
Grace蓝姐
1.3k Publicaciones
Grace蓝姐
 Verificado de Binance Square
Denunciar
Bloquear usuario
Writer, KOL. 灯塔DAO成员,中英双语主持人,项目大使,BP-4B5415613F56
Abrir trade

Holder de BTC
Trader frecuente
3.6 año(s)
9.7K+ Siguiendo
32.8K+ Seguidores
13.7K+ Me gusta
Publicaciones
Cartera
Todo
Citas
Videos
Live
PINNED
·
--
Por favor, vota por mí y envíame una captura de pantalla cuando hayas votado. Te enviaré un gran sobre rojo. Gracias ❤️
#Zcash开发者确认11月NU7升级
Por favor, vota por mí y envíame una captura de pantalla cuando hayas votado. Te enviaré un gran sobre rojo. Gracias ❤️
#Zcash开发者确认11月NU7升级
#Zcash开发者确认11月NU7升级
131
20
148
PINNED
·
--
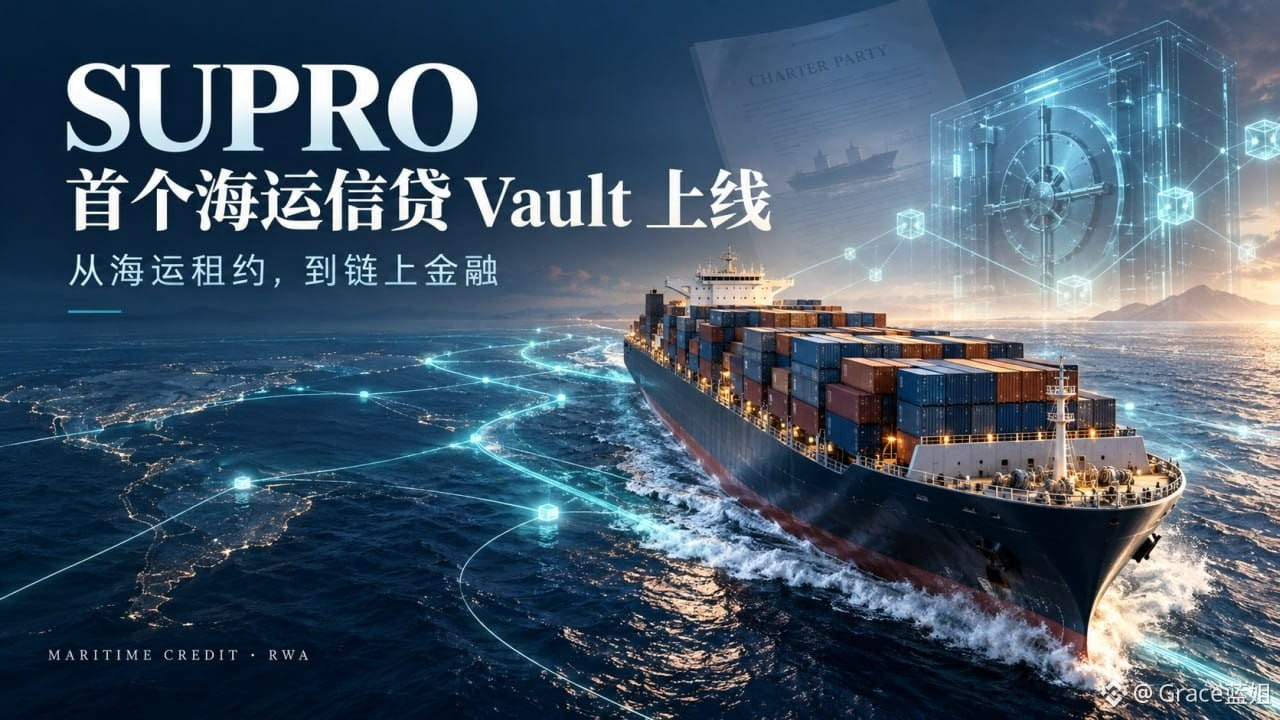
SUPRO lanza su primera bóveda de crédito marítimo: de los contratos de fletamento a las finanzas on-chain
Al analizar un proyecto RWA, primero me pregunto: ¿a qué actividad se destina finalmente el capital? ¿De dónde proceden los rendimientos? Gracias a un artículo de DeepChao, conocí @SuproFinance. El 10 de octubre, SUPRO se lanzó oficialmente y abrió su primera bóveda de crédito marítimo en USDT en BNB Smart Chain.
SUPRO eligió el crédito marítimo porque los contratos de fletamento, las cuentas por cobrar de los alquileres y los registros de pagos pueden verificarse. Las empresas navieras necesitan financiación debido al desfase entre el cobro de los alquileres y los gastos operativos. SUPRO evalúa la financiación en función de los contratos, las contrapartes y los flujos de caja admisibles, y realiza un seguimiento de los cobros posteriores. Para mí, es más fácil entender este tipo de activos, respaldados por contratos y flujos de caja verificables, que ver únicamente una cifra de rendimiento. Eso sí, que puedan verificarse no significa que estén exentos de riesgos: en última instancia, siguen siendo importantes los reembolsos del prestatario y el desempeño de los activos.
Según la información del proyecto, antes de conceder un préstamo se verifica la identidad de la empresa y de sus beneficiarios efectivos, se realizan controles de sanciones y se evalúan los contratos de fletamento, el historial de pagos y los acuerdos de financiación relacionados. El importe de la financiación se calcula tomando como referencia el flujo de caja neto admisible procedente de los alquileres, una vez descontados los gastos necesarios, y no directamente el importe total del contrato. SUPRO también afirma que se esfuerza por mantener un índice de sobrecolateralización del 150 % y que prevé publicar informes mensuales sobre los activos.
Al depositar USDT a través de la aplicación oficial, los usuarios reciben participaciones de la bóveda supUSDT. La bóveda utiliza el marco Lagoon. El proceso de reembolso consta de tres etapas: solicitud, liquidación y cobro; conviene informarse bien antes de participar.
En cuanto a los rendimientos, el objetivo anualizado base es de aproximadamente el 8 %, procedente principalmente de los intereses que pagan los prestatarios. Al sumarse los incentivos para los primeros usuarios, quienes cumplan los requisitos de la campaña pueden alcanzar un rendimiento anualizado objetivo combinado del 15 % durante el periodo de incentivos. La participación también permite acumular puntos del ecosistema, y las invitaciones a amigos podrían aumentar el rendimiento anualizado. Los requisitos y el método de cálculo concretos se rigen por las normas oficiales. Los rendimientos objetivo no garantizan resultados.
Para que el crédito marítimo sea viable a largo plazo, lo fundamental sigue siendo la calidad de los activos, los reembolsos de los prestatarios y la gestión continua de los cobros. Si te interesa, puedes revisar primero las reglas de la bóveda, la información sobre los activos y el proceso de reembolso. Haz tu propia investigación (DYOR) y participa solo si crees que es adecuado para ti.
SUPRO lanza su primera bóveda de crédito marítimo: de los contratos de fletamento a las finanzas on-chain
Al analizar un proyecto RWA, primero me pregunto: ¿a qué actividad se destina finalmente el capital? ¿De dónde proceden los rendimientos? Gracias a un artículo de DeepChao, conocí @SuproFinance. El 10 de octubre, SUPRO se lanzó oficialmente y abrió su primera bóveda de crédito marítimo en USDT en BNB Smart Chain.
SUPRO eligió el crédito marítimo porque los contratos de fletamento, las cuentas por cobrar de los alquileres y los registros de pagos pueden verificarse. Las empresas navieras necesitan financiación debido al desfase entre el cobro de los alquileres y los gastos operativos. SUPRO evalúa la financiación en función de los contratos, las contrapartes y los flujos de caja admisibles, y realiza un seguimiento de los cobros posteriores. Para mí, es más fácil entender este tipo de activos, respaldados por contratos y flujos de caja verificables, que ver únicamente una cifra de rendimiento. Eso sí, que puedan verificarse no significa que estén exentos de riesgos: en última instancia, siguen siendo importantes los reembolsos del prestatario y el desempeño de los activos.
Según la información del proyecto, antes de conceder un préstamo se verifica la identidad de la empresa y de sus beneficiarios efectivos, se realizan controles de sanciones y se evalúan los contratos de fletamento, el historial de pagos y los acuerdos de financiación relacionados. El importe de la financiación se calcula tomando como referencia el flujo de caja neto admisible procedente de los alquileres, una vez descontados los gastos necesarios, y no directamente el importe total del contrato. SUPRO también afirma que se esfuerza por mantener un índice de sobrecolateralización del 150 % y que prevé publicar informes mensuales sobre los activos.
Al depositar USDT a través de la aplicación oficial, los usuarios reciben participaciones de la bóveda supUSDT. La bóveda utiliza el marco Lagoon. El proceso de reembolso consta de tres etapas: solicitud, liquidación y cobro; conviene informarse bien antes de participar.
En cuanto a los rendimientos, el objetivo anualizado base es de aproximadamente el 8 %, procedente principalmente de los intereses que pagan los prestatarios. Al sumarse los incentivos para los primeros usuarios, quienes cumplan los requisitos de la campaña pueden alcanzar un rendimiento anualizado objetivo combinado del 15 % durante el periodo de incentivos. La participación también permite acumular puntos del ecosistema, y las invitaciones a amigos podrían aumentar el rendimiento anualizado. Los requisitos y el método de cálculo concretos se rigen por las normas oficiales. Los rendimientos objetivo no garantizan resultados.
Para que el crédito marítimo sea viable a largo plazo, lo fundamental sigue siendo la calidad de los activos, los reembolsos de los prestatarios y la gestión continua de los cobros. Si te interesa, puedes revisar primero las reglas de la bóveda, la información sobre los activos y el proceso de reembolso. Haz tu propia investigación (DYOR) y participa solo si crees que es adecuado para ti.
Al analizar un proyecto RWA, primero me pregunto: ¿a qué actividad se destina finalmente el capital? ¿De dónde proceden los rendimientos? Gracias a un artículo de DeepChao, conocí @SuproFinance. El 10 de octubre, SUPRO se lanzó oficialmente y abrió su primera bóveda de crédito marítimo en USDT en BNB Smart Chain.
SUPRO eligió el crédito marítimo porque los contratos de fletamento, las cuentas por cobrar de los alquileres y los registros de pagos pueden verificarse. Las empresas navieras necesitan financiación debido al desfase entre el cobro de los alquileres y los gastos operativos. SUPRO evalúa la financiación en función de los contratos, las contrapartes y los flujos de caja admisibles, y realiza un seguimiento de los cobros posteriores. Para mí, es más fácil entender este tipo de activos, respaldados por contratos y flujos de caja verificables, que ver únicamente una cifra de rendimiento. Eso sí, que puedan verificarse no significa que estén exentos de riesgos: en última instancia, siguen siendo importantes los reembolsos del prestatario y el desempeño de los activos.
Según la información del proyecto, antes de conceder un préstamo se verifica la identidad de la empresa y de sus beneficiarios efectivos, se realizan controles de sanciones y se evalúan los contratos de fletamento, el historial de pagos y los acuerdos de financiación relacionados. El importe de la financiación se calcula tomando como referencia el flujo de caja neto admisible procedente de los alquileres, una vez descontados los gastos necesarios, y no directamente el importe total del contrato. SUPRO también afirma que se esfuerza por mantener un índice de sobrecolateralización del 150 % y que prevé publicar informes mensuales sobre los activos.
Al depositar USDT a través de la aplicación oficial, los usuarios reciben participaciones de la bóveda supUSDT. La bóveda utiliza el marco Lagoon. El proceso de reembolso consta de tres etapas: solicitud, liquidación y cobro; conviene informarse bien antes de participar.
En cuanto a los rendimientos, el objetivo anualizado base es de aproximadamente el 8 %, procedente principalmente de los intereses que pagan los prestatarios. Al sumarse los incentivos para los primeros usuarios, quienes cumplan los requisitos de la campaña pueden alcanzar un rendimiento anualizado objetivo combinado del 15 % durante el periodo de incentivos. La participación también permite acumular puntos del ecosistema, y las invitaciones a amigos podrían aumentar el rendimiento anualizado. Los requisitos y el método de cálculo concretos se rigen por las normas oficiales. Los rendimientos objetivo no garantizan resultados.
Para que el crédito marítimo sea viable a largo plazo, lo fundamental sigue siendo la calidad de los activos, los reembolsos de los prestatarios y la gestión continua de los cobros. Si te interesa, puedes revisar primero las reglas de la bóveda, la información sobre los activos y el proceso de reembolso. Haz tu propia investigación (DYOR) y participa solo si crees que es adecuado para ti.
2
13
159
·
--
🏆 Manifiesto Top 100|Ser un creador con calidez y criterio propio
¡Es un honor haber sido nominado como creador emergente! 💛
Este año, mi video obtuvo el segundo lugar en el concurso creativo del 9.º aniversario de Binance. También me animé a crear una canción original para Binance. Cada intento es una oportunidad para aprender y crecer.
Para mí, crear no es solo compartir: también es pasión y perseverancia. Quiero ser un creador cercano y con pensamiento propio, transmitir valor con sinceridad y expresar mis ideas con creatividad.
Ser parte del Top 100 es un reconocimiento, pero también un impulso para seguir adelante. En el futuro, seguiré fiel a mis principios y me atreveré a probar cosas nuevas, para que cada pasión brille con luz propia. ✨
#ManifiestoTop100 #CreadoresEmergentes #Web3
🏆 Manifiesto Top 100|Ser un creador con calidez y criterio propio
¡Es un honor haber sido nominado como creador emergente! 💛
Este año, mi video obtuvo el segundo lugar en el concurso creativo del 9.º aniversario de Binance. También me animé a crear una canción original para Binance. Cada intento es una oportunidad para aprender y crecer.
Para mí, crear no es solo compartir: también es pasión y perseverancia. Quiero ser un creador cercano y con pensamiento propio, transmitir valor con sinceridad y expresar mis ideas con creatividad.
Ser parte del Top 100 es un reconocimiento, pero también un impulso para seguir adelante. En el futuro, seguiré fiel a mis principios y me atreveré a probar cosas nuevas, para que cada pasión brille con luz propia. ✨
#ManifiestoTop100 #CreadoresEmergentes #Web3
¡Es un honor haber sido nominado como creador emergente! 💛
Este año, mi video obtuvo el segundo lugar en el concurso creativo del 9.º aniversario de Binance. También me animé a crear una canción original para Binance. Cada intento es una oportunidad para aprender y crecer.
Para mí, crear no es solo compartir: también es pasión y perseverancia. Quiero ser un creador cercano y con pensamiento propio, transmitir valor con sinceridad y expresar mis ideas con creatividad.
Ser parte del Top 100 es un reconocimiento, pero también un impulso para seguir adelante. En el futuro, seguiré fiel a mis principios y me atreveré a probar cosas nuevas, para que cada pasión brille con luz propia. ✨
#ManifiestoTop100 #CreadoresEmergentes #Web3
新手学堂天使自治社区
·
--
🏆 Declaración de los 100 mejores|¿Qué tipo de creador quieres ser?
Últimamente hay mucho movimiento en la plaza: ¡todo el mundo está animando a sus creadores favoritos de los 100 mejores! La Academia también quiere sumarse a la emoción y aprovechar esta oportunidad para dar visibilidad a más creadores excelentes. 💛
📢 ¡Invitamos a todos los creadores a aceptar el reto!
1️⃣ Sigue a @新手学堂天使自治社区
2️⃣ Cita esta publicación y comparte qué te inspiró a crear y qué esperas del futuro. ¡Menciona al siguiente creador para que continúe el reto!
3️⃣ También puedes mencionar en los comentarios a los creadores cuyas respuestas te gustaría leer.
🎁 ¡Más premios de la Academia!
🏆 Premio para creadores: sortearemos productos oficiales de Binance entre 10 creadores que compartan su historia.
💰 Premio por participar: sortearemos al azar a 20 usuarios afortunados entre los comentarios. ¡Cada uno recibirá 10 USDT!
Estar entre los 100 mejores no es solo cuestión de clasificación; también es cuestión de pasión y perseverancia.
👇 ¿Quién acepta el reto primero? 💪
Últimamente hay mucho movimiento en la plaza: ¡todo el mundo está animando a sus creadores favoritos de los 100 mejores! La Academia también quiere sumarse a la emoción y aprovechar esta oportunidad para dar visibilidad a más creadores excelentes. 💛
📢 ¡Invitamos a todos los creadores a aceptar el reto!
1️⃣ Sigue a @新手学堂天使自治社区
2️⃣ Cita esta publicación y comparte qué te inspiró a crear y qué esperas del futuro. ¡Menciona al siguiente creador para que continúe el reto!
3️⃣ También puedes mencionar en los comentarios a los creadores cuyas respuestas te gustaría leer.
🎁 ¡Más premios de la Academia!
🏆 Premio para creadores: sortearemos productos oficiales de Binance entre 10 creadores que compartan su historia.
💰 Premio por participar: sortearemos al azar a 20 usuarios afortunados entre los comentarios. ¡Cada uno recibirá 10 USDT!
Estar entre los 100 mejores no es solo cuestión de clasificación; también es cuestión de pasión y perseverancia.
👇 ¿Quién acepta el reto primero? 💪
3
153
·
--
Sin ansiedad ni especulación, sin juegos a corto plazo; solo una construcción sólida, día tras día.
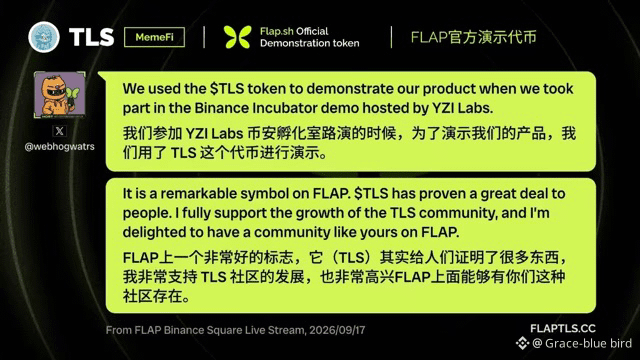
Tras cuatro meses de prueba y forja, $TLS pasó de las dudas a la certificación oficial, estableciendo formalmente la posición del token de prueba oficial de FLAP.
Seguimos profundizando en el sector #MemeFi, centrados en habilitar el ecosistema y en la educación del mercado, rompiendo los prejuicios de la industria con una construcción comunitaria pura.
Al observar el ecosistema de BNBChain, la vía de los tokens de prueba oficiales nunca ha estado carente de milagros. La alta capitalización de TST y TUT ya ha validado la lógica del sector, y $TLS, respaldado por la plataforma Meme líder, FLAP, tiene un punto de partida más alto y una mayor fuerza impulsora.
Dedicamos tiempo a la creación de valor con certidumbre: no apostamos por la popularidad, no perseguimos modas. En el futuro, sin duda, la solidez lo demostrará; la construcción a largo plazo siempre terminará por cosechar rendimientos por encima de lo esperado.
Sin ansiedad ni especulación, sin juegos a corto plazo; solo una construcción sólida, día tras día.
Tras cuatro meses de prueba y forja, $TLS pasó de las dudas a la certificación oficial, estableciendo formalmente la posición del token de prueba oficial de FLAP.
Seguimos profundizando en el sector #MemeFi, centrados en habilitar el ecosistema y en la educación del mercado, rompiendo los prejuicios de la industria con una construcción comunitaria pura.
Al observar el ecosistema de BNBChain, la vía de los tokens de prueba oficiales nunca ha estado carente de milagros. La alta capitalización de TST y TUT ya ha validado la lógica del sector, y $TLS, respaldado por la plataforma Meme líder, FLAP, tiene un punto de partida más alto y una mayor fuerza impulsora.
Dedicamos tiempo a la creación de valor con certidumbre: no apostamos por la popularidad, no perseguimos modas. En el futuro, sin duda, la solidez lo demostrará; la construcción a largo plazo siempre terminará por cosechar rendimientos por encima de lo esperado.
Tras cuatro meses de prueba y forja, $TLS pasó de las dudas a la certificación oficial, estableciendo formalmente la posición del token de prueba oficial de FLAP.
Seguimos profundizando en el sector #MemeFi, centrados en habilitar el ecosistema y en la educación del mercado, rompiendo los prejuicios de la industria con una construcción comunitaria pura.
Al observar el ecosistema de BNBChain, la vía de los tokens de prueba oficiales nunca ha estado carente de milagros. La alta capitalización de TST y TUT ya ha validado la lógica del sector, y $TLS, respaldado por la plataforma Meme líder, FLAP, tiene un punto de partida más alto y una mayor fuerza impulsora.
Dedicamos tiempo a la creación de valor con certidumbre: no apostamos por la popularidad, no perseguimos modas. En el futuro, sin duda, la solidez lo demostrará; la construcción a largo plazo siempre terminará por cosechar rendimientos por encima de lo esperado.
1
5
200
·
--
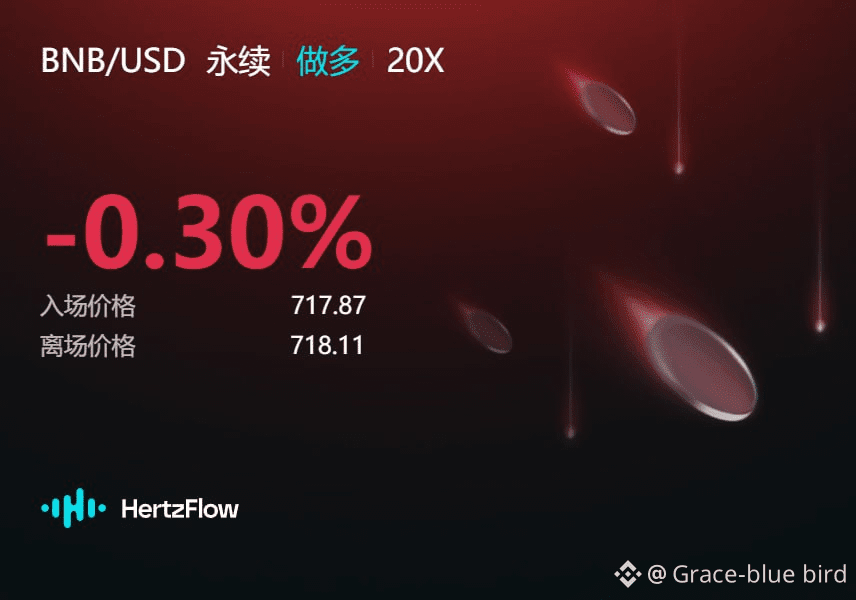
Reto HertzFlow Día 13
Estoy alcista $BNB
@HertzFlow_xyz
Este gran concurso es muy creativo, sigue esforzándote
#HertzflowPNL
#AnthropicCEO呼吁放缓AI发展
Reto HertzFlow Día 13
Estoy alcista $BNB
@HertzFlow
Este gran concurso es muy creativo, sigue esforzándote
#HertzflowPNL
#AnthropicCEO呼吁放缓AI发展
Estoy alcista $BNB
@HertzFlow
Este gran concurso es muy creativo, sigue esforzándote
#HertzflowPNL
#AnthropicCEO呼吁放缓AI发展
1
152
·
--
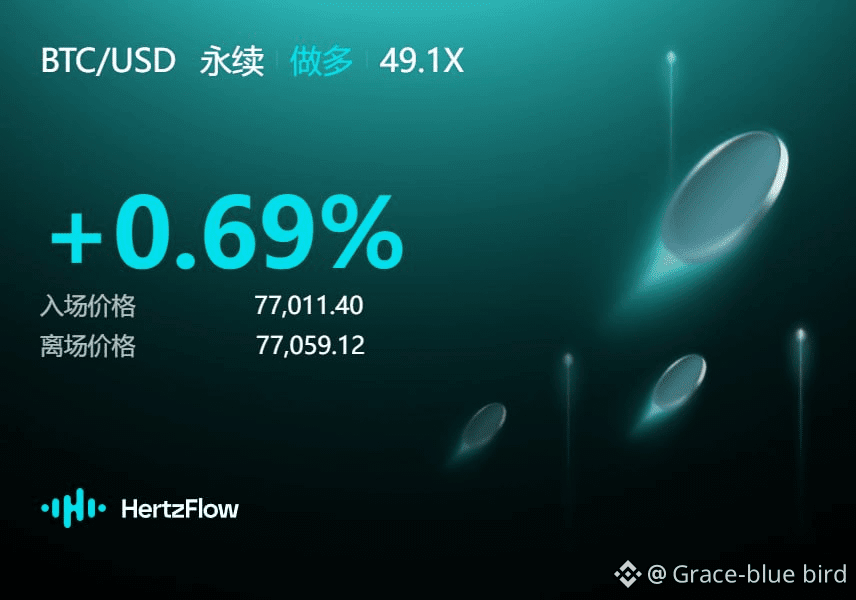
Reto HertzFlow día 11
Estoy alcista $BTC
@HertzFlow_xyz
Este gran concurso es muy creativo, ¡sigue esforzándote!
#HertzflowPNL
$BTC
Reto HertzFlow día 11
Estoy alcista $BTC
@HertzFlow
Este gran concurso es muy creativo, ¡sigue esforzándote!
#HertzflowPNL
$BTC
Estoy alcista $BTC
@HertzFlow
Este gran concurso es muy creativo, ¡sigue esforzándote!
#HertzflowPNL
$BTC
1
149
·
--
Desafío HertzFlow día 10
Veo alcista $BTC
@HertzFlow_xyz
Este gran concurso es muy creativo, ¡sigan esforzándose!
#Hertzflow
$BTC
Desafío HertzFlow día 10
Veo alcista $BTC
@HertzFlow
Este gran concurso es muy creativo, ¡sigan esforzándose!
#Hertzflow
$BTC
Veo alcista $BTC
@HertzFlow
Este gran concurso es muy creativo, ¡sigan esforzándose!
#Hertzflow
$BTC

2
2
160
·
--
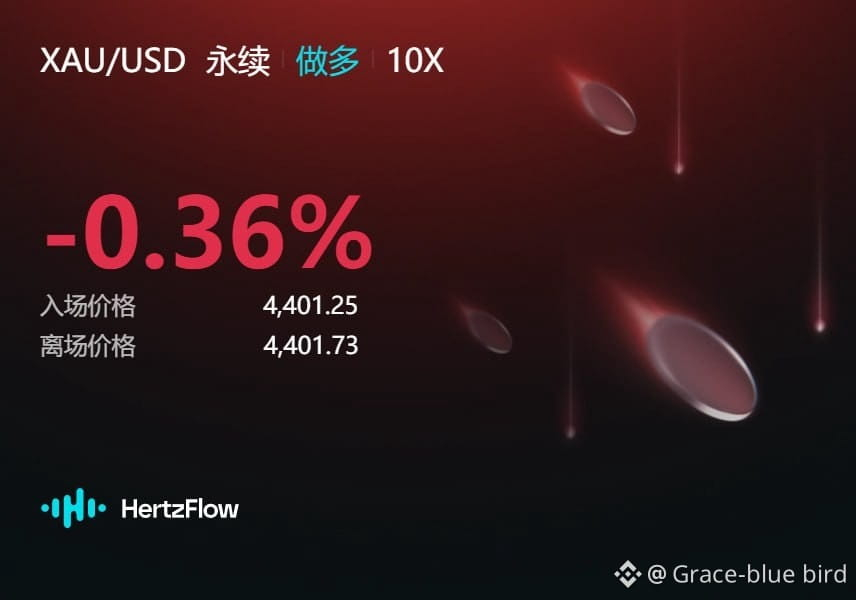
Desafío HertzFlow Día 8
Veo XAU.@HertzFlow_xyz
Este gran concurso tiene mucha creatividad, sigue esforzándote
@HertzFlow_xyz
#Hertzflow
#美财政部拟回购最多60亿美元国债
Desafío HertzFlow Día 8
Veo XAU.@HertzFlow
Este gran concurso tiene mucha creatividad, sigue esforzándote
@HertzFlow
#Hertzflow
#美财政部拟回购最多60亿美元国债
Veo XAU.@HertzFlow
Este gran concurso tiene mucha creatividad, sigue esforzándote
@HertzFlow
#Hertzflow
#美财政部拟回购最多60亿美元国债
1
140
·
--
bueno
bueno
Crypto豪哥
·
--
Creé un grupo de predicción con el apalancamiento OmenX; bienvenidos a unirse.
Primero les regalaré a cada uno de los hermanos 10u de posición de forma gratuita; después habrá más actividades y beneficios.
En la parte inferior de este post también hay un acceso; puedes hacer clic directamente para unirte de inmediato.
Primero les regalaré a cada uno de los hermanos 10u de posición de forma gratuita; después habrá más actividades y beneficios.
En la parte inferior de este post también hay un acceso; puedes hacer clic directamente para unirte de inmediato.
69
·
--
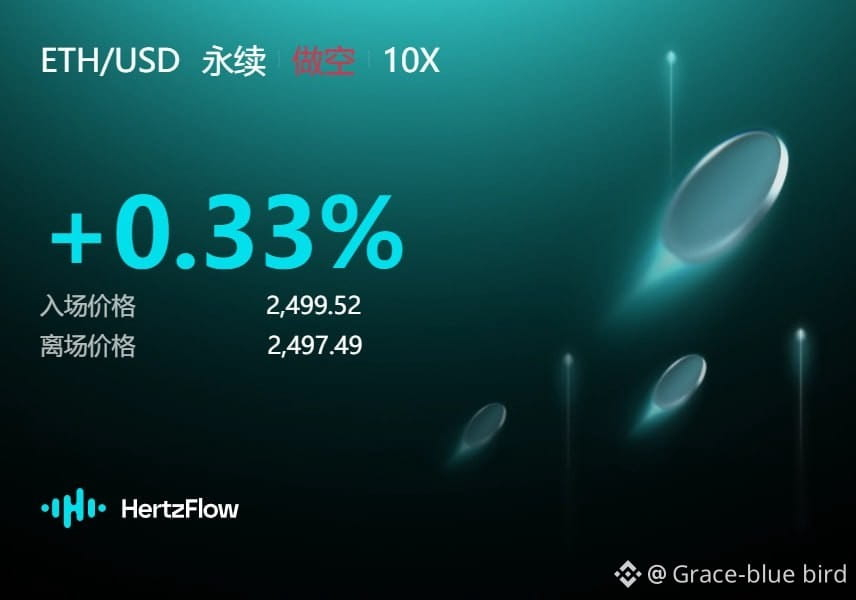
Reto HertzFlow Día 7
Estoy a favor del alza de ETH. @HertzFlow
Este gran evento es muy creativo, ¡sigan así!
$ETH
@HertzFlow_xyz
#Hertzflow
#美伊互袭油轮冲突升级
Reto HertzFlow Día 7
Estoy a favor del alza de ETH. @HertzFlow
Este gran evento es muy creativo, ¡sigan así!
$ETH
@HertzFlow
#Hertzflow
#美伊互袭油轮冲突升级
Estoy a favor del alza de ETH. @HertzFlow
Este gran evento es muy creativo, ¡sigan así!
$ETH
@HertzFlow
#Hertzflow
#美伊互袭油轮冲突升级
2
1
2
166
·
--
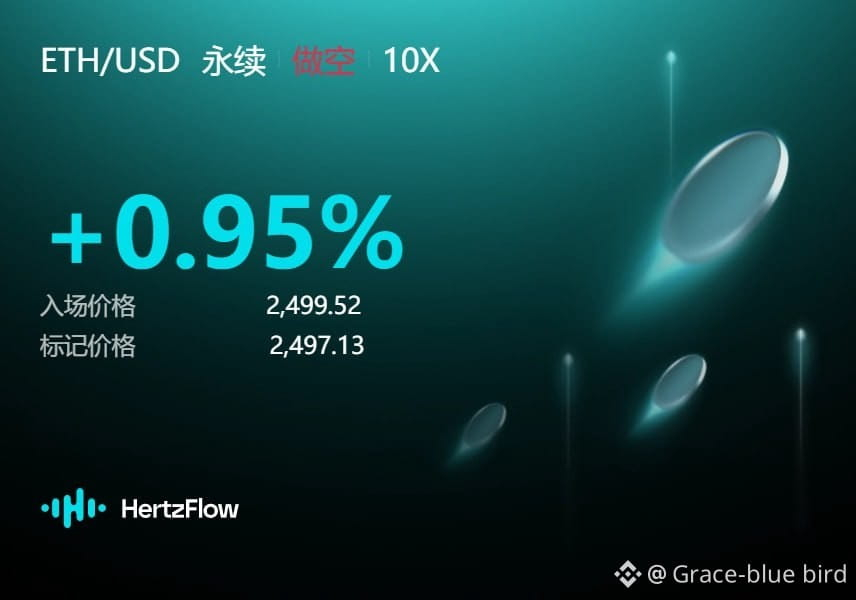
Desafío HertzFlow día 6
Soy alcista en ETH.@HertzFlow_xyz
Este concurso es muy creativo, sigue esforzándote
$ETH
@HertzFlow_xyz
#Hertzflow
La capitalización de mercado de ZEC supera a la de DOGE
Desafío HertzFlow día 6
Soy alcista en ETH.@HertzFlow
Este concurso es muy creativo, sigue esforzándote
$ETH
@HertzFlow
#Hertzflow
La capitalización de mercado de ZEC supera a la de DOGE
Soy alcista en ETH.@HertzFlow
Este concurso es muy creativo, sigue esforzándote
$ETH
@HertzFlow
#Hertzflow
La capitalización de mercado de ZEC supera a la de DOGE
1
224
·
--
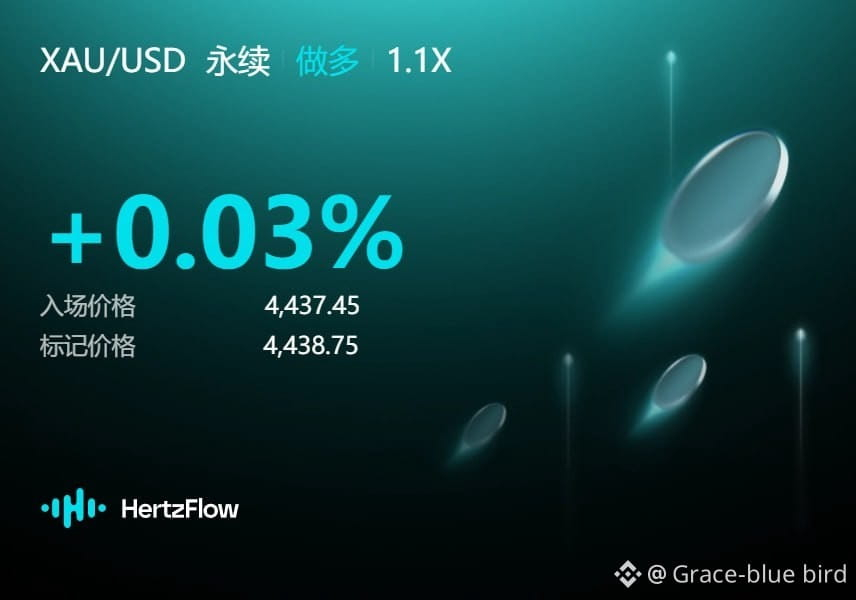
HertzFlow challenge día cinco
El oro primero fue presionado por las expectativas de subida de tipos; yo, por ahora, sigo viendo largos. @HertzFlow
Este concurso es muy creativo, ¡sigan esforzándose!
$XAU
#HertzflowPNL @HertzFlow_xyz
HertzFlow challenge día cinco
El oro primero fue presionado por las expectativas de subida de tipos; yo, por ahora, sigo viendo largos. @HertzFlow
Este concurso es muy creativo, ¡sigan esforzándose!
$XAU
#HertzflowPNL @HertzFlow
El oro primero fue presionado por las expectativas de subida de tipos; yo, por ahora, sigo viendo largos. @HertzFlow
Este concurso es muy creativo, ¡sigan esforzándose!
$XAU
#HertzflowPNL @HertzFlow
1
193
·
--
#比特币创2023年3月来最佳周表现 ,¿El siguiente artículo de termax es bueno?
#比特币创2023年3月来最佳周表现 ,¿El siguiente artículo de termax es bueno?
25
1
5
142
·
--
《¿Las tasas de interés fijas solo benefician a los prestatarios? Creo que los prestamistas quizá las necesiten aún más》
Cuando la gente habla de tasas de interés fijas, la primera reacción suele ser: “para el prestatario”.
Y es bastante fácil de entender.
Si originalmente uno pide prestado a una tasa del 5%, pero luego el mercado se calienta, aumenta la demanda de fondos y las tasas suben a 10% o 15%, entonces la estrategia que parecía buena deja de funcionar de golpe.
Así que para el prestatario, la ventaja más directa de una tasa fija es:
Poder calcular el costo con anticipación.
Pero si lo miramos desde el lado del prestamista, también es igual.
Por ejemplo, hoy tienes un rendimiento variable del 6%. Si estimas que el mercado se irá enfriando poco a poco y que la demanda de fondos bajará, el rendimiento podría caer a 3%.
En ese momento, si puedes fijar por adelantado el rendimiento de los próximos 90 días en un nivel que tú consideras aceptable, en realidad resulta bastante atractivo.
Por lo tanto, lo que resuelve la tasa fija no es solo:
“Después de que yo pida prestado, ¿cada vez será más caro?”
También resuelve otro problema:
“Lo que veo ahora como rendimiento, ¿cuánto quedará dentro de un tiempo?”
Desde esa perspectiva es que, recientemente, al ver @termmax , lo entendí poco a poco.
En un mercado alcista, todos persiguen un APY más alto, y la tasa fija quizá no destaque tanto.
Pero cuando el mercado empieza a enfriarse, la gente se preocupa más por la certidumbre.
El prestatario quiere fijar el costo.
El prestamista quiere fijar el rendimiento.
Entonces, al mirarlo así, la tasa fija tiene un cierto sabor a: “cuanto menos clara sea la tendencia, más evidente es su valor”.
Claro, si esto finalmente puede ponerse en marcha de verdad, depende de la realidad.
Para plazos distintos, como 30, 90 y 180 días: ¿habrá gente que pida prestado?
¿Habrá gente dispuesta a prestar?
¿Habrá suficiente liquidez en el mercado?
Estos factores son más importantes que la historia en sí.
Así que ahora, cuando observo TermMax, no quiero fijarme solo en un APY en particular.
Lo que más quiero ver es:
si realmente puede reunir poco a poco fondos con distintos plazos y distintas necesidades.
Si puede, entonces la tasa fija quizá no sea solo una función de préstamo.
Podría convertirse en una herramienta para que los usuarios gestionen con anticipación el costo y el rendimiento futuros de sus fondos.
@termmax
#TermMax #TMX #DeFi
Votación:
En DeFi, ¿a qué lado crees que más le hace falta una tasa de interés fija?
① Prestatarios: fijar el costo con anticipación
② Prestamistas: fijar el rendimiento con anticipación
③ Ambos lados la necesitan
④ Todavía es muy temprano; primero hay que ver la liquidez
《¿Las tasas de interés fijas solo benefician a los prestatarios? Creo que los prestamistas quizá las necesiten aún más》
Cuando la gente habla de tasas de interés fijas, la primera reacción suele ser: “para el prestatario”.
Y es bastante fácil de entender.
Si originalmente uno pide prestado a una tasa del 5%, pero luego el mercado se calienta, aumenta la demanda de fondos y las tasas suben a 10% o 15%, entonces la estrategia que parecía buena deja de funcionar de golpe.
Así que para el prestatario, la ventaja más directa de una tasa fija es:
Poder calcular el costo con anticipación.
Pero si lo miramos desde el lado del prestamista, también es igual.
Por ejemplo, hoy tienes un rendimiento variable del 6%. Si estimas que el mercado se irá enfriando poco a poco y que la demanda de fondos bajará, el rendimiento podría caer a 3%.
En ese momento, si puedes fijar por adelantado el rendimiento de los próximos 90 días en un nivel que tú consideras aceptable, en realidad resulta bastante atractivo.
Por lo tanto, lo que resuelve la tasa fija no es solo:
“Después de que yo pida prestado, ¿cada vez será más caro?”
También resuelve otro problema:
“Lo que veo ahora como rendimiento, ¿cuánto quedará dentro de un tiempo?”
Desde esa perspectiva es que, recientemente, al ver @TermMax , lo entendí poco a poco.
En un mercado alcista, todos persiguen un APY más alto, y la tasa fija quizá no destaque tanto.
Pero cuando el mercado empieza a enfriarse, la gente se preocupa más por la certidumbre.
El prestatario quiere fijar el costo.
El prestamista quiere fijar el rendimiento.
Entonces, al mirarlo así, la tasa fija tiene un cierto sabor a: “cuanto menos clara sea la tendencia, más evidente es su valor”.
Claro, si esto finalmente puede ponerse en marcha de verdad, depende de la realidad.
Para plazos distintos, como 30, 90 y 180 días: ¿habrá gente que pida prestado?
¿Habrá gente dispuesta a prestar?
¿Habrá suficiente liquidez en el mercado?
Estos factores son más importantes que la historia en sí.
Así que ahora, cuando observo TermMax, no quiero fijarme solo en un APY en particular.
Lo que más quiero ver es:
si realmente puede reunir poco a poco fondos con distintos plazos y distintas necesidades.
Si puede, entonces la tasa fija quizá no sea solo una función de préstamo.
Podría convertirse en una herramienta para que los usuarios gestionen con anticipación el costo y el rendimiento futuros de sus fondos.
@TermMax
#TermMax #TMX #DeFi
Votación:
En DeFi, ¿a qué lado crees que más le hace falta una tasa de interés fija?
① Prestatarios: fijar el costo con anticipación
② Prestamistas: fijar el rendimiento con anticipación
③ Ambos lados la necesitan
④ Todavía es muy temprano; primero hay que ver la liquidez
Cuando la gente habla de tasas de interés fijas, la primera reacción suele ser: “para el prestatario”.
Y es bastante fácil de entender.
Si originalmente uno pide prestado a una tasa del 5%, pero luego el mercado se calienta, aumenta la demanda de fondos y las tasas suben a 10% o 15%, entonces la estrategia que parecía buena deja de funcionar de golpe.
Así que para el prestatario, la ventaja más directa de una tasa fija es:
Poder calcular el costo con anticipación.
Pero si lo miramos desde el lado del prestamista, también es igual.
Por ejemplo, hoy tienes un rendimiento variable del 6%. Si estimas que el mercado se irá enfriando poco a poco y que la demanda de fondos bajará, el rendimiento podría caer a 3%.
En ese momento, si puedes fijar por adelantado el rendimiento de los próximos 90 días en un nivel que tú consideras aceptable, en realidad resulta bastante atractivo.
Por lo tanto, lo que resuelve la tasa fija no es solo:
“Después de que yo pida prestado, ¿cada vez será más caro?”
También resuelve otro problema:
“Lo que veo ahora como rendimiento, ¿cuánto quedará dentro de un tiempo?”
Desde esa perspectiva es que, recientemente, al ver @TermMax , lo entendí poco a poco.
En un mercado alcista, todos persiguen un APY más alto, y la tasa fija quizá no destaque tanto.
Pero cuando el mercado empieza a enfriarse, la gente se preocupa más por la certidumbre.
El prestatario quiere fijar el costo.
El prestamista quiere fijar el rendimiento.
Entonces, al mirarlo así, la tasa fija tiene un cierto sabor a: “cuanto menos clara sea la tendencia, más evidente es su valor”.
Claro, si esto finalmente puede ponerse en marcha de verdad, depende de la realidad.
Para plazos distintos, como 30, 90 y 180 días: ¿habrá gente que pida prestado?
¿Habrá gente dispuesta a prestar?
¿Habrá suficiente liquidez en el mercado?
Estos factores son más importantes que la historia en sí.
Así que ahora, cuando observo TermMax, no quiero fijarme solo en un APY en particular.
Lo que más quiero ver es:
si realmente puede reunir poco a poco fondos con distintos plazos y distintas necesidades.
Si puede, entonces la tasa fija quizá no sea solo una función de préstamo.
Podría convertirse en una herramienta para que los usuarios gestionen con anticipación el costo y el rendimiento futuros de sus fondos.
@TermMax
#TermMax #TMX #DeFi
Votación:
En DeFi, ¿a qué lado crees que más le hace falta una tasa de interés fija?
① Prestatarios: fijar el costo con anticipación
② Prestamistas: fijar el rendimiento con anticipación
③ Ambos lados la necesitan
④ Todavía es muy temprano; primero hay que ver la liquidez
① 借款人:提前锁定成本
33%
② 出借人:提前锁定收益
0%
③ 两边都需要
67%
④ 现在还太早,先看流动性
0%
3 Voto(s) • Votación cerrada
6
2
2
1.8k
·
--
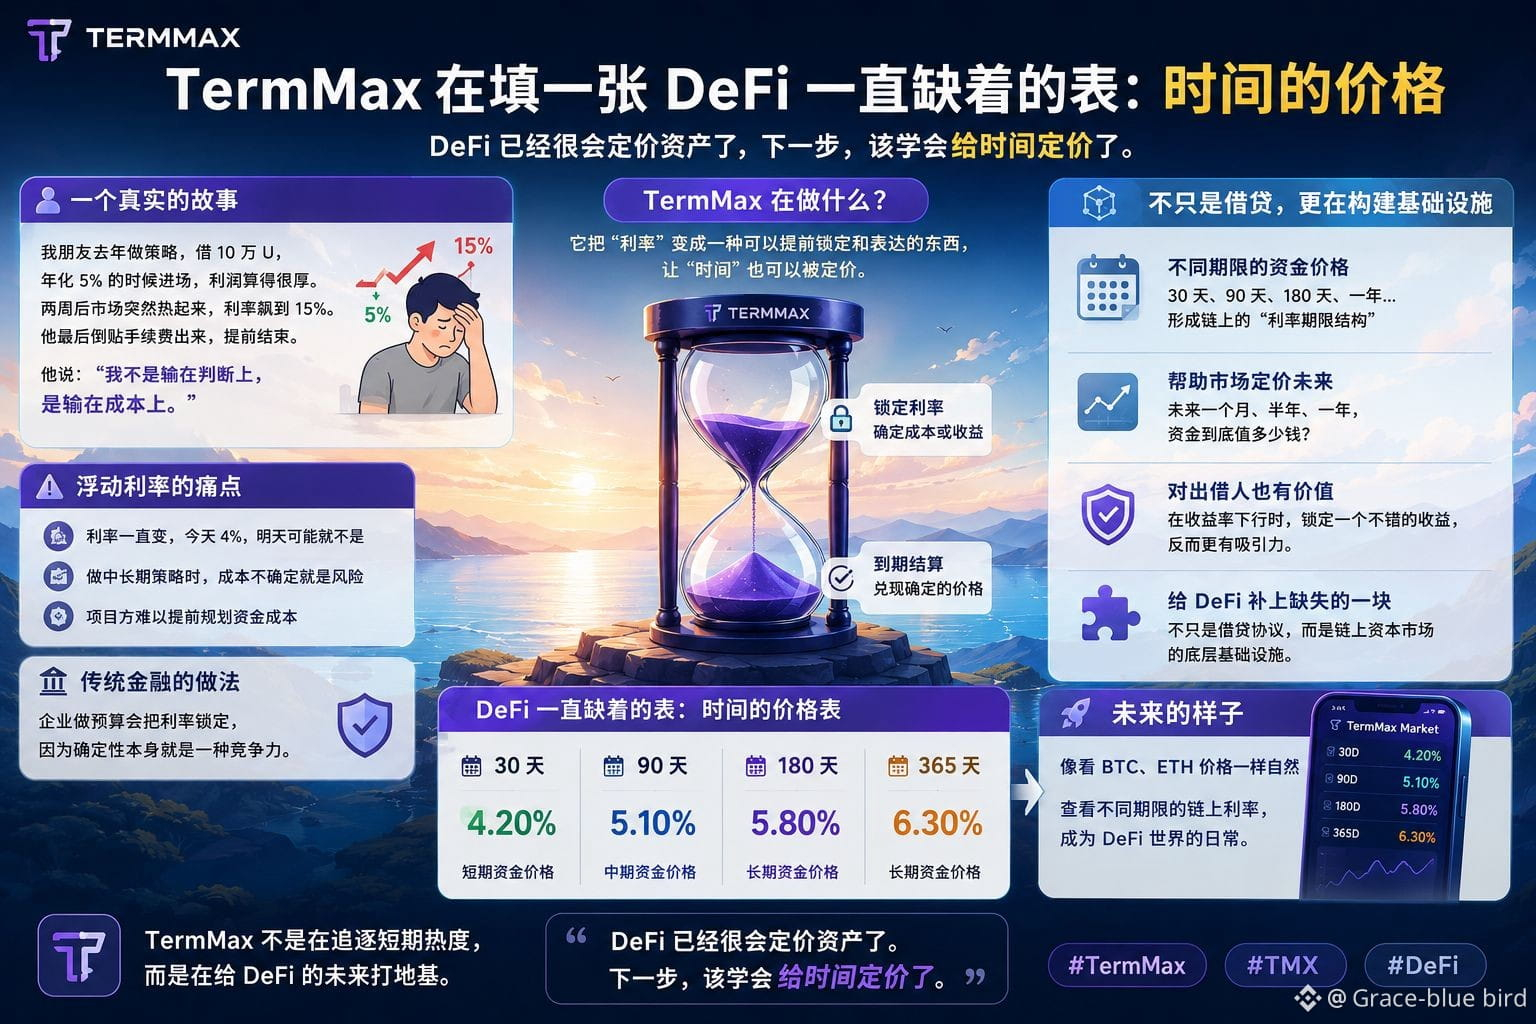
《TermMax llena la tabla que DeFi siempre ha echado en falta: el precio del tiempo》
Antes creía que @termmax era simplemente para préstamos con tasa fija. Pero esta vez, al observarlo mejor, de pronto siento que “tasa fija” quizá sea solo la capa superficial.
Lo que TermMax está tocando en realidad podría ser un problema más básico:
El dinero que se presta por un mes, por tres meses o por seis meses no debería tener el mismo precio.
Un amigo mío el año pasado armó una estrategia con 100.000 U. Al entrar, la tasa del préstamo era de aproximadamente 5% y los números salían muy bien. Pero dos semanas después, el mercado se calentó y la tasa subió directamente a 15%.
Luego dijo una frase que no he olvidado:
“Sin equivocarse de dirección; al final, la mata el costo del capital.”
Esa es la parte más molesta de la tasa variable: no necesariamente es cara, pero no sabes en qué se convertirá mañana.
Tal vez en el corto plazo no importe tanto, pero si una estrategia va a correr durante varios meses, que el costo del capital se pueda determinar con anticipación es crucial.
Por eso, cuando miro TermMax, no es solo “fijar la tasa”.
El dinero a 30 días tiene un precio, el de 90 días tiene otro y el de 180 días también tiene el suyo.
Si para los distintos plazos se puede ir formando su propia tasa, lo que veremos ya no será solo un APY; será más bien como una “tabla de precios del tiempo” en la cadena.
Las finanzas tradicionales ya llevan tiempo haciendo esto.
¿Por qué la gente mira los rendimientos de bonos del Estado a 2 años o a 10 años? Porque el dinero de distintos plazos, de por sí, tiene precios diferentes.
Pero en DeFi, hoy en día, todavía se mira más la tasa actual de AAVE, o cuánto APY tiene una determinada piscina — en esencia, se mira “el presente”.
En cuanto a cuánto debería valer el capital dentro de tres meses o de seis meses, en la cadena todavía no existe un sistema de fijación de precios maduro.
Esa es, precisamente, la parte que me parece interesante de TermMax.
Quizá no solo busca crear un protocolo de préstamos más estable, sino que intenta llevar de verdad el “plazo” a DeFi.
Claro, no será tan fácil. Para distintos plazos, tiene que haber gente que pida prestado y gente que preste; la liquidez y la demanda real tienen que ir a la par.
Así que no voy a apresurarme a decir hasta dónde puede llegar TermMax.
Pero esta dirección, la seguiré observando.
#TermMax
#TMX #DeFi
《TermMax llena la tabla que DeFi siempre ha echado en falta: el precio del tiempo》
Antes creía que @TermMax era simplemente para préstamos con tasa fija. Pero esta vez, al observarlo mejor, de pronto siento que “tasa fija” quizá sea solo la capa superficial.
Lo que TermMax está tocando en realidad podría ser un problema más básico:
El dinero que se presta por un mes, por tres meses o por seis meses no debería tener el mismo precio.
Un amigo mío el año pasado armó una estrategia con 100.000 U. Al entrar, la tasa del préstamo era de aproximadamente 5% y los números salían muy bien. Pero dos semanas después, el mercado se calentó y la tasa subió directamente a 15%.
Luego dijo una frase que no he olvidado:
“Sin equivocarse de dirección; al final, la mata el costo del capital.”
Esa es la parte más molesta de la tasa variable: no necesariamente es cara, pero no sabes en qué se convertirá mañana.
Tal vez en el corto plazo no importe tanto, pero si una estrategia va a correr durante varios meses, que el costo del capital se pueda determinar con anticipación es crucial.
Por eso, cuando miro TermMax, no es solo “fijar la tasa”.
El dinero a 30 días tiene un precio, el de 90 días tiene otro y el de 180 días también tiene el suyo.
Si para los distintos plazos se puede ir formando su propia tasa, lo que veremos ya no será solo un APY; será más bien como una “tabla de precios del tiempo” en la cadena.
Las finanzas tradicionales ya llevan tiempo haciendo esto.
¿Por qué la gente mira los rendimientos de bonos del Estado a 2 años o a 10 años? Porque el dinero de distintos plazos, de por sí, tiene precios diferentes.
Pero en DeFi, hoy en día, todavía se mira más la tasa actual de AAVE, o cuánto APY tiene una determinada piscina — en esencia, se mira “el presente”.
En cuanto a cuánto debería valer el capital dentro de tres meses o de seis meses, en la cadena todavía no existe un sistema de fijación de precios maduro.
Esa es, precisamente, la parte que me parece interesante de TermMax.
Quizá no solo busca crear un protocolo de préstamos más estable, sino que intenta llevar de verdad el “plazo” a DeFi.
Claro, no será tan fácil. Para distintos plazos, tiene que haber gente que pida prestado y gente que preste; la liquidez y la demanda real tienen que ir a la par.
Así que no voy a apresurarme a decir hasta dónde puede llegar TermMax.
Pero esta dirección, la seguiré observando.
#TermMax
#TMX #DeFi
Antes creía que @TermMax era simplemente para préstamos con tasa fija. Pero esta vez, al observarlo mejor, de pronto siento que “tasa fija” quizá sea solo la capa superficial.
Lo que TermMax está tocando en realidad podría ser un problema más básico:
El dinero que se presta por un mes, por tres meses o por seis meses no debería tener el mismo precio.
Un amigo mío el año pasado armó una estrategia con 100.000 U. Al entrar, la tasa del préstamo era de aproximadamente 5% y los números salían muy bien. Pero dos semanas después, el mercado se calentó y la tasa subió directamente a 15%.
Luego dijo una frase que no he olvidado:
“Sin equivocarse de dirección; al final, la mata el costo del capital.”
Esa es la parte más molesta de la tasa variable: no necesariamente es cara, pero no sabes en qué se convertirá mañana.
Tal vez en el corto plazo no importe tanto, pero si una estrategia va a correr durante varios meses, que el costo del capital se pueda determinar con anticipación es crucial.
Por eso, cuando miro TermMax, no es solo “fijar la tasa”.
El dinero a 30 días tiene un precio, el de 90 días tiene otro y el de 180 días también tiene el suyo.
Si para los distintos plazos se puede ir formando su propia tasa, lo que veremos ya no será solo un APY; será más bien como una “tabla de precios del tiempo” en la cadena.
Las finanzas tradicionales ya llevan tiempo haciendo esto.
¿Por qué la gente mira los rendimientos de bonos del Estado a 2 años o a 10 años? Porque el dinero de distintos plazos, de por sí, tiene precios diferentes.
Pero en DeFi, hoy en día, todavía se mira más la tasa actual de AAVE, o cuánto APY tiene una determinada piscina — en esencia, se mira “el presente”.
En cuanto a cuánto debería valer el capital dentro de tres meses o de seis meses, en la cadena todavía no existe un sistema de fijación de precios maduro.
Esa es, precisamente, la parte que me parece interesante de TermMax.
Quizá no solo busca crear un protocolo de préstamos más estable, sino que intenta llevar de verdad el “plazo” a DeFi.
Claro, no será tan fácil. Para distintos plazos, tiene que haber gente que pida prestado y gente que preste; la liquidez y la demanda real tienen que ir a la par.
Así que no voy a apresurarme a decir hasta dónde puede llegar TermMax.
Pero esta dirección, la seguiré observando.
#TermMax
#TMX #DeFi
2
2
2
208
·
--
BUENO
BUENO
Grace蓝姐
·
--
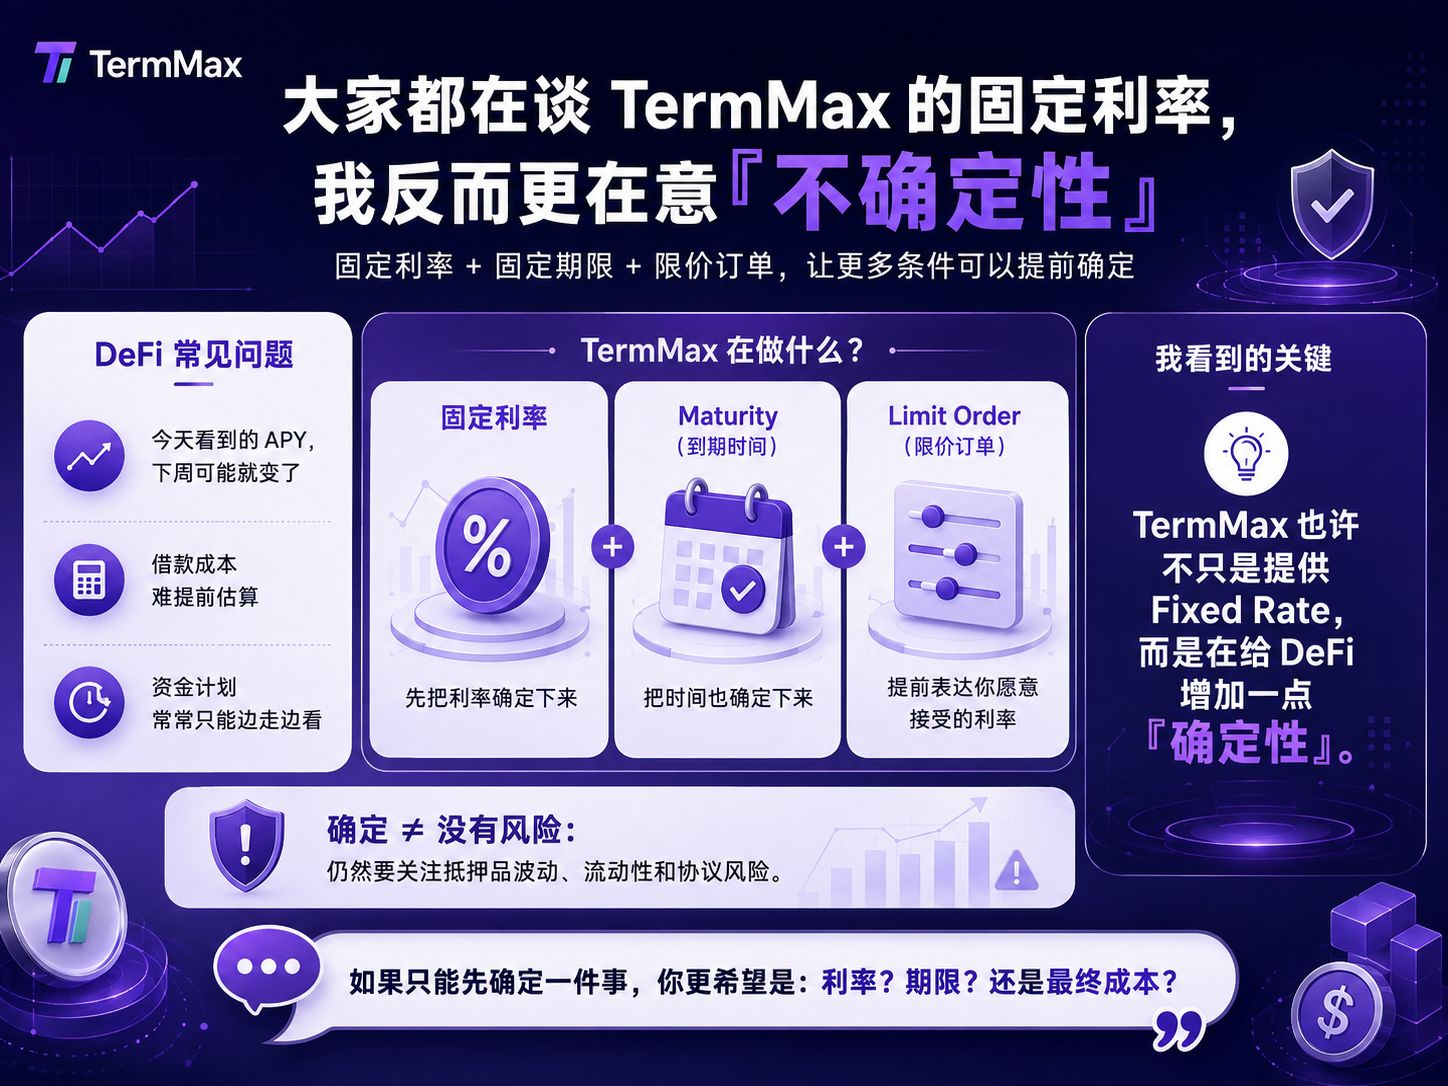
《Todo el mundo habla del tipo de interés fijo de TermMax, pero a mí me preocupa más la “incertidumbre”》
Recientemente sigo mirando @TermMax y cada vez siento que va ganando fuerza.
Muchos hablan de TermMax y, en primer lugar, mencionan el tipo de interés fijo.
Eso, claro, no está mal.
Pero si TermMax solo convierte el tipo variable en uno fijo, creo que la historia aún no está completa.
A veces, lo más problemático de DeFi no es que el rendimiento no sea lo bastante alto, sino que hay demasiadas variables.
El APY que ves hoy, la semana que viene quizá ya no sea ese número.
Si pides prestado un dinero, ¿cuánto cuesta en realidad?
¿Cuánto tiempo lo mantienes?
¿Qué tipo de interés me haría dispuesto a cerrar la operación?
Muchas cosas solo se pueden ir viendo a medida que avanza.
Si juntamos algunos de los diseños actuales de TermMax, yo veo una línea bastante interesante:
Tipo de interés fijo: primero, fijar el tipo.
Vencimiento: también fijar el tiempo.
Orden limitada: incluso “qué tipo de interés estoy dispuesto a aceptar” puede expresarse con antelación.
Visto así, TermMax quizá no solo hace Fixed Rate.
Más bien, parece que intenta convertir en condiciones que puedes elegir y calcular con anticipación parte de aquello que en DeFi antes requería “adivinar”.
Creo que aquí hay una diferencia muy importante:
Que sea “seguro” no significa que no haya riesgos.
El colateral puede fluctuar; también existe el riesgo de liquidez del mercado y el riesgo del propio protocolo.
Pero para quienes de verdad necesitan gestionar su capital, poder saber con antelación su tipo, su plazo y su coste, en sí mismo es un valor.
Así que ahora, al mirar TermMax, ya no solo me pregunto:
“¿Qué tan alto es el APY?”
Más bien, añadiría una pregunta más:
¿Puede hacer que gestionar el capital sea más fácil de planificar?
Si la respuesta es que sí, entonces el tipo fijo podría ser solo la superficie.
Lo verdaderamente interesante quizá sea que está intentando añadir a DeFi algo que le ha faltado mucho tiempo:
certeza.
En DeFi, ¿qué es lo primero que más esperas poder fijar?
¿El tipo de interés, el plazo o el coste final?
#TermMax
#DeFi $TMX
Recientemente sigo mirando @TermMax y cada vez siento que va ganando fuerza.
Muchos hablan de TermMax y, en primer lugar, mencionan el tipo de interés fijo.
Eso, claro, no está mal.
Pero si TermMax solo convierte el tipo variable en uno fijo, creo que la historia aún no está completa.
A veces, lo más problemático de DeFi no es que el rendimiento no sea lo bastante alto, sino que hay demasiadas variables.
El APY que ves hoy, la semana que viene quizá ya no sea ese número.
Si pides prestado un dinero, ¿cuánto cuesta en realidad?
¿Cuánto tiempo lo mantienes?
¿Qué tipo de interés me haría dispuesto a cerrar la operación?
Muchas cosas solo se pueden ir viendo a medida que avanza.
Si juntamos algunos de los diseños actuales de TermMax, yo veo una línea bastante interesante:
Tipo de interés fijo: primero, fijar el tipo.
Vencimiento: también fijar el tiempo.
Orden limitada: incluso “qué tipo de interés estoy dispuesto a aceptar” puede expresarse con antelación.
Visto así, TermMax quizá no solo hace Fixed Rate.
Más bien, parece que intenta convertir en condiciones que puedes elegir y calcular con anticipación parte de aquello que en DeFi antes requería “adivinar”.
Creo que aquí hay una diferencia muy importante:
Que sea “seguro” no significa que no haya riesgos.
El colateral puede fluctuar; también existe el riesgo de liquidez del mercado y el riesgo del propio protocolo.
Pero para quienes de verdad necesitan gestionar su capital, poder saber con antelación su tipo, su plazo y su coste, en sí mismo es un valor.
Así que ahora, al mirar TermMax, ya no solo me pregunto:
“¿Qué tan alto es el APY?”
Más bien, añadiría una pregunta más:
¿Puede hacer que gestionar el capital sea más fácil de planificar?
Si la respuesta es que sí, entonces el tipo fijo podría ser solo la superficie.
Lo verdaderamente interesante quizá sea que está intentando añadir a DeFi algo que le ha faltado mucho tiempo:
certeza.
En DeFi, ¿qué es lo primero que más esperas poder fijar?
¿El tipo de interés, el plazo o el coste final?
#TermMax
#DeFi $TMX
1
136
·
--
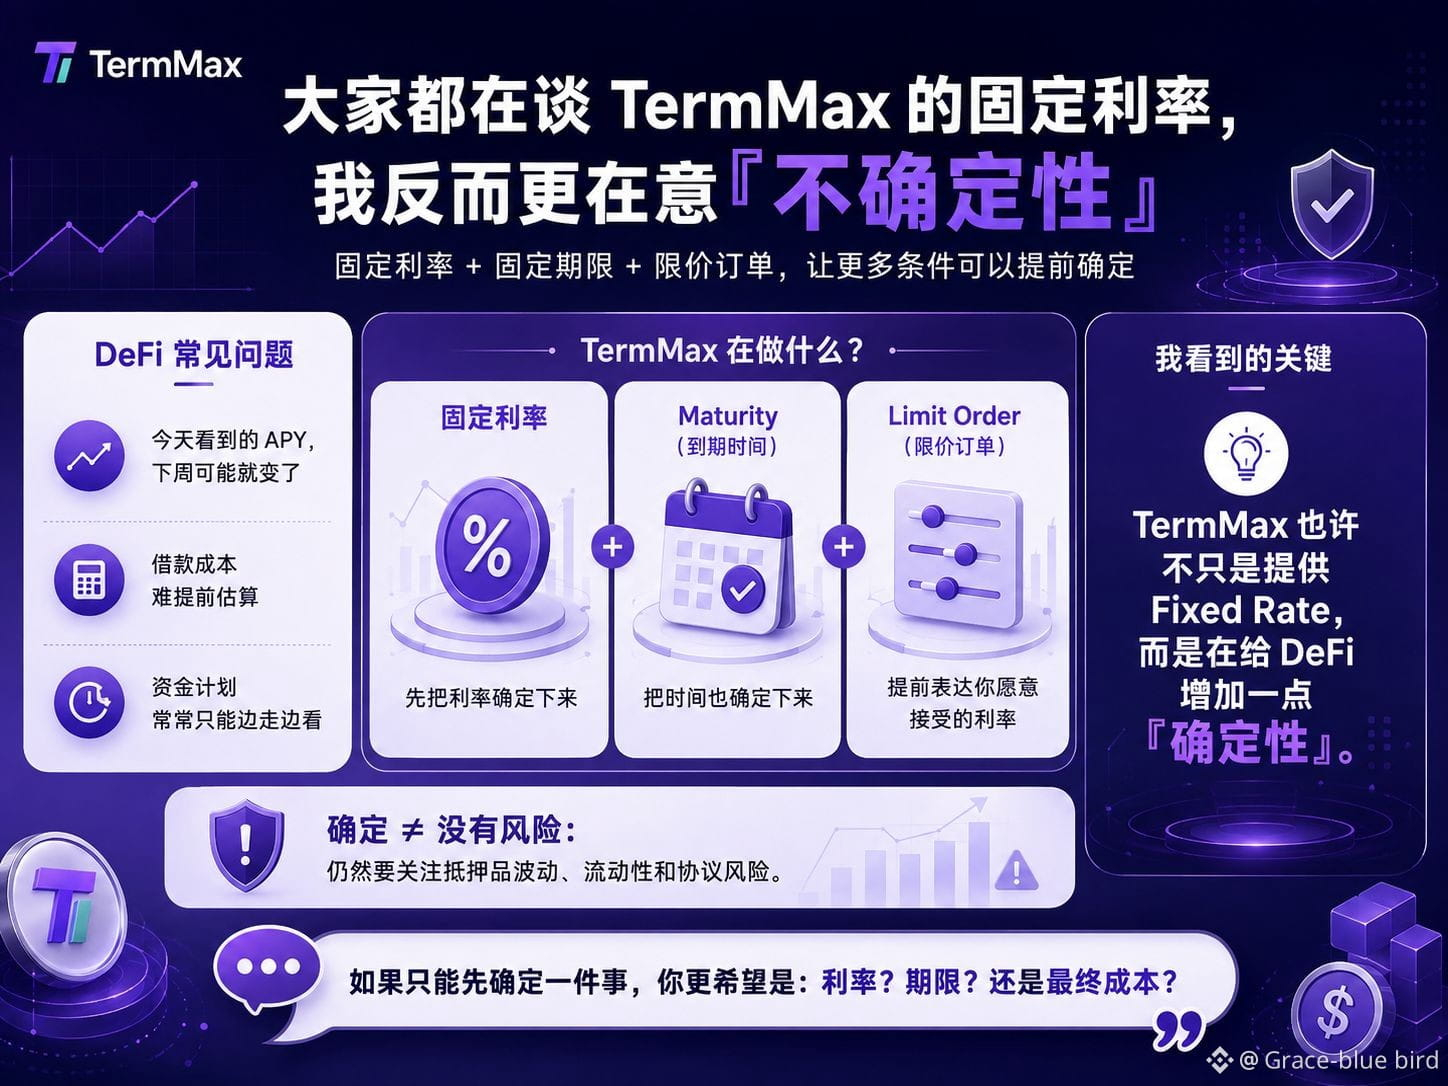
《Todo el mundo habla del tipo de interés fijo de TermMax, pero a mí me preocupa más la “incertidumbre”》
Recientemente sigo mirando @termmax y cada vez siento que va ganando fuerza.
Muchos hablan de TermMax y, en primer lugar, mencionan el tipo de interés fijo.
Eso, claro, no está mal.
Pero si TermMax solo convierte el tipo variable en uno fijo, creo que la historia aún no está completa.
A veces, lo más problemático de DeFi no es que el rendimiento no sea lo bastante alto, sino que hay demasiadas variables.
El APY que ves hoy, la semana que viene quizá ya no sea ese número.
Si pides prestado un dinero, ¿cuánto cuesta en realidad?
¿Cuánto tiempo lo mantienes?
¿Qué tipo de interés me haría dispuesto a cerrar la operación?
Muchas cosas solo se pueden ir viendo a medida que avanza.
Si juntamos algunos de los diseños actuales de TermMax, yo veo una línea bastante interesante:
Tipo de interés fijo: primero, fijar el tipo.
Vencimiento: también fijar el tiempo.
Orden limitada: incluso “qué tipo de interés estoy dispuesto a aceptar” puede expresarse con antelación.
Visto así, TermMax quizá no solo hace Fixed Rate.
Más bien, parece que intenta convertir en condiciones que puedes elegir y calcular con anticipación parte de aquello que en DeFi antes requería “adivinar”.
Creo que aquí hay una diferencia muy importante:
Que sea “seguro” no significa que no haya riesgos.
El colateral puede fluctuar; también existe el riesgo de liquidez del mercado y el riesgo del propio protocolo.
Pero para quienes de verdad necesitan gestionar su capital, poder saber con antelación su tipo, su plazo y su coste, en sí mismo es un valor.
Así que ahora, al mirar TermMax, ya no solo me pregunto:
“¿Qué tan alto es el APY?”
Más bien, añadiría una pregunta más:
¿Puede hacer que gestionar el capital sea más fácil de planificar?
Si la respuesta es que sí, entonces el tipo fijo podría ser solo la superficie.
Lo verdaderamente interesante quizá sea que está intentando añadir a DeFi algo que le ha faltado mucho tiempo:
certeza.
En DeFi, ¿qué es lo primero que más esperas poder fijar?
¿El tipo de interés, el plazo o el coste final?
#TermMax
#DeFi $TMX
《Todo el mundo habla del tipo de interés fijo de TermMax, pero a mí me preocupa más la “incertidumbre”》
Recientemente sigo mirando @TermMax y cada vez siento que va ganando fuerza.
Muchos hablan de TermMax y, en primer lugar, mencionan el tipo de interés fijo.
Eso, claro, no está mal.
Pero si TermMax solo convierte el tipo variable en uno fijo, creo que la historia aún no está completa.
A veces, lo más problemático de DeFi no es que el rendimiento no sea lo bastante alto, sino que hay demasiadas variables.
El APY que ves hoy, la semana que viene quizá ya no sea ese número.
Si pides prestado un dinero, ¿cuánto cuesta en realidad?
¿Cuánto tiempo lo mantienes?
¿Qué tipo de interés me haría dispuesto a cerrar la operación?
Muchas cosas solo se pueden ir viendo a medida que avanza.
Si juntamos algunos de los diseños actuales de TermMax, yo veo una línea bastante interesante:
Tipo de interés fijo: primero, fijar el tipo.
Vencimiento: también fijar el tiempo.
Orden limitada: incluso “qué tipo de interés estoy dispuesto a aceptar” puede expresarse con antelación.
Visto así, TermMax quizá no solo hace Fixed Rate.
Más bien, parece que intenta convertir en condiciones que puedes elegir y calcular con anticipación parte de aquello que en DeFi antes requería “adivinar”.
Creo que aquí hay una diferencia muy importante:
Que sea “seguro” no significa que no haya riesgos.
El colateral puede fluctuar; también existe el riesgo de liquidez del mercado y el riesgo del propio protocolo.
Pero para quienes de verdad necesitan gestionar su capital, poder saber con antelación su tipo, su plazo y su coste, en sí mismo es un valor.
Así que ahora, al mirar TermMax, ya no solo me pregunto:
“¿Qué tan alto es el APY?”
Más bien, añadiría una pregunta más:
¿Puede hacer que gestionar el capital sea más fácil de planificar?
Si la respuesta es que sí, entonces el tipo fijo podría ser solo la superficie.
Lo verdaderamente interesante quizá sea que está intentando añadir a DeFi algo que le ha faltado mucho tiempo:
certeza.
En DeFi, ¿qué es lo primero que más esperas poder fijar?
¿El tipo de interés, el plazo o el coste final?
#TermMax
#DeFi $TMX
Recientemente sigo mirando @TermMax y cada vez siento que va ganando fuerza.
Muchos hablan de TermMax y, en primer lugar, mencionan el tipo de interés fijo.
Eso, claro, no está mal.
Pero si TermMax solo convierte el tipo variable en uno fijo, creo que la historia aún no está completa.
A veces, lo más problemático de DeFi no es que el rendimiento no sea lo bastante alto, sino que hay demasiadas variables.
El APY que ves hoy, la semana que viene quizá ya no sea ese número.
Si pides prestado un dinero, ¿cuánto cuesta en realidad?
¿Cuánto tiempo lo mantienes?
¿Qué tipo de interés me haría dispuesto a cerrar la operación?
Muchas cosas solo se pueden ir viendo a medida que avanza.
Si juntamos algunos de los diseños actuales de TermMax, yo veo una línea bastante interesante:
Tipo de interés fijo: primero, fijar el tipo.
Vencimiento: también fijar el tiempo.
Orden limitada: incluso “qué tipo de interés estoy dispuesto a aceptar” puede expresarse con antelación.
Visto así, TermMax quizá no solo hace Fixed Rate.
Más bien, parece que intenta convertir en condiciones que puedes elegir y calcular con anticipación parte de aquello que en DeFi antes requería “adivinar”.
Creo que aquí hay una diferencia muy importante:
Que sea “seguro” no significa que no haya riesgos.
El colateral puede fluctuar; también existe el riesgo de liquidez del mercado y el riesgo del propio protocolo.
Pero para quienes de verdad necesitan gestionar su capital, poder saber con antelación su tipo, su plazo y su coste, en sí mismo es un valor.
Así que ahora, al mirar TermMax, ya no solo me pregunto:
“¿Qué tan alto es el APY?”
Más bien, añadiría una pregunta más:
¿Puede hacer que gestionar el capital sea más fácil de planificar?
Si la respuesta es que sí, entonces el tipo fijo podría ser solo la superficie.
Lo verdaderamente interesante quizá sea que está intentando añadir a DeFi algo que le ha faltado mucho tiempo:
certeza.
En DeFi, ¿qué es lo primero que más esperas poder fijar?
¿El tipo de interés, el plazo o el coste final?
#TermMax
#DeFi $TMX
4
1
4
261
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
NvidiaInvestigatesAfterHuang’sAffairApology
81,690 vistas
916 están debatiendo
La junta de Nvidia abre una investigación para determinar si Huang fue blanco de una operación de inteligencia extranjera
Binance News
·12 me gusta
·40.5k vistas
BitcoinFiveWeeklyLosses
101,723 vistas
1,373 están debatiendo
AIChipSlumpNasdaq
51,420 vistas
840 están debatiendo