
AnasOnChain
3.6k Publicaciones

AnasOnChain
Denunciar
Bloquear usuario
Crypto Trader 📊 | Technical & Fundamental Analysis | Market Trends, Alpha & Insights
Abrir trade

Holder de INJ
Trader frecuente
2.1 año(s)
2.1K+ Siguiendo
11.3K+ Seguidores
7.5K+ Me gusta
Publicaciones
Cartera
Todo
Citas
Videos
Live
·
--
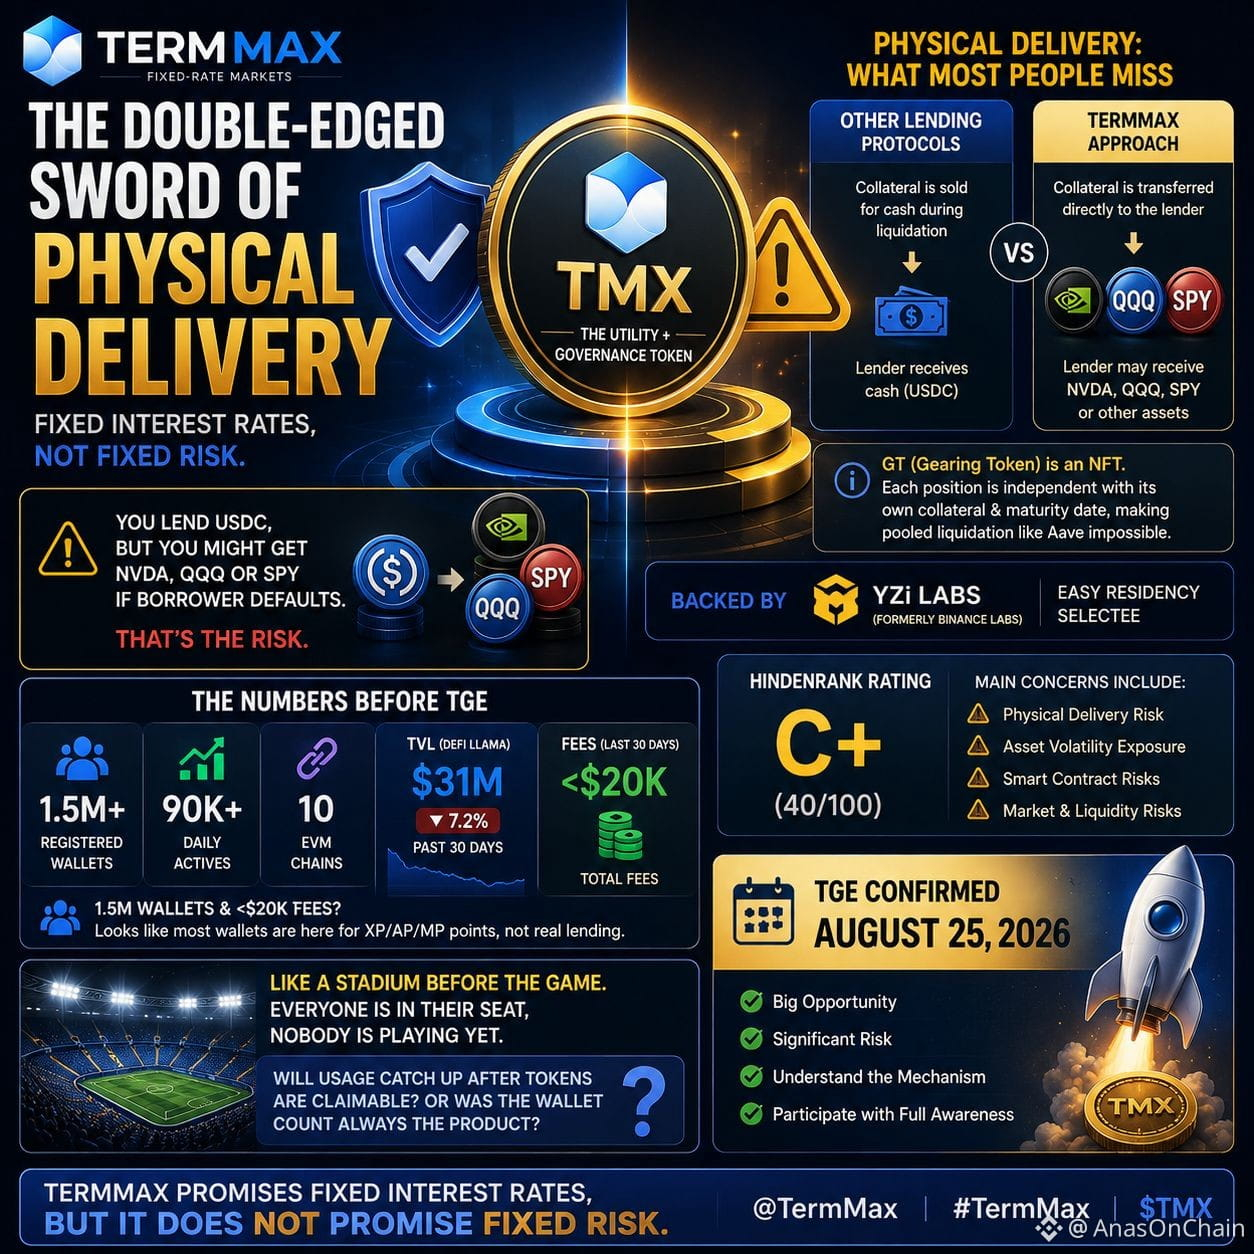
A veces me parece que en DeFi lo más importante es lo que se esconde debajo del titular.
Al ver el @termmax , mi mirada se detuvo en la entrega física.
En TermMax, las posiciones GT están basadas en NFTs. Si el prestatario incumple, en lugar de que la garantía simplemente se venda en el mercado, el prestamista puede recibirla directamente mediante entrega.
Aquí es donde entendí el otro lado del riesgo.
Si usted presta USDC, espera un interés fijo… pero en caso de incumplimiento, la garantía puede exponerse a NVDA, QQQ o SPY.
Es decir: tasa fija no significa riesgo fijo.
Y este punto se vuelve aún más interesante cuando comparo las cifras oficiales con la actividad on-chain.
1.5M+ carteras registradas
90K+ activas diarias
10 cadenas EVM
Pero en DefiLlama, el TVL ronda los $31M; en los últimos 30 días ha bajado un 7.2%, y las comisiones son incluso menores de $20K.
Aquí, lo que me parece más importante que el número de carteras es esta pregunta:
¿Cuántos usuarios realmente están usando posiciones GT y bóvedas, y cuántos solo están haciendo farming de XP/AP/MP?
El TGE está cerca del 25 de agosto, así que para mí no es realmente una prueba el lanzamiento del token.
La prueba real es que, después de retirar los incentivos, ver cuánto se mantienen la actividad real de préstamo, de lending y de GT.
El mecanismo de TermMax es interesante.
Pero entender el mecanismo y comprender su riesgo—son dos cosas distintas.
#termmax @termmax #TermMax
A veces me parece que en DeFi lo más importante es lo que se esconde debajo del titular.
Al ver el @TermMax , mi mirada se detuvo en la entrega física.
En TermMax, las posiciones GT están basadas en NFTs. Si el prestatario incumple, en lugar de que la garantía simplemente se venda en el mercado, el prestamista puede recibirla directamente mediante entrega.
Aquí es donde entendí el otro lado del riesgo.
Si usted presta USDC, espera un interés fijo… pero en caso de incumplimiento, la garantía puede exponerse a NVDA, QQQ o SPY.
Es decir: tasa fija no significa riesgo fijo.
Y este punto se vuelve aún más interesante cuando comparo las cifras oficiales con la actividad on-chain.
1.5M+ carteras registradas
90K+ activas diarias
10 cadenas EVM
Pero en DefiLlama, el TVL ronda los $31M; en los últimos 30 días ha bajado un 7.2%, y las comisiones son incluso menores de $20K.
Aquí, lo que me parece más importante que el número de carteras es esta pregunta:
¿Cuántos usuarios realmente están usando posiciones GT y bóvedas, y cuántos solo están haciendo farming de XP/AP/MP?
El TGE está cerca del 25 de agosto, así que para mí no es realmente una prueba el lanzamiento del token.
La prueba real es que, después de retirar los incentivos, ver cuánto se mantienen la actividad real de préstamo, de lending y de GT.
El mecanismo de TermMax es interesante.
Pero entender el mecanismo y comprender su riesgo—son dos cosas distintas.
#termmax @TermMax #TermMax
Al ver el @TermMax , mi mirada se detuvo en la entrega física.
En TermMax, las posiciones GT están basadas en NFTs. Si el prestatario incumple, en lugar de que la garantía simplemente se venda en el mercado, el prestamista puede recibirla directamente mediante entrega.
Aquí es donde entendí el otro lado del riesgo.
Si usted presta USDC, espera un interés fijo… pero en caso de incumplimiento, la garantía puede exponerse a NVDA, QQQ o SPY.
Es decir: tasa fija no significa riesgo fijo.
Y este punto se vuelve aún más interesante cuando comparo las cifras oficiales con la actividad on-chain.
1.5M+ carteras registradas
90K+ activas diarias
10 cadenas EVM
Pero en DefiLlama, el TVL ronda los $31M; en los últimos 30 días ha bajado un 7.2%, y las comisiones son incluso menores de $20K.
Aquí, lo que me parece más importante que el número de carteras es esta pregunta:
¿Cuántos usuarios realmente están usando posiciones GT y bóvedas, y cuántos solo están haciendo farming de XP/AP/MP?
El TGE está cerca del 25 de agosto, así que para mí no es realmente una prueba el lanzamiento del token.
La prueba real es que, después de retirar los incentivos, ver cuánto se mantienen la actividad real de préstamo, de lending y de GT.
El mecanismo de TermMax es interesante.
Pero entender el mecanismo y comprender su riesgo—son dos cosas distintas.
#termmax @TermMax #TermMax
1
114
·
--
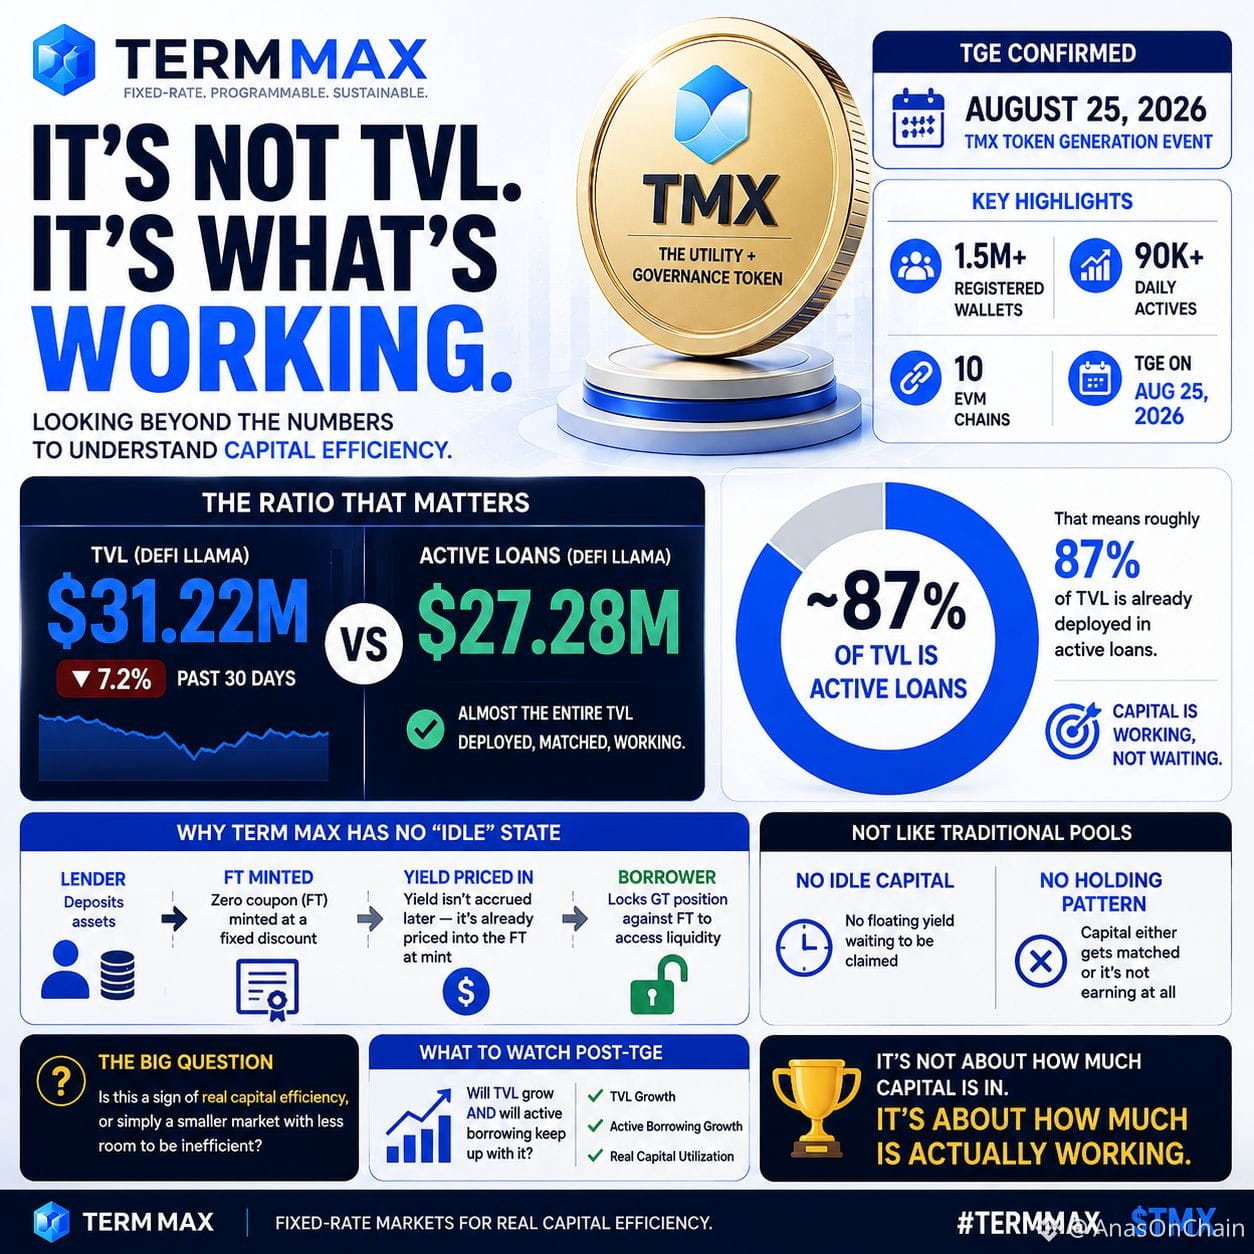
A veces me parece que en DeFi es fácil mirar el número de la TVL, pero lo que está pasando dentro de ese capital es mucho más interesante.
@termmax al revisar estos números, mi mirada se detuvo en una proporción.
La TVL es de 31,22M$, y en los últimos 30 días bajó un 7,2%.
Pero los préstamos activos son 27,28M$.
Es decir, aproximadamente el 87% de la TVL ya está desplegado.
Aquí el modelo de TermMax me pareció diferente a los pools de préstamo tradicionales.
El prestamista deposita, se acuña el FT y el precio se ajusta dentro del descuento de un rendimiento fijo.
El prestatario bloquea su posición GT y accede al liquidez contra esa estructura.
Por eso, aquí la idea de capital no es algo simple como “deposita y déjalo ocioso”.
Para mí, la pregunta real ahora no es la TVL de 31,22M$:
¿Cuánto capital realmente está trabajando?
27,28M$ en préstamos activos ciertamente es interesante, pero no lo tomo automáticamente como una señal alcista.
Una alta utilización también podría significar eficiencia real, o también podría ser el resultado de una liquidez limitada en un mercado más pequeño.
Por eso, después del TGE, voy a vigilar más la relación TVL vs préstamos activos que solo la TVL.
Si ambos crecen al mismo tiempo, entonces el modelo de eficiencia de capital de TermMax será aún más convincente para mí.
#TermMax #termmax @termmax
A veces me parece que en DeFi es fácil mirar el número de la TVL, pero lo que está pasando dentro de ese capital es mucho más interesante.
@TermMax al revisar estos números, mi mirada se detuvo en una proporción.
La TVL es de 31,22M$, y en los últimos 30 días bajó un 7,2%.
Pero los préstamos activos son 27,28M$.
Es decir, aproximadamente el 87% de la TVL ya está desplegado.
Aquí el modelo de TermMax me pareció diferente a los pools de préstamo tradicionales.
El prestamista deposita, se acuña el FT y el precio se ajusta dentro del descuento de un rendimiento fijo.
El prestatario bloquea su posición GT y accede al liquidez contra esa estructura.
Por eso, aquí la idea de capital no es algo simple como “deposita y déjalo ocioso”.
Para mí, la pregunta real ahora no es la TVL de 31,22M$:
¿Cuánto capital realmente está trabajando?
27,28M$ en préstamos activos ciertamente es interesante, pero no lo tomo automáticamente como una señal alcista.
Una alta utilización también podría significar eficiencia real, o también podría ser el resultado de una liquidez limitada en un mercado más pequeño.
Por eso, después del TGE, voy a vigilar más la relación TVL vs préstamos activos que solo la TVL.
Si ambos crecen al mismo tiempo, entonces el modelo de eficiencia de capital de TermMax será aún más convincente para mí.
#TermMax #termmax @TermMax
@TermMax al revisar estos números, mi mirada se detuvo en una proporción.
La TVL es de 31,22M$, y en los últimos 30 días bajó un 7,2%.
Pero los préstamos activos son 27,28M$.
Es decir, aproximadamente el 87% de la TVL ya está desplegado.
Aquí el modelo de TermMax me pareció diferente a los pools de préstamo tradicionales.
El prestamista deposita, se acuña el FT y el precio se ajusta dentro del descuento de un rendimiento fijo.
El prestatario bloquea su posición GT y accede al liquidez contra esa estructura.
Por eso, aquí la idea de capital no es algo simple como “deposita y déjalo ocioso”.
Para mí, la pregunta real ahora no es la TVL de 31,22M$:
¿Cuánto capital realmente está trabajando?
27,28M$ en préstamos activos ciertamente es interesante, pero no lo tomo automáticamente como una señal alcista.
Una alta utilización también podría significar eficiencia real, o también podría ser el resultado de una liquidez limitada en un mercado más pequeño.
Por eso, después del TGE, voy a vigilar más la relación TVL vs préstamos activos que solo la TVL.
Si ambos crecen al mismo tiempo, entonces el modelo de eficiencia de capital de TermMax será aún más convincente para mí.
#TermMax #termmax @TermMax
1
2
111
·
--
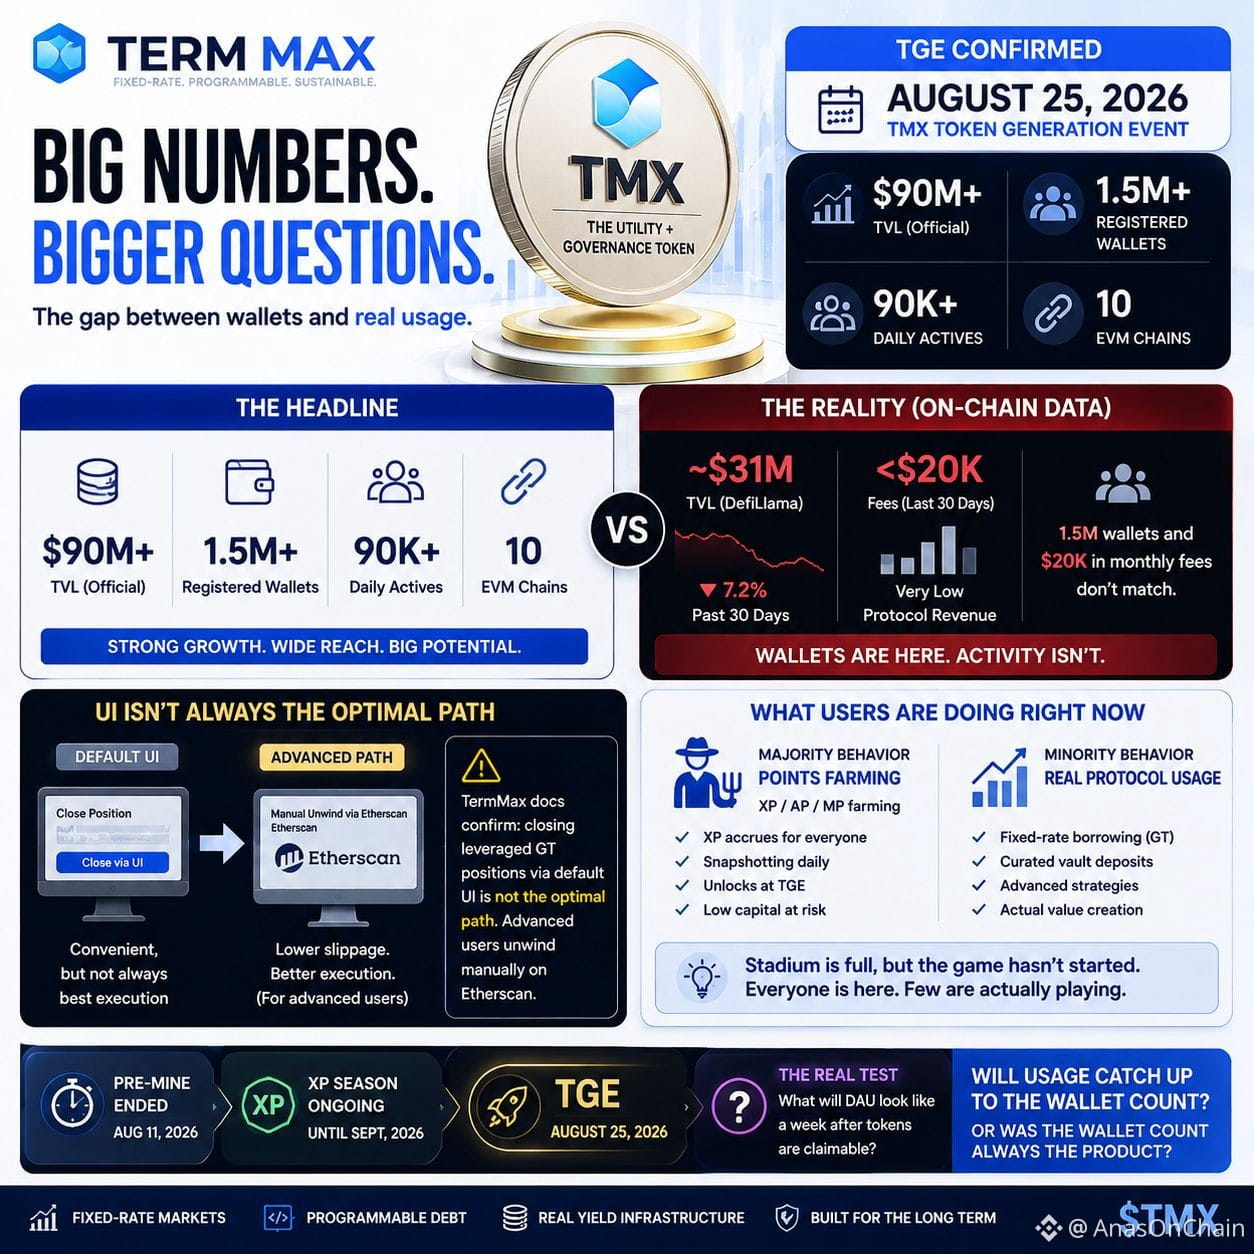
Ahora en TermMax me está apareciendo una brecha interesante: el crecimiento del wallet y el uso real no son lo mismo.
El TGE de @termmax es el 25 de agosto, y las cifras oficiales impresionan: — $90M+ TVL, 1.5M+ wallets registrados, 90K+ usuarios activos diarios y 10 cadenas EVM.
Pero cuando vi los números de DefiLlama, la imagen se veía un poco diferente.
TVL alrededor de $31M, un 7.2% menos en el último mes, y las comisiones de los últimos 30 días son incluso inferiores a $20K.
Aquí empieza mi pregunta real.
Que haya 1.5M de wallets no significa necesariamente que 1.5M de usuarios estén haciendo lending, borrowing o usando posiciones reales con tipo fijo.
La agricultura XP/AP/MP también puede generar actividad.
Y otro detalle interesante: para cerrar posiciones avanzadas de GT, en la documentación de TermMax hay un proceso separado de deshacer manualmente desde Etherscan, porque la interfaz UI por defecto no ofrece la mejor ejecución en todas las situaciones.
Es decir, en el mismo protocolo, todavía no son completamente iguales la experiencia del usuario normal y la ejecución del usuario avanzado.
El pre-mine terminó el 11 de agosto, la temporada XP sigue hasta septiembre y el TGE es el 25 de agosto.
Ahora, para mí, el métrico más importante no será el conteo de wallets.
Después del TGE, ¿cuántos wallets se convierten en actividad real del protocolo?
Si las comisiones, el TVL y el uso real de borrowing se ponen al día junto con el crecimiento de wallets, entonces la historia de TermMax se ve más sólida.
Si no…
entonces esos 1.5M de wallets quizá sean más potenciales usuarios que usuarios reales.
@termmax #TermMax #termmax
Ahora en TermMax me está apareciendo una brecha interesante: el crecimiento del wallet y el uso real no son lo mismo.
El TGE de @TermMax es el 25 de agosto, y las cifras oficiales impresionan: — $90M+ TVL, 1.5M+ wallets registrados, 90K+ usuarios activos diarios y 10 cadenas EVM.
Pero cuando vi los números de DefiLlama, la imagen se veía un poco diferente.
TVL alrededor de $31M, un 7.2% menos en el último mes, y las comisiones de los últimos 30 días son incluso inferiores a $20K.
Aquí empieza mi pregunta real.
Que haya 1.5M de wallets no significa necesariamente que 1.5M de usuarios estén haciendo lending, borrowing o usando posiciones reales con tipo fijo.
La agricultura XP/AP/MP también puede generar actividad.
Y otro detalle interesante: para cerrar posiciones avanzadas de GT, en la documentación de TermMax hay un proceso separado de deshacer manualmente desde Etherscan, porque la interfaz UI por defecto no ofrece la mejor ejecución en todas las situaciones.
Es decir, en el mismo protocolo, todavía no son completamente iguales la experiencia del usuario normal y la ejecución del usuario avanzado.
El pre-mine terminó el 11 de agosto, la temporada XP sigue hasta septiembre y el TGE es el 25 de agosto.
Ahora, para mí, el métrico más importante no será el conteo de wallets.
Después del TGE, ¿cuántos wallets se convierten en actividad real del protocolo?
Si las comisiones, el TVL y el uso real de borrowing se ponen al día junto con el crecimiento de wallets, entonces la historia de TermMax se ve más sólida.
Si no…
entonces esos 1.5M de wallets quizá sean más potenciales usuarios que usuarios reales.
@TermMax #TermMax #termmax
El TGE de @TermMax es el 25 de agosto, y las cifras oficiales impresionan: — $90M+ TVL, 1.5M+ wallets registrados, 90K+ usuarios activos diarios y 10 cadenas EVM.
Pero cuando vi los números de DefiLlama, la imagen se veía un poco diferente.
TVL alrededor de $31M, un 7.2% menos en el último mes, y las comisiones de los últimos 30 días son incluso inferiores a $20K.
Aquí empieza mi pregunta real.
Que haya 1.5M de wallets no significa necesariamente que 1.5M de usuarios estén haciendo lending, borrowing o usando posiciones reales con tipo fijo.
La agricultura XP/AP/MP también puede generar actividad.
Y otro detalle interesante: para cerrar posiciones avanzadas de GT, en la documentación de TermMax hay un proceso separado de deshacer manualmente desde Etherscan, porque la interfaz UI por defecto no ofrece la mejor ejecución en todas las situaciones.
Es decir, en el mismo protocolo, todavía no son completamente iguales la experiencia del usuario normal y la ejecución del usuario avanzado.
El pre-mine terminó el 11 de agosto, la temporada XP sigue hasta septiembre y el TGE es el 25 de agosto.
Ahora, para mí, el métrico más importante no será el conteo de wallets.
Después del TGE, ¿cuántos wallets se convierten en actividad real del protocolo?
Si las comisiones, el TVL y el uso real de borrowing se ponen al día junto con el crecimiento de wallets, entonces la historia de TermMax se ve más sólida.
Si no…
entonces esos 1.5M de wallets quizá sean más potenciales usuarios que usuarios reales.
@TermMax #TermMax #termmax
1
66
·
--
Verificado
Después de entender una cosa en TermMax, el papel de TMX me pareció un poco diferente.
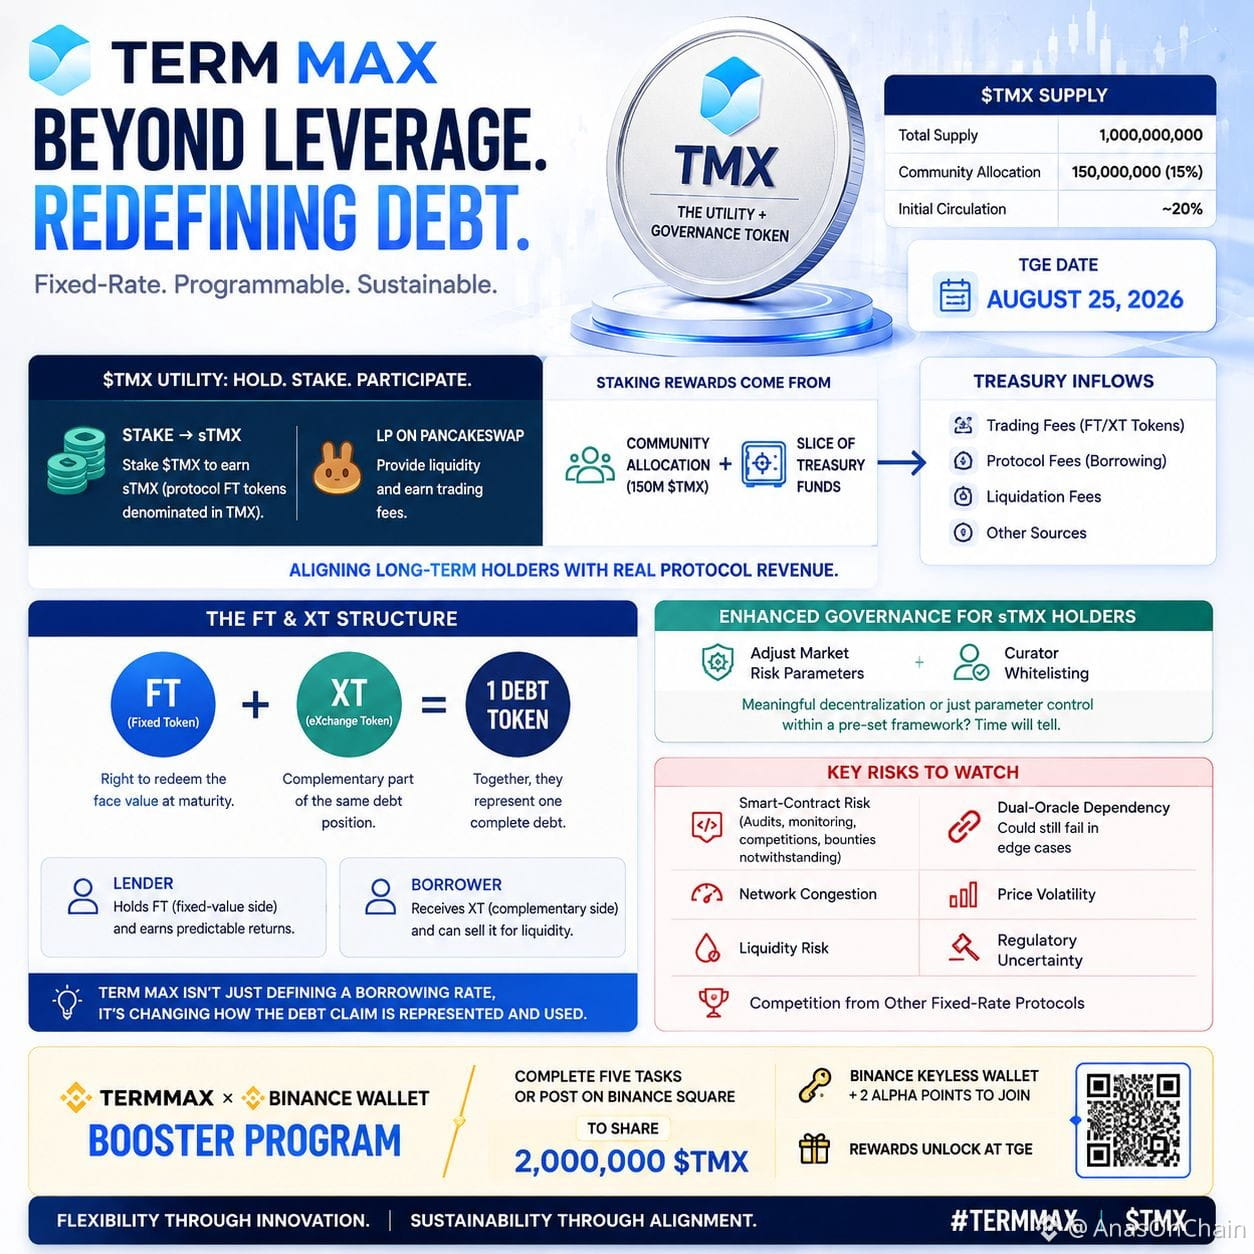
Esto no parece ser solo un token de gobernanza. En el suministro fijo de 1B, hay 150M $TMX (15%) para la Comunidad, y los holders pueden obtener sTMX mediante staking.
Lo interesante está en el Tesoro.
Las comisiones de trading FT/XT, las comisiones de préstamo, las comisiones de liquidación y otros ingresos del protocolo pueden llegar al Tesoro, desde donde potencialmente una parte de los ingresos puede financiar las recompensas de staking.
Pero aquí también tengo una pregunta: ¿qué parte del ingreso del Tesoro realmente llegará a los stakers?
Luego revisé el modelo FT/XT:
1 FT + 1 XT = 1 token de deuda.
El prestamista puede mantener el lado de valor fijo, mientras que el prestatario puede usar el XT complementario para liquidez.
Para mí, esta es la parte interesante de TermMax: el protocolo no solo crea préstamos, sino que divide la deuda en diferentes exposiciones financieras.
La flexibilidad aumenta, pero también la complejidad.
Y los holders de sTMX reciben derechos de gobernanza mejorados sobre parámetros de riesgo y la lista blanca de curadores. Por eso, la prueba real no será solo el precio del token, sino también la gobernanza y la distribución del Tesoro.
En Binance WalletBooster hay recompensas de 2M $TMX, y las recompensas se desbloquearán en el TGE.
Ahora toca ver si los usuarios de la campaña solo reclaman recompensas...
O si también hacen stake, gobiernan y participan en la economía real de TermMax.
@termmax #TermMax
Después de entender una cosa en TermMax, el papel de TMX me pareció un poco diferente.
Esto no parece ser solo un token de gobernanza. En el suministro fijo de 1B, hay 150M $TMX (15%) para la Comunidad, y los holders pueden obtener sTMX mediante staking.
Lo interesante está en el Tesoro.
Las comisiones de trading FT/XT, las comisiones de préstamo, las comisiones de liquidación y otros ingresos del protocolo pueden llegar al Tesoro, desde donde potencialmente una parte de los ingresos puede financiar las recompensas de staking.
Pero aquí también tengo una pregunta: ¿qué parte del ingreso del Tesoro realmente llegará a los stakers?
Luego revisé el modelo FT/XT:
1 FT + 1 XT = 1 token de deuda.
El prestamista puede mantener el lado de valor fijo, mientras que el prestatario puede usar el XT complementario para liquidez.
Para mí, esta es la parte interesante de TermMax: el protocolo no solo crea préstamos, sino que divide la deuda en diferentes exposiciones financieras.
La flexibilidad aumenta, pero también la complejidad.
Y los holders de sTMX reciben derechos de gobernanza mejorados sobre parámetros de riesgo y la lista blanca de curadores. Por eso, la prueba real no será solo el precio del token, sino también la gobernanza y la distribución del Tesoro.
En Binance WalletBooster hay recompensas de 2M $TMX, y las recompensas se desbloquearán en el TGE.
Ahora toca ver si los usuarios de la campaña solo reclaman recompensas...
O si también hacen stake, gobiernan y participan en la economía real de TermMax.
@TermMax #TermMax
Esto no parece ser solo un token de gobernanza. En el suministro fijo de 1B, hay 150M $TMX (15%) para la Comunidad, y los holders pueden obtener sTMX mediante staking.
Lo interesante está en el Tesoro.
Las comisiones de trading FT/XT, las comisiones de préstamo, las comisiones de liquidación y otros ingresos del protocolo pueden llegar al Tesoro, desde donde potencialmente una parte de los ingresos puede financiar las recompensas de staking.
Pero aquí también tengo una pregunta: ¿qué parte del ingreso del Tesoro realmente llegará a los stakers?
Luego revisé el modelo FT/XT:
1 FT + 1 XT = 1 token de deuda.
El prestamista puede mantener el lado de valor fijo, mientras que el prestatario puede usar el XT complementario para liquidez.
Para mí, esta es la parte interesante de TermMax: el protocolo no solo crea préstamos, sino que divide la deuda en diferentes exposiciones financieras.
La flexibilidad aumenta, pero también la complejidad.
Y los holders de sTMX reciben derechos de gobernanza mejorados sobre parámetros de riesgo y la lista blanca de curadores. Por eso, la prueba real no será solo el precio del token, sino también la gobernanza y la distribución del Tesoro.
En Binance WalletBooster hay recompensas de 2M $TMX, y las recompensas se desbloquearán en el TGE.
Ahora toca ver si los usuarios de la campaña solo reclaman recompensas...
O si también hacen stake, gobiernan y participan en la economía real de TermMax.
@TermMax #TermMax
1
1
160
·
--
Verificado
Mientras miraba a TMX, me pareció algo más interesante de lo esperado.
Fui a ver la historia de zero-liquidation leverage, pero los números me detuvieron en el lado del rendimiento.
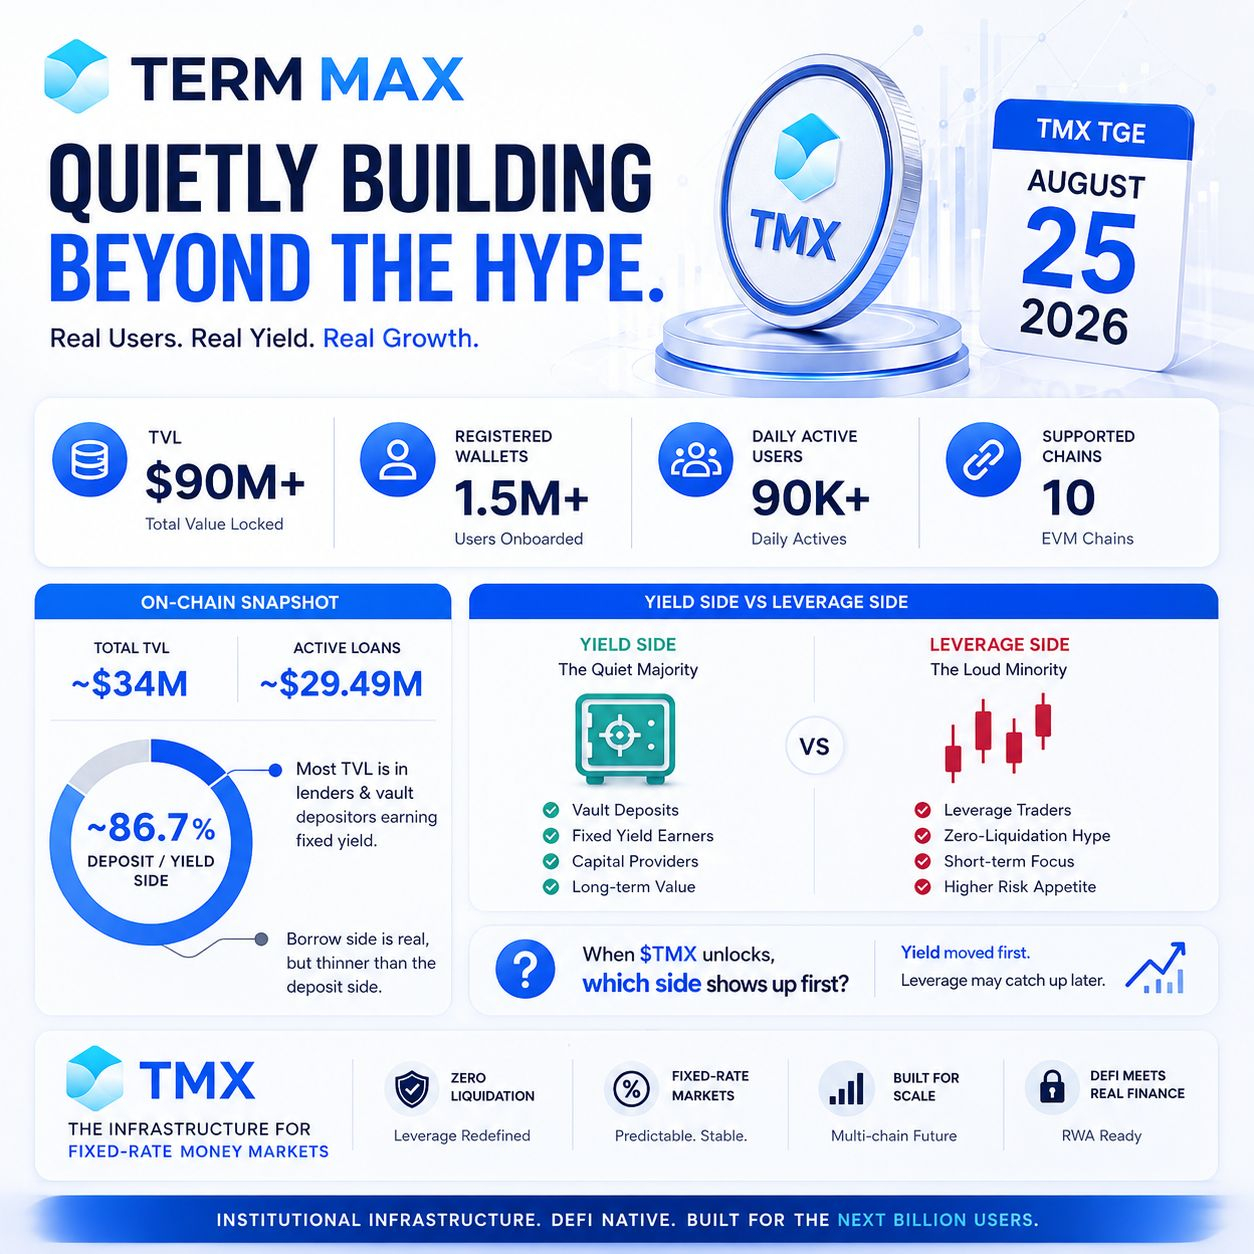
TermMax confirmó el TGE del $TMX para el 25 de agosto de 2026. Además, se indicaron 1.5M+ billeteras registradas, 90K+ usuarios activos diarios y presencia en 10 cadenas EVM.
Pero aquí hay una diferencia importante.
La narrativa más ruidosa es la del leverage.
Lo que a mí me pareció más interesante fue la actividad de los prestamistas y de los depositantes de la bóveda.
En mis datos monitoreados, el TVL era aproximadamente de $34M, mientras que los préstamos activos rondaban los $29.49M. Las cifras del ecosistema más amplio se están reportando hasta $90M+ de TVL.
Así que el lado de los préstamos es real, pero es difícil ignorar el lado de depósitos/rendimiento.
Y el diseño central de TermMax también respalda esa dirección: lending y borrowing a tasa fija, donde el usuario obtiene condiciones predefinidas en lugar de la incertidumbre de tasas variables.
Para mí, la pregunta aquí no era el leverage.
La pregunta es: ¿quién impulsará TMX después del TGE?
¿El trader que usa leverage?
¿O una base de usuarios mucho más grande que deposita capital para generar rendimiento fijo?
Si el lado del rendimiento creció primero, entonces es posible que el mercado esté mirando a TMX solo a través de la lente de “leverage token”.
El rendimiento se movió primero. El leverage podría ponerse al día más tarde.
@termmax #TermMax
Mientras miraba a TMX, me pareció algo más interesante de lo esperado.
Fui a ver la historia de zero-liquidation leverage, pero los números me detuvieron en el lado del rendimiento.
TermMax confirmó el TGE del $TMX para el 25 de agosto de 2026. Además, se indicaron 1.5M+ billeteras registradas, 90K+ usuarios activos diarios y presencia en 10 cadenas EVM.
Pero aquí hay una diferencia importante.
La narrativa más ruidosa es la del leverage.
Lo que a mí me pareció más interesante fue la actividad de los prestamistas y de los depositantes de la bóveda.
En mis datos monitoreados, el TVL era aproximadamente de $34M, mientras que los préstamos activos rondaban los $29.49M. Las cifras del ecosistema más amplio se están reportando hasta $90M+ de TVL.
Así que el lado de los préstamos es real, pero es difícil ignorar el lado de depósitos/rendimiento.
Y el diseño central de TermMax también respalda esa dirección: lending y borrowing a tasa fija, donde el usuario obtiene condiciones predefinidas en lugar de la incertidumbre de tasas variables.
Para mí, la pregunta aquí no era el leverage.
La pregunta es: ¿quién impulsará TMX después del TGE?
¿El trader que usa leverage?
¿O una base de usuarios mucho más grande que deposita capital para generar rendimiento fijo?
Si el lado del rendimiento creció primero, entonces es posible que el mercado esté mirando a TMX solo a través de la lente de “leverage token”.
El rendimiento se movió primero. El leverage podría ponerse al día más tarde.
@TermMax #TermMax
Fui a ver la historia de zero-liquidation leverage, pero los números me detuvieron en el lado del rendimiento.
TermMax confirmó el TGE del $TMX para el 25 de agosto de 2026. Además, se indicaron 1.5M+ billeteras registradas, 90K+ usuarios activos diarios y presencia en 10 cadenas EVM.
Pero aquí hay una diferencia importante.
La narrativa más ruidosa es la del leverage.
Lo que a mí me pareció más interesante fue la actividad de los prestamistas y de los depositantes de la bóveda.
En mis datos monitoreados, el TVL era aproximadamente de $34M, mientras que los préstamos activos rondaban los $29.49M. Las cifras del ecosistema más amplio se están reportando hasta $90M+ de TVL.
Así que el lado de los préstamos es real, pero es difícil ignorar el lado de depósitos/rendimiento.
Y el diseño central de TermMax también respalda esa dirección: lending y borrowing a tasa fija, donde el usuario obtiene condiciones predefinidas en lugar de la incertidumbre de tasas variables.
Para mí, la pregunta aquí no era el leverage.
La pregunta es: ¿quién impulsará TMX después del TGE?
¿El trader que usa leverage?
¿O una base de usuarios mucho más grande que deposita capital para generar rendimiento fijo?
Si el lado del rendimiento creció primero, entonces es posible que el mercado esté mirando a TMX solo a través de la lente de “leverage token”.
El rendimiento se movió primero. El leverage podría ponerse al día más tarde.
@TermMax #TermMax
1
2
105
·
--
Hoy, en lugar de ver el precio en un gráfico, miré el security scorecard y las mecánicas de staking — y aquí me apareció una brecha interesante.
DUSK está construyendo su historia como una infraestructura financiera de nivel institucional y compatible con MiCA. Pero cuando revisas las métricas de seguridad, la imagen no estaba tan pulida.
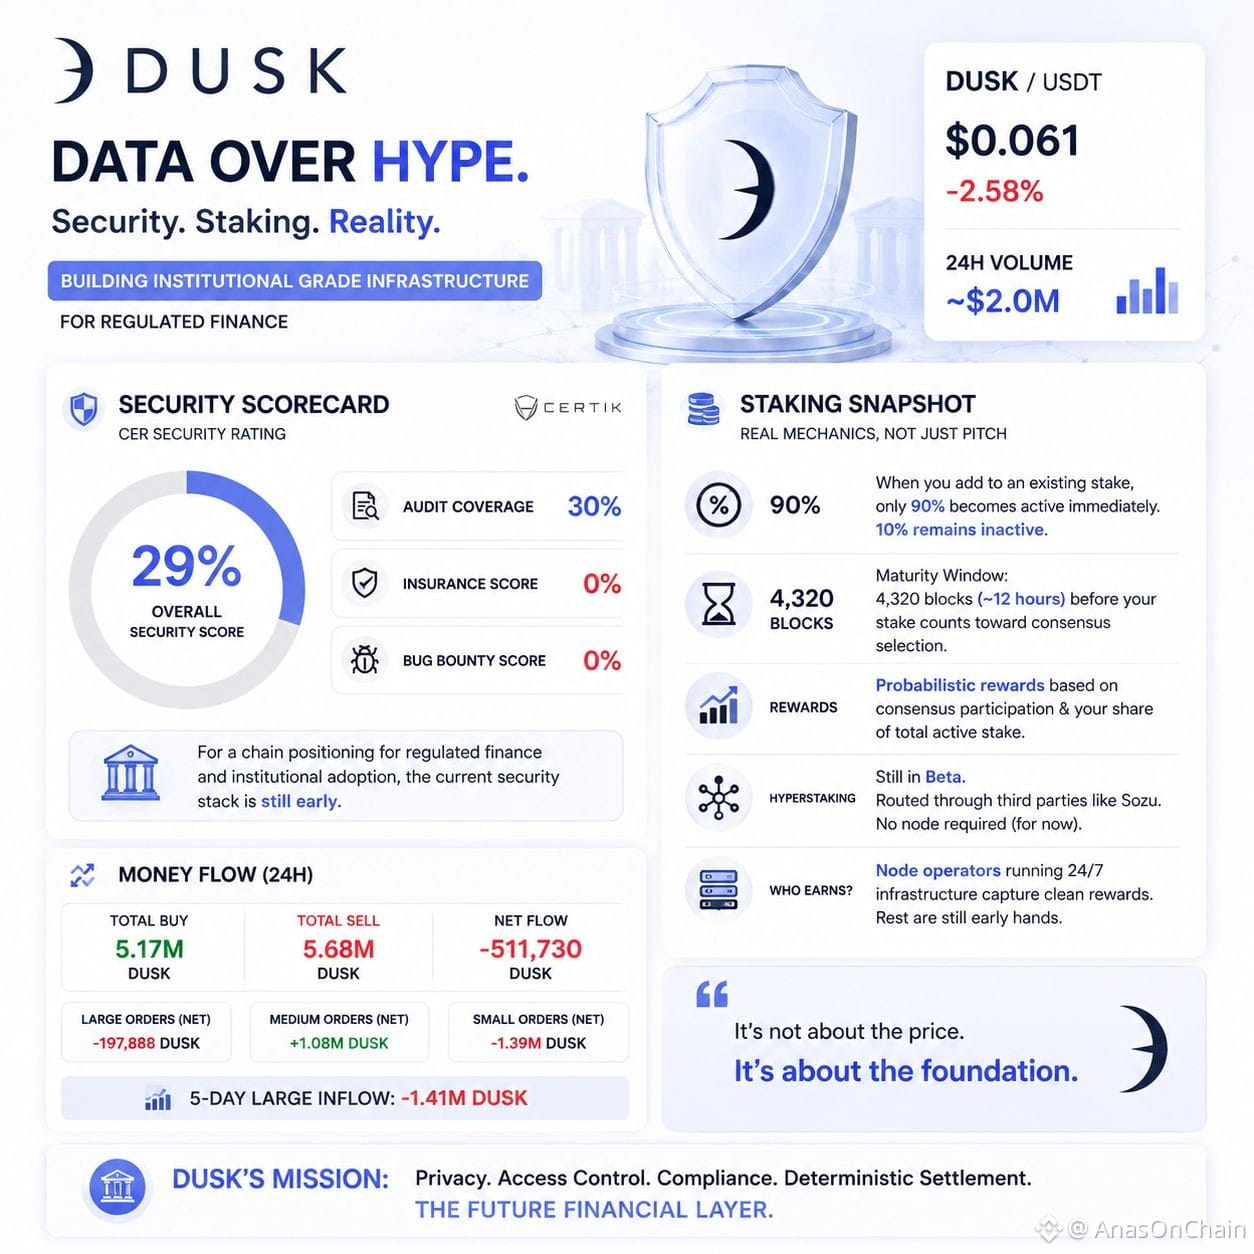
En el CER scorecard: Seguridad general: 29%
Cobertura de auditoría: 30%
Seguro: 0%
Bug bounty: 0%
Para mí, el número más interesante fue el 0%.
En RWA y finanzas reguladas, las instituciones no solo miran qué promete el protocolo. También miran qué tan madura está la protección en el peor de los casos.
Luego probé el staking por mi cuenta.
Solo el 90% del stake se activa inmediatamente. El 10% restante queda inactivo.
Y, para contar en la selección del consenso, hay una ventana de madurez de 4.320 bloques (~12 horas).
Las recompensas tampoco tienen un APR fijo. Dependen de tu stake en comparación con la participación en el consenso y el stake activo total.
El hyperstaking también está en beta y a través de infraestructura de terceros.
O sea, la historia de DUSK ya no me suena solo a “privacy + RWA”.
La prueba real es esta:
¿La infraestructura de seguridad y staking detrás del relato institucional se está madurando a la misma velocidad?
El precio rondaba $0.061 y el volumen 24H era de ~2M, pero sinceramente, lo que más me quedó fueron el 0% de seguro y el 0% de bug bounty.
Si DUSK quiere llevar futuros activos financieros a on-chain, el siguiente capítulo no será solo de adopción.
Habrá que demostrar la confianza.
@Dusk_Foundation #dusk $DUSK
Hoy, en lugar de ver el precio en un gráfico, miré el security scorecard y las mecánicas de staking — y aquí me apareció una brecha interesante.
DUSK está construyendo su historia como una infraestructura financiera de nivel institucional y compatible con MiCA. Pero cuando revisas las métricas de seguridad, la imagen no estaba tan pulida.
En el CER scorecard: Seguridad general: 29%
Cobertura de auditoría: 30%
Seguro: 0%
Bug bounty: 0%
Para mí, el número más interesante fue el 0%.
En RWA y finanzas reguladas, las instituciones no solo miran qué promete el protocolo. También miran qué tan madura está la protección en el peor de los casos.
Luego probé el staking por mi cuenta.
Solo el 90% del stake se activa inmediatamente. El 10% restante queda inactivo.
Y, para contar en la selección del consenso, hay una ventana de madurez de 4.320 bloques (~12 horas).
Las recompensas tampoco tienen un APR fijo. Dependen de tu stake en comparación con la participación en el consenso y el stake activo total.
El hyperstaking también está en beta y a través de infraestructura de terceros.
O sea, la historia de DUSK ya no me suena solo a “privacy + RWA”.
La prueba real es esta:
¿La infraestructura de seguridad y staking detrás del relato institucional se está madurando a la misma velocidad?
El precio rondaba $0.061 y el volumen 24H era de ~2M, pero sinceramente, lo que más me quedó fueron el 0% de seguro y el 0% de bug bounty.
Si DUSK quiere llevar futuros activos financieros a on-chain, el siguiente capítulo no será solo de adopción.
Habrá que demostrar la confianza.
@Dusk #dusk $DUSK
DUSK está construyendo su historia como una infraestructura financiera de nivel institucional y compatible con MiCA. Pero cuando revisas las métricas de seguridad, la imagen no estaba tan pulida.
En el CER scorecard: Seguridad general: 29%
Cobertura de auditoría: 30%
Seguro: 0%
Bug bounty: 0%
Para mí, el número más interesante fue el 0%.
En RWA y finanzas reguladas, las instituciones no solo miran qué promete el protocolo. También miran qué tan madura está la protección en el peor de los casos.
Luego probé el staking por mi cuenta.
Solo el 90% del stake se activa inmediatamente. El 10% restante queda inactivo.
Y, para contar en la selección del consenso, hay una ventana de madurez de 4.320 bloques (~12 horas).
Las recompensas tampoco tienen un APR fijo. Dependen de tu stake en comparación con la participación en el consenso y el stake activo total.
El hyperstaking también está en beta y a través de infraestructura de terceros.
O sea, la historia de DUSK ya no me suena solo a “privacy + RWA”.
La prueba real es esta:
¿La infraestructura de seguridad y staking detrás del relato institucional se está madurando a la misma velocidad?
El precio rondaba $0.061 y el volumen 24H era de ~2M, pero sinceramente, lo que más me quedó fueron el 0% de seguro y el 0% de bug bounty.
Si DUSK quiere llevar futuros activos financieros a on-chain, el siguiente capítulo no será solo de adopción.
Habrá que demostrar la confianza.
@Dusk #dusk $DUSK
5
4
114
·
--
Parcialmente cierto
Hoy, al ver los datos de flujo de dinero de DUSK, me pareció interesante una pregunta más allá del precio.
Si mañana los holders de BTC venden de forma colectiva, o si un gran exchange es hackeado y sacude la confianza del mercado… el problema no será solo el precio.
El problema será: ¿qué tan resiliente es la infraestructura financiera?
Ahí es donde a mí DUSK me resulta interesante.
DUSK no es una apuesta por reemplazar a BTC. Su enfoque es llevar activos regulados a una infraestructura on-chain donde privacidad, control de acceso y liquidación funcionen juntas.
En los datos de 24H de hoy:
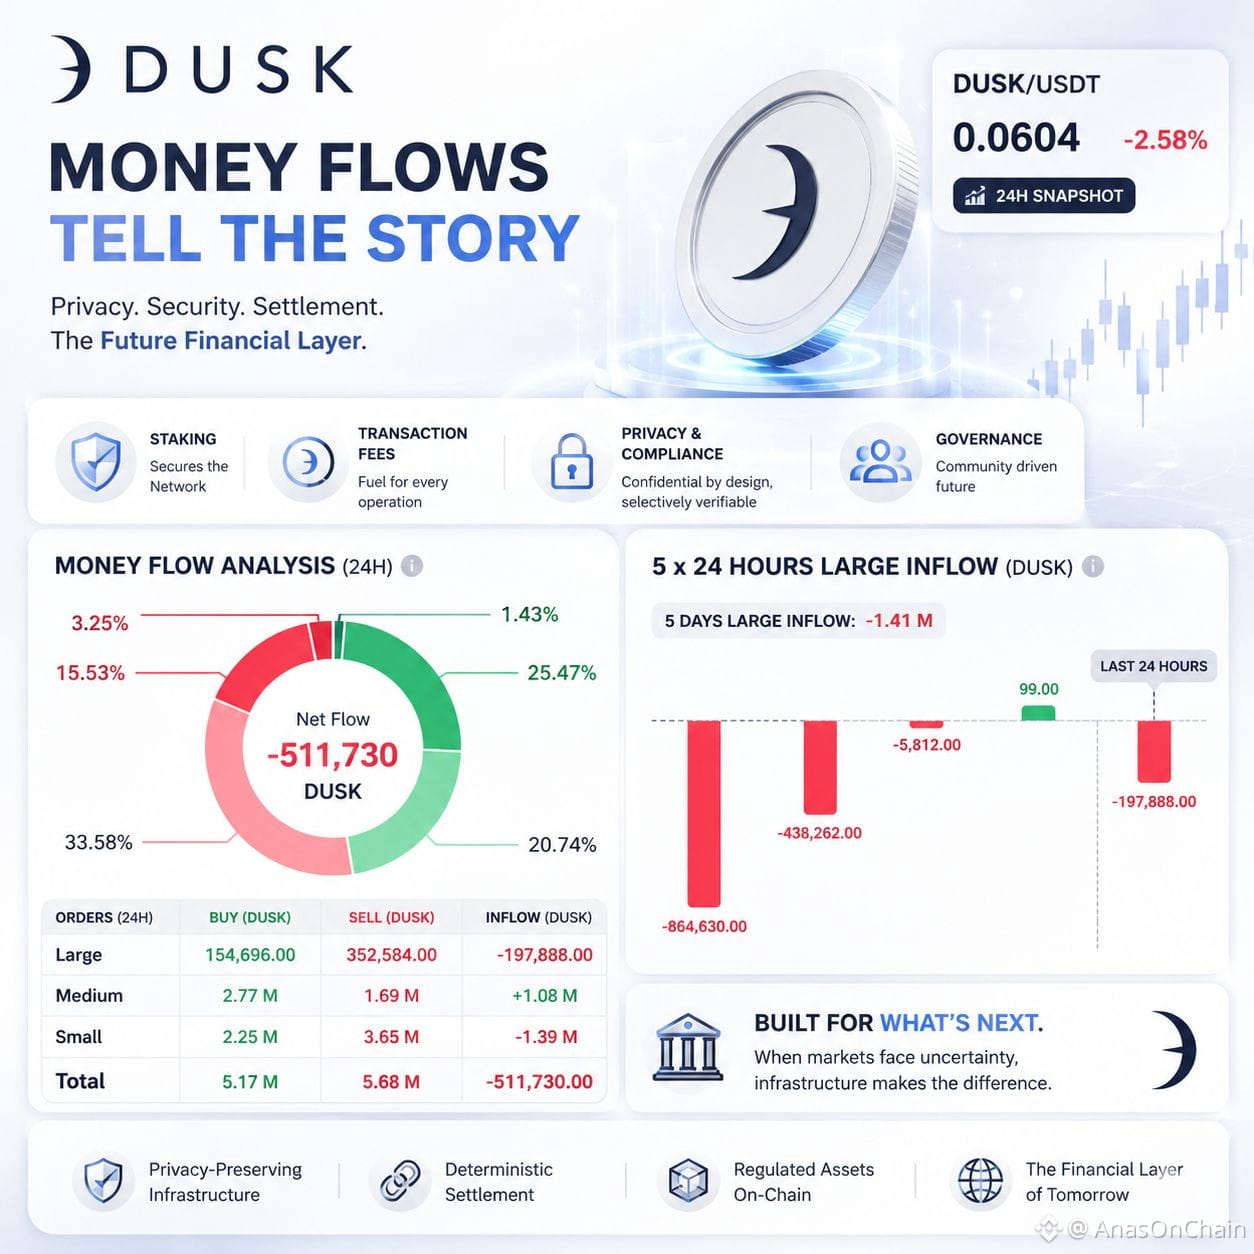
• Compra: 5.17M DUSK
• Venta: 5.68M DUSK
• Neto: -511,730 DUSK
• Órdenes grandes: -197,888
• Medianas: +1.08M
• Pequeñas: -1.39M
• Ingreso neto grande a 5 días: -1.41M
• Precio: $0.0604 (-2.58%)
La presión del mercado está ahí, pero la historia de la utilidad es diferente.
El staking de DUSK, las comisiones de transacción y DuskEVM lo impulsan. En aplicaciones financieras centradas en la privacidad, la divulgación selectiva también juega un papel importante.
Si se hackea BTC, DUSK no recuperará BTC.
Si se hackea Binance, DUSK Foundation no rescatará al exchange.
Pero si estos eventos exponen debilidades de la infraestructura financiera, entonces puede hacerse más clara la importancia de la privacidad + el cumplimiento + el control de acceso + la liquidación determinista.
El futuro de BTC lo decidirán los holders de BTC.
Pero… ¿qué tipo de carriles financieros de la próxima generación habrá?
Quizá en esta misma pregunta está la oportunidad real de <$DUSK >.
@Dusk_Foundation #dusk $DUSK
Hoy, al ver los datos de flujo de dinero de DUSK, me pareció interesante una pregunta más allá del precio.
Si mañana los holders de BTC venden de forma colectiva, o si un gran exchange es hackeado y sacude la confianza del mercado… el problema no será solo el precio.
El problema será: ¿qué tan resiliente es la infraestructura financiera?
Ahí es donde a mí DUSK me resulta interesante.
DUSK no es una apuesta por reemplazar a BTC. Su enfoque es llevar activos regulados a una infraestructura on-chain donde privacidad, control de acceso y liquidación funcionen juntas.
En los datos de 24H de hoy:
• Compra: 5.17M DUSK
• Venta: 5.68M DUSK
• Neto: -511,730 DUSK
• Órdenes grandes: -197,888
• Medianas: +1.08M
• Pequeñas: -1.39M
• Ingreso neto grande a 5 días: -1.41M
• Precio: $0.0604 (-2.58%)
La presión del mercado está ahí, pero la historia de la utilidad es diferente.
El staking de DUSK, las comisiones de transacción y DuskEVM lo impulsan. En aplicaciones financieras centradas en la privacidad, la divulgación selectiva también juega un papel importante.
Si se hackea BTC, DUSK no recuperará BTC.
Si se hackea Binance, DUSK Foundation no rescatará al exchange.
Pero si estos eventos exponen debilidades de la infraestructura financiera, entonces puede hacerse más clara la importancia de la privacidad + el cumplimiento + el control de acceso + la liquidación determinista.
El futuro de BTC lo decidirán los holders de BTC.
Pero… ¿qué tipo de carriles financieros de la próxima generación habrá?
Quizá en esta misma pregunta está la oportunidad real de <$DUSK >.
@Dusk #dusk $DUSK
Si mañana los holders de BTC venden de forma colectiva, o si un gran exchange es hackeado y sacude la confianza del mercado… el problema no será solo el precio.
El problema será: ¿qué tan resiliente es la infraestructura financiera?
Ahí es donde a mí DUSK me resulta interesante.
DUSK no es una apuesta por reemplazar a BTC. Su enfoque es llevar activos regulados a una infraestructura on-chain donde privacidad, control de acceso y liquidación funcionen juntas.
En los datos de 24H de hoy:
• Compra: 5.17M DUSK
• Venta: 5.68M DUSK
• Neto: -511,730 DUSK
• Órdenes grandes: -197,888
• Medianas: +1.08M
• Pequeñas: -1.39M
• Ingreso neto grande a 5 días: -1.41M
• Precio: $0.0604 (-2.58%)
La presión del mercado está ahí, pero la historia de la utilidad es diferente.
El staking de DUSK, las comisiones de transacción y DuskEVM lo impulsan. En aplicaciones financieras centradas en la privacidad, la divulgación selectiva también juega un papel importante.
Si se hackea BTC, DUSK no recuperará BTC.
Si se hackea Binance, DUSK Foundation no rescatará al exchange.
Pero si estos eventos exponen debilidades de la infraestructura financiera, entonces puede hacerse más clara la importancia de la privacidad + el cumplimiento + el control de acceso + la liquidación determinista.
El futuro de BTC lo decidirán los holders de BTC.
Pero… ¿qué tipo de carriles financieros de la próxima generación habrá?
Quizá en esta misma pregunta está la oportunidad real de <$DUSK >.
@Dusk #dusk $DUSK
3
3
249
·
--
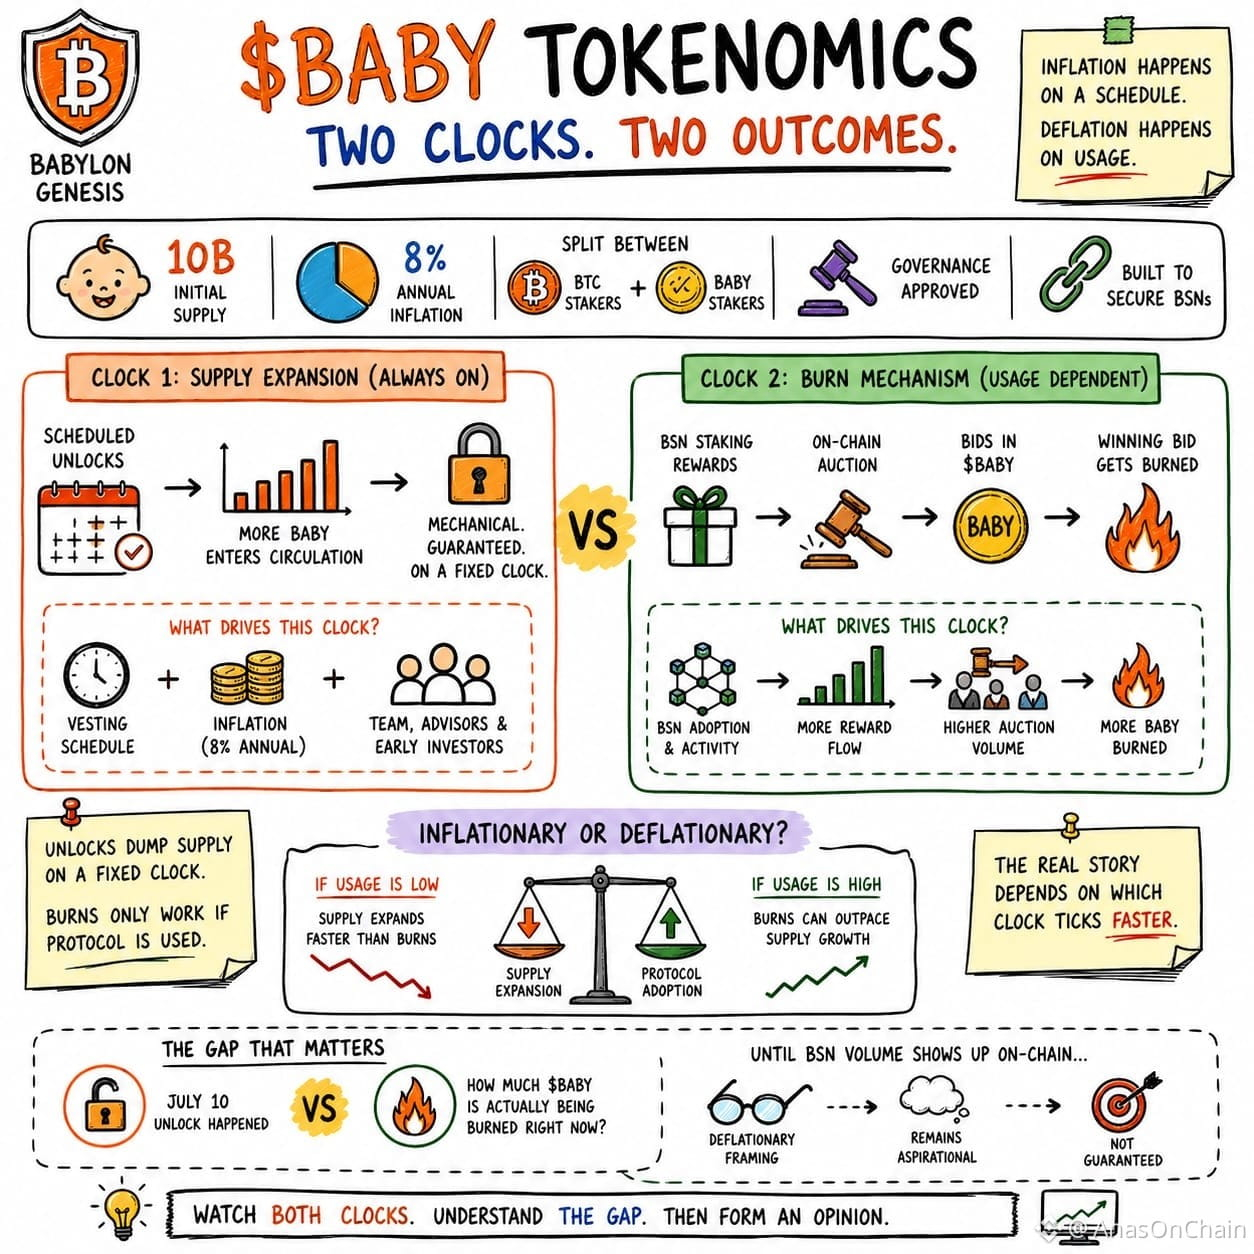
Todo el mundo ahora mismo solo habla de la inflación de $BABY , pero a mí me pareció algo más interesante en la tokenómica de Genesis.
La oferta inicial de BABY era de 10B y el protocolo entrega recompensas a los stakers de BTC y BABY con una inflación anual del 8%. Esta parte ya la conoce todo el mundo.
Luego vi el mecanismo de recompensas de BSN. Las recompensas que llegan desde BSN van a una subasta en cadena; las pujas se hacen en BABY y la puja ganadora se quema. Aquí fue donde pensé que la historia real no es que la inflación o el burn (quema) estén separados, sino que ambos dependen del timing del modelo.
Por un lado, hay desbloqueos programados y la inflación sigue su cronograma. Por el otro, la quema solo tiene sentido cuando los BSN generan actividad real y cuando llega suficiente flujo de BABY a las subastas.
Para mí, la pregunta no es si BABY es inflacionario o deflacionario.
La pregunta es: ¿qué reloj va a correr más rápido? ¿El de la expansión de la oferta... o el de la adopción del protocolo?
Si en el futuro la adopción de BSN se acelera, el impacto del mecanismo de quema también crecerá de forma natural. Si la adopción se mantiene lenta, el mercado sentirá primero el lado de la oferta.
Por eso, para mí, la economía a largo plazo de BABY no la decidirá solo la emisión de tokens, sino la actividad de BSN que se construye sobre Babylon Genesis.
@babylonlabs_io $BABY #baby
Todo el mundo ahora mismo solo habla de la inflación de $BABY , pero a mí me pareció algo más interesante en la tokenómica de Genesis.
La oferta inicial de BABY era de 10B y el protocolo entrega recompensas a los stakers de BTC y BABY con una inflación anual del 8%. Esta parte ya la conoce todo el mundo.
Luego vi el mecanismo de recompensas de BSN. Las recompensas que llegan desde BSN van a una subasta en cadena; las pujas se hacen en BABY y la puja ganadora se quema. Aquí fue donde pensé que la historia real no es que la inflación o el burn (quema) estén separados, sino que ambos dependen del timing del modelo.
Por un lado, hay desbloqueos programados y la inflación sigue su cronograma. Por el otro, la quema solo tiene sentido cuando los BSN generan actividad real y cuando llega suficiente flujo de BABY a las subastas.
Para mí, la pregunta no es si BABY es inflacionario o deflacionario.
La pregunta es: ¿qué reloj va a correr más rápido? ¿El de la expansión de la oferta... o el de la adopción del protocolo?
Si en el futuro la adopción de BSN se acelera, el impacto del mecanismo de quema también crecerá de forma natural. Si la adopción se mantiene lenta, el mercado sentirá primero el lado de la oferta.
Por eso, para mí, la economía a largo plazo de BABY no la decidirá solo la emisión de tokens, sino la actividad de BSN que se construye sobre Babylon Genesis.
@BabylonLabs_io $BABY #baby
La oferta inicial de BABY era de 10B y el protocolo entrega recompensas a los stakers de BTC y BABY con una inflación anual del 8%. Esta parte ya la conoce todo el mundo.
Luego vi el mecanismo de recompensas de BSN. Las recompensas que llegan desde BSN van a una subasta en cadena; las pujas se hacen en BABY y la puja ganadora se quema. Aquí fue donde pensé que la historia real no es que la inflación o el burn (quema) estén separados, sino que ambos dependen del timing del modelo.
Por un lado, hay desbloqueos programados y la inflación sigue su cronograma. Por el otro, la quema solo tiene sentido cuando los BSN generan actividad real y cuando llega suficiente flujo de BABY a las subastas.
Para mí, la pregunta no es si BABY es inflacionario o deflacionario.
La pregunta es: ¿qué reloj va a correr más rápido? ¿El de la expansión de la oferta... o el de la adopción del protocolo?
Si en el futuro la adopción de BSN se acelera, el impacto del mecanismo de quema también crecerá de forma natural. Si la adopción se mantiene lenta, el mercado sentirá primero el lado de la oferta.
Por eso, para mí, la economía a largo plazo de BABY no la decidirá solo la emisión de tokens, sino la actividad de BSN que se construye sobre Babylon Genesis.
@BabylonLabs_io $BABY #baby
3
2
92
·
--
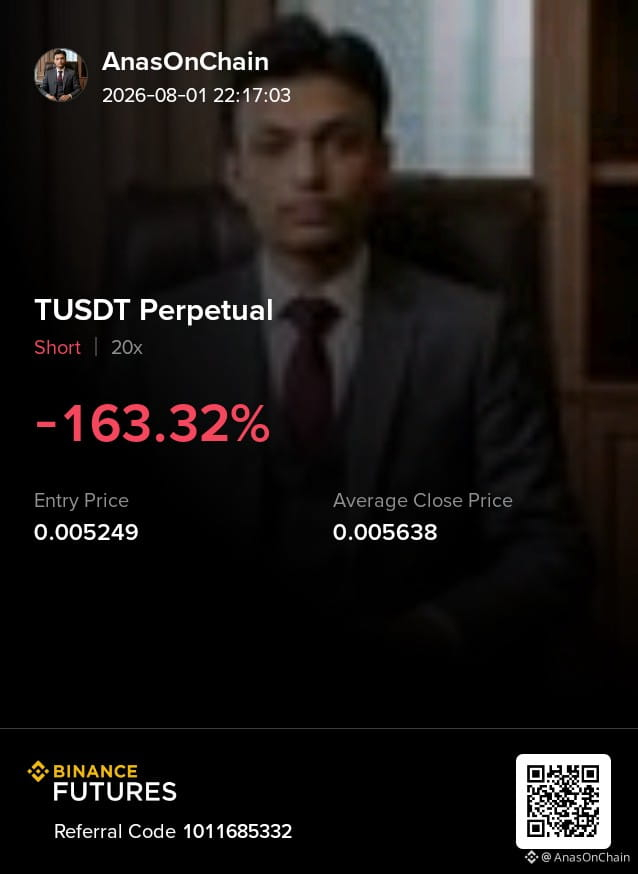
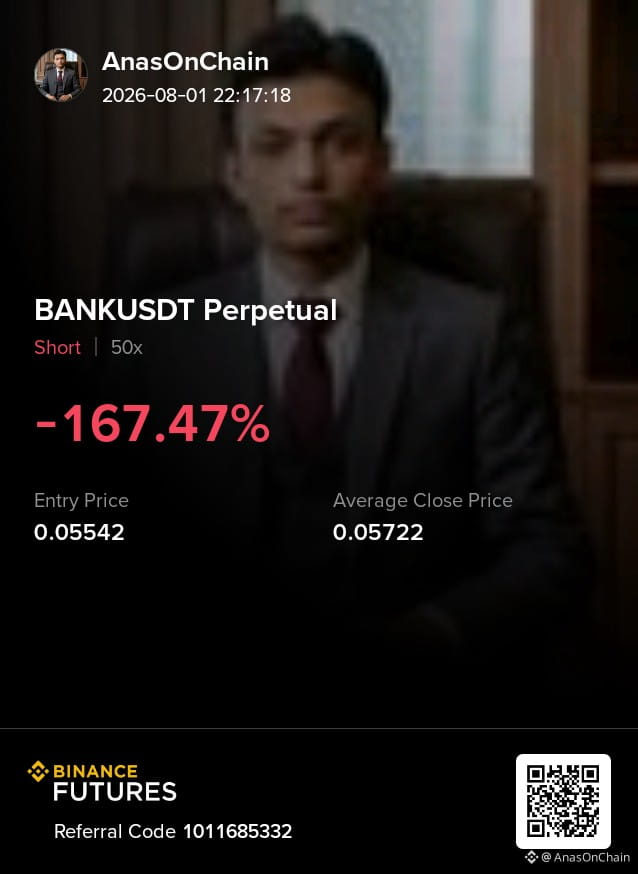
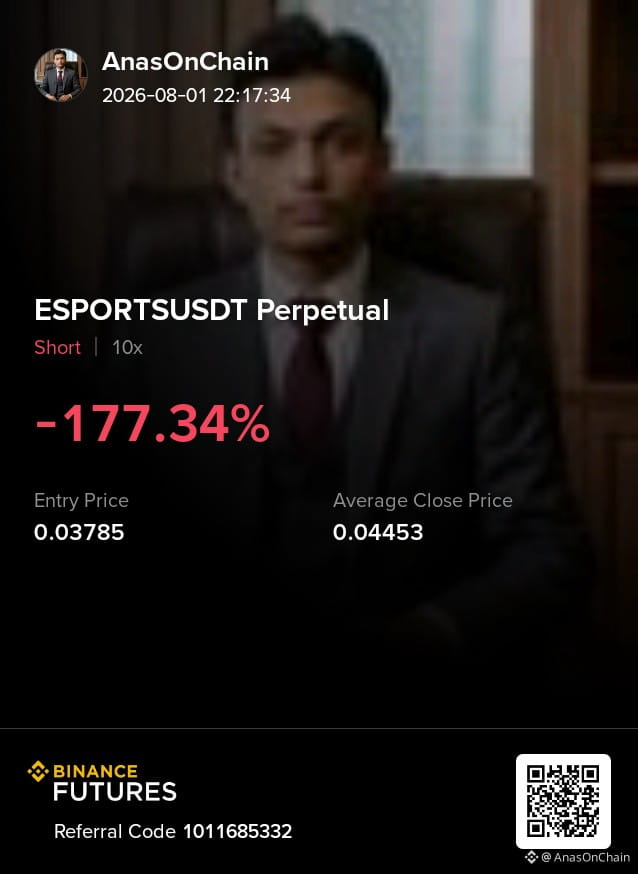
Empecé con pérdidas. 📉
Tres shorts. Tres errores. Tres lecciones.
Cada operación roja pagó por una experiencia que ningún curso puede enseñar.
No publico solo victorias. Publico el proceso.
Disciplina > Emoción. Consistencia > Perfección.
El objetivo no es evitar pérdidas. El objetivo es convertirte en el trader que las sobrevive.
Empecé con pérdidas. 📉
Tres shorts. Tres errores. Tres lecciones.
Cada operación roja pagó por una experiencia que ningún curso puede enseñar.
No publico solo victorias. Publico el proceso.
Disciplina > Emoción. Consistencia > Perfección.
El objetivo no es evitar pérdidas. El objetivo es convertirte en el trader que las sobrevive.
Tres shorts. Tres errores. Tres lecciones.
Cada operación roja pagó por una experiencia que ningún curso puede enseñar.
No publico solo victorias. Publico el proceso.
Disciplina > Emoción. Consistencia > Perfección.
El objetivo no es evitar pérdidas. El objetivo es convertirte en el trader que las sobrevive.
1
384
·
--
Parcialmente cierto
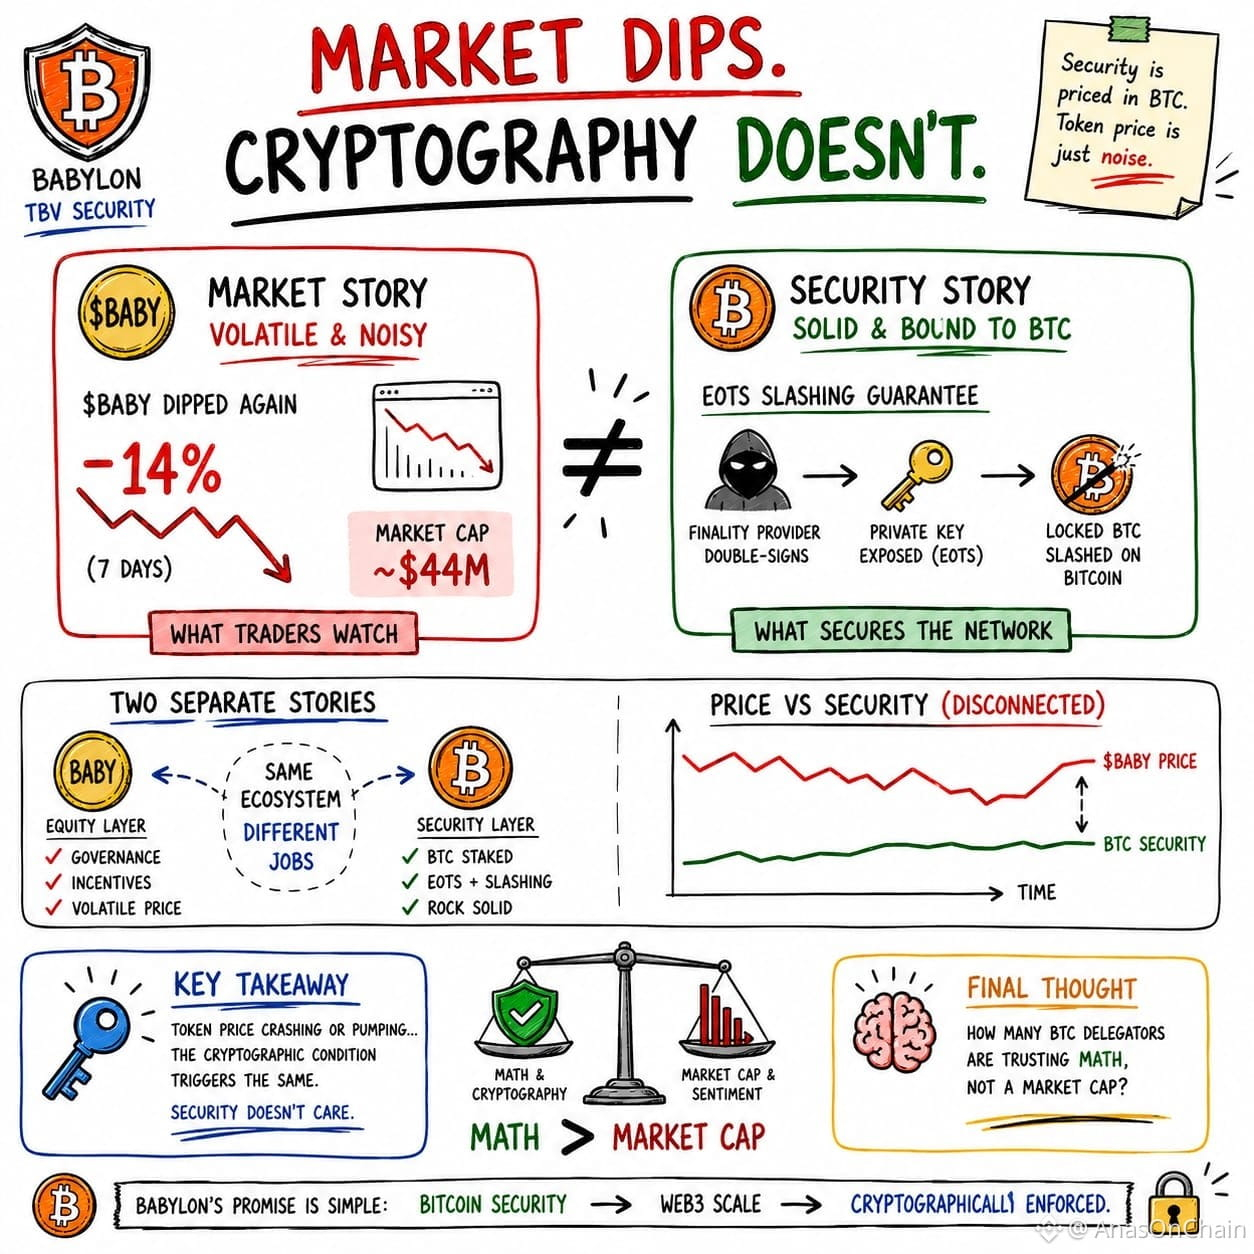
Aaj @babylonlabs_io ko dobara study karte waqt ek cheez ne meri attention hold kar li.
$BABY is week lagbhag 14% dip hua, market cap kareeb $44M tak aa gaya. Dusri taraf protocol ke peeche billions of dollars worth of BTC economic security ke liye stake hai.
Yahan EOTS ka design interesting lagta hai.
Agar koi Finality Provider double-sign kare, to uska private key expose hota hai aur us se backed locked BTC Bitcoin layer par slash ho jata hai. Is cryptographic rule ko farq nahi padta ke $BABY pump kar raha hai ya dump.
Yani Babylon mein do alag layers chal rahi hain.
BTC protocol ki economic security enforce karta hai.
Baby governance, coordination aur incentives ko power karta hai.
Market sentiment dono ko ek hi story samajhta hai, lekin protocol architecture aisa nahi karta.
Maine bhi pehle assume kiya tha ke token dip shayad network security ka signal ho. Whitepaper dobara padhne ke baad realize hua ke security guarantees aur token price do mukhtalif systems hain jo sirf ecosystem share karte hain.
Isi liye BTC delegators asal mein market cap par nahi, cryptographic accountability par trust kar rahe hote hain.
Ye separation mujhe Babylon ke design ka sab se underrated part laga.
@babylonlabs_io #baby $BABY
Aaj @BabylonLabs_io ko dobara study karte waqt ek cheez ne meri attention hold kar li.
$BABY is week lagbhag 14% dip hua, market cap kareeb $44M tak aa gaya. Dusri taraf protocol ke peeche billions of dollars worth of BTC economic security ke liye stake hai.
Yahan EOTS ka design interesting lagta hai.
Agar koi Finality Provider double-sign kare, to uska private key expose hota hai aur us se backed locked BTC Bitcoin layer par slash ho jata hai. Is cryptographic rule ko farq nahi padta ke $BABY pump kar raha hai ya dump.
Yani Babylon mein do alag layers chal rahi hain.
BTC protocol ki economic security enforce karta hai.
Baby governance, coordination aur incentives ko power karta hai.
Market sentiment dono ko ek hi story samajhta hai, lekin protocol architecture aisa nahi karta.
Maine bhi pehle assume kiya tha ke token dip shayad network security ka signal ho. Whitepaper dobara padhne ke baad realize hua ke security guarantees aur token price do mukhtalif systems hain jo sirf ecosystem share karte hain.
Isi liye BTC delegators asal mein market cap par nahi, cryptographic accountability par trust kar rahe hote hain.
Ye separation mujhe Babylon ke design ka sab se underrated part laga.
@BabylonLabs_io #baby $BABY
$BABY is week lagbhag 14% dip hua, market cap kareeb $44M tak aa gaya. Dusri taraf protocol ke peeche billions of dollars worth of BTC economic security ke liye stake hai.
Yahan EOTS ka design interesting lagta hai.
Agar koi Finality Provider double-sign kare, to uska private key expose hota hai aur us se backed locked BTC Bitcoin layer par slash ho jata hai. Is cryptographic rule ko farq nahi padta ke $BABY pump kar raha hai ya dump.
Yani Babylon mein do alag layers chal rahi hain.
BTC protocol ki economic security enforce karta hai.
Baby governance, coordination aur incentives ko power karta hai.
Market sentiment dono ko ek hi story samajhta hai, lekin protocol architecture aisa nahi karta.
Maine bhi pehle assume kiya tha ke token dip shayad network security ka signal ho. Whitepaper dobara padhne ke baad realize hua ke security guarantees aur token price do mukhtalif systems hain jo sirf ecosystem share karte hain.
Isi liye BTC delegators asal mein market cap par nahi, cryptographic accountability par trust kar rahe hote hain.
Ye separation mujhe Babylon ke design ka sab se underrated part laga.
@BabylonLabs_io #baby $BABY
6
1
159
·
--
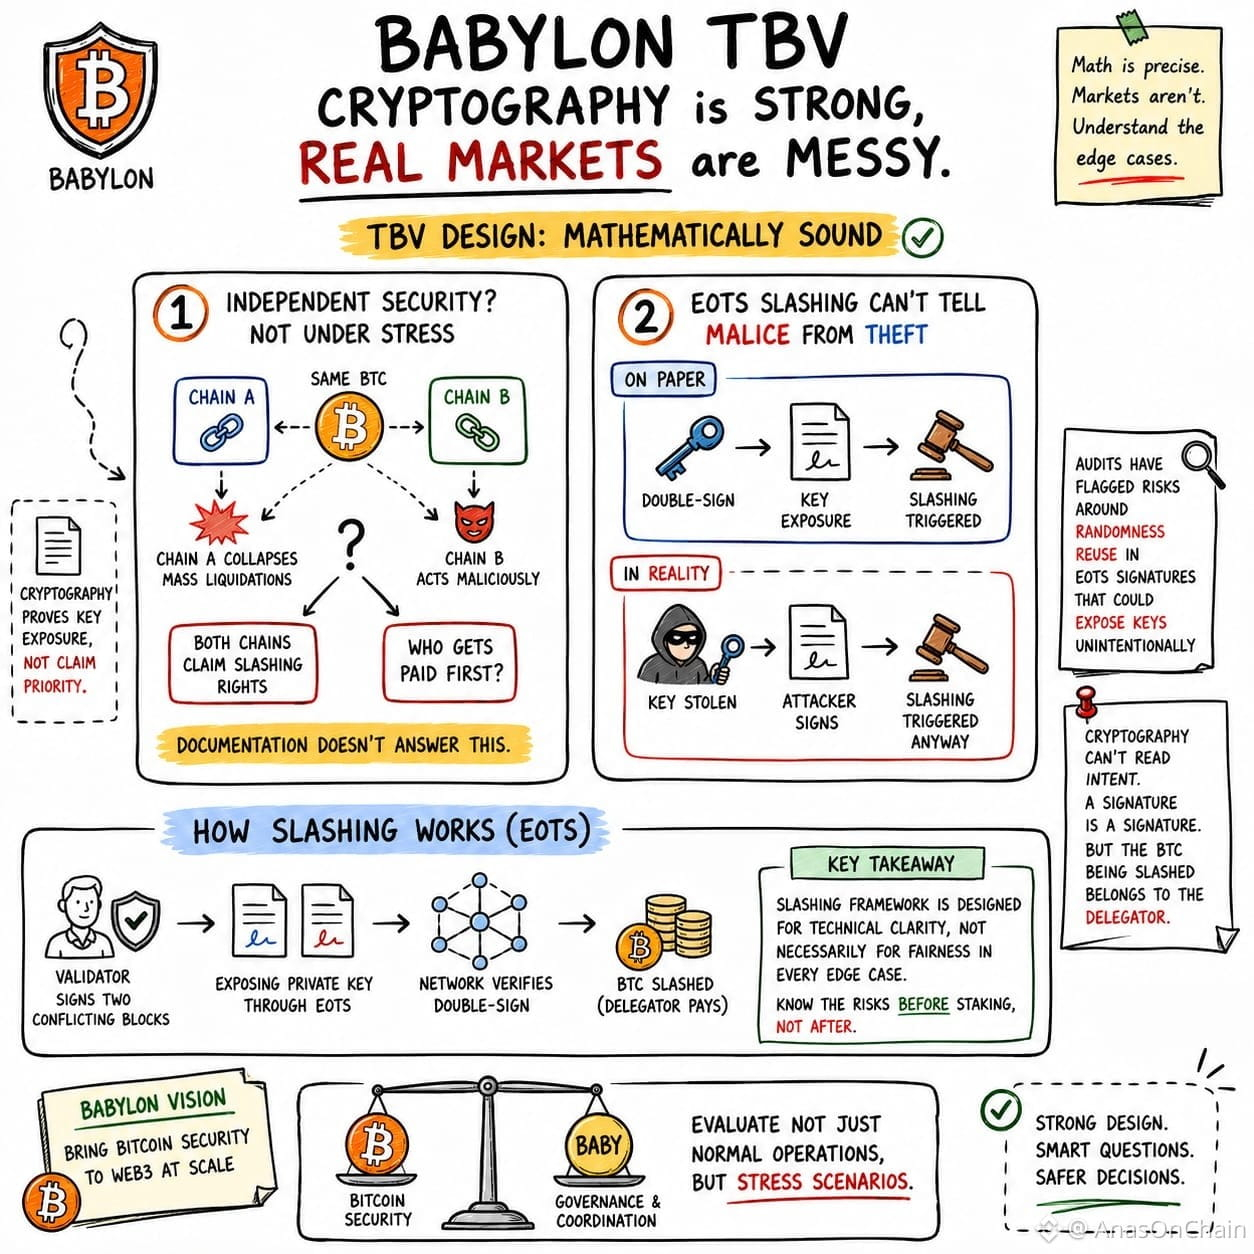
@babylonlabs_io ki TBV architecture ko dekhte hue mujhe ek interesting cheez samajh aayi.
En el whitepaper, las garantías criptográficas parecen muy sólidas, pero la seguridad en el mundo real no solo se prueba con matemáticas: también con casos límite.
El modelo de TBV permite que un mismo BTC proporcione seguridad económica a múltiples Bitcoin Secured Networks. Es un diseño poderoso para la eficiencia de capital. Pero si durante un estrés extremo de mercado dos cadenas generaran, contra el mismo validador, reclamaciones de slashing, ¿con qué criterio se decidiría la prioridad? Este escenario no se define claramente en la documentación.
Otra observación fue sobre el mecanismo de slashing de EOTS.
EOTS hace cumplir la honestidad del validador porque el doble firmado expone la clave privada y activa el slashing. Pero la blockchain solo puede ver la firma; no puede ver la intención. Si la clave se ve comprometida y el atacante firma con esa misma clave, el resultado on-chain aún se verá como doble firmado.
Por eso, las revisiones independientes de seguridad también consideran que el manejo de la aleatoriedad y la gestión de claves son áreas críticas, porque la implementación técnica es una parte tan importante de la seguridad como el diseño criptográfico.
Para mí, esto no es una debilidad del protocolo...
Sino un punto para entender el modelo de confianza.
Los delegadores no solo están eligiendo rendimiento o recompensas. También están confiando en ese marco de slashing que ofrece claridad técnica, aunque no pueda identificar la intención en cada caso límite.
Babylon está extendiendo la seguridad de Bitcoin hasta Web3, pero al evaluar ese modelo de seguridad no basta con observar la operación normal: también hay que mirar los escenarios de estrés.
@babylonlabs_io $BABY #baby
@BabylonLabs_io ki TBV architecture ko dekhte hue mujhe ek interesting cheez samajh aayi.
En el whitepaper, las garantías criptográficas parecen muy sólidas, pero la seguridad en el mundo real no solo se prueba con matemáticas: también con casos límite.
El modelo de TBV permite que un mismo BTC proporcione seguridad económica a múltiples Bitcoin Secured Networks. Es un diseño poderoso para la eficiencia de capital. Pero si durante un estrés extremo de mercado dos cadenas generaran, contra el mismo validador, reclamaciones de slashing, ¿con qué criterio se decidiría la prioridad? Este escenario no se define claramente en la documentación.
Otra observación fue sobre el mecanismo de slashing de EOTS.
EOTS hace cumplir la honestidad del validador porque el doble firmado expone la clave privada y activa el slashing. Pero la blockchain solo puede ver la firma; no puede ver la intención. Si la clave se ve comprometida y el atacante firma con esa misma clave, el resultado on-chain aún se verá como doble firmado.
Por eso, las revisiones independientes de seguridad también consideran que el manejo de la aleatoriedad y la gestión de claves son áreas críticas, porque la implementación técnica es una parte tan importante de la seguridad como el diseño criptográfico.
Para mí, esto no es una debilidad del protocolo...
Sino un punto para entender el modelo de confianza.
Los delegadores no solo están eligiendo rendimiento o recompensas. También están confiando en ese marco de slashing que ofrece claridad técnica, aunque no pueda identificar la intención en cada caso límite.
Babylon está extendiendo la seguridad de Bitcoin hasta Web3, pero al evaluar ese modelo de seguridad no basta con observar la operación normal: también hay que mirar los escenarios de estrés.
@BabylonLabs_io $BABY #baby
En el whitepaper, las garantías criptográficas parecen muy sólidas, pero la seguridad en el mundo real no solo se prueba con matemáticas: también con casos límite.
El modelo de TBV permite que un mismo BTC proporcione seguridad económica a múltiples Bitcoin Secured Networks. Es un diseño poderoso para la eficiencia de capital. Pero si durante un estrés extremo de mercado dos cadenas generaran, contra el mismo validador, reclamaciones de slashing, ¿con qué criterio se decidiría la prioridad? Este escenario no se define claramente en la documentación.
Otra observación fue sobre el mecanismo de slashing de EOTS.
EOTS hace cumplir la honestidad del validador porque el doble firmado expone la clave privada y activa el slashing. Pero la blockchain solo puede ver la firma; no puede ver la intención. Si la clave se ve comprometida y el atacante firma con esa misma clave, el resultado on-chain aún se verá como doble firmado.
Por eso, las revisiones independientes de seguridad también consideran que el manejo de la aleatoriedad y la gestión de claves son áreas críticas, porque la implementación técnica es una parte tan importante de la seguridad como el diseño criptográfico.
Para mí, esto no es una debilidad del protocolo...
Sino un punto para entender el modelo de confianza.
Los delegadores no solo están eligiendo rendimiento o recompensas. También están confiando en ese marco de slashing que ofrece claridad técnica, aunque no pueda identificar la intención en cada caso límite.
Babylon está extendiendo la seguridad de Bitcoin hasta Web3, pero al evaluar ese modelo de seguridad no basta con observar la operación normal: también hay que mirar los escenarios de estrés.
@BabylonLabs_io $BABY #baby
7
4
150
·
--
A veces, el valor real de un protocolo no está en aquello que se verifica...
Sino en el sistema que consigue que todos acuerden la misma realidad.
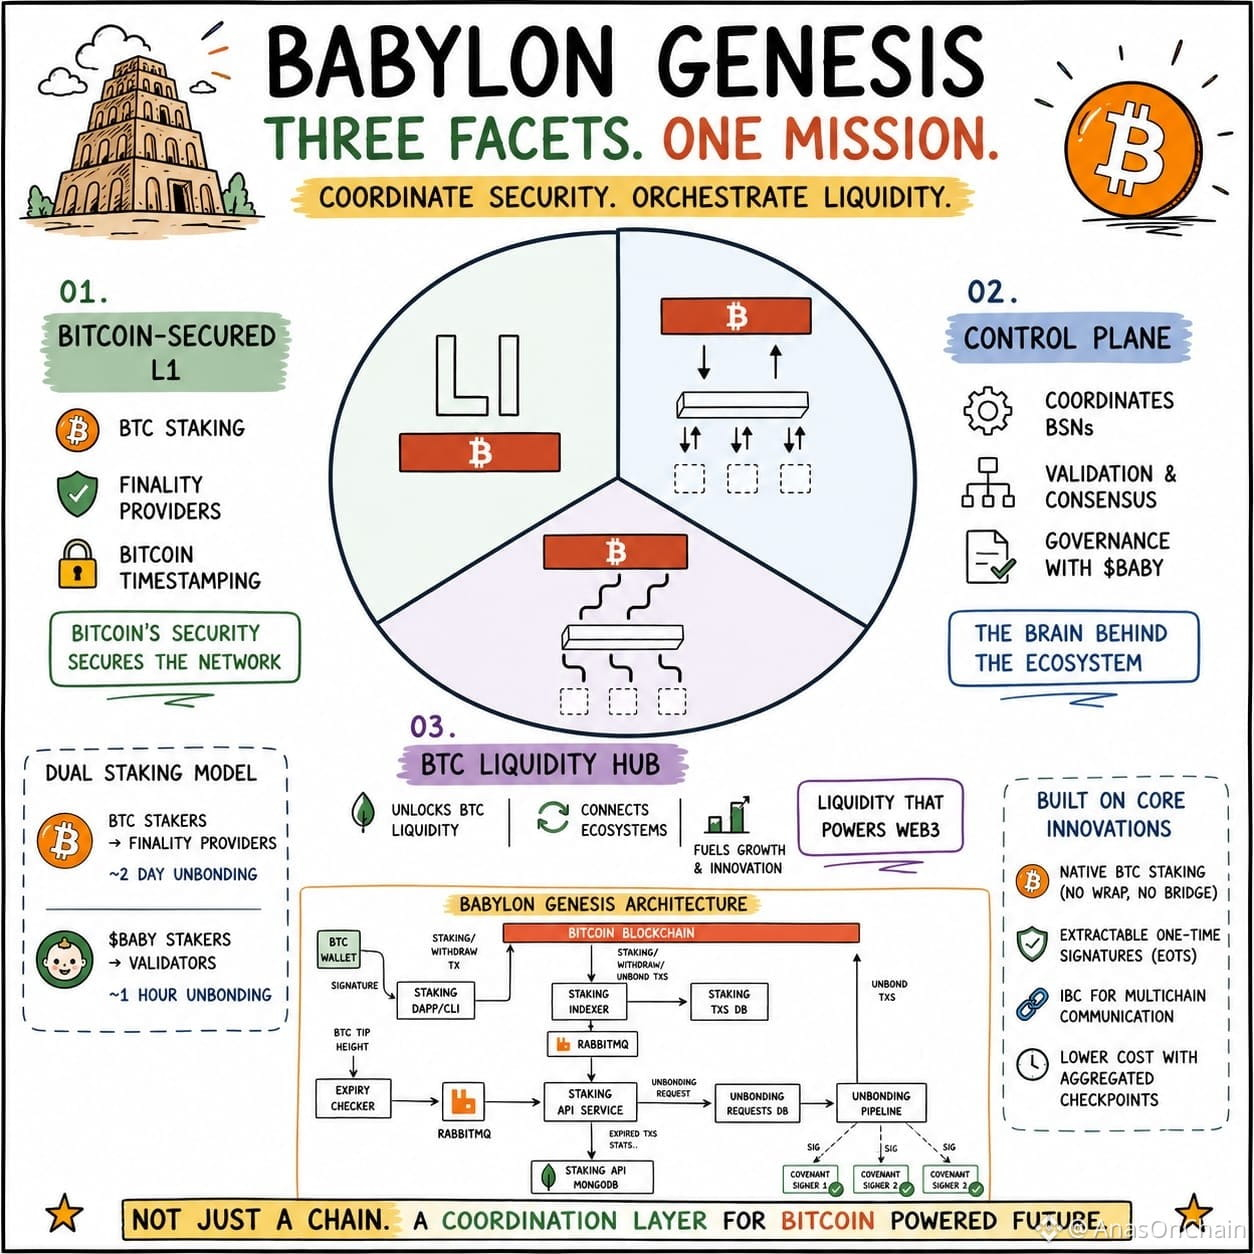
Al ver Babylon Genesis, esto me pareció bastante interesante.
Al mirar el diagrama, primero pensé que era solo una capa 1 respaldada por Bitcoin. Pero al entender la arquitectura en detalle, me di cuenta de que el Genesis cumple tres roles diferentes a la vez: L1 asegurada por Bitcoin, Control Plane y BTC Liquidity Hub.
Aunque se complete una prueba de reembolso o una condición on-chain, el sistema solo funciona cuando cada validador interpreta exactamente la misma prueba, el mismo feed de precios y las mismas reglas predefinidas de la misma manera.
Aquí, el protocolo no solo está protegiendo con criptografía...
Está protegiendo el acuerdo compartido.
Por eso, BTC aporta seguridad económica, los Proveedores de Finalidad fortalecen la verificación y BABY coordina la gobernanza y las operaciones de la red. Esta separación no solo hace que la infraestructura sea segura, sino también consistente.
Para mí, la parte más interesante de Babylon no es el staking de Bitcoin...
Sino esto: que el protocolo construye el consenso sobre la realidad antes de que el valor se mueva.
Si en el futuro el juego de la coordinación en Web3 se vuelve una realidad, ¿la coordinación por capas será incluso más importante que las capas de ejecución?
@babylonlabs_io $BABY #baby
A veces, el valor real de un protocolo no está en aquello que se verifica...
Sino en el sistema que consigue que todos acuerden la misma realidad.
Al ver Babylon Genesis, esto me pareció bastante interesante.
Al mirar el diagrama, primero pensé que era solo una capa 1 respaldada por Bitcoin. Pero al entender la arquitectura en detalle, me di cuenta de que el Genesis cumple tres roles diferentes a la vez: L1 asegurada por Bitcoin, Control Plane y BTC Liquidity Hub.
Aunque se complete una prueba de reembolso o una condición on-chain, el sistema solo funciona cuando cada validador interpreta exactamente la misma prueba, el mismo feed de precios y las mismas reglas predefinidas de la misma manera.
Aquí, el protocolo no solo está protegiendo con criptografía...
Está protegiendo el acuerdo compartido.
Por eso, BTC aporta seguridad económica, los Proveedores de Finalidad fortalecen la verificación y BABY coordina la gobernanza y las operaciones de la red. Esta separación no solo hace que la infraestructura sea segura, sino también consistente.
Para mí, la parte más interesante de Babylon no es el staking de Bitcoin...
Sino esto: que el protocolo construye el consenso sobre la realidad antes de que el valor se mueva.
Si en el futuro el juego de la coordinación en Web3 se vuelve una realidad, ¿la coordinación por capas será incluso más importante que las capas de ejecución?
@BabylonLabs_io $BABY #baby
Sino en el sistema que consigue que todos acuerden la misma realidad.
Al ver Babylon Genesis, esto me pareció bastante interesante.
Al mirar el diagrama, primero pensé que era solo una capa 1 respaldada por Bitcoin. Pero al entender la arquitectura en detalle, me di cuenta de que el Genesis cumple tres roles diferentes a la vez: L1 asegurada por Bitcoin, Control Plane y BTC Liquidity Hub.
Aunque se complete una prueba de reembolso o una condición on-chain, el sistema solo funciona cuando cada validador interpreta exactamente la misma prueba, el mismo feed de precios y las mismas reglas predefinidas de la misma manera.
Aquí, el protocolo no solo está protegiendo con criptografía...
Está protegiendo el acuerdo compartido.
Por eso, BTC aporta seguridad económica, los Proveedores de Finalidad fortalecen la verificación y BABY coordina la gobernanza y las operaciones de la red. Esta separación no solo hace que la infraestructura sea segura, sino también consistente.
Para mí, la parte más interesante de Babylon no es el staking de Bitcoin...
Sino esto: que el protocolo construye el consenso sobre la realidad antes de que el valor se mueva.
Si en el futuro el juego de la coordinación en Web3 se vuelve una realidad, ¿la coordinación por capas será incluso más importante que las capas de ejecución?
@BabylonLabs_io $BABY #baby
6
7
140
·
--
Verificado
A veces, la mayor innovación de un protocolo está en aquello que elimina... no en lo que agrega.
Al observar el @babylonlabs_io en detalle, obtuve esta observación.
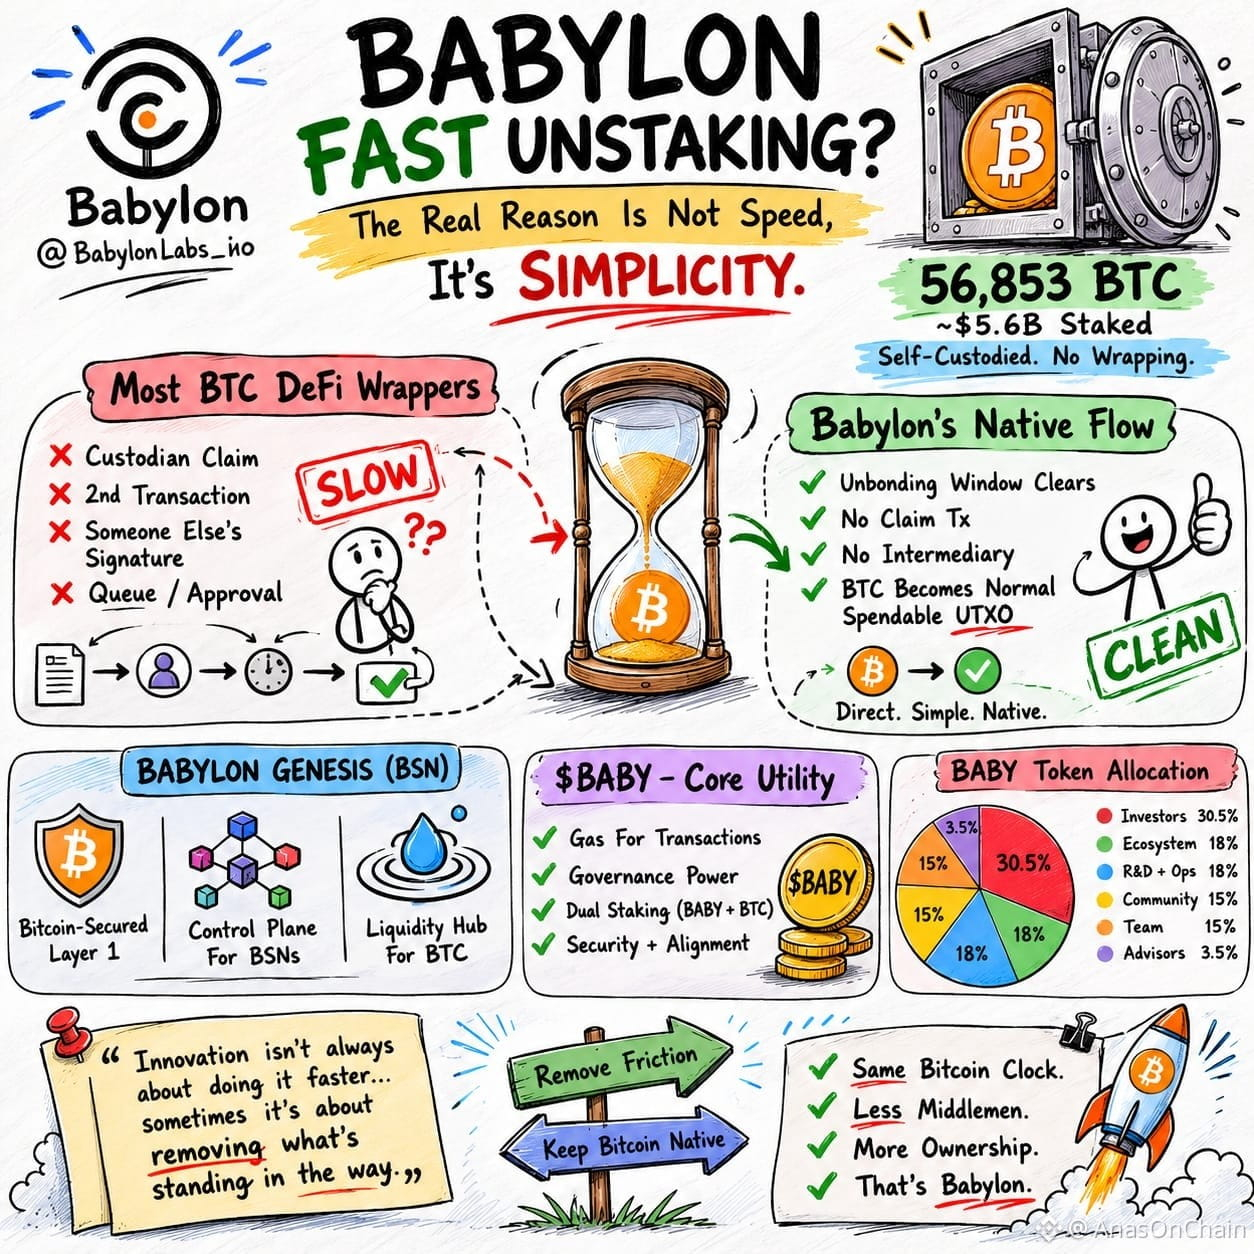
Hoy, en Babylon, hay un stake self-custodial de 56,853 BTC (~$5.6B). A primera vista hablan de un “fast unstaking”, pero la arquitectura cuenta otra historia.
La realidad es que Bitcoin completa su propio proceso nativo de unbonding. La diferencia no es que el reloj de Bitcoin se haya vuelto más rápido.
La diferencia es que después de eso ya no hace falta ningún reclamo de custodio, aprobación de bridge o confirmación de un intermediario. El BTC se convierte directamente en un UTXO normal gastable.
O sea, no es que la velocidad de Bitcoin sea mayor... es que el flujo de trabajo está optimizado.
Este enfoque también encaja con el diseño más amplio de Babylon Genesis. Genesis no es solo una capa 1: es un plano de control seguro por Bitcoin y un centro de liquidez donde el enfoque de la infraestructura consiste en eliminar capas de confianza innecesarias, no en reemplazarlas.
Para mí, esta es una historia de minimización de confianza más que de “fast unstaking”.
El marketing resalta la velocidad.
El protocolo elimina la fricción.
Ambas cosas suenan parecidas... pero desde una perspectiva de ingeniería, son conceptos completamente distintos.
¿En tu opinión, el verdadero valor de la futura infraestructura de Bitcoin serán transacciones más rápidas, o eliminar gradualmente a los intermediarios?
@babylonlabs_io $BABY #baby
A veces, la mayor innovación de un protocolo está en aquello que elimina... no en lo que agrega.
Al observar el @BabylonLabs_io en detalle, obtuve esta observación.
Hoy, en Babylon, hay un stake self-custodial de 56,853 BTC (~$5.6B). A primera vista hablan de un “fast unstaking”, pero la arquitectura cuenta otra historia.
La realidad es que Bitcoin completa su propio proceso nativo de unbonding. La diferencia no es que el reloj de Bitcoin se haya vuelto más rápido.
La diferencia es que después de eso ya no hace falta ningún reclamo de custodio, aprobación de bridge o confirmación de un intermediario. El BTC se convierte directamente en un UTXO normal gastable.
O sea, no es que la velocidad de Bitcoin sea mayor... es que el flujo de trabajo está optimizado.
Este enfoque también encaja con el diseño más amplio de Babylon Genesis. Genesis no es solo una capa 1: es un plano de control seguro por Bitcoin y un centro de liquidez donde el enfoque de la infraestructura consiste en eliminar capas de confianza innecesarias, no en reemplazarlas.
Para mí, esta es una historia de minimización de confianza más que de “fast unstaking”.
El marketing resalta la velocidad.
El protocolo elimina la fricción.
Ambas cosas suenan parecidas... pero desde una perspectiva de ingeniería, son conceptos completamente distintos.
¿En tu opinión, el verdadero valor de la futura infraestructura de Bitcoin serán transacciones más rápidas, o eliminar gradualmente a los intermediarios?
@BabylonLabs_io $BABY #baby
Al observar el @BabylonLabs_io en detalle, obtuve esta observación.
Hoy, en Babylon, hay un stake self-custodial de 56,853 BTC (~$5.6B). A primera vista hablan de un “fast unstaking”, pero la arquitectura cuenta otra historia.
La realidad es que Bitcoin completa su propio proceso nativo de unbonding. La diferencia no es que el reloj de Bitcoin se haya vuelto más rápido.
La diferencia es que después de eso ya no hace falta ningún reclamo de custodio, aprobación de bridge o confirmación de un intermediario. El BTC se convierte directamente en un UTXO normal gastable.
O sea, no es que la velocidad de Bitcoin sea mayor... es que el flujo de trabajo está optimizado.
Este enfoque también encaja con el diseño más amplio de Babylon Genesis. Genesis no es solo una capa 1: es un plano de control seguro por Bitcoin y un centro de liquidez donde el enfoque de la infraestructura consiste en eliminar capas de confianza innecesarias, no en reemplazarlas.
Para mí, esta es una historia de minimización de confianza más que de “fast unstaking”.
El marketing resalta la velocidad.
El protocolo elimina la fricción.
Ambas cosas suenan parecidas... pero desde una perspectiva de ingeniería, son conceptos completamente distintos.
¿En tu opinión, el verdadero valor de la futura infraestructura de Bitcoin serán transacciones más rápidas, o eliminar gradualmente a los intermediarios?
@BabylonLabs_io $BABY #baby
4
1
112
·
--
Verificado
A veces, el mercado y el protocolo están contando historias completamente diferentes.
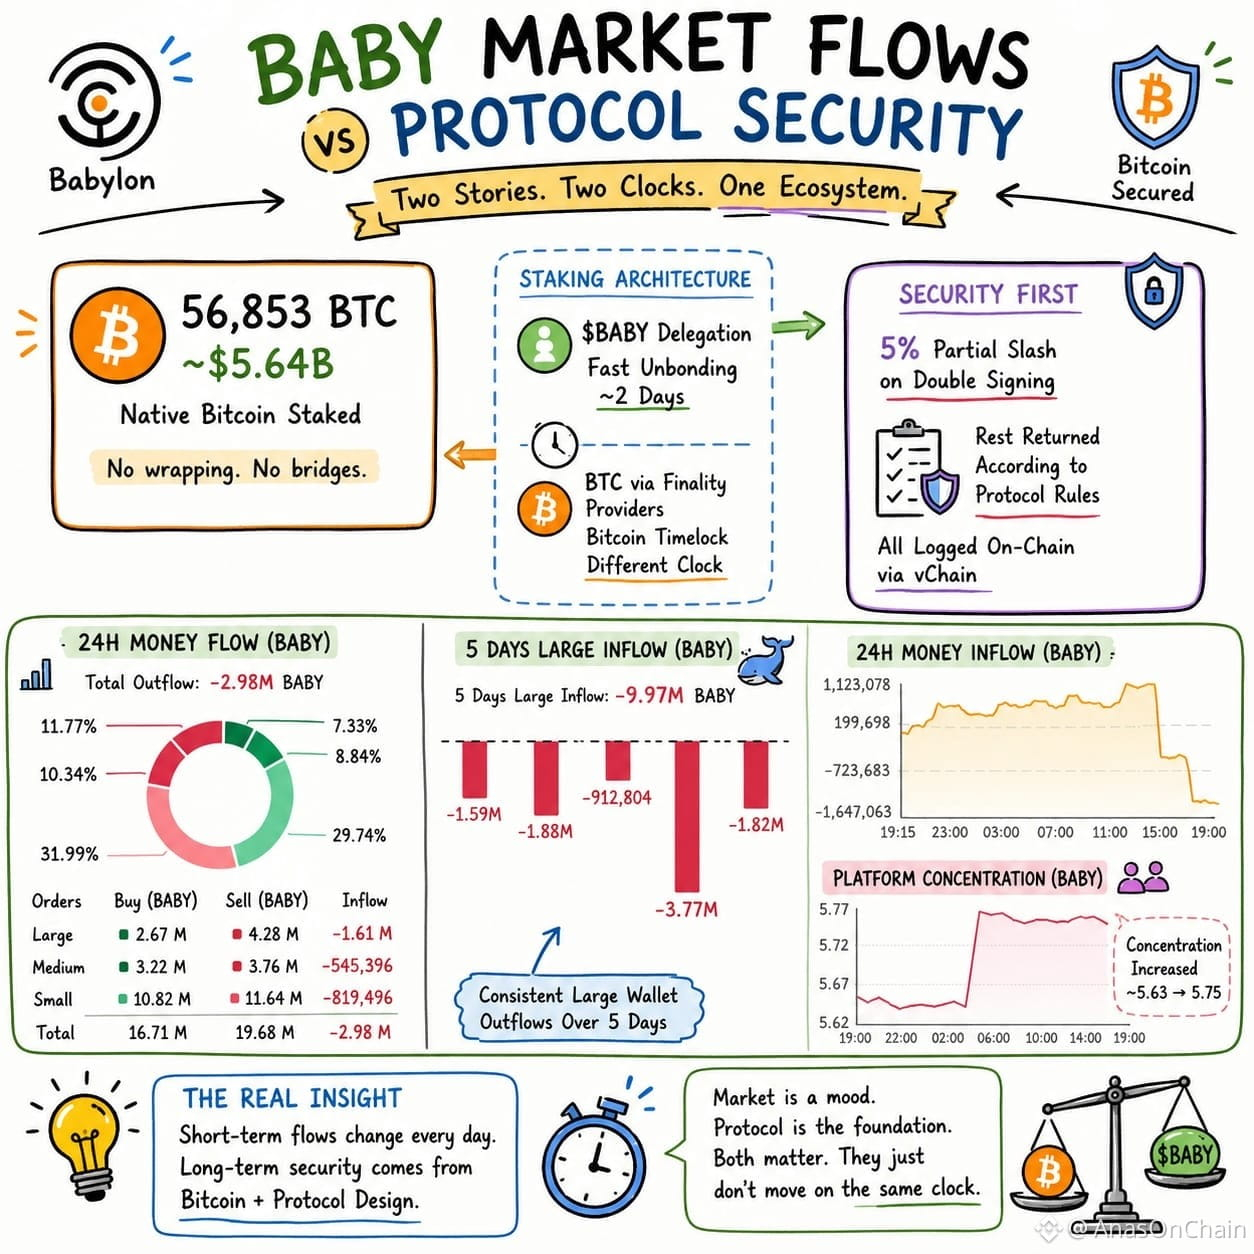
Hoy estaba revisando los datos del exchange. En 24 horas, el flujo total neto de salida fue de -2.98M BABY; la salida neta de las grandes ballenas fue de -1.61M BABY y, durante los últimos 5 días, hubo una entrada neta grande de -9.97M BABY. El sentimiento a corto plazo claramente está mostrando presión.
Pero, al mismo tiempo, en el lado del protocolo @babylonlabs_io se ve una imagen totalmente distinta.
Mediante el staking nativo de Bitcoin, 56,853 BTC (~$5.64B) están proporcionando seguridad económica de la red, sin wrapping ni puentes. Para mí, la verdadera idea fue que el mercado de Babylon y la seguridad del protocolo no se tratan como la misma cosa.
La arquitectura de staking también sigue esa misma filosofía.
La delegación $BABY hasta el unbonding rápido tarda aproximadamente 2 días, mientras que los Finality Providers de BTC y los timelocks de Bitcoin siguen su ritmo de liquidación. Ambos activos están en el mismo ecosistema, pero su propósito es diferente.
Del mismo modo, los flujos del exchange a corto plazo no definen la seguridad a largo plazo del protocolo.
Hoy el flujo de dinero puede ser negativo, mañana puede ser positivo. Pero la seguridad respaldada por Bitcoin, la rendición de cuentas de los validadores y la coordinación del protocolo son las capas que sostienen el ecosistema.
Para mí, lo interesante de Babylon no es el APY ni las entradas diarias...
Es que lo diseñó para tratar el comportamiento del mercado y el comportamiento de la infraestructura como sistemas separados.
¿Todavía en Web3 le damos más importancia a los flujos del exchange que a los fundamentos del protocolo?
@babylonlabs_io $BABY #baby
A veces, el mercado y el protocolo están contando historias completamente diferentes.
Hoy estaba revisando los datos del exchange. En 24 horas, el flujo total neto de salida fue de -2.98M BABY; la salida neta de las grandes ballenas fue de -1.61M BABY y, durante los últimos 5 días, hubo una entrada neta grande de -9.97M BABY. El sentimiento a corto plazo claramente está mostrando presión.
Pero, al mismo tiempo, en el lado del protocolo @BabylonLabs_io se ve una imagen totalmente distinta.
Mediante el staking nativo de Bitcoin, 56,853 BTC (~$5.64B) están proporcionando seguridad económica de la red, sin wrapping ni puentes. Para mí, la verdadera idea fue que el mercado de Babylon y la seguridad del protocolo no se tratan como la misma cosa.
La arquitectura de staking también sigue esa misma filosofía.
La delegación $BABY hasta el unbonding rápido tarda aproximadamente 2 días, mientras que los Finality Providers de BTC y los timelocks de Bitcoin siguen su ritmo de liquidación. Ambos activos están en el mismo ecosistema, pero su propósito es diferente.
Del mismo modo, los flujos del exchange a corto plazo no definen la seguridad a largo plazo del protocolo.
Hoy el flujo de dinero puede ser negativo, mañana puede ser positivo. Pero la seguridad respaldada por Bitcoin, la rendición de cuentas de los validadores y la coordinación del protocolo son las capas que sostienen el ecosistema.
Para mí, lo interesante de Babylon no es el APY ni las entradas diarias...
Es que lo diseñó para tratar el comportamiento del mercado y el comportamiento de la infraestructura como sistemas separados.
¿Todavía en Web3 le damos más importancia a los flujos del exchange que a los fundamentos del protocolo?
@BabylonLabs_io $BABY #baby
Hoy estaba revisando los datos del exchange. En 24 horas, el flujo total neto de salida fue de -2.98M BABY; la salida neta de las grandes ballenas fue de -1.61M BABY y, durante los últimos 5 días, hubo una entrada neta grande de -9.97M BABY. El sentimiento a corto plazo claramente está mostrando presión.
Pero, al mismo tiempo, en el lado del protocolo @BabylonLabs_io se ve una imagen totalmente distinta.
Mediante el staking nativo de Bitcoin, 56,853 BTC (~$5.64B) están proporcionando seguridad económica de la red, sin wrapping ni puentes. Para mí, la verdadera idea fue que el mercado de Babylon y la seguridad del protocolo no se tratan como la misma cosa.
La arquitectura de staking también sigue esa misma filosofía.
La delegación $BABY hasta el unbonding rápido tarda aproximadamente 2 días, mientras que los Finality Providers de BTC y los timelocks de Bitcoin siguen su ritmo de liquidación. Ambos activos están en el mismo ecosistema, pero su propósito es diferente.
Del mismo modo, los flujos del exchange a corto plazo no definen la seguridad a largo plazo del protocolo.
Hoy el flujo de dinero puede ser negativo, mañana puede ser positivo. Pero la seguridad respaldada por Bitcoin, la rendición de cuentas de los validadores y la coordinación del protocolo son las capas que sostienen el ecosistema.
Para mí, lo interesante de Babylon no es el APY ni las entradas diarias...
Es que lo diseñó para tratar el comportamiento del mercado y el comportamiento de la infraestructura como sistemas separados.
¿Todavía en Web3 le damos más importancia a los flujos del exchange que a los fundamentos del protocolo?
@BabylonLabs_io $BABY #baby
4
2
158
·
--
Parcialmente cierto
A veces, para entender un ecosistema, también es necesario ver las fechas de desbloqueo... no solo para saber cuántos tokens se liberarán, sino para entender cómo evolucionan los incentivos del protocolo.
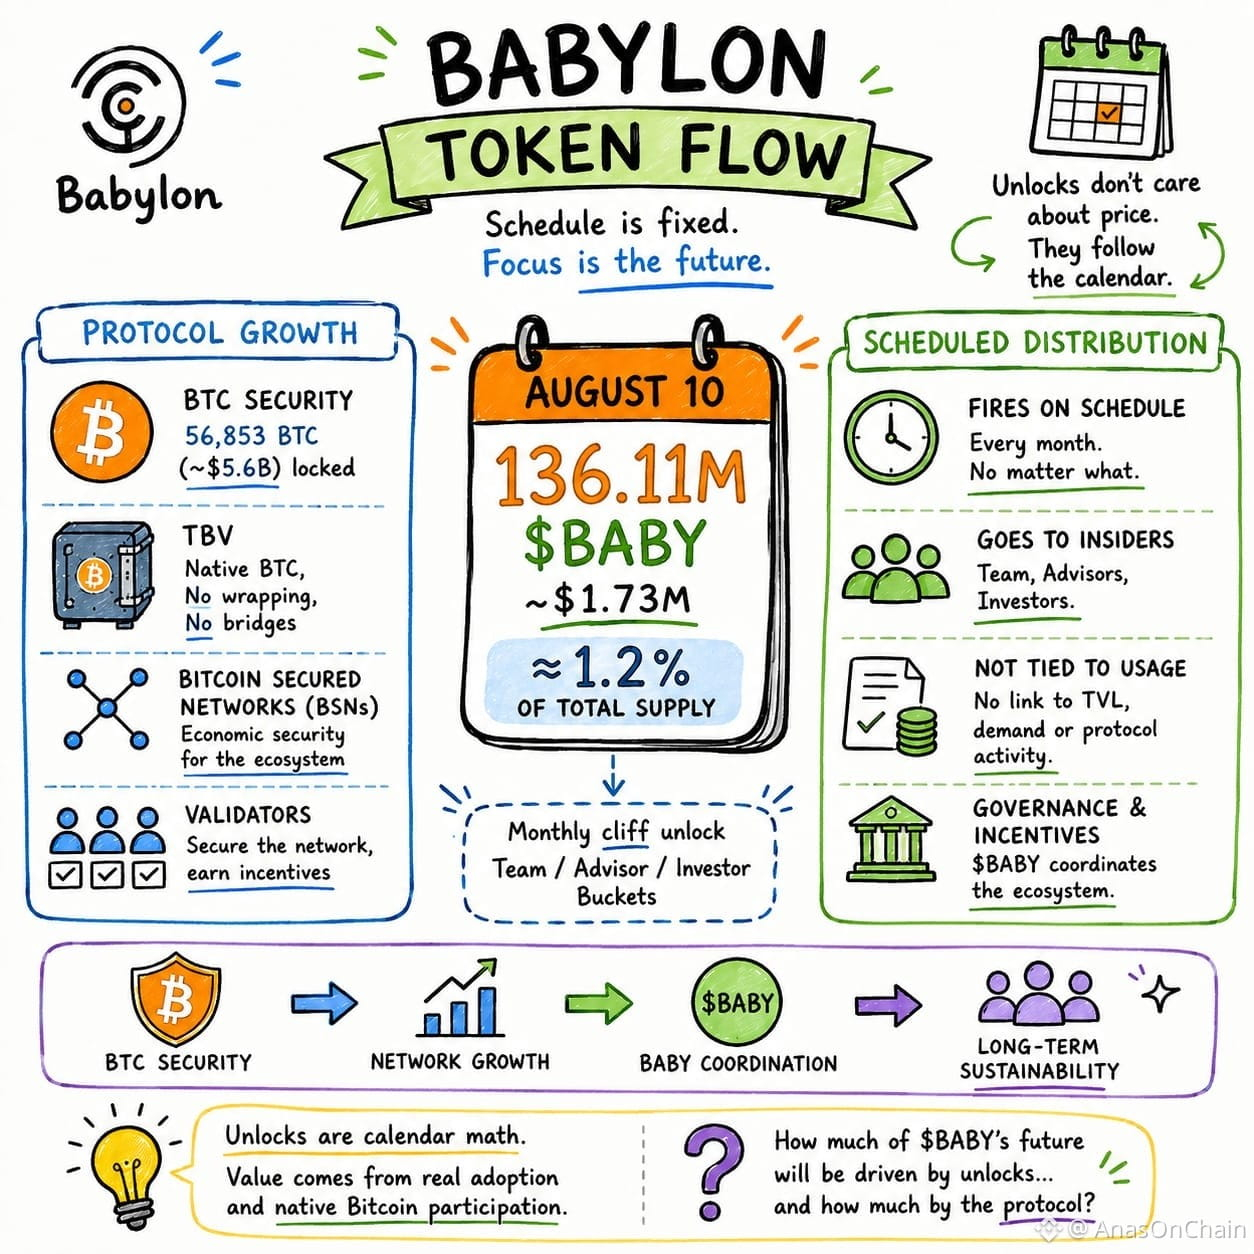
El próximo desbloqueo programado @babylonlabs_io ka es el 10 de agosto, donde 136.11M $BABY tokens serán liberados según el calendario de asignación para el ecosistema. Este proceso no depende de las condiciones del mercado, sino que está vinculado al marco de distribución predefinido del protocolo.
Para mí, lo interesante no era que se desbloqueen tokens...
Más bien, que el valor a largo plazo de Babylon no se definirá únicamente por la distribución de tokens.
Si el Native Bitcoin Staking, las Trustless Bitcoin Vaults (TBV) y las Bitcoin Secured Networks ven una adopción mayor, la verdadera fortaleza del protocolo vendrá del uso de la infraestructura y de la seguridad económica, no solo de la oferta en circulación.
El papel de BABY también es solo por esta razón: no es únicamente un token de recompensas. La gobernanza, los incentivos para validadores y la coordinación del ecosistema son su responsabilidad central, mientras que la base de la seguridad económica de la red Bitcoin permanece.
Los ecosistemas fuertes no se construyen con el calendario.
Los ecosistemas fuertes se forman cuando los incentivos y la utilidad real del protocolo se mueven en la misma dirección.
La pregunta real para mí no era el desbloqueo...
Sino qué tan rápido crece la adopción del protocolo y la participación nativa de Bitcoin en los próximos meses.
@babylonlabs_io $BABY #baby
A veces, para entender un ecosistema, también es necesario ver las fechas de desbloqueo... no solo para saber cuántos tokens se liberarán, sino para entender cómo evolucionan los incentivos del protocolo.
El próximo desbloqueo programado @BabylonLabs_io ka es el 10 de agosto, donde 136.11M $BABY tokens serán liberados según el calendario de asignación para el ecosistema. Este proceso no depende de las condiciones del mercado, sino que está vinculado al marco de distribución predefinido del protocolo.
Para mí, lo interesante no era que se desbloqueen tokens...
Más bien, que el valor a largo plazo de Babylon no se definirá únicamente por la distribución de tokens.
Si el Native Bitcoin Staking, las Trustless Bitcoin Vaults (TBV) y las Bitcoin Secured Networks ven una adopción mayor, la verdadera fortaleza del protocolo vendrá del uso de la infraestructura y de la seguridad económica, no solo de la oferta en circulación.
El papel de BABY también es solo por esta razón: no es únicamente un token de recompensas. La gobernanza, los incentivos para validadores y la coordinación del ecosistema son su responsabilidad central, mientras que la base de la seguridad económica de la red Bitcoin permanece.
Los ecosistemas fuertes no se construyen con el calendario.
Los ecosistemas fuertes se forman cuando los incentivos y la utilidad real del protocolo se mueven en la misma dirección.
La pregunta real para mí no era el desbloqueo...
Sino qué tan rápido crece la adopción del protocolo y la participación nativa de Bitcoin en los próximos meses.
@BabylonLabs_io $BABY #baby
El próximo desbloqueo programado @BabylonLabs_io ka es el 10 de agosto, donde 136.11M $BABY tokens serán liberados según el calendario de asignación para el ecosistema. Este proceso no depende de las condiciones del mercado, sino que está vinculado al marco de distribución predefinido del protocolo.
Para mí, lo interesante no era que se desbloqueen tokens...
Más bien, que el valor a largo plazo de Babylon no se definirá únicamente por la distribución de tokens.
Si el Native Bitcoin Staking, las Trustless Bitcoin Vaults (TBV) y las Bitcoin Secured Networks ven una adopción mayor, la verdadera fortaleza del protocolo vendrá del uso de la infraestructura y de la seguridad económica, no solo de la oferta en circulación.
El papel de BABY también es solo por esta razón: no es únicamente un token de recompensas. La gobernanza, los incentivos para validadores y la coordinación del ecosistema son su responsabilidad central, mientras que la base de la seguridad económica de la red Bitcoin permanece.
Los ecosistemas fuertes no se construyen con el calendario.
Los ecosistemas fuertes se forman cuando los incentivos y la utilidad real del protocolo se mueven en la misma dirección.
La pregunta real para mí no era el desbloqueo...
Sino qué tan rápido crece la adopción del protocolo y la participación nativa de Bitcoin en los próximos meses.
@BabylonLabs_io $BABY #baby
4
3
136
·
--
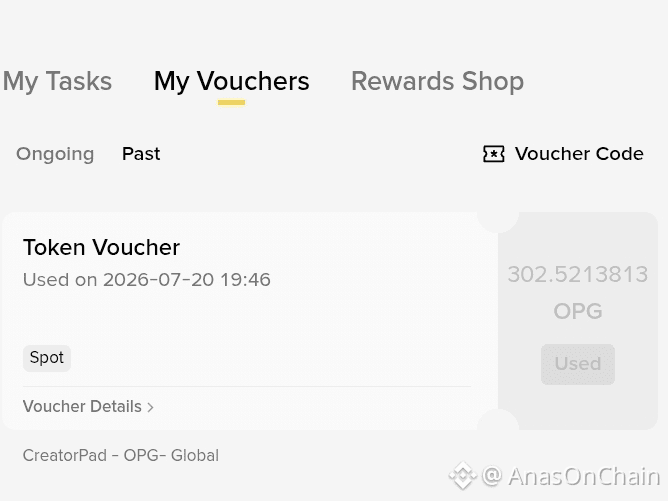
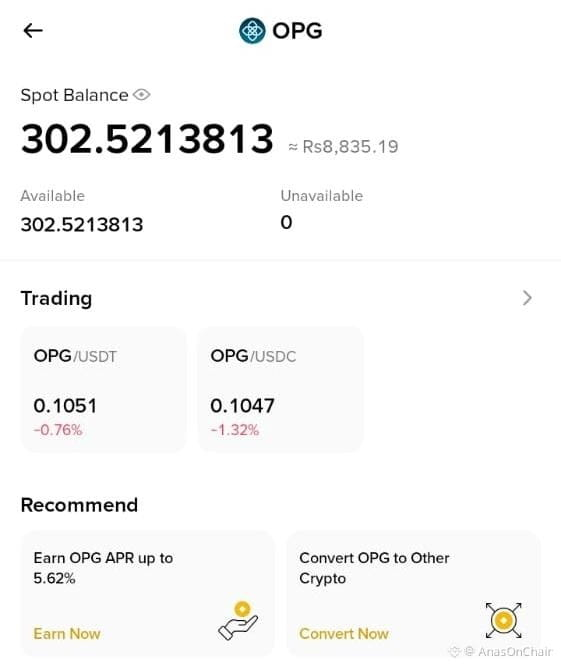
Finalmente recibí mi recompensa de OpenGradient CreatorPad: 302.52 $OPG (alrededor de $30).
Para ser honesto, estoy decepcionado. Terminé alrededor del Top 150, así que esperaba una recompensa mucho mejor. $30 se siente muy por debajo de lo que muchos participantes esperaban.
Aprecio la oportunidad, pero espero que futuras campañas de CreatorPad ofrezcan recompensas que reflejen mejor el esfuerzo y las clasificaciones de los participantes.
#OpenGradient #CreatorPad $OPG
Finalmente recibí mi recompensa de OpenGradient CreatorPad: 302.52 $OPG (alrededor de $30).
Para ser honesto, estoy decepcionado. Terminé alrededor del Top 150, así que esperaba una recompensa mucho mejor. $30 se siente muy por debajo de lo que muchos participantes esperaban.
Aprecio la oportunidad, pero espero que futuras campañas de CreatorPad ofrezcan recompensas que reflejen mejor el esfuerzo y las clasificaciones de los participantes.
#OpenGradient #CreatorPad $OPG
Para ser honesto, estoy decepcionado. Terminé alrededor del Top 150, así que esperaba una recompensa mucho mejor. $30 se siente muy por debajo de lo que muchos participantes esperaban.
Aprecio la oportunidad, pero espero que futuras campañas de CreatorPad ofrezcan recompensas que reflejen mejor el esfuerzo y las clasificaciones de los participantes.
#OpenGradient #CreatorPad $OPG
1
157
·
--
Artículo
$NEWT No da libertad, para constructores de IA; está construyendo confianzaA veces el mercado mira un proyecto desde un ángulo incorrecto.
Yo también al principio pensé que Newton Protocol estaba creando otro marketplace para desarrolladores de IA. Luego volví a leer el whitepaper y las actualizaciones recientes, y la imagen resultó completamente diferente.
La idea de Model Registry no es solo listar agentes.
Lo importante es que cada agente de IA opera dentro de un marco de autorización. El registro, la aplicación de políticas y las pruebas de ejecución, en conjunto, crean un entorno donde la IA no solo trabaja, sino que también verifica cada una de sus acciones.
$NEWT No da libertad, para constructores de IA; está construyendo confianza
A veces el mercado mira un proyecto desde un ángulo incorrecto.
Yo también al principio pensé que Newton Protocol estaba creando otro marketplace para desarrolladores de IA. Luego volví a leer el whitepaper y las actualizaciones recientes, y la imagen resultó completamente diferente.
La idea de Model Registry no es solo listar agentes.
Lo importante es que cada agente de IA opera dentro de un marco de autorización. El registro, la aplicación de políticas y las pruebas de ejecución, en conjunto, crean un entorno donde la IA no solo trabaja, sino que también verifica cada una de sus acciones.
Yo también al principio pensé que Newton Protocol estaba creando otro marketplace para desarrolladores de IA. Luego volví a leer el whitepaper y las actualizaciones recientes, y la imagen resultó completamente diferente.
La idea de Model Registry no es solo listar agentes.
Lo importante es que cada agente de IA opera dentro de un marco de autorización. El registro, la aplicación de políticas y las pruebas de ejecución, en conjunto, crean un entorno donde la IA no solo trabaja, sino que también verifica cada una de sus acciones.
2
3
104
·
--
Hoy estaba mirando a un explorador @NewtonProtocol y había una cosa que una y otra vez me venía a la mente.
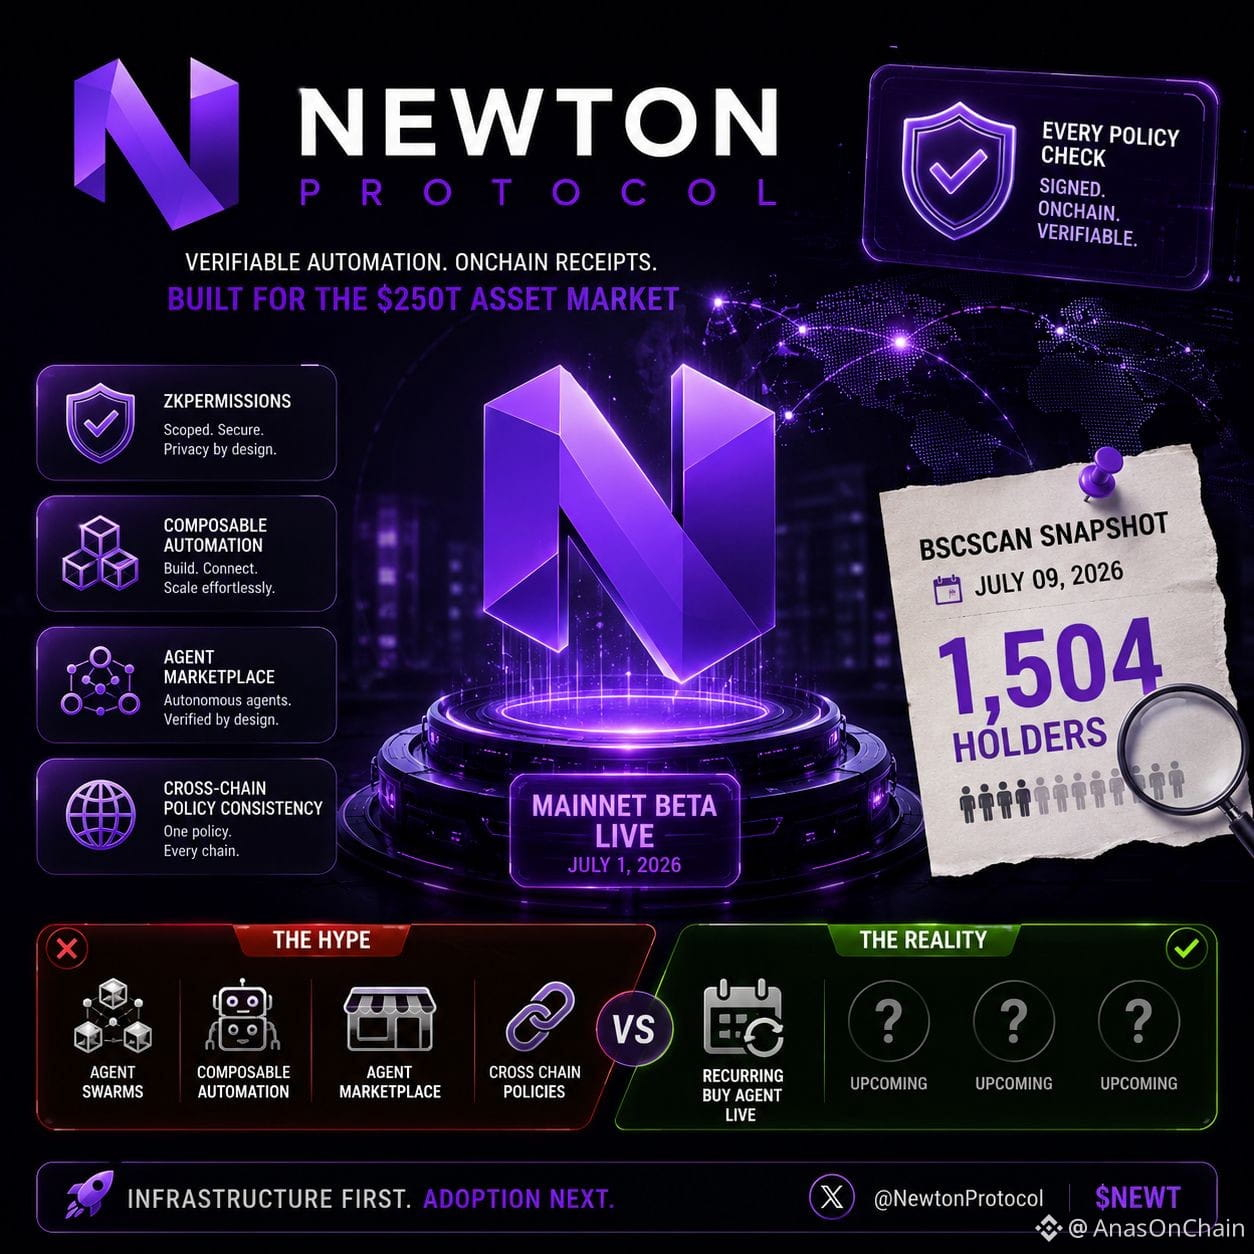
Mainnet Beta se lanzó el 1 de julio en Base y Ethereum. En cada revisión de política se genera un recibo firmado en cadena y, teóricamente, cualquiera puede verificarlo. La idea central del whitepaper también es que, en lugar de confiar, se usen pruebas criptográficas.
Luego revisé BscScan.
En el snapshot del 9 de julio solo aparecían 1.504 titulares.
En ese momento pensé que la tecnología y la adopción no siempre crecen a la misma velocidad.
El whitepaper habla del marketplace de agentes, automatización componible, zkPermissions Rollup y consistencia de políticas entre cadenas.
Pero en la realidad ahora está en vivo el Recurring Buy Agent, mientras que las demás funciones están en la hoja de ruta.
No me pareció nada negativo.
La infraestructura suele construirse antes que el tráfico.
Pero hay una diferencia importante.
“Verificable por cualquiera” y “realmente verificada por usuarios” son dos cosas distintas.
Los recibos están disponibles en cadena...
Pero, ¿cuánta gente de verdad los está inspeccionando?
Quizás ahora hay más builders y menos usuarios finales.
Para mí, la métrica importante del futuro no será solo el precio.
Quiero ver a qué velocidad maduran el número de titulares, la adopción de agentes y la actividad entre cadenas después de los próximos desbloqueos y del crecimiento del ecosistema.
Si crece de forma natural junto con la hoja de ruta de uso...
Entonces Newton puede no ser solo una narrativa de IA, sino una infraestructura de autorización a largo plazo.
@NewtonProtocol $NEWT #Newt
Hoy estaba mirando a un explorador @NewtonProtocol y había una cosa que una y otra vez me venía a la mente.
Mainnet Beta se lanzó el 1 de julio en Base y Ethereum. En cada revisión de política se genera un recibo firmado en cadena y, teóricamente, cualquiera puede verificarlo. La idea central del whitepaper también es que, en lugar de confiar, se usen pruebas criptográficas.
Luego revisé BscScan.
En el snapshot del 9 de julio solo aparecían 1.504 titulares.
En ese momento pensé que la tecnología y la adopción no siempre crecen a la misma velocidad.
El whitepaper habla del marketplace de agentes, automatización componible, zkPermissions Rollup y consistencia de políticas entre cadenas.
Pero en la realidad ahora está en vivo el Recurring Buy Agent, mientras que las demás funciones están en la hoja de ruta.
No me pareció nada negativo.
La infraestructura suele construirse antes que el tráfico.
Pero hay una diferencia importante.
“Verificable por cualquiera” y “realmente verificada por usuarios” son dos cosas distintas.
Los recibos están disponibles en cadena...
Pero, ¿cuánta gente de verdad los está inspeccionando?
Quizás ahora hay más builders y menos usuarios finales.
Para mí, la métrica importante del futuro no será solo el precio.
Quiero ver a qué velocidad maduran el número de titulares, la adopción de agentes y la actividad entre cadenas después de los próximos desbloqueos y del crecimiento del ecosistema.
Si crece de forma natural junto con la hoja de ruta de uso...
Entonces Newton puede no ser solo una narrativa de IA, sino una infraestructura de autorización a largo plazo.
@NewtonProtocol $NEWT #Newt
Mainnet Beta se lanzó el 1 de julio en Base y Ethereum. En cada revisión de política se genera un recibo firmado en cadena y, teóricamente, cualquiera puede verificarlo. La idea central del whitepaper también es que, en lugar de confiar, se usen pruebas criptográficas.
Luego revisé BscScan.
En el snapshot del 9 de julio solo aparecían 1.504 titulares.
En ese momento pensé que la tecnología y la adopción no siempre crecen a la misma velocidad.
El whitepaper habla del marketplace de agentes, automatización componible, zkPermissions Rollup y consistencia de políticas entre cadenas.
Pero en la realidad ahora está en vivo el Recurring Buy Agent, mientras que las demás funciones están en la hoja de ruta.
No me pareció nada negativo.
La infraestructura suele construirse antes que el tráfico.
Pero hay una diferencia importante.
“Verificable por cualquiera” y “realmente verificada por usuarios” son dos cosas distintas.
Los recibos están disponibles en cadena...
Pero, ¿cuánta gente de verdad los está inspeccionando?
Quizás ahora hay más builders y menos usuarios finales.
Para mí, la métrica importante del futuro no será solo el precio.
Quiero ver a qué velocidad maduran el número de titulares, la adopción de agentes y la actividad entre cadenas después de los próximos desbloqueos y del crecimiento del ecosistema.
Si crece de forma natural junto con la hoja de ruta de uso...
Entonces Newton puede no ser solo una narrativa de IA, sino una infraestructura de autorización a largo plazo.
@NewtonProtocol $NEWT #Newt
1
105
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
BitcoinRebounds$75KAsChipsLead
10,563 vistas
147 están debatiendo
Panorama del mercado | Bitcoin se recupera hasta los 75.600 dólares tras caer por debajo de los 75.000, mientras las acciones de chips lideran el repunte tras un informe de empleo mejor de lo esperado
Binance News
·17 me gusta
·5.1k vistas
JobsReportRaisesHikeOdds
137,209 vistas
1,211 están debatiendo
US Data Center Rules May Constrain AI Expansion
20,479 vistas
113 están debatiendo