
#bitcoinetfstake
bitcoinetfstake
620 vistas
19 están debatiendo
Hot
Lo último
·
--
Alcista
#BitcoinETFsTake $6.34BillionEnT3
💡 Perspectiva Única: La historia real detrás del crecimiento de los ETF de Bitcoin podría ser el cambio gradual de una actividad de mercado impulsada por minoristas hacia un mercado donde las finanzas tradicionales desempeñan un papel más importante. La pregunta clave es si esta demanda puede mantenerse constante más allá de un solo trimestre.
¿Los $6.34 mil millones en entradas de ETF trimestrales son el inicio de una tendencia institucional a más largo plazo, o solo una ola temporal de optimismo del mercado?
$BTC
{future}(BTCUSDT)
#BitcoinETFsTake $6.34BillionEnT3
💡 Perspectiva Única: La historia real detrás del crecimiento de los ETF de Bitcoin podría ser el cambio gradual de una actividad de mercado impulsada por minoristas hacia un mercado donde las finanzas tradicionales desempeñan un papel más importante. La pregunta clave es si esta demanda puede mantenerse constante más allá de un solo trimestre.
¿Los $6.34 mil millones en entradas de ETF trimestrales son el inicio de una tendencia institucional a más largo plazo, o solo una ola temporal de optimismo del mercado?
$BTC
💡 Perspectiva Única: La historia real detrás del crecimiento de los ETF de Bitcoin podría ser el cambio gradual de una actividad de mercado impulsada por minoristas hacia un mercado donde las finanzas tradicionales desempeñan un papel más importante. La pregunta clave es si esta demanda puede mantenerse constante más allá de un solo trimestre.
¿Los $6.34 mil millones en entradas de ETF trimestrales son el inicio de una tendencia institucional a más largo plazo, o solo una ola temporal de optimismo del mercado?
$BTC
71

La mayoría de la gente trata los ETF de Bitcoin como una bóveda de un solo sentido que solo $BTC sale del mercado.
Tú entras por FOMO después de otra semana de entradas, convencido de que la oferta se está bloqueando para siempre, y luego te destruyen cuando empiezan las redenciones y las mismas monedas aparecen en los libros de órdenes durante la noche.
He estado siguiendo los datos de creación y redención como si fuera on-chain, porque básicamente lo es. Los participantes autorizados pueden crear acciones entregando BTC o redimirlas y llevarse las monedas para vender. Esa es la parte que omite la línea de tiempo. Con Miedo y Codicia en 69, todo el mundo es codicioso y asume que la oferta nunca se va. Pero mira el panorama macro. Los rendimientos a diez años empujando hacia el 5% y un dólar fuerte históricamente matan rápido la tolerancia al riesgo. Cuando eso pasa, las instituciones no lo mantienen por ti. Redimen. La última vez que vimos un grupo de salidas, $BTC vendieron fuerte y arrastró $ETH más nombres como $AAVE junto con ello.
Lo que realmente importa es la concentración. Un puñado de ETF ahora controla una porción enorme de la oferta líquida. Una gran redención no parece una simple ballena al azar. Parece una presión de venta coordinada que el retail nunca ve venir hasta que las velas ya están en rojo.
¿Adónde crees que esto va si los rendimientos siguen subiendo desde aquí?
#BitcoinETFsTake #US10YearYieldNears5 #DollarIndexHitsHighestSinceMay2025
La mayoría de la gente trata los ETF de Bitcoin como una bóveda de un solo sentido que solo $BTC sale del mercado.
Tú entras por FOMO después de otra semana de entradas, convencido de que la oferta se está bloqueando para siempre, y luego te destruyen cuando empiezan las redenciones y las mismas monedas aparecen en los libros de órdenes durante la noche.
He estado siguiendo los datos de creación y redención como si fuera on-chain, porque básicamente lo es. Los participantes autorizados pueden crear acciones entregando BTC o redimirlas y llevarse las monedas para vender. Esa es la parte que omite la línea de tiempo. Con Miedo y Codicia en 69, todo el mundo es codicioso y asume que la oferta nunca se va. Pero mira el panorama macro. Los rendimientos a diez años empujando hacia el 5% y un dólar fuerte históricamente matan rápido la tolerancia al riesgo. Cuando eso pasa, las instituciones no lo mantienen por ti. Redimen. La última vez que vimos un grupo de salidas, $BTC vendieron fuerte y arrastró $ETH más nombres como $AAVE junto con ello.
Lo que realmente importa es la concentración. Un puñado de ETF ahora controla una porción enorme de la oferta líquida. Una gran redención no parece una simple ballena al azar. Parece una presión de venta coordinada que el retail nunca ve venir hasta que las velas ya están en rojo.
¿Adónde crees que esto va si los rendimientos siguen subiendo desde aquí?
#BitcoinETFsTake #US10YearYieldNears5 #DollarIndexHitsHighestSinceMay2025
Tú entras por FOMO después de otra semana de entradas, convencido de que la oferta se está bloqueando para siempre, y luego te destruyen cuando empiezan las redenciones y las mismas monedas aparecen en los libros de órdenes durante la noche.
He estado siguiendo los datos de creación y redención como si fuera on-chain, porque básicamente lo es. Los participantes autorizados pueden crear acciones entregando BTC o redimirlas y llevarse las monedas para vender. Esa es la parte que omite la línea de tiempo. Con Miedo y Codicia en 69, todo el mundo es codicioso y asume que la oferta nunca se va. Pero mira el panorama macro. Los rendimientos a diez años empujando hacia el 5% y un dólar fuerte históricamente matan rápido la tolerancia al riesgo. Cuando eso pasa, las instituciones no lo mantienen por ti. Redimen. La última vez que vimos un grupo de salidas, $BTC vendieron fuerte y arrastró $ETH más nombres como $AAVE junto con ello.
Lo que realmente importa es la concentración. Un puñado de ETF ahora controla una porción enorme de la oferta líquida. Una gran redención no parece una simple ballena al azar. Parece una presión de venta coordinada que el retail nunca ve venir hasta que las velas ya están en rojo.
¿Adónde crees que esto va si los rendimientos siguen subiendo desde aquí?
#BitcoinETFsTake #US10YearYieldNears5 #DollarIndexHitsHighestSinceMay2025
78

·
--
Todo el mundo cree que las entradas de ETF institucionales significan velas verdes instantáneas en todo el mercado, pero en realidad a menudo ocultan una distribución agresiva al contado tras puertas cerradas. La mayoría de los inversores minoristas se apresuran a comprar tokens de beta alta como $NEAR o a entrar en posiciones apalancadas en cuanto ven titulares de flujo positivo, solo para acabar atrapados cuando la liquidez de repente se adelgaza.
Piensa en un vehículo ETF menos como un chorro de dinero gratis y más como una esponja de movimiento lento. Cuando las instituciones asignan capital, sus estrategias de cobertura y los ciclos de liquidación de varios días operan con un ritmo completamente distinto al de los libros de órdenes típicos de retail. Mientras miles de millones se liquidan silenciosamente en $BTC fondos, ese capital rara vez rota hacia abajo en la curva de riesgo hacia otros activos de la manera en que los traders asumen que lo hará durante un recorrido clásico.
En lugar de perseguir el impulso cada vez que cae un informe de entradas, observar la liquidez neta en $USDT y seguir la profundidad real del mercado spot te dará una imagen mucho más honesta de cómo están las cosas. ¿Dónde crees que esta dinámica institucional toma la liquidez minorista desde aquí?
#BitcoinETFsTake #DollarIndexHitsHighestSinceMay2025 #US10YearYieldNears5
Todo el mundo cree que las entradas de ETF institucionales significan velas verdes instantáneas en todo el mercado, pero en realidad a menudo ocultan una distribución agresiva al contado tras puertas cerradas. La mayoría de los inversores minoristas se apresuran a comprar tokens de beta alta como $NEAR o a entrar en posiciones apalancadas en cuanto ven titulares de flujo positivo, solo para acabar atrapados cuando la liquidez de repente se adelgaza.
Piensa en un vehículo ETF menos como un chorro de dinero gratis y más como una esponja de movimiento lento. Cuando las instituciones asignan capital, sus estrategias de cobertura y los ciclos de liquidación de varios días operan con un ritmo completamente distinto al de los libros de órdenes típicos de retail. Mientras miles de millones se liquidan silenciosamente en $BTC fondos, ese capital rara vez rota hacia abajo en la curva de riesgo hacia otros activos de la manera en que los traders asumen que lo hará durante un recorrido clásico.
En lugar de perseguir el impulso cada vez que cae un informe de entradas, observar la liquidez neta en $USDT y seguir la profundidad real del mercado spot te dará una imagen mucho más honesta de cómo están las cosas. ¿Dónde crees que esta dinámica institucional toma la liquidez minorista desde aquí?
#BitcoinETFsTake #DollarIndexHitsHighestSinceMay2025 #US10YearYieldNears5
Piensa en un vehículo ETF menos como un chorro de dinero gratis y más como una esponja de movimiento lento. Cuando las instituciones asignan capital, sus estrategias de cobertura y los ciclos de liquidación de varios días operan con un ritmo completamente distinto al de los libros de órdenes típicos de retail. Mientras miles de millones se liquidan silenciosamente en $BTC fondos, ese capital rara vez rota hacia abajo en la curva de riesgo hacia otros activos de la manera en que los traders asumen que lo hará durante un recorrido clásico.
En lugar de perseguir el impulso cada vez que cae un informe de entradas, observar la liquidez neta en $USDT y seguir la profundidad real del mercado spot te dará una imagen mucho más honesta de cómo están las cosas. ¿Dónde crees que esta dinámica institucional toma la liquidez minorista desde aquí?
#BitcoinETFsTake #DollarIndexHitsHighestSinceMay2025 #US10YearYieldNears5
183

·
--
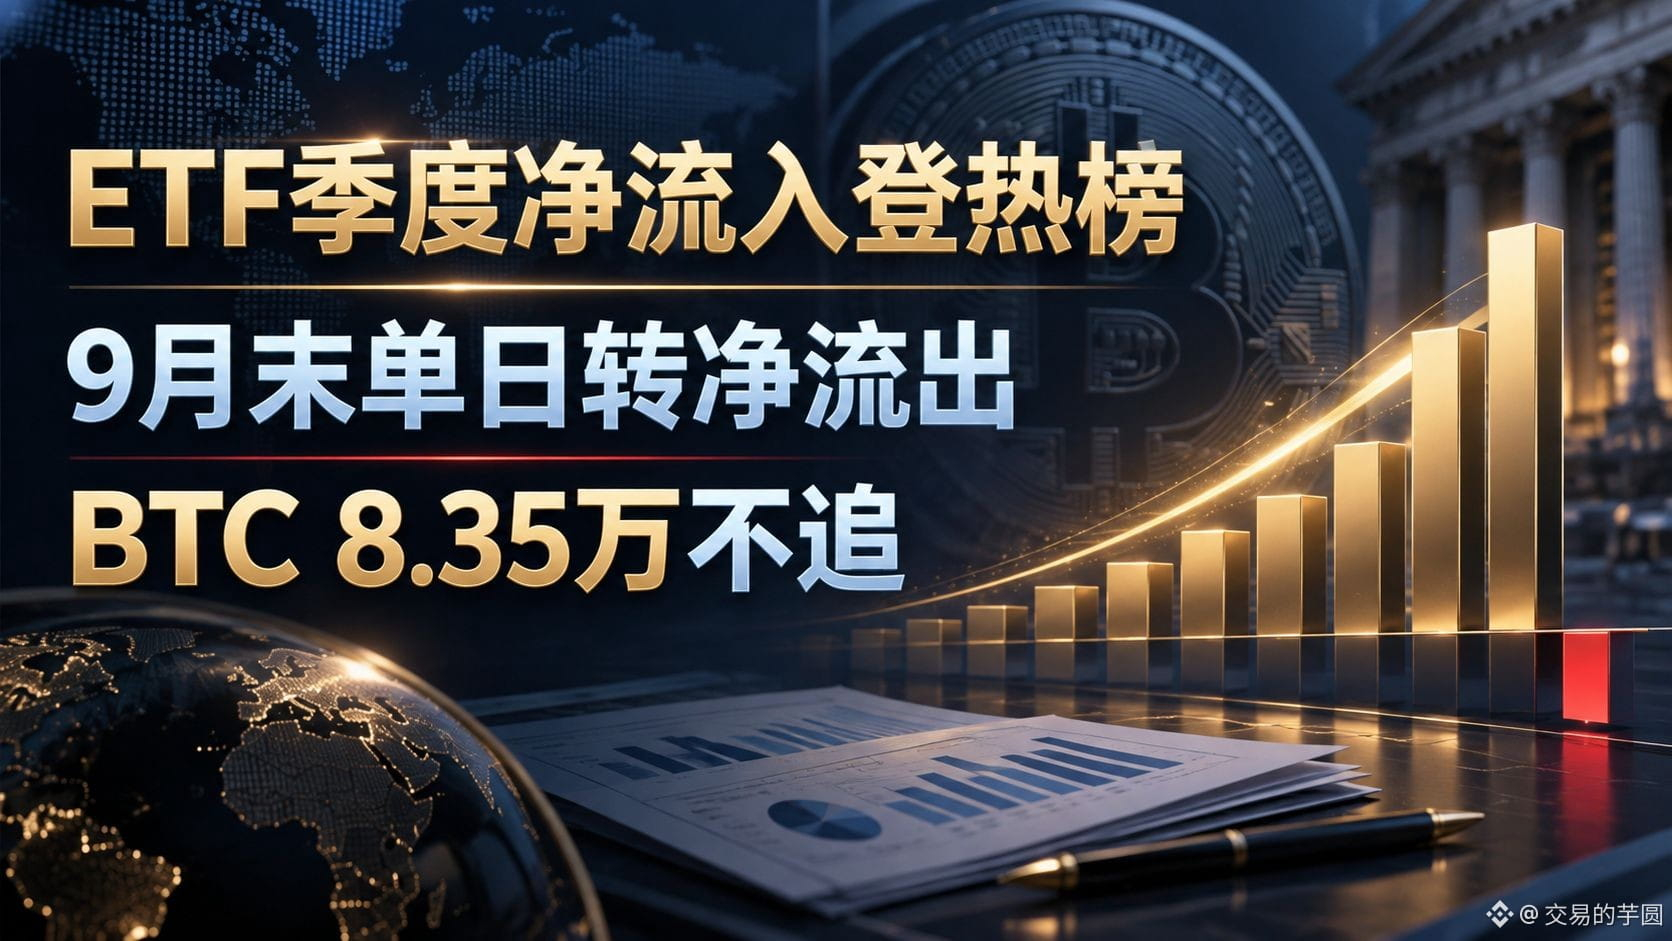
El ETF de Bitcoin registró una entrada neta en el tercer trimestre y se colocó en la cima del ranking|El último día de septiembre, sin embargo, hubo salida neta|BTC en 83,5万我 no sigo al dinero “viejo”
Mi postura es reconocer que los canales institucionales siguen siendo importantes, pero en la operativa solo cuentan el dinero nuevo y la confirmación del precio; no voy a reemplazar las compras de hoy con la cifra acumulada de todo el trimestre. En este momento, el tema más candente en el Binance Square es #BitcoinETFsTake$6.34BillionInQ3. Los reportes del mercado citan a SoSoValue y afirman que, en el tercer trimestre, los ETF spot de Bitcoin en EE. UU. registraron una entrada neta de aproximadamente 6.34 mil millones de dólares; es la suma de julio a septiembre, no el dinero que entró un solo día hoy, y mucho menos una variación equivalente ya presente en octubre. Para verificar la dirección de corto plazo, revisé la tabla diaria de flujos de fondos de Farside: el 29 de septiembre, la entrada neta total fue de alrededor de 66.2 millones de dólares; el 30 de septiembre pasó a una salida neta de aproximadamente 148.7 millones. Es posible que estas dos fuentes difieran por el momento de actualización, qué fondos se incluyeron y valores corregidos; por eso, el total del trimestre debería indicar el criterio, y no usarse como una cotización exacta “en tiempo real” del efectivo del exchange.
En cuanto al mecanismo, las suscripciones del ETF pueden generar demanda de exposición a Bitcoin mediante la cadena de creación a través de creadores de mercado y participantes autorizados; los reembolsos podrían transmitir el efecto al revés. Pero en el mercado secundario, el volumen de trading, la subida del precio del valor liquidativo del fondo (NAV) y el neto real de suscripciones son tres cosas distintas. La entrada del trimestre indica que las cuentas tradicionales aumentaron su asignación durante ese periodo, pero no garantiza que la compra marginal continúe hoy. Que el flujo diario se vuelva negativo tampoco significa que las instituciones se estén retirando por completo, y mucho menos permite inferir que la próxima temporada necesariamente será más débil. Mi juicio clave es mirar si el flujo neto se mantiene en varios días consecutivos, si el precio puede estabilizarse nuevamente por encima de las resistencias, y si el rendimiento de los bonos del Tesoro de EE. UU. y los datos de empleo de mañana alteran las expectativas sobre el costo del dinero.
El mercado ya ha mostrado sus diferencias. Al redactar, en Binance BTC/USDT estaba en ~83,479 dólares; en 24 horas, cayó ~2.15%, con un rango de 83,186—85,563. El flujo trimestral en el “ranking” es una acumulación histórica, mientras que el precio actual está claramente por debajo de la apertura de este ciclo en las últimas 24 horas (85,311); ambas cosas pueden coexistir y no son contradictorias. No atribuiré la caída por completo a la salida del ETF del 30 de septiembre, ni diré que el dinero del trimestre ya desapareció. Si más adelante Farside actualiza y aparece una entrada sostenida, y BTC recupera 84,200 y logra sostenerlo, el juicio prudente de ahora podría quedar desmentido; si continúa rompiendo a la baja por debajo de 83,180, incluso aunque el dato trimestral sea “bonito”, primero respetaría el precio del mercado.
Si fuera yo operando, no participaría ahora: estaría a la expectativa de la dirección, con posición 0%. Solo si en una hora el precio cierra por encima de 84,200, retrocede y se mantiene entre 83,900—84,200, y además veo que, en días de negociación de EE. UU., el flujo neto del ETF deja de ser continuamente negativo, entonces haría una prueba en spot con un máximo del 1% del capital, sin apalancamiento. Primer objetivo: 85,200 (mitad de la posición). Segundo objetivo: 86,200 (cerrar el resto). Al entrar, si en la primera hora el precio pierde 83,600 por abajo, reduciría a la mitad; el stop-loss duro lo pondría en 83,150 y cerraría todo. Si el precio primero cede por debajo de 83,180, cancelo el plan de largos y no haré compras para “perseguir” el hot ranking trimestral. Los datos diarios del fondo se completan gradualmente después del cierre de la bolsa de EE. UU.; mientras no estén completos, solo escribiré “pendiente de confirmación” y no contaré los campos en blanco como cero.
Fuente: tabla diaria de flujos de fondos del ETF spot de Bitcoin en EE. UU. de Farside; Cointelegraph cita el resumen de SoSoValue del tercer trimestre; cotización en tiempo real de Binance BTC/USDT. #BitcoinETFsTake$6.34BillionInQ3 #BTC
Lo anterior es solo una observación personal del mercado y no constituye asesoramiento de inversión.
El ETF de Bitcoin registró una entrada neta en el tercer trimestre y se colocó en la cima del ranking|El último día de septiembre, sin embargo, hubo salida neta|BTC en 83,5万我 no sigo al dinero “viejo”
Mi postura es reconocer que los canales institucionales siguen siendo importantes, pero en la operativa solo cuentan el dinero nuevo y la confirmación del precio; no voy a reemplazar las compras de hoy con la cifra acumulada de todo el trimestre. En este momento, el tema más candente en el Binance Square es #BitcoinETFsTake$6.34BillionInQ3. Los reportes del mercado citan a SoSoValue y afirman que, en el tercer trimestre, los ETF spot de Bitcoin en EE. UU. registraron una entrada neta de aproximadamente 6.34 mil millones de dólares; es la suma de julio a septiembre, no el dinero que entró un solo día hoy, y mucho menos una variación equivalente ya presente en octubre. Para verificar la dirección de corto plazo, revisé la tabla diaria de flujos de fondos de Farside: el 29 de septiembre, la entrada neta total fue de alrededor de 66.2 millones de dólares; el 30 de septiembre pasó a una salida neta de aproximadamente 148.7 millones. Es posible que estas dos fuentes difieran por el momento de actualización, qué fondos se incluyeron y valores corregidos; por eso, el total del trimestre debería indicar el criterio, y no usarse como una cotización exacta “en tiempo real” del efectivo del exchange.
En cuanto al mecanismo, las suscripciones del ETF pueden generar demanda de exposición a Bitcoin mediante la cadena de creación a través de creadores de mercado y participantes autorizados; los reembolsos podrían transmitir el efecto al revés. Pero en el mercado secundario, el volumen de trading, la subida del precio del valor liquidativo del fondo (NAV) y el neto real de suscripciones son tres cosas distintas. La entrada del trimestre indica que las cuentas tradicionales aumentaron su asignación durante ese periodo, pero no garantiza que la compra marginal continúe hoy. Que el flujo diario se vuelva negativo tampoco significa que las instituciones se estén retirando por completo, y mucho menos permite inferir que la próxima temporada necesariamente será más débil. Mi juicio clave es mirar si el flujo neto se mantiene en varios días consecutivos, si el precio puede estabilizarse nuevamente por encima de las resistencias, y si el rendimiento de los bonos del Tesoro de EE. UU. y los datos de empleo de mañana alteran las expectativas sobre el costo del dinero.
El mercado ya ha mostrado sus diferencias. Al redactar, en Binance BTC/USDT estaba en ~83,479 dólares; en 24 horas, cayó ~2.15%, con un rango de 83,186—85,563. El flujo trimestral en el “ranking” es una acumulación histórica, mientras que el precio actual está claramente por debajo de la apertura de este ciclo en las últimas 24 horas (85,311); ambas cosas pueden coexistir y no son contradictorias. No atribuiré la caída por completo a la salida del ETF del 30 de septiembre, ni diré que el dinero del trimestre ya desapareció. Si más adelante Farside actualiza y aparece una entrada sostenida, y BTC recupera 84,200 y logra sostenerlo, el juicio prudente de ahora podría quedar desmentido; si continúa rompiendo a la baja por debajo de 83,180, incluso aunque el dato trimestral sea “bonito”, primero respetaría el precio del mercado.
Si fuera yo operando, no participaría ahora: estaría a la expectativa de la dirección, con posición 0%. Solo si en una hora el precio cierra por encima de 84,200, retrocede y se mantiene entre 83,900—84,200, y además veo que, en días de negociación de EE. UU., el flujo neto del ETF deja de ser continuamente negativo, entonces haría una prueba en spot con un máximo del 1% del capital, sin apalancamiento. Primer objetivo: 85,200 (mitad de la posición). Segundo objetivo: 86,200 (cerrar el resto). Al entrar, si en la primera hora el precio pierde 83,600 por abajo, reduciría a la mitad; el stop-loss duro lo pondría en 83,150 y cerraría todo. Si el precio primero cede por debajo de 83,180, cancelo el plan de largos y no haré compras para “perseguir” el hot ranking trimestral. Los datos diarios del fondo se completan gradualmente después del cierre de la bolsa de EE. UU.; mientras no estén completos, solo escribiré “pendiente de confirmación” y no contaré los campos en blanco como cero.
Fuente: tabla diaria de flujos de fondos del ETF spot de Bitcoin en EE. UU. de Farside; Cointelegraph cita el resumen de SoSoValue del tercer trimestre; cotización en tiempo real de Binance BTC/USDT. #BitcoinETFsTake$6.34BillionInQ3 #BTC
Lo anterior es solo una observación personal del mercado y no constituye asesoramiento de inversión.
Mi postura es reconocer que los canales institucionales siguen siendo importantes, pero en la operativa solo cuentan el dinero nuevo y la confirmación del precio; no voy a reemplazar las compras de hoy con la cifra acumulada de todo el trimestre. En este momento, el tema más candente en el Binance Square es #BitcoinETFsTake$6.34BillionInQ3. Los reportes del mercado citan a SoSoValue y afirman que, en el tercer trimestre, los ETF spot de Bitcoin en EE. UU. registraron una entrada neta de aproximadamente 6.34 mil millones de dólares; es la suma de julio a septiembre, no el dinero que entró un solo día hoy, y mucho menos una variación equivalente ya presente en octubre. Para verificar la dirección de corto plazo, revisé la tabla diaria de flujos de fondos de Farside: el 29 de septiembre, la entrada neta total fue de alrededor de 66.2 millones de dólares; el 30 de septiembre pasó a una salida neta de aproximadamente 148.7 millones. Es posible que estas dos fuentes difieran por el momento de actualización, qué fondos se incluyeron y valores corregidos; por eso, el total del trimestre debería indicar el criterio, y no usarse como una cotización exacta “en tiempo real” del efectivo del exchange.
En cuanto al mecanismo, las suscripciones del ETF pueden generar demanda de exposición a Bitcoin mediante la cadena de creación a través de creadores de mercado y participantes autorizados; los reembolsos podrían transmitir el efecto al revés. Pero en el mercado secundario, el volumen de trading, la subida del precio del valor liquidativo del fondo (NAV) y el neto real de suscripciones son tres cosas distintas. La entrada del trimestre indica que las cuentas tradicionales aumentaron su asignación durante ese periodo, pero no garantiza que la compra marginal continúe hoy. Que el flujo diario se vuelva negativo tampoco significa que las instituciones se estén retirando por completo, y mucho menos permite inferir que la próxima temporada necesariamente será más débil. Mi juicio clave es mirar si el flujo neto se mantiene en varios días consecutivos, si el precio puede estabilizarse nuevamente por encima de las resistencias, y si el rendimiento de los bonos del Tesoro de EE. UU. y los datos de empleo de mañana alteran las expectativas sobre el costo del dinero.
El mercado ya ha mostrado sus diferencias. Al redactar, en Binance BTC/USDT estaba en ~83,479 dólares; en 24 horas, cayó ~2.15%, con un rango de 83,186—85,563. El flujo trimestral en el “ranking” es una acumulación histórica, mientras que el precio actual está claramente por debajo de la apertura de este ciclo en las últimas 24 horas (85,311); ambas cosas pueden coexistir y no son contradictorias. No atribuiré la caída por completo a la salida del ETF del 30 de septiembre, ni diré que el dinero del trimestre ya desapareció. Si más adelante Farside actualiza y aparece una entrada sostenida, y BTC recupera 84,200 y logra sostenerlo, el juicio prudente de ahora podría quedar desmentido; si continúa rompiendo a la baja por debajo de 83,180, incluso aunque el dato trimestral sea “bonito”, primero respetaría el precio del mercado.
Si fuera yo operando, no participaría ahora: estaría a la expectativa de la dirección, con posición 0%. Solo si en una hora el precio cierra por encima de 84,200, retrocede y se mantiene entre 83,900—84,200, y además veo que, en días de negociación de EE. UU., el flujo neto del ETF deja de ser continuamente negativo, entonces haría una prueba en spot con un máximo del 1% del capital, sin apalancamiento. Primer objetivo: 85,200 (mitad de la posición). Segundo objetivo: 86,200 (cerrar el resto). Al entrar, si en la primera hora el precio pierde 83,600 por abajo, reduciría a la mitad; el stop-loss duro lo pondría en 83,150 y cerraría todo. Si el precio primero cede por debajo de 83,180, cancelo el plan de largos y no haré compras para “perseguir” el hot ranking trimestral. Los datos diarios del fondo se completan gradualmente después del cierre de la bolsa de EE. UU.; mientras no estén completos, solo escribiré “pendiente de confirmación” y no contaré los campos en blanco como cero.
Fuente: tabla diaria de flujos de fondos del ETF spot de Bitcoin en EE. UU. de Farside; Cointelegraph cita el resumen de SoSoValue del tercer trimestre; cotización en tiempo real de Binance BTC/USDT. #BitcoinETFsTake$6.34BillionInQ3 #BTC
Lo anterior es solo una observación personal del mercado y no constituye asesoramiento de inversión.
15
·
--
Así es lo que pasó cuando el rendimiento de los bonos del Tesoro de EE. UU. a 10 años volvió a trepar cerca del 5 por ciento y casi nadie en este mercado lo trató como una advertencia.
Los traders siguieron comprando cada caída en $BTC porque el sentimiento todavía parecía estar bien. No tenían un plan de salida para un mundo en el que los Treasuries empezaran a pagar más que los alts que estaban manteniendo.
El 10 años es la tasa de referencia global. Cuando se acerca al 5 por ciento, mantener cripto que no genera rendimiento se vuelve una elección, no un hecho por defecto. Esto lo vimos en 2022 y de nuevo en partes de 2023. El capital rotó hacia $USDT. Los costos de endeudamiento subieron. Los rendimientos en $AAVE dejaron de verse tan especiales al lado de un Tesoro que paga cerca del 5 por ciento y sin riesgo de smart contract. El precio no se desplomó en un día. Se fue filtrando. Las recuperaciones fallidas se fueron acumulando. La liquidez salió primero y luego siguió el relato.
La mayor parte de la conversación todavía está sentada en una lectura de Fear and Greed de 69 y la trata como confirmación. Ese número llega tarde. Un rendimiento del 5 por ciento “pegajoso” más un dólar firme históricamente han sido suficientes para frenar las entradas a los ETF y convertir el resto del mercado en una pérdida lenta. Para eso no necesitas una recesión. Solo necesitas que los rendimientos se mantengan elevados mientras que todos los demás se queden completamente en modo “risk-on”.
¿A dónde crees que esto va desde aquí si el 10 años realmente marca 5?
#US10YearYieldNears5 #DollarIndexHitsHighestSinceMay2025 #BitcoinETFsTake
Así es lo que pasó cuando el rendimiento de los bonos del Tesoro de EE. UU. a 10 años volvió a trepar cerca del 5 por ciento y casi nadie en este mercado lo trató como una advertencia.
Los traders siguieron comprando cada caída en $BTC porque el sentimiento todavía parecía estar bien. No tenían un plan de salida para un mundo en el que los Treasuries empezaran a pagar más que los alts que estaban manteniendo.
El 10 años es la tasa de referencia global. Cuando se acerca al 5 por ciento, mantener cripto que no genera rendimiento se vuelve una elección, no un hecho por defecto. Esto lo vimos en 2022 y de nuevo en partes de 2023. El capital rotó hacia $USDT. Los costos de endeudamiento subieron. Los rendimientos en $AAVE dejaron de verse tan especiales al lado de un Tesoro que paga cerca del 5 por ciento y sin riesgo de smart contract. El precio no se desplomó en un día. Se fue filtrando. Las recuperaciones fallidas se fueron acumulando. La liquidez salió primero y luego siguió el relato.
La mayor parte de la conversación todavía está sentada en una lectura de Fear and Greed de 69 y la trata como confirmación. Ese número llega tarde. Un rendimiento del 5 por ciento “pegajoso” más un dólar firme históricamente han sido suficientes para frenar las entradas a los ETF y convertir el resto del mercado en una pérdida lenta. Para eso no necesitas una recesión. Solo necesitas que los rendimientos se mantengan elevados mientras que todos los demás se queden completamente en modo “risk-on”.
¿A dónde crees que esto va desde aquí si el 10 años realmente marca 5?
#US10YearYieldNears5 #DollarIndexHitsHighestSinceMay2025 #BitcoinETFsTake
Los traders siguieron comprando cada caída en $BTC porque el sentimiento todavía parecía estar bien. No tenían un plan de salida para un mundo en el que los Treasuries empezaran a pagar más que los alts que estaban manteniendo.
El 10 años es la tasa de referencia global. Cuando se acerca al 5 por ciento, mantener cripto que no genera rendimiento se vuelve una elección, no un hecho por defecto. Esto lo vimos en 2022 y de nuevo en partes de 2023. El capital rotó hacia $USDT. Los costos de endeudamiento subieron. Los rendimientos en $AAVE dejaron de verse tan especiales al lado de un Tesoro que paga cerca del 5 por ciento y sin riesgo de smart contract. El precio no se desplomó en un día. Se fue filtrando. Las recuperaciones fallidas se fueron acumulando. La liquidez salió primero y luego siguió el relato.
La mayor parte de la conversación todavía está sentada en una lectura de Fear and Greed de 69 y la trata como confirmación. Ese número llega tarde. Un rendimiento del 5 por ciento “pegajoso” más un dólar firme históricamente han sido suficientes para frenar las entradas a los ETF y convertir el resto del mercado en una pérdida lenta. Para eso no necesitas una recesión. Solo necesitas que los rendimientos se mantengan elevados mientras que todos los demás se queden completamente en modo “risk-on”.
¿A dónde crees que esto va desde aquí si el 10 años realmente marca 5?
#US10YearYieldNears5 #DollarIndexHitsHighestSinceMay2025 #BitcoinETFsTake
113
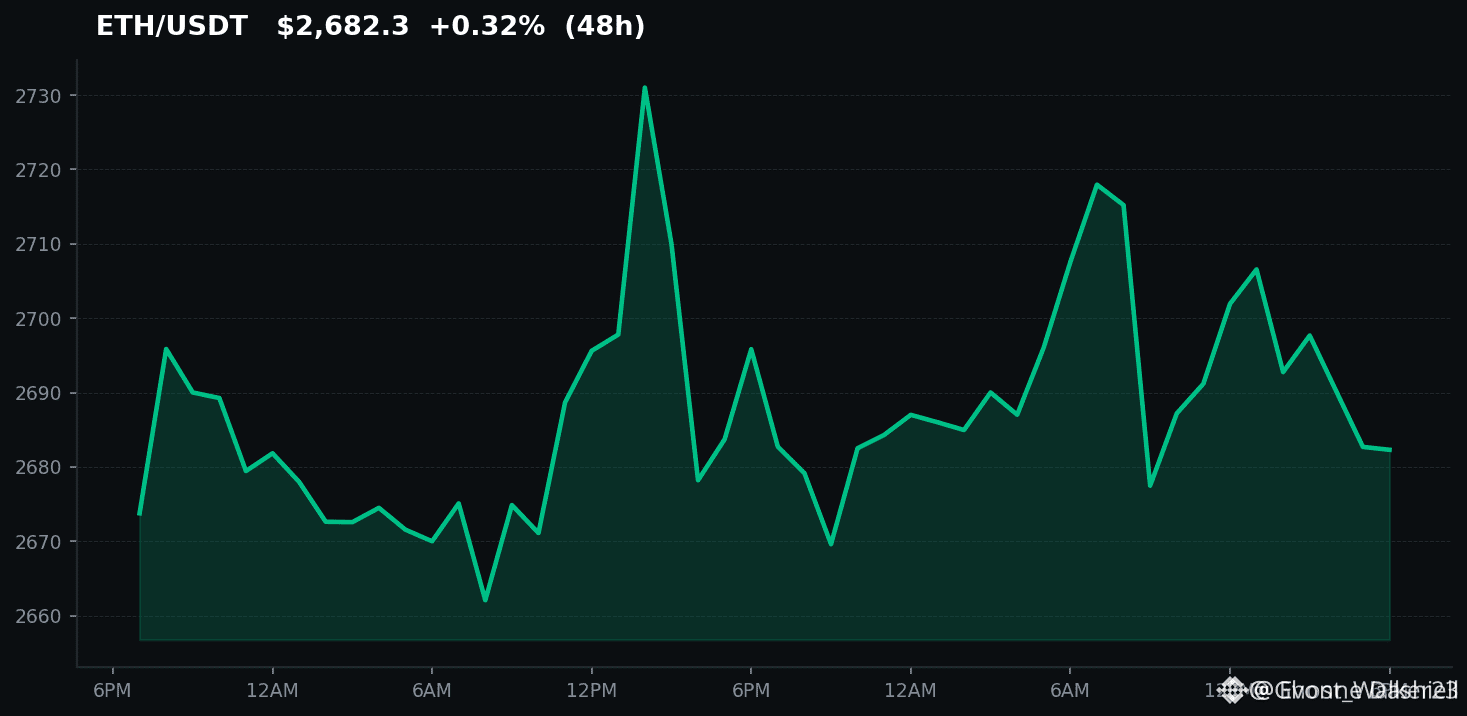
Esto es lo que pasó cuando Ethereum, en silencio, logró una ganancia del 70 por ciento mientras la mayoría de la gente todavía debatía si algún L1 además de Bitcoin siquiera importaba.
El dolor es familiar. O lo vendiste demasiado pronto, te perdiste la entrada después de meses de movimiento lateral, o ahora sientes esa picazón de perseguir porque quedarte fuera de un $ETH movimiento como este duele más que una pérdida pequeña.
Este caso se lee como un estudio de paciencia versus pánico. El estirón del 70 por ciento no llegó por un solo catalizador. El staking bloqueó la oferta, la actividad en L2 repuntó y algunas de las mismas instituciones que se amontonaron en los ETF de Bitcoin empezaron a tratar a Ethereum como la próxima apuesta líquida.
Se parece más a la “tranquilidad” de 2020 que a la euforia de 2021, cuando todo se fue vertical de golpe. Compáralo con $NEAR, que imprimió velas diarias más grandes, pero no logró sostener el mismo tipo de continuidad. El movimiento de Ethereum tuvo más bien la sensación de una acumulación lenta, por eso tantos traders se quedaron al margen hasta que ya estaba arriba.
Lo que podemos aprender de eventos similares del pasado es la naturaleza de “punto de control” de una racha del 70 por ciento. En 2017 y otra vez en 2020, estos porcentajes a menudo marcaron una pausa más que el final. Con el Índice de Miedo y Codicia en 69, la codicia ya está en la sala. $AAVE volúmenes y la actividad DeFi normalmente se quedan atrás en estas piernas de ETH, así que las próximas semanas nos dirán si esto es rotación o solo otro rebote de alivio que se desvanece cuando los rendimientos se mantengan elevados.
¿A dónde crees que $ETH va desde aquí después de estirar un 70 por ciento así?
#EtherGains70 #BitcoinETFsTake #US10YearYieldNears5
Esto es lo que pasó cuando Ethereum, en silencio, logró una ganancia del 70 por ciento mientras la mayoría de la gente todavía debatía si algún L1 además de Bitcoin siquiera importaba.
El dolor es familiar. O lo vendiste demasiado pronto, te perdiste la entrada después de meses de movimiento lateral, o ahora sientes esa picazón de perseguir porque quedarte fuera de un $ETH movimiento como este duele más que una pérdida pequeña.
Este caso se lee como un estudio de paciencia versus pánico. El estirón del 70 por ciento no llegó por un solo catalizador. El staking bloqueó la oferta, la actividad en L2 repuntó y algunas de las mismas instituciones que se amontonaron en los ETF de Bitcoin empezaron a tratar a Ethereum como la próxima apuesta líquida.
Se parece más a la “tranquilidad” de 2020 que a la euforia de 2021, cuando todo se fue vertical de golpe. Compáralo con $NEAR , que imprimió velas diarias más grandes, pero no logró sostener el mismo tipo de continuidad. El movimiento de Ethereum tuvo más bien la sensación de una acumulación lenta, por eso tantos traders se quedaron al margen hasta que ya estaba arriba.
Lo que podemos aprender de eventos similares del pasado es la naturaleza de “punto de control” de una racha del 70 por ciento. En 2017 y otra vez en 2020, estos porcentajes a menudo marcaron una pausa más que el final. Con el Índice de Miedo y Codicia en 69, la codicia ya está en la sala. $AAVE volúmenes y la actividad DeFi normalmente se quedan atrás en estas piernas de ETH, así que las próximas semanas nos dirán si esto es rotación o solo otro rebote de alivio que se desvanece cuando los rendimientos se mantengan elevados.
¿A dónde crees que $ETH va desde aquí después de estirar un 70 por ciento así?
#EtherGains70 #BitcoinETFsTake #US10YearYieldNears5
El dolor es familiar. O lo vendiste demasiado pronto, te perdiste la entrada después de meses de movimiento lateral, o ahora sientes esa picazón de perseguir porque quedarte fuera de un $ETH movimiento como este duele más que una pérdida pequeña.
Este caso se lee como un estudio de paciencia versus pánico. El estirón del 70 por ciento no llegó por un solo catalizador. El staking bloqueó la oferta, la actividad en L2 repuntó y algunas de las mismas instituciones que se amontonaron en los ETF de Bitcoin empezaron a tratar a Ethereum como la próxima apuesta líquida.
Se parece más a la “tranquilidad” de 2020 que a la euforia de 2021, cuando todo se fue vertical de golpe. Compáralo con $NEAR , que imprimió velas diarias más grandes, pero no logró sostener el mismo tipo de continuidad. El movimiento de Ethereum tuvo más bien la sensación de una acumulación lenta, por eso tantos traders se quedaron al margen hasta que ya estaba arriba.
Lo que podemos aprender de eventos similares del pasado es la naturaleza de “punto de control” de una racha del 70 por ciento. En 2017 y otra vez en 2020, estos porcentajes a menudo marcaron una pausa más que el final. Con el Índice de Miedo y Codicia en 69, la codicia ya está en la sala. $AAVE volúmenes y la actividad DeFi normalmente se quedan atrás en estas piernas de ETH, así que las próximas semanas nos dirán si esto es rotación o solo otro rebote de alivio que se desvanece cuando los rendimientos se mantengan elevados.
¿A dónde crees que $ETH va desde aquí después de estirar un 70 por ciento así?
#EtherGains70 #BitcoinETFsTake #US10YearYieldNears5
22
·
--
Si todavía estás tratando la tokenización de activos del mundo real como si fuera el vaporware del ciclo pasado, detente ya.
Demasiadas personas salieron perjudicadas persiguiendo tokens aleatorios que prometían poner acciones y bonos en la cadena, solo para ver que se desvanecían mientras la política real se quedaba atascada en comités. Ese tipo de FOMO quema capital dos veces: una con la narrativa falsa y otra cuando el catalizador real finalmente aparece y tú no tienes posición.
Que Corea proponga tokenizar acciones y bonos se siente realmente diferente. Esto no es un whitepaper de un equipo que desapareció después del último auge. Compáralo con la saga de los ETF de Bitcoin. Años de "nunca va a pasar" hasta que EE. UU. finalmente parpadeó, y ahora el mercado lo trata como algo obvio. Corea tiene la profundidad de mercados de capitales y el stack tecnológico para hacerlo más que un comunicado de prensa, a diferencia de algunas de las experiencias en mercados más pequeños que nunca lograron escalar del todo. En una cinta dominada por la codicia es fácil encogerse de hombros, pero este es el tipo de cambio estructural que tiende a revalorar sectores enteros cuando deja de ser teórico.
Además, está justo al lado de cómo $USDT ya funciona como la capa de liquidez que en realidad usa todo el mundo. Si las acciones y bonos coreanos empiezan a vivir en cadena, los rieles de interoperabilidad $QNT que se han estado construyendo en silencio lucen mucho más útiles. Incluso $AAVE podría ver nuevas garantías que no sean solo otro token volátil fingiendo ser algo real.
¿Esto pone a Corea por delante de EE. UU. en las RWA, o sigue siendo solo otra propuesta que muere en un comité? #KoreaProposesTokenizingStocksAndBonds #BitcoinETFsTake #TreasuryLetsStatesFileStablecoinCertificationsEarly
Si todavía estás tratando la tokenización de activos del mundo real como si fuera el vaporware del ciclo pasado, detente ya.
Demasiadas personas salieron perjudicadas persiguiendo tokens aleatorios que prometían poner acciones y bonos en la cadena, solo para ver que se desvanecían mientras la política real se quedaba atascada en comités. Ese tipo de FOMO quema capital dos veces: una con la narrativa falsa y otra cuando el catalizador real finalmente aparece y tú no tienes posición.
Que Corea proponga tokenizar acciones y bonos se siente realmente diferente. Esto no es un whitepaper de un equipo que desapareció después del último auge. Compáralo con la saga de los ETF de Bitcoin. Años de "nunca va a pasar" hasta que EE. UU. finalmente parpadeó, y ahora el mercado lo trata como algo obvio. Corea tiene la profundidad de mercados de capitales y el stack tecnológico para hacerlo más que un comunicado de prensa, a diferencia de algunas de las experiencias en mercados más pequeños que nunca lograron escalar del todo. En una cinta dominada por la codicia es fácil encogerse de hombros, pero este es el tipo de cambio estructural que tiende a revalorar sectores enteros cuando deja de ser teórico.
Además, está justo al lado de cómo $USDT ya funciona como la capa de liquidez que en realidad usa todo el mundo. Si las acciones y bonos coreanos empiezan a vivir en cadena, los rieles de interoperabilidad $QNT que se han estado construyendo en silencio lucen mucho más útiles. Incluso $AAVE podría ver nuevas garantías que no sean solo otro token volátil fingiendo ser algo real.
¿Esto pone a Corea por delante de EE. UU. en las RWA, o sigue siendo solo otra propuesta que muere en un comité? #KoreaProposesTokenizingStocksAndBonds #BitcoinETFsTake #TreasuryLetsStatesFileStablecoinCertificationsEarly
Demasiadas personas salieron perjudicadas persiguiendo tokens aleatorios que prometían poner acciones y bonos en la cadena, solo para ver que se desvanecían mientras la política real se quedaba atascada en comités. Ese tipo de FOMO quema capital dos veces: una con la narrativa falsa y otra cuando el catalizador real finalmente aparece y tú no tienes posición.
Que Corea proponga tokenizar acciones y bonos se siente realmente diferente. Esto no es un whitepaper de un equipo que desapareció después del último auge. Compáralo con la saga de los ETF de Bitcoin. Años de "nunca va a pasar" hasta que EE. UU. finalmente parpadeó, y ahora el mercado lo trata como algo obvio. Corea tiene la profundidad de mercados de capitales y el stack tecnológico para hacerlo más que un comunicado de prensa, a diferencia de algunas de las experiencias en mercados más pequeños que nunca lograron escalar del todo. En una cinta dominada por la codicia es fácil encogerse de hombros, pero este es el tipo de cambio estructural que tiende a revalorar sectores enteros cuando deja de ser teórico.
Además, está justo al lado de cómo $USDT ya funciona como la capa de liquidez que en realidad usa todo el mundo. Si las acciones y bonos coreanos empiezan a vivir en cadena, los rieles de interoperabilidad $QNT que se han estado construyendo en silencio lucen mucho más útiles. Incluso $AAVE podría ver nuevas garantías que no sean solo otro token volátil fingiendo ser algo real.
¿Esto pone a Corea por delante de EE. UU. en las RWA, o sigue siendo solo otra propuesta que muere en un comité? #KoreaProposesTokenizingStocksAndBonds #BitcoinETFsTake #TreasuryLetsStatesFileStablecoinCertificationsEarly
315
Imagina esto: la CFTC acaba de presentar dos normas sobre contratos de eventos a la Casa Blanca para su revisión.
El verdadero dolor nunca saber cuándo un regulador va a reclasificar de repente un producto con el que estás operando, convirtiendo una posición sólida en pérdidas o dejándote al margen mientras otros se adaptan.
Este es un estudio de caso sobre cómo realmente se desarrolla la regulación de cripto. Los contratos de eventos son, esencialmente, apuestas sobre resultados del mundo real, y la CFTC ha pasado años trazando esas líneas tras choques anteriores con plataformas de predicción y el camino más estructurado que siguió con los futuros sobre Bitcoin. A diferencia de esos momentos anteriores, más centrados en la aplicación estricta, esta presentación parece más un intento de crear un marco que funcione que otra restricción general.
Los actores tradicionales pasaron años en los tribunales por productos similares. Las versiones cripto avanzaron más rápido, pero pagaron el precio con multas e incertidumbre. Si estas normas se aprueban, podría dar a los protocolos de DeFi un carril más claro, algo que $AAVE ha navegado antes con productos complejos y que $QNT ha mantenido su posición durante años. $USDT probablemente seguiría siendo la capa de liquidación que la mayoría de las personas realmente usa.
Hemos visto este patrón antes. La claridad después del ruido inicial a menudo trae más participación, no menos.
¿Hacia dónde crees que esto va desde aquí para los mercados de eventos on-chain?
#CFTCSubmitsTwoEventContractRulesToWhiteHouse #TreasuryLetsStatesFileStablecoinCertificationsEarly #BitcoinETFsTake
Imagina esto: la CFTC acaba de presentar dos normas sobre contratos de eventos a la Casa Blanca para su revisión.
El verdadero dolor nunca saber cuándo un regulador va a reclasificar de repente un producto con el que estás operando, convirtiendo una posición sólida en pérdidas o dejándote al margen mientras otros se adaptan.
Este es un estudio de caso sobre cómo realmente se desarrolla la regulación de cripto. Los contratos de eventos son, esencialmente, apuestas sobre resultados del mundo real, y la CFTC ha pasado años trazando esas líneas tras choques anteriores con plataformas de predicción y el camino más estructurado que siguió con los futuros sobre Bitcoin. A diferencia de esos momentos anteriores, más centrados en la aplicación estricta, esta presentación parece más un intento de crear un marco que funcione que otra restricción general.
Los actores tradicionales pasaron años en los tribunales por productos similares. Las versiones cripto avanzaron más rápido, pero pagaron el precio con multas e incertidumbre. Si estas normas se aprueban, podría dar a los protocolos de DeFi un carril más claro, algo que $AAVE ha navegado antes con productos complejos y que $QNT ha mantenido su posición durante años. $USDT probablemente seguiría siendo la capa de liquidación que la mayoría de las personas realmente usa.
Hemos visto este patrón antes. La claridad después del ruido inicial a menudo trae más participación, no menos.
¿Hacia dónde crees que esto va desde aquí para los mercados de eventos on-chain?
#CFTCSubmitsTwoEventContractRulesToWhiteHouse #TreasuryLetsStatesFileStablecoinCertificationsEarly #BitcoinETFsTake
El verdadero dolor nunca saber cuándo un regulador va a reclasificar de repente un producto con el que estás operando, convirtiendo una posición sólida en pérdidas o dejándote al margen mientras otros se adaptan.
Este es un estudio de caso sobre cómo realmente se desarrolla la regulación de cripto. Los contratos de eventos son, esencialmente, apuestas sobre resultados del mundo real, y la CFTC ha pasado años trazando esas líneas tras choques anteriores con plataformas de predicción y el camino más estructurado que siguió con los futuros sobre Bitcoin. A diferencia de esos momentos anteriores, más centrados en la aplicación estricta, esta presentación parece más un intento de crear un marco que funcione que otra restricción general.
Los actores tradicionales pasaron años en los tribunales por productos similares. Las versiones cripto avanzaron más rápido, pero pagaron el precio con multas e incertidumbre. Si estas normas se aprueban, podría dar a los protocolos de DeFi un carril más claro, algo que $AAVE ha navegado antes con productos complejos y que $QNT ha mantenido su posición durante años. $USDT probablemente seguiría siendo la capa de liquidación que la mayoría de las personas realmente usa.
Hemos visto este patrón antes. La claridad después del ruido inicial a menudo trae más participación, no menos.
¿Hacia dónde crees que esto va desde aquí para los mercados de eventos on-chain?
#CFTCSubmitsTwoEventContractRulesToWhiteHouse #TreasuryLetsStatesFileStablecoinCertificationsEarly #BitcoinETFsTake
356
Si sigues tratando los resultados de semiconductores como ruido de fondo para tus operaciones en cripto, detente ahora.
Así es como la gente se pierde la rotación real y acaba comprando por FOMO el máximo después de que los nombres tradicionales ya han volado. Aguantas la caída o el lateral porque esperaste una confirmación nativa de cripto que nunca llega a tiempo.
Micron acaba de superar las ganancias y elevó la guía por una demanda explosiva de IA para memoria de alto ancho de banda. Tiene el mismo sabor que esos anuncios de NVIDIA que antes enviaban todo el sector a sobrecarga. La vez anterior, un catalizador de ese tipo eventualmente encontró su camino en las narrativas de almacenamiento y $FIL recibió compras cuando la gente empezó a conectar chips, centros de datos e infraestructura descentralizada. La comparación no es perfecta en este ciclo. Los nombres competidores en cómputo e interoperabilidad ya están en juego, $QNT está llamando la atención, y con la codicia en 69, aún hay mucho “dry powder” estacionado en $USDT esperando ver si realmente ocurre el efecto derrame.
El mercado cripto todavía se queda atrás de estas señales tradicionales por una sesión o dos, que es exactamente cuando la mayoría de nosotros acaba “picado” intentando adelantarse a un movimiento que tal vez ya esté descontado.
¿Dónde crees que esto termina realmente en cripto a partir de aquí?
#MicronBeatsEarningsLiftsGuidance #EtherGains70 #BitcoinETFsTake
Si sigues tratando los resultados de semiconductores como ruido de fondo para tus operaciones en cripto, detente ahora.
Así es como la gente se pierde la rotación real y acaba comprando por FOMO el máximo después de que los nombres tradicionales ya han volado. Aguantas la caída o el lateral porque esperaste una confirmación nativa de cripto que nunca llega a tiempo.
Micron acaba de superar las ganancias y elevó la guía por una demanda explosiva de IA para memoria de alto ancho de banda. Tiene el mismo sabor que esos anuncios de NVIDIA que antes enviaban todo el sector a sobrecarga. La vez anterior, un catalizador de ese tipo eventualmente encontró su camino en las narrativas de almacenamiento y $FIL recibió compras cuando la gente empezó a conectar chips, centros de datos e infraestructura descentralizada. La comparación no es perfecta en este ciclo. Los nombres competidores en cómputo e interoperabilidad ya están en juego, $QNT está llamando la atención, y con la codicia en 69, aún hay mucho “dry powder” estacionado en $USDT esperando ver si realmente ocurre el efecto derrame.
El mercado cripto todavía se queda atrás de estas señales tradicionales por una sesión o dos, que es exactamente cuando la mayoría de nosotros acaba “picado” intentando adelantarse a un movimiento que tal vez ya esté descontado.
¿Dónde crees que esto termina realmente en cripto a partir de aquí?
#MicronBeatsEarningsLiftsGuidance #EtherGains70 #BitcoinETFsTake
Así es como la gente se pierde la rotación real y acaba comprando por FOMO el máximo después de que los nombres tradicionales ya han volado. Aguantas la caída o el lateral porque esperaste una confirmación nativa de cripto que nunca llega a tiempo.
Micron acaba de superar las ganancias y elevó la guía por una demanda explosiva de IA para memoria de alto ancho de banda. Tiene el mismo sabor que esos anuncios de NVIDIA que antes enviaban todo el sector a sobrecarga. La vez anterior, un catalizador de ese tipo eventualmente encontró su camino en las narrativas de almacenamiento y $FIL recibió compras cuando la gente empezó a conectar chips, centros de datos e infraestructura descentralizada. La comparación no es perfecta en este ciclo. Los nombres competidores en cómputo e interoperabilidad ya están en juego, $QNT está llamando la atención, y con la codicia en 69, aún hay mucho “dry powder” estacionado en $USDT esperando ver si realmente ocurre el efecto derrame.
El mercado cripto todavía se queda atrás de estas señales tradicionales por una sesión o dos, que es exactamente cuando la mayoría de nosotros acaba “picado” intentando adelantarse a un movimiento que tal vez ya esté descontado.
¿Dónde crees que esto termina realmente en cripto a partir de aquí?
#MicronBeatsEarningsLiftsGuidance #EtherGains70 #BitcoinETFsTake
368
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
1
#NvidiaEarningsTonight:AIStocks’NextMove?
226 vistas
38 están debatiendo
2
#A Packed Week of Earnings and Data Tests Markets
87,847 vistas
501 están debatiendo
3
#AnthropicIPOTestsInvestorAppetiteForAI
176,312 vistas
1,877 están debatiendo
4
#NvidiaBoardNotConsideringHuang’sReturnasCEO
23,830 vistas
322 están debatiendo
5
#WhatInvestmentSignalsDo13FFilingsReveal?
14,446 vistas
234 están debatiendo
6
#GoldmanSachsAndMillenniumEachHeldOver$1.2BInBitcoinETFs
503 vistas
7 están debatiendo
7
#InvescoStablecoinReservesFundLaunchesOnEthereum
6,794 vistas
142 están debatiendo
8
#CypherpunkReports$306MQ3NetProfit
1,141 vistas
17 están debatiendo
9
#OPTIMJACKAttackInfectsAtLeast186Websites
12,271 vistas
179 están debatiendo
10
#StrategySells2.09MMSTRSharesFor$244.7M
2,659 vistas
20 están debatiendo