

大晖哥Whdysseus
1.1k Posts
大晖哥Whdysseus
Report
Block User
X@Whdysseus | 1783DAO和博链BroadChain创始人|Crypto Since 2014|二级市场投研与行业研究|币安全球区块链百强创作者入围|原证券/基金从业者|关注Crypto、美股、港股、全球科技与新兴产业|香港|新加坡|东京|首尔|迪拜|阿布扎比…

原创之星
High-Frequency Trader
8.8 Years
101 Following
2.2K+ Followers
3.0K+ Liked
1 Badges
Posts
All
Quotes
Videos
Live
PINNED
PINNED
·
--
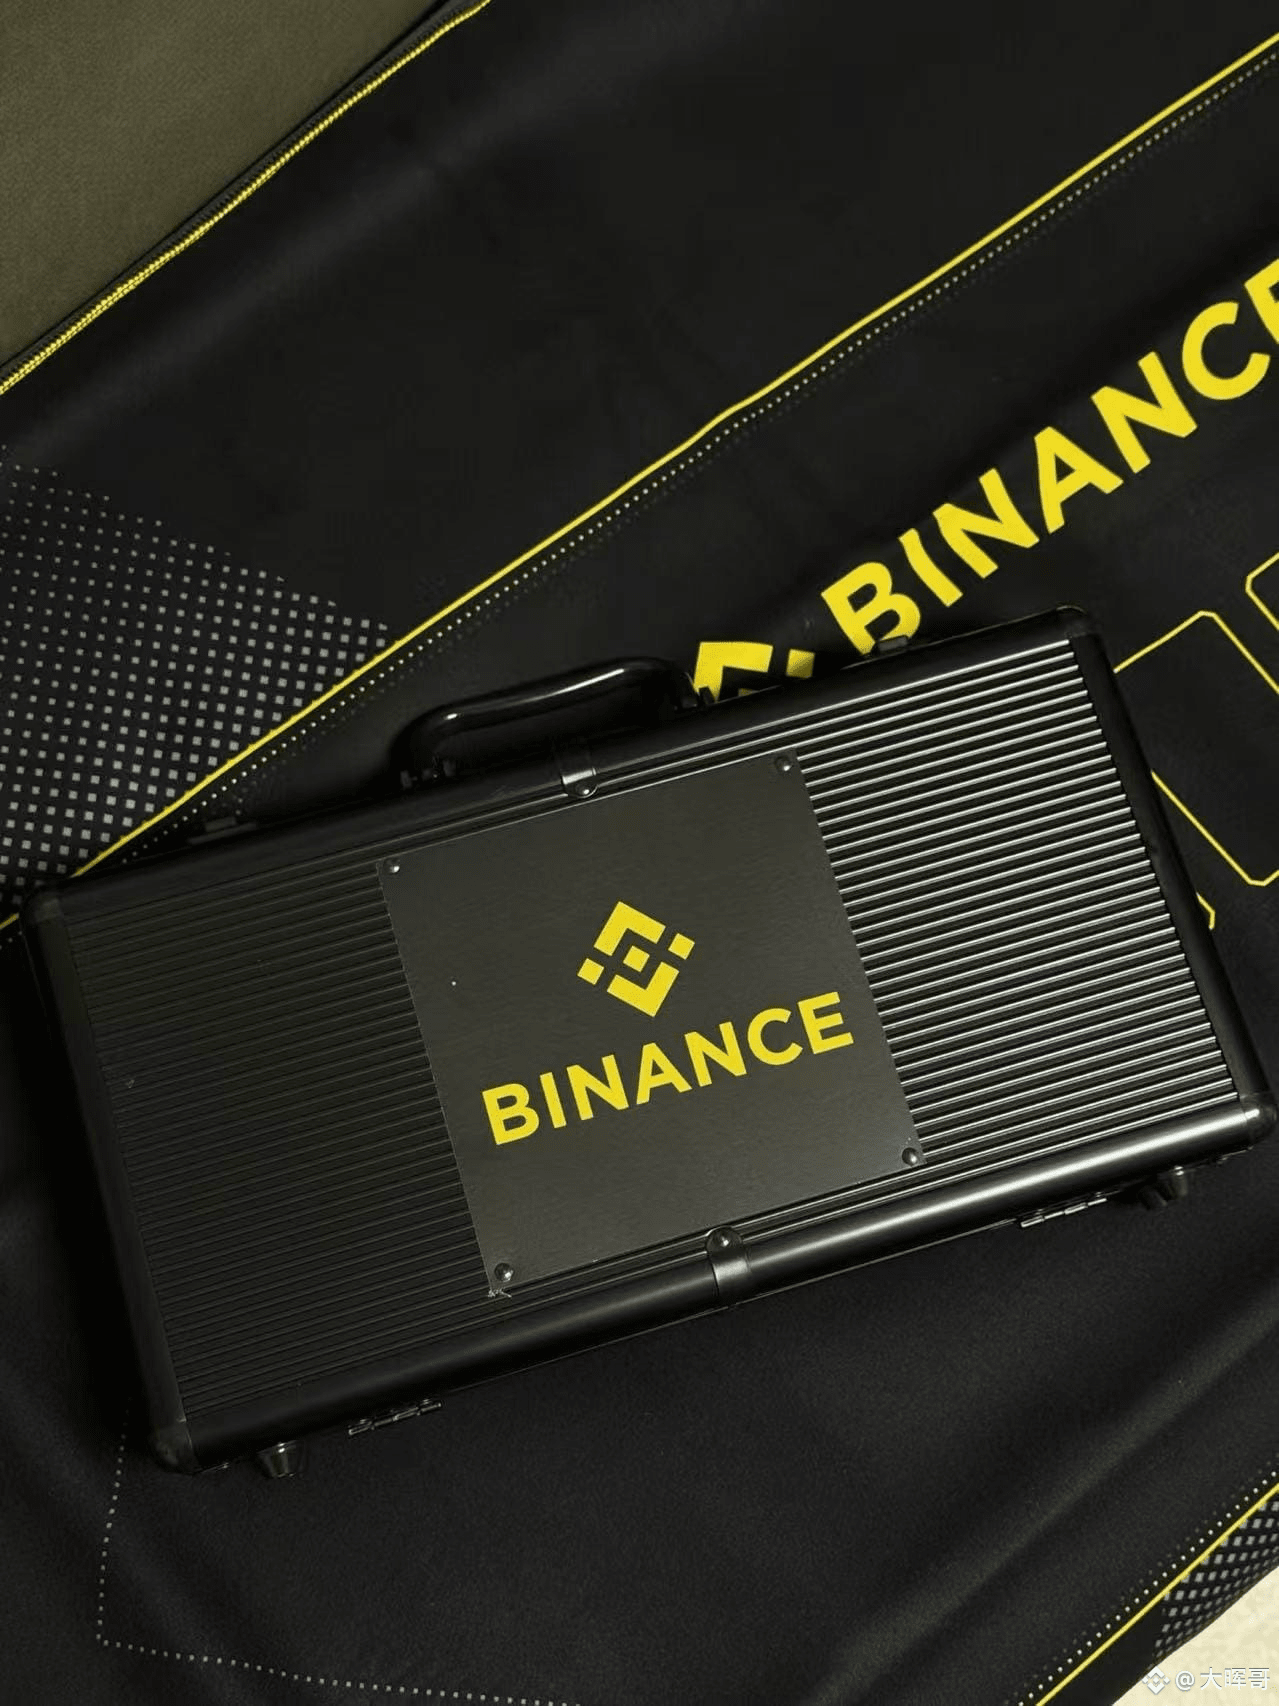
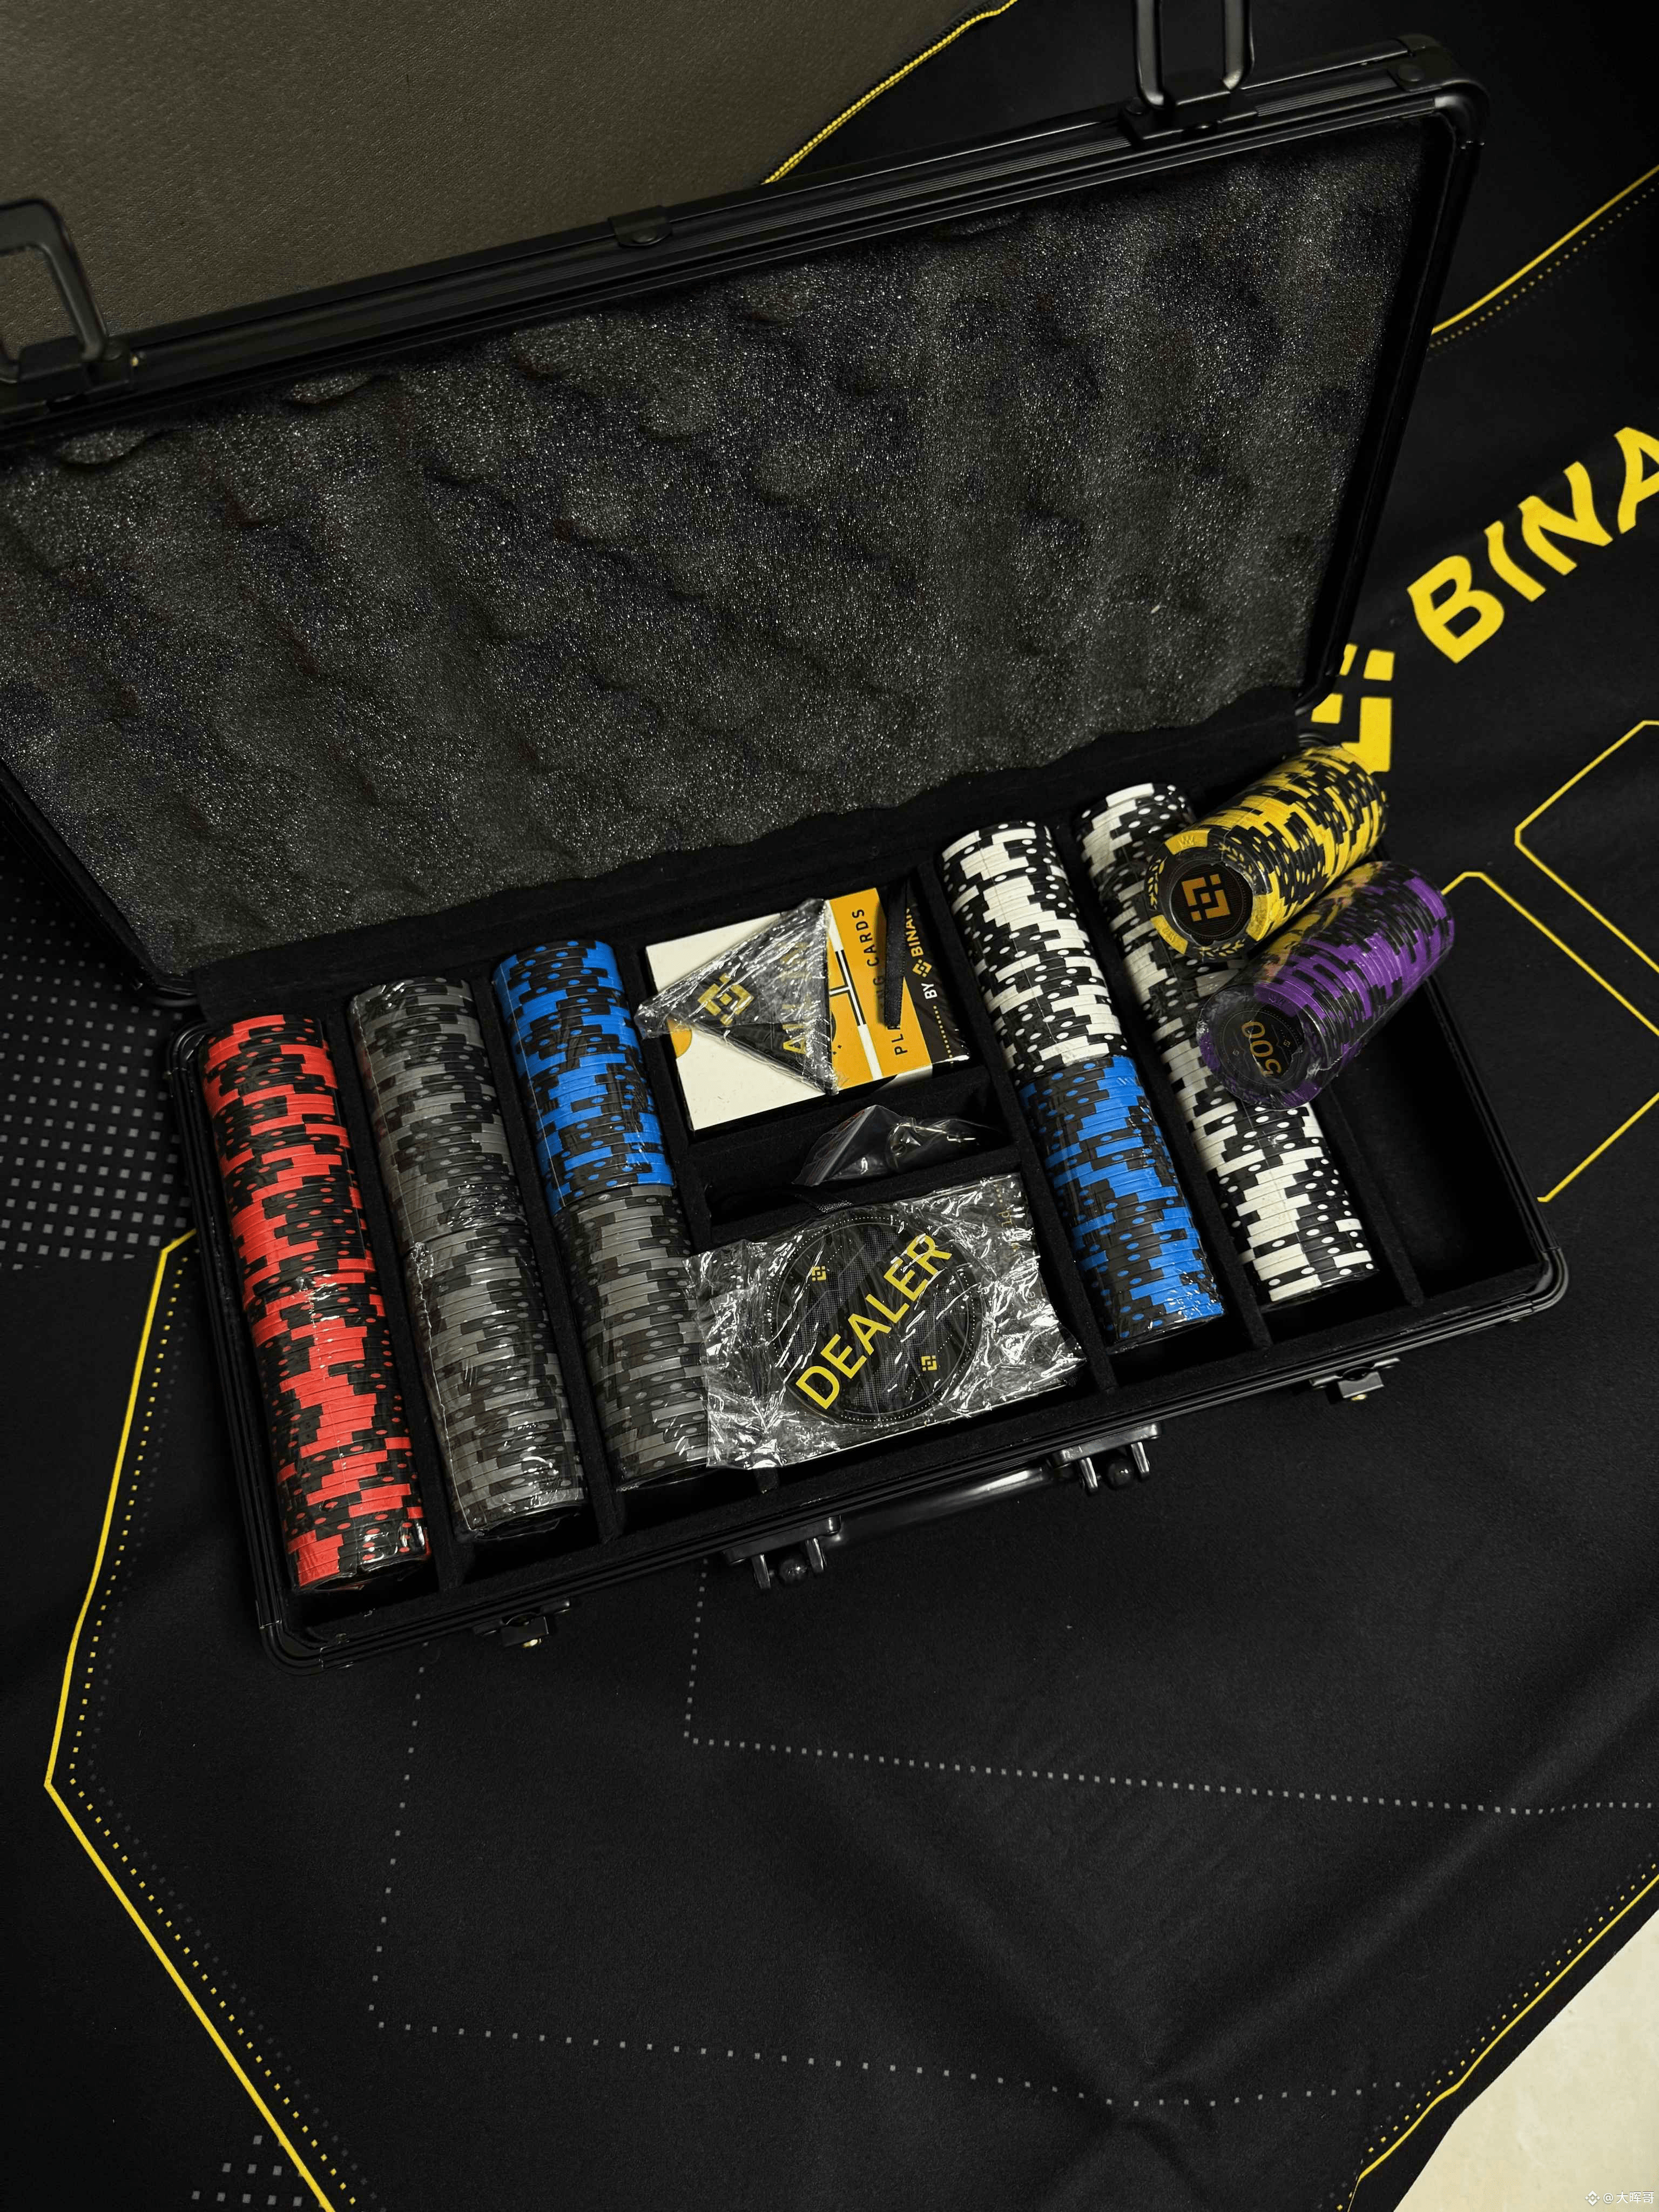
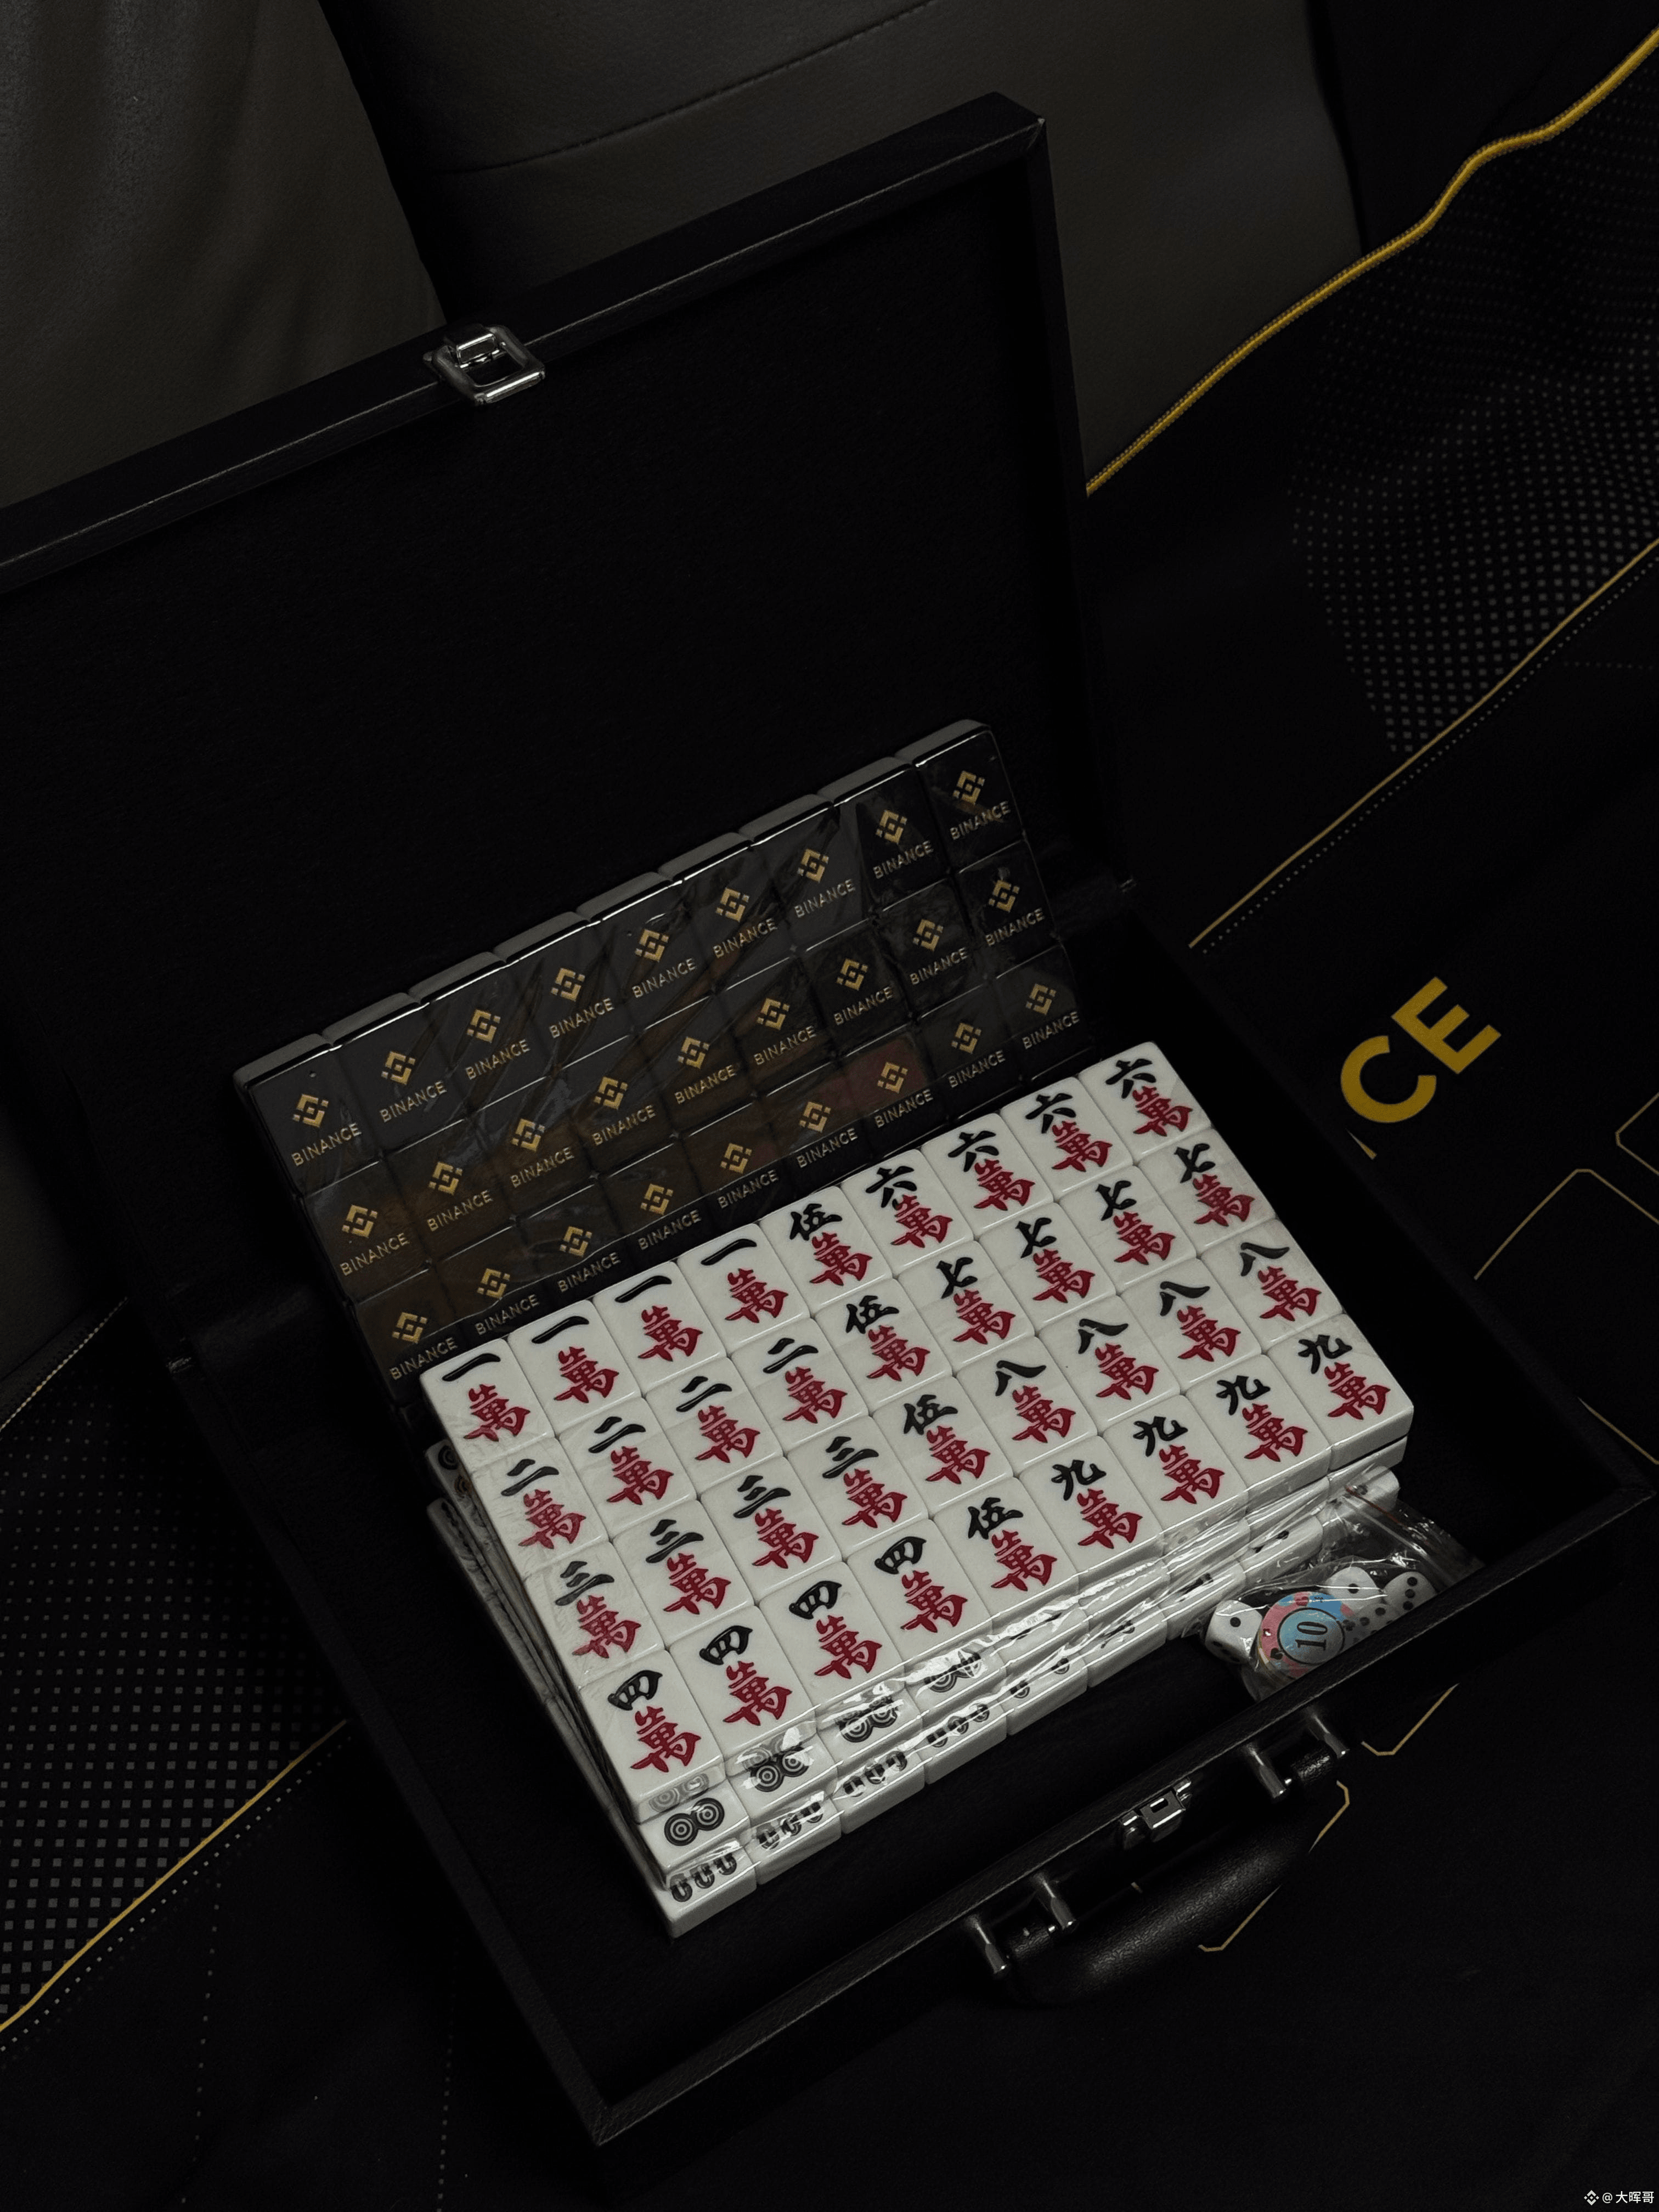
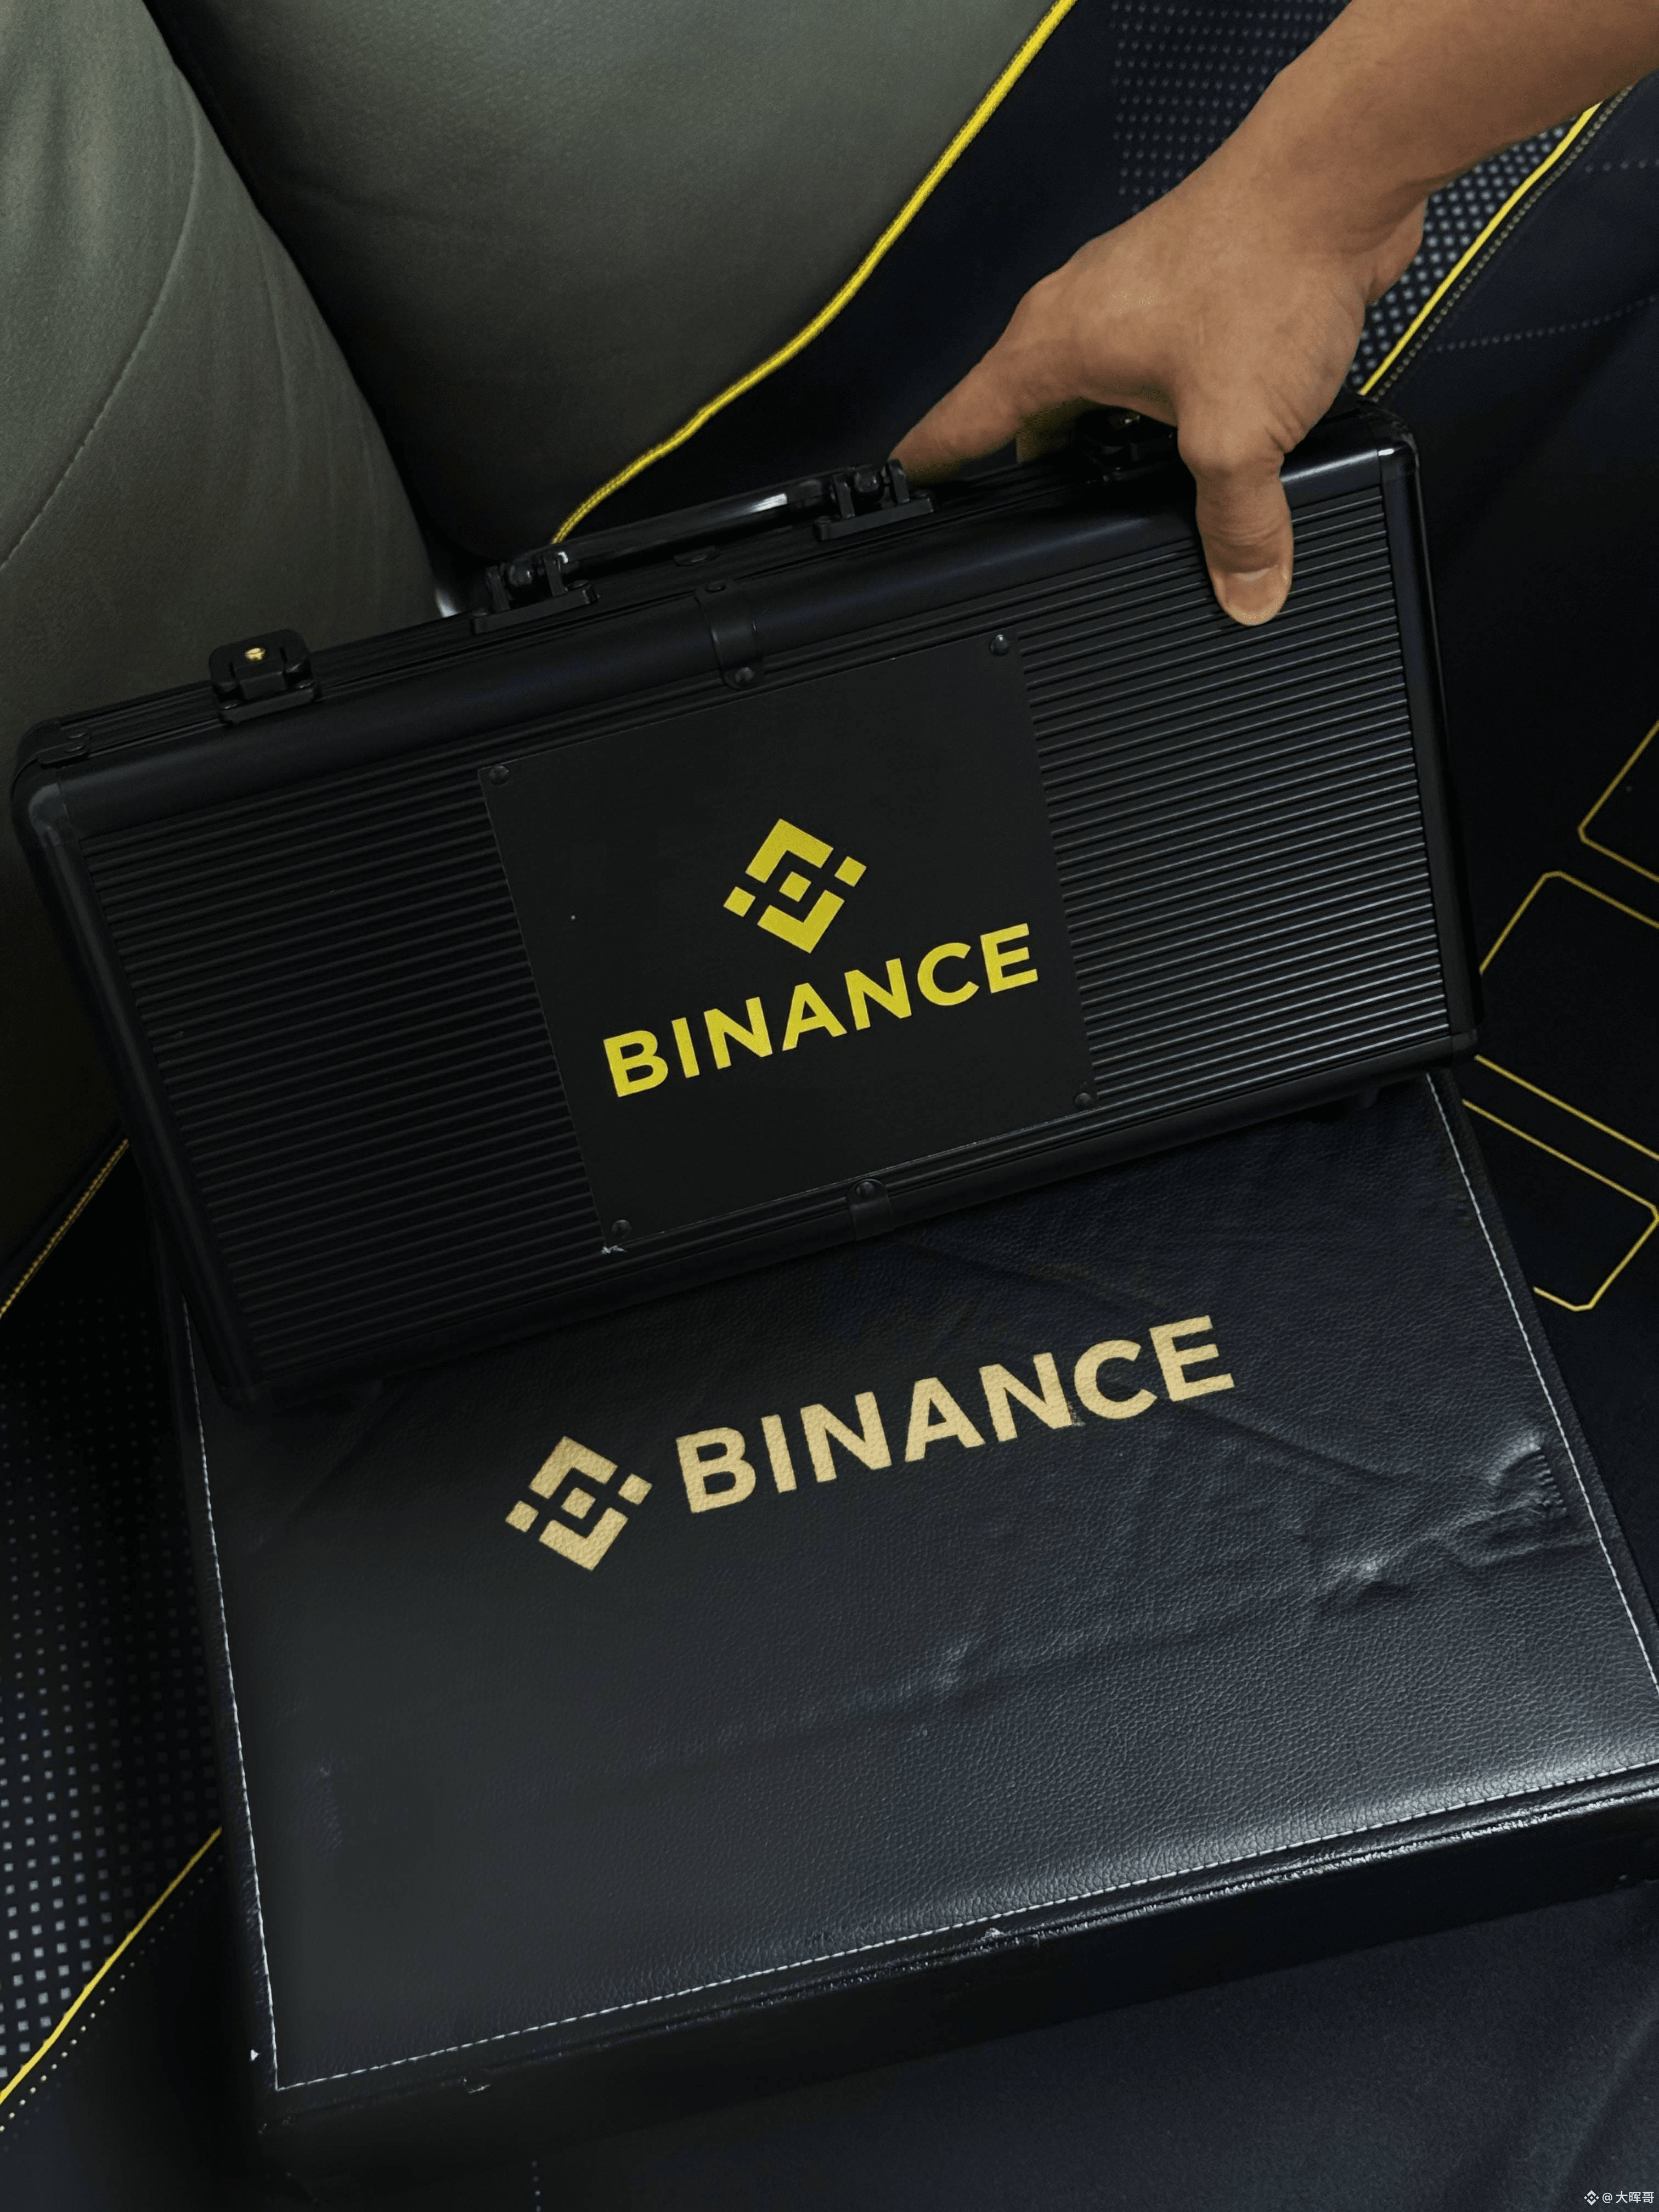
币安 Binance 专供VIP 9客户
全球绝版限量50套
德州+麻将套装
1783DAO的家人太有实力了
币安 Binance 专供VIP 9客户
全球绝版限量50套
德州+麻将套装
1783DAO的家人太有实力了
全球绝版限量50套
德州+麻将套装
1783DAO的家人太有实力了
39
11
102
38.4k
·
--
没网也能发消息,X(Twitter)创始人Jack Dorsey搞了个新 App 叫 Bitchat,主打一个:哪怕世界断网了,你也能跟周围的人聊天。
这玩意儿到底怎么玩?
纯蓝牙组网:不用WiFi也不用流量。它用低功耗蓝牙把周围的手机连成一张“网状网”,每台手机都是中继站。理论覆盖300米,只要人多,消息就能一直传下去。
绝对匿名:不用手机号,不用邮箱,连账号都不用注册,没有任何中心服务器。
安全拉满:私聊有端到端加密,有网的时候会自动切回去中心化网络。
一键跑路:连点三下标志,直接清空本地所有数据。
适合什么场景?
主打就是应对断网、自然灾害、极端审查或者大型聚会信号挤爆。不需要基站,只要人在附近,就能建起一个“本地匿名广场”。
其实这 App 去年就开源了,代码全是多尔西当“周末项目”写的。它有个规律:哪里拔网线,哪里下载量就飙升。之前尼泊尔、伊朗、印度都火过,印度政府甚至吓得要求直接下架。
最后顺便提一句
最近法国因为抗议物价加上运营商 Orange 全国大断网,Bitchat 直接冲上了法国 App Store 社交榜第一,把 Telegram 和 Signal 都踩在了脚下。
#Bitchat #Telegram #Signal
3
3
721
·
--
刚爆出大新闻:英伟达、AMD、博通三大芯片巨头有意购买至多50亿美元的Meta股票。
硬件巨头亲自下场“买应用”了!
回看但斌第三季度的调仓:减持AMD、博通和英特尔,清仓迈威尔和Arm,转头加仓苹果、Meta、亚马逊。
他当时的逻辑就是:AI从卷算力基建,转向拼落地应用。硬件博弈退潮,存储和应用接棒。
现在芯片巨头们直接用真金白银入股终端生态,完美印证了但斌“去硬件、重应用”的判断。
刚爆出大新闻:英伟达、AMD、博通三大芯片巨头有意购买至多50亿美元的Meta股票。
硬件巨头亲自下场“买应用”了!
回看但斌第三季度的调仓:减持AMD、博通和英特尔,清仓迈威尔和Arm,转头加仓苹果、Meta、亚马逊。
他当时的逻辑就是:AI从卷算力基建,转向拼落地应用。硬件博弈退潮,存储和应用接棒。
现在芯片巨头们直接用真金白银入股终端生态,完美印证了但斌“去硬件、重应用”的判断。
硬件巨头亲自下场“买应用”了!
回看但斌第三季度的调仓:减持AMD、博通和英特尔,清仓迈威尔和Arm,转头加仓苹果、Meta、亚马逊。
他当时的逻辑就是:AI从卷算力基建,转向拼落地应用。硬件博弈退潮,存储和应用接棒。
现在芯片巨头们直接用真金白银入股终端生态,完美印证了但斌“去硬件、重应用”的判断。
407
·
--
活久见!2026年比特币和黄金,居然手拉手垫底了?
家人们,以前总说“避险买黄金,抗通胀买大饼”。结果2026年一盘点,这俩难兄难弟直接排在了倒数第一和倒数第二。
自2011年追踪以来,这是它们首次同年同时垫底。黄金年内跌了7.5%,一路跌破4000美元;比特币跌了7.3%,较去年10月的巅峰回撤了35%。
到底发生了什么?说白了就是:利率太高,无息资产不香了。最近布伦特原油飙到了116美元,通胀压不住,交易员们都在押注12月要加息。利息这么高,钱放在银行吃利息不好吗?干嘛还要拿着不生息的黄金和币?
最扎心的是对比:2026年以来,大宗商品涨了52.5%,美股大盘涨了12.3%,短期美债都有2.9%。全球就57%的资产在赚钱。
虽然比特币自从2011年以来的年均回报高达120.6%(黄金才6.3%),但今年确实被宏观按在地上摩擦了。年底还有两个月,能不能逆风翻盘不好说。
这波“抗通胀”的叙事,短期确实得给“高利率”让路。
1
1.7k
·
--
Verified
A股、港股定增到底是谁在玩?
如果你最近投资亏钱了,千万别去天台,先来感受一下什么叫“顶级机构的精准站岗”,看完你心里绝对平衡了。
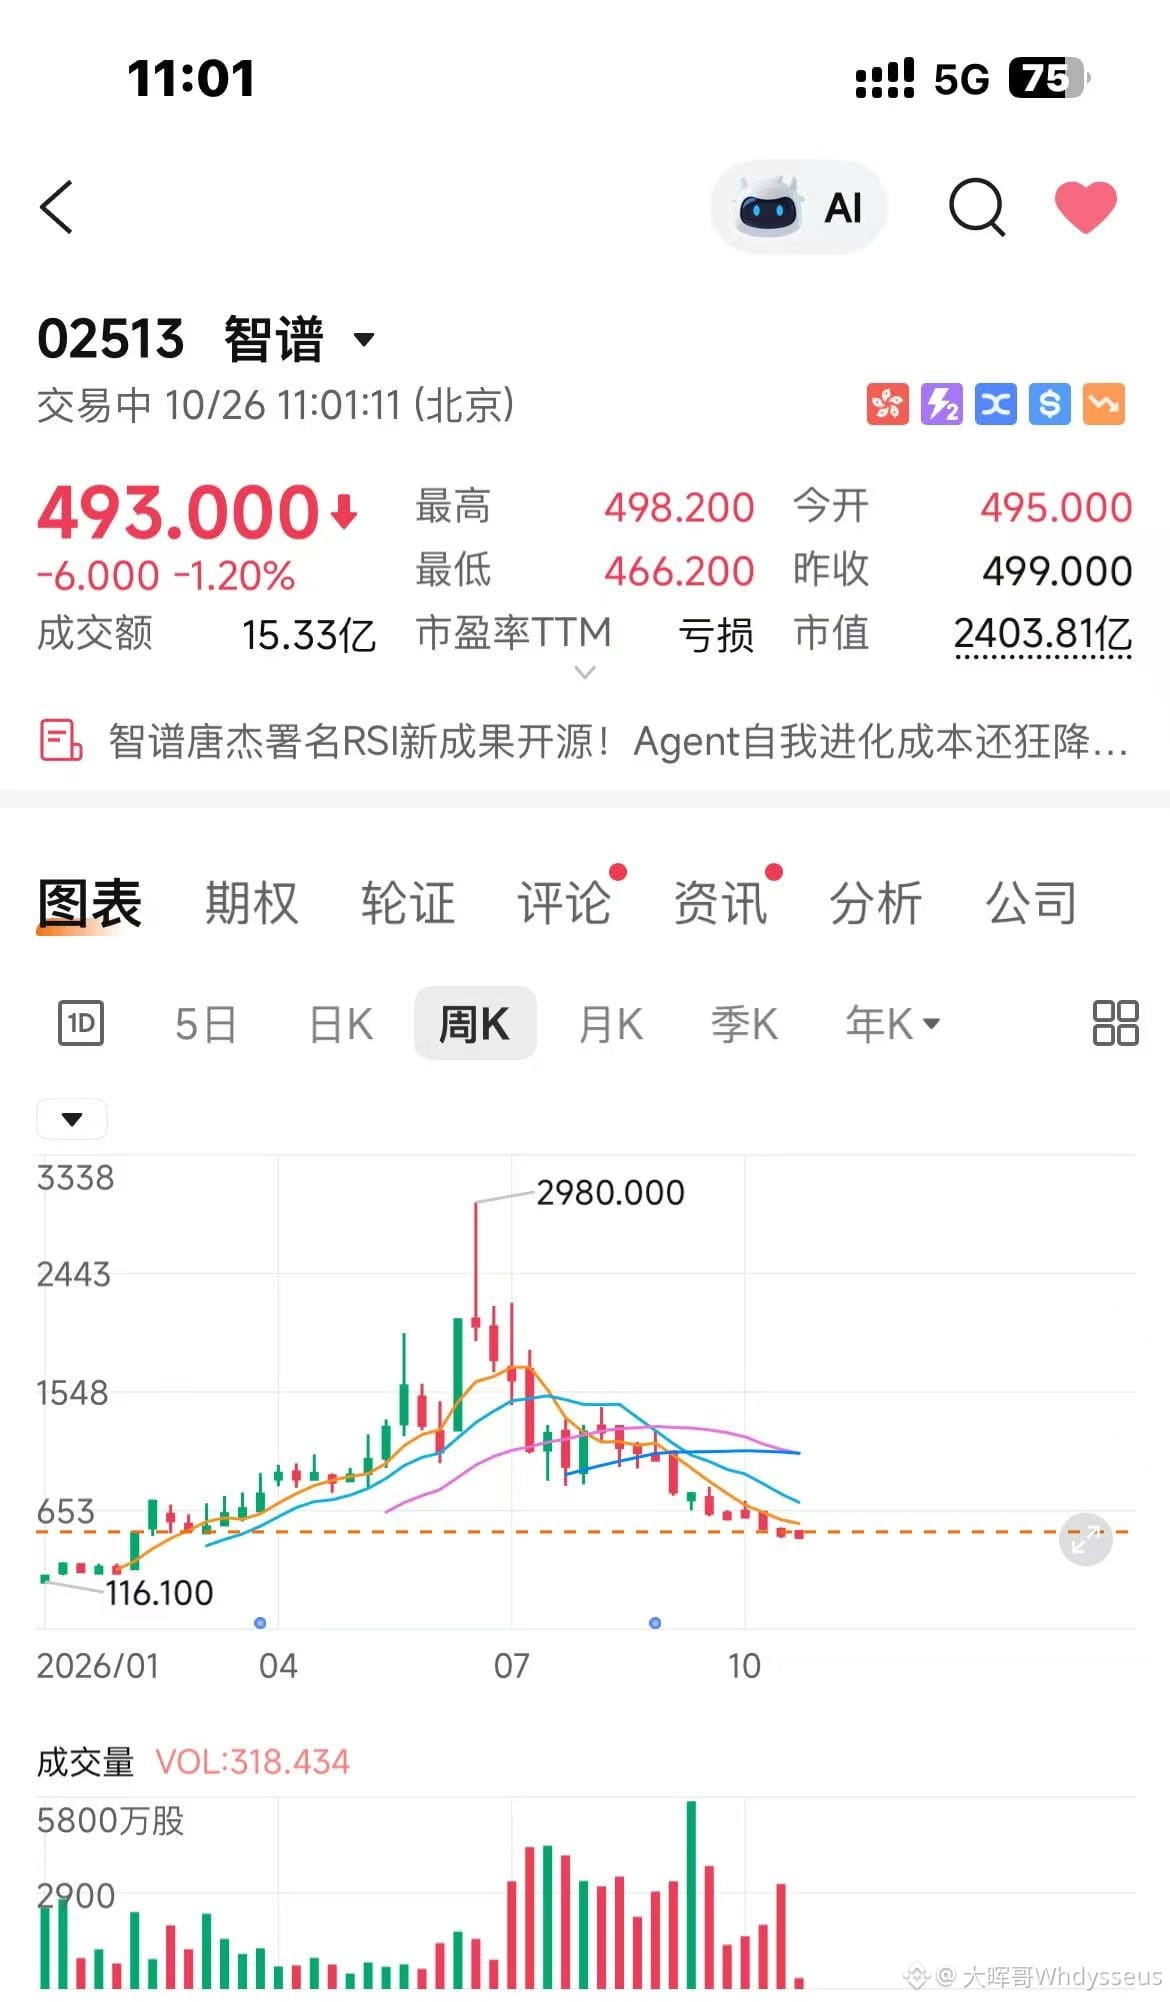
看看智谱这波定增的神仙操作:
1588的价位:一堆牛逼轰轰的机构,眼都不眨砸了 40亿美金。
700多的价位:又有一批机构觉得“抄到底了”,冲进去砸了 20亿美金。
800多的价位:居然还能搞出 30亿美金的股转债。
结果呢?现在股价只有 400 多了。
什么腰斩?这叫直接截肢到脚踝。
平时散户亏个10%就在群里嗷嗷叫,觉得被主力割了韭菜。
现在看看这帮一级半市场的机构大佬,几百亿美金砸进去,连个响都没听见,直接给埋在了半山腰。
但最魔幻的是,机构或者基金拿散户的钱去高位接盘,亏成狗了还能照样收管理费。
2.4k
·
--
Verified
【但斌最新美股持仓“大腾挪”,释放了什么信号?】
但斌执掌的东方港湾海外基金2026年第三季度的美股持仓出炉,约合14.69亿美元,总共13只票,死磕AI。
核心调仓动作:
买入/加仓
买回苹果:Q2刚清仓,Q3又捡回来,看好端侧AI和现金流。
首入SpaceX:极小仓位,纯属为“星际文明”的长期未来买单。
爆买谷歌、英伟达:谷歌稳居第一大重仓(占比约27%),英伟达加仓升至第二。
重仓存储:继续加仓美光、闪迪。
加仓应用端:Meta、亚马逊。
减持/清仓
短线大砍:AMD、博通、Lumentum(这几只全是Q2刚进的,Q3反手就减,手速极快)。
减仓:英特尔
清仓:迈威尔科技(MRVL)、Arm(ARM)。
操盘逻辑
之前AI都在卷算力基建,现在但斌觉得风向变了,巨头们开始拼“落地应用”。
所以果断“去硬件、重应用与存储”——减持半导体硬件博弈,把仓位调向存储(美光、闪迪)和终端生态(苹果、Meta、亚马逊)。
说人话:硬件博弈退潮,存储和应用接棒,顺带仰望一下“星辰大海”。
附东方港湾海外基金前十大重仓股
谷歌 (GOOG)
英伟达 (NVDA)
英特尔 (INTC)
美光科技 (MU)
闪迪 (SNDK)
苹果 (AAPL)
台积电 (TSM)
超威半导体 (AMD)
亚马逊 (AMZN)
SpaceX (SPCX)
1
1.2k
·
--
全球宏观市场,未来一周最重要的时间窗口来了。
北京时间10月29日(周四)凌晨:
02:00,美联储公布利率决议
02:30,美联储主席沃什召开新闻发布会
9月加息25个基点后,当前政策利率为3.75%–4.00%。
市场普遍预期10月维持利率不变,但通胀仍高于2%,12月是否继续加息,才是真正的焦点,目前的预期是铁定加息。
比利率决议更重要的,是沃什释放什么信号。
美国10年期国债收益率、美元指数DXY、纳斯达克科技股、黄金,以及BTC等Crypto资产,都可能受到影响。
此外,10月30日(周五)前后,美国GDP、PCE通胀及就业成本等数据也将陆续成为市场关注重点,影响市场对后续利率路径的判断。
小晖晖认为,接下来几天,宏观预期可能再次主导市场。
别只盯着美联储加不加息,更要看市场如何重新定价未来的利率。
1.3k
·
--
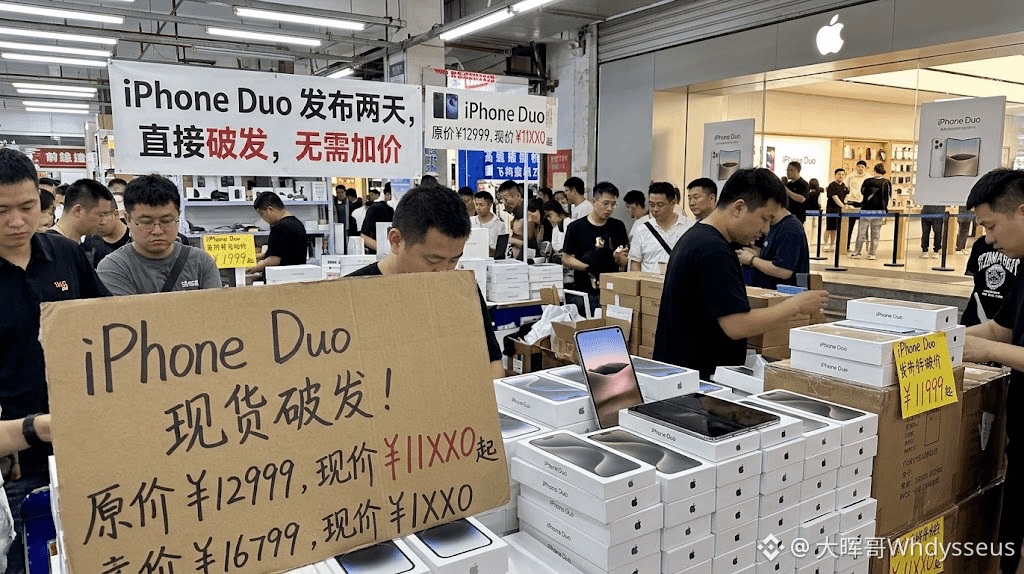
天塌了,iPhone Duo 发布两天直接破发。
首发当天黄牛还在加价1500-2000收机,转头某平台百亿补贴就上架了,直接便宜200-300元。
最魔幻的供需画面:
官网下单得等到2027年1月,苹果店(Apple Store)线下没现货;但某平台那边已经把价格打下来了。
说好的“年内缺货”呢?首年预测出货超1000万部。看来这届消费者学精了,没人加价买,黄牛直接排队上天台。
天塌了,iPhone Duo 发布两天直接破发。
首发当天黄牛还在加价1500-2000收机,转头某平台百亿补贴就上架了,直接便宜200-300元。
最魔幻的供需画面:
官网下单得等到2027年1月,苹果店(Apple Store)线下没现货;但某平台那边已经把价格打下来了。
说好的“年内缺货”呢?首年预测出货超1000万部。看来这届消费者学精了,没人加价买,黄牛直接排队上天台。
首发当天黄牛还在加价1500-2000收机,转头某平台百亿补贴就上架了,直接便宜200-300元。
最魔幻的供需画面:
官网下单得等到2027年1月,苹果店(Apple Store)线下没现货;但某平台那边已经把价格打下来了。
说好的“年内缺货”呢?首年预测出货超1000万部。看来这届消费者学精了,没人加价买,黄牛直接排队上天台。
7
10
26.2k
·
--
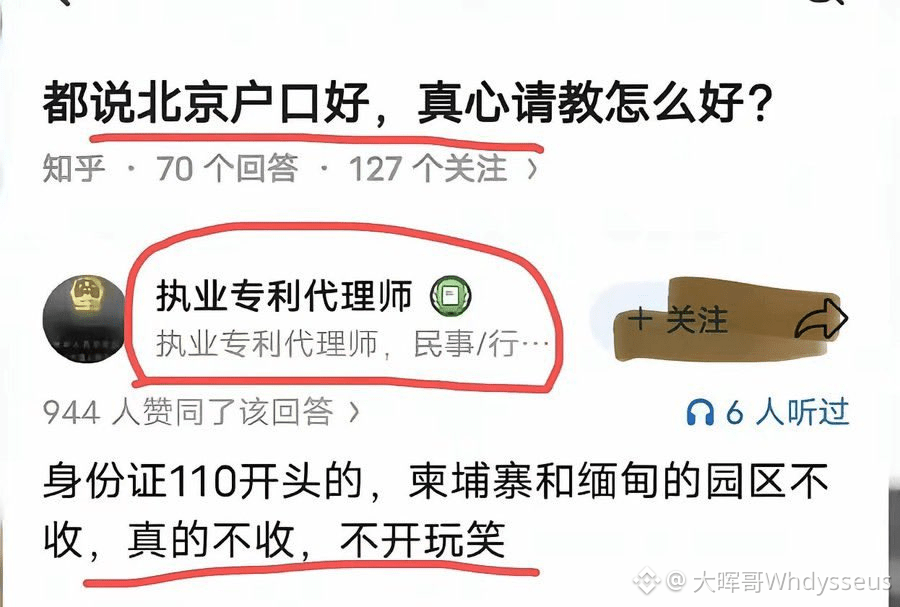
知乎看到一个回答:身份证 110 开头的,柬埔寨和缅甸的园区不收。
一开始以为是开玩笑,后来听做法律的朋友分析,背后的逻辑还真值得琢磨。
一种说法是,园区无法判断一个人的真实背景。北京户籍背后,可能涉及政府、科研、军事等不同系统的人脉关系。即便是郊区,也不能简单排除特殊背景。
对这些非法园区来说,绑错人、惹错人,可能带来远超个体本身的风险。既然无法低成本完成背景调查,干脆提高筛选门槛。
当然,这只是对相关现象的一种解释,不能据此认定所有园区都存在这样的规则。
但有一点很明确:电诈园区连“招人”都可能在算风险账,普通人更不能低估这些犯罪团伙的危险性。
知乎看到一个回答:身份证 110 开头的,柬埔寨和缅甸的园区不收。
一开始以为是开玩笑,后来听做法律的朋友分析,背后的逻辑还真值得琢磨。
一种说法是,园区无法判断一个人的真实背景。北京户籍背后,可能涉及政府、科研、军事等不同系统的人脉关系。即便是郊区,也不能简单排除特殊背景。
对这些非法园区来说,绑错人、惹错人,可能带来远超个体本身的风险。既然无法低成本完成背景调查,干脆提高筛选门槛。
当然,这只是对相关现象的一种解释,不能据此认定所有园区都存在这样的规则。
但有一点很明确:电诈园区连“招人”都可能在算风险账,普通人更不能低估这些犯罪团伙的危险性。
一开始以为是开玩笑,后来听做法律的朋友分析,背后的逻辑还真值得琢磨。
一种说法是,园区无法判断一个人的真实背景。北京户籍背后,可能涉及政府、科研、军事等不同系统的人脉关系。即便是郊区,也不能简单排除特殊背景。
对这些非法园区来说,绑错人、惹错人,可能带来远超个体本身的风险。既然无法低成本完成背景调查,干脆提高筛选门槛。
当然,这只是对相关现象的一种解释,不能据此认定所有园区都存在这样的规则。
但有一点很明确:电诈园区连“招人”都可能在算风险账,普通人更不能低估这些犯罪团伙的危险性。
44
12
76k
·
--
一句“老登”出圈,转身就发道歉视频。
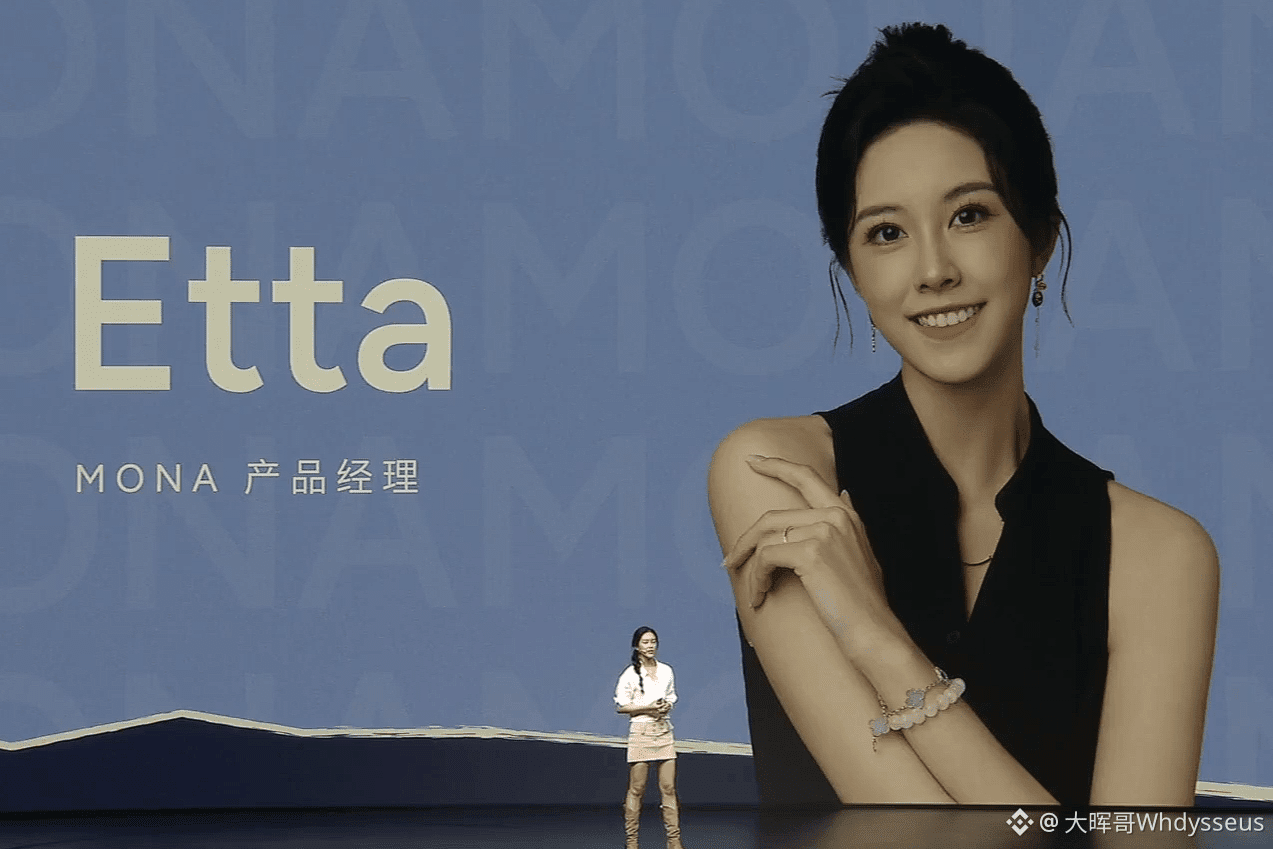
这几天车圈最魔幻的瓜,非小鹏MONA莫属。
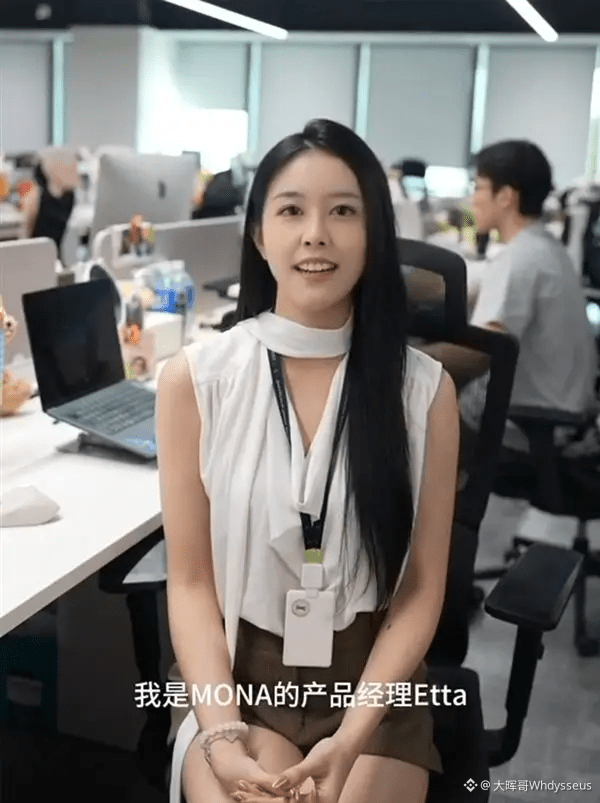
10月15号预售发布会,22岁的产品经理Etta穿着超短裙上台,直接吐槽老板审美过时,一口一个“老登怎么会懂年轻人”,连木纹、镀铬都被批得体无完肤。
结果,热度刚起来,10月22号道歉视频就来了。解释说是团队内部玩笑,本意是讽刺固化思维,不是针对年龄。
从“00后整顿职场”到乖乖道歉,这反转速度比短剧还快。
吃瓜群众看个乐子,但咱们拆解一下这背后的逻辑:
说这是真性情表达失当?还是车企为了流量精心设计的剧本?
不管是哪种,这波流量确实拉满了。但最尴尬的问题来了:全网都记住了00后吐槽“老登”这个梗,但有多少人记住了小鹏MONA这台车?
营销学里最怕的就是“喧宾夺主”。如果大家只记得八卦,没记住卖点,那这场营销,到底是赢麻了,还是跑偏了?
5
2.3k
·
--
短剧正在成为一台新的流量收割机。
红果短剧的崛起,已经不只是短视频行业的内部竞争,而是在重新分配用户的注意力。
更值得关注的是,短剧甚至开始与抖音争夺用户时长。同属字节系的产品,也未必能共享同一份用户时间。
国内市场只是开始,海外才是更大的增量空间。
字节跳动等玩家持续加码海外短剧,本质上是在复制一套经过验证的内容消费模式:低门槛、强情节、快反馈,再通过付费解锁和广告实现商业化。
但短剧真正的竞争对手,可能远不止长视频平台。
游戏、短视频、社交媒体,所有依赖用户时长的产品,都在争夺同一份有限的注意力。
用户多刷半小时短剧,就可能少打一局游戏、少看几条视频,或者减少在其他平台上的停留时间。
人的时间是有限的,但争夺注意力的生意还在不断扩张。
从这个角度看,短剧不只是一个内容赛道,更是全球注意力经济的一场重新洗牌。
接下来值得关注的,不仅是短剧平台的收入增长,还有它会从哪些行业手中抢走用户时长,以及这种变化最终会如何影响各类互联网公司的增长逻辑。
流量没有消失,只是在重新分配。
853
·
--
年内第二波牛回速归!
美联储主席沃什退居二线,美国财长贝森特成牛市总舵主?
家人们,有没有发现,2026年7月以后,全球Crypto市场的话事人悄悄变了。
以前咱们天天盯着美联储主席,看加息降息。现在呢?美联储好像退居二线了,美国财政部长贝森特直接化身“牛市总舵主”,开始疯狂给Crypto上大分!
最近贝森特又出来喊话了,这次直接把调子拉到了历史级别。他说啥了?
《GENIUS 法案》是美国金融领域的分水岭!
贝森特直接把这部稳定币法案,跟林肯总统1863年搞的《国家货币法》相提并论了!当年林肯是给全美国的银行发钞立规矩,现在《GENIUS 法案》是给数字时代的支付稳定币建立联邦框架。
这相当于什么?相当于官方亲自盖章:稳定币不是野孩子,是正经的美国金融基础设施!
而且他还强调,美国货币监理署(OCC)的最终规则已经落地了,这给私营部门创新、竞争以及美国在数字资产领域的领导地位,提供了一个清晰、务实的基础。
看懂背后的逻辑没?以前搞Crypto,天天怕SEC起诉,怕监管一刀切。现在呢?财政部直接下场铺路,给牌照、定规矩、拉全球资金。
美联储在那边纠结通胀和利率,贝森特在这边疯狂给Web3修高速公路。只要合规的稳定币框架一跑通,海量的传统资金就会顺着这道“分水岭”涌进Crypto。
牛回速归,真不是随便喊喊。这不叫炒概念,这叫美国在明牌抢夺全球数字资产的定价权和霸权。
这波宏观叙事,你看懂了吗?
2
6
8k
·
--
10 月23 日iPhone Duo 发售,15999起,一人限购2台。
我不冲。真不是因为贵,是怕两台拿手里太沉,单手开法拉利不方便(不是)。
主要想问问准备首发的大佬:换下来的旧手机打算怎么处理?别拿去二手平台换那两百块不锈钢盆了,行行好,直接邮寄给我吧。
我的iPhone 11现在卡得像在放PPT。点开微信回条消息,它都得深呼吸酝酿几分钟;刚打完字,屏幕直接冻住,我还得对着它拜两下求它缓过来。
所以尊贵的Duo首发用户,如果淘汰下来的手机没地方放,请务必想起我。
提前感谢各位赛博扶贫,祝大佬们买币天天翻倍!
10 月23 日iPhone Duo 发售,15999起,一人限购2台。
我不冲。真不是因为贵,是怕两台拿手里太沉,单手开法拉利不方便(不是)。
主要想问问准备首发的大佬:换下来的旧手机打算怎么处理?别拿去二手平台换那两百块不锈钢盆了,行行好,直接邮寄给我吧。
我的iPhone 11现在卡得像在放PPT。点开微信回条消息,它都得深呼吸酝酿几分钟;刚打完字,屏幕直接冻住,我还得对着它拜两下求它缓过来。
所以尊贵的Duo首发用户,如果淘汰下来的手机没地方放,请务必想起我。
提前感谢各位赛博扶贫,祝大佬们买币天天翻倍!
我不冲。真不是因为贵,是怕两台拿手里太沉,单手开法拉利不方便(不是)。
主要想问问准备首发的大佬:换下来的旧手机打算怎么处理?别拿去二手平台换那两百块不锈钢盆了,行行好,直接邮寄给我吧。
我的iPhone 11现在卡得像在放PPT。点开微信回条消息,它都得深呼吸酝酿几分钟;刚打完字,屏幕直接冻住,我还得对着它拜两下求它缓过来。
所以尊贵的Duo首发用户,如果淘汰下来的手机没地方放,请务必想起我。
提前感谢各位赛博扶贫,祝大佬们买币天天翻倍!
784
·
--
星巴克中国彻底不装了。
10月22日起全国强制“消费入座”:不点单,就别想坐。
所谓“第三空间”的遮羞布终于被撕掉——冰水一杯霸座一整天,真客没位置,店家亏本养白嫖。房租人工那么高,还当免费图书馆?谁顶得住?
以后想进店,先掏钱。不消费的,店员会直接请你起来。
早该如此,还是星巴克认怂了?
星巴克中国彻底不装了。
10月22日起全国强制“消费入座”:不点单,就别想坐。
所谓“第三空间”的遮羞布终于被撕掉——冰水一杯霸座一整天,真客没位置,店家亏本养白嫖。房租人工那么高,还当免费图书馆?谁顶得住?
以后想进店,先掏钱。不消费的,店员会直接请你起来。
早该如此,还是星巴克认怂了?
10月22日起全国强制“消费入座”:不点单,就别想坐。
所谓“第三空间”的遮羞布终于被撕掉——冰水一杯霸座一整天,真客没位置,店家亏本养白嫖。房租人工那么高,还当免费图书馆?谁顶得住?
以后想进店,先掏钱。不消费的,店员会直接请你起来。
早该如此,还是星巴克认怂了?
3
7
6.6k
·
--
扒一扒:一个非土豪项目想上线币安Alpha,到底要烧多少钱?
都说打铁还需自身硬,但现在Crypto创业,光有技术不行,还得会算账。最近圈内流传了一份“上币安Alpha”的真实账单,看完只能说:碎钞机名不虚传。
非土豪项目想上桌,整体投入可能要逼近 200万U。钱都花哪了?给你拆开看:
1. 头部KOL及媒体推广:50万U
酒香也怕巷子深,大V喊单、媒体铺稿,这部分的真金白银省不了。
2. 拉盘及价格维护(做市):50-100万U
这是最烧钱也是弹性最大的一环。上线不能一泻千里,得护盘、维持流动性,甚至得准备钱去“接盘”。
3. 上币相关费用:50万U
懂的都懂,部分现金部分代币折算,算是拿到入场券的敲门砖。
4. 营销与活动成本:15万U
新加坡Token2049(10万U)+ 韩国首尔KBW(5万U)。包场子、办活动、搞线下,全是钱。
5. 团队薪酬与差旅运营:10万U
出差、住酒店、养团队。
注意,这200万U只是个开始!
而且,这些钱很多不是全掏现金,不少是用项目自己的代币折算的。上线只是拿到了入场券,真正的大坑在后面——如何把热度、流动性和交易量维持下去? 这才是最无底洞的烧钱环节。
现在很多项目都在疯狂卷上大所,但打铁还需自身硬。真上了,如果没有持续的叙事和真实用户,几百万砸下去可能连个水花都听不到。
Crypto创业,讲故事很重要,但归根结底,还得会算账。
883
·
--
过去一周,上市公司继续加仓BTC、ETH、SOL
Strategy( MSTR):增持267枚BTC,截至目前,持有84.8517万枚BTC;
Strive( ASST):增持1223枚BTC,截至目前,持有36,818枚BTC;
BitMine(BMNR):增持12535枚ETH,截至目前,持有604.15万枚ETH;
DeFi Development(DFDV):增持3983枚SOL,截至目前,持有259.03万枚SOL及SOL等价物。
过去一周,上市公司继续加仓BTC、ETH、SOL
Strategy( MSTR):增持267枚BTC,截至目前,持有84.8517万枚BTC;
Strive( ASST):增持1223枚BTC,截至目前,持有36,818枚BTC;
BitMine(BMNR):增持12535枚ETH,截至目前,持有604.15万枚ETH;
DeFi Development(DFDV):增持3983枚SOL,截至目前,持有259.03万枚SOL及SOL等价物。
Strategy( MSTR):增持267枚BTC,截至目前,持有84.8517万枚BTC;
Strive( ASST):增持1223枚BTC,截至目前,持有36,818枚BTC;
BitMine(BMNR):增持12535枚ETH,截至目前,持有604.15万枚ETH;
DeFi Development(DFDV):增持3983枚SOL,截至目前,持有259.03万枚SOL及SOL等价物。
745
·
--
马斯克2027年给美国每个儿童空投1股 $SPCX ,现价约150美元。
不是积分,不是白名单,预计是直接打进 Robinhood 账户。
出生即空投,这波是“人类幼崽专属 Genesis Drop”。
不用钱包,不用Gas,连助记词都不用背。
马斯克2027年给美国每个儿童空投1股 $SPCX ,现价约150美元。
不是积分,不是白名单,预计是直接打进 Robinhood 账户。
出生即空投,这波是“人类幼崽专属 Genesis Drop”。
不用钱包,不用Gas,连助记词都不用背。
不是积分,不是白名单,预计是直接打进 Robinhood 账户。
出生即空投,这波是“人类幼崽专属 Genesis Drop”。
不用钱包,不用Gas,连助记词都不用背。
2k
·
--
Verified
Circle上半年收入14亿美元,但真正落到自己口袋的只有1.08亿。
拆开看这14亿去哪了:
8.19亿美元(近60%)直接分润给生态渠道伙伴
4.73亿美元(约34%)投入技术研发、安全风控、合规审查及全球牌照获取
两项加起来超过93%,Circle自己留下的净收益约1.08亿美元,净利润率仅约7%。
这就是稳定币发行商的真实生意:规模很大,但利润大头分给了渠道,成本大头砸在了合规和牌照上。
USDC流通量越大,分给渠道的钱越多;全球化越深,合规成本越高。
规模效应能不能最终转化成利润,是Circle估值最核心的问题。
$CRCL
{future}(CRCLUSDT)
Circle上半年收入14亿美元,但真正落到自己口袋的只有1.08亿。
拆开看这14亿去哪了:
8.19亿美元(近60%)直接分润给生态渠道伙伴
4.73亿美元(约34%)投入技术研发、安全风控、合规审查及全球牌照获取
两项加起来超过93%,Circle自己留下的净收益约1.08亿美元,净利润率仅约7%。
这就是稳定币发行商的真实生意:规模很大,但利润大头分给了渠道,成本大头砸在了合规和牌照上。
USDC流通量越大,分给渠道的钱越多;全球化越深,合规成本越高。
规模效应能不能最终转化成利润,是Circle估值最核心的问题。
$CRCL
拆开看这14亿去哪了:
8.19亿美元(近60%)直接分润给生态渠道伙伴
4.73亿美元(约34%)投入技术研发、安全风控、合规审查及全球牌照获取
两项加起来超过93%,Circle自己留下的净收益约1.08亿美元,净利润率仅约7%。
这就是稳定币发行商的真实生意:规模很大,但利润大头分给了渠道,成本大头砸在了合规和牌照上。
USDC流通量越大,分给渠道的钱越多;全球化越深,合规成本越高。
规模效应能不能最终转化成利润,是Circle估值最核心的问题。
$CRCL
1k
·
--
Article
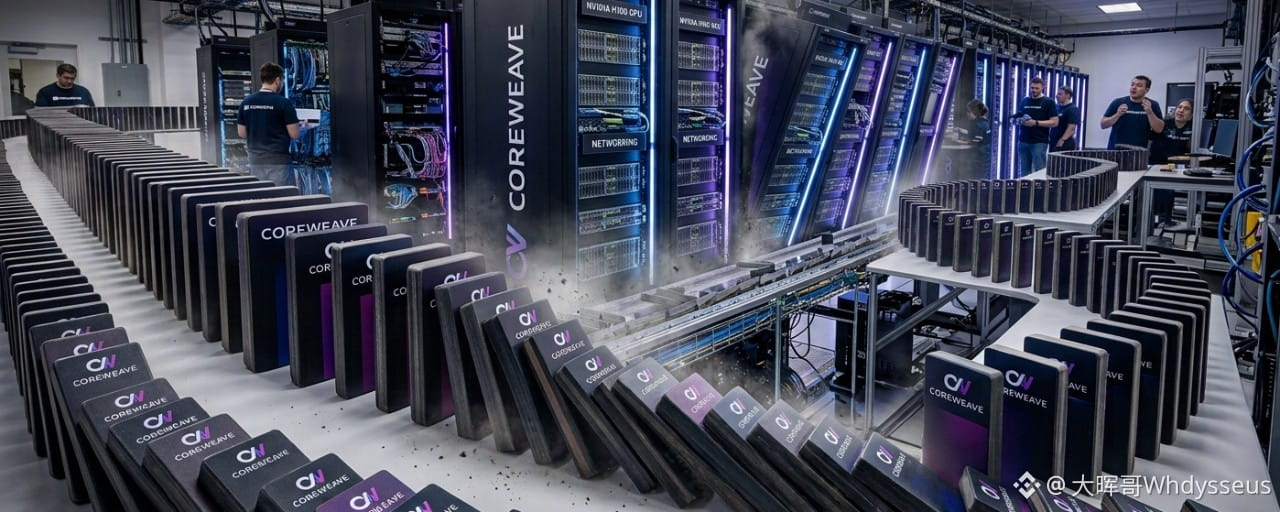
AI算力狂欢背后:CoreWeave会不会成为AI基建的多米诺骨牌?AI算力需求仍在增长,但一个更现实的问题正在浮出水面:如果建算力要不断借钱,订单又不能及时变成现金,这门生意还能持续多久?
CoreWeave(NASDAQ:CRWV)正成为检验AI基础设施商业模式的一块试金石。它会不会成为推倒AI基建资金链的那块多米诺骨牌?现在下结论还早,但市场已经开始盯上它。
过去几年,AI投资逻辑很清晰:大模型需要更多算力,算力需求带动GPU、HBM、先进封装、光模块、服务器和数据中心建设。但市场现在开始追问:算力确实有人买单,可建算力的钱从哪里来?借的钱什么时候还?融资越来越贵时,企业还能撑多久?
CoreWeave的困局,正是这些问题的集中体现。
一、利息负担沉重,经营现金流门槛被抬高
CoreWeave不是传统芯片公司,而是AI算力云基础设施提供商。它向英伟达等供应商采购GPU,建设数据中心,再把算力出租给AI实验室、科技公司和企业客户。商业模式的核心是:先巨额投入建算力,再靠未来客户收入逐步收回成本。
截至2026年6月30日,CoreWeave披露的债务义务总额约355.51亿美元。公司第二季度财报显示,2026年上半年净利息费用约11.76亿美元,同比增长121%;其中第二季度约6.40亿美元,上半年合同利息费用约10.75亿美元。公司2026年全年资本开支指引为350亿至390亿美元。
按上半年数据简单年化,净利息费用约23.52亿美元,合同利息费用约21.50亿美元。这只是估算,实际会受新增借款、债务结构、资本化利息等因素影响,但量级已足够说明问题:CoreWeave每年要承担20亿美元级别的利息成本,同时还要投入数百亿美元建设基础设施。
更值得关注的是,净利息费用正在快速增长。2025年上半年约5.31亿美元,2026年同期已升至11.76亿美元。债务扩张不仅增加未来偿还本金的压力,也在不断抬高经营现金流门槛。
二、1040亿美元订单,为何仍不能让市场放心?
CoreWeave并不缺增长故事。截至2026年第二季度末,公司披露的收入积压订单约1040亿美元,第三季度初又新增超过250亿美元客户承诺。
但订单不等于收入,收入不等于利润,利润也不等于能拿来还债的现金。
CoreWeave需要先采购GPU、建设数据中心、配置网络和电力设施,再逐步交付算力并确认收入。这个过程中,公司要承担设备折旧、能源、运维和利息成本。如果项目延期、客户推迟交付,或算力利用率低于预期,收入兑现就可能落后于资金支出。
现金流数据更直观:2026年上半年,CoreWeave经营活动现金流净额约36.63亿美元,投资活动现金流净流出约148.74亿美元,融资活动现金流净流入约139.85亿美元。也就是说,经营现金流虽已为正,但仍不足以覆盖大规模基础设施投资,公司仍需依靠债务、股权及其他融资补足缺口。
高速扩张期的基础设施企业,未必需要完全靠经营现金流支付所有资本开支。问题在于:如果融资一直是增长的必要条件,企业就会对资本市场态度和融资成本高度敏感。
三、真正危险的不是欠债,而是借新钱越来越贵
债务本身并不可怕。只要借款能投入有回报的资产,未来经营现金流足以覆盖利息和本金,且投资回报高于资金成本,债务就可以成为扩张工具。
真正的问题是,CoreWeave的增长需要大量资金,而市场正在重新评估这类企业的偿债能力。
2026年10月中旬,CoreWeave股票和债券遭抛售。路透社报道,其部分债券收益率升至15%左右,部分一度超过16%,远高于发行时水平。需要说明的是,二级市场收益率上升,不代表公司全部存量债务利率立刻升到15%,但它意味着,如果公司要发新债或为到期债务再融资,成本可能明显上升,甚至难以获得足够资金。
利息之外还有本金。按公司截至2026年6月底披露的债务到期安排,2026年下半年需偿还本金约44.13亿美元,2027年约61.84亿美元,合计约105.97亿美元。这张到期表反映的是6月底债务结构,之后新增借款、再融资等可能改变实际偿还计划,但它仍揭示了一个问题:未来几年,CoreWeave不仅要付利息,还必须持续安排大额本金偿还或再融资。
当债券市场愿意提供资金时,公司可以借新还旧,把偿债压力向后延伸;当市场要求更高风险溢价,甚至拒绝继续提供资金时,原本可以滚动管理的债务,就可能演变为流动性危机。
四、CoreWeave何时才能形成正向飞轮?
判断CoreWeave能否走出困局,关键不在于订单还能增长多少,而在于它能否从“依靠融资扩张”转向“依靠经营现金流支撑业务”。
这需要经历三个阶段:
第一,订单兑现。数据中心按计划建设,客户按合同接收算力,积压订单逐步转化为收入,设备利用率持续提高。
第二,现金流改善。新增收入不仅覆盖日常运营成本,还能产生更多可用现金;经营现金流不仅能覆盖利息,也能承担必要的维持性资本开支。
第三,降低对外部融资的依赖。完成必要投资后,公司仍能产生足够现金偿还部分本金,逐步降低债务负担。新增算力回报高于融资和运营成本,企业才算真正形成可持续的正向飞轮。
这里要注意,调整后EBITDA并不等于自由现金流。即使调整后EBITDA持续增长,也不能据此认定公司已具备偿还全部债务的能力。CoreWeave真正需要证明的是:新增算力带来的现金回报,能否持续覆盖利息、必要资本开支以及逐步偿还本金的需求。
至于拐点会在哪一年出现,目前还很难给出可靠时间。未来几个季度的经营现金流、资本开支和融资安排,比单纯收入增速更有判断价值。
五、CoreWeave会不会成为AI基建的多米诺骨牌?
股价下跌、债券收益率上升和公司破产,是三个不同层面的事情。CoreWeave目前面临明显的融资和偿债压力,但不能仅凭股价或债券价格下跌就认定公司即将破产,更不能直接断言它会推倒整个AI基建体系。
真正危险的情形,是经营现金流、可用资金和外部融资同时恶化:利息支出持续增加,但经营现金流跟不上;未来到期债务规模较大,再融资渠道却收紧;客户推迟接收算力或项目建设延期,回款慢于预期;债券价格持续下跌,融资成本进一步上升。若这些情况同时出现,就可能形成负向循环:融资成本上升→利息负担加重→可用现金减少→信用风险上升→再融资更贵更难→现金缺口扩大。
不过也不能忽略另一面。截至2026年6月底,CoreWeave披露现金及现金等价物约55.24亿美元,另有约100.14亿美元现有融资额度可用,合计披露流动性约155.53亿美元。这些额度受合同条件和用途限制,并不完全等于可随意支配的现金。公司在财报中表示,现有现金和可用融资预计足以应对报告日后一年内到期或预计发生的相关义务。这是管理层基于当时情况作出的判断,不代表未来风险已经消失。
因此,与其预测一个缺乏可靠依据的“破产日期”,不如重点观察:未来12至18个月债务偿还安排是否落实,融资渠道是否畅通,以及经营现金流能否持续改善。
CoreWeave处在AI产业链中游,上游连接英伟达GPU、HBM、服务器和网络设备,下游连接AI模型公司及企业客户。如果其融资和建设计划受限,可能出现两种传导路径:一是公司自身融资承压,调整部分建设进度,影响相关硬件需求增长预期;二是压力扩散至更多算力运营商,甚至让大型科技公司重新评估部分基础设施项目回报。若主要客户同步放缓资本开支,GPU、HBM、先进封装、服务器和数据中心供应链都可能受到影响。
但CoreWeave一家公司的财务状况,并不能代表整个AI行业。微软、谷歌、亚马逊、Meta等大型科技公司拥有不同的现金流、融资能力和投资回报结构,其他算力运营商也可能继续扩张。真正需要警惕的,不是CoreWeave单独出问题,而是融资压力从少数高杠杆算力企业扩散至整个AI基础设施投资体系。换句话说,它会不会成为多米诺骨牌,关键看风险是否发生链式传导。
结语
英伟达持有CoreWeave约10%的股份,并与其保持深度商业合作。这有助于CoreWeave获取算力资源和客户需求,却不能替代它自身的现金流和偿债能力。
CoreWeave的商业模式并非没有机会。如果客户合同顺利兑现,设备利用率提高,经营现金流逐步覆盖利息与必要资本开支,公司就有机会降低对外部融资的依赖。但如果资本开支长期远超经营现金流,债务不断增加,融资成本又持续上升,那么再庞大的订单,也未必能及时解决流动性问题。
AI长期需求增长,与AI基础设施公司出现财务危机,并不矛盾。对AI产业链而言,市场此前关注的是算力需求还能增长多少;接下来,越来越重要的问题是:这些算力究竟能创造多少现金回报,以及谁有能力承担建设它们所需的巨额资金。
CoreWeave不是整个AI产业的缩影,却可能成为观察这轮AI基础设施投资周期风险传导的一块关键多米诺骨牌。
$CRWV $NVDA
{future}(NVDAUSDT)
{future}(CRWVUSDT)
AI算力狂欢背后:CoreWeave会不会成为AI基建的多米诺骨牌?
AI算力需求仍在增长,但一个更现实的问题正在浮出水面:如果建算力要不断借钱,订单又不能及时变成现金,这门生意还能持续多久?
CoreWeave(NASDAQ:CRWV)正成为检验AI基础设施商业模式的一块试金石。它会不会成为推倒AI基建资金链的那块多米诺骨牌?现在下结论还早,但市场已经开始盯上它。
过去几年,AI投资逻辑很清晰:大模型需要更多算力,算力需求带动GPU、HBM、先进封装、光模块、服务器和数据中心建设。但市场现在开始追问:算力确实有人买单,可建算力的钱从哪里来?借的钱什么时候还?融资越来越贵时,企业还能撑多久?
CoreWeave的困局,正是这些问题的集中体现。
一、利息负担沉重,经营现金流门槛被抬高
CoreWeave不是传统芯片公司,而是AI算力云基础设施提供商。它向英伟达等供应商采购GPU,建设数据中心,再把算力出租给AI实验室、科技公司和企业客户。商业模式的核心是:先巨额投入建算力,再靠未来客户收入逐步收回成本。
截至2026年6月30日,CoreWeave披露的债务义务总额约355.51亿美元。公司第二季度财报显示,2026年上半年净利息费用约11.76亿美元,同比增长121%;其中第二季度约6.40亿美元,上半年合同利息费用约10.75亿美元。公司2026年全年资本开支指引为350亿至390亿美元。
按上半年数据简单年化,净利息费用约23.52亿美元,合同利息费用约21.50亿美元。这只是估算,实际会受新增借款、债务结构、资本化利息等因素影响,但量级已足够说明问题:CoreWeave每年要承担20亿美元级别的利息成本,同时还要投入数百亿美元建设基础设施。
更值得关注的是,净利息费用正在快速增长。2025年上半年约5.31亿美元,2026年同期已升至11.76亿美元。债务扩张不仅增加未来偿还本金的压力,也在不断抬高经营现金流门槛。
二、1040亿美元订单,为何仍不能让市场放心?
CoreWeave并不缺增长故事。截至2026年第二季度末,公司披露的收入积压订单约1040亿美元,第三季度初又新增超过250亿美元客户承诺。
但订单不等于收入,收入不等于利润,利润也不等于能拿来还债的现金。
CoreWeave需要先采购GPU、建设数据中心、配置网络和电力设施,再逐步交付算力并确认收入。这个过程中,公司要承担设备折旧、能源、运维和利息成本。如果项目延期、客户推迟交付,或算力利用率低于预期,收入兑现就可能落后于资金支出。
现金流数据更直观:2026年上半年,CoreWeave经营活动现金流净额约36.63亿美元,投资活动现金流净流出约148.74亿美元,融资活动现金流净流入约139.85亿美元。也就是说,经营现金流虽已为正,但仍不足以覆盖大规模基础设施投资,公司仍需依靠债务、股权及其他融资补足缺口。
高速扩张期的基础设施企业,未必需要完全靠经营现金流支付所有资本开支。问题在于:如果融资一直是增长的必要条件,企业就会对资本市场态度和融资成本高度敏感。
三、真正危险的不是欠债,而是借新钱越来越贵
债务本身并不可怕。只要借款能投入有回报的资产,未来经营现金流足以覆盖利息和本金,且投资回报高于资金成本,债务就可以成为扩张工具。
真正的问题是,CoreWeave的增长需要大量资金,而市场正在重新评估这类企业的偿债能力。
2026年10月中旬,CoreWeave股票和债券遭抛售。路透社报道,其部分债券收益率升至15%左右,部分一度超过16%,远高于发行时水平。需要说明的是,二级市场收益率上升,不代表公司全部存量债务利率立刻升到15%,但它意味着,如果公司要发新债或为到期债务再融资,成本可能明显上升,甚至难以获得足够资金。
利息之外还有本金。按公司截至2026年6月底披露的债务到期安排,2026年下半年需偿还本金约44.13亿美元,2027年约61.84亿美元,合计约105.97亿美元。这张到期表反映的是6月底债务结构,之后新增借款、再融资等可能改变实际偿还计划,但它仍揭示了一个问题:未来几年,CoreWeave不仅要付利息,还必须持续安排大额本金偿还或再融资。
当债券市场愿意提供资金时,公司可以借新还旧,把偿债压力向后延伸;当市场要求更高风险溢价,甚至拒绝继续提供资金时,原本可以滚动管理的债务,就可能演变为流动性危机。
四、CoreWeave何时才能形成正向飞轮?
判断CoreWeave能否走出困局,关键不在于订单还能增长多少,而在于它能否从“依靠融资扩张”转向“依靠经营现金流支撑业务”。
这需要经历三个阶段:
第一,订单兑现。数据中心按计划建设,客户按合同接收算力,积压订单逐步转化为收入,设备利用率持续提高。
第二,现金流改善。新增收入不仅覆盖日常运营成本,还能产生更多可用现金;经营现金流不仅能覆盖利息,也能承担必要的维持性资本开支。
第三,降低对外部融资的依赖。完成必要投资后,公司仍能产生足够现金偿还部分本金,逐步降低债务负担。新增算力回报高于融资和运营成本,企业才算真正形成可持续的正向飞轮。
这里要注意,调整后EBITDA并不等于自由现金流。即使调整后EBITDA持续增长,也不能据此认定公司已具备偿还全部债务的能力。CoreWeave真正需要证明的是:新增算力带来的现金回报,能否持续覆盖利息、必要资本开支以及逐步偿还本金的需求。
至于拐点会在哪一年出现,目前还很难给出可靠时间。未来几个季度的经营现金流、资本开支和融资安排,比单纯收入增速更有判断价值。
五、CoreWeave会不会成为AI基建的多米诺骨牌?
股价下跌、债券收益率上升和公司破产,是三个不同层面的事情。CoreWeave目前面临明显的融资和偿债压力,但不能仅凭股价或债券价格下跌就认定公司即将破产,更不能直接断言它会推倒整个AI基建体系。
真正危险的情形,是经营现金流、可用资金和外部融资同时恶化:利息支出持续增加,但经营现金流跟不上;未来到期债务规模较大,再融资渠道却收紧;客户推迟接收算力或项目建设延期,回款慢于预期;债券价格持续下跌,融资成本进一步上升。若这些情况同时出现,就可能形成负向循环:融资成本上升→利息负担加重→可用现金减少→信用风险上升→再融资更贵更难→现金缺口扩大。
不过也不能忽略另一面。截至2026年6月底,CoreWeave披露现金及现金等价物约55.24亿美元,另有约100.14亿美元现有融资额度可用,合计披露流动性约155.53亿美元。这些额度受合同条件和用途限制,并不完全等于可随意支配的现金。公司在财报中表示,现有现金和可用融资预计足以应对报告日后一年内到期或预计发生的相关义务。这是管理层基于当时情况作出的判断,不代表未来风险已经消失。
因此,与其预测一个缺乏可靠依据的“破产日期”,不如重点观察:未来12至18个月债务偿还安排是否落实,融资渠道是否畅通,以及经营现金流能否持续改善。
CoreWeave处在AI产业链中游,上游连接英伟达GPU、HBM、服务器和网络设备,下游连接AI模型公司及企业客户。如果其融资和建设计划受限,可能出现两种传导路径:一是公司自身融资承压,调整部分建设进度,影响相关硬件需求增长预期;二是压力扩散至更多算力运营商,甚至让大型科技公司重新评估部分基础设施项目回报。若主要客户同步放缓资本开支,GPU、HBM、先进封装、服务器和数据中心供应链都可能受到影响。
但CoreWeave一家公司的财务状况,并不能代表整个AI行业。微软、谷歌、亚马逊、Meta等大型科技公司拥有不同的现金流、融资能力和投资回报结构,其他算力运营商也可能继续扩张。真正需要警惕的,不是CoreWeave单独出问题,而是融资压力从少数高杠杆算力企业扩散至整个AI基础设施投资体系。换句话说,它会不会成为多米诺骨牌,关键看风险是否发生链式传导。
结语
英伟达持有CoreWeave约10%的股份,并与其保持深度商业合作。这有助于CoreWeave获取算力资源和客户需求,却不能替代它自身的现金流和偿债能力。
CoreWeave的商业模式并非没有机会。如果客户合同顺利兑现,设备利用率提高,经营现金流逐步覆盖利息与必要资本开支,公司就有机会降低对外部融资的依赖。但如果资本开支长期远超经营现金流,债务不断增加,融资成本又持续上升,那么再庞大的订单,也未必能及时解决流动性问题。
AI长期需求增长,与AI基础设施公司出现财务危机,并不矛盾。对AI产业链而言,市场此前关注的是算力需求还能增长多少;接下来,越来越重要的问题是:这些算力究竟能创造多少现金回报,以及谁有能力承担建设它们所需的巨额资金。
CoreWeave不是整个AI产业的缩影,却可能成为观察这轮AI基础设施投资周期风险传导的一块关键多米诺骨牌。
$CRWV $NVDA
563
Log in to explore more content
Join global crypto users on Binance Square
⚡️ Get latest and useful information about crypto.
💬 Trusted by the world’s largest crypto exchange.
👍 Discover real insights from verified creators.
Email / Phone number