

web3亭姐
368 Beiträge
web3亭姐
Melden
Nutzer blockieren
亭姐:资深职业经理人,币圈小菜鸟
25 Following
12 Follower
127 Like gegeben
Beiträge
Alle
Zitierungen
·
--
334
·
--
$FLORK Was für eine seltsame „X-coin“ ist das? Ich bin völlig fassungslos – in vier Tagen fast das Tausendfache 🙊
$FLORK Was für eine seltsame „X-coin“ ist das? Ich bin völlig fassungslos – in vier Tagen fast das Tausendfache 🙊
1
336
·
--
Übersetzung ansehen
#币安安全星期四
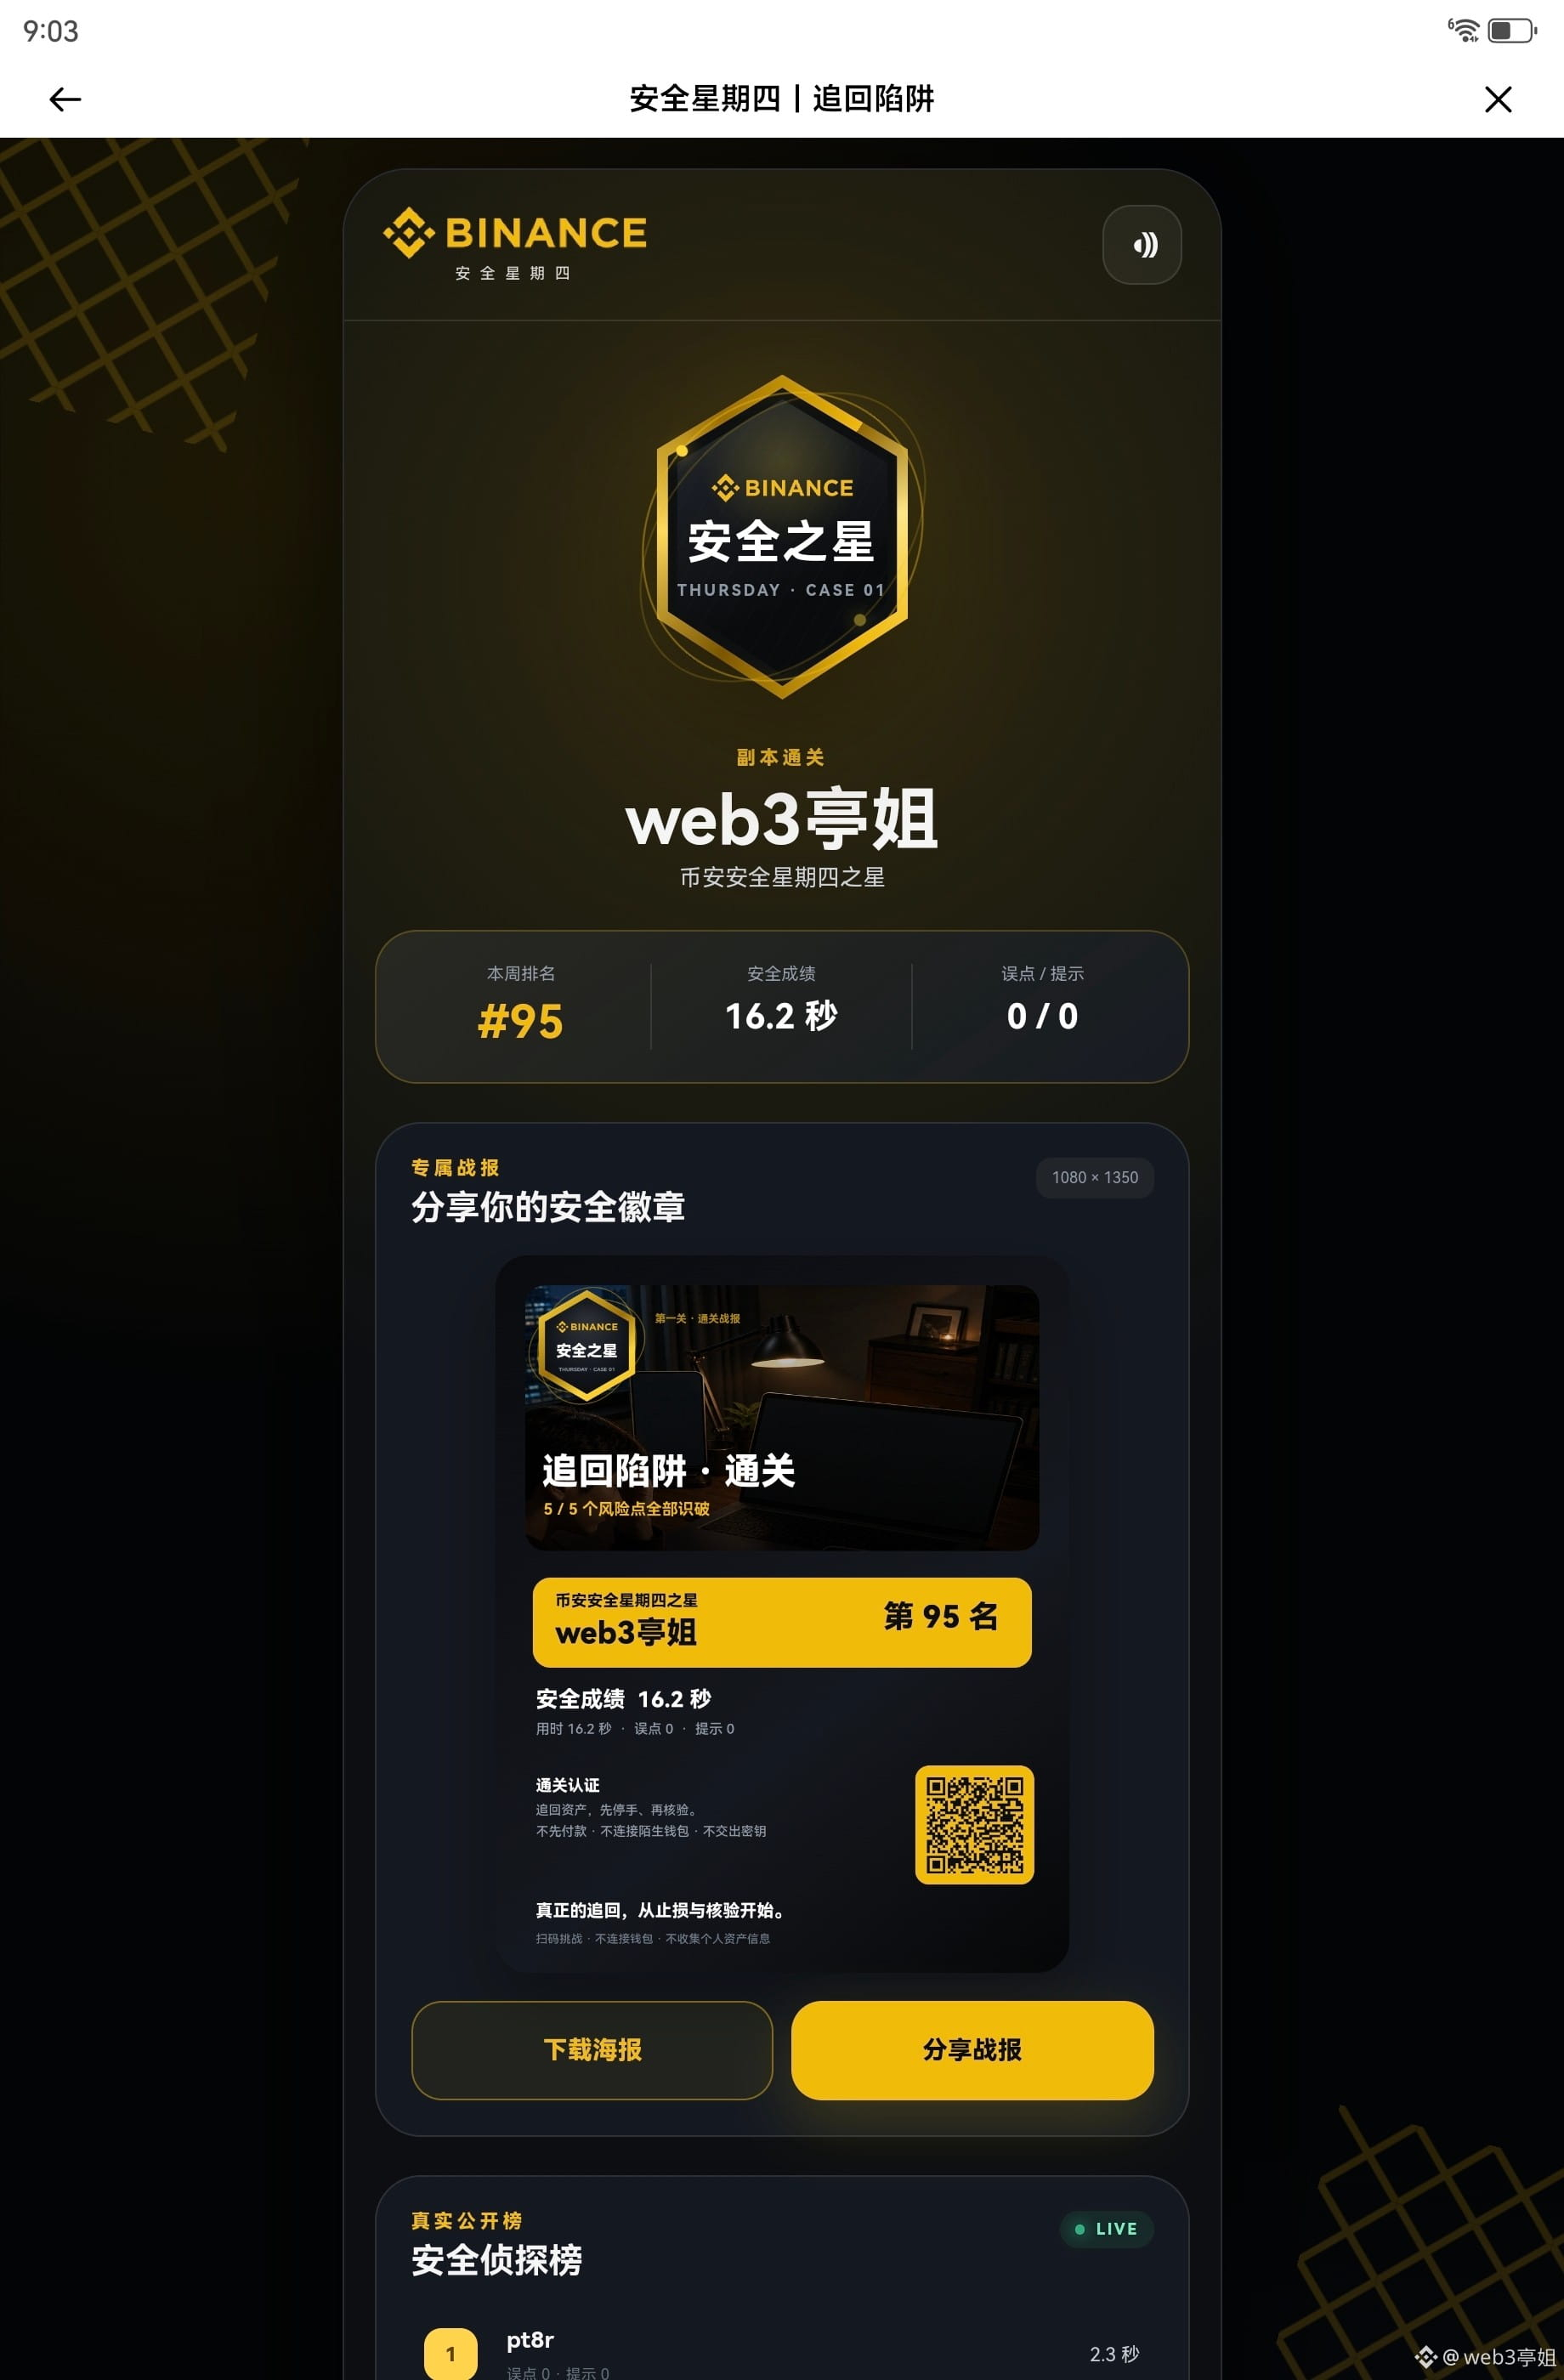
非常有趣,也非常有教育意义的游戏,钱包安全很重要,这些陷阱都是我们日常可能遇到的。这个17秒成绩已经是我挑战三次最优成绩啦,小伙伴一起来挑战吧,加油!
#币安安全星期四
非常有趣,也非常有教育意义的游戏,钱包安全很重要,这些陷阱都是我们日常可能遇到的。这个17秒成绩已经是我挑战三次最优成绩啦,小伙伴一起来挑战吧,加油!
非常有趣,也非常有教育意义的游戏,钱包安全很重要,这些陷阱都是我们日常可能遇到的。这个17秒成绩已经是我挑战三次最优成绩啦,小伙伴一起来挑战吧,加油!

币安Binance华语
·
--
„Lach nicht—du findest auch nicht das 4. 😨“
🪤 Angeblich ist das die schwerste #币安安全星期四 -Challenge der Geschichte: Kannst du in kürzester Zeit alle Fallen finden?
👉 点击参与实景陷阱追踪挑战, um die Top-Liste 🏆 zu gewinnen
Die Top 10 der Liste erhalten jeweils 100U-Detektivprämien, die ersten drei bekommen zusätzlich Fanartikel-Geschenkkartons!
Teilen und im Kommentarbereich ein Screenshot vom erfolgreichen Durchgang posten, dann werden 15 Personen ausgewählt und erhalten 44U 🧧
🪤 Angeblich ist das die schwerste #币安安全星期四 -Challenge der Geschichte: Kannst du in kürzester Zeit alle Fallen finden?
👉 点击参与实景陷阱追踪挑战, um die Top-Liste 🏆 zu gewinnen
Die Top 10 der Liste erhalten jeweils 100U-Detektivprämien, die ersten drei bekommen zusätzlich Fanartikel-Geschenkkartons!
Teilen und im Kommentarbereich ein Screenshot vom erfolgreichen Durchgang posten, dann werden 15 Personen ausgewählt und erhalten 44U 🧧
60
·
--
Verifiziert
Au weia, der $FIL , der so lange still war, ist gestern wieder zum Leben erweckt worden – und das gegen den Trend, mit +15%! Was ist das für ein Signal? Steht jetzt ein kleiner Run bevor? Fil-Halving steht kurz bevor (nächsten Monat) – wird es ein „Dead Cat Bounce“ geben, oder holen wir jetzt eine Runde harten Rebounds? Lasst uns das mal auseinandernehmen.
Zuerst die Kernpunkte: Der Anstieg von gestern war vor allem technisch getrieben, nicht durch eine grundlegende Neubewertung des Werts. Sprich: Es ist ein Rebound, weil es zuvor zu stark gefallen ist. Während BTC und ETH nach geopolitischen Rückschlägen nachgaben, führte FIL die Rally mit rund +15% an. Im Kern wurde zuerst eine wichtige Widerstandszone nach oben durchbrochen. Danach verstärkten Hebelwirkung und das Eindecken von Short-Positionen den Drive – die AI-Storage-Story hat im Grunde nur „noch ein bisschen Feuer dazugekippt“.
Wirklich entscheidend bei FIL ist aber die tiefere Transformation, die im Projekt gerade stattfindet. Das NV28 „Fire Horse Upgrade“ ist bereits live: Es hat den Gas-Mechanismus neu aufgebaut und ermöglicht, dass Smart Contracts den Storage-Status in Echtzeit verifizieren können. Onchain Cloud ist zudem offiziell im On-Demand-Betrieb gestartet: Es verbindet die AWS-S3-Schnittstelle und integriert die USDFC-Stablecoin-Abrechnung. Am wichtigsten ist jedoch der Solstice-Vorschlag (FIP-0118): Das ist seit dem Start von Filecoin die bislang bedeutendste Reform des wirtschaftlichen Modells. Geplant ist, die Anreize weg von „Kapazitätsangebot“ hin zu „nachgefragten bezahlten Services“ umzustellen. In der Anfangsphase sollen 5% der Blockbelohnungen an Service-Provider fließen, die zahlende Kunden für das Netzwerk gewinnen.
In Zukunft gilt es, drei Dinge genau im Blick zu behalten: Erstens den Fortschritt bei der Umsetzung des Solstice-Vorschlags und das Feedback aus der Community. Zweitens, ob die Speichernutzungsrate von aktuell 36% sich weiter nachhaltig nach oben bewegen kann. Drittens die Markt-Dynamik rund um das Blockbelohnungs-Halving im Oktober. Filecoin entwickelt sich vom „Storage Supply Network“ hin zu einer „echten Service-Ökonomie“ – die strategische Richtung ist richtig, aber die Geschwindigkeit der kommerziellen Umsetzung ist der entscheidende Faktor für den langfristigen Wert.
Au weia, der $FIL , der so lange still war, ist gestern wieder zum Leben erweckt worden – und das gegen den Trend, mit +15%! Was ist das für ein Signal? Steht jetzt ein kleiner Run bevor? Fil-Halving steht kurz bevor (nächsten Monat) – wird es ein „Dead Cat Bounce“ geben, oder holen wir jetzt eine Runde harten Rebounds? Lasst uns das mal auseinandernehmen.
Zuerst die Kernpunkte: Der Anstieg von gestern war vor allem technisch getrieben, nicht durch eine grundlegende Neubewertung des Werts. Sprich: Es ist ein Rebound, weil es zuvor zu stark gefallen ist. Während BTC und ETH nach geopolitischen Rückschlägen nachgaben, führte FIL die Rally mit rund +15% an. Im Kern wurde zuerst eine wichtige Widerstandszone nach oben durchbrochen. Danach verstärkten Hebelwirkung und das Eindecken von Short-Positionen den Drive – die AI-Storage-Story hat im Grunde nur „noch ein bisschen Feuer dazugekippt“.
Wirklich entscheidend bei FIL ist aber die tiefere Transformation, die im Projekt gerade stattfindet. Das NV28 „Fire Horse Upgrade“ ist bereits live: Es hat den Gas-Mechanismus neu aufgebaut und ermöglicht, dass Smart Contracts den Storage-Status in Echtzeit verifizieren können. Onchain Cloud ist zudem offiziell im On-Demand-Betrieb gestartet: Es verbindet die AWS-S3-Schnittstelle und integriert die USDFC-Stablecoin-Abrechnung. Am wichtigsten ist jedoch der Solstice-Vorschlag (FIP-0118): Das ist seit dem Start von Filecoin die bislang bedeutendste Reform des wirtschaftlichen Modells. Geplant ist, die Anreize weg von „Kapazitätsangebot“ hin zu „nachgefragten bezahlten Services“ umzustellen. In der Anfangsphase sollen 5% der Blockbelohnungen an Service-Provider fließen, die zahlende Kunden für das Netzwerk gewinnen.
In Zukunft gilt es, drei Dinge genau im Blick zu behalten: Erstens den Fortschritt bei der Umsetzung des Solstice-Vorschlags und das Feedback aus der Community. Zweitens, ob die Speichernutzungsrate von aktuell 36% sich weiter nachhaltig nach oben bewegen kann. Drittens die Markt-Dynamik rund um das Blockbelohnungs-Halving im Oktober. Filecoin entwickelt sich vom „Storage Supply Network“ hin zu einer „echten Service-Ökonomie“ – die strategische Richtung ist richtig, aber die Geschwindigkeit der kommerziellen Umsetzung ist der entscheidende Faktor für den langfristigen Wert.
Zuerst die Kernpunkte: Der Anstieg von gestern war vor allem technisch getrieben, nicht durch eine grundlegende Neubewertung des Werts. Sprich: Es ist ein Rebound, weil es zuvor zu stark gefallen ist. Während BTC und ETH nach geopolitischen Rückschlägen nachgaben, führte FIL die Rally mit rund +15% an. Im Kern wurde zuerst eine wichtige Widerstandszone nach oben durchbrochen. Danach verstärkten Hebelwirkung und das Eindecken von Short-Positionen den Drive – die AI-Storage-Story hat im Grunde nur „noch ein bisschen Feuer dazugekippt“.
Wirklich entscheidend bei FIL ist aber die tiefere Transformation, die im Projekt gerade stattfindet. Das NV28 „Fire Horse Upgrade“ ist bereits live: Es hat den Gas-Mechanismus neu aufgebaut und ermöglicht, dass Smart Contracts den Storage-Status in Echtzeit verifizieren können. Onchain Cloud ist zudem offiziell im On-Demand-Betrieb gestartet: Es verbindet die AWS-S3-Schnittstelle und integriert die USDFC-Stablecoin-Abrechnung. Am wichtigsten ist jedoch der Solstice-Vorschlag (FIP-0118): Das ist seit dem Start von Filecoin die bislang bedeutendste Reform des wirtschaftlichen Modells. Geplant ist, die Anreize weg von „Kapazitätsangebot“ hin zu „nachgefragten bezahlten Services“ umzustellen. In der Anfangsphase sollen 5% der Blockbelohnungen an Service-Provider fließen, die zahlende Kunden für das Netzwerk gewinnen.
In Zukunft gilt es, drei Dinge genau im Blick zu behalten: Erstens den Fortschritt bei der Umsetzung des Solstice-Vorschlags und das Feedback aus der Community. Zweitens, ob die Speichernutzungsrate von aktuell 36% sich weiter nachhaltig nach oben bewegen kann. Drittens die Markt-Dynamik rund um das Blockbelohnungs-Halving im Oktober. Filecoin entwickelt sich vom „Storage Supply Network“ hin zu einer „echten Service-Ökonomie“ – die strategische Richtung ist richtig, aber die Geschwindigkeit der kommerziellen Umsetzung ist der entscheidende Faktor für den langfristigen Wert.
1
1.1k
·
--
Übersetzung ansehen
$BTC 从高点回落了3000美金,很多小伙伴在喊着抄底。我感觉现在方向还是不明朗,BTC有再次跌到6开头的可能,并且山寨大部分又跌回起点了。
我们来回顾下:
截至2026年9月1日,比特币在78,000美元附近震荡,8月约24% 的涨幅主要受现货买盘驱动。但短期内多空博弈激烈,接下来方向并不明朗。
看涨因素在于机构需求依然强劲,美国现货比特币ETF上周净流入近10亿美元。技术面上,若能有效站稳78,340美元,则有望进一步测试80,000-81,000美元的阻力区。
风险因素同样显著:美联储9月加息概率已升至57%,鹰派预期限制上行空间。衍生品市场上,9月25日到期的期权最大痛点集中在70,000-73,000美元,低于当前现货价格,且看跌期权成交量已占优,提示下行风险。
短期走势的关键在于美联储9月会议(9月15日)及80,000美元关口能否有效突破。
$BTC 从高点回落了3000美金,很多小伙伴在喊着抄底。我感觉现在方向还是不明朗,BTC有再次跌到6开头的可能,并且山寨大部分又跌回起点了。
我们来回顾下:
截至2026年9月1日,比特币在78,000美元附近震荡,8月约24% 的涨幅主要受现货买盘驱动。但短期内多空博弈激烈,接下来方向并不明朗。
看涨因素在于机构需求依然强劲,美国现货比特币ETF上周净流入近10亿美元。技术面上,若能有效站稳78,340美元,则有望进一步测试80,000-81,000美元的阻力区。
风险因素同样显著:美联储9月加息概率已升至57%,鹰派预期限制上行空间。衍生品市场上,9月25日到期的期权最大痛点集中在70,000-73,000美元,低于当前现货价格,且看跌期权成交量已占优,提示下行风险。
短期走势的关键在于美联储9月会议(9月15日)及80,000美元关口能否有效突破。
我们来回顾下:
截至2026年9月1日,比特币在78,000美元附近震荡,8月约24% 的涨幅主要受现货买盘驱动。但短期内多空博弈激烈,接下来方向并不明朗。
看涨因素在于机构需求依然强劲,美国现货比特币ETF上周净流入近10亿美元。技术面上,若能有效站稳78,340美元,则有望进一步测试80,000-81,000美元的阻力区。
风险因素同样显著:美联储9月加息概率已升至57%,鹰派预期限制上行空间。衍生品市场上,9月25日到期的期权最大痛点集中在70,000-73,000美元,低于当前现货价格,且看跌期权成交量已占优,提示下行风险。
短期走势的关键在于美联储9月会议(9月15日)及80,000美元关口能否有效突破。
101
·
--
Übersetzung ansehen
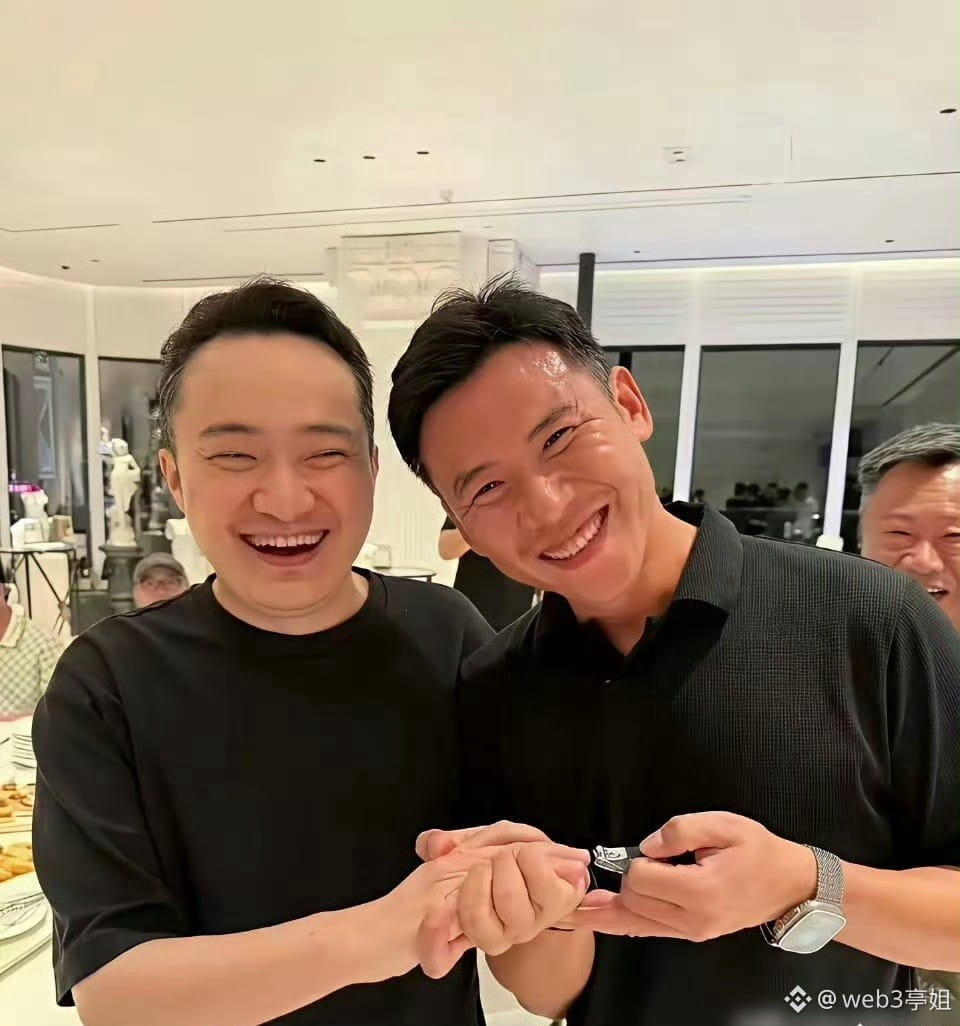
看到孙割剪指甲这张图片,大家有啥感觉,愤怒不!真的可以为了流量,这样不要底线吗?前几天发小作文基本毁了前女友的职业生涯,现在还要把人家尊严踩在地上一次次摩擦。要回彩礼,不是已经把人家连同父母一起起诉了么?为啥还要如此践踏。先不论孰是孰非,同为女人,我只感觉后背发凉,给我的感觉是一场彻底的毫无人性的戏谑。试问以后谁还敢接近孙割?
看到孙割剪指甲这张图片,大家有啥感觉,愤怒不!真的可以为了流量,这样不要底线吗?前几天发小作文基本毁了前女友的职业生涯,现在还要把人家尊严踩在地上一次次摩擦。要回彩礼,不是已经把人家连同父母一起起诉了么?为啥还要如此践踏。先不论孰是孰非,同为女人,我只感觉后背发凉,给我的感觉是一场彻底的毫无人性的戏谑。试问以后谁还敢接近孙割?
8
1
5.4k
·
--
Wählen Sie C
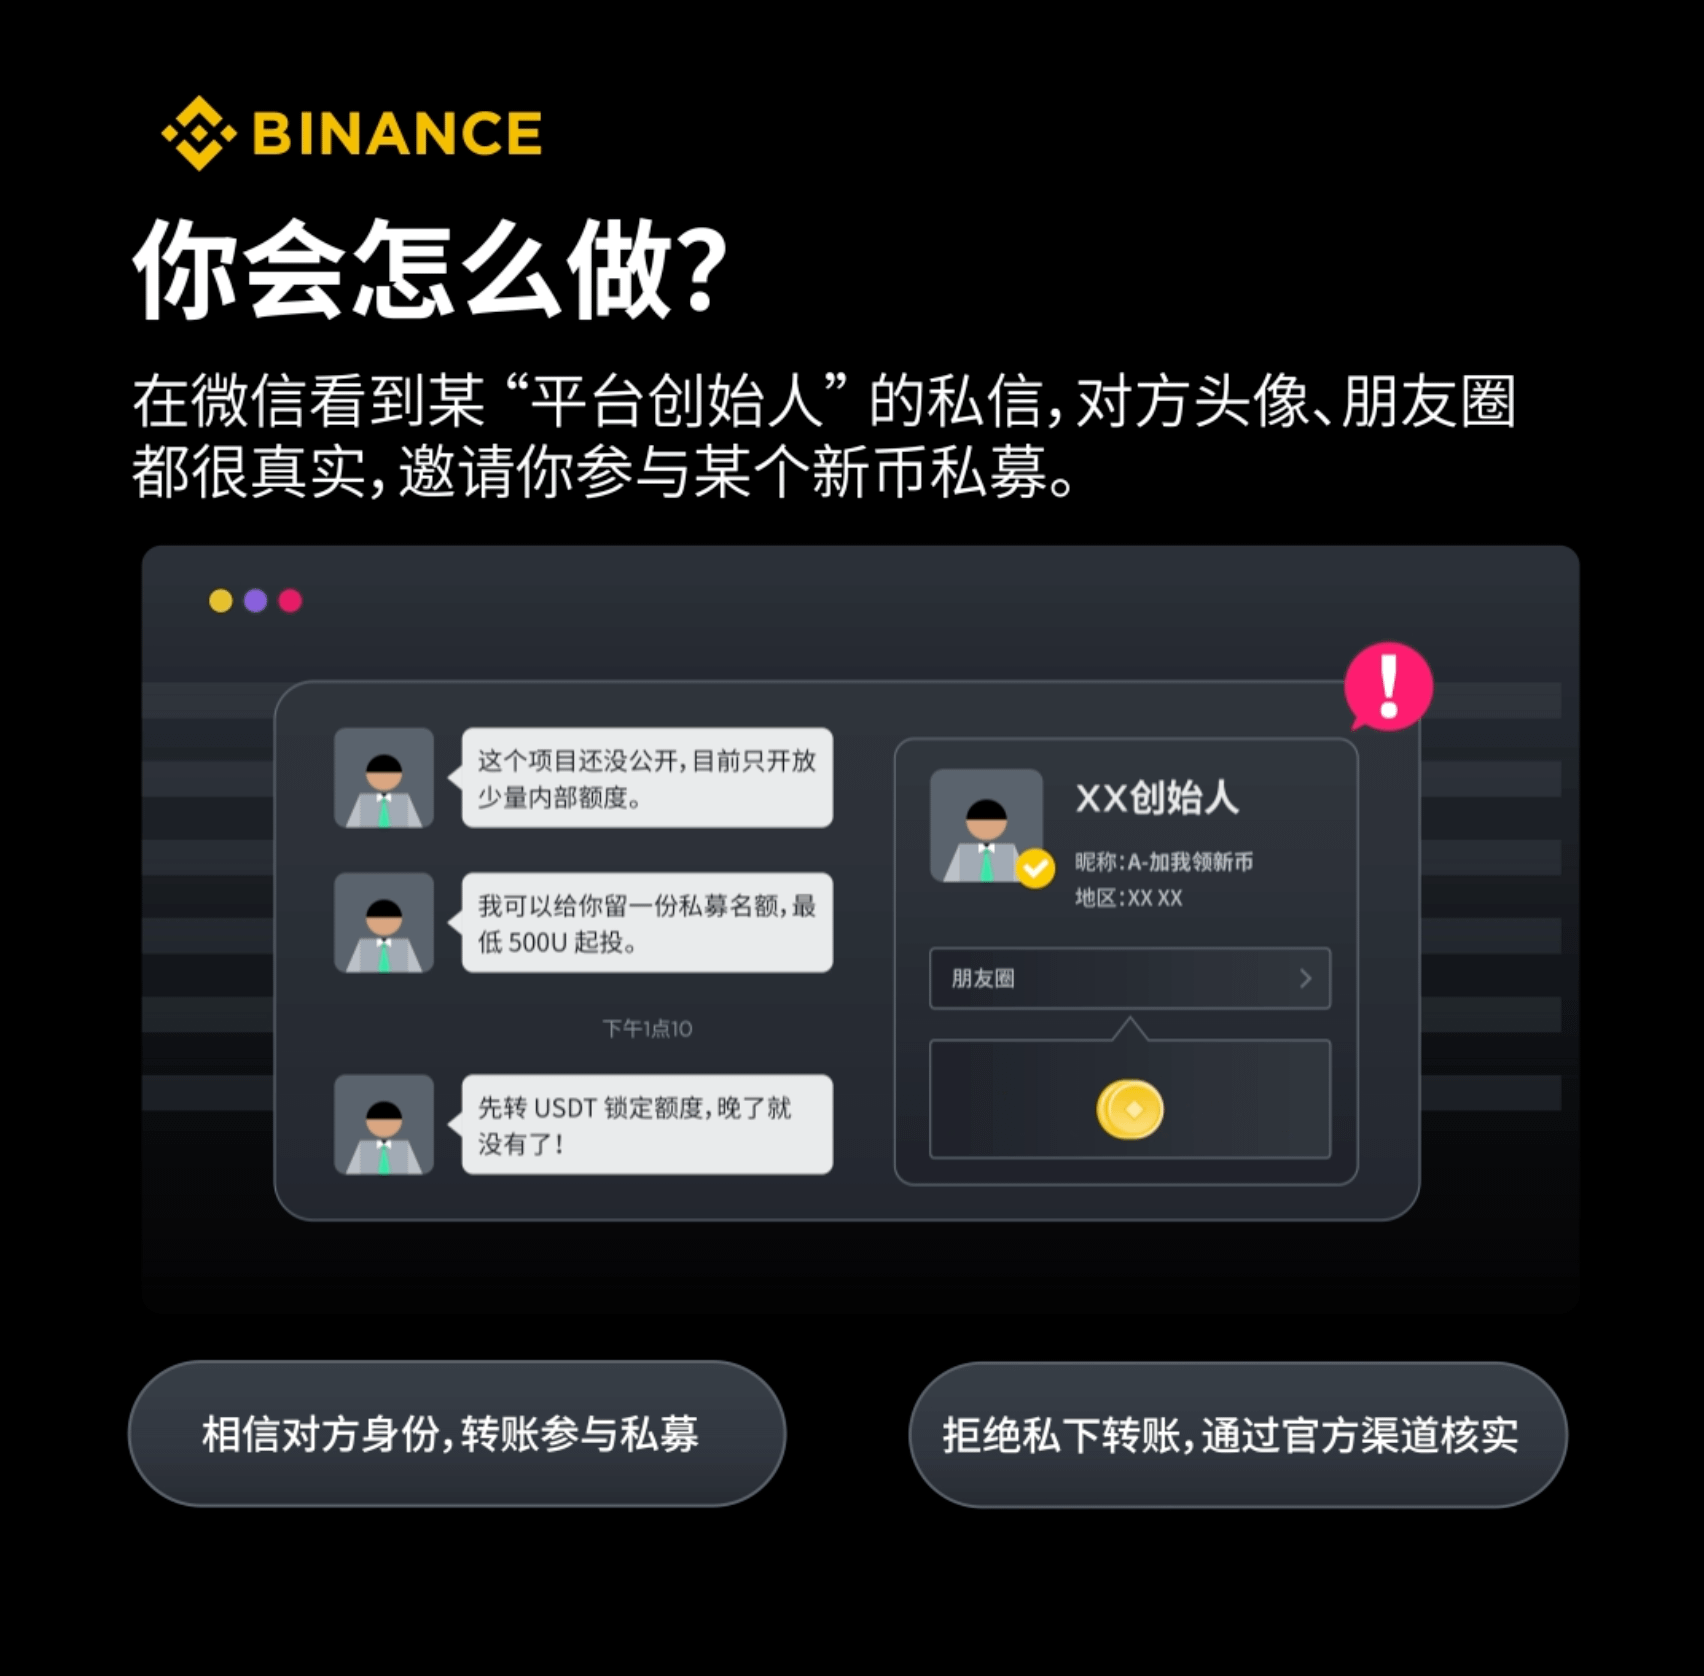
Binance kontaktiert Nutzer niemals privat. Soziale Informationen lassen sich sehr leicht fälschen, interne Kontingente werden nicht über Direktnachrichten verkauft, und das Erzeugen von Zeitdruck ist ein typisches Betrugsmerkmal. Bitte prüfen Sie dies unbedingt über offizielle Kanäle und tätigen Sie auf keinen Fall eine Überweisung.
Wählen Sie C
Binance kontaktiert Nutzer niemals privat. Soziale Informationen lassen sich sehr leicht fälschen, interne Kontingente werden nicht über Direktnachrichten verkauft, und das Erzeugen von Zeitdruck ist ein typisches Betrugsmerkmal. Bitte prüfen Sie dies unbedingt über offizielle Kanäle und tätigen Sie auf keinen Fall eine Überweisung.
Binance kontaktiert Nutzer niemals privat. Soziale Informationen lassen sich sehr leicht fälschen, interne Kontingente werden nicht über Direktnachrichten verkauft, und das Erzeugen von Zeitdruck ist ein typisches Betrugsmerkmal. Bitte prüfen Sie dies unbedingt über offizielle Kanäle und tätigen Sie auf keinen Fall eine Überweisung.
币安Binance华语
·
--
😈“Ich bin der Gründer der Plattform. Der letzte Platz bei der New-Coin-Privatplatzierung – 500U einsteigen!”
Was würdest du tun❓
A. Endlich bin auch ich an der Reihe – schnell rein! 🤑
B. Alles passt in den Freundeskreis, das Identitätspaket stimmt wirklich 😎
C. Dieser Segen sei’s nicht wert! Keine Überweisung—erst offiziell prüfen 🔍
⬇️ RT und wähle eine Option mit Begründung. 3 Gewinner*innen ziehen wir – jede/r erhält 40U #币安安全星期四
Was würdest du tun❓
A. Endlich bin auch ich an der Reihe – schnell rein! 🤑
B. Alles passt in den Freundeskreis, das Identitätspaket stimmt wirklich 😎
C. Dieser Segen sei’s nicht wert! Keine Überweisung—erst offiziell prüfen 🔍
⬇️ RT und wähle eine Option mit Begründung. 3 Gewinner*innen ziehen wir – jede/r erhält 40U #币安安全星期四
86
·
--
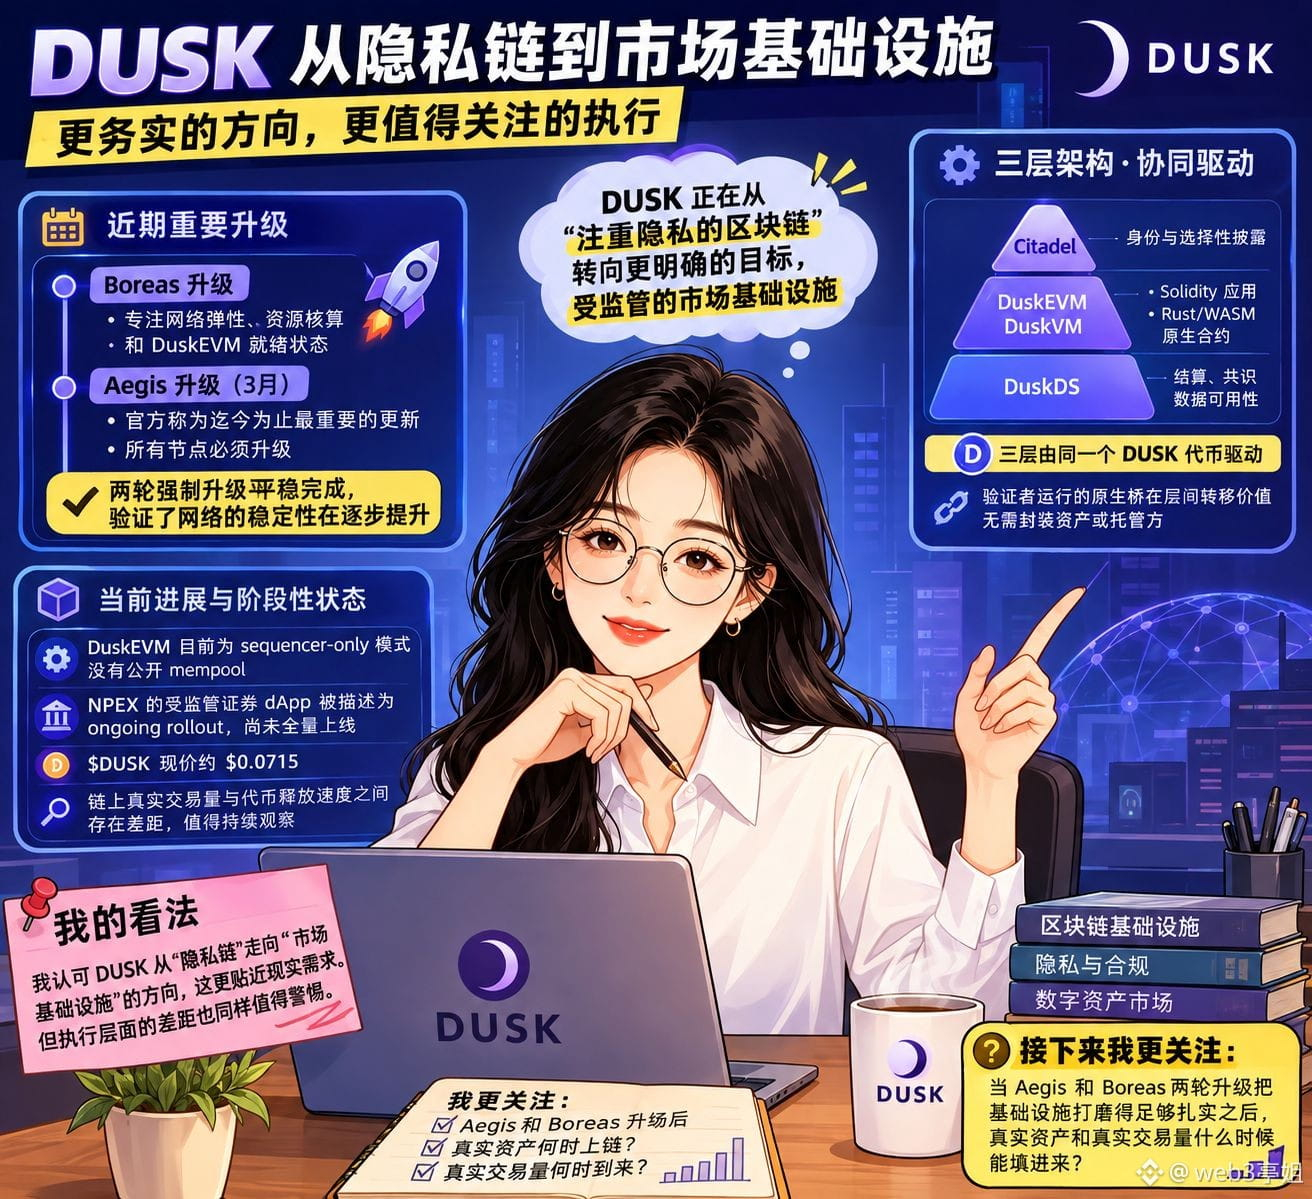
Ich habe kürzlich das Dokument von @Dusk_Foundation erneut gelesen, und ein Detail hat immer wieder meine Aufmerksamkeit auf sich gezogen: Dieses Projekt scheint sich von einer „datenschutzorientierten Blockchain“ hin zu klarer definierten Zielen zu bewegen – hin zu regulierten Marktinfrastrukturen.
Das ist keine reißerische Narrative-Änderung, sondern eine Reihe von Anpassungen auf Engineering-Ebene. Das jüngste Boreas-Upgrade konzentriert sich auf Netzresilienz, Ressourcenabrechnung und den Bereitschaftsstatus von DuskEVM. Im März folgt noch eine weitere Runde Aegis-Upgrade, von den offiziellen Stellen als das bislang wichtigste Update bezeichnet: Alle Knoten müssen upgraden. Zwei erzwungene Upgrades ohne größere Zwischenfälle – das zeigt an sich schon, dass die Stabilität des Netzwerks Schritt für Schritt verifiziert wird. Klingt ein wenig trocken, aber bei Infrastrukturen kann genau diese Trockenheit der Kern sein.
Dusk hat derzeit eine klar erkennbare Drei-Schichten-Architektur: Die unterste Ebene DuskDS übernimmt Abrechnung, Konsens und Datenverfügbarkeit; die mittlere Ebene DuskEVM führt Solidity-Apps aus, während DuskVM Rust/WASM-nativen Smart Contracts den Betrieb ermöglicht; die oberste Ebene Citadel verarbeitet Identität und selektive Offenlegung. Die drei Ebenen werden von demselben DUSK-Token angetrieben. Die nativen Bridges, die von Validatoren betrieben werden, übertragen Werte zwischen den Schichten – ohne verpackte Assets oder Custodians.
Aber ich muss sagen: Das ist nach wie vor ein sich entwickelndes System, kein abgeschlossenes Produkt. DuskEVM läuft aktuell im sequencer-only-Modus und es gibt kein öffentliches Mempool. Das NPEX regulierte Securities-dApp wird als „ongoing rollout“ beschrieben und befindet sich noch nicht im Zustand eines vollständigen Go-Live. Der aktuelle Kurs von $DUSK liegt bei etwa 0,0715 US-Dollar. Die Lücke zwischen dem tatsächlichen On-Chain-Transaktionsvolumen und der Geschwindigkeit, mit der Tokens freigegeben werden, ist ebenfalls etwas, das man weiter beobachten sollte. Die Richtung „von der Privacy-Chain zur Marktinfrastruktur“ unterstütze ich, aber die Abweichung auf Ausführungsebene ist ebenso ein Warnsignal, das man nicht ignorieren sollte.
Mich beschäftigt vor allem: Wann können echte Vermögenswerte und echtes Transaktionsvolumen dann tatsächlich nachrücken – nachdem Aegis und Boreas die Infrastruktur in zwei Upgrade-Runden so weit geschliffen haben, dass sie stabil genug dafür ist?#dusk
Ich habe kürzlich das Dokument von @Dusk erneut gelesen, und ein Detail hat immer wieder meine Aufmerksamkeit auf sich gezogen: Dieses Projekt scheint sich von einer „datenschutzorientierten Blockchain“ hin zu klarer definierten Zielen zu bewegen – hin zu regulierten Marktinfrastrukturen.
Das ist keine reißerische Narrative-Änderung, sondern eine Reihe von Anpassungen auf Engineering-Ebene. Das jüngste Boreas-Upgrade konzentriert sich auf Netzresilienz, Ressourcenabrechnung und den Bereitschaftsstatus von DuskEVM. Im März folgt noch eine weitere Runde Aegis-Upgrade, von den offiziellen Stellen als das bislang wichtigste Update bezeichnet: Alle Knoten müssen upgraden. Zwei erzwungene Upgrades ohne größere Zwischenfälle – das zeigt an sich schon, dass die Stabilität des Netzwerks Schritt für Schritt verifiziert wird. Klingt ein wenig trocken, aber bei Infrastrukturen kann genau diese Trockenheit der Kern sein.
Dusk hat derzeit eine klar erkennbare Drei-Schichten-Architektur: Die unterste Ebene DuskDS übernimmt Abrechnung, Konsens und Datenverfügbarkeit; die mittlere Ebene DuskEVM führt Solidity-Apps aus, während DuskVM Rust/WASM-nativen Smart Contracts den Betrieb ermöglicht; die oberste Ebene Citadel verarbeitet Identität und selektive Offenlegung. Die drei Ebenen werden von demselben DUSK-Token angetrieben. Die nativen Bridges, die von Validatoren betrieben werden, übertragen Werte zwischen den Schichten – ohne verpackte Assets oder Custodians.
Aber ich muss sagen: Das ist nach wie vor ein sich entwickelndes System, kein abgeschlossenes Produkt. DuskEVM läuft aktuell im sequencer-only-Modus und es gibt kein öffentliches Mempool. Das NPEX regulierte Securities-dApp wird als „ongoing rollout“ beschrieben und befindet sich noch nicht im Zustand eines vollständigen Go-Live. Der aktuelle Kurs von $DUSK liegt bei etwa 0,0715 US-Dollar. Die Lücke zwischen dem tatsächlichen On-Chain-Transaktionsvolumen und der Geschwindigkeit, mit der Tokens freigegeben werden, ist ebenfalls etwas, das man weiter beobachten sollte. Die Richtung „von der Privacy-Chain zur Marktinfrastruktur“ unterstütze ich, aber die Abweichung auf Ausführungsebene ist ebenso ein Warnsignal, das man nicht ignorieren sollte.
Mich beschäftigt vor allem: Wann können echte Vermögenswerte und echtes Transaktionsvolumen dann tatsächlich nachrücken – nachdem Aegis und Boreas die Infrastruktur in zwei Upgrade-Runden so weit geschliffen haben, dass sie stabil genug dafür ist?#dusk
Das ist keine reißerische Narrative-Änderung, sondern eine Reihe von Anpassungen auf Engineering-Ebene. Das jüngste Boreas-Upgrade konzentriert sich auf Netzresilienz, Ressourcenabrechnung und den Bereitschaftsstatus von DuskEVM. Im März folgt noch eine weitere Runde Aegis-Upgrade, von den offiziellen Stellen als das bislang wichtigste Update bezeichnet: Alle Knoten müssen upgraden. Zwei erzwungene Upgrades ohne größere Zwischenfälle – das zeigt an sich schon, dass die Stabilität des Netzwerks Schritt für Schritt verifiziert wird. Klingt ein wenig trocken, aber bei Infrastrukturen kann genau diese Trockenheit der Kern sein.
Dusk hat derzeit eine klar erkennbare Drei-Schichten-Architektur: Die unterste Ebene DuskDS übernimmt Abrechnung, Konsens und Datenverfügbarkeit; die mittlere Ebene DuskEVM führt Solidity-Apps aus, während DuskVM Rust/WASM-nativen Smart Contracts den Betrieb ermöglicht; die oberste Ebene Citadel verarbeitet Identität und selektive Offenlegung. Die drei Ebenen werden von demselben DUSK-Token angetrieben. Die nativen Bridges, die von Validatoren betrieben werden, übertragen Werte zwischen den Schichten – ohne verpackte Assets oder Custodians.
Aber ich muss sagen: Das ist nach wie vor ein sich entwickelndes System, kein abgeschlossenes Produkt. DuskEVM läuft aktuell im sequencer-only-Modus und es gibt kein öffentliches Mempool. Das NPEX regulierte Securities-dApp wird als „ongoing rollout“ beschrieben und befindet sich noch nicht im Zustand eines vollständigen Go-Live. Der aktuelle Kurs von $DUSK liegt bei etwa 0,0715 US-Dollar. Die Lücke zwischen dem tatsächlichen On-Chain-Transaktionsvolumen und der Geschwindigkeit, mit der Tokens freigegeben werden, ist ebenfalls etwas, das man weiter beobachten sollte. Die Richtung „von der Privacy-Chain zur Marktinfrastruktur“ unterstütze ich, aber die Abweichung auf Ausführungsebene ist ebenso ein Warnsignal, das man nicht ignorieren sollte.
Mich beschäftigt vor allem: Wann können echte Vermögenswerte und echtes Transaktionsvolumen dann tatsächlich nachrücken – nachdem Aegis und Boreas die Infrastruktur in zwei Upgrade-Runden so weit geschliffen haben, dass sie stabil genug dafür ist?#dusk
1
1
102
·
--
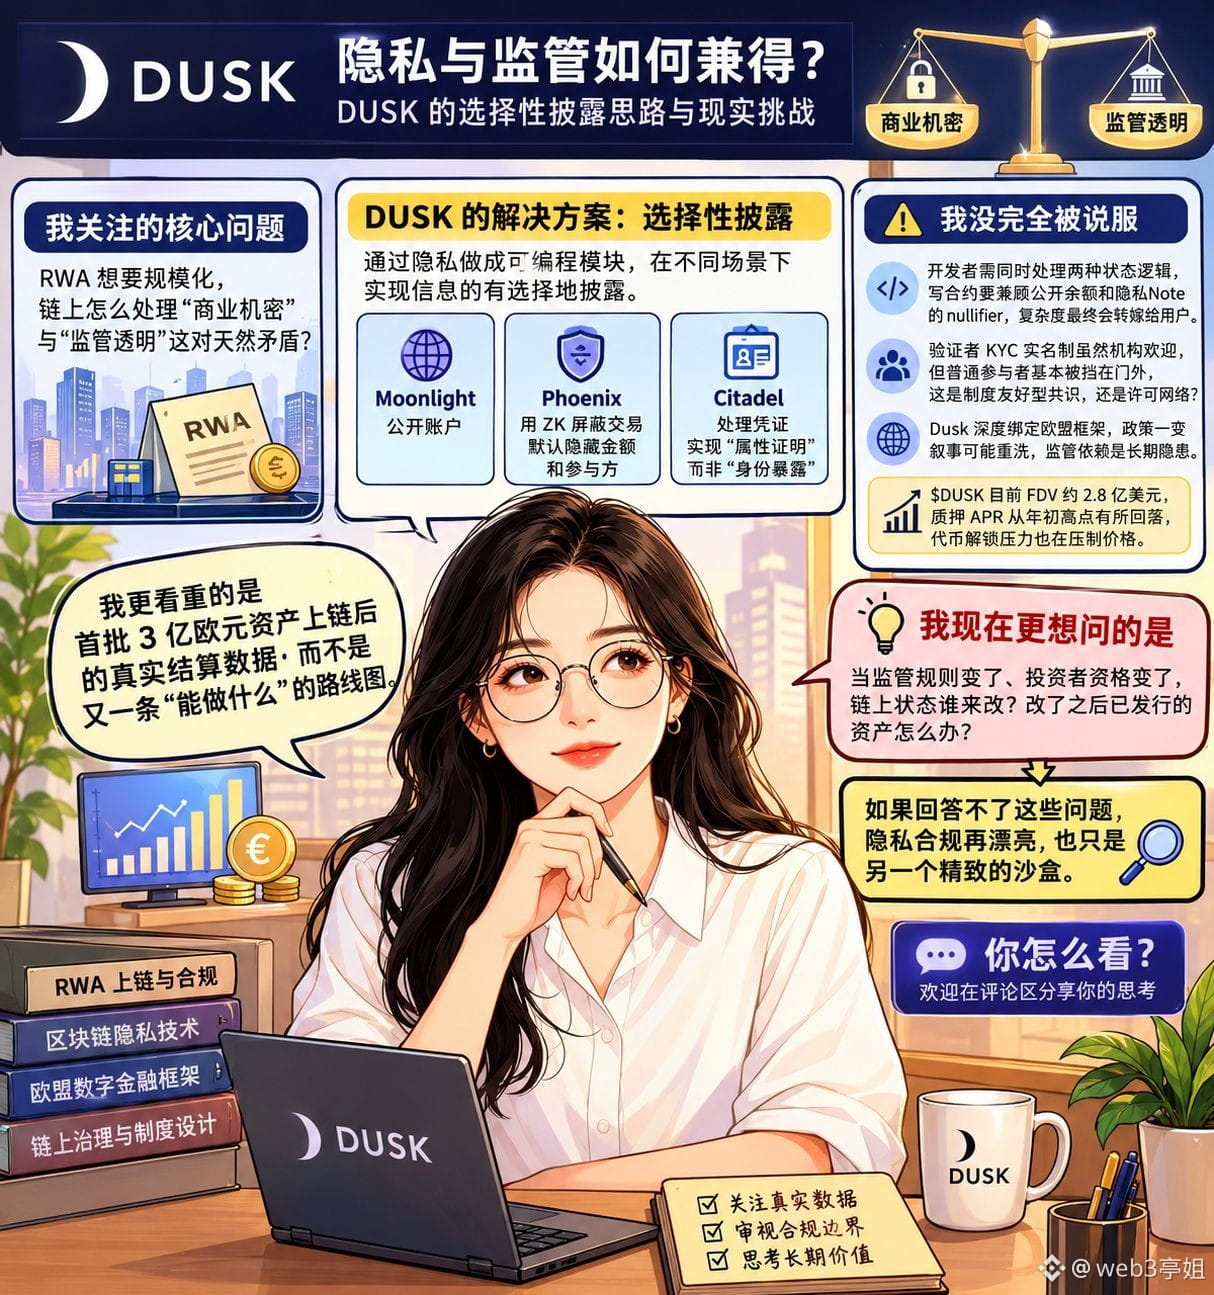
Ich habe mir die Architektur von @Dusk_Foundation mehrmals angesehen. Was mich wirklich zum Nachdenken gebracht hat, war nicht, wie besonders „hardcore“ Zero-Knowledge-Beweise sind. Viel wichtiger ist für mich: Wenn RWA skaliert werden soll, wie behandelt man auf der On-Chain-Ebene den scheinbaren Widerspruch zwischen „Geschäftsgeheimnis“ und „regulatorischer Transparenz“? Die meisten öffentlichen Ketten sind entweder so transparent, dass Institutionen ungeschützt dastehen – oder so anonym, dass die Aufsicht nicht reinkommt.
Die Antwort von Dusk lautet: „selektive Offenlegung“. Auf der Basisebene macht man Privatsphäre zu einem programmierbaren Modul; Moonlight verwaltet öffentliche Konten, Phoenix nutzt ZK, um Transaktionen zu verschleiern, und standardmäßig werden Beträge sowie Beteiligte ausgeblendet. Auf Anwendungsebene verarbeitet Citadel dann Nachweise, sodass man „Attributsbeweise“ statt „Identitätsoffenlegung“ erhält. Dieser Ansatz, der die technischen Designentscheidungen aus den regulatorischen Regeln ableitet, verdient Aufmerksamkeit.
Aber ich bin nicht völlig überzeugt. Ein paar konkrete Punkte lassen mich zögern: Entwickler müssen gleichzeitig mit zwei Arten von Zustandslogik umgehen. Wenn man Kredit- und Darlehensverträge schreibt, muss man sowohl öffentliche Salden berechnen als auch die Nullifier aus privaten Notes behandeln – diese Komplexität wird am Ende sicher auf die Nutzer abgewälzt. Zudem ist eine Verifikationsseite mit KYC auf Klarnamen-Basis zwar für Institutionen attraktiv, aber gewöhnliche Teilnehmer werden im Grunde ausgeschlossen. Ist das „institutionsfreundlicher Konsens“ oder nur ein erlaubtes Netzwerk mit der Außenhaut einer öffentlichen Kette? Und dann gibt es noch das Problem der Abhängigkeit von Regulierung: Dusk ist stark an den EU-Rahmen gebunden – wenn sich die Politik ändert, kann die gesamte Erzählung neu aufgerollt werden.
$DUSK liegt aktuell bei einer FDV von etwa 280 Millionen US-Dollar. Der Staking-APR ist seit dem Hoch zu Jahresbeginn zurückgegangen, und auch der Token-Release-Druck belastet den Preis.
Was ich stattdessen am meisten gewichte, sind die echten Abrechnungsdaten, nachdem die ersten 300 Millionen Euro an Vermögenswerten on-chain gegangen sind – nicht schon wieder eine Roadmap, die erklärt, was man machen könnte. Die Hürde für RWA bestand nie darin, Vermögenswerte einfach nur on-chain zu bringen, sondern darin, ob die umständlichen Regeln der realen Welt nach dem Onboarding weiterhin ausgeführt werden können.
Daher schaue ich mir Dusk gerade an und stelle eine noch konkretere Frage: Wenn sich regulatorische Regeln ändern und sich die Anlegerqualifikationen ändern, wer ändert dann den On-Chain-Zustand? Und was passiert mit den bereits emittierten Vermögenswerten, wenn man ihn ändert? Wenn darauf keine Antwort möglich ist, ist selbst die eleganteste Privatsphäre- und Compliance-Story nur ein weiteres sorgfältig gestaltetes Sandbox-Spiel. Wie siehst du das? #dusk
Ich habe mir die Architektur von @Dusk mehrmals angesehen. Was mich wirklich zum Nachdenken gebracht hat, war nicht, wie besonders „hardcore“ Zero-Knowledge-Beweise sind. Viel wichtiger ist für mich: Wenn RWA skaliert werden soll, wie behandelt man auf der On-Chain-Ebene den scheinbaren Widerspruch zwischen „Geschäftsgeheimnis“ und „regulatorischer Transparenz“? Die meisten öffentlichen Ketten sind entweder so transparent, dass Institutionen ungeschützt dastehen – oder so anonym, dass die Aufsicht nicht reinkommt.
Die Antwort von Dusk lautet: „selektive Offenlegung“. Auf der Basisebene macht man Privatsphäre zu einem programmierbaren Modul; Moonlight verwaltet öffentliche Konten, Phoenix nutzt ZK, um Transaktionen zu verschleiern, und standardmäßig werden Beträge sowie Beteiligte ausgeblendet. Auf Anwendungsebene verarbeitet Citadel dann Nachweise, sodass man „Attributsbeweise“ statt „Identitätsoffenlegung“ erhält. Dieser Ansatz, der die technischen Designentscheidungen aus den regulatorischen Regeln ableitet, verdient Aufmerksamkeit.
Aber ich bin nicht völlig überzeugt. Ein paar konkrete Punkte lassen mich zögern: Entwickler müssen gleichzeitig mit zwei Arten von Zustandslogik umgehen. Wenn man Kredit- und Darlehensverträge schreibt, muss man sowohl öffentliche Salden berechnen als auch die Nullifier aus privaten Notes behandeln – diese Komplexität wird am Ende sicher auf die Nutzer abgewälzt. Zudem ist eine Verifikationsseite mit KYC auf Klarnamen-Basis zwar für Institutionen attraktiv, aber gewöhnliche Teilnehmer werden im Grunde ausgeschlossen. Ist das „institutionsfreundlicher Konsens“ oder nur ein erlaubtes Netzwerk mit der Außenhaut einer öffentlichen Kette? Und dann gibt es noch das Problem der Abhängigkeit von Regulierung: Dusk ist stark an den EU-Rahmen gebunden – wenn sich die Politik ändert, kann die gesamte Erzählung neu aufgerollt werden.
$DUSK liegt aktuell bei einer FDV von etwa 280 Millionen US-Dollar. Der Staking-APR ist seit dem Hoch zu Jahresbeginn zurückgegangen, und auch der Token-Release-Druck belastet den Preis.
Was ich stattdessen am meisten gewichte, sind die echten Abrechnungsdaten, nachdem die ersten 300 Millionen Euro an Vermögenswerten on-chain gegangen sind – nicht schon wieder eine Roadmap, die erklärt, was man machen könnte. Die Hürde für RWA bestand nie darin, Vermögenswerte einfach nur on-chain zu bringen, sondern darin, ob die umständlichen Regeln der realen Welt nach dem Onboarding weiterhin ausgeführt werden können.
Daher schaue ich mir Dusk gerade an und stelle eine noch konkretere Frage: Wenn sich regulatorische Regeln ändern und sich die Anlegerqualifikationen ändern, wer ändert dann den On-Chain-Zustand? Und was passiert mit den bereits emittierten Vermögenswerten, wenn man ihn ändert? Wenn darauf keine Antwort möglich ist, ist selbst die eleganteste Privatsphäre- und Compliance-Story nur ein weiteres sorgfältig gestaltetes Sandbox-Spiel. Wie siehst du das? #dusk
Die Antwort von Dusk lautet: „selektive Offenlegung“. Auf der Basisebene macht man Privatsphäre zu einem programmierbaren Modul; Moonlight verwaltet öffentliche Konten, Phoenix nutzt ZK, um Transaktionen zu verschleiern, und standardmäßig werden Beträge sowie Beteiligte ausgeblendet. Auf Anwendungsebene verarbeitet Citadel dann Nachweise, sodass man „Attributsbeweise“ statt „Identitätsoffenlegung“ erhält. Dieser Ansatz, der die technischen Designentscheidungen aus den regulatorischen Regeln ableitet, verdient Aufmerksamkeit.
Aber ich bin nicht völlig überzeugt. Ein paar konkrete Punkte lassen mich zögern: Entwickler müssen gleichzeitig mit zwei Arten von Zustandslogik umgehen. Wenn man Kredit- und Darlehensverträge schreibt, muss man sowohl öffentliche Salden berechnen als auch die Nullifier aus privaten Notes behandeln – diese Komplexität wird am Ende sicher auf die Nutzer abgewälzt. Zudem ist eine Verifikationsseite mit KYC auf Klarnamen-Basis zwar für Institutionen attraktiv, aber gewöhnliche Teilnehmer werden im Grunde ausgeschlossen. Ist das „institutionsfreundlicher Konsens“ oder nur ein erlaubtes Netzwerk mit der Außenhaut einer öffentlichen Kette? Und dann gibt es noch das Problem der Abhängigkeit von Regulierung: Dusk ist stark an den EU-Rahmen gebunden – wenn sich die Politik ändert, kann die gesamte Erzählung neu aufgerollt werden.
$DUSK liegt aktuell bei einer FDV von etwa 280 Millionen US-Dollar. Der Staking-APR ist seit dem Hoch zu Jahresbeginn zurückgegangen, und auch der Token-Release-Druck belastet den Preis.
Was ich stattdessen am meisten gewichte, sind die echten Abrechnungsdaten, nachdem die ersten 300 Millionen Euro an Vermögenswerten on-chain gegangen sind – nicht schon wieder eine Roadmap, die erklärt, was man machen könnte. Die Hürde für RWA bestand nie darin, Vermögenswerte einfach nur on-chain zu bringen, sondern darin, ob die umständlichen Regeln der realen Welt nach dem Onboarding weiterhin ausgeführt werden können.
Daher schaue ich mir Dusk gerade an und stelle eine noch konkretere Frage: Wenn sich regulatorische Regeln ändern und sich die Anlegerqualifikationen ändern, wer ändert dann den On-Chain-Zustand? Und was passiert mit den bereits emittierten Vermögenswerten, wenn man ihn ändert? Wenn darauf keine Antwort möglich ist, ist selbst die eleganteste Privatsphäre- und Compliance-Story nur ein weiteres sorgfältig gestaltetes Sandbox-Spiel. Wie siehst du das? #dusk
2
1
108
·
--
Ich habe mich kürzlich erneut mit @Dusk_Foundation beschäftigt und dabei ein konkreteres Problem als bei Privacy-Transaktionen bemerkt: Wie kann man auf der On-Chain-Ebene Finanz-Assets so prüfen, ob eine Person die Haltebedingungen erfüllt, ohne ihre Identitätsdaten für alle offenzulegen?
Die Citadel von Dusk hat mir einen ziemlich klaren Ansatz gezeigt. Zuerst erhält der Nutzer über einen License Provider einen Nachweis. Anschließend weist er mit einem Zero-Knowledge-Proof nach, dass er über einen gültigen Nachweis verfügt – statt seinen Namen, seine Adresse oder vollständige Identitätsinformationen direkt auf die Blockchain zu stellen. Der Citadel-Contract verifiziert den Nachweis; ob ein konkreter Dienst diesen Nachweis akzeptiert, entscheidet der Service Provider nach seinen eigenen Regeln.
Ich befürworte diese Schichtung. Sie trennt „nachweislich die Bedingungen erfüllt“ von „öffentlich zu machen, wer man ist“. Bei regulierten Assets wie Wertpapieren müssen Anlegerqualifikationen, regionale Beschränkungen und Halteberechtigungen ohnehin nicht zwingend für alle On-Chain-Teilnehmer sichtbar sein.
Aber genau hier liegt das Problem. Citadel kann beweisen, dass der Nachweis kryptografisch gültig ist, aber nicht, wie der Markt beurteilt, welchen Emittenten man vertrauen sollte, welche Attribute akzeptiert werden sollen, und wie nach Ablauf oder Widerruf des Nachweises verfahren wird. Die offiziellen Spezifikationen überlassen außerdem die Vertrauensauswahl für den License Provider, die Akzeptanz von Attributen und das Sitzungsmanagement den jeweiligen konkreten Service Providern. Mit anderen Worten: Die Kryptografie reduziert den Vertrauensbedarf im Verifizierungsprozess, beseitigt aber nicht den Vertrauenszugang im Identitätssystem.
Schauen wir uns als Nächstes $DUSK an: Es übernimmt die Funktionen für Gas und Staking, die maximale Gesamtmenge liegt bei 1 Milliarde Coins, und ein Teil der Token wird über einen langen Zeitraum freigegeben. Was mich dabei stärker interessiert als kurzfristige Preisbewegungen, ist, ob die Netzwerkgebühren und der Staking-Bedarf auch dann noch zu einer nachhaltigeren Nutzungsnachfrage führen, wenn das echte Geschäft in der Zukunft wächst.
Daher beobachte ich mir aktuell Dusk. Privacy-Technologie ist nur die erste Tür. Entscheidend dafür, ob es in mehr Finanzszenarien vorgedrungen werden kann, ist, wer eine vertrauenswürdige Identität ausstellt – und ob verschiedene Institutionen bereit sind, denselben Nachweisstandard zu akzeptieren. Technische Regeln kann man in ein Protokoll schreiben, aber Identitätstrust lässt sich nur schwer allein durch Code lösen. Ich finde, dass diese Frage sogar langfristig mehr Beobachtung verdient als TPS. #dusk
Ich habe mich kürzlich erneut mit @Dusk beschäftigt und dabei ein konkreteres Problem als bei Privacy-Transaktionen bemerkt: Wie kann man auf der On-Chain-Ebene Finanz-Assets so prüfen, ob eine Person die Haltebedingungen erfüllt, ohne ihre Identitätsdaten für alle offenzulegen?
Die Citadel von Dusk hat mir einen ziemlich klaren Ansatz gezeigt. Zuerst erhält der Nutzer über einen License Provider einen Nachweis. Anschließend weist er mit einem Zero-Knowledge-Proof nach, dass er über einen gültigen Nachweis verfügt – statt seinen Namen, seine Adresse oder vollständige Identitätsinformationen direkt auf die Blockchain zu stellen. Der Citadel-Contract verifiziert den Nachweis; ob ein konkreter Dienst diesen Nachweis akzeptiert, entscheidet der Service Provider nach seinen eigenen Regeln.
Ich befürworte diese Schichtung. Sie trennt „nachweislich die Bedingungen erfüllt“ von „öffentlich zu machen, wer man ist“. Bei regulierten Assets wie Wertpapieren müssen Anlegerqualifikationen, regionale Beschränkungen und Halteberechtigungen ohnehin nicht zwingend für alle On-Chain-Teilnehmer sichtbar sein.
Aber genau hier liegt das Problem. Citadel kann beweisen, dass der Nachweis kryptografisch gültig ist, aber nicht, wie der Markt beurteilt, welchen Emittenten man vertrauen sollte, welche Attribute akzeptiert werden sollen, und wie nach Ablauf oder Widerruf des Nachweises verfahren wird. Die offiziellen Spezifikationen überlassen außerdem die Vertrauensauswahl für den License Provider, die Akzeptanz von Attributen und das Sitzungsmanagement den jeweiligen konkreten Service Providern. Mit anderen Worten: Die Kryptografie reduziert den Vertrauensbedarf im Verifizierungsprozess, beseitigt aber nicht den Vertrauenszugang im Identitätssystem.
Schauen wir uns als Nächstes $DUSK an: Es übernimmt die Funktionen für Gas und Staking, die maximale Gesamtmenge liegt bei 1 Milliarde Coins, und ein Teil der Token wird über einen langen Zeitraum freigegeben. Was mich dabei stärker interessiert als kurzfristige Preisbewegungen, ist, ob die Netzwerkgebühren und der Staking-Bedarf auch dann noch zu einer nachhaltigeren Nutzungsnachfrage führen, wenn das echte Geschäft in der Zukunft wächst.
Daher beobachte ich mir aktuell Dusk. Privacy-Technologie ist nur die erste Tür. Entscheidend dafür, ob es in mehr Finanzszenarien vorgedrungen werden kann, ist, wer eine vertrauenswürdige Identität ausstellt – und ob verschiedene Institutionen bereit sind, denselben Nachweisstandard zu akzeptieren. Technische Regeln kann man in ein Protokoll schreiben, aber Identitätstrust lässt sich nur schwer allein durch Code lösen. Ich finde, dass diese Frage sogar langfristig mehr Beobachtung verdient als TPS. #dusk
Die Citadel von Dusk hat mir einen ziemlich klaren Ansatz gezeigt. Zuerst erhält der Nutzer über einen License Provider einen Nachweis. Anschließend weist er mit einem Zero-Knowledge-Proof nach, dass er über einen gültigen Nachweis verfügt – statt seinen Namen, seine Adresse oder vollständige Identitätsinformationen direkt auf die Blockchain zu stellen. Der Citadel-Contract verifiziert den Nachweis; ob ein konkreter Dienst diesen Nachweis akzeptiert, entscheidet der Service Provider nach seinen eigenen Regeln.
Ich befürworte diese Schichtung. Sie trennt „nachweislich die Bedingungen erfüllt“ von „öffentlich zu machen, wer man ist“. Bei regulierten Assets wie Wertpapieren müssen Anlegerqualifikationen, regionale Beschränkungen und Halteberechtigungen ohnehin nicht zwingend für alle On-Chain-Teilnehmer sichtbar sein.
Aber genau hier liegt das Problem. Citadel kann beweisen, dass der Nachweis kryptografisch gültig ist, aber nicht, wie der Markt beurteilt, welchen Emittenten man vertrauen sollte, welche Attribute akzeptiert werden sollen, und wie nach Ablauf oder Widerruf des Nachweises verfahren wird. Die offiziellen Spezifikationen überlassen außerdem die Vertrauensauswahl für den License Provider, die Akzeptanz von Attributen und das Sitzungsmanagement den jeweiligen konkreten Service Providern. Mit anderen Worten: Die Kryptografie reduziert den Vertrauensbedarf im Verifizierungsprozess, beseitigt aber nicht den Vertrauenszugang im Identitätssystem.
Schauen wir uns als Nächstes $DUSK an: Es übernimmt die Funktionen für Gas und Staking, die maximale Gesamtmenge liegt bei 1 Milliarde Coins, und ein Teil der Token wird über einen langen Zeitraum freigegeben. Was mich dabei stärker interessiert als kurzfristige Preisbewegungen, ist, ob die Netzwerkgebühren und der Staking-Bedarf auch dann noch zu einer nachhaltigeren Nutzungsnachfrage führen, wenn das echte Geschäft in der Zukunft wächst.
Daher beobachte ich mir aktuell Dusk. Privacy-Technologie ist nur die erste Tür. Entscheidend dafür, ob es in mehr Finanzszenarien vorgedrungen werden kann, ist, wer eine vertrauenswürdige Identität ausstellt – und ob verschiedene Institutionen bereit sind, denselben Nachweisstandard zu akzeptieren. Technische Regeln kann man in ein Protokoll schreiben, aber Identitätstrust lässt sich nur schwer allein durch Code lösen. Ich finde, dass diese Frage sogar langfristig mehr Beobachtung verdient als TPS. #dusk
1
2
95
·
--
Als ich mir die @Dusk_Foundation noch einmal angesehen habe, war es nicht die Privatsphäre-Technologie, die mich wirklich zum Innehalten brachte, sondern eine viel greifbarere Frage: Wenn solche Wertpapiere als Assets on-chain gehen – können Anlegerberechtigungen, Übertragungsbeschränkungen und Informationsoffenlegung dann direkt zu Regeln auf der Kette werden?
Das Phoenix-Modell von Dusk hat mir dazu eine ziemlich interessante Antwort gegeben. Transaktionen können die beteiligten Parteien und Beträge verbergen, während gleichzeitig über einen viewing key gezielte Offenlegung möglich ist. Für Finanz-Assets ist das praktischer als nur das Bestreben „niemand kann alles sehen“, denn Regulierung benötigt meistens nicht alle Daten, sondern die Verifizierung bestimmter Daten unter bestimmten Bedingungen. Moonlight hält dagegen das öffentliche Kontomodell bei, während DuskDS für das zugrunde liegende Settlement zuständig ist – beide Modi können unterschiedliche Use Cases bedienen.
Aber ich glaube auch, dass der größte Vorteil dieses Designs zugleich zu einer Hürde im Ökosystem werden kann. DuskVM ist auf Rust und WASM ausgerichtet und eignet sich für native Privacy- und Zero-Knowledge-Anwendungen; DuskEVM ist wiederum mit Solidity und bestehenden EVM-Tools kompatibel. Mehr Auswahl bedeutet nicht unbedingt einfachere Entwicklung. Wenn das Team am Ende hauptsächlich EVM nutzt, könnten sich die technischen Unterschiede von Dusk abschwächen. Die realere Herausforderung sind die Rechenkosten für Zero-Knowledge-Beweise sowie die Anforderungen an Hardware-Ressourcen für den Prover – auch das wird ein Engineering-Thema sein, das für eine Skalierung gelöst werden muss.
Auf Token-Ebene interessiert mich vor allem der tatsächliche Bedarf rund um $DUSK , nicht nur die reine Angebotszahl. Als netzwerk-native Assets hängen DUSK und Funktionen wie Transaktionsgebühren, Staking usw. direkt zusammen. Das bedeutet: Wie viel Wert das Token am Ende tragen kann, hängt sehr stark davon ab, ob das Netzwerk dauerhaft echte Aktivitäten hinzubekommt. Das offizielle Supply-Design setzt auf eine langfristige Freigabemechanik, mit einer Obergrenze von 1 Milliarde Token. Für mich ist diese Datenkombination an sich nicht der Hauptpunkt – entscheidend ist vielmehr, ob die zukünftige Netzwerk-Nutzung die funktionalen Anforderungen an die Token abbilden kann.
Wenn ich mir jetzt wieder Dusk ansehe, ist mir am wichtigsten, ob es Privatsphäre, Identität und Asset-Regeln wirklich in die alltäglichen Prozesse von Finanz-Workflows integrieren kann. Technische Fähigkeiten lösen das „Kann man das machen?“; echtes Adoptionsverhalten löst aber das „Gibt es dafür überhaupt einen Grund, es zu tun?“ Für Dusk sind die Dinge, die danach am spannendsten zu beobachten sind, möglicherweise nicht, wie viele weitere technische Module hinzukommen, sondern ob immer mehr echte Assets bereit sind, dort zu bleiben.#dusk
Als ich mir die @Dusk noch einmal angesehen habe, war es nicht die Privatsphäre-Technologie, die mich wirklich zum Innehalten brachte, sondern eine viel greifbarere Frage: Wenn solche Wertpapiere als Assets on-chain gehen – können Anlegerberechtigungen, Übertragungsbeschränkungen und Informationsoffenlegung dann direkt zu Regeln auf der Kette werden?
Das Phoenix-Modell von Dusk hat mir dazu eine ziemlich interessante Antwort gegeben. Transaktionen können die beteiligten Parteien und Beträge verbergen, während gleichzeitig über einen viewing key gezielte Offenlegung möglich ist. Für Finanz-Assets ist das praktischer als nur das Bestreben „niemand kann alles sehen“, denn Regulierung benötigt meistens nicht alle Daten, sondern die Verifizierung bestimmter Daten unter bestimmten Bedingungen. Moonlight hält dagegen das öffentliche Kontomodell bei, während DuskDS für das zugrunde liegende Settlement zuständig ist – beide Modi können unterschiedliche Use Cases bedienen.
Aber ich glaube auch, dass der größte Vorteil dieses Designs zugleich zu einer Hürde im Ökosystem werden kann. DuskVM ist auf Rust und WASM ausgerichtet und eignet sich für native Privacy- und Zero-Knowledge-Anwendungen; DuskEVM ist wiederum mit Solidity und bestehenden EVM-Tools kompatibel. Mehr Auswahl bedeutet nicht unbedingt einfachere Entwicklung. Wenn das Team am Ende hauptsächlich EVM nutzt, könnten sich die technischen Unterschiede von Dusk abschwächen. Die realere Herausforderung sind die Rechenkosten für Zero-Knowledge-Beweise sowie die Anforderungen an Hardware-Ressourcen für den Prover – auch das wird ein Engineering-Thema sein, das für eine Skalierung gelöst werden muss.
Auf Token-Ebene interessiert mich vor allem der tatsächliche Bedarf rund um $DUSK , nicht nur die reine Angebotszahl. Als netzwerk-native Assets hängen DUSK und Funktionen wie Transaktionsgebühren, Staking usw. direkt zusammen. Das bedeutet: Wie viel Wert das Token am Ende tragen kann, hängt sehr stark davon ab, ob das Netzwerk dauerhaft echte Aktivitäten hinzubekommt. Das offizielle Supply-Design setzt auf eine langfristige Freigabemechanik, mit einer Obergrenze von 1 Milliarde Token. Für mich ist diese Datenkombination an sich nicht der Hauptpunkt – entscheidend ist vielmehr, ob die zukünftige Netzwerk-Nutzung die funktionalen Anforderungen an die Token abbilden kann.
Wenn ich mir jetzt wieder Dusk ansehe, ist mir am wichtigsten, ob es Privatsphäre, Identität und Asset-Regeln wirklich in die alltäglichen Prozesse von Finanz-Workflows integrieren kann. Technische Fähigkeiten lösen das „Kann man das machen?“; echtes Adoptionsverhalten löst aber das „Gibt es dafür überhaupt einen Grund, es zu tun?“ Für Dusk sind die Dinge, die danach am spannendsten zu beobachten sind, möglicherweise nicht, wie viele weitere technische Module hinzukommen, sondern ob immer mehr echte Assets bereit sind, dort zu bleiben.#dusk
Das Phoenix-Modell von Dusk hat mir dazu eine ziemlich interessante Antwort gegeben. Transaktionen können die beteiligten Parteien und Beträge verbergen, während gleichzeitig über einen viewing key gezielte Offenlegung möglich ist. Für Finanz-Assets ist das praktischer als nur das Bestreben „niemand kann alles sehen“, denn Regulierung benötigt meistens nicht alle Daten, sondern die Verifizierung bestimmter Daten unter bestimmten Bedingungen. Moonlight hält dagegen das öffentliche Kontomodell bei, während DuskDS für das zugrunde liegende Settlement zuständig ist – beide Modi können unterschiedliche Use Cases bedienen.
Aber ich glaube auch, dass der größte Vorteil dieses Designs zugleich zu einer Hürde im Ökosystem werden kann. DuskVM ist auf Rust und WASM ausgerichtet und eignet sich für native Privacy- und Zero-Knowledge-Anwendungen; DuskEVM ist wiederum mit Solidity und bestehenden EVM-Tools kompatibel. Mehr Auswahl bedeutet nicht unbedingt einfachere Entwicklung. Wenn das Team am Ende hauptsächlich EVM nutzt, könnten sich die technischen Unterschiede von Dusk abschwächen. Die realere Herausforderung sind die Rechenkosten für Zero-Knowledge-Beweise sowie die Anforderungen an Hardware-Ressourcen für den Prover – auch das wird ein Engineering-Thema sein, das für eine Skalierung gelöst werden muss.
Auf Token-Ebene interessiert mich vor allem der tatsächliche Bedarf rund um $DUSK , nicht nur die reine Angebotszahl. Als netzwerk-native Assets hängen DUSK und Funktionen wie Transaktionsgebühren, Staking usw. direkt zusammen. Das bedeutet: Wie viel Wert das Token am Ende tragen kann, hängt sehr stark davon ab, ob das Netzwerk dauerhaft echte Aktivitäten hinzubekommt. Das offizielle Supply-Design setzt auf eine langfristige Freigabemechanik, mit einer Obergrenze von 1 Milliarde Token. Für mich ist diese Datenkombination an sich nicht der Hauptpunkt – entscheidend ist vielmehr, ob die zukünftige Netzwerk-Nutzung die funktionalen Anforderungen an die Token abbilden kann.
Wenn ich mir jetzt wieder Dusk ansehe, ist mir am wichtigsten, ob es Privatsphäre, Identität und Asset-Regeln wirklich in die alltäglichen Prozesse von Finanz-Workflows integrieren kann. Technische Fähigkeiten lösen das „Kann man das machen?“; echtes Adoptionsverhalten löst aber das „Gibt es dafür überhaupt einen Grund, es zu tun?“ Für Dusk sind die Dinge, die danach am spannendsten zu beobachten sind, möglicherweise nicht, wie viele weitere technische Module hinzukommen, sondern ob immer mehr echte Assets bereit sind, dort zu bleiben.#dusk
86
·
--
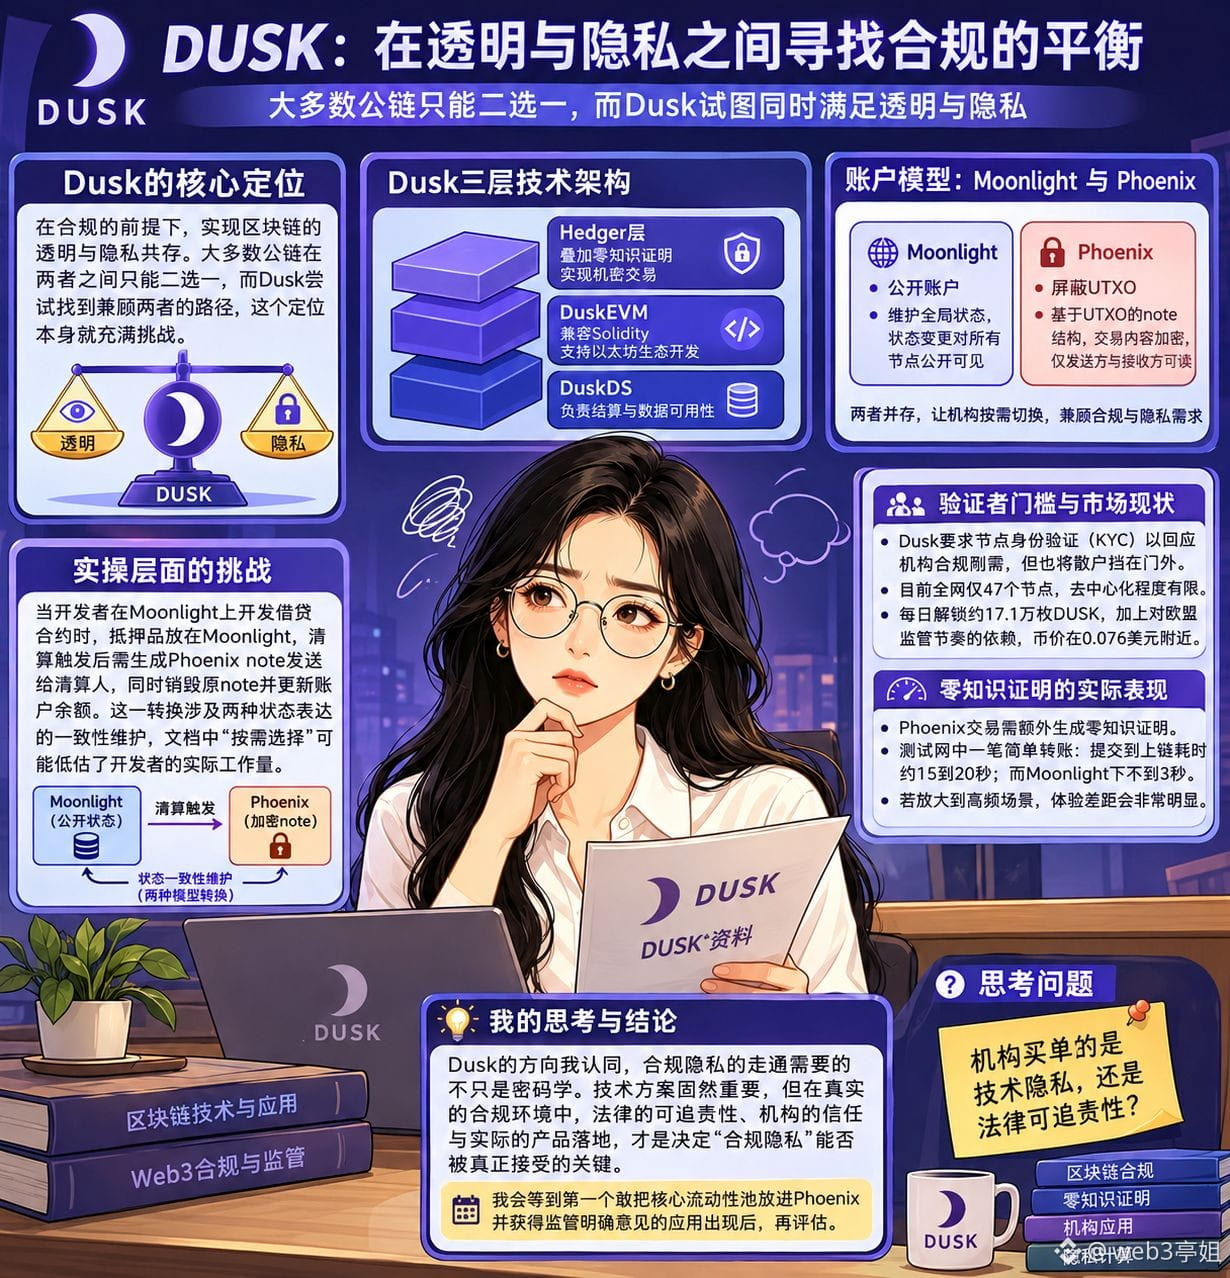
Re-read Dusk资料,让我在意的是它对“合规隐私”矛盾的处理方式,大多数公链在透明与隐私间二选一,而Dusk试图同时满足两者,这个定位本身就很纠结。
技术架构上,@Dusk_Foundation 的三层设计有亮点:DuskDS负责结算与数据可用性,DuskEVM兼容Solidity,Hedger层叠加零知识证明实现机密交易。Moonlight公开账户与Phoenix屏蔽UTXO并存,让机构按需切换。$DUSK 市值约2800万美元,总供应量5亿枚,承担gas、质押和治理职能。
但翻到实操层面,我开始不安。Moonlight的账户模型维护全局状态,状态变更对所有节点公开可见,而Phoenix基于UTXO的note结构,每一笔交易消耗旧的note并生成新的note,note内容被加密且仅发送方与接收方可读。开发者写一个借贷合约时,抵押品放在Moonlight,清算触发后要生成Phoenix note发送给清算人,同时销毁原note并更新账户余额,这个转换逻辑涉及两种状态表达的一致性维护,文档里那句“按需选择”可能低估了开发者的实际工作量。
验证者KYC门槛是另一个问题,Dusk要求节点身份验证,回应了机构合规刚需,但散户被挡在门外,目前全网仅47个节点。每日解锁约17.1万枚DUSK,加上对欧盟监管节奏的依赖,币价在0.076美元附近。更让我在意的是零知识证明在WASM环境下的实际表现,每个Phoenix交易需要额外生成证明,我在测试网试过一笔简单转账从提交到上链耗时约15到20秒,而Moonlight下不到3秒,这个差距如果放大到高频场景,体验会很明显。
Dusk的方向我认同,但“合规隐私”走通需要的不只是密码学。我会等到第一个敢把核心流动性池放进Phoenix并获得监管明确意见的应用出现后,再评估。你觉得机构买单的是技术隐私还是法律可追责性?#dusk
Re-read Dusk资料,让我在意的是它对“合规隐私”矛盾的处理方式,大多数公链在透明与隐私间二选一,而Dusk试图同时满足两者,这个定位本身就很纠结。
技术架构上,@Dusk 的三层设计有亮点:DuskDS负责结算与数据可用性,DuskEVM兼容Solidity,Hedger层叠加零知识证明实现机密交易。Moonlight公开账户与Phoenix屏蔽UTXO并存,让机构按需切换。$DUSK 市值约2800万美元,总供应量5亿枚,承担gas、质押和治理职能。
但翻到实操层面,我开始不安。Moonlight的账户模型维护全局状态,状态变更对所有节点公开可见,而Phoenix基于UTXO的note结构,每一笔交易消耗旧的note并生成新的note,note内容被加密且仅发送方与接收方可读。开发者写一个借贷合约时,抵押品放在Moonlight,清算触发后要生成Phoenix note发送给清算人,同时销毁原note并更新账户余额,这个转换逻辑涉及两种状态表达的一致性维护,文档里那句“按需选择”可能低估了开发者的实际工作量。
验证者KYC门槛是另一个问题,Dusk要求节点身份验证,回应了机构合规刚需,但散户被挡在门外,目前全网仅47个节点。每日解锁约17.1万枚DUSK,加上对欧盟监管节奏的依赖,币价在0.076美元附近。更让我在意的是零知识证明在WASM环境下的实际表现,每个Phoenix交易需要额外生成证明,我在测试网试过一笔简单转账从提交到上链耗时约15到20秒,而Moonlight下不到3秒,这个差距如果放大到高频场景,体验会很明显。
Dusk的方向我认同,但“合规隐私”走通需要的不只是密码学。我会等到第一个敢把核心流动性池放进Phoenix并获得监管明确意见的应用出现后,再评估。你觉得机构买单的是技术隐私还是法律可追责性?#dusk
技术架构上,@Dusk 的三层设计有亮点:DuskDS负责结算与数据可用性,DuskEVM兼容Solidity,Hedger层叠加零知识证明实现机密交易。Moonlight公开账户与Phoenix屏蔽UTXO并存,让机构按需切换。$DUSK 市值约2800万美元,总供应量5亿枚,承担gas、质押和治理职能。
但翻到实操层面,我开始不安。Moonlight的账户模型维护全局状态,状态变更对所有节点公开可见,而Phoenix基于UTXO的note结构,每一笔交易消耗旧的note并生成新的note,note内容被加密且仅发送方与接收方可读。开发者写一个借贷合约时,抵押品放在Moonlight,清算触发后要生成Phoenix note发送给清算人,同时销毁原note并更新账户余额,这个转换逻辑涉及两种状态表达的一致性维护,文档里那句“按需选择”可能低估了开发者的实际工作量。
验证者KYC门槛是另一个问题,Dusk要求节点身份验证,回应了机构合规刚需,但散户被挡在门外,目前全网仅47个节点。每日解锁约17.1万枚DUSK,加上对欧盟监管节奏的依赖,币价在0.076美元附近。更让我在意的是零知识证明在WASM环境下的实际表现,每个Phoenix交易需要额外生成证明,我在测试网试过一笔简单转账从提交到上链耗时约15到20秒,而Moonlight下不到3秒,这个差距如果放大到高频场景,体验会很明显。
Dusk的方向我认同,但“合规隐私”走通需要的不只是密码学。我会等到第一个敢把核心流动性池放进Phoenix并获得监管明确意见的应用出现后,再评估。你觉得机构买单的是技术隐私还是法律可追责性?#dusk
2
1
117
·
--
Früher dachte ich immer, dass eine Kette erst dann den Anforderungen traditioneller Finanzsysteme gerecht werden kann, wenn sie eine zentrale Frage gut beantwortet: Die Handelspartner wollen ihre Karten nicht offenlegen, die Regulierungsbehörden müssen jedoch genau sehen, was vor sich geht. Wie löst man diesen Widerspruch? Die meisten Projekte schlagen entweder in Richtung Privatsphäre über, oder sie setzen auf völlige Transparenz – und kommen damit bei beiden Seiten nicht richtig an. Erst als ich mir @Dusk_Foundation genauer angesehen habe, wurde mir klar, dass es das Thema in zwei Modelle aufteilt und sie anschließend miteinander verbindet.
Zuerst zu den Punkten, die mich wirklich überzeugen. Dusk behält zwei Kontomodelle bei: Phoenix und Moonlight. Phoenix basiert auf UTXO und verwendet Zero-Knowledge-Beweise, um sowohl die Beträge als auch die beteiligten Parteien geheim zu halten; Moonlight ist dagegen vollständig transparent. Dieses Design finde ich immer überzeugender. Unternehmensbestände und Preisangaben müssen geschützt werden, sonst wird man vom Gegenüber gezielt ausgespielt. Aber Dinge wie Collateral und Governance-Abstimmungen müssen offen sein – als Voraussetzung für Vertrauen. Wenn man das zwangsweise in ein einziges Modell vereinheitlicht, landet man am Ende unterm Strich wieder bei „für keine Seite richtig gut“.
Was mich besonders beschäftigt, ist, dass Compliance nicht als Lippenbekenntnis behandelt wird. Zusammen mit Quantoz Payments wurde EURQ eingeführt: Es wird von der niederländischen Zentralbank reguliert und entspricht den MiCA-Vorgaben. Das bedeutet, dass die gesamte Kette – von der Ausgabe der Assets über den Handel bis zur finalen Abrechnung – wirklich als geschlossener Prozess funktioniert. Das ist verlässlicher als Stablecoins, die von reinen Business-Unternehmen herausgegeben werden. Dazu kommt, dass DuskEVM mit dem Solidity-Tooling kompatibel ist; die Migrationskosten für Institutionen sinken dadurch auf ein Niveau, bei dem man sich tatsächlich trauen kann, den Schritt zu gehen.
Andererseits ist das Problem natürlich auch sehr realistisch. EURQ ist kein exklusives Dusk-Asset – es lässt sich genauso auf anderen Chains bereitstellen. Wie lange kann der differenzierende Vorteil einer konformen Abrechnung bestehen? Das Mainnet ist erst im Januar 2026 gestartet, und wie hoch die tatsächliche Akzeptanz für Asset-Migrationen und Zahlungsdienste ist, muss sich erst noch zeigen. Auch die Performance-Overheads beim Privacy-Computing sind nicht gerade klein: Ob das Erlebnis bei vertraulichen Transfers an das normale Überweisen heranreicht, entscheidet unmittelbar darüber, ob es überhaupt sinnvoll genutzt wird.
Unterm Strich baut Dusk die Idee, dass Privatsphäre, Compliance und Asset-Regeln langfristig koexistieren, als Ingenieursaufgabe – nicht als Show – auf. Diese Richtung lohnt sich, weiter im Blick zu behalten. Aber ob die tatsächliche Nutzungsrate wirklich anspringt, beobachte ich noch, Schritt für Schritt. Wie siehst du das? #dusk $DUSK
Früher dachte ich immer, dass eine Kette erst dann den Anforderungen traditioneller Finanzsysteme gerecht werden kann, wenn sie eine zentrale Frage gut beantwortet: Die Handelspartner wollen ihre Karten nicht offenlegen, die Regulierungsbehörden müssen jedoch genau sehen, was vor sich geht. Wie löst man diesen Widerspruch? Die meisten Projekte schlagen entweder in Richtung Privatsphäre über, oder sie setzen auf völlige Transparenz – und kommen damit bei beiden Seiten nicht richtig an. Erst als ich mir @Dusk genauer angesehen habe, wurde mir klar, dass es das Thema in zwei Modelle aufteilt und sie anschließend miteinander verbindet.
Zuerst zu den Punkten, die mich wirklich überzeugen. Dusk behält zwei Kontomodelle bei: Phoenix und Moonlight. Phoenix basiert auf UTXO und verwendet Zero-Knowledge-Beweise, um sowohl die Beträge als auch die beteiligten Parteien geheim zu halten; Moonlight ist dagegen vollständig transparent. Dieses Design finde ich immer überzeugender. Unternehmensbestände und Preisangaben müssen geschützt werden, sonst wird man vom Gegenüber gezielt ausgespielt. Aber Dinge wie Collateral und Governance-Abstimmungen müssen offen sein – als Voraussetzung für Vertrauen. Wenn man das zwangsweise in ein einziges Modell vereinheitlicht, landet man am Ende unterm Strich wieder bei „für keine Seite richtig gut“.
Was mich besonders beschäftigt, ist, dass Compliance nicht als Lippenbekenntnis behandelt wird. Zusammen mit Quantoz Payments wurde EURQ eingeführt: Es wird von der niederländischen Zentralbank reguliert und entspricht den MiCA-Vorgaben. Das bedeutet, dass die gesamte Kette – von der Ausgabe der Assets über den Handel bis zur finalen Abrechnung – wirklich als geschlossener Prozess funktioniert. Das ist verlässlicher als Stablecoins, die von reinen Business-Unternehmen herausgegeben werden. Dazu kommt, dass DuskEVM mit dem Solidity-Tooling kompatibel ist; die Migrationskosten für Institutionen sinken dadurch auf ein Niveau, bei dem man sich tatsächlich trauen kann, den Schritt zu gehen.
Andererseits ist das Problem natürlich auch sehr realistisch. EURQ ist kein exklusives Dusk-Asset – es lässt sich genauso auf anderen Chains bereitstellen. Wie lange kann der differenzierende Vorteil einer konformen Abrechnung bestehen? Das Mainnet ist erst im Januar 2026 gestartet, und wie hoch die tatsächliche Akzeptanz für Asset-Migrationen und Zahlungsdienste ist, muss sich erst noch zeigen. Auch die Performance-Overheads beim Privacy-Computing sind nicht gerade klein: Ob das Erlebnis bei vertraulichen Transfers an das normale Überweisen heranreicht, entscheidet unmittelbar darüber, ob es überhaupt sinnvoll genutzt wird.
Unterm Strich baut Dusk die Idee, dass Privatsphäre, Compliance und Asset-Regeln langfristig koexistieren, als Ingenieursaufgabe – nicht als Show – auf. Diese Richtung lohnt sich, weiter im Blick zu behalten. Aber ob die tatsächliche Nutzungsrate wirklich anspringt, beobachte ich noch, Schritt für Schritt. Wie siehst du das? #dusk $DUSK
Zuerst zu den Punkten, die mich wirklich überzeugen. Dusk behält zwei Kontomodelle bei: Phoenix und Moonlight. Phoenix basiert auf UTXO und verwendet Zero-Knowledge-Beweise, um sowohl die Beträge als auch die beteiligten Parteien geheim zu halten; Moonlight ist dagegen vollständig transparent. Dieses Design finde ich immer überzeugender. Unternehmensbestände und Preisangaben müssen geschützt werden, sonst wird man vom Gegenüber gezielt ausgespielt. Aber Dinge wie Collateral und Governance-Abstimmungen müssen offen sein – als Voraussetzung für Vertrauen. Wenn man das zwangsweise in ein einziges Modell vereinheitlicht, landet man am Ende unterm Strich wieder bei „für keine Seite richtig gut“.
Was mich besonders beschäftigt, ist, dass Compliance nicht als Lippenbekenntnis behandelt wird. Zusammen mit Quantoz Payments wurde EURQ eingeführt: Es wird von der niederländischen Zentralbank reguliert und entspricht den MiCA-Vorgaben. Das bedeutet, dass die gesamte Kette – von der Ausgabe der Assets über den Handel bis zur finalen Abrechnung – wirklich als geschlossener Prozess funktioniert. Das ist verlässlicher als Stablecoins, die von reinen Business-Unternehmen herausgegeben werden. Dazu kommt, dass DuskEVM mit dem Solidity-Tooling kompatibel ist; die Migrationskosten für Institutionen sinken dadurch auf ein Niveau, bei dem man sich tatsächlich trauen kann, den Schritt zu gehen.
Andererseits ist das Problem natürlich auch sehr realistisch. EURQ ist kein exklusives Dusk-Asset – es lässt sich genauso auf anderen Chains bereitstellen. Wie lange kann der differenzierende Vorteil einer konformen Abrechnung bestehen? Das Mainnet ist erst im Januar 2026 gestartet, und wie hoch die tatsächliche Akzeptanz für Asset-Migrationen und Zahlungsdienste ist, muss sich erst noch zeigen. Auch die Performance-Overheads beim Privacy-Computing sind nicht gerade klein: Ob das Erlebnis bei vertraulichen Transfers an das normale Überweisen heranreicht, entscheidet unmittelbar darüber, ob es überhaupt sinnvoll genutzt wird.
Unterm Strich baut Dusk die Idee, dass Privatsphäre, Compliance und Asset-Regeln langfristig koexistieren, als Ingenieursaufgabe – nicht als Show – auf. Diese Richtung lohnt sich, weiter im Blick zu behalten. Aber ob die tatsächliche Nutzungsrate wirklich anspringt, beobachte ich noch, Schritt für Schritt. Wie siehst du das? #dusk $DUSK
1
1
103
·
--
Ich habe in den letzten Tagen über eine Frage nachgedacht: Ich habe an vielen DeFi-Protokollen teilgenommen, aber das Unangenehmste sind nicht Kursbewegungen, sondern „Teilnahme-Nachweise“, die das Projektteam am Ende völlig belanglos macht. Punkte, Level, Abzeichen – außer einem Screenshot haben sie keinen praktischen Nutzen. Als ich mir dann erneut die Pre-mine-Regeln von @termmax ansah, ging es mir nicht darum, wie viel Airdrop man abgreifen kann, sondern darum, wofür sie ihren Token überhaupt einsetzen wollen.
Das System aus FT, XT und GT ist der Bereich, der bei TermMax wirklich diskutierenswert ist. FT bringt feste Cashflows vorzeitig in eine finanzialisierte Form: Investoren kaufen mit Abschlag, und die Auszahlung erfolgt bei Fälligkeit zum Nennwert – Zinssatz und Preis sind im Grunde zwei Seiten derselben Medaille. GT kapselt gehebelte Positionen als On-Chain-Nachweise: Sicherheiten, Schuldbedingungen und Positionszustände werden zu verwaltbaren Objekten gebündelt. Range Order drückt den Zinsbedarf in Segmenten als Kurve aus; es beschreibt nicht den Coin-Preis, sondern das Verhältnis zwischen Zinssatz und handelbarem Volumen. TermMax ist nicht nur Emission von Schuldtiteln – es ist ein Redesign der On-Chain-Darstellung von Fixed-Income-Produkten.
Doch bei manchen Dingen zögere ich bis heute. Die Rolle des Curator hat mich einen Moment aus der Bahn geworfen: DeFi predigt Dezentralisierung und De-Mediation, am Ende kommt aber etwas heraus, das einem Fondsmanager ähnlich ist. Auch wenn die Befugnisse durch Time Locks und den Guardian eingeschränkt sind und ungenutztes Kapital nur in vorab genehmigte Märkte fließen darf, gibt der Depositor sein Geld im Kern an den Curator ab – man setzt darauf, dass der Curator besser beurteilt als man selbst. In Extremsituationen gibt es ein Liquidationsfenster von nur wenigen Minuten; ein Time Lock rettet dich dann nicht.
Auch in der Governance lauern Risiken: TMX als Governance-Token macht es für Großinvestoren leichter, Parameter-Änderungen zu beeinflussen – sie profitieren aus den Regeln, und bauen dann ihre Abstimmungsrechte weiter aus. Sobald dieser Kreislauf entsteht, ist Governance dann wirklich Delegation von Macht, oder wird die Preisgestaltung wieder zentralisiert?
Ich werde nicht leichtfertig sagen, ob TermMax „gelingt“ oder „scheitert“. Was es mir zeigt, ist nicht ein bereits erfolgreich durchlaufenes Protokoll, sondern ein Labor, das gerade versucht, neue Verbindungen zwischen Assets, Zeit und Kredit herzustellen. Was diese Mechanik wirklich validiert, ist nicht der Preis am TGE-Tag, sondern ob die Inhaber von TMX weiterhin im Markt bleiben, um zu handeln.
Der Curator hat mich außerdem dazu gebracht, eine Frage neu zu formulieren: Soll Dezentralisierung alle Vermittler abschaffen – oder nur die Vermittler, die nicht auditierbar sind? Ich habe darauf noch keine Antwort, aber TermMax bringt mich dazu, es ernsthaft zu durchdenken. #termmax
Ich habe in den letzten Tagen über eine Frage nachgedacht: Ich habe an vielen DeFi-Protokollen teilgenommen, aber das Unangenehmste sind nicht Kursbewegungen, sondern „Teilnahme-Nachweise“, die das Projektteam am Ende völlig belanglos macht. Punkte, Level, Abzeichen – außer einem Screenshot haben sie keinen praktischen Nutzen. Als ich mir dann erneut die Pre-mine-Regeln von @TermMax ansah, ging es mir nicht darum, wie viel Airdrop man abgreifen kann, sondern darum, wofür sie ihren Token überhaupt einsetzen wollen.
Das System aus FT, XT und GT ist der Bereich, der bei TermMax wirklich diskutierenswert ist. FT bringt feste Cashflows vorzeitig in eine finanzialisierte Form: Investoren kaufen mit Abschlag, und die Auszahlung erfolgt bei Fälligkeit zum Nennwert – Zinssatz und Preis sind im Grunde zwei Seiten derselben Medaille. GT kapselt gehebelte Positionen als On-Chain-Nachweise: Sicherheiten, Schuldbedingungen und Positionszustände werden zu verwaltbaren Objekten gebündelt. Range Order drückt den Zinsbedarf in Segmenten als Kurve aus; es beschreibt nicht den Coin-Preis, sondern das Verhältnis zwischen Zinssatz und handelbarem Volumen. TermMax ist nicht nur Emission von Schuldtiteln – es ist ein Redesign der On-Chain-Darstellung von Fixed-Income-Produkten.
Doch bei manchen Dingen zögere ich bis heute. Die Rolle des Curator hat mich einen Moment aus der Bahn geworfen: DeFi predigt Dezentralisierung und De-Mediation, am Ende kommt aber etwas heraus, das einem Fondsmanager ähnlich ist. Auch wenn die Befugnisse durch Time Locks und den Guardian eingeschränkt sind und ungenutztes Kapital nur in vorab genehmigte Märkte fließen darf, gibt der Depositor sein Geld im Kern an den Curator ab – man setzt darauf, dass der Curator besser beurteilt als man selbst. In Extremsituationen gibt es ein Liquidationsfenster von nur wenigen Minuten; ein Time Lock rettet dich dann nicht.
Auch in der Governance lauern Risiken: TMX als Governance-Token macht es für Großinvestoren leichter, Parameter-Änderungen zu beeinflussen – sie profitieren aus den Regeln, und bauen dann ihre Abstimmungsrechte weiter aus. Sobald dieser Kreislauf entsteht, ist Governance dann wirklich Delegation von Macht, oder wird die Preisgestaltung wieder zentralisiert?
Ich werde nicht leichtfertig sagen, ob TermMax „gelingt“ oder „scheitert“. Was es mir zeigt, ist nicht ein bereits erfolgreich durchlaufenes Protokoll, sondern ein Labor, das gerade versucht, neue Verbindungen zwischen Assets, Zeit und Kredit herzustellen. Was diese Mechanik wirklich validiert, ist nicht der Preis am TGE-Tag, sondern ob die Inhaber von TMX weiterhin im Markt bleiben, um zu handeln.
Der Curator hat mich außerdem dazu gebracht, eine Frage neu zu formulieren: Soll Dezentralisierung alle Vermittler abschaffen – oder nur die Vermittler, die nicht auditierbar sind? Ich habe darauf noch keine Antwort, aber TermMax bringt mich dazu, es ernsthaft zu durchdenken. #termmax
Das System aus FT, XT und GT ist der Bereich, der bei TermMax wirklich diskutierenswert ist. FT bringt feste Cashflows vorzeitig in eine finanzialisierte Form: Investoren kaufen mit Abschlag, und die Auszahlung erfolgt bei Fälligkeit zum Nennwert – Zinssatz und Preis sind im Grunde zwei Seiten derselben Medaille. GT kapselt gehebelte Positionen als On-Chain-Nachweise: Sicherheiten, Schuldbedingungen und Positionszustände werden zu verwaltbaren Objekten gebündelt. Range Order drückt den Zinsbedarf in Segmenten als Kurve aus; es beschreibt nicht den Coin-Preis, sondern das Verhältnis zwischen Zinssatz und handelbarem Volumen. TermMax ist nicht nur Emission von Schuldtiteln – es ist ein Redesign der On-Chain-Darstellung von Fixed-Income-Produkten.
Doch bei manchen Dingen zögere ich bis heute. Die Rolle des Curator hat mich einen Moment aus der Bahn geworfen: DeFi predigt Dezentralisierung und De-Mediation, am Ende kommt aber etwas heraus, das einem Fondsmanager ähnlich ist. Auch wenn die Befugnisse durch Time Locks und den Guardian eingeschränkt sind und ungenutztes Kapital nur in vorab genehmigte Märkte fließen darf, gibt der Depositor sein Geld im Kern an den Curator ab – man setzt darauf, dass der Curator besser beurteilt als man selbst. In Extremsituationen gibt es ein Liquidationsfenster von nur wenigen Minuten; ein Time Lock rettet dich dann nicht.
Auch in der Governance lauern Risiken: TMX als Governance-Token macht es für Großinvestoren leichter, Parameter-Änderungen zu beeinflussen – sie profitieren aus den Regeln, und bauen dann ihre Abstimmungsrechte weiter aus. Sobald dieser Kreislauf entsteht, ist Governance dann wirklich Delegation von Macht, oder wird die Preisgestaltung wieder zentralisiert?
Ich werde nicht leichtfertig sagen, ob TermMax „gelingt“ oder „scheitert“. Was es mir zeigt, ist nicht ein bereits erfolgreich durchlaufenes Protokoll, sondern ein Labor, das gerade versucht, neue Verbindungen zwischen Assets, Zeit und Kredit herzustellen. Was diese Mechanik wirklich validiert, ist nicht der Preis am TGE-Tag, sondern ob die Inhaber von TMX weiterhin im Markt bleiben, um zu handeln.
Der Curator hat mich außerdem dazu gebracht, eine Frage neu zu formulieren: Soll Dezentralisierung alle Vermittler abschaffen – oder nur die Vermittler, die nicht auditierbar sind? Ich habe darauf noch keine Antwort, aber TermMax bringt mich dazu, es ernsthaft zu durchdenken. #termmax
2
81
·
--
Ich habe mal eine Rechnung gemacht: Ich habe letztes Jahr für drei Monate mit variablem Zinssatz geliehen, und zum Laufzeitende war der tatsächliche Zinssatz doppelt so hoch wie das, was ich anfangs gesehen hatte. Damals ist mir erst richtig klar geworden, dass die Kosten von Zins-Schwankungen manchmal einschüchternder sind als Gebühren und Slippage. Als ich mir danach Kredit- und Borrowing-Projekte angesehen habe, war der erste Punkt, den man klären muss: Lässt sich der Zinssatz überhaupt festschreiben?
Um genau dieser Frage nachzugehen, habe ich @termmax durchforstet und mir dafür mehrere Abende Zeit genommen, um die Logik von GT, FT und XT sauber zu sortieren. GT bündelt Sicherheiten und Schuld in einer NFT-Position—das verstehe ich, weil dadurch der gehebelte Posten als Ganzes übertragen werden kann, ohne erst zu liquidieren und dann neu zu eröffnen. FT ist ähnlich wie eine Nullkuponanleihe: Am Ende der Laufzeit wird zum Nennwert ausgezahlt. XT trägt den Zinsanteil und läuft zum Ende automatisch auf null aus. Range Order ist für mich allerdings der Teil, bei dem ich am schnellsten die Kontrolle verliere. Der Zinssatz ist nicht starr festgelegt: Er wird über das Orderbuch als stückweise Kurve konstruiert. Der Borrowing-Zinssatz sinkt in Stufen mit zunehmender Größenordnung, während der Lending-Zinssatz in Stufen steigt. Ich finde, dieses Design ist flexibler als einfach nur einen APR „einzusperren“.
Aber andersherum hat diese Flexibilität auch ihren Preis. Range Order bedeutet: Der Ausführungspreis, zu dem du tatsächlich handelst, hängt davon ab, wie der Markt die Orders auffüllt—Slippage kann daher weitaus stärker ausfallen als man denkt. In den offiziellen Beispielen sinkt der Borrowing-Zinssatz zwar je Stufe, aber wenn deine Order bis in die nächste Stufe gefüllt wird, kann der tatsächliche Zinssatz ziemlich von dem abweichen, was die jährliche Rendite auf der Angebotsseite anzeigt. Das macht mich ein wenig aufmerksam.
Außerdem werden FT-Positionen typischerweise mit Abschlag gehandelt. Die implizierte annualisierte Rendite wirkt zwar verlockend, aber ob du nach dem Kauf bei Fälligkeit wirklich zum Nennwert zurückgelöst wirst, hängt davon ab, ob der Borrower seine Schuld normal zurückzahlt. Die Liquidationsmechanik stützt sich auf Oracles: Wenn der Preis stark schwankt, habe ich keinen sicheren Eindruck, ob die physische Lieferung bzw. Abwicklung rechtzeitig ausgeführt werden kann.
Auch die Liquidität ist ein Punkt, den ich immer wieder durchdenke. TVL gab es zwar schon mal bei 71 Millionen, aber auf unterschiedliche Laufzeiten und verschiedene On-Chain-Umgebungen verteilt—in jedem Markt könnte die Tiefe möglicherweise nicht ausreichen. Die von V2 hinzugefügte Basis für komposierbare Erträge gleicht zwar kurzfristige Lücken aus, aber ob sie langfristige Trades tragen kann, beobachte ich erstmal.
Meine aktuelle Einschätzung ist also: Der TermMax-Mechanismus ist es wert, genauer untersucht zu werden, passt aber eher zu Nutzern, die die Pricing-Kurve wirklich verstehen und bereit sind, Slippage aktiv zu managen. Wenn normale Leute nur auf die Annualized-Zahl starren und einfach reingehen, übersehen sie möglicherweise die Komplexität dahinter.
Was ich dich vielmehr fragen möchte: Würdest du ein festverzinsliches Produkt eher als Ersatz für Sparanlagen betrachten—oder als Arbitrage-Tool? Diese Entscheidung bestimmt, wie du TermMax für dich einsetzen solltest. #termmax
Ich habe mal eine Rechnung gemacht: Ich habe letztes Jahr für drei Monate mit variablem Zinssatz geliehen, und zum Laufzeitende war der tatsächliche Zinssatz doppelt so hoch wie das, was ich anfangs gesehen hatte. Damals ist mir erst richtig klar geworden, dass die Kosten von Zins-Schwankungen manchmal einschüchternder sind als Gebühren und Slippage. Als ich mir danach Kredit- und Borrowing-Projekte angesehen habe, war der erste Punkt, den man klären muss: Lässt sich der Zinssatz überhaupt festschreiben?
Um genau dieser Frage nachzugehen, habe ich @TermMax durchforstet und mir dafür mehrere Abende Zeit genommen, um die Logik von GT, FT und XT sauber zu sortieren. GT bündelt Sicherheiten und Schuld in einer NFT-Position—das verstehe ich, weil dadurch der gehebelte Posten als Ganzes übertragen werden kann, ohne erst zu liquidieren und dann neu zu eröffnen. FT ist ähnlich wie eine Nullkuponanleihe: Am Ende der Laufzeit wird zum Nennwert ausgezahlt. XT trägt den Zinsanteil und läuft zum Ende automatisch auf null aus. Range Order ist für mich allerdings der Teil, bei dem ich am schnellsten die Kontrolle verliere. Der Zinssatz ist nicht starr festgelegt: Er wird über das Orderbuch als stückweise Kurve konstruiert. Der Borrowing-Zinssatz sinkt in Stufen mit zunehmender Größenordnung, während der Lending-Zinssatz in Stufen steigt. Ich finde, dieses Design ist flexibler als einfach nur einen APR „einzusperren“.
Aber andersherum hat diese Flexibilität auch ihren Preis. Range Order bedeutet: Der Ausführungspreis, zu dem du tatsächlich handelst, hängt davon ab, wie der Markt die Orders auffüllt—Slippage kann daher weitaus stärker ausfallen als man denkt. In den offiziellen Beispielen sinkt der Borrowing-Zinssatz zwar je Stufe, aber wenn deine Order bis in die nächste Stufe gefüllt wird, kann der tatsächliche Zinssatz ziemlich von dem abweichen, was die jährliche Rendite auf der Angebotsseite anzeigt. Das macht mich ein wenig aufmerksam.
Außerdem werden FT-Positionen typischerweise mit Abschlag gehandelt. Die implizierte annualisierte Rendite wirkt zwar verlockend, aber ob du nach dem Kauf bei Fälligkeit wirklich zum Nennwert zurückgelöst wirst, hängt davon ab, ob der Borrower seine Schuld normal zurückzahlt. Die Liquidationsmechanik stützt sich auf Oracles: Wenn der Preis stark schwankt, habe ich keinen sicheren Eindruck, ob die physische Lieferung bzw. Abwicklung rechtzeitig ausgeführt werden kann.
Auch die Liquidität ist ein Punkt, den ich immer wieder durchdenke. TVL gab es zwar schon mal bei 71 Millionen, aber auf unterschiedliche Laufzeiten und verschiedene On-Chain-Umgebungen verteilt—in jedem Markt könnte die Tiefe möglicherweise nicht ausreichen. Die von V2 hinzugefügte Basis für komposierbare Erträge gleicht zwar kurzfristige Lücken aus, aber ob sie langfristige Trades tragen kann, beobachte ich erstmal.
Meine aktuelle Einschätzung ist also: Der TermMax-Mechanismus ist es wert, genauer untersucht zu werden, passt aber eher zu Nutzern, die die Pricing-Kurve wirklich verstehen und bereit sind, Slippage aktiv zu managen. Wenn normale Leute nur auf die Annualized-Zahl starren und einfach reingehen, übersehen sie möglicherweise die Komplexität dahinter.
Was ich dich vielmehr fragen möchte: Würdest du ein festverzinsliches Produkt eher als Ersatz für Sparanlagen betrachten—oder als Arbitrage-Tool? Diese Entscheidung bestimmt, wie du TermMax für dich einsetzen solltest. #termmax
Um genau dieser Frage nachzugehen, habe ich @TermMax durchforstet und mir dafür mehrere Abende Zeit genommen, um die Logik von GT, FT und XT sauber zu sortieren. GT bündelt Sicherheiten und Schuld in einer NFT-Position—das verstehe ich, weil dadurch der gehebelte Posten als Ganzes übertragen werden kann, ohne erst zu liquidieren und dann neu zu eröffnen. FT ist ähnlich wie eine Nullkuponanleihe: Am Ende der Laufzeit wird zum Nennwert ausgezahlt. XT trägt den Zinsanteil und läuft zum Ende automatisch auf null aus. Range Order ist für mich allerdings der Teil, bei dem ich am schnellsten die Kontrolle verliere. Der Zinssatz ist nicht starr festgelegt: Er wird über das Orderbuch als stückweise Kurve konstruiert. Der Borrowing-Zinssatz sinkt in Stufen mit zunehmender Größenordnung, während der Lending-Zinssatz in Stufen steigt. Ich finde, dieses Design ist flexibler als einfach nur einen APR „einzusperren“.
Aber andersherum hat diese Flexibilität auch ihren Preis. Range Order bedeutet: Der Ausführungspreis, zu dem du tatsächlich handelst, hängt davon ab, wie der Markt die Orders auffüllt—Slippage kann daher weitaus stärker ausfallen als man denkt. In den offiziellen Beispielen sinkt der Borrowing-Zinssatz zwar je Stufe, aber wenn deine Order bis in die nächste Stufe gefüllt wird, kann der tatsächliche Zinssatz ziemlich von dem abweichen, was die jährliche Rendite auf der Angebotsseite anzeigt. Das macht mich ein wenig aufmerksam.
Außerdem werden FT-Positionen typischerweise mit Abschlag gehandelt. Die implizierte annualisierte Rendite wirkt zwar verlockend, aber ob du nach dem Kauf bei Fälligkeit wirklich zum Nennwert zurückgelöst wirst, hängt davon ab, ob der Borrower seine Schuld normal zurückzahlt. Die Liquidationsmechanik stützt sich auf Oracles: Wenn der Preis stark schwankt, habe ich keinen sicheren Eindruck, ob die physische Lieferung bzw. Abwicklung rechtzeitig ausgeführt werden kann.
Auch die Liquidität ist ein Punkt, den ich immer wieder durchdenke. TVL gab es zwar schon mal bei 71 Millionen, aber auf unterschiedliche Laufzeiten und verschiedene On-Chain-Umgebungen verteilt—in jedem Markt könnte die Tiefe möglicherweise nicht ausreichen. Die von V2 hinzugefügte Basis für komposierbare Erträge gleicht zwar kurzfristige Lücken aus, aber ob sie langfristige Trades tragen kann, beobachte ich erstmal.
Meine aktuelle Einschätzung ist also: Der TermMax-Mechanismus ist es wert, genauer untersucht zu werden, passt aber eher zu Nutzern, die die Pricing-Kurve wirklich verstehen und bereit sind, Slippage aktiv zu managen. Wenn normale Leute nur auf die Annualized-Zahl starren und einfach reingehen, übersehen sie möglicherweise die Komplexität dahinter.
Was ich dich vielmehr fragen möchte: Würdest du ein festverzinsliches Produkt eher als Ersatz für Sparanlagen betrachten—oder als Arbitrage-Tool? Diese Entscheidung bestimmt, wie du TermMax für dich einsetzen solltest. #termmax
1
1
80
·
--
Option C。
Nachdem Vermögenswerte auf der Blockchain gestohlen wurden, handelt es sich bei den angeblichen „Rückhol-Experten“ in neun von zehn Fällen um einen zweiten Betrug. Am sichersten ist es, direkt zu blockieren. Ein echtes Technikteam, das wirklich etwas zurückholen kann, meldet sich nicht von sich aus im Direktnachricht-Chat und verlangt auch nicht zuerst Gebühren. Lieber etwas verpassen als ein Risiko eingehen: Der Schutz der verbleibenden Vermögenswerte ist wichtiger als die Fantasie, alles zurückzubekommen.
Option C。
Nachdem Vermögenswerte auf der Blockchain gestohlen wurden, handelt es sich bei den angeblichen „Rückhol-Experten“ in neun von zehn Fällen um einen zweiten Betrug. Am sichersten ist es, direkt zu blockieren. Ein echtes Technikteam, das wirklich etwas zurückholen kann, meldet sich nicht von sich aus im Direktnachricht-Chat und verlangt auch nicht zuerst Gebühren. Lieber etwas verpassen als ein Risiko eingehen: Der Schutz der verbleibenden Vermögenswerte ist wichtiger als die Fantasie, alles zurückzubekommen.
Nachdem Vermögenswerte auf der Blockchain gestohlen wurden, handelt es sich bei den angeblichen „Rückhol-Experten“ in neun von zehn Fällen um einen zweiten Betrug. Am sichersten ist es, direkt zu blockieren. Ein echtes Technikteam, das wirklich etwas zurückholen kann, meldet sich nicht von sich aus im Direktnachricht-Chat und verlangt auch nicht zuerst Gebühren. Lieber etwas verpassen als ein Risiko eingehen: Der Schutz der verbleibenden Vermögenswerte ist wichtiger als die Fantasie, alles zurückzubekommen.
币安Binance华语
·
--
😈 „Bruder, wurde dein Wallet gestohlen? Ich kenne einen On-Chain-Guru, das Vermögen kann man trotzdem zurückholen!“
Was würdest du tun❓
A. Wie gut, das ist ein Guru: Das Wallet ist gerettet, Seed-Phrase direkt senden 🤝
B. Moment mal, ich will Karten prüfen: Wer bist du? Woher kommst du? Wie holt man es zurück? 👀
C. ❌ Ich glaube keiner Möglichkeit zur Rückerlangung von Vermögenswerten, direkt blockieren!
⬇️ Account folgen, teilen und deine Option sowie deinen Grund hinterlassen. Unter allen verlosten 3 Personen erhalten 40U Sicherheitsprämie #币安安全星期四
Was würdest du tun❓
A. Wie gut, das ist ein Guru: Das Wallet ist gerettet, Seed-Phrase direkt senden 🤝
B. Moment mal, ich will Karten prüfen: Wer bist du? Woher kommst du? Wie holt man es zurück? 👀
C. ❌ Ich glaube keiner Möglichkeit zur Rückerlangung von Vermögenswerten, direkt blockieren!
⬇️ Account folgen, teilen und deine Option sowie deinen Grund hinterlassen. Unter allen verlosten 3 Personen erhalten 40U Sicherheitsprämie #币安安全星期四
1
59
·
--
Als ich damals im Bereich FinTech tätig war, gab es bei den beiden Themen Privatsphäre und Compliance ständig diesen Konflikt. Ich wollte die Transaktionsdaten der Kunden schützen, aber die Regulierungsbehörden sagten, man müsse sie sehen können. Viele Blockchain-Projekte auf dem Markt: Entweder komplett transparent, was Institutionen abschreckt, oder komplett anonym, was die Aufsicht verärgert. Ich habe mich gefragt: Gibt es nicht einen dritten Weg?
Später bin ich auf @Dusk_Foundation gestoßen. Was mich daran besonders aufmerksam gemacht hat, war die Tatsache, dass hier wirklich von der Basis aus neu gedacht wird. Die Kette wird in zwei Ebenen zerlegt: eine DuskDS-Abrechnungsschicht und eine DuskEVM-Ausführungsschicht. Dort wird verifiziert, wo es nötig ist, und dort werden Daten geschützt, wo es nötig ist — ohne dass alles vermischt wird. Der Konsens läuft über Succinct Attestation, dazu ein ausschussbasiertes PoS-Setup, wobei das Erzeugen von Blöcken und das Verifizieren getrennt sind, bis hin zur finalen Bestimmtheit. Auch das Dual-Account-Modell ist interessant: Moonlight ist transparent, Phoenix nutzt UTXO mit Zero-Knowledge-Beweisen, um Inhalte zu verbergen. Bedeutet im Grunde: Auf ein und derselben Kette gehen öffentliches und vertrauliches jeweils getrennte Wege, aber am Ende landet alles in demselben Ledger. Dazu kommt noch Citadel mit selektiver Offenlegung: Nutzer müssen nur nachweisen, dass sie eine bestimmte Bedingung erfüllen — ohne ihre komplette Identität offenlegen zu müssen.
Aber abseits der Technik gibt es auch ein paar reale Punkte, über die man nachdenken sollte. DuskEVM wird derzeit von einem einzelnen Sorter angetrieben — ähnlich wie bei einem centralized sequencer im Ethereum-L2-Umfeld. Das ist zwar günstiger, aber der Schalter für die Sortierung liegt in den Händen des Projekts. Für Institutionen bedeutet „Finalität“ zwar Kontrolle über das Ledger, nicht aber über den Sorter. Im Mai 2026 hat OtterSec außerdem eine Schwachstelle in der PLONK-Implementierung offengelegt: Verifier haben nicht geprüft, ob der Prover die relevanten Polynom-Commitments korrekt bereitstellt. Theoretisch könnte man damit DUSK gewissermaßen „aus dem Nichts“ prägen. Zwar wurde das später behoben, aber dass auf diesem Niveau ein Bug im zentralen kryptografischen Modul auftaucht, zwingt einen praktisch zur kontinuierlichen Beobachtung. Außerdem liegt auch der permanente Emissions- und Locking-Druck durch den Token $DUSK weiterhin dort auf dem Tisch.
Daher ist meine aktuelle Einschätzung: Die technische Richtung von Dusk lohnt sich, ganz vorn in die Beobachtungskabine zu setzen — aber kurzfristig würde ich nicht einsteigen, nur weil es um „Privatsphäre“ geht. Entscheidend ist, ob die von Dusk reparierte „Spur, bei der beide Seiten nicht verärgert werden“ wirklich befahrbar ist.
Wenn die Clearingsysteme an der Wall Street wirklich on-chain gehen: Würden sie sich für vollständige Transparenz entscheiden — oder für so ein Modell mit abgestufter Privatsphäre? Freue mich auf eure Kommentare.#dusk
Als ich damals im Bereich FinTech tätig war, gab es bei den beiden Themen Privatsphäre und Compliance ständig diesen Konflikt. Ich wollte die Transaktionsdaten der Kunden schützen, aber die Regulierungsbehörden sagten, man müsse sie sehen können. Viele Blockchain-Projekte auf dem Markt: Entweder komplett transparent, was Institutionen abschreckt, oder komplett anonym, was die Aufsicht verärgert. Ich habe mich gefragt: Gibt es nicht einen dritten Weg?
Später bin ich auf @Dusk gestoßen. Was mich daran besonders aufmerksam gemacht hat, war die Tatsache, dass hier wirklich von der Basis aus neu gedacht wird. Die Kette wird in zwei Ebenen zerlegt: eine DuskDS-Abrechnungsschicht und eine DuskEVM-Ausführungsschicht. Dort wird verifiziert, wo es nötig ist, und dort werden Daten geschützt, wo es nötig ist — ohne dass alles vermischt wird. Der Konsens läuft über Succinct Attestation, dazu ein ausschussbasiertes PoS-Setup, wobei das Erzeugen von Blöcken und das Verifizieren getrennt sind, bis hin zur finalen Bestimmtheit. Auch das Dual-Account-Modell ist interessant: Moonlight ist transparent, Phoenix nutzt UTXO mit Zero-Knowledge-Beweisen, um Inhalte zu verbergen. Bedeutet im Grunde: Auf ein und derselben Kette gehen öffentliches und vertrauliches jeweils getrennte Wege, aber am Ende landet alles in demselben Ledger. Dazu kommt noch Citadel mit selektiver Offenlegung: Nutzer müssen nur nachweisen, dass sie eine bestimmte Bedingung erfüllen — ohne ihre komplette Identität offenlegen zu müssen.
Aber abseits der Technik gibt es auch ein paar reale Punkte, über die man nachdenken sollte. DuskEVM wird derzeit von einem einzelnen Sorter angetrieben — ähnlich wie bei einem centralized sequencer im Ethereum-L2-Umfeld. Das ist zwar günstiger, aber der Schalter für die Sortierung liegt in den Händen des Projekts. Für Institutionen bedeutet „Finalität“ zwar Kontrolle über das Ledger, nicht aber über den Sorter. Im Mai 2026 hat OtterSec außerdem eine Schwachstelle in der PLONK-Implementierung offengelegt: Verifier haben nicht geprüft, ob der Prover die relevanten Polynom-Commitments korrekt bereitstellt. Theoretisch könnte man damit DUSK gewissermaßen „aus dem Nichts“ prägen. Zwar wurde das später behoben, aber dass auf diesem Niveau ein Bug im zentralen kryptografischen Modul auftaucht, zwingt einen praktisch zur kontinuierlichen Beobachtung. Außerdem liegt auch der permanente Emissions- und Locking-Druck durch den Token $DUSK weiterhin dort auf dem Tisch.
Daher ist meine aktuelle Einschätzung: Die technische Richtung von Dusk lohnt sich, ganz vorn in die Beobachtungskabine zu setzen — aber kurzfristig würde ich nicht einsteigen, nur weil es um „Privatsphäre“ geht. Entscheidend ist, ob die von Dusk reparierte „Spur, bei der beide Seiten nicht verärgert werden“ wirklich befahrbar ist.
Wenn die Clearingsysteme an der Wall Street wirklich on-chain gehen: Würden sie sich für vollständige Transparenz entscheiden — oder für so ein Modell mit abgestufter Privatsphäre? Freue mich auf eure Kommentare.#dusk
Später bin ich auf @Dusk gestoßen. Was mich daran besonders aufmerksam gemacht hat, war die Tatsache, dass hier wirklich von der Basis aus neu gedacht wird. Die Kette wird in zwei Ebenen zerlegt: eine DuskDS-Abrechnungsschicht und eine DuskEVM-Ausführungsschicht. Dort wird verifiziert, wo es nötig ist, und dort werden Daten geschützt, wo es nötig ist — ohne dass alles vermischt wird. Der Konsens läuft über Succinct Attestation, dazu ein ausschussbasiertes PoS-Setup, wobei das Erzeugen von Blöcken und das Verifizieren getrennt sind, bis hin zur finalen Bestimmtheit. Auch das Dual-Account-Modell ist interessant: Moonlight ist transparent, Phoenix nutzt UTXO mit Zero-Knowledge-Beweisen, um Inhalte zu verbergen. Bedeutet im Grunde: Auf ein und derselben Kette gehen öffentliches und vertrauliches jeweils getrennte Wege, aber am Ende landet alles in demselben Ledger. Dazu kommt noch Citadel mit selektiver Offenlegung: Nutzer müssen nur nachweisen, dass sie eine bestimmte Bedingung erfüllen — ohne ihre komplette Identität offenlegen zu müssen.
Aber abseits der Technik gibt es auch ein paar reale Punkte, über die man nachdenken sollte. DuskEVM wird derzeit von einem einzelnen Sorter angetrieben — ähnlich wie bei einem centralized sequencer im Ethereum-L2-Umfeld. Das ist zwar günstiger, aber der Schalter für die Sortierung liegt in den Händen des Projekts. Für Institutionen bedeutet „Finalität“ zwar Kontrolle über das Ledger, nicht aber über den Sorter. Im Mai 2026 hat OtterSec außerdem eine Schwachstelle in der PLONK-Implementierung offengelegt: Verifier haben nicht geprüft, ob der Prover die relevanten Polynom-Commitments korrekt bereitstellt. Theoretisch könnte man damit DUSK gewissermaßen „aus dem Nichts“ prägen. Zwar wurde das später behoben, aber dass auf diesem Niveau ein Bug im zentralen kryptografischen Modul auftaucht, zwingt einen praktisch zur kontinuierlichen Beobachtung. Außerdem liegt auch der permanente Emissions- und Locking-Druck durch den Token $DUSK weiterhin dort auf dem Tisch.
Daher ist meine aktuelle Einschätzung: Die technische Richtung von Dusk lohnt sich, ganz vorn in die Beobachtungskabine zu setzen — aber kurzfristig würde ich nicht einsteigen, nur weil es um „Privatsphäre“ geht. Entscheidend ist, ob die von Dusk reparierte „Spur, bei der beide Seiten nicht verärgert werden“ wirklich befahrbar ist.
Wenn die Clearingsysteme an der Wall Street wirklich on-chain gehen: Würden sie sich für vollständige Transparenz entscheiden — oder für so ein Modell mit abgestufter Privatsphäre? Freue mich auf eure Kommentare.#dusk
1
1
97
·
--
Als ich in die Branche eingestiegen bin, fand ich das Faszinierendste an der Blockchain vor allem ihre Transparenz. Bis ich mit einem Freund gesprochen habe, der im Vermögens- bzw. Asset-Management tätig ist. Er sagte: „Bei euch in der Branche werden alle Transaktionen offen unter die Sonne gelegt. Wie sollen Institutionen da überhaupt hineinfinden? Positionen und Strategien sind komplett offengelegt – als würdet ihr dem Gegner jederzeit eure verdeckten Karten zeigen.“ Von da an hatte ich Zweifel an „voller Transparenz“.
Darum schaue ich bei Dusk besonders darauf, wie es mit „prüfbarer Privatsphäre“ umgeht. Die Layered-Architektur von DuskDS und DuskEVM trennt Abwicklung und Ausführung. Moonlight und Phoenix mit ihrem Dual-Mode erlauben einen bedarfsorientierten Wechsel zwischen öffentlich und privat. Die Zusammenarbeit mit NPEX, bei der 300 Millionen Euro tokenisierte Wertpapiere auf die Kette gebracht werden, plus EVM-Kompatibilität, die Solidity-Entwickler anzieht – das ist alles nicht nur Marketing. @Dusk_Foundation
Aber die Positionierung des Tokens $DUSK lässt mich noch mehr Zeit damit verbringen, darüber nachzudenken. Er dient nicht nur dazu, Gas zu bezahlen: Durch Staking von 100.000 kann man die Aufschlags-/Gebührenbeteiligung um den Faktor 1,2 erhöhen; bei über 500.000 gibt es zudem Ökosystem-Subventionen. Pro Block werden 19,86 DUSK freigegeben, 80 % gehen an die Erzeuger. Das Protokoll kauft mit echten Einnahmen zurück und speist damit Liquidität ein – praktisch eine Art „versteckter“ Burn. Dieses Design verankert den Token tatsächlich in den Betriebslogiken des Netzwerks.
Ich bin aber auch nicht ganz unbesorgt. Im Januar 2026 kam es zum Bridge-Vorfall: Der Angreifer stahl die Berechtigungen eines signierten Wallets, wodurch mehrere Millionen DUSK gestohlen wurden. Später stellte OtterSec fest, dass es bei PLONK Zero-Knowledge-Proofs einen schwerwiegenden Implementierungsfehler gibt. Und wem gehört am Ende diese „Spezialschlüssel“-Funktion, mit der sich alle Privatsphäre entschlüsseln lässt? Wenn das nicht klar geklärt ist, verschwimmt die Grenze zwischen „prüfbar“ und „einsehbar“.
Mein Fazit: Die Richtung ist es wert, genauer beobachtet zu werden – die Token-Ökonomie folgt einem nachvollziehbaren Muster. Aber das Mainnet braucht noch Zeit, um anhand echter Daten zu zeigen, wie es tatsächlich angenommen wird. Glaubt ihr, dass sich diese Risiken durch nachträgliche Fixes beheben lassen? #dusk
Als ich in die Branche eingestiegen bin, fand ich das Faszinierendste an der Blockchain vor allem ihre Transparenz. Bis ich mit einem Freund gesprochen habe, der im Vermögens- bzw. Asset-Management tätig ist. Er sagte: „Bei euch in der Branche werden alle Transaktionen offen unter die Sonne gelegt. Wie sollen Institutionen da überhaupt hineinfinden? Positionen und Strategien sind komplett offengelegt – als würdet ihr dem Gegner jederzeit eure verdeckten Karten zeigen.“ Von da an hatte ich Zweifel an „voller Transparenz“.
Darum schaue ich bei Dusk besonders darauf, wie es mit „prüfbarer Privatsphäre“ umgeht. Die Layered-Architektur von DuskDS und DuskEVM trennt Abwicklung und Ausführung. Moonlight und Phoenix mit ihrem Dual-Mode erlauben einen bedarfsorientierten Wechsel zwischen öffentlich und privat. Die Zusammenarbeit mit NPEX, bei der 300 Millionen Euro tokenisierte Wertpapiere auf die Kette gebracht werden, plus EVM-Kompatibilität, die Solidity-Entwickler anzieht – das ist alles nicht nur Marketing. @Dusk
Aber die Positionierung des Tokens $DUSK lässt mich noch mehr Zeit damit verbringen, darüber nachzudenken. Er dient nicht nur dazu, Gas zu bezahlen: Durch Staking von 100.000 kann man die Aufschlags-/Gebührenbeteiligung um den Faktor 1,2 erhöhen; bei über 500.000 gibt es zudem Ökosystem-Subventionen. Pro Block werden 19,86 DUSK freigegeben, 80 % gehen an die Erzeuger. Das Protokoll kauft mit echten Einnahmen zurück und speist damit Liquidität ein – praktisch eine Art „versteckter“ Burn. Dieses Design verankert den Token tatsächlich in den Betriebslogiken des Netzwerks.
Ich bin aber auch nicht ganz unbesorgt. Im Januar 2026 kam es zum Bridge-Vorfall: Der Angreifer stahl die Berechtigungen eines signierten Wallets, wodurch mehrere Millionen DUSK gestohlen wurden. Später stellte OtterSec fest, dass es bei PLONK Zero-Knowledge-Proofs einen schwerwiegenden Implementierungsfehler gibt. Und wem gehört am Ende diese „Spezialschlüssel“-Funktion, mit der sich alle Privatsphäre entschlüsseln lässt? Wenn das nicht klar geklärt ist, verschwimmt die Grenze zwischen „prüfbar“ und „einsehbar“.
Mein Fazit: Die Richtung ist es wert, genauer beobachtet zu werden – die Token-Ökonomie folgt einem nachvollziehbaren Muster. Aber das Mainnet braucht noch Zeit, um anhand echter Daten zu zeigen, wie es tatsächlich angenommen wird. Glaubt ihr, dass sich diese Risiken durch nachträgliche Fixes beheben lassen? #dusk
Darum schaue ich bei Dusk besonders darauf, wie es mit „prüfbarer Privatsphäre“ umgeht. Die Layered-Architektur von DuskDS und DuskEVM trennt Abwicklung und Ausführung. Moonlight und Phoenix mit ihrem Dual-Mode erlauben einen bedarfsorientierten Wechsel zwischen öffentlich und privat. Die Zusammenarbeit mit NPEX, bei der 300 Millionen Euro tokenisierte Wertpapiere auf die Kette gebracht werden, plus EVM-Kompatibilität, die Solidity-Entwickler anzieht – das ist alles nicht nur Marketing. @Dusk
Aber die Positionierung des Tokens $DUSK lässt mich noch mehr Zeit damit verbringen, darüber nachzudenken. Er dient nicht nur dazu, Gas zu bezahlen: Durch Staking von 100.000 kann man die Aufschlags-/Gebührenbeteiligung um den Faktor 1,2 erhöhen; bei über 500.000 gibt es zudem Ökosystem-Subventionen. Pro Block werden 19,86 DUSK freigegeben, 80 % gehen an die Erzeuger. Das Protokoll kauft mit echten Einnahmen zurück und speist damit Liquidität ein – praktisch eine Art „versteckter“ Burn. Dieses Design verankert den Token tatsächlich in den Betriebslogiken des Netzwerks.
Ich bin aber auch nicht ganz unbesorgt. Im Januar 2026 kam es zum Bridge-Vorfall: Der Angreifer stahl die Berechtigungen eines signierten Wallets, wodurch mehrere Millionen DUSK gestohlen wurden. Später stellte OtterSec fest, dass es bei PLONK Zero-Knowledge-Proofs einen schwerwiegenden Implementierungsfehler gibt. Und wem gehört am Ende diese „Spezialschlüssel“-Funktion, mit der sich alle Privatsphäre entschlüsseln lässt? Wenn das nicht klar geklärt ist, verschwimmt die Grenze zwischen „prüfbar“ und „einsehbar“.
Mein Fazit: Die Richtung ist es wert, genauer beobachtet zu werden – die Token-Ökonomie folgt einem nachvollziehbaren Muster. Aber das Mainnet braucht noch Zeit, um anhand echter Daten zu zeigen, wie es tatsächlich angenommen wird. Glaubt ihr, dass sich diese Risiken durch nachträgliche Fixes beheben lassen? #dusk
2
1
80
·
--
Ich habe an mehreren Verträgen teilgenommen, die als „fester Zinssatz“ beworben wurden, und habe herausgefunden, dass das zugrunde liegende Konstrukt am Ende doch ein Floating-Pool ist, der nur ein schickes Deckelchen bekommt. Die Rendite bis Fälligkeit lässt sich überhaupt nicht wirklich fest einrasten. Nachdem es ein paar Mal passiert ist, dass der Zins doch nicht wirklich fixiert wurde, bin ich bei den beiden Worten „fix“ besonders wählerisch.
Als ich mir TermMax ansah, war mein erster Gedanke: Wie stellt es sicher, dass der Zinssatz wirklich fix bleibt? Range Order fand ich dabei ziemlich interessant. Es wird nicht einfach ein APR ausgerufen, den du auswählst, sondern das Kapitalvolumen und der Zinssatz werden in mehrere Intervalle aufgeteilt, wodurch eine Preiskurve entsteht. Wenn du eine Order platzierst, folgt der tatsächlich gehandelte Zinssatz dieser Kurve, bis die Order gematcht wird. Dieses Design sorgt dafür, dass Markt und Laufzeit/Preis selbst zusammenfinden – statt dass eine Vereinbarung willkürlich „auf gut Glück“ eine Zahl festlegt. @termmax
Aber ganz ehrlich, ich habe auch noch einen Punkt im Blick behalten. Wenn FT vor Fälligkeit aussteigen will, muss es seine Position im Sekundärmarkt verkaufen. Der Preis schwankt je nach verbleibender Restlaufzeit und Marktzinsen. Das bedeutet: Wenn du die „fixe“ Rendite zwischendurch realisieren willst, kann es sein, dass du mit Abschlag herauskommst. Das ist kein Mangel, sondern der Preis, den du im Voraus kennen solltest.
Ein anderer Aspekt, über den ich immer wieder nachdenke, ist die Abwicklung. Physische Lieferung klingt eleganter als eine zentrale Liquidation, aber wenn du als Darlehensgeber am Ende Sicherheiten statt eines stabilen Coins bekommst: Würdest du das wollen? Wenn die Sicherheiten stark volatil sind (z. B. ein kleineres Altcoin-Asset), reicht der „feste“ Ertrag möglicherweise nicht aus, um die potenzielle Volatilität zu kompensieren. Deshalb neige ich persönlich eher dazu, Pools mit Mainstream-Sicherheiten und konservativer Beleihungsquote zu wählen.
Was TermMax für mich wirklich verfolgenswert macht, ist nicht nur, dass es dieses Ergebnis „fix“ macht, sondern dass es die Laufzeit selbst zu einer handelbaren Variablen macht. Es gibt dem Zinsmarkt eine zusätzliche Dimension, aber es verlagert auch mehr Entscheidungsmacht auf die Nutzer.
Ich werde nicht mein ganzes Kapital dort hineinstecken, aber ich würde mit einem kleinen Teil testen – vorausgesetzt, ich kann klar erkennen, welche Sicherheiten hinterlegt sind.
Und du: Wie viel Liquiditätsabschlag würdest du akzeptieren, um die Sicherheit/Planbarkeit zu bekommen? #termmax
Ich habe an mehreren Verträgen teilgenommen, die als „fester Zinssatz“ beworben wurden, und habe herausgefunden, dass das zugrunde liegende Konstrukt am Ende doch ein Floating-Pool ist, der nur ein schickes Deckelchen bekommt. Die Rendite bis Fälligkeit lässt sich überhaupt nicht wirklich fest einrasten. Nachdem es ein paar Mal passiert ist, dass der Zins doch nicht wirklich fixiert wurde, bin ich bei den beiden Worten „fix“ besonders wählerisch.
Als ich mir TermMax ansah, war mein erster Gedanke: Wie stellt es sicher, dass der Zinssatz wirklich fix bleibt? Range Order fand ich dabei ziemlich interessant. Es wird nicht einfach ein APR ausgerufen, den du auswählst, sondern das Kapitalvolumen und der Zinssatz werden in mehrere Intervalle aufgeteilt, wodurch eine Preiskurve entsteht. Wenn du eine Order platzierst, folgt der tatsächlich gehandelte Zinssatz dieser Kurve, bis die Order gematcht wird. Dieses Design sorgt dafür, dass Markt und Laufzeit/Preis selbst zusammenfinden – statt dass eine Vereinbarung willkürlich „auf gut Glück“ eine Zahl festlegt. @TermMax
Aber ganz ehrlich, ich habe auch noch einen Punkt im Blick behalten. Wenn FT vor Fälligkeit aussteigen will, muss es seine Position im Sekundärmarkt verkaufen. Der Preis schwankt je nach verbleibender Restlaufzeit und Marktzinsen. Das bedeutet: Wenn du die „fixe“ Rendite zwischendurch realisieren willst, kann es sein, dass du mit Abschlag herauskommst. Das ist kein Mangel, sondern der Preis, den du im Voraus kennen solltest.
Ein anderer Aspekt, über den ich immer wieder nachdenke, ist die Abwicklung. Physische Lieferung klingt eleganter als eine zentrale Liquidation, aber wenn du als Darlehensgeber am Ende Sicherheiten statt eines stabilen Coins bekommst: Würdest du das wollen? Wenn die Sicherheiten stark volatil sind (z. B. ein kleineres Altcoin-Asset), reicht der „feste“ Ertrag möglicherweise nicht aus, um die potenzielle Volatilität zu kompensieren. Deshalb neige ich persönlich eher dazu, Pools mit Mainstream-Sicherheiten und konservativer Beleihungsquote zu wählen.
Was TermMax für mich wirklich verfolgenswert macht, ist nicht nur, dass es dieses Ergebnis „fix“ macht, sondern dass es die Laufzeit selbst zu einer handelbaren Variablen macht. Es gibt dem Zinsmarkt eine zusätzliche Dimension, aber es verlagert auch mehr Entscheidungsmacht auf die Nutzer.
Ich werde nicht mein ganzes Kapital dort hineinstecken, aber ich würde mit einem kleinen Teil testen – vorausgesetzt, ich kann klar erkennen, welche Sicherheiten hinterlegt sind.
Und du: Wie viel Liquiditätsabschlag würdest du akzeptieren, um die Sicherheit/Planbarkeit zu bekommen? #termmax
Als ich mir TermMax ansah, war mein erster Gedanke: Wie stellt es sicher, dass der Zinssatz wirklich fix bleibt? Range Order fand ich dabei ziemlich interessant. Es wird nicht einfach ein APR ausgerufen, den du auswählst, sondern das Kapitalvolumen und der Zinssatz werden in mehrere Intervalle aufgeteilt, wodurch eine Preiskurve entsteht. Wenn du eine Order platzierst, folgt der tatsächlich gehandelte Zinssatz dieser Kurve, bis die Order gematcht wird. Dieses Design sorgt dafür, dass Markt und Laufzeit/Preis selbst zusammenfinden – statt dass eine Vereinbarung willkürlich „auf gut Glück“ eine Zahl festlegt. @TermMax
Aber ganz ehrlich, ich habe auch noch einen Punkt im Blick behalten. Wenn FT vor Fälligkeit aussteigen will, muss es seine Position im Sekundärmarkt verkaufen. Der Preis schwankt je nach verbleibender Restlaufzeit und Marktzinsen. Das bedeutet: Wenn du die „fixe“ Rendite zwischendurch realisieren willst, kann es sein, dass du mit Abschlag herauskommst. Das ist kein Mangel, sondern der Preis, den du im Voraus kennen solltest.
Ein anderer Aspekt, über den ich immer wieder nachdenke, ist die Abwicklung. Physische Lieferung klingt eleganter als eine zentrale Liquidation, aber wenn du als Darlehensgeber am Ende Sicherheiten statt eines stabilen Coins bekommst: Würdest du das wollen? Wenn die Sicherheiten stark volatil sind (z. B. ein kleineres Altcoin-Asset), reicht der „feste“ Ertrag möglicherweise nicht aus, um die potenzielle Volatilität zu kompensieren. Deshalb neige ich persönlich eher dazu, Pools mit Mainstream-Sicherheiten und konservativer Beleihungsquote zu wählen.
Was TermMax für mich wirklich verfolgenswert macht, ist nicht nur, dass es dieses Ergebnis „fix“ macht, sondern dass es die Laufzeit selbst zu einer handelbaren Variablen macht. Es gibt dem Zinsmarkt eine zusätzliche Dimension, aber es verlagert auch mehr Entscheidungsmacht auf die Nutzer.
Ich werde nicht mein ganzes Kapital dort hineinstecken, aber ich würde mit einem kleinen Teil testen – vorausgesetzt, ich kann klar erkennen, welche Sicherheiten hinterlegt sind.
Und du: Wie viel Liquiditätsabschlag würdest du akzeptieren, um die Sicherheit/Planbarkeit zu bekommen? #termmax
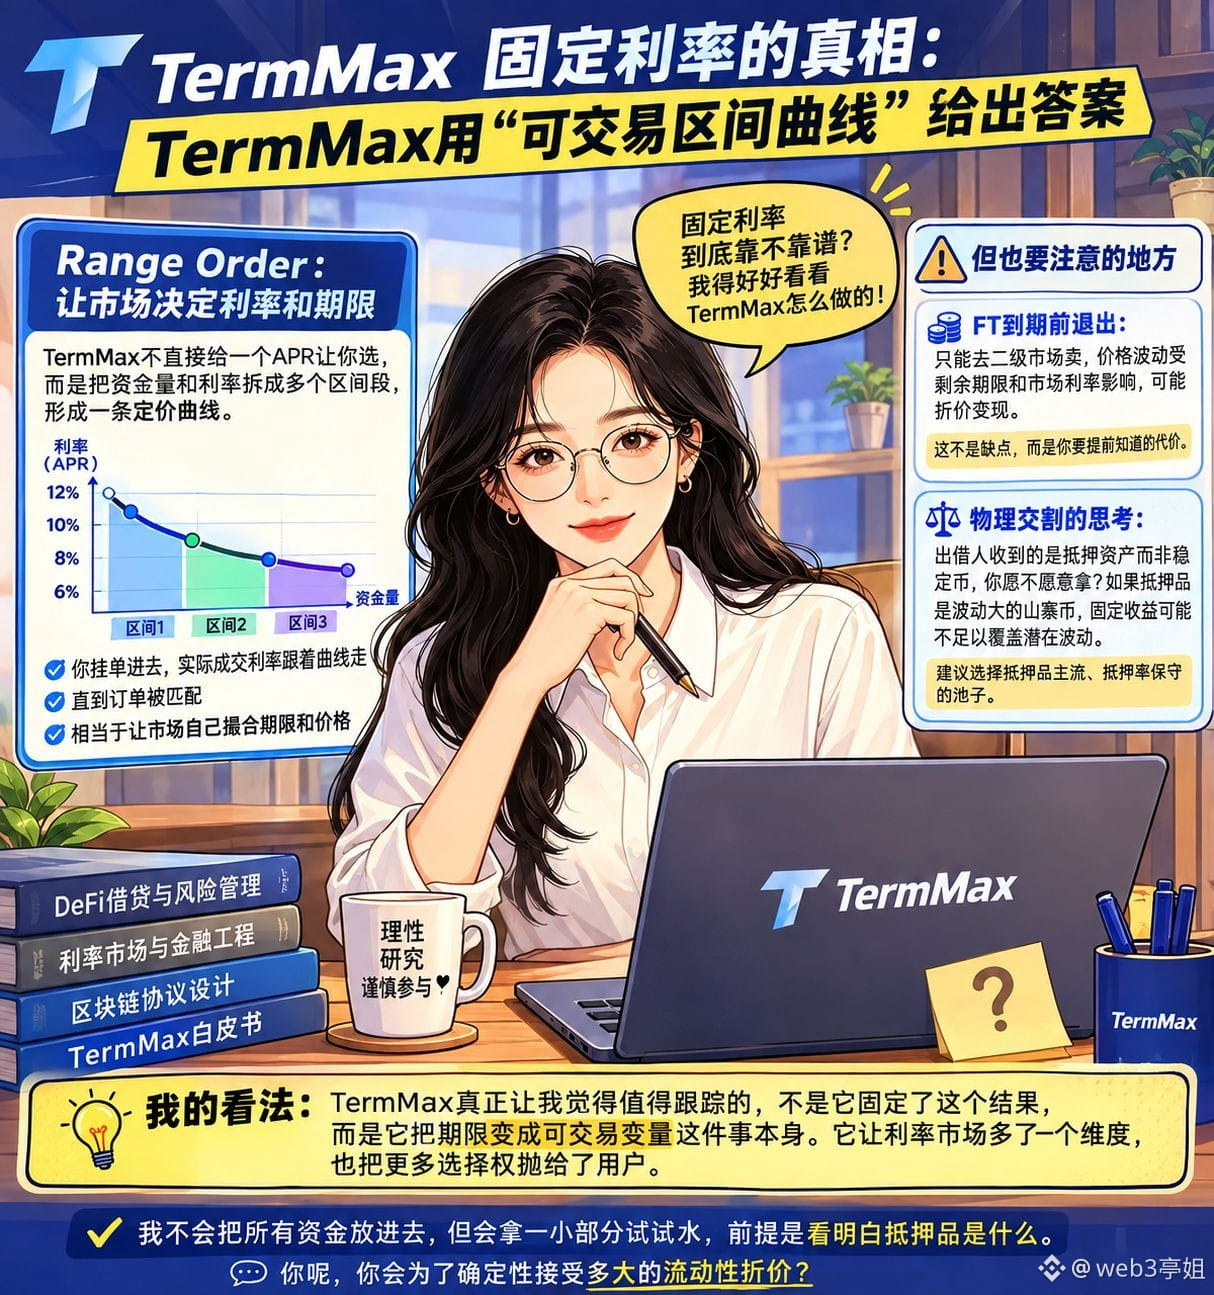
2
1
117
·
--
Letztes Jahr war ich Long auf ETH, habe USDC geliehen und der Zinssatz ist von 5% langsam auf 28% gestiegen—mein gesamter Gewinn wurde von den Zinsen aufgefressen. Damals habe ich erst verstanden: Variable Zinsen sind für Kreditnehmer eine tickende Zeitbombe. Du weißt nie, wie hoch die Kosten im nächsten Monat sein werden. Deshalb habe ich TermMax untersucht. Dabei ging es mir nicht nur um die Rendite der Kreditgeber, sondern vor allem darum, ob Kreditnehmer ihre Kosten wirklich dauerhaft festzurren können.@termmax
Zuerst: Wie TermMax die Zinsfestschreibung behandelt. Beim Ausleihen werden FT und XT geprägt. FT steht für die Kapitalschuld, XT für den Zinsanteil. Du kannst XT verkaufen, um die Zinsausgaben vorzeitig festzuschließen. Das ist im Grunde eine Übertragung des zukünftigen Risikos variabler Zinsen auf den Käufer von XT. Dieses Design hat mich wirklich überrascht, weil man in traditionellen Floating-Pools die Zinsänderungen nur passiv hinnehmen kann—hier gibt es zusätzlich ein aktives Steuerungsinstrument. Aber es gibt auch Probleme: Hat der XT-Markt genug Liquidität? In extremen Marktphasen kann ein Abschlag auf XT unter Umständen härter ausfallen als der Zins, den du dich damit festgesichert hast. Dann wird das „Festzins“-Konzept effektiv abgewertet.
Als Nächstes die Auswirkung von Range Order auf die Kreditnehmerseite. Sie nutzt stufenweise Preisgestaltung für die Abwicklung: Je mehr Geld du ausleihst, desto höher kann der Grenzzinssatz sein. Das ist zwar „fairer“ als ein einheitlicher Zinssatz, aber es verlangt, dass du deine Kapitaleffizienz im Voraus sauber durchrechnest—zu viel zu leihen lohnt sich nicht, zu wenig reicht nicht aus. Ich denke, das erhöht die Einstiegshürde im Handling, zwingt dich aber gleichzeitig zu mehr Rationalität.
Positiv betrachtet: Das Strukturdesign zerlegt Laufzeit und Zinssatz klar. Negativ betrachtet: Die Volatilität von XT im Sekundärmarkt sowie die Starrheit bei Fälligkeit, die Verlängerung (Roll) nicht zu ermöglichen—das sind neue Risiken, die Kreditnehmer tragen müssen. Das Abwicklungssystem nutzt physische Lieferung: Das Sicherheiten-Asset des Kreditnehmers geht direkt an den Kreditgeber. Dadurch werden Kaskaden-Preisrutsche vermieden, aber für den Kreditnehmer kann der Preis sein, dass du die Chance auf einen Rebound verlierst.
Für mich löst dieses Mechanismusdesign tatsächlich meine Angst vor unklaren Kosten. Gleichzeitig lassen mich die Preisleistung von XT in Stressphasen sowie die Starrheit, nicht bei Fälligkeit erneut auszurollen, daran zweifeln, ob man schon endgültig urteilen kann. Man sollte das Ganze erst ein paar Mal in der Praxis laufen sehen. Und du? Wenn der variable Zinssatz deutlich niedriger ist als der feste Zinssatz, den du dir damals gesichert hast—würdest du dich dann über deine Entscheidung von damals ärgern?#termmax
Letztes Jahr war ich Long auf ETH, habe USDC geliehen und der Zinssatz ist von 5% langsam auf 28% gestiegen—mein gesamter Gewinn wurde von den Zinsen aufgefressen. Damals habe ich erst verstanden: Variable Zinsen sind für Kreditnehmer eine tickende Zeitbombe. Du weißt nie, wie hoch die Kosten im nächsten Monat sein werden. Deshalb habe ich TermMax untersucht. Dabei ging es mir nicht nur um die Rendite der Kreditgeber, sondern vor allem darum, ob Kreditnehmer ihre Kosten wirklich dauerhaft festzurren können.@TermMax
Zuerst: Wie TermMax die Zinsfestschreibung behandelt. Beim Ausleihen werden FT und XT geprägt. FT steht für die Kapitalschuld, XT für den Zinsanteil. Du kannst XT verkaufen, um die Zinsausgaben vorzeitig festzuschließen. Das ist im Grunde eine Übertragung des zukünftigen Risikos variabler Zinsen auf den Käufer von XT. Dieses Design hat mich wirklich überrascht, weil man in traditionellen Floating-Pools die Zinsänderungen nur passiv hinnehmen kann—hier gibt es zusätzlich ein aktives Steuerungsinstrument. Aber es gibt auch Probleme: Hat der XT-Markt genug Liquidität? In extremen Marktphasen kann ein Abschlag auf XT unter Umständen härter ausfallen als der Zins, den du dich damit festgesichert hast. Dann wird das „Festzins“-Konzept effektiv abgewertet.
Als Nächstes die Auswirkung von Range Order auf die Kreditnehmerseite. Sie nutzt stufenweise Preisgestaltung für die Abwicklung: Je mehr Geld du ausleihst, desto höher kann der Grenzzinssatz sein. Das ist zwar „fairer“ als ein einheitlicher Zinssatz, aber es verlangt, dass du deine Kapitaleffizienz im Voraus sauber durchrechnest—zu viel zu leihen lohnt sich nicht, zu wenig reicht nicht aus. Ich denke, das erhöht die Einstiegshürde im Handling, zwingt dich aber gleichzeitig zu mehr Rationalität.
Positiv betrachtet: Das Strukturdesign zerlegt Laufzeit und Zinssatz klar. Negativ betrachtet: Die Volatilität von XT im Sekundärmarkt sowie die Starrheit bei Fälligkeit, die Verlängerung (Roll) nicht zu ermöglichen—das sind neue Risiken, die Kreditnehmer tragen müssen. Das Abwicklungssystem nutzt physische Lieferung: Das Sicherheiten-Asset des Kreditnehmers geht direkt an den Kreditgeber. Dadurch werden Kaskaden-Preisrutsche vermieden, aber für den Kreditnehmer kann der Preis sein, dass du die Chance auf einen Rebound verlierst.
Für mich löst dieses Mechanismusdesign tatsächlich meine Angst vor unklaren Kosten. Gleichzeitig lassen mich die Preisleistung von XT in Stressphasen sowie die Starrheit, nicht bei Fälligkeit erneut auszurollen, daran zweifeln, ob man schon endgültig urteilen kann. Man sollte das Ganze erst ein paar Mal in der Praxis laufen sehen. Und du? Wenn der variable Zinssatz deutlich niedriger ist als der feste Zinssatz, den du dir damals gesichert hast—würdest du dich dann über deine Entscheidung von damals ärgern?#termmax
Zuerst: Wie TermMax die Zinsfestschreibung behandelt. Beim Ausleihen werden FT und XT geprägt. FT steht für die Kapitalschuld, XT für den Zinsanteil. Du kannst XT verkaufen, um die Zinsausgaben vorzeitig festzuschließen. Das ist im Grunde eine Übertragung des zukünftigen Risikos variabler Zinsen auf den Käufer von XT. Dieses Design hat mich wirklich überrascht, weil man in traditionellen Floating-Pools die Zinsänderungen nur passiv hinnehmen kann—hier gibt es zusätzlich ein aktives Steuerungsinstrument. Aber es gibt auch Probleme: Hat der XT-Markt genug Liquidität? In extremen Marktphasen kann ein Abschlag auf XT unter Umständen härter ausfallen als der Zins, den du dich damit festgesichert hast. Dann wird das „Festzins“-Konzept effektiv abgewertet.
Als Nächstes die Auswirkung von Range Order auf die Kreditnehmerseite. Sie nutzt stufenweise Preisgestaltung für die Abwicklung: Je mehr Geld du ausleihst, desto höher kann der Grenzzinssatz sein. Das ist zwar „fairer“ als ein einheitlicher Zinssatz, aber es verlangt, dass du deine Kapitaleffizienz im Voraus sauber durchrechnest—zu viel zu leihen lohnt sich nicht, zu wenig reicht nicht aus. Ich denke, das erhöht die Einstiegshürde im Handling, zwingt dich aber gleichzeitig zu mehr Rationalität.
Positiv betrachtet: Das Strukturdesign zerlegt Laufzeit und Zinssatz klar. Negativ betrachtet: Die Volatilität von XT im Sekundärmarkt sowie die Starrheit bei Fälligkeit, die Verlängerung (Roll) nicht zu ermöglichen—das sind neue Risiken, die Kreditnehmer tragen müssen. Das Abwicklungssystem nutzt physische Lieferung: Das Sicherheiten-Asset des Kreditnehmers geht direkt an den Kreditgeber. Dadurch werden Kaskaden-Preisrutsche vermieden, aber für den Kreditnehmer kann der Preis sein, dass du die Chance auf einen Rebound verlierst.
Für mich löst dieses Mechanismusdesign tatsächlich meine Angst vor unklaren Kosten. Gleichzeitig lassen mich die Preisleistung von XT in Stressphasen sowie die Starrheit, nicht bei Fälligkeit erneut auszurollen, daran zweifeln, ob man schon endgültig urteilen kann. Man sollte das Ganze erst ein paar Mal in der Praxis laufen sehen. Und du? Wenn der variable Zinssatz deutlich niedriger ist als der feste Zinssatz, den du dir damals gesichert hast—würdest du dich dann über deine Entscheidung von damals ärgern?#termmax
2
1
101
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
CircleMints500MUSDCOnSolana
120,399 Aufrufe
2,421 Kommentare
#circlemints500musdconsolana 🚨 500 Mio. USDC PUT SOLANA DEFI UNTER DER LUPE
Circle hat 500 Millionen Dollar in USDC auf Solana hinzugefügt. Das ist eine Zahl.. Hier ist, worauf Trader wirklich achten müssen. 👀
Ein Sprung von 500 Millionen Dollar in der USDC-Angebotsmenge bedeutet nicht automatisch 500 Millionen Dollar Kaufdruck. So funktioniert das nicht. Die eigentliche Geschichte beginnt erst danach.
🔹 Fließt das USDC in Lending-Protokolle?
🔹 Steigt die Nachfrage nach Krediten und kommt dadurch mehr Liquidität rein?
🔹 Sinken die USDC-Lending-Renditen, wenn das Angebot wächst?
🔹 Verschiebt sich diese Stablecoin-Liquidität irgendwann in SOL und andere Solana-Assets?
Circle sagt, dass das USDC im Voraus geprägt und gehalten werden kann, bevor es in das Umlaufangebot gelangt. Das bedeutet: Die Schlagzeile ist der Anfang. Der tatsächliche Geldfluss nach der Prägung ist wichtiger als die Ankündigung.
Jupiter ist bereits ein Akteur auf Solana für USDC-Lending und -Borrowing. Daher sind die Auslastungsrate und die Borrowing-Aktivität dort Metriken, die man im Blick behalten sollte.
📊 Das ist mein Hauptaugenmerk:
Zuflüsse → DeFi-Auslastung → steigende Kreditnachfrage → SOL-Liquidität.
Wird diese 500-Millionen-Dollar-Summe untätig bleiben?. Fließt sie zuerst in DeFi?. Und wird sie dann irgendwann in riskantere Assets wie SOL, JUP, KMNO wechseln?
Die nächsten Tage könnten uns viel darüber verraten, wie Solana DeFi auf diese Einspeisung reagiert.
#solana #crypto #Khan62 #USDC
$KMNO $JUP $ORCA
Khan 62
·6 Likes
·4.7k Aufrufe
PolymarketBankFailureBetsDrawFDICConcern
110,702 Aufrufe
2,034 Kommentare
BlackRockBuildsTokenizedPortfoliosForOndo
106,409 Aufrufe
1,454 Kommentare