
Mohamed A. El-Erian Re-poster
1k Beiträge
Mohamed A. El-Erian Re-poster
Melden
Nutzer blockieren
Rene M Kern Prof of Prac at Wharton. Allianz Advisor. Gramercy Chair. Chair of UnderArmour Board. Former Pimco CEO/co-CIO and President of Queens' Col Cambridge
0 Following
647 Follower
1.1K+ Like gegeben
Beiträge
Alle
Videos
Übersetzung ansehen
The way you interpret the worldwide spike in yields carries real significance. It is essential to consider whether we are looking at an uncontrolled economic fever or if the market is deliberately executing a controlled burn. To understand exactly why your viewpoint on this matter is so crucial, take a look at the detailed explanation provided below.
https://www.economist.com/by-invitation/2026/09/14/bond-markets-arent-just-running-a-temperature
#economy #markets @TheEconomist #bonds #yields
The way you interpret the worldwide spike in yields carries real significance. It is essential to consider whether we are looking at an uncontrolled economic fever or if the market is deliberately executing a controlled burn. To understand exactly why your viewpoint on this matter is so crucial, take a look at the detailed explanation provided below.
https://www.economist.com/by-invitation/2026/09/14/bond-markets-arent-just-running-a-temperature
#economy #markets @TheEconomist #bonds #yields
https://www.economist.com/by-invitation/2026/09/14/bond-markets-arent-just-running-a-temperature
#economy #markets @TheEconomist #bonds #yields
31
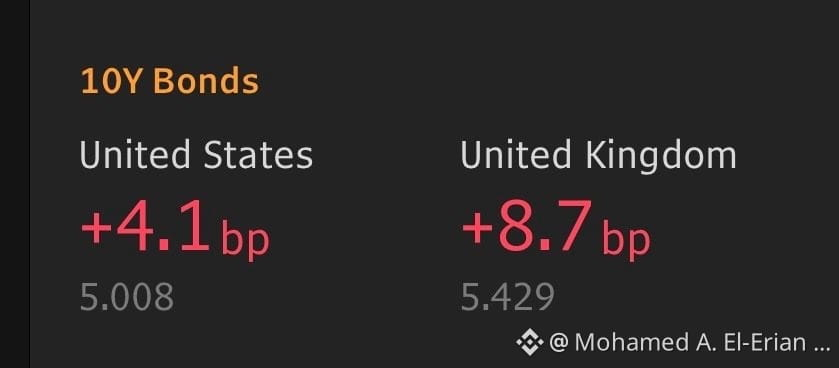
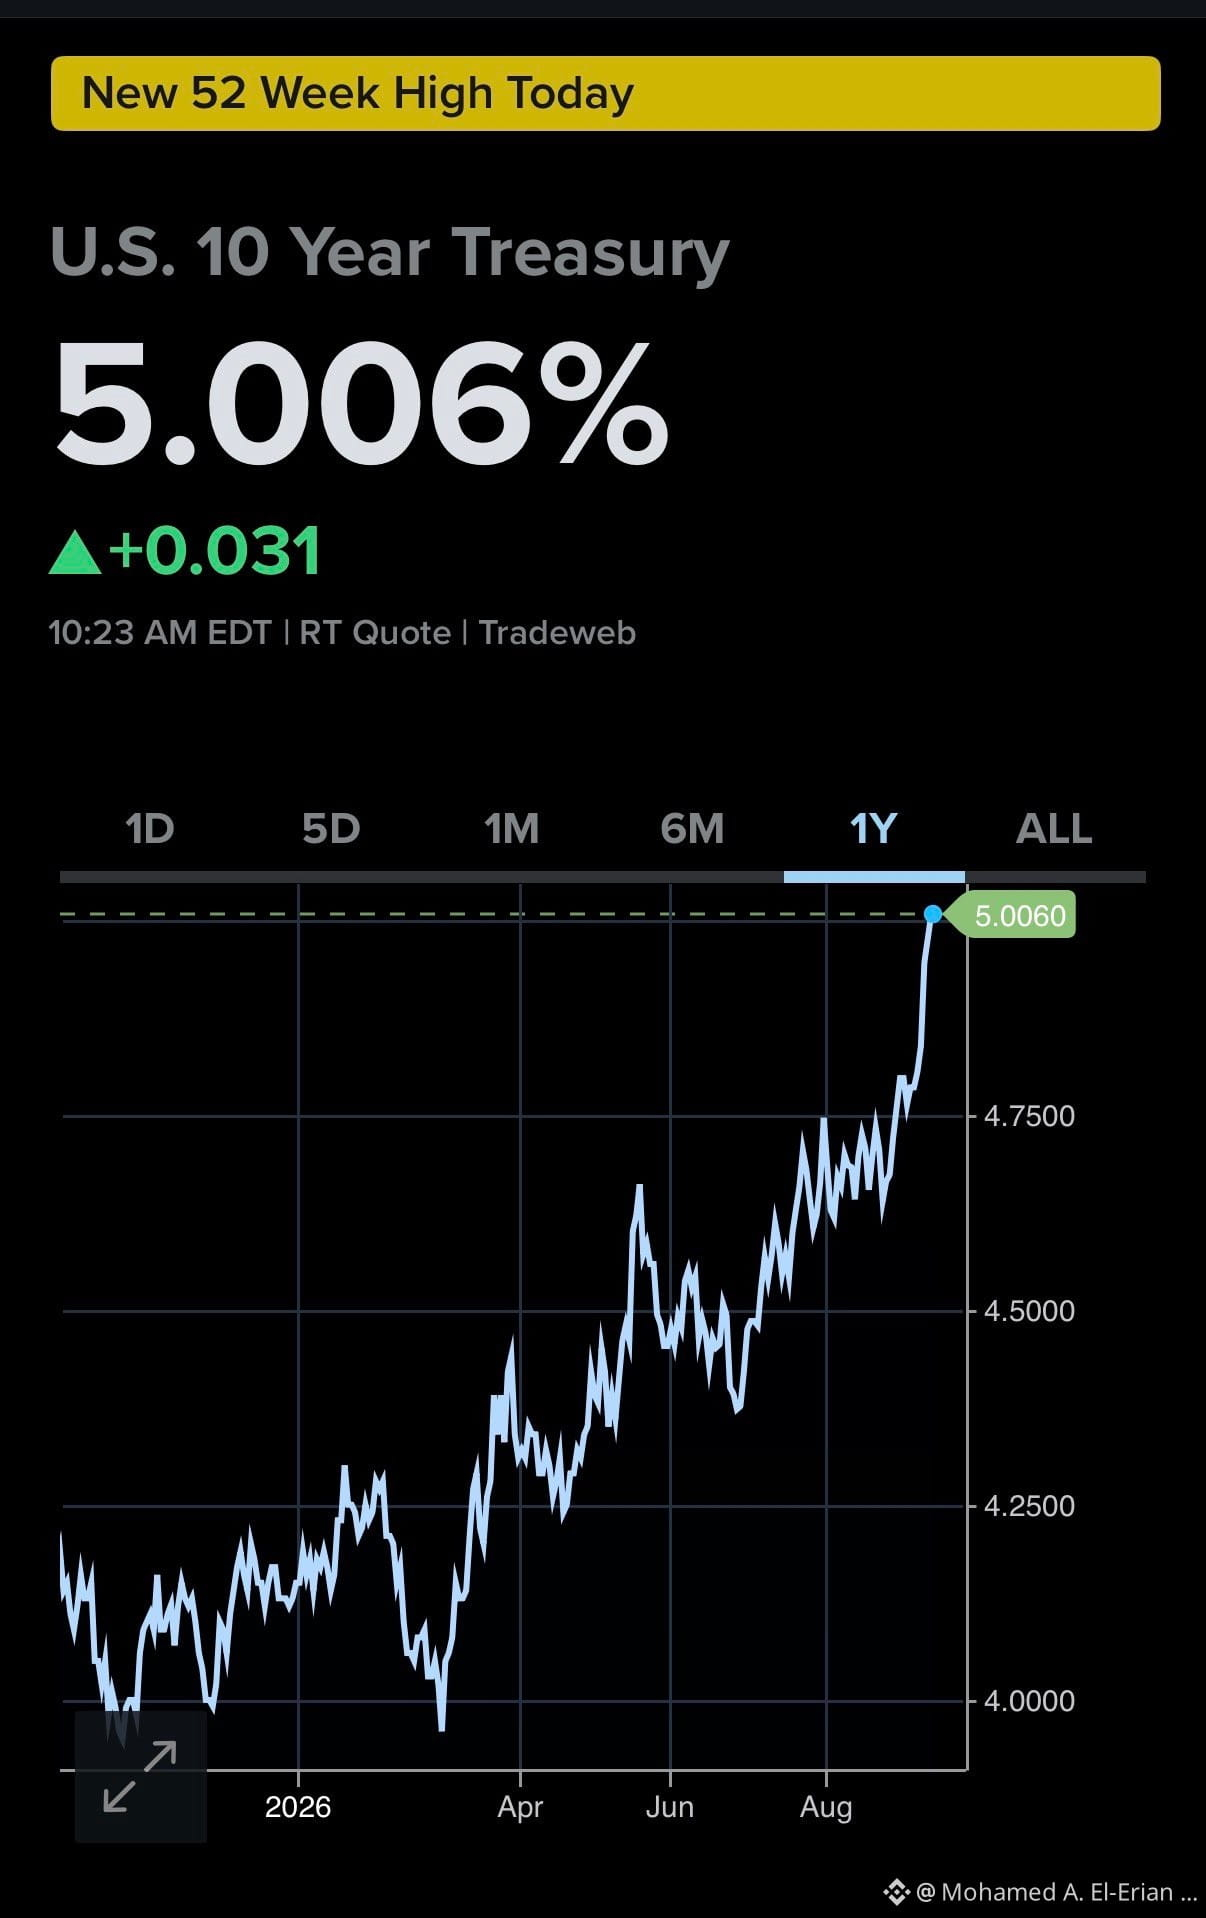
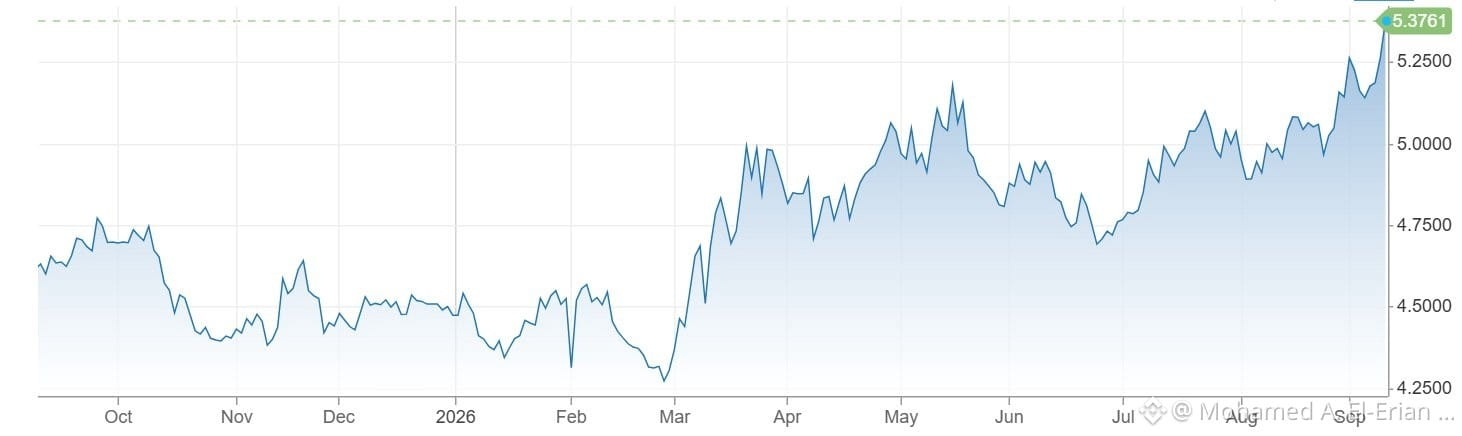
Heute beobachten wir eine besonders auffällige Aufwärtsbewegung bei höher-betawertigen G7-Staatsanleihen, insbesondere bei UK-Gilts. Dieser Anstieg erfolgt, nachdem die Rendite von US-10-jährigen Staatsanleihen die Marke von 5% überschreitet. Sie können die unterstützenden Daten von CNBC und Bloomberg, die unten bereitgestellt sind, einsehen.
#wirtschaft #märkte #anleihen #uk
Heute beobachten wir eine besonders auffällige Aufwärtsbewegung bei höher-betawertigen G7-Staatsanleihen, insbesondere bei UK-Gilts. Dieser Anstieg erfolgt, nachdem die Rendite von US-10-jährigen Staatsanleihen die Marke von 5% überschreitet. Sie können die unterstützenden Daten von CNBC und Bloomberg, die unten bereitgestellt sind, einsehen.
#wirtschaft #märkte #anleihen #uk
#wirtschaft #märkte #anleihen #uk
1
62
Übersetzung ansehen
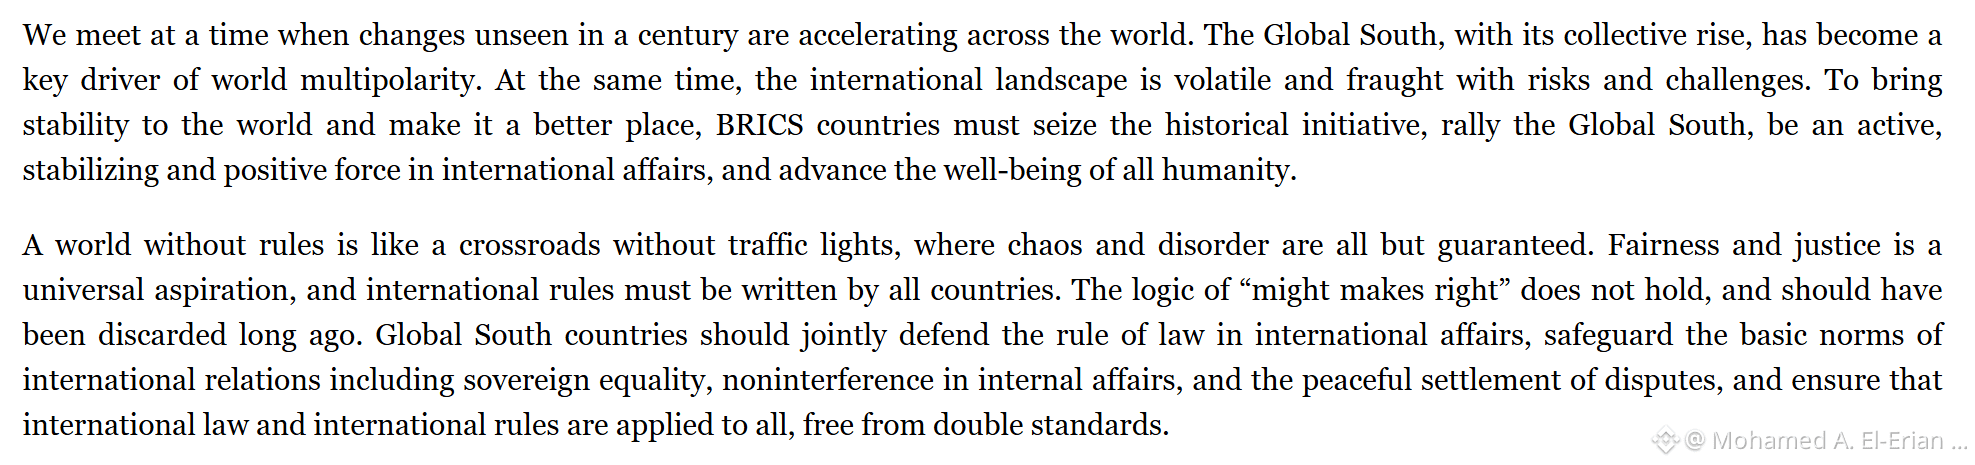
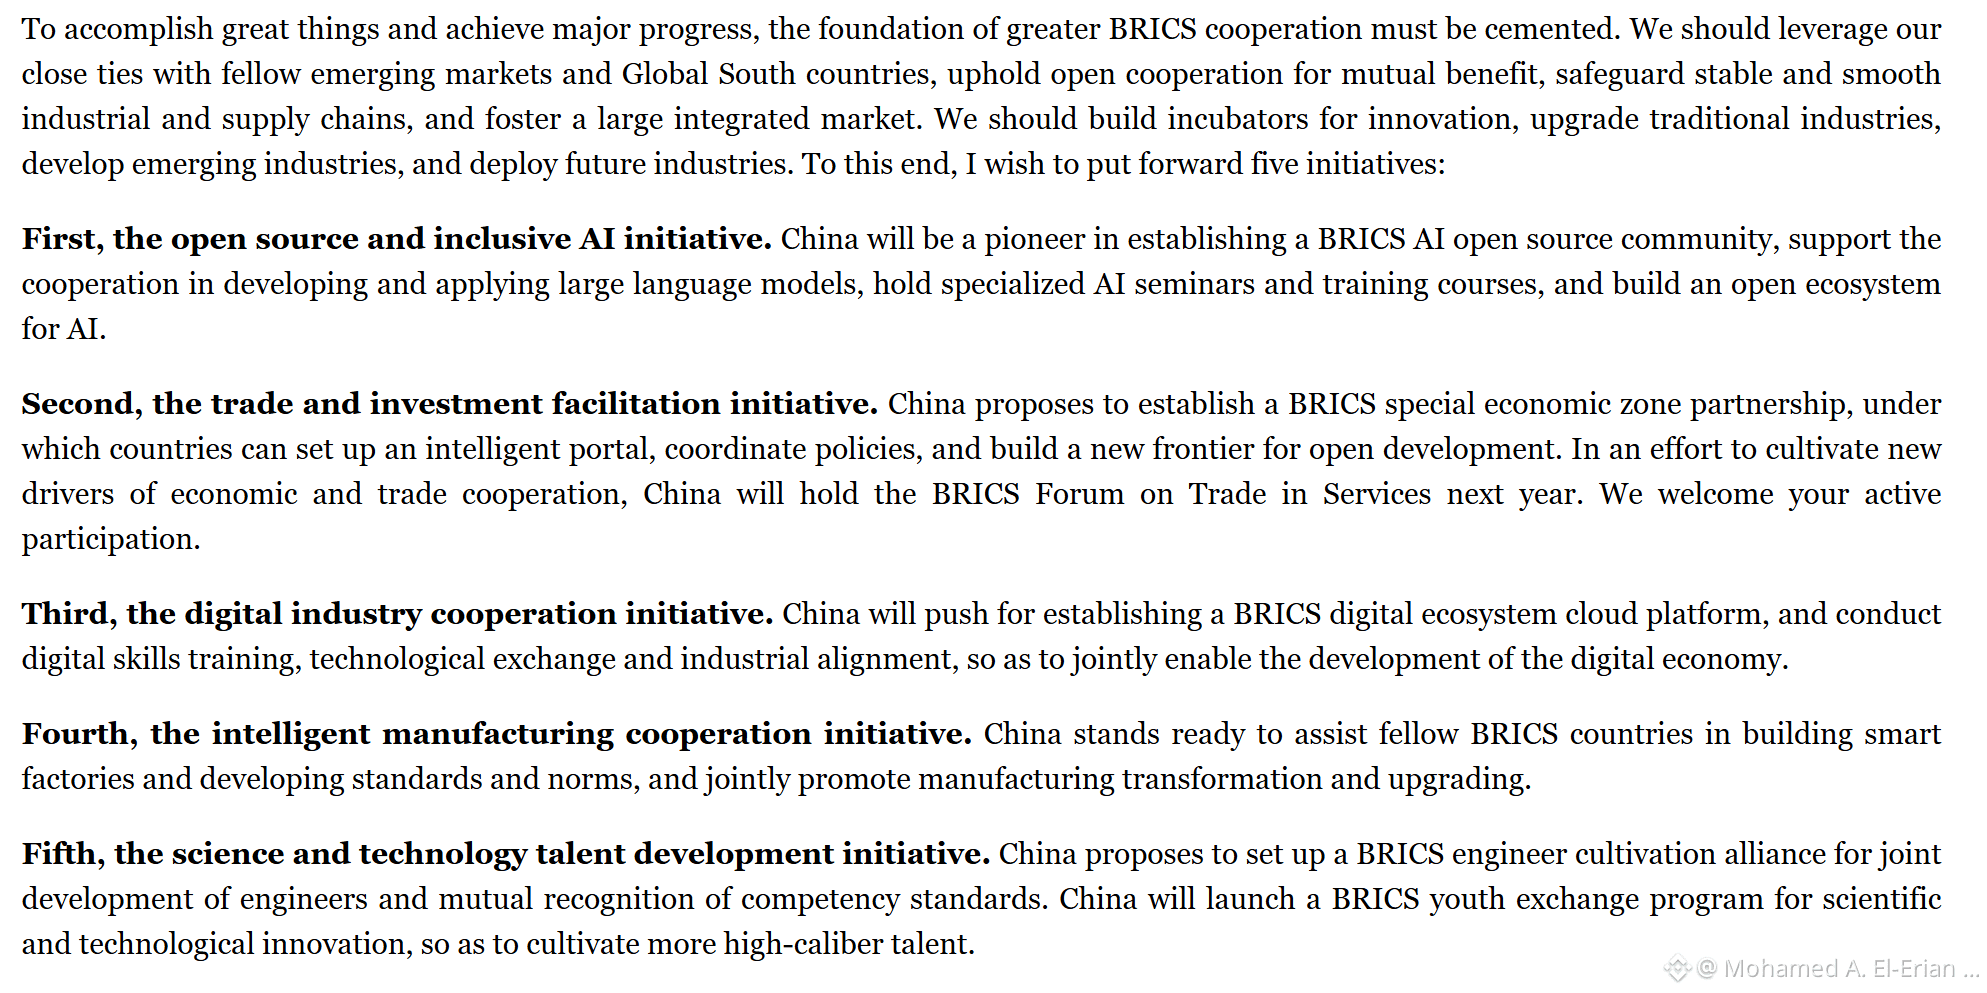
If you are curious about the proposals China is presenting to developing nations and the methods it uses to build influence, the following insights will be quite helpful. Below, we are sharing essential passages from the address delivered by President Xi at the BRICS Summit. His official statement is titled "Cementing the Foundation for BRICS Cooperation and Bolstering the Strength of the Global South."
#economy #markets #brics #china
If you are curious about the proposals China is presenting to developing nations and the methods it uses to build influence, the following insights will be quite helpful. Below, we are sharing essential passages from the address delivered by President Xi at the BRICS Summit. His official statement is titled "Cementing the Foundation for BRICS Cooperation and Bolstering the Strength of the Global South."
#economy #markets #brics #china
#economy #markets #brics #china
58
Es gibt ein paar wichtige Aktualisierungen, auf die du im Moment achten solltest. In den USA ist der nationale Durchschnittspreis für Diesel kürzlich auf 6,25 $ pro Gallone gestiegen. Gleichzeitig gehen die Finanzmärkte derzeit von einer 90%igen Wahrscheinlichkeit aus, dass diese Woche eine Zinserhöhung durch die Fed stattfindet.
#federalreserve #markets #economy #diesel
Es gibt ein paar wichtige Aktualisierungen, auf die du im Moment achten solltest. In den USA ist der nationale Durchschnittspreis für Diesel kürzlich auf 6,25 $ pro Gallone gestiegen. Gleichzeitig gehen die Finanzmärkte derzeit von einer 90%igen Wahrscheinlichkeit aus, dass diese Woche eine Zinserhöhung durch die Fed stattfindet.
#federalreserve #markets #economy #diesel
#federalreserve #markets #economy #diesel
63
Könnten aktuelle Wochenend-Schlagzeilen aus der Technologiewirtschaft die Widerstandsfähigkeit des Aktienmarkts in den kommenden Tagen herausfordern? Bisher haben sowohl die erwarteten als auch die gemeldeten Finanzergebnisse von Tech-Unternehmen die Aktien durchgehend vor externen Schocks geschützt. Wenn wir in eine brandneue Woche starten, ist die größte Frage, die bei Beobachtern im Vordergrund steht, ob diese neueste Welle von Branchennachrichten die anhaltende positive Stimmung dämpfen wird.
#economy #markets #tech #stocks #investors #investing
Könnten aktuelle Wochenend-Schlagzeilen aus der Technologiewirtschaft die Widerstandsfähigkeit des Aktienmarkts in den kommenden Tagen herausfordern? Bisher haben sowohl die erwarteten als auch die gemeldeten Finanzergebnisse von Tech-Unternehmen die Aktien durchgehend vor externen Schocks geschützt. Wenn wir in eine brandneue Woche starten, ist die größte Frage, die bei Beobachtern im Vordergrund steht, ob diese neueste Welle von Branchennachrichten die anhaltende positive Stimmung dämpfen wird.
#economy #markets #tech #stocks #investors #investing
#economy #markets #tech #stocks #investors #investing
41
Der Beginn einer neuen Saison bietet erneut die Gelegenheit, unsere Hingabe unter Beweis zu stellen. Ich bin für Jets-Football voll bereit, halte meine Hoffnungen jedoch in dieser Kampagne fest und sicher unter der Wasseroberfläche verankert.
#jets @nyjets
Der Beginn einer neuen Saison bietet erneut die Gelegenheit, unsere Hingabe unter Beweis zu stellen. Ich bin für Jets-Football voll bereit, halte meine Hoffnungen jedoch in dieser Kampagne fest und sicher unter der Wasseroberfläche verankert.
#jets @nyjets
#jets @nyjets
62
Guten Morgen, alle zusammen.
Das für diese Woche geplante geldpolitische Treffen der Federal Reserve dürfte das komplizierteste in mehreren Jahren werden. Überraschenderweise ist der aktuelle Zustand der Wirtschaft nicht das Hauptproblem.
Die eigentliche Herausforderung ergibt sich aus einem plötzlichen Wandel der Zinserwartungen, der durch einen jüngsten Anstieg der Renditen ausgelöst wurde. Dieser Sprung bei den Renditen ist nicht wirklich durch die Federal Reserve verursacht. Stattdessen ist er das direkte Ergebnis einer zunehmenden ex-ante-Unausgewogenheit zwischen dem verfügbaren Angebot an Anleihen und der gesamten Nachfrage nach Anleihefinanzierung.
#wirtschaft #märkte #federalreserve
Guten Morgen, alle zusammen.
Das für diese Woche geplante geldpolitische Treffen der Federal Reserve dürfte das komplizierteste in mehreren Jahren werden. Überraschenderweise ist der aktuelle Zustand der Wirtschaft nicht das Hauptproblem.
Die eigentliche Herausforderung ergibt sich aus einem plötzlichen Wandel der Zinserwartungen, der durch einen jüngsten Anstieg der Renditen ausgelöst wurde. Dieser Sprung bei den Renditen ist nicht wirklich durch die Federal Reserve verursacht. Stattdessen ist er das direkte Ergebnis einer zunehmenden ex-ante-Unausgewogenheit zwischen dem verfügbaren Angebot an Anleihen und der gesamten Nachfrage nach Anleihefinanzierung.
#wirtschaft #märkte #federalreserve
Das für diese Woche geplante geldpolitische Treffen der Federal Reserve dürfte das komplizierteste in mehreren Jahren werden. Überraschenderweise ist der aktuelle Zustand der Wirtschaft nicht das Hauptproblem.
Die eigentliche Herausforderung ergibt sich aus einem plötzlichen Wandel der Zinserwartungen, der durch einen jüngsten Anstieg der Renditen ausgelöst wurde. Dieser Sprung bei den Renditen ist nicht wirklich durch die Federal Reserve verursacht. Stattdessen ist er das direkte Ergebnis einer zunehmenden ex-ante-Unausgewogenheit zwischen dem verfügbaren Angebot an Anleihen und der gesamten Nachfrage nach Anleihefinanzierung.
#wirtschaft #märkte #federalreserve
96
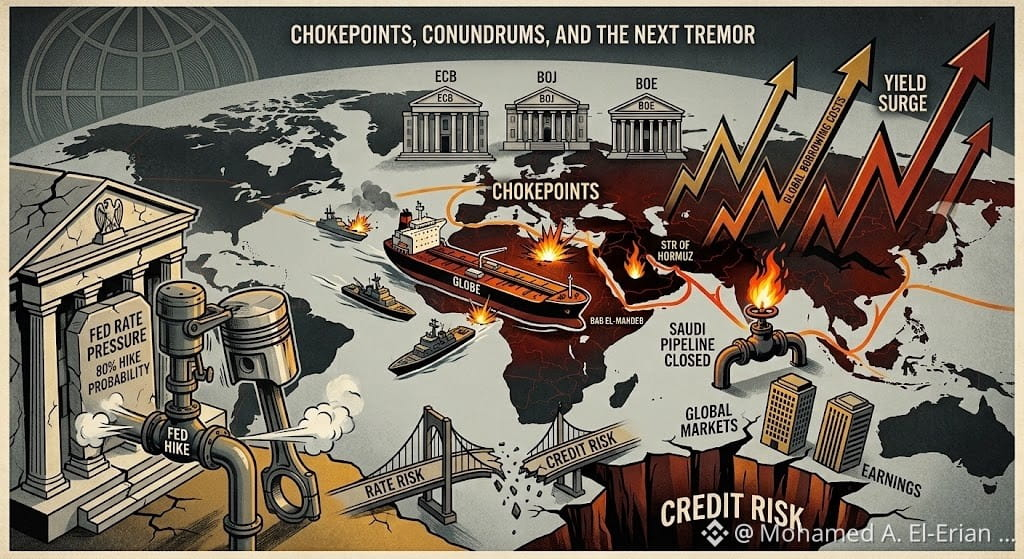
Die US-Notenbank steht in dieser Woche möglicherweise vor einem Dilemma, das sowohl für sie als auch für den Markt ungünstig sein könnte. Obwohl die jüngsten US-CPI-Daten die Erwartungen exakt erfüllt haben, kalkulieren Marktteilnehmer derzeit eine Wahrscheinlichkeit von mehr als 80 % für eine Zinserhöhung am Mittwoch. Diese herausfordernde Situation trifft genau dann ein, wenn wir uns auf einen dicht gedrängten Zeitplan mit bevorstehenden Veröffentlichungen wichtiger Wirtschaftsdaten einstellen – begleitet von entscheidenden geldpolitischen Weichenstellungen, die noch von der Bank of England und der Bank of Japan ausstehen.
Als ob das nicht schon genug wäre, verschärfen zusätzliche globale Faktoren das Bild: Wachsende Störungen im Nahen Osten haben in letzter Zeit einen dramatischen Anstieg der Energiepreise ausgelöst und die Risikoaufschläge für staatliche Anleihen weltweit nach oben getrieben.
Wenn Sie diese Entwicklungen und vieles mehr in einer tiefergehenden Analyse erkunden möchten, lade ich Sie ein, die neueste Ausgabe des Weekly Note zur Globalen Wirtschaft und zu den Märkten zu lesen. Sie können die vollständigen Erkenntnisse über die untenstehenden Links abrufen.
https://www.linkedin.com/pulse/weekly-look-global-economy-markets-mohamed-el-erian-jzyuc/
https://mohamedelerian.substack.com/p/the-weekly-look-at-the-global-economy-e94?r=33wip&utm_campaign=post&utm_medium=web&showWelcomeOnShare=true
#eonomy #markets
Die US-Notenbank steht in dieser Woche möglicherweise vor einem Dilemma, das sowohl für sie als auch für den Markt ungünstig sein könnte. Obwohl die jüngsten US-CPI-Daten die Erwartungen exakt erfüllt haben, kalkulieren Marktteilnehmer derzeit eine Wahrscheinlichkeit von mehr als 80 % für eine Zinserhöhung am Mittwoch. Diese herausfordernde Situation trifft genau dann ein, wenn wir uns auf einen dicht gedrängten Zeitplan mit bevorstehenden Veröffentlichungen wichtiger Wirtschaftsdaten einstellen – begleitet von entscheidenden geldpolitischen Weichenstellungen, die noch von der Bank of England und der Bank of Japan ausstehen.
Als ob das nicht schon genug wäre, verschärfen zusätzliche globale Faktoren das Bild: Wachsende Störungen im Nahen Osten haben in letzter Zeit einen dramatischen Anstieg der Energiepreise ausgelöst und die Risikoaufschläge für staatliche Anleihen weltweit nach oben getrieben.
Wenn Sie diese Entwicklungen und vieles mehr in einer tiefergehenden Analyse erkunden möchten, lade ich Sie ein, die neueste Ausgabe des Weekly Note zur Globalen Wirtschaft und zu den Märkten zu lesen. Sie können die vollständigen Erkenntnisse über die untenstehenden Links abrufen.
https://www.linkedin.com/pulse/weekly-look-global-economy-markets-mohamed-el-erian-jzyuc/
https://mohamedelerian.substack.com/p/the-weekly-look-at-the-global-economy-e94?r=33wip&utm_campaign=post&utm_medium=web&showWelcomeOnShare=true
#eonomy #markets
Als ob das nicht schon genug wäre, verschärfen zusätzliche globale Faktoren das Bild: Wachsende Störungen im Nahen Osten haben in letzter Zeit einen dramatischen Anstieg der Energiepreise ausgelöst und die Risikoaufschläge für staatliche Anleihen weltweit nach oben getrieben.
Wenn Sie diese Entwicklungen und vieles mehr in einer tiefergehenden Analyse erkunden möchten, lade ich Sie ein, die neueste Ausgabe des Weekly Note zur Globalen Wirtschaft und zu den Märkten zu lesen. Sie können die vollständigen Erkenntnisse über die untenstehenden Links abrufen.
https://www.linkedin.com/pulse/weekly-look-global-economy-markets-mohamed-el-erian-jzyuc/
https://mohamedelerian.substack.com/p/the-weekly-look-at-the-global-economy-e94?r=33wip&utm_campaign=post&utm_medium=web&showWelcomeOnShare=true
#eonomy #markets
2
308
Verifiziert
In Bezug auf unser früheres Update zur US-Inflation haben wir einige neue Daten, die wir teilen möchten. Im Monat August verzeichnete der Headline CPI einen Anstieg um 0,4 %, der genau mit dem allgemeinen Konsens übereinstimmte. Gleichzeitig fiel die Kerninflation höher aus als erwartet: Sie lag bei 0,3 % und übertraf damit die anfänglichen Prognosen.
Diese Zahlen lösten eine schnelle Reaktion im Finanzsektor aus. Wir haben unmittelbar steigende Renditen beobachtet, während die Markterwartungen für eine Zinserhöhung nächste Woche mittlerweile auf über 80 % gestiegen sind.
#wirtschaft #inflation #märkte #us-notenbank
In Bezug auf unser früheres Update zur US-Inflation haben wir einige neue Daten, die wir teilen möchten. Im Monat August verzeichnete der Headline CPI einen Anstieg um 0,4 %, der genau mit dem allgemeinen Konsens übereinstimmte. Gleichzeitig fiel die Kerninflation höher aus als erwartet: Sie lag bei 0,3 % und übertraf damit die anfänglichen Prognosen.
Diese Zahlen lösten eine schnelle Reaktion im Finanzsektor aus. Wir haben unmittelbar steigende Renditen beobachtet, während die Markterwartungen für eine Zinserhöhung nächste Woche mittlerweile auf über 80 % gestiegen sind.
#wirtschaft #inflation #märkte #us-notenbank
Diese Zahlen lösten eine schnelle Reaktion im Finanzsektor aus. Wir haben unmittelbar steigende Renditen beobachtet, während die Markterwartungen für eine Zinserhöhung nächste Woche mittlerweile auf über 80 % gestiegen sind.
#wirtschaft #inflation #märkte #us-notenbank
1
2
2.1k
Die Vereinigten Staaten beobachten heute Freitag den CPI. Er trifft nur kurz vor einer nächste Woche anstehenden, sorgfältig ausbalancierten Zinsentscheidung der US-Notenbank (Federal Reserve) ein. Allgemeine Markterwartungen gehen von einem monatlichen Anstieg der Schlagzeilen-Inflation um 0,4% aus, was einer jährlichen Rate von 3,4% entspricht. Darüber hinaus deutet der Konsens auf eine monatliche Kerninflationszahl von 0,2% hin, was einer jährlichen Rate von 2,4% entspricht.
Diese monatliche Kernmessgröße ist im Moment der wichtigste Datenpunkt, den es zu beobachten gilt. Wenn der Wert über die Schwelle von 0,2% steigt, wird das die Erwartungen der Marktteilnehmer an die Zinssätze sehr wahrscheinlich erneut verunsichern. Zur Einordnung: Die aktuelle Marktbepreisung spiegelt eine Wahrscheinlichkeit von knapp unter 70% für eine Zinserhöhung in diesem September wider. Umgekehrt würde ein Rückgang der Kernzahl unter 0,2% dazu beitragen, diese gleichen Markterwartungen abzumildern.
#economy #federalreserve #inflation #cpi #markegs
Die Vereinigten Staaten beobachten heute Freitag den CPI. Er trifft nur kurz vor einer nächste Woche anstehenden, sorgfältig ausbalancierten Zinsentscheidung der US-Notenbank (Federal Reserve) ein. Allgemeine Markterwartungen gehen von einem monatlichen Anstieg der Schlagzeilen-Inflation um 0,4% aus, was einer jährlichen Rate von 3,4% entspricht. Darüber hinaus deutet der Konsens auf eine monatliche Kerninflationszahl von 0,2% hin, was einer jährlichen Rate von 2,4% entspricht.
Diese monatliche Kernmessgröße ist im Moment der wichtigste Datenpunkt, den es zu beobachten gilt. Wenn der Wert über die Schwelle von 0,2% steigt, wird das die Erwartungen der Marktteilnehmer an die Zinssätze sehr wahrscheinlich erneut verunsichern. Zur Einordnung: Die aktuelle Marktbepreisung spiegelt eine Wahrscheinlichkeit von knapp unter 70% für eine Zinserhöhung in diesem September wider. Umgekehrt würde ein Rückgang der Kernzahl unter 0,2% dazu beitragen, diese gleichen Markterwartungen abzumildern.
#economy #federalreserve #inflation #cpi #markegs
Diese monatliche Kernmessgröße ist im Moment der wichtigste Datenpunkt, den es zu beobachten gilt. Wenn der Wert über die Schwelle von 0,2% steigt, wird das die Erwartungen der Marktteilnehmer an die Zinssätze sehr wahrscheinlich erneut verunsichern. Zur Einordnung: Die aktuelle Marktbepreisung spiegelt eine Wahrscheinlichkeit von knapp unter 70% für eine Zinserhöhung in diesem September wider. Umgekehrt würde ein Rückgang der Kernzahl unter 0,2% dazu beitragen, diese gleichen Markterwartungen abzumildern.
#economy #federalreserve #inflation #cpi #markegs
90
Wünschen wir allen einen wundervollen Morgen.
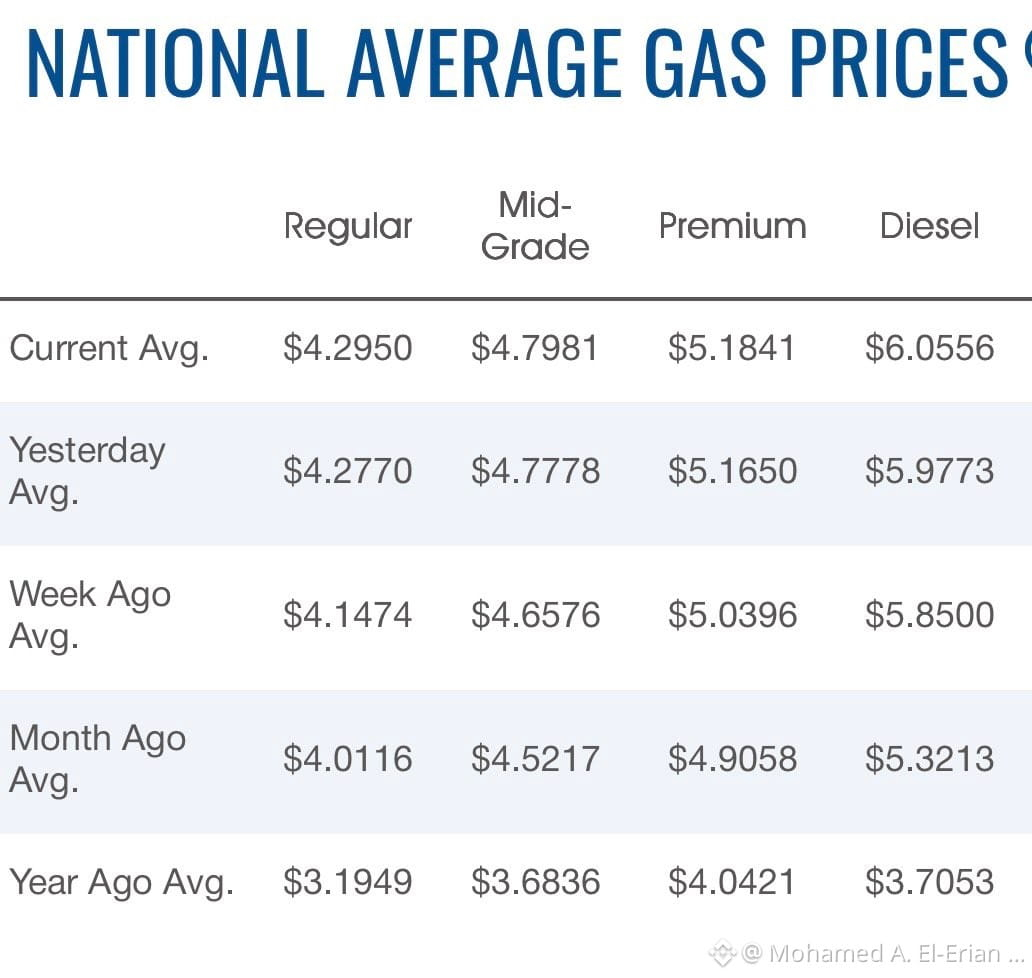
Der nationale Durchschnittspreis für einen Gallone Diesel in den USA hat gerade einen neuen Rekord aufgestellt, indem er die Marke von 6 US-Dollar überschritten hat. Dies können Sie in der unten enthaltenen AAA-Tabelle nachlesen.
Die meisten von uns konzentrieren sich auf den Benzinpreis, den wir für unsere eigenen Autos benötigen, sodass die Kosten für Diesel eher übersehen werden. Dennoch ist er ein absolut unverzichtbarer Motor unserer Wirtschaft. Dieser Kraftstoff liefert die notwendige Energie für die landwirtschaftlichen Geräte, Güterzüge und Lastwagen, auf die man angewiesen ist, um einen großen Teil der Waren, die wir jeden Tag konsumieren, zu produzieren und zu transportieren.
#wirtschaft #gas #diesel #märkte
Wünschen wir allen einen wundervollen Morgen.
Der nationale Durchschnittspreis für einen Gallone Diesel in den USA hat gerade einen neuen Rekord aufgestellt, indem er die Marke von 6 US-Dollar überschritten hat. Dies können Sie in der unten enthaltenen AAA-Tabelle nachlesen.
Die meisten von uns konzentrieren sich auf den Benzinpreis, den wir für unsere eigenen Autos benötigen, sodass die Kosten für Diesel eher übersehen werden. Dennoch ist er ein absolut unverzichtbarer Motor unserer Wirtschaft. Dieser Kraftstoff liefert die notwendige Energie für die landwirtschaftlichen Geräte, Güterzüge und Lastwagen, auf die man angewiesen ist, um einen großen Teil der Waren, die wir jeden Tag konsumieren, zu produzieren und zu transportieren.
#wirtschaft #gas #diesel #märkte
Der nationale Durchschnittspreis für einen Gallone Diesel in den USA hat gerade einen neuen Rekord aufgestellt, indem er die Marke von 6 US-Dollar überschritten hat. Dies können Sie in der unten enthaltenen AAA-Tabelle nachlesen.
Die meisten von uns konzentrieren sich auf den Benzinpreis, den wir für unsere eigenen Autos benötigen, sodass die Kosten für Diesel eher übersehen werden. Dennoch ist er ein absolut unverzichtbarer Motor unserer Wirtschaft. Dieser Kraftstoff liefert die notwendige Energie für die landwirtschaftlichen Geräte, Güterzüge und Lastwagen, auf die man angewiesen ist, um einen großen Teil der Waren, die wir jeden Tag konsumieren, zu produzieren und zu transportieren.
#wirtschaft #gas #diesel #märkte
74
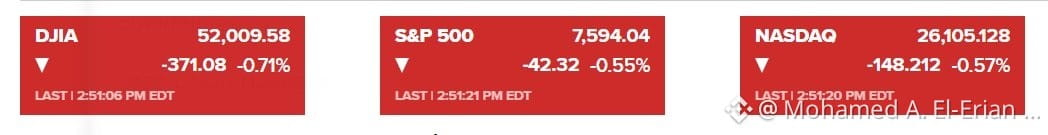
Starke Unternehmensgewinne wirken derzeit als entscheidender Puffer für Aktien und zeigen damit die beeindruckende Widerstandsfähigkeit des US-Aktienmarktes. Selbst mit einem um 6% gestiegenen Ölpreis und steigenden Renditen 10-jähriger US-Staatsanleihen um 11 bps zeigt das heutige Handelsgeschehen, dass Kursrückgänge bei Aktien auf unter 1% begrenzt geblieben sind. Ein weiterer Faktor, der den Markt abschirmt, ist, dass sich Zinsrisiken in diesem Stadium kaum in Kreditrisiken übertragen haben. Die künftige Lage wird letztlich durch die anhaltenden Auswirkungen dieser höheren Renditen geprägt werden. In der Folge ist vor allem darauf zu achten, ob diese erhöhte Renditeumgebung den Zugang zu Finanzierung einschränkt, zu konkreten Bereichen der Enthebelung führt oder eine breitere wirtschaftliche Abschwächung auslöst.
#economy #stocks #investing #investors #markets #bonds
Starke Unternehmensgewinne wirken derzeit als entscheidender Puffer für Aktien und zeigen damit die beeindruckende Widerstandsfähigkeit des US-Aktienmarktes. Selbst mit einem um 6% gestiegenen Ölpreis und steigenden Renditen 10-jähriger US-Staatsanleihen um 11 bps zeigt das heutige Handelsgeschehen, dass Kursrückgänge bei Aktien auf unter 1% begrenzt geblieben sind. Ein weiterer Faktor, der den Markt abschirmt, ist, dass sich Zinsrisiken in diesem Stadium kaum in Kreditrisiken übertragen haben. Die künftige Lage wird letztlich durch die anhaltenden Auswirkungen dieser höheren Renditen geprägt werden. In der Folge ist vor allem darauf zu achten, ob diese erhöhte Renditeumgebung den Zugang zu Finanzierung einschränkt, zu konkreten Bereichen der Enthebelung führt oder eine breitere wirtschaftliche Abschwächung auslöst.
#economy #stocks #investing #investors #markets #bonds
#economy #stocks #investing #investors #markets #bonds
31
Der rasante Aufwärtstrend der globalen Anleiherenditen geht weit über übliche finanzmarktbezogene Erwägungen hinaus und führt zu direkten und unmittelbaren sozio-politischen Auswirkungen. Ein klares Beispiel dafür ist der durchschnittliche 30-jährige US-Hypothekenzinssatz, der kürzlich die 7%-Marke überschritten hat. Weitere Einzelheiten finden Sie in der unten bereitgestellten CNBC-Berichterstattung.
#märkte #wirtschaft #hypotheken #wohnwesen #renditen #anleihen
Der rasante Aufwärtstrend der globalen Anleiherenditen geht weit über übliche finanzmarktbezogene Erwägungen hinaus und führt zu direkten und unmittelbaren sozio-politischen Auswirkungen. Ein klares Beispiel dafür ist der durchschnittliche 30-jährige US-Hypothekenzinssatz, der kürzlich die 7%-Marke überschritten hat. Weitere Einzelheiten finden Sie in der unten bereitgestellten CNBC-Berichterstattung.
#märkte #wirtschaft #hypotheken #wohnwesen #renditen #anleihen
#märkte #wirtschaft #hypotheken #wohnwesen #renditen #anleihen
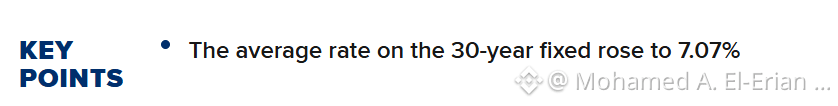
21
Die hohe Beta-Entwicklung im britischen Gilt-Markt ist heute erneut deutlich sichtbar – mitten in einer weitreichenden globalen Verkaufswelle. Während wir der mit Spannung erwarteten Vorstellung des ersten Haushalts der Regierung am 28. Oktober näherkommen, sind die Renditen für zehnjährige Anleihen stark gestiegen und liegen inzwischen bei fast 5,40 %.
Diese aktuelle Lage verdeutlicht eine strukturelle Schwäche, die sich seit mehreren Jahren entwickelt, ein Thema, das ich in meiner April-Ausgabe der Financial Times ausführlich untersucht habe – in dem Artikel mit dem Titel „Who lost the UK bond market“. Der Link zu diesem Beitrag ist unten angegeben. Diese Verwundbarkeit hat sich mittlerweile zu einem sich selbst verstärkenden Kreislauf entwickelt. Langsames Produktivitätswachstum gerät in Konflikt mit wachsenden staatlichen Defiziten, und ältere Schulden, die anfangs zu deutlich niedrigeren Kreditkosten abgesichert wurden, müssen nun refinanziert werden. Zusammen machen diese Faktoren sowohl die Tragfähigkeit der öffentlichen Finanzen als auch ein breiteres Wirtschaftswachstum deutlich schwerer erreichbar.
https://www.ft.com/content/4b258818-4935-4507-b554-bccc5fd05b66?syn-25a6b1a6=1
#economy #uk #markets #debt #bonds #yields
Die hohe Beta-Entwicklung im britischen Gilt-Markt ist heute erneut deutlich sichtbar – mitten in einer weitreichenden globalen Verkaufswelle. Während wir der mit Spannung erwarteten Vorstellung des ersten Haushalts der Regierung am 28. Oktober näherkommen, sind die Renditen für zehnjährige Anleihen stark gestiegen und liegen inzwischen bei fast 5,40 %.
Diese aktuelle Lage verdeutlicht eine strukturelle Schwäche, die sich seit mehreren Jahren entwickelt, ein Thema, das ich in meiner April-Ausgabe der Financial Times ausführlich untersucht habe – in dem Artikel mit dem Titel „Who lost the UK bond market“. Der Link zu diesem Beitrag ist unten angegeben. Diese Verwundbarkeit hat sich mittlerweile zu einem sich selbst verstärkenden Kreislauf entwickelt. Langsames Produktivitätswachstum gerät in Konflikt mit wachsenden staatlichen Defiziten, und ältere Schulden, die anfangs zu deutlich niedrigeren Kreditkosten abgesichert wurden, müssen nun refinanziert werden. Zusammen machen diese Faktoren sowohl die Tragfähigkeit der öffentlichen Finanzen als auch ein breiteres Wirtschaftswachstum deutlich schwerer erreichbar.
https://www.ft.com/content/4b258818-4935-4507-b554-bccc5fd05b66?syn-25a6b1a6=1
#economy #uk #markets #debt #bonds #yields
Diese aktuelle Lage verdeutlicht eine strukturelle Schwäche, die sich seit mehreren Jahren entwickelt, ein Thema, das ich in meiner April-Ausgabe der Financial Times ausführlich untersucht habe – in dem Artikel mit dem Titel „Who lost the UK bond market“. Der Link zu diesem Beitrag ist unten angegeben. Diese Verwundbarkeit hat sich mittlerweile zu einem sich selbst verstärkenden Kreislauf entwickelt. Langsames Produktivitätswachstum gerät in Konflikt mit wachsenden staatlichen Defiziten, und ältere Schulden, die anfangs zu deutlich niedrigeren Kreditkosten abgesichert wurden, müssen nun refinanziert werden. Zusammen machen diese Faktoren sowohl die Tragfähigkeit der öffentlichen Finanzen als auch ein breiteres Wirtschaftswachstum deutlich schwerer erreichbar.
https://www.ft.com/content/4b258818-4935-4507-b554-bccc5fd05b66?syn-25a6b1a6=1
#economy #uk #markets #debt #bonds #yields
7
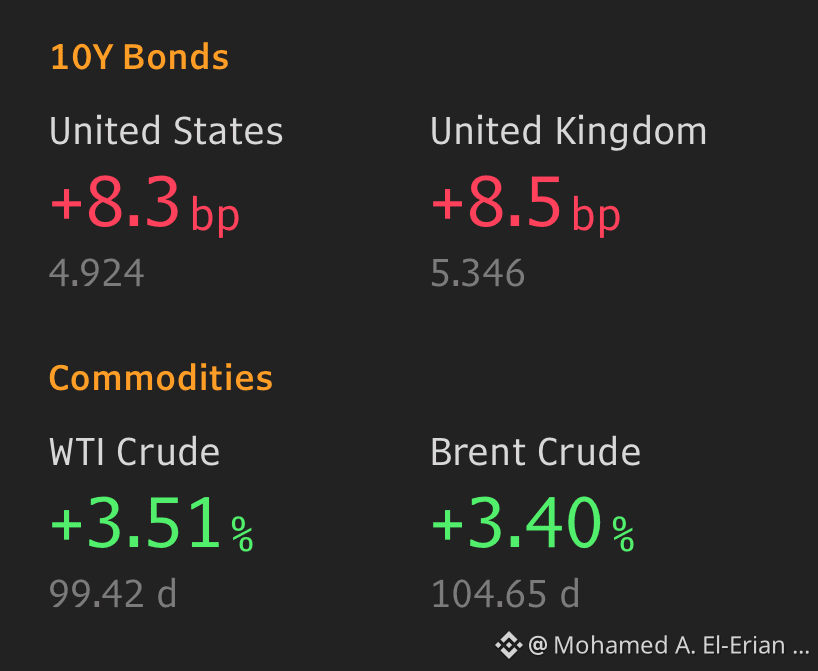
Wenn die aktuellen Marktverschiebungen und -niveaus stabil bleiben oder sich möglicherweise weiter verschlechtern, wird dies in der Mehrzahl der globalen Volkswirtschaften ernsthafte Besorgnis auslösen. Wenn man diese Bedingungen fortbestehen lässt, werden wir einen starken Anstieg der alltäglichen Probleme bei der Leistbarkeit sehen – zusammen mit deutlich stärkeren Hürden für die gesamte wirtschaftliche Expansion. Zusätzlich zur Vergrößerung der Kluft in der Ungleichheit würde ein solches Umfeld die finanzielle Gesundheit der Regierung schwer beeinträchtigen und die Risiken im Zusammenhang mit weitverbreiteter finanzieller Instabilität erhöhen.
#economy #markets #oil #yields
Wenn die aktuellen Marktverschiebungen und -niveaus stabil bleiben oder sich möglicherweise weiter verschlechtern, wird dies in der Mehrzahl der globalen Volkswirtschaften ernsthafte Besorgnis auslösen. Wenn man diese Bedingungen fortbestehen lässt, werden wir einen starken Anstieg der alltäglichen Probleme bei der Leistbarkeit sehen – zusammen mit deutlich stärkeren Hürden für die gesamte wirtschaftliche Expansion. Zusätzlich zur Vergrößerung der Kluft in der Ungleichheit würde ein solches Umfeld die finanzielle Gesundheit der Regierung schwer beeinträchtigen und die Risiken im Zusammenhang mit weitverbreiteter finanzieller Instabilität erhöhen.
#economy #markets #oil #yields
#economy #markets #oil #yields
379
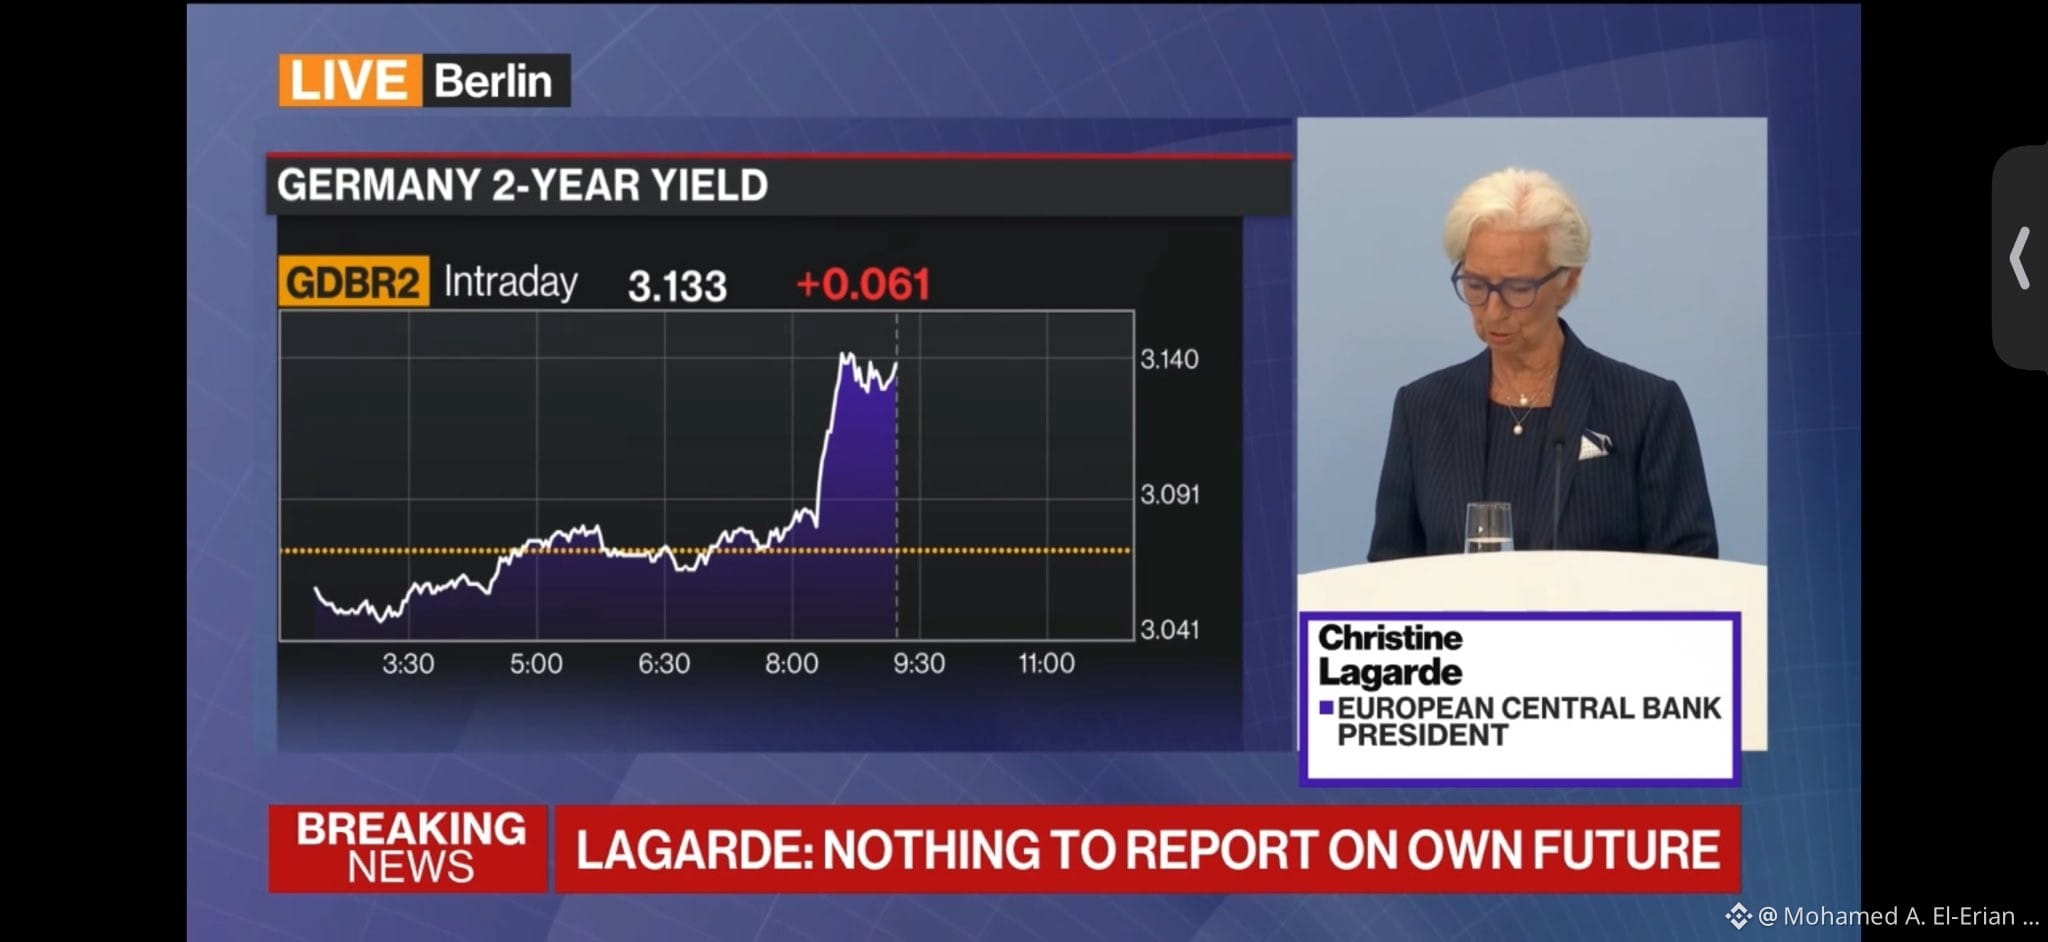
Die Zentralbank hat offiziell beschlossen, die Zinsen um 25 Basispunkte anzuheben. In ihrem fortlaufenden Pressegespräch, das weiterhin sehr empfohlen ist wie eh und je, erklärte EZB-Präsidentin Christine Lagarde: „Die Entscheidung, die wir heute getroffen haben, war ein Kinderspiel.“ Bitte bleiben Sie dran, denn wir teilen in Kürze weitere Details mit.
#wirtschaft #märkte #ezb @ecb @Lagarde #inflation #wachstum
Die Zentralbank hat offiziell beschlossen, die Zinsen um 25 Basispunkte anzuheben. In ihrem fortlaufenden Pressegespräch, das weiterhin sehr empfohlen ist wie eh und je, erklärte EZB-Präsidentin Christine Lagarde: „Die Entscheidung, die wir heute getroffen haben, war ein Kinderspiel.“ Bitte bleiben Sie dran, denn wir teilen in Kürze weitere Details mit.
#wirtschaft #märkte #ezb @ecb @Lagarde #inflation #wachstum
#wirtschaft #märkte #ezb @ecb @Lagarde #inflation #wachstum
14
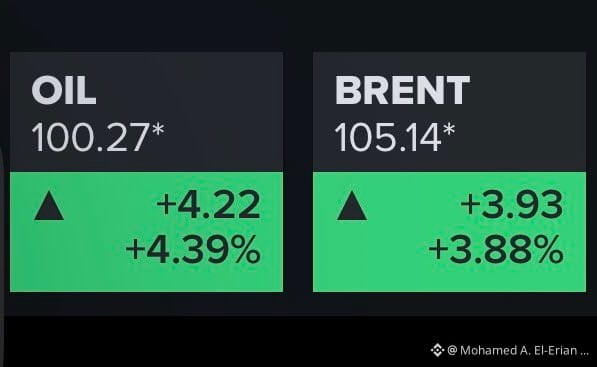
Das gleiche Meilenstein-Niveau wie Brent zu erreichen: WTI-Öl wird derzeit am Markt für mehr als 100 US-Dollar pro Barrel gehandelt.
#wirtschaft #öl #energie #märkte
Das gleiche Meilenstein-Niveau wie Brent zu erreichen: WTI-Öl wird derzeit am Markt für mehr als 100 US-Dollar pro Barrel gehandelt.
#wirtschaft #öl #energie #märkte
#wirtschaft #öl #energie #märkte
337
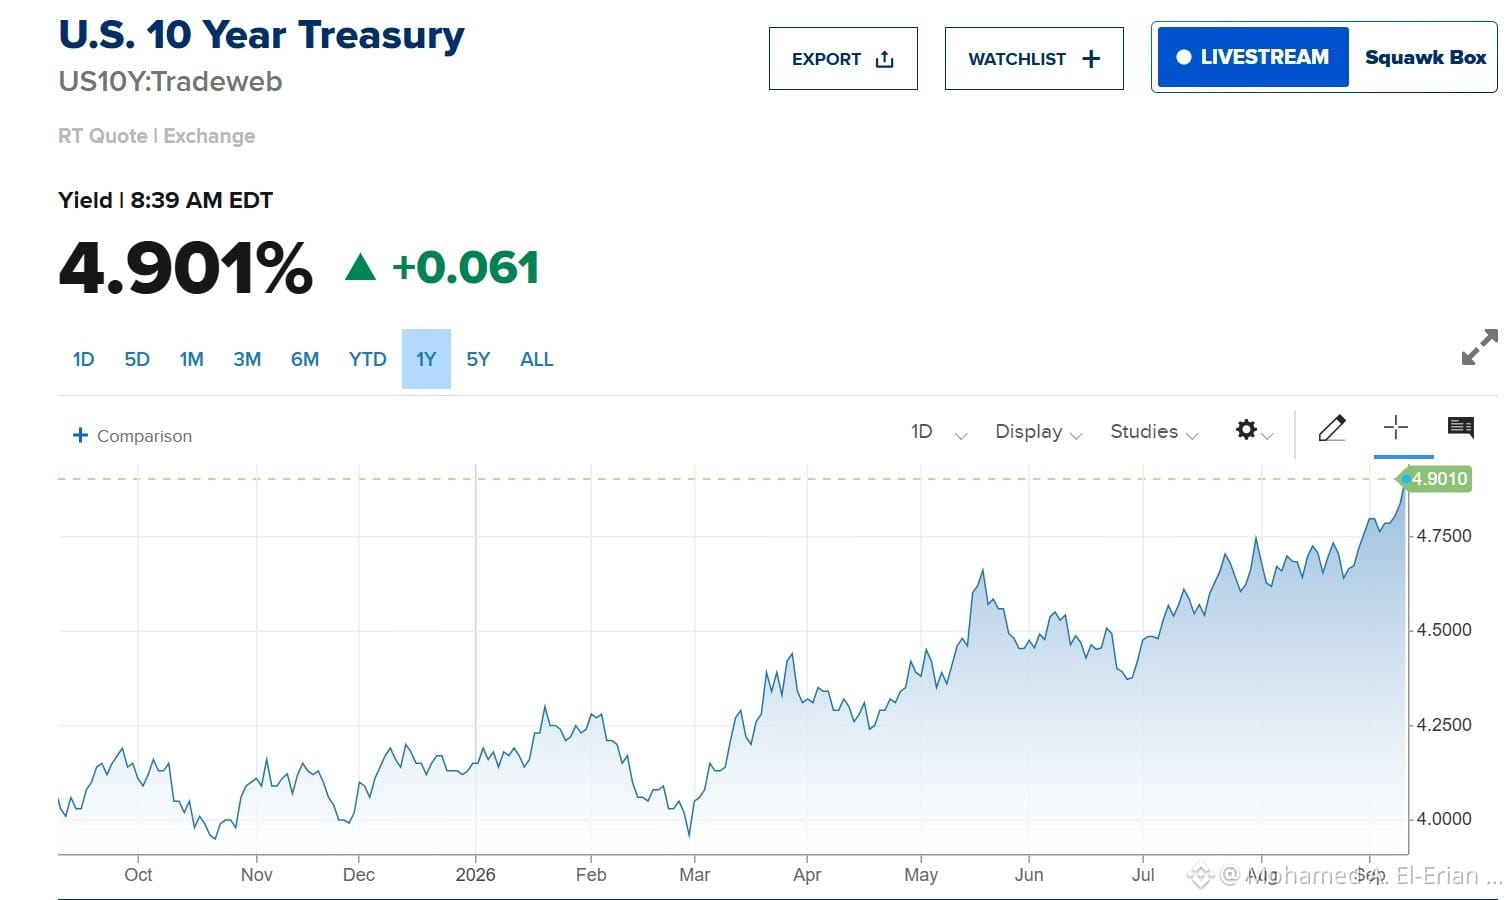
Es scheint, dass Anleger heute auf etwas kühlere Wirtschaftsdaten gehofft haben. Obwohl die erstmaligen Arbeitslosenmeldungen und der monatliche PPI genau wie erwartet im Rahmen der Konsensprognosen lagen, zeigte die schnelle Reaktion des Marktes den Wunsch nach niedrigeren Zahlen. Nach den Nachrichten stieg die Rendite der 10-jährigen US-Staatsanleihen auf 4,90% – eine Bewegung, die im CNBC-Chart unten eindeutig veranschaulicht wird.
#märkte #wirtschaft #ppi #renditen #inflation
Es scheint, dass Anleger heute auf etwas kühlere Wirtschaftsdaten gehofft haben. Obwohl die erstmaligen Arbeitslosenmeldungen und der monatliche PPI genau wie erwartet im Rahmen der Konsensprognosen lagen, zeigte die schnelle Reaktion des Marktes den Wunsch nach niedrigeren Zahlen. Nach den Nachrichten stieg die Rendite der 10-jährigen US-Staatsanleihen auf 4,90% – eine Bewegung, die im CNBC-Chart unten eindeutig veranschaulicht wird.
#märkte #wirtschaft #ppi #renditen #inflation
#märkte #wirtschaft #ppi #renditen #inflation
79
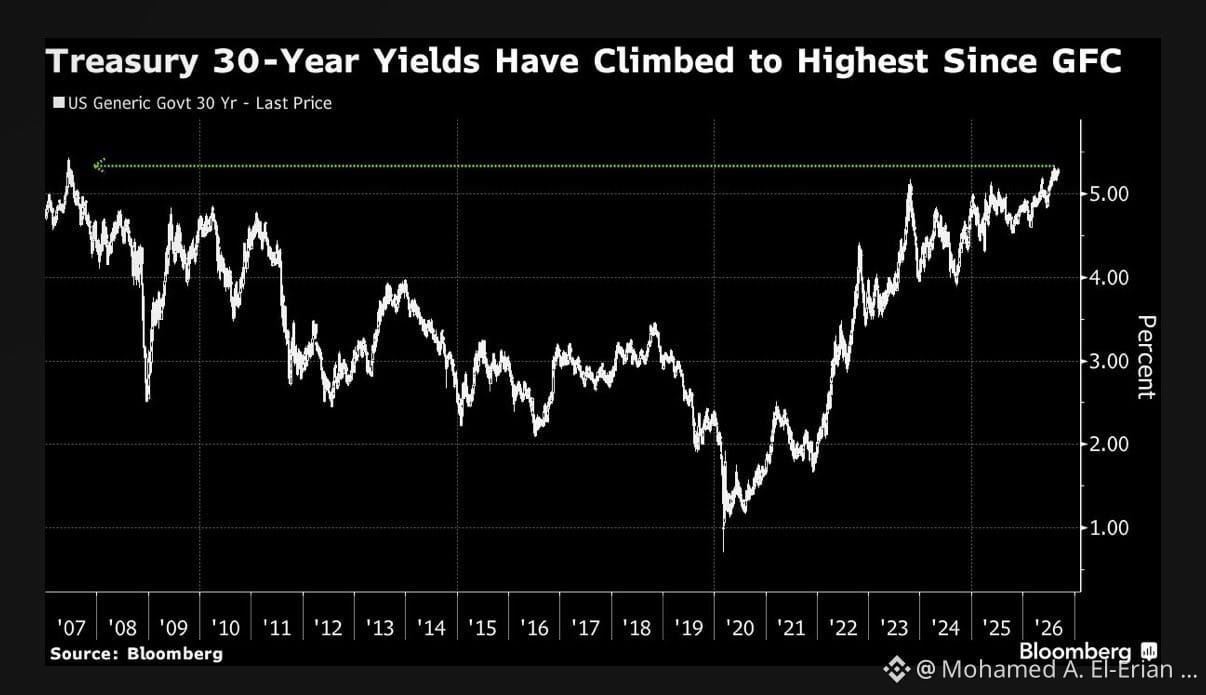
Hier ist ein Blick auf die Hintergrundinformationen, die die heute stattfindende Auktion prägen: Das US-Finanzministerium wird 22 Milliarden US-Dollar in 30-jährigen Anleihen ausgeben. Die visuelle Darstellung dieser Daten stammt von einem Bloomberg-Chart.
#wirtschaft #märkte #anleihen #renditen
Hier ist ein Blick auf die Hintergrundinformationen, die die heute stattfindende Auktion prägen: Das US-Finanzministerium wird 22 Milliarden US-Dollar in 30-jährigen Anleihen ausgeben. Die visuelle Darstellung dieser Daten stammt von einem Bloomberg-Chart.
#wirtschaft #märkte #anleihen #renditen
#wirtschaft #märkte #anleihen #renditen
81
Hier sind die wichtigsten Entwicklungen, die heute die globale Wirtschaft und die Finanzmärkte in den Bann ziehen.
Beginnend mit der Innenpolitik werden die Finanzsektoren aktiv die von der Regierung vorgeschlagene „$5.000“-Wählerdividende zurückweisen. Händler halten eine tatsächliche Umsetzung dieses Plans für äußerst unwahrscheinlich. Diese Marktskepsis resultiert aus einem 6%igen Haushaltsdefizit, einem soliden Wirtschaftswachstum und dem anhaltenden Druck durch erhöhte Renditen staatlicher Anleihen.
Auf der anderen Seite des Atlantiks rückt die anstehende EZB-Zinsentscheidung in den Fokus. Während ein Zinsschritt um 25 Basispunkte von der Öffentlichkeit weitgehend erwartet wird, liegt der eigentliche Schwerpunkt auf der offiziellen Kommentierung, die dem Schritt beigefügt sein wird. Beobachter warten insbesondere darauf zu erfahren, wie europäische Zentralbanker die aktuellen Inflationsdynamiken bewerten und ob weiterhin ein Bedarf an weiterer Straffung besteht.
Zurück in den Vereinigten Staaten kommen heute Morgen die entscheidenden US-PPInflationsdaten an. Der Marktkonsens geht von einem monatlichen Anstieg des headline PPI um 0,4% aus; dadurch würde sich die jährliche Inflationsrate auf 5,3% erhöhen. Gleichzeitig wird erwartet, dass der Kernindikator im Monatsvergleich um 0,3% steigt, was einer jährlichen Rate von 4,6% entspricht. Diese Zahlen dienen als wichtige Vorschau, bevor morgen der CPI-Inflationsbericht veröffentlicht wird.
#wirtschaft #märkte #ezb #inflation #ppi
Hier sind die wichtigsten Entwicklungen, die heute die globale Wirtschaft und die Finanzmärkte in den Bann ziehen.
Beginnend mit der Innenpolitik werden die Finanzsektoren aktiv die von der Regierung vorgeschlagene „$5.000“-Wählerdividende zurückweisen. Händler halten eine tatsächliche Umsetzung dieses Plans für äußerst unwahrscheinlich. Diese Marktskepsis resultiert aus einem 6%igen Haushaltsdefizit, einem soliden Wirtschaftswachstum und dem anhaltenden Druck durch erhöhte Renditen staatlicher Anleihen.
Auf der anderen Seite des Atlantiks rückt die anstehende EZB-Zinsentscheidung in den Fokus. Während ein Zinsschritt um 25 Basispunkte von der Öffentlichkeit weitgehend erwartet wird, liegt der eigentliche Schwerpunkt auf der offiziellen Kommentierung, die dem Schritt beigefügt sein wird. Beobachter warten insbesondere darauf zu erfahren, wie europäische Zentralbanker die aktuellen Inflationsdynamiken bewerten und ob weiterhin ein Bedarf an weiterer Straffung besteht.
Zurück in den Vereinigten Staaten kommen heute Morgen die entscheidenden US-PPInflationsdaten an. Der Marktkonsens geht von einem monatlichen Anstieg des headline PPI um 0,4% aus; dadurch würde sich die jährliche Inflationsrate auf 5,3% erhöhen. Gleichzeitig wird erwartet, dass der Kernindikator im Monatsvergleich um 0,3% steigt, was einer jährlichen Rate von 4,6% entspricht. Diese Zahlen dienen als wichtige Vorschau, bevor morgen der CPI-Inflationsbericht veröffentlicht wird.
#wirtschaft #märkte #ezb #inflation #ppi
Beginnend mit der Innenpolitik werden die Finanzsektoren aktiv die von der Regierung vorgeschlagene „$5.000“-Wählerdividende zurückweisen. Händler halten eine tatsächliche Umsetzung dieses Plans für äußerst unwahrscheinlich. Diese Marktskepsis resultiert aus einem 6%igen Haushaltsdefizit, einem soliden Wirtschaftswachstum und dem anhaltenden Druck durch erhöhte Renditen staatlicher Anleihen.
Auf der anderen Seite des Atlantiks rückt die anstehende EZB-Zinsentscheidung in den Fokus. Während ein Zinsschritt um 25 Basispunkte von der Öffentlichkeit weitgehend erwartet wird, liegt der eigentliche Schwerpunkt auf der offiziellen Kommentierung, die dem Schritt beigefügt sein wird. Beobachter warten insbesondere darauf zu erfahren, wie europäische Zentralbanker die aktuellen Inflationsdynamiken bewerten und ob weiterhin ein Bedarf an weiterer Straffung besteht.
Zurück in den Vereinigten Staaten kommen heute Morgen die entscheidenden US-PPInflationsdaten an. Der Marktkonsens geht von einem monatlichen Anstieg des headline PPI um 0,4% aus; dadurch würde sich die jährliche Inflationsrate auf 5,3% erhöhen. Gleichzeitig wird erwartet, dass der Kernindikator im Monatsvergleich um 0,3% steigt, was einer jährlichen Rate von 4,6% entspricht. Diese Zahlen dienen als wichtige Vorschau, bevor morgen der CPI-Inflationsbericht veröffentlicht wird.
#wirtschaft #märkte #ezb #inflation #ppi
81
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
BitcoinReboundsTo$79K
6,096 Aufrufe
75 Kommentare
🚨 $BTC steigt weiter.
Bitcoin handelt bei etwa 78.804 $ und liegt damit ungefähr 1,9 % im Plus, nachdem die Marke von 78K zurückerobert wurde. Die nächste zu beobachtende Zone ist das Tageshoch im Intraday-Bereich nahe 78.905 $.
Ein klarer Ausbruch über diese Marke könnte den Weg in Richtung 79K–80K ebnen. Wenn BTC abgewiesen wird, liegt der Support bei etwa 78.300 $ und danach bei 77.975 $.
Die Bullen haben Momentum, aber BTC muss über 78K bleiben.
#Bitcoin #BTC #CryptoTrading #CryptoMarket #CryptoAnalysis
PulseON
·7 Likes
·6.8k Aufrufe
FedHikeOddsRiseTo89%
65,655 Aufrufe
959 Kommentare
RLUSDSupplyHitsRecord$2.442B
3,777 Aufrufe
57 Kommentare