

Matrix K
27 Beiträge
Matrix K
Melden
Nutzer blockieren
I build and test trading bots and indicators. Live results only — losses and liquidations included. No hype.
12 Following
22 Follower
22 Like gegeben
Beiträge
Alle
Zitierungen
PINNED
·
--
Artikel
Übersetzung ansehen
Мой бот торгует не монету, а волатильность. Начинаю публичный дневникЕсли вы смотрите на график одной монеты и пытаетесь угадать, куда пойдёт цена, вы смотрите не туда.
Почти два месяца на Binance Futures работает мой DCA-бот. Сразу честно: это не «бот, который нашёл хорошую монету». Таких монет почти нет. Я прогнал одну и ту же сетку по каждой из 38 USDC-пар в одиночку на минутных данных за 2 года. Большинство монет в минусе, включая TIA и PENGU.
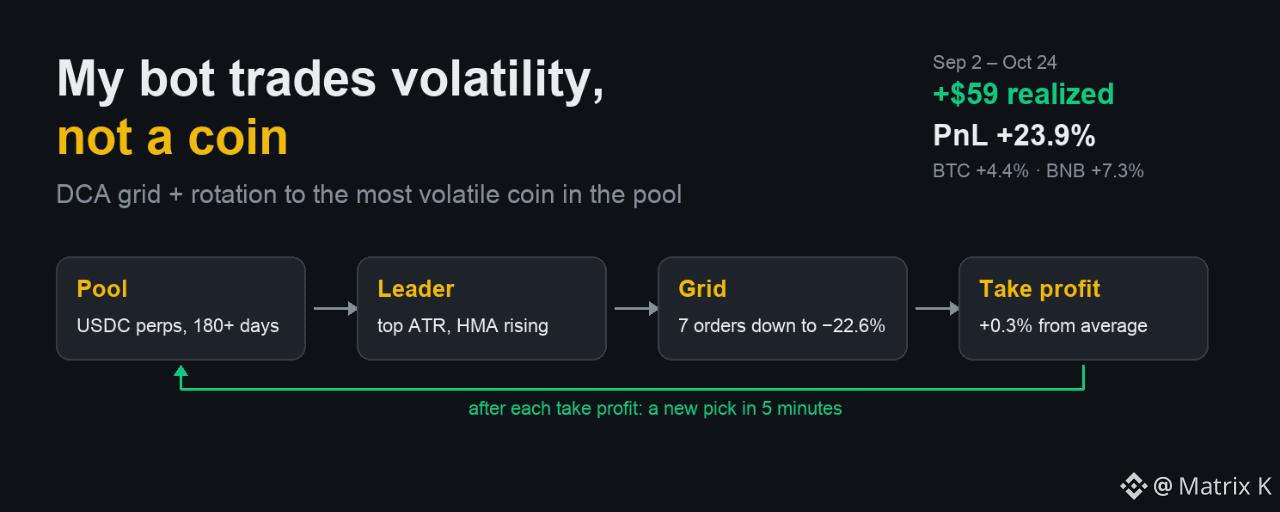
А вот если каждый час выбирать из всего пула ту монету, которая сейчас самая подвижная и при этом растёт, и после каждого тейка выбирать заново, та же сетка на тех же монетах выходит в плюс. Доход создаёт не монета, а переход к лидеру.
Почему волатильность. Это питательная среда для DCA. Чем подвижнее цена, тем чаще сетка набирает позицию и закрывает её тейком. Больше раундов — больше прибыли. Бот не гадает направление, он ищет движение.
Как это устроено сейчас:
• пул: все USDC-перпы Binance, торгующиеся не меньше 180 дней. Свежие листинги — главный источник ликвидаций, это проверено на истории. Пул раз в сутки обновляет сканер рынка;
• выбор: каждый час монета с наибольшим ATR при растущем тренде;
• сетка: 7 ордеров до −22.6%, тейк 0.3% от средней, после тейка — новый выбор на следующей 5-минутке;
• один слот, изолированная маржа $50 с плечом x4, то есть сетка на $200. Ликвидация — это мой стоп. По бэктестам на 2 годах она случается в среднем раз в полтора месяца, в бою с момента старта её пока не было. Это часть системы, а не сбой.
К этой схеме я пришёл не сразу. Были месяцы бэктестов и боя, и почти всё, что кажется очевидным, отпало: одиночные ордера, стопы, трендовые индикаторы на вход. Комиссии съедают тонкий эдж сетки, поэтому бот торгует USDC-пары, где лимитные ордера на Binance без комиссии. За это время бот проторговал $41 214 оборота. С обычной мейкерской комиссией (0.02%, с BNB 0.018%) это стоило бы около $7.4 — каждый восьмой заработанный доллар.
Цифры со 2 сентября по 24 октября (приложение Binance, «PnL фьючерсов»):
• закрыто в плюс: +$59.00;
• рост кривой PnL: +23.9% (Binance считает её в процентах от баланса субаккаунта по дням) при $BTC +4.4% и $BNB +7.3% за тот же период;
• 44 дня в плюсе, 9 в минусе. Все 9 минусовых дней — это фандинг, пока бот сидел в позиции без тейка: −$0.29 за всё время.
Первый настоящий экзамен. Впервые почти за два месяца позиция отстреляла все страховочные ордера и встала в замок: с 17 октября слот держит TIA, сетка залита целиком. Дальше два исхода. Либо цена вернётся к средней, и бот выйдет тейком — на истории так заканчивалась примерно половина таких замков. Либо TIA дойдёт до ликвидации, и бот потеряет маржу слота — $49. Мне одинаково интересны оба исхода: бэктест может показать что угодно, мерило истины — только бой.
Как устроены деньги. Для чистоты эксперимента бот торгует на отдельном чистом субаккаунте. Прибыль не реинвестируется: я сразу вывожу её на спот, где она работает в Earn и идёт на регулярные покупки BTC и $BNB . Если позицию ликвидирует, в бот придёт новый депозит того же размера. Поэтому ликвидация для меня не катастрофа, а запланированный расход. Вопрос в другом: может ли прибыль на дистанции оплачивать ликвидации с запасом. Пока ответ «да»: выведенные $59 уже перекрывают одну полную потерю маржи ($49).
Бот постоянно дорабатывается по итогам боя. Последнее обновление — сканер всего рынка вместо фиксированного списка из 11 монет — я включил как раз во время этого замка. Когда решу, что система доказала себя, загружу в неё серьёзные деньги.
Дальше здесь будут:
отчёты из живого боя — тейки, замки, ликвидации, как есть;находки из исследований — что проверял и что не сработало (а не сработало многое).
Не финансовый совет. Фьючерсы с плечом могут обнулить депозит.
Мой бот торгует не монету, а волатильность. Начинаю публичный дневник
Если вы смотрите на график одной монеты и пытаетесь угадать, куда пойдёт цена, вы смотрите не туда.
Почти два месяца на Binance Futures работает мой DCA-бот. Сразу честно: это не «бот, который нашёл хорошую монету». Таких монет почти нет. Я прогнал одну и ту же сетку по каждой из 38 USDC-пар в одиночку на минутных данных за 2 года. Большинство монет в минусе, включая TIA и PENGU.
А вот если каждый час выбирать из всего пула ту монету, которая сейчас самая подвижная и при этом растёт, и после каждого тейка выбирать заново, та же сетка на тех же монетах выходит в плюс. Доход создаёт не монета, а переход к лидеру.
Почему волатильность. Это питательная среда для DCA. Чем подвижнее цена, тем чаще сетка набирает позицию и закрывает её тейком. Больше раундов — больше прибыли. Бот не гадает направление, он ищет движение.
Как это устроено сейчас:
• пул: все USDC-перпы Binance, торгующиеся не меньше 180 дней. Свежие листинги — главный источник ликвидаций, это проверено на истории. Пул раз в сутки обновляет сканер рынка;
• выбор: каждый час монета с наибольшим ATR при растущем тренде;
• сетка: 7 ордеров до −22.6%, тейк 0.3% от средней, после тейка — новый выбор на следующей 5-минутке;
• один слот, изолированная маржа $50 с плечом x4, то есть сетка на $200. Ликвидация — это мой стоп. По бэктестам на 2 годах она случается в среднем раз в полтора месяца, в бою с момента старта её пока не было. Это часть системы, а не сбой.
К этой схеме я пришёл не сразу. Были месяцы бэктестов и боя, и почти всё, что кажется очевидным, отпало: одиночные ордера, стопы, трендовые индикаторы на вход. Комиссии съедают тонкий эдж сетки, поэтому бот торгует USDC-пары, где лимитные ордера на Binance без комиссии. За это время бот проторговал $41 214 оборота. С обычной мейкерской комиссией (0.02%, с BNB 0.018%) это стоило бы около $7.4 — каждый восьмой заработанный доллар.
Цифры со 2 сентября по 24 октября (приложение Binance, «PnL фьючерсов»):
• закрыто в плюс: +$59.00;
• рост кривой PnL: +23.9% (Binance считает её в процентах от баланса субаккаунта по дням) при $BTC +4.4% и $BNB +7.3% за тот же период;
• 44 дня в плюсе, 9 в минусе. Все 9 минусовых дней — это фандинг, пока бот сидел в позиции без тейка: −$0.29 за всё время.
Первый настоящий экзамен. Впервые почти за два месяца позиция отстреляла все страховочные ордера и встала в замок: с 17 октября слот держит TIA, сетка залита целиком. Дальше два исхода. Либо цена вернётся к средней, и бот выйдет тейком — на истории так заканчивалась примерно половина таких замков. Либо TIA дойдёт до ликвидации, и бот потеряет маржу слота — $49. Мне одинаково интересны оба исхода: бэктест может показать что угодно, мерило истины — только бой.
Как устроены деньги. Для чистоты эксперимента бот торгует на отдельном чистом субаккаунте. Прибыль не реинвестируется: я сразу вывожу её на спот, где она работает в Earn и идёт на регулярные покупки BTC и $BNB . Если позицию ликвидирует, в бот придёт новый депозит того же размера. Поэтому ликвидация для меня не катастрофа, а запланированный расход. Вопрос в другом: может ли прибыль на дистанции оплачивать ликвидации с запасом. Пока ответ «да»: выведенные $59 уже перекрывают одну полную потерю маржи ($49).
Бот постоянно дорабатывается по итогам боя. Последнее обновление — сканер всего рынка вместо фиксированного списка из 11 монет — я включил как раз во время этого замка. Когда решу, что система доказала себя, загружу в неё серьёзные деньги.
Дальше здесь будут:
отчёты из живого боя — тейки, замки, ликвидации, как есть;находки из исследований — что проверял и что не сработало (а не сработало многое).
Не финансовый совет. Фьючерсы с плечом могут обнулить депозит.
3
1
681
·
--
Übersetzung ansehen
My bot is down 91% on this position. I’m not touching it.
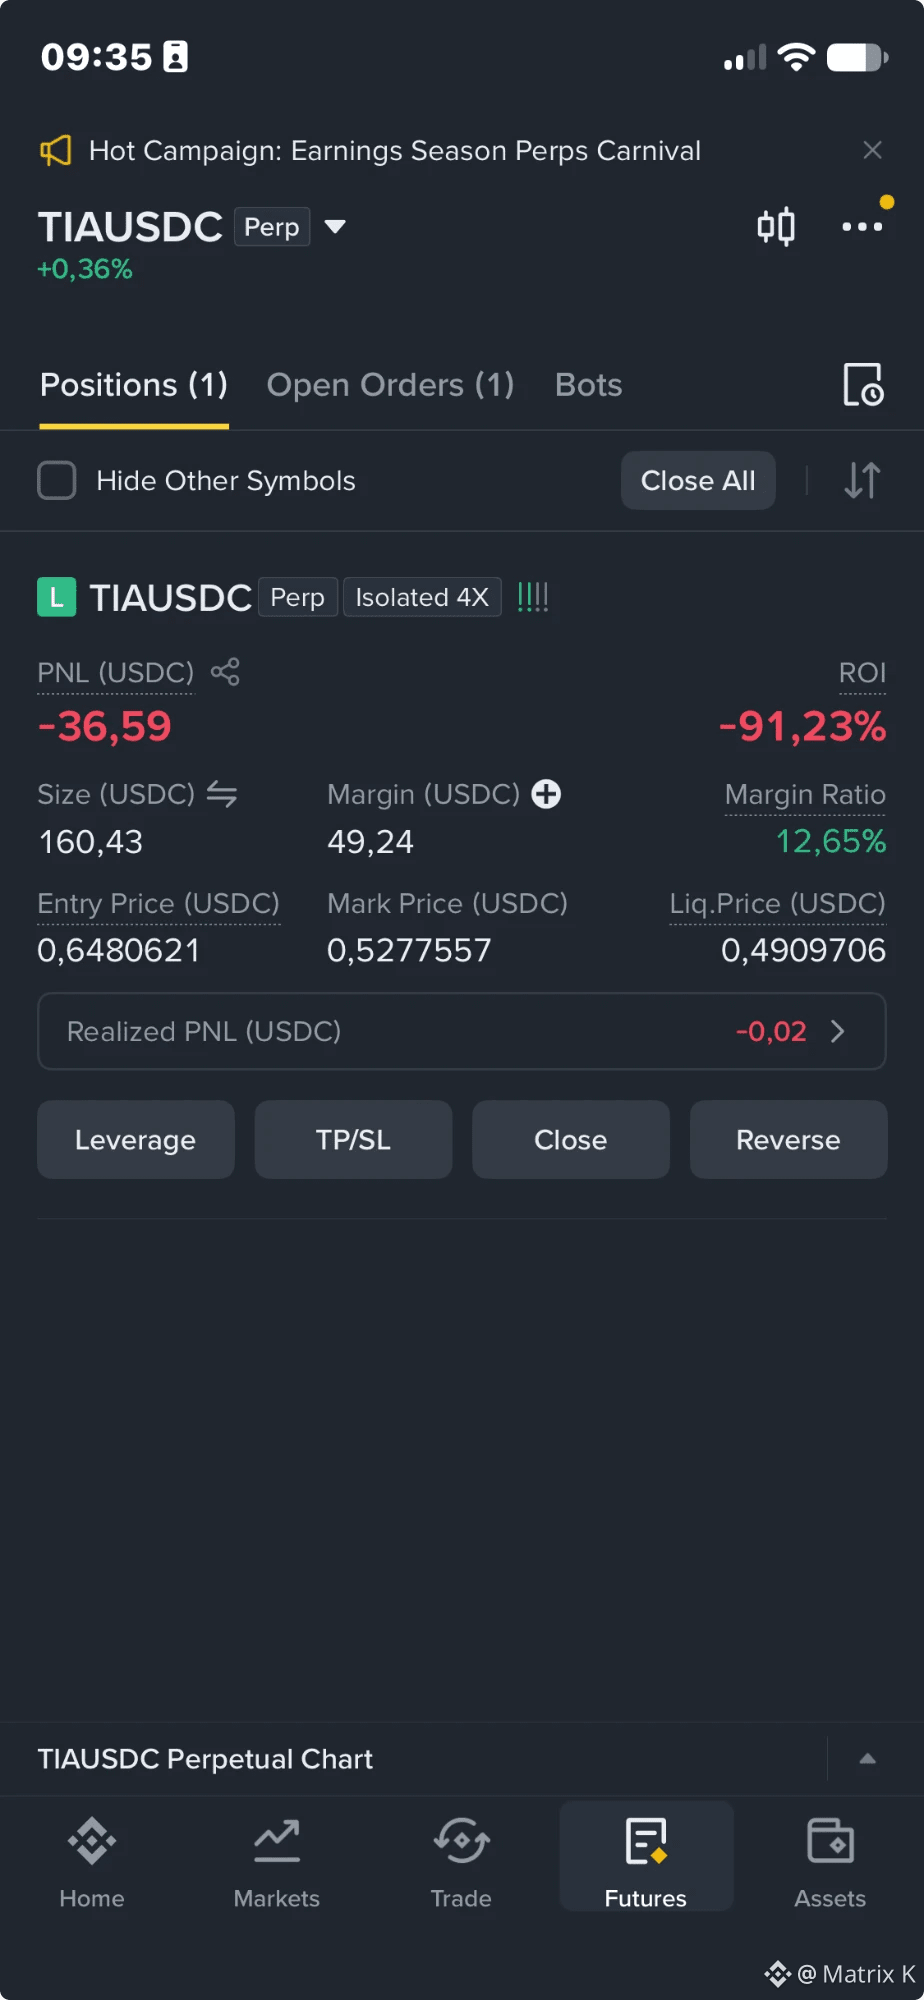
Day 11 in $TIA . All 7 orders filled since Oct 22. Average entry 0.648, price now 0.528. Floating loss −$36.6 on $49 of margin. Liquidation at 0.491 — about 7% below. The take profit order waits at 0.650, +23% from here.
Why so calm? Because the worst case was priced in before the first order: the loss is capped at this position’s margin, and every dollar of profit so far has already been withdrawn — $59, more than this whole margin. In two years of history, about half of such stuck positions ended with a take profit.
A drop or a flat is a phase of the market, not a flaw of the bot or of this one position. So a stuck position isn’t an accident — it’s a normal, built-in part of this kind of trading.
Patience works when both the good and the bad outcome are not hope, but part of the plan.
Take profit or liquidation — which comes first?
#DCA #DCABot #TradingBot #Futures
Not financial advice.
Take profit first
Liquidation first
6 Tage(n) übrig
211
·
--
Artikel
Übersetzung ansehen
Why grid backtests on 5-minute candles lie — and how I made my model match the live botMy main DCA bot is code on a server — it sees the exchange directly. But one day I wanted to run the same strategy on another exchange and another market, here and now. Why dig into the server and rewrite the bot when you can have a separate engine that launches in minutes? So I moved its logic to TradingView — for myself: every hour, pick the most volatile coin with a rising trend from a pool and send it to any bot with a webhook. That's how the Allocator was born.
Moving the idea turned out to be only half the job. An idea can be right while its execution is wrong. I've tried plenty of strategies and indicators on TradingView, and none of them survived contact with live trading. So I decided to test mine live from day one.
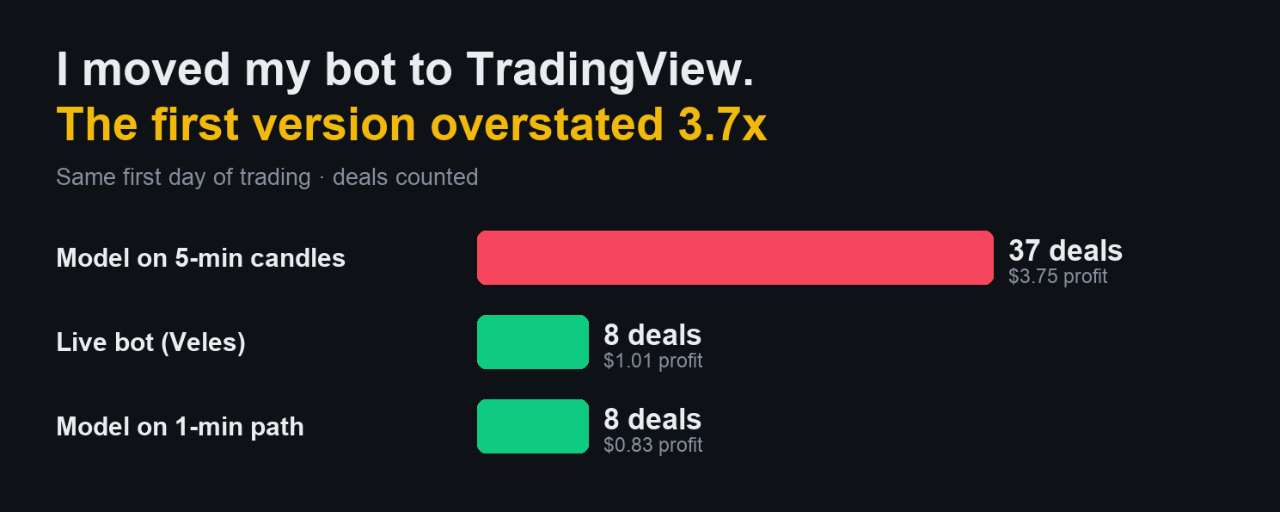
The test. On October 23 I launched a multi-pair bot on Veles driven by the Allocator and watched the TradingView model side by side. In the first 24 hours the bot made 8 deals and $1.01 profit. The model counted 37 deals and $3.75. A 3.7x gap. On history, the Pine model overstated deals and profit 3–5x.
The cause is not the idea but TradingView itself. The model was calculated on 5-minute candles. Inside a candle it sees the high and the low, but not which came first. It "bought" at the low and immediately "sold" at the high — while in reality the high often came before the low, and that trade never happened. This trap applies to any grid backtest: if the take profit is smaller than the candle's range, the model draws trades that never existed.
As often happens, I found this by chance — only because I ran the bot next to the model. As Pushkin put it: "And chance, the god of invention."
The fix. Now the Allocator walks every candle minute by minute, in the right order. The same 24 hours: 8 deals vs 8, $0.83 vs $1.01. And right now, with a live stuck position in $PENGU , the model and the bot match: same entry, same 6 of 7 orders filled, average price 0.00786 vs 0.00787 (screenshots below). Where TradingView has no minute history (beyond roughly three weeks), the table itself marks the numbers red as "overstated".
https://www.tradingview.com/x/xETdrAUx/
Besides picking the coin, the Allocator is built as a handy test bench: turn on the second dashboard and change the grid's geometry and depth on the fly — and even how it's built, by price step or by total coverage. No separate script for each test run: the whole picture and the alternatives are right in front of you.
I now have two executors of one strategy: the server bot since September 2 and Veles with the Allocator since October 23.
Follow along: I test what I believe — and drop what the numbers don't support.
#DCA #DCABot #TradingBot #GridTrading #TradingView
No guessing here about where price goes or which levels to watch. Here it's statistics and math against an unknown future.
Not financial advice. Leveraged futures can wipe out your deposit.
Why grid backtests on 5-minute candles lie — and how I made my model match the live bot
My main DCA bot is code on a server — it sees the exchange directly. But one day I wanted to run the same strategy on another exchange and another market, here and now. Why dig into the server and rewrite the bot when you can have a separate engine that launches in minutes? So I moved its logic to TradingView — for myself: every hour, pick the most volatile coin with a rising trend from a pool and send it to any bot with a webhook. That's how the Allocator was born.
Moving the idea turned out to be only half the job. An idea can be right while its execution is wrong. I've tried plenty of strategies and indicators on TradingView, and none of them survived contact with live trading. So I decided to test mine live from day one.
The test. On October 23 I launched a multi-pair bot on Veles driven by the Allocator and watched the TradingView model side by side. In the first 24 hours the bot made 8 deals and $1.01 profit. The model counted 37 deals and $3.75. A 3.7x gap. On history, the Pine model overstated deals and profit 3–5x.
The cause is not the idea but TradingView itself. The model was calculated on 5-minute candles. Inside a candle it sees the high and the low, but not which came first. It "bought" at the low and immediately "sold" at the high — while in reality the high often came before the low, and that trade never happened. This trap applies to any grid backtest: if the take profit is smaller than the candle's range, the model draws trades that never existed.
As often happens, I found this by chance — only because I ran the bot next to the model. As Pushkin put it: "And chance, the god of invention."
The fix. Now the Allocator walks every candle minute by minute, in the right order. The same 24 hours: 8 deals vs 8, $0.83 vs $1.01. And right now, with a live stuck position in $PENGU , the model and the bot match: same entry, same 6 of 7 orders filled, average price 0.00786 vs 0.00787 (screenshots below). Where TradingView has no minute history (beyond roughly three weeks), the table itself marks the numbers red as "overstated".
https://www.tradingview.com/x/xETdrAUx/
Besides picking the coin, the Allocator is built as a handy test bench: turn on the second dashboard and change the grid's geometry and depth on the fly — and even how it's built, by price step or by total coverage. No separate script for each test run: the whole picture and the alternatives are right in front of you.
I now have two executors of one strategy: the server bot since September 2 and Veles with the Allocator since October 23.
Follow along: I test what I believe — and drop what the numbers don't support.
#DCA #DCABot #TradingBot #GridTrading #TradingView
No guessing here about where price goes or which levels to watch. Here it's statistics and math against an unknown future.
Not financial advice. Leveraged futures can wipe out your deposit.
2
366
·
--
Übersetzung ansehen
My bot used to sit idle 55 minutes out of every hour
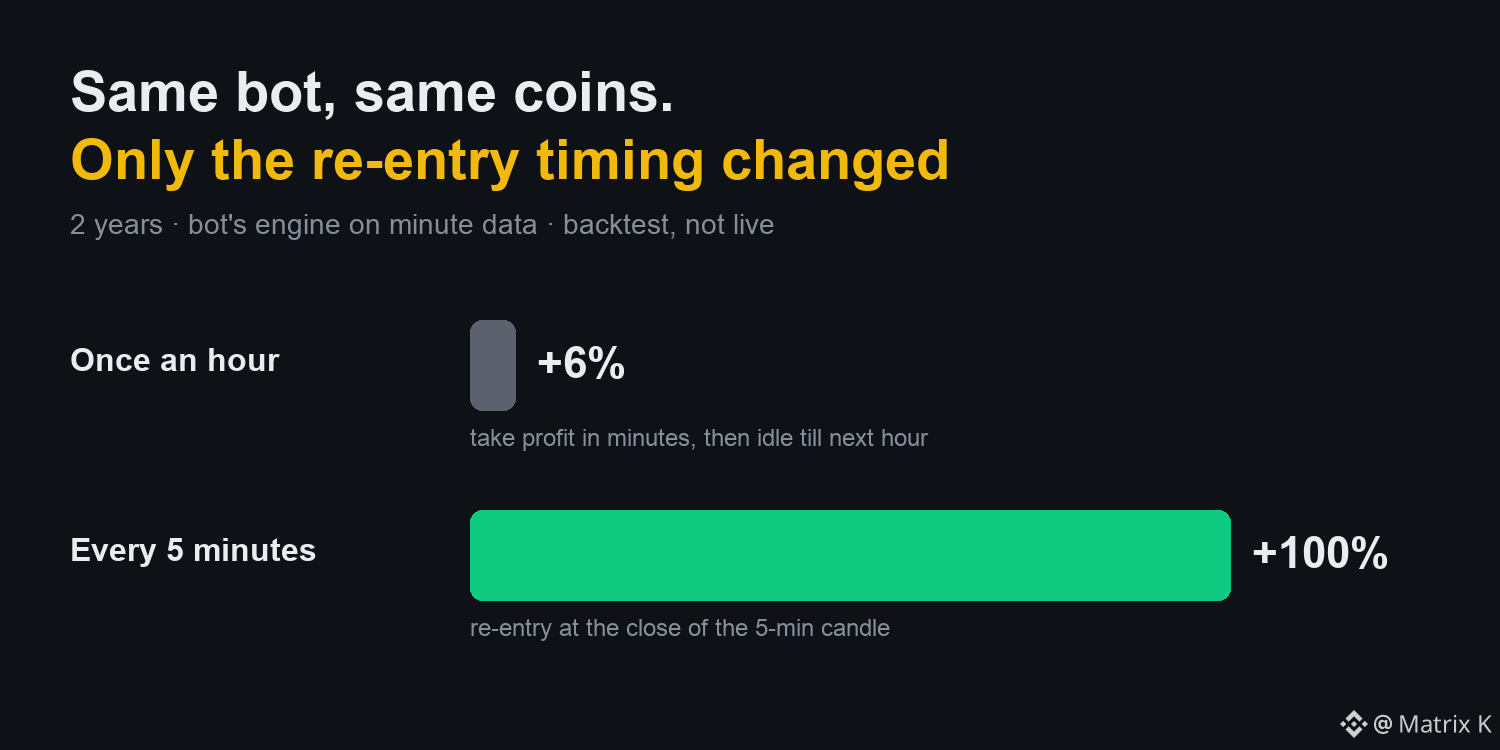
At first my DCA bot lived strictly on the 1-hour chart. Every hour it picked the most volatile coin and opened a grid. Often the take profit filled within 30 seconds to 5 minutes — and then the bot sat on the fence until the next hour, skipping exactly the same entries. A closed hourly candle felt like the measure of truth.
So I tested re-entries inside the hour. The coin is still picked by the last closed hourly candle, but after a take profit the bot may come back every 30, 15 or 5 minutes. Every 30 minutes gave about the same as once an hour, every 15 minutes was noticeably better, every 5 minutes was best of all: +100% over two years versus +6% for once an hour. (These are backtests of the bot's engine on minute data, not live results.)
One rule matters: the bot re-enters at the close of the current 5-minute candle — the one where the take profit filled — not right after the take profit. A take profit fills on a spike near the top of the candle, so buying immediately means buying that top. Waiting for the candle to close filters out entries on wicks and local pumps — and in tests, re-entering immediately was worse than not re-entering at all.
Since October this is how my bot works: the hour picks the coin, the 5 minutes decide when to come back. Up to 12 entries an hour instead of one.
#DCA #TradingBot #GridTrading
Not financial advice.
111
·
--
Übersetzung ansehen
Why my take profit is 0.3%, not 0.5% — and why my bot has no tight stop
A reader asked: did I backtest a 0.4–0.6% take profit, and did I try a stop instead of sitting in a lock? Yes — both.
Take profit. I ran take profits from 0.2% to 0.79% on two years of history. Intuition says: bigger take profit, bigger profit per deal. But the bigger the take profit, the longer the bot sits in a position — and the more time price has to fill the whole grid and keep falling. Above ~0.4% results only got worse, and from 0.5% with regular fees some stretches of history ended in liquidations. 0.3% is tuned for the zero maker fee on USDC pairs.
Stop. The tighter the stop inside the grid, the smaller but more frequent the losses. The further away, the rarer but heavier — growing with every filled order. A tight stop simply doesn’t let the grid work: over 30 days on $DEXE , a stop at −1% from the average fired 2,090 times versus 43 for a wide stop, and the result was −$347 versus +$544. The whole point of DCA is to let the grid work. If you want short stops, trade single orders.
So my bot has one stop, and it’s deep — below the whole grid, about −30% from entry: that’s the liquidation of isolated margin. Plus a safety net: exit if a lock lasts longer than 30 days. Idle time has a price too: while the deposit is stuck in one coin, it isn’t earning on others.
Questions in the comments are the best topics for this diary. Thanks for this one.
#DCA #TradingBot #GridTrading
Not financial advice.
452
·
--
Artikel
Übersetzung ansehen
Почему индикаторы не работают. Проверил в деньгах на 12 720 сделкахКак и вы, я долго думал, что индикаторы дают преимущество, а значит деньги. Но RSI на $BTC и чем угодно видят все — а миллиардеров единицы. Индикатор видит и тот, кто стоит по другую сторону вашей сделки.
Самый популярный совет для ботов (его дают и трейдеры, и ИИ-чаты): не входить, когда цена перегрета. RSI выше 75, цена выше EMA21 больше чем на 3%, только что был памп. Звучит разумно: зачем покупать на вершине?
Я проверил этот совет на движке своего бота: та же логика выбора монеты и та же сетка, что торгуют в бою, только прогнанные по минутным свечам Binance за 2 года — на нынешнем пуле из 32 монет, 12 720 сделок. Считал в деньгах, а не в процентах попаданий, и с честной деталью: если фильтр запрещает вход, бот не простаивает, а берёт следующую монету из пула. Именно так он работает в бою.
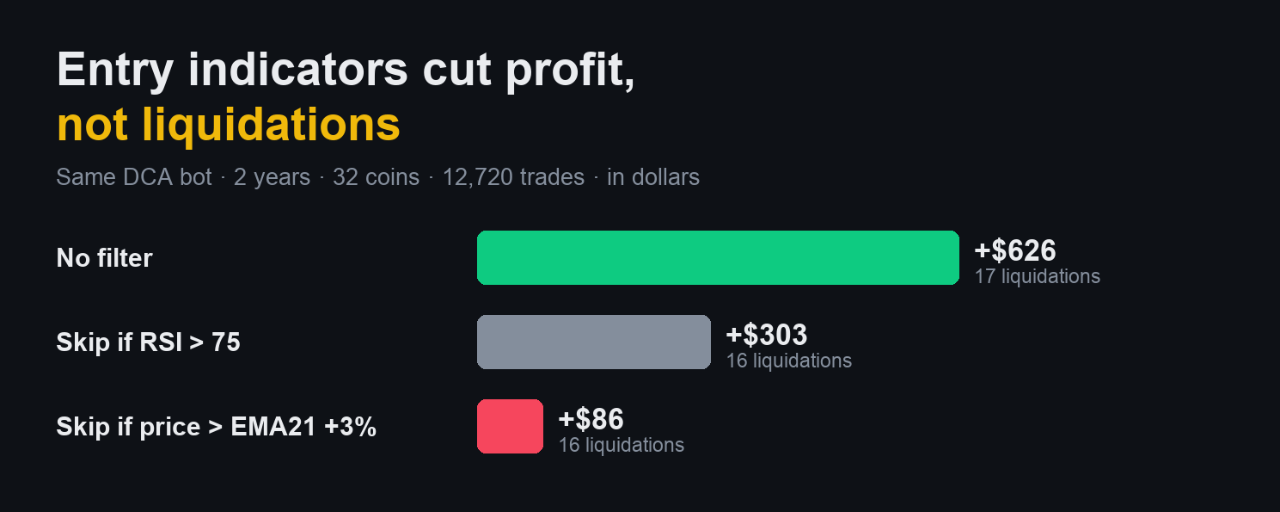
Результат за 2 года (сравнение — на обложке):
• без фильтра: +$626, тейки перекрыли потери в 1.74 раза, 17 ликвидаций, худшее полугодие −$62;
• не входить при RSI > 75: +$303, тейки/потери 1.36, 16 ликвидаций, худшее полугодие −$128;
• не входить, если цена выше EMA21 больше чем на 3%: +$86, тейки/потери 1.11, 16 ликвидаций, худшее полугодие −$188.
Фильтр срезал прибыль в два-семь раз, а ликвидаций убрал ровно одну. И худшее полугодие стало хуже, а не лучше.
Почему так. Я посмотрел, откуда берутся ликвидации. Не с вершины пампа: из 17 ликвидаций 12 начинались со входа выше EMA21 больше чем на 3% — это 71%. Но среди всех прибыльных сделок таких входов столько же, 72%. Фильтр не отличает будущую ликвидацию от будущего тейка, поэтому режет их поровну. А ликвидации приходят из общих обвалов рынка, когда падает всё сразу, и никакой RSI на входе их не предсказывает.
DCA обожает перепроданность. Сетка зарабатывает на движении: чем резче монета ходит, тем быстрее набирается позиция и тем чаще бот закрывает тейк. Самые «перегретые» моменты — это и есть самое быстрое движение. Фильтр отрезает кормовую базу, а риск оставляет на месте.
Это не единственный такой случай. Летом я проверял фильтр по импульсу на другой версии бота: он срезал 32% сделок и 29% прибыли, а процент прибыльных сделок не сдвинулся ни на пункт. Фильтр прореживал сделки случайно, без всякого отбора. За последние месяцы я проверил больше десятка таких фильтров — не прошёл ни один.
Индикатор не бесполезен как информация. Он бесполезен как фильтр входа для сетки: о будущем он знает не больше, чем все остальные на рынке. Преимущество у меня оказалось в другом месте: не КОГДА входить, а ГДЕ торговать. Об этом — в следующем посте: покажу инструмент, который не гадает момент входа, а каждый час выбирает монету.
#DCA #TradingBot #GridTrading #Indicators #CryptoStrategy
Здесь не гадают, куда пойдёт цена и на какие уровни смотреть. Здесь статистика и математика против неизвестного будущего.
Не финансовый совет. Фьючерсы с плечом могут обнулить депозит.
Почему индикаторы не работают. Проверил в деньгах на 12 720 сделках
Как и вы, я долго думал, что индикаторы дают преимущество, а значит деньги. Но RSI на $BTC и чем угодно видят все — а миллиардеров единицы. Индикатор видит и тот, кто стоит по другую сторону вашей сделки.
Самый популярный совет для ботов (его дают и трейдеры, и ИИ-чаты): не входить, когда цена перегрета. RSI выше 75, цена выше EMA21 больше чем на 3%, только что был памп. Звучит разумно: зачем покупать на вершине?
Я проверил этот совет на движке своего бота: та же логика выбора монеты и та же сетка, что торгуют в бою, только прогнанные по минутным свечам Binance за 2 года — на нынешнем пуле из 32 монет, 12 720 сделок. Считал в деньгах, а не в процентах попаданий, и с честной деталью: если фильтр запрещает вход, бот не простаивает, а берёт следующую монету из пула. Именно так он работает в бою.
Результат за 2 года (сравнение — на обложке):
• без фильтра: +$626, тейки перекрыли потери в 1.74 раза, 17 ликвидаций, худшее полугодие −$62;
• не входить при RSI > 75: +$303, тейки/потери 1.36, 16 ликвидаций, худшее полугодие −$128;
• не входить, если цена выше EMA21 больше чем на 3%: +$86, тейки/потери 1.11, 16 ликвидаций, худшее полугодие −$188.
Фильтр срезал прибыль в два-семь раз, а ликвидаций убрал ровно одну. И худшее полугодие стало хуже, а не лучше.
Почему так. Я посмотрел, откуда берутся ликвидации. Не с вершины пампа: из 17 ликвидаций 12 начинались со входа выше EMA21 больше чем на 3% — это 71%. Но среди всех прибыльных сделок таких входов столько же, 72%. Фильтр не отличает будущую ликвидацию от будущего тейка, поэтому режет их поровну. А ликвидации приходят из общих обвалов рынка, когда падает всё сразу, и никакой RSI на входе их не предсказывает.
DCA обожает перепроданность. Сетка зарабатывает на движении: чем резче монета ходит, тем быстрее набирается позиция и тем чаще бот закрывает тейк. Самые «перегретые» моменты — это и есть самое быстрое движение. Фильтр отрезает кормовую базу, а риск оставляет на месте.
Это не единственный такой случай. Летом я проверял фильтр по импульсу на другой версии бота: он срезал 32% сделок и 29% прибыли, а процент прибыльных сделок не сдвинулся ни на пункт. Фильтр прореживал сделки случайно, без всякого отбора. За последние месяцы я проверил больше десятка таких фильтров — не прошёл ни один.
Индикатор не бесполезен как информация. Он бесполезен как фильтр входа для сетки: о будущем он знает не больше, чем все остальные на рынке. Преимущество у меня оказалось в другом месте: не КОГДА входить, а ГДЕ торговать. Об этом — в следующем посте: покажу инструмент, который не гадает момент входа, а каждый час выбирает монету.
#DCA #TradingBot #GridTrading #Indicators #CryptoStrategy
Здесь не гадают, куда пойдёт цена и на какие уровни смотреть. Здесь статистика и математика против неизвестного будущего.
Не финансовый совет. Фьючерсы с плечом могут обнулить депозит.
4
1
354
·
--
Übersetzung ansehen
Раздел Конвертация, DCA бот «Покупка Индекса». Запусти и забудь. В октябре посмотри результат и прими решение. Получиш лучшую среднюю цену топ-10 активов перед их финальным ростом
Раздел Конвертация, DCA бот «Покупка Индекса». Запусти и забудь. В октябре посмотри результат и прими решение. Получиш лучшую среднюю цену топ-10 активов перед их финальным ростом
Der zitierte Inhalt wurde entfernt.
7
7
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
EthereumDropsBelow$2300
1,814 Aufrufe
77 Kommentare
Ethereum fällt erneut unter 2.300 $: Kann ETH diese wichtige Unterstützung verteidigen?
Gourav-S
·2 Likes
·50 Aufrufe
BitcoinSlipsBelow$80KAgain
4,694 Aufrufe
46 Kommentare
ThailandLaunchesWORPTStablecoinToQRPaymentApp
7,726 Aufrufe
210 Kommentare