
IrkePV
119 Beiträge
IrkePV
Melden
Nutzer blockieren
40 Following
54 Follower
745 Like gegeben
Beiträge
Alle
Zitierungen
·
--
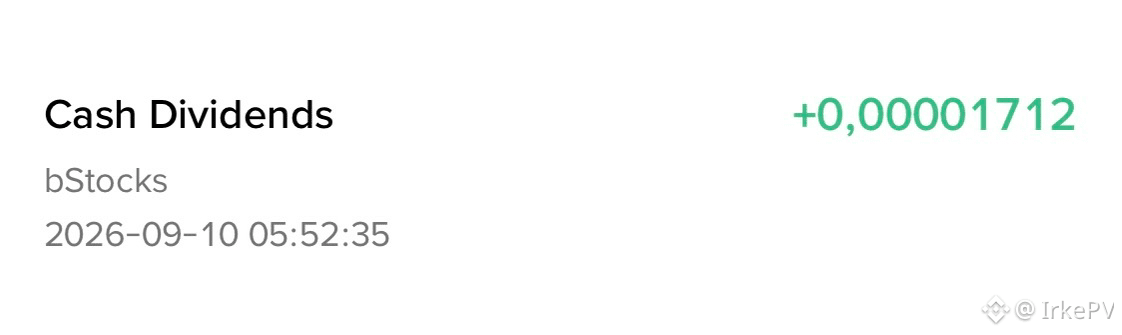
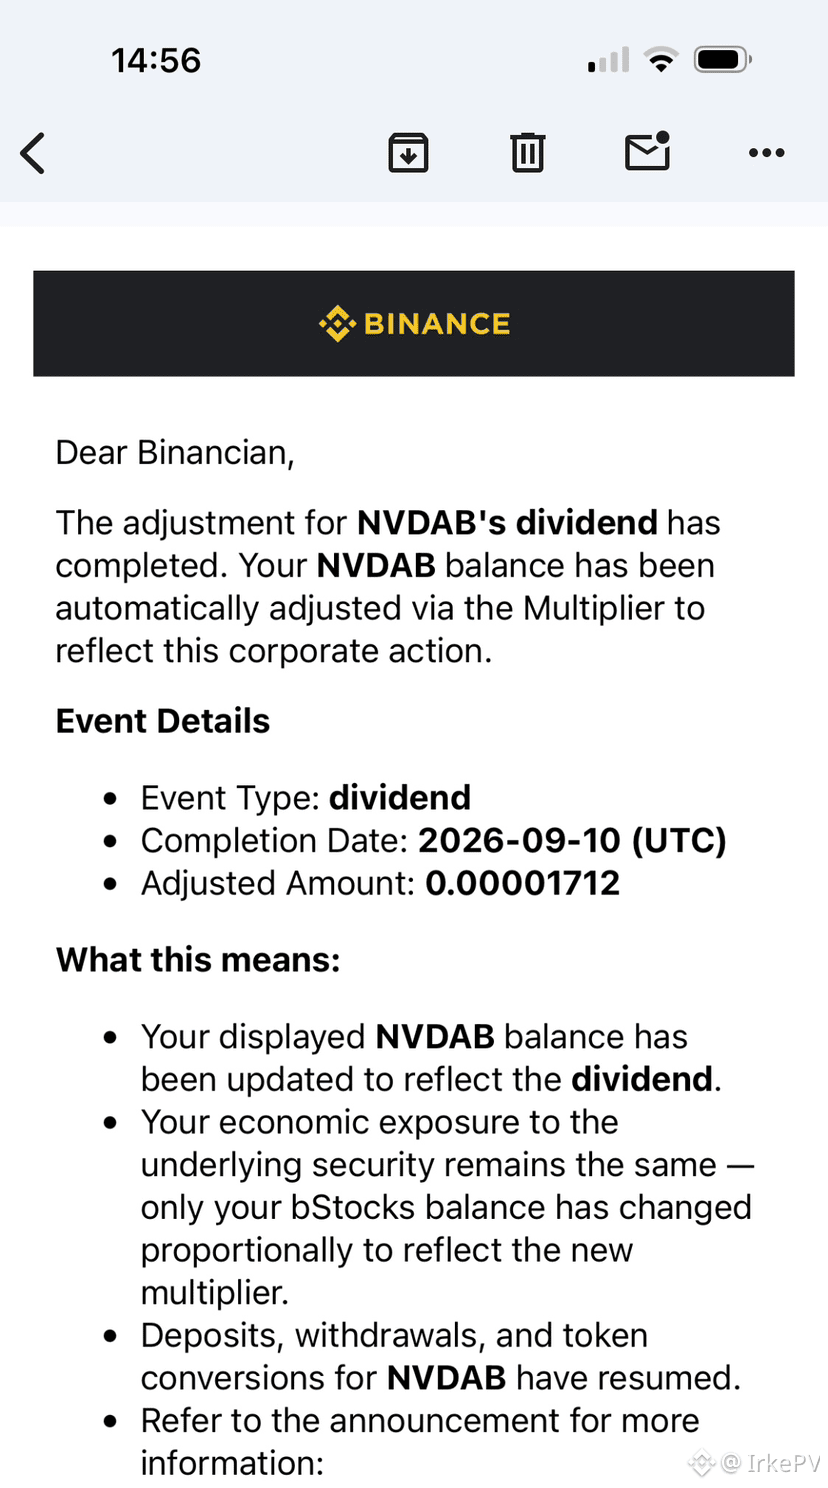
Ich habe die ersten Dividenden von bStocks erhalten. Ganze 0,00001712 NVDAB 😁
Als ich mein Mini-Portfolio von bStocks für 5 $ zusammenstellte, war NVIDIA eine der ersten Käufe.
Und jetzt das erste echte Corporate-Action-Event — NVIDIA hat Dividenden ausgezahlt.
Von meinen 5 $ ist das natürlich beeindruckend — 0,00001712 NVDAB 😁 Aber spannender ist hier, wie genau das in bStocks funktioniert.
Ich habe keine separate Auszahlung in USDT erhalten. Binance hat den NVDAB-Bestand automatisch über den Multiplier angepasst. Dabei blieb die wirtschaftliche Exposure gegenüber der Basisaktie gleich — proportional hat sich nur die Anzahl der bStocks verändert.
Das heißt, das Corporate-Event von NVIDIA an der Börse wurde automatisch auch in meinem tokenisierten Asset abgebildet. Ich musste nichts tun — in der Historie sind einfach „Cash Dividends“ und zusätzliche NVDAB aufgetaucht.
Für 5 $ ist meine Dividendenstrategie bisher eher so lala 😁 Dafür kann ich jetzt die Mechanik von bStocks schon an meiner eigenen Transaktion zeigen.
Ich habe die ersten Dividenden von bStocks erhalten. Ganze 0,00001712 NVDAB 😁
Als ich mein Mini-Portfolio von bStocks für 5 $ zusammenstellte, war NVIDIA eine der ersten Käufe.
Und jetzt das erste echte Corporate-Action-Event — NVIDIA hat Dividenden ausgezahlt.
Von meinen 5 $ ist das natürlich beeindruckend — 0,00001712 NVDAB 😁 Aber spannender ist hier, wie genau das in bStocks funktioniert.
Ich habe keine separate Auszahlung in USDT erhalten. Binance hat den NVDAB-Bestand automatisch über den Multiplier angepasst. Dabei blieb die wirtschaftliche Exposure gegenüber der Basisaktie gleich — proportional hat sich nur die Anzahl der bStocks verändert.
Das heißt, das Corporate-Event von NVIDIA an der Börse wurde automatisch auch in meinem tokenisierten Asset abgebildet. Ich musste nichts tun — in der Historie sind einfach „Cash Dividends“ und zusätzliche NVDAB aufgetaucht.
Für 5 $ ist meine Dividendenstrategie bisher eher so lala 😁 Dafür kann ich jetzt die Mechanik von bStocks schon an meiner eigenen Transaktion zeigen.
Als ich mein Mini-Portfolio von bStocks für 5 $ zusammenstellte, war NVIDIA eine der ersten Käufe.
Und jetzt das erste echte Corporate-Action-Event — NVIDIA hat Dividenden ausgezahlt.
Von meinen 5 $ ist das natürlich beeindruckend — 0,00001712 NVDAB 😁 Aber spannender ist hier, wie genau das in bStocks funktioniert.
Ich habe keine separate Auszahlung in USDT erhalten. Binance hat den NVDAB-Bestand automatisch über den Multiplier angepasst. Dabei blieb die wirtschaftliche Exposure gegenüber der Basisaktie gleich — proportional hat sich nur die Anzahl der bStocks verändert.
Das heißt, das Corporate-Event von NVIDIA an der Börse wurde automatisch auch in meinem tokenisierten Asset abgebildet. Ich musste nichts tun — in der Historie sind einfach „Cash Dividends“ und zusätzliche NVDAB aufgetaucht.
Für 5 $ ist meine Dividendenstrategie bisher eher so lala 😁 Dafür kann ich jetzt die Mechanik von bStocks schon an meiner eigenen Transaktion zeigen.
9
957
·
--
Ich habe ein bisschen Wachstum erwischt, freue mich)
Eine kleine spekulative Position ist geschlossen. Nicht zu maximalen Kursen und nicht mit irgendeinem unrealistischen Gewinn. Aber wer bin ich, dass ich mich nicht auch darüber freuen sollte?)
Ich habe ein bisschen Wachstum erwischt, freue mich)
Eine kleine spekulative Position ist geschlossen. Nicht zu maximalen Kursen und nicht mit irgendeinem unrealistischen Gewinn. Aber wer bin ich, dass ich mich nicht auch darüber freuen sollte?)
Eine kleine spekulative Position ist geschlossen. Nicht zu maximalen Kursen und nicht mit irgendeinem unrealistischen Gewinn. Aber wer bin ich, dass ich mich nicht auch darüber freuen sollte?)
6
119
·
--
Artikel
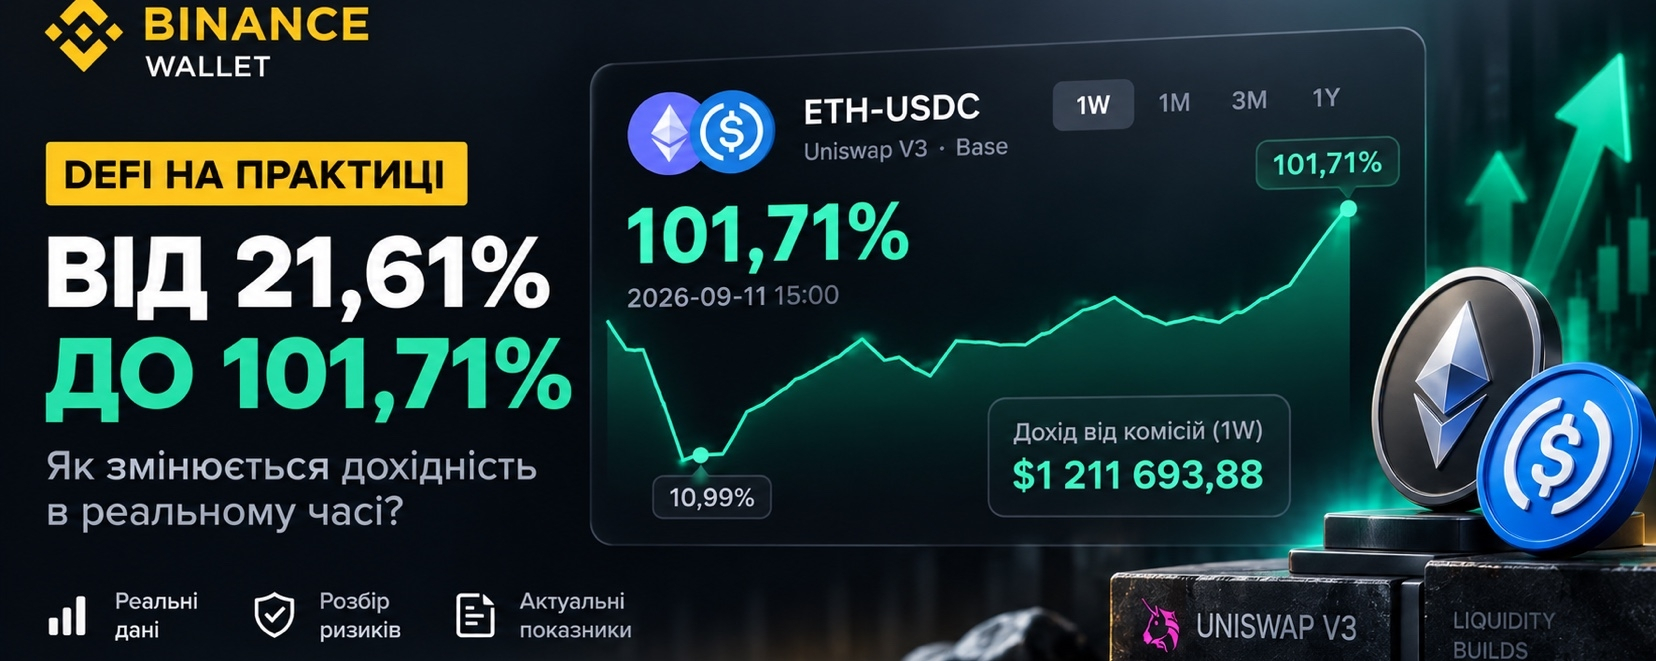
101,71% auf ETH–USDC. Ich zerlege den DeFi-Pool in der Binance Wallet, bevor ich Geld einlegeVor ein paar Tagen zeigte mir genau dieser ETH–USDC-Pool 21,61%. Heute öffne ich ihn wieder — 101,71% 😁
Und das ist vermutlich das beste Beispiel dafür, warum man in DeFi die Renditezahl nicht genauso betrachten sollte wie den Prozentsatz für eine normale Einzahlung.
Ich habe immer noch nicht auf „Liquidität hinzufügen“ geklickt, also nutze ich diesen Moment, um den Pool noch einmal durchzugehen und mir anzusehen, was in Wirklichkeit hinter diesen 101,71% steckt.
101,71% auf ETH–USDC. Ich zerlege den DeFi-Pool in der Binance Wallet, bevor ich Geld einlege
Vor ein paar Tagen zeigte mir genau dieser ETH–USDC-Pool 21,61%. Heute öffne ich ihn wieder — 101,71% 😁
Und das ist vermutlich das beste Beispiel dafür, warum man in DeFi die Renditezahl nicht genauso betrachten sollte wie den Prozentsatz für eine normale Einzahlung.
Ich habe immer noch nicht auf „Liquidität hinzufügen“ geklickt, also nutze ich diesen Moment, um den Pool noch einmal durchzugehen und mir anzusehen, was in Wirklichkeit hinter diesen 101,71% steckt.
Und das ist vermutlich das beste Beispiel dafür, warum man in DeFi die Renditezahl nicht genauso betrachten sollte wie den Prozentsatz für eine normale Einzahlung.
Ich habe immer noch nicht auf „Liquidität hinzufügen“ geklickt, also nutze ich diesen Moment, um den Pool noch einmal durchzugehen und mir anzusehen, was in Wirklichkeit hinter diesen 101,71% steckt.
6
171
·
--
TradFi ist bereits in die Krypto-Welt integriert. Und so sieht das in der Praxis aus
Über bStocks habe ich in letzter Zeit viel geschrieben. Aber das ist nur ein Beispiel dafür, wie nah traditionelle Finanzinstrumente bereits an die Krypto-Infrastruktur herangerückt sind.
Bei Binance kann man mit traditionellen Assets bereits auf mehrere Arten arbeiten.
bStocks übertragen Wertpapiere in die Blockchain in Form von tokenisierten Assets.
TradFi Perpetuals ermöglichen das Trading von Kontrakten auf Aktien, ETFs, Gold und andere traditionelle Assets mit Abwicklung in USDT.
Das heißt: Eine NVIDIA innerhalb des Krypto-Ökosystems kann ganz unterschiedlich aussehen.
NVIDIA bStock — ein tokenisiertes Wertpapier.
NVIDIA TradFi Perpetual — ein Derivat, über das man die Kursbewegung handeln kann.
Und dann beginnt bereits die vertraute Krypto-Mechanik: USDT, Handel rund um die Uhr, Blockchain, die Möglichkeit, einige tokenisierte Assets in anderen Produkten zu nutzen.
TradFi ist hier nicht mehr irgendwo „neben“ Krypto. Seine Instrumente arbeiten faktisch bereits innerhalb der Krypto-Infrastruktur.
{spot}(NVDABUSDT)
TradFi ist bereits in die Krypto-Welt integriert. Und so sieht das in der Praxis aus
Über bStocks habe ich in letzter Zeit viel geschrieben. Aber das ist nur ein Beispiel dafür, wie nah traditionelle Finanzinstrumente bereits an die Krypto-Infrastruktur herangerückt sind.
Bei Binance kann man mit traditionellen Assets bereits auf mehrere Arten arbeiten.
bStocks übertragen Wertpapiere in die Blockchain in Form von tokenisierten Assets.
TradFi Perpetuals ermöglichen das Trading von Kontrakten auf Aktien, ETFs, Gold und andere traditionelle Assets mit Abwicklung in USDT.
Das heißt: Eine NVIDIA innerhalb des Krypto-Ökosystems kann ganz unterschiedlich aussehen.
NVIDIA bStock — ein tokenisiertes Wertpapier.
NVIDIA TradFi Perpetual — ein Derivat, über das man die Kursbewegung handeln kann.
Und dann beginnt bereits die vertraute Krypto-Mechanik: USDT, Handel rund um die Uhr, Blockchain, die Möglichkeit, einige tokenisierte Assets in anderen Produkten zu nutzen.
TradFi ist hier nicht mehr irgendwo „neben“ Krypto. Seine Instrumente arbeiten faktisch bereits innerhalb der Krypto-Infrastruktur.
Über bStocks habe ich in letzter Zeit viel geschrieben. Aber das ist nur ein Beispiel dafür, wie nah traditionelle Finanzinstrumente bereits an die Krypto-Infrastruktur herangerückt sind.
Bei Binance kann man mit traditionellen Assets bereits auf mehrere Arten arbeiten.
bStocks übertragen Wertpapiere in die Blockchain in Form von tokenisierten Assets.
TradFi Perpetuals ermöglichen das Trading von Kontrakten auf Aktien, ETFs, Gold und andere traditionelle Assets mit Abwicklung in USDT.
Das heißt: Eine NVIDIA innerhalb des Krypto-Ökosystems kann ganz unterschiedlich aussehen.
NVIDIA bStock — ein tokenisiertes Wertpapier.
NVIDIA TradFi Perpetual — ein Derivat, über das man die Kursbewegung handeln kann.
Und dann beginnt bereits die vertraute Krypto-Mechanik: USDT, Handel rund um die Uhr, Blockchain, die Möglichkeit, einige tokenisierte Assets in anderen Produkten zu nutzen.
TradFi ist hier nicht mehr irgendwo „neben“ Krypto. Seine Instrumente arbeiten faktisch bereits innerhalb der Krypto-Infrastruktur.
5
125
·
--
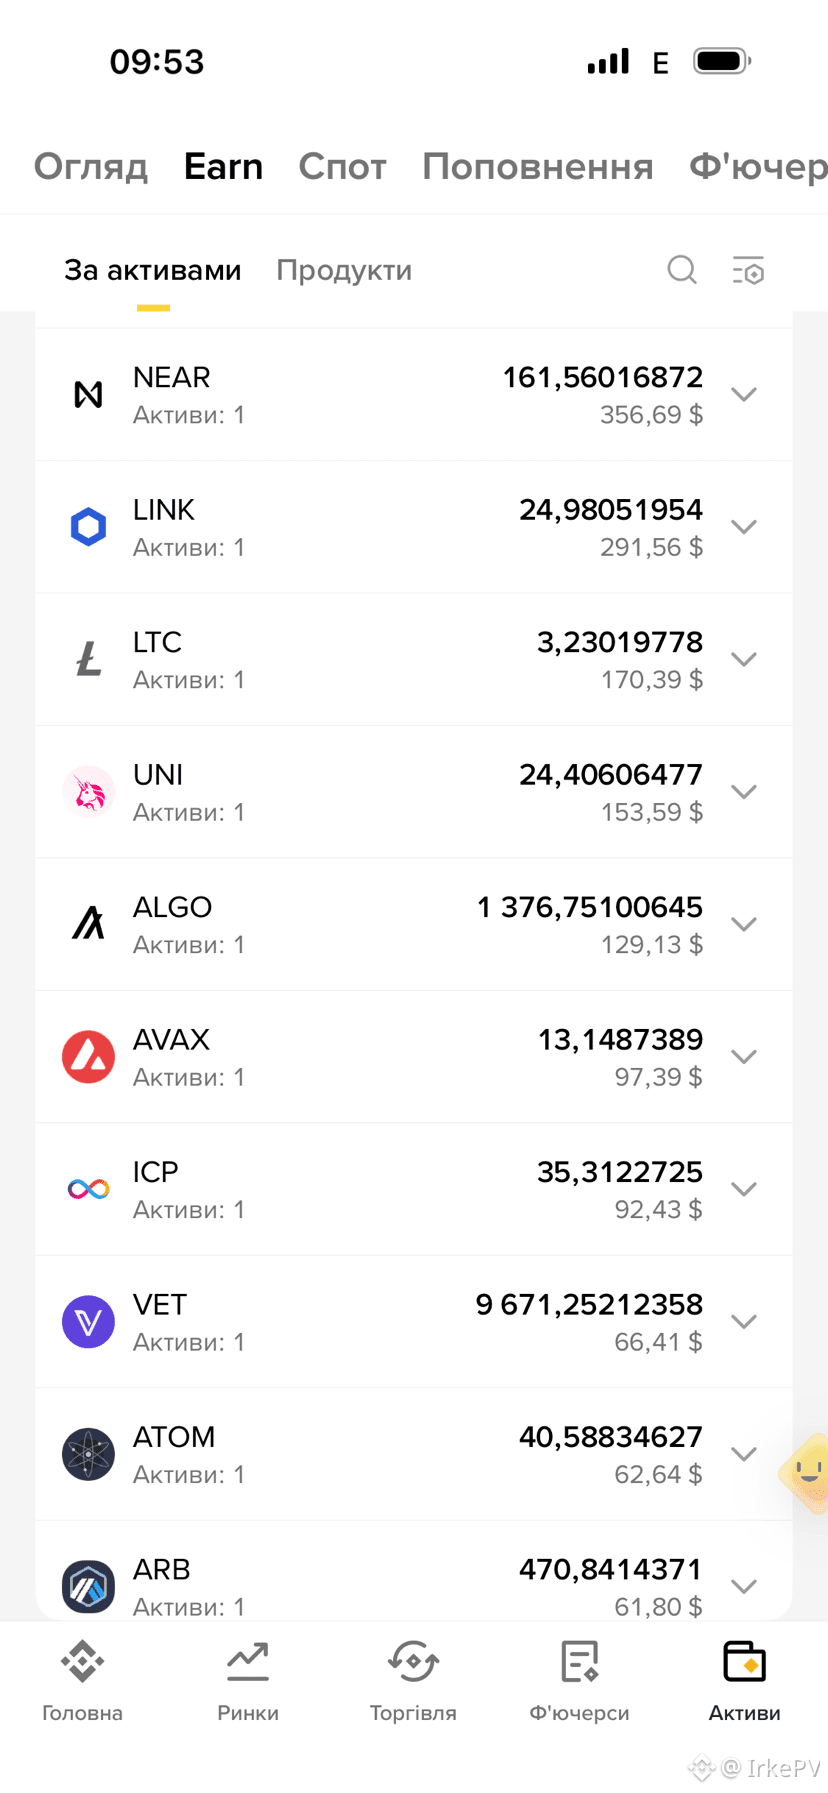
Ein hoher APR bei Binance Earn bedeutet noch nicht automatisch einen hohen Gewinn. Ich rechne das an einem einfachen Beispiel vor
Nehmen wir an, es gibt 1000 $ und zwei Möglichkeiten für Earn.
Das erste Asset bringt 5 % APR. Über ein Jahr hat sich sein Preis nicht verändert. Wenn man der Einfachheit halber annimmt, dass der Satz auch so geblieben ist, wäre die Position am Ende ungefähr 1050 $ wert.
Das zweite sieht deutlich interessanter aus — 20 % APR. Die Coins werden über ein Jahr also ungefähr um 20 % mehr.
Aber im selben Zeitraum fällt der Kurs des Assets selbst um 40 %.
1000 $ × 1,20 × 0,60 = 720 $
Das heißt, Earn hat in Coins tatsächlich +20 % gebracht, aber in Dollar hat die Position trotzdem 28 % verloren.
Deshalb suche ich für Earn nicht einfach nach Coins nach dem Prinzip: „Wo gibt es gerade den höchsten APR?“. Zuerst ist die Frage einfacher — würde ich diesen Asset überhaupt ohne Earn halten wollen?
Wenn nicht, werden mich selbst schöne 20–30 % APR wahrscheinlich nicht davon überzeugen, ihn zu kaufen.
Außerdem kann sich beim Flexible Earn der Satz selbst ändern. Heute 20 % APR zu sehen, bedeutet noch nicht, dass man in den nächsten 12 Monaten auch 20 % bekommt.
Ich nutze Earn vor allem für Coins, die ich ohnehin halten will. Dann ist der APR für mich ein zusätzlicher Ertrag auf die Position, nicht der Grund, diese Position zu eröffnen.
{future}(LINKUSDT)
{future}(AVAXUSDT)
{future}(UNIUSDT)
Ein hoher APR bei Binance Earn bedeutet noch nicht automatisch einen hohen Gewinn. Ich rechne das an einem einfachen Beispiel vor
Nehmen wir an, es gibt 1000 $ und zwei Möglichkeiten für Earn.
Das erste Asset bringt 5 % APR. Über ein Jahr hat sich sein Preis nicht verändert. Wenn man der Einfachheit halber annimmt, dass der Satz auch so geblieben ist, wäre die Position am Ende ungefähr 1050 $ wert.
Das zweite sieht deutlich interessanter aus — 20 % APR. Die Coins werden über ein Jahr also ungefähr um 20 % mehr.
Aber im selben Zeitraum fällt der Kurs des Assets selbst um 40 %.
1000 $ × 1,20 × 0,60 = 720 $
Das heißt, Earn hat in Coins tatsächlich +20 % gebracht, aber in Dollar hat die Position trotzdem 28 % verloren.
Deshalb suche ich für Earn nicht einfach nach Coins nach dem Prinzip: „Wo gibt es gerade den höchsten APR?“. Zuerst ist die Frage einfacher — würde ich diesen Asset überhaupt ohne Earn halten wollen?
Wenn nicht, werden mich selbst schöne 20–30 % APR wahrscheinlich nicht davon überzeugen, ihn zu kaufen.
Außerdem kann sich beim Flexible Earn der Satz selbst ändern. Heute 20 % APR zu sehen, bedeutet noch nicht, dass man in den nächsten 12 Monaten auch 20 % bekommt.
Ich nutze Earn vor allem für Coins, die ich ohnehin halten will. Dann ist der APR für mich ein zusätzlicher Ertrag auf die Position, nicht der Grund, diese Position zu eröffnen.
Nehmen wir an, es gibt 1000 $ und zwei Möglichkeiten für Earn.
Das erste Asset bringt 5 % APR. Über ein Jahr hat sich sein Preis nicht verändert. Wenn man der Einfachheit halber annimmt, dass der Satz auch so geblieben ist, wäre die Position am Ende ungefähr 1050 $ wert.
Das zweite sieht deutlich interessanter aus — 20 % APR. Die Coins werden über ein Jahr also ungefähr um 20 % mehr.
Aber im selben Zeitraum fällt der Kurs des Assets selbst um 40 %.
1000 $ × 1,20 × 0,60 = 720 $
Das heißt, Earn hat in Coins tatsächlich +20 % gebracht, aber in Dollar hat die Position trotzdem 28 % verloren.
Deshalb suche ich für Earn nicht einfach nach Coins nach dem Prinzip: „Wo gibt es gerade den höchsten APR?“. Zuerst ist die Frage einfacher — würde ich diesen Asset überhaupt ohne Earn halten wollen?
Wenn nicht, werden mich selbst schöne 20–30 % APR wahrscheinlich nicht davon überzeugen, ihn zu kaufen.
Außerdem kann sich beim Flexible Earn der Satz selbst ändern. Heute 20 % APR zu sehen, bedeutet noch nicht, dass man in den nächsten 12 Monaten auch 20 % bekommt.
Ich nutze Earn vor allem für Coins, die ich ohnehin halten will. Dann ist der APR für mich ein zusätzlicher Ertrag auf die Position, nicht der Grund, diese Position zu eröffnen.
6
17
5k
·
--
Verdiene + Flexible Kredite. Wie meine ADA gleichzeitig APR abwerfen und als Sicherheit dienen
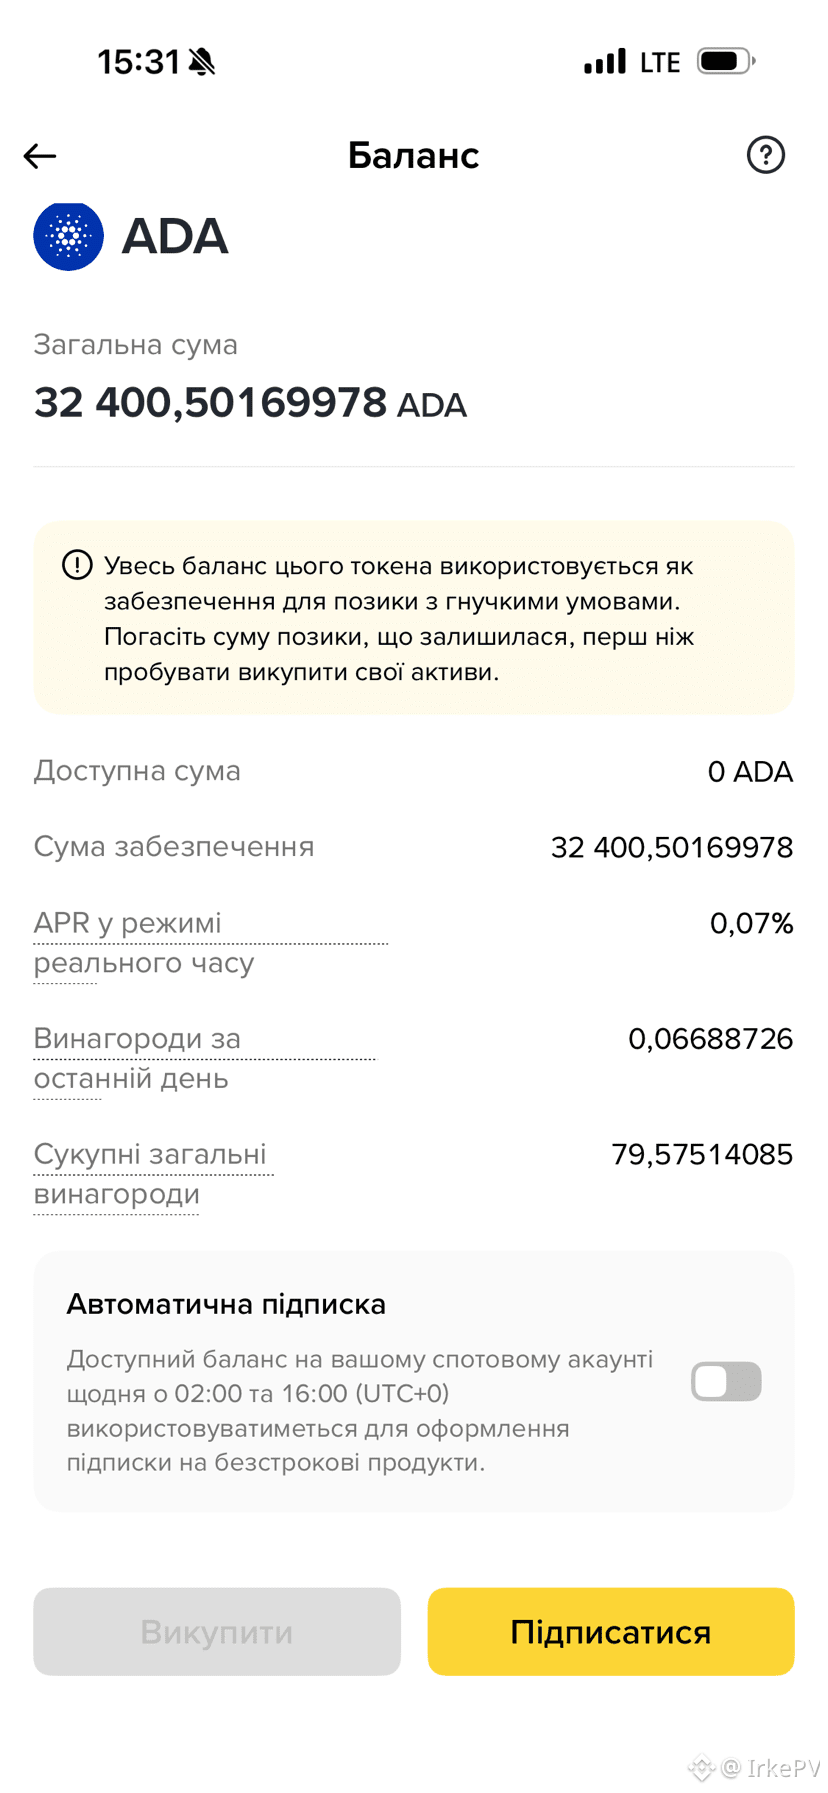
Ein Teil meiner ADA liegt bei Binance Simple Earn Flexible. Die APR ist derzeit ganz bescheiden, nur 0,07%, aber besser bringt sie immerhin etwas ein, als einfach nur herumzuliegen 😁
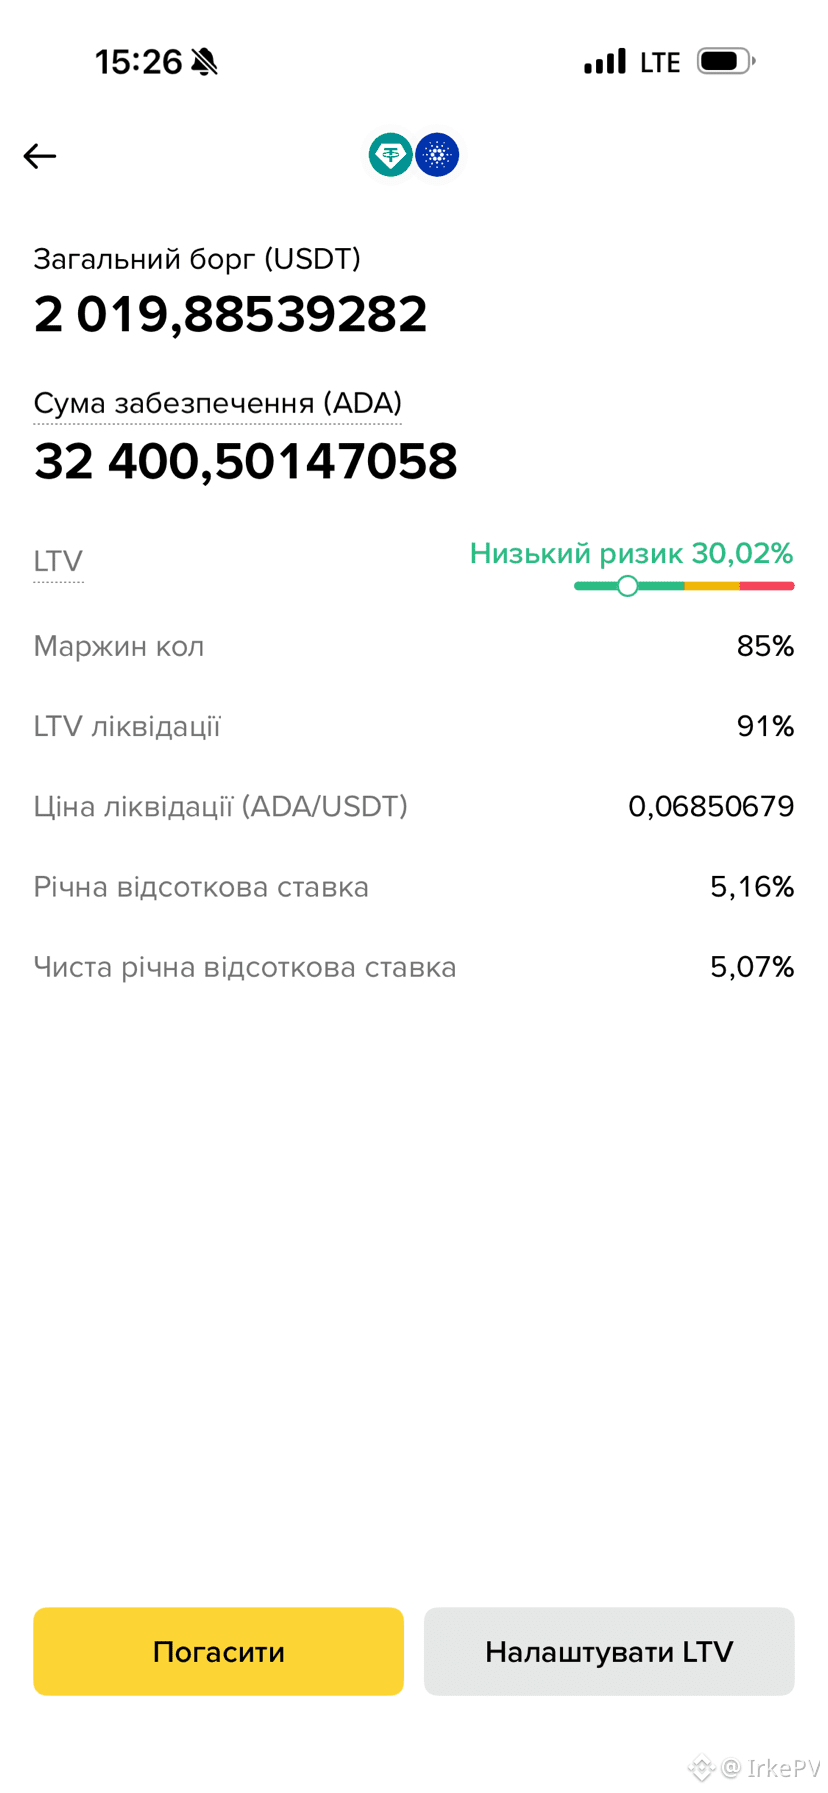
Dabei werden genau diese 32.400 ADA als Sicherheit für einen Kredit verwendet. Dafür habe ich aktuell rund 2.020 USDT Schulden.
Man hätte einfach einen Teil der ADA verkaufen können und genau diese USDT erhalten. Aber zu dem aktuellen Preis will ich sie nicht verkaufen. So entsteht mir jedoch freie Liquidität, die ADA bleibt in der Position und erhält weiterhin Real-Time APR in Earn.
Kostenloses Geld gibt es hier natürlich nicht.
Aktuell liegt mein LTV bei 30,02%, und der Zinssatz für USDT beträgt 5,16% pro Jahr. Wenn die ADA fällt, steigt der LTV. In meiner Margin-Call-Position erfolgt der Margin Call bei 85%, und die Liquidation bei 91%.
Deshalb beobachte ich hier den LTV viel genauer als die APR. Für 0,07% lohnt es sich auf keinen Fall, mit der Sicherheit ein Risiko einzugehen 😁
Dieses Schema brauche ich nicht, um mit Earn Geld zu verdienen. Es ist nur eine Möglichkeit, meine ADA nicht verkaufen zu müssen, wenn ich USDT benötige. Die Coins bleiben in der Position, und die freie Liquidität kann ich separat verwenden.
{future}(ADAUSDT)
Verdiene + Flexible Kredite. Wie meine ADA gleichzeitig APR abwerfen und als Sicherheit dienen
Ein Teil meiner ADA liegt bei Binance Simple Earn Flexible. Die APR ist derzeit ganz bescheiden, nur 0,07%, aber besser bringt sie immerhin etwas ein, als einfach nur herumzuliegen 😁
Dabei werden genau diese 32.400 ADA als Sicherheit für einen Kredit verwendet. Dafür habe ich aktuell rund 2.020 USDT Schulden.
Man hätte einfach einen Teil der ADA verkaufen können und genau diese USDT erhalten. Aber zu dem aktuellen Preis will ich sie nicht verkaufen. So entsteht mir jedoch freie Liquidität, die ADA bleibt in der Position und erhält weiterhin Real-Time APR in Earn.
Kostenloses Geld gibt es hier natürlich nicht.
Aktuell liegt mein LTV bei 30,02%, und der Zinssatz für USDT beträgt 5,16% pro Jahr. Wenn die ADA fällt, steigt der LTV. In meiner Margin-Call-Position erfolgt der Margin Call bei 85%, und die Liquidation bei 91%.
Deshalb beobachte ich hier den LTV viel genauer als die APR. Für 0,07% lohnt es sich auf keinen Fall, mit der Sicherheit ein Risiko einzugehen 😁
Dieses Schema brauche ich nicht, um mit Earn Geld zu verdienen. Es ist nur eine Möglichkeit, meine ADA nicht verkaufen zu müssen, wenn ich USDT benötige. Die Coins bleiben in der Position, und die freie Liquidität kann ich separat verwenden.
Ein Teil meiner ADA liegt bei Binance Simple Earn Flexible. Die APR ist derzeit ganz bescheiden, nur 0,07%, aber besser bringt sie immerhin etwas ein, als einfach nur herumzuliegen 😁
Dabei werden genau diese 32.400 ADA als Sicherheit für einen Kredit verwendet. Dafür habe ich aktuell rund 2.020 USDT Schulden.
Man hätte einfach einen Teil der ADA verkaufen können und genau diese USDT erhalten. Aber zu dem aktuellen Preis will ich sie nicht verkaufen. So entsteht mir jedoch freie Liquidität, die ADA bleibt in der Position und erhält weiterhin Real-Time APR in Earn.
Kostenloses Geld gibt es hier natürlich nicht.
Aktuell liegt mein LTV bei 30,02%, und der Zinssatz für USDT beträgt 5,16% pro Jahr. Wenn die ADA fällt, steigt der LTV. In meiner Margin-Call-Position erfolgt der Margin Call bei 85%, und die Liquidation bei 91%.
Deshalb beobachte ich hier den LTV viel genauer als die APR. Für 0,07% lohnt es sich auf keinen Fall, mit der Sicherheit ein Risiko einzugehen 😁
Dieses Schema brauche ich nicht, um mit Earn Geld zu verdienen. Es ist nur eine Möglichkeit, meine ADA nicht verkaufen zu müssen, wenn ich USDT benötige. Die Coins bleiben in der Position, und die freie Liquidität kann ich separat verwenden.
7
488
·
--
Die Aktion ist um 20% gefallen. Bedeutet das, sie ist jetzt günstig? Nicht immer 👀
Einer der tückischen Fehler am Anfang — einen starken Kursrutsch als automatisches Signal zu sehen, dass die Aktie nun billig geworden ist.
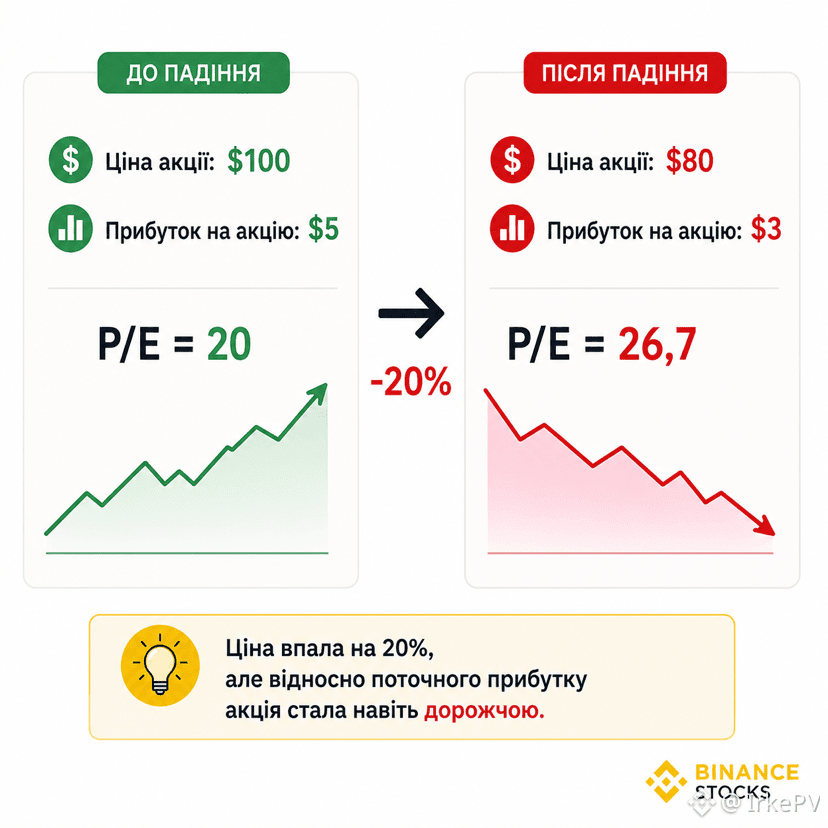
Vorher: 100$ → jetzt: 80$. Das sieht nach einem 20%-Rabatt aus und einem guten Moment zum Kauf.
Doch schauen wir uns den Gewinn an.
Bei einem Preis von 100$ verdiente das Unternehmen 5$ pro Aktie.
P/E = 20.
Nach einem schwachen Bericht ist der Gewinn auf 3$ pro Aktie gesunken und der Preis auf 80$.
Neues P/E = 26,7.
Das heißt: Die Aktie ist um 20% gefallen, aber im Verhältnis zum aktuellen Gewinn sogar teurer geworden.
Deshalb würde ich bei der Auswahl von Aktien in Binance Stocks mich nicht nur am Chart oder am Abstand zum ATH orientieren. Mindestens sollte man den Gewinn des Unternehmens prüfen — seine Entwicklung und die Bewertung der Aktie.
Denn einer der teuersten Fehler von Einsteigern ist, „stark gefallen“ mit „billig geworden“ zu verwechseln.
#ShareMyTradFi
Die Aktion ist um 20% gefallen. Bedeutet das, sie ist jetzt günstig? Nicht immer 👀
Einer der tückischen Fehler am Anfang — einen starken Kursrutsch als automatisches Signal zu sehen, dass die Aktie nun billig geworden ist.
Vorher: 100$ → jetzt: 80$. Das sieht nach einem 20%-Rabatt aus und einem guten Moment zum Kauf.
Doch schauen wir uns den Gewinn an.
Bei einem Preis von 100$ verdiente das Unternehmen 5$ pro Aktie.
P/E = 20.
Nach einem schwachen Bericht ist der Gewinn auf 3$ pro Aktie gesunken und der Preis auf 80$.
Neues P/E = 26,7.
Das heißt: Die Aktie ist um 20% gefallen, aber im Verhältnis zum aktuellen Gewinn sogar teurer geworden.
Deshalb würde ich bei der Auswahl von Aktien in Binance Stocks mich nicht nur am Chart oder am Abstand zum ATH orientieren. Mindestens sollte man den Gewinn des Unternehmens prüfen — seine Entwicklung und die Bewertung der Aktie.
Denn einer der teuersten Fehler von Einsteigern ist, „stark gefallen“ mit „billig geworden“ zu verwechseln.
#ShareMyTradFi
Einer der tückischen Fehler am Anfang — einen starken Kursrutsch als automatisches Signal zu sehen, dass die Aktie nun billig geworden ist.
Vorher: 100$ → jetzt: 80$. Das sieht nach einem 20%-Rabatt aus und einem guten Moment zum Kauf.
Doch schauen wir uns den Gewinn an.
Bei einem Preis von 100$ verdiente das Unternehmen 5$ pro Aktie.
P/E = 20.
Nach einem schwachen Bericht ist der Gewinn auf 3$ pro Aktie gesunken und der Preis auf 80$.
Neues P/E = 26,7.
Das heißt: Die Aktie ist um 20% gefallen, aber im Verhältnis zum aktuellen Gewinn sogar teurer geworden.
Deshalb würde ich bei der Auswahl von Aktien in Binance Stocks mich nicht nur am Chart oder am Abstand zum ATH orientieren. Mindestens sollte man den Gewinn des Unternehmens prüfen — seine Entwicklung und die Bewertung der Aktie.
Denn einer der teuersten Fehler von Einsteigern ist, „stark gefallen“ mit „billig geworden“ zu verwechseln.
#ShareMyTradFi
10
202
·
--
Kann man ein Portfolio vernünftig diversifizieren, wenn man nur $25 hat? Ich habe beschlossen, das auf Binance Stocks zu überprüfen 😁
Die Bedingung ist einfach: Der Mindestkauf liegt hier bei $5, also habe ich genau 5 Positionen. Und einfach 5 bekannte Namen zu kaufen, wollte ich nicht.
Mich interessieren: verschiedene Sektoren, große liquide Unternehmen und das Potenzial für weiteres Wachstum.
Mein Mini-Portfolio:
🚀 $5 NVIDIA — KI und Halbleiter. Die aggressivste Wette auf Wachstum. Nach dem letzten Quartalsbericht prognostiziert das Unternehmen +70% Umsatz im nächsten Geschäftsjahr.
☁️ $5 Amazon — AWS, E-Commerce und Werbung. Noch eine Growth-Position, aber mit einem anderen Geschäftsmodell.
🏦 $5 JPMorgan — Finanzen. Ein anderer Sektor und eine andere Abhängigkeit vom Konjunkturzyklus.
🛢 $5 Exxon Mobil — Energie. Ich ergänze ein Engagement in Öl und Gas statt eines weiteren Technologieunternehmens.
🛒 $5 Walmart — Consumer Defensive. Hier geht es weniger um verrücktes Wachstum, mehr um Stabilität.
So ergibt sich 20% KI + 20% Cloud/Commerce + 20% Finanzen + 20% Energie + 20% defensive Konsumgüter.
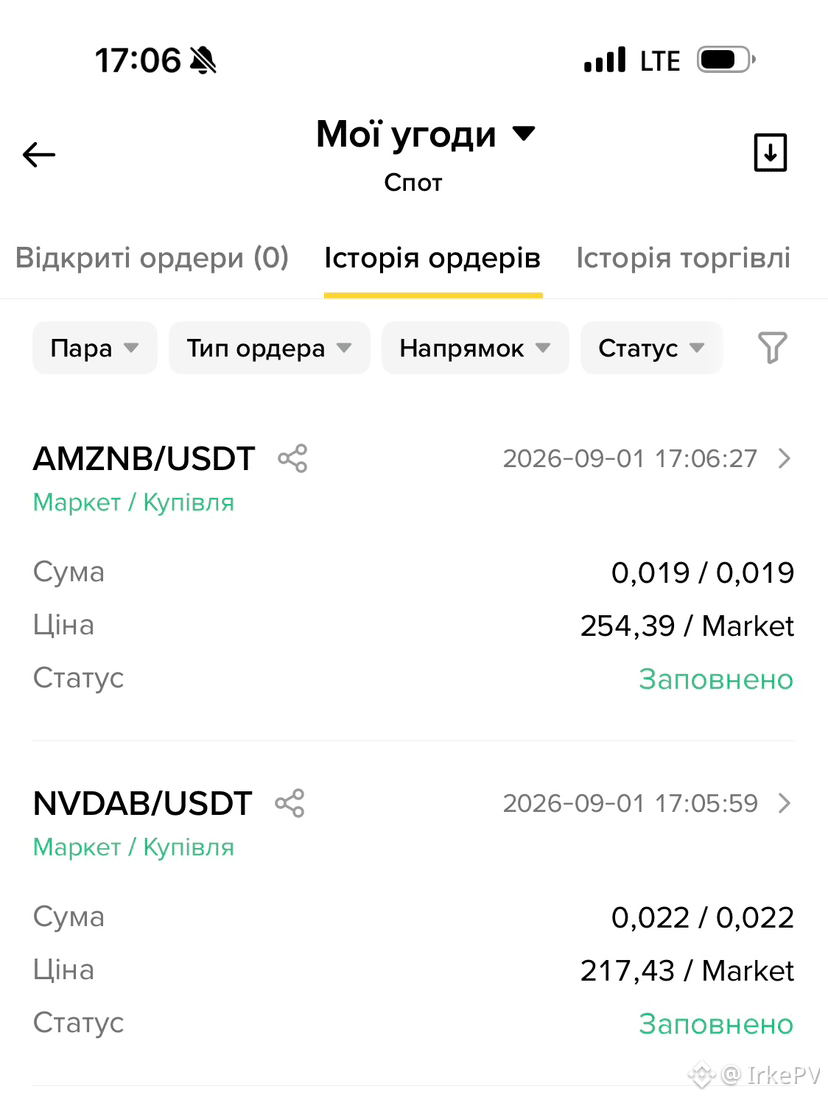
NVIDIA und Amazon kaufe ich über Binance Stocks, JPMorgan, Exxon und Walmart habe ich nur in Binance Wallet gefunden.
25 Dollar machen kein großes Portfolio 😁 Aber als Experiment gefällt es mir. Selbst mit einem kleinen Betrag kann man nicht mit irgendeiner beliebigen Aktie anfangen, sondern direkt mit einer Logik der Risikoverteilung.
#ShareMyTradFi
Kann man ein Portfolio vernünftig diversifizieren, wenn man nur $25 hat? Ich habe beschlossen, das auf Binance Stocks zu überprüfen 😁
Die Bedingung ist einfach: Der Mindestkauf liegt hier bei $5, also habe ich genau 5 Positionen. Und einfach 5 bekannte Namen zu kaufen, wollte ich nicht.
Mich interessieren: verschiedene Sektoren, große liquide Unternehmen und das Potenzial für weiteres Wachstum.
Mein Mini-Portfolio:
🚀 $5 NVIDIA — KI und Halbleiter. Die aggressivste Wette auf Wachstum. Nach dem letzten Quartalsbericht prognostiziert das Unternehmen +70% Umsatz im nächsten Geschäftsjahr.
☁️ $5 Amazon — AWS, E-Commerce und Werbung. Noch eine Growth-Position, aber mit einem anderen Geschäftsmodell.
🏦 $5 JPMorgan — Finanzen. Ein anderer Sektor und eine andere Abhängigkeit vom Konjunkturzyklus.
🛢 $5 Exxon Mobil — Energie. Ich ergänze ein Engagement in Öl und Gas statt eines weiteren Technologieunternehmens.
🛒 $5 Walmart — Consumer Defensive. Hier geht es weniger um verrücktes Wachstum, mehr um Stabilität.
So ergibt sich 20% KI + 20% Cloud/Commerce + 20% Finanzen + 20% Energie + 20% defensive Konsumgüter.
NVIDIA und Amazon kaufe ich über Binance Stocks, JPMorgan, Exxon und Walmart habe ich nur in Binance Wallet gefunden.
25 Dollar machen kein großes Portfolio 😁 Aber als Experiment gefällt es mir. Selbst mit einem kleinen Betrag kann man nicht mit irgendeiner beliebigen Aktie anfangen, sondern direkt mit einer Logik der Risikoverteilung.
#ShareMyTradFi
Die Bedingung ist einfach: Der Mindestkauf liegt hier bei $5, also habe ich genau 5 Positionen. Und einfach 5 bekannte Namen zu kaufen, wollte ich nicht.
Mich interessieren: verschiedene Sektoren, große liquide Unternehmen und das Potenzial für weiteres Wachstum.
Mein Mini-Portfolio:
🚀 $5 NVIDIA — KI und Halbleiter. Die aggressivste Wette auf Wachstum. Nach dem letzten Quartalsbericht prognostiziert das Unternehmen +70% Umsatz im nächsten Geschäftsjahr.
☁️ $5 Amazon — AWS, E-Commerce und Werbung. Noch eine Growth-Position, aber mit einem anderen Geschäftsmodell.
🏦 $5 JPMorgan — Finanzen. Ein anderer Sektor und eine andere Abhängigkeit vom Konjunkturzyklus.
🛢 $5 Exxon Mobil — Energie. Ich ergänze ein Engagement in Öl und Gas statt eines weiteren Technologieunternehmens.
🛒 $5 Walmart — Consumer Defensive. Hier geht es weniger um verrücktes Wachstum, mehr um Stabilität.
So ergibt sich 20% KI + 20% Cloud/Commerce + 20% Finanzen + 20% Energie + 20% defensive Konsumgüter.
NVIDIA und Amazon kaufe ich über Binance Stocks, JPMorgan, Exxon und Walmart habe ich nur in Binance Wallet gefunden.
25 Dollar machen kein großes Portfolio 😁 Aber als Experiment gefällt es mir. Selbst mit einem kleinen Betrag kann man nicht mit irgendeiner beliebigen Aktie anfangen, sondern direkt mit einer Logik der Risikoverteilung.
#ShareMyTradFi
13
542
·
--
Vor kurzem habe ich endlich meinen Long auf ETH geschlossen, der seit Ende September 2025 offen war. Ohne den Monat, nur das Jahr) denn er ist endlich fast bis zu meinem Einstiegspreis gekommen.
Dabei habe ich ihn mit -6 Dollar geschlossen. Aber ich bin trotzdem zufrieden. Das ist sozusagen der minimale Preis für den Ausstieg )) Man musste einfach die Last nehmen, weil es viel zu lange gedauert hat, das Geld zur Sicherheit der Positionen in der Marge zu halten.
Nicht alle Trades sind profitabel, und das ist okay.
Positionen sind noch viele da) aber Schritt für Schritt.
{spot}(ETHUSDT)
Vor kurzem habe ich endlich meinen Long auf ETH geschlossen, der seit Ende September 2025 offen war. Ohne den Monat, nur das Jahr) denn er ist endlich fast bis zu meinem Einstiegspreis gekommen.
Dabei habe ich ihn mit -6 Dollar geschlossen. Aber ich bin trotzdem zufrieden. Das ist sozusagen der minimale Preis für den Ausstieg )) Man musste einfach die Last nehmen, weil es viel zu lange gedauert hat, das Geld zur Sicherheit der Positionen in der Marge zu halten.
Nicht alle Trades sind profitabel, und das ist okay.
Positionen sind noch viele da) aber Schritt für Schritt.
Dabei habe ich ihn mit -6 Dollar geschlossen. Aber ich bin trotzdem zufrieden. Das ist sozusagen der minimale Preis für den Ausstieg )) Man musste einfach die Last nehmen, weil es viel zu lange gedauert hat, das Geld zur Sicherheit der Positionen in der Marge zu halten.
Nicht alle Trades sind profitabel, und das ist okay.
Positionen sind noch viele da) aber Schritt für Schritt.
4
8
2.2k
·
--
Na, ist der 5-tägige Schreibwettbewerb von TermMax auf Binance Square endlich vorbei 🎉
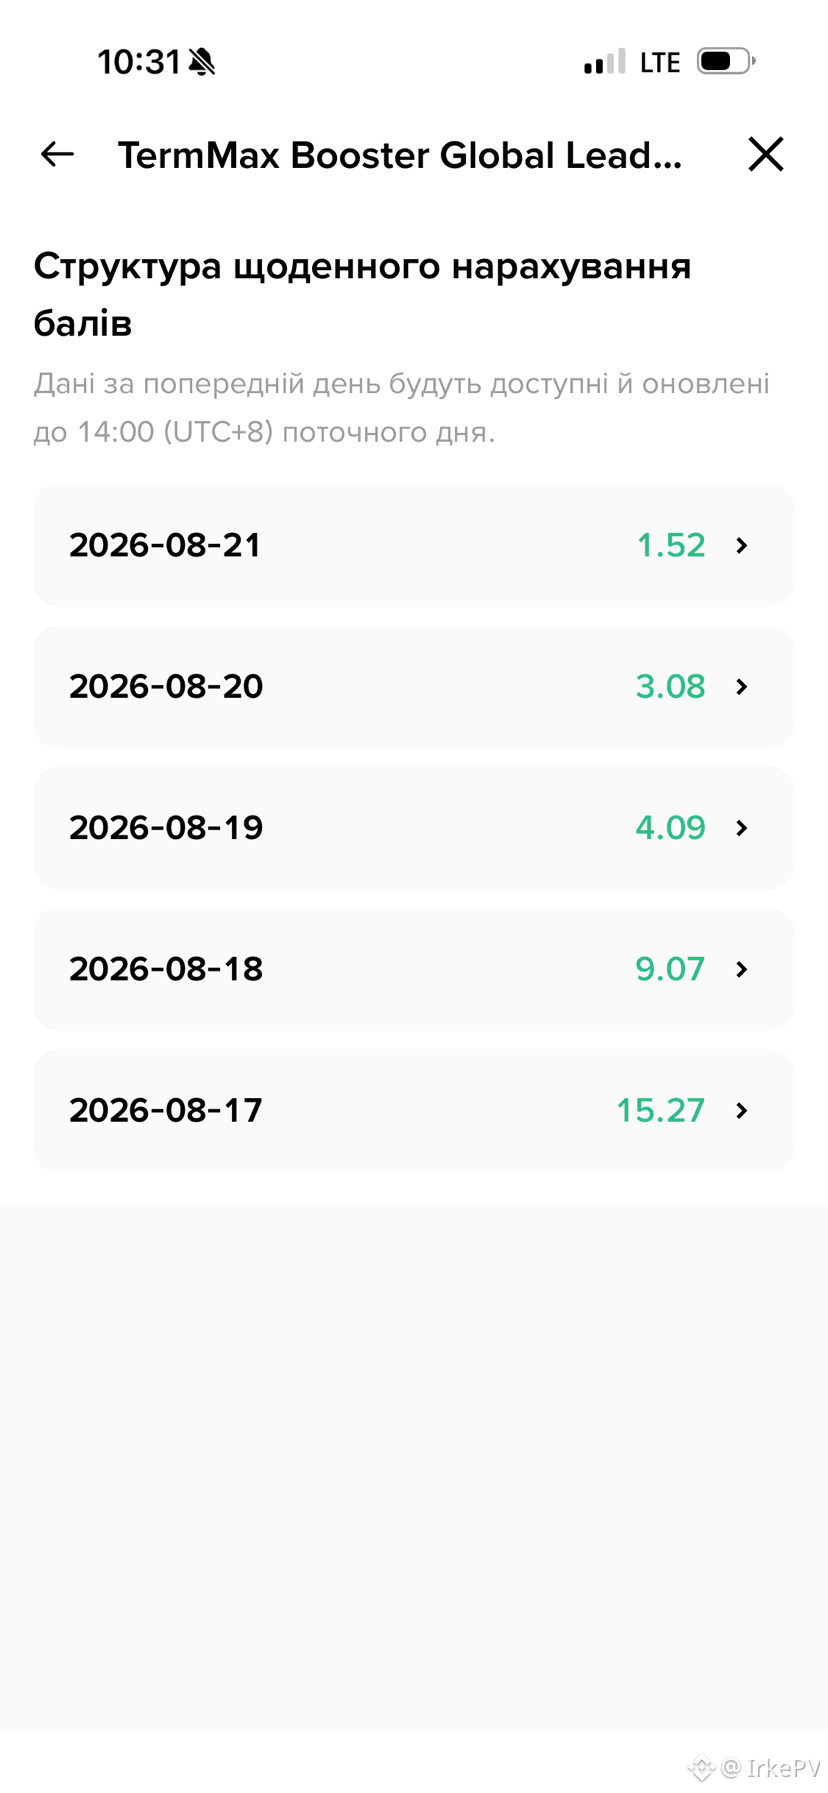
Heute haben wir endlich die Bewertungen für den letzten Tag bekommen und ich bin auf Platz 225 der globalen Rangliste.
Wenn man bedenkt, dass das erst mein dritter Wettbewerb ist, an dem ich teilnehme, und dann auch noch in die Top-500 der Preispätze zu kommen – und dann noch mit so einem tollen 225. Platz – ist für mich wirklich richtig cool 😄 Hurra! Es waren 28,3 k Teilnehmer, also bin ich gelinde gesagt völlig baff)
Ehrlich gesagt verstehe ich bis heute nicht so richtig, wie Binance die Posts bewertet. Warum bekommt ein Beitrag einen Treffer, während ein anderer, der aus meiner Sicht sogar nicht schlechter ist, deutlich weniger Punkte bekommt. Was genau dem Algorithmus gefällt und was nicht… das bleibt für mich vorerst ein Rätsel
Vielleicht lerne ich ihn ja irgendwann ein bisschen besser zu verstehen, aber bis dahin freue ich mich einfach über diesen kleinen Sieg und warte auf den Drop 🥳 bin echt gespannt, was am Ende bei mir rauskommt
Und ihr – habt ihr teilgenommen? Wie sind eure Ergebnisse?
#TermMax @termmax
Na, ist der 5-tägige Schreibwettbewerb von TermMax auf Binance Square endlich vorbei 🎉
Heute haben wir endlich die Bewertungen für den letzten Tag bekommen und ich bin auf Platz 225 der globalen Rangliste.
Wenn man bedenkt, dass das erst mein dritter Wettbewerb ist, an dem ich teilnehme, und dann auch noch in die Top-500 der Preispätze zu kommen – und dann noch mit so einem tollen 225. Platz – ist für mich wirklich richtig cool 😄 Hurra! Es waren 28,3 k Teilnehmer, also bin ich gelinde gesagt völlig baff)
Ehrlich gesagt verstehe ich bis heute nicht so richtig, wie Binance die Posts bewertet. Warum bekommt ein Beitrag einen Treffer, während ein anderer, der aus meiner Sicht sogar nicht schlechter ist, deutlich weniger Punkte bekommt. Was genau dem Algorithmus gefällt und was nicht… das bleibt für mich vorerst ein Rätsel
Vielleicht lerne ich ihn ja irgendwann ein bisschen besser zu verstehen, aber bis dahin freue ich mich einfach über diesen kleinen Sieg und warte auf den Drop 🥳 bin echt gespannt, was am Ende bei mir rauskommt
Und ihr – habt ihr teilgenommen? Wie sind eure Ergebnisse?
#TermMax @TermMax
Heute haben wir endlich die Bewertungen für den letzten Tag bekommen und ich bin auf Platz 225 der globalen Rangliste.
Wenn man bedenkt, dass das erst mein dritter Wettbewerb ist, an dem ich teilnehme, und dann auch noch in die Top-500 der Preispätze zu kommen – und dann noch mit so einem tollen 225. Platz – ist für mich wirklich richtig cool 😄 Hurra! Es waren 28,3 k Teilnehmer, also bin ich gelinde gesagt völlig baff)
Ehrlich gesagt verstehe ich bis heute nicht so richtig, wie Binance die Posts bewertet. Warum bekommt ein Beitrag einen Treffer, während ein anderer, der aus meiner Sicht sogar nicht schlechter ist, deutlich weniger Punkte bekommt. Was genau dem Algorithmus gefällt und was nicht… das bleibt für mich vorerst ein Rätsel
Vielleicht lerne ich ihn ja irgendwann ein bisschen besser zu verstehen, aber bis dahin freue ich mich einfach über diesen kleinen Sieg und warte auf den Drop 🥳 bin echt gespannt, was am Ende bei mir rauskommt
Und ihr – habt ihr teilgenommen? Wie sind eure Ergebnisse?
#TermMax @TermMax
4
120
·
--
Bullisch
#termmax @termmax
Der Kurator @termmax hat beschlossen, seine Provision zu erhöhen. Ab wann gelten die neuen Bedingungen? Nicht sofort.
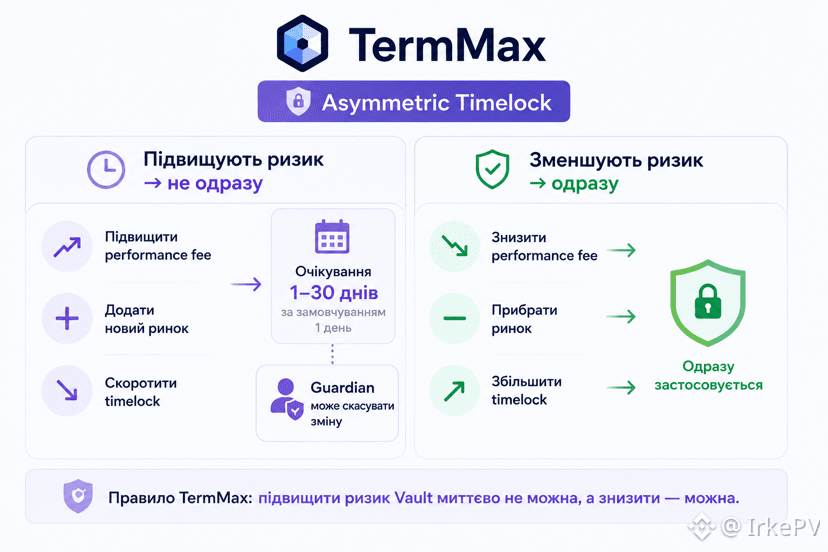
Im Vault TermMax für solche Änderungen arbeitet ein Asymmetric Timelock.
Wenn der Kurator möchte:
↑ die Performance Fee erhöhen
+ einen neuen Markt hinzufügen
↓ den Timelock verkürzen
dann gelangt die Änderung zunächst in eine Wartezeit. Standardmäßig sind es 1 Tag, und der Timelock kann auf einen Zeitraum von 1 bis 30 Tagen festgelegt werden.
In dieser Zeit gibt es im Vault eine eigene Schutzrolle — Guardian. Er steuert die Strategie nicht, kann aber die vorgeschlagene Änderung widerrufen, bevor sie wirksam wird.
Und wenn die Änderung das Risiko hingegen verringert — muss man nicht warten:
↓ die Performance Fee senken — sofort
− den Markt entfernen — sofort
↑ den Timelock erhöhen — sofort
Das heißt, die Regel ist ziemlich einfach: Das Risiko des Vault kann man nicht sofort erhöhen, aber senken kann man es.
#termmax @TermMax
Der Kurator @TermMax hat beschlossen, seine Provision zu erhöhen. Ab wann gelten die neuen Bedingungen? Nicht sofort.
Im Vault TermMax für solche Änderungen arbeitet ein Asymmetric Timelock.
Wenn der Kurator möchte:
↑ die Performance Fee erhöhen
+ einen neuen Markt hinzufügen
↓ den Timelock verkürzen
dann gelangt die Änderung zunächst in eine Wartezeit. Standardmäßig sind es 1 Tag, und der Timelock kann auf einen Zeitraum von 1 bis 30 Tagen festgelegt werden.
In dieser Zeit gibt es im Vault eine eigene Schutzrolle — Guardian. Er steuert die Strategie nicht, kann aber die vorgeschlagene Änderung widerrufen, bevor sie wirksam wird.
Und wenn die Änderung das Risiko hingegen verringert — muss man nicht warten:
↓ die Performance Fee senken — sofort
− den Markt entfernen — sofort
↑ den Timelock erhöhen — sofort
Das heißt, die Regel ist ziemlich einfach: Das Risiko des Vault kann man nicht sofort erhöhen, aber senken kann man es.
Der Kurator @TermMax hat beschlossen, seine Provision zu erhöhen. Ab wann gelten die neuen Bedingungen? Nicht sofort.
Im Vault TermMax für solche Änderungen arbeitet ein Asymmetric Timelock.
Wenn der Kurator möchte:
↑ die Performance Fee erhöhen
+ einen neuen Markt hinzufügen
↓ den Timelock verkürzen
dann gelangt die Änderung zunächst in eine Wartezeit. Standardmäßig sind es 1 Tag, und der Timelock kann auf einen Zeitraum von 1 bis 30 Tagen festgelegt werden.
In dieser Zeit gibt es im Vault eine eigene Schutzrolle — Guardian. Er steuert die Strategie nicht, kann aber die vorgeschlagene Änderung widerrufen, bevor sie wirksam wird.
Und wenn die Änderung das Risiko hingegen verringert — muss man nicht warten:
↓ die Performance Fee senken — sofort
− den Markt entfernen — sofort
↑ den Timelock erhöhen — sofort
Das heißt, die Regel ist ziemlich einfach: Das Risiko des Vault kann man nicht sofort erhöhen, aber senken kann man es.
8
126
·
--
Bullisch
#termmax @termmax
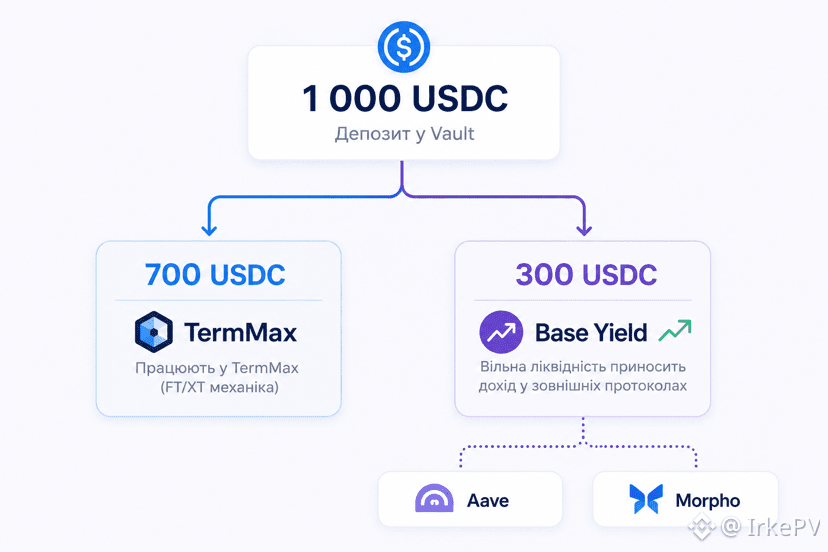
Ich habe 1.000 USDC in Vault @TermMax eingezahlt. Aber was passiert mit dem Geld, das noch niemand geliehen hat?
In Kreditprotokollen gibt es ein einfaches Problem: Wenn für einen Teil der Liquidität keine Nachfrage besteht, kann das Kapital einfach auf seinen Kreditnehmer warten.
In TermMax V2 gibt es dafür die Base Yield.
Zum Beispiel: Von meinen 1.000 USDC sind aktuell nur $700 innerhalb von TermMax in Arbeit. Die restlichen $300 müssen nicht zwangsläufig ohne Ertrag herumliegen.
Der Vault-Kurator kann im Voraus eine Basis-Rendite für freie Assets auswählen – zum Beispiel über Aave oder Morpho.
Das heißt, die Logik ist:
$1.000 Einzahlung → $700 arbeiten in TermMax → $300 können weiter Base Yield erwirtschaften.
Wenn für das Kapital in TermMax wieder Nachfrage entsteht, kann es erneut in die Hauptstrategie umgeleitet werden.
Eine kleine, aber wichtige Details – sie löst ein ganz reales DeFi-Problem: Was macht man mit Liquidität, die vorübergehend niemandem benötigt?
#termmax @TermMax
Ich habe 1.000 USDC in Vault @TermMax eingezahlt. Aber was passiert mit dem Geld, das noch niemand geliehen hat?
In Kreditprotokollen gibt es ein einfaches Problem: Wenn für einen Teil der Liquidität keine Nachfrage besteht, kann das Kapital einfach auf seinen Kreditnehmer warten.
In TermMax V2 gibt es dafür die Base Yield.
Zum Beispiel: Von meinen 1.000 USDC sind aktuell nur $700 innerhalb von TermMax in Arbeit. Die restlichen $300 müssen nicht zwangsläufig ohne Ertrag herumliegen.
Der Vault-Kurator kann im Voraus eine Basis-Rendite für freie Assets auswählen – zum Beispiel über Aave oder Morpho.
Das heißt, die Logik ist:
$1.000 Einzahlung → $700 arbeiten in TermMax → $300 können weiter Base Yield erwirtschaften.
Wenn für das Kapital in TermMax wieder Nachfrage entsteht, kann es erneut in die Hauptstrategie umgeleitet werden.
Eine kleine, aber wichtige Details – sie löst ein ganz reales DeFi-Problem: Was macht man mit Liquidität, die vorübergehend niemandem benötigt?
Ich habe 1.000 USDC in Vault @TermMax eingezahlt. Aber was passiert mit dem Geld, das noch niemand geliehen hat?
In Kreditprotokollen gibt es ein einfaches Problem: Wenn für einen Teil der Liquidität keine Nachfrage besteht, kann das Kapital einfach auf seinen Kreditnehmer warten.
In TermMax V2 gibt es dafür die Base Yield.
Zum Beispiel: Von meinen 1.000 USDC sind aktuell nur $700 innerhalb von TermMax in Arbeit. Die restlichen $300 müssen nicht zwangsläufig ohne Ertrag herumliegen.
Der Vault-Kurator kann im Voraus eine Basis-Rendite für freie Assets auswählen – zum Beispiel über Aave oder Morpho.
Das heißt, die Logik ist:
$1.000 Einzahlung → $700 arbeiten in TermMax → $300 können weiter Base Yield erwirtschaften.
Wenn für das Kapital in TermMax wieder Nachfrage entsteht, kann es erneut in die Hauptstrategie umgeleitet werden.
Eine kleine, aber wichtige Details – sie löst ein ganz reales DeFi-Problem: Was macht man mit Liquidität, die vorübergehend niemandem benötigt?
11
9
132
·
--
Bärisch
#termmax @termmax
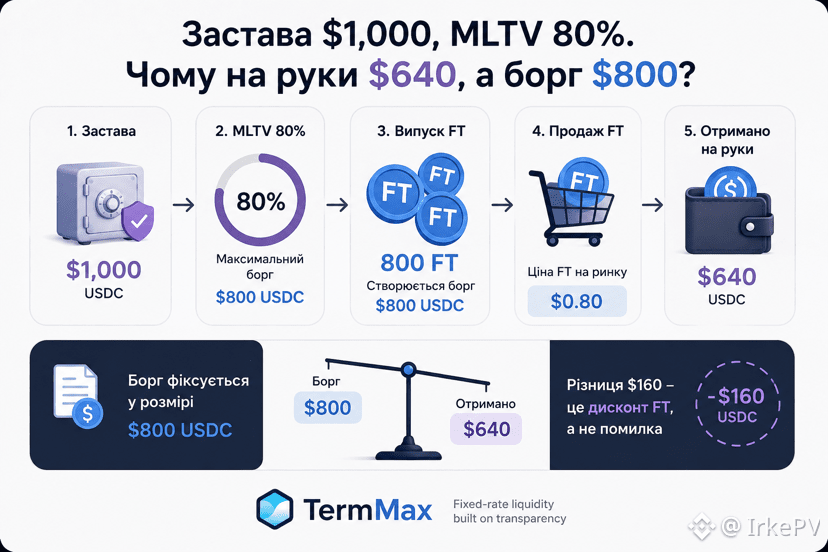
Sicherungsleistung $1 000, MLTV 80%. Warum kann man bei @termmax in der Hand $640 bekommen, während die Schuld $800 beträgt?
Zuerst verwirren die Zahlen ein wenig. Aber genau so funktioniert die Mechanik von FT in TermMax.
Bei MLTV 80% ermöglicht eine Sicherungsleistung von $1 000, die maximale Schuldsumme von 800 USDC zu erzeugen. Dafür werden 800 FT ausgegeben.
Und 1 FT bis zum Fälligkeitstermin muss nicht $1 kosten. Es wird mit einem Abschlag gehandelt.
Wenn der Preis von FT — $0,80 ist, dann ist die Rechnung:
800 FT × $0,80 = $640 USDC
Am Ende:
$1 000 Sicherungsleistung
$800 Schuldenbetrag
$640 erhalten
Die Differenz von $160 ist nicht „verschwunden“. Sie steckt im Abschlag von FT — faktisch im Preis einer festverzinslichen Kreditaufnahme bis zum Fälligkeitstermin.
Darum ist MLTV 80% in TermMax nicht „Ich erhalte 80% des Werts der Sicherheiten“. Das ist die Obergrenze der Schulden, und die tatsächliche USDC-Summe hängt auch vom Marktpreis von FT ab.
#termmax @TermMax
Sicherungsleistung $1 000, MLTV 80%. Warum kann man bei @TermMax in der Hand $640 bekommen, während die Schuld $800 beträgt?
Zuerst verwirren die Zahlen ein wenig. Aber genau so funktioniert die Mechanik von FT in TermMax.
Bei MLTV 80% ermöglicht eine Sicherungsleistung von $1 000, die maximale Schuldsumme von 800 USDC zu erzeugen. Dafür werden 800 FT ausgegeben.
Und 1 FT bis zum Fälligkeitstermin muss nicht $1 kosten. Es wird mit einem Abschlag gehandelt.
Wenn der Preis von FT — $0,80 ist, dann ist die Rechnung:
800 FT × $0,80 = $640 USDC
Am Ende:
$1 000 Sicherungsleistung
$800 Schuldenbetrag
$640 erhalten
Die Differenz von $160 ist nicht „verschwunden“. Sie steckt im Abschlag von FT — faktisch im Preis einer festverzinslichen Kreditaufnahme bis zum Fälligkeitstermin.
Darum ist MLTV 80% in TermMax nicht „Ich erhalte 80% des Werts der Sicherheiten“. Das ist die Obergrenze der Schulden, und die tatsächliche USDC-Summe hängt auch vom Marktpreis von FT ab.
Sicherungsleistung $1 000, MLTV 80%. Warum kann man bei @TermMax in der Hand $640 bekommen, während die Schuld $800 beträgt?
Zuerst verwirren die Zahlen ein wenig. Aber genau so funktioniert die Mechanik von FT in TermMax.
Bei MLTV 80% ermöglicht eine Sicherungsleistung von $1 000, die maximale Schuldsumme von 800 USDC zu erzeugen. Dafür werden 800 FT ausgegeben.
Und 1 FT bis zum Fälligkeitstermin muss nicht $1 kosten. Es wird mit einem Abschlag gehandelt.
Wenn der Preis von FT — $0,80 ist, dann ist die Rechnung:
800 FT × $0,80 = $640 USDC
Am Ende:
$1 000 Sicherungsleistung
$800 Schuldenbetrag
$640 erhalten
Die Differenz von $160 ist nicht „verschwunden“. Sie steckt im Abschlag von FT — faktisch im Preis einer festverzinslichen Kreditaufnahme bis zum Fälligkeitstermin.
Darum ist MLTV 80% in TermMax nicht „Ich erhalte 80% des Werts der Sicherheiten“. Das ist die Obergrenze der Schulden, und die tatsächliche USDC-Summe hängt auch vom Marktpreis von FT ab.
9
8
125
·
--
Bullisch
#termmax @termmax
Warum kann der Kurs bei @termmax direkt innerhalb einer einzigen Order steigen?
Eine der interessanten Mechaniken von TermMax sind Range Orders. Gläubiger können verschiedene Teile ihrer Liquidität zu unterschiedlichen Zinssätzen anbieten.
Daher bedeutet die erste Zahl, die du siehst, noch nicht, dass man daraus die gesamte benötigte Summe ausleihen kann.
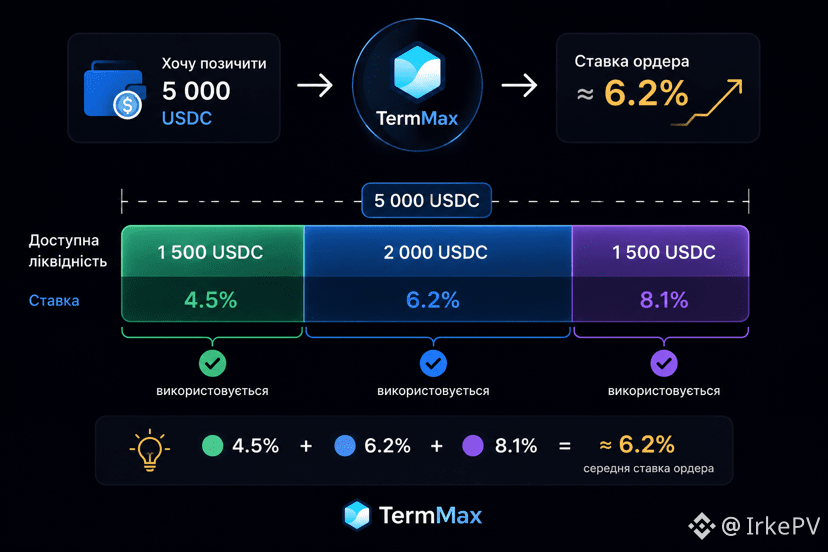
Zum Beispiel möchte ich 5.000 USDC ausleihen, und die verfügbare Liquidität sieht so aus:
1.500 USDC → 4,5%
2.000 USDC → 6,2%
1.500 USDC → 8,1%
Für einen Kredit von 1.000 USDC würde der erste Level mit 4,5% ausreichen. Aber für 5.000 USDC muss man die Liquidität bereits aus allen drei Levels verwenden.
Das heißt: 4,5% auf dem Bildschirm ≠ 4,5% für die gesamte Position.
Die Mechanik erinnert ein wenig an einen Börsen-Orderbuch („Stакan“). Dort entzieht eine große Order nach und nach Liquidität zu verschiedenen Preisen, und in TermMax — zu verschiedenen Zinssätzen.
Deshalb sollte man vor einer Kreditaufnahme hier nicht nur auf den Prozentsatz achten, sondern auch darauf, wie viel USDC tatsächlich zu diesem Zinssatz verfügbar ist.
#termmax @TermMax
Warum kann der Kurs bei @TermMax direkt innerhalb einer einzigen Order steigen?
Eine der interessanten Mechaniken von TermMax sind Range Orders. Gläubiger können verschiedene Teile ihrer Liquidität zu unterschiedlichen Zinssätzen anbieten.
Daher bedeutet die erste Zahl, die du siehst, noch nicht, dass man daraus die gesamte benötigte Summe ausleihen kann.
Zum Beispiel möchte ich 5.000 USDC ausleihen, und die verfügbare Liquidität sieht so aus:
1.500 USDC → 4,5%
2.000 USDC → 6,2%
1.500 USDC → 8,1%
Für einen Kredit von 1.000 USDC würde der erste Level mit 4,5% ausreichen. Aber für 5.000 USDC muss man die Liquidität bereits aus allen drei Levels verwenden.
Das heißt: 4,5% auf dem Bildschirm ≠ 4,5% für die gesamte Position.
Die Mechanik erinnert ein wenig an einen Börsen-Orderbuch („Stакan“). Dort entzieht eine große Order nach und nach Liquidität zu verschiedenen Preisen, und in TermMax — zu verschiedenen Zinssätzen.
Deshalb sollte man vor einer Kreditaufnahme hier nicht nur auf den Prozentsatz achten, sondern auch darauf, wie viel USDC tatsächlich zu diesem Zinssatz verfügbar ist.
Warum kann der Kurs bei @TermMax direkt innerhalb einer einzigen Order steigen?
Eine der interessanten Mechaniken von TermMax sind Range Orders. Gläubiger können verschiedene Teile ihrer Liquidität zu unterschiedlichen Zinssätzen anbieten.
Daher bedeutet die erste Zahl, die du siehst, noch nicht, dass man daraus die gesamte benötigte Summe ausleihen kann.
Zum Beispiel möchte ich 5.000 USDC ausleihen, und die verfügbare Liquidität sieht so aus:
1.500 USDC → 4,5%
2.000 USDC → 6,2%
1.500 USDC → 8,1%
Für einen Kredit von 1.000 USDC würde der erste Level mit 4,5% ausreichen. Aber für 5.000 USDC muss man die Liquidität bereits aus allen drei Levels verwenden.
Das heißt: 4,5% auf dem Bildschirm ≠ 4,5% für die gesamte Position.
Die Mechanik erinnert ein wenig an einen Börsen-Orderbuch („Stакan“). Dort entzieht eine große Order nach und nach Liquidität zu verschiedenen Preisen, und in TermMax — zu verschiedenen Zinssätzen.
Deshalb sollte man vor einer Kreditaufnahme hier nicht nur auf den Prozentsatz achten, sondern auch darauf, wie viel USDC tatsächlich zu diesem Zinssatz verfügbar ist.
1
7
91
·
--
Bullisch
#bstockscis @BinanceCIS
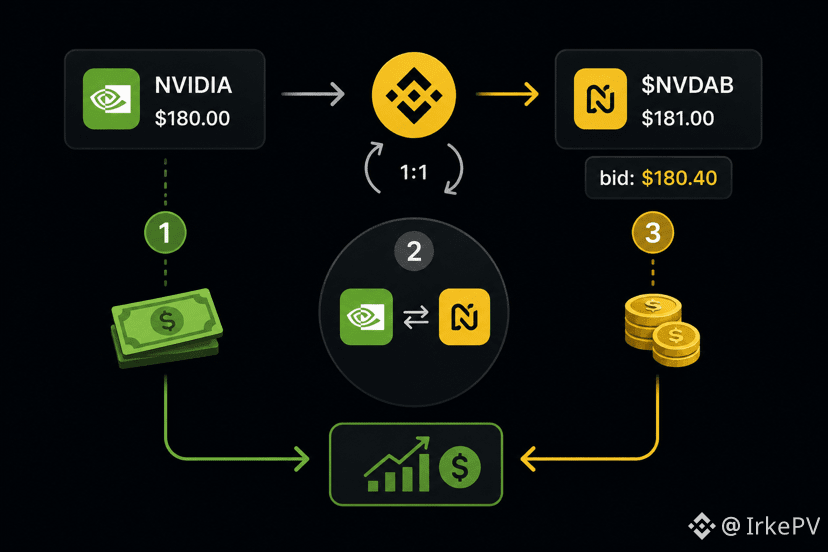
Die Aktie kostet 180 $, und ihr bStock kostet 181 $. Kann man sich die 1 $ Differenz im Arbitragegeschäft abholen?
Theoretisch — ja. Die Aktie und der entsprechende #bStocksCIS können 1:1 ohne separate Umwandlungsgebühr konvertiert werden.
Das Schema ist einfach:
eine Aktie für 180 $ kaufen → in bStock konvertieren → für 181 $ verkaufen.
Aber man muss nicht den bStock-Preis auf dem Bildschirm rechnen, sondern den echten Bid im Orderbuch.
Zum Beispiel:
Aktie — 180,00 $
bStock — 181,00 $
bestes Bid — 180,40 $
Der reale Spread zum Verkauf beträgt nicht 1 $, sondern 0,40 $. Und davon müssen noch die Kosten für den Kauf der Aktie, den Verkauf von bStock und mögliches Slippage abgezogen werden.
Darum ist die wichtigste Kennzahl hier der break-even gap: die minimale Differenz zwischen zwei Instrumenten, die alle Kosten decken muss.
Genau dabei hilft die Arbitrage: Sie bringt den Preis des bStock näher an die Basisaktie zurück, wenn zwischen ihnen eine ausreichend große Lücke entsteht.
{spot}(MSFTBUSDT)
{spot}(AAPLBUSDT)
{spot}(NVDABUSDT)
#bstockscis @BinanceCIS
Die Aktie kostet 180 $, und ihr bStock kostet 181 $. Kann man sich die 1 $ Differenz im Arbitragegeschäft abholen?
Theoretisch — ja. Die Aktie und der entsprechende #bStocksCIS können 1:1 ohne separate Umwandlungsgebühr konvertiert werden.
Das Schema ist einfach:
eine Aktie für 180 $ kaufen → in bStock konvertieren → für 181 $ verkaufen.
Aber man muss nicht den bStock-Preis auf dem Bildschirm rechnen, sondern den echten Bid im Orderbuch.
Zum Beispiel:
Aktie — 180,00 $
bStock — 181,00 $
bestes Bid — 180,40 $
Der reale Spread zum Verkauf beträgt nicht 1 $, sondern 0,40 $. Und davon müssen noch die Kosten für den Kauf der Aktie, den Verkauf von bStock und mögliches Slippage abgezogen werden.
Darum ist die wichtigste Kennzahl hier der break-even gap: die minimale Differenz zwischen zwei Instrumenten, die alle Kosten decken muss.
Genau dabei hilft die Arbitrage: Sie bringt den Preis des bStock näher an die Basisaktie zurück, wenn zwischen ihnen eine ausreichend große Lücke entsteht.
Die Aktie kostet 180 $, und ihr bStock kostet 181 $. Kann man sich die 1 $ Differenz im Arbitragegeschäft abholen?
Theoretisch — ja. Die Aktie und der entsprechende #bStocksCIS können 1:1 ohne separate Umwandlungsgebühr konvertiert werden.
Das Schema ist einfach:
eine Aktie für 180 $ kaufen → in bStock konvertieren → für 181 $ verkaufen.
Aber man muss nicht den bStock-Preis auf dem Bildschirm rechnen, sondern den echten Bid im Orderbuch.
Zum Beispiel:
Aktie — 180,00 $
bStock — 181,00 $
bestes Bid — 180,40 $
Der reale Spread zum Verkauf beträgt nicht 1 $, sondern 0,40 $. Und davon müssen noch die Kosten für den Kauf der Aktie, den Verkauf von bStock und mögliches Slippage abgezogen werden.
Darum ist die wichtigste Kennzahl hier der break-even gap: die minimale Differenz zwischen zwei Instrumenten, die alle Kosten decken muss.
Genau dabei hilft die Arbitrage: Sie bringt den Preis des bStock näher an die Basisaktie zurück, wenn zwischen ihnen eine ausreichend große Lücke entsteht.
1
9
201
·
--
Bullisch
#termmax @termmax
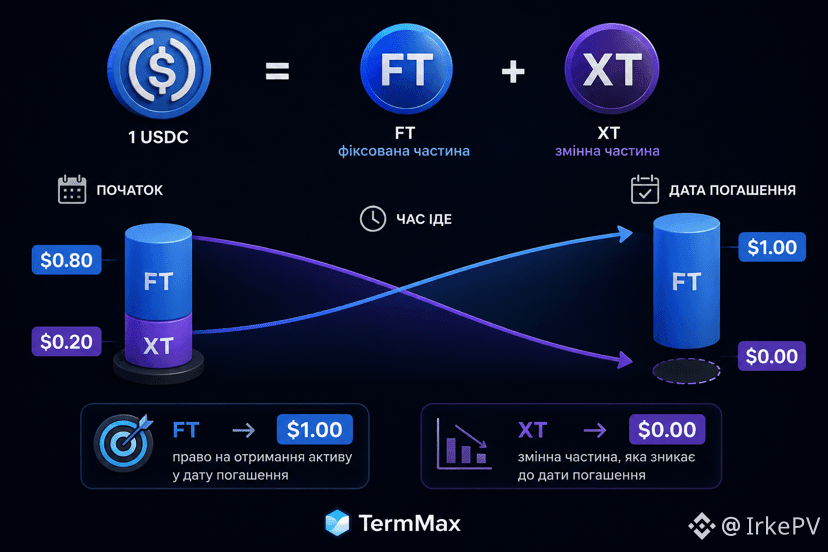
Wenn es @termmax Token gibt, die bis zum Fälligkeitstermin zu $0 kommen müssen. Wozu braucht man dann überhaupt XT?
Auf den ersten Blick klingt das seltsam, aber genau auf der Paarung FT + XT ist eine der Kernmechaniken von #TermMax aufgebaut.
Wenn ein Token aktiviert wird, wird er in zwei Teile aufgeteilt:
FT — das Recht, den Basiswert zum Fälligkeitstermin zu erhalten.
XT — alles, was über diesen festgelegten Anteil hinaus übrig bleibt.
Vereinfacht: Wenn 1 FT + 1 XT = 1 USDC gilt, dann verschiebt sich mit näher rückendem Fälligkeitstermin FT zu $1, während XT umgekehrt gegen $0 geht.
Und das ist kein Problem des Tokens, sondern sein Design.
XT bietet eine Exponierung gegenüber dem variablen Teil des Positionswerts bis zur Fälligkeit. Je näher das Enddatum rückt, desto weniger von diesem Anteil bleibt — bis XT nach dem maturity im Grunde keine wirtschaftliche Wertigkeit mehr hat.
Das heißt, hier ist es spannend, sich das Paar gemeinsam anzusehen:
FT → $1
XT → $0
Der eine nimmt nach und nach den gesamten festen Wert heraus, der andere verschwindet zusammen mit dem, was darüber hinaus noch übrig war.
Für mich ist das genau der Fall, bei dem $0 am Ende kein Scheitern ist, sondern ein normaler Betrieb der Mechanik.
#termmax @TermMax
Wenn es @TermMax Token gibt, die bis zum Fälligkeitstermin zu $0 kommen müssen. Wozu braucht man dann überhaupt XT?
Auf den ersten Blick klingt das seltsam, aber genau auf der Paarung FT + XT ist eine der Kernmechaniken von #TermMax aufgebaut.
Wenn ein Token aktiviert wird, wird er in zwei Teile aufgeteilt:
FT — das Recht, den Basiswert zum Fälligkeitstermin zu erhalten.
XT — alles, was über diesen festgelegten Anteil hinaus übrig bleibt.
Vereinfacht: Wenn 1 FT + 1 XT = 1 USDC gilt, dann verschiebt sich mit näher rückendem Fälligkeitstermin FT zu $1, während XT umgekehrt gegen $0 geht.
Und das ist kein Problem des Tokens, sondern sein Design.
XT bietet eine Exponierung gegenüber dem variablen Teil des Positionswerts bis zur Fälligkeit. Je näher das Enddatum rückt, desto weniger von diesem Anteil bleibt — bis XT nach dem maturity im Grunde keine wirtschaftliche Wertigkeit mehr hat.
Das heißt, hier ist es spannend, sich das Paar gemeinsam anzusehen:
FT → $1
XT → $0
Der eine nimmt nach und nach den gesamten festen Wert heraus, der andere verschwindet zusammen mit dem, was darüber hinaus noch übrig war.
Für mich ist das genau der Fall, bei dem $0 am Ende kein Scheitern ist, sondern ein normaler Betrieb der Mechanik.
Wenn es @TermMax Token gibt, die bis zum Fälligkeitstermin zu $0 kommen müssen. Wozu braucht man dann überhaupt XT?
Auf den ersten Blick klingt das seltsam, aber genau auf der Paarung FT + XT ist eine der Kernmechaniken von #TermMax aufgebaut.
Wenn ein Token aktiviert wird, wird er in zwei Teile aufgeteilt:
FT — das Recht, den Basiswert zum Fälligkeitstermin zu erhalten.
XT — alles, was über diesen festgelegten Anteil hinaus übrig bleibt.
Vereinfacht: Wenn 1 FT + 1 XT = 1 USDC gilt, dann verschiebt sich mit näher rückendem Fälligkeitstermin FT zu $1, während XT umgekehrt gegen $0 geht.
Und das ist kein Problem des Tokens, sondern sein Design.
XT bietet eine Exponierung gegenüber dem variablen Teil des Positionswerts bis zur Fälligkeit. Je näher das Enddatum rückt, desto weniger von diesem Anteil bleibt — bis XT nach dem maturity im Grunde keine wirtschaftliche Wertigkeit mehr hat.
Das heißt, hier ist es spannend, sich das Paar gemeinsam anzusehen:
FT → $1
XT → $0
Der eine nimmt nach und nach den gesamten festen Wert heraus, der andere verschwindet zusammen mit dem, was darüber hinaus noch übrig war.
Für mich ist das genau der Fall, bei dem $0 am Ende kein Scheitern ist, sondern ein normaler Betrieb der Mechanik.
1
9
98
·
--
Bullisch
#bstockscis @BinanceCIS
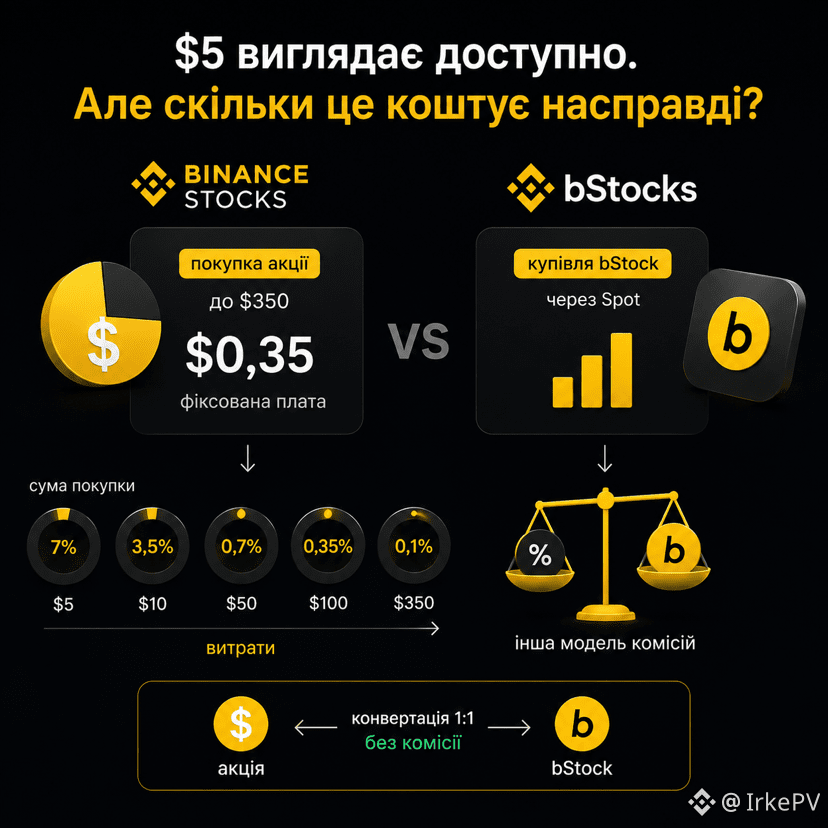
Aktien auf Binance kann man ab $5 kaufen. Aber lohnt es sich, gerade für $5 zu kaufen?
Ich habe mir die Bedingungen für Binance Stocks angesehen und dabei eine Zahl entdeckt. Für den Kauf von Aktien im Wert bis zu $350 gilt eine feste Gebühr von $0,35.
Bei großen Summen ist das Kleinkram. Bei kleinen Summen wird es schon interessanter:
$5 → 7%
$10 → 3,5%
$50 → 0,7%
$100 → 0,35%
$350 → 0,1%
Das heißt: Eine Aktie für $5 kann man technisch zwar kaufen. Aber 7% Kosten nur beim Einstieg sind für mich schon ein Argument, zuerst den Taschenrechner zu öffnen.
Und hier würde ich unbedingt den Kauf mit #bStocksCIS vergleichen. Dieselbe NVIDIA kann man z. B. als $NVDAB über Spot nehmen, wo bereits das Spot-Provisionsmodell greift und nicht die festen $0,35.
Es gibt auch noch einen anderen Weg: eine normale Aktie kaufen und sie dann 1:1 in den entsprechenden bStock umwandeln – ohne separate Umwandlungsgebühr.
„Ab $5“ ist also nur das technische Minimum, nicht unbedingt eine günstige Kaufsumme. Vor allem, wenn derselbe Vermögenswert auch noch im bStock-Format verfügbar ist.
{spot}(NVDABUSDT)
{spot}(MSFTBUSDT)
{spot}(GOOGLBUSDT)
#bstockscis @BinanceCIS
Aktien auf Binance kann man ab $5 kaufen. Aber lohnt es sich, gerade für $5 zu kaufen?
Ich habe mir die Bedingungen für Binance Stocks angesehen und dabei eine Zahl entdeckt. Für den Kauf von Aktien im Wert bis zu $350 gilt eine feste Gebühr von $0,35.
Bei großen Summen ist das Kleinkram. Bei kleinen Summen wird es schon interessanter:
$5 → 7%
$10 → 3,5%
$50 → 0,7%
$100 → 0,35%
$350 → 0,1%
Das heißt: Eine Aktie für $5 kann man technisch zwar kaufen. Aber 7% Kosten nur beim Einstieg sind für mich schon ein Argument, zuerst den Taschenrechner zu öffnen.
Und hier würde ich unbedingt den Kauf mit #bStocksCIS vergleichen. Dieselbe NVIDIA kann man z. B. als $NVDAB über Spot nehmen, wo bereits das Spot-Provisionsmodell greift und nicht die festen $0,35.
Es gibt auch noch einen anderen Weg: eine normale Aktie kaufen und sie dann 1:1 in den entsprechenden bStock umwandeln – ohne separate Umwandlungsgebühr.
„Ab $5“ ist also nur das technische Minimum, nicht unbedingt eine günstige Kaufsumme. Vor allem, wenn derselbe Vermögenswert auch noch im bStock-Format verfügbar ist.
Aktien auf Binance kann man ab $5 kaufen. Aber lohnt es sich, gerade für $5 zu kaufen?
Ich habe mir die Bedingungen für Binance Stocks angesehen und dabei eine Zahl entdeckt. Für den Kauf von Aktien im Wert bis zu $350 gilt eine feste Gebühr von $0,35.
Bei großen Summen ist das Kleinkram. Bei kleinen Summen wird es schon interessanter:
$5 → 7%
$10 → 3,5%
$50 → 0,7%
$100 → 0,35%
$350 → 0,1%
Das heißt: Eine Aktie für $5 kann man technisch zwar kaufen. Aber 7% Kosten nur beim Einstieg sind für mich schon ein Argument, zuerst den Taschenrechner zu öffnen.
Und hier würde ich unbedingt den Kauf mit #bStocksCIS vergleichen. Dieselbe NVIDIA kann man z. B. als $NVDAB über Spot nehmen, wo bereits das Spot-Provisionsmodell greift und nicht die festen $0,35.
Es gibt auch noch einen anderen Weg: eine normale Aktie kaufen und sie dann 1:1 in den entsprechenden bStock umwandeln – ohne separate Umwandlungsgebühr.
„Ab $5“ ist also nur das technische Minimum, nicht unbedingt eine günstige Kaufsumme. Vor allem, wenn derselbe Vermögenswert auch noch im bStock-Format verfügbar ist.
12
372
·
--
Bullisch
#bstockscis @BinanceCIS
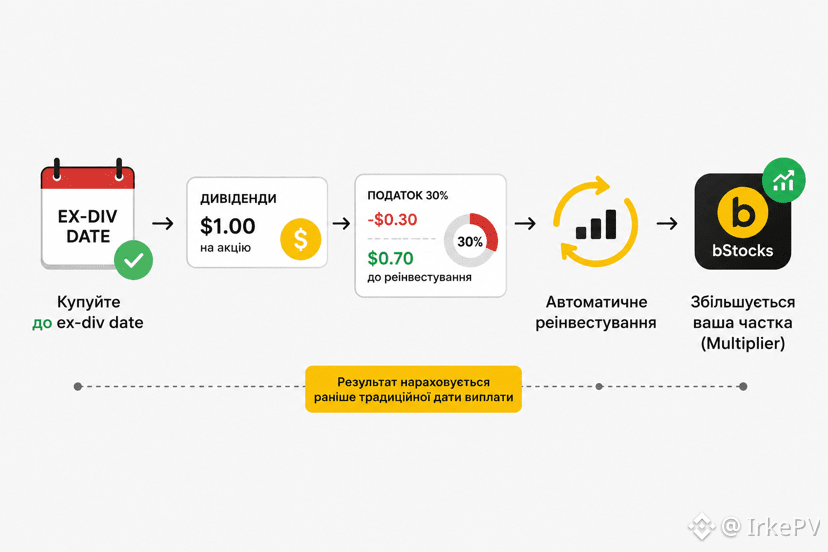
Wann sollte man bStock kaufen, um Dividenden zu erhalten?
Wenn du Dividenden-#bStocksCIS hältst, solltest du auf das Ex-Dividenden-Datum achten. Um für die nächste Ausschüttung berücksichtigt zu werden, muss das Asset vor diesem Datum gekauft werden. Der Kauf am Ex-Dividenden-Datum selbst ist bereits zu spät.
Danach greift ein Prinzip, das vielen Investor:innen vertraut ist: die automatische Wiederanlage.
Angenommen, das Unternehmen zahlt $1 Dividende pro Aktie aus. Nach Abzug von 30% US-Steuer bleiben $0,70.
Diese $0,70 werden nicht einfach auf das Guthaben ausgezahlt. Sie werden automatisch in die zugrunde liegende Aktie reinvestiert, und der Anteil, den bStock repräsentiert, steigt durch den Multiplier.
Also:
$1 Dividende → $0,70 nach Steuer → Reinvestieren → größerer Aktienanteil.
Im Grunde ist die Logik ähnlich wie bei ausschüttenden ETF-Optionen, die akkumulieren: Dividenden müssen nicht jedes Mal manuell empfangen und wieder angelegt werden – sie arbeiten innerhalb der Position weiter.
Dabei nennt Binance, dass das Ergebnis der Wiederanlage normalerweise schon vor dem üblichen Dividenden-Auszahlungstermin sichtbar wird.
Daher würde ich bei Dividenden-bStocks auf zwei Dinge achten: das Ex-Dividenden-Datum und den Multiplier.
{spot}(SPCXBUSDT)
{spot}(AAPLBUSDT)
{spot}(NVDABUSDT)
#bstockscis @BinanceCIS
Wann sollte man bStock kaufen, um Dividenden zu erhalten?
Wenn du Dividenden-#bStocksCIS hältst, solltest du auf das Ex-Dividenden-Datum achten. Um für die nächste Ausschüttung berücksichtigt zu werden, muss das Asset vor diesem Datum gekauft werden. Der Kauf am Ex-Dividenden-Datum selbst ist bereits zu spät.
Danach greift ein Prinzip, das vielen Investor:innen vertraut ist: die automatische Wiederanlage.
Angenommen, das Unternehmen zahlt $1 Dividende pro Aktie aus. Nach Abzug von 30% US-Steuer bleiben $0,70.
Diese $0,70 werden nicht einfach auf das Guthaben ausgezahlt. Sie werden automatisch in die zugrunde liegende Aktie reinvestiert, und der Anteil, den bStock repräsentiert, steigt durch den Multiplier.
Also:
$1 Dividende → $0,70 nach Steuer → Reinvestieren → größerer Aktienanteil.
Im Grunde ist die Logik ähnlich wie bei ausschüttenden ETF-Optionen, die akkumulieren: Dividenden müssen nicht jedes Mal manuell empfangen und wieder angelegt werden – sie arbeiten innerhalb der Position weiter.
Dabei nennt Binance, dass das Ergebnis der Wiederanlage normalerweise schon vor dem üblichen Dividenden-Auszahlungstermin sichtbar wird.
Daher würde ich bei Dividenden-bStocks auf zwei Dinge achten: das Ex-Dividenden-Datum und den Multiplier.
Wann sollte man bStock kaufen, um Dividenden zu erhalten?
Wenn du Dividenden-#bStocksCIS hältst, solltest du auf das Ex-Dividenden-Datum achten. Um für die nächste Ausschüttung berücksichtigt zu werden, muss das Asset vor diesem Datum gekauft werden. Der Kauf am Ex-Dividenden-Datum selbst ist bereits zu spät.
Danach greift ein Prinzip, das vielen Investor:innen vertraut ist: die automatische Wiederanlage.
Angenommen, das Unternehmen zahlt $1 Dividende pro Aktie aus. Nach Abzug von 30% US-Steuer bleiben $0,70.
Diese $0,70 werden nicht einfach auf das Guthaben ausgezahlt. Sie werden automatisch in die zugrunde liegende Aktie reinvestiert, und der Anteil, den bStock repräsentiert, steigt durch den Multiplier.
Also:
$1 Dividende → $0,70 nach Steuer → Reinvestieren → größerer Aktienanteil.
Im Grunde ist die Logik ähnlich wie bei ausschüttenden ETF-Optionen, die akkumulieren: Dividenden müssen nicht jedes Mal manuell empfangen und wieder angelegt werden – sie arbeiten innerhalb der Position weiter.
Dabei nennt Binance, dass das Ergebnis der Wiederanlage normalerweise schon vor dem üblichen Dividenden-Auszahlungstermin sichtbar wird.
Daher würde ich bei Dividenden-bStocks auf zwei Dinge achten: das Ex-Dividenden-Datum und den Multiplier.
1
14
194
·
--
#bstockscis @BinanceCIS
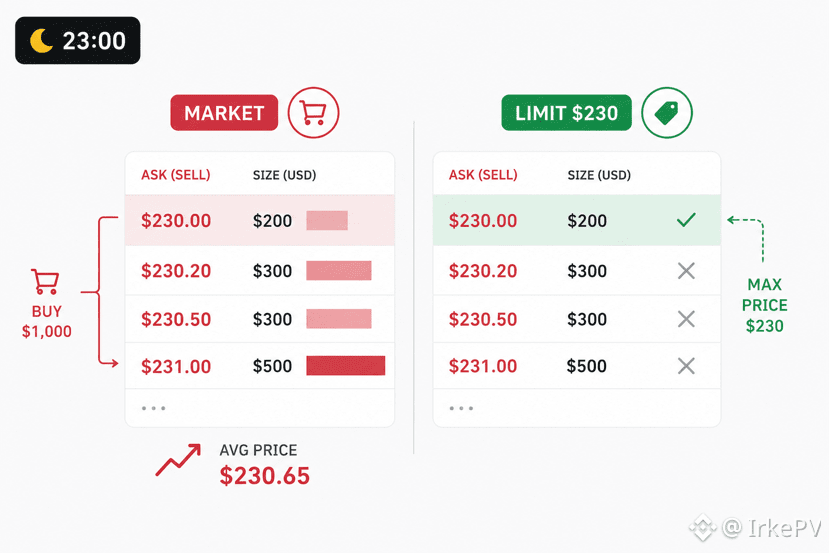
Warum nach 23:00 Uhr (Kiew) bStocks besser mit einem Limit-Order kaufen?
#bStocksCIS wird 24/7 gehandelt, aber die Hauptsitzung des US-Marktes endet derzeit um 23:00 Uhr (Kiew). Danach schaue ich vor dem Kauf genauer in den Orderbuch.
Stellen wir uns vor, $AAPLB kostet $230 und ich möchte für $1000 kaufen. Aber für $230 bieten die Verkäufer Aktien nur im Wert von $200 an.
Eine Marktorder geht weiter durch das Orderbuch:
$230 → $230,20 → $230,50 → $231…
Auf dem Bildschirm stand $230, aber der durchschnittliche Kaufpreis fällt aufgrund des Slippages höher aus. Je geringer die Tiefe im Orderbuch und je größer die Order, desto stärker kann das sein.
Mit einer Limit-Order setzt du die Bedingung „kaufen, nicht teurer als $230“. Wenn das Volumen nicht reicht, wird die Order teilweise ausgeführt oder wartet, aber teurere Orders nicht anfassen.
Darum ist meine Regel nach 23:00 Uhr ganz einfach: erst das Orderbuch → dann die Order. Besonders bei größeren Beträgen.
{spot}(METABUSDT)
{spot}(MSFTBUSDT)
{spot}(SPCXBUSDT)
#bstockscis @BinanceCIS
Warum nach 23:00 Uhr (Kiew) bStocks besser mit einem Limit-Order kaufen?
#bStocksCIS wird 24/7 gehandelt, aber die Hauptsitzung des US-Marktes endet derzeit um 23:00 Uhr (Kiew). Danach schaue ich vor dem Kauf genauer in den Orderbuch.
Stellen wir uns vor, $AAPLB kostet $230 und ich möchte für $1000 kaufen. Aber für $230 bieten die Verkäufer Aktien nur im Wert von $200 an.
Eine Marktorder geht weiter durch das Orderbuch:
$230 → $230,20 → $230,50 → $231…
Auf dem Bildschirm stand $230, aber der durchschnittliche Kaufpreis fällt aufgrund des Slippages höher aus. Je geringer die Tiefe im Orderbuch und je größer die Order, desto stärker kann das sein.
Mit einer Limit-Order setzt du die Bedingung „kaufen, nicht teurer als $230“. Wenn das Volumen nicht reicht, wird die Order teilweise ausgeführt oder wartet, aber teurere Orders nicht anfassen.
Darum ist meine Regel nach 23:00 Uhr ganz einfach: erst das Orderbuch → dann die Order. Besonders bei größeren Beträgen.
Warum nach 23:00 Uhr (Kiew) bStocks besser mit einem Limit-Order kaufen?
#bStocksCIS wird 24/7 gehandelt, aber die Hauptsitzung des US-Marktes endet derzeit um 23:00 Uhr (Kiew). Danach schaue ich vor dem Kauf genauer in den Orderbuch.
Stellen wir uns vor, $AAPLB kostet $230 und ich möchte für $1000 kaufen. Aber für $230 bieten die Verkäufer Aktien nur im Wert von $200 an.
Eine Marktorder geht weiter durch das Orderbuch:
$230 → $230,20 → $230,50 → $231…
Auf dem Bildschirm stand $230, aber der durchschnittliche Kaufpreis fällt aufgrund des Slippages höher aus. Je geringer die Tiefe im Orderbuch und je größer die Order, desto stärker kann das sein.
Mit einer Limit-Order setzt du die Bedingung „kaufen, nicht teurer als $230“. Wenn das Volumen nicht reicht, wird die Order teilweise ausgeführt oder wartet, aber teurere Orders nicht anfassen.
Darum ist meine Regel nach 23:00 Uhr ganz einfach: erst das Orderbuch → dann die Order. Besonders bei größeren Beträgen.
1
11
198
·
--
Bullisch
#bstockscis @BinanceCIS
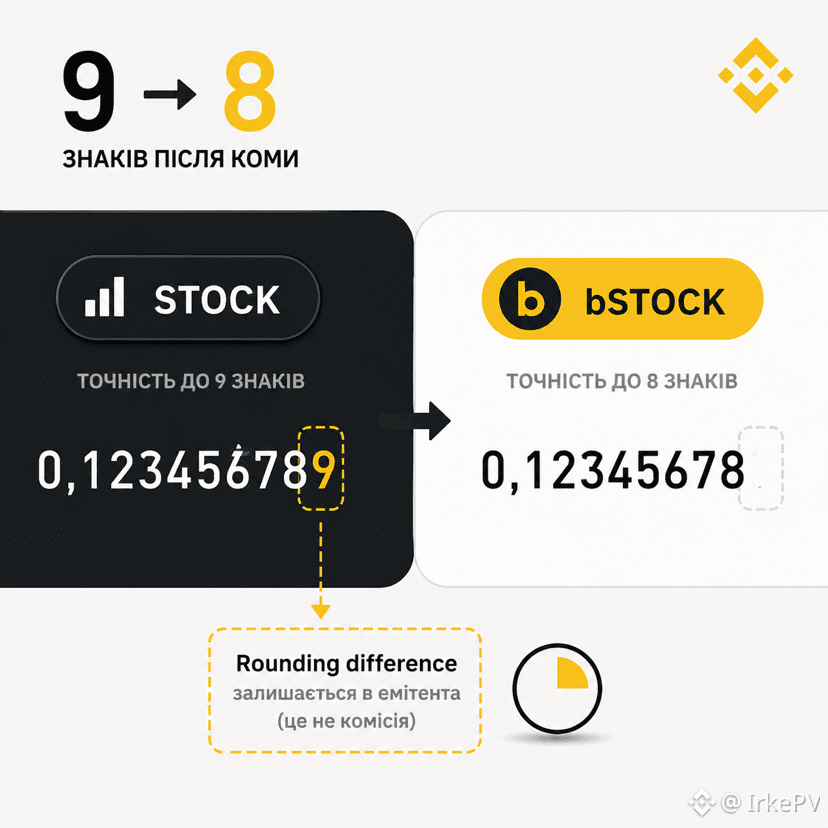
Warum kann bei der Umwandlung einer Aktie in bStock ein Zeichen nach dem Komma „verschwinden“?
In #bStocksCIS gibt es eine kleine technische Besonderheit, die man leicht übersehen kann. Übliche Positionen bei Aktien auf Binance können mit einer Genauigkeit von bis zu 9 Stellen nach dem Komma berücksichtigt werden, während bStocks nur bis zu 8 Stellen berücksichtigen.
Daher zum Beispiel:
0,123456789 Aktien → 0,12345678 bStock
Was passiert mit dem letzten Zeichen?
Binance erklärt, dass der verbleibende Rest, der sich wegen der unterschiedlichen Genauigkeit nicht tokenisieren lässt, beim Emittenten als „rundungsbedingte Differenz“ verbleibt, also als Abweichung durch Rundung. Und ein wichtiger Punkt: Das ist keine Umwandlungsgebühr.
In Geldbeträgen ist diese Differenz in der Regel minimal. Aber es ist ein gutes Beispiel dafür, wie viel kleine technische Mechanik sich hinter einem einfachen „1:1 umwandeln“ versteckt.
{spot}(NVDABUSDT)
{spot}(GOOGLBUSDT)
{spot}(SPCXBUSDT)
#bstockscis @BinanceCIS
Warum kann bei der Umwandlung einer Aktie in bStock ein Zeichen nach dem Komma „verschwinden“?
In #bStocksCIS gibt es eine kleine technische Besonderheit, die man leicht übersehen kann. Übliche Positionen bei Aktien auf Binance können mit einer Genauigkeit von bis zu 9 Stellen nach dem Komma berücksichtigt werden, während bStocks nur bis zu 8 Stellen berücksichtigen.
Daher zum Beispiel:
0,123456789 Aktien → 0,12345678 bStock
Was passiert mit dem letzten Zeichen?
Binance erklärt, dass der verbleibende Rest, der sich wegen der unterschiedlichen Genauigkeit nicht tokenisieren lässt, beim Emittenten als „rundungsbedingte Differenz“ verbleibt, also als Abweichung durch Rundung. Und ein wichtiger Punkt: Das ist keine Umwandlungsgebühr.
In Geldbeträgen ist diese Differenz in der Regel minimal. Aber es ist ein gutes Beispiel dafür, wie viel kleine technische Mechanik sich hinter einem einfachen „1:1 umwandeln“ versteckt.
Warum kann bei der Umwandlung einer Aktie in bStock ein Zeichen nach dem Komma „verschwinden“?
In #bStocksCIS gibt es eine kleine technische Besonderheit, die man leicht übersehen kann. Übliche Positionen bei Aktien auf Binance können mit einer Genauigkeit von bis zu 9 Stellen nach dem Komma berücksichtigt werden, während bStocks nur bis zu 8 Stellen berücksichtigen.
Daher zum Beispiel:
0,123456789 Aktien → 0,12345678 bStock
Was passiert mit dem letzten Zeichen?
Binance erklärt, dass der verbleibende Rest, der sich wegen der unterschiedlichen Genauigkeit nicht tokenisieren lässt, beim Emittenten als „rundungsbedingte Differenz“ verbleibt, also als Abweichung durch Rundung. Und ein wichtiger Punkt: Das ist keine Umwandlungsgebühr.
In Geldbeträgen ist diese Differenz in der Regel minimal. Aber es ist ein gutes Beispiel dafür, wie viel kleine technische Mechanik sich hinter einem einfachen „1:1 umwandeln“ versteckt.
2
16
226
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
FedRateWatch
431,628 Aufrufe
2,376 Kommentare
Teile & gewinne Traffic-Belohnungen in unserer Kampagne mit angesagtem Hashtag
✨Thema: FOMC September, Was ist der nächste Schritt der Fed?
👉So nimmst du teil:
Veröffentliche einen kurzen Beitrag oder Artikel mit dem Hashtag #FedRateWatch
Erstelle Inhalte basierend auf den folgenden Blickwinkeln:
- Der August-Core-CPI stieg um 0,3% im Monatsvergleich, und die Wahrscheinlichkeit für eine 25bp-Erhöhung diese Woche liegt nun bei fast 90%. Erwartest du diese Woche eine Zinserhöhung? Handelt es sich um einen einmaligen Schritt oder den Beginn eines längeren Zinserhöhungszyklus?
- Wenn die Erhöhung erfolgt: Wie entwickelt sich das für BTC, Tech-Aktien und Gold? Aufwärts- oder abwärtsgerichtet?
- Wie planst du als Nächstes zu handeln? Teile deinen BTC-, Aktien- oder Gold-Trade/Bestände mit unserem Trade-Sharing-Widget.
⏰Kampagnenzeitraum:
- 2026-09-15 11:00 - 2026-09-17 3:00 UTC
🎁Belohnung:
- Qualifizierte Beiträge, die die oben genannten Richtlinien erfüllen und mehr als 100 Wörter enthalten, werden überprüft und erhalten möglicherweise einen zufälligen Traffic-Boost von 500 bis 3.000 Aufrufen. Du erhältst eine Benachrichtigung von deiner Feed-Secretary, wenn dein Beitrag ausgewählt wird.
- Erhalte die Chance, dass dein Artikel auf Binance Square Official vorgestellt wird
Du brauchst Ideen für deinen Beitrag? Besuche die Themenseite #FedRateWatch oder die Square Guide on How to Post for Better Reach.
Binance Square Official
·357 Likes
·743.7k Aufrufe
BitcoinSlidesTo$76000
11,134 Aufrufe
97 Kommentare
BitcoinReboundsTo$79K
57,586 Aufrufe
389 Kommentare