
Chota Bhai 44
35 Beiträge
Chota Bhai 44
Melden
Nutzer blockieren
Trade eröffnen
Regelmäßiger Trader
7.2 Monate
2 Following
1 Follower
1 Like gegeben
Beiträge
Portfolio
Ich habe es verkauft, kann mir jemand weiterhelfen...
Ich habe es verkauft, kann mir jemand weiterhelfen...
8
·
--
Bullisch
Teilweise korrekt
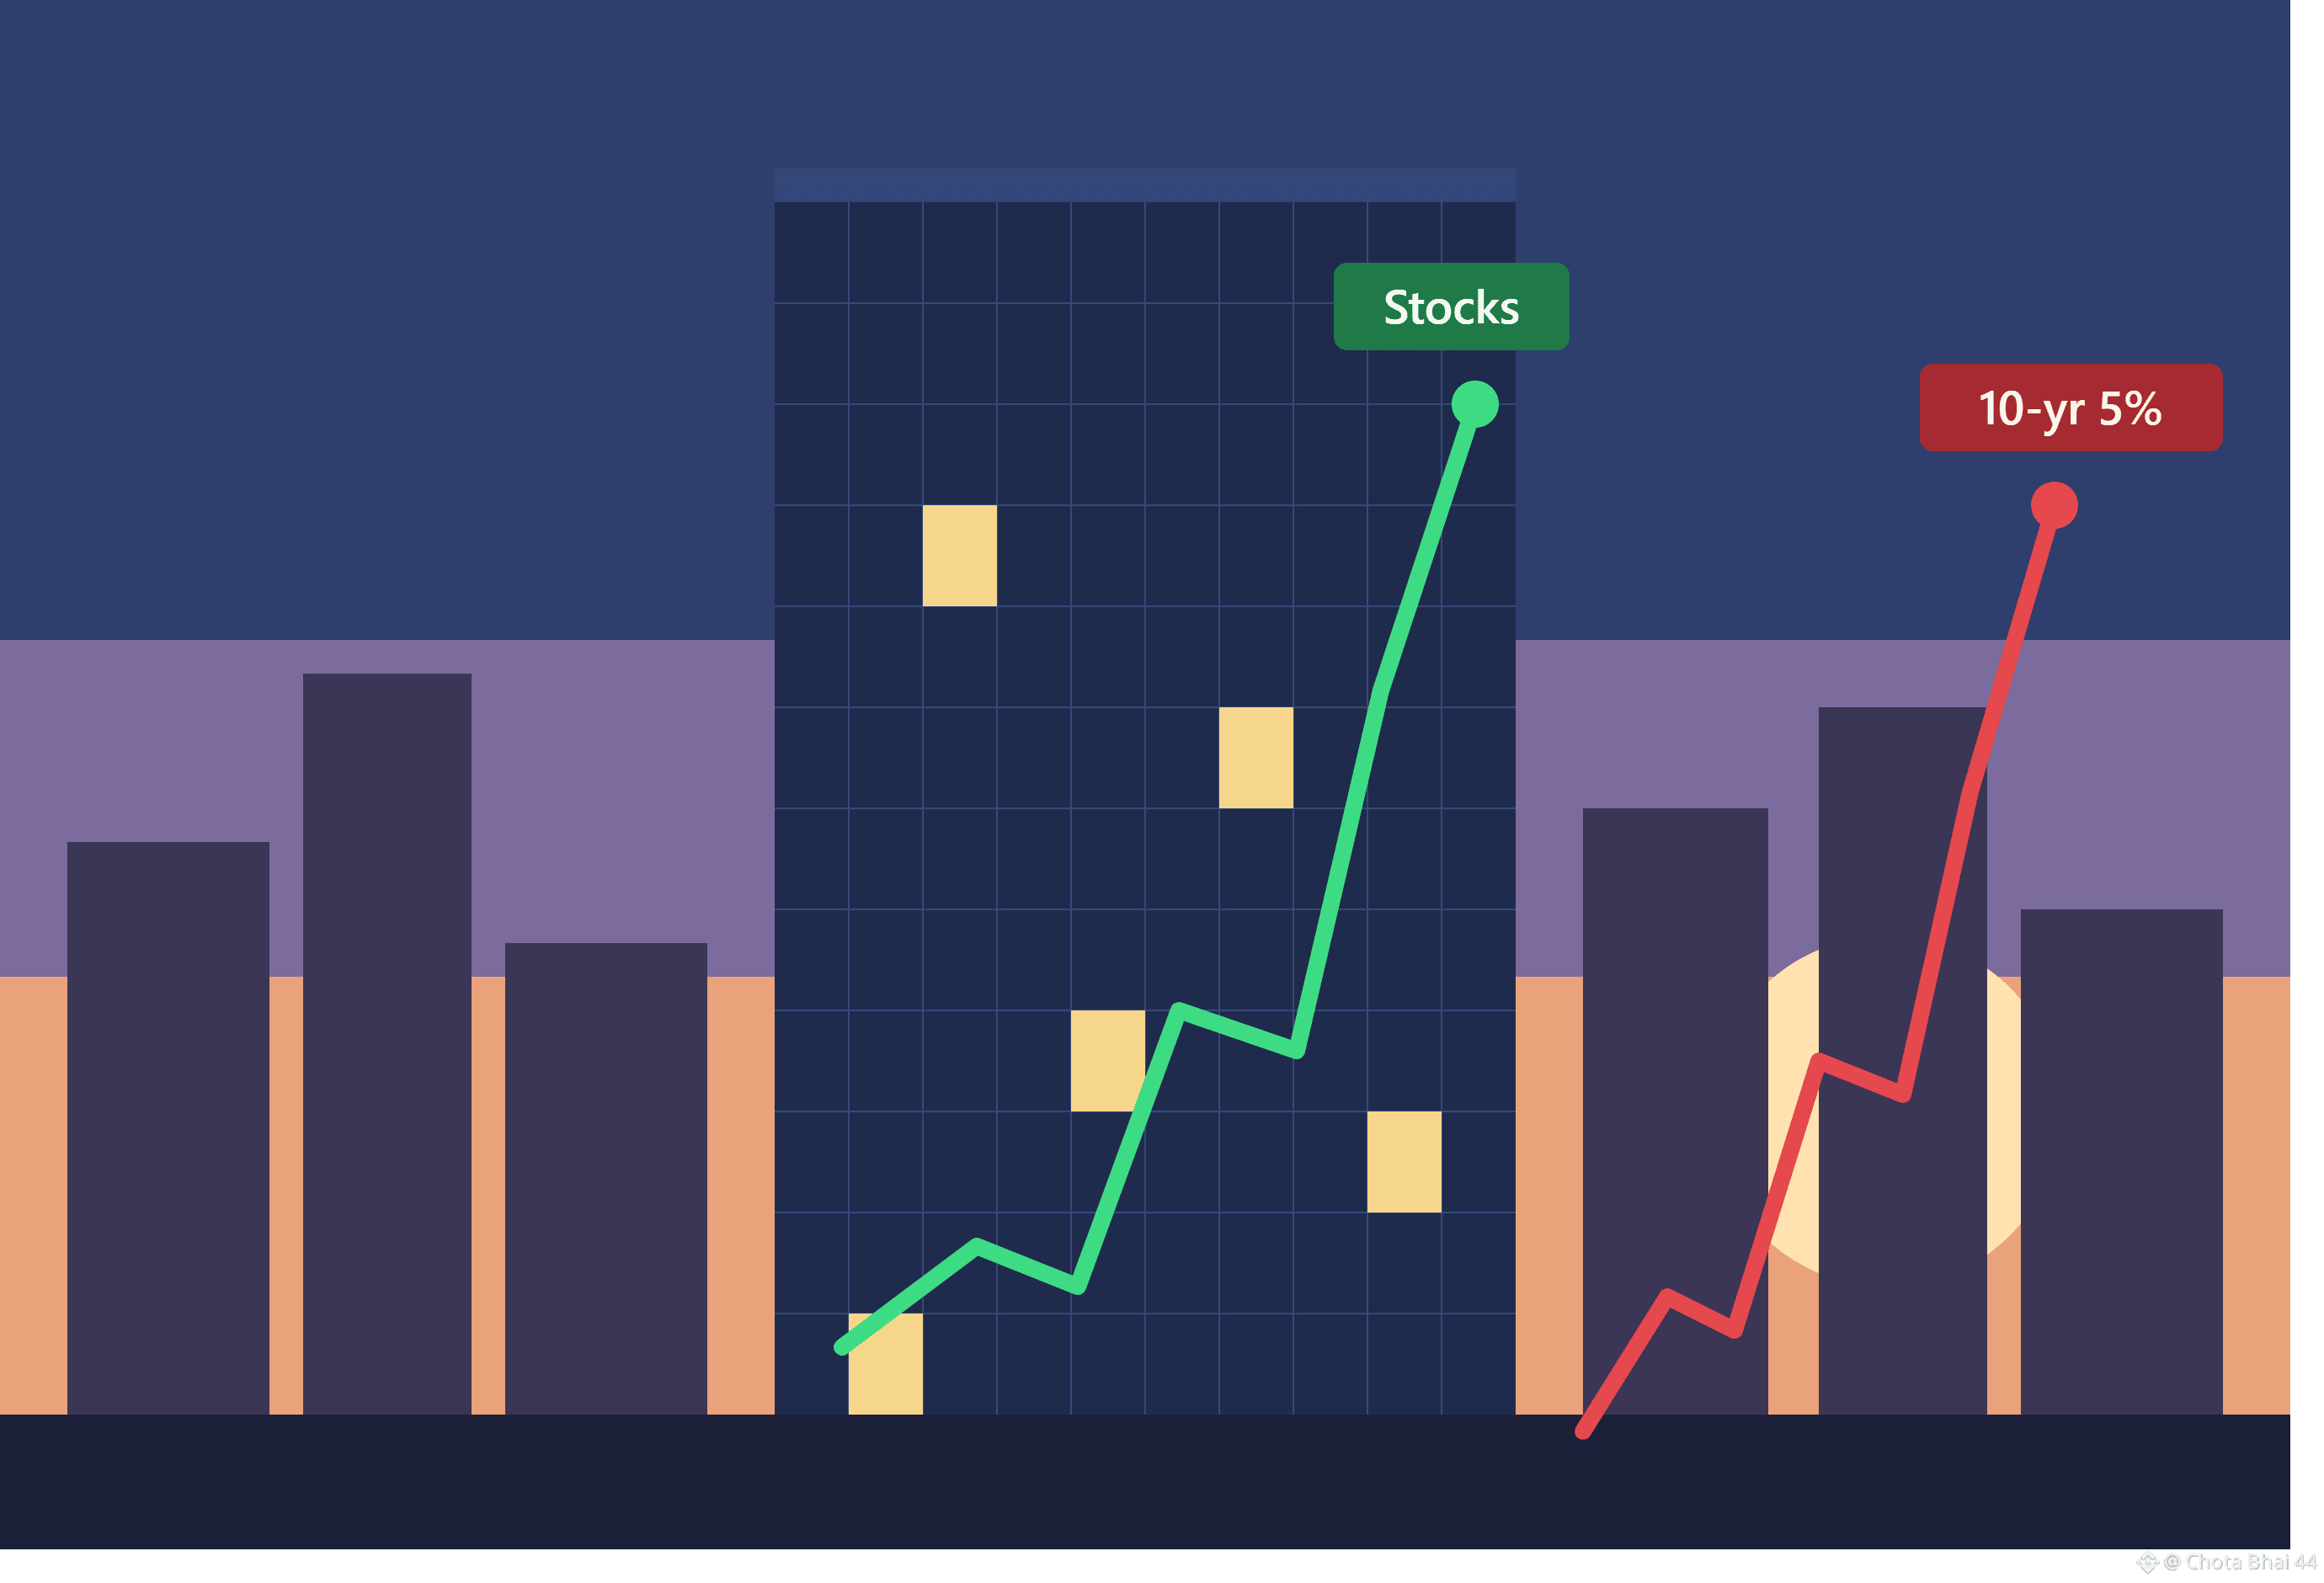
#markrtupdate Die Spannungen der vergangenen Woche gingen vom Nahen Osten aus. Die Aktienkurse fielen am 8. Oktober, nachdem ein neuer Angriff auf einen Tanker den Ölpreis in die Höhe getrieben hatte. Brent überschritt die Marke von 104 Dollar, und Beiträge an diesem Tag meldeten, dass die Renditen von US-Staatsanleihen ihren höchsten Stand seit 2002 erreicht hätten. Der Konflikt zwischen den USA und dem Iran begann im Februar, und die Energiepreise schüren weiterhin die Inflationsängste. Deshalb ist die Frage nach der Fed diese Woche wichtig$NVDAB
{spot}(NVDABUSDT)
#markrtupdate Die Spannungen der vergangenen Woche gingen vom Nahen Osten aus. Die Aktienkurse fielen am 8. Oktober, nachdem ein neuer Angriff auf einen Tanker den Ölpreis in die Höhe getrieben hatte. Brent überschritt die Marke von 104 Dollar, und Beiträge an diesem Tag meldeten, dass die Renditen von US-Staatsanleihen ihren höchsten Stand seit 2002 erreicht hätten. Der Konflikt zwischen den USA und dem Iran begann im Februar, und die Energiepreise schüren weiterhin die Inflationsängste. Deshalb ist die Frage nach der Fed diese Woche wichtig$NVDAB
661
·
--
Bullisch
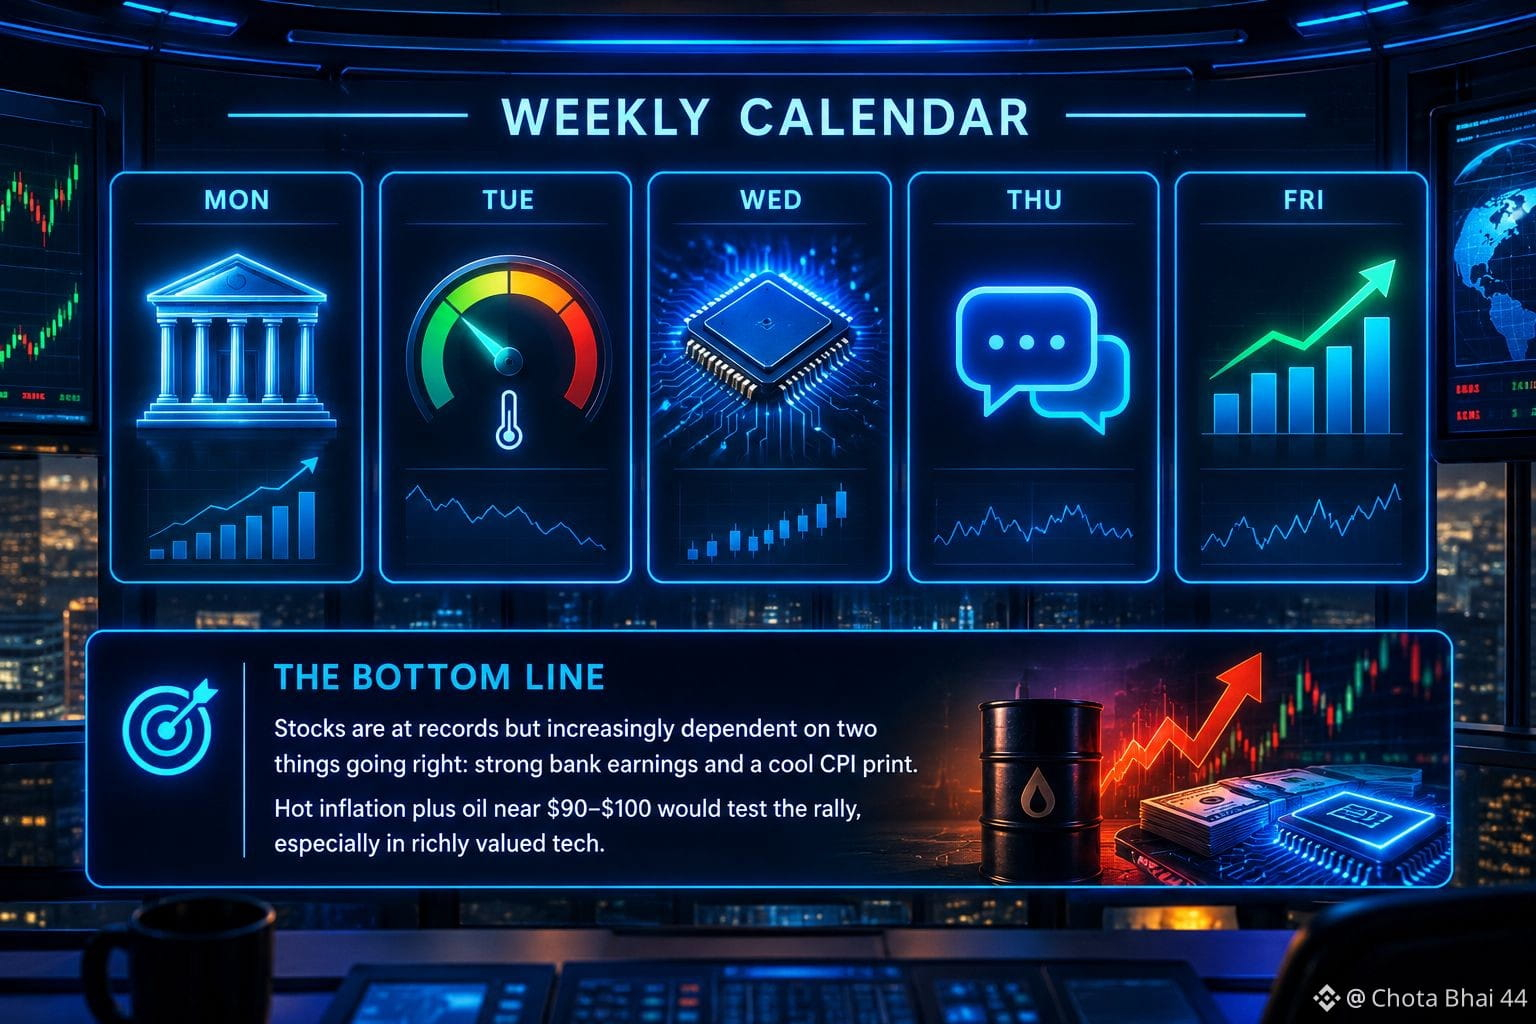
#MarketSentimentToday Di., 13. Okt.: JPMorgan, Goldman Sachs, Wells Fargo und Citigroup legen ihre Zahlen vor. JPMorgan dürfte einen Gewinn von etwa 5,90 $ je Aktie bei einem Umsatz von 51,3 Mrd. $ erzielen. FactSet erwartet für das dritte Quartal ein Gewinnwachstum des S&P 500 von 29,6 % gegenüber dem Vorjahr. Mi., 14. Okt.: September-Verbraucherpreisindex um 8:30 Uhr ET; die Gesamtinflation wird auf etwa 3,6 % geschätzt. Außerdem veröffentlichen Bank of America und Morgan Stanley ihre Ergebnisse. Sollten sowohl die Gesamt- als auch die Kerninflation hoch ausfallen, könnten die Märkte beginnen, eine weitere Zinserhöhung im Oktober einzupreisen .$AMZNB 🤔🤔 Do., 15. Okt.: TSMC legt seine Zahlen vor. Im Fokus steht der Ausblick auf KI; außerdem werden die Erzeugerpreise veröffentlicht. Kevin Warsh hält an diesem Tag ebenfalls eine Rede.
#MarketSentimentToday Di., 13. Okt.: JPMorgan, Goldman Sachs, Wells Fargo und Citigroup legen ihre Zahlen vor. JPMorgan dürfte einen Gewinn von etwa 5,90 $ je Aktie bei einem Umsatz von 51,3 Mrd. $ erzielen. FactSet erwartet für das dritte Quartal ein Gewinnwachstum des S&P 500 von 29,6 % gegenüber dem Vorjahr. Mi., 14. Okt.: September-Verbraucherpreisindex um 8:30 Uhr ET; die Gesamtinflation wird auf etwa 3,6 % geschätzt. Außerdem veröffentlichen Bank of America und Morgan Stanley ihre Ergebnisse. Sollten sowohl die Gesamt- als auch die Kerninflation hoch ausfallen, könnten die Märkte beginnen, eine weitere Zinserhöhung im Oktober einzupreisen .$AMZNB 🤔🤔 Do., 15. Okt.: TSMC legt seine Zahlen vor. Im Fokus steht der Ausblick auf KI; außerdem werden die Erzeugerpreise veröffentlicht. Kevin Warsh hält an diesem Tag ebenfalls eine Rede.
81
·
--
Bullisch
#MarketSentimentToday Der makroökonomische Hintergrund, der diese Woche besonders wichtig ist
Öl und Hormus. Brent eröffnete vergangene Woche bei über 100 US-Dollar, nachdem weitere Tanker in der Straße von Hormus von Raketen- und Drohnenangriffen getroffen worden waren. Der Ölpreis schürt Inflationssorgen und belastet Technologieaktien. Eine restriktive Fed. Die Märkte preisten eine Wahrscheinlichkeit von etwa 25 % für eine Zinserhöhung der Fed im Oktober ein; bis Dezember war eine volle Erhöhung um 25 Basispunkte eingepreist. Verbraucherpreise am Mittwoch. Die Verbraucherpreisdaten für September werden am Mittwoch um 8:30 Uhr ET veröffentlicht. Die Gesamtinflation wird auf etwa 3,6 % geschätzt. Es ist der letzte Wert, bevor die Fed am 28. Oktober ihre Entscheidung trifft. Die Berichtssaison beginnt am Dienstag. JPMorgan, Goldman Sachs, Wells Fargo, Citi, UnitedHealth und J&J legen am Dienstag ihre Ergebnisse vor, TSMC folgt am Donnerstag. FactSet erwartet für die Gewinne des S&P 500 im dritten Quartal ein Wachstum von 29,6 % gegenüber dem Vorjahr.$NVDAB
Worauf es heute ankommt: ob sich die Technologiewerte nach zwei schwachen Handelstagen stabilisieren, ob die Telekommunikationswerte eine Erholung schaffen oder weiter nachgeben und ob sich der Ölpreis aufgrund möglicher Entwicklungen am Wochenende bewegt.
#MarketSentimentToday Der makroökonomische Hintergrund, der diese Woche besonders wichtig ist
Öl und Hormus. Brent eröffnete vergangene Woche bei über 100 US-Dollar, nachdem weitere Tanker in der Straße von Hormus von Raketen- und Drohnenangriffen getroffen worden waren. Der Ölpreis schürt Inflationssorgen und belastet Technologieaktien. Eine restriktive Fed. Die Märkte preisten eine Wahrscheinlichkeit von etwa 25 % für eine Zinserhöhung der Fed im Oktober ein; bis Dezember war eine volle Erhöhung um 25 Basispunkte eingepreist. Verbraucherpreise am Mittwoch. Die Verbraucherpreisdaten für September werden am Mittwoch um 8:30 Uhr ET veröffentlicht. Die Gesamtinflation wird auf etwa 3,6 % geschätzt. Es ist der letzte Wert, bevor die Fed am 28. Oktober ihre Entscheidung trifft. Die Berichtssaison beginnt am Dienstag. JPMorgan, Goldman Sachs, Wells Fargo, Citi, UnitedHealth und J&J legen am Dienstag ihre Ergebnisse vor, TSMC folgt am Donnerstag. FactSet erwartet für die Gewinne des S&P 500 im dritten Quartal ein Wachstum von 29,6 % gegenüber dem Vorjahr.$NVDAB
Worauf es heute ankommt: ob sich die Technologiewerte nach zwei schwachen Handelstagen stabilisieren, ob die Telekommunikationswerte eine Erholung schaffen oder weiter nachgeben und ob sich der Ölpreis aufgrund möglicher Entwicklungen am Wochenende bewegt.
Öl und Hormus. Brent eröffnete vergangene Woche bei über 100 US-Dollar, nachdem weitere Tanker in der Straße von Hormus von Raketen- und Drohnenangriffen getroffen worden waren. Der Ölpreis schürt Inflationssorgen und belastet Technologieaktien. Eine restriktive Fed. Die Märkte preisten eine Wahrscheinlichkeit von etwa 25 % für eine Zinserhöhung der Fed im Oktober ein; bis Dezember war eine volle Erhöhung um 25 Basispunkte eingepreist. Verbraucherpreise am Mittwoch. Die Verbraucherpreisdaten für September werden am Mittwoch um 8:30 Uhr ET veröffentlicht. Die Gesamtinflation wird auf etwa 3,6 % geschätzt. Es ist der letzte Wert, bevor die Fed am 28. Oktober ihre Entscheidung trifft. Die Berichtssaison beginnt am Dienstag. JPMorgan, Goldman Sachs, Wells Fargo, Citi, UnitedHealth und J&J legen am Dienstag ihre Ergebnisse vor, TSMC folgt am Donnerstag. FactSet erwartet für die Gewinne des S&P 500 im dritten Quartal ein Wachstum von 29,6 % gegenüber dem Vorjahr.$NVDAB
Worauf es heute ankommt: ob sich die Technologiewerte nach zwei schwachen Handelstagen stabilisieren, ob die Telekommunikationswerte eine Erholung schaffen oder weiter nachgeben und ob sich der Ölpreis aufgrund möglicher Entwicklungen am Wochenende bewegt.
391
·
--
Bullisch
#Market_Update #Follow
Heute: Der Kassamarkt für US-Staatsanleihen ist wegen des Columbus Day geschlossen. Aktien werden gehandelt, aber am Anleihemarkt sind nur wenige aussagekräftige Signale zu erwarten. Dienstag: JPMorgan legt seine Zahlen vor. Auch Goldman Sachs und weitere Großbanken berichten diese Woche. Anleger werden darauf achten, wie sich die höheren Renditen auf das Zustandekommen von Geschäften und die Finanzierungskosten auswirken. Mittwoch (der wichtigste Tag): Für den September wird beim Verbraucherpreisindex ein jährlicher Anstieg von 3,6 % erwartet. Händler haben ihre Erwartungen für eine Zinserhöhung bei der Fed-Sitzung am 27. und 28. Oktober bereits zurückgeschraubt. Ein höher als erwarteter Wert könnte diese Wetten wiederbeleben. Ausblick auf die Berichtssaison: Analysten erwarten für das dritte Quartal ein Gewinnwachstum von 30,6 % beim S&P 500, angeführt von Energie- und Technologiewerten. Die Messlatte für positive Überraschungen liegt damit hoch.$NVDAB
#Market_Update #Follow
Heute: Der Kassamarkt für US-Staatsanleihen ist wegen des Columbus Day geschlossen. Aktien werden gehandelt, aber am Anleihemarkt sind nur wenige aussagekräftige Signale zu erwarten. Dienstag: JPMorgan legt seine Zahlen vor. Auch Goldman Sachs und weitere Großbanken berichten diese Woche. Anleger werden darauf achten, wie sich die höheren Renditen auf das Zustandekommen von Geschäften und die Finanzierungskosten auswirken. Mittwoch (der wichtigste Tag): Für den September wird beim Verbraucherpreisindex ein jährlicher Anstieg von 3,6 % erwartet. Händler haben ihre Erwartungen für eine Zinserhöhung bei der Fed-Sitzung am 27. und 28. Oktober bereits zurückgeschraubt. Ein höher als erwarteter Wert könnte diese Wetten wiederbeleben. Ausblick auf die Berichtssaison: Analysten erwarten für das dritte Quartal ein Gewinnwachstum von 30,6 % beim S&P 500, angeführt von Energie- und Technologiewerten. Die Messlatte für positive Überraschungen liegt damit hoch.$NVDAB
Heute: Der Kassamarkt für US-Staatsanleihen ist wegen des Columbus Day geschlossen. Aktien werden gehandelt, aber am Anleihemarkt sind nur wenige aussagekräftige Signale zu erwarten. Dienstag: JPMorgan legt seine Zahlen vor. Auch Goldman Sachs und weitere Großbanken berichten diese Woche. Anleger werden darauf achten, wie sich die höheren Renditen auf das Zustandekommen von Geschäften und die Finanzierungskosten auswirken. Mittwoch (der wichtigste Tag): Für den September wird beim Verbraucherpreisindex ein jährlicher Anstieg von 3,6 % erwartet. Händler haben ihre Erwartungen für eine Zinserhöhung bei der Fed-Sitzung am 27. und 28. Oktober bereits zurückgeschraubt. Ein höher als erwarteter Wert könnte diese Wetten wiederbeleben. Ausblick auf die Berichtssaison: Analysten erwarten für das dritte Quartal ein Gewinnwachstum von 30,6 % beim S&P 500, angeführt von Energie- und Technologiewerten. Die Messlatte für positive Überraschungen liegt damit hoch.$NVDAB
94
·
--
Bullisch
#MarketImpact Alle vier großen Indizes schlossen höher: Dow 51.655,01 (+0,83 %), Nasdaq 27.366,17 (+0,64 %), S&P 500 7.811,51 (+0,59 %) und Russell 2000 2.808,57 (+0,52 %). Der S&P beendete die Woche mit einem Plus von 1,15 % und nahe seinem Rekordhoch. Die Rally war eine Erholung nach dem Tech-Ausverkauf am Donnerstag, aber kein uneingeschränktes Entwarnungssignal für alle Wachstumsgeschichten. Dem Ausverkauf waren Berichte vorausgegangen, wonach der annualisierte Umsatz von OpenAI rund 20 Milliarden Dollar unter den bisherigen Schätzungen lag.
Die Rendite zehnjähriger US-Staatsanleihen stieg um zwei Basispunkte auf 5,24 %, WTI schloss bei 91,85 Dollar, und der VIX fiel auf 14,84. Die Verbraucherstimmung ist schwach: Der Stimmungsindex der University of Michigan sank von 48,1 auf 46,3. Die AP merkte an, dass die Ölpreise weiterhin stark schwanken, weil unklar ist, wann der Krieg mit dem Iran es der globalen Energiebranche ermöglichen wird, zum Normalbetrieb zurückzukehren. Delta ist ein Beispiel für die Kosten: Das Unternehmen trägt in diesem Jahr zusätzliche Treibstoffkosten in Höhe von 6 Milliarden Dollar$NVDAB
Analyse: Die Aktienkurse liegen nahe Rekordständen, doch das Fundament ist wackelig. Renditen von über 5 % und hohe Ölpreise sind Gegenwind, während Zweifel an den KI-Ausgaben die Technologiewerte nervös machen. Nächste Woche beginnt die Berichtssaison, außerdem stehen wichtige Inflationsdaten (CPI, PPI) an. Das sind die nächsten Prüfsteine dafür, ob die Rally anhält. Ein Vorbehalt zu den Daten: Eine Quelle beziffert den Ölpreis auf über 100 Dollar, während der oben genannte Abrechnungspreis für WTI bei 91,85 Dollar liegt. Die Angabe von 100 Dollar könnte sich auf Brent oder einen Intraday-Kurs beziehen.
#MarketImpact Alle vier großen Indizes schlossen höher: Dow 51.655,01 (+0,83 %), Nasdaq 27.366,17 (+0,64 %), S&P 500 7.811,51 (+0,59 %) und Russell 2000 2.808,57 (+0,52 %). Der S&P beendete die Woche mit einem Plus von 1,15 % und nahe seinem Rekordhoch. Die Rally war eine Erholung nach dem Tech-Ausverkauf am Donnerstag, aber kein uneingeschränktes Entwarnungssignal für alle Wachstumsgeschichten. Dem Ausverkauf waren Berichte vorausgegangen, wonach der annualisierte Umsatz von OpenAI rund 20 Milliarden Dollar unter den bisherigen Schätzungen lag.
Die Rendite zehnjähriger US-Staatsanleihen stieg um zwei Basispunkte auf 5,24 %, WTI schloss bei 91,85 Dollar, und der VIX fiel auf 14,84. Die Verbraucherstimmung ist schwach: Der Stimmungsindex der University of Michigan sank von 48,1 auf 46,3. Die AP merkte an, dass die Ölpreise weiterhin stark schwanken, weil unklar ist, wann der Krieg mit dem Iran es der globalen Energiebranche ermöglichen wird, zum Normalbetrieb zurückzukehren. Delta ist ein Beispiel für die Kosten: Das Unternehmen trägt in diesem Jahr zusätzliche Treibstoffkosten in Höhe von 6 Milliarden Dollar$NVDAB
Analyse: Die Aktienkurse liegen nahe Rekordständen, doch das Fundament ist wackelig. Renditen von über 5 % und hohe Ölpreise sind Gegenwind, während Zweifel an den KI-Ausgaben die Technologiewerte nervös machen. Nächste Woche beginnt die Berichtssaison, außerdem stehen wichtige Inflationsdaten (CPI, PPI) an. Das sind die nächsten Prüfsteine dafür, ob die Rally anhält. Ein Vorbehalt zu den Daten: Eine Quelle beziffert den Ölpreis auf über 100 Dollar, während der oben genannte Abrechnungspreis für WTI bei 91,85 Dollar liegt. Die Angabe von 100 Dollar könnte sich auf Brent oder einen Intraday-Kurs beziehen.
Die Rendite zehnjähriger US-Staatsanleihen stieg um zwei Basispunkte auf 5,24 %, WTI schloss bei 91,85 Dollar, und der VIX fiel auf 14,84. Die Verbraucherstimmung ist schwach: Der Stimmungsindex der University of Michigan sank von 48,1 auf 46,3. Die AP merkte an, dass die Ölpreise weiterhin stark schwanken, weil unklar ist, wann der Krieg mit dem Iran es der globalen Energiebranche ermöglichen wird, zum Normalbetrieb zurückzukehren. Delta ist ein Beispiel für die Kosten: Das Unternehmen trägt in diesem Jahr zusätzliche Treibstoffkosten in Höhe von 6 Milliarden Dollar$NVDAB
Analyse: Die Aktienkurse liegen nahe Rekordständen, doch das Fundament ist wackelig. Renditen von über 5 % und hohe Ölpreise sind Gegenwind, während Zweifel an den KI-Ausgaben die Technologiewerte nervös machen. Nächste Woche beginnt die Berichtssaison, außerdem stehen wichtige Inflationsdaten (CPI, PPI) an. Das sind die nächsten Prüfsteine dafür, ob die Rally anhält. Ein Vorbehalt zu den Daten: Eine Quelle beziffert den Ölpreis auf über 100 Dollar, während der oben genannte Abrechnungspreis für WTI bei 91,85 Dollar liegt. Die Angabe von 100 Dollar könnte sich auf Brent oder einen Intraday-Kurs beziehen.
338
·
--
Bullisch
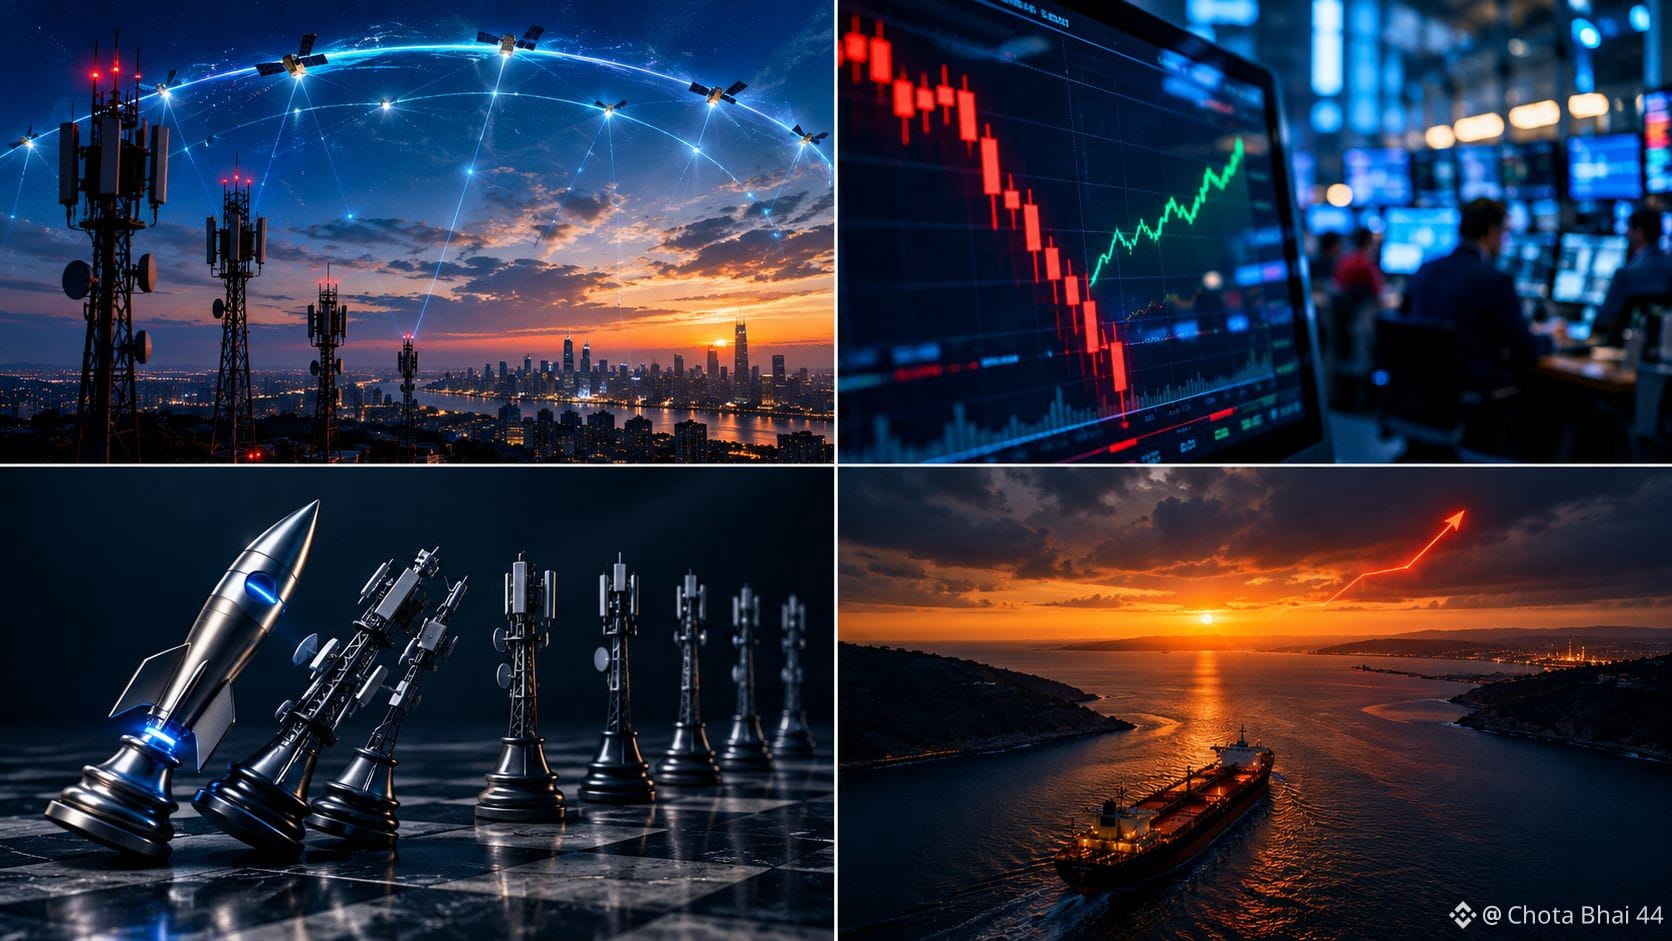
#market_tips T-Mobile verlor 13,27 %, AT&T 10,82 % und Verizon 10,14 %, während Anleger einen stärkeren potenziellen Wettbewerber in SpaceX einpreisten. Die Ankündigung von Grain Management vom 8. Oktober bestätigt eine Vereinbarung, SpaceX das landesweite 800-MHz-Spektrumportfolio zu verkaufen. Der Abschluss steht noch unter dem Vorbehalt der Genehmigung durch die FCC und weiterer Bedingungen. Laut AP lagen die Turmunternehmen bei den Kursgewinnen dicht hinter Humana: Crown Castle legte um 10,2 % und American Tower um 7 % zu. Mögliche $AAPLB
Analyse: Der Markt preist einen neuen landesweiten Mobilfunkkonkurrenten mit einer Kombination aus Satellitenreichweite und Spektrum ein, der die Preissetzungsmacht der Anbieter bedroht. Die Kurse der Turmunternehmen stiegen offenbar aufgrund der Erwartung einer höheren Infrastrukturnachfrage. Das Geschäft muss noch von der FCC genehmigt werden. Der Ausverkauf ist daher eine Wette auf den Ausgang und keine beschlossene Sache. Ein starker Tagesverlust von mindestens 10 % bei großen, normalerweise stabilen Aktien ist oft übertrieben, kann aber auch auf einen echten Wandel in der Einschätzung der Branche durch die Anleger hindeuten.
#market_tips T-Mobile verlor 13,27 %, AT&T 10,82 % und Verizon 10,14 %, während Anleger einen stärkeren potenziellen Wettbewerber in SpaceX einpreisten. Die Ankündigung von Grain Management vom 8. Oktober bestätigt eine Vereinbarung, SpaceX das landesweite 800-MHz-Spektrumportfolio zu verkaufen. Der Abschluss steht noch unter dem Vorbehalt der Genehmigung durch die FCC und weiterer Bedingungen. Laut AP lagen die Turmunternehmen bei den Kursgewinnen dicht hinter Humana: Crown Castle legte um 10,2 % und American Tower um 7 % zu. Mögliche $AAPLB
Analyse: Der Markt preist einen neuen landesweiten Mobilfunkkonkurrenten mit einer Kombination aus Satellitenreichweite und Spektrum ein, der die Preissetzungsmacht der Anbieter bedroht. Die Kurse der Turmunternehmen stiegen offenbar aufgrund der Erwartung einer höheren Infrastrukturnachfrage. Das Geschäft muss noch von der FCC genehmigt werden. Der Ausverkauf ist daher eine Wette auf den Ausgang und keine beschlossene Sache. Ein starker Tagesverlust von mindestens 10 % bei großen, normalerweise stabilen Aktien ist oft übertrieben, kann aber auch auf einen echten Wandel in der Einschätzung der Branche durch die Anleger hindeuten.
Analyse: Der Markt preist einen neuen landesweiten Mobilfunkkonkurrenten mit einer Kombination aus Satellitenreichweite und Spektrum ein, der die Preissetzungsmacht der Anbieter bedroht. Die Kurse der Turmunternehmen stiegen offenbar aufgrund der Erwartung einer höheren Infrastrukturnachfrage. Das Geschäft muss noch von der FCC genehmigt werden. Der Ausverkauf ist daher eine Wette auf den Ausgang und keine beschlossene Sache. Ein starker Tagesverlust von mindestens 10 % bei großen, normalerweise stabilen Aktien ist oft übertrieben, kann aber auch auf einen echten Wandel in der Einschätzung der Branche durch die Anleger hindeuten.
125
·
--
Bärisch
#NikeShowdown Was ist passiert: Nike fiel in der vorbörslichen Notierung auf etwa 31 US-Dollar, den niedrigsten Stand seit 2013, nachdem das Unternehmen seine Prognose für die Zukunft gekürzt hatte. Die Aktie lag bereits vor den Quartalszahlen am Donnerstag nahe an den Tiefstständen der vergangenen 12 Jahre. Das bedeutet, dass hier ein Niveau durchbrochen wurde, das ohnehin schon schwach war.$NIKL.ETF
#NikeShowdown Was ist passiert: Nike fiel in der vorbörslichen Notierung auf etwa 31 US-Dollar, den niedrigsten Stand seit 2013, nachdem das Unternehmen seine Prognose für die Zukunft gekürzt hatte. Die Aktie lag bereits vor den Quartalszahlen am Donnerstag nahe an den Tiefstständen der vergangenen 12 Jahre. Das bedeutet, dass hier ein Niveau durchbrochen wurde, das ohnehin schon schwach war.$NIKL.ETF
NIKLETF+0,47%
111
·
--
Bullisch
#Ai_sector Was ist passiert: US-Aktien zeigten am Freitagmittag starke bullische Dynamik, nachdem Anleger auf belastbare Konjunkturdaten reagiert und einen erneuten Anstieg bei KI- und Halbleiterwerten gesehen hatten. Der Invesco QQQ Trust (ein Nasdaq-Proxy) stieg um 1,16%, und der VanEck Semiconductor ETF sprang um 2,66%. Die Sitzung am Donnerstag bereitete die Bühne. Der S&P 500 schloss bei 7.666,45 und der Dow bei 50.926,56, nachdem die Renditen von US-Staatsanleihen von ihren 24-Jahres-Höchstständen zurückgegangen waren.$NVDA.US
#Ai_sector Was ist passiert: US-Aktien zeigten am Freitagmittag starke bullische Dynamik, nachdem Anleger auf belastbare Konjunkturdaten reagiert und einen erneuten Anstieg bei KI- und Halbleiterwerten gesehen hatten. Der Invesco QQQ Trust (ein Nasdaq-Proxy) stieg um 1,16%, und der VanEck Semiconductor ETF sprang um 2,66%. Die Sitzung am Donnerstag bereitete die Bühne. Der S&P 500 schloss bei 7.666,45 und der Dow bei 50.926,56, nachdem die Renditen von US-Staatsanleihen von ihren 24-Jahres-Höchstständen zurückgegangen waren.$NVDA.US
NVDAUS-1,54%
QQQB-0,11%
129
·
--
Bullisch
#Öl #Brent #Rohöl #Makro #Inflation #Krypto #Bitcoin #TradingBooms Die Inflation verlangsamte sich im vergangenen Monat laut den PCE-Daten, aber ein Analyst bezeichnete das als mehr Rauschen als Signal, da methodische Änderungen die gemessene Kerninflation senkten. In der Zwischenzeit begrenzte eine Erholung der Ölpreise die Gewinne aus der niedrigeren als erwarteten PCE-Inflation. Das Ergebnis war ein uneinheitlicher Schluss: S&P 500 -0,25% auf 7.652, Dow -0,86% auf 50.906, Nasdaq +0,24% auf 26.861,$NVDAB
#Öl #Brent #Rohöl #Makro #Inflation #Krypto #Bitcoin #TradingBooms Die Inflation verlangsamte sich im vergangenen Monat laut den PCE-Daten, aber ein Analyst bezeichnete das als mehr Rauschen als Signal, da methodische Änderungen die gemessene Kerninflation senkten. In der Zwischenzeit begrenzte eine Erholung der Ölpreise die Gewinne aus der niedrigeren als erwarteten PCE-Inflation. Das Ergebnis war ein uneinheitlicher Schluss: S&P 500 -0,25% auf 7.652, Dow -0,86% auf 50.906, Nasdaq +0,24% auf 26.861,$NVDAB
443
#Ai_sector Micron’s Ergebnisse fielen erfreulich aus und stärkten den Tech-Impuls, selbst als die Renditen von Staatsanleihen stiegen. Die Chip-Stärke zeigte sich auch in Asien: Der Nikkei stieg um 3,1% bei Chip- und KI-Aktien, und die Exporte Südkoreas stiegen im September um 83,5% im Jahresvergleich. Ein Analyst gab eine Warnung aus und verwies darauf, dass die Forderungen von Micron die Verkäufe übertreffen; und die letzten drei Reaktionen auf die Quartalszahlen waren in den folgenden fünf Sitzungen überwiegend negativ.$AAPL.US
Warum das wichtig ist: Die Nachfrage nach Speicher für Rechenzentren wirkt stark, aber ein starkes Ergebnis garantiert nicht, dass die Aktie ihre Gewinne hält.
#Ai_sector Micron’s Ergebnisse fielen erfreulich aus und stärkten den Tech-Impuls, selbst als die Renditen von Staatsanleihen stiegen. Die Chip-Stärke zeigte sich auch in Asien: Der Nikkei stieg um 3,1% bei Chip- und KI-Aktien, und die Exporte Südkoreas stiegen im September um 83,5% im Jahresvergleich. Ein Analyst gab eine Warnung aus und verwies darauf, dass die Forderungen von Micron die Verkäufe übertreffen; und die letzten drei Reaktionen auf die Quartalszahlen waren in den folgenden fünf Sitzungen überwiegend negativ.$AAPL.US
Warum das wichtig ist: Die Nachfrage nach Speicher für Rechenzentren wirkt stark, aber ein starkes Ergebnis garantiert nicht, dass die Aktie ihre Gewinne hält.
Warum das wichtig ist: Die Nachfrage nach Speicher für Rechenzentren wirkt stark, aber ein starkes Ergebnis garantiert nicht, dass die Aktie ihre Gewinne hält.
AAPLUS-0,20%
91
·
--
Bullisch
#TreasuryLetsStatesFileStablecoinCertificationsEarly Die Renditen der Staatsanleihen sind auf den höchsten Stand seit mehr als zwei Jahrzehnten gestiegen, was zu Monatsbeginn Druck auf die Aktien ausübte. Anleger hatten sich Sorgen gemacht über den anhaltenden Anstieg der US-Anleiherenditen und ließen eine Reihe günstiger Wirtschaftsdaten von Mittwoch außer Acht. Kursbewegungen innerhalb des Tages flachten ebenfalls ab: Der Dow, der S&P 500 und der Nasdaq holten frühere Gewinne teilweise wieder auf. $GOOGL.US
Warum das wichtig ist: Höhere Renditen machen Anleihen im Vergleich zu Aktien attraktiver und erhöhen die Kreditkosten. Das bremst tendenziell, wie weit Rallys laufen können, insbesondere in Bereichen mit üppiger Bewertung.
#TreasuryLetsStatesFileStablecoinCertificationsEarly Die Renditen der Staatsanleihen sind auf den höchsten Stand seit mehr als zwei Jahrzehnten gestiegen, was zu Monatsbeginn Druck auf die Aktien ausübte. Anleger hatten sich Sorgen gemacht über den anhaltenden Anstieg der US-Anleiherenditen und ließen eine Reihe günstiger Wirtschaftsdaten von Mittwoch außer Acht. Kursbewegungen innerhalb des Tages flachten ebenfalls ab: Der Dow, der S&P 500 und der Nasdaq holten frühere Gewinne teilweise wieder auf. $GOOGL.US
Warum das wichtig ist: Höhere Renditen machen Anleihen im Vergleich zu Aktien attraktiver und erhöhen die Kreditkosten. Das bremst tendenziell, wie weit Rallys laufen können, insbesondere in Bereichen mit üppiger Bewertung.
Warum das wichtig ist: Höhere Renditen machen Anleihen im Vergleich zu Aktien attraktiver und erhöhen die Kreditkosten. Das bremst tendenziell, wie weit Rallys laufen können, insbesondere in Bereichen mit üppiger Bewertung.
GOOGLUS-0,20%
147
·
--
Bärisch
#TrendingPredictions MongoDB-Aktien fielen um 21,2 %, nachdem der CEO Chirantan Desai ohne vorherige Ankündigung seinen Rücktritt erklärt hatte, um eine leitende Funktion bei Meta zu übernehmen—nur wenige Tage vor dem Investor Day des Unternehmens. Der abrupte Rücktritt eines CEOs unmittelbar vor einem wichtigen Investorenevent machte dies zu einer der stärksten Einzelaktienbewegungen des Tages. $AAPL.US
Weitere erwähnenswerte Kursbewegungen: Carnival stieg um 13,41 %, nachdem die Q3-Ergebnisse veröffentlicht wurden und ein US$1,2 Mrd. schweres Rückkaufprogramm abgeschlossen war, während Bloom Energy um 10,80 % zulegte, nachdem Analysten ihre Kursziele angehoben hatten
#TrendingPredictions MongoDB-Aktien fielen um 21,2 %, nachdem der CEO Chirantan Desai ohne vorherige Ankündigung seinen Rücktritt erklärt hatte, um eine leitende Funktion bei Meta zu übernehmen—nur wenige Tage vor dem Investor Day des Unternehmens. Der abrupte Rücktritt eines CEOs unmittelbar vor einem wichtigen Investorenevent machte dies zu einer der stärksten Einzelaktienbewegungen des Tages. $AAPL.US
Weitere erwähnenswerte Kursbewegungen: Carnival stieg um 13,41 %, nachdem die Q3-Ergebnisse veröffentlicht wurden und ein US$1,2 Mrd. schweres Rückkaufprogramm abgeschlossen war, während Bloom Energy um 10,80 % zulegte, nachdem Analysten ihre Kursziele angehoben hatten
Weitere erwähnenswerte Kursbewegungen: Carnival stieg um 13,41 %, nachdem die Q3-Ergebnisse veröffentlicht wurden und ein US$1,2 Mrd. schweres Rückkaufprogramm abgeschlossen war, während Bloom Energy um 10,80 % zulegte, nachdem Analysten ihre Kursziele angehoben hatten
AAPLUS-0,20%
METAB+1,22%
113
·
--
Bullisch
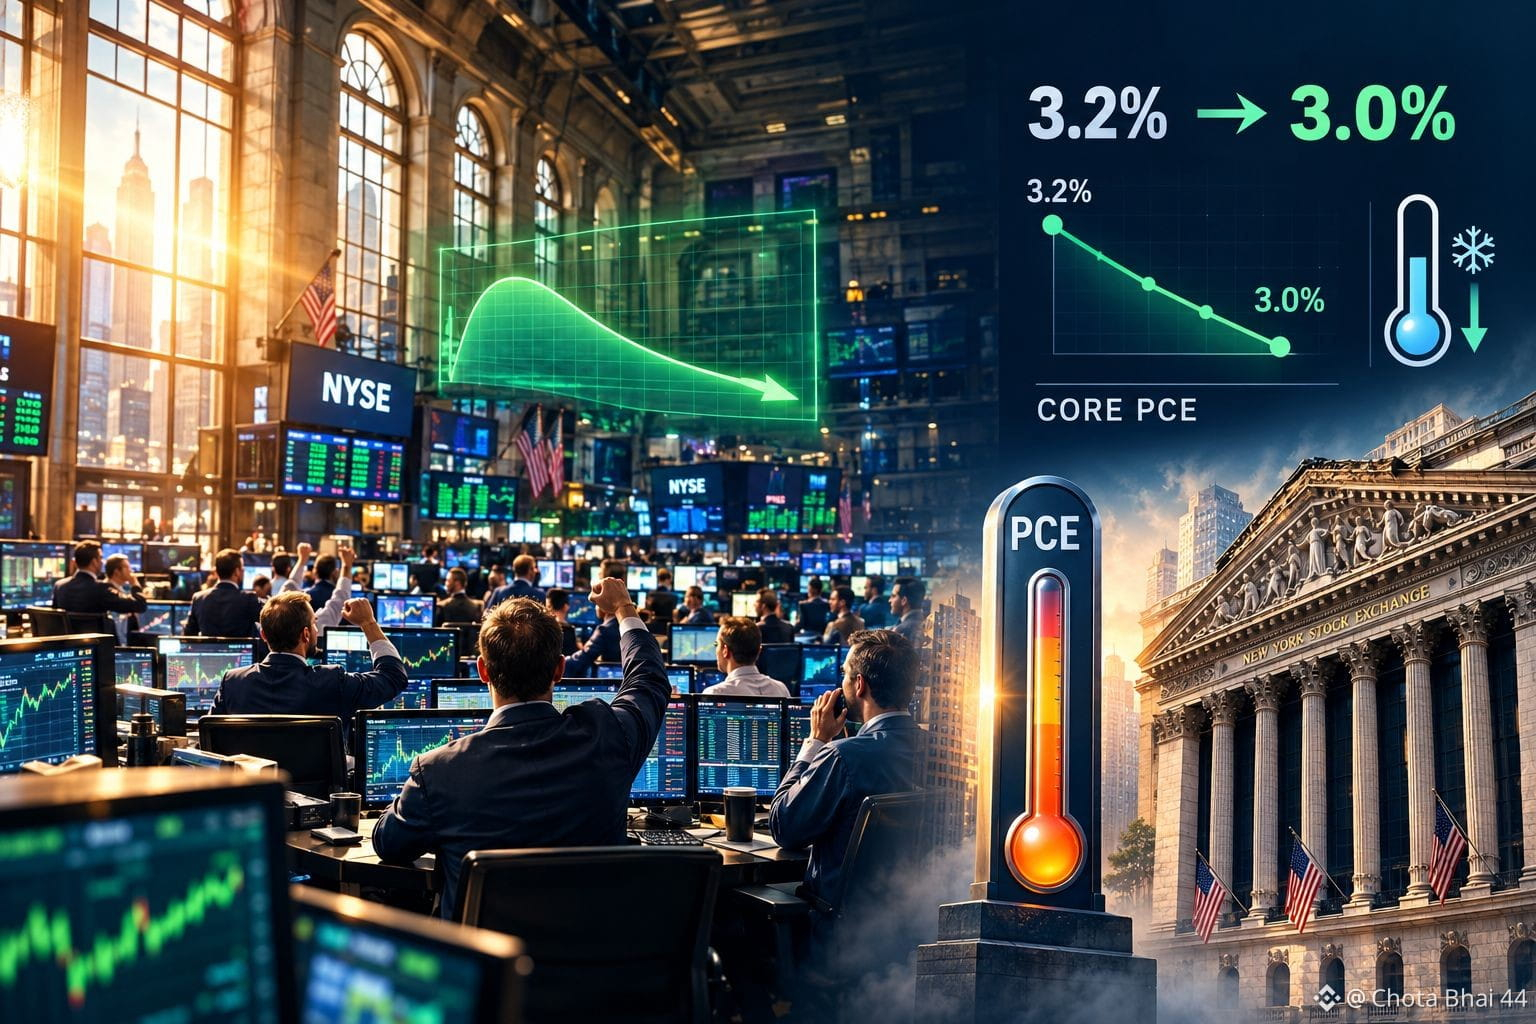
#MarketMeltdown August-Inflationsrate des Kern-PCE lag bei 3% und damit unter den Erwartungen. Die besser als erwarteten Daten halfen den US-Treasury-Renditen, etwas zurückzugehen – einen Tag nachdem die 10-Jahres-Rendite ihren höchsten Stand seit 2002 erreicht hatte, was dazu beitrug, dass sich US-Aktien stabilisierten. Der S&P 500 stieg um 0,3% und lag kurz davor, September mit einem kleinen Plus statt mit einem Minus abzuschließen. Ein weiterer Bericht zeigte, dass die Beschäftigung im privaten Sektor im September um 90.000 gestiegen war, besser als erwartet.$GOOGL.US
Gestern schlossen die großen US-Indizes leicht niedriger, da die längerfristigen Treasury-Renditen auf neue 20-Jahres-Höchststände kletterten, obwohl aktienbezogene KI-Titel dem Trend entgegenliefen. Die heutigen Daten verschafften den Märkten etwas Erleichterung, doch der Anleihemarkt bleibt weiterhin das Wichtigste, das es zu beobachten gilt.
#MarketMeltdown August-Inflationsrate des Kern-PCE lag bei 3% und damit unter den Erwartungen. Die besser als erwarteten Daten halfen den US-Treasury-Renditen, etwas zurückzugehen – einen Tag nachdem die 10-Jahres-Rendite ihren höchsten Stand seit 2002 erreicht hatte, was dazu beitrug, dass sich US-Aktien stabilisierten. Der S&P 500 stieg um 0,3% und lag kurz davor, September mit einem kleinen Plus statt mit einem Minus abzuschließen. Ein weiterer Bericht zeigte, dass die Beschäftigung im privaten Sektor im September um 90.000 gestiegen war, besser als erwartet.$GOOGL.US
Gestern schlossen die großen US-Indizes leicht niedriger, da die längerfristigen Treasury-Renditen auf neue 20-Jahres-Höchststände kletterten, obwohl aktienbezogene KI-Titel dem Trend entgegenliefen. Die heutigen Daten verschafften den Märkten etwas Erleichterung, doch der Anleihemarkt bleibt weiterhin das Wichtigste, das es zu beobachten gilt.
Gestern schlossen die großen US-Indizes leicht niedriger, da die längerfristigen Treasury-Renditen auf neue 20-Jahres-Höchststände kletterten, obwohl aktienbezogene KI-Titel dem Trend entgegenliefen. Die heutigen Daten verschafften den Märkten etwas Erleichterung, doch der Anleihemarkt bleibt weiterhin das Wichtigste, das es zu beobachten gilt.
GOOGLUS-0,20%
213
·
--
Bullisch
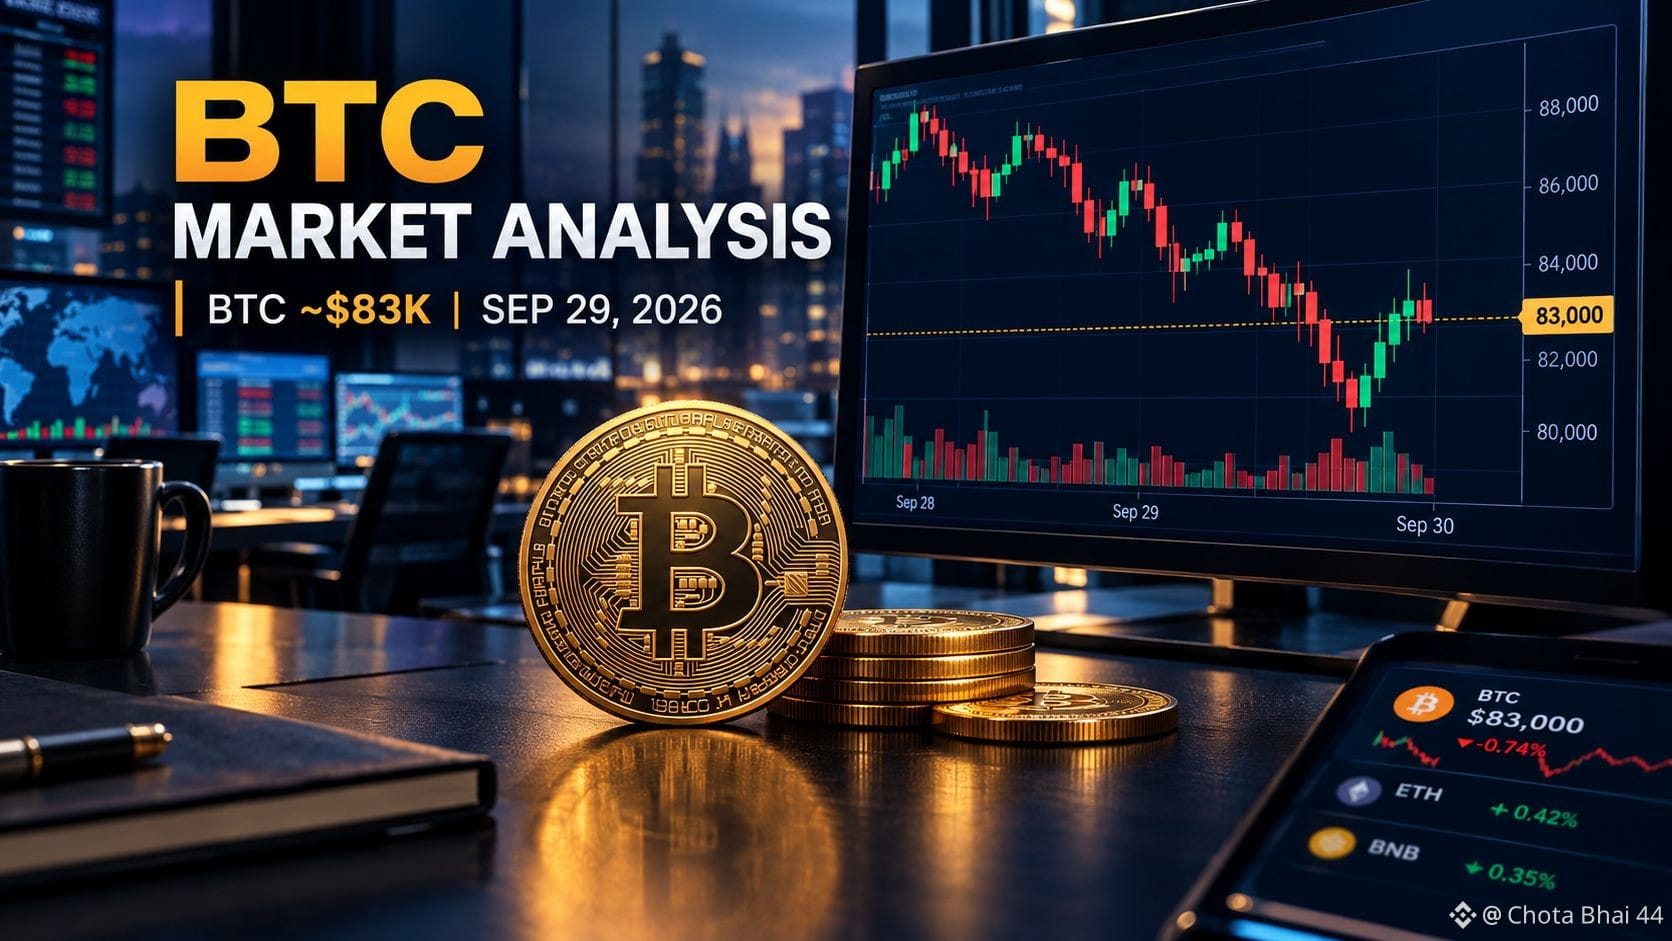
#BTC☀️ Bitcoin steht derzeit unter kurzfristigem Druck, nachdem es kürzlich über $86.000 gehandelt hatte. Die jüngste Schwäche wird mit steigenden US-Treasury-Renditen, höheren Ölpreisen und erneuerten Erwartungen an eine straffere Geldpolitik in Verbindung gebracht. Reuters berichtet, dass die Rendite der US-10-jährigen Anleihe nahe 5,27% lag, während Brent-Öl bei rund $106 notierte.
BTC erlebt zudem eine bemerkenswerte Verlustserie: Berichten zufolge gab es fünf aufeinanderfolgende Handelssitzungen mit Rückgängen und einen ungefähr 2,9%igen Rückgang über fünf Sitzungen.$BTC
🟢 Bullische Faktoren
US-Spot-Bitcoin-ETFs verzeichneten ungefähr 2,4 Milliarden US-Dollar an wöchentlichen Zuflüssen – das stärkste Wochen-Plus seit Oktober 2025. Die BTC-Börsenbestände sollen im vergangenen Wochenverlauf um rund 35.800 BTC gesunken sein, was darauf hindeutet, dass Coins von den Börsen abgezogen werden. Binance Research stellt fest, dass sich die technische Struktur von BTC verbessert hat, einschließlich der Rückeroberung des 50-Wochen-Moving-Averages und eines Golden Cross im September, obwohl dafür noch eine Bestätigung aussteht.
🔴 Bärische / Risiko-Faktoren
BTC kämpft im Bereich um $83K, nachdem es den jüngsten Schritt über $86K nicht aufrechterhalten konnte. Höhere Treasury-Renditen können nicht verzinsliche Assets wie Bitcoin weniger attraktiv machen. Die anstehenden US-Inflationsdaten könnten erhebliche Volatilität auslösen.
🎯 Zu beobachtende Kursmarken
Widerstand: $84.000 → $86.000 → $87.000
Support: $83.000 → $82.500 → niedrigere Bereiche, falls $83K nicht eindeutig verteidigt wird.
Der Bereich um $83K ist heute besonders wichtig: Ein Teil der aktuellen Marktanalyse sieht in einem nachhaltigen Bruch darunter ein mögliches Zeichen für zusätzlichen Verkaufsdruck, während eine Erholung in Richtung $85K–$87K die jüngsten Hochs wieder in den Fokus rücken würde.
Insgesamt: BTC befindet sich derzeit in einer kurzfristigen Konsolidierungs-/Druckphase, während die ETF-Nachfrage und die technischen Verbesserungen auf längere Sicht als ausgleichende Unterstützung dienen. Der nächste große Impuls dürfte stark von makroökonomischen Daten abhängen und davon, ob BTC die mittleren $80Ks zurückerobern kann.
Dies ist eine Marktanalyse, keine Vorhersage oder finanzielle Beratung.
#BTC☀️ Bitcoin steht derzeit unter kurzfristigem Druck, nachdem es kürzlich über $86.000 gehandelt hatte. Die jüngste Schwäche wird mit steigenden US-Treasury-Renditen, höheren Ölpreisen und erneuerten Erwartungen an eine straffere Geldpolitik in Verbindung gebracht. Reuters berichtet, dass die Rendite der US-10-jährigen Anleihe nahe 5,27% lag, während Brent-Öl bei rund $106 notierte.
BTC erlebt zudem eine bemerkenswerte Verlustserie: Berichten zufolge gab es fünf aufeinanderfolgende Handelssitzungen mit Rückgängen und einen ungefähr 2,9%igen Rückgang über fünf Sitzungen.$BTC
🟢 Bullische Faktoren
US-Spot-Bitcoin-ETFs verzeichneten ungefähr 2,4 Milliarden US-Dollar an wöchentlichen Zuflüssen – das stärkste Wochen-Plus seit Oktober 2025. Die BTC-Börsenbestände sollen im vergangenen Wochenverlauf um rund 35.800 BTC gesunken sein, was darauf hindeutet, dass Coins von den Börsen abgezogen werden. Binance Research stellt fest, dass sich die technische Struktur von BTC verbessert hat, einschließlich der Rückeroberung des 50-Wochen-Moving-Averages und eines Golden Cross im September, obwohl dafür noch eine Bestätigung aussteht.
🔴 Bärische / Risiko-Faktoren
BTC kämpft im Bereich um $83K, nachdem es den jüngsten Schritt über $86K nicht aufrechterhalten konnte. Höhere Treasury-Renditen können nicht verzinsliche Assets wie Bitcoin weniger attraktiv machen. Die anstehenden US-Inflationsdaten könnten erhebliche Volatilität auslösen.
🎯 Zu beobachtende Kursmarken
Widerstand: $84.000 → $86.000 → $87.000
Support: $83.000 → $82.500 → niedrigere Bereiche, falls $83K nicht eindeutig verteidigt wird.
Der Bereich um $83K ist heute besonders wichtig: Ein Teil der aktuellen Marktanalyse sieht in einem nachhaltigen Bruch darunter ein mögliches Zeichen für zusätzlichen Verkaufsdruck, während eine Erholung in Richtung $85K–$87K die jüngsten Hochs wieder in den Fokus rücken würde.
Insgesamt: BTC befindet sich derzeit in einer kurzfristigen Konsolidierungs-/Druckphase, während die ETF-Nachfrage und die technischen Verbesserungen auf längere Sicht als ausgleichende Unterstützung dienen. Der nächste große Impuls dürfte stark von makroökonomischen Daten abhängen und davon, ob BTC die mittleren $80Ks zurückerobern kann.
Dies ist eine Marktanalyse, keine Vorhersage oder finanzielle Beratung.
BTC erlebt zudem eine bemerkenswerte Verlustserie: Berichten zufolge gab es fünf aufeinanderfolgende Handelssitzungen mit Rückgängen und einen ungefähr 2,9%igen Rückgang über fünf Sitzungen.$BTC
🟢 Bullische Faktoren
US-Spot-Bitcoin-ETFs verzeichneten ungefähr 2,4 Milliarden US-Dollar an wöchentlichen Zuflüssen – das stärkste Wochen-Plus seit Oktober 2025. Die BTC-Börsenbestände sollen im vergangenen Wochenverlauf um rund 35.800 BTC gesunken sein, was darauf hindeutet, dass Coins von den Börsen abgezogen werden. Binance Research stellt fest, dass sich die technische Struktur von BTC verbessert hat, einschließlich der Rückeroberung des 50-Wochen-Moving-Averages und eines Golden Cross im September, obwohl dafür noch eine Bestätigung aussteht.
🔴 Bärische / Risiko-Faktoren
BTC kämpft im Bereich um $83K, nachdem es den jüngsten Schritt über $86K nicht aufrechterhalten konnte. Höhere Treasury-Renditen können nicht verzinsliche Assets wie Bitcoin weniger attraktiv machen. Die anstehenden US-Inflationsdaten könnten erhebliche Volatilität auslösen.
🎯 Zu beobachtende Kursmarken
Widerstand: $84.000 → $86.000 → $87.000
Support: $83.000 → $82.500 → niedrigere Bereiche, falls $83K nicht eindeutig verteidigt wird.
Der Bereich um $83K ist heute besonders wichtig: Ein Teil der aktuellen Marktanalyse sieht in einem nachhaltigen Bruch darunter ein mögliches Zeichen für zusätzlichen Verkaufsdruck, während eine Erholung in Richtung $85K–$87K die jüngsten Hochs wieder in den Fokus rücken würde.
Insgesamt: BTC befindet sich derzeit in einer kurzfristigen Konsolidierungs-/Druckphase, während die ETF-Nachfrage und die technischen Verbesserungen auf längere Sicht als ausgleichende Unterstützung dienen. Der nächste große Impuls dürfte stark von makroökonomischen Daten abhängen und davon, ob BTC die mittleren $80Ks zurückerobern kann.
Dies ist eine Marktanalyse, keine Vorhersage oder finanzielle Beratung.
96
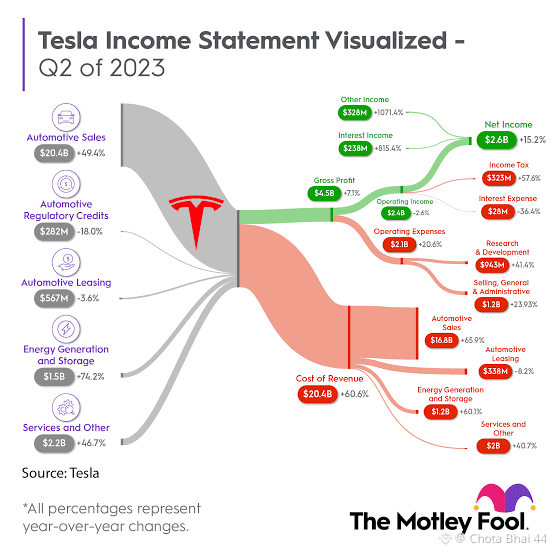
#TeslaRevolution Fahrzeugauslieferungen (Breite Analystenlücke)
Liefererwartungen: Spanne von 435.000 (Goldman Sachs) bis 475.000 (Barclays) und 480.000 (Kalshi-Vorhersagemärkte / UBS bei 470.000). Der Visible-Alpha-Konsens liegt bei durchschnittlich rund 456.000–466.000.
Haupttreiber: Niedrigere monatliche Verkäufe in den USA und Europa haben gebremst, teilweise ausgeglichen durch die wachsende Akzeptanz von Full Self-Driving (FSD) sowie durch die Erweiterung der speziellen Schicht im Gigafactory Berlin mit dem Ziel von 7.500 Model-Y-Einheiten pro Woche.
2. Ergebnis je Aktie & Umsatz
Konsensumsatz: Prognostiziert bei 27,73 Milliarden US-Dollar (+1,3% YoY).
Konsens-EPS: Reicht von 0,37 US-Dollar (MarketBeat) bis 0,45 US-Dollar (S&P Global / Visible Alpha) und 0,47 US-Dollar (Zacks) und spiegelt ein vorsichtiges Gewinnprofil wider.$TEL.US
#TeslaRevolution Fahrzeugauslieferungen (Breite Analystenlücke)
Liefererwartungen: Spanne von 435.000 (Goldman Sachs) bis 475.000 (Barclays) und 480.000 (Kalshi-Vorhersagemärkte / UBS bei 470.000). Der Visible-Alpha-Konsens liegt bei durchschnittlich rund 456.000–466.000.
Haupttreiber: Niedrigere monatliche Verkäufe in den USA und Europa haben gebremst, teilweise ausgeglichen durch die wachsende Akzeptanz von Full Self-Driving (FSD) sowie durch die Erweiterung der speziellen Schicht im Gigafactory Berlin mit dem Ziel von 7.500 Model-Y-Einheiten pro Woche.
2. Ergebnis je Aktie & Umsatz
Konsensumsatz: Prognostiziert bei 27,73 Milliarden US-Dollar (+1,3% YoY).
Konsens-EPS: Reicht von 0,37 US-Dollar (MarketBeat) bis 0,45 US-Dollar (S&P Global / Visible Alpha) und 0,47 US-Dollar (Zacks) und spiegelt ein vorsichtiges Gewinnprofil wider.$TEL.US
Liefererwartungen: Spanne von 435.000 (Goldman Sachs) bis 475.000 (Barclays) und 480.000 (Kalshi-Vorhersagemärkte / UBS bei 470.000). Der Visible-Alpha-Konsens liegt bei durchschnittlich rund 456.000–466.000.
Haupttreiber: Niedrigere monatliche Verkäufe in den USA und Europa haben gebremst, teilweise ausgeglichen durch die wachsende Akzeptanz von Full Self-Driving (FSD) sowie durch die Erweiterung der speziellen Schicht im Gigafactory Berlin mit dem Ziel von 7.500 Model-Y-Einheiten pro Woche.
2. Ergebnis je Aktie & Umsatz
Konsensumsatz: Prognostiziert bei 27,73 Milliarden US-Dollar (+1,3% YoY).
Konsens-EPS: Reicht von 0,37 US-Dollar (MarketBeat) bis 0,45 US-Dollar (S&P Global / Visible Alpha) und 0,47 US-Dollar (Zacks) und spiegelt ein vorsichtiges Gewinnprofil wider.$TEL.US
105
·
--
Bärisch
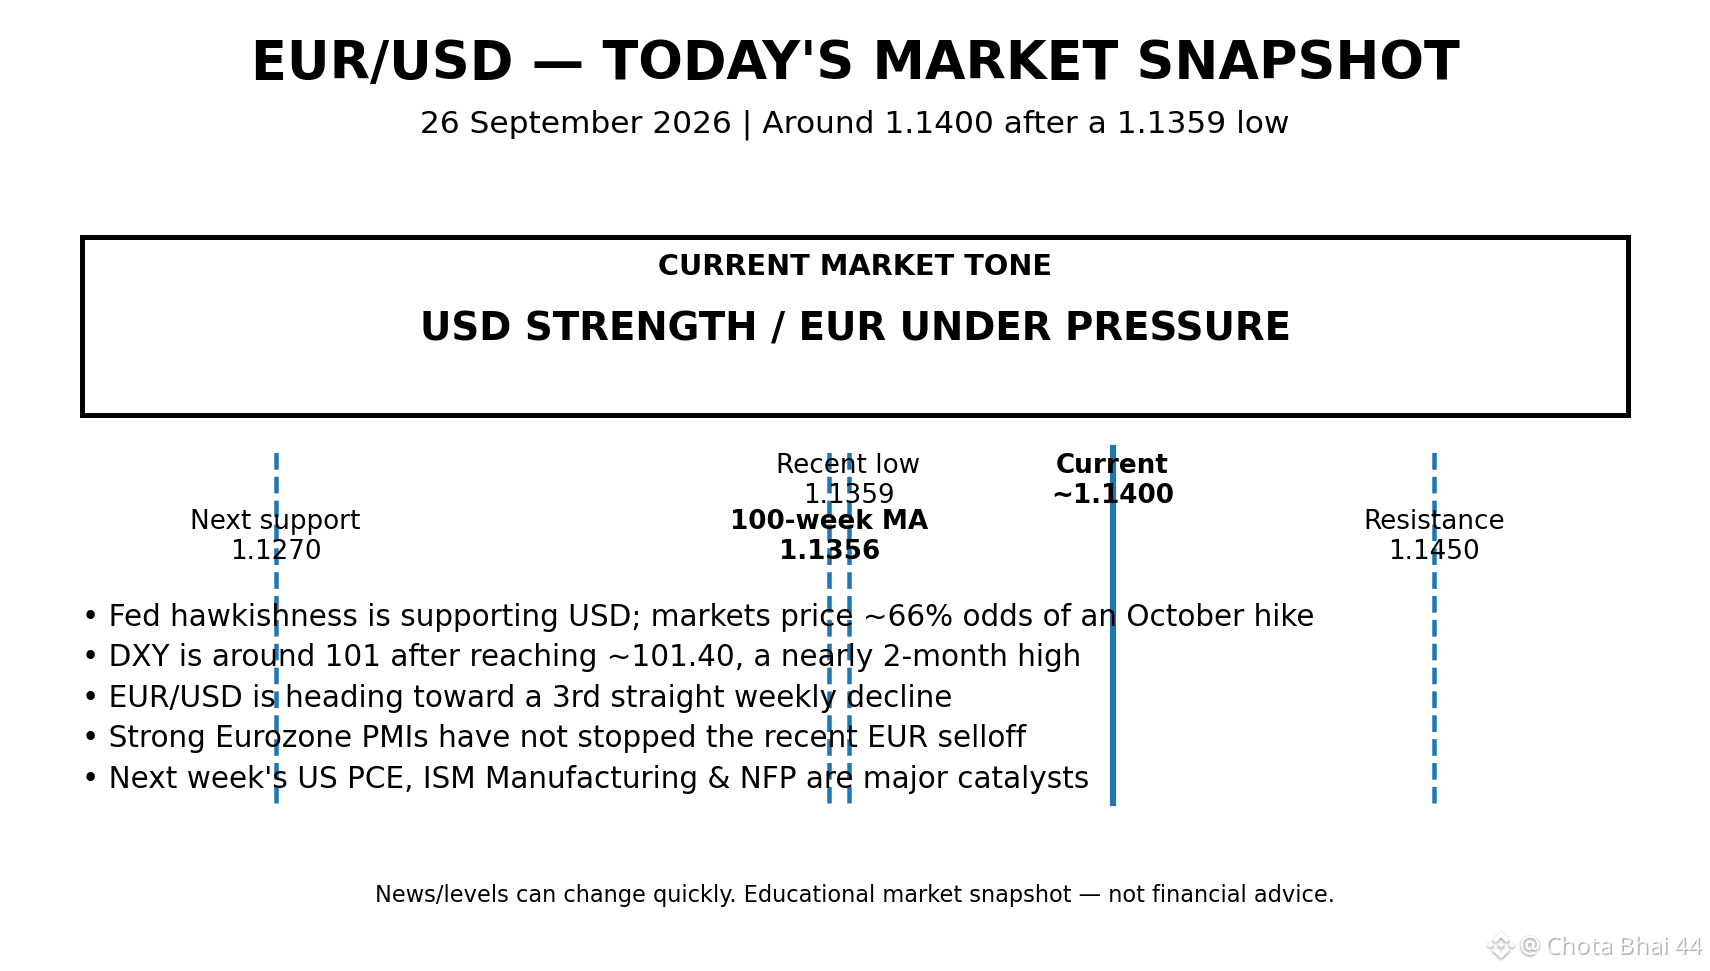
#EURUSD Die neuesten Marktberichte zeigen EUR/USD bei etwa 1,1400, nachdem es auf 1,1359 gefallen ist, den niedrigsten Stand seit dem 28. Juli. Das Paar steuert auf seinen dritten aufeinanderfolgenden wöchentlichen Rückgang zu.
Wichtige Treiber:
🇺🇸 USD-Stärke: DXY liegt bei rund 101 und wird durch Erwartungen auf weitere Zinsschritte der Fed gestützt. 📉 EUR/USD: Jüngstes Tief 1,1359. 🟢 Wichtiges Unterstützungsniveau: 1,1356, der 100-Wochen-Durchschnitt. 🔴 Widerstand: 1,1450. 📅 Nächste große Auslöser: US PCE-Inflation, ISM Manufacturing und NFP nächste Woche. Interessanterweise waren die Eurozonen-PMIs relativ stark, aber sie haben den jüngsten Rückgang bei EUR/USD nicht verhindert.$EUR
#EURUSD Die neuesten Marktberichte zeigen EUR/USD bei etwa 1,1400, nachdem es auf 1,1359 gefallen ist, den niedrigsten Stand seit dem 28. Juli. Das Paar steuert auf seinen dritten aufeinanderfolgenden wöchentlichen Rückgang zu.
Wichtige Treiber:
🇺🇸 USD-Stärke: DXY liegt bei rund 101 und wird durch Erwartungen auf weitere Zinsschritte der Fed gestützt. 📉 EUR/USD: Jüngstes Tief 1,1359. 🟢 Wichtiges Unterstützungsniveau: 1,1356, der 100-Wochen-Durchschnitt. 🔴 Widerstand: 1,1450. 📅 Nächste große Auslöser: US PCE-Inflation, ISM Manufacturing und NFP nächste Woche. Interessanterweise waren die Eurozonen-PMIs relativ stark, aber sie haben den jüngsten Rückgang bei EUR/USD nicht verhindert.$EUR
Wichtige Treiber:
🇺🇸 USD-Stärke: DXY liegt bei rund 101 und wird durch Erwartungen auf weitere Zinsschritte der Fed gestützt. 📉 EUR/USD: Jüngstes Tief 1,1359. 🟢 Wichtiges Unterstützungsniveau: 1,1356, der 100-Wochen-Durchschnitt. 🔴 Widerstand: 1,1450. 📅 Nächste große Auslöser: US PCE-Inflation, ISM Manufacturing und NFP nächste Woche. Interessanterweise waren die Eurozonen-PMIs relativ stark, aber sie haben den jüngsten Rückgang bei EUR/USD nicht verhindert.$EUR
155
·
--
Bullisch
$GOOGL.US
#MarketSentimentToday Die große Markt-Politikgeschichte von heute: Die Wetten auf eine Fed-Zinserhöhung schnellen nach oben, und die Renditen sind seit 19 Jahren die höchsten
Das ist die Story, die die Märkte heute dominiert (24. September 2026) — mehr als jede einzelne Aktien- oder Krypto-Bewegung:
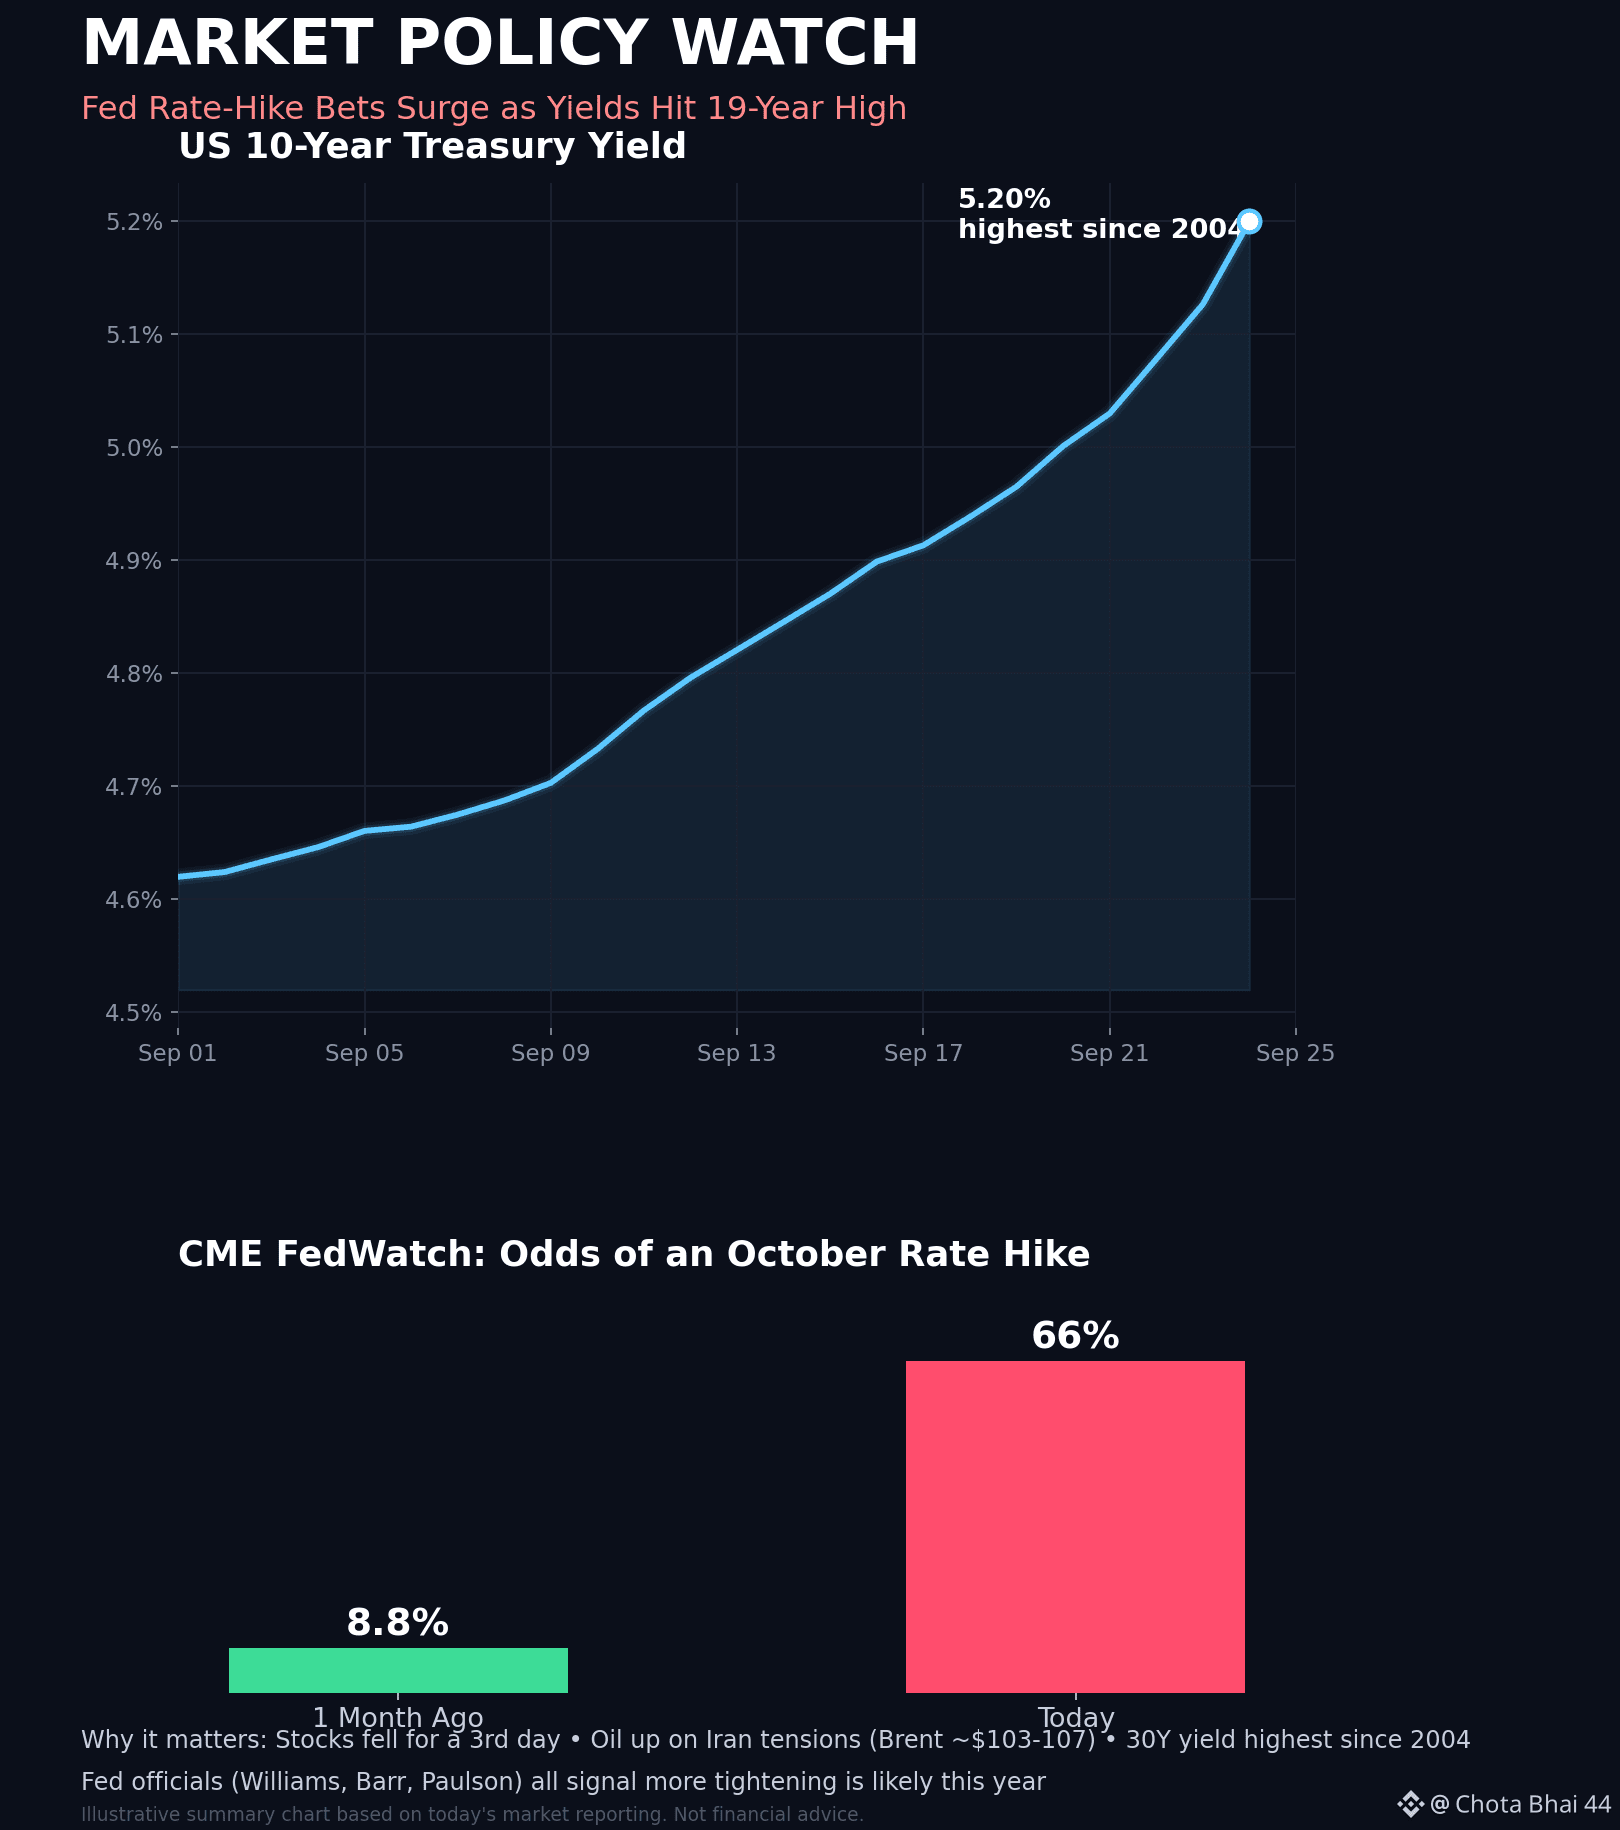
Die Fed wird zunehmend restriktiver (hawkish). Mehrere Fed-Vertreter (u. a. John Williams von der New Yorker Fed, Gouverneur Michael Barr und die Präsidentin der Philadelphia Fed, Anna Paulson) haben diese Woche signalisiert, dass vor Jahresende eine weitere Zinserhöhung wahrscheinlich ist — bei weiterhin über dem 2%-Ziel liegender Inflation. Die Märkte preisen das Tempo schnell neu. Die Wahrscheinlichkeit einer Zinserhöhung im Oktober, laut dem CME FedWatch-Tool, ist von vor einem Monat nur 8,8% auf heute 66% gestiegen — ein massiver Stimmungsumschwung in kurzer Zeit. Die Renditen schießen nach oben. Die Rendite der 10-jährigen US-Treasuries stieg auf 5,20%, und die Rendite der 30-jährigen erreichte ihr höchstes Niveau seit 2004. Auch eine ausgeweitete Treasury-Rückkaufaktion konnte die Erwartungen nicht erfüllen — das verstärkte die Anspannung im Bond-Markt. Öl gießt zusätzlich Öl ins Feuer. Brent Crude sprang auf etwa 103–107 USD pro Barrel, nachdem Irans Präsident sagte, das Land werde sich dem US-Druck nicht „ergeben“ — das schürt Befürchtungen einer Unterbrechung nahe der Straße von Hormus (wobei Berichten zufolge über eine gestaffelte Vereinbarung zur Wiedereröffnung verhandelt wird). Ergebnis: US-Aktien fielen zum dritten Mal in Folge, und die asiatischen Märkte sollten im Laufe des Freitags tiefer starten. Lichtblick: Das US–China-Handelsabkommen wurde um zwei Monate verlängert (bis zum 10. Januar), was den Märkten einen kleinen, ausgleichenden Grund zur Erleichterung gibt.
Der Kern, den Trader im Blick haben: Das ist nicht nur ein Rücksetzer bei Krypto oder einem einzelnen Asset — es ist eine breite Neubewertung des Fed-Politikrisikos, die gleichzeitig durch Anleihen, Öl und Aktien durchschlägt (und sehr wahrscheinlich auch der Grund ist, warum BTC und andere riskante Assets heute ebenfalls hart abverkauft wurden)
$GOOGL.US
#MarketSentimentToday Die große Markt-Politikgeschichte von heute: Die Wetten auf eine Fed-Zinserhöhung schnellen nach oben, und die Renditen sind seit 19 Jahren die höchsten
Das ist die Story, die die Märkte heute dominiert (24. September 2026) — mehr als jede einzelne Aktien- oder Krypto-Bewegung:
Die Fed wird zunehmend restriktiver (hawkish). Mehrere Fed-Vertreter (u. a. John Williams von der New Yorker Fed, Gouverneur Michael Barr und die Präsidentin der Philadelphia Fed, Anna Paulson) haben diese Woche signalisiert, dass vor Jahresende eine weitere Zinserhöhung wahrscheinlich ist — bei weiterhin über dem 2%-Ziel liegender Inflation. Die Märkte preisen das Tempo schnell neu. Die Wahrscheinlichkeit einer Zinserhöhung im Oktober, laut dem CME FedWatch-Tool, ist von vor einem Monat nur 8,8% auf heute 66% gestiegen — ein massiver Stimmungsumschwung in kurzer Zeit. Die Renditen schießen nach oben. Die Rendite der 10-jährigen US-Treasuries stieg auf 5,20%, und die Rendite der 30-jährigen erreichte ihr höchstes Niveau seit 2004. Auch eine ausgeweitete Treasury-Rückkaufaktion konnte die Erwartungen nicht erfüllen — das verstärkte die Anspannung im Bond-Markt. Öl gießt zusätzlich Öl ins Feuer. Brent Crude sprang auf etwa 103–107 USD pro Barrel, nachdem Irans Präsident sagte, das Land werde sich dem US-Druck nicht „ergeben“ — das schürt Befürchtungen einer Unterbrechung nahe der Straße von Hormus (wobei Berichten zufolge über eine gestaffelte Vereinbarung zur Wiedereröffnung verhandelt wird). Ergebnis: US-Aktien fielen zum dritten Mal in Folge, und die asiatischen Märkte sollten im Laufe des Freitags tiefer starten. Lichtblick: Das US–China-Handelsabkommen wurde um zwei Monate verlängert (bis zum 10. Januar), was den Märkten einen kleinen, ausgleichenden Grund zur Erleichterung gibt.
Der Kern, den Trader im Blick haben: Das ist nicht nur ein Rücksetzer bei Krypto oder einem einzelnen Asset — es ist eine breite Neubewertung des Fed-Politikrisikos, die gleichzeitig durch Anleihen, Öl und Aktien durchschlägt (und sehr wahrscheinlich auch der Grund ist, warum BTC und andere riskante Assets heute ebenfalls hart abverkauft wurden)
#MarketSentimentToday Die große Markt-Politikgeschichte von heute: Die Wetten auf eine Fed-Zinserhöhung schnellen nach oben, und die Renditen sind seit 19 Jahren die höchsten
Das ist die Story, die die Märkte heute dominiert (24. September 2026) — mehr als jede einzelne Aktien- oder Krypto-Bewegung:
Die Fed wird zunehmend restriktiver (hawkish). Mehrere Fed-Vertreter (u. a. John Williams von der New Yorker Fed, Gouverneur Michael Barr und die Präsidentin der Philadelphia Fed, Anna Paulson) haben diese Woche signalisiert, dass vor Jahresende eine weitere Zinserhöhung wahrscheinlich ist — bei weiterhin über dem 2%-Ziel liegender Inflation. Die Märkte preisen das Tempo schnell neu. Die Wahrscheinlichkeit einer Zinserhöhung im Oktober, laut dem CME FedWatch-Tool, ist von vor einem Monat nur 8,8% auf heute 66% gestiegen — ein massiver Stimmungsumschwung in kurzer Zeit. Die Renditen schießen nach oben. Die Rendite der 10-jährigen US-Treasuries stieg auf 5,20%, und die Rendite der 30-jährigen erreichte ihr höchstes Niveau seit 2004. Auch eine ausgeweitete Treasury-Rückkaufaktion konnte die Erwartungen nicht erfüllen — das verstärkte die Anspannung im Bond-Markt. Öl gießt zusätzlich Öl ins Feuer. Brent Crude sprang auf etwa 103–107 USD pro Barrel, nachdem Irans Präsident sagte, das Land werde sich dem US-Druck nicht „ergeben“ — das schürt Befürchtungen einer Unterbrechung nahe der Straße von Hormus (wobei Berichten zufolge über eine gestaffelte Vereinbarung zur Wiedereröffnung verhandelt wird). Ergebnis: US-Aktien fielen zum dritten Mal in Folge, und die asiatischen Märkte sollten im Laufe des Freitags tiefer starten. Lichtblick: Das US–China-Handelsabkommen wurde um zwei Monate verlängert (bis zum 10. Januar), was den Märkten einen kleinen, ausgleichenden Grund zur Erleichterung gibt.
Der Kern, den Trader im Blick haben: Das ist nicht nur ein Rücksetzer bei Krypto oder einem einzelnen Asset — es ist eine breite Neubewertung des Fed-Politikrisikos, die gleichzeitig durch Anleihen, Öl und Aktien durchschlägt (und sehr wahrscheinlich auch der Grund ist, warum BTC und andere riskante Assets heute ebenfalls hart abverkauft wurden)
270
Freundliche Erinnerung ....👇Vergiss die Aktien nicht.
$TEAM #TrendingTopic
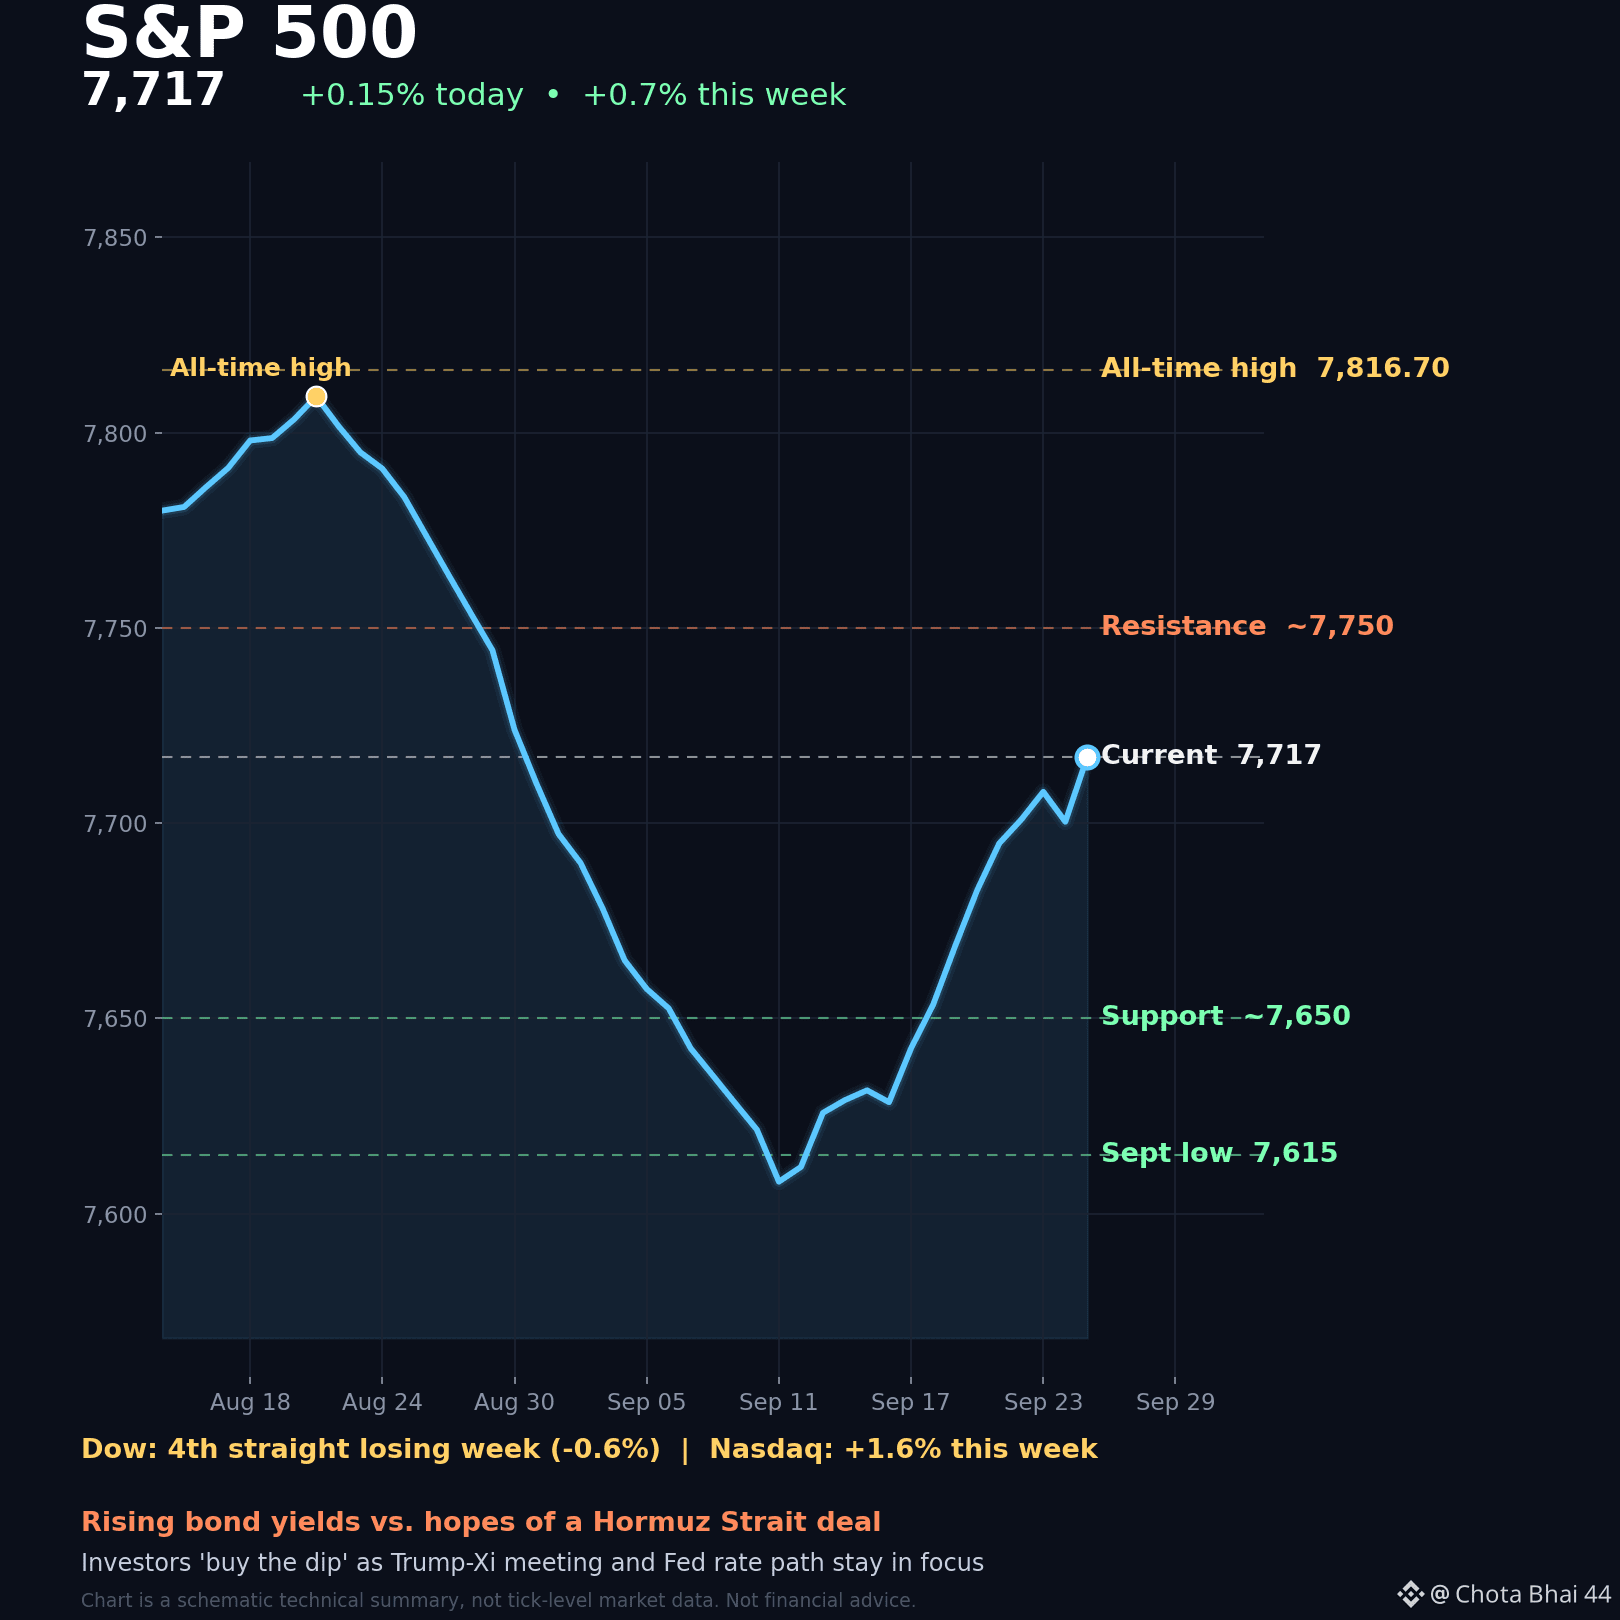
#Stock.exchanges Der S&P 500 steht bei 7.717, ein Plus von etwa 0,7 % diese Woche und ungefähr 1,3 % unter seinem Allzeithoch vom August von 7.816,70. Nach einer holprigen Phase, die von einem Tauziehen zwischen steigenden Renditen von US-Staatsanleihen und Hoffnungen auf eine Lösung im Persischen Golfgebiet (Straße von Hormus) geprägt war.
Dow Jones: Am Donnerstag bei 51.349,98 geschlossen (-0,3 %), im Plan für die 4. consecutive Verlustwoche (-0,6 %), da renditeempfindliche, zyklische Werte die Hauptlast der Renditesprünge tragen. Nasdaq: Der relative Gewinner — diese Woche +1,6 %, am Donnerstag mit praktisch unverändertem Stand bei 26.939,37, während sich Tech besser hält als der breitere Markt. Was steckt dahinter: Ein heißer US-Bericht zur Geschäftstätigkeit (Composite/Services PMI auf Mehrmonats-Höchstständen) belebte die Erwartungen an weitere Zinserhöhungen und ließ die Renditen steigen, aber Investoren „haben den Dip gekauft“ am Donnerstag in der Hoffnung auf eine Versand-Abmachung in der Straße von Hormus. Alle Blicke richten sich zudem auf das Treffen zwischen Trump und Xi — die Märkte beobachten Fortschritte bei Handel und seltenen Erden. Wichtige Kursmarken (S&P 500): Widerstand nahe 7.750 → das 7.816,70 ATH; Unterstützung nahe 7.650 → das September-Tief von 7.615. Tendenz: Unruhig, aber robust — der Index kauft weiterhin Rücksetzer nahe 7.650, und ein erneuter Anstieg über 7.750 würde das Allzeithoch wieder in Reichweite bringen. Ein Bruch unter 7.615 wäre das erste echte Zeichen dafür, dass die Rally ihre Dynamik verloren hat.
Freundliche Erinnerung ....👇Vergiss die Aktien nicht.
$TEAM #TrendingTopic
#Stock.exchanges Der S&P 500 steht bei 7.717, ein Plus von etwa 0,7 % diese Woche und ungefähr 1,3 % unter seinem Allzeithoch vom August von 7.816,70. Nach einer holprigen Phase, die von einem Tauziehen zwischen steigenden Renditen von US-Staatsanleihen und Hoffnungen auf eine Lösung im Persischen Golfgebiet (Straße von Hormus) geprägt war.
Dow Jones: Am Donnerstag bei 51.349,98 geschlossen (-0,3 %), im Plan für die 4. consecutive Verlustwoche (-0,6 %), da renditeempfindliche, zyklische Werte die Hauptlast der Renditesprünge tragen. Nasdaq: Der relative Gewinner — diese Woche +1,6 %, am Donnerstag mit praktisch unverändertem Stand bei 26.939,37, während sich Tech besser hält als der breitere Markt. Was steckt dahinter: Ein heißer US-Bericht zur Geschäftstätigkeit (Composite/Services PMI auf Mehrmonats-Höchstständen) belebte die Erwartungen an weitere Zinserhöhungen und ließ die Renditen steigen, aber Investoren „haben den Dip gekauft“ am Donnerstag in der Hoffnung auf eine Versand-Abmachung in der Straße von Hormus. Alle Blicke richten sich zudem auf das Treffen zwischen Trump und Xi — die Märkte beobachten Fortschritte bei Handel und seltenen Erden. Wichtige Kursmarken (S&P 500): Widerstand nahe 7.750 → das 7.816,70 ATH; Unterstützung nahe 7.650 → das September-Tief von 7.615. Tendenz: Unruhig, aber robust — der Index kauft weiterhin Rücksetzer nahe 7.650, und ein erneuter Anstieg über 7.750 würde das Allzeithoch wieder in Reichweite bringen. Ein Bruch unter 7.615 wäre das erste echte Zeichen dafür, dass die Rally ihre Dynamik verloren hat.
$TEAM #TrendingTopic
#Stock.exchanges Der S&P 500 steht bei 7.717, ein Plus von etwa 0,7 % diese Woche und ungefähr 1,3 % unter seinem Allzeithoch vom August von 7.816,70. Nach einer holprigen Phase, die von einem Tauziehen zwischen steigenden Renditen von US-Staatsanleihen und Hoffnungen auf eine Lösung im Persischen Golfgebiet (Straße von Hormus) geprägt war.
Dow Jones: Am Donnerstag bei 51.349,98 geschlossen (-0,3 %), im Plan für die 4. consecutive Verlustwoche (-0,6 %), da renditeempfindliche, zyklische Werte die Hauptlast der Renditesprünge tragen. Nasdaq: Der relative Gewinner — diese Woche +1,6 %, am Donnerstag mit praktisch unverändertem Stand bei 26.939,37, während sich Tech besser hält als der breitere Markt. Was steckt dahinter: Ein heißer US-Bericht zur Geschäftstätigkeit (Composite/Services PMI auf Mehrmonats-Höchstständen) belebte die Erwartungen an weitere Zinserhöhungen und ließ die Renditen steigen, aber Investoren „haben den Dip gekauft“ am Donnerstag in der Hoffnung auf eine Versand-Abmachung in der Straße von Hormus. Alle Blicke richten sich zudem auf das Treffen zwischen Trump und Xi — die Märkte beobachten Fortschritte bei Handel und seltenen Erden. Wichtige Kursmarken (S&P 500): Widerstand nahe 7.750 → das 7.816,70 ATH; Unterstützung nahe 7.650 → das September-Tief von 7.615. Tendenz: Unruhig, aber robust — der Index kauft weiterhin Rücksetzer nahe 7.650, und ein erneuter Anstieg über 7.750 würde das Allzeithoch wieder in Reichweite bringen. Ein Bruch unter 7.615 wäre das erste echte Zeichen dafür, dass die Rally ihre Dynamik verloren hat.
155
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
BinanceReopensWithdrawalsForMoreAssets
597,068 Aufrufe
2,816 Kommentare
Sicherheitsvorfall | Update zur Wiederherstellung Nr. 8: Auszahlungen für weitere Assets werden wieder aufgenommen (05.11.2026)
Binance Announcement
·114 Likes
·327.3k Aufrufe
BTCRebounds80K
118,383 Aufrufe
1,162 Kommentare
Binance98PercentReplenished
62,837 Aufrufe
811 Kommentare