
月海罐头
16 Beiträge
月海罐头
Melden
Nutzer blockieren
4 Following
48 Follower
21 Like gegeben
Beiträge
Alle
Zitierungen
·
--
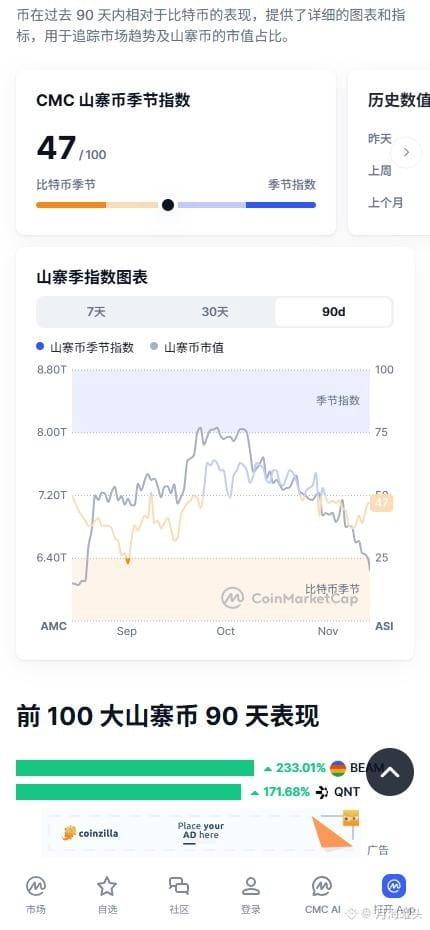
Ich habe per Backtest ausgerechnet, wie es dieses Jahr gelaufen wäre, blind die führenden Altcoins zu kaufen – mir ist ganz anders geworden. Jeden Tag gleichgewichtet den Altcoin mit dem höchsten Handelsvolumen long gehen, ohne irgendeine Einschätzung: Selbst wenn man im selben Zeitraum $BTC und $ETH je zur Hälfte gehalten hätte, hätte man 22,7 % verloren. Das Portfolio der Altcoin-Marktführer hat tatsächlich kumuliert 75 % verloren 😭. Die Liquidität wurde komplett abgezogen; je länger man hält, desto schlimmer wird es. Wie viel hast du dieses Jahr mit deiner Altcoin-Position verloren?
Ich habe per Backtest ausgerechnet, wie es dieses Jahr gelaufen wäre, blind die führenden Altcoins zu kaufen – mir ist ganz anders geworden. Jeden Tag gleichgewichtet den Altcoin mit dem höchsten Handelsvolumen long gehen, ohne irgendeine Einschätzung: Selbst wenn man im selben Zeitraum $BTC und $ETH je zur Hälfte gehalten hätte, hätte man 22,7 % verloren. Das Portfolio der Altcoin-Marktführer hat tatsächlich kumuliert 75 % verloren 😭. Die Liquidität wurde komplett abgezogen; je länger man hält, desto schlimmer wird es. Wie viel hast du dieses Jahr mit deiner Altcoin-Position verloren?
511
·
--
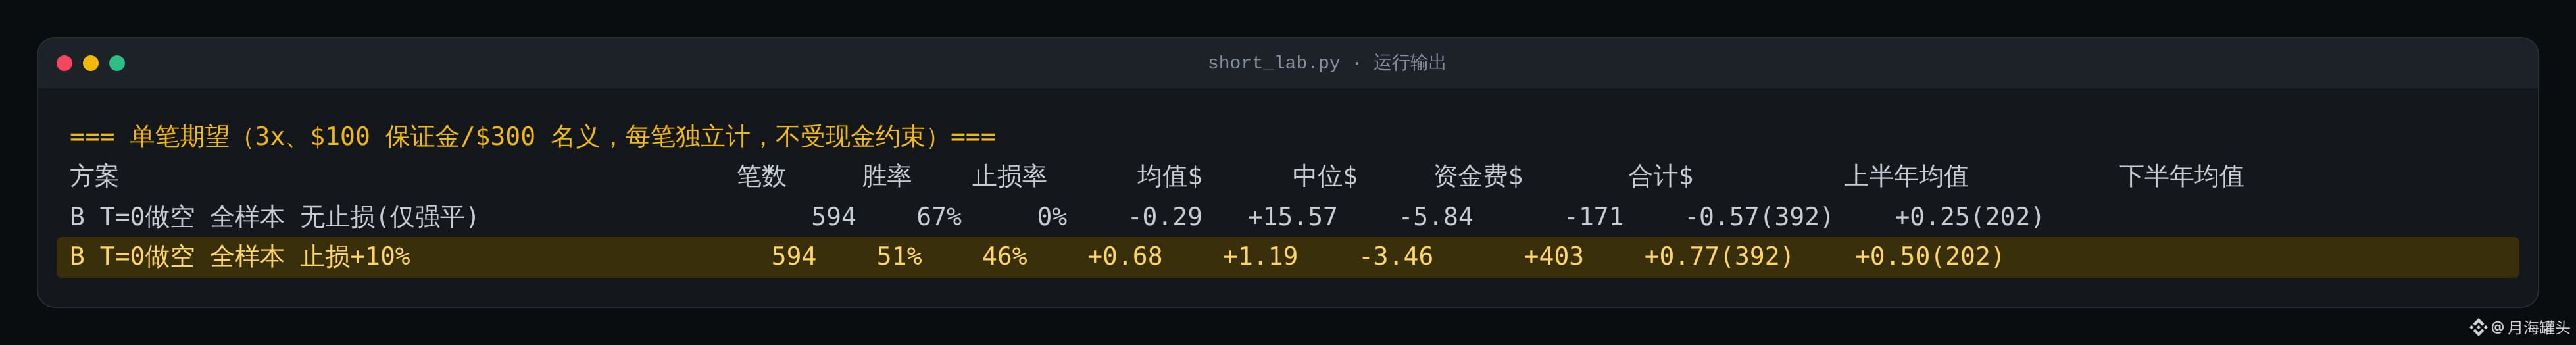
Erst nach dem Backtest habe ich gemerkt: Die hohe Trefferquote beim Aussitzen von Verlustpositionen ist eine Falle. Auf Märkten außerhalb von $BTC nach Signalen für einen Short Squeeze suchen und dann die Position umdrehen und short gehen – mit 100U Margin pro Trade, ohne Stop-Loss und mit eisernem Durchhaltevermögen: Die Trefferquote lag tatsächlich bei 67%🙃. Auf den ersten Blick wirkt das todsicher, doch unterm Strich verliert man Geld. Erst mit Stop-Loss lassen sich die Verluste ausgleichen. Was ist euch beim Handel mit Futures wichtiger: Trefferquote oder Chance-Risiko-Verhältnis? Wo setzt ihr normalerweise euren Stop-Loss?
Erst nach dem Backtest habe ich gemerkt: Die hohe Trefferquote beim Aussitzen von Verlustpositionen ist eine Falle. Auf Märkten außerhalb von $BTC nach Signalen für einen Short Squeeze suchen und dann die Position umdrehen und short gehen – mit 100U Margin pro Trade, ohne Stop-Loss und mit eisernem Durchhaltevermögen: Die Trefferquote lag tatsächlich bei 67%🙃. Auf den ersten Blick wirkt das todsicher, doch unterm Strich verliert man Geld. Erst mit Stop-Loss lassen sich die Verluste ausgleichen. Was ist euch beim Handel mit Futures wichtiger: Trefferquote oder Chance-Risiko-Verhältnis? Wo setzt ihr normalerweise euren Stop-Loss?
131
·
--
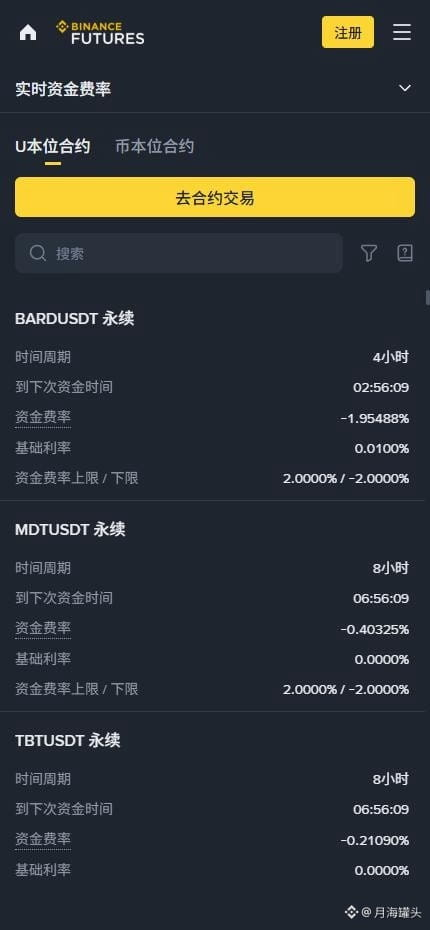
Mit den Backtest-Daten von diesem Jahr habe ich die Behauptung widerlegt, dass stark negative Funding-Raten zwangsläufig einen Short Squeeze auslösen. Viele denken, je höher die Funding-Gebühr ist, die Shortseller bei kleineren Coins außer $BTC zahlen, desto eher sollte man aufspringen und long gehen. Also habe ich alle Signale mit extrem negativen Funding-Raten herausgefiltert und blind Long-Positionen eröffnet – und siehe da: Die Trefferquote sank auf gerade einmal 27 %😅, und pro Trade verlor ich auch noch über zehn U. Hast du schon einmal Coins mit extrem negativen Funding-Raten gekauft? Hast du am Ende Gewinne gemacht oder bist du damit baden gegangen?
Mit den Backtest-Daten von diesem Jahr habe ich die Behauptung widerlegt, dass stark negative Funding-Raten zwangsläufig einen Short Squeeze auslösen. Viele denken, je höher die Funding-Gebühr ist, die Shortseller bei kleineren Coins außer $BTC zahlen, desto eher sollte man aufspringen und long gehen. Also habe ich alle Signale mit extrem negativen Funding-Raten herausgefiltert und blind Long-Positionen eröffnet – und siehe da: Die Trefferquote sank auf gerade einmal 27 %😅, und pro Trade verlor ich auch noch über zehn U. Hast du schon einmal Coins mit extrem negativen Funding-Raten gekauft? Hast du am Ende Gewinne gemacht oder bist du damit baden gegangen?
1
435
·
--
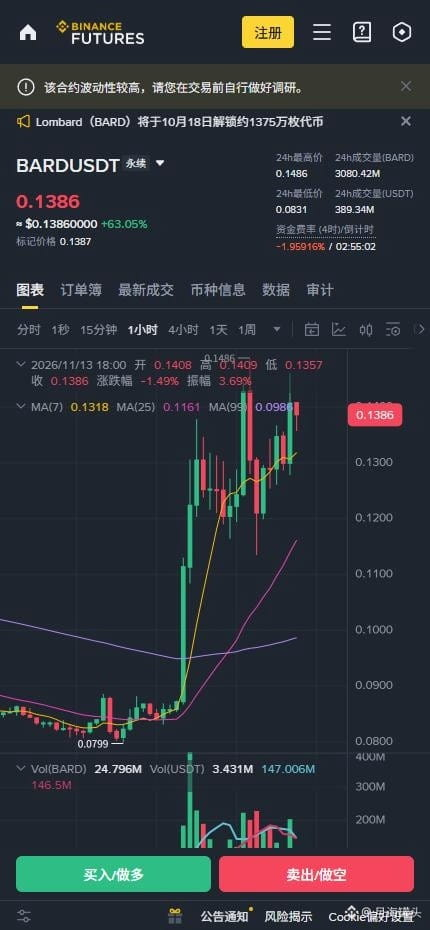
Ich habe die Short-Squeeze-Signale dieses Jahres auseinandergenommen und im Backtest geprüft. Dabei habe ich festgestellt, dass alle, die dem Aufwärtstrend hinterhergelaufen sind, zu Kanonenfutter wurden. Auf Märkten außerhalb von $BTC lag die Trefferquote beim Einstieg in Long-Positionen nach negativen Funding-Raten und einem starken Anstieg des Open Interest bei gerade einmal mageren 29 %🙃. Mit Short-Positionen auf wenig gefragte Small-Cap-Coins ist die Trefferquote zwar etwas höher, aber wegen des stärkeren Slippage bei diesen Coins dürfte die tatsächliche Erfahrung deutlich schlechter sein als im Backtest. Wenn du ein Short-Squeeze-Signal siehst: Springst du sofort auf den Zug auf oder wartest du auf eine Gegenbewegung?
Ich habe die Short-Squeeze-Signale dieses Jahres auseinandergenommen und im Backtest geprüft. Dabei habe ich festgestellt, dass alle, die dem Aufwärtstrend hinterhergelaufen sind, zu Kanonenfutter wurden. Auf Märkten außerhalb von $BTC lag die Trefferquote beim Einstieg in Long-Positionen nach negativen Funding-Raten und einem starken Anstieg des Open Interest bei gerade einmal mageren 29 %🙃. Mit Short-Positionen auf wenig gefragte Small-Cap-Coins ist die Trefferquote zwar etwas höher, aber wegen des stärkeren Slippage bei diesen Coins dürfte die tatsächliche Erfahrung deutlich schlechter sein als im Backtest. Wenn du ein Short-Squeeze-Signal siehst: Springst du sofort auf den Zug auf oder wartest du auf eine Gegenbewegung?
273
·
--
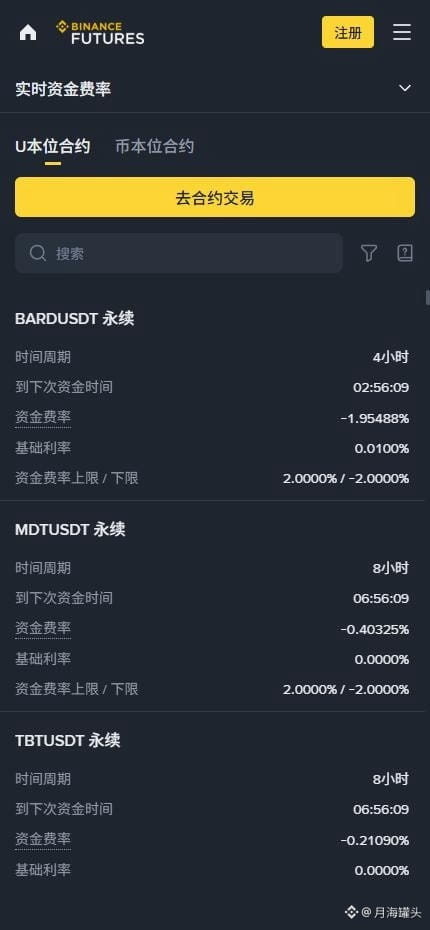
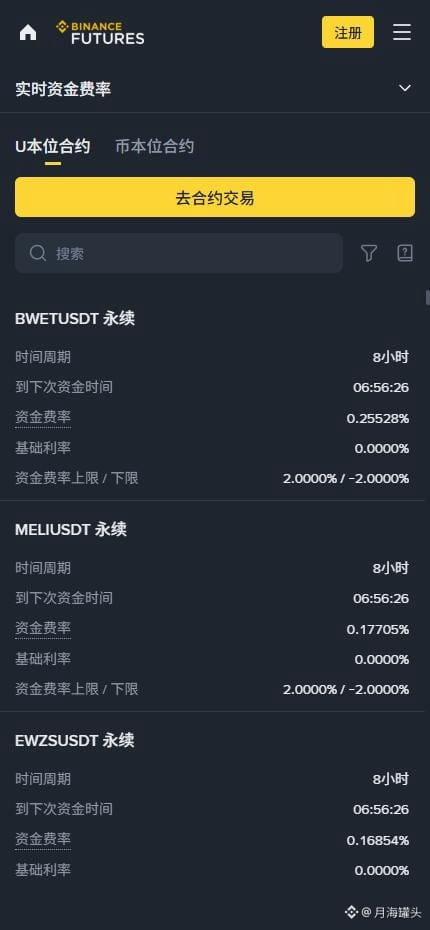
Ich habe eine Strategie entwickelt, die von Funding-Gebühren profitieren soll. Im Backtest hätte ich dabei fast mein ganzes Kapital verloren. Ich habe gezielt Long-Short-Hedges bei Kontrakten außerhalb von $BTC eingegangen und auf beiden Seiten nur die Funding-Gebühren kassiert. Nach 10 Monaten lag ich direkt 89,7 % im Minus 😭. Die paar Gebühren konnten die wilden Kursschwankungen und die Verluste durch den häufigen Positionswechsel überhaupt nicht ausgleichen. Das ist etwas völlig anderes als eine Cash-and-Carry-Arbitrage zwischen Spot- und Futures-Markt. An alle, die wirklich Funding-Gebühren kassieren: Wie schafft ihr es, dabei keine Verluste zu machen?
Ich habe eine Strategie entwickelt, die von Funding-Gebühren profitieren soll. Im Backtest hätte ich dabei fast mein ganzes Kapital verloren. Ich habe gezielt Long-Short-Hedges bei Kontrakten außerhalb von $BTC eingegangen und auf beiden Seiten nur die Funding-Gebühren kassiert. Nach 10 Monaten lag ich direkt 89,7 % im Minus 😭. Die paar Gebühren konnten die wilden Kursschwankungen und die Verluste durch den häufigen Positionswechsel überhaupt nicht ausgleichen. Das ist etwas völlig anderes als eine Cash-and-Carry-Arbitrage zwischen Spot- und Futures-Markt. An alle, die wirklich Funding-Gebühren kassieren: Wie schafft ihr es, dabei keine Verluste zu machen?
341
·
--
Bullisch
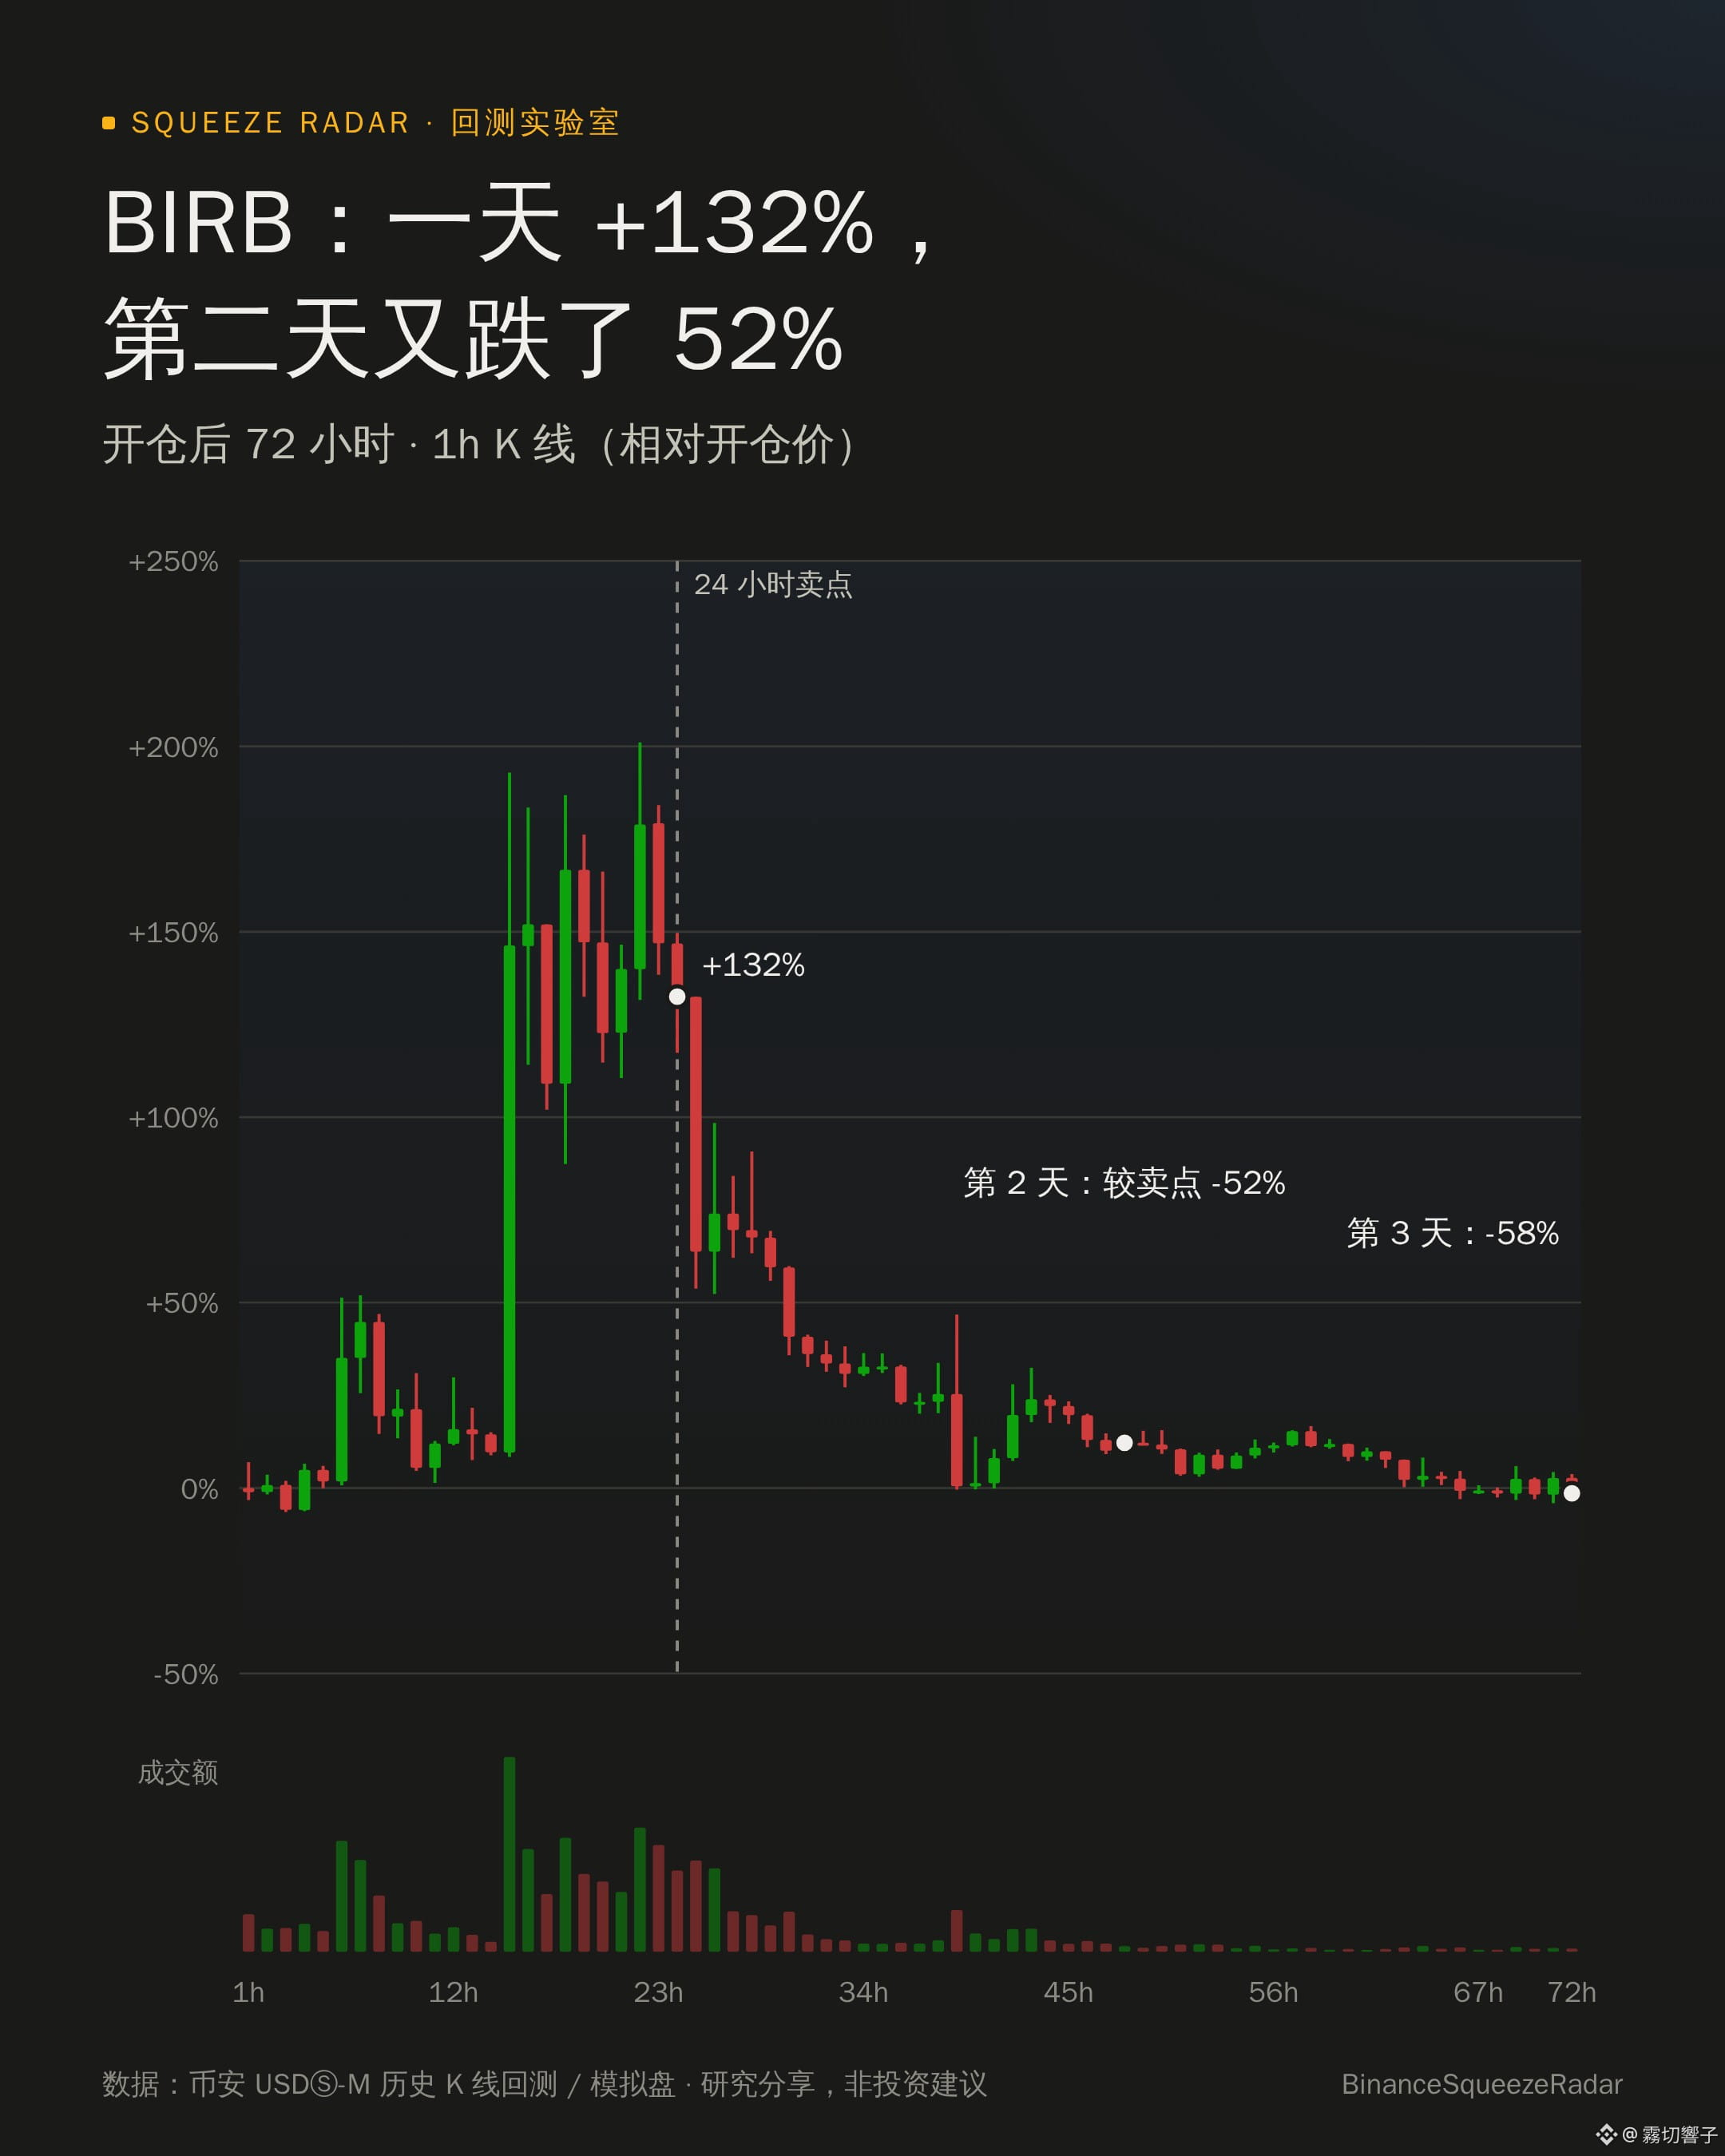
$BIRB ist an einem Tag um 132 % gestiegen. Wer am zweiten Tag noch gehalten hat, verlor vom 24-Stunden-Hoch aus wieder 52 %.
Ich habe zehn Monate lang extreme Coins rückgetestet: Nach Ablauf der 24 Stunden erreichte keiner von ihnen diesen Kurs jemals wieder.
Und du – würdest du am zweiten Tag noch halten?
📌 Rücktestdaten, keine Anlageberatung
{future}(BIRBUSDT)
$BIRB ist an einem Tag um 132 % gestiegen. Wer am zweiten Tag noch gehalten hat, verlor vom 24-Stunden-Hoch aus wieder 52 %.
Ich habe zehn Monate lang extreme Coins rückgetestet: Nach Ablauf der 24 Stunden erreichte keiner von ihnen diesen Kurs jemals wieder.
Und du – würdest du am zweiten Tag noch halten?
📌 Rücktestdaten, keine Anlageberatung
Ich habe zehn Monate lang extreme Coins rückgetestet: Nach Ablauf der 24 Stunden erreichte keiner von ihnen diesen Kurs jemals wieder.
Und du – würdest du am zweiten Tag noch halten?
📌 Rücktestdaten, keine Anlageberatung
366
·
--
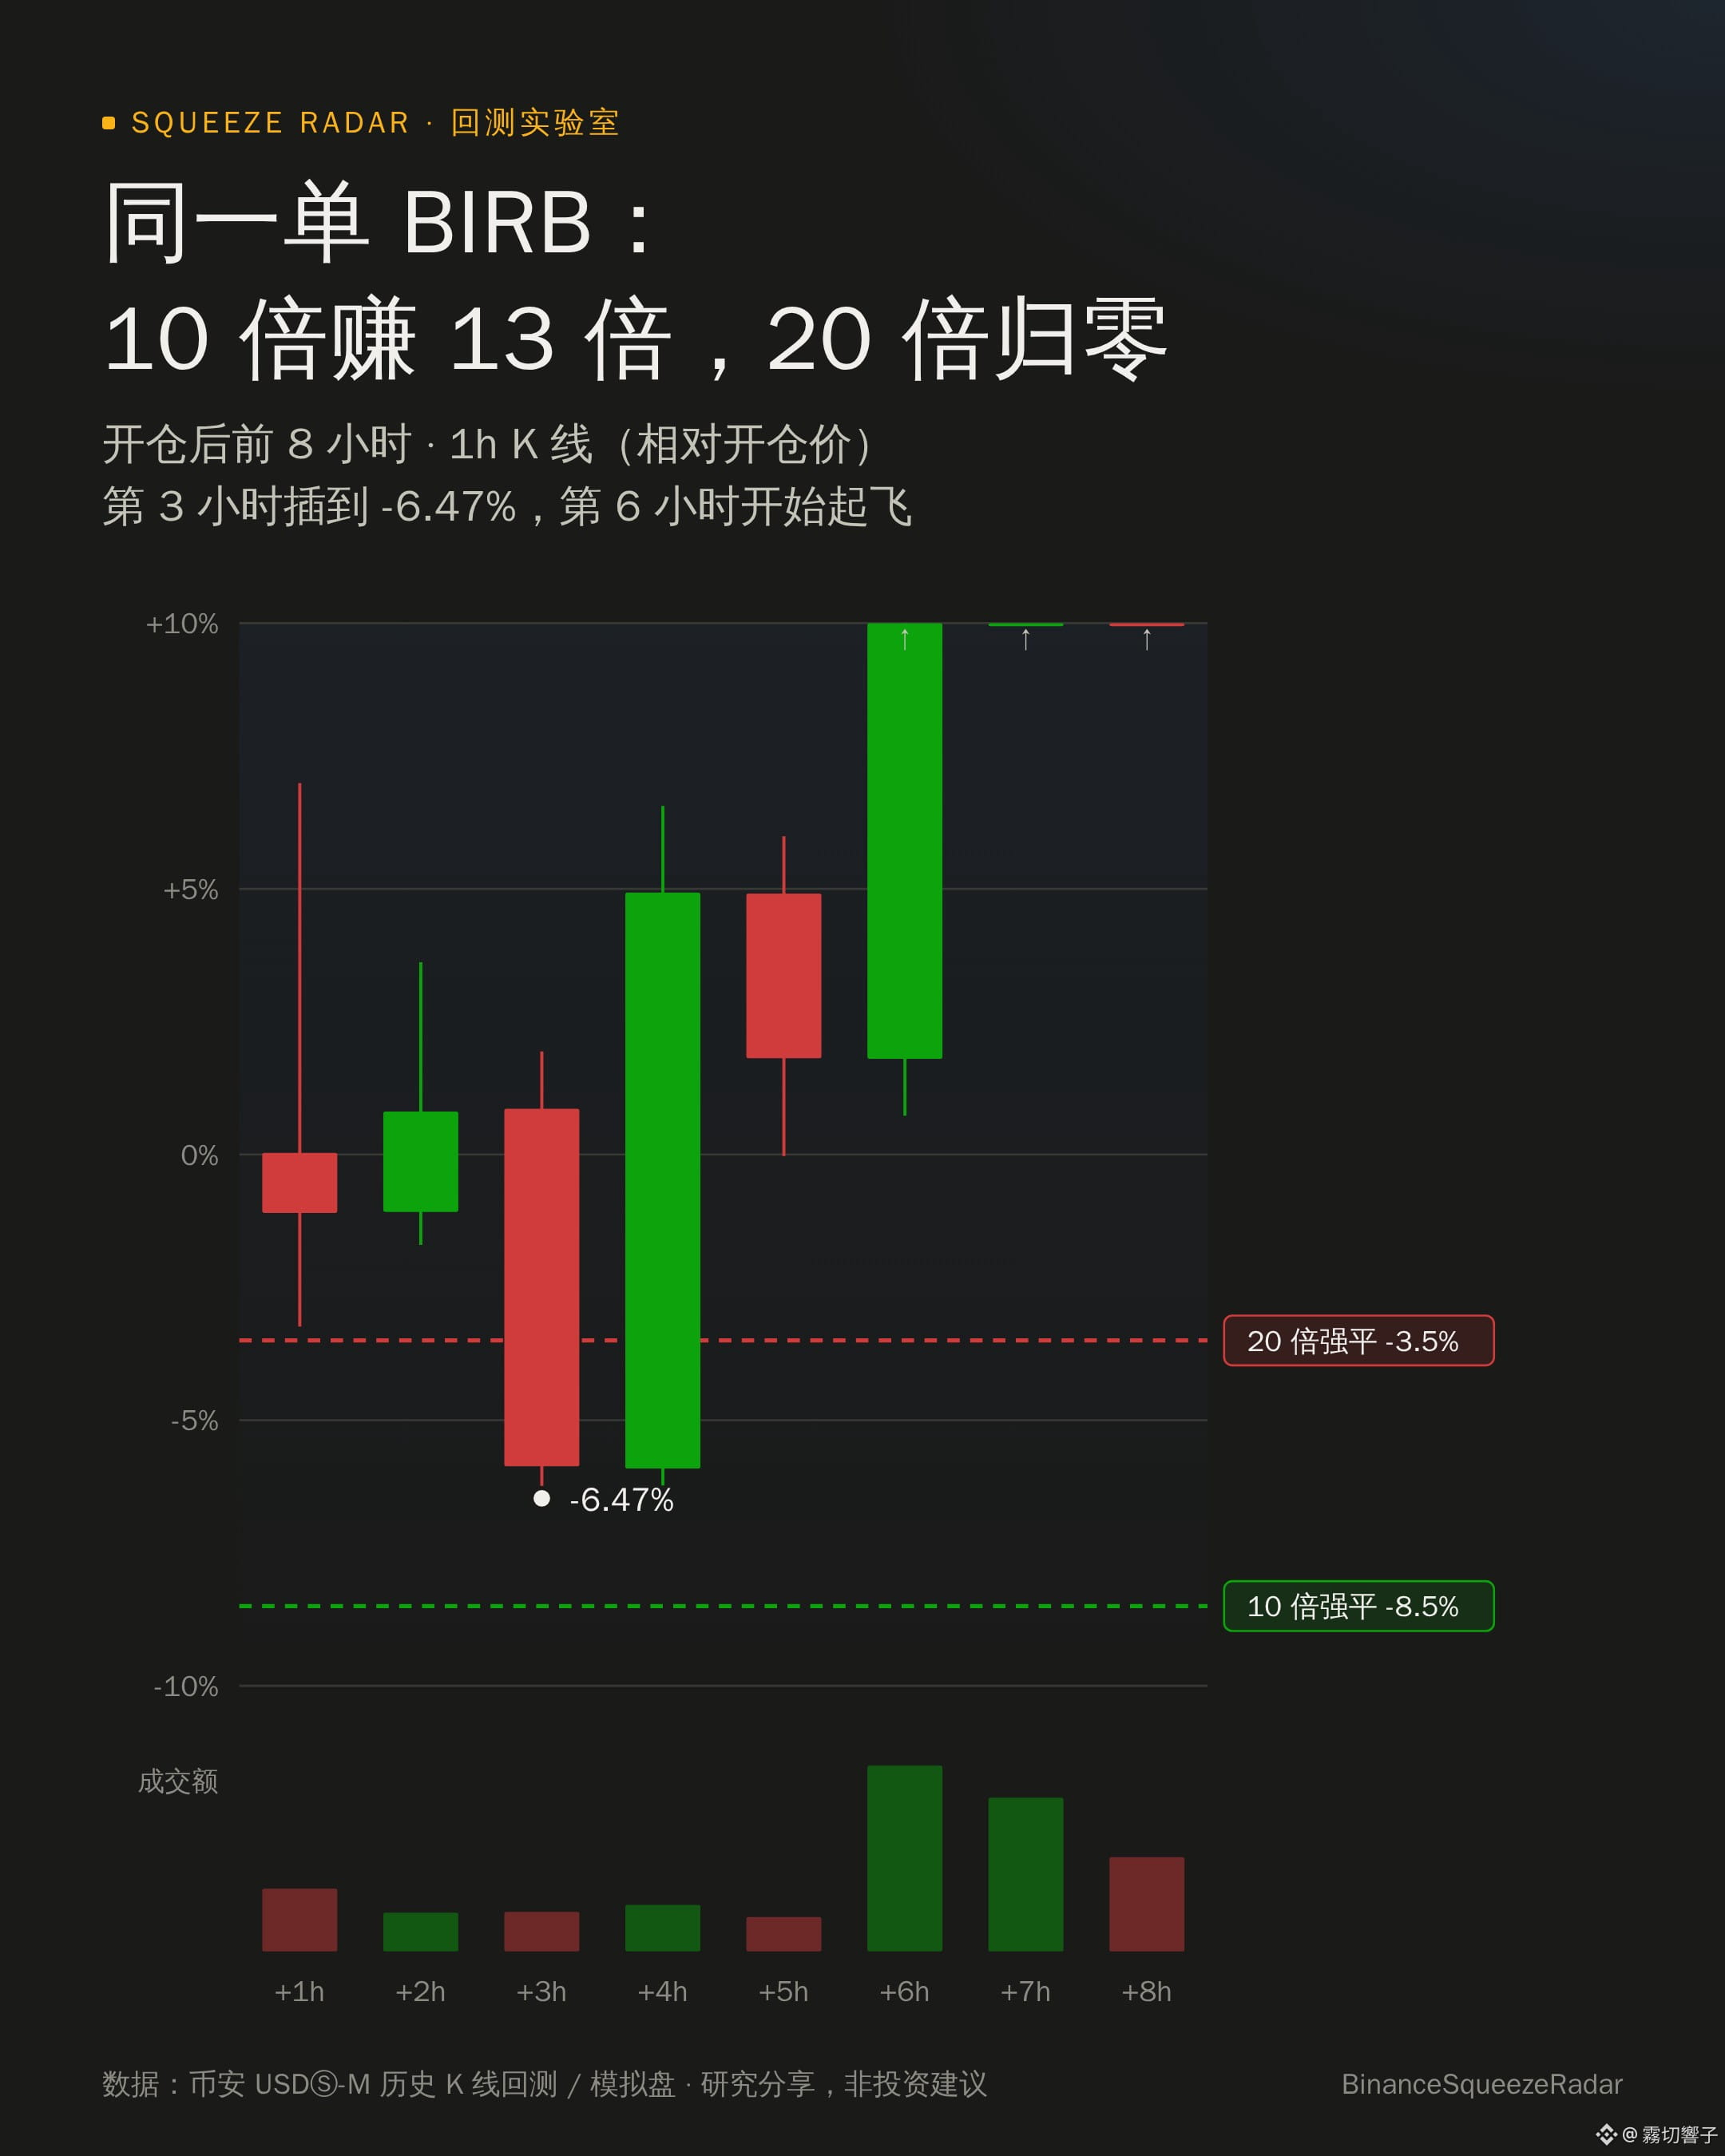
Derselbe Trade $BIRB : Mit 10x Hebel in 24 Stunden das 13-Fache der Margin verdient; mit 20x war schon vor dem Abheben Schluss.
In der 3. Stunde ging es zunächst auf -6,47 %: Bei 20x liegt der Liquidationskurs bei -3,5 %, bei 10x bei -8,5 %.
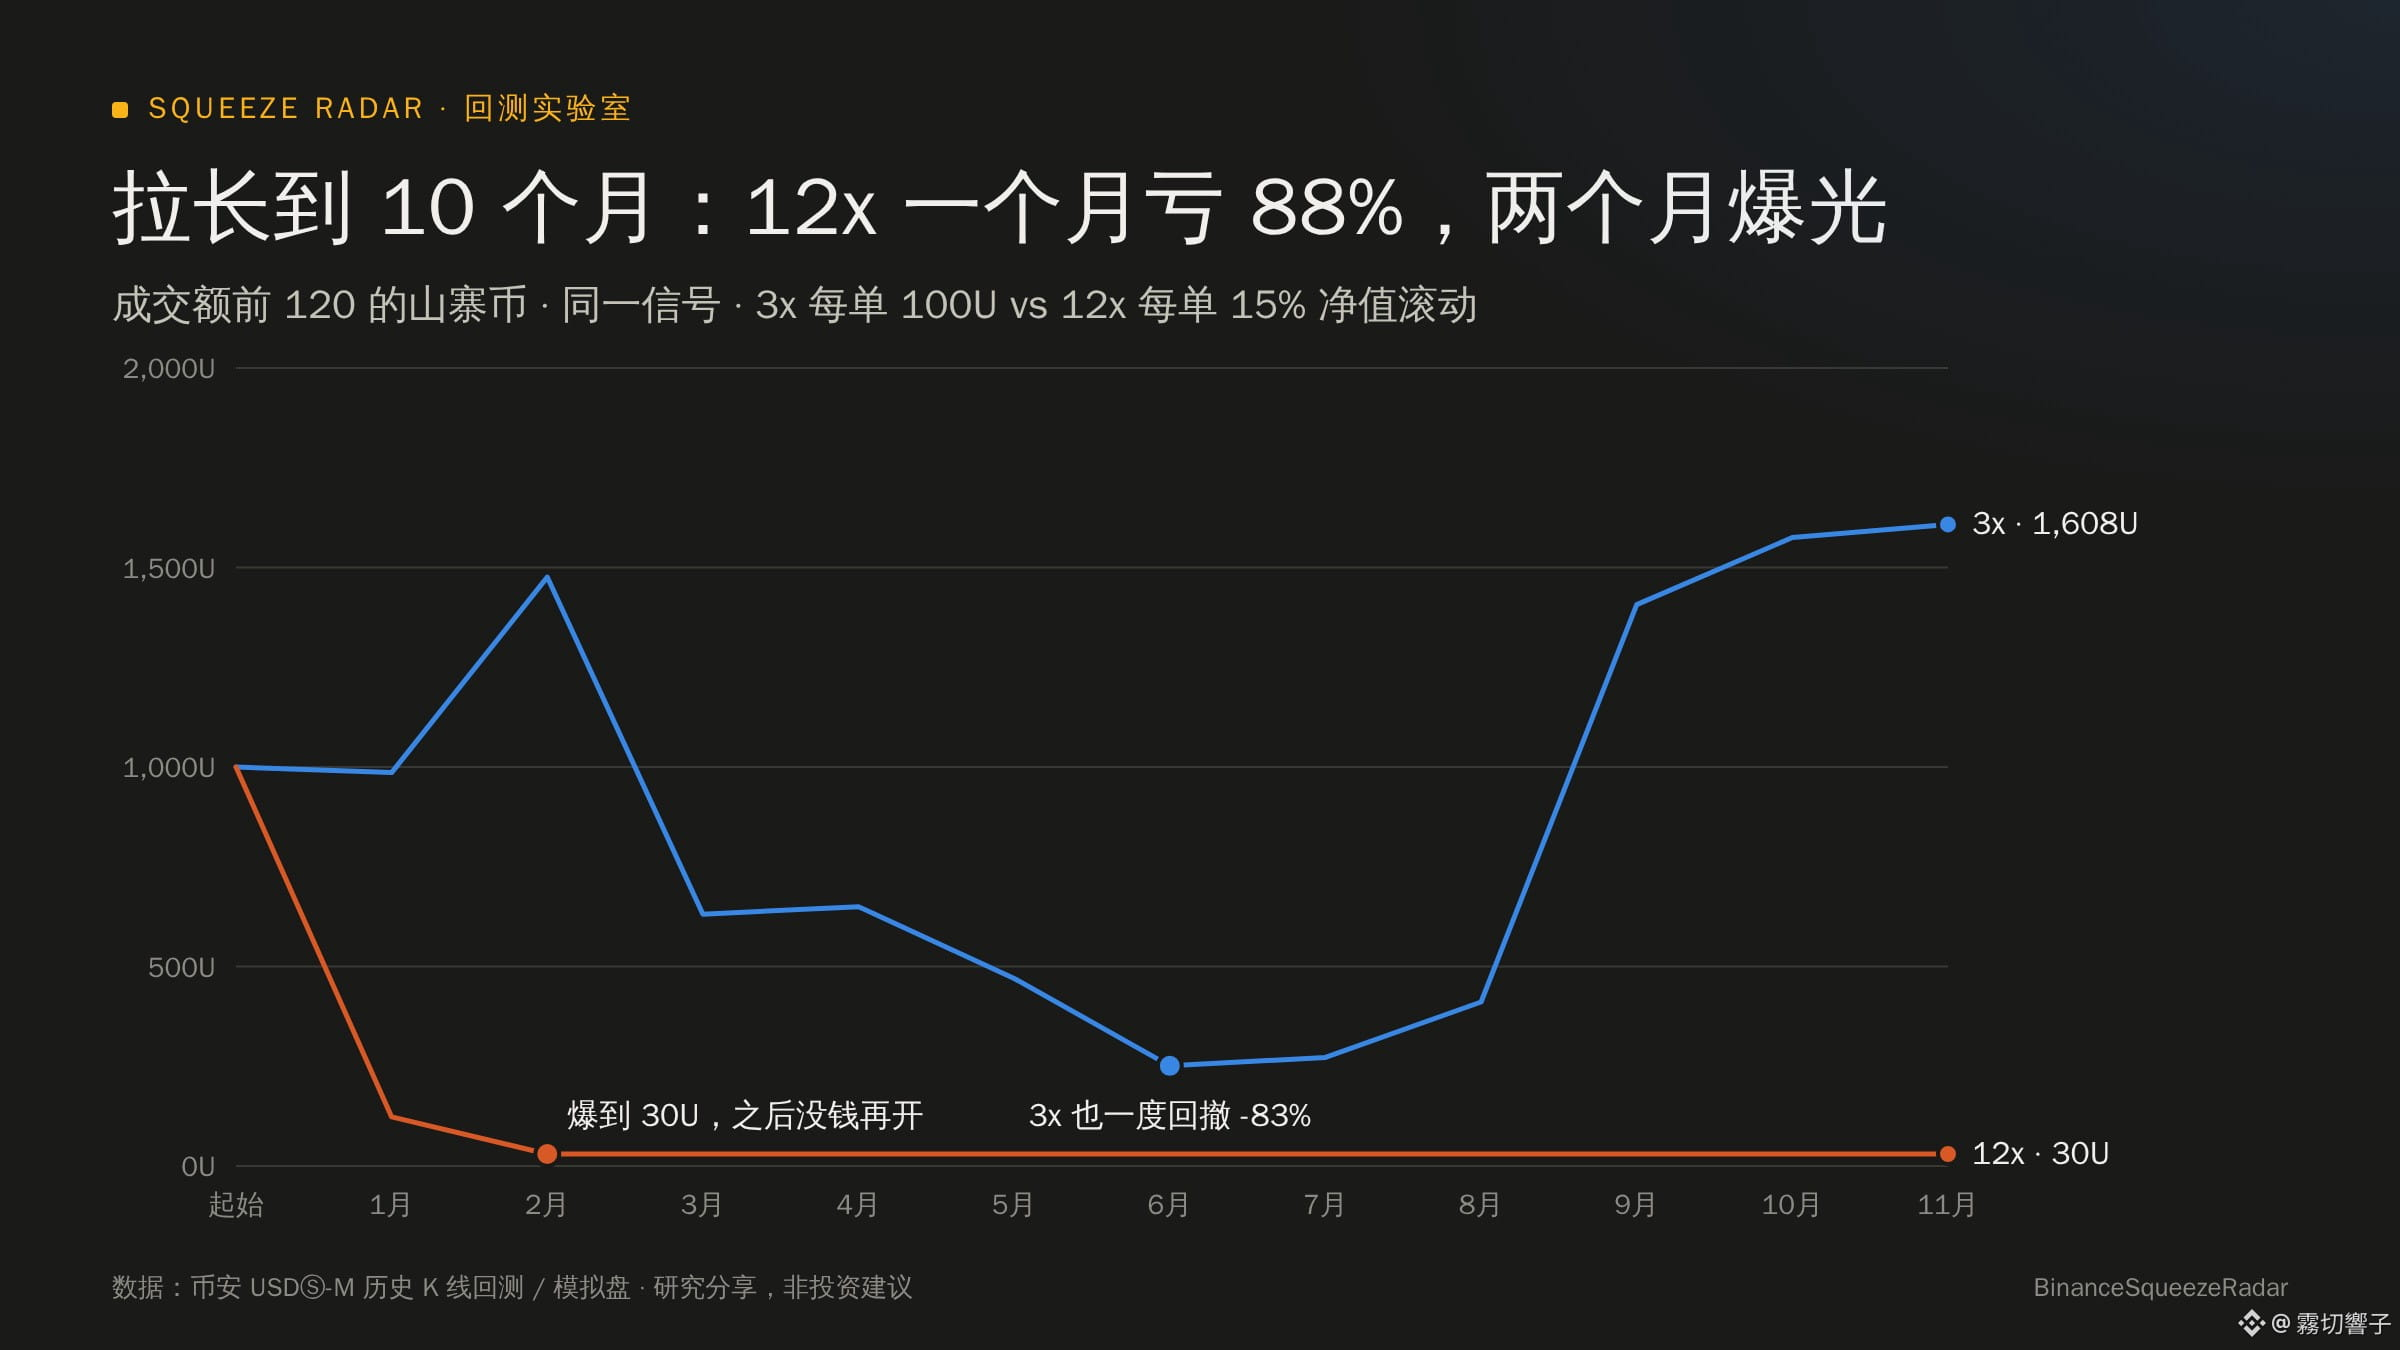
Gleiche Richtung – ob man überlebt, hängt allein vom Hebel ab. Im 10-Monats-Backtest war ein Konto mit 12x Hebel schon nach zwei Monaten komplett liquidiert.
Mit welchem Hebel handelst du normalerweise?
📌 Backtest-Daten, keine Anlageberatung
Derselbe Trade $BIRB : Mit 10x Hebel in 24 Stunden das 13-Fache der Margin verdient; mit 20x war schon vor dem Abheben Schluss.
In der 3. Stunde ging es zunächst auf -6,47 %: Bei 20x liegt der Liquidationskurs bei -3,5 %, bei 10x bei -8,5 %.
Gleiche Richtung – ob man überlebt, hängt allein vom Hebel ab. Im 10-Monats-Backtest war ein Konto mit 12x Hebel schon nach zwei Monaten komplett liquidiert.
Mit welchem Hebel handelst du normalerweise?
📌 Backtest-Daten, keine Anlageberatung
In der 3. Stunde ging es zunächst auf -6,47 %: Bei 20x liegt der Liquidationskurs bei -3,5 %, bei 10x bei -8,5 %.
Gleiche Richtung – ob man überlebt, hängt allein vom Hebel ab. Im 10-Monats-Backtest war ein Konto mit 12x Hebel schon nach zwei Monaten komplett liquidiert.
Mit welchem Hebel handelst du normalerweise?
📌 Backtest-Daten, keine Anlageberatung
1
299
·
--
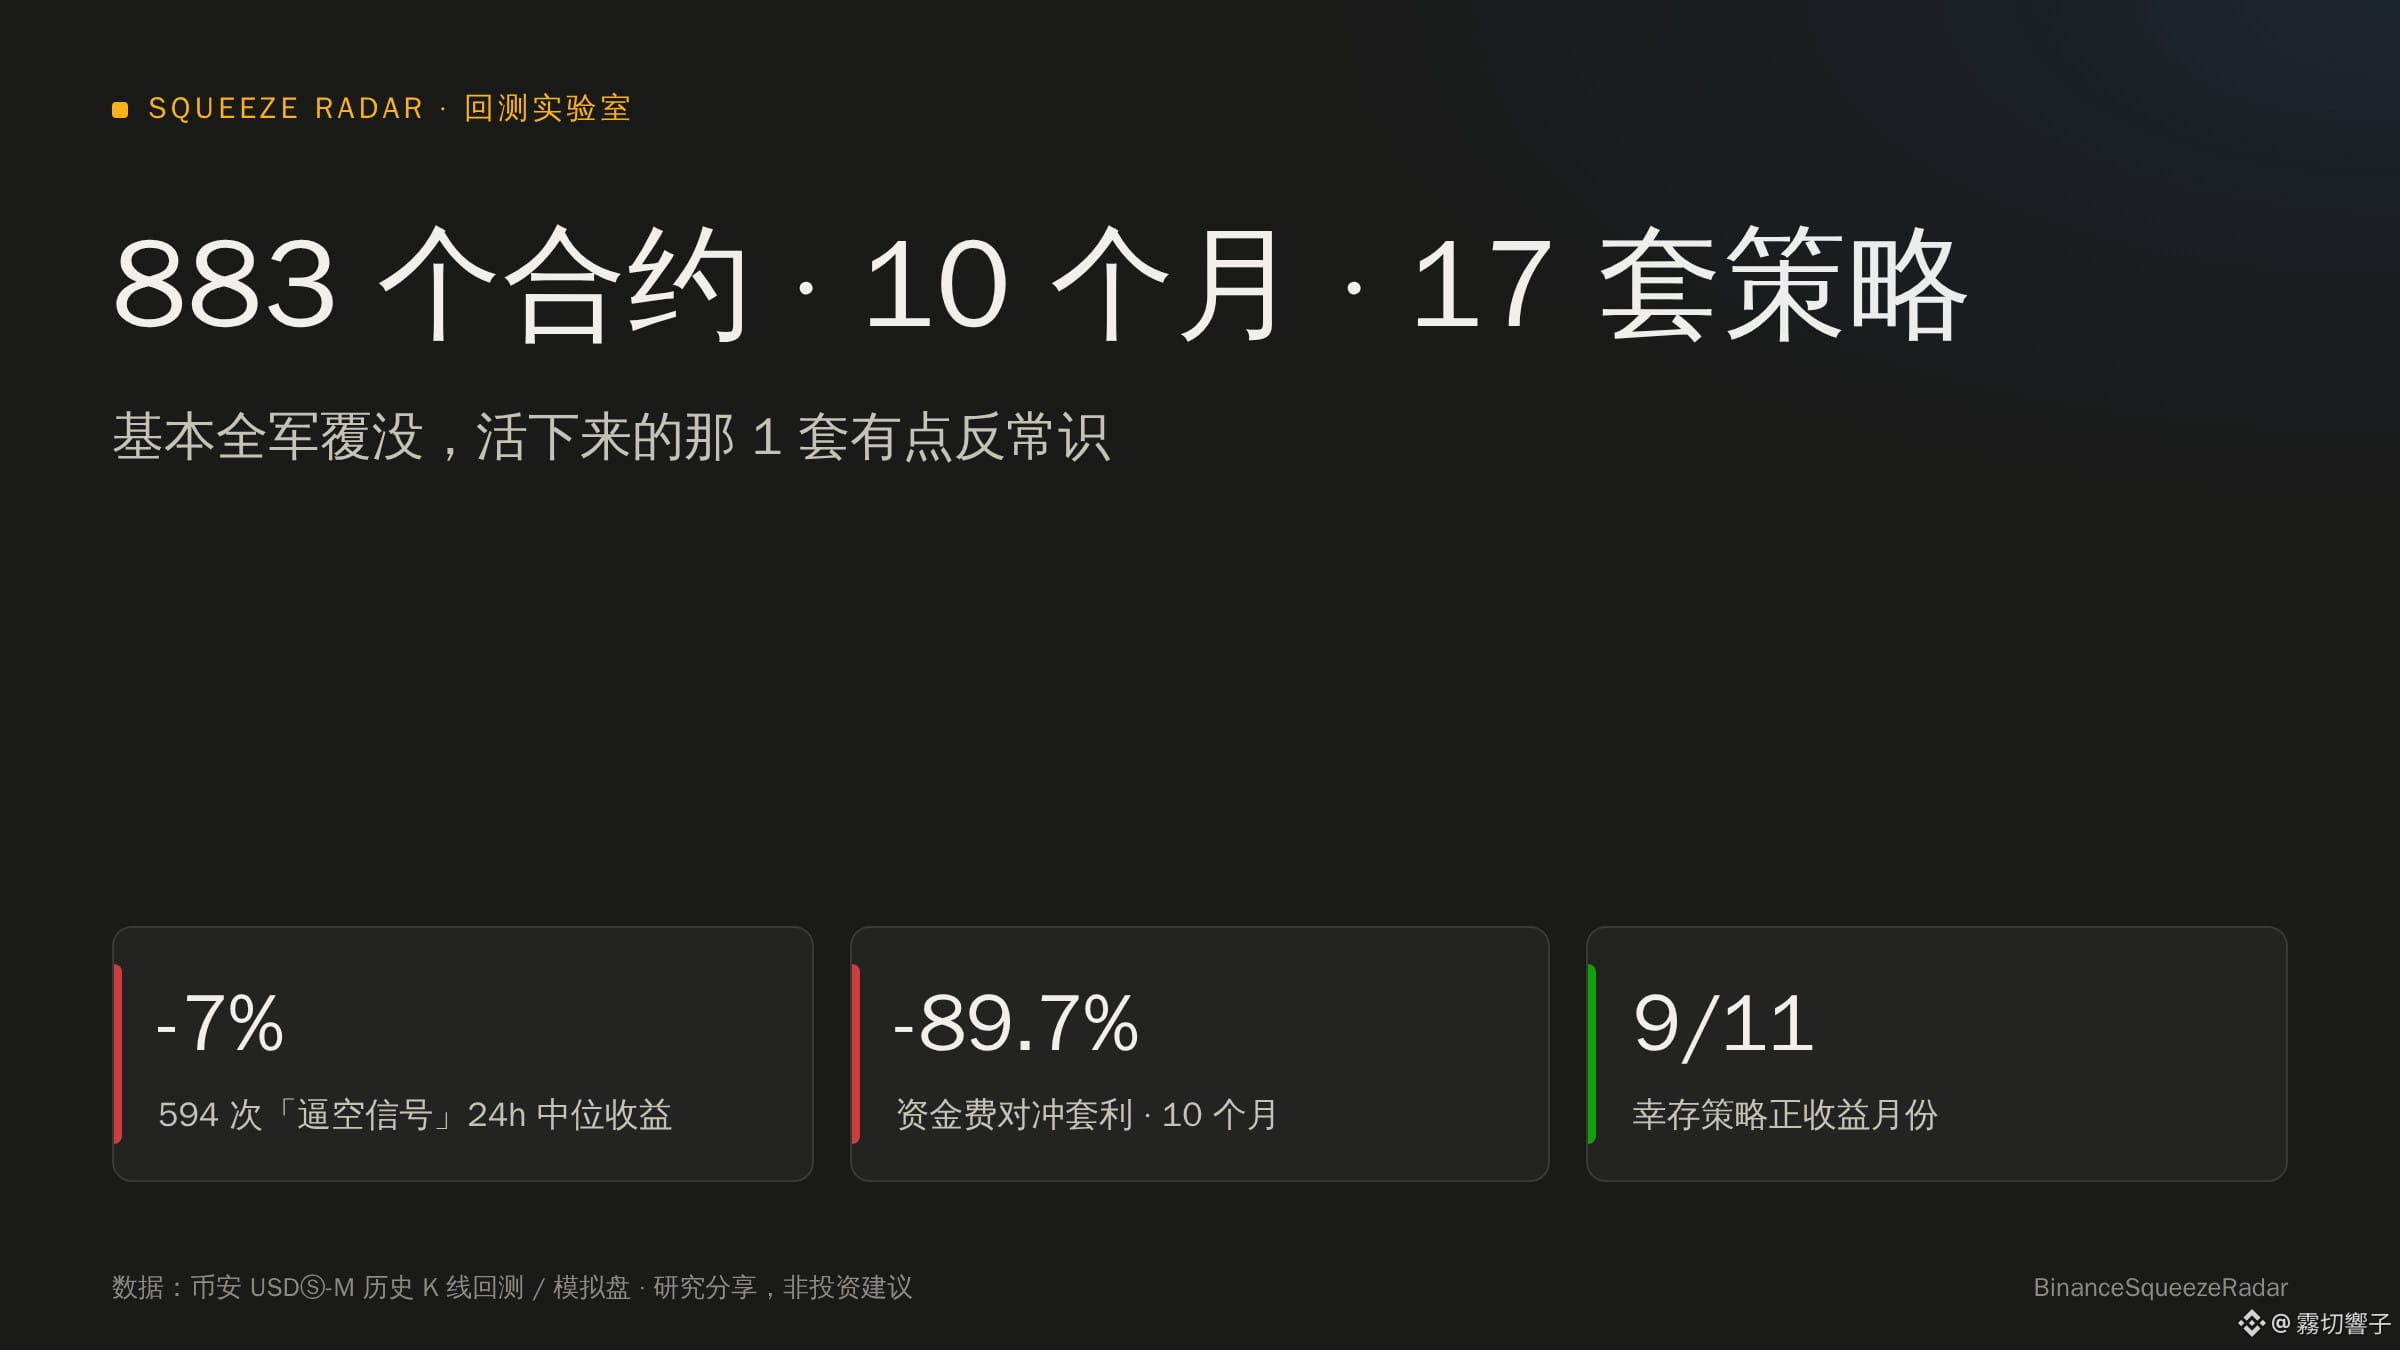
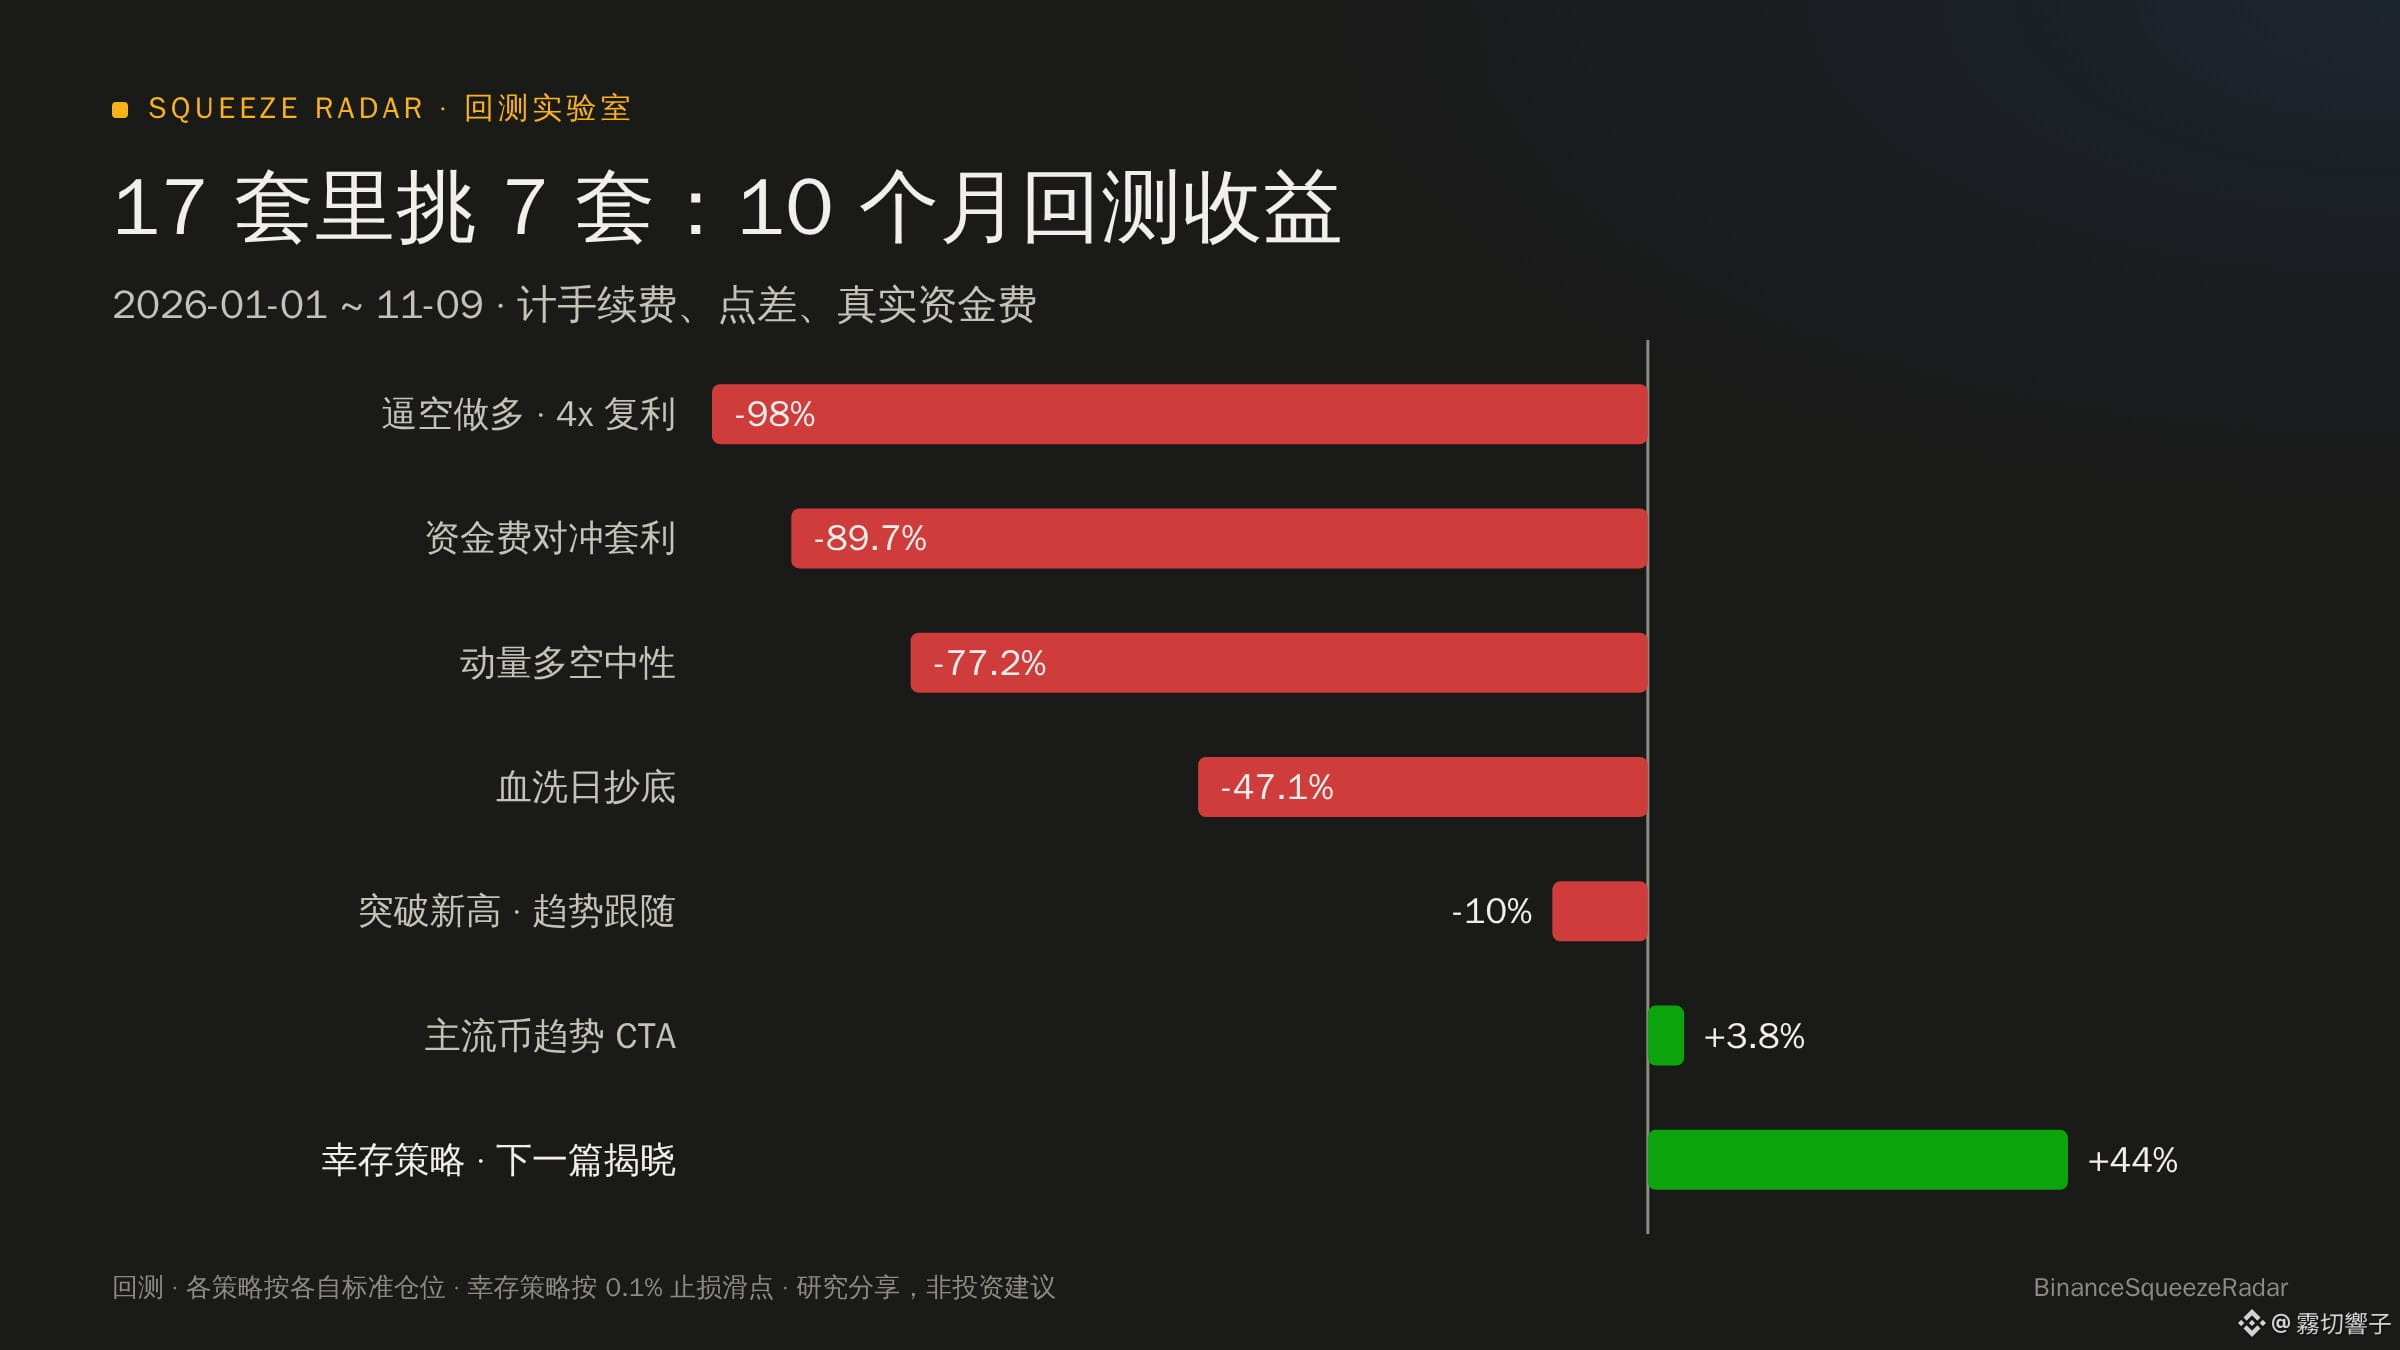
Ich habe dieses Jahr 883 Kontrakte heruntergeladen und 17 Strategien getestet. Fast alle sind komplett gescheitert – die einzige, die am Ende überlebt hat, ist ziemlich kontraintuitiv.
In den letzten Tagen habe ich ständig Skripte geschrieben, um Strategien zu testen. Eigentlich wollte ich eine Methode finden, mit der sich Positionen zuverlässig aufstocken lassen. Am Ende habe ich aber alle 883 USDT-Perpetual-Kontrakte von Binance aus diesem Jahr von Januar bis November heruntergeladen – einschließlich der bereits delisteten und auf null gefallenen Coins – und durchlaufen lassen. Die paar „garantiert profitablen Strategien“, über die alle im Forum reden, sind mit vollständigen Daten aus zehn Monaten fast alle gescheitert.
Hier ein paar Ergebnisse, die mein Weltbild ziemlich auf den Kopf gestellt haben:
1. Warum verdoppeln sich die Gewinne in den Backtests, die online gepostet werden, während mein eigenes Konto auf null fällt?
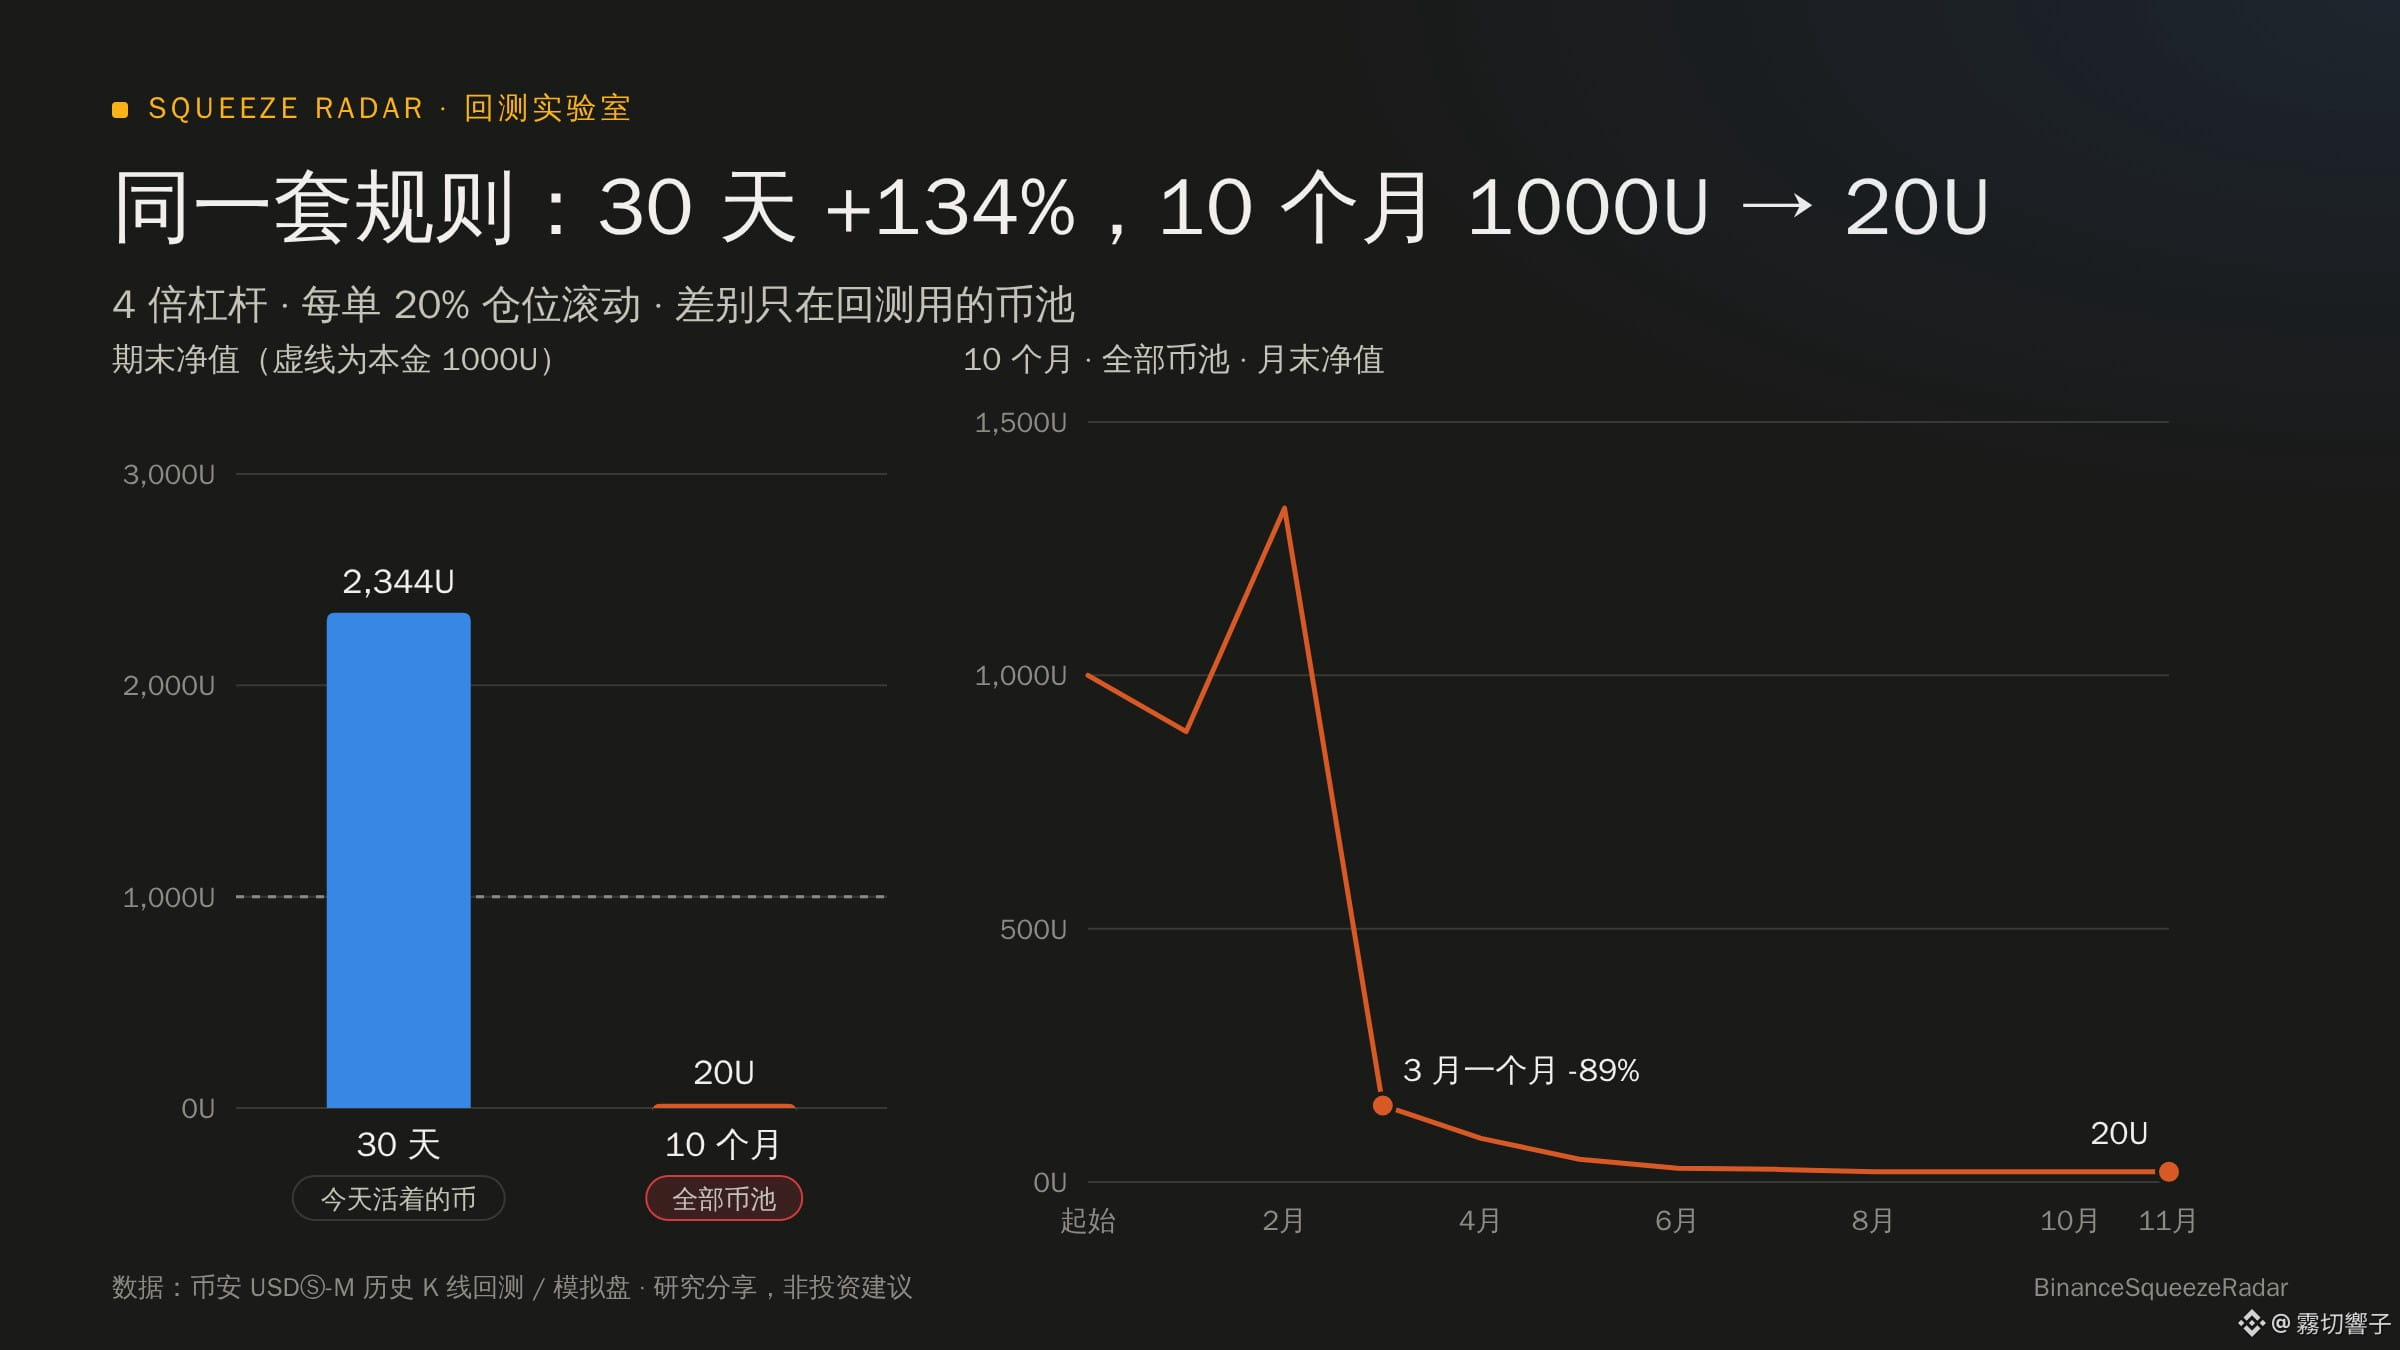
Mit derselben Momentum-Regel (vierfacher Hebel, bei jedem Trade 20 % des Kapitals einsetzen) habe ich zuerst nur die letzten 30 Tage getestet und ausschließlich Coins berücksichtigt, die heute noch gehandelt werden. Das Ergebnis: +134 % – sah aus wie eine Gelddruckmaschine.
Dann war ich doch skeptisch, habe den Zeitraum auf zehn Monate verlängert und auch alle Coins einbezogen, die damals noch nicht delistet waren. Beim erneuten Test schrumpften 1.000 USDT auf gerade einmal 20 USDT.
Viele verdienen im Backtest nur deshalb Geld, weil sie den Coin-Pool mit dem Wissen von heute zusammenstellen und die Coins, die inzwischen gestorben sind, von Anfang an herausfiltern.
2. Sind „extrem negative Funding-Raten + stark steigendes Open Interest“ wirklich ein Vorzeichen für einen Short Squeeze?
Beim Blick auf den Markt denken viele, dass die Short-Seite zu überfüllt ist und es deshalb zwangsläufig zu einem Pump und einem Short Squeeze kommen muss.
In den Daten aus zehn Monaten habe ich 594 solcher Standardsignale gefunden. Wer daraufhin long einstieg, hatte eine Trefferquote von gerade einmal rund 26 %. Außerdem war in allen elf Monaten die mediane Rendite nach 24 Stunden Haltedauer negativ (insgesamt etwa -7 %). Sieben von zehn Long-Einstiegen fielen nach einem anfänglichen Anstieg wieder zurück.
3. Mit Funding-Raten-Arbitrage im Schlaf Geld verdienen? In zehn Monaten 89,7 % Verlust.
Ich habe getestet, den Coin mit der negativsten Funding-Rate zu kaufen und gleichzeitig den Coin mit der höchsten positiven Funding-Rate zu shorten – in der Hoffnung, dass sich beide Positionen gegenseitig absichern und unabhängig von den Marktbedingungen Gewinn abwerfen.
Nach dem Durchlauf stellte sich heraus: Altcoins mit extrem negativen Funding-Raten sind oft Coins, die gerade einen Pump hinter sich haben. Das Loch, das der Kursrückgang am nächsten Tag reißt, kann die Funding-Einnahmen bei Weitem nicht stopfen.
4. Ein Plus von +507 % bei $RAVE erwischt – und das Konto macht trotzdem Verlust.
Ich habe eine Trendstrategie getestet: „Ausbruch über das 30-Tage-Hoch bei hohem Volumen + Trailing-Stop“.
Tatsächlich hat sie solche Raketen wie $RAVE (+507 %) und $LSK (+317 %) erwischt. Aber von mehr als 1.600 Ausbrüchen am Gesamtmarkt endeten fast 80 % mit Verlust. Wenn man bei jedem Stop-Loss 6 % verliert, ist das Kapital längst aufgerieben, bevor man überhaupt eine Rakete erwischt.
5. Kann man die explosiv steigenden Raketen-Coins einfach weiterlaufen lassen?
Nehmen wir als Beispiel $BIRB , das neulich an einem Tag um 132 % gestiegen ist. Wenn man stur nach 24 Stunden schließt, kehrt der Kurs danach nie wieder auf dieses Niveau zurück.
Wer die Position noch einen weiteren Tag laufen lässt, liegt gegenüber dem Stand nach 24 Stunden weitere 51,7 % im Minus; nach zwei zusätzlichen Tagen sind es 57,6 %. Der Kaufdruck, der den Short Squeeze antreibt, ist im Grunde schon nach einem Tag verpufft.
Nach all dem Hin und Her hat sich von 17 Strategien nur eine sowohl im ersten als auch im zweiten Halbjahr bewährt:
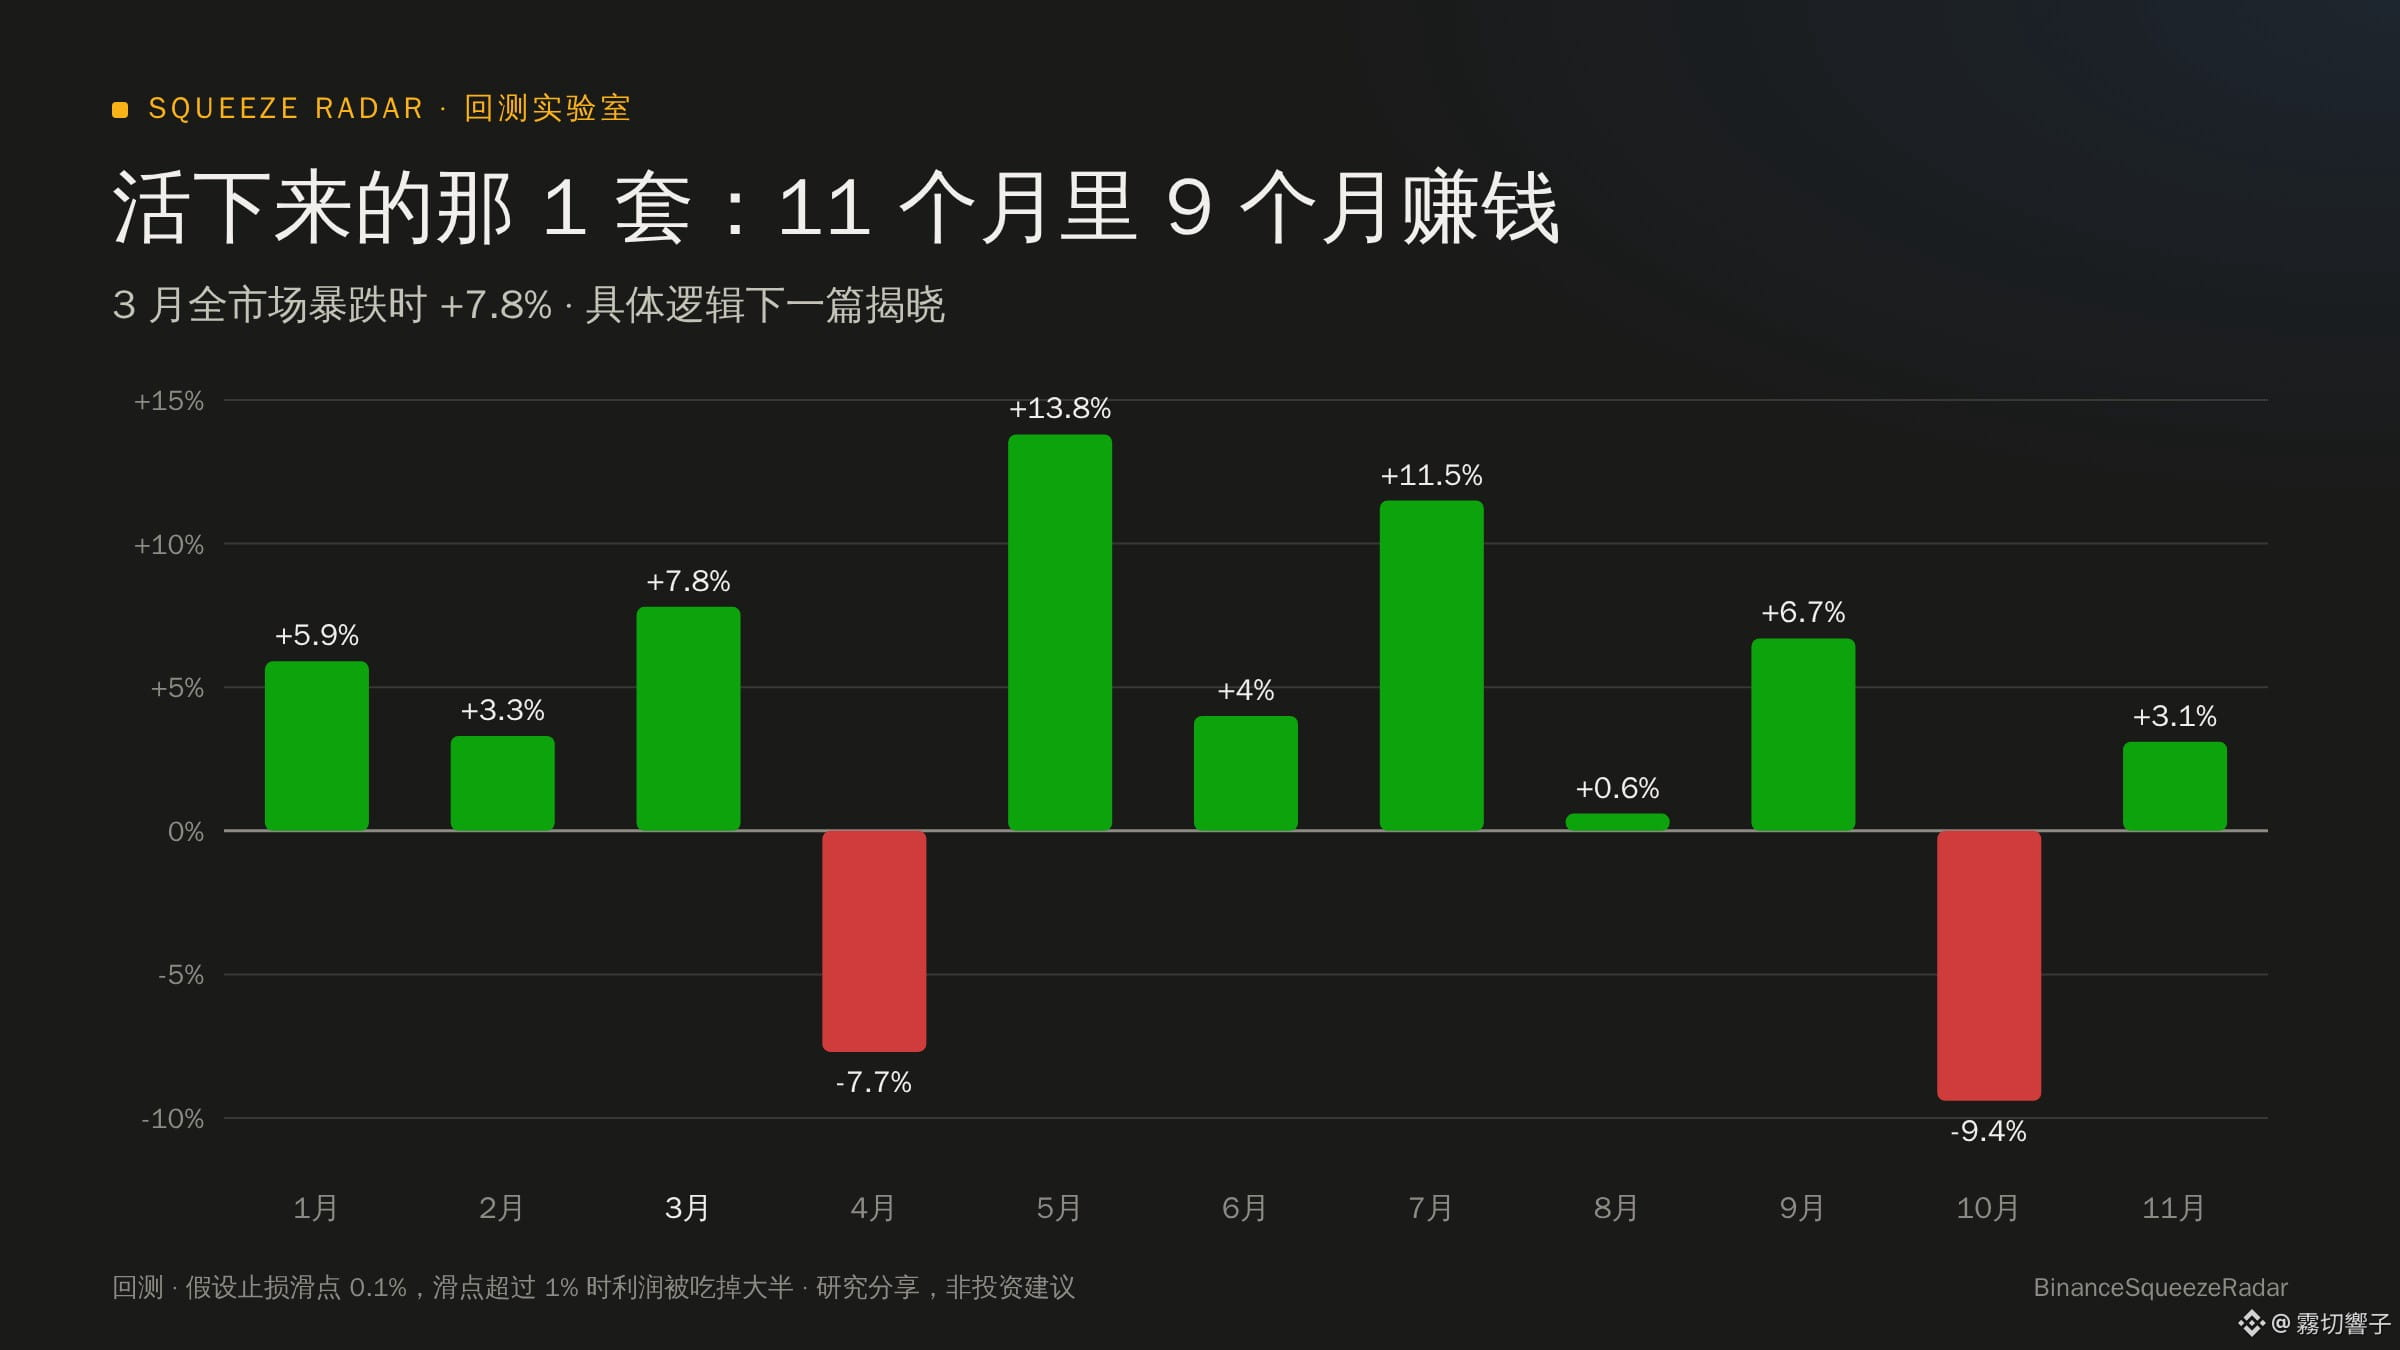
In neun der elf Monate war die Rendite positiv. Selbst im März, als der gesamte Markt abstürzte, machte sie 7,8 % Gewinn.
Diese Strategie verzichtet komplett auf Long-Positionen und hohe Hebel. Stattdessen konzentriert sie sich auf schwache Coins am Ende des Feldes, die niemand beachtet und deren Kurs plötzlich ungewöhnlich stark steigt – und setzt dagegen.
Allerdings hat sie derzeit auch einen entscheidenden Schwachpunkt: Sie hängt extrem von der Markttiefe ab, wenn der Stop-Loss ausgelöst wird. Kommt es zu einem kurzen Kursspieß und beträgt der Slippage beim Stop-Loss mehr als 1 %, wird mehr als die Hälfte des Gewinns aufgefressen.
Inzwischen läuft das Skript auf einem Server in Tokio. Es prüft jede Minute das aktuelle Orderbuch auf Kauf- und Verkaufsseite, um herauszufinden, wie hoch der tatsächliche Slippage ist. Ab jetzt veröffentliche ich hier täglich die Ergebnisse aus dem Live-Test – egal, ob Gewinn oder Verlust, unverändert.
Im nächsten Beitrag erkläre ich genauer, wie diese konträre Strategie erkennt, dass den großen Marktteilnehmern die Puste ausgeht. Wer Interesse hat, kann mir gerne folgen.
📌 Die obigen Angaben beruhen auf historischen Backtests und Simulationen und stellen keine Anlageberatung dar.
$BIRB $RAVE $LSK
#量化 #合约交易 #Altcoins
Ich habe dieses Jahr 883 Kontrakte heruntergeladen und 17 Strategien getestet. Fast alle sind komplett gescheitert – die einzige, die am Ende überlebt hat, ist ziemlich kontraintuitiv.
In den letzten Tagen habe ich ständig Skripte geschrieben, um Strategien zu testen. Eigentlich wollte ich eine Methode finden, mit der sich Positionen zuverlässig aufstocken lassen. Am Ende habe ich aber alle 883 USDT-Perpetual-Kontrakte von Binance aus diesem Jahr von Januar bis November heruntergeladen – einschließlich der bereits delisteten und auf null gefallenen Coins – und durchlaufen lassen. Die paar „garantiert profitablen Strategien“, über die alle im Forum reden, sind mit vollständigen Daten aus zehn Monaten fast alle gescheitert.
Hier ein paar Ergebnisse, die mein Weltbild ziemlich auf den Kopf gestellt haben:
1. Warum verdoppeln sich die Gewinne in den Backtests, die online gepostet werden, während mein eigenes Konto auf null fällt?
Mit derselben Momentum-Regel (vierfacher Hebel, bei jedem Trade 20 % des Kapitals einsetzen) habe ich zuerst nur die letzten 30 Tage getestet und ausschließlich Coins berücksichtigt, die heute noch gehandelt werden. Das Ergebnis: +134 % – sah aus wie eine Gelddruckmaschine.
Dann war ich doch skeptisch, habe den Zeitraum auf zehn Monate verlängert und auch alle Coins einbezogen, die damals noch nicht delistet waren. Beim erneuten Test schrumpften 1.000 USDT auf gerade einmal 20 USDT.
Viele verdienen im Backtest nur deshalb Geld, weil sie den Coin-Pool mit dem Wissen von heute zusammenstellen und die Coins, die inzwischen gestorben sind, von Anfang an herausfiltern.
2. Sind „extrem negative Funding-Raten + stark steigendes Open Interest“ wirklich ein Vorzeichen für einen Short Squeeze?
Beim Blick auf den Markt denken viele, dass die Short-Seite zu überfüllt ist und es deshalb zwangsläufig zu einem Pump und einem Short Squeeze kommen muss.
In den Daten aus zehn Monaten habe ich 594 solcher Standardsignale gefunden. Wer daraufhin long einstieg, hatte eine Trefferquote von gerade einmal rund 26 %. Außerdem war in allen elf Monaten die mediane Rendite nach 24 Stunden Haltedauer negativ (insgesamt etwa -7 %). Sieben von zehn Long-Einstiegen fielen nach einem anfänglichen Anstieg wieder zurück.
3. Mit Funding-Raten-Arbitrage im Schlaf Geld verdienen? In zehn Monaten 89,7 % Verlust.
Ich habe getestet, den Coin mit der negativsten Funding-Rate zu kaufen und gleichzeitig den Coin mit der höchsten positiven Funding-Rate zu shorten – in der Hoffnung, dass sich beide Positionen gegenseitig absichern und unabhängig von den Marktbedingungen Gewinn abwerfen.
Nach dem Durchlauf stellte sich heraus: Altcoins mit extrem negativen Funding-Raten sind oft Coins, die gerade einen Pump hinter sich haben. Das Loch, das der Kursrückgang am nächsten Tag reißt, kann die Funding-Einnahmen bei Weitem nicht stopfen.
4. Ein Plus von +507 % bei $RAVE erwischt – und das Konto macht trotzdem Verlust.
Ich habe eine Trendstrategie getestet: „Ausbruch über das 30-Tage-Hoch bei hohem Volumen + Trailing-Stop“.
Tatsächlich hat sie solche Raketen wie $RAVE (+507 %) und $LSK (+317 %) erwischt. Aber von mehr als 1.600 Ausbrüchen am Gesamtmarkt endeten fast 80 % mit Verlust. Wenn man bei jedem Stop-Loss 6 % verliert, ist das Kapital längst aufgerieben, bevor man überhaupt eine Rakete erwischt.
5. Kann man die explosiv steigenden Raketen-Coins einfach weiterlaufen lassen?
Nehmen wir als Beispiel $BIRB , das neulich an einem Tag um 132 % gestiegen ist. Wenn man stur nach 24 Stunden schließt, kehrt der Kurs danach nie wieder auf dieses Niveau zurück.
Wer die Position noch einen weiteren Tag laufen lässt, liegt gegenüber dem Stand nach 24 Stunden weitere 51,7 % im Minus; nach zwei zusätzlichen Tagen sind es 57,6 %. Der Kaufdruck, der den Short Squeeze antreibt, ist im Grunde schon nach einem Tag verpufft.
Nach all dem Hin und Her hat sich von 17 Strategien nur eine sowohl im ersten als auch im zweiten Halbjahr bewährt:
In neun der elf Monate war die Rendite positiv. Selbst im März, als der gesamte Markt abstürzte, machte sie 7,8 % Gewinn.
Diese Strategie verzichtet komplett auf Long-Positionen und hohe Hebel. Stattdessen konzentriert sie sich auf schwache Coins am Ende des Feldes, die niemand beachtet und deren Kurs plötzlich ungewöhnlich stark steigt – und setzt dagegen.
Allerdings hat sie derzeit auch einen entscheidenden Schwachpunkt: Sie hängt extrem von der Markttiefe ab, wenn der Stop-Loss ausgelöst wird. Kommt es zu einem kurzen Kursspieß und beträgt der Slippage beim Stop-Loss mehr als 1 %, wird mehr als die Hälfte des Gewinns aufgefressen.
Inzwischen läuft das Skript auf einem Server in Tokio. Es prüft jede Minute das aktuelle Orderbuch auf Kauf- und Verkaufsseite, um herauszufinden, wie hoch der tatsächliche Slippage ist. Ab jetzt veröffentliche ich hier täglich die Ergebnisse aus dem Live-Test – egal, ob Gewinn oder Verlust, unverändert.
Im nächsten Beitrag erkläre ich genauer, wie diese konträre Strategie erkennt, dass den großen Marktteilnehmern die Puste ausgeht. Wer Interesse hat, kann mir gerne folgen.
📌 Die obigen Angaben beruhen auf historischen Backtests und Simulationen und stellen keine Anlageberatung dar.
$BIRB $RAVE $LSK
#量化 #合约交易 #Altcoins
In den letzten Tagen habe ich ständig Skripte geschrieben, um Strategien zu testen. Eigentlich wollte ich eine Methode finden, mit der sich Positionen zuverlässig aufstocken lassen. Am Ende habe ich aber alle 883 USDT-Perpetual-Kontrakte von Binance aus diesem Jahr von Januar bis November heruntergeladen – einschließlich der bereits delisteten und auf null gefallenen Coins – und durchlaufen lassen. Die paar „garantiert profitablen Strategien“, über die alle im Forum reden, sind mit vollständigen Daten aus zehn Monaten fast alle gescheitert.
Hier ein paar Ergebnisse, die mein Weltbild ziemlich auf den Kopf gestellt haben:
1. Warum verdoppeln sich die Gewinne in den Backtests, die online gepostet werden, während mein eigenes Konto auf null fällt?
Mit derselben Momentum-Regel (vierfacher Hebel, bei jedem Trade 20 % des Kapitals einsetzen) habe ich zuerst nur die letzten 30 Tage getestet und ausschließlich Coins berücksichtigt, die heute noch gehandelt werden. Das Ergebnis: +134 % – sah aus wie eine Gelddruckmaschine.
Dann war ich doch skeptisch, habe den Zeitraum auf zehn Monate verlängert und auch alle Coins einbezogen, die damals noch nicht delistet waren. Beim erneuten Test schrumpften 1.000 USDT auf gerade einmal 20 USDT.
Viele verdienen im Backtest nur deshalb Geld, weil sie den Coin-Pool mit dem Wissen von heute zusammenstellen und die Coins, die inzwischen gestorben sind, von Anfang an herausfiltern.
2. Sind „extrem negative Funding-Raten + stark steigendes Open Interest“ wirklich ein Vorzeichen für einen Short Squeeze?
Beim Blick auf den Markt denken viele, dass die Short-Seite zu überfüllt ist und es deshalb zwangsläufig zu einem Pump und einem Short Squeeze kommen muss.
In den Daten aus zehn Monaten habe ich 594 solcher Standardsignale gefunden. Wer daraufhin long einstieg, hatte eine Trefferquote von gerade einmal rund 26 %. Außerdem war in allen elf Monaten die mediane Rendite nach 24 Stunden Haltedauer negativ (insgesamt etwa -7 %). Sieben von zehn Long-Einstiegen fielen nach einem anfänglichen Anstieg wieder zurück.
3. Mit Funding-Raten-Arbitrage im Schlaf Geld verdienen? In zehn Monaten 89,7 % Verlust.
Ich habe getestet, den Coin mit der negativsten Funding-Rate zu kaufen und gleichzeitig den Coin mit der höchsten positiven Funding-Rate zu shorten – in der Hoffnung, dass sich beide Positionen gegenseitig absichern und unabhängig von den Marktbedingungen Gewinn abwerfen.
Nach dem Durchlauf stellte sich heraus: Altcoins mit extrem negativen Funding-Raten sind oft Coins, die gerade einen Pump hinter sich haben. Das Loch, das der Kursrückgang am nächsten Tag reißt, kann die Funding-Einnahmen bei Weitem nicht stopfen.
4. Ein Plus von +507 % bei $RAVE erwischt – und das Konto macht trotzdem Verlust.
Ich habe eine Trendstrategie getestet: „Ausbruch über das 30-Tage-Hoch bei hohem Volumen + Trailing-Stop“.
Tatsächlich hat sie solche Raketen wie $RAVE (+507 %) und $LSK (+317 %) erwischt. Aber von mehr als 1.600 Ausbrüchen am Gesamtmarkt endeten fast 80 % mit Verlust. Wenn man bei jedem Stop-Loss 6 % verliert, ist das Kapital längst aufgerieben, bevor man überhaupt eine Rakete erwischt.
5. Kann man die explosiv steigenden Raketen-Coins einfach weiterlaufen lassen?
Nehmen wir als Beispiel $BIRB , das neulich an einem Tag um 132 % gestiegen ist. Wenn man stur nach 24 Stunden schließt, kehrt der Kurs danach nie wieder auf dieses Niveau zurück.
Wer die Position noch einen weiteren Tag laufen lässt, liegt gegenüber dem Stand nach 24 Stunden weitere 51,7 % im Minus; nach zwei zusätzlichen Tagen sind es 57,6 %. Der Kaufdruck, der den Short Squeeze antreibt, ist im Grunde schon nach einem Tag verpufft.
Nach all dem Hin und Her hat sich von 17 Strategien nur eine sowohl im ersten als auch im zweiten Halbjahr bewährt:
In neun der elf Monate war die Rendite positiv. Selbst im März, als der gesamte Markt abstürzte, machte sie 7,8 % Gewinn.
Diese Strategie verzichtet komplett auf Long-Positionen und hohe Hebel. Stattdessen konzentriert sie sich auf schwache Coins am Ende des Feldes, die niemand beachtet und deren Kurs plötzlich ungewöhnlich stark steigt – und setzt dagegen.
Allerdings hat sie derzeit auch einen entscheidenden Schwachpunkt: Sie hängt extrem von der Markttiefe ab, wenn der Stop-Loss ausgelöst wird. Kommt es zu einem kurzen Kursspieß und beträgt der Slippage beim Stop-Loss mehr als 1 %, wird mehr als die Hälfte des Gewinns aufgefressen.
Inzwischen läuft das Skript auf einem Server in Tokio. Es prüft jede Minute das aktuelle Orderbuch auf Kauf- und Verkaufsseite, um herauszufinden, wie hoch der tatsächliche Slippage ist. Ab jetzt veröffentliche ich hier täglich die Ergebnisse aus dem Live-Test – egal, ob Gewinn oder Verlust, unverändert.
Im nächsten Beitrag erkläre ich genauer, wie diese konträre Strategie erkennt, dass den großen Marktteilnehmern die Puste ausgeht. Wer Interesse hat, kann mir gerne folgen.
📌 Die obigen Angaben beruhen auf historischen Backtests und Simulationen und stellen keine Anlageberatung dar.
$BIRB $RAVE $LSK
#量化 #合约交易 #Altcoins
1
1
1.1k
·
--
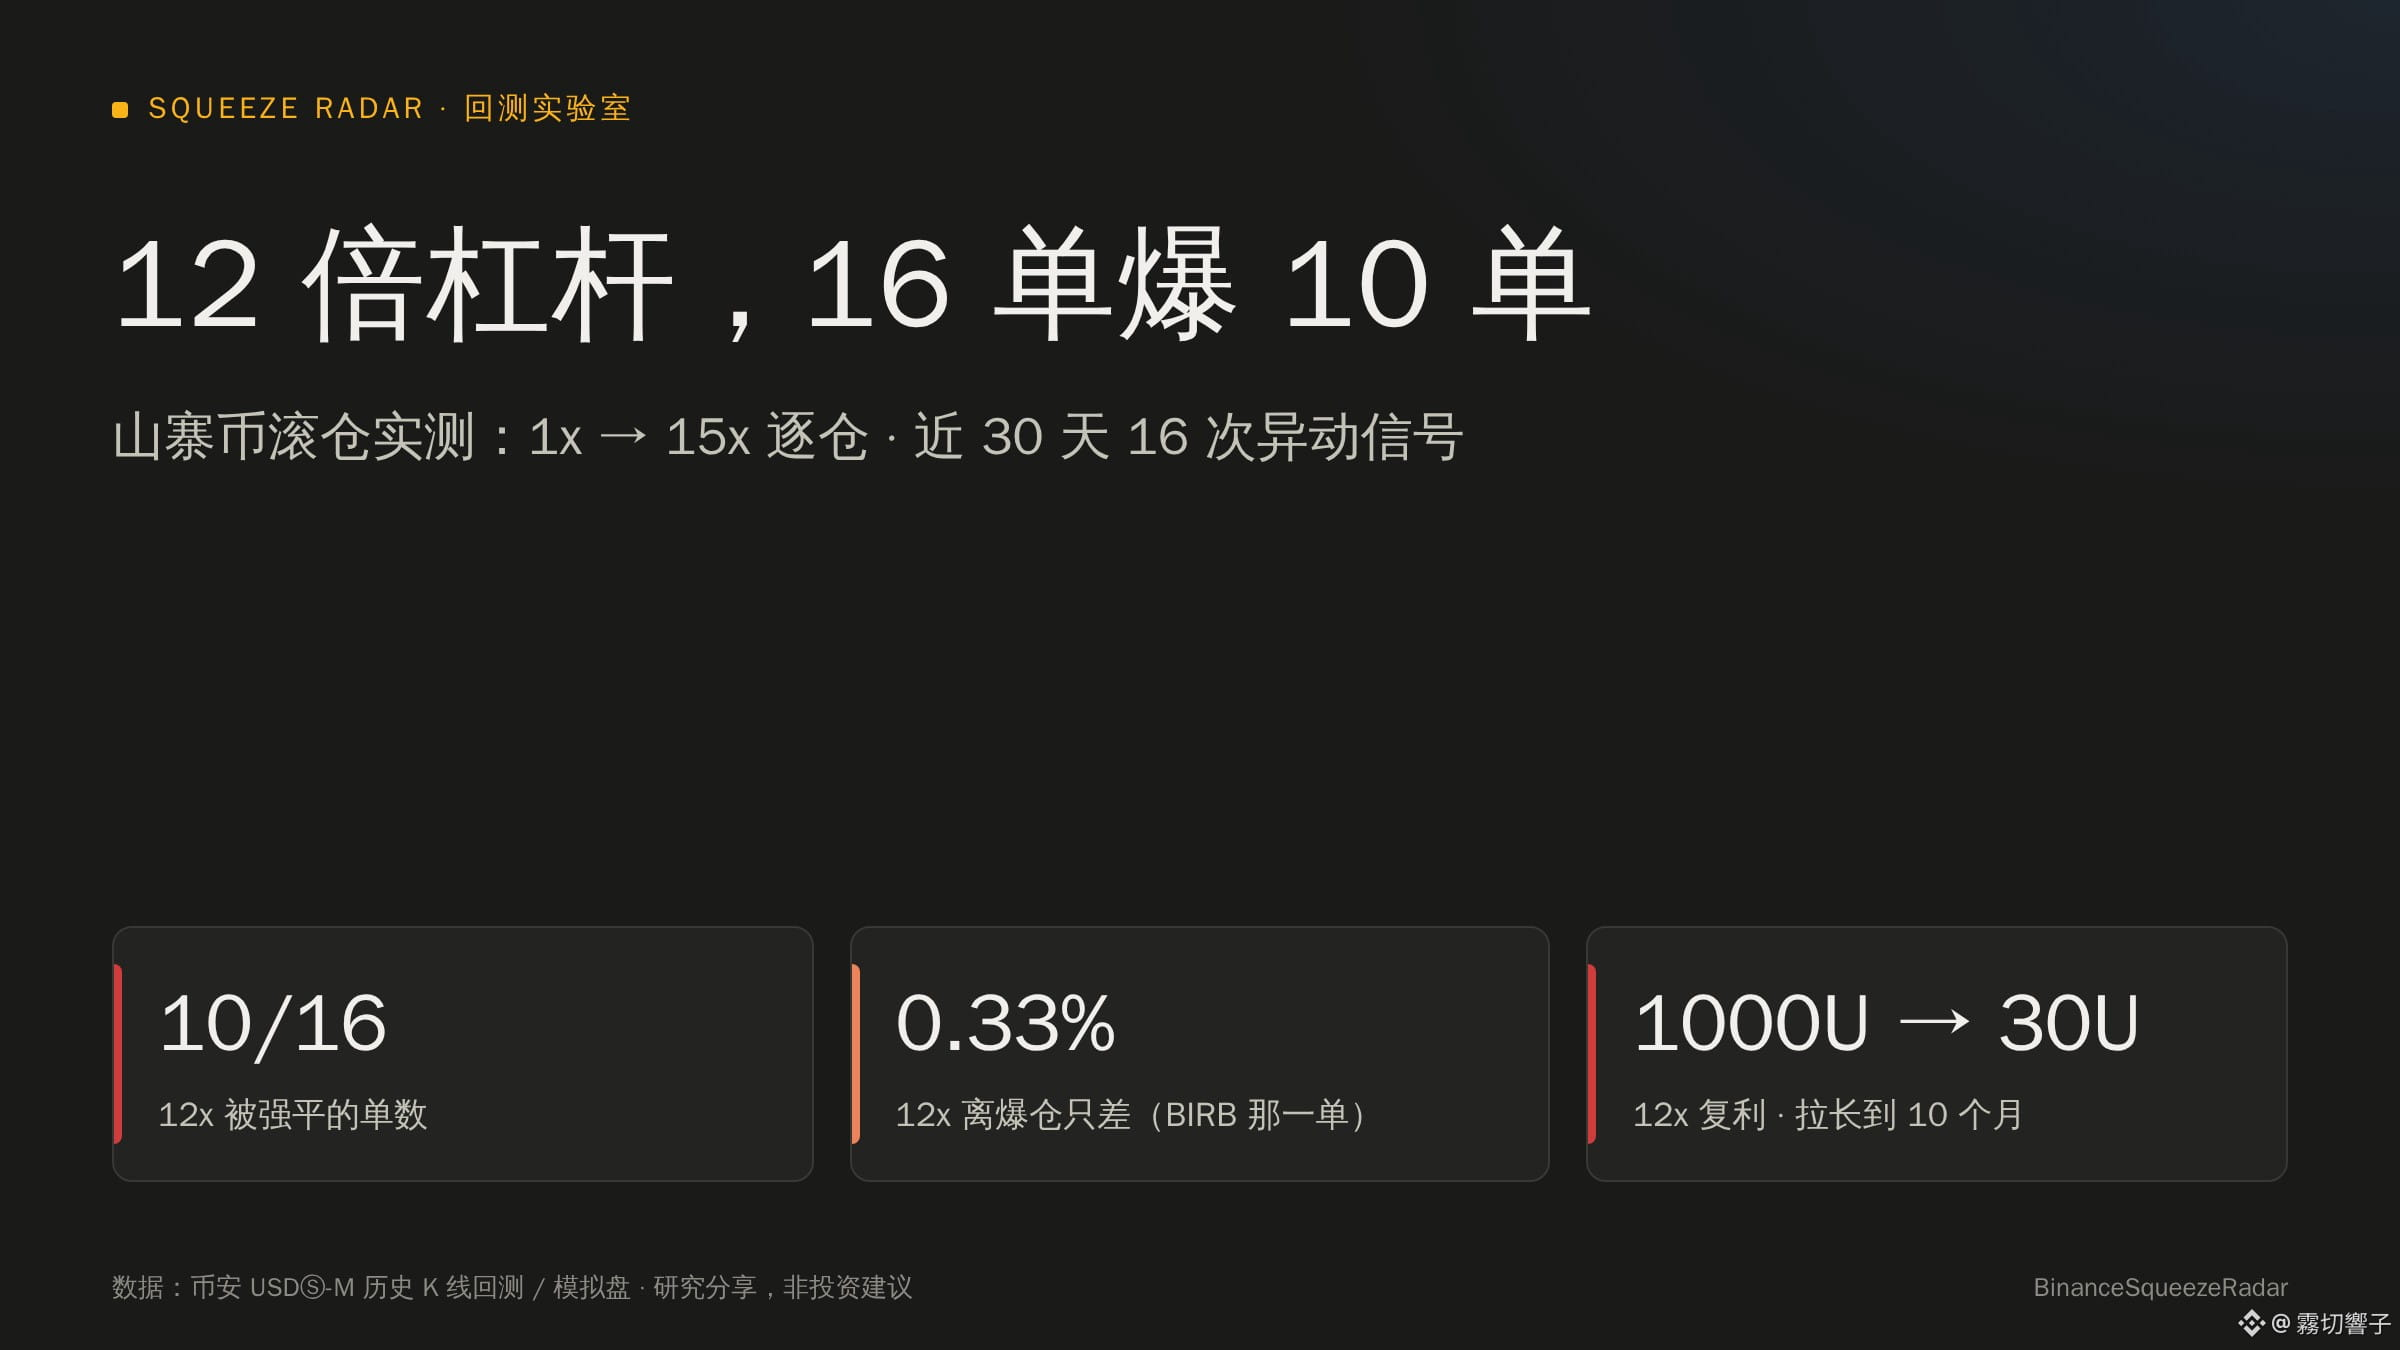
12x Hebel: 16 Trades, 10 liquidiert – ich habe das Nachkaufen bei Altcoins von 1x bis 15x komplett getestet
Im Feed sieht man oft Screenshots, auf denen jemand mit 10x oder 20x Hebel ein paar Hundert USDT auf mehrere Zehntausend hochtradet. Welcher Hebel ist bei Altcoin-Futures wirklich sinnvoll? Mit historischen Binance-Daten habe ich dieselben Altcoin-Signale von 1x bis 15x mit isolierter Margin durchgetestet.
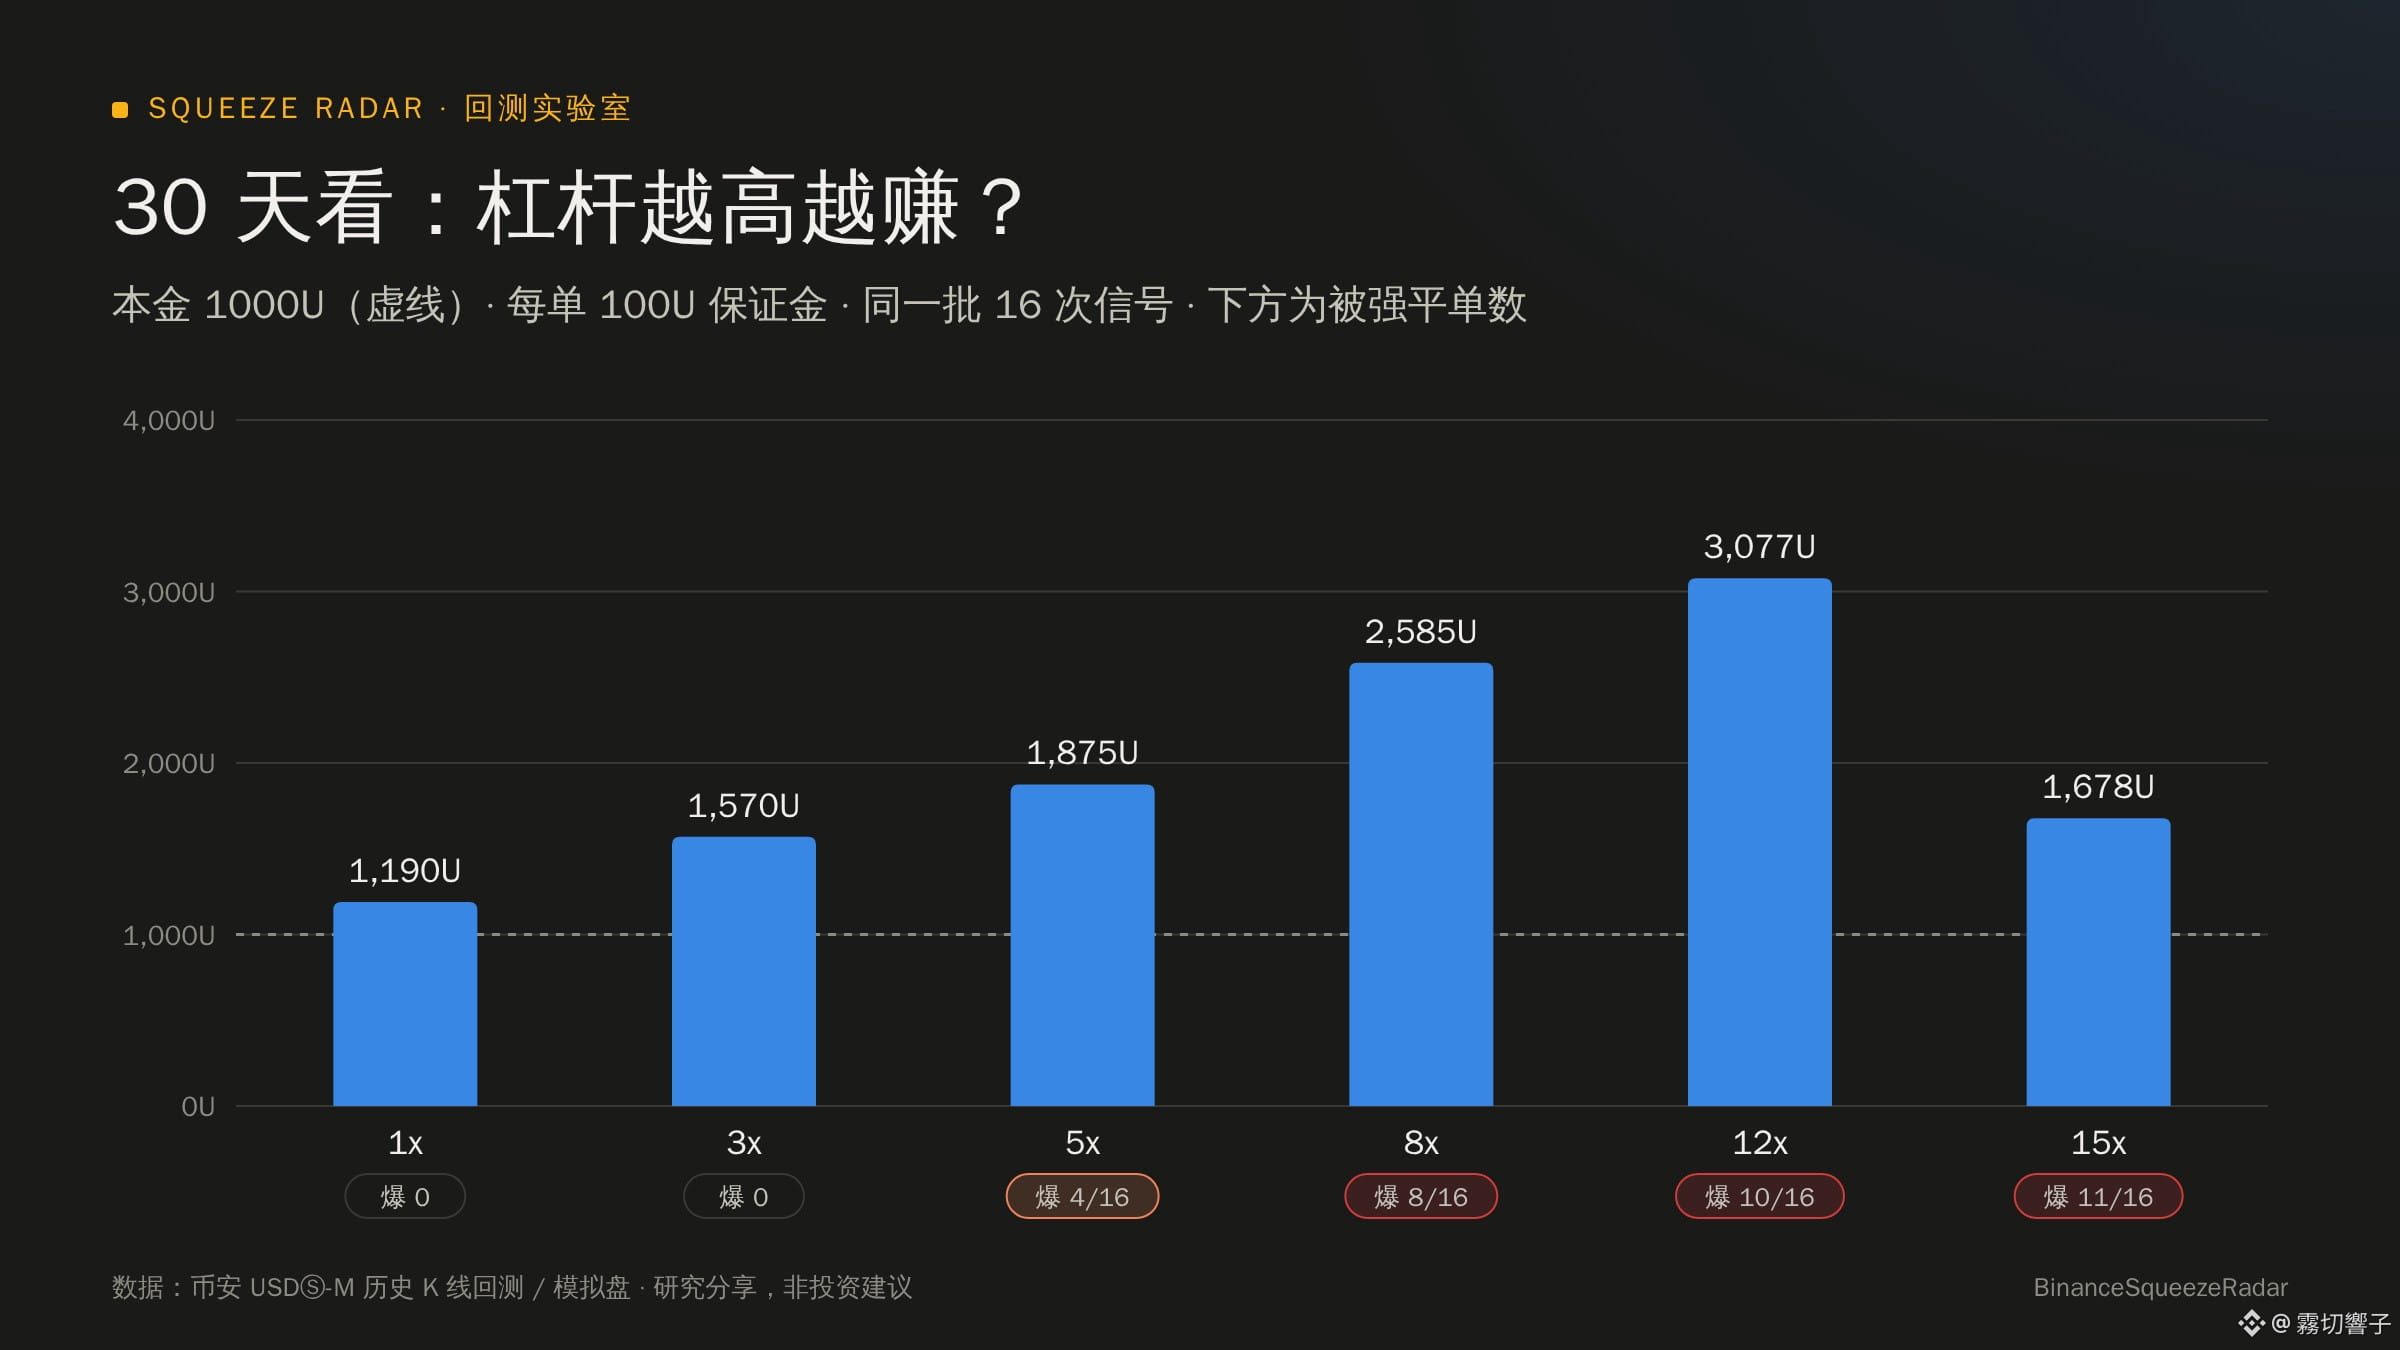
📊 Test 1: letzte 30 Tage, 16 Signale, Startkapital 1000 USDT, 100 USDT Margin pro Trade
Hebel|Endkapital|Liquidiert|Maximaler Drawdown
1x|1190 USDT|0/16|-8%
3x|1570 USDT|0/16|-18%
5x|1875 USDT|4/16|-28%
8x|2585 USDT|8/16|-27%
12x|3077 USDT|10/16|-35%
15x|1678 USDT|11/16|-46%
Sieht so aus, als hätte 12x am meisten eingebracht? Das Problem steckt in einem einzigen Trade.
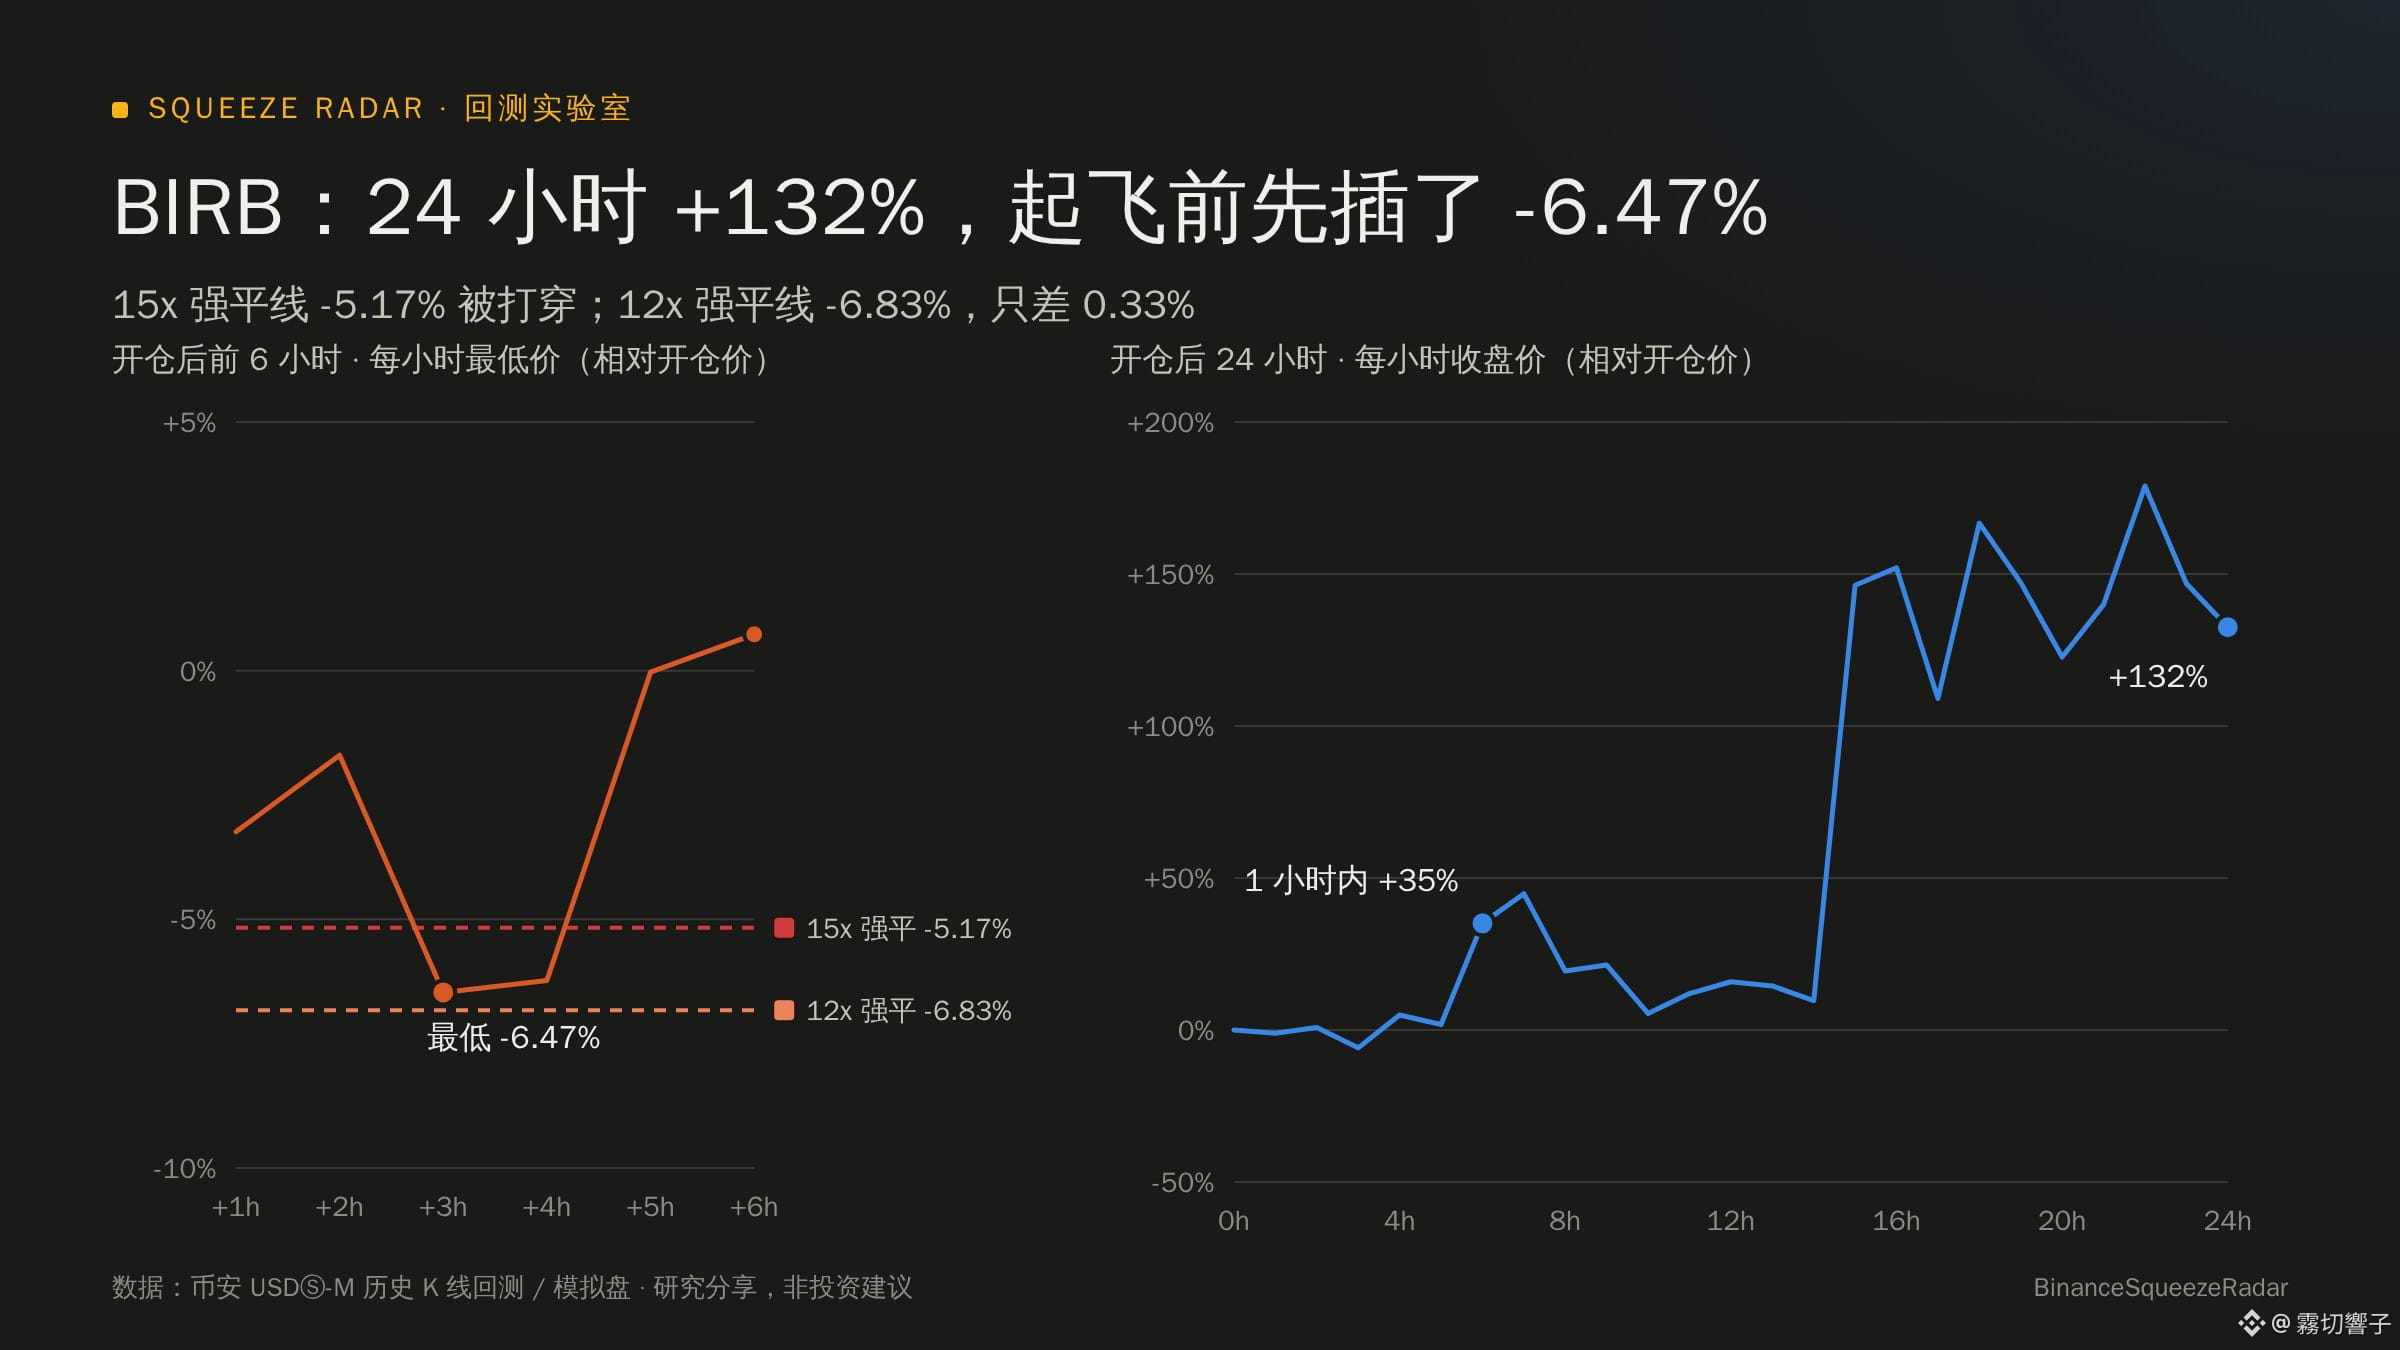
🎯 $BIRB : Der Kurs stieg innerhalb von 24 Stunden um 132%, fiel aber vor dem Durchstarten erst einmal um -6,5%
· Bei 15x lag der Liquidationskurs bei etwa -5,17% → Der Stopfischen-Docht vor dem Anstieg liquidierte die Position direkt; kein Gewinn mitgenommen
· Bei 12x lag der Liquidationskurs bei etwa -6,83% → Nur 0,33% fehlten bis zur Liquidation
Der erste Platz mit 12x war einzig diesen 0,33% Glück zu verdanken. Außerdem wird die Liquidation im echten Handel anhand des Mark-Preises und der gestaffelten Erhaltungsmargin berechnet. Der tatsächliche Sicherheitspuffer ist also noch kleiner.
📉 Test 2: Auf 10 Monate verlängert – und das Glück ist aufgebraucht
Von Januar bis November 2026 lösten dieselben Signale insgesamt 594 Trades aus:
· Unabhängige Berechnung mit 100 USDT pro Trade: 3x insgesamt -1933 USDT, 12x insgesamt -12491 USDT
· 12x-Konto mit Zinseszinseffekt: 1000 USDT → 30 USDT; von den ersten 39 Trades wurden 28 liquidiert, danach reichte das Geld für keinen weiteren Trade
Der Hebel, der kurzfristig am meisten einbringt, lässt einen langfristig am schnellsten scheitern.
🔁 Nachkaufen mit unrealisierten Gewinnen – je mehr man nachkauft, desto gefährlicher wird es
Wieder $BIRB : Innerhalb einer Stunde stieg der Kurs von +1,8% auf +35% und löste die Regel „mit Gewinnen bis auf 10x aufstocken“ aus. Dadurch wurden 70% der Position erst bei +35% gekauft, und der Liquidationskurs der Gesamtposition sprang auf einmal auf +11,85%.
Danach fiel der Kurs im Rahmen einer normalen Korrektur auf +4,6% zurück (die Position war immer noch im Gewinn), und das Konto wurde vollständig liquidiert.
Das daneben eröffnete Konto mit 3x, das die Position einfach hielt, nahm den gesamten Anstieg mit: +413 USDT.
🖥 Praxistest im Simulationskonto
Auf dem Server läuft bei mir ein 12x-Simulationstest (Ausführung anhand des Echtzeit-Orderbuchs, kein echtes Geld). Die beiden am 10. November eröffneten Positionen $INIT und $CYBER wurden innerhalb weniger Stunden nach dem Einstieg bei einem normalen Rücksetzer liquidiert.
💡 Fazit
1. Bei Altcoins sind Dochte von 5–10% nach oben oder unten normal. Ab 10x liegt der Liquidationskurs mitten im Bereich normaler Kursschwankungen.
2. In kurzfristigen Backtests bringt hoher Hebel am meisten – meistens, weil ein einzelner Trade zufällig nicht liquidiert wurde. Über einen längeren Zeitraum sieht es anders aus.
3. Das Nachkaufen mit unrealisierten Gewinnen erhöht den Durchschnittseinstieg und den Liquidationskurs. Je stärker der Kurs steigt, desto gefährlicher wird es.
4. Wer große Bewegungen mitnehmen will, braucht einen niedrigen Hebel, den man durchhalten kann – keine Wette mit hohem Hebel.
📌 Die Daten stammen aus Backtests historischer Binance-Kerzen und Aufzeichnungen aus dem Simulationskonto. Dies ist ein Forschungsbeitrag und keine Anlageberatung.
$BIRB $INIT $CYBER
#合约 #杠杆 #滚仓 #TradingErfahrungen
12x Hebel: 16 Trades, 10 liquidiert – ich habe das Nachkaufen bei Altcoins von 1x bis 15x komplett getestet
Im Feed sieht man oft Screenshots, auf denen jemand mit 10x oder 20x Hebel ein paar Hundert USDT auf mehrere Zehntausend hochtradet. Welcher Hebel ist bei Altcoin-Futures wirklich sinnvoll? Mit historischen Binance-Daten habe ich dieselben Altcoin-Signale von 1x bis 15x mit isolierter Margin durchgetestet.
📊 Test 1: letzte 30 Tage, 16 Signale, Startkapital 1000 USDT, 100 USDT Margin pro Trade
Hebel|Endkapital|Liquidiert|Maximaler Drawdown
1x|1190 USDT|0/16|-8%
3x|1570 USDT|0/16|-18%
5x|1875 USDT|4/16|-28%
8x|2585 USDT|8/16|-27%
12x|3077 USDT|10/16|-35%
15x|1678 USDT|11/16|-46%
Sieht so aus, als hätte 12x am meisten eingebracht? Das Problem steckt in einem einzigen Trade.
🎯 $BIRB : Der Kurs stieg innerhalb von 24 Stunden um 132%, fiel aber vor dem Durchstarten erst einmal um -6,5%
· Bei 15x lag der Liquidationskurs bei etwa -5,17% → Der Stopfischen-Docht vor dem Anstieg liquidierte die Position direkt; kein Gewinn mitgenommen
· Bei 12x lag der Liquidationskurs bei etwa -6,83% → Nur 0,33% fehlten bis zur Liquidation
Der erste Platz mit 12x war einzig diesen 0,33% Glück zu verdanken. Außerdem wird die Liquidation im echten Handel anhand des Mark-Preises und der gestaffelten Erhaltungsmargin berechnet. Der tatsächliche Sicherheitspuffer ist also noch kleiner.
📉 Test 2: Auf 10 Monate verlängert – und das Glück ist aufgebraucht
Von Januar bis November 2026 lösten dieselben Signale insgesamt 594 Trades aus:
· Unabhängige Berechnung mit 100 USDT pro Trade: 3x insgesamt -1933 USDT, 12x insgesamt -12491 USDT
· 12x-Konto mit Zinseszinseffekt: 1000 USDT → 30 USDT; von den ersten 39 Trades wurden 28 liquidiert, danach reichte das Geld für keinen weiteren Trade
Der Hebel, der kurzfristig am meisten einbringt, lässt einen langfristig am schnellsten scheitern.
🔁 Nachkaufen mit unrealisierten Gewinnen – je mehr man nachkauft, desto gefährlicher wird es
Wieder $BIRB : Innerhalb einer Stunde stieg der Kurs von +1,8% auf +35% und löste die Regel „mit Gewinnen bis auf 10x aufstocken“ aus. Dadurch wurden 70% der Position erst bei +35% gekauft, und der Liquidationskurs der Gesamtposition sprang auf einmal auf +11,85%.
Danach fiel der Kurs im Rahmen einer normalen Korrektur auf +4,6% zurück (die Position war immer noch im Gewinn), und das Konto wurde vollständig liquidiert.
Das daneben eröffnete Konto mit 3x, das die Position einfach hielt, nahm den gesamten Anstieg mit: +413 USDT.
🖥 Praxistest im Simulationskonto
Auf dem Server läuft bei mir ein 12x-Simulationstest (Ausführung anhand des Echtzeit-Orderbuchs, kein echtes Geld). Die beiden am 10. November eröffneten Positionen $INIT und $CYBER wurden innerhalb weniger Stunden nach dem Einstieg bei einem normalen Rücksetzer liquidiert.
💡 Fazit
1. Bei Altcoins sind Dochte von 5–10% nach oben oder unten normal. Ab 10x liegt der Liquidationskurs mitten im Bereich normaler Kursschwankungen.
2. In kurzfristigen Backtests bringt hoher Hebel am meisten – meistens, weil ein einzelner Trade zufällig nicht liquidiert wurde. Über einen längeren Zeitraum sieht es anders aus.
3. Das Nachkaufen mit unrealisierten Gewinnen erhöht den Durchschnittseinstieg und den Liquidationskurs. Je stärker der Kurs steigt, desto gefährlicher wird es.
4. Wer große Bewegungen mitnehmen will, braucht einen niedrigen Hebel, den man durchhalten kann – keine Wette mit hohem Hebel.
📌 Die Daten stammen aus Backtests historischer Binance-Kerzen und Aufzeichnungen aus dem Simulationskonto. Dies ist ein Forschungsbeitrag und keine Anlageberatung.
$BIRB $INIT $CYBER
#合约 #杠杆 #滚仓 #TradingErfahrungen
Im Feed sieht man oft Screenshots, auf denen jemand mit 10x oder 20x Hebel ein paar Hundert USDT auf mehrere Zehntausend hochtradet. Welcher Hebel ist bei Altcoin-Futures wirklich sinnvoll? Mit historischen Binance-Daten habe ich dieselben Altcoin-Signale von 1x bis 15x mit isolierter Margin durchgetestet.
📊 Test 1: letzte 30 Tage, 16 Signale, Startkapital 1000 USDT, 100 USDT Margin pro Trade
Hebel|Endkapital|Liquidiert|Maximaler Drawdown
1x|1190 USDT|0/16|-8%
3x|1570 USDT|0/16|-18%
5x|1875 USDT|4/16|-28%
8x|2585 USDT|8/16|-27%
12x|3077 USDT|10/16|-35%
15x|1678 USDT|11/16|-46%
Sieht so aus, als hätte 12x am meisten eingebracht? Das Problem steckt in einem einzigen Trade.
🎯 $BIRB : Der Kurs stieg innerhalb von 24 Stunden um 132%, fiel aber vor dem Durchstarten erst einmal um -6,5%
· Bei 15x lag der Liquidationskurs bei etwa -5,17% → Der Stopfischen-Docht vor dem Anstieg liquidierte die Position direkt; kein Gewinn mitgenommen
· Bei 12x lag der Liquidationskurs bei etwa -6,83% → Nur 0,33% fehlten bis zur Liquidation
Der erste Platz mit 12x war einzig diesen 0,33% Glück zu verdanken. Außerdem wird die Liquidation im echten Handel anhand des Mark-Preises und der gestaffelten Erhaltungsmargin berechnet. Der tatsächliche Sicherheitspuffer ist also noch kleiner.
📉 Test 2: Auf 10 Monate verlängert – und das Glück ist aufgebraucht
Von Januar bis November 2026 lösten dieselben Signale insgesamt 594 Trades aus:
· Unabhängige Berechnung mit 100 USDT pro Trade: 3x insgesamt -1933 USDT, 12x insgesamt -12491 USDT
· 12x-Konto mit Zinseszinseffekt: 1000 USDT → 30 USDT; von den ersten 39 Trades wurden 28 liquidiert, danach reichte das Geld für keinen weiteren Trade
Der Hebel, der kurzfristig am meisten einbringt, lässt einen langfristig am schnellsten scheitern.
🔁 Nachkaufen mit unrealisierten Gewinnen – je mehr man nachkauft, desto gefährlicher wird es
Wieder $BIRB : Innerhalb einer Stunde stieg der Kurs von +1,8% auf +35% und löste die Regel „mit Gewinnen bis auf 10x aufstocken“ aus. Dadurch wurden 70% der Position erst bei +35% gekauft, und der Liquidationskurs der Gesamtposition sprang auf einmal auf +11,85%.
Danach fiel der Kurs im Rahmen einer normalen Korrektur auf +4,6% zurück (die Position war immer noch im Gewinn), und das Konto wurde vollständig liquidiert.
Das daneben eröffnete Konto mit 3x, das die Position einfach hielt, nahm den gesamten Anstieg mit: +413 USDT.
🖥 Praxistest im Simulationskonto
Auf dem Server läuft bei mir ein 12x-Simulationstest (Ausführung anhand des Echtzeit-Orderbuchs, kein echtes Geld). Die beiden am 10. November eröffneten Positionen $INIT und $CYBER wurden innerhalb weniger Stunden nach dem Einstieg bei einem normalen Rücksetzer liquidiert.
💡 Fazit
1. Bei Altcoins sind Dochte von 5–10% nach oben oder unten normal. Ab 10x liegt der Liquidationskurs mitten im Bereich normaler Kursschwankungen.
2. In kurzfristigen Backtests bringt hoher Hebel am meisten – meistens, weil ein einzelner Trade zufällig nicht liquidiert wurde. Über einen längeren Zeitraum sieht es anders aus.
3. Das Nachkaufen mit unrealisierten Gewinnen erhöht den Durchschnittseinstieg und den Liquidationskurs. Je stärker der Kurs steigt, desto gefährlicher wird es.
4. Wer große Bewegungen mitnehmen will, braucht einen niedrigen Hebel, den man durchhalten kann – keine Wette mit hohem Hebel.
📌 Die Daten stammen aus Backtests historischer Binance-Kerzen und Aufzeichnungen aus dem Simulationskonto. Dies ist ein Forschungsbeitrag und keine Anlageberatung.
$BIRB $INIT $CYBER
#合约 #杠杆 #滚仓 #TradingErfahrungen
1
3
1.2k
·
--
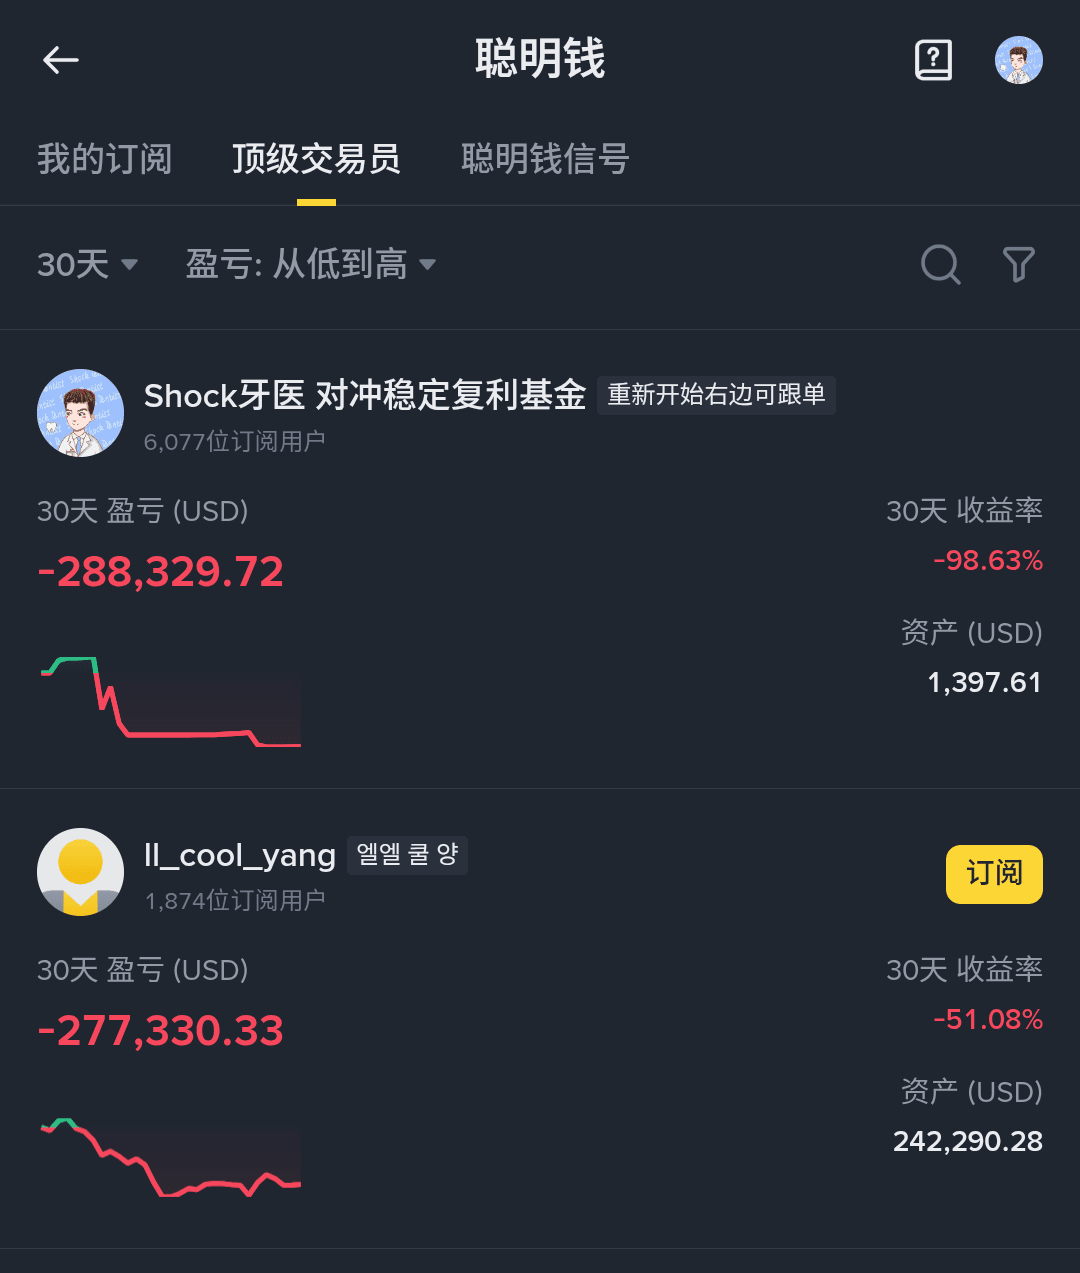
98% wirklich niemand mehr
98% wirklich niemand mehr
Shock牙医 负债18万求翻身版本
·
--
Gute Nachrichten: Kluges Geld steht auf der Liste
Schlechte Nachrichten: Es steht auf der Verlustliste
Schlechte Nachrichten: Es steht auf der Verlustliste
·
--
So viel Verlust gibt es immer noch Leute, die folgen.
So viel Verlust gibt es immer noch Leute, die folgen.
Shock牙医 负债18万求翻身版本
·
--
Die letzten 300u, ich habe keine Wahl
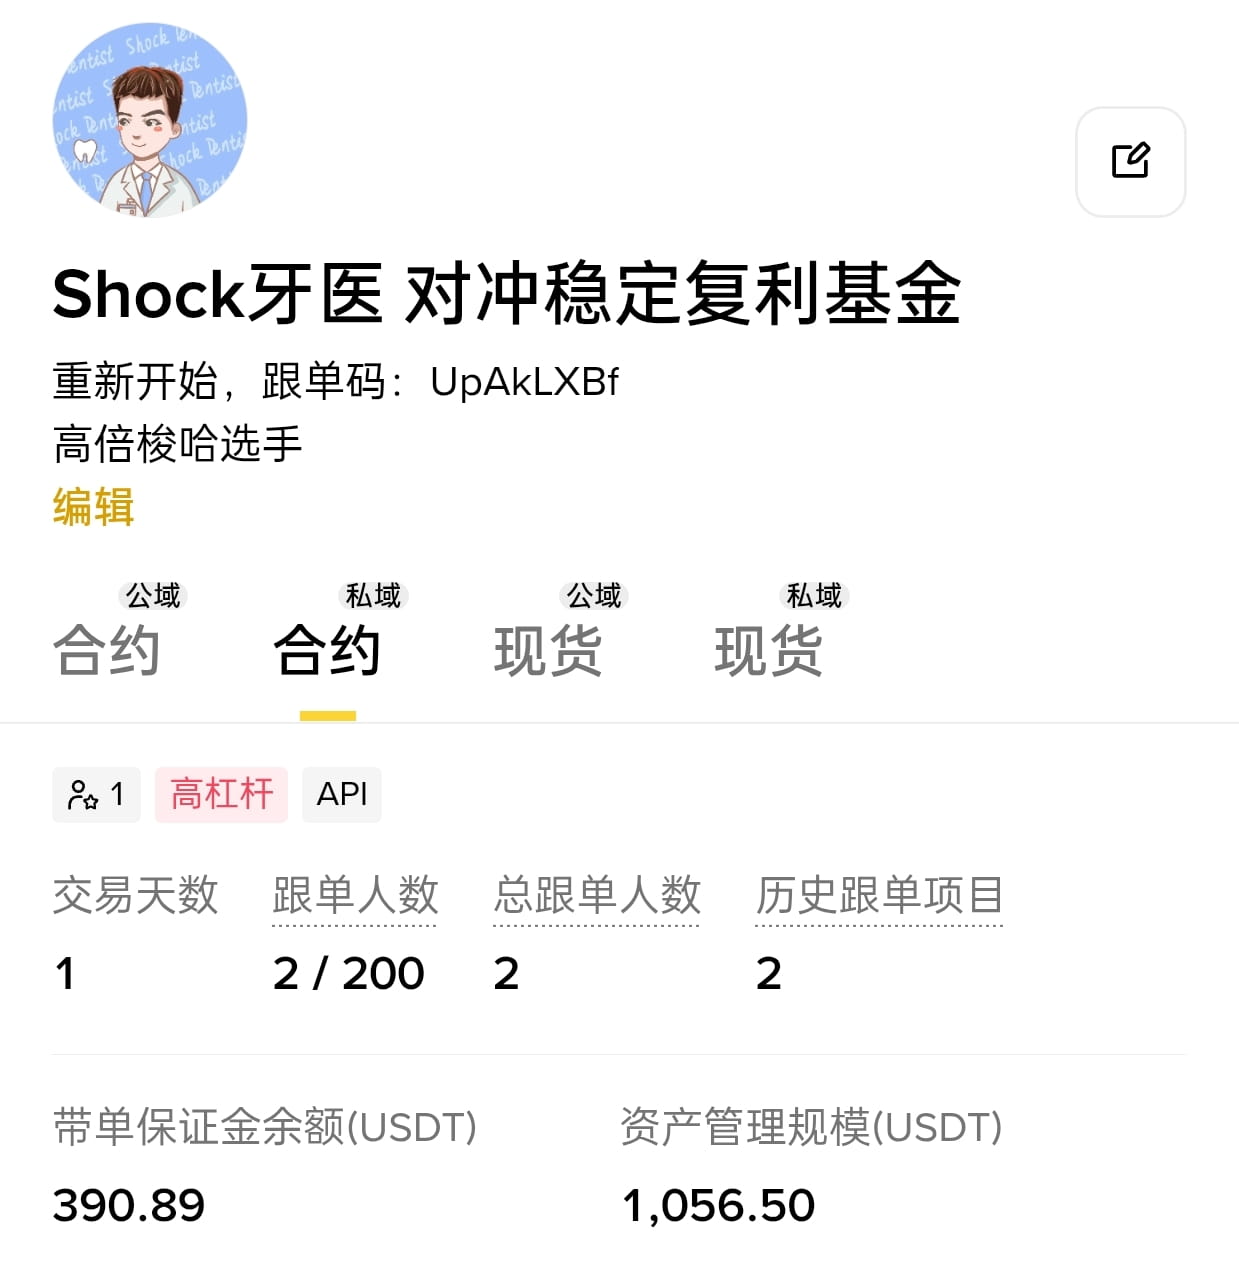
·
--
bro, ist dein echtes Geschäft nicht reines Hedging?
bro, ist dein echtes Geschäft nicht reines Hedging?
老烈火__稳定返涌
·
--
BullischGerade eröffnet und gleich Gewinn gemacht, das Glück kann man nicht aufhalten! $SOL
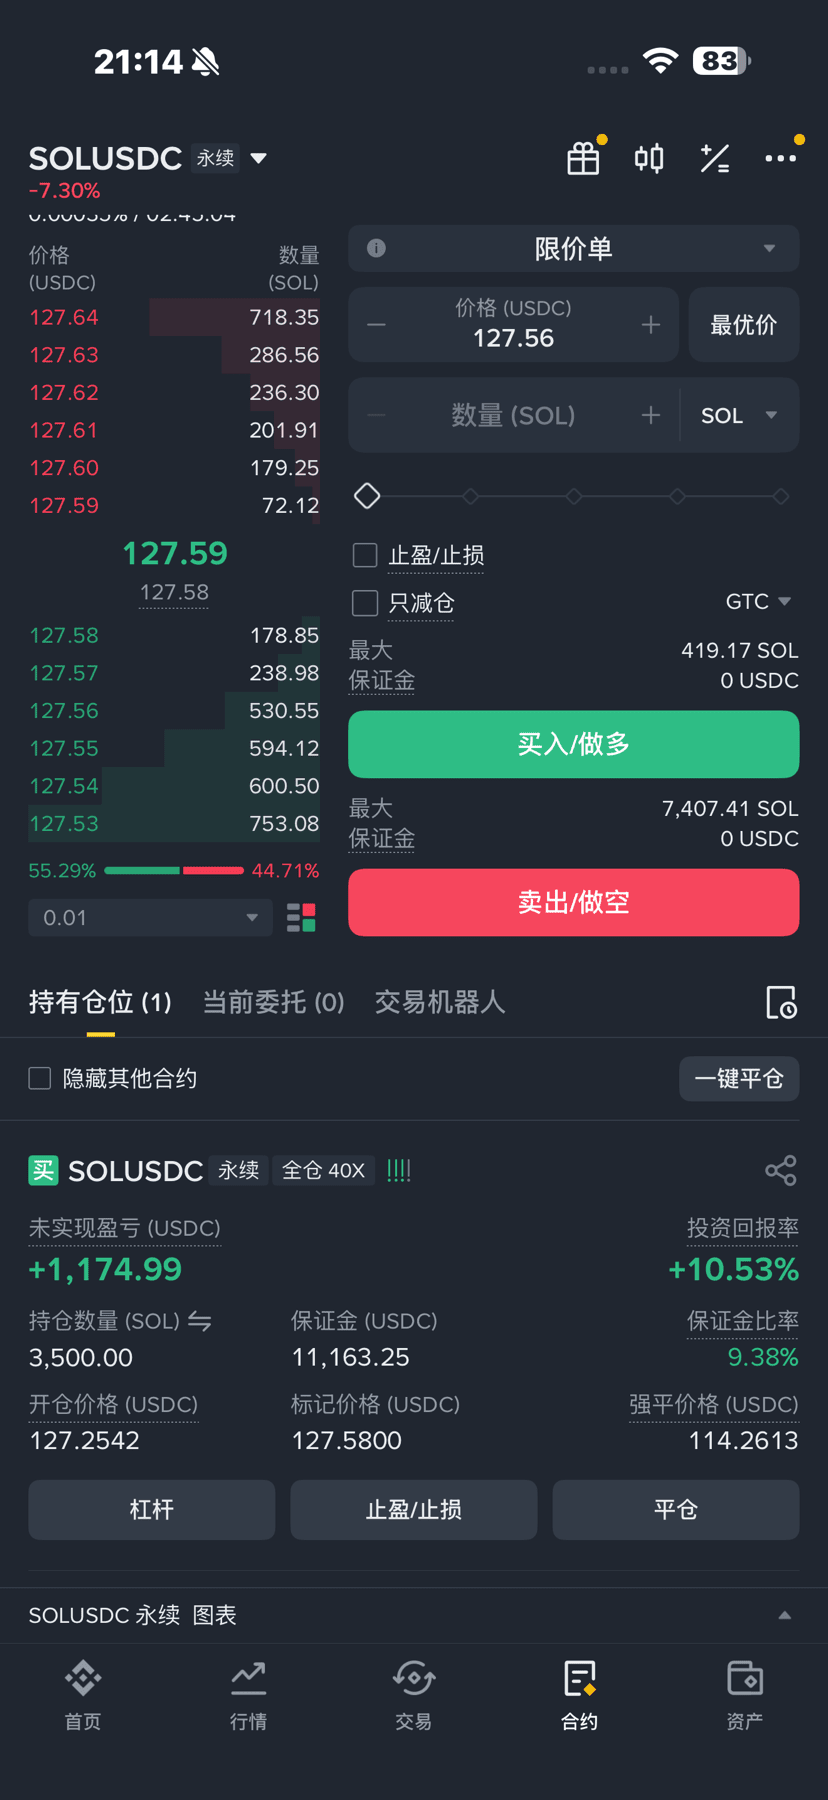
1
·
--
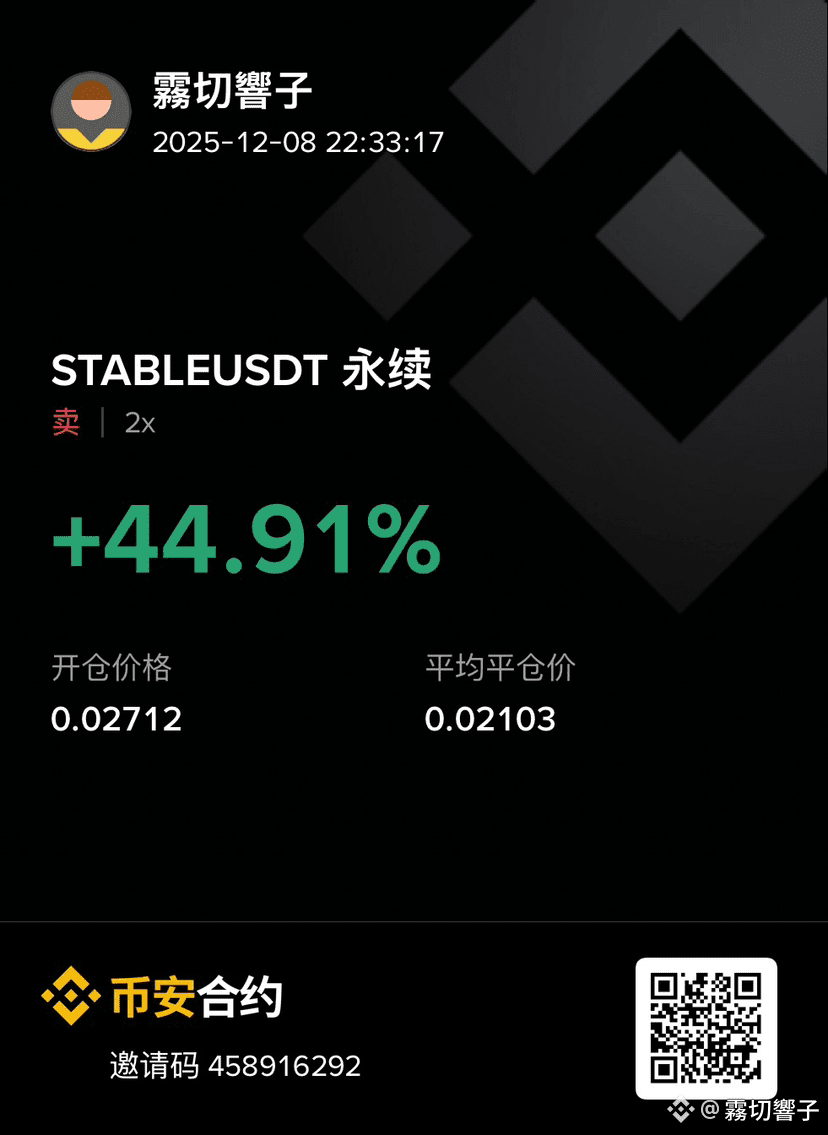
Mein Gewinn und Verlust mit so wenig Kapital übertrifft tatsächlich 93% der Händler🤣🤣🤣
Mein Gewinn und Verlust mit so wenig Kapital übertrifft tatsächlich 93% der Händler🤣🤣🤣
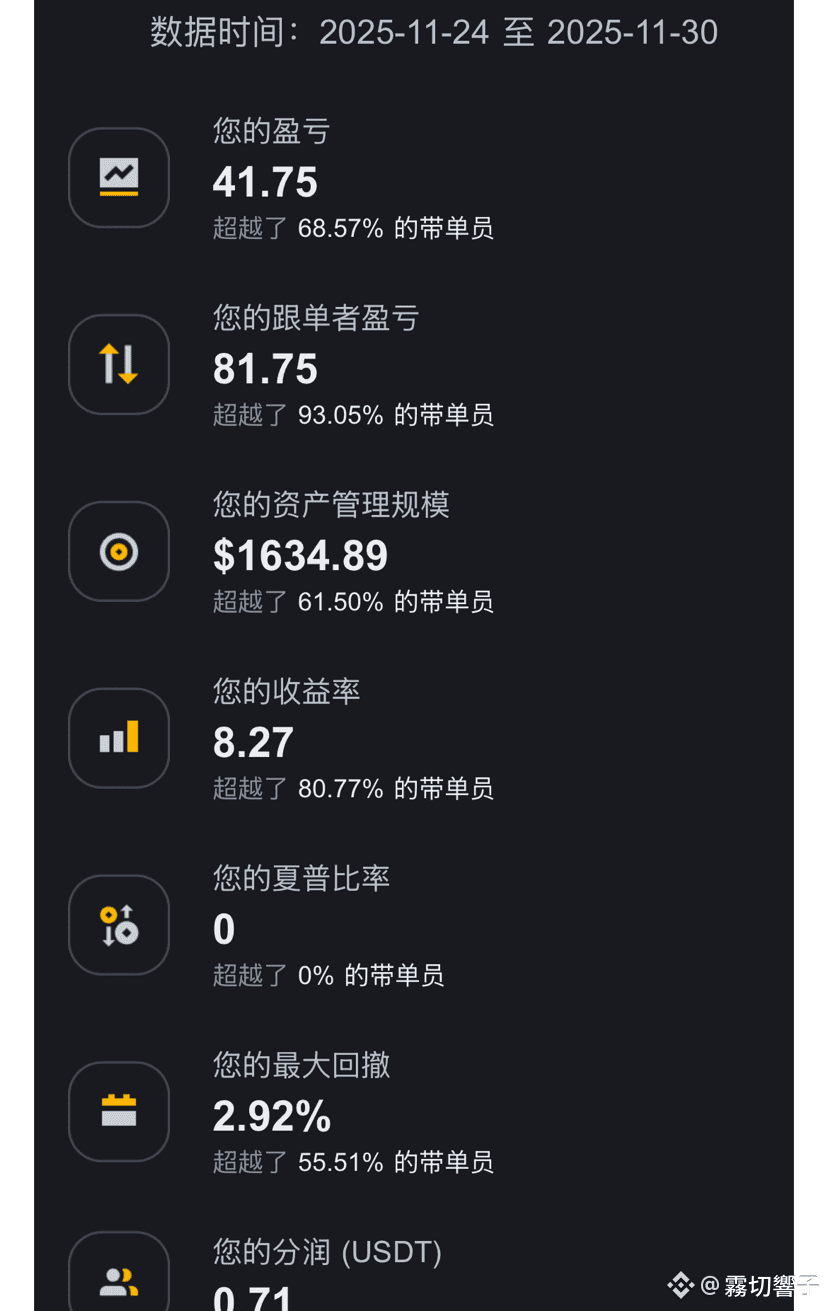
5
30
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
USPPIMissMayEaseBTCPressure
328,945 Aufrufe
2,363 Kommentare
US-Erzeugerpreise steigen im Oktober im Jahresvergleich um 6,5 % und liegen damit leicht unter der Prognose von 6,6 %
Binance News
·18 Likes
·22.5k Aufrufe
USSpotXRPETFsSeeLargestWeeklyOutflowIn8Months
38,889 Aufrufe
413 Kommentare
TONStrategyReports$23.97MQ3NetLoss
11,300 Aufrufe
54 Kommentare