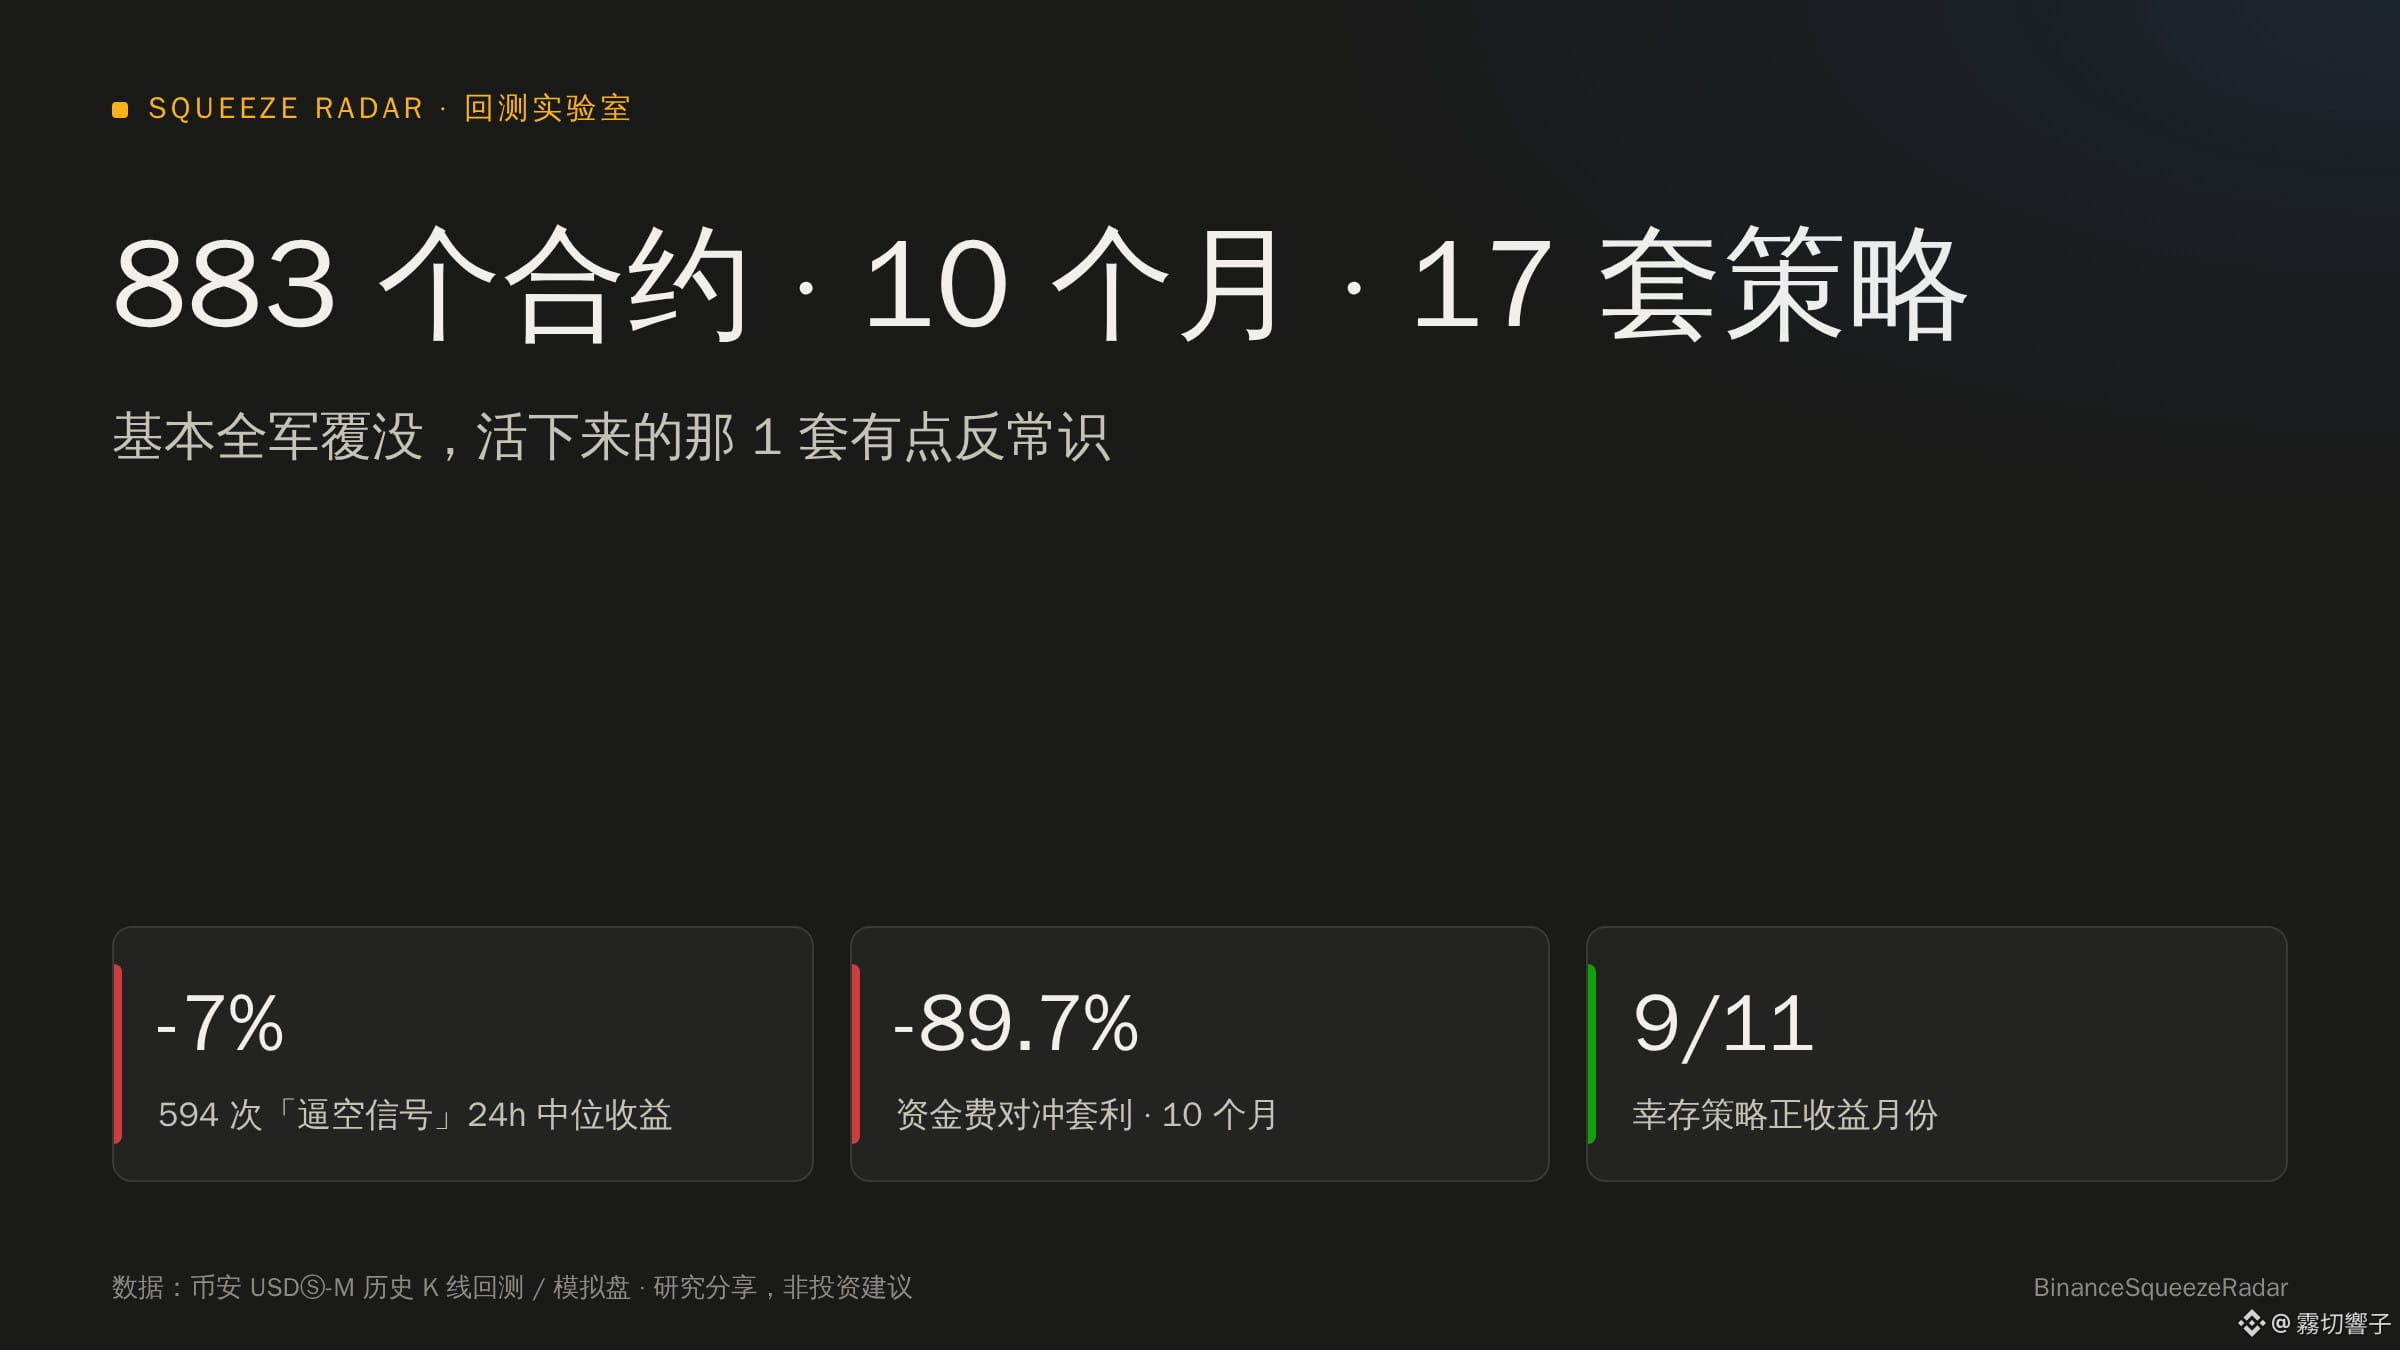
Ich habe dieses Jahr 883 Kontrakte heruntergeladen und 17 Strategien getestet. Fast alle sind komplett gescheitert – die einzige, die am Ende überlebt hat, ist ziemlich kontraintuitiv.
In den letzten Tagen habe ich ständig Skripte geschrieben, um Strategien zu testen. Eigentlich wollte ich eine Methode finden, mit der sich Positionen zuverlässig aufstocken lassen. Am Ende habe ich aber alle 883 USDT-Perpetual-Kontrakte von Binance aus diesem Jahr von Januar bis November heruntergeladen – einschließlich der bereits delisteten und auf null gefallenen Coins – und durchlaufen lassen. Die paar „garantiert profitablen Strategien“, über die alle im Forum reden, sind mit vollständigen Daten aus zehn Monaten fast alle gescheitert.
Hier ein paar Ergebnisse, die mein Weltbild ziemlich auf den Kopf gestellt haben:
1. Warum verdoppeln sich die Gewinne in den Backtests, die online gepostet werden, während mein eigenes Konto auf null fällt?
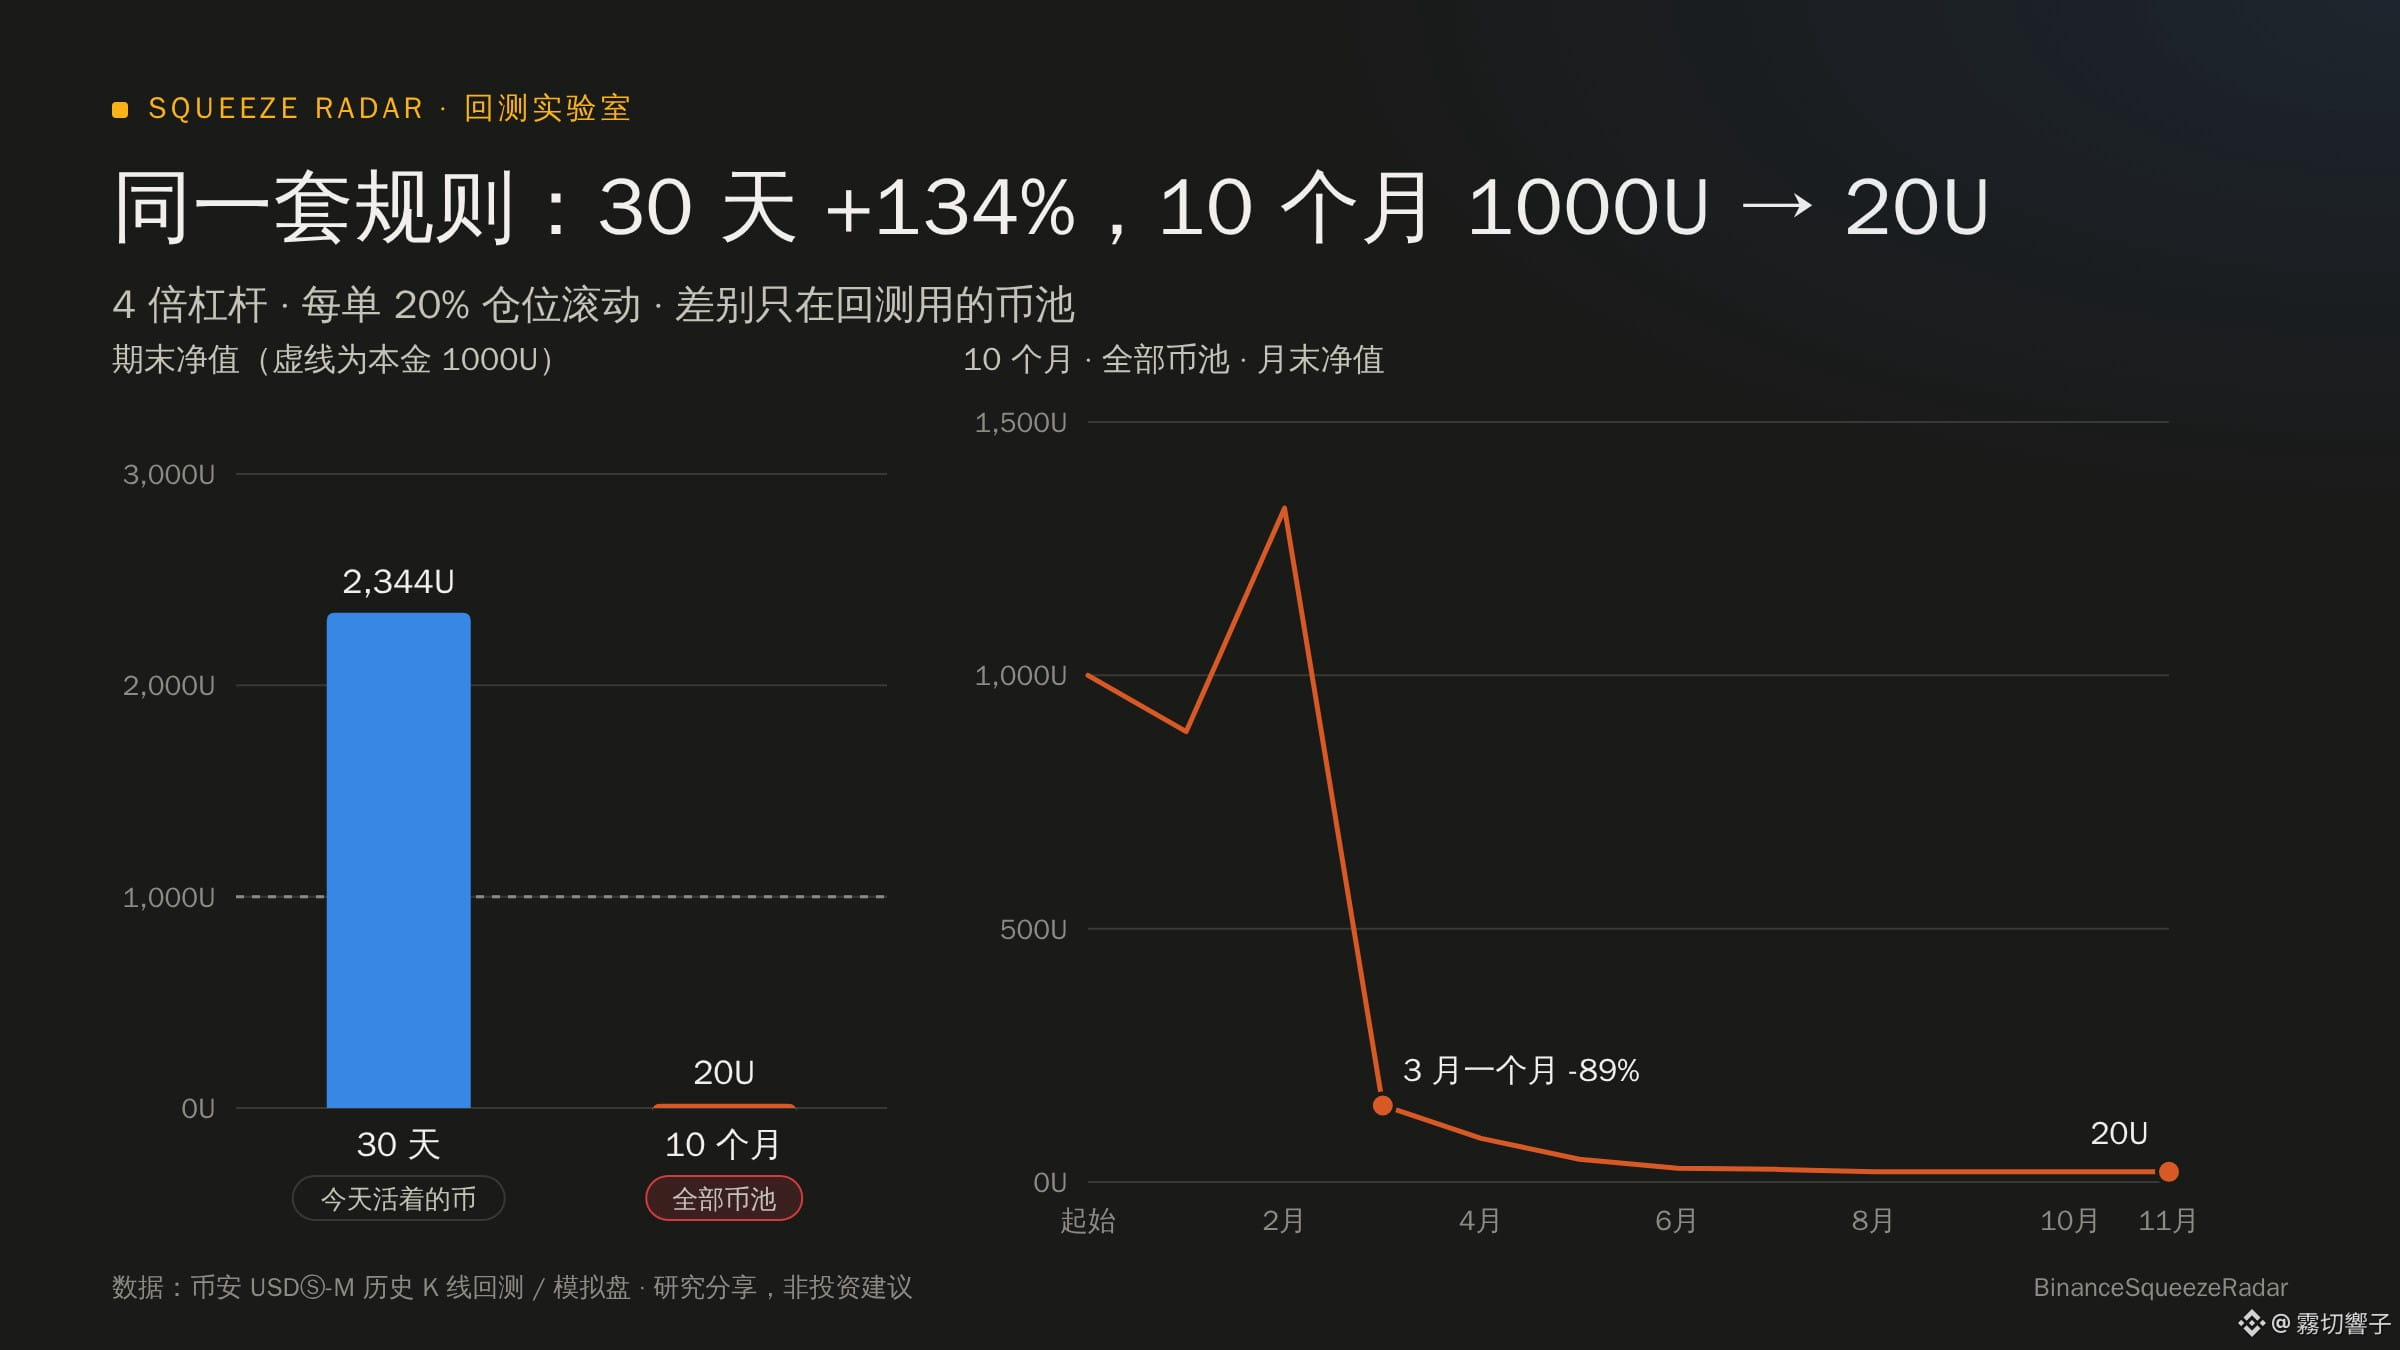
Mit derselben Momentum-Regel (vierfacher Hebel, bei jedem Trade 20 % des Kapitals einsetzen) habe ich zuerst nur die letzten 30 Tage getestet und ausschließlich Coins berücksichtigt, die heute noch gehandelt werden. Das Ergebnis: +134 % – sah aus wie eine Gelddruckmaschine.
Dann war ich doch skeptisch, habe den Zeitraum auf zehn Monate verlängert und auch alle Coins einbezogen, die damals noch nicht delistet waren. Beim erneuten Test schrumpften 1.000 USDT auf gerade einmal 20 USDT.
Viele verdienen im Backtest nur deshalb Geld, weil sie den Coin-Pool mit dem Wissen von heute zusammenstellen und die Coins, die inzwischen gestorben sind, von Anfang an herausfiltern.
2. Sind „extrem negative Funding-Raten + stark steigendes Open Interest“ wirklich ein Vorzeichen für einen Short Squeeze?
Beim Blick auf den Markt denken viele, dass die Short-Seite zu überfüllt ist und es deshalb zwangsläufig zu einem Pump und einem Short Squeeze kommen muss.
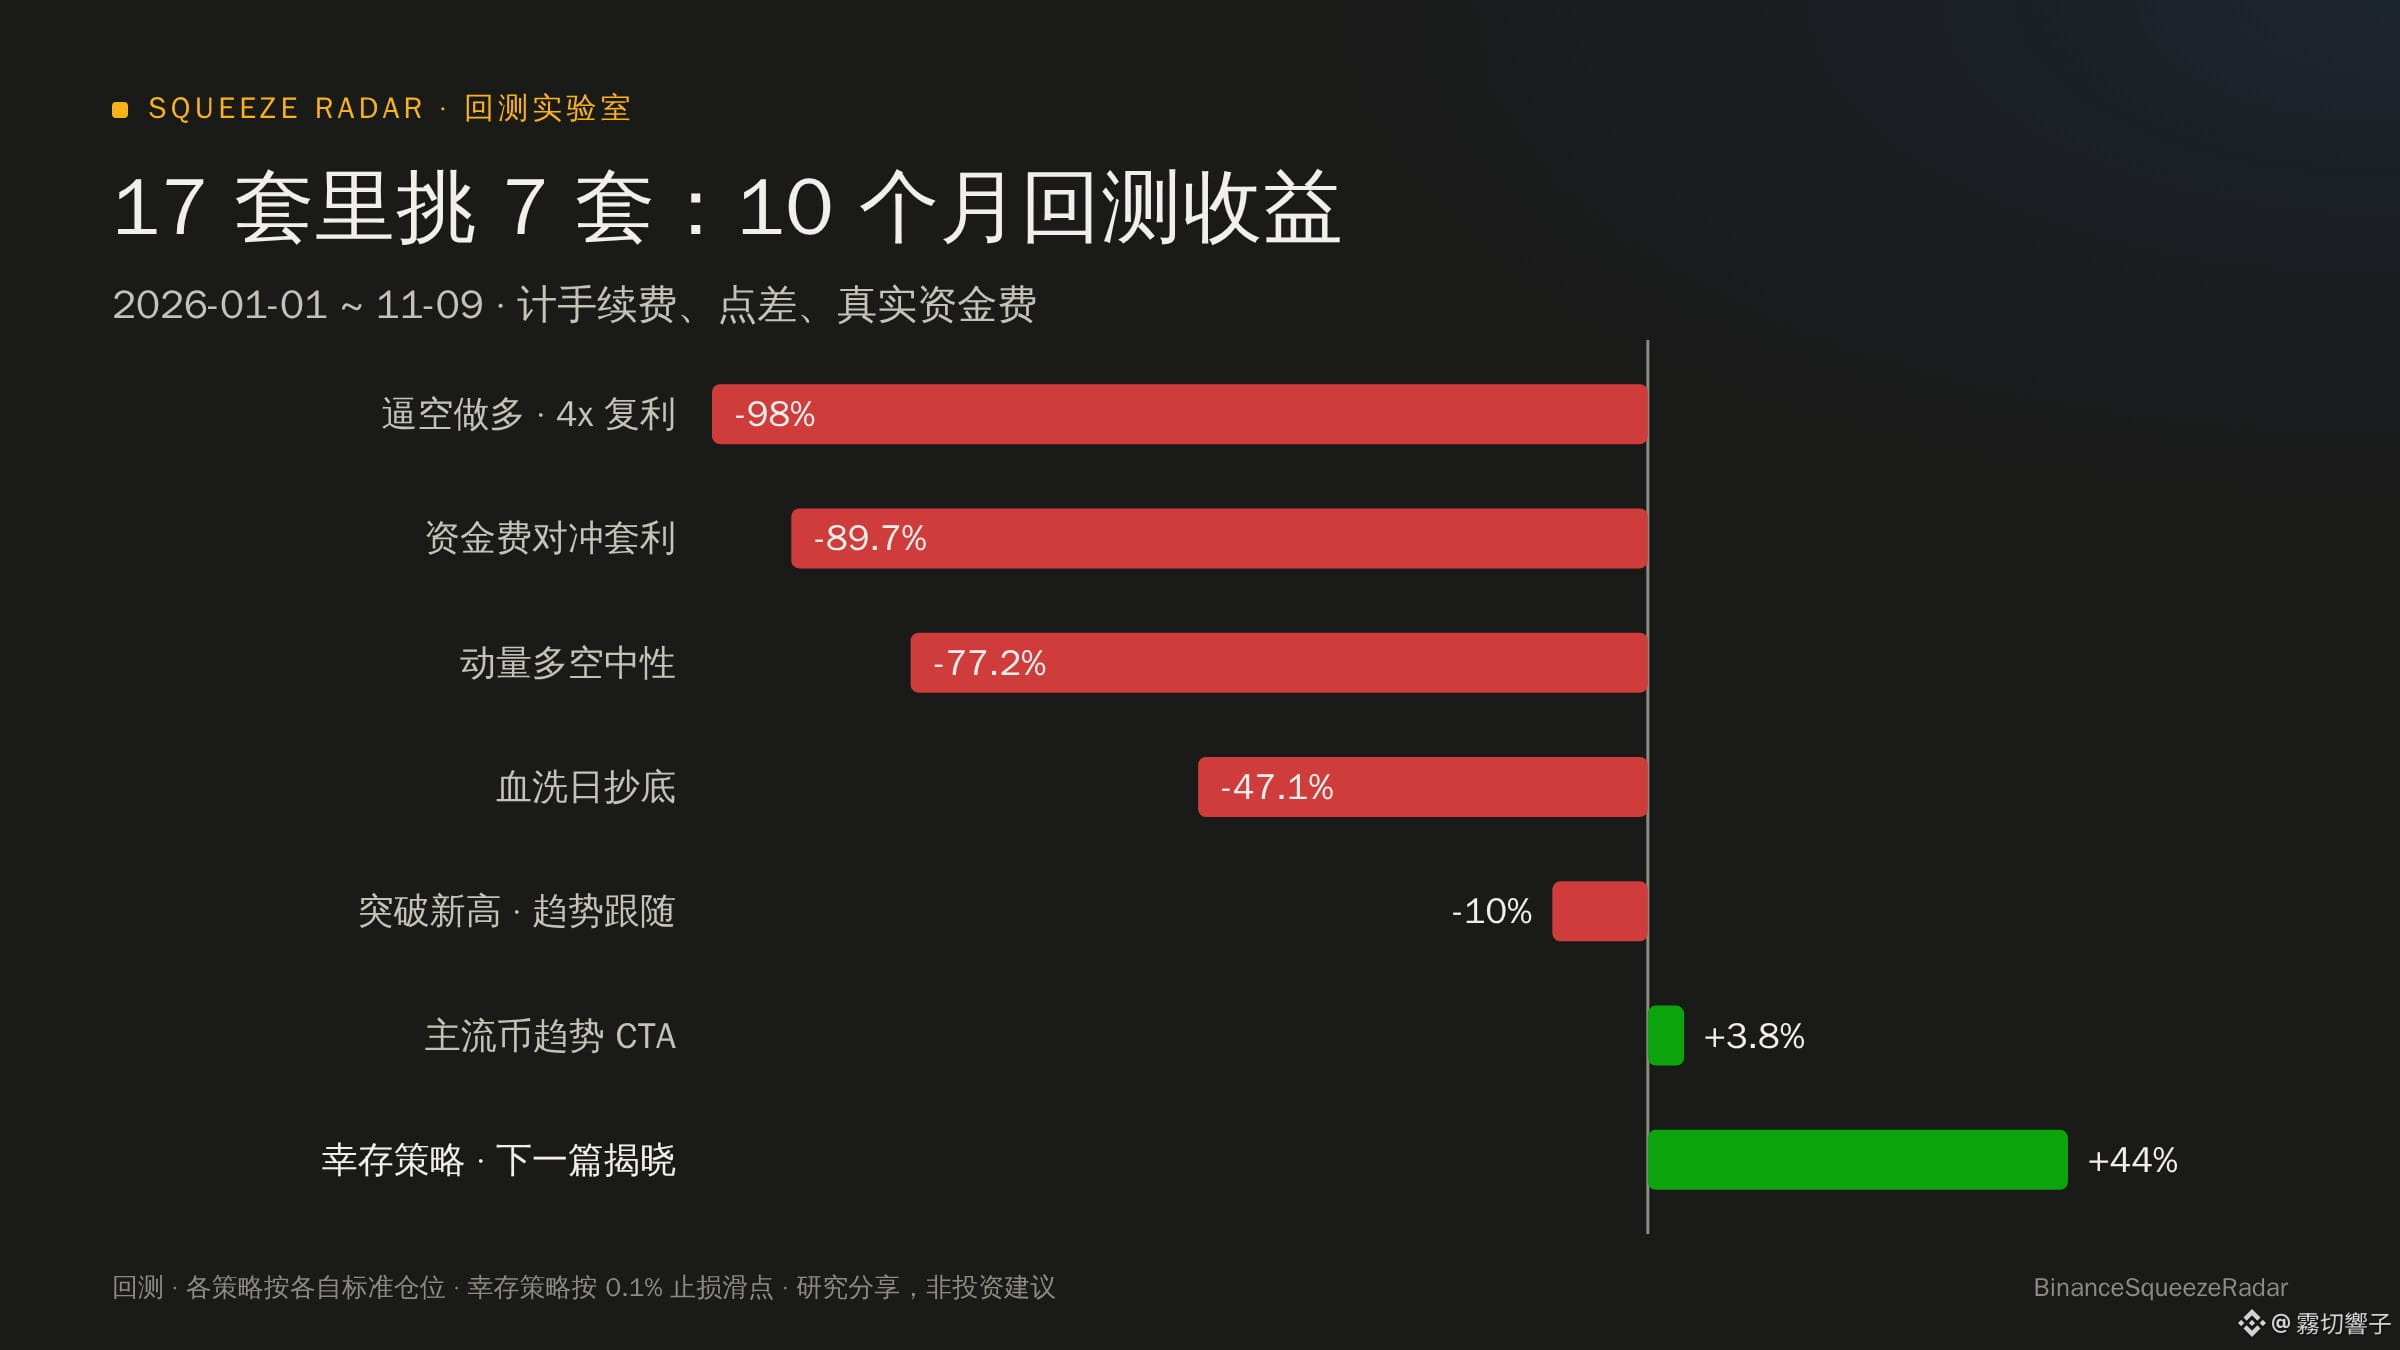
In den Daten aus zehn Monaten habe ich 594 solcher Standardsignale gefunden. Wer daraufhin long einstieg, hatte eine Trefferquote von gerade einmal rund 26 %. Außerdem war in allen elf Monaten die mediane Rendite nach 24 Stunden Haltedauer negativ (insgesamt etwa -7 %). Sieben von zehn Long-Einstiegen fielen nach einem anfänglichen Anstieg wieder zurück.
3. Mit Funding-Raten-Arbitrage im Schlaf Geld verdienen? In zehn Monaten 89,7 % Verlust.
Ich habe getestet, den Coin mit der negativsten Funding-Rate zu kaufen und gleichzeitig den Coin mit der höchsten positiven Funding-Rate zu shorten – in der Hoffnung, dass sich beide Positionen gegenseitig absichern und unabhängig von den Marktbedingungen Gewinn abwerfen.
Nach dem Durchlauf stellte sich heraus: Altcoins mit extrem negativen Funding-Raten sind oft Coins, die gerade einen Pump hinter sich haben. Das Loch, das der Kursrückgang am nächsten Tag reißt, kann die Funding-Einnahmen bei Weitem nicht stopfen.
4. Ein Plus von +507 % bei $RAVE erwischt – und das Konto macht trotzdem Verlust.
Ich habe eine Trendstrategie getestet: „Ausbruch über das 30-Tage-Hoch bei hohem Volumen + Trailing-Stop“.
Tatsächlich hat sie solche Raketen wie $RAVE (+507 %) und $LSK (+317 %) erwischt. Aber von mehr als 1.600 Ausbrüchen am Gesamtmarkt endeten fast 80 % mit Verlust. Wenn man bei jedem Stop-Loss 6 % verliert, ist das Kapital längst aufgerieben, bevor man überhaupt eine Rakete erwischt.
5. Kann man die explosiv steigenden Raketen-Coins einfach weiterlaufen lassen?
Nehmen wir als Beispiel $BIRB , das neulich an einem Tag um 132 % gestiegen ist. Wenn man stur nach 24 Stunden schließt, kehrt der Kurs danach nie wieder auf dieses Niveau zurück.
Wer die Position noch einen weiteren Tag laufen lässt, liegt gegenüber dem Stand nach 24 Stunden weitere 51,7 % im Minus; nach zwei zusätzlichen Tagen sind es 57,6 %. Der Kaufdruck, der den Short Squeeze antreibt, ist im Grunde schon nach einem Tag verpufft.
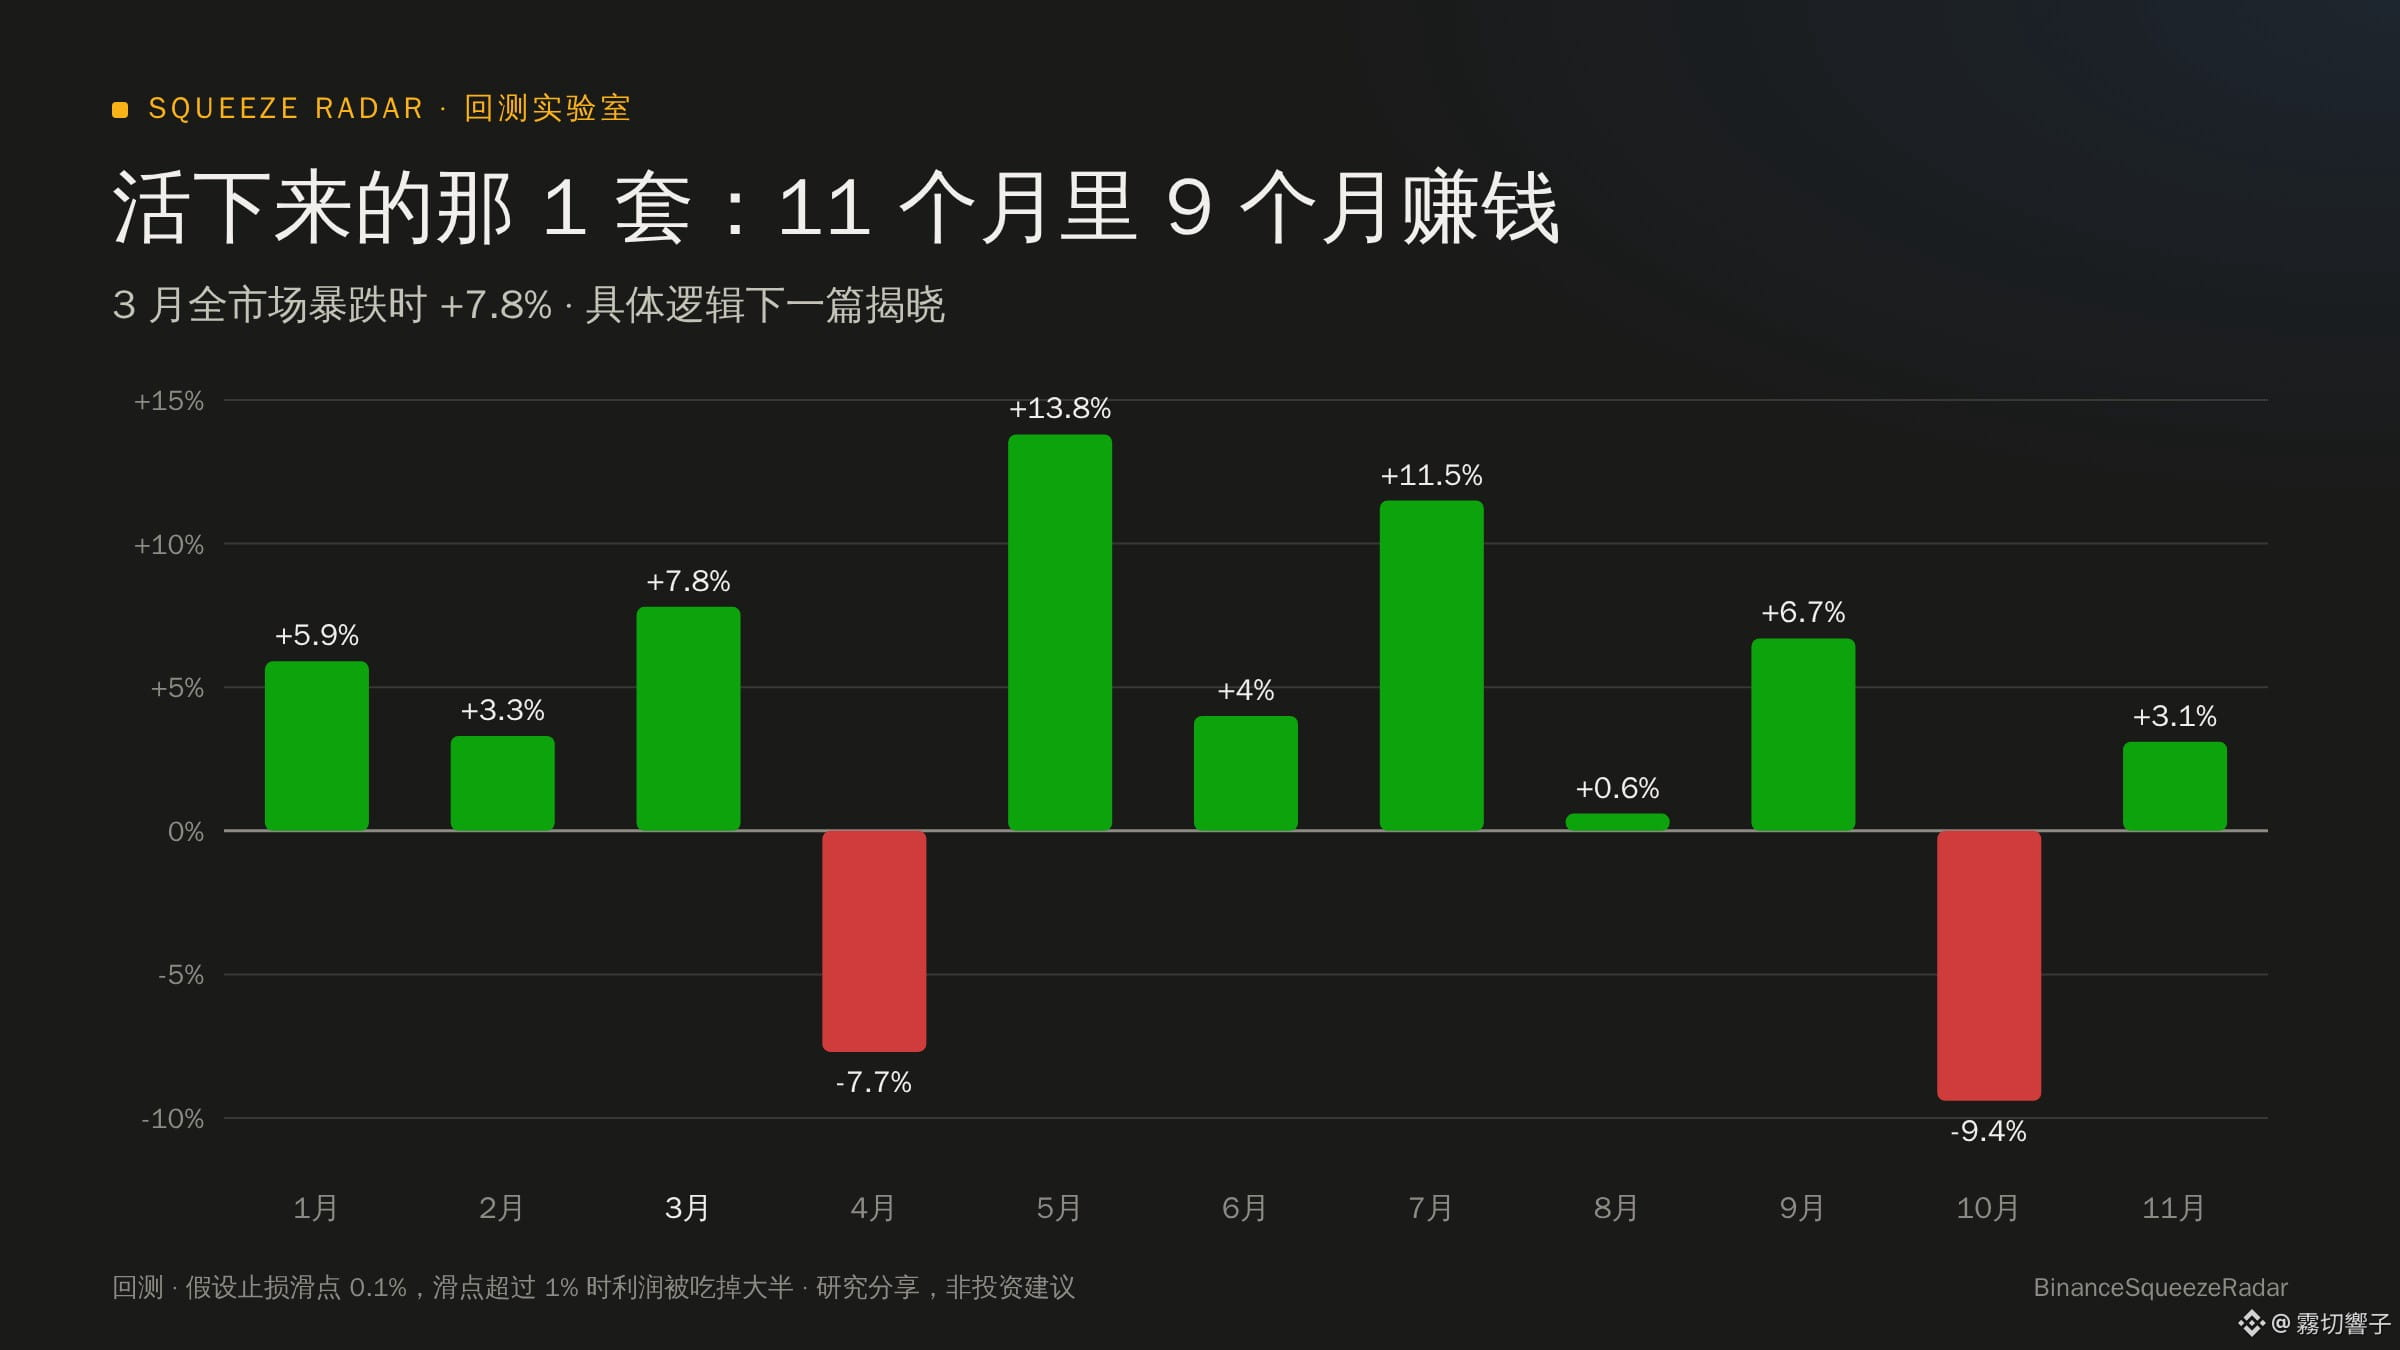
Nach all dem Hin und Her hat sich von 17 Strategien nur eine sowohl im ersten als auch im zweiten Halbjahr bewährt:
In neun der elf Monate war die Rendite positiv. Selbst im März, als der gesamte Markt abstürzte, machte sie 7,8 % Gewinn.
Diese Strategie verzichtet komplett auf Long-Positionen und hohe Hebel. Stattdessen konzentriert sie sich auf schwache Coins am Ende des Feldes, die niemand beachtet und deren Kurs plötzlich ungewöhnlich stark steigt – und setzt dagegen.
Allerdings hat sie derzeit auch einen entscheidenden Schwachpunkt: Sie hängt extrem von der Markttiefe ab, wenn der Stop-Loss ausgelöst wird. Kommt es zu einem kurzen Kursspieß und beträgt der Slippage beim Stop-Loss mehr als 1 %, wird mehr als die Hälfte des Gewinns aufgefressen.
Inzwischen läuft das Skript auf einem Server in Tokio. Es prüft jede Minute das aktuelle Orderbuch auf Kauf- und Verkaufsseite, um herauszufinden, wie hoch der tatsächliche Slippage ist. Ab jetzt veröffentliche ich hier täglich die Ergebnisse aus dem Live-Test – egal, ob Gewinn oder Verlust, unverändert.
Im nächsten Beitrag erkläre ich genauer, wie diese konträre Strategie erkennt, dass den großen Marktteilnehmern die Puste ausgeht. Wer Interesse hat, kann mir gerne folgen.
📌 Die obigen Angaben beruhen auf historischen Backtests und Simulationen und stellen keine Anlageberatung dar.
$BIRB $RAVE $LSK
#量化 #合约交易 #Altcoins
In den letzten Tagen habe ich ständig Skripte geschrieben, um Strategien zu testen. Eigentlich wollte ich eine Methode finden, mit der sich Positionen zuverlässig aufstocken lassen. Am Ende habe ich aber alle 883 USDT-Perpetual-Kontrakte von Binance aus diesem Jahr von Januar bis November heruntergeladen – einschließlich der bereits delisteten und auf null gefallenen Coins – und durchlaufen lassen. Die paar „garantiert profitablen Strategien“, über die alle im Forum reden, sind mit vollständigen Daten aus zehn Monaten fast alle gescheitert.
Hier ein paar Ergebnisse, die mein Weltbild ziemlich auf den Kopf gestellt haben:
1. Warum verdoppeln sich die Gewinne in den Backtests, die online gepostet werden, während mein eigenes Konto auf null fällt?
Mit derselben Momentum-Regel (vierfacher Hebel, bei jedem Trade 20 % des Kapitals einsetzen) habe ich zuerst nur die letzten 30 Tage getestet und ausschließlich Coins berücksichtigt, die heute noch gehandelt werden. Das Ergebnis: +134 % – sah aus wie eine Gelddruckmaschine.
Dann war ich doch skeptisch, habe den Zeitraum auf zehn Monate verlängert und auch alle Coins einbezogen, die damals noch nicht delistet waren. Beim erneuten Test schrumpften 1.000 USDT auf gerade einmal 20 USDT.
Viele verdienen im Backtest nur deshalb Geld, weil sie den Coin-Pool mit dem Wissen von heute zusammenstellen und die Coins, die inzwischen gestorben sind, von Anfang an herausfiltern.
2. Sind „extrem negative Funding-Raten + stark steigendes Open Interest“ wirklich ein Vorzeichen für einen Short Squeeze?
Beim Blick auf den Markt denken viele, dass die Short-Seite zu überfüllt ist und es deshalb zwangsläufig zu einem Pump und einem Short Squeeze kommen muss.
In den Daten aus zehn Monaten habe ich 594 solcher Standardsignale gefunden. Wer daraufhin long einstieg, hatte eine Trefferquote von gerade einmal rund 26 %. Außerdem war in allen elf Monaten die mediane Rendite nach 24 Stunden Haltedauer negativ (insgesamt etwa -7 %). Sieben von zehn Long-Einstiegen fielen nach einem anfänglichen Anstieg wieder zurück.
3. Mit Funding-Raten-Arbitrage im Schlaf Geld verdienen? In zehn Monaten 89,7 % Verlust.
Ich habe getestet, den Coin mit der negativsten Funding-Rate zu kaufen und gleichzeitig den Coin mit der höchsten positiven Funding-Rate zu shorten – in der Hoffnung, dass sich beide Positionen gegenseitig absichern und unabhängig von den Marktbedingungen Gewinn abwerfen.
Nach dem Durchlauf stellte sich heraus: Altcoins mit extrem negativen Funding-Raten sind oft Coins, die gerade einen Pump hinter sich haben. Das Loch, das der Kursrückgang am nächsten Tag reißt, kann die Funding-Einnahmen bei Weitem nicht stopfen.
4. Ein Plus von +507 % bei $RAVE erwischt – und das Konto macht trotzdem Verlust.
Ich habe eine Trendstrategie getestet: „Ausbruch über das 30-Tage-Hoch bei hohem Volumen + Trailing-Stop“.
Tatsächlich hat sie solche Raketen wie $RAVE (+507 %) und $LSK (+317 %) erwischt. Aber von mehr als 1.600 Ausbrüchen am Gesamtmarkt endeten fast 80 % mit Verlust. Wenn man bei jedem Stop-Loss 6 % verliert, ist das Kapital längst aufgerieben, bevor man überhaupt eine Rakete erwischt.
5. Kann man die explosiv steigenden Raketen-Coins einfach weiterlaufen lassen?
Nehmen wir als Beispiel $BIRB , das neulich an einem Tag um 132 % gestiegen ist. Wenn man stur nach 24 Stunden schließt, kehrt der Kurs danach nie wieder auf dieses Niveau zurück.
Wer die Position noch einen weiteren Tag laufen lässt, liegt gegenüber dem Stand nach 24 Stunden weitere 51,7 % im Minus; nach zwei zusätzlichen Tagen sind es 57,6 %. Der Kaufdruck, der den Short Squeeze antreibt, ist im Grunde schon nach einem Tag verpufft.
Nach all dem Hin und Her hat sich von 17 Strategien nur eine sowohl im ersten als auch im zweiten Halbjahr bewährt:
In neun der elf Monate war die Rendite positiv. Selbst im März, als der gesamte Markt abstürzte, machte sie 7,8 % Gewinn.
Diese Strategie verzichtet komplett auf Long-Positionen und hohe Hebel. Stattdessen konzentriert sie sich auf schwache Coins am Ende des Feldes, die niemand beachtet und deren Kurs plötzlich ungewöhnlich stark steigt – und setzt dagegen.
Allerdings hat sie derzeit auch einen entscheidenden Schwachpunkt: Sie hängt extrem von der Markttiefe ab, wenn der Stop-Loss ausgelöst wird. Kommt es zu einem kurzen Kursspieß und beträgt der Slippage beim Stop-Loss mehr als 1 %, wird mehr als die Hälfte des Gewinns aufgefressen.
Inzwischen läuft das Skript auf einem Server in Tokio. Es prüft jede Minute das aktuelle Orderbuch auf Kauf- und Verkaufsseite, um herauszufinden, wie hoch der tatsächliche Slippage ist. Ab jetzt veröffentliche ich hier täglich die Ergebnisse aus dem Live-Test – egal, ob Gewinn oder Verlust, unverändert.
Im nächsten Beitrag erkläre ich genauer, wie diese konträre Strategie erkennt, dass den großen Marktteilnehmern die Puste ausgeht. Wer Interesse hat, kann mir gerne folgen.
📌 Die obigen Angaben beruhen auf historischen Backtests und Simulationen und stellen keine Anlageberatung dar.
$BIRB $RAVE $LSK
#量化 #合约交易 #Altcoins