
什么时候能盈利
30 Beiträge
什么时候能盈利
Melden
Nutzer blockieren
Trade eröffnen
Regelmäßiger Trader
9.7 Monate
7 Following
11 Follower
14 Like gegeben
Beiträge
Portfolio
·
--
·
--
·
--
Übersetzung ansehen
#币安神算子 会1ahhhhhhhhhhhhhhhhhhhhhhhhhhhhhhhhh
#币安神算子 会1ahhhhhhhhhhhhhhhhhhhhhhhhhhhhhhhhh
·
--
Bärisch
Übersetzung ansehen
#币安神算子 近期,结构性下跌,市场出现跳水式抛售现象,不见反转,此次是什么引起的呢评论区有大神吗
#币安神算子 近期,结构性下跌,市场出现跳水式抛售现象,不见反转,此次是什么引起的呢评论区有大神吗
·
--
Übersetzung ansehen
#termmax 北京时间7月30日凌晨,美联储FOMC议息会议宣布维持联邦基金利率3.50%~3.75%不变,实现连续第五次暂停利率调整。本次投票出现9票赞成、3票反对的巨大分歧,三名地区联储主席主张立刻加息25个基点,为2016年以来首次出现三张同向反对票,凸显委员会内部对通胀风险判断差异显著。美联储主席沃什在发布会重申将坚守2%通胀目标,不存在放宽标准的可能,若通胀持续反弹,不排除再度加息。同时他不再给出明确政策前瞻指引,后续决策完全依托通胀、就业等经济数据。消息公布后美股大幅下跌,道指创下近15个月最大单日跌幅,美债收益率上行,市场上调9月加息概率。接下来市场重点关注8月底杰克逊霍尔央行年会以及9月新一轮议息会议,能源价格、美国核心通胀数据将直接左右美联储政策方向。
⚠️资讯整理,不构成投资建议
需要我再精简成适合转发的短版本吗?
#termmax 北京时间7月30日凌晨,美联储FOMC议息会议宣布维持联邦基金利率3.50%~3.75%不变,实现连续第五次暂停利率调整。本次投票出现9票赞成、3票反对的巨大分歧,三名地区联储主席主张立刻加息25个基点,为2016年以来首次出现三张同向反对票,凸显委员会内部对通胀风险判断差异显著。美联储主席沃什在发布会重申将坚守2%通胀目标,不存在放宽标准的可能,若通胀持续反弹,不排除再度加息。同时他不再给出明确政策前瞻指引,后续决策完全依托通胀、就业等经济数据。消息公布后美股大幅下跌,道指创下近15个月最大单日跌幅,美债收益率上行,市场上调9月加息概率。接下来市场重点关注8月底杰克逊霍尔央行年会以及9月新一轮议息会议,能源价格、美国核心通胀数据将直接左右美联储政策方向。
⚠️资讯整理,不构成投资建议
需要我再精简成适合转发的短版本吗?
⚠️资讯整理,不构成投资建议
需要我再精简成适合转发的短版本吗?
65
·
--
Übersetzung ansehen
#termmax 111111111áthis jshabsbxgxbsbsbshsnsnsbsgshsbdvdhsjsnsvsgshiaakskzbgsusejsbxyusjweywuiebebendksoooajaysjndhdjxjxndnxbxxbxbxnjxjznxjxxjjsjajasjshudduwiwjeheueytwtyqkwoeowlw
#termmax 111111111áthis jshabsbxgxbsbsbshsnsnsbsgshsbdvdhsjsnsvsgshiaakskzbgsusejsbxyusjweywuiebebendksoooajaysjndhdjxjxndnxbxxbxbxnjxjznxjxxjjsjajasjshudduwiwjeheueytwtyqkwoeowlw
·
--
#baby $BABY Am frühen Morgen des 30. Juli in Beijing hat die Fed (FOMC) die Entscheidung bekannt gegeben, den Leitzins für die Federal Funds Rate unverändert bei 3,50 % bis 3,75 % zu belassen. Damit wird die Zinssatzanpassung zum fünften Mal in Folge ausgesetzt. Bei der Abstimmung kam es zu einer großen Uneinigkeit: 9 Stimmen dafür und 3 dagegen. Drei Vorsitzende regionaler Notenbanken sprachen sich dafür aus, sofort um 25 Basispunkte anzuheben – zum ersten Mal seit 2016 wurden drei Gegenstimmen in die gleiche Richtung abgegeben. Dies verdeutlicht, dass die Einschätzung der Ausschussmitglieder hinsichtlich der Inflationsrisiken deutlich voneinander abweicht. Fed-Vorsitzender Wosch bekräftigte auf der Pressekonferenz erneut, dass die 2%-Inflationszielmarke beibehalten werde, und schloss eine Lockerung der Kriterien aus. Sollte die Inflation weiter anziehen, schließt er weitere Zinserhöhungen nicht aus. Gleichzeitig gab er keine konkreten Hinweise zur künftigen Zinspolitik. Die weiteren Entscheidungen werden sich künftig vollständig auf Konjunkturdaten wie Inflation und Beschäftigung stützen. Nach der Veröffentlichung der Nachricht fielen die US-Aktien deutlich; der Dow Jones verzeichnete den größten Tagesrückgang seit rund 15 Monaten. Die Renditen von US-Staatsanleihen stiegen an, und der Markt erhöhte die Wahrscheinlichkeit einer Zinserhöhung im September. Als Nächstes rücken vor allem das Bankensymposium von Jackson Hole Ende August und die nächste Sitzung zur Zinsentscheidung im September in den Fokus. Energiepreise und die Daten zur US-Kerninflation werden die Richtung der Fed-Politik unmittelbar beeinflussen.
#baby $BABY Am frühen Morgen des 30. Juli in Beijing hat die Fed (FOMC) die Entscheidung bekannt gegeben, den Leitzins für die Federal Funds Rate unverändert bei 3,50 % bis 3,75 % zu belassen. Damit wird die Zinssatzanpassung zum fünften Mal in Folge ausgesetzt. Bei der Abstimmung kam es zu einer großen Uneinigkeit: 9 Stimmen dafür und 3 dagegen. Drei Vorsitzende regionaler Notenbanken sprachen sich dafür aus, sofort um 25 Basispunkte anzuheben – zum ersten Mal seit 2016 wurden drei Gegenstimmen in die gleiche Richtung abgegeben. Dies verdeutlicht, dass die Einschätzung der Ausschussmitglieder hinsichtlich der Inflationsrisiken deutlich voneinander abweicht. Fed-Vorsitzender Wosch bekräftigte auf der Pressekonferenz erneut, dass die 2%-Inflationszielmarke beibehalten werde, und schloss eine Lockerung der Kriterien aus. Sollte die Inflation weiter anziehen, schließt er weitere Zinserhöhungen nicht aus. Gleichzeitig gab er keine konkreten Hinweise zur künftigen Zinspolitik. Die weiteren Entscheidungen werden sich künftig vollständig auf Konjunkturdaten wie Inflation und Beschäftigung stützen. Nach der Veröffentlichung der Nachricht fielen die US-Aktien deutlich; der Dow Jones verzeichnete den größten Tagesrückgang seit rund 15 Monaten. Die Renditen von US-Staatsanleihen stiegen an, und der Markt erhöhte die Wahrscheinlichkeit einer Zinserhöhung im September. Als Nächstes rücken vor allem das Bankensymposium von Jackson Hole Ende August und die nächste Sitzung zur Zinsentscheidung im September in den Fokus. Energiepreise und die Daten zur US-Kerninflation werden die Richtung der Fed-Politik unmittelbar beeinflussen.
67
·
--
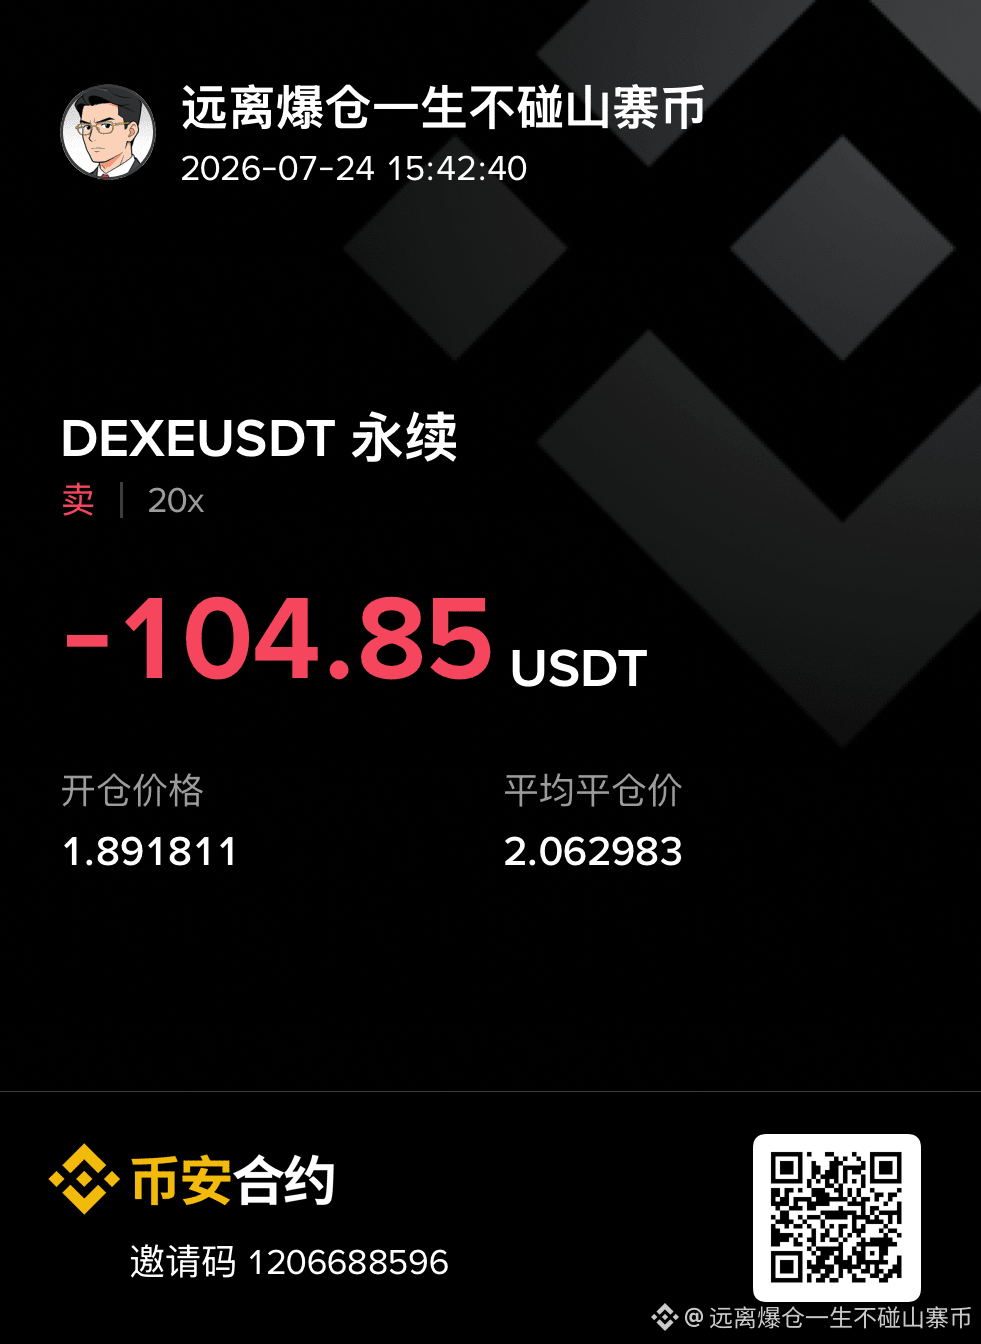
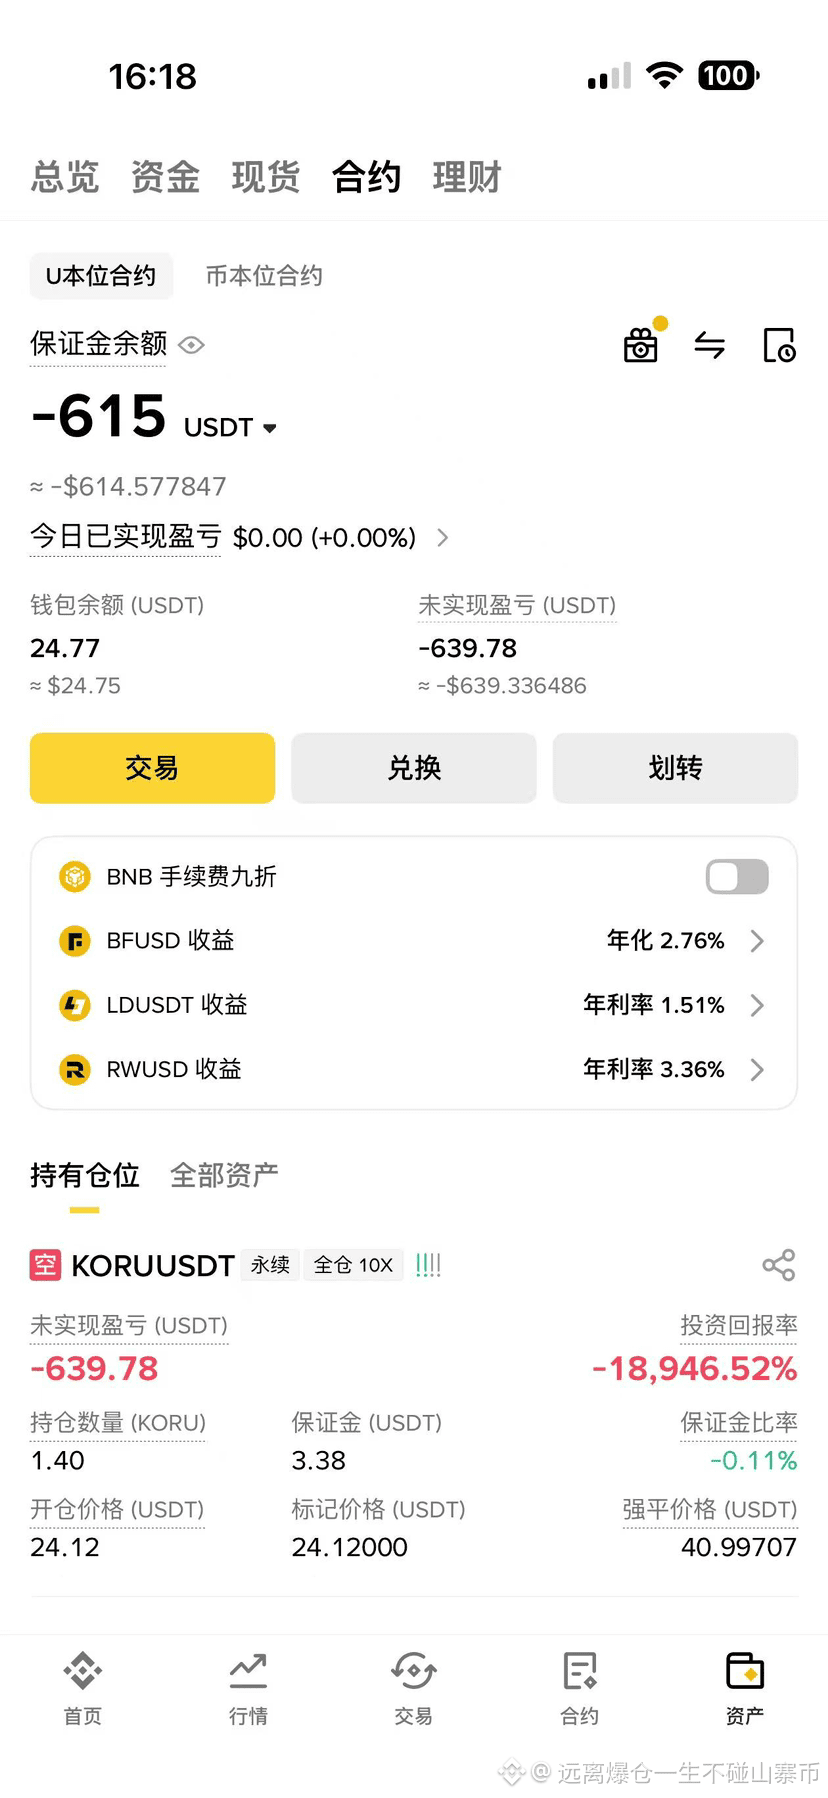
Kaufen heißt fallen, verkaufen heißt steigen—und sobald man eine Plagiatscoin anfasst, liegt man komplett falsch.
Kaufen heißt fallen, verkaufen heißt steigen—und sobald man eine Plagiatscoin anfasst, liegt man komplett falsch.
1
·
--
Ich ändere meinen Namen—und kann meine Finger immer noch nicht davon lassen. Probier nur kurz den süßen Geschmack und schon gehe ich auf die Copycat-Coins los. Am Ende ist alles schief gegangen
Ich ändere meinen Namen—und kann meine Finger immer noch nicht davon lassen. Probier nur kurz den süßen Geschmack und schon gehe ich auf die Copycat-Coins los. Am Ende ist alles schief gegangen
85
·
--
#2026足球风潮 Argentinien hatte diese Ballbesitzquote echt viel zu niedrig, und nach dem Spiel ist es dann auch noch eskaliert.
#2026足球风潮 Argentinien hatte diese Ballbesitzquote echt viel zu niedrig, und nach dem Spiel ist es dann auch noch eskaliert.
79
·
--
#BinanceTurns9 Jüngste Entwicklungen an den globalen internationalen Finanzmärkten – vertiefende Informationen (ca. 500 Wörter)
Derzeit überlagern sich mehrere Faktoren, wodurch der globale internationale Finanzmarkt zu starken Ausschlägen kommt. Drei zentrale Variablen dominieren die Entwicklung der Vermögenspreise: die geopolitische Lage, die Geldpolitik der US-Notenbank (Fed) sowie die weltweiten Konjunkturerwartungen. Bei allen Anlageklassen ist eine deutliche Differenzierung zu beobachten.
Auf geopolitischer Ebene verschärfen sich die Spannungen im Nahen Osten weiter. Das Risiko für die Durchfahrt durch den Roten Meer-Korridor nimmt zu; mehrere internationale Reedereien weichen aus und umgehen die Region zur Risikovermeidung. Eine sich verengende Erwartung an die Öllieferungen treibt die internationalen Ölpreise unmittelbar nach oben. Die Preisentwicklung von Brent-Rohöl-Futures steigt kontinuierlich und durchbrach zeitweise die Marke von 84 US-Dollar pro Barrel. Der Anstieg der Energiepreise entfacht die Marktsorgen über eine mögliche erneute Zunahme der globalen Inflation. Dadurch könnte sich der Zeitplan für Zinssenkungen in mehreren Ländern verzögern bzw. verlangsamen. Infolgedessen steigen Rohstoffpreise nahezu durchgängig; Nichteisenmetalle ziehen im Gleichschritt mit dem Öl an und zeigen ebenfalls Aufwärtsbewegungen.
Bei der Geldpolitik äußern sich mehrere Fed-Vertreter öffentlich in eher hawkisher (zinserhöhungs- bzw. stabilitätsorientierter) Richtung. Sie signalisieren, dass die rückläufige Kerninflation in den USA derzeit langsamer als erwartet voranschreitet und kurzfristig keine Zinssenkungen anstehen. Zudem schließen sie eine mögliche Wiederaufnahme von Zinserhöhungen im zweiten Halbjahr nicht aus. Nach der Veröffentlichung dieser Informationen steigen die Renditen US-amerikanischer zehnjähriger Staatsanleihen weiter an; der US-Dollar-Index gewinnt an Stärke. Weltweite Kapitalströme kehren vermehrt in den US-Markt zurück. Gold, als klassischer Safe-Haven-Wert, steht unter Druck und verliert an Stärke. Nicht-US-Währungen geben überwiegend nach: Der Euro und der japanische Yen gegenüber dem US-Dollar verzeichnen anhaltende Rückgänge. Für die Währungen von Schwellenländern entsteht ein besonders hoher Abwertungsdruck.
Der Internationale Währungsfonds (IWF) aktualisierte seinen Bericht zu den globalen Konjunkturaussichten und senkte die Wachstumsprognose für 2026 auf 3,0 %. Der Bericht betont, dass geopolitische Konflikte, das anhaltend hohe Zinsniveau sowie die Fragmentierung des Welthandels die wichtigsten Bremsfaktoren für die wirtschaftliche Erholung sind. In den entwickelten Volkswirtschaften bleibt das Wachstum schwach; für einzelne europäische Länder besteht zudem ein Rezessionsrisiko. Schwellenmärkte müssen gleichzeitig mit Kapitalabflüssen und dem Problem einer importierten Inflation fertig werden.
Die in der globalen Börsenwelt zunehmende Risikoaversion führt dazu, dass US-Aktien nach einem Rückgang von hohem Niveau schwächer werden. Auch Europa- und japanische Börsen entwickeln sich parallel rückläufig. Der Bedarf an grenzüberschreitender Kapitalflucht nimmt kurzfristig stark zu; US-Staatsanleihen werden dabei zum wichtigsten Ausweichhafen. Fachanalysten schätzen, dass die Schwankungsbreite des Marktes in der kommenden Zeit weiter deutlich zunimmt. Anleger sollten insbesondere das Risiko einer Verringerung des Vermögenswerts durch Preis- und Währungsschwankungen – etwa bei Öl und Wechselkursen – im Blick behalten. Eine konservative, solide Allokationsstrategie gilt derzeit als der vorherrschende Ansatz. Auch die Notenbanken der einzelnen Länder werden die Inflationsdaten weiterhin genau verfolgen, ihre Geldpolitik flexibel anpassen und dadurch die Auswirkungen der Marktvolatilität auf die heimischen Finanzmärkte abmildern.
#BinanceTurns9 Jüngste Entwicklungen an den globalen internationalen Finanzmärkten – vertiefende Informationen (ca. 500 Wörter)
Derzeit überlagern sich mehrere Faktoren, wodurch der globale internationale Finanzmarkt zu starken Ausschlägen kommt. Drei zentrale Variablen dominieren die Entwicklung der Vermögenspreise: die geopolitische Lage, die Geldpolitik der US-Notenbank (Fed) sowie die weltweiten Konjunkturerwartungen. Bei allen Anlageklassen ist eine deutliche Differenzierung zu beobachten.
Auf geopolitischer Ebene verschärfen sich die Spannungen im Nahen Osten weiter. Das Risiko für die Durchfahrt durch den Roten Meer-Korridor nimmt zu; mehrere internationale Reedereien weichen aus und umgehen die Region zur Risikovermeidung. Eine sich verengende Erwartung an die Öllieferungen treibt die internationalen Ölpreise unmittelbar nach oben. Die Preisentwicklung von Brent-Rohöl-Futures steigt kontinuierlich und durchbrach zeitweise die Marke von 84 US-Dollar pro Barrel. Der Anstieg der Energiepreise entfacht die Marktsorgen über eine mögliche erneute Zunahme der globalen Inflation. Dadurch könnte sich der Zeitplan für Zinssenkungen in mehreren Ländern verzögern bzw. verlangsamen. Infolgedessen steigen Rohstoffpreise nahezu durchgängig; Nichteisenmetalle ziehen im Gleichschritt mit dem Öl an und zeigen ebenfalls Aufwärtsbewegungen.
Bei der Geldpolitik äußern sich mehrere Fed-Vertreter öffentlich in eher hawkisher (zinserhöhungs- bzw. stabilitätsorientierter) Richtung. Sie signalisieren, dass die rückläufige Kerninflation in den USA derzeit langsamer als erwartet voranschreitet und kurzfristig keine Zinssenkungen anstehen. Zudem schließen sie eine mögliche Wiederaufnahme von Zinserhöhungen im zweiten Halbjahr nicht aus. Nach der Veröffentlichung dieser Informationen steigen die Renditen US-amerikanischer zehnjähriger Staatsanleihen weiter an; der US-Dollar-Index gewinnt an Stärke. Weltweite Kapitalströme kehren vermehrt in den US-Markt zurück. Gold, als klassischer Safe-Haven-Wert, steht unter Druck und verliert an Stärke. Nicht-US-Währungen geben überwiegend nach: Der Euro und der japanische Yen gegenüber dem US-Dollar verzeichnen anhaltende Rückgänge. Für die Währungen von Schwellenländern entsteht ein besonders hoher Abwertungsdruck.
Der Internationale Währungsfonds (IWF) aktualisierte seinen Bericht zu den globalen Konjunkturaussichten und senkte die Wachstumsprognose für 2026 auf 3,0 %. Der Bericht betont, dass geopolitische Konflikte, das anhaltend hohe Zinsniveau sowie die Fragmentierung des Welthandels die wichtigsten Bremsfaktoren für die wirtschaftliche Erholung sind. In den entwickelten Volkswirtschaften bleibt das Wachstum schwach; für einzelne europäische Länder besteht zudem ein Rezessionsrisiko. Schwellenmärkte müssen gleichzeitig mit Kapitalabflüssen und dem Problem einer importierten Inflation fertig werden.
Die in der globalen Börsenwelt zunehmende Risikoaversion führt dazu, dass US-Aktien nach einem Rückgang von hohem Niveau schwächer werden. Auch Europa- und japanische Börsen entwickeln sich parallel rückläufig. Der Bedarf an grenzüberschreitender Kapitalflucht nimmt kurzfristig stark zu; US-Staatsanleihen werden dabei zum wichtigsten Ausweichhafen. Fachanalysten schätzen, dass die Schwankungsbreite des Marktes in der kommenden Zeit weiter deutlich zunimmt. Anleger sollten insbesondere das Risiko einer Verringerung des Vermögenswerts durch Preis- und Währungsschwankungen – etwa bei Öl und Wechselkursen – im Blick behalten. Eine konservative, solide Allokationsstrategie gilt derzeit als der vorherrschende Ansatz. Auch die Notenbanken der einzelnen Länder werden die Inflationsdaten weiterhin genau verfolgen, ihre Geldpolitik flexibel anpassen und dadurch die Auswirkungen der Marktvolatilität auf die heimischen Finanzmärkte abmildern.
Derzeit überlagern sich mehrere Faktoren, wodurch der globale internationale Finanzmarkt zu starken Ausschlägen kommt. Drei zentrale Variablen dominieren die Entwicklung der Vermögenspreise: die geopolitische Lage, die Geldpolitik der US-Notenbank (Fed) sowie die weltweiten Konjunkturerwartungen. Bei allen Anlageklassen ist eine deutliche Differenzierung zu beobachten.
Auf geopolitischer Ebene verschärfen sich die Spannungen im Nahen Osten weiter. Das Risiko für die Durchfahrt durch den Roten Meer-Korridor nimmt zu; mehrere internationale Reedereien weichen aus und umgehen die Region zur Risikovermeidung. Eine sich verengende Erwartung an die Öllieferungen treibt die internationalen Ölpreise unmittelbar nach oben. Die Preisentwicklung von Brent-Rohöl-Futures steigt kontinuierlich und durchbrach zeitweise die Marke von 84 US-Dollar pro Barrel. Der Anstieg der Energiepreise entfacht die Marktsorgen über eine mögliche erneute Zunahme der globalen Inflation. Dadurch könnte sich der Zeitplan für Zinssenkungen in mehreren Ländern verzögern bzw. verlangsamen. Infolgedessen steigen Rohstoffpreise nahezu durchgängig; Nichteisenmetalle ziehen im Gleichschritt mit dem Öl an und zeigen ebenfalls Aufwärtsbewegungen.
Bei der Geldpolitik äußern sich mehrere Fed-Vertreter öffentlich in eher hawkisher (zinserhöhungs- bzw. stabilitätsorientierter) Richtung. Sie signalisieren, dass die rückläufige Kerninflation in den USA derzeit langsamer als erwartet voranschreitet und kurzfristig keine Zinssenkungen anstehen. Zudem schließen sie eine mögliche Wiederaufnahme von Zinserhöhungen im zweiten Halbjahr nicht aus. Nach der Veröffentlichung dieser Informationen steigen die Renditen US-amerikanischer zehnjähriger Staatsanleihen weiter an; der US-Dollar-Index gewinnt an Stärke. Weltweite Kapitalströme kehren vermehrt in den US-Markt zurück. Gold, als klassischer Safe-Haven-Wert, steht unter Druck und verliert an Stärke. Nicht-US-Währungen geben überwiegend nach: Der Euro und der japanische Yen gegenüber dem US-Dollar verzeichnen anhaltende Rückgänge. Für die Währungen von Schwellenländern entsteht ein besonders hoher Abwertungsdruck.
Der Internationale Währungsfonds (IWF) aktualisierte seinen Bericht zu den globalen Konjunkturaussichten und senkte die Wachstumsprognose für 2026 auf 3,0 %. Der Bericht betont, dass geopolitische Konflikte, das anhaltend hohe Zinsniveau sowie die Fragmentierung des Welthandels die wichtigsten Bremsfaktoren für die wirtschaftliche Erholung sind. In den entwickelten Volkswirtschaften bleibt das Wachstum schwach; für einzelne europäische Länder besteht zudem ein Rezessionsrisiko. Schwellenmärkte müssen gleichzeitig mit Kapitalabflüssen und dem Problem einer importierten Inflation fertig werden.
Die in der globalen Börsenwelt zunehmende Risikoaversion führt dazu, dass US-Aktien nach einem Rückgang von hohem Niveau schwächer werden. Auch Europa- und japanische Börsen entwickeln sich parallel rückläufig. Der Bedarf an grenzüberschreitender Kapitalflucht nimmt kurzfristig stark zu; US-Staatsanleihen werden dabei zum wichtigsten Ausweichhafen. Fachanalysten schätzen, dass die Schwankungsbreite des Marktes in der kommenden Zeit weiter deutlich zunimmt. Anleger sollten insbesondere das Risiko einer Verringerung des Vermögenswerts durch Preis- und Währungsschwankungen – etwa bei Öl und Wechselkursen – im Blick behalten. Eine konservative, solide Allokationsstrategie gilt derzeit als der vorherrschende Ansatz. Auch die Notenbanken der einzelnen Länder werden die Inflationsdaten weiterhin genau verfolgen, ihre Geldpolitik flexibel anpassen und dadurch die Auswirkungen der Marktvolatilität auf die heimischen Finanzmärkte abmildern.
3
·
--
#币安九周年 Aktuelle Lage und umfassende Einblicke in die internationalen Finanzmärkte (ca. 500 Wörter)
In letzter Zeit überlagern sich mehrere Faktoren, wodurch die globalen internationalen Finanzmärkte starke Schwankungen erleben. Drei zentrale Variablen – die geopolitische Lage, die Geldpolitik der US-Notenbank (Fed) sowie die globalen Konjunkturerwartungen – bestimmen maßgeblich die Kursentwicklung der Vermögenswerte. In allen Anlageklassen ist eine deutliche Divergenz zu beobachten.
Auf geopolitischer Ebene verschärfen sich die Spannungen im Nahen Osten weiter. Das Passagerisiko für die Schifffahrtsroute über das Rote Meer nimmt zu, mehrere internationale Reedereien umfahren die Region zur Risikovermeidung. Die Erwartung einer Verknappung der Ölversorgung treibt den internationalen Ölpreis unmittelbar nach oben. Der Preis von Brent-Rohöl-Futures steigt kontinuierlich und überschritt zeitweise die Marke von 84 US-Dollar pro Barrel. Der Anstieg der Energiepreise hat die Befürchtung einer erneuten Inflationsdynamik weltweit wieder angefacht. Dadurch könnte sich der Zinssenkungstakt der Notenbanken in verschiedenen Ländern verlangsamen. In der Folge zeigen Rohstoffsektoren insgesamt eine starke Entwicklung; Nichteisenmetalle ziehen synchron mit dem Öl in die Aufwärtsbewegung.
Bei der Geldpolitik haben mehrere Fed-Vertreter öffentlich überwiegend hawkische Aussagen gemacht. Sie betonen, dass die Verlangsamung der US-Kerninflation derzeit hinter den Erwartungen zurückbleibt und kurzfristig keine Voraussetzungen für Zinssenkungen gegeben sind; zudem sei eine Wiederaufnahme von Zinserhöhungen im zweiten Halbjahr nicht auszuschließen. Nach Veröffentlichung der Meldungen steigen die Renditen der US-Staatsanleihen (zehn Jahre) weiter, der US-Dollar-Index legt zu, und globales Kapital fließt wieder stärker in den US-Markt zurück. Gold als klassischer Safe-Haven steht unter Druck und schwächt sich ab; Nicht-US-Währungen verlieren generell an Wert. Der Euro- und der Yen-Wechselkurs gegenüber dem US-Dollar fallen weiter. Für die Währungen von Schwellenländern entsteht ein erheblicher Abwertungsdruck.
Der Internationale Währungsfonds (IWF) hat sein Update zum Globalen-Wirtschaftsausblick veröffentlicht und die Wachstumsprognose für 2026 auf 3,0 % gesenkt. In dem Bericht wird darauf hingewiesen, dass geopolitische Konflikte, das Umfeld hoher Zinsen und die Fragmentierung des globalen Handels die Hauptbremsen für die wirtschaftliche Erholung darstellen. In entwickelten Volkswirtschaften ist das Wachstum schwach; in Teilen Europas besteht zudem ein Rezessionsrisiko. Schwellenländer müssen gleichzeitig mit Kapitalabflüssen und mit importierter Inflation verbundene Doppelprobleme bewältigen.
Die Risikovermeidung breitet sich an den globalen Aktienmärkten aus: Die US-Börse korrigiert auf hohem Niveau nach unten, während Europas sowie der Märkte in Europa und Japan gleichzeitig schwächer werden. Der Bedarf an grenzüberschreitender Absicherung steigt stark; kurzfristige US-Staatsanleihen gelten als zentraler Zufluchtsort. Branchenanalysen zufolge wird die Schwankungsbreite in der kommenden Zeit weiter deutlich zunehmen. Anleger sollten insbesondere die mit steigenden Ölpreisen und Wechselkursbewegungen verbundenen Risiken eines Vermögensrückgangs im Blick behalten. Eine solide, defensive Allokationsstrategie gilt derzeit als die gängigste Wahl. Auch die Notenbanken werden die Inflationsdaten weiterhin eng verfolgen und ihre Geldpolitik flexibel anpassen, um die Auswirkungen von Marktvolatilität auf die jeweiligen Finanzmärkte zu abzufedern.
#币安九周年 Aktuelle Lage und umfassende Einblicke in die internationalen Finanzmärkte (ca. 500 Wörter)
In letzter Zeit überlagern sich mehrere Faktoren, wodurch die globalen internationalen Finanzmärkte starke Schwankungen erleben. Drei zentrale Variablen – die geopolitische Lage, die Geldpolitik der US-Notenbank (Fed) sowie die globalen Konjunkturerwartungen – bestimmen maßgeblich die Kursentwicklung der Vermögenswerte. In allen Anlageklassen ist eine deutliche Divergenz zu beobachten.
Auf geopolitischer Ebene verschärfen sich die Spannungen im Nahen Osten weiter. Das Passagerisiko für die Schifffahrtsroute über das Rote Meer nimmt zu, mehrere internationale Reedereien umfahren die Region zur Risikovermeidung. Die Erwartung einer Verknappung der Ölversorgung treibt den internationalen Ölpreis unmittelbar nach oben. Der Preis von Brent-Rohöl-Futures steigt kontinuierlich und überschritt zeitweise die Marke von 84 US-Dollar pro Barrel. Der Anstieg der Energiepreise hat die Befürchtung einer erneuten Inflationsdynamik weltweit wieder angefacht. Dadurch könnte sich der Zinssenkungstakt der Notenbanken in verschiedenen Ländern verlangsamen. In der Folge zeigen Rohstoffsektoren insgesamt eine starke Entwicklung; Nichteisenmetalle ziehen synchron mit dem Öl in die Aufwärtsbewegung.
Bei der Geldpolitik haben mehrere Fed-Vertreter öffentlich überwiegend hawkische Aussagen gemacht. Sie betonen, dass die Verlangsamung der US-Kerninflation derzeit hinter den Erwartungen zurückbleibt und kurzfristig keine Voraussetzungen für Zinssenkungen gegeben sind; zudem sei eine Wiederaufnahme von Zinserhöhungen im zweiten Halbjahr nicht auszuschließen. Nach Veröffentlichung der Meldungen steigen die Renditen der US-Staatsanleihen (zehn Jahre) weiter, der US-Dollar-Index legt zu, und globales Kapital fließt wieder stärker in den US-Markt zurück. Gold als klassischer Safe-Haven steht unter Druck und schwächt sich ab; Nicht-US-Währungen verlieren generell an Wert. Der Euro- und der Yen-Wechselkurs gegenüber dem US-Dollar fallen weiter. Für die Währungen von Schwellenländern entsteht ein erheblicher Abwertungsdruck.
Der Internationale Währungsfonds (IWF) hat sein Update zum Globalen-Wirtschaftsausblick veröffentlicht und die Wachstumsprognose für 2026 auf 3,0 % gesenkt. In dem Bericht wird darauf hingewiesen, dass geopolitische Konflikte, das Umfeld hoher Zinsen und die Fragmentierung des globalen Handels die Hauptbremsen für die wirtschaftliche Erholung darstellen. In entwickelten Volkswirtschaften ist das Wachstum schwach; in Teilen Europas besteht zudem ein Rezessionsrisiko. Schwellenländer müssen gleichzeitig mit Kapitalabflüssen und mit importierter Inflation verbundene Doppelprobleme bewältigen.
Die Risikovermeidung breitet sich an den globalen Aktienmärkten aus: Die US-Börse korrigiert auf hohem Niveau nach unten, während Europas sowie der Märkte in Europa und Japan gleichzeitig schwächer werden. Der Bedarf an grenzüberschreitender Absicherung steigt stark; kurzfristige US-Staatsanleihen gelten als zentraler Zufluchtsort. Branchenanalysen zufolge wird die Schwankungsbreite in der kommenden Zeit weiter deutlich zunehmen. Anleger sollten insbesondere die mit steigenden Ölpreisen und Wechselkursbewegungen verbundenen Risiken eines Vermögensrückgangs im Blick behalten. Eine solide, defensive Allokationsstrategie gilt derzeit als die gängigste Wahl. Auch die Notenbanken werden die Inflationsdaten weiterhin eng verfolgen und ihre Geldpolitik flexibel anpassen, um die Auswirkungen von Marktvolatilität auf die jeweiligen Finanzmärkte zu abzufedern.
In letzter Zeit überlagern sich mehrere Faktoren, wodurch die globalen internationalen Finanzmärkte starke Schwankungen erleben. Drei zentrale Variablen – die geopolitische Lage, die Geldpolitik der US-Notenbank (Fed) sowie die globalen Konjunkturerwartungen – bestimmen maßgeblich die Kursentwicklung der Vermögenswerte. In allen Anlageklassen ist eine deutliche Divergenz zu beobachten.
Auf geopolitischer Ebene verschärfen sich die Spannungen im Nahen Osten weiter. Das Passagerisiko für die Schifffahrtsroute über das Rote Meer nimmt zu, mehrere internationale Reedereien umfahren die Region zur Risikovermeidung. Die Erwartung einer Verknappung der Ölversorgung treibt den internationalen Ölpreis unmittelbar nach oben. Der Preis von Brent-Rohöl-Futures steigt kontinuierlich und überschritt zeitweise die Marke von 84 US-Dollar pro Barrel. Der Anstieg der Energiepreise hat die Befürchtung einer erneuten Inflationsdynamik weltweit wieder angefacht. Dadurch könnte sich der Zinssenkungstakt der Notenbanken in verschiedenen Ländern verlangsamen. In der Folge zeigen Rohstoffsektoren insgesamt eine starke Entwicklung; Nichteisenmetalle ziehen synchron mit dem Öl in die Aufwärtsbewegung.
Bei der Geldpolitik haben mehrere Fed-Vertreter öffentlich überwiegend hawkische Aussagen gemacht. Sie betonen, dass die Verlangsamung der US-Kerninflation derzeit hinter den Erwartungen zurückbleibt und kurzfristig keine Voraussetzungen für Zinssenkungen gegeben sind; zudem sei eine Wiederaufnahme von Zinserhöhungen im zweiten Halbjahr nicht auszuschließen. Nach Veröffentlichung der Meldungen steigen die Renditen der US-Staatsanleihen (zehn Jahre) weiter, der US-Dollar-Index legt zu, und globales Kapital fließt wieder stärker in den US-Markt zurück. Gold als klassischer Safe-Haven steht unter Druck und schwächt sich ab; Nicht-US-Währungen verlieren generell an Wert. Der Euro- und der Yen-Wechselkurs gegenüber dem US-Dollar fallen weiter. Für die Währungen von Schwellenländern entsteht ein erheblicher Abwertungsdruck.
Der Internationale Währungsfonds (IWF) hat sein Update zum Globalen-Wirtschaftsausblick veröffentlicht und die Wachstumsprognose für 2026 auf 3,0 % gesenkt. In dem Bericht wird darauf hingewiesen, dass geopolitische Konflikte, das Umfeld hoher Zinsen und die Fragmentierung des globalen Handels die Hauptbremsen für die wirtschaftliche Erholung darstellen. In entwickelten Volkswirtschaften ist das Wachstum schwach; in Teilen Europas besteht zudem ein Rezessionsrisiko. Schwellenländer müssen gleichzeitig mit Kapitalabflüssen und mit importierter Inflation verbundene Doppelprobleme bewältigen.
Die Risikovermeidung breitet sich an den globalen Aktienmärkten aus: Die US-Börse korrigiert auf hohem Niveau nach unten, während Europas sowie der Märkte in Europa und Japan gleichzeitig schwächer werden. Der Bedarf an grenzüberschreitender Absicherung steigt stark; kurzfristige US-Staatsanleihen gelten als zentraler Zufluchtsort. Branchenanalysen zufolge wird die Schwankungsbreite in der kommenden Zeit weiter deutlich zunehmen. Anleger sollten insbesondere die mit steigenden Ölpreisen und Wechselkursbewegungen verbundenen Risiken eines Vermögensrückgangs im Blick behalten. Eine solide, defensive Allokationsstrategie gilt derzeit als die gängigste Wahl. Auch die Notenbanken werden die Inflationsdaten weiterhin eng verfolgen und ihre Geldpolitik flexibel anpassen, um die Auswirkungen von Marktvolatilität auf die jeweiligen Finanzmärkte zu abzufedern.
7
·
--
LeerverkaufsplanInternationale Finanzmärkte: aktuelle Kursentwicklung und vertiefte Informationen (ca. 500 Wörter)
In letzter Zeit wirken mehrere Faktoren zusammen, wodurch sich der globale internationale Finanzmarkt zu starken Schwankungen aufgeschaukelt hat. Die geopolitische Lage, die Geldpolitik der US-Notenbank (Fed) sowie die Erwartungen an die globale Wirtschaft sind die drei zentralen Variablen, die die Kursentwicklung der Vermögenswerte bestimmen. Die Wertentwicklung über die verschiedenen Anlageklassen hinweg zeigt dabei eine deutliche Differenzierung.
Auf der geopolitischen Ebene eskaliert die Lage im Nahen Osten weiter. Die Durchfahrtsrisiken im Rotmeer-Schifffahrtsweg nehmen zu; mehrere internationale Reedereien umfahren die Region zur Risikovermeidung. Die Erwartung einer Verknappung der Ölversorgung treibt die internationalen Ölpreise direkt nach oben. Die Preise für Brent-Rohöl-Futures steigen anhaltend und durchbrachen zeitweise die Marke von 84 USD pro Fass. Der Anstieg der Energiepreise hat die Marktbedenken hinsichtlich einer möglichen globalen Inflationsrückkehr erneut angefacht. Dadurch könnte sich der Zeitplan für Zinssenkungen in vielen Ländern verlangsamen. Infolgedessen zeigen sich Rohstoffwerte insgesamt fest, und die Nichteisenmetalle ziehen im Gleichschritt mit dem Öl und verzeichnen ebenfalls eine Aufwärtsbewegung.
Leerverkaufsplan
Internationale Finanzmärkte: aktuelle Kursentwicklung und vertiefte Informationen (ca. 500 Wörter)
In letzter Zeit wirken mehrere Faktoren zusammen, wodurch sich der globale internationale Finanzmarkt zu starken Schwankungen aufgeschaukelt hat. Die geopolitische Lage, die Geldpolitik der US-Notenbank (Fed) sowie die Erwartungen an die globale Wirtschaft sind die drei zentralen Variablen, die die Kursentwicklung der Vermögenswerte bestimmen. Die Wertentwicklung über die verschiedenen Anlageklassen hinweg zeigt dabei eine deutliche Differenzierung.
Auf der geopolitischen Ebene eskaliert die Lage im Nahen Osten weiter. Die Durchfahrtsrisiken im Rotmeer-Schifffahrtsweg nehmen zu; mehrere internationale Reedereien umfahren die Region zur Risikovermeidung. Die Erwartung einer Verknappung der Ölversorgung treibt die internationalen Ölpreise direkt nach oben. Die Preise für Brent-Rohöl-Futures steigen anhaltend und durchbrachen zeitweise die Marke von 84 USD pro Fass. Der Anstieg der Energiepreise hat die Marktbedenken hinsichtlich einer möglichen globalen Inflationsrückkehr erneut angefacht. Dadurch könnte sich der Zeitplan für Zinssenkungen in vielen Ländern verlangsamen. Infolgedessen zeigen sich Rohstoffwerte insgesamt fest, und die Nichteisenmetalle ziehen im Gleichschritt mit dem Öl und verzeichnen ebenfalls eine Aufwärtsbewegung.
In letzter Zeit wirken mehrere Faktoren zusammen, wodurch sich der globale internationale Finanzmarkt zu starken Schwankungen aufgeschaukelt hat. Die geopolitische Lage, die Geldpolitik der US-Notenbank (Fed) sowie die Erwartungen an die globale Wirtschaft sind die drei zentralen Variablen, die die Kursentwicklung der Vermögenswerte bestimmen. Die Wertentwicklung über die verschiedenen Anlageklassen hinweg zeigt dabei eine deutliche Differenzierung.
Auf der geopolitischen Ebene eskaliert die Lage im Nahen Osten weiter. Die Durchfahrtsrisiken im Rotmeer-Schifffahrtsweg nehmen zu; mehrere internationale Reedereien umfahren die Region zur Risikovermeidung. Die Erwartung einer Verknappung der Ölversorgung treibt die internationalen Ölpreise direkt nach oben. Die Preise für Brent-Rohöl-Futures steigen anhaltend und durchbrachen zeitweise die Marke von 84 USD pro Fass. Der Anstieg der Energiepreise hat die Marktbedenken hinsichtlich einer möglichen globalen Inflationsrückkehr erneut angefacht. Dadurch könnte sich der Zeitplan für Zinssenkungen in vielen Ländern verlangsamen. Infolgedessen zeigen sich Rohstoffwerte insgesamt fest, und die Nichteisenmetalle ziehen im Gleichschritt mit dem Öl und verzeichnen ebenfalls eine Aufwärtsbewegung.
74
·
--
#newt $NEWT Internationale Finanznachrichten (ca. 120 Wörter)
Kürzlich haben geopolitische Spannungen im Nahen Osten die globalen Finanzmärkte in Unruhe versetzt. Die Konfrontation zwischen Iran und den USA erhöht die Risiken für den Schiffsverkehr: Brent-Rohöl stieg an einem Tag um mehr als 9% und nähert sich 83 US-Dollar pro Barrel. Der Markt befürchtet eine Rückkehr der Energiepreisinflation. Vertreter der US-Notenbank signalisierten eine eher restriktive Haltung: Falls die Inflation hoch bleibt, besteht im September die Möglichkeit einer Zinserhöhung. Dadurch stiegen die Renditen US-amerikanischer Staatsanleihen und der US-Dollar festigte sich; Gold stand unter Druck und fiel. Der IWF senkte die Prognose für das globale Wirtschaftswachstum 2026 auf 3,0%. Rohstoffe und ausländische Aktienmärkte schwankten gleichzeitig. In mehreren Ländern gerieten Außenhandel und Kapitalmärkte in Bewegung, während sich die Vorsicht der Anleger verstärkte.
#newt $NEWT Internationale Finanznachrichten (ca. 120 Wörter)
Kürzlich haben geopolitische Spannungen im Nahen Osten die globalen Finanzmärkte in Unruhe versetzt. Die Konfrontation zwischen Iran und den USA erhöht die Risiken für den Schiffsverkehr: Brent-Rohöl stieg an einem Tag um mehr als 9% und nähert sich 83 US-Dollar pro Barrel. Der Markt befürchtet eine Rückkehr der Energiepreisinflation. Vertreter der US-Notenbank signalisierten eine eher restriktive Haltung: Falls die Inflation hoch bleibt, besteht im September die Möglichkeit einer Zinserhöhung. Dadurch stiegen die Renditen US-amerikanischer Staatsanleihen und der US-Dollar festigte sich; Gold stand unter Druck und fiel. Der IWF senkte die Prognose für das globale Wirtschaftswachstum 2026 auf 3,0%. Rohstoffe und ausländische Aktienmärkte schwankten gleichzeitig. In mehreren Ländern gerieten Außenhandel und Kapitalmärkte in Bewegung, während sich die Vorsicht der Anleger verstärkte.
Kürzlich haben geopolitische Spannungen im Nahen Osten die globalen Finanzmärkte in Unruhe versetzt. Die Konfrontation zwischen Iran und den USA erhöht die Risiken für den Schiffsverkehr: Brent-Rohöl stieg an einem Tag um mehr als 9% und nähert sich 83 US-Dollar pro Barrel. Der Markt befürchtet eine Rückkehr der Energiepreisinflation. Vertreter der US-Notenbank signalisierten eine eher restriktive Haltung: Falls die Inflation hoch bleibt, besteht im September die Möglichkeit einer Zinserhöhung. Dadurch stiegen die Renditen US-amerikanischer Staatsanleihen und der US-Dollar festigte sich; Gold stand unter Druck und fiel. Der IWF senkte die Prognose für das globale Wirtschaftswachstum 2026 auf 3,0%. Rohstoffe und ausländische Aktienmärkte schwankten gleichzeitig. In mehreren Ländern gerieten Außenhandel und Kapitalmärkte in Bewegung, während sich die Vorsicht der Anleger verstärkte.
30
·
--
#grvt Internationale Finanznachrichten aus dem Ausland (ca. 120 Wörter)
Jüngste geopolitische Konflikte im Nahen Osten bringen die globalen Finanzmärkte in Unruhe: Der Schlagabtausch zwischen Iran und den USA erhöht das Risiko für den Schiffsverkehr. Der Brent-Ölpreis stieg an einem einzigen Tag um mehr als 9% und nähert sich 83 US-Dollar pro Barrel; die Marktteilnehmer befürchten eine Rückkehr der Energieinflation. Vertreter der US-Notenbank geben eher restriktive Signale: Sollte die Inflation hoch bleiben, besteht im September die Möglichkeit einer Zinserhöhung. Die Renditen US-amerikanischer Staatsanleihen steigen, der US-Dollar wertet auf, und Gold steht unter Druck und fällt. Der IWF senkte die Prognose für das weltweite Wirtschaftswachstum 2026 auf 3,0%. Schwankungen treffen zugleich Rohstoffe und ausländische Aktienmärkte; mehrere Länder erleben Turbulenzen im Außenhandel und in den Kapitalmärkten, während die Risikoaversion der Anleger zunimmt.
#grvt Internationale Finanznachrichten aus dem Ausland (ca. 120 Wörter)
Jüngste geopolitische Konflikte im Nahen Osten bringen die globalen Finanzmärkte in Unruhe: Der Schlagabtausch zwischen Iran und den USA erhöht das Risiko für den Schiffsverkehr. Der Brent-Ölpreis stieg an einem einzigen Tag um mehr als 9% und nähert sich 83 US-Dollar pro Barrel; die Marktteilnehmer befürchten eine Rückkehr der Energieinflation. Vertreter der US-Notenbank geben eher restriktive Signale: Sollte die Inflation hoch bleiben, besteht im September die Möglichkeit einer Zinserhöhung. Die Renditen US-amerikanischer Staatsanleihen steigen, der US-Dollar wertet auf, und Gold steht unter Druck und fällt. Der IWF senkte die Prognose für das weltweite Wirtschaftswachstum 2026 auf 3,0%. Schwankungen treffen zugleich Rohstoffe und ausländische Aktienmärkte; mehrere Länder erleben Turbulenzen im Außenhandel und in den Kapitalmärkten, während die Risikoaversion der Anleger zunimmt.
Jüngste geopolitische Konflikte im Nahen Osten bringen die globalen Finanzmärkte in Unruhe: Der Schlagabtausch zwischen Iran und den USA erhöht das Risiko für den Schiffsverkehr. Der Brent-Ölpreis stieg an einem einzigen Tag um mehr als 9% und nähert sich 83 US-Dollar pro Barrel; die Marktteilnehmer befürchten eine Rückkehr der Energieinflation. Vertreter der US-Notenbank geben eher restriktive Signale: Sollte die Inflation hoch bleiben, besteht im September die Möglichkeit einer Zinserhöhung. Die Renditen US-amerikanischer Staatsanleihen steigen, der US-Dollar wertet auf, und Gold steht unter Druck und fällt. Der IWF senkte die Prognose für das weltweite Wirtschaftswachstum 2026 auf 3,0%. Schwankungen treffen zugleich Rohstoffe und ausländische Aktienmärkte; mehrere Länder erleben Turbulenzen im Außenhandel und in den Kapitalmärkten, während die Risikoaversion der Anleger zunimmt.
27
·
--
#币安九周年
玖载筑台, der Ehrlichkeit verpflichtet;
Transaktionen nach Regeln, Schritt für Schritt zum Erfolg.
Gemeinsam in die Weite, dauerhaft und beständig;
Mit dem Wind nach vorn, schreibt neue Kapitel.
#币安九周年
玖载筑台, der Ehrlichkeit verpflichtet;
Transaktionen nach Regeln, Schritt für Schritt zum Erfolg.
Gemeinsam in die Weite, dauerhaft und beständig;
Mit dem Wind nach vorn, schreibt neue Kapitel.
玖载筑台, der Ehrlichkeit verpflichtet;
Transaktionen nach Regeln, Schritt für Schritt zum Erfolg.
Gemeinsam in die Weite, dauerhaft und beständig;
Mit dem Wind nach vorn, schreibt neue Kapitel.
1
81
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
USMidterms-WhatAreMarketsExpecting?
96,832 Aufrufe
814 Kommentare
Erdrutschsieg der Demokraten im Kongress erschüttert Trump-Wetten auf KI-Aktien und Kryptowährungen
Binance News
·13 Likes
·5.1k Aufrufe
USOctoberNFP-AreRateCutsStillPossible
253,049 Aufrufe
1,966 Kommentare
AMDBeatsExpectations-AINarrativeContinues
23,704 Aufrufe
319 Kommentare