

igogosha
25 Beiträge
igogosha
Melden
Nutzer blockieren
2 Following
2 Follower
8 Like gegeben
Beiträge
·
--
Übersetzung ansehen
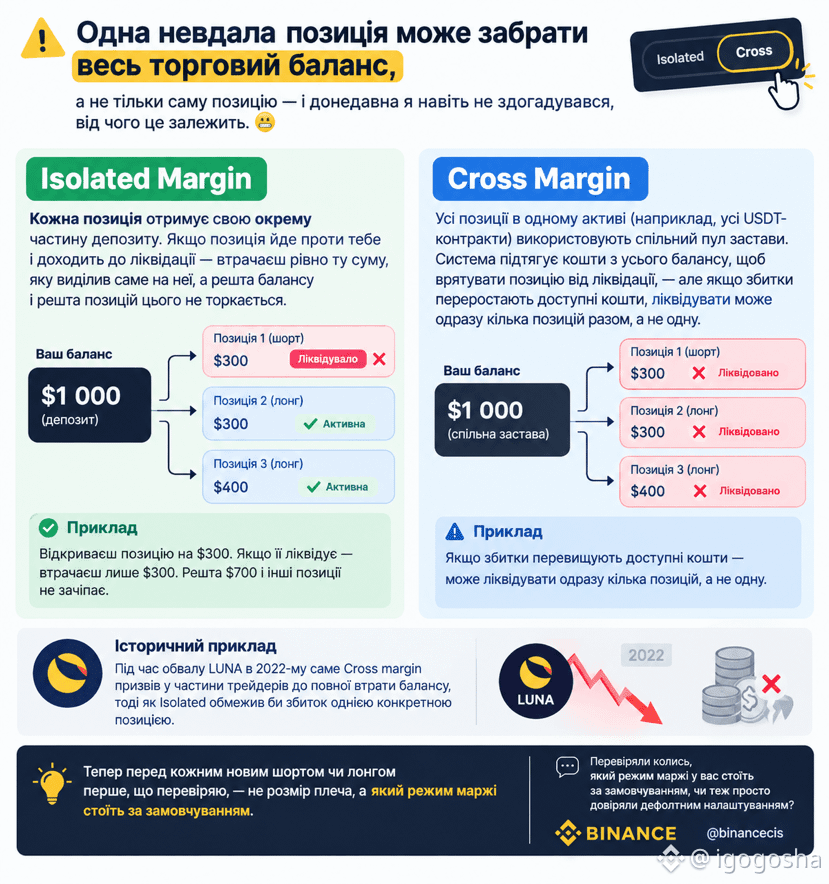
Одна невдала позиція може забрати весь торговий баланс, а не тільки себе — і донедавна я навіть не здогадувався чому. 😬
Відкриваючи перший шорт на TradFi Perps, навіть не звернув уваги на перемикач "Isolated / Cross" — лишив дефолт. Пізніше розібрався, що це означає, і виявилось — це не дрібниця.
В Isolated margin кожна позиція отримує свою окрему частину депозиту: дійде до ліквідації — втрачаєш рівно ту суму, яку виділив саме на неї, решта балансу не торкається. У Cross margin усі позиції в одному активі (наприклад, усі USDT-контракти) ділять спільний пул застави — система підтягує кошти з усього балансу, щоб врятувати позицію, а якщо збитків забагато, ліквідувати може одразу кілька позицій разом.
Знайшов і історичний приклад: під час обвалу LUNA в 2022-му саме Cross margin призвів у частини трейдерів до повної втрати балансу, тоді як Isolated обмежив би збиток однією конкретною позицією.
Тепер перед кожним новим шортом чи лонгом перше, що перевіряю, — не розмір плеча, а режим маржі за замовчуванням.
Перевіряли колись, який режим маржі у вас стоїть за замовчуванням, чи теж просто довіряли дефолтним налаштуванням?
@Binance_Ukraine #tradefi
Одна невдала позиція може забрати весь торговий баланс, а не тільки себе — і донедавна я навіть не здогадувався чому. 😬
Відкриваючи перший шорт на TradFi Perps, навіть не звернув уваги на перемикач "Isolated / Cross" — лишив дефолт. Пізніше розібрався, що це означає, і виявилось — це не дрібниця.
В Isolated margin кожна позиція отримує свою окрему частину депозиту: дійде до ліквідації — втрачаєш рівно ту суму, яку виділив саме на неї, решта балансу не торкається. У Cross margin усі позиції в одному активі (наприклад, усі USDT-контракти) ділять спільний пул застави — система підтягує кошти з усього балансу, щоб врятувати позицію, а якщо збитків забагато, ліквідувати може одразу кілька позицій разом.
Знайшов і історичний приклад: під час обвалу LUNA в 2022-му саме Cross margin призвів у частини трейдерів до повної втрати балансу, тоді як Isolated обмежив би збиток однією конкретною позицією.
Тепер перед кожним новим шортом чи лонгом перше, що перевіряю, — не розмір плеча, а режим маржі за замовчуванням.
Перевіряли колись, який режим маржі у вас стоїть за замовчуванням, чи теж просто довіряли дефолтним налаштуванням?
@Binance_Ukraine #tradefi
Відкриваючи перший шорт на TradFi Perps, навіть не звернув уваги на перемикач "Isolated / Cross" — лишив дефолт. Пізніше розібрався, що це означає, і виявилось — це не дрібниця.
В Isolated margin кожна позиція отримує свою окрему частину депозиту: дійде до ліквідації — втрачаєш рівно ту суму, яку виділив саме на неї, решта балансу не торкається. У Cross margin усі позиції в одному активі (наприклад, усі USDT-контракти) ділять спільний пул застави — система підтягує кошти з усього балансу, щоб врятувати позицію, а якщо збитків забагато, ліквідувати може одразу кілька позицій разом.
Знайшов і історичний приклад: під час обвалу LUNA в 2022-му саме Cross margin призвів у частини трейдерів до повної втрати балансу, тоді як Isolated обмежив би збиток однією конкретною позицією.
Тепер перед кожним новим шортом чи лонгом перше, що перевіряю, — не розмір плеча, а режим маржі за замовчуванням.
Перевіряли колись, який режим маржі у вас стоїть за замовчуванням, чи теж просто довіряли дефолтним налаштуванням?
@Binance_Ukraine #tradefi
1
480
·
--
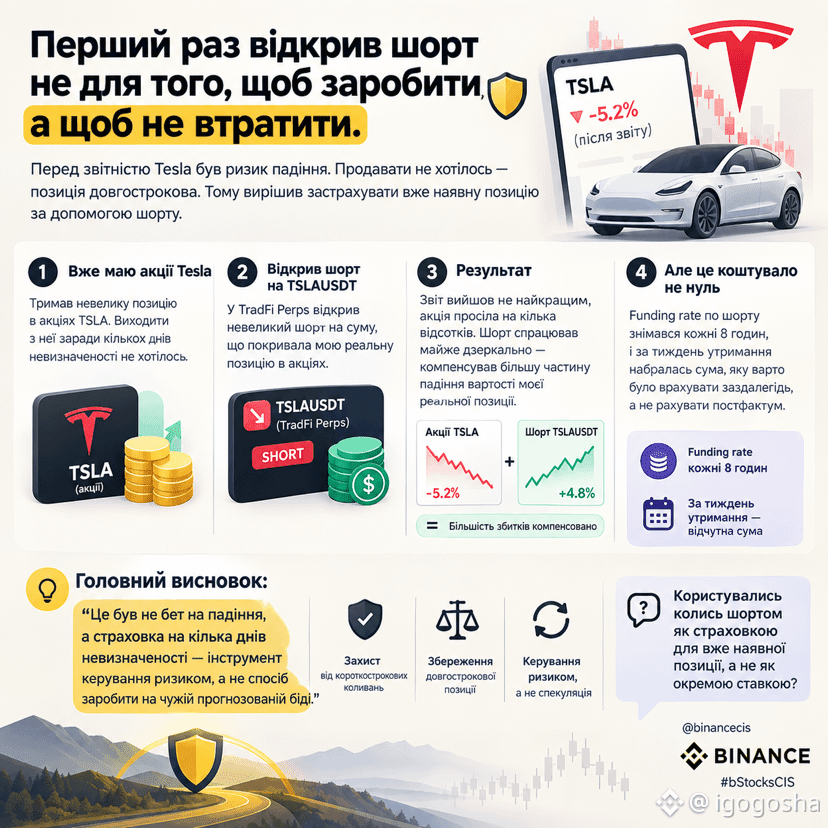
Ich habe zum ersten Mal einen Short nicht eröffnet, um damit Geld zu verdienen, sondern um nicht zu verlieren. 🛡️
Ich halte eine kleine Position in Tesla-Aktien – und vor dem Quartalsreport hatte ich das Gefühl, dass ein möglicher Rückschlag nach unten bevorsteht. Verkaufen wollte ich nicht: Die Position ist langfristig, sie nur wegen ein paar Tagen Unsicherheit zu verlassen, erschien mir falsch.
Also habe ich etwas anderes ausprobiert: Ich eröffnete einen kleinen Short auf $TSLAUSDT in TradFi Perps – ungefähr in der Höhe, die meine reale Aktienposition abdeckte. Das heißt: Wenn der Kurs fällt, wird der Verlust bei den Aktien teilweise durch den Gewinn aus dem Short kompensiert – und umgekehrt: Wenn ich mich in der Richtung irre, verliere ich etwas auf dem Short, gewinne aber auf der Hauptposition.
Der Report ist nicht der beste ausgefallen – die Aktie ging um ein paar Prozent nach unten. Der Short auf TSLAUSDT funktionierte fast spiegelbildlich – er hat den Großteil des Rückgangs im Wert der Position ausgeglichen.
Das war nicht kostenlos: Die Funding-Rate für den Short wurde alle 8 Stunden abgezogen, und innerhalb einer Woche kam eine Summe zusammen, die man im Voraus einplanen sollte, nicht erst nachträglich.
Fazit: Das war keine „Wette auf den Abstieg“, sondern eine Absicherung für ein paar Tage Unsicherheit – ein Instrument für das Risikomanagement, nicht eine Methode, um zu verdienen.
Habt ihr den Short schon mal als Versicherung für eine Position benutzt, nicht als eigenständige Wette?
@Binance_Ukraine #bStokscis $TSLAB
{spot}(TSLABUSDT)
Ich habe zum ersten Mal einen Short nicht eröffnet, um damit Geld zu verdienen, sondern um nicht zu verlieren. 🛡️
Ich halte eine kleine Position in Tesla-Aktien – und vor dem Quartalsreport hatte ich das Gefühl, dass ein möglicher Rückschlag nach unten bevorsteht. Verkaufen wollte ich nicht: Die Position ist langfristig, sie nur wegen ein paar Tagen Unsicherheit zu verlassen, erschien mir falsch.
Also habe ich etwas anderes ausprobiert: Ich eröffnete einen kleinen Short auf $TSLAUSDT in TradFi Perps – ungefähr in der Höhe, die meine reale Aktienposition abdeckte. Das heißt: Wenn der Kurs fällt, wird der Verlust bei den Aktien teilweise durch den Gewinn aus dem Short kompensiert – und umgekehrt: Wenn ich mich in der Richtung irre, verliere ich etwas auf dem Short, gewinne aber auf der Hauptposition.
Der Report ist nicht der beste ausgefallen – die Aktie ging um ein paar Prozent nach unten. Der Short auf TSLAUSDT funktionierte fast spiegelbildlich – er hat den Großteil des Rückgangs im Wert der Position ausgeglichen.
Das war nicht kostenlos: Die Funding-Rate für den Short wurde alle 8 Stunden abgezogen, und innerhalb einer Woche kam eine Summe zusammen, die man im Voraus einplanen sollte, nicht erst nachträglich.
Fazit: Das war keine „Wette auf den Abstieg“, sondern eine Absicherung für ein paar Tage Unsicherheit – ein Instrument für das Risikomanagement, nicht eine Methode, um zu verdienen.
Habt ihr den Short schon mal als Versicherung für eine Position benutzt, nicht als eigenständige Wette?
@Binance_Ukraine #bStokscis $TSLAB
Ich halte eine kleine Position in Tesla-Aktien – und vor dem Quartalsreport hatte ich das Gefühl, dass ein möglicher Rückschlag nach unten bevorsteht. Verkaufen wollte ich nicht: Die Position ist langfristig, sie nur wegen ein paar Tagen Unsicherheit zu verlassen, erschien mir falsch.
Also habe ich etwas anderes ausprobiert: Ich eröffnete einen kleinen Short auf $TSLAUSDT in TradFi Perps – ungefähr in der Höhe, die meine reale Aktienposition abdeckte. Das heißt: Wenn der Kurs fällt, wird der Verlust bei den Aktien teilweise durch den Gewinn aus dem Short kompensiert – und umgekehrt: Wenn ich mich in der Richtung irre, verliere ich etwas auf dem Short, gewinne aber auf der Hauptposition.
Der Report ist nicht der beste ausgefallen – die Aktie ging um ein paar Prozent nach unten. Der Short auf TSLAUSDT funktionierte fast spiegelbildlich – er hat den Großteil des Rückgangs im Wert der Position ausgeglichen.
Das war nicht kostenlos: Die Funding-Rate für den Short wurde alle 8 Stunden abgezogen, und innerhalb einer Woche kam eine Summe zusammen, die man im Voraus einplanen sollte, nicht erst nachträglich.
Fazit: Das war keine „Wette auf den Abstieg“, sondern eine Absicherung für ein paar Tage Unsicherheit – ein Instrument für das Risikomanagement, nicht eine Methode, um zu verdienen.
Habt ihr den Short schon mal als Versicherung für eine Position benutzt, nicht als eigenständige Wette?
@Binance_Ukraine #bStokscis $TSLAB
2
476
·
--
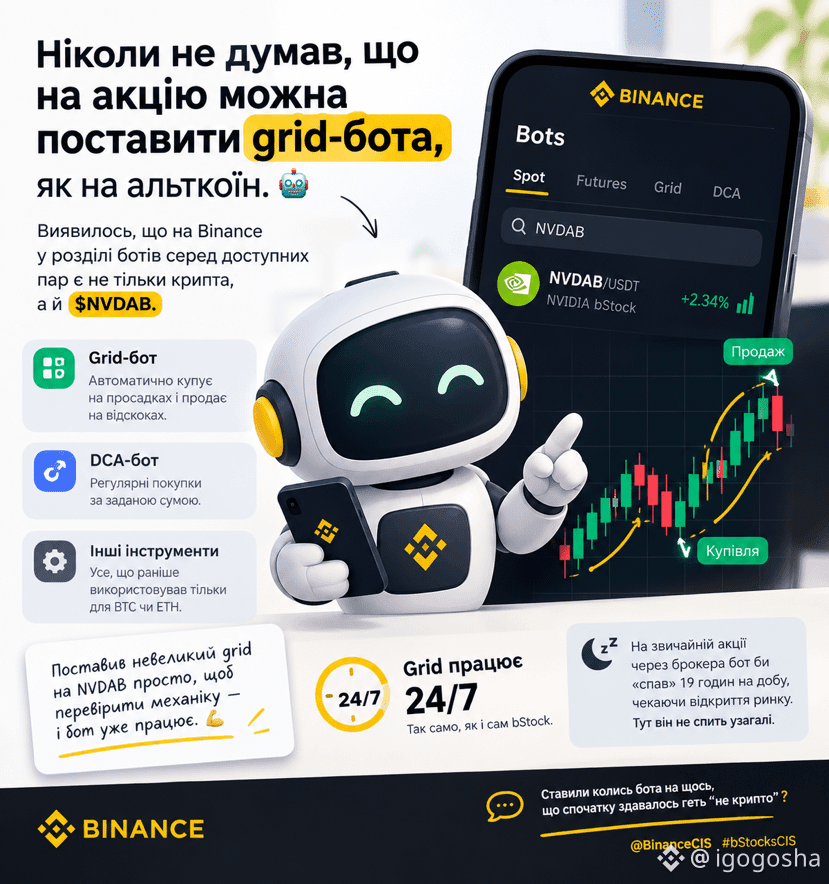
Ich hätte nie gedacht, dass man bei einer Aktion einen Grid-Bot einsetzen kann, so wie bei einem Altcoin. 🤖
Zufällig habe ich beim Durchscrollen der Bot-Sektion auf Binance gesehen, dass es unter den verfügbaren Paaren nicht nur Krypto gibt, sondern auch $NVDAB. Zuerst dachte ich, das sei ein Fehler.
Doch dem war nicht so. Da bStock wie ein normales Spot-Paar gehandelt wird, funktionieren darauf dieselben Tools: DCA-Bot, Grid-Bot, alles, was man zuvor nur auf BTC oder ETH angewendet hat.
Ich habe nur ein kleines Grid auf NVDAB gesetzt, um die Mechanik zu testen — ich habe einen Preisbereich und die Anzahl der Gitterpunkte festgelegt, und der Bot hat dann selbst auf Einbrüchen gekauft und bei Rückpralls verkauft, während ich überhaupt nicht in die App gegangen bin.
Am interessantesten: Das Grid läuft 24/7, genau wie der bStock selbst. Bei einer normalen Aktie wäre so etwas nicht möglich: Ein Bot auf TSLA über den Broker würde ungefähr dreizehn Stunden pro Tag „schlafen“, weil er auf die Markteröffnung wartet. Hier schläft er überhaupt nicht.
Früher habe ich Algo-Bots als reines Krypto-Spielzeug gesehen. Jetzt verstehe ich, dass es dasselbe Tool auch für Aktien ist — nur dass kaum jemand auf die Idee kommt, es auszuprobieren.
Habt ihr jemals einen Bot auf etwas eingesetzt, das anfangs total „nicht-krypto“ wirkte?
@Binance_Ukraine #bStocksCIS
Ich hätte nie gedacht, dass man bei einer Aktion einen Grid-Bot einsetzen kann, so wie bei einem Altcoin. 🤖
Zufällig habe ich beim Durchscrollen der Bot-Sektion auf Binance gesehen, dass es unter den verfügbaren Paaren nicht nur Krypto gibt, sondern auch $NVDAB. Zuerst dachte ich, das sei ein Fehler.
Doch dem war nicht so. Da bStock wie ein normales Spot-Paar gehandelt wird, funktionieren darauf dieselben Tools: DCA-Bot, Grid-Bot, alles, was man zuvor nur auf BTC oder ETH angewendet hat.
Ich habe nur ein kleines Grid auf NVDAB gesetzt, um die Mechanik zu testen — ich habe einen Preisbereich und die Anzahl der Gitterpunkte festgelegt, und der Bot hat dann selbst auf Einbrüchen gekauft und bei Rückpralls verkauft, während ich überhaupt nicht in die App gegangen bin.
Am interessantesten: Das Grid läuft 24/7, genau wie der bStock selbst. Bei einer normalen Aktie wäre so etwas nicht möglich: Ein Bot auf TSLA über den Broker würde ungefähr dreizehn Stunden pro Tag „schlafen“, weil er auf die Markteröffnung wartet. Hier schläft er überhaupt nicht.
Früher habe ich Algo-Bots als reines Krypto-Spielzeug gesehen. Jetzt verstehe ich, dass es dasselbe Tool auch für Aktien ist — nur dass kaum jemand auf die Idee kommt, es auszuprobieren.
Habt ihr jemals einen Bot auf etwas eingesetzt, das anfangs total „nicht-krypto“ wirkte?
@Binance_Ukraine #bStocksCIS
Zufällig habe ich beim Durchscrollen der Bot-Sektion auf Binance gesehen, dass es unter den verfügbaren Paaren nicht nur Krypto gibt, sondern auch $NVDAB. Zuerst dachte ich, das sei ein Fehler.
Doch dem war nicht so. Da bStock wie ein normales Spot-Paar gehandelt wird, funktionieren darauf dieselben Tools: DCA-Bot, Grid-Bot, alles, was man zuvor nur auf BTC oder ETH angewendet hat.
Ich habe nur ein kleines Grid auf NVDAB gesetzt, um die Mechanik zu testen — ich habe einen Preisbereich und die Anzahl der Gitterpunkte festgelegt, und der Bot hat dann selbst auf Einbrüchen gekauft und bei Rückpralls verkauft, während ich überhaupt nicht in die App gegangen bin.
Am interessantesten: Das Grid läuft 24/7, genau wie der bStock selbst. Bei einer normalen Aktie wäre so etwas nicht möglich: Ein Bot auf TSLA über den Broker würde ungefähr dreizehn Stunden pro Tag „schlafen“, weil er auf die Markteröffnung wartet. Hier schläft er überhaupt nicht.
Früher habe ich Algo-Bots als reines Krypto-Spielzeug gesehen. Jetzt verstehe ich, dass es dasselbe Tool auch für Aktien ist — nur dass kaum jemand auf die Idee kommt, es auszuprobieren.
Habt ihr jemals einen Bot auf etwas eingesetzt, das anfangs total „nicht-krypto“ wirkte?
@Binance_Ukraine #bStocksCIS
1
86
·
--
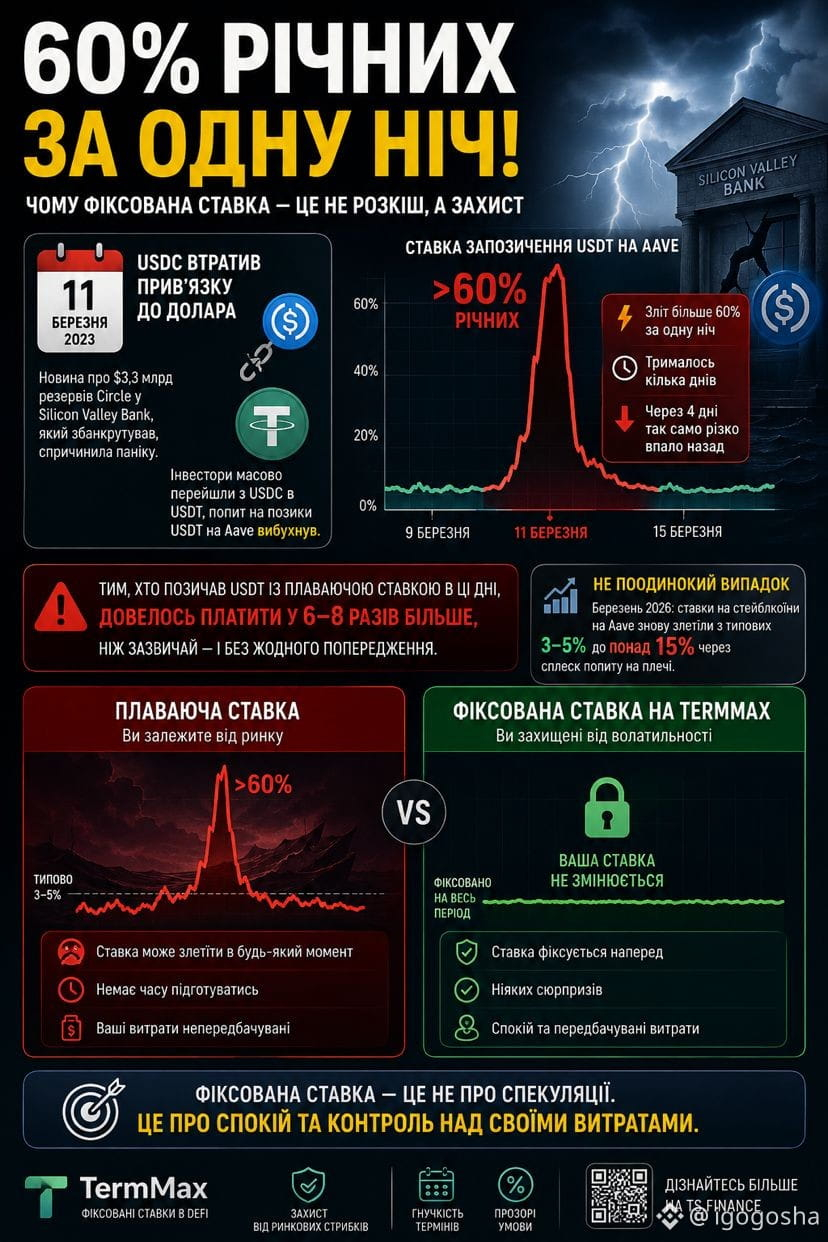
#termmax 60% pro Jahr für eine Nacht – hier ist, was mit dem „normalen“ variablen Zinssatz in einer Krise passiert. 😳
Ich habe ein Beispiel gesucht, das am besten zeigt, warum man überhaupt einen festen Zinssatz braucht – und habe eine Geschichte gefunden, die ich selbst nicht kannte.
Am 11. März 2023 verlor USDC für ein paar Tage die Dollar-Bindung, nachdem bekannt wurde, dass Circle $3,3 Milliarden Reserven bei der Silicon Valley Bank hält, die gerade eben insolvent gegangen war. Anleger eilten von USDC zu USDT, und die Nachfrage nach USDT-Krediten auf Aave explodierte: Der Kredit-Zinssatz schoss über 60% pro Jahr. Und zwar über Nacht.
Wer in genau diesen Tagen USDT mit variablem Zinssatz geliehen hat, musste das Sechs- bis Siebenfache im Vergleich zum üblichen Betrag zahlen – ohne jede Vorwarnung, ohne Zeit zur Vorbereitung. Nach 4 Tagen, als USDC die Bindung wiederherstellte, fiel der Zinssatz genauso abrupt zurück.
Und das ist kein Einzelfall: Laut Daten von März 2026 sind die Zinssätze für Stablecoins auf Aave erneut von den üblichen 3–5% auf über 15% gestiegen – durch einen Nachfrage-Schub nach Leverage.
Genau hier spielt der feste Zinssatz von TermMax seine Stärke aus: Ein Kreditnehmer, der den Zinssatz bis zum 11. März fixiert hat, hätte diesen Sprung einfach nicht bemerkt. Der Zinssatz bleibt derselbe – unabhängig davon, was diese Woche mit der Marktnachfrage passiert.
Eine lehrreiche und eindrucksvolle Geschichte.
@termmax #TermMax
#termmax 60% pro Jahr für eine Nacht – hier ist, was mit dem „normalen“ variablen Zinssatz in einer Krise passiert. 😳
Ich habe ein Beispiel gesucht, das am besten zeigt, warum man überhaupt einen festen Zinssatz braucht – und habe eine Geschichte gefunden, die ich selbst nicht kannte.
Am 11. März 2023 verlor USDC für ein paar Tage die Dollar-Bindung, nachdem bekannt wurde, dass Circle $3,3 Milliarden Reserven bei der Silicon Valley Bank hält, die gerade eben insolvent gegangen war. Anleger eilten von USDC zu USDT, und die Nachfrage nach USDT-Krediten auf Aave explodierte: Der Kredit-Zinssatz schoss über 60% pro Jahr. Und zwar über Nacht.
Wer in genau diesen Tagen USDT mit variablem Zinssatz geliehen hat, musste das Sechs- bis Siebenfache im Vergleich zum üblichen Betrag zahlen – ohne jede Vorwarnung, ohne Zeit zur Vorbereitung. Nach 4 Tagen, als USDC die Bindung wiederherstellte, fiel der Zinssatz genauso abrupt zurück.
Und das ist kein Einzelfall: Laut Daten von März 2026 sind die Zinssätze für Stablecoins auf Aave erneut von den üblichen 3–5% auf über 15% gestiegen – durch einen Nachfrage-Schub nach Leverage.
Genau hier spielt der feste Zinssatz von TermMax seine Stärke aus: Ein Kreditnehmer, der den Zinssatz bis zum 11. März fixiert hat, hätte diesen Sprung einfach nicht bemerkt. Der Zinssatz bleibt derselbe – unabhängig davon, was diese Woche mit der Marktnachfrage passiert.
Eine lehrreiche und eindrucksvolle Geschichte.
@TermMax #TermMax
Ich habe ein Beispiel gesucht, das am besten zeigt, warum man überhaupt einen festen Zinssatz braucht – und habe eine Geschichte gefunden, die ich selbst nicht kannte.
Am 11. März 2023 verlor USDC für ein paar Tage die Dollar-Bindung, nachdem bekannt wurde, dass Circle $3,3 Milliarden Reserven bei der Silicon Valley Bank hält, die gerade eben insolvent gegangen war. Anleger eilten von USDC zu USDT, und die Nachfrage nach USDT-Krediten auf Aave explodierte: Der Kredit-Zinssatz schoss über 60% pro Jahr. Und zwar über Nacht.
Wer in genau diesen Tagen USDT mit variablem Zinssatz geliehen hat, musste das Sechs- bis Siebenfache im Vergleich zum üblichen Betrag zahlen – ohne jede Vorwarnung, ohne Zeit zur Vorbereitung. Nach 4 Tagen, als USDC die Bindung wiederherstellte, fiel der Zinssatz genauso abrupt zurück.
Und das ist kein Einzelfall: Laut Daten von März 2026 sind die Zinssätze für Stablecoins auf Aave erneut von den üblichen 3–5% auf über 15% gestiegen – durch einen Nachfrage-Schub nach Leverage.
Genau hier spielt der feste Zinssatz von TermMax seine Stärke aus: Ein Kreditnehmer, der den Zinssatz bis zum 11. März fixiert hat, hätte diesen Sprung einfach nicht bemerkt. Der Zinssatz bleibt derselbe – unabhängig davon, was diese Woche mit der Marktnachfrage passiert.
Eine lehrreiche und eindrucksvolle Geschichte.
@TermMax #TermMax
1
111
·
--
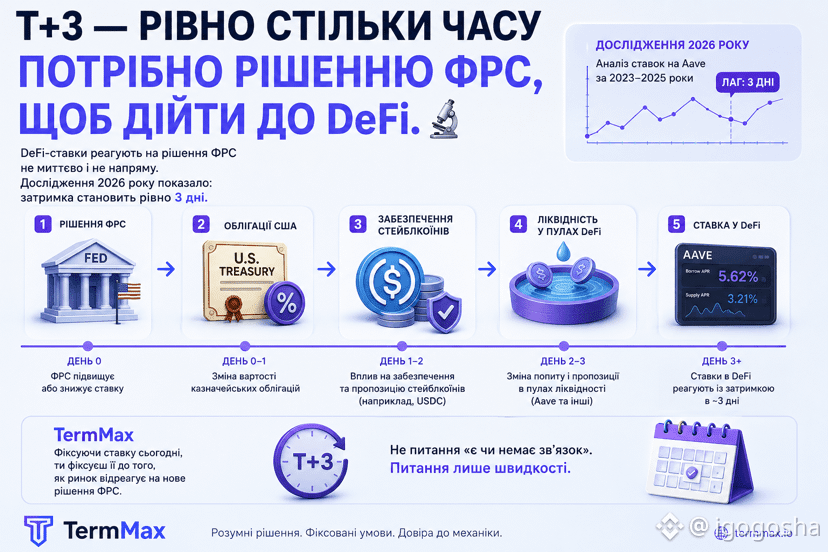
#termmax Т+3 — genau so viel Zeit braucht die Lösung der US-Notenbank (Fed), um zu DeFi zu gelangen. 🔬
Früher habe ich geschrieben, dass DeFi-Zinssätze unabhängig von der Fed leben – und am Beispiel des Jahres 2022 sah das tatsächlich so aus. Aber nachdem ich tiefer gegraben habe, fand ich eine Studie aus dem Jahr 2026, die das Bild etwas verkompliziert.
Es stellt sich heraus: Der Zusammenhang besteht. Die Forscher analysierten die Zinssätze auf Aave für die Jahre 2023–2025 und stellten eine klare Verzögerung von 3 Tagen zwischen der Fed-Entscheidung und der Reaktion der Zinssätze bei Devi fest.
Der Mechanismus ist einfach, wenn man ihn einmal auseinanderlegt: Stablecoins wie USDC sind teilweise durch US-Staatsanleihen abgesichert. Wenn die Fed den Zinssatz erhöht, verändert sich der Wert dieser Anleihen – und das spiegelt sich mit einer Verzögerung in Angebot und Nachfrage der Stablecoins in DeFi wider – und damit auch in den Zinssätzen.
Das heißt: Die Fed ignoriert das nicht – die Signale kommen nur nicht über Schlagzeilen, sondern über eine viel langsamere Kette: Anleihen → Stablecoin-Sicherung → Liquidität in den Pullen → Zinssatz.
Für TermMax bedeutet das Folgendes: Wenn du heute einen Zinssatz festschreibst, fixierst du ihn, bevor diese dreitägige (und manchmal auch längere) Kette Zeit hat, auf die nächste Fed-Entscheidung zu reagieren.
Glaubtet ihr, dass der Zusammenhang zwischen DeFi und traditionellen Zinssätzen entweder „da“ oder „nicht da“ ist? Wie es sich herausstellt, ist es eine Frage der Geschwindigkeit, nicht der Existenz.
@termmax #TermMax
#termmax Т+3 — genau so viel Zeit braucht die Lösung der US-Notenbank (Fed), um zu DeFi zu gelangen. 🔬
Früher habe ich geschrieben, dass DeFi-Zinssätze unabhängig von der Fed leben – und am Beispiel des Jahres 2022 sah das tatsächlich so aus. Aber nachdem ich tiefer gegraben habe, fand ich eine Studie aus dem Jahr 2026, die das Bild etwas verkompliziert.
Es stellt sich heraus: Der Zusammenhang besteht. Die Forscher analysierten die Zinssätze auf Aave für die Jahre 2023–2025 und stellten eine klare Verzögerung von 3 Tagen zwischen der Fed-Entscheidung und der Reaktion der Zinssätze bei Devi fest.
Der Mechanismus ist einfach, wenn man ihn einmal auseinanderlegt: Stablecoins wie USDC sind teilweise durch US-Staatsanleihen abgesichert. Wenn die Fed den Zinssatz erhöht, verändert sich der Wert dieser Anleihen – und das spiegelt sich mit einer Verzögerung in Angebot und Nachfrage der Stablecoins in DeFi wider – und damit auch in den Zinssätzen.
Das heißt: Die Fed ignoriert das nicht – die Signale kommen nur nicht über Schlagzeilen, sondern über eine viel langsamere Kette: Anleihen → Stablecoin-Sicherung → Liquidität in den Pullen → Zinssatz.
Für TermMax bedeutet das Folgendes: Wenn du heute einen Zinssatz festschreibst, fixierst du ihn, bevor diese dreitägige (und manchmal auch längere) Kette Zeit hat, auf die nächste Fed-Entscheidung zu reagieren.
Glaubtet ihr, dass der Zusammenhang zwischen DeFi und traditionellen Zinssätzen entweder „da“ oder „nicht da“ ist? Wie es sich herausstellt, ist es eine Frage der Geschwindigkeit, nicht der Existenz.
@TermMax #TermMax
Früher habe ich geschrieben, dass DeFi-Zinssätze unabhängig von der Fed leben – und am Beispiel des Jahres 2022 sah das tatsächlich so aus. Aber nachdem ich tiefer gegraben habe, fand ich eine Studie aus dem Jahr 2026, die das Bild etwas verkompliziert.
Es stellt sich heraus: Der Zusammenhang besteht. Die Forscher analysierten die Zinssätze auf Aave für die Jahre 2023–2025 und stellten eine klare Verzögerung von 3 Tagen zwischen der Fed-Entscheidung und der Reaktion der Zinssätze bei Devi fest.
Der Mechanismus ist einfach, wenn man ihn einmal auseinanderlegt: Stablecoins wie USDC sind teilweise durch US-Staatsanleihen abgesichert. Wenn die Fed den Zinssatz erhöht, verändert sich der Wert dieser Anleihen – und das spiegelt sich mit einer Verzögerung in Angebot und Nachfrage der Stablecoins in DeFi wider – und damit auch in den Zinssätzen.
Das heißt: Die Fed ignoriert das nicht – die Signale kommen nur nicht über Schlagzeilen, sondern über eine viel langsamere Kette: Anleihen → Stablecoin-Sicherung → Liquidität in den Pullen → Zinssatz.
Für TermMax bedeutet das Folgendes: Wenn du heute einen Zinssatz festschreibst, fixierst du ihn, bevor diese dreitägige (und manchmal auch längere) Kette Zeit hat, auf die nächste Fed-Entscheidung zu reagieren.
Glaubtet ihr, dass der Zusammenhang zwischen DeFi und traditionellen Zinssätzen entweder „da“ oder „nicht da“ ist? Wie es sich herausstellt, ist es eine Frage der Geschwindigkeit, nicht der Existenz.
@TermMax #TermMax
1
184
·
--
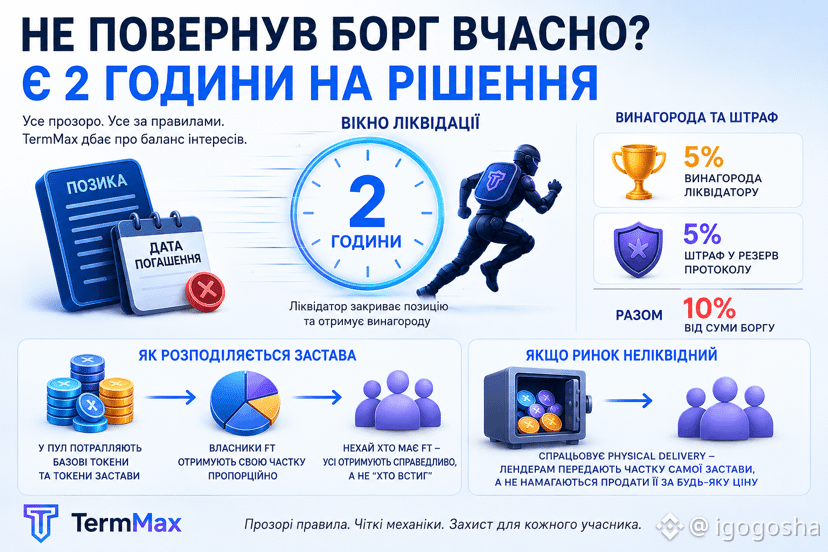
#termmax 2 Stunden — so viel Zeit hätte ich, wenn ich vergessen hätte, die Schuld bis zum Fälligkeitstermin zurückzuzahlen. ⏰
Ehrlich gesagt hatte ich bis zu diesem Moment nicht einmal daran gedacht zu prüfen, was passiert, wenn man den Kredit nicht rechtzeitig zurückzahlen kann. Aber da ich über TermMax schreibe, wollte ich mir die Dokumentation ansehen — statt nur zu hoffen, dass „irgendwie schon alles klappt“.
Es stellte sich heraus, dass alles ziemlich transparent geregelt ist. Wenn der Kreditnehmer die Schuld nicht bis zum Fälligkeitstermin zurückzahlt, verschwindet die Position nicht „einfach“ und wird auch nicht sofort bestraft — sie wird nur für die Liquidation in ein exakt 2-Stunden-Fenster geöffnet.
Der Liquidator, der die Position in diesem Fenster schließt, erhält 5% der Schuldsumme als Vergütung — daher ist die Motivation, das schnell zu tun, immer da. Weitere 5% gehen als Strafe in den Protokoll-Reservefonds, zusammen also 10% der Schuldsumme.
Am Interessantesten: Selbst die Sicherheit wird nicht chaotisch umgewandelt. In den Pool gelangen sowohl die Basis-Tokens als auch gleichzeitig die Sicherheiten-Tokens, und die FT-Inhaber (also diejenigen, die geliehen haben) bekommen ihren Anteil proportional — nicht nach dem Prinzip „wer zuerst kommt, mahlt zuerst“.
Wenn der Markt illiquide ist und die Sicherheit nicht schnell verkauft werden kann, greift Physical Delivery — den Lendern wird einfach ein Anteil an der Sicherheit selbst übertragen, statt zu versuchen, sie um jeden Preis zu verkaufen.
Habt ihr euch solche Regeln jemals im Voraus angeschaut und überprüft?
@termmax #TermMax
#termmax 2 Stunden — so viel Zeit hätte ich, wenn ich vergessen hätte, die Schuld bis zum Fälligkeitstermin zurückzuzahlen. ⏰
Ehrlich gesagt hatte ich bis zu diesem Moment nicht einmal daran gedacht zu prüfen, was passiert, wenn man den Kredit nicht rechtzeitig zurückzahlen kann. Aber da ich über TermMax schreibe, wollte ich mir die Dokumentation ansehen — statt nur zu hoffen, dass „irgendwie schon alles klappt“.
Es stellte sich heraus, dass alles ziemlich transparent geregelt ist. Wenn der Kreditnehmer die Schuld nicht bis zum Fälligkeitstermin zurückzahlt, verschwindet die Position nicht „einfach“ und wird auch nicht sofort bestraft — sie wird nur für die Liquidation in ein exakt 2-Stunden-Fenster geöffnet.
Der Liquidator, der die Position in diesem Fenster schließt, erhält 5% der Schuldsumme als Vergütung — daher ist die Motivation, das schnell zu tun, immer da. Weitere 5% gehen als Strafe in den Protokoll-Reservefonds, zusammen also 10% der Schuldsumme.
Am Interessantesten: Selbst die Sicherheit wird nicht chaotisch umgewandelt. In den Pool gelangen sowohl die Basis-Tokens als auch gleichzeitig die Sicherheiten-Tokens, und die FT-Inhaber (also diejenigen, die geliehen haben) bekommen ihren Anteil proportional — nicht nach dem Prinzip „wer zuerst kommt, mahlt zuerst“.
Wenn der Markt illiquide ist und die Sicherheit nicht schnell verkauft werden kann, greift Physical Delivery — den Lendern wird einfach ein Anteil an der Sicherheit selbst übertragen, statt zu versuchen, sie um jeden Preis zu verkaufen.
Habt ihr euch solche Regeln jemals im Voraus angeschaut und überprüft?
@TermMax #TermMax
Ehrlich gesagt hatte ich bis zu diesem Moment nicht einmal daran gedacht zu prüfen, was passiert, wenn man den Kredit nicht rechtzeitig zurückzahlen kann. Aber da ich über TermMax schreibe, wollte ich mir die Dokumentation ansehen — statt nur zu hoffen, dass „irgendwie schon alles klappt“.
Es stellte sich heraus, dass alles ziemlich transparent geregelt ist. Wenn der Kreditnehmer die Schuld nicht bis zum Fälligkeitstermin zurückzahlt, verschwindet die Position nicht „einfach“ und wird auch nicht sofort bestraft — sie wird nur für die Liquidation in ein exakt 2-Stunden-Fenster geöffnet.
Der Liquidator, der die Position in diesem Fenster schließt, erhält 5% der Schuldsumme als Vergütung — daher ist die Motivation, das schnell zu tun, immer da. Weitere 5% gehen als Strafe in den Protokoll-Reservefonds, zusammen also 10% der Schuldsumme.
Am Interessantesten: Selbst die Sicherheit wird nicht chaotisch umgewandelt. In den Pool gelangen sowohl die Basis-Tokens als auch gleichzeitig die Sicherheiten-Tokens, und die FT-Inhaber (also diejenigen, die geliehen haben) bekommen ihren Anteil proportional — nicht nach dem Prinzip „wer zuerst kommt, mahlt zuerst“.
Wenn der Markt illiquide ist und die Sicherheit nicht schnell verkauft werden kann, greift Physical Delivery — den Lendern wird einfach ein Anteil an der Sicherheit selbst übertragen, statt zu versuchen, sie um jeden Preis zu verkaufen.
Habt ihr euch solche Regeln jemals im Voraus angeschaut und überprüft?
@TermMax #TermMax
90
·
--
Übersetzung ansehen
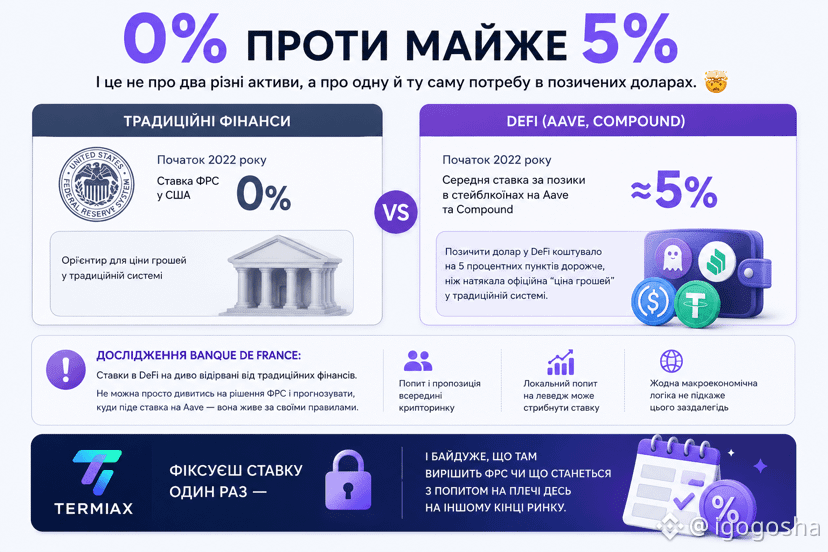
#termmax 0% проти майже 5% — і це не про два різні активи, а про одну й ту саму потребу в позичених доларах. 🤯
Копав, чому взагалі виникла ідея фіксованої ставки саме в DeFi, і наткнувся на дослідження французького центробанку (Banque de France), яке мене здивувало.
На початку 2022 року, коли ставка ФРС у США трималась на рівні 0%, середня ставка за позики в стейблкоінах на Aave і Compound була близько 5%. Тобто позичити долар у DeFi коштувало на цілих 5 процентних пунктів дорожче, ніж натякала офіційна “ціна грошей” у традиційній системі.
Дослідники прямо пишуть: ставки в DeFi на диво відірвані від традиційних фінансів. Тобто не можна просто дивитись на рішення ФРС і прогнозувати, куди піде ставка на Aave — вона живе за своїми правилами, які визначає попит і пропозиція всередині самого крипторинку, а не центробанк.
У традиційних фінансах можна хоча б орієнтуватись на курс ФРС наперед. У DeFi навіть цього немає: ставка може стрибнути через локальний попит на леведж, і жодна макроекономічна логіка це заздалегідь не підкаже.
На TermMax фіксуєш ставку один раз — і байдуже, що там вирішить ФРС чи що станеться з попитом на плечі десь на іншому кінці ринку.
Чули про це?
@termmax #TermMax
#termmax 0% проти майже 5% — і це не про два різні активи, а про одну й ту саму потребу в позичених доларах. 🤯
Копав, чому взагалі виникла ідея фіксованої ставки саме в DeFi, і наткнувся на дослідження французького центробанку (Banque de France), яке мене здивувало.
На початку 2022 року, коли ставка ФРС у США трималась на рівні 0%, середня ставка за позики в стейблкоінах на Aave і Compound була близько 5%. Тобто позичити долар у DeFi коштувало на цілих 5 процентних пунктів дорожче, ніж натякала офіційна “ціна грошей” у традиційній системі.
Дослідники прямо пишуть: ставки в DeFi на диво відірвані від традиційних фінансів. Тобто не можна просто дивитись на рішення ФРС і прогнозувати, куди піде ставка на Aave — вона живе за своїми правилами, які визначає попит і пропозиція всередині самого крипторинку, а не центробанк.
У традиційних фінансах можна хоча б орієнтуватись на курс ФРС наперед. У DeFi навіть цього немає: ставка може стрибнути через локальний попит на леведж, і жодна макроекономічна логіка це заздалегідь не підкаже.
На TermMax фіксуєш ставку один раз — і байдуже, що там вирішить ФРС чи що станеться з попитом на плечі десь на іншому кінці ринку.
Чули про це?
@TermMax #TermMax
Копав, чому взагалі виникла ідея фіксованої ставки саме в DeFi, і наткнувся на дослідження французького центробанку (Banque de France), яке мене здивувало.
На початку 2022 року, коли ставка ФРС у США трималась на рівні 0%, середня ставка за позики в стейблкоінах на Aave і Compound була близько 5%. Тобто позичити долар у DeFi коштувало на цілих 5 процентних пунктів дорожче, ніж натякала офіційна “ціна грошей” у традиційній системі.
Дослідники прямо пишуть: ставки в DeFi на диво відірвані від традиційних фінансів. Тобто не можна просто дивитись на рішення ФРС і прогнозувати, куди піде ставка на Aave — вона живе за своїми правилами, які визначає попит і пропозиція всередині самого крипторинку, а не центробанк.
У традиційних фінансах можна хоча б орієнтуватись на курс ФРС наперед. У DeFi навіть цього немає: ставка може стрибнути через локальний попит на леведж, і жодна макроекономічна логіка це заздалегідь не підкаже.
На TermMax фіксуєш ставку один раз — і байдуже, що там вирішить ФРС чи що станеться з попитом на плечі десь на іншому кінці ринку.
Чули про це?
@TermMax #TermMax
·
--
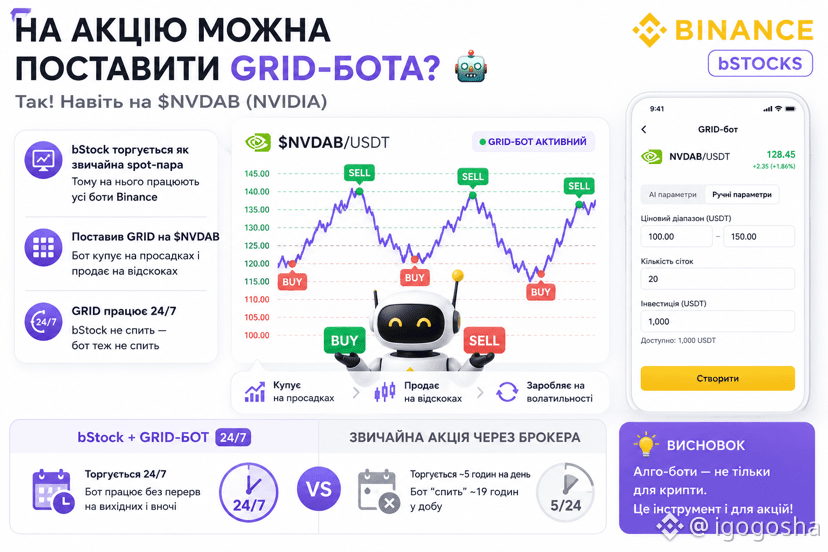
#bstockscis Nie hätte ich gedacht, dass man auf eine Aktion einen Grid-Bot stellen kann – wie auf einen Altcoin. 🤖
Zufällig habe ich es gesehen, als ich im Bot-Bereich von Binance durchblätterte: Unter den verfügbaren Paaren ist nicht nur Krypto, sondern auch $NVDAB. Erst dachte ich, das sei ein Fehler.
Aber nein. Da bStock wie ein normales Spot-Paar gehandelt wird, funktionieren darauf dieselben Tools: DCA-Bot, Grid-Bot, alles, was ich früher nur auf BTC oder ETH angewendet habe.
Ich habe einfach ein kleines Grid auf NVDAB gesetzt, nur um die Mechanik zu testen – einen Preisspanne und die Anzahl der Gitter definiert, und der Bot hat automatisch auf Rücksetzern gekauft und bei Rebounds verkauft, während ich überhaupt nicht in die App gegangen bin.
Am Interessantesten: Das Grid läuft 24/7, genauso wie bStock selbst. Bei einer normalen Aktie wäre das so nicht möglich: Ein Bot auf TSLA über einen Broker würde irgendwo etwa neunzehn Stunden am Tag „schlafen“, während er auf die Markteröffnung wartet. Hier schläft er einfach nicht.
Früher habe ich Algo-Bots als reine Krypto-Spielerei verstanden. Jetzt begreife ich: Das ist genau dasselbe Tool auch für Aktien – nur dass kaum jemand darauf kommt, es auszuprobieren.
Habt ihr schon mal einen Bot auf etwas gesetzt, das erst total „nicht-krypto“ wirkte?
@BinanceCIS #bStocksCIS
#bstockscis Nie hätte ich gedacht, dass man auf eine Aktion einen Grid-Bot stellen kann – wie auf einen Altcoin. 🤖
Zufällig habe ich es gesehen, als ich im Bot-Bereich von Binance durchblätterte: Unter den verfügbaren Paaren ist nicht nur Krypto, sondern auch $NVDAB. Erst dachte ich, das sei ein Fehler.
Aber nein. Da bStock wie ein normales Spot-Paar gehandelt wird, funktionieren darauf dieselben Tools: DCA-Bot, Grid-Bot, alles, was ich früher nur auf BTC oder ETH angewendet habe.
Ich habe einfach ein kleines Grid auf NVDAB gesetzt, nur um die Mechanik zu testen – einen Preisspanne und die Anzahl der Gitter definiert, und der Bot hat automatisch auf Rücksetzern gekauft und bei Rebounds verkauft, während ich überhaupt nicht in die App gegangen bin.
Am Interessantesten: Das Grid läuft 24/7, genauso wie bStock selbst. Bei einer normalen Aktie wäre das so nicht möglich: Ein Bot auf TSLA über einen Broker würde irgendwo etwa neunzehn Stunden am Tag „schlafen“, während er auf die Markteröffnung wartet. Hier schläft er einfach nicht.
Früher habe ich Algo-Bots als reine Krypto-Spielerei verstanden. Jetzt begreife ich: Das ist genau dasselbe Tool auch für Aktien – nur dass kaum jemand darauf kommt, es auszuprobieren.
Habt ihr schon mal einen Bot auf etwas gesetzt, das erst total „nicht-krypto“ wirkte?
@BinanceCIS #bStocksCIS
Zufällig habe ich es gesehen, als ich im Bot-Bereich von Binance durchblätterte: Unter den verfügbaren Paaren ist nicht nur Krypto, sondern auch $NVDAB. Erst dachte ich, das sei ein Fehler.
Aber nein. Da bStock wie ein normales Spot-Paar gehandelt wird, funktionieren darauf dieselben Tools: DCA-Bot, Grid-Bot, alles, was ich früher nur auf BTC oder ETH angewendet habe.
Ich habe einfach ein kleines Grid auf NVDAB gesetzt, nur um die Mechanik zu testen – einen Preisspanne und die Anzahl der Gitter definiert, und der Bot hat automatisch auf Rücksetzern gekauft und bei Rebounds verkauft, während ich überhaupt nicht in die App gegangen bin.
Am Interessantesten: Das Grid läuft 24/7, genauso wie bStock selbst. Bei einer normalen Aktie wäre das so nicht möglich: Ein Bot auf TSLA über einen Broker würde irgendwo etwa neunzehn Stunden am Tag „schlafen“, während er auf die Markteröffnung wartet. Hier schläft er einfach nicht.
Früher habe ich Algo-Bots als reine Krypto-Spielerei verstanden. Jetzt begreife ich: Das ist genau dasselbe Tool auch für Aktien – nur dass kaum jemand darauf kommt, es auszuprobieren.
Habt ihr schon mal einen Bot auf etwas gesetzt, das erst total „nicht-krypto“ wirkte?
@BinanceCIS #bStocksCIS
79
·
--
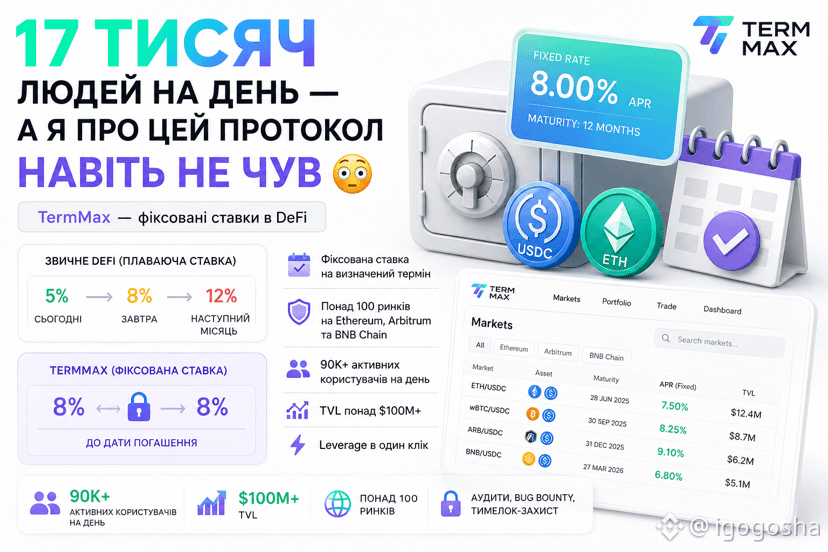
#termmax @termmax 17 tausend Menschen pro Tag — und ich habe von diesem Protokoll noch nicht mal gehört. 😳
Ich bin hergekommen, um mir anzusehen, was überhaupt in DeFi passiert, und bin auf TermMax gestoßen. Im März hatte das Protokoll 17 Tsd. aktive Nutzer pro Tag gemeldet, fast 50 Mio. $ TVL und über 100 Märkte.
Ich so: „Und was ist das denn?“ 😂
Es stellte sich heraus, dass TermMax ein ziemlich interessantes DeFi-Problem löst — variable Zinssätze.
Stellen wir uns vor, ich habe 10.000 $ USDC geliehen. Heute sind es 5%, morgen 8%, in einem Monat 12%. Das heißt, ich weiß nicht im Voraus, wie viel mich mein Kredit real kosten wird.
Bei TermMax wird der Zinssatz für eine bestimmte Laufzeit fixiert.
Zum Beispiel: Man einigt sich auf 8% für ein Jahr — und bis zum Fälligkeitsdatum ändert sich der Zinssatz nicht.
Für den Kreditgeber ist die Logik dieselbe: Er kennt sofort seine Rendite.
Im Grunde ist das der Versuch, nach DeFi zu bringen, was es schon lange in der traditionellen Finanzwelt gibt: einen Kredit mit festem Zinssatz und fester Laufzeit.
Und noch etwas Interessantes — Leverage. Das Protokoll ermöglicht es, leveraged-Positionen im Grunde mit einem Klick zu eröffnen, ohne Dutzende manuelle Schritte mit Kredit und Sicherheiten.
Aber fixed rate bedeutet nicht fixed risk. 😅
Wenn der Preis der Sicherheiten unter LTV fällt, kann die Position liquidiert werden.
Und was interessant ist: In ein paar Monaten ist TermMax stark gewachsen. Aktuell meldet das Team bereits 90K+ aktive Nutzer pro Tag.
@termmax #TermMax
#termmax @TermMax 17 tausend Menschen pro Tag — und ich habe von diesem Protokoll noch nicht mal gehört. 😳
Ich bin hergekommen, um mir anzusehen, was überhaupt in DeFi passiert, und bin auf TermMax gestoßen. Im März hatte das Protokoll 17 Tsd. aktive Nutzer pro Tag gemeldet, fast 50 Mio. $ TVL und über 100 Märkte.
Ich so: „Und was ist das denn?“ 😂
Es stellte sich heraus, dass TermMax ein ziemlich interessantes DeFi-Problem löst — variable Zinssätze.
Stellen wir uns vor, ich habe 10.000 $ USDC geliehen. Heute sind es 5%, morgen 8%, in einem Monat 12%. Das heißt, ich weiß nicht im Voraus, wie viel mich mein Kredit real kosten wird.
Bei TermMax wird der Zinssatz für eine bestimmte Laufzeit fixiert.
Zum Beispiel: Man einigt sich auf 8% für ein Jahr — und bis zum Fälligkeitsdatum ändert sich der Zinssatz nicht.
Für den Kreditgeber ist die Logik dieselbe: Er kennt sofort seine Rendite.
Im Grunde ist das der Versuch, nach DeFi zu bringen, was es schon lange in der traditionellen Finanzwelt gibt: einen Kredit mit festem Zinssatz und fester Laufzeit.
Und noch etwas Interessantes — Leverage. Das Protokoll ermöglicht es, leveraged-Positionen im Grunde mit einem Klick zu eröffnen, ohne Dutzende manuelle Schritte mit Kredit und Sicherheiten.
Aber fixed rate bedeutet nicht fixed risk. 😅
Wenn der Preis der Sicherheiten unter LTV fällt, kann die Position liquidiert werden.
Und was interessant ist: In ein paar Monaten ist TermMax stark gewachsen. Aktuell meldet das Team bereits 90K+ aktive Nutzer pro Tag.
@TermMax #TermMax
Ich bin hergekommen, um mir anzusehen, was überhaupt in DeFi passiert, und bin auf TermMax gestoßen. Im März hatte das Protokoll 17 Tsd. aktive Nutzer pro Tag gemeldet, fast 50 Mio. $ TVL und über 100 Märkte.
Ich so: „Und was ist das denn?“ 😂
Es stellte sich heraus, dass TermMax ein ziemlich interessantes DeFi-Problem löst — variable Zinssätze.
Stellen wir uns vor, ich habe 10.000 $ USDC geliehen. Heute sind es 5%, morgen 8%, in einem Monat 12%. Das heißt, ich weiß nicht im Voraus, wie viel mich mein Kredit real kosten wird.
Bei TermMax wird der Zinssatz für eine bestimmte Laufzeit fixiert.
Zum Beispiel: Man einigt sich auf 8% für ein Jahr — und bis zum Fälligkeitsdatum ändert sich der Zinssatz nicht.
Für den Kreditgeber ist die Logik dieselbe: Er kennt sofort seine Rendite.
Im Grunde ist das der Versuch, nach DeFi zu bringen, was es schon lange in der traditionellen Finanzwelt gibt: einen Kredit mit festem Zinssatz und fester Laufzeit.
Und noch etwas Interessantes — Leverage. Das Protokoll ermöglicht es, leveraged-Positionen im Grunde mit einem Klick zu eröffnen, ohne Dutzende manuelle Schritte mit Kredit und Sicherheiten.
Aber fixed rate bedeutet nicht fixed risk. 😅
Wenn der Preis der Sicherheiten unter LTV fällt, kann die Position liquidiert werden.
Und was interessant ist: In ein paar Monaten ist TermMax stark gewachsen. Aktuell meldet das Team bereits 90K+ aktive Nutzer pro Tag.
@TermMax #TermMax
94
·
--
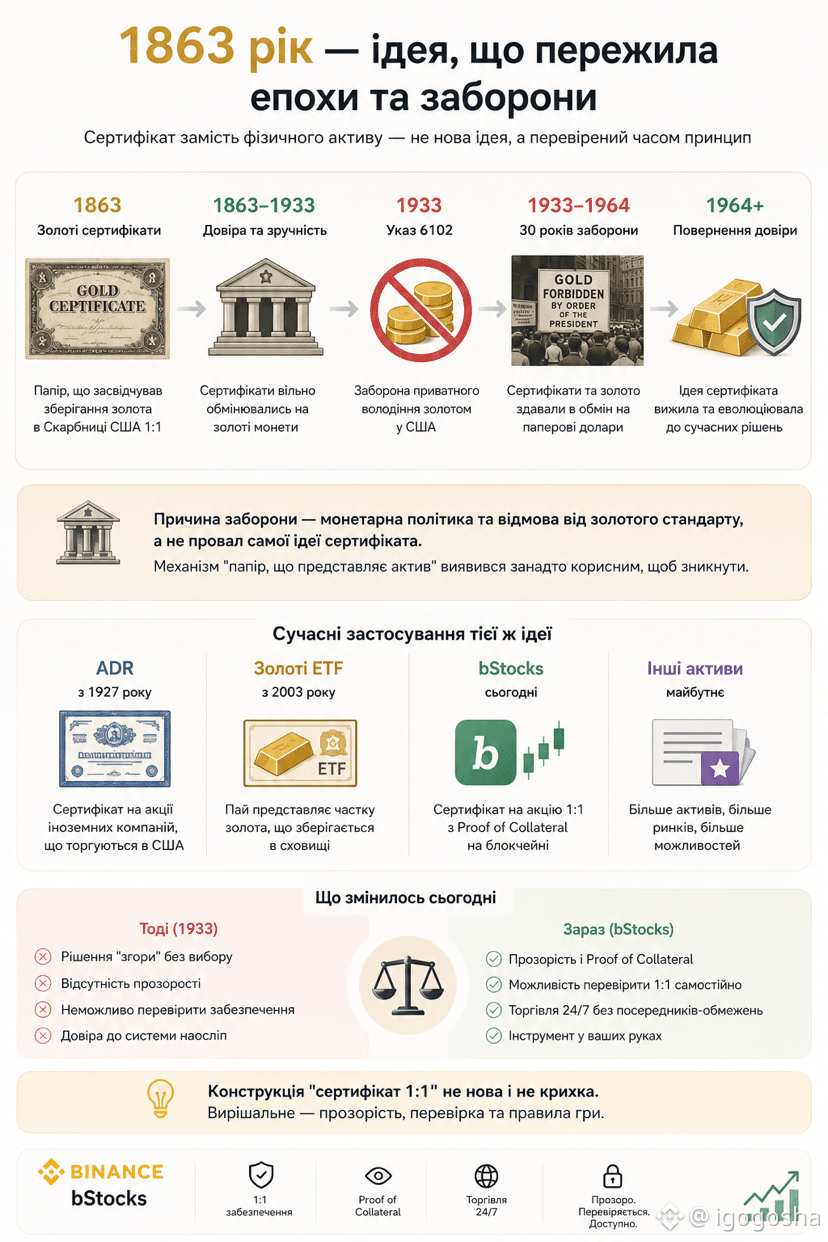
#bstockscis 1863 Jahr — die Idee „Zertifikat statt physischem Aktiv“ ist älter als Telefon, Elektrizität und fast alles, was uns heute umgibt. 😳
Ich habe historische Parallelen zu bStock gezogen und dabei etwas gefunden, das gleichzeitig interessant und lehrreich ist.
In den USA gab es bereits seit 1863 Goldzertifikate — Papier, das bestätigte, dass im Finanzministerium eine bestimmte Menge Gold lag, und der Inhaber das Zertifikat jederzeit gegen echte Goldmünzen eintauschen konnte. Die Idee ist dieselbe wie bei bStock: Kein schweres Metall von Hand zu Hand tragen, sondern ein Papier handeln, das es 1:1 repräsentiert.
Doch im Jahr 1933 verbot die US-Regierung während der Großen Depression per Dekret den privaten Besitz von Gold und verpflichtete die Menschen, ihre Goldzertifikate gegen Papierdollar abzugeben — und für 30 Jahre, bis 1964, war es schlicht illegal, sie privat zu besitzen.
Das war eine Entscheidung über den Goldstandard als Geldpolitik, nicht ein Scheitern der Idee des Zertifikats. Der Mechanismus „Papier, das ein Asset repräsentiert“ erwies sich als so nützlich, dass er diese Geschichte überlebt hat und bis heute die Grundlage von ADR, Gold-ETFs und jetzt bStocks bildet — nur unter anderen regulatorischen Rahmenbedingungen, mit transparentem Proof of Collateral statt des Dekrets eines einzelnen Präsidenten.
Wusstet ihr diese Geschichte früher oder war das eine Überraschung?🤔
@BinanceCIS #bStocksCIS
#bstockscis 1863 Jahr — die Idee „Zertifikat statt physischem Aktiv“ ist älter als Telefon, Elektrizität und fast alles, was uns heute umgibt. 😳
Ich habe historische Parallelen zu bStock gezogen und dabei etwas gefunden, das gleichzeitig interessant und lehrreich ist.
In den USA gab es bereits seit 1863 Goldzertifikate — Papier, das bestätigte, dass im Finanzministerium eine bestimmte Menge Gold lag, und der Inhaber das Zertifikat jederzeit gegen echte Goldmünzen eintauschen konnte. Die Idee ist dieselbe wie bei bStock: Kein schweres Metall von Hand zu Hand tragen, sondern ein Papier handeln, das es 1:1 repräsentiert.
Doch im Jahr 1933 verbot die US-Regierung während der Großen Depression per Dekret den privaten Besitz von Gold und verpflichtete die Menschen, ihre Goldzertifikate gegen Papierdollar abzugeben — und für 30 Jahre, bis 1964, war es schlicht illegal, sie privat zu besitzen.
Das war eine Entscheidung über den Goldstandard als Geldpolitik, nicht ein Scheitern der Idee des Zertifikats. Der Mechanismus „Papier, das ein Asset repräsentiert“ erwies sich als so nützlich, dass er diese Geschichte überlebt hat und bis heute die Grundlage von ADR, Gold-ETFs und jetzt bStocks bildet — nur unter anderen regulatorischen Rahmenbedingungen, mit transparentem Proof of Collateral statt des Dekrets eines einzelnen Präsidenten.
Wusstet ihr diese Geschichte früher oder war das eine Überraschung?🤔
@BinanceCIS #bStocksCIS
Ich habe historische Parallelen zu bStock gezogen und dabei etwas gefunden, das gleichzeitig interessant und lehrreich ist.
In den USA gab es bereits seit 1863 Goldzertifikate — Papier, das bestätigte, dass im Finanzministerium eine bestimmte Menge Gold lag, und der Inhaber das Zertifikat jederzeit gegen echte Goldmünzen eintauschen konnte. Die Idee ist dieselbe wie bei bStock: Kein schweres Metall von Hand zu Hand tragen, sondern ein Papier handeln, das es 1:1 repräsentiert.
Doch im Jahr 1933 verbot die US-Regierung während der Großen Depression per Dekret den privaten Besitz von Gold und verpflichtete die Menschen, ihre Goldzertifikate gegen Papierdollar abzugeben — und für 30 Jahre, bis 1964, war es schlicht illegal, sie privat zu besitzen.
Das war eine Entscheidung über den Goldstandard als Geldpolitik, nicht ein Scheitern der Idee des Zertifikats. Der Mechanismus „Papier, das ein Asset repräsentiert“ erwies sich als so nützlich, dass er diese Geschichte überlebt hat und bis heute die Grundlage von ADR, Gold-ETFs und jetzt bStocks bildet — nur unter anderen regulatorischen Rahmenbedingungen, mit transparentem Proof of Collateral statt des Dekrets eines einzelnen Präsidenten.
Wusstet ihr diese Geschichte früher oder war das eine Überraschung?🤔
@BinanceCIS #bStocksCIS
71
·
--
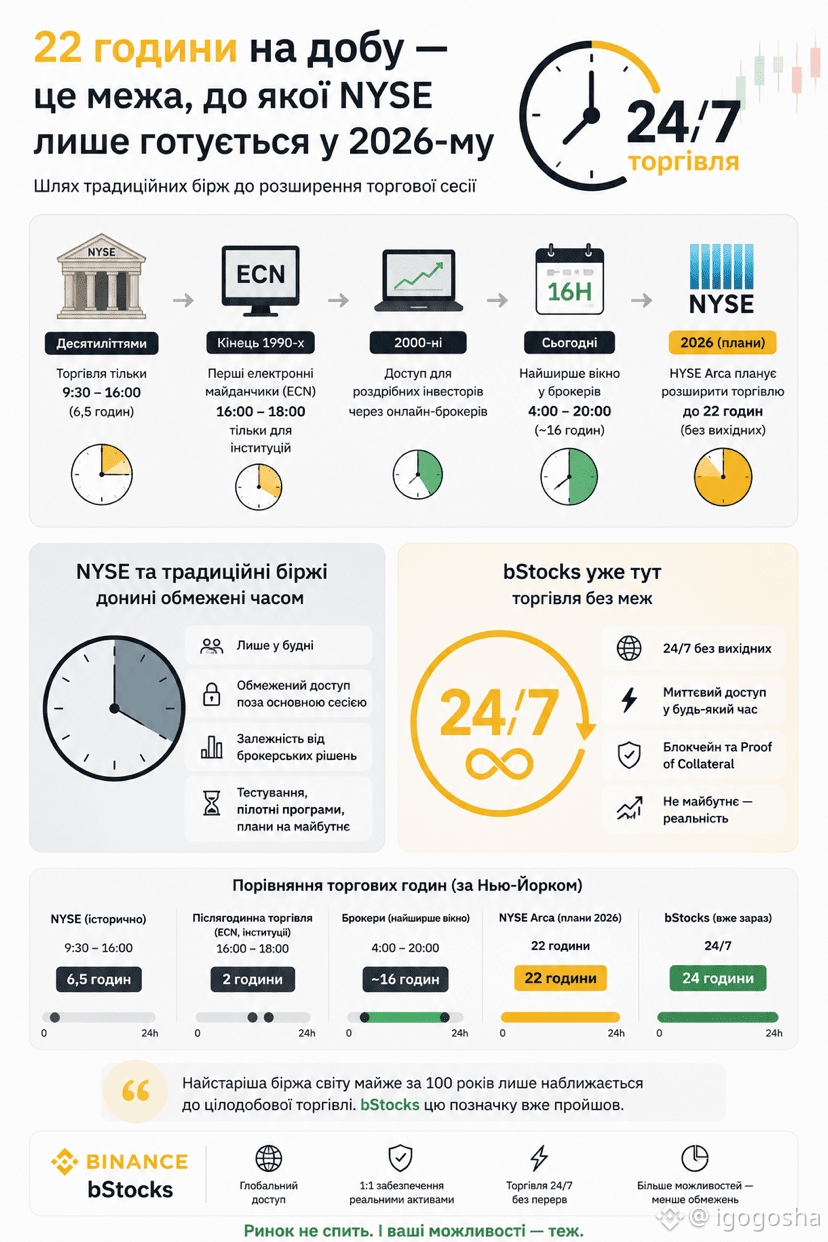
#bstockscis 22 Stunden am Tag — das ist die Grenze, bis zu der die NYSE erst 2026 vorbereitet ist. 😅
Ich habe nachgegraben, wie viel Zeit die traditionelle Börse gebraucht hat, um sich wenigstens etwas in Richtung „immer geöffnet“ zu bewegen — und die Zahlen haben überrascht.
Jahrzehntelang lief der Handel an der NYSE exakt von 9:30 bis 16:00, sechseinhalb Stunden, und Punkt. Erst Ende der 1990er tauchten die ersten elektronischen Handelsplätze (ECNs) auf, die Handel nach Schluss ermöglichten — zunächst nur für Institutionen, von 16:00 bis 18:00. Privatanleger bekamen den Zugang erst später, zusammen mit dem Aufkommen von Online-Brokern.
Heute ist das breiteste Zeitfenster, das manche Broker bieten — ungefähr von 4 Uhr morgens bis 20 Uhr abends in New York, also irgendwo um 16 Stunden am Tag. Und die NYSE hat erst vor Kurzem offiziell angekündigt, den Handel auf ihrer Plattform Arca auf 22 Stunden auszuweiten — und das wird als große Nachricht für die ganze Branche verkauft.
Das heißt: Die älteste und größte Börse der Welt nähert sich nach fast 100 Jahren ihres Bestehens erst der 24-Stunden-Option — und selbst dann nicht an Wochenenden. bStocks hat diese Marke bereits hinter sich — 24/7, ohne Pilotprojekte und ohne „bald starten“.
Ich hätte nicht gedacht, dass „immer geöffnet“ sogar für Wall Street noch ein so neues Ziel ist. Und ihr habt etwa geglaubt, dass die NYSE schon seit Langem rund um die Uhr handelt? 🤔
@BinanceCIS #bStocksCIS
#bstockscis 22 Stunden am Tag — das ist die Grenze, bis zu der die NYSE erst 2026 vorbereitet ist. 😅
Ich habe nachgegraben, wie viel Zeit die traditionelle Börse gebraucht hat, um sich wenigstens etwas in Richtung „immer geöffnet“ zu bewegen — und die Zahlen haben überrascht.
Jahrzehntelang lief der Handel an der NYSE exakt von 9:30 bis 16:00, sechseinhalb Stunden, und Punkt. Erst Ende der 1990er tauchten die ersten elektronischen Handelsplätze (ECNs) auf, die Handel nach Schluss ermöglichten — zunächst nur für Institutionen, von 16:00 bis 18:00. Privatanleger bekamen den Zugang erst später, zusammen mit dem Aufkommen von Online-Brokern.
Heute ist das breiteste Zeitfenster, das manche Broker bieten — ungefähr von 4 Uhr morgens bis 20 Uhr abends in New York, also irgendwo um 16 Stunden am Tag. Und die NYSE hat erst vor Kurzem offiziell angekündigt, den Handel auf ihrer Plattform Arca auf 22 Stunden auszuweiten — und das wird als große Nachricht für die ganze Branche verkauft.
Das heißt: Die älteste und größte Börse der Welt nähert sich nach fast 100 Jahren ihres Bestehens erst der 24-Stunden-Option — und selbst dann nicht an Wochenenden. bStocks hat diese Marke bereits hinter sich — 24/7, ohne Pilotprojekte und ohne „bald starten“.
Ich hätte nicht gedacht, dass „immer geöffnet“ sogar für Wall Street noch ein so neues Ziel ist. Und ihr habt etwa geglaubt, dass die NYSE schon seit Langem rund um die Uhr handelt? 🤔
@BinanceCIS #bStocksCIS
Ich habe nachgegraben, wie viel Zeit die traditionelle Börse gebraucht hat, um sich wenigstens etwas in Richtung „immer geöffnet“ zu bewegen — und die Zahlen haben überrascht.
Jahrzehntelang lief der Handel an der NYSE exakt von 9:30 bis 16:00, sechseinhalb Stunden, und Punkt. Erst Ende der 1990er tauchten die ersten elektronischen Handelsplätze (ECNs) auf, die Handel nach Schluss ermöglichten — zunächst nur für Institutionen, von 16:00 bis 18:00. Privatanleger bekamen den Zugang erst später, zusammen mit dem Aufkommen von Online-Brokern.
Heute ist das breiteste Zeitfenster, das manche Broker bieten — ungefähr von 4 Uhr morgens bis 20 Uhr abends in New York, also irgendwo um 16 Stunden am Tag. Und die NYSE hat erst vor Kurzem offiziell angekündigt, den Handel auf ihrer Plattform Arca auf 22 Stunden auszuweiten — und das wird als große Nachricht für die ganze Branche verkauft.
Das heißt: Die älteste und größte Börse der Welt nähert sich nach fast 100 Jahren ihres Bestehens erst der 24-Stunden-Option — und selbst dann nicht an Wochenenden. bStocks hat diese Marke bereits hinter sich — 24/7, ohne Pilotprojekte und ohne „bald starten“.
Ich hätte nicht gedacht, dass „immer geöffnet“ sogar für Wall Street noch ein so neues Ziel ist. Und ihr habt etwa geglaubt, dass die NYSE schon seit Langem rund um die Uhr handelt? 🤔
@BinanceCIS #bStocksCIS
77
·
--
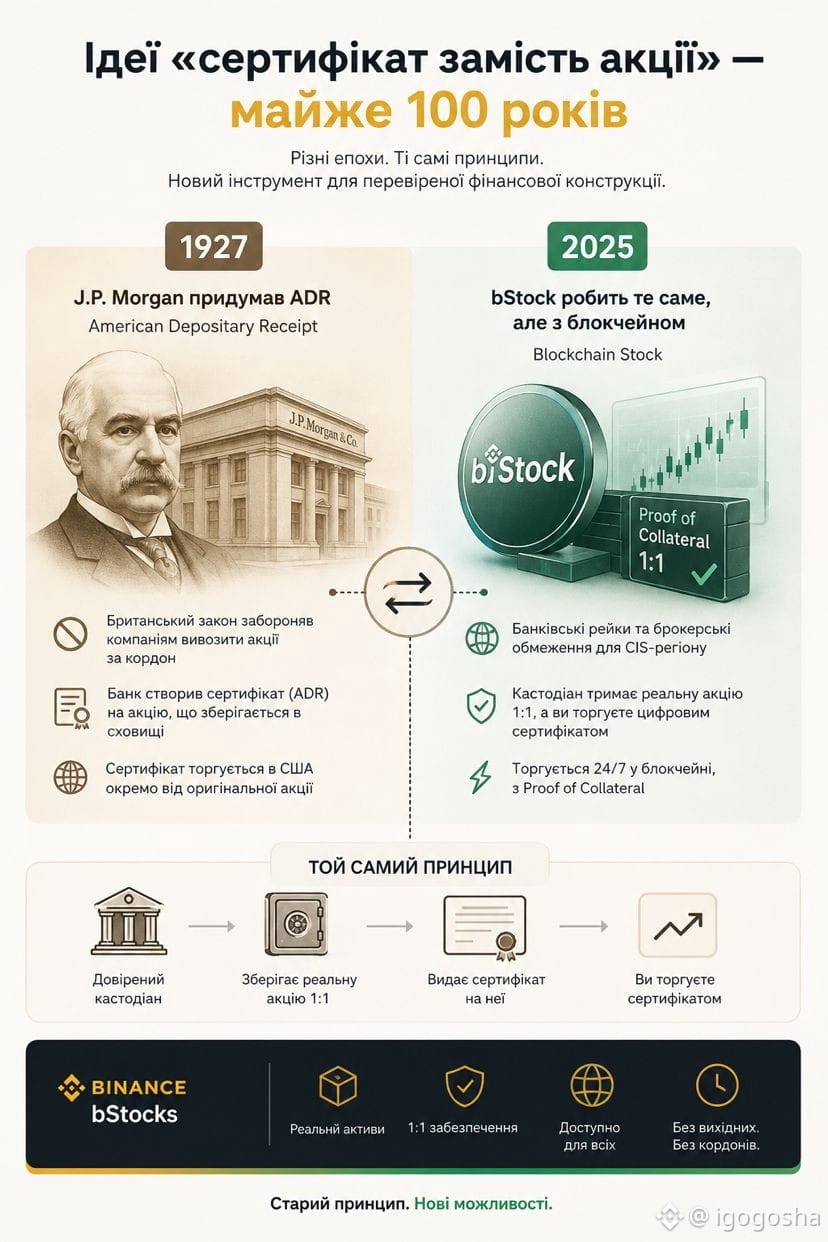
#bstockscis Іdeen „Zertifikat statt Aktie“ — fast 100 Jahre. 😮
Ich habe gegraben, warum bStock überhaupt genau so gebaut ist — ein Zertifikat, das zu 1:1 mit einer echten Aktie besichert ist, und nicht die Aktie selbst — und bin auf etwas gestoßen, womit ich nicht gerechnet habe.
Es stellt sich heraus: 1927 hat J.P. Morgan genau dasselbe erfunden, nur ohne Blockchain. Damals verbot das britische Recht Unternehmen wie Selfridges, einfach „Aktien“ aus ihrem Land in ein anderes Land für ausländische Anleger mitzunehmen. Statt direktem Besitz hat die Bank ADR erfunden — American Depositary Receipt: ein Zertifikat, das für die reale Aktie ausgestellt wird, die in einem Tresor liegt, während dieses Zertifikat bereits in den USA gehandelt wird — getrennt vom Original.
Nach fast 100 Jahren macht bStock buchstäblich dasselbe, nur mit einem anderen Hindernis: nicht ein britisches Gesetz, sondern Bankenschienen und Broker-Einschränkungen für die CIS-Region. Genau derselbe Grundsatz „ein beauftragter Verwahrer hält das Asset, und du handelst es als digitalen Zwilling“ — nur dass es statt eines Papierzertifikats und einer Bank jetzt Blockchain und Proof of Collateral sind.
Die Idee war also keine Krypto-Erfindung, sondern einfach ein neues Werkzeug für eine alte und bewährte Finanzkonstruktion. 😏
Glaubten Sie früher, dass bStocks etwas völlig Neues sind, oder sehen auch Sie darin denselben alten Grundsatz auf einem neuen Instrument? 🤔
@BinanceCIS #bStocksCIS
#bstockscis Іdeen „Zertifikat statt Aktie“ — fast 100 Jahre. 😮
Ich habe gegraben, warum bStock überhaupt genau so gebaut ist — ein Zertifikat, das zu 1:1 mit einer echten Aktie besichert ist, und nicht die Aktie selbst — und bin auf etwas gestoßen, womit ich nicht gerechnet habe.
Es stellt sich heraus: 1927 hat J.P. Morgan genau dasselbe erfunden, nur ohne Blockchain. Damals verbot das britische Recht Unternehmen wie Selfridges, einfach „Aktien“ aus ihrem Land in ein anderes Land für ausländische Anleger mitzunehmen. Statt direktem Besitz hat die Bank ADR erfunden — American Depositary Receipt: ein Zertifikat, das für die reale Aktie ausgestellt wird, die in einem Tresor liegt, während dieses Zertifikat bereits in den USA gehandelt wird — getrennt vom Original.
Nach fast 100 Jahren macht bStock buchstäblich dasselbe, nur mit einem anderen Hindernis: nicht ein britisches Gesetz, sondern Bankenschienen und Broker-Einschränkungen für die CIS-Region. Genau derselbe Grundsatz „ein beauftragter Verwahrer hält das Asset, und du handelst es als digitalen Zwilling“ — nur dass es statt eines Papierzertifikats und einer Bank jetzt Blockchain und Proof of Collateral sind.
Die Idee war also keine Krypto-Erfindung, sondern einfach ein neues Werkzeug für eine alte und bewährte Finanzkonstruktion. 😏
Glaubten Sie früher, dass bStocks etwas völlig Neues sind, oder sehen auch Sie darin denselben alten Grundsatz auf einem neuen Instrument? 🤔
@BinanceCIS #bStocksCIS
Ich habe gegraben, warum bStock überhaupt genau so gebaut ist — ein Zertifikat, das zu 1:1 mit einer echten Aktie besichert ist, und nicht die Aktie selbst — und bin auf etwas gestoßen, womit ich nicht gerechnet habe.
Es stellt sich heraus: 1927 hat J.P. Morgan genau dasselbe erfunden, nur ohne Blockchain. Damals verbot das britische Recht Unternehmen wie Selfridges, einfach „Aktien“ aus ihrem Land in ein anderes Land für ausländische Anleger mitzunehmen. Statt direktem Besitz hat die Bank ADR erfunden — American Depositary Receipt: ein Zertifikat, das für die reale Aktie ausgestellt wird, die in einem Tresor liegt, während dieses Zertifikat bereits in den USA gehandelt wird — getrennt vom Original.
Nach fast 100 Jahren macht bStock buchstäblich dasselbe, nur mit einem anderen Hindernis: nicht ein britisches Gesetz, sondern Bankenschienen und Broker-Einschränkungen für die CIS-Region. Genau derselbe Grundsatz „ein beauftragter Verwahrer hält das Asset, und du handelst es als digitalen Zwilling“ — nur dass es statt eines Papierzertifikats und einer Bank jetzt Blockchain und Proof of Collateral sind.
Die Idee war also keine Krypto-Erfindung, sondern einfach ein neues Werkzeug für eine alte und bewährte Finanzkonstruktion. 😏
Glaubten Sie früher, dass bStocks etwas völlig Neues sind, oder sehen auch Sie darin denselben alten Grundsatz auf einem neuen Instrument? 🤔
@BinanceCIS #bStocksCIS
89
·
--
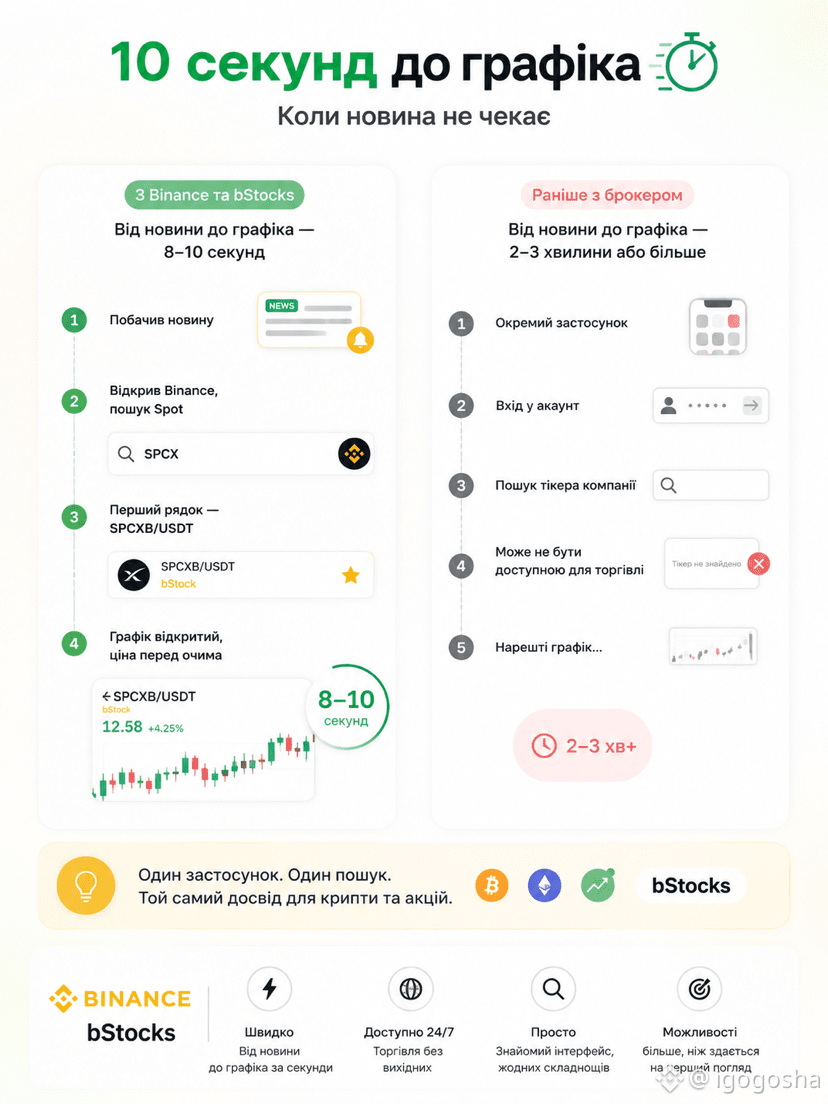
#bstockscis 10 Sekunden — so lange hat es bei mir gedauert von „ich will mal auf Tesla schauen“ bis zum geöffneten Chart von $TSLAB ⏱️.
Ich habe gestern extra die Zeit gestoppt⌚️. Ich habe eine SpaceX-News gesehen und statt sie nur zu lesen und wieder zu vergessen, wollte ich prüfen, wie schnell ich den Preis anschauen kann👀.
Ich habe Binance geöffnet, in der Suche bei Spot „SPCX“ eingegeben — der erste Eintrag hat direkt SPCXB/USDT angezeigt. Klick, Chart ist offen, der Preis liegt direkt vor Augen. Die Stoppuhr zeigte irgendwas zwischen 8 und 10 Sekunden an, zusammen mit dem Öffnen der App🤳📲.
Gedanklich habe ich es mit früher verglichen: eine separate Broker-App, Laden, Einloggen, Tickersuche für die Firma — die sich dann sogar als möglicherweise gar nicht für direkten Handel verfügbar herausstellen konnte. Einfach 2–3 Minuten, wenn nicht noch länger🧐😒.
Die gleiche Suche, die gleiche App, wie auch für BTC oder ETH — kein extra Abschnitt für „Aktien“, den man erst noch separat durchsuchen müsste.
Jetzt, wo ich eine News über irgendeine Firma sehe, ist die erste Reaktion nicht „interessant“, sondern „gibt es bStock?“. Und das Prüfen dauert weniger Zeit, als um diesen Post zu schreiben.
Wie lange braucht ihr von einer News bis zum geöffneten Chart der gewünschten Aktie? Teilt eure Gedanken 🤓?
@BinanceCIS #bStocksCIS
#bstockscis 10 Sekunden — so lange hat es bei mir gedauert von „ich will mal auf Tesla schauen“ bis zum geöffneten Chart von $TSLAB ⏱️.
Ich habe gestern extra die Zeit gestoppt⌚️. Ich habe eine SpaceX-News gesehen und statt sie nur zu lesen und wieder zu vergessen, wollte ich prüfen, wie schnell ich den Preis anschauen kann👀.
Ich habe Binance geöffnet, in der Suche bei Spot „SPCX“ eingegeben — der erste Eintrag hat direkt SPCXB/USDT angezeigt. Klick, Chart ist offen, der Preis liegt direkt vor Augen. Die Stoppuhr zeigte irgendwas zwischen 8 und 10 Sekunden an, zusammen mit dem Öffnen der App🤳📲.
Gedanklich habe ich es mit früher verglichen: eine separate Broker-App, Laden, Einloggen, Tickersuche für die Firma — die sich dann sogar als möglicherweise gar nicht für direkten Handel verfügbar herausstellen konnte. Einfach 2–3 Minuten, wenn nicht noch länger🧐😒.
Die gleiche Suche, die gleiche App, wie auch für BTC oder ETH — kein extra Abschnitt für „Aktien“, den man erst noch separat durchsuchen müsste.
Jetzt, wo ich eine News über irgendeine Firma sehe, ist die erste Reaktion nicht „interessant“, sondern „gibt es bStock?“. Und das Prüfen dauert weniger Zeit, als um diesen Post zu schreiben.
Wie lange braucht ihr von einer News bis zum geöffneten Chart der gewünschten Aktie? Teilt eure Gedanken 🤓?
@BinanceCIS #bStocksCIS
Ich habe gestern extra die Zeit gestoppt⌚️. Ich habe eine SpaceX-News gesehen und statt sie nur zu lesen und wieder zu vergessen, wollte ich prüfen, wie schnell ich den Preis anschauen kann👀.
Ich habe Binance geöffnet, in der Suche bei Spot „SPCX“ eingegeben — der erste Eintrag hat direkt SPCXB/USDT angezeigt. Klick, Chart ist offen, der Preis liegt direkt vor Augen. Die Stoppuhr zeigte irgendwas zwischen 8 und 10 Sekunden an, zusammen mit dem Öffnen der App🤳📲.
Gedanklich habe ich es mit früher verglichen: eine separate Broker-App, Laden, Einloggen, Tickersuche für die Firma — die sich dann sogar als möglicherweise gar nicht für direkten Handel verfügbar herausstellen konnte. Einfach 2–3 Minuten, wenn nicht noch länger🧐😒.
Die gleiche Suche, die gleiche App, wie auch für BTC oder ETH — kein extra Abschnitt für „Aktien“, den man erst noch separat durchsuchen müsste.
Jetzt, wo ich eine News über irgendeine Firma sehe, ist die erste Reaktion nicht „interessant“, sondern „gibt es bStock?“. Und das Prüfen dauert weniger Zeit, als um diesen Post zu schreiben.
Wie lange braucht ihr von einer News bis zum geöffneten Chart der gewünschten Aktie? Teilt eure Gedanken 🤓?
@BinanceCIS #bStocksCIS
2
1
375
·
--
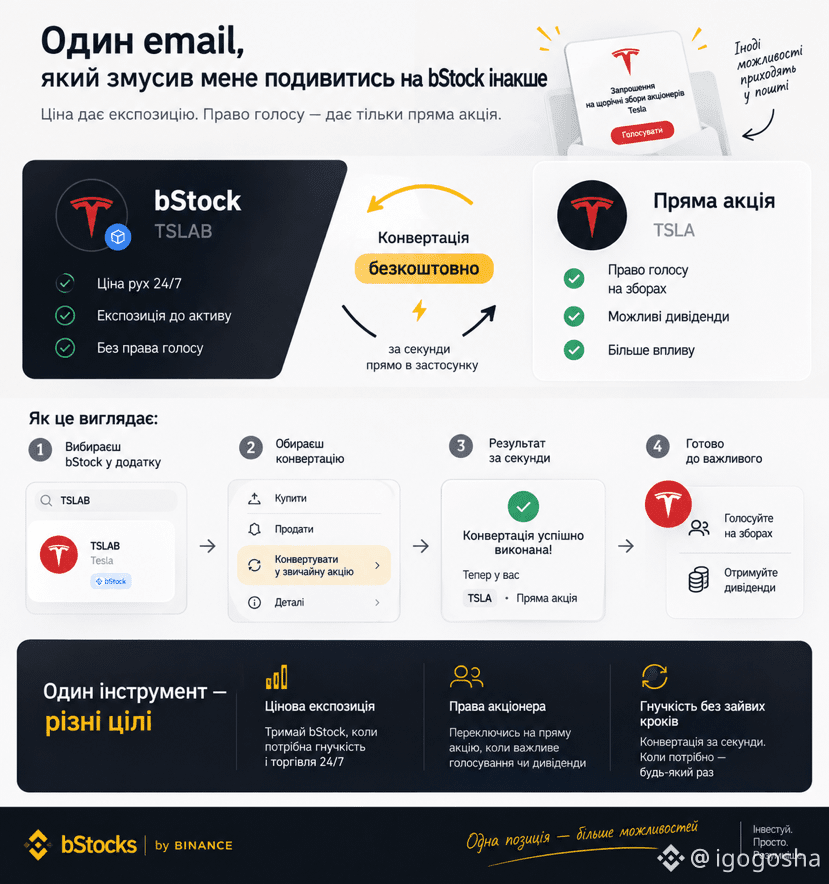
#bstockscis Eин E-Mail hat mich zum ersten Mal dazu gebracht, bStock in eine normale Aktie zu konvertieren. 📩
Ich habe $TSLAB ein paar Monate einfach als bStock gehalten – praktisch, handelt 24/7, und an eine Konvertierung habe ich überhaupt nicht gedacht. Bis die E-Mail wegen der jährlichen Hauptversammlung von Tesla kam, mit einer Abstimmung über die Zusammensetzung des Vorstands.
Dabei wurde mir etwas Neues klar: bStock bietet zwar eine Preis-/Kurs-Exposition, aber kein Stimmrecht. Stimmberechtigt ist nur, wer die direkte Aktie auf einem Broker-Konto hält.
Ich habe dieselbe Position in eine normale Aktie konvertiert – kostenlos, in Sekunden, direkt in der App. Keine extra Anfrage, kein Warten über Tage💪😌.
Jetzt konvertiere ich je nach Ziel hin und her: Ich halte #TSLAB, wenn ich nur die Kurs-Exposition und die Flexibilität 24/7 brauche, und wechsle in die direkte Aktie, wenn ich genau die Aktionärsrechte brauche – also die Stimme auf der Hauptversammlung oder Dividenden, ohne Zwischenschritt😎.
Früher hatte ich den Eindruck, dass Konvertierung nur ein technisches Detail für seltene Fälle ist. Es hat sich herausgestellt, dass es ein echtes Tool ist, das ich ein paar Mal im Jahr nutze🤫.
Gab es jemals eine Situation, in der nicht der Preis, sondern genau die Aktionärsrechte alles entschieden haben?
@BinanceCIS #bStocksCIS
#bstockscis Eин E-Mail hat mich zum ersten Mal dazu gebracht, bStock in eine normale Aktie zu konvertieren. 📩
Ich habe $TSLAB ein paar Monate einfach als bStock gehalten – praktisch, handelt 24/7, und an eine Konvertierung habe ich überhaupt nicht gedacht. Bis die E-Mail wegen der jährlichen Hauptversammlung von Tesla kam, mit einer Abstimmung über die Zusammensetzung des Vorstands.
Dabei wurde mir etwas Neues klar: bStock bietet zwar eine Preis-/Kurs-Exposition, aber kein Stimmrecht. Stimmberechtigt ist nur, wer die direkte Aktie auf einem Broker-Konto hält.
Ich habe dieselbe Position in eine normale Aktie konvertiert – kostenlos, in Sekunden, direkt in der App. Keine extra Anfrage, kein Warten über Tage💪😌.
Jetzt konvertiere ich je nach Ziel hin und her: Ich halte #TSLAB, wenn ich nur die Kurs-Exposition und die Flexibilität 24/7 brauche, und wechsle in die direkte Aktie, wenn ich genau die Aktionärsrechte brauche – also die Stimme auf der Hauptversammlung oder Dividenden, ohne Zwischenschritt😎.
Früher hatte ich den Eindruck, dass Konvertierung nur ein technisches Detail für seltene Fälle ist. Es hat sich herausgestellt, dass es ein echtes Tool ist, das ich ein paar Mal im Jahr nutze🤫.
Gab es jemals eine Situation, in der nicht der Preis, sondern genau die Aktionärsrechte alles entschieden haben?
@BinanceCIS #bStocksCIS
Ich habe $TSLAB ein paar Monate einfach als bStock gehalten – praktisch, handelt 24/7, und an eine Konvertierung habe ich überhaupt nicht gedacht. Bis die E-Mail wegen der jährlichen Hauptversammlung von Tesla kam, mit einer Abstimmung über die Zusammensetzung des Vorstands.
Dabei wurde mir etwas Neues klar: bStock bietet zwar eine Preis-/Kurs-Exposition, aber kein Stimmrecht. Stimmberechtigt ist nur, wer die direkte Aktie auf einem Broker-Konto hält.
Ich habe dieselbe Position in eine normale Aktie konvertiert – kostenlos, in Sekunden, direkt in der App. Keine extra Anfrage, kein Warten über Tage💪😌.
Jetzt konvertiere ich je nach Ziel hin und her: Ich halte #TSLAB, wenn ich nur die Kurs-Exposition und die Flexibilität 24/7 brauche, und wechsle in die direkte Aktie, wenn ich genau die Aktionärsrechte brauche – also die Stimme auf der Hauptversammlung oder Dividenden, ohne Zwischenschritt😎.
Früher hatte ich den Eindruck, dass Konvertierung nur ein technisches Detail für seltene Fälle ist. Es hat sich herausgestellt, dass es ein echtes Tool ist, das ich ein paar Mal im Jahr nutze🤫.
Gab es jemals eine Situation, in der nicht der Preis, sondern genau die Aktionärsrechte alles entschieden haben?
@BinanceCIS #bStocksCIS
111
·
--
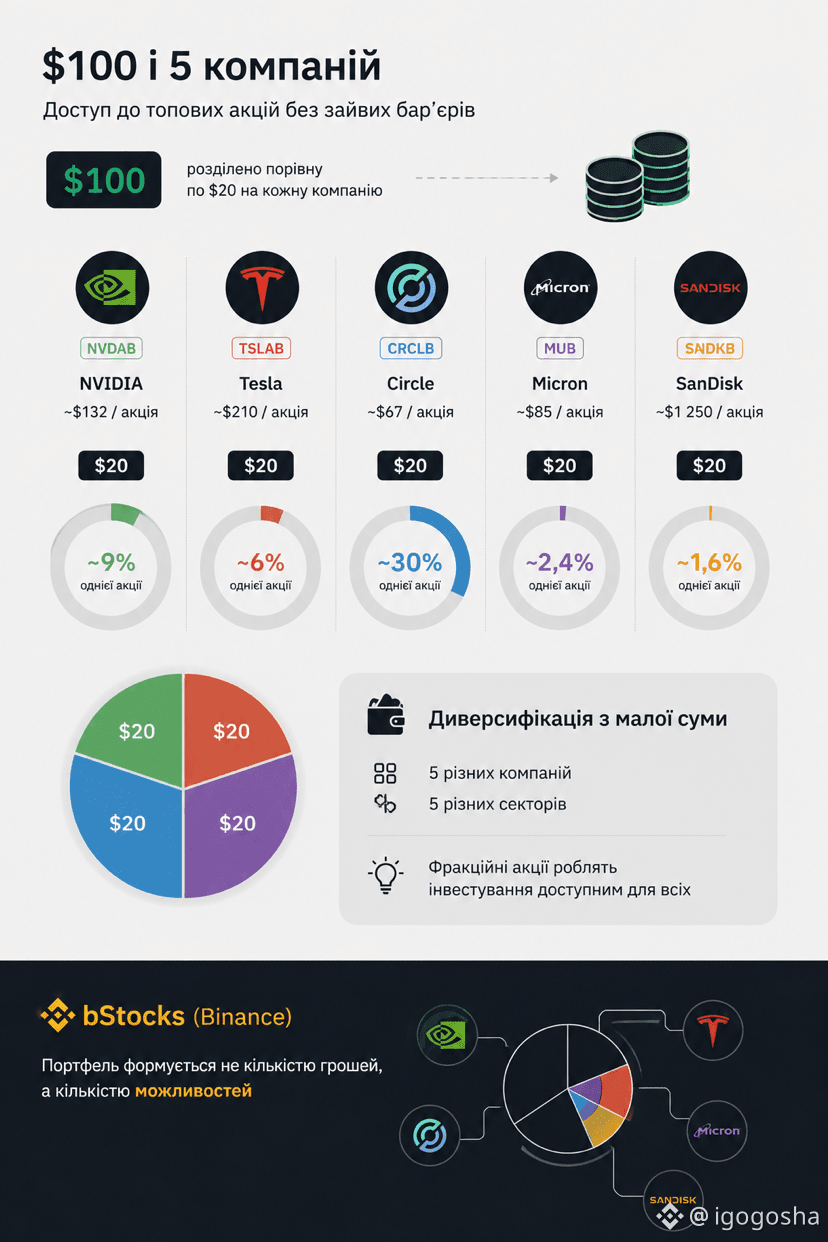
#bstockscis $100 und 5 Unternehmen statt eines — ich wollte mal prüfen, wie realistisch das überhaupt ist. 🤔💁👇
Ich habe den Betrag gleichmäßig aufgeteilt: jeweils $20 für NVDAB, TSLAB, CRCLB, MUB und SNDKB — bewusst habe ich ganz unterschiedliche Kurszettel gewählt, um den Unterschied zu sehen.
Am teuersten stellte sich SNDKB heraus: Für $20 kamen ungefähr 1,6 % einer Aktie heraus, weil die Aktie selbst über 1200 kostet. Mit MUB ist es ähnlich — irgendwo bei 2,4 %, auch kein günstiges Unternehmen. NVDAB und TSLAB lieferten bereits deutlich mehr, ungefähr 9 % bzw. 6 % der Aktie. Und CRCLB, das günstigste von den fünf, gab für dieselben $20 fast 30 % einer Aktie aus.
Früher habe ich SanDisk oder Micron überhaupt nicht als etwas betrachtet, das erschwinglich ist — eine Aktie für $1000+ passte einfach nicht in den Budgetrahmen für ein einzelnes Experiment. Mit fraktionalem bStock ist der Kurs überhaupt keine Hürde mehr: Man kauft nicht „eine Aktie“, sondern genau den Betrag, den man bereitgestellt hat, und das Portfolio besteht sofort aus fünf Namen — nicht aus einem.
Habt ihr schon mal versucht, einen kleineren Betrag auf mehrere Unternehmen aufzuteilen, oder wählt ihr immer nur eins?🧐🤭🙄
@BinanceCIS #bStocksCIS
#bstockscis $100 und 5 Unternehmen statt eines — ich wollte mal prüfen, wie realistisch das überhaupt ist. 🤔💁👇
Ich habe den Betrag gleichmäßig aufgeteilt: jeweils $20 für NVDAB, TSLAB, CRCLB, MUB und SNDKB — bewusst habe ich ganz unterschiedliche Kurszettel gewählt, um den Unterschied zu sehen.
Am teuersten stellte sich SNDKB heraus: Für $20 kamen ungefähr 1,6 % einer Aktie heraus, weil die Aktie selbst über 1200 kostet. Mit MUB ist es ähnlich — irgendwo bei 2,4 %, auch kein günstiges Unternehmen. NVDAB und TSLAB lieferten bereits deutlich mehr, ungefähr 9 % bzw. 6 % der Aktie. Und CRCLB, das günstigste von den fünf, gab für dieselben $20 fast 30 % einer Aktie aus.
Früher habe ich SanDisk oder Micron überhaupt nicht als etwas betrachtet, das erschwinglich ist — eine Aktie für $1000+ passte einfach nicht in den Budgetrahmen für ein einzelnes Experiment. Mit fraktionalem bStock ist der Kurs überhaupt keine Hürde mehr: Man kauft nicht „eine Aktie“, sondern genau den Betrag, den man bereitgestellt hat, und das Portfolio besteht sofort aus fünf Namen — nicht aus einem.
Habt ihr schon mal versucht, einen kleineren Betrag auf mehrere Unternehmen aufzuteilen, oder wählt ihr immer nur eins?🧐🤭🙄
@BinanceCIS #bStocksCIS
Ich habe den Betrag gleichmäßig aufgeteilt: jeweils $20 für NVDAB, TSLAB, CRCLB, MUB und SNDKB — bewusst habe ich ganz unterschiedliche Kurszettel gewählt, um den Unterschied zu sehen.
Am teuersten stellte sich SNDKB heraus: Für $20 kamen ungefähr 1,6 % einer Aktie heraus, weil die Aktie selbst über 1200 kostet. Mit MUB ist es ähnlich — irgendwo bei 2,4 %, auch kein günstiges Unternehmen. NVDAB und TSLAB lieferten bereits deutlich mehr, ungefähr 9 % bzw. 6 % der Aktie. Und CRCLB, das günstigste von den fünf, gab für dieselben $20 fast 30 % einer Aktie aus.
Früher habe ich SanDisk oder Micron überhaupt nicht als etwas betrachtet, das erschwinglich ist — eine Aktie für $1000+ passte einfach nicht in den Budgetrahmen für ein einzelnes Experiment. Mit fraktionalem bStock ist der Kurs überhaupt keine Hürde mehr: Man kauft nicht „eine Aktie“, sondern genau den Betrag, den man bereitgestellt hat, und das Portfolio besteht sofort aus fünf Namen — nicht aus einem.
Habt ihr schon mal versucht, einen kleineren Betrag auf mehrere Unternehmen aufzuteilen, oder wählt ihr immer nur eins?🧐🤭🙄
@BinanceCIS #bStocksCIS
2
1
175
·
--
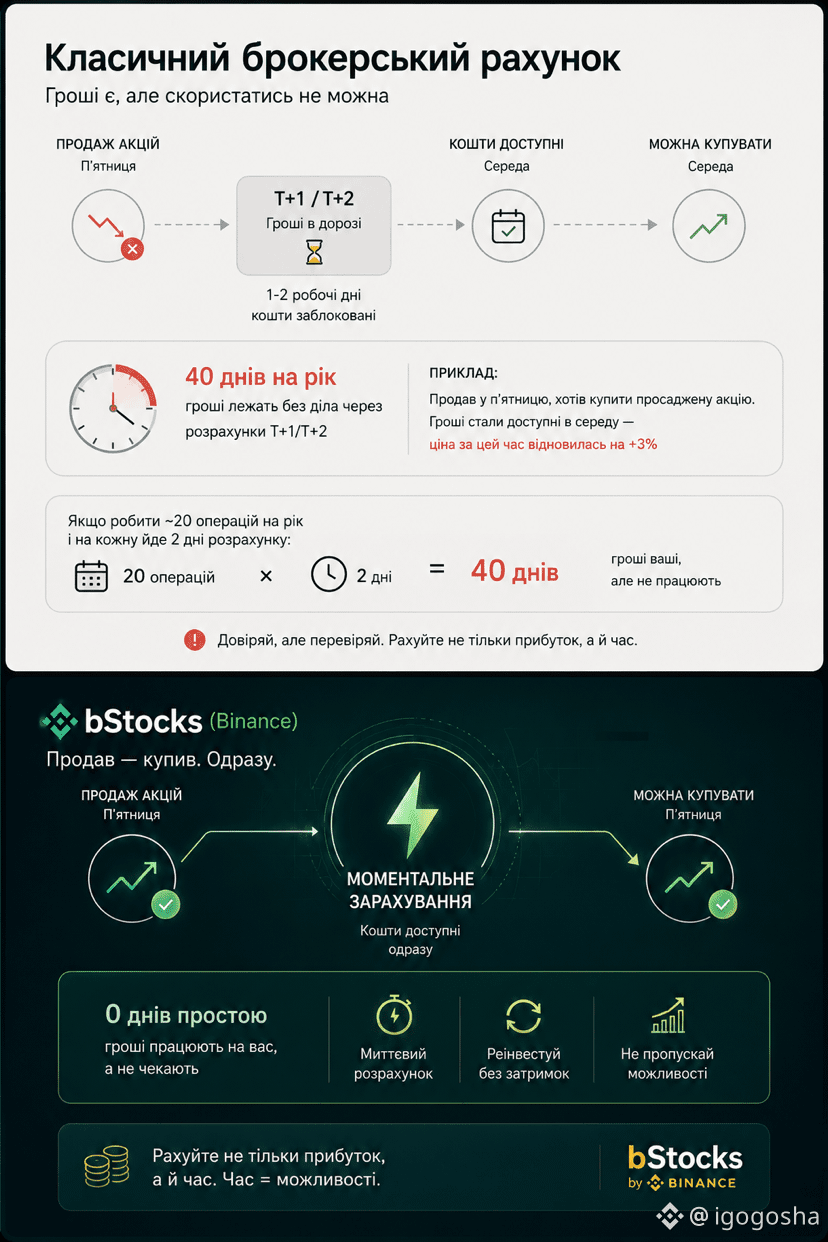
#bstockscis 40 Tage pro Jahr — so viel Geld „lag bei mir einfach nur herum“, statt zu arbeiten. 😑😭
Ich habe das nicht sofort bemerkt. Ich handle ab und zu: Ich verkaufe eine Position, um in eine andere zu wechseln — und auf einem klassischen Brokerkonto vergehen zwischen dem Verkauf und dem Zeitpunkt, an dem ich das Geld tatsächlich nutzen kann, T+1 oder T+2, also ein bis zwei Werktage.
Das hat mich an einen Fall erinnert, als ich am Freitag Aktien verkauft habe und noch am selben Tag eine andere Firma nachkaufen wollte, deren Kurse gerade fielen. Das Geld war erst am Mittwoch verfügbar — in der Zwischenzeit ist der Kurs fast um 3% zurückgesprungen, und dieselbe Position kostete bereits mehr als zu dem Zeitpunkt, als ich beschlossen hatte, sie zu kaufen. Auf Distanz wird das deutlich, wenn man es anhand meiner Trades über das Jahr rechnet: Wenn man mindestens 20 Transaktionen macht und pro Trade im Schnitt 2 Tage Abwicklung anfallen, sind das 40 Tage pro Jahr, in denen das Geld technisch meines ist, ich es aber nicht nutzen kann.
Bei bStocks gibt es diesen Moment einfach nicht: Man verkauft — und in derselben Sekunde kann man etwas anderes kaufen, ohne „Umweg“ zwischen den Trades.
Der verpasste 3%-Rücksprung hat mich nicht nur gelehrt, auf den Gewinn zu achten, sondern auch auf die Zeit, in der das Geld ungenutzt herumliegt.
Kennt ihr das auch — wenn das Geld schon „eure“ ist, aber noch nicht verwendet werden kann?😒💁
@BinanceCIS #bStocksCIS
#bstockscis 40 Tage pro Jahr — so viel Geld „lag bei mir einfach nur herum“, statt zu arbeiten. 😑😭
Ich habe das nicht sofort bemerkt. Ich handle ab und zu: Ich verkaufe eine Position, um in eine andere zu wechseln — und auf einem klassischen Brokerkonto vergehen zwischen dem Verkauf und dem Zeitpunkt, an dem ich das Geld tatsächlich nutzen kann, T+1 oder T+2, also ein bis zwei Werktage.
Das hat mich an einen Fall erinnert, als ich am Freitag Aktien verkauft habe und noch am selben Tag eine andere Firma nachkaufen wollte, deren Kurse gerade fielen. Das Geld war erst am Mittwoch verfügbar — in der Zwischenzeit ist der Kurs fast um 3% zurückgesprungen, und dieselbe Position kostete bereits mehr als zu dem Zeitpunkt, als ich beschlossen hatte, sie zu kaufen. Auf Distanz wird das deutlich, wenn man es anhand meiner Trades über das Jahr rechnet: Wenn man mindestens 20 Transaktionen macht und pro Trade im Schnitt 2 Tage Abwicklung anfallen, sind das 40 Tage pro Jahr, in denen das Geld technisch meines ist, ich es aber nicht nutzen kann.
Bei bStocks gibt es diesen Moment einfach nicht: Man verkauft — und in derselben Sekunde kann man etwas anderes kaufen, ohne „Umweg“ zwischen den Trades.
Der verpasste 3%-Rücksprung hat mich nicht nur gelehrt, auf den Gewinn zu achten, sondern auch auf die Zeit, in der das Geld ungenutzt herumliegt.
Kennt ihr das auch — wenn das Geld schon „eure“ ist, aber noch nicht verwendet werden kann?😒💁
@BinanceCIS #bStocksCIS
Ich habe das nicht sofort bemerkt. Ich handle ab und zu: Ich verkaufe eine Position, um in eine andere zu wechseln — und auf einem klassischen Brokerkonto vergehen zwischen dem Verkauf und dem Zeitpunkt, an dem ich das Geld tatsächlich nutzen kann, T+1 oder T+2, also ein bis zwei Werktage.
Das hat mich an einen Fall erinnert, als ich am Freitag Aktien verkauft habe und noch am selben Tag eine andere Firma nachkaufen wollte, deren Kurse gerade fielen. Das Geld war erst am Mittwoch verfügbar — in der Zwischenzeit ist der Kurs fast um 3% zurückgesprungen, und dieselbe Position kostete bereits mehr als zu dem Zeitpunkt, als ich beschlossen hatte, sie zu kaufen. Auf Distanz wird das deutlich, wenn man es anhand meiner Trades über das Jahr rechnet: Wenn man mindestens 20 Transaktionen macht und pro Trade im Schnitt 2 Tage Abwicklung anfallen, sind das 40 Tage pro Jahr, in denen das Geld technisch meines ist, ich es aber nicht nutzen kann.
Bei bStocks gibt es diesen Moment einfach nicht: Man verkauft — und in derselben Sekunde kann man etwas anderes kaufen, ohne „Umweg“ zwischen den Trades.
Der verpasste 3%-Rücksprung hat mich nicht nur gelehrt, auf den Gewinn zu achten, sondern auch auf die Zeit, in der das Geld ungenutzt herumliegt.
Kennt ihr das auch — wenn das Geld schon „eure“ ist, aber noch nicht verwendet werden kann?😒💁
@BinanceCIS #bStocksCIS
101
·
--
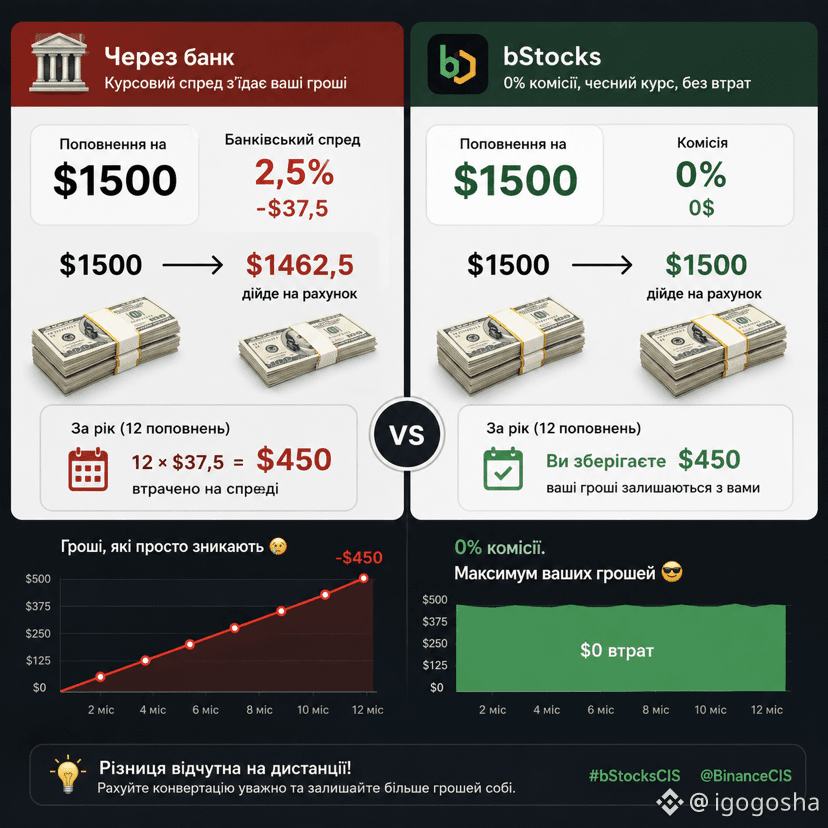
#bstockscis 2,5% — so viel habe ich den Bankkurs gegessen, bevor ich überhaupt irgendwas gekauft habe. 😭🫠
Letztes Jahr habe ich mein Broker-Dollar-Konto über eine Bank aufgefüllt — ganz normale Umrechnung auf $1500. Später habe ich mir den Kontoauszug angeschaut und mir ist aufgefallen: Der Spread zwischen dem Bankkurs und dem Interbanken-Kurs frisst 2,5% auf!, also $37,5 sind einfach verschwunden, noch bevor ich überhaupt die Aktien erreicht habe.
Als ich angefangen habe, bStocks zu nutzen, habe ich mich an diese Geschichte erinnert und die Zahlen verglichen. Umrechnung zwischen Aktie und bStock — 0% Provision, der Kurs hängt nicht von der Bank oder dem Broker ab, dieselben $1500 gehen eins zu eins durch, der Unterschied ist spürbar💪
Und so viel würde ich
pro Jahr ausgeben, wenn ich mein Konto genauso einmal im Monat mit $1500 über die Bank auffüllen würde: 12 × $37,5 = $450😳 Spread-Verzehr pro Jahr, und ohne irgendeine Garantie, dass der Bankkurs nicht irgendwann noch schlechter wird. Der Unterschied ist deutlich, wenn man ihn über Distanz betrachtet: Bei bStocks bleibt diese Summe erhalten, sie geht nicht einfach jemandem als Provision zu.
Dieser Bank-Spread hat mich gelehrt, die Umrechnung genauer zu rechnen — ich hoffe, mein Erlebnis war auch für euch hilfreich. Und habt ihr schon mal den Bankkurs mit dem echten abgeglichen, oder habt ihr einfach vertraut und es aus Gewohnheit gemacht?
@BinanceCIS #bStocksCIS
#bstockscis 2,5% — so viel habe ich den Bankkurs gegessen, bevor ich überhaupt irgendwas gekauft habe. 😭🫠
Letztes Jahr habe ich mein Broker-Dollar-Konto über eine Bank aufgefüllt — ganz normale Umrechnung auf $1500. Später habe ich mir den Kontoauszug angeschaut und mir ist aufgefallen: Der Spread zwischen dem Bankkurs und dem Interbanken-Kurs frisst 2,5% auf!, also $37,5 sind einfach verschwunden, noch bevor ich überhaupt die Aktien erreicht habe.
Als ich angefangen habe, bStocks zu nutzen, habe ich mich an diese Geschichte erinnert und die Zahlen verglichen. Umrechnung zwischen Aktie und bStock — 0% Provision, der Kurs hängt nicht von der Bank oder dem Broker ab, dieselben $1500 gehen eins zu eins durch, der Unterschied ist spürbar💪
Und so viel würde ich
pro Jahr ausgeben, wenn ich mein Konto genauso einmal im Monat mit $1500 über die Bank auffüllen würde: 12 × $37,5 = $450😳 Spread-Verzehr pro Jahr, und ohne irgendeine Garantie, dass der Bankkurs nicht irgendwann noch schlechter wird. Der Unterschied ist deutlich, wenn man ihn über Distanz betrachtet: Bei bStocks bleibt diese Summe erhalten, sie geht nicht einfach jemandem als Provision zu.
Dieser Bank-Spread hat mich gelehrt, die Umrechnung genauer zu rechnen — ich hoffe, mein Erlebnis war auch für euch hilfreich. Und habt ihr schon mal den Bankkurs mit dem echten abgeglichen, oder habt ihr einfach vertraut und es aus Gewohnheit gemacht?
@BinanceCIS #bStocksCIS
Letztes Jahr habe ich mein Broker-Dollar-Konto über eine Bank aufgefüllt — ganz normale Umrechnung auf $1500. Später habe ich mir den Kontoauszug angeschaut und mir ist aufgefallen: Der Spread zwischen dem Bankkurs und dem Interbanken-Kurs frisst 2,5% auf!, also $37,5 sind einfach verschwunden, noch bevor ich überhaupt die Aktien erreicht habe.
Als ich angefangen habe, bStocks zu nutzen, habe ich mich an diese Geschichte erinnert und die Zahlen verglichen. Umrechnung zwischen Aktie und bStock — 0% Provision, der Kurs hängt nicht von der Bank oder dem Broker ab, dieselben $1500 gehen eins zu eins durch, der Unterschied ist spürbar💪
Und so viel würde ich
pro Jahr ausgeben, wenn ich mein Konto genauso einmal im Monat mit $1500 über die Bank auffüllen würde: 12 × $37,5 = $450😳 Spread-Verzehr pro Jahr, und ohne irgendeine Garantie, dass der Bankkurs nicht irgendwann noch schlechter wird. Der Unterschied ist deutlich, wenn man ihn über Distanz betrachtet: Bei bStocks bleibt diese Summe erhalten, sie geht nicht einfach jemandem als Provision zu.
Dieser Bank-Spread hat mich gelehrt, die Umrechnung genauer zu rechnen — ich hoffe, mein Erlebnis war auch für euch hilfreich. Und habt ihr schon mal den Bankkurs mit dem echten abgeglichen, oder habt ihr einfach vertraut und es aus Gewohnheit gemacht?
@BinanceCIS #bStocksCIS
119
·
--
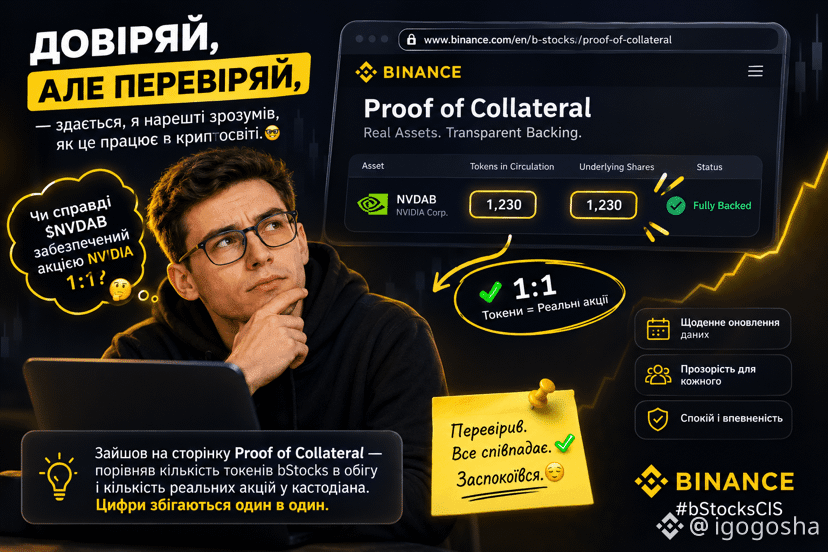
#bstockscis Vertraue, aber prüfe — anscheinend habe ich endlich verstanden, wie das Krypto-Game funktioniert.🤓
Lange Zeit habe ich einfach geglaubt, dass $NVDAB wirklich 1:1 durch eine NVIDIA-Aktie abgesichert ist, weil das so auf der Website steht. Aber nachdem ich mir eine Minute Zeit genommen habe, wollte ich es doch lieber überprüfen — vielleicht ist ja nicht alles so, wie es erzählt wird. Ich teile, wie ich es gemacht habe: Ich bin auf die Seite „Proof of Collateral“ gegangen — dort veröffentlichen sie täglich, wie viele bStocks-Token ausgegeben wurden und wie viele echte Aktien beim Verwahrer liegen. Ich habe NVDAB in der Liste gefunden und die Zahlen verglichen: Anzahl der Token im Umlauf und Anzahl der Aktien in der Absicherung — stimmen eins zu eins überein. Das hat mich beruhigt😮💨, denn das sind Daten, die täglich aktualisiert werden und die jeder prüfen kann, sogar ohne die Binance-App zu öffnen. Praktisch, dass man die Seite aufrufen und die Zahlen selbst sehen kann, statt dem Broker nur blind zu vertrauen. Eine schnelle Aktion, die meinen Frieden unterstützt😌.
Und habt ihr schon mal selbst geprüft, wie die bStocks abgesichert sind, oder habt ihr auch einfach auf gut Glück geglaubt?😏
@BinanceCIS #bStocksCIS
{spot}(NVDABUSDT)
#bstockscis Vertraue, aber prüfe — anscheinend habe ich endlich verstanden, wie das Krypto-Game funktioniert.🤓
Lange Zeit habe ich einfach geglaubt, dass $NVDAB wirklich 1:1 durch eine NVIDIA-Aktie abgesichert ist, weil das so auf der Website steht. Aber nachdem ich mir eine Minute Zeit genommen habe, wollte ich es doch lieber überprüfen — vielleicht ist ja nicht alles so, wie es erzählt wird. Ich teile, wie ich es gemacht habe: Ich bin auf die Seite „Proof of Collateral“ gegangen — dort veröffentlichen sie täglich, wie viele bStocks-Token ausgegeben wurden und wie viele echte Aktien beim Verwahrer liegen. Ich habe NVDAB in der Liste gefunden und die Zahlen verglichen: Anzahl der Token im Umlauf und Anzahl der Aktien in der Absicherung — stimmen eins zu eins überein. Das hat mich beruhigt😮💨, denn das sind Daten, die täglich aktualisiert werden und die jeder prüfen kann, sogar ohne die Binance-App zu öffnen. Praktisch, dass man die Seite aufrufen und die Zahlen selbst sehen kann, statt dem Broker nur blind zu vertrauen. Eine schnelle Aktion, die meinen Frieden unterstützt😌.
Und habt ihr schon mal selbst geprüft, wie die bStocks abgesichert sind, oder habt ihr auch einfach auf gut Glück geglaubt?😏
@BinanceCIS #bStocksCIS
Lange Zeit habe ich einfach geglaubt, dass $NVDAB wirklich 1:1 durch eine NVIDIA-Aktie abgesichert ist, weil das so auf der Website steht. Aber nachdem ich mir eine Minute Zeit genommen habe, wollte ich es doch lieber überprüfen — vielleicht ist ja nicht alles so, wie es erzählt wird. Ich teile, wie ich es gemacht habe: Ich bin auf die Seite „Proof of Collateral“ gegangen — dort veröffentlichen sie täglich, wie viele bStocks-Token ausgegeben wurden und wie viele echte Aktien beim Verwahrer liegen. Ich habe NVDAB in der Liste gefunden und die Zahlen verglichen: Anzahl der Token im Umlauf und Anzahl der Aktien in der Absicherung — stimmen eins zu eins überein. Das hat mich beruhigt😮💨, denn das sind Daten, die täglich aktualisiert werden und die jeder prüfen kann, sogar ohne die Binance-App zu öffnen. Praktisch, dass man die Seite aufrufen und die Zahlen selbst sehen kann, statt dem Broker nur blind zu vertrauen. Eine schnelle Aktion, die meinen Frieden unterstützt😌.
Und habt ihr schon mal selbst geprüft, wie die bStocks abgesichert sind, oder habt ihr auch einfach auf gut Glück geglaubt?😏
@BinanceCIS #bStocksCIS
77
·
--
#bstockscis 20% Mein Krypto-Portfolio wurde in ein paar Klicks reinvestiert. 😳😏
So viel habe ich gerade in Aktien gesteckt, ohne auch nur einen Dollar auf die Karte ausgezahlt zu haben und ohne ein separates Konto zu eröffnen. Ich habe ein klassisches Krypto-Portfolio: die Hälfte in $BTC, die Hälfte in $ETH, zusammen $500. Der Markt ist ein wenig gestiegen, und ich wollte einen Teil diversifizieren — aber nicht Krypto in Fiat verkaufen, sondern in etwas Unkorreliertes umschichten, und dabei im selben App bleiben. Ich habe etwas BCT und ETH gegen USDT verkauft, $NVDAB eröffnet und irgendwo für etwa $100 gekauft — das sind ungefähr 20% meines Portfolios. Kein Auszahlen oder separates Broker-Konto — derselbe Kontostand, derselbe Tab Spot. Das ist praktisch, und man kann in beide Richtungen in Sekunden rebalancen. Früher bedeutete Diversifikation für mich „einen anderen Altcoin nachkaufen“, jetzt ist es wirklich eine andere Asset-Klasse in derselben Wallet.
Hält jemand von euch Krypto und Aktien in einem einzigen Portfolio — oder sind das für euch immer noch zwei getrennte Welten?
@BinanceCIS #bStocksCIS $NVDAB
{spot}(NVDABUSDT)
#bstockscis 20% Mein Krypto-Portfolio wurde in ein paar Klicks reinvestiert. 😳😏
So viel habe ich gerade in Aktien gesteckt, ohne auch nur einen Dollar auf die Karte ausgezahlt zu haben und ohne ein separates Konto zu eröffnen. Ich habe ein klassisches Krypto-Portfolio: die Hälfte in $BTC, die Hälfte in $ETH, zusammen $500. Der Markt ist ein wenig gestiegen, und ich wollte einen Teil diversifizieren — aber nicht Krypto in Fiat verkaufen, sondern in etwas Unkorreliertes umschichten, und dabei im selben App bleiben. Ich habe etwas BCT und ETH gegen USDT verkauft, $NVDAB eröffnet und irgendwo für etwa $100 gekauft — das sind ungefähr 20% meines Portfolios. Kein Auszahlen oder separates Broker-Konto — derselbe Kontostand, derselbe Tab Spot. Das ist praktisch, und man kann in beide Richtungen in Sekunden rebalancen. Früher bedeutete Diversifikation für mich „einen anderen Altcoin nachkaufen“, jetzt ist es wirklich eine andere Asset-Klasse in derselben Wallet.
Hält jemand von euch Krypto und Aktien in einem einzigen Portfolio — oder sind das für euch immer noch zwei getrennte Welten?
@BinanceCIS #bStocksCIS $NVDAB
So viel habe ich gerade in Aktien gesteckt, ohne auch nur einen Dollar auf die Karte ausgezahlt zu haben und ohne ein separates Konto zu eröffnen. Ich habe ein klassisches Krypto-Portfolio: die Hälfte in $BTC, die Hälfte in $ETH, zusammen $500. Der Markt ist ein wenig gestiegen, und ich wollte einen Teil diversifizieren — aber nicht Krypto in Fiat verkaufen, sondern in etwas Unkorreliertes umschichten, und dabei im selben App bleiben. Ich habe etwas BCT und ETH gegen USDT verkauft, $NVDAB eröffnet und irgendwo für etwa $100 gekauft — das sind ungefähr 20% meines Portfolios. Kein Auszahlen oder separates Broker-Konto — derselbe Kontostand, derselbe Tab Spot. Das ist praktisch, und man kann in beide Richtungen in Sekunden rebalancen. Früher bedeutete Diversifikation für mich „einen anderen Altcoin nachkaufen“, jetzt ist es wirklich eine andere Asset-Klasse in derselben Wallet.
Hält jemand von euch Krypto und Aktien in einem einzigen Portfolio — oder sind das für euch immer noch zwei getrennte Welten?
@BinanceCIS #bStocksCIS $NVDAB
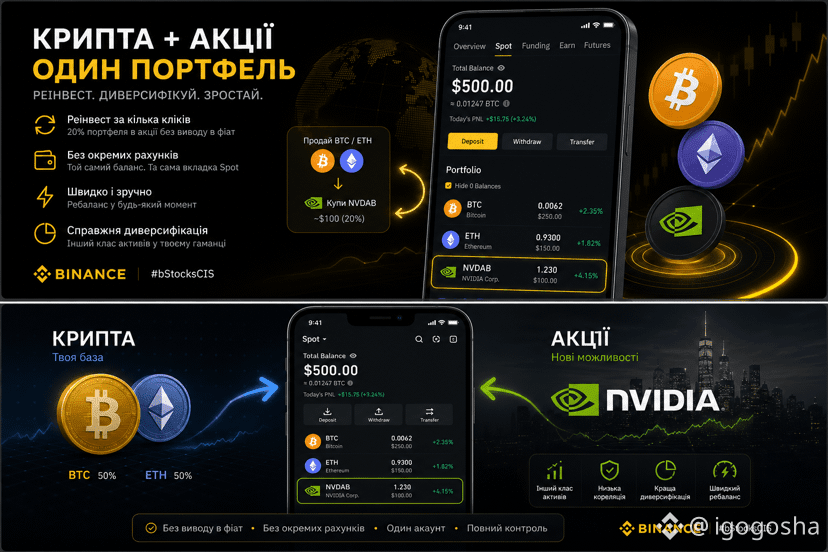
2
292
·
--
#bstockscis Ich habe lange darüber nachgedacht, dass der Einstieg in Tesla so etwas wie eine Hürde von $300+ ist, aber in Wahrheit ist die Hürde nur $5 — und ich habe beschlossen, es zuerst selbst zu versuchen.
Mit einem Guthaben von 8,4 USDT — einer Summe, die ich früher nicht einmal im Ansatz in Richtung Aktien angesehen hätte.
Ich habe $TSLAB auf Binance eröffnet, $5 als Test gekauft. Zum aktuellen Kurs (~$322 für TSLAB) kamen ungefähr 0,0155 TSLAB heraus — nicht viel, aber der Anfang ist gemacht. Ich weiß, dass das keine Aktie ist, aber es ist definitiv ein Stück davon, real, mit seinem eigenen Preis und seinem eigenen Chart.
Zuerst dachte ich, dass ein Bruchteilkauf (fragmentiert, teilweise) etwas Budgetmäßiges ist, für Leute, die ganz wenig Geld haben. Aber als ich die Statistik zu $TSLAB mir etwas genauer angesehen habe, war ich doch überrascht:
Mehr als 99% aller Trades bei TSLAB sind Bruchteilkäufe (weniger als eine Aktie auf einmal).
Und das sind keine „Kleckerbeträge“ beim Volumen: Auf Teiltransaktionen entfallen 88,5% des gesamten Handelsvolumens #TSLAB .
Das heißt: Das ist nicht „der Modus für Anfänger“. So handeln real die meisten Menschen.
Daraus habe ich für mich den Schluss gezogen: Wenn man wöchentlich $5 dazulegt, kann es auch mehr werden — in einem Jahr sind es $260+ und das ist bereits eine spürbare Position in #TSLAB . Und zwar ohne auch nur ein einziges Mal „zusammenkratzen, bis man sich eine ganze Aktie leisten kann“.
Mir hat diese Erfahrung gefallen — und wie ist es bei euch? Mit welcher Summe würdet ihr starten — oder habt ihr es schon probiert?
@BinanceCIS #bStocksCIS
{spot}(TSLABUSDT)
#bstockscis Ich habe lange darüber nachgedacht, dass der Einstieg in Tesla so etwas wie eine Hürde von $300+ ist, aber in Wahrheit ist die Hürde nur $5 — und ich habe beschlossen, es zuerst selbst zu versuchen.
Mit einem Guthaben von 8,4 USDT — einer Summe, die ich früher nicht einmal im Ansatz in Richtung Aktien angesehen hätte.
Ich habe $TSLAB auf Binance eröffnet, $5 als Test gekauft. Zum aktuellen Kurs (~$322 für TSLAB) kamen ungefähr 0,0155 TSLAB heraus — nicht viel, aber der Anfang ist gemacht. Ich weiß, dass das keine Aktie ist, aber es ist definitiv ein Stück davon, real, mit seinem eigenen Preis und seinem eigenen Chart.
Zuerst dachte ich, dass ein Bruchteilkauf (fragmentiert, teilweise) etwas Budgetmäßiges ist, für Leute, die ganz wenig Geld haben. Aber als ich die Statistik zu $TSLAB mir etwas genauer angesehen habe, war ich doch überrascht:
Mehr als 99% aller Trades bei TSLAB sind Bruchteilkäufe (weniger als eine Aktie auf einmal).
Und das sind keine „Kleckerbeträge“ beim Volumen: Auf Teiltransaktionen entfallen 88,5% des gesamten Handelsvolumens #TSLAB .
Das heißt: Das ist nicht „der Modus für Anfänger“. So handeln real die meisten Menschen.
Daraus habe ich für mich den Schluss gezogen: Wenn man wöchentlich $5 dazulegt, kann es auch mehr werden — in einem Jahr sind es $260+ und das ist bereits eine spürbare Position in #TSLAB . Und zwar ohne auch nur ein einziges Mal „zusammenkratzen, bis man sich eine ganze Aktie leisten kann“.
Mir hat diese Erfahrung gefallen — und wie ist es bei euch? Mit welcher Summe würdet ihr starten — oder habt ihr es schon probiert?
@BinanceCIS #bStocksCIS
Mit einem Guthaben von 8,4 USDT — einer Summe, die ich früher nicht einmal im Ansatz in Richtung Aktien angesehen hätte.
Ich habe $TSLAB auf Binance eröffnet, $5 als Test gekauft. Zum aktuellen Kurs (~$322 für TSLAB) kamen ungefähr 0,0155 TSLAB heraus — nicht viel, aber der Anfang ist gemacht. Ich weiß, dass das keine Aktie ist, aber es ist definitiv ein Stück davon, real, mit seinem eigenen Preis und seinem eigenen Chart.
Zuerst dachte ich, dass ein Bruchteilkauf (fragmentiert, teilweise) etwas Budgetmäßiges ist, für Leute, die ganz wenig Geld haben. Aber als ich die Statistik zu $TSLAB mir etwas genauer angesehen habe, war ich doch überrascht:
Mehr als 99% aller Trades bei TSLAB sind Bruchteilkäufe (weniger als eine Aktie auf einmal).
Und das sind keine „Kleckerbeträge“ beim Volumen: Auf Teiltransaktionen entfallen 88,5% des gesamten Handelsvolumens #TSLAB .
Das heißt: Das ist nicht „der Modus für Anfänger“. So handeln real die meisten Menschen.
Daraus habe ich für mich den Schluss gezogen: Wenn man wöchentlich $5 dazulegt, kann es auch mehr werden — in einem Jahr sind es $260+ und das ist bereits eine spürbare Position in #TSLAB . Und zwar ohne auch nur ein einziges Mal „zusammenkratzen, bis man sich eine ganze Aktie leisten kann“.
Mir hat diese Erfahrung gefallen — und wie ist es bei euch? Mit welcher Summe würdet ihr starten — oder habt ihr es schon probiert?
@BinanceCIS #bStocksCIS
• $5–10
0%
• $20-50
0%
• $100+
0%
• все ще вагаюсь
0%
0 Stimmen • Abstimmung beendet
155
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
BinanceWillListHyperliquid(HYPE)
145,379 Aufrufe
2,525 Kommentare
Binance listet Hyperliquid (HYPE) mit einem Seed-Tag
Binance News
·76 Likes
·78.8k Aufrufe
BrazilOrdersReportingOf$10KSelfCustodyTransfers
39 Aufrufe
4 Kommentare
FedProposesRulesForBankIssuedStablecoins
531 Aufrufe
47 Kommentare