
#fedproposesrulesforbankissuedstablecoins
fedproposesrulesforbankissuedstablecoins
59,079 Aufrufe
643 Kommentare
Hot
Zuletzt

·
--
Bullisch
Verifiziert
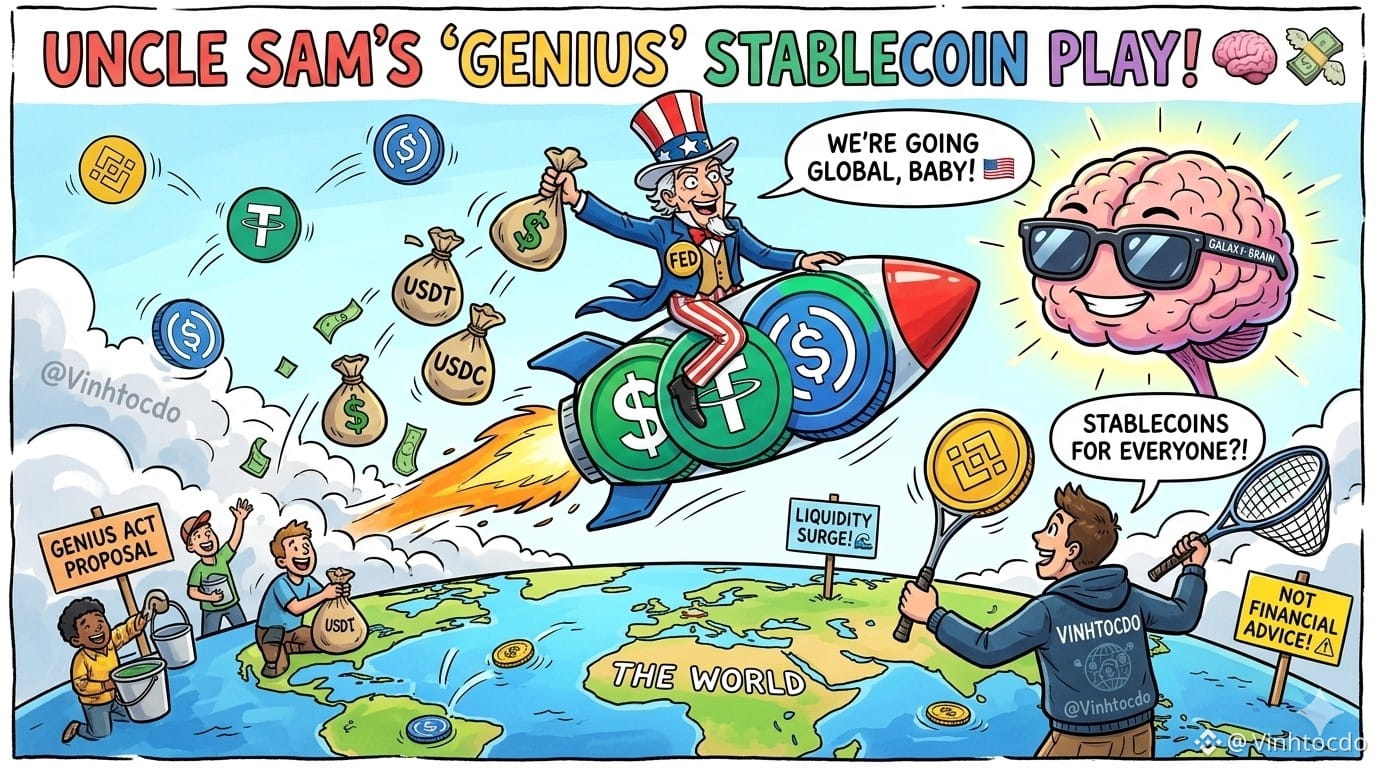
🚀 Die Fed drängt Stablecoins global vor, und es ist reines #Genius !
Also hat die Fed gerade zwei Vorschläge unter dem GENIUS Act veröffentlicht, um Stablecoins zu regulieren und Banken das Ausgeben von Stablecoins zu ermöglichen. 🧠 Uncle Sam versucht nicht mehr, Krypto zu verbieten – er will den US-Dollar überallhin über die Blockchain exportieren! Rede über einen Galaxy-Brain-Move. 💸
Was sollten Trader tun?
Nicht in Panik deine Bags verkaufen. Volatilität ist nur eine Nebenquest. Halte deine Stablecoins gesperrt und startklar, bleib bei erstklassigen Assets und bleib wachsam für den Liquiditätsschub! 🌊
Klicke unten, um zu traden und mich zu unterstützen:
👉 $BTC
{future}(BTCUSDT)
|$ETH
{future}(ETHUSDT)
| $BNB
{future}(BNBUSDT)
🔥 Neu bei Binance? Hol dir deine speziellen Trading-Rabatte!
Nutze Referral-Code: VINHTOCDO
Oder tritt hier bei: [https://www.binance.com/register?ref=VINHTOCDO](https://www.binance.com/register?ref=VINHTOCDO)
⚠️ Disclaimer: Das ist absolut KEINE finanzielle Beratung. Mach immer deine eigene Recherche!
#FedProposesRulesForBankIssuedStablecoins #VINHTOCDO #FedNews #stablecoin #CryptoTrading #USDC
🚀 Die Fed drängt Stablecoins global vor, und es ist reines #Genius !
Also hat die Fed gerade zwei Vorschläge unter dem GENIUS Act veröffentlicht, um Stablecoins zu regulieren und Banken das Ausgeben von Stablecoins zu ermöglichen. 🧠 Uncle Sam versucht nicht mehr, Krypto zu verbieten – er will den US-Dollar überallhin über die Blockchain exportieren! Rede über einen Galaxy-Brain-Move. 💸
Was sollten Trader tun?
Nicht in Panik deine Bags verkaufen. Volatilität ist nur eine Nebenquest. Halte deine Stablecoins gesperrt und startklar, bleib bei erstklassigen Assets und bleib wachsam für den Liquiditätsschub! 🌊
Klicke unten, um zu traden und mich zu unterstützen:
👉 $BTC
|$ETH
| $BNB
🔥 Neu bei Binance? Hol dir deine speziellen Trading-Rabatte!
Nutze Referral-Code: VINHTOCDO
Oder tritt hier bei: https://www.binance.com/register?ref=VINHTOCDO
⚠️ Disclaimer: Das ist absolut KEINE finanzielle Beratung. Mach immer deine eigene Recherche!
#FedProposesRulesForBankIssuedStablecoins #VINHTOCDO #FedNews #stablecoin #CryptoTrading #USDC
Also hat die Fed gerade zwei Vorschläge unter dem GENIUS Act veröffentlicht, um Stablecoins zu regulieren und Banken das Ausgeben von Stablecoins zu ermöglichen. 🧠 Uncle Sam versucht nicht mehr, Krypto zu verbieten – er will den US-Dollar überallhin über die Blockchain exportieren! Rede über einen Galaxy-Brain-Move. 💸
Was sollten Trader tun?
Nicht in Panik deine Bags verkaufen. Volatilität ist nur eine Nebenquest. Halte deine Stablecoins gesperrt und startklar, bleib bei erstklassigen Assets und bleib wachsam für den Liquiditätsschub! 🌊
Klicke unten, um zu traden und mich zu unterstützen:
👉 $BTC
|$ETH
| $BNB
🔥 Neu bei Binance? Hol dir deine speziellen Trading-Rabatte!
Nutze Referral-Code: VINHTOCDO
Oder tritt hier bei: https://www.binance.com/register?ref=VINHTOCDO
⚠️ Disclaimer: Das ist absolut KEINE finanzielle Beratung. Mach immer deine eigene Recherche!
#FedProposesRulesForBankIssuedStablecoins #VINHTOCDO #FedNews #stablecoin #CryptoTrading #USDC
2
4
161
·
--
#fedproposesrulesforbankissuedstablecoins
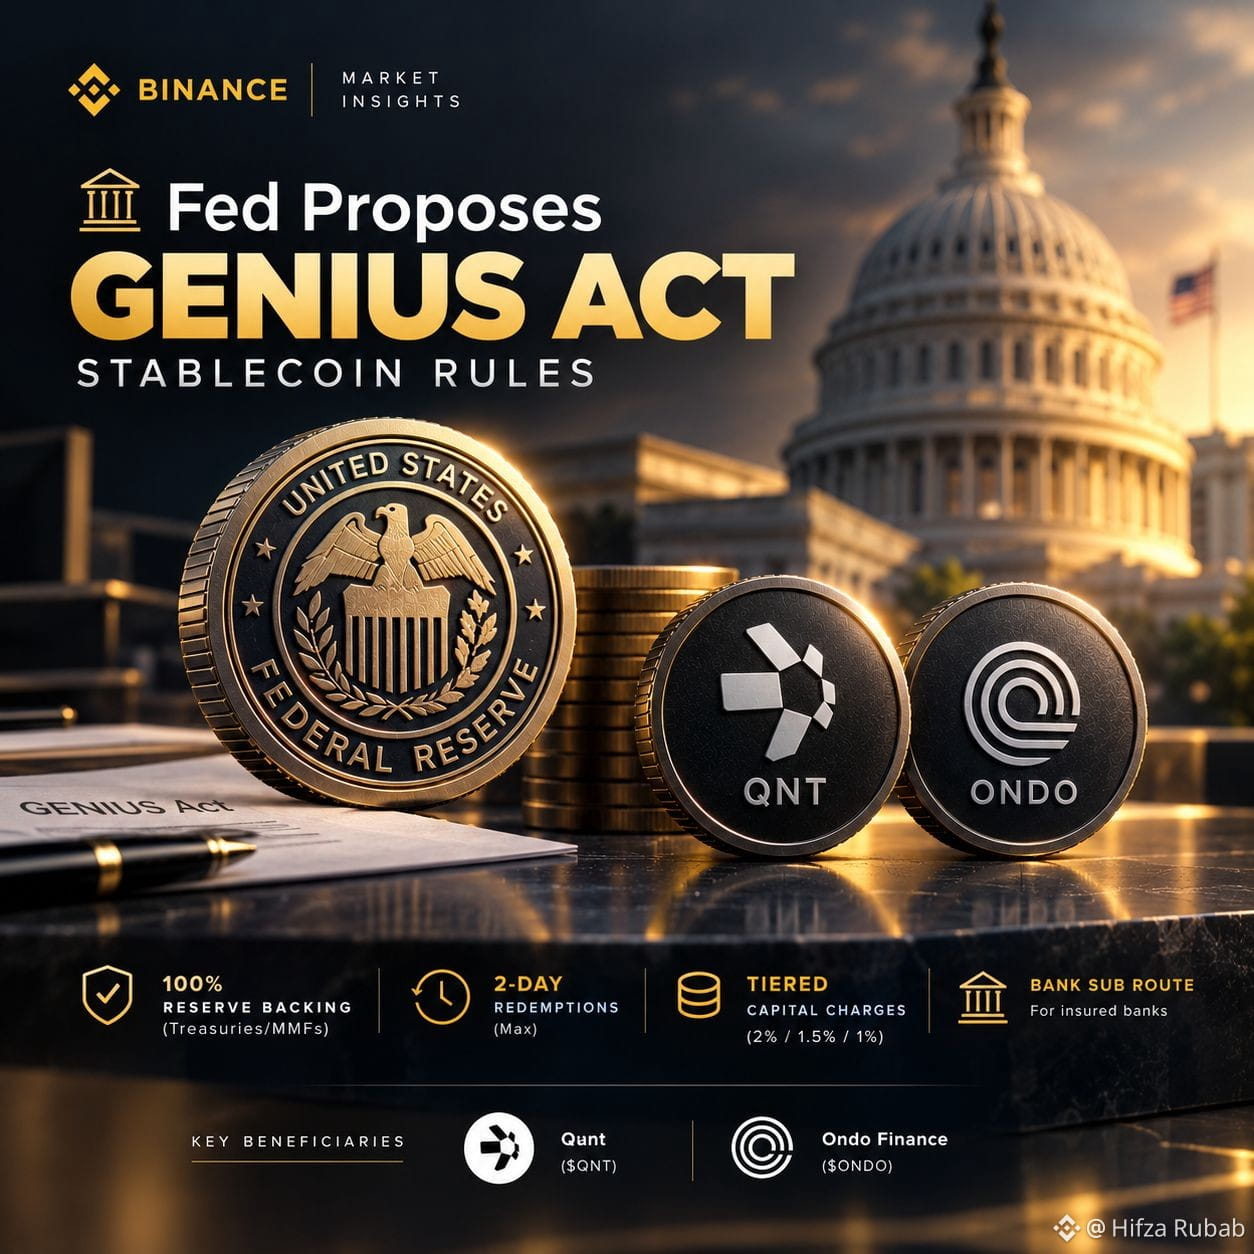
🏛️ Fed schlägt GENIUS-Gesetz für Stablecoin-Regeln vor 💳🌐🚀
Die US-Notenbank (Federal Reserve) 🏛️ hat zwei große vorgeschlagene Regeln im Rahmen des GENIUS-Gesetzes 📑 veröffentlicht:
100% Reserve-Deckung: Vollständige Liquiditätsdeckung 💵 (Treasuries/MMFs) mit monatlichen Audits 📊 und CEO/CFO-Zertifizierung 📝.
Max. 2-Tage-Rücknahmen: Emittenten müssen Rücknahmeanfragen innerhalb von zwei Geschäftstagen bearbeiten ⏱️.
Staffelbezogene Kapitalaufschläge: 2% Kapitalaufschlag auf die ersten 20 Mrd. US-Dollar, 1,5% auf die nächsten 30 Mrd. US-Dollar und 1% über 50 Mrd. US-Dollar 💰.
Bank-Subroute: Gibt eingelagerten Banken 🏦 einen formellen Genehmigungsprozess, um über Tochtergesellschaften Zahlungs-Stablecoins auszugeben ⚡.
Wichtige Profiteure🪙:
Quant ($QNT ) 🌐: Interoperabilitätsschicht, die traditionelle Banken mit tokenisierten Assets verbindet.
Ondo Finance ($ONDO ) 🏛️: RWA-(Real-World-Asset-)Protokoll, das von institutionellen tokenisierten Treasuries profitiert.
💬 Wie siehst du das? Wird strenge Compliance das Vertrauen von Wall Street stärken 🎯 oder kleinere Web3-Emittenten blockieren 🛑? Teile deine Gedanken unten mit! 👇✨
#FedProposesRulesForBankIssuedStablecoins
#BinanceWillListHyperliquid(HYPE)
#CFTCUpdatesGuidanceOnTokenizedAssets
#BitcoinFallsBelow$83,000
{spot}(ONDOUSDT)
{spot}(QNTUSDT)
#fedproposesrulesforbankissuedstablecoins
🏛️ Fed schlägt GENIUS-Gesetz für Stablecoin-Regeln vor 💳🌐🚀
Die US-Notenbank (Federal Reserve) 🏛️ hat zwei große vorgeschlagene Regeln im Rahmen des GENIUS-Gesetzes 📑 veröffentlicht:
100% Reserve-Deckung: Vollständige Liquiditätsdeckung 💵 (Treasuries/MMFs) mit monatlichen Audits 📊 und CEO/CFO-Zertifizierung 📝.
Max. 2-Tage-Rücknahmen: Emittenten müssen Rücknahmeanfragen innerhalb von zwei Geschäftstagen bearbeiten ⏱️.
Staffelbezogene Kapitalaufschläge: 2% Kapitalaufschlag auf die ersten 20 Mrd. US-Dollar, 1,5% auf die nächsten 30 Mrd. US-Dollar und 1% über 50 Mrd. US-Dollar 💰.
Bank-Subroute: Gibt eingelagerten Banken 🏦 einen formellen Genehmigungsprozess, um über Tochtergesellschaften Zahlungs-Stablecoins auszugeben ⚡.
Wichtige Profiteure🪙:
Quant ($QNT ) 🌐: Interoperabilitätsschicht, die traditionelle Banken mit tokenisierten Assets verbindet.
Ondo Finance ($ONDO ) 🏛️: RWA-(Real-World-Asset-)Protokoll, das von institutionellen tokenisierten Treasuries profitiert.
💬 Wie siehst du das? Wird strenge Compliance das Vertrauen von Wall Street stärken 🎯 oder kleinere Web3-Emittenten blockieren 🛑? Teile deine Gedanken unten mit! 👇✨
#FedProposesRulesForBankIssuedStablecoins
#BinanceWillListHyperliquid(HYPE)
#CFTCUpdatesGuidanceOnTokenizedAssets
#BitcoinFallsBelow$83,000
🏛️ Fed schlägt GENIUS-Gesetz für Stablecoin-Regeln vor 💳🌐🚀
Die US-Notenbank (Federal Reserve) 🏛️ hat zwei große vorgeschlagene Regeln im Rahmen des GENIUS-Gesetzes 📑 veröffentlicht:
100% Reserve-Deckung: Vollständige Liquiditätsdeckung 💵 (Treasuries/MMFs) mit monatlichen Audits 📊 und CEO/CFO-Zertifizierung 📝.
Max. 2-Tage-Rücknahmen: Emittenten müssen Rücknahmeanfragen innerhalb von zwei Geschäftstagen bearbeiten ⏱️.
Staffelbezogene Kapitalaufschläge: 2% Kapitalaufschlag auf die ersten 20 Mrd. US-Dollar, 1,5% auf die nächsten 30 Mrd. US-Dollar und 1% über 50 Mrd. US-Dollar 💰.
Bank-Subroute: Gibt eingelagerten Banken 🏦 einen formellen Genehmigungsprozess, um über Tochtergesellschaften Zahlungs-Stablecoins auszugeben ⚡.
Wichtige Profiteure🪙:
Quant ($QNT ) 🌐: Interoperabilitätsschicht, die traditionelle Banken mit tokenisierten Assets verbindet.
Ondo Finance ($ONDO ) 🏛️: RWA-(Real-World-Asset-)Protokoll, das von institutionellen tokenisierten Treasuries profitiert.
💬 Wie siehst du das? Wird strenge Compliance das Vertrauen von Wall Street stärken 🎯 oder kleinere Web3-Emittenten blockieren 🛑? Teile deine Gedanken unten mit! 👇✨
#FedProposesRulesForBankIssuedStablecoins
#BinanceWillListHyperliquid(HYPE)
#CFTCUpdatesGuidanceOnTokenizedAssets
#BitcoinFallsBelow$83,000
6
7
4.3k
🚨 Banken + Stablecoins
Die Fed schlägt einen Rahmen für die von ihr beaufsichtigten Banken vor, damit sie Zahlung-Stablecoins ausgeben können.
Die Regeln umfassen Rücklagen, Kapital, Risikomanagement und die Sicherung der zugrunde liegenden Vermögenswerte.
Öffentliche Stellungnahmen bleiben 60 Tage nach der Veröffentlichung im Federal Register geöffnet.
$ETH $LINK $BNB und $AVAX sind es wert, im gesamten Ökosystem recherchiert zu werden.
📊 Von Banken ausgegebene digitale Dollars erhalten einen klareren regulatorischen Rahmen.
#fedproposesrulesforbankissuedstablecoins
🚨 Banken + Stablecoins
Die Fed schlägt einen Rahmen für die von ihr beaufsichtigten Banken vor, damit sie Zahlung-Stablecoins ausgeben können.
Die Regeln umfassen Rücklagen, Kapital, Risikomanagement und die Sicherung der zugrunde liegenden Vermögenswerte.
Öffentliche Stellungnahmen bleiben 60 Tage nach der Veröffentlichung im Federal Register geöffnet.
$ETH $LINK $BNB und $AVAX sind es wert, im gesamten Ökosystem recherchiert zu werden.
📊 Von Banken ausgegebene digitale Dollars erhalten einen klareren regulatorischen Rahmen.
#fedproposesrulesforbankissuedstablecoins
Die Fed schlägt einen Rahmen für die von ihr beaufsichtigten Banken vor, damit sie Zahlung-Stablecoins ausgeben können.
Die Regeln umfassen Rücklagen, Kapital, Risikomanagement und die Sicherung der zugrunde liegenden Vermögenswerte.
Öffentliche Stellungnahmen bleiben 60 Tage nach der Veröffentlichung im Federal Register geöffnet.
$ETH $LINK $BNB und $AVAX sind es wert, im gesamten Ökosystem recherchiert zu werden.
📊 Von Banken ausgegebene digitale Dollars erhalten einen klareren regulatorischen Rahmen.
#fedproposesrulesforbankissuedstablecoins
158
·
--
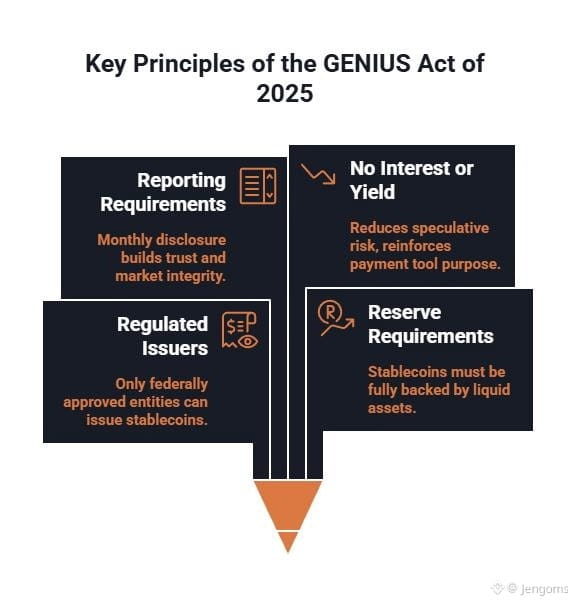
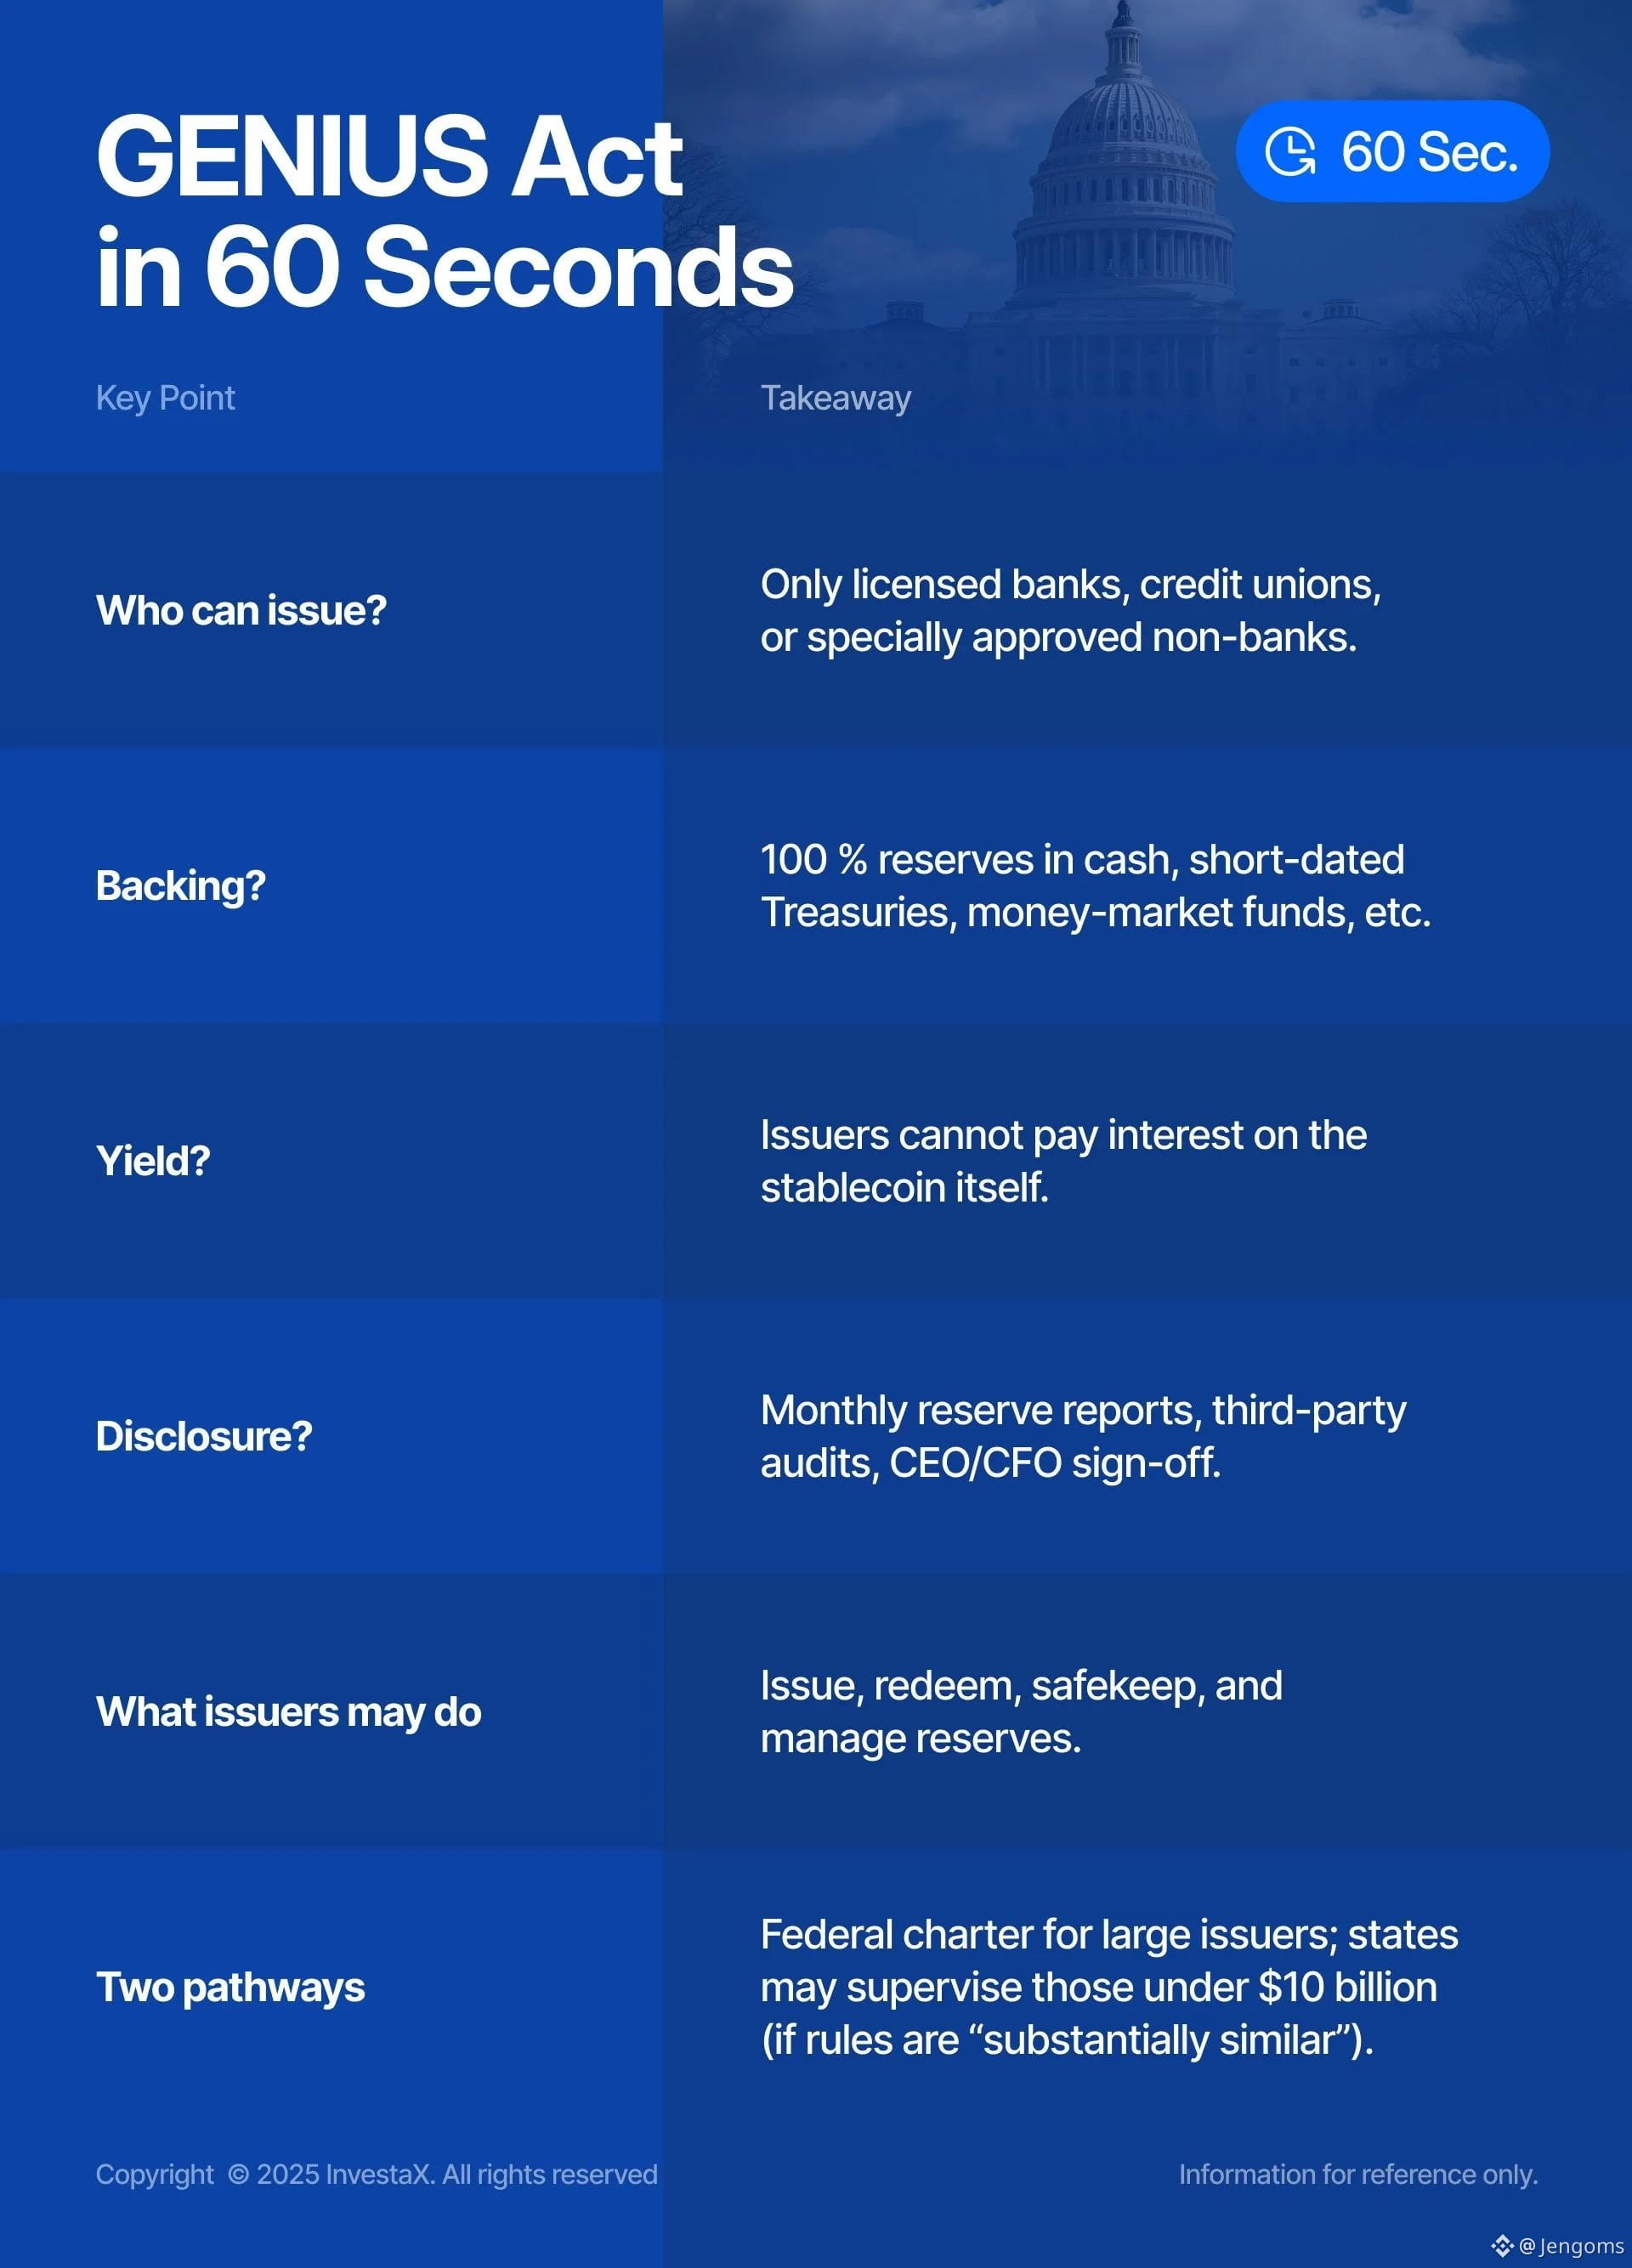
🚨 DIE FED LÄSST GROSSE STABLECOIN-REGELWERKE FALLEN
Die US-Notenbank Federal Reserve hat neue Regeln für von der Fed beaufsichtigte Stablecoin-Emittenten vorgeschlagen, darunter eine 1:1-Reserveunterlegung, Kapitalanforderungen, Standards für Risikomanagement sowie ein neues Antragsverfahren für Banken, die Payment-Stablecoins ausgeben. Der Vorschlag ist Teil der Umsetzung des GENIUS-Gesetzes. $ONDO
{spot}(ONDOUSDT)
$USDC
{spot}(USDCUSDT)
#FedProposesRulesForBankIssuedStablecoins #BinanceWillListHyperliquid(HYPE)
DIE FED HAT SOEBEN EIN GROSSES STABLECOIN-REGELWERK VERÖFFENTLICHT
💵 1:1-Reserveunterlegung
🏦 Banken-Emittenten stehen vor neuen Regeln
📊 Kapital- & Risikovorgaben
🇺🇸 Umsetzung des GENIUS-Gesetzes
⏳ Öffentliche Stellungnahmen sind 60 Tage lang möglich.
🚨 DIE FED LÄSST GROSSE STABLECOIN-REGELWERKE FALLEN
Die US-Notenbank Federal Reserve hat neue Regeln für von der Fed beaufsichtigte Stablecoin-Emittenten vorgeschlagen, darunter eine 1:1-Reserveunterlegung, Kapitalanforderungen, Standards für Risikomanagement sowie ein neues Antragsverfahren für Banken, die Payment-Stablecoins ausgeben. Der Vorschlag ist Teil der Umsetzung des GENIUS-Gesetzes. $ONDO
$USDC
#FedProposesRulesForBankIssuedStablecoins #BinanceWillListHyperliquid(HYPE)
DIE FED HAT SOEBEN EIN GROSSES STABLECOIN-REGELWERK VERÖFFENTLICHT
💵 1:1-Reserveunterlegung
🏦 Banken-Emittenten stehen vor neuen Regeln
📊 Kapital- & Risikovorgaben
🇺🇸 Umsetzung des GENIUS-Gesetzes
⏳ Öffentliche Stellungnahmen sind 60 Tage lang möglich.
Die US-Notenbank Federal Reserve hat neue Regeln für von der Fed beaufsichtigte Stablecoin-Emittenten vorgeschlagen, darunter eine 1:1-Reserveunterlegung, Kapitalanforderungen, Standards für Risikomanagement sowie ein neues Antragsverfahren für Banken, die Payment-Stablecoins ausgeben. Der Vorschlag ist Teil der Umsetzung des GENIUS-Gesetzes. $ONDO
$USDC
#FedProposesRulesForBankIssuedStablecoins #BinanceWillListHyperliquid(HYPE)
DIE FED HAT SOEBEN EIN GROSSES STABLECOIN-REGELWERK VERÖFFENTLICHT
💵 1:1-Reserveunterlegung
🏦 Banken-Emittenten stehen vor neuen Regeln
📊 Kapital- & Risikovorgaben
🇺🇸 Umsetzung des GENIUS-Gesetzes
⏳ Öffentliche Stellungnahmen sind 60 Tage lang möglich.
1
110

·
--
$BANK wird überhypt, weil die Regulierungsbehörden jetzt endlich hinschauen.
Die Fed interessiert sich nicht für deine Trades.
Sie interessiert sich für systemisches Risiko.
Das ist kein Signal dafür, dass $BANK gepusht werden soll, sondern ein Hinweis darauf, dass bankausgegebene Stablecoins in das alte System zurückgezogen werden.
Händler denken, Regulierung bedeutet Legitimität.
Ich denke, das heißt mehr Bürokratie und langsamere Innovation.
Ich beobachte.
Keine zusätzliche Exponierung.
Wenn $BANK anfängt, sich aufgrund echter Bankübernahme zu bewegen, nicht wegen Schlagzeilen, werde ich es mir anders überlegen.
Der Moment, in dem eine große Bank einen Live, skalierbaren Stablecoin ankündigt, der durch $BANK gedeckt ist—dann liege ich falsch.
Du meinst, das ist ein Kauf?
#FedProposesRulesForBankIssuedStablecoins #BANK #CryptoNews
$BANK wird überhypt, weil die Regulierungsbehörden jetzt endlich hinschauen.
Die Fed interessiert sich nicht für deine Trades.
Sie interessiert sich für systemisches Risiko.
Das ist kein Signal dafür, dass $BANK gepusht werden soll, sondern ein Hinweis darauf, dass bankausgegebene Stablecoins in das alte System zurückgezogen werden.
Händler denken, Regulierung bedeutet Legitimität.
Ich denke, das heißt mehr Bürokratie und langsamere Innovation.
Ich beobachte.
Keine zusätzliche Exponierung.
Wenn $BANK anfängt, sich aufgrund echter Bankübernahme zu bewegen, nicht wegen Schlagzeilen, werde ich es mir anders überlegen.
Der Moment, in dem eine große Bank einen Live, skalierbaren Stablecoin ankündigt, der durch $BANK gedeckt ist—dann liege ich falsch.
Du meinst, das ist ein Kauf?
#FedProposesRulesForBankIssuedStablecoins #BANK #CryptoNews
Die Fed interessiert sich nicht für deine Trades.
Sie interessiert sich für systemisches Risiko.
Das ist kein Signal dafür, dass $BANK gepusht werden soll, sondern ein Hinweis darauf, dass bankausgegebene Stablecoins in das alte System zurückgezogen werden.
Händler denken, Regulierung bedeutet Legitimität.
Ich denke, das heißt mehr Bürokratie und langsamere Innovation.
Ich beobachte.
Keine zusätzliche Exponierung.
Wenn $BANK anfängt, sich aufgrund echter Bankübernahme zu bewegen, nicht wegen Schlagzeilen, werde ich es mir anders überlegen.
Der Moment, in dem eine große Bank einen Live, skalierbaren Stablecoin ankündigt, der durch $BANK gedeckt ist—dann liege ich falsch.
Du meinst, das ist ein Kauf?
#FedProposesRulesForBankIssuedStablecoins #BANK #CryptoNews
27

·
--
#fedproposesrulesforbankissuedstablecoins
🏦 Makro-Warnung: Die Fed betritt mit vorgeschlagenen Emittentenregeln das Stablecoin-„Arena“-Revier! 💵⚖️
Die US-Notenbank hat offiziell zwei große regulatorische Vorschläge veröffentlicht, um den GENIUS Act (Guiding and Establishing National Innovation for U.S. Stablecoins) umzusetzen. Damit werden strenge Reserve-, Betriebs- und Kapitalstandards für von Banken ausgegebene Zahlungs-Stablecoins festgelegt.
📌 Übersicht zu den wichtigsten vorgeschlagenen Fed-Regeln
💵 1:1-Reservepflicht: Alle von der Fed beaufsichtigten Emittenten von Zahlungs-Stablecoins müssen jeden $1-Token vollständig mit hochqualitativen zulässigen Reservewerten absichern – einschließlich Bargeld, Guthaben bei der Federal Reserve, kurzfristigen US-Staatsanleihen (Laufzeiten ≤ 93 Tage) sowie qualifizierenden Repo-Vereinbarungen.
⏱️ Verpflichtende Rücknahmen innerhalb von 2 Tagen: Tokens müssen im Allgemeinen innerhalb von zwei Geschäftstagen zum Nennwert eingelöst werden können. Wenn die Reserven nicht ausreichen, müssen Emittenten die Fed benachrichtigen und einen Abhilfeplan umsetzen oder die Reserven umgehend liquidieren, um Token-Inhaber auszuzahlen.
📊 Kapitalanforderungen für operationelles Risiko: Der Vorschlag schreibt standardisierte Kapitalaufschläge vor, um sich gegen Kredit- und operationelle Risiken abzusichern – angesetzt bei 2% auf die ersten 20 Milliarden US-Dollar an ausstehenden Stablecoins, 1,5% auf die nächsten 30 Milliarden und 1% auf Beträge über 50 Milliarden.
🏦 Antragsprozess für Bank-Tochtergesellschaften: Eine separate Regel beschreibt einen strukturierten Antragsablauf für staatlich angehörige Mitgliedsbanken, die eigene Tochtergesellschaften zur Ausgabe von Zahlungs-Stablecoins einrichten wollen. Dabei ist ein verpflichtendes 120-Tage-Entscheidungsfenster der Fed nach vollständiger Einreichung vorgesehen.
⚖️ Wall Street vs. „Crypto Native“-Stablecoins (USDT & USDC)
Wettbewerb um Marktanteile: Da Geschäftsbanken im Zuge des Bundesrechts yield-konforme oder bankgestützte Stablecoins ausrollen, sehen sich etablierte Nicht-Banken-Emittenten wie Tether ($USDT) und Circle ($USDC) in den US-Märkten mit strengeren Compliance-Anforderungen konfrontiert.
Verschiebung der DeFi-Liquidität: Während staatliche Unterstützung das Vertrauen für institutionelle Abwicklungen erhöht, könnten strikte Reservebegrenzungen und 2-Tage-Rücknahmeregeln die globale Krypto-Liquidität zwischen regulierten US-Märkten und dem Rest der Welt auseinanderdividieren.
#FedOctoberRateHikeOddsRiseTo69.7%
#fedproposesrulesforbankissuedstablecoins
🏦 Makro-Warnung: Die Fed betritt mit vorgeschlagenen Emittentenregeln das Stablecoin-„Arena“-Revier! 💵⚖️
Die US-Notenbank hat offiziell zwei große regulatorische Vorschläge veröffentlicht, um den GENIUS Act (Guiding and Establishing National Innovation for U.S. Stablecoins) umzusetzen. Damit werden strenge Reserve-, Betriebs- und Kapitalstandards für von Banken ausgegebene Zahlungs-Stablecoins festgelegt.
📌 Übersicht zu den wichtigsten vorgeschlagenen Fed-Regeln
💵 1:1-Reservepflicht: Alle von der Fed beaufsichtigten Emittenten von Zahlungs-Stablecoins müssen jeden $1-Token vollständig mit hochqualitativen zulässigen Reservewerten absichern – einschließlich Bargeld, Guthaben bei der Federal Reserve, kurzfristigen US-Staatsanleihen (Laufzeiten ≤ 93 Tage) sowie qualifizierenden Repo-Vereinbarungen.
⏱️ Verpflichtende Rücknahmen innerhalb von 2 Tagen: Tokens müssen im Allgemeinen innerhalb von zwei Geschäftstagen zum Nennwert eingelöst werden können. Wenn die Reserven nicht ausreichen, müssen Emittenten die Fed benachrichtigen und einen Abhilfeplan umsetzen oder die Reserven umgehend liquidieren, um Token-Inhaber auszuzahlen.
📊 Kapitalanforderungen für operationelles Risiko: Der Vorschlag schreibt standardisierte Kapitalaufschläge vor, um sich gegen Kredit- und operationelle Risiken abzusichern – angesetzt bei 2% auf die ersten 20 Milliarden US-Dollar an ausstehenden Stablecoins, 1,5% auf die nächsten 30 Milliarden und 1% auf Beträge über 50 Milliarden.
🏦 Antragsprozess für Bank-Tochtergesellschaften: Eine separate Regel beschreibt einen strukturierten Antragsablauf für staatlich angehörige Mitgliedsbanken, die eigene Tochtergesellschaften zur Ausgabe von Zahlungs-Stablecoins einrichten wollen. Dabei ist ein verpflichtendes 120-Tage-Entscheidungsfenster der Fed nach vollständiger Einreichung vorgesehen.
⚖️ Wall Street vs. „Crypto Native“-Stablecoins (USDT & USDC)
Wettbewerb um Marktanteile: Da Geschäftsbanken im Zuge des Bundesrechts yield-konforme oder bankgestützte Stablecoins ausrollen, sehen sich etablierte Nicht-Banken-Emittenten wie Tether ($USDT) und Circle ($USDC) in den US-Märkten mit strengeren Compliance-Anforderungen konfrontiert.
Verschiebung der DeFi-Liquidität: Während staatliche Unterstützung das Vertrauen für institutionelle Abwicklungen erhöht, könnten strikte Reservebegrenzungen und 2-Tage-Rücknahmeregeln die globale Krypto-Liquidität zwischen regulierten US-Märkten und dem Rest der Welt auseinanderdividieren.
#FedOctoberRateHikeOddsRiseTo69.7%
🏦 Makro-Warnung: Die Fed betritt mit vorgeschlagenen Emittentenregeln das Stablecoin-„Arena“-Revier! 💵⚖️
Die US-Notenbank hat offiziell zwei große regulatorische Vorschläge veröffentlicht, um den GENIUS Act (Guiding and Establishing National Innovation for U.S. Stablecoins) umzusetzen. Damit werden strenge Reserve-, Betriebs- und Kapitalstandards für von Banken ausgegebene Zahlungs-Stablecoins festgelegt.
📌 Übersicht zu den wichtigsten vorgeschlagenen Fed-Regeln
💵 1:1-Reservepflicht: Alle von der Fed beaufsichtigten Emittenten von Zahlungs-Stablecoins müssen jeden $1-Token vollständig mit hochqualitativen zulässigen Reservewerten absichern – einschließlich Bargeld, Guthaben bei der Federal Reserve, kurzfristigen US-Staatsanleihen (Laufzeiten ≤ 93 Tage) sowie qualifizierenden Repo-Vereinbarungen.
⏱️ Verpflichtende Rücknahmen innerhalb von 2 Tagen: Tokens müssen im Allgemeinen innerhalb von zwei Geschäftstagen zum Nennwert eingelöst werden können. Wenn die Reserven nicht ausreichen, müssen Emittenten die Fed benachrichtigen und einen Abhilfeplan umsetzen oder die Reserven umgehend liquidieren, um Token-Inhaber auszuzahlen.
📊 Kapitalanforderungen für operationelles Risiko: Der Vorschlag schreibt standardisierte Kapitalaufschläge vor, um sich gegen Kredit- und operationelle Risiken abzusichern – angesetzt bei 2% auf die ersten 20 Milliarden US-Dollar an ausstehenden Stablecoins, 1,5% auf die nächsten 30 Milliarden und 1% auf Beträge über 50 Milliarden.
🏦 Antragsprozess für Bank-Tochtergesellschaften: Eine separate Regel beschreibt einen strukturierten Antragsablauf für staatlich angehörige Mitgliedsbanken, die eigene Tochtergesellschaften zur Ausgabe von Zahlungs-Stablecoins einrichten wollen. Dabei ist ein verpflichtendes 120-Tage-Entscheidungsfenster der Fed nach vollständiger Einreichung vorgesehen.
⚖️ Wall Street vs. „Crypto Native“-Stablecoins (USDT & USDC)
Wettbewerb um Marktanteile: Da Geschäftsbanken im Zuge des Bundesrechts yield-konforme oder bankgestützte Stablecoins ausrollen, sehen sich etablierte Nicht-Banken-Emittenten wie Tether ($USDT) und Circle ($USDC) in den US-Märkten mit strengeren Compliance-Anforderungen konfrontiert.
Verschiebung der DeFi-Liquidität: Während staatliche Unterstützung das Vertrauen für institutionelle Abwicklungen erhöht, könnten strikte Reservebegrenzungen und 2-Tage-Rücknahmeregeln die globale Krypto-Liquidität zwischen regulierten US-Märkten und dem Rest der Welt auseinanderdividieren.
#FedOctoberRateHikeOddsRiseTo69.7%
1
2
5.5k
🏦 Fed-Stablecoin-Regeln
Die Federal Reserve hat neue Regeln für bankaufsichtsunterstellte Emittenten von Zahlungs-Stablecoins vorgeschlagen.
Emittenten müssten Stablecoins vollständig durch zulässige Rücklagen decken, einschließlich kurzfristiger Treasuries.
Der Vorschlag ergänzt außerdem Kapital- und Risikomanagementanforderungen.
$BTC $ETH $BNB und $LINK bleiben wichtige Vermögenswerte im breiteren Blockchain-Ökosystem.
💡 Die Regulierung von Stablecoins tritt in eine detailliertere Phase ein.
#fedproposesrulesforbankissuedstablecoins
🏦 Fed-Stablecoin-Regeln
Die Federal Reserve hat neue Regeln für bankaufsichtsunterstellte Emittenten von Zahlungs-Stablecoins vorgeschlagen.
Emittenten müssten Stablecoins vollständig durch zulässige Rücklagen decken, einschließlich kurzfristiger Treasuries.
Der Vorschlag ergänzt außerdem Kapital- und Risikomanagementanforderungen.
$BTC $ETH $BNB und $LINK bleiben wichtige Vermögenswerte im breiteren Blockchain-Ökosystem.
💡 Die Regulierung von Stablecoins tritt in eine detailliertere Phase ein.
#fedproposesrulesforbankissuedstablecoins
Die Federal Reserve hat neue Regeln für bankaufsichtsunterstellte Emittenten von Zahlungs-Stablecoins vorgeschlagen.
Emittenten müssten Stablecoins vollständig durch zulässige Rücklagen decken, einschließlich kurzfristiger Treasuries.
Der Vorschlag ergänzt außerdem Kapital- und Risikomanagementanforderungen.
$BTC $ETH $BNB und $LINK bleiben wichtige Vermögenswerte im breiteren Blockchain-Ökosystem.
💡 Die Regulierung von Stablecoins tritt in eine detailliertere Phase ein.
#fedproposesrulesforbankissuedstablecoins
27
·
--
#FedProposesRulesForBankIssuedStablecoins 🏦 Fed schlägt Regeln für von Banken ausgegebene Stablecoins vor
Die US-Notenbank (Federal Reserve) hat vorgeschlagen, Regeln zur Regulierung von Zahlungs-Stablecoins einzuführen, die von Banken im Rahmen des GENIUS-Gesetzes ausgegeben werden. �
#FedProposesRulesForBankIssuedStablecoins 🏦 Fed schlägt Regeln für von Banken ausgegebene Stablecoins vor
Die US-Notenbank (Federal Reserve) hat vorgeschlagen, Regeln zur Regulierung von Zahlungs-Stablecoins einzuführen, die von Banken im Rahmen des GENIUS-Gesetzes ausgegeben werden. �
Die US-Notenbank (Federal Reserve) hat vorgeschlagen, Regeln zur Regulierung von Zahlungs-Stablecoins einzuführen, die von Banken im Rahmen des GENIUS-Gesetzes ausgegeben werden. �
1
2
27
·
--
Bullisch
#FedProposesRulesForBankIssuedStablecoins
🏦 Die Fed schafft mit den Worten „vollständig gedeckt“ echte Regeln.
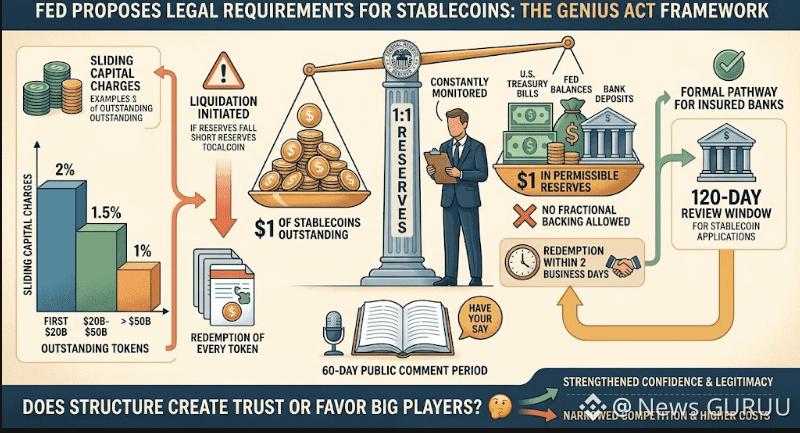
Am 24. September schlug die Federal Reserve im Rahmen des GENIUS-Gesetzes zwei Rahmenwerke für Zahlungsstablecoins vor.
Die Kernanforderung: Zugelassene Emittenten müssten ausstehende Stablecoins vollständig mit erlaubten Reservenachwerten absichern, darunter kurzfristige US-Staatsanleihen und andere qualifizierende liquide Vermögenswerte. Die Vorschläge führen außerdem Kapital- und Risikomanagementstandards ein sowie ein formales Genehmigungsverfahren für beaufsichtigte Banken, die Stablecoins ausgeben möchten.
Die Vorschläge liegen jetzt 60 Tage lang für öffentliche Stellungnahmen aus, bevor endgültige Regeln verabschiedet werden.
Für Krypto-Märkte könnte das die Stablecoin-Regulierung genauer festlegen, gleichzeitig aber die Compliance-Anforderungen für Emittenten erhöhen.
🤔 Werden strengere Regeln die Einführung von Stablecoins durch Institutionen beschleunigen – oder es für kleinere Emittenten schwerer machen, mitzuhalten?
TRADE $QNT $ONDO $XPL HERE
{spot}(XPLUSDT)
{spot}(ONDOUSDT)
{spot}(QNTUSDT)
#Stablecoins #GENIUSAct
#FedProposesRulesForBankIssuedStablecoins
🏦 Die Fed schafft mit den Worten „vollständig gedeckt“ echte Regeln.
Am 24. September schlug die Federal Reserve im Rahmen des GENIUS-Gesetzes zwei Rahmenwerke für Zahlungsstablecoins vor.
Die Kernanforderung: Zugelassene Emittenten müssten ausstehende Stablecoins vollständig mit erlaubten Reservenachwerten absichern, darunter kurzfristige US-Staatsanleihen und andere qualifizierende liquide Vermögenswerte. Die Vorschläge führen außerdem Kapital- und Risikomanagementstandards ein sowie ein formales Genehmigungsverfahren für beaufsichtigte Banken, die Stablecoins ausgeben möchten.
Die Vorschläge liegen jetzt 60 Tage lang für öffentliche Stellungnahmen aus, bevor endgültige Regeln verabschiedet werden.
Für Krypto-Märkte könnte das die Stablecoin-Regulierung genauer festlegen, gleichzeitig aber die Compliance-Anforderungen für Emittenten erhöhen.
🤔 Werden strengere Regeln die Einführung von Stablecoins durch Institutionen beschleunigen – oder es für kleinere Emittenten schwerer machen, mitzuhalten?
TRADE $QNT $ONDO $XPL HERE
#Stablecoins #GENIUSAct
🏦 Die Fed schafft mit den Worten „vollständig gedeckt“ echte Regeln.
Am 24. September schlug die Federal Reserve im Rahmen des GENIUS-Gesetzes zwei Rahmenwerke für Zahlungsstablecoins vor.
Die Kernanforderung: Zugelassene Emittenten müssten ausstehende Stablecoins vollständig mit erlaubten Reservenachwerten absichern, darunter kurzfristige US-Staatsanleihen und andere qualifizierende liquide Vermögenswerte. Die Vorschläge führen außerdem Kapital- und Risikomanagementstandards ein sowie ein formales Genehmigungsverfahren für beaufsichtigte Banken, die Stablecoins ausgeben möchten.
Die Vorschläge liegen jetzt 60 Tage lang für öffentliche Stellungnahmen aus, bevor endgültige Regeln verabschiedet werden.
Für Krypto-Märkte könnte das die Stablecoin-Regulierung genauer festlegen, gleichzeitig aber die Compliance-Anforderungen für Emittenten erhöhen.
🤔 Werden strengere Regeln die Einführung von Stablecoins durch Institutionen beschleunigen – oder es für kleinere Emittenten schwerer machen, mitzuhalten?
TRADE $QNT $ONDO $XPL HERE
#Stablecoins #GENIUSAct
1
125

·
--
Haben Sie schon bemerkt, wie alle bankregulierten Stablecoins als ultimative Bestätigung für Krypto behandeln, während sie völlig ignorieren, wer in diesem Szenario tatsächlich verliert?
Die meisten Privatanleger parken ihr Kapital in Liquidity Pools und Yield-Proteokollen, ohne zu merken, wie schnell institutionelle Abwicklungswege dieses Volumen abziehen können, sobald Compliance-Hürden hochgezogen werden. Wenn man in einer plötzlichen regulatorischen Neuordnung die Hand mit unautorisierten Assets erwischt, ist das ein Schnellweg dazu, dass Ihre Rendite zerschmettert wird.
Schauen Sie sich an, was sich mit dem neuesten Fed-Rahmenwerk für bankseitig ausgegebene Stablecoins abzeichnet. Die gängige Annahme ist, dass der Einstieg von Wall Street in die Settlement-Schicht das gesamte Ökosystem gleichermaßen anhebt. In Wirklichkeit werden traditionelle Banken, die ihre eigenen gepegten Token herausgeben, nicht in Permissionless DeFi integrieren; sie werden geschlossene Gärten bauen, die direkt Marktanteile von Krypto-nativen Produkten wie $USDT und von synthetischen Yield-Designs wie $ENA abziehen.
Wenn regulierte Verwahrstellen-Institutionen die Stablecoin-Reserve-Rendite abgreifen, die direkt durch kurzfristige Treasuries gedeckt ist, verschiebt sich das Risiko-Ertrags-Verhältnis über Nacht. Kapital wandert immer dorthin, wo der geringste rechtliche Reibungswiderstand herrscht – besonders dann, wenn institutionelle Desks für isolierte Sicherheiten statt dezentralen Alternativen sorgen.
Wohin denken Sie, fließen die Liquiditätsströme, sobald erstklassige Banken ihre eigenen gepegten Assets auf den Markt bringen?
#FedProposesRulesForBankIssuedStablecoins #FedOctoberRateHikeOddsRiseTo69
Haben Sie schon bemerkt, wie alle bankregulierten Stablecoins als ultimative Bestätigung für Krypto behandeln, während sie völlig ignorieren, wer in diesem Szenario tatsächlich verliert?
Die meisten Privatanleger parken ihr Kapital in Liquidity Pools und Yield-Proteokollen, ohne zu merken, wie schnell institutionelle Abwicklungswege dieses Volumen abziehen können, sobald Compliance-Hürden hochgezogen werden. Wenn man in einer plötzlichen regulatorischen Neuordnung die Hand mit unautorisierten Assets erwischt, ist das ein Schnellweg dazu, dass Ihre Rendite zerschmettert wird.
Schauen Sie sich an, was sich mit dem neuesten Fed-Rahmenwerk für bankseitig ausgegebene Stablecoins abzeichnet. Die gängige Annahme ist, dass der Einstieg von Wall Street in die Settlement-Schicht das gesamte Ökosystem gleichermaßen anhebt. In Wirklichkeit werden traditionelle Banken, die ihre eigenen gepegten Token herausgeben, nicht in Permissionless DeFi integrieren; sie werden geschlossene Gärten bauen, die direkt Marktanteile von Krypto-nativen Produkten wie $USDT und von synthetischen Yield-Designs wie $ENA abziehen.
Wenn regulierte Verwahrstellen-Institutionen die Stablecoin-Reserve-Rendite abgreifen, die direkt durch kurzfristige Treasuries gedeckt ist, verschiebt sich das Risiko-Ertrags-Verhältnis über Nacht. Kapital wandert immer dorthin, wo der geringste rechtliche Reibungswiderstand herrscht – besonders dann, wenn institutionelle Desks für isolierte Sicherheiten statt dezentralen Alternativen sorgen.
Wohin denken Sie, fließen die Liquiditätsströme, sobald erstklassige Banken ihre eigenen gepegten Assets auf den Markt bringen?
#FedProposesRulesForBankIssuedStablecoins #FedOctoberRateHikeOddsRiseTo69
Die meisten Privatanleger parken ihr Kapital in Liquidity Pools und Yield-Proteokollen, ohne zu merken, wie schnell institutionelle Abwicklungswege dieses Volumen abziehen können, sobald Compliance-Hürden hochgezogen werden. Wenn man in einer plötzlichen regulatorischen Neuordnung die Hand mit unautorisierten Assets erwischt, ist das ein Schnellweg dazu, dass Ihre Rendite zerschmettert wird.
Schauen Sie sich an, was sich mit dem neuesten Fed-Rahmenwerk für bankseitig ausgegebene Stablecoins abzeichnet. Die gängige Annahme ist, dass der Einstieg von Wall Street in die Settlement-Schicht das gesamte Ökosystem gleichermaßen anhebt. In Wirklichkeit werden traditionelle Banken, die ihre eigenen gepegten Token herausgeben, nicht in Permissionless DeFi integrieren; sie werden geschlossene Gärten bauen, die direkt Marktanteile von Krypto-nativen Produkten wie $USDT und von synthetischen Yield-Designs wie $ENA abziehen.
Wenn regulierte Verwahrstellen-Institutionen die Stablecoin-Reserve-Rendite abgreifen, die direkt durch kurzfristige Treasuries gedeckt ist, verschiebt sich das Risiko-Ertrags-Verhältnis über Nacht. Kapital wandert immer dorthin, wo der geringste rechtliche Reibungswiderstand herrscht – besonders dann, wenn institutionelle Desks für isolierte Sicherheiten statt dezentralen Alternativen sorgen.
Wohin denken Sie, fließen die Liquiditätsströme, sobald erstklassige Banken ihre eigenen gepegten Assets auf den Markt bringen?
#FedProposesRulesForBankIssuedStablecoins #FedOctoberRateHikeOddsRiseTo69
201
·
--
🚨 #FedProposesRulesForBankIssuedStablecoins — Banken könnten einen klareren Weg in den Stablecoin-Wettlauf bekommen.
Die Federal Reserve hat einen Rahmen für von Banken ausgegebene Zahlung-Stablecoins vorgeschlagen. Im Mittelpunkt stehen dabei die Qualität der Reserven, Rückkaufsrechte, Liquidität, Risikomanagement und die Frage, wie diese Produkte innerhalb des regulierten Bankensystems verortet sein sollten.
Das ist wichtig, weil Stablecoins inzwischen nicht mehr als reines Krypto-Produkt betrachtet werden.
Die größere Veränderung ist:
Banken geben Stablecoins aus → regulierte Dollar-Zahlungswege breiten sich aus → mehr tokenisierte Einlagen + Abwicklung onchain → Stablecoin-Adoption dringt tiefer in das traditionelle Finanzwesen vor.
Das könnte die breitere Argumentation rund um $USDC, tokenisierte Vermögenswerte, RWA-Infrastruktur und bankengestützte digitale Dollars stärken.
Die zentrale Frage lautet nun:
Wettbewerben Banken irgendwann mit krypto-nativen Stablecoin-Emittenten… oder werden sie deren größte Vertriebspartner? 👀
{future}(HYPEUSDT)
{future}(XRPUSDT)
{future}(AKEUSDT)
$HYPE $XRP $AKE
#BinanceWillListHyperliquid(HYPE) #BrazilOrdersReportingOf$10KSelfCustodyTransfers #OndoFinanceSoughtSaleAfterFoundersDeath #FedOctoberRateHikeOddsRiseTo69.7%
🚨 #FedProposesRulesForBankIssuedStablecoins — Banken könnten einen klareren Weg in den Stablecoin-Wettlauf bekommen.
Die Federal Reserve hat einen Rahmen für von Banken ausgegebene Zahlung-Stablecoins vorgeschlagen. Im Mittelpunkt stehen dabei die Qualität der Reserven, Rückkaufsrechte, Liquidität, Risikomanagement und die Frage, wie diese Produkte innerhalb des regulierten Bankensystems verortet sein sollten.
Das ist wichtig, weil Stablecoins inzwischen nicht mehr als reines Krypto-Produkt betrachtet werden.
Die größere Veränderung ist:
Banken geben Stablecoins aus → regulierte Dollar-Zahlungswege breiten sich aus → mehr tokenisierte Einlagen + Abwicklung onchain → Stablecoin-Adoption dringt tiefer in das traditionelle Finanzwesen vor.
Das könnte die breitere Argumentation rund um $USDC, tokenisierte Vermögenswerte, RWA-Infrastruktur und bankengestützte digitale Dollars stärken.
Die zentrale Frage lautet nun:
Wettbewerben Banken irgendwann mit krypto-nativen Stablecoin-Emittenten… oder werden sie deren größte Vertriebspartner? 👀
$HYPE $XRP $AKE
#BinanceWillListHyperliquid(HYPE) #BrazilOrdersReportingOf$10KSelfCustodyTransfers #OndoFinanceSoughtSaleAfterFoundersDeath #FedOctoberRateHikeOddsRiseTo69.7%
Die Federal Reserve hat einen Rahmen für von Banken ausgegebene Zahlung-Stablecoins vorgeschlagen. Im Mittelpunkt stehen dabei die Qualität der Reserven, Rückkaufsrechte, Liquidität, Risikomanagement und die Frage, wie diese Produkte innerhalb des regulierten Bankensystems verortet sein sollten.
Das ist wichtig, weil Stablecoins inzwischen nicht mehr als reines Krypto-Produkt betrachtet werden.
Die größere Veränderung ist:
Banken geben Stablecoins aus → regulierte Dollar-Zahlungswege breiten sich aus → mehr tokenisierte Einlagen + Abwicklung onchain → Stablecoin-Adoption dringt tiefer in das traditionelle Finanzwesen vor.
Das könnte die breitere Argumentation rund um $USDC, tokenisierte Vermögenswerte, RWA-Infrastruktur und bankengestützte digitale Dollars stärken.
Die zentrale Frage lautet nun:
Wettbewerben Banken irgendwann mit krypto-nativen Stablecoin-Emittenten… oder werden sie deren größte Vertriebspartner? 👀
$HYPE $XRP $AKE
#BinanceWillListHyperliquid(HYPE) #BrazilOrdersReportingOf$10KSelfCustodyTransfers #OndoFinanceSoughtSaleAfterFoundersDeath #FedOctoberRateHikeOddsRiseTo69.7%
1
439
Stell dir das vor: Wall-Street-Größen haben jahrelang zugesehen, wie offshore-Stablecoins Milliarden an Marktanteilen erobern – und nun legt die Federal Reserve endlich den Bauplan dafür fest, dass traditionelle Banken ins Spiel kommen.
Die meisten Krypto-Investoren kennen die ständige Anspannung durch regulatorische Durchgriffe, die Liquidität ausradieren oder Assets über Nacht aus dem Peg reißen. Trockenes Pulver zu halten sollte sich nicht jedes Mal wie ein Hochrisiko-Glücksspiel anfühlen, wenn Politik-Schlagzeilen die Runde machen.
Denk zurück, wie sich die Stablecoin-Landschaft von frühen, kryptonativen Experimenten bis hin zu Giganten wie $USDT entwickelt hat, die das globale Volumen dominieren. Jahrelang reagierten die Behörden eher mit Vollstreckung als mit klaren Rahmenbedingungen. Dieser neue Fed-Vorschlag ändert das Spielbuch: Er bietet regulierten Geschäftsbanken einen strukturierten Weg, digitales Geld auszugeben – gestützt durch strenge Reserve-Audits und direkte Aufsicht der Zentralbank.
Das schafft eine spannende Trennung im Vergleich zu synthetischen und dezentralen Modellen wie $ENA. Regulatorisch geprägte Bank-Token dürften eine beispiellose institutionelle Sicherheit und direkte Abwicklungs-„Rails“ für Unternehmen mit sich bringen, aber auch strikte Identitätsanforderungen und eine fehlende native Verzinsung. Dezentrale Alternativen werden weiterhin auf Kapital-Effizienz und erlaubnisfreien Zugang konkurrieren.
Anstatt die Krypto-Liquidität auszuradieren, könnten bankseitig ausgegebene Stablecoins die Settlement-Technologie sogar auf einer Billionen-Dollar-Skala validieren und den Markt in reguliertes institutionelles Cash und kryptonative Utility-Token aufteilen.
Wohin wird das deiner Meinung nach führen, sobald traditionelle Banken offiziell ihre eigenen Token launchen?
#FedProposesRulesForBankIssuedStablecoins #FedOctoberRateHikeOddsRiseTo69
Stell dir das vor: Wall-Street-Größen haben jahrelang zugesehen, wie offshore-Stablecoins Milliarden an Marktanteilen erobern – und nun legt die Federal Reserve endlich den Bauplan dafür fest, dass traditionelle Banken ins Spiel kommen.
Die meisten Krypto-Investoren kennen die ständige Anspannung durch regulatorische Durchgriffe, die Liquidität ausradieren oder Assets über Nacht aus dem Peg reißen. Trockenes Pulver zu halten sollte sich nicht jedes Mal wie ein Hochrisiko-Glücksspiel anfühlen, wenn Politik-Schlagzeilen die Runde machen.
Denk zurück, wie sich die Stablecoin-Landschaft von frühen, kryptonativen Experimenten bis hin zu Giganten wie $USDT entwickelt hat, die das globale Volumen dominieren. Jahrelang reagierten die Behörden eher mit Vollstreckung als mit klaren Rahmenbedingungen. Dieser neue Fed-Vorschlag ändert das Spielbuch: Er bietet regulierten Geschäftsbanken einen strukturierten Weg, digitales Geld auszugeben – gestützt durch strenge Reserve-Audits und direkte Aufsicht der Zentralbank.
Das schafft eine spannende Trennung im Vergleich zu synthetischen und dezentralen Modellen wie $ENA . Regulatorisch geprägte Bank-Token dürften eine beispiellose institutionelle Sicherheit und direkte Abwicklungs-„Rails“ für Unternehmen mit sich bringen, aber auch strikte Identitätsanforderungen und eine fehlende native Verzinsung. Dezentrale Alternativen werden weiterhin auf Kapital-Effizienz und erlaubnisfreien Zugang konkurrieren.
Anstatt die Krypto-Liquidität auszuradieren, könnten bankseitig ausgegebene Stablecoins die Settlement-Technologie sogar auf einer Billionen-Dollar-Skala validieren und den Markt in reguliertes institutionelles Cash und kryptonative Utility-Token aufteilen.
Wohin wird das deiner Meinung nach führen, sobald traditionelle Banken offiziell ihre eigenen Token launchen?
#FedProposesRulesForBankIssuedStablecoins #FedOctoberRateHikeOddsRiseTo69
Die meisten Krypto-Investoren kennen die ständige Anspannung durch regulatorische Durchgriffe, die Liquidität ausradieren oder Assets über Nacht aus dem Peg reißen. Trockenes Pulver zu halten sollte sich nicht jedes Mal wie ein Hochrisiko-Glücksspiel anfühlen, wenn Politik-Schlagzeilen die Runde machen.
Denk zurück, wie sich die Stablecoin-Landschaft von frühen, kryptonativen Experimenten bis hin zu Giganten wie $USDT entwickelt hat, die das globale Volumen dominieren. Jahrelang reagierten die Behörden eher mit Vollstreckung als mit klaren Rahmenbedingungen. Dieser neue Fed-Vorschlag ändert das Spielbuch: Er bietet regulierten Geschäftsbanken einen strukturierten Weg, digitales Geld auszugeben – gestützt durch strenge Reserve-Audits und direkte Aufsicht der Zentralbank.
Das schafft eine spannende Trennung im Vergleich zu synthetischen und dezentralen Modellen wie $ENA . Regulatorisch geprägte Bank-Token dürften eine beispiellose institutionelle Sicherheit und direkte Abwicklungs-„Rails“ für Unternehmen mit sich bringen, aber auch strikte Identitätsanforderungen und eine fehlende native Verzinsung. Dezentrale Alternativen werden weiterhin auf Kapital-Effizienz und erlaubnisfreien Zugang konkurrieren.
Anstatt die Krypto-Liquidität auszuradieren, könnten bankseitig ausgegebene Stablecoins die Settlement-Technologie sogar auf einer Billionen-Dollar-Skala validieren und den Markt in reguliertes institutionelles Cash und kryptonative Utility-Token aufteilen.
Wohin wird das deiner Meinung nach führen, sobald traditionelle Banken offiziell ihre eigenen Token launchen?
#FedProposesRulesForBankIssuedStablecoins #FedOctoberRateHikeOddsRiseTo69
149
🌐 Stablecoins dringen tiefer in das Bankwesen vor
Die Federal Reserve hat Vorschläge eröffnet, die beaufsichtigte Stablecoin-Emittenten durch Banken betreffen.
Die abgedeckten Token müssten über qualifizierende Reservewerte im Hintergrund verfügen.
Der Rahmen behandelt außerdem Kapitalanforderungen und operationelle Risiken.
$BTC $ETH $BNB und $SOL bleiben weithin beobachtete Krypto-Assets.
👀 Traditionelles Bankwesen und Blockchain-Zahlungen kommen sich näher.
#fedproposesrulesforbankissuedstablecoins
🌐 Stablecoins dringen tiefer in das Bankwesen vor
Die Federal Reserve hat Vorschläge eröffnet, die beaufsichtigte Stablecoin-Emittenten durch Banken betreffen.
Die abgedeckten Token müssten über qualifizierende Reservewerte im Hintergrund verfügen.
Der Rahmen behandelt außerdem Kapitalanforderungen und operationelle Risiken.
$BTC $ETH $BNB und $SOL bleiben weithin beobachtete Krypto-Assets.
👀 Traditionelles Bankwesen und Blockchain-Zahlungen kommen sich näher.
#fedproposesrulesforbankissuedstablecoins
Die Federal Reserve hat Vorschläge eröffnet, die beaufsichtigte Stablecoin-Emittenten durch Banken betreffen.
Die abgedeckten Token müssten über qualifizierende Reservewerte im Hintergrund verfügen.
Der Rahmen behandelt außerdem Kapitalanforderungen und operationelle Risiken.
$BTC $ETH $BNB und $SOL bleiben weithin beobachtete Krypto-Assets.
👀 Traditionelles Bankwesen und Blockchain-Zahlungen kommen sich näher.
#fedproposesrulesforbankissuedstablecoins
71

·
--
Die Fed legt einen Entwurf zur Regulierung von Stablecoins vor | Banken müssen weiterhin Anträge stellen und volle Reserven nachweisen | ETH bei 2675 – ich starte nicht voreilig
Meine Haltung ist neutral, eher vorsichtig: Das ist eine beobachtenswerte institutionelle Entwicklung, aber kein Beleg dafür, dass „Bank-Stablecoins bereits freigegeben“ sind, und auch kein Grund, warum ETH heute Abend zwangsläufig steigen muss. Auf der Binance-Plaza taucht in den neuen Trendcharts #FedProposesRulesForBankIssuedStablecoins auf. Ich habe mir das nachgeschaut: Am 24. September gab es die ursprüngliche Mitteilung der Fed. Die Leitung bittet um zwei Stellungnahmen. Eine betrifft Stablecoin-Emittenten für Zahlungen, die von der Fed reguliert werden; hier soll gefordert werden, dass geeignete Reservewerte die Stablecoins vollständig stützen, außerdem werden Anforderungen an Kapital, Risikomanagement und die Verwahrung der Reserven gestellt. Die zweite Stellungnahme richtet ein spezielles Verfahren für regulierte Banken ein, die eine Genehmigung zur Ausgabe von zahlungsbezogenen Stablecoins beantragen wollen; die Antragsunterlagen umfassen ein Geschäftsplan- und Finanzdatenpaket. Die Kommentierungsfrist beträgt 60 Tage nach Veröffentlichung im „Federal Register“. Die Schlüsselwörter sind „Vorschlag, Stellungnahme einholen, Antrag“ – nicht „Regeln sind bereits in Kraft“ und auch nicht „irgendeine Bank hat eine Lizenz erhalten“.
Warum ist das für den Krypto-Markt relevant? Wenn am Ende ein tatsächlich umsetzbarer Rahmen entsteht, um die Ausgabe und Rücknahme (Redeem) von Stablecoins durch Banken zu regeln, könnte der compliance-konforme Weg für Fiat-Gelder in On-Chain-Zahlungen klarer werden. Börsen, Wallets und DeFi könnten dadurch stabilere US-Dollar-Abwicklungsinstrumente bekommen. Die potenziellen Nutznießer sind jedoch zuerst jene Emittenten, die die Bedingungen erfüllen, und die dazu passenden Use Cases. ETH ist eine native Asset-Form in einem Netzwerk; nur wenn die reale Ausgabe, Übertragung und die Nutzung am Ende tatsächlich auf Ethereum erfolgen und sich dort in fortlaufende On-Chain-Gebühren und Nachfrage übersetzen, kann man von einer direkteren Weiterleitung sprechen. Der Entwurf legt außerdem nicht fest, dass Ethereum die einzige Kette ist; Emissionsumfang, tatsächlicher Umsetzungszeitpunkt, Wahl der Kette und Gebührenmodell sind noch unklar. Am selben Tag betonte auch Fed-Gouverneur Barr die Bedeutung eines zeitnahen Redemption zum Nennwert in der Stressphase – das erinnert mich daran: Das Kernrisiko von Stablecoins liegt nicht in den Werbeslogans, sondern in den Reserven, dem Redeem-Recht und der operativen Widerstandsfähigkeit.
Der Markt hat keine klare Bestätigung geliefert, dass „regulatorische Good News“ ETH sofort nach oben ziehen. Als ich den KuCoin ETH/USDT-Spot beim Schreiben gegenprüfte, lag er bei etwa 2675,5 USD. In den letzten 24 Stunden: hoch 2705,79, niedrig 2628,58, Veränderung rund -0,38%. Der Kurs testete zeitweise die Nähe von 2700 und fiel dann wieder zurück; diese Volatilität lässt sich nicht direkt der Fed-Mitteilung zuschreiben. Für mich steht jetzt im Blick, ob 2705–2710 wieder stabil zurückerobert werden; nach unten schaue ich auf 2650 und 2628. Das sind lediglich Beobachtungszonen für die Ausführung, keine Preissicherung durch die Politik. Wenn der Entwurf später deutlich geändert wird, die Umsetzung behindert wird oder die Institutionen sich am Ende für andere Ketten entscheiden und die Stablecoin-Aktivität auf Ethereum nicht wächst, würde ich die Einschätzung „ETH könnte indirekt profitieren“ revidieren. Und wenn der Preis unter 2628 fällt und dauerhaft darunter bleibt, scheitert auch der kurzfristige Reparaturplan.
Wenn ich selbst handeln würde: Ich mache es nicht. Die Ausrichtung behalte ich nur mit einer kleinen Positionsgröße als Spot-Long bei. Ich muss warten, bis zwei vollständige 15-Minuten-Kerzen oberhalb von 2710 schließen, bei einem Rücksetzer 2695–2710 nicht brechen, und außerdem sehen, dass die Meldung von offizieller Seite nicht korrigiert wurde. Dann würde ich mit höchstens 0,3% des Gesamtkapitals einsteigen. Bei 2735 würde ich die Position halbieren, bei 2760–2770 den Rest glattstellen. Falls nach dem Einstieg innerhalb von 15 Minuten der Schlusskurs wieder unter 2680 liegt, würde ich die Position halbieren; bei Berührung von 2650 würde ich den harten Stop auslösen und alles schließen. Falls es vorher zu einem Bruch unter 2628 kommt, wird das gesamte Szenario abgesagt. Ohne diese Bedingungen würde ich lieber verpassen, statt mit Hebel auf ein noch im Konsultationsstadium befindliches Regelwerk zu setzen.
#FedProposesRulesForBankIssuedStablecoins #ETH
Dies ist nur eine persönliche Marktbeobachtung und keine Anlageberatung.
Die Fed legt einen Entwurf zur Regulierung von Stablecoins vor | Banken müssen weiterhin Anträge stellen und volle Reserven nachweisen | ETH bei 2675 – ich starte nicht voreilig
Meine Haltung ist neutral, eher vorsichtig: Das ist eine beobachtenswerte institutionelle Entwicklung, aber kein Beleg dafür, dass „Bank-Stablecoins bereits freigegeben“ sind, und auch kein Grund, warum ETH heute Abend zwangsläufig steigen muss. Auf der Binance-Plaza taucht in den neuen Trendcharts #FedProposesRulesForBankIssuedStablecoins auf. Ich habe mir das nachgeschaut: Am 24. September gab es die ursprüngliche Mitteilung der Fed. Die Leitung bittet um zwei Stellungnahmen. Eine betrifft Stablecoin-Emittenten für Zahlungen, die von der Fed reguliert werden; hier soll gefordert werden, dass geeignete Reservewerte die Stablecoins vollständig stützen, außerdem werden Anforderungen an Kapital, Risikomanagement und die Verwahrung der Reserven gestellt. Die zweite Stellungnahme richtet ein spezielles Verfahren für regulierte Banken ein, die eine Genehmigung zur Ausgabe von zahlungsbezogenen Stablecoins beantragen wollen; die Antragsunterlagen umfassen ein Geschäftsplan- und Finanzdatenpaket. Die Kommentierungsfrist beträgt 60 Tage nach Veröffentlichung im „Federal Register“. Die Schlüsselwörter sind „Vorschlag, Stellungnahme einholen, Antrag“ – nicht „Regeln sind bereits in Kraft“ und auch nicht „irgendeine Bank hat eine Lizenz erhalten“.
Warum ist das für den Krypto-Markt relevant? Wenn am Ende ein tatsächlich umsetzbarer Rahmen entsteht, um die Ausgabe und Rücknahme (Redeem) von Stablecoins durch Banken zu regeln, könnte der compliance-konforme Weg für Fiat-Gelder in On-Chain-Zahlungen klarer werden. Börsen, Wallets und DeFi könnten dadurch stabilere US-Dollar-Abwicklungsinstrumente bekommen. Die potenziellen Nutznießer sind jedoch zuerst jene Emittenten, die die Bedingungen erfüllen, und die dazu passenden Use Cases. ETH ist eine native Asset-Form in einem Netzwerk; nur wenn die reale Ausgabe, Übertragung und die Nutzung am Ende tatsächlich auf Ethereum erfolgen und sich dort in fortlaufende On-Chain-Gebühren und Nachfrage übersetzen, kann man von einer direkteren Weiterleitung sprechen. Der Entwurf legt außerdem nicht fest, dass Ethereum die einzige Kette ist; Emissionsumfang, tatsächlicher Umsetzungszeitpunkt, Wahl der Kette und Gebührenmodell sind noch unklar. Am selben Tag betonte auch Fed-Gouverneur Barr die Bedeutung eines zeitnahen Redemption zum Nennwert in der Stressphase – das erinnert mich daran: Das Kernrisiko von Stablecoins liegt nicht in den Werbeslogans, sondern in den Reserven, dem Redeem-Recht und der operativen Widerstandsfähigkeit.
Der Markt hat keine klare Bestätigung geliefert, dass „regulatorische Good News“ ETH sofort nach oben ziehen. Als ich den KuCoin ETH/USDT-Spot beim Schreiben gegenprüfte, lag er bei etwa 2675,5 USD. In den letzten 24 Stunden: hoch 2705,79, niedrig 2628,58, Veränderung rund -0,38%. Der Kurs testete zeitweise die Nähe von 2700 und fiel dann wieder zurück; diese Volatilität lässt sich nicht direkt der Fed-Mitteilung zuschreiben. Für mich steht jetzt im Blick, ob 2705–2710 wieder stabil zurückerobert werden; nach unten schaue ich auf 2650 und 2628. Das sind lediglich Beobachtungszonen für die Ausführung, keine Preissicherung durch die Politik. Wenn der Entwurf später deutlich geändert wird, die Umsetzung behindert wird oder die Institutionen sich am Ende für andere Ketten entscheiden und die Stablecoin-Aktivität auf Ethereum nicht wächst, würde ich die Einschätzung „ETH könnte indirekt profitieren“ revidieren. Und wenn der Preis unter 2628 fällt und dauerhaft darunter bleibt, scheitert auch der kurzfristige Reparaturplan.
Wenn ich selbst handeln würde: Ich mache es nicht. Die Ausrichtung behalte ich nur mit einer kleinen Positionsgröße als Spot-Long bei. Ich muss warten, bis zwei vollständige 15-Minuten-Kerzen oberhalb von 2710 schließen, bei einem Rücksetzer 2695–2710 nicht brechen, und außerdem sehen, dass die Meldung von offizieller Seite nicht korrigiert wurde. Dann würde ich mit höchstens 0,3% des Gesamtkapitals einsteigen. Bei 2735 würde ich die Position halbieren, bei 2760–2770 den Rest glattstellen. Falls nach dem Einstieg innerhalb von 15 Minuten der Schlusskurs wieder unter 2680 liegt, würde ich die Position halbieren; bei Berührung von 2650 würde ich den harten Stop auslösen und alles schließen. Falls es vorher zu einem Bruch unter 2628 kommt, wird das gesamte Szenario abgesagt. Ohne diese Bedingungen würde ich lieber verpassen, statt mit Hebel auf ein noch im Konsultationsstadium befindliches Regelwerk zu setzen.
#FedProposesRulesForBankIssuedStablecoins #ETH
Dies ist nur eine persönliche Marktbeobachtung und keine Anlageberatung.
Meine Haltung ist neutral, eher vorsichtig: Das ist eine beobachtenswerte institutionelle Entwicklung, aber kein Beleg dafür, dass „Bank-Stablecoins bereits freigegeben“ sind, und auch kein Grund, warum ETH heute Abend zwangsläufig steigen muss. Auf der Binance-Plaza taucht in den neuen Trendcharts #FedProposesRulesForBankIssuedStablecoins auf. Ich habe mir das nachgeschaut: Am 24. September gab es die ursprüngliche Mitteilung der Fed. Die Leitung bittet um zwei Stellungnahmen. Eine betrifft Stablecoin-Emittenten für Zahlungen, die von der Fed reguliert werden; hier soll gefordert werden, dass geeignete Reservewerte die Stablecoins vollständig stützen, außerdem werden Anforderungen an Kapital, Risikomanagement und die Verwahrung der Reserven gestellt. Die zweite Stellungnahme richtet ein spezielles Verfahren für regulierte Banken ein, die eine Genehmigung zur Ausgabe von zahlungsbezogenen Stablecoins beantragen wollen; die Antragsunterlagen umfassen ein Geschäftsplan- und Finanzdatenpaket. Die Kommentierungsfrist beträgt 60 Tage nach Veröffentlichung im „Federal Register“. Die Schlüsselwörter sind „Vorschlag, Stellungnahme einholen, Antrag“ – nicht „Regeln sind bereits in Kraft“ und auch nicht „irgendeine Bank hat eine Lizenz erhalten“.
Warum ist das für den Krypto-Markt relevant? Wenn am Ende ein tatsächlich umsetzbarer Rahmen entsteht, um die Ausgabe und Rücknahme (Redeem) von Stablecoins durch Banken zu regeln, könnte der compliance-konforme Weg für Fiat-Gelder in On-Chain-Zahlungen klarer werden. Börsen, Wallets und DeFi könnten dadurch stabilere US-Dollar-Abwicklungsinstrumente bekommen. Die potenziellen Nutznießer sind jedoch zuerst jene Emittenten, die die Bedingungen erfüllen, und die dazu passenden Use Cases. ETH ist eine native Asset-Form in einem Netzwerk; nur wenn die reale Ausgabe, Übertragung und die Nutzung am Ende tatsächlich auf Ethereum erfolgen und sich dort in fortlaufende On-Chain-Gebühren und Nachfrage übersetzen, kann man von einer direkteren Weiterleitung sprechen. Der Entwurf legt außerdem nicht fest, dass Ethereum die einzige Kette ist; Emissionsumfang, tatsächlicher Umsetzungszeitpunkt, Wahl der Kette und Gebührenmodell sind noch unklar. Am selben Tag betonte auch Fed-Gouverneur Barr die Bedeutung eines zeitnahen Redemption zum Nennwert in der Stressphase – das erinnert mich daran: Das Kernrisiko von Stablecoins liegt nicht in den Werbeslogans, sondern in den Reserven, dem Redeem-Recht und der operativen Widerstandsfähigkeit.
Der Markt hat keine klare Bestätigung geliefert, dass „regulatorische Good News“ ETH sofort nach oben ziehen. Als ich den KuCoin ETH/USDT-Spot beim Schreiben gegenprüfte, lag er bei etwa 2675,5 USD. In den letzten 24 Stunden: hoch 2705,79, niedrig 2628,58, Veränderung rund -0,38%. Der Kurs testete zeitweise die Nähe von 2700 und fiel dann wieder zurück; diese Volatilität lässt sich nicht direkt der Fed-Mitteilung zuschreiben. Für mich steht jetzt im Blick, ob 2705–2710 wieder stabil zurückerobert werden; nach unten schaue ich auf 2650 und 2628. Das sind lediglich Beobachtungszonen für die Ausführung, keine Preissicherung durch die Politik. Wenn der Entwurf später deutlich geändert wird, die Umsetzung behindert wird oder die Institutionen sich am Ende für andere Ketten entscheiden und die Stablecoin-Aktivität auf Ethereum nicht wächst, würde ich die Einschätzung „ETH könnte indirekt profitieren“ revidieren. Und wenn der Preis unter 2628 fällt und dauerhaft darunter bleibt, scheitert auch der kurzfristige Reparaturplan.
Wenn ich selbst handeln würde: Ich mache es nicht. Die Ausrichtung behalte ich nur mit einer kleinen Positionsgröße als Spot-Long bei. Ich muss warten, bis zwei vollständige 15-Minuten-Kerzen oberhalb von 2710 schließen, bei einem Rücksetzer 2695–2710 nicht brechen, und außerdem sehen, dass die Meldung von offizieller Seite nicht korrigiert wurde. Dann würde ich mit höchstens 0,3% des Gesamtkapitals einsteigen. Bei 2735 würde ich die Position halbieren, bei 2760–2770 den Rest glattstellen. Falls nach dem Einstieg innerhalb von 15 Minuten der Schlusskurs wieder unter 2680 liegt, würde ich die Position halbieren; bei Berührung von 2650 würde ich den harten Stop auslösen und alles schließen. Falls es vorher zu einem Bruch unter 2628 kommt, wird das gesamte Szenario abgesagt. Ohne diese Bedingungen würde ich lieber verpassen, statt mit Hebel auf ein noch im Konsultationsstadium befindliches Regelwerk zu setzen.
#FedProposesRulesForBankIssuedStablecoins #ETH
Dies ist nur eine persönliche Marktbeobachtung und keine Anlageberatung.
145
·
--
Bärisch
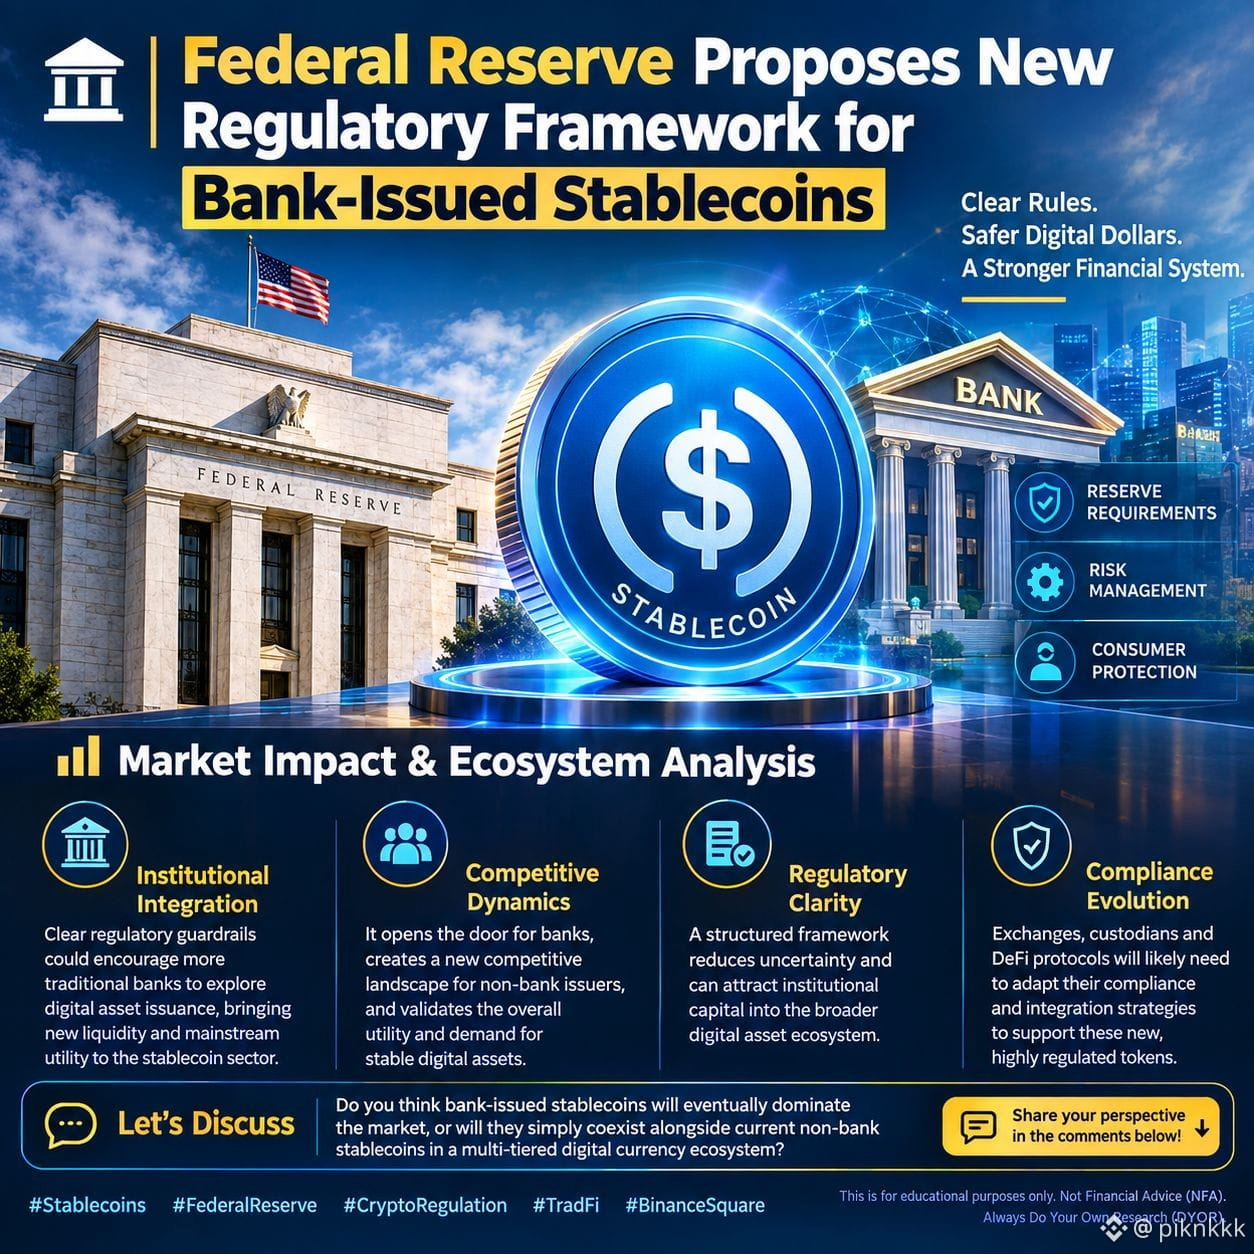
#fedproposesrulesforbankissuedstablecoins 🏦 Die Federal Reserve schlägt einen neuen Regulierungsrahmen für von Banken ausgegebene Stablecoins vor
Die US-amerikanische Federal Reserve hat offiziell zur öffentlichen Stellungnahme zu einem umfassenden Regulierungsrahmen für bankaufsichtliche Emittenten von Zahlungs-Stablecoins aufgefordert. Dies ist ein entscheidender Schritt hin zu institutioneller Klarheit im Bereich der digitalen Vermögenswerte.
Kernnews
Im Rahmen der vorgeschlagenen Regeln, die mit der laufenden Umsetzung des GENIUS Act verknüpft sind, hat die Fed klare Leitlinien für die regulierte Ausgabe von Stablecoins skizziert [10]
1:1 Asset-Deckung Stablecoins müssen vollständig durch qualitativ hochwertige, liquide Vermögenswerte wie kurzfristige US-Treasury Bills gedeckt sein [10]
📊 Gestaffelte Kapitalanforderungen Das Kapital für operationelle Risiken wird anhand des Umlaufvolumens skaliert (2 % für die ersten 20 Mrd. USD, 1,5 % für die nächsten 30 Mrd. USD und 1 % für Volumina über 50 Mrd. USD) [7]
Strikte Rücknahme & Berichterstattung Emittenten müssen Rücknahmeanfragen innerhalb von zwei Geschäftstagen erfüllen und monatliche, von Wirtschaftsprüfern verifizierte Reserveberichte bereitstellen [7]
Maßgeschneiderte Bankanträge Ein formalisierter Prozess für von der Fed beaufsichtigte Banken, um über Tochtergesellschaften Stablecoins auszugeben, wird eingeführt; dafür sind detaillierte Geschäftspläne und finanzielle Offenlegungen erforderlich [10]
📈 Marktauswirkung
Dieser Vorschlag bringt dringend benötigte regulatorische Klarheit in das digitale-Asset-Ökosystem. Durch die Festlegung standardisierter Anforderungen an das Risikomanagement und die Reserven ist es wahrscheinlich, dass das institutionelle Vertrauen in regulierte, bankgestützte Stablecoins steigt. Allerdings könnte die hohe Compliance-Hürde auch die Konsolidierung im Markt beschleunigen – zugunsten gut kapitalisierter traditioneller Finanzinstitute – während kleinere Non-Bank-Emittenten vor der Herausforderung stehen, sich anzupassen.
Diskussion eröffnen
Glaubst du, dass von Banken ausgegebene Stablecoins erfolgreich die Brücke zwischen Traditionellem Finanzwesen (TradFi) und Dezentraler Finanzwelt (DeFi) schlagen werden, oder werden strenge regulatorische Anforderungen Innovationen ersticken? Teile deine Gedanken unten
#Stablecoins #FederalReserve #KryptoRegulierung #TradFi #BinanceSquare
Dies dient nur zu Bildungszwecken. Keine Finanzberatung (NFA). Mach immer deine eigene Recherche (DYOR).
$SAGA $LSK
{future}(LSKUSDT)
{future}(SAGAUSDT)
#fedproposesrulesforbankissuedstablecoins 🏦 Die Federal Reserve schlägt einen neuen Regulierungsrahmen für von Banken ausgegebene Stablecoins vor
Die US-amerikanische Federal Reserve hat offiziell zur öffentlichen Stellungnahme zu einem umfassenden Regulierungsrahmen für bankaufsichtliche Emittenten von Zahlungs-Stablecoins aufgefordert. Dies ist ein entscheidender Schritt hin zu institutioneller Klarheit im Bereich der digitalen Vermögenswerte.
Kernnews
Im Rahmen der vorgeschlagenen Regeln, die mit der laufenden Umsetzung des GENIUS Act verknüpft sind, hat die Fed klare Leitlinien für die regulierte Ausgabe von Stablecoins skizziert [10]
1:1 Asset-Deckung Stablecoins müssen vollständig durch qualitativ hochwertige, liquide Vermögenswerte wie kurzfristige US-Treasury Bills gedeckt sein [10]
📊 Gestaffelte Kapitalanforderungen Das Kapital für operationelle Risiken wird anhand des Umlaufvolumens skaliert (2 % für die ersten 20 Mrd. USD, 1,5 % für die nächsten 30 Mrd. USD und 1 % für Volumina über 50 Mrd. USD) [7]
Strikte Rücknahme & Berichterstattung Emittenten müssen Rücknahmeanfragen innerhalb von zwei Geschäftstagen erfüllen und monatliche, von Wirtschaftsprüfern verifizierte Reserveberichte bereitstellen [7]
Maßgeschneiderte Bankanträge Ein formalisierter Prozess für von der Fed beaufsichtigte Banken, um über Tochtergesellschaften Stablecoins auszugeben, wird eingeführt; dafür sind detaillierte Geschäftspläne und finanzielle Offenlegungen erforderlich [10]
📈 Marktauswirkung
Dieser Vorschlag bringt dringend benötigte regulatorische Klarheit in das digitale-Asset-Ökosystem. Durch die Festlegung standardisierter Anforderungen an das Risikomanagement und die Reserven ist es wahrscheinlich, dass das institutionelle Vertrauen in regulierte, bankgestützte Stablecoins steigt. Allerdings könnte die hohe Compliance-Hürde auch die Konsolidierung im Markt beschleunigen – zugunsten gut kapitalisierter traditioneller Finanzinstitute – während kleinere Non-Bank-Emittenten vor der Herausforderung stehen, sich anzupassen.
Diskussion eröffnen
Glaubst du, dass von Banken ausgegebene Stablecoins erfolgreich die Brücke zwischen Traditionellem Finanzwesen (TradFi) und Dezentraler Finanzwelt (DeFi) schlagen werden, oder werden strenge regulatorische Anforderungen Innovationen ersticken? Teile deine Gedanken unten
#Stablecoins #FederalReserve #KryptoRegulierung #TradFi #BinanceSquare
Dies dient nur zu Bildungszwecken. Keine Finanzberatung (NFA). Mach immer deine eigene Recherche (DYOR).
$SAGA $LSK
Die US-amerikanische Federal Reserve hat offiziell zur öffentlichen Stellungnahme zu einem umfassenden Regulierungsrahmen für bankaufsichtliche Emittenten von Zahlungs-Stablecoins aufgefordert. Dies ist ein entscheidender Schritt hin zu institutioneller Klarheit im Bereich der digitalen Vermögenswerte.
Kernnews
Im Rahmen der vorgeschlagenen Regeln, die mit der laufenden Umsetzung des GENIUS Act verknüpft sind, hat die Fed klare Leitlinien für die regulierte Ausgabe von Stablecoins skizziert [10]
1:1 Asset-Deckung Stablecoins müssen vollständig durch qualitativ hochwertige, liquide Vermögenswerte wie kurzfristige US-Treasury Bills gedeckt sein [10]
📊 Gestaffelte Kapitalanforderungen Das Kapital für operationelle Risiken wird anhand des Umlaufvolumens skaliert (2 % für die ersten 20 Mrd. USD, 1,5 % für die nächsten 30 Mrd. USD und 1 % für Volumina über 50 Mrd. USD) [7]
Strikte Rücknahme & Berichterstattung Emittenten müssen Rücknahmeanfragen innerhalb von zwei Geschäftstagen erfüllen und monatliche, von Wirtschaftsprüfern verifizierte Reserveberichte bereitstellen [7]
Maßgeschneiderte Bankanträge Ein formalisierter Prozess für von der Fed beaufsichtigte Banken, um über Tochtergesellschaften Stablecoins auszugeben, wird eingeführt; dafür sind detaillierte Geschäftspläne und finanzielle Offenlegungen erforderlich [10]
📈 Marktauswirkung
Dieser Vorschlag bringt dringend benötigte regulatorische Klarheit in das digitale-Asset-Ökosystem. Durch die Festlegung standardisierter Anforderungen an das Risikomanagement und die Reserven ist es wahrscheinlich, dass das institutionelle Vertrauen in regulierte, bankgestützte Stablecoins steigt. Allerdings könnte die hohe Compliance-Hürde auch die Konsolidierung im Markt beschleunigen – zugunsten gut kapitalisierter traditioneller Finanzinstitute – während kleinere Non-Bank-Emittenten vor der Herausforderung stehen, sich anzupassen.
Diskussion eröffnen
Glaubst du, dass von Banken ausgegebene Stablecoins erfolgreich die Brücke zwischen Traditionellem Finanzwesen (TradFi) und Dezentraler Finanzwelt (DeFi) schlagen werden, oder werden strenge regulatorische Anforderungen Innovationen ersticken? Teile deine Gedanken unten
#Stablecoins #FederalReserve #KryptoRegulierung #TradFi #BinanceSquare
Dies dient nur zu Bildungszwecken. Keine Finanzberatung (NFA). Mach immer deine eigene Recherche (DYOR).
$SAGA $LSK
85

#fedproposesrulesforbankissuedstablecoins
🚨 Die Federal Reserve stürzt den Plan für bankgestützte Stablecoins! 🚨
Ist das US-Bankensystem bereit, vollständig auf die Kette (On-chain) zu wechseln? Die Federal Reserve schlägt für die kommenden GENIUS-Gesetzgebung einen neuen Rahmen für Stablecoin-Zahlungen vor.
Hier ist die „Regel-Anleitung“:
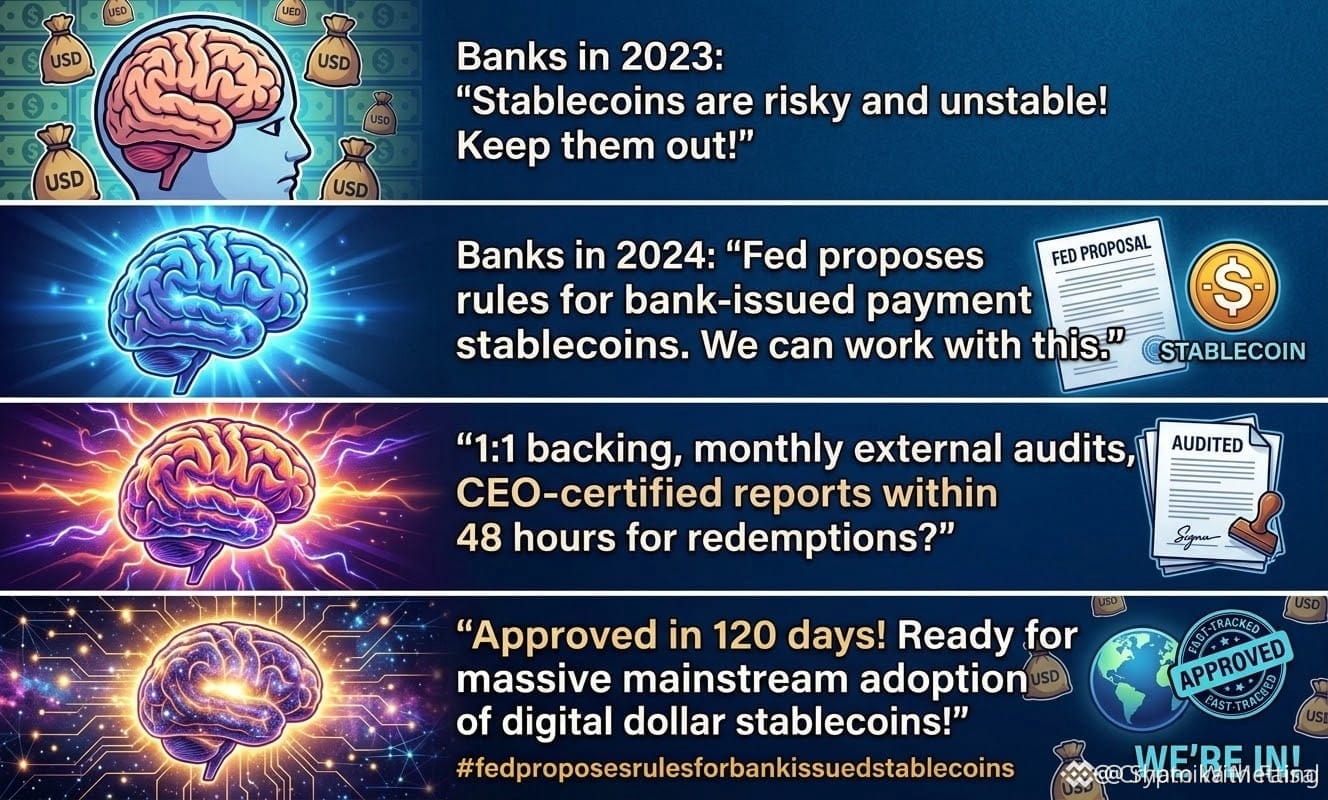
🔒 Strenge 1:1-Deckung: Jeder Token im Wert von 1 USD muss zu 100% durch Bargeld oder kurzfristige US-Staatsanleihen (≤93 Tage) oder versicherte Einlagen gedeckt sein.
💰 Kapitalpuffer: Emittenten müssen Rücklagen für operationelle Risiken halten (bis zu 2% je nach Handelsvolumen), um unerwartete Schocks abzufedern.
🔎 Geprüfte Berichte durch den CEO: Die monatlichen Reserve-Reports müssen von unabhängigen Wirtschaftsprüfern (CPAs) geprüft werden—und müssen persönlich vom CEO und dem CFO unterzeichnet werden.
🏦 Schnelle Spur für Banken: Legt fest, wie die Mitgliedsbanken der Bundesstaaten Filialen/Tochtergesellschaften für die Ausgabe von Währungen einrichten, wobei verlangt wird, dass die Federal Reserve ihre Entscheidung innerhalb von 120 Tagen trifft.
Dies ist die Brücke, die traditionelles Finanzwesen (TradFi) mit digitalen Assets verbindet, bevor 2027.
👇 Die große Frage: Werden die von Banken ausgegebenen Stablecoins zu einer echten Massenadoption führen, oder werden sie dezentrale Alternativen verdrängen?
Bitte folgen Sie uns
$BTC
$BNB
$SOL
#Stablecoins #GENIUSAct #FedNews
#fedproposesrulesforbankissuedstablecoins
🚨 Die Federal Reserve stürzt den Plan für bankgestützte Stablecoins! 🚨
Ist das US-Bankensystem bereit, vollständig auf die Kette (On-chain) zu wechseln? Die Federal Reserve schlägt für die kommenden GENIUS-Gesetzgebung einen neuen Rahmen für Stablecoin-Zahlungen vor.
Hier ist die „Regel-Anleitung“:
🔒 Strenge 1:1-Deckung: Jeder Token im Wert von 1 USD muss zu 100% durch Bargeld oder kurzfristige US-Staatsanleihen (≤93 Tage) oder versicherte Einlagen gedeckt sein.
💰 Kapitalpuffer: Emittenten müssen Rücklagen für operationelle Risiken halten (bis zu 2% je nach Handelsvolumen), um unerwartete Schocks abzufedern.
🔎 Geprüfte Berichte durch den CEO: Die monatlichen Reserve-Reports müssen von unabhängigen Wirtschaftsprüfern (CPAs) geprüft werden—und müssen persönlich vom CEO und dem CFO unterzeichnet werden.
🏦 Schnelle Spur für Banken: Legt fest, wie die Mitgliedsbanken der Bundesstaaten Filialen/Tochtergesellschaften für die Ausgabe von Währungen einrichten, wobei verlangt wird, dass die Federal Reserve ihre Entscheidung innerhalb von 120 Tagen trifft.
Dies ist die Brücke, die traditionelles Finanzwesen (TradFi) mit digitalen Assets verbindet, bevor 2027.
👇 Die große Frage: Werden die von Banken ausgegebenen Stablecoins zu einer echten Massenadoption führen, oder werden sie dezentrale Alternativen verdrängen?
Bitte folgen Sie uns
$BTC
$BNB
$SOL
#Stablecoins #GENIUSAct #FedNews
🚨 Die Federal Reserve stürzt den Plan für bankgestützte Stablecoins! 🚨
Ist das US-Bankensystem bereit, vollständig auf die Kette (On-chain) zu wechseln? Die Federal Reserve schlägt für die kommenden GENIUS-Gesetzgebung einen neuen Rahmen für Stablecoin-Zahlungen vor.
Hier ist die „Regel-Anleitung“:
🔒 Strenge 1:1-Deckung: Jeder Token im Wert von 1 USD muss zu 100% durch Bargeld oder kurzfristige US-Staatsanleihen (≤93 Tage) oder versicherte Einlagen gedeckt sein.
💰 Kapitalpuffer: Emittenten müssen Rücklagen für operationelle Risiken halten (bis zu 2% je nach Handelsvolumen), um unerwartete Schocks abzufedern.
🔎 Geprüfte Berichte durch den CEO: Die monatlichen Reserve-Reports müssen von unabhängigen Wirtschaftsprüfern (CPAs) geprüft werden—und müssen persönlich vom CEO und dem CFO unterzeichnet werden.
🏦 Schnelle Spur für Banken: Legt fest, wie die Mitgliedsbanken der Bundesstaaten Filialen/Tochtergesellschaften für die Ausgabe von Währungen einrichten, wobei verlangt wird, dass die Federal Reserve ihre Entscheidung innerhalb von 120 Tagen trifft.
Dies ist die Brücke, die traditionelles Finanzwesen (TradFi) mit digitalen Assets verbindet, bevor 2027.
👇 Die große Frage: Werden die von Banken ausgegebenen Stablecoins zu einer echten Massenadoption führen, oder werden sie dezentrale Alternativen verdrängen?
Bitte folgen Sie uns
$BTC
$BNB
$SOL
#Stablecoins #GENIUSAct #FedNews
1
10
12.6k
·
--
Die US-Notenbank schlägt vor, strengere Auflagen für Banken bei der Ausgabe von Stablecoins einzuführen, um Finanzrisiken zu verhindern. Diese Maßnahme soll die Transparenz und die Rechenschaftspflicht erhöhen. Die Ausgabe von Stablecoins wird künftig strengeren Kapitalanforderungen und operativen Standards unterliegen. Wie glaubst du, werden diese neuen Regeln den Stablecoin-Markt und die Nutzer beeinflussen?#FedProposesRulesForBankIssuedStablecoins $USDC
#USDC
Die US-Notenbank schlägt vor, strengere Auflagen für Banken bei der Ausgabe von Stablecoins einzuführen, um Finanzrisiken zu verhindern. Diese Maßnahme soll die Transparenz und die Rechenschaftspflicht erhöhen. Die Ausgabe von Stablecoins wird künftig strengeren Kapitalanforderungen und operativen Standards unterliegen. Wie glaubst du, werden diese neuen Regeln den Stablecoin-Markt und die Nutzer beeinflussen?#FedProposesRulesForBankIssuedStablecoins $USDC
#USDC
#USDC
15
💵 1 Backing Gets Focus
Neue Fed-Vorschläge würden von gedeckten Stablecoin-Emittenten verlangen, qualifizierende Reserven vorzuhalten.
Kurzfristige Treasury Bills und andere hochliquide Vermögenswerte gehören zu den vorgeschlagenen Reserven.
Banken, die Stablecoins ausgeben möchten, müssten sich ebenfalls einem Antragsverfahren unterziehen.
$BTC $ETH $SOL und $BNB bleiben wichtige Spot-Market-Vermögenswerte.
🔎 Das nächste Kapitel digitaler Zahlungen zeichnet sich ab.
#fedproposesrulesforbankissuedstablecoins
💵 1 Backing Gets Focus
Neue Fed-Vorschläge würden von gedeckten Stablecoin-Emittenten verlangen, qualifizierende Reserven vorzuhalten.
Kurzfristige Treasury Bills und andere hochliquide Vermögenswerte gehören zu den vorgeschlagenen Reserven.
Banken, die Stablecoins ausgeben möchten, müssten sich ebenfalls einem Antragsverfahren unterziehen.
$BTC $ETH $SOL und $BNB bleiben wichtige Spot-Market-Vermögenswerte.
🔎 Das nächste Kapitel digitaler Zahlungen zeichnet sich ab.
#fedproposesrulesforbankissuedstablecoins
Neue Fed-Vorschläge würden von gedeckten Stablecoin-Emittenten verlangen, qualifizierende Reserven vorzuhalten.
Kurzfristige Treasury Bills und andere hochliquide Vermögenswerte gehören zu den vorgeschlagenen Reserven.
Banken, die Stablecoins ausgeben möchten, müssten sich ebenfalls einem Antragsverfahren unterziehen.
$BTC $ETH $SOL und $BNB bleiben wichtige Spot-Market-Vermögenswerte.
🔎 Das nächste Kapitel digitaler Zahlungen zeichnet sich ab.
#fedproposesrulesforbankissuedstablecoins
1
620

·
--
Bullisch
#fedproposesrulesforbankissuedstablecoins
Fed schlägt Stablecoin-Regeln vor: Was sich für Banken ändern würde?
Am 24. September veröffentlichte die Federal Reserve zwei Vorschläge im Rahmen des GENIUS Act für Emittenten von Zahlungss tablecoins, die unter ihrer Aufsicht stehen.
Der erste würde eine vollständige Deckung mit zulässigen liquiden Rücklagen verlangen, einschließlich kurzfristiger US-Treasury Bills. Außerdem werden Eigenkapitalanforderungen, Standards für Risikomanagement und Regeln zum Schutz der Rücklagenwerte dargelegt.
Der zweite würde ein Antragsverfahren festlegen, damit beaufsichtigte Banken die Genehmigung für Tochtergesellschaften beantragen können, die Stablecoins ausgeben, einschließlich der Einreichung von Geschäftsplänen und Finanzinformationen.
Dabei handelt es sich weiterhin um Vorschläge. Öffentliche Stellungnahmen sind 60 Tage nach der Veröffentlichung im Federal Register fällig.
Mein Fazit: Ein klarerer Genehmigungsprozess könnte Banken helfen, Stablecoin-Dienste mit größerer Sicherheit zu planen. Gleichzeitig würden jedoch Rücklagen- und Kapitalanforderungen auch die Betriebskosten, die Produktpreisgestaltung und die Frage beeinflussen, welche Institutionen die Ausgabe kommerziell als lohnend erachten.
Für Nutzer ist der praktische Maßstab eine zuverlässige Rückgabe: Bekommen sie ihr Geld zügig zurück – auch in Markttstress? Gouverneur Michael Barr betonte in seiner Antwort auf die Vorschläge genau diese Sorge.
Ich würde die endgültigen Rückgabeschutzmaßnahmen, Offenlegungen der Rücklagen und die tatsächlichen Bank-Starts beobachten. Klare Regeln könnten die Einführung unterstützen, während die Nutzung im Zahlungsverkehr, Gebühren und das Kundenerlebnis zeigen würden, ob diese Angebote praktische Verbesserungen liefern.
Würden Sie einen Stablecoin wählen, der von einer Bank ausgegeben wird – basierend auf dem Ruf des Emittenten – oder wären Rückgabebedingungen und Gebühren wichtiger?
#FedProposesRulesForBankIssuedStablecoins #Stablecoins #GENIUSAct
$BTC $ETH $BNB
{future}(BNBUSDT)
{future}(ETHUSDT)
{future}(BTCUSDT)
#fedproposesrulesforbankissuedstablecoins
Fed schlägt Stablecoin-Regeln vor: Was sich für Banken ändern würde?
Am 24. September veröffentlichte die Federal Reserve zwei Vorschläge im Rahmen des GENIUS Act für Emittenten von Zahlungss tablecoins, die unter ihrer Aufsicht stehen.
Der erste würde eine vollständige Deckung mit zulässigen liquiden Rücklagen verlangen, einschließlich kurzfristiger US-Treasury Bills. Außerdem werden Eigenkapitalanforderungen, Standards für Risikomanagement und Regeln zum Schutz der Rücklagenwerte dargelegt.
Der zweite würde ein Antragsverfahren festlegen, damit beaufsichtigte Banken die Genehmigung für Tochtergesellschaften beantragen können, die Stablecoins ausgeben, einschließlich der Einreichung von Geschäftsplänen und Finanzinformationen.
Dabei handelt es sich weiterhin um Vorschläge. Öffentliche Stellungnahmen sind 60 Tage nach der Veröffentlichung im Federal Register fällig.
Mein Fazit: Ein klarerer Genehmigungsprozess könnte Banken helfen, Stablecoin-Dienste mit größerer Sicherheit zu planen. Gleichzeitig würden jedoch Rücklagen- und Kapitalanforderungen auch die Betriebskosten, die Produktpreisgestaltung und die Frage beeinflussen, welche Institutionen die Ausgabe kommerziell als lohnend erachten.
Für Nutzer ist der praktische Maßstab eine zuverlässige Rückgabe: Bekommen sie ihr Geld zügig zurück – auch in Markttstress? Gouverneur Michael Barr betonte in seiner Antwort auf die Vorschläge genau diese Sorge.
Ich würde die endgültigen Rückgabeschutzmaßnahmen, Offenlegungen der Rücklagen und die tatsächlichen Bank-Starts beobachten. Klare Regeln könnten die Einführung unterstützen, während die Nutzung im Zahlungsverkehr, Gebühren und das Kundenerlebnis zeigen würden, ob diese Angebote praktische Verbesserungen liefern.
Würden Sie einen Stablecoin wählen, der von einer Bank ausgegeben wird – basierend auf dem Ruf des Emittenten – oder wären Rückgabebedingungen und Gebühren wichtiger?
#FedProposesRulesForBankIssuedStablecoins #Stablecoins #GENIUSAct
$BTC $ETH $BNB
Fed schlägt Stablecoin-Regeln vor: Was sich für Banken ändern würde?
Am 24. September veröffentlichte die Federal Reserve zwei Vorschläge im Rahmen des GENIUS Act für Emittenten von Zahlungss tablecoins, die unter ihrer Aufsicht stehen.
Der erste würde eine vollständige Deckung mit zulässigen liquiden Rücklagen verlangen, einschließlich kurzfristiger US-Treasury Bills. Außerdem werden Eigenkapitalanforderungen, Standards für Risikomanagement und Regeln zum Schutz der Rücklagenwerte dargelegt.
Der zweite würde ein Antragsverfahren festlegen, damit beaufsichtigte Banken die Genehmigung für Tochtergesellschaften beantragen können, die Stablecoins ausgeben, einschließlich der Einreichung von Geschäftsplänen und Finanzinformationen.
Dabei handelt es sich weiterhin um Vorschläge. Öffentliche Stellungnahmen sind 60 Tage nach der Veröffentlichung im Federal Register fällig.
Mein Fazit: Ein klarerer Genehmigungsprozess könnte Banken helfen, Stablecoin-Dienste mit größerer Sicherheit zu planen. Gleichzeitig würden jedoch Rücklagen- und Kapitalanforderungen auch die Betriebskosten, die Produktpreisgestaltung und die Frage beeinflussen, welche Institutionen die Ausgabe kommerziell als lohnend erachten.
Für Nutzer ist der praktische Maßstab eine zuverlässige Rückgabe: Bekommen sie ihr Geld zügig zurück – auch in Markttstress? Gouverneur Michael Barr betonte in seiner Antwort auf die Vorschläge genau diese Sorge.
Ich würde die endgültigen Rückgabeschutzmaßnahmen, Offenlegungen der Rücklagen und die tatsächlichen Bank-Starts beobachten. Klare Regeln könnten die Einführung unterstützen, während die Nutzung im Zahlungsverkehr, Gebühren und das Kundenerlebnis zeigen würden, ob diese Angebote praktische Verbesserungen liefern.
Würden Sie einen Stablecoin wählen, der von einer Bank ausgegeben wird – basierend auf dem Ruf des Emittenten – oder wären Rückgabebedingungen und Gebühren wichtiger?
#FedProposesRulesForBankIssuedStablecoins #Stablecoins #GENIUSAct
$BTC $ETH $BNB
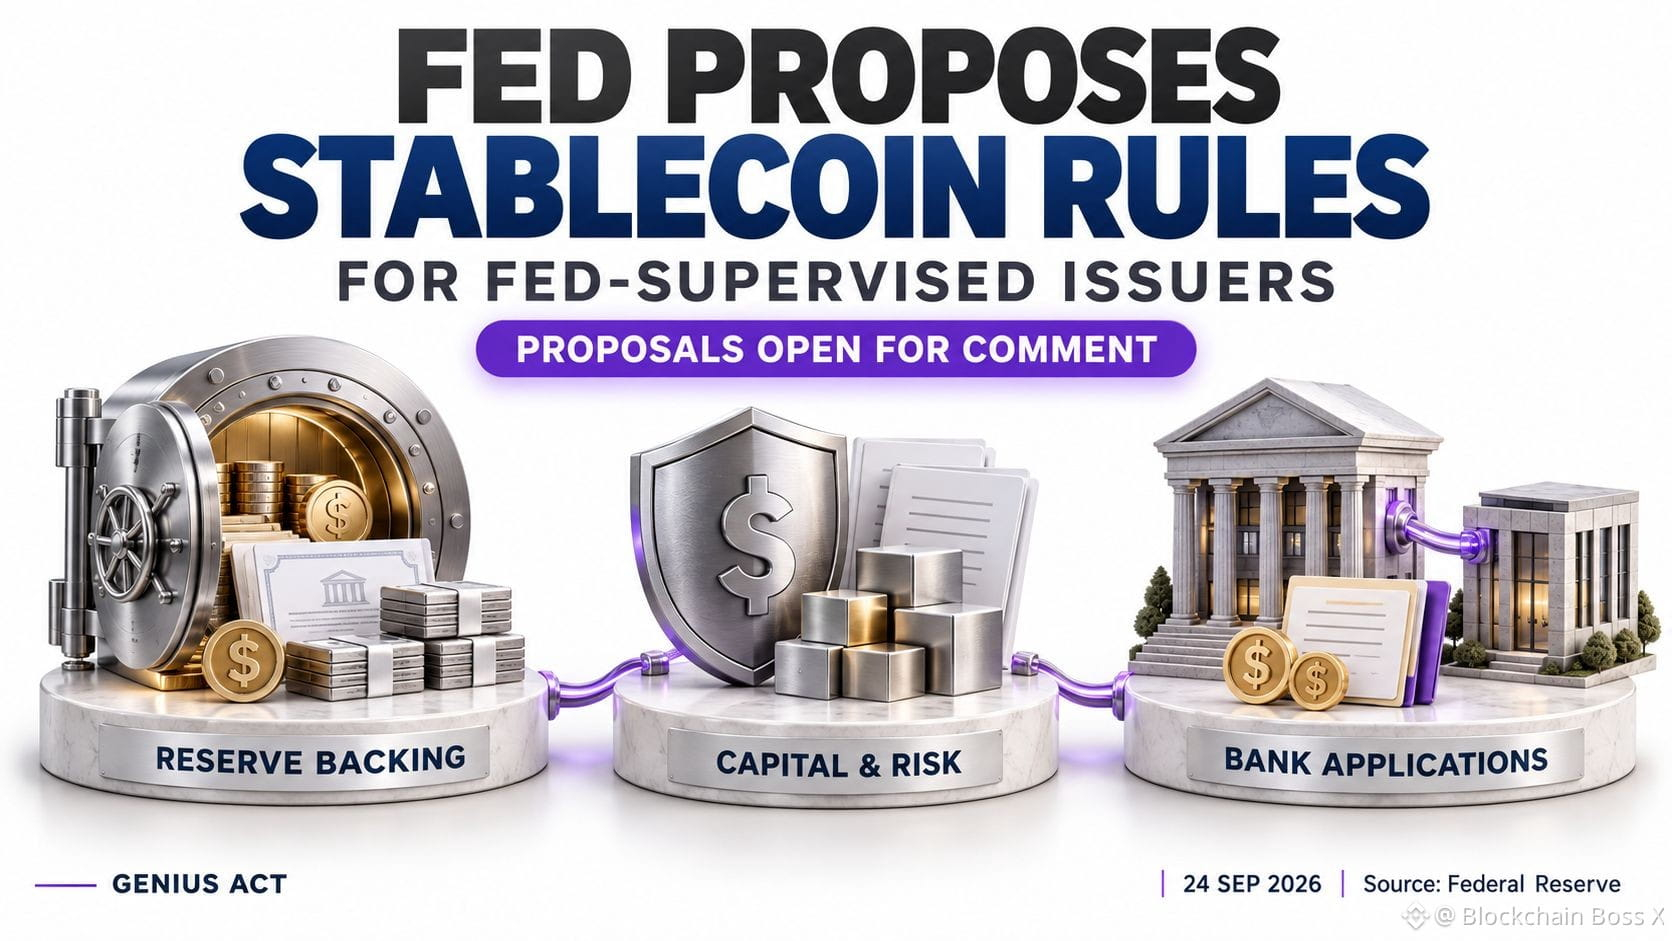
2
1.8k
#FedProposesRulesForBankIssuedStablecoins Die Federal Reserve hat neue Regeln für Emittenten von Zahlungs-Stablecoins unter dem GENIUS-Gesetz vorgeschlagen, einschließlich Anforderungen an Reservewerte, Kapital- und Risikomanagement-Standards sowie einem maßgeschneiderten Genehmigungsprozess für von der Fed beaufsichtigte Banken, die Stablecoins ausgeben möchten.
Der Vorschlag ist nun für 60 Tage nach der Veröffentlichung im Federal Register zur öffentlichen Kommentierung geöffnet.
#Stablecoins #Fed #FederalReserve #Crypto #CryptoNews #GENIUSAct #Banking #DigitalAssets #Blockchain #Finance $USDC
{spot}(USDCUSDT)
#FedProposesRulesForBankIssuedStablecoins Die Federal Reserve hat neue Regeln für Emittenten von Zahlungs-Stablecoins unter dem GENIUS-Gesetz vorgeschlagen, einschließlich Anforderungen an Reservewerte, Kapital- und Risikomanagement-Standards sowie einem maßgeschneiderten Genehmigungsprozess für von der Fed beaufsichtigte Banken, die Stablecoins ausgeben möchten.
Der Vorschlag ist nun für 60 Tage nach der Veröffentlichung im Federal Register zur öffentlichen Kommentierung geöffnet.
#Stablecoins #Fed #FederalReserve #Crypto #CryptoNews #GENIUSAct #Banking #DigitalAssets #Blockchain #Finance $USDC
Der Vorschlag ist nun für 60 Tage nach der Veröffentlichung im Federal Register zur öffentlichen Kommentierung geöffnet.
#Stablecoins #Fed #FederalReserve #Crypto #CryptoNews #GENIUSAct #Banking #DigitalAssets #Blockchain #Finance $USDC
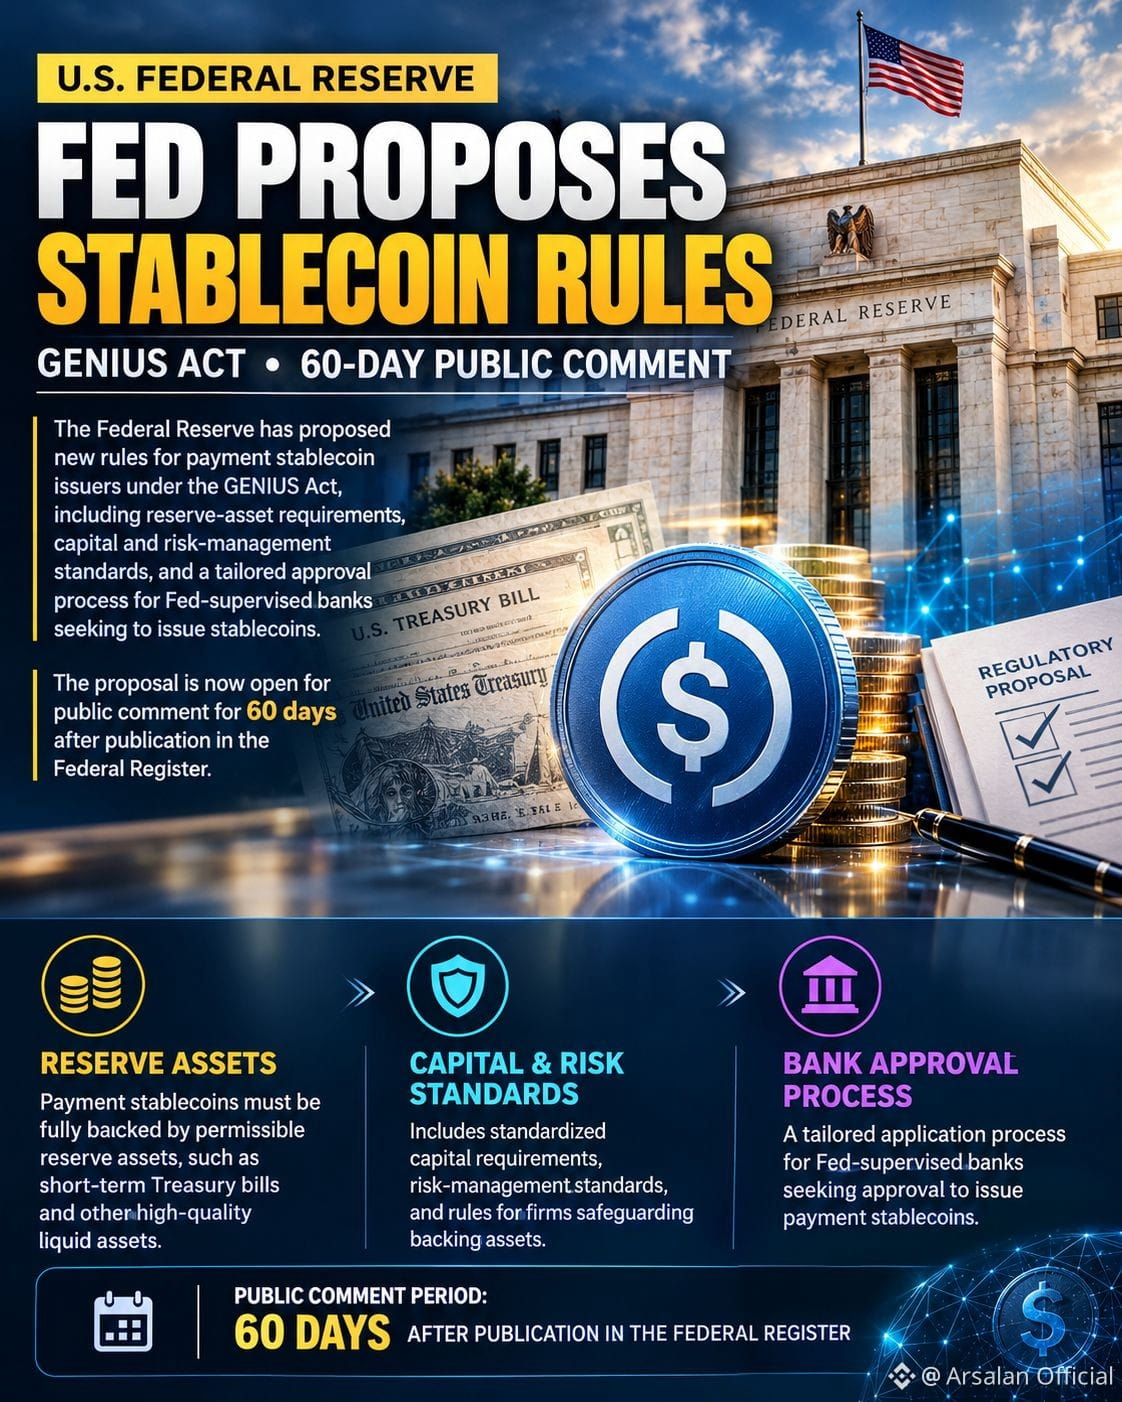
2
76
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
1
#NvidiaInvestigatesAfterHuang’sAffairApology
159,351 Aufrufe
1,543 Kommentare
2
#BitcoinFiveWeeklyLosses
189,368 Aufrufe
2,005 Kommentare
3
#AIChipSlumpNasdaq
99,522 Aufrufe
1,247 Kommentare
4
#CPITestsDecemberRateOutlook
614,470 Aufrufe
2,702 Kommentare
5
#AnthropicRejectsIPODelayValuationinQuestion
25,304 Aufrufe
361 Kommentare
6
#CryptoLiquidationsReach$1.16BIn24Hours
5,148 Aufrufe
36 Kommentare
7
#BrentCrudeDrops3.8%To$94.56
5,781 Aufrufe
19 Kommentare
8
#EUInstitutionsInviteIndustryToSetTokenizedSecuritiesStandards
1,422 Aufrufe
13 Kommentare
9
#ChinaCACListsFiveIssuesAffectingBlockchainFilings
10,880 Aufrufe
136 Kommentare
10
#UKBanksCanNowApplyToConductCryptoAssetBusiness
9,358 Aufrufe
95 Kommentare