

鱿鱼不忧郁
10 Beiträge
鱿鱼不忧郁
Melden
Nutzer blockieren
BP-8C8B1833D514
4 Following
28 Follower
14 Like gegeben
Beiträge
·
--
#termmax @termmax Wenn DeFi für immer nur variable Zinsen akzeptieren könnte – kann es dann überhaupt große Geldmengen tragen?
Das ist eine Frage, über die ich nach meinem neuesten Research zu @TermMax nachdenke.
Viele DeFi-Nutzer sind bereits daran gewöhnt, dass sich die Zinssätze ständig ändern: Wenn dem Markt Liquidität fehlt, steigen die Zinsen; wenn genügend Liquidität vorhanden ist, fallen die Zinsen. Das wirkt flexibel – aber aus der Perspektive von langfristigem Kapital zeigt sich darin ein sehr reales Problem: Die Finanzierungssentscheidung, die du heute triffst, kann sich in der Zukunft komplett verändern.
Und TermMax hat einen eher „weniger DeFi-nativen“ Weg gewählt: Zinsen und Laufzeit werden im Voraus festgelegt.
Ich finde, das Spannende daran ist nicht nur das Wort „fester Zinssatz“, sondern dass es möglicherweise die Art verändert, wie man Kapital steuert.
Kreditnehmer können ihre Finanzierungskosten im Voraus berechnen, Kreditgeber können ihr Kapital rund um Laufzeit und Zielrendite planen und sogar unterschiedliche Laufzeiten kombinieren.
Das bringt mich zu einer größeren Frage:
Wird DeFi in Zukunft nicht mehr nur ein „Rendite-Markt“ sein, sondern allmählich zu einem vollständigen On-Chain-Zinsmarkt heranwachsen?
Falls die Antwort ja lautet, dann ist das, was TermMax jetzt macht, nicht nur das Hinzufügen eines weiteren Kreditprotokolls – sondern der Versuch, einen in DeFi lange fehlenden Baustein der Infrastruktur zu ergänzen.
Natürlich gilt: Produktlogik ist schlüssig ≠ Erfolg ist garantiert. Was die Obergrenze für @TermMax letztlich bestimmt, sind weiterhin die nachgelagerte Liquidität, echte Nachfrage und die Expansion des Ökosystems.
Darum schaue ich nicht nur auf kurzfristigen Hype.
Mich interessiert vielmehr: Wenn der Markt nicht mehr verrückt nach hohem APY jagt – wie viele Menschen sind dann noch bereit, für „Planbarkeit“ zu bezahlen?
Wenn diese Frage eine Antwort hat, dann könnte die Geschichte von TermMax gerade erst begonnen haben.
$TMX #TermMax @termmax
#termmax @TermMax Wenn DeFi für immer nur variable Zinsen akzeptieren könnte – kann es dann überhaupt große Geldmengen tragen?
Das ist eine Frage, über die ich nach meinem neuesten Research zu @TermMax nachdenke.
Viele DeFi-Nutzer sind bereits daran gewöhnt, dass sich die Zinssätze ständig ändern: Wenn dem Markt Liquidität fehlt, steigen die Zinsen; wenn genügend Liquidität vorhanden ist, fallen die Zinsen. Das wirkt flexibel – aber aus der Perspektive von langfristigem Kapital zeigt sich darin ein sehr reales Problem: Die Finanzierungssentscheidung, die du heute triffst, kann sich in der Zukunft komplett verändern.
Und TermMax hat einen eher „weniger DeFi-nativen“ Weg gewählt: Zinsen und Laufzeit werden im Voraus festgelegt.
Ich finde, das Spannende daran ist nicht nur das Wort „fester Zinssatz“, sondern dass es möglicherweise die Art verändert, wie man Kapital steuert.
Kreditnehmer können ihre Finanzierungskosten im Voraus berechnen, Kreditgeber können ihr Kapital rund um Laufzeit und Zielrendite planen und sogar unterschiedliche Laufzeiten kombinieren.
Das bringt mich zu einer größeren Frage:
Wird DeFi in Zukunft nicht mehr nur ein „Rendite-Markt“ sein, sondern allmählich zu einem vollständigen On-Chain-Zinsmarkt heranwachsen?
Falls die Antwort ja lautet, dann ist das, was TermMax jetzt macht, nicht nur das Hinzufügen eines weiteren Kreditprotokolls – sondern der Versuch, einen in DeFi lange fehlenden Baustein der Infrastruktur zu ergänzen.
Natürlich gilt: Produktlogik ist schlüssig ≠ Erfolg ist garantiert. Was die Obergrenze für @TermMax letztlich bestimmt, sind weiterhin die nachgelagerte Liquidität, echte Nachfrage und die Expansion des Ökosystems.
Darum schaue ich nicht nur auf kurzfristigen Hype.
Mich interessiert vielmehr: Wenn der Markt nicht mehr verrückt nach hohem APY jagt – wie viele Menschen sind dann noch bereit, für „Planbarkeit“ zu bezahlen?
Wenn diese Frage eine Antwort hat, dann könnte die Geschichte von TermMax gerade erst begonnen haben.
$TMX #TermMax @TermMax
71
·
--
#termmax @termmax Früher dachte ich, dass das größte DeFi-Verschwenden die hohen Gas-Kosten sind. Später habe ich jedoch erkannt, dass das eigentlich Verschwendete möglicherweise „das Kapital ist, das auf den Abschluss wartet“.
Nach der Recherche zu @TermMax ist mir genau das sehr deutlich geworden.
In den traditionellen Kreditmärkten ist das Kapital entweder bereits ausgeliehen oder wartet auf neue Chancen. Aber die kürzliche Produktidee von TermMax zeigt eine andere Möglichkeit: Während das Kapital auf den Abschluss von Orders zu einem festen Zinssatz wartet, kann es weiterhin Erträge generieren.
Laut offiziellen Angaben bringt TermMax einen Teil der nicht gematchten Mittel in die Strategie-Verwaltung von Gauntlet, über den Morpho Vault, um dabei laufende, variable Erträge zu erzielen. Sobald die Orders zustande kommen, wird dann auf Erträge aus festverzinslichen Positionen umgeschaltet.
Das löst im Grunde ein sehr reales Problem:
„Ich möchte feste Erträge, aber ich möchte nicht, dass das Kapital in der Wartezeit einfach herumliegt.“
Noch spannender ist, dass TermMax V2 außerdem Märkte, Orders und Positionen aus unterschiedlichen Ketten in einer einzigen Oberfläche integriert und unterstützt, dass Kreditnehmer ihre Schulden direkt mit FT begleichen.
Deshalb schaue ich mir TermMax inzwischen nicht mehr nur an, ob es die Geschichte mit den „festen Zinssätzen“ hat, sondern daran, ob es Kapitaleffizienz, Order-Flow-Liquidität und fest terminierte Finanzprodukte wirklich miteinander verbinden kann.
Wenn die nächste Phase von DeFi von „Wessen APY ist höher“ zu „Wessen Kapitalausnutzung ist höher“ übergeht, dann ist diese Richtung wie bei @TermMax es wert, langfristig beobachtet zu werden.
Was denkst du: Sollen die Mittel, die auf den Abschluss warten, untätig bleiben – oder weiter arbeiten?
#TermMax @termmax
#termmax @TermMax Früher dachte ich, dass das größte DeFi-Verschwenden die hohen Gas-Kosten sind. Später habe ich jedoch erkannt, dass das eigentlich Verschwendete möglicherweise „das Kapital ist, das auf den Abschluss wartet“.
Nach der Recherche zu @TermMax ist mir genau das sehr deutlich geworden.
In den traditionellen Kreditmärkten ist das Kapital entweder bereits ausgeliehen oder wartet auf neue Chancen. Aber die kürzliche Produktidee von TermMax zeigt eine andere Möglichkeit: Während das Kapital auf den Abschluss von Orders zu einem festen Zinssatz wartet, kann es weiterhin Erträge generieren.
Laut offiziellen Angaben bringt TermMax einen Teil der nicht gematchten Mittel in die Strategie-Verwaltung von Gauntlet, über den Morpho Vault, um dabei laufende, variable Erträge zu erzielen. Sobald die Orders zustande kommen, wird dann auf Erträge aus festverzinslichen Positionen umgeschaltet.
Das löst im Grunde ein sehr reales Problem:
„Ich möchte feste Erträge, aber ich möchte nicht, dass das Kapital in der Wartezeit einfach herumliegt.“
Noch spannender ist, dass TermMax V2 außerdem Märkte, Orders und Positionen aus unterschiedlichen Ketten in einer einzigen Oberfläche integriert und unterstützt, dass Kreditnehmer ihre Schulden direkt mit FT begleichen.
Deshalb schaue ich mir TermMax inzwischen nicht mehr nur an, ob es die Geschichte mit den „festen Zinssätzen“ hat, sondern daran, ob es Kapitaleffizienz, Order-Flow-Liquidität und fest terminierte Finanzprodukte wirklich miteinander verbinden kann.
Wenn die nächste Phase von DeFi von „Wessen APY ist höher“ zu „Wessen Kapitalausnutzung ist höher“ übergeht, dann ist diese Richtung wie bei @TermMax es wert, langfristig beobachtet zu werden.
Was denkst du: Sollen die Mittel, die auf den Abschluss warten, untätig bleiben – oder weiter arbeiten?
#TermMax @TermMax
1
75
·
--
#termmax @termmax Viele Menschen erforschen DeFi, und als erstes kommt meist die Frage: Welches Protokoll bietet die höchste Rendite?
Aber seit ich mich kürzlich mit @TermMax beschäftigt habe, habe ich das Gefühl, dass diese Frage möglicherweise falsch gestellt ist.
Für wirklich große Kapitalbeträge ist das Problem oft nicht, dass die Rendite niedrig ist, sondern dass die Zukunft unvorhersehbar ist.
Der Zins fürs Leihen sieht heute noch hübsch aus – in ein paar Wochen kann er sich komplett ändern; und wenn man heute denkt, dass sich eine bestimmte Rendite lohnt, kann man nach den Marktveränderungen feststellen, dass die Opportunitätskosten immer höher werden.
Daher glaube ich, dass TermMax einen leicht zu übersehenden Wert hat: Es geht nicht nur darum, dir zu sagen „Hier kannst du wie viel verdienen“, sondern darum, zu versuchen, den Zeitwert von On-Chain-Kapital berechenbar, handelbar und im Voraus planbar zu machen.
Das bedeutet, dass sich möglicherweise die Wettbewerblogik in DeFi verändert:
Von „Wer bietet den höchsten APY?“ hin zu „Wer kann die Nutzung von Kapital verlässlicher machen?“
Wenn @TermMax weiterhin die Beziehung zwischen festen Laufzeiten, Kapitalkosten und Liquidität vertieft, dann lohnt es sich meiner Ansicht nach nicht nur, sich die kurzfristigen Daten eines einzelnen Projekts anzusehen, sondern ob es On-Chain einen echten Markt für Festzins geben kann.
Ich betrachte das eher als eine langfristige Fragestellung, nicht als eine kurzfristige Story.
$TMX #TermMaxBooster @termmax
#termmax @TermMax Viele Menschen erforschen DeFi, und als erstes kommt meist die Frage: Welches Protokoll bietet die höchste Rendite?
Aber seit ich mich kürzlich mit @TermMax beschäftigt habe, habe ich das Gefühl, dass diese Frage möglicherweise falsch gestellt ist.
Für wirklich große Kapitalbeträge ist das Problem oft nicht, dass die Rendite niedrig ist, sondern dass die Zukunft unvorhersehbar ist.
Der Zins fürs Leihen sieht heute noch hübsch aus – in ein paar Wochen kann er sich komplett ändern; und wenn man heute denkt, dass sich eine bestimmte Rendite lohnt, kann man nach den Marktveränderungen feststellen, dass die Opportunitätskosten immer höher werden.
Daher glaube ich, dass TermMax einen leicht zu übersehenden Wert hat: Es geht nicht nur darum, dir zu sagen „Hier kannst du wie viel verdienen“, sondern darum, zu versuchen, den Zeitwert von On-Chain-Kapital berechenbar, handelbar und im Voraus planbar zu machen.
Das bedeutet, dass sich möglicherweise die Wettbewerblogik in DeFi verändert:
Von „Wer bietet den höchsten APY?“ hin zu „Wer kann die Nutzung von Kapital verlässlicher machen?“
Wenn @TermMax weiterhin die Beziehung zwischen festen Laufzeiten, Kapitalkosten und Liquidität vertieft, dann lohnt es sich meiner Ansicht nach nicht nur, sich die kurzfristigen Daten eines einzelnen Projekts anzusehen, sondern ob es On-Chain einen echten Markt für Festzins geben kann.
Ich betrachte das eher als eine langfristige Fragestellung, nicht als eine kurzfristige Story.
$TMX #TermMaxBooster @TermMax
68
·
--
#termmax @termmax Ich habe immer mehr das Gefühl, dass die nächste Phase von DeFi möglicherweise nicht mehr darum geht, wer die höchste APY bietet, sondern darum, wer „Unsicherheit“ zu einem guten Preis verkaufen kann.
Nachdem ich @TermMax untersucht habe, finde ich am Interessantesten, dass es nicht einfach nur das Label „feste Rendite“ ist. Vielmehr macht es aus den Zeitspannen, den Zinssätzen und den Fälligkeitsterminen im Kreditgeschäft Dinge, die vom Markt bepreist werden können.
Eines der größten Probleme im traditionellen DeFi ist: Der Zinssatz, den man heute sieht, ist morgen vielleicht schon ein ganz anderer Wert. Für Menschen, die Gelder langfristig planen müssen, ist eine hohe APY manchmal nicht so wertvoll wie ein Ergebnis, das man vorher eindeutig kennt.
Mit dem FT/XT-Mechanismus von TermMax versucht man genau diese Art von Sicherheit auf die Chain zu bringen: FT steht für den auslaufenden, bei Fälligkeit einlösbaren festen Wert, während XT den zinsbezogenen Anteil trägt. So können Kreditnehmer die Kosten für ihr Kapital vorab fest einplanen, und Kapitalgeber können anhand klarer Laufzeiten und Renditen entscheiden.
Ich denke, genau darin liegt das, was TermMax wirklich wert ist, zu untersuchen:
Es geht nicht darum, dem Markt das „höchste Ertragspotenzial“ abzugewinnen, sondern darum, „vorhersehbare Finanzprodukte“ zu gewinnen.
Wenn DeFi am Ende wirklich in Richtung eines noch größeren Geldmarkts geht, dann könnten feste Laufzeiten, feste Kosten und miteinander kombinierbare Finanzinstrumente wichtiger sein als das bloße Jagen nach APY.
Daher ist meine Einschätzung von @TermMax im Moment ganz einfach: Kurzfristig schaue ich mir das Produkt an, langfristig, ob es zur Infrastruktur für fest verzinsliche Finanzgeschäfte auf der Chain werden kann.
$MAX #TermMax @termmax
#termmax @TermMax Ich habe immer mehr das Gefühl, dass die nächste Phase von DeFi möglicherweise nicht mehr darum geht, wer die höchste APY bietet, sondern darum, wer „Unsicherheit“ zu einem guten Preis verkaufen kann.
Nachdem ich @TermMax untersucht habe, finde ich am Interessantesten, dass es nicht einfach nur das Label „feste Rendite“ ist. Vielmehr macht es aus den Zeitspannen, den Zinssätzen und den Fälligkeitsterminen im Kreditgeschäft Dinge, die vom Markt bepreist werden können.
Eines der größten Probleme im traditionellen DeFi ist: Der Zinssatz, den man heute sieht, ist morgen vielleicht schon ein ganz anderer Wert. Für Menschen, die Gelder langfristig planen müssen, ist eine hohe APY manchmal nicht so wertvoll wie ein Ergebnis, das man vorher eindeutig kennt.
Mit dem FT/XT-Mechanismus von TermMax versucht man genau diese Art von Sicherheit auf die Chain zu bringen: FT steht für den auslaufenden, bei Fälligkeit einlösbaren festen Wert, während XT den zinsbezogenen Anteil trägt. So können Kreditnehmer die Kosten für ihr Kapital vorab fest einplanen, und Kapitalgeber können anhand klarer Laufzeiten und Renditen entscheiden.
Ich denke, genau darin liegt das, was TermMax wirklich wert ist, zu untersuchen:
Es geht nicht darum, dem Markt das „höchste Ertragspotenzial“ abzugewinnen, sondern darum, „vorhersehbare Finanzprodukte“ zu gewinnen.
Wenn DeFi am Ende wirklich in Richtung eines noch größeren Geldmarkts geht, dann könnten feste Laufzeiten, feste Kosten und miteinander kombinierbare Finanzinstrumente wichtiger sein als das bloße Jagen nach APY.
Daher ist meine Einschätzung von @TermMax im Moment ganz einfach: Kurzfristig schaue ich mir das Produkt an, langfristig, ob es zur Infrastruktur für fest verzinsliche Finanzgeschäfte auf der Chain werden kann.
$MAX #TermMax @TermMax
81
·
--
#termmax @termmax Neulich habe ich die Produktlogik von @TermMax erneut durchdacht, und mein größter Eindruck ist: Was wirklich beobachtenswert ist, ist nicht einfach, DeFi um eine weitere Renditequelle zu erweitern. Stattdessen versucht das Projekt, ein Problem zu lösen, das bei der Nutzung von Kapital häufig übersehen wird — die Unsicherheit der Laufzeit.
Beim On-Chain-Kreditgeschäft verändern sich die Zinsen und der Markt schwankt. Heute wirkt eine Finanzierungskondition vielleicht noch sehr attraktiv, aber nach einiger Zeit kann sie sich völlig anders darstellen. Der Ansatz von TermMax erinnert mich an das klassische Laufzeitenmanagement im traditionellen Finanzwesen: Die künftigen Kosten und Erträge für einen bestimmten Zeitpunkt werden im Voraus in die Preisbildung einbezogen, sodass Kreditnehmer und Kreditgeber ihre Vereinbarungen um eine klar definierte Laufzeit herum treffen können.
Diese Gestaltung ist für das Kapitalmanagement tatsächlich sehr wichtig. Für Kreditnehmer bedeutet das, ihre zukünftigen Kapitalkosten besser planen zu können; für Kapitalgeber ermöglicht es ihnen, Entscheidungen rund um die Laufzeit und die erwartete Rendite zu treffen. Anstatt nur zu vergleichen, in welchem Pool die APY am höchsten ist, interessiert mich vor allem, ob diese Mechanik die Effizienz der On-Chain-Kapitalallokation wirklich verbessern kann.
Ich denke, was TermMax in Zukunft am spannendsten macht, ist, ob Liquidität, der Umfang der abgedeckten Vermögenswerte und die realen Nutzungsszenarien weiter und nachhaltig ausgebaut werden können. Wenn diese Bereiche nach und nach reifen, könnten festlaufzeitliche On-Chain-Finanzinstrumente einen deutlich größeren Anwendungsraum bekommen, als man sich zunächst vorstellt.
@termmax #TermMax
#termmax @TermMax Neulich habe ich die Produktlogik von @TermMax erneut durchdacht, und mein größter Eindruck ist: Was wirklich beobachtenswert ist, ist nicht einfach, DeFi um eine weitere Renditequelle zu erweitern. Stattdessen versucht das Projekt, ein Problem zu lösen, das bei der Nutzung von Kapital häufig übersehen wird — die Unsicherheit der Laufzeit.
Beim On-Chain-Kreditgeschäft verändern sich die Zinsen und der Markt schwankt. Heute wirkt eine Finanzierungskondition vielleicht noch sehr attraktiv, aber nach einiger Zeit kann sie sich völlig anders darstellen. Der Ansatz von TermMax erinnert mich an das klassische Laufzeitenmanagement im traditionellen Finanzwesen: Die künftigen Kosten und Erträge für einen bestimmten Zeitpunkt werden im Voraus in die Preisbildung einbezogen, sodass Kreditnehmer und Kreditgeber ihre Vereinbarungen um eine klar definierte Laufzeit herum treffen können.
Diese Gestaltung ist für das Kapitalmanagement tatsächlich sehr wichtig. Für Kreditnehmer bedeutet das, ihre zukünftigen Kapitalkosten besser planen zu können; für Kapitalgeber ermöglicht es ihnen, Entscheidungen rund um die Laufzeit und die erwartete Rendite zu treffen. Anstatt nur zu vergleichen, in welchem Pool die APY am höchsten ist, interessiert mich vor allem, ob diese Mechanik die Effizienz der On-Chain-Kapitalallokation wirklich verbessern kann.
Ich denke, was TermMax in Zukunft am spannendsten macht, ist, ob Liquidität, der Umfang der abgedeckten Vermögenswerte und die realen Nutzungsszenarien weiter und nachhaltig ausgebaut werden können. Wenn diese Bereiche nach und nach reifen, könnten festlaufzeitliche On-Chain-Finanzinstrumente einen deutlich größeren Anwendungsraum bekommen, als man sich zunächst vorstellt.
@TermMax #TermMax
89
·
--
Warum möchten Sie an $memerush teilnehmen?
Persönliche Meinung: @Alle Mitglieder, warum sollte jeder CTO $memerush werden?
Erster Punkt: Einzigartige Projektmerkmale
Memerush ist das Token mit demselben Namen wie MemeRush, eine private keyless Trading-Plattform unter Binance, die einzigartig und selten ist.
Zweiter Punkt: Der einzige direkte Zugang zu Binance
Memerush ist ein Meme, das am 9. Oktober von 100m gestartet wurde. Der Pool ist groß, und es ist auch das einzige Token, das von der Community als CTO nach dem Fair-Modell gestartet wurde, mit einer großen Community-Basis an Nutzern.
Dritter Punkt: Es wurde an vielen Börsen gelistet
Derzeit wurde memerush auf vielen Börsen gestartet (lbank XT weex usw.), mit guter Liquidität und hoher Markterkennung.
Vierter Punkt: Bringt starken Traffic und Konsens
Memerush ist ein Meme-Projekt mit eigenem Traffic, der keiner zusätzlichen Umleitung bedarf. Es benötigt nur normale Community-Interaktion, um eine starke Wirkung der Online-Kommunikation zu erzeugen.
Fünfter Punkt: Es hat das Potenzial, der ökologische Leader von Binance Meme zu werden
Die MemeRush-Plattform benötigt dringend ein Meme-Projekt, das wirklich führend ist und den Alpha-Trend anführen kann. Memerush ist der beste Kandidat.
Es kann nicht nur die allgemeine Beliebtheit der Binance-Meme-Plattform fördern, sondern auch eine große Zahl neuer Nutzer zu Binance bringen und so ein deutliches Wachstum auf Datenebene bilden.
Sechster Punkt: Basierend auf der aktuellen Datenstruktur ist es ein Meme-Token mit positivem Datenwachstum, und die Anzahl neuer registrierter Nutzer nimmt zu. $BNB
7
32
·
--
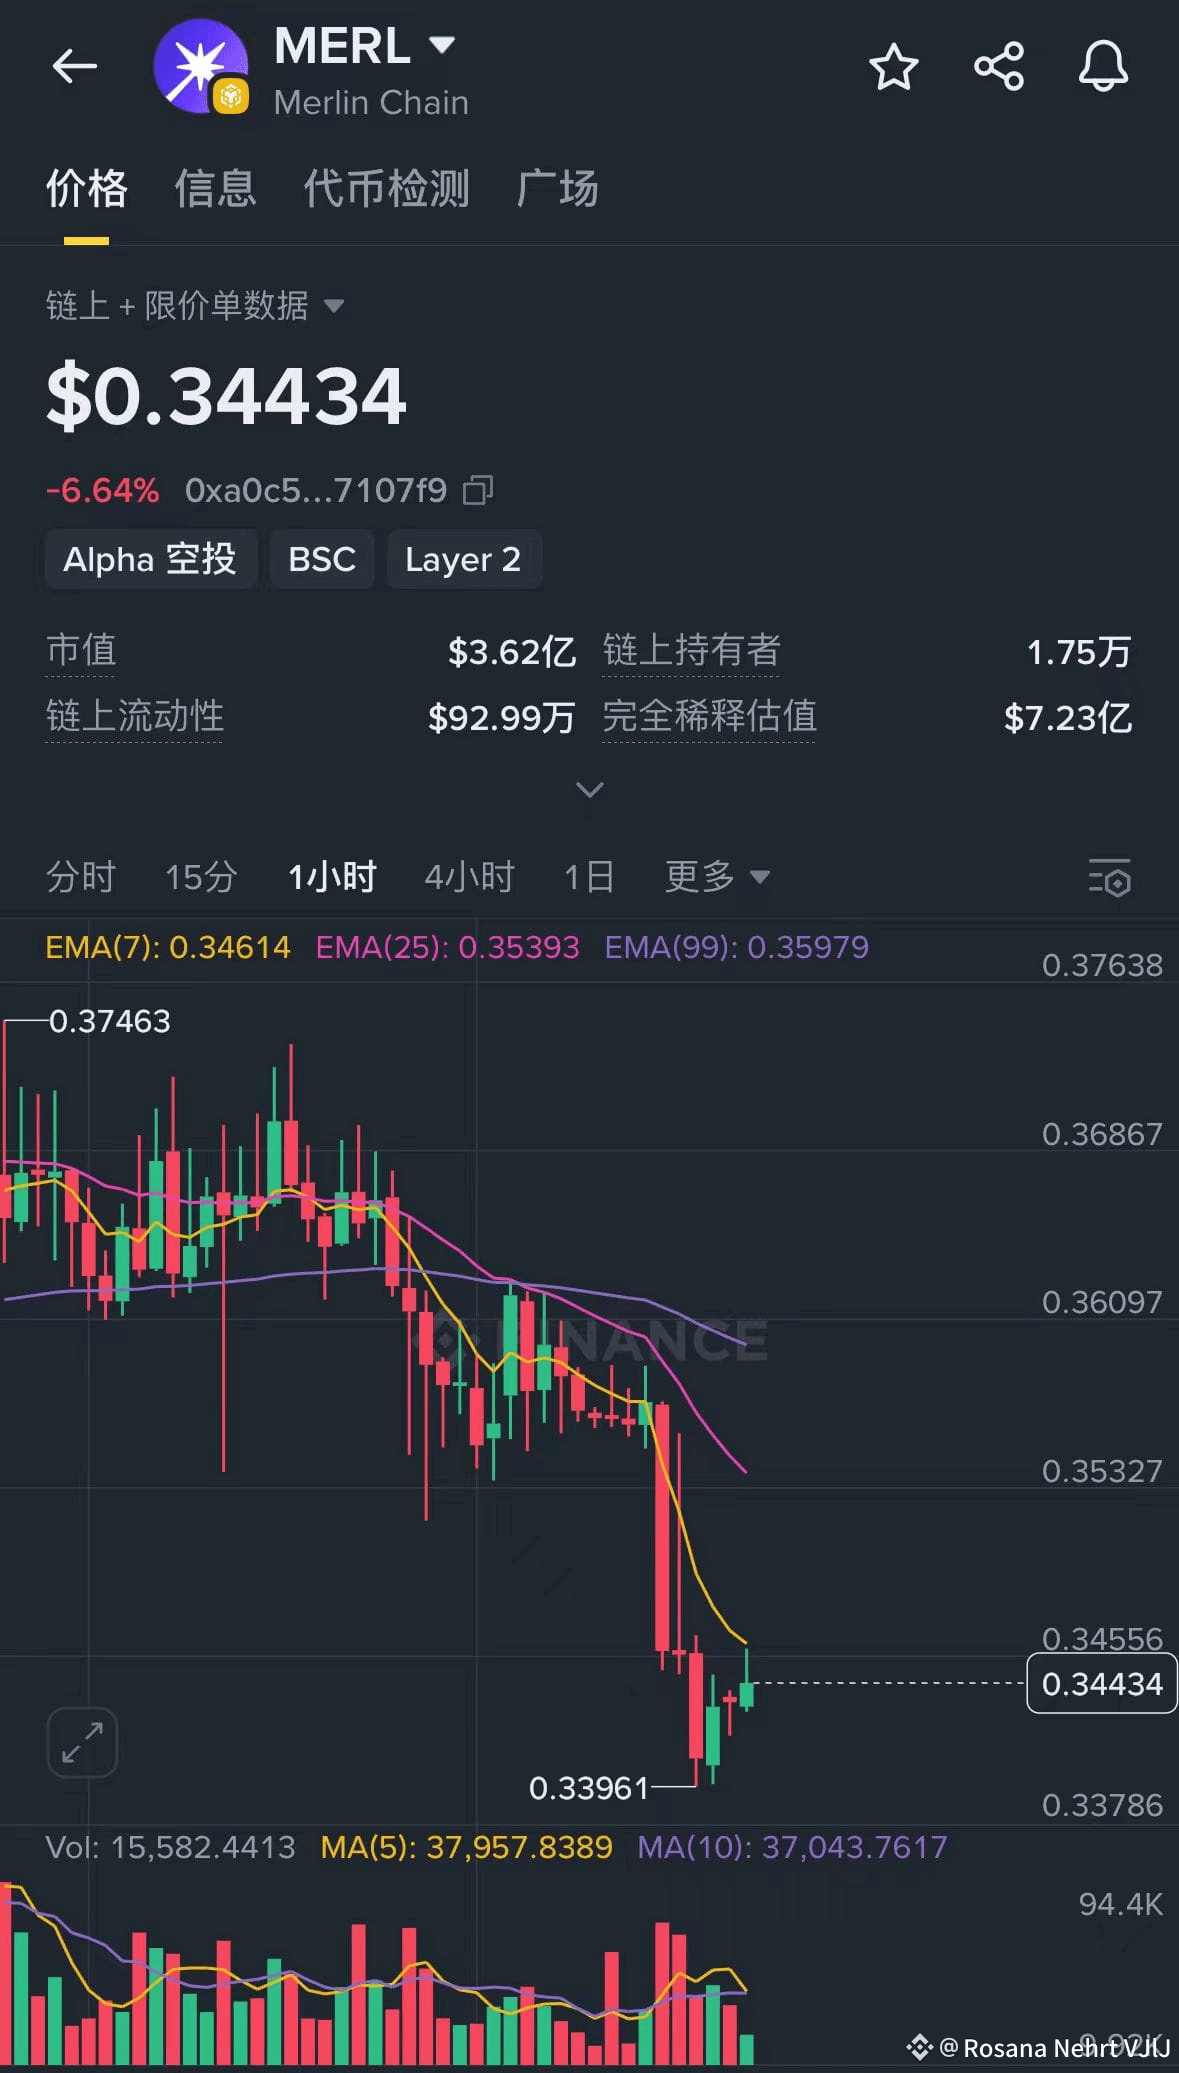
Gerade habe ich eine ziemlich gruselige On-Chain-Daten-Transaktion überwacht: $MERL hat einen Großinvestor (Adresse 0xfa6...059), der 16 Millionen Coins auf Bybit überwiesen hat.
Wir Kleinanleger zeichnen noch Linien und schauen auf mögliche Unterstützungen, aber der Großinvestor hat bereits damit begonnen, die Ware an die Börse zu liefern, um einen möglichen Dump einzuleiten. Warum so eilig? Weil ab nächster Woche (am 12., 15., 16. und 19.) 70 Millionen OTC-Token gebündelt entsperrt werden.
Diese Leute, die die günstigen Token bekommen haben, werden ganz bestimmt daran denken, schnell Gewinne mitzunehmen.
Das, was der Großinvestor jetzt tut, ist ein klassisches Beispiel für „Früh starten“: Er will nicht abwarten, bis es am Entsperrtag zu einem Crash bzw. Panik-Verkäufen kommt. Aktuell bei MERL: Oben gibt es einen harten Widerstand bei 0,5, in der Mitte liegt ein erheblicher Verkaufsdruck durch die Entsperrungen, und darunter wartet der Dump des Großinvestors. Das Bild ist zu schön, um es sich anzusehen. Ich empfehle euch, euch erst einmal abzusichern und nicht euer eigenes Geld zu benutzen, um die Mündung eines Gewehrs zu blockieren.
7
284
·
--
Wenn man mich vor ein paar Monaten gefragt hätte, was „Binance-Leben“ ist, hätte ich vielleicht gesagt: Es ist dieses Gefühl von Trendjagd, Airdrops abgreifen und dabei zuschauen, wie der Puls bei Gewinnen und Verlusten schneller wird.
Aber jetzt ist es anders.
Der Markt ist kälter geworden, und auch die Menschen sind ruhiger geworden. Da habe ich erst gemerkt: Wer in so einer Zeit durchhält, liebt diese Branche wirklich.
Neulich habe ich gesehen, dass Binance das „Tongzhou-Plan“-Programm gestartet hat, und das hat mich wirklich berührt.
Früher ging es bei den Aktionen immer darum, den größtmöglichen Ertrag zu erzielen. Dieses Mal klingt es eher wie: „Kein Problem—wenn wir hinfallen, überlegen wir gemeinsam, was wir tun.“
Es gibt Unterstützungspläne, Lernressourcen und sogar einen Satz, der mir am meisten im Gedächtnis geblieben ist: „Jenseits von Leben und Tod sind alles nur Schürfwunden.“
Ich finde, dieser Satz trifft den Punkt.
Das Binance-Leben ist keine Geschichte, in der man für immer Geld verdient, sondern eine, in der Menschen deine Höhen und Tiefen verstehen.
Vielleicht verdienen wir nicht allzu viel, aber zumindest sind wir alle auf demselben Boot: Der eine rudert, der andere setzt die Segel instand und ein anderer spornt an.
Hinfallen und wieder aufstehen, Verluste und wieder daraus lernen.
Auf dem Weg hierher bin ich mir noch sicherer:
Das Binance-Leben geht nicht darum, plötzlich reich zu werden, sondern darum, innere Ruhe zu finden.
#币安人生
11
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
BNBSurpasses$790
13,976 Aufrufe
119 Kommentare
$BNB strategischer Langzeitplan -> JETZT FOKUS
BNB hat 2 starke Tiefs geschaffen, nachdem internes Liquiditätsniveau aufgeräumt wurde
Ich erwarte eine Bewegung in Richtung Swing High bei $815-$830 und suche einen Long-Einstieg bei einem Retest der grünen Box
#BNBSurpasses$790 #bnb
Ghost Writer
·5 Likes
·6.6k Aufrufe
ZamaRises15.99%ToIntradayHigh$0.09
9,991 Aufrufe
93 Kommentare
BitcoinSpotETFsDraw$6.34BInflowsInQ3
4,756 Aufrufe
79 Kommentare