
Chase-eth
221 Beiträge

Chase-eth
Melden
Nutzer blockieren
有投资能力的Builder | Twitter: @1516Evo | Research Lead @huziguanbi & @Avatar_DAO | Co-founder @PepperVentures | @Chainlink Alumni | @rooting.lens
9 Following
728 Follower
5.8K+ Like gegeben
1 Abzeichen
Beiträge
Alle
Videos
·
--
Was ist das für ein Versailles-Statement 🙉🙉 https://t.co/ydoSL5jwfC
Quelle: @ChaseWang auf X
Was ist das für ein Versailles-Statement 🙉🙉 https://t.co/ydoSL5jwfC
Quelle: @ChaseWang auf X
Quelle: @ChaseWang auf X
63
·
--
Gesellschaftliche Stabilität als starre Anforderung: Auf der Ebene der Basis bedeutet das, dass es keinerlei Fehlertoleranz geben darf—und dass es daher nie jemanden geben wird, der Fehler zugibt https://t.co/NeTrK0K3dh
Quelle: @ChaseWang auf X
Gesellschaftliche Stabilität als starre Anforderung: Auf der Ebene der Basis bedeutet das, dass es keinerlei Fehlertoleranz geben darf—und dass es daher nie jemanden geben wird, der Fehler zugibt https://t.co/NeTrK0K3dh
Quelle: @ChaseWang auf X
Quelle: @ChaseWang auf X
50
·
--
Eigentlich ist es bullish: Im Kern wurde ein Teil der ETH-Knappheit (Deflation) gegen eine dauerhaft vorhandene ETH-Kaufnachfrage getauscht.
Quelle: @ChaseWang auf X
Eigentlich ist es bullish: Im Kern wurde ein Teil der ETH-Knappheit (Deflation) gegen eine dauerhaft vorhandene ETH-Kaufnachfrage getauscht.
Quelle: @ChaseWang auf X
Quelle: @ChaseWang auf X
117
·
--
Genau wie Feuerwerk! https://t.co/3WRKG2I79F
Quelle: @ChaseWang auf X
Genau wie Feuerwerk! https://t.co/3WRKG2I79F
Quelle: @ChaseWang auf X
Quelle: @ChaseWang auf X
41
·
--
Auf der ganzen Welt gibt es nur 8 Milliarden Köpfe – was passiert, wenn ein Agent das erkennt? https://t.co/Kwoo8C7X6o
Quelle: @ChaseWang auf X
Auf der ganzen Welt gibt es nur 8 Milliarden Köpfe – was passiert, wenn ein Agent das erkennt? https://t.co/Kwoo8C7X6o
Quelle: @ChaseWang auf X
Quelle: @ChaseWang auf X
94
·
--
Meta hat gerade Muse Spark 1.3 veröffentlicht und setzt dabei vor allem auf Coding und agentisches Verhalten. Ich habe Axios nebenbei mal kurz durchgecheckt: Diese Woche stoßen Meta, Google, Anthropic und OpenAI praktisch im Dauertakt aufeinander und bringen Modelle heraus. Wer Produkte macht, schaut auf einen Personal Agent – und eigentlich interessiert man sich dabei schon lange nicht mehr für die im Release-Event vorgespielten Benchmarks.
Alle schauen gebannt den Großkonzernen beim Ranglisten-„Battle“ zu, ähnlich unterhaltsam wie das Beobachten von K-线-Bewegungen. Sobald die Interaktion aber vom Chatfenster hin zu einem Personal Agent übergeht, der dir wirklich Arbeit abnimmt, liegt der Wettbewerb längst nicht mehr darin, ob man im Evaluationsdatensatz ein paar Punkte mehr holt. Entscheidend ist vielmehr, ob das Modell die echten Engineering-Workflows zuverlässig übernehmen kann: Zugriffssteuerung, Umgebungsisolierung, Mensch-in-der-Schleife-Review sowie die Bindung an lokale Daten. Im Chat kannst du Code, wenn du drei Mal falsch liegst, einfach nochmal neu fragen – aber wenn im echten Workflow ein Agent einmal zu weit greift (unauthorisierter Zugriff) oder die Kontextausrichtung fehlschlägt, ist der komplette Automationsablauf sofort Schrott.
Der Schwerpunkt im KI-Wettbewerb hat sich endgültig von Chat-Tipperei auf Agent-Execution verlagert. Wenn die großen Hersteller ihre Benchmarks noch so schön polieren, ist das im Grunde nur ein Blickfang wie die K-线; die echte Fundamentaldatenlage entsteht erst dadurch, dass man die schmutzige Engineering-Arbeit wirklich sauber übernimmt und stabil dafür sorgt, dass die Aufgaben zuverlässig für andere zu Ende laufen.
https://www.axios.com/2026/09/02/meta-debuts-muse-spark-13-as-personal-agent-work-continues
Quelle: @ChaseWang auf X
Meta hat gerade Muse Spark 1.3 veröffentlicht und setzt dabei vor allem auf Coding und agentisches Verhalten. Ich habe Axios nebenbei mal kurz durchgecheckt: Diese Woche stoßen Meta, Google, Anthropic und OpenAI praktisch im Dauertakt aufeinander und bringen Modelle heraus. Wer Produkte macht, schaut auf einen Personal Agent – und eigentlich interessiert man sich dabei schon lange nicht mehr für die im Release-Event vorgespielten Benchmarks.
Alle schauen gebannt den Großkonzernen beim Ranglisten-„Battle“ zu, ähnlich unterhaltsam wie das Beobachten von K-线-Bewegungen. Sobald die Interaktion aber vom Chatfenster hin zu einem Personal Agent übergeht, der dir wirklich Arbeit abnimmt, liegt der Wettbewerb längst nicht mehr darin, ob man im Evaluationsdatensatz ein paar Punkte mehr holt. Entscheidend ist vielmehr, ob das Modell die echten Engineering-Workflows zuverlässig übernehmen kann: Zugriffssteuerung, Umgebungsisolierung, Mensch-in-der-Schleife-Review sowie die Bindung an lokale Daten. Im Chat kannst du Code, wenn du drei Mal falsch liegst, einfach nochmal neu fragen – aber wenn im echten Workflow ein Agent einmal zu weit greift (unauthorisierter Zugriff) oder die Kontextausrichtung fehlschlägt, ist der komplette Automationsablauf sofort Schrott.
Der Schwerpunkt im KI-Wettbewerb hat sich endgültig von Chat-Tipperei auf Agent-Execution verlagert. Wenn die großen Hersteller ihre Benchmarks noch so schön polieren, ist das im Grunde nur ein Blickfang wie die K-线; die echte Fundamentaldatenlage entsteht erst dadurch, dass man die schmutzige Engineering-Arbeit wirklich sauber übernimmt und stabil dafür sorgt, dass die Aufgaben zuverlässig für andere zu Ende laufen.
https://www.axios.com/2026/09/02/meta-debuts-muse-spark-13-as-personal-agent-work-continues
Quelle: @ChaseWang auf X
Alle schauen gebannt den Großkonzernen beim Ranglisten-„Battle“ zu, ähnlich unterhaltsam wie das Beobachten von K-线-Bewegungen. Sobald die Interaktion aber vom Chatfenster hin zu einem Personal Agent übergeht, der dir wirklich Arbeit abnimmt, liegt der Wettbewerb längst nicht mehr darin, ob man im Evaluationsdatensatz ein paar Punkte mehr holt. Entscheidend ist vielmehr, ob das Modell die echten Engineering-Workflows zuverlässig übernehmen kann: Zugriffssteuerung, Umgebungsisolierung, Mensch-in-der-Schleife-Review sowie die Bindung an lokale Daten. Im Chat kannst du Code, wenn du drei Mal falsch liegst, einfach nochmal neu fragen – aber wenn im echten Workflow ein Agent einmal zu weit greift (unauthorisierter Zugriff) oder die Kontextausrichtung fehlschlägt, ist der komplette Automationsablauf sofort Schrott.
Der Schwerpunkt im KI-Wettbewerb hat sich endgültig von Chat-Tipperei auf Agent-Execution verlagert. Wenn die großen Hersteller ihre Benchmarks noch so schön polieren, ist das im Grunde nur ein Blickfang wie die K-线; die echte Fundamentaldatenlage entsteht erst dadurch, dass man die schmutzige Engineering-Arbeit wirklich sauber übernimmt und stabil dafür sorgt, dass die Aufgaben zuverlässig für andere zu Ende laufen.
https://www.axios.com/2026/09/02/meta-debuts-muse-spark-13-as-personal-agent-work-continues
Quelle: @ChaseWang auf X
95
·
--
Machen wir ein hypothetisches Szenario: Wenn die Rendite 10-jähriger japanischer Staatsanleihen auf 3 % steigt, ist das nicht nur eine isolierte lokale Zinslinie, sondern eher ein Schalter, der die globale Vermögenspreisbildung unter anderen Bedingungen neu kalibriert.
Die Attraktivität heimischer Staatsanleihen steigt, der Anreiz, Kapital im Inland zu halten, wird stärker, und die marginalen Käufe von US-Staatsanleihen könnten nachlassen. Wenn die US-Renditen unter Aufwärtsdruck geraten, geraten auch die Bewertungen von Wachstumsaktien mit längerer Duration unter Druck.
Der Kryptomarkt fällt nicht mechanisch. Wenn der Yen schnell aufwertet, könnte der Yen-finanzierte Carry-Trade deleveragen, und die Volatilität von BTC/ETH könnte zunehmen; bleibt der Yen dagegen schwach, dann erfolgt die Wirkung vor allem über globale Zinsen und Liquidität.
Eine Projektion ist keine Einbahnstraße der Vorhersage. Eine eher restriktive Fed würde den Druck verstärken, während Zinssenkungen und sinkende US-Renditen als Puffer wirken würden. Beobachte letztlich die Kombinationslage von drei Variablen: Yen, US-Renditen, Fed.
Quelle: @ChaseWang auf X
Machen wir ein hypothetisches Szenario: Wenn die Rendite 10-jähriger japanischer Staatsanleihen auf 3 % steigt, ist das nicht nur eine isolierte lokale Zinslinie, sondern eher ein Schalter, der die globale Vermögenspreisbildung unter anderen Bedingungen neu kalibriert.
Die Attraktivität heimischer Staatsanleihen steigt, der Anreiz, Kapital im Inland zu halten, wird stärker, und die marginalen Käufe von US-Staatsanleihen könnten nachlassen. Wenn die US-Renditen unter Aufwärtsdruck geraten, geraten auch die Bewertungen von Wachstumsaktien mit längerer Duration unter Druck.
Der Kryptomarkt fällt nicht mechanisch. Wenn der Yen schnell aufwertet, könnte der Yen-finanzierte Carry-Trade deleveragen, und die Volatilität von BTC/ETH könnte zunehmen; bleibt der Yen dagegen schwach, dann erfolgt die Wirkung vor allem über globale Zinsen und Liquidität.
Eine Projektion ist keine Einbahnstraße der Vorhersage. Eine eher restriktive Fed würde den Druck verstärken, während Zinssenkungen und sinkende US-Renditen als Puffer wirken würden. Beobachte letztlich die Kombinationslage von drei Variablen: Yen, US-Renditen, Fed.
Quelle: @ChaseWang auf X
Die Attraktivität heimischer Staatsanleihen steigt, der Anreiz, Kapital im Inland zu halten, wird stärker, und die marginalen Käufe von US-Staatsanleihen könnten nachlassen. Wenn die US-Renditen unter Aufwärtsdruck geraten, geraten auch die Bewertungen von Wachstumsaktien mit längerer Duration unter Druck.
Der Kryptomarkt fällt nicht mechanisch. Wenn der Yen schnell aufwertet, könnte der Yen-finanzierte Carry-Trade deleveragen, und die Volatilität von BTC/ETH könnte zunehmen; bleibt der Yen dagegen schwach, dann erfolgt die Wirkung vor allem über globale Zinsen und Liquidität.
Eine Projektion ist keine Einbahnstraße der Vorhersage. Eine eher restriktive Fed würde den Druck verstärken, während Zinssenkungen und sinkende US-Renditen als Puffer wirken würden. Beobachte letztlich die Kombinationslage von drei Variablen: Yen, US-Renditen, Fed.
Quelle: @ChaseWang auf X
227
·
--
Es gibt eine Art Intuition im Markt: KI-Agenten mit Mikrozahlungen und Stablecoins würden eine enorme Nachfrage nach kurzfristigen US-Staatsanleihen auslösen und so die Misere mit US-Staatsanleihen gewissermaßen „von selbst“ lösen. Doch weder die Anzahl der Transaktionen noch das Volumen der Umsätze entsprechen dem BIP; ein Protokoll, das nur „im Leerlauf läuft“, erreicht die staatliche Bilanz nicht. Wenn sich die KI-Ökonomie die US-Anleihen-Kurve wirklich verbessern soll, müssen drei Zustände gleichzeitig erfüllt sein: Netzwerkkonnektivität, eine echte Wertschöpfung sowie eine fiskalische Netto-Erfassung.
Source: @ChaseWang on X
Es gibt eine Art Intuition im Markt: KI-Agenten mit Mikrozahlungen und Stablecoins würden eine enorme Nachfrage nach kurzfristigen US-Staatsanleihen auslösen und so die Misere mit US-Staatsanleihen gewissermaßen „von selbst“ lösen. Doch weder die Anzahl der Transaktionen noch das Volumen der Umsätze entsprechen dem BIP; ein Protokoll, das nur „im Leerlauf läuft“, erreicht die staatliche Bilanz nicht. Wenn sich die KI-Ökonomie die US-Anleihen-Kurve wirklich verbessern soll, müssen drei Zustände gleichzeitig erfüllt sein: Netzwerkkonnektivität, eine echte Wertschöpfung sowie eine fiskalische Netto-Erfassung.
Source: @ChaseWang on X
Source: @ChaseWang on X
195
·
--
Opus ist wirklich schwachsinnig, 5.6 Sol ist deutlich überlegen.
Fable ist viel zu kurzlebig.
Quelle: @ChaseWang auf X
Opus ist wirklich schwachsinnig, 5.6 Sol ist deutlich überlegen.
Fable ist viel zu kurzlebig.
Quelle: @ChaseWang auf X
Fable ist viel zu kurzlebig.
Quelle: @ChaseWang auf X
202
·
--
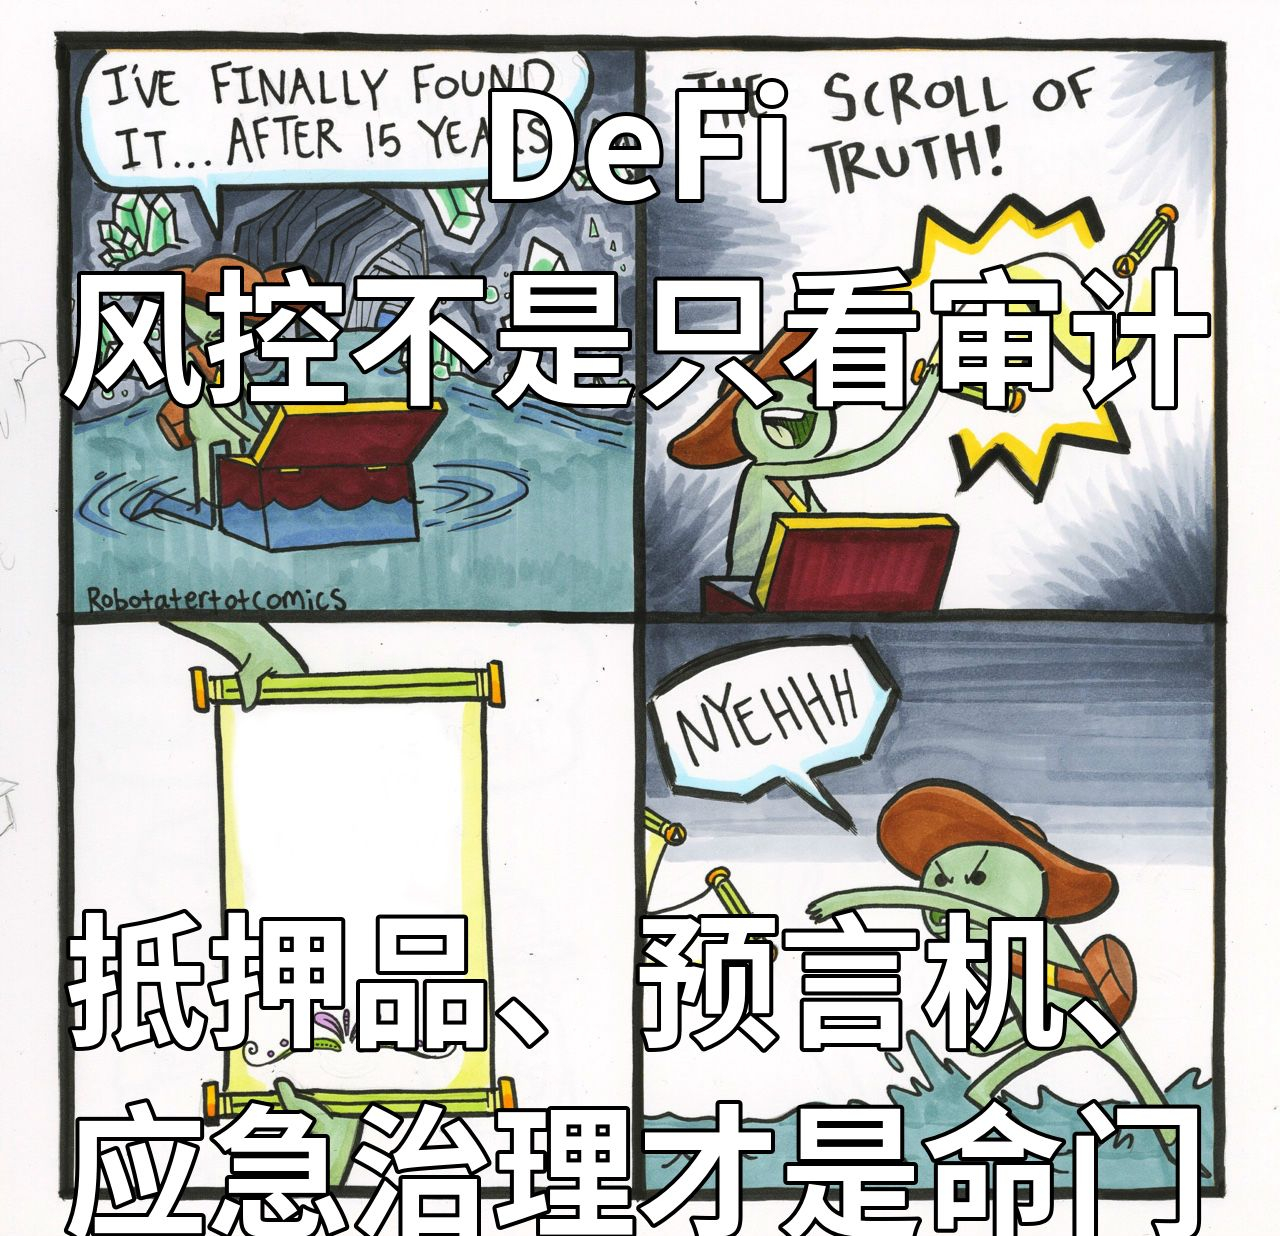
Cronos stoppt das Block-Produzieren, Tectonic erleidet geschätzte Verluste von etwa 75 Mio. US-Dollar. Der Knackpunkt liegt jedoch nicht im Vertrag selbst, sondern in den Sicherheiten: Der TONIC-Kurs wird zuerst nach oben gezogen, dann wird Geld zu überhöhten Preisen ausgeliehen. Der Vertrag wirkt nicht auffällig – die Sicherheiten bekommen zuerst „ein Make-up“. Ein Asset, das sich in kurzer Zeit auf einen abnormalen Preis ziehen lässt, sollte gar nicht erst in die Liste der Sicherheiten aufgenommen werden. Wie viele Token in der Liste der Sicherheiten lassen sich mit einem Handgriff wieder hochziehen?
https://www.theblock.co/news/defi/2026-08-30-crypto-com-linked-cronos-network-halts-after-tectonic-exploit-estimated-at-75-million-413069
Quelle: @ChaseWang auf X
Cronos stoppt das Block-Produzieren, Tectonic erleidet geschätzte Verluste von etwa 75 Mio. US-Dollar. Der Knackpunkt liegt jedoch nicht im Vertrag selbst, sondern in den Sicherheiten: Der TONIC-Kurs wird zuerst nach oben gezogen, dann wird Geld zu überhöhten Preisen ausgeliehen. Der Vertrag wirkt nicht auffällig – die Sicherheiten bekommen zuerst „ein Make-up“. Ein Asset, das sich in kurzer Zeit auf einen abnormalen Preis ziehen lässt, sollte gar nicht erst in die Liste der Sicherheiten aufgenommen werden. Wie viele Token in der Liste der Sicherheiten lassen sich mit einem Handgriff wieder hochziehen?
https://www.theblock.co/news/defi/2026-08-30-crypto-com-linked-cronos-network-halts-after-tectonic-exploit-estimated-at-75-million-413069
Quelle: @ChaseWang auf X
https://www.theblock.co/news/defi/2026-08-30-crypto-com-linked-cronos-network-halts-after-tectonic-exploit-estimated-at-75-million-413069
Quelle: @ChaseWang auf X
1
657
·
--
Kürzlich fragten mich Freunde, warum ich ständig mit KI Posts mache. Betrüge ich damit die Leute etwa?
- Früher habe ich aus persönlicher Sicht geschaut: Man sieht den Menschen an – sofort erkennt man, ob der Post wirklich gut ist oder nicht.
- Menschen können das Informations-Overload nicht bewältigen, aber Agenten können es
- Die Datenmenge, die Menschen erzeugen, ist viel kleiner als die von KI
That’s the scarcity! Denn ich werde nicht unsterblich, also hat auch die von mir erzeugte Datenmenge eine maximale Verfügbarkeit.
Quelle: @ChaseWang auf X
Kürzlich fragten mich Freunde, warum ich ständig mit KI Posts mache. Betrüge ich damit die Leute etwa?
- Früher habe ich aus persönlicher Sicht geschaut: Man sieht den Menschen an – sofort erkennt man, ob der Post wirklich gut ist oder nicht.
- Menschen können das Informations-Overload nicht bewältigen, aber Agenten können es
- Die Datenmenge, die Menschen erzeugen, ist viel kleiner als die von KI
That’s the scarcity! Denn ich werde nicht unsterblich, also hat auch die von mir erzeugte Datenmenge eine maximale Verfügbarkeit.
Quelle: @ChaseWang auf X
- Früher habe ich aus persönlicher Sicht geschaut: Man sieht den Menschen an – sofort erkennt man, ob der Post wirklich gut ist oder nicht.
- Menschen können das Informations-Overload nicht bewältigen, aber Agenten können es
- Die Datenmenge, die Menschen erzeugen, ist viel kleiner als die von KI
That’s the scarcity! Denn ich werde nicht unsterblich, also hat auch die von mir erzeugte Datenmenge eine maximale Verfügbarkeit.
Quelle: @ChaseWang auf X
1
195
·
--
Ich habe dieses Tool gebaut, weil „wo die Unternehmensregistrierung am niedrigsten besteuert wird“ chinesische Founder leicht in die Irre führt.
Angenommen, er bleibt weiterhin steuerlich in China ansässig, das Team und die Entscheidungsfindung liegen in China, und in 2 bis 4 Jahren plant er, Founder Shares zu verkaufen. Wenn nur TopCo gegen Cayman ausgetauscht wird, wird der persönliche Exit typischerweise weiterhin in Richtung 20% modelliert.
Ich lasse das Repo einmal durchlaufen.
1/10 https://t.co/yqwNfu3QsS
Quelle: @ChaseWang auf X
Ich habe dieses Tool gebaut, weil „wo die Unternehmensregistrierung am niedrigsten besteuert wird“ chinesische Founder leicht in die Irre führt.
Angenommen, er bleibt weiterhin steuerlich in China ansässig, das Team und die Entscheidungsfindung liegen in China, und in 2 bis 4 Jahren plant er, Founder Shares zu verkaufen. Wenn nur TopCo gegen Cayman ausgetauscht wird, wird der persönliche Exit typischerweise weiterhin in Richtung 20% modelliert.
Ich lasse das Repo einmal durchlaufen.
1/10 https://t.co/yqwNfu3QsS
Quelle: @ChaseWang auf X
Angenommen, er bleibt weiterhin steuerlich in China ansässig, das Team und die Entscheidungsfindung liegen in China, und in 2 bis 4 Jahren plant er, Founder Shares zu verkaufen. Wenn nur TopCo gegen Cayman ausgetauscht wird, wird der persönliche Exit typischerweise weiterhin in Richtung 20% modelliert.
Ich lasse das Repo einmal durchlaufen.
1/10 https://t.co/yqwNfu3QsS
Quelle: @ChaseWang auf X
1
133
·
--
Gerade geposteter OPC-Steuer-Thread, aber ich habe vergessen zu erklären, warum ich dieses Tool gemacht habe. Bei globalem Unternehmertum rechnet man eine komplette Kette mit: Wo der Founder wohnt, wo das Unternehmen verwaltet wird, wie Gewinne erzielt und wie ein Exit umgesetzt wird. Wenn in einer der Stufen etwas falsch läuft, kann die niedrige Steuerquote im Registrierungs-/Gründungsland später wieder nachgefordert werden. Deshalb habe ich diesen Open-Source-Rechner gebaut: Erst Szenarien durchspielen, dann die Ergebnisse mit einem professionellen Berater abgleichen.
https://github.com/ckpxgfnksd-max/opc-founder-tax-planner
Quelle: @ChaseWang auf X
Gerade geposteter OPC-Steuer-Thread, aber ich habe vergessen zu erklären, warum ich dieses Tool gemacht habe. Bei globalem Unternehmertum rechnet man eine komplette Kette mit: Wo der Founder wohnt, wo das Unternehmen verwaltet wird, wie Gewinne erzielt und wie ein Exit umgesetzt wird. Wenn in einer der Stufen etwas falsch läuft, kann die niedrige Steuerquote im Registrierungs-/Gründungsland später wieder nachgefordert werden. Deshalb habe ich diesen Open-Source-Rechner gebaut: Erst Szenarien durchspielen, dann die Ergebnisse mit einem professionellen Berater abgleichen.
https://github.com/ckpxgfnksd-max/opc-founder-tax-planner
Quelle: @ChaseWang auf X
https://github.com/ckpxgfnksd-max/opc-founder-tax-planner
Quelle: @ChaseWang auf X
215
·
--
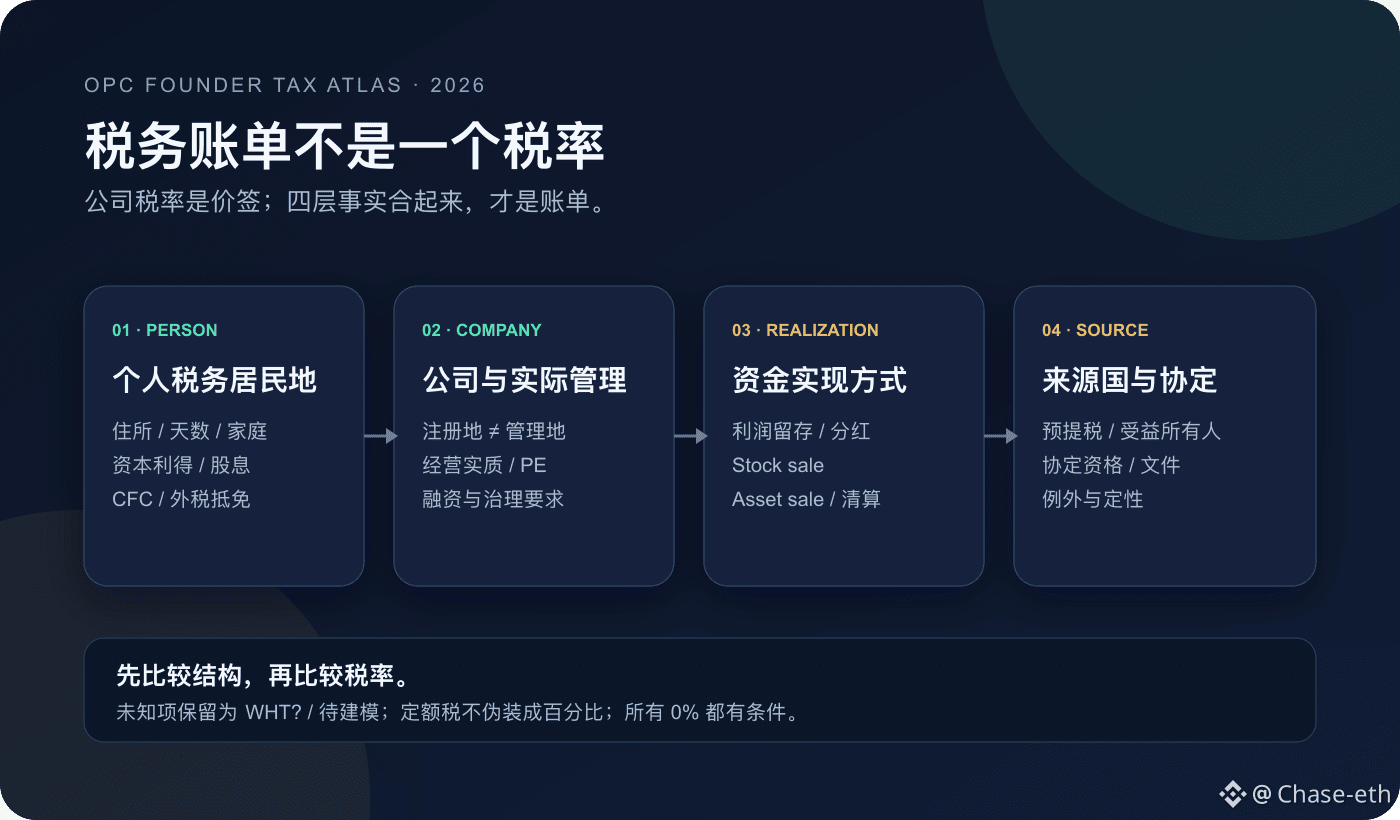
Viele OPC-Gründer fragen gleich zu Beginn: „Wo kann man eine Firma gründen, wo die Steuer am niedrigsten ist?“
Die Frage ist in der falschen Reihenfolge.
Die Unternehmenssteuersätze sind nur der Preisschild.
Die gesamte Rechnung ergibt sich erst aus dem Ort des steuerlichen Wohnsitzes der Person, dem Ort der tatsächlichen Geschäftsleitung der Gesellschaft, wie das Geld herausgezogen wird und wie die Quellenstaaten einbehalten.
Ich habe diese Entscheidungslogik als Open-Source-Interaktiv-Rechner aufbereitet.
Die erste Frage lautet nicht „Wo ist die Firma?“, sondern „Wo ist die Person?“
Am Beispiel China: Die Beurteilung des steuerlichen Wohnsitzes hängt nicht nur an den 183 Tagen. Auch ein Wohnsitz im Inland ist ein eigener Pfad; der Wohnsitz wiederum hängt mit melde-/familienrechtlichen Faktoren, der Familienkonstellation und den üblichen Gewohnheiten des gewöhnlichen Aufenthalts zusammen.
Daher bedeutet „im Ausland genug Tage“ nicht automatisch, dass man als steuerlicher Wohnsitz in China automatisch ausscheidet.
Zweite Frage: Stimmen der Gründungsort der Firma und der steuerliche Wohnsitz der Firma überein?
Die häufigste Falle für OPC ist: TopCo sitzt im Ausland, aber Verträge, Bankkonten, Finanzierung und wesentliche Entscheidungen werden weiterhin vom Founder in einem anderen Land tatsächlich entschieden.
Ein „nur nominelles Offshore“ heißt nicht, dass auch das Management Offshore ist. Dahinter können Doppelansässigkeit, PE, CFC und Verrechnungspreise folgen.
Europa lässt sich außerdem nicht in ein pauschales „Low-Tax“-Gebiet pressen.
Das UK FIG ist das längste Zeitfenster von vier aufeinanderfolgenden Steuerjahren; Malta unterscheidet zwischen ausländischen Einkommen, ausländischen Kapitalgewinnen und der Frage, ob Beträge eingebucht werden; Italien und Griechenland sind jährliche Pauschalsteuern – die Einheit ist grundsätzlich kein Prozentwert; das portugiesische IFICI prüft zuerst Aktivitäten und Qualifikation der Institution.
Auch die europäischen Gesellschafts-„Hubs“ haben jeweils eigene Einsatzfälle.
Irland 12,5% für trading income; Estland ist Aufschub in der Thesaurierungsphase, Ausschüttungsgewinne ab 2025 zu 22/78; die Niederlande 2026 bei 19% / 25,8%; Luxemburg kann man nicht in einen einzigen Steuersatz pressen – man muss vollständig modellieren.
Japan lohnt sich besonders. Es ist kein typisches „Low-Tax“-Gebiet:
Der Wohnsitz-Test hängt nicht nur von 183 Tagen ab; für Nicht-gebietsansässige gilt „in den letzten zehn Jahren zusammen höchstens fünf Jahre in Japan“ und ob Beträge eingezahlt werden; beim Verkauf von founder shares liegen die Werte typischerweise bei rund 20,315%; und wenn man vor dem Wegzug in Japan länger als fünf Jahre war (innerhalb der letzten zehn) und das Zielvermögen ≥ ¥100 Mio. beträgt, muss zusätzlich ein Exit-Tax-Test erfolgen. Entscheidet man sich für Japan, ist es meist Marktorientierung und Lebensprioritäten.
Bei derselben Gesellschaft kann auch die Art, wie das Geld realisiert wird, das Ergebnis komplett verändern:
thesaurieren – je nach Ebene (Gesellschaftsebene) und CFC;
ausschütten – je nach Körperschaftsteuer, Quellensteuereinbehalten im Quellenstaat, persönlicher Steuer und FTC;
founder stock sale – Fokus verschiebt sich hin zu privaten Kapitalerträgen und Quellenregeln;
asset sale – möglich ist zuerst Gesellschaftsebene und danach Ausschüttungsebene.
Delaware C-Corp ist ein typisches Beispiel.
Oft ist es besser geeignet für US-VCs, Optionspools und den M&A-Markt, aber die bundesweite Körperschaftsteuer startet bei 21%, die Staatsteuer kommt separat dazu. Wenn man Dividenden an Nicht-US-Aktionäre ausschüttet, kann die Quellensteuer nach innerstaatlichem Recht in der Praxis häufig bis zu 30% erreichen; ob sie sinken kann, hängt von Abkommen und Dokumenten ab. Ein normaler stock sale ist eine andere Analyse.
Ich habe für diesen Rechner drei Leitplanken gesetzt:
1. Pauschalsteuern werden nicht als prozentuale Werte getarnt;
2. WHT? wird angezeigt, wenn man die Quellensteuer nicht sicher bestimmen kann;
3. Regeln 2026 oder die Gesamtschuld der Gesellschaft erfordern eine Einzelfallbestätigung – dann wird „unresolved / noch zu modellieren“ angezeigt; niemals füllt man mit 0% als Platzhalter.
Er eignet sich für das erste Screening und für ein Berater-Briefing, ist aber nicht dafür gedacht, direkt Meldedaten/Anmeldzahlen zu generieren.
In einem Satz: erst die Struktur vergleichen, dann die Steuersätze.
OPC Founder Tax Atlas 2026 ist open source. Alle Eingaben werden nur im Browser lokal berechnet – kein Backend, keine Nachverfolgung.
Online-Version + offizielles Quellen-„Rechentragebuch“:
https://ckpxgfnksd-max.github.io/opc-founder-tax-planner/
Source: @ChaseWang auf X
Viele OPC-Gründer fragen gleich zu Beginn: „Wo kann man eine Firma gründen, wo die Steuer am niedrigsten ist?“
Die Frage ist in der falschen Reihenfolge.
Die Unternehmenssteuersätze sind nur der Preisschild.
Die gesamte Rechnung ergibt sich erst aus dem Ort des steuerlichen Wohnsitzes der Person, dem Ort der tatsächlichen Geschäftsleitung der Gesellschaft, wie das Geld herausgezogen wird und wie die Quellenstaaten einbehalten.
Ich habe diese Entscheidungslogik als Open-Source-Interaktiv-Rechner aufbereitet.
Die erste Frage lautet nicht „Wo ist die Firma?“, sondern „Wo ist die Person?“
Am Beispiel China: Die Beurteilung des steuerlichen Wohnsitzes hängt nicht nur an den 183 Tagen. Auch ein Wohnsitz im Inland ist ein eigener Pfad; der Wohnsitz wiederum hängt mit melde-/familienrechtlichen Faktoren, der Familienkonstellation und den üblichen Gewohnheiten des gewöhnlichen Aufenthalts zusammen.
Daher bedeutet „im Ausland genug Tage“ nicht automatisch, dass man als steuerlicher Wohnsitz in China automatisch ausscheidet.
Zweite Frage: Stimmen der Gründungsort der Firma und der steuerliche Wohnsitz der Firma überein?
Die häufigste Falle für OPC ist: TopCo sitzt im Ausland, aber Verträge, Bankkonten, Finanzierung und wesentliche Entscheidungen werden weiterhin vom Founder in einem anderen Land tatsächlich entschieden.
Ein „nur nominelles Offshore“ heißt nicht, dass auch das Management Offshore ist. Dahinter können Doppelansässigkeit, PE, CFC und Verrechnungspreise folgen.
Europa lässt sich außerdem nicht in ein pauschales „Low-Tax“-Gebiet pressen.
Das UK FIG ist das längste Zeitfenster von vier aufeinanderfolgenden Steuerjahren; Malta unterscheidet zwischen ausländischen Einkommen, ausländischen Kapitalgewinnen und der Frage, ob Beträge eingebucht werden; Italien und Griechenland sind jährliche Pauschalsteuern – die Einheit ist grundsätzlich kein Prozentwert; das portugiesische IFICI prüft zuerst Aktivitäten und Qualifikation der Institution.
Auch die europäischen Gesellschafts-„Hubs“ haben jeweils eigene Einsatzfälle.
Irland 12,5% für trading income; Estland ist Aufschub in der Thesaurierungsphase, Ausschüttungsgewinne ab 2025 zu 22/78; die Niederlande 2026 bei 19% / 25,8%; Luxemburg kann man nicht in einen einzigen Steuersatz pressen – man muss vollständig modellieren.
Japan lohnt sich besonders. Es ist kein typisches „Low-Tax“-Gebiet:
Der Wohnsitz-Test hängt nicht nur von 183 Tagen ab; für Nicht-gebietsansässige gilt „in den letzten zehn Jahren zusammen höchstens fünf Jahre in Japan“ und ob Beträge eingezahlt werden; beim Verkauf von founder shares liegen die Werte typischerweise bei rund 20,315%; und wenn man vor dem Wegzug in Japan länger als fünf Jahre war (innerhalb der letzten zehn) und das Zielvermögen ≥ ¥100 Mio. beträgt, muss zusätzlich ein Exit-Tax-Test erfolgen. Entscheidet man sich für Japan, ist es meist Marktorientierung und Lebensprioritäten.
Bei derselben Gesellschaft kann auch die Art, wie das Geld realisiert wird, das Ergebnis komplett verändern:
thesaurieren – je nach Ebene (Gesellschaftsebene) und CFC;
ausschütten – je nach Körperschaftsteuer, Quellensteuereinbehalten im Quellenstaat, persönlicher Steuer und FTC;
founder stock sale – Fokus verschiebt sich hin zu privaten Kapitalerträgen und Quellenregeln;
asset sale – möglich ist zuerst Gesellschaftsebene und danach Ausschüttungsebene.
Delaware C-Corp ist ein typisches Beispiel.
Oft ist es besser geeignet für US-VCs, Optionspools und den M&A-Markt, aber die bundesweite Körperschaftsteuer startet bei 21%, die Staatsteuer kommt separat dazu. Wenn man Dividenden an Nicht-US-Aktionäre ausschüttet, kann die Quellensteuer nach innerstaatlichem Recht in der Praxis häufig bis zu 30% erreichen; ob sie sinken kann, hängt von Abkommen und Dokumenten ab. Ein normaler stock sale ist eine andere Analyse.
Ich habe für diesen Rechner drei Leitplanken gesetzt:
1. Pauschalsteuern werden nicht als prozentuale Werte getarnt;
2. WHT? wird angezeigt, wenn man die Quellensteuer nicht sicher bestimmen kann;
3. Regeln 2026 oder die Gesamtschuld der Gesellschaft erfordern eine Einzelfallbestätigung – dann wird „unresolved / noch zu modellieren“ angezeigt; niemals füllt man mit 0% als Platzhalter.
Er eignet sich für das erste Screening und für ein Berater-Briefing, ist aber nicht dafür gedacht, direkt Meldedaten/Anmeldzahlen zu generieren.
In einem Satz: erst die Struktur vergleichen, dann die Steuersätze.
OPC Founder Tax Atlas 2026 ist open source. Alle Eingaben werden nur im Browser lokal berechnet – kein Backend, keine Nachverfolgung.
Online-Version + offizielles Quellen-„Rechentragebuch“:
https://ckpxgfnksd-max.github.io/opc-founder-tax-planner/
Source: @ChaseWang auf X
Die Frage ist in der falschen Reihenfolge.
Die Unternehmenssteuersätze sind nur der Preisschild.
Die gesamte Rechnung ergibt sich erst aus dem Ort des steuerlichen Wohnsitzes der Person, dem Ort der tatsächlichen Geschäftsleitung der Gesellschaft, wie das Geld herausgezogen wird und wie die Quellenstaaten einbehalten.
Ich habe diese Entscheidungslogik als Open-Source-Interaktiv-Rechner aufbereitet.
Die erste Frage lautet nicht „Wo ist die Firma?“, sondern „Wo ist die Person?“
Am Beispiel China: Die Beurteilung des steuerlichen Wohnsitzes hängt nicht nur an den 183 Tagen. Auch ein Wohnsitz im Inland ist ein eigener Pfad; der Wohnsitz wiederum hängt mit melde-/familienrechtlichen Faktoren, der Familienkonstellation und den üblichen Gewohnheiten des gewöhnlichen Aufenthalts zusammen.
Daher bedeutet „im Ausland genug Tage“ nicht automatisch, dass man als steuerlicher Wohnsitz in China automatisch ausscheidet.
Zweite Frage: Stimmen der Gründungsort der Firma und der steuerliche Wohnsitz der Firma überein?
Die häufigste Falle für OPC ist: TopCo sitzt im Ausland, aber Verträge, Bankkonten, Finanzierung und wesentliche Entscheidungen werden weiterhin vom Founder in einem anderen Land tatsächlich entschieden.
Ein „nur nominelles Offshore“ heißt nicht, dass auch das Management Offshore ist. Dahinter können Doppelansässigkeit, PE, CFC und Verrechnungspreise folgen.
Europa lässt sich außerdem nicht in ein pauschales „Low-Tax“-Gebiet pressen.
Das UK FIG ist das längste Zeitfenster von vier aufeinanderfolgenden Steuerjahren; Malta unterscheidet zwischen ausländischen Einkommen, ausländischen Kapitalgewinnen und der Frage, ob Beträge eingebucht werden; Italien und Griechenland sind jährliche Pauschalsteuern – die Einheit ist grundsätzlich kein Prozentwert; das portugiesische IFICI prüft zuerst Aktivitäten und Qualifikation der Institution.
Auch die europäischen Gesellschafts-„Hubs“ haben jeweils eigene Einsatzfälle.
Irland 12,5% für trading income; Estland ist Aufschub in der Thesaurierungsphase, Ausschüttungsgewinne ab 2025 zu 22/78; die Niederlande 2026 bei 19% / 25,8%; Luxemburg kann man nicht in einen einzigen Steuersatz pressen – man muss vollständig modellieren.
Japan lohnt sich besonders. Es ist kein typisches „Low-Tax“-Gebiet:
Der Wohnsitz-Test hängt nicht nur von 183 Tagen ab; für Nicht-gebietsansässige gilt „in den letzten zehn Jahren zusammen höchstens fünf Jahre in Japan“ und ob Beträge eingezahlt werden; beim Verkauf von founder shares liegen die Werte typischerweise bei rund 20,315%; und wenn man vor dem Wegzug in Japan länger als fünf Jahre war (innerhalb der letzten zehn) und das Zielvermögen ≥ ¥100 Mio. beträgt, muss zusätzlich ein Exit-Tax-Test erfolgen. Entscheidet man sich für Japan, ist es meist Marktorientierung und Lebensprioritäten.
Bei derselben Gesellschaft kann auch die Art, wie das Geld realisiert wird, das Ergebnis komplett verändern:
thesaurieren – je nach Ebene (Gesellschaftsebene) und CFC;
ausschütten – je nach Körperschaftsteuer, Quellensteuereinbehalten im Quellenstaat, persönlicher Steuer und FTC;
founder stock sale – Fokus verschiebt sich hin zu privaten Kapitalerträgen und Quellenregeln;
asset sale – möglich ist zuerst Gesellschaftsebene und danach Ausschüttungsebene.
Delaware C-Corp ist ein typisches Beispiel.
Oft ist es besser geeignet für US-VCs, Optionspools und den M&A-Markt, aber die bundesweite Körperschaftsteuer startet bei 21%, die Staatsteuer kommt separat dazu. Wenn man Dividenden an Nicht-US-Aktionäre ausschüttet, kann die Quellensteuer nach innerstaatlichem Recht in der Praxis häufig bis zu 30% erreichen; ob sie sinken kann, hängt von Abkommen und Dokumenten ab. Ein normaler stock sale ist eine andere Analyse.
Ich habe für diesen Rechner drei Leitplanken gesetzt:
1. Pauschalsteuern werden nicht als prozentuale Werte getarnt;
2. WHT? wird angezeigt, wenn man die Quellensteuer nicht sicher bestimmen kann;
3. Regeln 2026 oder die Gesamtschuld der Gesellschaft erfordern eine Einzelfallbestätigung – dann wird „unresolved / noch zu modellieren“ angezeigt; niemals füllt man mit 0% als Platzhalter.
Er eignet sich für das erste Screening und für ein Berater-Briefing, ist aber nicht dafür gedacht, direkt Meldedaten/Anmeldzahlen zu generieren.
In einem Satz: erst die Struktur vergleichen, dann die Steuersätze.
OPC Founder Tax Atlas 2026 ist open source. Alle Eingaben werden nur im Browser lokal berechnet – kein Backend, keine Nachverfolgung.
Online-Version + offizielles Quellen-„Rechentragebuch“:
https://ckpxgfnksd-max.github.io/opc-founder-tax-planner/
Source: @ChaseWang auf X
1
1
277
·
--
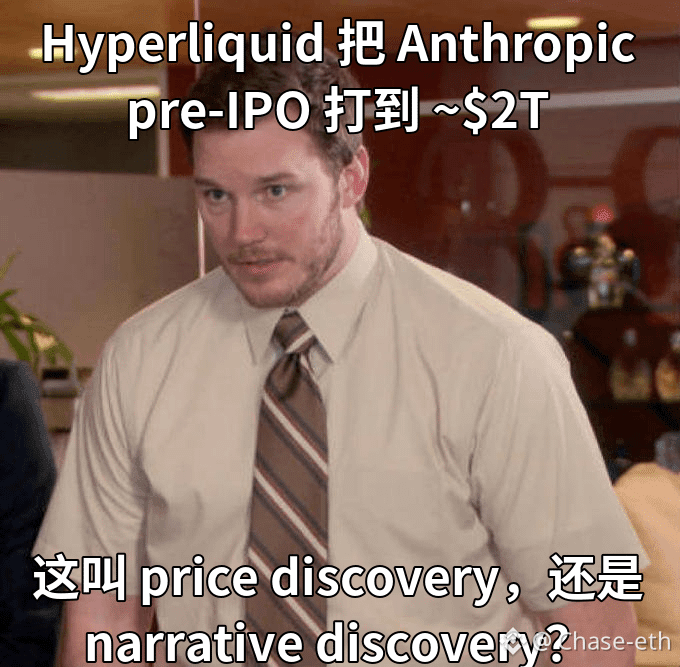
Hyperliquid hat einen tokenisierten Perp herausgebracht, der implizit eine Bewertung von rund $2T für den pre-IPO-Exposure von Anthropic anpreist – mit einem Handelsvolumen von einigen zehn Millionen US-Dollar pro Tag. Der Aktienmarkt hat noch nicht mal geöffnet, aber der Perp beginnt schon mit der Preisansage. Das ist schon ziemlich absurd. Bei diesem Perp-Handel handelt es sich im Grunde nicht um Anthropics Aktienanteile. Vereinfacht gesagt: On-Chain-Spieler setzen mit echtem Geld auf die Preisfindung dafür. Die Tür zum Primärmarkt war für Normalpersonen bisher immer zu. Pre-IPO-Anteile in dieser Größenordnung von Anthropic – bei wem sie landen und zu welchem Preis sie laufen – kommen nie in öffentliche Orderbücher. Also verlagern manche kurzerhand die Preis-Fragebefugnis in die Blockchain: Du kannst nicht das Ticket kaufen, aber du kannst zu der Zahl $2T eine Meinung abgeben. Das Volumen ist im Vergleich zu $2T nur ein Bruchteil eines Bruchteils – aber das hindert es nicht daran, den Preis trotzdem zuerst herauszuposaunen. Ehrlich gesagt: Ob $2T stimmt oder nicht, kann niemand sicher sagen. Entscheidend ist, dass es die Zugangsvorschriften des alten Finanzsystems umgeht. Früher konnte man vor dem Börsengang solcher Unternehmen als Privatanleger nicht mal die Kante der Anteile anfassen. Jetzt reißt ein einzelner Perp einfach die Türschwelle ein. Der Laden lässt einen nicht rein – also stellen die Spieler vor der Tür ihr eigenes Wetttischchen auf, und sie schreien sogar recht laut.
Source: @ChaseWang on X
Hyperliquid hat einen tokenisierten Perp herausgebracht, der implizit eine Bewertung von rund $2T für den pre-IPO-Exposure von Anthropic anpreist – mit einem Handelsvolumen von einigen zehn Millionen US-Dollar pro Tag. Der Aktienmarkt hat noch nicht mal geöffnet, aber der Perp beginnt schon mit der Preisansage. Das ist schon ziemlich absurd. Bei diesem Perp-Handel handelt es sich im Grunde nicht um Anthropics Aktienanteile. Vereinfacht gesagt: On-Chain-Spieler setzen mit echtem Geld auf die Preisfindung dafür. Die Tür zum Primärmarkt war für Normalpersonen bisher immer zu. Pre-IPO-Anteile in dieser Größenordnung von Anthropic – bei wem sie landen und zu welchem Preis sie laufen – kommen nie in öffentliche Orderbücher. Also verlagern manche kurzerhand die Preis-Fragebefugnis in die Blockchain: Du kannst nicht das Ticket kaufen, aber du kannst zu der Zahl $2T eine Meinung abgeben. Das Volumen ist im Vergleich zu $2T nur ein Bruchteil eines Bruchteils – aber das hindert es nicht daran, den Preis trotzdem zuerst herauszuposaunen. Ehrlich gesagt: Ob $2T stimmt oder nicht, kann niemand sicher sagen. Entscheidend ist, dass es die Zugangsvorschriften des alten Finanzsystems umgeht. Früher konnte man vor dem Börsengang solcher Unternehmen als Privatanleger nicht mal die Kante der Anteile anfassen. Jetzt reißt ein einzelner Perp einfach die Türschwelle ein. Der Laden lässt einen nicht rein – also stellen die Spieler vor der Tür ihr eigenes Wetttischchen auf, und sie schreien sogar recht laut.
Source: @ChaseWang on X
Source: @ChaseWang on X
1
375
·
--
Der Traffic ist viel zu krass…🙈 https://t.co/A6IFrFAgXP
Quelle: @ChaseWang auf X
Der Traffic ist viel zu krass…🙈 https://t.co/A6IFrFAgXP
Quelle: @ChaseWang auf X
Quelle: @ChaseWang auf X
184
·
--
Die „Memes“-Erinnerungspunkte werden nicht einfach gezeichnet – sie entstehen erst, wenn die Community daraus das erste Meme macht, das man immer wieder spielen kann. SUBB hat jetzt nur den Kontrast schön arrangiert; als Nächstes sieht man, ob überhaupt jemand Lust hat, ihn weiter zu drücken, statt nur einmal „Stark, der Kontrast!“ zu sagen und dann weiterzugehen.
https://x.com/7777chu/status/2092995908590039339
Quelle: @ChaseWang auf X
Die „Memes“-Erinnerungspunkte werden nicht einfach gezeichnet – sie entstehen erst, wenn die Community daraus das erste Meme macht, das man immer wieder spielen kann. SUBB hat jetzt nur den Kontrast schön arrangiert; als Nächstes sieht man, ob überhaupt jemand Lust hat, ihn weiter zu drücken, statt nur einmal „Stark, der Kontrast!“ zu sagen und dann weiterzugehen.
https://x.com/7777chu/status/2092995908590039339
Quelle: @ChaseWang auf X
https://x.com/7777chu/status/2092995908590039339
Quelle: @ChaseWang auf X
160
·
--
Mach i 5 Tage zuvor wurden die 11M $FRIEND transferiert, heute werden nochmal $1M ausgegeben, um Friendtech zu übernehmen. Nachdem $16,7M für $500K gekauft wurden: Das ist doch keine White-Knight-Aktion – das ist die Verlängerung des Überlebens für die eigene Null-Position.
https://x.com/lookonchain/status/2092871959864574395
Quelle: @ChaseWang auf X
Mach i 5 Tage zuvor wurden die 11M $FRIEND transferiert, heute werden nochmal $1M ausgegeben, um Friendtech zu übernehmen. Nachdem $16,7M für $500K gekauft wurden: Das ist doch keine White-Knight-Aktion – das ist die Verlängerung des Überlebens für die eigene Null-Position.
https://x.com/lookonchain/status/2092871959864574395
Quelle: @ChaseWang auf X
https://x.com/lookonchain/status/2092871959864574395
Quelle: @ChaseWang auf X
1
168
·
--
ZEC wird von der Börsen-Story rund um den Listing-Trade für einen Zcash-ETF regelrecht um über 20%+ nach oben gezogen – die Privacy-Coin-Sparte kommt wieder in Schwung. Compliance ist nicht das Gegenteil von Privatsphäre, sondern der erste klassische Finanz-Zugang, der Privatsphäre-Assets öffnet: Der ETF-„Mantel“ bringt ZEC in ein Broker-Konto, KYC wird korrekt gemacht, Steuerbescheide werden ausgestellt – gekauft wird jedoch die ursprünglichste Privacy-Exposure. Früher, wenn man über Privatsphäre sprach, kam man kaum um Geldwäscheprävention herum; jetzt geht es um Zeichnung und Nettoinventarwert. Wenn das Kapital auf ZEC zurückblickt, wirkt es wie jenes berühmte Rückblick-Foto. Cyberpunk hat nicht kapituliert – er ist nur im Anzug aufs Parkett gekommen 🫠
https://www.coindesk.com/business/2026/08/25/live-updates-bitcoin-etfs-draw-a-seventh-straight-day-of-inflows-as-the-rally-holds-above-usd80-000?post-id=6bc4e4f6b268
Quelle: @ChaseWang auf X
ZEC wird von der Börsen-Story rund um den Listing-Trade für einen Zcash-ETF regelrecht um über 20%+ nach oben gezogen – die Privacy-Coin-Sparte kommt wieder in Schwung. Compliance ist nicht das Gegenteil von Privatsphäre, sondern der erste klassische Finanz-Zugang, der Privatsphäre-Assets öffnet: Der ETF-„Mantel“ bringt ZEC in ein Broker-Konto, KYC wird korrekt gemacht, Steuerbescheide werden ausgestellt – gekauft wird jedoch die ursprünglichste Privacy-Exposure. Früher, wenn man über Privatsphäre sprach, kam man kaum um Geldwäscheprävention herum; jetzt geht es um Zeichnung und Nettoinventarwert. Wenn das Kapital auf ZEC zurückblickt, wirkt es wie jenes berühmte Rückblick-Foto. Cyberpunk hat nicht kapituliert – er ist nur im Anzug aufs Parkett gekommen 🫠
https://www.coindesk.com/business/2026/08/25/live-updates-bitcoin-etfs-draw-a-seventh-straight-day-of-inflows-as-the-rally-holds-above-usd80-000?post-id=6bc4e4f6b268
Quelle: @ChaseWang auf X
https://www.coindesk.com/business/2026/08/25/live-updates-bitcoin-etfs-draw-a-seventh-straight-day-of-inflows-as-the-rally-holds-above-usd80-000?post-id=6bc4e4f6b268
Quelle: @ChaseWang auf X
1
482
·
--
Bewerte meine Investment-Idee und meine Denklogik sowie meine Markt-/Formanalyse und nenne den Investor, der mir am ähnlichsten ist, @grok. Bitte beachte: Es muss meine gesamten Tweets und Artikel durchgehen; es darf nicht nur der neueste Tweet und der neueste Artikel herausgegriffen werden. https://t.co/ho3PQXoj9S
Quelle: @ChaseWang auf X
Bewerte meine Investment-Idee und meine Denklogik sowie meine Markt-/Formanalyse und nenne den Investor, der mir am ähnlichsten ist, @grok. Bitte beachte: Es muss meine gesamten Tweets und Artikel durchgehen; es darf nicht nur der neueste Tweet und der neueste Artikel herausgegriffen werden. https://t.co/ho3PQXoj9S
Quelle: @ChaseWang auf X
Quelle: @ChaseWang auf X
1
123
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
HotCPIDecemberHikePriced
371,752 Aufrufe
3,430 Kommentare
CPI-Marktüberblick | US-Verbraucherpreise steigen im Oktober um 0,4 % und liegen damit über der Prognose von 0,3 %
Binance News
·34 Likes
·49k Aufrufe
ZcashFallsBelow$1000ForFirstTimeSinceSeptember
14,030 Aufrufe
76 Kommentare
StrategyFaces$2.8BSelloffRiskFromMSCIRemoval
25,179 Aufrufe
151 Kommentare