Viele OPC-Gründer fragen gleich zu Beginn: „Wo kann man eine Firma gründen, wo die Steuer am niedrigsten ist?“
Die Frage ist in der falschen Reihenfolge.
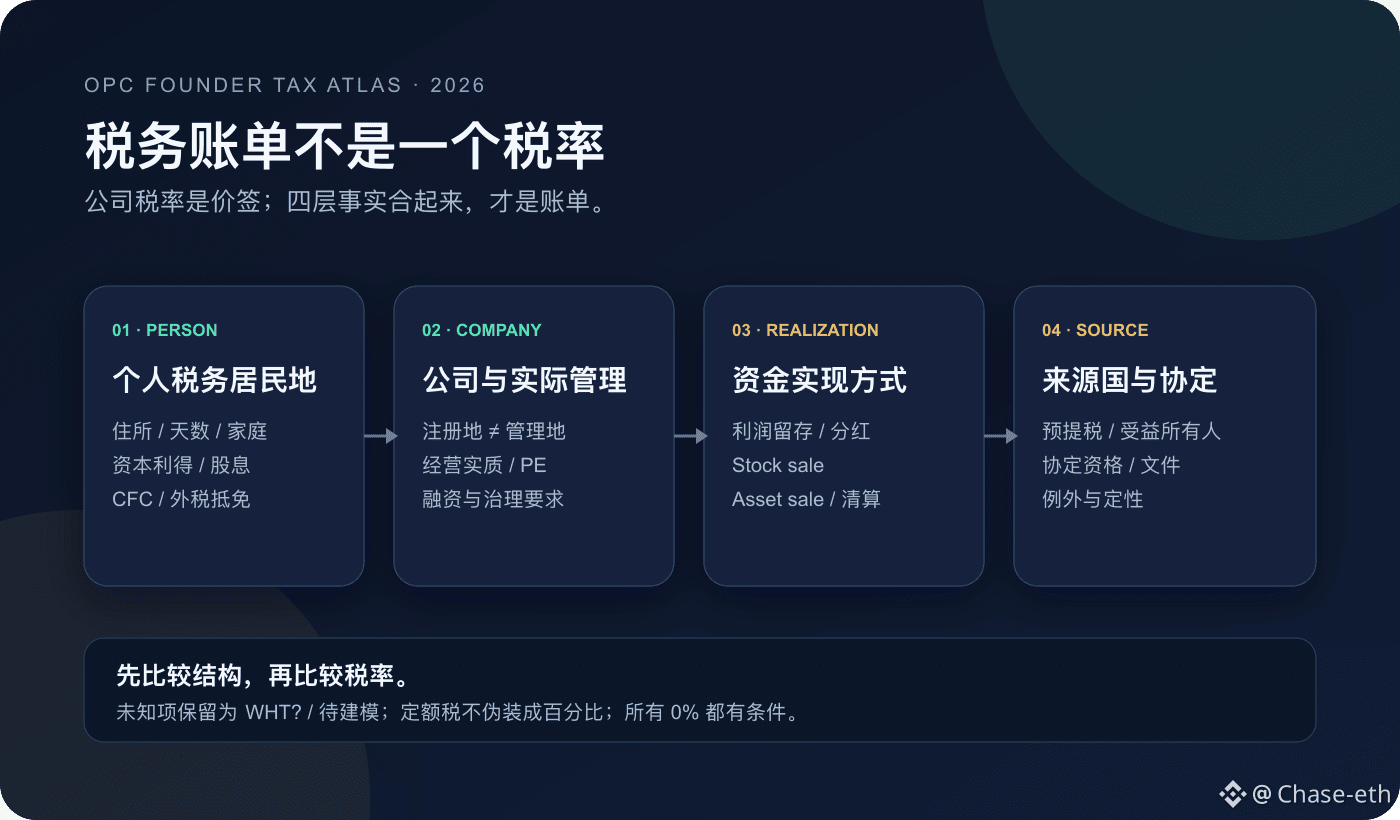
Die Unternehmenssteuersätze sind nur der Preisschild.
Die gesamte Rechnung ergibt sich erst aus dem Ort des steuerlichen Wohnsitzes der Person, dem Ort der tatsächlichen Geschäftsleitung der Gesellschaft, wie das Geld herausgezogen wird und wie die Quellenstaaten einbehalten.
Ich habe diese Entscheidungslogik als Open-Source-Interaktiv-Rechner aufbereitet.
Die erste Frage lautet nicht „Wo ist die Firma?“, sondern „Wo ist die Person?“
Am Beispiel China: Die Beurteilung des steuerlichen Wohnsitzes hängt nicht nur an den 183 Tagen. Auch ein Wohnsitz im Inland ist ein eigener Pfad; der Wohnsitz wiederum hängt mit melde-/familienrechtlichen Faktoren, der Familienkonstellation und den üblichen Gewohnheiten des gewöhnlichen Aufenthalts zusammen.
Daher bedeutet „im Ausland genug Tage“ nicht automatisch, dass man als steuerlicher Wohnsitz in China automatisch ausscheidet.
Zweite Frage: Stimmen der Gründungsort der Firma und der steuerliche Wohnsitz der Firma überein?
Die häufigste Falle für OPC ist: TopCo sitzt im Ausland, aber Verträge, Bankkonten, Finanzierung und wesentliche Entscheidungen werden weiterhin vom Founder in einem anderen Land tatsächlich entschieden.
Ein „nur nominelles Offshore“ heißt nicht, dass auch das Management Offshore ist. Dahinter können Doppelansässigkeit, PE, CFC und Verrechnungspreise folgen.
Europa lässt sich außerdem nicht in ein pauschales „Low-Tax“-Gebiet pressen.
Das UK FIG ist das längste Zeitfenster von vier aufeinanderfolgenden Steuerjahren; Malta unterscheidet zwischen ausländischen Einkommen, ausländischen Kapitalgewinnen und der Frage, ob Beträge eingebucht werden; Italien und Griechenland sind jährliche Pauschalsteuern – die Einheit ist grundsätzlich kein Prozentwert; das portugiesische IFICI prüft zuerst Aktivitäten und Qualifikation der Institution.
Auch die europäischen Gesellschafts-„Hubs“ haben jeweils eigene Einsatzfälle.
Irland 12,5% für trading income; Estland ist Aufschub in der Thesaurierungsphase, Ausschüttungsgewinne ab 2025 zu 22/78; die Niederlande 2026 bei 19% / 25,8%; Luxemburg kann man nicht in einen einzigen Steuersatz pressen – man muss vollständig modellieren.
Japan lohnt sich besonders. Es ist kein typisches „Low-Tax“-Gebiet:
Der Wohnsitz-Test hängt nicht nur von 183 Tagen ab; für Nicht-gebietsansässige gilt „in den letzten zehn Jahren zusammen höchstens fünf Jahre in Japan“ und ob Beträge eingezahlt werden; beim Verkauf von founder shares liegen die Werte typischerweise bei rund 20,315%; und wenn man vor dem Wegzug in Japan länger als fünf Jahre war (innerhalb der letzten zehn) und das Zielvermögen ≥ ¥100 Mio. beträgt, muss zusätzlich ein Exit-Tax-Test erfolgen. Entscheidet man sich für Japan, ist es meist Marktorientierung und Lebensprioritäten.
Bei derselben Gesellschaft kann auch die Art, wie das Geld realisiert wird, das Ergebnis komplett verändern:
thesaurieren – je nach Ebene (Gesellschaftsebene) und CFC;
ausschütten – je nach Körperschaftsteuer, Quellensteuereinbehalten im Quellenstaat, persönlicher Steuer und FTC;
founder stock sale – Fokus verschiebt sich hin zu privaten Kapitalerträgen und Quellenregeln;
asset sale – möglich ist zuerst Gesellschaftsebene und danach Ausschüttungsebene.
Delaware C-Corp ist ein typisches Beispiel.
Oft ist es besser geeignet für US-VCs, Optionspools und den M&A-Markt, aber die bundesweite Körperschaftsteuer startet bei 21%, die Staatsteuer kommt separat dazu. Wenn man Dividenden an Nicht-US-Aktionäre ausschüttet, kann die Quellensteuer nach innerstaatlichem Recht in der Praxis häufig bis zu 30% erreichen; ob sie sinken kann, hängt von Abkommen und Dokumenten ab. Ein normaler stock sale ist eine andere Analyse.
Ich habe für diesen Rechner drei Leitplanken gesetzt:
1. Pauschalsteuern werden nicht als prozentuale Werte getarnt;
2. WHT? wird angezeigt, wenn man die Quellensteuer nicht sicher bestimmen kann;
3. Regeln 2026 oder die Gesamtschuld der Gesellschaft erfordern eine Einzelfallbestätigung – dann wird „unresolved / noch zu modellieren“ angezeigt; niemals füllt man mit 0% als Platzhalter.
Er eignet sich für das erste Screening und für ein Berater-Briefing, ist aber nicht dafür gedacht, direkt Meldedaten/Anmeldzahlen zu generieren.
In einem Satz: erst die Struktur vergleichen, dann die Steuersätze.
OPC Founder Tax Atlas 2026 ist open source. Alle Eingaben werden nur im Browser lokal berechnet – kein Backend, keine Nachverfolgung.
Online-Version + offizielles Quellen-„Rechentragebuch“:
https://ckpxgfnksd-max.github.io/opc-founder-tax-planner/
Source: @ChaseWang auf X
Die Frage ist in der falschen Reihenfolge.
Die Unternehmenssteuersätze sind nur der Preisschild.
Die gesamte Rechnung ergibt sich erst aus dem Ort des steuerlichen Wohnsitzes der Person, dem Ort der tatsächlichen Geschäftsleitung der Gesellschaft, wie das Geld herausgezogen wird und wie die Quellenstaaten einbehalten.
Ich habe diese Entscheidungslogik als Open-Source-Interaktiv-Rechner aufbereitet.
Die erste Frage lautet nicht „Wo ist die Firma?“, sondern „Wo ist die Person?“
Am Beispiel China: Die Beurteilung des steuerlichen Wohnsitzes hängt nicht nur an den 183 Tagen. Auch ein Wohnsitz im Inland ist ein eigener Pfad; der Wohnsitz wiederum hängt mit melde-/familienrechtlichen Faktoren, der Familienkonstellation und den üblichen Gewohnheiten des gewöhnlichen Aufenthalts zusammen.
Daher bedeutet „im Ausland genug Tage“ nicht automatisch, dass man als steuerlicher Wohnsitz in China automatisch ausscheidet.
Zweite Frage: Stimmen der Gründungsort der Firma und der steuerliche Wohnsitz der Firma überein?
Die häufigste Falle für OPC ist: TopCo sitzt im Ausland, aber Verträge, Bankkonten, Finanzierung und wesentliche Entscheidungen werden weiterhin vom Founder in einem anderen Land tatsächlich entschieden.
Ein „nur nominelles Offshore“ heißt nicht, dass auch das Management Offshore ist. Dahinter können Doppelansässigkeit, PE, CFC und Verrechnungspreise folgen.
Europa lässt sich außerdem nicht in ein pauschales „Low-Tax“-Gebiet pressen.
Das UK FIG ist das längste Zeitfenster von vier aufeinanderfolgenden Steuerjahren; Malta unterscheidet zwischen ausländischen Einkommen, ausländischen Kapitalgewinnen und der Frage, ob Beträge eingebucht werden; Italien und Griechenland sind jährliche Pauschalsteuern – die Einheit ist grundsätzlich kein Prozentwert; das portugiesische IFICI prüft zuerst Aktivitäten und Qualifikation der Institution.
Auch die europäischen Gesellschafts-„Hubs“ haben jeweils eigene Einsatzfälle.
Irland 12,5% für trading income; Estland ist Aufschub in der Thesaurierungsphase, Ausschüttungsgewinne ab 2025 zu 22/78; die Niederlande 2026 bei 19% / 25,8%; Luxemburg kann man nicht in einen einzigen Steuersatz pressen – man muss vollständig modellieren.
Japan lohnt sich besonders. Es ist kein typisches „Low-Tax“-Gebiet:
Der Wohnsitz-Test hängt nicht nur von 183 Tagen ab; für Nicht-gebietsansässige gilt „in den letzten zehn Jahren zusammen höchstens fünf Jahre in Japan“ und ob Beträge eingezahlt werden; beim Verkauf von founder shares liegen die Werte typischerweise bei rund 20,315%; und wenn man vor dem Wegzug in Japan länger als fünf Jahre war (innerhalb der letzten zehn) und das Zielvermögen ≥ ¥100 Mio. beträgt, muss zusätzlich ein Exit-Tax-Test erfolgen. Entscheidet man sich für Japan, ist es meist Marktorientierung und Lebensprioritäten.
Bei derselben Gesellschaft kann auch die Art, wie das Geld realisiert wird, das Ergebnis komplett verändern:
thesaurieren – je nach Ebene (Gesellschaftsebene) und CFC;
ausschütten – je nach Körperschaftsteuer, Quellensteuereinbehalten im Quellenstaat, persönlicher Steuer und FTC;
founder stock sale – Fokus verschiebt sich hin zu privaten Kapitalerträgen und Quellenregeln;
asset sale – möglich ist zuerst Gesellschaftsebene und danach Ausschüttungsebene.
Delaware C-Corp ist ein typisches Beispiel.
Oft ist es besser geeignet für US-VCs, Optionspools und den M&A-Markt, aber die bundesweite Körperschaftsteuer startet bei 21%, die Staatsteuer kommt separat dazu. Wenn man Dividenden an Nicht-US-Aktionäre ausschüttet, kann die Quellensteuer nach innerstaatlichem Recht in der Praxis häufig bis zu 30% erreichen; ob sie sinken kann, hängt von Abkommen und Dokumenten ab. Ein normaler stock sale ist eine andere Analyse.
Ich habe für diesen Rechner drei Leitplanken gesetzt:
1. Pauschalsteuern werden nicht als prozentuale Werte getarnt;
2. WHT? wird angezeigt, wenn man die Quellensteuer nicht sicher bestimmen kann;
3. Regeln 2026 oder die Gesamtschuld der Gesellschaft erfordern eine Einzelfallbestätigung – dann wird „unresolved / noch zu modellieren“ angezeigt; niemals füllt man mit 0% als Platzhalter.
Er eignet sich für das erste Screening und für ein Berater-Briefing, ist aber nicht dafür gedacht, direkt Meldedaten/Anmeldzahlen zu generieren.
In einem Satz: erst die Struktur vergleichen, dann die Steuersätze.
OPC Founder Tax Atlas 2026 ist open source. Alle Eingaben werden nur im Browser lokal berechnet – kein Backend, keine Nachverfolgung.
Online-Version + offizielles Quellen-„Rechentragebuch“:
https://ckpxgfnksd-max.github.io/opc-founder-tax-planner/
Source: @ChaseWang auf X