

News Crypto IN
22 Beiträge
News Crypto IN
Melden
Nutzer blockieren
Research potential projects, and get the latest news from me about cryptocurrency
BP-EAF9097F5A81
3 Following
49 Follower
25 Like gegeben
Beiträge
Alle
Zitierungen
Übersetzung ansehen
ETH is up 31% in 30 days. XRP is up 37%. $SOL is up roughly 40%, the best performer of the bunch. $BTC "only" gained 24% in the same window. Timeline's already calling this altseason.
It isn't. Not by the actual definition. The Altcoin Season Index needs 75% of the top 100 coins to outperform Bitcoin over a rolling 90-day window. Right now that index sits at 33-37 — solidly in Bitcoin Season territory, not close to the altseason threshold.
Here's the disconnect: three loud winners (ETH, XRP, SOL) create a "everything's pumping" narrative on your feed, while BTC dominance stays elevated and most of the other 97 coins in the top 100 quietly lag behind Bitcoin's 24%. A handful of large-cap alts beating BTC isn't the same claim as "capital broadly rotating out of Bitcoin into alts" — that second claim is what altseason actually means, and the data says it hasn't happened yet.
BNB, for reference, is up a comparatively boring 6% on the week, near $800 — not part of anyone's altseason hype thread, which is exactly the point. If altseason were real, BNB wouldn't be the quiet one.
Structurally, analysts watch ETH/BTC and SOL/BTC ratios turning up after BTC dominance peaks and rolls over — that sequence is in early stages, not completed. So this is "some alts had a good month," not "the market has rotated."
If your bags are ETH/XRP/SOL and you're up 30-40%, congrats, that's real. Just don't confuse three winners with a season.
#Altseason #DYOR
ETH is up 31% in 30 days. XRP is up 37%. $SOL is up roughly 40%, the best performer of the bunch. $BTC "only" gained 24% in the same window. Timeline's already calling this altseason.
It isn't. Not by the actual definition. The Altcoin Season Index needs 75% of the top 100 coins to outperform Bitcoin over a rolling 90-day window. Right now that index sits at 33-37 — solidly in Bitcoin Season territory, not close to the altseason threshold.
Here's the disconnect: three loud winners (ETH, XRP, SOL) create a "everything's pumping" narrative on your feed, while BTC dominance stays elevated and most of the other 97 coins in the top 100 quietly lag behind Bitcoin's 24%. A handful of large-cap alts beating BTC isn't the same claim as "capital broadly rotating out of Bitcoin into alts" — that second claim is what altseason actually means, and the data says it hasn't happened yet.
BNB, for reference, is up a comparatively boring 6% on the week, near $800 — not part of anyone's altseason hype thread, which is exactly the point. If altseason were real, BNB wouldn't be the quiet one.
Structurally, analysts watch ETH/BTC and SOL/BTC ratios turning up after BTC dominance peaks and rolls over — that sequence is in early stages, not completed. So this is "some alts had a good month," not "the market has rotated."
If your bags are ETH/XRP/SOL and you're up 30-40%, congrats, that's real. Just don't confuse three winners with a season.
#Altseason #DYOR
It isn't. Not by the actual definition. The Altcoin Season Index needs 75% of the top 100 coins to outperform Bitcoin over a rolling 90-day window. Right now that index sits at 33-37 — solidly in Bitcoin Season territory, not close to the altseason threshold.
Here's the disconnect: three loud winners (ETH, XRP, SOL) create a "everything's pumping" narrative on your feed, while BTC dominance stays elevated and most of the other 97 coins in the top 100 quietly lag behind Bitcoin's 24%. A handful of large-cap alts beating BTC isn't the same claim as "capital broadly rotating out of Bitcoin into alts" — that second claim is what altseason actually means, and the data says it hasn't happened yet.
BNB, for reference, is up a comparatively boring 6% on the week, near $800 — not part of anyone's altseason hype thread, which is exactly the point. If altseason were real, BNB wouldn't be the quiet one.
Structurally, analysts watch ETH/BTC and SOL/BTC ratios turning up after BTC dominance peaks and rolls over — that sequence is in early stages, not completed. So this is "some alts had a good month," not "the market has rotated."
If your bags are ETH/XRP/SOL and you're up 30-40%, congrats, that's real. Just don't confuse three winners with a season.
#Altseason #DYOR
125
Übersetzung ansehen
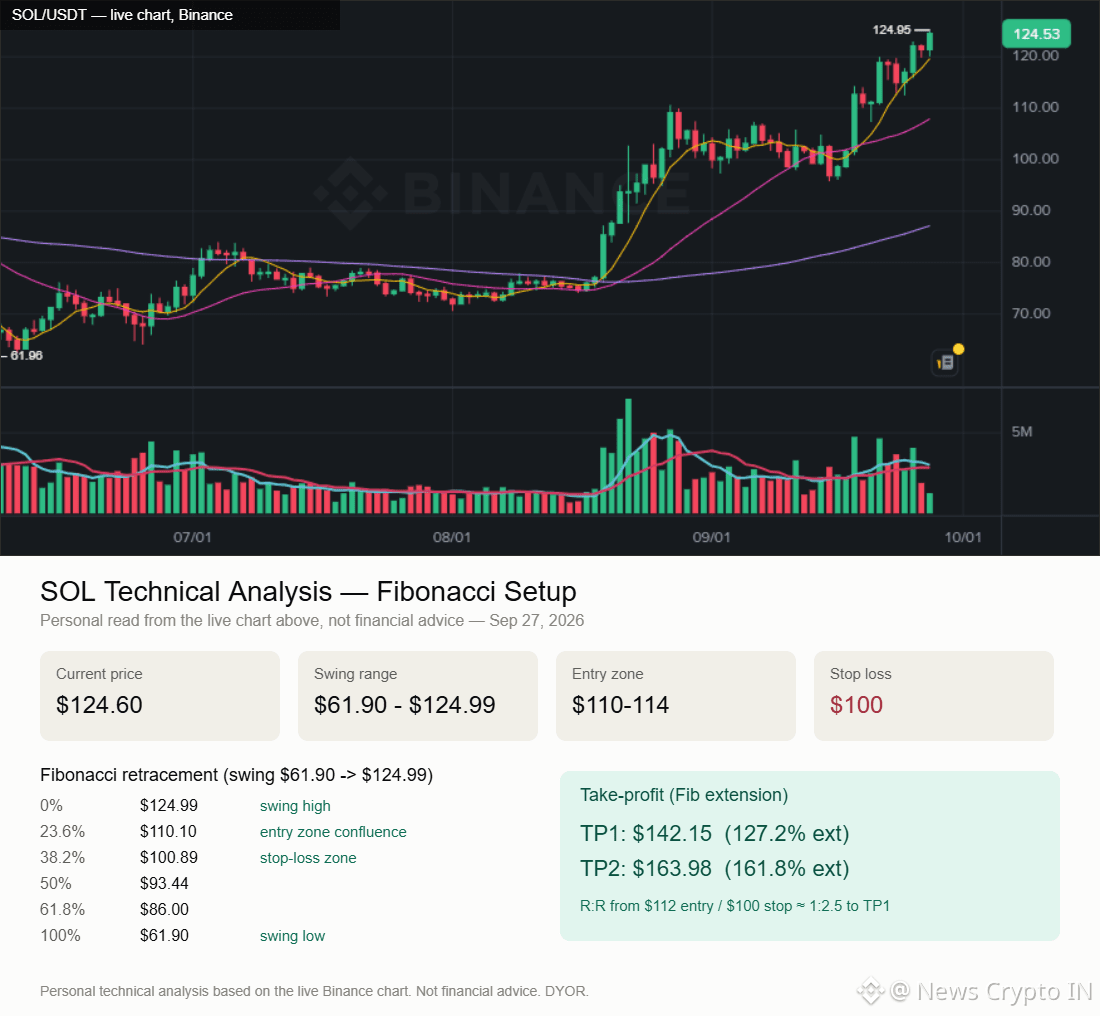
$SOL Technical Analysis — Fibonacci setup (personal read from live chart, NFA)
Swing range $61.90 -> $124.99. Watching $110-114 entry zone (23.6% fib confluence). Stop below $100 (38.2% fib). Targets: $142 / $164 (fib extensions). R:R ~ 1:2.5 to TP1.
My own technical opinion based on the live chart -- not a signal. DYOR.
#SOL #Solana #TechnicalAnalysis #Fibonacci #DYOR
$SOL Technical Analysis — Fibonacci setup (personal read from live chart, NFA)
Swing range $61.90 -> $124.99. Watching $110-114 entry zone (23.6% fib confluence). Stop below $100 (38.2% fib). Targets: $142 / $164 (fib extensions). R:R ~ 1:2.5 to TP1.
My own technical opinion based on the live chart -- not a signal. DYOR.
#SOL #Solana #TechnicalAnalysis #Fibonacci #DYOR
Swing range $61.90 -> $124.99. Watching $110-114 entry zone (23.6% fib confluence). Stop below $100 (38.2% fib). Targets: $142 / $164 (fib extensions). R:R ~ 1:2.5 to TP1.
My own technical opinion based on the live chart -- not a signal. DYOR.
#SOL #Solana #TechnicalAnalysis #Fibonacci #DYOR
1
235
Übersetzung ansehen
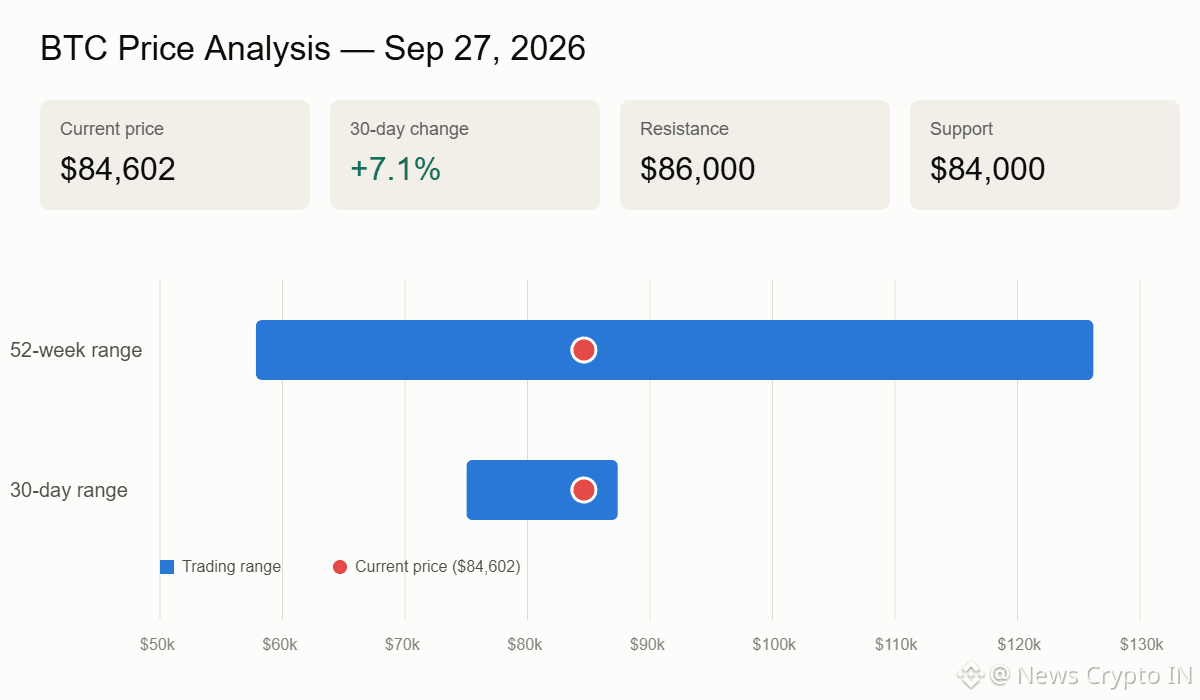
BTC is up 7.1% in 30 days, sitting at $84,602 — but that number hides more than it shows. It's still $41,500 below its own ATH from less than a year ago. "Recovery" and "new bull run" are not the same chart pattern, even when they produce the same green candle today.
$86K resistance has held twice this month. Until it breaks with volume, this is range-bound consolidation, not a breakout — no matter how the headlines frame the +7% number in isolation.
#BTC #Bitcoin #CryptoMarket
BTC is up 7.1% in 30 days, sitting at $84,602 — but that number hides more than it shows. It's still $41,500 below its own ATH from less than a year ago. "Recovery" and "new bull run" are not the same chart pattern, even when they produce the same green candle today.
$86K resistance has held twice this month. Until it breaks with volume, this is range-bound consolidation, not a breakout — no matter how the headlines frame the +7% number in isolation.
#BTC #Bitcoin #CryptoMarket
$86K resistance has held twice this month. Until it breaks with volume, this is range-bound consolidation, not a breakout — no matter how the headlines frame the +7% number in isolation.
#BTC #Bitcoin #CryptoMarket
1
43
Derzeit entfallen 82% des gesamten Krypto-Handelsvolumens auf Derivate — Futures, Leverage, Perpetuals. Nicht Spot. Nicht „Ich habe Bitcoin gekauft und gehalten.“ Gekoppelte Wetten auf die Kursrichtung.
Peer-Reviewte Forschung zum Daytrading über Märkte hinweg zeigt konsistent: 70–97% der Daytrader verlieren Geld. Nur etwa 1% bleiben langfristig profitabel. Das ist keine kryptospezifische Kennzahl — es ist einfach, was Leverage-Trading den meisten Menschen an Gewinnen nimmt, in jedem Markt, über einen ausreichend langen Zeitraum.
Jetzt noch das: Der globale Krypto-Glücksspielmarkt erreichte in diesem Jahr einen Bruttospielumsatz (Gross Gaming Revenue) von 92,6 Mrd. $ — 27% von ALLEN Online-Glücksspielumsätzen weltweit. Von einem Markt mit 1.200 Plattformen im Jahr 2020 auf 3.800+ heute. Die Linie zwischen „Leverage-Trading-Plattform“ und „Glücksspielplattform“ ist nicht deshalb unscharf, weil die Nutzer verwirrt wären. Sie ist deshalb unscharf, weil die Produkte funktional identisch sind: Varianz-maximierende Wetten mit einem Haus, das in jedem Fall profitiert (Funding-Rates, Liquidationsgebühren, Spreads).
Niemand vermarktet das als Glücksspiel. Es wird als „Trading“, „Hedging“ und „Marktbeteiligung“ vermarktet. Die Benutzeroberfläche zeigt Candlesticks statt eines Roulettenrades — dadurch wirkt es eher wie Können statt wie Zufall. Aber wenn 9 von 10 Teilnehmenden Geld verlieren bei derselben kleinen Gruppe von Gewinnern plus der Plattform, die sowieso einen Anteil abzieht — was ist dann genau der funktionale Unterschied?
Das ist kein Plädoyer dafür, Leverage zu verbieten, und auch kein Argument, dass Spot-Halten tugendhaft ist. Es geht um Selbst-Ehrlichkeit: Wenn du Positionen mit dem Faktor 5x bis 20x auf stündlichen Zeithorizonten eröffnest — tradest du dann, oder spielst du Glücksspiel mit zusätzlichen Schritten und schlechteren Chancen, als dir ein Casino auf dem Papier bieten würde?
#CryptoTrading #Leverage #DeFi #RiskManagement
Derzeit entfallen 82% des gesamten Krypto-Handelsvolumens auf Derivate — Futures, Leverage, Perpetuals. Nicht Spot. Nicht „Ich habe Bitcoin gekauft und gehalten.“ Gekoppelte Wetten auf die Kursrichtung.
Peer-Reviewte Forschung zum Daytrading über Märkte hinweg zeigt konsistent: 70–97% der Daytrader verlieren Geld. Nur etwa 1% bleiben langfristig profitabel. Das ist keine kryptospezifische Kennzahl — es ist einfach, was Leverage-Trading den meisten Menschen an Gewinnen nimmt, in jedem Markt, über einen ausreichend langen Zeitraum.
Jetzt noch das: Der globale Krypto-Glücksspielmarkt erreichte in diesem Jahr einen Bruttospielumsatz (Gross Gaming Revenue) von 92,6 Mrd. $ — 27% von ALLEN Online-Glücksspielumsätzen weltweit. Von einem Markt mit 1.200 Plattformen im Jahr 2020 auf 3.800+ heute. Die Linie zwischen „Leverage-Trading-Plattform“ und „Glücksspielplattform“ ist nicht deshalb unscharf, weil die Nutzer verwirrt wären. Sie ist deshalb unscharf, weil die Produkte funktional identisch sind: Varianz-maximierende Wetten mit einem Haus, das in jedem Fall profitiert (Funding-Rates, Liquidationsgebühren, Spreads).
Niemand vermarktet das als Glücksspiel. Es wird als „Trading“, „Hedging“ und „Marktbeteiligung“ vermarktet. Die Benutzeroberfläche zeigt Candlesticks statt eines Roulettenrades — dadurch wirkt es eher wie Können statt wie Zufall. Aber wenn 9 von 10 Teilnehmenden Geld verlieren bei derselben kleinen Gruppe von Gewinnern plus der Plattform, die sowieso einen Anteil abzieht — was ist dann genau der funktionale Unterschied?
Das ist kein Plädoyer dafür, Leverage zu verbieten, und auch kein Argument, dass Spot-Halten tugendhaft ist. Es geht um Selbst-Ehrlichkeit: Wenn du Positionen mit dem Faktor 5x bis 20x auf stündlichen Zeithorizonten eröffnest — tradest du dann, oder spielst du Glücksspiel mit zusätzlichen Schritten und schlechteren Chancen, als dir ein Casino auf dem Papier bieten würde?
#CryptoTrading #Leverage #DeFi #RiskManagement
Peer-Reviewte Forschung zum Daytrading über Märkte hinweg zeigt konsistent: 70–97% der Daytrader verlieren Geld. Nur etwa 1% bleiben langfristig profitabel. Das ist keine kryptospezifische Kennzahl — es ist einfach, was Leverage-Trading den meisten Menschen an Gewinnen nimmt, in jedem Markt, über einen ausreichend langen Zeitraum.
Jetzt noch das: Der globale Krypto-Glücksspielmarkt erreichte in diesem Jahr einen Bruttospielumsatz (Gross Gaming Revenue) von 92,6 Mrd. $ — 27% von ALLEN Online-Glücksspielumsätzen weltweit. Von einem Markt mit 1.200 Plattformen im Jahr 2020 auf 3.800+ heute. Die Linie zwischen „Leverage-Trading-Plattform“ und „Glücksspielplattform“ ist nicht deshalb unscharf, weil die Nutzer verwirrt wären. Sie ist deshalb unscharf, weil die Produkte funktional identisch sind: Varianz-maximierende Wetten mit einem Haus, das in jedem Fall profitiert (Funding-Rates, Liquidationsgebühren, Spreads).
Niemand vermarktet das als Glücksspiel. Es wird als „Trading“, „Hedging“ und „Marktbeteiligung“ vermarktet. Die Benutzeroberfläche zeigt Candlesticks statt eines Roulettenrades — dadurch wirkt es eher wie Können statt wie Zufall. Aber wenn 9 von 10 Teilnehmenden Geld verlieren bei derselben kleinen Gruppe von Gewinnern plus der Plattform, die sowieso einen Anteil abzieht — was ist dann genau der funktionale Unterschied?
Das ist kein Plädoyer dafür, Leverage zu verbieten, und auch kein Argument, dass Spot-Halten tugendhaft ist. Es geht um Selbst-Ehrlichkeit: Wenn du Positionen mit dem Faktor 5x bis 20x auf stündlichen Zeithorizonten eröffnest — tradest du dann, oder spielst du Glücksspiel mit zusätzlichen Schritten und schlechteren Chancen, als dir ein Casino auf dem Papier bieten würde?
#CryptoTrading #Leverage #DeFi #RiskManagement
1
7
Übersetzung ansehen
Over $721 million was stolen from DeFi protocols in H1 2026 that had a completed security audit. Not "no audit." Not "sketchy anonymous team." Audited. The badge everyone tells you to check for before depositing.
A study covering 135 DeFi hacks this year found 67.6% happened outside the actual scope of what got audited. "Audited" almost never means "the whole protocol, forever." It means "this specific code, at this specific version, on this specific date." Add a feature next month, integrate a new bridge, tweak the liquidation logic — and you're now running unaudited code with an audited badge still on your website.
The Euler Finance case is the cleanest example: the exploit succeeded not because of a coding bug, but because of economic logic in the donation and liquidation mechanics. No line-by-line code review catches that. The code was correct. The design assumption was wrong.
Meanwhile $1.3B has been drained from DeFi in 2026 so far, and Chainalysis attributes roughly 76% of hack losses this year to state-backed groups, mostly Lazarus — not random script kiddies. These aren't people probing for typos in Solidity. They're well-funded teams studying validator infrastructure, RPC endpoints, and governance mechanisms, the stuff audits don't even look at.
"Audited" is a marketing word doing the job of a security guarantee it was never built for. Not saying skip protocols with audits. Saying: an audit tells you less than the badge implies, and knowing that is worth more than the badge itself.
Next time a project leads with "audited by [firm]" — do you know what that audit actually covered, or are you just trusting the checkmark?
#DeFi #Security #CryptoHacks #SmartContracts
Over $721 million was stolen from DeFi protocols in H1 2026 that had a completed security audit. Not "no audit." Not "sketchy anonymous team." Audited. The badge everyone tells you to check for before depositing.
A study covering 135 DeFi hacks this year found 67.6% happened outside the actual scope of what got audited. "Audited" almost never means "the whole protocol, forever." It means "this specific code, at this specific version, on this specific date." Add a feature next month, integrate a new bridge, tweak the liquidation logic — and you're now running unaudited code with an audited badge still on your website.
The Euler Finance case is the cleanest example: the exploit succeeded not because of a coding bug, but because of economic logic in the donation and liquidation mechanics. No line-by-line code review catches that. The code was correct. The design assumption was wrong.
Meanwhile $1.3B has been drained from DeFi in 2026 so far, and Chainalysis attributes roughly 76% of hack losses this year to state-backed groups, mostly Lazarus — not random script kiddies. These aren't people probing for typos in Solidity. They're well-funded teams studying validator infrastructure, RPC endpoints, and governance mechanisms, the stuff audits don't even look at.
"Audited" is a marketing word doing the job of a security guarantee it was never built for. Not saying skip protocols with audits. Saying: an audit tells you less than the badge implies, and knowing that is worth more than the badge itself.
Next time a project leads with "audited by [firm]" — do you know what that audit actually covered, or are you just trusting the checkmark?
#DeFi #Security #CryptoHacks #SmartContracts
A study covering 135 DeFi hacks this year found 67.6% happened outside the actual scope of what got audited. "Audited" almost never means "the whole protocol, forever." It means "this specific code, at this specific version, on this specific date." Add a feature next month, integrate a new bridge, tweak the liquidation logic — and you're now running unaudited code with an audited badge still on your website.
The Euler Finance case is the cleanest example: the exploit succeeded not because of a coding bug, but because of economic logic in the donation and liquidation mechanics. No line-by-line code review catches that. The code was correct. The design assumption was wrong.
Meanwhile $1.3B has been drained from DeFi in 2026 so far, and Chainalysis attributes roughly 76% of hack losses this year to state-backed groups, mostly Lazarus — not random script kiddies. These aren't people probing for typos in Solidity. They're well-funded teams studying validator infrastructure, RPC endpoints, and governance mechanisms, the stuff audits don't even look at.
"Audited" is a marketing word doing the job of a security guarantee it was never built for. Not saying skip protocols with audits. Saying: an audit tells you less than the badge implies, and knowing that is worth more than the badge itself.
Next time a project leads with "audited by [firm]" — do you know what that audit actually covered, or are you just trusting the checkmark?
#DeFi #Security #CryptoHacks #SmartContracts
1
50
Da schwirrt eine Liste herum mit über 200 Krypto-Influencern und deren Preislisten für bezahlte Werbung. 50 bis 60.000 $ pro Post, je nach Reichweite. Von den 160+ die das Angebot annahmen? Weniger als 5 haben offengelegt, dass es sich um eine Anzeige handelt.
Lies das noch einmal. Nicht „einige haben es nicht offengelegt“. Weniger als fünf von über hundertsechzig.
Das ist keine Grauzone. Die FTC-Richtlinien zu Empfehlungen verlangen eine Kennzeichnung. Jake Paul wurde für genau so etwas mit Justin Sun mit 400.000 $ Strafe belegt. Kim Kardashian wurde von der SEC für das Gleiche mit EthereumMax belangt. Das Gesetz ist eindeutig, das Präzedenz ist eindeutig — und trotzdem läuft die komplette Influencer-Ökonomie in diesem Bereich offenbar weiterhin darauf hinaus, dass man „vergisst“, zu erwähnen, wer sie bezahlt.
Warum das wichtiger ist als nur ein Gotcha-Thread: Jedes Mal, wenn du einen „Ich habe dieses Projekt seit Wochen recherchiert und bin wirklich bullisch“ Post von jemandem mit 200K Followern siehst, hast du keine Möglichkeit zu wissen, ob das ihre echte Überzeugung ist — oder eine 15.000-Dollar-Rechnung. Die anschließenden Rug Pulls — wie der Zusammenbruch des 143-Millionen-$ CR7 — passieren nicht, weil Retail dumm ist. Sie passieren, weil die Leute, denen Retail als Signal vertraut, strukturell dazu incentiviert sind, darüber zu lügen, warum sie posten.
Der unbequeme Teil: Diese Plattform läuft auch auf Creators. Der Reflex, anzunehmen „zumindest die Person, der ich folge, ist ehrlich zu mir“ — genau diese Annahme hat dieser Leak im großen Maßstab, branchenweit, ausgehöhlt.
Keine Namen nennen — das hat der Leak bereits getan. Nur die Frage: Wenn das nächste Mal jemandes „persönliche Meinung“ sich bequem mit einem Token-Launch deckt — prüfst du nach, wer bezahlt, oder vertraust du einfach den Vibes?
#CryptoInfluencers #Transparency #DYOR #CryptoNews
Da schwirrt eine Liste herum mit über 200 Krypto-Influencern und deren Preislisten für bezahlte Werbung. 50 bis 60.000 $ pro Post, je nach Reichweite. Von den 160+ die das Angebot annahmen? Weniger als 5 haben offengelegt, dass es sich um eine Anzeige handelt.
Lies das noch einmal. Nicht „einige haben es nicht offengelegt“. Weniger als fünf von über hundertsechzig.
Das ist keine Grauzone. Die FTC-Richtlinien zu Empfehlungen verlangen eine Kennzeichnung. Jake Paul wurde für genau so etwas mit Justin Sun mit 400.000 $ Strafe belegt. Kim Kardashian wurde von der SEC für das Gleiche mit EthereumMax belangt. Das Gesetz ist eindeutig, das Präzedenz ist eindeutig — und trotzdem läuft die komplette Influencer-Ökonomie in diesem Bereich offenbar weiterhin darauf hinaus, dass man „vergisst“, zu erwähnen, wer sie bezahlt.
Warum das wichtiger ist als nur ein Gotcha-Thread: Jedes Mal, wenn du einen „Ich habe dieses Projekt seit Wochen recherchiert und bin wirklich bullisch“ Post von jemandem mit 200K Followern siehst, hast du keine Möglichkeit zu wissen, ob das ihre echte Überzeugung ist — oder eine 15.000-Dollar-Rechnung. Die anschließenden Rug Pulls — wie der Zusammenbruch des 143-Millionen-$ CR7 — passieren nicht, weil Retail dumm ist. Sie passieren, weil die Leute, denen Retail als Signal vertraut, strukturell dazu incentiviert sind, darüber zu lügen, warum sie posten.
Der unbequeme Teil: Diese Plattform läuft auch auf Creators. Der Reflex, anzunehmen „zumindest die Person, der ich folge, ist ehrlich zu mir“ — genau diese Annahme hat dieser Leak im großen Maßstab, branchenweit, ausgehöhlt.
Keine Namen nennen — das hat der Leak bereits getan. Nur die Frage: Wenn das nächste Mal jemandes „persönliche Meinung“ sich bequem mit einem Token-Launch deckt — prüfst du nach, wer bezahlt, oder vertraust du einfach den Vibes?
#CryptoInfluencers #Transparency #DYOR #CryptoNews
Lies das noch einmal. Nicht „einige haben es nicht offengelegt“. Weniger als fünf von über hundertsechzig.
Das ist keine Grauzone. Die FTC-Richtlinien zu Empfehlungen verlangen eine Kennzeichnung. Jake Paul wurde für genau so etwas mit Justin Sun mit 400.000 $ Strafe belegt. Kim Kardashian wurde von der SEC für das Gleiche mit EthereumMax belangt. Das Gesetz ist eindeutig, das Präzedenz ist eindeutig — und trotzdem läuft die komplette Influencer-Ökonomie in diesem Bereich offenbar weiterhin darauf hinaus, dass man „vergisst“, zu erwähnen, wer sie bezahlt.
Warum das wichtiger ist als nur ein Gotcha-Thread: Jedes Mal, wenn du einen „Ich habe dieses Projekt seit Wochen recherchiert und bin wirklich bullisch“ Post von jemandem mit 200K Followern siehst, hast du keine Möglichkeit zu wissen, ob das ihre echte Überzeugung ist — oder eine 15.000-Dollar-Rechnung. Die anschließenden Rug Pulls — wie der Zusammenbruch des 143-Millionen-$ CR7 — passieren nicht, weil Retail dumm ist. Sie passieren, weil die Leute, denen Retail als Signal vertraut, strukturell dazu incentiviert sind, darüber zu lügen, warum sie posten.
Der unbequeme Teil: Diese Plattform läuft auch auf Creators. Der Reflex, anzunehmen „zumindest die Person, der ich folge, ist ehrlich zu mir“ — genau diese Annahme hat dieser Leak im großen Maßstab, branchenweit, ausgehöhlt.
Keine Namen nennen — das hat der Leak bereits getan. Nur die Frage: Wenn das nächste Mal jemandes „persönliche Meinung“ sich bequem mit einem Token-Launch deckt — prüfst du nach, wer bezahlt, oder vertraust du einfach den Vibes?
#CryptoInfluencers #Transparency #DYOR #CryptoNews
1
56
Alle feiern das GENIUS-Gesetz als „dass Krypto endlich regulatorische Klarheit bekommen hat“. Niemand fragt, für wen diese Klarheit tatsächlich gebaut ist.
Hier die Rechnung: Ein Stablecoin-Emittent mit weniger als 200 Mio. $ Umlaufmenge steht jetzt vor etwa 15 Mio. $ pro Jahr an Compliance-Kosten – AML-Systeme, Prüfungsfunktionen, Sanktionsprogramme, Durchsetzung on-chain. Welche Bruttogewinne aus Rücklagen bei den aktuellen Treasury-Renditen? Ungefähr 7,5 Mio. $ pro Jahr. Das ist ein Geschäft, das nach Maßgabe der Regeln per Design Geld verliert, sobald es sich compliant macht.
Compliance-Kosten sind fest und nicht proportional. Ein Emittent mit 500 Mio. $ und ein Emittent mit 50 Mrd. $ zahlen ungefähr dieselbe Compliance-Rechnung. Circle und Coinbase schlucken das mühelos. Jeder darunter wird herausgepreist oder übernommen.
Das ist kein Zufall. So sieht aus, was „regulatorische Klarheit“ jedes Mal bewirkt, wenn sie auf diese Weise formuliert wird: nicht mehr Wettbewerb, sondern Konsolidierung auf 2–3 gut kapitalisierte Platzhirsche, die beim Schreiben des Rahmens geholfen haben. Circles USDC hat bereits in Q1 2026 2 Mrd. $ auf „institutionelle Nachfrage nach regulierten Assets“ hinzugefügt, während Tethers USDT um 3 Mrd. $ geschrumpft ist – der erste vierteljährliche Rückgang seit 2022.
Niemand zwingt dich, hier Partei zu ergreifen. Achte nur auf das Muster: Jedes Mal, wenn eine Branche durch so teure Compliance-Anforderungen „geschützt“ wird, sind die Unternehmen, die am lautesten in der Pressemitteilung feiern, diejenigen, die die Rechnung bereits problemlos bezahlen können. Die, die bis Q3 still und leise übernommen werden, schreiben keine Leitartikel darüber.
Wenn du Stablecoins hältst: Weißt du, welcher von den deinen diese Rechnung tatsächlich überleben kann – oder hältst du einfach denjenigen, der gerade liquide war, als du ihn gebraucht hast?
#Stablecoin #GENIUSAct #CryptoRegulation #USDT #USDC
Alle feiern das GENIUS-Gesetz als „dass Krypto endlich regulatorische Klarheit bekommen hat“. Niemand fragt, für wen diese Klarheit tatsächlich gebaut ist.
Hier die Rechnung: Ein Stablecoin-Emittent mit weniger als 200 Mio. $ Umlaufmenge steht jetzt vor etwa 15 Mio. $ pro Jahr an Compliance-Kosten – AML-Systeme, Prüfungsfunktionen, Sanktionsprogramme, Durchsetzung on-chain. Welche Bruttogewinne aus Rücklagen bei den aktuellen Treasury-Renditen? Ungefähr 7,5 Mio. $ pro Jahr. Das ist ein Geschäft, das nach Maßgabe der Regeln per Design Geld verliert, sobald es sich compliant macht.
Compliance-Kosten sind fest und nicht proportional. Ein Emittent mit 500 Mio. $ und ein Emittent mit 50 Mrd. $ zahlen ungefähr dieselbe Compliance-Rechnung. Circle und Coinbase schlucken das mühelos. Jeder darunter wird herausgepreist oder übernommen.
Das ist kein Zufall. So sieht aus, was „regulatorische Klarheit“ jedes Mal bewirkt, wenn sie auf diese Weise formuliert wird: nicht mehr Wettbewerb, sondern Konsolidierung auf 2–3 gut kapitalisierte Platzhirsche, die beim Schreiben des Rahmens geholfen haben. Circles USDC hat bereits in Q1 2026 2 Mrd. $ auf „institutionelle Nachfrage nach regulierten Assets“ hinzugefügt, während Tethers USDT um 3 Mrd. $ geschrumpft ist – der erste vierteljährliche Rückgang seit 2022.
Niemand zwingt dich, hier Partei zu ergreifen. Achte nur auf das Muster: Jedes Mal, wenn eine Branche durch so teure Compliance-Anforderungen „geschützt“ wird, sind die Unternehmen, die am lautesten in der Pressemitteilung feiern, diejenigen, die die Rechnung bereits problemlos bezahlen können. Die, die bis Q3 still und leise übernommen werden, schreiben keine Leitartikel darüber.
Wenn du Stablecoins hältst: Weißt du, welcher von den deinen diese Rechnung tatsächlich überleben kann – oder hältst du einfach denjenigen, der gerade liquide war, als du ihn gebraucht hast?
#Stablecoin #GENIUSAct #CryptoRegulation #USDT #USDC
Hier die Rechnung: Ein Stablecoin-Emittent mit weniger als 200 Mio. $ Umlaufmenge steht jetzt vor etwa 15 Mio. $ pro Jahr an Compliance-Kosten – AML-Systeme, Prüfungsfunktionen, Sanktionsprogramme, Durchsetzung on-chain. Welche Bruttogewinne aus Rücklagen bei den aktuellen Treasury-Renditen? Ungefähr 7,5 Mio. $ pro Jahr. Das ist ein Geschäft, das nach Maßgabe der Regeln per Design Geld verliert, sobald es sich compliant macht.
Compliance-Kosten sind fest und nicht proportional. Ein Emittent mit 500 Mio. $ und ein Emittent mit 50 Mrd. $ zahlen ungefähr dieselbe Compliance-Rechnung. Circle und Coinbase schlucken das mühelos. Jeder darunter wird herausgepreist oder übernommen.
Das ist kein Zufall. So sieht aus, was „regulatorische Klarheit“ jedes Mal bewirkt, wenn sie auf diese Weise formuliert wird: nicht mehr Wettbewerb, sondern Konsolidierung auf 2–3 gut kapitalisierte Platzhirsche, die beim Schreiben des Rahmens geholfen haben. Circles USDC hat bereits in Q1 2026 2 Mrd. $ auf „institutionelle Nachfrage nach regulierten Assets“ hinzugefügt, während Tethers USDT um 3 Mrd. $ geschrumpft ist – der erste vierteljährliche Rückgang seit 2022.
Niemand zwingt dich, hier Partei zu ergreifen. Achte nur auf das Muster: Jedes Mal, wenn eine Branche durch so teure Compliance-Anforderungen „geschützt“ wird, sind die Unternehmen, die am lautesten in der Pressemitteilung feiern, diejenigen, die die Rechnung bereits problemlos bezahlen können. Die, die bis Q3 still und leise übernommen werden, schreiben keine Leitartikel darüber.
Wenn du Stablecoins hältst: Weißt du, welcher von den deinen diese Rechnung tatsächlich überleben kann – oder hältst du einfach denjenigen, der gerade liquide war, als du ihn gebraucht hast?
#Stablecoin #GENIUSAct #CryptoRegulation #USDT #USDC
1
3
1.7k
Übersetzung ansehen
Today's #1 gainer across the entire crypto market isn't Bitcoin, isn't an AI token, isn't some institutional tokenization play. It's Lil' Shrub (SHRUB), up 805.7% in 24 hours.
What is it? A memecoin themed after a hedgehog. Specifically, Elon Musk's pet hedgehog, after Shivon Zilis (Neuralink exec, mother of several of Musk's kids) posted a photo of it on X. Someone turned that photo into a token days later. 0% tax, "100% burned liquidity," zero utility, zero product.
This is the entire playbook, every time: a public figure posts something unrelated to crypto → someone launches a token off it within hours → early buyers pump it on a low-liquidity chain → it shows up on every "top gainers" list → new buyers see +805% and ape in at the top → volume dries up → chart round-trips to zero.
The token isn't "worth" 805% more. The float is thin enough that a few coordinated buys move the price 8x. That's not price discovery, that's illiquidity doing what illiquidity does.
Meanwhile it also trades under the ticker SHRUB on multiple different chains with different contract addresses — so half the people buying "the pump" may not even be buying the same token as the chart they're looking at.
This isn't a warning to never touch memecoins. It's a question: when a coin's entire thesis is "a celebrity's pet got photographed," what exactly do you think you own the day after the timeline moves on?
#Memecoin #SHRUB #CryptoMarket #DYOR
Today's #1 gainer across the entire crypto market isn't Bitcoin, isn't an AI token, isn't some institutional tokenization play. It's Lil' Shrub (SHRUB), up 805.7% in 24 hours.
What is it? A memecoin themed after a hedgehog. Specifically, Elon Musk's pet hedgehog, after Shivon Zilis (Neuralink exec, mother of several of Musk's kids) posted a photo of it on X. Someone turned that photo into a token days later. 0% tax, "100% burned liquidity," zero utility, zero product.
This is the entire playbook, every time: a public figure posts something unrelated to crypto → someone launches a token off it within hours → early buyers pump it on a low-liquidity chain → it shows up on every "top gainers" list → new buyers see +805% and ape in at the top → volume dries up → chart round-trips to zero.
The token isn't "worth" 805% more. The float is thin enough that a few coordinated buys move the price 8x. That's not price discovery, that's illiquidity doing what illiquidity does.
Meanwhile it also trades under the ticker SHRUB on multiple different chains with different contract addresses — so half the people buying "the pump" may not even be buying the same token as the chart they're looking at.
This isn't a warning to never touch memecoins. It's a question: when a coin's entire thesis is "a celebrity's pet got photographed," what exactly do you think you own the day after the timeline moves on?
#Memecoin #SHRUB #CryptoMarket #DYOR
What is it? A memecoin themed after a hedgehog. Specifically, Elon Musk's pet hedgehog, after Shivon Zilis (Neuralink exec, mother of several of Musk's kids) posted a photo of it on X. Someone turned that photo into a token days later. 0% tax, "100% burned liquidity," zero utility, zero product.
This is the entire playbook, every time: a public figure posts something unrelated to crypto → someone launches a token off it within hours → early buyers pump it on a low-liquidity chain → it shows up on every "top gainers" list → new buyers see +805% and ape in at the top → volume dries up → chart round-trips to zero.
The token isn't "worth" 805% more. The float is thin enough that a few coordinated buys move the price 8x. That's not price discovery, that's illiquidity doing what illiquidity does.
Meanwhile it also trades under the ticker SHRUB on multiple different chains with different contract addresses — so half the people buying "the pump" may not even be buying the same token as the chart they're looking at.
This isn't a warning to never touch memecoins. It's a question: when a coin's entire thesis is "a celebrity's pet got photographed," what exactly do you think you own the day after the timeline moves on?
#Memecoin #SHRUB #CryptoMarket #DYOR
1
30
KI erlebt den größten Infrastruktur-Boom ihrer Geschichte. Nvidias Umsatz stieg in drei Jahren von 27 Mrd. $ auf 215 Mrd. $ und soll im nächsten Jahr 410 Mrd. $ erreichen. Echte Nachfrage, echter Cashflow, echte Kunden.
KI-Crypto-Tokens? Den gesamten Rallye-Run verpasst. Der ganze Sektor – Hunderte von „AI + Blockchain“-Tokens zusammen – liegt bei ungefähr 25 Mrd. $ Marktkapitalisierung. Das sind 0,87 % des gesamten Krypto-Markts von 2,86 Bio. $. Und er schrumpft relativ gesehen, statt zu wachsen.
Hier ist die Lücke, die dir niemand erklären will, der dir einen „AI Coin“ verkaufen möchte: Nvidias Aktie wird durch ausgelieferte GPUs gestützt, durch unterzeichnete Verträge und durch Quartalsumsätze, die du prüfen kannst. Die meisten KI-Crypto-Tokens basieren auf einem Whitepaper, das behauptet, „Tokenomics mit KI zu optimieren“ oder „NFTs mit KI zu generieren“ – ein Marketing-Tag, das an einen Token geschraubt wurde, der auch ohne ihn identisch existieren würde.
Der eigene Research-Head von CoinMarketCap hat es unverblümt gesagt: Der KI-Tag ist kostenlos, aber der Markt fängt an, dafür zu verlangen, dass man tatsächlich beweist, dass er etwas kann. Das ist kein FUD. Das ist Kapital, das genau das tut, wofür es da ist – Infrastruktur mit Cashflow von Buzzwords mit Roadmap zu trennen.
Die nächste Phase lautet nicht „KI-Tokens gehen auf null“. Sie heißt Konsolidierung: ein Dutzend oder zwei Projekte, die echte Nutzung nachweisen können, überleben, der Rest blutet still in die Bedeutungslosigkeit, während ihre X-/Twitter-Accounts weiter Charts posten mit „KI ist die Zukunft“.
Wenn du gerade einen „AI Coin“ hältst: Generiert das Projekt Einnahmen durch KI, oder erwähnt es nur KI im Pitch-Deck?
#AI #CryptoAI #AIBubble #Altcoins
KI erlebt den größten Infrastruktur-Boom ihrer Geschichte. Nvidias Umsatz stieg in drei Jahren von 27 Mrd. $ auf 215 Mrd. $ und soll im nächsten Jahr 410 Mrd. $ erreichen. Echte Nachfrage, echter Cashflow, echte Kunden.
KI-Crypto-Tokens? Den gesamten Rallye-Run verpasst. Der ganze Sektor – Hunderte von „AI + Blockchain“-Tokens zusammen – liegt bei ungefähr 25 Mrd. $ Marktkapitalisierung. Das sind 0,87 % des gesamten Krypto-Markts von 2,86 Bio. $. Und er schrumpft relativ gesehen, statt zu wachsen.
Hier ist die Lücke, die dir niemand erklären will, der dir einen „AI Coin“ verkaufen möchte: Nvidias Aktie wird durch ausgelieferte GPUs gestützt, durch unterzeichnete Verträge und durch Quartalsumsätze, die du prüfen kannst. Die meisten KI-Crypto-Tokens basieren auf einem Whitepaper, das behauptet, „Tokenomics mit KI zu optimieren“ oder „NFTs mit KI zu generieren“ – ein Marketing-Tag, das an einen Token geschraubt wurde, der auch ohne ihn identisch existieren würde.
Der eigene Research-Head von CoinMarketCap hat es unverblümt gesagt: Der KI-Tag ist kostenlos, aber der Markt fängt an, dafür zu verlangen, dass man tatsächlich beweist, dass er etwas kann. Das ist kein FUD. Das ist Kapital, das genau das tut, wofür es da ist – Infrastruktur mit Cashflow von Buzzwords mit Roadmap zu trennen.
Die nächste Phase lautet nicht „KI-Tokens gehen auf null“. Sie heißt Konsolidierung: ein Dutzend oder zwei Projekte, die echte Nutzung nachweisen können, überleben, der Rest blutet still in die Bedeutungslosigkeit, während ihre X-/Twitter-Accounts weiter Charts posten mit „KI ist die Zukunft“.
Wenn du gerade einen „AI Coin“ hältst: Generiert das Projekt Einnahmen durch KI, oder erwähnt es nur KI im Pitch-Deck?
#AI #CryptoAI #AIBubble #Altcoins
KI-Crypto-Tokens? Den gesamten Rallye-Run verpasst. Der ganze Sektor – Hunderte von „AI + Blockchain“-Tokens zusammen – liegt bei ungefähr 25 Mrd. $ Marktkapitalisierung. Das sind 0,87 % des gesamten Krypto-Markts von 2,86 Bio. $. Und er schrumpft relativ gesehen, statt zu wachsen.
Hier ist die Lücke, die dir niemand erklären will, der dir einen „AI Coin“ verkaufen möchte: Nvidias Aktie wird durch ausgelieferte GPUs gestützt, durch unterzeichnete Verträge und durch Quartalsumsätze, die du prüfen kannst. Die meisten KI-Crypto-Tokens basieren auf einem Whitepaper, das behauptet, „Tokenomics mit KI zu optimieren“ oder „NFTs mit KI zu generieren“ – ein Marketing-Tag, das an einen Token geschraubt wurde, der auch ohne ihn identisch existieren würde.
Der eigene Research-Head von CoinMarketCap hat es unverblümt gesagt: Der KI-Tag ist kostenlos, aber der Markt fängt an, dafür zu verlangen, dass man tatsächlich beweist, dass er etwas kann. Das ist kein FUD. Das ist Kapital, das genau das tut, wofür es da ist – Infrastruktur mit Cashflow von Buzzwords mit Roadmap zu trennen.
Die nächste Phase lautet nicht „KI-Tokens gehen auf null“. Sie heißt Konsolidierung: ein Dutzend oder zwei Projekte, die echte Nutzung nachweisen können, überleben, der Rest blutet still in die Bedeutungslosigkeit, während ihre X-/Twitter-Accounts weiter Charts posten mit „KI ist die Zukunft“.
Wenn du gerade einen „AI Coin“ hältst: Generiert das Projekt Einnahmen durch KI, oder erwähnt es nur KI im Pitch-Deck?
#AI #CryptoAI #AIBubble #Altcoins
1
43
Jeder sieht heute aus, als würde seine Timeline „moon-en“. QNT +72%, SOON +47%, THORChain und Wormhole beide grün. Klingt nach einem Bull Run, oder?
Die gesamte Marktkapitalisierung ist von 2,87 T$ auf 2,89 T$ gestiegen. Das sind +0,45%. Bitcoin, der Vermögenswert, der über 50% dieser Kappe ausmacht, ist um 0,69% im Plus. VeChain ist -5,63% im Minus. Aerodrome ist -3,46% im Minus.
Das ist der Trick, den jede Überschrift „Krypto pumpt“ benutzt: Such dir die Top 3–5 Gewinner aus 10.000+ Tokens heraus, ignorier, dass die anderen 9.995 entweder nichts gemacht oder geblutet haben, und nenn es eine Marktbewegung. Statistisch gesehen wird an *jedem* beliebigen Tag in einer 10.000-Token-Universen irgendetwas 40–70% im Plus sein. Das ist kein Signal. Das ist einfach, wie große Stichproben funktionieren.
Der Pump von QNT hat einen echten Katalysator (The Clearing House hat es für einen Bank-Tokenisierungs-Pilot ausgewählt). Der Move von SOON mit +47% — die meisten Leute, die darüber posten, könnten dir nicht sagen, warum das passiert ist, bevor sie „🚀🚀🚀“ getippt haben.
Fear & Greed liegt bei 47, Neutral. Nicht euphorisch, nicht panisch. Der „Markt“ macht heute nichts Dramatisches. Eine Handvoll Tokens tut es. Das sind unterschiedliche Fakten, und sie zu vermischen ist, wie Retail am Ende am Hoch des Pumps von jemand anderem kauft, weil der CT-Feed den ganzen Markt lebendig aussehen ließ.
Bevor du dich reinape-st in das, was gerade auf deinem Feed grün ist: Bewegt sich der Vermögenswert wegen des Tokens – oder wegen der 3 Konten, die ihn ständig posten?
#CryptoMarket #BTC #AltcoinSeason #DYOR
Jeder sieht heute aus, als würde seine Timeline „moon-en“. QNT +72%, SOON +47%, THORChain und Wormhole beide grün. Klingt nach einem Bull Run, oder?
Die gesamte Marktkapitalisierung ist von 2,87 T$ auf 2,89 T$ gestiegen. Das sind +0,45%. Bitcoin, der Vermögenswert, der über 50% dieser Kappe ausmacht, ist um 0,69% im Plus. VeChain ist -5,63% im Minus. Aerodrome ist -3,46% im Minus.
Das ist der Trick, den jede Überschrift „Krypto pumpt“ benutzt: Such dir die Top 3–5 Gewinner aus 10.000+ Tokens heraus, ignorier, dass die anderen 9.995 entweder nichts gemacht oder geblutet haben, und nenn es eine Marktbewegung. Statistisch gesehen wird an *jedem* beliebigen Tag in einer 10.000-Token-Universen irgendetwas 40–70% im Plus sein. Das ist kein Signal. Das ist einfach, wie große Stichproben funktionieren.
Der Pump von QNT hat einen echten Katalysator (The Clearing House hat es für einen Bank-Tokenisierungs-Pilot ausgewählt). Der Move von SOON mit +47% — die meisten Leute, die darüber posten, könnten dir nicht sagen, warum das passiert ist, bevor sie „🚀🚀🚀“ getippt haben.
Fear & Greed liegt bei 47, Neutral. Nicht euphorisch, nicht panisch. Der „Markt“ macht heute nichts Dramatisches. Eine Handvoll Tokens tut es. Das sind unterschiedliche Fakten, und sie zu vermischen ist, wie Retail am Ende am Hoch des Pumps von jemand anderem kauft, weil der CT-Feed den ganzen Markt lebendig aussehen ließ.
Bevor du dich reinape-st in das, was gerade auf deinem Feed grün ist: Bewegt sich der Vermögenswert wegen des Tokens – oder wegen der 3 Konten, die ihn ständig posten?
#CryptoMarket #BTC #AltcoinSeason #DYOR
Die gesamte Marktkapitalisierung ist von 2,87 T$ auf 2,89 T$ gestiegen. Das sind +0,45%. Bitcoin, der Vermögenswert, der über 50% dieser Kappe ausmacht, ist um 0,69% im Plus. VeChain ist -5,63% im Minus. Aerodrome ist -3,46% im Minus.
Das ist der Trick, den jede Überschrift „Krypto pumpt“ benutzt: Such dir die Top 3–5 Gewinner aus 10.000+ Tokens heraus, ignorier, dass die anderen 9.995 entweder nichts gemacht oder geblutet haben, und nenn es eine Marktbewegung. Statistisch gesehen wird an *jedem* beliebigen Tag in einer 10.000-Token-Universen irgendetwas 40–70% im Plus sein. Das ist kein Signal. Das ist einfach, wie große Stichproben funktionieren.
Der Pump von QNT hat einen echten Katalysator (The Clearing House hat es für einen Bank-Tokenisierungs-Pilot ausgewählt). Der Move von SOON mit +47% — die meisten Leute, die darüber posten, könnten dir nicht sagen, warum das passiert ist, bevor sie „🚀🚀🚀“ getippt haben.
Fear & Greed liegt bei 47, Neutral. Nicht euphorisch, nicht panisch. Der „Markt“ macht heute nichts Dramatisches. Eine Handvoll Tokens tut es. Das sind unterschiedliche Fakten, und sie zu vermischen ist, wie Retail am Ende am Hoch des Pumps von jemand anderem kauft, weil der CT-Feed den ganzen Markt lebendig aussehen ließ.
Bevor du dich reinape-st in das, was gerade auf deinem Feed grün ist: Bewegt sich der Vermögenswert wegen des Tokens – oder wegen der 3 Konten, die ihn ständig posten?
#CryptoMarket #BTC #AltcoinSeason #DYOR
1
435
Übersetzung ansehen
Exploring bPay on BNB Chain — an independent community onboarding project for on-chain users.
Contract address: 0xb13003bf44de426dd2a3aae3df9c3400de0a7777
Campaign code: BP-EAF9097F5A81
DYOR and never share your private key or seed phrase. bPay is not an official Binance product and is not affiliated with Binance.
#BSC #BNBChain #bPay
Exploring bPay on BNB Chain — an independent community onboarding project for on-chain users.
Contract address: 0xb13003bf44de426dd2a3aae3df9c3400de0a7777
Campaign code: BP-EAF9097F5A81
DYOR and never share your private key or seed phrase. bPay is not an official Binance product and is not affiliated with Binance.
#BSC #BNBChain #bPay
Contract address: 0xb13003bf44de426dd2a3aae3df9c3400de0a7777
Campaign code: BP-EAF9097F5A81
DYOR and never share your private key or seed phrase. bPay is not an official Binance product and is not affiliated with Binance.
#BSC #BNBChain #bPay
1
60
Verifiziert
$QNT just ripped ~70% in a day. The banks are coming. But are they coming for the TOKEN?
So ist tatsächlich passiert: The Clearing House – das Team hinter RTP und CHIPS, das 2T+ pro Tag bewegt – hat Quant ausgewählt, um seine On-Chain Money-Initiative zu ermöglichen. 25 US-Banken tokenisieren Einlagen und starten gezielt bis H1 2027.
Das ist ein echtes Ding. Kein „Deal“ im Sinne einer „Partnerschaft“ mit einem Discord-Server. Geb ich Quant.
Jetzt der unangenehme Teil, den niemand im Zeitstrahl aussprechen will:
→ Banken lizenzieren Overledger. Sie müssen QNT nicht halten, um es zu nutzen.
→ Der Token hat keinen direkten Anspruch auf die Unternehmenseinnahmen von Quant.
→ Mehr TCH-Volumen ≠ nachgewiesen, messbare QNT-Nachfrage. Diese Verbindung wurde nie klar belegt.
Also was wird gerade eingepreist? Ein Plattform-Sieg. Was die Leute kaufen? Einen Token.
Das sind nicht dasselbe Asset.
Auch erwähnenswert:
• Go-live ist 2027. Du bezahlst heute für Flows, die noch nicht existieren.
• Selbst nach diesem Pump liegt QNT weit unter seinem $427 ATH – diese Story war jahrelang „gleich soweit“.
• Ein Ausbruch bei einem 124%-Volumensprung während einer Quartalsende-Altcoin-Rotation ist genau der Punkt, an dem späte Käufer zu Exit-Liquidität werden.
Ich sage nicht, dass die These tot ist. Institutionelle Tokenisierung ist vermutlich der legitimste Use Case, den Krypto hat. Ich sage nur: „Bank übernimmt die Software des Unternehmens“ und „Token steigt für immer“ ist ein Sprung, den der Markt immer wieder macht, ohne die Brücke zu prüfen.
Wenn du QNT hältst: Kannst du in einem Satz erklären, wie 25 Banken, die Einlagen abwickeln, Kaufdruck auf deinen Token erzeugen?
Wenn du es nicht kannst — was genau hältst du?
#QNT #Quant #Tokenization #RWA #CryptoMarket
$QNT just ripped ~70% in a day. The banks are coming. But are they coming for the TOKEN?
So ist tatsächlich passiert: The Clearing House – das Team hinter RTP und CHIPS, das 2T+ pro Tag bewegt – hat Quant ausgewählt, um seine On-Chain Money-Initiative zu ermöglichen. 25 US-Banken tokenisieren Einlagen und starten gezielt bis H1 2027.
Das ist ein echtes Ding. Kein „Deal“ im Sinne einer „Partnerschaft“ mit einem Discord-Server. Geb ich Quant.
Jetzt der unangenehme Teil, den niemand im Zeitstrahl aussprechen will:
→ Banken lizenzieren Overledger. Sie müssen QNT nicht halten, um es zu nutzen.
→ Der Token hat keinen direkten Anspruch auf die Unternehmenseinnahmen von Quant.
→ Mehr TCH-Volumen ≠ nachgewiesen, messbare QNT-Nachfrage. Diese Verbindung wurde nie klar belegt.
Also was wird gerade eingepreist? Ein Plattform-Sieg. Was die Leute kaufen? Einen Token.
Das sind nicht dasselbe Asset.
Auch erwähnenswert:
• Go-live ist 2027. Du bezahlst heute für Flows, die noch nicht existieren.
• Selbst nach diesem Pump liegt QNT weit unter seinem $427 ATH – diese Story war jahrelang „gleich soweit“.
• Ein Ausbruch bei einem 124%-Volumensprung während einer Quartalsende-Altcoin-Rotation ist genau der Punkt, an dem späte Käufer zu Exit-Liquidität werden.
Ich sage nicht, dass die These tot ist. Institutionelle Tokenisierung ist vermutlich der legitimste Use Case, den Krypto hat. Ich sage nur: „Bank übernimmt die Software des Unternehmens“ und „Token steigt für immer“ ist ein Sprung, den der Markt immer wieder macht, ohne die Brücke zu prüfen.
Wenn du QNT hältst: Kannst du in einem Satz erklären, wie 25 Banken, die Einlagen abwickeln, Kaufdruck auf deinen Token erzeugen?
Wenn du es nicht kannst — was genau hältst du?
#QNT #Quant #Tokenization #RWA #CryptoMarket
So ist tatsächlich passiert: The Clearing House – das Team hinter RTP und CHIPS, das 2T+ pro Tag bewegt – hat Quant ausgewählt, um seine On-Chain Money-Initiative zu ermöglichen. 25 US-Banken tokenisieren Einlagen und starten gezielt bis H1 2027.
Das ist ein echtes Ding. Kein „Deal“ im Sinne einer „Partnerschaft“ mit einem Discord-Server. Geb ich Quant.
Jetzt der unangenehme Teil, den niemand im Zeitstrahl aussprechen will:
→ Banken lizenzieren Overledger. Sie müssen QNT nicht halten, um es zu nutzen.
→ Der Token hat keinen direkten Anspruch auf die Unternehmenseinnahmen von Quant.
→ Mehr TCH-Volumen ≠ nachgewiesen, messbare QNT-Nachfrage. Diese Verbindung wurde nie klar belegt.
Also was wird gerade eingepreist? Ein Plattform-Sieg. Was die Leute kaufen? Einen Token.
Das sind nicht dasselbe Asset.
Auch erwähnenswert:
• Go-live ist 2027. Du bezahlst heute für Flows, die noch nicht existieren.
• Selbst nach diesem Pump liegt QNT weit unter seinem $427 ATH – diese Story war jahrelang „gleich soweit“.
• Ein Ausbruch bei einem 124%-Volumensprung während einer Quartalsende-Altcoin-Rotation ist genau der Punkt, an dem späte Käufer zu Exit-Liquidität werden.
Ich sage nicht, dass die These tot ist. Institutionelle Tokenisierung ist vermutlich der legitimste Use Case, den Krypto hat. Ich sage nur: „Bank übernimmt die Software des Unternehmens“ und „Token steigt für immer“ ist ein Sprung, den der Markt immer wieder macht, ohne die Brücke zu prüfen.
Wenn du QNT hältst: Kannst du in einem Satz erklären, wie 25 Banken, die Einlagen abwickeln, Kaufdruck auf deinen Token erzeugen?
Wenn du es nicht kannst — was genau hältst du?
#QNT #Quant #Tokenization #RWA #CryptoMarket
2
1.5k
Binance hat einen Wallet-Team-Mitarbeiter wegen Insiderhandels bei einem Token-Launch suspendiert — unter Nutzung von Insiderwissen aus einer früheren BNB-Chain-Rolle, um vor dem TGE zu kaufen und direkt danach wieder zu verkaufen. Vier Whistleblower teilten eine Belohnung von 100.000 US-Dollar für die Meldung auf. Binance hat das in diesem Fall gut gehandhabt. Aber das ist nicht das Muster, auf das Menschen achten sollten. 🔍
Der RAVE-Token stieg in wenigen Tagen um 10.800%, stürzte dann jedoch um 98% ab und vernichtete dabei 6 Mrd. US-Dollar an Wert — während laut dem On-Chain-Forscher ZachXBT rund 90% des Angebots in drei teamgebundenen Wallets steckte. Binance und Bitget haben beide formale Untersuchungen eröffnet, die in der Öffentlichkeit fast nie passieren. Anleger lesen das als Bestätigung, dass etwas bereits kaputt war — nicht als Beruhigung.
Hier die unbequeme Frage: Warum entdeckt die Börse solche Dinge eigentlich erst, nachdem der Retail-Bereich bereits abgewickelt wurde? Vor dem ersten offiziellen Statement gab es bereits 44 Mio. US-Dollar an Zwangsliquidationen. Der Listing-Prozess soll der Filter sein. Zunehmend wirkt es so, als fängt der Filter Probleme erst dann ein, wenn der Kurschart bereits kollabiert ist.
In der Zwischenzeit hat Binance diesen Monat ICX, SCRT und STORJ delistet und AVA, GNS, SCR und TOWNS mit „Monitoring“ markiert — das funktioniert technisch wie vorgesehen. Aber Monitoring-Tags und Untersuchungen nach dem Crash sind reaktiv, nicht präventiv. Die Anreizstruktur belohnt schnelle Listings mit Volumen und bestraft langsame Listings mit „du hast den Pump verpasst“. Der Retail-Bereich frisst die Differenz.
Ich sage nicht: Nicht in gelistete Tokens investieren. Ich frage nur: Wenn eine Börse eine Untersuchung zu einem Token ankündigt, DAS SIE BEREITS GELISTET hat — wer ist dann tatsächlich geschützt: die Nutzer, die liquidiert wurden, oder die eigene Haftung der Börse?
#Binance #BNB #CryptoRegulation #TokenListing
Binance hat einen Wallet-Team-Mitarbeiter wegen Insiderhandels bei einem Token-Launch suspendiert — unter Nutzung von Insiderwissen aus einer früheren BNB-Chain-Rolle, um vor dem TGE zu kaufen und direkt danach wieder zu verkaufen. Vier Whistleblower teilten eine Belohnung von 100.000 US-Dollar für die Meldung auf. Binance hat das in diesem Fall gut gehandhabt. Aber das ist nicht das Muster, auf das Menschen achten sollten. 🔍
Der RAVE-Token stieg in wenigen Tagen um 10.800%, stürzte dann jedoch um 98% ab und vernichtete dabei 6 Mrd. US-Dollar an Wert — während laut dem On-Chain-Forscher ZachXBT rund 90% des Angebots in drei teamgebundenen Wallets steckte. Binance und Bitget haben beide formale Untersuchungen eröffnet, die in der Öffentlichkeit fast nie passieren. Anleger lesen das als Bestätigung, dass etwas bereits kaputt war — nicht als Beruhigung.
Hier die unbequeme Frage: Warum entdeckt die Börse solche Dinge eigentlich erst, nachdem der Retail-Bereich bereits abgewickelt wurde? Vor dem ersten offiziellen Statement gab es bereits 44 Mio. US-Dollar an Zwangsliquidationen. Der Listing-Prozess soll der Filter sein. Zunehmend wirkt es so, als fängt der Filter Probleme erst dann ein, wenn der Kurschart bereits kollabiert ist.
In der Zwischenzeit hat Binance diesen Monat ICX, SCRT und STORJ delistet und AVA, GNS, SCR und TOWNS mit „Monitoring“ markiert — das funktioniert technisch wie vorgesehen. Aber Monitoring-Tags und Untersuchungen nach dem Crash sind reaktiv, nicht präventiv. Die Anreizstruktur belohnt schnelle Listings mit Volumen und bestraft langsame Listings mit „du hast den Pump verpasst“. Der Retail-Bereich frisst die Differenz.
Ich sage nicht: Nicht in gelistete Tokens investieren. Ich frage nur: Wenn eine Börse eine Untersuchung zu einem Token ankündigt, DAS SIE BEREITS GELISTET hat — wer ist dann tatsächlich geschützt: die Nutzer, die liquidiert wurden, oder die eigene Haftung der Börse?
#Binance #BNB #CryptoRegulation #TokenListing
Der RAVE-Token stieg in wenigen Tagen um 10.800%, stürzte dann jedoch um 98% ab und vernichtete dabei 6 Mrd. US-Dollar an Wert — während laut dem On-Chain-Forscher ZachXBT rund 90% des Angebots in drei teamgebundenen Wallets steckte. Binance und Bitget haben beide formale Untersuchungen eröffnet, die in der Öffentlichkeit fast nie passieren. Anleger lesen das als Bestätigung, dass etwas bereits kaputt war — nicht als Beruhigung.
Hier die unbequeme Frage: Warum entdeckt die Börse solche Dinge eigentlich erst, nachdem der Retail-Bereich bereits abgewickelt wurde? Vor dem ersten offiziellen Statement gab es bereits 44 Mio. US-Dollar an Zwangsliquidationen. Der Listing-Prozess soll der Filter sein. Zunehmend wirkt es so, als fängt der Filter Probleme erst dann ein, wenn der Kurschart bereits kollabiert ist.
In der Zwischenzeit hat Binance diesen Monat ICX, SCRT und STORJ delistet und AVA, GNS, SCR und TOWNS mit „Monitoring“ markiert — das funktioniert technisch wie vorgesehen. Aber Monitoring-Tags und Untersuchungen nach dem Crash sind reaktiv, nicht präventiv. Die Anreizstruktur belohnt schnelle Listings mit Volumen und bestraft langsame Listings mit „du hast den Pump verpasst“. Der Retail-Bereich frisst die Differenz.
Ich sage nicht: Nicht in gelistete Tokens investieren. Ich frage nur: Wenn eine Börse eine Untersuchung zu einem Token ankündigt, DAS SIE BEREITS GELISTET hat — wer ist dann tatsächlich geschützt: die Nutzer, die liquidiert wurden, oder die eigene Haftung der Börse?
#Binance #BNB #CryptoRegulation #TokenListing
2
522
·
--
Bullisch
Modular Blockchain: Echte Lösung oder neue Erzählung?
Die Erzählung der modularen Blockchain wird immer lauter, Rollups, DA-Schicht, gemeinsame Sicherheit, getrennte Ausführungsschicht.
Technisch gesehen ist dieser Ansatz sinnvoll: Skalierbarkeit, ohne die Dezentralisierung zu opfern. Aber interessiert das den normalen Nutzer wirklich, welche Architektur hinter den Kulissen steht?
Oder ist das nur ein Verschieben der Erzählung, um den nächsten Hype-Zyklus zu starten?
Web3 ist oft in Diskussionen über hochrangige Infrastruktur gefangen, während die Nutzer nur wollen: günstig, schnell und sicher.
Ist Modularität wirklich eine Revolution oder nur gut verpackte Komplexität?
Modular Blockchain: Echte Lösung oder neue Erzählung?
Die Erzählung der modularen Blockchain wird immer lauter, Rollups, DA-Schicht, gemeinsame Sicherheit, getrennte Ausführungsschicht.
Technisch gesehen ist dieser Ansatz sinnvoll: Skalierbarkeit, ohne die Dezentralisierung zu opfern. Aber interessiert das den normalen Nutzer wirklich, welche Architektur hinter den Kulissen steht?
Oder ist das nur ein Verschieben der Erzählung, um den nächsten Hype-Zyklus zu starten?
Web3 ist oft in Diskussionen über hochrangige Infrastruktur gefangen, während die Nutzer nur wollen: günstig, schnell und sicher.
Ist Modularität wirklich eine Revolution oder nur gut verpackte Komplexität?
Die Erzählung der modularen Blockchain wird immer lauter, Rollups, DA-Schicht, gemeinsame Sicherheit, getrennte Ausführungsschicht.
Technisch gesehen ist dieser Ansatz sinnvoll: Skalierbarkeit, ohne die Dezentralisierung zu opfern. Aber interessiert das den normalen Nutzer wirklich, welche Architektur hinter den Kulissen steht?
Oder ist das nur ein Verschieben der Erzählung, um den nächsten Hype-Zyklus zu starten?
Web3 ist oft in Diskussionen über hochrangige Infrastruktur gefangen, während die Nutzer nur wollen: günstig, schnell und sicher.
Ist Modularität wirklich eine Revolution oder nur gut verpackte Komplexität?
1
173
·
--
Bullisch
Airdrop Hunter: Beitragender zum Ökosystem oder Belastung für das Netzwerk?
Das Phänomen der Airdrop-Jäger wird immer massiver. Tausende von Wallets werden erstellt, Bridging zu verschiedenen Chains, Farming von Punkten für Belohnungen.
Auf der einen Seite erhöhen sie die Aktivitäten on-chain und helfen, Liquidität zu bootstrappen.
Auf der anderen Seite, ist das wirklich "Nutzerakzeptanz"?
Wenn die Mehrheit der Nutzer nur für Anreize kommt und nach der Token-Listung wieder geht, ist das dann ein gesundes Wachstum?
Einige Projekte beginnen, Sybil-Erkennung und selektive rückwirkende Belohnungen anzuwenden. Aber die Frage bleibt dieselbe: Baut Web3 eine Gemeinschaft auf oder nur Belohnungsjäger?
Wenn du Founder bist, würdest du lieber 10.000 Nutzer mit Anreizen oder 1.000 organische Nutzer wählen?
Airdrop Hunter: Beitragender zum Ökosystem oder Belastung für das Netzwerk?
Das Phänomen der Airdrop-Jäger wird immer massiver. Tausende von Wallets werden erstellt, Bridging zu verschiedenen Chains, Farming von Punkten für Belohnungen.
Auf der einen Seite erhöhen sie die Aktivitäten on-chain und helfen, Liquidität zu bootstrappen.
Auf der anderen Seite, ist das wirklich "Nutzerakzeptanz"?
Wenn die Mehrheit der Nutzer nur für Anreize kommt und nach der Token-Listung wieder geht, ist das dann ein gesundes Wachstum?
Einige Projekte beginnen, Sybil-Erkennung und selektive rückwirkende Belohnungen anzuwenden. Aber die Frage bleibt dieselbe: Baut Web3 eine Gemeinschaft auf oder nur Belohnungsjäger?
Wenn du Founder bist, würdest du lieber 10.000 Nutzer mit Anreizen oder 1.000 organische Nutzer wählen?
Das Phänomen der Airdrop-Jäger wird immer massiver. Tausende von Wallets werden erstellt, Bridging zu verschiedenen Chains, Farming von Punkten für Belohnungen.
Auf der einen Seite erhöhen sie die Aktivitäten on-chain und helfen, Liquidität zu bootstrappen.
Auf der anderen Seite, ist das wirklich "Nutzerakzeptanz"?
Wenn die Mehrheit der Nutzer nur für Anreize kommt und nach der Token-Listung wieder geht, ist das dann ein gesundes Wachstum?
Einige Projekte beginnen, Sybil-Erkennung und selektive rückwirkende Belohnungen anzuwenden. Aber die Frage bleibt dieselbe: Baut Web3 eine Gemeinschaft auf oder nur Belohnungsjäger?
Wenn du Founder bist, würdest du lieber 10.000 Nutzer mit Anreizen oder 1.000 organische Nutzer wählen?
2
119
·
--
Bullisch
Web3 hat sich zu sehr auf Token konzentriert, nicht auf Produkte?
Seit 2020 sehen wir fast jede Woche eine Explosion neuer Token. Aber die Frage ist: Baut Web3 wirklich die Produkte, die benötigt werden, oder werden nur Token-Mechanismen erstellt, die in Whitepapers attraktiv aussehen?
Viele Projekte behaupten, "Utility-Token" zu sein, aber in der Praxis dienen Token eher als Mittel zur Geldbeschaffung und Spekulation. Sogar einige dApps mit solider Technologie haben es schwer, ohne Preishype zu überleben.
Ironischerweise können Web2-Startups ohne Token erfolgreich sein, während Web3 oft ohne grüne Charts nicht leben kann.
Vielleicht ist es an der Zeit, dass Web3 zu den Grundlagen zurückkehrt: Problem–Lösungsanpassung, nicht Token–Marktanpassung.
Was denkst du, sind Token das Fundament von Web3… oder vielmehr die größte Ablenkung?
#BTC #BNB #ETH #News #TrumpNewTariffs #TokenizedRealEstate
{spot}(BTCUSDT)
{spot}(BNBUSDT)
Web3 hat sich zu sehr auf Token konzentriert, nicht auf Produkte?
Seit 2020 sehen wir fast jede Woche eine Explosion neuer Token. Aber die Frage ist: Baut Web3 wirklich die Produkte, die benötigt werden, oder werden nur Token-Mechanismen erstellt, die in Whitepapers attraktiv aussehen?
Viele Projekte behaupten, "Utility-Token" zu sein, aber in der Praxis dienen Token eher als Mittel zur Geldbeschaffung und Spekulation. Sogar einige dApps mit solider Technologie haben es schwer, ohne Preishype zu überleben.
Ironischerweise können Web2-Startups ohne Token erfolgreich sein, während Web3 oft ohne grüne Charts nicht leben kann.
Vielleicht ist es an der Zeit, dass Web3 zu den Grundlagen zurückkehrt: Problem–Lösungsanpassung, nicht Token–Marktanpassung.
Was denkst du, sind Token das Fundament von Web3… oder vielmehr die größte Ablenkung?
#BTC #BNB #ETH #News #TrumpNewTariffs #TokenizedRealEstate
Seit 2020 sehen wir fast jede Woche eine Explosion neuer Token. Aber die Frage ist: Baut Web3 wirklich die Produkte, die benötigt werden, oder werden nur Token-Mechanismen erstellt, die in Whitepapers attraktiv aussehen?
Viele Projekte behaupten, "Utility-Token" zu sein, aber in der Praxis dienen Token eher als Mittel zur Geldbeschaffung und Spekulation. Sogar einige dApps mit solider Technologie haben es schwer, ohne Preishype zu überleben.
Ironischerweise können Web2-Startups ohne Token erfolgreich sein, während Web3 oft ohne grüne Charts nicht leben kann.
Vielleicht ist es an der Zeit, dass Web3 zu den Grundlagen zurückkehrt: Problem–Lösungsanpassung, nicht Token–Marktanpassung.
Was denkst du, sind Token das Fundament von Web3… oder vielmehr die größte Ablenkung?
#BTC #BNB #ETH #News #TrumpNewTariffs #TokenizedRealEstate
1
123


·
--
Bullisch
Web4: Echte Evolution oder nur eine neue Erzählung?
Web1 = lesen.
Web2 = lesen & schreiben.
Web3 = lesen, schreiben & besitzen.
Dann tauchte der neue Begriff auf: Web4.
Es gibt noch keine offizielle Definition, aber viele bezeichnen Web4 als Integration von KI + Blockchain + Identität + autonome Agenten in einem nahtlosen Ökosystem. Während sich Web3 auf Besitz fokussiert, wird Web4 als Fokus auf intelligente Autonomie angesehen.
Stellt euch vor:
- Wallet mit KI-Agent, der strategische DeFi-Automatisierung verwaltet
- DAO mit Governance-Assistent auf Basis von maschinellem Lernen
- Adaptive Smart Contracts je nach Marktbedingungen
- Digitale Identität, die nicht nur Adresse, sondern auch Reputation & Nachweis von Fähigkeiten umfasst
Hier wird UX einfacher. Benutzer müssen sich nicht mit RPC, Gasgebühren oder Bridges auskennen. Alles wird vom Agenten verwaltet.
Aber hier beginnt die Debatte.
Wenn KI unsere Wallet verwaltet, ist das dann noch Selbstverwahrung?
Wenn das KI-Modell zentralisiert ist, ist Web4 dann wirklich dezentralisiert?
Wenn Agenten selbstständig handeln und abstimmen können, wer ist dann verantwortlich, wenn es scheitert?
Einige sagen, Web4 ist nur ein Rebranding des KI-Trends, der mit Web3 kombiniert wird. Natürliche Evolution, keine Revolution.
Es gibt jedoch auch diejenigen, die glauben, dass dies eine neue Phase des Internets ist: vom Internet, das wir kontrollieren → zum Internet, das uns bei Entscheidungen hilft.
Die Implikationen sind groß:
- Entwickler müssen sich mit Smart Contracts + KI-Integration auskennen
- Investoren beginnen, autonome Agenten als wirtschaftliche Akteure zu betrachten
- Die Gemeinschaft muss die Bedeutung von „Besitz“ neu definieren
Die Frage ist:
Ist Web4 wirklich das nächste Kapitel des Internets?
Oder haben wir Web3 noch nicht einmal abgeschlossen, aber sind bereits damit beschäftigt, neue Erzählungen zu suchen?
Web4 = Evolution… oder Illusion?
Was denkt ihr? Versucht, eure Meinungen zu Web4 zu äußern. 👌
Web4: Echte Evolution oder nur eine neue Erzählung?
Web1 = lesen.
Web2 = lesen & schreiben.
Web3 = lesen, schreiben & besitzen.
Dann tauchte der neue Begriff auf: Web4.
Es gibt noch keine offizielle Definition, aber viele bezeichnen Web4 als Integration von KI + Blockchain + Identität + autonome Agenten in einem nahtlosen Ökosystem. Während sich Web3 auf Besitz fokussiert, wird Web4 als Fokus auf intelligente Autonomie angesehen.
Stellt euch vor:
- Wallet mit KI-Agent, der strategische DeFi-Automatisierung verwaltet
- DAO mit Governance-Assistent auf Basis von maschinellem Lernen
- Adaptive Smart Contracts je nach Marktbedingungen
- Digitale Identität, die nicht nur Adresse, sondern auch Reputation & Nachweis von Fähigkeiten umfasst
Hier wird UX einfacher. Benutzer müssen sich nicht mit RPC, Gasgebühren oder Bridges auskennen. Alles wird vom Agenten verwaltet.
Aber hier beginnt die Debatte.
Wenn KI unsere Wallet verwaltet, ist das dann noch Selbstverwahrung?
Wenn das KI-Modell zentralisiert ist, ist Web4 dann wirklich dezentralisiert?
Wenn Agenten selbstständig handeln und abstimmen können, wer ist dann verantwortlich, wenn es scheitert?
Einige sagen, Web4 ist nur ein Rebranding des KI-Trends, der mit Web3 kombiniert wird. Natürliche Evolution, keine Revolution.
Es gibt jedoch auch diejenigen, die glauben, dass dies eine neue Phase des Internets ist: vom Internet, das wir kontrollieren → zum Internet, das uns bei Entscheidungen hilft.
Die Implikationen sind groß:
- Entwickler müssen sich mit Smart Contracts + KI-Integration auskennen
- Investoren beginnen, autonome Agenten als wirtschaftliche Akteure zu betrachten
- Die Gemeinschaft muss die Bedeutung von „Besitz“ neu definieren
Die Frage ist:
Ist Web4 wirklich das nächste Kapitel des Internets?
Oder haben wir Web3 noch nicht einmal abgeschlossen, aber sind bereits damit beschäftigt, neue Erzählungen zu suchen?
Web4 = Evolution… oder Illusion?
Was denkt ihr? Versucht, eure Meinungen zu Web4 zu äußern. 👌
Web1 = lesen.
Web2 = lesen & schreiben.
Web3 = lesen, schreiben & besitzen.
Dann tauchte der neue Begriff auf: Web4.
Es gibt noch keine offizielle Definition, aber viele bezeichnen Web4 als Integration von KI + Blockchain + Identität + autonome Agenten in einem nahtlosen Ökosystem. Während sich Web3 auf Besitz fokussiert, wird Web4 als Fokus auf intelligente Autonomie angesehen.
Stellt euch vor:
- Wallet mit KI-Agent, der strategische DeFi-Automatisierung verwaltet
- DAO mit Governance-Assistent auf Basis von maschinellem Lernen
- Adaptive Smart Contracts je nach Marktbedingungen
- Digitale Identität, die nicht nur Adresse, sondern auch Reputation & Nachweis von Fähigkeiten umfasst
Hier wird UX einfacher. Benutzer müssen sich nicht mit RPC, Gasgebühren oder Bridges auskennen. Alles wird vom Agenten verwaltet.
Aber hier beginnt die Debatte.
Wenn KI unsere Wallet verwaltet, ist das dann noch Selbstverwahrung?
Wenn das KI-Modell zentralisiert ist, ist Web4 dann wirklich dezentralisiert?
Wenn Agenten selbstständig handeln und abstimmen können, wer ist dann verantwortlich, wenn es scheitert?
Einige sagen, Web4 ist nur ein Rebranding des KI-Trends, der mit Web3 kombiniert wird. Natürliche Evolution, keine Revolution.
Es gibt jedoch auch diejenigen, die glauben, dass dies eine neue Phase des Internets ist: vom Internet, das wir kontrollieren → zum Internet, das uns bei Entscheidungen hilft.
Die Implikationen sind groß:
- Entwickler müssen sich mit Smart Contracts + KI-Integration auskennen
- Investoren beginnen, autonome Agenten als wirtschaftliche Akteure zu betrachten
- Die Gemeinschaft muss die Bedeutung von „Besitz“ neu definieren
Die Frage ist:
Ist Web4 wirklich das nächste Kapitel des Internets?
Oder haben wir Web3 noch nicht einmal abgeschlossen, aber sind bereits damit beschäftigt, neue Erzählungen zu suchen?
Web4 = Evolution… oder Illusion?
Was denkt ihr? Versucht, eure Meinungen zu Web4 zu äußern. 👌
2
137
Lasst es uns anschauen, Leute, über Kaemon.
Lasst es uns anschauen, Leute, über Kaemon.
News Crypto IN
·
--
KAEMON Die nächste Web3-Stream-Plattform zum Verdienen?
1. Hauptmerkmale von Kaemon.xyz
Live-Streaming trifft auf DeFi
In-Stream-DeFi: Ersteller und Zuschauer können direkt innerhalb von Live-Streams mit dezentralen Finanztools (Staking, Trinkgelder, Token-Belohnungen) interagieren.
Unterstützt sowohl das Broadcasten als auch das Einloggen, wodurch die Monetarisierung nahtlos wird.
KI-gesteuerte Interaktivität
Nutzen Sie intelligente KI-Verbesserungen, um Live-Streaming-Erlebnisse anzupassen – personalisierte Interaktionen zu schaffen und Inhalte in Echtzeit anzupassen.
Auf Polygon zkEVM aufgebaut
Stellt Sicherheit, Skalierbarkeit und geringe Gasgebühren sicher. Transaktionen im Stream sind schnell und erschwinglich, was für eine reibungslose Benutzererfahrung auf kaemon.xyz unerlässlich ist.
Live-Streaming trifft auf DeFi
In-Stream-DeFi: Ersteller und Zuschauer können direkt innerhalb von Live-Streams mit dezentralen Finanztools (Staking, Trinkgelder, Token-Belohnungen) interagieren.
Unterstützt sowohl das Broadcasten als auch das Einloggen, wodurch die Monetarisierung nahtlos wird.
KI-gesteuerte Interaktivität
Nutzen Sie intelligente KI-Verbesserungen, um Live-Streaming-Erlebnisse anzupassen – personalisierte Interaktionen zu schaffen und Inhalte in Echtzeit anzupassen.
Auf Polygon zkEVM aufgebaut
Stellt Sicherheit, Skalierbarkeit und geringe Gasgebühren sicher. Transaktionen im Stream sind schnell und erschwinglich, was für eine reibungslose Benutzererfahrung auf kaemon.xyz unerlässlich ist.
1
1.7k
Artikel
KAEMON Die nächste Web3-Stream-Plattform zum Verdienen?1. Hauptmerkmale von Kaemon.xyz
Live-Streaming trifft auf DeFi
In-Stream-DeFi: Ersteller und Zuschauer können direkt innerhalb von Live-Streams mit dezentralen Finanztools (Staking, Trinkgelder, Token-Belohnungen) interagieren.
Unterstützt sowohl das Broadcasten als auch das Einloggen, wodurch die Monetarisierung nahtlos wird.
KI-gesteuerte Interaktivität
Nutzen Sie intelligente KI-Verbesserungen, um Live-Streaming-Erlebnisse anzupassen – personalisierte Interaktionen zu schaffen und Inhalte in Echtzeit anzupassen.
Auf Polygon zkEVM aufgebaut
Stellt Sicherheit, Skalierbarkeit und geringe Gasgebühren sicher. Transaktionen im Stream sind schnell und erschwinglich, was für eine reibungslose Benutzererfahrung auf kaemon.xyz unerlässlich ist.
KAEMON Die nächste Web3-Stream-Plattform zum Verdienen?
1. Hauptmerkmale von Kaemon.xyz
Live-Streaming trifft auf DeFi
In-Stream-DeFi: Ersteller und Zuschauer können direkt innerhalb von Live-Streams mit dezentralen Finanztools (Staking, Trinkgelder, Token-Belohnungen) interagieren.
Unterstützt sowohl das Broadcasten als auch das Einloggen, wodurch die Monetarisierung nahtlos wird.
KI-gesteuerte Interaktivität
Nutzen Sie intelligente KI-Verbesserungen, um Live-Streaming-Erlebnisse anzupassen – personalisierte Interaktionen zu schaffen und Inhalte in Echtzeit anzupassen.
Auf Polygon zkEVM aufgebaut
Stellt Sicherheit, Skalierbarkeit und geringe Gasgebühren sicher. Transaktionen im Stream sind schnell und erschwinglich, was für eine reibungslose Benutzererfahrung auf kaemon.xyz unerlässlich ist.
Live-Streaming trifft auf DeFi
In-Stream-DeFi: Ersteller und Zuschauer können direkt innerhalb von Live-Streams mit dezentralen Finanztools (Staking, Trinkgelder, Token-Belohnungen) interagieren.
Unterstützt sowohl das Broadcasten als auch das Einloggen, wodurch die Monetarisierung nahtlos wird.
KI-gesteuerte Interaktivität
Nutzen Sie intelligente KI-Verbesserungen, um Live-Streaming-Erlebnisse anzupassen – personalisierte Interaktionen zu schaffen und Inhalte in Echtzeit anzupassen.
Auf Polygon zkEVM aufgebaut
Stellt Sicherheit, Skalierbarkeit und geringe Gasgebühren sicher. Transaktionen im Stream sind schnell und erschwinglich, was für eine reibungslose Benutzererfahrung auf kaemon.xyz unerlässlich ist.
1
1
823
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
BitwiseFilesFinalNEARSpotETFProspectus
26,692 Aufrufe
795 Kommentare
#bitwisefilesfinalnearspotetfprospectus 🚀
Kann der NEAR-Token $562,$NEAR erreichen?
Bitwise bereitet einen Spot-NEAR-ETF vor, der unter dem Ticker NRR an der NYSE Arca gelistet wird. Der Manager hatte bereits Ziele von 155 US-Dollar oder sogar 562 US-Dollar bis 2030,$RESOLV $DASH diskutiert.
Rajo C
·5 Likes
·3.5k Aufrufe
BitgetHackerMoves$83MStolenXRP
18,790 Aufrufe
115 Kommentare
SOLSpotETFWeeklyInflow$188M
9,943 Aufrufe
89 Kommentare