
LIGHT WAGMII
2k Beiträge
LIGHT WAGMII
Melden
Nutzer blockieren
Crypto And Blockchain Enthusiast | 🔍 Insights | 🚀 Latest Crypto Updates | IG X/Twitter : CryptoBySigma
Trade eröffnen
Regelmäßiger Trader
4.1 Jahre
190 Following
20.9K+ Follower
6.5K+ Like gegeben
Beiträge
Portfolio
Alle
Zitierungen
Videos
Live
PINNED
·
--
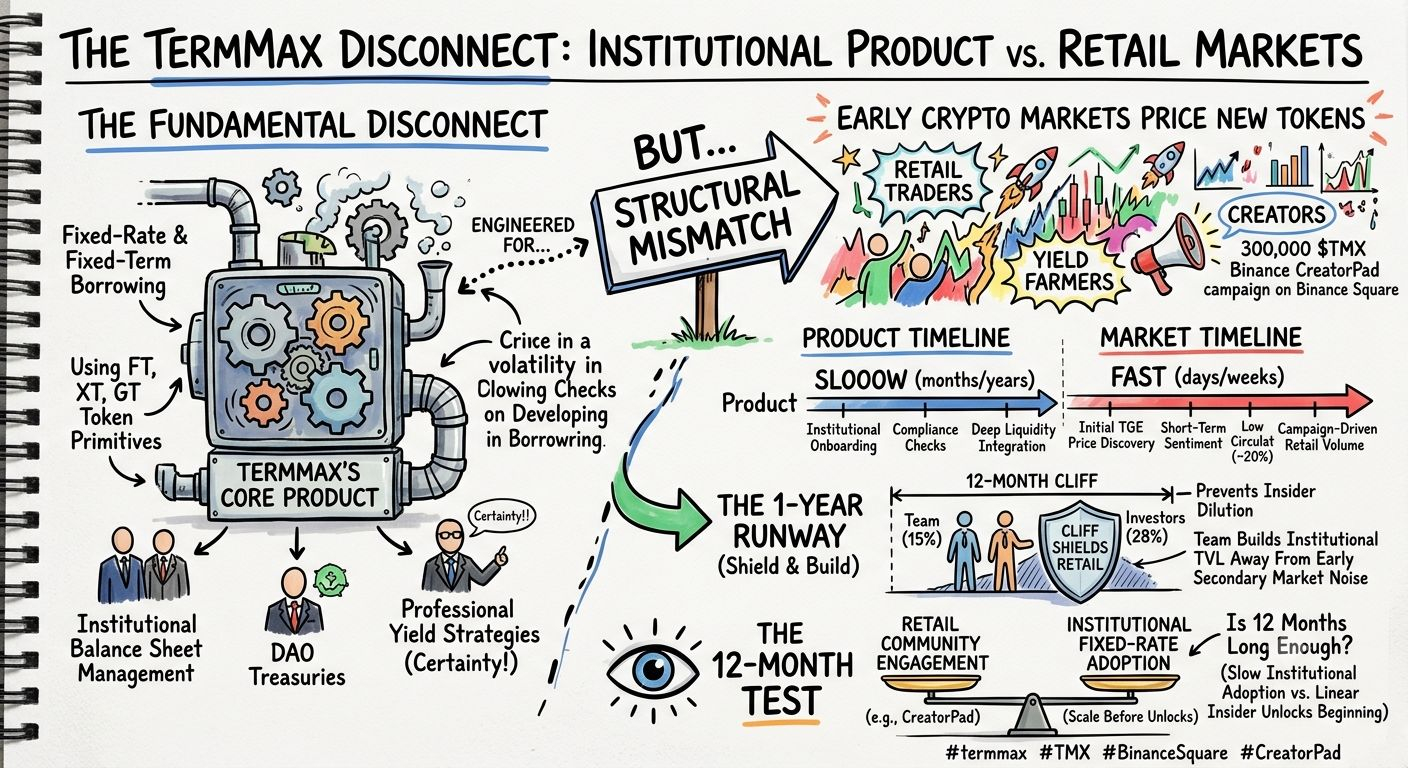
Zwischen dem, was @termmax aufbaut, und der Art, wie frühe Krypto-Märkte neue Token bepreisen, besteht eine grundlegende Diskrepanz.
TermMax' Kernprodukt – auf festen Zinssätzen und festen Laufzeiten basierendes Leihen mit den FT-, XT- und GT-Token-Primitiven – ist für das Management von Unternehmensbilanzen, DAO-Treasuries und professionelle Yield-Strategien entwickelt, die Zinsraten-Sicherheit verlangen. Doch während der anfänglichen TGE-Preisfindung sind die wichtigsten Marktteilnehmer Retail-Trader, Yield-Farmer und Creator, die an Initiativen wie der 300.000 $TMX Binance CreatorPad-Kampagne auf Binance Square teilnehmen.
Das führt zu einer strukturellen Fehlanpassung:
Produkt-Zeitplan: Die institutionelle Onboarding-Phase für Fixed-Income-DeFi braucht Zeit, Compliance-Checks und eine tiefe Integration in die Liquidität.
Markt-Zeitplan: Die frühe Kursentwicklung wird durch kurzfristige Stimmung, einen geringen Umlaufbestand (~20%) und kampagnengetriebene Retail-Volumina bestimmt.
Die dem Team (15%) und den Investoren (28%) auferlegte 12-Monats-Protektorfrist im Wesentlichen verschafft dem Protokoll eine 1-Jahres-Startbahn. Sie schützt Retail-Teilnehmer vor Insider-Dilution, während sie dem Kernteam Zeit gibt, institutionelles TVL aufzubauen – abseits des Lärms der frühen Sekundärmärkte.
Gegenargument: Institutionelle Adoption in DeFi erfolgt bekanntermaßen langsam. Ein 12-Monats-Zeitfenster könnte nicht ausreichen, um vor dem Beginn linearer Insider-Unlocks eine massive institutionelle Skalierung zu erreichen, die dann monatlich zusätzliches Angebot freisetzt.
Zu beobachten, wie $TMX die Einbindung der Retail-Community auf CreatorPad mit der institutionellen Adoption von Fixzins-Strategien ausbalanciert, wird der entscheidende Test in den nächsten 12 Monaten sein.
#termmax #TMX #BinanceSquare #CreatorPad
Zwischen dem, was @TermMax aufbaut, und der Art, wie frühe Krypto-Märkte neue Token bepreisen, besteht eine grundlegende Diskrepanz.
TermMax' Kernprodukt – auf festen Zinssätzen und festen Laufzeiten basierendes Leihen mit den FT-, XT- und GT-Token-Primitiven – ist für das Management von Unternehmensbilanzen, DAO-Treasuries und professionelle Yield-Strategien entwickelt, die Zinsraten-Sicherheit verlangen. Doch während der anfänglichen TGE-Preisfindung sind die wichtigsten Marktteilnehmer Retail-Trader, Yield-Farmer und Creator, die an Initiativen wie der 300.000 $TMX Binance CreatorPad-Kampagne auf Binance Square teilnehmen.
Das führt zu einer strukturellen Fehlanpassung:
Produkt-Zeitplan: Die institutionelle Onboarding-Phase für Fixed-Income-DeFi braucht Zeit, Compliance-Checks und eine tiefe Integration in die Liquidität.
Markt-Zeitplan: Die frühe Kursentwicklung wird durch kurzfristige Stimmung, einen geringen Umlaufbestand (~20%) und kampagnengetriebene Retail-Volumina bestimmt.
Die dem Team (15%) und den Investoren (28%) auferlegte 12-Monats-Protektorfrist im Wesentlichen verschafft dem Protokoll eine 1-Jahres-Startbahn. Sie schützt Retail-Teilnehmer vor Insider-Dilution, während sie dem Kernteam Zeit gibt, institutionelles TVL aufzubauen – abseits des Lärms der frühen Sekundärmärkte.
Gegenargument: Institutionelle Adoption in DeFi erfolgt bekanntermaßen langsam. Ein 12-Monats-Zeitfenster könnte nicht ausreichen, um vor dem Beginn linearer Insider-Unlocks eine massive institutionelle Skalierung zu erreichen, die dann monatlich zusätzliches Angebot freisetzt.
Zu beobachten, wie $TMX die Einbindung der Retail-Community auf CreatorPad mit der institutionellen Adoption von Fixzins-Strategien ausbalanciert, wird der entscheidende Test in den nächsten 12 Monaten sein.
#termmax #TMX #BinanceSquare #CreatorPad
TermMax' Kernprodukt – auf festen Zinssätzen und festen Laufzeiten basierendes Leihen mit den FT-, XT- und GT-Token-Primitiven – ist für das Management von Unternehmensbilanzen, DAO-Treasuries und professionelle Yield-Strategien entwickelt, die Zinsraten-Sicherheit verlangen. Doch während der anfänglichen TGE-Preisfindung sind die wichtigsten Marktteilnehmer Retail-Trader, Yield-Farmer und Creator, die an Initiativen wie der 300.000 $TMX Binance CreatorPad-Kampagne auf Binance Square teilnehmen.
Das führt zu einer strukturellen Fehlanpassung:
Produkt-Zeitplan: Die institutionelle Onboarding-Phase für Fixed-Income-DeFi braucht Zeit, Compliance-Checks und eine tiefe Integration in die Liquidität.
Markt-Zeitplan: Die frühe Kursentwicklung wird durch kurzfristige Stimmung, einen geringen Umlaufbestand (~20%) und kampagnengetriebene Retail-Volumina bestimmt.
Die dem Team (15%) und den Investoren (28%) auferlegte 12-Monats-Protektorfrist im Wesentlichen verschafft dem Protokoll eine 1-Jahres-Startbahn. Sie schützt Retail-Teilnehmer vor Insider-Dilution, während sie dem Kernteam Zeit gibt, institutionelles TVL aufzubauen – abseits des Lärms der frühen Sekundärmärkte.
Gegenargument: Institutionelle Adoption in DeFi erfolgt bekanntermaßen langsam. Ein 12-Monats-Zeitfenster könnte nicht ausreichen, um vor dem Beginn linearer Insider-Unlocks eine massive institutionelle Skalierung zu erreichen, die dann monatlich zusätzliches Angebot freisetzt.
Zu beobachten, wie $TMX die Einbindung der Retail-Community auf CreatorPad mit der institutionellen Adoption von Fixzins-Strategien ausbalanciert, wird der entscheidende Test in den nächsten 12 Monaten sein.
#termmax #TMX #BinanceSquare #CreatorPad
2
243
·
--
Übersetzung ansehen
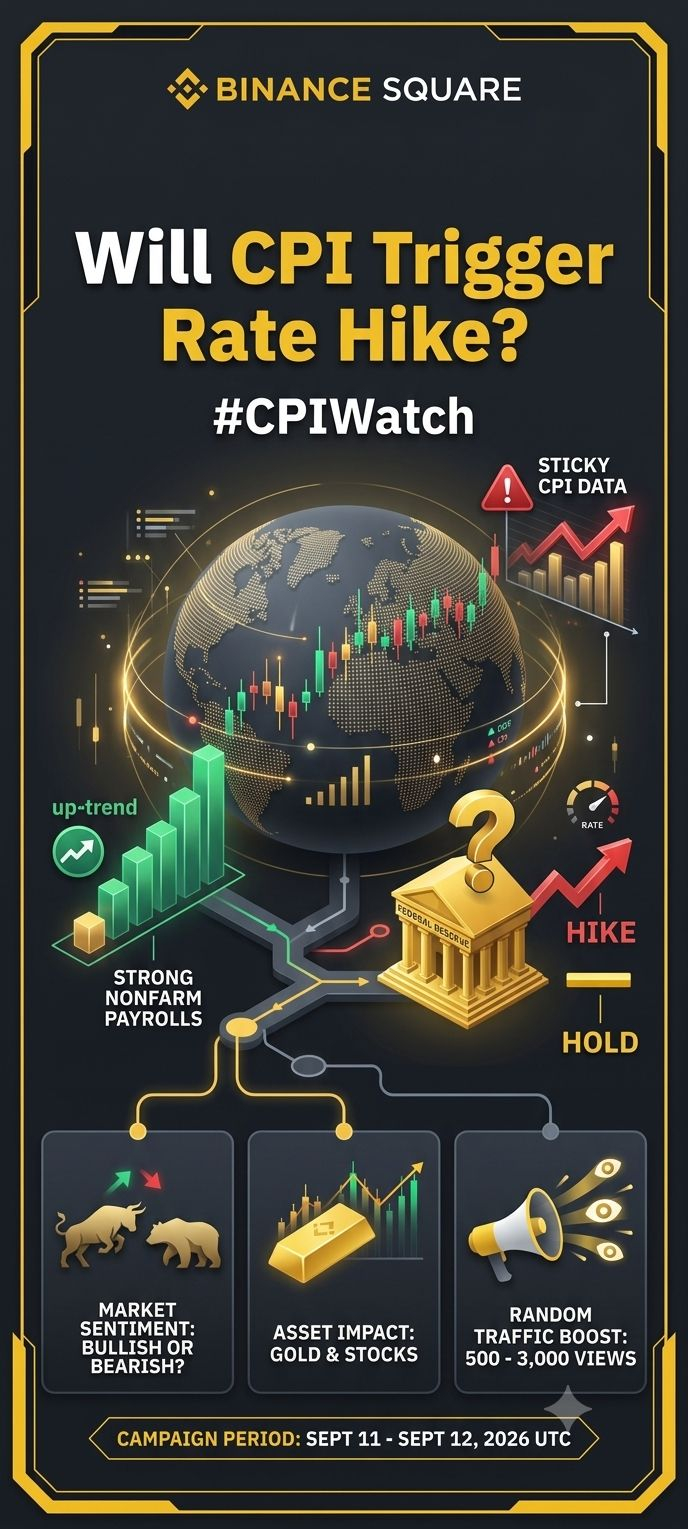
Macro Shift: Will Strong Jobs Data & CPI Force the Fed's Hand? 📊
With Nonfarm Payrolls beating expectations and showing persistent labor market resilience, all eyes turn to the upcoming CPI inflation print. Strong economic activity usually fuels inflation concerns, sparking debates over whether the Federal Reserve will maintain high interest rates or consider a rate hike to keep price pressures in check.
Fed Strategy: Hike or Hold?
While recent labor resilience suggests the economy isn't cooling as fast as expected, a rate hike remains unlikely unless CPI spikes sharply above consensus. The Fed is more likely to keep rates higher for longer to monitor lag effects. However, if CPI prints significantly hot, market rate-cut expectations will vanish quickly, tightening global liquidity conditions and pressuring risk assets.
Market Reaction & Outlook
Gold ($XAU /USD): Higher rates or a strong US Dollar typically create temporary pressure on gold, but macroeconomic uncertainty continues to support safe-haven demand.
Risk Assets & Crypto: Persistently high rates squeeze traditional equity markets and crypto valuations as capital flows back into yield-bearing bonds.
If inflation remains sticky, expecting long-term high rates is the safest play. Keep a close eye on the CPI numbers before managing leveraged positions!
#CPIWatch
Macro Shift: Will Strong Jobs Data & CPI Force the Fed's Hand? 📊
With Nonfarm Payrolls beating expectations and showing persistent labor market resilience, all eyes turn to the upcoming CPI inflation print. Strong economic activity usually fuels inflation concerns, sparking debates over whether the Federal Reserve will maintain high interest rates or consider a rate hike to keep price pressures in check.
Fed Strategy: Hike or Hold?
While recent labor resilience suggests the economy isn't cooling as fast as expected, a rate hike remains unlikely unless CPI spikes sharply above consensus. The Fed is more likely to keep rates higher for longer to monitor lag effects. However, if CPI prints significantly hot, market rate-cut expectations will vanish quickly, tightening global liquidity conditions and pressuring risk assets.
Market Reaction & Outlook
Gold ($XAU /USD): Higher rates or a strong US Dollar typically create temporary pressure on gold, but macroeconomic uncertainty continues to support safe-haven demand.
Risk Assets & Crypto: Persistently high rates squeeze traditional equity markets and crypto valuations as capital flows back into yield-bearing bonds.
If inflation remains sticky, expecting long-term high rates is the safest play. Keep a close eye on the CPI numbers before managing leveraged positions!
#CPIWatch
With Nonfarm Payrolls beating expectations and showing persistent labor market resilience, all eyes turn to the upcoming CPI inflation print. Strong economic activity usually fuels inflation concerns, sparking debates over whether the Federal Reserve will maintain high interest rates or consider a rate hike to keep price pressures in check.
Fed Strategy: Hike or Hold?
While recent labor resilience suggests the economy isn't cooling as fast as expected, a rate hike remains unlikely unless CPI spikes sharply above consensus. The Fed is more likely to keep rates higher for longer to monitor lag effects. However, if CPI prints significantly hot, market rate-cut expectations will vanish quickly, tightening global liquidity conditions and pressuring risk assets.
Market Reaction & Outlook
Gold ($XAU /USD): Higher rates or a strong US Dollar typically create temporary pressure on gold, but macroeconomic uncertainty continues to support safe-haven demand.
Risk Assets & Crypto: Persistently high rates squeeze traditional equity markets and crypto valuations as capital flows back into yield-bearing bonds.
If inflation remains sticky, expecting long-term high rates is the safest play. Keep a close eye on the CPI numbers before managing leveraged positions!
#CPIWatch
1
2
265
·
--
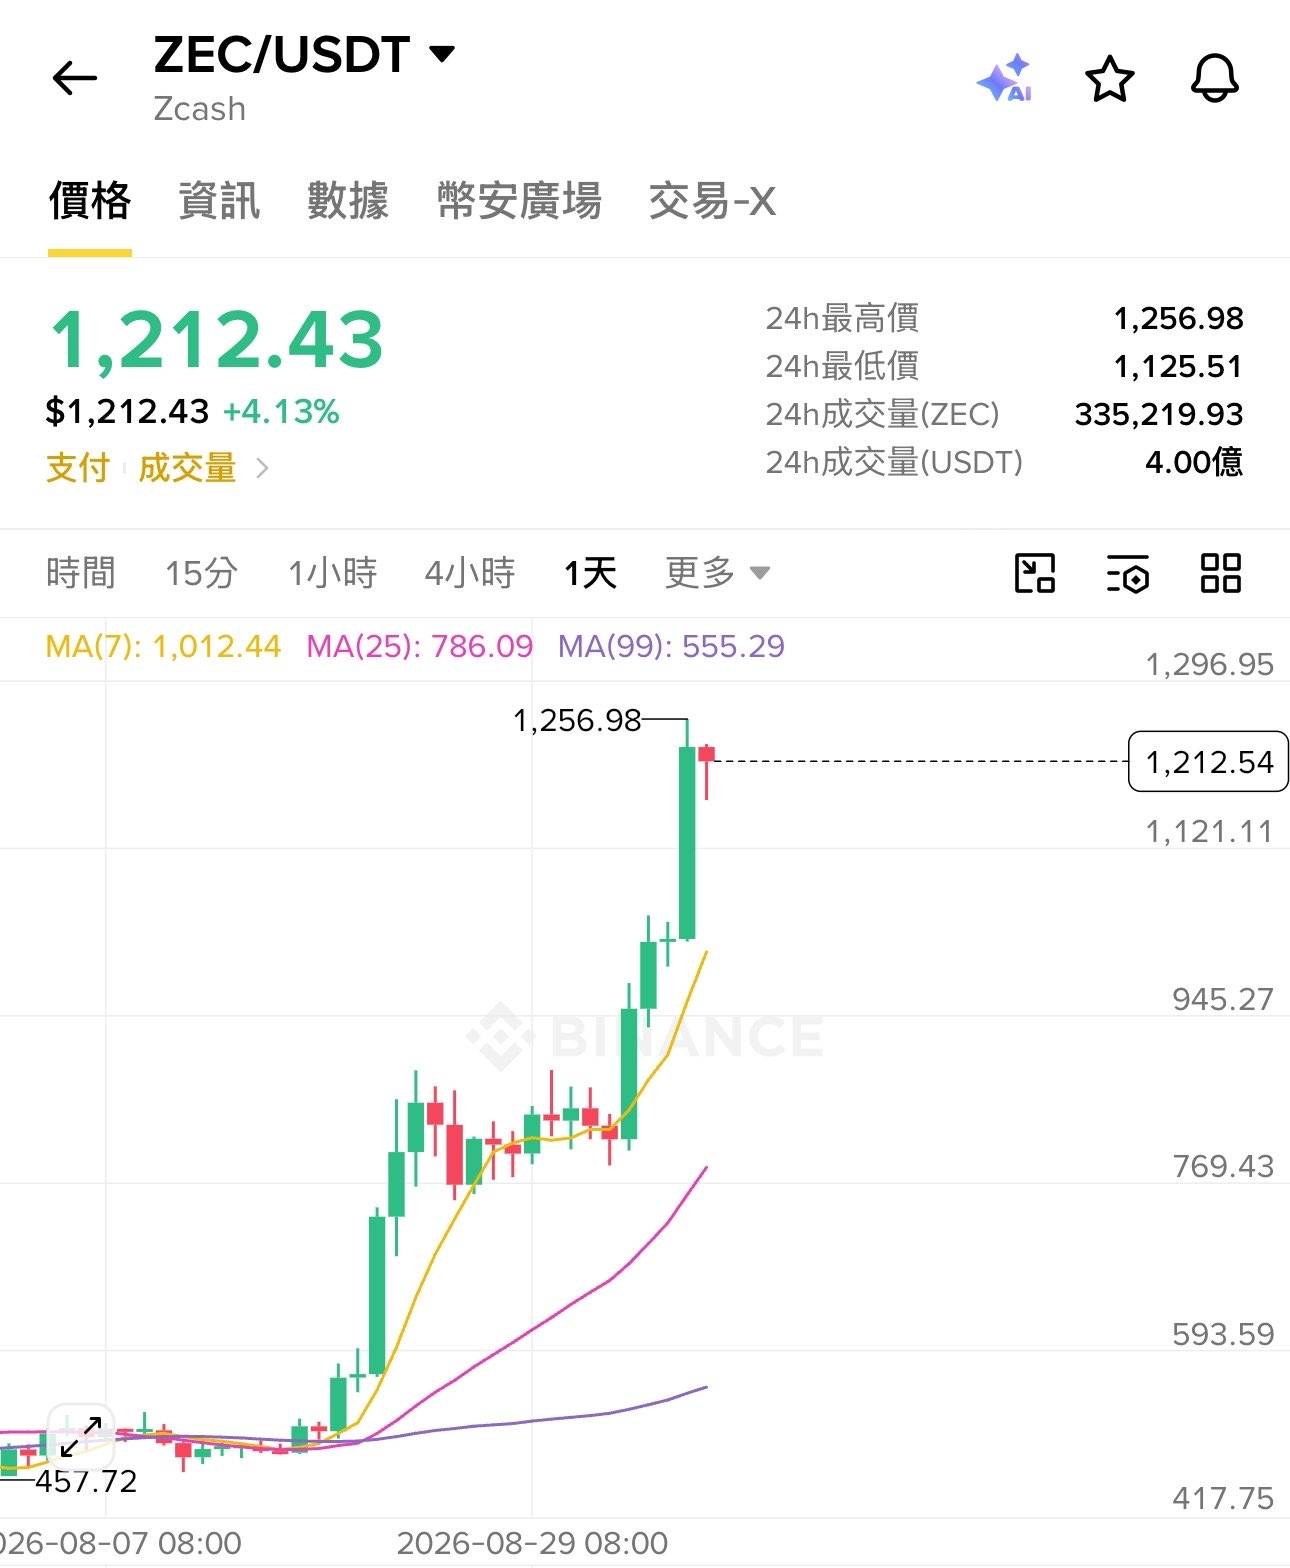
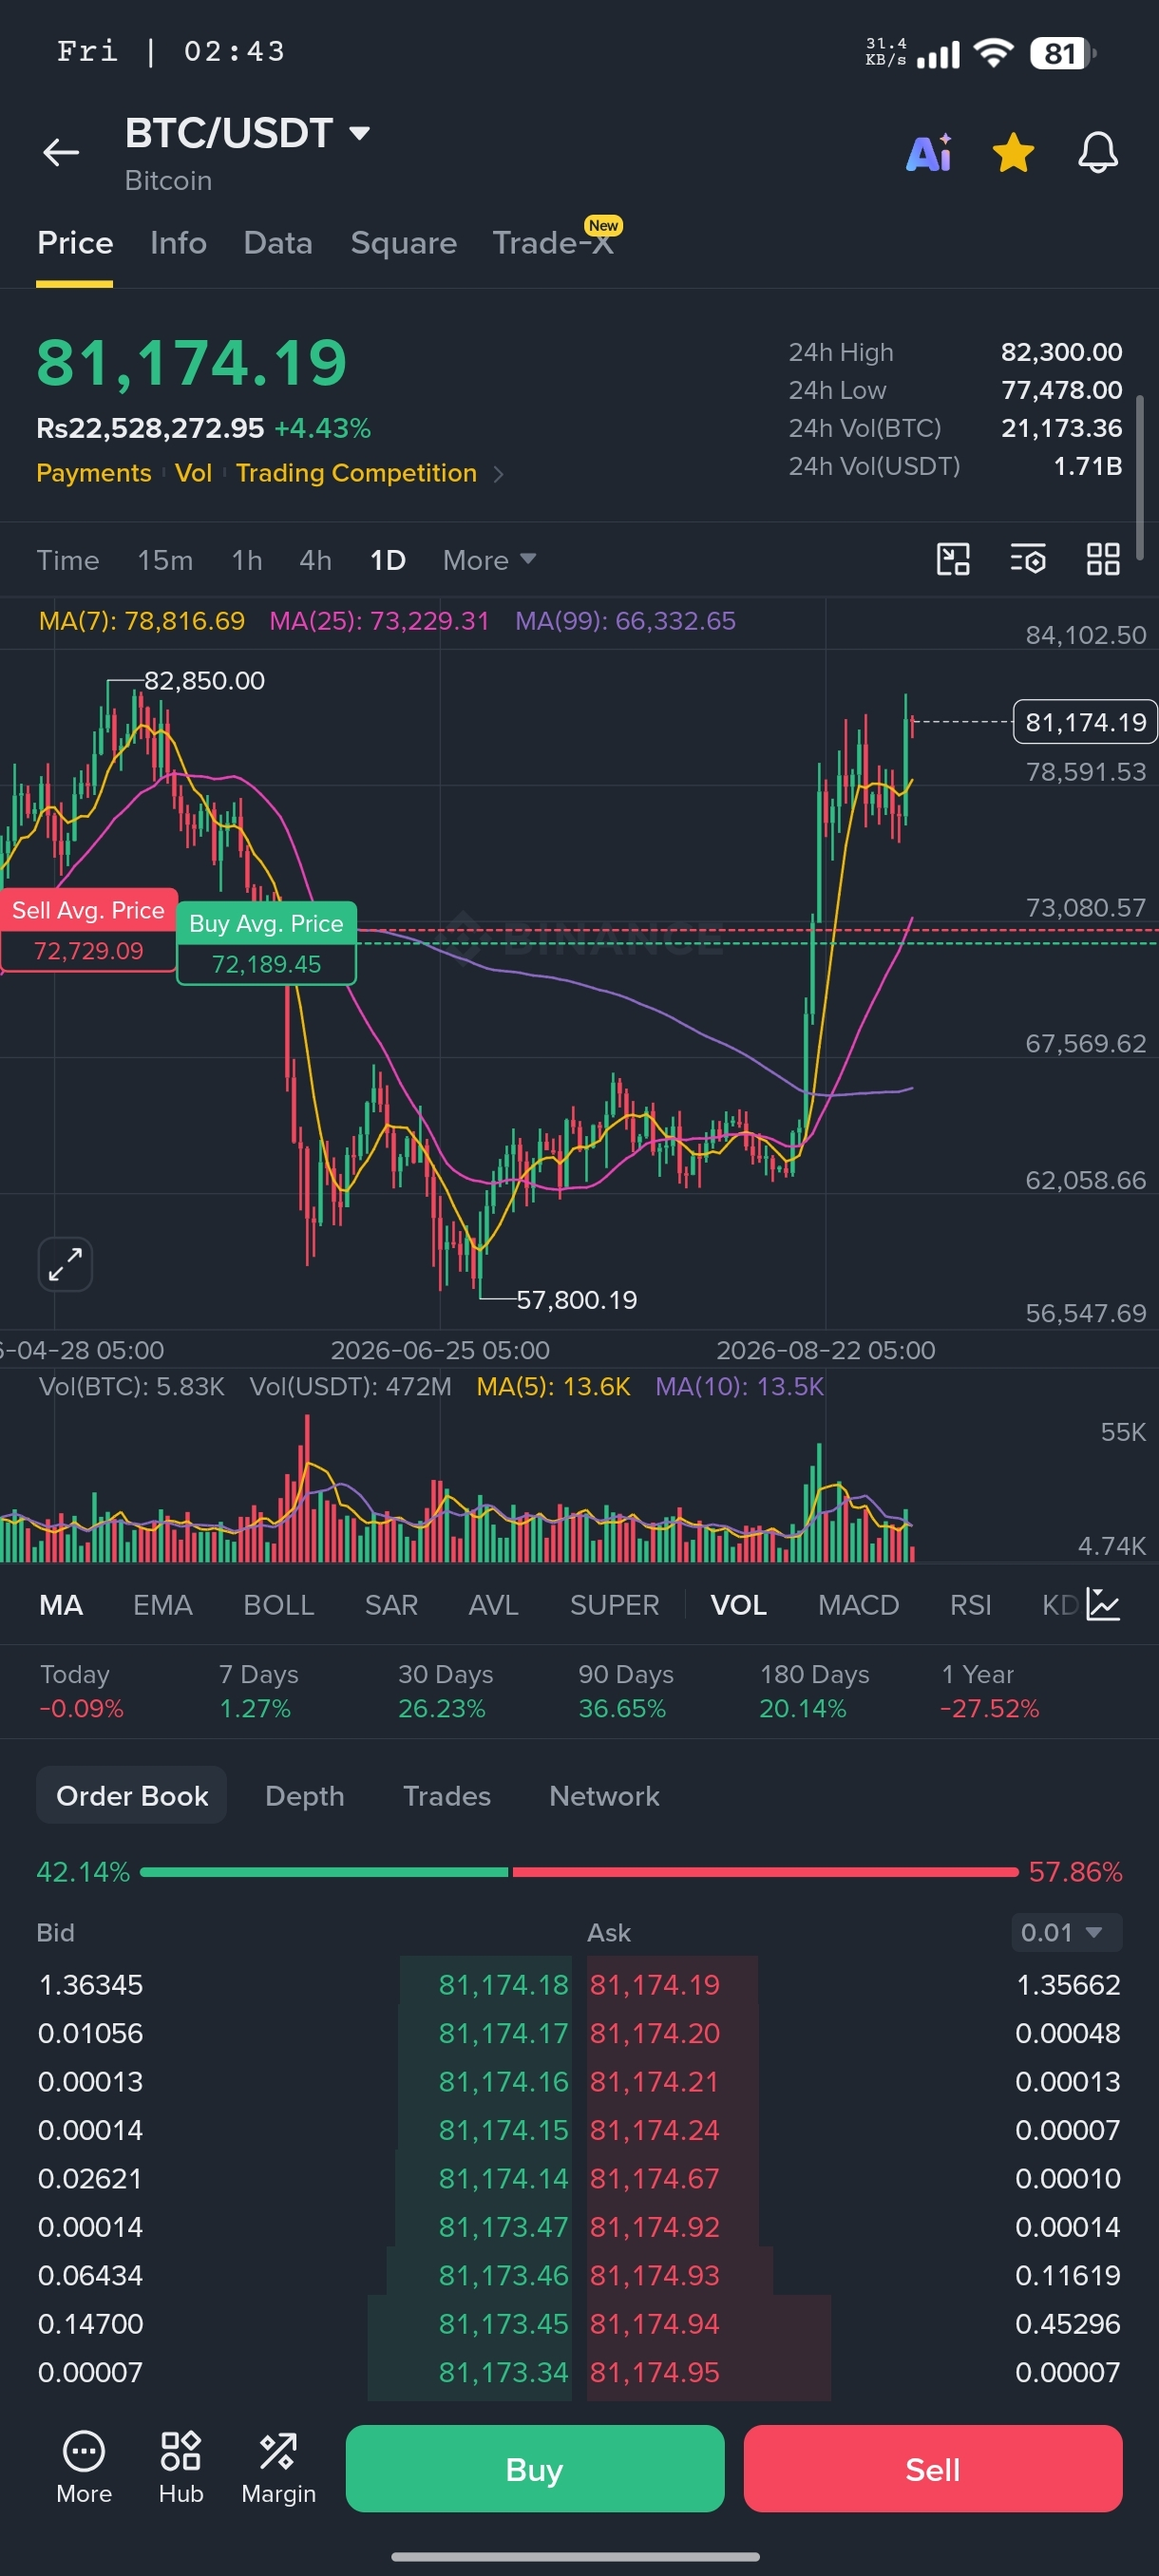
Mir ist aufgefallen, dass viele Coins, die pumpen oder ausbrechen, Mining-Coins sind – wie zum Beispiel der kürzlich beliebte zcash:native.
Außerdem wurden $BTC und $ETH, die zwei größten Schwergewichte im Krypto-Kosmos, ebenfalls als Mining-Coins geboren: Beide starteten mit PoW-Mining (ETH wechselte später zu PoS).
Es gibt auch viele ähnliche Mining-Coins und „Star Coins“, wie FIL, XCH usw. Diese wandeln Strom in Rechenleistung um und erzeugen Ausgaben durch Mining mit dieser Rechenleistung.
Manche Verkäufer von Mining-Maschinen pushen oft die Coin-Preise, um ihr Ziel zu erreichen, ihre Bestände zu verkaufen. Ich weiß nicht, wie lange diese Runde mit dem ZEC-Marktmomentum noch anhalten kann.
(Viele kleine Coins behaupten eine sehr kurze Amortisationszeit, bevor die Mining-Maschinen ausverkauft sind – und locken so Nutzer dazu, die Maschinen zu kaufen. In der Realität werden die tatsächlichen Amortisationstage jedoch immer länger, nachdem die Nutzer die Maschinen bekommen haben.)
Mir ist aufgefallen, dass viele Coins, die pumpen oder ausbrechen, Mining-Coins sind – wie zum Beispiel der kürzlich beliebte zcash:native.
Außerdem wurden $BTC und $ETH, die zwei größten Schwergewichte im Krypto-Kosmos, ebenfalls als Mining-Coins geboren: Beide starteten mit PoW-Mining (ETH wechselte später zu PoS).
Es gibt auch viele ähnliche Mining-Coins und „Star Coins“, wie FIL, XCH usw. Diese wandeln Strom in Rechenleistung um und erzeugen Ausgaben durch Mining mit dieser Rechenleistung.
Manche Verkäufer von Mining-Maschinen pushen oft die Coin-Preise, um ihr Ziel zu erreichen, ihre Bestände zu verkaufen. Ich weiß nicht, wie lange diese Runde mit dem ZEC-Marktmomentum noch anhalten kann.
(Viele kleine Coins behaupten eine sehr kurze Amortisationszeit, bevor die Mining-Maschinen ausverkauft sind – und locken so Nutzer dazu, die Maschinen zu kaufen. In der Realität werden die tatsächlichen Amortisationstage jedoch immer länger, nachdem die Nutzer die Maschinen bekommen haben.)
Außerdem wurden $BTC und $ETH, die zwei größten Schwergewichte im Krypto-Kosmos, ebenfalls als Mining-Coins geboren: Beide starteten mit PoW-Mining (ETH wechselte später zu PoS).
Es gibt auch viele ähnliche Mining-Coins und „Star Coins“, wie FIL, XCH usw. Diese wandeln Strom in Rechenleistung um und erzeugen Ausgaben durch Mining mit dieser Rechenleistung.
Manche Verkäufer von Mining-Maschinen pushen oft die Coin-Preise, um ihr Ziel zu erreichen, ihre Bestände zu verkaufen. Ich weiß nicht, wie lange diese Runde mit dem ZEC-Marktmomentum noch anhalten kann.
(Viele kleine Coins behaupten eine sehr kurze Amortisationszeit, bevor die Mining-Maschinen ausverkauft sind – und locken so Nutzer dazu, die Maschinen zu kaufen. In der Realität werden die tatsächlichen Amortisationstage jedoch immer länger, nachdem die Nutzer die Maschinen bekommen haben.)
1
381

·
--
🎙️ $DUSK 24 Stunden Neue Strategie: Nach langer Zeit
Beenden
02 h 00 m 44 s
121

DUSK
Im Portfolio
0%
0
0
·
--
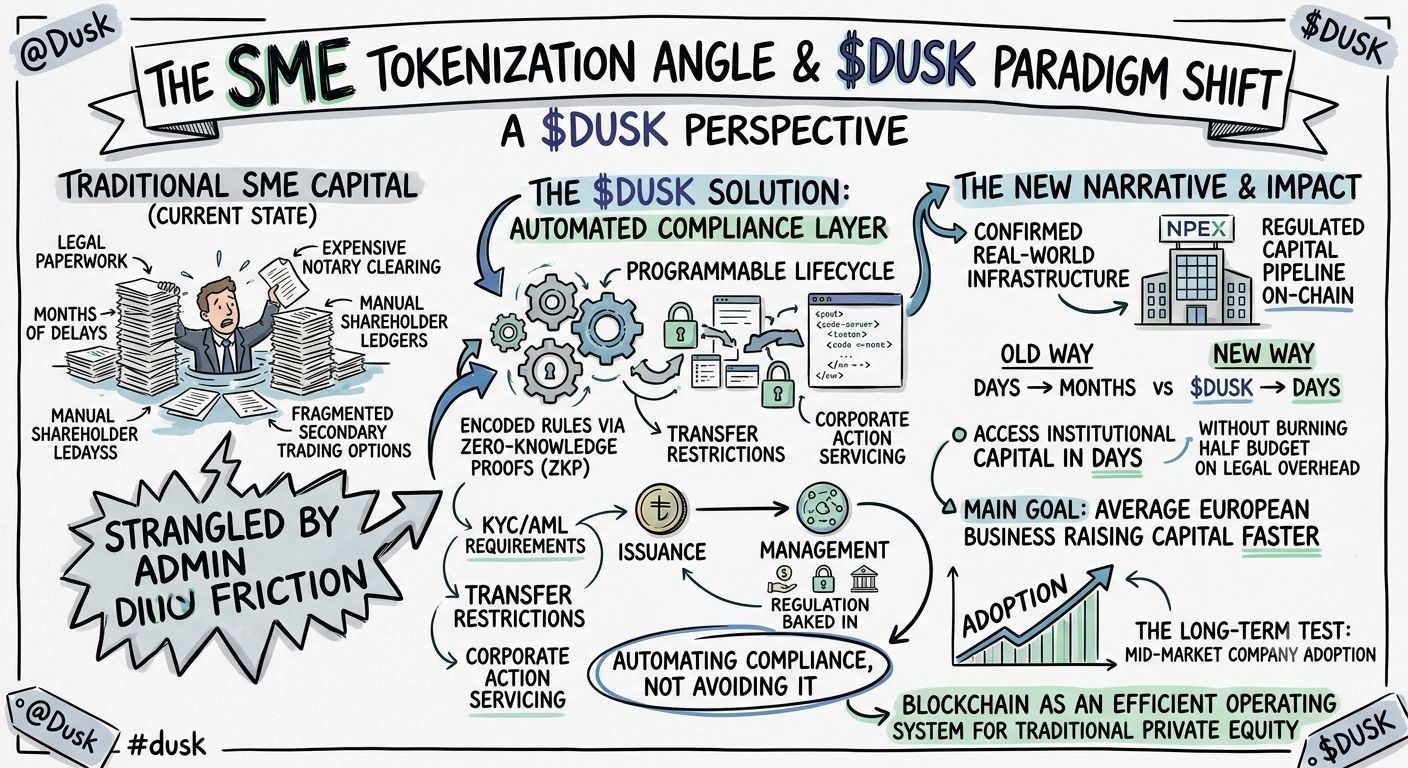
Wenn man sich den SME-Tokenisierungsaspekt aus CreatorPads Deep-Dive zu $DUSK ansieht, gibt es einen interessanten Paradigmenwechsel, der in dem üblichen RWA-Rauschen meist untergeht.
Die meisten Web3-Diskussionen über Tokenisierung konzentrieren sich fast ausschließlich auf hochvermögende Immobilien oder große institutionelle Schulden. Aber wenn man sich die Infrastruktur ansieht, die @Dusk aufbaut, scheint der eigentliche Zielmarkt die Millionen kleiner bis mittelständischer Unternehmen (SME) zu sein, die derzeit durch traditionelle administrative Reibung abgewürgt werden.
Aktuell muss ein SME, der Eigenkapital ausgeben oder privaten Kredit sichern will, sich durch Monate juristischer Formalitäten wühlen, teure Notarfreigaben, manuelle Aktualisierungen des Gesellschafterregisters und fragmentierte Optionen für den Sekundärhandel. Dusk’s Rahmen verspricht keinen Endlauf um Regulierung herum; er automatisiert vielmehr die Compliance-Schicht selbst. Indem KYC/AML-Anforderungen, Übertragungsbeschränkungen und die Betreuung von Corporate Actions direkt in die Token-Ebene durch Zero-Knowledge-Beweise kodiert werden, wird der gesamte Emissions- und Management-Lebenszyklus programmierbar.
Mit bestätigter realer Infrastruktur wie NPEX, die regulierte Kapitalströme on-chain bringt, verschiebt sich die $DUSK -Erzählung. Es geht nicht nur darum, ob Retail-Trader Bruchteile von Anteilen an einem Venture kaufen können – sondern darum, ob ein durchschnittliches europäisches Unternehmen in Tagen statt in Monaten Zugang zu institutionellem Kapital bekommt, ohne die Hälfte seines Budgets in juristische Overheads zu verbrennen.
Wenn Compliance auf Protokollebene eingebettet ist, hört Blockchain auf, sich wie ein Wild-West-Alternative anzufühlen, und beginnt, als viel effizienteres Betriebssystem für klassisches Private Equity zu funktionieren. Der Langzeittest für $DUSK wird kein spekulatives Hype sein, sondern die Frage, ob Unternehmen im Mid-Market diesen Kanal tatsächlich nutzen, um schneller Kapital aufzunehmen.
@Dusk_Foundation
#dusk
Wenn man sich den SME-Tokenisierungsaspekt aus CreatorPads Deep-Dive zu $DUSK ansieht, gibt es einen interessanten Paradigmenwechsel, der in dem üblichen RWA-Rauschen meist untergeht.
Die meisten Web3-Diskussionen über Tokenisierung konzentrieren sich fast ausschließlich auf hochvermögende Immobilien oder große institutionelle Schulden. Aber wenn man sich die Infrastruktur ansieht, die @Dusk aufbaut, scheint der eigentliche Zielmarkt die Millionen kleiner bis mittelständischer Unternehmen (SME) zu sein, die derzeit durch traditionelle administrative Reibung abgewürgt werden.
Aktuell muss ein SME, der Eigenkapital ausgeben oder privaten Kredit sichern will, sich durch Monate juristischer Formalitäten wühlen, teure Notarfreigaben, manuelle Aktualisierungen des Gesellschafterregisters und fragmentierte Optionen für den Sekundärhandel. Dusk’s Rahmen verspricht keinen Endlauf um Regulierung herum; er automatisiert vielmehr die Compliance-Schicht selbst. Indem KYC/AML-Anforderungen, Übertragungsbeschränkungen und die Betreuung von Corporate Actions direkt in die Token-Ebene durch Zero-Knowledge-Beweise kodiert werden, wird der gesamte Emissions- und Management-Lebenszyklus programmierbar.
Mit bestätigter realer Infrastruktur wie NPEX, die regulierte Kapitalströme on-chain bringt, verschiebt sich die $DUSK -Erzählung. Es geht nicht nur darum, ob Retail-Trader Bruchteile von Anteilen an einem Venture kaufen können – sondern darum, ob ein durchschnittliches europäisches Unternehmen in Tagen statt in Monaten Zugang zu institutionellem Kapital bekommt, ohne die Hälfte seines Budgets in juristische Overheads zu verbrennen.
Wenn Compliance auf Protokollebene eingebettet ist, hört Blockchain auf, sich wie ein Wild-West-Alternative anzufühlen, und beginnt, als viel effizienteres Betriebssystem für klassisches Private Equity zu funktionieren. Der Langzeittest für $DUSK wird kein spekulatives Hype sein, sondern die Frage, ob Unternehmen im Mid-Market diesen Kanal tatsächlich nutzen, um schneller Kapital aufzunehmen.
@Dusk
#dusk
Die meisten Web3-Diskussionen über Tokenisierung konzentrieren sich fast ausschließlich auf hochvermögende Immobilien oder große institutionelle Schulden. Aber wenn man sich die Infrastruktur ansieht, die @Dusk aufbaut, scheint der eigentliche Zielmarkt die Millionen kleiner bis mittelständischer Unternehmen (SME) zu sein, die derzeit durch traditionelle administrative Reibung abgewürgt werden.
Aktuell muss ein SME, der Eigenkapital ausgeben oder privaten Kredit sichern will, sich durch Monate juristischer Formalitäten wühlen, teure Notarfreigaben, manuelle Aktualisierungen des Gesellschafterregisters und fragmentierte Optionen für den Sekundärhandel. Dusk’s Rahmen verspricht keinen Endlauf um Regulierung herum; er automatisiert vielmehr die Compliance-Schicht selbst. Indem KYC/AML-Anforderungen, Übertragungsbeschränkungen und die Betreuung von Corporate Actions direkt in die Token-Ebene durch Zero-Knowledge-Beweise kodiert werden, wird der gesamte Emissions- und Management-Lebenszyklus programmierbar.
Mit bestätigter realer Infrastruktur wie NPEX, die regulierte Kapitalströme on-chain bringt, verschiebt sich die $DUSK -Erzählung. Es geht nicht nur darum, ob Retail-Trader Bruchteile von Anteilen an einem Venture kaufen können – sondern darum, ob ein durchschnittliches europäisches Unternehmen in Tagen statt in Monaten Zugang zu institutionellem Kapital bekommt, ohne die Hälfte seines Budgets in juristische Overheads zu verbrennen.
Wenn Compliance auf Protokollebene eingebettet ist, hört Blockchain auf, sich wie ein Wild-West-Alternative anzufühlen, und beginnt, als viel effizienteres Betriebssystem für klassisches Private Equity zu funktionieren. Der Langzeittest für $DUSK wird kein spekulatives Hype sein, sondern die Frage, ob Unternehmen im Mid-Market diesen Kanal tatsächlich nutzen, um schneller Kapital aufzunehmen.
@Dusk
#dusk
1
301
·
--
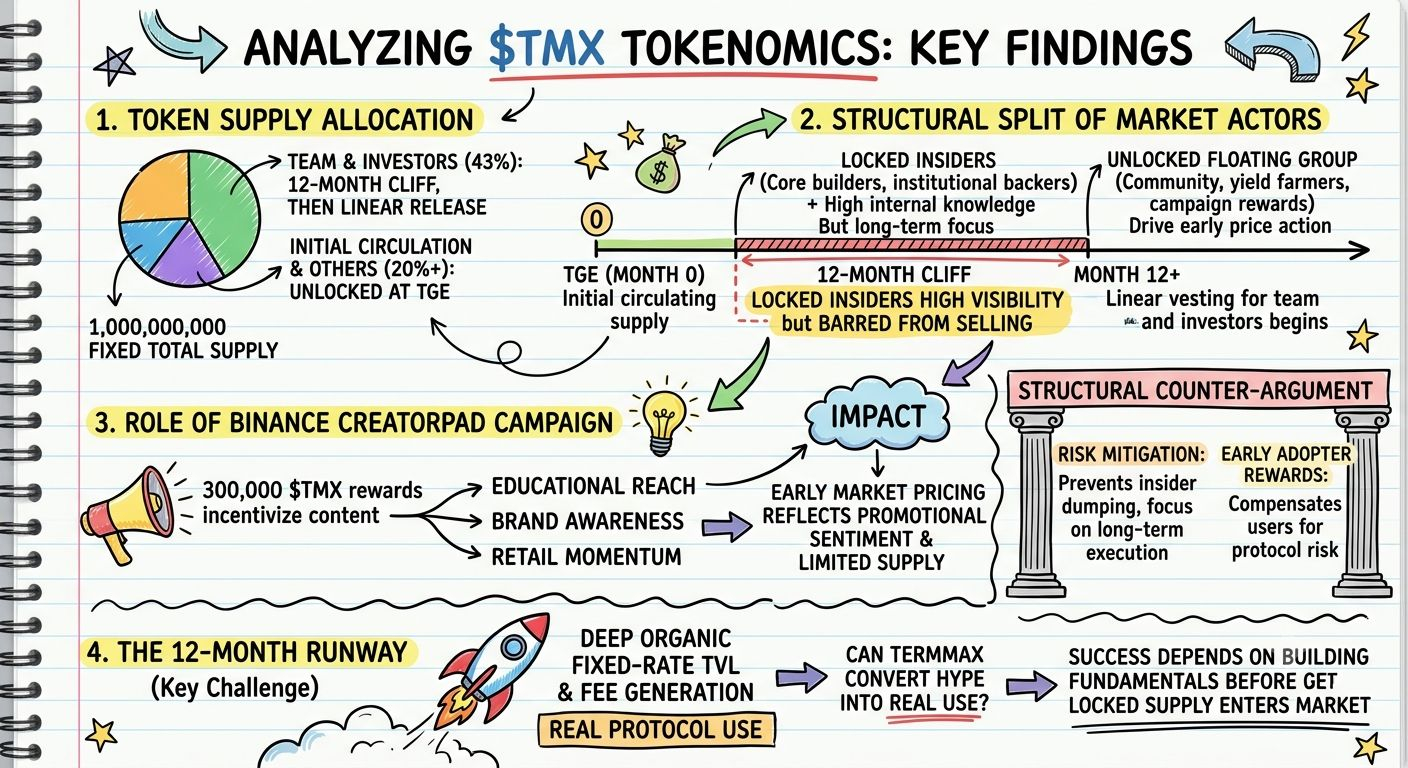
TermMax ($TMX) Tokenomics analysieren: Informationsasymmetrie, Vesting-Cliffs und die Binance-CreatorPad-Dynamik
Die Token-Generierungsstruktur für TermMax ($TMX) liefert ein überzeugendes Fallbeispiel für Marktdesign, Liquiditätsmanagement und die Preisfindung in der frühen Phase. Von der festgelegten Gesamtsumme von 1.000.000.000 fließen ungefähr 20% zum TGE in den ersten Umlauf, während Team (15%) und frühe Investoren (28%) einer strengen 12-monatigen Sperrfrist unterliegen, gefolgt von linearen monatlichen Freigaben.
Diese Architektur erzeugt eine klare strukturelle Trennung zwischen Marktteilnehmern:
Die Gesperrten Insidern: Die zentralen Entwickler und institutionellen Unterstützer verfügen über die beste Transparenz bezüglich interner Abläufe, realer Protokolleinnahmen und der Nachfrage der Kreditnehmer—sind jedoch strukturell daran gehindert, für ein gesamtes Jahr zu verkaufen.
Die Unlocked Floating Group: Frühzeitige Community-Teilnehmer, Yield-Farmer, anfängliche Liquiditätsanbieter und Empfänger von Kampagnenbelohnungen treiben die erste Preisbildung an, bevor es ausreichende Langzeitdaten gibt, um eine organische Nachfrage nach Fixed-Rate-Lending-Primitive nachzuweisen.
Die Rolle der Binance CreatorPad-Kampagne
Ein wesentlicher Faktor, der die frühe Stimmung im Retail-Bereich prägt, ist die aktive 300.000 $TMX Binance-CreatorPad-Kampagne, die auf Binance Square veranstaltet wird. Indem Creator und Analysten dazu incentiviert werden, TermMax’ benutzerdefinierte AMM-Range-Orders und Fixed-Rate-Mechaniken aufzuschlüsseln, sorgt CreatorPad für unmittelbare Reichweite im Bildungsbereich und für Markenbekanntheit im gesamten Web3-Ökosystem.
Aus rein analytischer Sicht bedeutet das jedoch: Die frühe Marktpreisbildung spiegelt stark kampagnengetriebene Retail-Momentum, begrenzte anfängliche Angebotsrestriktionen und Promotion-Sentiment wider—nicht vollständig etablierte Protokoll-Cashflows. Früh freigeschaltete Inhaber können in dünner Anfangsliquidität ihr Risiko reduzieren, während die Gruppe mit der höchsten fundamentalen Überzeugung an der Seitenlinie gesperrt bleibt.
Der strukturelle Gegen- -Einwand
Diese Sperr- und Ausschüttungsstrategie erfüllt einen wichtigen Zweck. Ein 12-monatiger Cliff ist ein bewährtes Instrument zur Risikominderung: Er verhindert Insider-Dumping und zwingt zentrale Mitwirkende, sich auf eine mehrjährige Umsetzung zu fokussieren.
#TermMax #CreatorPad @termmax
TermMax ($TMX) Tokenomics analysieren: Informationsasymmetrie, Vesting-Cliffs und die Binance-CreatorPad-Dynamik
Die Token-Generierungsstruktur für TermMax ($TMX) liefert ein überzeugendes Fallbeispiel für Marktdesign, Liquiditätsmanagement und die Preisfindung in der frühen Phase. Von der festgelegten Gesamtsumme von 1.000.000.000 fließen ungefähr 20% zum TGE in den ersten Umlauf, während Team (15%) und frühe Investoren (28%) einer strengen 12-monatigen Sperrfrist unterliegen, gefolgt von linearen monatlichen Freigaben.
Diese Architektur erzeugt eine klare strukturelle Trennung zwischen Marktteilnehmern:
Die Gesperrten Insidern: Die zentralen Entwickler und institutionellen Unterstützer verfügen über die beste Transparenz bezüglich interner Abläufe, realer Protokolleinnahmen und der Nachfrage der Kreditnehmer—sind jedoch strukturell daran gehindert, für ein gesamtes Jahr zu verkaufen.
Die Unlocked Floating Group: Frühzeitige Community-Teilnehmer, Yield-Farmer, anfängliche Liquiditätsanbieter und Empfänger von Kampagnenbelohnungen treiben die erste Preisbildung an, bevor es ausreichende Langzeitdaten gibt, um eine organische Nachfrage nach Fixed-Rate-Lending-Primitive nachzuweisen.
Die Rolle der Binance CreatorPad-Kampagne
Ein wesentlicher Faktor, der die frühe Stimmung im Retail-Bereich prägt, ist die aktive 300.000 $TMX Binance-CreatorPad-Kampagne, die auf Binance Square veranstaltet wird. Indem Creator und Analysten dazu incentiviert werden, TermMax’ benutzerdefinierte AMM-Range-Orders und Fixed-Rate-Mechaniken aufzuschlüsseln, sorgt CreatorPad für unmittelbare Reichweite im Bildungsbereich und für Markenbekanntheit im gesamten Web3-Ökosystem.
Aus rein analytischer Sicht bedeutet das jedoch: Die frühe Marktpreisbildung spiegelt stark kampagnengetriebene Retail-Momentum, begrenzte anfängliche Angebotsrestriktionen und Promotion-Sentiment wider—nicht vollständig etablierte Protokoll-Cashflows. Früh freigeschaltete Inhaber können in dünner Anfangsliquidität ihr Risiko reduzieren, während die Gruppe mit der höchsten fundamentalen Überzeugung an der Seitenlinie gesperrt bleibt.
Der strukturelle Gegen- -Einwand
Diese Sperr- und Ausschüttungsstrategie erfüllt einen wichtigen Zweck. Ein 12-monatiger Cliff ist ein bewährtes Instrument zur Risikominderung: Er verhindert Insider-Dumping und zwingt zentrale Mitwirkende, sich auf eine mehrjährige Umsetzung zu fokussieren.
#TermMax #CreatorPad @TermMax
Die Token-Generierungsstruktur für TermMax ($TMX) liefert ein überzeugendes Fallbeispiel für Marktdesign, Liquiditätsmanagement und die Preisfindung in der frühen Phase. Von der festgelegten Gesamtsumme von 1.000.000.000 fließen ungefähr 20% zum TGE in den ersten Umlauf, während Team (15%) und frühe Investoren (28%) einer strengen 12-monatigen Sperrfrist unterliegen, gefolgt von linearen monatlichen Freigaben.
Diese Architektur erzeugt eine klare strukturelle Trennung zwischen Marktteilnehmern:
Die Gesperrten Insidern: Die zentralen Entwickler und institutionellen Unterstützer verfügen über die beste Transparenz bezüglich interner Abläufe, realer Protokolleinnahmen und der Nachfrage der Kreditnehmer—sind jedoch strukturell daran gehindert, für ein gesamtes Jahr zu verkaufen.
Die Unlocked Floating Group: Frühzeitige Community-Teilnehmer, Yield-Farmer, anfängliche Liquiditätsanbieter und Empfänger von Kampagnenbelohnungen treiben die erste Preisbildung an, bevor es ausreichende Langzeitdaten gibt, um eine organische Nachfrage nach Fixed-Rate-Lending-Primitive nachzuweisen.
Die Rolle der Binance CreatorPad-Kampagne
Ein wesentlicher Faktor, der die frühe Stimmung im Retail-Bereich prägt, ist die aktive 300.000 $TMX Binance-CreatorPad-Kampagne, die auf Binance Square veranstaltet wird. Indem Creator und Analysten dazu incentiviert werden, TermMax’ benutzerdefinierte AMM-Range-Orders und Fixed-Rate-Mechaniken aufzuschlüsseln, sorgt CreatorPad für unmittelbare Reichweite im Bildungsbereich und für Markenbekanntheit im gesamten Web3-Ökosystem.
Aus rein analytischer Sicht bedeutet das jedoch: Die frühe Marktpreisbildung spiegelt stark kampagnengetriebene Retail-Momentum, begrenzte anfängliche Angebotsrestriktionen und Promotion-Sentiment wider—nicht vollständig etablierte Protokoll-Cashflows. Früh freigeschaltete Inhaber können in dünner Anfangsliquidität ihr Risiko reduzieren, während die Gruppe mit der höchsten fundamentalen Überzeugung an der Seitenlinie gesperrt bleibt.
Der strukturelle Gegen- -Einwand
Diese Sperr- und Ausschüttungsstrategie erfüllt einen wichtigen Zweck. Ein 12-monatiger Cliff ist ein bewährtes Instrument zur Risikominderung: Er verhindert Insider-Dumping und zwingt zentrale Mitwirkende, sich auf eine mehrjährige Umsetzung zu fokussieren.
#TermMax #CreatorPad @TermMax
1
1
156
·
--
#dusk $DUSK @Dusk_Foundation
Was macht die spezifische Funktion im Design von Dusk aus Ihrer Sicht am optimistischsten hinsichtlich der Frage, ob Finanzorganisationen sie übernehmen werden?
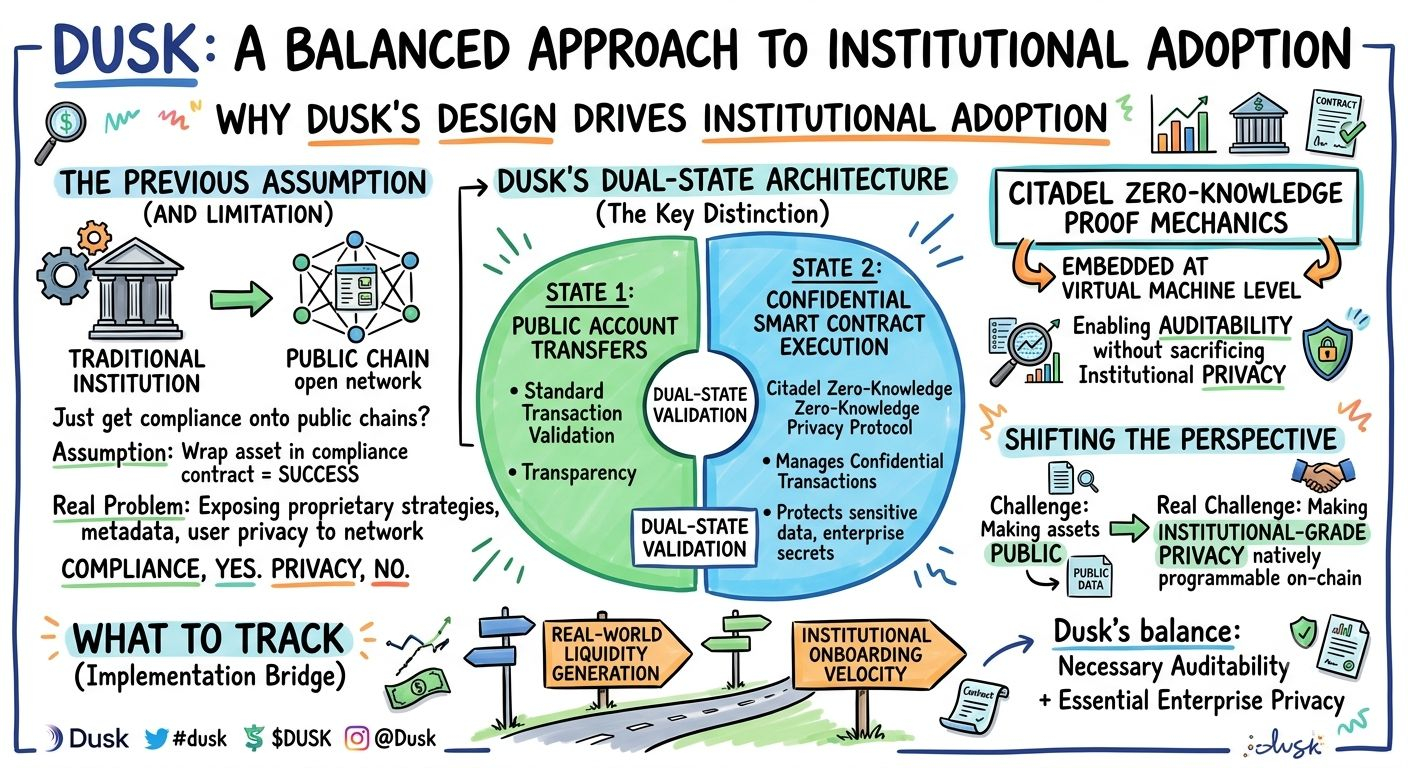
Lange Zeit dachte ich, die größte Hürde für die Integration von Web3 in Finanzorganisationen bestünde schlicht darin, einen regulatorischen Rahmen auf die Blockchain zu bringen. Wenn es möglich ist, ein traditionelles Finanz-Asset in einen regelkonformen Smart Contract zu verpacken, ist der schwierigste Teil im Grunde bereits erledigt.
Als ich jedoch die Architektur von Dusk analysierte, musste ich diese Annahme überdenken. Was mir besonders auffiel, ist die Art und Weise, wie Dusk die Verifikation öffentlicher Transaktionen von der Ausführung sicherer Smart Contracts durch die Dual-State-Architektur trennt. Einerseits werden Überweisungen für öffentliche Kontotransaktionen verarbeitet, während das Zero-Knowledge-Sicherheitsprotokoll Citadel die sicheren Transaktionen übernimmt – ohne dabei sensible Nutzerdaten oder Geschäftsgeheimnisse des Unternehmens offenzulegen.
Dieser Unterschied ist zwar klein, aber sehr wichtig. Wenn eine Organisation nur öffentliche Smart Contracts nutzt, muss sie das Risiko eingehen, dass interne finanzielle Strategien, Transaktionsdaten und die Privatsphäre der Nutzer für das gesamte Netzwerk offengelegt werden. Umgekehrt würde vollständige Transparenz ohne Schutz die für Prüfungen (Audits) notwendige Nachvollziehbarkeit stark erschweren. Dusk löst dieses Problem, indem es die Mechanik der Non-Disclosure-Beweise (Zero-Knowledge Proofs) direkt auf der Ebene der virtuellen Maschine integriert – sodass Audits möglich sind, ohne dass die Privatsphäre auf Organisationsebene dafür geopfert werden muss.
#dusk $DUSK @Dusk
Was macht die spezifische Funktion im Design von Dusk aus Ihrer Sicht am optimistischsten hinsichtlich der Frage, ob Finanzorganisationen sie übernehmen werden?
Lange Zeit dachte ich, die größte Hürde für die Integration von Web3 in Finanzorganisationen bestünde schlicht darin, einen regulatorischen Rahmen auf die Blockchain zu bringen. Wenn es möglich ist, ein traditionelles Finanz-Asset in einen regelkonformen Smart Contract zu verpacken, ist der schwierigste Teil im Grunde bereits erledigt.
Als ich jedoch die Architektur von Dusk analysierte, musste ich diese Annahme überdenken. Was mir besonders auffiel, ist die Art und Weise, wie Dusk die Verifikation öffentlicher Transaktionen von der Ausführung sicherer Smart Contracts durch die Dual-State-Architektur trennt. Einerseits werden Überweisungen für öffentliche Kontotransaktionen verarbeitet, während das Zero-Knowledge-Sicherheitsprotokoll Citadel die sicheren Transaktionen übernimmt – ohne dabei sensible Nutzerdaten oder Geschäftsgeheimnisse des Unternehmens offenzulegen.
Dieser Unterschied ist zwar klein, aber sehr wichtig. Wenn eine Organisation nur öffentliche Smart Contracts nutzt, muss sie das Risiko eingehen, dass interne finanzielle Strategien, Transaktionsdaten und die Privatsphäre der Nutzer für das gesamte Netzwerk offengelegt werden. Umgekehrt würde vollständige Transparenz ohne Schutz die für Prüfungen (Audits) notwendige Nachvollziehbarkeit stark erschweren. Dusk löst dieses Problem, indem es die Mechanik der Non-Disclosure-Beweise (Zero-Knowledge Proofs) direkt auf der Ebene der virtuellen Maschine integriert – sodass Audits möglich sind, ohne dass die Privatsphäre auf Organisationsebene dafür geopfert werden muss.
Was macht die spezifische Funktion im Design von Dusk aus Ihrer Sicht am optimistischsten hinsichtlich der Frage, ob Finanzorganisationen sie übernehmen werden?
Lange Zeit dachte ich, die größte Hürde für die Integration von Web3 in Finanzorganisationen bestünde schlicht darin, einen regulatorischen Rahmen auf die Blockchain zu bringen. Wenn es möglich ist, ein traditionelles Finanz-Asset in einen regelkonformen Smart Contract zu verpacken, ist der schwierigste Teil im Grunde bereits erledigt.
Als ich jedoch die Architektur von Dusk analysierte, musste ich diese Annahme überdenken. Was mir besonders auffiel, ist die Art und Weise, wie Dusk die Verifikation öffentlicher Transaktionen von der Ausführung sicherer Smart Contracts durch die Dual-State-Architektur trennt. Einerseits werden Überweisungen für öffentliche Kontotransaktionen verarbeitet, während das Zero-Knowledge-Sicherheitsprotokoll Citadel die sicheren Transaktionen übernimmt – ohne dabei sensible Nutzerdaten oder Geschäftsgeheimnisse des Unternehmens offenzulegen.
Dieser Unterschied ist zwar klein, aber sehr wichtig. Wenn eine Organisation nur öffentliche Smart Contracts nutzt, muss sie das Risiko eingehen, dass interne finanzielle Strategien, Transaktionsdaten und die Privatsphäre der Nutzer für das gesamte Netzwerk offengelegt werden. Umgekehrt würde vollständige Transparenz ohne Schutz die für Prüfungen (Audits) notwendige Nachvollziehbarkeit stark erschweren. Dusk löst dieses Problem, indem es die Mechanik der Non-Disclosure-Beweise (Zero-Knowledge Proofs) direkt auf der Ebene der virtuellen Maschine integriert – sodass Audits möglich sind, ohne dass die Privatsphäre auf Organisationsebene dafür geopfert werden muss.
3
4
214
·
--
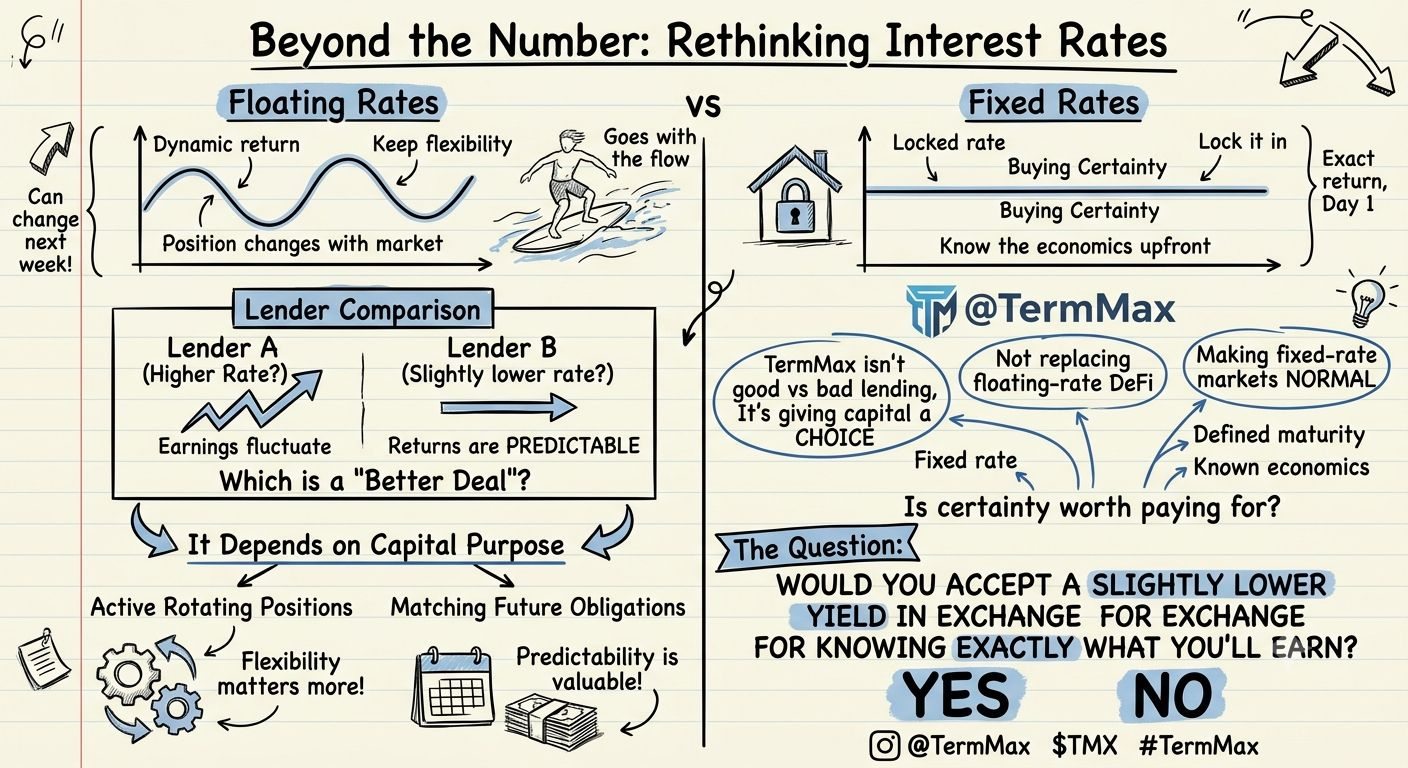
Ich dachte früher, Zinssätze seien im Wesentlichen nur eine Kennzahl zum Vergleichen.
5 % vs. 7 %.
8 % vs. 10 %.
Höher gewinnt normalerweise.
Je mehr ich mir Festzinsmärkte wie @termmax anschaue, desto weniger simpel wirkt das.
Ein Zinssatz ist nicht nur eine Rendite.
Er ist auch eine Verpflichtung.
Wenn ich zu einem variablen Zinssatz verleihe, behalte ich die Flexibilität.
Wenn sich die Markbedingungen ändern, verändert sich meine Position entsprechend.
Wenn ich aber einen festen Zinssatz festlege, kaufe ich etwas anderes ein:
Sicherheit.
Ich kenne die wirtschaftlichen Rahmenbedingungen, bevor die Position überhaupt beginnt.
Das kann wichtiger sein als das Ausschöpfen der maximal möglichen Rendite.
Stell dir zwei Kreditgeber vor.
Kreditgeber A erzielt heute einen höheren Zinssatz, aber der Zinssatz kann sich nächste Woche ändern.
Kreditgeber B verdient etwas weniger, weiß aber vom ersten Tag an die exakte Rendite und Laufzeit.
Wer bekommt also tatsächlich das bessere Angebot?
Ich glaube nicht, dass es eine universelle Antwort gibt.
Es hängt davon ab, wofür das Kapital gedacht ist.
Wenn ich Positionen aktiv rotiere, ist Flexibilität wahrscheinlich wichtiger.
Wenn ich das Verleihen mit einer zukünftigen Verpflichtung abgleiche, wird die Planbarkeit deutlich wertvoller.
Darum ist TermMax für mich interessant.
Das Produkt fordert DeFi nicht wirklich auf, zwischen gutem und schlechtem Verleihen zu wählen.
Es gibt dem Kapital eine weitere Option.
Festzins.
Definierte Laufzeit.
Bekannte Rahmenbedingungen.
Und dann entscheidet der Markt, wann diese Sicherheit es wert ist, bezahlt zu werden.
Vielleicht liegt darin die größere Chance.
Nicht den DeFi-Handel mit variablen Zinssätzen ersetzen.
Festzinsmärkte so normal machen, dass Nutzer die Finanzierungsstruktur wählen können, die wirklich zu ihrer Strategie passt.
Also meine Frage:
Würdest du eine etwas niedrigere Rendite akzeptieren, wenn du dafür genau weißt, was du verdienen wirst?
Ja oder nein?
@termmax $TMX #TermMax
Ich dachte früher, Zinssätze seien im Wesentlichen nur eine Kennzahl zum Vergleichen.
5 % vs. 7 %.
8 % vs. 10 %.
Höher gewinnt normalerweise.
Je mehr ich mir Festzinsmärkte wie @TermMax anschaue, desto weniger simpel wirkt das.
Ein Zinssatz ist nicht nur eine Rendite.
Er ist auch eine Verpflichtung.
Wenn ich zu einem variablen Zinssatz verleihe, behalte ich die Flexibilität.
Wenn sich die Markbedingungen ändern, verändert sich meine Position entsprechend.
Wenn ich aber einen festen Zinssatz festlege, kaufe ich etwas anderes ein:
Sicherheit.
Ich kenne die wirtschaftlichen Rahmenbedingungen, bevor die Position überhaupt beginnt.
Das kann wichtiger sein als das Ausschöpfen der maximal möglichen Rendite.
Stell dir zwei Kreditgeber vor.
Kreditgeber A erzielt heute einen höheren Zinssatz, aber der Zinssatz kann sich nächste Woche ändern.
Kreditgeber B verdient etwas weniger, weiß aber vom ersten Tag an die exakte Rendite und Laufzeit.
Wer bekommt also tatsächlich das bessere Angebot?
Ich glaube nicht, dass es eine universelle Antwort gibt.
Es hängt davon ab, wofür das Kapital gedacht ist.
Wenn ich Positionen aktiv rotiere, ist Flexibilität wahrscheinlich wichtiger.
Wenn ich das Verleihen mit einer zukünftigen Verpflichtung abgleiche, wird die Planbarkeit deutlich wertvoller.
Darum ist TermMax für mich interessant.
Das Produkt fordert DeFi nicht wirklich auf, zwischen gutem und schlechtem Verleihen zu wählen.
Es gibt dem Kapital eine weitere Option.
Festzins.
Definierte Laufzeit.
Bekannte Rahmenbedingungen.
Und dann entscheidet der Markt, wann diese Sicherheit es wert ist, bezahlt zu werden.
Vielleicht liegt darin die größere Chance.
Nicht den DeFi-Handel mit variablen Zinssätzen ersetzen.
Festzinsmärkte so normal machen, dass Nutzer die Finanzierungsstruktur wählen können, die wirklich zu ihrer Strategie passt.
Also meine Frage:
Würdest du eine etwas niedrigere Rendite akzeptieren, wenn du dafür genau weißt, was du verdienen wirst?
Ja oder nein?
@TermMax $TMX #TermMax
5 % vs. 7 %.
8 % vs. 10 %.
Höher gewinnt normalerweise.
Je mehr ich mir Festzinsmärkte wie @TermMax anschaue, desto weniger simpel wirkt das.
Ein Zinssatz ist nicht nur eine Rendite.
Er ist auch eine Verpflichtung.
Wenn ich zu einem variablen Zinssatz verleihe, behalte ich die Flexibilität.
Wenn sich die Markbedingungen ändern, verändert sich meine Position entsprechend.
Wenn ich aber einen festen Zinssatz festlege, kaufe ich etwas anderes ein:
Sicherheit.
Ich kenne die wirtschaftlichen Rahmenbedingungen, bevor die Position überhaupt beginnt.
Das kann wichtiger sein als das Ausschöpfen der maximal möglichen Rendite.
Stell dir zwei Kreditgeber vor.
Kreditgeber A erzielt heute einen höheren Zinssatz, aber der Zinssatz kann sich nächste Woche ändern.
Kreditgeber B verdient etwas weniger, weiß aber vom ersten Tag an die exakte Rendite und Laufzeit.
Wer bekommt also tatsächlich das bessere Angebot?
Ich glaube nicht, dass es eine universelle Antwort gibt.
Es hängt davon ab, wofür das Kapital gedacht ist.
Wenn ich Positionen aktiv rotiere, ist Flexibilität wahrscheinlich wichtiger.
Wenn ich das Verleihen mit einer zukünftigen Verpflichtung abgleiche, wird die Planbarkeit deutlich wertvoller.
Darum ist TermMax für mich interessant.
Das Produkt fordert DeFi nicht wirklich auf, zwischen gutem und schlechtem Verleihen zu wählen.
Es gibt dem Kapital eine weitere Option.
Festzins.
Definierte Laufzeit.
Bekannte Rahmenbedingungen.
Und dann entscheidet der Markt, wann diese Sicherheit es wert ist, bezahlt zu werden.
Vielleicht liegt darin die größere Chance.
Nicht den DeFi-Handel mit variablen Zinssätzen ersetzen.
Festzinsmärkte so normal machen, dass Nutzer die Finanzierungsstruktur wählen können, die wirklich zu ihrer Strategie passt.
Also meine Frage:
Würdest du eine etwas niedrigere Rendite akzeptieren, wenn du dafür genau weißt, was du verdienen wirst?
Ja oder nein?
@TermMax $TMX #TermMax
214
·
--
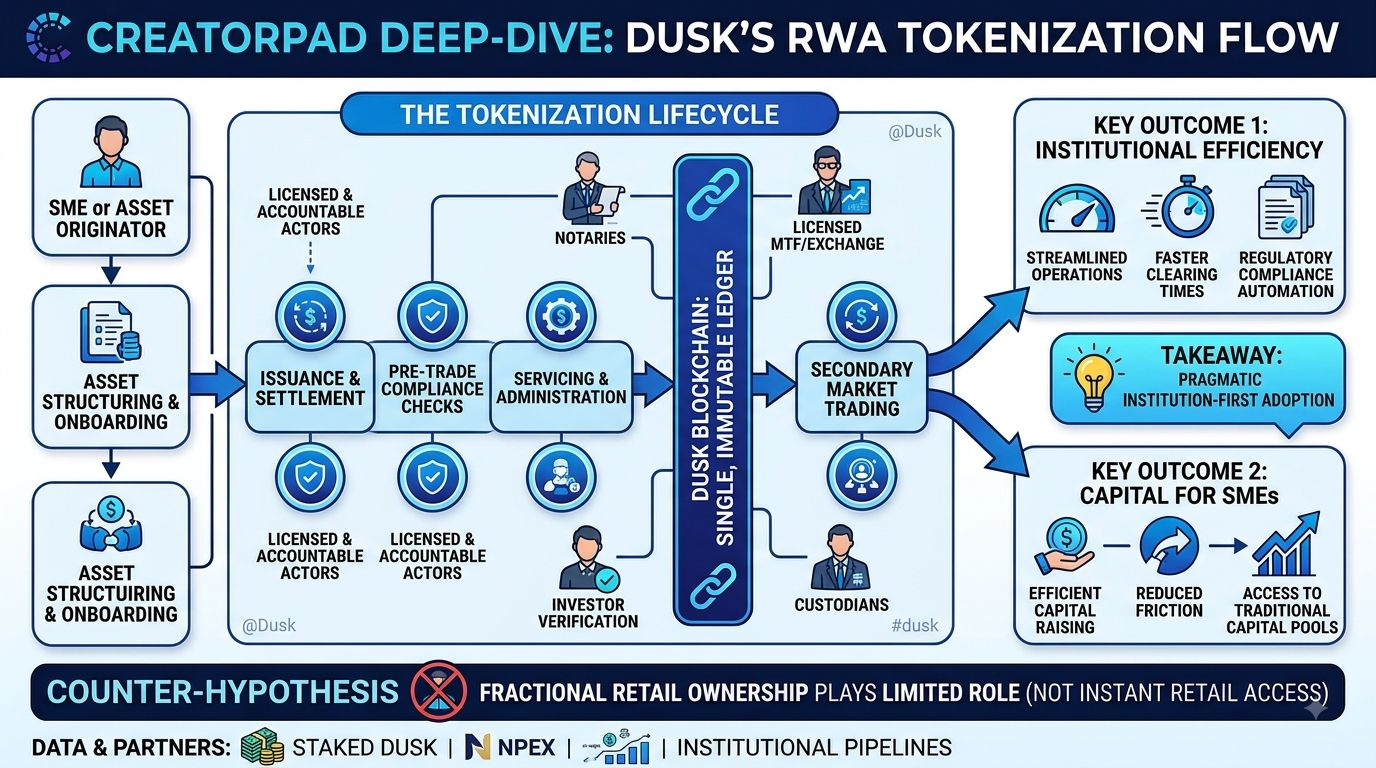
Ein kleiner Deep-Dive in die Berichterstattung von CreatorPad zu Dusk und $DUSK heute sowie eine ganz konkrete Erkenntnis aus deren Aufschlüsselung zur Tokenisierung von KMU haben mich überrascht – das Argument, dass „Bruchteilseigentum in der realen Nutzung nur eine begrenzte Rolle spielt“. Nicht die übliche spekulative Euphorie, die man bei tokenisierten Real-World-Assets (RWAs) sonst erwartet.
Was zum Innehalten bringt, ist, wie bodenständig die Infrastruktur tatsächlich ist. Wenn man sich die in der CreatorPad-Ausarbeitung skizzierte operative Architektur ansieht – von der Strukturierung der Assets und dem Onboarding über die Emission, Abwicklung, den Service bis hin zum Sekundärhandel – bleibt jede einzelne Phase an lizenzierte, rechenschaftspflichtige Akteure gebunden. Notare, die den Transfer von Unternehmensanteilen abwickeln, lizenzierte MTF-/Börsenplätze sowie strikte Verifizierungen der Investorenberechtigung vor der Abwicklung. Die Blockchain ist kein Zauberstab, der regulatorische Kontrollpunkte ausradiert; sie dient als ein einzelnes, unveränderliches Ledger, das diese Kontrollpunkte davon befreit, dutzende fragmentierte Datenbankaufzeichnungen zu pflegen.
Mit hunderten von Millionen DUSK, die gestakt sind, und bestätigten Pipelines bei institutionellen Emissionen über lizenzierte Partner wie NPEX, steckt echter Substanz in dem Setup.
Die weitverbreitete Annahme war schon immer, dass „die Tokenisierung privater Märkte“ bedeutete, den Zugang für Privatanleger sofort zu exklusiven Private-Equity-Deals zu öffnen. Die von CreatorPad hervorgehobene Realität ist deutlich pragmatischer, institutionen-zuerst: Institutionen erhalten optimierte operative Effizienz und schnellere Clearing-Zeiten, während lokale Rechtsrahmen weiterhin festlegen, wer überhaupt in den Deal-Raum gelangt. „Märkte für KMUs öffnen“ bedeutet am Ende, dass Kapital bei wachsenden Unternehmen mit weit weniger Reibung ankommt.
Es ist schwer, der Logik zu widersprechen – die Ausrichtung auf bestehende institutionelle Compliance dürfte der einzige Weg sein, wie Tranchen privaten Kapitals tatsächlich on-chain in Bewegung kommen. Dennoch bleibt eine interessante offene Frage: Wenn traditionelle Compliance-Tore bei jedem einzelnen Übergang greifen, wo beginnt dann für den Endnutzer oder den alltäglichen Marktteilnehmer der Unterschied eines on-chain-Ökosystems tatsächlich spürbar zu werden?
@Dusk_Foundation
#dusk
$DUSK
Ein kleiner Deep-Dive in die Berichterstattung von CreatorPad zu Dusk und $DUSK heute sowie eine ganz konkrete Erkenntnis aus deren Aufschlüsselung zur Tokenisierung von KMU haben mich überrascht – das Argument, dass „Bruchteilseigentum in der realen Nutzung nur eine begrenzte Rolle spielt“. Nicht die übliche spekulative Euphorie, die man bei tokenisierten Real-World-Assets (RWAs) sonst erwartet.
Was zum Innehalten bringt, ist, wie bodenständig die Infrastruktur tatsächlich ist. Wenn man sich die in der CreatorPad-Ausarbeitung skizzierte operative Architektur ansieht – von der Strukturierung der Assets und dem Onboarding über die Emission, Abwicklung, den Service bis hin zum Sekundärhandel – bleibt jede einzelne Phase an lizenzierte, rechenschaftspflichtige Akteure gebunden. Notare, die den Transfer von Unternehmensanteilen abwickeln, lizenzierte MTF-/Börsenplätze sowie strikte Verifizierungen der Investorenberechtigung vor der Abwicklung. Die Blockchain ist kein Zauberstab, der regulatorische Kontrollpunkte ausradiert; sie dient als ein einzelnes, unveränderliches Ledger, das diese Kontrollpunkte davon befreit, dutzende fragmentierte Datenbankaufzeichnungen zu pflegen.
Mit hunderten von Millionen DUSK, die gestakt sind, und bestätigten Pipelines bei institutionellen Emissionen über lizenzierte Partner wie NPEX, steckt echter Substanz in dem Setup.
Die weitverbreitete Annahme war schon immer, dass „die Tokenisierung privater Märkte“ bedeutete, den Zugang für Privatanleger sofort zu exklusiven Private-Equity-Deals zu öffnen. Die von CreatorPad hervorgehobene Realität ist deutlich pragmatischer, institutionen-zuerst: Institutionen erhalten optimierte operative Effizienz und schnellere Clearing-Zeiten, während lokale Rechtsrahmen weiterhin festlegen, wer überhaupt in den Deal-Raum gelangt. „Märkte für KMUs öffnen“ bedeutet am Ende, dass Kapital bei wachsenden Unternehmen mit weit weniger Reibung ankommt.
Es ist schwer, der Logik zu widersprechen – die Ausrichtung auf bestehende institutionelle Compliance dürfte der einzige Weg sein, wie Tranchen privaten Kapitals tatsächlich on-chain in Bewegung kommen. Dennoch bleibt eine interessante offene Frage: Wenn traditionelle Compliance-Tore bei jedem einzelnen Übergang greifen, wo beginnt dann für den Endnutzer oder den alltäglichen Marktteilnehmer der Unterschied eines on-chain-Ökosystems tatsächlich spürbar zu werden?
@Dusk
#dusk
$DUSK
Was zum Innehalten bringt, ist, wie bodenständig die Infrastruktur tatsächlich ist. Wenn man sich die in der CreatorPad-Ausarbeitung skizzierte operative Architektur ansieht – von der Strukturierung der Assets und dem Onboarding über die Emission, Abwicklung, den Service bis hin zum Sekundärhandel – bleibt jede einzelne Phase an lizenzierte, rechenschaftspflichtige Akteure gebunden. Notare, die den Transfer von Unternehmensanteilen abwickeln, lizenzierte MTF-/Börsenplätze sowie strikte Verifizierungen der Investorenberechtigung vor der Abwicklung. Die Blockchain ist kein Zauberstab, der regulatorische Kontrollpunkte ausradiert; sie dient als ein einzelnes, unveränderliches Ledger, das diese Kontrollpunkte davon befreit, dutzende fragmentierte Datenbankaufzeichnungen zu pflegen.
Mit hunderten von Millionen DUSK, die gestakt sind, und bestätigten Pipelines bei institutionellen Emissionen über lizenzierte Partner wie NPEX, steckt echter Substanz in dem Setup.
Die weitverbreitete Annahme war schon immer, dass „die Tokenisierung privater Märkte“ bedeutete, den Zugang für Privatanleger sofort zu exklusiven Private-Equity-Deals zu öffnen. Die von CreatorPad hervorgehobene Realität ist deutlich pragmatischer, institutionen-zuerst: Institutionen erhalten optimierte operative Effizienz und schnellere Clearing-Zeiten, während lokale Rechtsrahmen weiterhin festlegen, wer überhaupt in den Deal-Raum gelangt. „Märkte für KMUs öffnen“ bedeutet am Ende, dass Kapital bei wachsenden Unternehmen mit weit weniger Reibung ankommt.
Es ist schwer, der Logik zu widersprechen – die Ausrichtung auf bestehende institutionelle Compliance dürfte der einzige Weg sein, wie Tranchen privaten Kapitals tatsächlich on-chain in Bewegung kommen. Dennoch bleibt eine interessante offene Frage: Wenn traditionelle Compliance-Tore bei jedem einzelnen Übergang greifen, wo beginnt dann für den Endnutzer oder den alltäglichen Marktteilnehmer der Unterschied eines on-chain-Ökosystems tatsächlich spürbar zu werden?
@Dusk
#dusk
$DUSK
2
1
166
·
--
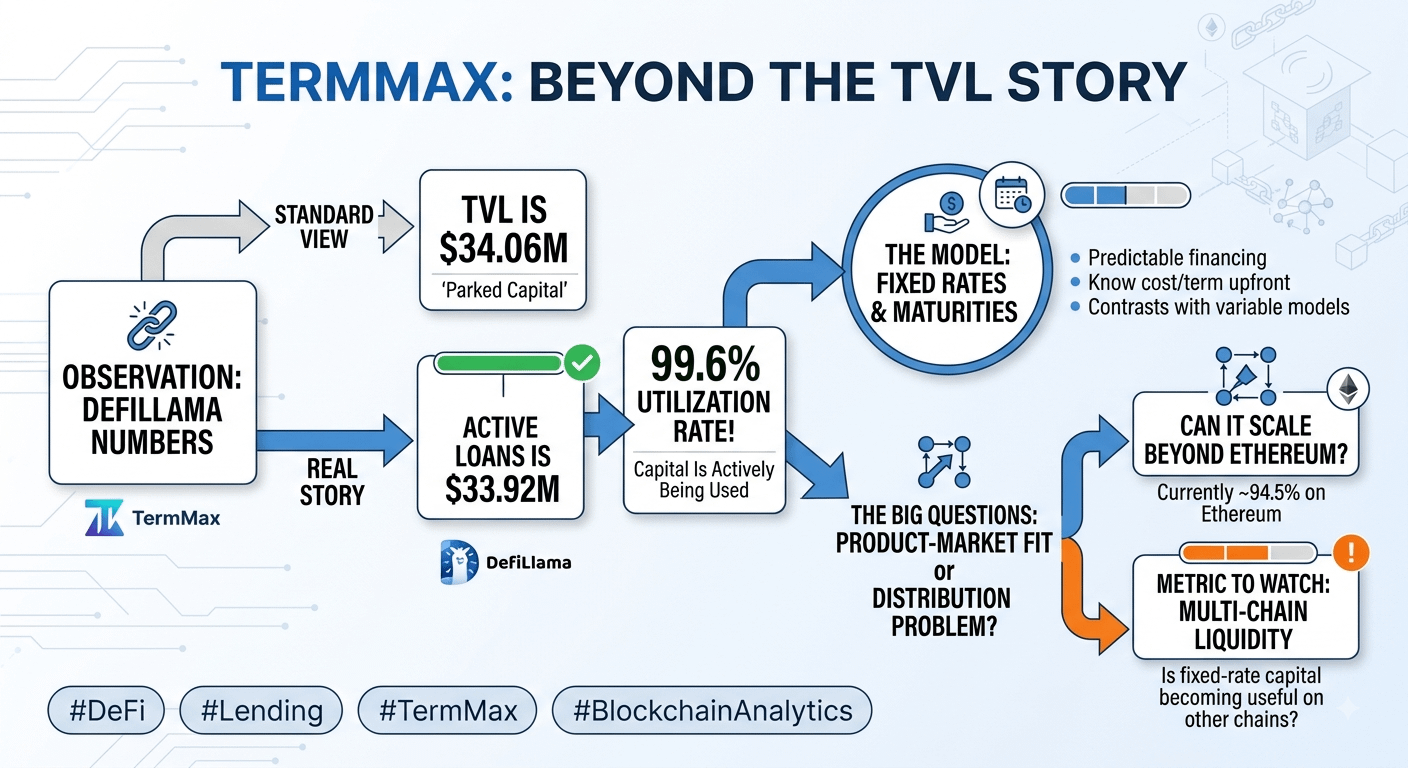
Ich öffnete TermMax’ aktuelle Zahlen und erwartete die übliche TVL-Story.
Doch eine Kennzahl stach mir stattdessen ins Auge.
DeFiLlama zeigt ungefähr 34,06 Mio. $ TVL und 33,92 Mio. $ an ausstehenden Krediten. Das bedeutet, dass die ausstehenden Kredite aktuell etwa 99,6 % des erfassten TVL ausmachen.
Das ist eine deutlich spannendere Zahl als TVL allein.
Denn das deutet darauf hin, dass das Kapital innerhalb des Protokolls nicht einfach dort geparkt ist und auf eine Story wartet.
Ein großer Teil wird tatsächlich verwendet.
Und das, was ich daran interessant finde, ist, wie dieses Kapital eingesetzt wird.
TermMax kopiert nicht das übliche Modell für variabel verzinstes Lending.
Seine Märkte nutzen feste Zinssätze und fest definierte Laufzeiten. So weiß der Kreditnehmer die Finanzierungskosten im Voraus und der Kreditgeber die Vertragslaufzeit, statt zuzusehen, wie sich ihr Zinssatz alle paar Stunden ändert.
Das klingt langweilig.
Ich glaube, genau deshalb ist es wichtig.
DeFi hat jahrelang daran optimiert, wie flexibel es sein kann.
Variable Zinssätze.
Offene Positionen.
Ständiges Neupreisen.
Aber planbare Finanzierung ist nützlich für eine ganz andere Art von Nutzer.
Das aktuelle Protokoll erstreckt sich über 9 Chains, und dennoch macht Ethereum immer noch etwa 94,5 % des erfassten TVL aus.
Damit steckt eine weitere Frage in den Zahlen.
Hat TermMax tatsächlich ein Problem mit dem Product-Market-Fit bei Festzins-Produkten...
oder hat es ein Distributionsproblem?
Denn das Lending-Modell scheint eine Auslastung zu haben.
Was in diesem Maßstab noch nicht bewiesen wurde, ist, ob die Nachfrage sich auch über Ethereum hinaus ausbreiten kann.
Das wäre die Kennzahl, die ich als Nächstes im Blick hätte.
Nicht nur, ob das TVL steigt.
Sondern ob Festzins-Kapital anfängt, im restlichen Netzwerk liquide und nützlich zu werden.
@termmax
#TermMax
Ich öffnete TermMax’ aktuelle Zahlen und erwartete die übliche TVL-Story.
Doch eine Kennzahl stach mir stattdessen ins Auge.
DeFiLlama zeigt ungefähr 34,06 Mio. $ TVL und 33,92 Mio. $ an ausstehenden Krediten. Das bedeutet, dass die ausstehenden Kredite aktuell etwa 99,6 % des erfassten TVL ausmachen.
Das ist eine deutlich spannendere Zahl als TVL allein.
Denn das deutet darauf hin, dass das Kapital innerhalb des Protokolls nicht einfach dort geparkt ist und auf eine Story wartet.
Ein großer Teil wird tatsächlich verwendet.
Und das, was ich daran interessant finde, ist, wie dieses Kapital eingesetzt wird.
TermMax kopiert nicht das übliche Modell für variabel verzinstes Lending.
Seine Märkte nutzen feste Zinssätze und fest definierte Laufzeiten. So weiß der Kreditnehmer die Finanzierungskosten im Voraus und der Kreditgeber die Vertragslaufzeit, statt zuzusehen, wie sich ihr Zinssatz alle paar Stunden ändert.
Das klingt langweilig.
Ich glaube, genau deshalb ist es wichtig.
DeFi hat jahrelang daran optimiert, wie flexibel es sein kann.
Variable Zinssätze.
Offene Positionen.
Ständiges Neupreisen.
Aber planbare Finanzierung ist nützlich für eine ganz andere Art von Nutzer.
Das aktuelle Protokoll erstreckt sich über 9 Chains, und dennoch macht Ethereum immer noch etwa 94,5 % des erfassten TVL aus.
Damit steckt eine weitere Frage in den Zahlen.
Hat TermMax tatsächlich ein Problem mit dem Product-Market-Fit bei Festzins-Produkten...
oder hat es ein Distributionsproblem?
Denn das Lending-Modell scheint eine Auslastung zu haben.
Was in diesem Maßstab noch nicht bewiesen wurde, ist, ob die Nachfrage sich auch über Ethereum hinaus ausbreiten kann.
Das wäre die Kennzahl, die ich als Nächstes im Blick hätte.
Nicht nur, ob das TVL steigt.
Sondern ob Festzins-Kapital anfängt, im restlichen Netzwerk liquide und nützlich zu werden.
@TermMax
#TermMax
Doch eine Kennzahl stach mir stattdessen ins Auge.
DeFiLlama zeigt ungefähr 34,06 Mio. $ TVL und 33,92 Mio. $ an ausstehenden Krediten. Das bedeutet, dass die ausstehenden Kredite aktuell etwa 99,6 % des erfassten TVL ausmachen.
Das ist eine deutlich spannendere Zahl als TVL allein.
Denn das deutet darauf hin, dass das Kapital innerhalb des Protokolls nicht einfach dort geparkt ist und auf eine Story wartet.
Ein großer Teil wird tatsächlich verwendet.
Und das, was ich daran interessant finde, ist, wie dieses Kapital eingesetzt wird.
TermMax kopiert nicht das übliche Modell für variabel verzinstes Lending.
Seine Märkte nutzen feste Zinssätze und fest definierte Laufzeiten. So weiß der Kreditnehmer die Finanzierungskosten im Voraus und der Kreditgeber die Vertragslaufzeit, statt zuzusehen, wie sich ihr Zinssatz alle paar Stunden ändert.
Das klingt langweilig.
Ich glaube, genau deshalb ist es wichtig.
DeFi hat jahrelang daran optimiert, wie flexibel es sein kann.
Variable Zinssätze.
Offene Positionen.
Ständiges Neupreisen.
Aber planbare Finanzierung ist nützlich für eine ganz andere Art von Nutzer.
Das aktuelle Protokoll erstreckt sich über 9 Chains, und dennoch macht Ethereum immer noch etwa 94,5 % des erfassten TVL aus.
Damit steckt eine weitere Frage in den Zahlen.
Hat TermMax tatsächlich ein Problem mit dem Product-Market-Fit bei Festzins-Produkten...
oder hat es ein Distributionsproblem?
Denn das Lending-Modell scheint eine Auslastung zu haben.
Was in diesem Maßstab noch nicht bewiesen wurde, ist, ob die Nachfrage sich auch über Ethereum hinaus ausbreiten kann.
Das wäre die Kennzahl, die ich als Nächstes im Blick hätte.
Nicht nur, ob das TVL steigt.
Sondern ob Festzins-Kapital anfängt, im restlichen Netzwerk liquide und nützlich zu werden.
@TermMax
#TermMax
2
2
245
·
--
Ich habe einen Teil dieses CreatorPad-Slots tatsächlich damit verbracht, Token zu bewegen, statt Decks noch einmal zu lesen.
Ich habe etwas Testnet-DUSK besorgt, das Unshielding gemacht, das ich brauchte, die offizielle Web Wallet geöffnet, eine MetaMask-Instanz verbunden und von DuskDS nach DuskEVM Testnet gebridged. Chain ID 745, RPC wie üblich der Testnet-Endpoint, Gas-Token ist buchstäblich einfach DUSK. Die Einzahlung erscheint im EVM-Wallet, sobald die L1-Seite verarbeitet wurde. Danach habe ich im Blockscout-Explorer und den normalen Transfer-Flow herumgestochert.
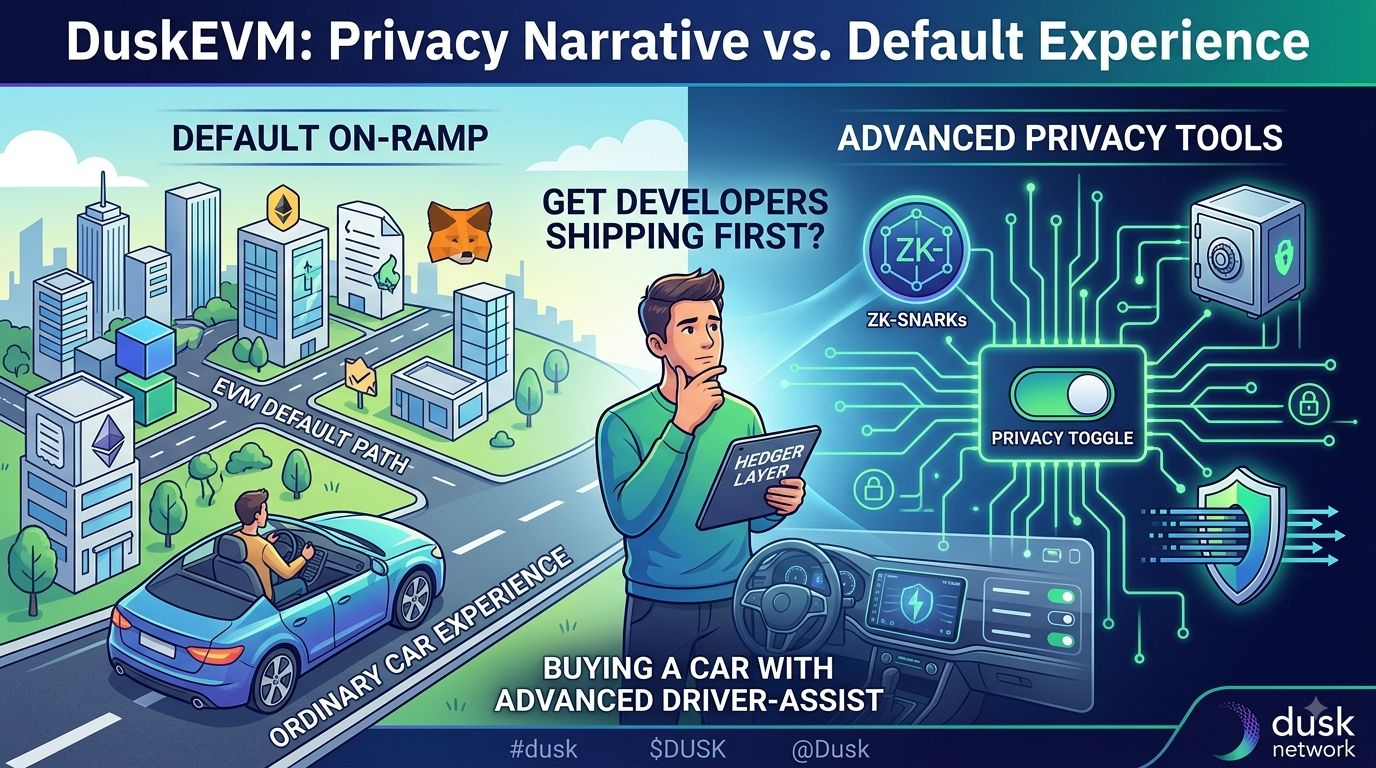
Angesichts der gesamten öffentlichen Dusk-Story rund um Privacy, vertrauliche Transaktionen, Zero-Knowledge und Infrastruktur auf institutionellem Niveau hatte ich halb erwartet, dass sich die Standarderfahrung auf der EVM-Seite anders anfühlt. Irgendein eingebautes Shielding oder zumindest ein sichtbarer Privacy-Schalter bei einem normalen Senden.
Was ich tatsächlich bekam, war eine sehr gewöhnliche EVM-Umgebung. Dasselbe Solidity-Tooling, derselbe Hardhat/Foundry-Workflow, dieselbe öffentliche Sichtbarkeit von Transaktionen im Explorer. Gas wird in DUSK bezahlt. Die meisten Contracts brauchen null Dusk-spezifische Änderungen. Der Privacy-Teil (Hedger) ist als zusätzliche Schicht für vertrauliche Flows verfügbar, wenn man ihn braucht, aber er ist nicht der Standardweg, den man direkt geht, sobald man auf DuskEVM landet.
Genau das ist mir im Kopf geblieben.
Privacy ist die Schlagzeile der Erzählung. Gewöhnliches EVM ist der Standard-Zugang.
Es ist dasselbe Muster, das man in vielen Stacks sieht, die sowohl institutionelle Anforderungen als auch die bestehende Entwicklerbasis bedienen wollen: zuerst den vertrauten Weg reibungslos machen, dann die fortgeschrittenen Privacy-/Compliance-Tools für die Fälle freischalten, die sie wirklich brauchen.
Eine einfache Analogie, die immer wieder zurückkommt: Es fühlt sich ein bisschen so an, als würde man ein Auto kaufen, das ein komplettes Paket an fortschrittlichen Fahrerassistenzsystemen hat, aber in dem Moment, in dem man einsteigt, ist der Standard immer noch einfach nur ein normales Auto, das man bereits zu fahren weiß. Der ausgefallene Kram ist da, man muss ihn nur einschalten, wenn man ihn braucht. (Und ja, ich bin der Typ, der immer noch vergisst, dass die Hälfte der Knöpfe existiert, bis mich jemand darauf hinweist.)
#dusk
$DUSK
@Dusk_Foundation
Ich habe einen Teil dieses CreatorPad-Slots tatsächlich damit verbracht, Token zu bewegen, statt Decks noch einmal zu lesen.
Ich habe etwas Testnet-DUSK besorgt, das Unshielding gemacht, das ich brauchte, die offizielle Web Wallet geöffnet, eine MetaMask-Instanz verbunden und von DuskDS nach DuskEVM Testnet gebridged. Chain ID 745, RPC wie üblich der Testnet-Endpoint, Gas-Token ist buchstäblich einfach DUSK. Die Einzahlung erscheint im EVM-Wallet, sobald die L1-Seite verarbeitet wurde. Danach habe ich im Blockscout-Explorer und den normalen Transfer-Flow herumgestochert.
Angesichts der gesamten öffentlichen Dusk-Story rund um Privacy, vertrauliche Transaktionen, Zero-Knowledge und Infrastruktur auf institutionellem Niveau hatte ich halb erwartet, dass sich die Standarderfahrung auf der EVM-Seite anders anfühlt. Irgendein eingebautes Shielding oder zumindest ein sichtbarer Privacy-Schalter bei einem normalen Senden.
Was ich tatsächlich bekam, war eine sehr gewöhnliche EVM-Umgebung. Dasselbe Solidity-Tooling, derselbe Hardhat/Foundry-Workflow, dieselbe öffentliche Sichtbarkeit von Transaktionen im Explorer. Gas wird in DUSK bezahlt. Die meisten Contracts brauchen null Dusk-spezifische Änderungen. Der Privacy-Teil (Hedger) ist als zusätzliche Schicht für vertrauliche Flows verfügbar, wenn man ihn braucht, aber er ist nicht der Standardweg, den man direkt geht, sobald man auf DuskEVM landet.
Genau das ist mir im Kopf geblieben.
Privacy ist die Schlagzeile der Erzählung. Gewöhnliches EVM ist der Standard-Zugang.
Es ist dasselbe Muster, das man in vielen Stacks sieht, die sowohl institutionelle Anforderungen als auch die bestehende Entwicklerbasis bedienen wollen: zuerst den vertrauten Weg reibungslos machen, dann die fortgeschrittenen Privacy-/Compliance-Tools für die Fälle freischalten, die sie wirklich brauchen.
Eine einfache Analogie, die immer wieder zurückkommt: Es fühlt sich ein bisschen so an, als würde man ein Auto kaufen, das ein komplettes Paket an fortschrittlichen Fahrerassistenzsystemen hat, aber in dem Moment, in dem man einsteigt, ist der Standard immer noch einfach nur ein normales Auto, das man bereits zu fahren weiß. Der ausgefallene Kram ist da, man muss ihn nur einschalten, wenn man ihn braucht. (Und ja, ich bin der Typ, der immer noch vergisst, dass die Hälfte der Knöpfe existiert, bis mich jemand darauf hinweist.)
#dusk
$DUSK
@Dusk
Ich habe etwas Testnet-DUSK besorgt, das Unshielding gemacht, das ich brauchte, die offizielle Web Wallet geöffnet, eine MetaMask-Instanz verbunden und von DuskDS nach DuskEVM Testnet gebridged. Chain ID 745, RPC wie üblich der Testnet-Endpoint, Gas-Token ist buchstäblich einfach DUSK. Die Einzahlung erscheint im EVM-Wallet, sobald die L1-Seite verarbeitet wurde. Danach habe ich im Blockscout-Explorer und den normalen Transfer-Flow herumgestochert.
Angesichts der gesamten öffentlichen Dusk-Story rund um Privacy, vertrauliche Transaktionen, Zero-Knowledge und Infrastruktur auf institutionellem Niveau hatte ich halb erwartet, dass sich die Standarderfahrung auf der EVM-Seite anders anfühlt. Irgendein eingebautes Shielding oder zumindest ein sichtbarer Privacy-Schalter bei einem normalen Senden.
Was ich tatsächlich bekam, war eine sehr gewöhnliche EVM-Umgebung. Dasselbe Solidity-Tooling, derselbe Hardhat/Foundry-Workflow, dieselbe öffentliche Sichtbarkeit von Transaktionen im Explorer. Gas wird in DUSK bezahlt. Die meisten Contracts brauchen null Dusk-spezifische Änderungen. Der Privacy-Teil (Hedger) ist als zusätzliche Schicht für vertrauliche Flows verfügbar, wenn man ihn braucht, aber er ist nicht der Standardweg, den man direkt geht, sobald man auf DuskEVM landet.
Genau das ist mir im Kopf geblieben.
Privacy ist die Schlagzeile der Erzählung. Gewöhnliches EVM ist der Standard-Zugang.
Es ist dasselbe Muster, das man in vielen Stacks sieht, die sowohl institutionelle Anforderungen als auch die bestehende Entwicklerbasis bedienen wollen: zuerst den vertrauten Weg reibungslos machen, dann die fortgeschrittenen Privacy-/Compliance-Tools für die Fälle freischalten, die sie wirklich brauchen.
Eine einfache Analogie, die immer wieder zurückkommt: Es fühlt sich ein bisschen so an, als würde man ein Auto kaufen, das ein komplettes Paket an fortschrittlichen Fahrerassistenzsystemen hat, aber in dem Moment, in dem man einsteigt, ist der Standard immer noch einfach nur ein normales Auto, das man bereits zu fahren weiß. Der ausgefallene Kram ist da, man muss ihn nur einschalten, wenn man ihn braucht. (Und ja, ich bin der Typ, der immer noch vergisst, dass die Hälfte der Knöpfe existiert, bis mich jemand darauf hinweist.)
#dusk
$DUSK
@Dusk
8
1
271
·
--
Hab neulich @Dusk_Foundation Zahlen hochgezogen, statt durch einen anderen Deck zu blättern. Nicht dieses Whitepaper-Zeug, nur die tatsächliche Markt- und Chain-Seite.
Moment.
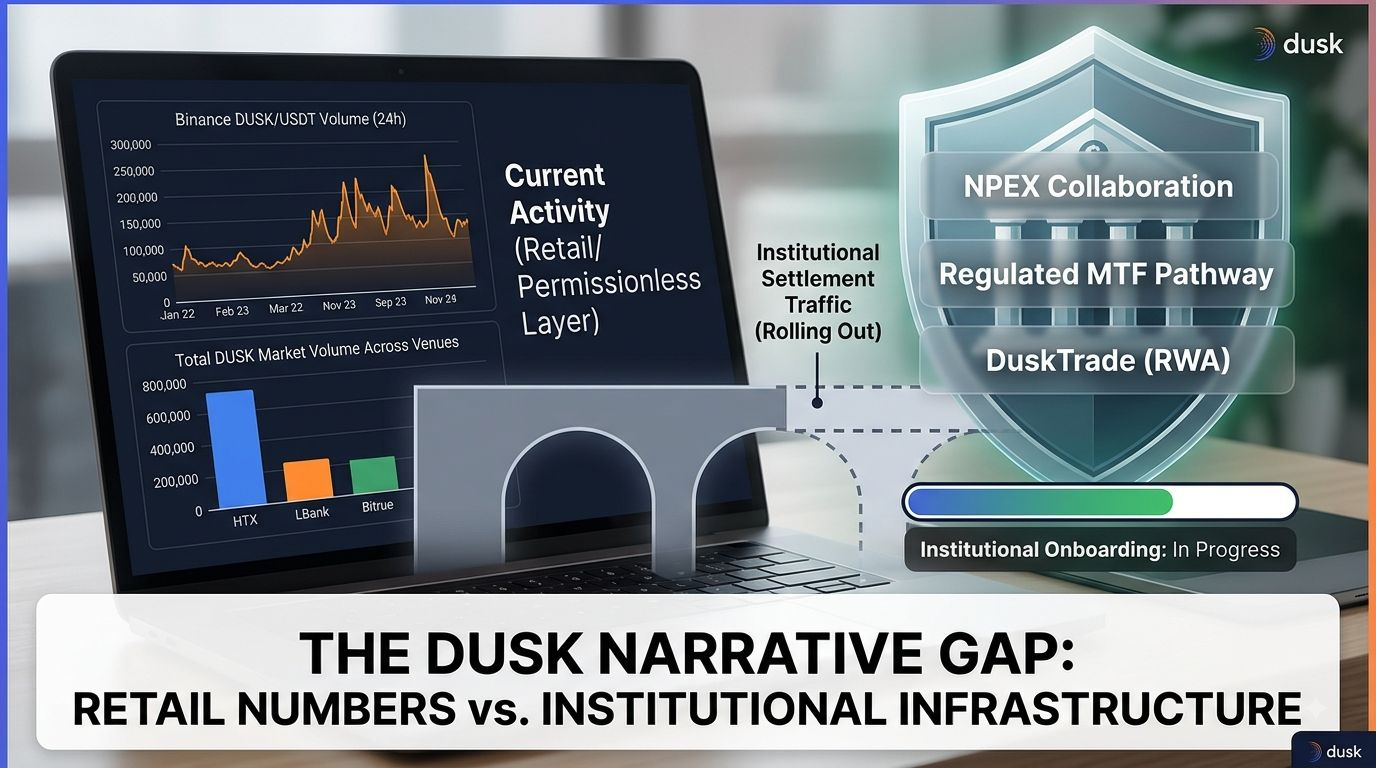
Das Binance DUSK/USDT-Volumen lag in den letzten von mir überprüften Ausdrucken über 24 Stunden im Bereich der niedrigen bis mittleren Hunderttausende Dollar. Das gesamte Marktvolumen über die verschiedenen Plattformen hinweg landete oft irgendwo bei 2–4 Mio. US-Dollar und war dünn verteilt über HTX, LBank und den Rest. Für ein Projekt, das sich um institutionenfähige Finanzen und regulierte RWA-Schienen herum positioniert, sieht diese Aktivität immer noch ziemlich nach Retail/permissionless Trading aus.
Ich habe weiterhin erwartet, dass die zweite Kennzahl eine andere Geschichte erzählt. Staking macht: ungefähr 207–210 Mio. DUSK sind gesperrt, etwa 36–40% des Angebots, mit ein paar hundert aktiven Provisionierern. Minimum ist 1.000 DUSK, und du brauchst außerdem einen synchronisierten Node (oder die neuere Hyperstaking-/Sozu-artige Abstraktion). Diese Beteiligung ist real und nicht trivial. Sie wirkt nur nicht wie der institutionelle Settlement-Traffic, auf den das Narrativ hindeutet. Die Anzahl der On-Chain-Transaktionen bleibt bescheiden—ein aktueller Explorer-Snapshot zeigte unter 200 txs an einem ganzen Tag.
Die Lücke liegt zwischen dem, was live ist, und dem, was gerade gebaut wird. Das L1, Staking und die aktuelle Marktaktivität sind die Teile, die tatsächlich laufen. Die NPEX-Zusammenarbeit, der regulierte MTF-Weg, tokenisierte SME-/Private-Market-Flows, DuskTrade und der breitere RWA-Stack sind echte Initiativen mit konkreter regulatorischer Einbettung—aber die sichtbare Umwandlung dieses €300M-Pipeline-Scale in wiederkehrendes On-Chain-Settlement-Volumen ist (noch) nicht da. Die Infrastruktur schreitet voran; die institutionelle Nutzung, die die Lücke im Narrativ schließen würde, läuft noch an.
Also bleibt mir die Frage, ob die aktuelle Aktivität einfach die Retail- und permissionless-Schicht ist, die existiert, während die regulierten institutionellen Schienen erst onboarden, oder ob das institutionelle Narrativ noch größtenteils voraus ist gegenüber messbarer Adoption. Ich bin mir nicht sicher, in welche Richtung es sich auflöst, aber die Diskrepanz ist schwer zu ignorieren.
#dusk $DUSK
Hab neulich @Dusk Zahlen hochgezogen, statt durch einen anderen Deck zu blättern. Nicht dieses Whitepaper-Zeug, nur die tatsächliche Markt- und Chain-Seite.
Moment.
Das Binance DUSK/USDT-Volumen lag in den letzten von mir überprüften Ausdrucken über 24 Stunden im Bereich der niedrigen bis mittleren Hunderttausende Dollar. Das gesamte Marktvolumen über die verschiedenen Plattformen hinweg landete oft irgendwo bei 2–4 Mio. US-Dollar und war dünn verteilt über HTX, LBank und den Rest. Für ein Projekt, das sich um institutionenfähige Finanzen und regulierte RWA-Schienen herum positioniert, sieht diese Aktivität immer noch ziemlich nach Retail/permissionless Trading aus.
Ich habe weiterhin erwartet, dass die zweite Kennzahl eine andere Geschichte erzählt. Staking macht: ungefähr 207–210 Mio. DUSK sind gesperrt, etwa 36–40% des Angebots, mit ein paar hundert aktiven Provisionierern. Minimum ist 1.000 DUSK, und du brauchst außerdem einen synchronisierten Node (oder die neuere Hyperstaking-/Sozu-artige Abstraktion). Diese Beteiligung ist real und nicht trivial. Sie wirkt nur nicht wie der institutionelle Settlement-Traffic, auf den das Narrativ hindeutet. Die Anzahl der On-Chain-Transaktionen bleibt bescheiden—ein aktueller Explorer-Snapshot zeigte unter 200 txs an einem ganzen Tag.
Die Lücke liegt zwischen dem, was live ist, und dem, was gerade gebaut wird. Das L1, Staking und die aktuelle Marktaktivität sind die Teile, die tatsächlich laufen. Die NPEX-Zusammenarbeit, der regulierte MTF-Weg, tokenisierte SME-/Private-Market-Flows, DuskTrade und der breitere RWA-Stack sind echte Initiativen mit konkreter regulatorischer Einbettung—aber die sichtbare Umwandlung dieses €300M-Pipeline-Scale in wiederkehrendes On-Chain-Settlement-Volumen ist (noch) nicht da. Die Infrastruktur schreitet voran; die institutionelle Nutzung, die die Lücke im Narrativ schließen würde, läuft noch an.
Also bleibt mir die Frage, ob die aktuelle Aktivität einfach die Retail- und permissionless-Schicht ist, die existiert, während die regulierten institutionellen Schienen erst onboarden, oder ob das institutionelle Narrativ noch größtenteils voraus ist gegenüber messbarer Adoption. Ich bin mir nicht sicher, in welche Richtung es sich auflöst, aber die Diskrepanz ist schwer zu ignorieren.
#dusk $DUSK
Moment.
Das Binance DUSK/USDT-Volumen lag in den letzten von mir überprüften Ausdrucken über 24 Stunden im Bereich der niedrigen bis mittleren Hunderttausende Dollar. Das gesamte Marktvolumen über die verschiedenen Plattformen hinweg landete oft irgendwo bei 2–4 Mio. US-Dollar und war dünn verteilt über HTX, LBank und den Rest. Für ein Projekt, das sich um institutionenfähige Finanzen und regulierte RWA-Schienen herum positioniert, sieht diese Aktivität immer noch ziemlich nach Retail/permissionless Trading aus.
Ich habe weiterhin erwartet, dass die zweite Kennzahl eine andere Geschichte erzählt. Staking macht: ungefähr 207–210 Mio. DUSK sind gesperrt, etwa 36–40% des Angebots, mit ein paar hundert aktiven Provisionierern. Minimum ist 1.000 DUSK, und du brauchst außerdem einen synchronisierten Node (oder die neuere Hyperstaking-/Sozu-artige Abstraktion). Diese Beteiligung ist real und nicht trivial. Sie wirkt nur nicht wie der institutionelle Settlement-Traffic, auf den das Narrativ hindeutet. Die Anzahl der On-Chain-Transaktionen bleibt bescheiden—ein aktueller Explorer-Snapshot zeigte unter 200 txs an einem ganzen Tag.
Die Lücke liegt zwischen dem, was live ist, und dem, was gerade gebaut wird. Das L1, Staking und die aktuelle Marktaktivität sind die Teile, die tatsächlich laufen. Die NPEX-Zusammenarbeit, der regulierte MTF-Weg, tokenisierte SME-/Private-Market-Flows, DuskTrade und der breitere RWA-Stack sind echte Initiativen mit konkreter regulatorischer Einbettung—aber die sichtbare Umwandlung dieses €300M-Pipeline-Scale in wiederkehrendes On-Chain-Settlement-Volumen ist (noch) nicht da. Die Infrastruktur schreitet voran; die institutionelle Nutzung, die die Lücke im Narrativ schließen würde, läuft noch an.
Also bleibt mir die Frage, ob die aktuelle Aktivität einfach die Retail- und permissionless-Schicht ist, die existiert, während die regulierten institutionellen Schienen erst onboarden, oder ob das institutionelle Narrativ noch größtenteils voraus ist gegenüber messbarer Adoption. Ich bin mir nicht sicher, in welche Richtung es sich auflöst, aber die Diskrepanz ist schwer zu ignorieren.
#dusk $DUSK
4
4
228
·
--
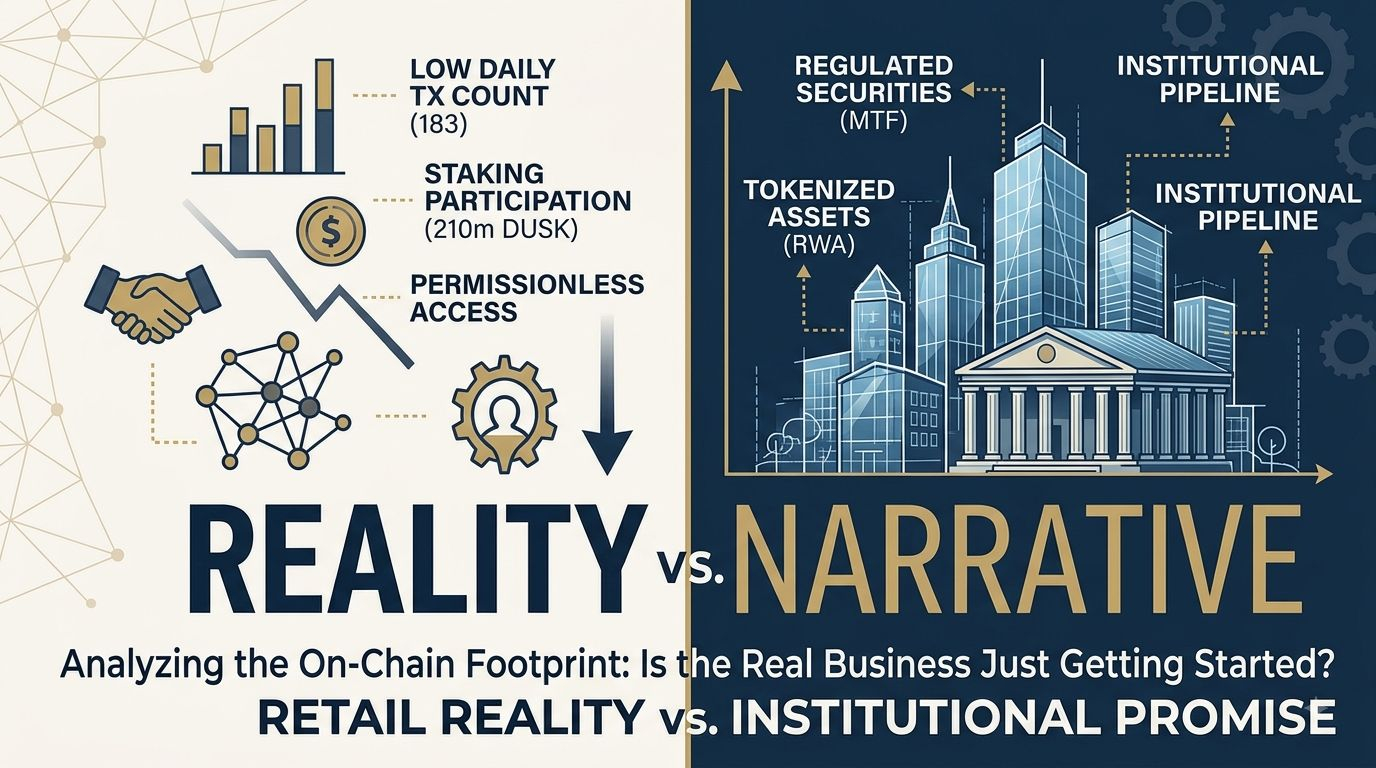
Ich bin an den üblichen Dusk-Übersichtsfolien vorbeigescrollt und habe beschlossen, einfach die Live-Zahlen zu nehmen. Ich habe den Explorer geöffnet, mir die letzten 24 Stunden angesehen und halte dich fest – im gesamten Mainnet wurden nur 183 Transaktionen ausgeglichen.
Für eine Kette, die sich seit Jahren als regulierte, datenschutzorientierte Schiene für institutionelle RWA und europäische Wertpapiere positioniert, fühlt sich diese tägliche Zahl ziemlich dünn an. Das Spot-Volumen auf Binance DUSK/USDT liegt an den jüngsten Tagen im niedrigen bis mittleren Bereich von Hunderttausenden US-Dollar, während der Rest vom CEX-Orderbuch und quasi keiner DEX-Aktivität kommt. Nichts, was nach großem institutionellem Fluss oder kontinuierlicher Abwicklung tokenisierter Assets schreit.
Also habe ich die andere Seite des Ledger überprüft. Die aktive Beteiligung liegt aktuell bei etwa 207–210 Millionen @Dusk_Foundation bei ungefähr 208–211 Provisionern. Das ist ein bedeutender Prozentsatz des Angebots, das gesperrt ist, und die minimale direkte Beteiligung beträgt nur 1.000 DUSK. Pools existieren, die Teilnahme ist in der Praxis weitgehend permissionless. Auf der Staking-Seite sieht es gesund und relativ offen aus. Auf der Transaktionsseite nicht.
Dieser Kontrast ist es, der immer wieder auftaucht. Die live, beobachtbare Aktivität ist im Moment vor allem das permissionless Staking und die Retail-Trading-Schicht. Die institutionellen Bausteine – NPEX’ reguliertes MTF und Brokerlizenzen, die geplante native Emission und Tokenisierungs-Pipeline, DuskTrade, die Chainlink CCIP- und Datenintegrationen, DuskEVM, das sich vom Testnet hin zu breiterer Nutzung bewegt – sind echte Entwicklungen, aber sie lesen sich bislang eher wie gerade zusammengebaute Infrastruktur als wie Infrastruktur, die bereits Volumen trägt.
Ich habe immer erwartet, dass die On-Chain-Spur anfangen würde, diese institutionelle Story zumindest teilweise widerzuspiegeln. Bis jetzt ist das nicht passiert. Die Retail- und permissionless-Rails sind das, was heute tatsächlich live ist und sich messen lässt. Die regulierte, compliance-lastige Seite ist weiterhin dabei, ans Netz gebracht zu werden.
Spiegelt die aktuelle Aktivität die institutionelle Erzählung von Dusk inzwischen wirklich wider, oder sind die Retail- und permissionless-Teile einfach die einzige Schicht, die vollständig im Betrieb ist, während der regulierte institutionelle Stack weiter hochgefahren wird?
#dusk $DUSK
Ich bin an den üblichen Dusk-Übersichtsfolien vorbeigescrollt und habe beschlossen, einfach die Live-Zahlen zu nehmen. Ich habe den Explorer geöffnet, mir die letzten 24 Stunden angesehen und halte dich fest – im gesamten Mainnet wurden nur 183 Transaktionen ausgeglichen.
Für eine Kette, die sich seit Jahren als regulierte, datenschutzorientierte Schiene für institutionelle RWA und europäische Wertpapiere positioniert, fühlt sich diese tägliche Zahl ziemlich dünn an. Das Spot-Volumen auf Binance DUSK/USDT liegt an den jüngsten Tagen im niedrigen bis mittleren Bereich von Hunderttausenden US-Dollar, während der Rest vom CEX-Orderbuch und quasi keiner DEX-Aktivität kommt. Nichts, was nach großem institutionellem Fluss oder kontinuierlicher Abwicklung tokenisierter Assets schreit.
Also habe ich die andere Seite des Ledger überprüft. Die aktive Beteiligung liegt aktuell bei etwa 207–210 Millionen @Dusk bei ungefähr 208–211 Provisionern. Das ist ein bedeutender Prozentsatz des Angebots, das gesperrt ist, und die minimale direkte Beteiligung beträgt nur 1.000 DUSK. Pools existieren, die Teilnahme ist in der Praxis weitgehend permissionless. Auf der Staking-Seite sieht es gesund und relativ offen aus. Auf der Transaktionsseite nicht.
Dieser Kontrast ist es, der immer wieder auftaucht. Die live, beobachtbare Aktivität ist im Moment vor allem das permissionless Staking und die Retail-Trading-Schicht. Die institutionellen Bausteine – NPEX’ reguliertes MTF und Brokerlizenzen, die geplante native Emission und Tokenisierungs-Pipeline, DuskTrade, die Chainlink CCIP- und Datenintegrationen, DuskEVM, das sich vom Testnet hin zu breiterer Nutzung bewegt – sind echte Entwicklungen, aber sie lesen sich bislang eher wie gerade zusammengebaute Infrastruktur als wie Infrastruktur, die bereits Volumen trägt.
Ich habe immer erwartet, dass die On-Chain-Spur anfangen würde, diese institutionelle Story zumindest teilweise widerzuspiegeln. Bis jetzt ist das nicht passiert. Die Retail- und permissionless-Rails sind das, was heute tatsächlich live ist und sich messen lässt. Die regulierte, compliance-lastige Seite ist weiterhin dabei, ans Netz gebracht zu werden.
Spiegelt die aktuelle Aktivität die institutionelle Erzählung von Dusk inzwischen wirklich wider, oder sind die Retail- und permissionless-Teile einfach die einzige Schicht, die vollständig im Betrieb ist, während der regulierte institutionelle Stack weiter hochgefahren wird?
#dusk $DUSK
Für eine Kette, die sich seit Jahren als regulierte, datenschutzorientierte Schiene für institutionelle RWA und europäische Wertpapiere positioniert, fühlt sich diese tägliche Zahl ziemlich dünn an. Das Spot-Volumen auf Binance DUSK/USDT liegt an den jüngsten Tagen im niedrigen bis mittleren Bereich von Hunderttausenden US-Dollar, während der Rest vom CEX-Orderbuch und quasi keiner DEX-Aktivität kommt. Nichts, was nach großem institutionellem Fluss oder kontinuierlicher Abwicklung tokenisierter Assets schreit.
Also habe ich die andere Seite des Ledger überprüft. Die aktive Beteiligung liegt aktuell bei etwa 207–210 Millionen @Dusk bei ungefähr 208–211 Provisionern. Das ist ein bedeutender Prozentsatz des Angebots, das gesperrt ist, und die minimale direkte Beteiligung beträgt nur 1.000 DUSK. Pools existieren, die Teilnahme ist in der Praxis weitgehend permissionless. Auf der Staking-Seite sieht es gesund und relativ offen aus. Auf der Transaktionsseite nicht.
Dieser Kontrast ist es, der immer wieder auftaucht. Die live, beobachtbare Aktivität ist im Moment vor allem das permissionless Staking und die Retail-Trading-Schicht. Die institutionellen Bausteine – NPEX’ reguliertes MTF und Brokerlizenzen, die geplante native Emission und Tokenisierungs-Pipeline, DuskTrade, die Chainlink CCIP- und Datenintegrationen, DuskEVM, das sich vom Testnet hin zu breiterer Nutzung bewegt – sind echte Entwicklungen, aber sie lesen sich bislang eher wie gerade zusammengebaute Infrastruktur als wie Infrastruktur, die bereits Volumen trägt.
Ich habe immer erwartet, dass die On-Chain-Spur anfangen würde, diese institutionelle Story zumindest teilweise widerzuspiegeln. Bis jetzt ist das nicht passiert. Die Retail- und permissionless-Rails sind das, was heute tatsächlich live ist und sich messen lässt. Die regulierte, compliance-lastige Seite ist weiterhin dabei, ans Netz gebracht zu werden.
Spiegelt die aktuelle Aktivität die institutionelle Erzählung von Dusk inzwischen wirklich wider, oder sind die Retail- und permissionless-Teile einfach die einzige Schicht, die vollständig im Betrieb ist, während der regulierte institutionelle Stack weiter hochgefahren wird?
#dusk $DUSK
3
2
232
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
BitcoinHoldsAbove$77000
482 Aufrufe
41 Kommentare
#anthropicceocallsforaislowdown
🚨 $BTC HÄLT 77.000 $ WÄHREND DER MARKT SICH AUF BTC & ETH KONZENTRIERT! 🦅
Bitcoin respektiert die 4H-Trendlinie und hält das bullische Setup aktiv! 🎯
📍 Einstieg: 76.826 – 76.500
🎯 Ziele: 76.900 ➔ 77.000 ➔ 77.300
🛑 Stop-Loss: 76.400
⚠️ Strikte Regel: Das Setup ist nur gültig, solange die entscheidende Struktur hält. Das Verlassen des Stop-Bereichs macht den Trade ungültig.
⚡ Beobachtungswerte (Watchlist):
🪙 $BTC — Respektiert den wichtigen technischen Support vor makrogetriebiger Volatilität! 📈
🌐 $ETH — Konsolidiert eng um wichtige Nachfrageszonen für einen möglichen Ausbruch! 📊
Handhebel vorsichtig managen und warten, bis der Preis deine vorab definierte Jagdzone erreicht! 🛡️🧠
❓ Was ist dein nächster Schritt? Hier BTC long gehen oder auf niedrigere Einstiege warten? Poste deinen Plan unten! 👇
Haftungsausschluss: Informiere dich selbst (DYOR). Keine finanzielle Beratung.
#BitcoinHoldsAbove$77000
#AvalancheIntegratesIntoUAEPassDigitalVault
#AnthropicCEOCallsForAISlowdown
#BrazilCentralBankRaisesVASPCapitalRequirements
Hifza Rubab
·0 Likes
·51 Aufrufe
FedHikeOddsRiseTo89%
1,203 Aufrufe
89 Kommentare
BitcoinCrosses$78000
2,934 Aufrufe
134 Kommentare