
M I N A
341 Beiträge
M I N A
Melden
Nutzer blockieren
CONTENT CREATOR
72 Following
2.1K+ Follower
1.6K+ Like gegeben
Beiträge
Alle
Zitierungen
·
--
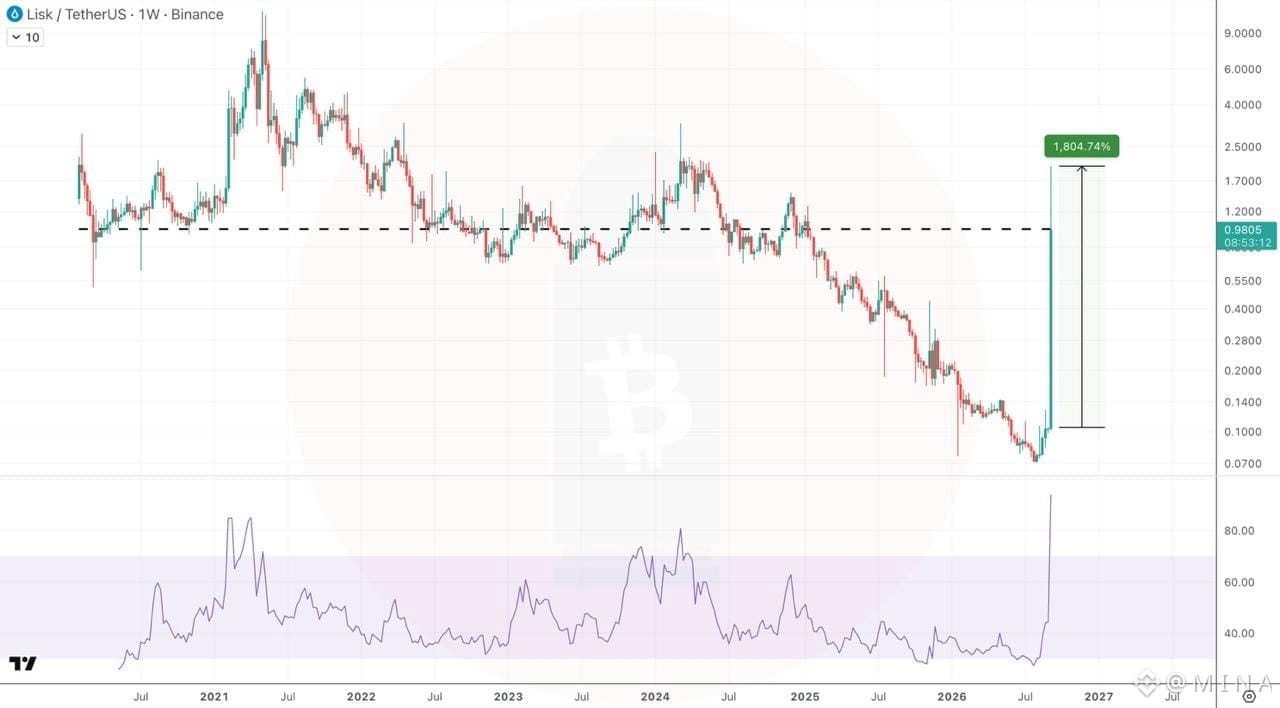
$LSK Wochenanalyse
Nach fast 2 Jahren unermüdlichen Abwärtstrends hat LSK gerade eine massive Umkehrkerze gedruckt – ein Plus von 1.804% gegenüber den jüngsten Tiefs innerhalb einer einzigen Woche.
Wichtige Kursmarken:
• Rückkehr über die horizontale Marke von 0,98, die seit 2020 als Unterstützungs-/Widerstandsbereich fungierte
• Impulsindikator mit dem höchsten Stand auf dem Chart deutlich überdehnt im kurzfristigen Bereich
• Die Bewegung wirkt parabolisch, nicht wie ein allmählicher Aufbau
Das ist eine klassische V-Shape-Umkehr bei geringem Liquiditätsverhalten. Explosive Bewegungen wie diese nach lang anhaltenden Abwärtstrends führen häufig zu scharfen Rücksetzern, sobald frühe Inhaber beginnen, Gewinne mitzunehmen.
Zu beobachten ist: Ob der Kurs nach einem Rücksetzer über der Ausbruchsmarke von 0,98 halten kann, oder ob das Ganze wieder in die Spanne zurückfällt.
Keine Finanzberatung, hohe Volatilität – Risiko entsprechend managen.
#lisk #Write2Earn!
$LSK Wochenanalyse
Nach fast 2 Jahren unermüdlichen Abwärtstrends hat LSK gerade eine massive Umkehrkerze gedruckt – ein Plus von 1.804% gegenüber den jüngsten Tiefs innerhalb einer einzigen Woche.
Wichtige Kursmarken:
• Rückkehr über die horizontale Marke von 0,98, die seit 2020 als Unterstützungs-/Widerstandsbereich fungierte
• Impulsindikator mit dem höchsten Stand auf dem Chart deutlich überdehnt im kurzfristigen Bereich
• Die Bewegung wirkt parabolisch, nicht wie ein allmählicher Aufbau
Das ist eine klassische V-Shape-Umkehr bei geringem Liquiditätsverhalten. Explosive Bewegungen wie diese nach lang anhaltenden Abwärtstrends führen häufig zu scharfen Rücksetzern, sobald frühe Inhaber beginnen, Gewinne mitzunehmen.
Zu beobachten ist: Ob der Kurs nach einem Rücksetzer über der Ausbruchsmarke von 0,98 halten kann, oder ob das Ganze wieder in die Spanne zurückfällt.
Keine Finanzberatung, hohe Volatilität – Risiko entsprechend managen.
#lisk #Write2Earn!
Nach fast 2 Jahren unermüdlichen Abwärtstrends hat LSK gerade eine massive Umkehrkerze gedruckt – ein Plus von 1.804% gegenüber den jüngsten Tiefs innerhalb einer einzigen Woche.
Wichtige Kursmarken:
• Rückkehr über die horizontale Marke von 0,98, die seit 2020 als Unterstützungs-/Widerstandsbereich fungierte
• Impulsindikator mit dem höchsten Stand auf dem Chart deutlich überdehnt im kurzfristigen Bereich
• Die Bewegung wirkt parabolisch, nicht wie ein allmählicher Aufbau
Das ist eine klassische V-Shape-Umkehr bei geringem Liquiditätsverhalten. Explosive Bewegungen wie diese nach lang anhaltenden Abwärtstrends führen häufig zu scharfen Rücksetzern, sobald frühe Inhaber beginnen, Gewinne mitzunehmen.
Zu beobachten ist: Ob der Kurs nach einem Rücksetzer über der Ausbruchsmarke von 0,98 halten kann, oder ob das Ganze wieder in die Spanne zurückfällt.
Keine Finanzberatung, hohe Volatilität – Risiko entsprechend managen.
#lisk #Write2Earn!
205
·
--
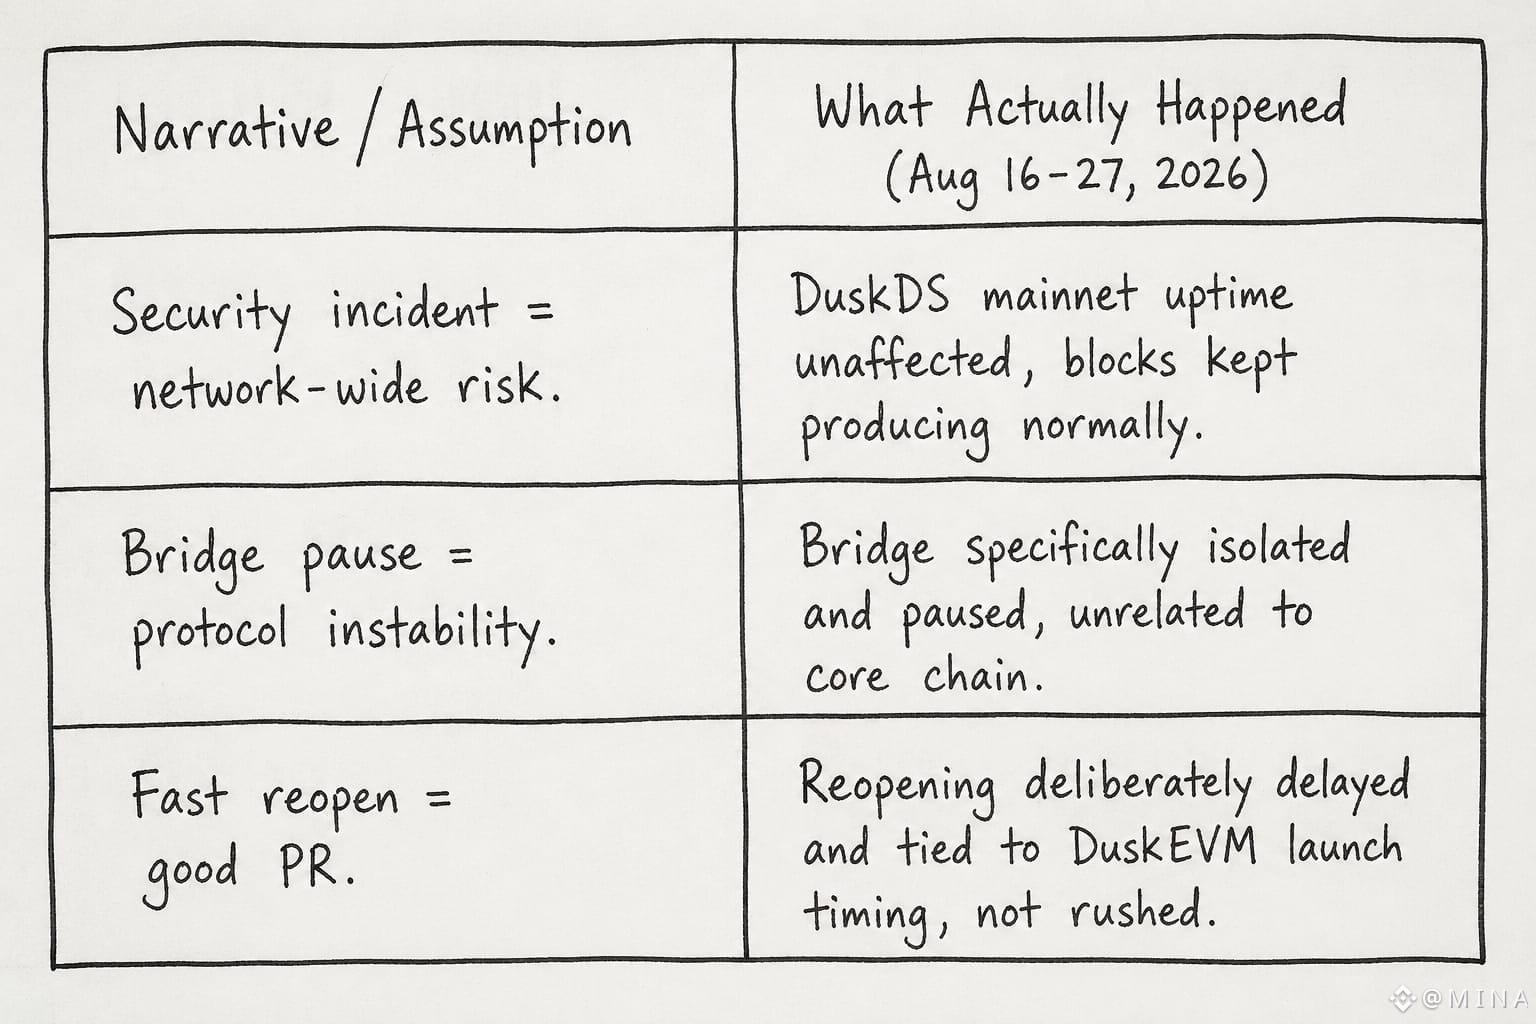
#dusk $DUSK @Dusk_Foundation brücken-situation und ehrlich… es ist die ruhige sachen, die bei mir mehr hängen blieb als irgendein diagramm. die sache, dass die brücke seit dem 16. august pausiert wurde, nachdem das team ungewöhnliche bewegungen erfasst hatte, die mit einem teamverwalteten wallet verknüpft waren, und sie ist immer noch geschlossen. DUSK bestätigte, dass DuskDS mainnet selbst nie gezuckt hat, kein protokolllevel-problem, die chain produzierte weiter Blöcke, als wäre nichts passiert.
Dieser spalt ist die eigentliche erkenntnis: die settlement-ebene und die brücke werden hier als zwei völlig unterschiedliche vertrauenszonen behandelt. Die eine wurde eingefroren und wochenlang auditiert, die andere hörte nie auf. hat mich mitten beim scrollen kurz stoppen lassen, das… ist nicht, wie die meisten projekte incidents kommunizieren.
Keine vagen „wir schauen uns das an“, kein überstürztes wiederöffnen. Sie halten die brücke geschlossen, bis die wiedereröffnung mit dem DuskEVM-Launch selbst zusammenfällt, und das zeigt dir: compliance first ist nicht nur ein marketing-satz, sondern buchstäblich die sequenzierungslogik.
Hat ein bisschen verändert, wie ich wiedereröffnungen in zukunft beobachte, ngl … das ist langsam und langweilig – aber eigentlich das zeichen, das du willst, wenn infra behauptet, institutionellen anspruch zu haben?
$BICO $S
#dusk $DUSK @Dusk brücken-situation und ehrlich… es ist die ruhige sachen, die bei mir mehr hängen blieb als irgendein diagramm. die sache, dass die brücke seit dem 16. august pausiert wurde, nachdem das team ungewöhnliche bewegungen erfasst hatte, die mit einem teamverwalteten wallet verknüpft waren, und sie ist immer noch geschlossen. DUSK bestätigte, dass DuskDS mainnet selbst nie gezuckt hat, kein protokolllevel-problem, die chain produzierte weiter Blöcke, als wäre nichts passiert.
Dieser spalt ist die eigentliche erkenntnis: die settlement-ebene und die brücke werden hier als zwei völlig unterschiedliche vertrauenszonen behandelt. Die eine wurde eingefroren und wochenlang auditiert, die andere hörte nie auf. hat mich mitten beim scrollen kurz stoppen lassen, das… ist nicht, wie die meisten projekte incidents kommunizieren.
Keine vagen „wir schauen uns das an“, kein überstürztes wiederöffnen. Sie halten die brücke geschlossen, bis die wiedereröffnung mit dem DuskEVM-Launch selbst zusammenfällt, und das zeigt dir: compliance first ist nicht nur ein marketing-satz, sondern buchstäblich die sequenzierungslogik.
Hat ein bisschen verändert, wie ich wiedereröffnungen in zukunft beobachte, ngl … das ist langsam und langweilig – aber eigentlich das zeichen, das du willst, wenn infra behauptet, institutionellen anspruch zu haben?
$BICO $S
Dieser spalt ist die eigentliche erkenntnis: die settlement-ebene und die brücke werden hier als zwei völlig unterschiedliche vertrauenszonen behandelt. Die eine wurde eingefroren und wochenlang auditiert, die andere hörte nie auf. hat mich mitten beim scrollen kurz stoppen lassen, das… ist nicht, wie die meisten projekte incidents kommunizieren.
Keine vagen „wir schauen uns das an“, kein überstürztes wiederöffnen. Sie halten die brücke geschlossen, bis die wiedereröffnung mit dem DuskEVM-Launch selbst zusammenfällt, und das zeigt dir: compliance first ist nicht nur ein marketing-satz, sondern buchstäblich die sequenzierungslogik.
Hat ein bisschen verändert, wie ich wiedereröffnungen in zukunft beobachte, ngl … das ist langsam und langweilig – aber eigentlich das zeichen, das du willst, wenn infra behauptet, institutionellen anspruch zu haben?
$BICO $S
3
189
·
--
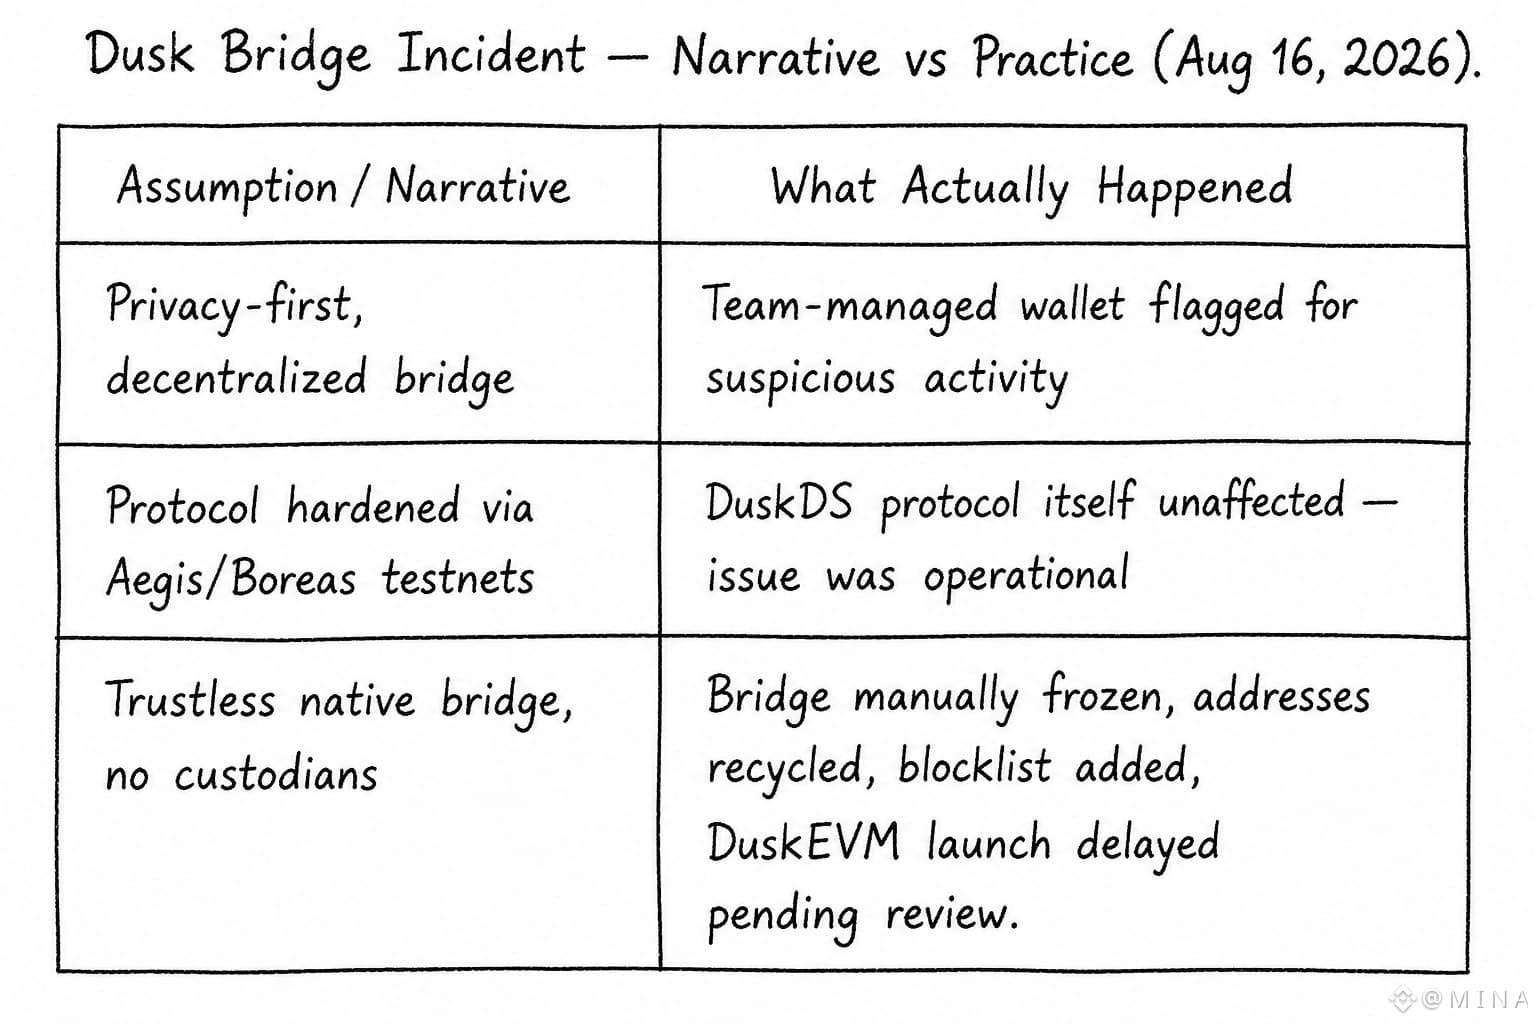
#dusk $DUSK @Dusk_Foundation Taganbruch zur Nacht — ich habe für eine CreatorPad-Aufgabe heute ein paar Dusk-Testnet-Namen zugeordnet, in der Erwartung einer geraden Zeitleiste der ausgelieferten Features. Stattdessen blieb das hängen, was viel aktueller war als all diese Namen.
16. Aug 2026 Das Team von Dusk meldete verdächtige Aktivitäten auf einem teamverwalteten Wallet, das für Bridge-Operationen genutzt wurde. Kein DuskDS-Protokollfehler, kein Smart-Contract-Exploit… eine adressbasierte, wie ein Verwahrstellen-Setup wirkende Adresse, die etwas tat, was sie nicht sollte. Dusk fror die Bridge ein, recycelte die Adressen, fügte eine Empfänger-Blockliste hinzu und bezog Binance in den Ablauf ein. Zehn Tage später (heute) ist die Bridge immer noch geschlossen, immer noch „ausstehende Sicherheitsprüfung“, und immer noch an den Zeitpunkt gebunden, zu dem DuskEVM tatsächlich startet.
Der Teil, der bei mir hängen blieb, sind all diese benannten Testnets (Aegis, Boreas, was auch immer nach Nocturne kommt) — sie existieren genau dafür, die Protokollschicht abzuhärten, bevor das Mainnet damit in Berührung kommt. Und dieses Hardening hat funktioniert: DuskDS selbst war nicht das Problem. Aber der eigentliche Punkt des Ausfalls war ein operatives Wallet, das das Team kontrolliert. Also „privacy-first, dezentral“ und die „wer hält tatsächlich die Keys während einer Bridge-Operation“-Realität sind… noch nicht ganz dasselbe Bild.
Hmm. Ich frage mich, ob DUSK-Bridge-Vorfälle genauso gezählt werden wie Protokollfehler, oder ob sie einfach still zu „einem Ops-Notiz“ werden, sobald das Postmortem veröffentlicht wird. Verfolgt jemand, wie lange DuskEVM tatsächlich nach hinten geschoben wird, weil von diesem Vorfall?
$STX $PROM
#dusk $DUSK @Dusk Taganbruch zur Nacht — ich habe für eine CreatorPad-Aufgabe heute ein paar Dusk-Testnet-Namen zugeordnet, in der Erwartung einer geraden Zeitleiste der ausgelieferten Features. Stattdessen blieb das hängen, was viel aktueller war als all diese Namen.
16. Aug 2026 Das Team von Dusk meldete verdächtige Aktivitäten auf einem teamverwalteten Wallet, das für Bridge-Operationen genutzt wurde. Kein DuskDS-Protokollfehler, kein Smart-Contract-Exploit… eine adressbasierte, wie ein Verwahrstellen-Setup wirkende Adresse, die etwas tat, was sie nicht sollte. Dusk fror die Bridge ein, recycelte die Adressen, fügte eine Empfänger-Blockliste hinzu und bezog Binance in den Ablauf ein. Zehn Tage später (heute) ist die Bridge immer noch geschlossen, immer noch „ausstehende Sicherheitsprüfung“, und immer noch an den Zeitpunkt gebunden, zu dem DuskEVM tatsächlich startet.
Der Teil, der bei mir hängen blieb, sind all diese benannten Testnets (Aegis, Boreas, was auch immer nach Nocturne kommt) — sie existieren genau dafür, die Protokollschicht abzuhärten, bevor das Mainnet damit in Berührung kommt. Und dieses Hardening hat funktioniert: DuskDS selbst war nicht das Problem. Aber der eigentliche Punkt des Ausfalls war ein operatives Wallet, das das Team kontrolliert. Also „privacy-first, dezentral“ und die „wer hält tatsächlich die Keys während einer Bridge-Operation“-Realität sind… noch nicht ganz dasselbe Bild.
Hmm. Ich frage mich, ob DUSK-Bridge-Vorfälle genauso gezählt werden wie Protokollfehler, oder ob sie einfach still zu „einem Ops-Notiz“ werden, sobald das Postmortem veröffentlicht wird. Verfolgt jemand, wie lange DuskEVM tatsächlich nach hinten geschoben wird, weil von diesem Vorfall?
$STX $PROM
16. Aug 2026 Das Team von Dusk meldete verdächtige Aktivitäten auf einem teamverwalteten Wallet, das für Bridge-Operationen genutzt wurde. Kein DuskDS-Protokollfehler, kein Smart-Contract-Exploit… eine adressbasierte, wie ein Verwahrstellen-Setup wirkende Adresse, die etwas tat, was sie nicht sollte. Dusk fror die Bridge ein, recycelte die Adressen, fügte eine Empfänger-Blockliste hinzu und bezog Binance in den Ablauf ein. Zehn Tage später (heute) ist die Bridge immer noch geschlossen, immer noch „ausstehende Sicherheitsprüfung“, und immer noch an den Zeitpunkt gebunden, zu dem DuskEVM tatsächlich startet.
Der Teil, der bei mir hängen blieb, sind all diese benannten Testnets (Aegis, Boreas, was auch immer nach Nocturne kommt) — sie existieren genau dafür, die Protokollschicht abzuhärten, bevor das Mainnet damit in Berührung kommt. Und dieses Hardening hat funktioniert: DuskDS selbst war nicht das Problem. Aber der eigentliche Punkt des Ausfalls war ein operatives Wallet, das das Team kontrolliert. Also „privacy-first, dezentral“ und die „wer hält tatsächlich die Keys während einer Bridge-Operation“-Realität sind… noch nicht ganz dasselbe Bild.
Hmm. Ich frage mich, ob DUSK-Bridge-Vorfälle genauso gezählt werden wie Protokollfehler, oder ob sie einfach still zu „einem Ops-Notiz“ werden, sobald das Postmortem veröffentlicht wird. Verfolgt jemand, wie lange DuskEVM tatsächlich nach hinten geschoben wird, weil von diesem Vorfall?
$STX $PROM
2
135
·
--
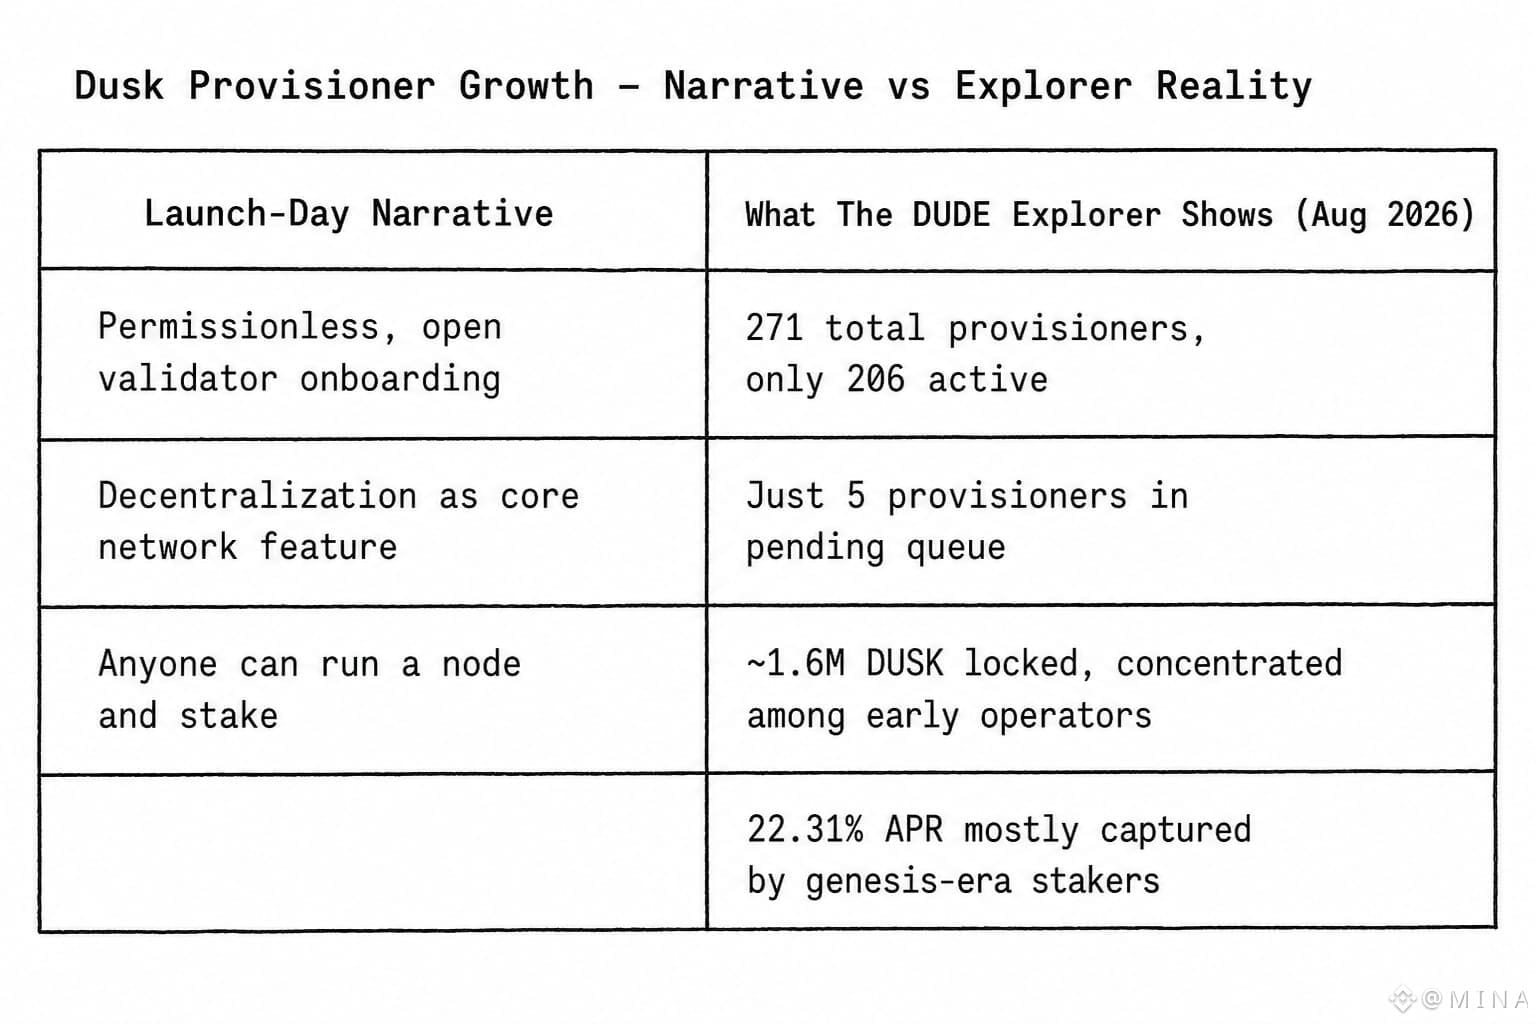
#dusk $DUSK @Dusk_Foundation beobachte seit der letzten Stunde einfach nur die Provisioner-Dämmerungsliste, statt überhaupt irgendetwas Produktives zu tun. Hab eine Dusk CreatorPad-Aufgabe verpackt und eine Zahl will mir nicht aus dem Kopf: 206 aktive Provisioner von insgesamt 271, laut dem DUDE-Explorer – nur 5 sitzen in der Pending-Queue. Gelesener Locked Stake liegt bei ~1,6 Mio. DUSK, Staking-APR bei 22,31%.
Moment mal, das ist… nicht viel Bewegung. Das Mainnet ist seit Januar live. Die Pitch am Launch-Tag setzte stark auf „permissionless validator onboarding“, Dezentralisierung als Hauptargument. Acht plus Monate später ist die Warteschlange, um dem Konsens beizutreten, fünf Nodes tief.
Das ist das eigentliche Verhalten, das ich bemerkt habe: Die frühen professionellen Operatoren, die bei oder nahe Genesis gestakt haben, sind immer noch diejenigen, die den Großteil dieses gelockten Staks halten – und damit auch den Großteil der Rendite. Neueinsteiger trudeln einzeln nach und nach ein statt in Wellen. Nichts Skandalöses: PoS-Netzwerke sind im Grunde immer ziemlich „front-loaded“ so etwas aber das „jeder kann einen Node betreiben“-Framing liest sich anders, sobald du dabei zusiehst, wie die Pending-Spalte während einer ganzen Session bei einstelligen Werten hockt.
Snack ist weg, kaue immer noch darauf rum. Sind 271 Provisioner „genug“ Dezentralisierung für eine Chain, die dafür gebaut ist, regulierte RWA-Settlement abzuwickeln, oder ist das nur eine Zahl, auf die man (noch) niemand so genau hinschauen soll…
$PROM $PORTAL
#dusk $DUSK @Dusk beobachte seit der letzten Stunde einfach nur die Provisioner-Dämmerungsliste, statt überhaupt irgendetwas Produktives zu tun. Hab eine Dusk CreatorPad-Aufgabe verpackt und eine Zahl will mir nicht aus dem Kopf: 206 aktive Provisioner von insgesamt 271, laut dem DUDE-Explorer – nur 5 sitzen in der Pending-Queue. Gelesener Locked Stake liegt bei ~1,6 Mio. DUSK, Staking-APR bei 22,31%.
Moment mal, das ist… nicht viel Bewegung. Das Mainnet ist seit Januar live. Die Pitch am Launch-Tag setzte stark auf „permissionless validator onboarding“, Dezentralisierung als Hauptargument. Acht plus Monate später ist die Warteschlange, um dem Konsens beizutreten, fünf Nodes tief.
Das ist das eigentliche Verhalten, das ich bemerkt habe: Die frühen professionellen Operatoren, die bei oder nahe Genesis gestakt haben, sind immer noch diejenigen, die den Großteil dieses gelockten Staks halten – und damit auch den Großteil der Rendite. Neueinsteiger trudeln einzeln nach und nach ein statt in Wellen. Nichts Skandalöses: PoS-Netzwerke sind im Grunde immer ziemlich „front-loaded“ so etwas aber das „jeder kann einen Node betreiben“-Framing liest sich anders, sobald du dabei zusiehst, wie die Pending-Spalte während einer ganzen Session bei einstelligen Werten hockt.
Snack ist weg, kaue immer noch darauf rum. Sind 271 Provisioner „genug“ Dezentralisierung für eine Chain, die dafür gebaut ist, regulierte RWA-Settlement abzuwickeln, oder ist das nur eine Zahl, auf die man (noch) niemand so genau hinschauen soll…
$PROM $PORTAL
Moment mal, das ist… nicht viel Bewegung. Das Mainnet ist seit Januar live. Die Pitch am Launch-Tag setzte stark auf „permissionless validator onboarding“, Dezentralisierung als Hauptargument. Acht plus Monate später ist die Warteschlange, um dem Konsens beizutreten, fünf Nodes tief.
Das ist das eigentliche Verhalten, das ich bemerkt habe: Die frühen professionellen Operatoren, die bei oder nahe Genesis gestakt haben, sind immer noch diejenigen, die den Großteil dieses gelockten Staks halten – und damit auch den Großteil der Rendite. Neueinsteiger trudeln einzeln nach und nach ein statt in Wellen. Nichts Skandalöses: PoS-Netzwerke sind im Grunde immer ziemlich „front-loaded“ so etwas aber das „jeder kann einen Node betreiben“-Framing liest sich anders, sobald du dabei zusiehst, wie die Pending-Spalte während einer ganzen Session bei einstelligen Werten hockt.
Snack ist weg, kaue immer noch darauf rum. Sind 271 Provisioner „genug“ Dezentralisierung für eine Chain, die dafür gebaut ist, regulierte RWA-Settlement abzuwickeln, oder ist das nur eine Zahl, auf die man (noch) niemand so genau hinschauen soll…
$PROM $PORTAL
1
3
88
·
--
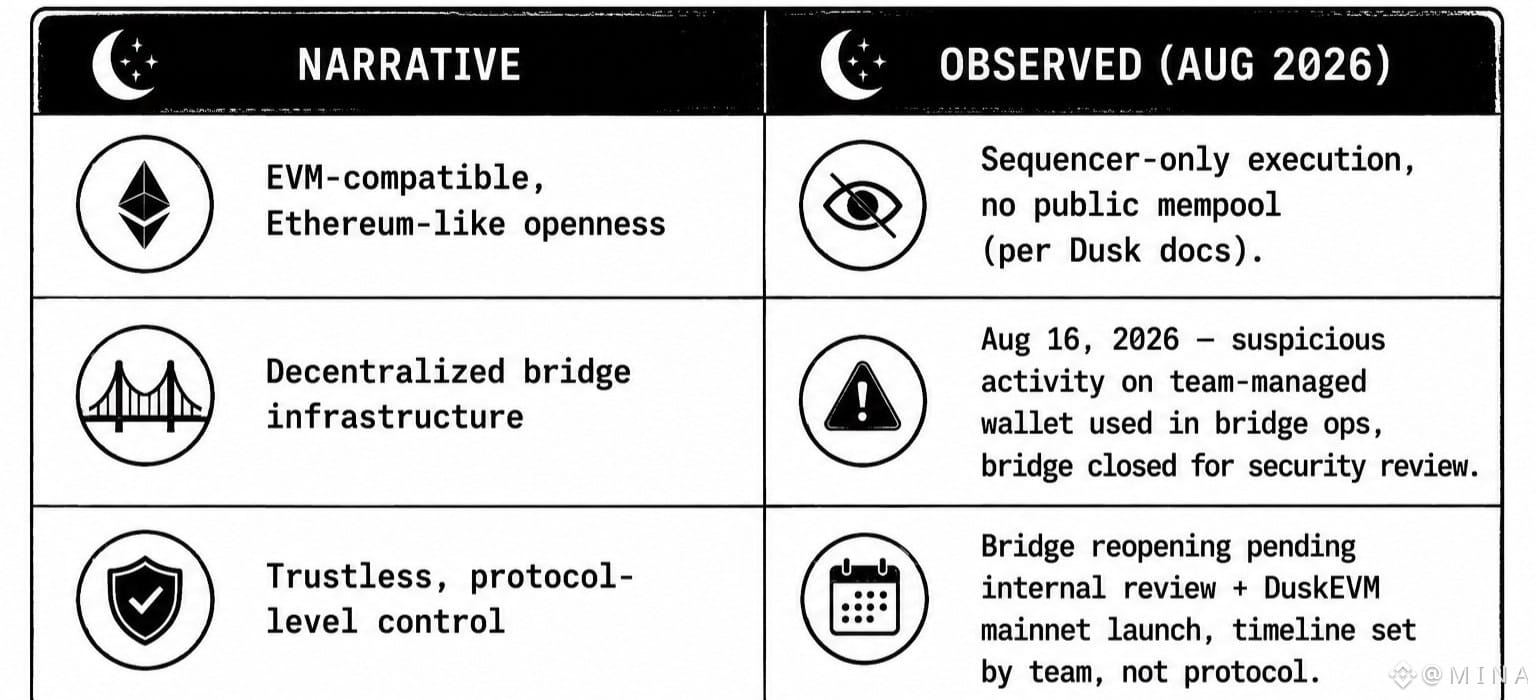
#dusk $DUSK @Dusk_Foundation DuskEVM-Testnetz für eine CreatorPad-Aufgabe: Bereitstellung eines Dummy-Solidity-Contracts mit Hardhat. Alles fühlte sich vertraut an, bis ich auf das Mempool traf. Das Ding, das niemand ins Deck packt: DuskEVM läuft im Moment als Sequencer-only—kein öffentliches Mempool.
Also ist das EVM-kompatibel, genau wie bei Ethereum—die Einordnung ist ähnlich … klar, die Tooling-Oberfläche ist identisch, aber der tatsächliche Transaktions-Flow ist nicht so dezentral, wie viele es annehmen, wenn sie EVM hören. Jemandes Sequencer entscheidet über die Reihenfolge.
Das ist kein Angriff, nur nicht das, was die Marketing-Claims implizieren—und dann gibt es noch die Bridge. Am 16. August hat das Team verdächtige Aktivitäten gemeldet, die an eine Team-verwaltete Wallet gekoppelt waren, die bei Bridge-Operationen eingesetzt wird, und das Ganze für eine Sicherheitsprüfung heruntergefahren.
Stand bei Abfassung: immer noch geschlossen, bis zum Rollout des DuskEVM-Mainnet. Nochmals: eine teamverwaltete Wallet macht Bridge-Custody. Kein DAO-Multisig, kein dezentraler Relayer-Set. Eine Wallet, die das Team kontrolliert.
Keins davon ist in diesem Stadium ein Ausschlusskriterium. Testnets und Pre-Mainnet-Bridges sehen überall normalerweise so aus.
Aber es ist ein Muster, das man sich genauer anschauen sollte: Die Privacy-/Compliance-Erzählung ist der lautere Teil, und die eigentliche Infrastruktur darunter ist nach wie vor ziemlich zentralisiert—an den langweiligen, operativen Stellen.
Wie viel ändert sich daran, sobald DuskEVM wirklich im Mainnet live geht—oder wird einfach nur dieselbe Vertrauensannahme eine Ebene tiefer verlagert?
$TUT $PORTAL
#dusk $DUSK @Dusk DuskEVM-Testnetz für eine CreatorPad-Aufgabe: Bereitstellung eines Dummy-Solidity-Contracts mit Hardhat. Alles fühlte sich vertraut an, bis ich auf das Mempool traf. Das Ding, das niemand ins Deck packt: DuskEVM läuft im Moment als Sequencer-only—kein öffentliches Mempool.
Also ist das EVM-kompatibel, genau wie bei Ethereum—die Einordnung ist ähnlich … klar, die Tooling-Oberfläche ist identisch, aber der tatsächliche Transaktions-Flow ist nicht so dezentral, wie viele es annehmen, wenn sie EVM hören. Jemandes Sequencer entscheidet über die Reihenfolge.
Das ist kein Angriff, nur nicht das, was die Marketing-Claims implizieren—und dann gibt es noch die Bridge. Am 16. August hat das Team verdächtige Aktivitäten gemeldet, die an eine Team-verwaltete Wallet gekoppelt waren, die bei Bridge-Operationen eingesetzt wird, und das Ganze für eine Sicherheitsprüfung heruntergefahren.
Stand bei Abfassung: immer noch geschlossen, bis zum Rollout des DuskEVM-Mainnet. Nochmals: eine teamverwaltete Wallet macht Bridge-Custody. Kein DAO-Multisig, kein dezentraler Relayer-Set. Eine Wallet, die das Team kontrolliert.
Keins davon ist in diesem Stadium ein Ausschlusskriterium. Testnets und Pre-Mainnet-Bridges sehen überall normalerweise so aus.
Aber es ist ein Muster, das man sich genauer anschauen sollte: Die Privacy-/Compliance-Erzählung ist der lautere Teil, und die eigentliche Infrastruktur darunter ist nach wie vor ziemlich zentralisiert—an den langweiligen, operativen Stellen.
Wie viel ändert sich daran, sobald DuskEVM wirklich im Mainnet live geht—oder wird einfach nur dieselbe Vertrauensannahme eine Ebene tiefer verlagert?
$TUT $PORTAL
Also ist das EVM-kompatibel, genau wie bei Ethereum—die Einordnung ist ähnlich … klar, die Tooling-Oberfläche ist identisch, aber der tatsächliche Transaktions-Flow ist nicht so dezentral, wie viele es annehmen, wenn sie EVM hören. Jemandes Sequencer entscheidet über die Reihenfolge.
Das ist kein Angriff, nur nicht das, was die Marketing-Claims implizieren—und dann gibt es noch die Bridge. Am 16. August hat das Team verdächtige Aktivitäten gemeldet, die an eine Team-verwaltete Wallet gekoppelt waren, die bei Bridge-Operationen eingesetzt wird, und das Ganze für eine Sicherheitsprüfung heruntergefahren.
Stand bei Abfassung: immer noch geschlossen, bis zum Rollout des DuskEVM-Mainnet. Nochmals: eine teamverwaltete Wallet macht Bridge-Custody. Kein DAO-Multisig, kein dezentraler Relayer-Set. Eine Wallet, die das Team kontrolliert.
Keins davon ist in diesem Stadium ein Ausschlusskriterium. Testnets und Pre-Mainnet-Bridges sehen überall normalerweise so aus.
Aber es ist ein Muster, das man sich genauer anschauen sollte: Die Privacy-/Compliance-Erzählung ist der lautere Teil, und die eigentliche Infrastruktur darunter ist nach wie vor ziemlich zentralisiert—an den langweiligen, operativen Stellen.
Wie viel ändert sich daran, sobald DuskEVM wirklich im Mainnet live geht—oder wird einfach nur dieselbe Vertrauensannahme eine Ebene tiefer verlagert?
$TUT $PORTAL
3
3
220
·
--
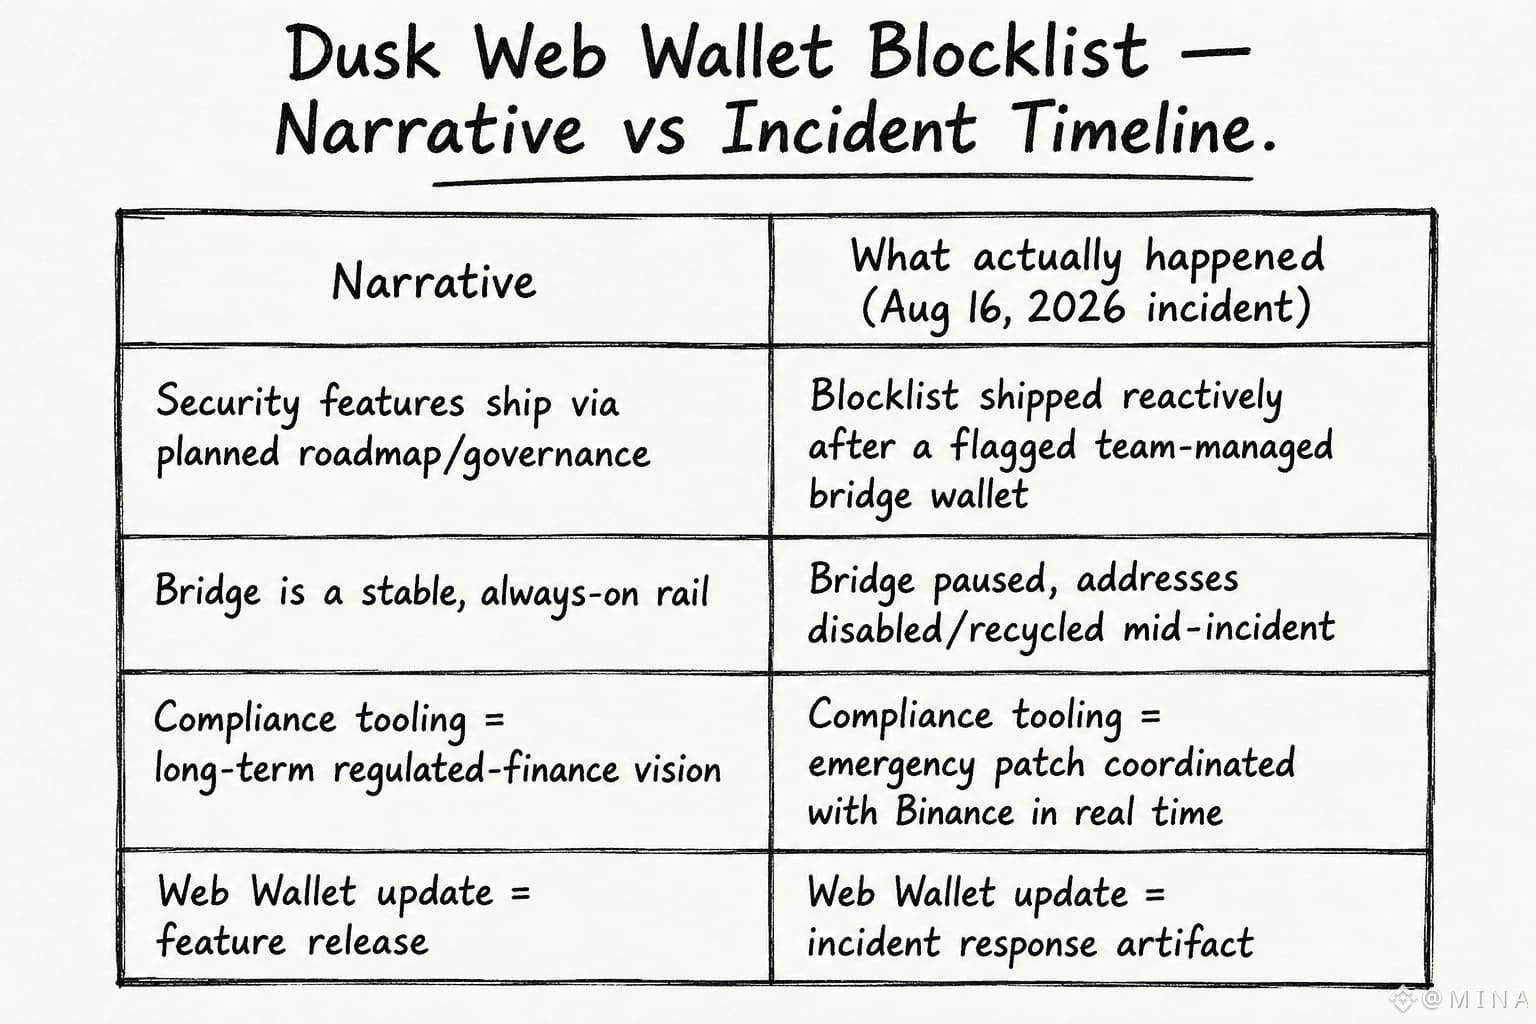
#dusk $DUSK @Dusk_Foundation Web-Wallet-Mitigation auf Dusk: Diese Woche wurde es schnell ausgeliefert. Ein Empfänger-Blocklist, die Überweisungen an als verdächtig markierte Adressen stoppt, noch bevor sie überhaupt eingereicht werden. Lies die Incident-Notiz, dann setzt dich kurz damit auseinander.
Das war kein Protokoll-Upgrade und kein Governance-Votum. Es kam aus einem laufenden Incident: Ein Team, dessen Bridge-Wallet betroffen war, wurde als verdächtig markiert, Adressen wurden recycelt, die Bridge wurde pausiert – und innerhalb weniger Tage wurde die Blocklist-Warnung an das Web-Wallet verschickt. Hmm… das ist das Gegenteil des üblichen „vorschlagen, diskutieren, Monate später ausrollen“-Zyklus. Compliance aus Notwendigkeit, nicht aus einem Roadmap-Plan. Das lässt einen erkennen, wie viel von dem Messaging im regulierten Onchain-Finanzbereich eigentlich reaktive Infrastruktur ist, die unter Druck gebaut wurde – nicht irgendeine vorab fertige Funktion, die nur auf die Einführung wartet.
Ich hatte erwartet, dahinter eine saubere Governance-Historie zu finden: einen Forenbeitrag, eine Vote-Tabelle, irgendetwas. Habe nichts gefunden. Nur ein Ops-Team, das schnell unterwegs war, nachdem Binance einen Teil des Ablaufs als betroffen markiert hatte. Das ist kein Vorwurf – nur: Es unterscheidet sich von der Erzählung der methodischen, geprüften Rollouts, die man aus der Doku bekommt.
Lässt mich fragen, wie viele andere Features in diesem Bereich eigentlich nur Incident-Narben sind, die ein Produkt-Release-Kostüm tragen.
#dusk $DUSK @Dusk Web-Wallet-Mitigation auf Dusk: Diese Woche wurde es schnell ausgeliefert. Ein Empfänger-Blocklist, die Überweisungen an als verdächtig markierte Adressen stoppt, noch bevor sie überhaupt eingereicht werden. Lies die Incident-Notiz, dann setzt dich kurz damit auseinander.
Das war kein Protokoll-Upgrade und kein Governance-Votum. Es kam aus einem laufenden Incident: Ein Team, dessen Bridge-Wallet betroffen war, wurde als verdächtig markiert, Adressen wurden recycelt, die Bridge wurde pausiert – und innerhalb weniger Tage wurde die Blocklist-Warnung an das Web-Wallet verschickt. Hmm… das ist das Gegenteil des üblichen „vorschlagen, diskutieren, Monate später ausrollen“-Zyklus. Compliance aus Notwendigkeit, nicht aus einem Roadmap-Plan. Das lässt einen erkennen, wie viel von dem Messaging im regulierten Onchain-Finanzbereich eigentlich reaktive Infrastruktur ist, die unter Druck gebaut wurde – nicht irgendeine vorab fertige Funktion, die nur auf die Einführung wartet.
Ich hatte erwartet, dahinter eine saubere Governance-Historie zu finden: einen Forenbeitrag, eine Vote-Tabelle, irgendetwas. Habe nichts gefunden. Nur ein Ops-Team, das schnell unterwegs war, nachdem Binance einen Teil des Ablaufs als betroffen markiert hatte. Das ist kein Vorwurf – nur: Es unterscheidet sich von der Erzählung der methodischen, geprüften Rollouts, die man aus der Doku bekommt.
Lässt mich fragen, wie viele andere Features in diesem Bereich eigentlich nur Incident-Narben sind, die ein Produkt-Release-Kostüm tragen.
Das war kein Protokoll-Upgrade und kein Governance-Votum. Es kam aus einem laufenden Incident: Ein Team, dessen Bridge-Wallet betroffen war, wurde als verdächtig markiert, Adressen wurden recycelt, die Bridge wurde pausiert – und innerhalb weniger Tage wurde die Blocklist-Warnung an das Web-Wallet verschickt. Hmm… das ist das Gegenteil des üblichen „vorschlagen, diskutieren, Monate später ausrollen“-Zyklus. Compliance aus Notwendigkeit, nicht aus einem Roadmap-Plan. Das lässt einen erkennen, wie viel von dem Messaging im regulierten Onchain-Finanzbereich eigentlich reaktive Infrastruktur ist, die unter Druck gebaut wurde – nicht irgendeine vorab fertige Funktion, die nur auf die Einführung wartet.
Ich hatte erwartet, dahinter eine saubere Governance-Historie zu finden: einen Forenbeitrag, eine Vote-Tabelle, irgendetwas. Habe nichts gefunden. Nur ein Ops-Team, das schnell unterwegs war, nachdem Binance einen Teil des Ablaufs als betroffen markiert hatte. Das ist kein Vorwurf – nur: Es unterscheidet sich von der Erzählung der methodischen, geprüften Rollouts, die man aus der Doku bekommt.
Lässt mich fragen, wie viele andere Features in diesem Bereich eigentlich nur Incident-Narben sind, die ein Produkt-Release-Kostüm tragen.
1
85
·
--
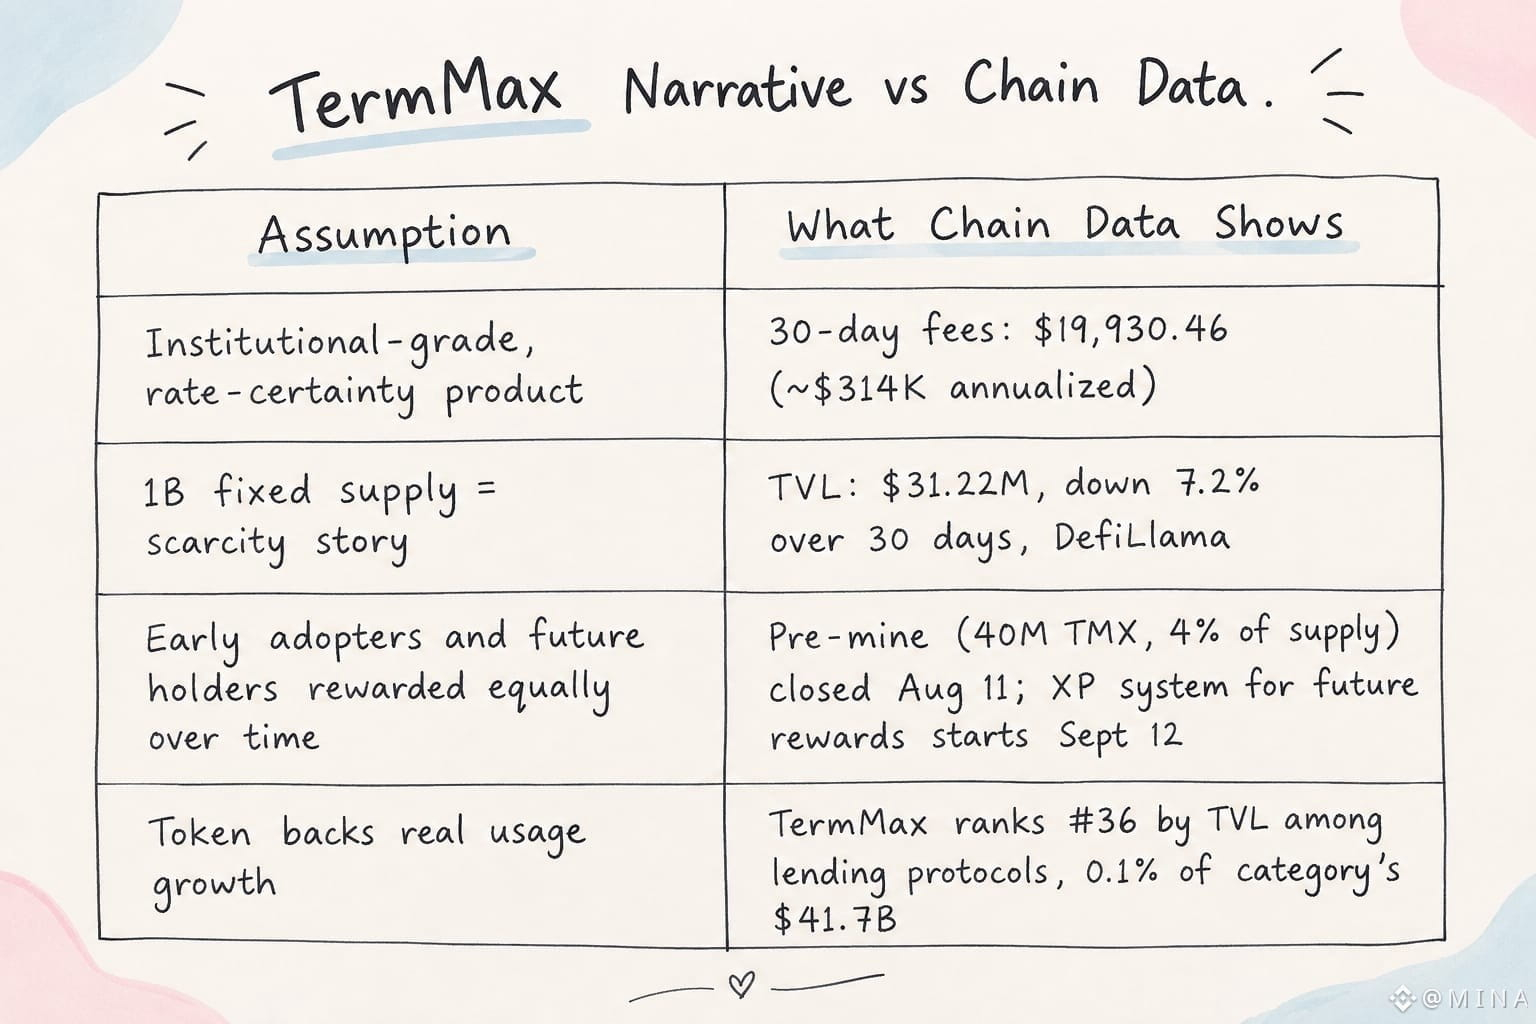
#termmax @termmax zog mich durch den festen Supply-Winkel 1B TMX hinein, kein Inflation-Switch zum späteren Ziehen. Sieht auf dem Papier ordentlich aus. Dann habe ich die tatsächlichen Zahlen dahinter geprüft und innegehalten.
TVL liegt gerade bei 31,22 Mio. $ und ist laut DefiLlama in den letzten 30 Tagen um 7,2 % gefallen. Gebühren für denselben Zeitraum: 19.930,46 $.
Jährlich hochgerechnet sind das grob 314 Tsd. $ gegen eine feste Milliarde-Token-Versorgung. Hmm … diese Lücke ist das, was hängen blieb.
das Pre-Mine-Programm 4 % der gesamten Supply, 40M $TMX wurden am 11. Aug. geschlossen. Frühe Einzahler hatten ihre Zuteilung bereits gesperrt, bevor das neue XP-System überhaupt startet, am 12. Sept.
Also: Die Leute, die zuerst profitieren, haben bereits profitiert. Jeder, der jetzt staked oder hält, setzt darauf, dass das Gebührenwachstum mit einer Supply aufholt, die bereits fest ist und schon teilweise „vergeben“ wurde.
Nicht bärisch, nicht bullisch – ich habe nur die Reihenfolge bemerkt. Raten-Sicherheit ist das Argument. Aber Sicherheit für wen genau und wann in der Timeline sind sie aufgetaucht?
Das macht mich dazu, beim nächsten Mal die Gebührenkurve gegen die umlaufende Supply zu ziehen und das dann wirklich mit ihr zu betrachten.
#termmax @TermMax zog mich durch den festen Supply-Winkel 1B TMX hinein, kein Inflation-Switch zum späteren Ziehen. Sieht auf dem Papier ordentlich aus. Dann habe ich die tatsächlichen Zahlen dahinter geprüft und innegehalten.
TVL liegt gerade bei 31,22 Mio. $ und ist laut DefiLlama in den letzten 30 Tagen um 7,2 % gefallen. Gebühren für denselben Zeitraum: 19.930,46 $.
Jährlich hochgerechnet sind das grob 314 Tsd. $ gegen eine feste Milliarde-Token-Versorgung. Hmm … diese Lücke ist das, was hängen blieb.
das Pre-Mine-Programm 4 % der gesamten Supply, 40M $TMX wurden am 11. Aug. geschlossen. Frühe Einzahler hatten ihre Zuteilung bereits gesperrt, bevor das neue XP-System überhaupt startet, am 12. Sept.
Also: Die Leute, die zuerst profitieren, haben bereits profitiert. Jeder, der jetzt staked oder hält, setzt darauf, dass das Gebührenwachstum mit einer Supply aufholt, die bereits fest ist und schon teilweise „vergeben“ wurde.
Nicht bärisch, nicht bullisch – ich habe nur die Reihenfolge bemerkt. Raten-Sicherheit ist das Argument. Aber Sicherheit für wen genau und wann in der Timeline sind sie aufgetaucht?
Das macht mich dazu, beim nächsten Mal die Gebührenkurve gegen die umlaufende Supply zu ziehen und das dann wirklich mit ihr zu betrachten.
TVL liegt gerade bei 31,22 Mio. $ und ist laut DefiLlama in den letzten 30 Tagen um 7,2 % gefallen. Gebühren für denselben Zeitraum: 19.930,46 $.
Jährlich hochgerechnet sind das grob 314 Tsd. $ gegen eine feste Milliarde-Token-Versorgung. Hmm … diese Lücke ist das, was hängen blieb.
das Pre-Mine-Programm 4 % der gesamten Supply, 40M $TMX wurden am 11. Aug. geschlossen. Frühe Einzahler hatten ihre Zuteilung bereits gesperrt, bevor das neue XP-System überhaupt startet, am 12. Sept.
Also: Die Leute, die zuerst profitieren, haben bereits profitiert. Jeder, der jetzt staked oder hält, setzt darauf, dass das Gebührenwachstum mit einer Supply aufholt, die bereits fest ist und schon teilweise „vergeben“ wurde.
Nicht bärisch, nicht bullisch – ich habe nur die Reihenfolge bemerkt. Raten-Sicherheit ist das Argument. Aber Sicherheit für wen genau und wann in der Timeline sind sie aufgetaucht?
Das macht mich dazu, beim nächsten Mal die Gebührenkurve gegen die umlaufende Supply zu ziehen und das dann wirklich mit ihr zu betrachten.
1
59
·
--
#dusk $DUSK @Dusk_Foundation Emissionsmodell: die 36-Jahres-geometrische Abklingrate, halbiert sich alle vier Jahre, Block-Generator erhält 70% + bis zu 10% Bonus auf Zertifikatsgutschriften. Sieht auf Papier sauber aus.
Aber das, was wirklich bei mir hängen blieb, geschah außerhalb des Whitepapers.
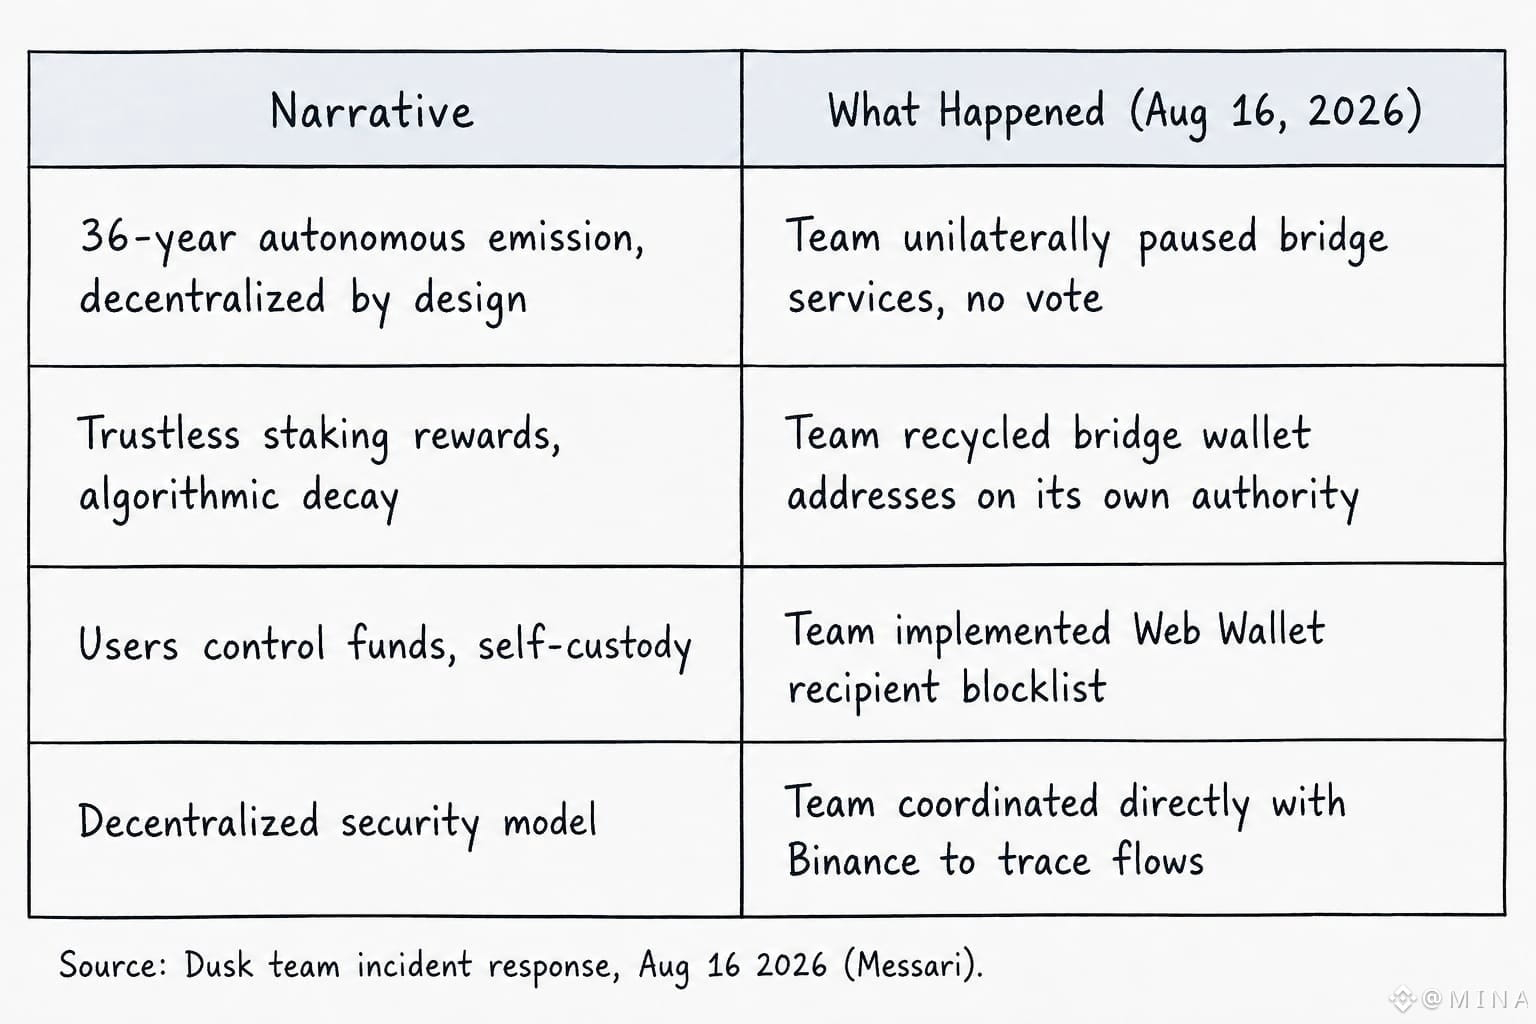
Am 16. August hat das Dusk-Team verdächtige Aktivitäten auf einer teamverwalteten Bridge-Wallet entdeckt. Innerhalb weniger Stunden haben sie die betroffenen Bridge-Adressen deaktiviert und recycelt, Bridge-Services vollständig angehalten und eine Web-Wallet-Empfänger-Blockliste live geschaltet.
Sie haben außerdem Binance eingebunden, sobald ein Teil des Ablaufs ihre Plattform berührt hat – das ist keine langsam auslaufende, dezentrale Governance. Das ist ein Team mit einem Admin-Key, der schnell handelt, auf eigene Entscheidung hin, ohne Abstimmung, ohne Verzögerung.
Das ist also die eigentliche Erkenntnis, hm. Der Emissionsplan wird als dieses lange, vertrauenslose, algorithmisch abklingende System vermarktet, das über Jahrzehnte im Autopiloten läuft.
Inzwischen sind die Teile, die im Notfall am meisten zählen – Bridge-Kontrolle, Adressblockierung, Wallet-Recycling – immer noch zentralisierte Hebel, die das Team besitzt und ohne Zögern nutzt. Keine exakte Kritik. Nur aufgefallen: die Lücke zwischen „dezentalisiert per Design“ und „zentralisiert, wenn es darauf ankommt“.
$DUSK Staker, die an dieser 36-Jahres-Kurve verdienen, vertrauen auf Infrastruktur, die nicht annähernd so hand-off ist, wie es die Tokenomics-Seite nahelegt. Macht mich fragen, wie viel von der Dezentralisierung irgendeines PoS-Projekts in Wahrheit nur… ungetestet bleibt, bis etwas kaputtgeht
#dusk $DUSK @Dusk Emissionsmodell: die 36-Jahres-geometrische Abklingrate, halbiert sich alle vier Jahre, Block-Generator erhält 70% + bis zu 10% Bonus auf Zertifikatsgutschriften. Sieht auf Papier sauber aus.
Aber das, was wirklich bei mir hängen blieb, geschah außerhalb des Whitepapers.
Am 16. August hat das Dusk-Team verdächtige Aktivitäten auf einer teamverwalteten Bridge-Wallet entdeckt. Innerhalb weniger Stunden haben sie die betroffenen Bridge-Adressen deaktiviert und recycelt, Bridge-Services vollständig angehalten und eine Web-Wallet-Empfänger-Blockliste live geschaltet.
Sie haben außerdem Binance eingebunden, sobald ein Teil des Ablaufs ihre Plattform berührt hat – das ist keine langsam auslaufende, dezentrale Governance. Das ist ein Team mit einem Admin-Key, der schnell handelt, auf eigene Entscheidung hin, ohne Abstimmung, ohne Verzögerung.
Das ist also die eigentliche Erkenntnis, hm. Der Emissionsplan wird als dieses lange, vertrauenslose, algorithmisch abklingende System vermarktet, das über Jahrzehnte im Autopiloten läuft.
Inzwischen sind die Teile, die im Notfall am meisten zählen – Bridge-Kontrolle, Adressblockierung, Wallet-Recycling – immer noch zentralisierte Hebel, die das Team besitzt und ohne Zögern nutzt. Keine exakte Kritik. Nur aufgefallen: die Lücke zwischen „dezentalisiert per Design“ und „zentralisiert, wenn es darauf ankommt“.
$DUSK Staker, die an dieser 36-Jahres-Kurve verdienen, vertrauen auf Infrastruktur, die nicht annähernd so hand-off ist, wie es die Tokenomics-Seite nahelegt. Macht mich fragen, wie viel von der Dezentralisierung irgendeines PoS-Projekts in Wahrheit nur… ungetestet bleibt, bis etwas kaputtgeht
Aber das, was wirklich bei mir hängen blieb, geschah außerhalb des Whitepapers.
Am 16. August hat das Dusk-Team verdächtige Aktivitäten auf einer teamverwalteten Bridge-Wallet entdeckt. Innerhalb weniger Stunden haben sie die betroffenen Bridge-Adressen deaktiviert und recycelt, Bridge-Services vollständig angehalten und eine Web-Wallet-Empfänger-Blockliste live geschaltet.
Sie haben außerdem Binance eingebunden, sobald ein Teil des Ablaufs ihre Plattform berührt hat – das ist keine langsam auslaufende, dezentrale Governance. Das ist ein Team mit einem Admin-Key, der schnell handelt, auf eigene Entscheidung hin, ohne Abstimmung, ohne Verzögerung.
Das ist also die eigentliche Erkenntnis, hm. Der Emissionsplan wird als dieses lange, vertrauenslose, algorithmisch abklingende System vermarktet, das über Jahrzehnte im Autopiloten läuft.
Inzwischen sind die Teile, die im Notfall am meisten zählen – Bridge-Kontrolle, Adressblockierung, Wallet-Recycling – immer noch zentralisierte Hebel, die das Team besitzt und ohne Zögern nutzt. Keine exakte Kritik. Nur aufgefallen: die Lücke zwischen „dezentalisiert per Design“ und „zentralisiert, wenn es darauf ankommt“.
$DUSK Staker, die an dieser 36-Jahres-Kurve verdienen, vertrauen auf Infrastruktur, die nicht annähernd so hand-off ist, wie es die Tokenomics-Seite nahelegt. Macht mich fragen, wie viel von der Dezentralisierung irgendeines PoS-Projekts in Wahrheit nur… ungetestet bleibt, bis etwas kaputtgeht
1
79
·
--
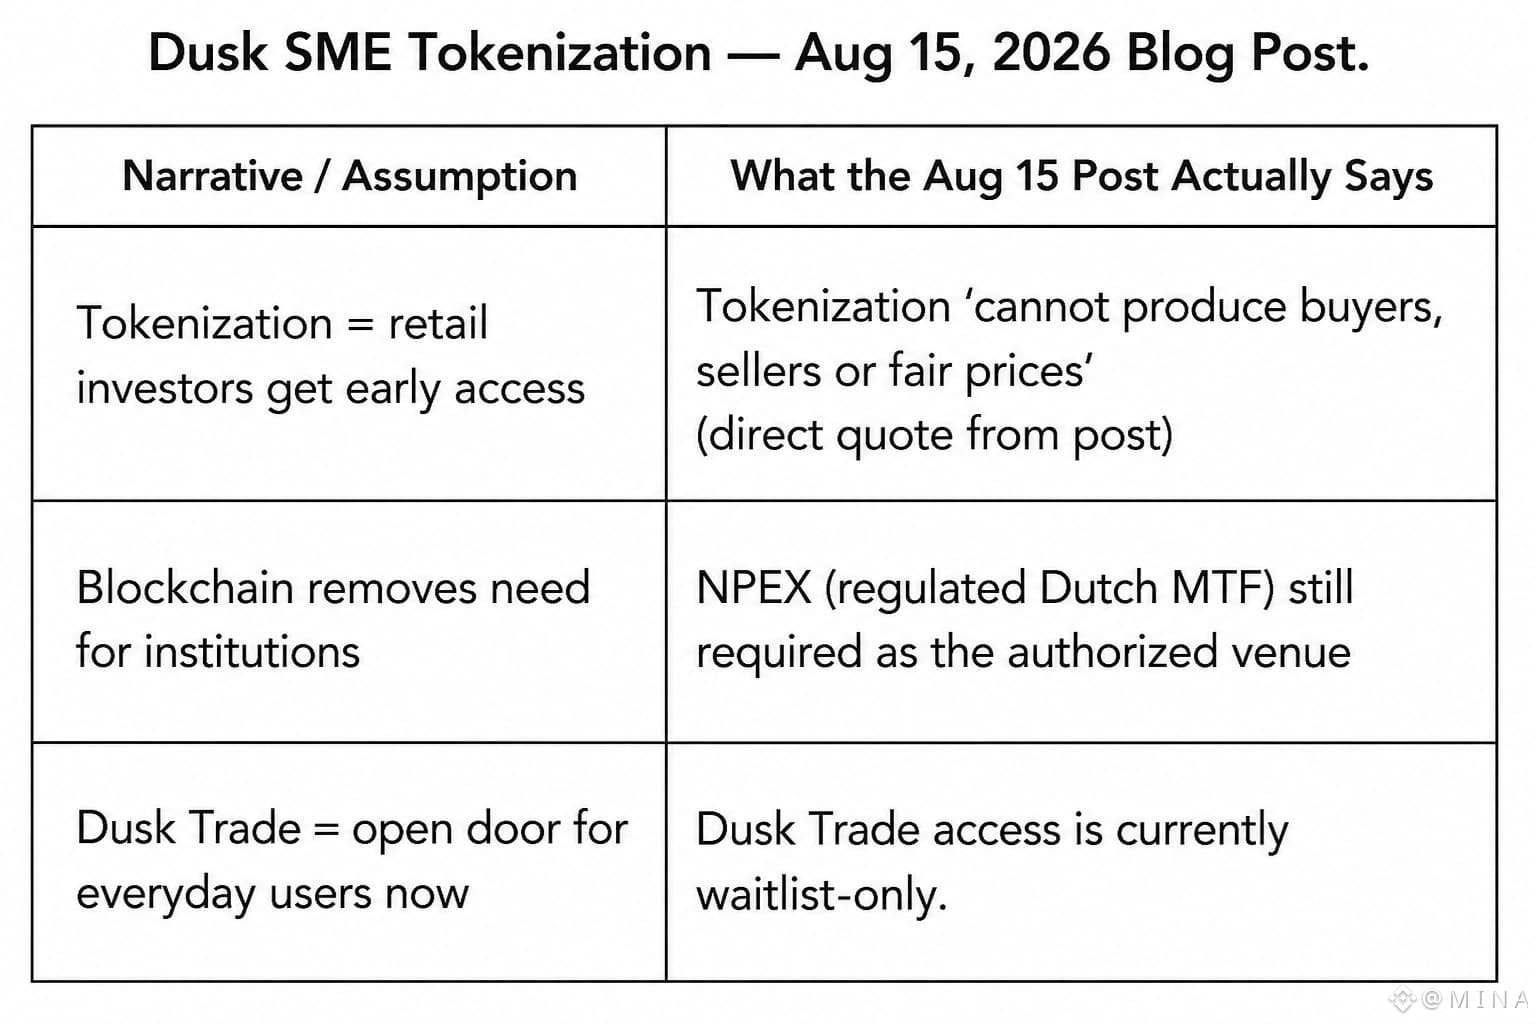
#dusk $DUSK @Dusk_Foundation session Ich wühle durch Dusk' eigenen Blog statt durch den üblichen Explorer-Scroll – und eine Zeile hat mich mitten im Scrollen gestoppt. Der Beitrag vom 15. August zu SME-Tokenisierung „How Tokenization Opens Private Markets to SMEs“ von Georgian Sgura sagt ganz offen, dass Tokenisierung keine Käufer, Verkäufer oder fairen Preise hervorbringen kann. Aus der Feder der eigenen Projekt-Autoren, nicht eines Kritikers. Genau das hat bei mir gezündet. Der gesamte sechsstufige Ownership-Lifecycle, den sie skizzieren – Strukturierung, Onboarding, Ausgabe, Abwicklung, Service und Sekundärhandel – liest sich wie ernsthafte Klempnerarbeit. NPEX, das niederländische MTF, wird als die eigentliche regulierte Plattform genannt, die die schwere Arbeit übernimmt, während Dusk die Schienen darunter liefert. Und währenddessen ist Dusk Trade, die retail-seitige App, immer noch … eine Warteliste.
Also läuft die Reihenfolge so: zuerst Institutionen, zweitens nachweisbare Compliance, und der Retail-Zugang dann, sobald die Venue-Seite bereit ist. Nicht versteckt – tatsächlich ziemlich klar in ihrem eigenen Dokument so beschrieben. Das ergibt operativ auch Sinn: Man eröffnet keine Wertpapier-Venue für irgendwelche Leute. Aber es ist ein leiser Kontrast zu dem, wie „Zugang“ in diesen Threads sonst oft angepriesen wird.
Ich hab mir meinen Kaffee geholt, während ich die Tabelle zum Before/After-Workflow noch mal durchging, wurde mir kalt, bevor ich fertig war – aber es hat sich gelohnt.
Wer bekommt dann tatsächlich den ersten Fill auf Dusk Trade, sobald es live ist: die frühen NPEX-verlinkten Investoren oder die breitere Wartelisten-Queue?
$HEMI $GRVT
#dusk $DUSK @Dusk session Ich wühle durch Dusk' eigenen Blog statt durch den üblichen Explorer-Scroll – und eine Zeile hat mich mitten im Scrollen gestoppt. Der Beitrag vom 15. August zu SME-Tokenisierung „How Tokenization Opens Private Markets to SMEs“ von Georgian Sgura sagt ganz offen, dass Tokenisierung keine Käufer, Verkäufer oder fairen Preise hervorbringen kann. Aus der Feder der eigenen Projekt-Autoren, nicht eines Kritikers. Genau das hat bei mir gezündet. Der gesamte sechsstufige Ownership-Lifecycle, den sie skizzieren – Strukturierung, Onboarding, Ausgabe, Abwicklung, Service und Sekundärhandel – liest sich wie ernsthafte Klempnerarbeit. NPEX, das niederländische MTF, wird als die eigentliche regulierte Plattform genannt, die die schwere Arbeit übernimmt, während Dusk die Schienen darunter liefert. Und währenddessen ist Dusk Trade, die retail-seitige App, immer noch … eine Warteliste.
Also läuft die Reihenfolge so: zuerst Institutionen, zweitens nachweisbare Compliance, und der Retail-Zugang dann, sobald die Venue-Seite bereit ist. Nicht versteckt – tatsächlich ziemlich klar in ihrem eigenen Dokument so beschrieben. Das ergibt operativ auch Sinn: Man eröffnet keine Wertpapier-Venue für irgendwelche Leute. Aber es ist ein leiser Kontrast zu dem, wie „Zugang“ in diesen Threads sonst oft angepriesen wird.
Ich hab mir meinen Kaffee geholt, während ich die Tabelle zum Before/After-Workflow noch mal durchging, wurde mir kalt, bevor ich fertig war – aber es hat sich gelohnt.
Wer bekommt dann tatsächlich den ersten Fill auf Dusk Trade, sobald es live ist: die frühen NPEX-verlinkten Investoren oder die breitere Wartelisten-Queue?
$HEMI $GRVT
Also läuft die Reihenfolge so: zuerst Institutionen, zweitens nachweisbare Compliance, und der Retail-Zugang dann, sobald die Venue-Seite bereit ist. Nicht versteckt – tatsächlich ziemlich klar in ihrem eigenen Dokument so beschrieben. Das ergibt operativ auch Sinn: Man eröffnet keine Wertpapier-Venue für irgendwelche Leute. Aber es ist ein leiser Kontrast zu dem, wie „Zugang“ in diesen Threads sonst oft angepriesen wird.
Ich hab mir meinen Kaffee geholt, während ich die Tabelle zum Before/After-Workflow noch mal durchging, wurde mir kalt, bevor ich fertig war – aber es hat sich gelohnt.
Wer bekommt dann tatsächlich den ersten Fill auf Dusk Trade, sobald es live ist: die frühen NPEX-verlinkten Investoren oder die breitere Wartelisten-Queue?
$HEMI $GRVT
2
394
·
--
#termmax @termmax Aufgabe für heute hat mich dazu gebracht, durch DefiLlama-Zahlen zu graben statt durch die übliche Marketing-Seite – und was soll ich sagen: Genau dort lag die eigentliche Geschichte.
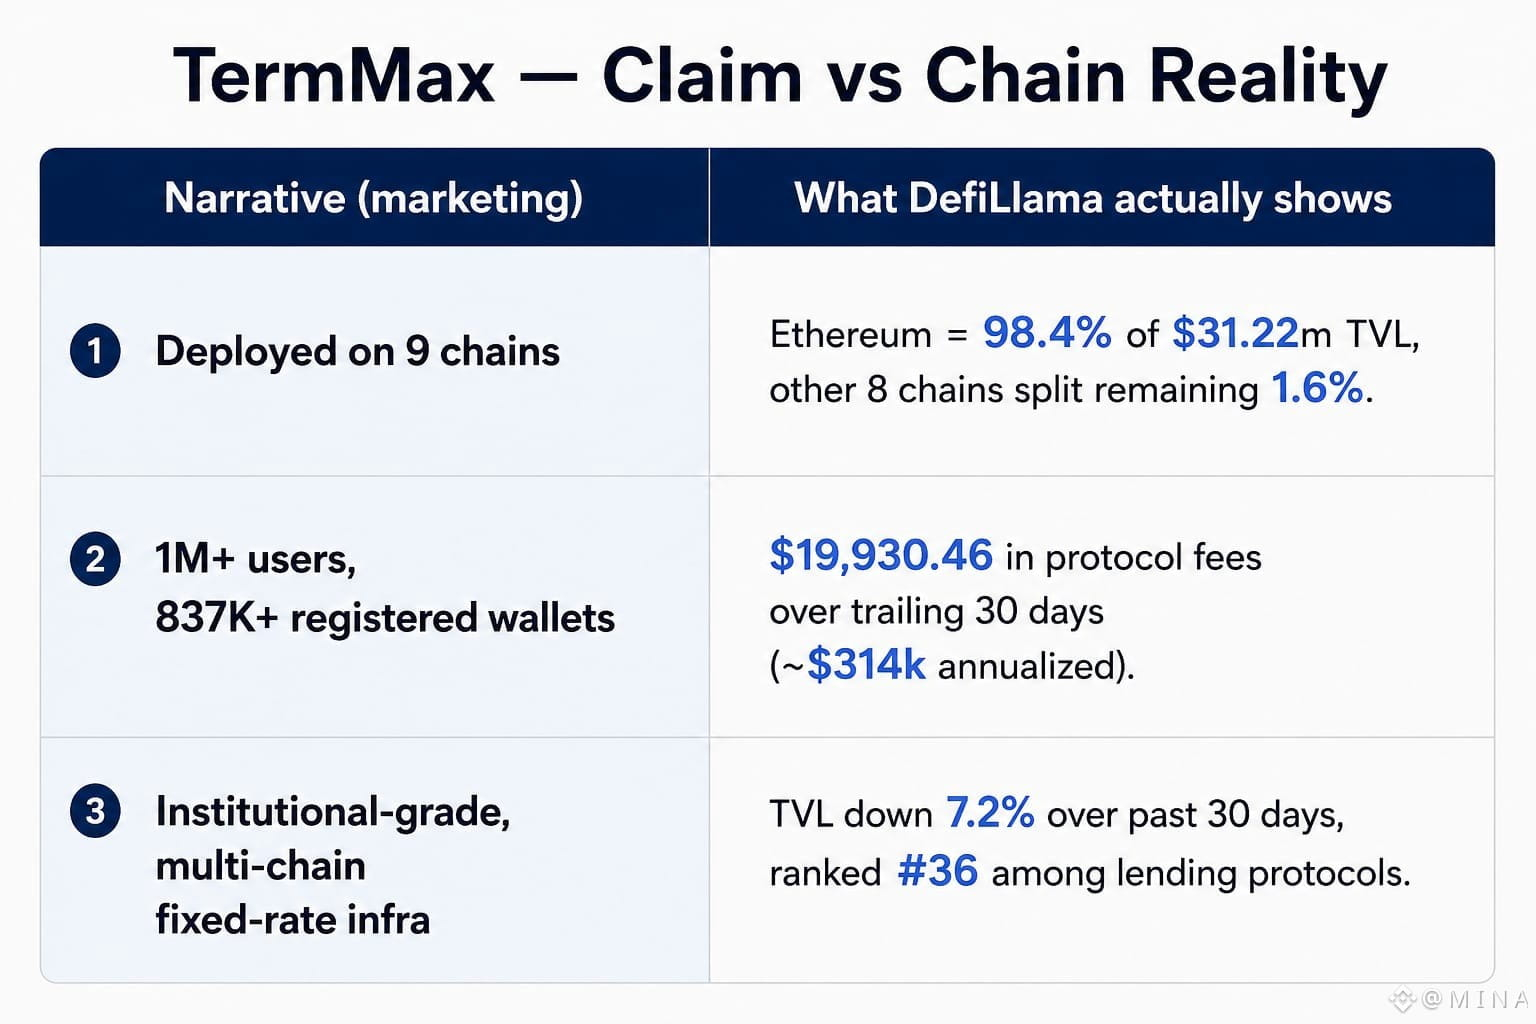
Termmax bewirbt sich als live über neun Chains. Berachain, Arbitrum, BSquared, Robinhood Chain – das ganze Spektrum. Das klingt nach echtem Multi-Chain. Aber wenn man sich die tatsächliche TVL-Aufschlüsselung ansieht, sitzt Ethereum bei 98,4 % des gesamten Betrags von 31,22 Mio. $. Der Rest ist im Grunde nur Rundungsrauschen. „Neun Chains“ liest sich daher eher wie neun Deployments als wie neun Märkte, die Leute wirklich nutzen.
Auch bei den Gebühren zeigt sich das gleiche Bild – kleinere Größenordnung. In den letzten 30 Tagen wurden 19.930 $ generiert, hochgerechnet grob auf rund 314k $ pro Jahr. Für ein Protokoll, dessen Whitepaper mit 1M+ Nutzern und 837K registrierten Wallets prahlt, ist das… ein ziemlich dünnes Rinnsal an echter Einnahme unter all dieser Oberfläche. Das TVL ist außerdem über den Monat um 7,2 % gefallen – darüber spricht natürlich niemand laut.
Ich hab mir meinen Kaffee geschnappt, halb während des Zahlenziehens, und saß dann einfach noch einen Moment da – nicht, weil „Fixed-Rate-Lending“ schlecht wäre; das ist ein echtes Nischenfeld, das es wert ist, gebaut zu werden – sondern weil die Lücke zwischen „überall deployed“ und „tatsächlich irgendwo genutzt“ größer ist, als ich erwartet hatte. Multi-Chain als Checklistelement vs. Multi-Chain als echte Liquidität – das sind nicht dieselben Behauptungen.
Das lässt mich fragen, wie viel von der späteren $TMX-Token-Nachfrage am Ende überhaupt diese Ethereum-Konzentration verfolgt, sobald es handelbar ist. Und ob die anderen acht Chains jemals aufholen – oder einfach dort bleiben, wo sie für die Pitch-Deck-Grafiken stehen.
$ONG $ONT
#termmax @TermMax Aufgabe für heute hat mich dazu gebracht, durch DefiLlama-Zahlen zu graben statt durch die übliche Marketing-Seite – und was soll ich sagen: Genau dort lag die eigentliche Geschichte.
Termmax bewirbt sich als live über neun Chains. Berachain, Arbitrum, BSquared, Robinhood Chain – das ganze Spektrum. Das klingt nach echtem Multi-Chain. Aber wenn man sich die tatsächliche TVL-Aufschlüsselung ansieht, sitzt Ethereum bei 98,4 % des gesamten Betrags von 31,22 Mio. $. Der Rest ist im Grunde nur Rundungsrauschen. „Neun Chains“ liest sich daher eher wie neun Deployments als wie neun Märkte, die Leute wirklich nutzen.
Auch bei den Gebühren zeigt sich das gleiche Bild – kleinere Größenordnung. In den letzten 30 Tagen wurden 19.930 $ generiert, hochgerechnet grob auf rund 314k $ pro Jahr. Für ein Protokoll, dessen Whitepaper mit 1M+ Nutzern und 837K registrierten Wallets prahlt, ist das… ein ziemlich dünnes Rinnsal an echter Einnahme unter all dieser Oberfläche. Das TVL ist außerdem über den Monat um 7,2 % gefallen – darüber spricht natürlich niemand laut.
Ich hab mir meinen Kaffee geschnappt, halb während des Zahlenziehens, und saß dann einfach noch einen Moment da – nicht, weil „Fixed-Rate-Lending“ schlecht wäre; das ist ein echtes Nischenfeld, das es wert ist, gebaut zu werden – sondern weil die Lücke zwischen „überall deployed“ und „tatsächlich irgendwo genutzt“ größer ist, als ich erwartet hatte. Multi-Chain als Checklistelement vs. Multi-Chain als echte Liquidität – das sind nicht dieselben Behauptungen.
Das lässt mich fragen, wie viel von der späteren $TMX-Token-Nachfrage am Ende überhaupt diese Ethereum-Konzentration verfolgt, sobald es handelbar ist. Und ob die anderen acht Chains jemals aufholen – oder einfach dort bleiben, wo sie für die Pitch-Deck-Grafiken stehen.
$ONG $ONT
Termmax bewirbt sich als live über neun Chains. Berachain, Arbitrum, BSquared, Robinhood Chain – das ganze Spektrum. Das klingt nach echtem Multi-Chain. Aber wenn man sich die tatsächliche TVL-Aufschlüsselung ansieht, sitzt Ethereum bei 98,4 % des gesamten Betrags von 31,22 Mio. $. Der Rest ist im Grunde nur Rundungsrauschen. „Neun Chains“ liest sich daher eher wie neun Deployments als wie neun Märkte, die Leute wirklich nutzen.
Auch bei den Gebühren zeigt sich das gleiche Bild – kleinere Größenordnung. In den letzten 30 Tagen wurden 19.930 $ generiert, hochgerechnet grob auf rund 314k $ pro Jahr. Für ein Protokoll, dessen Whitepaper mit 1M+ Nutzern und 837K registrierten Wallets prahlt, ist das… ein ziemlich dünnes Rinnsal an echter Einnahme unter all dieser Oberfläche. Das TVL ist außerdem über den Monat um 7,2 % gefallen – darüber spricht natürlich niemand laut.
Ich hab mir meinen Kaffee geschnappt, halb während des Zahlenziehens, und saß dann einfach noch einen Moment da – nicht, weil „Fixed-Rate-Lending“ schlecht wäre; das ist ein echtes Nischenfeld, das es wert ist, gebaut zu werden – sondern weil die Lücke zwischen „überall deployed“ und „tatsächlich irgendwo genutzt“ größer ist, als ich erwartet hatte. Multi-Chain als Checklistelement vs. Multi-Chain als echte Liquidität – das sind nicht dieselben Behauptungen.
Das lässt mich fragen, wie viel von der späteren $TMX-Token-Nachfrage am Ende überhaupt diese Ethereum-Konzentration verfolgt, sobald es handelbar ist. Und ob die anderen acht Chains jemals aufholen – oder einfach dort bleiben, wo sie für die Pitch-Deck-Grafiken stehen.
$ONG $ONT
2
100
·
--
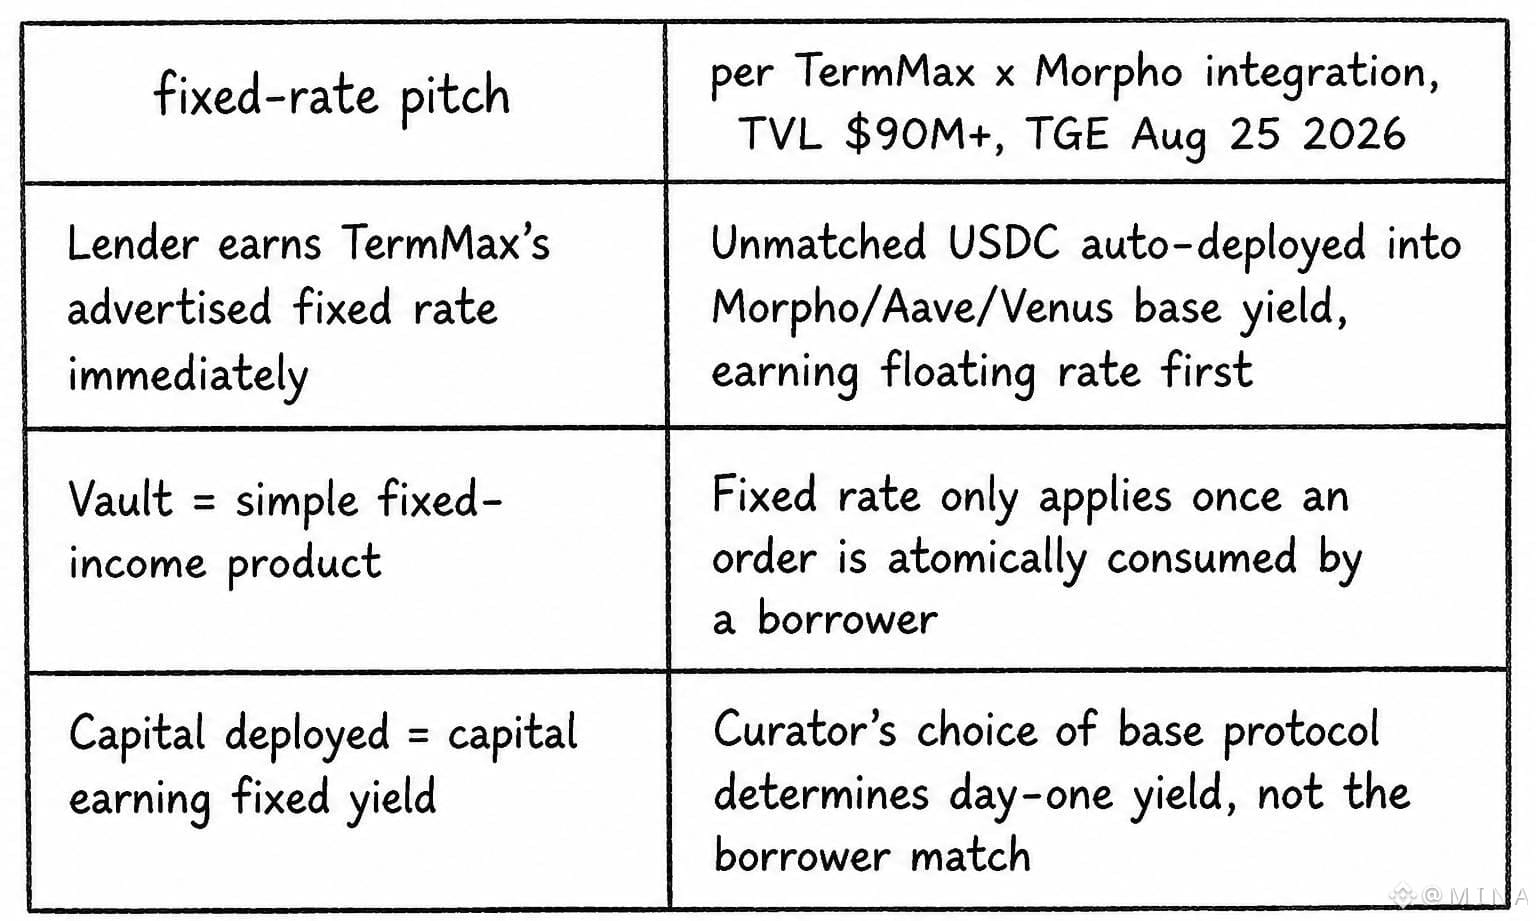
#termmax @termmax TGE: Der TGE ist für den 25. August jetzt offiziell festgezurrt – und kurz davor waren die Zahlen leise über etwas hinausgeschossen, bei dem man kurz innehalten sollte: $90M+ TVL, 1,5M registrierte Wallets, 90K tägliche Aktive, verteilt auf 10 EVM-Chains. Darunter liegen Morpho, Aave, Venus und Pendle als zentrale Yield-Quellen. Das, was mir bei der Aufgabe besonders hängen blieb – weniger die TVL-Überschrift, sondern das „Innenleben“. Wenn ein Kurator einen TermMax-Vault aufsetzt, wird jegliches an USDC, das nicht gematcht ist, nicht einfach nur… warten. Es wird automatisch in das weitergeleitet, was der Kurator als Basis-Protokoll gewählt hat (Morpho-Vault, Aave-Pool, Venus-Market) – und dann atomar zurückgezogen, sobald ein Borrower die Order tatsächlich verbraucht. So verdienen Depositoren schon „floating yield“, bevor sie überhaupt erst auf eine feste Rate gematcht werden.
Das ist nicht unbedingt das, womit Pitchdecks normalerweise anführen.
Dadurch kippt sich auch die Frage, wer zuerst profitiert, ein wenig. Der Kurator, der die Yield-Quelle auswählt, und das zugrunde liegende Protokoll, das den Leerlauf-Flow schluckt, erfassen den Wert sofort und automatisch. Dem Retail-Lender wird die feste Rate zwar upfront erklärt – aber in der Praxis ist er bis zum Matching flexibel: Der Fixpunkt ist das Versprechen, der Floater der Stand von Tag eins.
Noch nicht sicher, ob das ein Feature ist oder einfach eine ehrliche Beschreibung davon, wie Liquidität überall tatsächlich funktioniert. Ich kaue jedenfalls noch daran.
Was passiert mit diesem Routing für das „idle“ Kapital, sobald die TMX-Liquidity-Mining-Incentives nach dem TGE auslaufen?
$NVDAB $HEMI
#termmax @TermMax TGE: Der TGE ist für den 25. August jetzt offiziell festgezurrt – und kurz davor waren die Zahlen leise über etwas hinausgeschossen, bei dem man kurz innehalten sollte: $90M+ TVL, 1,5M registrierte Wallets, 90K tägliche Aktive, verteilt auf 10 EVM-Chains. Darunter liegen Morpho, Aave, Venus und Pendle als zentrale Yield-Quellen. Das, was mir bei der Aufgabe besonders hängen blieb – weniger die TVL-Überschrift, sondern das „Innenleben“. Wenn ein Kurator einen TermMax-Vault aufsetzt, wird jegliches an USDC, das nicht gematcht ist, nicht einfach nur… warten. Es wird automatisch in das weitergeleitet, was der Kurator als Basis-Protokoll gewählt hat (Morpho-Vault, Aave-Pool, Venus-Market) – und dann atomar zurückgezogen, sobald ein Borrower die Order tatsächlich verbraucht. So verdienen Depositoren schon „floating yield“, bevor sie überhaupt erst auf eine feste Rate gematcht werden.
Das ist nicht unbedingt das, womit Pitchdecks normalerweise anführen.
Dadurch kippt sich auch die Frage, wer zuerst profitiert, ein wenig. Der Kurator, der die Yield-Quelle auswählt, und das zugrunde liegende Protokoll, das den Leerlauf-Flow schluckt, erfassen den Wert sofort und automatisch. Dem Retail-Lender wird die feste Rate zwar upfront erklärt – aber in der Praxis ist er bis zum Matching flexibel: Der Fixpunkt ist das Versprechen, der Floater der Stand von Tag eins.
Noch nicht sicher, ob das ein Feature ist oder einfach eine ehrliche Beschreibung davon, wie Liquidität überall tatsächlich funktioniert. Ich kaue jedenfalls noch daran.
Was passiert mit diesem Routing für das „idle“ Kapital, sobald die TMX-Liquidity-Mining-Incentives nach dem TGE auslaufen?
$NVDAB $HEMI
Das ist nicht unbedingt das, womit Pitchdecks normalerweise anführen.
Dadurch kippt sich auch die Frage, wer zuerst profitiert, ein wenig. Der Kurator, der die Yield-Quelle auswählt, und das zugrunde liegende Protokoll, das den Leerlauf-Flow schluckt, erfassen den Wert sofort und automatisch. Dem Retail-Lender wird die feste Rate zwar upfront erklärt – aber in der Praxis ist er bis zum Matching flexibel: Der Fixpunkt ist das Versprechen, der Floater der Stand von Tag eins.
Noch nicht sicher, ob das ein Feature ist oder einfach eine ehrliche Beschreibung davon, wie Liquidität überall tatsächlich funktioniert. Ich kaue jedenfalls noch daran.
Was passiert mit diesem Routing für das „idle“ Kapital, sobald die TMX-Liquidity-Mining-Incentives nach dem TGE auslaufen?
$NVDAB $HEMI
2
105
·
--
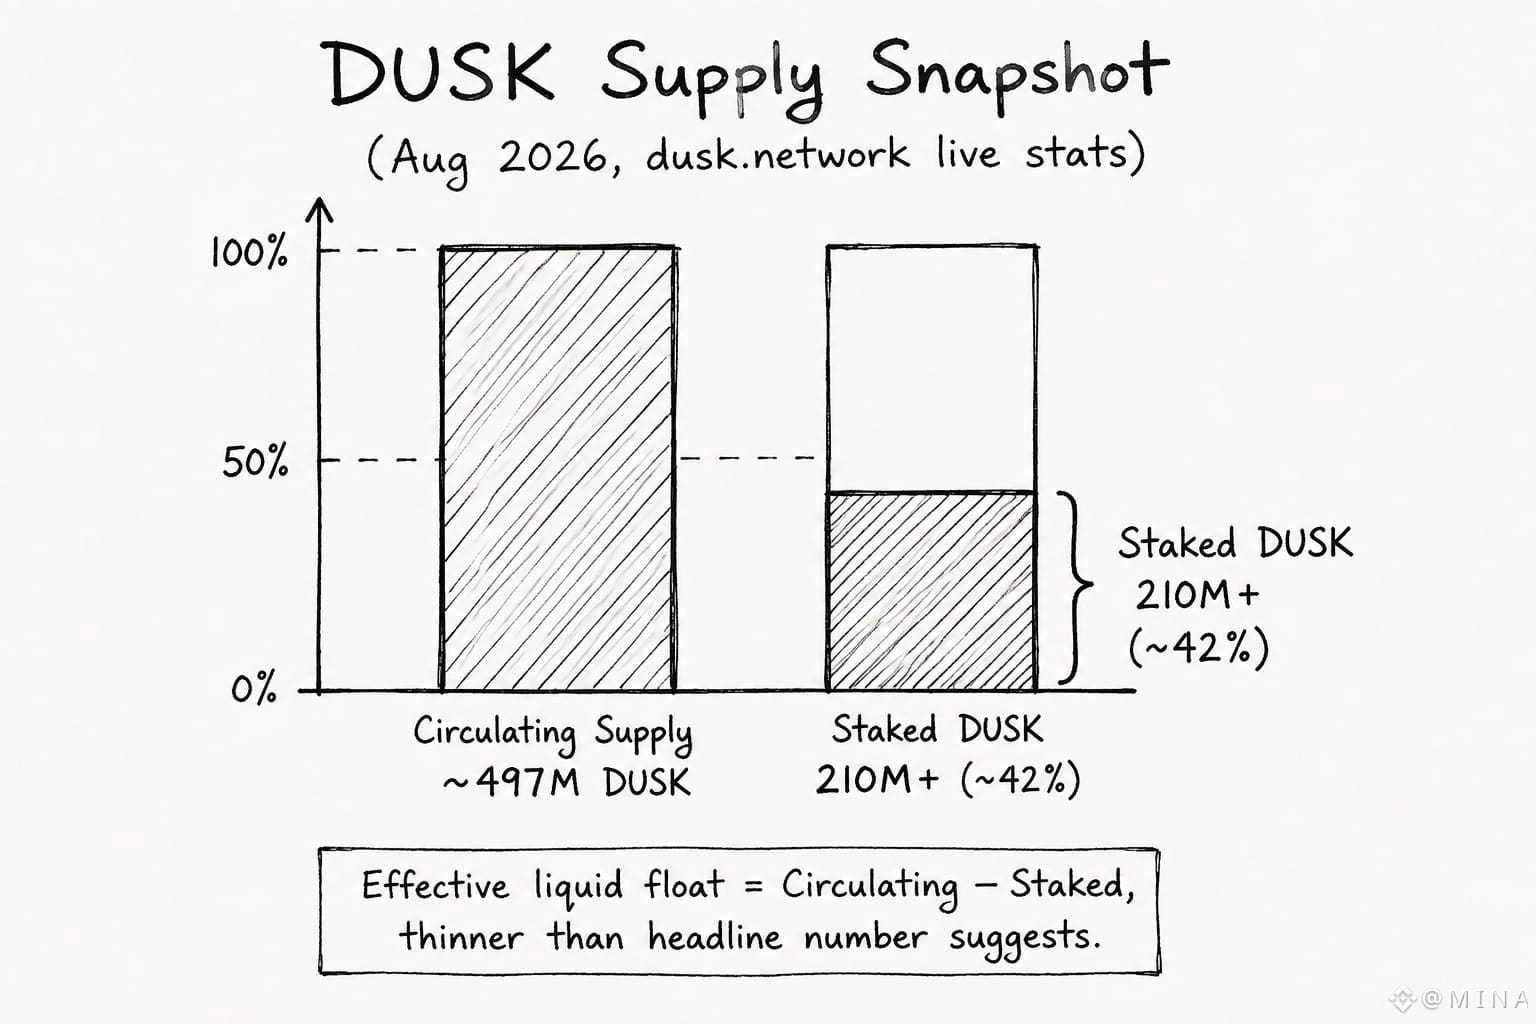
#dusk $DUSK @Dusk_Foundation Umschloss die Dusk-Aufgabe, schnappte mir einen Snack, kam zurück, und irgendetwas passte nicht, also grub ich noch tiefer. Dusk hat das Live-Stats-Panel auf dusk.network geprüft: Dort sind aktuell 210 Mio.+ DUSK gestaked, bei einer im Umlauf befindlichen Gesamtmenge von rund 497 Mio. Das sind ungefähr 42% von allem, was im Umlauf ist, die im Konsens geparkt sind – nicht auf Exchanges herumflutend.
Hmm... der Pitch ist immer der 36‑Jahres-Emissionsplan: alle vier Jahre Halbierung – klingt nach langsamer, kontrollierter Verwässerung, also nichts, worüber man sich groß Sorgen machen müsste.
Aber das ist die Narrativ-Ebene. In der Praxis bewegt vor allem, wie viel vom bestehenden Float tatsächlich liquide ist – also verfügbar handelt – versus wie viel in Ertrags-Mechaniken gesperrt ist. Bei über 40% Staking ist die reale Verkaufsseite deutlich dünner, als die Schlagzeilen zur zirkulierenden Menge vermuten lassen.
Kleine Randnotiz: Auf derselben Seite wurde ein Stück vom 15. August zur Tokenisierung von SME über NPEX verlinkt – anderes Thema, aber es erinnerte mich daran, dass dieselbe Logik auch für ihre RWA-Ausgabe gilt. Breiter Zugang wird versprochen, frühe Liquidität konzentriert sich bei denen, die bereits positioniert sind und gestaked haben.
Nicht sicher, ob das 42%-Verhältnis noch hält, sobald die Emissionssaison startet und Belohnungszahlungen auf Wallets treffen, die dann einfach verkaufen statt neu zu staken. Diese Zahl im Blick zu behalten ist ehrlich gesagt wichtiger als der Kurschart.
#dusk $DUSK @Dusk Umschloss die Dusk-Aufgabe, schnappte mir einen Snack, kam zurück, und irgendetwas passte nicht, also grub ich noch tiefer. Dusk hat das Live-Stats-Panel auf dusk.network geprüft: Dort sind aktuell 210 Mio.+ DUSK gestaked, bei einer im Umlauf befindlichen Gesamtmenge von rund 497 Mio. Das sind ungefähr 42% von allem, was im Umlauf ist, die im Konsens geparkt sind – nicht auf Exchanges herumflutend.
Hmm... der Pitch ist immer der 36‑Jahres-Emissionsplan: alle vier Jahre Halbierung – klingt nach langsamer, kontrollierter Verwässerung, also nichts, worüber man sich groß Sorgen machen müsste.
Aber das ist die Narrativ-Ebene. In der Praxis bewegt vor allem, wie viel vom bestehenden Float tatsächlich liquide ist – also verfügbar handelt – versus wie viel in Ertrags-Mechaniken gesperrt ist. Bei über 40% Staking ist die reale Verkaufsseite deutlich dünner, als die Schlagzeilen zur zirkulierenden Menge vermuten lassen.
Kleine Randnotiz: Auf derselben Seite wurde ein Stück vom 15. August zur Tokenisierung von SME über NPEX verlinkt – anderes Thema, aber es erinnerte mich daran, dass dieselbe Logik auch für ihre RWA-Ausgabe gilt. Breiter Zugang wird versprochen, frühe Liquidität konzentriert sich bei denen, die bereits positioniert sind und gestaked haben.
Nicht sicher, ob das 42%-Verhältnis noch hält, sobald die Emissionssaison startet und Belohnungszahlungen auf Wallets treffen, die dann einfach verkaufen statt neu zu staken. Diese Zahl im Blick zu behalten ist ehrlich gesagt wichtiger als der Kurschart.
Hmm... der Pitch ist immer der 36‑Jahres-Emissionsplan: alle vier Jahre Halbierung – klingt nach langsamer, kontrollierter Verwässerung, also nichts, worüber man sich groß Sorgen machen müsste.
Aber das ist die Narrativ-Ebene. In der Praxis bewegt vor allem, wie viel vom bestehenden Float tatsächlich liquide ist – also verfügbar handelt – versus wie viel in Ertrags-Mechaniken gesperrt ist. Bei über 40% Staking ist die reale Verkaufsseite deutlich dünner, als die Schlagzeilen zur zirkulierenden Menge vermuten lassen.
Kleine Randnotiz: Auf derselben Seite wurde ein Stück vom 15. August zur Tokenisierung von SME über NPEX verlinkt – anderes Thema, aber es erinnerte mich daran, dass dieselbe Logik auch für ihre RWA-Ausgabe gilt. Breiter Zugang wird versprochen, frühe Liquidität konzentriert sich bei denen, die bereits positioniert sind und gestaked haben.
Nicht sicher, ob das 42%-Verhältnis noch hält, sobald die Emissionssaison startet und Belohnungszahlungen auf Wallets treffen, die dann einfach verkaufen statt neu zu staken. Diese Zahl im Blick zu behalten ist ehrlich gesagt wichtiger als der Kurschart.
2
83
·
--
#dusk $DUSK @Dusk_Foundation wie selektive Offenlegung auf Dusk funktioniert. qalked durch einen Transfer hindurch....
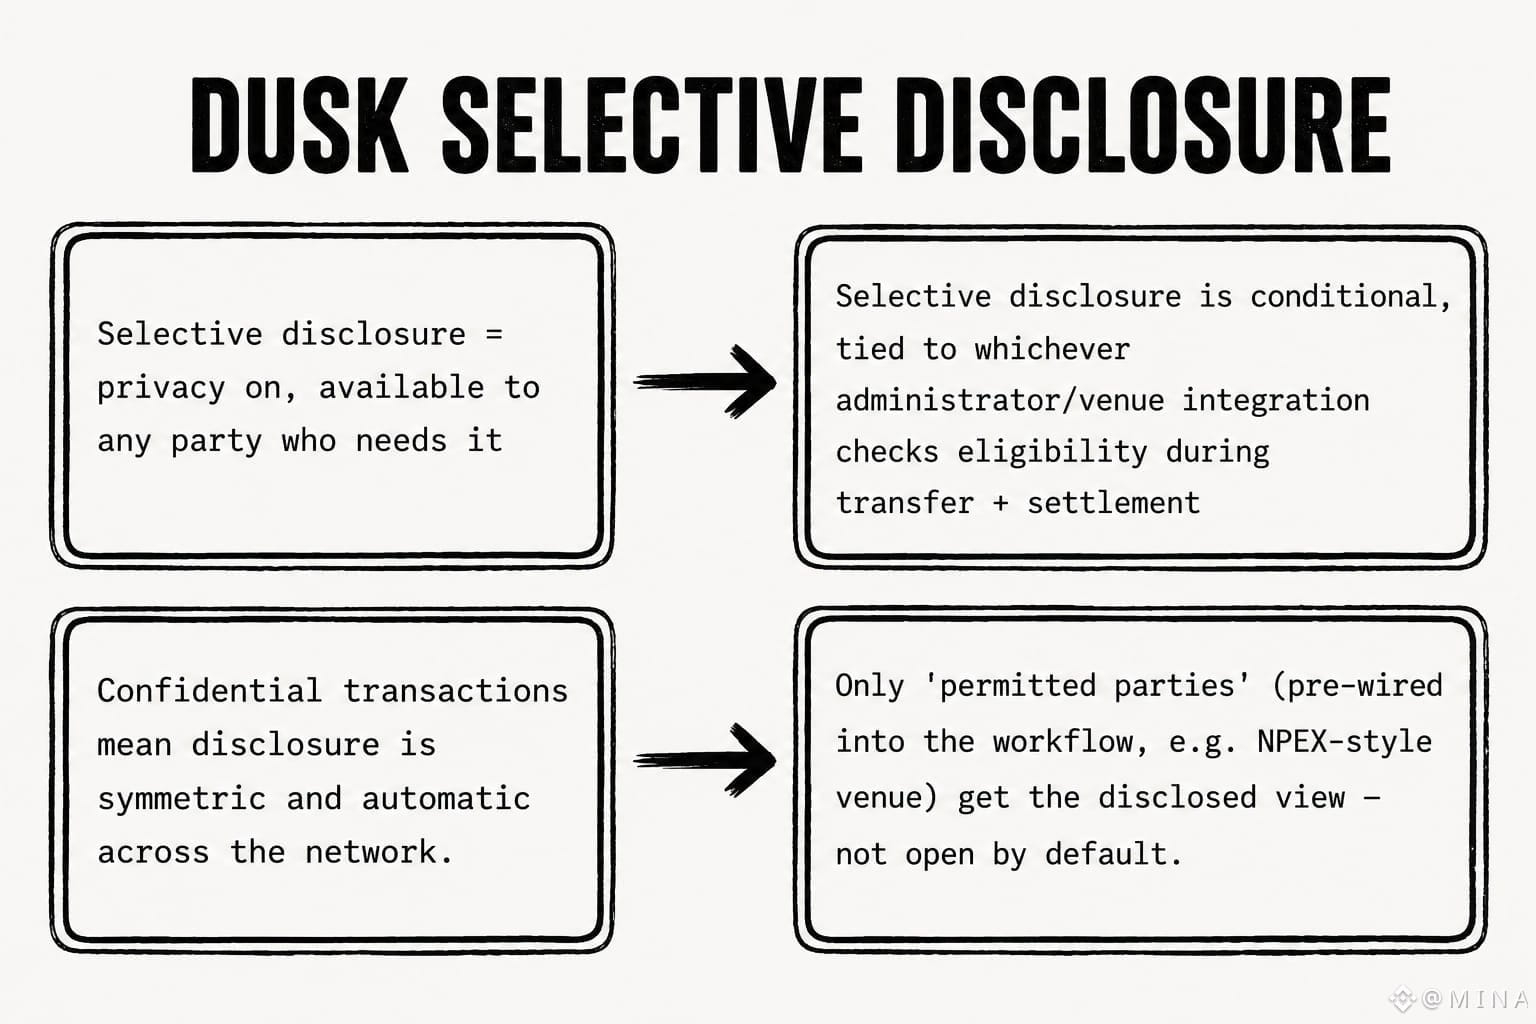
Ich habe im CreatorPad-Task gestöbert und bin bei Dusk's Beitrag vom 15. Aug gelandet – zu SME-Tokenisierung, vergraben in der Transfer- und Settlement-Zeile ihrer Lifecycle-Tabelle. In dieser Zeile geht es darum, wie Berechtigungsprüfungen mit selektiver Offenlegung laufen, wenn sie unterstützt wird. Ich habe es zweimal gelesen, bevor es wirklich klickte. Das ist mir geblieben: Selektive Offenlegung ist kein Schalter, den man bei einem Transfer einfach umlegt.
Sie ist abhängig vom Gegenparteien-Stack. Das Dokument knüpft sie an Dusk's vertrauliche Transaktionsschicht Phoenix – Notizen vs. Moonlight-Accounts. Aber im SME/NPEX-Flow aktiviert sie sich erst, wenn ein Administrator oder ein Venue bereits so verdrahtet ist, dass die Eignigkeit anhand des Eigentumsdatensatzes geprüft wird.
Das „Standardmäßig privat“-Pitch stimmt also auf Protokollebene… aber auf Anwendungsebene wird die Offenlegung nur dann ausgelöst, wenn jemand die „Leitungen“ dafür gebaut hat.
Das hat mich bei meiner eigenen Annahme pausieren lassen: Ich hatte selektive Offenlegung als symmetrisch vorgestellt – verfügbar für jede Gegenpartei bei jedem beliebigen Transfer. So ist es nicht. Es ist eine erlaubte Sicht, die pro Integration vergeben wird.
Ich habe mir zwischendurch einen Snack geholt und bin jetzt einfach nur dabei zu sitzen mit: Wer entscheidet eigentlich Transfer für Transfer, was „zulässige Partei“ in der Praxis bedeutet?
#dusk $DUSK @Dusk wie selektive Offenlegung auf Dusk funktioniert. qalked durch einen Transfer hindurch....
Ich habe im CreatorPad-Task gestöbert und bin bei Dusk's Beitrag vom 15. Aug gelandet – zu SME-Tokenisierung, vergraben in der Transfer- und Settlement-Zeile ihrer Lifecycle-Tabelle. In dieser Zeile geht es darum, wie Berechtigungsprüfungen mit selektiver Offenlegung laufen, wenn sie unterstützt wird. Ich habe es zweimal gelesen, bevor es wirklich klickte. Das ist mir geblieben: Selektive Offenlegung ist kein Schalter, den man bei einem Transfer einfach umlegt.
Sie ist abhängig vom Gegenparteien-Stack. Das Dokument knüpft sie an Dusk's vertrauliche Transaktionsschicht Phoenix – Notizen vs. Moonlight-Accounts. Aber im SME/NPEX-Flow aktiviert sie sich erst, wenn ein Administrator oder ein Venue bereits so verdrahtet ist, dass die Eignigkeit anhand des Eigentumsdatensatzes geprüft wird.
Das „Standardmäßig privat“-Pitch stimmt also auf Protokollebene… aber auf Anwendungsebene wird die Offenlegung nur dann ausgelöst, wenn jemand die „Leitungen“ dafür gebaut hat.
Das hat mich bei meiner eigenen Annahme pausieren lassen: Ich hatte selektive Offenlegung als symmetrisch vorgestellt – verfügbar für jede Gegenpartei bei jedem beliebigen Transfer. So ist es nicht. Es ist eine erlaubte Sicht, die pro Integration vergeben wird.
Ich habe mir zwischendurch einen Snack geholt und bin jetzt einfach nur dabei zu sitzen mit: Wer entscheidet eigentlich Transfer für Transfer, was „zulässige Partei“ in der Praxis bedeutet?
Ich habe im CreatorPad-Task gestöbert und bin bei Dusk's Beitrag vom 15. Aug gelandet – zu SME-Tokenisierung, vergraben in der Transfer- und Settlement-Zeile ihrer Lifecycle-Tabelle. In dieser Zeile geht es darum, wie Berechtigungsprüfungen mit selektiver Offenlegung laufen, wenn sie unterstützt wird. Ich habe es zweimal gelesen, bevor es wirklich klickte. Das ist mir geblieben: Selektive Offenlegung ist kein Schalter, den man bei einem Transfer einfach umlegt.
Sie ist abhängig vom Gegenparteien-Stack. Das Dokument knüpft sie an Dusk's vertrauliche Transaktionsschicht Phoenix – Notizen vs. Moonlight-Accounts. Aber im SME/NPEX-Flow aktiviert sie sich erst, wenn ein Administrator oder ein Venue bereits so verdrahtet ist, dass die Eignigkeit anhand des Eigentumsdatensatzes geprüft wird.
Das „Standardmäßig privat“-Pitch stimmt also auf Protokollebene… aber auf Anwendungsebene wird die Offenlegung nur dann ausgelöst, wenn jemand die „Leitungen“ dafür gebaut hat.
Das hat mich bei meiner eigenen Annahme pausieren lassen: Ich hatte selektive Offenlegung als symmetrisch vorgestellt – verfügbar für jede Gegenpartei bei jedem beliebigen Transfer. So ist es nicht. Es ist eine erlaubte Sicht, die pro Integration vergeben wird.
Ich habe mir zwischendurch einen Snack geholt und bin jetzt einfach nur dabei zu sitzen mit: Wer entscheidet eigentlich Transfer für Transfer, was „zulässige Partei“ in der Praxis bedeutet?
1
3
72
·
--
#dusk $DUSK @Dusk_Foundation DuskEVM testnet ist am 13. August live gegangen, vier Tage zuvor angekündigt von @Dusk_Foundation und von einem Community-Tracker-Account auf X aufgegriffen. Das ist hier die konkrete Sache: ein Testnet-Deployment, nicht eins für das Mainnet.
Die Einordnung dazu setzte stark auf die Zukunftsform und könnte eine neue Welle von DeFi, tokenisierten Assets und On-Chain-Finanzwesen ermöglichen.
Was tatsächlich live ist, sind Solidity-kompatible Tools in einem Testnetz. Echter Fortschritt, aber im Moment ist es Infrastruktur für Builder, nicht etwas, das ein Endnutzer direkt anfasst.
Diese Lücke passt auch dazu, wie Dusk typischerweise vorgeht. NPEX, die regulierte niederländische Handelsplattform, hat bereits seit einiger Zeit tokenisierte Wertpapier-Infrastruktur auf Dusk laufen. Der institutionelle Zugang tauchte auf, bevor überhaupt ein EVM-dApp für Retail-Zielgruppen auf den Markt kam.
Das „Privacy für alle“-Pitch und das Einstecken der Institutionen als erstes sind nicht wirklich widersprüchlich – es sind einfach zwei Produkte mit unterschiedlichen Zeitplänen, und das Marketing verwischt das tendenziell.
Moment mal & was mir hier fehlt, sind Testnet-Transaktionszahlen oder ob Entwickler darauf tatsächlich schon Contracts deployen, statt dass allein der Launch-Tweet die ganze Arbeit macht. Genau dieser Punkt ist entscheidend, bevor man Schlüsse zieht.
Zeigt sich Builder-Aktivität auf DuskEVM schon vor dem Mainnet, oder bleibt es still, bis ein institutioneller Partner es braucht?
$PORTAL $BICO
#dusk $DUSK @Dusk DuskEVM testnet ist am 13. August live gegangen, vier Tage zuvor angekündigt von @Dusk und von einem Community-Tracker-Account auf X aufgegriffen. Das ist hier die konkrete Sache: ein Testnet-Deployment, nicht eins für das Mainnet.
Die Einordnung dazu setzte stark auf die Zukunftsform und könnte eine neue Welle von DeFi, tokenisierten Assets und On-Chain-Finanzwesen ermöglichen.
Was tatsächlich live ist, sind Solidity-kompatible Tools in einem Testnetz. Echter Fortschritt, aber im Moment ist es Infrastruktur für Builder, nicht etwas, das ein Endnutzer direkt anfasst.
Diese Lücke passt auch dazu, wie Dusk typischerweise vorgeht. NPEX, die regulierte niederländische Handelsplattform, hat bereits seit einiger Zeit tokenisierte Wertpapier-Infrastruktur auf Dusk laufen. Der institutionelle Zugang tauchte auf, bevor überhaupt ein EVM-dApp für Retail-Zielgruppen auf den Markt kam.
Das „Privacy für alle“-Pitch und das Einstecken der Institutionen als erstes sind nicht wirklich widersprüchlich – es sind einfach zwei Produkte mit unterschiedlichen Zeitplänen, und das Marketing verwischt das tendenziell.
Moment mal & was mir hier fehlt, sind Testnet-Transaktionszahlen oder ob Entwickler darauf tatsächlich schon Contracts deployen, statt dass allein der Launch-Tweet die ganze Arbeit macht. Genau dieser Punkt ist entscheidend, bevor man Schlüsse zieht.
Zeigt sich Builder-Aktivität auf DuskEVM schon vor dem Mainnet, oder bleibt es still, bis ein institutioneller Partner es braucht?
$PORTAL $BICO
Die Einordnung dazu setzte stark auf die Zukunftsform und könnte eine neue Welle von DeFi, tokenisierten Assets und On-Chain-Finanzwesen ermöglichen.
Was tatsächlich live ist, sind Solidity-kompatible Tools in einem Testnetz. Echter Fortschritt, aber im Moment ist es Infrastruktur für Builder, nicht etwas, das ein Endnutzer direkt anfasst.
Diese Lücke passt auch dazu, wie Dusk typischerweise vorgeht. NPEX, die regulierte niederländische Handelsplattform, hat bereits seit einiger Zeit tokenisierte Wertpapier-Infrastruktur auf Dusk laufen. Der institutionelle Zugang tauchte auf, bevor überhaupt ein EVM-dApp für Retail-Zielgruppen auf den Markt kam.
Das „Privacy für alle“-Pitch und das Einstecken der Institutionen als erstes sind nicht wirklich widersprüchlich – es sind einfach zwei Produkte mit unterschiedlichen Zeitplänen, und das Marketing verwischt das tendenziell.
Moment mal & was mir hier fehlt, sind Testnet-Transaktionszahlen oder ob Entwickler darauf tatsächlich schon Contracts deployen, statt dass allein der Launch-Tweet die ganze Arbeit macht. Genau dieser Punkt ist entscheidend, bevor man Schlüsse zieht.
Zeigt sich Builder-Aktivität auf DuskEVM schon vor dem Mainnet, oder bleibt es still, bis ein institutioneller Partner es braucht?
$PORTAL $BICO
3
6
123
·
--
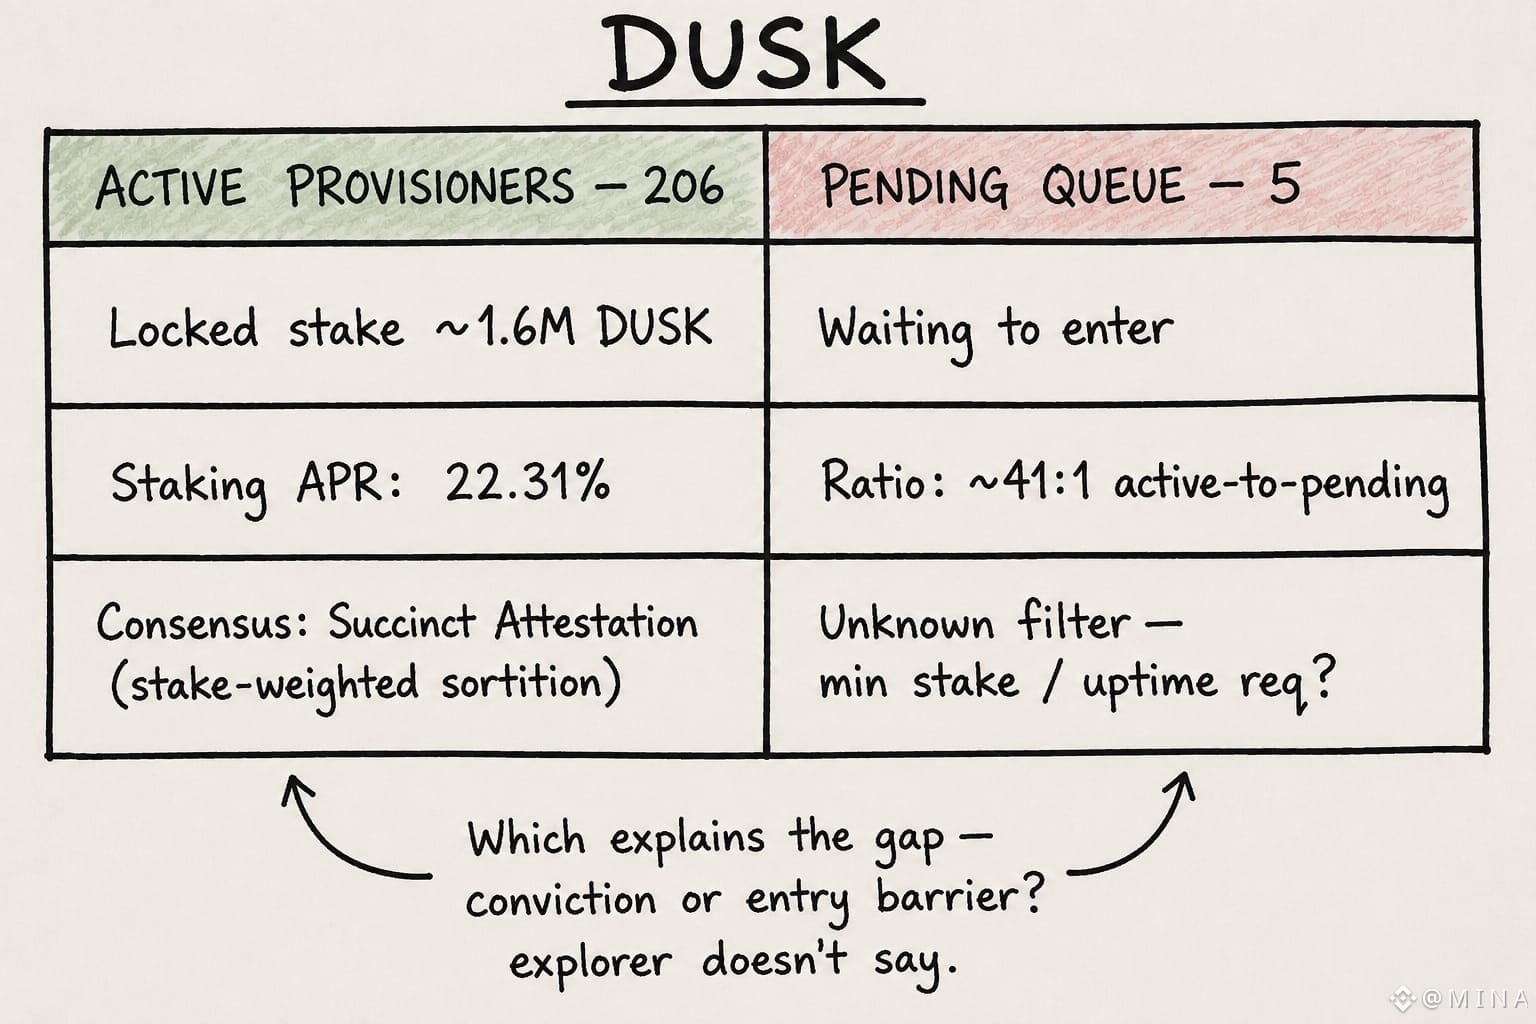
#dusk $DUSK @Dusk_Foundation 206 aktive Provisioner, 5 ausstehende. Dieses Verhältnis ist es, was mich diese Woche tatsächlich daran gehindert hat, im Dusk-Explorer weiterzuscrollen – nicht die APR, nicht der Kurschart.
Auf den meisten PoS-Ketten, die ich geprüft habe, laufen ausstehende Warteschlangen im Verhältnis zur aktiven Menge deutlich voller – ein Zeichen dafür, dass Leute auf den Epoch-Timing- oder Hedging-Entry warten. Die Warteschlange ist fast leer.
Dusk läuft auf Succinct Attestation: Stake-gewichtete Sortition wählt kleine Abstimmungskomitees pro Block aus, statt ein langes Validator-Rennen zu haben. Das Design von DuskNetwork soll engagiertes Kapital gegenüber opportunistischem Staking belohnen – und die Zahl der Provisioner in dieser Woche bestätigt das mehr, als es irgendein Dusk-Post könnte.
Gesperrtes Stake liegt bei etwa 1,6 Mio. DUSK; die Staking-APR lag zum Zeitpunkt der Prüfung bei 22,31%. Die ist hoch genug, dass ich eine deutlich längere Pending-Linie erwartet hätte, die darauf wartet, einzuspringen.
Hier habe ich pausiert, ganz ehrlich: Eine dünne Pending-Warteschlange könnte für Überzeugung sprechen. Es könnte aber auch bedeuten, dass die Eintrittsbarriere – Mindest-Stake und Anforderungen an die Node-Uptime – leise Leute herausfiltert, bevor sie überhaupt eine Warteschlange bilden.
Diese zwei Erklärungen sehen von außen identisch aus. Der Explorer sagt dir nicht, welche davon es ist; um es sicher zu wissen, müsste man abgelehnte oder fehlgeschlagene Provisioner-Registrierungen über ein paar Epochs hinweg nachverfolgen, und ich habe diese Daten bisher nirgendwo auftauchen sehen.
Also: Wer gerade einen Provisioner-Node betreibt – kam ihr problemlos rein, oder hat euch das Setup schon herausgefiltert, bevor es überhaupt relevant wurde, wie viel ihr staked?
$HEMI $PIXEL
#dusk $DUSK @Dusk 206 aktive Provisioner, 5 ausstehende. Dieses Verhältnis ist es, was mich diese Woche tatsächlich daran gehindert hat, im Dusk-Explorer weiterzuscrollen – nicht die APR, nicht der Kurschart.
Auf den meisten PoS-Ketten, die ich geprüft habe, laufen ausstehende Warteschlangen im Verhältnis zur aktiven Menge deutlich voller – ein Zeichen dafür, dass Leute auf den Epoch-Timing- oder Hedging-Entry warten. Die Warteschlange ist fast leer.
Dusk läuft auf Succinct Attestation: Stake-gewichtete Sortition wählt kleine Abstimmungskomitees pro Block aus, statt ein langes Validator-Rennen zu haben. Das Design von DuskNetwork soll engagiertes Kapital gegenüber opportunistischem Staking belohnen – und die Zahl der Provisioner in dieser Woche bestätigt das mehr, als es irgendein Dusk-Post könnte.
Gesperrtes Stake liegt bei etwa 1,6 Mio. DUSK; die Staking-APR lag zum Zeitpunkt der Prüfung bei 22,31%. Die ist hoch genug, dass ich eine deutlich längere Pending-Linie erwartet hätte, die darauf wartet, einzuspringen.
Hier habe ich pausiert, ganz ehrlich: Eine dünne Pending-Warteschlange könnte für Überzeugung sprechen. Es könnte aber auch bedeuten, dass die Eintrittsbarriere – Mindest-Stake und Anforderungen an die Node-Uptime – leise Leute herausfiltert, bevor sie überhaupt eine Warteschlange bilden.
Diese zwei Erklärungen sehen von außen identisch aus. Der Explorer sagt dir nicht, welche davon es ist; um es sicher zu wissen, müsste man abgelehnte oder fehlgeschlagene Provisioner-Registrierungen über ein paar Epochs hinweg nachverfolgen, und ich habe diese Daten bisher nirgendwo auftauchen sehen.
Also: Wer gerade einen Provisioner-Node betreibt – kam ihr problemlos rein, oder hat euch das Setup schon herausgefiltert, bevor es überhaupt relevant wurde, wie viel ihr staked?
$HEMI $PIXEL
Auf den meisten PoS-Ketten, die ich geprüft habe, laufen ausstehende Warteschlangen im Verhältnis zur aktiven Menge deutlich voller – ein Zeichen dafür, dass Leute auf den Epoch-Timing- oder Hedging-Entry warten. Die Warteschlange ist fast leer.
Dusk läuft auf Succinct Attestation: Stake-gewichtete Sortition wählt kleine Abstimmungskomitees pro Block aus, statt ein langes Validator-Rennen zu haben. Das Design von DuskNetwork soll engagiertes Kapital gegenüber opportunistischem Staking belohnen – und die Zahl der Provisioner in dieser Woche bestätigt das mehr, als es irgendein Dusk-Post könnte.
Gesperrtes Stake liegt bei etwa 1,6 Mio. DUSK; die Staking-APR lag zum Zeitpunkt der Prüfung bei 22,31%. Die ist hoch genug, dass ich eine deutlich längere Pending-Linie erwartet hätte, die darauf wartet, einzuspringen.
Hier habe ich pausiert, ganz ehrlich: Eine dünne Pending-Warteschlange könnte für Überzeugung sprechen. Es könnte aber auch bedeuten, dass die Eintrittsbarriere – Mindest-Stake und Anforderungen an die Node-Uptime – leise Leute herausfiltert, bevor sie überhaupt eine Warteschlange bilden.
Diese zwei Erklärungen sehen von außen identisch aus. Der Explorer sagt dir nicht, welche davon es ist; um es sicher zu wissen, müsste man abgelehnte oder fehlgeschlagene Provisioner-Registrierungen über ein paar Epochs hinweg nachverfolgen, und ich habe diese Daten bisher nirgendwo auftauchen sehen.
Also: Wer gerade einen Provisioner-Node betreibt – kam ihr problemlos rein, oder hat euch das Setup schon herausgefiltert, bevor es überhaupt relevant wurde, wie viel ihr staked?
$HEMI $PIXEL
8
4
192
·
--
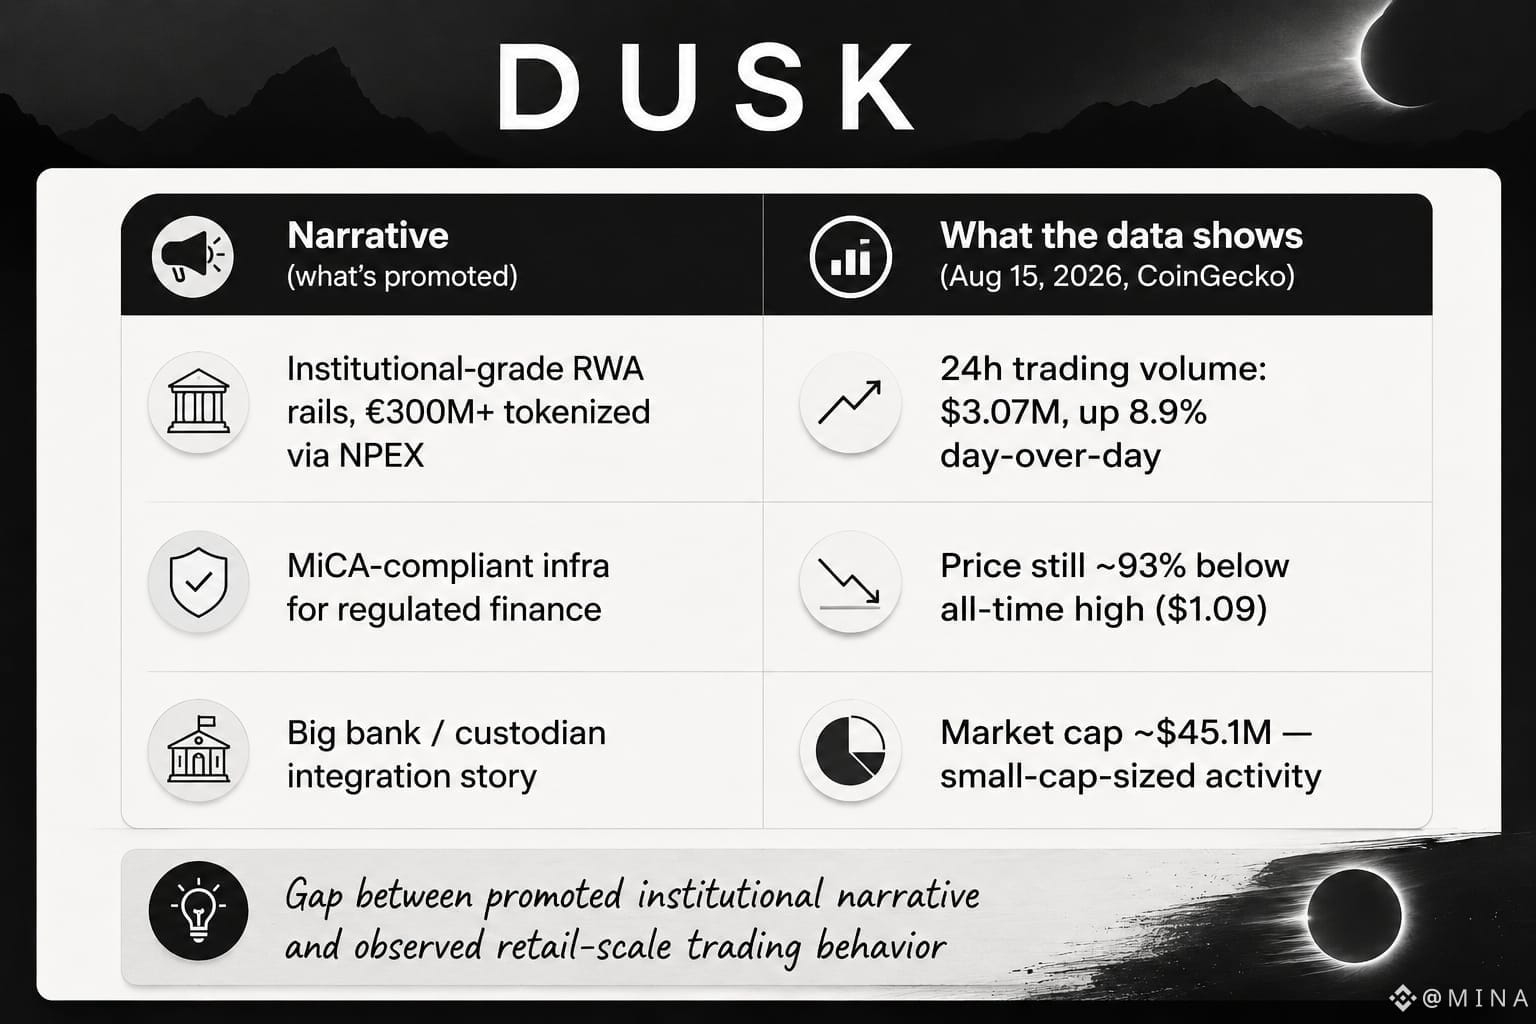
#dusk $DUSK @Dusk_Foundation starrte heute viel zu lange den Dusk Explorer an, Deadlines rücken näher und eine Zahl ließ mich nicht los...
Das DUSK-24h-Volumen ist gerade auf etwa 3,07 Mio. $ gestiegen, +8,9 % im Tagesvergleich laut CoinGecko, während der Preis immer noch ungefähr 93 % unter seinem Allzeithoch liegt. Kleiner Anstieg, klar.
Aber das passiert leise unter einer Lawine an NPEX-Tokenisierungs-Headlines und MiCA-Compliance-Geschwafel – die Erzählung, dass die institutionellen Schienen da sind, läuft auf Hochtouren, während die tatsächliche Handelsaktivität… moderat aussieht.
Wie ein Highway-Billboard für einen Laden, der nur drei Autos auf dem Parkplatz stehen hat.
Das ist der Punkt, der mir von dieser #dusk task hängen geblieben ist: die Lücke zwischen dem, was als regulierte Finanzen vermarktet wird – 300 Mio. €+ tokenisiert, Big-Bank-Energie – und dem, was gerade tatsächlich on-chain passiert: Im Moment sind es vor allem Volumenanstöße in Retail-Größe.
Das heißt nicht, dass die Infrastruktur-Story erfunden ist. Nur: Die Frage „Wer profitiert zuerst?“ hat eine ziemlich langweilige Antwort – im Moment reagieren vor allem Trader auf Schlagzeilen, nicht Institutionen, die in echter Größenordnung tatsächlich abwickeln.
Hab mir meinen Snack geholt, weiter gescrollt und ehrlich: Ist diese Lücke bei Infrastruktur-Stage-Projekten normal, oder ein Zeichen dafür, dass die institutionelle Seite größtenteils noch versprochen ist – statt wirklich live?
$WAL $MOVR
#dusk $DUSK @Dusk starrte heute viel zu lange den Dusk Explorer an, Deadlines rücken näher und eine Zahl ließ mich nicht los...
Das DUSK-24h-Volumen ist gerade auf etwa 3,07 Mio. $ gestiegen, +8,9 % im Tagesvergleich laut CoinGecko, während der Preis immer noch ungefähr 93 % unter seinem Allzeithoch liegt. Kleiner Anstieg, klar.
Aber das passiert leise unter einer Lawine an NPEX-Tokenisierungs-Headlines und MiCA-Compliance-Geschwafel – die Erzählung, dass die institutionellen Schienen da sind, läuft auf Hochtouren, während die tatsächliche Handelsaktivität… moderat aussieht.
Wie ein Highway-Billboard für einen Laden, der nur drei Autos auf dem Parkplatz stehen hat.
Das ist der Punkt, der mir von dieser #dusk task hängen geblieben ist: die Lücke zwischen dem, was als regulierte Finanzen vermarktet wird – 300 Mio. €+ tokenisiert, Big-Bank-Energie – und dem, was gerade tatsächlich on-chain passiert: Im Moment sind es vor allem Volumenanstöße in Retail-Größe.
Das heißt nicht, dass die Infrastruktur-Story erfunden ist. Nur: Die Frage „Wer profitiert zuerst?“ hat eine ziemlich langweilige Antwort – im Moment reagieren vor allem Trader auf Schlagzeilen, nicht Institutionen, die in echter Größenordnung tatsächlich abwickeln.
Hab mir meinen Snack geholt, weiter gescrollt und ehrlich: Ist diese Lücke bei Infrastruktur-Stage-Projekten normal, oder ein Zeichen dafür, dass die institutionelle Seite größtenteils noch versprochen ist – statt wirklich live?
$WAL $MOVR
Das DUSK-24h-Volumen ist gerade auf etwa 3,07 Mio. $ gestiegen, +8,9 % im Tagesvergleich laut CoinGecko, während der Preis immer noch ungefähr 93 % unter seinem Allzeithoch liegt. Kleiner Anstieg, klar.
Aber das passiert leise unter einer Lawine an NPEX-Tokenisierungs-Headlines und MiCA-Compliance-Geschwafel – die Erzählung, dass die institutionellen Schienen da sind, läuft auf Hochtouren, während die tatsächliche Handelsaktivität… moderat aussieht.
Wie ein Highway-Billboard für einen Laden, der nur drei Autos auf dem Parkplatz stehen hat.
Das ist der Punkt, der mir von dieser #dusk task hängen geblieben ist: die Lücke zwischen dem, was als regulierte Finanzen vermarktet wird – 300 Mio. €+ tokenisiert, Big-Bank-Energie – und dem, was gerade tatsächlich on-chain passiert: Im Moment sind es vor allem Volumenanstöße in Retail-Größe.
Das heißt nicht, dass die Infrastruktur-Story erfunden ist. Nur: Die Frage „Wer profitiert zuerst?“ hat eine ziemlich langweilige Antwort – im Moment reagieren vor allem Trader auf Schlagzeilen, nicht Institutionen, die in echter Größenordnung tatsächlich abwickeln.
Hab mir meinen Snack geholt, weiter gescrollt und ehrlich: Ist diese Lücke bei Infrastruktur-Stage-Projekten normal, oder ein Zeichen dafür, dass die institutionelle Seite größtenteils noch versprochen ist – statt wirklich live?
$WAL $MOVR
9
10
265
·
--
#dusk $DUSK ist mit dem Herumstochern in der Chain beschäftigt gewesen, statt es einfach nachzulesen.
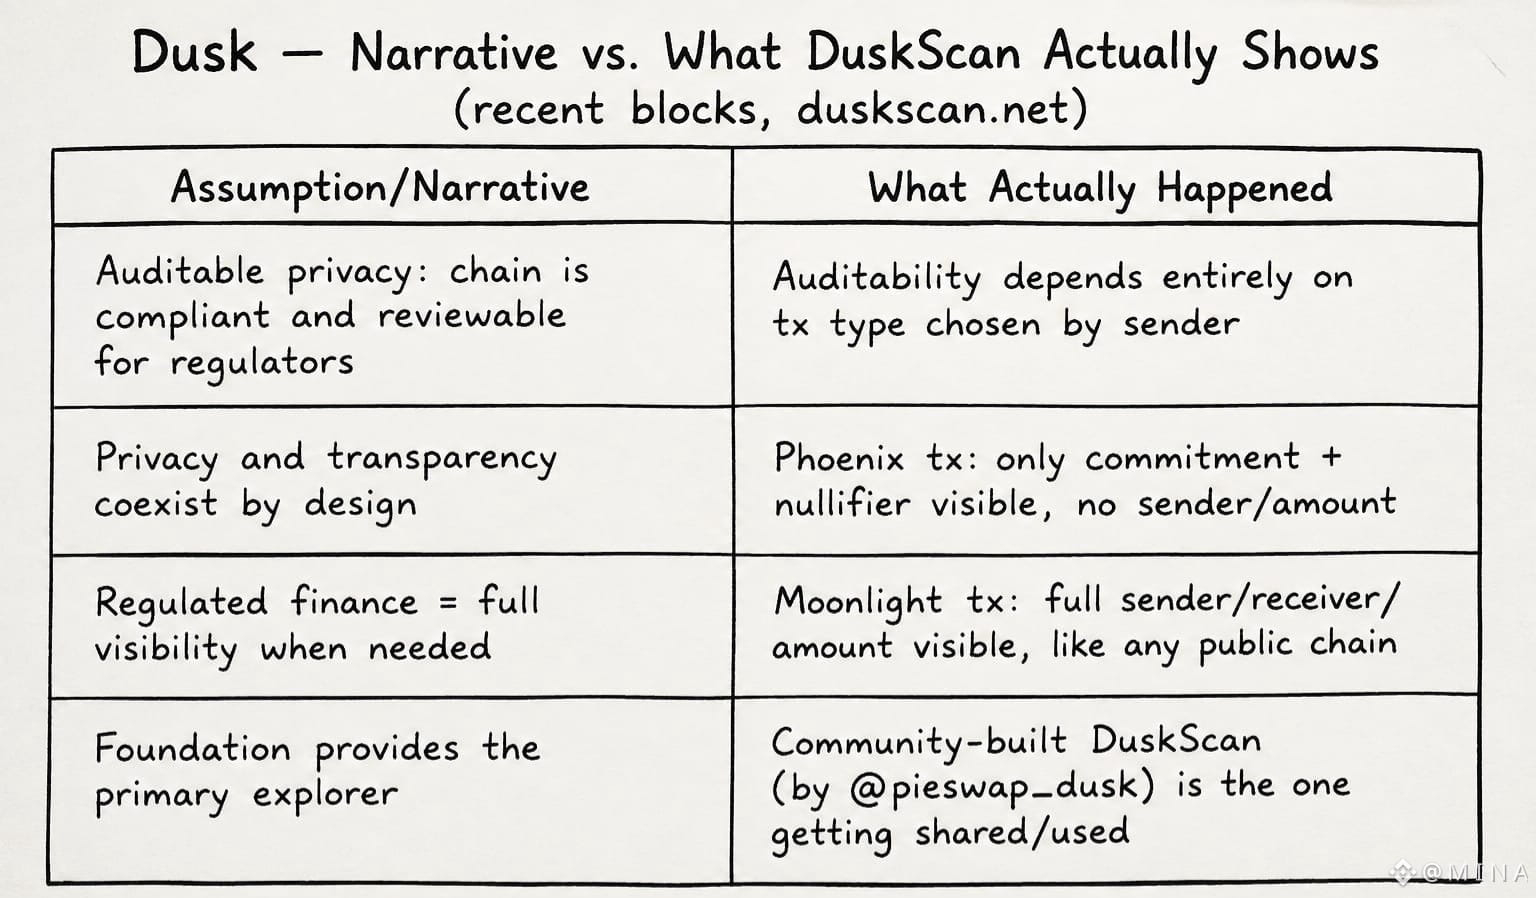
Das Erste, was mich überrascht hat: Die Verknüpfungen, auf die die Explorer-Leute verweisen, sind nicht einmal die offiziellen.
@Dusk_Foundation just teilte DuskScan – einen unabhängigen Explorer, der von pieswapdusk gebaut wurde – und der ist seit vielleicht einer Woche live. Nicht die Foundation, die das Tooling liefert, sondern eine Community-Entwicklung, die eine Lücke schließt, die sonst niemand bis jetzt abgedeckt hat.
Also habe ich damit eine Handvoll aktueller Blöcke angeschaut. Und da ist das, was hängen geblieben ist: Wenn du in eine Phoenix-Transaktion hineinklickst, bekommst du eine Zusage (commitment) und einen Nullifier – sonst nichts. Kein Absender, kein Betrag, gar nichts.
Klickst du eine Moonlight-Tx an, ist alles da, ganz offensichtlich wie auf jeder öffentlichen Chain. Gleicher Explorer, gleiches Netzwerk, aber eine völlig unterschiedliche „Nachvollziehbarkeit“, je nachdem, welchen Modus der Sender gewählt hat.
Das untergräbt den Pitch ein wenig. Das Marketing setzt stark auf konforme, nachvollziehbare Privatsphäre für reguliertes Finance, aber on-chain ist Nachvollziehbarkeit keine Eigenschaft des Netzwerks – sie ist eine Entscheidung, die jeder Nutzer beim Senden trifft.
Niemand wird zur Sichtbarkeit gezwungen. Was… vielleicht in Ordnung ist, vermutlich sogar der Punkt. Aber es ist etwas anderes, als was „nachprüfbar“ klingt, wenn man die Präsentation zum ersten Mal liest.
Lässt mich fragen, wie viele institutionelle Nutzer am Ende bei Moonlight landen, einfach weil die Integration leichter ist, und ob der private Modus am Ende vor allem für Retail genutzt wird.
#dusk $DUSK ist mit dem Herumstochern in der Chain beschäftigt gewesen, statt es einfach nachzulesen.
Das Erste, was mich überrascht hat: Die Verknüpfungen, auf die die Explorer-Leute verweisen, sind nicht einmal die offiziellen.
@Dusk just teilte DuskScan – einen unabhängigen Explorer, der von pieswapdusk gebaut wurde – und der ist seit vielleicht einer Woche live. Nicht die Foundation, die das Tooling liefert, sondern eine Community-Entwicklung, die eine Lücke schließt, die sonst niemand bis jetzt abgedeckt hat.
Also habe ich damit eine Handvoll aktueller Blöcke angeschaut. Und da ist das, was hängen geblieben ist: Wenn du in eine Phoenix-Transaktion hineinklickst, bekommst du eine Zusage (commitment) und einen Nullifier – sonst nichts. Kein Absender, kein Betrag, gar nichts.
Klickst du eine Moonlight-Tx an, ist alles da, ganz offensichtlich wie auf jeder öffentlichen Chain. Gleicher Explorer, gleiches Netzwerk, aber eine völlig unterschiedliche „Nachvollziehbarkeit“, je nachdem, welchen Modus der Sender gewählt hat.
Das untergräbt den Pitch ein wenig. Das Marketing setzt stark auf konforme, nachvollziehbare Privatsphäre für reguliertes Finance, aber on-chain ist Nachvollziehbarkeit keine Eigenschaft des Netzwerks – sie ist eine Entscheidung, die jeder Nutzer beim Senden trifft.
Niemand wird zur Sichtbarkeit gezwungen. Was… vielleicht in Ordnung ist, vermutlich sogar der Punkt. Aber es ist etwas anderes, als was „nachprüfbar“ klingt, wenn man die Präsentation zum ersten Mal liest.
Lässt mich fragen, wie viele institutionelle Nutzer am Ende bei Moonlight landen, einfach weil die Integration leichter ist, und ob der private Modus am Ende vor allem für Retail genutzt wird.
Das Erste, was mich überrascht hat: Die Verknüpfungen, auf die die Explorer-Leute verweisen, sind nicht einmal die offiziellen.
@Dusk just teilte DuskScan – einen unabhängigen Explorer, der von pieswapdusk gebaut wurde – und der ist seit vielleicht einer Woche live. Nicht die Foundation, die das Tooling liefert, sondern eine Community-Entwicklung, die eine Lücke schließt, die sonst niemand bis jetzt abgedeckt hat.
Also habe ich damit eine Handvoll aktueller Blöcke angeschaut. Und da ist das, was hängen geblieben ist: Wenn du in eine Phoenix-Transaktion hineinklickst, bekommst du eine Zusage (commitment) und einen Nullifier – sonst nichts. Kein Absender, kein Betrag, gar nichts.
Klickst du eine Moonlight-Tx an, ist alles da, ganz offensichtlich wie auf jeder öffentlichen Chain. Gleicher Explorer, gleiches Netzwerk, aber eine völlig unterschiedliche „Nachvollziehbarkeit“, je nachdem, welchen Modus der Sender gewählt hat.
Das untergräbt den Pitch ein wenig. Das Marketing setzt stark auf konforme, nachvollziehbare Privatsphäre für reguliertes Finance, aber on-chain ist Nachvollziehbarkeit keine Eigenschaft des Netzwerks – sie ist eine Entscheidung, die jeder Nutzer beim Senden trifft.
Niemand wird zur Sichtbarkeit gezwungen. Was… vielleicht in Ordnung ist, vermutlich sogar der Punkt. Aber es ist etwas anderes, als was „nachprüfbar“ klingt, wenn man die Präsentation zum ersten Mal liest.
Lässt mich fragen, wie viele institutionelle Nutzer am Ende bei Moonlight landen, einfach weil die Integration leichter ist, und ob der private Modus am Ende vor allem für Retail genutzt wird.
3
7
108
·
--
Babylon-Dokumente gelesen und konnte nicht aufhören, darüber nachzudenken: die Bestätigungstiefe, die schon erfüllt sein muss, bevor eine BTC-Staking-Transaktion überhaupt zählt. Nicht glamourös. Aber es ist im Grunde das ganze Vertrauensmodell in einem einzigen Parameter.
@babylonlabs_io market der Pitch ist „ohne Bridge, ohne Wrap“, hart und fair – da ist schon was dran. Aber diese klassische „sechs Bestätigungen“ bzw. Tiefe als Reorg-Sicherheits-Schwelle bei Bitcoin ist direkt in die Aktivierung von Staking-Tx eingebrannt: Deine Delegation ist nicht sofort live, wenn sie den Mempool erreicht, sondern erst dann, wenn sie tief genug „vergraben“ ist, sodass ein bösartiger Reorg sie nicht mehr rückgängig machen kann.
Der eigene Immunefi-Bounty-Umfang von Babylon markiert eine Bestätigungstiefe, die auf einen unangemessen niedrigen Wert gesetzt ist, sogar wörtlich als Schweregrad-Kategorie. Das ist kein Marketing-Text, das ist eine zugegebene Angriffsfläche.
Mit ~56.853 BTC, die gerade in Staking-Vaults liegen (also ~5,6 Mrd. $), macht dieses Bestätigungsfenster stillschweigend mehr Sicherheitsarbeit als jede Finality-Provider-Slashing-Regel. Standardverhalten: „klick stake, fühl dich fertig“ – vs. die fortgeschrittene Realität: Deine BTC befindet sich für eine definierte Blocktiefe im Schwebezustand, bevor sie tatsächlich zur Sicherheit beiträgt oder irgendetwas Reales einbringt.
Hab mir während der Aufgabe meinen Kaffee geholt und nur… kurz diese Lücke betrachtet. Ich habe immer wieder erwartet, dass da irgendein schicker Mechanismus kommt – das Aha – aber am Ende war es einfach ein langweiliges Depth-Counter-Ding, das niemand screenshotet.
Lässt mich fragen, wie viele Staker überhaupt je überprüfen, ob ihre Transaktion diese Tiefe wirklich erreicht hat, oder ob sie einfach annehmen, dass das Häkchen im Dashboard „fertig“ bedeutet.
$BABY #baby
Babylon-Dokumente gelesen und konnte nicht aufhören, darüber nachzudenken: die Bestätigungstiefe, die schon erfüllt sein muss, bevor eine BTC-Staking-Transaktion überhaupt zählt. Nicht glamourös. Aber es ist im Grunde das ganze Vertrauensmodell in einem einzigen Parameter.
@BabylonLabs_io market der Pitch ist „ohne Bridge, ohne Wrap“, hart und fair – da ist schon was dran. Aber diese klassische „sechs Bestätigungen“ bzw. Tiefe als Reorg-Sicherheits-Schwelle bei Bitcoin ist direkt in die Aktivierung von Staking-Tx eingebrannt: Deine Delegation ist nicht sofort live, wenn sie den Mempool erreicht, sondern erst dann, wenn sie tief genug „vergraben“ ist, sodass ein bösartiger Reorg sie nicht mehr rückgängig machen kann.
Der eigene Immunefi-Bounty-Umfang von Babylon markiert eine Bestätigungstiefe, die auf einen unangemessen niedrigen Wert gesetzt ist, sogar wörtlich als Schweregrad-Kategorie. Das ist kein Marketing-Text, das ist eine zugegebene Angriffsfläche.
Mit ~56.853 BTC, die gerade in Staking-Vaults liegen (also ~5,6 Mrd. $), macht dieses Bestätigungsfenster stillschweigend mehr Sicherheitsarbeit als jede Finality-Provider-Slashing-Regel. Standardverhalten: „klick stake, fühl dich fertig“ – vs. die fortgeschrittene Realität: Deine BTC befindet sich für eine definierte Blocktiefe im Schwebezustand, bevor sie tatsächlich zur Sicherheit beiträgt oder irgendetwas Reales einbringt.
Hab mir während der Aufgabe meinen Kaffee geholt und nur… kurz diese Lücke betrachtet. Ich habe immer wieder erwartet, dass da irgendein schicker Mechanismus kommt – das Aha – aber am Ende war es einfach ein langweiliges Depth-Counter-Ding, das niemand screenshotet.
Lässt mich fragen, wie viele Staker überhaupt je überprüfen, ob ihre Transaktion diese Tiefe wirklich erreicht hat, oder ob sie einfach annehmen, dass das Häkchen im Dashboard „fertig“ bedeutet.
$BABY #baby
@BabylonLabs_io market der Pitch ist „ohne Bridge, ohne Wrap“, hart und fair – da ist schon was dran. Aber diese klassische „sechs Bestätigungen“ bzw. Tiefe als Reorg-Sicherheits-Schwelle bei Bitcoin ist direkt in die Aktivierung von Staking-Tx eingebrannt: Deine Delegation ist nicht sofort live, wenn sie den Mempool erreicht, sondern erst dann, wenn sie tief genug „vergraben“ ist, sodass ein bösartiger Reorg sie nicht mehr rückgängig machen kann.
Der eigene Immunefi-Bounty-Umfang von Babylon markiert eine Bestätigungstiefe, die auf einen unangemessen niedrigen Wert gesetzt ist, sogar wörtlich als Schweregrad-Kategorie. Das ist kein Marketing-Text, das ist eine zugegebene Angriffsfläche.
Mit ~56.853 BTC, die gerade in Staking-Vaults liegen (also ~5,6 Mrd. $), macht dieses Bestätigungsfenster stillschweigend mehr Sicherheitsarbeit als jede Finality-Provider-Slashing-Regel. Standardverhalten: „klick stake, fühl dich fertig“ – vs. die fortgeschrittene Realität: Deine BTC befindet sich für eine definierte Blocktiefe im Schwebezustand, bevor sie tatsächlich zur Sicherheit beiträgt oder irgendetwas Reales einbringt.
Hab mir während der Aufgabe meinen Kaffee geholt und nur… kurz diese Lücke betrachtet. Ich habe immer wieder erwartet, dass da irgendein schicker Mechanismus kommt – das Aha – aber am Ende war es einfach ein langweiliges Depth-Counter-Ding, das niemand screenshotet.
Lässt mich fragen, wie viele Staker überhaupt je überprüfen, ob ihre Transaktion diese Tiefe wirklich erreicht hat, oder ob sie einfach annehmen, dass das Häkchen im Dashboard „fertig“ bedeutet.
$BABY #baby
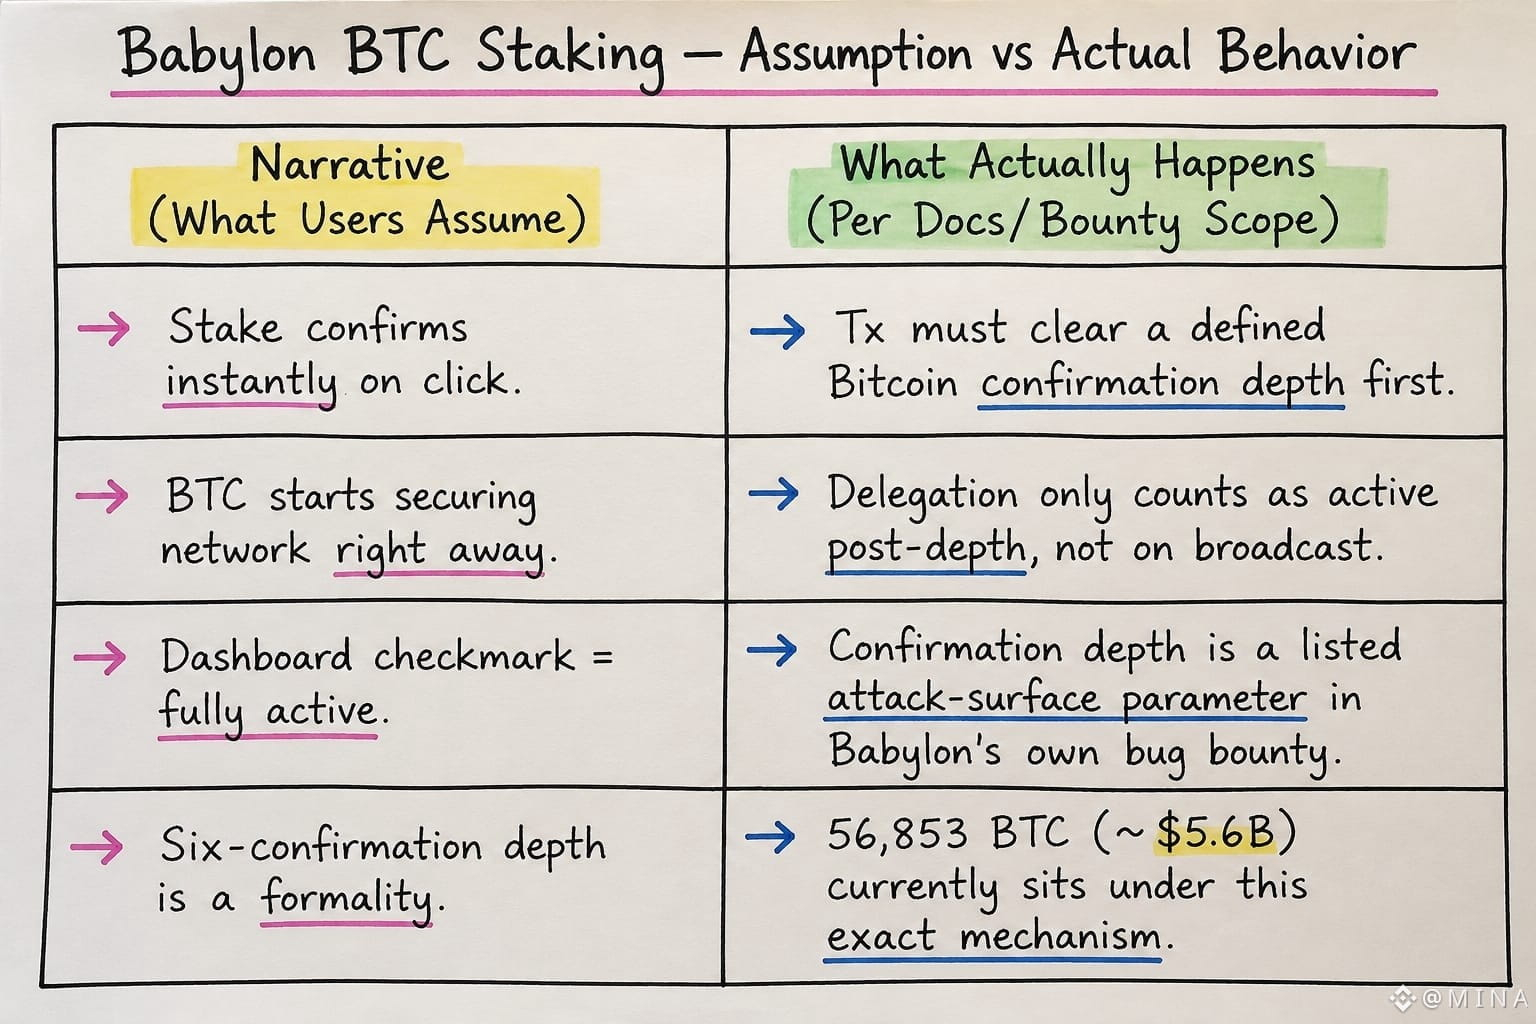
18
14
325
·
--
@babylonlabs_io light clients actually verify BTC checkpoints, and ended up somewhere I didn't expect staring at the campaign instead of the finality provider dashboard. #baby $BABY
die Light-Client-„Proof“-Sachen sind in der Theorie wirklich elegant: Bitcoin-Checkpoints werden verifiziert, ohne Einwickeln, ohne Custodian, ohne darauf zu vertrauen, dass irgendein Multisig das übernimmt. Aber fast niemand greift diese Ebene direkt an.
Die Leute, die sie tatsächlich einsetzen, sind Validatoren und Finality Provider, die BLS-Signaturen aus Checkpoint-Headern lesen. Währenddessen spielen sich Retail-Aktivitäts- Leaderboards, Lucky Draws und Volumen-Spikes eine Ebene darüber ab – komplett unabhängig davon, ob ein Light Client darunter korrekt arbeitet.
Irgendwie schon witzig, ehrlich. Ich bin rein mit der Erwartung: So funktioniert die trustless Verifikation – und bin raus mit dem Gedanken, dass mir nun mehr auffällt, wer überhaupt in der Lage ist, zu bemerken, wenn etwas bricht.
Finality Provider würden einen fehlerhaften Checkpoint fast sofort erwischen. Ein regulärer BABY-Holder, der während eines Campaign-Zeitraums handelt, würde erst dann etwas merken, wenn der Preis ihn darauf hinweist.
Wie viel von der Sicherheit in diesen Systemen ist eigentlich darüber, wer hinschaut, nicht nur darüber, was kryptografisch darunter wahr ist.
$HEI $HFT
@BabylonLabs_io light clients actually verify BTC checkpoints, and ended up somewhere I didn't expect staring at the campaign instead of the finality provider dashboard. #baby $BABY
die Light-Client-„Proof“-Sachen sind in der Theorie wirklich elegant: Bitcoin-Checkpoints werden verifiziert, ohne Einwickeln, ohne Custodian, ohne darauf zu vertrauen, dass irgendein Multisig das übernimmt. Aber fast niemand greift diese Ebene direkt an.
Die Leute, die sie tatsächlich einsetzen, sind Validatoren und Finality Provider, die BLS-Signaturen aus Checkpoint-Headern lesen. Währenddessen spielen sich Retail-Aktivitäts- Leaderboards, Lucky Draws und Volumen-Spikes eine Ebene darüber ab – komplett unabhängig davon, ob ein Light Client darunter korrekt arbeitet.
Irgendwie schon witzig, ehrlich. Ich bin rein mit der Erwartung: So funktioniert die trustless Verifikation – und bin raus mit dem Gedanken, dass mir nun mehr auffällt, wer überhaupt in der Lage ist, zu bemerken, wenn etwas bricht.
Finality Provider würden einen fehlerhaften Checkpoint fast sofort erwischen. Ein regulärer BABY-Holder, der während eines Campaign-Zeitraums handelt, würde erst dann etwas merken, wenn der Preis ihn darauf hinweist.
Wie viel von der Sicherheit in diesen Systemen ist eigentlich darüber, wer hinschaut, nicht nur darüber, was kryptografisch darunter wahr ist.
$HEI $HFT
die Light-Client-„Proof“-Sachen sind in der Theorie wirklich elegant: Bitcoin-Checkpoints werden verifiziert, ohne Einwickeln, ohne Custodian, ohne darauf zu vertrauen, dass irgendein Multisig das übernimmt. Aber fast niemand greift diese Ebene direkt an.
Die Leute, die sie tatsächlich einsetzen, sind Validatoren und Finality Provider, die BLS-Signaturen aus Checkpoint-Headern lesen. Währenddessen spielen sich Retail-Aktivitäts- Leaderboards, Lucky Draws und Volumen-Spikes eine Ebene darüber ab – komplett unabhängig davon, ob ein Light Client darunter korrekt arbeitet.
Irgendwie schon witzig, ehrlich. Ich bin rein mit der Erwartung: So funktioniert die trustless Verifikation – und bin raus mit dem Gedanken, dass mir nun mehr auffällt, wer überhaupt in der Lage ist, zu bemerken, wenn etwas bricht.
Finality Provider würden einen fehlerhaften Checkpoint fast sofort erwischen. Ein regulärer BABY-Holder, der während eines Campaign-Zeitraums handelt, würde erst dann etwas merken, wenn der Preis ihn darauf hinweist.
Wie viel von der Sicherheit in diesen Systemen ist eigentlich darüber, wer hinschaut, nicht nur darüber, was kryptografisch darunter wahr ist.
$HEI $HFT
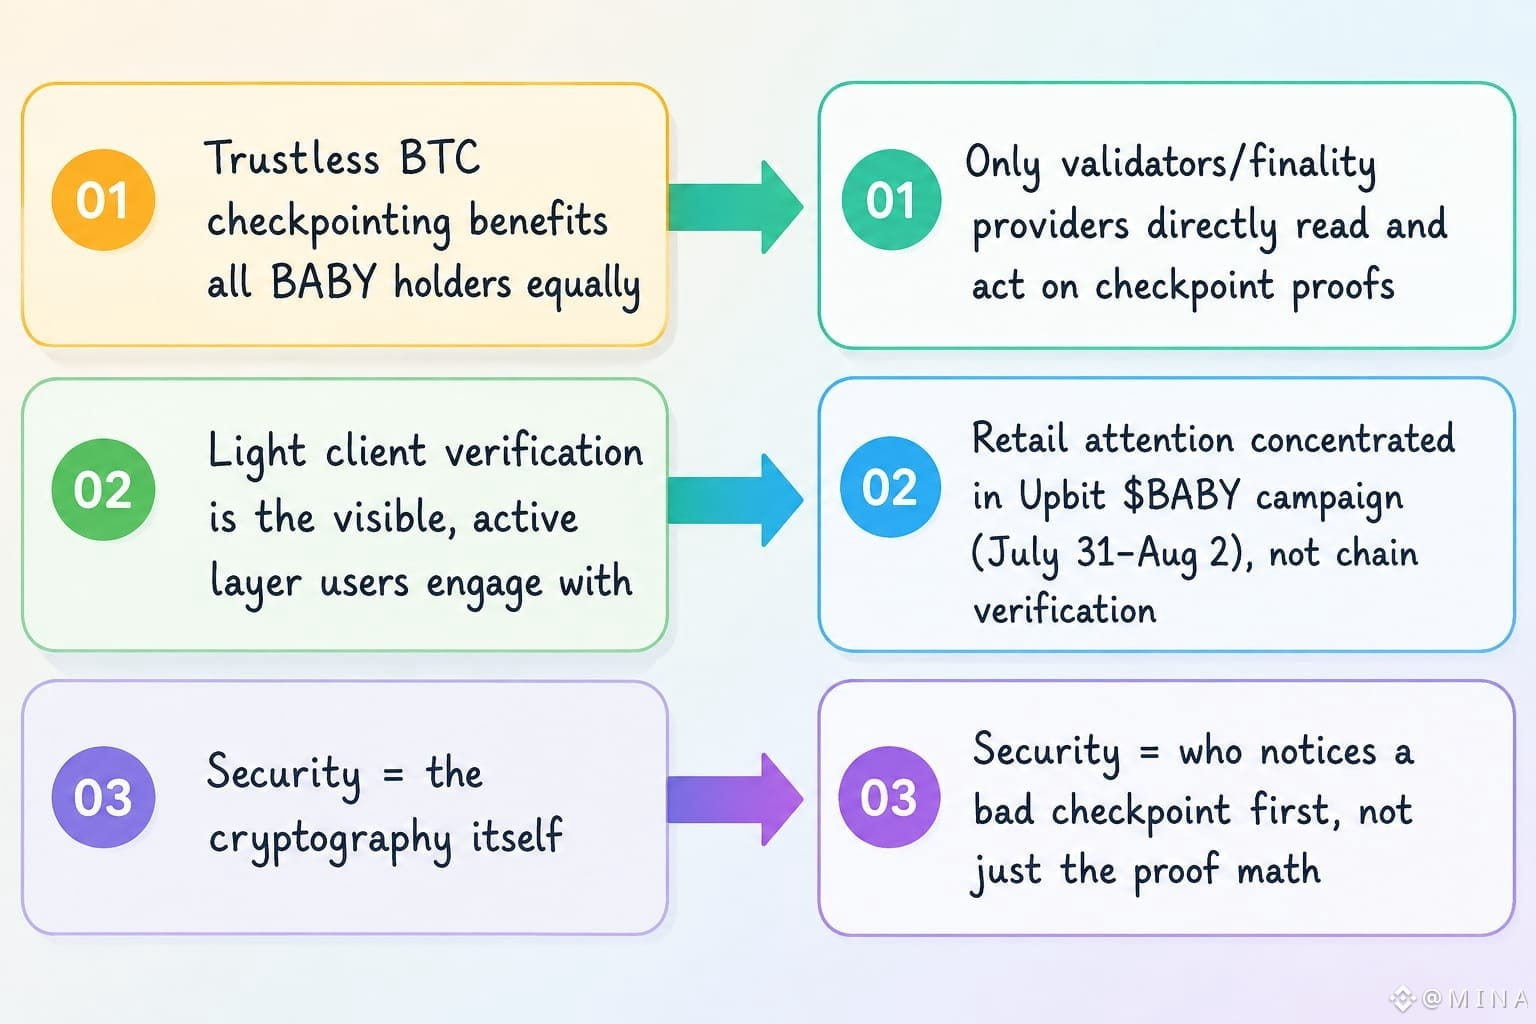
4
4
338
·
--
Ich habe mir ein paar Nudeln geholt, nachdem ich die $BABY task erledigt hatte, und dann ließ mich etwas keine Ruhe. @babylonlabs_io hat diesen BinanceZH.linked AMA-Post mit einem gemeinsamen Pool von 2,390,000 #baby für Task-Abschließer gesehen: Ein Thread behauptete, dass in wenigen Tagen bereits ungefähr 10.000 Leute beigetreten seien.
Hab das auf meinem Handy ausgerechnet: Zehn Tausend geteilt auf alles, das sind ungefähr 239 BABY pro Person. Laut CoinGecko-Preis heute, $0,011, BABY ist am Tag um 6,8% gefallen und über die Woche fast 13%... das sind grob $2,60 pro Kopf.
Nicht nichts, aber auch nicht genau die „früh dabei“-Energie, die der Kampagnen-Text suggeriert.
Das ist der Punkt, der mir geblieben ist. Das AMA und die CreatorPad-Tasks holen die Leute tatsächlich in das Ökosystem – neue Wallets, mehr Aufmerksamkeit für die Dokus, vielleicht ein paar neue Staker, die bleiben, weil die ~2 Tage Entsperrfrist im Vergleich zur üblichen 21-Tage-PoS-Wartezeit ehrlich gesagt ein ziemlich solides Design ist.
Aber die Belohnungsrechnung und die Kursbewegung im selben Zeitraum erzählen eine deutlich ruhigere Geschichte, als die Kampagnenaufmachung nahelegt. Die Task-Menge steigt, die individuelle Auszahlung ist winzig, der Token blutet auf dem Wochenchart immer noch.
Baut dieses AMA-Plus-Task-Pool-Format wirklich Überzeugung auf – oder recycelt es einfach dieselben ein paar Tausend Task-Farmer bei jedem CreatorPad-Drop diesen Monat?
Ich habe mir ein paar Nudeln geholt, nachdem ich die $BABY task erledigt hatte, und dann ließ mich etwas keine Ruhe. @BabylonLabs_io hat diesen BinanceZH.linked AMA-Post mit einem gemeinsamen Pool von 2,390,000 #baby für Task-Abschließer gesehen: Ein Thread behauptete, dass in wenigen Tagen bereits ungefähr 10.000 Leute beigetreten seien.
Hab das auf meinem Handy ausgerechnet: Zehn Tausend geteilt auf alles, das sind ungefähr 239 BABY pro Person. Laut CoinGecko-Preis heute, $0,011, BABY ist am Tag um 6,8% gefallen und über die Woche fast 13%... das sind grob $2,60 pro Kopf.
Nicht nichts, aber auch nicht genau die „früh dabei“-Energie, die der Kampagnen-Text suggeriert.
Das ist der Punkt, der mir geblieben ist. Das AMA und die CreatorPad-Tasks holen die Leute tatsächlich in das Ökosystem – neue Wallets, mehr Aufmerksamkeit für die Dokus, vielleicht ein paar neue Staker, die bleiben, weil die ~2 Tage Entsperrfrist im Vergleich zur üblichen 21-Tage-PoS-Wartezeit ehrlich gesagt ein ziemlich solides Design ist.
Aber die Belohnungsrechnung und die Kursbewegung im selben Zeitraum erzählen eine deutlich ruhigere Geschichte, als die Kampagnenaufmachung nahelegt. Die Task-Menge steigt, die individuelle Auszahlung ist winzig, der Token blutet auf dem Wochenchart immer noch.
Baut dieses AMA-Plus-Task-Pool-Format wirklich Überzeugung auf – oder recycelt es einfach dieselben ein paar Tausend Task-Farmer bei jedem CreatorPad-Drop diesen Monat?
Hab das auf meinem Handy ausgerechnet: Zehn Tausend geteilt auf alles, das sind ungefähr 239 BABY pro Person. Laut CoinGecko-Preis heute, $0,011, BABY ist am Tag um 6,8% gefallen und über die Woche fast 13%... das sind grob $2,60 pro Kopf.
Nicht nichts, aber auch nicht genau die „früh dabei“-Energie, die der Kampagnen-Text suggeriert.
Das ist der Punkt, der mir geblieben ist. Das AMA und die CreatorPad-Tasks holen die Leute tatsächlich in das Ökosystem – neue Wallets, mehr Aufmerksamkeit für die Dokus, vielleicht ein paar neue Staker, die bleiben, weil die ~2 Tage Entsperrfrist im Vergleich zur üblichen 21-Tage-PoS-Wartezeit ehrlich gesagt ein ziemlich solides Design ist.
Aber die Belohnungsrechnung und die Kursbewegung im selben Zeitraum erzählen eine deutlich ruhigere Geschichte, als die Kampagnenaufmachung nahelegt. Die Task-Menge steigt, die individuelle Auszahlung ist winzig, der Token blutet auf dem Wochenchart immer noch.
Baut dieses AMA-Plus-Task-Pool-Format wirklich Überzeugung auf – oder recycelt es einfach dieselben ein paar Tausend Task-Farmer bei jedem CreatorPad-Drop diesen Monat?
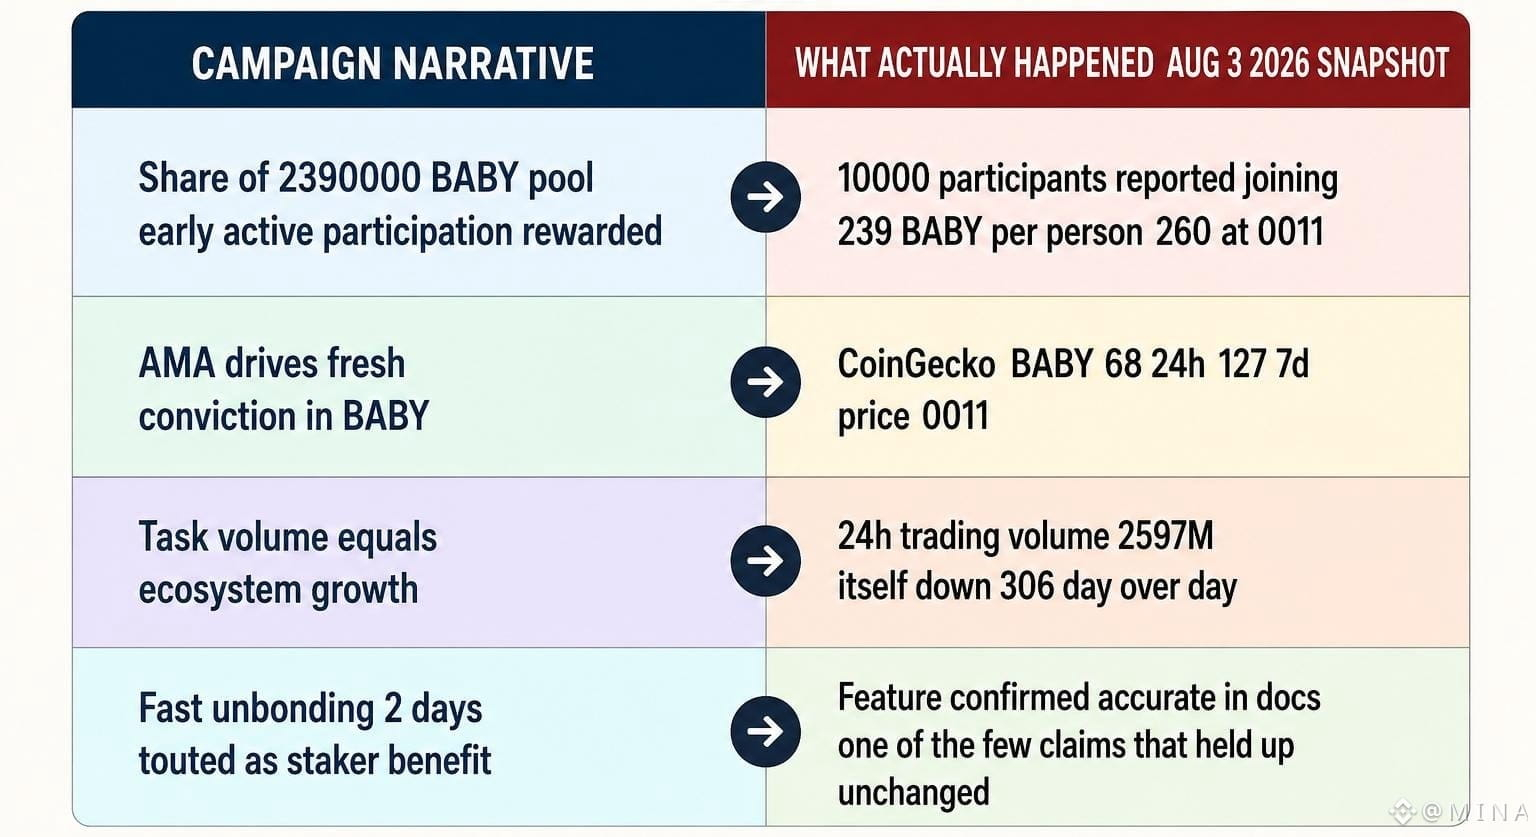
6
7
184
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
BitcoinSurpasses$77000
7,558 Aufrufe
130 Kommentare
$BTC steigt trotz allem weiter stark nach oben. 🚀
Heute gab es die erste Zinserhöhung seit über 3 Jahren, während der CLARITY Act gestern erneut blockiert wurde.
Setup wieder einen großen langen Trade - danke mir später
Einstieg: 75500 - 76500
Stoploss: 74900
Take Profit: 77000 - 78000
Mach dich bereit für einen verrückten Wachstumsschub. 🔥
TF_bnb
·16 Likes
·6.5k Aufrufe
ParadigmDisclosesZECHolding
20,610 Aufrufe
567 Kommentare
BitcoinETFsShed$450M
18,099 Aufrufe
171 Kommentare