
web3李李-软件开发
193 Beiträge
web3李李-软件开发
Melden
Nutzer blockieren
推特@lishun60938 公众号:web3李李-软件开发 我们擅长区块链软件开发项目孵化。100人团队,10开发经验。主营:公链、WEB3社交钱包、DAPP/DEFI开发、交易所、AI量化、区块链商城、IM聊天、预测平台、链游、SWAP开发、RWA上链、跨链、NFT数藏、发币等
12 Following
55 Follower
130 Like gegeben
Beiträge
Alle
Zitierungen
·
--
Artikel
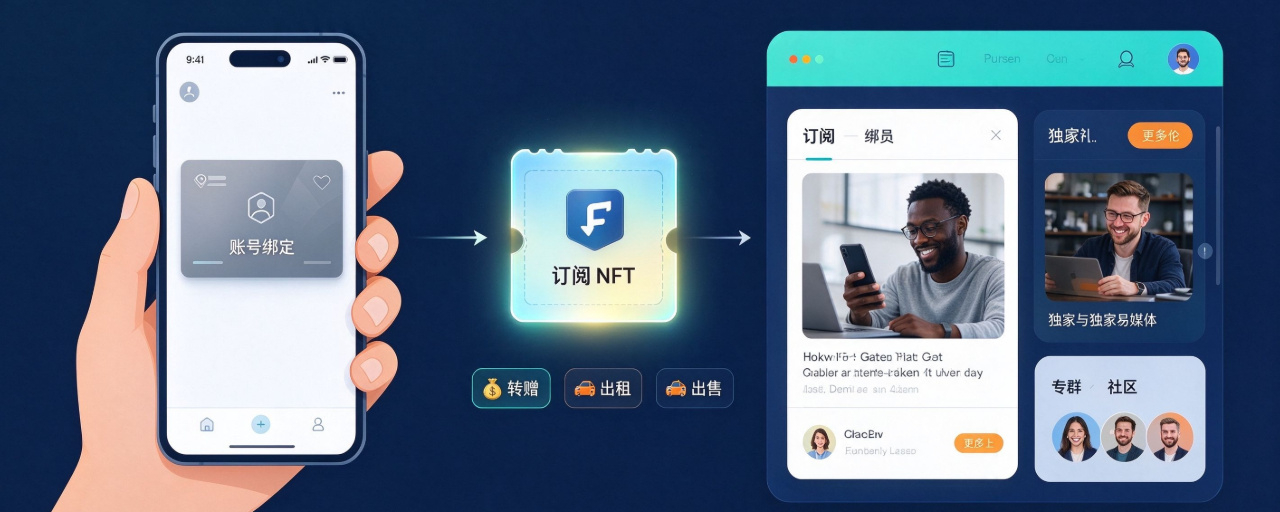
Wie können DApps dem Mining-Wettlauf entkommen? Diese innovativen Praxisbeispiele sind einen Blick wertWenn man sich das On-Chain-Ökosystem heute ansieht, ähneln sich die meisten DApps stark: DEX-Trading, Staking und Yield Farming – Nutzer werden mit hohen annualisierten Renditen angelockt. Sie kommen nur, um Renditen abzugreifen, und ziehen sich sofort zurück, sobald diese sinken. So lassen sich kaum echte Nutzer langfristig binden, und die Lebensdauer der Projekte ist oft sehr kurz. Viele Entwickler fragen sich: Was können DApps außer Trading und Mining noch Neues bieten?
Der eigentliche Vorteil von DApps bestand noch nie darin, künstlich hohe Renditen zu erzeugen. Er liegt vielmehr in den Eigenschaften, die Smart Contracts mitbringen: Die Nutzer behalten das Eigentum an ihren Vermögenswerten, die Regeln sind festgeschrieben und unveränderlich, Erträge werden automatisch abgerechnet und Ansprüche lassen sich frei übertragen. Zahlreiche etablierte Projekte setzen diese Möglichkeiten bereits in die Praxis um und haben sich damit aus dem zunehmend umkämpften Mining-Sektor gelöst. Im Folgenden stellen wir einige repräsentative Praxisbeispiele vor.
Wie können DApps dem Mining-Wettlauf entkommen? Diese innovativen Praxisbeispiele sind einen Blick wert
Wenn man sich das On-Chain-Ökosystem heute ansieht, ähneln sich die meisten DApps stark: DEX-Trading, Staking und Yield Farming – Nutzer werden mit hohen annualisierten Renditen angelockt. Sie kommen nur, um Renditen abzugreifen, und ziehen sich sofort zurück, sobald diese sinken. So lassen sich kaum echte Nutzer langfristig binden, und die Lebensdauer der Projekte ist oft sehr kurz. Viele Entwickler fragen sich: Was können DApps außer Trading und Mining noch Neues bieten?
Der eigentliche Vorteil von DApps bestand noch nie darin, künstlich hohe Renditen zu erzeugen. Er liegt vielmehr in den Eigenschaften, die Smart Contracts mitbringen: Die Nutzer behalten das Eigentum an ihren Vermögenswerten, die Regeln sind festgeschrieben und unveränderlich, Erträge werden automatisch abgerechnet und Ansprüche lassen sich frei übertragen. Zahlreiche etablierte Projekte setzen diese Möglichkeiten bereits in die Praxis um und haben sich damit aus dem zunehmend umkämpften Mining-Sektor gelöst. Im Folgenden stellen wir einige repräsentative Praxisbeispiele vor.
Der eigentliche Vorteil von DApps bestand noch nie darin, künstlich hohe Renditen zu erzeugen. Er liegt vielmehr in den Eigenschaften, die Smart Contracts mitbringen: Die Nutzer behalten das Eigentum an ihren Vermögenswerten, die Regeln sind festgeschrieben und unveränderlich, Erträge werden automatisch abgerechnet und Ansprüche lassen sich frei übertragen. Zahlreiche etablierte Projekte setzen diese Möglichkeiten bereits in die Praxis um und haben sich damit aus dem zunehmend umkämpften Mining-Sektor gelöst. Im Folgenden stellen wir einige repräsentative Praxisbeispiele vor.
1
599
·
--
Artikel
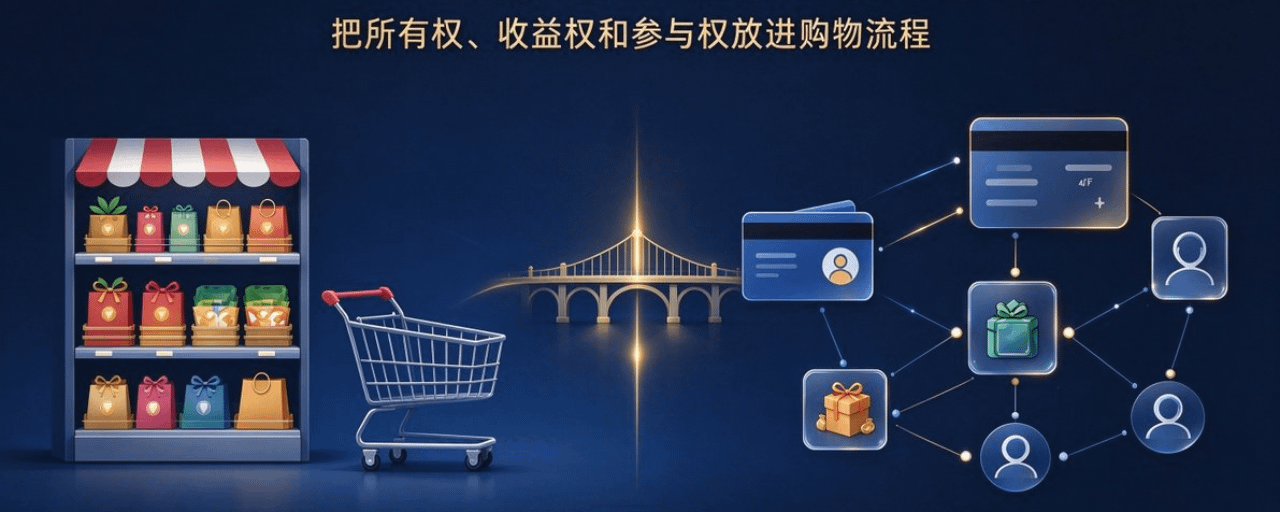
Wie bringt man frischen Wind in Web3-Marktplätze?Viele Web3-Marktplätze verpassen dem traditionellen E-Commerce lediglich einen neuen Anstrich mit Wallet-Login und Token-Zahlungen. Die Seiten wirken zwar, als hätten sie etwas mit Blockchain zu tun, doch im Kern bleibt alles beim Alten: Produkte werden wie gewohnt über digitale Regale verkauft. Abgesehen von der anderen Zahlungsart merken die Nutzer keinen Unterschied. So lassen sich weder Nutzer dauerhaft binden noch Ökosysteme aufbauen – solche Projekte verschwinden oft genauso schnell, wie sie aufgetaucht sind.
Die wahre Innovation eines Web3-Marktplatzes besteht nicht darin, eine andere Zahlungsmethode einzuführen. Vielmehr geht es darum, die zentralen Eigenschaften der Blockchain – Eigentum, Rückverfolgbarkeit, transparente Gewinnbeteiligung und Tokenisierung von Vermögenswerten – in den gesamten Einkaufsprozess einzubinden. Nutzer sollen nicht länger bloß Geld ausgeben, sondern zu Teilnehmern und Mitgestaltern des Ökosystems werden. Genau das macht den Unterschied aus.
Wie bringt man frischen Wind in Web3-Marktplätze?
Viele Web3-Marktplätze verpassen dem traditionellen E-Commerce lediglich einen neuen Anstrich mit Wallet-Login und Token-Zahlungen. Die Seiten wirken zwar, als hätten sie etwas mit Blockchain zu tun, doch im Kern bleibt alles beim Alten: Produkte werden wie gewohnt über digitale Regale verkauft. Abgesehen von der anderen Zahlungsart merken die Nutzer keinen Unterschied. So lassen sich weder Nutzer dauerhaft binden noch Ökosysteme aufbauen – solche Projekte verschwinden oft genauso schnell, wie sie aufgetaucht sind.
Die wahre Innovation eines Web3-Marktplatzes besteht nicht darin, eine andere Zahlungsmethode einzuführen. Vielmehr geht es darum, die zentralen Eigenschaften der Blockchain – Eigentum, Rückverfolgbarkeit, transparente Gewinnbeteiligung und Tokenisierung von Vermögenswerten – in den gesamten Einkaufsprozess einzubinden. Nutzer sollen nicht länger bloß Geld ausgeben, sondern zu Teilnehmern und Mitgestaltern des Ökosystems werden. Genau das macht den Unterschied aus.
Die wahre Innovation eines Web3-Marktplatzes besteht nicht darin, eine andere Zahlungsmethode einzuführen. Vielmehr geht es darum, die zentralen Eigenschaften der Blockchain – Eigentum, Rückverfolgbarkeit, transparente Gewinnbeteiligung und Tokenisierung von Vermögenswerten – in den gesamten Einkaufsprozess einzubinden. Nutzer sollen nicht länger bloß Geld ausgeben, sondern zu Teilnehmern und Mitgestaltern des Ökosystems werden. Genau das macht den Unterschied aus.
75
·
--
Artikel
Sind verlorene private Schlüssel ein wichtiger Grund für die zahlreichen Diebstähle bei DApps?Viele Menschen unterliegen einem Irrtum: Da DApps auf der Blockchain laufen und von Natur aus dezentralisiert sind, könne der Verlust eines privaten Schlüssels durch eine einzelne Person kaum die Vermögenswerte des gesamten Projekts gefährden. In der Realität liegt die Ursache für zahlreiche Diebstähle bei DApps jedoch gerade in der Offenlegung privater Schlüssel von Administratoren. Viele fragen sich: Gibt es bei dezentralen Anwendungen überhaupt Administratorrechte?
Tatsächlich sind viele On-Chain-Projekte, die sich als DApps bezeichnen, nicht wirklich dezentralisiert. Ihre Smart Contracts verfügen über vorbehaltene Administratorrechte. Diese werden teils von Multi-Signatur-Wallets verwaltet, liegen bei zahlreichen Projekten jedoch direkt in den Händen einer einzelnen Schlüsselperson. Unter den verschiedenen Administratorrechten sind jene für Auszahlungen aus den Verträgen am riskantesten, da sie direkten Zugriff auf die Vermögenswerte der Nutzer im Vertrag ermöglichen. Wird der private Schlüssel eines Administrators offengelegt oder fällt sein Besitzer einem Phishing-Angriff zum Opfer oder wird sein Gerät mit einem Trojaner infiziert, kann der Hacker diese Berechtigungen übernehmen.
Sind verlorene private Schlüssel ein wichtiger Grund für die zahlreichen Diebstähle bei DApps?
Viele Menschen unterliegen einem Irrtum: Da DApps auf der Blockchain laufen und von Natur aus dezentralisiert sind, könne der Verlust eines privaten Schlüssels durch eine einzelne Person kaum die Vermögenswerte des gesamten Projekts gefährden. In der Realität liegt die Ursache für zahlreiche Diebstähle bei DApps jedoch gerade in der Offenlegung privater Schlüssel von Administratoren. Viele fragen sich: Gibt es bei dezentralen Anwendungen überhaupt Administratorrechte?
Tatsächlich sind viele On-Chain-Projekte, die sich als DApps bezeichnen, nicht wirklich dezentralisiert. Ihre Smart Contracts verfügen über vorbehaltene Administratorrechte. Diese werden teils von Multi-Signatur-Wallets verwaltet, liegen bei zahlreichen Projekten jedoch direkt in den Händen einer einzelnen Schlüsselperson. Unter den verschiedenen Administratorrechten sind jene für Auszahlungen aus den Verträgen am riskantesten, da sie direkten Zugriff auf die Vermögenswerte der Nutzer im Vertrag ermöglichen. Wird der private Schlüssel eines Administrators offengelegt oder fällt sein Besitzer einem Phishing-Angriff zum Opfer oder wird sein Gerät mit einem Trojaner infiziert, kann der Hacker diese Berechtigungen übernehmen.
Tatsächlich sind viele On-Chain-Projekte, die sich als DApps bezeichnen, nicht wirklich dezentralisiert. Ihre Smart Contracts verfügen über vorbehaltene Administratorrechte. Diese werden teils von Multi-Signatur-Wallets verwaltet, liegen bei zahlreichen Projekten jedoch direkt in den Händen einer einzelnen Schlüsselperson. Unter den verschiedenen Administratorrechten sind jene für Auszahlungen aus den Verträgen am riskantesten, da sie direkten Zugriff auf die Vermögenswerte der Nutzer im Vertrag ermöglichen. Wird der private Schlüssel eines Administrators offengelegt oder fällt sein Besitzer einem Phishing-Angriff zum Opfer oder wird sein Gerät mit einem Trojaner infiziert, kann der Hacker diese Berechtigungen übernehmen.
1
82
·
--
Artikel
Web3 ohne Startkapital: Wie viel kannst du mit kostenlosen Airdrops in einem Jahr verdienen?Wenn viele Menschen „im Kryptobereich Geld verdienen“ hören, denken sie als Erstes: „Dafür muss man erst Geld investieren.“ Dabei gibt es in Web3 eine Methode, für die man keinen Cent Startkapital braucht und mit Zeit, schnellen Fingern und Köpfchen Geld verdienen kann – in der Szene nennt man das oft „Zero-Cost-Airdrop-Farming“.
„Zero-Cost-Airdrop-Farming“ bedeutet wörtlich, ohne Kosten kostenlose Belohnungen abzugreifen. Die Grundidee ist ganz einfach: Du tauschst deine Aufmerksamkeit und deine Aktivität gegen Geld, das Projekte verteilen. Warum verschenken Projekte bereitwillig Geld? Weil sie in der Startphase Nutzer und Reichweite brauchen und möchten, dass Leute ihr Testnetz ausprobieren. Tokens zu verteilen ist die günstigste Methode, neue Nutzer zu gewinnen. Du lieferst Verhaltensdaten, sie geben dir Tokens – beide Seiten bekommen, was sie brauchen.
Web3 ohne Startkapital: Wie viel kannst du mit kostenlosen Airdrops in einem Jahr verdienen?
Wenn viele Menschen „im Kryptobereich Geld verdienen“ hören, denken sie als Erstes: „Dafür muss man erst Geld investieren.“ Dabei gibt es in Web3 eine Methode, für die man keinen Cent Startkapital braucht und mit Zeit, schnellen Fingern und Köpfchen Geld verdienen kann – in der Szene nennt man das oft „Zero-Cost-Airdrop-Farming“.
„Zero-Cost-Airdrop-Farming“ bedeutet wörtlich, ohne Kosten kostenlose Belohnungen abzugreifen. Die Grundidee ist ganz einfach: Du tauschst deine Aufmerksamkeit und deine Aktivität gegen Geld, das Projekte verteilen. Warum verschenken Projekte bereitwillig Geld? Weil sie in der Startphase Nutzer und Reichweite brauchen und möchten, dass Leute ihr Testnetz ausprobieren. Tokens zu verteilen ist die günstigste Methode, neue Nutzer zu gewinnen. Du lieferst Verhaltensdaten, sie geben dir Tokens – beide Seiten bekommen, was sie brauchen.
„Zero-Cost-Airdrop-Farming“ bedeutet wörtlich, ohne Kosten kostenlose Belohnungen abzugreifen. Die Grundidee ist ganz einfach: Du tauschst deine Aufmerksamkeit und deine Aktivität gegen Geld, das Projekte verteilen. Warum verschenken Projekte bereitwillig Geld? Weil sie in der Startphase Nutzer und Reichweite brauchen und möchten, dass Leute ihr Testnetz ausprobieren. Tokens zu verteilen ist die günstigste Methode, neue Nutzer zu gewinnen. Du lieferst Verhaltensdaten, sie geben dir Tokens – beide Seiten bekommen, was sie brauchen.
2
931
·
--
Artikel
DApp-Entwicklung: Die 10 wichtigsten Fragen für ProjektteamsWer an einem Web3-Projekt arbeitet, steht fast täglich vor derselben Frage: Wie läuft die technische Entwicklung eigentlich ab? Viele Projektteams haben eine großartige Idee, geraten dann aber bei Angebot, Zeitplan oder Sicherheit immer wieder in Schwierigkeiten. Heute erkläre ich ganz einfach die zehn wichtigsten Fragen zur DApp-Entwicklung – genau die Fragen, die Projektteams am meisten beschäftigen und die vor Vertragsabschluss unbedingt geklärt werden sollten.
1. Was kostet die Entwicklung einer DApp und was ist im Angebot enthalten?
Diese Frage wird am häufigsten gestellt, aber einen festen Preis gibt es wirklich nicht. Entscheidend ist vor allem, ob du eine Vorlage anpassen lässt oder von Grund auf eine maßgeschneiderte Lösung entwickeln lässt: Die Anpassung einer Vorlage bietet ein gutes Preis-Leistungs-Verhältnis und geht schneller; bei einer individuellen Entwicklung richtet sich der Preis nach den Funktionen, den Anforderungen an mehrere Blockchains und der Komplexität der Interaktionen. Das Angebot umfasst in der Regel die Entwicklung der Smart Contracts sowie Frontend, Backend, Tests und Deployment. Beachte aber: Ein externes Sicherheitsaudit wird normalerweise separat berechnet, denn dafür wird eine externe Stelle wie CertiK beauftragt. Auch beim Support gibt es zwei Varianten: Fehlerbehebungen kurz nach dem Launch sind kostenlos, langfristiger Betrieb und Wartung, Node-Hosting sowie Weiterentwicklungen werden separat berechnet. In einem seriösen Angebot sind alle Kostenpunkte aufgeführt – was enthalten ist und was nicht. Versteckte Kosten gibt es nicht.
DApp-Entwicklung: Die 10 wichtigsten Fragen für Projektteams
Wer an einem Web3-Projekt arbeitet, steht fast täglich vor derselben Frage: Wie läuft die technische Entwicklung eigentlich ab? Viele Projektteams haben eine großartige Idee, geraten dann aber bei Angebot, Zeitplan oder Sicherheit immer wieder in Schwierigkeiten. Heute erkläre ich ganz einfach die zehn wichtigsten Fragen zur DApp-Entwicklung – genau die Fragen, die Projektteams am meisten beschäftigen und die vor Vertragsabschluss unbedingt geklärt werden sollten.
1. Was kostet die Entwicklung einer DApp und was ist im Angebot enthalten?
Diese Frage wird am häufigsten gestellt, aber einen festen Preis gibt es wirklich nicht. Entscheidend ist vor allem, ob du eine Vorlage anpassen lässt oder von Grund auf eine maßgeschneiderte Lösung entwickeln lässt: Die Anpassung einer Vorlage bietet ein gutes Preis-Leistungs-Verhältnis und geht schneller; bei einer individuellen Entwicklung richtet sich der Preis nach den Funktionen, den Anforderungen an mehrere Blockchains und der Komplexität der Interaktionen. Das Angebot umfasst in der Regel die Entwicklung der Smart Contracts sowie Frontend, Backend, Tests und Deployment. Beachte aber: Ein externes Sicherheitsaudit wird normalerweise separat berechnet, denn dafür wird eine externe Stelle wie CertiK beauftragt. Auch beim Support gibt es zwei Varianten: Fehlerbehebungen kurz nach dem Launch sind kostenlos, langfristiger Betrieb und Wartung, Node-Hosting sowie Weiterentwicklungen werden separat berechnet. In einem seriösen Angebot sind alle Kostenpunkte aufgeführt – was enthalten ist und was nicht. Versteckte Kosten gibt es nicht.
1. Was kostet die Entwicklung einer DApp und was ist im Angebot enthalten?
Diese Frage wird am häufigsten gestellt, aber einen festen Preis gibt es wirklich nicht. Entscheidend ist vor allem, ob du eine Vorlage anpassen lässt oder von Grund auf eine maßgeschneiderte Lösung entwickeln lässt: Die Anpassung einer Vorlage bietet ein gutes Preis-Leistungs-Verhältnis und geht schneller; bei einer individuellen Entwicklung richtet sich der Preis nach den Funktionen, den Anforderungen an mehrere Blockchains und der Komplexität der Interaktionen. Das Angebot umfasst in der Regel die Entwicklung der Smart Contracts sowie Frontend, Backend, Tests und Deployment. Beachte aber: Ein externes Sicherheitsaudit wird normalerweise separat berechnet, denn dafür wird eine externe Stelle wie CertiK beauftragt. Auch beim Support gibt es zwei Varianten: Fehlerbehebungen kurz nach dem Launch sind kostenlos, langfristiger Betrieb und Wartung, Node-Hosting sowie Weiterentwicklungen werden separat berechnet. In einem seriösen Angebot sind alle Kostenpunkte aufgeführt – was enthalten ist und was nicht. Versteckte Kosten gibt es nicht.
1
55
·
--
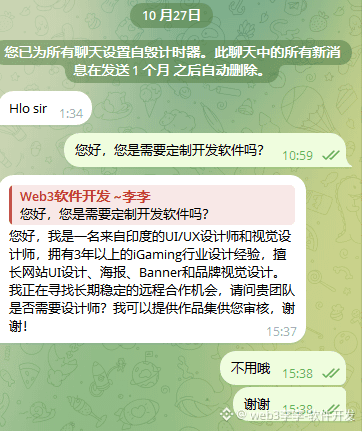
Haha! Unsere Programmierer und Designer arbeiten alle vor Ort im Büro und nicht remote 😅#web3软件开发
Haha! Unsere Programmierer und Designer arbeiten alle vor Ort im Büro und nicht remote 😅#web3软件开发
1
74
·
--
Artikel
Warum entscheiden sich immer mehr Web3-Teams für eine selbst entwickelte, privat betriebene KI für den quantitativen Handel?Wer ein Web3-Projekt aufbaut, steht früher oder später vor der Frage: Soll man die integrierte KI für den quantitativen Handel einer Börse nutzen oder ein eigenes, privat betriebenes quantitatives Handelssystem entwickeln? Viele Teams denken anfangs: „Die integrierte Lösung der Börse ist kostenlos, nutzen wir sie erst einmal.“ Doch nach einiger Zeit stellen sie fest, dass Strategien nicht mehr funktionieren, die Slippage enorm ist, Daten nicht verfügbar sind und sich das Risikomanagement nicht kontrollieren lässt.
Dieser Artikel verkauft keine Schlagworte, sondern erläutert die zentralen Unterschiede zwischen den beiden Lösungen, damit du erkennst, wofür sich dein Geld wirklich lohnt.
01 Der Unterschied in einem Satz
Die in einer Börse integrierte KI für den quantitativen Handel ist im Grunde ein standardisiertes „Black-Box-Tool“, das die Börse für dich zusammengestellt hat. Du kannst nur vorgegebene Modelle, Parameter und Risikoregeln verwenden. Die von dir festgelegten Schwellenwerte für den Einstieg und die Haltedauer werden im System der Börse gespeichert. Viele Nutzer verwenden dasselbe Modell. Sobald sich der Markt bewegt, eröffnen oder schließen sie leicht gleichzeitig Positionen in dieselbe Richtung und verursachen sich gegenseitig erhebliche Slippage.
Eine privat betriebene KI für den quantitativen Handel hingegen ist eine vollständig dir gehörende Strategie-Engine. Modelle, Daten, Logik und Kapitalweiterleitung liegen vollständig in deiner Hand. Sie lässt sich außerdem an Web3-Handelsszenarien anpassen, in denen mehrere Chains, DEXs und CEXs kombiniert werden.
02 Fünf zentrale Unterschiede
Warum entscheiden sich immer mehr Web3-Teams für eine selbst entwickelte, privat betriebene KI für den quantitativen Handel?
Wer ein Web3-Projekt aufbaut, steht früher oder später vor der Frage: Soll man die integrierte KI für den quantitativen Handel einer Börse nutzen oder ein eigenes, privat betriebenes quantitatives Handelssystem entwickeln? Viele Teams denken anfangs: „Die integrierte Lösung der Börse ist kostenlos, nutzen wir sie erst einmal.“ Doch nach einiger Zeit stellen sie fest, dass Strategien nicht mehr funktionieren, die Slippage enorm ist, Daten nicht verfügbar sind und sich das Risikomanagement nicht kontrollieren lässt.
Dieser Artikel verkauft keine Schlagworte, sondern erläutert die zentralen Unterschiede zwischen den beiden Lösungen, damit du erkennst, wofür sich dein Geld wirklich lohnt.
01 Der Unterschied in einem Satz
Die in einer Börse integrierte KI für den quantitativen Handel ist im Grunde ein standardisiertes „Black-Box-Tool“, das die Börse für dich zusammengestellt hat. Du kannst nur vorgegebene Modelle, Parameter und Risikoregeln verwenden. Die von dir festgelegten Schwellenwerte für den Einstieg und die Haltedauer werden im System der Börse gespeichert. Viele Nutzer verwenden dasselbe Modell. Sobald sich der Markt bewegt, eröffnen oder schließen sie leicht gleichzeitig Positionen in dieselbe Richtung und verursachen sich gegenseitig erhebliche Slippage.
Eine privat betriebene KI für den quantitativen Handel hingegen ist eine vollständig dir gehörende Strategie-Engine. Modelle, Daten, Logik und Kapitalweiterleitung liegen vollständig in deiner Hand. Sie lässt sich außerdem an Web3-Handelsszenarien anpassen, in denen mehrere Chains, DEXs und CEXs kombiniert werden.
02 Fünf zentrale Unterschiede
Dieser Artikel verkauft keine Schlagworte, sondern erläutert die zentralen Unterschiede zwischen den beiden Lösungen, damit du erkennst, wofür sich dein Geld wirklich lohnt.
01 Der Unterschied in einem Satz
Die in einer Börse integrierte KI für den quantitativen Handel ist im Grunde ein standardisiertes „Black-Box-Tool“, das die Börse für dich zusammengestellt hat. Du kannst nur vorgegebene Modelle, Parameter und Risikoregeln verwenden. Die von dir festgelegten Schwellenwerte für den Einstieg und die Haltedauer werden im System der Börse gespeichert. Viele Nutzer verwenden dasselbe Modell. Sobald sich der Markt bewegt, eröffnen oder schließen sie leicht gleichzeitig Positionen in dieselbe Richtung und verursachen sich gegenseitig erhebliche Slippage.
Eine privat betriebene KI für den quantitativen Handel hingegen ist eine vollständig dir gehörende Strategie-Engine. Modelle, Daten, Logik und Kapitalweiterleitung liegen vollständig in deiner Hand. Sie lässt sich außerdem an Web3-Handelsszenarien anpassen, in denen mehrere Chains, DEXs und CEXs kombiniert werden.
02 Fünf zentrale Unterschiede
1
69
·
--
Artikel
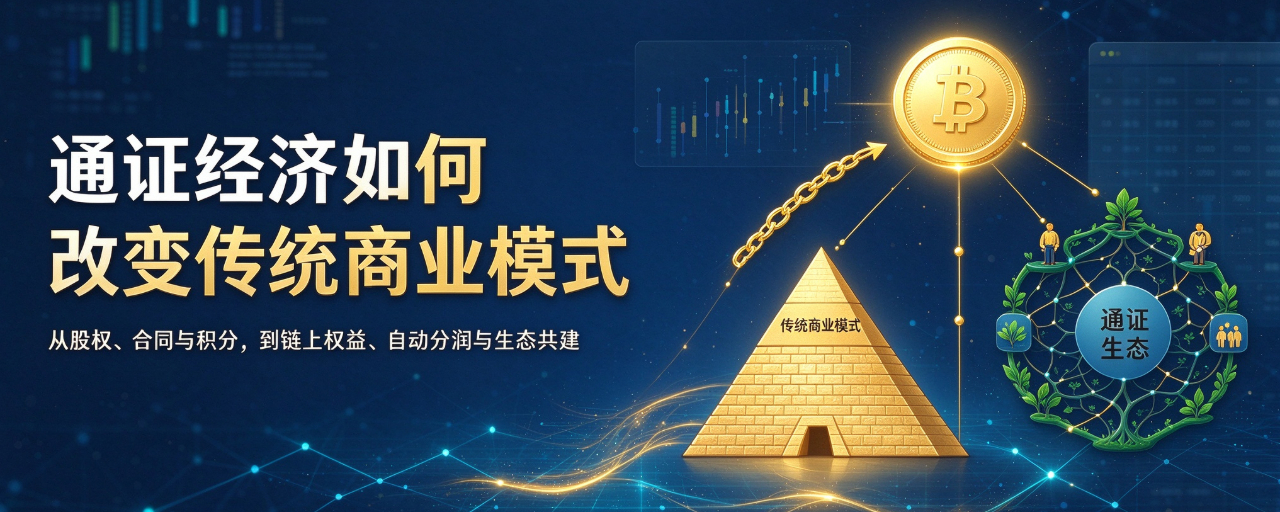
Was verändert die Tokenökonomie eigentlich am traditionellen Geschäftsmodell?Kurz gesagt: Traditionelle Geschäftsmodelle nutzen Unternehmensanteile, Verträge und Punkte, um Anreize zu schaffen und Gewinne zu verteilen. Die Tokenökonomie hingegen standardisiert „Rechte, Beiträge, Erträge und Stimmrechte“ mithilfe von Tokens auf einer Blockchain und ermöglicht deren automatischen, transparenten Transfer und die Verteilung von Erträgen. So wird aus der Beziehung „Der Chef stellt Mitarbeitende ein, der Händler verkauft an Kunden“ eine echte Interessengemeinschaft, die gemeinsam wirtschaftet.
Was genau verändert sich dadurch? Lies weiter.
Erstens: Wo stößt das traditionelle Modell an seine Grenzen?
Das traditionelle Modell hat einige hartnäckige Schwachstellen.
Erstens ist die Verteilung des Geldes undurchsichtig. Die Gewinne fließen hauptsächlich an Aktionäre und Investoren. Die Mitarbeitenden bekommen ein festes Gehalt plus Jahresbonus. Nutzer, Lieferanten und diejenigen, die dir bei der Kundengewinnung und Werbung helfen, erhalten höchstens ein paar Gutscheine und Punkte. Punkte lassen sich aber weder ausschütten noch übertragen. Ändert die Plattform eines Tages die Regeln, kann sie sie einfach für ungültig erklären.
Was verändert die Tokenökonomie eigentlich am traditionellen Geschäftsmodell?
Kurz gesagt: Traditionelle Geschäftsmodelle nutzen Unternehmensanteile, Verträge und Punkte, um Anreize zu schaffen und Gewinne zu verteilen. Die Tokenökonomie hingegen standardisiert „Rechte, Beiträge, Erträge und Stimmrechte“ mithilfe von Tokens auf einer Blockchain und ermöglicht deren automatischen, transparenten Transfer und die Verteilung von Erträgen. So wird aus der Beziehung „Der Chef stellt Mitarbeitende ein, der Händler verkauft an Kunden“ eine echte Interessengemeinschaft, die gemeinsam wirtschaftet.
Was genau verändert sich dadurch? Lies weiter.
Erstens: Wo stößt das traditionelle Modell an seine Grenzen?
Das traditionelle Modell hat einige hartnäckige Schwachstellen.
Erstens ist die Verteilung des Geldes undurchsichtig. Die Gewinne fließen hauptsächlich an Aktionäre und Investoren. Die Mitarbeitenden bekommen ein festes Gehalt plus Jahresbonus. Nutzer, Lieferanten und diejenigen, die dir bei der Kundengewinnung und Werbung helfen, erhalten höchstens ein paar Gutscheine und Punkte. Punkte lassen sich aber weder ausschütten noch übertragen. Ändert die Plattform eines Tages die Regeln, kann sie sie einfach für ungültig erklären.
Was genau verändert sich dadurch? Lies weiter.
Erstens: Wo stößt das traditionelle Modell an seine Grenzen?
Das traditionelle Modell hat einige hartnäckige Schwachstellen.
Erstens ist die Verteilung des Geldes undurchsichtig. Die Gewinne fließen hauptsächlich an Aktionäre und Investoren. Die Mitarbeitenden bekommen ein festes Gehalt plus Jahresbonus. Nutzer, Lieferanten und diejenigen, die dir bei der Kundengewinnung und Werbung helfen, erhalten höchstens ein paar Gutscheine und Punkte. Punkte lassen sich aber weder ausschütten noch übertragen. Ändert die Plattform eines Tages die Regeln, kann sie sie einfach für ungültig erklären.
1
74
·
--
Artikel
Wie lassen sich Risiken durch Schwachstellen in Smart Contracts wirksam vermeiden? Ein umfassender Leitfaden für den Schutz von der Entwicklung bis zum LaunchWie lassen sich Risiken durch Schwachstellen in Smart Contracts wirksam vermeiden? Ein umfassender Leitfaden für den Schutz von der Entwicklung bis zum Launch
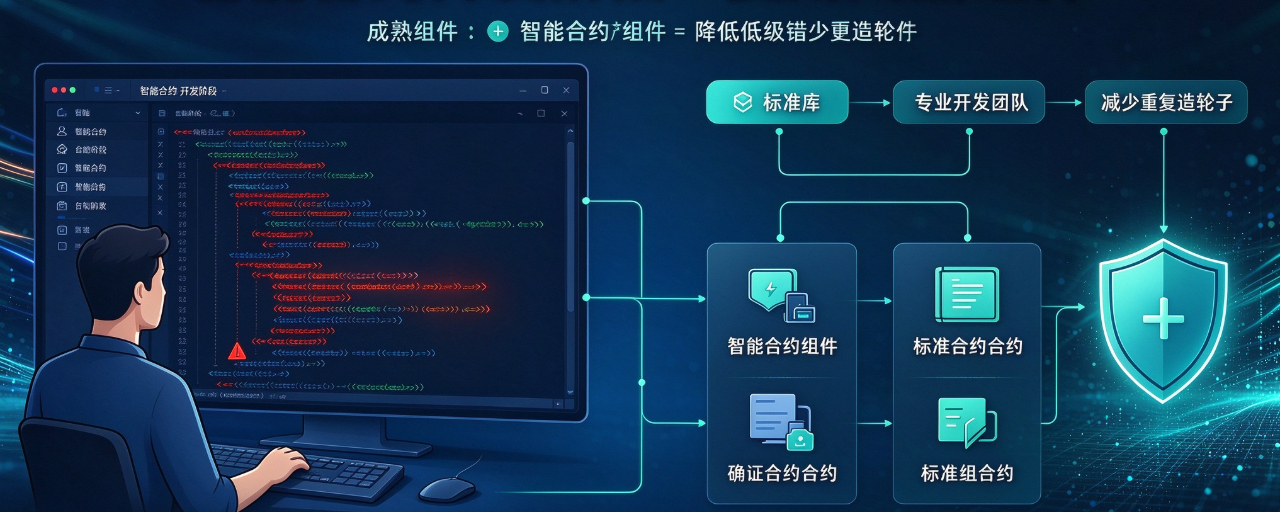
Sobald ein Smart Contract auf der Blockchain bereitgestellt wurde, lässt er sich kaum noch ändern. Besteht eine Schwachstelle, kann das im günstigsten Fall zu Vermögensverlusten durch Hackerangriffe führen und im schlimmsten Fall das gesamte Projekt zunichtemachen. In der Web3-Welt gilt: „Code ist Regelwerk“. Die Sicherheit eines Smart Contracts entscheidet unmittelbar über das Überleben eines Projekts. Schwachstellen lassen sich daher nicht nach dem Motto „Darum kümmern wir uns nach dem Launch“ vermeiden. Stattdessen braucht es systematische Schutzmaßnahmen über den gesamten Lebenszyklus hinweg – von der Entwicklung über das Audit und den Launch bis zum laufenden Betrieb. Im Folgenden werden die fünf Phasen erläutert.
Erstens: Entwicklungsphase – das Rad nicht neu erfinden und bewährte Komponenten nutzen
Wie lassen sich Risiken durch Schwachstellen in Smart Contracts wirksam vermeiden? Ein umfassender Leitfaden für den Schutz von der Entwicklung bis zum Launch
Wie lassen sich Risiken durch Schwachstellen in Smart Contracts wirksam vermeiden? Ein umfassender Leitfaden für den Schutz von der Entwicklung bis zum Launch
Sobald ein Smart Contract auf der Blockchain bereitgestellt wurde, lässt er sich kaum noch ändern. Besteht eine Schwachstelle, kann das im günstigsten Fall zu Vermögensverlusten durch Hackerangriffe führen und im schlimmsten Fall das gesamte Projekt zunichtemachen. In der Web3-Welt gilt: „Code ist Regelwerk“. Die Sicherheit eines Smart Contracts entscheidet unmittelbar über das Überleben eines Projekts. Schwachstellen lassen sich daher nicht nach dem Motto „Darum kümmern wir uns nach dem Launch“ vermeiden. Stattdessen braucht es systematische Schutzmaßnahmen über den gesamten Lebenszyklus hinweg – von der Entwicklung über das Audit und den Launch bis zum laufenden Betrieb. Im Folgenden werden die fünf Phasen erläutert.
Erstens: Entwicklungsphase – das Rad nicht neu erfinden und bewährte Komponenten nutzen
Sobald ein Smart Contract auf der Blockchain bereitgestellt wurde, lässt er sich kaum noch ändern. Besteht eine Schwachstelle, kann das im günstigsten Fall zu Vermögensverlusten durch Hackerangriffe führen und im schlimmsten Fall das gesamte Projekt zunichtemachen. In der Web3-Welt gilt: „Code ist Regelwerk“. Die Sicherheit eines Smart Contracts entscheidet unmittelbar über das Überleben eines Projekts. Schwachstellen lassen sich daher nicht nach dem Motto „Darum kümmern wir uns nach dem Launch“ vermeiden. Stattdessen braucht es systematische Schutzmaßnahmen über den gesamten Lebenszyklus hinweg – von der Entwicklung über das Audit und den Launch bis zum laufenden Betrieb. Im Folgenden werden die fünf Phasen erläutert.
Erstens: Entwicklungsphase – das Rad nicht neu erfinden und bewährte Komponenten nutzen
1
114
·
--
Artikel
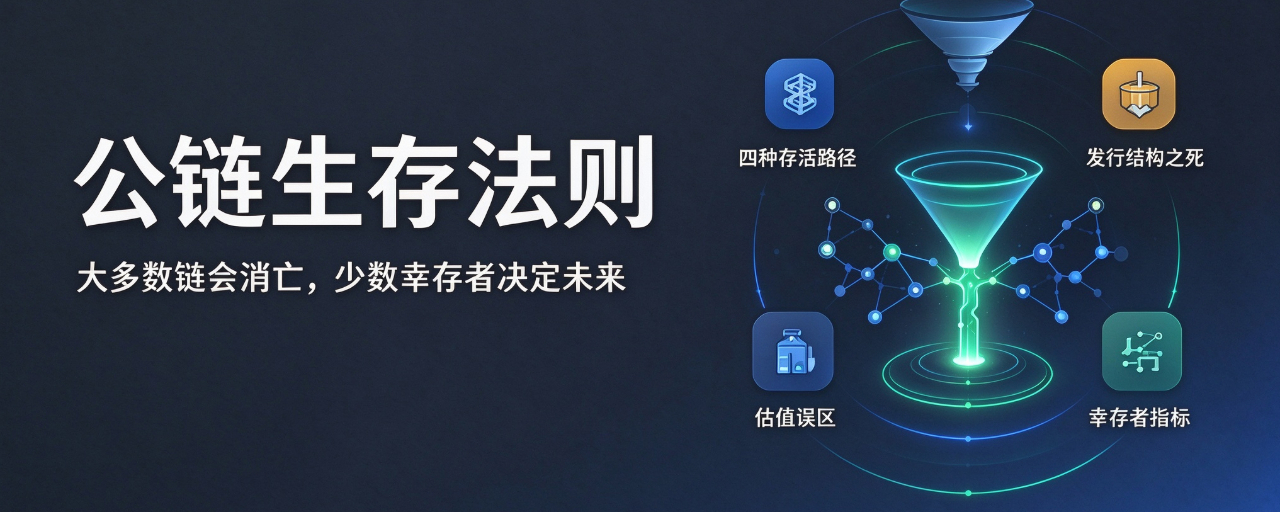
Die grundlegende Logik hinter dem Überleben und Scheitern von Web3-ProjektenDie Überlebenswege für Blockchain-Projekte sind viel einfacher, als man denkt – im Grunde gibt es nur vier.
Erstens: zu einer souveränen Volkswirtschaft werden. Eine Handvoll öffentlicher Blockchains wie Ethereum, Solana und Sui verfügt über ausreichend Durchsatz, Kombinierbarkeit und eine dichte Entwickler-Community, um theoretisch eine globale Token-Ökonomie zu tragen – mit einer unabhängigen und dauerhaften Sicherheitsbasis. Zweitens: zum vertikalen Spezialisten werden. Hyperliquid ist das klarste Beispiel: Im Grunde ist es eine vertikal integrierte Börse, die eine öffentliche Blockchain zufällig als Ausführungsschicht nutzt. Solche spezialisierten Handelsplattformen erzielen stabile Gewinne, doch ihre Obergrenze wird durch den Nischenmarkt begrenzt. Man sollte sie als „Börse mit tiefem Burggraben“ bewerten, nicht als offene Volkswirtschaft. Drittens: eine L2 werden. Wer die Sicherheit einer L1 mietet, kann ein ordentliches Geschäft aufbauen – im Grunde ist es aber ein Laden auf Shopify. Selbst wenn eine L2 stirbt, lässt sich der Geschäftszustand anderswo wiederherstellen. Deshalb sammelt sie nicht auf dieselbe Weise Wert an wie die übergeordnete Blockchain: Eine L1 ist dauerhaft, eine L2 mietet sich ein. Viertens gibt es den unbequemen Sonderfall BNB. Der Markt bewertet BNB wie eine souveräne Volkswirtschaft, obwohl sie nicht dezentralisiert ist. Die wirklich dauerhafte Ebene ist in Wahrheit die Bilanz von Binance. Es ist ein gutes Geschäft, sollte aber als „Token einer zentralisierten Börse im Gewand einer L1“ bewertet werden.
Die grundlegende Logik hinter dem Überleben und Scheitern von Web3-Projekten
Die Überlebenswege für Blockchain-Projekte sind viel einfacher, als man denkt – im Grunde gibt es nur vier.
Erstens: zu einer souveränen Volkswirtschaft werden. Eine Handvoll öffentlicher Blockchains wie Ethereum, Solana und Sui verfügt über ausreichend Durchsatz, Kombinierbarkeit und eine dichte Entwickler-Community, um theoretisch eine globale Token-Ökonomie zu tragen – mit einer unabhängigen und dauerhaften Sicherheitsbasis. Zweitens: zum vertikalen Spezialisten werden. Hyperliquid ist das klarste Beispiel: Im Grunde ist es eine vertikal integrierte Börse, die eine öffentliche Blockchain zufällig als Ausführungsschicht nutzt. Solche spezialisierten Handelsplattformen erzielen stabile Gewinne, doch ihre Obergrenze wird durch den Nischenmarkt begrenzt. Man sollte sie als „Börse mit tiefem Burggraben“ bewerten, nicht als offene Volkswirtschaft. Drittens: eine L2 werden. Wer die Sicherheit einer L1 mietet, kann ein ordentliches Geschäft aufbauen – im Grunde ist es aber ein Laden auf Shopify. Selbst wenn eine L2 stirbt, lässt sich der Geschäftszustand anderswo wiederherstellen. Deshalb sammelt sie nicht auf dieselbe Weise Wert an wie die übergeordnete Blockchain: Eine L1 ist dauerhaft, eine L2 mietet sich ein. Viertens gibt es den unbequemen Sonderfall BNB. Der Markt bewertet BNB wie eine souveräne Volkswirtschaft, obwohl sie nicht dezentralisiert ist. Die wirklich dauerhafte Ebene ist in Wahrheit die Bilanz von Binance. Es ist ein gutes Geschäft, sollte aber als „Token einer zentralisierten Börse im Gewand einer L1“ bewertet werden.
Erstens: zu einer souveränen Volkswirtschaft werden. Eine Handvoll öffentlicher Blockchains wie Ethereum, Solana und Sui verfügt über ausreichend Durchsatz, Kombinierbarkeit und eine dichte Entwickler-Community, um theoretisch eine globale Token-Ökonomie zu tragen – mit einer unabhängigen und dauerhaften Sicherheitsbasis. Zweitens: zum vertikalen Spezialisten werden. Hyperliquid ist das klarste Beispiel: Im Grunde ist es eine vertikal integrierte Börse, die eine öffentliche Blockchain zufällig als Ausführungsschicht nutzt. Solche spezialisierten Handelsplattformen erzielen stabile Gewinne, doch ihre Obergrenze wird durch den Nischenmarkt begrenzt. Man sollte sie als „Börse mit tiefem Burggraben“ bewerten, nicht als offene Volkswirtschaft. Drittens: eine L2 werden. Wer die Sicherheit einer L1 mietet, kann ein ordentliches Geschäft aufbauen – im Grunde ist es aber ein Laden auf Shopify. Selbst wenn eine L2 stirbt, lässt sich der Geschäftszustand anderswo wiederherstellen. Deshalb sammelt sie nicht auf dieselbe Weise Wert an wie die übergeordnete Blockchain: Eine L1 ist dauerhaft, eine L2 mietet sich ein. Viertens gibt es den unbequemen Sonderfall BNB. Der Markt bewertet BNB wie eine souveräne Volkswirtschaft, obwohl sie nicht dezentralisiert ist. Die wirklich dauerhafte Ebene ist in Wahrheit die Bilanz von Binance. Es ist ein gutes Geschäft, sollte aber als „Token einer zentralisierten Börse im Gewand einer L1“ bewertet werden.
266
·
--
Artikel
Uniswap v4 erreicht mehr als die Hälfte des Handelsvolumens: DEXes funktionieren jetzt anders – Chancen und Risiken für ProjektteamsIn den vergangenen 30 Tagen lag das Handelsvolumen von Uniswap v4 bei über 44 Milliarden US-Dollar. Das entspricht 49,9 % des gesamten Handelsvolumens des Protokolls – nur wenige Prozentpunkte mehr als die 44,9 % von v3. Viele sehen diese Zahl und denken sofort: „Die neue Version hat die alte abgelöst.“ Doch für alle, die in Web3 arbeiten, ist nicht die entscheidende Frage, „ob v4 gewonnen hat“, sondern „warum v4 gewonnen hat und ob die Art, wie es gewonnen hat, die eigene künftige Strategie verändert“.
01 Das ist kein gewöhnliches Versionsupdate
Zunächst einordnen: Uniswap v3 erschien 2021 und sicherte sich mit „konzentrierter Liquidität“ die Vorherrschaft unter den DEXes. In den darauffolgenden Jahren kopierten fast alle DEXes sein Design. v4 wurde zwei Jahre lang entwickelt und immer wieder verschoben. Erst jetzt hat sein Anteil am Handelsvolumen v3 wirklich eingeholt: 49,9 % gegenüber 44,9 % – nur einen halben Prozentpunkt auseinander.
Uniswap v4 erreicht mehr als die Hälfte des Handelsvolumens: DEXes funktionieren jetzt anders – Chancen und Risiken für Projektteams
In den vergangenen 30 Tagen lag das Handelsvolumen von Uniswap v4 bei über 44 Milliarden US-Dollar. Das entspricht 49,9 % des gesamten Handelsvolumens des Protokolls – nur wenige Prozentpunkte mehr als die 44,9 % von v3. Viele sehen diese Zahl und denken sofort: „Die neue Version hat die alte abgelöst.“ Doch für alle, die in Web3 arbeiten, ist nicht die entscheidende Frage, „ob v4 gewonnen hat“, sondern „warum v4 gewonnen hat und ob die Art, wie es gewonnen hat, die eigene künftige Strategie verändert“.
01 Das ist kein gewöhnliches Versionsupdate
Zunächst einordnen: Uniswap v3 erschien 2021 und sicherte sich mit „konzentrierter Liquidität“ die Vorherrschaft unter den DEXes. In den darauffolgenden Jahren kopierten fast alle DEXes sein Design. v4 wurde zwei Jahre lang entwickelt und immer wieder verschoben. Erst jetzt hat sein Anteil am Handelsvolumen v3 wirklich eingeholt: 49,9 % gegenüber 44,9 % – nur einen halben Prozentpunkt auseinander.
01 Das ist kein gewöhnliches Versionsupdate
Zunächst einordnen: Uniswap v3 erschien 2021 und sicherte sich mit „konzentrierter Liquidität“ die Vorherrschaft unter den DEXes. In den darauffolgenden Jahren kopierten fast alle DEXes sein Design. v4 wurde zwei Jahre lang entwickelt und immer wieder verschoben. Erst jetzt hat sein Anteil am Handelsvolumen v3 wirklich eingeholt: 49,9 % gegenüber 44,9 % – nur einen halben Prozentpunkt auseinander.
1
434
·
--
Artikel
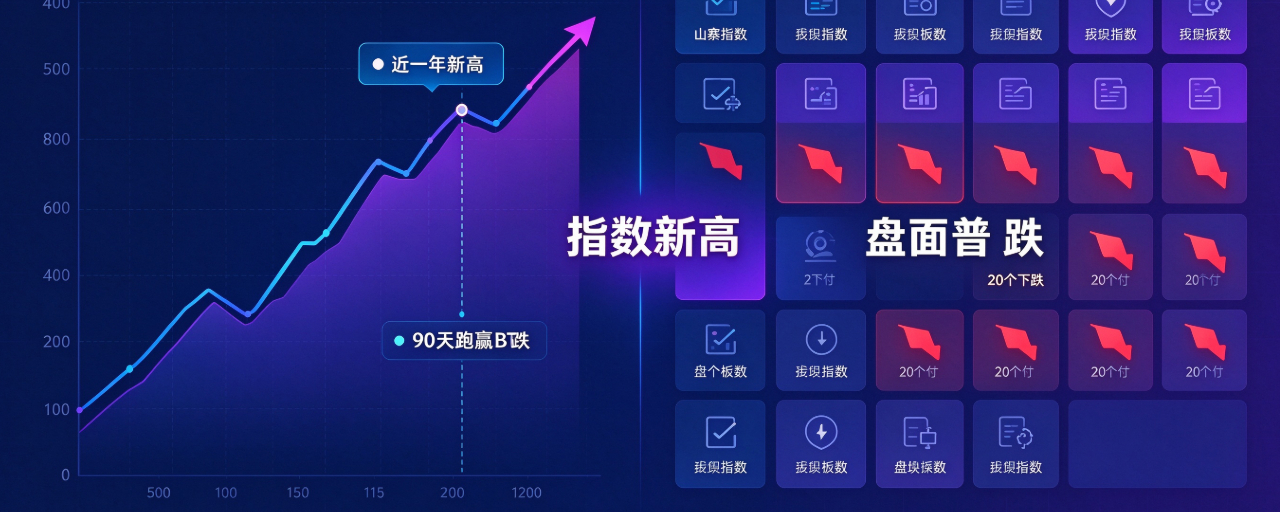
Altcoin-Season-Index auf neuem Jahreshoch, doch der Markt fällt auf breiter Front – dieses Divergenzsignal verdient mehr Aufmerksamkeit als der Index selbstAm Altcoin-Markt gibt es derzeit eine sehr widersprüchliche Datenlage, die viele ratlos zurücklässt: Der Altcoin-Season-Index erreicht ein neues Jahreshoch, während gleichzeitig 20 Teilsektoren im Tagesverlauf fallen.
Einerseits sprechen langfristige Daten klar für einen Aufwärtstrend, andererseits schwächelt der Markt kurzfristig auf breiter Front. Was bedeutet das? Heute erklären wir es ganz einfach – insbesondere als Warnung für alle, die noch auf den Index schauen und deshalb in den Markt einsteigen wollen.
I. Zunächst einmal: Was sagen diese beiden Daten eigentlich aus?
Über 90 Tage betrachtet: Viele Altcoins haben BTC übertroffen, und der Index erreicht ein neues Hoch. Betrachtet man die vergangenen drei Monate, haben zahlreiche Altcoins tatsächlich deutlich besser abgeschnitten als Bitcoin, und Kapital ist kontinuierlich in kleinere und mittelgroße Coins geflossen. Als diese Daten veröffentlicht wurden, riefen viele bereits: „Die Altcoin-Season hat richtig begonnen.“
Altcoin-Season-Index auf neuem Jahreshoch, doch der Markt fällt auf breiter Front – dieses Divergenzsignal verdient mehr Aufmerksamkeit als der Index selbst
Am Altcoin-Markt gibt es derzeit eine sehr widersprüchliche Datenlage, die viele ratlos zurücklässt: Der Altcoin-Season-Index erreicht ein neues Jahreshoch, während gleichzeitig 20 Teilsektoren im Tagesverlauf fallen.
Einerseits sprechen langfristige Daten klar für einen Aufwärtstrend, andererseits schwächelt der Markt kurzfristig auf breiter Front. Was bedeutet das? Heute erklären wir es ganz einfach – insbesondere als Warnung für alle, die noch auf den Index schauen und deshalb in den Markt einsteigen wollen.
I. Zunächst einmal: Was sagen diese beiden Daten eigentlich aus?
Über 90 Tage betrachtet: Viele Altcoins haben BTC übertroffen, und der Index erreicht ein neues Hoch. Betrachtet man die vergangenen drei Monate, haben zahlreiche Altcoins tatsächlich deutlich besser abgeschnitten als Bitcoin, und Kapital ist kontinuierlich in kleinere und mittelgroße Coins geflossen. Als diese Daten veröffentlicht wurden, riefen viele bereits: „Die Altcoin-Season hat richtig begonnen.“
Einerseits sprechen langfristige Daten klar für einen Aufwärtstrend, andererseits schwächelt der Markt kurzfristig auf breiter Front. Was bedeutet das? Heute erklären wir es ganz einfach – insbesondere als Warnung für alle, die noch auf den Index schauen und deshalb in den Markt einsteigen wollen.
I. Zunächst einmal: Was sagen diese beiden Daten eigentlich aus?
Über 90 Tage betrachtet: Viele Altcoins haben BTC übertroffen, und der Index erreicht ein neues Hoch. Betrachtet man die vergangenen drei Monate, haben zahlreiche Altcoins tatsächlich deutlich besser abgeschnitten als Bitcoin, und Kapital ist kontinuierlich in kleinere und mittelgroße Coins geflossen. Als diese Daten veröffentlicht wurden, riefen viele bereits: „Die Altcoin-Season hat richtig begonnen.“
112
·
--
Artikel
On-Chain-Transaktionen auf Robinhood Chain brechen um 42 % ein: Subventionen können die Meme-Blase nicht retten – Börsen-L2s kämpfen mit dem KaltstartLaut von CoinDesk zitierten Statistiken von Growthepie ist die On-Chain-Aktivität auf Robinhood Chain deutlich zurückgegangen. Mitte September kam die eigens entwickelte Börsen-L2 noch auf durchschnittlich 10,8 Millionen Transaktionen pro Tag. Im Zeitraum vom 2. bis zum 8. Oktober sank der Tagesdurchschnitt auf 6,2 Millionen – ein Rückgang von 42 Prozent gegenüber dem vorherigen Zeitraum. Bemerkenswert ist, dass Robinhood weiterhin die Gasgebühren für Swap-Transaktionen bezuschusst: Nutzer können Token tauschen, ohne Netzwerkgebühren zahlen zu müssen. Dennoch gelang es der Subventionspolitik nicht, die On-Chain-Aktivität aufrechtzuerhalten. Diese Zahlen legen das Problem des schwierigen Kaltstarts offen, mit dem öffentliche Blockchains von Börsen häufig konfrontiert sind: On-Chain-Kennzahlen, die durch Meme-Spekulation und Subventionen aufgebläht werden, lassen sich nur schwer in ein langfristig tragfähiges Ökosystem umwandeln.
On-Chain-Transaktionen auf Robinhood Chain brechen um 42 % ein: Subventionen können die Meme-Blase nicht retten – Börsen-L2s kämpfen mit dem Kaltstart
Laut von CoinDesk zitierten Statistiken von Growthepie ist die On-Chain-Aktivität auf Robinhood Chain deutlich zurückgegangen. Mitte September kam die eigens entwickelte Börsen-L2 noch auf durchschnittlich 10,8 Millionen Transaktionen pro Tag. Im Zeitraum vom 2. bis zum 8. Oktober sank der Tagesdurchschnitt auf 6,2 Millionen – ein Rückgang von 42 Prozent gegenüber dem vorherigen Zeitraum. Bemerkenswert ist, dass Robinhood weiterhin die Gasgebühren für Swap-Transaktionen bezuschusst: Nutzer können Token tauschen, ohne Netzwerkgebühren zahlen zu müssen. Dennoch gelang es der Subventionspolitik nicht, die On-Chain-Aktivität aufrechtzuerhalten. Diese Zahlen legen das Problem des schwierigen Kaltstarts offen, mit dem öffentliche Blockchains von Börsen häufig konfrontiert sind: On-Chain-Kennzahlen, die durch Meme-Spekulation und Subventionen aufgebläht werden, lassen sich nur schwer in ein langfristig tragfähiges Ökosystem umwandeln.
421
·
--
Artikel
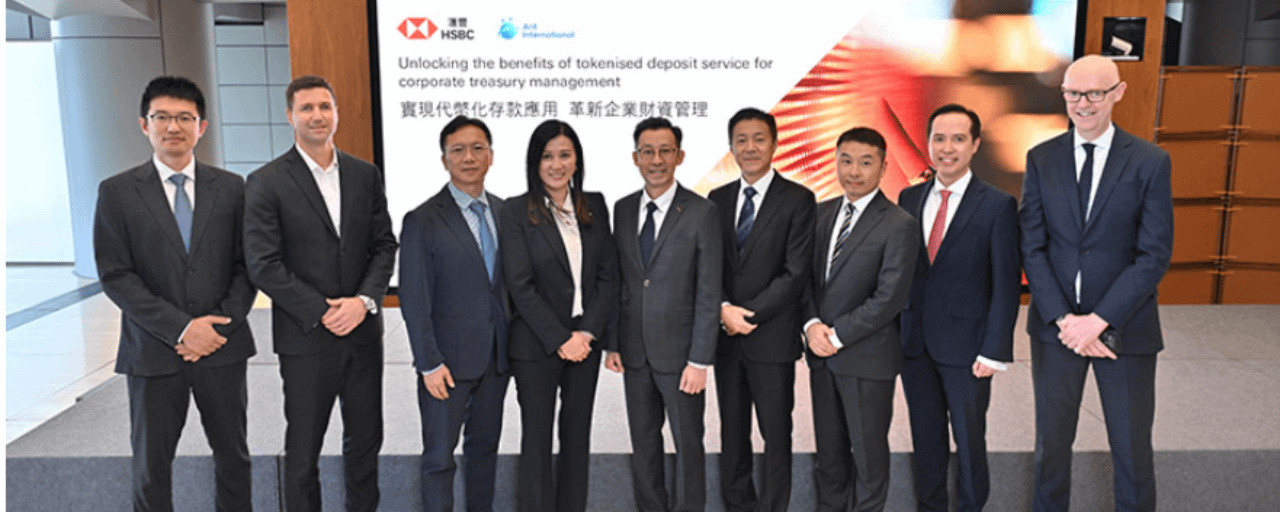
HSBC × Ant Group Digital Technologies: Tokenisierte Einlagen und Zahlungen durch KI-Agenten eröffnen ein neues Feld für die RWA-AutomatisierungIm Rahmen des Ökosystems für tokenisierte Vermögenswerte Ensemble der Hongkonger Währungsbehörde (HKMA) haben HSBC und Ant Group Digital Technologies gemeinsam eine technische Validierung für Mikrozahlungen durch KI-Agenten abgeschlossen. Dies ist nicht bloß eine einfache On-Chain-Demo, sondern ein wichtiger Schritt, mit dem eine traditionelle Bank und ein Web2-Technologieunternehmen gemeinsam Anwendungsszenarien für tokenisierte Einlagen erkunden. Zugleich eröffnet er RWA-Projektteams völlig neue Perspektiven. Für sie liegt der eigentliche Wert dieses Tests nicht im Schlagwort „KI bezahlt automatisch“, sondern darin, dass die Architektur mehrere langjährige praktische Herausforderungen bei der Tokenisierung von Vermögenswerten löst.
HSBC × Ant Group Digital Technologies: Tokenisierte Einlagen und Zahlungen durch KI-Agenten eröffnen ein neues Feld für die RWA-Automatisierung
Im Rahmen des Ökosystems für tokenisierte Vermögenswerte Ensemble der Hongkonger Währungsbehörde (HKMA) haben HSBC und Ant Group Digital Technologies gemeinsam eine technische Validierung für Mikrozahlungen durch KI-Agenten abgeschlossen. Dies ist nicht bloß eine einfache On-Chain-Demo, sondern ein wichtiger Schritt, mit dem eine traditionelle Bank und ein Web2-Technologieunternehmen gemeinsam Anwendungsszenarien für tokenisierte Einlagen erkunden. Zugleich eröffnet er RWA-Projektteams völlig neue Perspektiven. Für sie liegt der eigentliche Wert dieses Tests nicht im Schlagwort „KI bezahlt automatisch“, sondern darin, dass die Architektur mehrere langjährige praktische Herausforderungen bei der Tokenisierung von Vermögenswerten löst.
1
105
·
--
Artikel
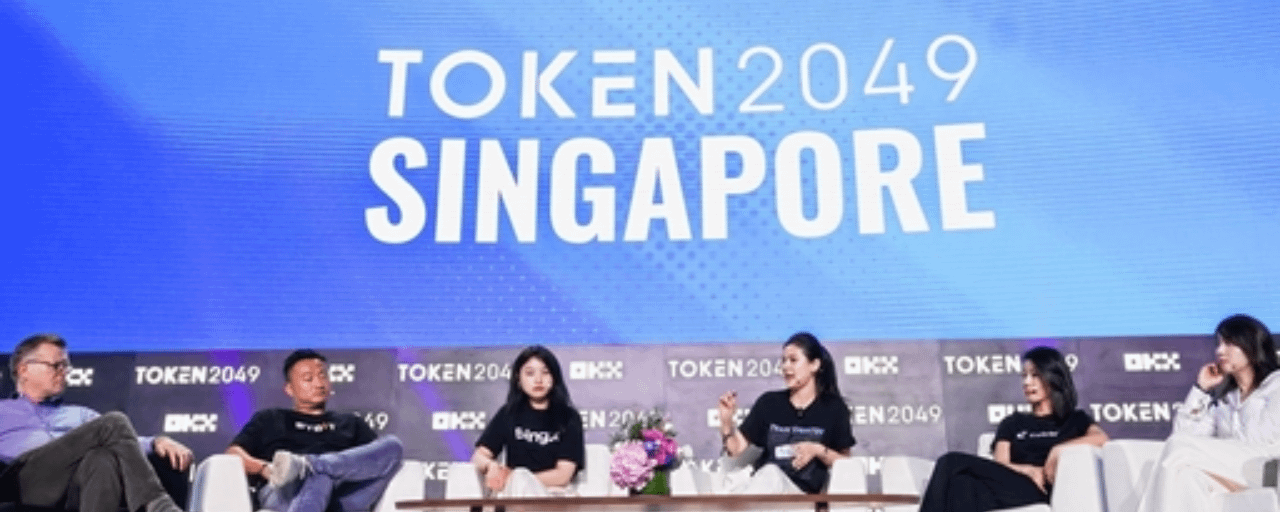
Schluss mit reinem Hype! Die TOKEN2049 zeigt, wo das wahre Wachstumspotenzial der Kryptoindustrie liegtDie TOKEN2049 in Singapur ist eine der bedeutendsten jährlichen Veranstaltungen der Kryptoindustrie. Sie bringt Führungskräfte aus dem traditionellen Finanzwesen, Entwickler öffentlicher Blockchains, Verantwortliche von Börsen und Projektgründer zusammen. Die zentrale Botschaft der Konferenz ist eindeutig: Die Branche verabschiedet sich von der Phase, in der Spekulationen auf Basis von Token-Narrativen den Ton angaben. Neue Chancen konzentrieren sich auf ein neues Zusammenspiel aus realen Zahlungen mit Stablecoins, On-Chain-Abrechnungen für KI-Agenten und der Tokenisierung realer Vermögenswerte (RWA). Diese drei Leitbereiche sind derzeit auch die wichtigsten Maßstäbe für Produktentwicklung, Finanzierungsplanung und Markterschließung von Projektteams.
Eric Trump äußerte sich auf der Hauptbühne der Konferenz und benannte einen potenziellen Wachstumsmotor für die Branche: KI dürfte zum am schnellsten wachsenden Segment der Kryptoindustrie werden, während Risikokapital zwischen dem KI-Sektor und Kryptoanlagen rotiert. Er bleibt optimistisch, was die Tokenisierung von Vermögenswerten und den Markt für auf US-Dollar lautende Stablecoins angeht. Außerdem erklärte er, dass traditionelle Banken Krypto nicht länger ablehnten, sondern die entsprechenden Technologien aktiv erkundeten. Eine Rückkehr von BTC über die Marke von 80.000 US-Dollar wäre ein deutliches Signal dafür, dass große Kapitalströme in den Kryptomarkt zurückkehren. Für Projektteams ist das keine fundierte Marktprognose, sondern eher die Äußerung einer Marktmeinung, die zugleich Veränderungen bei den Präferenzen institutioneller Anleger erkennen lässt. Kapital wendet sich zunehmend von Projekten ab, die nur auf einer Idee beruhen und keine tragfähigen Geschäftsaktivitäten vorweisen können. Bevorzugt werden vielmehr Bereiche, die an traditionelle Finanzanwendungen anknüpfen und Potenzial für Cashflows bieten.
Schluss mit reinem Hype! Die TOKEN2049 zeigt, wo das wahre Wachstumspotenzial der Kryptoindustrie liegt
Die TOKEN2049 in Singapur ist eine der bedeutendsten jährlichen Veranstaltungen der Kryptoindustrie. Sie bringt Führungskräfte aus dem traditionellen Finanzwesen, Entwickler öffentlicher Blockchains, Verantwortliche von Börsen und Projektgründer zusammen. Die zentrale Botschaft der Konferenz ist eindeutig: Die Branche verabschiedet sich von der Phase, in der Spekulationen auf Basis von Token-Narrativen den Ton angaben. Neue Chancen konzentrieren sich auf ein neues Zusammenspiel aus realen Zahlungen mit Stablecoins, On-Chain-Abrechnungen für KI-Agenten und der Tokenisierung realer Vermögenswerte (RWA). Diese drei Leitbereiche sind derzeit auch die wichtigsten Maßstäbe für Produktentwicklung, Finanzierungsplanung und Markterschließung von Projektteams.
Eric Trump äußerte sich auf der Hauptbühne der Konferenz und benannte einen potenziellen Wachstumsmotor für die Branche: KI dürfte zum am schnellsten wachsenden Segment der Kryptoindustrie werden, während Risikokapital zwischen dem KI-Sektor und Kryptoanlagen rotiert. Er bleibt optimistisch, was die Tokenisierung von Vermögenswerten und den Markt für auf US-Dollar lautende Stablecoins angeht. Außerdem erklärte er, dass traditionelle Banken Krypto nicht länger ablehnten, sondern die entsprechenden Technologien aktiv erkundeten. Eine Rückkehr von BTC über die Marke von 80.000 US-Dollar wäre ein deutliches Signal dafür, dass große Kapitalströme in den Kryptomarkt zurückkehren. Für Projektteams ist das keine fundierte Marktprognose, sondern eher die Äußerung einer Marktmeinung, die zugleich Veränderungen bei den Präferenzen institutioneller Anleger erkennen lässt. Kapital wendet sich zunehmend von Projekten ab, die nur auf einer Idee beruhen und keine tragfähigen Geschäftsaktivitäten vorweisen können. Bevorzugt werden vielmehr Bereiche, die an traditionelle Finanzanwendungen anknüpfen und Potenzial für Cashflows bieten.
Eric Trump äußerte sich auf der Hauptbühne der Konferenz und benannte einen potenziellen Wachstumsmotor für die Branche: KI dürfte zum am schnellsten wachsenden Segment der Kryptoindustrie werden, während Risikokapital zwischen dem KI-Sektor und Kryptoanlagen rotiert. Er bleibt optimistisch, was die Tokenisierung von Vermögenswerten und den Markt für auf US-Dollar lautende Stablecoins angeht. Außerdem erklärte er, dass traditionelle Banken Krypto nicht länger ablehnten, sondern die entsprechenden Technologien aktiv erkundeten. Eine Rückkehr von BTC über die Marke von 80.000 US-Dollar wäre ein deutliches Signal dafür, dass große Kapitalströme in den Kryptomarkt zurückkehren. Für Projektteams ist das keine fundierte Marktprognose, sondern eher die Äußerung einer Marktmeinung, die zugleich Veränderungen bei den Präferenzen institutioneller Anleger erkennen lässt. Kapital wendet sich zunehmend von Projekten ab, die nur auf einer Idee beruhen und keine tragfähigen Geschäftsaktivitäten vorweisen können. Bevorzugt werden vielmehr Bereiche, die an traditionelle Finanzanwendungen anknüpfen und Potenzial für Cashflows bieten.
194
·
--
Artikel
RWA-Tokenisierung: TOKEN2049 im Fokus der Diskussion – reale Vermögenswerte gehen in die UmsetzungsphaseAuf der diesjährigen TOKEN2049-Konferenz in Singapur wurde RWA (Tokenisierung realer Vermögenswerte) zweifellos zum heißesten Thema der gesamten Veranstaltung. Von Führungskräften traditioneller Finanzinstitute wie BlackRock und Morgan Stanley, die vor Ort teilnahmen und Einblicke gewährten, bis hin zu Public-Chain- und DApp-Entwicklungsteams, die sich mit einer Vielzahl umgesetzter Fallbeispiele drängten – RWA hat sich von einem früheren „Konzept-Push“ hin zu einer zentralen Web3-Erzählung entwickelt, auf die Projektteams und Kapitalgeber gemeinsam setzen. Viele Brancheninsider sind der Ansicht: RWA wird in der nächsten Phase des Branchenzyklus zu den wenigen Sektoren gehören, die sowohl On-Chain-Kapital als auch reale Vermögenswerte tatsächlich verbinden können – und ist derzeit die Richtung, der Projektteams am meisten Aufmerksamkeit schenken.
RWA-Tokenisierung: TOKEN2049 im Fokus der Diskussion – reale Vermögenswerte gehen in die Umsetzungsphase
Auf der diesjährigen TOKEN2049-Konferenz in Singapur wurde RWA (Tokenisierung realer Vermögenswerte) zweifellos zum heißesten Thema der gesamten Veranstaltung. Von Führungskräften traditioneller Finanzinstitute wie BlackRock und Morgan Stanley, die vor Ort teilnahmen und Einblicke gewährten, bis hin zu Public-Chain- und DApp-Entwicklungsteams, die sich mit einer Vielzahl umgesetzter Fallbeispiele drängten – RWA hat sich von einem früheren „Konzept-Push“ hin zu einer zentralen Web3-Erzählung entwickelt, auf die Projektteams und Kapitalgeber gemeinsam setzen. Viele Brancheninsider sind der Ansicht: RWA wird in der nächsten Phase des Branchenzyklus zu den wenigen Sektoren gehören, die sowohl On-Chain-Kapital als auch reale Vermögenswerte tatsächlich verbinden können – und ist derzeit die Richtung, der Projektteams am meisten Aufmerksamkeit schenken.
668
·
--
Verifiziert
Artikel
Die Logik und die Gründe hinter dem großen Anstieg von AAVEIn der jüngsten, von einer Spaltung geprägten DeFi-Marktlage hat AAVE eine eigenständige Aufwärtsbewegung hingelegt und ist damit zum Fokus des Marktes geworden. Dieser Anstieg ist nicht nur reine kurzfristige Spekulation mit frischem Kapital, sondern wird gemeinsam von Produkt-Implementierung, der RWA-Story (Tokenisierung realer Vermögenswerte), einem Upgrade der Token-Ökonomie sowie einer sich überlagernden Marktsentiment-Resonanz vorangetrieben. Aave, als führender Player im dezentralen Kreditgeschäft, vollzieht gerade den Wandel von klassischem Krypto-Asset-Kreditverleih hin zu einer On-Chain-Plattform für Kredite auf reale Vermögenswerte. Das ist auch die zentralste Fundamentallogik hinter der Stärke des Kursverlaufs.
Der unmittelbarste Katalysator der aktuellen Marktphase ist, dass Aave V4 auf der Base-Chain den Equities Hub live geschaltet hat und damit die tokenisierten US-Aktien offiziell in das DeFi-Kreditbesicherungssystem integriert. Nutzer können 7 tokenisierte US-Aktien, herausgegeben von Coinbase (darunter Apple, Nvidia, Tesla etc.), als Sicherheit hinterlegen und USDC ausleihen, ohne ihre Aktienpositionen verkaufen zu müssen. Zuvor waren die Sicherheiten im DeFi-Lending im Wesentlichen auf native Krypto-Assets wie ETH, BTC und Stablecoins begrenzt – wodurch die Größe der Asset-Pools von Natur aus eingeschränkt war. Die Einbindung tokenisierter Aktien bedeutet, dass mehrere Billionen US-Dollar an Aktienvermögen aus dem traditionellen Finanzmarkt die Chance haben, in den On-Chain-Kreditmarkt einzufließen. Für das Aave-Protokoll bedeutet das: Die Nachfrage nach Krediten, die Zinseinnahmen sowie das gesamte Value Locked (TVL) könnten ein neues, erhebliches Wachstumspotenzial erschließen. Der Equities Hub nutzt eine Hub-and-Spoke-Risiko-Isolationsarchitektur, kombiniert mit Chainlink-Orakeln zur Kursbefütterung. Durch die getrennte Risikoabschottung wird das Aave-Hauptmarktsegment nicht beeinträchtigt; zudem sinkt das systemische Risiko fauler Kredite, das mit der Einbindung neuer Assets einhergeht. Gleichzeitig erkennen Institutionen die Umsetzbarkeit von RWA-Kreditverleih als realisierbar – ein weiterer wichtiger Hebel.
Die Logik und die Gründe hinter dem großen Anstieg von AAVE
In der jüngsten, von einer Spaltung geprägten DeFi-Marktlage hat AAVE eine eigenständige Aufwärtsbewegung hingelegt und ist damit zum Fokus des Marktes geworden. Dieser Anstieg ist nicht nur reine kurzfristige Spekulation mit frischem Kapital, sondern wird gemeinsam von Produkt-Implementierung, der RWA-Story (Tokenisierung realer Vermögenswerte), einem Upgrade der Token-Ökonomie sowie einer sich überlagernden Marktsentiment-Resonanz vorangetrieben. Aave, als führender Player im dezentralen Kreditgeschäft, vollzieht gerade den Wandel von klassischem Krypto-Asset-Kreditverleih hin zu einer On-Chain-Plattform für Kredite auf reale Vermögenswerte. Das ist auch die zentralste Fundamentallogik hinter der Stärke des Kursverlaufs.
Der unmittelbarste Katalysator der aktuellen Marktphase ist, dass Aave V4 auf der Base-Chain den Equities Hub live geschaltet hat und damit die tokenisierten US-Aktien offiziell in das DeFi-Kreditbesicherungssystem integriert. Nutzer können 7 tokenisierte US-Aktien, herausgegeben von Coinbase (darunter Apple, Nvidia, Tesla etc.), als Sicherheit hinterlegen und USDC ausleihen, ohne ihre Aktienpositionen verkaufen zu müssen. Zuvor waren die Sicherheiten im DeFi-Lending im Wesentlichen auf native Krypto-Assets wie ETH, BTC und Stablecoins begrenzt – wodurch die Größe der Asset-Pools von Natur aus eingeschränkt war. Die Einbindung tokenisierter Aktien bedeutet, dass mehrere Billionen US-Dollar an Aktienvermögen aus dem traditionellen Finanzmarkt die Chance haben, in den On-Chain-Kreditmarkt einzufließen. Für das Aave-Protokoll bedeutet das: Die Nachfrage nach Krediten, die Zinseinnahmen sowie das gesamte Value Locked (TVL) könnten ein neues, erhebliches Wachstumspotenzial erschließen. Der Equities Hub nutzt eine Hub-and-Spoke-Risiko-Isolationsarchitektur, kombiniert mit Chainlink-Orakeln zur Kursbefütterung. Durch die getrennte Risikoabschottung wird das Aave-Hauptmarktsegment nicht beeinträchtigt; zudem sinkt das systemische Risiko fauler Kredite, das mit der Einbindung neuer Assets einhergeht. Gleichzeitig erkennen Institutionen die Umsetzbarkeit von RWA-Kreditverleih als realisierbar – ein weiterer wichtiger Hebel.
Der unmittelbarste Katalysator der aktuellen Marktphase ist, dass Aave V4 auf der Base-Chain den Equities Hub live geschaltet hat und damit die tokenisierten US-Aktien offiziell in das DeFi-Kreditbesicherungssystem integriert. Nutzer können 7 tokenisierte US-Aktien, herausgegeben von Coinbase (darunter Apple, Nvidia, Tesla etc.), als Sicherheit hinterlegen und USDC ausleihen, ohne ihre Aktienpositionen verkaufen zu müssen. Zuvor waren die Sicherheiten im DeFi-Lending im Wesentlichen auf native Krypto-Assets wie ETH, BTC und Stablecoins begrenzt – wodurch die Größe der Asset-Pools von Natur aus eingeschränkt war. Die Einbindung tokenisierter Aktien bedeutet, dass mehrere Billionen US-Dollar an Aktienvermögen aus dem traditionellen Finanzmarkt die Chance haben, in den On-Chain-Kreditmarkt einzufließen. Für das Aave-Protokoll bedeutet das: Die Nachfrage nach Krediten, die Zinseinnahmen sowie das gesamte Value Locked (TVL) könnten ein neues, erhebliches Wachstumspotenzial erschließen. Der Equities Hub nutzt eine Hub-and-Spoke-Risiko-Isolationsarchitektur, kombiniert mit Chainlink-Orakeln zur Kursbefütterung. Durch die getrennte Risikoabschottung wird das Aave-Hauptmarktsegment nicht beeinträchtigt; zudem sinkt das systemische Risiko fauler Kredite, das mit der Einbindung neuer Assets einhergeht. Gleichzeitig erkennen Institutionen die Umsetzbarkeit von RWA-Kreditverleih als realisierbar – ein weiterer wichtiger Hebel.
293
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer