
JAMESCHIU
64 Beiträge
JAMESCHIU
Melden
Nutzer blockieren
117 Following
570 Follower
11 Like gegeben
Beiträge
Alle
Zitierungen
Live
·
--
Die führenden US-Bauträger Lennar hat heute seine Quartalszahlen vorgelegt, und die Aktie ist von ihrem 52-Wochen-Hoch bei 140,71 US-Dollar über den Punkt der „halbierten“ Bewertung hinaus weiter abgestürzt und nähert sich nun der 80-US-Dollar-Marke – doch wenn man nur den Wert „seit Jahresbeginn -22%“ betrachtet, unterschätzt man, wie kalt die Immobilien-Krise wirklich ist.
Die Zahlen von Lennar zeigen in den letzten Quartalen bereits sehr deutlich, wie die hohen Zinsen das Geschäftsmodell der Bauträger in die Enge treiben: Um Käufern in einem Umfeld mit Hypothekenzinsen von rund 7% überhaupt den Kauf noch zu ermöglichen, hat das Unternehmen massiv sogenannte „Mortgage Rate Buydowns“ eingesetzt. Die Verkaufsaktionen bzw. Rabatte machen inzwischen einen Anteil von 12,9% bis 14,5% am Hausverkaufspreis aus und drücken damit die Bruttomarge von über 18% im Vorjahr auf nur noch etwa 15%. Im letzten Quartal gingen neue Bestellungen um 4% im Jahresvergleich zurück, und die Prognose für die Übergaben wurde ebenfalls auf 82.000 bis 83.000 Wohneinheiten nach unten korrigiert. Der Konsens für das gesamte Jahr bei EPS wurde von 8,06 US-Dollar aus dem Vorjahr sogar auf nur noch 5,52 US-Dollar gekürzt. Das ist keine Geschichte von „Es gibt zu wenig Häuser und niemand will sie“. Es ist vielmehr: „Die Häuser werden gebaut, aber die Käufer können die Monatsraten nicht tragen.“ Also müssen Bauträger das Ganze mit eigenen Mitteln finanzieren, indem sie Zinsen quasi selbst bezuschussen, um Abnehmer zu finden – der Preis: Die Gewinne werden nach und nach aufgezehrt.
Diese Quartalsberichte sind heute besonders schwer zu lesen, weil sie auf eine Fed-Zinsentscheidung am selben Tag treffen: Wenn der Chef der Fed nach der Sitzung (Powell, oder der amtierende Vorsitzende) eine eher „tauben“ Botschaft ausgibt, könnten die Hypothekenzinsen nachgeben, und der Markt könnte Lennars schlechte Nachrichten als „schlimm, aber jetzt vorbei“ interpretieren. Bleibt die Fed jedoch bei einer hawkischen Grundhaltung und die Rendite von US-Staatsanleihen mit 10-jähriger Laufzeit klebt weiterhin über 5%, wird es für die Bauträger, um mit Preisnachlässen Absatz zu sichern, nur immer teurer. Die Bruttomarge könnte dann noch nicht am Boden angekommen sein.
Preissignale: Der Rückfall unter die Nähe des 52-Wochen-Tiefs bei 78 bis 80 US-Dollar bedeutet, dass der Markt inzwischen ein pessimistisches Szenario einpreist – „Bruttomarge langfristig unter 15%“. Wenn sich der Kurs nach dem Bericht hingegen wieder über 90 US-Dollar zurückkämpft, wäre das ein Zeichen dafür, dass der Markt diese Zinszuschüsse als kurzfristige Turbulenzen einstuft und sich die Ertragskraft nach dem Abbau der Bestände wieder erholen kann.
Wirst du die Aktien von Bauträgern, die am Rand der Halbierung stehen, als eine antizyklische Chance dafür sehen, dass sie bei einer Zinswende zuerst profitieren – oder glaubst du, dass der Bruttomarge-Boden gerade erst erreicht wurde und es jetzt noch nicht an der Zeit ist, einzusteigen?
$LEN $DHI $PHM #建商股 #房地產 #美債殖利率 #美股財報
Die führenden US-Bauträger Lennar hat heute seine Quartalszahlen vorgelegt, und die Aktie ist von ihrem 52-Wochen-Hoch bei 140,71 US-Dollar über den Punkt der „halbierten“ Bewertung hinaus weiter abgestürzt und nähert sich nun der 80-US-Dollar-Marke – doch wenn man nur den Wert „seit Jahresbeginn -22%“ betrachtet, unterschätzt man, wie kalt die Immobilien-Krise wirklich ist.
Die Zahlen von Lennar zeigen in den letzten Quartalen bereits sehr deutlich, wie die hohen Zinsen das Geschäftsmodell der Bauträger in die Enge treiben: Um Käufern in einem Umfeld mit Hypothekenzinsen von rund 7% überhaupt den Kauf noch zu ermöglichen, hat das Unternehmen massiv sogenannte „Mortgage Rate Buydowns“ eingesetzt. Die Verkaufsaktionen bzw. Rabatte machen inzwischen einen Anteil von 12,9% bis 14,5% am Hausverkaufspreis aus und drücken damit die Bruttomarge von über 18% im Vorjahr auf nur noch etwa 15%. Im letzten Quartal gingen neue Bestellungen um 4% im Jahresvergleich zurück, und die Prognose für die Übergaben wurde ebenfalls auf 82.000 bis 83.000 Wohneinheiten nach unten korrigiert. Der Konsens für das gesamte Jahr bei EPS wurde von 8,06 US-Dollar aus dem Vorjahr sogar auf nur noch 5,52 US-Dollar gekürzt. Das ist keine Geschichte von „Es gibt zu wenig Häuser und niemand will sie“. Es ist vielmehr: „Die Häuser werden gebaut, aber die Käufer können die Monatsraten nicht tragen.“ Also müssen Bauträger das Ganze mit eigenen Mitteln finanzieren, indem sie Zinsen quasi selbst bezuschussen, um Abnehmer zu finden – der Preis: Die Gewinne werden nach und nach aufgezehrt.
Diese Quartalsberichte sind heute besonders schwer zu lesen, weil sie auf eine Fed-Zinsentscheidung am selben Tag treffen: Wenn der Chef der Fed nach der Sitzung (Powell, oder der amtierende Vorsitzende) eine eher „tauben“ Botschaft ausgibt, könnten die Hypothekenzinsen nachgeben, und der Markt könnte Lennars schlechte Nachrichten als „schlimm, aber jetzt vorbei“ interpretieren. Bleibt die Fed jedoch bei einer hawkischen Grundhaltung und die Rendite von US-Staatsanleihen mit 10-jähriger Laufzeit klebt weiterhin über 5%, wird es für die Bauträger, um mit Preisnachlässen Absatz zu sichern, nur immer teurer. Die Bruttomarge könnte dann noch nicht am Boden angekommen sein.
Preissignale: Der Rückfall unter die Nähe des 52-Wochen-Tiefs bei 78 bis 80 US-Dollar bedeutet, dass der Markt inzwischen ein pessimistisches Szenario einpreist – „Bruttomarge langfristig unter 15%“. Wenn sich der Kurs nach dem Bericht hingegen wieder über 90 US-Dollar zurückkämpft, wäre das ein Zeichen dafür, dass der Markt diese Zinszuschüsse als kurzfristige Turbulenzen einstuft und sich die Ertragskraft nach dem Abbau der Bestände wieder erholen kann.
Wirst du die Aktien von Bauträgern, die am Rand der Halbierung stehen, als eine antizyklische Chance dafür sehen, dass sie bei einer Zinswende zuerst profitieren – oder glaubst du, dass der Bruttomarge-Boden gerade erst erreicht wurde und es jetzt noch nicht an der Zeit ist, einzusteigen?
$LEN $DHI $PHM #建商股 #房地產 #美債殖利率 #美股財報
Die Zahlen von Lennar zeigen in den letzten Quartalen bereits sehr deutlich, wie die hohen Zinsen das Geschäftsmodell der Bauträger in die Enge treiben: Um Käufern in einem Umfeld mit Hypothekenzinsen von rund 7% überhaupt den Kauf noch zu ermöglichen, hat das Unternehmen massiv sogenannte „Mortgage Rate Buydowns“ eingesetzt. Die Verkaufsaktionen bzw. Rabatte machen inzwischen einen Anteil von 12,9% bis 14,5% am Hausverkaufspreis aus und drücken damit die Bruttomarge von über 18% im Vorjahr auf nur noch etwa 15%. Im letzten Quartal gingen neue Bestellungen um 4% im Jahresvergleich zurück, und die Prognose für die Übergaben wurde ebenfalls auf 82.000 bis 83.000 Wohneinheiten nach unten korrigiert. Der Konsens für das gesamte Jahr bei EPS wurde von 8,06 US-Dollar aus dem Vorjahr sogar auf nur noch 5,52 US-Dollar gekürzt. Das ist keine Geschichte von „Es gibt zu wenig Häuser und niemand will sie“. Es ist vielmehr: „Die Häuser werden gebaut, aber die Käufer können die Monatsraten nicht tragen.“ Also müssen Bauträger das Ganze mit eigenen Mitteln finanzieren, indem sie Zinsen quasi selbst bezuschussen, um Abnehmer zu finden – der Preis: Die Gewinne werden nach und nach aufgezehrt.
Diese Quartalsberichte sind heute besonders schwer zu lesen, weil sie auf eine Fed-Zinsentscheidung am selben Tag treffen: Wenn der Chef der Fed nach der Sitzung (Powell, oder der amtierende Vorsitzende) eine eher „tauben“ Botschaft ausgibt, könnten die Hypothekenzinsen nachgeben, und der Markt könnte Lennars schlechte Nachrichten als „schlimm, aber jetzt vorbei“ interpretieren. Bleibt die Fed jedoch bei einer hawkischen Grundhaltung und die Rendite von US-Staatsanleihen mit 10-jähriger Laufzeit klebt weiterhin über 5%, wird es für die Bauträger, um mit Preisnachlässen Absatz zu sichern, nur immer teurer. Die Bruttomarge könnte dann noch nicht am Boden angekommen sein.
Preissignale: Der Rückfall unter die Nähe des 52-Wochen-Tiefs bei 78 bis 80 US-Dollar bedeutet, dass der Markt inzwischen ein pessimistisches Szenario einpreist – „Bruttomarge langfristig unter 15%“. Wenn sich der Kurs nach dem Bericht hingegen wieder über 90 US-Dollar zurückkämpft, wäre das ein Zeichen dafür, dass der Markt diese Zinszuschüsse als kurzfristige Turbulenzen einstuft und sich die Ertragskraft nach dem Abbau der Bestände wieder erholen kann.
Wirst du die Aktien von Bauträgern, die am Rand der Halbierung stehen, als eine antizyklische Chance dafür sehen, dass sie bei einer Zinswende zuerst profitieren – oder glaubst du, dass der Bruttomarge-Boden gerade erst erreicht wurde und es jetzt noch nicht an der Zeit ist, einzusteigen?
$LEN $DHI $PHM #建商股 #房地產 #美債殖利率 #美股財報
74
·
--
backpack Diesmal wird nicht wieder eine weitere Star-Aktie weggeworfen, sondern es wurden gleich 20 Stück auf einmal freigegeben. Darin sind Costco, Alibaba, Boeing – und auch Aktien wie Reddit und Roblox, also solche, die bei jungen Talenten bekannt sind.
Früher wirkte es bei On-Chain-US-Aktien so, als würde man nur testen. Jetzt sieht es eher so aus, als würde man die Regale direkt ausrollen. Das Wichtigste ist immer noch dieser alte Spruch, aber diesmal fühlt es sich anders an: Man kann 1:1 gegen echte Aktien eintauschen – nicht nur gegen ein „Abbild“, das dem Kurs hinterherspringt.
Am Wochenende kann man sich aussuchen, welche Aktie man ansehen will, ohne wieder bis zum Montag warten zu müssen, wenn der Markt öffnet. Ich verfolge erst mal keinen Kursanstieg oder -abfall – allein dass es „mehr Auswahl“ gibt, ist schon irgendwie spannend.
Hat jemand die Liste schon durchforstet?
Gibt es einen Titel, den du magst?
Ich habe zuerst die paar Aktien gespeichert, die ich regelmäßig anschaue. Schritt für Schritt werde ich von der klassischen Broker-App in das 🎒 Red Backpack wechseln, um dort zu lagern
https://x.com/solana/status/2097787928558608863
@Backpack_CN
#Backpack #美股 #Solana
backpack Diesmal wird nicht wieder eine weitere Star-Aktie weggeworfen, sondern es wurden gleich 20 Stück auf einmal freigegeben. Darin sind Costco, Alibaba, Boeing – und auch Aktien wie Reddit und Roblox, also solche, die bei jungen Talenten bekannt sind.
Früher wirkte es bei On-Chain-US-Aktien so, als würde man nur testen. Jetzt sieht es eher so aus, als würde man die Regale direkt ausrollen. Das Wichtigste ist immer noch dieser alte Spruch, aber diesmal fühlt es sich anders an: Man kann 1:1 gegen echte Aktien eintauschen – nicht nur gegen ein „Abbild“, das dem Kurs hinterherspringt.
Am Wochenende kann man sich aussuchen, welche Aktie man ansehen will, ohne wieder bis zum Montag warten zu müssen, wenn der Markt öffnet. Ich verfolge erst mal keinen Kursanstieg oder -abfall – allein dass es „mehr Auswahl“ gibt, ist schon irgendwie spannend.
Hat jemand die Liste schon durchforstet?
Gibt es einen Titel, den du magst?
Ich habe zuerst die paar Aktien gespeichert, die ich regelmäßig anschaue. Schritt für Schritt werde ich von der klassischen Broker-App in das 🎒 Red Backpack wechseln, um dort zu lagern
https://x.com/solana/status/2097787928558608863
@Backpack_CN
#Backpack #美股 #Solana
Früher wirkte es bei On-Chain-US-Aktien so, als würde man nur testen. Jetzt sieht es eher so aus, als würde man die Regale direkt ausrollen. Das Wichtigste ist immer noch dieser alte Spruch, aber diesmal fühlt es sich anders an: Man kann 1:1 gegen echte Aktien eintauschen – nicht nur gegen ein „Abbild“, das dem Kurs hinterherspringt.
Am Wochenende kann man sich aussuchen, welche Aktie man ansehen will, ohne wieder bis zum Montag warten zu müssen, wenn der Markt öffnet. Ich verfolge erst mal keinen Kursanstieg oder -abfall – allein dass es „mehr Auswahl“ gibt, ist schon irgendwie spannend.
Hat jemand die Liste schon durchforstet?
Gibt es einen Titel, den du magst?
Ich habe zuerst die paar Aktien gespeichert, die ich regelmäßig anschaue. Schritt für Schritt werde ich von der klassischen Broker-App in das 🎒 Red Backpack wechseln, um dort zu lagern
https://x.com/solana/status/2097787928558608863
@Backpack_CN
#Backpack #美股 #Solana
1
160
·
--
#TeslaOwners
@elonmusk
Als Kind habe ich die TV-Serie „Der Spionage“-Fangmaus #KnightRider verfolgt, die gerade umgesetzt wird
Schauen wir uns diese zwei Tage den Cybercab an
Tesslas Robotaxi-Story ist endlich kein PPT mehr – aber das Maßstab-Verhältnis zu den ursprünglich genannten Zahlen ist deutlich kleiner.
Am 9/3 wurde der Cybercab offiziell in Austin vorgestellt – ohne Lenkrad, ohne Bremspedal, ohne Sicherheitsfahrer: ein echtes autonomes Taxi ohne Fahrer. Das ist der wichtigste Schritt, den Tesla auf seinem Weg von Elektroautos über FSD bis hin zu autonomem Transport gemacht hat.
Doch bis zum 8/31 sind bei der texanischen DMV tatsächlich nur sieben Cybercabs registriert. Die gesamte Robotaxi-Flotte in Texas (zum Großteil umgebaute Model Y) umfasst etwa 270 bis 276 Fahrzeuge. Zu jedem Zeitpunkt fahren im „unbeaufsichtigten“ Modus tatsächlich nur ungefähr 20 bis 30 Fahrzeuge. Zum Vergleich: Waymo hat derzeit rund 3.500 Autos, verteilt auf 11 Großstädte, absolviert pro Woche mehr als 500.000 bezahlte Fahrten und hat bislang über 220 Millionen Meilen an vollständig autonome Fahrleistung (ohne menschlichen Fahrer) gesammelt. Tesla kommt kumuliert nur auf 380.000 Meilen – weniger als 0,2 % von Waymos Gesamtmeilen.
Der größte Vorteil des Cybercab gegenüber den bestehenden umgebauten Model-Y-Fahrzeugen liegt in der Effizienz: Das als Transportfahrzeug für Fahrgäste konzipierte Zweipersonen-Modell verbraucht pro Meile etwa 165 Wattstunden. Damit ist es Teslas derzeit effizientestes Elektroauto. Das Fahrzeug wiegt 3.113 Pfund, hat einen 48-kWh-Akku und ist leichter sowie aerodynamisch besser als das Model Y. Dieser Vorteil gilt allerdings nur für Transportbedarfe mit weniger als zwei Personen. Das Model Y kann fünf Personen befördern – und Tesla begegnet diesem Markt parallel ebenfalls mit Model Y.
Der Markt ist nach der Cybercab-Vorstellung nicht in wilden Hype-Modus geraten. Der Grund ist ganz einfach: Zwischen einem Technik-Demo und einer groß angelegten Kommerzialisierung liegt noch ein langer Weg. Die Bullen sind der Meinung, Tesla werde es am Ende mit „Software-Ökonomie“ schaffen, die gesamte Autoindustrie umzuschreiben. Die Bären hingegen glauben, dass sieben Fahrzeuge bei weitem nicht ausreichen, um irgendeine kommerzielle Leistungsfähigkeit zu belegen.
Die wirklich entscheidenden Kennzahlen sind nicht, wie der Cybercab aussieht, sondern: Wie viele unbemannte Fahrzeuge kann die Flotte in den nächsten Monaten tatsächlich zusätzlich aufbauen – und wie werden die Aufsichtsbehörden die Prüf- bzw. Überprüfungsansätze für diese neuartigen Fahrzeuge mit einer Option ohne menschliche Fahrzeugführung bewerten?
Teslas Robotaxi fährt endlich wirklich mit echten Fahrgästen, aber die Flottengröße ist nur ein Bruchteil von Waymo. Sieht man darin den Startpunkt, von dem aus nach einem technischen Durchbruch eine schnelle Vervielfältigung folgt – oder ist es erneut die alte Geschichte: „Demo ist beeindruckend, Skalierung ist schwierig“?
$TSLA #美股 #自動駕駛 #財報季
#TeslaOwners
@elonmusk
Als Kind habe ich die TV-Serie „Der Spionage“-Fangmaus #KnightRider verfolgt, die gerade umgesetzt wird
Schauen wir uns diese zwei Tage den Cybercab an
Tesslas Robotaxi-Story ist endlich kein PPT mehr – aber das Maßstab-Verhältnis zu den ursprünglich genannten Zahlen ist deutlich kleiner.
Am 9/3 wurde der Cybercab offiziell in Austin vorgestellt – ohne Lenkrad, ohne Bremspedal, ohne Sicherheitsfahrer: ein echtes autonomes Taxi ohne Fahrer. Das ist der wichtigste Schritt, den Tesla auf seinem Weg von Elektroautos über FSD bis hin zu autonomem Transport gemacht hat.
Doch bis zum 8/31 sind bei der texanischen DMV tatsächlich nur sieben Cybercabs registriert. Die gesamte Robotaxi-Flotte in Texas (zum Großteil umgebaute Model Y) umfasst etwa 270 bis 276 Fahrzeuge. Zu jedem Zeitpunkt fahren im „unbeaufsichtigten“ Modus tatsächlich nur ungefähr 20 bis 30 Fahrzeuge. Zum Vergleich: Waymo hat derzeit rund 3.500 Autos, verteilt auf 11 Großstädte, absolviert pro Woche mehr als 500.000 bezahlte Fahrten und hat bislang über 220 Millionen Meilen an vollständig autonome Fahrleistung (ohne menschlichen Fahrer) gesammelt. Tesla kommt kumuliert nur auf 380.000 Meilen – weniger als 0,2 % von Waymos Gesamtmeilen.
Der größte Vorteil des Cybercab gegenüber den bestehenden umgebauten Model-Y-Fahrzeugen liegt in der Effizienz: Das als Transportfahrzeug für Fahrgäste konzipierte Zweipersonen-Modell verbraucht pro Meile etwa 165 Wattstunden. Damit ist es Teslas derzeit effizientestes Elektroauto. Das Fahrzeug wiegt 3.113 Pfund, hat einen 48-kWh-Akku und ist leichter sowie aerodynamisch besser als das Model Y. Dieser Vorteil gilt allerdings nur für Transportbedarfe mit weniger als zwei Personen. Das Model Y kann fünf Personen befördern – und Tesla begegnet diesem Markt parallel ebenfalls mit Model Y.
Der Markt ist nach der Cybercab-Vorstellung nicht in wilden Hype-Modus geraten. Der Grund ist ganz einfach: Zwischen einem Technik-Demo und einer groß angelegten Kommerzialisierung liegt noch ein langer Weg. Die Bullen sind der Meinung, Tesla werde es am Ende mit „Software-Ökonomie“ schaffen, die gesamte Autoindustrie umzuschreiben. Die Bären hingegen glauben, dass sieben Fahrzeuge bei weitem nicht ausreichen, um irgendeine kommerzielle Leistungsfähigkeit zu belegen.
Die wirklich entscheidenden Kennzahlen sind nicht, wie der Cybercab aussieht, sondern: Wie viele unbemannte Fahrzeuge kann die Flotte in den nächsten Monaten tatsächlich zusätzlich aufbauen – und wie werden die Aufsichtsbehörden die Prüf- bzw. Überprüfungsansätze für diese neuartigen Fahrzeuge mit einer Option ohne menschliche Fahrzeugführung bewerten?
Teslas Robotaxi fährt endlich wirklich mit echten Fahrgästen, aber die Flottengröße ist nur ein Bruchteil von Waymo. Sieht man darin den Startpunkt, von dem aus nach einem technischen Durchbruch eine schnelle Vervielfältigung folgt – oder ist es erneut die alte Geschichte: „Demo ist beeindruckend, Skalierung ist schwierig“?
$TSLA #美股 #自動駕駛 #財報季
@elonmusk
Als Kind habe ich die TV-Serie „Der Spionage“-Fangmaus #KnightRider verfolgt, die gerade umgesetzt wird
Schauen wir uns diese zwei Tage den Cybercab an
Tesslas Robotaxi-Story ist endlich kein PPT mehr – aber das Maßstab-Verhältnis zu den ursprünglich genannten Zahlen ist deutlich kleiner.
Am 9/3 wurde der Cybercab offiziell in Austin vorgestellt – ohne Lenkrad, ohne Bremspedal, ohne Sicherheitsfahrer: ein echtes autonomes Taxi ohne Fahrer. Das ist der wichtigste Schritt, den Tesla auf seinem Weg von Elektroautos über FSD bis hin zu autonomem Transport gemacht hat.
Doch bis zum 8/31 sind bei der texanischen DMV tatsächlich nur sieben Cybercabs registriert. Die gesamte Robotaxi-Flotte in Texas (zum Großteil umgebaute Model Y) umfasst etwa 270 bis 276 Fahrzeuge. Zu jedem Zeitpunkt fahren im „unbeaufsichtigten“ Modus tatsächlich nur ungefähr 20 bis 30 Fahrzeuge. Zum Vergleich: Waymo hat derzeit rund 3.500 Autos, verteilt auf 11 Großstädte, absolviert pro Woche mehr als 500.000 bezahlte Fahrten und hat bislang über 220 Millionen Meilen an vollständig autonome Fahrleistung (ohne menschlichen Fahrer) gesammelt. Tesla kommt kumuliert nur auf 380.000 Meilen – weniger als 0,2 % von Waymos Gesamtmeilen.
Der größte Vorteil des Cybercab gegenüber den bestehenden umgebauten Model-Y-Fahrzeugen liegt in der Effizienz: Das als Transportfahrzeug für Fahrgäste konzipierte Zweipersonen-Modell verbraucht pro Meile etwa 165 Wattstunden. Damit ist es Teslas derzeit effizientestes Elektroauto. Das Fahrzeug wiegt 3.113 Pfund, hat einen 48-kWh-Akku und ist leichter sowie aerodynamisch besser als das Model Y. Dieser Vorteil gilt allerdings nur für Transportbedarfe mit weniger als zwei Personen. Das Model Y kann fünf Personen befördern – und Tesla begegnet diesem Markt parallel ebenfalls mit Model Y.
Der Markt ist nach der Cybercab-Vorstellung nicht in wilden Hype-Modus geraten. Der Grund ist ganz einfach: Zwischen einem Technik-Demo und einer groß angelegten Kommerzialisierung liegt noch ein langer Weg. Die Bullen sind der Meinung, Tesla werde es am Ende mit „Software-Ökonomie“ schaffen, die gesamte Autoindustrie umzuschreiben. Die Bären hingegen glauben, dass sieben Fahrzeuge bei weitem nicht ausreichen, um irgendeine kommerzielle Leistungsfähigkeit zu belegen.
Die wirklich entscheidenden Kennzahlen sind nicht, wie der Cybercab aussieht, sondern: Wie viele unbemannte Fahrzeuge kann die Flotte in den nächsten Monaten tatsächlich zusätzlich aufbauen – und wie werden die Aufsichtsbehörden die Prüf- bzw. Überprüfungsansätze für diese neuartigen Fahrzeuge mit einer Option ohne menschliche Fahrzeugführung bewerten?
Teslas Robotaxi fährt endlich wirklich mit echten Fahrgästen, aber die Flottengröße ist nur ein Bruchteil von Waymo. Sieht man darin den Startpunkt, von dem aus nach einem technischen Durchbruch eine schnelle Vervielfältigung folgt – oder ist es erneut die alte Geschichte: „Demo ist beeindruckend, Skalierung ist schwierig“?
$TSLA #美股 #自動駕駛 #財報季
107
·
--
21 Banken haben gerade angekündigt, gemeinsam einen Dollar-Stablecoin auf den Weg bringen zu wollen. Doch die französische Société Générale hat ihnen bereits „Probe“ gemacht – seit über einem Jahr liegt die Umlaufmenge bei lediglich 12,54 Millionen US-Dollar. Tether hat zur gleichen Zeit eine Umlaufmenge von 18,3 Milliarden US-Dollar.
Am 9. Januar gaben 21 Banken und Asset-Management-Gesellschaften – darunter Goldman Sachs, Citigroup, BofA, Wells Fargo, Deutsche Bank, UBS und Fidelity Investments – gemeinsam bekannt, dass sie planen, ein neues Unternehmen zu gründen, das einen Dollar-Stablecoin emittieren soll. Ziel ist, dass er bis zur ersten Hälfte 2027 an den Start geht. Dieses Vorhaben begann im Oktober 2025 mit einem Forschungskreis von 10 Banken und wurde innerhalb von weniger als einem Jahr auf 21 Banken erweitert – über Nordamerika, Europa, Ostasien, den Nahen Osten und Afrika hinweg.
Doch derzeit wurde nicht einmal der Name des Unternehmens veröffentlicht. Erst bis Ende dieses Jahres soll es offiziell gegründet werden. In der offiziellen Mitteilung steht außerdem der Zusatz „unter der Voraussetzung, dass die Transaktionsbedingungen abgeschlossen werden“ – das ist eine Absichtserklärung, kein Produkt, das unmittelbar an den Markt geht.
Das eigentliche Problem ist nicht, ob Banken überhaupt geeignet genug sind, einen Stablecoin herauszugeben. Dass Banken bürgen, heißt nie automatisch, dass auch der Markt kauft. Ein lebendes Beispiel dafür ist USD CoinVertible, das die Société Générale im Juni 2025 auf den Markt gebracht hat: Mehr als ein Jahr später liegt die Umlaufmenge noch immer unter 13 Millionen US-Dollar. Der Abstand zu Tether ist im Ausmaß geradezu astronomisch. Das zeigt, dass der Kern des Stablecoin-Wettbewerbs nie nur in der Compliance liegt – sondern auch in Vertriebswegen, der Integration in die On-Chain-Ökosysteme und in echten Nutzungsszenarien.
Dieses Bündnis ist zudem nicht der einzige Spieler. In Europa haben bereits 37 Banken die Qivalis-Allianz gebildet; sie wurde im September 2025 gegründet. Sie beantragt derzeit die Zustimmung der niederländischen Zentralbank zur Ausgabe eines Euro-Stablecoins. Sogar die spanische BBVA tritt offenbar gleichzeitig auf zwei Hochzeiten auf. Der regulatorische Rahmen ist ebenfalls noch nicht vollständig ausgereift: Die vorsichtigen Aufsichtsregeln der US-amerikanischen OCC für Stablecoins treten erst im Januar 2027 offiziell in Kraft.
Wenn dieses Projekt tatsächlich umgesetzt wird, könnte es durchaus Wege eröffnen, um institutionelles Kapital in On-Chain-Liquidität zu verwandeln und die Reibungskosten bei grenzüberschreitenden Abwicklungen zu senken. Aber zu behaupten, es könne die Marktdominanz von USDT endgültig beenden, wäre womöglich noch zu früh – denn die Bonität von 21 Banken bedeutet nicht zwangsläufig, dass auch deren Produkte die gleiche Stärke haben.
Tether hat sich in zehn Jahren ein On-Chain-Imperium mit 183 Milliarden US-Dollar aufgebaut. Wirst du darauf wetten, dass 21 traditionelle Banken es nach der tatsächlichen Markteinführung im Jahr 2027 wirklich ins Wanken bringen – oder dass sich die Geschichte der Société Générale mit 12,54 Millionen US-Dollar wiederholt?
$USDT $USDC
21 Banken haben gerade angekündigt, gemeinsam einen Dollar-Stablecoin auf den Weg bringen zu wollen. Doch die französische Société Générale hat ihnen bereits „Probe“ gemacht – seit über einem Jahr liegt die Umlaufmenge bei lediglich 12,54 Millionen US-Dollar. Tether hat zur gleichen Zeit eine Umlaufmenge von 18,3 Milliarden US-Dollar.
Am 9. Januar gaben 21 Banken und Asset-Management-Gesellschaften – darunter Goldman Sachs, Citigroup, BofA, Wells Fargo, Deutsche Bank, UBS und Fidelity Investments – gemeinsam bekannt, dass sie planen, ein neues Unternehmen zu gründen, das einen Dollar-Stablecoin emittieren soll. Ziel ist, dass er bis zur ersten Hälfte 2027 an den Start geht. Dieses Vorhaben begann im Oktober 2025 mit einem Forschungskreis von 10 Banken und wurde innerhalb von weniger als einem Jahr auf 21 Banken erweitert – über Nordamerika, Europa, Ostasien, den Nahen Osten und Afrika hinweg.
Doch derzeit wurde nicht einmal der Name des Unternehmens veröffentlicht. Erst bis Ende dieses Jahres soll es offiziell gegründet werden. In der offiziellen Mitteilung steht außerdem der Zusatz „unter der Voraussetzung, dass die Transaktionsbedingungen abgeschlossen werden“ – das ist eine Absichtserklärung, kein Produkt, das unmittelbar an den Markt geht.
Das eigentliche Problem ist nicht, ob Banken überhaupt geeignet genug sind, einen Stablecoin herauszugeben. Dass Banken bürgen, heißt nie automatisch, dass auch der Markt kauft. Ein lebendes Beispiel dafür ist USD CoinVertible, das die Société Générale im Juni 2025 auf den Markt gebracht hat: Mehr als ein Jahr später liegt die Umlaufmenge noch immer unter 13 Millionen US-Dollar. Der Abstand zu Tether ist im Ausmaß geradezu astronomisch. Das zeigt, dass der Kern des Stablecoin-Wettbewerbs nie nur in der Compliance liegt – sondern auch in Vertriebswegen, der Integration in die On-Chain-Ökosysteme und in echten Nutzungsszenarien.
Dieses Bündnis ist zudem nicht der einzige Spieler. In Europa haben bereits 37 Banken die Qivalis-Allianz gebildet; sie wurde im September 2025 gegründet. Sie beantragt derzeit die Zustimmung der niederländischen Zentralbank zur Ausgabe eines Euro-Stablecoins. Sogar die spanische BBVA tritt offenbar gleichzeitig auf zwei Hochzeiten auf. Der regulatorische Rahmen ist ebenfalls noch nicht vollständig ausgereift: Die vorsichtigen Aufsichtsregeln der US-amerikanischen OCC für Stablecoins treten erst im Januar 2027 offiziell in Kraft.
Wenn dieses Projekt tatsächlich umgesetzt wird, könnte es durchaus Wege eröffnen, um institutionelles Kapital in On-Chain-Liquidität zu verwandeln und die Reibungskosten bei grenzüberschreitenden Abwicklungen zu senken. Aber zu behaupten, es könne die Marktdominanz von USDT endgültig beenden, wäre womöglich noch zu früh – denn die Bonität von 21 Banken bedeutet nicht zwangsläufig, dass auch deren Produkte die gleiche Stärke haben.
Tether hat sich in zehn Jahren ein On-Chain-Imperium mit 183 Milliarden US-Dollar aufgebaut. Wirst du darauf wetten, dass 21 traditionelle Banken es nach der tatsächlichen Markteinführung im Jahr 2027 wirklich ins Wanken bringen – oder dass sich die Geschichte der Société Générale mit 12,54 Millionen US-Dollar wiederholt?
$USDT $USDC
Am 9. Januar gaben 21 Banken und Asset-Management-Gesellschaften – darunter Goldman Sachs, Citigroup, BofA, Wells Fargo, Deutsche Bank, UBS und Fidelity Investments – gemeinsam bekannt, dass sie planen, ein neues Unternehmen zu gründen, das einen Dollar-Stablecoin emittieren soll. Ziel ist, dass er bis zur ersten Hälfte 2027 an den Start geht. Dieses Vorhaben begann im Oktober 2025 mit einem Forschungskreis von 10 Banken und wurde innerhalb von weniger als einem Jahr auf 21 Banken erweitert – über Nordamerika, Europa, Ostasien, den Nahen Osten und Afrika hinweg.
Doch derzeit wurde nicht einmal der Name des Unternehmens veröffentlicht. Erst bis Ende dieses Jahres soll es offiziell gegründet werden. In der offiziellen Mitteilung steht außerdem der Zusatz „unter der Voraussetzung, dass die Transaktionsbedingungen abgeschlossen werden“ – das ist eine Absichtserklärung, kein Produkt, das unmittelbar an den Markt geht.
Das eigentliche Problem ist nicht, ob Banken überhaupt geeignet genug sind, einen Stablecoin herauszugeben. Dass Banken bürgen, heißt nie automatisch, dass auch der Markt kauft. Ein lebendes Beispiel dafür ist USD CoinVertible, das die Société Générale im Juni 2025 auf den Markt gebracht hat: Mehr als ein Jahr später liegt die Umlaufmenge noch immer unter 13 Millionen US-Dollar. Der Abstand zu Tether ist im Ausmaß geradezu astronomisch. Das zeigt, dass der Kern des Stablecoin-Wettbewerbs nie nur in der Compliance liegt – sondern auch in Vertriebswegen, der Integration in die On-Chain-Ökosysteme und in echten Nutzungsszenarien.
Dieses Bündnis ist zudem nicht der einzige Spieler. In Europa haben bereits 37 Banken die Qivalis-Allianz gebildet; sie wurde im September 2025 gegründet. Sie beantragt derzeit die Zustimmung der niederländischen Zentralbank zur Ausgabe eines Euro-Stablecoins. Sogar die spanische BBVA tritt offenbar gleichzeitig auf zwei Hochzeiten auf. Der regulatorische Rahmen ist ebenfalls noch nicht vollständig ausgereift: Die vorsichtigen Aufsichtsregeln der US-amerikanischen OCC für Stablecoins treten erst im Januar 2027 offiziell in Kraft.
Wenn dieses Projekt tatsächlich umgesetzt wird, könnte es durchaus Wege eröffnen, um institutionelles Kapital in On-Chain-Liquidität zu verwandeln und die Reibungskosten bei grenzüberschreitenden Abwicklungen zu senken. Aber zu behaupten, es könne die Marktdominanz von USDT endgültig beenden, wäre womöglich noch zu früh – denn die Bonität von 21 Banken bedeutet nicht zwangsläufig, dass auch deren Produkte die gleiche Stärke haben.
Tether hat sich in zehn Jahren ein On-Chain-Imperium mit 183 Milliarden US-Dollar aufgebaut. Wirst du darauf wetten, dass 21 traditionelle Banken es nach der tatsächlichen Markteinführung im Jahr 2027 wirklich ins Wanken bringen – oder dass sich die Geschichte der Société Générale mit 12,54 Millionen US-Dollar wiederholt?
$USDT $USDC
63
·
--
Broadcom hat dieses Mal wirklich den Fluch der „Stagnation“ aus der letzten Saison gebrochen – die Guidance wurde tatsächlich nach oben angepasst.
Der Umsatz im Q3 lag bei 29,6 Milliarden US-Dollar, ein Plus von 86% im Jahresvergleich. Der Umsatz mit KI-Halbleitern betrug 16,7 Milliarden US-Dollar, +221% im Jahresvergleich und +54% im Quartalsvergleich, und damit besser als die vom Unternehmen selbst gegebene Guidance von 16 Milliarden. Der bereinigte EPS lag bei 3,32 US-Dollar, ebenfalls über der erwarteten 3,24 US-Dollar.
Die eigentliche große Nachricht steckt in der Guidance: Das Unternehmen hat die FY2027-Guidance für den Umsatz mit KI-Halbleitern, die zuvor stets bei „über 100 Milliarden US-Dollar“ gelegen hatte, offiziell auf 115 Milliarden US-Dollar angehoben. Erstmals gibt es auch eine FY2028-Prognose – 230 Milliarden US-Dollar. Das ist das Vierfache der diesjährigen Guidance von 58 Milliarden US-Dollar. CEO Hock Tan betonte in der Telefonkonferenz, dass die derzeitige echte Engstelle nicht die Kundennachfrage ist, sondern die Infrastruktur der Rechenzentren – ob Land, Strom und Fabriken rechtzeitig bereitstehen können.
Das beantwortet genau das Rätsel, dem wir auf unserer Reise nachgegangen sind: In der Vorperiode (am 3. Juni veröffentlicht) hatte Broadcom zwar sowohl beim EPS als auch beim Umsatz mit KI-Halbleitern die Erwartungen übertroffen, aber weil die Guidance unverändert bei der ursprünglichen „über 100 Milliarden“-Marke blieb, interpretierte der Markt das als mangelndes Vertrauen – und die Aktie fiel am nächsten Tag um 12,6%. Diesmal ist es anders: Das Unternehmen hat die Guidance tatsächlich quantifiziert nach oben angepasst, was theoretisch der Moment sein sollte, in dem der Fluch gebrochen wird.
Die Kursreaktion bleibt jedoch vorsichtig: Am Vormittag fiel die Aktie zeitweise um mehr als 1%. Am nächsten Tag schloss sie dann offiziell 0,6% im Minus. Aktuell liegt sie rund 26% unter dem 52-Wochen-Hoch von 495 US-Dollar; seit Jahresbeginn beträgt der Anstieg nur etwa 6% – damit deutlich hinter der Performance des SOX-Halbleiterindex im selben Zeitraum. Die Marktsorgen konzentrieren sich vor allem auf zwei Punkte: Erstens die Kundenkonzentration – das Wachstumsgeschichte wird hauptsächlich von sechs großen Kunden für kundenspezifische Chips getragen (darunter Google, Meta, Anthropic und OpenAI). Zweitens der Wettbewerbsdruck: Marvell hat kürzlich erst eine kundenspezifische Chipkooperation mit Google gewonnen, was den Markt zweifeln lässt, ob Broadcoms Burggraben in diesem Segment tiefer ist als bisher angenommen.
Zeitgleich hat Dell am Vortag noch Aufträge-Stapel für KI-Server im Wert von 95 Milliarden US-Dollar gemeldet. Nun hebt Broadcom außerdem die KI-Chip-Umsatz-Guidance auf das Niveau von 115 bis 230 Milliarden US-Dollar. Zusammen betrachtet deuten diese beiden Zahlen darauf hin, dass die Auftrags-Sichtbarkeit entlang dieser Lieferkette für den KI-Ausbau – von den Chips über die Server bis hin zu den Rechenzentren – gleichzeitig nach oben rückt.
guidance wurde wirklich nach oben angepasst, aber die Aktie reagiert nur moderat – heißt das für dich, dass der Markt die guten Nachrichten bereits im Voraus vollständig eingepreist hat, oder sind es eher die Bedenken hinsichtlich Kundenkonzentration und Wettbewerbsdruck, die mehr ins Gewicht fallen als die Guidance-Zahlen selbst?
$AVGO $NVDA $MRVL
Broadcom hat dieses Mal wirklich den Fluch der „Stagnation“ aus der letzten Saison gebrochen – die Guidance wurde tatsächlich nach oben angepasst.
Der Umsatz im Q3 lag bei 29,6 Milliarden US-Dollar, ein Plus von 86% im Jahresvergleich. Der Umsatz mit KI-Halbleitern betrug 16,7 Milliarden US-Dollar, +221% im Jahresvergleich und +54% im Quartalsvergleich, und damit besser als die vom Unternehmen selbst gegebene Guidance von 16 Milliarden. Der bereinigte EPS lag bei 3,32 US-Dollar, ebenfalls über der erwarteten 3,24 US-Dollar.
Die eigentliche große Nachricht steckt in der Guidance: Das Unternehmen hat die FY2027-Guidance für den Umsatz mit KI-Halbleitern, die zuvor stets bei „über 100 Milliarden US-Dollar“ gelegen hatte, offiziell auf 115 Milliarden US-Dollar angehoben. Erstmals gibt es auch eine FY2028-Prognose – 230 Milliarden US-Dollar. Das ist das Vierfache der diesjährigen Guidance von 58 Milliarden US-Dollar. CEO Hock Tan betonte in der Telefonkonferenz, dass die derzeitige echte Engstelle nicht die Kundennachfrage ist, sondern die Infrastruktur der Rechenzentren – ob Land, Strom und Fabriken rechtzeitig bereitstehen können.
Das beantwortet genau das Rätsel, dem wir auf unserer Reise nachgegangen sind: In der Vorperiode (am 3. Juni veröffentlicht) hatte Broadcom zwar sowohl beim EPS als auch beim Umsatz mit KI-Halbleitern die Erwartungen übertroffen, aber weil die Guidance unverändert bei der ursprünglichen „über 100 Milliarden“-Marke blieb, interpretierte der Markt das als mangelndes Vertrauen – und die Aktie fiel am nächsten Tag um 12,6%. Diesmal ist es anders: Das Unternehmen hat die Guidance tatsächlich quantifiziert nach oben angepasst, was theoretisch der Moment sein sollte, in dem der Fluch gebrochen wird.
Die Kursreaktion bleibt jedoch vorsichtig: Am Vormittag fiel die Aktie zeitweise um mehr als 1%. Am nächsten Tag schloss sie dann offiziell 0,6% im Minus. Aktuell liegt sie rund 26% unter dem 52-Wochen-Hoch von 495 US-Dollar; seit Jahresbeginn beträgt der Anstieg nur etwa 6% – damit deutlich hinter der Performance des SOX-Halbleiterindex im selben Zeitraum. Die Marktsorgen konzentrieren sich vor allem auf zwei Punkte: Erstens die Kundenkonzentration – das Wachstumsgeschichte wird hauptsächlich von sechs großen Kunden für kundenspezifische Chips getragen (darunter Google, Meta, Anthropic und OpenAI). Zweitens der Wettbewerbsdruck: Marvell hat kürzlich erst eine kundenspezifische Chipkooperation mit Google gewonnen, was den Markt zweifeln lässt, ob Broadcoms Burggraben in diesem Segment tiefer ist als bisher angenommen.
Zeitgleich hat Dell am Vortag noch Aufträge-Stapel für KI-Server im Wert von 95 Milliarden US-Dollar gemeldet. Nun hebt Broadcom außerdem die KI-Chip-Umsatz-Guidance auf das Niveau von 115 bis 230 Milliarden US-Dollar. Zusammen betrachtet deuten diese beiden Zahlen darauf hin, dass die Auftrags-Sichtbarkeit entlang dieser Lieferkette für den KI-Ausbau – von den Chips über die Server bis hin zu den Rechenzentren – gleichzeitig nach oben rückt.
guidance wurde wirklich nach oben angepasst, aber die Aktie reagiert nur moderat – heißt das für dich, dass der Markt die guten Nachrichten bereits im Voraus vollständig eingepreist hat, oder sind es eher die Bedenken hinsichtlich Kundenkonzentration und Wettbewerbsdruck, die mehr ins Gewicht fallen als die Guidance-Zahlen selbst?
$AVGO $NVDA $MRVL
Der Umsatz im Q3 lag bei 29,6 Milliarden US-Dollar, ein Plus von 86% im Jahresvergleich. Der Umsatz mit KI-Halbleitern betrug 16,7 Milliarden US-Dollar, +221% im Jahresvergleich und +54% im Quartalsvergleich, und damit besser als die vom Unternehmen selbst gegebene Guidance von 16 Milliarden. Der bereinigte EPS lag bei 3,32 US-Dollar, ebenfalls über der erwarteten 3,24 US-Dollar.
Die eigentliche große Nachricht steckt in der Guidance: Das Unternehmen hat die FY2027-Guidance für den Umsatz mit KI-Halbleitern, die zuvor stets bei „über 100 Milliarden US-Dollar“ gelegen hatte, offiziell auf 115 Milliarden US-Dollar angehoben. Erstmals gibt es auch eine FY2028-Prognose – 230 Milliarden US-Dollar. Das ist das Vierfache der diesjährigen Guidance von 58 Milliarden US-Dollar. CEO Hock Tan betonte in der Telefonkonferenz, dass die derzeitige echte Engstelle nicht die Kundennachfrage ist, sondern die Infrastruktur der Rechenzentren – ob Land, Strom und Fabriken rechtzeitig bereitstehen können.
Das beantwortet genau das Rätsel, dem wir auf unserer Reise nachgegangen sind: In der Vorperiode (am 3. Juni veröffentlicht) hatte Broadcom zwar sowohl beim EPS als auch beim Umsatz mit KI-Halbleitern die Erwartungen übertroffen, aber weil die Guidance unverändert bei der ursprünglichen „über 100 Milliarden“-Marke blieb, interpretierte der Markt das als mangelndes Vertrauen – und die Aktie fiel am nächsten Tag um 12,6%. Diesmal ist es anders: Das Unternehmen hat die Guidance tatsächlich quantifiziert nach oben angepasst, was theoretisch der Moment sein sollte, in dem der Fluch gebrochen wird.
Die Kursreaktion bleibt jedoch vorsichtig: Am Vormittag fiel die Aktie zeitweise um mehr als 1%. Am nächsten Tag schloss sie dann offiziell 0,6% im Minus. Aktuell liegt sie rund 26% unter dem 52-Wochen-Hoch von 495 US-Dollar; seit Jahresbeginn beträgt der Anstieg nur etwa 6% – damit deutlich hinter der Performance des SOX-Halbleiterindex im selben Zeitraum. Die Marktsorgen konzentrieren sich vor allem auf zwei Punkte: Erstens die Kundenkonzentration – das Wachstumsgeschichte wird hauptsächlich von sechs großen Kunden für kundenspezifische Chips getragen (darunter Google, Meta, Anthropic und OpenAI). Zweitens der Wettbewerbsdruck: Marvell hat kürzlich erst eine kundenspezifische Chipkooperation mit Google gewonnen, was den Markt zweifeln lässt, ob Broadcoms Burggraben in diesem Segment tiefer ist als bisher angenommen.
Zeitgleich hat Dell am Vortag noch Aufträge-Stapel für KI-Server im Wert von 95 Milliarden US-Dollar gemeldet. Nun hebt Broadcom außerdem die KI-Chip-Umsatz-Guidance auf das Niveau von 115 bis 230 Milliarden US-Dollar. Zusammen betrachtet deuten diese beiden Zahlen darauf hin, dass die Auftrags-Sichtbarkeit entlang dieser Lieferkette für den KI-Ausbau – von den Chips über die Server bis hin zu den Rechenzentren – gleichzeitig nach oben rückt.
guidance wurde wirklich nach oben angepasst, aber die Aktie reagiert nur moderat – heißt das für dich, dass der Markt die guten Nachrichten bereits im Voraus vollständig eingepreist hat, oder sind es eher die Bedenken hinsichtlich Kundenkonzentration und Wettbewerbsdruck, die mehr ins Gewicht fallen als die Guidance-Zahlen selbst?
$AVGO $NVDA $MRVL
353
·
--
📊September-Start-Update | Die Zinserwartung kehrt zurück
CPI (Juli): Gesamt YoY +3,4% / Kern YoY +2,5%. Die August-Daten werden am 9.11. veröffentlicht – die letzte entscheidende Variable vor der Fed-Sitzung im September
🔺 US-Aktien schwächeln: S&P 7.631 (-0,71%) Nasdaq 26.100 (-1,03%) Dow 52.767 (-0,79%)
🟥 Taiwan-Aktien explodieren: TAIEX 46.949 (+1,78%). MediaTek mit einer Zeichnung von 3,5 Mrd. US-Dollar durch NVIDIA, Kurs bis zur Obergrenze (ECB) gesprungen
Die Rendite 10-jähriger Anleihen springt auf 4,80% zurück, DXY 99,7. Die Spannungen im Hormus/Mittelmeer-Gebiet zwischen Iran und den USA/Hohe See flammen erneut auf – Konflikt im Golf von Hormus erneut. WTI schießt am selben Tag um +5,2% nach oben und notiert über 90 US-Dollar
₿ BTC $77.600 (-1%) ETH $2.450 (+0,3%), Konsolidierung auf hohem Niveau nach dem starken Anstieg im August
Während die US-Aktien zurückkommen und Taiwan neue Hochs erreicht, weicht die Story deutlich ab – der Markt dreht von „auf Zinssenkung setzen“ jetzt schnell zu „Zinserhöhungen absichern“
📊September-Start-Update | Die Zinserwartung kehrt zurück
CPI (Juli): Gesamt YoY +3,4% / Kern YoY +2,5%. Die August-Daten werden am 9.11. veröffentlicht – die letzte entscheidende Variable vor der Fed-Sitzung im September
🔺 US-Aktien schwächeln: S&P 7.631 (-0,71%) Nasdaq 26.100 (-1,03%) Dow 52.767 (-0,79%)
🟥 Taiwan-Aktien explodieren: TAIEX 46.949 (+1,78%). MediaTek mit einer Zeichnung von 3,5 Mrd. US-Dollar durch NVIDIA, Kurs bis zur Obergrenze (ECB) gesprungen
Die Rendite 10-jähriger Anleihen springt auf 4,80% zurück, DXY 99,7. Die Spannungen im Hormus/Mittelmeer-Gebiet zwischen Iran und den USA/Hohe See flammen erneut auf – Konflikt im Golf von Hormus erneut. WTI schießt am selben Tag um +5,2% nach oben und notiert über 90 US-Dollar
₿ BTC $77.600 (-1%) ETH $2.450 (+0,3%), Konsolidierung auf hohem Niveau nach dem starken Anstieg im August
Während die US-Aktien zurückkommen und Taiwan neue Hochs erreicht, weicht die Story deutlich ab – der Markt dreht von „auf Zinssenkung setzen“ jetzt schnell zu „Zinserhöhungen absichern“
CPI (Juli): Gesamt YoY +3,4% / Kern YoY +2,5%. Die August-Daten werden am 9.11. veröffentlicht – die letzte entscheidende Variable vor der Fed-Sitzung im September
🔺 US-Aktien schwächeln: S&P 7.631 (-0,71%) Nasdaq 26.100 (-1,03%) Dow 52.767 (-0,79%)
🟥 Taiwan-Aktien explodieren: TAIEX 46.949 (+1,78%). MediaTek mit einer Zeichnung von 3,5 Mrd. US-Dollar durch NVIDIA, Kurs bis zur Obergrenze (ECB) gesprungen
Die Rendite 10-jähriger Anleihen springt auf 4,80% zurück, DXY 99,7. Die Spannungen im Hormus/Mittelmeer-Gebiet zwischen Iran und den USA/Hohe See flammen erneut auf – Konflikt im Golf von Hormus erneut. WTI schießt am selben Tag um +5,2% nach oben und notiert über 90 US-Dollar
₿ BTC $77.600 (-1%) ETH $2.450 (+0,3%), Konsolidierung auf hohem Niveau nach dem starken Anstieg im August
Während die US-Aktien zurückkommen und Taiwan neue Hochs erreicht, weicht die Story deutlich ab – der Markt dreht von „auf Zinssenkung setzen“ jetzt schnell zu „Zinserhöhungen absichern“
358
·
--
Ein Unternehmen ohne irgendein Rechenzentrum, das bislang wirklich in den Betrieb gegangen ist, hat auf dem Konto aber aufgestaute Aufträge im Wert von 4.390 Milliarden US-Dollar – das könnte das spektakulärste IPO dieses Jahres sein.
SoftBank investiert in SB Energy, das Unternehmen hat jetzt offiziell die Börsennotierung in den USA beantragt, mit dem Ticker SBE. Bis Ende September soll es an den Markt gehen. Geplant sind 5 bis 7 Milliarden US-Dollar an Kapital, die Bewertung liegt bei etwa 50 Milliarden US-Dollar. Die aufgestauten Aufträge des Unternehmens belaufen sich auf rund 4.390 Milliarden US-Dollar: davon 430 Milliarden US-Dollar aus Rechenzentrums-Mietverträgen und 10 Milliarden aus Stromprojekten.
Der Knackpunkt: Diese Aufträge in Höhe von 4.390 Milliarden US-Dollar stehen im Verhältnis zu einem Umsatz von im ersten Halbjahr lediglich 1,387 Milliarden US-Dollar – und zu einem Nettoverlust von 32,1 Milliarden US-Dollar. Von diesem Verlust entfallen 25,7 Milliarden US-Dollar auf nicht zahlungswirksame Kosten durch die Neubewertung von Options-/Wandlungsrechten; es ist also nicht „real verbranntes“ Bargeld, aber das Ausmaß ist dennoch beeindruckend. Entscheidend ist außerdem: In den Unterlagen gesteht das Unternehmen ganz offen selbst ein, dass derzeit noch kein einziges Rechenzentrum offiziell den kommerziellen Betrieb aufgenommen hat – und dass es „faktisch stark von OpenAI abhängt“. Das ist nicht nur Vermutung von außen, sondern als Risiko von der Firma selbst aufgeführt.
Das Geschäftsmodell ist dabei recht direkt: Rechenzentren und Kraftwerke bauen und sie an Kunden wie OpenAI und SoftBank vermieten. Nvidia hat bereits zugesagt, sich mit 1,5 Milliarden US-Dollar zum IPO-Preis zu beteiligen. OpenAI hält zudem Options-/Wandlungsrechte im Wert von rund 5,5 Milliarden US-Dollar. Das passt genau zu dem zuvor von Nvidia für ein Rechenzentrum in Ohio bereitgestellten Höchstbetrag von 105 Milliarden US-Dollar an Finanzierungsbürgschaften – SB Energy ist dabei der Entwickler für jenes Rechenzentrum.
Dieses IPO ist in gewisser Weise ein Test dafür, wie viel der Kapitalmarkt bereit ist, im Voraus für „künftige KI-Strom-Cashflows“ zu zahlen. Die Auftragsbestände entsprechen mehr als dem 3.100-fachen des Umsatzes von sechs Monaten. Das eröffnet Investoren enormes Vorstellungsvermögen – zeigt aber zugleich auch eine ebenso große Umsetzungslücke: Die theoretische Sichtbarkeit der Aufträge und die Frage, ob man sie auch tatsächlich bauen, vermieten und daraus Mieterlöse erhalten kann, liegen noch ein weiter Weg dazwischen.
Nach dem Börsengang bleibt SoftBank der kontrollierende Aktionär. Gemäß den Nasdaq-Regeln wird das Unternehmen als „kontrolliertes Unternehmen“ eingestuft – das bedeutet, dass die Mitsprache externer Aktionäre bei der Unternehmensführung entsprechend begrenzt ist.
Ein Unternehmen, das noch nicht einmal irgendein Rechenzentrum fertig gebaut hat, steigt mit Papieraufträgen von 4.390 Milliarden US-Dollar auf eine Bewertung von 50 Milliarden US-Dollar – findest du das eine besonders mutige Wette des Kapitalmarkts im Zuge der KI-Infrastruktur-Hype, oder vielmehr ein weiteres Warnsignal für die gewaltige Diskrepanz zwischen „Aufträgen“ und „Cashflow“?
$SBE $NVDA $OPENAI #AI供應鏈 #電力基建 #IPO
Ein Unternehmen ohne irgendein Rechenzentrum, das bislang wirklich in den Betrieb gegangen ist, hat auf dem Konto aber aufgestaute Aufträge im Wert von 4.390 Milliarden US-Dollar – das könnte das spektakulärste IPO dieses Jahres sein.
SoftBank investiert in SB Energy, das Unternehmen hat jetzt offiziell die Börsennotierung in den USA beantragt, mit dem Ticker SBE. Bis Ende September soll es an den Markt gehen. Geplant sind 5 bis 7 Milliarden US-Dollar an Kapital, die Bewertung liegt bei etwa 50 Milliarden US-Dollar. Die aufgestauten Aufträge des Unternehmens belaufen sich auf rund 4.390 Milliarden US-Dollar: davon 430 Milliarden US-Dollar aus Rechenzentrums-Mietverträgen und 10 Milliarden aus Stromprojekten.
Der Knackpunkt: Diese Aufträge in Höhe von 4.390 Milliarden US-Dollar stehen im Verhältnis zu einem Umsatz von im ersten Halbjahr lediglich 1,387 Milliarden US-Dollar – und zu einem Nettoverlust von 32,1 Milliarden US-Dollar. Von diesem Verlust entfallen 25,7 Milliarden US-Dollar auf nicht zahlungswirksame Kosten durch die Neubewertung von Options-/Wandlungsrechten; es ist also nicht „real verbranntes“ Bargeld, aber das Ausmaß ist dennoch beeindruckend. Entscheidend ist außerdem: In den Unterlagen gesteht das Unternehmen ganz offen selbst ein, dass derzeit noch kein einziges Rechenzentrum offiziell den kommerziellen Betrieb aufgenommen hat – und dass es „faktisch stark von OpenAI abhängt“. Das ist nicht nur Vermutung von außen, sondern als Risiko von der Firma selbst aufgeführt.
Das Geschäftsmodell ist dabei recht direkt: Rechenzentren und Kraftwerke bauen und sie an Kunden wie OpenAI und SoftBank vermieten. Nvidia hat bereits zugesagt, sich mit 1,5 Milliarden US-Dollar zum IPO-Preis zu beteiligen. OpenAI hält zudem Options-/Wandlungsrechte im Wert von rund 5,5 Milliarden US-Dollar. Das passt genau zu dem zuvor von Nvidia für ein Rechenzentrum in Ohio bereitgestellten Höchstbetrag von 105 Milliarden US-Dollar an Finanzierungsbürgschaften – SB Energy ist dabei der Entwickler für jenes Rechenzentrum.
Dieses IPO ist in gewisser Weise ein Test dafür, wie viel der Kapitalmarkt bereit ist, im Voraus für „künftige KI-Strom-Cashflows“ zu zahlen. Die Auftragsbestände entsprechen mehr als dem 3.100-fachen des Umsatzes von sechs Monaten. Das eröffnet Investoren enormes Vorstellungsvermögen – zeigt aber zugleich auch eine ebenso große Umsetzungslücke: Die theoretische Sichtbarkeit der Aufträge und die Frage, ob man sie auch tatsächlich bauen, vermieten und daraus Mieterlöse erhalten kann, liegen noch ein weiter Weg dazwischen.
Nach dem Börsengang bleibt SoftBank der kontrollierende Aktionär. Gemäß den Nasdaq-Regeln wird das Unternehmen als „kontrolliertes Unternehmen“ eingestuft – das bedeutet, dass die Mitsprache externer Aktionäre bei der Unternehmensführung entsprechend begrenzt ist.
Ein Unternehmen, das noch nicht einmal irgendein Rechenzentrum fertig gebaut hat, steigt mit Papieraufträgen von 4.390 Milliarden US-Dollar auf eine Bewertung von 50 Milliarden US-Dollar – findest du das eine besonders mutige Wette des Kapitalmarkts im Zuge der KI-Infrastruktur-Hype, oder vielmehr ein weiteres Warnsignal für die gewaltige Diskrepanz zwischen „Aufträgen“ und „Cashflow“?
$SBE $NVDA $OPENAI #AI供應鏈 #電力基建 #IPO
SoftBank investiert in SB Energy, das Unternehmen hat jetzt offiziell die Börsennotierung in den USA beantragt, mit dem Ticker SBE. Bis Ende September soll es an den Markt gehen. Geplant sind 5 bis 7 Milliarden US-Dollar an Kapital, die Bewertung liegt bei etwa 50 Milliarden US-Dollar. Die aufgestauten Aufträge des Unternehmens belaufen sich auf rund 4.390 Milliarden US-Dollar: davon 430 Milliarden US-Dollar aus Rechenzentrums-Mietverträgen und 10 Milliarden aus Stromprojekten.
Der Knackpunkt: Diese Aufträge in Höhe von 4.390 Milliarden US-Dollar stehen im Verhältnis zu einem Umsatz von im ersten Halbjahr lediglich 1,387 Milliarden US-Dollar – und zu einem Nettoverlust von 32,1 Milliarden US-Dollar. Von diesem Verlust entfallen 25,7 Milliarden US-Dollar auf nicht zahlungswirksame Kosten durch die Neubewertung von Options-/Wandlungsrechten; es ist also nicht „real verbranntes“ Bargeld, aber das Ausmaß ist dennoch beeindruckend. Entscheidend ist außerdem: In den Unterlagen gesteht das Unternehmen ganz offen selbst ein, dass derzeit noch kein einziges Rechenzentrum offiziell den kommerziellen Betrieb aufgenommen hat – und dass es „faktisch stark von OpenAI abhängt“. Das ist nicht nur Vermutung von außen, sondern als Risiko von der Firma selbst aufgeführt.
Das Geschäftsmodell ist dabei recht direkt: Rechenzentren und Kraftwerke bauen und sie an Kunden wie OpenAI und SoftBank vermieten. Nvidia hat bereits zugesagt, sich mit 1,5 Milliarden US-Dollar zum IPO-Preis zu beteiligen. OpenAI hält zudem Options-/Wandlungsrechte im Wert von rund 5,5 Milliarden US-Dollar. Das passt genau zu dem zuvor von Nvidia für ein Rechenzentrum in Ohio bereitgestellten Höchstbetrag von 105 Milliarden US-Dollar an Finanzierungsbürgschaften – SB Energy ist dabei der Entwickler für jenes Rechenzentrum.
Dieses IPO ist in gewisser Weise ein Test dafür, wie viel der Kapitalmarkt bereit ist, im Voraus für „künftige KI-Strom-Cashflows“ zu zahlen. Die Auftragsbestände entsprechen mehr als dem 3.100-fachen des Umsatzes von sechs Monaten. Das eröffnet Investoren enormes Vorstellungsvermögen – zeigt aber zugleich auch eine ebenso große Umsetzungslücke: Die theoretische Sichtbarkeit der Aufträge und die Frage, ob man sie auch tatsächlich bauen, vermieten und daraus Mieterlöse erhalten kann, liegen noch ein weiter Weg dazwischen.
Nach dem Börsengang bleibt SoftBank der kontrollierende Aktionär. Gemäß den Nasdaq-Regeln wird das Unternehmen als „kontrolliertes Unternehmen“ eingestuft – das bedeutet, dass die Mitsprache externer Aktionäre bei der Unternehmensführung entsprechend begrenzt ist.
Ein Unternehmen, das noch nicht einmal irgendein Rechenzentrum fertig gebaut hat, steigt mit Papieraufträgen von 4.390 Milliarden US-Dollar auf eine Bewertung von 50 Milliarden US-Dollar – findest du das eine besonders mutige Wette des Kapitalmarkts im Zuge der KI-Infrastruktur-Hype, oder vielmehr ein weiteres Warnsignal für die gewaltige Diskrepanz zwischen „Aufträgen“ und „Cashflow“?
$SBE $NVDA $OPENAI #AI供應鏈 #電力基建 #IPO
84
·
--
NVIDIA hat bereits bewiesen, dass die Nachfrage nach GPUs weiter beschleunigt. Heute Abend (nach dem 9.2. im Handel) ist Broadcom an der Reihe, um zu zeigen, ob maßgeschneiderte KI-Chips auch genauso stark durchstarten.
Die neuesten Markterwartungen liegen bei einem EPS von 3,21 US-Dollar, einem Umsatz von 29,25 Milliarden US-Dollar – etwa 84% bis 85% im Jahresvergleich. Die Umsatz-Guidance für KI-Chips im Q3 beträgt 16 Milliarden US-Dollar. Genau diese Zahl will der Markt heute Abend vor allem verifizieren. Der aktuelle Kurs liegt bei 369,34 US-Dollar, die Marktkapitalisierung bei 1,76 Billionen US-Dollar.
Diese Quartalszahlen liefern einen sehr wichtigen historischen Hinweis. Broadcom hatte im letzten Quartal (am 6/3 veröffentlicht) ein EPS von 2,44 US-Dollar erzielt – knapp über der Erwartung von 2,40. Beim Umsatz lagen sie jedoch bei 22,19 Milliarden US-Dollar, also unter der Prognose von 22,27 Milliarden US-Dollar. Zudem hat CEO Hock Tan das Ziel für den Umsatz mit KI-Chips im Jahr 2027 von 100 Milliarden US-Dollar nicht weiter nach oben korrigiert. Am nächsten Tag brach die Aktie dann um über 12% bis 15% ein. Der Abstand zum Allzeithoch beträgt inzwischen über 25%.
Auffällig ist, dass Hock Tan in der letzten Earnings-Call offenbarte, dass das Unternehmen einen Auftrag im Wert von 10 Milliarden US-Dollar für KI erhalten hat – von einem neu hinzugekommenen qualifizierten Kunden – und erklärte, dass dieser Auftrag die Aussichten für den KI-Umsatz im FY2026 deutlich verbessern werde. Die konkreten Details zu diesem Auftrag sind sehr wahrscheinlich ein zentraler Punkt in der heutigen Earnings-Call. Morgan-Stanley-Analyst Harlan Sur behält die Kaufempfehlung bei und nennt ein Kursziel von 400 US-Dollar. Er ist der Ansicht, dass die Nachfrage nach KI-Produkten weiterhin stark ist.
Für institutionelle Anleger steht inzwischen nicht mehr die Frage im Vordergrund, ob die Zahlen „über den Erwartungen“ liegen, sondern zwei Dinge: Erstens, ob der KI-Chip-Umsatzanteil nach einer höheren Gewichtung die bereits sehr hohen Bruttomargen im traditionellen Geschäft verwässern könnte. Zweitens, ob die langfristige Guidance von über 100 Milliarden US-Dollar für 2027 diesmal endlich nach oben angepasst wird – oder ob man weiterhin auf der Stelle tritt. Wenn es wieder ein „Auf der Stelle treten“ ist, ist es wahrscheinlich, dass das letzte Szenario sich wiederholt. Wenn es aber wirklich eine Aufwärtskorrektur gibt und die Details zu den 10 Milliarden US-Dollar für den neuen Kunden offengelegt werden, könnte das ein entscheidender Schritt sein, um herauszufinden, ob Custom ASICs die GPU-Story wirklich fortsetzen können.
Tech-Giganten wollen sich nicht von einem einzelnen GPU-Lieferanten in die Enge treiben lassen. Deshalb müssen sie Broadcom für maßgeschneiderte Chips beauftragen – dem größten Waffenhändler im Wettbewerb um selbst entwickelte KI-Rüstung. Kann Broadcom heute Abend das Fluchmuster durchbrechen, nachdem es im letzten Quartal die Erwartungen übertroffen hatte, aber trotzdem stark abverkauft wurde?
$AVGO $NVDA $MRVL #美股 #AI供應鏈 #財報季
NVIDIA hat bereits bewiesen, dass die Nachfrage nach GPUs weiter beschleunigt. Heute Abend (nach dem 9.2. im Handel) ist Broadcom an der Reihe, um zu zeigen, ob maßgeschneiderte KI-Chips auch genauso stark durchstarten.
Die neuesten Markterwartungen liegen bei einem EPS von 3,21 US-Dollar, einem Umsatz von 29,25 Milliarden US-Dollar – etwa 84% bis 85% im Jahresvergleich. Die Umsatz-Guidance für KI-Chips im Q3 beträgt 16 Milliarden US-Dollar. Genau diese Zahl will der Markt heute Abend vor allem verifizieren. Der aktuelle Kurs liegt bei 369,34 US-Dollar, die Marktkapitalisierung bei 1,76 Billionen US-Dollar.
Diese Quartalszahlen liefern einen sehr wichtigen historischen Hinweis. Broadcom hatte im letzten Quartal (am 6/3 veröffentlicht) ein EPS von 2,44 US-Dollar erzielt – knapp über der Erwartung von 2,40. Beim Umsatz lagen sie jedoch bei 22,19 Milliarden US-Dollar, also unter der Prognose von 22,27 Milliarden US-Dollar. Zudem hat CEO Hock Tan das Ziel für den Umsatz mit KI-Chips im Jahr 2027 von 100 Milliarden US-Dollar nicht weiter nach oben korrigiert. Am nächsten Tag brach die Aktie dann um über 12% bis 15% ein. Der Abstand zum Allzeithoch beträgt inzwischen über 25%.
Auffällig ist, dass Hock Tan in der letzten Earnings-Call offenbarte, dass das Unternehmen einen Auftrag im Wert von 10 Milliarden US-Dollar für KI erhalten hat – von einem neu hinzugekommenen qualifizierten Kunden – und erklärte, dass dieser Auftrag die Aussichten für den KI-Umsatz im FY2026 deutlich verbessern werde. Die konkreten Details zu diesem Auftrag sind sehr wahrscheinlich ein zentraler Punkt in der heutigen Earnings-Call. Morgan-Stanley-Analyst Harlan Sur behält die Kaufempfehlung bei und nennt ein Kursziel von 400 US-Dollar. Er ist der Ansicht, dass die Nachfrage nach KI-Produkten weiterhin stark ist.
Für institutionelle Anleger steht inzwischen nicht mehr die Frage im Vordergrund, ob die Zahlen „über den Erwartungen“ liegen, sondern zwei Dinge: Erstens, ob der KI-Chip-Umsatzanteil nach einer höheren Gewichtung die bereits sehr hohen Bruttomargen im traditionellen Geschäft verwässern könnte. Zweitens, ob die langfristige Guidance von über 100 Milliarden US-Dollar für 2027 diesmal endlich nach oben angepasst wird – oder ob man weiterhin auf der Stelle tritt. Wenn es wieder ein „Auf der Stelle treten“ ist, ist es wahrscheinlich, dass das letzte Szenario sich wiederholt. Wenn es aber wirklich eine Aufwärtskorrektur gibt und die Details zu den 10 Milliarden US-Dollar für den neuen Kunden offengelegt werden, könnte das ein entscheidender Schritt sein, um herauszufinden, ob Custom ASICs die GPU-Story wirklich fortsetzen können.
Tech-Giganten wollen sich nicht von einem einzelnen GPU-Lieferanten in die Enge treiben lassen. Deshalb müssen sie Broadcom für maßgeschneiderte Chips beauftragen – dem größten Waffenhändler im Wettbewerb um selbst entwickelte KI-Rüstung. Kann Broadcom heute Abend das Fluchmuster durchbrechen, nachdem es im letzten Quartal die Erwartungen übertroffen hatte, aber trotzdem stark abverkauft wurde?
$AVGO $NVDA $MRVL #美股 #AI供應鏈 #財報季
Die neuesten Markterwartungen liegen bei einem EPS von 3,21 US-Dollar, einem Umsatz von 29,25 Milliarden US-Dollar – etwa 84% bis 85% im Jahresvergleich. Die Umsatz-Guidance für KI-Chips im Q3 beträgt 16 Milliarden US-Dollar. Genau diese Zahl will der Markt heute Abend vor allem verifizieren. Der aktuelle Kurs liegt bei 369,34 US-Dollar, die Marktkapitalisierung bei 1,76 Billionen US-Dollar.
Diese Quartalszahlen liefern einen sehr wichtigen historischen Hinweis. Broadcom hatte im letzten Quartal (am 6/3 veröffentlicht) ein EPS von 2,44 US-Dollar erzielt – knapp über der Erwartung von 2,40. Beim Umsatz lagen sie jedoch bei 22,19 Milliarden US-Dollar, also unter der Prognose von 22,27 Milliarden US-Dollar. Zudem hat CEO Hock Tan das Ziel für den Umsatz mit KI-Chips im Jahr 2027 von 100 Milliarden US-Dollar nicht weiter nach oben korrigiert. Am nächsten Tag brach die Aktie dann um über 12% bis 15% ein. Der Abstand zum Allzeithoch beträgt inzwischen über 25%.
Auffällig ist, dass Hock Tan in der letzten Earnings-Call offenbarte, dass das Unternehmen einen Auftrag im Wert von 10 Milliarden US-Dollar für KI erhalten hat – von einem neu hinzugekommenen qualifizierten Kunden – und erklärte, dass dieser Auftrag die Aussichten für den KI-Umsatz im FY2026 deutlich verbessern werde. Die konkreten Details zu diesem Auftrag sind sehr wahrscheinlich ein zentraler Punkt in der heutigen Earnings-Call. Morgan-Stanley-Analyst Harlan Sur behält die Kaufempfehlung bei und nennt ein Kursziel von 400 US-Dollar. Er ist der Ansicht, dass die Nachfrage nach KI-Produkten weiterhin stark ist.
Für institutionelle Anleger steht inzwischen nicht mehr die Frage im Vordergrund, ob die Zahlen „über den Erwartungen“ liegen, sondern zwei Dinge: Erstens, ob der KI-Chip-Umsatzanteil nach einer höheren Gewichtung die bereits sehr hohen Bruttomargen im traditionellen Geschäft verwässern könnte. Zweitens, ob die langfristige Guidance von über 100 Milliarden US-Dollar für 2027 diesmal endlich nach oben angepasst wird – oder ob man weiterhin auf der Stelle tritt. Wenn es wieder ein „Auf der Stelle treten“ ist, ist es wahrscheinlich, dass das letzte Szenario sich wiederholt. Wenn es aber wirklich eine Aufwärtskorrektur gibt und die Details zu den 10 Milliarden US-Dollar für den neuen Kunden offengelegt werden, könnte das ein entscheidender Schritt sein, um herauszufinden, ob Custom ASICs die GPU-Story wirklich fortsetzen können.
Tech-Giganten wollen sich nicht von einem einzelnen GPU-Lieferanten in die Enge treiben lassen. Deshalb müssen sie Broadcom für maßgeschneiderte Chips beauftragen – dem größten Waffenhändler im Wettbewerb um selbst entwickelte KI-Rüstung. Kann Broadcom heute Abend das Fluchmuster durchbrechen, nachdem es im letzten Quartal die Erwartungen übertroffen hatte, aber trotzdem stark abverkauft wurde?
$AVGO $NVDA $MRVL #美股 #AI供應鏈 #財報季
213
·
--
Übersetzung ansehen
在沃什发表鹰派讲话后,BTC 从 8 万美元关口回落至高位震荡,现货黄金也同步下挫逾 1.1%。近期 BTC 与黄金在宏观利率扰动下的联动性显著增强,展现出高度一致的流动性敏感特征。
两大资产高位拉锯背后,释放出深层信号:
宏观流动性主导定价:当美债收益率攀升、加息预期抬头,无息资产黄金与高 Beta 的 BTC 均遭遇无风险折现率上行的压制。
储备资产属性共振:无论央行增持黄金,还是机构配置 BTC,两者本质都在对冲法币债务扩张,在紧缩预期升温时走势高度同频。
关键关口筹码沉淀:BTC 在 76,000~78,000 区间展现出极强承接力,回踩洗盘反而有利于夯实下一阶段的筹码结构。
你认为 BTC 与黄金的强联动,印证了数字黄金地位,还是仅是短线流动性受制?
$BTC $XAU #BTC #黄金
在沃什发表鹰派讲话后,BTC 从 8 万美元关口回落至高位震荡,现货黄金也同步下挫逾 1.1%。近期 BTC 与黄金在宏观利率扰动下的联动性显著增强,展现出高度一致的流动性敏感特征。
两大资产高位拉锯背后,释放出深层信号:
宏观流动性主导定价:当美债收益率攀升、加息预期抬头,无息资产黄金与高 Beta 的 BTC 均遭遇无风险折现率上行的压制。
储备资产属性共振:无论央行增持黄金,还是机构配置 BTC,两者本质都在对冲法币债务扩张,在紧缩预期升温时走势高度同频。
关键关口筹码沉淀:BTC 在 76,000~78,000 区间展现出极强承接力,回踩洗盘反而有利于夯实下一阶段的筹码结构。
你认为 BTC 与黄金的强联动,印证了数字黄金地位,还是仅是短线流动性受制?
$BTC $XAU #BTC #黄金
两大资产高位拉锯背后,释放出深层信号:
宏观流动性主导定价:当美债收益率攀升、加息预期抬头,无息资产黄金与高 Beta 的 BTC 均遭遇无风险折现率上行的压制。
储备资产属性共振:无论央行增持黄金,还是机构配置 BTC,两者本质都在对冲法币债务扩张,在紧缩预期升温时走势高度同频。
关键关口筹码沉淀:BTC 在 76,000~78,000 区间展现出极强承接力,回踩洗盘反而有利于夯实下一阶段的筹码结构。
你认为 BTC 与黄金的强联动,印证了数字黄金地位,还是仅是短线流动性受制?
$BTC $XAU #BTC #黄金
96
·
--
闪迪铠侠拟投310亿美元,NAND供需重估
SanDisk und Kioxia haben diesmal ihre Investitionsausbaupläne im Volumen von 31,0 Milliarden US-Dollar angekündigt – doch die Marktreaktion zeigt sich in zwei sich widersprechenden Richtungen, wie bei einer gespaltenen Stimmungslage.
Am 27.8. gaben beide Unternehmen gleichzeitig bekannt, dass sie bis 2032 in Japan zusätzlich mehr als 31,0 Milliarden US-Dollar investieren wollen, um die beiden NAND-Flash-Speicherwerke Yokkaichi und Kitakami auszubauen. In den vergangenen 25 Jahren hatten beide zusammen in Japan bereits über 50 Milliarden US-Dollar investiert; dieses Vorhaben entspricht dem Umfang von etwa 60% der Investitionssumme, die in einem Vierteljahrhundert angefallen ist, nur diesmal in sechs Jahren komprimiert. Das Geld muss jedoch zusätzlich noch durch staatliche Mittel aus Japan aufgestockt werden, damit der gesamte Betrag vollständig gedeckt ist – es handelt sich also nicht um eine endgültig durchgewinkte Investitionsentscheidung.
Am Tag der Veröffentlichung schoss die Aktie von Kioxia im Tagesverlauf zeitweise um knapp 6,9% nach oben, während die eigene Aktie von SanDisk am selben Tag fiel. Dieselbe Nachricht, aber zwei Joint-Venture-Partner – und die Aktienkurse laufen in völlig entgegengesetzte Richtungen.
Dieser Widerspruch ist nicht schwer zu verstehen. Dieses Geld kommt nicht allein aus der eigenen Tasche von SanDisk. SanDisk hält 49,9% der Anteile an dem Joint Venture Flash Ventures, während Kioxia die eigentlichen Fabrikanlagen besitzt. Beide teilen sich die Produktion ungefähr je zur Hälfte; die Kapitalausgaben, die am Ende SanDisk zugerechnet werden, belaufen sich umgerechnet ungefähr auf 1,3 Milliarden US-Dollar pro Jahr – also deutlich weniger als die 31 Milliarden US-Dollar, die die Schlagzeile suggeriert. Noch bemerkenswerter ist: Diese Entscheidung steht im klaren Gegensatz zu dem, was das Management von SanDisk den Investoren erst vor drei Wochen gesagt hatte – damals betonte das Unternehmen, dass man die Versorgung durch „technologische Upgrades“ statt durch einen groß angelegten Kapazitätsausbau erhöhen wolle, und dass der Anteil der CAPEX am Umsatz rückläufig sei.
Die eigentliche Frage ist daher nicht, ob „das Geld genug ist“, sondern ob „die zusätzlichen Kapazitäten in Zukunft auch Abnehmer finden“. Genau das ist einer der klassischen Flüche der traditionellen Speicherindustrie: exzessiver Ausbau, Überkapazitäten, Preiscrash – dieser Kreislauf hat sich in der Vergangenheit schon mehrfach wiederholt.
Diesmal gibt es jedoch eine entscheidende Zahl, die den diesjährigen Erweiterungsplänen mehr Rückhalt verleiht. SanDisk hat bereits langfristige Lieferverträge mit acht Kunden abgeschlossen; dabei wird auf Basis eines niedrigsten garantierten Preises gerechnet. Der Gesamtwert dieser Verträge beläuft sich auf 93,9 Milliarden US-Dollar und deckt etwa die Hälfte der von SanDisk für das FY2027 prognostizierten Versandmengen in Bit ab. Mit anderen Worten: Der Ausbau folgt in gewissem Maß den bereits unterschriebenen Bestellungen – es ist keine rein darauf basierende „Blanko“-Expansion, die nur auf zukünftige Nachfrage spekuliert.
Außerdem ist zu beachten: Laut den Daten von TrendForce wächst der Kapitalaufwand in der gesamten Branche in den vergangenen Jahren mit einer jährlichen Wachstumsrate von 40%. Ein Teil der Gründe liegt darin, dass Samsung und SK hynix ihre Ressourcen in Richtung HBM-Speicher (High Bandwidth Memory) verlagern. Der NAND-Bereich hingegen bietet SanDisk und Kioxia die Gelegenheit, ihren Marktanteil in der Lücke auszubauen. Die 31,0 Milliarden US-Dollar sind daher in gewissem Sinne eher das formelle „Offenlegen“ eines ohnehin bestehenden Erweiterungstrends als eine völlig aus dem Nichts kommende neue Entscheidung.
Kioxia steigt, SanDisk fällt – angesichts derselben Ausbaunachricht: Glaubt der Markt, er belohne Kioxia als konkreten Eigentümer der Anlagenhebel, oder straft er SanDisk für eine Kapitalausgabenstrategie, die nach dem Motto „sagen und tun“ offenbar auseinanderläuft?
$SNDK
闪迪铠侠拟投310亿美元,NAND供需重估
SanDisk und Kioxia haben diesmal ihre Investitionsausbaupläne im Volumen von 31,0 Milliarden US-Dollar angekündigt – doch die Marktreaktion zeigt sich in zwei sich widersprechenden Richtungen, wie bei einer gespaltenen Stimmungslage.
Am 27.8. gaben beide Unternehmen gleichzeitig bekannt, dass sie bis 2032 in Japan zusätzlich mehr als 31,0 Milliarden US-Dollar investieren wollen, um die beiden NAND-Flash-Speicherwerke Yokkaichi und Kitakami auszubauen. In den vergangenen 25 Jahren hatten beide zusammen in Japan bereits über 50 Milliarden US-Dollar investiert; dieses Vorhaben entspricht dem Umfang von etwa 60% der Investitionssumme, die in einem Vierteljahrhundert angefallen ist, nur diesmal in sechs Jahren komprimiert. Das Geld muss jedoch zusätzlich noch durch staatliche Mittel aus Japan aufgestockt werden, damit der gesamte Betrag vollständig gedeckt ist – es handelt sich also nicht um eine endgültig durchgewinkte Investitionsentscheidung.
Am Tag der Veröffentlichung schoss die Aktie von Kioxia im Tagesverlauf zeitweise um knapp 6,9% nach oben, während die eigene Aktie von SanDisk am selben Tag fiel. Dieselbe Nachricht, aber zwei Joint-Venture-Partner – und die Aktienkurse laufen in völlig entgegengesetzte Richtungen.
Dieser Widerspruch ist nicht schwer zu verstehen. Dieses Geld kommt nicht allein aus der eigenen Tasche von SanDisk. SanDisk hält 49,9% der Anteile an dem Joint Venture Flash Ventures, während Kioxia die eigentlichen Fabrikanlagen besitzt. Beide teilen sich die Produktion ungefähr je zur Hälfte; die Kapitalausgaben, die am Ende SanDisk zugerechnet werden, belaufen sich umgerechnet ungefähr auf 1,3 Milliarden US-Dollar pro Jahr – also deutlich weniger als die 31 Milliarden US-Dollar, die die Schlagzeile suggeriert. Noch bemerkenswerter ist: Diese Entscheidung steht im klaren Gegensatz zu dem, was das Management von SanDisk den Investoren erst vor drei Wochen gesagt hatte – damals betonte das Unternehmen, dass man die Versorgung durch „technologische Upgrades“ statt durch einen groß angelegten Kapazitätsausbau erhöhen wolle, und dass der Anteil der CAPEX am Umsatz rückläufig sei.
Die eigentliche Frage ist daher nicht, ob „das Geld genug ist“, sondern ob „die zusätzlichen Kapazitäten in Zukunft auch Abnehmer finden“. Genau das ist einer der klassischen Flüche der traditionellen Speicherindustrie: exzessiver Ausbau, Überkapazitäten, Preiscrash – dieser Kreislauf hat sich in der Vergangenheit schon mehrfach wiederholt.
Diesmal gibt es jedoch eine entscheidende Zahl, die den diesjährigen Erweiterungsplänen mehr Rückhalt verleiht. SanDisk hat bereits langfristige Lieferverträge mit acht Kunden abgeschlossen; dabei wird auf Basis eines niedrigsten garantierten Preises gerechnet. Der Gesamtwert dieser Verträge beläuft sich auf 93,9 Milliarden US-Dollar und deckt etwa die Hälfte der von SanDisk für das FY2027 prognostizierten Versandmengen in Bit ab. Mit anderen Worten: Der Ausbau folgt in gewissem Maß den bereits unterschriebenen Bestellungen – es ist keine rein darauf basierende „Blanko“-Expansion, die nur auf zukünftige Nachfrage spekuliert.
Außerdem ist zu beachten: Laut den Daten von TrendForce wächst der Kapitalaufwand in der gesamten Branche in den vergangenen Jahren mit einer jährlichen Wachstumsrate von 40%. Ein Teil der Gründe liegt darin, dass Samsung und SK hynix ihre Ressourcen in Richtung HBM-Speicher (High Bandwidth Memory) verlagern. Der NAND-Bereich hingegen bietet SanDisk und Kioxia die Gelegenheit, ihren Marktanteil in der Lücke auszubauen. Die 31,0 Milliarden US-Dollar sind daher in gewissem Sinne eher das formelle „Offenlegen“ eines ohnehin bestehenden Erweiterungstrends als eine völlig aus dem Nichts kommende neue Entscheidung.
Kioxia steigt, SanDisk fällt – angesichts derselben Ausbaunachricht: Glaubt der Markt, er belohne Kioxia als konkreten Eigentümer der Anlagenhebel, oder straft er SanDisk für eine Kapitalausgabenstrategie, die nach dem Motto „sagen und tun“ offenbar auseinanderläuft?
$SNDK
SanDisk und Kioxia haben diesmal ihre Investitionsausbaupläne im Volumen von 31,0 Milliarden US-Dollar angekündigt – doch die Marktreaktion zeigt sich in zwei sich widersprechenden Richtungen, wie bei einer gespaltenen Stimmungslage.
Am 27.8. gaben beide Unternehmen gleichzeitig bekannt, dass sie bis 2032 in Japan zusätzlich mehr als 31,0 Milliarden US-Dollar investieren wollen, um die beiden NAND-Flash-Speicherwerke Yokkaichi und Kitakami auszubauen. In den vergangenen 25 Jahren hatten beide zusammen in Japan bereits über 50 Milliarden US-Dollar investiert; dieses Vorhaben entspricht dem Umfang von etwa 60% der Investitionssumme, die in einem Vierteljahrhundert angefallen ist, nur diesmal in sechs Jahren komprimiert. Das Geld muss jedoch zusätzlich noch durch staatliche Mittel aus Japan aufgestockt werden, damit der gesamte Betrag vollständig gedeckt ist – es handelt sich also nicht um eine endgültig durchgewinkte Investitionsentscheidung.
Am Tag der Veröffentlichung schoss die Aktie von Kioxia im Tagesverlauf zeitweise um knapp 6,9% nach oben, während die eigene Aktie von SanDisk am selben Tag fiel. Dieselbe Nachricht, aber zwei Joint-Venture-Partner – und die Aktienkurse laufen in völlig entgegengesetzte Richtungen.
Dieser Widerspruch ist nicht schwer zu verstehen. Dieses Geld kommt nicht allein aus der eigenen Tasche von SanDisk. SanDisk hält 49,9% der Anteile an dem Joint Venture Flash Ventures, während Kioxia die eigentlichen Fabrikanlagen besitzt. Beide teilen sich die Produktion ungefähr je zur Hälfte; die Kapitalausgaben, die am Ende SanDisk zugerechnet werden, belaufen sich umgerechnet ungefähr auf 1,3 Milliarden US-Dollar pro Jahr – also deutlich weniger als die 31 Milliarden US-Dollar, die die Schlagzeile suggeriert. Noch bemerkenswerter ist: Diese Entscheidung steht im klaren Gegensatz zu dem, was das Management von SanDisk den Investoren erst vor drei Wochen gesagt hatte – damals betonte das Unternehmen, dass man die Versorgung durch „technologische Upgrades“ statt durch einen groß angelegten Kapazitätsausbau erhöhen wolle, und dass der Anteil der CAPEX am Umsatz rückläufig sei.
Die eigentliche Frage ist daher nicht, ob „das Geld genug ist“, sondern ob „die zusätzlichen Kapazitäten in Zukunft auch Abnehmer finden“. Genau das ist einer der klassischen Flüche der traditionellen Speicherindustrie: exzessiver Ausbau, Überkapazitäten, Preiscrash – dieser Kreislauf hat sich in der Vergangenheit schon mehrfach wiederholt.
Diesmal gibt es jedoch eine entscheidende Zahl, die den diesjährigen Erweiterungsplänen mehr Rückhalt verleiht. SanDisk hat bereits langfristige Lieferverträge mit acht Kunden abgeschlossen; dabei wird auf Basis eines niedrigsten garantierten Preises gerechnet. Der Gesamtwert dieser Verträge beläuft sich auf 93,9 Milliarden US-Dollar und deckt etwa die Hälfte der von SanDisk für das FY2027 prognostizierten Versandmengen in Bit ab. Mit anderen Worten: Der Ausbau folgt in gewissem Maß den bereits unterschriebenen Bestellungen – es ist keine rein darauf basierende „Blanko“-Expansion, die nur auf zukünftige Nachfrage spekuliert.
Außerdem ist zu beachten: Laut den Daten von TrendForce wächst der Kapitalaufwand in der gesamten Branche in den vergangenen Jahren mit einer jährlichen Wachstumsrate von 40%. Ein Teil der Gründe liegt darin, dass Samsung und SK hynix ihre Ressourcen in Richtung HBM-Speicher (High Bandwidth Memory) verlagern. Der NAND-Bereich hingegen bietet SanDisk und Kioxia die Gelegenheit, ihren Marktanteil in der Lücke auszubauen. Die 31,0 Milliarden US-Dollar sind daher in gewissem Sinne eher das formelle „Offenlegen“ eines ohnehin bestehenden Erweiterungstrends als eine völlig aus dem Nichts kommende neue Entscheidung.
Kioxia steigt, SanDisk fällt – angesichts derselben Ausbaunachricht: Glaubt der Markt, er belohne Kioxia als konkreten Eigentümer der Anlagenhebel, oder straft er SanDisk für eine Kapitalausgabenstrategie, die nach dem Motto „sagen und tun“ offenbar auseinanderläuft?
$SNDK
199
·
--
#嘉信理财拟新增SOL與AVAX以及LINK
资产管理规模超数万亿美元的传统券商巨头嘉信理财(Charles Schwab)传出重磅规划:拟向旗下数千万零售与机构客户开放 SOL、AVAX 与 LINK 的交易!
传统金融巨头加速纳新,释放出 drei积极信号:
Institutionelles Kapital fließt in erstklassige öffentliche Ketten: Nach BTC und ETH haben jetzt leistungsstarke Public Chains (Solana, Avalanche) sowie zentrale Middleware (Chainlink) offiziell das Backing einer erstklassigen regulierten Brokerage erhalten.
Start eines Billionen-Dollar-Buying-Pipelines: Der riesige Bestand an traditionellem Vermögensverwaltungskapital von Charles Schwab ermöglicht eine unkomplizierte, regelkonforme Allokation gängiger Meme-/Altcoin-Assets per Klick, ohne umständliche On-Chain-Operationen, und erweitert damit massiv die Liquiditätseinstiege.
Beschleunigte Umsetzung von RWA und On-Chain-Infrastruktur: Der Chainlink-Orakelstandard und die Subnetzarchitektur von Avalanche sind genau die unverzichtbaren Basissäulen, die Wall Street für die Tokenisierung realer Vermögenswerte benötigt.
Mainstream-Broker steigen nun umfassend ein – glaubst du, dass das eine neue Runde eines Nachholbooms bei Mainstream-Altcoins entzünden wird?
$SOL $AVAX $LINK
#嘉信理财拟新增SOL與AVAX以及LINK
资产管理规模超数万亿美元的传统券商巨头嘉信理财(Charles Schwab)传出重磅规划:拟向旗下数千万零售与机构客户开放 SOL、AVAX 与 LINK 的交易!
传统金融巨头加速纳新,释放出 drei积极信号:
Institutionelles Kapital fließt in erstklassige öffentliche Ketten: Nach BTC und ETH haben jetzt leistungsstarke Public Chains (Solana, Avalanche) sowie zentrale Middleware (Chainlink) offiziell das Backing einer erstklassigen regulierten Brokerage erhalten.
Start eines Billionen-Dollar-Buying-Pipelines: Der riesige Bestand an traditionellem Vermögensverwaltungskapital von Charles Schwab ermöglicht eine unkomplizierte, regelkonforme Allokation gängiger Meme-/Altcoin-Assets per Klick, ohne umständliche On-Chain-Operationen, und erweitert damit massiv die Liquiditätseinstiege.
Beschleunigte Umsetzung von RWA und On-Chain-Infrastruktur: Der Chainlink-Orakelstandard und die Subnetzarchitektur von Avalanche sind genau die unverzichtbaren Basissäulen, die Wall Street für die Tokenisierung realer Vermögenswerte benötigt.
Mainstream-Broker steigen nun umfassend ein – glaubst du, dass das eine neue Runde eines Nachholbooms bei Mainstream-Altcoins entzünden wird?
$SOL $AVAX $LINK
资产管理规模超数万亿美元的传统券商巨头嘉信理财(Charles Schwab)传出重磅规划:拟向旗下数千万零售与机构客户开放 SOL、AVAX 与 LINK 的交易!
传统金融巨头加速纳新,释放出 drei积极信号:
Institutionelles Kapital fließt in erstklassige öffentliche Ketten: Nach BTC und ETH haben jetzt leistungsstarke Public Chains (Solana, Avalanche) sowie zentrale Middleware (Chainlink) offiziell das Backing einer erstklassigen regulierten Brokerage erhalten.
Start eines Billionen-Dollar-Buying-Pipelines: Der riesige Bestand an traditionellem Vermögensverwaltungskapital von Charles Schwab ermöglicht eine unkomplizierte, regelkonforme Allokation gängiger Meme-/Altcoin-Assets per Klick, ohne umständliche On-Chain-Operationen, und erweitert damit massiv die Liquiditätseinstiege.
Beschleunigte Umsetzung von RWA und On-Chain-Infrastruktur: Der Chainlink-Orakelstandard und die Subnetzarchitektur von Avalanche sind genau die unverzichtbaren Basissäulen, die Wall Street für die Tokenisierung realer Vermögenswerte benötigt.
Mainstream-Broker steigen nun umfassend ein – glaubst du, dass das eine neue Runde eines Nachholbooms bei Mainstream-Altcoins entzünden wird?
$SOL $AVAX $LINK
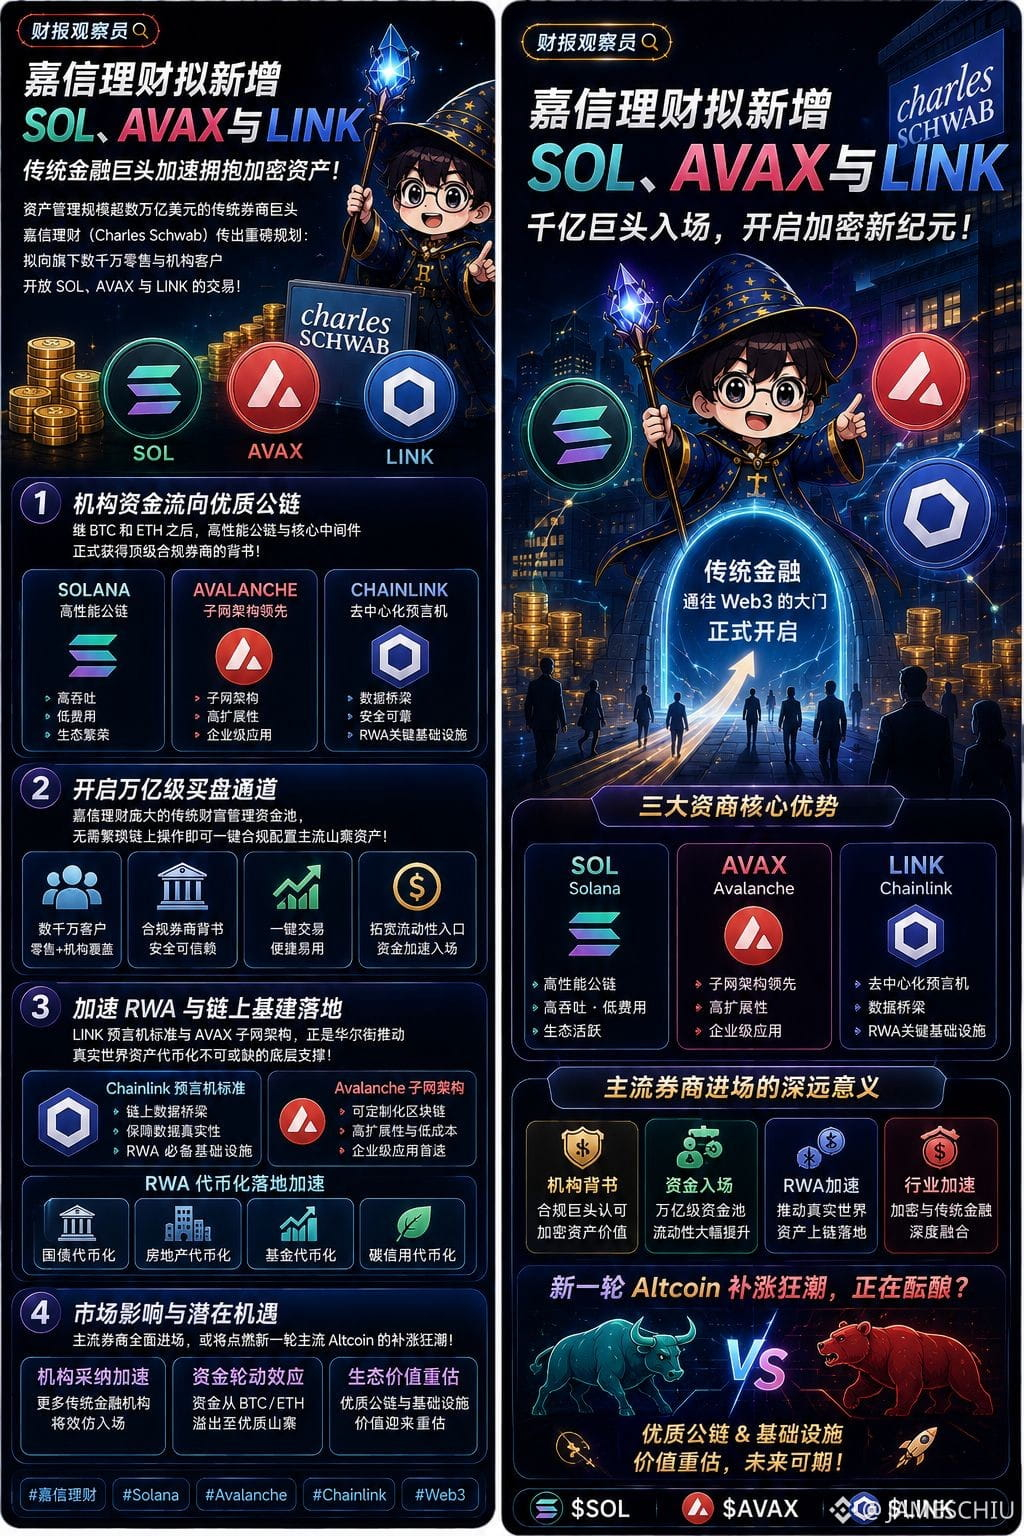
181
·
--
Nachdem der hawkischen Rede von <沃什> gefolgt war, fiel BTC vom Niveau um 80.000 US-Dollar zurück in eine Phase seitlicher Schwankungen auf hohem Niveau, während sich auch der Spot-Goldpreis zeitgleich um mehr als 1,3% abschwächte. In letzter Zeit hat sich die Korrelation zwischen BTC und Gold unter dem Einfluss makroökonomischer Zinsstörungen deutlich verstärkt und zeigt ein hohes Maß an übereinstimmender Liquiditätsempfindlichkeit.
Der Machtkampf der beiden großen Assets auf hohem Niveau sendet tiefgreifende Signale:
Makro-Liquidität bestimmt die Preisbildung: Wenn die Renditen von US-Staatsanleihen steigen und die Erwartungen an weitere Zinserhöhungen zunehmen, werden sowohl zinslose Assets wie Gold als auch hochvolatile BTC durch den Anstieg der risikofreien Abzinsungsraten unter Druck gesetzt.
Reserven-Asset-Charakter verstärkt sich: Ob Zentralbanken Gold aufstocken oder Institutionen BTC allokieren – beide dienen im Kern dazu, die Ausweitung von Fiat-Schulden abzusichern; bei steigenden Straffungserwartungen bewegen sie sich in sehr ähnlichem Takt.
Entscheidende Kursbereiche: BTC zeigt im Bereich von 76.000 bis 78.000 eine außergewöhnlich starke Aufnahmebereitschaft; ein Rücksetzer zur Wäsche des Markts erweist sich sogar als vorteilhaft, um die Kurspositionierung in der nächsten Phase zu festigen.
Hältst du die starke Kopplung zwischen BTC und Gold für eine Bestätigung der Rolle von digitalem Gold – oder ist es lediglich eine kurzfristige Liquiditätsbeschränkung?
$BTC $XAU
Nachdem der hawkischen Rede von <沃什> gefolgt war, fiel BTC vom Niveau um 80.000 US-Dollar zurück in eine Phase seitlicher Schwankungen auf hohem Niveau, während sich auch der Spot-Goldpreis zeitgleich um mehr als 1,3% abschwächte. In letzter Zeit hat sich die Korrelation zwischen BTC und Gold unter dem Einfluss makroökonomischer Zinsstörungen deutlich verstärkt und zeigt ein hohes Maß an übereinstimmender Liquiditätsempfindlichkeit.
Der Machtkampf der beiden großen Assets auf hohem Niveau sendet tiefgreifende Signale:
Makro-Liquidität bestimmt die Preisbildung: Wenn die Renditen von US-Staatsanleihen steigen und die Erwartungen an weitere Zinserhöhungen zunehmen, werden sowohl zinslose Assets wie Gold als auch hochvolatile BTC durch den Anstieg der risikofreien Abzinsungsraten unter Druck gesetzt.
Reserven-Asset-Charakter verstärkt sich: Ob Zentralbanken Gold aufstocken oder Institutionen BTC allokieren – beide dienen im Kern dazu, die Ausweitung von Fiat-Schulden abzusichern; bei steigenden Straffungserwartungen bewegen sie sich in sehr ähnlichem Takt.
Entscheidende Kursbereiche: BTC zeigt im Bereich von 76.000 bis 78.000 eine außergewöhnlich starke Aufnahmebereitschaft; ein Rücksetzer zur Wäsche des Markts erweist sich sogar als vorteilhaft, um die Kurspositionierung in der nächsten Phase zu festigen.
Hältst du die starke Kopplung zwischen BTC und Gold für eine Bestätigung der Rolle von digitalem Gold – oder ist es lediglich eine kurzfristige Liquiditätsbeschränkung?
$BTC $XAU
Der Machtkampf der beiden großen Assets auf hohem Niveau sendet tiefgreifende Signale:
Makro-Liquidität bestimmt die Preisbildung: Wenn die Renditen von US-Staatsanleihen steigen und die Erwartungen an weitere Zinserhöhungen zunehmen, werden sowohl zinslose Assets wie Gold als auch hochvolatile BTC durch den Anstieg der risikofreien Abzinsungsraten unter Druck gesetzt.
Reserven-Asset-Charakter verstärkt sich: Ob Zentralbanken Gold aufstocken oder Institutionen BTC allokieren – beide dienen im Kern dazu, die Ausweitung von Fiat-Schulden abzusichern; bei steigenden Straffungserwartungen bewegen sie sich in sehr ähnlichem Takt.
Entscheidende Kursbereiche: BTC zeigt im Bereich von 76.000 bis 78.000 eine außergewöhnlich starke Aufnahmebereitschaft; ein Rücksetzer zur Wäsche des Markts erweist sich sogar als vorteilhaft, um die Kurspositionierung in der nächsten Phase zu festigen.
Hältst du die starke Kopplung zwischen BTC und Gold für eine Bestätigung der Rolle von digitalem Gold – oder ist es lediglich eine kurzfristige Liquiditätsbeschränkung?
$BTC $XAU
127
·
--
Nvidia verzeichnete am selben Tag einen Sprung von 8,7 %, aber Vorsicht: Lass dich nicht vom roten Rot im Börsenbild täuschen
Am 27.8. stieg der S&P 500 um 0,58 % auf 0,7 % – auf den ersten Blick wirkt alles rosig. Doch wenn man genauer hinsieht, schlossen in den 11 großen Sektoren ganze 10 mit einem Minus; nur der Technologiesektor stieg. Der gleichgewichtete Index (betrachtet die 500 Aktien gleich gewichtet und ignoriert den Einfluss einzelner Großkonzerne nach Marktkapitalisierung) fiel an diesem Tag stattdessen um 0,16 %. Zwischen der Aufwärtsbewegung des kapitalisierungsgewichteten Indexes und dem gleichgewichteten Index klafft eine Differenz von 61 bis 71 Basispunkten – diese Zahl misst präzise, wie stark die jüngste Rallye auf nur sehr wenige Aktien konzentriert war.
Die Verlierer waren vor allem defensive Sektoren wie Gesundheit, Versorger und Konsumgüter des täglichen Bedarfs. Das Kapital wurde erkennbar aus diesen Bereichen abgezogen und in Halbleiter sowie Software zurückgeführt. Allein Nvidia hat sich an diesem einen Tag eine zusätzliche Marktkapitalisierung von rund 435 Milliarden US-Dollar „aus dem Nichts“ geschaffen – eine Größenordnung, die sogar die gesamte Marktkapitalisierung der absoluten Mehrheit der börsennotierten Unternehmen in den USA übertrifft.
Noch bemerkenswerter: Die diesjährige Guidance von Nvidia hat keinerlei Daten aus den Rechenzentrums-Umsätzen im China-Markt berücksichtigt. Das bedeutet: Selbst wenn man den gesamten chinesischen Markt abzieht, hat Nvidia allein mit seinem Wachstum in anderen Regionen schon diesen über den Erwartungen liegenden Guidance-Wert erreicht.
Das ist kein breiter Bullenmarkt. In einer Umgebung mit hoher Inflation und steigenden Zinserwartungen gibt es für das Kapital kaum Ausweichmöglichkeiten – es drängt gezwungen konzentriert in den AI-Kern, der die höchste Gewinnerwartung verspricht. Gleichzeitig beschleunigt sich der Rückzug aus defensiven Industrieaktien und anderen Bereichen. An der Oberfläche wirkt es, als wäre an den Indizes alles in Ordnung – tatsächlich leuchtet nur Nvidia, während die meisten anderen Sektoren im Verborgenen Blut verlieren.
Diese Konzentration ist im historischen Kontext ebenfalls nicht üblich: Der kombinierte Anteil der fünf größten Komponenten an der Gesamtgewichtung liegt seit der Zeit der Internetblase auf dem höchsten Niveau. Der Unterschied diesmal ist allerdings: Die heutigen Giganten werden von echten und dauerhaft wachsenden Gewinnen getragen – nicht von reiner Fantasie.
Wenn eine einzelne Firma an einem Tag mehr Marktkapitalisierung hinzufügt, als der gesamte defensive Sektor an diesem Tag verliert – siehst du darin eine rationale Bestätigung der AI-Hegemonie-Ära oder ein Warnsignal, dass das Risiko im Markt zu stark gebündelt ist?
$NVDA
Nvidia verzeichnete am selben Tag einen Sprung von 8,7 %, aber Vorsicht: Lass dich nicht vom roten Rot im Börsenbild täuschen
Am 27.8. stieg der S&P 500 um 0,58 % auf 0,7 % – auf den ersten Blick wirkt alles rosig. Doch wenn man genauer hinsieht, schlossen in den 11 großen Sektoren ganze 10 mit einem Minus; nur der Technologiesektor stieg. Der gleichgewichtete Index (betrachtet die 500 Aktien gleich gewichtet und ignoriert den Einfluss einzelner Großkonzerne nach Marktkapitalisierung) fiel an diesem Tag stattdessen um 0,16 %. Zwischen der Aufwärtsbewegung des kapitalisierungsgewichteten Indexes und dem gleichgewichteten Index klafft eine Differenz von 61 bis 71 Basispunkten – diese Zahl misst präzise, wie stark die jüngste Rallye auf nur sehr wenige Aktien konzentriert war.
Die Verlierer waren vor allem defensive Sektoren wie Gesundheit, Versorger und Konsumgüter des täglichen Bedarfs. Das Kapital wurde erkennbar aus diesen Bereichen abgezogen und in Halbleiter sowie Software zurückgeführt. Allein Nvidia hat sich an diesem einen Tag eine zusätzliche Marktkapitalisierung von rund 435 Milliarden US-Dollar „aus dem Nichts“ geschaffen – eine Größenordnung, die sogar die gesamte Marktkapitalisierung der absoluten Mehrheit der börsennotierten Unternehmen in den USA übertrifft.
Noch bemerkenswerter: Die diesjährige Guidance von Nvidia hat keinerlei Daten aus den Rechenzentrums-Umsätzen im China-Markt berücksichtigt. Das bedeutet: Selbst wenn man den gesamten chinesischen Markt abzieht, hat Nvidia allein mit seinem Wachstum in anderen Regionen schon diesen über den Erwartungen liegenden Guidance-Wert erreicht.
Das ist kein breiter Bullenmarkt. In einer Umgebung mit hoher Inflation und steigenden Zinserwartungen gibt es für das Kapital kaum Ausweichmöglichkeiten – es drängt gezwungen konzentriert in den AI-Kern, der die höchste Gewinnerwartung verspricht. Gleichzeitig beschleunigt sich der Rückzug aus defensiven Industrieaktien und anderen Bereichen. An der Oberfläche wirkt es, als wäre an den Indizes alles in Ordnung – tatsächlich leuchtet nur Nvidia, während die meisten anderen Sektoren im Verborgenen Blut verlieren.
Diese Konzentration ist im historischen Kontext ebenfalls nicht üblich: Der kombinierte Anteil der fünf größten Komponenten an der Gesamtgewichtung liegt seit der Zeit der Internetblase auf dem höchsten Niveau. Der Unterschied diesmal ist allerdings: Die heutigen Giganten werden von echten und dauerhaft wachsenden Gewinnen getragen – nicht von reiner Fantasie.
Wenn eine einzelne Firma an einem Tag mehr Marktkapitalisierung hinzufügt, als der gesamte defensive Sektor an diesem Tag verliert – siehst du darin eine rationale Bestätigung der AI-Hegemonie-Ära oder ein Warnsignal, dass das Risiko im Markt zu stark gebündelt ist?
$NVDA
Am 27.8. stieg der S&P 500 um 0,58 % auf 0,7 % – auf den ersten Blick wirkt alles rosig. Doch wenn man genauer hinsieht, schlossen in den 11 großen Sektoren ganze 10 mit einem Minus; nur der Technologiesektor stieg. Der gleichgewichtete Index (betrachtet die 500 Aktien gleich gewichtet und ignoriert den Einfluss einzelner Großkonzerne nach Marktkapitalisierung) fiel an diesem Tag stattdessen um 0,16 %. Zwischen der Aufwärtsbewegung des kapitalisierungsgewichteten Indexes und dem gleichgewichteten Index klafft eine Differenz von 61 bis 71 Basispunkten – diese Zahl misst präzise, wie stark die jüngste Rallye auf nur sehr wenige Aktien konzentriert war.
Die Verlierer waren vor allem defensive Sektoren wie Gesundheit, Versorger und Konsumgüter des täglichen Bedarfs. Das Kapital wurde erkennbar aus diesen Bereichen abgezogen und in Halbleiter sowie Software zurückgeführt. Allein Nvidia hat sich an diesem einen Tag eine zusätzliche Marktkapitalisierung von rund 435 Milliarden US-Dollar „aus dem Nichts“ geschaffen – eine Größenordnung, die sogar die gesamte Marktkapitalisierung der absoluten Mehrheit der börsennotierten Unternehmen in den USA übertrifft.
Noch bemerkenswerter: Die diesjährige Guidance von Nvidia hat keinerlei Daten aus den Rechenzentrums-Umsätzen im China-Markt berücksichtigt. Das bedeutet: Selbst wenn man den gesamten chinesischen Markt abzieht, hat Nvidia allein mit seinem Wachstum in anderen Regionen schon diesen über den Erwartungen liegenden Guidance-Wert erreicht.
Das ist kein breiter Bullenmarkt. In einer Umgebung mit hoher Inflation und steigenden Zinserwartungen gibt es für das Kapital kaum Ausweichmöglichkeiten – es drängt gezwungen konzentriert in den AI-Kern, der die höchste Gewinnerwartung verspricht. Gleichzeitig beschleunigt sich der Rückzug aus defensiven Industrieaktien und anderen Bereichen. An der Oberfläche wirkt es, als wäre an den Indizes alles in Ordnung – tatsächlich leuchtet nur Nvidia, während die meisten anderen Sektoren im Verborgenen Blut verlieren.
Diese Konzentration ist im historischen Kontext ebenfalls nicht üblich: Der kombinierte Anteil der fünf größten Komponenten an der Gesamtgewichtung liegt seit der Zeit der Internetblase auf dem höchsten Niveau. Der Unterschied diesmal ist allerdings: Die heutigen Giganten werden von echten und dauerhaft wachsenden Gewinnen getragen – nicht von reiner Fantasie.
Wenn eine einzelne Firma an einem Tag mehr Marktkapitalisierung hinzufügt, als der gesamte defensive Sektor an diesem Tag verliert – siehst du darin eine rationale Bestätigung der AI-Hegemonie-Ära oder ein Warnsignal, dass das Risiko im Markt zu stark gebündelt ist?
$NVDA
100
·
--
Anthropic schätzt einen Markt von 300 Billionen US-Dollar: Kann die IPO-Erzählung eingelöst werden?
Der KI-Super-Einhorn Anthropic wirft kurz vor der Veröffentlichung der IPO-Unterlagen ein gewaltiges Ziel in den Raum: ein potenzieller Unternehmens-KI-Markt in Höhe von 300 Billionen US-Dollar. Damit entzündet es in Sekunden eine weltweite Diskussion in den Kapitalmärkten.
Kann diese Super-Erzählung über 300 Billionen wirklich in klingende Münze umgewandelt werden?
Große Narrative stützen eine überhöhte Bewertung: Auf dem Weg an den öffentlichen Markt wird die Ankergröße TAM im Billionenbereich als entscheidender Trumpf genutzt, um der erwarteten Rekord-Emission à la SpaceX die Stirn zu bieten – mit dem Ziel, die knappe Prämie für „reine“ KI-Leitwerte abzugreifen.
Die echte Kluft bei der Kommerzialisierung: Aktuell stecken selbst die führenden Unternehmen großer Sprachmodelle noch tief in den Anforderungen gigantischer Rechenleistung und extrem hohen F&E-Verlusten. Von „technisch beeindruckend“ bis zur „substanziellen Ersetzung“ durch Budget für Unternehmenssoftware steht die kommerzielle Umsetzungsquote weiterhin einer strengen Prüfung gegenüber.
Wechsel der Bewertungslogik im Sekundärmarkt: Für die Wall Street ist das AI-Thema von der frühen Phase des reinen Storytelling hin zur Betrachtung des lebenslangen Kundenwerts (LTV) und der Margen aus Rechenleistung übergegangen.
300 Billionen US-Dollar – das grenzenlose Sternenmeer: Meinst du, das ist die zwingende Zukunft der KI-Revolution, oder eher eine Bewertungsblase zur Geldbeschaffung rund um das IPO?
#Anthropic #Aİ #IPO #科技股 #Großmodell
Anthropic schätzt einen Markt von 300 Billionen US-Dollar: Kann die IPO-Erzählung eingelöst werden?
Der KI-Super-Einhorn Anthropic wirft kurz vor der Veröffentlichung der IPO-Unterlagen ein gewaltiges Ziel in den Raum: ein potenzieller Unternehmens-KI-Markt in Höhe von 300 Billionen US-Dollar. Damit entzündet es in Sekunden eine weltweite Diskussion in den Kapitalmärkten.
Kann diese Super-Erzählung über 300 Billionen wirklich in klingende Münze umgewandelt werden?
Große Narrative stützen eine überhöhte Bewertung: Auf dem Weg an den öffentlichen Markt wird die Ankergröße TAM im Billionenbereich als entscheidender Trumpf genutzt, um der erwarteten Rekord-Emission à la SpaceX die Stirn zu bieten – mit dem Ziel, die knappe Prämie für „reine“ KI-Leitwerte abzugreifen.
Die echte Kluft bei der Kommerzialisierung: Aktuell stecken selbst die führenden Unternehmen großer Sprachmodelle noch tief in den Anforderungen gigantischer Rechenleistung und extrem hohen F&E-Verlusten. Von „technisch beeindruckend“ bis zur „substanziellen Ersetzung“ durch Budget für Unternehmenssoftware steht die kommerzielle Umsetzungsquote weiterhin einer strengen Prüfung gegenüber.
Wechsel der Bewertungslogik im Sekundärmarkt: Für die Wall Street ist das AI-Thema von der frühen Phase des reinen Storytelling hin zur Betrachtung des lebenslangen Kundenwerts (LTV) und der Margen aus Rechenleistung übergegangen.
300 Billionen US-Dollar – das grenzenlose Sternenmeer: Meinst du, das ist die zwingende Zukunft der KI-Revolution, oder eher eine Bewertungsblase zur Geldbeschaffung rund um das IPO?
#Anthropic #Aİ #IPO #科技股 #Großmodell
Der KI-Super-Einhorn Anthropic wirft kurz vor der Veröffentlichung der IPO-Unterlagen ein gewaltiges Ziel in den Raum: ein potenzieller Unternehmens-KI-Markt in Höhe von 300 Billionen US-Dollar. Damit entzündet es in Sekunden eine weltweite Diskussion in den Kapitalmärkten.
Kann diese Super-Erzählung über 300 Billionen wirklich in klingende Münze umgewandelt werden?
Große Narrative stützen eine überhöhte Bewertung: Auf dem Weg an den öffentlichen Markt wird die Ankergröße TAM im Billionenbereich als entscheidender Trumpf genutzt, um der erwarteten Rekord-Emission à la SpaceX die Stirn zu bieten – mit dem Ziel, die knappe Prämie für „reine“ KI-Leitwerte abzugreifen.
Die echte Kluft bei der Kommerzialisierung: Aktuell stecken selbst die führenden Unternehmen großer Sprachmodelle noch tief in den Anforderungen gigantischer Rechenleistung und extrem hohen F&E-Verlusten. Von „technisch beeindruckend“ bis zur „substanziellen Ersetzung“ durch Budget für Unternehmenssoftware steht die kommerzielle Umsetzungsquote weiterhin einer strengen Prüfung gegenüber.
Wechsel der Bewertungslogik im Sekundärmarkt: Für die Wall Street ist das AI-Thema von der frühen Phase des reinen Storytelling hin zur Betrachtung des lebenslangen Kundenwerts (LTV) und der Margen aus Rechenleistung übergegangen.
300 Billionen US-Dollar – das grenzenlose Sternenmeer: Meinst du, das ist die zwingende Zukunft der KI-Revolution, oder eher eine Bewertungsblase zur Geldbeschaffung rund um das IPO?
#Anthropic #Aİ #IPO #科技股 #Großmodell
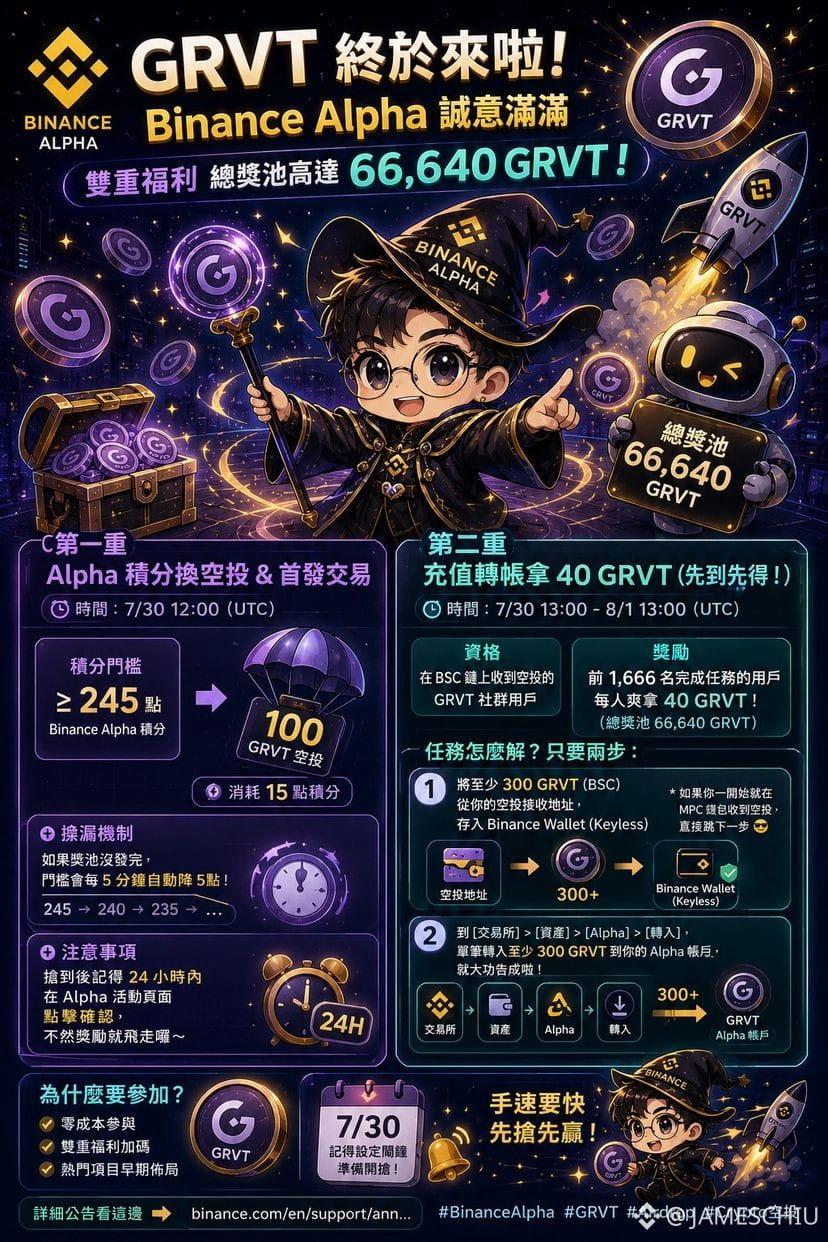
416
·
--
Kann man mit ihm Menschen einen größeren Segen bringen? Gibt es bei Krebs noch mehr Hoffnung?
Die aktuelle Kursbewegung von Moderna ist ein „Top“-Level-Legendenmaterial: nach einem starken positiven Katalysator kommt es anschließend zu einem anspruchsvollen Hoch-Nach-Hoch-Wackeln.
Am 19.8. (Mittwoch) veröffentlichte Moderna gemeinsam mit Merck Sharp & Dohme (MSD) die Phase-3-Klinikdaten für den mRNA-Impfstoff gegen Melanom – das ist die weltweit erste personalisierte mRNA-Krebstherapie, die eine Phase-3-Studie erfolgreich durchlaufen hat, und gilt als wegweisendes Meilensteinereignis. Kaum kamen die Nachrichten heraus, schoss die Aktie vom Kursniveau um 63 US-Dollar aus dem Pre-Market von Dienstag direkt nach oben; im Tagesverlauf stieg sie sogar auf ein Hoch von 176,66 US-Dollar und markierte ein neues 52-Wochen-Hoch. Die Tagesperformance lag zeitweise bei über 180%.
„Wirklich großartig“ waren jedoch die Tage nach der Veröffentlichung. Die Aktie fiel nicht – wie in typischen „Good News, aber danach wird es sofort abverkauft“-Szenarien – schlagartig wieder auf den Ausgangspunkt zurück. Stattdessen schwankte sie ab dem Hoch von 176,66 US-Dollar über knapp eine Woche hinweg wiederholt in der Spanne von 130 bis 150 US-Dollar, bevor sie am 24.8. bei 139,10 US-Dollar schloss. Rechnet man vom Hoch aus, entspricht das einem Rückgang von über 21%, aber die kumulierte 5-Tage-Performance lag immer noch bei über 120%.
Das bedeutet: Die Marktreaktion ist differenzierter als nur „gehandelt, Gewinn mitgenommen und raus“. Spekulatives Kapital, das früh eingestiegen ist, hat zwar in der Nähe der Höchstkurse Gewinne realisiert – aber die Aktie ist nicht in sich zusammengebrochen und nicht zurück an die Marke des ersten Anstiegs gefallen. Das spricht dafür, dass es auch Kapital gibt, das das Meilensteinereignis als echten Substanzwert für die Zukunft einschätzt und Rücksetzer zum Einstieg nutzt.
Die harte Realität im Biotech-Sektor ist, dass zwischen dem Erfolg einer Phase-3-Studie, der offiziellen FDA-Zulassung und dem Verkauf, der dann tatsächlich Erlöse in Krankenhäuser bringt, noch ein langer Weg liegt: Regulierung, Genehmigungen und ein gesamte Kommerzialisierungsprozess müssen durchlaufen werden. Keytruda von Merck ist bereits das etablierte Standardmedikament für die Behandlung nach einer Operation bei Melanomen. Die aktuelle Kombinationstherapie zeigt dabei, dass sie das Wiederauftreten verzögern und das Risiko für Metastasen senken kann – solide klinische Daten statt nur „Gedankenspielraum“.
Dass die Aktie im Hochbereich wiederholt hin- und hergezogen wird, statt direkt abzustürzen, lässt in gewissem Maße darauf schließen, dass der Markt Modernas Onkologie-Pipeline neu bepreist – und sie nicht mehr nur als ein Unternehmen betrachtet, dessen Geschäft mit COVID-Impfstoffen durch den Rückgang Einbußen erlitten hat. Als Nächstes gilt es zu beobachten: Wie schnell die FDA prüft, und ob sich die Erfolge dieser personalisierten mRNA-Plattform auch in weiteren Krebsarten wie nicht-kleinzelligem Lungenkrebs durch spätere Studiendaten replizieren lassen.
Von einem Kurssprung um 180% bis zu einem Rücklauf von 21% im Hoch-Nach-Hoch-Wackeln – findest du, dass das nur bedeutet, dass nach dem Abzug spekulativen Kapitals ein „angemessener“ Preis gefunden wurde? Oder dass der langfristige Wert dieses wegweisenden positiven Katalysators noch nicht vollständig eingepreist ist?
$MRNA $MRK #美股 #生技股 #CancerVaccine
Kann man mit ihm Menschen einen größeren Segen bringen? Gibt es bei Krebs noch mehr Hoffnung?
Die aktuelle Kursbewegung von Moderna ist ein „Top“-Level-Legendenmaterial: nach einem starken positiven Katalysator kommt es anschließend zu einem anspruchsvollen Hoch-Nach-Hoch-Wackeln.
Am 19.8. (Mittwoch) veröffentlichte Moderna gemeinsam mit Merck Sharp & Dohme (MSD) die Phase-3-Klinikdaten für den mRNA-Impfstoff gegen Melanom – das ist die weltweit erste personalisierte mRNA-Krebstherapie, die eine Phase-3-Studie erfolgreich durchlaufen hat, und gilt als wegweisendes Meilensteinereignis. Kaum kamen die Nachrichten heraus, schoss die Aktie vom Kursniveau um 63 US-Dollar aus dem Pre-Market von Dienstag direkt nach oben; im Tagesverlauf stieg sie sogar auf ein Hoch von 176,66 US-Dollar und markierte ein neues 52-Wochen-Hoch. Die Tagesperformance lag zeitweise bei über 180%.
„Wirklich großartig“ waren jedoch die Tage nach der Veröffentlichung. Die Aktie fiel nicht – wie in typischen „Good News, aber danach wird es sofort abverkauft“-Szenarien – schlagartig wieder auf den Ausgangspunkt zurück. Stattdessen schwankte sie ab dem Hoch von 176,66 US-Dollar über knapp eine Woche hinweg wiederholt in der Spanne von 130 bis 150 US-Dollar, bevor sie am 24.8. bei 139,10 US-Dollar schloss. Rechnet man vom Hoch aus, entspricht das einem Rückgang von über 21%, aber die kumulierte 5-Tage-Performance lag immer noch bei über 120%.
Das bedeutet: Die Marktreaktion ist differenzierter als nur „gehandelt, Gewinn mitgenommen und raus“. Spekulatives Kapital, das früh eingestiegen ist, hat zwar in der Nähe der Höchstkurse Gewinne realisiert – aber die Aktie ist nicht in sich zusammengebrochen und nicht zurück an die Marke des ersten Anstiegs gefallen. Das spricht dafür, dass es auch Kapital gibt, das das Meilensteinereignis als echten Substanzwert für die Zukunft einschätzt und Rücksetzer zum Einstieg nutzt.
Die harte Realität im Biotech-Sektor ist, dass zwischen dem Erfolg einer Phase-3-Studie, der offiziellen FDA-Zulassung und dem Verkauf, der dann tatsächlich Erlöse in Krankenhäuser bringt, noch ein langer Weg liegt: Regulierung, Genehmigungen und ein gesamte Kommerzialisierungsprozess müssen durchlaufen werden. Keytruda von Merck ist bereits das etablierte Standardmedikament für die Behandlung nach einer Operation bei Melanomen. Die aktuelle Kombinationstherapie zeigt dabei, dass sie das Wiederauftreten verzögern und das Risiko für Metastasen senken kann – solide klinische Daten statt nur „Gedankenspielraum“.
Dass die Aktie im Hochbereich wiederholt hin- und hergezogen wird, statt direkt abzustürzen, lässt in gewissem Maße darauf schließen, dass der Markt Modernas Onkologie-Pipeline neu bepreist – und sie nicht mehr nur als ein Unternehmen betrachtet, dessen Geschäft mit COVID-Impfstoffen durch den Rückgang Einbußen erlitten hat. Als Nächstes gilt es zu beobachten: Wie schnell die FDA prüft, und ob sich die Erfolge dieser personalisierten mRNA-Plattform auch in weiteren Krebsarten wie nicht-kleinzelligem Lungenkrebs durch spätere Studiendaten replizieren lassen.
Von einem Kurssprung um 180% bis zu einem Rücklauf von 21% im Hoch-Nach-Hoch-Wackeln – findest du, dass das nur bedeutet, dass nach dem Abzug spekulativen Kapitals ein „angemessener“ Preis gefunden wurde? Oder dass der langfristige Wert dieses wegweisenden positiven Katalysators noch nicht vollständig eingepreist ist?
$MRNA $MRK #美股 #生技股 #CancerVaccine
Die aktuelle Kursbewegung von Moderna ist ein „Top“-Level-Legendenmaterial: nach einem starken positiven Katalysator kommt es anschließend zu einem anspruchsvollen Hoch-Nach-Hoch-Wackeln.
Am 19.8. (Mittwoch) veröffentlichte Moderna gemeinsam mit Merck Sharp & Dohme (MSD) die Phase-3-Klinikdaten für den mRNA-Impfstoff gegen Melanom – das ist die weltweit erste personalisierte mRNA-Krebstherapie, die eine Phase-3-Studie erfolgreich durchlaufen hat, und gilt als wegweisendes Meilensteinereignis. Kaum kamen die Nachrichten heraus, schoss die Aktie vom Kursniveau um 63 US-Dollar aus dem Pre-Market von Dienstag direkt nach oben; im Tagesverlauf stieg sie sogar auf ein Hoch von 176,66 US-Dollar und markierte ein neues 52-Wochen-Hoch. Die Tagesperformance lag zeitweise bei über 180%.
„Wirklich großartig“ waren jedoch die Tage nach der Veröffentlichung. Die Aktie fiel nicht – wie in typischen „Good News, aber danach wird es sofort abverkauft“-Szenarien – schlagartig wieder auf den Ausgangspunkt zurück. Stattdessen schwankte sie ab dem Hoch von 176,66 US-Dollar über knapp eine Woche hinweg wiederholt in der Spanne von 130 bis 150 US-Dollar, bevor sie am 24.8. bei 139,10 US-Dollar schloss. Rechnet man vom Hoch aus, entspricht das einem Rückgang von über 21%, aber die kumulierte 5-Tage-Performance lag immer noch bei über 120%.
Das bedeutet: Die Marktreaktion ist differenzierter als nur „gehandelt, Gewinn mitgenommen und raus“. Spekulatives Kapital, das früh eingestiegen ist, hat zwar in der Nähe der Höchstkurse Gewinne realisiert – aber die Aktie ist nicht in sich zusammengebrochen und nicht zurück an die Marke des ersten Anstiegs gefallen. Das spricht dafür, dass es auch Kapital gibt, das das Meilensteinereignis als echten Substanzwert für die Zukunft einschätzt und Rücksetzer zum Einstieg nutzt.
Die harte Realität im Biotech-Sektor ist, dass zwischen dem Erfolg einer Phase-3-Studie, der offiziellen FDA-Zulassung und dem Verkauf, der dann tatsächlich Erlöse in Krankenhäuser bringt, noch ein langer Weg liegt: Regulierung, Genehmigungen und ein gesamte Kommerzialisierungsprozess müssen durchlaufen werden. Keytruda von Merck ist bereits das etablierte Standardmedikament für die Behandlung nach einer Operation bei Melanomen. Die aktuelle Kombinationstherapie zeigt dabei, dass sie das Wiederauftreten verzögern und das Risiko für Metastasen senken kann – solide klinische Daten statt nur „Gedankenspielraum“.
Dass die Aktie im Hochbereich wiederholt hin- und hergezogen wird, statt direkt abzustürzen, lässt in gewissem Maße darauf schließen, dass der Markt Modernas Onkologie-Pipeline neu bepreist – und sie nicht mehr nur als ein Unternehmen betrachtet, dessen Geschäft mit COVID-Impfstoffen durch den Rückgang Einbußen erlitten hat. Als Nächstes gilt es zu beobachten: Wie schnell die FDA prüft, und ob sich die Erfolge dieser personalisierten mRNA-Plattform auch in weiteren Krebsarten wie nicht-kleinzelligem Lungenkrebs durch spätere Studiendaten replizieren lassen.
Von einem Kurssprung um 180% bis zu einem Rücklauf von 21% im Hoch-Nach-Hoch-Wackeln – findest du, dass das nur bedeutet, dass nach dem Abzug spekulativen Kapitals ein „angemessener“ Preis gefunden wurde? Oder dass der langfristige Wert dieses wegweisenden positiven Katalysators noch nicht vollständig eingepreist ist?
$MRNA $MRK #美股 #生技股 #CancerVaccine
332
·
--
#BTC beschleunigt den Anstieg – können die Gelder noch weiter nachlegen?
BTC hat endlich die monatelange Stagnation durchbrochen und auf einen Schlag die Marke von 75.000 US-Dollar geknackt! Diese riesige bullische Kerze hat die gesamten Online-Bären direkt explodieren lassen; der Betrag der Tagesliquidationen kam zeitweise fast an 3 Milliarden US-Dollar heran. Noch entscheidender: Die Liquiditätslage kühlt sich wieder auf. Am 19. August flossen bei den US-Spot-ETFs netto über 700 Millionen US-Dollar hinein (BTC: 517 Millionen, ETH: 189 Millionen).
Doch mitten im Jubel: Wie weit kann diese Rally wirklich laufen?
Zwangsliquidationen statt echter Neuaufbau: Die vorherigen Short-Positionen waren zu stark überfüllt. Sobald der Kurs gerade erst anzieht, werden Ketten-Liquidationen ausgelöst – der kurzfristige Anstieg wird durch den Hebel massiv verstärkt.
Zusätzliche Mittel sind der einzige Lackmustest: ETF-Zuflüsse sind ein gutes Omen, aber ob sich das Ganze von einer „überverkauften Erholungsbewegung“ zu einem „Trend des großen Anstiegs“ entwickelt, hängt davon ab, ob die zukünftige Stabilcoin-Zufuhr und das Spot-Handelsvolumen weiterhin Schritt halten.
Vorsicht vor Risiko bei Hochlagen-Washouts: Oberhalb von 75.000 US-Dollar hat sich eine große Menge an historischen „eingefrorenen“ Beständen und kurzfristigen Gewinnen angesammelt. Wenn der Volumen-„Nachschub“ nicht ausreicht, kann sich der Hebel erneut aufstapeln und zu heftigen Nadelstichen führen.
Hältst du diese Bewegung für den Start eines neuen großen Bullenmarkt-Angriffs – oder eher für einen Zwischenhoch-Abschnitt nach der Abrechnung der Bären?
$BTC $ETH #BTC #加密货币 #Markt-/Kursanalyse
#BTC beschleunigt den Anstieg – können die Gelder noch weiter nachlegen?
BTC hat endlich die monatelange Stagnation durchbrochen und auf einen Schlag die Marke von 75.000 US-Dollar geknackt! Diese riesige bullische Kerze hat die gesamten Online-Bären direkt explodieren lassen; der Betrag der Tagesliquidationen kam zeitweise fast an 3 Milliarden US-Dollar heran. Noch entscheidender: Die Liquiditätslage kühlt sich wieder auf. Am 19. August flossen bei den US-Spot-ETFs netto über 700 Millionen US-Dollar hinein (BTC: 517 Millionen, ETH: 189 Millionen).
Doch mitten im Jubel: Wie weit kann diese Rally wirklich laufen?
Zwangsliquidationen statt echter Neuaufbau: Die vorherigen Short-Positionen waren zu stark überfüllt. Sobald der Kurs gerade erst anzieht, werden Ketten-Liquidationen ausgelöst – der kurzfristige Anstieg wird durch den Hebel massiv verstärkt.
Zusätzliche Mittel sind der einzige Lackmustest: ETF-Zuflüsse sind ein gutes Omen, aber ob sich das Ganze von einer „überverkauften Erholungsbewegung“ zu einem „Trend des großen Anstiegs“ entwickelt, hängt davon ab, ob die zukünftige Stabilcoin-Zufuhr und das Spot-Handelsvolumen weiterhin Schritt halten.
Vorsicht vor Risiko bei Hochlagen-Washouts: Oberhalb von 75.000 US-Dollar hat sich eine große Menge an historischen „eingefrorenen“ Beständen und kurzfristigen Gewinnen angesammelt. Wenn der Volumen-„Nachschub“ nicht ausreicht, kann sich der Hebel erneut aufstapeln und zu heftigen Nadelstichen führen.
Hältst du diese Bewegung für den Start eines neuen großen Bullenmarkt-Angriffs – oder eher für einen Zwischenhoch-Abschnitt nach der Abrechnung der Bären?
$BTC $ETH #BTC #加密货币 #Markt-/Kursanalyse
BTC hat endlich die monatelange Stagnation durchbrochen und auf einen Schlag die Marke von 75.000 US-Dollar geknackt! Diese riesige bullische Kerze hat die gesamten Online-Bären direkt explodieren lassen; der Betrag der Tagesliquidationen kam zeitweise fast an 3 Milliarden US-Dollar heran. Noch entscheidender: Die Liquiditätslage kühlt sich wieder auf. Am 19. August flossen bei den US-Spot-ETFs netto über 700 Millionen US-Dollar hinein (BTC: 517 Millionen, ETH: 189 Millionen).
Doch mitten im Jubel: Wie weit kann diese Rally wirklich laufen?
Zwangsliquidationen statt echter Neuaufbau: Die vorherigen Short-Positionen waren zu stark überfüllt. Sobald der Kurs gerade erst anzieht, werden Ketten-Liquidationen ausgelöst – der kurzfristige Anstieg wird durch den Hebel massiv verstärkt.
Zusätzliche Mittel sind der einzige Lackmustest: ETF-Zuflüsse sind ein gutes Omen, aber ob sich das Ganze von einer „überverkauften Erholungsbewegung“ zu einem „Trend des großen Anstiegs“ entwickelt, hängt davon ab, ob die zukünftige Stabilcoin-Zufuhr und das Spot-Handelsvolumen weiterhin Schritt halten.
Vorsicht vor Risiko bei Hochlagen-Washouts: Oberhalb von 75.000 US-Dollar hat sich eine große Menge an historischen „eingefrorenen“ Beständen und kurzfristigen Gewinnen angesammelt. Wenn der Volumen-„Nachschub“ nicht ausreicht, kann sich der Hebel erneut aufstapeln und zu heftigen Nadelstichen führen.
Hältst du diese Bewegung für den Start eines neuen großen Bullenmarkt-Angriffs – oder eher für einen Zwischenhoch-Abschnitt nach der Abrechnung der Bären?
$BTC $ETH #BTC #加密货币 #Markt-/Kursanalyse
216
·
--
Google gab Marvell eine Aktienoption im Wert von bis zu 12,2 Milliarden US-Dollar. Aber ich finde, das wirklich Bemerkenswerte ist nicht diese 12,2 Milliarden.
Google erhielt das Recht, bis zu 58,97 Millionen Stammaktien von Marvell zu erwerben, Ausübungspreis 206,58 US-Dollar. Wenn alles ausgeübt wird, hat das einen Wert von etwa 12,2 Milliarden US-Dollar – umgerechnet entspricht das rund 7 % der derzeit ausstehenden Aktien von Marvell. Nach der Veröffentlichung der Nachricht stieg Marvell vorbörslich zeitweise um über 8 % auf 14 %; der bisherige Haupt-Partner für kundenspezifische Chips, Broadcom, fiel dagegen um mehr als 5 %.
Diese Zusammenarbeit soll Google dabei helfen, eine Reihe kundenspezifischer Chips rund um das TPU-Ökosystem zu entwickeln – darunter KI-Inferenzbeschleuniger, Speicher-Controller, Netzwerkschnittstellen-Controller, Speicher-Schnittstellen-Controller sowie Near-Memory-Computing-Technologie. Wenn Google seine künftigen Beschaffungsziele erreicht, wird für diese Zusammenarbeit bis zum Geschäftsjahr 2033 ein potenzielles Umsatzvolumen von rund 120 Milliarden US-Dollar erwartet.
Hier gibt es eine Detailinformation, die viele Medienüberschriften ignorieren. Diese 12,2 Milliarden US-Dollar an Optionsrechten werden nicht auf einmal ausgezahlt, und Google hat das Geld auch noch nicht vollständig auf das Konto von Marvell überwiesen – nur etwa 1,36 Millionen Aktien werden im ersten Kooperationsjahr vierteljährlich in Tranchen erhalten. Der Rest der Aktien wird in 240 Tranchen aufgeteilt: Jedes Mal, wenn Google bei Marvell kundenspezifische Produkte im Wert von 500 Millionen US-Dollar einkauft, wird jeweils eine Tranche freigeschaltet. Das bedeutet: Der Anteil, den Google an Marvell hält, wächst parallel zum tatsächlich getätigten Beschaffungsvolumen – nicht so, dass die 12 Milliarden sofort bei Vertragsabschluss „eingestrichen“ werden.
Die erste Reaktion am Markt war: Marvell gewinnt, Broadcom verliert. Doch eine realistischere Interpretation könnte sein: Das „Kuchenstück“ für Googles KI-Chips wird größer – statt dass man nur Aufträge von Broadcom übernimmt. Immerhin hat Google erst im April dieses Jahres einen Vertrag mit Broadcom über die Entwicklung kundenspezifischer TPU-Designs abgeschlossen. Jetzt wird Marvell als zweiter Lieferant hinzugezogen. Das zeigt im Kern, dass die Tendenz bei extrem großen Cloud-Anbietern, KI-Chip-Lieferungen nicht vollständig auf einen einzigen Anbieter zu konzentrieren, immer deutlicher wird.
Amazon hat eigene Trainium- und Inferentia-Chips, und auch Microsoft sowie Meta entwickeln eigene KI-Chips. Wenn hinter Googles TPU aus „nur Broadcom“ nun „Broadcom plus Marvell“ wird – und perspektivisch möglicherweise noch weitere Lieferanten hinzukommen –, dann könnte der KI-Chipmarkt nicht mehr nur ein Duell der beiden Platzhirsche NVIDIA und des Mitbewerbers über die Ultra-Scale-Umsetzung sein. Der eigentliche nächste große Krieg ist: Entscheiden sich die extrem großen Cloud-Anbieter, ihre Chips selbst zu designen? Falls die Antwort „ja“ lautet, profitieren nicht nur GPU-Unternehmen, sondern auch Anbieter für kundenspezifische Chip-Designs, Halbleiterfertiger, Advanced Packaging, optische Kommunikation und besonders hochbandbreitige Speicher. Die gesamte Lieferkette dürfte neu bepreist werden.
Der nächste Prüfpunkt ist der eigene Quartalsbericht von Marvell am 27.08. Der Markt wird wissen wollen, ob sich der Zeitplan dieser Google-Zusammenarbeit für den Umsatz noch klarer darstellen lässt. Wenn das Management die langfristige Sichtbarkeit konkreter erklären kann, könnte der Markt beginnen, die Bewertung des Unternehmens neu zu beurteilen.
Allerdings ist auch diese Struktur nicht ohne Risiko: Die Kooperations-Einnahmen werden sich erst über einen sehr langen Zeitraum nach und nach realisieren. Broadcom könnte weiterhin Googles Kooperationspartner bleiben. Zudem ist die aktuelle Bewertung von Marvell an sich nicht günstig. Die Entwicklungskosten für kundenspezifische Chips sind hoch – wenn die künftigen KI-Capex-Ausgaben nachlassen, könnten solche langfristig gebundenen Bestellungen ebenfalls belastet werden.
Googles TPU, jetzt zusätzlich die kundenspezifischen Chips von Marvell – denkst du, dass der nächste Superzyklus bei KI-Halbleitern größer ausfallen wird als die reine Story vom GPU-Markt?
$MRVL $AVGO $GOOGL #美股 #AI供應鏈 #Halbleiter
Google gab Marvell eine Aktienoption im Wert von bis zu 12,2 Milliarden US-Dollar. Aber ich finde, das wirklich Bemerkenswerte ist nicht diese 12,2 Milliarden.
Google erhielt das Recht, bis zu 58,97 Millionen Stammaktien von Marvell zu erwerben, Ausübungspreis 206,58 US-Dollar. Wenn alles ausgeübt wird, hat das einen Wert von etwa 12,2 Milliarden US-Dollar – umgerechnet entspricht das rund 7 % der derzeit ausstehenden Aktien von Marvell. Nach der Veröffentlichung der Nachricht stieg Marvell vorbörslich zeitweise um über 8 % auf 14 %; der bisherige Haupt-Partner für kundenspezifische Chips, Broadcom, fiel dagegen um mehr als 5 %.
Diese Zusammenarbeit soll Google dabei helfen, eine Reihe kundenspezifischer Chips rund um das TPU-Ökosystem zu entwickeln – darunter KI-Inferenzbeschleuniger, Speicher-Controller, Netzwerkschnittstellen-Controller, Speicher-Schnittstellen-Controller sowie Near-Memory-Computing-Technologie. Wenn Google seine künftigen Beschaffungsziele erreicht, wird für diese Zusammenarbeit bis zum Geschäftsjahr 2033 ein potenzielles Umsatzvolumen von rund 120 Milliarden US-Dollar erwartet.
Hier gibt es eine Detailinformation, die viele Medienüberschriften ignorieren. Diese 12,2 Milliarden US-Dollar an Optionsrechten werden nicht auf einmal ausgezahlt, und Google hat das Geld auch noch nicht vollständig auf das Konto von Marvell überwiesen – nur etwa 1,36 Millionen Aktien werden im ersten Kooperationsjahr vierteljährlich in Tranchen erhalten. Der Rest der Aktien wird in 240 Tranchen aufgeteilt: Jedes Mal, wenn Google bei Marvell kundenspezifische Produkte im Wert von 500 Millionen US-Dollar einkauft, wird jeweils eine Tranche freigeschaltet. Das bedeutet: Der Anteil, den Google an Marvell hält, wächst parallel zum tatsächlich getätigten Beschaffungsvolumen – nicht so, dass die 12 Milliarden sofort bei Vertragsabschluss „eingestrichen“ werden.
Die erste Reaktion am Markt war: Marvell gewinnt, Broadcom verliert. Doch eine realistischere Interpretation könnte sein: Das „Kuchenstück“ für Googles KI-Chips wird größer – statt dass man nur Aufträge von Broadcom übernimmt. Immerhin hat Google erst im April dieses Jahres einen Vertrag mit Broadcom über die Entwicklung kundenspezifischer TPU-Designs abgeschlossen. Jetzt wird Marvell als zweiter Lieferant hinzugezogen. Das zeigt im Kern, dass die Tendenz bei extrem großen Cloud-Anbietern, KI-Chip-Lieferungen nicht vollständig auf einen einzigen Anbieter zu konzentrieren, immer deutlicher wird.
Amazon hat eigene Trainium- und Inferentia-Chips, und auch Microsoft sowie Meta entwickeln eigene KI-Chips. Wenn hinter Googles TPU aus „nur Broadcom“ nun „Broadcom plus Marvell“ wird – und perspektivisch möglicherweise noch weitere Lieferanten hinzukommen –, dann könnte der KI-Chipmarkt nicht mehr nur ein Duell der beiden Platzhirsche NVIDIA und des Mitbewerbers über die Ultra-Scale-Umsetzung sein. Der eigentliche nächste große Krieg ist: Entscheiden sich die extrem großen Cloud-Anbieter, ihre Chips selbst zu designen? Falls die Antwort „ja“ lautet, profitieren nicht nur GPU-Unternehmen, sondern auch Anbieter für kundenspezifische Chip-Designs, Halbleiterfertiger, Advanced Packaging, optische Kommunikation und besonders hochbandbreitige Speicher. Die gesamte Lieferkette dürfte neu bepreist werden.
Der nächste Prüfpunkt ist der eigene Quartalsbericht von Marvell am 27.08. Der Markt wird wissen wollen, ob sich der Zeitplan dieser Google-Zusammenarbeit für den Umsatz noch klarer darstellen lässt. Wenn das Management die langfristige Sichtbarkeit konkreter erklären kann, könnte der Markt beginnen, die Bewertung des Unternehmens neu zu beurteilen.
Allerdings ist auch diese Struktur nicht ohne Risiko: Die Kooperations-Einnahmen werden sich erst über einen sehr langen Zeitraum nach und nach realisieren. Broadcom könnte weiterhin Googles Kooperationspartner bleiben. Zudem ist die aktuelle Bewertung von Marvell an sich nicht günstig. Die Entwicklungskosten für kundenspezifische Chips sind hoch – wenn die künftigen KI-Capex-Ausgaben nachlassen, könnten solche langfristig gebundenen Bestellungen ebenfalls belastet werden.
Googles TPU, jetzt zusätzlich die kundenspezifischen Chips von Marvell – denkst du, dass der nächste Superzyklus bei KI-Halbleitern größer ausfallen wird als die reine Story vom GPU-Markt?
$MRVL $AVGO $GOOGL #美股 #AI供應鏈 #Halbleiter
Google erhielt das Recht, bis zu 58,97 Millionen Stammaktien von Marvell zu erwerben, Ausübungspreis 206,58 US-Dollar. Wenn alles ausgeübt wird, hat das einen Wert von etwa 12,2 Milliarden US-Dollar – umgerechnet entspricht das rund 7 % der derzeit ausstehenden Aktien von Marvell. Nach der Veröffentlichung der Nachricht stieg Marvell vorbörslich zeitweise um über 8 % auf 14 %; der bisherige Haupt-Partner für kundenspezifische Chips, Broadcom, fiel dagegen um mehr als 5 %.
Diese Zusammenarbeit soll Google dabei helfen, eine Reihe kundenspezifischer Chips rund um das TPU-Ökosystem zu entwickeln – darunter KI-Inferenzbeschleuniger, Speicher-Controller, Netzwerkschnittstellen-Controller, Speicher-Schnittstellen-Controller sowie Near-Memory-Computing-Technologie. Wenn Google seine künftigen Beschaffungsziele erreicht, wird für diese Zusammenarbeit bis zum Geschäftsjahr 2033 ein potenzielles Umsatzvolumen von rund 120 Milliarden US-Dollar erwartet.
Hier gibt es eine Detailinformation, die viele Medienüberschriften ignorieren. Diese 12,2 Milliarden US-Dollar an Optionsrechten werden nicht auf einmal ausgezahlt, und Google hat das Geld auch noch nicht vollständig auf das Konto von Marvell überwiesen – nur etwa 1,36 Millionen Aktien werden im ersten Kooperationsjahr vierteljährlich in Tranchen erhalten. Der Rest der Aktien wird in 240 Tranchen aufgeteilt: Jedes Mal, wenn Google bei Marvell kundenspezifische Produkte im Wert von 500 Millionen US-Dollar einkauft, wird jeweils eine Tranche freigeschaltet. Das bedeutet: Der Anteil, den Google an Marvell hält, wächst parallel zum tatsächlich getätigten Beschaffungsvolumen – nicht so, dass die 12 Milliarden sofort bei Vertragsabschluss „eingestrichen“ werden.
Die erste Reaktion am Markt war: Marvell gewinnt, Broadcom verliert. Doch eine realistischere Interpretation könnte sein: Das „Kuchenstück“ für Googles KI-Chips wird größer – statt dass man nur Aufträge von Broadcom übernimmt. Immerhin hat Google erst im April dieses Jahres einen Vertrag mit Broadcom über die Entwicklung kundenspezifischer TPU-Designs abgeschlossen. Jetzt wird Marvell als zweiter Lieferant hinzugezogen. Das zeigt im Kern, dass die Tendenz bei extrem großen Cloud-Anbietern, KI-Chip-Lieferungen nicht vollständig auf einen einzigen Anbieter zu konzentrieren, immer deutlicher wird.
Amazon hat eigene Trainium- und Inferentia-Chips, und auch Microsoft sowie Meta entwickeln eigene KI-Chips. Wenn hinter Googles TPU aus „nur Broadcom“ nun „Broadcom plus Marvell“ wird – und perspektivisch möglicherweise noch weitere Lieferanten hinzukommen –, dann könnte der KI-Chipmarkt nicht mehr nur ein Duell der beiden Platzhirsche NVIDIA und des Mitbewerbers über die Ultra-Scale-Umsetzung sein. Der eigentliche nächste große Krieg ist: Entscheiden sich die extrem großen Cloud-Anbieter, ihre Chips selbst zu designen? Falls die Antwort „ja“ lautet, profitieren nicht nur GPU-Unternehmen, sondern auch Anbieter für kundenspezifische Chip-Designs, Halbleiterfertiger, Advanced Packaging, optische Kommunikation und besonders hochbandbreitige Speicher. Die gesamte Lieferkette dürfte neu bepreist werden.
Der nächste Prüfpunkt ist der eigene Quartalsbericht von Marvell am 27.08. Der Markt wird wissen wollen, ob sich der Zeitplan dieser Google-Zusammenarbeit für den Umsatz noch klarer darstellen lässt. Wenn das Management die langfristige Sichtbarkeit konkreter erklären kann, könnte der Markt beginnen, die Bewertung des Unternehmens neu zu beurteilen.
Allerdings ist auch diese Struktur nicht ohne Risiko: Die Kooperations-Einnahmen werden sich erst über einen sehr langen Zeitraum nach und nach realisieren. Broadcom könnte weiterhin Googles Kooperationspartner bleiben. Zudem ist die aktuelle Bewertung von Marvell an sich nicht günstig. Die Entwicklungskosten für kundenspezifische Chips sind hoch – wenn die künftigen KI-Capex-Ausgaben nachlassen, könnten solche langfristig gebundenen Bestellungen ebenfalls belastet werden.
Googles TPU, jetzt zusätzlich die kundenspezifischen Chips von Marvell – denkst du, dass der nächste Superzyklus bei KI-Halbleitern größer ausfallen wird als die reine Story vom GPU-Markt?
$MRVL $AVGO $GOOGL #美股 #AI供應鏈 #Halbleiter
282
·
--
Kaito Katalyst startet offiziell mit dem ersten Projekt von Axis Robotics – die Renditeunterschiede bei drei „Farming“-Pfaden sind ziemlich deutlich:
Content-Erstellung (0,2% Anteil): nur für die ersten 500 – diese teilen sich den Betrag (Top 100: 0,1%, 101–500: 0,1%). Entscheidend sind reine Aufmerksamkeit und Verbreitung.
$KAITO Staking (0,05% Anteil): die Schwelle liegt bei ca. 5.000 Stück $sKAITO (ca. 5.810 Stück $KAITO müssen auf der Base-Kette gestaked werden). Geeignet für faule Leute, die einfach ohne Nachdenken im Liegen/Ausruhen den Airdrop mitnehmen.
Interaktive Aufgaben des Projekts: Im Browser per Fernsteuerung einen Roboterarm Objekte greifen lassen und dabei Daten-Annotationen vervollständigen – insgesamt 9 Aufgaben, aber nur 1.200 Plätze (ein Teil ist bereits ausgebucht).
Manuelle Aufgaben sind dafür da, dem Projekt körperbezogene (physische) Daten zu liefern, während Staking die „Alpha“-Ökologie frisst.
Wie wollt ihr es diese Runde angehen: mit Muskelkraft hart „durchziehen“, oder direkt staken und entspannt liegen bleiben?
#Kaito #AxisRobotics #空投 #DePIN #Web3
Kaito Katalyst startet offiziell mit dem ersten Projekt von Axis Robotics – die Renditeunterschiede bei drei „Farming“-Pfaden sind ziemlich deutlich:
Content-Erstellung (0,2% Anteil): nur für die ersten 500 – diese teilen sich den Betrag (Top 100: 0,1%, 101–500: 0,1%). Entscheidend sind reine Aufmerksamkeit und Verbreitung.
$KAITO Staking (0,05% Anteil): die Schwelle liegt bei ca. 5.000 Stück $sKAITO (ca. 5.810 Stück $KAITO müssen auf der Base-Kette gestaked werden). Geeignet für faule Leute, die einfach ohne Nachdenken im Liegen/Ausruhen den Airdrop mitnehmen.
Interaktive Aufgaben des Projekts: Im Browser per Fernsteuerung einen Roboterarm Objekte greifen lassen und dabei Daten-Annotationen vervollständigen – insgesamt 9 Aufgaben, aber nur 1.200 Plätze (ein Teil ist bereits ausgebucht).
Manuelle Aufgaben sind dafür da, dem Projekt körperbezogene (physische) Daten zu liefern, während Staking die „Alpha“-Ökologie frisst.
Wie wollt ihr es diese Runde angehen: mit Muskelkraft hart „durchziehen“, oder direkt staken und entspannt liegen bleiben?
#Kaito #AxisRobotics #空投 #DePIN #Web3
Content-Erstellung (0,2% Anteil): nur für die ersten 500 – diese teilen sich den Betrag (Top 100: 0,1%, 101–500: 0,1%). Entscheidend sind reine Aufmerksamkeit und Verbreitung.
$KAITO Staking (0,05% Anteil): die Schwelle liegt bei ca. 5.000 Stück $sKAITO (ca. 5.810 Stück $KAITO müssen auf der Base-Kette gestaked werden). Geeignet für faule Leute, die einfach ohne Nachdenken im Liegen/Ausruhen den Airdrop mitnehmen.
Interaktive Aufgaben des Projekts: Im Browser per Fernsteuerung einen Roboterarm Objekte greifen lassen und dabei Daten-Annotationen vervollständigen – insgesamt 9 Aufgaben, aber nur 1.200 Plätze (ein Teil ist bereits ausgebucht).
Manuelle Aufgaben sind dafür da, dem Projekt körperbezogene (physische) Daten zu liefern, während Staking die „Alpha“-Ökologie frisst.
Wie wollt ihr es diese Runde angehen: mit Muskelkraft hart „durchziehen“, oder direkt staken und entspannt liegen bleiben?
#Kaito #AxisRobotics #空投 #DePIN #Web3
222
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
BitcoinSurpasses$77000
7,558 Aufrufe
130 Kommentare
$BTC steigt trotz allem weiter stark nach oben. 🚀
Heute gab es die erste Zinserhöhung seit über 3 Jahren, während der CLARITY Act gestern erneut blockiert wurde.
Setup wieder einen großen langen Trade - danke mir später
Einstieg: 75500 - 76500
Stoploss: 74900
Take Profit: 77000 - 78000
Mach dich bereit für einen verrückten Wachstumsschub. 🔥
TF_bnb
·16 Likes
·6.5k Aufrufe
ParadigmDisclosesZECHolding
21,732 Aufrufe
575 Kommentare
BitcoinETFsShed$450M
18,099 Aufrufe
171 Kommentare