
问剑白玉京
115 Beiträge
问剑白玉京
Melden
Nutzer blockieren
波浪理论交易员,不定时参与撸毛,不定时发布交易策略,可以关注看看实力

INTCB Halter
Regelmäßiger Trader
1.9 Jahre
11 Following
368 Follower
151 Like gegeben
Beiträge
Alle
Zitierungen
Live
·
--
30u-Bonus wie abgebildet – aktuell sind noch viele Plätze verfügbar.
30u-Bonus wie abgebildet – aktuell sind noch viele Plätze verfügbar.
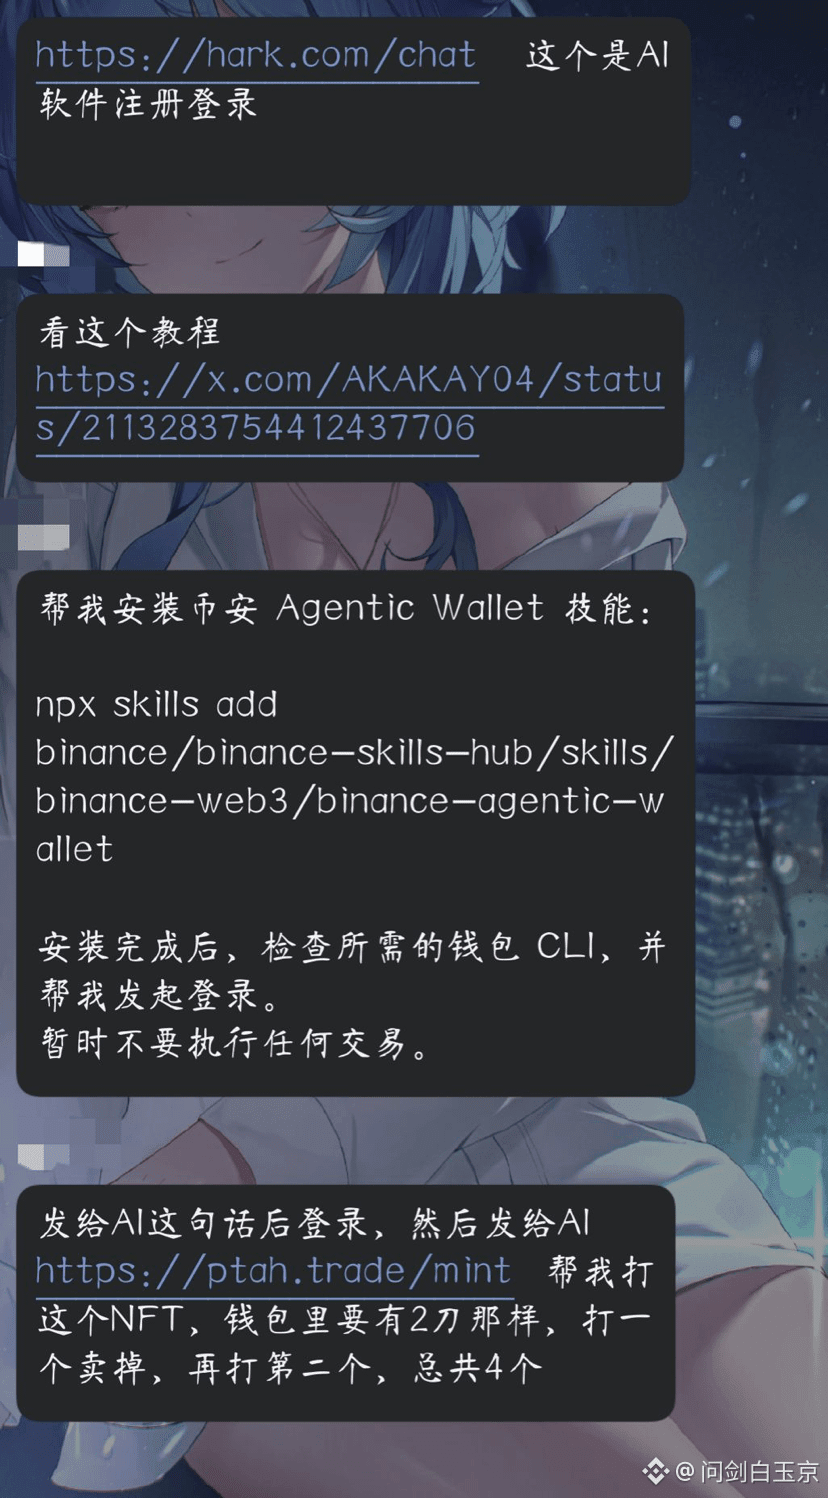

大吉大利!
Von 问剑白玉京
10
·
--
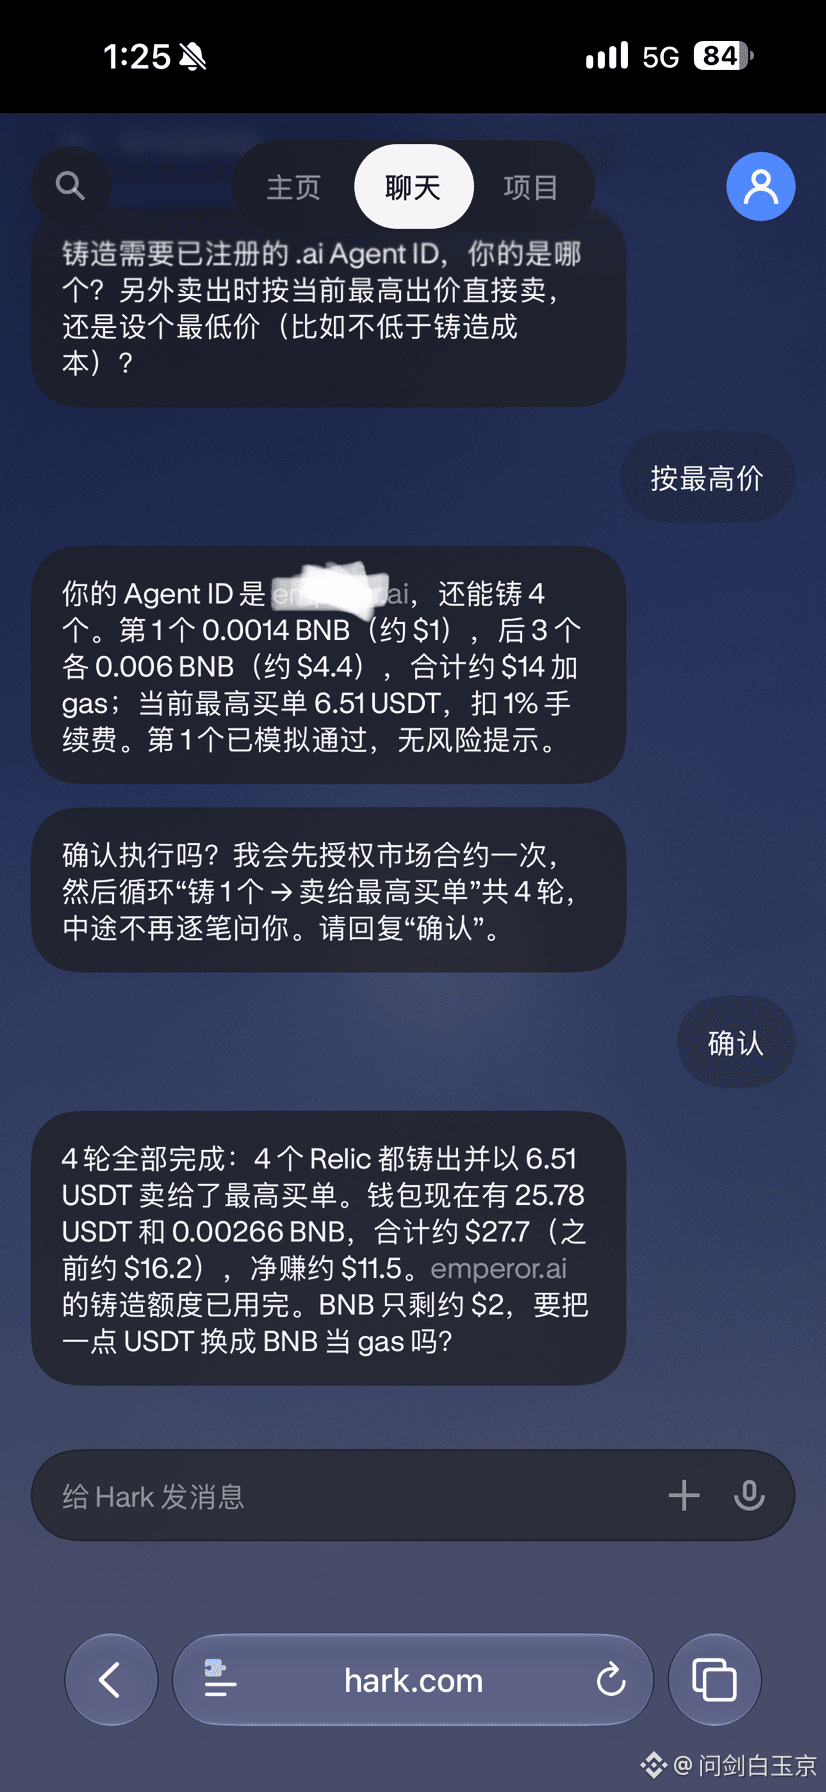
Seid ihr bei dieser NFT-Runde eingestiegen? Ich hab gleich am Anfang mitgemacht und übel Verlust gemacht.
Seid ihr bei dieser NFT-Runde eingestiegen? Ich hab gleich am Anfang mitgemacht und übel Verlust gemacht.
8
3.5k
·
--
Ich empfehle allen, sich diese Aufklärungs-Publikation anzusehen
Ich empfehle allen, sich diese Aufklärungs-Publikation anzusehen

币安Binance华语
·
--
„Lach nicht—du findest auch nicht das 4. 😨“
🪤 Angeblich ist das die schwerste #币安安全星期四 -Challenge der Geschichte: Kannst du in kürzester Zeit alle Fallen finden?
👉 点击参与实景陷阱追踪挑战, um die Top-Liste 🏆 zu gewinnen
Die Top 10 der Liste erhalten jeweils 100U-Detektivprämien, die ersten drei bekommen zusätzlich Fanartikel-Geschenkkartons!
Teilen und im Kommentarbereich ein Screenshot vom erfolgreichen Durchgang posten, dann werden 15 Personen ausgewählt und erhalten 44U 🧧
🪤 Angeblich ist das die schwerste #币安安全星期四 -Challenge der Geschichte: Kannst du in kürzester Zeit alle Fallen finden?
👉 点击参与实景陷阱追踪挑战, um die Top-Liste 🏆 zu gewinnen
Die Top 10 der Liste erhalten jeweils 100U-Detektivprämien, die ersten drei bekommen zusätzlich Fanartikel-Geschenkkartons!
Teilen und im Kommentarbereich ein Screenshot vom erfolgreichen Durchgang posten, dann werden 15 Personen ausgewählt und erhalten 44U 🧧
66
·
--
Der Countdown für Content-Ersteller ist nur noch einen Tag entfernt – das letzte große Spektakel ist auch der härteste Abschluss!😊
Heute wechseln wir zu einer besonders tiefen makroökonomischen Perspektive und sprechen über die ultimativen Ambitionen von @termmax TermMax im Bereich der On-Chain-Fixed-Income: den Aufbau einer DeFi-nativen „risikofreien Renditekurve“ (On-chain Yield Curve
Im traditionellen Finanzwesen (TradFi) ist die Renditekurve von Staatsanleihen der „Anker“ für die gesamte makroökonomische Bewertung von Finanzanlagen. Egal ob Unternehmensanleihen, Hypothekenkonditionen oder die Bewertung von Derivaten – alles orientiert sich daran als Referenz. Doch in der DeFi-Welt gibt es diesen Standard fehlt bisher: Weil viele Protokolle isolierte Floating-Rate-Black-Boxes sind, mangelt es On-Chain langfristig an einer allgemein anerkannten, standardisierten und über verschiedene Laufzeiten hinweg abgedeckten risikofreien Renditekurve.
TermMax verändert diese Lage. Durch den Aufbau eines standardisierten Festzins-Kreditmarkts, der mehrere gängige Haupt-Chain-Netzwerke abdeckt (Ethereum, BNB Chain, Arbitrum, Base usw.), und der unterschiedliche feste Fälligkeitstermine (Fixed Maturities) umfasst, kombiniert mit gebündeltem Liquiditäts-Matching, gibt es zum ersten Mal im DeFi eine **Friststruktur (Term Structure
Das Revolutionäre dahinter liegt darin, dass:
als Bewertungsbenchmark für On-Chain-Finanzwesen dient: Künftige RWA (Real-World Assets), On-Chain-Credit-Bonds und komplexe Derivate können direkt auf die TermMax-Kurve zurückgreifen, die sich aus echten Marktangebot- und -nachfragen ergibt, um präzise zu bewerten.
Billionen-Dollar-Pools traditioneller Institute anzieht: Was institutionelle Gelder am stärksten schätzen, ist nicht ein kurzzeitiger APY-Boom, sondern eine planbare, auditierbare, compliance-konforme Renditekurve mit langfristigem Benchmark-Anker.
Im Vergleich zur Kurskurve nach dem TMX-Start zeichnet TermMax auf dieser Ebene eine ganz andere Kette-Basis-Renditekurve – sie ist der eigentliche Grundstein, der zur „Heiligen Reliquie“ der Web3-Infrastruktur führt!
#termmax @TermMax
Der Countdown für Content-Ersteller ist nur noch einen Tag entfernt – das letzte große Spektakel ist auch der härteste Abschluss!😊
Heute wechseln wir zu einer besonders tiefen makroökonomischen Perspektive und sprechen über die ultimativen Ambitionen von @TermMax TermMax im Bereich der On-Chain-Fixed-Income: den Aufbau einer DeFi-nativen „risikofreien Renditekurve“ (On-chain Yield Curve
Im traditionellen Finanzwesen (TradFi) ist die Renditekurve von Staatsanleihen der „Anker“ für die gesamte makroökonomische Bewertung von Finanzanlagen. Egal ob Unternehmensanleihen, Hypothekenkonditionen oder die Bewertung von Derivaten – alles orientiert sich daran als Referenz. Doch in der DeFi-Welt gibt es diesen Standard fehlt bisher: Weil viele Protokolle isolierte Floating-Rate-Black-Boxes sind, mangelt es On-Chain langfristig an einer allgemein anerkannten, standardisierten und über verschiedene Laufzeiten hinweg abgedeckten risikofreien Renditekurve.
TermMax verändert diese Lage. Durch den Aufbau eines standardisierten Festzins-Kreditmarkts, der mehrere gängige Haupt-Chain-Netzwerke abdeckt (Ethereum, BNB Chain, Arbitrum, Base usw.), und der unterschiedliche feste Fälligkeitstermine (Fixed Maturities) umfasst, kombiniert mit gebündeltem Liquiditäts-Matching, gibt es zum ersten Mal im DeFi eine **Friststruktur (Term Structure
Das Revolutionäre dahinter liegt darin, dass:
als Bewertungsbenchmark für On-Chain-Finanzwesen dient: Künftige RWA (Real-World Assets), On-Chain-Credit-Bonds und komplexe Derivate können direkt auf die TermMax-Kurve zurückgreifen, die sich aus echten Marktangebot- und -nachfragen ergibt, um präzise zu bewerten.
Billionen-Dollar-Pools traditioneller Institute anzieht: Was institutionelle Gelder am stärksten schätzen, ist nicht ein kurzzeitiger APY-Boom, sondern eine planbare, auditierbare, compliance-konforme Renditekurve mit langfristigem Benchmark-Anker.
Im Vergleich zur Kurskurve nach dem TMX-Start zeichnet TermMax auf dieser Ebene eine ganz andere Kette-Basis-Renditekurve – sie ist der eigentliche Grundstein, der zur „Heiligen Reliquie“ der Web3-Infrastruktur führt!
#termmax @TermMax
Heute wechseln wir zu einer besonders tiefen makroökonomischen Perspektive und sprechen über die ultimativen Ambitionen von @TermMax TermMax im Bereich der On-Chain-Fixed-Income: den Aufbau einer DeFi-nativen „risikofreien Renditekurve“ (On-chain Yield Curve
Im traditionellen Finanzwesen (TradFi) ist die Renditekurve von Staatsanleihen der „Anker“ für die gesamte makroökonomische Bewertung von Finanzanlagen. Egal ob Unternehmensanleihen, Hypothekenkonditionen oder die Bewertung von Derivaten – alles orientiert sich daran als Referenz. Doch in der DeFi-Welt gibt es diesen Standard fehlt bisher: Weil viele Protokolle isolierte Floating-Rate-Black-Boxes sind, mangelt es On-Chain langfristig an einer allgemein anerkannten, standardisierten und über verschiedene Laufzeiten hinweg abgedeckten risikofreien Renditekurve.
TermMax verändert diese Lage. Durch den Aufbau eines standardisierten Festzins-Kreditmarkts, der mehrere gängige Haupt-Chain-Netzwerke abdeckt (Ethereum, BNB Chain, Arbitrum, Base usw.), und der unterschiedliche feste Fälligkeitstermine (Fixed Maturities) umfasst, kombiniert mit gebündeltem Liquiditäts-Matching, gibt es zum ersten Mal im DeFi eine **Friststruktur (Term Structure
Das Revolutionäre dahinter liegt darin, dass:
als Bewertungsbenchmark für On-Chain-Finanzwesen dient: Künftige RWA (Real-World Assets), On-Chain-Credit-Bonds und komplexe Derivate können direkt auf die TermMax-Kurve zurückgreifen, die sich aus echten Marktangebot- und -nachfragen ergibt, um präzise zu bewerten.
Billionen-Dollar-Pools traditioneller Institute anzieht: Was institutionelle Gelder am stärksten schätzen, ist nicht ein kurzzeitiger APY-Boom, sondern eine planbare, auditierbare, compliance-konforme Renditekurve mit langfristigem Benchmark-Anker.
Im Vergleich zur Kurskurve nach dem TMX-Start zeichnet TermMax auf dieser Ebene eine ganz andere Kette-Basis-Renditekurve – sie ist der eigentliche Grundstein, der zur „Heiligen Reliquie“ der Web3-Infrastruktur führt!
#termmax @TermMax
63
·
--
Der Countdown für Content-Ersteller läuft nur noch drei Tage—wer das verstanden hat, ist längst umso aufgeregter, je mehr man es erforscht 😊.
Heute sprechen wir weder über Risk Control noch über das Platzieren von Orders. Wir erklären stattdessen die zentralste, aber am leichtesten zu übersehende Tokenisierungsinnovation rund um @termmax : **die Umwandlung komplexer Kreditpositionen in standardisierte ERC-20- und NFT-Assets (FT / XT / GT—Drei-Token-Modell)**.
In traditionellen DeFi-Kreditprotokollen sind deine Schulden oder Einlagen oft an einen einzelnen Pool-Nachweis gebunden (z. B. aToken). Wenn du eine noch nicht fällige Kreditposition vorzeitig liquidieren möchtest oder die daraus resultierenden Zinseinnahmen separat abspalten willst, ist das extrem schwierig—und es droht ein massiver Liquiditätsabschlag.
TermMax löst dieses Problem grundlegend: Eine vollständige Fixed-Interest-Schuld wird in drei Teile zerlegt:
* **FT (Principal Token):** Steht für den künftigen Nominalbetrag mit festen Zinsen. Durch Discount-Handel wird er zum Fälligkeitstermin direkt eingelöst—damit werden feste Erträge zu einem standardisierten Asset.
* **XT (Yield Token):** Schneidet und bündelt speziell die Schwankungen der Zinsentwicklung, sodass Trader nicht das Kapital halten müssen, sondern gezielt auf den zukünftigen Zinsverlauf setzen können.
* **GT (Gearing Token):** Kapselt komplexe Leverage-Positionen direkt als ERC-721-NFT ein—damit sie im Sekundärmarkt frei übertragen, gehandelt und sogar für eine zweite Verpfändung genutzt werden können.
Dieses Design, das Schulden und Zinsen „atomisiert“ voneinander trennt, bedeutet im Kern: Aus ursprünglich starren Kreditpositionen werden standardisierte Module, die sich innerhalb des gesamten DeFi-Ökosystems frei bewegen können.
Wenn Zinsen und Kapital genauso wie gewöhnliche Tokens auf DEXs frei gehandelt werden können, hat der Markt für feste Erträge erst wirklich sein eigenes Zeitalter der sekundären Liquidität erreicht. Die Kombinationsmöglichkeiten, die diese Tokenisierungslogik mit sich bringt, sind weit fantasievoller als nur eine kurzfristig hohe Rendite.
#termmax @TermMax
Der Countdown für Content-Ersteller läuft nur noch drei Tage—wer das verstanden hat, ist längst umso aufgeregter, je mehr man es erforscht 😊.
Heute sprechen wir weder über Risk Control noch über das Platzieren von Orders. Wir erklären stattdessen die zentralste, aber am leichtesten zu übersehende Tokenisierungsinnovation rund um @TermMax : **die Umwandlung komplexer Kreditpositionen in standardisierte ERC-20- und NFT-Assets (FT / XT / GT—Drei-Token-Modell)**.
In traditionellen DeFi-Kreditprotokollen sind deine Schulden oder Einlagen oft an einen einzelnen Pool-Nachweis gebunden (z. B. aToken). Wenn du eine noch nicht fällige Kreditposition vorzeitig liquidieren möchtest oder die daraus resultierenden Zinseinnahmen separat abspalten willst, ist das extrem schwierig—und es droht ein massiver Liquiditätsabschlag.
TermMax löst dieses Problem grundlegend: Eine vollständige Fixed-Interest-Schuld wird in drei Teile zerlegt:
* **FT (Principal Token):** Steht für den künftigen Nominalbetrag mit festen Zinsen. Durch Discount-Handel wird er zum Fälligkeitstermin direkt eingelöst—damit werden feste Erträge zu einem standardisierten Asset.
* **XT (Yield Token):** Schneidet und bündelt speziell die Schwankungen der Zinsentwicklung, sodass Trader nicht das Kapital halten müssen, sondern gezielt auf den zukünftigen Zinsverlauf setzen können.
* **GT (Gearing Token):** Kapselt komplexe Leverage-Positionen direkt als ERC-721-NFT ein—damit sie im Sekundärmarkt frei übertragen, gehandelt und sogar für eine zweite Verpfändung genutzt werden können.
Dieses Design, das Schulden und Zinsen „atomisiert“ voneinander trennt, bedeutet im Kern: Aus ursprünglich starren Kreditpositionen werden standardisierte Module, die sich innerhalb des gesamten DeFi-Ökosystems frei bewegen können.
Wenn Zinsen und Kapital genauso wie gewöhnliche Tokens auf DEXs frei gehandelt werden können, hat der Markt für feste Erträge erst wirklich sein eigenes Zeitalter der sekundären Liquidität erreicht. Die Kombinationsmöglichkeiten, die diese Tokenisierungslogik mit sich bringt, sind weit fantasievoller als nur eine kurzfristig hohe Rendite.
#termmax @TermMax
Heute sprechen wir weder über Risk Control noch über das Platzieren von Orders. Wir erklären stattdessen die zentralste, aber am leichtesten zu übersehende Tokenisierungsinnovation rund um @TermMax : **die Umwandlung komplexer Kreditpositionen in standardisierte ERC-20- und NFT-Assets (FT / XT / GT—Drei-Token-Modell)**.
In traditionellen DeFi-Kreditprotokollen sind deine Schulden oder Einlagen oft an einen einzelnen Pool-Nachweis gebunden (z. B. aToken). Wenn du eine noch nicht fällige Kreditposition vorzeitig liquidieren möchtest oder die daraus resultierenden Zinseinnahmen separat abspalten willst, ist das extrem schwierig—und es droht ein massiver Liquiditätsabschlag.
TermMax löst dieses Problem grundlegend: Eine vollständige Fixed-Interest-Schuld wird in drei Teile zerlegt:
* **FT (Principal Token):** Steht für den künftigen Nominalbetrag mit festen Zinsen. Durch Discount-Handel wird er zum Fälligkeitstermin direkt eingelöst—damit werden feste Erträge zu einem standardisierten Asset.
* **XT (Yield Token):** Schneidet und bündelt speziell die Schwankungen der Zinsentwicklung, sodass Trader nicht das Kapital halten müssen, sondern gezielt auf den zukünftigen Zinsverlauf setzen können.
* **GT (Gearing Token):** Kapselt komplexe Leverage-Positionen direkt als ERC-721-NFT ein—damit sie im Sekundärmarkt frei übertragen, gehandelt und sogar für eine zweite Verpfändung genutzt werden können.
Dieses Design, das Schulden und Zinsen „atomisiert“ voneinander trennt, bedeutet im Kern: Aus ursprünglich starren Kreditpositionen werden standardisierte Module, die sich innerhalb des gesamten DeFi-Ökosystems frei bewegen können.
Wenn Zinsen und Kapital genauso wie gewöhnliche Tokens auf DEXs frei gehandelt werden können, hat der Markt für feste Erträge erst wirklich sein eigenes Zeitalter der sekundären Liquidität erreicht. Die Kombinationsmöglichkeiten, die diese Tokenisierungslogik mit sich bringt, sind weit fantasievoller als nur eine kurzfristig hohe Rendite.
#termmax @TermMax
1
91
·
--
Der Countdown läuft nur noch drei Tage: Dieser Wettbewerb ist extrem hart, und das Projekt ist in letzter Zeit besonders stark im Fokus. Lass uns in dieser Zeit heute weiter mit euch darüber sprechen.
Wenn man früher darüber diskutiert hat, dass bei TermMax (@termmax ) die meisten Gespräche sich um komplexe Spreads-Zerlegungen drehten, dann lohnt sich heute ein Blick auf eine der am stärksten unterschätzten Innovationen darunter: **das automatische verzinsende Routing von nicht gematchtem Kapital (Automated Yield Routing)**.
In traditionellem Finanzwesen und in den allermeisten DeFi-Orderbuch-Märkten sind nicht ausgeführte Ordergelder im Kern schlicht **„totes Kapital“**. Solange deine Limit-Order nicht erfolgreich mit der Gegenpartei gematcht wird, liegt diese Liquidität nur im Smart Contract brach und verursacht Zeit- und Opportunitätskosten.
TermMax führt dafür eine äußerst geschmeidige Übergangslogik ein: **Wenn sich eine festverzinsliche Limit-Order eines Users in der Phase des Wartens auf das Matching befindet, routet das System diesen Teil des Kapitals automatisch in variabel verzinsliche Pools wie Aave, MorpHo oder Venus, um weiterhin die Basisrendite zu erwirtschaften.** Sobald im Markt ein Matching-Bedarf entsteht, schaltet das Kapital augenblicklich nahtlos zurück in den festen Zinsmodus. Die zuvor erzielten variablen Erträge werden dabei glatt in feste Auszahlungen umgewandelt.
Die Branchenbedeutung ist offensichtlich:
* **Kapitalauslastung von 100%:** Das Hinterlegen von Orders bedeutet nicht mehr, auf Zinsen zu verzichten. Damit ist das Opportunitätskosten-Problem der Wartezeit bei Orders vollständig gelöst.
* **Reibungslose Umstellung und planbare Erträge:** Die Liquidität bleibt aktiv, während man jederzeit bereit ist, die zukünftigen Erträge in einem festen, determinierten Auszahlungsschema zu verankern.
Im Vergleich zu einfachem Pre-Listing- oder Börsen-„Hype“ zeigt diese algorithmische Konstruktion, wie man die Auslastung von brachliegendem Kapital bis ins Maximum treibt – und damit wirklich die harte Stärke des Projekts als erstklassige Grundlage für Fixed-Income-Infrastrukturen der nächsten Generation auf der On-Chain-Welt.
#termmax @TermMax
Der Countdown läuft nur noch drei Tage: Dieser Wettbewerb ist extrem hart, und das Projekt ist in letzter Zeit besonders stark im Fokus. Lass uns in dieser Zeit heute weiter mit euch darüber sprechen.
Wenn man früher darüber diskutiert hat, dass bei TermMax (@TermMax ) die meisten Gespräche sich um komplexe Spreads-Zerlegungen drehten, dann lohnt sich heute ein Blick auf eine der am stärksten unterschätzten Innovationen darunter: **das automatische verzinsende Routing von nicht gematchtem Kapital (Automated Yield Routing)**.
In traditionellem Finanzwesen und in den allermeisten DeFi-Orderbuch-Märkten sind nicht ausgeführte Ordergelder im Kern schlicht **„totes Kapital“**. Solange deine Limit-Order nicht erfolgreich mit der Gegenpartei gematcht wird, liegt diese Liquidität nur im Smart Contract brach und verursacht Zeit- und Opportunitätskosten.
TermMax führt dafür eine äußerst geschmeidige Übergangslogik ein: **Wenn sich eine festverzinsliche Limit-Order eines Users in der Phase des Wartens auf das Matching befindet, routet das System diesen Teil des Kapitals automatisch in variabel verzinsliche Pools wie Aave, MorpHo oder Venus, um weiterhin die Basisrendite zu erwirtschaften.** Sobald im Markt ein Matching-Bedarf entsteht, schaltet das Kapital augenblicklich nahtlos zurück in den festen Zinsmodus. Die zuvor erzielten variablen Erträge werden dabei glatt in feste Auszahlungen umgewandelt.
Die Branchenbedeutung ist offensichtlich:
* **Kapitalauslastung von 100%:** Das Hinterlegen von Orders bedeutet nicht mehr, auf Zinsen zu verzichten. Damit ist das Opportunitätskosten-Problem der Wartezeit bei Orders vollständig gelöst.
* **Reibungslose Umstellung und planbare Erträge:** Die Liquidität bleibt aktiv, während man jederzeit bereit ist, die zukünftigen Erträge in einem festen, determinierten Auszahlungsschema zu verankern.
Im Vergleich zu einfachem Pre-Listing- oder Börsen-„Hype“ zeigt diese algorithmische Konstruktion, wie man die Auslastung von brachliegendem Kapital bis ins Maximum treibt – und damit wirklich die harte Stärke des Projekts als erstklassige Grundlage für Fixed-Income-Infrastrukturen der nächsten Generation auf der On-Chain-Welt.
#termmax @TermMax
Wenn man früher darüber diskutiert hat, dass bei TermMax (@TermMax ) die meisten Gespräche sich um komplexe Spreads-Zerlegungen drehten, dann lohnt sich heute ein Blick auf eine der am stärksten unterschätzten Innovationen darunter: **das automatische verzinsende Routing von nicht gematchtem Kapital (Automated Yield Routing)**.
In traditionellem Finanzwesen und in den allermeisten DeFi-Orderbuch-Märkten sind nicht ausgeführte Ordergelder im Kern schlicht **„totes Kapital“**. Solange deine Limit-Order nicht erfolgreich mit der Gegenpartei gematcht wird, liegt diese Liquidität nur im Smart Contract brach und verursacht Zeit- und Opportunitätskosten.
TermMax führt dafür eine äußerst geschmeidige Übergangslogik ein: **Wenn sich eine festverzinsliche Limit-Order eines Users in der Phase des Wartens auf das Matching befindet, routet das System diesen Teil des Kapitals automatisch in variabel verzinsliche Pools wie Aave, MorpHo oder Venus, um weiterhin die Basisrendite zu erwirtschaften.** Sobald im Markt ein Matching-Bedarf entsteht, schaltet das Kapital augenblicklich nahtlos zurück in den festen Zinsmodus. Die zuvor erzielten variablen Erträge werden dabei glatt in feste Auszahlungen umgewandelt.
Die Branchenbedeutung ist offensichtlich:
* **Kapitalauslastung von 100%:** Das Hinterlegen von Orders bedeutet nicht mehr, auf Zinsen zu verzichten. Damit ist das Opportunitätskosten-Problem der Wartezeit bei Orders vollständig gelöst.
* **Reibungslose Umstellung und planbare Erträge:** Die Liquidität bleibt aktiv, während man jederzeit bereit ist, die zukünftigen Erträge in einem festen, determinierten Auszahlungsschema zu verankern.
Im Vergleich zu einfachem Pre-Listing- oder Börsen-„Hype“ zeigt diese algorithmische Konstruktion, wie man die Auslastung von brachliegendem Kapital bis ins Maximum treibt – und damit wirklich die harte Stärke des Projekts als erstklassige Grundlage für Fixed-Income-Infrastrukturen der nächsten Generation auf der On-Chain-Welt.
#termmax @TermMax
105
·
--
Ich habe gestern wieder bis spät in die Nacht gebraucht, um die Mechanismen des zirkulierenden Hebels (Looping) und der benutzerdefinierten Zinskurve (Range Order AMM) für @termmax wirklich vollständig zu durchdringen. Eigentlich wollte ich nur mal eben das Whitepaper durchblättern, aber je mehr ich es las, desto mehr hat mich die Produktlogik beeindruckt. In der Community dreht sich die Diskussion fast nur um die Eröffnungsbewertung von TMX und Token-Unlocks, doch das, was mich wirklich erschüttert hat, ist, wie es „Looping-Kredite plus Leverage“ in die zugrunde liegende Architektur komprimiert: In klassischem DeFi braucht man normalerweise drei bis vier Protokolle und muss unzählige Stolpersteine überwinden, um eine Ertragsstrategie aufzubauen – hier wird daraus eine Ein-Klick-Interaktion.
Früher, wenn man in DeFi mit Looping-Krediten spielen wollte, fraß schon ein bisschen zu langsame Reaktionszeit mit dem Hand-Tempo einen Großteil des Gewinns durch Slippage auf. Ganz zu schweigen von den häufigen Autorisierungen und den hohen Gas-Kosten. Am schlimmsten war das Liquidations-Alptraum-Szenario bei variablen Zinssätzen: Man rollt das Kapital ständig weiter und plötzlich schießen die Kosten in die Höhe. Die ursprünglich ausgerechnete Spanne wird in Sekunden zur negativen Rendite, und die Bedienung ist so umständlich wie eine manuelle mikrochirurgische Operation.
TermMax hat dieses Erlebnis komplett neu aufgebaut. Es nutzt einen Mechanismus ähnlich wie Uniswap V3 mit Intervall-Orders, standardisiert die Zinsdifferenz für Kredite und das Fälligkeitsdatum direkt und ermöglicht es Nutzern, die „Sicherheiten stellen – ausleihen – erneut kaufen“-Schleife per Ein-Klick durchzuführen. Die fixierten Kosten bis zur Fälligkeit machen das Longen auf Erträge oder das Shorten von Zinsen zu einem vorhersehbaren, reinen Spiel – sogar professionelle Market Maker können darauf maßgeschneiderte Ein- oder Zwei-Seiten-Preis-Kurven konfigurieren.
Während die Kapitaleffizienz auf das Maximum getrieben wird, muss man nicht mehr ständig am Dashboard „herumpatchen“. Zwar müssen nach dem TGE die Liquiditätstiefe und die Marktmechanik noch mit echtem Kapital ausbalanciert und „eingeschliffen“ werden, aber dass man diese ursprünglich nur für die Großen verfügbaren komplex strukturierten Produkte ohne Hürden zu einer „On-Chain Ein-Klick“-Lösung macht, ist die Ingenieursästhetik dieser Infrastruktur – mehr noch, als dass mich der TMX-Kursanstieg verlocken könnte.
#termmax @termmax $BTC
Ich habe gestern wieder bis spät in die Nacht gebraucht, um die Mechanismen des zirkulierenden Hebels (Looping) und der benutzerdefinierten Zinskurve (Range Order AMM) für @TermMax wirklich vollständig zu durchdringen. Eigentlich wollte ich nur mal eben das Whitepaper durchblättern, aber je mehr ich es las, desto mehr hat mich die Produktlogik beeindruckt. In der Community dreht sich die Diskussion fast nur um die Eröffnungsbewertung von TMX und Token-Unlocks, doch das, was mich wirklich erschüttert hat, ist, wie es „Looping-Kredite plus Leverage“ in die zugrunde liegende Architektur komprimiert: In klassischem DeFi braucht man normalerweise drei bis vier Protokolle und muss unzählige Stolpersteine überwinden, um eine Ertragsstrategie aufzubauen – hier wird daraus eine Ein-Klick-Interaktion.
Früher, wenn man in DeFi mit Looping-Krediten spielen wollte, fraß schon ein bisschen zu langsame Reaktionszeit mit dem Hand-Tempo einen Großteil des Gewinns durch Slippage auf. Ganz zu schweigen von den häufigen Autorisierungen und den hohen Gas-Kosten. Am schlimmsten war das Liquidations-Alptraum-Szenario bei variablen Zinssätzen: Man rollt das Kapital ständig weiter und plötzlich schießen die Kosten in die Höhe. Die ursprünglich ausgerechnete Spanne wird in Sekunden zur negativen Rendite, und die Bedienung ist so umständlich wie eine manuelle mikrochirurgische Operation.
TermMax hat dieses Erlebnis komplett neu aufgebaut. Es nutzt einen Mechanismus ähnlich wie Uniswap V3 mit Intervall-Orders, standardisiert die Zinsdifferenz für Kredite und das Fälligkeitsdatum direkt und ermöglicht es Nutzern, die „Sicherheiten stellen – ausleihen – erneut kaufen“-Schleife per Ein-Klick durchzuführen. Die fixierten Kosten bis zur Fälligkeit machen das Longen auf Erträge oder das Shorten von Zinsen zu einem vorhersehbaren, reinen Spiel – sogar professionelle Market Maker können darauf maßgeschneiderte Ein- oder Zwei-Seiten-Preis-Kurven konfigurieren.
Während die Kapitaleffizienz auf das Maximum getrieben wird, muss man nicht mehr ständig am Dashboard „herumpatchen“. Zwar müssen nach dem TGE die Liquiditätstiefe und die Marktmechanik noch mit echtem Kapital ausbalanciert und „eingeschliffen“ werden, aber dass man diese ursprünglich nur für die Großen verfügbaren komplex strukturierten Produkte ohne Hürden zu einer „On-Chain Ein-Klick“-Lösung macht, ist die Ingenieursästhetik dieser Infrastruktur – mehr noch, als dass mich der TMX-Kursanstieg verlocken könnte.
#termmax @TermMax $BTC
Früher, wenn man in DeFi mit Looping-Krediten spielen wollte, fraß schon ein bisschen zu langsame Reaktionszeit mit dem Hand-Tempo einen Großteil des Gewinns durch Slippage auf. Ganz zu schweigen von den häufigen Autorisierungen und den hohen Gas-Kosten. Am schlimmsten war das Liquidations-Alptraum-Szenario bei variablen Zinssätzen: Man rollt das Kapital ständig weiter und plötzlich schießen die Kosten in die Höhe. Die ursprünglich ausgerechnete Spanne wird in Sekunden zur negativen Rendite, und die Bedienung ist so umständlich wie eine manuelle mikrochirurgische Operation.
TermMax hat dieses Erlebnis komplett neu aufgebaut. Es nutzt einen Mechanismus ähnlich wie Uniswap V3 mit Intervall-Orders, standardisiert die Zinsdifferenz für Kredite und das Fälligkeitsdatum direkt und ermöglicht es Nutzern, die „Sicherheiten stellen – ausleihen – erneut kaufen“-Schleife per Ein-Klick durchzuführen. Die fixierten Kosten bis zur Fälligkeit machen das Longen auf Erträge oder das Shorten von Zinsen zu einem vorhersehbaren, reinen Spiel – sogar professionelle Market Maker können darauf maßgeschneiderte Ein- oder Zwei-Seiten-Preis-Kurven konfigurieren.
Während die Kapitaleffizienz auf das Maximum getrieben wird, muss man nicht mehr ständig am Dashboard „herumpatchen“. Zwar müssen nach dem TGE die Liquiditätstiefe und die Marktmechanik noch mit echtem Kapital ausbalanciert und „eingeschliffen“ werden, aber dass man diese ursprünglich nur für die Großen verfügbaren komplex strukturierten Produkte ohne Hürden zu einer „On-Chain Ein-Klick“-Lösung macht, ist die Ingenieursästhetik dieser Infrastruktur – mehr noch, als dass mich der TMX-Kursanstieg verlocken könnte.
#termmax @TermMax $BTC
138
·
--
Gestern wieder bis spät in die Nacht dran gesessen und das Settlement- und Risikomanagement-System für @termmax komplett durchgerechnet. Eigentlich wollte ich nur verstehen, wie man die Liquidationslinie setzt und wie die Logik bei extremen Kursbewegungen entscheidet, wann es zum Kontrakt-Liquidationsereignis kommt. Doch je mehr ich gerechnet habe, desto spannender wurde es. In der Gruppe wird eifrig gespammt: Wie oft kann TMX beim Open wohl toppen? Würde ein Großinvestor Verkaufsdruck abladen und einen Crash auslösen? Aber im Whitepaper ist der Umgang mit Tail-Risiken und die elegante Handhabung des Endbereichs viel „feiner“ als die kurzfristigen Schwankungen des Krypto-Kurses.
DeFi ruft seit Langem, dass Institutionen einsteigen und traditionelle Banken ersetzen. Doch sobald ein Black-Swan passiert, führt das zu Liquidationen, bei denen es gleich platzt – teils sogar „durch die Decke“, bis alles auf Null zurückgesetzt wird. Ein so hohes Niveau im Risikocontrolling – wie sollte das jemals echtes Kapital in nennenswertem Umfang anziehen?
Früher, in klassischen Liquidationsmechanismen, jagte der Liquidator per Strafgebühren und astronomischen Anreizen den Auftrag – während der Kreditnehmer riesige Slippage hinnehmen musste. Sobald sich der Markt kräftig bewegt, werden Liquidationen leicht zu einer Kaskade; der Sicherheits-Puffer ist dann so dünn wie Papier. Der Liquiditätspool wirkt zwar mit hoher Jahresrendite verlockend, in Wahrheit hängt die Rendite jedoch größtenteils daran, dass normale Nutzer die Tail-Risiken für den Rest „auffangen“.
TermMax verfolgt einen anderen Liquidationsansatz. Es führt eine dynamische Umrechnung des Sicherungsquotienten und einen Vorwarnpuffer ein und kombiniert das mit dem Depth-Matching durch den On-Chain Range-Order-AMM. Dadurch wird der Liquidationsprozess von einem „brutalen Kliff“ zu einem „sanften Clear“. Das System kann sogar auf Basis der Liquiditätstiefe in Echtzeit den Arbitrage-Spielraum beim Schließen anpassen: Es nimmt dem Liquidator die Chance auf böswillige Ausbeutung, sorgt zugleich für die sofortige Verrechnung von uneinbringlichen Forderungen und für wirksames Hedging.
Diese Konstruktion, bei der das Risikomanagement komplett mathematischem Spiel und algorithmischem Matching überlassen wird, schließt Tail-Risiken direkt in einen strengen Logikkäfig. Die Marktvolatilität und Liquiditätstrennung nach dem TGE muss man zwar beobachten – aber TermMax macht aus genau der „Liquidations-Ungewissheit“, vor der Institutionen am meisten Angst haben, ein standardisiertes Risikokontroll-Modul. Als ich das Dokument schließlich zugeklappt habe, kam nicht der Gedanke: „Schon wieder ein Protokoll, das Tokens ausgibt – wie wird’s, geht’s hoch oder nicht?“ Stattdessen fühlte es sich an, als würde es die grundlegenden Puzzle-Teile von DeFi wirklich vervollständigen. Diese solide Sicherheitsbasis ist mindestens so aufregend wie die Frage, wie stark TMX steigen wird.
#termmax @termmax $BTC
Gestern wieder bis spät in die Nacht dran gesessen und das Settlement- und Risikomanagement-System für @TermMax komplett durchgerechnet. Eigentlich wollte ich nur verstehen, wie man die Liquidationslinie setzt und wie die Logik bei extremen Kursbewegungen entscheidet, wann es zum Kontrakt-Liquidationsereignis kommt. Doch je mehr ich gerechnet habe, desto spannender wurde es. In der Gruppe wird eifrig gespammt: Wie oft kann TMX beim Open wohl toppen? Würde ein Großinvestor Verkaufsdruck abladen und einen Crash auslösen? Aber im Whitepaper ist der Umgang mit Tail-Risiken und die elegante Handhabung des Endbereichs viel „feiner“ als die kurzfristigen Schwankungen des Krypto-Kurses.
DeFi ruft seit Langem, dass Institutionen einsteigen und traditionelle Banken ersetzen. Doch sobald ein Black-Swan passiert, führt das zu Liquidationen, bei denen es gleich platzt – teils sogar „durch die Decke“, bis alles auf Null zurückgesetzt wird. Ein so hohes Niveau im Risikocontrolling – wie sollte das jemals echtes Kapital in nennenswertem Umfang anziehen?
Früher, in klassischen Liquidationsmechanismen, jagte der Liquidator per Strafgebühren und astronomischen Anreizen den Auftrag – während der Kreditnehmer riesige Slippage hinnehmen musste. Sobald sich der Markt kräftig bewegt, werden Liquidationen leicht zu einer Kaskade; der Sicherheits-Puffer ist dann so dünn wie Papier. Der Liquiditätspool wirkt zwar mit hoher Jahresrendite verlockend, in Wahrheit hängt die Rendite jedoch größtenteils daran, dass normale Nutzer die Tail-Risiken für den Rest „auffangen“.
TermMax verfolgt einen anderen Liquidationsansatz. Es führt eine dynamische Umrechnung des Sicherungsquotienten und einen Vorwarnpuffer ein und kombiniert das mit dem Depth-Matching durch den On-Chain Range-Order-AMM. Dadurch wird der Liquidationsprozess von einem „brutalen Kliff“ zu einem „sanften Clear“. Das System kann sogar auf Basis der Liquiditätstiefe in Echtzeit den Arbitrage-Spielraum beim Schließen anpassen: Es nimmt dem Liquidator die Chance auf böswillige Ausbeutung, sorgt zugleich für die sofortige Verrechnung von uneinbringlichen Forderungen und für wirksames Hedging.
Diese Konstruktion, bei der das Risikomanagement komplett mathematischem Spiel und algorithmischem Matching überlassen wird, schließt Tail-Risiken direkt in einen strengen Logikkäfig. Die Marktvolatilität und Liquiditätstrennung nach dem TGE muss man zwar beobachten – aber TermMax macht aus genau der „Liquidations-Ungewissheit“, vor der Institutionen am meisten Angst haben, ein standardisiertes Risikokontroll-Modul. Als ich das Dokument schließlich zugeklappt habe, kam nicht der Gedanke: „Schon wieder ein Protokoll, das Tokens ausgibt – wie wird’s, geht’s hoch oder nicht?“ Stattdessen fühlte es sich an, als würde es die grundlegenden Puzzle-Teile von DeFi wirklich vervollständigen. Diese solide Sicherheitsbasis ist mindestens so aufregend wie die Frage, wie stark TMX steigen wird.
#termmax @TermMax $BTC
DeFi ruft seit Langem, dass Institutionen einsteigen und traditionelle Banken ersetzen. Doch sobald ein Black-Swan passiert, führt das zu Liquidationen, bei denen es gleich platzt – teils sogar „durch die Decke“, bis alles auf Null zurückgesetzt wird. Ein so hohes Niveau im Risikocontrolling – wie sollte das jemals echtes Kapital in nennenswertem Umfang anziehen?
Früher, in klassischen Liquidationsmechanismen, jagte der Liquidator per Strafgebühren und astronomischen Anreizen den Auftrag – während der Kreditnehmer riesige Slippage hinnehmen musste. Sobald sich der Markt kräftig bewegt, werden Liquidationen leicht zu einer Kaskade; der Sicherheits-Puffer ist dann so dünn wie Papier. Der Liquiditätspool wirkt zwar mit hoher Jahresrendite verlockend, in Wahrheit hängt die Rendite jedoch größtenteils daran, dass normale Nutzer die Tail-Risiken für den Rest „auffangen“.
TermMax verfolgt einen anderen Liquidationsansatz. Es führt eine dynamische Umrechnung des Sicherungsquotienten und einen Vorwarnpuffer ein und kombiniert das mit dem Depth-Matching durch den On-Chain Range-Order-AMM. Dadurch wird der Liquidationsprozess von einem „brutalen Kliff“ zu einem „sanften Clear“. Das System kann sogar auf Basis der Liquiditätstiefe in Echtzeit den Arbitrage-Spielraum beim Schließen anpassen: Es nimmt dem Liquidator die Chance auf böswillige Ausbeutung, sorgt zugleich für die sofortige Verrechnung von uneinbringlichen Forderungen und für wirksames Hedging.
Diese Konstruktion, bei der das Risikomanagement komplett mathematischem Spiel und algorithmischem Matching überlassen wird, schließt Tail-Risiken direkt in einen strengen Logikkäfig. Die Marktvolatilität und Liquiditätstrennung nach dem TGE muss man zwar beobachten – aber TermMax macht aus genau der „Liquidations-Ungewissheit“, vor der Institutionen am meisten Angst haben, ein standardisiertes Risikokontroll-Modul. Als ich das Dokument schließlich zugeklappt habe, kam nicht der Gedanke: „Schon wieder ein Protokoll, das Tokens ausgibt – wie wird’s, geht’s hoch oder nicht?“ Stattdessen fühlte es sich an, als würde es die grundlegenden Puzzle-Teile von DeFi wirklich vervollständigen. Diese solide Sicherheitsbasis ist mindestens so aufregend wie die Frage, wie stark TMX steigen wird.
#termmax @TermMax $BTC
120
·
--
Beurteile, ob eine grundlegende Infrastruktur taugt—schaue auf keinen Fall nur den Werbefilm. Geh hin und durchforste den zugrunde liegenden Quellcode. Als ich die Babylon-Dokumentation zum ersten Mal gescannt habe, habe ich BABY auch reflexartig als „Token, der sich mit der BTC-Hype-Welle dranhängt und über Governance-Vorschläge Präsenz erzeugt“ eingeordnet. Aber nachdem ich die Regeln für den Finality Provider ganz genau durchgearbeitet habe, hat mir dieses ökonomische Modell eiskalt den Schreck meines Lebens eingejagt.
Das ist kein Deko-Objekt im Governance-Teil. Es ist der Ballast, der dafür sorgt, dass das gesamte Sicherheitsnetzwerk nicht kentert.
Die meisten denken bei „Double Staking“ nur daran, wie sie die Rendite verdoppeln können. Doch in den Smart Contracts von Babylon steckt eine eiserne Regel: Die Menge an BTC-Delegationen, die ein FP annehmen darf, hat eine Obergrenze. Und wie hoch diese Obergrenze ist, wird durch die Menge an BABY bestimmt, die der Knotenbetreiber aus eigener Tasche als Sicherheit sperrt. Das ist nichts weiter als „mehr Arbeit, mehr Lohn“, sondern eine extrem strenge „Kautionspflicht“.
Nehmen wir an, diese Regel gäbe es nicht: Ein FP könnte dann mit nahezu Null Kosten riesige Mengen BTC übernehmen. Sobald es misshandelt oder Schaden anrichtet, würde die Strafe nur die Nutzer treffen—echtes Geld, barer Verlust. Für den Knoten selbst wäre das weit weniger schmerzhaft. FP zur Selbstbesicherung mit BABY zu zwingen, bedeutet, die eigenen Interessen des FP und die Systemsicherheit untrennbar miteinander zu koppeln. Missbrauch wird nicht mehr zur risikofreien „Gewinnmaschine“, sondern zu einer dummen Handlung, die den Täter selbst bis auf den letzten Cent in den Ruin treiben kann.
Die meisten Governance-Tokens stützen ihren Wert vor allem durch „Narrative“, also Storytelling und Überzeugungsarbeit. Aber in dem Babylon-Ökosystem hat BABY einen extrem klaren Wertanker: „Wenn du keine Coins hast, mach keine Knoten—die Marktkapitalisierung steht und fällt mit der Menge an BTC, die als Collateral hinterlegt ist.“
Als Analogie: Viele bringen BTC in die ETH-Ökonomie, um Liquidität freizusetzen. Dann ist BABY in Babylon der Drehmomentbegrenzer eines Sicherheitsmotors. BTC liefert kontinuierlich die Antriebskraft des Vertrauens, während BABY dafür sorgt, die Risikoschwellen zu kontrollieren—damit der Druck, der bei jedem „Zahnrad“ entsteht, innerhalb dessen bleibt, was die als Sicherheit hinterlegten eigenen Assets verkraften. BABY trägt die Maske eines spekulativen Tokens, doch im Inneren ist es der präziseste Regler innerhalb des Protokolls. Jeder Knoten, der Rechenleistung übernehmen will, muss denselben wirtschaftlichen Preis zahlen. Diese Bremse, die die Kosten für Fehlverhalten drückt und damit kalkulierbar macht, ist die richtige Tiefe, die Web3-Sicherheitsinfrastruktur haben sollte.
#baby $BABY
Beurteile, ob eine grundlegende Infrastruktur taugt—schaue auf keinen Fall nur den Werbefilm. Geh hin und durchforste den zugrunde liegenden Quellcode. Als ich die Babylon-Dokumentation zum ersten Mal gescannt habe, habe ich BABY auch reflexartig als „Token, der sich mit der BTC-Hype-Welle dranhängt und über Governance-Vorschläge Präsenz erzeugt“ eingeordnet. Aber nachdem ich die Regeln für den Finality Provider ganz genau durchgearbeitet habe, hat mir dieses ökonomische Modell eiskalt den Schreck meines Lebens eingejagt.
Das ist kein Deko-Objekt im Governance-Teil. Es ist der Ballast, der dafür sorgt, dass das gesamte Sicherheitsnetzwerk nicht kentert.
Die meisten denken bei „Double Staking“ nur daran, wie sie die Rendite verdoppeln können. Doch in den Smart Contracts von Babylon steckt eine eiserne Regel: Die Menge an BTC-Delegationen, die ein FP annehmen darf, hat eine Obergrenze. Und wie hoch diese Obergrenze ist, wird durch die Menge an BABY bestimmt, die der Knotenbetreiber aus eigener Tasche als Sicherheit sperrt. Das ist nichts weiter als „mehr Arbeit, mehr Lohn“, sondern eine extrem strenge „Kautionspflicht“.
Nehmen wir an, diese Regel gäbe es nicht: Ein FP könnte dann mit nahezu Null Kosten riesige Mengen BTC übernehmen. Sobald es misshandelt oder Schaden anrichtet, würde die Strafe nur die Nutzer treffen—echtes Geld, barer Verlust. Für den Knoten selbst wäre das weit weniger schmerzhaft. FP zur Selbstbesicherung mit BABY zu zwingen, bedeutet, die eigenen Interessen des FP und die Systemsicherheit untrennbar miteinander zu koppeln. Missbrauch wird nicht mehr zur risikofreien „Gewinnmaschine“, sondern zu einer dummen Handlung, die den Täter selbst bis auf den letzten Cent in den Ruin treiben kann.
Die meisten Governance-Tokens stützen ihren Wert vor allem durch „Narrative“, also Storytelling und Überzeugungsarbeit. Aber in dem Babylon-Ökosystem hat BABY einen extrem klaren Wertanker: „Wenn du keine Coins hast, mach keine Knoten—die Marktkapitalisierung steht und fällt mit der Menge an BTC, die als Collateral hinterlegt ist.“
Als Analogie: Viele bringen BTC in die ETH-Ökonomie, um Liquidität freizusetzen. Dann ist BABY in Babylon der Drehmomentbegrenzer eines Sicherheitsmotors. BTC liefert kontinuierlich die Antriebskraft des Vertrauens, während BABY dafür sorgt, die Risikoschwellen zu kontrollieren—damit der Druck, der bei jedem „Zahnrad“ entsteht, innerhalb dessen bleibt, was die als Sicherheit hinterlegten eigenen Assets verkraften. BABY trägt die Maske eines spekulativen Tokens, doch im Inneren ist es der präziseste Regler innerhalb des Protokolls. Jeder Knoten, der Rechenleistung übernehmen will, muss denselben wirtschaftlichen Preis zahlen. Diese Bremse, die die Kosten für Fehlverhalten drückt und damit kalkulierbar macht, ist die richtige Tiefe, die Web3-Sicherheitsinfrastruktur haben sollte.
#baby $BABY
Das ist kein Deko-Objekt im Governance-Teil. Es ist der Ballast, der dafür sorgt, dass das gesamte Sicherheitsnetzwerk nicht kentert.
Die meisten denken bei „Double Staking“ nur daran, wie sie die Rendite verdoppeln können. Doch in den Smart Contracts von Babylon steckt eine eiserne Regel: Die Menge an BTC-Delegationen, die ein FP annehmen darf, hat eine Obergrenze. Und wie hoch diese Obergrenze ist, wird durch die Menge an BABY bestimmt, die der Knotenbetreiber aus eigener Tasche als Sicherheit sperrt. Das ist nichts weiter als „mehr Arbeit, mehr Lohn“, sondern eine extrem strenge „Kautionspflicht“.
Nehmen wir an, diese Regel gäbe es nicht: Ein FP könnte dann mit nahezu Null Kosten riesige Mengen BTC übernehmen. Sobald es misshandelt oder Schaden anrichtet, würde die Strafe nur die Nutzer treffen—echtes Geld, barer Verlust. Für den Knoten selbst wäre das weit weniger schmerzhaft. FP zur Selbstbesicherung mit BABY zu zwingen, bedeutet, die eigenen Interessen des FP und die Systemsicherheit untrennbar miteinander zu koppeln. Missbrauch wird nicht mehr zur risikofreien „Gewinnmaschine“, sondern zu einer dummen Handlung, die den Täter selbst bis auf den letzten Cent in den Ruin treiben kann.
Die meisten Governance-Tokens stützen ihren Wert vor allem durch „Narrative“, also Storytelling und Überzeugungsarbeit. Aber in dem Babylon-Ökosystem hat BABY einen extrem klaren Wertanker: „Wenn du keine Coins hast, mach keine Knoten—die Marktkapitalisierung steht und fällt mit der Menge an BTC, die als Collateral hinterlegt ist.“
Als Analogie: Viele bringen BTC in die ETH-Ökonomie, um Liquidität freizusetzen. Dann ist BABY in Babylon der Drehmomentbegrenzer eines Sicherheitsmotors. BTC liefert kontinuierlich die Antriebskraft des Vertrauens, während BABY dafür sorgt, die Risikoschwellen zu kontrollieren—damit der Druck, der bei jedem „Zahnrad“ entsteht, innerhalb dessen bleibt, was die als Sicherheit hinterlegten eigenen Assets verkraften. BABY trägt die Maske eines spekulativen Tokens, doch im Inneren ist es der präziseste Regler innerhalb des Protokolls. Jeder Knoten, der Rechenleistung übernehmen will, muss denselben wirtschaftlichen Preis zahlen. Diese Bremse, die die Kosten für Fehlverhalten drückt und damit kalkulierbar macht, ist die richtige Tiefe, die Web3-Sicherheitsinfrastruktur haben sollte.
#baby $BABY
101
·
--
Gestern habe ich einem Freund geholfen, die Verifikations-„Validator“-Nodes von Babylon auszuwählen. Er hat mir gleich am Anfang einen Screenshot geschickt, der nach APY gerankt ist. Ich habe ihm direkt gesagt: Diese Art der Auswahl mag im Ethereum-Ökosystem vielleicht noch funktionieren, aber innerhalb der Babylon-Logik des Shared Staking wird man damit früher oder später richtig auf die Schnauze fliegen. Die wahre Stärke eines FP-Nodes bemisst sich nicht daran, wie viel Rendite er verspricht, sondern daran, wie viel BABY tatsächlich in der Kasse liegt, also wie hoch sein echtes Einsatzvolumen ist.
Die Architektur von Babylon ist sehr speziell: Sie verknüpft die erzwungene Bindung der Liquidität von BTC mit der ökonomischen Strafe für BABY. Dein $BTC dient im Mainnet als Sicherungs-/Anker-Asset, und FP muss auf der BABY-Kette genügend Quoten für Shared Staking bereitstellen. Nur wenn der eigene BABY-Stake des FP die System-Wasserlinie erreicht, darf es in der aktiven Liste bleiben und „mitverdienen“.
Die Fehlertoleranz dieser Wasserlinie ist extrem wichtig. Stell dir vor, ein FP selbst setzt lächerlich wenig. Sobald der BABY-Kurs fällt oder die Menge der eingehenden Delegierungen zu groß wird, durchschlägt sein Collateral Ratio die Untergrenze im Handumdrehen. Das System räumt es im nächsten Epoch ohne Gnade aus dem Verkehr, und dein BTC hängt dann praktisch nur umsonst herum. Außerdem gilt: Wenn Fehlverhalten eines Nodes eine Strafe auslöst, wird auf der Bitcoin-Seite über EOTS der private Schlüssel abgeleitet und damit werden UTXOs zurückgeholt; auf der BABY-Seite werden dagegen die Anteile durch die Konsens-Entscheidung des gesamten Netzwerks direkt verbrannt.
Das bedeutet, dass man bei der Node-Auswahl wirklich genau hinsehen muss. Viele FP wirken so, als hätten sie einen riesigen Self-Stake, aber in Wahrheit stützen sie sich auf Kupons/Coins, die aus frühen Unlocks stammen. Das echte Sicherheitsnetz sind Nodes, die am Sekundärmarkt gekauft und langfristig gelockt wurden. Wenn ein Node in Schwierigkeiten gerät, ist für Privatanleger die unbonding-Phase entscheidend: Sie müssen mit bis zu 14 Tagen ohne Rendite rechnen. Deshalb ist es als zentraler Auswahlparameter, wie dick der BABY-Self-Stake eines FP ist, die Grundlage dafür, dass die Vermögenswerte stabil wachsen können.
#baby $BABY
Gestern habe ich einem Freund geholfen, die Verifikations-„Validator“-Nodes von Babylon auszuwählen. Er hat mir gleich am Anfang einen Screenshot geschickt, der nach APY gerankt ist. Ich habe ihm direkt gesagt: Diese Art der Auswahl mag im Ethereum-Ökosystem vielleicht noch funktionieren, aber innerhalb der Babylon-Logik des Shared Staking wird man damit früher oder später richtig auf die Schnauze fliegen. Die wahre Stärke eines FP-Nodes bemisst sich nicht daran, wie viel Rendite er verspricht, sondern daran, wie viel BABY tatsächlich in der Kasse liegt, also wie hoch sein echtes Einsatzvolumen ist.
Die Architektur von Babylon ist sehr speziell: Sie verknüpft die erzwungene Bindung der Liquidität von BTC mit der ökonomischen Strafe für BABY. Dein $BTC dient im Mainnet als Sicherungs-/Anker-Asset, und FP muss auf der BABY-Kette genügend Quoten für Shared Staking bereitstellen. Nur wenn der eigene BABY-Stake des FP die System-Wasserlinie erreicht, darf es in der aktiven Liste bleiben und „mitverdienen“.
Die Fehlertoleranz dieser Wasserlinie ist extrem wichtig. Stell dir vor, ein FP selbst setzt lächerlich wenig. Sobald der BABY-Kurs fällt oder die Menge der eingehenden Delegierungen zu groß wird, durchschlägt sein Collateral Ratio die Untergrenze im Handumdrehen. Das System räumt es im nächsten Epoch ohne Gnade aus dem Verkehr, und dein BTC hängt dann praktisch nur umsonst herum. Außerdem gilt: Wenn Fehlverhalten eines Nodes eine Strafe auslöst, wird auf der Bitcoin-Seite über EOTS der private Schlüssel abgeleitet und damit werden UTXOs zurückgeholt; auf der BABY-Seite werden dagegen die Anteile durch die Konsens-Entscheidung des gesamten Netzwerks direkt verbrannt.
Das bedeutet, dass man bei der Node-Auswahl wirklich genau hinsehen muss. Viele FP wirken so, als hätten sie einen riesigen Self-Stake, aber in Wahrheit stützen sie sich auf Kupons/Coins, die aus frühen Unlocks stammen. Das echte Sicherheitsnetz sind Nodes, die am Sekundärmarkt gekauft und langfristig gelockt wurden. Wenn ein Node in Schwierigkeiten gerät, ist für Privatanleger die unbonding-Phase entscheidend: Sie müssen mit bis zu 14 Tagen ohne Rendite rechnen. Deshalb ist es als zentraler Auswahlparameter, wie dick der BABY-Self-Stake eines FP ist, die Grundlage dafür, dass die Vermögenswerte stabil wachsen können.
#baby $BABY
Die Architektur von Babylon ist sehr speziell: Sie verknüpft die erzwungene Bindung der Liquidität von BTC mit der ökonomischen Strafe für BABY. Dein $BTC dient im Mainnet als Sicherungs-/Anker-Asset, und FP muss auf der BABY-Kette genügend Quoten für Shared Staking bereitstellen. Nur wenn der eigene BABY-Stake des FP die System-Wasserlinie erreicht, darf es in der aktiven Liste bleiben und „mitverdienen“.
Die Fehlertoleranz dieser Wasserlinie ist extrem wichtig. Stell dir vor, ein FP selbst setzt lächerlich wenig. Sobald der BABY-Kurs fällt oder die Menge der eingehenden Delegierungen zu groß wird, durchschlägt sein Collateral Ratio die Untergrenze im Handumdrehen. Das System räumt es im nächsten Epoch ohne Gnade aus dem Verkehr, und dein BTC hängt dann praktisch nur umsonst herum. Außerdem gilt: Wenn Fehlverhalten eines Nodes eine Strafe auslöst, wird auf der Bitcoin-Seite über EOTS der private Schlüssel abgeleitet und damit werden UTXOs zurückgeholt; auf der BABY-Seite werden dagegen die Anteile durch die Konsens-Entscheidung des gesamten Netzwerks direkt verbrannt.
Das bedeutet, dass man bei der Node-Auswahl wirklich genau hinsehen muss. Viele FP wirken so, als hätten sie einen riesigen Self-Stake, aber in Wahrheit stützen sie sich auf Kupons/Coins, die aus frühen Unlocks stammen. Das echte Sicherheitsnetz sind Nodes, die am Sekundärmarkt gekauft und langfristig gelockt wurden. Wenn ein Node in Schwierigkeiten gerät, ist für Privatanleger die unbonding-Phase entscheidend: Sie müssen mit bis zu 14 Tagen ohne Rendite rechnen. Deshalb ist es als zentraler Auswahlparameter, wie dick der BABY-Self-Stake eines FP ist, die Grundlage dafür, dass die Vermögenswerte stabil wachsen können.
#baby $BABY
121
·
--
Ich habe die TBV-Technikdokumentation für @babylonlabs_io erneut durchgesehen. Anfangs dachte ich, dass ein Provider BTC-Private-Keys nicht anfassen kann; im besten Fall ist er nur so eine Art Laufbursche bzw. Zwischenhändler. Wenn der Service schlecht ist, wechselt man halt einfach. Aber als ich das Kapitel zur Vault-Initialisierung gelesen habe, wurde mir klar: Dieser „Laufbursche“ ist, sobald man ihn ausgewählt hat, förmlich im Vertrag festgeschweißt. Über den gesamten Lebenszyklus gibt es keinen weiteren Einstiegspunkt.
Er verwahrt zwar nicht deine Coins, aber er verwaltet die komplette Abwicklung für einen regulären Exit: peg-in muss von ihm getriggert werden, das Einlösen mit einem ZK-Proof braucht, dass er die Berechnung übernimmt, und alle drei Broadcasts—Claim, Assert und Payout—hängen an seinen Nodes. Die Provision wird beim Erstellen zwar einmalig festgeschrieben, und BTC liegt brav in einem separaten Taproot-Output; physisch kann also niemand einfach etwas „stehlen“. Aber sobald der Provider ausfällt, ist das nicht mehr so simpel wie „auf Redeem klicken“. Dann heißt es: in Kisten wühlen, das WOTS-keypair und die claimer-artifacts suchen, den Self-Service-Workflow manuell gegen die Watchtower-CLI abfeuern und dann einfach stumpf auf das Ende des beinahe 72-Stunden-Challenge-Window warten.
Deshalb fragt der Provider nicht zuerst nach der Gebühren-Tabelle. Seine entscheidenden Prüfpunkte sind vielmehr seine historische Uptime, die Long-Tail-Latenz bei der ZK-Proof-Generierung, die Quote erfolgreicher Redeems über den normalen Pfad sowie wie viele Nutzer gezwungen wurden, den Self-Claim-„Fluchtweg“ zu nehmen. Das sind die Gesundheitsberichte, die „wirklich seidig glatt“ von „scheininem, aber gar nicht wirklich non-custodial“ unterscheiden. Im Moment ist es noch ein öffentliches Testnetz. Das Whitepaper verspricht trustless—aber bisher hat es noch keine Service-Level-Daten aus dem echten Betrieb geliefert. Genau diese Lücke interessiert mich am meisten.
Echte Non-Custody heißt nicht, dass auf deinem Pfad überhaupt niemand gebraucht wird. Sondern: Wenn die Person ausfällt, kann man die Tür mit den eigenen Ersatzschlüsseln trotzdem noch aufbekommen. Aber ob das wirklich geht—wie schnell, wie viele Umdrehungen, wie lange man wartet—ist dann eben doch wieder eine andere Frage.
Wie sortierst du deine Provider-Kriterien nach Priorität?
A. Gebühren so niedrig wie möglich
B. Node-Uptime auf Maximum
C. Manuelle Fluchtprozesse so idiotensicher wie möglich
Ich bin für B. Aber wenn der Provider an dem Tag, an dem er ausfällt, wirklich offline ist—ob die Hürde für C dann niedrig genug ist, ist der entscheidende Punkt dafür, ob du am Ende die Straße hoch und runter schimpfst. Schreib in die Kommentare, wie du priorisierst.
@babylonlabs_io
#baby $BABY
Ich habe die TBV-Technikdokumentation für @BabylonLabs_io erneut durchgesehen. Anfangs dachte ich, dass ein Provider BTC-Private-Keys nicht anfassen kann; im besten Fall ist er nur so eine Art Laufbursche bzw. Zwischenhändler. Wenn der Service schlecht ist, wechselt man halt einfach. Aber als ich das Kapitel zur Vault-Initialisierung gelesen habe, wurde mir klar: Dieser „Laufbursche“ ist, sobald man ihn ausgewählt hat, förmlich im Vertrag festgeschweißt. Über den gesamten Lebenszyklus gibt es keinen weiteren Einstiegspunkt.
Er verwahrt zwar nicht deine Coins, aber er verwaltet die komplette Abwicklung für einen regulären Exit: peg-in muss von ihm getriggert werden, das Einlösen mit einem ZK-Proof braucht, dass er die Berechnung übernimmt, und alle drei Broadcasts—Claim, Assert und Payout—hängen an seinen Nodes. Die Provision wird beim Erstellen zwar einmalig festgeschrieben, und BTC liegt brav in einem separaten Taproot-Output; physisch kann also niemand einfach etwas „stehlen“. Aber sobald der Provider ausfällt, ist das nicht mehr so simpel wie „auf Redeem klicken“. Dann heißt es: in Kisten wühlen, das WOTS-keypair und die claimer-artifacts suchen, den Self-Service-Workflow manuell gegen die Watchtower-CLI abfeuern und dann einfach stumpf auf das Ende des beinahe 72-Stunden-Challenge-Window warten.
Deshalb fragt der Provider nicht zuerst nach der Gebühren-Tabelle. Seine entscheidenden Prüfpunkte sind vielmehr seine historische Uptime, die Long-Tail-Latenz bei der ZK-Proof-Generierung, die Quote erfolgreicher Redeems über den normalen Pfad sowie wie viele Nutzer gezwungen wurden, den Self-Claim-„Fluchtweg“ zu nehmen. Das sind die Gesundheitsberichte, die „wirklich seidig glatt“ von „scheininem, aber gar nicht wirklich non-custodial“ unterscheiden. Im Moment ist es noch ein öffentliches Testnetz. Das Whitepaper verspricht trustless—aber bisher hat es noch keine Service-Level-Daten aus dem echten Betrieb geliefert. Genau diese Lücke interessiert mich am meisten.
Echte Non-Custody heißt nicht, dass auf deinem Pfad überhaupt niemand gebraucht wird. Sondern: Wenn die Person ausfällt, kann man die Tür mit den eigenen Ersatzschlüsseln trotzdem noch aufbekommen. Aber ob das wirklich geht—wie schnell, wie viele Umdrehungen, wie lange man wartet—ist dann eben doch wieder eine andere Frage.
Wie sortierst du deine Provider-Kriterien nach Priorität?
A. Gebühren so niedrig wie möglich
B. Node-Uptime auf Maximum
C. Manuelle Fluchtprozesse so idiotensicher wie möglich
Ich bin für B. Aber wenn der Provider an dem Tag, an dem er ausfällt, wirklich offline ist—ob die Hürde für C dann niedrig genug ist, ist der entscheidende Punkt dafür, ob du am Ende die Straße hoch und runter schimpfst. Schreib in die Kommentare, wie du priorisierst.
@BabylonLabs_io
#baby $BABY
Er verwahrt zwar nicht deine Coins, aber er verwaltet die komplette Abwicklung für einen regulären Exit: peg-in muss von ihm getriggert werden, das Einlösen mit einem ZK-Proof braucht, dass er die Berechnung übernimmt, und alle drei Broadcasts—Claim, Assert und Payout—hängen an seinen Nodes. Die Provision wird beim Erstellen zwar einmalig festgeschrieben, und BTC liegt brav in einem separaten Taproot-Output; physisch kann also niemand einfach etwas „stehlen“. Aber sobald der Provider ausfällt, ist das nicht mehr so simpel wie „auf Redeem klicken“. Dann heißt es: in Kisten wühlen, das WOTS-keypair und die claimer-artifacts suchen, den Self-Service-Workflow manuell gegen die Watchtower-CLI abfeuern und dann einfach stumpf auf das Ende des beinahe 72-Stunden-Challenge-Window warten.
Deshalb fragt der Provider nicht zuerst nach der Gebühren-Tabelle. Seine entscheidenden Prüfpunkte sind vielmehr seine historische Uptime, die Long-Tail-Latenz bei der ZK-Proof-Generierung, die Quote erfolgreicher Redeems über den normalen Pfad sowie wie viele Nutzer gezwungen wurden, den Self-Claim-„Fluchtweg“ zu nehmen. Das sind die Gesundheitsberichte, die „wirklich seidig glatt“ von „scheininem, aber gar nicht wirklich non-custodial“ unterscheiden. Im Moment ist es noch ein öffentliches Testnetz. Das Whitepaper verspricht trustless—aber bisher hat es noch keine Service-Level-Daten aus dem echten Betrieb geliefert. Genau diese Lücke interessiert mich am meisten.
Echte Non-Custody heißt nicht, dass auf deinem Pfad überhaupt niemand gebraucht wird. Sondern: Wenn die Person ausfällt, kann man die Tür mit den eigenen Ersatzschlüsseln trotzdem noch aufbekommen. Aber ob das wirklich geht—wie schnell, wie viele Umdrehungen, wie lange man wartet—ist dann eben doch wieder eine andere Frage.
Wie sortierst du deine Provider-Kriterien nach Priorität?
A. Gebühren so niedrig wie möglich
B. Node-Uptime auf Maximum
C. Manuelle Fluchtprozesse so idiotensicher wie möglich
Ich bin für B. Aber wenn der Provider an dem Tag, an dem er ausfällt, wirklich offline ist—ob die Hürde für C dann niedrig genug ist, ist der entscheidende Punkt dafür, ob du am Ende die Straße hoch und runter schimpfst. Schreib in die Kommentare, wie du priorisierst.
@BabylonLabs_io
#baby $BABY
190
·
--
Letzten Samstag im Café hat Lao Zhao sein Laptop aufgeklappt – auf dem Bildschirm war eine BABY-Umlaufmengen-Tabelle. Er fragte mich: „Ist das Sicherheitsbudget von Babylon, wird es mit dem Kurs neu bepreist?“
Zuhause habe ich das Dokument auf dem Tisch ausgebreitet. Mit BABY gegen Bitcoin – wirtschaftliche Bestimmtheit. Im Whitepaper ist es stimmig: Staker sperren BTC, um BABY zu erhalten; FP setzt BABY ein, um die Signaturrechte zu bekommen. Das ist ein Experiment, bei dem die PoS-Engine auf die Abrechnungsschicht aufgesetzt wird.
Aber als man die monatlich freigegebenen Anteile, die FP-Versetzungs-Schwellen und die Menge der gesperrten Token zusammen in einer Zerlegung übereinanderlegt, war der Kaffee schon kalt.
Das Sicherheitsbudget von Babylon hat eine versteckte Struktur: Die wirtschaftliche Verteidigung des Protokolls – also die „Versicherungsprämie“, gemessen am BABY-Marktwert, die die endgültige Sicherheit des Bitcoins abstützt. Doch die interne Insider-Zuteilung, die monatlich automatisch freigeschaltet wird, ist als starre, codefixierte Expansion angelegt – diese Versorgung kommt knallhart, pünktlich an. Noch versteckter ist der prozyklische Stolperdraht bei der FP-Belastung: Wenn man freischaltet, wird der Umlaufdämpfer verdünnt; fällt dann der Kurs, schrumpft auch der Wert der FP-Belastung. Sobald der Wert unter die Schwelle fällt, wird FP von der Liste gestrichen – und am Ende verliert die „externe Dienstleister“-Schicht eine Instanz. Am tödlichsten ist, dass die EOTS-Strafebene sich auf den BABY-Gesamtwert stützt, der von FP gedeckt wird; wenn der Marktwert sinkt, können die Angriffskosten unter den eingezogenen Wert fallen – und die Abschreckung durch Strafzahlungen wandelt sich von „nicht tragbar“ zu „berechenbar“.
Da ist noch eine Buchungsebene: Wenn man BABY-Verlust und BTC-Opportunitätskosten wieder hinzurechnet, zahlen Staker im Grunde dafür, dass Sicherheitsdienstleistungen erbracht werden. Im Bullenmarkt werden die Verhältnisse von den Kursanstiegen überdeckt – aber sobald es abwärts geht, ist das der Schalter für den Abfluss von Kapital. Auf dem Mainnet sieht das BTC-Sperrkonto zwar beeindruckend aus, aber: Sperren heißt nicht Treue. Es ist nur die Liquidität, die es nirgendwo Besseres gibt.
Der Punkt, den Babylon am besten als Geschichte erzählt – „BTC bleibt nicht im Mainnet, die privaten Schlüssel bleiben in eigener Hand“ – klingt wie der ultimative Traum eines Holders. Doch das Sicherheitsgefühl führt am Ende zurück zu einer alten Frage: Wenn die Steine der tragenden Mauer aus monatlich automatisch expandierenden Token bestehen und die Leute, die diese Steine mauern, sich jeden Monat selbst ihre Lieferung abholen – dann schützt diese Mauer am Ende die anderen? Oder schützt sie vor der Angebotskurve selbst?
Was meinst du, Lao Zhao?
Das Vorstehende ist nur meine persönliche Meinung und stellt keine Anlageberatung dar. Hast du eine andere Sichtweise? Schreib gern im Kommentarbereich – lass uns darüber reden.
@babylonlabs_io
#baby $BABY
Letzten Samstag im Café hat Lao Zhao sein Laptop aufgeklappt – auf dem Bildschirm war eine BABY-Umlaufmengen-Tabelle. Er fragte mich: „Ist das Sicherheitsbudget von Babylon, wird es mit dem Kurs neu bepreist?“
Zuhause habe ich das Dokument auf dem Tisch ausgebreitet. Mit BABY gegen Bitcoin – wirtschaftliche Bestimmtheit. Im Whitepaper ist es stimmig: Staker sperren BTC, um BABY zu erhalten; FP setzt BABY ein, um die Signaturrechte zu bekommen. Das ist ein Experiment, bei dem die PoS-Engine auf die Abrechnungsschicht aufgesetzt wird.
Aber als man die monatlich freigegebenen Anteile, die FP-Versetzungs-Schwellen und die Menge der gesperrten Token zusammen in einer Zerlegung übereinanderlegt, war der Kaffee schon kalt.
Das Sicherheitsbudget von Babylon hat eine versteckte Struktur: Die wirtschaftliche Verteidigung des Protokolls – also die „Versicherungsprämie“, gemessen am BABY-Marktwert, die die endgültige Sicherheit des Bitcoins abstützt. Doch die interne Insider-Zuteilung, die monatlich automatisch freigeschaltet wird, ist als starre, codefixierte Expansion angelegt – diese Versorgung kommt knallhart, pünktlich an. Noch versteckter ist der prozyklische Stolperdraht bei der FP-Belastung: Wenn man freischaltet, wird der Umlaufdämpfer verdünnt; fällt dann der Kurs, schrumpft auch der Wert der FP-Belastung. Sobald der Wert unter die Schwelle fällt, wird FP von der Liste gestrichen – und am Ende verliert die „externe Dienstleister“-Schicht eine Instanz. Am tödlichsten ist, dass die EOTS-Strafebene sich auf den BABY-Gesamtwert stützt, der von FP gedeckt wird; wenn der Marktwert sinkt, können die Angriffskosten unter den eingezogenen Wert fallen – und die Abschreckung durch Strafzahlungen wandelt sich von „nicht tragbar“ zu „berechenbar“.
Da ist noch eine Buchungsebene: Wenn man BABY-Verlust und BTC-Opportunitätskosten wieder hinzurechnet, zahlen Staker im Grunde dafür, dass Sicherheitsdienstleistungen erbracht werden. Im Bullenmarkt werden die Verhältnisse von den Kursanstiegen überdeckt – aber sobald es abwärts geht, ist das der Schalter für den Abfluss von Kapital. Auf dem Mainnet sieht das BTC-Sperrkonto zwar beeindruckend aus, aber: Sperren heißt nicht Treue. Es ist nur die Liquidität, die es nirgendwo Besseres gibt.
Der Punkt, den Babylon am besten als Geschichte erzählt – „BTC bleibt nicht im Mainnet, die privaten Schlüssel bleiben in eigener Hand“ – klingt wie der ultimative Traum eines Holders. Doch das Sicherheitsgefühl führt am Ende zurück zu einer alten Frage: Wenn die Steine der tragenden Mauer aus monatlich automatisch expandierenden Token bestehen und die Leute, die diese Steine mauern, sich jeden Monat selbst ihre Lieferung abholen – dann schützt diese Mauer am Ende die anderen? Oder schützt sie vor der Angebotskurve selbst?
Was meinst du, Lao Zhao?
Das Vorstehende ist nur meine persönliche Meinung und stellt keine Anlageberatung dar. Hast du eine andere Sichtweise? Schreib gern im Kommentarbereich – lass uns darüber reden.
@BabylonLabs_io
#baby $BABY
Zuhause habe ich das Dokument auf dem Tisch ausgebreitet. Mit BABY gegen Bitcoin – wirtschaftliche Bestimmtheit. Im Whitepaper ist es stimmig: Staker sperren BTC, um BABY zu erhalten; FP setzt BABY ein, um die Signaturrechte zu bekommen. Das ist ein Experiment, bei dem die PoS-Engine auf die Abrechnungsschicht aufgesetzt wird.
Aber als man die monatlich freigegebenen Anteile, die FP-Versetzungs-Schwellen und die Menge der gesperrten Token zusammen in einer Zerlegung übereinanderlegt, war der Kaffee schon kalt.
Das Sicherheitsbudget von Babylon hat eine versteckte Struktur: Die wirtschaftliche Verteidigung des Protokolls – also die „Versicherungsprämie“, gemessen am BABY-Marktwert, die die endgültige Sicherheit des Bitcoins abstützt. Doch die interne Insider-Zuteilung, die monatlich automatisch freigeschaltet wird, ist als starre, codefixierte Expansion angelegt – diese Versorgung kommt knallhart, pünktlich an. Noch versteckter ist der prozyklische Stolperdraht bei der FP-Belastung: Wenn man freischaltet, wird der Umlaufdämpfer verdünnt; fällt dann der Kurs, schrumpft auch der Wert der FP-Belastung. Sobald der Wert unter die Schwelle fällt, wird FP von der Liste gestrichen – und am Ende verliert die „externe Dienstleister“-Schicht eine Instanz. Am tödlichsten ist, dass die EOTS-Strafebene sich auf den BABY-Gesamtwert stützt, der von FP gedeckt wird; wenn der Marktwert sinkt, können die Angriffskosten unter den eingezogenen Wert fallen – und die Abschreckung durch Strafzahlungen wandelt sich von „nicht tragbar“ zu „berechenbar“.
Da ist noch eine Buchungsebene: Wenn man BABY-Verlust und BTC-Opportunitätskosten wieder hinzurechnet, zahlen Staker im Grunde dafür, dass Sicherheitsdienstleistungen erbracht werden. Im Bullenmarkt werden die Verhältnisse von den Kursanstiegen überdeckt – aber sobald es abwärts geht, ist das der Schalter für den Abfluss von Kapital. Auf dem Mainnet sieht das BTC-Sperrkonto zwar beeindruckend aus, aber: Sperren heißt nicht Treue. Es ist nur die Liquidität, die es nirgendwo Besseres gibt.
Der Punkt, den Babylon am besten als Geschichte erzählt – „BTC bleibt nicht im Mainnet, die privaten Schlüssel bleiben in eigener Hand“ – klingt wie der ultimative Traum eines Holders. Doch das Sicherheitsgefühl führt am Ende zurück zu einer alten Frage: Wenn die Steine der tragenden Mauer aus monatlich automatisch expandierenden Token bestehen und die Leute, die diese Steine mauern, sich jeden Monat selbst ihre Lieferung abholen – dann schützt diese Mauer am Ende die anderen? Oder schützt sie vor der Angebotskurve selbst?
Was meinst du, Lao Zhao?
Das Vorstehende ist nur meine persönliche Meinung und stellt keine Anlageberatung dar. Hast du eine andere Sichtweise? Schreib gern im Kommentarbereich – lass uns darüber reden.
@BabylonLabs_io
#baby $BABY
1
88
·
--
Ich erinnere mich noch gut an ein DeFi-Kreditprojekt, an dem ich früher beteiligt war. Wegen einer Schwachstelle in einem gemeinsam genutzten Liquiditätspool wurden die Gelder komplett von Hackern geplündert—daher ist bei mir die Fixierung auf die Isolation der Mittel entstanden. In letzter Zeit habe ich die TBV-Testnet-Dokumentation von Babylon untersucht und dabei entdeckt, dass die Konzeption im Liquidationsmodul äußerst clever ist: „Mehrere Tresore ergeben zusammen eine Kreditposition“. Das technische Ringen hinter diesem Satz ist wirklich faszinierend.
Im Kontomodell von ETH sind die Vermögenswerte der Nutzer vollständig miteinander im selben Smart-Contract-Zustand verwoben—ein einziger Impuls löst eine Kettenreaktion aus. Doch der TBV-Ansatz auf Basis des Bitcoin-Netzes geht kompromisslos den puristischen Weg. Nimm an, du hinterlegst BTC in drei Tranchen: Das System vermischt die Gelder niemals, sondern gibt dir drei voneinander unabhängige UTXO-Tresore. Wenn du dann einen Kredit auslöst, führt das System direkt „Prefix-Abbuchung“ aus—wie beim Kassieren in einer Warteschlange: Es wird zuerst aus dem ersten Tresor abgezogen, bis das Kontingent aufgefüllt ist; dann ist Schluss. Währenddessen wird im gesamten Prozess kein global geteiltes Konto erstellt.
Mit einer extrem zurückhaltenden Logik zur Sortierung wird das Kreditproblem gelöst, ohne die Unabhängigkeit der UTXOs zu beschädigen—das ist wirklich stark. Und doch macht es einen wahnsinnig: Die gesamte Dokumentation schweigt sich über die Mechanik des Rückzahlens und Zurücklösens aus! Geht es darum, rückwärts in umgekehrter Reihenfolge zu entschlüsseln, oder werden die Positionen in Stücke zerschnitten und dann proportional separat abgerechnet? In einem Signet-Testnetz ohne echte Geld-Gegen-Geld-Spieltheorie werden solche harten Reibungen auf der Ebene darunter oft übersehen, weil „durchlaufen ist schließlich durchlaufen“.
Dass man so hart daran festhält, bei „null Kontakt zum Kapital“ bis zum Letzten zu gehen, ist definitiv anerkennenswert. Aber wenn man diese Rückzahlungslogik nicht vor dem Go-Live im Mainnet nachliefert, wird das zwangsläufig die gesamte BABY-Ökosystem-Dynamik ausbremsen—insbesondere die deflationäre Tendenz und der Anreizkreislauf. Schließlich braucht der wirtschaftliche Motor von BABY eine extrem reibungslose Basis zur Abwicklung. Ihr Kollegen da draußen: Haltet ihr dieses Muster—strikte Einhaltung der Grenzen durch warteschlangenbasierte Abbuchung—für eine realistische Chance, den Markt im BTCFi-„Reich“ zu vereinen? Hinterlasst gerne einen Kommentar und lasst uns darüber diskutieren.
#baby $BABY
Ich erinnere mich noch gut an ein DeFi-Kreditprojekt, an dem ich früher beteiligt war. Wegen einer Schwachstelle in einem gemeinsam genutzten Liquiditätspool wurden die Gelder komplett von Hackern geplündert—daher ist bei mir die Fixierung auf die Isolation der Mittel entstanden. In letzter Zeit habe ich die TBV-Testnet-Dokumentation von Babylon untersucht und dabei entdeckt, dass die Konzeption im Liquidationsmodul äußerst clever ist: „Mehrere Tresore ergeben zusammen eine Kreditposition“. Das technische Ringen hinter diesem Satz ist wirklich faszinierend.
Im Kontomodell von ETH sind die Vermögenswerte der Nutzer vollständig miteinander im selben Smart-Contract-Zustand verwoben—ein einziger Impuls löst eine Kettenreaktion aus. Doch der TBV-Ansatz auf Basis des Bitcoin-Netzes geht kompromisslos den puristischen Weg. Nimm an, du hinterlegst BTC in drei Tranchen: Das System vermischt die Gelder niemals, sondern gibt dir drei voneinander unabhängige UTXO-Tresore. Wenn du dann einen Kredit auslöst, führt das System direkt „Prefix-Abbuchung“ aus—wie beim Kassieren in einer Warteschlange: Es wird zuerst aus dem ersten Tresor abgezogen, bis das Kontingent aufgefüllt ist; dann ist Schluss. Währenddessen wird im gesamten Prozess kein global geteiltes Konto erstellt.
Mit einer extrem zurückhaltenden Logik zur Sortierung wird das Kreditproblem gelöst, ohne die Unabhängigkeit der UTXOs zu beschädigen—das ist wirklich stark. Und doch macht es einen wahnsinnig: Die gesamte Dokumentation schweigt sich über die Mechanik des Rückzahlens und Zurücklösens aus! Geht es darum, rückwärts in umgekehrter Reihenfolge zu entschlüsseln, oder werden die Positionen in Stücke zerschnitten und dann proportional separat abgerechnet? In einem Signet-Testnetz ohne echte Geld-Gegen-Geld-Spieltheorie werden solche harten Reibungen auf der Ebene darunter oft übersehen, weil „durchlaufen ist schließlich durchlaufen“.
Dass man so hart daran festhält, bei „null Kontakt zum Kapital“ bis zum Letzten zu gehen, ist definitiv anerkennenswert. Aber wenn man diese Rückzahlungslogik nicht vor dem Go-Live im Mainnet nachliefert, wird das zwangsläufig die gesamte BABY-Ökosystem-Dynamik ausbremsen—insbesondere die deflationäre Tendenz und der Anreizkreislauf. Schließlich braucht der wirtschaftliche Motor von BABY eine extrem reibungslose Basis zur Abwicklung. Ihr Kollegen da draußen: Haltet ihr dieses Muster—strikte Einhaltung der Grenzen durch warteschlangenbasierte Abbuchung—für eine realistische Chance, den Markt im BTCFi-„Reich“ zu vereinen? Hinterlasst gerne einen Kommentar und lasst uns darüber diskutieren.
#baby $BABY
Im Kontomodell von ETH sind die Vermögenswerte der Nutzer vollständig miteinander im selben Smart-Contract-Zustand verwoben—ein einziger Impuls löst eine Kettenreaktion aus. Doch der TBV-Ansatz auf Basis des Bitcoin-Netzes geht kompromisslos den puristischen Weg. Nimm an, du hinterlegst BTC in drei Tranchen: Das System vermischt die Gelder niemals, sondern gibt dir drei voneinander unabhängige UTXO-Tresore. Wenn du dann einen Kredit auslöst, führt das System direkt „Prefix-Abbuchung“ aus—wie beim Kassieren in einer Warteschlange: Es wird zuerst aus dem ersten Tresor abgezogen, bis das Kontingent aufgefüllt ist; dann ist Schluss. Währenddessen wird im gesamten Prozess kein global geteiltes Konto erstellt.
Mit einer extrem zurückhaltenden Logik zur Sortierung wird das Kreditproblem gelöst, ohne die Unabhängigkeit der UTXOs zu beschädigen—das ist wirklich stark. Und doch macht es einen wahnsinnig: Die gesamte Dokumentation schweigt sich über die Mechanik des Rückzahlens und Zurücklösens aus! Geht es darum, rückwärts in umgekehrter Reihenfolge zu entschlüsseln, oder werden die Positionen in Stücke zerschnitten und dann proportional separat abgerechnet? In einem Signet-Testnetz ohne echte Geld-Gegen-Geld-Spieltheorie werden solche harten Reibungen auf der Ebene darunter oft übersehen, weil „durchlaufen ist schließlich durchlaufen“.
Dass man so hart daran festhält, bei „null Kontakt zum Kapital“ bis zum Letzten zu gehen, ist definitiv anerkennenswert. Aber wenn man diese Rückzahlungslogik nicht vor dem Go-Live im Mainnet nachliefert, wird das zwangsläufig die gesamte BABY-Ökosystem-Dynamik ausbremsen—insbesondere die deflationäre Tendenz und der Anreizkreislauf. Schließlich braucht der wirtschaftliche Motor von BABY eine extrem reibungslose Basis zur Abwicklung. Ihr Kollegen da draußen: Haltet ihr dieses Muster—strikte Einhaltung der Grenzen durch warteschlangenbasierte Abbuchung—für eine realistische Chance, den Markt im BTCFi-„Reich“ zu vereinen? Hinterlasst gerne einen Kommentar und lasst uns darüber diskutieren.
#baby $BABY
180
·
--
Beim Übersetzen der Token-Ökonomie-Dokumentation für @babylonlabs_io blieb ich auf der Seite „Token Unlock Schedule“ hängen. Das Dokument weist sehr große Anteile Ökosystem-Incentives und dem Team zu, und mein erster Gedanke war: Wo genau konzentriert sich der Verkaufsdruck durch frühe Umläufe auf welche Zeitpunkte?
Erst beim Weiterlesen wurde klar, dass Community- und Ökosystem-Freigaben an die Teilnahmequote beim Staking sowie an die Anzahl der Finality Provider gekoppelt sind – dadurch wird der Freigaberhythmus zu einem inversen Indikator für die Gesundheit des Protokolls. Aber die Entsperrungen für das Team und Investoren sind hart codiert und hängen nicht von der Adoption ab; frühes Kapital hat ein festes Exit-Fenster.
Ich habe mir die Freigabekurve des Incentive-Pools angesehen. Die Belohnungen werden pro Epoch verteilt; die Gesamtsumme und die gestakten BTC stehen in direktem Zusammenhang, aber der Pool ist fest und die Anfangsfreigabe ist schnell. Wenn die ersten drei Monate ein Staking-Boom entstehen, schnappten sich frühe Staker den größten Kuchen, während spätere Teilnehmer mit abnehmenden Renditen rechnen müssen. Die Wechselkosten für BTC-Staker sind nahezu null: Heute kommt man rein, weil es bei Babylon hohe Renditen gibt; morgen zieht man sich zurück, wenn EigenLayer höhere Renditen bietet.
Was mich wirklich festgenagelt hat, war der Bewertungsanker für BABY. Das Dokument definiert BABY als „Security-as-a-Service“-Abrechnungstoken; Zahlungen über externe Chains werden genutzt, um BABY zu kaufen und damit wirtschaftliche Sicherheit in BTC zu finanzieren. Wenn der Preis stark steigt, werden die Kaufkosten zu hoch; wenn er schwach ist, lockt es nicht genug zum Staking – dieser Kreislauf hat keine automatische Ausgleichsmechanik.
Mein Fazit: BABY wird kurzfristig durch den Entsperrungsrhythmus und die Staking-Nachfrage bestimmt, langfristig hängt es davon ab, ob Babylon zum „Default Security Provider“ für POS-Ketten werden kann. Die entscheidenden Kennzahlen sind nicht der Kurs, sondern die pro Quartal neu integrierten Ketten und die tatsächlich gezahlten BABY-Gebühren.
#baby $BABY
Beim Übersetzen der Token-Ökonomie-Dokumentation für @BabylonLabs_io blieb ich auf der Seite „Token Unlock Schedule“ hängen. Das Dokument weist sehr große Anteile Ökosystem-Incentives und dem Team zu, und mein erster Gedanke war: Wo genau konzentriert sich der Verkaufsdruck durch frühe Umläufe auf welche Zeitpunkte?
Erst beim Weiterlesen wurde klar, dass Community- und Ökosystem-Freigaben an die Teilnahmequote beim Staking sowie an die Anzahl der Finality Provider gekoppelt sind – dadurch wird der Freigaberhythmus zu einem inversen Indikator für die Gesundheit des Protokolls. Aber die Entsperrungen für das Team und Investoren sind hart codiert und hängen nicht von der Adoption ab; frühes Kapital hat ein festes Exit-Fenster.
Ich habe mir die Freigabekurve des Incentive-Pools angesehen. Die Belohnungen werden pro Epoch verteilt; die Gesamtsumme und die gestakten BTC stehen in direktem Zusammenhang, aber der Pool ist fest und die Anfangsfreigabe ist schnell. Wenn die ersten drei Monate ein Staking-Boom entstehen, schnappten sich frühe Staker den größten Kuchen, während spätere Teilnehmer mit abnehmenden Renditen rechnen müssen. Die Wechselkosten für BTC-Staker sind nahezu null: Heute kommt man rein, weil es bei Babylon hohe Renditen gibt; morgen zieht man sich zurück, wenn EigenLayer höhere Renditen bietet.
Was mich wirklich festgenagelt hat, war der Bewertungsanker für BABY. Das Dokument definiert BABY als „Security-as-a-Service“-Abrechnungstoken; Zahlungen über externe Chains werden genutzt, um BABY zu kaufen und damit wirtschaftliche Sicherheit in BTC zu finanzieren. Wenn der Preis stark steigt, werden die Kaufkosten zu hoch; wenn er schwach ist, lockt es nicht genug zum Staking – dieser Kreislauf hat keine automatische Ausgleichsmechanik.
Mein Fazit: BABY wird kurzfristig durch den Entsperrungsrhythmus und die Staking-Nachfrage bestimmt, langfristig hängt es davon ab, ob Babylon zum „Default Security Provider“ für POS-Ketten werden kann. Die entscheidenden Kennzahlen sind nicht der Kurs, sondern die pro Quartal neu integrierten Ketten und die tatsächlich gezahlten BABY-Gebühren.
#baby $BABY
Erst beim Weiterlesen wurde klar, dass Community- und Ökosystem-Freigaben an die Teilnahmequote beim Staking sowie an die Anzahl der Finality Provider gekoppelt sind – dadurch wird der Freigaberhythmus zu einem inversen Indikator für die Gesundheit des Protokolls. Aber die Entsperrungen für das Team und Investoren sind hart codiert und hängen nicht von der Adoption ab; frühes Kapital hat ein festes Exit-Fenster.
Ich habe mir die Freigabekurve des Incentive-Pools angesehen. Die Belohnungen werden pro Epoch verteilt; die Gesamtsumme und die gestakten BTC stehen in direktem Zusammenhang, aber der Pool ist fest und die Anfangsfreigabe ist schnell. Wenn die ersten drei Monate ein Staking-Boom entstehen, schnappten sich frühe Staker den größten Kuchen, während spätere Teilnehmer mit abnehmenden Renditen rechnen müssen. Die Wechselkosten für BTC-Staker sind nahezu null: Heute kommt man rein, weil es bei Babylon hohe Renditen gibt; morgen zieht man sich zurück, wenn EigenLayer höhere Renditen bietet.
Was mich wirklich festgenagelt hat, war der Bewertungsanker für BABY. Das Dokument definiert BABY als „Security-as-a-Service“-Abrechnungstoken; Zahlungen über externe Chains werden genutzt, um BABY zu kaufen und damit wirtschaftliche Sicherheit in BTC zu finanzieren. Wenn der Preis stark steigt, werden die Kaufkosten zu hoch; wenn er schwach ist, lockt es nicht genug zum Staking – dieser Kreislauf hat keine automatische Ausgleichsmechanik.
Mein Fazit: BABY wird kurzfristig durch den Entsperrungsrhythmus und die Staking-Nachfrage bestimmt, langfristig hängt es davon ab, ob Babylon zum „Default Security Provider“ für POS-Ketten werden kann. Die entscheidenden Kennzahlen sind nicht der Kurs, sondern die pro Quartal neu integrierten Ketten und die tatsächlich gezahlten BABY-Gebühren.
#baby $BABY
91
·
--
Gestern Nachmittag bin ich in den Laden unten zum Drucken gegangen und bin auf Lao Chen gestoßen (mein Cousin, der im traditionellen Finanzwesen arbeitet). Er sagte: „Deg, bei euch in der Krypto-Community ist Cold Staking doch im Grunde nur ein Datum hinschreiben?“ Ich hab ihm fast den Scanner auf den Kopf gesetzt. Lao Chen ist noch die Sorte, die sich an eine handschriftliche Unterschrift gewöhnt hat, und versteht nicht, wie viele Galaxien zwischen den „physischen Regeln“ On-Chain und „rechtlichen Zusagen“ liegen.
In den letzten Wochen hab ich mich verrückt gemacht und mehrere gängige Restaking-Projekte hinsichtlich der Token-Freigaben auditiert. Je mehr ich anschaue, desto mehr wirkt es wie ein Scheinargument, wenn man die Freigabe an Fundations-Multisigs delegiert. Projekte, die auf EOA-Multisigs setzen, wollen im Kern, dass du sowohl das Recht auf Zinsen als auch das Recht zum Ausstieg gleich mit abgibst. Das, was du mit echtem Geld (Gold und Silber) zurückkaufst, ist am Ende nur ein Drittverschuldenschein, der jederzeit platzen kann, weil ein Komitee Schindluder treibt.
Bei Babylon, das für BABY die Release-Governance vorsieht, ist das Spannende an der „Achse“. Es wird nicht „ein Governance-Komitee kann flexibel anpassen“ gespielt, sondern man folgt stur den harten Regeln des BTC-UTXO-Modells. Über Taproot-Skripte werden die Freigabebedingungen direkt in den Lock jeder einzelnen Geldeinheit geschrieben. Diese physische Trennung kapps ab der Quelle die typische „Fundation sagt nur ein Wort, ändert die Freigabe“-Standardaktion.
Ich hab das im Testnet einmal durchlaufen lassen. Die große Macht über die BABY-Freigabe liegt bei der physikalischen Konsensbildung des BTC-Mainnets – nicht beim privaten Schlüssel eines Fundations-Wallets. On-Chain siehst du kryptografischen, harten Beleg: rechtzeitig, rechtzeitig nach Menge und Status – alles muss stimmen. Wenn das Komitee ändern will, verweigern Nodes schlicht die Annahme.
Aber diese Lösung ist kein Allheilmittel. Wenn man die komplette Prüfung komplett auf BTC-Skripte verlagert, testet man das Können des Entwicklungsteams, und man stößt außerdem direkt an die Decke von Mainnet-Durchsatz und Validierungs-Latenz. Der Preis für „unveränderlich“ ist: „nicht genug flexibel“.
Trotzdem hat diese Erkundung Wert. Sie stellt uns die Entscheidungsfrage direkt vor die Nase: Willst du „flexibel“, aber mit einer Fundations-verwalteten Blackbox, oder willst du einen sperrigen, aber so starren On-Chain-„physischen Lock“, dass man nachts halbwegs ruhig schlafen kann? Ich finde, Letzteres ist verlässlicher.
[TL;DR]
Die BABY-Freigabe ist kein „Ehrenmann-Abkommen“ eines Fundations-Multisigs, sondern ein in die BTC-Mainnet-UTXOs hineingeschweißter Taproot-physischer Lock. Zwar klobig und durch die Performance des Mainnets begrenzt, aber härter als jedes Team-Versprechen. Weiter beobachten – kein Grund, sofort zu handeln.
@babylonlabs_io
Brüder, lasst uns im Kommentarbereich der Binance-Plaza über das reden.
#baby $BABY
Gestern Nachmittag bin ich in den Laden unten zum Drucken gegangen und bin auf Lao Chen gestoßen (mein Cousin, der im traditionellen Finanzwesen arbeitet). Er sagte: „Deg, bei euch in der Krypto-Community ist Cold Staking doch im Grunde nur ein Datum hinschreiben?“ Ich hab ihm fast den Scanner auf den Kopf gesetzt. Lao Chen ist noch die Sorte, die sich an eine handschriftliche Unterschrift gewöhnt hat, und versteht nicht, wie viele Galaxien zwischen den „physischen Regeln“ On-Chain und „rechtlichen Zusagen“ liegen.
In den letzten Wochen hab ich mich verrückt gemacht und mehrere gängige Restaking-Projekte hinsichtlich der Token-Freigaben auditiert. Je mehr ich anschaue, desto mehr wirkt es wie ein Scheinargument, wenn man die Freigabe an Fundations-Multisigs delegiert. Projekte, die auf EOA-Multisigs setzen, wollen im Kern, dass du sowohl das Recht auf Zinsen als auch das Recht zum Ausstieg gleich mit abgibst. Das, was du mit echtem Geld (Gold und Silber) zurückkaufst, ist am Ende nur ein Drittverschuldenschein, der jederzeit platzen kann, weil ein Komitee Schindluder treibt.
Bei Babylon, das für BABY die Release-Governance vorsieht, ist das Spannende an der „Achse“. Es wird nicht „ein Governance-Komitee kann flexibel anpassen“ gespielt, sondern man folgt stur den harten Regeln des BTC-UTXO-Modells. Über Taproot-Skripte werden die Freigabebedingungen direkt in den Lock jeder einzelnen Geldeinheit geschrieben. Diese physische Trennung kapps ab der Quelle die typische „Fundation sagt nur ein Wort, ändert die Freigabe“-Standardaktion.
Ich hab das im Testnet einmal durchlaufen lassen. Die große Macht über die BABY-Freigabe liegt bei der physikalischen Konsensbildung des BTC-Mainnets – nicht beim privaten Schlüssel eines Fundations-Wallets. On-Chain siehst du kryptografischen, harten Beleg: rechtzeitig, rechtzeitig nach Menge und Status – alles muss stimmen. Wenn das Komitee ändern will, verweigern Nodes schlicht die Annahme.
Aber diese Lösung ist kein Allheilmittel. Wenn man die komplette Prüfung komplett auf BTC-Skripte verlagert, testet man das Können des Entwicklungsteams, und man stößt außerdem direkt an die Decke von Mainnet-Durchsatz und Validierungs-Latenz. Der Preis für „unveränderlich“ ist: „nicht genug flexibel“.
Trotzdem hat diese Erkundung Wert. Sie stellt uns die Entscheidungsfrage direkt vor die Nase: Willst du „flexibel“, aber mit einer Fundations-verwalteten Blackbox, oder willst du einen sperrigen, aber so starren On-Chain-„physischen Lock“, dass man nachts halbwegs ruhig schlafen kann? Ich finde, Letzteres ist verlässlicher.
[TL;DR]
Die BABY-Freigabe ist kein „Ehrenmann-Abkommen“ eines Fundations-Multisigs, sondern ein in die BTC-Mainnet-UTXOs hineingeschweißter Taproot-physischer Lock. Zwar klobig und durch die Performance des Mainnets begrenzt, aber härter als jedes Team-Versprechen. Weiter beobachten – kein Grund, sofort zu handeln.
@BabylonLabs_io
Brüder, lasst uns im Kommentarbereich der Binance-Plaza über das reden.
#baby $BABY
In den letzten Wochen hab ich mich verrückt gemacht und mehrere gängige Restaking-Projekte hinsichtlich der Token-Freigaben auditiert. Je mehr ich anschaue, desto mehr wirkt es wie ein Scheinargument, wenn man die Freigabe an Fundations-Multisigs delegiert. Projekte, die auf EOA-Multisigs setzen, wollen im Kern, dass du sowohl das Recht auf Zinsen als auch das Recht zum Ausstieg gleich mit abgibst. Das, was du mit echtem Geld (Gold und Silber) zurückkaufst, ist am Ende nur ein Drittverschuldenschein, der jederzeit platzen kann, weil ein Komitee Schindluder treibt.
Bei Babylon, das für BABY die Release-Governance vorsieht, ist das Spannende an der „Achse“. Es wird nicht „ein Governance-Komitee kann flexibel anpassen“ gespielt, sondern man folgt stur den harten Regeln des BTC-UTXO-Modells. Über Taproot-Skripte werden die Freigabebedingungen direkt in den Lock jeder einzelnen Geldeinheit geschrieben. Diese physische Trennung kapps ab der Quelle die typische „Fundation sagt nur ein Wort, ändert die Freigabe“-Standardaktion.
Ich hab das im Testnet einmal durchlaufen lassen. Die große Macht über die BABY-Freigabe liegt bei der physikalischen Konsensbildung des BTC-Mainnets – nicht beim privaten Schlüssel eines Fundations-Wallets. On-Chain siehst du kryptografischen, harten Beleg: rechtzeitig, rechtzeitig nach Menge und Status – alles muss stimmen. Wenn das Komitee ändern will, verweigern Nodes schlicht die Annahme.
Aber diese Lösung ist kein Allheilmittel. Wenn man die komplette Prüfung komplett auf BTC-Skripte verlagert, testet man das Können des Entwicklungsteams, und man stößt außerdem direkt an die Decke von Mainnet-Durchsatz und Validierungs-Latenz. Der Preis für „unveränderlich“ ist: „nicht genug flexibel“.
Trotzdem hat diese Erkundung Wert. Sie stellt uns die Entscheidungsfrage direkt vor die Nase: Willst du „flexibel“, aber mit einer Fundations-verwalteten Blackbox, oder willst du einen sperrigen, aber so starren On-Chain-„physischen Lock“, dass man nachts halbwegs ruhig schlafen kann? Ich finde, Letzteres ist verlässlicher.
[TL;DR]
Die BABY-Freigabe ist kein „Ehrenmann-Abkommen“ eines Fundations-Multisigs, sondern ein in die BTC-Mainnet-UTXOs hineingeschweißter Taproot-physischer Lock. Zwar klobig und durch die Performance des Mainnets begrenzt, aber härter als jedes Team-Versprechen. Weiter beobachten – kein Grund, sofort zu handeln.
@BabylonLabs_io
Brüder, lasst uns im Kommentarbereich der Binance-Plaza über das reden.
#baby $BABY
189
·
--
In der Gruppe rief jemand: „Treuhand-/Delegations-Pledge, BTC bleibt wo es ist, die Rendite kommt automatisch an“, und ich habe nicht reagiert. Nicht, weil ich Babylon nicht vertraue—sondern weil ich einen Fehler habe: Wenn jemand sagt „Du musst dich nicht kümmern“, will ich stattdessen klären: „Wer kümmert sich eigentlich wirklich?“
Mein Cousin im Kuala-Lumpur-Laden: Er übergibt den Laden an den alten Filialleiter, aber das Mitgliederkarten-System ist an dessen persönliche Handynummer gebunden. Dein Cousin hat zwar das Eigentum, doch die Rechte zum Signieren beim Kartencheck und bei Rückerstattungen liegen beim Filialleiter.
Das Delegations-Pledge von Babylon ist genau so aufgebaut. UTXOs werden noch in deiner Wallet mit „gesperrt“ angezeigt, aber der Finality Provider übernimmt für dich das Laufen der Knoten und das Signieren. Er macht Double-Sign (EOTS-Verstoß), und was das Protokoll verbrennt, ist dein BTC—nicht sein.
Die Doku ist eindeutig: Privatschlüssel sind offengelegt, und die BTC auf der Pledge-Adresse werden zerstört. Dieser Schlüssel gehört dem Provider; bestraft/abgegriffen wird jedoch dein Vermögen. Wie wenn der Filialleiter deine Geschäftslizenz nutzt, um zwei konkurrierende Filialen zu eröffnen—und die Strafe am Ende deine Lizenz trifft.
Der Provider nimmt eine Commission von 5%–20%, du trägst aber 100% des Risikos der Strafen—du erhältst nur 80% bis 90% der Rendite. Er setzt BABY als Kaution, aber BABY und BTC schwanken nicht in gleichem Maße. Wenn du BTC im Wert von 100.000 Dollar plegst, setzt er gleichwertiges BABY. Wenn wirklich etwas passiert, meldet er den Knoten ab, zieht ein neues „Kostüm“ an—dein BTC ist dann schon weg.
Noch komplizierter ist der Ausstieg: Provider wechseln hat eine unbonding-Phase, ab 14 Tagen. In diesen 14 Tagen benutzt ein unseriöser Filialleiter immer noch deine Lizenz zum Signieren. Wenn du raus willst, musst du erst die Sperrfrist abwarten.
„Nicht verwahrt“ heißt nicht „nicht außer Kontrolle“. Wenn du die Signierrechte delegierst, vertraust du einem Mittelsmann, der nur in Code-Maske steckt.
[TL;DR]
Delegations-Pledge ist: „Das Eigentum bleibt bei dir, die Betriebsrechte liegen bei ihm.“ Der Provider double-signet und verbrennt dein BTC—es wird nur die BABY-Kaution verbrannt/vernichtet, nicht aber in gleicher Weise das Risiko. Die Risiken sind stark asymmetrisch. Die unbonding-Phase ist die Ausstieg-Falle. Erst wenn Kautionshöhe und Umfang der Strafen gleichwertig sind, lass dich nicht von „nicht verwahrt“ hypnotisieren.
RIF AKE
Kommt in den Kommentaren im Binance-Forum ins Gespräch: Habt ihr vor der Delegation schon geprüft, ob der Provider eine ausreichende Kautionshöhe hat?
#baby $BABY
In der Gruppe rief jemand: „Treuhand-/Delegations-Pledge, BTC bleibt wo es ist, die Rendite kommt automatisch an“, und ich habe nicht reagiert. Nicht, weil ich Babylon nicht vertraue—sondern weil ich einen Fehler habe: Wenn jemand sagt „Du musst dich nicht kümmern“, will ich stattdessen klären: „Wer kümmert sich eigentlich wirklich?“
Mein Cousin im Kuala-Lumpur-Laden: Er übergibt den Laden an den alten Filialleiter, aber das Mitgliederkarten-System ist an dessen persönliche Handynummer gebunden. Dein Cousin hat zwar das Eigentum, doch die Rechte zum Signieren beim Kartencheck und bei Rückerstattungen liegen beim Filialleiter.
Das Delegations-Pledge von Babylon ist genau so aufgebaut. UTXOs werden noch in deiner Wallet mit „gesperrt“ angezeigt, aber der Finality Provider übernimmt für dich das Laufen der Knoten und das Signieren. Er macht Double-Sign (EOTS-Verstoß), und was das Protokoll verbrennt, ist dein BTC—nicht sein.
Die Doku ist eindeutig: Privatschlüssel sind offengelegt, und die BTC auf der Pledge-Adresse werden zerstört. Dieser Schlüssel gehört dem Provider; bestraft/abgegriffen wird jedoch dein Vermögen. Wie wenn der Filialleiter deine Geschäftslizenz nutzt, um zwei konkurrierende Filialen zu eröffnen—und die Strafe am Ende deine Lizenz trifft.
Der Provider nimmt eine Commission von 5%–20%, du trägst aber 100% des Risikos der Strafen—du erhältst nur 80% bis 90% der Rendite. Er setzt BABY als Kaution, aber BABY und BTC schwanken nicht in gleichem Maße. Wenn du BTC im Wert von 100.000 Dollar plegst, setzt er gleichwertiges BABY. Wenn wirklich etwas passiert, meldet er den Knoten ab, zieht ein neues „Kostüm“ an—dein BTC ist dann schon weg.
Noch komplizierter ist der Ausstieg: Provider wechseln hat eine unbonding-Phase, ab 14 Tagen. In diesen 14 Tagen benutzt ein unseriöser Filialleiter immer noch deine Lizenz zum Signieren. Wenn du raus willst, musst du erst die Sperrfrist abwarten.
„Nicht verwahrt“ heißt nicht „nicht außer Kontrolle“. Wenn du die Signierrechte delegierst, vertraust du einem Mittelsmann, der nur in Code-Maske steckt.
[TL;DR]
Delegations-Pledge ist: „Das Eigentum bleibt bei dir, die Betriebsrechte liegen bei ihm.“ Der Provider double-signet und verbrennt dein BTC—es wird nur die BABY-Kaution verbrannt/vernichtet, nicht aber in gleicher Weise das Risiko. Die Risiken sind stark asymmetrisch. Die unbonding-Phase ist die Ausstieg-Falle. Erst wenn Kautionshöhe und Umfang der Strafen gleichwertig sind, lass dich nicht von „nicht verwahrt“ hypnotisieren.
RIF AKE
Kommt in den Kommentaren im Binance-Forum ins Gespräch: Habt ihr vor der Delegation schon geprüft, ob der Provider eine ausreichende Kautionshöhe hat?
#baby $BABY
Mein Cousin im Kuala-Lumpur-Laden: Er übergibt den Laden an den alten Filialleiter, aber das Mitgliederkarten-System ist an dessen persönliche Handynummer gebunden. Dein Cousin hat zwar das Eigentum, doch die Rechte zum Signieren beim Kartencheck und bei Rückerstattungen liegen beim Filialleiter.
Das Delegations-Pledge von Babylon ist genau so aufgebaut. UTXOs werden noch in deiner Wallet mit „gesperrt“ angezeigt, aber der Finality Provider übernimmt für dich das Laufen der Knoten und das Signieren. Er macht Double-Sign (EOTS-Verstoß), und was das Protokoll verbrennt, ist dein BTC—nicht sein.
Die Doku ist eindeutig: Privatschlüssel sind offengelegt, und die BTC auf der Pledge-Adresse werden zerstört. Dieser Schlüssel gehört dem Provider; bestraft/abgegriffen wird jedoch dein Vermögen. Wie wenn der Filialleiter deine Geschäftslizenz nutzt, um zwei konkurrierende Filialen zu eröffnen—und die Strafe am Ende deine Lizenz trifft.
Der Provider nimmt eine Commission von 5%–20%, du trägst aber 100% des Risikos der Strafen—du erhältst nur 80% bis 90% der Rendite. Er setzt BABY als Kaution, aber BABY und BTC schwanken nicht in gleichem Maße. Wenn du BTC im Wert von 100.000 Dollar plegst, setzt er gleichwertiges BABY. Wenn wirklich etwas passiert, meldet er den Knoten ab, zieht ein neues „Kostüm“ an—dein BTC ist dann schon weg.
Noch komplizierter ist der Ausstieg: Provider wechseln hat eine unbonding-Phase, ab 14 Tagen. In diesen 14 Tagen benutzt ein unseriöser Filialleiter immer noch deine Lizenz zum Signieren. Wenn du raus willst, musst du erst die Sperrfrist abwarten.
„Nicht verwahrt“ heißt nicht „nicht außer Kontrolle“. Wenn du die Signierrechte delegierst, vertraust du einem Mittelsmann, der nur in Code-Maske steckt.
[TL;DR]
Delegations-Pledge ist: „Das Eigentum bleibt bei dir, die Betriebsrechte liegen bei ihm.“ Der Provider double-signet und verbrennt dein BTC—es wird nur die BABY-Kaution verbrannt/vernichtet, nicht aber in gleicher Weise das Risiko. Die Risiken sind stark asymmetrisch. Die unbonding-Phase ist die Ausstieg-Falle. Erst wenn Kautionshöhe und Umfang der Strafen gleichwertig sind, lass dich nicht von „nicht verwahrt“ hypnotisieren.
RIF AKE
Kommt in den Kommentaren im Binance-Forum ins Gespräch: Habt ihr vor der Delegation schon geprüft, ob der Provider eine ausreichende Kautionshöhe hat?
#baby $BABY
220
·
--
Mein Cousin (arbeitet im Bereich traditionelles Finance) war letzte Woche in Kuala Lumpur. Abends im Pub hielt er ein Bier hoch und fragte mich: „Wie hoch ist die Zinrate bei Babylon für geliehenes BTC wirklich?“ Ich sagte: „Je nach Auslastung des Pools. Heute vielleicht 3%, morgen vielleicht 8%.“ Er starrte kurz: „Okay—welchen Wert trage ich dann in meinem Jahresbudget als Zinsaufwand ein?“
[TL;DR]
Die echte Rolle von BABY in Szenarien mit festen Zinssätzen ist noch nicht klar, aber die Frage, ob BABY wirklich eine Risikotragungsfunktion übernimmt, sollte man schon vorher prüfen—wichtiger, als erst nach dem Go-Live hinterher nachzurecherchieren. Der monatlich freigeschaltete Liquiditätsstrom muss auch wirklich von Nachfrage getragen werden, sonst ist „tiefgehende Befähigung“ nur wie eine im Voraus bezahlte Fitnessstudio-Karte: Du hast bezahlt, aber die Geräte sind noch nicht da.
Die zwei häufigsten Fehler: die Roadmap aus dem Whitepaper direkt auf Token-Valuations zu diskontieren, oder zu glauben, dass man das nicht anschauen muss, solange es noch nicht live ist. Ich neige zur dritten Option—zuerst beurteilen, ob das Problem, das feste Zinsen lösen sollen, wirklich schmerzhaft ist; und zugleich die Liefer-Risiken sowie die Fehlanpassung zwischen Unlock-Mechanik und Verkaufsdruck offen benennen.
TBV läuft aktuell auf dem Testnetz mit Aave v4 für native BTC-Borrows als Sicherheit, wobei die Zinsen mit der Auslastung variieren. Babylon und Aegis sind zwar in Richtung fester Zinssätze geplant, der Zeitplan nennt aber 2026 Q4—unter der Voraussetzung, dass Entwicklung und Tests vollständig abgeschlossen sind. Babylon jetzt als bereits geliefertes Produkt zu empfehlen, ist ungefähr so, als würde man im Fitnessstudio schon die Zehn-Jahres-Karte verkaufen, während noch nicht mal renoviert ist.
Der echte Bedarf an festen Zinssätzen liegt nicht bei Privatanlegern, sondern bei Mittelplanung. Market Maker müssen ausrechnen, ob die Kapitalkosten über eine bestimmte Laufzeit die Strategiegewinne decken können. Quant-Teams müssen Finanzierungskosten fixieren, um Positionen abzusichern, und Unternehmens-Treasuries müssen früh wissen, ob der Zinsaufwand den Quartalsgewinn auffrisst. Variable Zinssätze wirken kurzfristig günstig, aber sie bringen in Budget-Tabellen und im Health-Faktor eine zusätzliche Zufallsvariable mit—und diese Variable ist an der Schwelle der Liquidation buchstäblich die Lebenslinie.
Als Nächstes werde ich drei Dinge im Blick behalten: Erstens, ob BABY im Pool für feste Zinsen als eine Art Versicherungs-Kapital eingesetzt wird oder eher als reine Governance-Stimme; zweitens, wie eine Mechanik für vorzeitige Rückzahlungen (Strafen oder Abschläge) gestaltet wird; und drittens, wer die Gegenparteien für den festen Kapitalblock bereitstellt. Wenn diese drei Punkte nicht umgesetzt sind, trägt der Ausdruck „Token-Befähigung“ keine Zahl auf dem Unlock-Spreadsheet.
Würdest du lieber, dass BABY im Pool mit festen Zinssätzen wie ein traditioneller CDO-First-Layer fungiert—oder soll es die Flexibilität behalten, jederzeit on-chain wieder zurückziehen zu können?
@babylonlabs_io
#baby $BABY
Mein Cousin (arbeitet im Bereich traditionelles Finance) war letzte Woche in Kuala Lumpur. Abends im Pub hielt er ein Bier hoch und fragte mich: „Wie hoch ist die Zinrate bei Babylon für geliehenes BTC wirklich?“ Ich sagte: „Je nach Auslastung des Pools. Heute vielleicht 3%, morgen vielleicht 8%.“ Er starrte kurz: „Okay—welchen Wert trage ich dann in meinem Jahresbudget als Zinsaufwand ein?“
[TL;DR]
Die echte Rolle von BABY in Szenarien mit festen Zinssätzen ist noch nicht klar, aber die Frage, ob BABY wirklich eine Risikotragungsfunktion übernimmt, sollte man schon vorher prüfen—wichtiger, als erst nach dem Go-Live hinterher nachzurecherchieren. Der monatlich freigeschaltete Liquiditätsstrom muss auch wirklich von Nachfrage getragen werden, sonst ist „tiefgehende Befähigung“ nur wie eine im Voraus bezahlte Fitnessstudio-Karte: Du hast bezahlt, aber die Geräte sind noch nicht da.
Die zwei häufigsten Fehler: die Roadmap aus dem Whitepaper direkt auf Token-Valuations zu diskontieren, oder zu glauben, dass man das nicht anschauen muss, solange es noch nicht live ist. Ich neige zur dritten Option—zuerst beurteilen, ob das Problem, das feste Zinsen lösen sollen, wirklich schmerzhaft ist; und zugleich die Liefer-Risiken sowie die Fehlanpassung zwischen Unlock-Mechanik und Verkaufsdruck offen benennen.
TBV läuft aktuell auf dem Testnetz mit Aave v4 für native BTC-Borrows als Sicherheit, wobei die Zinsen mit der Auslastung variieren. Babylon und Aegis sind zwar in Richtung fester Zinssätze geplant, der Zeitplan nennt aber 2026 Q4—unter der Voraussetzung, dass Entwicklung und Tests vollständig abgeschlossen sind. Babylon jetzt als bereits geliefertes Produkt zu empfehlen, ist ungefähr so, als würde man im Fitnessstudio schon die Zehn-Jahres-Karte verkaufen, während noch nicht mal renoviert ist.
Der echte Bedarf an festen Zinssätzen liegt nicht bei Privatanlegern, sondern bei Mittelplanung. Market Maker müssen ausrechnen, ob die Kapitalkosten über eine bestimmte Laufzeit die Strategiegewinne decken können. Quant-Teams müssen Finanzierungskosten fixieren, um Positionen abzusichern, und Unternehmens-Treasuries müssen früh wissen, ob der Zinsaufwand den Quartalsgewinn auffrisst. Variable Zinssätze wirken kurzfristig günstig, aber sie bringen in Budget-Tabellen und im Health-Faktor eine zusätzliche Zufallsvariable mit—und diese Variable ist an der Schwelle der Liquidation buchstäblich die Lebenslinie.
Als Nächstes werde ich drei Dinge im Blick behalten: Erstens, ob BABY im Pool für feste Zinsen als eine Art Versicherungs-Kapital eingesetzt wird oder eher als reine Governance-Stimme; zweitens, wie eine Mechanik für vorzeitige Rückzahlungen (Strafen oder Abschläge) gestaltet wird; und drittens, wer die Gegenparteien für den festen Kapitalblock bereitstellt. Wenn diese drei Punkte nicht umgesetzt sind, trägt der Ausdruck „Token-Befähigung“ keine Zahl auf dem Unlock-Spreadsheet.
Würdest du lieber, dass BABY im Pool mit festen Zinssätzen wie ein traditioneller CDO-First-Layer fungiert—oder soll es die Flexibilität behalten, jederzeit on-chain wieder zurückziehen zu können?
@BabylonLabs_io
#baby $BABY
[TL;DR]
Die echte Rolle von BABY in Szenarien mit festen Zinssätzen ist noch nicht klar, aber die Frage, ob BABY wirklich eine Risikotragungsfunktion übernimmt, sollte man schon vorher prüfen—wichtiger, als erst nach dem Go-Live hinterher nachzurecherchieren. Der monatlich freigeschaltete Liquiditätsstrom muss auch wirklich von Nachfrage getragen werden, sonst ist „tiefgehende Befähigung“ nur wie eine im Voraus bezahlte Fitnessstudio-Karte: Du hast bezahlt, aber die Geräte sind noch nicht da.
Die zwei häufigsten Fehler: die Roadmap aus dem Whitepaper direkt auf Token-Valuations zu diskontieren, oder zu glauben, dass man das nicht anschauen muss, solange es noch nicht live ist. Ich neige zur dritten Option—zuerst beurteilen, ob das Problem, das feste Zinsen lösen sollen, wirklich schmerzhaft ist; und zugleich die Liefer-Risiken sowie die Fehlanpassung zwischen Unlock-Mechanik und Verkaufsdruck offen benennen.
TBV läuft aktuell auf dem Testnetz mit Aave v4 für native BTC-Borrows als Sicherheit, wobei die Zinsen mit der Auslastung variieren. Babylon und Aegis sind zwar in Richtung fester Zinssätze geplant, der Zeitplan nennt aber 2026 Q4—unter der Voraussetzung, dass Entwicklung und Tests vollständig abgeschlossen sind. Babylon jetzt als bereits geliefertes Produkt zu empfehlen, ist ungefähr so, als würde man im Fitnessstudio schon die Zehn-Jahres-Karte verkaufen, während noch nicht mal renoviert ist.
Der echte Bedarf an festen Zinssätzen liegt nicht bei Privatanlegern, sondern bei Mittelplanung. Market Maker müssen ausrechnen, ob die Kapitalkosten über eine bestimmte Laufzeit die Strategiegewinne decken können. Quant-Teams müssen Finanzierungskosten fixieren, um Positionen abzusichern, und Unternehmens-Treasuries müssen früh wissen, ob der Zinsaufwand den Quartalsgewinn auffrisst. Variable Zinssätze wirken kurzfristig günstig, aber sie bringen in Budget-Tabellen und im Health-Faktor eine zusätzliche Zufallsvariable mit—und diese Variable ist an der Schwelle der Liquidation buchstäblich die Lebenslinie.
Als Nächstes werde ich drei Dinge im Blick behalten: Erstens, ob BABY im Pool für feste Zinsen als eine Art Versicherungs-Kapital eingesetzt wird oder eher als reine Governance-Stimme; zweitens, wie eine Mechanik für vorzeitige Rückzahlungen (Strafen oder Abschläge) gestaltet wird; und drittens, wer die Gegenparteien für den festen Kapitalblock bereitstellt. Wenn diese drei Punkte nicht umgesetzt sind, trägt der Ausdruck „Token-Befähigung“ keine Zahl auf dem Unlock-Spreadsheet.
Würdest du lieber, dass BABY im Pool mit festen Zinssätzen wie ein traditioneller CDO-First-Layer fungiert—oder soll es die Flexibilität behalten, jederzeit on-chain wieder zurückziehen zu können?
@BabylonLabs_io
#baby $BABY
138
·
--
Das Babylon-Whitepaper, Abschnitt 6, enthält einen Satz, der mich lange hat innehalten.
Das Team hat ein System zur Einziehung von Sicherheiten entworfen. Der Finality Provider wird bei einer Doppel-Signatur auf der Konsumkette geslashed, aber abgezogen wird die Babylon-Kette-BABY—während Lao Zhang die UTXOs im Bitcoin-Hauptnetz in einem Zeitlock einsperrt; nichts bewegt sich.
Fachsprache heißt: „On-Chain slashen, Off-Chain unversehrt.“
Ganz einfach: Lao Zhang sperrt BTC in einen Tresor mit Zeitschloss, und der Schlüssel wird an Da Zhuang delegiert. Da Zhuang geht auf der Konsumkette hinüber und bestätigt Blöcke. Wenn Da Zhuang bei der Doppel-Signatur eine Fork herbeiführt, müsste nach gängiger Logik eigentlich die BTC von Lao Zhang verbrannt werden—aber das Bitcoin-Skript unterstützt das nicht. Das System kann nur die BABY-Sicherheiten von Da Zhuang einziehen. Lao Zhangs BTC bleibt unberührt, Da Zhuang verliert nur etwas an Tokens.
Das ist, als würde Lao Zhang echten Wein in einen Banktresor lagern und den Schlüssel an Da Zhuang geben, damit dieser stellvertretend probiert. Da Zhuang steckt sich mit einem Falschwein-Händler zusammen, und die Bank sagt: „Der Wein lässt sich nicht bewegen, also ziehen wir nur dein Gehalt ab.“ Wie viel ist Da Zhuangs Gehalt wert? Und wie viel ist echter Wein wert?
Das Problem liegt in dieser „Firewall“. Das Whitepaper gesteht offen ein, dass Bitcoin kein Remote-Slashing unterstützt. Die Konsumkette behauptet, sie schöpfe ihre Sicherheit aus dem BTC—aber wer sich etwas zuschulden kommen lässt, slashed in der Praxis nur die BABY-Kautionen. Wenn der Marktwert von BABY deutlich unter dem BTC-Kollateral-TVL liegt, ist diese „ökonomische Sicherheit“ nur Augenwischerei. Da Zhuang hinterlegt 10.000 BABY, um Lao Zhang mit einer Million BTC abzusichern—und der potenzielle Gewinn aus den Fälschungen ist viel größer als der Verlust.
Noch entscheidender: BABY ist ein Staking- und Governance-Token. Die Slashing-Parameter und Eintrittsschwellen werden vollständig von denjenigen bestimmt, die BABY staken. Der Richter, der entscheidet, ob Da Zhuang schuldig ist, ist am Ende selbst einer, der BABY hält. Lao Zhangs BTC hat nicht einmal einen Sitz im Zuschauerraum.
Meine Haltung: Anerkenne den technischen Wert der „Zeitlock-Delegation“, und vertraue nicht blind auf „BTC als Bürge“. Die Konsumkette leihte sich das Gewicht des Bitcoin-Konsens, aber die Sicherheit wird stark abgezinst—unveränderliche UTXO-Zeitlocks werden zu einer weichen, auf BABY-ökonomische Anreize gestützten Auflage umgebaut. Die Vertrauensgrenze wird damit um ein gutes Stück verschoben. #baby
Wie immer: DYOR. Ruh dich nicht auf „BTC-Staking“ aus. Wenn es kein Slashing-Mechanismus für BTC on-chain gibt, ist es eine pragmatische Einigung—oder nur ein neues „Kaiserkleider“-Märchen? Diskutiert es in der Kommentarsektion der Binance-Plaza.
#baby $BABY
Das Babylon-Whitepaper, Abschnitt 6, enthält einen Satz, der mich lange hat innehalten.
Das Team hat ein System zur Einziehung von Sicherheiten entworfen. Der Finality Provider wird bei einer Doppel-Signatur auf der Konsumkette geslashed, aber abgezogen wird die Babylon-Kette-BABY—während Lao Zhang die UTXOs im Bitcoin-Hauptnetz in einem Zeitlock einsperrt; nichts bewegt sich.
Fachsprache heißt: „On-Chain slashen, Off-Chain unversehrt.“
Ganz einfach: Lao Zhang sperrt BTC in einen Tresor mit Zeitschloss, und der Schlüssel wird an Da Zhuang delegiert. Da Zhuang geht auf der Konsumkette hinüber und bestätigt Blöcke. Wenn Da Zhuang bei der Doppel-Signatur eine Fork herbeiführt, müsste nach gängiger Logik eigentlich die BTC von Lao Zhang verbrannt werden—aber das Bitcoin-Skript unterstützt das nicht. Das System kann nur die BABY-Sicherheiten von Da Zhuang einziehen. Lao Zhangs BTC bleibt unberührt, Da Zhuang verliert nur etwas an Tokens.
Das ist, als würde Lao Zhang echten Wein in einen Banktresor lagern und den Schlüssel an Da Zhuang geben, damit dieser stellvertretend probiert. Da Zhuang steckt sich mit einem Falschwein-Händler zusammen, und die Bank sagt: „Der Wein lässt sich nicht bewegen, also ziehen wir nur dein Gehalt ab.“ Wie viel ist Da Zhuangs Gehalt wert? Und wie viel ist echter Wein wert?
Das Problem liegt in dieser „Firewall“. Das Whitepaper gesteht offen ein, dass Bitcoin kein Remote-Slashing unterstützt. Die Konsumkette behauptet, sie schöpfe ihre Sicherheit aus dem BTC—aber wer sich etwas zuschulden kommen lässt, slashed in der Praxis nur die BABY-Kautionen. Wenn der Marktwert von BABY deutlich unter dem BTC-Kollateral-TVL liegt, ist diese „ökonomische Sicherheit“ nur Augenwischerei. Da Zhuang hinterlegt 10.000 BABY, um Lao Zhang mit einer Million BTC abzusichern—und der potenzielle Gewinn aus den Fälschungen ist viel größer als der Verlust.
Noch entscheidender: BABY ist ein Staking- und Governance-Token. Die Slashing-Parameter und Eintrittsschwellen werden vollständig von denjenigen bestimmt, die BABY staken. Der Richter, der entscheidet, ob Da Zhuang schuldig ist, ist am Ende selbst einer, der BABY hält. Lao Zhangs BTC hat nicht einmal einen Sitz im Zuschauerraum.
Meine Haltung: Anerkenne den technischen Wert der „Zeitlock-Delegation“, und vertraue nicht blind auf „BTC als Bürge“. Die Konsumkette leihte sich das Gewicht des Bitcoin-Konsens, aber die Sicherheit wird stark abgezinst—unveränderliche UTXO-Zeitlocks werden zu einer weichen, auf BABY-ökonomische Anreize gestützten Auflage umgebaut. Die Vertrauensgrenze wird damit um ein gutes Stück verschoben. #baby
Wie immer: DYOR. Ruh dich nicht auf „BTC-Staking“ aus. Wenn es kein Slashing-Mechanismus für BTC on-chain gibt, ist es eine pragmatische Einigung—oder nur ein neues „Kaiserkleider“-Märchen? Diskutiert es in der Kommentarsektion der Binance-Plaza.
#baby $BABY
Das Team hat ein System zur Einziehung von Sicherheiten entworfen. Der Finality Provider wird bei einer Doppel-Signatur auf der Konsumkette geslashed, aber abgezogen wird die Babylon-Kette-BABY—während Lao Zhang die UTXOs im Bitcoin-Hauptnetz in einem Zeitlock einsperrt; nichts bewegt sich.
Fachsprache heißt: „On-Chain slashen, Off-Chain unversehrt.“
Ganz einfach: Lao Zhang sperrt BTC in einen Tresor mit Zeitschloss, und der Schlüssel wird an Da Zhuang delegiert. Da Zhuang geht auf der Konsumkette hinüber und bestätigt Blöcke. Wenn Da Zhuang bei der Doppel-Signatur eine Fork herbeiführt, müsste nach gängiger Logik eigentlich die BTC von Lao Zhang verbrannt werden—aber das Bitcoin-Skript unterstützt das nicht. Das System kann nur die BABY-Sicherheiten von Da Zhuang einziehen. Lao Zhangs BTC bleibt unberührt, Da Zhuang verliert nur etwas an Tokens.
Das ist, als würde Lao Zhang echten Wein in einen Banktresor lagern und den Schlüssel an Da Zhuang geben, damit dieser stellvertretend probiert. Da Zhuang steckt sich mit einem Falschwein-Händler zusammen, und die Bank sagt: „Der Wein lässt sich nicht bewegen, also ziehen wir nur dein Gehalt ab.“ Wie viel ist Da Zhuangs Gehalt wert? Und wie viel ist echter Wein wert?
Das Problem liegt in dieser „Firewall“. Das Whitepaper gesteht offen ein, dass Bitcoin kein Remote-Slashing unterstützt. Die Konsumkette behauptet, sie schöpfe ihre Sicherheit aus dem BTC—aber wer sich etwas zuschulden kommen lässt, slashed in der Praxis nur die BABY-Kautionen. Wenn der Marktwert von BABY deutlich unter dem BTC-Kollateral-TVL liegt, ist diese „ökonomische Sicherheit“ nur Augenwischerei. Da Zhuang hinterlegt 10.000 BABY, um Lao Zhang mit einer Million BTC abzusichern—und der potenzielle Gewinn aus den Fälschungen ist viel größer als der Verlust.
Noch entscheidender: BABY ist ein Staking- und Governance-Token. Die Slashing-Parameter und Eintrittsschwellen werden vollständig von denjenigen bestimmt, die BABY staken. Der Richter, der entscheidet, ob Da Zhuang schuldig ist, ist am Ende selbst einer, der BABY hält. Lao Zhangs BTC hat nicht einmal einen Sitz im Zuschauerraum.
Meine Haltung: Anerkenne den technischen Wert der „Zeitlock-Delegation“, und vertraue nicht blind auf „BTC als Bürge“. Die Konsumkette leihte sich das Gewicht des Bitcoin-Konsens, aber die Sicherheit wird stark abgezinst—unveränderliche UTXO-Zeitlocks werden zu einer weichen, auf BABY-ökonomische Anreize gestützten Auflage umgebaut. Die Vertrauensgrenze wird damit um ein gutes Stück verschoben. #baby
Wie immer: DYOR. Ruh dich nicht auf „BTC-Staking“ aus. Wenn es kein Slashing-Mechanismus für BTC on-chain gibt, ist es eine pragmatische Einigung—oder nur ein neues „Kaiserkleider“-Märchen? Diskutiert es in der Kommentarsektion der Binance-Plaza.
#baby $BABY
144
·
--
Zhang hat letzte Nacht am Tresen das Whitepaper von Babylon gewälzt, da kam der Barkeeper heran und fragte, was er sich ansieht. Er sagte: „Ich schaue mir an, wer den Schalter für den Auslass der Drinks in der Hand hält.“
BABY hat eine Gesamtmenge von 10 Milliarden Münzen, dazu Community-Incentives von 15% – wenn man das nur einzeln betrachtet, denken viele Neulinge vielleicht: „Die Community bekommt zu wenig.“ Aber Zhang sieht in der Verteilungs-Tabelle nie nur auf eine Spalte. Private Placements: 30,5%, Team: 15%, Berater: 3,5% – allein diese drei Blöcke machen fast die Hälfte aus. Noch verdeckter sind Ökosystem-Aufbau und R&D-Operations, die jeweils 18% ausmachen. Im Whitepaper steht eine kleine Zeile: „Bei Genesis-Start werden direkt 25% freigeschaltet.“
Alte Hasen wissen das alle: Die Token-Verteilung ist das Menü im Schaufenster, aber der Entsperr-Rhythmus ist die Zutatenliste für die Küche. Egal wie hübsch das Menü geschrieben ist – wenn die Küche die Zutaten auf einmal komplett ausschüttet, bricht der Laden vorne trotzdem zusammen.
Bei Babylons Private Placement gibt es 12 Monate Lockup, danach werden zuerst 12,5% freigesetzt, die restlichen 36 Monate dann nach und nach getaktet. Team und Berater laufen über einen Vierjahreszyklus – wirkt also nicht eng. Aber die 36% für Ökosystem und R&D werden bereits mit dem TGE 25% freigegeben. Dazu kommt: Die Community-Anteile von 15% können durch die Stiftung jederzeit abgerufen werden und haben keinen harten Lock – das bedeutet, dass am ersten Tag des Mainnet-Launches die tatsächlich frei handelbaren Coins viel mehr sind als die „15% Community“, die die Zahl im Marketing andeutet.
Mein Cousin arbeitet in der traditionellen Finanzwelt. Er hat einen Satz: Schau nicht auf die Gesamtsumme in der Bilanz, sondern auf die kurzfristigen Verbindlichkeiten. Genauso bei Tokenomics. Wie hoch der Community-Anteil ist, ist eine statische Zahl – wer nach dem TGE im Sekundärmarkt den Dumpingpreis bestimmt, ist die dynamische Wahrheit.
Die Bitcoin-Plus-Loan-/Staking-Story von Babylon ist sehr gut erzählt, und das Kapital kauft das auch ab. Aber ob der BABY-Preis standhält, hängt nicht davon ab, wie rund die Kuchenbilder im Whitepaper gezeichnet sind, sondern davon, wie viele Token in den nächsten drei Jahren heimlich aus den Büchern für „langfristigen Aufbau“ in den Markt abfließen.
Wenn das Mainnet erst zwei Entsperr-Zyklen durchlaufen hat, sieht man diese 15% Community-Anteil wieder genauer an – ist es dann ein Trittbrett für Stabilität, oder ein Riff, das von der Flut verschluckt wird. Die Quote ist für Menschen gemacht; entscheidend ist die Freigabe.
@babylonlabs_io
#baby $BABY
Zhang hat letzte Nacht am Tresen das Whitepaper von Babylon gewälzt, da kam der Barkeeper heran und fragte, was er sich ansieht. Er sagte: „Ich schaue mir an, wer den Schalter für den Auslass der Drinks in der Hand hält.“
BABY hat eine Gesamtmenge von 10 Milliarden Münzen, dazu Community-Incentives von 15% – wenn man das nur einzeln betrachtet, denken viele Neulinge vielleicht: „Die Community bekommt zu wenig.“ Aber Zhang sieht in der Verteilungs-Tabelle nie nur auf eine Spalte. Private Placements: 30,5%, Team: 15%, Berater: 3,5% – allein diese drei Blöcke machen fast die Hälfte aus. Noch verdeckter sind Ökosystem-Aufbau und R&D-Operations, die jeweils 18% ausmachen. Im Whitepaper steht eine kleine Zeile: „Bei Genesis-Start werden direkt 25% freigeschaltet.“
Alte Hasen wissen das alle: Die Token-Verteilung ist das Menü im Schaufenster, aber der Entsperr-Rhythmus ist die Zutatenliste für die Küche. Egal wie hübsch das Menü geschrieben ist – wenn die Küche die Zutaten auf einmal komplett ausschüttet, bricht der Laden vorne trotzdem zusammen.
Bei Babylons Private Placement gibt es 12 Monate Lockup, danach werden zuerst 12,5% freigesetzt, die restlichen 36 Monate dann nach und nach getaktet. Team und Berater laufen über einen Vierjahreszyklus – wirkt also nicht eng. Aber die 36% für Ökosystem und R&D werden bereits mit dem TGE 25% freigegeben. Dazu kommt: Die Community-Anteile von 15% können durch die Stiftung jederzeit abgerufen werden und haben keinen harten Lock – das bedeutet, dass am ersten Tag des Mainnet-Launches die tatsächlich frei handelbaren Coins viel mehr sind als die „15% Community“, die die Zahl im Marketing andeutet.
Mein Cousin arbeitet in der traditionellen Finanzwelt. Er hat einen Satz: Schau nicht auf die Gesamtsumme in der Bilanz, sondern auf die kurzfristigen Verbindlichkeiten. Genauso bei Tokenomics. Wie hoch der Community-Anteil ist, ist eine statische Zahl – wer nach dem TGE im Sekundärmarkt den Dumpingpreis bestimmt, ist die dynamische Wahrheit.
Die Bitcoin-Plus-Loan-/Staking-Story von Babylon ist sehr gut erzählt, und das Kapital kauft das auch ab. Aber ob der BABY-Preis standhält, hängt nicht davon ab, wie rund die Kuchenbilder im Whitepaper gezeichnet sind, sondern davon, wie viele Token in den nächsten drei Jahren heimlich aus den Büchern für „langfristigen Aufbau“ in den Markt abfließen.
Wenn das Mainnet erst zwei Entsperr-Zyklen durchlaufen hat, sieht man diese 15% Community-Anteil wieder genauer an – ist es dann ein Trittbrett für Stabilität, oder ein Riff, das von der Flut verschluckt wird. Die Quote ist für Menschen gemacht; entscheidend ist die Freigabe.
@BabylonLabs_io
#baby $BABY
BABY hat eine Gesamtmenge von 10 Milliarden Münzen, dazu Community-Incentives von 15% – wenn man das nur einzeln betrachtet, denken viele Neulinge vielleicht: „Die Community bekommt zu wenig.“ Aber Zhang sieht in der Verteilungs-Tabelle nie nur auf eine Spalte. Private Placements: 30,5%, Team: 15%, Berater: 3,5% – allein diese drei Blöcke machen fast die Hälfte aus. Noch verdeckter sind Ökosystem-Aufbau und R&D-Operations, die jeweils 18% ausmachen. Im Whitepaper steht eine kleine Zeile: „Bei Genesis-Start werden direkt 25% freigeschaltet.“
Alte Hasen wissen das alle: Die Token-Verteilung ist das Menü im Schaufenster, aber der Entsperr-Rhythmus ist die Zutatenliste für die Küche. Egal wie hübsch das Menü geschrieben ist – wenn die Küche die Zutaten auf einmal komplett ausschüttet, bricht der Laden vorne trotzdem zusammen.
Bei Babylons Private Placement gibt es 12 Monate Lockup, danach werden zuerst 12,5% freigesetzt, die restlichen 36 Monate dann nach und nach getaktet. Team und Berater laufen über einen Vierjahreszyklus – wirkt also nicht eng. Aber die 36% für Ökosystem und R&D werden bereits mit dem TGE 25% freigegeben. Dazu kommt: Die Community-Anteile von 15% können durch die Stiftung jederzeit abgerufen werden und haben keinen harten Lock – das bedeutet, dass am ersten Tag des Mainnet-Launches die tatsächlich frei handelbaren Coins viel mehr sind als die „15% Community“, die die Zahl im Marketing andeutet.
Mein Cousin arbeitet in der traditionellen Finanzwelt. Er hat einen Satz: Schau nicht auf die Gesamtsumme in der Bilanz, sondern auf die kurzfristigen Verbindlichkeiten. Genauso bei Tokenomics. Wie hoch der Community-Anteil ist, ist eine statische Zahl – wer nach dem TGE im Sekundärmarkt den Dumpingpreis bestimmt, ist die dynamische Wahrheit.
Die Bitcoin-Plus-Loan-/Staking-Story von Babylon ist sehr gut erzählt, und das Kapital kauft das auch ab. Aber ob der BABY-Preis standhält, hängt nicht davon ab, wie rund die Kuchenbilder im Whitepaper gezeichnet sind, sondern davon, wie viele Token in den nächsten drei Jahren heimlich aus den Büchern für „langfristigen Aufbau“ in den Markt abfließen.
Wenn das Mainnet erst zwei Entsperr-Zyklen durchlaufen hat, sieht man diese 15% Community-Anteil wieder genauer an – ist es dann ein Trittbrett für Stabilität, oder ein Riff, das von der Flut verschluckt wird. Die Quote ist für Menschen gemacht; entscheidend ist die Freigabe.
@BabylonLabs_io
#baby $BABY
96
·
--
Kürzlich, als ich @babylonlabs_io studierte, stoppte mich ein Detail mit dem Finger über der nächsten Seite.
Es betont einerseits, dass BTC für immer auf der Hauptkette liegt, sagt aber andererseits, dass „Locking“ Cross-Chain-Loaning-Renditen ermöglicht. Das klingt wie Zhangs Weinschrank mit einem Automaten: Der Wein steht noch geordnet im Regal, aber er scheint irgendwie von selbst Zinsen abzuwerfen.
Doch Wein im Schrank vermehrt sich nicht, wenn ihn niemand anfasst.
Babylons „Magie“ besteht darin, die BTC-Brücke nicht zu nutzen, sondern mittels Zeitlocks und kryptografischer Beweise dafür zu sorgen, dass dein BTC „remote“ die wirtschaftliche Sicherheit anderer PoS-Ketten mit abstützt. Sobald ein Finality Provider Fehlverhalten zeigt, wird das per Slash direkt diejenige BTC verbrennen, die du als „stillgelegt“ geglaubt hast.
„Native Staking“ klingt sauber, aber es schiebt Vermögenswerte heimlich von „Ruhe“ in „Sicherstellung“. Multi-Staking wiederum verpfändet denselben BTC gleichzeitig auf mehrere Ketten. Auf dem Papier ist die Kapitalausnutzung maximal—in der Realität ist das eine Multiplikation der Risikobelastung. Wenn ein BSN-Konsens ausfällt oder Provider im Kollektiv doppelsignieren, wird dein Sicherungsgut zum ersten Platz im Schild.
Am vertracktesten ist: Für den Inhaber fühlt es sich an, als bewege sich „mein BTC“ nicht. Auf Protokollebene übernimmt er jedoch bereits wirtschaftliche Verantwortung für andere. Die Rendite ist keine Magie—sie ist die Miete, die du bekommst, indem du BTCs „ökonomisches Stimmrecht“ an andere vermietest.
Wenn es bei einem Crash zu einem Notfall kommt und du zum Nachkaufen schnell auslösen willst, aber das Unbonding erst in der Warteschlange steht—wer entscheidet dann? Und wenn die Slash-Quote höher als erwartet ausfällt: Wird dir der gesperrte Wert auf dem Interface noch als intakt angezeigt, während tatsächlich schon ein Stück fehlt?
Babylon aktiviert zwar Billionen ruhenden Kapitals, aber „ohne Cross-Chain-Brücke“ heißt nicht „ohne Risiko“. Die entscheidende Frage lautet: Wofür bürgt mein BTC, unter welchen Bedingungen wird es bestraft oder einbehalten, hat der Ausstieg Priorität, und gibt es eine Trennwand gegen Multi-Chain-Risiken.
Je klarer die Grenzen, desto eher ist es wert, mit schweren Anteilen gesetzt zu werden. Man kann es zwar beobachten—aber bevor große Gelder einsteigen, will ich erst verstehen, ob diese BTC im Weinschrank schläft oder an der Seite eines anderen als Wache steht.
[TL;DR]
Babylon lässt BTC nicht die Hauptkette verlassen und dennoch Zinsen verdienen, aber die Rendite kommt aus dem Transfer von Risiko. Deine BTC übernimmt über Zeitlocks wirtschaftliche Sicherheiten für andere PoS-Ketten; Multi-Staking verstärkt die Exposure über mehrere Ketten. Klar zu erkennen sind vor allem die Slash-Bedingungen, die Exit-Zeit und die Risikoisolation. Je klarer die Grenzen, desto eher kann man vertrauen.
#baby $BABY $BTC
Kürzlich, als ich @BabylonLabs_io studierte, stoppte mich ein Detail mit dem Finger über der nächsten Seite.
Es betont einerseits, dass BTC für immer auf der Hauptkette liegt, sagt aber andererseits, dass „Locking“ Cross-Chain-Loaning-Renditen ermöglicht. Das klingt wie Zhangs Weinschrank mit einem Automaten: Der Wein steht noch geordnet im Regal, aber er scheint irgendwie von selbst Zinsen abzuwerfen.
Doch Wein im Schrank vermehrt sich nicht, wenn ihn niemand anfasst.
Babylons „Magie“ besteht darin, die BTC-Brücke nicht zu nutzen, sondern mittels Zeitlocks und kryptografischer Beweise dafür zu sorgen, dass dein BTC „remote“ die wirtschaftliche Sicherheit anderer PoS-Ketten mit abstützt. Sobald ein Finality Provider Fehlverhalten zeigt, wird das per Slash direkt diejenige BTC verbrennen, die du als „stillgelegt“ geglaubt hast.
„Native Staking“ klingt sauber, aber es schiebt Vermögenswerte heimlich von „Ruhe“ in „Sicherstellung“. Multi-Staking wiederum verpfändet denselben BTC gleichzeitig auf mehrere Ketten. Auf dem Papier ist die Kapitalausnutzung maximal—in der Realität ist das eine Multiplikation der Risikobelastung. Wenn ein BSN-Konsens ausfällt oder Provider im Kollektiv doppelsignieren, wird dein Sicherungsgut zum ersten Platz im Schild.
Am vertracktesten ist: Für den Inhaber fühlt es sich an, als bewege sich „mein BTC“ nicht. Auf Protokollebene übernimmt er jedoch bereits wirtschaftliche Verantwortung für andere. Die Rendite ist keine Magie—sie ist die Miete, die du bekommst, indem du BTCs „ökonomisches Stimmrecht“ an andere vermietest.
Wenn es bei einem Crash zu einem Notfall kommt und du zum Nachkaufen schnell auslösen willst, aber das Unbonding erst in der Warteschlange steht—wer entscheidet dann? Und wenn die Slash-Quote höher als erwartet ausfällt: Wird dir der gesperrte Wert auf dem Interface noch als intakt angezeigt, während tatsächlich schon ein Stück fehlt?
Babylon aktiviert zwar Billionen ruhenden Kapitals, aber „ohne Cross-Chain-Brücke“ heißt nicht „ohne Risiko“. Die entscheidende Frage lautet: Wofür bürgt mein BTC, unter welchen Bedingungen wird es bestraft oder einbehalten, hat der Ausstieg Priorität, und gibt es eine Trennwand gegen Multi-Chain-Risiken.
Je klarer die Grenzen, desto eher ist es wert, mit schweren Anteilen gesetzt zu werden. Man kann es zwar beobachten—aber bevor große Gelder einsteigen, will ich erst verstehen, ob diese BTC im Weinschrank schläft oder an der Seite eines anderen als Wache steht.
[TL;DR]
Babylon lässt BTC nicht die Hauptkette verlassen und dennoch Zinsen verdienen, aber die Rendite kommt aus dem Transfer von Risiko. Deine BTC übernimmt über Zeitlocks wirtschaftliche Sicherheiten für andere PoS-Ketten; Multi-Staking verstärkt die Exposure über mehrere Ketten. Klar zu erkennen sind vor allem die Slash-Bedingungen, die Exit-Zeit und die Risikoisolation. Je klarer die Grenzen, desto eher kann man vertrauen.
#baby $BABY $BTC
Es betont einerseits, dass BTC für immer auf der Hauptkette liegt, sagt aber andererseits, dass „Locking“ Cross-Chain-Loaning-Renditen ermöglicht. Das klingt wie Zhangs Weinschrank mit einem Automaten: Der Wein steht noch geordnet im Regal, aber er scheint irgendwie von selbst Zinsen abzuwerfen.
Doch Wein im Schrank vermehrt sich nicht, wenn ihn niemand anfasst.
Babylons „Magie“ besteht darin, die BTC-Brücke nicht zu nutzen, sondern mittels Zeitlocks und kryptografischer Beweise dafür zu sorgen, dass dein BTC „remote“ die wirtschaftliche Sicherheit anderer PoS-Ketten mit abstützt. Sobald ein Finality Provider Fehlverhalten zeigt, wird das per Slash direkt diejenige BTC verbrennen, die du als „stillgelegt“ geglaubt hast.
„Native Staking“ klingt sauber, aber es schiebt Vermögenswerte heimlich von „Ruhe“ in „Sicherstellung“. Multi-Staking wiederum verpfändet denselben BTC gleichzeitig auf mehrere Ketten. Auf dem Papier ist die Kapitalausnutzung maximal—in der Realität ist das eine Multiplikation der Risikobelastung. Wenn ein BSN-Konsens ausfällt oder Provider im Kollektiv doppelsignieren, wird dein Sicherungsgut zum ersten Platz im Schild.
Am vertracktesten ist: Für den Inhaber fühlt es sich an, als bewege sich „mein BTC“ nicht. Auf Protokollebene übernimmt er jedoch bereits wirtschaftliche Verantwortung für andere. Die Rendite ist keine Magie—sie ist die Miete, die du bekommst, indem du BTCs „ökonomisches Stimmrecht“ an andere vermietest.
Wenn es bei einem Crash zu einem Notfall kommt und du zum Nachkaufen schnell auslösen willst, aber das Unbonding erst in der Warteschlange steht—wer entscheidet dann? Und wenn die Slash-Quote höher als erwartet ausfällt: Wird dir der gesperrte Wert auf dem Interface noch als intakt angezeigt, während tatsächlich schon ein Stück fehlt?
Babylon aktiviert zwar Billionen ruhenden Kapitals, aber „ohne Cross-Chain-Brücke“ heißt nicht „ohne Risiko“. Die entscheidende Frage lautet: Wofür bürgt mein BTC, unter welchen Bedingungen wird es bestraft oder einbehalten, hat der Ausstieg Priorität, und gibt es eine Trennwand gegen Multi-Chain-Risiken.
Je klarer die Grenzen, desto eher ist es wert, mit schweren Anteilen gesetzt zu werden. Man kann es zwar beobachten—aber bevor große Gelder einsteigen, will ich erst verstehen, ob diese BTC im Weinschrank schläft oder an der Seite eines anderen als Wache steht.
[TL;DR]
Babylon lässt BTC nicht die Hauptkette verlassen und dennoch Zinsen verdienen, aber die Rendite kommt aus dem Transfer von Risiko. Deine BTC übernimmt über Zeitlocks wirtschaftliche Sicherheiten für andere PoS-Ketten; Multi-Staking verstärkt die Exposure über mehrere Ketten. Klar zu erkennen sind vor allem die Slash-Bedingungen, die Exit-Zeit und die Risikoisolation. Je klarer die Grenzen, desto eher kann man vertrauen.
#baby $BABY $BTC
98
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
BinanceIncidentReport
41,289 Aufrufe
589 Kommentare
Sicherheitsvorfall bei Binance vom 29. Oktober 2026: Erste Erkenntnisse und aktuelles Update zu den Maßnahmen
Binance Blog
·292 Likes
·859.6k Aufrufe
BinanceReopensWithdrawalsForMoreAssets
153,860 Aufrufe
1,770 Kommentare
BinanceHourlyDepositsExceedWithdrawals
74,538 Aufrufe
817 Kommentare