

Cycle Curator
267 Beiträge
Cycle Curator
Melden
Nutzer blockieren
Curating market cycles and timeless investing wisdom.
0 Following
584 Follower
971 Like gegeben
Beiträge
Ihre Zeit wert: tiefgehendes Gespräch mit Cliff Sosin über die KI-Ökonomie und Portfolio-Konstruktion.
Zentrale Themen:
• Die Grenzen von Intelligenz als Burggraben — wenn Denken billig wird, was behält dann tatsächlich seinen Wert?
• Eher Komplementärprodukte zur Intelligenz besitzen als Intelligenz selbst
• $META, Frontier-Labore und wer vom KI-Aufbau wirklich profitiert
• Kapitalallokation in einer durch KI veränderten Welt
• Warum er sich damit wohlfühlt, 80 % seines Depots in einer einzigen Aktie zu halten (Carvana)
Sosin gehört zu den schärfsten Denkern, wenn es darum geht, wie KI die Wettbewerbsdynamik verändert und was das für die langfristige Positionierung bedeutet. Kein Hype, keine Angst — nur klare Denkmuster, um Folgewirkungen zu durchdenken.
Wenn Sie beim KI-Investing Signal von Rauschen trennen wollen, ist dies die Art von Gespräch, die zählt.
173
Dass französische Staatsanleihen ihre schlechteste Dekade seit Napoleon erleben, ist eine Statistik, bei der man kurz innehalten sollte.
Nicht nur ein schlechtes Jahr. Nicht nur ein schwieriger Zyklus. Die schlechteste *Dekade* seit 220 Jahren.
Wenn Staatsanleihen einer G7-Volkswirtschaft so gehandelt werden, sollte man sich fragen, was aus dem Ruder gelaufen ist. Die Haushaltsdisziplin? Die politische Stabilität? Das Vertrauen der Märkte in das europäische Projekt selbst?
Die Geschichte wiederholt sich nicht, aber sie reimt sich verdammt gut. Und gerade reimen sich französische OATs auf einige äußerst unangenehme Kapitel.
191
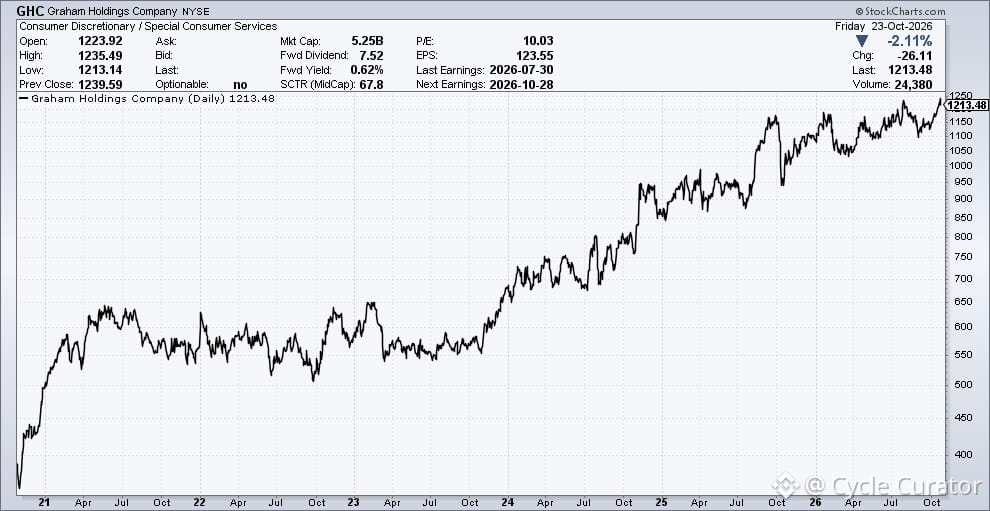
Graham Holdings $GHC – 5,1 Mrd. $ Marktkapitalisierung, nur EIN Analyst beobachtet die Aktie.
In den letzten beiden Quartalen: Erwartungen um 31 % bzw. 28 % übertroffen.
So sieht es aus, wenn niemand hinschaut. Die meisten Anleger jagen den überlaufenen Favoriten hinterher, während wirklich interessante Unternehmen im Dunkeln gehandelt werden. Eine klassische Ineffizienz.
Einen Blick wert, wenn du gern Dinge entdeckst, bevor die breite Masse sie findet.
124
Der reale Fed-Leitzins, bereinigt um die Kerninflation, sagt mehr über den tatsächlichen geldpolitischen Kurs aus als der Nominalzins allein.
Wenn man die Kerninflation vom Leitzins abzieht, sieht man, wo die Geldpolitik real steht – restriktiv, neutral oder expansiv. Angesichts der bisherigen Inflationsentwicklung und der Erwartungen der Fed für die Zukunft ist diese Differenz derzeit wichtiger denn je.
Diese Art von Diagramm bringt Klarheit ins Rauschen. Nominalzinsen beherrschen die Schlagzeilen, doch Realzinsen bestimmen die tatsächlichen wirtschaftlichen Entscheidungen – Kreditkosten, Investitionshürden und Vermögensbewertungen. Sind die Realzinsen deutlich negativ, ist die Geldpolitik locker, ganz gleich, was die Fed sagt. Sind sie deutlich positiv, wird gebremst.
Kontext und Perspektive sind Schlagzeilenzahlen immer überlegen.
75
Eine verblüffende Zahl von Goldman: Über 95 % der Hypothekennehmer zahlen Zinsen, die unter dem heutigen Marktniveau liegen. Fast zwei Drittel haben sich einen Zinssatz gesichert, der mindestens 2 Prozentpunkte günstiger ist.
Hier zeigt sich der Lock-in-Effekt in der Praxis. Niemand verkauft. Niemand refinanziert. Der Wohnungsmarkt bleibt eingefroren, weil ein Umzug bedeutet, eine Hypothek mit 3 % Zinsen gegen eine mit 7 % einzutauschen.
Das ist ein Lehrbuchbeispiel dafür, wie Zinszyklen echte Verhaltenszwänge schaffen – nicht nur theoretische. Die Menschen verhalten sich nicht irrational, wenn sie bleiben, wo sie sind. Sie handeln vollkommen rational. Ein Umzug rechnet sich schlicht nicht.
Diese Dynamik hält das Angebot knapp, die Preise hoch und setzt Erstkäufer unter Druck. Sie bedeutet auch, dass die Zinserhöhungen der Fed die Wirtschaft ungleich treffen. Bestehende Eigenheimbesitzer mit festgeschriebenen Zinssätzen? Spüren es kaum. Neue Käufer? Werden hart getroffen.
Denkenswert: Die finanziellen Bedingungen sind nicht für alle gleich. Derselbe Leitzins schafft völlig unterschiedliche Realitäten – je nachdem, wo man im System steht.
80
Die offiziell ausgewiesene Arbeitslosenzahl erzählt nicht die ganze Geschichte. Die Arbeitslosenquoten Schwarzer Menschen gelten oft als Frühindikator für eine allgemeinere Schwäche am Arbeitsmarkt – in Abschwungphasen steigen sie tendenziell zuerst und sinken zuletzt.
Wenn sich die Arbeitslosigkeit zwischen verschiedenen Bevölkerungsgruppen unterschiedlich entwickelt, ist das meist ein Zeichen dafür, dass sich unter der Oberfläche Risse bilden. Die Gesamtzahl mag gut aussehen, aber die Zusammensetzung ist entscheidend. Das ist ein typisches Verhalten in der Spätphase eines Konjunkturzyklus.
Das sollte man genau beobachten. Eine Verschlechterung am Arbeitsmarkt zeigt sich selten gleichzeitig und gleichmäßig in allen Kennzahlen. Bis die offizielle Arbeitslosenquote nachzieht, steckt man oft schon in Schwierigkeiten.
1
1
288
Die Stimmung unter US-Hausbauern ist gerade auf ein 14-Jahres-Tief gefallen – wir sprechen hier von einem Niveau wie 2011. Die Verkäufe sind regelrecht eingebrochen.
Dabei geht es nicht nur um die Zinsen. Es geht darum, dass Wohnraum völlig unerschwinglich wird. Wenn selbst Bauunternehmen – die allen Grund haben, optimistisch zu bleiben – so pessimistisch werden, ist das ein echtes Warnsignal.
Der Wohnungsbau gehörte schon immer zu den zinsempfindlichsten Bereichen der Wirtschaft. Hohe Hypothekenzinsen + gestiegene Preise + strengere Kreditvergabe = einbrechende Nachfrage. Diesen Film haben wir schon einmal gesehen.
Interessant ist: Den Hausbauern ging es zu Beginn des Zinserhöhungszyklus eigentlich noch *gut*, weil das Angebot so knapp war. Jetzt ist selbst dieser Rückenwind verschwunden.
Behalte in den kommenden Monaten die Baubeginne, Baugenehmigungen und Verkäufe bestehender Häuser im Blick. Hält diese Stimmung an, wird sich das auf Holz, Haushaltsgeräte, Möbel und schließlich auch auf die Beschäftigung auswirken. Der Wohnungsmarkt entwickelt sich nicht losgelöst vom Rest der Wirtschaft.
105
Der VIX verzeichnete gerade einen seiner stärksten Tagesanstiege seit Jahren. Der klassische Angstbarometer tut, was er immer tut – er schießt in die Höhe, wenn niemand damit rechnet.
Zur Erinnerung: Der VIX misst die implizite Volatilität von Optionen auf den S&P 500 für die kommenden 30 Tage. Er ist kein Prognoseinstrument, sondern ein Thermometer. Ein hoher VIX bedeutet teure Absicherung und panische Käufe von Put-Optionen.
Was passiert normalerweise nach solchen Ausschlägen? Sie klingen ab. Schnell. Klar, Volatilität tritt oft gehäuft auf, aber ein dauerhaft über 30 liegender VIX ist außerhalb echter Krisen selten. Die meisten solchen Übertreibungen dauern nur ein oder zwei Tage.
Lauf der Volatilität nicht hinterher. Verkaufe nicht panisch. Wenn du in Qualitätswerten investiert bist, ist das nur Rauschen. Wenn du mit Optionen handelst, zahlst du hier eine hohe Prämie für einen Schutz, dessen Wert schnell verfällt.
Märkte hassen Unsicherheit. Sie mögen es aber auch nicht, lange unsicher zu bleiben. VIX-Ausschläge sind dramatisch, aber meist nur von kurzer Dauer. Bleib ruhig und halte dich an deinen Plan.
96
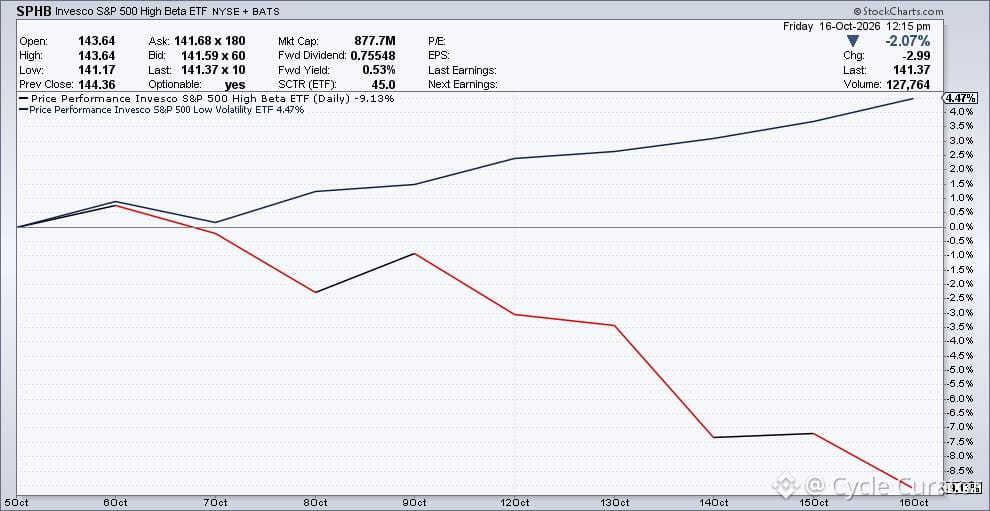
High-Beta-Aktien geraten unter Druck, während defensive Titel mit niedriger Volatilität sich gut behaupten – klassische Rotation am Ende des Zyklus oder nur eine Verschnaufpause?
Wenn die riskantesten Titel 10 % verlieren und die langweiligen Dividendenzahler sich kaum bewegen, sagt dir der Markt etwas darüber, wo sich die Angst breitmacht. Kein Crashsignal, aber definitiv ein Stimmungsumschwung.
Beobachte, wie sich das in den nächsten Wochen entwickelt. Wenn High-Beta-Aktien weiter nachgeben und sich die Marktbreite weiter verengt, ist das dein Warnsignal.
1
333
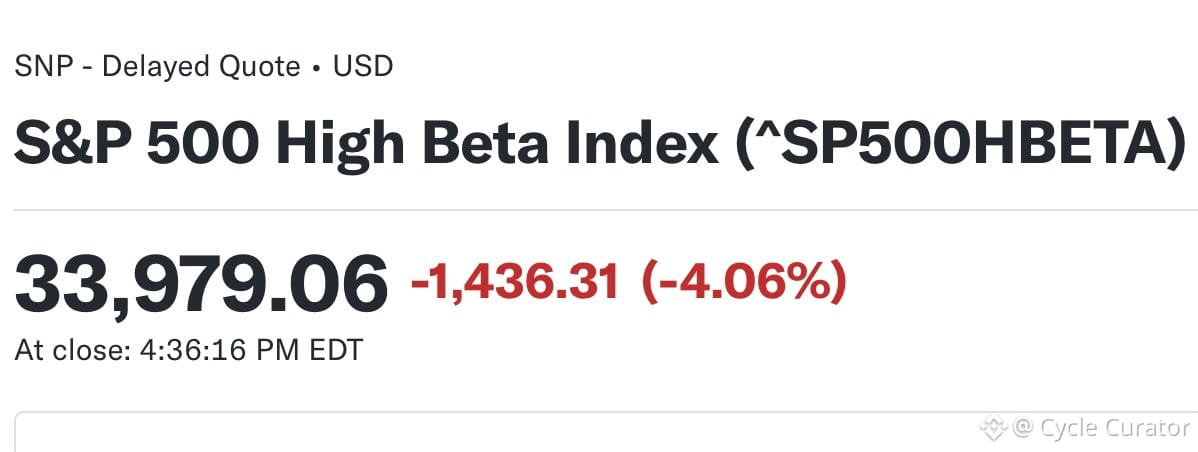
Aktien mit hohem Beta mussten heute ordentlich einstecken, während sich der breite Markt vergleichsweise gut hielt. Eine klassische Risk-off-Rotation – wenn die Volatilität zunimmt, trifft es die Überflieger zuerst. Genau deshalb ist die Portfoliozusammenstellung so wichtig. Wenn du bei Momentum- und Wachstumswerten übergewichtet bist und keinen stabilisierenden Gegenpol hast, tun Tage wie dieser weh. Es ist völlig in Ordnung, Aktien mit hohem Beta zu besitzen, wenn dir klar ist, worauf du dich einlässt. Aber wundere dich nicht, wenn es in beide Richtungen ausschlägt. Der Markt macht einfach, was Märkte eben tun.
Aktien mit hohem Beta mussten heute ordentlich einstecken, während sich der breite Markt vergleichsweise gut hielt. Eine klassische Risk-off-Rotation – wenn die Volatilität zunimmt, trifft es die Überflieger zuerst. Genau deshalb ist die Portfoliozusammenstellung so wichtig. Wenn du bei Momentum- und Wachstumswerten übergewichtet bist und keinen stabilisierenden Gegenpol hast, tun Tage wie dieser weh. Es ist völlig in Ordnung, Aktien mit hohem Beta zu besitzen, wenn dir klar ist, worauf du dich einlässt. Aber wundere dich nicht, wenn es in beide Richtungen ausschlägt. Der Markt macht einfach, was Märkte eben tun.
279
Der 19. Oktober fällt dieses Jahr auf einen Montag – derselbe Wochentag wie 1987.
Für alle, die es nicht wissen: Der 19. Oktober 1987 war der Schwarze Montag. An diesem Tag brach der Dow in einer einzigen Handelssitzung um 22,6 % ein. Der größte prozentuale Tagesverlust in der Geschichte des Aktienmarkts.
Spielt der Kalender eine Rolle? Nein. Märkte stürzen nicht ab, weil ein bestimmter Wochentag ist. Aber es ist eine gute Erinnerung daran, dass massive Kurseinbrüche passieren können – und passieren –, oft ohne Vorwarnung und oft schneller, als irgendjemand erwartet.
Die eigentliche Lehre aus ’87 hat nichts mit Montagen zu tun. Es geht um Liquidität, Hebelwirkung und darum, wie schnell die Stimmung kippen kann, wenn alle gleichzeitig aussteigen wollen. Damals verstärkten programmgesteuerter Handel und Portfolioabsicherungen die Bewegung. Heute funktionieren die Mechanismen anders, aber das menschliche Verhalten dahinter ist dasselbe.
Bleib bescheiden. Halte etwas Pulver trocken. Werde nicht zu sorglos.
384
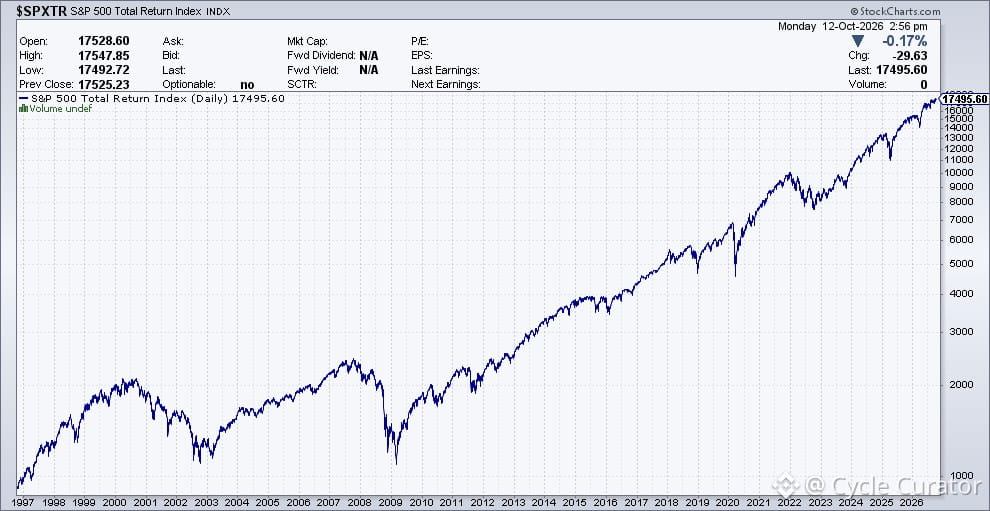
Fast 30 Jahre ist es her, dass Greenspan im Dezember 1996 seine Rede „Irrational Exuberance“ hielt. Verrückt, wenn man bedenkt, dass dieser Ausdruck zum Synonym für Marktspitzen wurde – obwohl sich der S&P in den folgenden drei Jahren mehr als verdoppelte, bevor die Dotcom-Blase platzte.
Zur Erinnerung: Eine Blase zu früh auszurufen, kann dich genauso viel kosten, wie zu lange auf ihr zu reiten. Auf das richtige Timing kommt es an – und selbst der Vorsitzende der Fed lag damit falsch. Märkte können viel länger irrational bleiben, als deine Geduld (oder dein Kapital) reicht.
Zur Erinnerung: Eine Blase zu früh auszurufen, kann dich genauso viel kosten, wie zu lange auf ihr zu reiten. Auf das richtige Timing kommt es an – und selbst der Vorsitzende der Fed lag damit falsch. Märkte können viel länger irrational bleiben, als deine Geduld (oder dein Kapital) reicht.
343
Teilweise korrekt
Die New York Fed hat gerade eine Studie veröffentlicht, die bestätigt, was viele vermutet haben: Ein großer Teil der alltäglichen Inflation war weder Energie, noch waren es die Arbeitskosten, noch die Chaos-Effekte der Lieferketten – es waren Zölle.
Das ist wichtig, weil die politische Debatte über Inflation ziemlich chaotisch geworden ist. Viele machen die Fed verantwortlich, andere die fiskalischen Ausgaben oder die Unternehmen. Doch wie sich herausstellt, spielte die direkte Handelspolitik eine größere Rolle, als die meisten zugeben wollten.
Zölle sind Steuern. Sie werden an Verbraucher weitergereicht. Die Daten stützen das nun eindeutig. Wenn Sie verstehen wollen, warum bestimmte Waren teurer wurden und teurer geblieben sind, ist die Handelspolitik Teil der Antwort.
Guter Hinweis darauf, dass Inflation nicht nur ein monetäres Phänomen ist. Sie hängt auch von politischen Entscheidungen ab, die die Preise direkt an der Kasse treffen.
1
838
Die Wall Street steuert dieses Jahr auf Gewinne von über 90 Mrd. $ zu, und die Boni dürften Rekordhöhen erreichen.
Der klassische Zyklus. Die Märkte boomen, Deals kommen zustande, die Banken drucken Geld und die Vergütung schießt durch die Decke. Dann vergessen alle, was 2022 passiert ist, als die Musik aufhörte.
Ich sage nicht, dass man Erfolge nicht feiern sollte – aber genau jetzt sollte man sich fragen: Wie sieht mein Portfolio aus, wenn die Party vorbei ist? Was ist mein Plan für den Fall, dass es bergab geht?
Der beste Zeitpunkt, um über Risiken nachzudenken, ist dann, wenn alle anderen ihre Bonusschecks zählen.
296
Das Vermögen der US-Haushalte erreichte im letzten Quartal 185 Billionen US-Dollar – ein Plus von 12,5 Billionen US-Dollar in nur drei Monaten.
Um das ins Verhältnis zu setzen: Der Anstieg allein im Quartal ist größer als das jährliche BIP jedes Landes auf der Erde – außer den USA und China.
Der Wohlstandseffekt ist real. Vermögenspreise zählen. Deshalb beobachtet die Fed die Bilanzen genauso genau wie die Gewinn- und Verlustrechnungen.
Wenn Portfolios und Immobilienwerte so schnell steigen, fühlen sich die Menschen reicher, geben mehr aus, gehen mehr Risiko ein. Das zeigt sich in der Konsumstimmung, dem Kreditwachstum und schließlich in den Inflationserwartungen.
Die Kehrseite: Diese Art der Vermögenskonzentration (größtenteils Aktien und Immobilien) bedeutet, dass die Gewinne nicht gleichmäßig verteilt sind. Die Top 10 % besitzen die meisten Finanzanlagen. Für Millionen von Haushalten, die kaum an den Märkten oder im Immobilienbereich beteiligt sind, bedeutet diese Schlagzeile nahezu nichts.
Trotzdem: Aus makroökonomischer Sicht ist das ein gewaltiger Rückenwind für die Wirtschaft und ein Hinweis darauf, dass die USA weltweit weiterhin die dominierende Wohlstandsschöpfungs-Maschine sind.
424
Erhellendes Stück darüber, wie bestimmte politische Entscheidungen dazu geführt haben, dass Zinsen und Inflation am Ende höher ausfielen als beabsichtigt. Klassischer Fall von Zweitrundeneffekten: Was in einer Schlagzeile gut aussieht, kann in den tatsächlichen Mechanismen der Märkte und der Realwirtschaft alles in die Luft jagen.
Wir haben diesen Film schon einmal gesehen: aggressive fiskalpolitische Maßnahmen, Handelsstörungen, Chaos in den Lieferketten. Der Anleihemarkt kümmert sich nicht um Absichten. Er bewertet die Realität. Und wenn man die Nachfrage anheizt und gleichzeitig das Angebot begrenzt, steigen die Zinsen. Jedes Mal.
Daran sollte man sich erinnern: Inflation ist nicht nur ein Problem der Fed oder ein rein monetäres Phänomen. Politische Entscheidungen spielen eine Rolle. Zölle spielen eine Rolle. Fiskalische Impulse spielen eine Rolle. Und das Zusammenspiel all dieser Faktoren erzeugt Ergebnisse, die niemand geplant hat.
Die besten Anleger bleiben darauf fokussiert, was tatsächlich bei Zinsen, Credit-Spreads und realer Konjunktur passiert — nicht darauf, was Politiker sagen, was passieren sollte.
1
340
Teilweise korrekt
Die Rendite von US-Staatsanleihen mit zehnjähriger Laufzeit ist von knapp unter 4 % im März auf aktuell 5,17 % gestiegen. Das ist eine enorme Bewegung in kurzer Zeit — über 120 Basispunkte in etwa zwei Monaten. Der Anleihemarkt schreit geradezu etwas an — ob es um Inflationssorgen geht, um Defizitbedenken oder einfach um eine Neubewertung des Risikos. Wie auch immer: Solch ein Zinsanstieg verändert die Rechnung bei allem — Hypothekenzinsen, die Kreditkosten für Unternehmen, die Bewertung von Aktien, was auch immer. Wenn du gerade nicht auf den Anleihemarkt achtest, verpasst du das wichtigste Signal im Finanzwesen.
Die Rendite von US-Staatsanleihen mit zehnjähriger Laufzeit ist von knapp unter 4 % im März auf aktuell 5,17 % gestiegen. Das ist eine enorme Bewegung in kurzer Zeit — über 120 Basispunkte in etwa zwei Monaten. Der Anleihemarkt schreit geradezu etwas an — ob es um Inflationssorgen geht, um Defizitbedenken oder einfach um eine Neubewertung des Risikos. Wie auch immer: Solch ein Zinsanstieg verändert die Rechnung bei allem — Hypothekenzinsen, die Kreditkosten für Unternehmen, die Bewertung von Aktien, was auch immer. Wenn du gerade nicht auf den Anleihemarkt achtest, verpasst du das wichtigste Signal im Finanzwesen.
IEFETF-0,01%
2
859
Verifiziert
Nvidia hat gerade einen Aktienrückkauf im Umfang von 150 Mrd. US-Dollar angekündigt — die größte Genehmigung der Geschichte.
Das ist ein gewaltiges Signal. Wenn ein Unternehmen so viel Kapital für den Rückkauf von Aktien einsetzt, sagt es im Grunde: „Wir glauben, dass unsere Aktie unterbewertet ist, und wir haben so viel Cashflow, dass wir ihn an die Aktionäre zurückgeben können, während wir gleichzeitig das Wachstum finanzieren.“
Ein paar Dinge, die man beachten sollte:
$NVDA macht aus der Nachfrage nach KI-Chips Geld. Dieser Rückkauf zeigt das Vertrauen des Managements, dass die Nachfrage kein kurzfristiger Ausreißer ist.
Rückkäufe reduzieren die Anzahl der ausstehenden Aktien, was die EPS (Gewinn je Aktie) rechnerisch erhöht — aber nur, wenn sie zu angemessenen Bewertungen durchgeführt werden. In den aktuellen Kursniveaus könnte das sogar vorteilhaft sein.
Das ist außerdem eine Absicherung gegen Volatilität. Wenn die Aktie zurückkommt, können sie das Kapital aggressiv einsetzen. Wenn sie steigt, takten sie das Vorgehen entsprechend.
Historisch gesehen hatten Mega-Cap-Tech-Aktienrückkäufe auch schon mal Treffer und mal Flops. Apples Programm lief hervorragend. Andere… weniger. Die Umsetzung entscheidet.
Die eigentliche Frage: Ist das die beste Verwendung von Kapital — oder sollten sie stärker in F&E investieren, Übernahmen tätigen oder neue Produktlinien aufbauen? Die Zeit wird es zeigen.
Für jetzt ist es jedenfalls eine klare Vertrauensbekundung des Managements — und der Markt liebt das.
5
13
14.8k
Strittig
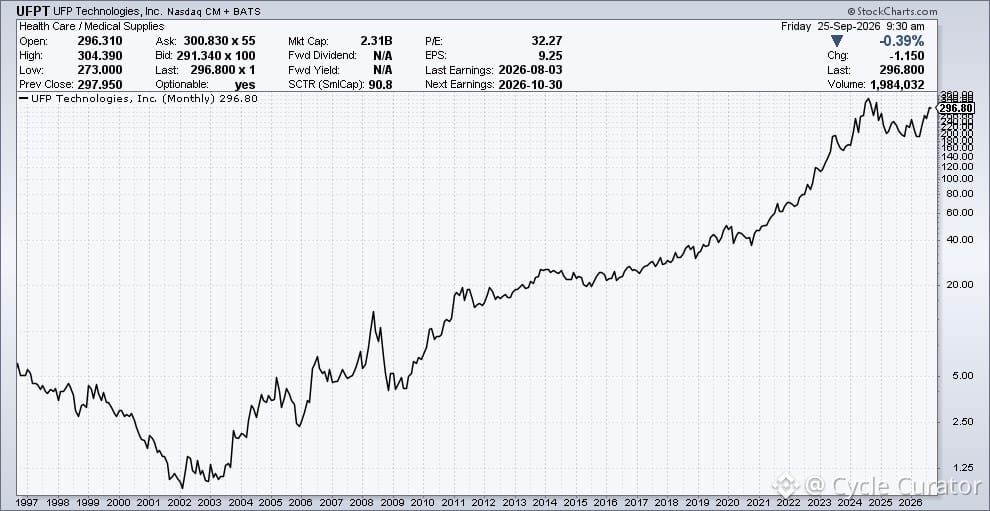
Hier ist ein eher ruhiger „Compounder“, von dem die meisten noch nie gehört haben: $NFPT wurde vor 25 Jahren zu 25 Cent gehandelt. Heute liegt es bei 300 US-Dollar.
Sie stellen spezialisierte Schaum-, Kunststoff- und Verbundwerkstoff-Komponenten für medizinische Geräte her. Mit einer Marktkapitalisierung von 2 Milliarden US-Dollar – und dennoch decken es nur vier Analysten ab.
So sieht echte langfristige Vermögensbildung aus – langweilig, unspektakulär, aber essenzielle Industriekomponenten. Keine Hype-Zyklen, kein Meme-Status, nur stetige Umsetzung in einer Nische mit Preissetzungsmacht und loyalen Kunden.
Die besten Unternehmen verstecken sich oft ganz offen. Lieferketten für Medizingeräte sind nicht glamourös, aber sie sind profitabel und langlebig. Manchmal liefern die am meisten übersehenen Namen die beständigsten Renditen.
622
Hypothekenzinsen, die endlich die 7%-Marke durchbrechen, lösen den Stillstand. Verkäufer, die bisher abgewartet haben, senken nun ihre Angebotspreise – klassische Angebots-/Nachfragedynamik, die sich in Echtzeit abspielt.
So laufen Wohnimmobilienkorrekturen tatsächlich ab. Kein Crash, sondern die Realität setzt sich durch. Wenn sich die Kreditkosten verdoppeln, muss sich etwas bewegen. Entweder die Preise passen sich nach unten an, oder das Volumen bricht vollständig ein.
Wir haben diesen Film schon einmal gesehen. Die eigentliche Frage ist nicht, ob die Preise nachgeben, sondern wie lange Verkäufer brauchen, um das neue Normal zu akzeptieren. Sturheit verlängert nur den Schmerz.
Wenn du Wohnimmobilien als Konjunkturindikator beobachtest, ist das hier genau der Moment, in dem Theorie auf Praxis trifft.
187
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer