

CryptoLite_247
1.5k Beiträge
CryptoLite_247
Melden
Nutzer blockieren
Free Stock Market News ACCURATE, CONSISTENT, & RELIABLE || https://x.com/Yusty121 || Crypto first commentary with Marco Market Context
Trade eröffnen
Regelmäßiger Trader
5.5 Jahre
7 Following
883 Follower
3.0K+ Like gegeben
Beiträge
Portfolio
Alle
Zitierungen
Videos
PINNED
Elon Musk sagt: „~90 % von $SPCX Umsatzerlösen in diesem Jahr werden kommerziell sein“, während die Einnahmen aus staatlichen Aufträgen im 4. Quartal unter 5 % fallen.
Starlink hat das Verhältnis so stark verändert, dass SpaceX inzwischen eher wie eine Konnektivitäts-Plattform aussieht – und weniger wie ein staatliches Startgeschäft.
Starlink hat das Verhältnis so stark verändert, dass SpaceX inzwischen eher wie eine Konnektivitäts-Plattform aussieht – und weniger wie ein staatliches Startgeschäft.
39
11
191
198.9k
PINNED
$SPCX hat gerade die USSF-385 auf B1100 gestartet, das ist der 100. Falcon 9 Block 5 Booster, den SpaceX gebaut hat.
Die Mission transportiert eine klassifizierte Nutzlast der Space Force, aber der dichte Nebel in Vandenberg ließ den Startclip unglaublich aussehen.
$SPCX hat gerade die USSF-385 auf B1100 gestartet, das ist der 100. Falcon 9 Block 5 Booster, den SpaceX gebaut hat.
Die Mission transportiert eine klassifizierte Nutzlast der Space Force, aber der dichte Nebel in Vandenberg ließ den Startclip unglaublich aussehen.
Die Mission transportiert eine klassifizierte Nutzlast der Space Force, aber der dichte Nebel in Vandenberg ließ den Startclip unglaublich aussehen.
25
15
137
128.1k
·
--
Bärisch
Übersetzung ansehen
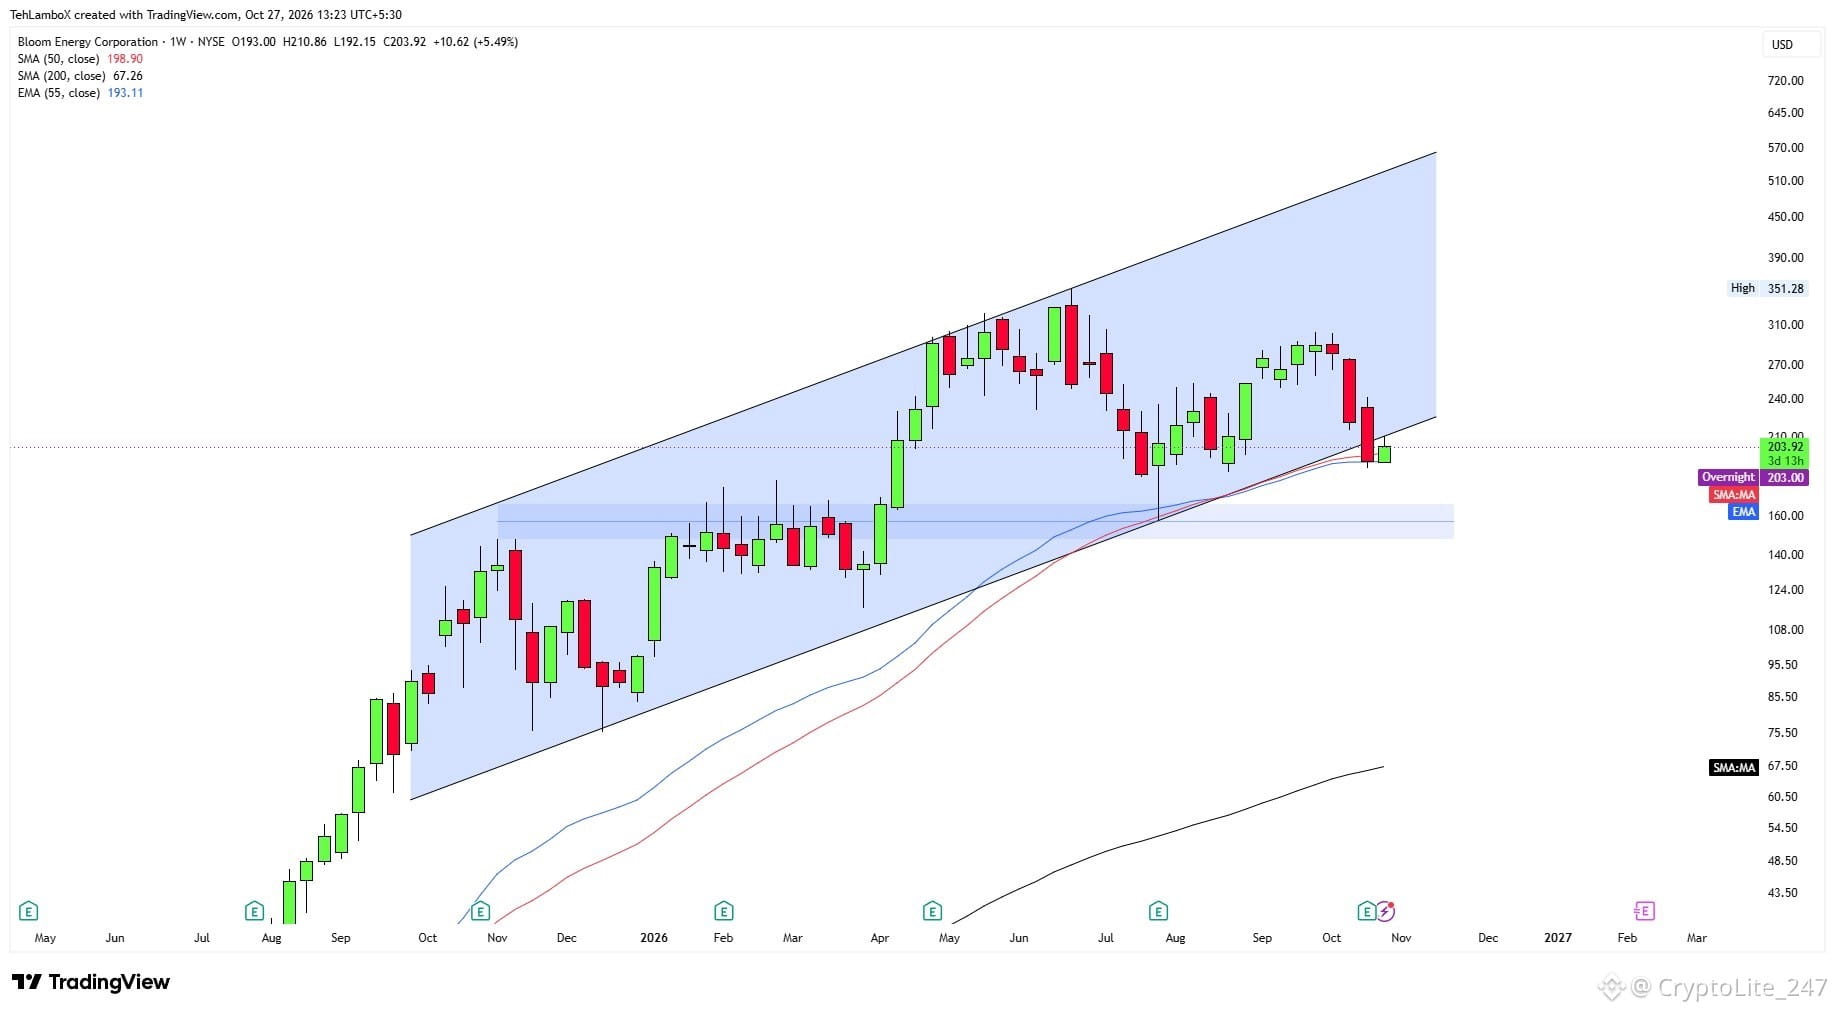
$BEB now you know why I said this?
Retested the breakdown and bearish unless closes back inside the pattern above 215-220 on D1 basis (Chart is W1 though)
For me, below 192, this targets 160-165 easily..
$BEB now you know why I said this?
Retested the breakdown and bearish unless closes back inside the pattern above 215-220 on D1 basis (Chart is W1 though)
For me, below 192, this targets 160-165 easily..
Retested the breakdown and bearish unless closes back inside the pattern above 215-220 on D1 basis (Chart is W1 though)
For me, below 192, this targets 160-165 easily..
1
28
·
--
Bärisch
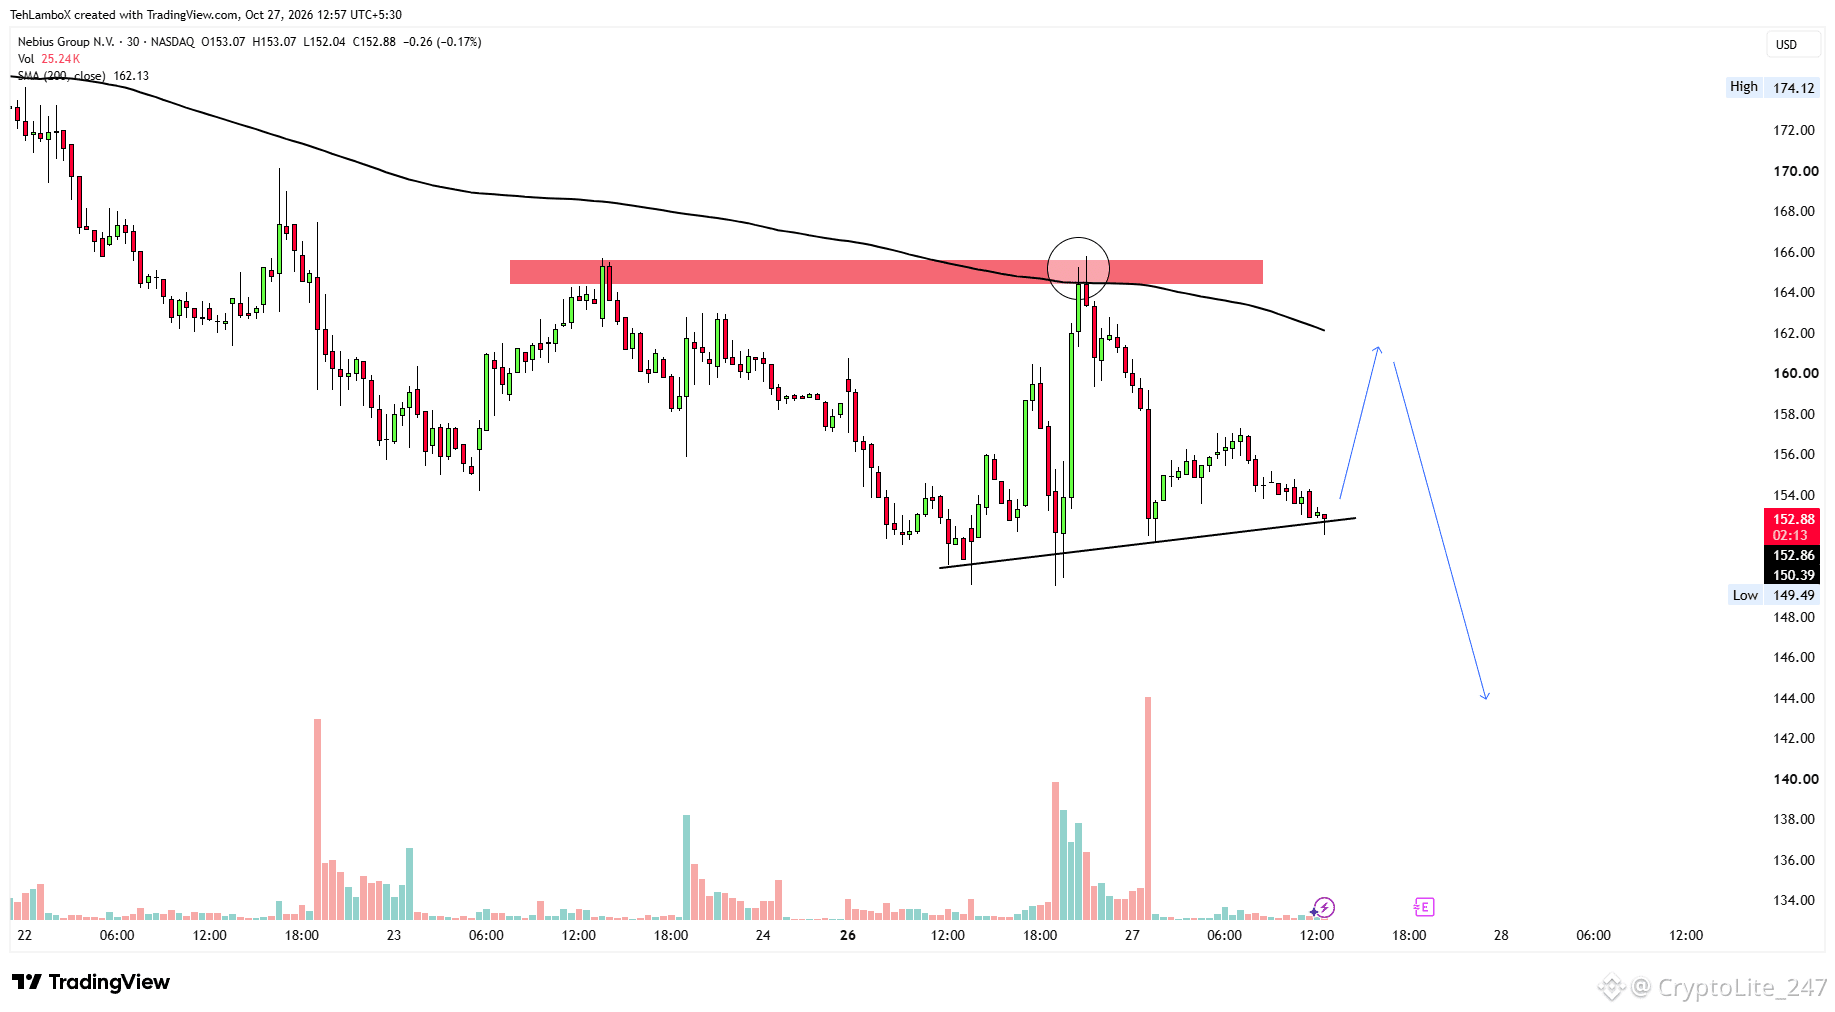
$NBIS dass der Kurs bei 165 auf dem M30-Chart auf einen Widerstandsbereich aus SMA200 und einem lokalen Hoch gestoßen ist.
Seitdem hat er fast 8 % zurückgesetzt und versucht nun, sich von dieser diagonalen Unterstützung nach oben abzustoßen.
Ich bin weiterhin bearish und denke, dass wir bei einem erneuten Anstieg in den Bereich von 160–162 eine Zurückweisung sehen werden – und dann einen Bruch unter 150!!
Seitdem hat er fast 8 % zurückgesetzt und versucht nun, sich von dieser diagonalen Unterstützung nach oben abzustoßen.
Ich bin weiterhin bearish und denke, dass wir bei einem erneuten Anstieg in den Bereich von 160–162 eine Zurückweisung sehen werden – und dann einen Bruch unter 150!!
1
197
·
--
Bärisch
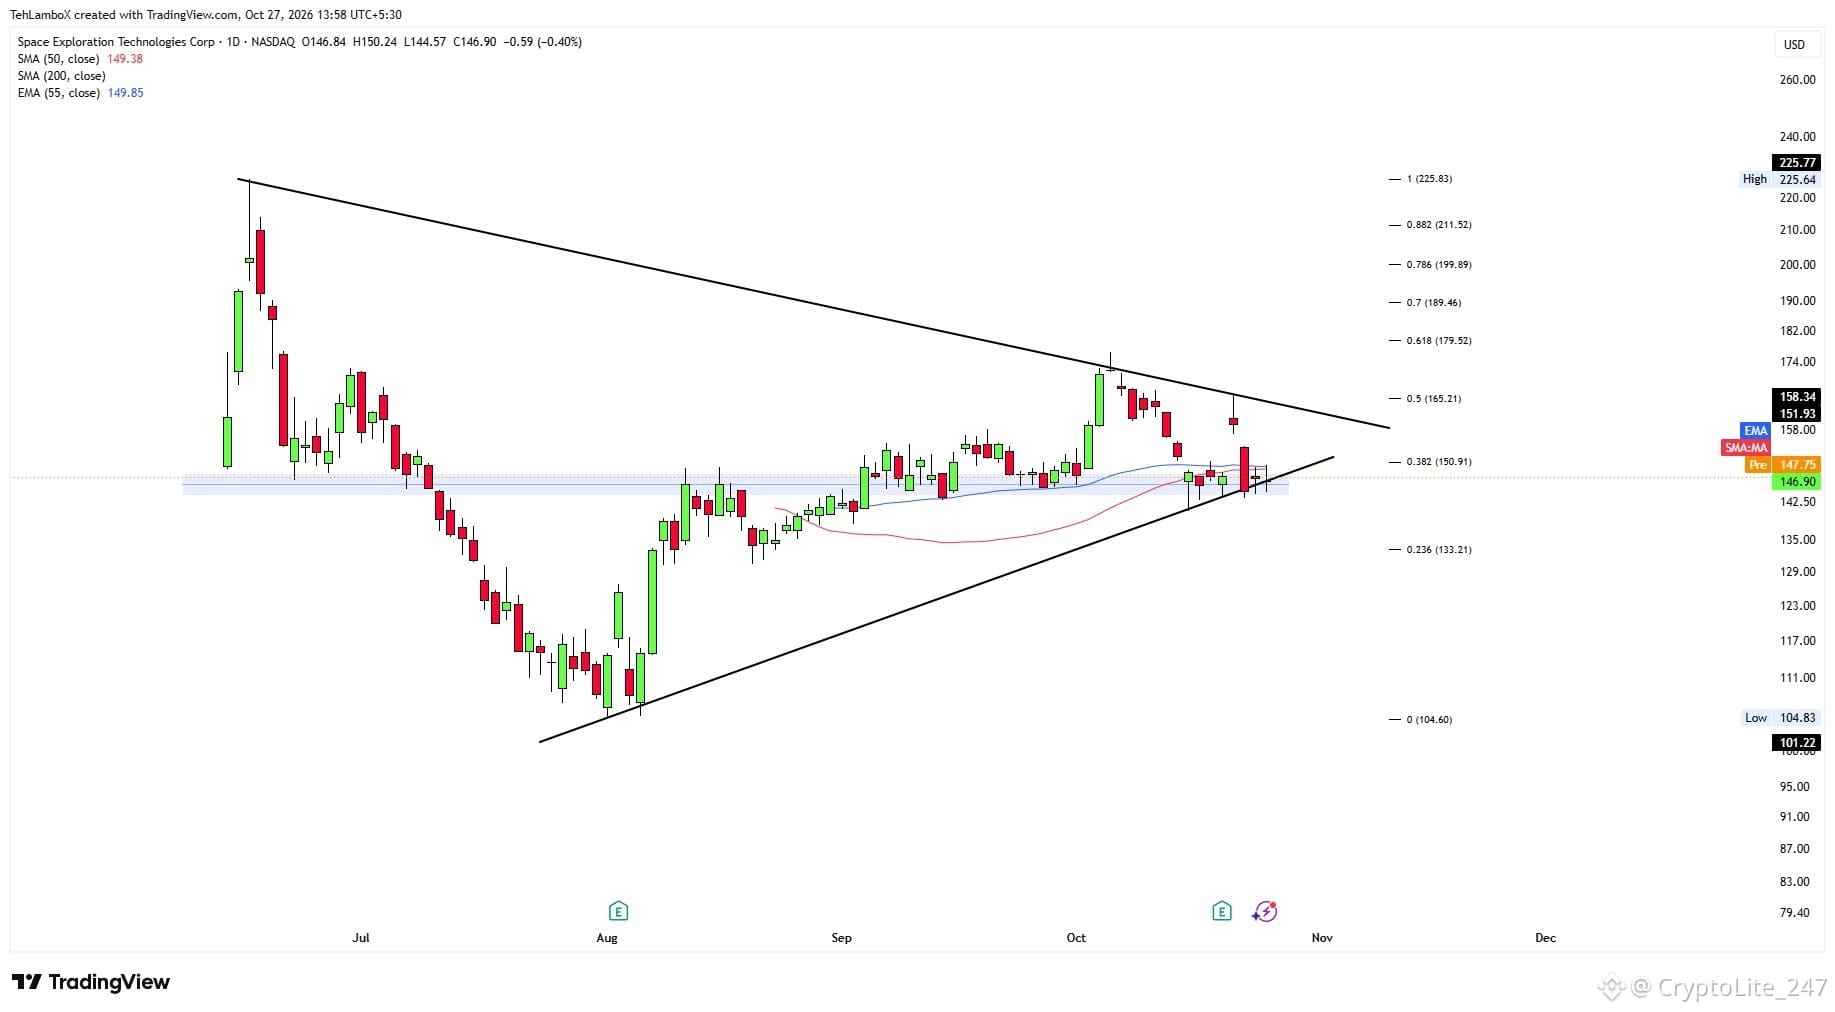
$SPCX befindet sich an einer entscheidenden Zone..
Unter 140 wäre das bearish, während es über 152 innerhalb des Dreiecks leicht eine Bewegung von 8–9 % geben könnte.
$SPCX befindet sich an einer entscheidenden Zone..
Unter 140 wäre das bearish, während es über 152 innerhalb des Dreiecks leicht eine Bewegung von 8–9 % geben könnte.
Unter 140 wäre das bearish, während es über 152 innerhalb des Dreiecks leicht eine Bewegung von 8–9 % geben könnte.
1
375
·
--
Bullisch
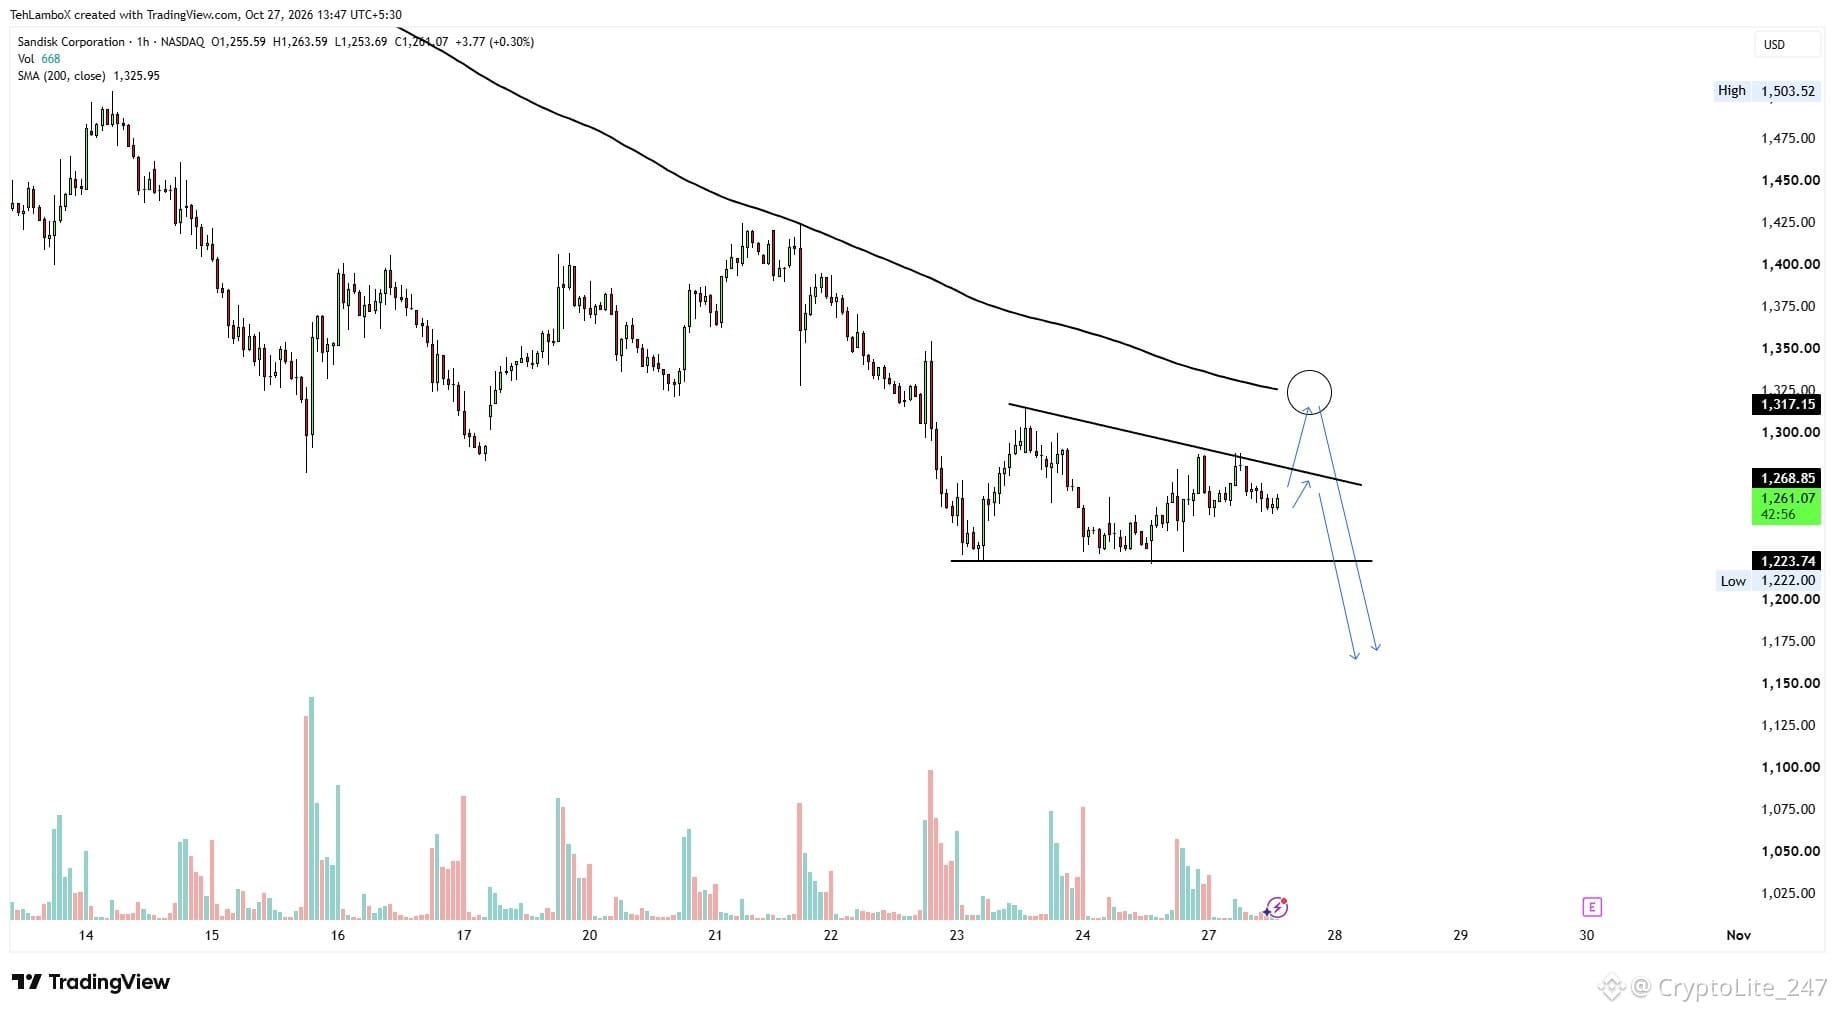
$SNDK Wenn eine Aufwärtsbewegung kommt, wird der Kurs meiner Meinung nach den SMA200 im H1 testen und dann daran abprallen.
Kurzfristig bin ich bullish, wenn der SMA200 oberhalb von 1330 durchbrochen wird. Im Moment ist das ein absteigendes Dreieck, das kurz vor dem Ausbruch nach unten steht.
$SNDK Wenn eine Aufwärtsbewegung kommt, wird der Kurs meiner Meinung nach den SMA200 im H1 testen und dann daran abprallen.
Kurzfristig bin ich bullish, wenn der SMA200 oberhalb von 1330 durchbrochen wird. Im Moment ist das ein absteigendes Dreieck, das kurz vor dem Ausbruch nach unten steht.
Kurzfristig bin ich bullish, wenn der SMA200 oberhalb von 1330 durchbrochen wird. Im Moment ist das ein absteigendes Dreieck, das kurz vor dem Ausbruch nach unten steht.
2
527
·
--
Bärisch
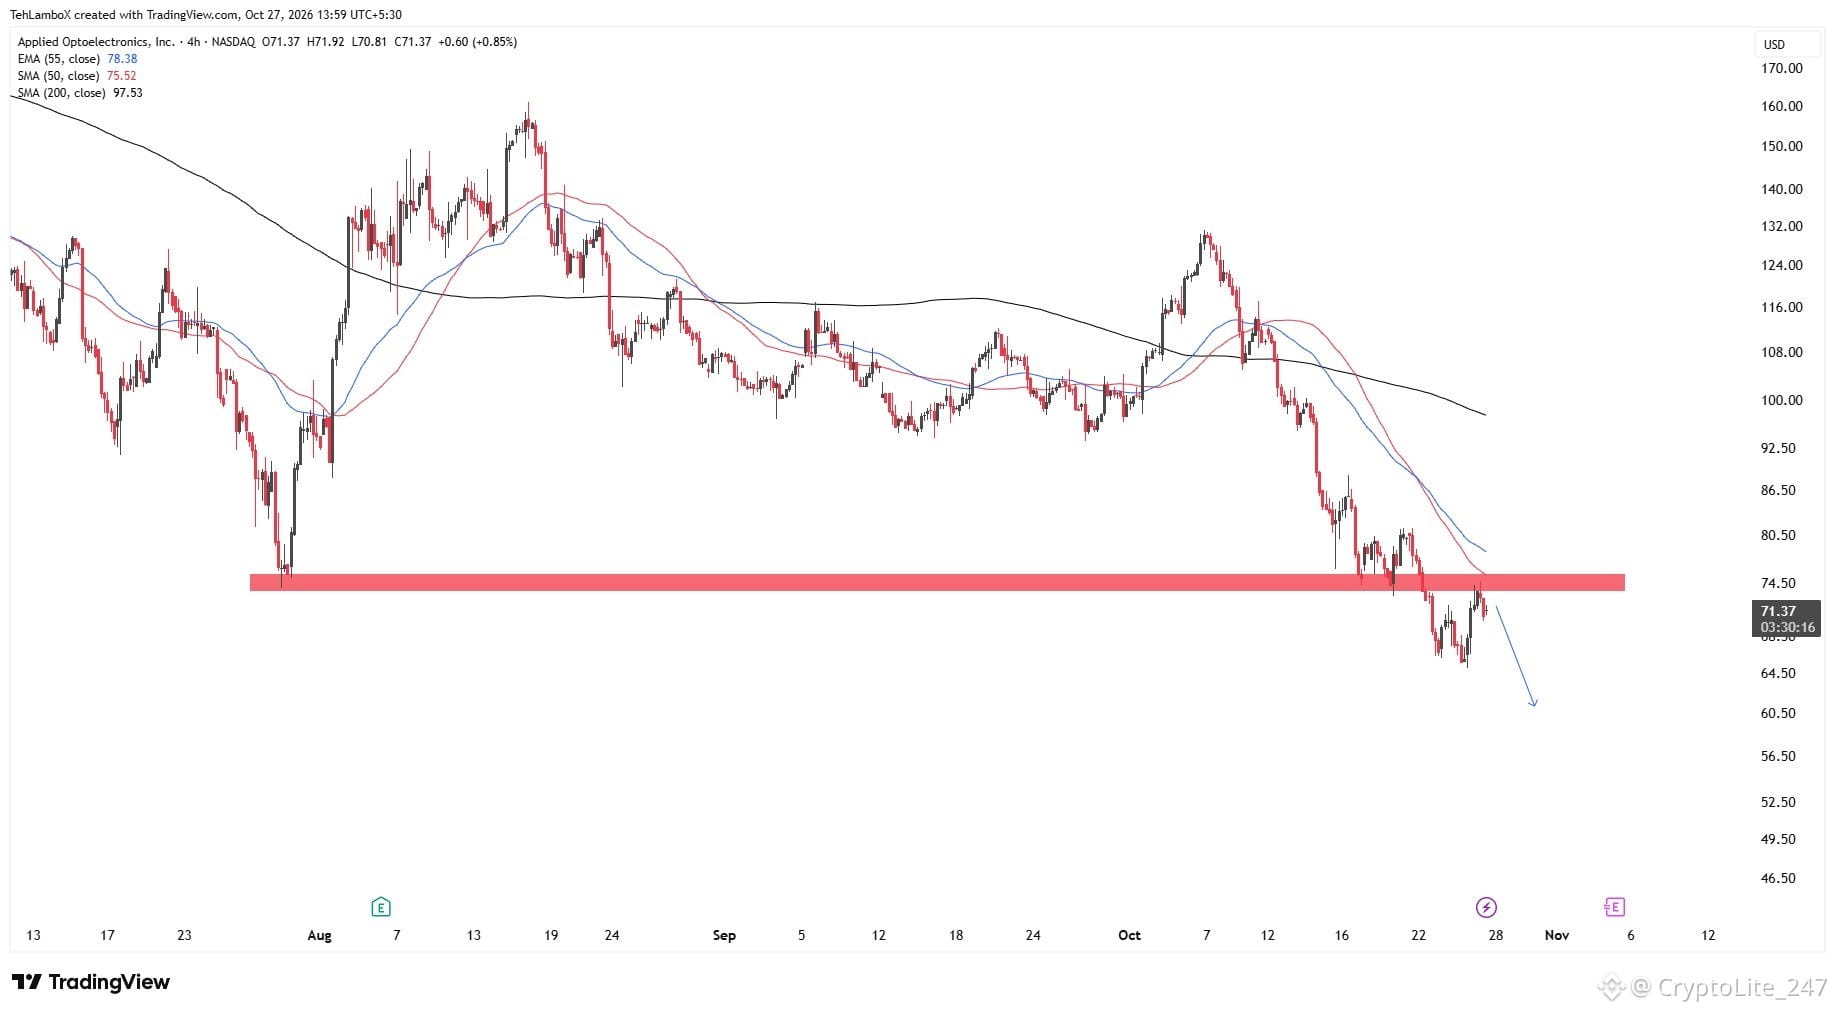
$AAOI ist für mich weiterhin bärisch..
Der Kurs hat den Ausbruch nach unten erneut getestet und wurde zurückgewiesen..
Jetzt sollte man nach einer Abwärtsbewegung Ausschau halten.
$AAOI ist für mich weiterhin bärisch..
Der Kurs hat den Ausbruch nach unten erneut getestet und wurde zurückgewiesen..
Jetzt sollte man nach einer Abwärtsbewegung Ausschau halten.
Der Kurs hat den Ausbruch nach unten erneut getestet und wurde zurückgewiesen..
Jetzt sollte man nach einer Abwärtsbewegung Ausschau halten.
2
203
·
--
Bullisch
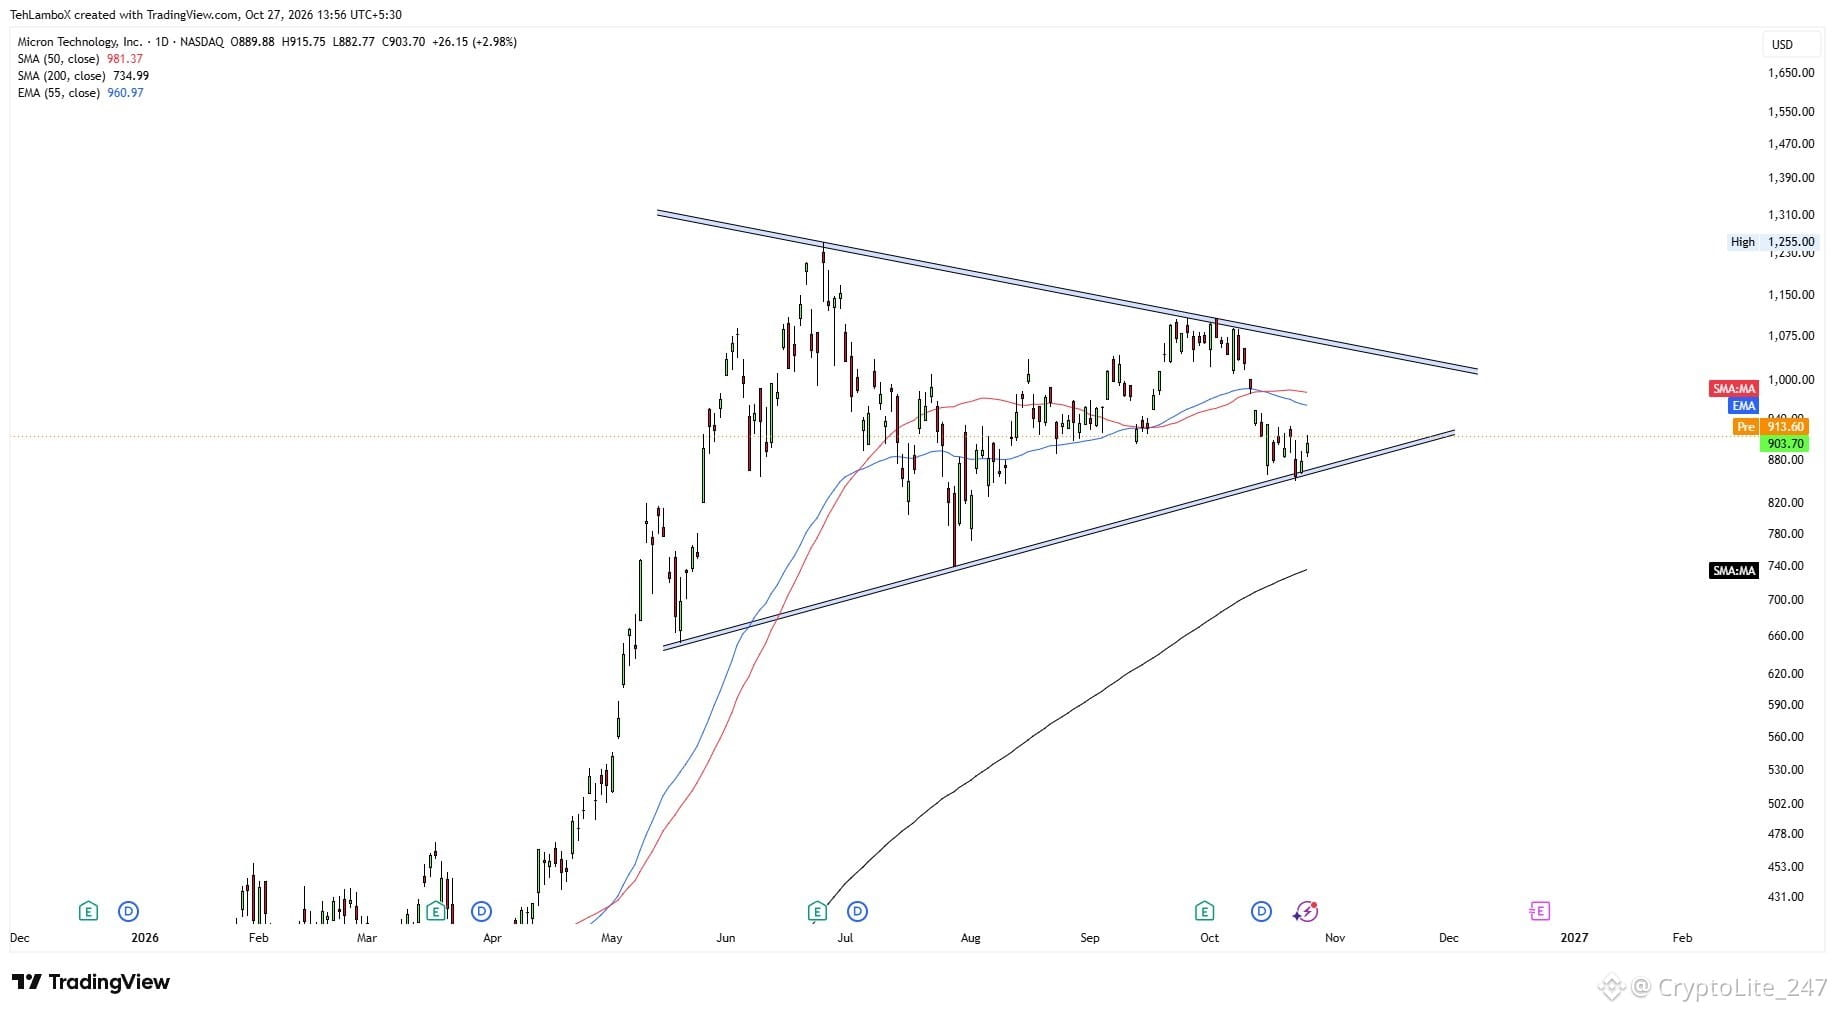
$MU Die Bull-Flagge auf D1 bleibt intakt..
860 verteidigt und abgeprallt..
Meine Einschätzung ist weiterhin dieselbe: Unterhalb der Zone 860/850 sind wir auf Schlusskursbasis bearish.
$MU Die Bull-Flagge auf D1 bleibt intakt..
860 verteidigt und abgeprallt..
Meine Einschätzung ist weiterhin dieselbe: Unterhalb der Zone 860/850 sind wir auf Schlusskursbasis bearish.
860 verteidigt und abgeprallt..
Meine Einschätzung ist weiterhin dieselbe: Unterhalb der Zone 860/850 sind wir auf Schlusskursbasis bearish.
1
349
·
--
Bullisch
$NBIS geht einen der größten Engpässe bei der KI-Infrastruktur an: die Stromversorgung.
Nebius hat an seinem 300-MW-Rechenzentrumsstandort in New Jersey den ersten Stromversorgungsblock mit Bloom-Energy-Brennstoffzellen in Betrieb genommen. Damit macht das Unternehmen einen Schritt hin zur eigenen Stromerzeugung vor Ort für seinen KI-Betrieb.
Rechenzentren zu bauen und sich GPUs zu sichern, reicht nicht aus. Anbieter von KI-Cloud-Diensten benötigen außerdem eine zuverlässige Stromversorgung, um Kapazitäten in Betrieb zu nehmen und ihren Kunden Rechenleistungen bereitzustellen.
Die mehrjährige Vereinbarung mit Bloom Energy könnte Nebius dabei helfen, diese Herausforderung zu bewältigen, während das Unternehmen seine Infrastruktur ausbaut. Wenn die Stromversorgung einen zuverlässigen Betrieb und eine hohe Auslastung ermöglicht, könnte sie die Fähigkeit des Unternehmens stärken, Kapazitäten in wiederkehrende Umsätze mit KI-Cloud-Diensten umzuwandeln.
Brennstoffzellen und die Entwicklung großer Rechenzentren sind mit erheblichen Kosten und langfristigen Verpflichtungen verbunden. Nebius muss noch zeigen, dass seine wachsende Infrastruktur genügend Umsatz und Cashflow generieren kann, um die Investition zu rechtfertigen.
Die Inbetriebnahme ist ein konkreter operativer Fortschritt, beweist aber noch nicht, dass sich das Geschäftsmodell auch im großen Maßstab rechnet.
1
357
·
--
Bullisch
Elon Musk hat dem Neocloud-Sektor gerade einen weiteren Schlag versetzt: „Sinnlos.“
CRWV, NBIS und IREN setzten ihre Talfahrt fort, nachdem Musk erklärt hatte, SpaceX habe kein Interesse daran, ein Neocloud-Unternehmen zu übernehmen. Zugleich warnte er, dass mehr als 200 Anbieter vor einer Konsolidierung oder dem Aus stehen könnten.
Die Reaktion über Nacht ließ nicht lange auf sich warten:
🔻 $CRWV : -2,3 %
🔻 $NBIS : -2,3 %
🔻 $IREN : -2 %
Die größere Sorge gilt der Finanzierung. Musk argumentierte, dass die Kreditmärkte für Unternehmen ohne beträchtliche Einnahmequellen außerhalb von KI-Rechenzentren deutlich weniger zugänglich geworden seien. SpaceX befinde sich, so Musk, in einer anderen Lage.
Der Risikokapitalgeber Chamath Palihapitiya schloss sich der Warnung an und verwies auf eine schwache Kapitalausstattung, mögliche Verzögerungen beim Bau von Rechenzentren und das Risiko, dass teure Rechenkapazitäten 2027 nicht ausreichend genutzt werden könnten.
Das ist das eigentliche Problem für Neocloud-Anleger. Die Nachfrage nach KI kann enorm sein, doch allein eine hohe Nachfrage garantiert nicht, dass jeder Infrastrukturanbieter mit Investitionen in Milliardenhöhe eine attraktive Rendite erzielt.
Das beweist jedoch nicht, dass alle Neocloud-Unternehmen scheitern werden. Unternehmen mit starken Kundenverpflichtungen, zuverlässiger Stromversorgung, disziplinierter Finanzierung und hoher Auslastung könnten gestärkt aus der Konsolidierung der Branche hervorgehen.
1
5
4.4k
·
--
Bullisch
Die wichtigsten Ereignisse heute (alle Angaben in EST) $BTC — 10/26/2026
08:30: Chicagoer Nationaler Aktivitätsindex
10:30: Dallas-Fed-Index für das verarbeitende Gewerbe
13:00: Auktion 2-jähriger US-Staatsanleihen
Vor Börsenöffnung 👇
07:00: Verizon Communications (VZ)
Vor Börsenöffnung: Medifast (MED)
Vor Börsenöffnung: MakeMyTrip (MMYT)
Nach Börsenschluss 👇
16:00: Cadence Design Systems (CDNS)
16:00: Amkor (AMKR)
16:00: Kforce (KFRC)
16:05: Rambus (RMBS)
16:05: Welltower (WELL)
16:05: Whirlpool (WHR)
16:05: The Hartford Financial Services (HIG)
16:05: Public Storage (PSA)
16:05: Agilysys (AGYS)
16:05: Northwest Bancshares (NWBI)
16:10: Flexsteel Industries (FLXS)
16:10: Hawkins (HWKN)
16:15: Principal Financial Group (PFG)
16:15: Phillips Edison & Company (PECO)
16:30: Nucor (NUE)
16:30: Sun Communities (SUI)
16:35: Celestica (CLS)
17:00: Brown & Brown (BRO)
1
122
·
--
Bullisch
$NBIS : Es ist widerlich, dass Griffin die Dreistigkeit besitzt, von GPU-Überkapazitäten zu sprechen, während die Welt immer noch verzweifelt nach Rechenleistung sucht.
Haben wir bereits das FUD vergessen, das Berichten zufolge den Ausverkauf im Juli mit ausgelöst hat und bei dem Leopold Aschenbrenner eine Rolle spielte?
Jetzt, da der Markt bereits von Panik ergriffen ist, kommt ein weiteres Narrativ über Überkapazitäten auf, das weitere Verkäufe befeuern könnte.
So funktioniert Angst: Zweifel säen, Unsicherheit ausnutzen und die Panik den Rest erledigen lassen.
Leider fallen zu viele Anleger darauf herein und vergessen, dass kurzfristige Marktnarrative die langfristigen Fundamentaldaten nicht automatisch verändern.
2
631
·
--
Bullisch
Bitte hört auf, mir Direktnachrichten zu schicken und zu fragen, ob „ich $NBIS R/R auf diesem Niveau attraktiv finde“.
Ihr solltet seit dem ersten Tag wissen, wo ich stehe.
Ich weiß, dass viele wegen Elon Musks Aussage besorgt sind, die meiner Meinung nach völlig übertrieben dargestellt wird.
Ihr arbeitet hart für euer Geld, also sollte nicht ich euch vorschreiben, wie ihr es investiert.
Wenn ihr dort eine Chance seht, nutzt sie. Wenn ihr euch noch nicht wohl damit fühlt, lasst es bleiben.
1
443
·
--
Bullisch
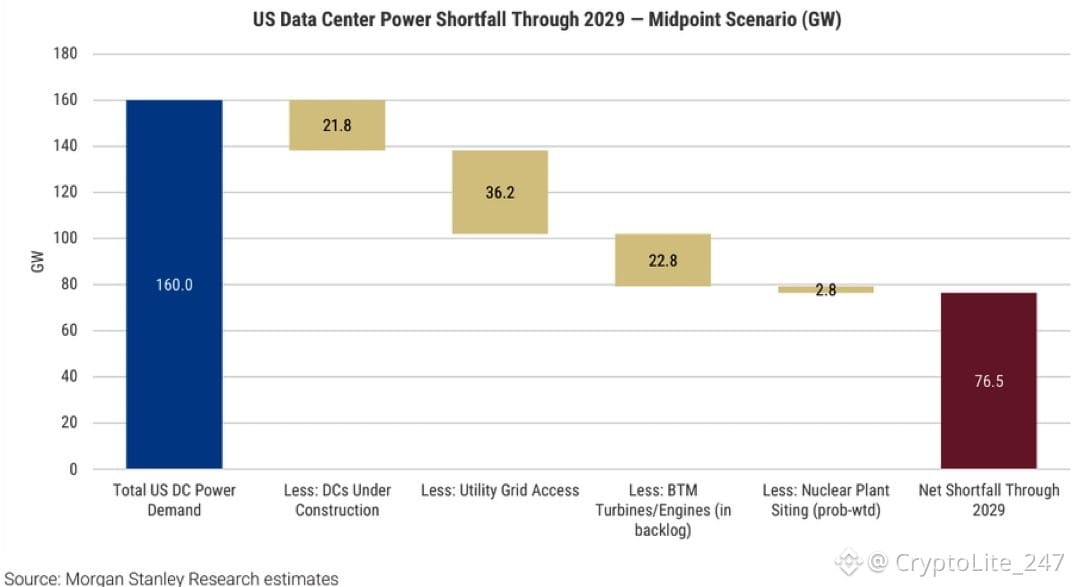
Morgan Stanley geht davon aus, dass die Stromnachfrage von US-Rechenzentren bis 2029 bei etwa 160 GW liegen wird. Dem steht ein enormer Fehlbetrag von etwa 77 GW gegenüber, wodurch fast die Hälfte dieser Nachfrage Gefahr läuft, nicht gedeckt zu werden.
Das ist eine enorme Chance für $GEV mit seinen ausverkauften Gasturbinen und für $BEB mit vor Ort installierten Brennstoffzellen, die Strom erzeugen können, ohne auf Turbinen angewiesen zu sein.
Die Stromversorgung von KI-Rechenzentren eröffnet VRT eine weitere Chance bei der Stromverteilung und Kühlung, FPS bei Transformatoren und vorgefertigten elektrischen Systemen sowie ON und NVTS bei der Effizienzsteigerung durch SiC und GaN.
1
243
·
--
Bullisch
$SPCX CEO Elon Musk sagt, dass wir „viele ungenutzte Rechenkapazitäten in teilweise fertiggestellten Rechenzentren“ sehen werden, da GPUs schneller eintreffen als die Strominfrastruktur, die für ihren Betrieb erforderlich ist.
Das klingt pessimistisch, könnte die Mietpreise für GPUs aber tatsächlich länger hoch halten: Unternehmen, die sich bereits Strom gesichert haben, profitieren von der knappen Versorgung, während ungenutzte Chips mit jeder neuen Generation an Wert verlieren.
Das klingt pessimistisch, könnte die Mietpreise für GPUs aber tatsächlich länger hoch halten: Unternehmen, die sich bereits Strom gesichert haben, profitieren von der knappen Versorgung, während ungenutzte Chips mit jeder neuen Generation an Wert verlieren.
2
2
5
5.8k
·
--
Bullisch
Verifiziert
Das meine ich, wenn ich sage, dass $AAOI eine enorme Chance, aber ein noch größeres Umsetzungsrisiko hat: Auf Glassdoor gibt es nur 1,7 Sterne und eine CEO-Zustimmung von 1 %.
Wenn das Management die monatliche Produktion von etwa 150.000 auf über 650.000 Transceiver steigern will, ist es genauso wichtig, erfahrene Mitarbeiter zu halten, wie eine starke Kundennachfrage zu haben.
Wenn das Management die monatliche Produktion von etwa 150.000 auf über 650.000 Transceiver steigern will, ist es genauso wichtig, erfahrene Mitarbeiter zu halten, wie eine starke Kundennachfrage zu haben.
1
845
·
--
Bullisch
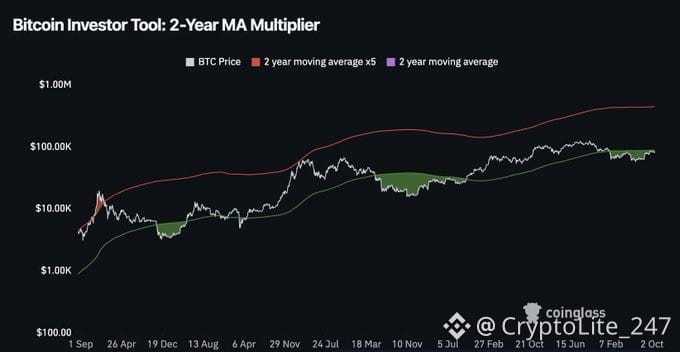
$BTC
Ist inzwischen wieder zu seinem 2-Jahres-Durchschnittskurs zurückgekehrt, nachdem er einige Zeit darunter gelegen hatte.
In meinem vorherigen Tweet habe ich erwähnt, dass Bitcoin historisch gesehen oft auf höheren Zeitebenen zu einem guten Wert gehandelt wird, wenn er unter diesem Niveau liegt. Die große Frage ist normalerweise, wie lange er unter diesem Bereich bleibt. In diesem Fall dauerte es nicht lange, denn seitdem stieg der Kurs innerhalb von nur 3 Monaten von 63.000 $ auf sein jüngstes Hoch bei 87.000 $.
Ein guter Grund, warum ich mir immer wieder gerne diese „Indikatoren“ auf höheren Zeitebenen ansehe, um festzustellen, wann BTC historisch gesehen attraktive Bewertungen erreicht.
1
390
·
--
Bullisch
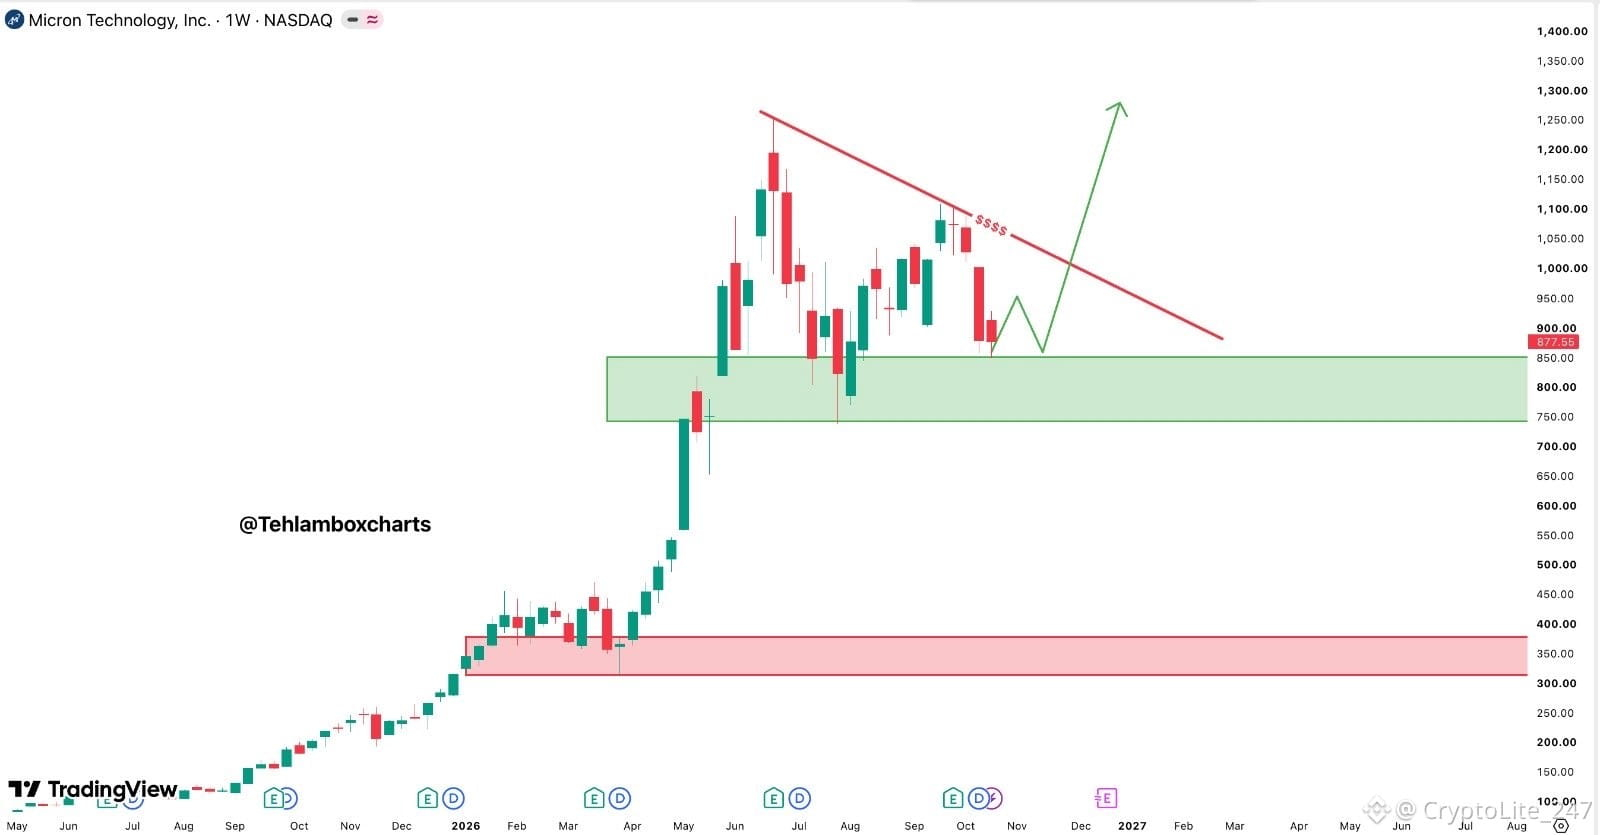
$MU befindet sich an einer entscheidenden Zone
850 $ müssen halten
wenn die Bullen diese Trendlinie zurückerobern, könnten wieder mehr als 1.000 $ drin sein
$MU befindet sich an einer entscheidenden Zone
850 $ müssen halten
wenn die Bullen diese Trendlinie zurückerobern, könnten wieder mehr als 1.000 $ drin sein
850 $ müssen halten
wenn die Bullen diese Trendlinie zurückerobern, könnten wieder mehr als 1.000 $ drin sein
1
470
·
--
Bullisch
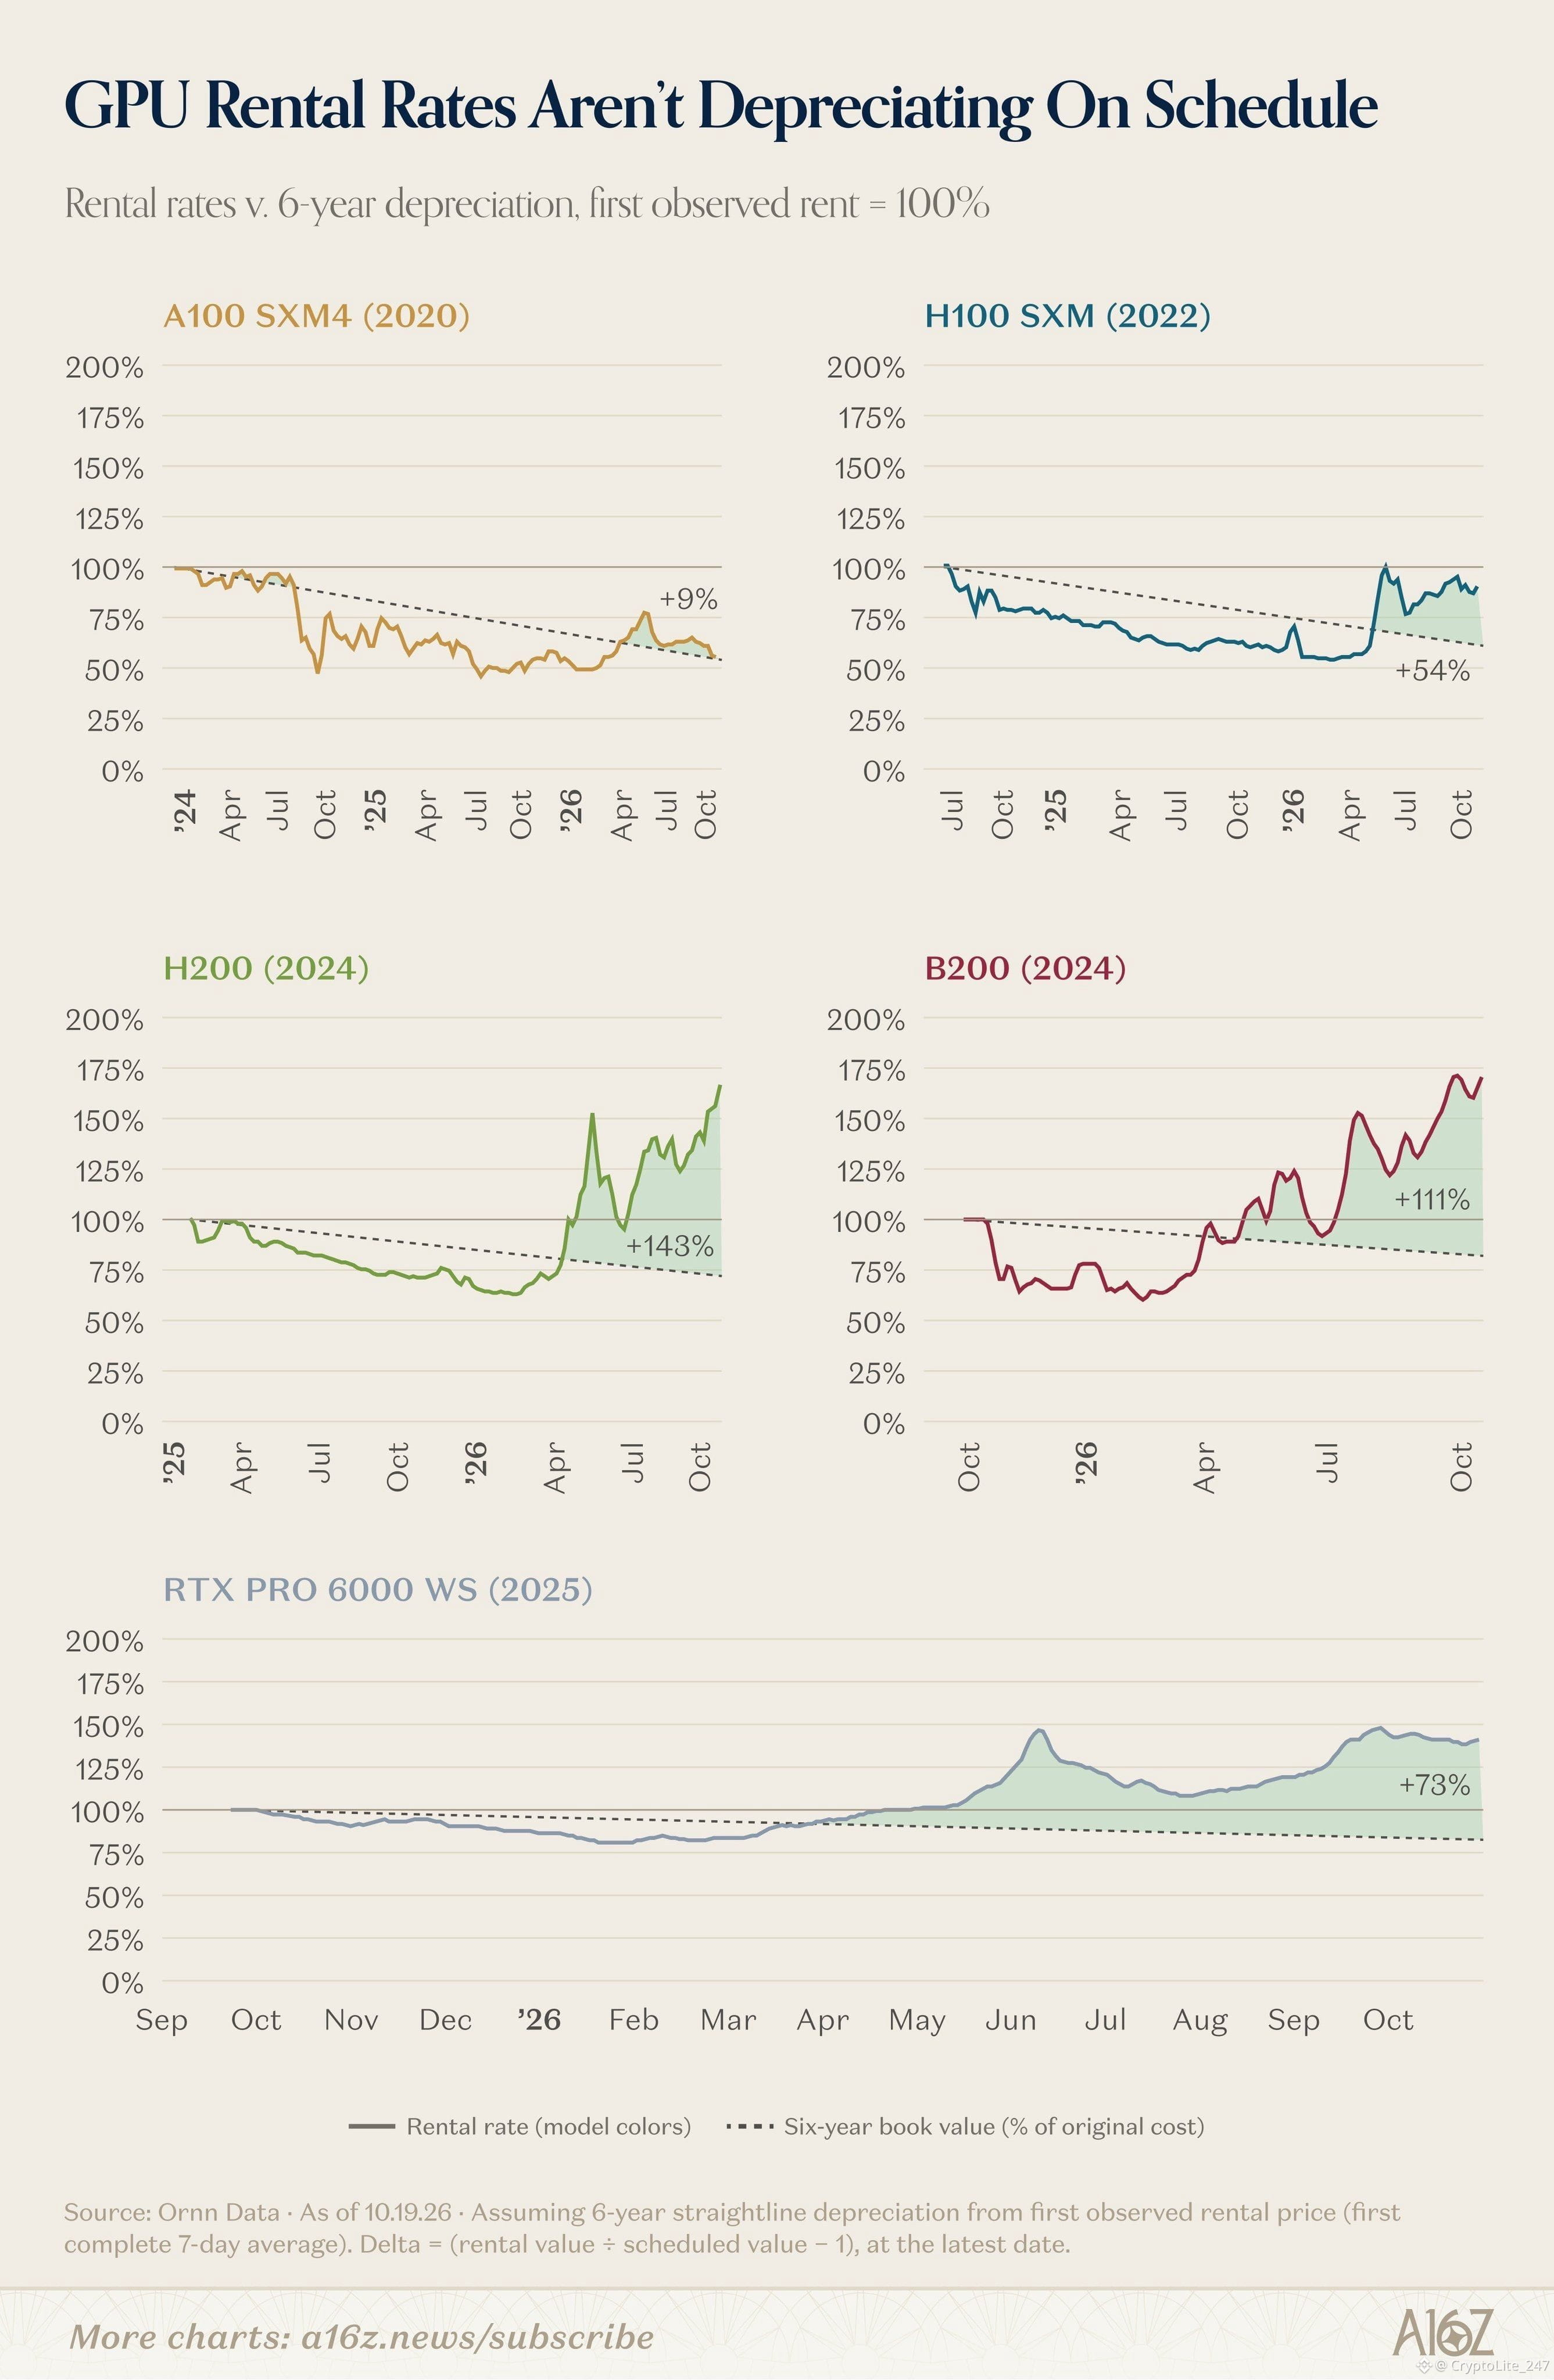
Das ist genau die Art von Daten, die mich noch optimistischer auf die Neocloud-These blicken lässt. 👀
Die Mietpreise für GPUs liegen ÜBER einem standardmäßigen Abschreibungszeitraum von 6 Jahren.
• H200: +143 %
• B200: +111 %
• RTX PRO 6000: +73 %
• H100: +54 %
• A100: +9 %
Der größte Teil dieser Lücke entstand nach April, als die Token-Nachfrage stark anzog.
Überleg dir, was das für $NBIS , $IREN und $CRWV bedeutet.
Die Nachfrage nach KI-Rechenleistung treibt die Mietpreise über die Abschreibungserwartungen hinaus und stärkt damit die Argumente für anhaltende Preissetzungsmacht und höhere Renditen bei GPU-Infrastruktur.
Der Markt unterschätzt noch immer, was passiert, wenn die Nachfrage das verfügbare Angebot weiterhin übersteigt.
2
2
1.8k
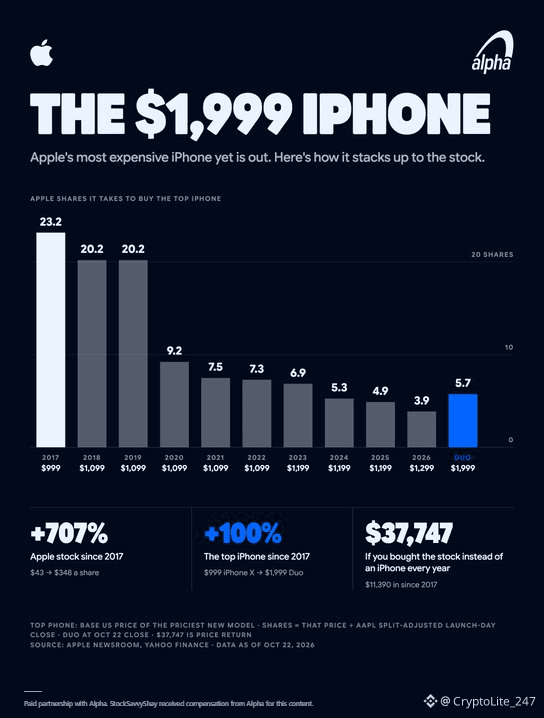
$AAPL hat gerade sein bisher teuerstes iPhone auf den Markt gebracht: das iPhone Duo für 1.999 $. Berichten zufolge waren die Vorbestellungen bereits um 5:20 Uhr ausverkauft.
Den Spitzenpreis um 54 % anzuheben und trotzdem so schnell ausverkauft zu sein, zeugt von beachtlicher Preissetzungsmacht.
$AAPL hat gerade sein bisher teuerstes iPhone auf den Markt gebracht: das iPhone Duo für 1.999 $. Berichten zufolge waren die Vorbestellungen bereits um 5:20 Uhr ausverkauft.
Den Spitzenpreis um 54 % anzuheben und trotzdem so schnell ausverkauft zu sein, zeugt von beachtlicher Preissetzungsmacht.
Den Spitzenpreis um 54 % anzuheben und trotzdem so schnell ausverkauft zu sein, zeugt von beachtlicher Preissetzungsmacht.
1
434
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
FOMCWatch
8.9M Aufrufe
26,704 Kommentare
TradFi News | Warsh Muss Erklären, Warum Die Fed Diese Woche Stillhält, Während Eine Zinserhöhung Im Dezember Im Spiel Bleibt
Binance News
·1 Likes
·347 Aufrufe
EthereumDropsBelow$2300
2,772 Aufrufe
92 Kommentare
KoreaRulingPartyToGatherViewsOnVirtualAssetTaxDelay
0 Aufrufe
0 Kommentare