

ChemistDeFi
28 Beiträge
ChemistDeFi
 Square Verified
Melden
Nutzer blockieren
Software Engineer & Onchain Degen
Writing about Crypto & DeFi | AI is my slave, I'm the master
9 Following
1.4K+ Follower
380 Like gegeben
Beiträge
Alle
Videos
·
--
Eines der teuersten Dinge, die du in eine Position einbringen kannst, ist nicht Geld.
Es ist Zeit.
Je mehr ich einen Token recherchiere, die Dokumentation lese, eine These ausarbeite und öffentlich darüber spreche, desto schwieriger wird es, die Position objektiv zu betrachten.
Verhaltensökonomen nennen das den Sunk-Cost-Effekt.
Vergangene Anstrengungen beginnen sich so anzufühlen, als müssten sie der Zukunft gegenüber etwas rechtfertigen.
Wenn die These also schwächer wird, kann sich das Verkaufen so anfühlen, als würde man eingestehen, dass all diese Recherche verschwendet war.
Und genau dort verändert sich eine Position still und leise.
Du hörst auf zu fragen:
„Würde ich das heute kaufen?“
Und beginnst zu fragen:
„Wie kann ich trotzdem noch richtig liegen?“
1
3
370
·
--
Aave sieht inzwischen weniger nach einem reinen DeFi-Kreditprotokoll aus und mehr nach einer kryptonativen Kreditinstitution.
Gestern hat Aave Labs „Aave Institutional“ vorgeschlagen.
Der DAO würde zwei Finanzierungswege autorisieren:
→ 25 Mio. GHO über einen neuen Facilitator
→ bis zu 25 Mio. USDC/USDT, die gegen DAO-Bilanzwerte ausgeliehen werden
Dieses Kapital würde überbesicherte Kredite an Institutionen finanzieren, die BTC oder ETH mit qualifizierten Custodians hinterlegen, typischerweise zu 60–75% LTV.
Die wirtschaftlichen Aspekte sind interessant.
Kreditzins des Borrowers: 6–8%
Finanzierungskosten: ~4,5%
Netto-Marge für den DAO: 1,5–3,5%
Bei 50 Mio. vollständig eingesetzt entspricht das grob 750 Tsd. bis 1,75 Mio. US-Dollar an annualisierten Nettozins-Erträgen.
Aber ich denke, die größere Veränderung liegt darin, woher die Rendite kommt.
Es ist keine weitere DeFi-Schleife, die das gleiche Onchain-Hebel- und Anreizsystem recycelt.
GHO wird zu Finanzierungskapital für institutionellen Kredit außerhalb von DeFi.
Das hat einen Tradeoff.
Die vorgeschlagene Kapazität von 25 Mio. GHO entspricht etwa 42% des derzeit im GHO Stability Module verfügbaren Rückkaufinventars von 59,9 Mio. US-Dollar, daher muss die Peg-Liquidität sorgfältig gemanagt werden. Jede Finanzierungsfreigabe würde eine Genehmigung durch den GHO Steward erfordern.
Und das ist immer noch ein ARFC-Vorschlag, nichts, das bereits live ist.
Aber wenn die Governance das genehmigt, beginnt Aave, DeFi-Liquidität in Offchain-Kreditmärkte zu exportieren.
Das ist ein deutlich größeres Geschäft, als einfach abzuwarten, dass mehr Menschen Stablecoins onchain ausleihen.
2
1
545
·
--
$746M verbliebene Positionen in Bitcoin-ETFs am 15. und 16. September. $BTC ist seitdem ~7% im Plus.
Das ist das gesamte Argument gegen Prognosen auf Basis von Nachrichten – in zwei Zeilen.
So sahen diese zwei Tage tatsächlich aus ↓
- 15. Sept.: CLARITY Act-Abstimmung (Cloture) scheitert 49-50, 60 benötigt. $BTC -4,2%
- 15. Sept. ETF-Fluss: -$450,4M
- 16. Sept.: Fed erhöht um 25 Bp auf 3,75–4,00%, das erste Mal seit Juli 2023, einstimmig
- 16. Sept. ETF-Fluss: -$295,9M
- 16. Sept. Tief: $74.913
Dann drehte es um ↓
- 17.–18. Sept. ETF-Fluss: +$484,1M
- 24h-Liquidationen: $547M, davon $469M Shorts, 107K Trader
- $BTC jetzt: ~ $81.100, +25% im Monat
- $ETH: +37% im Monat
Hintergrund: Die US-10Y hat gerade 5% markiert, höchstes Niveau seit Juli 2007. Zinsen auf dem 19-Jahres-Hoch – das wichtigste „Bill“-Thema der Branche ist tot, und Krypto ist um 25% gestiegen.
Die Analogien sagten das Gegenteil. März 2022, die erste Zinserhöhung der Fed, $BTC lag 40% unter seinem ATH, sprang 18% über 12 Tage und fiel dann um 50%. Das ist die exakte Grafik, die diese Woche jeder gepostet hat.
Jan 2024 war das Spiegelbild. Bullenstärkste Krypto-Headline aller Zeiten: Spot-ETFs genehmigt – und $BTC verlor in den nächsten 12 Tagen 16,6%.
Meiner Meinung nach sind die Analogien jetzt schlimmer als nutzlos, weil sie öffentlich sind. Wenn du und ich beide das 2022-Overlay aufrufen können, kann auch die Finanzierung-Rate. Das wird so platziert, bevor es sich auflöst.
Der stärkste einzelne Tag dieses Monats beweist es. 20. Aug., $BTC +8%, $2,74B Shorts liquidiert, ein Rekord. Kein neues Nachfragesignal. Zwangskäufe.
Was noch funktioniert: die Lücke zwischen dem, was eingepreist ist, und dem, was tatsächlich ausgedrückt wird, zu messen.
Polymarket hatte CLARITY im frühen September bei 12%, ~30% am Tag davor, als es starb. Das Ergebnis war bereits bekannt. Dieser Rückgang um 4,2% war Positionierungsauflösung, keine Information.
News plus Geschichte geben dir eine Volatilitätskarte – keinen Kurszielwert. Unterschiedliche Produkte.
Überzeuge mich eines Besseren.
1
3
309
·
--
Artikel
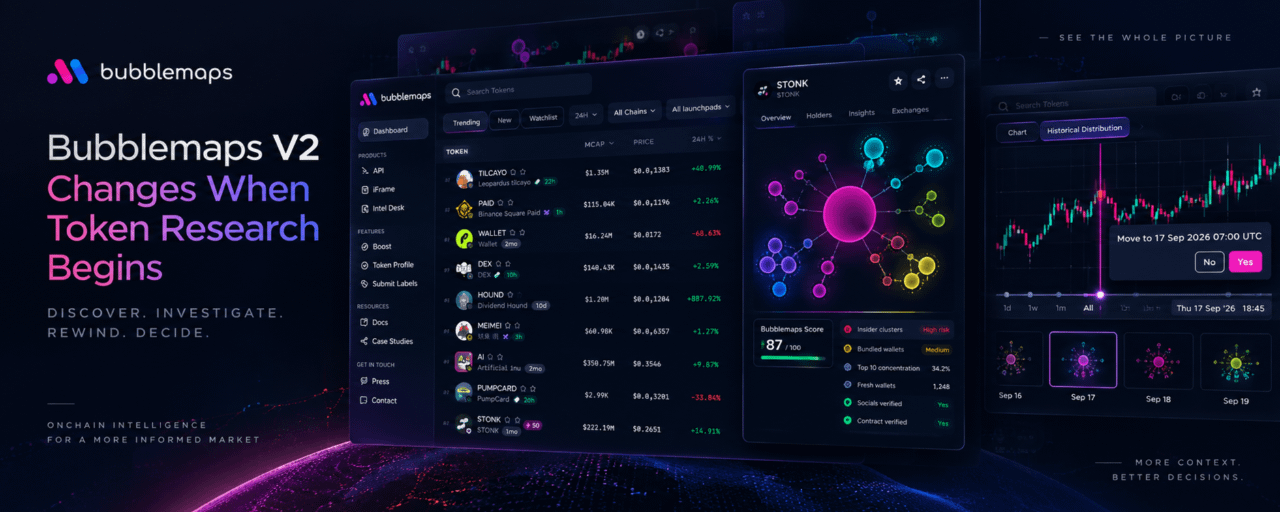
Bubblemaps V2 – Änderungen, wenn die Token-Recherche beginntIch habe es immer mit @bubblemaps … gemacht, aber vielleicht ein bisschen zu spät im Forschungsprozess.
Finde irgendwo einen Token, entdecke dabei etwas Interessantes und öffne dann Bubblemaps, um herauszufinden, wer tatsächlich was hält.
Die neue Version dreht diesen Workflow um, weil man jetzt mit der Entdeckung beginnt.
Es gibt einen Live-Feed für frische und trendende Tokens über verschiedene Chains hinweg – mit Filtern für Launchpad, Liquidität, Volumen, Preis usw.
Bewege einen Token über, um die Bubble-Map zu inspizieren, ohne den Feed zu verlassen.
Das klingt vielleicht nach einer kleinen UX-Änderung, aber ich denke, es ist wahrscheinlich der wichtigste Teil des Revamps.
Bubblemaps V2 – Änderungen, wenn die Token-Recherche beginnt
Ich habe es immer mit @Bubblemaps.io … gemacht, aber vielleicht ein bisschen zu spät im Forschungsprozess.
Finde irgendwo einen Token, entdecke dabei etwas Interessantes und öffne dann Bubblemaps, um herauszufinden, wer tatsächlich was hält.
Die neue Version dreht diesen Workflow um, weil man jetzt mit der Entdeckung beginnt.
Es gibt einen Live-Feed für frische und trendende Tokens über verschiedene Chains hinweg – mit Filtern für Launchpad, Liquidität, Volumen, Preis usw.
Bewege einen Token über, um die Bubble-Map zu inspizieren, ohne den Feed zu verlassen.
Das klingt vielleicht nach einer kleinen UX-Änderung, aber ich denke, es ist wahrscheinlich der wichtigste Teil des Revamps.
17
10
24.1k
·
--
Verifiziert
Ethena hat $ENA endlich einen Wertakkumulationsmechanismus gegeben, den man tatsächlich verfolgen kann.
Und die Kennzahl ist ziemlich einfach: das USDe-Angebot.
USDe liegt heute bei etwa 4,35 Mrd. $.
Die erste Fee-Switch-Stufe greift erst, wenn der 14-Tage-Durchschnitt 7,5 Mrd. $ erreicht. Ab diesem Punkt fließen 5 % der Bruttoprotokollumsätze in ENA-Rückkäufe.
Der Weg ist also ziemlich klar:
→ 4,35 Mrd. $ heute
→ 7,5 Mrd. $ = erste Rückkaufstufe
→ 10 Mrd. $ = höhere Zuteilung
→ 15 Mrd. $ = 15 % der Bruttoumsätze in den Mechanismus
Das Setup ist real. Es hängt nur weiterhin davon ab, dass Ethena USDe weiter wachsen lässt.
Und zuletzt bewegt sich genau dieser Teil in die richtige Richtung.
Auch der Investor-Buyout hilft.
Ethena kaufte 14 verkaufende Wallets heraus, während 30 Investoren, die noch nicht verkauft hatten, das Angebot zum Nennwert ablehnten.
Das ist eine sauberere Art, einen Teil des Überhangs zu reduzieren, als nur über zukünftige Rückkäufe zu sprechen.
Es gibt weiterhin ein Angebot zu beobachten, besonders den Unlock im Oktober und das laufende Vesting von Team/Foundation.
Aber für mich ist die Hauptfrage ziemlich einfach.
Wenn USDe weiter wächst, wird der Rückkauf wichtiger.
Wenn es stagniert, bleibt der Mechanismus größtenteils theoretisch.
Also ist das Chart, das ich hier beobachten würde, nicht $ENA.
Es ist das USDe-Angebot.
Ethena hat $ENA endlich einen Wertakkumulationsmechanismus gegeben, den man tatsächlich verfolgen kann.
Und die Kennzahl ist ziemlich einfach: das USDe-Angebot.
USDe liegt heute bei etwa 4,35 Mrd. $.
Die erste Fee-Switch-Stufe greift erst, wenn der 14-Tage-Durchschnitt 7,5 Mrd. $ erreicht. Ab diesem Punkt fließen 5 % der Bruttoprotokollumsätze in ENA-Rückkäufe.
Der Weg ist also ziemlich klar:
→ 4,35 Mrd. $ heute
→ 7,5 Mrd. $ = erste Rückkaufstufe
→ 10 Mrd. $ = höhere Zuteilung
→ 15 Mrd. $ = 15 % der Bruttoumsätze in den Mechanismus
Das Setup ist real. Es hängt nur weiterhin davon ab, dass Ethena USDe weiter wachsen lässt.
Und zuletzt bewegt sich genau dieser Teil in die richtige Richtung.
Auch der Investor-Buyout hilft.
Ethena kaufte 14 verkaufende Wallets heraus, während 30 Investoren, die noch nicht verkauft hatten, das Angebot zum Nennwert ablehnten.
Das ist eine sauberere Art, einen Teil des Überhangs zu reduzieren, als nur über zukünftige Rückkäufe zu sprechen.
Es gibt weiterhin ein Angebot zu beobachten, besonders den Unlock im Oktober und das laufende Vesting von Team/Foundation.
Aber für mich ist die Hauptfrage ziemlich einfach.
Wenn USDe weiter wächst, wird der Rückkauf wichtiger.
Wenn es stagniert, bleibt der Mechanismus größtenteils theoretisch.
Also ist das Chart, das ich hier beobachten würde, nicht $ENA .
Es ist das USDe-Angebot.
5
23
42k
·
--
Artikel
Inside Dusk: Wie programmierbare Privatsphäre reguliertes Finanzwesen Onchain bringtLass uns aufschlüsseln, was $DUSK eigentlich baut, denn „Privacy-Blockchain für reguliertes Finanzwesen“ wird oft herumgeworfen, ohne viel zu erklären, was das mechanisch bedeutet.
Lass uns mit dem Kernproblem beginnen: Öffentliche Blockchains zeigen jede Transaktion für alle.
Für die meisten Krypto-Use-Cases mag das in Ordnung sein, aber nicht für ein Wertpapier-Abwicklungssystem, denn Handelsdaten, die Identität der Gegenpartei und die Positionsgröße sind genau die Informationen, die das regulierte Finanzwesen gesetzlich schützen muss.
Also würdest du denken, die Antwort ist eine Privacy-Chain.
Inside Dusk: Wie programmierbare Privatsphäre reguliertes Finanzwesen Onchain bringt
Lass uns aufschlüsseln, was $DUSK eigentlich baut, denn „Privacy-Blockchain für reguliertes Finanzwesen“ wird oft herumgeworfen, ohne viel zu erklären, was das mechanisch bedeutet.
Lass uns mit dem Kernproblem beginnen: Öffentliche Blockchains zeigen jede Transaktion für alle.
Für die meisten Krypto-Use-Cases mag das in Ordnung sein, aber nicht für ein Wertpapier-Abwicklungssystem, denn Handelsdaten, die Identität der Gegenpartei und die Positionsgröße sind genau die Informationen, die das regulierte Finanzwesen gesetzlich schützen muss.
Also würdest du denken, die Antwort ist eine Privacy-Chain.
4
9
6.1k
·
--
Bullisch
Glaubst du immer noch an $BTC.
Vielleicht noch wichtiger: Ich will immer noch glauben.
Manche Trades handeln vom Preis.
Andere von Überzeugung.
Dieser ist beides.
Keine Finanzberatung. Immer selbst recherchieren (DYOR).
Glaubst du immer noch an $BTC.
Vielleicht noch wichtiger: Ich will immer noch glauben.
Manche Trades handeln vom Preis.
Andere von Überzeugung.
Dieser ist beides.
Keine Finanzberatung. Immer selbst recherchieren (DYOR).
Vielleicht noch wichtiger: Ich will immer noch glauben.
Manche Trades handeln vom Preis.
Andere von Überzeugung.
Dieser ist beides.
Keine Finanzberatung. Immer selbst recherchieren (DYOR).
2
11
4.6k
·
--
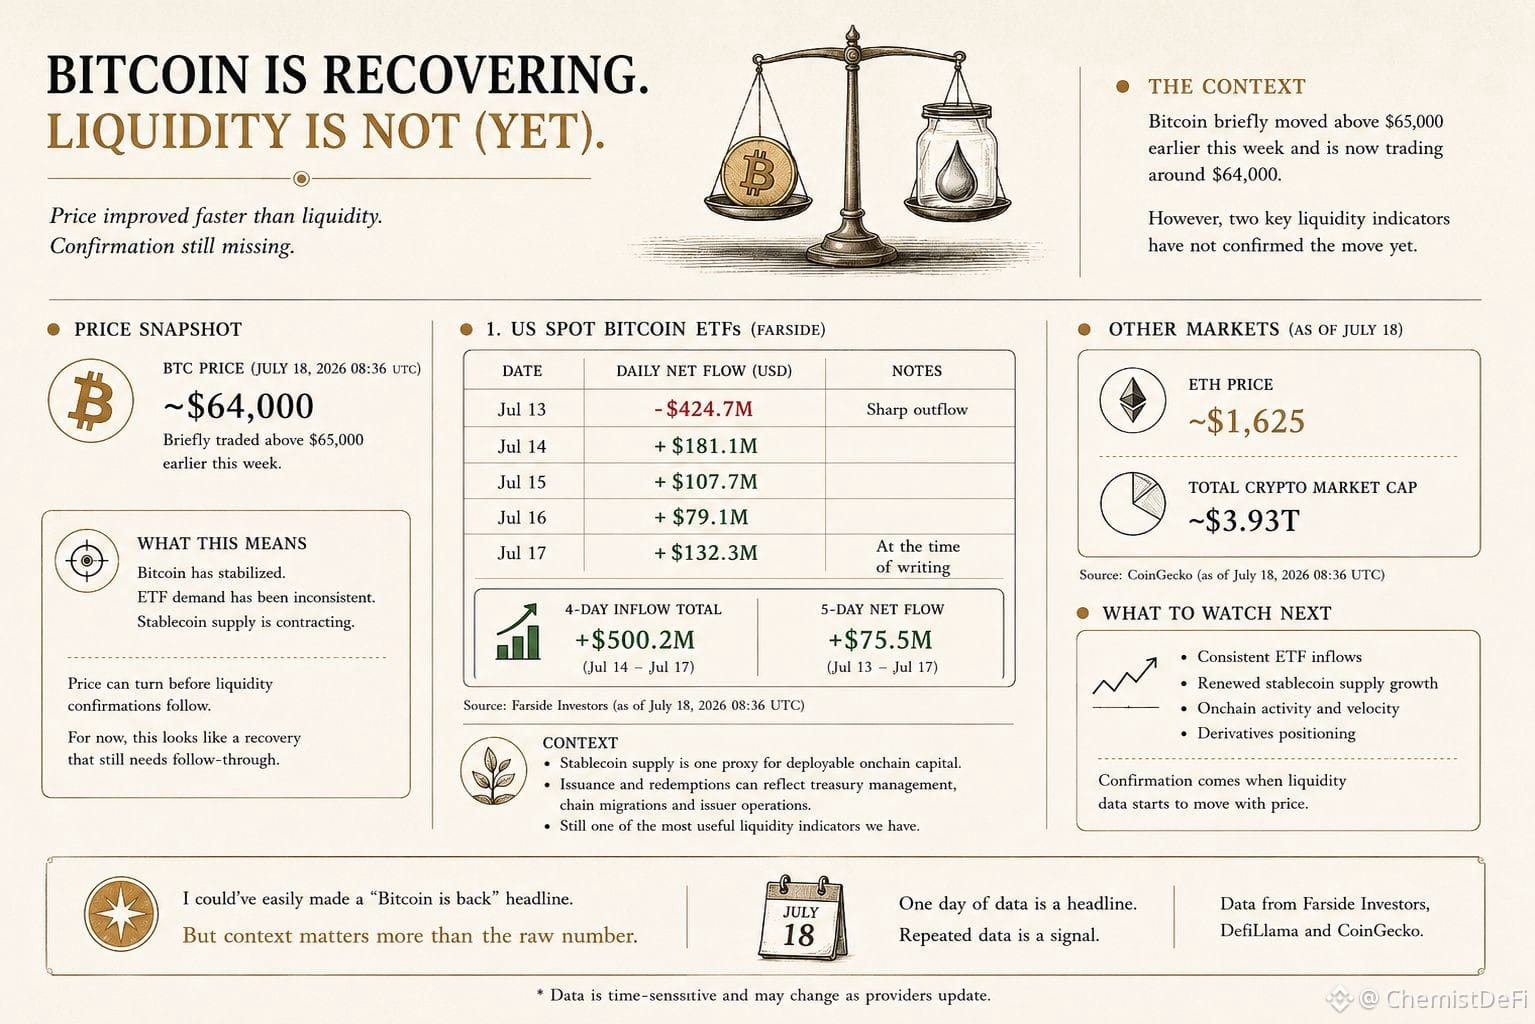
Bitcoin versucht sich zu erholen.
Kurzfristige ETF-Zuflüsse wirken inzwischen unterstützend.
Die Stablecoin-Zufuhr stagniert jedoch.
BTC handelt zum Zeitpunkt der Verfassung dieses Textes bei rund 64.000 US-Dollar.
Zum Zeitpunkt der Verfassung dieses Textes zeigt Farside die folgenden US-Spot-Bitcoin-ETF-Zuflüsse:
→ 13. Juli: -424,7 Mio. $
→ 14. Juli: +181,1 Mio. $
→ 15. Juli: +107,7 Mio. $
→ 16. Juli: +79,1 Mio. $
→ 17. Juli: +132,3 Mio. $
Nach dem starken Abfluss am 13. Juli summierten sich vier aufeinanderfolgende Zufluss-Sitzungen auf insgesamt 500,2 Mio. $.
Über das komplette Fünf-Sitzungen-Fenster belaufen sich die Nettozuflüsse jedoch nur auf 75,5 Mio. $.
Ich würde den ETF-Rückprall als ermutigend bezeichnen, aber es braucht weiterhin Bestätigung.
DefiLlama zeigt eine andere Seite des Liquiditätsbilds:
→ Gesamte Stablecoin-Zufuhr: 309,99 Mrd. $
→ 7-Tage-Veränderung: -1,572 Mrd. $ (-0,50 %)
→ 30-Tage-Veränderung: -1,40 %
Die aggregierte Stablecoin-Zufuhr schrumpft daher sowohl im wöchentlichen als auch im monatlichen Zeitraum.
Dieses Kennmaß ist jedoch kein perfekter Indikator für Liquidität.
Ausgabe und Rückkäufe können auch das Treasury-Management, Chain-Migrationen und Abläufe des Emittenten widerspiegeln.
Trotzdem bleibt die Stablecoin-Zufuhr ein nützliches Proxy für einsetzbares Onchain-Kapital.
Damit haben wir widersprüchliche Signale:
→ Die Nachfrage nach US-Spot-ETFs hat sich verbessert
→ Die aggregierte Stablecoin-Zufuhr schrumpft weiterhin
Diese Signale widersprechen sich nicht.
Sie messen unterschiedliche Kapitalströme und verschiedene Teile des Markts.
Mein Fazit:
Die Erholung von Bitcoin hat derzeit kurzfristige Unterstützung durch US-Spot-ETF-Zuflüsse, aber die breitere Liquiditätsbestätigung bleibt noch unvollständig.
Das nächste Signal, auf das ich achten würde, ist, ob die ETF-Zuflüsse anhalten, während die Stablecoin-Zufuhr stabil bleibt oder wieder zu expandieren beginnt.
2
116
·
--
GameFi hat still und heimlich eines der größten UX-Experimente in der Geschichte von DeFi durchgeführt.
Und ich glaube immer noch, dass die Ergebnisse unterschätzt werden.
Jahrelang hieß es, DeFi bleibe klein, weil es zu komplex sei.
Seed-Phrases.
Gas.
Bridges.
Slippage.
Approvals.
Dann passierte Play-to-Earn.
Menschen, die zuvor nie mit Krypto zu tun hatten, lernten alles innerhalb von Wochen.
Die Oberflächen wurden nicht plötzlich besser.
Der Grund, sich darum zu kümmern, war es.
Das ist der Teil, den GameFi bewiesen hat.
Komplexität ist real, aber sie verhält sich wie ein Preis.
Die Leute werden sie bezahlen, wenn sich das dahinterliegende Ding für den Aufwand lohnt.
Natürlich hatte die erste Welle Probleme.
Viele Ökonomien setzten zu stark auf Belohnungen, Emissionen und neue Spieler, die hinzukommen.
Als die Anreize nachließen, verlangsamte sich auch die Aktivität.
Aber das macht die Kategorie nicht tot.
Es macht die Lektion nur klarer.
Die nächste Version von GameFi kann nicht einfach DeFi mit einer Spiel-Optik sein.
Sie muss ein echtes Spiel sein, in dem Besitz, Märkte, Identität und Fortschritt das Erlebnis verbessern.
Und hier wird der Zeitpunkt spannend.
KI hat die Kosten des Bauens verändert.
Ein einfaches oder mittelgroßes Spiel braucht nicht mehr so lange, um auf den Markt zu kommen wie früher.
Kunst, Prototyping, NPC-Logik, Worldbuilding, Tests, Iteration.
Viele der langsamen Teile werden schneller.
Das macht nicht automatisch gute Spiele.
Aber es macht die Kategorie schwerer zu ignorieren.
Denn wenn GameFi schon bewiesen hat, dass Menschen komplexe Systeme lernen, sobald sie sich für die Welt dahinter interessieren,
dann bin ich wirklich neugierig, was passiert, wenn wir anfangen, GameFi-Produkte zu sehen, die sich näher an AAA-Qualität anfühlen.
Oder sogar Strategiespiele mit der Tiefe von etwas wie Age of Empires.
Nicht nur Belohnungen mit besseren Grafiken.
Echte Spiele.
Mit Ökonomien, die die Welt unterstützen, statt sie zu ersetzen.
3
150
·
--
Strategie hat gestern offengelegt, dass sie 3,588 $BTC für 216 Millionen Dollar verkauft hat.
{spot}(BTCUSDT)
Der größte Verkauf in der Geschichte des Unternehmens.
Aber der Grund ist wichtiger als die Größe.
Der Erlös ging an Dividenden auf seine Vorzugsaktien.
Diese Dividenden werden in bar ausgezahlt.
Sie sind vertraglich.
Und das Softwaregeschäft deckt sie nicht.
Das Research-Team von Grayscale schätzt die jährliche Rechnung auf etwa 1,5 Milliarden Dollar.
Jahre lang funktionierte die Maschine nur in eine Richtung:
Arbeitspapier herausgeben.
Bitcoin kaufen.
Wiederholen.
Das Versprechen war einfach:
Nie verkaufen.
Jetzt wird eine der Vorzugsaktien unter ihrem Nennwert von 100 Dollar gehandelt.
Neues Papier ist schwieriger zu platzieren.
Und die Rechnung kommt trotzdem weiterhin jedes Quartal.
So ist die Struktur, die gebaut wurde, um Dollar in Bitcoin umzuwandeln, damit begonnen, Bitcoin zurück in Dollar umzuwandeln.
Nach Plan.
Zu dem Preis, der an diesem Tag gilt.
Strategie hält weiterhin 843,775 BTC.
Das ist keine Kollapsgeschichte.
Aber ein Vermögenswert, den der Markt als dauerhaft aus dem Markt bewertet hat, ist nun zu einem wiederkehrenden Verkäufer geworden.
Und was ich immer wieder denke, ist ganz einfach:
Wie viele andere Treasury-Unternehmen haben diese Maschine kopiert?
Und wann treffen bei ihnen die Rechnungen ein?
Strategie hat gestern offengelegt, dass sie 3,588 $BTC für 216 Millionen Dollar verkauft hat.
Der größte Verkauf in der Geschichte des Unternehmens.
Aber der Grund ist wichtiger als die Größe.
Der Erlös ging an Dividenden auf seine Vorzugsaktien.
Diese Dividenden werden in bar ausgezahlt.
Sie sind vertraglich.
Und das Softwaregeschäft deckt sie nicht.
Das Research-Team von Grayscale schätzt die jährliche Rechnung auf etwa 1,5 Milliarden Dollar.
Jahre lang funktionierte die Maschine nur in eine Richtung:
Arbeitspapier herausgeben.
Bitcoin kaufen.
Wiederholen.
Das Versprechen war einfach:
Nie verkaufen.
Jetzt wird eine der Vorzugsaktien unter ihrem Nennwert von 100 Dollar gehandelt.
Neues Papier ist schwieriger zu platzieren.
Und die Rechnung kommt trotzdem weiterhin jedes Quartal.
So ist die Struktur, die gebaut wurde, um Dollar in Bitcoin umzuwandeln, damit begonnen, Bitcoin zurück in Dollar umzuwandeln.
Nach Plan.
Zu dem Preis, der an diesem Tag gilt.
Strategie hält weiterhin 843,775 BTC.
Das ist keine Kollapsgeschichte.
Aber ein Vermögenswert, den der Markt als dauerhaft aus dem Markt bewertet hat, ist nun zu einem wiederkehrenden Verkäufer geworden.
Und was ich immer wieder denke, ist ganz einfach:
Wie viele andere Treasury-Unternehmen haben diese Maschine kopiert?
Und wann treffen bei ihnen die Rechnungen ein?
2
239
·
--
Artikel
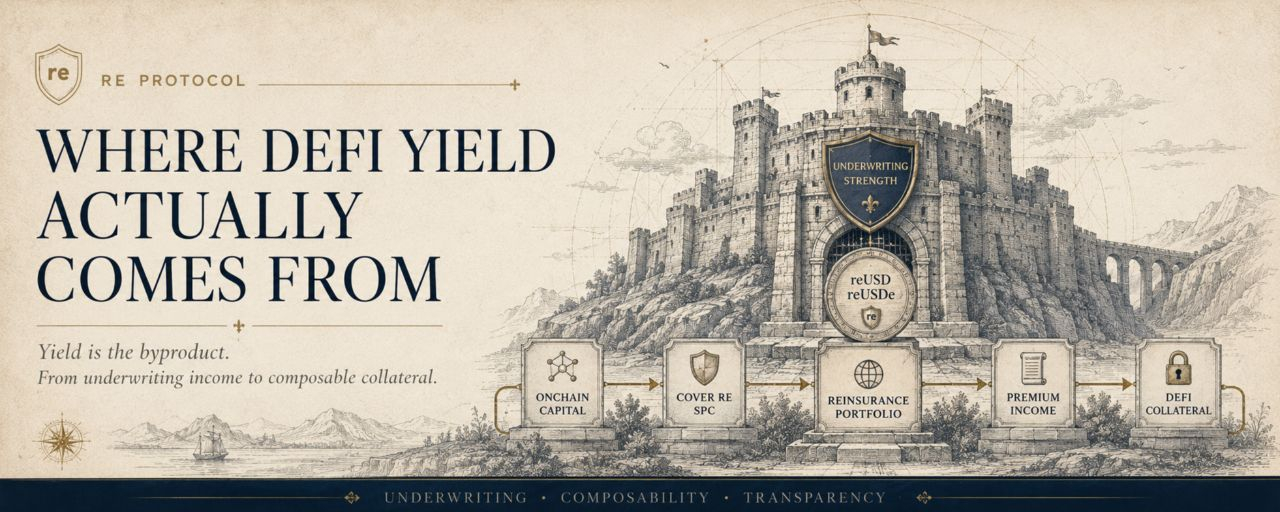
RE Protocol: Wenn Rückversicherungsrendite zu DeFi-nativem Sicherheitenkapital wirdViele DeFi-Yield-Produkte versuchen, dieselbe Frage zu beantworten:
Woher kommt die Rendite tatsächlich?
, das Projekt hinter
/ $REUSDT beantwortet es auf eine ungewöhnliche Art.
Die Rendite ist nicht das Produkt.
Es ist das Nebenprodukt.
DAS UNDERWRITING-GESCHÄFT ZUERST
RE Protocol leitet On-Chain-Kapital in ein operatives Rückversicherungsportfolio über Cover Re SPC weiter – die regulierte Rückversicherungsgesellschaft hinter der Struktur.
Keine Simulation von Rückversicherung. Nicht nur eine tokenisierte Hülle um die Rendite von jemand anderem.
Ein echtes Underwriting-Portfolio mit 510,5 Mio. $ in 48 Versicherungsprogrammen, in 49 US-Bundesstaaten und mit 700.000+ Versicherungsnehmern.
RE Protocol: Wenn Rückversicherungsrendite zu DeFi-nativem Sicherheitenkapital wird
Viele DeFi-Yield-Produkte versuchen, dieselbe Frage zu beantworten:
Woher kommt die Rendite tatsächlich?
, das Projekt hinter
/ $REUSDT beantwortet es auf eine ungewöhnliche Art.
Die Rendite ist nicht das Produkt.
Es ist das Nebenprodukt.
DAS UNDERWRITING-GESCHÄFT ZUERST
RE Protocol leitet On-Chain-Kapital in ein operatives Rückversicherungsportfolio über Cover Re SPC weiter – die regulierte Rückversicherungsgesellschaft hinter der Struktur.
Keine Simulation von Rückversicherung. Nicht nur eine tokenisierte Hülle um die Rendite von jemand anderem.
Ein echtes Underwriting-Portfolio mit 510,5 Mio. $ in 48 Versicherungsprogrammen, in 49 US-Bundesstaaten und mit 700.000+ Versicherungsnehmern.
15
1
158
16.5k
·
--
Krypto ist der einzige große Markt, der am Wochenende nicht schließt.
Jeder Markt davor hatte Ruhe bereits in die Struktur eingebaut.
Die Glocke läutete.
Die Woche endete.
Alle erholten sich, ob sie es geplant hatten oder nicht.
Krypto entfernte die Glocke und machte Erholung stillschweigend zur persönlichen Verantwortung.
Die meisten Menschen bemerkten die Übertragung nie.
Hier ist der Chemie-Teil.
Dein Stresssystem wurde für kurze Episoden gebaut.
Reagiere stark.
Kehre zum Ausgangsniveau zurück.
Cortisol ist nützlich in Ausbrüchen und zugleich ätzend als Hintergrundwert.
Ein Markt, der immer aktiv ist, mit einer offenen Position hält dieses System rund um die Uhr leicht aktiviert.
Bei keiner einzelnen Chartprüfung passiert etwas Dramatisches.
Genau deshalb bleibt der Preis unsichtbar.
Und Wochenenden machen den Handel schlimmer.
Orderbücher werden dünner.
Bewegungen werden überzeichnet und laufen sich dann oft bis Montag wieder zurück.
Die Preisbewegungen am Wochenende sind die unzuverlässigste Information der Woche – zu vollen emotionalen Kosten angeboten.
Die meiste Aufmerksamkeit wird auf das Signal mit der niedrigsten Qualität im Markt gelenkt.
Was mein Verhalten verändert hat, war ein einfacher Test:
Wenn bei dieser Chartprüfung keine Entscheidung herauskommen kann, dann ist das kein Risikomanagement.
Es ist nur Stress, der sich als Produktivität verkleidet.
In den meisten Wochenenden scheitert dieser Test jedes einzelne Mal – obwohl der Plan bereits geschrieben ist.
Der Markt ruht nicht.
Das stand nie zur Debatte.
Die Frage ist, ob du dich noch daran erinnerst, dass du es kannst.
23
189
·
--
Im wöchentlichen Bericht vom 1. Juli wies Glassnode darauf hin, dass mehr Bitcoin mit Verlust gehalten wird als im Gewinn.
Rund 10,8 Mio. BTC „unter Wasser“ gegenüber 9,2 Mio. im Gewinn.
Der neueste Crossover traf zuerst Anfang Juni. Seitdem pendelt der Preis um die Umschlaglinie herum, bewegt sich in die Zone hinein und wieder heraus, während der Markt diese Linie testet.
Die meisten Quellen posteten den June-Flip als Bodensignal an dem Tag, an dem er geschah.
Die Geschichte ist ehrlicher als das.
Ja, dieser Crossover ist bei nahezu jedem großen Tief aufgetaucht. Aber die Zeit, die man innerhalb davon verbracht hat, schwankte stark.
Etwa sechs Monate im Jahr 2019.
Einen Monat im Covid-Crash.
Sechs Monate erneut im Jahr 2022.
Nahezu ein Jahr im Jahr 2015.
Also beantwortet diese Kennzahl eine Frage und wird zitiert, als würde sie eine andere beantworten.
Sie sagt dir, in welcher Zone du dich befindest.
Sie sagt nichts darüber, wie lange du dort bleibst.
Dieser Zyklus belegt den Punkt bereits. Wir haben einen Monat lang um die Linie selbst oszilliert.
Das, worauf ich immer wieder zurückkomme, ist: Dieselben Daten haben Menschen in genau all diesen Fenstern frühzeitig signalisiert.
Recht mit der Zone und falsch mit der Uhr fühlt sich genauso falsch an wie richtig zu liegen.
Vielleicht ist Geduld das eigentliche Signal.
37
258
·
--
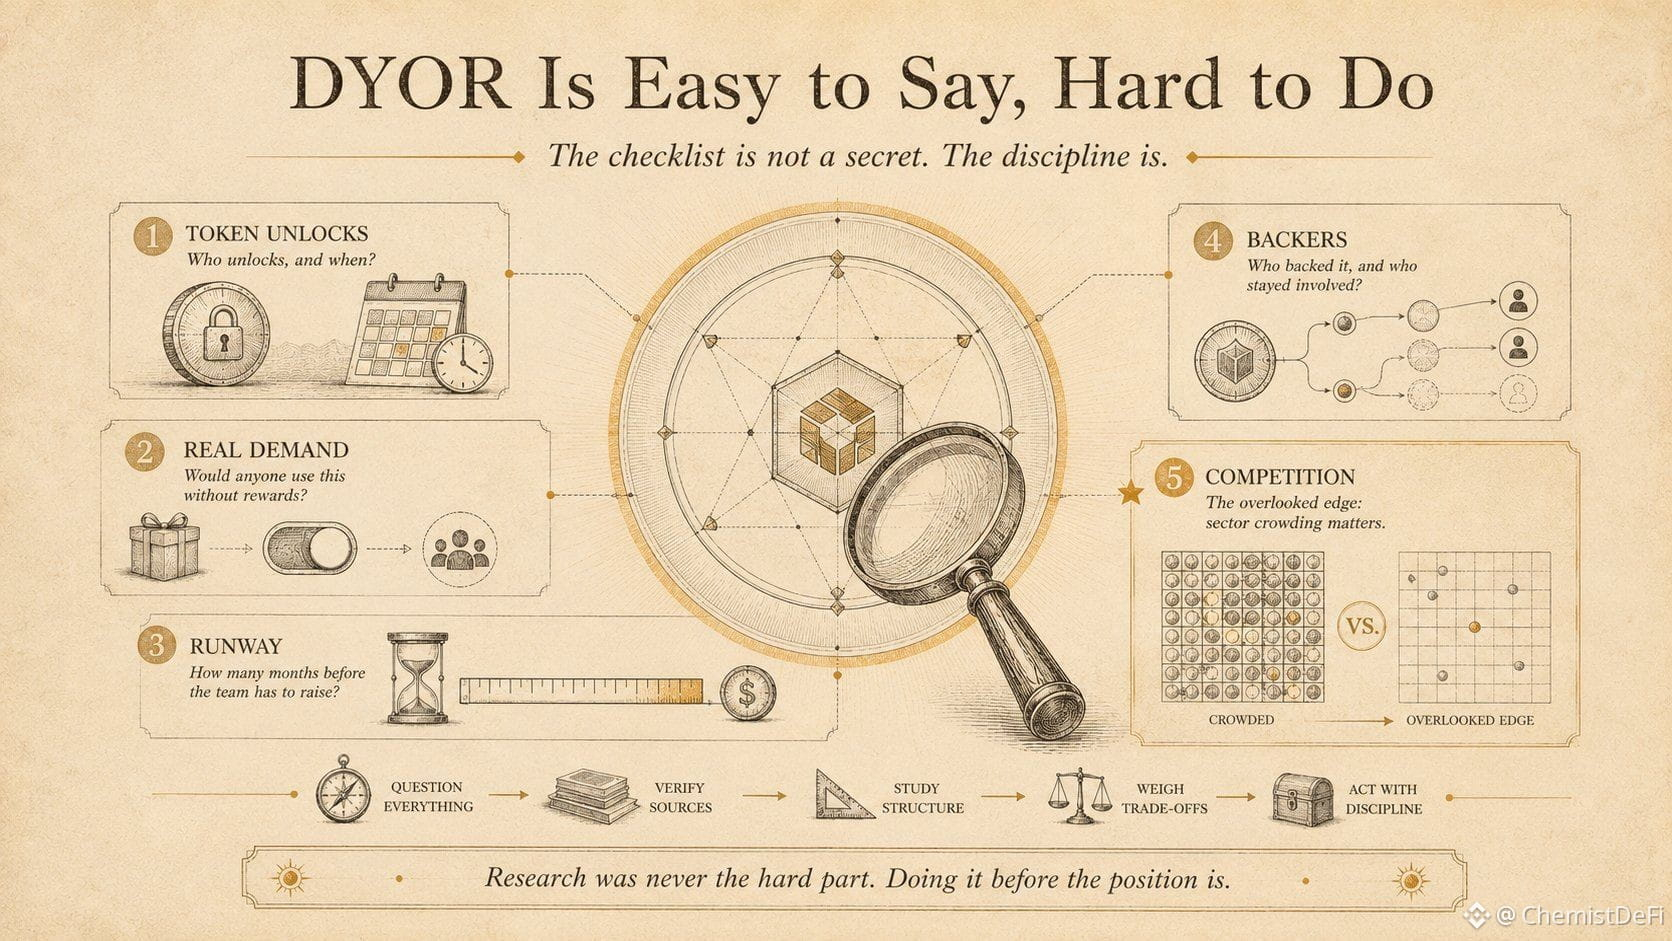
DYOR ist der am häufigsten wiederholte und am wenigsten erklärte Ratschlag in Krypto.
Hier ist der seltsame Teil. Die Checkliste selbst ist kein Geheimnis.
→ wer Tokens freischaltet, und wann
→ wer würde das ohne die Belohnungen nutzen
→ wie viele Monate „Runway“ es gibt, bevor das Team erneut Geld einsammeln muss
→ wer es unterstützt hat und wer nach dem erfolgreichen Check weiter beteiligt war
Jeder kann diese Liste schreiben.
Die meisten, die das lesen, könnten das auch.
Die Frage, die wirklich zählt, ist, warum fast niemand das durchführt.
Meine ehrliche Antwort:
Die Liste fühlt sich nach Hausaufgaben an, und Kaufen fühlt sich nach Aktion an—hallo Dopamin.
Ein paar Stunden Lesen haben einen sichtbaren Preis.
Wenn man es überspringt, hat das einen unsichtbaren.
Unsichtbare Kosten gewinnen in dem Moment nie gegen das Argument.
Der Punkt, den ich behalten würde, wenn ich nur einen behalten dürfte, ist nicht einmal auf den meisten Listen.
Der Wettbewerb.
Ein gutes Projekt in einem überfüllten Sektor ist oft weniger wert als ein durchschnittliches in einem leeren.
Qualität wird nicht im luftleeren Raum bepreist.
Jede teure Lektion, die ich auf diesem Markt gelernt habe, geht auf eine Frage zurück, die ich bereits kannte und zu stellen beschlossen hatte—und die ich dann übersprungen habe.
Die Recherche war nie der schwierige Teil.
Daran setzen, es zu tun, bevor man die Position eingenommen hat, statt danach—ist.
20
249
·
--
Die Startseite von DefiLlama erzählt zwei Geschichten gleichzeitig, und die meisten Menschen lesen nur eine davon.
Das gesamte DeFi-TVL liegt bei rund 70 Milliarden – runter von ungefähr 114 zu Jahresbeginn.
Das ist die Geschichte, die alle lesen. DeFi schrumpft.
Aber TVL ist ein seltsames Maß. Es vermischt zwei unterschiedliche Einheiten in einer einzigen Zahl.
Der größte Teil ist Krypto-Sicherheiten. ETH in Lido, ETH im Restaking, Coins, die in Kreditmärkten liegen. Wenn die Preise fallen, fällt dieses TVL mit. Niemand muss etwas abziehen. Dieselben Coins werden nur neu bewertet.
Ein kleinerer Anteil ist in Dollar denominiert. Tokenisierte Treasuries und Private Credit. Dieser Teil wird nicht neu bewertet, wenn ETH fällt. Er bewegt sich nur, wenn jemand tatsächlich einzahlt oder tatsächlich abzieht.
Öffne die Ein-Monats-Spalte – der Verlauf ist kaum zu übersehen.
→ Staking- und Restaking-Kategorien minus 15 bis 25 Prozent, im Einklang mit ETH
→ Lending minus im hohen einstelligen Bereich, im Einklang mit seiner Besicherung
→ RWA minus im niedrigen einstelligen Bereich, der kleinste Rückgang auf der Tafel
Die ehrliche Interpretation ist also, dass der Großteil des Rückgangs in diesem Jahr eher ein Preiseffekt ist als eine Abwanderung. Je weiter eine Kategorie von einer Krypto-Preisexponierung entfernt sitzt, desto weniger ist sie gefallen.
Und innerhalb dieser ruhigsten Kategorie wachsen die Dollar-Credit-Namen immer noch. Centrifuge ist in einem Monat mit zweistelligem Plus, in dem fast alles andere geblutet hat.
Fairerweise: Stabil zu bleiben ist leicht, wenn deine Einheit nicht neu bewertet wird. Stabilität beweist hier nichts. Wachstum schon.
Neues Geld, das inmitten eines Drawdowns Tokenized Credit und Treasuries auswählt, ist eine bewusste Entscheidung.
Der Onchain-Wert des Sektors stieg in achtzehn Monaten von etwa 6 Milliarden auf über 25 Milliarden – und hat in all dem nicht pausiert.
Was ich mir immer wieder frage, ist: Welche Zahl wird mir in zwei Jahren wirklich wichtig sein.
Das TVL, das mit dem Preis von ETH „atmet“, oder das TVL, das sich nur bewegt, wenn jemand beschließt.
22
416
·
--
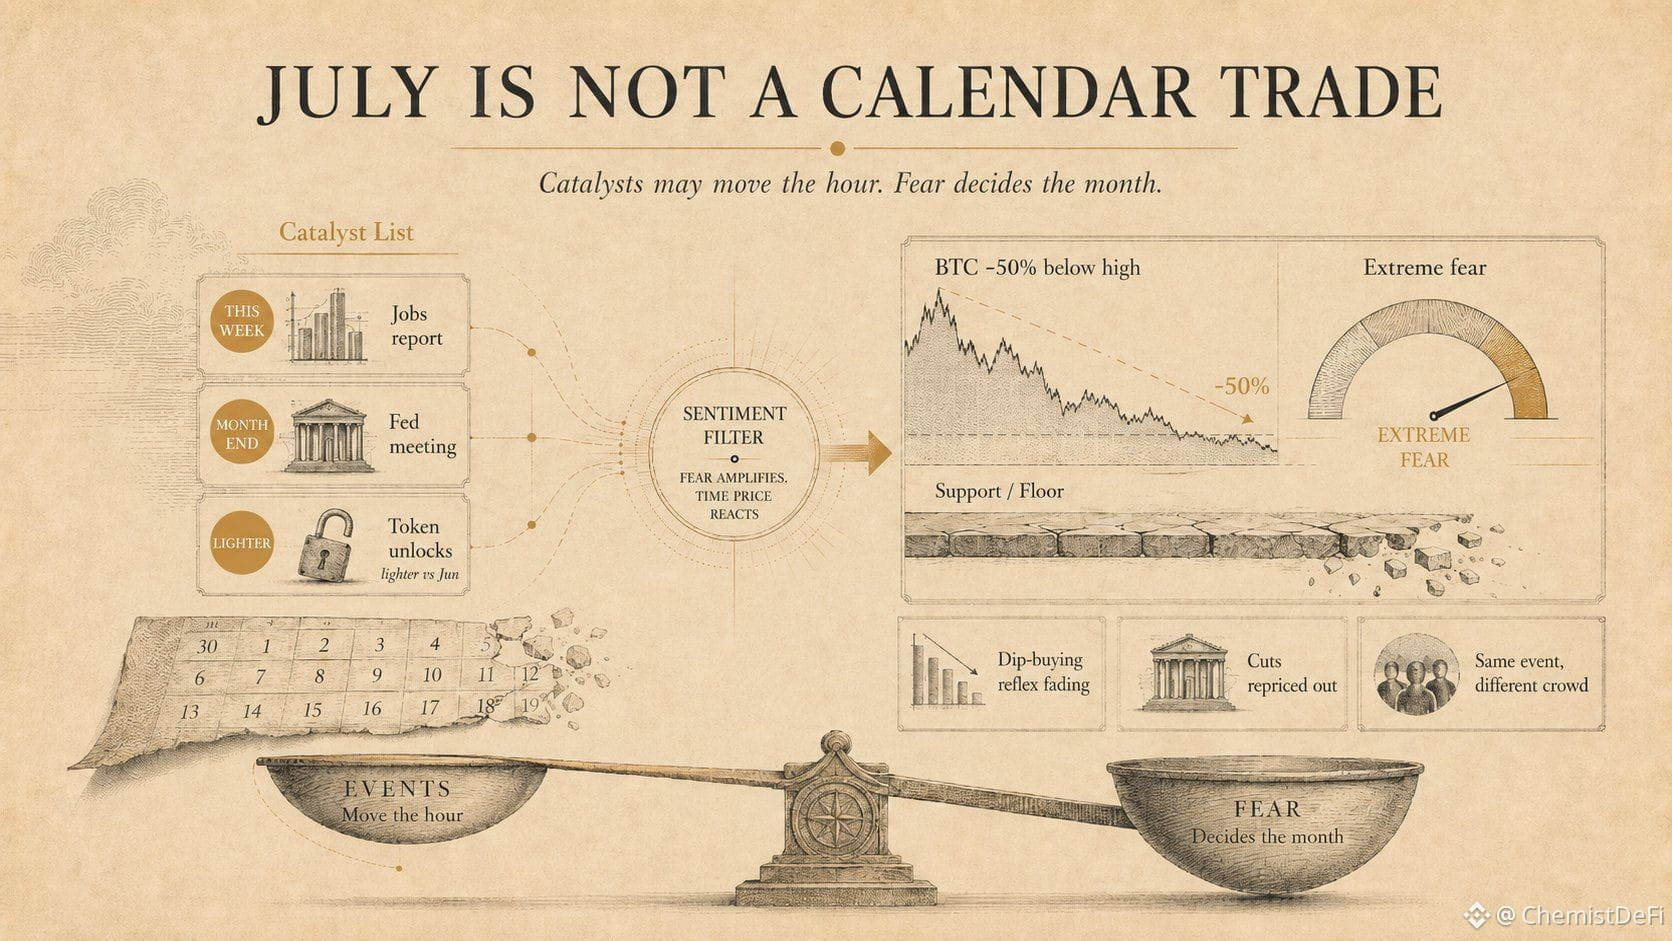
Wir sind in einem neuen Monat – und die Juli-Katalysator-Threads gehen bereits nach oben.
Jeder Monatsanfang läuft so. Jemand nennt die Daten, der Markt nickt, und der Kalender wird behandelt wie eine Prognose.
Die Daten sind diesmal auch wirklich relevant.
→ ein Jobs-Report diese Woche
→ die Fed tagt am Monatsende
→ der übliche Reigen an Token-Freigaben, etwas leichter als im letzten Monat
Keines davon entscheidet tatsächlich über den Juli.
BTC kommt mit ungefähr halbiertem Kurs von seinem Hoch in diesen Monat, und der Markt darum herum sitzt in extremer Angst.
Das ist der Input, den fast niemand auf die Liste setzt.
In diesem Zustand hören Ereignisse auf, die Richtung vorzugeben. Sie geben einer verängstigten Menge die Erlaubnis, das zu tun, was sie sowieso schon tun wollte.
Die gleiche Jobs-Zahl landet einmal auf die eine Weise in einem zuversichtlichen Markt und auf die entgegengesetzte Weise in einem verängstigten.
Das Ereignis ändert sich nicht.
Die Menge, die es erhält, schon.
Und der Reflex, der zwei Jahre lang beim Dip-Kaufen getragen hat, ist still und leise weg.
Für den Großteil dieses Zyklus beruhte das Bullen-Szenario auf einer stillen Annahme. Das Geld würde billiger werden. Die Zinssenkungen kämen, Liquidität sei auf dem Weg – und jeder Dip hatte diese Unterkante darunter.
Die Fed hat im Juni genau diese Unterkante entfernt. Die Zinsen hielten sich, der Ton wurde hawkisher, und der Markt hat aufgehört, Zinssenkungen für dieses Jahr einzupreisen.
Also wird eine verängstigte Menge dazu aufgefordert, diesen Markt zu bewerten – ohne die eine Geschichte, auf die er gebaut war.
Was ich immer wieder im Kopf habe, ist: All das taucht nicht auf einer Katalysator-Liste auf.
Die Daten bewegen den Kurs für eine Stunde.
Die Angst ist es, die darüber entscheidet, was der Monat wird.
2
24
443
·
--
GM, neuer Monat, neue Plattform.
Erster Tag auf Binance Square.
Gleines Chaos, bessere Fokussierung.
Ich werde auch hier teilen, wie ich Krypto, DeFi, Liquidität und Markt-Narrative betrachte.
Lass uns kochen 🧪
GM, neuer Monat, neue Plattform.
Erster Tag auf Binance Square.
Gleines Chaos, bessere Fokussierung.
Ich werde auch hier teilen, wie ich Krypto, DeFi, Liquidität und Markt-Narrative betrachte.
Lass uns kochen 🧪
Erster Tag auf Binance Square.
Gleines Chaos, bessere Fokussierung.
Ich werde auch hier teilen, wie ich Krypto, DeFi, Liquidität und Markt-Narrative betrachte.
Lass uns kochen 🧪
1
21
527
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
BNBSurpasses$790
13,773 Aufrufe
115 Kommentare
$BNB strategischer Langzeitplan -> JETZT FOKUS
BNB hat 2 starke Tiefs geschaffen, nachdem internes Liquiditätsniveau aufgeräumt wurde
Ich erwarte eine Bewegung in Richtung Swing High bei $815-$830 und suche einen Long-Einstieg bei einem Retest der grünen Box
#BNBSurpasses$790 #bnb
Ghost Writer
·5 Likes
·6.6k Aufrufe
ZamaRises15.99%ToIntradayHigh$0.09
9,651 Aufrufe
92 Kommentare
BitcoinSpotETFsDraw$6.34BInflowsInQ3
4,694 Aufrufe
78 Kommentare