
BRO BNB
2.2k Beiträge
BRO BNB
Melden
Nutzer blockieren
4 Following
4.6K+ Follower
1.0K+ Like gegeben
Beiträge
·
--
Bullisch
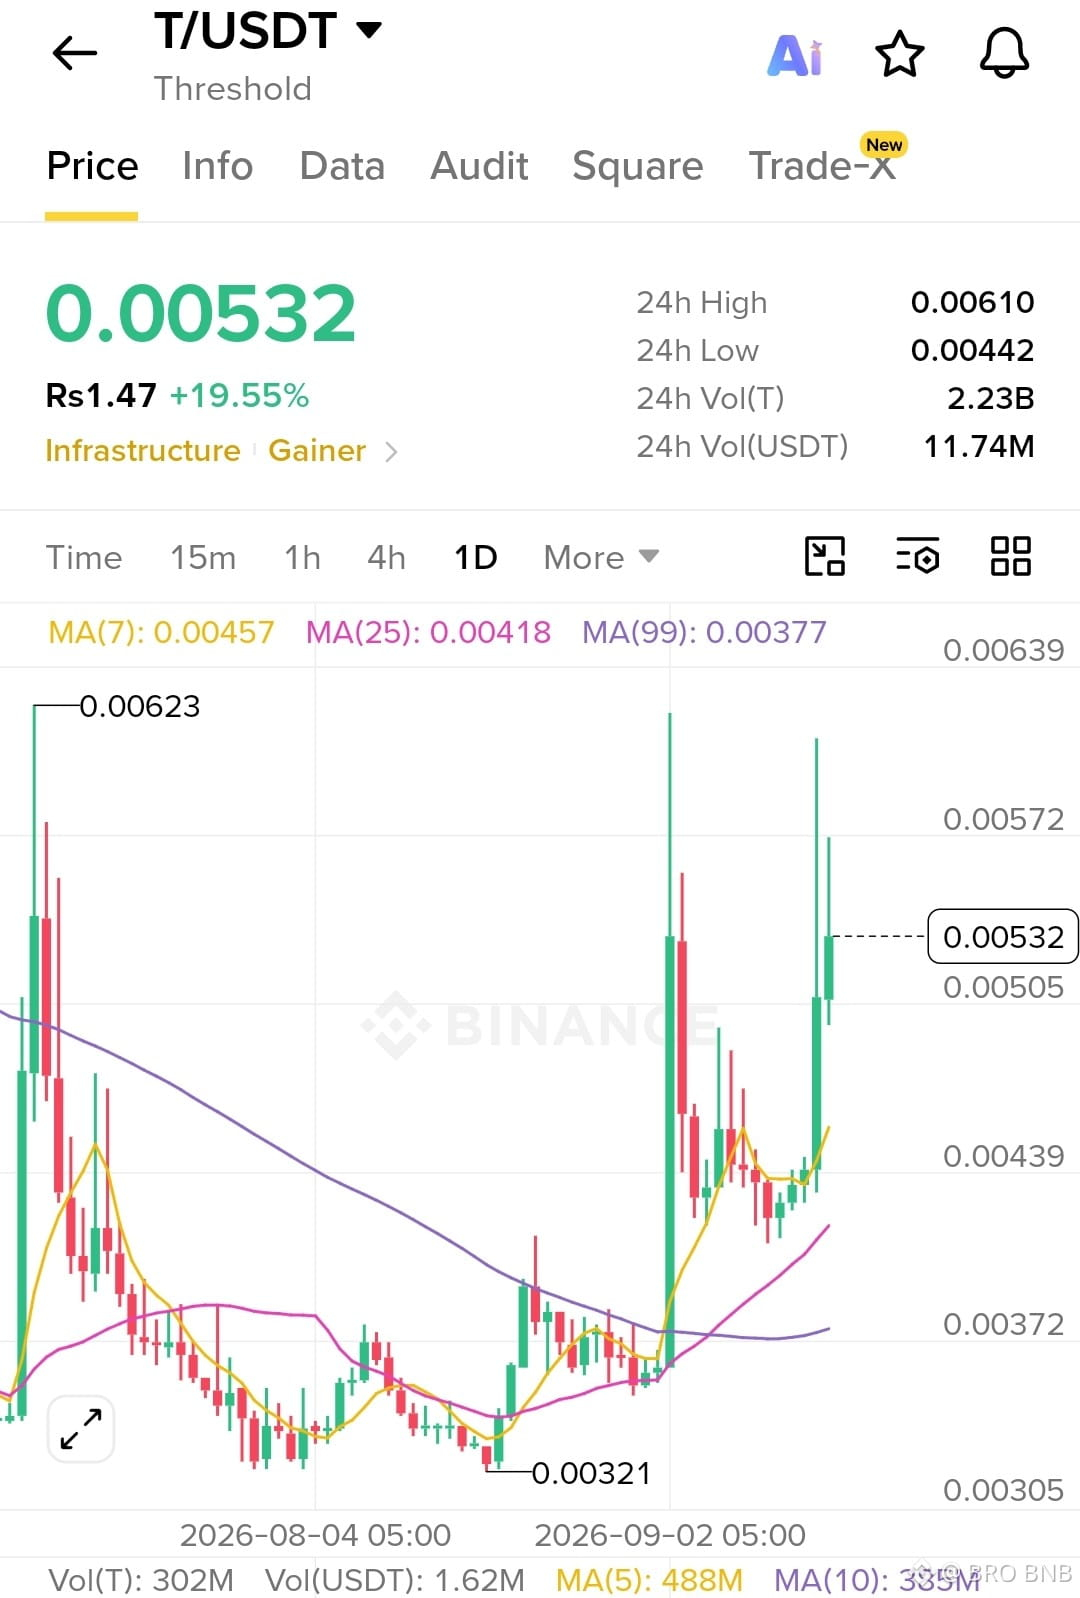
$T /USDT): Der Impuls ist explosiv: Der Preis liegt über MA7, MA25 und MA99. Der kurzfristige Widerstand befindet sich bei 0.00572–0.00610; Unterstützung bei 0.00505, dann 0.00439. TG1 0.00572, TG2 0.00610, TG3 0.00639. Der längerfristige Trend verbessert sich über 0.00639. Profi-Tipp: Verfolge keine Spitzen; handle bestätigte Ausbrüche mit.
$T
{spot}(TUSDT)
#GrayscalePutsXRPAt26.11%InAdvisorPortfolio #PhiladelphiaSemiconductorIndexFalls5.9% #FedHikeOddsRiseTo89% #UKSeeksViewsOnTokenizingGold #AnthropicCEOCallsForAISlowdown
$T /USDT): Der Impuls ist explosiv: Der Preis liegt über MA7, MA25 und MA99. Der kurzfristige Widerstand befindet sich bei 0.00572–0.00610; Unterstützung bei 0.00505, dann 0.00439. TG1 0.00572, TG2 0.00610, TG3 0.00639. Der längerfristige Trend verbessert sich über 0.00639. Profi-Tipp: Verfolge keine Spitzen; handle bestätigte Ausbrüche mit.
$T
#GrayscalePutsXRPAt26.11%InAdvisorPortfolio #PhiladelphiaSemiconductorIndexFalls5.9% #FedHikeOddsRiseTo89% #UKSeeksViewsOnTokenizingGold #AnthropicCEOCallsForAISlowdown
$T
#GrayscalePutsXRPAt26.11%InAdvisorPortfolio #PhiladelphiaSemiconductorIndexFalls5.9% #FedHikeOddsRiseTo89% #UKSeeksViewsOnTokenizingGold #AnthropicCEOCallsForAISlowdown
128
·
--
Bullisch
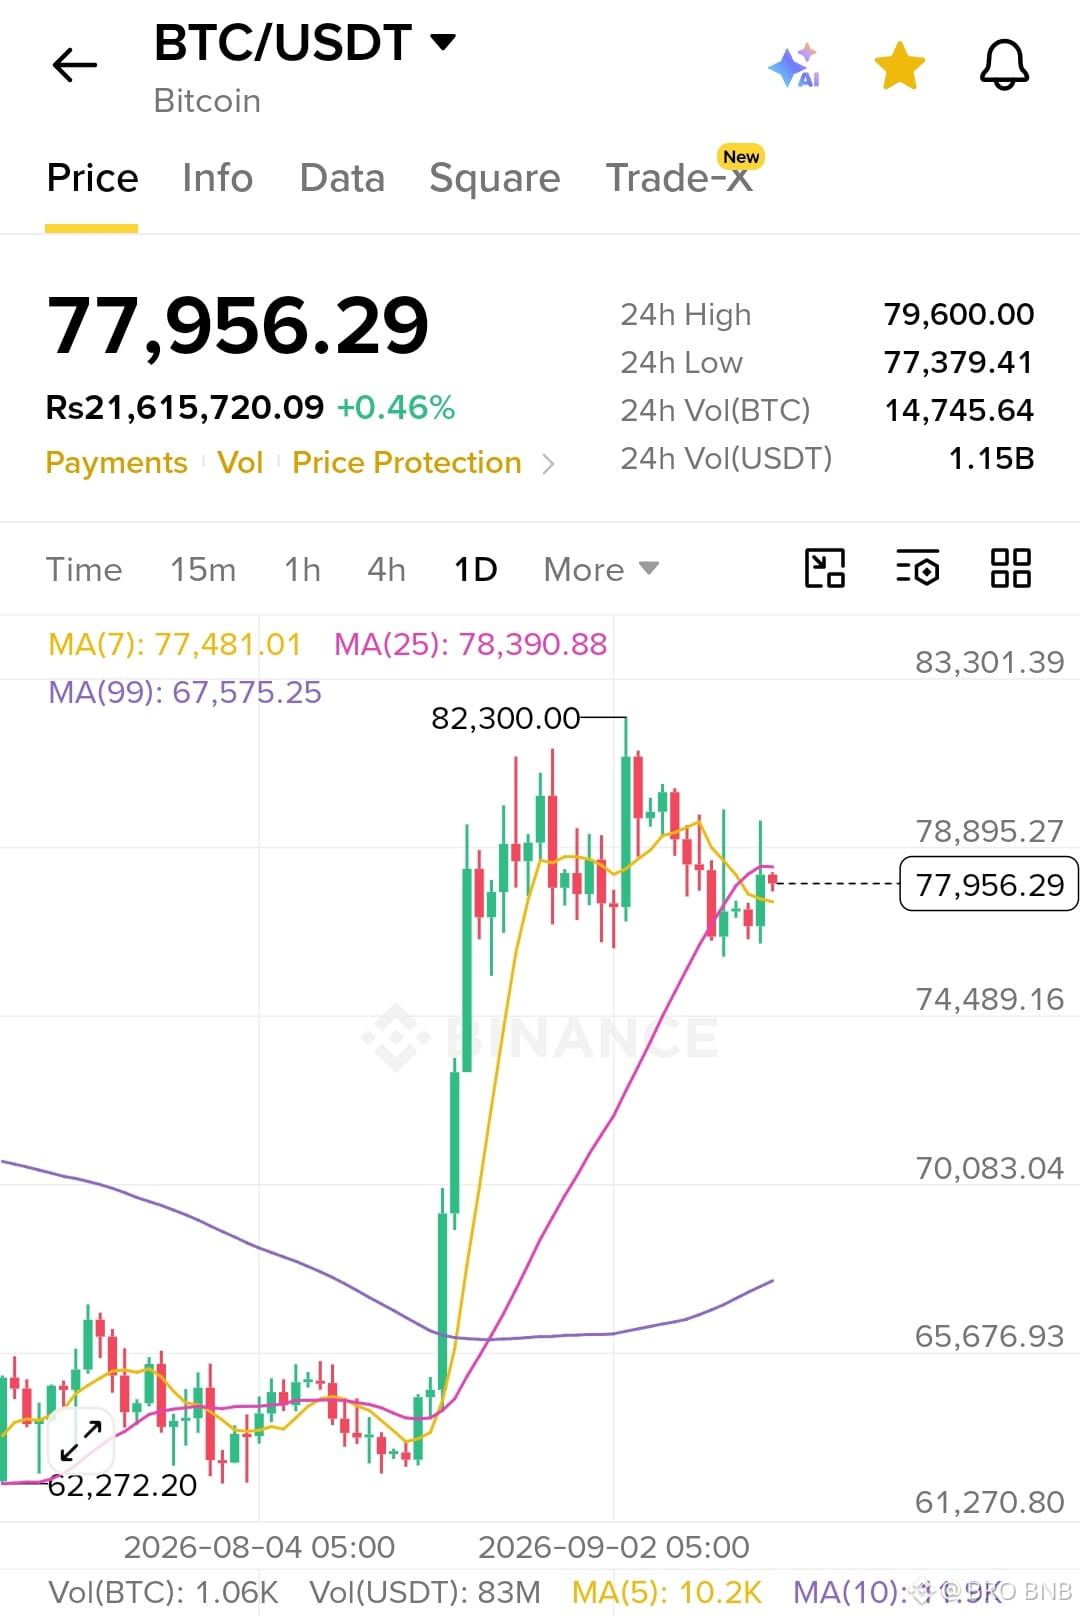
$BTC /USDT: Bitcoin handelt nahe 77.956 $, konsolidiert unter dem Widerstand von 78.400 $ nach einer Ablehnung nahe 82.300 $. Kurzfristiger Support: 77.400 $; Widerstand: 78.900 $. Langfristiger Support: 74.500 $. Bullisch über 78.900 $; bärisch unter 77.400 $. TG1 79.600 $, TG2 80.500 $, TG3 82.300 $. Handeln Sie Ausbrüche mit strikten Stops und verwalten Sie den Hebel immer sorgfältig.
$BTC
{spot}(BTCUSDT)
#PhiladelphiaSemiconductorIndexFalls5.9% #FedHikeOddsRiseTo89% #GrayscalePutsXRPAt26.11%InAdvisorPortfolio
$BTC /USDT: Bitcoin handelt nahe 77.956 $, konsolidiert unter dem Widerstand von 78.400 $ nach einer Ablehnung nahe 82.300 $. Kurzfristiger Support: 77.400 $; Widerstand: 78.900 $. Langfristiger Support: 74.500 $. Bullisch über 78.900 $; bärisch unter 77.400 $. TG1 79.600 $, TG2 80.500 $, TG3 82.300 $. Handeln Sie Ausbrüche mit strikten Stops und verwalten Sie den Hebel immer sorgfältig.
$BTC
#PhiladelphiaSemiconductorIndexFalls5.9% #FedHikeOddsRiseTo89% #GrayscalePutsXRPAt26.11%InAdvisorPortfolio
$BTC
#PhiladelphiaSemiconductorIndexFalls5.9% #FedHikeOddsRiseTo89% #GrayscalePutsXRPAt26.11%InAdvisorPortfolio
89
·
--
Bullisch
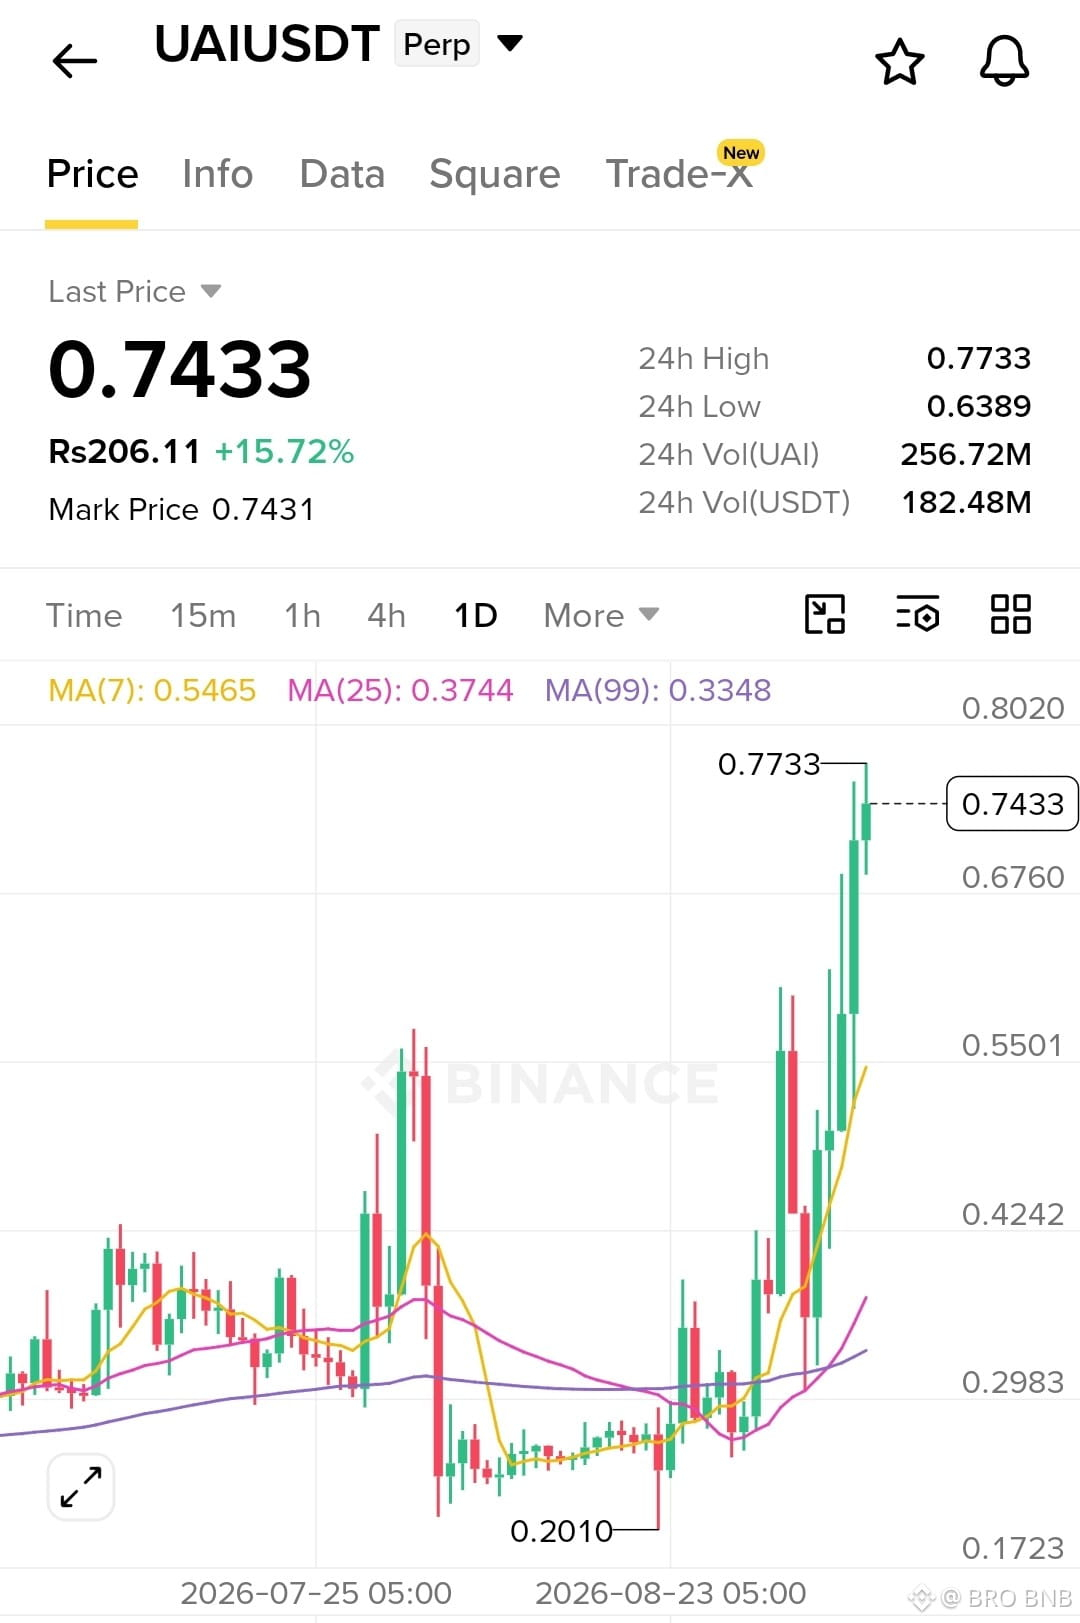
$UAI USDT handelt bei 0,7433 und zeigt starke Dynamik. Widerstand: 0,7733, 0,8020. Unterstützung: 0,6760, 0,5501. Die kurzfristige Tendenz bleibt bullisch über 0,6760. Die langfristige Struktur spricht für eine Fortsetzung. Profi-Tipp: Verfolge keine Kurs-Spikes. TG1 0,7733, TG2 0,8020, TG3 0,8500.
$UAI
{future}(UAIUSDT)
#CanadaTariffsOnUSTakeEffect #SaudiHaltsSouthernEnergySitesAfterAttacks #IranSaysItHit3USShips3Tankers
$UAI USDT handelt bei 0,7433 und zeigt starke Dynamik. Widerstand: 0,7733, 0,8020. Unterstützung: 0,6760, 0,5501. Die kurzfristige Tendenz bleibt bullisch über 0,6760. Die langfristige Struktur spricht für eine Fortsetzung. Profi-Tipp: Verfolge keine Kurs-Spikes. TG1 0,7733, TG2 0,8020, TG3 0,8500.
$UAI
#CanadaTariffsOnUSTakeEffect #SaudiHaltsSouthernEnergySitesAfterAttacks #IranSaysItHit3USShips3Tankers
$UAI
#CanadaTariffsOnUSTakeEffect #SaudiHaltsSouthernEnergySitesAfterAttacks #IranSaysItHit3USShips3Tankers
176
·
--
Bullisch
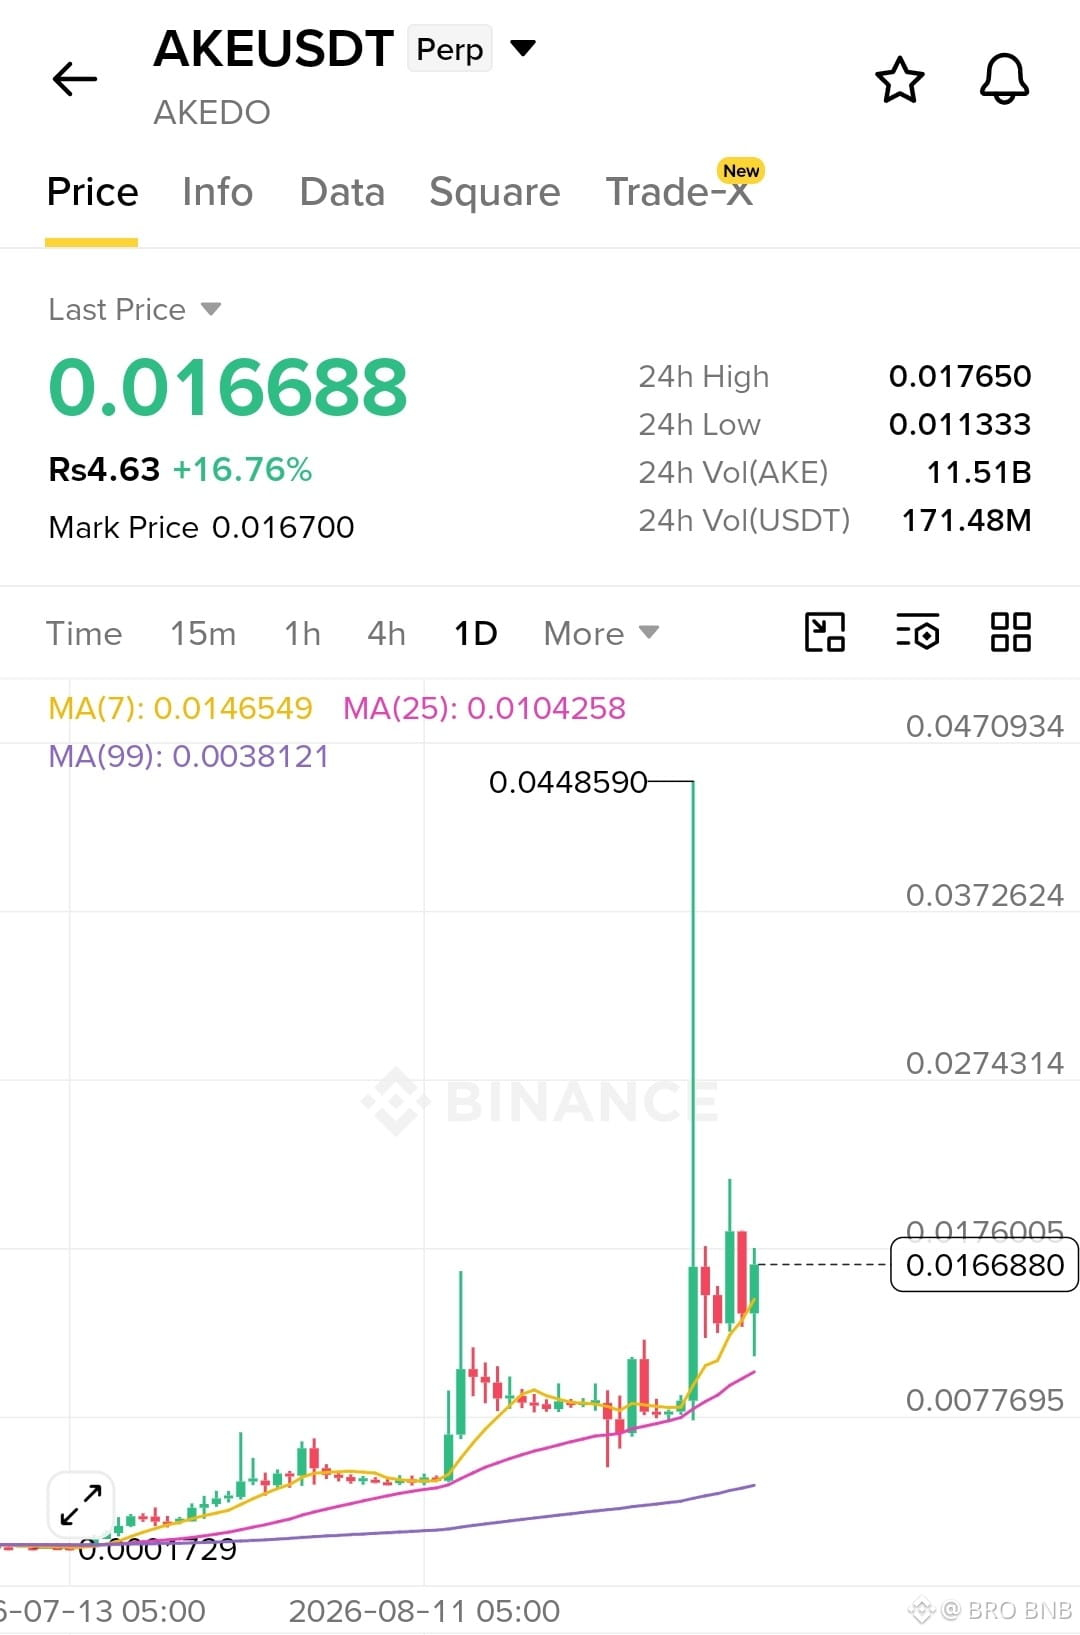
$AKE zeigt bullischen Aufwärtsschub und hält sich über MA7 und MA25. Unterstützung: 0,0146, 0,0113. Widerstand: 0,0176, 0,0274. Kurzfristig zielt ein Ausbruch über 0,0176 auf TG1 0,0200, TG2 0,0274, TG3 0,0372. Langfristig bleibt der Trend bullisch. Profi-Tipp: Stopps aggressiv nachziehen.
$AKE
{future}(AKEUSDT)
#SideSwapSuspendsLiquidServices #IMFSaysElSalvadorBTCNoPublicFunds #IranToSetRestrictedZoneNearHormuz
$AKE zeigt bullischen Aufwärtsschub und hält sich über MA7 und MA25. Unterstützung: 0,0146, 0,0113. Widerstand: 0,0176, 0,0274. Kurzfristig zielt ein Ausbruch über 0,0176 auf TG1 0,0200, TG2 0,0274, TG3 0,0372. Langfristig bleibt der Trend bullisch. Profi-Tipp: Stopps aggressiv nachziehen.
$AKE
#SideSwapSuspendsLiquidServices #IMFSaysElSalvadorBTCNoPublicFunds #IranToSetRestrictedZoneNearHormuz
$AKE
#SideSwapSuspendsLiquidServices #IMFSaysElSalvadorBTCNoPublicFunds #IranToSetRestrictedZoneNearHormuz
1
255
·
--
Bullisch
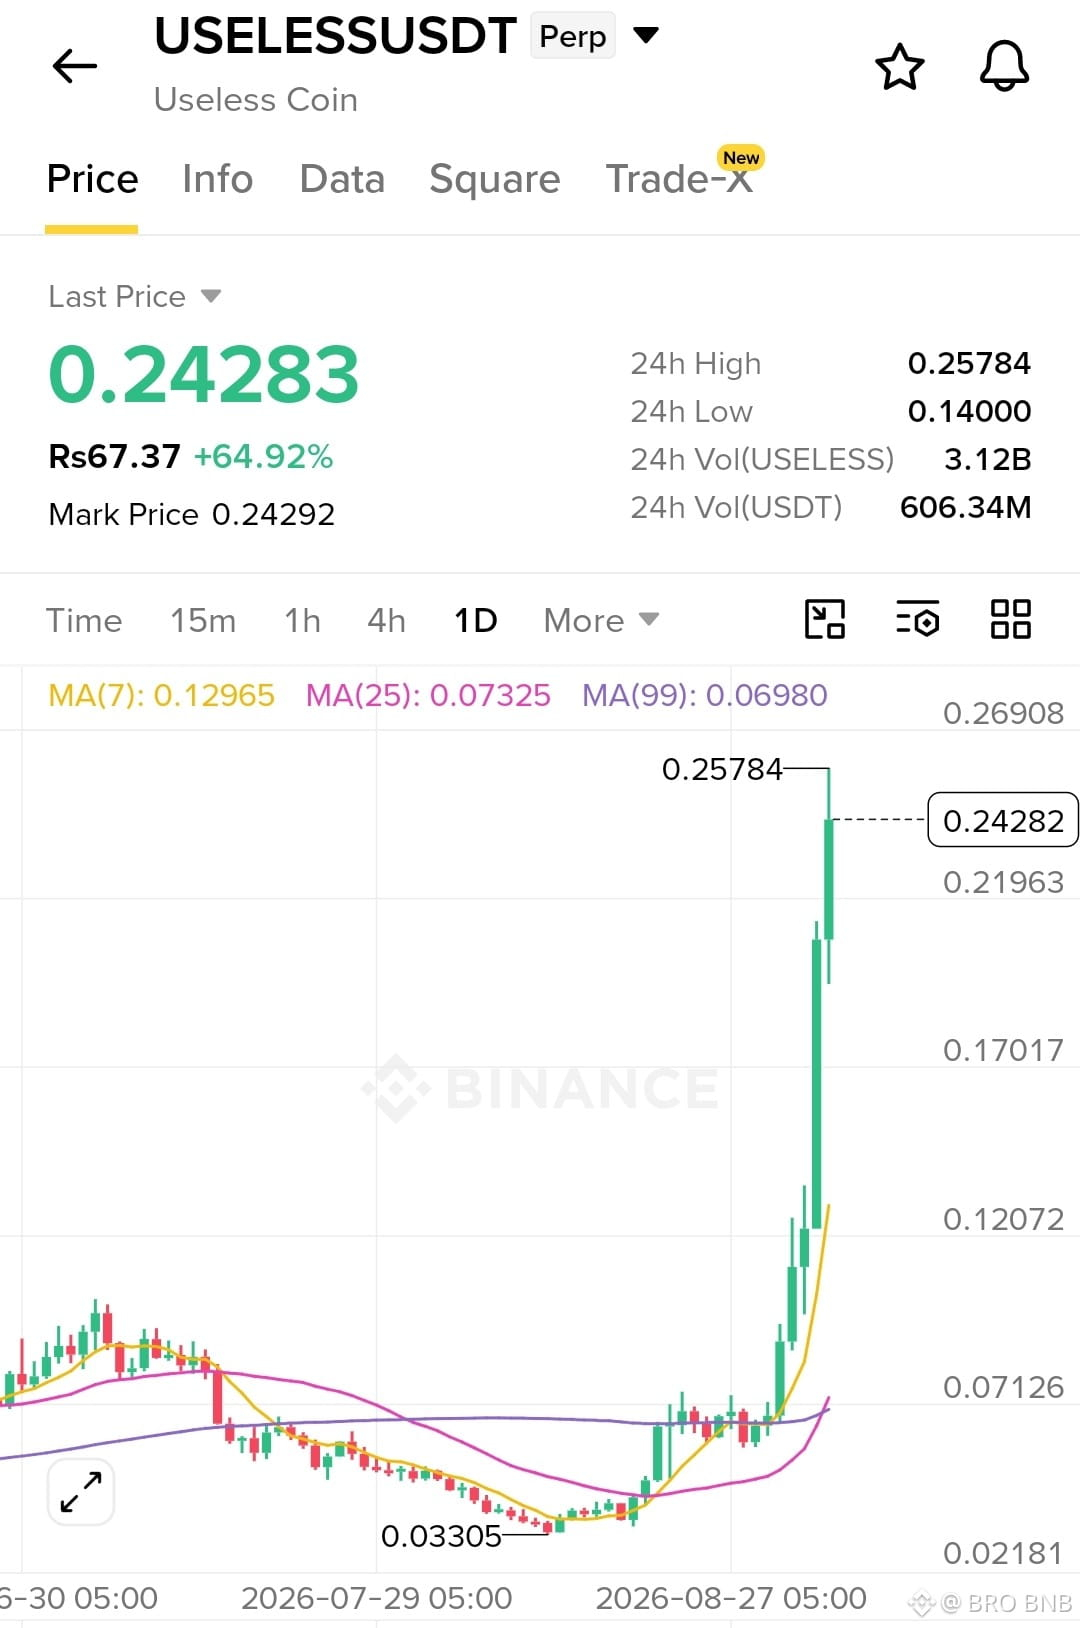
$USELESS /USDT: Der Momentum ist extrem, der Preis liegt nach einem Anstieg von 64,92% bei 0.24283. Unterstützung: 0.2196, 0.1702, 0.1207. Widerstand: 0.2578, 0.2691. Kurzfristig begünstigt das Momentum über 0.2196; langfristig ist eine Konsolidierung erforderlich. Profi-Tipp: Verfolge nicht blind hinterher. TG1 0.269, TG2 0.300, TG3 0.350.
$USELESS
{future}(USELESSUSDT)
#US10YearTreasuryYieldHitsHighestSinceNov2023 #OpenAILaunchesGPT6Astra #SECNewCryptoRulesAimToBringFirmsBackToUS
$USELESS /USDT: Der Momentum ist extrem, der Preis liegt nach einem Anstieg von 64,92% bei 0.24283. Unterstützung: 0.2196, 0.1702, 0.1207. Widerstand: 0.2578, 0.2691. Kurzfristig begünstigt das Momentum über 0.2196; langfristig ist eine Konsolidierung erforderlich. Profi-Tipp: Verfolge nicht blind hinterher. TG1 0.269, TG2 0.300, TG3 0.350.
$USELESS
#US10YearTreasuryYieldHitsHighestSinceNov2023 #OpenAILaunchesGPT6Astra #SECNewCryptoRulesAimToBringFirmsBackToUS
$USELESS
#US10YearTreasuryYieldHitsHighestSinceNov2023 #OpenAILaunchesGPT6Astra #SECNewCryptoRulesAimToBringFirmsBackToUS
1
193
·
--
Bullisch
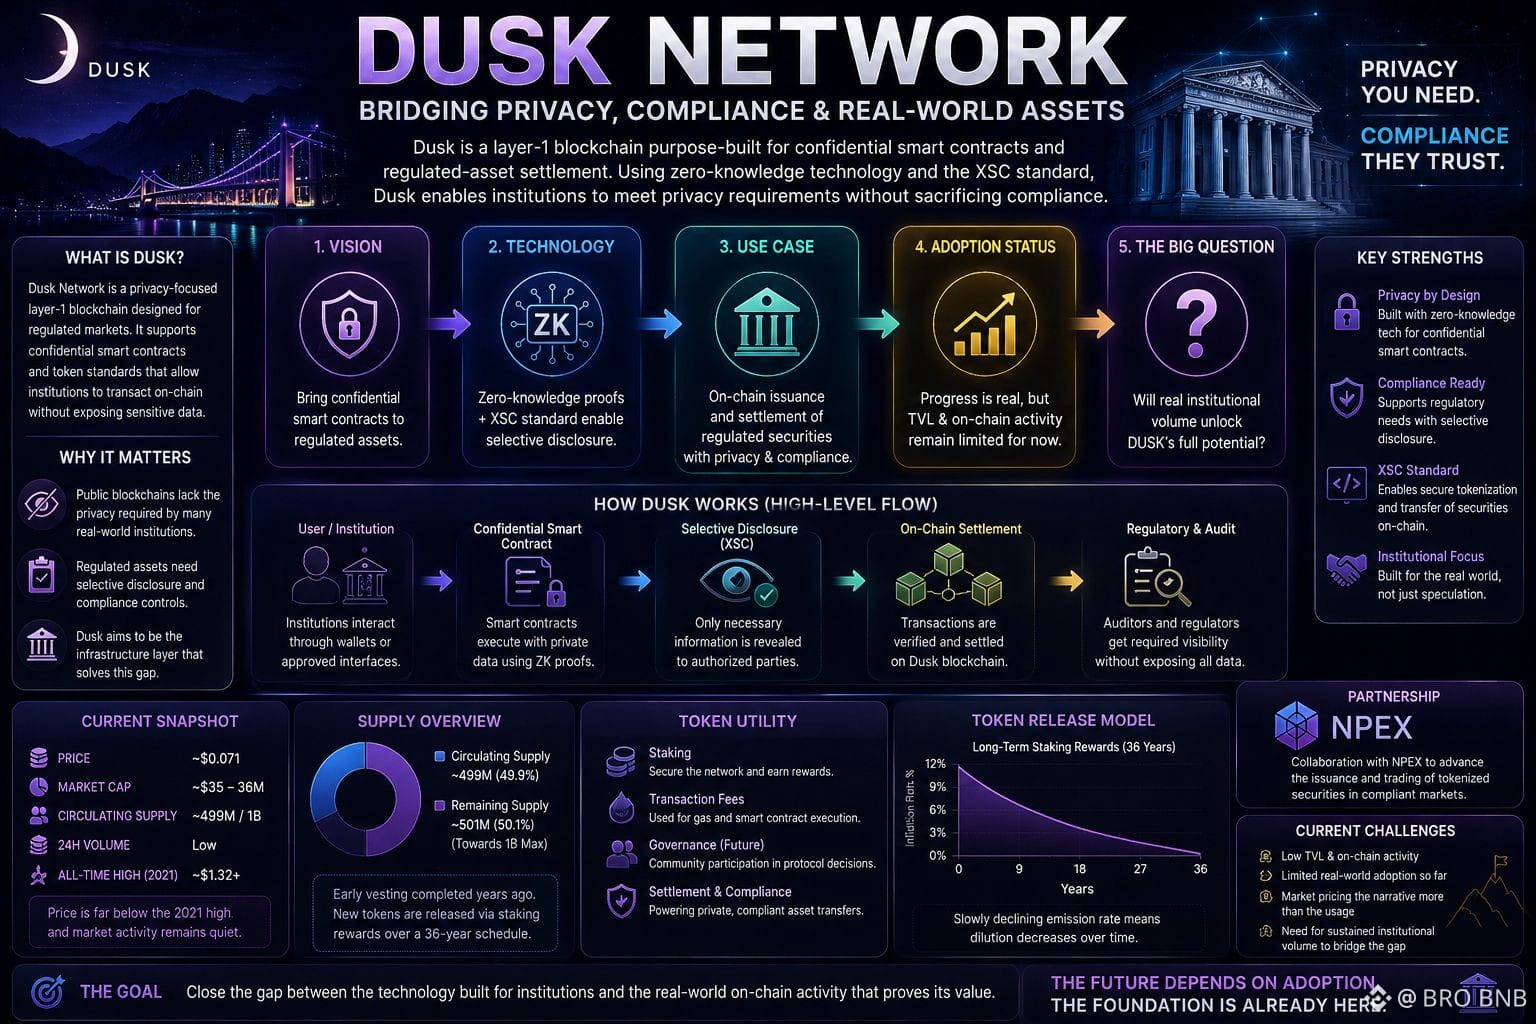
Gestern Nacht habe ich eine Übersicht länger offengehalten, als ich vorhatte, und irgendwie bin ich wieder beim Dusk gelandet. Es lag bei etwa 0,071 US-Dollar, die Marktkapitalisierung bei ungefähr 35–36 Millionen und rund 499 Millionen im Umlauf befindlichen Tokens gegenüber einem Maximum von einer Milliarde. Das Handelsvolumen war ruhig. Der Preis ist immer noch weit von jenem Allzeithoch aus 2021 entfernt.
Irgendetwas an der leisen, beständigen Ausrichtung des Projekts hat mich dazu gebracht, etwas tiefer zu schauen. Seit Jahren positioniert sich Dusk als Layer-1 für vertrauliche Smart Contracts und den XSC-Standard – im Grunde mit dem Ziel, regulierten Wertpapieren eine private, aber dennoch regelkonforme Möglichkeit zu geben, Transaktionen on-chain abzuwickeln. Selektive Offenlegung und Zero-Knowledge-Tools sollen die Spannung zwischen öffentlichen Ledgern und der Privatsphäre entschärfen, die die Institutionen tatsächlich brauchen.
Was auffällt, ist, wie langsam diese Vision sich in etwas verwandelt hat, das man überhaupt sehen kann. On-Chain-Kennzahlen und TVL sind selbst nach Fortschritten im Mainnet und der Partnerschaft mit NPEX immer noch recht dünn. Der Markt scheint die Story rund um regulierte Assets weit stärker einzupreisen als die Nutzung, die gerade wirklich stattfindet.
Das Angebot ist ziemlich transparent. Die frühen Vestings sind schon vor Jahren ausgelaufen. Neue Tokens kommen weiterhin über Staking-Rewards im Rahmen eines langen, langsam abklingenden 36-Jahres-Plans nach. Die Inhaber nehmen diese Verwässerung hin, während die Leute, die die Privacy- und Compliance-Funktionen tatsächlich am ehesten brauchen, vor allem einfach nur für Gas und Abwicklung interagieren. Staking und Gebühren verleihen dem Token zwar eine gewisse Nützlichkeit, aber das war bisher nicht das, was den Preis angetrieben hat.
Die Frage, die immer wieder im Raum steht, ist, ob echtes, anhaltendes institutionelles Volumen jemals die Lücke schließen wird zwischen dem, wofür die Technologie gebaut ist, und der dünnen Aktivität, die wir heute noch sehen.
#dusk $DUSK @Dusk_Foundation
Gestern Nacht habe ich eine Übersicht länger offengehalten, als ich vorhatte, und irgendwie bin ich wieder beim Dusk gelandet. Es lag bei etwa 0,071 US-Dollar, die Marktkapitalisierung bei ungefähr 35–36 Millionen und rund 499 Millionen im Umlauf befindlichen Tokens gegenüber einem Maximum von einer Milliarde. Das Handelsvolumen war ruhig. Der Preis ist immer noch weit von jenem Allzeithoch aus 2021 entfernt.
Irgendetwas an der leisen, beständigen Ausrichtung des Projekts hat mich dazu gebracht, etwas tiefer zu schauen. Seit Jahren positioniert sich Dusk als Layer-1 für vertrauliche Smart Contracts und den XSC-Standard – im Grunde mit dem Ziel, regulierten Wertpapieren eine private, aber dennoch regelkonforme Möglichkeit zu geben, Transaktionen on-chain abzuwickeln. Selektive Offenlegung und Zero-Knowledge-Tools sollen die Spannung zwischen öffentlichen Ledgern und der Privatsphäre entschärfen, die die Institutionen tatsächlich brauchen.
Was auffällt, ist, wie langsam diese Vision sich in etwas verwandelt hat, das man überhaupt sehen kann. On-Chain-Kennzahlen und TVL sind selbst nach Fortschritten im Mainnet und der Partnerschaft mit NPEX immer noch recht dünn. Der Markt scheint die Story rund um regulierte Assets weit stärker einzupreisen als die Nutzung, die gerade wirklich stattfindet.
Das Angebot ist ziemlich transparent. Die frühen Vestings sind schon vor Jahren ausgelaufen. Neue Tokens kommen weiterhin über Staking-Rewards im Rahmen eines langen, langsam abklingenden 36-Jahres-Plans nach. Die Inhaber nehmen diese Verwässerung hin, während die Leute, die die Privacy- und Compliance-Funktionen tatsächlich am ehesten brauchen, vor allem einfach nur für Gas und Abwicklung interagieren. Staking und Gebühren verleihen dem Token zwar eine gewisse Nützlichkeit, aber das war bisher nicht das, was den Preis angetrieben hat.
Die Frage, die immer wieder im Raum steht, ist, ob echtes, anhaltendes institutionelles Volumen jemals die Lücke schließen wird zwischen dem, wofür die Technologie gebaut ist, und der dünnen Aktivität, die wir heute noch sehen.
#dusk $DUSK @Dusk
Irgendetwas an der leisen, beständigen Ausrichtung des Projekts hat mich dazu gebracht, etwas tiefer zu schauen. Seit Jahren positioniert sich Dusk als Layer-1 für vertrauliche Smart Contracts und den XSC-Standard – im Grunde mit dem Ziel, regulierten Wertpapieren eine private, aber dennoch regelkonforme Möglichkeit zu geben, Transaktionen on-chain abzuwickeln. Selektive Offenlegung und Zero-Knowledge-Tools sollen die Spannung zwischen öffentlichen Ledgern und der Privatsphäre entschärfen, die die Institutionen tatsächlich brauchen.
Was auffällt, ist, wie langsam diese Vision sich in etwas verwandelt hat, das man überhaupt sehen kann. On-Chain-Kennzahlen und TVL sind selbst nach Fortschritten im Mainnet und der Partnerschaft mit NPEX immer noch recht dünn. Der Markt scheint die Story rund um regulierte Assets weit stärker einzupreisen als die Nutzung, die gerade wirklich stattfindet.
Das Angebot ist ziemlich transparent. Die frühen Vestings sind schon vor Jahren ausgelaufen. Neue Tokens kommen weiterhin über Staking-Rewards im Rahmen eines langen, langsam abklingenden 36-Jahres-Plans nach. Die Inhaber nehmen diese Verwässerung hin, während die Leute, die die Privacy- und Compliance-Funktionen tatsächlich am ehesten brauchen, vor allem einfach nur für Gas und Abwicklung interagieren. Staking und Gebühren verleihen dem Token zwar eine gewisse Nützlichkeit, aber das war bisher nicht das, was den Preis angetrieben hat.
Die Frage, die immer wieder im Raum steht, ist, ob echtes, anhaltendes institutionelles Volumen jemals die Lücke schließen wird zwischen dem, wofür die Technologie gebaut ist, und der dünnen Aktivität, die wir heute noch sehen.
#dusk $DUSK @Dusk
1
2
496
·
--
Bullisch
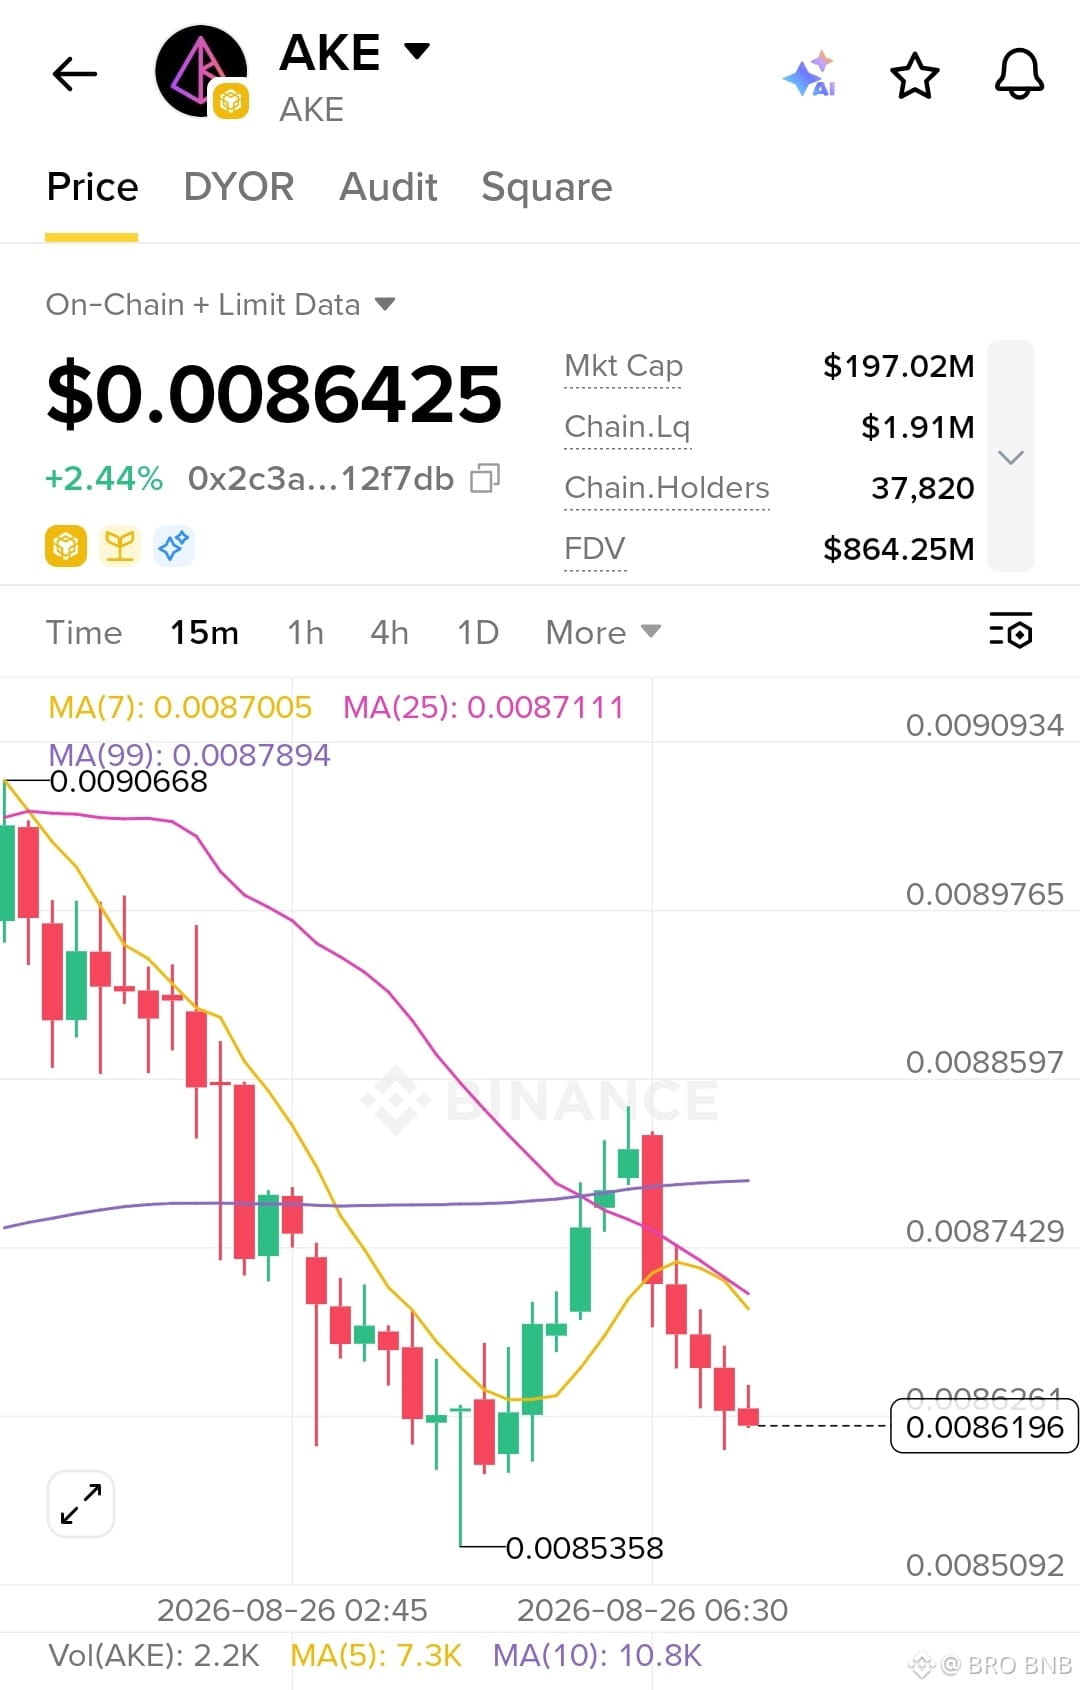
$AKE Trades nahe 0,00862, mit kurzfristiger Schwäche unter 0,00870. Unterstützung 0,00853, Widerstand 0,00879. Kurzfristig: bärisch, sofern 0,00870 nicht zurückerobert wird. Langfristig: Erholung erfordert 0,00909. Ziele: TG1 0,00879, TG2 0,00909, TG3 0,00930. Tipp: Warte auf Volumenbestätigung, bevor du irgendein Trading-Setup eingehst.
$AKE
{future}(AKEUSDT)
#HKJulyGoldNetExportsToMainland56.193Tons #JapanNoAdditionalOilReserveReleaseInSepOct #CanadaImposesUpTo50%CounterTariffsOnUSGoods
$AKE Trades nahe 0,00862, mit kurzfristiger Schwäche unter 0,00870. Unterstützung 0,00853, Widerstand 0,00879. Kurzfristig: bärisch, sofern 0,00870 nicht zurückerobert wird. Langfristig: Erholung erfordert 0,00909. Ziele: TG1 0,00879, TG2 0,00909, TG3 0,00930. Tipp: Warte auf Volumenbestätigung, bevor du irgendein Trading-Setup eingehst.
$AKE
#HKJulyGoldNetExportsToMainland56.193Tons #JapanNoAdditionalOilReserveReleaseInSepOct #CanadaImposesUpTo50%CounterTariffsOnUSGoods
$AKE
#HKJulyGoldNetExportsToMainland56.193Tons #JapanNoAdditionalOilReserveReleaseInSepOct #CanadaImposesUpTo50%CounterTariffsOnUSGoods
220
·
--
Bullisch
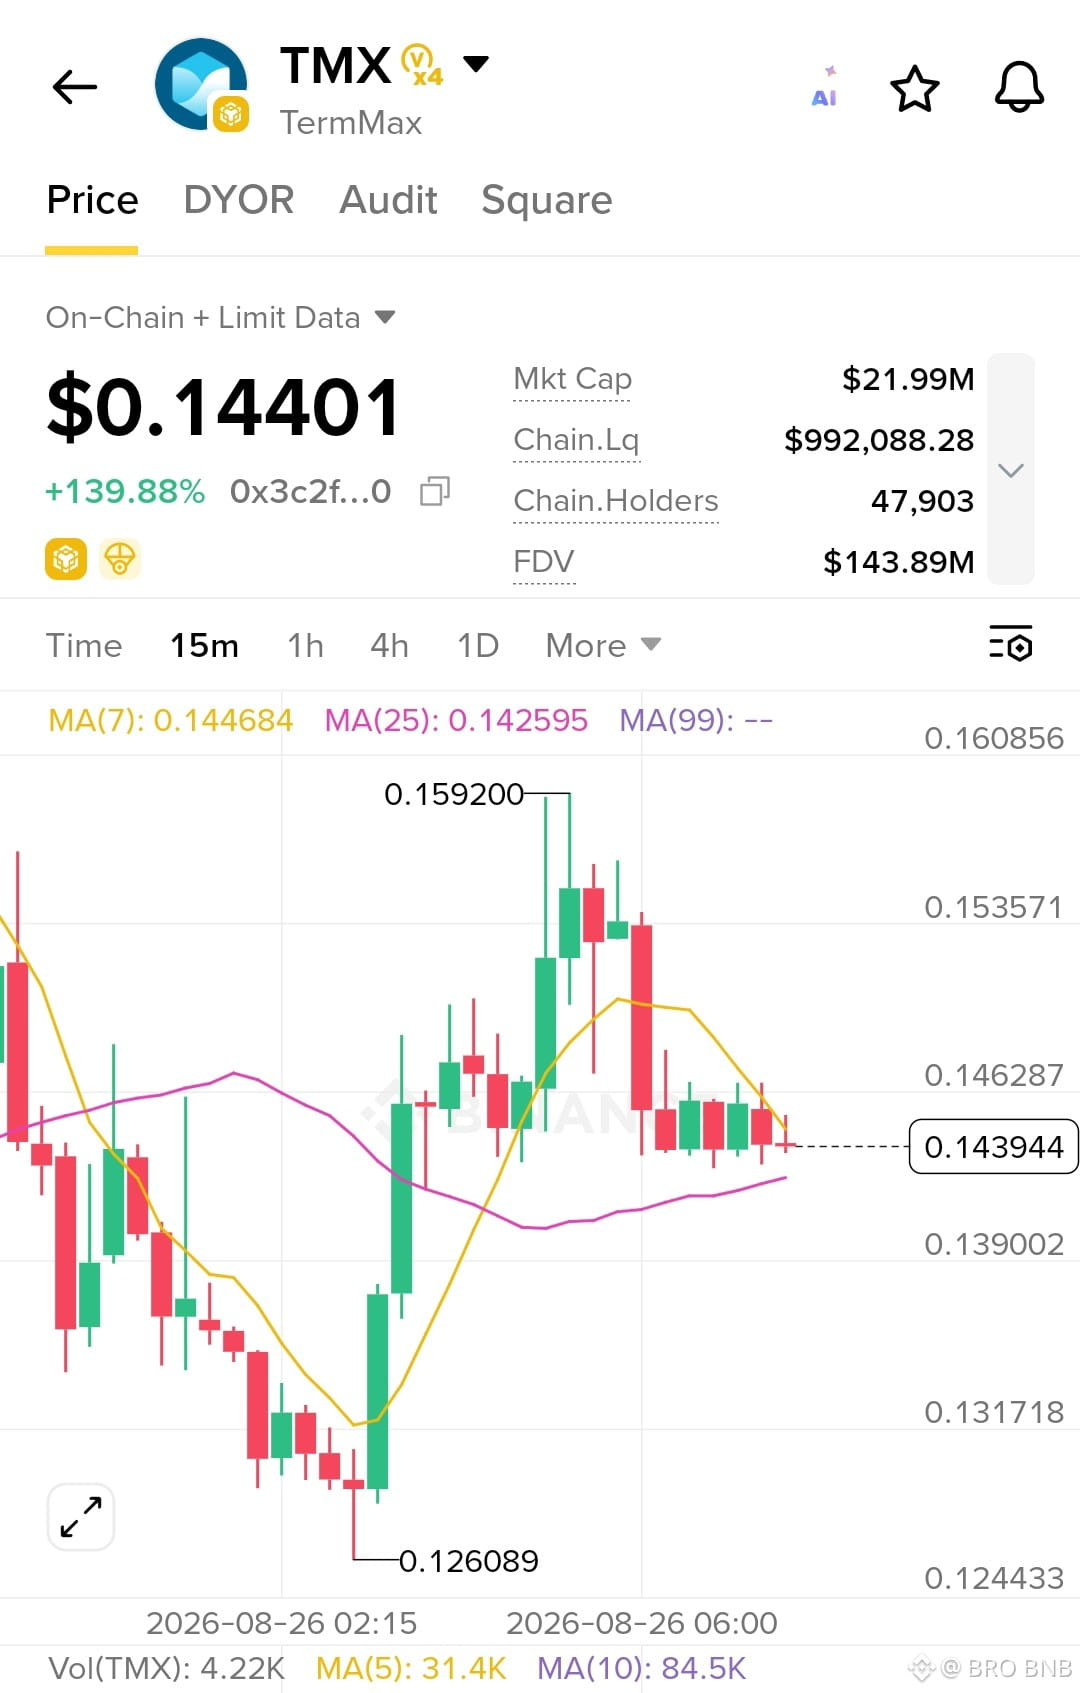
$TMX hält sich nahe 0.1440 nach einem starken Anstieg, konsolidiert unter 0.1463. Support 0.1420, Widerstand 0.1536. Kurzfristig: bullisch über 0.1463. Langfristig: ein Ausbruch bei 0.1592 ist entscheidend. Ziele: TG1 0.1463, TG2 0.1536, TG3 0.1592. Tipp: Nicht den Spikes hinterherjagen und auf eine saubere Bestätigung mit Volumen warten.
$TMX
{alpha}(560x3c2f61f2e27c865981d2e7aaf6b2cdf823030039)
#HKJulyGoldNetExportsToMainland56.193Tons #JapanNoAdditionalOilReserveReleaseInSepOct #USCryptoEquityIndexRises5.04%
$TMX hält sich nahe 0.1440 nach einem starken Anstieg, konsolidiert unter 0.1463. Support 0.1420, Widerstand 0.1536. Kurzfristig: bullisch über 0.1463. Langfristig: ein Ausbruch bei 0.1592 ist entscheidend. Ziele: TG1 0.1463, TG2 0.1536, TG3 0.1592. Tipp: Nicht den Spikes hinterherjagen und auf eine saubere Bestätigung mit Volumen warten.
$TMX
#HKJulyGoldNetExportsToMainland56.193Tons #JapanNoAdditionalOilReserveReleaseInSepOct #USCryptoEquityIndexRises5.04%
$TMX
#HKJulyGoldNetExportsToMainland56.193Tons #JapanNoAdditionalOilReserveReleaseInSepOct #USCryptoEquityIndexRises5.04%
184
·
--
Bullisch
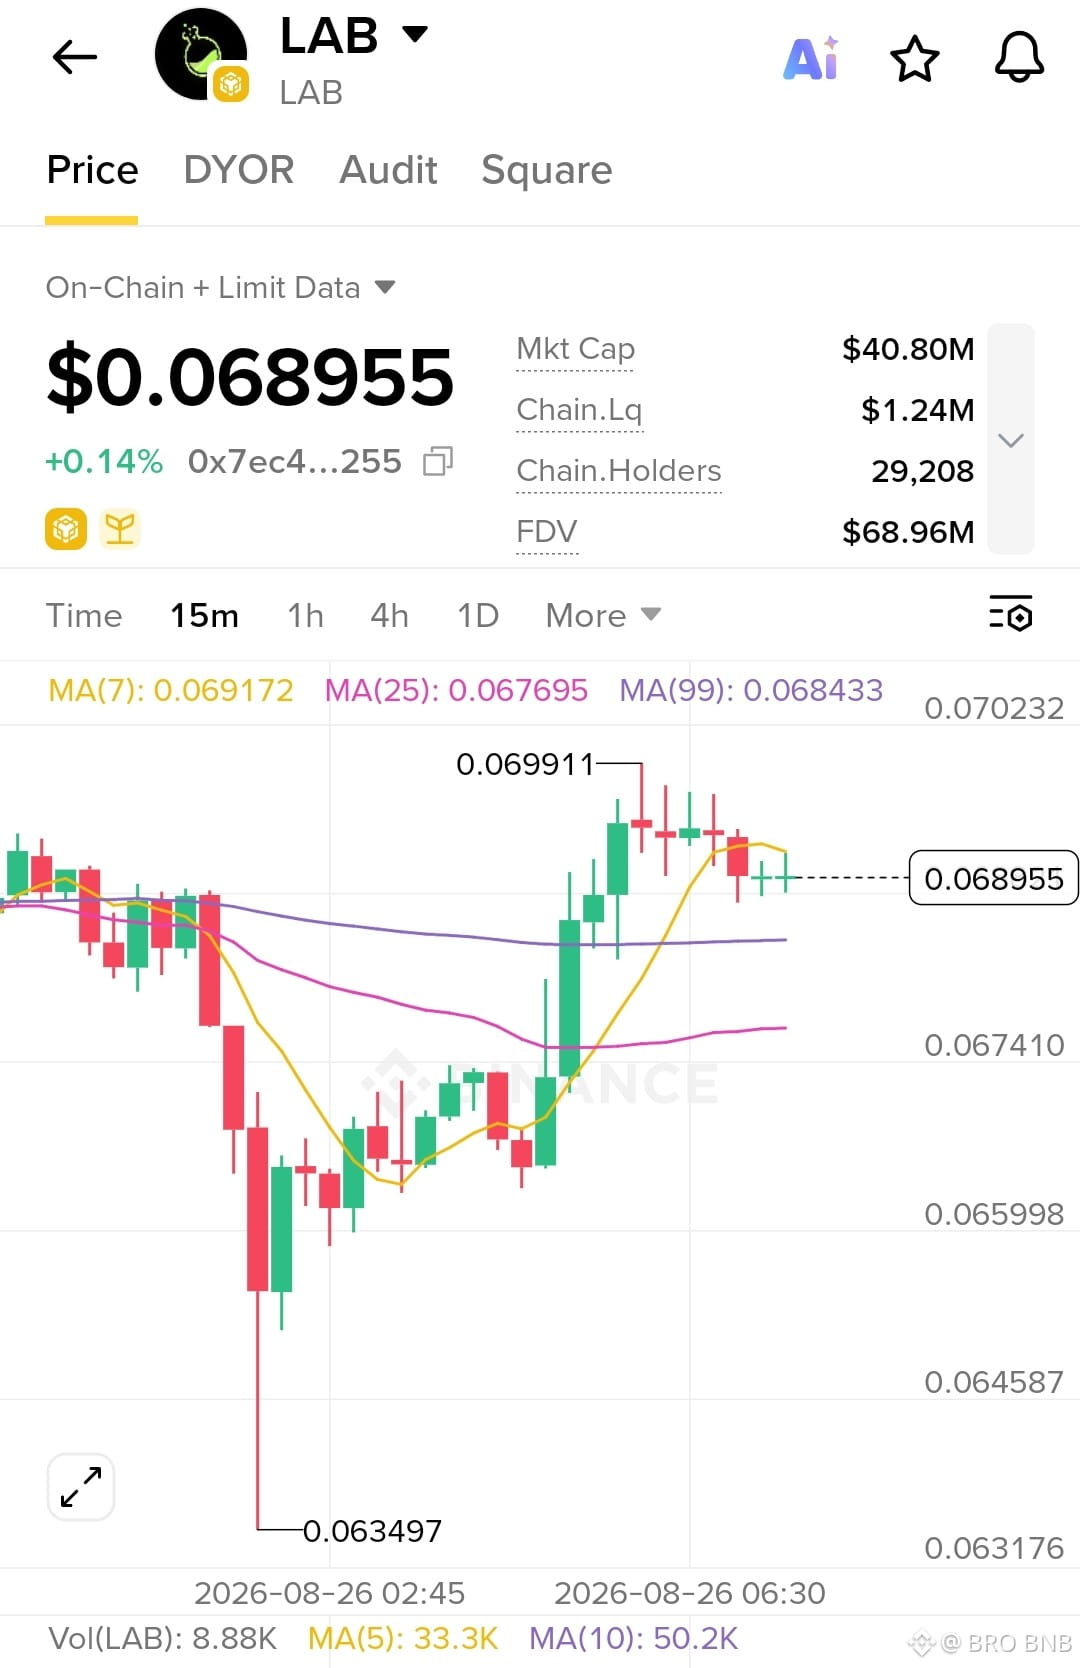
$LAB Trades um 0.06896, halten sich oberhalb wichtiger gleitender Durchschnitte nach einer starken Erholung. Unterstützung bei 0.06843, Widerstand bei 0.06991. Kurzfristig: bullisch über 0.06843. Langfristig: Ausbruch über 0.07023 eröffnet weiteres Aufwärtspotenzial. Ziele: TG1 0.06991, TG2 0.07023, TG3 0.07150. Tipp: Gewinne nahe dem Widerstand absichern und Stopps nach oben nachziehen.
$LAB #HKJulyGoldNetExportsToMainland56.193Tons #JapanNoAdditionalOilReserveReleaseInSepOct
#USCryptoEquityIndexRises5.04%
$LAB Trades um 0.06896, halten sich oberhalb wichtiger gleitender Durchschnitte nach einer starken Erholung. Unterstützung bei 0.06843, Widerstand bei 0.06991. Kurzfristig: bullisch über 0.06843. Langfristig: Ausbruch über 0.07023 eröffnet weiteres Aufwärtspotenzial. Ziele: TG1 0.06991, TG2 0.07023, TG3 0.07150. Tipp: Gewinne nahe dem Widerstand absichern und Stopps nach oben nachziehen.
$LAB #HKJulyGoldNetExportsToMainland56.193Tons #JapanNoAdditionalOilReserveReleaseInSepOct
#USCryptoEquityIndexRises5.04%
$LAB #HKJulyGoldNetExportsToMainland56.193Tons #JapanNoAdditionalOilReserveReleaseInSepOct
#USCryptoEquityIndexRises5.04%
254
·
--
Bullisch
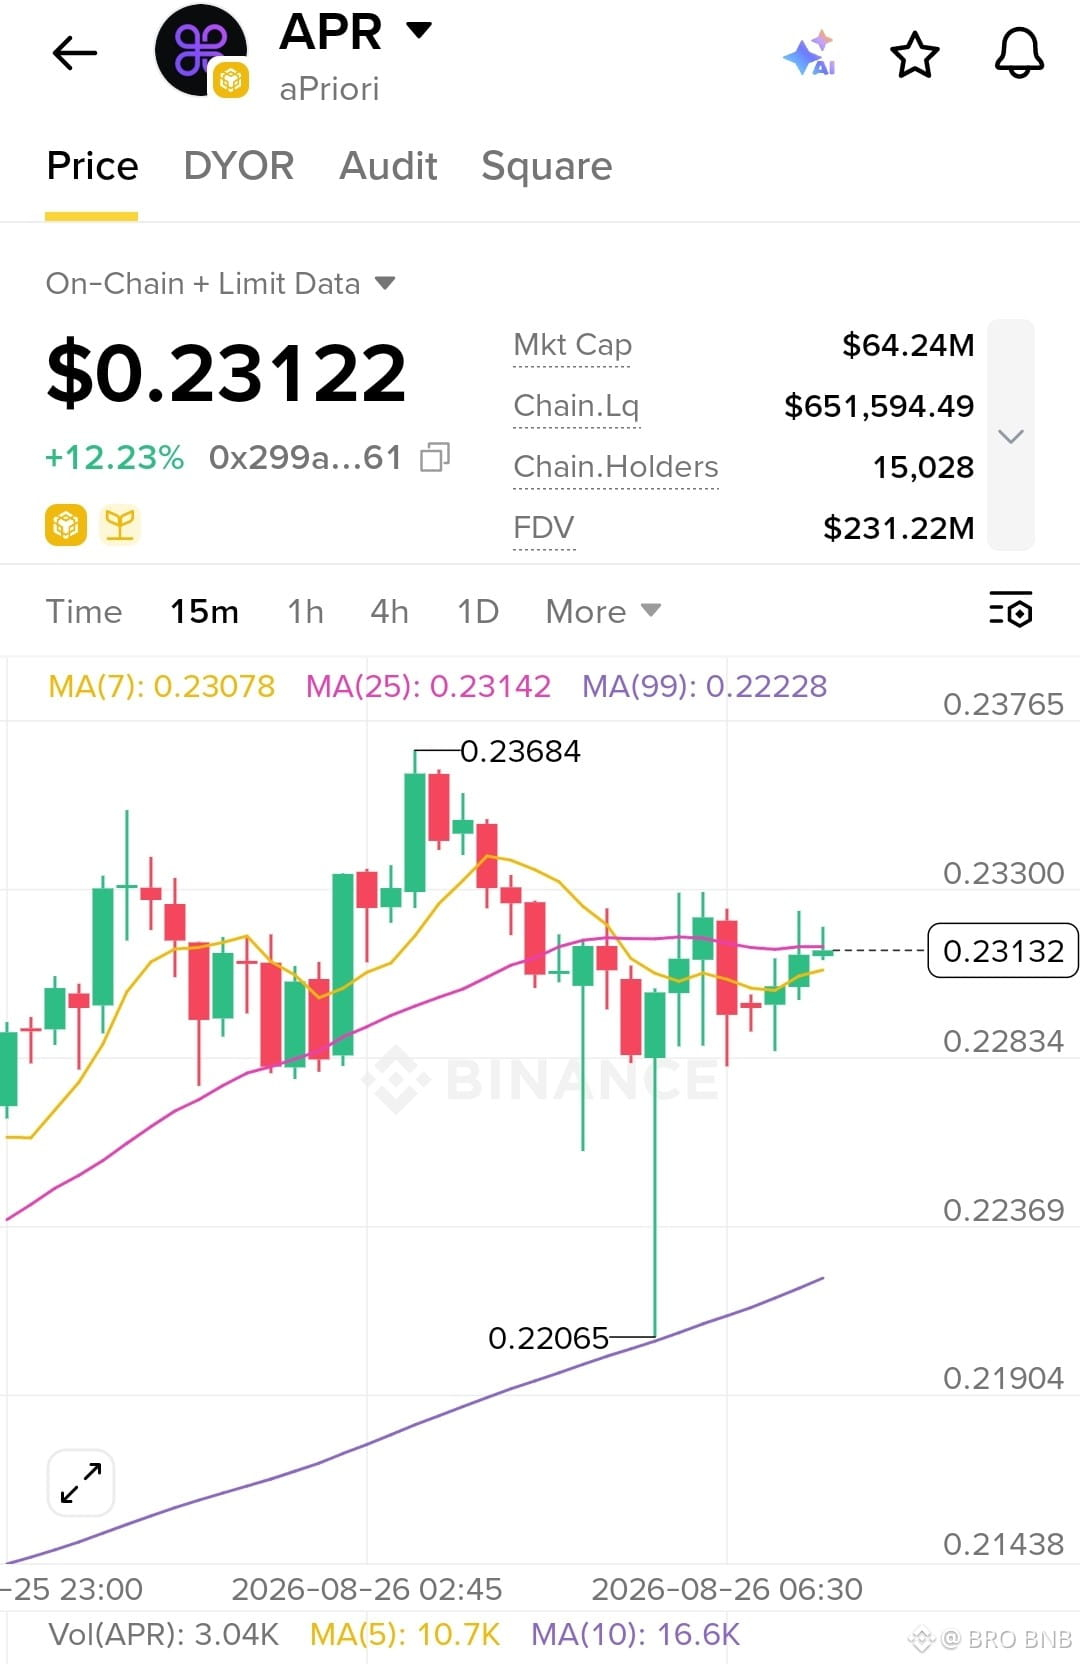
$APR liegt nahe 0.2312 und stabilisiert sich nach volatilen Schwankungen. Unterstützung bei 0.2283, Widerstand bei 0.2330. Kurzfristig: neutral-bullisch oberhalb von 0.2314. Langfristig: ein Ausbruch bei 0.2368 stärkt die Struktur. Ziele: TG1 0.2330, TG2 0.2368, TG3 0.2400. Tipp: erst nach Bestätigung und steigenden Umsätzen einsteigen, niemals Momentum jagen.
$APR
{future}(APRUSDT)
#HKJulyGoldNetExportsToMainland56.193Tons #KazakhstanCutsOilOutputForecastTo96MTons #USCryptoEquityIndexRises5.04%
$APR liegt nahe 0.2312 und stabilisiert sich nach volatilen Schwankungen. Unterstützung bei 0.2283, Widerstand bei 0.2330. Kurzfristig: neutral-bullisch oberhalb von 0.2314. Langfristig: ein Ausbruch bei 0.2368 stärkt die Struktur. Ziele: TG1 0.2330, TG2 0.2368, TG3 0.2400. Tipp: erst nach Bestätigung und steigenden Umsätzen einsteigen, niemals Momentum jagen.
$APR
#HKJulyGoldNetExportsToMainland56.193Tons #KazakhstanCutsOilOutputForecastTo96MTons #USCryptoEquityIndexRises5.04%
$APR
#HKJulyGoldNetExportsToMainland56.193Tons #KazakhstanCutsOilOutputForecastTo96MTons #USCryptoEquityIndexRises5.04%
195
·
--
Bullisch
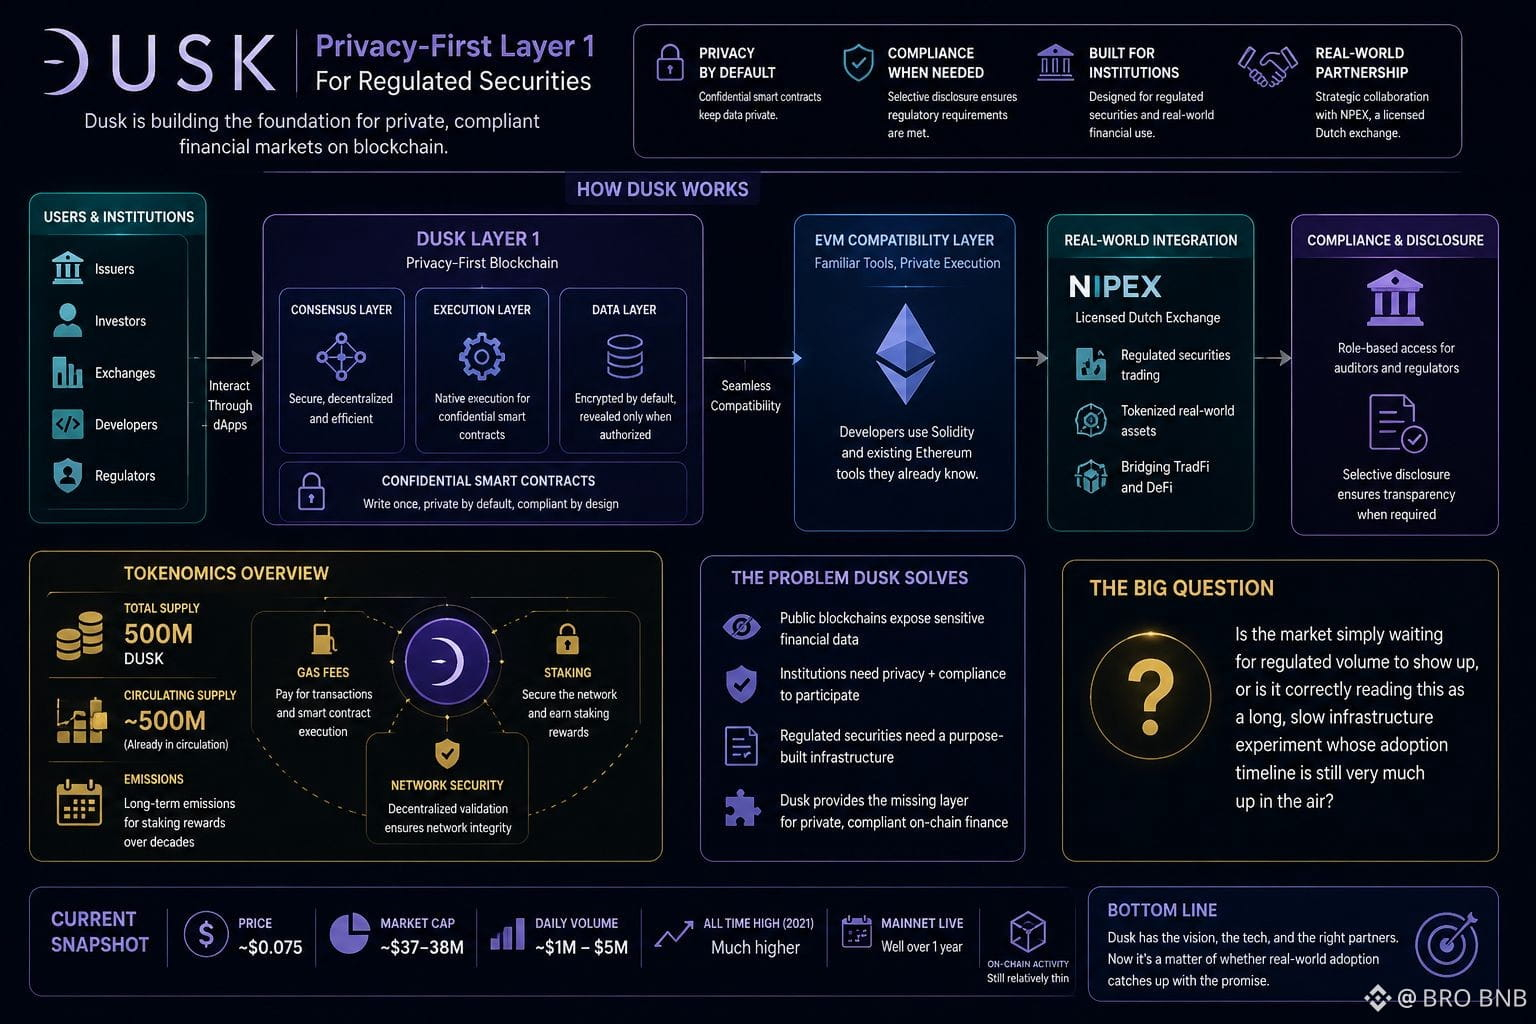
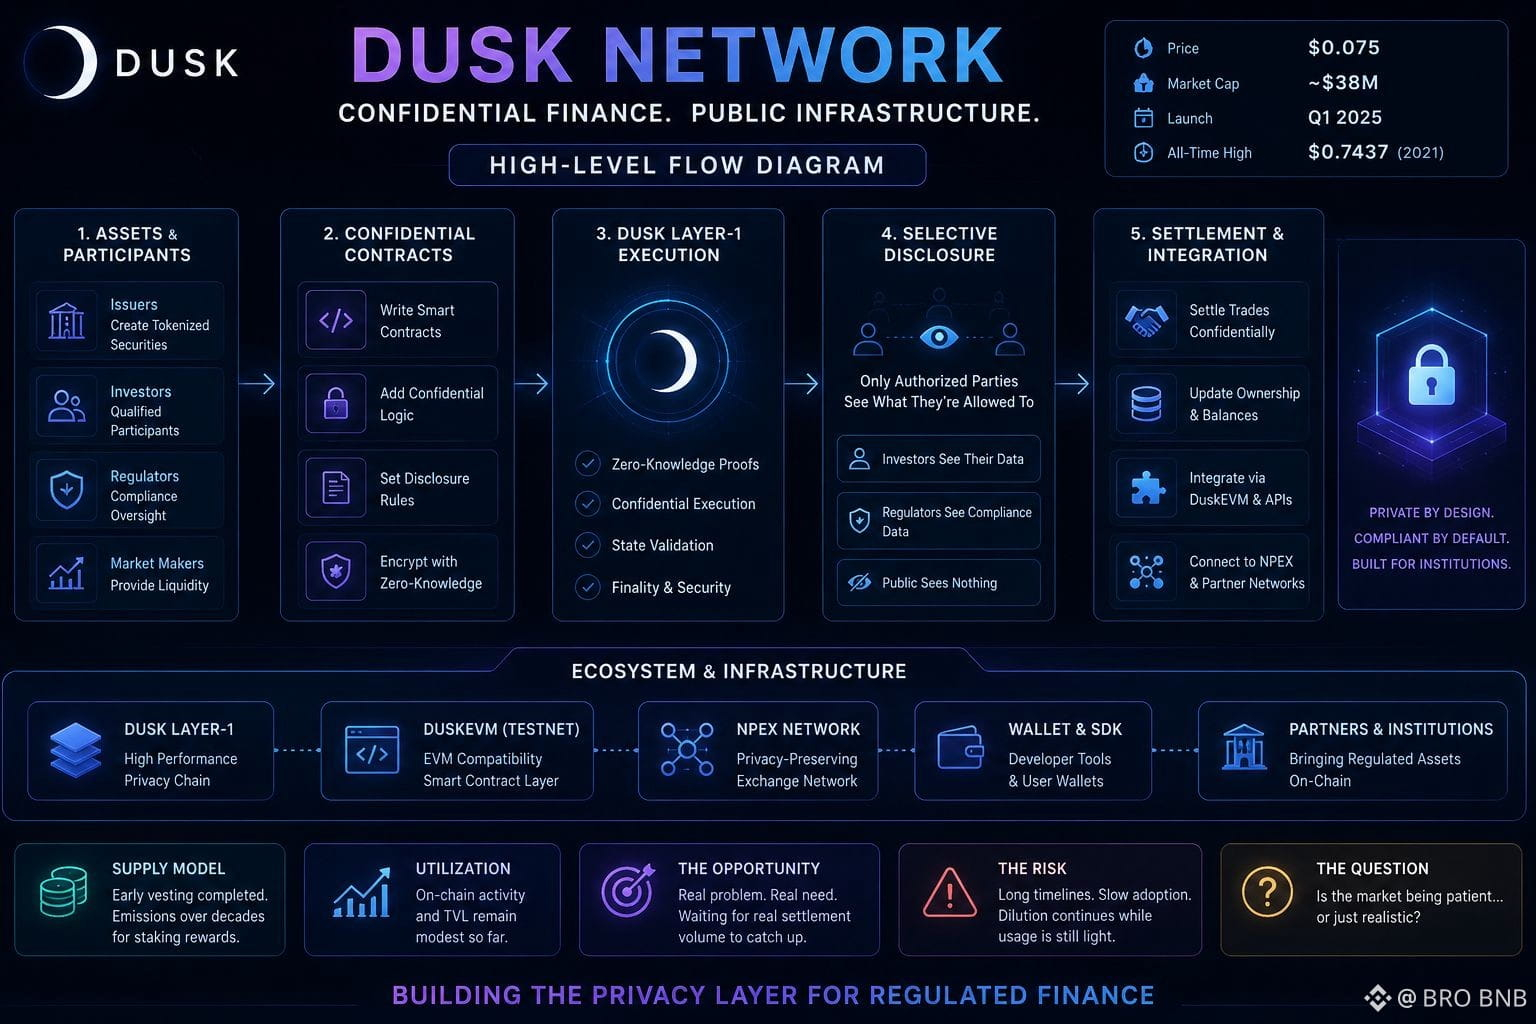
Spät in der Nacht habe ich in ein paar der ruhigeren Charts herumgestöbert und am Ende eine Weile auf Dusk gestarrt. Es liegt nahe bei 0,075 US-Dollar, die Marktkapitalisierung irgendwo bei rund 37–38 Millionen, das Handelsvolumen an einem typischen Tag im mittleren einstelligen Millionenbereich. Im Grunde sind bereits die gesamten ursprünglichen 500 Millionen Token draußen; der Rest soll über Jahrzehnte im Rahmen von Staking-Rewards nach und nach ausgegeben werden. Der Preis ist in den letzten Wochen ein wenig gestiegen, aber er liegt immer noch meilenweit unter dem Hoch von 2021. Absolut nichts Spektakuläres.
Das Projekt selbst war bisher immer ziemlich geradlinig in dem, was es aufbauen will: eine datenschutzorientierte Layer-1 für regulierte Wertpapiere. Vertrauliche Smart Contracts, die standardmäßig alles privat halten, aber es ermöglichen, die Bücher bei Bedarf selektiv zu öffnen, wenn Compliance das verlangt. Native Ausführung, eine EVM-Schicht, damit die Leute die Werkzeuge nutzen können, die sie schon kennen, und eine echte Partnerschaft mit NPEX, einer lizenzierten niederländischen Börse. Dieser letzte Punkt verleiht der Story tatsächlich etwas Gewicht. Das Problem, das es angeht, ist real – öffentliche Chains haben sich nie wirklich wie ein natürlicher Heimathafen für institutionelles Geld angefühlt.
Aber die Lücke zwischen der Story und den tatsächlichen Zahlen ist schwer zu übersehen. Mainnet läuft mittlerweile seit weit über einem Jahr. On-Chain-Aktivität und Liquidität wirken aber immer noch ziemlich dünn. Die EVM-Seite ist erst dabei, das Testnet zu erreichen. Token-Utility ist im Grunde nur Gas und Staking; es gibt noch keinen starken Fee-Capture-Mechanismus. Institutionen, die später die Contracts nutzen, bekommen die Privacy- und Compliance-Funktionen. Das Preisrisiko tragen die Token-Inhaber – ebenso wie die laufenden Emissionen.
Ich komme immer wieder zu derselben Frage zurück: Wartet der Markt einfach nur darauf, dass reguliertes Volumen ankommt, oder liest er das korrekt als ein langes, langsames Infrastruktur-Experiment, dessen Zeitplan für die Einführung nach wie vor völlig offen ist?
#dusk $DUSK @Dusk_Foundation
Spät in der Nacht habe ich in ein paar der ruhigeren Charts herumgestöbert und am Ende eine Weile auf Dusk gestarrt. Es liegt nahe bei 0,075 US-Dollar, die Marktkapitalisierung irgendwo bei rund 37–38 Millionen, das Handelsvolumen an einem typischen Tag im mittleren einstelligen Millionenbereich. Im Grunde sind bereits die gesamten ursprünglichen 500 Millionen Token draußen; der Rest soll über Jahrzehnte im Rahmen von Staking-Rewards nach und nach ausgegeben werden. Der Preis ist in den letzten Wochen ein wenig gestiegen, aber er liegt immer noch meilenweit unter dem Hoch von 2021. Absolut nichts Spektakuläres.
Das Projekt selbst war bisher immer ziemlich geradlinig in dem, was es aufbauen will: eine datenschutzorientierte Layer-1 für regulierte Wertpapiere. Vertrauliche Smart Contracts, die standardmäßig alles privat halten, aber es ermöglichen, die Bücher bei Bedarf selektiv zu öffnen, wenn Compliance das verlangt. Native Ausführung, eine EVM-Schicht, damit die Leute die Werkzeuge nutzen können, die sie schon kennen, und eine echte Partnerschaft mit NPEX, einer lizenzierten niederländischen Börse. Dieser letzte Punkt verleiht der Story tatsächlich etwas Gewicht. Das Problem, das es angeht, ist real – öffentliche Chains haben sich nie wirklich wie ein natürlicher Heimathafen für institutionelles Geld angefühlt.
Aber die Lücke zwischen der Story und den tatsächlichen Zahlen ist schwer zu übersehen. Mainnet läuft mittlerweile seit weit über einem Jahr. On-Chain-Aktivität und Liquidität wirken aber immer noch ziemlich dünn. Die EVM-Seite ist erst dabei, das Testnet zu erreichen. Token-Utility ist im Grunde nur Gas und Staking; es gibt noch keinen starken Fee-Capture-Mechanismus. Institutionen, die später die Contracts nutzen, bekommen die Privacy- und Compliance-Funktionen. Das Preisrisiko tragen die Token-Inhaber – ebenso wie die laufenden Emissionen.
Ich komme immer wieder zu derselben Frage zurück: Wartet der Markt einfach nur darauf, dass reguliertes Volumen ankommt, oder liest er das korrekt als ein langes, langsames Infrastruktur-Experiment, dessen Zeitplan für die Einführung nach wie vor völlig offen ist?
#dusk $DUSK @Dusk
Das Projekt selbst war bisher immer ziemlich geradlinig in dem, was es aufbauen will: eine datenschutzorientierte Layer-1 für regulierte Wertpapiere. Vertrauliche Smart Contracts, die standardmäßig alles privat halten, aber es ermöglichen, die Bücher bei Bedarf selektiv zu öffnen, wenn Compliance das verlangt. Native Ausführung, eine EVM-Schicht, damit die Leute die Werkzeuge nutzen können, die sie schon kennen, und eine echte Partnerschaft mit NPEX, einer lizenzierten niederländischen Börse. Dieser letzte Punkt verleiht der Story tatsächlich etwas Gewicht. Das Problem, das es angeht, ist real – öffentliche Chains haben sich nie wirklich wie ein natürlicher Heimathafen für institutionelles Geld angefühlt.
Aber die Lücke zwischen der Story und den tatsächlichen Zahlen ist schwer zu übersehen. Mainnet läuft mittlerweile seit weit über einem Jahr. On-Chain-Aktivität und Liquidität wirken aber immer noch ziemlich dünn. Die EVM-Seite ist erst dabei, das Testnet zu erreichen. Token-Utility ist im Grunde nur Gas und Staking; es gibt noch keinen starken Fee-Capture-Mechanismus. Institutionen, die später die Contracts nutzen, bekommen die Privacy- und Compliance-Funktionen. Das Preisrisiko tragen die Token-Inhaber – ebenso wie die laufenden Emissionen.
Ich komme immer wieder zu derselben Frage zurück: Wartet der Markt einfach nur darauf, dass reguliertes Volumen ankommt, oder liest er das korrekt als ein langes, langsames Infrastruktur-Experiment, dessen Zeitplan für die Einführung nach wie vor völlig offen ist?
#dusk $DUSK @Dusk
1
2
219
·
--
Bullisch
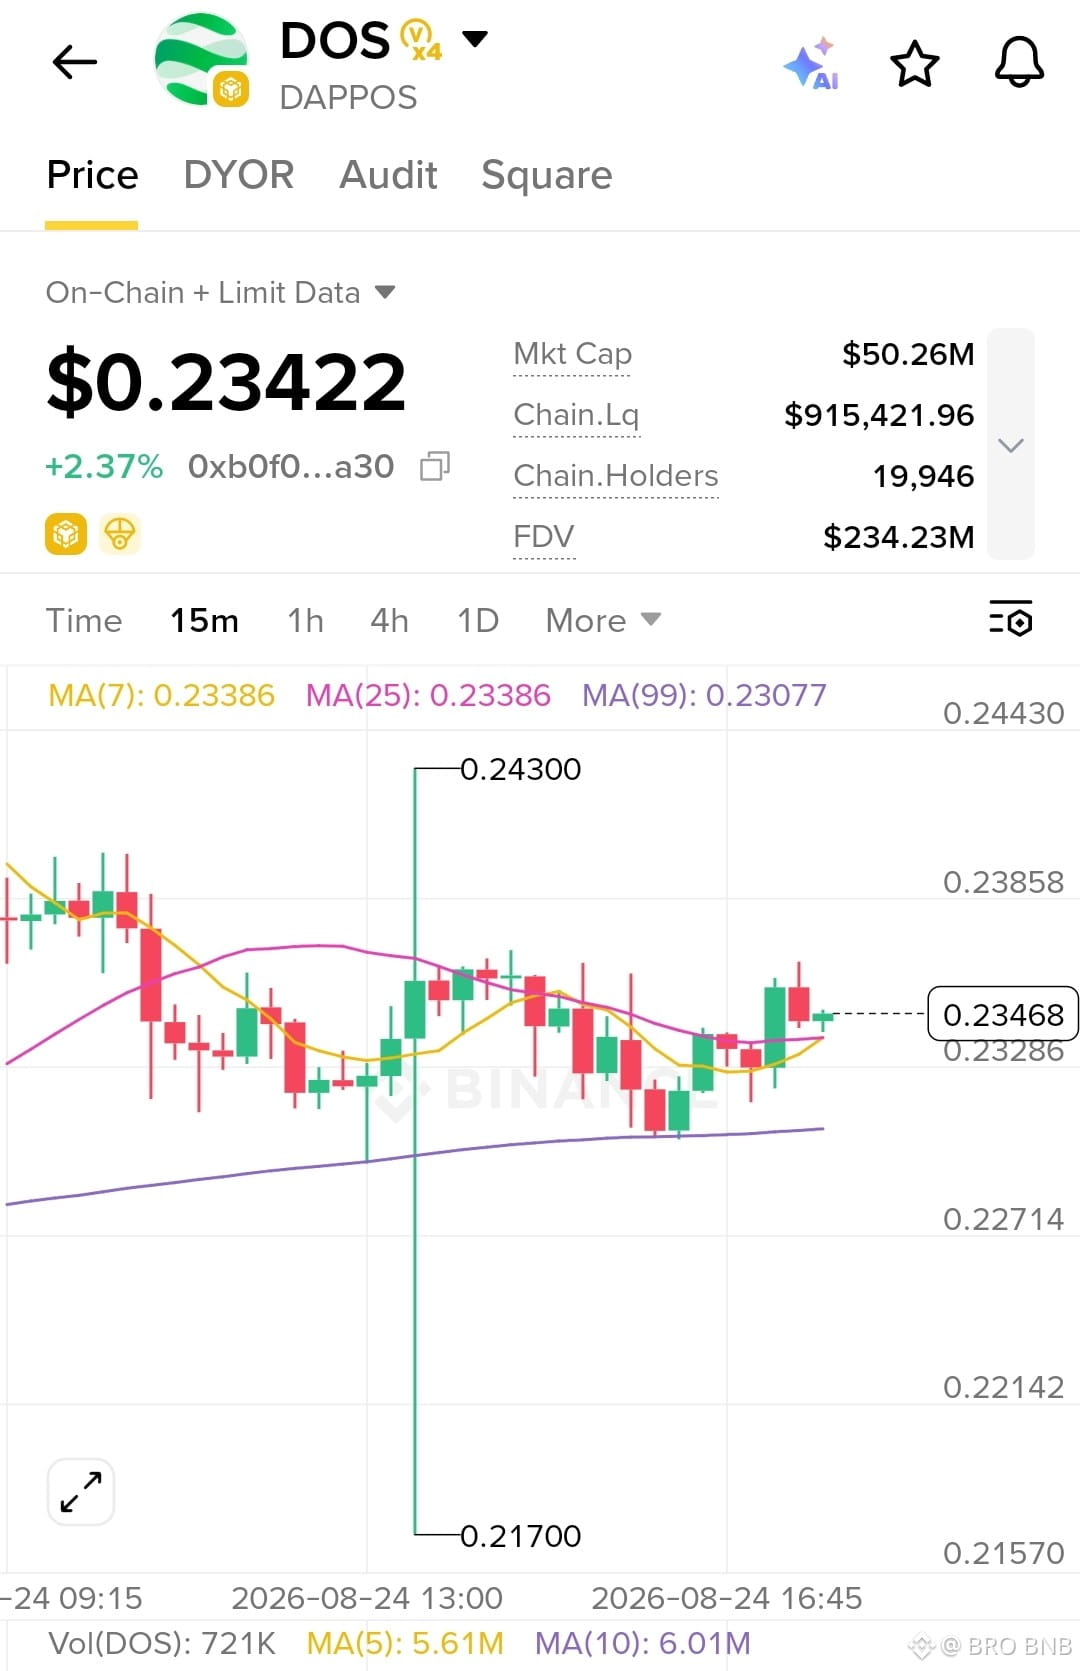
$DOS hält 0.2342 nach einer volatilen Sitzung. Unterstützung: 0.2328, dann 0.2308. Widerstand: 0.2386, 0.2430. Kurzfristig ist die Tendenz vorsichtig bullisch über der Unterstützung. Langfristig bleibt sie seitwärts/rangegebunden. Pro-Tipp heute: auf Bestätigung warten. TG1 0.2386, TG2 0.2410, TG3 0.2430. jetzt
$DOS
{future}(DOSUSDT)
#SamsungFalls8.97%DraggingKospiDown3.24% #SP500FuturesFall #BitcoinRises23.6%Weekly
$DOS hält 0.2342 nach einer volatilen Sitzung. Unterstützung: 0.2328, dann 0.2308. Widerstand: 0.2386, 0.2430. Kurzfristig ist die Tendenz vorsichtig bullisch über der Unterstützung. Langfristig bleibt sie seitwärts/rangegebunden. Pro-Tipp heute: auf Bestätigung warten. TG1 0.2386, TG2 0.2410, TG3 0.2430. jetzt
$DOS
#SamsungFalls8.97%DraggingKospiDown3.24% #SP500FuturesFall #BitcoinRises23.6%Weekly
$DOS
#SamsungFalls8.97%DraggingKospiDown3.24% #SP500FuturesFall #BitcoinRises23.6%Weekly
283
·
--
Bullisch
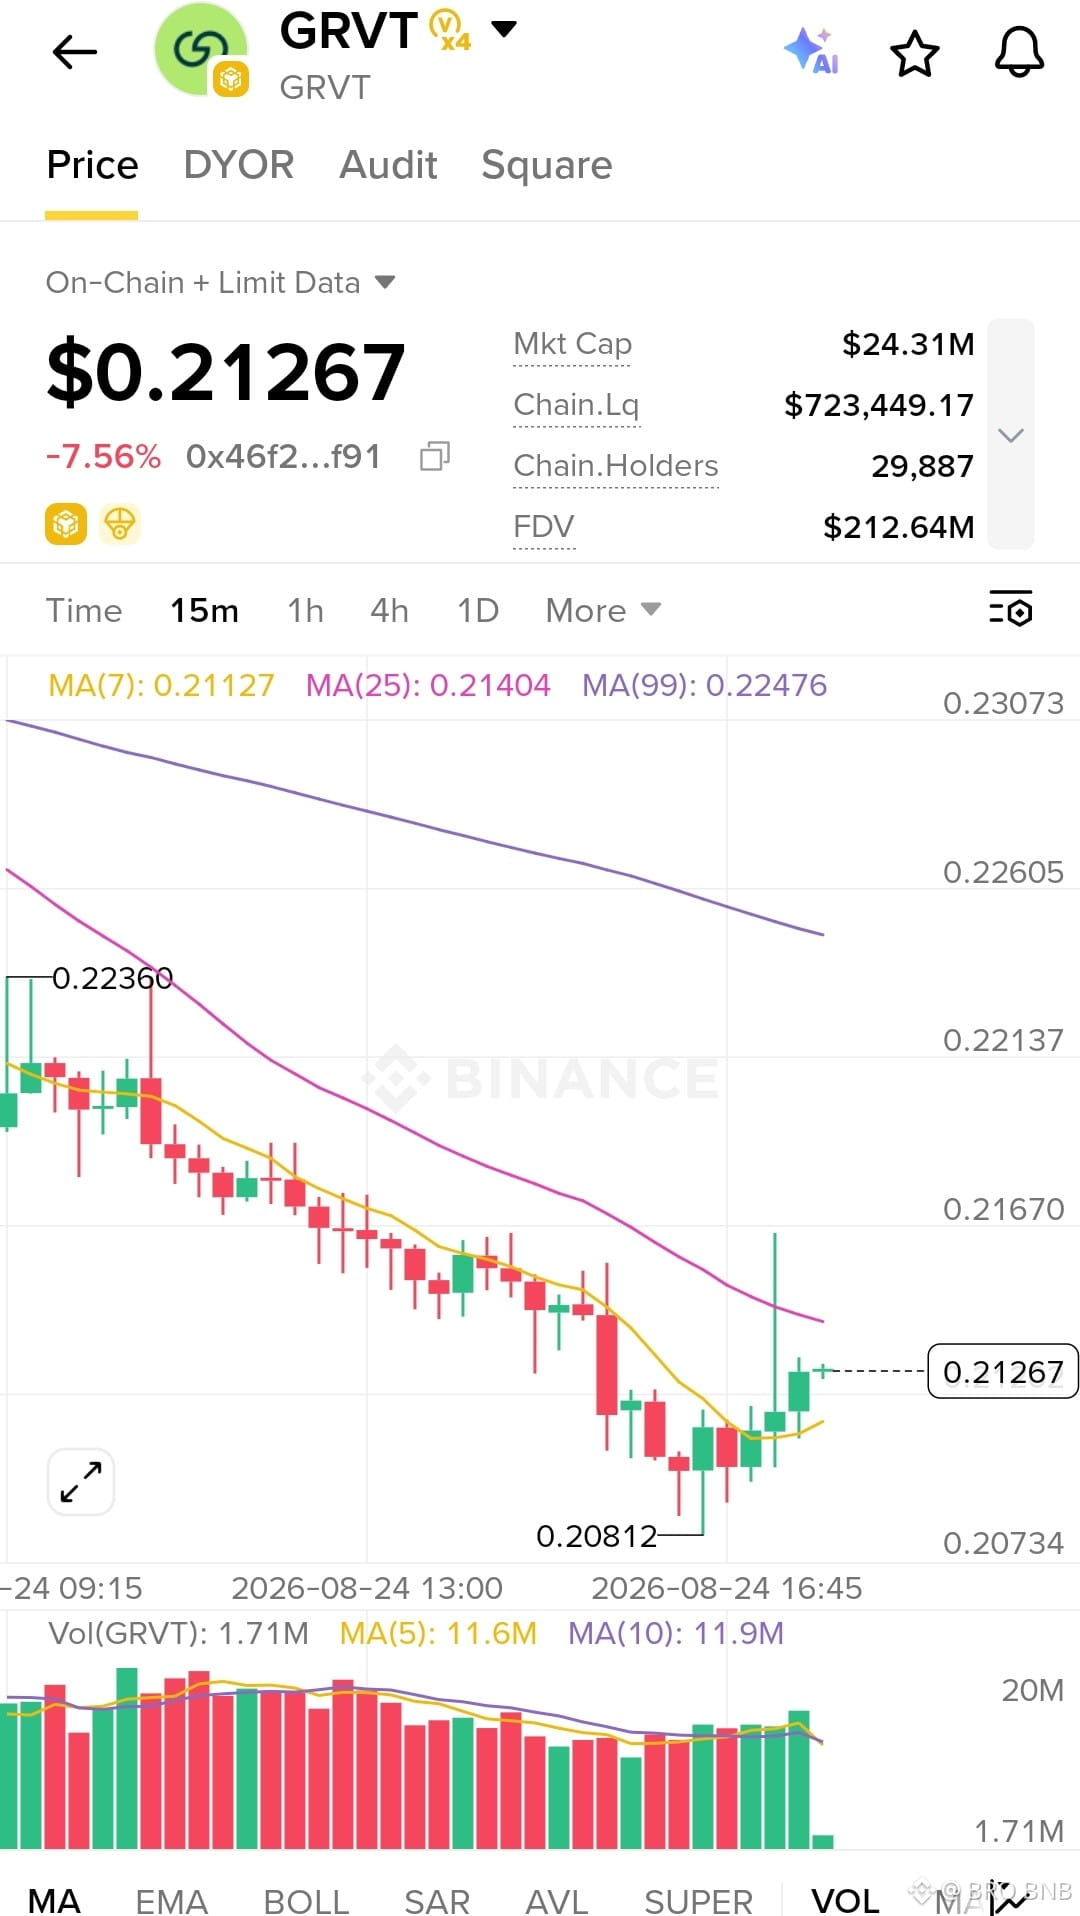
$GRVT bleibt unter Druck bei 0.2127, trotz eines Rebounds. Unterstützung: 0.2081, dann 0.2073. Widerstand: 0.2140, 0.2167. Der kurzfristige Bounce braucht eine Bestätigung durch das Volumen. Der längerfristige Trend bleibt bärisch. Profi-Tipp: Nicht hinterherjagen. TG1 0.2140, TG2 0.2167, TG3 0.2214. heute sorgfältig
$GRVT
{future}(GRVTUSDT)
#BrentDrops1.87% #SamsungFalls8.97%DraggingKospiDown3.24% #BitcoinOpenInterestFallsToTwoMonthLow #Binance
$GRVT bleibt unter Druck bei 0.2127, trotz eines Rebounds. Unterstützung: 0.2081, dann 0.2073. Widerstand: 0.2140, 0.2167. Der kurzfristige Bounce braucht eine Bestätigung durch das Volumen. Der längerfristige Trend bleibt bärisch. Profi-Tipp: Nicht hinterherjagen. TG1 0.2140, TG2 0.2167, TG3 0.2214. heute sorgfältig
$GRVT
#BrentDrops1.87% #SamsungFalls8.97%DraggingKospiDown3.24% #BitcoinOpenInterestFallsToTwoMonthLow #Binance
$GRVT
#BrentDrops1.87% #SamsungFalls8.97%DraggingKospiDown3.24% #BitcoinOpenInterestFallsToTwoMonthLow #Binance
274
·
--
Bullisch
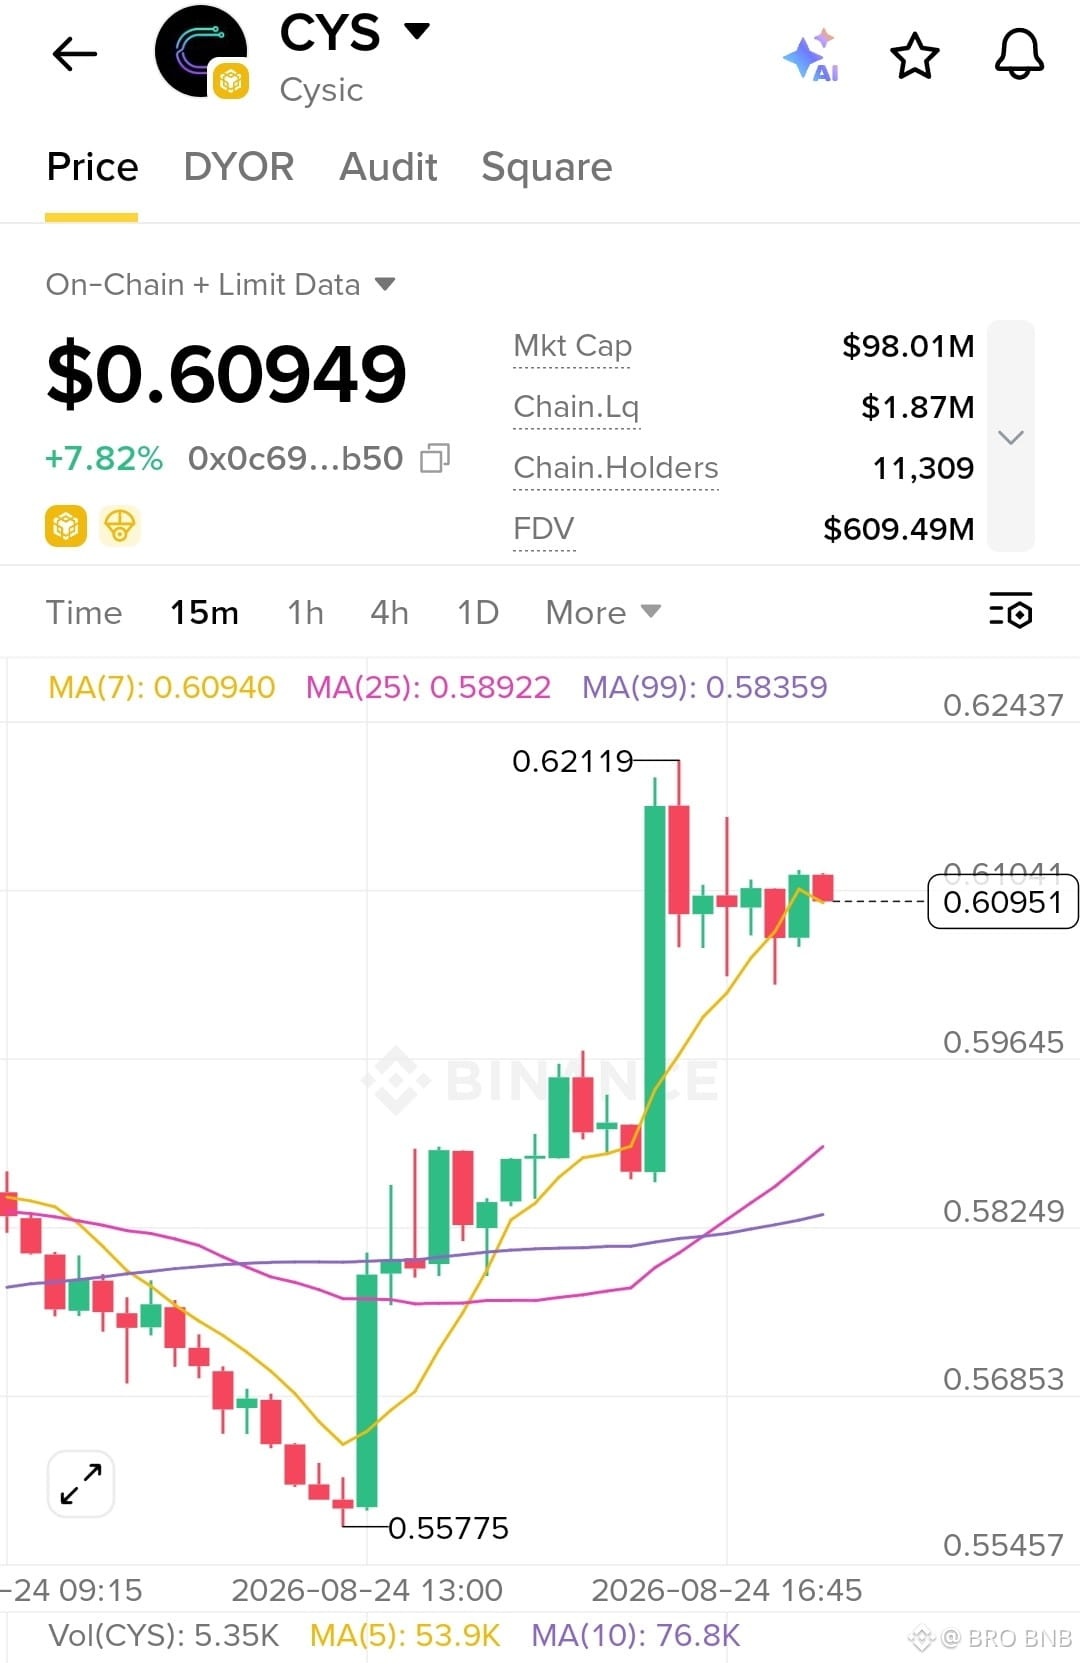
$CYS zeigt starke Dynamik nahe 0.6095, nachdem es nach oben ausgebrochen ist. Unterstützung: 0.5965, dann 0.5892. Widerstand: 0.6104, 0.6212. Die kurzfristige Tendenz bleibt bullisch. Die langfristige Struktur hat sich heute verbessert. Profi-Tipp: Gewinne nahe dem Widerstand absichern. TG1 0.6104, TG2 0.6150, TG3 0.6212. jetzt
$CYS
{future}(CYSUSDT)
#BrentDrops1.87% #SamsungFalls8.97%DraggingKospiDown3.24% #BitcoinOpenInterestFallsToTwoMonthLow
$CYS zeigt starke Dynamik nahe 0.6095, nachdem es nach oben ausgebrochen ist. Unterstützung: 0.5965, dann 0.5892. Widerstand: 0.6104, 0.6212. Die kurzfristige Tendenz bleibt bullisch. Die langfristige Struktur hat sich heute verbessert. Profi-Tipp: Gewinne nahe dem Widerstand absichern. TG1 0.6104, TG2 0.6150, TG3 0.6212. jetzt
$CYS
#BrentDrops1.87% #SamsungFalls8.97%DraggingKospiDown3.24% #BitcoinOpenInterestFallsToTwoMonthLow
$CYS
#BrentDrops1.87% #SamsungFalls8.97%DraggingKospiDown3.24% #BitcoinOpenInterestFallsToTwoMonthLow
153
·
--
Bullisch
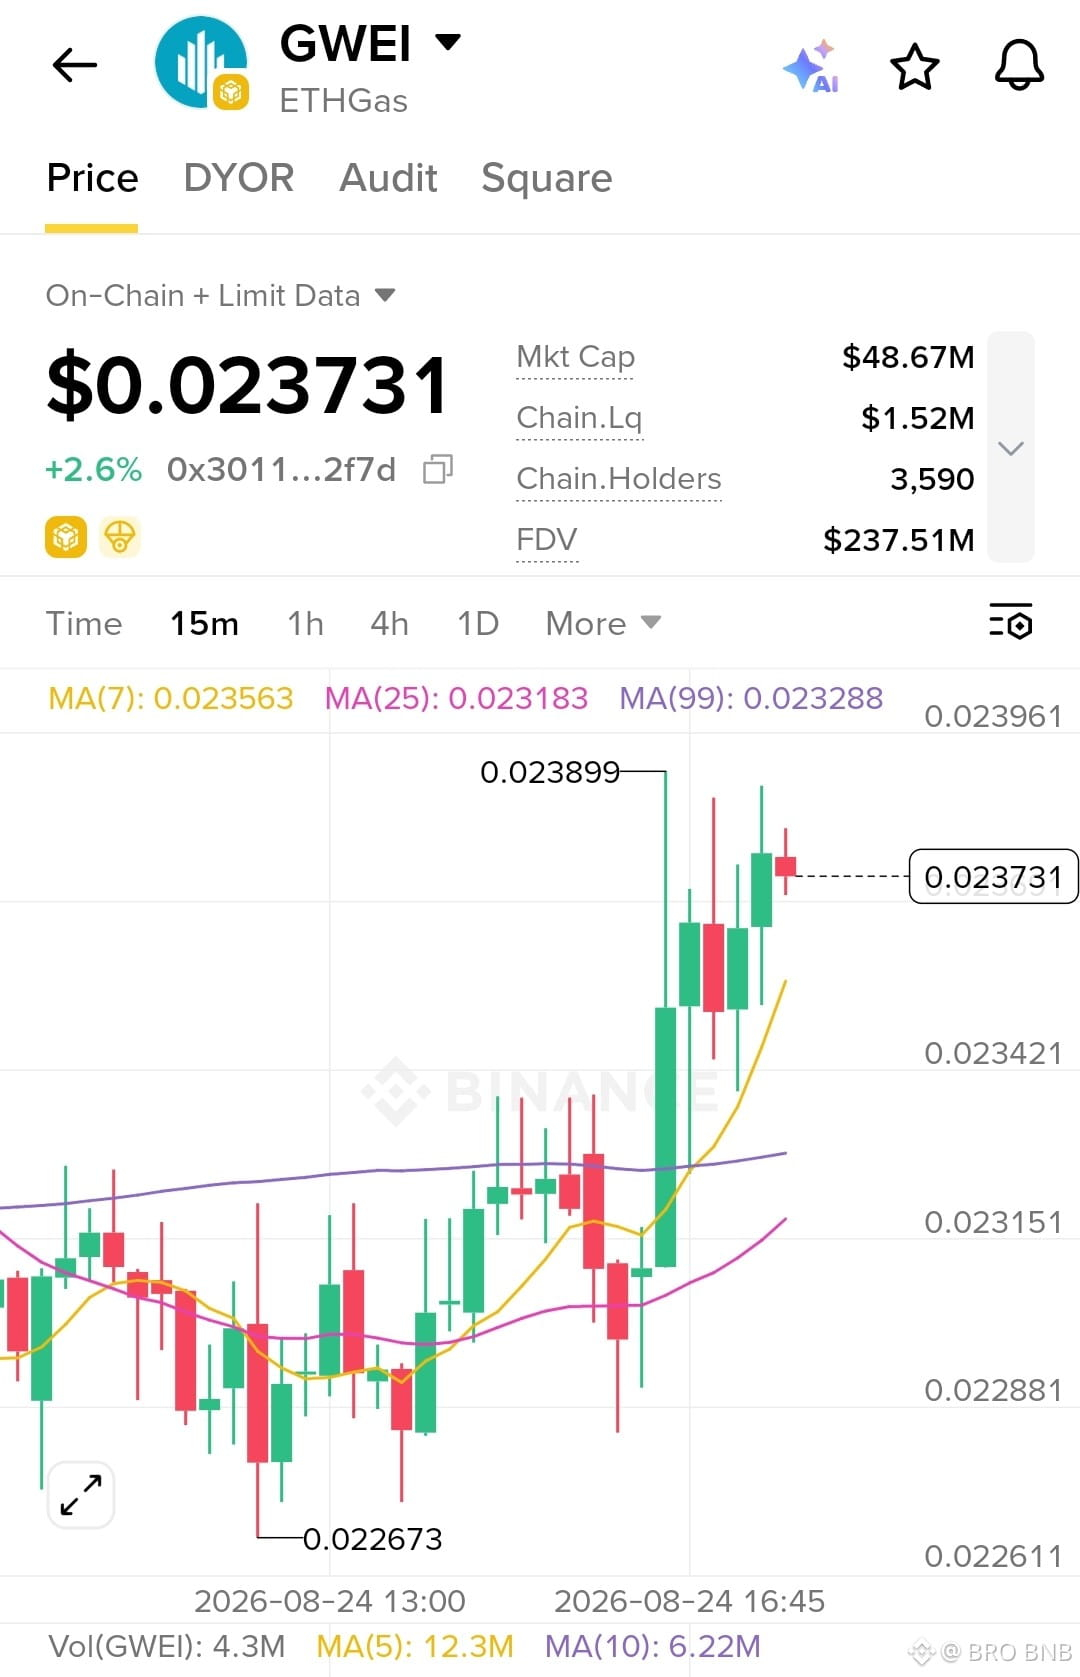
$GWEI drückt 0.02373 nach einem starken Ausbruch. Unterstützung: 0.02342, dann 0.02315. Widerstand: 0.02390, 0.02396. Kurzfristiges Bias bleibt bullisch über der Unterstützung. Die langfristige Struktur verbessert sich. Pro-Tipp heute: Warte auf die Bestätigung des Ausbruchs. TG1 0.02390, TG2 0.02396, TG3 0.02430.
$GWEI
{future}(GWEIUSDT)
#BrentDrops1.87% #SamsungFalls8.97%DraggingKospiDown3.24% #BitcoinOpenInterestFallsToTwoMonthLow
$GWEI drückt 0.02373 nach einem starken Ausbruch. Unterstützung: 0.02342, dann 0.02315. Widerstand: 0.02390, 0.02396. Kurzfristiges Bias bleibt bullisch über der Unterstützung. Die langfristige Struktur verbessert sich. Pro-Tipp heute: Warte auf die Bestätigung des Ausbruchs. TG1 0.02390, TG2 0.02396, TG3 0.02430.
$GWEI
#BrentDrops1.87% #SamsungFalls8.97%DraggingKospiDown3.24% #BitcoinOpenInterestFallsToTwoMonthLow
$GWEI
#BrentDrops1.87% #SamsungFalls8.97%DraggingKospiDown3.24% #BitcoinOpenInterestFallsToTwoMonthLow
320
·
--
Bullisch
Verifiziert
Spät in der Nacht fand ich mich dabei, aus reiner Gewohnheit durch Charts zu scrollen, als Dusk mich stoppte. Etwa $0,075, eine Marktkapitalisierung in der Nähe von 38 Millionen, ein moderater Anstieg an dem Tag. Immer noch mehr als 90 % unter dem Hoch von 2021. Es fühlte sich einfach vertraut an – diese Art ruhiger Preisbewegungen, die man sieht, wenn ein Projekt seit Jahren aufgebaut wird, Anfang 2025 endlich Mainnet-Live ging und der Markt es immer noch so behandelt, als hätte das eigentliche Kapitel noch nicht begonnen.
Die Grundidee ergibt Sinn. Öffentliche Chains stellen alles offen zur Schau. Reguliertes Finanzwesen kann nicht so funktionieren. Dusks vertrauliche Verträge und das Zero-Knowledge-Setup sind so ausgelegt, dass Institutionen Wertpapiere ausgeben und abwickeln können, ohne jede Position öffentlich zu broadcasten. Dieses Problem ist legitim.
Was ich immer wieder im Kopf hin- und herwälze, ist die Lücke zwischen dieser Geschichte und den Zahlen vor Ort. On-Chain-Aktivität und TVL sind gegenüber dem institutionellen Pitch ziemlich gedämpft geblieben. DuskEVM auf Testnet und der NPEX-Link sind nachvollziehbare Schritte, aber die Art von Volumen, die das Ganze tatsächlich beweisen würde, ist bisher noch dünn.
Die Angebotsseite wirkt im Vergleich zu vielen anderen Tokens sauberer. Frühes Vesten ist schon lange abgeschlossen. Der Rest der Emissionen rieselt über Jahrzehnte für Staking Rewards aus – vorhersehbar, aber dennoch verwässernd, solange die Nutzung noch gering bleibt. Die Leute, die möglicherweise die Privacy-Funktionen nutzen würden, müssen den Token nicht in großer Menge halten. Die Inhaber sind aktuell diejenigen, die das Risiko tragen.
Vielleicht ist der Markt einfach geduldig und wartet auf echten Abwicklungs-Flow. Oder vielleicht liest er korrekt ab, wie lange solche Dinge normalerweise dauern. Wie auch immer: Diese Distanz zwischen der Erzählung und dem, was tatsächlich sichtbar ist, ist immer noch der Teil, der bei mir hängen bleibt.
#dusk $DUSK @Dusk_Foundation
{spot}(DUSKUSDT)
Spät in der Nacht fand ich mich dabei, aus reiner Gewohnheit durch Charts zu scrollen, als Dusk mich stoppte. Etwa $0,075, eine Marktkapitalisierung in der Nähe von 38 Millionen, ein moderater Anstieg an dem Tag. Immer noch mehr als 90 % unter dem Hoch von 2021. Es fühlte sich einfach vertraut an – diese Art ruhiger Preisbewegungen, die man sieht, wenn ein Projekt seit Jahren aufgebaut wird, Anfang 2025 endlich Mainnet-Live ging und der Markt es immer noch so behandelt, als hätte das eigentliche Kapitel noch nicht begonnen.
Die Grundidee ergibt Sinn. Öffentliche Chains stellen alles offen zur Schau. Reguliertes Finanzwesen kann nicht so funktionieren. Dusks vertrauliche Verträge und das Zero-Knowledge-Setup sind so ausgelegt, dass Institutionen Wertpapiere ausgeben und abwickeln können, ohne jede Position öffentlich zu broadcasten. Dieses Problem ist legitim.
Was ich immer wieder im Kopf hin- und herwälze, ist die Lücke zwischen dieser Geschichte und den Zahlen vor Ort. On-Chain-Aktivität und TVL sind gegenüber dem institutionellen Pitch ziemlich gedämpft geblieben. DuskEVM auf Testnet und der NPEX-Link sind nachvollziehbare Schritte, aber die Art von Volumen, die das Ganze tatsächlich beweisen würde, ist bisher noch dünn.
Die Angebotsseite wirkt im Vergleich zu vielen anderen Tokens sauberer. Frühes Vesten ist schon lange abgeschlossen. Der Rest der Emissionen rieselt über Jahrzehnte für Staking Rewards aus – vorhersehbar, aber dennoch verwässernd, solange die Nutzung noch gering bleibt. Die Leute, die möglicherweise die Privacy-Funktionen nutzen würden, müssen den Token nicht in großer Menge halten. Die Inhaber sind aktuell diejenigen, die das Risiko tragen.
Vielleicht ist der Markt einfach geduldig und wartet auf echten Abwicklungs-Flow. Oder vielleicht liest er korrekt ab, wie lange solche Dinge normalerweise dauern. Wie auch immer: Diese Distanz zwischen der Erzählung und dem, was tatsächlich sichtbar ist, ist immer noch der Teil, der bei mir hängen bleibt.
#dusk $DUSK @Dusk
Die Grundidee ergibt Sinn. Öffentliche Chains stellen alles offen zur Schau. Reguliertes Finanzwesen kann nicht so funktionieren. Dusks vertrauliche Verträge und das Zero-Knowledge-Setup sind so ausgelegt, dass Institutionen Wertpapiere ausgeben und abwickeln können, ohne jede Position öffentlich zu broadcasten. Dieses Problem ist legitim.
Was ich immer wieder im Kopf hin- und herwälze, ist die Lücke zwischen dieser Geschichte und den Zahlen vor Ort. On-Chain-Aktivität und TVL sind gegenüber dem institutionellen Pitch ziemlich gedämpft geblieben. DuskEVM auf Testnet und der NPEX-Link sind nachvollziehbare Schritte, aber die Art von Volumen, die das Ganze tatsächlich beweisen würde, ist bisher noch dünn.
Die Angebotsseite wirkt im Vergleich zu vielen anderen Tokens sauberer. Frühes Vesten ist schon lange abgeschlossen. Der Rest der Emissionen rieselt über Jahrzehnte für Staking Rewards aus – vorhersehbar, aber dennoch verwässernd, solange die Nutzung noch gering bleibt. Die Leute, die möglicherweise die Privacy-Funktionen nutzen würden, müssen den Token nicht in großer Menge halten. Die Inhaber sind aktuell diejenigen, die das Risiko tragen.
Vielleicht ist der Markt einfach geduldig und wartet auf echten Abwicklungs-Flow. Oder vielleicht liest er korrekt ab, wie lange solche Dinge normalerweise dauern. Wie auch immer: Diese Distanz zwischen der Erzählung und dem, was tatsächlich sichtbar ist, ist immer noch der Teil, der bei mir hängen bleibt.
#dusk $DUSK @Dusk
6
5
1.1k
·
--
Bullisch
Verifiziert
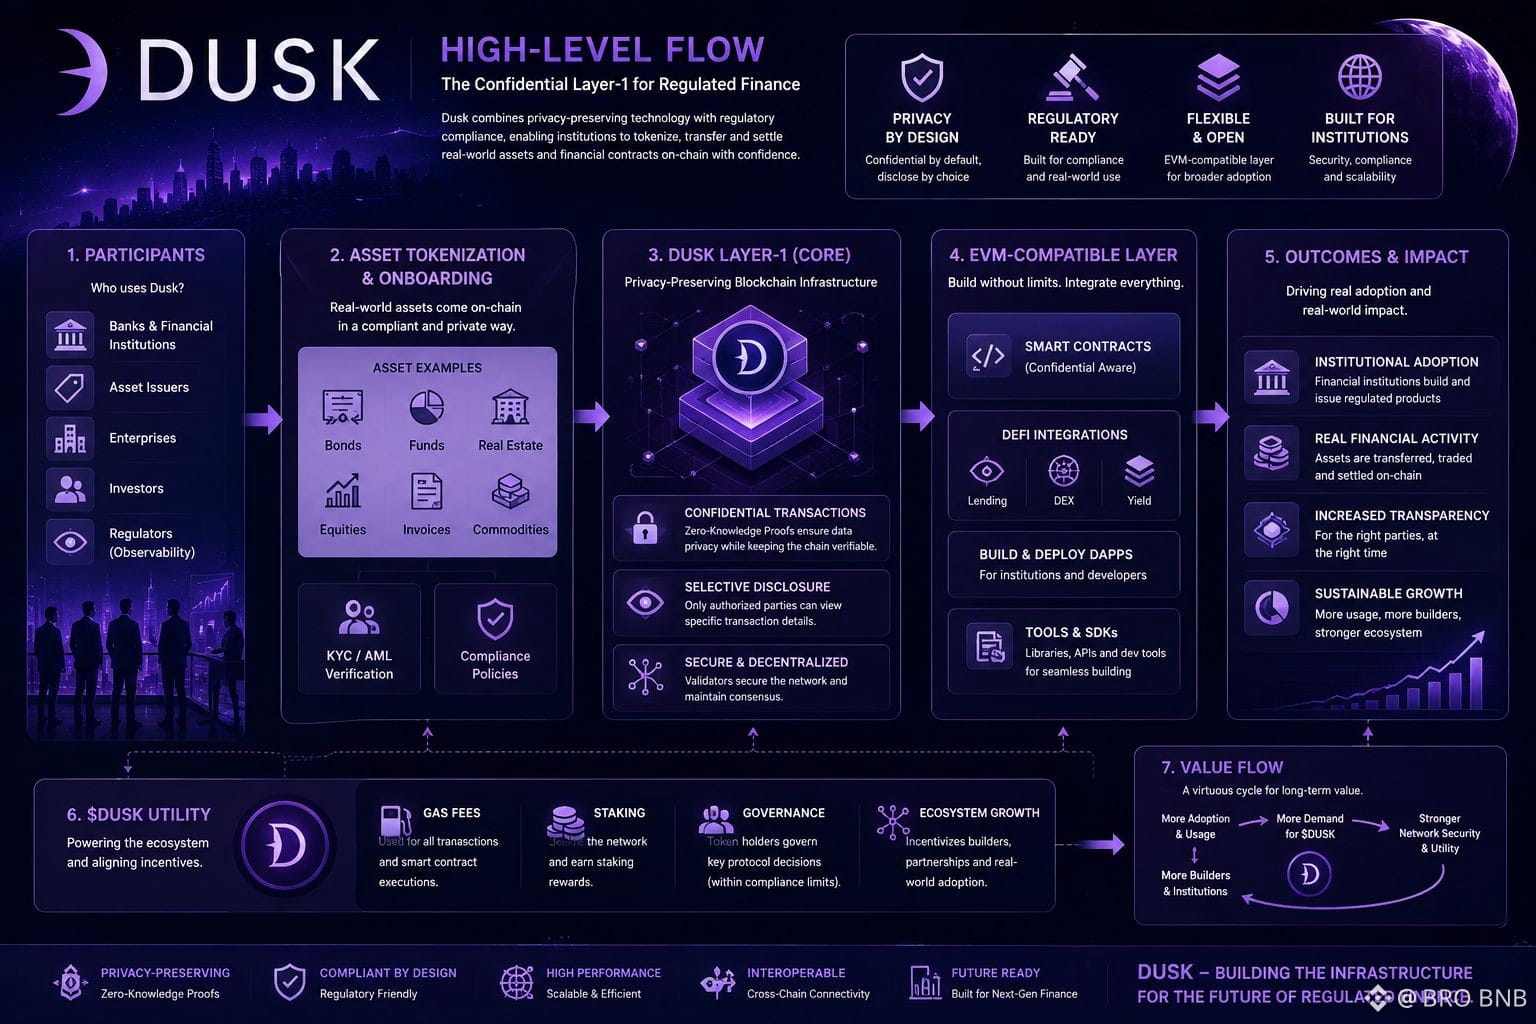
Letzte Woche ertappte ich mich dabei, dass ich länger als gewöhnlich auf den Chart von Dusk starrte. Nicht weil etwas Dramatisches passiert wäre – es gab keinen starken Ausreißer – sondern wegen genau dieser gleichmäßigen, volumenarmen Seitwärtsphase, die bisher den größten Teil des Jahres 2026 geprägt hat.
Die These des Projekts ist nach wie vor klar: Eine Layer-1, die für vertrauliche Finanzverträge und regulierte Asset-Tokenisierung gebaut ist. Mainnet ist seit Januar 2025 live. Der technische Stack (datenschutzfreundliche Transaktionen, selektive Offenlegung und zusätzlich die neue EVM-kompatible Layer) fügt sich zumindest auf dem Papier zusammen. Partnerschaften und Produktarbeit laufen weiterhin.
Der Markt erzählt jedoch eine andere Geschichte. Der Preis liegt bei etwa 0,073–0,074 US-Dollar, die Marktkapitalisierung steckt in der Größenordnung von rund 30 bis 40 Millionen US-Dollar, und das tägliche Handelsvolumen erreicht selten mehr als ein paar Millionen US-Dollar. Nach dem Launch gab es zwar Aktivitäten rund um Staking und Bridging, aber eine anhaltende On-Chain-Nutzung und TVL sind bislang begrenzt geblieben. Der Token liegt weiterhin deutlich unter seinem vorherigen Zyklus-Hoch.
Die Supply ist relativ unkompliziert. Frühe Zuteilungen sind vor einiger Zeit ausgelaufen. Die laufenden Staking-Emissionen gehen zwar weiter, aber mit abnehmender Rate – sie üben über Jahre hinweg einen allmählichen Druck aus. Token-Inhaber absorbieren diese Inflation weiterhin, während diejenigen, für die das Protokoll tatsächlich gedacht ist – Emittenten und Institutionen – nur dann profitieren, wenn auch echte finanzielle Aktivität sichtbar wird.
Die Utility ist vorhanden (Gas, Staking, Governance innerhalb von Compliance-Grenzen), aber sie hat sich bisher noch nicht in eine starke Nachfrage übersetzt. Die offene Frage ist, ob der Markt weiterhin vor allem die Story über Privacy und Compliance einpreist oder ob messbare Adoption die Lücke irgendwann schließen wird. Dieser Teil ist bislang noch ungeklärt.
#dusk $DUSK @Dusk_Foundation
{spot}(DUSKUSDT)
Letzte Woche ertappte ich mich dabei, dass ich länger als gewöhnlich auf den Chart von Dusk starrte. Nicht weil etwas Dramatisches passiert wäre – es gab keinen starken Ausreißer – sondern wegen genau dieser gleichmäßigen, volumenarmen Seitwärtsphase, die bisher den größten Teil des Jahres 2026 geprägt hat.
Die These des Projekts ist nach wie vor klar: Eine Layer-1, die für vertrauliche Finanzverträge und regulierte Asset-Tokenisierung gebaut ist. Mainnet ist seit Januar 2025 live. Der technische Stack (datenschutzfreundliche Transaktionen, selektive Offenlegung und zusätzlich die neue EVM-kompatible Layer) fügt sich zumindest auf dem Papier zusammen. Partnerschaften und Produktarbeit laufen weiterhin.
Der Markt erzählt jedoch eine andere Geschichte. Der Preis liegt bei etwa 0,073–0,074 US-Dollar, die Marktkapitalisierung steckt in der Größenordnung von rund 30 bis 40 Millionen US-Dollar, und das tägliche Handelsvolumen erreicht selten mehr als ein paar Millionen US-Dollar. Nach dem Launch gab es zwar Aktivitäten rund um Staking und Bridging, aber eine anhaltende On-Chain-Nutzung und TVL sind bislang begrenzt geblieben. Der Token liegt weiterhin deutlich unter seinem vorherigen Zyklus-Hoch.
Die Supply ist relativ unkompliziert. Frühe Zuteilungen sind vor einiger Zeit ausgelaufen. Die laufenden Staking-Emissionen gehen zwar weiter, aber mit abnehmender Rate – sie üben über Jahre hinweg einen allmählichen Druck aus. Token-Inhaber absorbieren diese Inflation weiterhin, während diejenigen, für die das Protokoll tatsächlich gedacht ist – Emittenten und Institutionen – nur dann profitieren, wenn auch echte finanzielle Aktivität sichtbar wird.
Die Utility ist vorhanden (Gas, Staking, Governance innerhalb von Compliance-Grenzen), aber sie hat sich bisher noch nicht in eine starke Nachfrage übersetzt. Die offene Frage ist, ob der Markt weiterhin vor allem die Story über Privacy und Compliance einpreist oder ob messbare Adoption die Lücke irgendwann schließen wird. Dieser Teil ist bislang noch ungeklärt.
#dusk $DUSK @Dusk
Die These des Projekts ist nach wie vor klar: Eine Layer-1, die für vertrauliche Finanzverträge und regulierte Asset-Tokenisierung gebaut ist. Mainnet ist seit Januar 2025 live. Der technische Stack (datenschutzfreundliche Transaktionen, selektive Offenlegung und zusätzlich die neue EVM-kompatible Layer) fügt sich zumindest auf dem Papier zusammen. Partnerschaften und Produktarbeit laufen weiterhin.
Der Markt erzählt jedoch eine andere Geschichte. Der Preis liegt bei etwa 0,073–0,074 US-Dollar, die Marktkapitalisierung steckt in der Größenordnung von rund 30 bis 40 Millionen US-Dollar, und das tägliche Handelsvolumen erreicht selten mehr als ein paar Millionen US-Dollar. Nach dem Launch gab es zwar Aktivitäten rund um Staking und Bridging, aber eine anhaltende On-Chain-Nutzung und TVL sind bislang begrenzt geblieben. Der Token liegt weiterhin deutlich unter seinem vorherigen Zyklus-Hoch.
Die Supply ist relativ unkompliziert. Frühe Zuteilungen sind vor einiger Zeit ausgelaufen. Die laufenden Staking-Emissionen gehen zwar weiter, aber mit abnehmender Rate – sie üben über Jahre hinweg einen allmählichen Druck aus. Token-Inhaber absorbieren diese Inflation weiterhin, während diejenigen, für die das Protokoll tatsächlich gedacht ist – Emittenten und Institutionen – nur dann profitieren, wenn auch echte finanzielle Aktivität sichtbar wird.
Die Utility ist vorhanden (Gas, Staking, Governance innerhalb von Compliance-Grenzen), aber sie hat sich bisher noch nicht in eine starke Nachfrage übersetzt. Die offene Frage ist, ob der Markt weiterhin vor allem die Story über Privacy und Compliance einpreist oder ob messbare Adoption die Lücke irgendwann schließen wird. Dieser Teil ist bislang noch ungeklärt.
#dusk $DUSK @Dusk
6
5
1.7k
·
--
Bullisch
Verifiziert
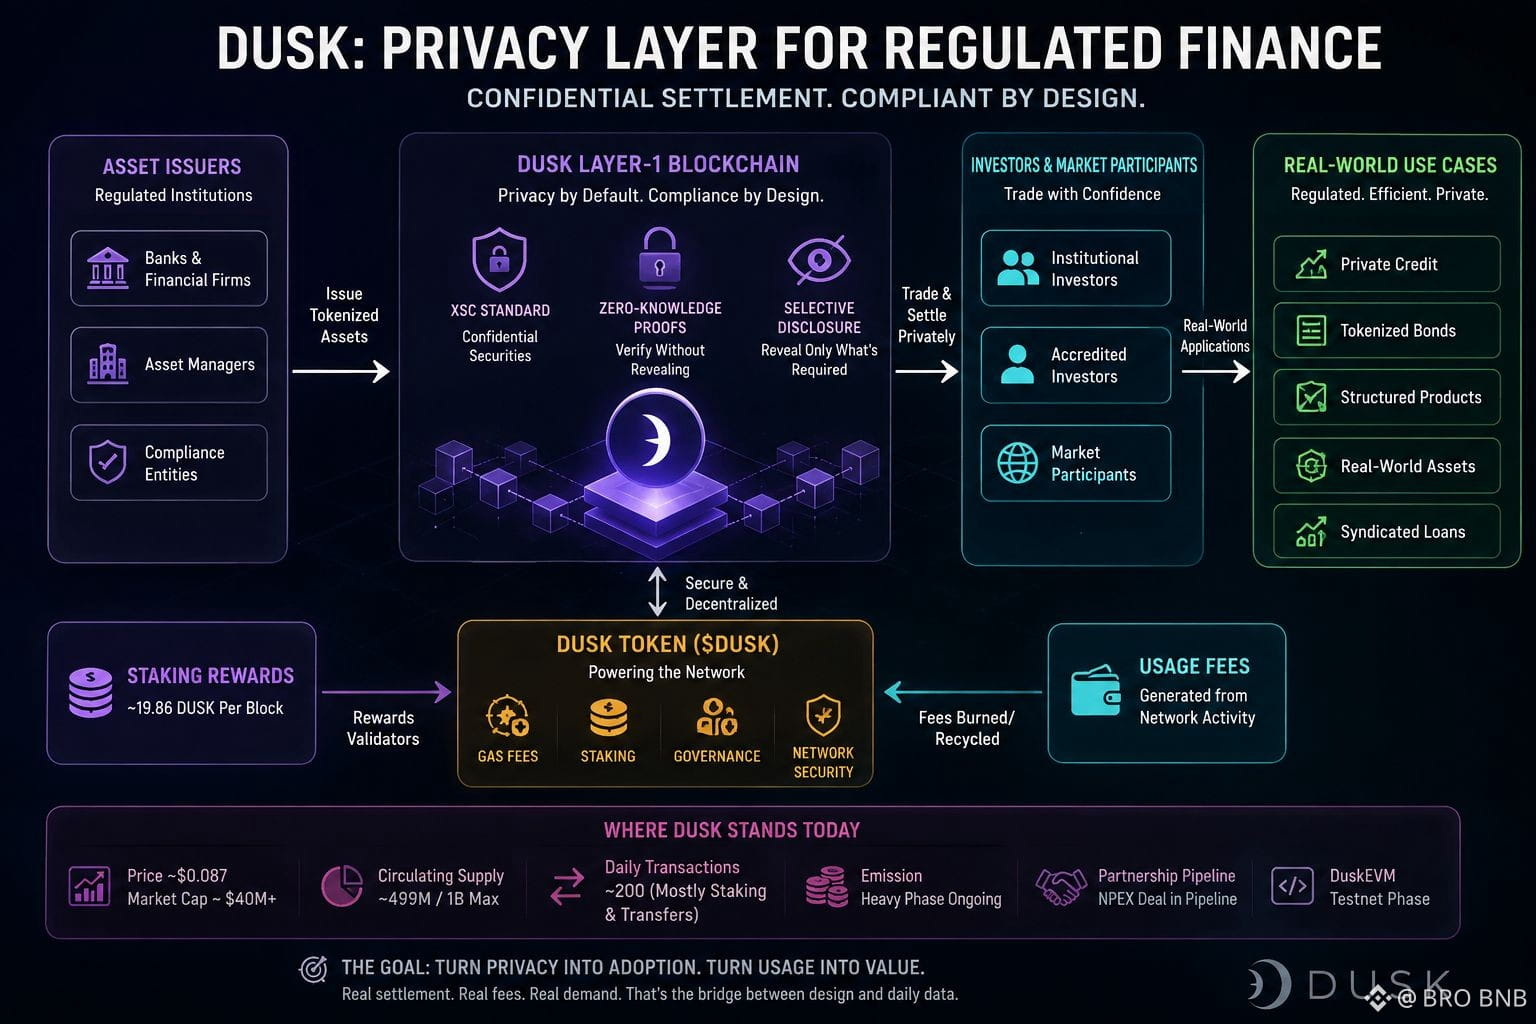
Gestern habe ich den Dusk-Explorer wieder geöffnet. Das Token lag bei rund 0,087 US-Dollar, die Marktkapitalisierung irgendwo im mittleren Bereich von 40 Millionen. Die täglichen Transaktionen lagen immer noch knapp über 200—größtenteils Staking und die üblichen kleinen Transfers. Dieses ruhige On-Chain-Bild neben all dem Gerede über vertrauliche Wertpapiere hat mich innehalten und nachdenken lassen.
Das Ganze ist als Layer-1 für regulierte Finanzen aufgebaut. Der XSC-Standard ermöglicht es, dass Assets mit Privatsphäre und selektiver Offenlegung abgerechnet werden. Der Zero-Knowledge-Ansatz versucht tatsächlich, ein echtes Problem zu lösen, in das Institutionen geraten. Ganz fair. Aber im Moment scheint der Markt viel stärker an der Story interessiert zu sein als daran, was sich im Tagesgeschäft wirklich abspielt. Die umlaufende Menge liegt bei etwa 499 Millionen von einer Milliarde maximal. Frühzeitiges Vesting ist bereits vor Jahren abgeschlossen; übrig ist der lange Emissionsplan, der sich immer noch in seiner stärksten Phase befindet: ungefähr 19,86 DUSK pro Block für Staking-Rewards.
Institutionen, die möglicherweise irgendwann die Vertraulichkeitsfunktionen nutzen, brauchen vor allem Gas und die Settlement-Ebene. Token-Inhaber sind diejenigen, die die Inflation tragen und den damit verbundenen Verkaufsdruck, falls er kommt. Die bisher eingesammelten Gebühren sind immer noch winzig. Die NPEX-Partnerschaft deutet auf eine mögliche Pipeline regulierter Assets im Bereich von mehreren Hundert Millionen Euro hin—doch das hat sich in wiederholten On-Chain-Volumina bislang nicht klar gezeigt. DuskEVM ist noch im Testnet und wartet darauf, mehr Builder hereinzulassen.
Vielleicht preist der Markt diese zukünftige Verschiebung bereits ein. Oder vielleicht bewertet er derzeit einfach nur die regulatorische Positionierung. Der entscheidende Test wird sein, ob tatsächliche Settlement-Aktivität beginnt, bedeutende Gebühren zu erzeugen, die die Emissionen auffangen können. Solange diese Zahlen nicht in Bewegung kommen, ist die Lücke zwischen Design und den täglichen Daten der Teil, der weiterhin am interessantesten bleibt.
#dusk $DUSK @Dusk_Foundation
{spot}(DUSKUSDT)
Gestern habe ich den Dusk-Explorer wieder geöffnet. Das Token lag bei rund 0,087 US-Dollar, die Marktkapitalisierung irgendwo im mittleren Bereich von 40 Millionen. Die täglichen Transaktionen lagen immer noch knapp über 200—größtenteils Staking und die üblichen kleinen Transfers. Dieses ruhige On-Chain-Bild neben all dem Gerede über vertrauliche Wertpapiere hat mich innehalten und nachdenken lassen.
Das Ganze ist als Layer-1 für regulierte Finanzen aufgebaut. Der XSC-Standard ermöglicht es, dass Assets mit Privatsphäre und selektiver Offenlegung abgerechnet werden. Der Zero-Knowledge-Ansatz versucht tatsächlich, ein echtes Problem zu lösen, in das Institutionen geraten. Ganz fair. Aber im Moment scheint der Markt viel stärker an der Story interessiert zu sein als daran, was sich im Tagesgeschäft wirklich abspielt. Die umlaufende Menge liegt bei etwa 499 Millionen von einer Milliarde maximal. Frühzeitiges Vesting ist bereits vor Jahren abgeschlossen; übrig ist der lange Emissionsplan, der sich immer noch in seiner stärksten Phase befindet: ungefähr 19,86 DUSK pro Block für Staking-Rewards.
Institutionen, die möglicherweise irgendwann die Vertraulichkeitsfunktionen nutzen, brauchen vor allem Gas und die Settlement-Ebene. Token-Inhaber sind diejenigen, die die Inflation tragen und den damit verbundenen Verkaufsdruck, falls er kommt. Die bisher eingesammelten Gebühren sind immer noch winzig. Die NPEX-Partnerschaft deutet auf eine mögliche Pipeline regulierter Assets im Bereich von mehreren Hundert Millionen Euro hin—doch das hat sich in wiederholten On-Chain-Volumina bislang nicht klar gezeigt. DuskEVM ist noch im Testnet und wartet darauf, mehr Builder hereinzulassen.
Vielleicht preist der Markt diese zukünftige Verschiebung bereits ein. Oder vielleicht bewertet er derzeit einfach nur die regulatorische Positionierung. Der entscheidende Test wird sein, ob tatsächliche Settlement-Aktivität beginnt, bedeutende Gebühren zu erzeugen, die die Emissionen auffangen können. Solange diese Zahlen nicht in Bewegung kommen, ist die Lücke zwischen Design und den täglichen Daten der Teil, der weiterhin am interessantesten bleibt.
#dusk $DUSK @Dusk
Das Ganze ist als Layer-1 für regulierte Finanzen aufgebaut. Der XSC-Standard ermöglicht es, dass Assets mit Privatsphäre und selektiver Offenlegung abgerechnet werden. Der Zero-Knowledge-Ansatz versucht tatsächlich, ein echtes Problem zu lösen, in das Institutionen geraten. Ganz fair. Aber im Moment scheint der Markt viel stärker an der Story interessiert zu sein als daran, was sich im Tagesgeschäft wirklich abspielt. Die umlaufende Menge liegt bei etwa 499 Millionen von einer Milliarde maximal. Frühzeitiges Vesting ist bereits vor Jahren abgeschlossen; übrig ist der lange Emissionsplan, der sich immer noch in seiner stärksten Phase befindet: ungefähr 19,86 DUSK pro Block für Staking-Rewards.
Institutionen, die möglicherweise irgendwann die Vertraulichkeitsfunktionen nutzen, brauchen vor allem Gas und die Settlement-Ebene. Token-Inhaber sind diejenigen, die die Inflation tragen und den damit verbundenen Verkaufsdruck, falls er kommt. Die bisher eingesammelten Gebühren sind immer noch winzig. Die NPEX-Partnerschaft deutet auf eine mögliche Pipeline regulierter Assets im Bereich von mehreren Hundert Millionen Euro hin—doch das hat sich in wiederholten On-Chain-Volumina bislang nicht klar gezeigt. DuskEVM ist noch im Testnet und wartet darauf, mehr Builder hereinzulassen.
Vielleicht preist der Markt diese zukünftige Verschiebung bereits ein. Oder vielleicht bewertet er derzeit einfach nur die regulatorische Positionierung. Der entscheidende Test wird sein, ob tatsächliche Settlement-Aktivität beginnt, bedeutende Gebühren zu erzeugen, die die Emissionen auffangen können. Solange diese Zahlen nicht in Bewegung kommen, ist die Lücke zwischen Design und den täglichen Daten der Teil, der weiterhin am interessantesten bleibt.
#dusk $DUSK @Dusk
8
8
4.3k
·
--
Bullisch
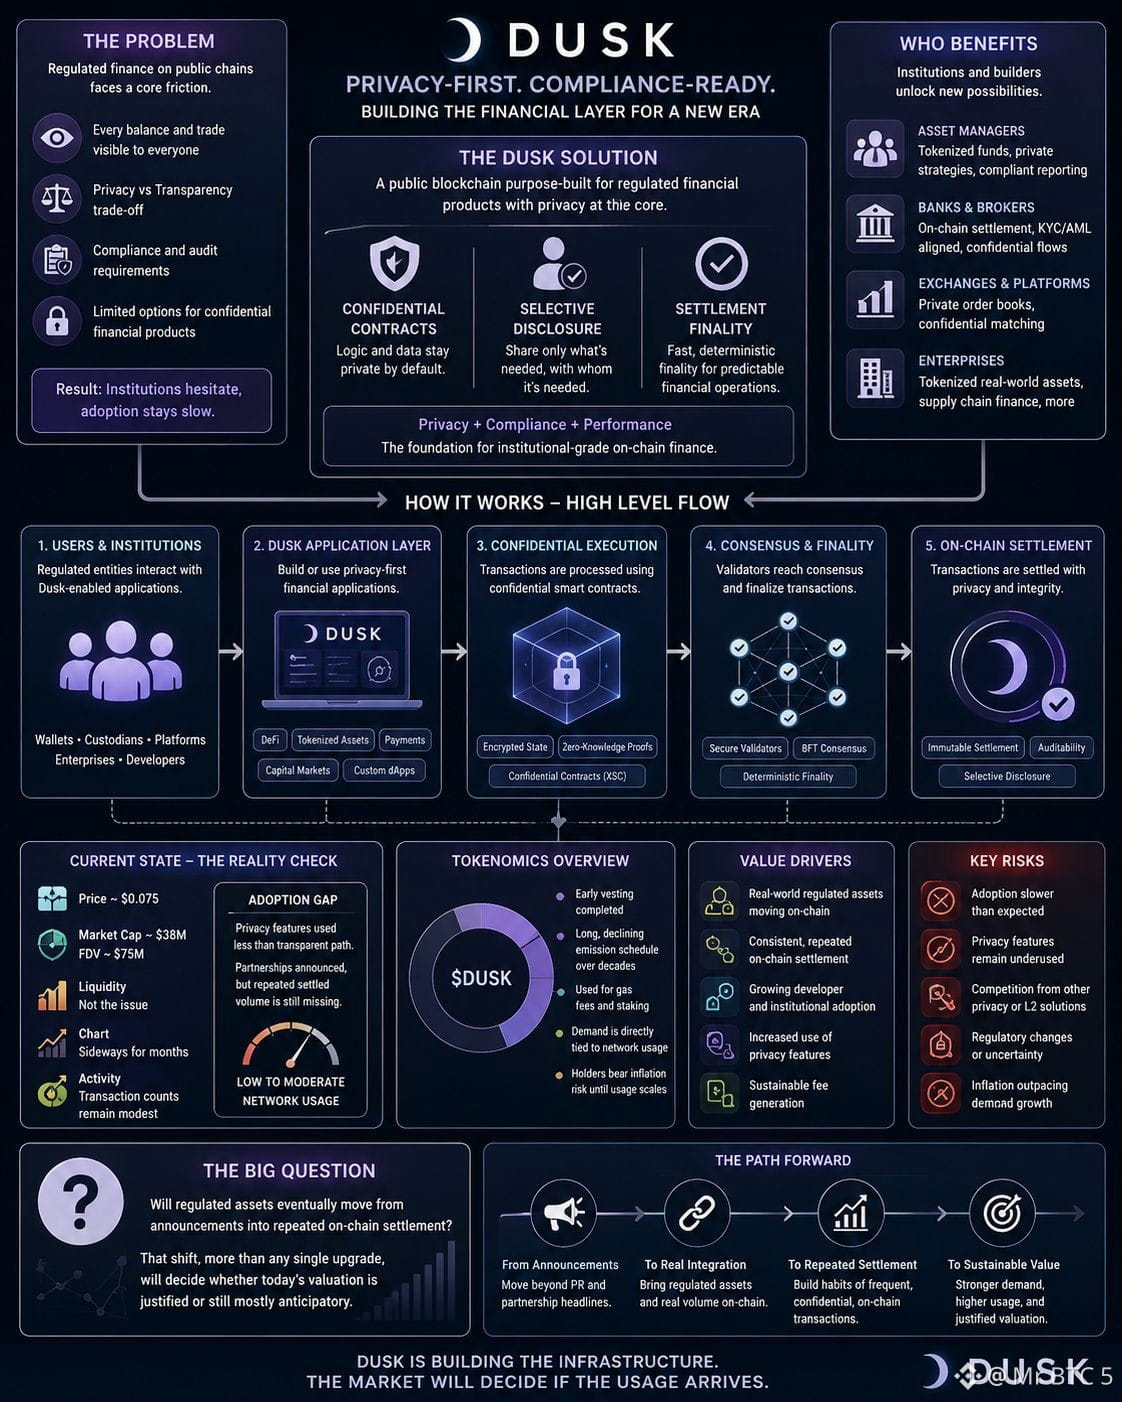
Spät in der Nacht hatte ich ein paar Explorer-Tabs offen und saß einfach da und habe eine Weile die Zahlen betrachtet. Dämmerung ist inzwischen lange genug live, dass man erwarten würde, dass der finanzielle Use-Case mittlerweile klarere Lebenszeichen zeigt. Stattdessen wirkt die Kette immer noch ruhig.
Der Preis liegt bei ungefähr 0,075 $, die Marktkapitalisierung bei rund 38 Millionen, die vollständig verwässerte Bewertung bei näherungsweise 75 Millionen. Liquidität ist nicht das Problem, aber der Chart ist seit Monaten größtenteils seitwärts gelaufen. Was auch immer nach dem Mainnet-Start an Aufschwung dabei gewesen ist, ist weitgehend wieder abgeflaut.
Auf dem Papier ist das Protokoll für einen echten Reibungspunkt gebaut: regulierte Finanzprodukte auf einer öffentlichen Kette laufen zu lassen, ohne jede Saldo- und Handelsbewegung offenlegen zu müssen. Vertrauliche Verträge, selektive Offenlegung, endgültige Abwicklung — das ist ein sauberes Design für diese institutionelle Lücke.
Was sich jedoch noch unausgereift anfühlt, ist der Sprung von der Konzeption hin zur tatsächlichen täglichen Nutzung. Die Transaktionszahlen bleiben bescheiden. Die Datenschutzfunktionen, die eigentlich der Kern sein sollen, werden weniger genutzt als der transparente Weg. Große Partnermodelle werden zwar genannt, doch die Art von wiederholt abgewickeltem Volumen, die tatsächlich zu konsistenten Gebühren führen würde, ist bislang noch nicht in der gewünschten Form aufgekommen.
Die Token-Versorgung ist ziemlich unkompliziert. Die frühe Vesting-Phase ist vor Jahren abgeschlossen. Übrig bleibt ein langer, rückläufiger Emissionsplan, der sich über Jahrzehnte erstreckt. Der Token macht im Wesentlichen nur Gas und Staking, daher hängt die Nachfrage davon ab, ob die Netzwerknutzung wächst oder nicht. Die Inhaber tragen dabei das Inflationsrisiko, während die Nutzung noch versucht, sich zu entwickeln.
Ich komme immer wieder auf dieselbe Frage zurück: Werden die regulierten Vermögenswerte irgendwann von Ankündigungen hin zu wiederholter On-Chain-Abwicklung wechseln? Dieser Wandel, mehr als irgendein einzelnes Upgrade, wird entscheiden, ob die aktuelle Bewertung gerechtfertigt ist oder größtenteils noch auf Erwartung beruht.
#dusk $DUSK @Dusk_Foundation
$SAMSUNG $KORU
{future}(KORUUSDT)
{future}(SAMSUNGUSDT)
Spät in der Nacht hatte ich ein paar Explorer-Tabs offen und saß einfach da und habe eine Weile die Zahlen betrachtet. Dämmerung ist inzwischen lange genug live, dass man erwarten würde, dass der finanzielle Use-Case mittlerweile klarere Lebenszeichen zeigt. Stattdessen wirkt die Kette immer noch ruhig.
Der Preis liegt bei ungefähr 0,075 $, die Marktkapitalisierung bei rund 38 Millionen, die vollständig verwässerte Bewertung bei näherungsweise 75 Millionen. Liquidität ist nicht das Problem, aber der Chart ist seit Monaten größtenteils seitwärts gelaufen. Was auch immer nach dem Mainnet-Start an Aufschwung dabei gewesen ist, ist weitgehend wieder abgeflaut.
Auf dem Papier ist das Protokoll für einen echten Reibungspunkt gebaut: regulierte Finanzprodukte auf einer öffentlichen Kette laufen zu lassen, ohne jede Saldo- und Handelsbewegung offenlegen zu müssen. Vertrauliche Verträge, selektive Offenlegung, endgültige Abwicklung — das ist ein sauberes Design für diese institutionelle Lücke.
Was sich jedoch noch unausgereift anfühlt, ist der Sprung von der Konzeption hin zur tatsächlichen täglichen Nutzung. Die Transaktionszahlen bleiben bescheiden. Die Datenschutzfunktionen, die eigentlich der Kern sein sollen, werden weniger genutzt als der transparente Weg. Große Partnermodelle werden zwar genannt, doch die Art von wiederholt abgewickeltem Volumen, die tatsächlich zu konsistenten Gebühren führen würde, ist bislang noch nicht in der gewünschten Form aufgekommen.
Die Token-Versorgung ist ziemlich unkompliziert. Die frühe Vesting-Phase ist vor Jahren abgeschlossen. Übrig bleibt ein langer, rückläufiger Emissionsplan, der sich über Jahrzehnte erstreckt. Der Token macht im Wesentlichen nur Gas und Staking, daher hängt die Nachfrage davon ab, ob die Netzwerknutzung wächst oder nicht. Die Inhaber tragen dabei das Inflationsrisiko, während die Nutzung noch versucht, sich zu entwickeln.
Ich komme immer wieder auf dieselbe Frage zurück: Werden die regulierten Vermögenswerte irgendwann von Ankündigungen hin zu wiederholter On-Chain-Abwicklung wechseln? Dieser Wandel, mehr als irgendein einzelnes Upgrade, wird entscheiden, ob die aktuelle Bewertung gerechtfertigt ist oder größtenteils noch auf Erwartung beruht.
#dusk $DUSK @Dusk
$SAMSUNG $KORU
Der Preis liegt bei ungefähr 0,075 $, die Marktkapitalisierung bei rund 38 Millionen, die vollständig verwässerte Bewertung bei näherungsweise 75 Millionen. Liquidität ist nicht das Problem, aber der Chart ist seit Monaten größtenteils seitwärts gelaufen. Was auch immer nach dem Mainnet-Start an Aufschwung dabei gewesen ist, ist weitgehend wieder abgeflaut.
Auf dem Papier ist das Protokoll für einen echten Reibungspunkt gebaut: regulierte Finanzprodukte auf einer öffentlichen Kette laufen zu lassen, ohne jede Saldo- und Handelsbewegung offenlegen zu müssen. Vertrauliche Verträge, selektive Offenlegung, endgültige Abwicklung — das ist ein sauberes Design für diese institutionelle Lücke.
Was sich jedoch noch unausgereift anfühlt, ist der Sprung von der Konzeption hin zur tatsächlichen täglichen Nutzung. Die Transaktionszahlen bleiben bescheiden. Die Datenschutzfunktionen, die eigentlich der Kern sein sollen, werden weniger genutzt als der transparente Weg. Große Partnermodelle werden zwar genannt, doch die Art von wiederholt abgewickeltem Volumen, die tatsächlich zu konsistenten Gebühren führen würde, ist bislang noch nicht in der gewünschten Form aufgekommen.
Die Token-Versorgung ist ziemlich unkompliziert. Die frühe Vesting-Phase ist vor Jahren abgeschlossen. Übrig bleibt ein langer, rückläufiger Emissionsplan, der sich über Jahrzehnte erstreckt. Der Token macht im Wesentlichen nur Gas und Staking, daher hängt die Nachfrage davon ab, ob die Netzwerknutzung wächst oder nicht. Die Inhaber tragen dabei das Inflationsrisiko, während die Nutzung noch versucht, sich zu entwickeln.
Ich komme immer wieder auf dieselbe Frage zurück: Werden die regulierten Vermögenswerte irgendwann von Ankündigungen hin zu wiederholter On-Chain-Abwicklung wechseln? Dieser Wandel, mehr als irgendein einzelnes Upgrade, wird entscheiden, ob die aktuelle Bewertung gerechtfertigt ist oder größtenteils noch auf Erwartung beruht.
#dusk $DUSK @Dusk
$SAMSUNG $KORU
7
6
238
·
--
Bullisch
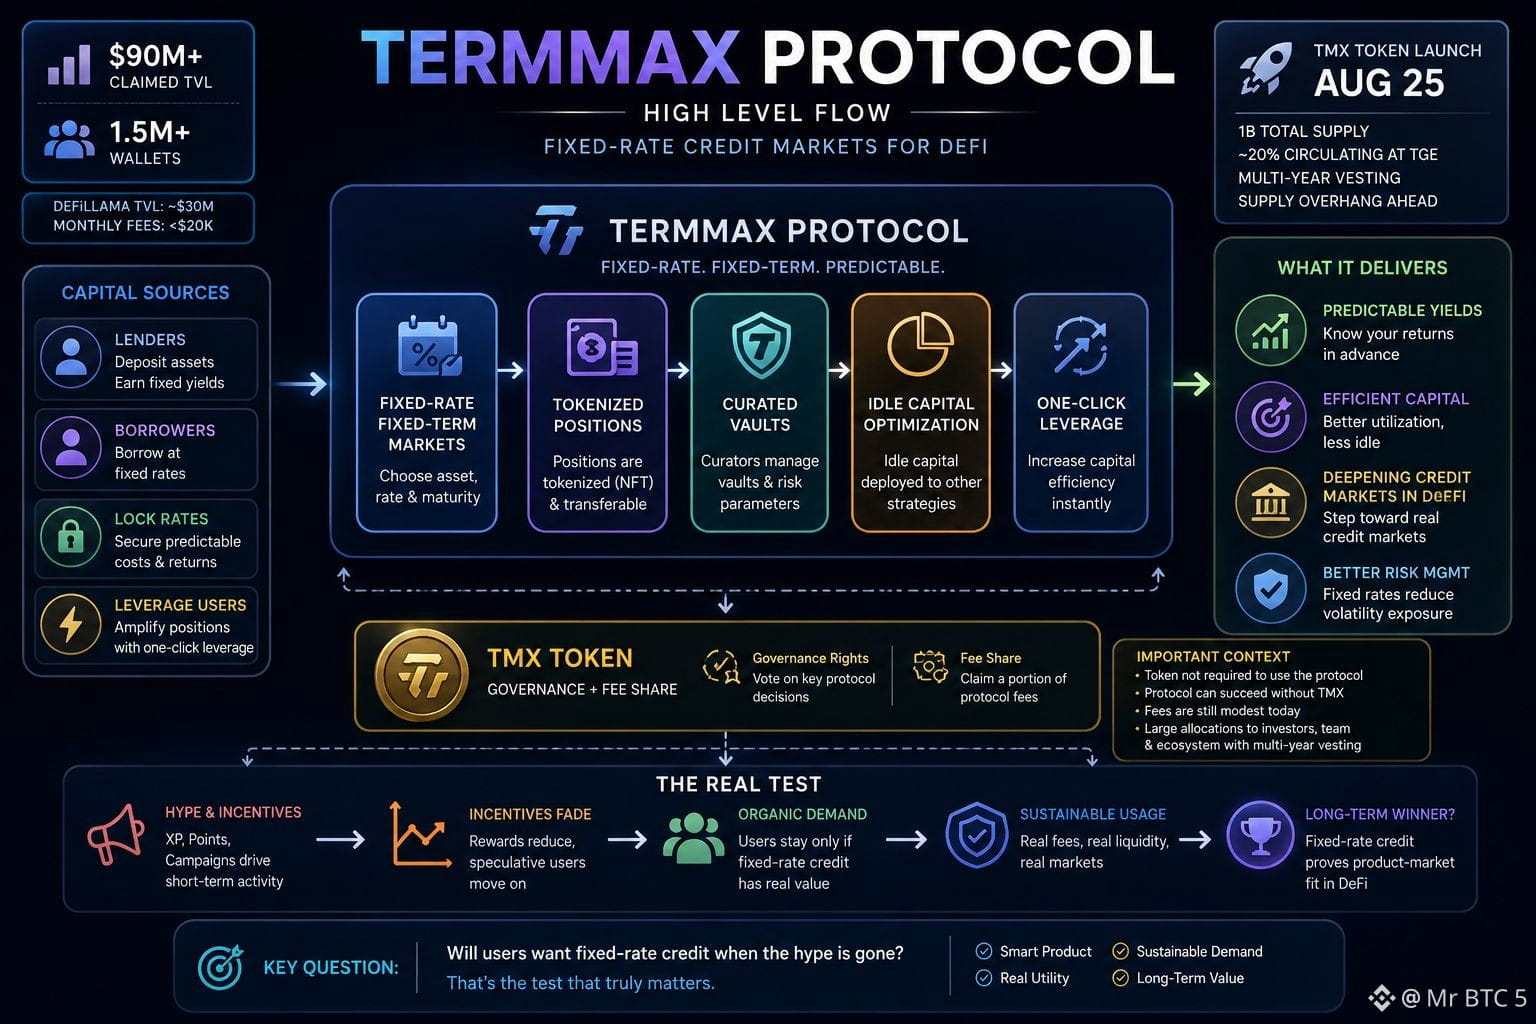
Spät in der Nacht habe ich in den üblichen Dashboards herumgestöbert, und die TermMax-Zahlen haben mich wieder eiskalt erwischt. Offizielle Posts preisen weiterhin $90M+ TVL und 1,5 Millionen Wallets. DefiLlama zeigt jedoch eher etwas in der Größenordnung von low-to-mid $30 Millionen, und die monatlichen Gebühren liegen immer noch unter $20k. Diese Lücke hat mich zum Nachgraben gebracht.
Das Protokoll selbst ist tatsächlich ziemlich clever. Feste Zinssätze, feste Laufzeiten für Borrowing und Lending, plus ein paar optionenähnliche Elemente. Positionen werden tokenisiert, sodass man Zinsen und Fälligkeiten im Voraus festlegen kann – etwas, das die Crowd mit variablem Zins so nicht hinbekommt. Kuratoren verwalten die Vaults, ungenutztes Kapital wird anderweitig eingesetzt, und es gibt One-Click-Leverage, falls man das möchte. Feste-Zins-Primitiva fühlen sich wie ein echter Schritt an, um DeFi mehr wie echte Kreditmärkte aussehen zu lassen.
Trotzdem wirkt ein großer Teil der Aktivität in XP- und Points-Kampagnen verpackt. Große Nutzerzahlen neben eher dünnen Gebührenzahlen. Kapital kann im System herumhängen, ohne in jedem Markt wirklich tiefe Liquidität zu erzeugen. Und der Launch des TMX-Tokens ist am 25. August – 1 Milliarde fester Supply, etwa 20% im Umlauf beim TGE. Große Tranchen für Investoren, Team und Ökosystem mit mehrjährigem Vesting, sodass der Supply-Overhang noch eine Weile präsent bleiben wird.
Du kannst das Protokoll nutzen, Renditen und Rewards verdienen und musst den Token nicht unbedingt zum Erfolg brauchen. Token-Inhaber bekommen vor allem Governance-Rechte und einen Anspruch auf Gebühren, die weiterhin ziemlich bescheiden sind. Der echte Test kommt, nachdem der Hype abgeflaut ist – ob die Leute feste-rate Kredite noch wollen, wenn die Anreize abkühlen. Genau das lasse ich immer wieder in meinem Kopf durchlaufen.
#termmax @termmax
$BOME $ACE $ONG
{spot}(ACEUSDT)
{spot}(BOMEUSDT)
{spot}(ONGUSDT)
Spät in der Nacht habe ich in den üblichen Dashboards herumgestöbert, und die TermMax-Zahlen haben mich wieder eiskalt erwischt. Offizielle Posts preisen weiterhin $90M+ TVL und 1,5 Millionen Wallets. DefiLlama zeigt jedoch eher etwas in der Größenordnung von low-to-mid $30 Millionen, und die monatlichen Gebühren liegen immer noch unter $20k. Diese Lücke hat mich zum Nachgraben gebracht.
Das Protokoll selbst ist tatsächlich ziemlich clever. Feste Zinssätze, feste Laufzeiten für Borrowing und Lending, plus ein paar optionenähnliche Elemente. Positionen werden tokenisiert, sodass man Zinsen und Fälligkeiten im Voraus festlegen kann – etwas, das die Crowd mit variablem Zins so nicht hinbekommt. Kuratoren verwalten die Vaults, ungenutztes Kapital wird anderweitig eingesetzt, und es gibt One-Click-Leverage, falls man das möchte. Feste-Zins-Primitiva fühlen sich wie ein echter Schritt an, um DeFi mehr wie echte Kreditmärkte aussehen zu lassen.
Trotzdem wirkt ein großer Teil der Aktivität in XP- und Points-Kampagnen verpackt. Große Nutzerzahlen neben eher dünnen Gebührenzahlen. Kapital kann im System herumhängen, ohne in jedem Markt wirklich tiefe Liquidität zu erzeugen. Und der Launch des TMX-Tokens ist am 25. August – 1 Milliarde fester Supply, etwa 20% im Umlauf beim TGE. Große Tranchen für Investoren, Team und Ökosystem mit mehrjährigem Vesting, sodass der Supply-Overhang noch eine Weile präsent bleiben wird.
Du kannst das Protokoll nutzen, Renditen und Rewards verdienen und musst den Token nicht unbedingt zum Erfolg brauchen. Token-Inhaber bekommen vor allem Governance-Rechte und einen Anspruch auf Gebühren, die weiterhin ziemlich bescheiden sind. Der echte Test kommt, nachdem der Hype abgeflaut ist – ob die Leute feste-rate Kredite noch wollen, wenn die Anreize abkühlen. Genau das lasse ich immer wieder in meinem Kopf durchlaufen.
#termmax @TermMax
$BOME $ACE $ONG
Das Protokoll selbst ist tatsächlich ziemlich clever. Feste Zinssätze, feste Laufzeiten für Borrowing und Lending, plus ein paar optionenähnliche Elemente. Positionen werden tokenisiert, sodass man Zinsen und Fälligkeiten im Voraus festlegen kann – etwas, das die Crowd mit variablem Zins so nicht hinbekommt. Kuratoren verwalten die Vaults, ungenutztes Kapital wird anderweitig eingesetzt, und es gibt One-Click-Leverage, falls man das möchte. Feste-Zins-Primitiva fühlen sich wie ein echter Schritt an, um DeFi mehr wie echte Kreditmärkte aussehen zu lassen.
Trotzdem wirkt ein großer Teil der Aktivität in XP- und Points-Kampagnen verpackt. Große Nutzerzahlen neben eher dünnen Gebührenzahlen. Kapital kann im System herumhängen, ohne in jedem Markt wirklich tiefe Liquidität zu erzeugen. Und der Launch des TMX-Tokens ist am 25. August – 1 Milliarde fester Supply, etwa 20% im Umlauf beim TGE. Große Tranchen für Investoren, Team und Ökosystem mit mehrjährigem Vesting, sodass der Supply-Overhang noch eine Weile präsent bleiben wird.
Du kannst das Protokoll nutzen, Renditen und Rewards verdienen und musst den Token nicht unbedingt zum Erfolg brauchen. Token-Inhaber bekommen vor allem Governance-Rechte und einen Anspruch auf Gebühren, die weiterhin ziemlich bescheiden sind. Der echte Test kommt, nachdem der Hype abgeflaut ist – ob die Leute feste-rate Kredite noch wollen, wenn die Anreize abkühlen. Genau das lasse ich immer wieder in meinem Kopf durchlaufen.
#termmax @TermMax
$BOME $ACE $ONG
3
7
454
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
BitcoinReboundsTo$79K
21,136 Aufrufe
190 Kommentare
🚨 $BTC steigt weiter.
Bitcoin handelt bei etwa 78.804 $ und liegt damit ungefähr 1,9 % im Plus, nachdem die Marke von 78K zurückerobert wurde. Die nächste zu beobachtende Zone ist das Tageshoch im Intraday-Bereich nahe 78.905 $.
Ein klarer Ausbruch über diese Marke könnte den Weg in Richtung 79K–80K ebnen. Wenn BTC abgewiesen wird, liegt der Support bei etwa 78.300 $ und danach bei 77.975 $.
Die Bullen haben Momentum, aber BTC muss über 78K bleiben.
#Bitcoin #BTC #CryptoTrading #CryptoMarket #CryptoAnalysis
PulseON
·18 Likes
·17.7k Aufrufe
BitcoinSpotETFsNetInflow$160M
269 Aufrufe
35 Kommentare
SouthKoreaCryptoTaxDelayPetitionTops50000
12,276 Aufrufe
354 Kommentare