
十四境
1.1k Beiträge
十四境
Melden
Nutzer blockieren
链游爱好者,致力于分析和研究新兴的数字货币市场和链游,总要尝试一些新的事物,就像是这个领域里的一份子,所有分享的内容仅仅代表我个人的观点,不构成任何投资建议BP-4BD9C4725070
26 Following
10.5K+ Follower
3.4K+ Like gegeben
Beiträge
Alle
Zitierungen
Videos
·
--
Die OAT-BUND-Spreads direkt mit der europäischen Schuldenkrise 2011 gleichzusetzen – ich finde, dieses Vergleichsbild ist zu schnell gemacht. 2011 wurde die Wiederfinanzierungsfähigkeit der Mitgliedstaaten selbst infrage gestellt. Im Moment liefert das Material lediglich die Aussage, dass sich die Spreads wieder in jenes Intervall zurückbewegen. Was ich vielmehr interessiert, ist die anhaltende Entwicklung, also die Fortdauer, mit der sich die Spreads weiter ausweiten, und nicht so ein Ausdruck wie „die Druckerpresse wird gerade vorgewärmt“. Denn Ersteres ist eine beobachtbare Tatsache, Letzteres ist nur eine Vermutung darüber, wie die Politik reagieren könnte.
Die OAT-BUND-Spreads direkt mit der europäischen Schuldenkrise 2011 gleichzusetzen – ich finde, dieses Vergleichsbild ist zu schnell gemacht. 2011 wurde die Wiederfinanzierungsfähigkeit der Mitgliedstaaten selbst infrage gestellt. Im Moment liefert das Material lediglich die Aussage, dass sich die Spreads wieder in jenes Intervall zurückbewegen. Was ich vielmehr interessiert, ist die anhaltende Entwicklung, also die Fortdauer, mit der sich die Spreads weiter ausweiten, und nicht so ein Ausdruck wie „die Druckerpresse wird gerade vorgewärmt“. Denn Ersteres ist eine beobachtbare Tatsache, Letzteres ist nur eine Vermutung darüber, wie die Politik reagieren könnte.
113
·
--
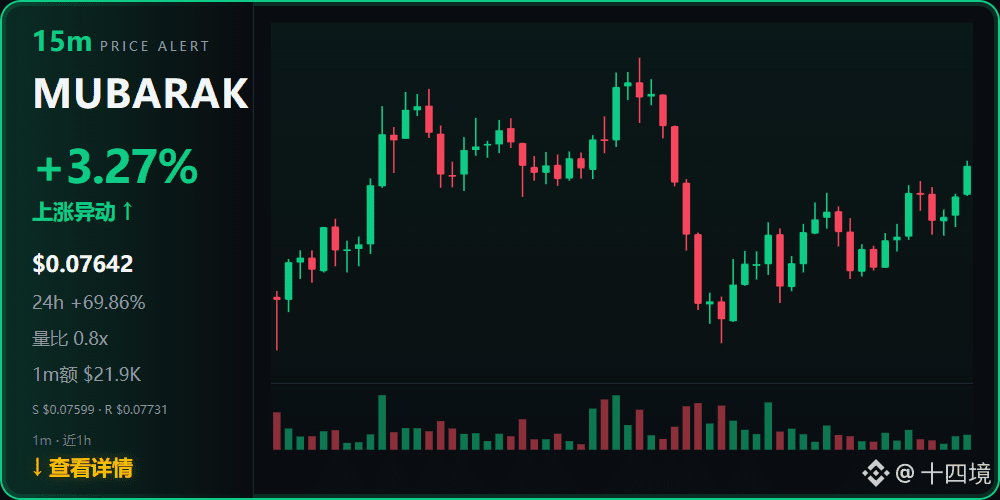
$MUBARAK 15m ist um +3,27% gestiegen, aktueller Kurs $0,07642. Auch in 24h liegt er bei +69,86%, das Handelsvolumen beträgt etwa 94,69 Mio. USD. Bei dieser Spanne in 24h zusammen mit diesem Handelsvolumen fühlt es sich irgendwie nicht ganz richtig an, ich kann nur noch nicht genau sagen, was. Erstmal zuschauen, ob diese 15m-Ebene stabil bleiben kann.
$MUBARAK 15m ist um +3,27% gestiegen, aktueller Kurs $0,07642. Auch in 24h liegt er bei +69,86%, das Handelsvolumen beträgt etwa 94,69 Mio. USD. Bei dieser Spanne in 24h zusammen mit diesem Handelsvolumen fühlt es sich irgendwie nicht ganz richtig an, ich kann nur noch nicht genau sagen, was. Erstmal zuschauen, ob diese 15m-Ebene stabil bleiben kann.
1
261
·
--
Ein häufig diskutierter Standpunkt ist, dass man nach einer langen Baisse irgendwann in starren Gedankengängen feststeckt: dass es beim Anstieg automatisch zum Leerverkauf kommt, man ständig „T+0“-Trades macht und dass alle Altcoins pauschal als Müll betrachtet werden. Was mich jedoch mehr interessiert, ist, ob dieses Rahmenmodell sich zuerst selbst in eine Ecke treibt, statt sofort die Marktrichtung beurteilen zu wollen. Was die Frage angeht, ob die meisten Altcoins wirklich Müll sind, behalte ich mir die Beurteilung vor: lieber zuerst die konkreten Einzelwerte unterscheiden, als alles mit einer einzigen Baisse-Erfahrung über einen Kamm zu scheren.
Ein häufig diskutierter Standpunkt ist, dass man nach einer langen Baisse irgendwann in starren Gedankengängen feststeckt: dass es beim Anstieg automatisch zum Leerverkauf kommt, man ständig „T+0“-Trades macht und dass alle Altcoins pauschal als Müll betrachtet werden. Was mich jedoch mehr interessiert, ist, ob dieses Rahmenmodell sich zuerst selbst in eine Ecke treibt, statt sofort die Marktrichtung beurteilen zu wollen. Was die Frage angeht, ob die meisten Altcoins wirklich Müll sind, behalte ich mir die Beurteilung vor: lieber zuerst die konkreten Einzelwerte unterscheiden, als alles mit einer einzigen Baisse-Erfahrung über einen Kamm zu scheren.
123
·
--
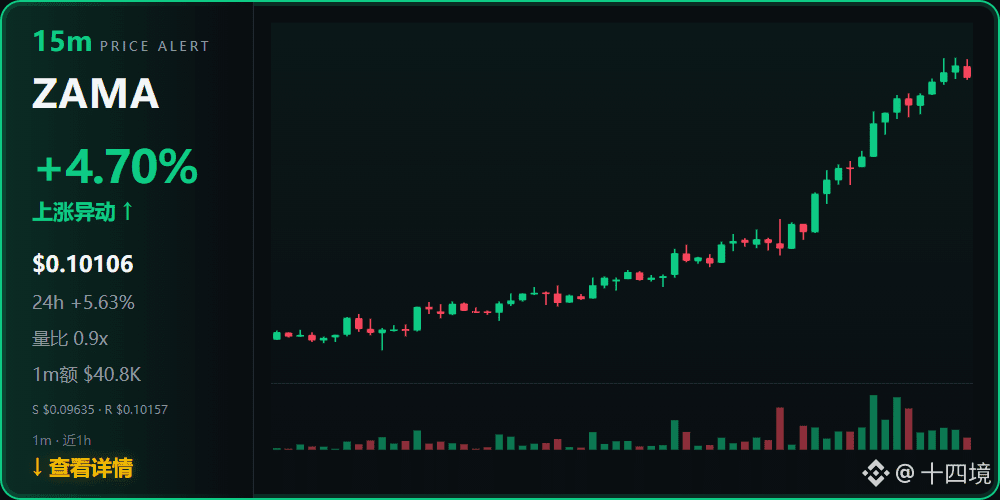
$ZAMA: Nach 15 Minuten gab es einen Kursanstieg mit Auffälligkeiten. Ich habe vorerst nicht vor, mitzugehen. Bei diesen kurzfristigen Ausreißern weiß ich noch nicht genau, womit das zusammenhängt—ich schaue mir das erst mal nur an.
$ZAMA: Nach 15 Minuten gab es einen Kursanstieg mit Auffälligkeiten. Ich habe vorerst nicht vor, mitzugehen. Bei diesen kurzfristigen Ausreißern weiß ich noch nicht genau, womit das zusammenhängt—ich schaue mir das erst mal nur an.
391
·
--
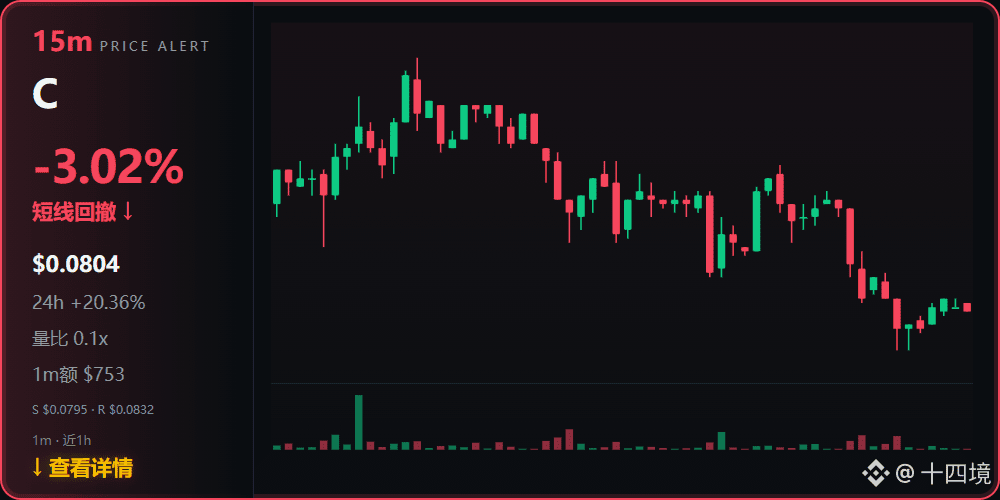
$C 15 Minuten schneller Rückgang, aber das Handelsvolumen geht nicht mit nach oben – irgendwie stimmt da etwas nicht. Dieses Kurs-Volumen-Verhältnis habe ich noch nicht ganz verstanden. Ich schaue erst mal zu.
$C 15 Minuten schneller Rückgang, aber das Handelsvolumen geht nicht mit nach oben – irgendwie stimmt da etwas nicht. Dieses Kurs-Volumen-Verhältnis habe ich noch nicht ganz verstanden. Ich schaue erst mal zu.
256
·
--
Ein viel diskutierter Standpunkt ist: Die größten „ZEC“-Shorts befinden sich bereits in einem nicht realisierten Verlust von 33,66 Mio., während auf der anderen Seite die Longs von 1.333 BTC einen nicht realisierten Gewinn von 4,5 Mio. haben. Betrachtet man beide Seiten zusammen, sieht es möglicherweise nicht ganz so trostlos aus wie die Schlagzeile. Was die Short-Seite bei ZEC betrifft, ziehe ich vorerst kein Fazit und schaue mir das Ganze weiter an.
Ein viel diskutierter Standpunkt ist: Die größten „ZEC“-Shorts befinden sich bereits in einem nicht realisierten Verlust von 33,66 Mio., während auf der anderen Seite die Longs von 1.333 BTC einen nicht realisierten Gewinn von 4,5 Mio. haben. Betrachtet man beide Seiten zusammen, sieht es möglicherweise nicht ganz so trostlos aus wie die Schlagzeile. Was die Short-Seite bei ZEC betrifft, ziehe ich vorerst kein Fazit und schaue mir das Ganze weiter an.
340
·
--
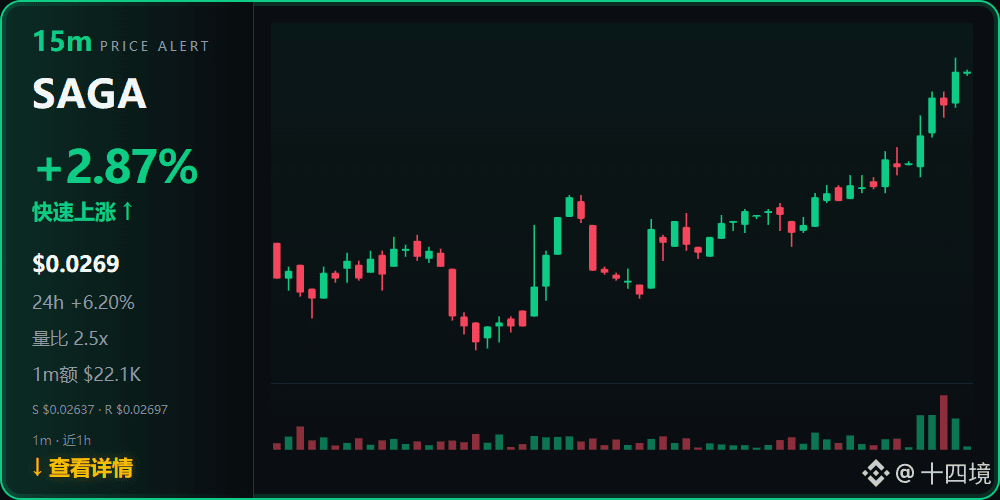
$SAGA 15 Minuten auf +2,87% gezogen, aktueller Preis $0,0269; in 24 Stunden gerade mal +6,20%. Das Handelsvolumen liegt bei etwa 11,6583 Millionen USD. Bei solchen kurzfristigen Ausschlägen habe ich immer das Gefühl, dass etwas nicht stimmt – das Volumen ist nicht wirklich mitgekommen. Ich schau erst mal zu, ob der Kurs diese Stufe halten kann.
$SAGA 15 Minuten auf +2,87% gezogen, aktueller Preis $0,0269; in 24 Stunden gerade mal +6,20%. Das Handelsvolumen liegt bei etwa 11,6583 Millionen USD. Bei solchen kurzfristigen Ausschlägen habe ich immer das Gefühl, dass etwas nicht stimmt – das Volumen ist nicht wirklich mitgekommen. Ich schau erst mal zu, ob der Kurs diese Stufe halten kann.
636
·
--
ENA bis 0,50 – diese Aussage liegt mir vor Augen, aber ich möchte eher zuerst die Handelspreise der Position im Wert von 25,33 Mio. prüfen: wie die durchschnittliche Einstiegsspanne bei 0,09 und der daraus resultierende 146%ige Gewinn in der Schwebe zustande kommen. Der ausgerufene Kurs und die tatsächliche gehaltene Position sind zweierlei. Solange ich diesen Schritt nicht verstanden habe, werde ich das nicht als Schlussfolgerung ansehen.
ENA bis 0,50 – diese Aussage liegt mir vor Augen, aber ich möchte eher zuerst die Handelspreise der Position im Wert von 25,33 Mio. prüfen: wie die durchschnittliche Einstiegsspanne bei 0,09 und der daraus resultierende 146%ige Gewinn in der Schwebe zustande kommen. Der ausgerufene Kurs und die tatsächliche gehaltene Position sind zweierlei. Solange ich diesen Schritt nicht verstanden habe, werde ich das nicht als Schlussfolgerung ansehen.
598
·
--
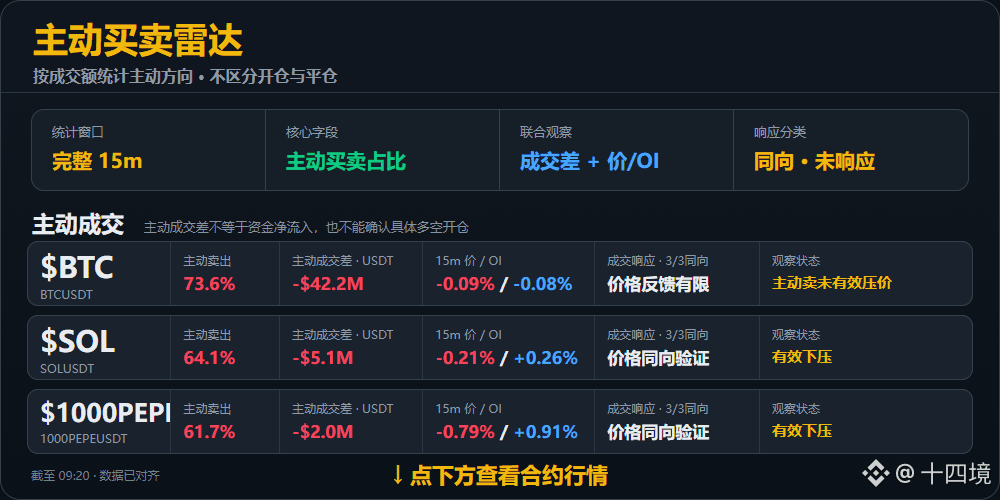
$BTC hat aktiv mit 73,6% verkauft, die aktive Differenz liegt bei -$42,2 Mio. Der Preis und das OI haben jedoch nur um jeweils -0,09% und -0,08% reagiert; in den 3/3 5-Minuten-Subfenstern war die Richtung gleich. So hart zu verkaufen, aber der Preis bewegt sich kaum—ich habe das Gefühl, da stimmt etwas nicht. Aber anhand dieser paar Zahlen allein lässt sich das auch nicht eindeutig sagen. Im Moment interessiert mich vor allem diese Diskrepanz zwischen der aktiven Differenz und der Preisreaktion.
$BTC hat aktiv mit 73,6% verkauft, die aktive Differenz liegt bei -$42,2 Mio. Der Preis und das OI haben jedoch nur um jeweils -0,09% und -0,08% reagiert; in den 3/3 5-Minuten-Subfenstern war die Richtung gleich. So hart zu verkaufen, aber der Preis bewegt sich kaum—ich habe das Gefühl, da stimmt etwas nicht. Aber anhand dieser paar Zahlen allein lässt sich das auch nicht eindeutig sagen. Im Moment interessiert mich vor allem diese Diskrepanz zwischen der aktiven Differenz und der Preisreaktion.
114
·
--
Decrypt erwähnt, dass Berichte von Glassnode und Wettbewerbern zeigen: Bitcoin ist an fünf Handelstagen im August um 24,6% gestiegen, während der aktive Leverage gleichzeitig rückläufig war. Der Bericht sagt außerdem, dass von jeder Dollar-Position, die glattgestellt wurde, 89% aus Short-Positionen stammen. Dieser Anstieg war sehr dynamisch und beruhte fast ausschließlich auf dem Glattstellen von Shorts – weniger darauf, dass neues Kapital nachrückt.
Decrypt erwähnt, dass Berichte von Glassnode und Wettbewerbern zeigen: Bitcoin ist an fünf Handelstagen im August um 24,6% gestiegen, während der aktive Leverage gleichzeitig rückläufig war. Der Bericht sagt außerdem, dass von jeder Dollar-Position, die glattgestellt wurde, 89% aus Short-Positionen stammen. Dieser Anstieg war sehr dynamisch und beruhte fast ausschließlich auf dem Glattstellen von Shorts – weniger darauf, dass neues Kapital nachrückt.
108
·
--
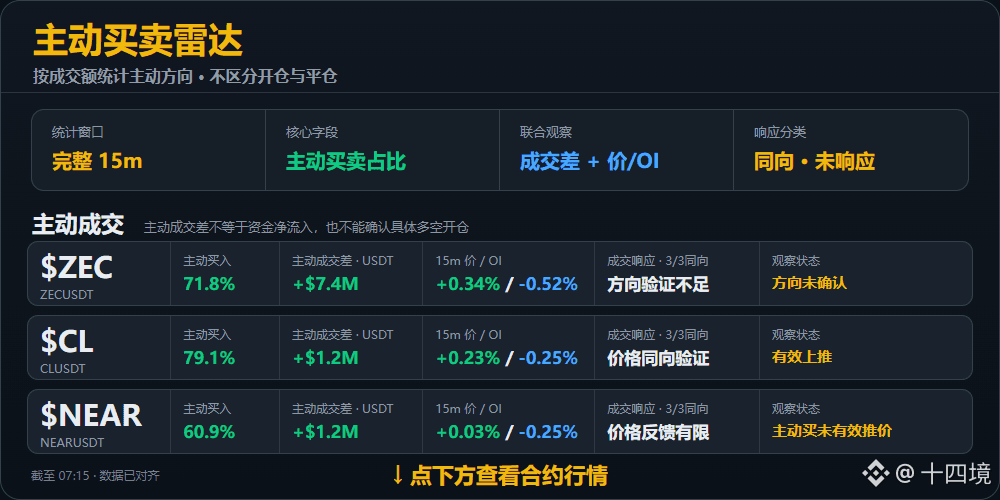
$ZEC hat aktiv 71,8% übernommen, aktives Delta +$7,4 Mio.; der Preis und das OI sind jedoch +0,34% gegenüber -0,52%, die beiden sind also nicht gleichzeitig in dieselbe Richtung gelaufen. Diese Kombination wirkt auf mich irgendwie nicht stimmig. Ich lasse es erstmal so, und warte, bis ich mir darüber klar geworden bin.
$ZEC hat aktiv 71,8% übernommen, aktives Delta +$7,4 Mio.; der Preis und das OI sind jedoch +0,34% gegenüber -0,52%, die beiden sind also nicht gleichzeitig in dieselbe Richtung gelaufen. Diese Kombination wirkt auf mich irgendwie nicht stimmig. Ich lasse es erstmal so, und warte, bis ich mir darüber klar geworden bin.
54
·
--
Ordne „unbekannte Inhaberwerte sind wichtig“ und „Cory: Wie man geht, wie man es macht“ nebeneinander in zwei Punkten—damit bin ich nicht so einverstanden. Erstere sind Eigenschaften von Vermögenswerten, letztere wirken eher wie ein persönlicher Weg. Wenn man beides mischt, kann man leicht glauben, es gäbe eine einheitliche Antwort. Ich möchte zunächst klären, welche Art von „bearer assets“ hier konkret gemeint ist, und dann darüber sprechen, ob Corys Vorgehen überhaupt auf andere Fälle übertragbar ist.
Ordne „unbekannte Inhaberwerte sind wichtig“ und „Cory: Wie man geht, wie man es macht“ nebeneinander in zwei Punkten—damit bin ich nicht so einverstanden. Erstere sind Eigenschaften von Vermögenswerten, letztere wirken eher wie ein persönlicher Weg. Wenn man beides mischt, kann man leicht glauben, es gäbe eine einheitliche Antwort. Ich möchte zunächst klären, welche Art von „bearer assets“ hier konkret gemeint ist, und dann darüber sprechen, ob Corys Vorgehen überhaupt auf andere Fälle übertragbar ist.
62
·
--
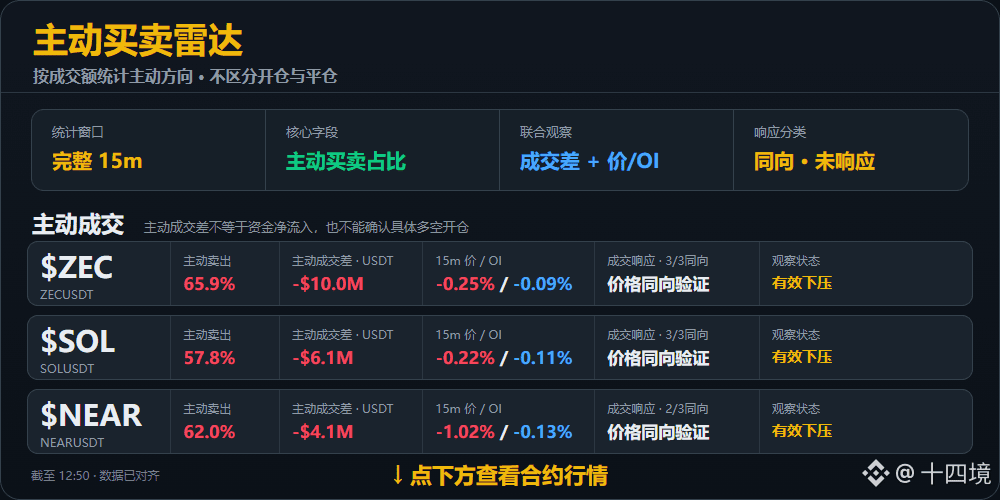
$ZEC Der Anteil der aktiven Verkäufe liegt bei 65,9%, der aktive Unterschied bei -$10,0 Mio. In den 15m liegen sowohl der Preis als auch OI bei -0,25% / -0,09%, und in den 3/3 der 5m-Teilfenster ist die Richtung gleich. Der Preis und die Positionen gehen gemeinsam nach unten, aber ich habe das Gefühl, dass da etwas nicht stimmt, nur kann ich es noch nicht genau einordnen. In so einem Moment: Würdest du eher dem Anteil der aktiven Verkäufe vertrauen, oder eher Preis und OI in gleicher Richtung?
$ZEC Der Anteil der aktiven Verkäufe liegt bei 65,9%, der aktive Unterschied bei -$10,0 Mio. In den 15m liegen sowohl der Preis als auch OI bei -0,25% / -0,09%, und in den 3/3 der 5m-Teilfenster ist die Richtung gleich. Der Preis und die Positionen gehen gemeinsam nach unten, aber ich habe das Gefühl, dass da etwas nicht stimmt, nur kann ich es noch nicht genau einordnen. In so einem Moment: Würdest du eher dem Anteil der aktiven Verkäufe vertrauen, oder eher Preis und OI in gleicher Richtung?
1
99
·
--
Eine Ansicht, über die in letzter Zeit viele sprechen, lautet: Beim Shorten von ZEC wurde man zum Close gezwungen, machte dabei einen Verlust von 10,68 Mio., und aus einem ursprünglichen Gewinn von über 9 Mio. wurde am Ende ein Verlust von 1,57 Mio. Was mich dabei eher interessiert, ist der Wendepunkt von Gewinn zu Verlust, nicht einfach nur die Zahl der Verluste. Wenn die Kursentwicklung einen mitzieht, lässt sich der vorherige „schwebende Gewinn“ tatsächlich schwer als wirklich geltend machen.
Eine Ansicht, über die in letzter Zeit viele sprechen, lautet: Beim Shorten von ZEC wurde man zum Close gezwungen, machte dabei einen Verlust von 10,68 Mio., und aus einem ursprünglichen Gewinn von über 9 Mio. wurde am Ende ein Verlust von 1,57 Mio. Was mich dabei eher interessiert, ist der Wendepunkt von Gewinn zu Verlust, nicht einfach nur die Zahl der Verluste. Wenn die Kursentwicklung einen mitzieht, lässt sich der vorherige „schwebende Gewinn“ tatsächlich schwer als wirklich geltend machen.
257
·
--
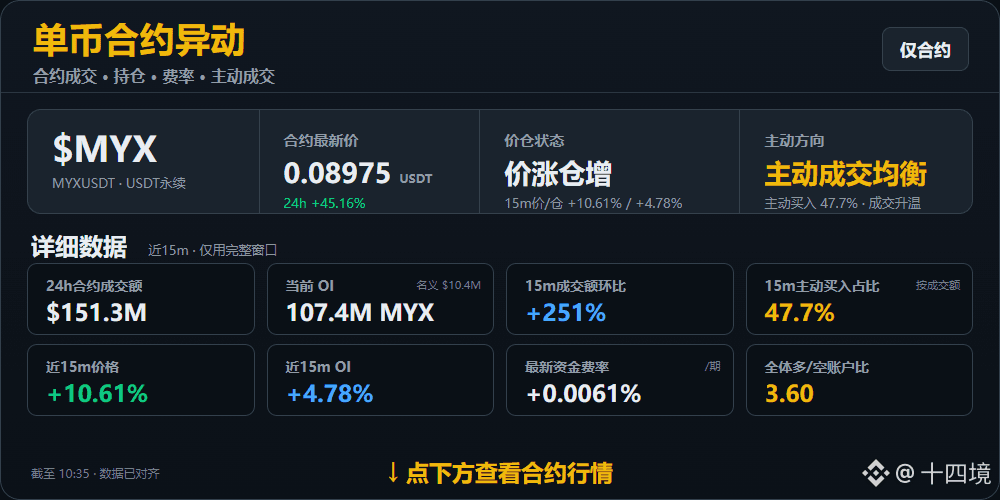
$MYX aktueller Kurs $0.08975, 24h +45.16%, 15m Preis +10.61% , während OI nur +4.78% steigt. Der Preis steigt und die Positionen nehmen zu, aber die Differenz ist doch etwas zu groß. Ich habe irgendwie das Gefühl, da stimmt etwas nicht. Setzt ihr mehr auf den Preis oder auf dieses OI?
$MYX aktueller Kurs $0.08975, 24h +45.16%, 15m Preis +10.61% , während OI nur +4.78% steigt. Der Preis steigt und die Positionen nehmen zu, aber die Differenz ist doch etwas zu groß. Ich habe irgendwie das Gefühl, da stimmt etwas nicht. Setzt ihr mehr auf den Preis oder auf dieses OI?
370
·
--
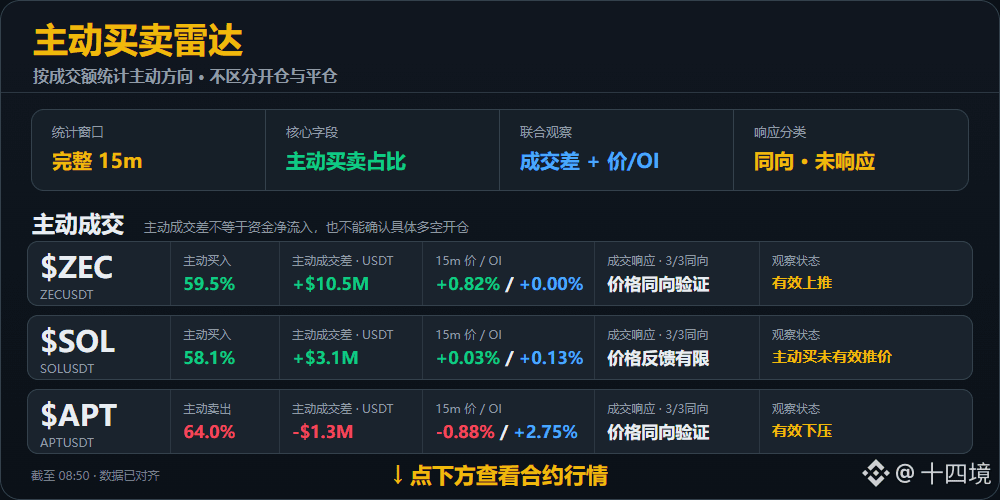
$ZEC hat aktiv 59,5% gekauft, aktiv spreadt +$10,5M; der Preis ist in 15m um 0,82% gestiegen, OI jedoch nicht in Bewegung geraten. Die 3 von 3 5m-Subfenster zeigen in die gleiche Richtung. Diese Kombination aus Kursbewegung ohne entsprechende Positionsbewegung wirkt auf mich irgendwie nicht stimmig, also treffe ich erstmal keine Entscheidung. Ich vermerke es erst einmal—beeil dich nicht, es als Trend zu interpretieren.
$ZEC hat aktiv 59,5% gekauft, aktiv spreadt +$10,5M; der Preis ist in 15m um 0,82% gestiegen, OI jedoch nicht in Bewegung geraten. Die 3 von 3 5m-Subfenster zeigen in die gleiche Richtung. Diese Kombination aus Kursbewegung ohne entsprechende Positionsbewegung wirkt auf mich irgendwie nicht stimmig, also treffe ich erstmal keine Entscheidung. Ich vermerke es erst einmal—beeil dich nicht, es als Trend zu interpretieren.
836
·
--
BlackRock hat Prime 54.096 ETH und 2.015 BTC eingezahlt. Nur aufgrund dieser Einzahlung ziehe ich noch keine direkte Schlussfolgerung; ich lasse es erst einmal so und beobachte weiter.
BlackRock hat Prime 54.096 ETH und 2.015 BTC eingezahlt. Nur aufgrund dieser Einzahlung ziehe ich noch keine direkte Schlussfolgerung; ich lasse es erst einmal so und beobachte weiter.
281
·
--
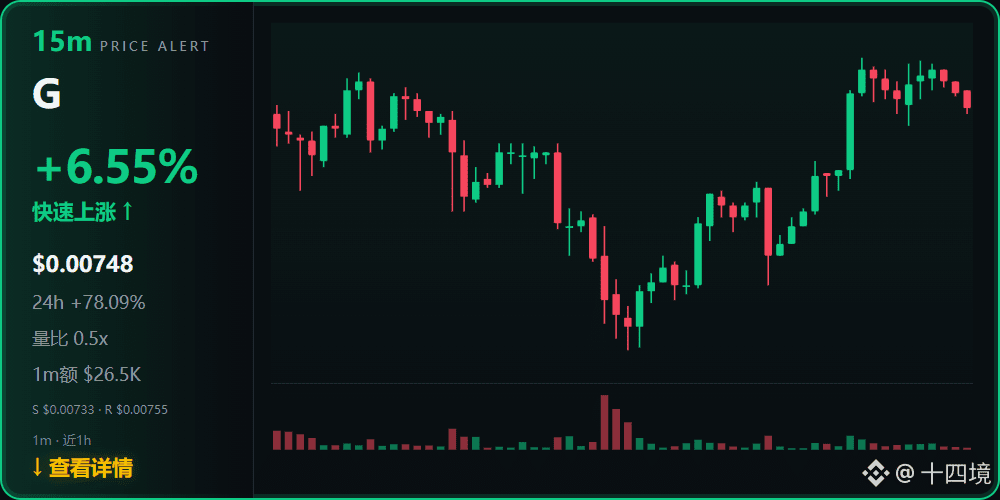
$G 15m ist um +6,55% gestiegen, aber innerhalb von 24 Stunden schon +78,09%, das Handelsvolumen liegt trotzdem nur bei ca. 27,1539 Mio. USD – irgendwie stimmt da was nicht. So schnell hoch, aber das Volumen ist nicht mitgegangen. Ich habe es noch nicht verstanden, ich schaue erst mal zu.
$G 15m ist um +6,55% gestiegen, aber innerhalb von 24 Stunden schon +78,09%, das Handelsvolumen liegt trotzdem nur bei ca. 27,1539 Mio. USD – irgendwie stimmt da was nicht. So schnell hoch, aber das Volumen ist nicht mitgegangen. Ich habe es noch nicht verstanden, ich schaue erst mal zu.
272
·
--
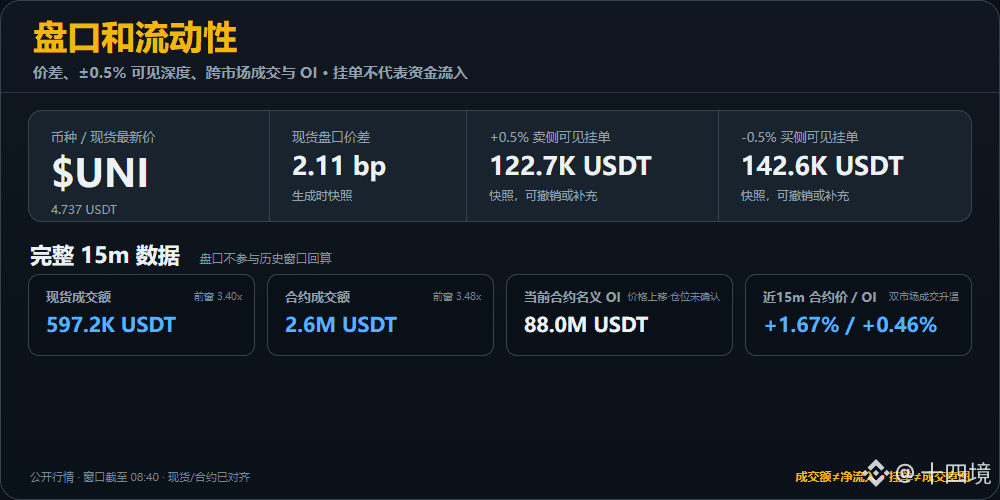
$UNI aktueller Spot-Preis 4.737 USDT, Geld-Brief-Spanne 2.11 bp. Diese Breite ist normalerweise nicht so üblich. Orders kann man zwar zurückziehen, aber wenn die Spanne so eng ist, schaue ich mir normalerweise zwei Mal genauer an, ob die Trades wirklich nachziehen, statt nur darauf zu achten, ob sich der Preis bewegt hat oder nicht.
$UNI aktueller Spot-Preis 4.737 USDT, Geld-Brief-Spanne 2.11 bp. Diese Breite ist normalerweise nicht so üblich. Orders kann man zwar zurückziehen, aber wenn die Spanne so eng ist, schaue ich mir normalerweise zwei Mal genauer an, ob die Trades wirklich nachziehen, statt nur darauf zu achten, ob sich der Preis bewegt hat oder nicht.
619
·
--
Beim Wachstum der Einnahmen im zweiten Quartal wirkt Nvidias +106% zwar wirklich auffällig, aber was mich mehr interessiert, ist SpaceX mit +92%: Platz zwei, obwohl das Unternehmen noch nicht an die Börse gegangen ist. Ich prüfe diese Prozentsätze normalerweise zuerst darauf, ob sie im Vergleich zum Vorjahr (gegenüber dem Vorjahreszeitraum) sind. Wenn es sich stattdessen um Quartalsvergleiche (gegenüber dem Vorquartal) handelt, schwankt das zu stark und kann leicht in die Irre führen.
Beim Wachstum der Einnahmen im zweiten Quartal wirkt Nvidias +106% zwar wirklich auffällig, aber was mich mehr interessiert, ist SpaceX mit +92%: Platz zwei, obwohl das Unternehmen noch nicht an die Börse gegangen ist. Ich prüfe diese Prozentsätze normalerweise zuerst darauf, ob sie im Vergleich zum Vorjahr (gegenüber dem Vorjahreszeitraum) sind. Wenn es sich stattdessen um Quartalsvergleiche (gegenüber dem Vorquartal) handelt, schwankt das zu stark und kann leicht in die Irre führen.
150
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
BinanceReopensWithdrawalsForMoreAssets
988,374 Aufrufe
5,092 Kommentare
Update zur Wiederherstellung Nr. 9: Auszahlungen für weitere Vermögenswerte werden wieder ermöglicht (2026-11-06)
Binance Announcement
·40 Likes
·100.5k Aufrufe
AnthropicIPOValuationDoubts
1,358 Aufrufe
74 Kommentare
USStocksSlipandCryptoMarketUnderBroadPressure
56,451 Aufrufe
481 Kommentare