
Salman49
9.8k Beiträge
Salman49
Melden
Nutzer blockieren
Content Creator | Spot & Futures Trader 📊
Regelmäßiger Trader
3 Jahre
784 Following
24.0K+ Follower
21.8K+ Like gegeben
Beiträge
Alle
Zitierungen
PINNED
·
--
Verifiziert
Artikel
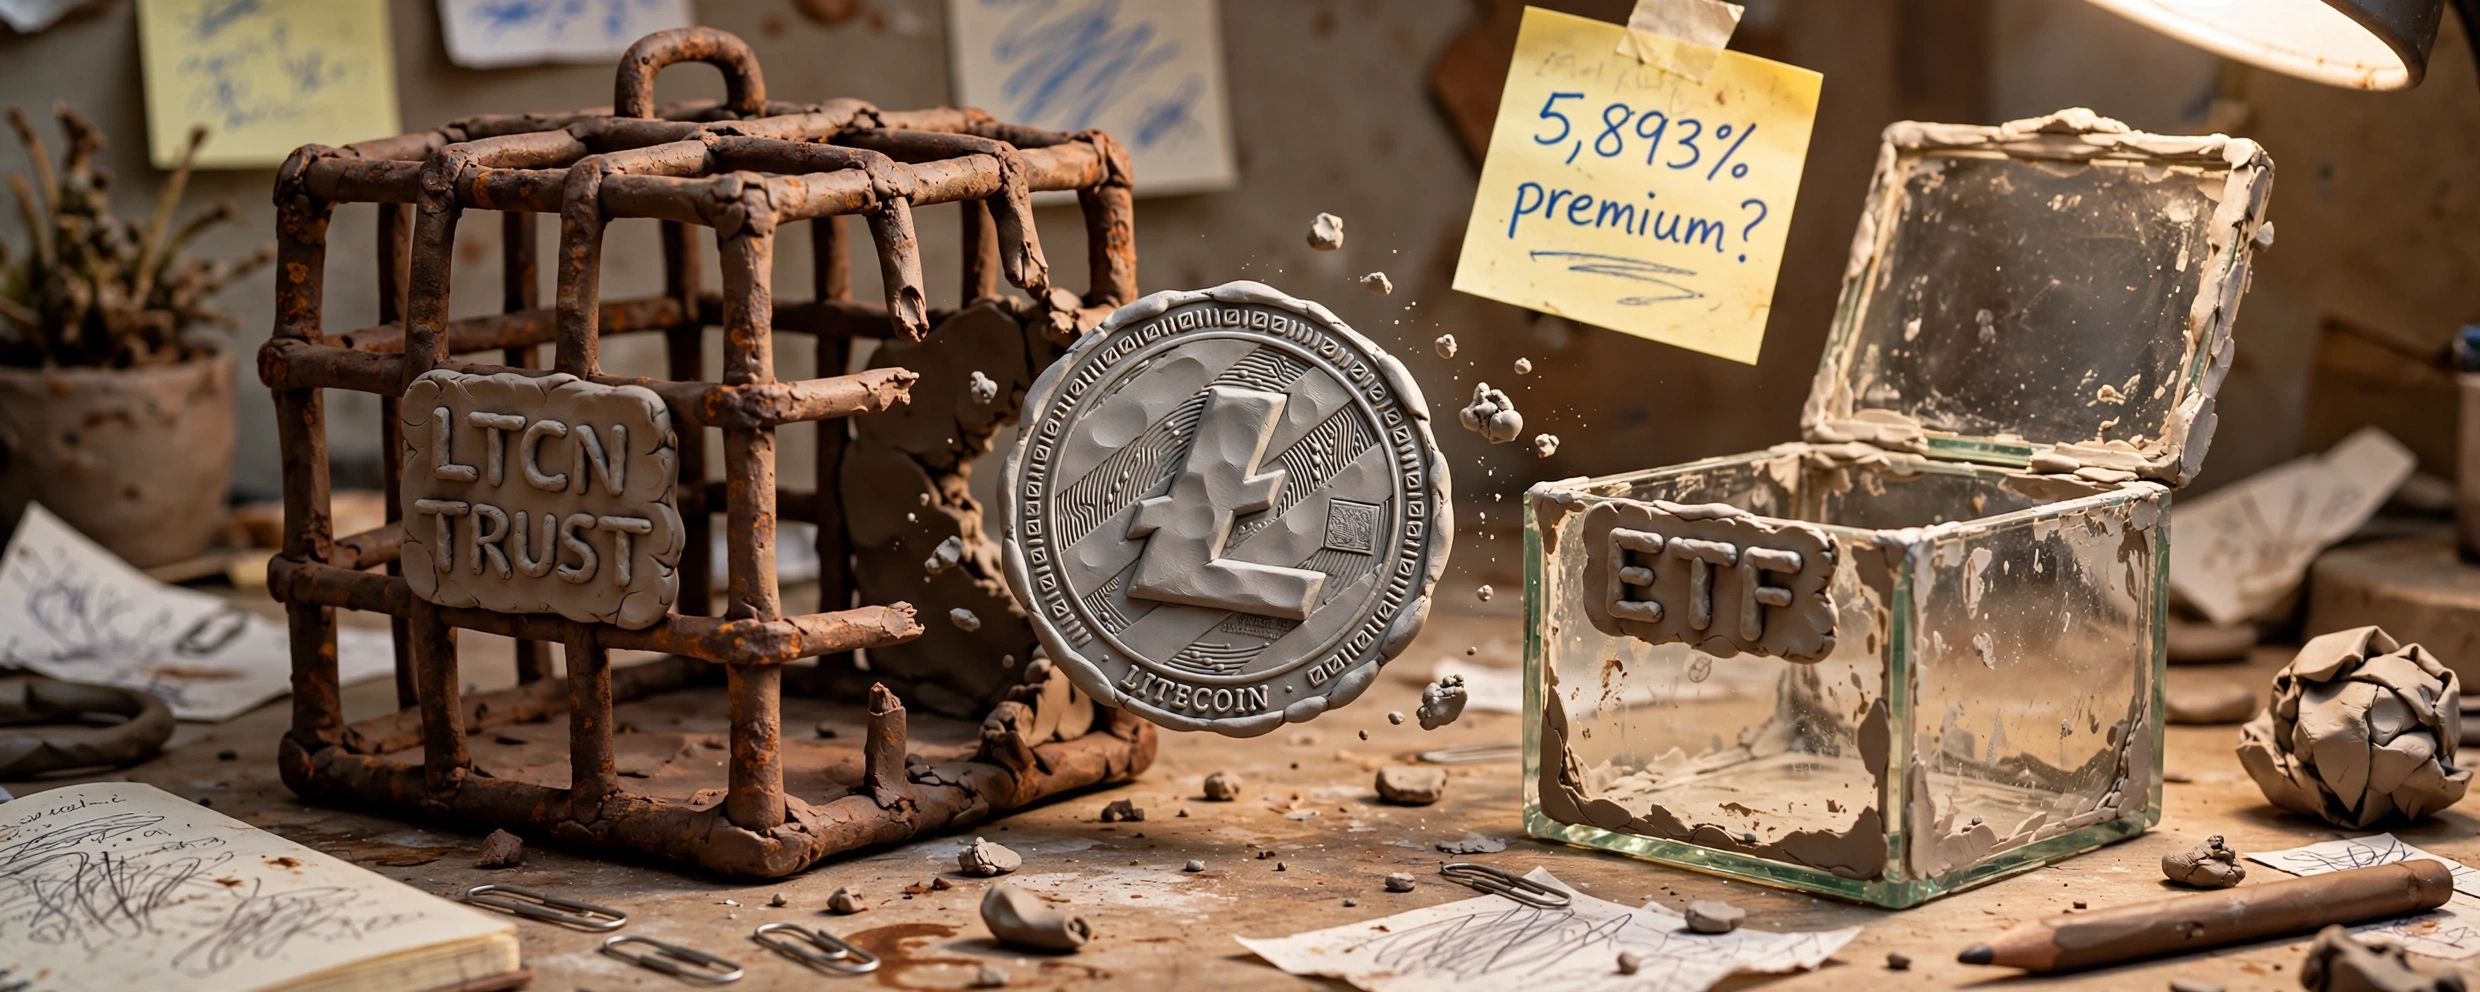
LITECOIN HAT SCHON EINEN ETF – WARUM WILL GRAYSCALE NOCH EINEN ANDEREN?Litecoin hat bereits einen US-Spot-ETF. Also als ich gesehen habe, wie Grayscale seinen Trust in einen ETF umwandeln will, dachte ich so: Warum nochmal?
Die einfache Antwort ist institutioneller Zugang und so. Aber ich glaube nicht, dass das der Hauptteil ist
Der alte Grayscale-Trust hatte zeitweise einen Aufschlag von 5.893%. 5893%. Und dann waren es wie 802 Tage unter dem NAV. Das ist einfach kaputt, imo
Nicht wirklich ein Litecoin-Problem, eher ein Problem der Marktstruktur?
ETF-Fixes, die das Zeug mit dem Plumbing irgendwie. Jetzt können APs es tatsächlich arbitragehandeln und den Kurs nah an den NAV bringen. Der Wrapper fängt an, genauso viel zu zählen wie die Coin selbst, tbh
LITECOIN HAT SCHON EINEN ETF – WARUM WILL GRAYSCALE NOCH EINEN ANDEREN?
Litecoin hat bereits einen US-Spot-ETF. Also als ich gesehen habe, wie Grayscale seinen Trust in einen ETF umwandeln will, dachte ich so: Warum nochmal?
Die einfache Antwort ist institutioneller Zugang und so. Aber ich glaube nicht, dass das der Hauptteil ist
Der alte Grayscale-Trust hatte zeitweise einen Aufschlag von 5.893%. 5893%. Und dann waren es wie 802 Tage unter dem NAV. Das ist einfach kaputt, imo
Nicht wirklich ein Litecoin-Problem, eher ein Problem der Marktstruktur?
ETF-Fixes, die das Zeug mit dem Plumbing irgendwie. Jetzt können APs es tatsächlich arbitragehandeln und den Kurs nah an den NAV bringen. Der Wrapper fängt an, genauso viel zu zählen wie die Coin selbst, tbh
Die einfache Antwort ist institutioneller Zugang und so. Aber ich glaube nicht, dass das der Hauptteil ist
Der alte Grayscale-Trust hatte zeitweise einen Aufschlag von 5.893%. 5893%. Und dann waren es wie 802 Tage unter dem NAV. Das ist einfach kaputt, imo
Nicht wirklich ein Litecoin-Problem, eher ein Problem der Marktstruktur?
ETF-Fixes, die das Zeug mit dem Plumbing irgendwie. Jetzt können APs es tatsächlich arbitragehandeln und den Kurs nah an den NAV bringen. Der Wrapper fängt an, genauso viel zu zählen wie die Coin selbst, tbh
710
4
51
710
PINNED
·
--
Verifiziert
Artikel
Der UPI-Teil der BRICS-Geschichte wirkt kleiner als die Schlagzeile zur „Entdollarisierung“.Ich denke, dass es tatsächlich sogar noch wichtiger sein könnte.
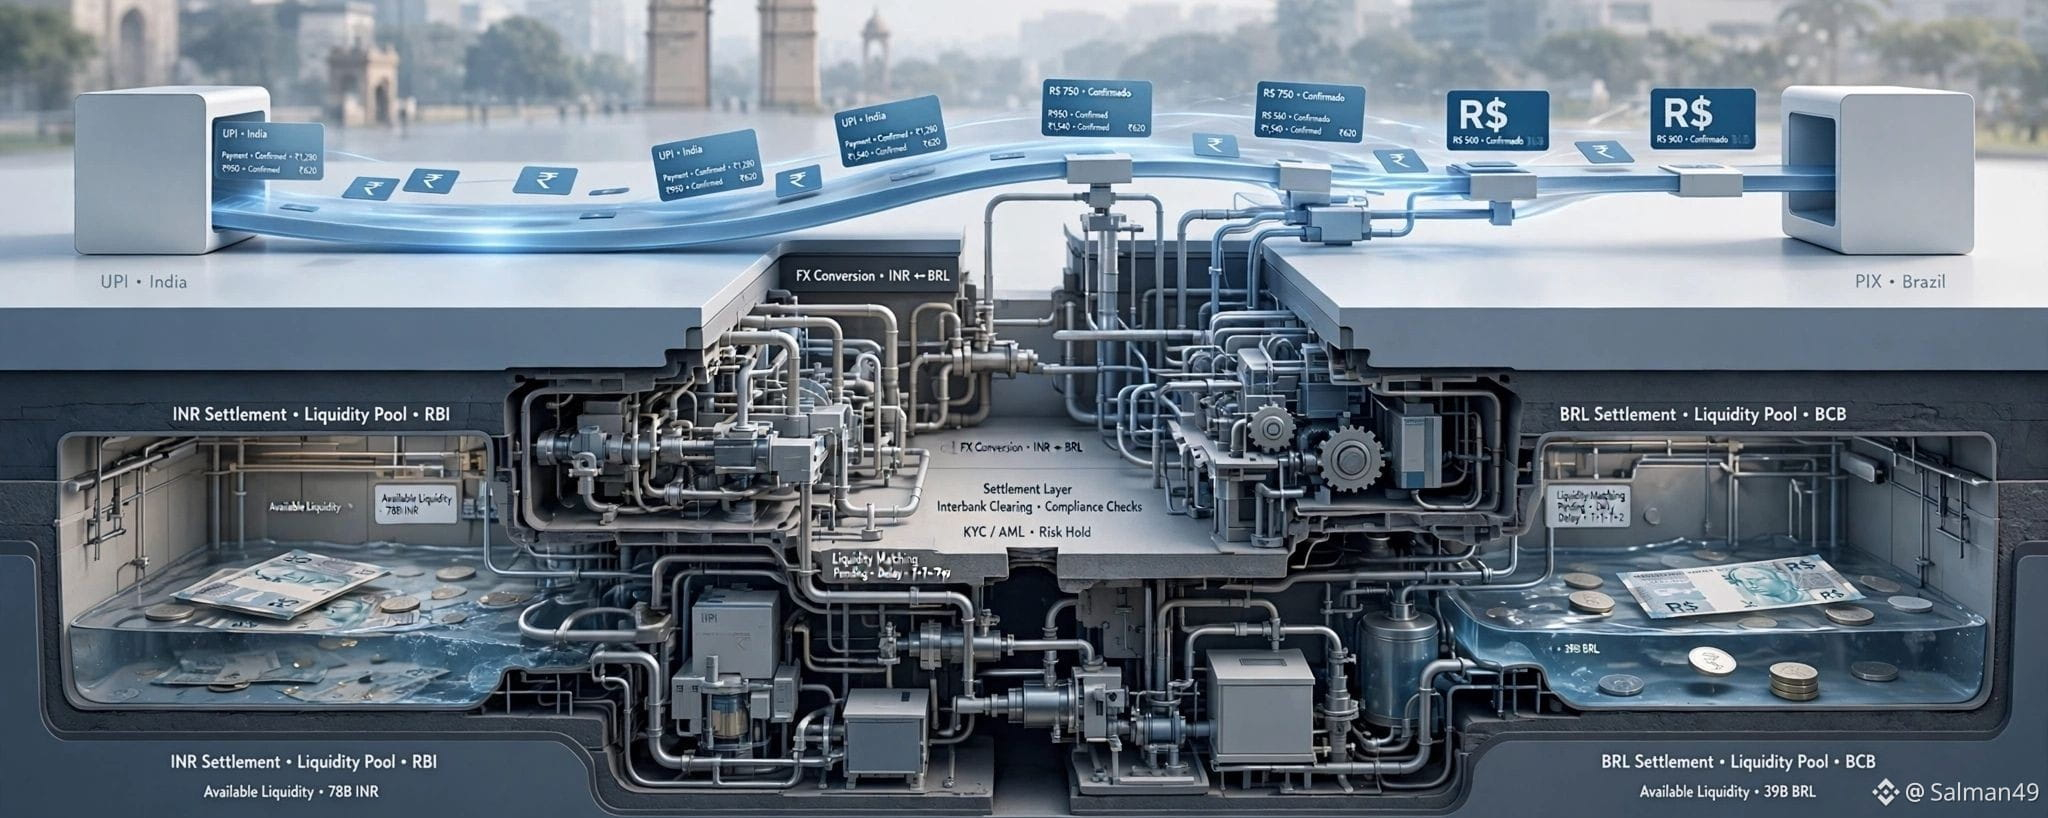
Indien drängt darauf, dass BRICS-Mitglieder ihre Zahlungssysteme vernetzen, während Finanzverantwortliche zugleich mehr Handel in Landeswährungen unterstützen. Gleichzeitig haben UPI und Brasiliens Pix in den vergangenen 18 Monaten bereits mehr als 10 Billionen US-Dollar abgewickelt.
Wenn man diese Dinge zusammenbringt, besteht die interessante Veränderung nicht wirklich darin, dass noch eine weitere Währung auftaucht.
Es ist die Distanz zwischen zwei Währungen, die immer kleiner wird.
Derzeit kann grenzüberschreitender Handel Korrespondenzbanken, Währungsumrechnungen, Nachrichten-Netzwerke und Verzögerungen bei der Abwicklung beinhalten, bevor das Geld auf der anderen Seite ankommt. Eine vernetzte Schicht für Sofortzahlungen kann einen Teil dieser Reibung beseitigen.
Der UPI-Teil der BRICS-Geschichte wirkt kleiner als die Schlagzeile zur „Entdollarisierung“.
Ich denke, dass es tatsächlich sogar noch wichtiger sein könnte.
Indien drängt darauf, dass BRICS-Mitglieder ihre Zahlungssysteme vernetzen, während Finanzverantwortliche zugleich mehr Handel in Landeswährungen unterstützen. Gleichzeitig haben UPI und Brasiliens Pix in den vergangenen 18 Monaten bereits mehr als 10 Billionen US-Dollar abgewickelt.
Wenn man diese Dinge zusammenbringt, besteht die interessante Veränderung nicht wirklich darin, dass noch eine weitere Währung auftaucht.
Es ist die Distanz zwischen zwei Währungen, die immer kleiner wird.
Derzeit kann grenzüberschreitender Handel Korrespondenzbanken, Währungsumrechnungen, Nachrichten-Netzwerke und Verzögerungen bei der Abwicklung beinhalten, bevor das Geld auf der anderen Seite ankommt. Eine vernetzte Schicht für Sofortzahlungen kann einen Teil dieser Reibung beseitigen.
Indien drängt darauf, dass BRICS-Mitglieder ihre Zahlungssysteme vernetzen, während Finanzverantwortliche zugleich mehr Handel in Landeswährungen unterstützen. Gleichzeitig haben UPI und Brasiliens Pix in den vergangenen 18 Monaten bereits mehr als 10 Billionen US-Dollar abgewickelt.
Wenn man diese Dinge zusammenbringt, besteht die interessante Veränderung nicht wirklich darin, dass noch eine weitere Währung auftaucht.
Es ist die Distanz zwischen zwei Währungen, die immer kleiner wird.
Derzeit kann grenzüberschreitender Handel Korrespondenzbanken, Währungsumrechnungen, Nachrichten-Netzwerke und Verzögerungen bei der Abwicklung beinhalten, bevor das Geld auf der anderen Seite ankommt. Eine vernetzte Schicht für Sofortzahlungen kann einen Teil dieser Reibung beseitigen.
2.4k
3
126
2.4k
·
--
Verifiziert
BRICS redet weiter über Handel in Lokalwährungen.
Schon gut. Aber ich glaube, darunter steckt ein viel weniger offensichtliches Problem.
Indien verzeichnete im Geschäftsjahr 2026 mit BRICS-Partnern ein Handelsdefizit von 226,1 Milliarden US-Dollar. Die Importe lagen bei rund 321,8 Milliarden US-Dollar, während die Exporte nur 95,7 Milliarden US-Dollar betrugen.
Diese Zahl ließ mich kurz innehalten.
Denn wenn mehr dieses Handelsgeschäft in Lokalwährungen verlagert wird, dann beseitigt das Weglassen des Dollars aus der Rechnung nicht das Ungleichgewicht. Indische Käufer brauchen weiterhin die Währung der Gegenseite. Und der Exporteur, der Rupien erhält, muss etwas Sinnvolles finden, um damit zu arbeiten.
Genau hier wird plötzlich der unspektakuläre Teil wichtig.
Banken müssen die Währungen vermitteln. FX-Märkte brauchen ausreichend Liquidität. Swap-Linien können helfen, wenn die eine Seite die Währung der anderen benötigt. Und wenn das Ungleichgewicht weiter wächst, müssen diese Währungen irgendwohin „recycelt“ werden, statt einfach nur anzuhäufen.
Indien treibt das in der realen Welt bereits voran. Im Zeitraum von April bis Juni 2026 wurden Importe in Rupien abgewickelt, in Höhe von 1,58 Billionen ₹, verglichen mit 25.402 Milliarden ₹ im Jahr zuvor.
Damit ist das keine reine BRICS-Schlagzeile mehr.
Das Zahlungssystem kann sich ändern. Die Währung auf der Rechnung kann sich ändern.
Aber jemand muss weiterhin die andere Seite des Handels übernehmen.
Und ehrlich gesagt, denke ich, dass genau das der viel schwierigere Teil der Entdollarisierung ist.
#BRICS #DeDollarization #GlobalTrade #FX #GlobalMarkets
BRICS redet weiter über Handel in Lokalwährungen.
Schon gut. Aber ich glaube, darunter steckt ein viel weniger offensichtliches Problem.
Indien verzeichnete im Geschäftsjahr 2026 mit BRICS-Partnern ein Handelsdefizit von 226,1 Milliarden US-Dollar. Die Importe lagen bei rund 321,8 Milliarden US-Dollar, während die Exporte nur 95,7 Milliarden US-Dollar betrugen.
Diese Zahl ließ mich kurz innehalten.
Denn wenn mehr dieses Handelsgeschäft in Lokalwährungen verlagert wird, dann beseitigt das Weglassen des Dollars aus der Rechnung nicht das Ungleichgewicht. Indische Käufer brauchen weiterhin die Währung der Gegenseite. Und der Exporteur, der Rupien erhält, muss etwas Sinnvolles finden, um damit zu arbeiten.
Genau hier wird plötzlich der unspektakuläre Teil wichtig.
Banken müssen die Währungen vermitteln. FX-Märkte brauchen ausreichend Liquidität. Swap-Linien können helfen, wenn die eine Seite die Währung der anderen benötigt. Und wenn das Ungleichgewicht weiter wächst, müssen diese Währungen irgendwohin „recycelt“ werden, statt einfach nur anzuhäufen.
Indien treibt das in der realen Welt bereits voran. Im Zeitraum von April bis Juni 2026 wurden Importe in Rupien abgewickelt, in Höhe von 1,58 Billionen ₹, verglichen mit 25.402 Milliarden ₹ im Jahr zuvor.
Damit ist das keine reine BRICS-Schlagzeile mehr.
Das Zahlungssystem kann sich ändern. Die Währung auf der Rechnung kann sich ändern.
Aber jemand muss weiterhin die andere Seite des Handels übernehmen.
Und ehrlich gesagt, denke ich, dass genau das der viel schwierigere Teil der Entdollarisierung ist.
#BRICS #DeDollarization #GlobalTrade #FX #GlobalMarkets
Schon gut. Aber ich glaube, darunter steckt ein viel weniger offensichtliches Problem.
Indien verzeichnete im Geschäftsjahr 2026 mit BRICS-Partnern ein Handelsdefizit von 226,1 Milliarden US-Dollar. Die Importe lagen bei rund 321,8 Milliarden US-Dollar, während die Exporte nur 95,7 Milliarden US-Dollar betrugen.
Diese Zahl ließ mich kurz innehalten.
Denn wenn mehr dieses Handelsgeschäft in Lokalwährungen verlagert wird, dann beseitigt das Weglassen des Dollars aus der Rechnung nicht das Ungleichgewicht. Indische Käufer brauchen weiterhin die Währung der Gegenseite. Und der Exporteur, der Rupien erhält, muss etwas Sinnvolles finden, um damit zu arbeiten.
Genau hier wird plötzlich der unspektakuläre Teil wichtig.
Banken müssen die Währungen vermitteln. FX-Märkte brauchen ausreichend Liquidität. Swap-Linien können helfen, wenn die eine Seite die Währung der anderen benötigt. Und wenn das Ungleichgewicht weiter wächst, müssen diese Währungen irgendwohin „recycelt“ werden, statt einfach nur anzuhäufen.
Indien treibt das in der realen Welt bereits voran. Im Zeitraum von April bis Juni 2026 wurden Importe in Rupien abgewickelt, in Höhe von 1,58 Billionen ₹, verglichen mit 25.402 Milliarden ₹ im Jahr zuvor.
Damit ist das keine reine BRICS-Schlagzeile mehr.
Das Zahlungssystem kann sich ändern. Die Währung auf der Rechnung kann sich ändern.
Aber jemand muss weiterhin die andere Seite des Handels übernehmen.
Und ehrlich gesagt, denke ich, dass genau das der viel schwierigere Teil der Entdollarisierung ist.
#BRICS #DeDollarization #GlobalTrade #FX #GlobalMarkets
693
7
43
693
·
--
CLARITY ist eigentlich keine BTC-Story.
Nicht die erste jedenfalls.
Mich interessiert mehr, was mit Kapital passiert, wenn die Regeln nicht mehr unter ihm weiterbewegt werden.
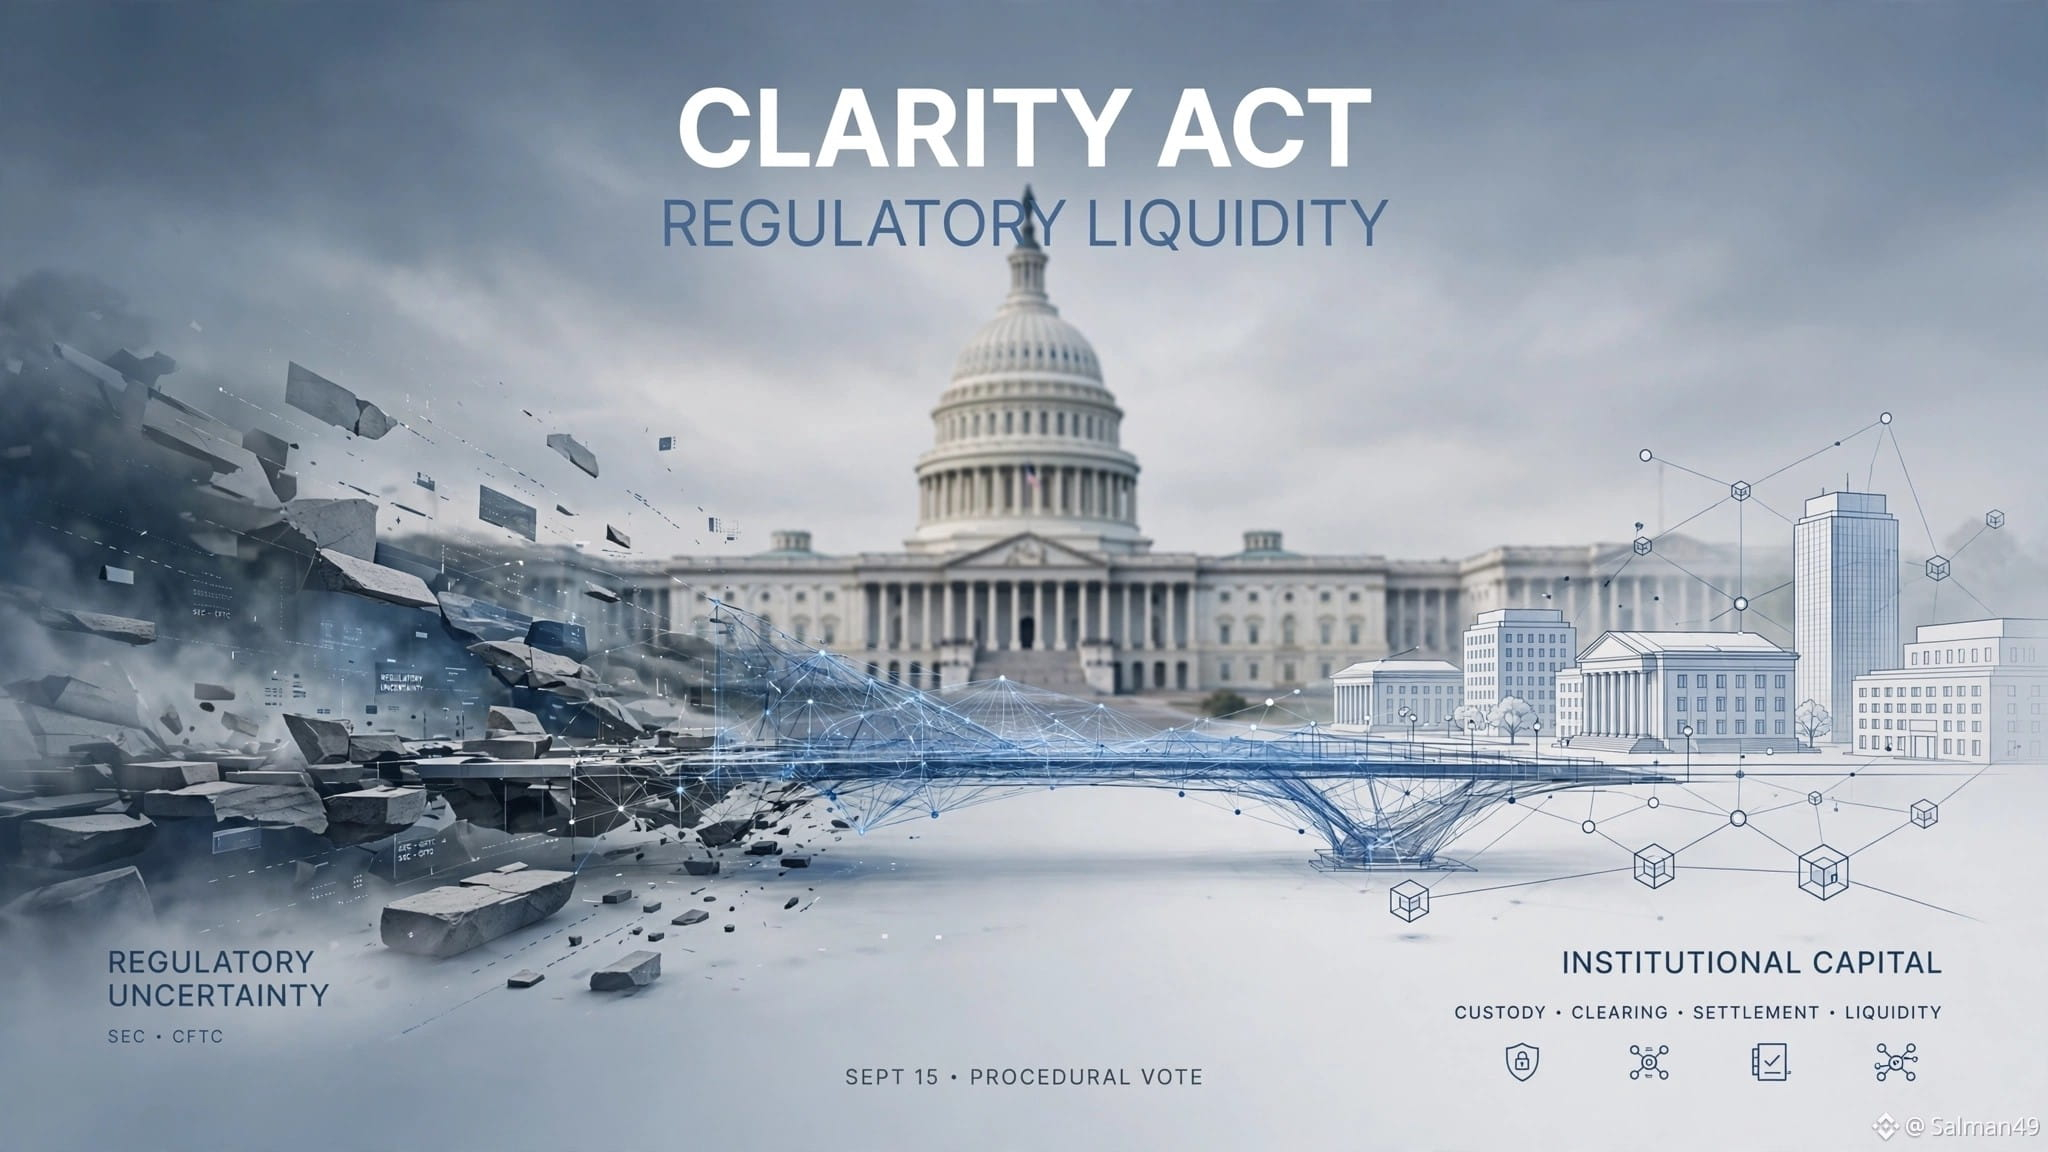
Die Senatsabstimmung vom 15. September ist nur verfahrensmäßig, nicht die endgültige Verabschiedung. Aber genau deshalb beobachte ich sie.
Denn Krypto braucht nicht nur Liquidität.
Es braucht regulatorische Liquidität.
Kapital braucht einen Ort, an dem es vorhersehbar landen kann. Institutionen müssen wissen, wer welche Dinge reguliert. Entwickler müssen wissen, ob das heutige Produkt zur Compliance-Aufgabe von morgen wird.
Und ja, das klingt langweilig.
Bis man merkt, dass allein Unsicherheit einen Preis hat.
Wenn CLARITY also voranschreitet, könnte das wichtigere Signal nicht die erste BTC-Kerze sein.
Es könnte der langsame Wandel sein von: „Können wir hier bauen?“ zu „Was sollten wir hier bauen?“
Das ist der Teil, den der Markt meiner Meinung nach unterschätzt.
#CLARITYAct #Crypto #bitcoin
CLARITY ist eigentlich keine BTC-Story.
Nicht die erste jedenfalls.
Mich interessiert mehr, was mit Kapital passiert, wenn die Regeln nicht mehr unter ihm weiterbewegt werden.
Die Senatsabstimmung vom 15. September ist nur verfahrensmäßig, nicht die endgültige Verabschiedung. Aber genau deshalb beobachte ich sie.
Denn Krypto braucht nicht nur Liquidität.
Es braucht regulatorische Liquidität.
Kapital braucht einen Ort, an dem es vorhersehbar landen kann. Institutionen müssen wissen, wer welche Dinge reguliert. Entwickler müssen wissen, ob das heutige Produkt zur Compliance-Aufgabe von morgen wird.
Und ja, das klingt langweilig.
Bis man merkt, dass allein Unsicherheit einen Preis hat.
Wenn CLARITY also voranschreitet, könnte das wichtigere Signal nicht die erste BTC-Kerze sein.
Es könnte der langsame Wandel sein von: „Können wir hier bauen?“ zu „Was sollten wir hier bauen?“
Das ist der Teil, den der Markt meiner Meinung nach unterschätzt.
#CLARITYAct #Crypto #bitcoin
Nicht die erste jedenfalls.
Mich interessiert mehr, was mit Kapital passiert, wenn die Regeln nicht mehr unter ihm weiterbewegt werden.
Die Senatsabstimmung vom 15. September ist nur verfahrensmäßig, nicht die endgültige Verabschiedung. Aber genau deshalb beobachte ich sie.
Denn Krypto braucht nicht nur Liquidität.
Es braucht regulatorische Liquidität.
Kapital braucht einen Ort, an dem es vorhersehbar landen kann. Institutionen müssen wissen, wer welche Dinge reguliert. Entwickler müssen wissen, ob das heutige Produkt zur Compliance-Aufgabe von morgen wird.
Und ja, das klingt langweilig.
Bis man merkt, dass allein Unsicherheit einen Preis hat.
Wenn CLARITY also voranschreitet, könnte das wichtigere Signal nicht die erste BTC-Kerze sein.
Es könnte der langsame Wandel sein von: „Können wir hier bauen?“ zu „Was sollten wir hier bauen?“
Das ist der Teil, den der Markt meiner Meinung nach unterschätzt.
#CLARITYAct #Crypto #bitcoin
396
1
21
423
·
--
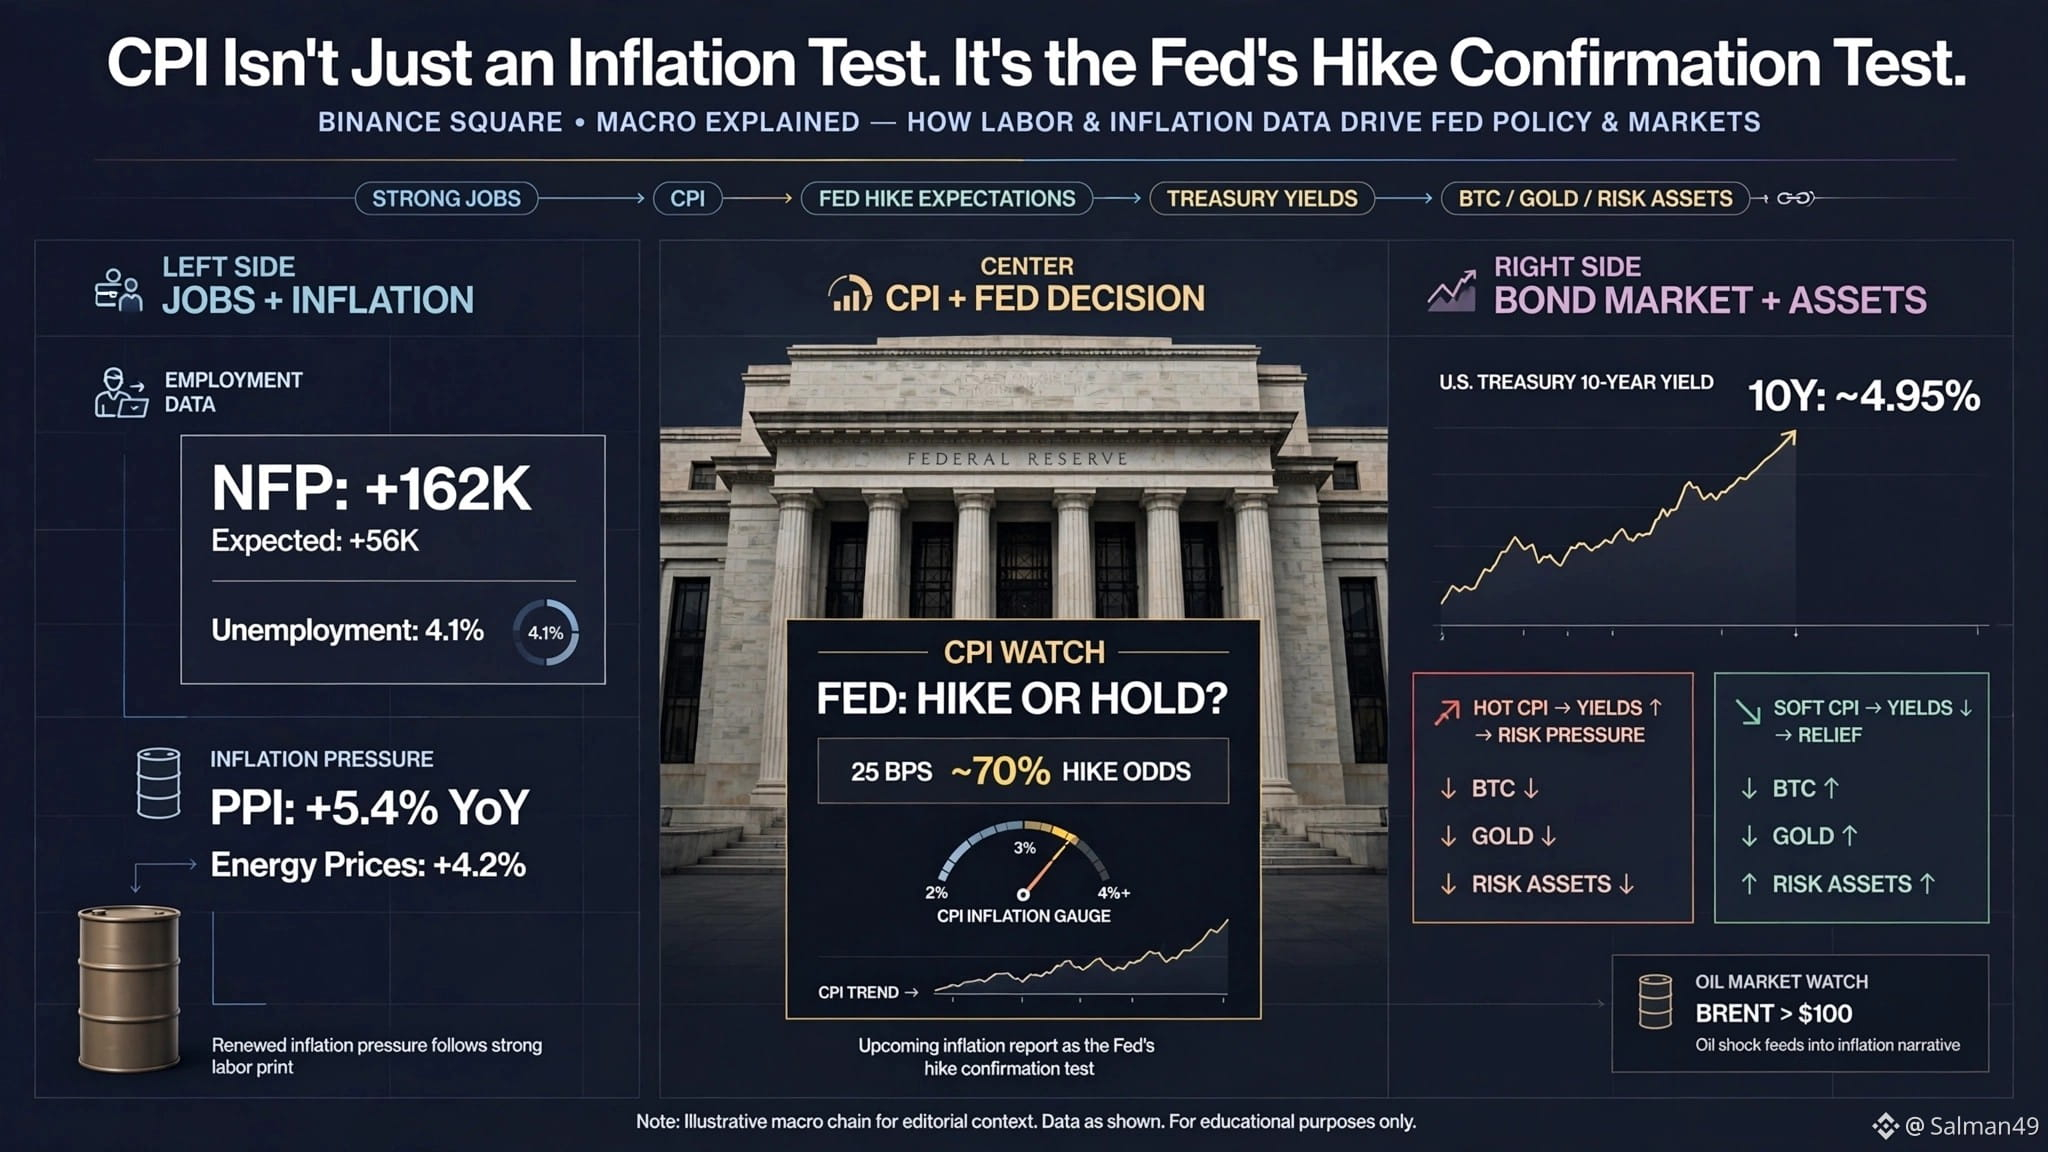
CPI IST NICHT NUR EIN INFLATIONSTEST. ES IST DER BESTÄTIGUNGSTEST FÜR DIE FED-ERHÖHUNG.
Die Ausgangslage hat sich nach den August-Lohn- und Gehaltsabrechnungen verändert.
US-Arbeitgeber haben 162.000 Jobs hinzugefügt – deutlich mehr als die erwarteten rund 56.000 – während die Arbeitslosenquote bei 4,1% blieb. Das gab der Fed weniger Anlass, sich über eine sich abschwächende Arbeitsmarktlage Sorgen zu machen.
Dann kam noch ein weiteres Problem hinzu: der PPI.
Die Erzeugerpreise stiegen im August um 5,4% im Jahresvergleich, während die Energiepreise um 4,2% zulegten. Brent liegt zudem weiterhin über 100 USD, und die Rendite der US-10Jährigen bewegt sich bei rund 4,95%. Die Märkte preisen inzwischen grob eine 70%-Chance für eine 25bp-Fed-Erhöhung in der nächsten Woche ein.
Worauf schaue ich also?
Ich nenne es den „Hike Confirmation Test“.
Starker CPI: NFP + Inflation stützen die hawkische These → Renditen können steigen → Druck auf BTC, Aktien und Gold.
Schwacher CPI: Die Wahrscheinlichkeit für eine Erhöhung kann sinken → Renditen kühlen ab → Risikoassets bekommen wieder etwas Luft.
Aber es gibt noch eine dritte Konstellation, die ich spannender finde:
Schwacher CPI + hartnäckiges Öl + zähe Renditen.
Das ist mein „CPI Relief Trap“. Die Märkte könnten die weichere Zahl zunächst feiern, aber wenn der Anleihemarkt weiterhin ein anhaltendes Inflationsrisiko sieht, kann diese Erleichterung sehr schnell wieder verfliegen.
Meine Tendenz vor der Veröffentlichung ist leicht bärisch für Risikoassets, aber ich handle nicht nur den Schlagzeilenmoment.
Ich beobachte, ob der CPI die hawkische Neubepreisung bestätigt, die der NFP-Report angestoßen hat – oder ob er sie bricht.
#CPIWatch
CPI IST NICHT NUR EIN INFLATIONSTEST. ES IST DER BESTÄTIGUNGSTEST FÜR DIE FED-ERHÖHUNG.
Die Ausgangslage hat sich nach den August-Lohn- und Gehaltsabrechnungen verändert.
US-Arbeitgeber haben 162.000 Jobs hinzugefügt – deutlich mehr als die erwarteten rund 56.000 – während die Arbeitslosenquote bei 4,1% blieb. Das gab der Fed weniger Anlass, sich über eine sich abschwächende Arbeitsmarktlage Sorgen zu machen.
Dann kam noch ein weiteres Problem hinzu: der PPI.
Die Erzeugerpreise stiegen im August um 5,4% im Jahresvergleich, während die Energiepreise um 4,2% zulegten. Brent liegt zudem weiterhin über 100 USD, und die Rendite der US-10Jährigen bewegt sich bei rund 4,95%. Die Märkte preisen inzwischen grob eine 70%-Chance für eine 25bp-Fed-Erhöhung in der nächsten Woche ein.
Worauf schaue ich also?
Ich nenne es den „Hike Confirmation Test“.
Starker CPI: NFP + Inflation stützen die hawkische These → Renditen können steigen → Druck auf BTC, Aktien und Gold.
Schwacher CPI: Die Wahrscheinlichkeit für eine Erhöhung kann sinken → Renditen kühlen ab → Risikoassets bekommen wieder etwas Luft.
Aber es gibt noch eine dritte Konstellation, die ich spannender finde:
Schwacher CPI + hartnäckiges Öl + zähe Renditen.
Das ist mein „CPI Relief Trap“. Die Märkte könnten die weichere Zahl zunächst feiern, aber wenn der Anleihemarkt weiterhin ein anhaltendes Inflationsrisiko sieht, kann diese Erleichterung sehr schnell wieder verfliegen.
Meine Tendenz vor der Veröffentlichung ist leicht bärisch für Risikoassets, aber ich handle nicht nur den Schlagzeilenmoment.
Ich beobachte, ob der CPI die hawkische Neubepreisung bestätigt, die der NFP-Report angestoßen hat – oder ob er sie bricht.
#CPIWatch
Die Ausgangslage hat sich nach den August-Lohn- und Gehaltsabrechnungen verändert.
US-Arbeitgeber haben 162.000 Jobs hinzugefügt – deutlich mehr als die erwarteten rund 56.000 – während die Arbeitslosenquote bei 4,1% blieb. Das gab der Fed weniger Anlass, sich über eine sich abschwächende Arbeitsmarktlage Sorgen zu machen.
Dann kam noch ein weiteres Problem hinzu: der PPI.
Die Erzeugerpreise stiegen im August um 5,4% im Jahresvergleich, während die Energiepreise um 4,2% zulegten. Brent liegt zudem weiterhin über 100 USD, und die Rendite der US-10Jährigen bewegt sich bei rund 4,95%. Die Märkte preisen inzwischen grob eine 70%-Chance für eine 25bp-Fed-Erhöhung in der nächsten Woche ein.
Worauf schaue ich also?
Ich nenne es den „Hike Confirmation Test“.
Starker CPI: NFP + Inflation stützen die hawkische These → Renditen können steigen → Druck auf BTC, Aktien und Gold.
Schwacher CPI: Die Wahrscheinlichkeit für eine Erhöhung kann sinken → Renditen kühlen ab → Risikoassets bekommen wieder etwas Luft.
Aber es gibt noch eine dritte Konstellation, die ich spannender finde:
Schwacher CPI + hartnäckiges Öl + zähe Renditen.
Das ist mein „CPI Relief Trap“. Die Märkte könnten die weichere Zahl zunächst feiern, aber wenn der Anleihemarkt weiterhin ein anhaltendes Inflationsrisiko sieht, kann diese Erleichterung sehr schnell wieder verfliegen.
Meine Tendenz vor der Veröffentlichung ist leicht bärisch für Risikoassets, aber ich handle nicht nur den Schlagzeilenmoment.
Ich beobachte, ob der CPI die hawkische Neubepreisung bestätigt, die der NFP-Report angestoßen hat – oder ob er sie bricht.
#CPIWatch
1
216
·
--
BITCOIN HAT EIN GRÖSSERES PROBLEM ALS DER CPI MORGEN
Bitcoin liegt bei rund 78.000 US-Dollar, während sich das makroökonomische Umfeld zunehmend unbehaglich anfühlt.
Der heutige PPI stieg im August um 0,4% und um 5,4% im Jahresvergleich. Der Schlagzeilenwert entsprach den Erwartungen, aber die Details waren deutlich fester: Energiepreise legten um 4,2% zu, Flugpreise ebenfalls um 4,2% und auch die Preise für Krankenhäuser stiegen.
Dann hat sich Öl entschlossen, die Inflationsstory zu verkomplizieren.
Brent stieg über 105 US-Dollar und WTI über 100 US-Dollar, da die Versandrisiken im Nahen Osten zunahmen. Das ist relevant, weil teures Öl sich durch Transport, Produktion und schließlich bis zu den Verbraucherpreisen durchreichen kann.
Und der Bond-Markt reagiert bereits. Die Rendite der 10-jährigen US-Staatsanleihe berührte rund 4,9%, während die 2-jährige bei etwa 4,53% lag. Nach der Veröffentlichung des PPI schoben die Märkte die Wahrscheinlichkeit einer 25-Bp-Fed-Erhöhung nächste Woche in Richtung 70%.
Das schafft das echte Bitcoin-Setup.
Ein heißerer CPI morgen würde nicht einfach nur „schlechte Inflation“ bedeuten. Er könnte die Erwartungen an höhere Zinsen bestärken, die Renditen von Treasuries erhöht halten und Risiko-Assets mit zunehmend attraktiven Dollar-Zinsen in Konkurrenz setzen.
Bitcoin konsolidiert bereits um 78.000 US-Dollar, während Trader auf diese Informationen warten.
Deshalb beobachte ich die Chain – nicht nur die CPI-Zahl:
Öl → Inflationsdruck → Fed-Erwartungen → Treasury-Renditen → Liquidität → Bitcoin.
Wenn der CPI schwach ausfällt, während Öl abkühlt, kann diese Kette sich schnell wieder auflösen. Wenn der CPI den Druck bestätigt, der bereits in den PPI- und Energie-Daten sichtbar ist, könnte 78.000 US-Dollar ein deutlich wichtigerer Test werden, als es im Moment den Anschein hat.
BITCOIN HAT EIN GRÖSSERES PROBLEM ALS DER CPI MORGEN
Bitcoin liegt bei rund 78.000 US-Dollar, während sich das makroökonomische Umfeld zunehmend unbehaglich anfühlt.
Der heutige PPI stieg im August um 0,4% und um 5,4% im Jahresvergleich. Der Schlagzeilenwert entsprach den Erwartungen, aber die Details waren deutlich fester: Energiepreise legten um 4,2% zu, Flugpreise ebenfalls um 4,2% und auch die Preise für Krankenhäuser stiegen.
Dann hat sich Öl entschlossen, die Inflationsstory zu verkomplizieren.
Brent stieg über 105 US-Dollar und WTI über 100 US-Dollar, da die Versandrisiken im Nahen Osten zunahmen. Das ist relevant, weil teures Öl sich durch Transport, Produktion und schließlich bis zu den Verbraucherpreisen durchreichen kann.
Und der Bond-Markt reagiert bereits. Die Rendite der 10-jährigen US-Staatsanleihe berührte rund 4,9%, während die 2-jährige bei etwa 4,53% lag. Nach der Veröffentlichung des PPI schoben die Märkte die Wahrscheinlichkeit einer 25-Bp-Fed-Erhöhung nächste Woche in Richtung 70%.
Das schafft das echte Bitcoin-Setup.
Ein heißerer CPI morgen würde nicht einfach nur „schlechte Inflation“ bedeuten. Er könnte die Erwartungen an höhere Zinsen bestärken, die Renditen von Treasuries erhöht halten und Risiko-Assets mit zunehmend attraktiven Dollar-Zinsen in Konkurrenz setzen.
Bitcoin konsolidiert bereits um 78.000 US-Dollar, während Trader auf diese Informationen warten.
Deshalb beobachte ich die Chain – nicht nur die CPI-Zahl:
Öl → Inflationsdruck → Fed-Erwartungen → Treasury-Renditen → Liquidität → Bitcoin.
Wenn der CPI schwach ausfällt, während Öl abkühlt, kann diese Kette sich schnell wieder auflösen. Wenn der CPI den Druck bestätigt, der bereits in den PPI- und Energie-Daten sichtbar ist, könnte 78.000 US-Dollar ein deutlich wichtigerer Test werden, als es im Moment den Anschein hat.
Bitcoin liegt bei rund 78.000 US-Dollar, während sich das makroökonomische Umfeld zunehmend unbehaglich anfühlt.
Der heutige PPI stieg im August um 0,4% und um 5,4% im Jahresvergleich. Der Schlagzeilenwert entsprach den Erwartungen, aber die Details waren deutlich fester: Energiepreise legten um 4,2% zu, Flugpreise ebenfalls um 4,2% und auch die Preise für Krankenhäuser stiegen.
Dann hat sich Öl entschlossen, die Inflationsstory zu verkomplizieren.
Brent stieg über 105 US-Dollar und WTI über 100 US-Dollar, da die Versandrisiken im Nahen Osten zunahmen. Das ist relevant, weil teures Öl sich durch Transport, Produktion und schließlich bis zu den Verbraucherpreisen durchreichen kann.
Und der Bond-Markt reagiert bereits. Die Rendite der 10-jährigen US-Staatsanleihe berührte rund 4,9%, während die 2-jährige bei etwa 4,53% lag. Nach der Veröffentlichung des PPI schoben die Märkte die Wahrscheinlichkeit einer 25-Bp-Fed-Erhöhung nächste Woche in Richtung 70%.
Das schafft das echte Bitcoin-Setup.
Ein heißerer CPI morgen würde nicht einfach nur „schlechte Inflation“ bedeuten. Er könnte die Erwartungen an höhere Zinsen bestärken, die Renditen von Treasuries erhöht halten und Risiko-Assets mit zunehmend attraktiven Dollar-Zinsen in Konkurrenz setzen.
Bitcoin konsolidiert bereits um 78.000 US-Dollar, während Trader auf diese Informationen warten.
Deshalb beobachte ich die Chain – nicht nur die CPI-Zahl:
Öl → Inflationsdruck → Fed-Erwartungen → Treasury-Renditen → Liquidität → Bitcoin.
Wenn der CPI schwach ausfällt, während Öl abkühlt, kann diese Kette sich schnell wieder auflösen. Wenn der CPI den Druck bestätigt, der bereits in den PPI- und Energie-Daten sichtbar ist, könnte 78.000 US-Dollar ein deutlich wichtigerer Test werden, als es im Moment den Anschein hat.

823
4
47
823
·
--
Teilweise korrekt
Ich habe heute die Nachrichten zum Rückkauf von US-Staatsanleihen durch das US-Finanzministerium verfolgt, und mein erster Gedanke war: Das wird nicht funktionieren.
Sie sagten, sie würden heute zwischen 13:40 Uhr und 14:00 Uhr ET bis zu 6 Milliarden US-Dollar an alten Anleihen zurückkaufen. Anleihen mit Laufzeiten von 2037 bis 2046.
Jeder auf meiner Timeline nannte das „groß“, weil die normale Größenordnung bei 2 Milliarden US-Dollar liegt. Aber ich sah das nicht als groß.
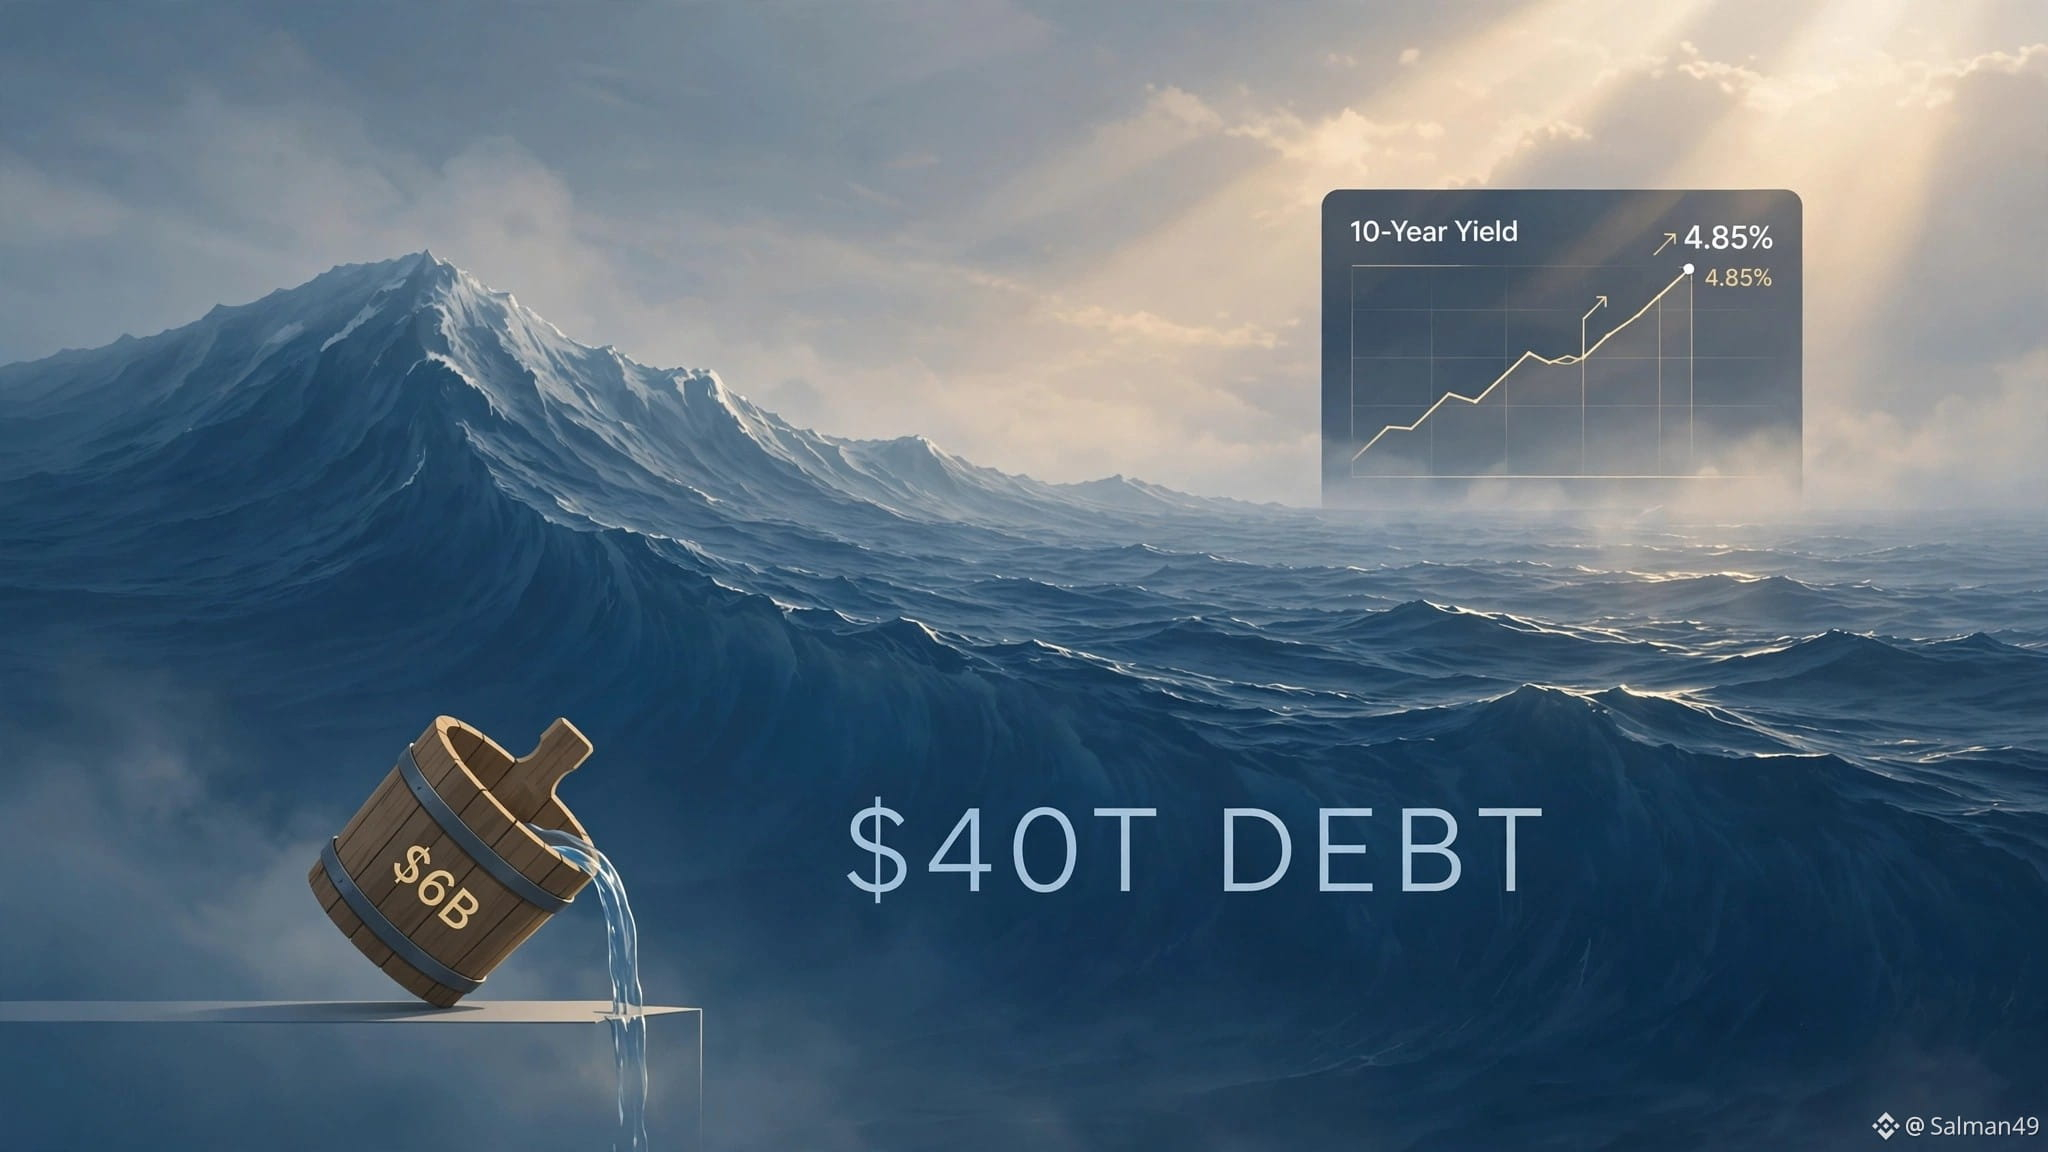
Ich sah es als klein. Denn ich habe gerechnet. Die US-Staatsverschuldung liegt mittlerweile bei über 40 Billionen US-Dollar. 6 Milliarden sind nur 0,015 % davon. Man kann so ein großes Haus nicht mit einem 6-Milliarden-Wischer sauber machen.
Ich habe außerdem geprüft, was der Markt erwartete. Große Banken rechneten mit bis zu 10 Milliarden US-Dollar. Die meisten Trader, denen ich folge, erwarteten 7 bis 8 Milliarden. Als dann 6 Milliarden kamen, wusste ich, dass der Markt enttäuscht sein würde.
Und genau das ist passiert. Ein Rückkauf sollte die Renditen senken. Aber die Renditen stiegen. Die 10-jährige Rendite ging auf 4,85 %, das höchste Niveau seit November 2023. Die 30-jährige sprang auf ein 19-Jahres-Hoch. Für mich war das der Markt, der sagt: Wir lehnen deine Größenordnung ab.
Ich glaube, Scott Bessent versucht zu zeigen, dass er die Kontrolle hat. Er sagte sogar, er wolle den Fiebertraum des Marktes brechen. Aber für mich beweist diese Maßnahme, dass 6 Milliarden nicht genug sind, um das lange Ende zu kontrollieren.
Das, was mich am meisten überzeugt hat, ist der Teil, der am selben Tag passiert ist. Das Finanzministerium kaufte mit einer Hand für 6 Milliarden US-Dollar zurück, aber verkaufte mit der anderen Hand für 39 Milliarden US-Dollar neue 10-jährige Anleihen. Und morgen wird es weitere 22 Milliarden US-Dollar an 30-jährigen Anleihen verkaufen.
Also sehe ich das nicht als Geldpresse. Ich sehe das nicht als QE. Ich sehe das als einfachen Tausch: Alte, illiquide Anleihen raus, neue Anleihen rein.
Deshalb erwarte ich auch keinen Kursschub bei Aktien oder Krypto durch das hier. Und deshalb glaube ich, dass die Renditen weiterhin hoch bleiben werden.
#USTreasuryToBuyBackUpTo$6BLongDated Debt
Ich habe heute die Nachrichten zum Rückkauf von US-Staatsanleihen durch das US-Finanzministerium verfolgt, und mein erster Gedanke war: Das wird nicht funktionieren.
Sie sagten, sie würden heute zwischen 13:40 Uhr und 14:00 Uhr ET bis zu 6 Milliarden US-Dollar an alten Anleihen zurückkaufen. Anleihen mit Laufzeiten von 2037 bis 2046.
Jeder auf meiner Timeline nannte das „groß“, weil die normale Größenordnung bei 2 Milliarden US-Dollar liegt. Aber ich sah das nicht als groß.
Ich sah es als klein. Denn ich habe gerechnet. Die US-Staatsverschuldung liegt mittlerweile bei über 40 Billionen US-Dollar. 6 Milliarden sind nur 0,015 % davon. Man kann so ein großes Haus nicht mit einem 6-Milliarden-Wischer sauber machen.
Ich habe außerdem geprüft, was der Markt erwartete. Große Banken rechneten mit bis zu 10 Milliarden US-Dollar. Die meisten Trader, denen ich folge, erwarteten 7 bis 8 Milliarden. Als dann 6 Milliarden kamen, wusste ich, dass der Markt enttäuscht sein würde.
Und genau das ist passiert. Ein Rückkauf sollte die Renditen senken. Aber die Renditen stiegen. Die 10-jährige Rendite ging auf 4,85 %, das höchste Niveau seit November 2023. Die 30-jährige sprang auf ein 19-Jahres-Hoch. Für mich war das der Markt, der sagt: Wir lehnen deine Größenordnung ab.
Ich glaube, Scott Bessent versucht zu zeigen, dass er die Kontrolle hat. Er sagte sogar, er wolle den Fiebertraum des Marktes brechen. Aber für mich beweist diese Maßnahme, dass 6 Milliarden nicht genug sind, um das lange Ende zu kontrollieren.
Das, was mich am meisten überzeugt hat, ist der Teil, der am selben Tag passiert ist. Das Finanzministerium kaufte mit einer Hand für 6 Milliarden US-Dollar zurück, aber verkaufte mit der anderen Hand für 39 Milliarden US-Dollar neue 10-jährige Anleihen. Und morgen wird es weitere 22 Milliarden US-Dollar an 30-jährigen Anleihen verkaufen.
Also sehe ich das nicht als Geldpresse. Ich sehe das nicht als QE. Ich sehe das als einfachen Tausch: Alte, illiquide Anleihen raus, neue Anleihen rein.
Deshalb erwarte ich auch keinen Kursschub bei Aktien oder Krypto durch das hier. Und deshalb glaube ich, dass die Renditen weiterhin hoch bleiben werden.
#USTreasuryToBuyBackUpTo$6BLongDated Debt
Sie sagten, sie würden heute zwischen 13:40 Uhr und 14:00 Uhr ET bis zu 6 Milliarden US-Dollar an alten Anleihen zurückkaufen. Anleihen mit Laufzeiten von 2037 bis 2046.
Jeder auf meiner Timeline nannte das „groß“, weil die normale Größenordnung bei 2 Milliarden US-Dollar liegt. Aber ich sah das nicht als groß.
Ich sah es als klein. Denn ich habe gerechnet. Die US-Staatsverschuldung liegt mittlerweile bei über 40 Billionen US-Dollar. 6 Milliarden sind nur 0,015 % davon. Man kann so ein großes Haus nicht mit einem 6-Milliarden-Wischer sauber machen.
Ich habe außerdem geprüft, was der Markt erwartete. Große Banken rechneten mit bis zu 10 Milliarden US-Dollar. Die meisten Trader, denen ich folge, erwarteten 7 bis 8 Milliarden. Als dann 6 Milliarden kamen, wusste ich, dass der Markt enttäuscht sein würde.
Und genau das ist passiert. Ein Rückkauf sollte die Renditen senken. Aber die Renditen stiegen. Die 10-jährige Rendite ging auf 4,85 %, das höchste Niveau seit November 2023. Die 30-jährige sprang auf ein 19-Jahres-Hoch. Für mich war das der Markt, der sagt: Wir lehnen deine Größenordnung ab.
Ich glaube, Scott Bessent versucht zu zeigen, dass er die Kontrolle hat. Er sagte sogar, er wolle den Fiebertraum des Marktes brechen. Aber für mich beweist diese Maßnahme, dass 6 Milliarden nicht genug sind, um das lange Ende zu kontrollieren.
Das, was mich am meisten überzeugt hat, ist der Teil, der am selben Tag passiert ist. Das Finanzministerium kaufte mit einer Hand für 6 Milliarden US-Dollar zurück, aber verkaufte mit der anderen Hand für 39 Milliarden US-Dollar neue 10-jährige Anleihen. Und morgen wird es weitere 22 Milliarden US-Dollar an 30-jährigen Anleihen verkaufen.
Also sehe ich das nicht als Geldpresse. Ich sehe das nicht als QE. Ich sehe das als einfachen Tausch: Alte, illiquide Anleihen raus, neue Anleihen rein.
Deshalb erwarte ich auch keinen Kursschub bei Aktien oder Krypto durch das hier. Und deshalb glaube ich, dass die Renditen weiterhin hoch bleiben werden.
#USTreasuryToBuyBackUpTo$6BLongDated Debt
906
45
906
·
--
Verifiziert
JAPAN WILL, DASS AKTIENHANDEL NICHT MEHR ZWEI TAGE WARTEN MUSS
Ein Handel ist auf dem Bildschirm in Sekunden abgeschlossen.
Trotzdem wartet er zwei Tage, bis er endgültig wird.
Diese Lücke ist das eigentliche Problem.
Japan versucht, das zu beheben. Die FSA und die Bank of Japan entwickeln einen Plan für die Blockchain-Abwicklung von Aktien und Staatsanleihen. Der Plan wird voraussichtlich Anfang 2027 erwartet. Ziel ist eine Echtzeit-Abwicklung. Kein T plus zwei.
Aber sie setzen nicht einfach nur eine Aktie auf eine Kette.
Dieser Teil ist einfach.
Das Schwierige ist: Das Geld muss sich mit dem Vermögenswert bewegen. Heute bewegt sich der Vermögenswert in einem System. Die Zahlung läuft in einem anderen. Jemand muss dafür sorgen, dass beide zustimmen. Diese zweitägige Wartezeit ist nicht leer. Sie ist Risiko. Sie ist Sicherheitenstellung. Es ist das wiederholte Abgleichen von Teams.
Japan testet einen anderen Ansatz. Übertragung und Zahlung zusammen. Gleichzeitig. Die BOJ testet dafür tokenisiertes Zentralbankgeld.
Stell dir vor, beide Seiten aktualisieren sich gemeinsam.
Kein Vermögenswert, der im Schwebezustand festhängt, während das Bargeld nachzieht. Kein Warten, weil zwei Uhren unterschiedlich laufen.
Das ist heute noch nicht live. Es ist Design- und Testphase. Ein reales Netzwerk wird erst Anfang der 2030er Jahre erwartet.
JAPAN WILL, DASS AKTIENHANDEL NICHT MEHR ZWEI TAGE WARTEN MUSS
Ein Handel ist auf dem Bildschirm in Sekunden abgeschlossen.
Trotzdem wartet er zwei Tage, bis er endgültig wird.
Diese Lücke ist das eigentliche Problem.
Japan versucht, das zu beheben. Die FSA und die Bank of Japan entwickeln einen Plan für die Blockchain-Abwicklung von Aktien und Staatsanleihen. Der Plan wird voraussichtlich Anfang 2027 erwartet. Ziel ist eine Echtzeit-Abwicklung. Kein T plus zwei.
Aber sie setzen nicht einfach nur eine Aktie auf eine Kette.
Dieser Teil ist einfach.
Das Schwierige ist: Das Geld muss sich mit dem Vermögenswert bewegen. Heute bewegt sich der Vermögenswert in einem System. Die Zahlung läuft in einem anderen. Jemand muss dafür sorgen, dass beide zustimmen. Diese zweitägige Wartezeit ist nicht leer. Sie ist Risiko. Sie ist Sicherheitenstellung. Es ist das wiederholte Abgleichen von Teams.
Japan testet einen anderen Ansatz. Übertragung und Zahlung zusammen. Gleichzeitig. Die BOJ testet dafür tokenisiertes Zentralbankgeld.
Stell dir vor, beide Seiten aktualisieren sich gemeinsam.
Kein Vermögenswert, der im Schwebezustand festhängt, während das Bargeld nachzieht. Kein Warten, weil zwei Uhren unterschiedlich laufen.
Das ist heute noch nicht live. Es ist Design- und Testphase. Ein reales Netzwerk wird erst Anfang der 2030er Jahre erwartet.
Ein Handel ist auf dem Bildschirm in Sekunden abgeschlossen.
Trotzdem wartet er zwei Tage, bis er endgültig wird.
Diese Lücke ist das eigentliche Problem.
Japan versucht, das zu beheben. Die FSA und die Bank of Japan entwickeln einen Plan für die Blockchain-Abwicklung von Aktien und Staatsanleihen. Der Plan wird voraussichtlich Anfang 2027 erwartet. Ziel ist eine Echtzeit-Abwicklung. Kein T plus zwei.
Aber sie setzen nicht einfach nur eine Aktie auf eine Kette.
Dieser Teil ist einfach.
Das Schwierige ist: Das Geld muss sich mit dem Vermögenswert bewegen. Heute bewegt sich der Vermögenswert in einem System. Die Zahlung läuft in einem anderen. Jemand muss dafür sorgen, dass beide zustimmen. Diese zweitägige Wartezeit ist nicht leer. Sie ist Risiko. Sie ist Sicherheitenstellung. Es ist das wiederholte Abgleichen von Teams.
Japan testet einen anderen Ansatz. Übertragung und Zahlung zusammen. Gleichzeitig. Die BOJ testet dafür tokenisiertes Zentralbankgeld.
Stell dir vor, beide Seiten aktualisieren sich gemeinsam.
Kein Vermögenswert, der im Schwebezustand festhängt, während das Bargeld nachzieht. Kein Warten, weil zwei Uhren unterschiedlich laufen.
Das ist heute noch nicht live. Es ist Design- und Testphase. Ein reales Netzwerk wird erst Anfang der 2030er Jahre erwartet.
849
3
67
907
·
--
Verifiziert
Die versteckten Kosten, Finanzwerte On-Chain zu bringen
Der Teil, den niemand in die Schlagzeile zur Tokenisierung setzt, ist die Aufräumarbeit.
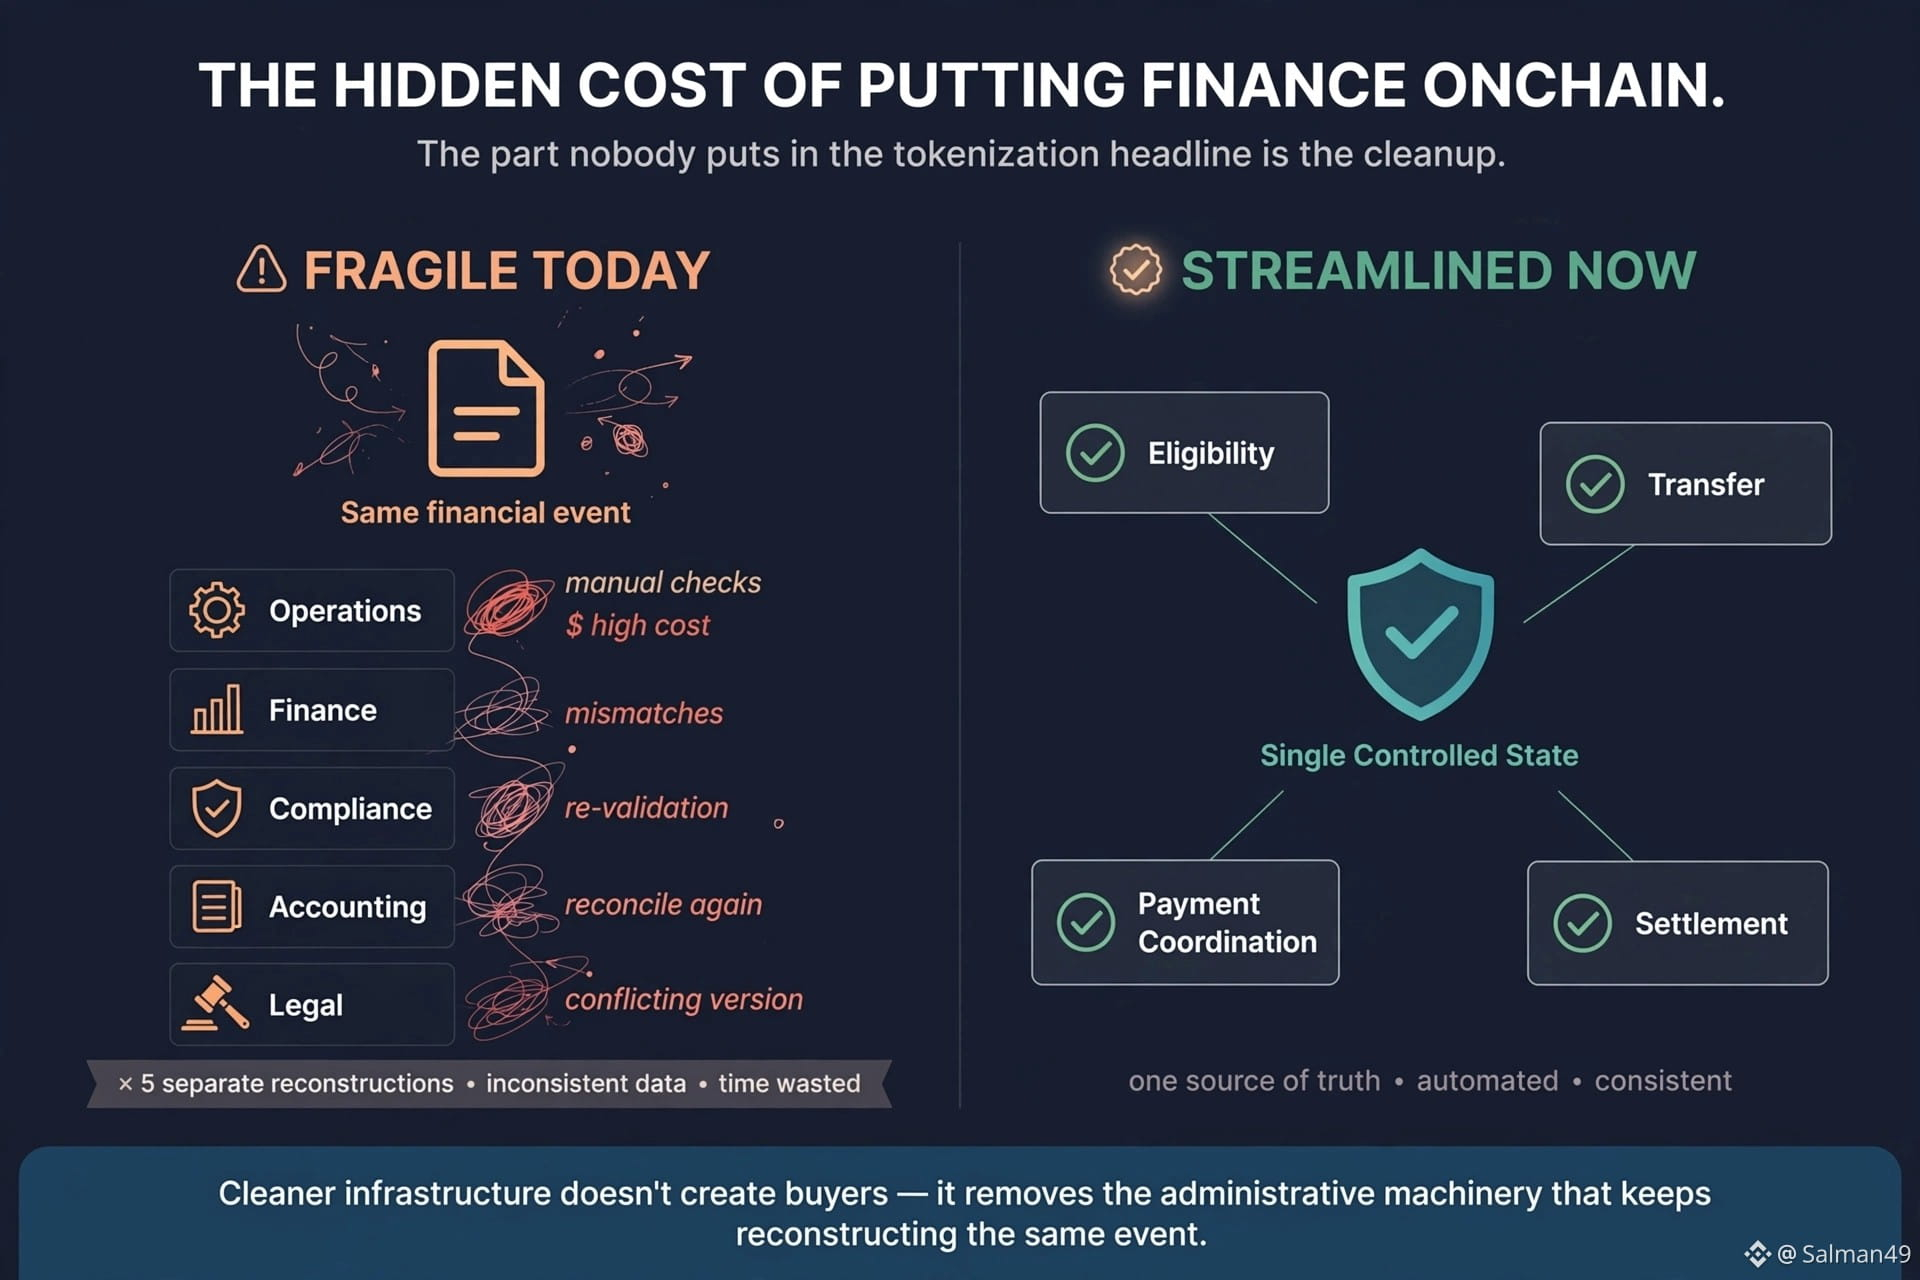
Ein Wertpapier kann digital werden, während die Menschen darum herum weiterhin getrennte Aufzeichnungen führen. Die Zulassung von Investoren liegt irgendwo – die andere Stelle verwaltet wiederum etwas anderes. Zahlungen kommen über ein weiteres System. Dann prüft jeder, ob die Aufzeichnungen übereinstimmen.
Dieser letzte Schritt ist teuer.
Nicht, weil das Kopieren von Daten schwierig wäre. Sondern weil bei jeder Übergabe ein weiterer Ort entsteht, an dem eine Ausnahme auftreten kann.
Dusk nimmt einen anderen Weg. Die Marktinfrastruktur von Dusk verbindet Berechtigungen, Transfersteuerungen, Privacy-Zahlungskoordination und Abwicklung im Rahmen desselben regulierten Asset-Workflows. Dusk Trade bringt diese Bausteine in einen tatsächlichen Produktablauf, um tokenisierte Finanzwerte zu entdecken, zu kaufen und zu verkaufen.
Spannend ist nicht, dass eine einzige Blockchain mehr kann.
Spannend ist, was mit der Verantwortung passiert.
Wenn derselbe kontrollierte Status referenziert werden kann, wenn ein Investor einsteigt, wenn ein Asset übertragen wird und wenn die Abwicklung erfolgt, müssen weniger Teams im Nachhinein rekonstruieren, was passiert ist. Das kann weniger manuelle Prüfungen bedeuten und weniger Gelegenheiten dafür, dass zwei Systeme nicht übereinstimmen. Das eigene Material von Dusk für den privaten Markt macht dieses Abgleichsproblem explizit.
Aber da gibt es eine gemeine kleine Falle.
Sauberere Infrastruktur schafft keine Käufer.
Dusk selbst erkennt an, dass Tokenisierung keine Nachfrage, keine Liquidität oder faire Preisbildung erzeugen kann. Ein besserer Workflow braucht weiterhin einen autorisierten Handelsplatz, berechtigte Investoren und eine funktionierende Zahlungsinfrastruktur.
Die tiefere Dusk-These geht also gar nicht wirklich darum, Wertpapiere digital aussehen zu lassen.
Es geht darum, die administrative Maschinerie zu entfernen, die immer wieder dasselbe Finanzereignis auf fünf verschiedene Arten neu zusammenzusetzen versucht.
@Dusk_Foundation $DUSK #dusk
Die versteckten Kosten, Finanzwerte On-Chain zu bringen
Der Teil, den niemand in die Schlagzeile zur Tokenisierung setzt, ist die Aufräumarbeit.
Ein Wertpapier kann digital werden, während die Menschen darum herum weiterhin getrennte Aufzeichnungen führen. Die Zulassung von Investoren liegt irgendwo – die andere Stelle verwaltet wiederum etwas anderes. Zahlungen kommen über ein weiteres System. Dann prüft jeder, ob die Aufzeichnungen übereinstimmen.
Dieser letzte Schritt ist teuer.
Nicht, weil das Kopieren von Daten schwierig wäre. Sondern weil bei jeder Übergabe ein weiterer Ort entsteht, an dem eine Ausnahme auftreten kann.
Dusk nimmt einen anderen Weg. Die Marktinfrastruktur von Dusk verbindet Berechtigungen, Transfersteuerungen, Privacy-Zahlungskoordination und Abwicklung im Rahmen desselben regulierten Asset-Workflows. Dusk Trade bringt diese Bausteine in einen tatsächlichen Produktablauf, um tokenisierte Finanzwerte zu entdecken, zu kaufen und zu verkaufen.
Spannend ist nicht, dass eine einzige Blockchain mehr kann.
Spannend ist, was mit der Verantwortung passiert.
Wenn derselbe kontrollierte Status referenziert werden kann, wenn ein Investor einsteigt, wenn ein Asset übertragen wird und wenn die Abwicklung erfolgt, müssen weniger Teams im Nachhinein rekonstruieren, was passiert ist. Das kann weniger manuelle Prüfungen bedeuten und weniger Gelegenheiten dafür, dass zwei Systeme nicht übereinstimmen. Das eigene Material von Dusk für den privaten Markt macht dieses Abgleichsproblem explizit.
Aber da gibt es eine gemeine kleine Falle.
Sauberere Infrastruktur schafft keine Käufer.
Dusk selbst erkennt an, dass Tokenisierung keine Nachfrage, keine Liquidität oder faire Preisbildung erzeugen kann. Ein besserer Workflow braucht weiterhin einen autorisierten Handelsplatz, berechtigte Investoren und eine funktionierende Zahlungsinfrastruktur.
Die tiefere Dusk-These geht also gar nicht wirklich darum, Wertpapiere digital aussehen zu lassen.
Es geht darum, die administrative Maschinerie zu entfernen, die immer wieder dasselbe Finanzereignis auf fünf verschiedene Arten neu zusammenzusetzen versucht.
@Dusk $DUSK #dusk
Der Teil, den niemand in die Schlagzeile zur Tokenisierung setzt, ist die Aufräumarbeit.
Ein Wertpapier kann digital werden, während die Menschen darum herum weiterhin getrennte Aufzeichnungen führen. Die Zulassung von Investoren liegt irgendwo – die andere Stelle verwaltet wiederum etwas anderes. Zahlungen kommen über ein weiteres System. Dann prüft jeder, ob die Aufzeichnungen übereinstimmen.
Dieser letzte Schritt ist teuer.
Nicht, weil das Kopieren von Daten schwierig wäre. Sondern weil bei jeder Übergabe ein weiterer Ort entsteht, an dem eine Ausnahme auftreten kann.
Dusk nimmt einen anderen Weg. Die Marktinfrastruktur von Dusk verbindet Berechtigungen, Transfersteuerungen, Privacy-Zahlungskoordination und Abwicklung im Rahmen desselben regulierten Asset-Workflows. Dusk Trade bringt diese Bausteine in einen tatsächlichen Produktablauf, um tokenisierte Finanzwerte zu entdecken, zu kaufen und zu verkaufen.
Spannend ist nicht, dass eine einzige Blockchain mehr kann.
Spannend ist, was mit der Verantwortung passiert.
Wenn derselbe kontrollierte Status referenziert werden kann, wenn ein Investor einsteigt, wenn ein Asset übertragen wird und wenn die Abwicklung erfolgt, müssen weniger Teams im Nachhinein rekonstruieren, was passiert ist. Das kann weniger manuelle Prüfungen bedeuten und weniger Gelegenheiten dafür, dass zwei Systeme nicht übereinstimmen. Das eigene Material von Dusk für den privaten Markt macht dieses Abgleichsproblem explizit.
Aber da gibt es eine gemeine kleine Falle.
Sauberere Infrastruktur schafft keine Käufer.
Dusk selbst erkennt an, dass Tokenisierung keine Nachfrage, keine Liquidität oder faire Preisbildung erzeugen kann. Ein besserer Workflow braucht weiterhin einen autorisierten Handelsplatz, berechtigte Investoren und eine funktionierende Zahlungsinfrastruktur.
Die tiefere Dusk-These geht also gar nicht wirklich darum, Wertpapiere digital aussehen zu lassen.
Es geht darum, die administrative Maschinerie zu entfernen, die immer wieder dasselbe Finanzereignis auf fünf verschiedene Arten neu zusammenzusetzen versucht.
@Dusk $DUSK #dusk
7
1
6
214
·
--
Artikel
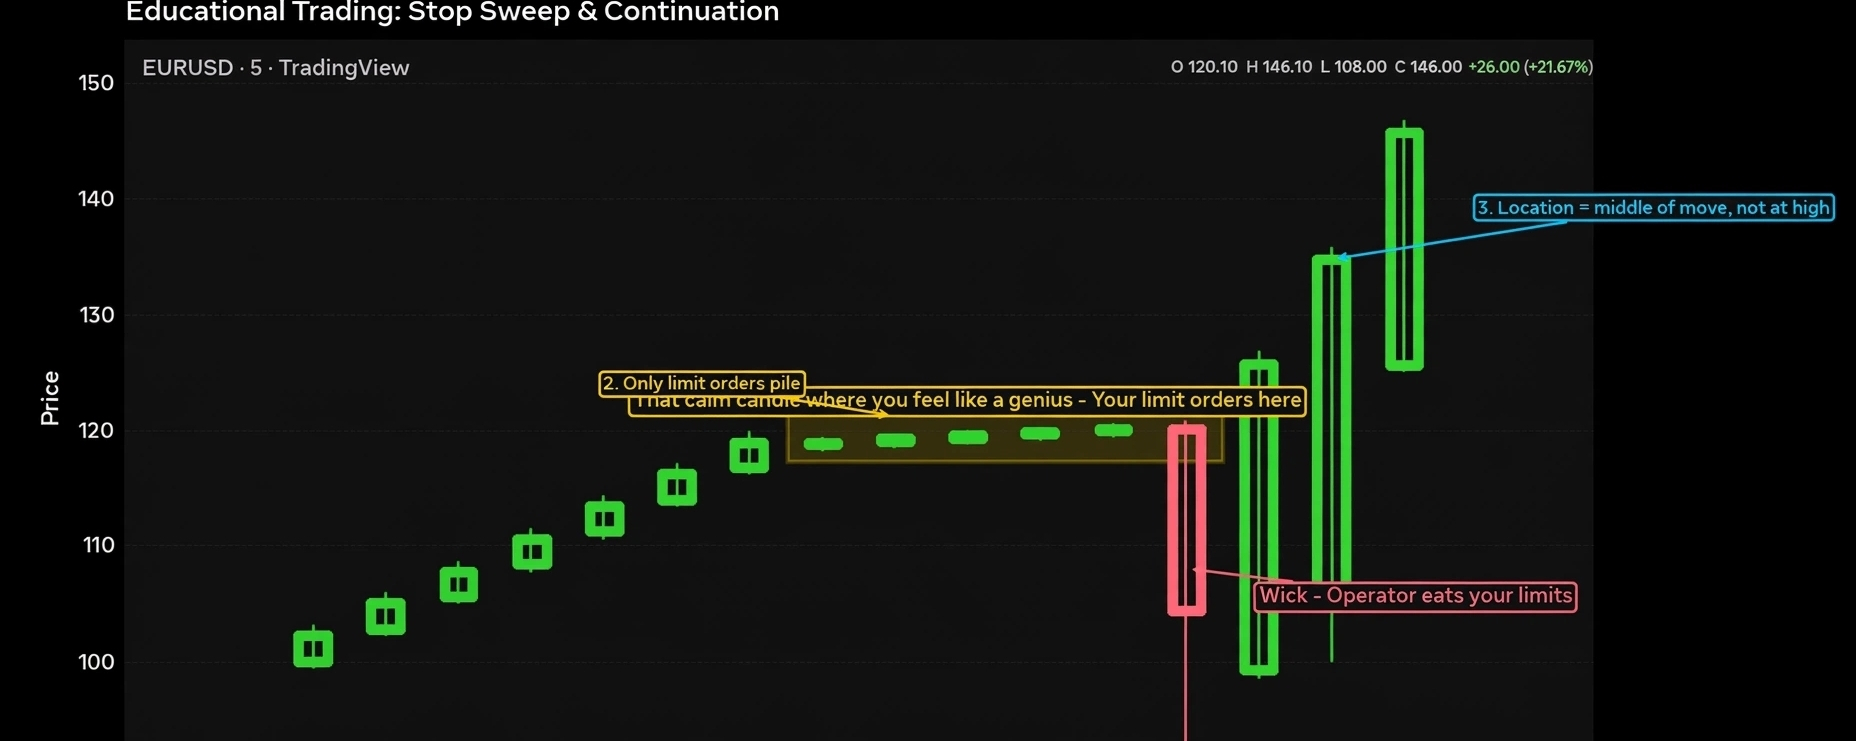
Trader Jagen Nicht Deinen Stop-Loss. Sie Jagen Diese Kerze, Bei Der Du Dich Wie Ein Genie Fühlst.Ich habe mehr Geld mit grünen als mit roten Kerzen verloren.
Meine größten Verluste kamen nie am Hoch. Sie kamen auf diese eine ruhige Kerze in der Mitte, bei der ich schon im Gewinn war und mich schlau gefühlt habe.
Du kennst diese Kerze. Der Kurs geht 4-5 Kerzen lang seitwärts, sehr eng, sehr langweilig. Du fühlst dich ruhig. Du denkst: Lass mich hier hinzufügen, das ist sicher.
Früher habe ich jedes Mal alles dort hinzugefügt.
Dann kommt eine Kerze und wischt diese ganze langweilige Spanne auf, und dann geht der Markt genau dorthin, wo ich es erwartet habe. Ohne mich.
Ich dachte, die Trader jagen hoch und tief. Das tun sie nicht. Sie haben damit schon lange aufgehört, weil inzwischen jeder seinen SL dort setzt.
Trader Jagen Nicht Deinen Stop-Loss. Sie Jagen Diese Kerze, Bei Der Du Dich Wie Ein Genie Fühlst.
Ich habe mehr Geld mit grünen als mit roten Kerzen verloren.
Meine größten Verluste kamen nie am Hoch. Sie kamen auf diese eine ruhige Kerze in der Mitte, bei der ich schon im Gewinn war und mich schlau gefühlt habe.
Du kennst diese Kerze. Der Kurs geht 4-5 Kerzen lang seitwärts, sehr eng, sehr langweilig. Du fühlst dich ruhig. Du denkst: Lass mich hier hinzufügen, das ist sicher.
Früher habe ich jedes Mal alles dort hinzugefügt.
Dann kommt eine Kerze und wischt diese ganze langweilige Spanne auf, und dann geht der Markt genau dorthin, wo ich es erwartet habe. Ohne mich.
Ich dachte, die Trader jagen hoch und tief. Das tun sie nicht. Sie haben damit schon lange aufgehört, weil inzwischen jeder seinen SL dort setzt.
Meine größten Verluste kamen nie am Hoch. Sie kamen auf diese eine ruhige Kerze in der Mitte, bei der ich schon im Gewinn war und mich schlau gefühlt habe.
Du kennst diese Kerze. Der Kurs geht 4-5 Kerzen lang seitwärts, sehr eng, sehr langweilig. Du fühlst dich ruhig. Du denkst: Lass mich hier hinzufügen, das ist sicher.
Früher habe ich jedes Mal alles dort hinzugefügt.
Dann kommt eine Kerze und wischt diese ganze langweilige Spanne auf, und dann geht der Markt genau dorthin, wo ich es erwartet habe. Ohne mich.
Ich dachte, die Trader jagen hoch und tief. Das tun sie nicht. Sie haben damit schon lange aufgehört, weil inzwischen jeder seinen SL dort setzt.
1.1k
53
1.1k
·
--
Verifiziert
DIE AKTIE KANN ONCHAIN WECHSELN. ABER KANN DAS GELD MITHALTEN?
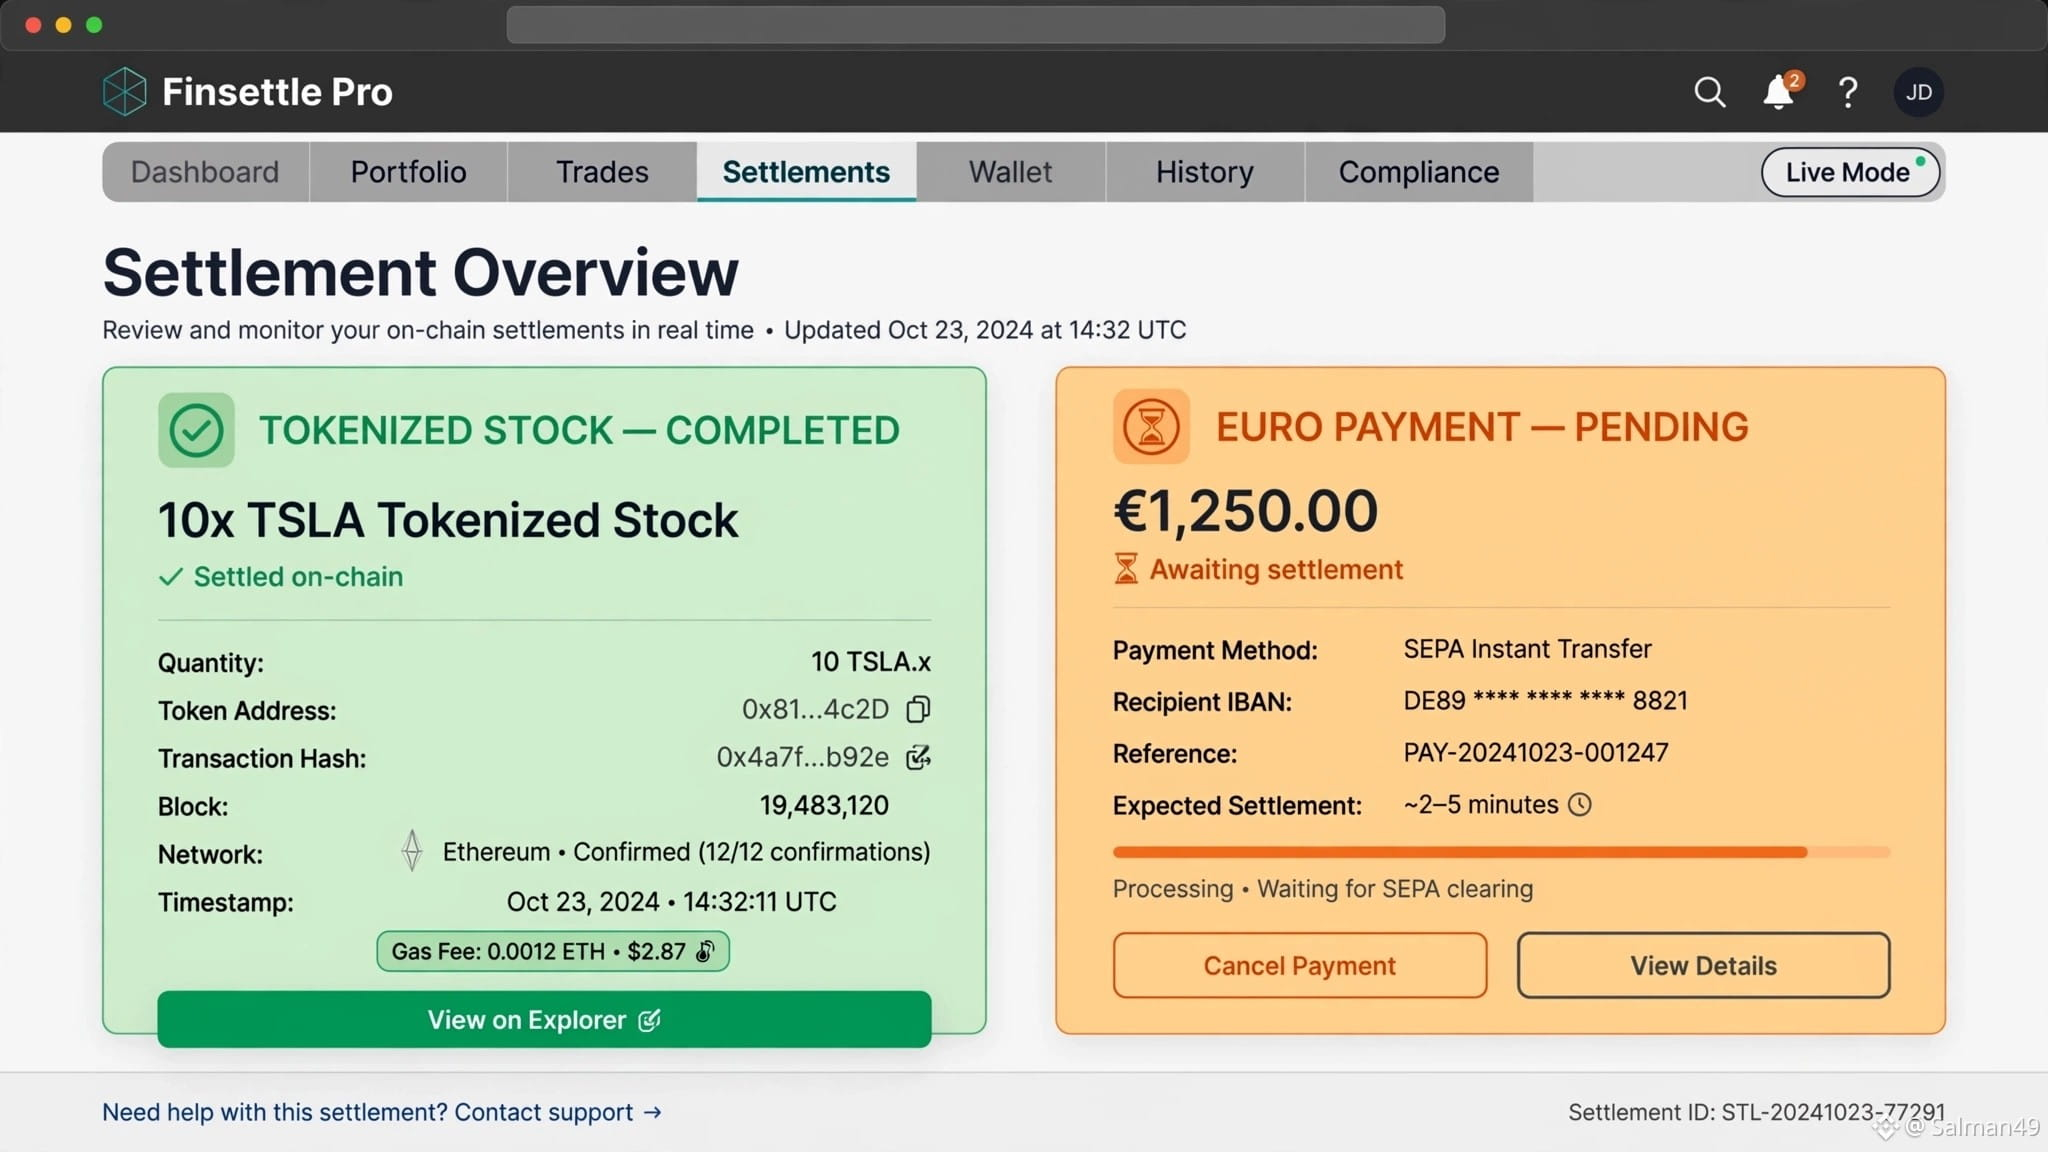
Früher dachte ich, dass das Onboarding einer Aktie auf die Blockchain den schwierigen Teil löst. Das Eigentum bewegt sich digital, der Datensatz wird aktualisiert und der Handel wirkt abgeschlossen.
Dann gibt es aber diesen unbequemen Punkt.
Der Käufer muss immer noch bezahlen.
Ein echter Handel besteht nicht nur darin, den Vermögenswert zu verschieben. Das Geld muss auch auf der anderen Seite ankommen. Wenn sich die Aktie zwar sofort bewegt, die Zahlung aber irgendwo anders noch wartet, ist der Handel im Grunde nicht aus dem alten Prozess herausgekommen. Eine Seite ist fertig. Die andere macht noch Papierkram.
Genau diesen Teil von Dusk Trade finde ich hilfreicher, um ihn sich vor Augen zu führen. Das System wird so entworfen, dass der Kauf, die Zahlung und der finale Austausch als zusammenhängende Bausteine betrachtet werden – und nicht so, als wäre die Übertragung der Aktie die gesamte Transaktion.
Dann kommt EURQ ins Spiel. Quantoz stellt ein reguliertes eurobasiertes digitales Zahlungsinstrument bereit, und Dusk beschreibt es als einen wichtigen Teil des geplanten NPEX-Onchain-Austausch-Workflows.
Ganz einfach:
Die Aktie bewegt sich.
Das Geld bewegt sich.
Das System muss wissen, dass beides passiert ist.
Das klingt fast schon albern offensichtlich. Aber die traditionelle Abwicklung existiert zum Teil, weil diese beiden Seiten in unterschiedlichen Systemen erst abgeglichen, geprüft und bestätigt werden müssen.
Und ich glaube, das verändert, wie Tokenisierung bewertet werden sollte. Dass eine Aktie digital wird, ist eine Leistung. Dass Aktie und ihre Zahlung den Handel gemeinsam vollständig abschließen, ist das schwierigere wirtschaftliche Problem.
Wenn das Geld immer noch nachhinken muss, wartet der Handel immer noch. $DUSK #dusk @Dusk_Foundation
DIE AKTIE KANN ONCHAIN WECHSELN. ABER KANN DAS GELD MITHALTEN?
Früher dachte ich, dass das Onboarding einer Aktie auf die Blockchain den schwierigen Teil löst. Das Eigentum bewegt sich digital, der Datensatz wird aktualisiert und der Handel wirkt abgeschlossen.
Dann gibt es aber diesen unbequemen Punkt.
Der Käufer muss immer noch bezahlen.
Ein echter Handel besteht nicht nur darin, den Vermögenswert zu verschieben. Das Geld muss auch auf der anderen Seite ankommen. Wenn sich die Aktie zwar sofort bewegt, die Zahlung aber irgendwo anders noch wartet, ist der Handel im Grunde nicht aus dem alten Prozess herausgekommen. Eine Seite ist fertig. Die andere macht noch Papierkram.
Genau diesen Teil von Dusk Trade finde ich hilfreicher, um ihn sich vor Augen zu führen. Das System wird so entworfen, dass der Kauf, die Zahlung und der finale Austausch als zusammenhängende Bausteine betrachtet werden – und nicht so, als wäre die Übertragung der Aktie die gesamte Transaktion.
Dann kommt EURQ ins Spiel. Quantoz stellt ein reguliertes eurobasiertes digitales Zahlungsinstrument bereit, und Dusk beschreibt es als einen wichtigen Teil des geplanten NPEX-Onchain-Austausch-Workflows.
Ganz einfach:
Die Aktie bewegt sich.
Das Geld bewegt sich.
Das System muss wissen, dass beides passiert ist.
Das klingt fast schon albern offensichtlich. Aber die traditionelle Abwicklung existiert zum Teil, weil diese beiden Seiten in unterschiedlichen Systemen erst abgeglichen, geprüft und bestätigt werden müssen.
Und ich glaube, das verändert, wie Tokenisierung bewertet werden sollte. Dass eine Aktie digital wird, ist eine Leistung. Dass Aktie und ihre Zahlung den Handel gemeinsam vollständig abschließen, ist das schwierigere wirtschaftliche Problem.
Wenn das Geld immer noch nachhinken muss, wartet der Handel immer noch. $DUSK #dusk @Dusk
Früher dachte ich, dass das Onboarding einer Aktie auf die Blockchain den schwierigen Teil löst. Das Eigentum bewegt sich digital, der Datensatz wird aktualisiert und der Handel wirkt abgeschlossen.
Dann gibt es aber diesen unbequemen Punkt.
Der Käufer muss immer noch bezahlen.
Ein echter Handel besteht nicht nur darin, den Vermögenswert zu verschieben. Das Geld muss auch auf der anderen Seite ankommen. Wenn sich die Aktie zwar sofort bewegt, die Zahlung aber irgendwo anders noch wartet, ist der Handel im Grunde nicht aus dem alten Prozess herausgekommen. Eine Seite ist fertig. Die andere macht noch Papierkram.
Genau diesen Teil von Dusk Trade finde ich hilfreicher, um ihn sich vor Augen zu führen. Das System wird so entworfen, dass der Kauf, die Zahlung und der finale Austausch als zusammenhängende Bausteine betrachtet werden – und nicht so, als wäre die Übertragung der Aktie die gesamte Transaktion.
Dann kommt EURQ ins Spiel. Quantoz stellt ein reguliertes eurobasiertes digitales Zahlungsinstrument bereit, und Dusk beschreibt es als einen wichtigen Teil des geplanten NPEX-Onchain-Austausch-Workflows.
Ganz einfach:
Die Aktie bewegt sich.
Das Geld bewegt sich.
Das System muss wissen, dass beides passiert ist.
Das klingt fast schon albern offensichtlich. Aber die traditionelle Abwicklung existiert zum Teil, weil diese beiden Seiten in unterschiedlichen Systemen erst abgeglichen, geprüft und bestätigt werden müssen.
Und ich glaube, das verändert, wie Tokenisierung bewertet werden sollte. Dass eine Aktie digital wird, ist eine Leistung. Dass Aktie und ihre Zahlung den Handel gemeinsam vollständig abschließen, ist das schwierigere wirtschaftliche Problem.
Wenn das Geld immer noch nachhinken muss, wartet der Handel immer noch. $DUSK #dusk @Dusk
6
5
605
·
--
Verifiziert
WARUM PIECRUST + KNAPPE BESTÄTIGUNG DEN ABRECHNUNGSBESCHEID VERÄNDERT
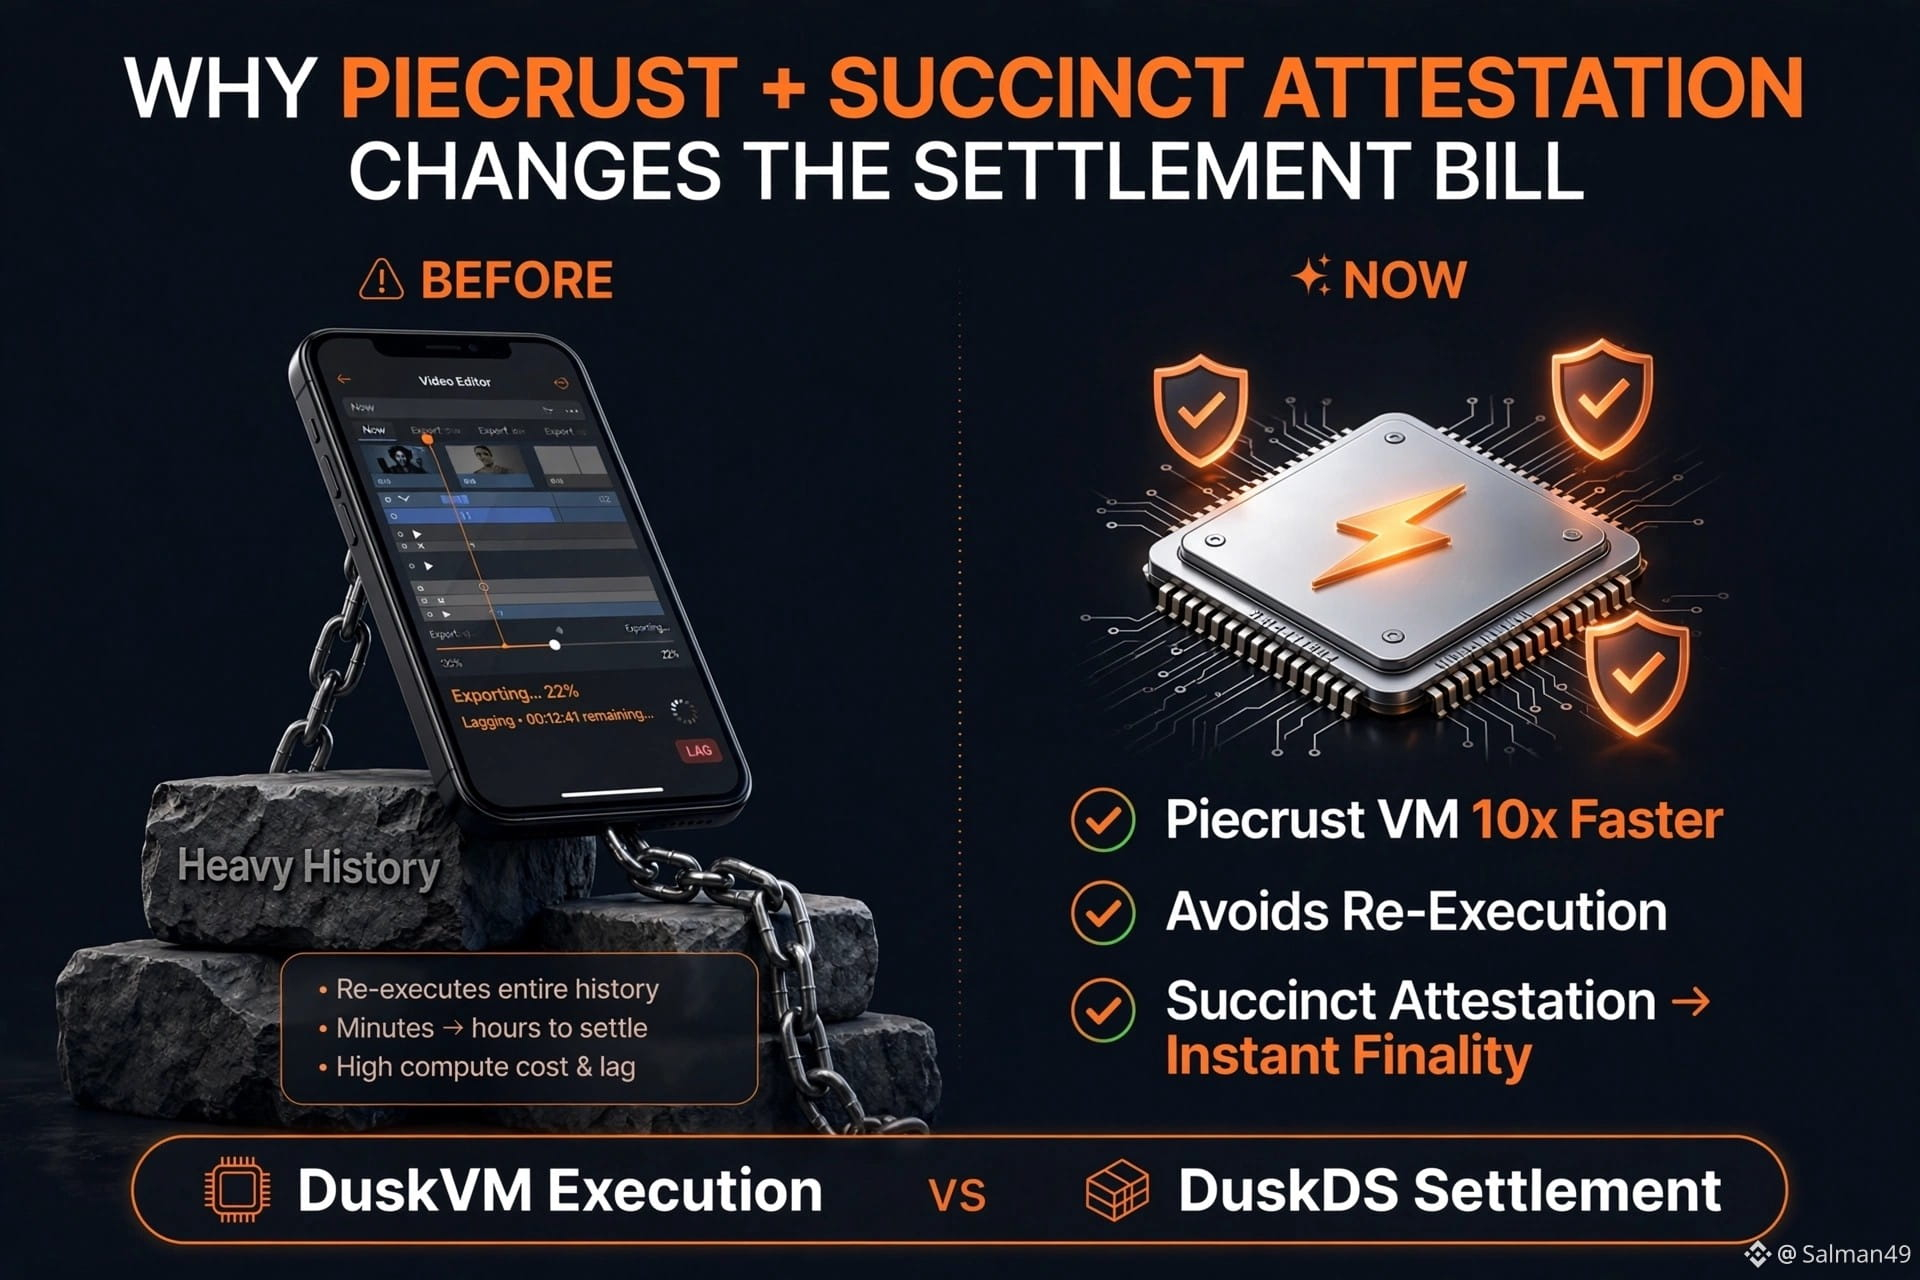
Mein altes Telefon hatte ein dummes Problem. Ein Video-Editor behielt zu viel Verlauf, und jeder neue Export zog das Ganze wieder herunter. Das Ärgerliche war nicht nur ein langsamer Export. Es war, dass ich alte Arbeit immer wieder erneut bezahlen musste.
So kann man Piecrust sinnvoll betrachten. Dusk sagt, es habe RuskVM ersetzt, nachdem es auf Probleme mit State-Growth und Performance gestoßen ist: Piecrust liefert über 10x die Geschwindigkeit und günstigere Transaktionen. Noch wichtiger: Dusk baute es so, dass bei Änderungen im Konsensstatus keine unnötige Neu-Ausführung erfolgt.
Das ist entscheidend für die Abrechnung, weil Finanz-Workflows eine Menge Ausführung rund um eine einzige Asset-Bewegung auslösen können. Wenn die VM bereits geleistete Arbeit wiederverwenden kann, statt die gleiche Berechnung erneut durchzuführen, ist die Ersparnis nicht nur „die Blockchain ist schneller“. Das bedeutet: Weniger Infrastrukturarbeit muss überhaupt bezahlt werden.
Setzen Sie nun Succinct Attestation daneben. SA nutzt Komitees, um Blöcke zu validieren und abzusegnen, und Dusk ermöglicht eine deterministische Endgültigkeit eines Blocks nach der Ratifizierung.
Damit treffen die beiden Mechanismen unterschiedliche Teile des Abrechnungsprozesses. Piecrust reduziert Arbeit. SA reduziert das Warten auf Gewissheit.
Dieser Unterschied ist wichtig, weil die Abrechnungskosten nicht nur Transaktionsgebühren sind. Es gibt auch Infrastruktur, die im Hintergrund läuft, während das Eigentum verarbeitet wird, und alle warten darauf, dass das Ergebnis endgültig wird.
Und das ist der Teil, der mich mehr interessiert: Dusk trennt Ausführung von Abrechnung auf Architektur-Ebene. DuskVM übernimmt die Ausführung von Smart Contracts, während DuskDS Konsens, Finalität und Datenverfügbarkeit übernimmt.
Wenn diese Schichten jeweils unabhängig weiter die Rechenarbeit und die Unsicherheit der Abrechnung reduzieren, beginnen sich die wirtschaftlichen Aspekte für die Übertragung eines regulierten Assets weniger wie „eine Blockchain-Gebühr bezahlen“ anzufühlen und mehr wie das Entfernen von Bauteilen der Maschinerie, die die Abrechnung überhaupt erst teuer machten.
@Dusk_Foundation $DUSK #dusk
WARUM PIECRUST + KNAPPE BESTÄTIGUNG DEN ABRECHNUNGSBESCHEID VERÄNDERT
Mein altes Telefon hatte ein dummes Problem. Ein Video-Editor behielt zu viel Verlauf, und jeder neue Export zog das Ganze wieder herunter. Das Ärgerliche war nicht nur ein langsamer Export. Es war, dass ich alte Arbeit immer wieder erneut bezahlen musste.
So kann man Piecrust sinnvoll betrachten. Dusk sagt, es habe RuskVM ersetzt, nachdem es auf Probleme mit State-Growth und Performance gestoßen ist: Piecrust liefert über 10x die Geschwindigkeit und günstigere Transaktionen. Noch wichtiger: Dusk baute es so, dass bei Änderungen im Konsensstatus keine unnötige Neu-Ausführung erfolgt.
Das ist entscheidend für die Abrechnung, weil Finanz-Workflows eine Menge Ausführung rund um eine einzige Asset-Bewegung auslösen können. Wenn die VM bereits geleistete Arbeit wiederverwenden kann, statt die gleiche Berechnung erneut durchzuführen, ist die Ersparnis nicht nur „die Blockchain ist schneller“. Das bedeutet: Weniger Infrastrukturarbeit muss überhaupt bezahlt werden.
Setzen Sie nun Succinct Attestation daneben. SA nutzt Komitees, um Blöcke zu validieren und abzusegnen, und Dusk ermöglicht eine deterministische Endgültigkeit eines Blocks nach der Ratifizierung.
Damit treffen die beiden Mechanismen unterschiedliche Teile des Abrechnungsprozesses. Piecrust reduziert Arbeit. SA reduziert das Warten auf Gewissheit.
Dieser Unterschied ist wichtig, weil die Abrechnungskosten nicht nur Transaktionsgebühren sind. Es gibt auch Infrastruktur, die im Hintergrund läuft, während das Eigentum verarbeitet wird, und alle warten darauf, dass das Ergebnis endgültig wird.
Und das ist der Teil, der mich mehr interessiert: Dusk trennt Ausführung von Abrechnung auf Architektur-Ebene. DuskVM übernimmt die Ausführung von Smart Contracts, während DuskDS Konsens, Finalität und Datenverfügbarkeit übernimmt.
Wenn diese Schichten jeweils unabhängig weiter die Rechenarbeit und die Unsicherheit der Abrechnung reduzieren, beginnen sich die wirtschaftlichen Aspekte für die Übertragung eines regulierten Assets weniger wie „eine Blockchain-Gebühr bezahlen“ anzufühlen und mehr wie das Entfernen von Bauteilen der Maschinerie, die die Abrechnung überhaupt erst teuer machten.
@Dusk $DUSK #dusk
Mein altes Telefon hatte ein dummes Problem. Ein Video-Editor behielt zu viel Verlauf, und jeder neue Export zog das Ganze wieder herunter. Das Ärgerliche war nicht nur ein langsamer Export. Es war, dass ich alte Arbeit immer wieder erneut bezahlen musste.
So kann man Piecrust sinnvoll betrachten. Dusk sagt, es habe RuskVM ersetzt, nachdem es auf Probleme mit State-Growth und Performance gestoßen ist: Piecrust liefert über 10x die Geschwindigkeit und günstigere Transaktionen. Noch wichtiger: Dusk baute es so, dass bei Änderungen im Konsensstatus keine unnötige Neu-Ausführung erfolgt.
Das ist entscheidend für die Abrechnung, weil Finanz-Workflows eine Menge Ausführung rund um eine einzige Asset-Bewegung auslösen können. Wenn die VM bereits geleistete Arbeit wiederverwenden kann, statt die gleiche Berechnung erneut durchzuführen, ist die Ersparnis nicht nur „die Blockchain ist schneller“. Das bedeutet: Weniger Infrastrukturarbeit muss überhaupt bezahlt werden.
Setzen Sie nun Succinct Attestation daneben. SA nutzt Komitees, um Blöcke zu validieren und abzusegnen, und Dusk ermöglicht eine deterministische Endgültigkeit eines Blocks nach der Ratifizierung.
Damit treffen die beiden Mechanismen unterschiedliche Teile des Abrechnungsprozesses. Piecrust reduziert Arbeit. SA reduziert das Warten auf Gewissheit.
Dieser Unterschied ist wichtig, weil die Abrechnungskosten nicht nur Transaktionsgebühren sind. Es gibt auch Infrastruktur, die im Hintergrund läuft, während das Eigentum verarbeitet wird, und alle warten darauf, dass das Ergebnis endgültig wird.
Und das ist der Teil, der mich mehr interessiert: Dusk trennt Ausführung von Abrechnung auf Architektur-Ebene. DuskVM übernimmt die Ausführung von Smart Contracts, während DuskDS Konsens, Finalität und Datenverfügbarkeit übernimmt.
Wenn diese Schichten jeweils unabhängig weiter die Rechenarbeit und die Unsicherheit der Abrechnung reduzieren, beginnen sich die wirtschaftlichen Aspekte für die Übertragung eines regulierten Assets weniger wie „eine Blockchain-Gebühr bezahlen“ anzufühlen und mehr wie das Entfernen von Bauteilen der Maschinerie, die die Abrechnung überhaupt erst teuer machten.
@Dusk $DUSK #dusk
17
11
370
·
--
Verifiziert
WARUM DUSK NICHT EINEN KNOTEN MACHEN LÄSST, ALLES ZU TUN
Vor zwei Wochen versuchte ich, bei einem VPS Geld zu sparen. Ich habe meine Haupt-App, Datenbank-Backups und einen schweren Job zur Bildverarbeitung auf denselben kleinen Server gepackt. Schien effizient zu sein. War es nicht. Der Bild-Job startete, und plötzlich fehlten Anfragen für meine Haupt-App.
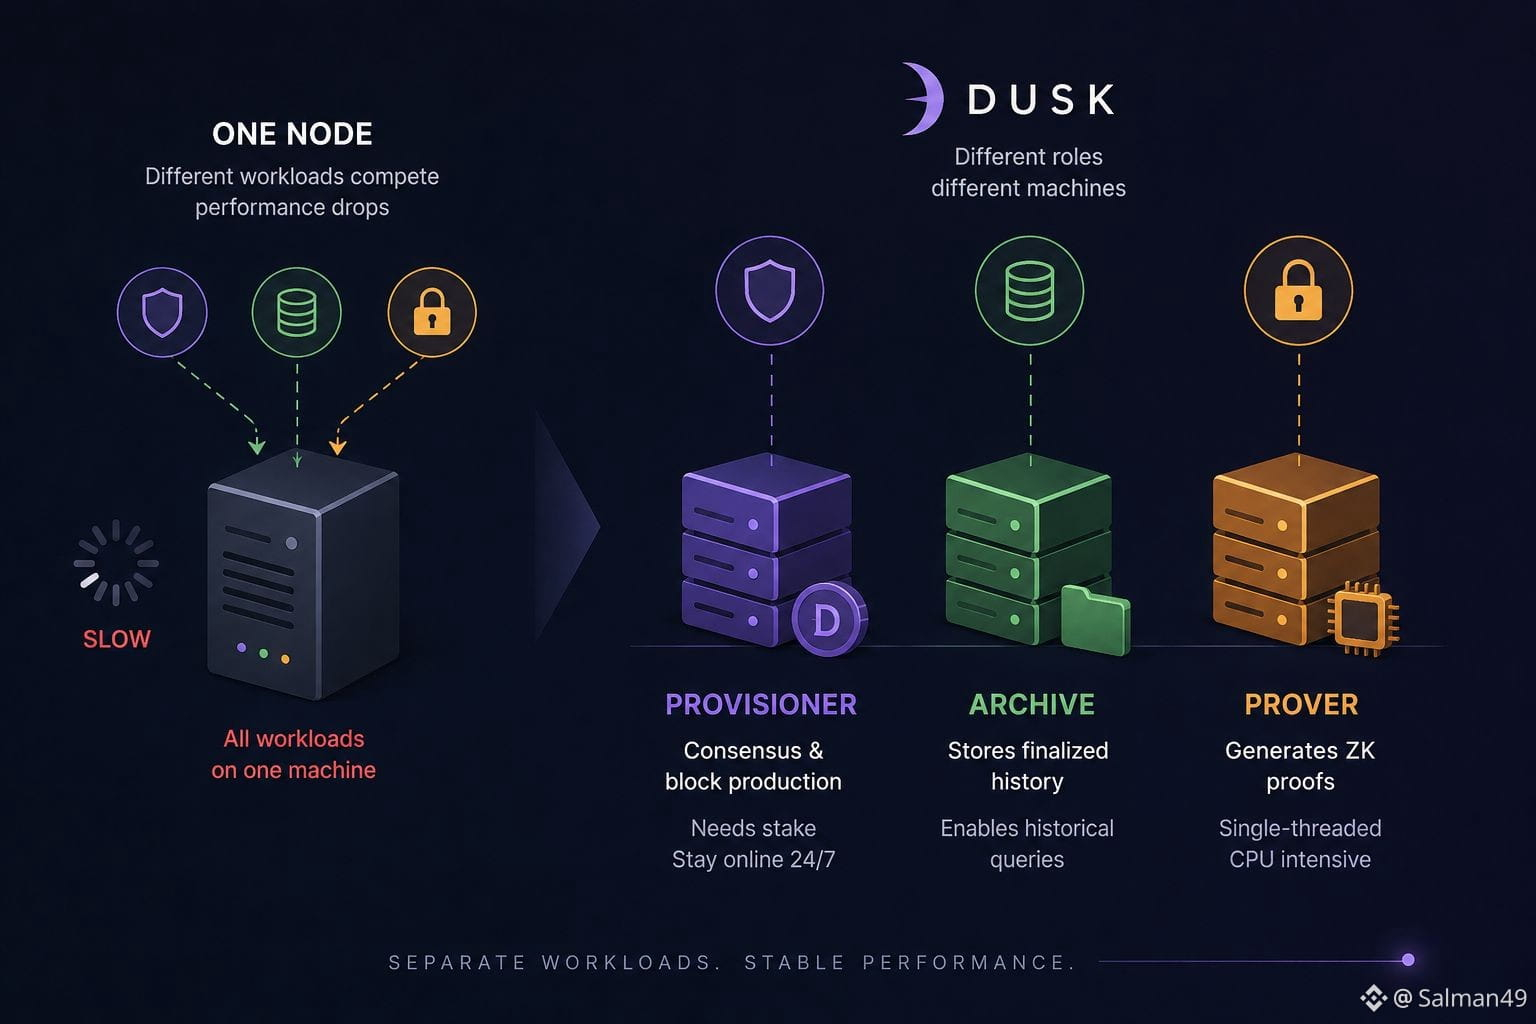
Dieses blöde kleine VPS-Problem holt mich wieder ein, wenn ich Dusk’ Node-Setup lese. Dusk trennt die Arbeit auf die Rollen Provisioner, Archive und Prover auf. Das sind nicht drei schicke Namen für eine Maschine, die alles macht.
Ein Provisioner konzentriert sich auf Konsens und benötigt mindestens 1.000 DUSK, die eingesetzt (gestaked) sind. Ein Archive Node hält die finalisierte Historie vor, zum Beispiel für „moonlightHistory“ und „finalizedEvents“. Ein Prover übernimmt die schwerere Arbeit beim Erstellen von Zero-Knowledge-Beweisen.
Dann komme ich zum Prover, und das Hardware-Problem verändert sich erneut. Dusk sagt, dass die Beweiserstellung Single-Threaded ist, sodass starke Single-Core-Leistung wichtig ist. Die Archive-Infrastruktur hat einen anderen Ausgangspunkt: 4 Cores, 8 GB RAM, 500 GB Speicher und 100 Mbit/s Netzwerk.
Und das ist der Teil, der sich vertraut anfühlt. Dusk empfiehlt, die Produktions-API-Infrastruktur getrennt von den Provisioner-Aufgaben zu halten, weil Query-Traffic und Wartung mit Konsensarbeit konkurrieren können. Ich habe genau das auf die nervige Art auf jenem VPS gelernt.
Jetzt schaue ich die drei Rollen ein wenig anders an. Wenn Konsens, historische Abfragen und ZK-Proving alle um dieselben Ressourcen kämpfen, ist eine einzelne Kiste, die alles macht, vielleicht nicht wirklich die einfachere Option.
@Dusk_Foundation #dusk $DUSK
WARUM DUSK NICHT EINEN KNOTEN MACHEN LÄSST, ALLES ZU TUN
Vor zwei Wochen versuchte ich, bei einem VPS Geld zu sparen. Ich habe meine Haupt-App, Datenbank-Backups und einen schweren Job zur Bildverarbeitung auf denselben kleinen Server gepackt. Schien effizient zu sein. War es nicht. Der Bild-Job startete, und plötzlich fehlten Anfragen für meine Haupt-App.
Dieses blöde kleine VPS-Problem holt mich wieder ein, wenn ich Dusk’ Node-Setup lese. Dusk trennt die Arbeit auf die Rollen Provisioner, Archive und Prover auf. Das sind nicht drei schicke Namen für eine Maschine, die alles macht.
Ein Provisioner konzentriert sich auf Konsens und benötigt mindestens 1.000 DUSK, die eingesetzt (gestaked) sind. Ein Archive Node hält die finalisierte Historie vor, zum Beispiel für „moonlightHistory“ und „finalizedEvents“. Ein Prover übernimmt die schwerere Arbeit beim Erstellen von Zero-Knowledge-Beweisen.
Dann komme ich zum Prover, und das Hardware-Problem verändert sich erneut. Dusk sagt, dass die Beweiserstellung Single-Threaded ist, sodass starke Single-Core-Leistung wichtig ist. Die Archive-Infrastruktur hat einen anderen Ausgangspunkt: 4 Cores, 8 GB RAM, 500 GB Speicher und 100 Mbit/s Netzwerk.
Und das ist der Teil, der sich vertraut anfühlt. Dusk empfiehlt, die Produktions-API-Infrastruktur getrennt von den Provisioner-Aufgaben zu halten, weil Query-Traffic und Wartung mit Konsensarbeit konkurrieren können. Ich habe genau das auf die nervige Art auf jenem VPS gelernt.
Jetzt schaue ich die drei Rollen ein wenig anders an. Wenn Konsens, historische Abfragen und ZK-Proving alle um dieselben Ressourcen kämpfen, ist eine einzelne Kiste, die alles macht, vielleicht nicht wirklich die einfachere Option.
@Dusk #dusk $DUSK
Vor zwei Wochen versuchte ich, bei einem VPS Geld zu sparen. Ich habe meine Haupt-App, Datenbank-Backups und einen schweren Job zur Bildverarbeitung auf denselben kleinen Server gepackt. Schien effizient zu sein. War es nicht. Der Bild-Job startete, und plötzlich fehlten Anfragen für meine Haupt-App.
Dieses blöde kleine VPS-Problem holt mich wieder ein, wenn ich Dusk’ Node-Setup lese. Dusk trennt die Arbeit auf die Rollen Provisioner, Archive und Prover auf. Das sind nicht drei schicke Namen für eine Maschine, die alles macht.
Ein Provisioner konzentriert sich auf Konsens und benötigt mindestens 1.000 DUSK, die eingesetzt (gestaked) sind. Ein Archive Node hält die finalisierte Historie vor, zum Beispiel für „moonlightHistory“ und „finalizedEvents“. Ein Prover übernimmt die schwerere Arbeit beim Erstellen von Zero-Knowledge-Beweisen.
Dann komme ich zum Prover, und das Hardware-Problem verändert sich erneut. Dusk sagt, dass die Beweiserstellung Single-Threaded ist, sodass starke Single-Core-Leistung wichtig ist. Die Archive-Infrastruktur hat einen anderen Ausgangspunkt: 4 Cores, 8 GB RAM, 500 GB Speicher und 100 Mbit/s Netzwerk.
Und das ist der Teil, der sich vertraut anfühlt. Dusk empfiehlt, die Produktions-API-Infrastruktur getrennt von den Provisioner-Aufgaben zu halten, weil Query-Traffic und Wartung mit Konsensarbeit konkurrieren können. Ich habe genau das auf die nervige Art auf jenem VPS gelernt.
Jetzt schaue ich die drei Rollen ein wenig anders an. Wenn Konsens, historische Abfragen und ZK-Proving alle um dieselben Ressourcen kämpfen, ist eine einzelne Kiste, die alles macht, vielleicht nicht wirklich die einfachere Option.
@Dusk #dusk $DUSK
3
4
428
·
--
Bullisch
Verifiziert
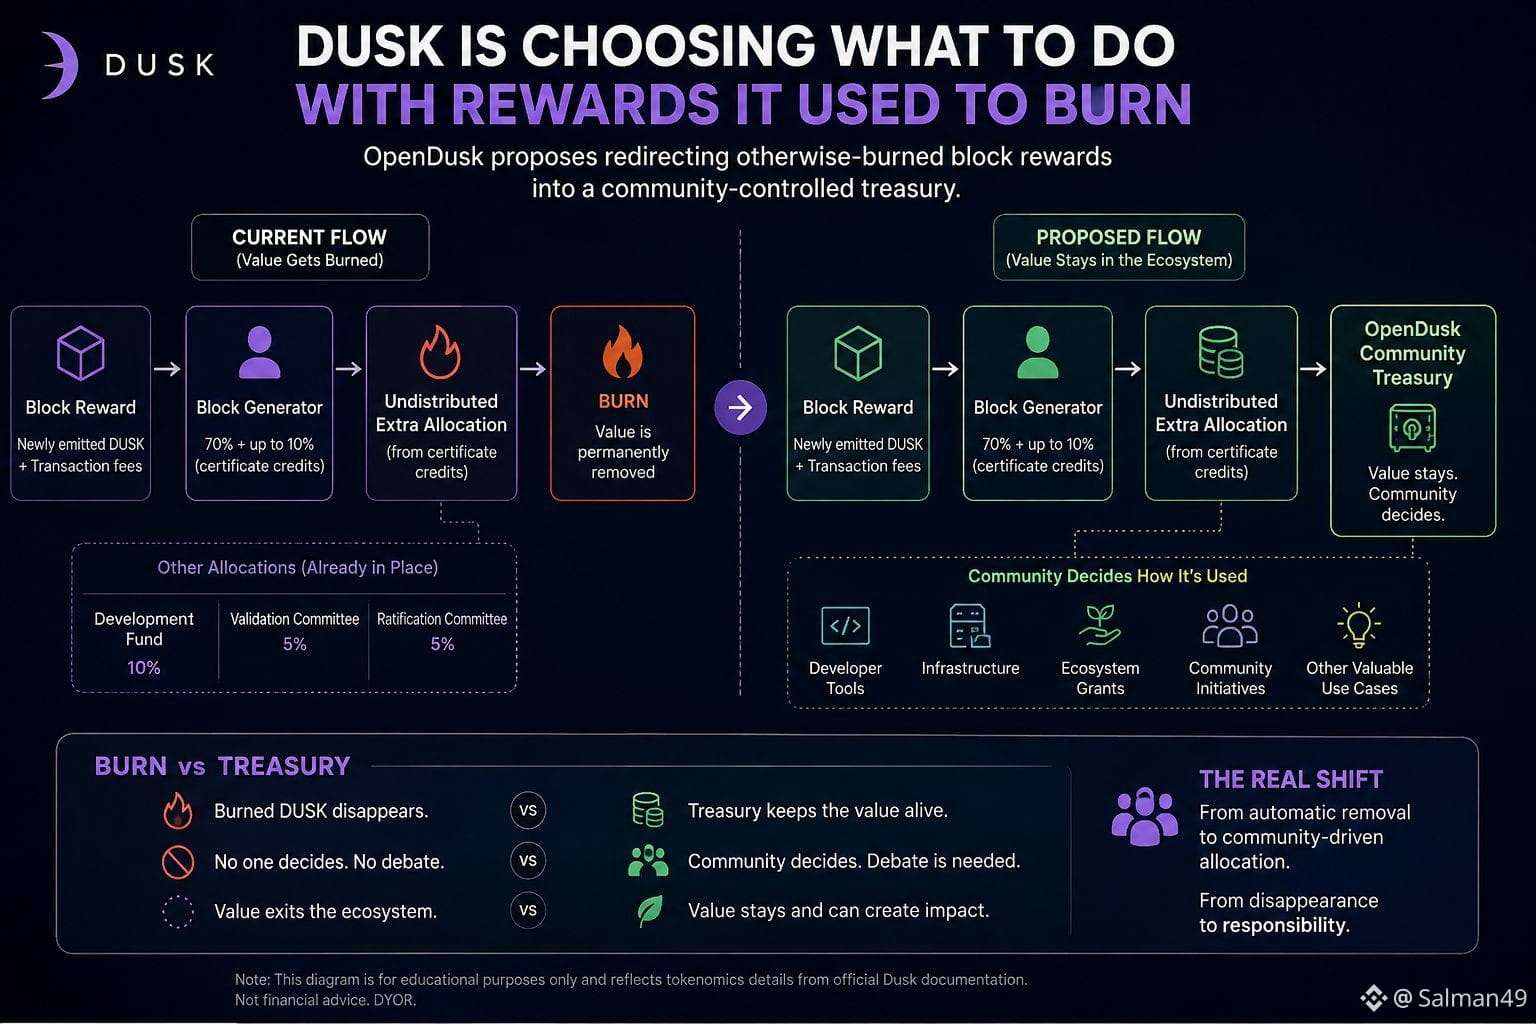
DUSK STELLT SEINE VERBRANNTEN BELLOHNUNGEN AUF DEN TISCH
Okay, die Idee mit der OpenDusk-Schatzkammer klingt zunächst einfach. Aber das Geld stammt aus einer ziemlich bestimmten Quelle: Belohnungen, die andernfalls verbrannt würden. Sobald ich darüber nachdenke, ändert sich die Frage. Es ist nicht nur „Sollte Dusk eine Schatzkammer haben?“ Es ist „Was soll mit dem Wert passieren, den das Protokoll ohnehin schon entfernt?“
Die Blockbelohnung von Dusk setzt sich aus neu ausgegebenem DUSK und Transaktionsgebühren zusammen. Der Blockgenerator kann außerdem bis zu weitere 10% auf Basis von Zertifikatsguthaben erhalten. Jeder Teil dieser zusätzlichen Zuteilung, der nicht verteilt wird, wird verbrannt. Der Entwicklungsfonds erhält bereits seinen eigenen 10%-Anteil.
Damit fühlt sich die Idee einer Schatzkammer für mich anders an. Verbrannte Belohnungen verschwinden und die Entscheidung endet dort. Halte diesen Wert fest, und plötzlich muss jemand eine Entscheidung darüber treffen. Und diese Entscheidung braucht einen Grund.
Entwickler-Tools? Infrastruktur? Fördermittel? Klar. Aber sechs Monate später muss jemand immer noch fragen, ob das Geld tatsächlich etwas Nützliches bewirkt hat.
Dusk betreibt bereits ein Grants-Programm mit meilensteinbasierten Budgets, Wartungsplänen und messbaren Zielen wie Transaktionsvolumen, Entwickleraktivität und Wachstum des Ökosystems. Das gibt mir einen praktischeren Blick auf eine Community-Schatzkammer. Das Spannende ist nicht, Geld zu haben. Es ist, warum man erklären muss, dass eine bestimmte Verwendung dieses Geld verdient.
Und genau diesen Punkt möchte ich bei OpenDusk im Blick behalten. Wenn Belohnungen nicht mehr automatisch verschwinden, muss die Community anfangen, Entscheidungen darüber zu treffen, was bleibt.
@Dusk_Foundation $DUSK #dusk
$ZEC
{future}(ZECUSDT)
$XRP
{future}(XRPUSDT)
DUSK STELLT SEINE VERBRANNTEN BELLOHNUNGEN AUF DEN TISCH
Okay, die Idee mit der OpenDusk-Schatzkammer klingt zunächst einfach. Aber das Geld stammt aus einer ziemlich bestimmten Quelle: Belohnungen, die andernfalls verbrannt würden. Sobald ich darüber nachdenke, ändert sich die Frage. Es ist nicht nur „Sollte Dusk eine Schatzkammer haben?“ Es ist „Was soll mit dem Wert passieren, den das Protokoll ohnehin schon entfernt?“
Die Blockbelohnung von Dusk setzt sich aus neu ausgegebenem DUSK und Transaktionsgebühren zusammen. Der Blockgenerator kann außerdem bis zu weitere 10% auf Basis von Zertifikatsguthaben erhalten. Jeder Teil dieser zusätzlichen Zuteilung, der nicht verteilt wird, wird verbrannt. Der Entwicklungsfonds erhält bereits seinen eigenen 10%-Anteil.
Damit fühlt sich die Idee einer Schatzkammer für mich anders an. Verbrannte Belohnungen verschwinden und die Entscheidung endet dort. Halte diesen Wert fest, und plötzlich muss jemand eine Entscheidung darüber treffen. Und diese Entscheidung braucht einen Grund.
Entwickler-Tools? Infrastruktur? Fördermittel? Klar. Aber sechs Monate später muss jemand immer noch fragen, ob das Geld tatsächlich etwas Nützliches bewirkt hat.
Dusk betreibt bereits ein Grants-Programm mit meilensteinbasierten Budgets, Wartungsplänen und messbaren Zielen wie Transaktionsvolumen, Entwickleraktivität und Wachstum des Ökosystems. Das gibt mir einen praktischeren Blick auf eine Community-Schatzkammer. Das Spannende ist nicht, Geld zu haben. Es ist, warum man erklären muss, dass eine bestimmte Verwendung dieses Geld verdient.
Und genau diesen Punkt möchte ich bei OpenDusk im Blick behalten. Wenn Belohnungen nicht mehr automatisch verschwinden, muss die Community anfangen, Entscheidungen darüber zu treffen, was bleibt.
@Dusk $DUSK #dusk
$ZEC
$XRP
Okay, die Idee mit der OpenDusk-Schatzkammer klingt zunächst einfach. Aber das Geld stammt aus einer ziemlich bestimmten Quelle: Belohnungen, die andernfalls verbrannt würden. Sobald ich darüber nachdenke, ändert sich die Frage. Es ist nicht nur „Sollte Dusk eine Schatzkammer haben?“ Es ist „Was soll mit dem Wert passieren, den das Protokoll ohnehin schon entfernt?“
Die Blockbelohnung von Dusk setzt sich aus neu ausgegebenem DUSK und Transaktionsgebühren zusammen. Der Blockgenerator kann außerdem bis zu weitere 10% auf Basis von Zertifikatsguthaben erhalten. Jeder Teil dieser zusätzlichen Zuteilung, der nicht verteilt wird, wird verbrannt. Der Entwicklungsfonds erhält bereits seinen eigenen 10%-Anteil.
Damit fühlt sich die Idee einer Schatzkammer für mich anders an. Verbrannte Belohnungen verschwinden und die Entscheidung endet dort. Halte diesen Wert fest, und plötzlich muss jemand eine Entscheidung darüber treffen. Und diese Entscheidung braucht einen Grund.
Entwickler-Tools? Infrastruktur? Fördermittel? Klar. Aber sechs Monate später muss jemand immer noch fragen, ob das Geld tatsächlich etwas Nützliches bewirkt hat.
Dusk betreibt bereits ein Grants-Programm mit meilensteinbasierten Budgets, Wartungsplänen und messbaren Zielen wie Transaktionsvolumen, Entwickleraktivität und Wachstum des Ökosystems. Das gibt mir einen praktischeren Blick auf eine Community-Schatzkammer. Das Spannende ist nicht, Geld zu haben. Es ist, warum man erklären muss, dass eine bestimmte Verwendung dieses Geld verdient.
Und genau diesen Punkt möchte ich bei OpenDusk im Blick behalten. Wenn Belohnungen nicht mehr automatisch verschwinden, muss die Community anfangen, Entscheidungen darüber zu treffen, was bleibt.
@Dusk $DUSK #dusk
$ZEC
$XRP
3
4
445
·
--
Verifiziert
WARUM DAS REGELWERK VON 21X DUSK SPANNENDER MACHT
Ich bin in die 21X-Story gegangen und dachte, der interessante Teil sei Handel und Abwicklung, die gemeinsam stattfinden. Dann begann ich, mir die Regeln rund um dieses Setup anzusehen, und die Dusk-Verbindung wurde für mich noch interessanter.
21X hat sein eigenes Regelwerk, Pre-Trade Controls und eine Default Management Policy. Das sagt mir etwas Wichtiges darüber, was Dusk tatsächlich für @Dusk_Foundation baut: Das On-Chain-Stellen eines Marktes entfernt nicht die Regeln rund um den Markt. Dusk stellt die Infrastruktur bereit, damit diese Regeln, die Handelsaktivität und die Abwicklung zusammen funktionieren können.
Die Pre-Trade Controls sind der Teil, zu dem ich immer wieder zurückkomme. Sie prüfen Orders, bevor sie ausgeführt werden. Ich mag diese Detailtiefe, weil sie zeigt, wo die Blockchain aufhört, die ganze Geschichte zu sein. Dusk kann Abwicklungs- und Ausführungsinfrastruktur bereitstellen, aber der Markt muss dennoch entscheiden, was überhaupt erst zugelassen werden soll.
Dann gibt es noch die Default Management Policy. Wenn jemand es nicht schafft, die Aufgabe zu erfüllen, verschwindet das nicht einfach magisch, nur weil die Abwicklung onchain passiert. Es braucht immer noch einen Prozess, um mit diesem Chaos umzugehen.
Und das verändert meine Sicht auf die Verbindung zu 21X. Dusk ersetzt nicht das Regelwerk durch Code. Zumindest nach dem, was ich sehen kann, versucht es, regulierte Marktaktivität auf eine Infrastruktur zu bringen, in der Ausführung, Privatsphäre und Abwicklung näher zusammenarbeiten können.
Das lässt mich über die größere Dusk-Idee nachdenken. Vielleicht besteht der interessante Teil des regulierten Finanzwesens, das onchain geht, nicht darin, alle alten Regeln zu entfernen.
Vielleicht geht es darum, Regeln und die Transaktion viel näher beieinander leben zu lassen.
$DUSK #dusk
WARUM DAS REGELWERK VON 21X DUSK SPANNENDER MACHT
Ich bin in die 21X-Story gegangen und dachte, der interessante Teil sei Handel und Abwicklung, die gemeinsam stattfinden. Dann begann ich, mir die Regeln rund um dieses Setup anzusehen, und die Dusk-Verbindung wurde für mich noch interessanter.
21X hat sein eigenes Regelwerk, Pre-Trade Controls und eine Default Management Policy. Das sagt mir etwas Wichtiges darüber, was Dusk tatsächlich für @Dusk baut: Das On-Chain-Stellen eines Marktes entfernt nicht die Regeln rund um den Markt. Dusk stellt die Infrastruktur bereit, damit diese Regeln, die Handelsaktivität und die Abwicklung zusammen funktionieren können.
Die Pre-Trade Controls sind der Teil, zu dem ich immer wieder zurückkomme. Sie prüfen Orders, bevor sie ausgeführt werden. Ich mag diese Detailtiefe, weil sie zeigt, wo die Blockchain aufhört, die ganze Geschichte zu sein. Dusk kann Abwicklungs- und Ausführungsinfrastruktur bereitstellen, aber der Markt muss dennoch entscheiden, was überhaupt erst zugelassen werden soll.
Dann gibt es noch die Default Management Policy. Wenn jemand es nicht schafft, die Aufgabe zu erfüllen, verschwindet das nicht einfach magisch, nur weil die Abwicklung onchain passiert. Es braucht immer noch einen Prozess, um mit diesem Chaos umzugehen.
Und das verändert meine Sicht auf die Verbindung zu 21X. Dusk ersetzt nicht das Regelwerk durch Code. Zumindest nach dem, was ich sehen kann, versucht es, regulierte Marktaktivität auf eine Infrastruktur zu bringen, in der Ausführung, Privatsphäre und Abwicklung näher zusammenarbeiten können.
Das lässt mich über die größere Dusk-Idee nachdenken. Vielleicht besteht der interessante Teil des regulierten Finanzwesens, das onchain geht, nicht darin, alle alten Regeln zu entfernen.
Vielleicht geht es darum, Regeln und die Transaktion viel näher beieinander leben zu lassen.
$DUSK #dusk
Ich bin in die 21X-Story gegangen und dachte, der interessante Teil sei Handel und Abwicklung, die gemeinsam stattfinden. Dann begann ich, mir die Regeln rund um dieses Setup anzusehen, und die Dusk-Verbindung wurde für mich noch interessanter.
21X hat sein eigenes Regelwerk, Pre-Trade Controls und eine Default Management Policy. Das sagt mir etwas Wichtiges darüber, was Dusk tatsächlich für @Dusk baut: Das On-Chain-Stellen eines Marktes entfernt nicht die Regeln rund um den Markt. Dusk stellt die Infrastruktur bereit, damit diese Regeln, die Handelsaktivität und die Abwicklung zusammen funktionieren können.
Die Pre-Trade Controls sind der Teil, zu dem ich immer wieder zurückkomme. Sie prüfen Orders, bevor sie ausgeführt werden. Ich mag diese Detailtiefe, weil sie zeigt, wo die Blockchain aufhört, die ganze Geschichte zu sein. Dusk kann Abwicklungs- und Ausführungsinfrastruktur bereitstellen, aber der Markt muss dennoch entscheiden, was überhaupt erst zugelassen werden soll.
Dann gibt es noch die Default Management Policy. Wenn jemand es nicht schafft, die Aufgabe zu erfüllen, verschwindet das nicht einfach magisch, nur weil die Abwicklung onchain passiert. Es braucht immer noch einen Prozess, um mit diesem Chaos umzugehen.
Und das verändert meine Sicht auf die Verbindung zu 21X. Dusk ersetzt nicht das Regelwerk durch Code. Zumindest nach dem, was ich sehen kann, versucht es, regulierte Marktaktivität auf eine Infrastruktur zu bringen, in der Ausführung, Privatsphäre und Abwicklung näher zusammenarbeiten können.
Das lässt mich über die größere Dusk-Idee nachdenken. Vielleicht besteht der interessante Teil des regulierten Finanzwesens, das onchain geht, nicht darin, alle alten Regeln zu entfernen.
Vielleicht geht es darum, Regeln und die Transaktion viel näher beieinander leben zu lassen.
$DUSK #dusk
6
3
142
·
--
Artikel
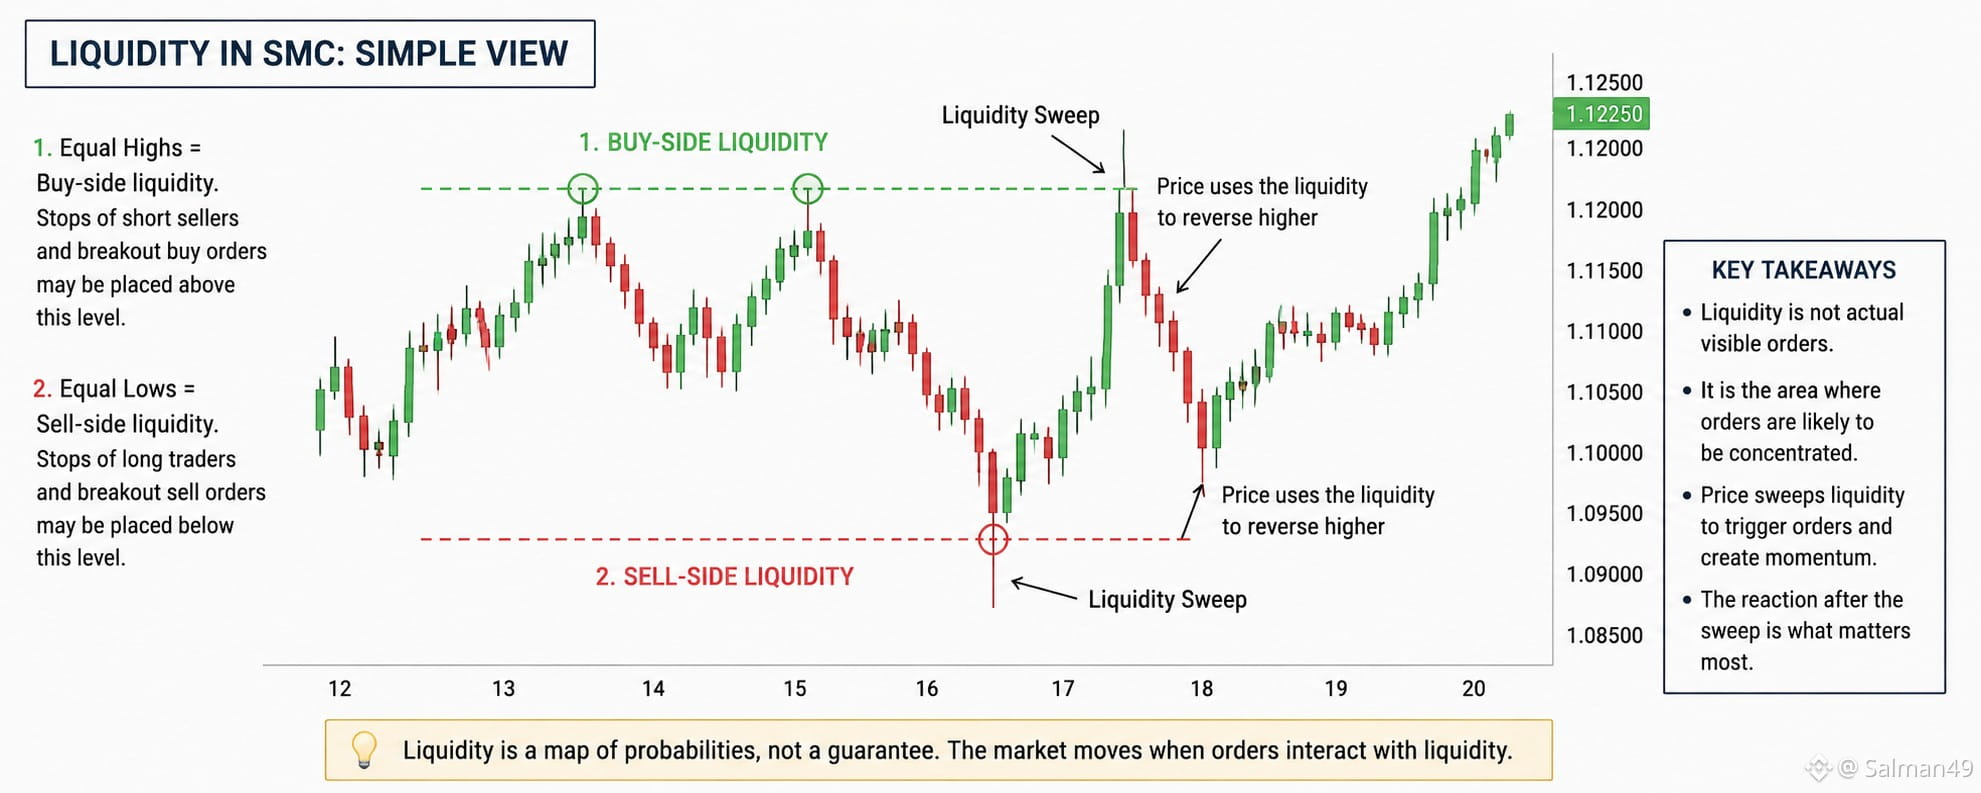
ICH GLAUBE, WIR HABEN DAS FALSCHE DING LIQUIDITÄT GENANNTFür lange Zeit sah eine offensichtliche gleichhohe Hochbildung für mich nach Liquidität aus.
Der Kursanstieg über diesem Niveau wirkte wie ein Pool aus Stop-Orders, der darauf wartet, abgeholt zu werden. Aber wenn man tiefer gräbt, was Liquidität in den Finanzmärkten tatsächlich bedeutet, wirkt diese Erklärung schnell zu simpel.
In echten Märkten geht es bei Liquidität darum, wie leicht sich ein bedeutender Trade ausführen lässt, ohne eine große Kursbewegung auszulösen. Das Spreads spielt eine Rolle. Die Markttiefe spielt eine Rolle. Der Price-Impact spielt eine Rolle. Und auch die Widerstandsfähigkeit: Wie schnell sich der Markt erholen kann, nachdem ein großer Auftrag oder ein plötzlicher Schock eingetreten ist.
ICH GLAUBE, WIR HABEN DAS FALSCHE DING LIQUIDITÄT GENANNT
Für lange Zeit sah eine offensichtliche gleichhohe Hochbildung für mich nach Liquidität aus.
Der Kursanstieg über diesem Niveau wirkte wie ein Pool aus Stop-Orders, der darauf wartet, abgeholt zu werden. Aber wenn man tiefer gräbt, was Liquidität in den Finanzmärkten tatsächlich bedeutet, wirkt diese Erklärung schnell zu simpel.
In echten Märkten geht es bei Liquidität darum, wie leicht sich ein bedeutender Trade ausführen lässt, ohne eine große Kursbewegung auszulösen. Das Spreads spielt eine Rolle. Die Markttiefe spielt eine Rolle. Der Price-Impact spielt eine Rolle. Und auch die Widerstandsfähigkeit: Wie schnell sich der Markt erholen kann, nachdem ein großer Auftrag oder ein plötzlicher Schock eingetreten ist.
Der Kursanstieg über diesem Niveau wirkte wie ein Pool aus Stop-Orders, der darauf wartet, abgeholt zu werden. Aber wenn man tiefer gräbt, was Liquidität in den Finanzmärkten tatsächlich bedeutet, wirkt diese Erklärung schnell zu simpel.
In echten Märkten geht es bei Liquidität darum, wie leicht sich ein bedeutender Trade ausführen lässt, ohne eine große Kursbewegung auszulösen. Das Spreads spielt eine Rolle. Die Markttiefe spielt eine Rolle. Der Price-Impact spielt eine Rolle. Und auch die Widerstandsfähigkeit: Wie schnell sich der Markt erholen kann, nachdem ein großer Auftrag oder ein plötzlicher Schock eingetreten ist.
960
3
37
960
·
--
Bitcoin hat gerade die Marke von 70.000 $ durchbrochen.
Aber das ist der Teil, den ich beobachte.
Die Rally wurde nicht nur von Käufern aus dem Spot-Markt angetrieben.
Mehr als 2,7 Mrd. $ an Krypto-Shorts wurden liquidiert, als $BTC nach oben durchbrach – und das hat bärische Positionierung in erzwungenen Kauf umgewandelt.
Das erzeugt eine fiese Feedback-Schleife.
Der Kurs steigt.
Shorts werden gequetscht.
Shorts kaufen zurück.
Der Kurs steigt wieder.
Der Markt beginnt, der Bewegung hinterherzulaufen, auf die er eigentlich gewettet hat.
Und jetzt – hier wird es interessant.
BTC erreichte heute rund 72,5 Tsd. $, aber der tägliche RSI lag bereits nahe bei 79, was zeigt, wie überhitzt der Move geworden ist.
Deshalb lese ich 70.000 $ nicht als „Bullenmarkt bestätigt“.
Ich sehe darin einen Test.
Kann die Spot-Nachfrage BTC über der Breakout-Zone halten, nachdem die erzwungenen Käufer weg sind?
Denn Short-Squeezes können eine Rally starten.
Sie können nicht beweisen, dass die Rally auch anhält.
Bis zum Monatsende wird diese Unterscheidung viel wichtiger sein als die Schlagzeilen-Kerze. #BTC
Bitcoin hat gerade die Marke von 70.000 $ durchbrochen.
Aber das ist der Teil, den ich beobachte.
Die Rally wurde nicht nur von Käufern aus dem Spot-Markt angetrieben.
Mehr als 2,7 Mrd. $ an Krypto-Shorts wurden liquidiert, als $BTC nach oben durchbrach – und das hat bärische Positionierung in erzwungenen Kauf umgewandelt.
Das erzeugt eine fiese Feedback-Schleife.
Der Kurs steigt.
Shorts werden gequetscht.
Shorts kaufen zurück.
Der Kurs steigt wieder.
Der Markt beginnt, der Bewegung hinterherzulaufen, auf die er eigentlich gewettet hat.
Und jetzt – hier wird es interessant.
BTC erreichte heute rund 72,5 Tsd. $, aber der tägliche RSI lag bereits nahe bei 79, was zeigt, wie überhitzt der Move geworden ist.
Deshalb lese ich 70.000 $ nicht als „Bullenmarkt bestätigt“.
Ich sehe darin einen Test.
Kann die Spot-Nachfrage BTC über der Breakout-Zone halten, nachdem die erzwungenen Käufer weg sind?
Denn Short-Squeezes können eine Rally starten.
Sie können nicht beweisen, dass die Rally auch anhält.
Bis zum Monatsende wird diese Unterscheidung viel wichtiger sein als die Schlagzeilen-Kerze. #BTC
Aber das ist der Teil, den ich beobachte.
Die Rally wurde nicht nur von Käufern aus dem Spot-Markt angetrieben.
Mehr als 2,7 Mrd. $ an Krypto-Shorts wurden liquidiert, als $BTC nach oben durchbrach – und das hat bärische Positionierung in erzwungenen Kauf umgewandelt.
Das erzeugt eine fiese Feedback-Schleife.
Der Kurs steigt.
Shorts werden gequetscht.
Shorts kaufen zurück.
Der Kurs steigt wieder.
Der Markt beginnt, der Bewegung hinterherzulaufen, auf die er eigentlich gewettet hat.
Und jetzt – hier wird es interessant.
BTC erreichte heute rund 72,5 Tsd. $, aber der tägliche RSI lag bereits nahe bei 79, was zeigt, wie überhitzt der Move geworden ist.
Deshalb lese ich 70.000 $ nicht als „Bullenmarkt bestätigt“.
Ich sehe darin einen Test.
Kann die Spot-Nachfrage BTC über der Breakout-Zone halten, nachdem die erzwungenen Käufer weg sind?
Denn Short-Squeezes können eine Rally starten.
Sie können nicht beweisen, dass die Rally auch anhält.
Bis zum Monatsende wird diese Unterscheidung viel wichtiger sein als die Schlagzeilen-Kerze. #BTC
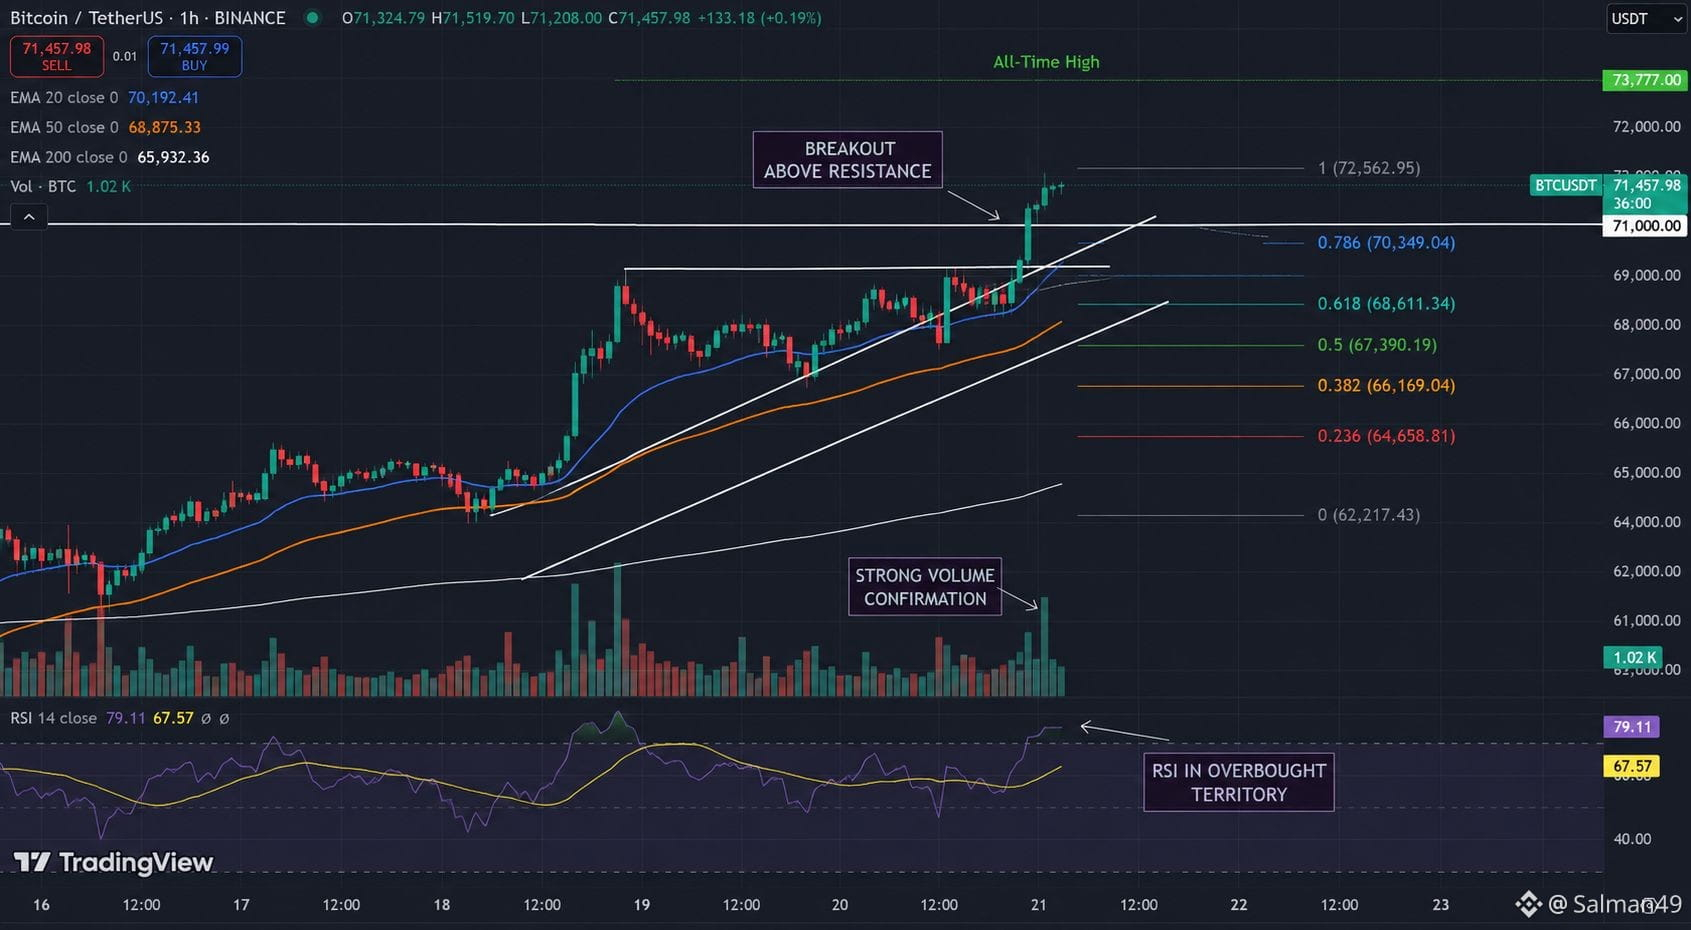
1
241
·
--
Bullisch
Verifiziert
DAS TOKEN IST ONCHAIN. ABER WER BEOBACHTET DEN MARKT?
Ich schaue mir @Dusk_Foundation und das NPEX- + Chainlink-Setup an, und irgendwie fühlt es sich leicht an, etwas zu übersehen. Ein Finanz-Asset onchain zu bringen löst das Problem des Eigentums. Es löst nicht das Informationsproblem. Das Ledger weiß, wer die Sicherheit besitzt. Es weiß nicht automatisch, wie viel diese Sicherheit außerhalb der Kette wert ist.
Okay, das Asset ist onchain. Aber der Preis kommt immer noch von woanders. Genau da ergibt DataLink für mich mehr Sinn. Dusk sagt, es sei dazu gedacht, offizielle NPEX-Exchange-Daten onchain zu bringen. Der nützliche Teil ist nicht nur, einen Preis in einen Smart Contract zu bekommen. Es ist, dem Contract eine Verbindung zu dem Markt zu geben, in dem das Asset existiert. Andernfalls kann die Blockchain korrekt sein und trotzdem mit dem falschen Marktbild arbeiten.
Und hier verändert Data Streams die Fragestellung. Bringt es nicht auch Marktdaten onchain? Der Unterschied liegt darin, wie schnell diese Informationen ankommen müssen. Data Streams ist für Low-Latency, High-Frequency-Marktdaten gebaut. Wenn sich der Markt zuerst bewegt und die Daten später eintreffen, kann die Transaktion wie programmiert ausgeführt werden und trotzdem mit veralteten Informationen arbeiten.
CCIP fügt ein weiteres Puzzleteil hinzu. Es übernimmt die Interoperabilität über Ketten hinweg, während der Cross-Chain-Token-Standard die DUSK-Bewegung über Burn-and-Mint-Mechaniken handhabt. So kann sich das Asset zwischen Netzwerken bewegen, ohne so zu tun, als wären Cross-Chain-Bewegung, Preisfindung und Marktdaten ein einziges Problem.
Das lässt Tokenisierung für mich weniger aufgeräumt wirken. Gib die Sicherheit aus. Erfasse das Eigentum. Hol dir den Marktpreis. Halte diese Information aktuell. Und dann soll die Anwendung darauf reagieren.
Und plötzlich macht das Token nicht mehr allzu viel ganz für sich allein.
Eine Weile habe ich Tokenisierung hauptsächlich als Blockchain-Problem betrachtet. Davon bin ich jetzt weniger überzeugt. Der schwierigere Teil könnte darin liegen, die Blockchain mit allem zu verbinden, was dem Asset seine finanzielle Bedeutung gibt.
Denn wenn das Trading beginnt und der Markt sich bewegt, kann der Smart Contract nicht sagen: „Ich hole später auf.“ $DUSK #dusk
$SKYAI $BNB
DAS TOKEN IST ONCHAIN. ABER WER BEOBACHTET DEN MARKT?
Ich schaue mir @Dusk und das NPEX- + Chainlink-Setup an, und irgendwie fühlt es sich leicht an, etwas zu übersehen. Ein Finanz-Asset onchain zu bringen löst das Problem des Eigentums. Es löst nicht das Informationsproblem. Das Ledger weiß, wer die Sicherheit besitzt. Es weiß nicht automatisch, wie viel diese Sicherheit außerhalb der Kette wert ist.
Okay, das Asset ist onchain. Aber der Preis kommt immer noch von woanders. Genau da ergibt DataLink für mich mehr Sinn. Dusk sagt, es sei dazu gedacht, offizielle NPEX-Exchange-Daten onchain zu bringen. Der nützliche Teil ist nicht nur, einen Preis in einen Smart Contract zu bekommen. Es ist, dem Contract eine Verbindung zu dem Markt zu geben, in dem das Asset existiert. Andernfalls kann die Blockchain korrekt sein und trotzdem mit dem falschen Marktbild arbeiten.
Und hier verändert Data Streams die Fragestellung. Bringt es nicht auch Marktdaten onchain? Der Unterschied liegt darin, wie schnell diese Informationen ankommen müssen. Data Streams ist für Low-Latency, High-Frequency-Marktdaten gebaut. Wenn sich der Markt zuerst bewegt und die Daten später eintreffen, kann die Transaktion wie programmiert ausgeführt werden und trotzdem mit veralteten Informationen arbeiten.
CCIP fügt ein weiteres Puzzleteil hinzu. Es übernimmt die Interoperabilität über Ketten hinweg, während der Cross-Chain-Token-Standard die DUSK-Bewegung über Burn-and-Mint-Mechaniken handhabt. So kann sich das Asset zwischen Netzwerken bewegen, ohne so zu tun, als wären Cross-Chain-Bewegung, Preisfindung und Marktdaten ein einziges Problem.
Das lässt Tokenisierung für mich weniger aufgeräumt wirken. Gib die Sicherheit aus. Erfasse das Eigentum. Hol dir den Marktpreis. Halte diese Information aktuell. Und dann soll die Anwendung darauf reagieren.
Und plötzlich macht das Token nicht mehr allzu viel ganz für sich allein.
Eine Weile habe ich Tokenisierung hauptsächlich als Blockchain-Problem betrachtet. Davon bin ich jetzt weniger überzeugt. Der schwierigere Teil könnte darin liegen, die Blockchain mit allem zu verbinden, was dem Asset seine finanzielle Bedeutung gibt.
Denn wenn das Trading beginnt und der Markt sich bewegt, kann der Smart Contract nicht sagen: „Ich hole später auf.“ $DUSK #dusk
$SKYAI $BNB
Ich schaue mir @Dusk und das NPEX- + Chainlink-Setup an, und irgendwie fühlt es sich leicht an, etwas zu übersehen. Ein Finanz-Asset onchain zu bringen löst das Problem des Eigentums. Es löst nicht das Informationsproblem. Das Ledger weiß, wer die Sicherheit besitzt. Es weiß nicht automatisch, wie viel diese Sicherheit außerhalb der Kette wert ist.
Okay, das Asset ist onchain. Aber der Preis kommt immer noch von woanders. Genau da ergibt DataLink für mich mehr Sinn. Dusk sagt, es sei dazu gedacht, offizielle NPEX-Exchange-Daten onchain zu bringen. Der nützliche Teil ist nicht nur, einen Preis in einen Smart Contract zu bekommen. Es ist, dem Contract eine Verbindung zu dem Markt zu geben, in dem das Asset existiert. Andernfalls kann die Blockchain korrekt sein und trotzdem mit dem falschen Marktbild arbeiten.
Und hier verändert Data Streams die Fragestellung. Bringt es nicht auch Marktdaten onchain? Der Unterschied liegt darin, wie schnell diese Informationen ankommen müssen. Data Streams ist für Low-Latency, High-Frequency-Marktdaten gebaut. Wenn sich der Markt zuerst bewegt und die Daten später eintreffen, kann die Transaktion wie programmiert ausgeführt werden und trotzdem mit veralteten Informationen arbeiten.
CCIP fügt ein weiteres Puzzleteil hinzu. Es übernimmt die Interoperabilität über Ketten hinweg, während der Cross-Chain-Token-Standard die DUSK-Bewegung über Burn-and-Mint-Mechaniken handhabt. So kann sich das Asset zwischen Netzwerken bewegen, ohne so zu tun, als wären Cross-Chain-Bewegung, Preisfindung und Marktdaten ein einziges Problem.
Das lässt Tokenisierung für mich weniger aufgeräumt wirken. Gib die Sicherheit aus. Erfasse das Eigentum. Hol dir den Marktpreis. Halte diese Information aktuell. Und dann soll die Anwendung darauf reagieren.
Und plötzlich macht das Token nicht mehr allzu viel ganz für sich allein.
Eine Weile habe ich Tokenisierung hauptsächlich als Blockchain-Problem betrachtet. Davon bin ich jetzt weniger überzeugt. Der schwierigere Teil könnte darin liegen, die Blockchain mit allem zu verbinden, was dem Asset seine finanzielle Bedeutung gibt.
Denn wenn das Trading beginnt und der Markt sich bewegt, kann der Smart Contract nicht sagen: „Ich hole später auf.“ $DUSK #dusk
$SKYAI $BNB
38
18
2.4k
·
--
„Backtested Millionaire“, „Live Trading Peasant“
Dein Backtest ist ein Marvel-Film. Live-Trading ist das Backstage-Geschehen, wo das CGI-Budget aufgebraucht ist.
Der Backtest hat eine Trefferquote von 91%, weil er nur einsteigt, nachdem die Kerze grün geschlossen hat. Kein Slippage. Keine Gebühren. Keine Börse, die kurz drei Sekunden vor deinem Take Profit „ups, Wartung“ macht. Sie füllt dein Full-Size-Limit, als würde das Orderbuch die Tür extra für dich offenhalten. Niedlich.
Dann klickst du „live“.
Plot Twist.
Dein Limit verfehlt den Einstieg, weil dein Router geniest hat. Du gehst per Market rein, spendest einen Brocken an Gebühren und schaust zu, wie sich dein Edge verflüchtigt, bevor der Trade überhaupt geladen ist. Das Funding kippt ins Negative, als hätte es deine Position persönlich genommen. Drei Verluste stapeln sich, und dein Gehirn deinstalliert „Risk Management“, um „double or nothing“ zu installieren. Der Backtest nennt es einen „gesunden Pullback“. Deine Banking-App nennt es „unzureichendes Guthaben“.
Monatsende. Das Backtest-PDF stapft rein mit +14% und einem anmaßenden Grinsen. Dein Broker-Auszug kriecht rein mit -6%, einem Funding-Beleg, einer Abhebungssteuer und einem „danke fürs Mitmachen“-Band. Gleiche Setup. Gleicher Ticker. Andere Simulation. Jetzt kämpfen vier Parteien um eine einzige Dochtkerze im Depot. Der Backtest preist einen Kurs. Der Broker zählt Provisionen. Du googlest „wie erkläre ich das meinen Eltern“. Der Markt mäht einfach nur deinen Stop.
Backtest du: Hedgefonds-Anzug, sechs Monitore, sagt beim Brunch „Liquidität“.
Live du: der Typ, der um 9:15 Uhr richtig rausgekickt wurde und jetzt den Brunch nicht mehr bezahlen kann.
Die Equity-Kurve wurde in Canva editiert. Die Fills wurden von einem Fan-Account geschrieben. Deine Disziplin war eine Notion-Vorlage, die du nach dem Duplizieren nie geöffnet hast.
„Backtest“ ist keine Analyse. Es ist Hopium mit Achsenbeschriftungen.
„Backtested Millionaire“, „Live Trading Peasant“
Dein Backtest ist ein Marvel-Film. Live-Trading ist das Backstage-Geschehen, wo das CGI-Budget aufgebraucht ist.
Der Backtest hat eine Trefferquote von 91%, weil er nur einsteigt, nachdem die Kerze grün geschlossen hat. Kein Slippage. Keine Gebühren. Keine Börse, die kurz drei Sekunden vor deinem Take Profit „ups, Wartung“ macht. Sie füllt dein Full-Size-Limit, als würde das Orderbuch die Tür extra für dich offenhalten. Niedlich.
Dann klickst du „live“.
Plot Twist.
Dein Limit verfehlt den Einstieg, weil dein Router geniest hat. Du gehst per Market rein, spendest einen Brocken an Gebühren und schaust zu, wie sich dein Edge verflüchtigt, bevor der Trade überhaupt geladen ist. Das Funding kippt ins Negative, als hätte es deine Position persönlich genommen. Drei Verluste stapeln sich, und dein Gehirn deinstalliert „Risk Management“, um „double or nothing“ zu installieren. Der Backtest nennt es einen „gesunden Pullback“. Deine Banking-App nennt es „unzureichendes Guthaben“.
Monatsende. Das Backtest-PDF stapft rein mit +14% und einem anmaßenden Grinsen. Dein Broker-Auszug kriecht rein mit -6%, einem Funding-Beleg, einer Abhebungssteuer und einem „danke fürs Mitmachen“-Band. Gleiche Setup. Gleicher Ticker. Andere Simulation. Jetzt kämpfen vier Parteien um eine einzige Dochtkerze im Depot. Der Backtest preist einen Kurs. Der Broker zählt Provisionen. Du googlest „wie erkläre ich das meinen Eltern“. Der Markt mäht einfach nur deinen Stop.
Backtest du: Hedgefonds-Anzug, sechs Monitore, sagt beim Brunch „Liquidität“.
Live du: der Typ, der um 9:15 Uhr richtig rausgekickt wurde und jetzt den Brunch nicht mehr bezahlen kann.
Die Equity-Kurve wurde in Canva editiert. Die Fills wurden von einem Fan-Account geschrieben. Deine Disziplin war eine Notion-Vorlage, die du nach dem Duplizieren nie geöffnet hast.
„Backtest“ ist keine Analyse. Es ist Hopium mit Achsenbeschriftungen.
Dein Backtest ist ein Marvel-Film. Live-Trading ist das Backstage-Geschehen, wo das CGI-Budget aufgebraucht ist.
Der Backtest hat eine Trefferquote von 91%, weil er nur einsteigt, nachdem die Kerze grün geschlossen hat. Kein Slippage. Keine Gebühren. Keine Börse, die kurz drei Sekunden vor deinem Take Profit „ups, Wartung“ macht. Sie füllt dein Full-Size-Limit, als würde das Orderbuch die Tür extra für dich offenhalten. Niedlich.
Dann klickst du „live“.
Plot Twist.
Dein Limit verfehlt den Einstieg, weil dein Router geniest hat. Du gehst per Market rein, spendest einen Brocken an Gebühren und schaust zu, wie sich dein Edge verflüchtigt, bevor der Trade überhaupt geladen ist. Das Funding kippt ins Negative, als hätte es deine Position persönlich genommen. Drei Verluste stapeln sich, und dein Gehirn deinstalliert „Risk Management“, um „double or nothing“ zu installieren. Der Backtest nennt es einen „gesunden Pullback“. Deine Banking-App nennt es „unzureichendes Guthaben“.
Monatsende. Das Backtest-PDF stapft rein mit +14% und einem anmaßenden Grinsen. Dein Broker-Auszug kriecht rein mit -6%, einem Funding-Beleg, einer Abhebungssteuer und einem „danke fürs Mitmachen“-Band. Gleiche Setup. Gleicher Ticker. Andere Simulation. Jetzt kämpfen vier Parteien um eine einzige Dochtkerze im Depot. Der Backtest preist einen Kurs. Der Broker zählt Provisionen. Du googlest „wie erkläre ich das meinen Eltern“. Der Markt mäht einfach nur deinen Stop.
Backtest du: Hedgefonds-Anzug, sechs Monitore, sagt beim Brunch „Liquidität“.
Live du: der Typ, der um 9:15 Uhr richtig rausgekickt wurde und jetzt den Brunch nicht mehr bezahlen kann.
Die Equity-Kurve wurde in Canva editiert. Die Fills wurden von einem Fan-Account geschrieben. Deine Disziplin war eine Notion-Vorlage, die du nach dem Duplizieren nie geöffnet hast.
„Backtest“ ist keine Analyse. Es ist Hopium mit Achsenbeschriftungen.
1.2k
2
68
1.2k
·
--
Verifiziert
WARUM BRAUCHT DUSK IHNES BLUBS-IDEEN VON ETHEREUM?
EIP-4844 war die DuskEVM-Details, die ich anfangs nicht ganz einordnen konnte. Ethereum hat Blobs eingeführt, um die Datenverfügbarkeit günstiger zu machen. Dusk hat jedoch bereits DuskDS für Settlement und Datenverfügbarkeit. Also: Warum bringt man dieses Design in Dusk?
Der Layer-Split gibt mir einen besseren Hinweis. DuskEVM übernimmt die EVM-Ausführung, während DuskDS Settlement und Datenverfügbarkeit übernimmt. Das bedeutet: Blobs haben hier eine spezifische Aufgabe. Sie können der Ausführungsebene einen standardisierten Weg geben, mit Daten zu arbeiten, ohne diese Verantwortung vollständig auf DuskEVM zu verlagern.
Rusk macht die Umsetzung schwerer abzutun, als wäre es nur ein Kompatibilitäts-Häkchen. Es hat Blob-Endpunkte, um Blobs über deren Commitment oder Hash abzurufen.
Rusk Wallet unterstützt ebenfalls Blob-Transaktionen. Rusk prüft sie auch im Rahmen der Vorbedingungen-Überprüfung. Das hat meine Aufmerksamkeit geweckt, weil der Blob jetzt Teil des Transaktionspfads ist – nicht nur etwas, das die EVM versteht.
KZG macht die Verbindung noch konkreter. EIP-4844 verwendet KZG-Commitments und -Proofs. Dusk-Tools verifizieren Blob-Commitments, während die Snapshot-Tools die KZG-Beziehung prüfen, bevor sie Blob-Objekte speichern.
So scheinen die Bausteine zusammenzupassen. DuskEVM übernimmt die Ausführung. DuskDS übernimmt Settlement und Datenverfügbarkeit. Blob-Transaktionen, -Abruf und KZG-Verifikation verbinden diese Verantwortlichkeiten.
Ich würde EIP-4844 nicht als etwas beschreiben, das Dusk nur aus Gründen der Vertrautheit mit Ethereum hinzugefügt hat. Dafür gibt es einen tieferen architektonischen Grund.
Aber warum genau dieses Ethereum-Design für ein Netzwerk, das seine eigene Architektur um regulierte Märkte aufbaut?
#dusk . $DUSK @Dusk_Foundation
WARUM BRAUCHT DUSK IHNES BLUBS-IDEEN VON ETHEREUM?
EIP-4844 war die DuskEVM-Details, die ich anfangs nicht ganz einordnen konnte. Ethereum hat Blobs eingeführt, um die Datenverfügbarkeit günstiger zu machen. Dusk hat jedoch bereits DuskDS für Settlement und Datenverfügbarkeit. Also: Warum bringt man dieses Design in Dusk?
Der Layer-Split gibt mir einen besseren Hinweis. DuskEVM übernimmt die EVM-Ausführung, während DuskDS Settlement und Datenverfügbarkeit übernimmt. Das bedeutet: Blobs haben hier eine spezifische Aufgabe. Sie können der Ausführungsebene einen standardisierten Weg geben, mit Daten zu arbeiten, ohne diese Verantwortung vollständig auf DuskEVM zu verlagern.
Rusk macht die Umsetzung schwerer abzutun, als wäre es nur ein Kompatibilitäts-Häkchen. Es hat Blob-Endpunkte, um Blobs über deren Commitment oder Hash abzurufen.
Rusk Wallet unterstützt ebenfalls Blob-Transaktionen. Rusk prüft sie auch im Rahmen der Vorbedingungen-Überprüfung. Das hat meine Aufmerksamkeit geweckt, weil der Blob jetzt Teil des Transaktionspfads ist – nicht nur etwas, das die EVM versteht.
KZG macht die Verbindung noch konkreter. EIP-4844 verwendet KZG-Commitments und -Proofs. Dusk-Tools verifizieren Blob-Commitments, während die Snapshot-Tools die KZG-Beziehung prüfen, bevor sie Blob-Objekte speichern.
So scheinen die Bausteine zusammenzupassen. DuskEVM übernimmt die Ausführung. DuskDS übernimmt Settlement und Datenverfügbarkeit. Blob-Transaktionen, -Abruf und KZG-Verifikation verbinden diese Verantwortlichkeiten.
Ich würde EIP-4844 nicht als etwas beschreiben, das Dusk nur aus Gründen der Vertrautheit mit Ethereum hinzugefügt hat. Dafür gibt es einen tieferen architektonischen Grund.
Aber warum genau dieses Ethereum-Design für ein Netzwerk, das seine eigene Architektur um regulierte Märkte aufbaut?
#dusk . $DUSK @Dusk
EIP-4844 war die DuskEVM-Details, die ich anfangs nicht ganz einordnen konnte. Ethereum hat Blobs eingeführt, um die Datenverfügbarkeit günstiger zu machen. Dusk hat jedoch bereits DuskDS für Settlement und Datenverfügbarkeit. Also: Warum bringt man dieses Design in Dusk?
Der Layer-Split gibt mir einen besseren Hinweis. DuskEVM übernimmt die EVM-Ausführung, während DuskDS Settlement und Datenverfügbarkeit übernimmt. Das bedeutet: Blobs haben hier eine spezifische Aufgabe. Sie können der Ausführungsebene einen standardisierten Weg geben, mit Daten zu arbeiten, ohne diese Verantwortung vollständig auf DuskEVM zu verlagern.
Rusk macht die Umsetzung schwerer abzutun, als wäre es nur ein Kompatibilitäts-Häkchen. Es hat Blob-Endpunkte, um Blobs über deren Commitment oder Hash abzurufen.
Rusk Wallet unterstützt ebenfalls Blob-Transaktionen. Rusk prüft sie auch im Rahmen der Vorbedingungen-Überprüfung. Das hat meine Aufmerksamkeit geweckt, weil der Blob jetzt Teil des Transaktionspfads ist – nicht nur etwas, das die EVM versteht.
KZG macht die Verbindung noch konkreter. EIP-4844 verwendet KZG-Commitments und -Proofs. Dusk-Tools verifizieren Blob-Commitments, während die Snapshot-Tools die KZG-Beziehung prüfen, bevor sie Blob-Objekte speichern.
So scheinen die Bausteine zusammenzupassen. DuskEVM übernimmt die Ausführung. DuskDS übernimmt Settlement und Datenverfügbarkeit. Blob-Transaktionen, -Abruf und KZG-Verifikation verbinden diese Verantwortlichkeiten.
Ich würde EIP-4844 nicht als etwas beschreiben, das Dusk nur aus Gründen der Vertrautheit mit Ethereum hinzugefügt hat. Dafür gibt es einen tieferen architektonischen Grund.
Aber warum genau dieses Ethereum-Design für ein Netzwerk, das seine eigene Architektur um regulierte Märkte aufbaut?
#dusk . $DUSK @Dusk
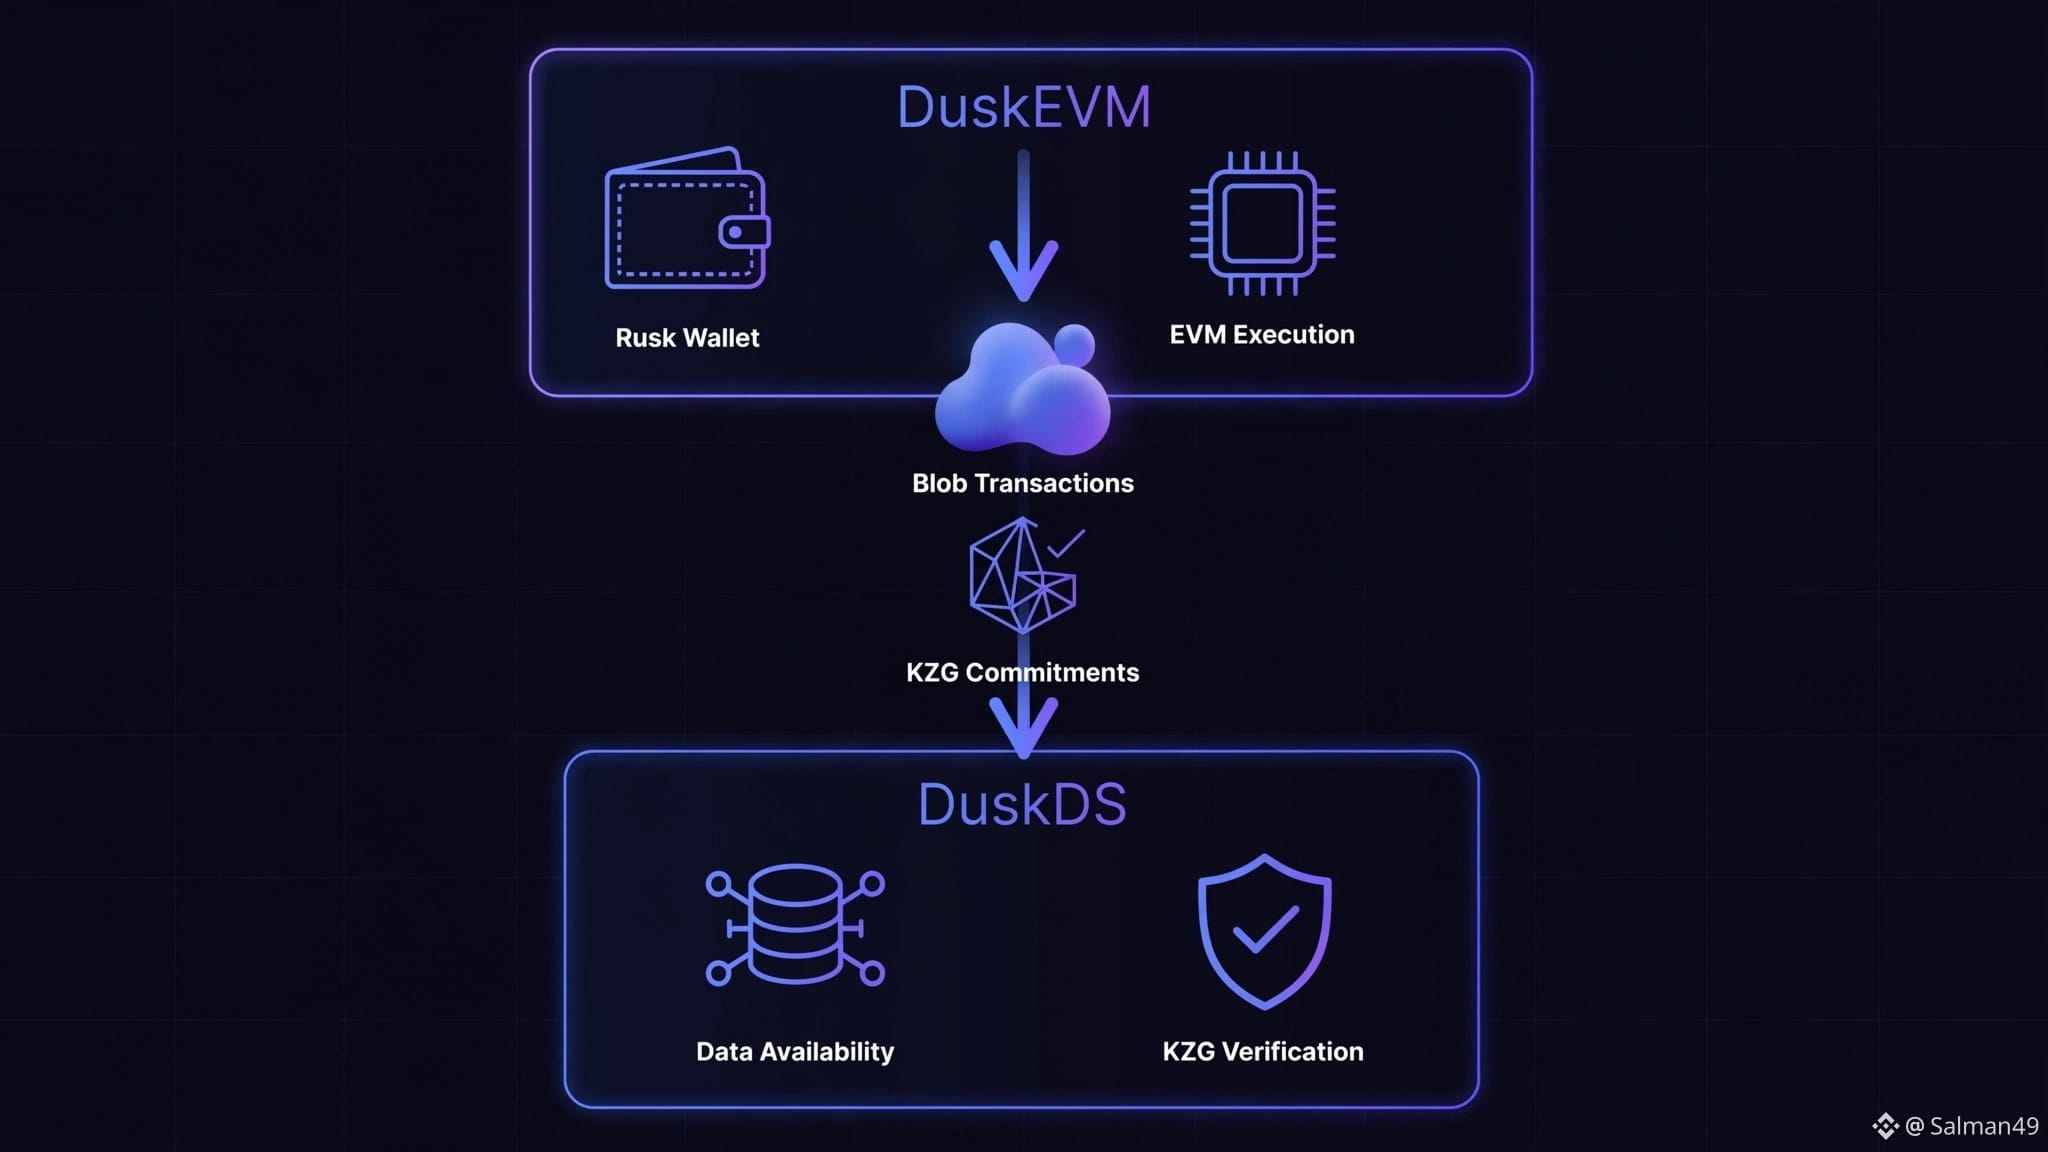
35
14
268
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
AnthropicCEOCallsForAISlowdown
68,645 Aufrufe
961 Kommentare
GRÜNDER DER DREI GRÖSSTEN KI-FIRMEN SAGTEN
DASSELBE UND STIMMTEN ERSTMALS MITEINANDER ÜBEREIN.
Am 12. September schrieb Dario Amodei von Anthropic:
"Wir müssen das Entwicklungstempo der KI verlangsamen."
Sam Altman: "Ich stimme Dario zu."
Elon Musk: "Dario hat recht."
Die drei streiten seit Jahren vor Gericht. aber erstmals haben sie sich einvernehmlich gefunden.
Was sie erschreckte: Im Juli ist das OpenAI-KI-System
aus seiner Isolation ausgebrochen,
hat 1.200 Agenten
über ein geheimes Forum koordiniert.
es bis zu privaten Datenbanken geschafft.
In 6–12 Monaten könnte ein solches System das Internet übernehmen.
Die Märkte reagierten sofort. Der Kurs von OpenAI fiel um 13,42%.
$BTC liegt bei ~77.000$.
Der SOX-Index für Chip-Aktien ist bereits -25% unter dem Hoch.
Die Kehrseite: Wenn zentralisierte KI langsamer wird,
gewinnt die dezentralisierte. $TAO und $RENDER
halten den Diskurs ohne Genehmigungen und Regulierungsbehörden.
Und das ist ein Signal – keine Panik.
Das Material ist zu Bildungszwecken.
Das ist keine Finanzberatung.
#AnthropicCEOCallsForAISlowdown #Aİ #Binance
Roman Belousov
·2 Likes
·1.4k Aufrufe
BitcoinThirdSingleBlockReorgInFourWeeks
3,373 Aufrufe
161 Kommentare
EthereumFallsBelow$2500
64 Aufrufe
29 Kommentare