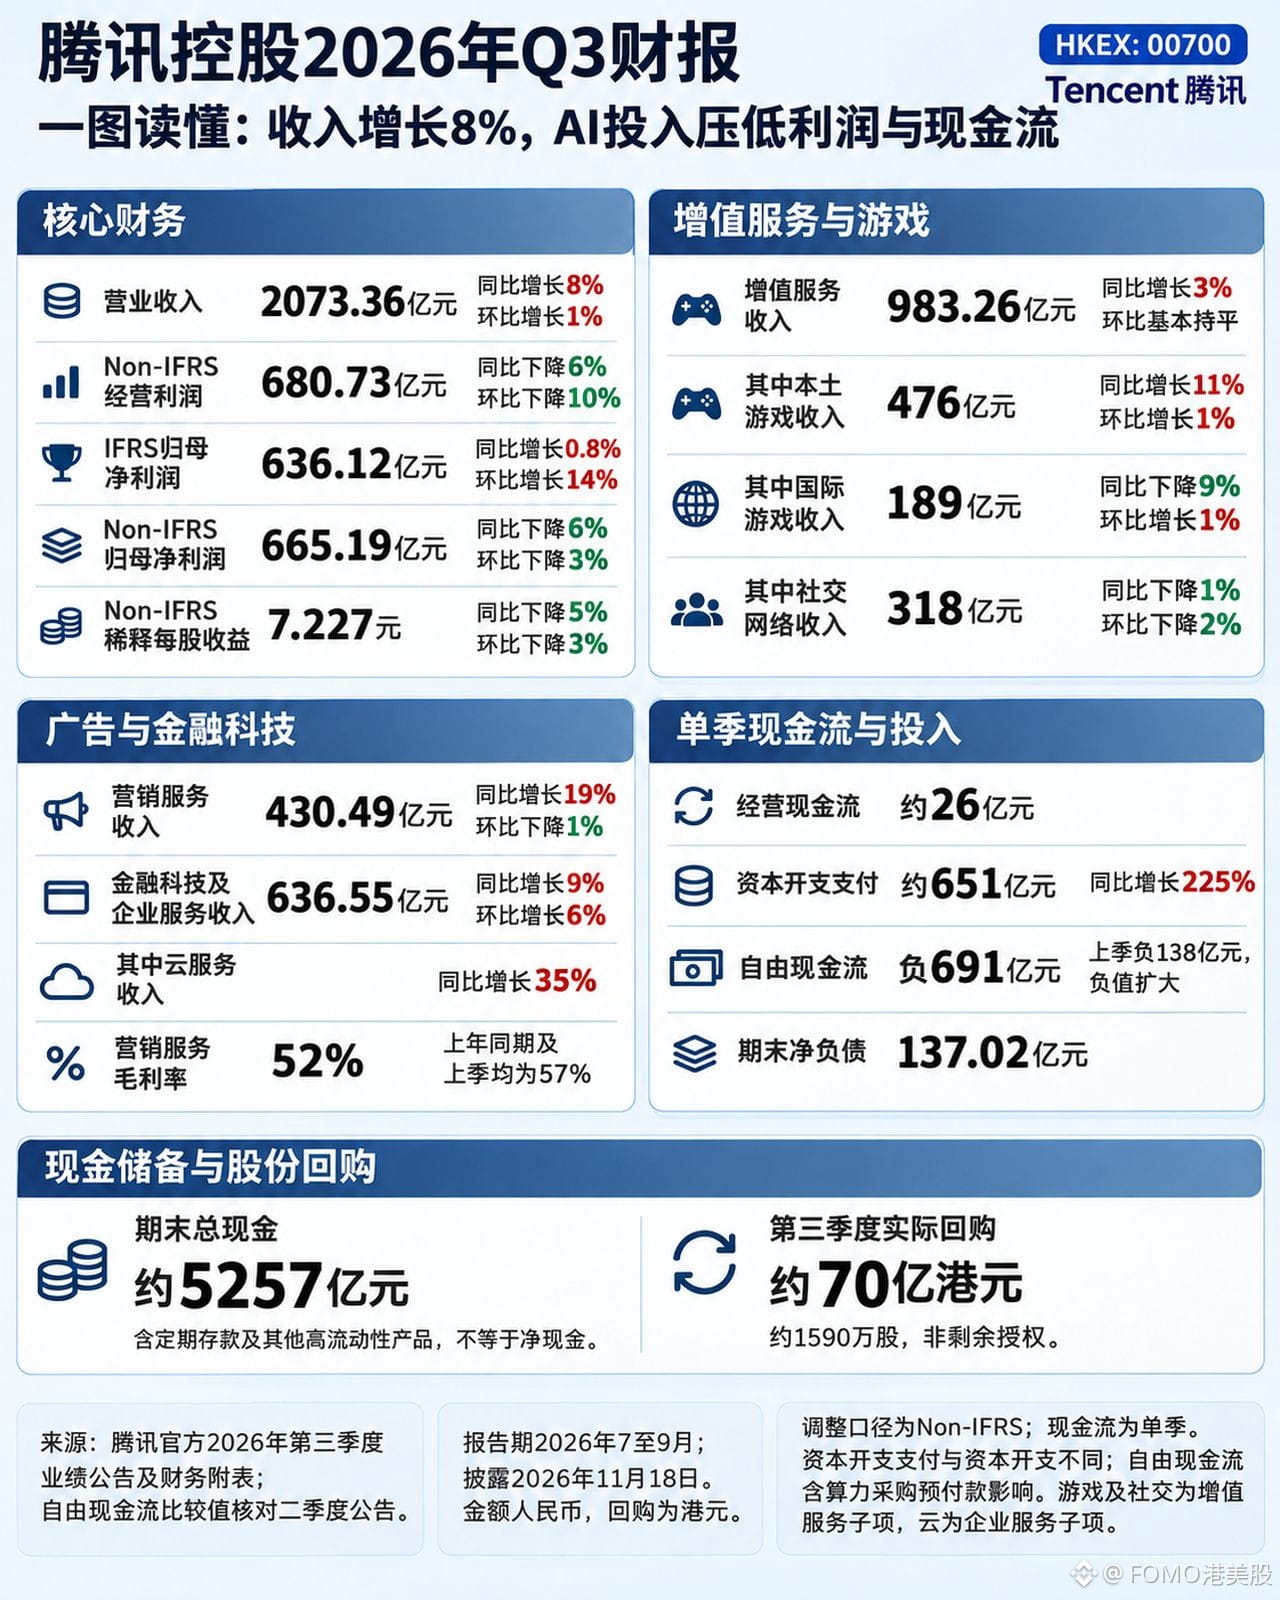
Tencent Holdings $TENCENT : Q3-Umsatz von 2073.36 Milliarden Yuan, ein Plus von 8 %, doch der bereinigte operative Gewinn sank um 6 %. Die Aktie schloss am 18. bei 372.80 HK-Dollar – nahe dem 52-Wochen-Tief und rund 40 % unter dem Hoch.
Der Umsatz mit inländischen Spielen lag bei 47.6 Milliarden Yuan, ein Plus von 11 %; „Delta Force“ und „Valorant“ hielten das Geschäft auf Kurs. Die Werbeeinnahmen stiegen um 19 % auf 43.049 Milliarden Yuan, das Cloud-Geschäft legte um 35 % zu. Die Bruttomarge im Werbegeschäft sank jedoch von 57 % auf 52 %; das Unternehmen führt dies auf Kosten für KI-Betrieb und Kurzdramen zurück.
Die Investitionen drückten den Gewinn. Ohne die neuen KI-Produkte lag der operative Gewinn bei 83.3 Milliarden Yuan, ein Plus von 8 %. Auf Konzernebene sank er dagegen um 6 % – die Differenz entfällt auf Investitionen in Modelle und Inferenz. Der operative Cashflow fiel von 52.7 Milliarden Yuan im Vorquartal auf 2.6 Milliarden Yuan, der Free Cashflow weitete sich von minus 13.8 Milliarden auf minus 69.1 Milliarden Yuan aus. Aus einer Nettoliquidität von 58.191 Milliarden Yuan wurde eine Nettoverschuldung von 13.702 Milliarden Yuan.
Der Markt wettet auf steigende Kosten.
Er rechnet mit der Kapitalrendite: Die Capex lagen im Quartal bei 65.1 Milliarden Yuan – dem 25-Fachen des operativen Cashflows von 2.6 Milliarden Yuan. Bei diesem Tempo wird das Geld vollständig in Rechenkapazität umgewandelt. Die Richtung der Abstrafung war zwar richtig, das Ausmaß aber wahrscheinlich übertrieben: Ohne KI stieg der Gewinn weiterhin um 8 %, Werbung um 19 % und Cloud um 35 % – alles mit zunehmendem Wachstum. Der Kursrückgang um 40 % hat das Wachstum auf null gesetzt. Liegen die Capex im Q4 weiter über 65 Milliarden Yuan und lässt sich der Free Cashflow nicht über minus 60 Milliarden Yuan halten, muss man das Urteil revidieren: Dann war die Abstrafung gerechtfertigt. Erst wenn sich der Cashflow-Verlust verengt und die Cloud 30 % Wachstum hält, war die Reaktion übertrieben.
Entscheidend ist die Umwandlung in zahlende Kunden. Ob die zusätzliche Nutzung zu zahlender Nachfrage wird, entscheidet darüber, ob Werbung und Cloud die Investitionen decken können.
#腾讯 #BStocks #股票财报季
Der Umsatz mit inländischen Spielen lag bei 47.6 Milliarden Yuan, ein Plus von 11 %; „Delta Force“ und „Valorant“ hielten das Geschäft auf Kurs. Die Werbeeinnahmen stiegen um 19 % auf 43.049 Milliarden Yuan, das Cloud-Geschäft legte um 35 % zu. Die Bruttomarge im Werbegeschäft sank jedoch von 57 % auf 52 %; das Unternehmen führt dies auf Kosten für KI-Betrieb und Kurzdramen zurück.
Die Investitionen drückten den Gewinn. Ohne die neuen KI-Produkte lag der operative Gewinn bei 83.3 Milliarden Yuan, ein Plus von 8 %. Auf Konzernebene sank er dagegen um 6 % – die Differenz entfällt auf Investitionen in Modelle und Inferenz. Der operative Cashflow fiel von 52.7 Milliarden Yuan im Vorquartal auf 2.6 Milliarden Yuan, der Free Cashflow weitete sich von minus 13.8 Milliarden auf minus 69.1 Milliarden Yuan aus. Aus einer Nettoliquidität von 58.191 Milliarden Yuan wurde eine Nettoverschuldung von 13.702 Milliarden Yuan.
Der Markt wettet auf steigende Kosten.
Er rechnet mit der Kapitalrendite: Die Capex lagen im Quartal bei 65.1 Milliarden Yuan – dem 25-Fachen des operativen Cashflows von 2.6 Milliarden Yuan. Bei diesem Tempo wird das Geld vollständig in Rechenkapazität umgewandelt. Die Richtung der Abstrafung war zwar richtig, das Ausmaß aber wahrscheinlich übertrieben: Ohne KI stieg der Gewinn weiterhin um 8 %, Werbung um 19 % und Cloud um 35 % – alles mit zunehmendem Wachstum. Der Kursrückgang um 40 % hat das Wachstum auf null gesetzt. Liegen die Capex im Q4 weiter über 65 Milliarden Yuan und lässt sich der Free Cashflow nicht über minus 60 Milliarden Yuan halten, muss man das Urteil revidieren: Dann war die Abstrafung gerechtfertigt. Erst wenn sich der Cashflow-Verlust verengt und die Cloud 30 % Wachstum hält, war die Reaktion übertrieben.
Entscheidend ist die Umwandlung in zahlende Kunden. Ob die zusätzliche Nutzung zu zahlender Nachfrage wird, entscheidet darüber, ob Werbung und Cloud die Investitionen decken können.
#腾讯 #BStocks #股票财报季