【US-Quartalszahlen im Ausblick · Google】
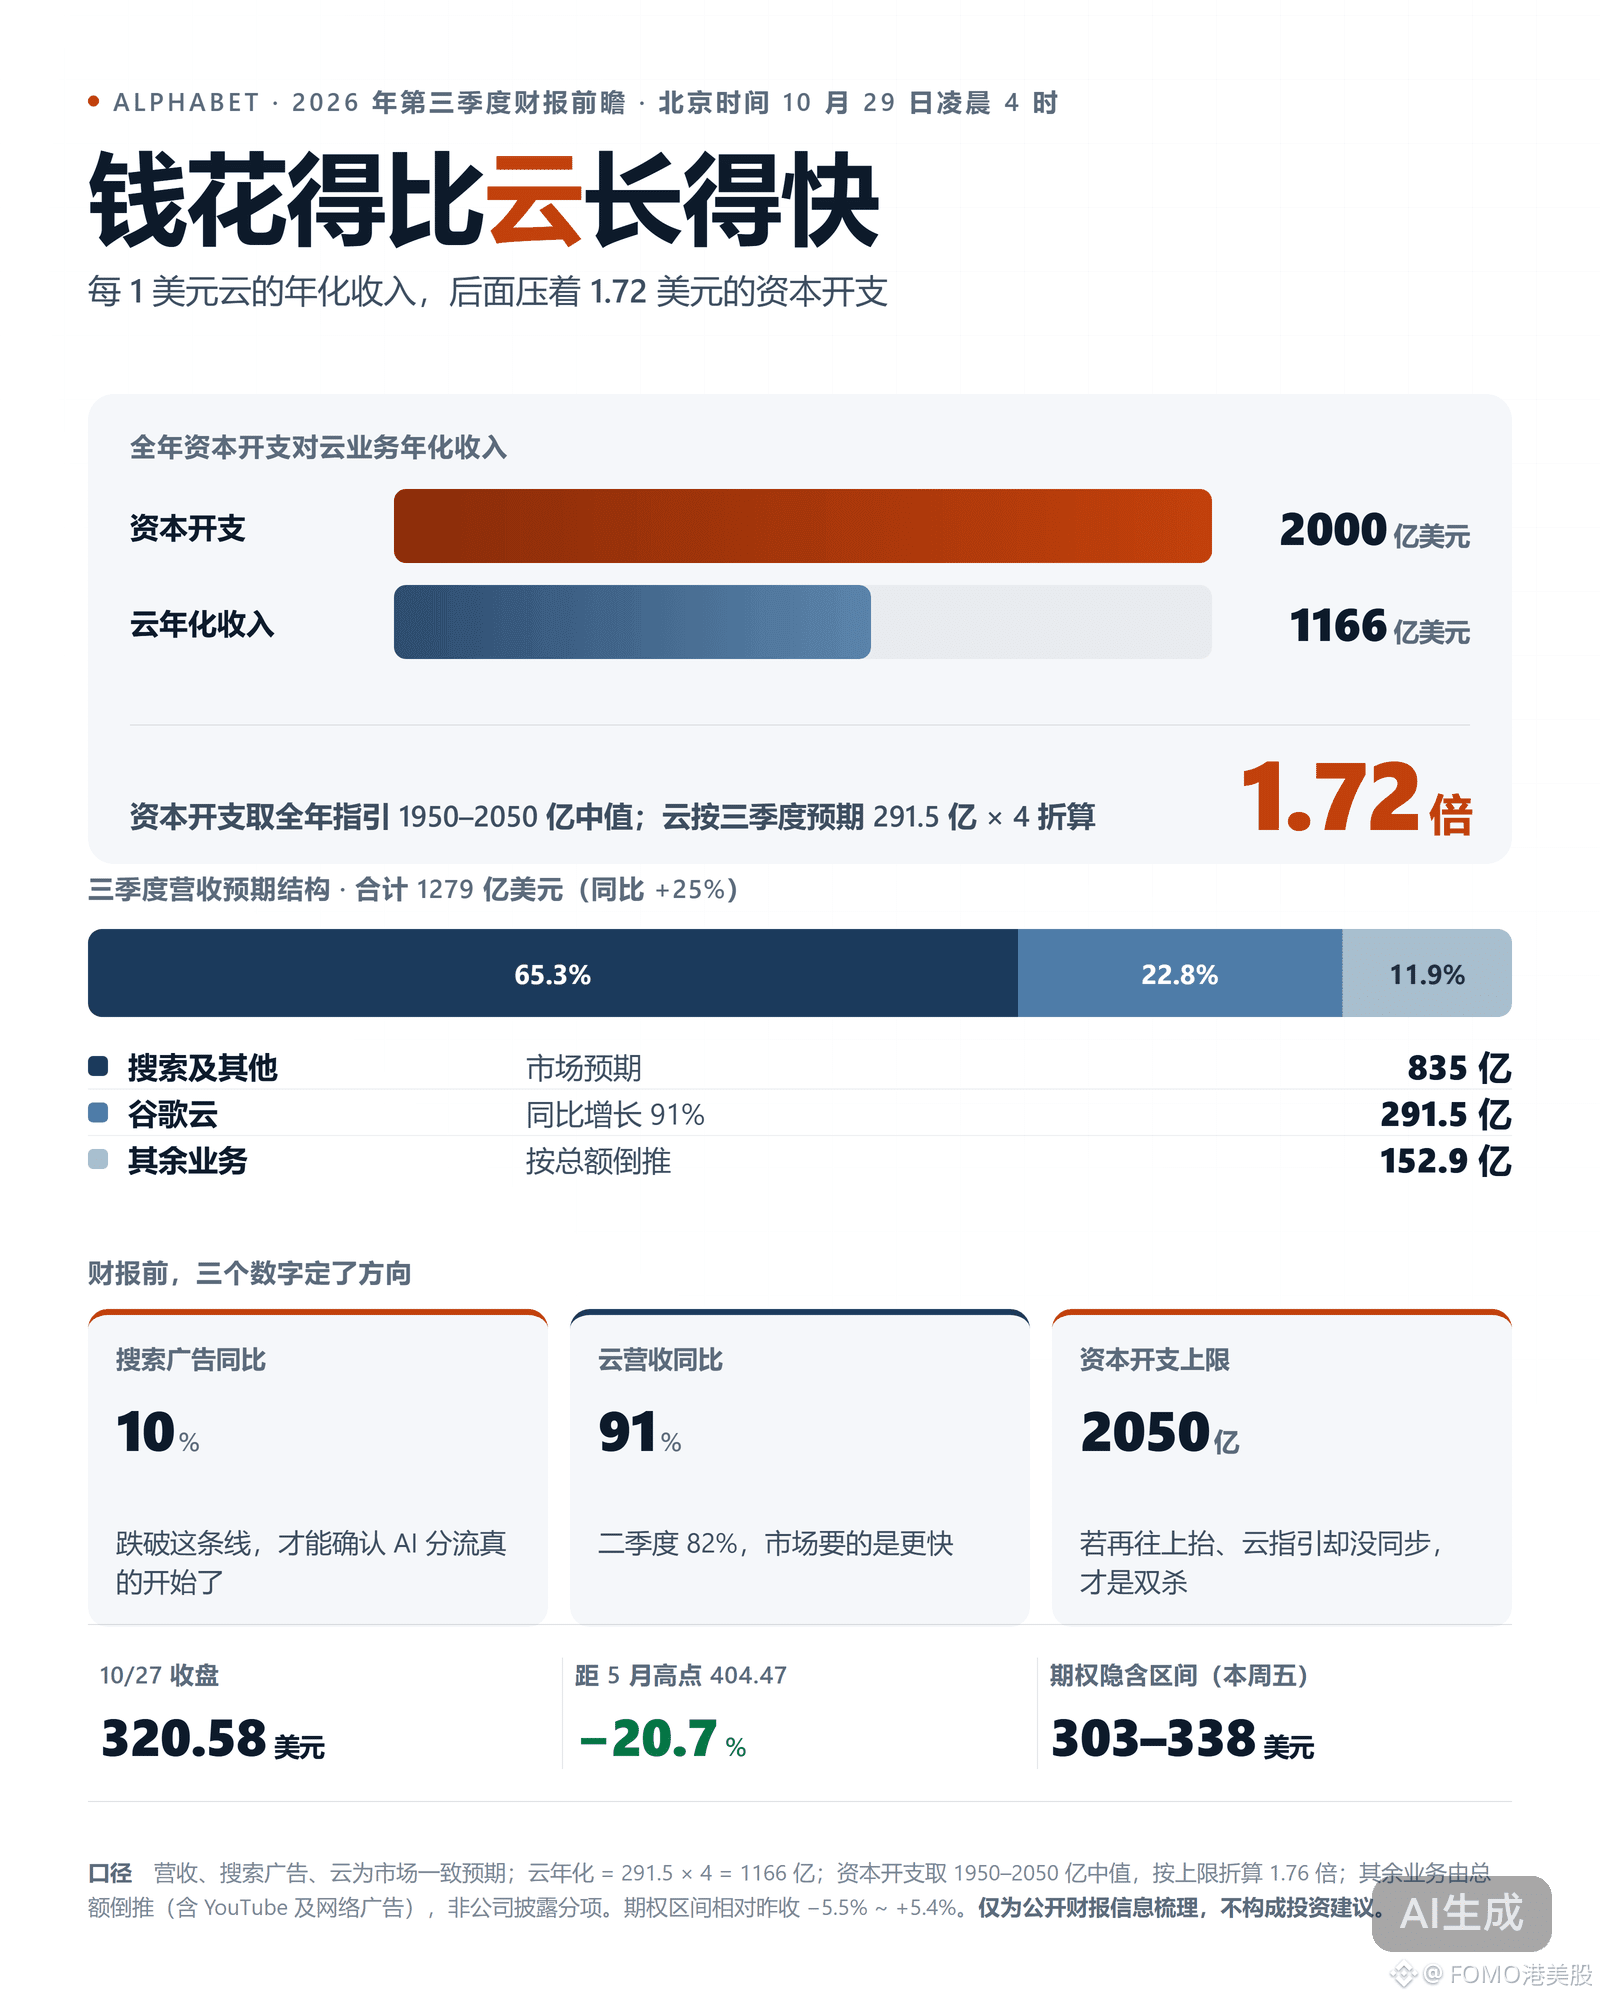
Alphabet $GOOGLB veröffentlicht heute nach Börsenschluss (am 29. um 4 Uhr morgens Pekinger Zeit) die Q3-Zahlen. Der letzte Schlusskurs lag bei 320,58 US-Dollar. Der Markt erwartet einen Umsatz von 127,9 Mrd. US-Dollar (plus 25 % gegenüber dem Vorjahr), einen Gewinn je Aktie von 2,96 bis 3,01 US-Dollar und Cloud-Umsätze von 29,15 Mrd. US-Dollar (plus 91 % gegenüber dem Vorjahr).
Die Optionspreise spiegeln eine erwartete Kursschwankung von rund 6 % bis diesen Freitag wider; die Spanne liegt bei 303 bis 338 US-Dollar. Die Aktie notiert weiterhin 21 % unter ihrem Mai-Hoch von 404 US-Dollar und hat seit Jahresbeginn nur 2 % zugelegt. Doch Googles Kerngeschäft liegt nicht hier. Für Suchmaschinenwerbung wird ein Umsatz von 83,5 Mrd. US-Dollar erwartet, das entspricht 65 % des Gesamtumsatzes. Die Cloud-Umsätze von 29,15 Mrd. US-Dollar machen dagegen nur 23 % aus. Das Cloud-Wachstum gegenüber dem Vorjahr hat sich von 82 % auf 91 % beschleunigt – die Nachfrage ist also tatsächlich vorhanden. Doch im zweiten Quartal sank das Wachstum der Werbeeinblendungen im Netzwerk auf 12 %: Erste Anzeichen einer Abwanderung sind bereits zu erkennen.
Der finanzielle Druck kommt von der anderen Seite. Die Capex-Prognose für das Gesamtjahr liegt bei 195 bis 205 Mrd. US-Dollar, mit einem Mittelwert von 200 Mrd. US-Dollar. Das ist das 1,72-Fache des annualisierten Cloud-Umsatzes von 116,6 Mrd. US-Dollar.
Vor den Quartalszahlen rate ich nicht auf die Richtung. Es genügt, zwei Zahlen im Auge zu behalten: Fällt das Wachstum der Suchmaschinenwerbung gegenüber dem Vorjahr unter 10 %, bedeutet das, dass die Abwanderung wirklich begonnen hat. Wird die Obergrenze der Capex-Prognose über 205 Mrd. US-Dollar hinaus angehoben, ohne dass die Cloud-Prognose entsprechend steigt, wäre das ein doppelter Schlag.
Es ist günstiger, mit Positionsänderungen zu warten, bis diese beiden Zahlen vorliegen, als jetzt auf die Richtung zu spekulieren.
#谷歌财报能否守住基本盘 #BStocks #股票财报季