



先说一个你可能不愿意听的事实。
产业和赛道,今年第一次真的分开了。
AI 订单在加速,AI 股票在跌。
这就是黄昏真正的样子:不是产业要死了,是资金在换座位。
我把下半年的赛道榜拉出来了,你先看三个数字。
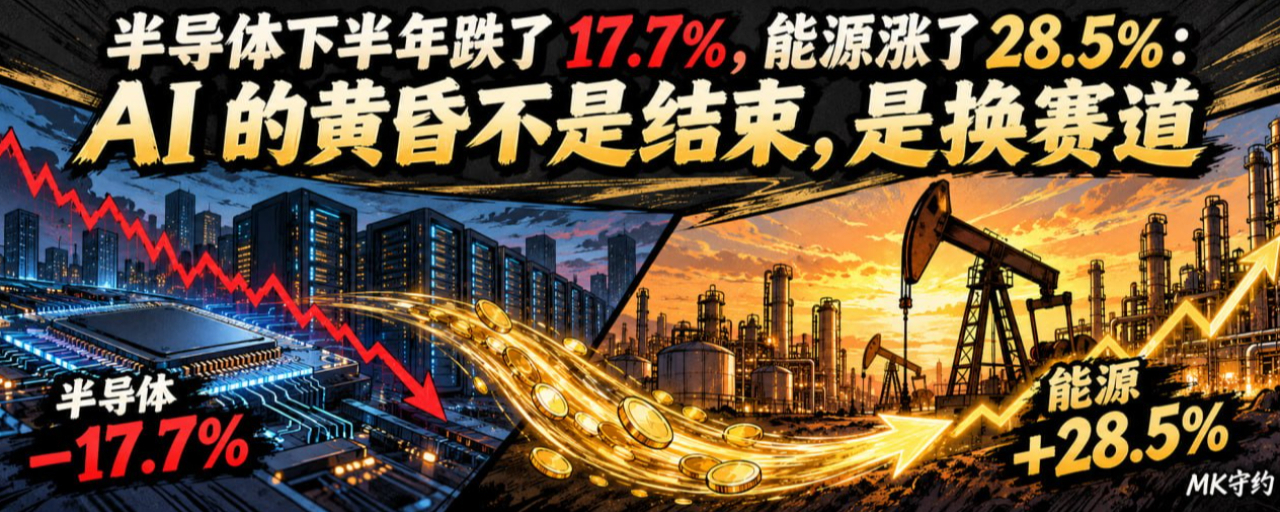
半导体,下半年跌了 17.7%。
它是所有赛道里最差的那一个。
能源,下半年涨了 28.5%。
比特币,下半年涨了 37.8%,排第二。
上半年的第一名,变成了下半年的最后一名。
这才是今天真正要讲的事。
先看 AI 的黄昏走到哪一步了。
上周四和上上周三,台积电和阿斯麦都报了业绩。
台积电三季度净利 7,630.6 亿新台币,同比增加 68.7%,创了纪录。
营收 467.2 亿美元,同比增加 41.2%。
四季度指引给到 523 亿到 543 亿美元。
全年增速上调到略超 40%,资本开支也上调了。
阿斯麦同一天上调了全年展望。
订单这一端,一张比一张漂亮。
然后我们看股价。
台积电财报当天就跌了 1.8%,现在距 52 周高点还有 13.4%。
阿斯麦距高点 17.1%。
英伟达距高点 10.7%。
甲骨文在 CPI 公布那天跌了 8.8%,CoreWeave 一天跌了 15.5%。
周五亚洲开盘,三星跌 9.5%,SK 海力士跌了 11%,软银跌 9.3%。
同一个星期里,好消息全都是订单的,坏消息全都是股价的。
所以这一轮黄昏的机制不在需求这一端。
它在融资这一端。
10 年美债是 5.09%,30 年是 5.43%。
上周 CPI 和 PPI 都爆了,PPI 环比涨 1.3%,是 2022 年 3 月以来最大的单月涨幅。
市场给 10 月加息的概率只有 27.5%,给 12 月的却是 78.5%。
换句话说,市场认为美联储会等到中期选举之后再动手。
可是靠借钱建数据中心的公司等不起这一个多月。
它们的自由现金流已经花完了,而融资成本还在继续往上走。
有一位策略师的原话是,AI 资本开支那座塔正在被抽块。
这解释了为什么财报越好、股价却越差。
现在回答你今天最想问的那个问题,下半年的赛道到底在哪里。
第一条线是实物和能源。
能源板块下半年涨 28.5%,今年以来涨 52.6%,现在还站在 52 周新高的位置上。
原油价格已经是 97 美元,光下半年就涨了 40%。
这里有一个反直觉的地方,通胀爆表,黄金却没涨。
黄金下半年只涨了 3.7%,现在距 52 周高点还有 21%。
10 年实际利率这一周从 2.91% 掉到 2.74%。
实际利率下了 17 个基点,黄金也没能接住这波。
这轮通胀交易的受益者不是黄金,是能源。
第二条线是现金流防守。
必需消费下半年涨 5.5%,距离 52 周高点只差 2.7%。
医疗下半年涨 11.4%,距离高点只差 0.3%,基本贴在新高上。
上周最抗跌的也是它们,必需消费一周涨了 5%。
钱并没有离场,它只是从最贵的久期换到了最确定的现金流里。
第三条线是加密自己的那条线。
比特币下半年涨 37.8%,在赛道榜里排第二。
但它同时距离 52 周高点还有 27.8%。
现在币安永续是 8.28 万美元。
加密这一轮走的是一段独立的行情,不是跟着 AI 走的。
它现在的位置是涨过一轮,但还在半山腰。
反面还有三个数字必须盯住。
高收益债现在距 52 周高点 5.4%,下半年整体是负的。
小盘股下半年跌了 10%。
一个是信用的体温,一个是融资的体温。
这两个数一起走弱,融资链才是真的紧了。
接下来是时间表。
10 月 28 日美联储开会,市场只给 27.5% 的加息概率。
11 月 3 日是中期选举。
12 月 9 日还会再开一次会,市场给到 78.5%。
也就是说,真正的风险窗口在 12 月,不在 10 月。
距离 12 月还有一个月零三周,这段时间够你把仓位调过来。
最后给你三句实话。
第一句,AI 的黄昏不是产业结束,是估值和融资先走到了终点。
别把订单好当成买入的理由,这句话上周已经被市场演了一遍。
第二句,换赛道不是追涨。
它真正的意思只有一个,把组合的久期缩短。
第三句,你该盯的不是 K 线,是三个数。
高收益债的价差有没有走阔,10 年美债有没有回到 5.34%,还有加密永续的资金费率。
这三个数如果同时往坏的方向走,那才是真的变天。
在那之前,你唯一要管好的东西还是自己的杠杆。
——MK守约
两点交代:① 赛道涨跌幅全是我今天按 ETF 日线自算的(H2 以 6-30 收盘为起点、四季度以 9-30 为起点、最新取 10-15 收盘),不是转述别人的榜单;② 央行式的"下半年"我按 H2 到昨天算,所以榜单里能源 +28.5%、半导体 −17.7% 都是真实区间收益。