Der US-Erzeugerpreisindex (PPI) stieg im Jahresvergleich um 6,3 %, während Diesel innerhalb eines einzigen Monats um 21 % teurer wurde – der Energieschock schlägt auf die allgemeinen Preise durch. Der Kern-PPI lag mit 0,7 % im Monatsvergleich doppelt so hoch wie prognostiziert. Die IEA reagierte mit einer Notfreigabe von mehr als 20 Mio. Barrel Diesel aus den Reserven, während Russland bestätigte, seine Exporte wieder aufgenommen zu haben. Der Ölpreissprung am Freitag auf 101,70 $ (+3,8 %) kehrte das Muster vom Donnerstag um: Die Renditen stiegen, während die Aktienkurse fielen – Anleihen fielen damit als Absicherung weg. Bitcoin verlor lediglich 1 %, während Strategy um 9,2 % nachgab, der Nasdaq um 2,3 % fiel und der VIX um 22 % stieg. Goldman Sachs maß eine Ausweitung der Spreads bei KI-bezogenen Hochzinsanleihen um 25 Basispunkte, während sich die Spreads ohne KI-Bezug kaum bewegten – keine breite Flucht aus Risikoanlagen, sondern eine Neubewertung der Finanzierung von KI-Infrastruktur. Die Altcoin-Rallys in dieser Woche waren auf das Eindecken von Leerverkäufen zurückzuführen, nicht auf neues Kapital – ZEC war die einzige Ausnahme. Silber fiel um 54 % und verzeichnete damit das sechste Angebotsdefizit in Folge.
Altcoins steigen dank Eindeckung von Short-Positionen, nicht wegen frischen Kapitals – ZEC ist die einzige Ausnahme
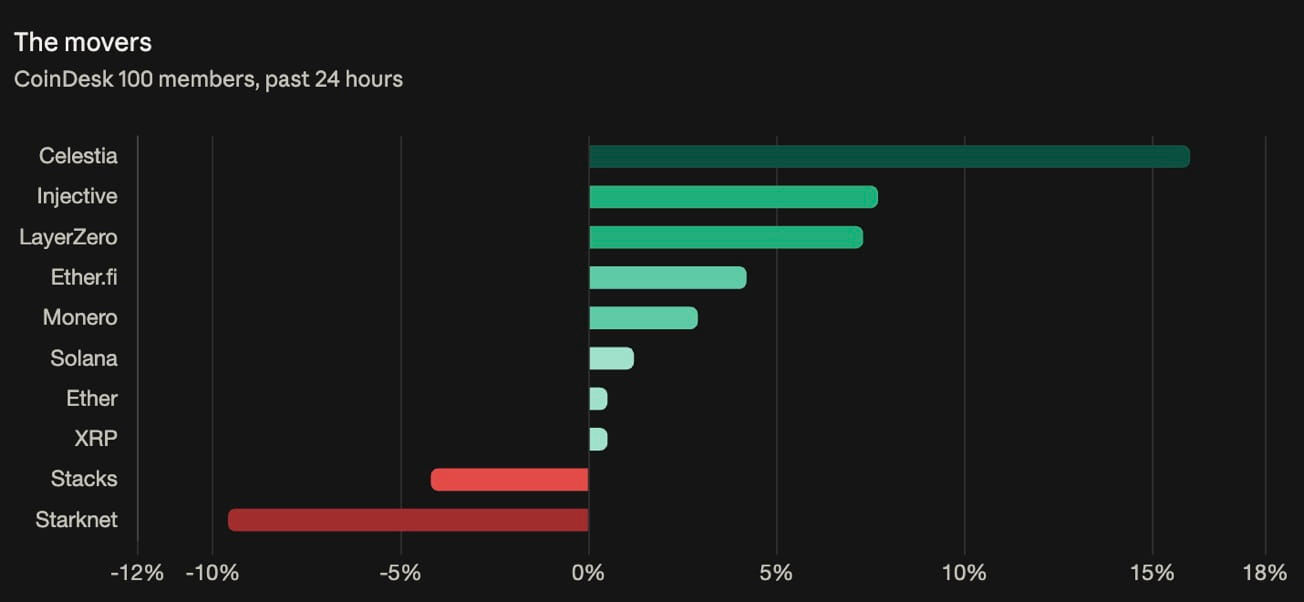
Celestia +16 %, Injective +7,7 %, LayerZero +7,3 %; vier von fünf Mitgliedern des CoinDesk 100 legten zu und hoben den Altcoin-Season-Index von 50 auf 60. Bitcoin hielt sich nahe 81.600 $. Doch bei BTC, ETH, SOL und XRP stieg das Open Interest weniger stark als die Kurse – das heißt, die Zahl der ausstehenden Kontrakte sank tatsächlich. Das ist typisch für die Eindeckung von Short-Positionen und nicht für den Aufbau neuer Long-Positionen. ZEC ist die Ausnahme: Das Open Interest bei Futures stieg um 14 % gegenüber einem Kursgewinn von 11,5 %, und der Volumen-Delta-Wert war unter den großen Kryptowährungen am positivsten. Neue Positionen treiben den ZEC-Anstieg; bei allen anderen werden bestehende Positionen aufgelöst. Die Put-Option mit einem Ausübungspreis von 80.000 $ ist die meistgehandelte Deribit-Option. Derive meldete einen großen Bitcoin-Put-Spread, der auf einen Rückgang auf 78.000 $ setzt – zwei voneinander unabhängige Marktbereiche kommen also auf denselben Abwärtswert. Die Wahrscheinlichkeit einer Zinserhöhung im Oktober sank auf etwa 15 %, nachdem Warsh sich in Bangkok nicht dazu äußerte; für Dezember liegt sie weiterhin bei etwa 90 %. Finanzierungssätze von 5–10 % auf Jahresbasis und ein Rückgang des BVIV von 42 % auf 38 % bestätigen, dass sich der Markt beruhigt hat, nicht aber, dass er gedreht hat.
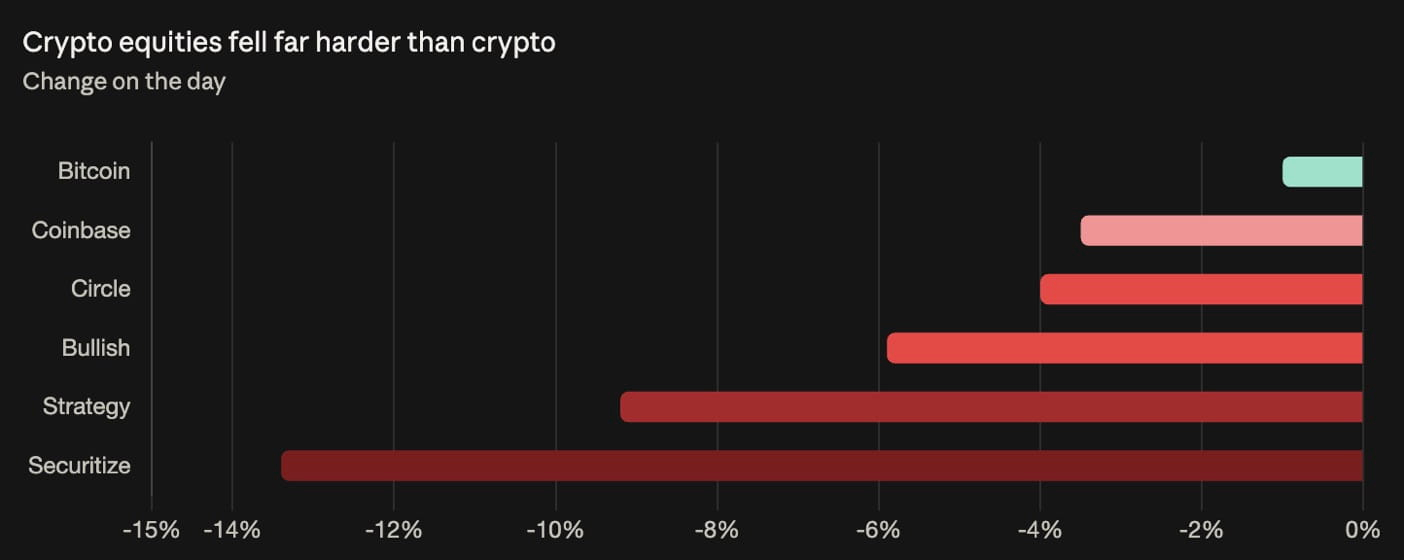
Die Einschätzung vom Freitag war das genaue Gegenteil derjenigen vom Donnerstag. Donnerstag: Aktien und Renditen fielen gemeinsam – ein Zeichen für schwächeres Wachstum; Anleihen funktionierten als Absicherung. Freitag: Aktien fielen, und die Rendite zehnjähriger US-Staatsanleihen stieg auf 5,112 %, während der Ölpreis am Nachmittag von 99,40 $ auf 101,70 $ kletterte (+3,8 %) – ein Zeichen für höhere Kosten, gegen die sich nichts in einem herkömmlichen Portfolio absichert. Nasdaq -2,3 %, VIX +22 %, S&P -1,25 %. Bitcoin fiel um 1 % auf etwa 81.350 $. Strategy -9,2 %, Securitize -13,4 %, Circle -4 %, Coinbase -3,5 % – bei diesen Namen werden andere Faktoren eingepreist als der Kurs der Kryptowährung. Goldman Sachs: Die Spreads hochverzinslicher Anleihen mit KI-Bezug weiteten sich um 25 Basispunkte aus, während sich die Spreads ohne KI-Bezug kaum bewegten – kein breit angelegtes Kreditereignis, sondern eine Neubewertung der Finanzierungskosten für KI-Infrastruktur. CoreWeave verlor in der Woche 8 % und liegt nun mehr als 20 % im Minus; Hut 8, IREN, CleanSpark und Cipher Mining jeweils etwa 6 %. Ehemalige Bitcoin-Miner, die auf KI-Hosting umgestellt haben, werden jetzt anhand der Finanzierungskosten für Rechenzentren bewertet, nicht anhand des Bitcoin-Kurses – eine Neuklassifizierung, die der Krypto-Desk verfolgen sollte. Der New Yorker Rechnungsprüfer Mark Levine schrieb an Anthropic und forderte das Unternehmen auf, seinen Börsengang zu verschieben, bis es Bedenken zur KI-Sicherheit ausgeräumt hat.
US-Erzeugerpreise steigen auf 6,3 %, während Diesel um 21 % teurer wird; IEA gibt mehr als 20 Millionen Barrel frei, Russland nimmt Exporte wieder auf
Die US-Erzeugerpreise stiegen im Jahresvergleich um 6,3 %, während Diesel binnen eines Monats um 21 % teurer wurde – der stärkste Anstieg der Großhandelsinflation seit vier Jahren. Die Kern-Erzeugerpreise legten gegenüber dem Vormonat um 0,7 % zu, verglichen mit einer Prognose von 0,3 %. Damit ist bestätigt, dass sich der Energieschock auf die allgemeinen Preise ausgebreitet hat. Am selben Tag reagierte die IEA mit der Notfreigabe von mehr als 20 Millionen Barrel Diesel aus den Reserven. Russland bestätigte unterdessen, seine Diesel-Exporte nach Trumps Ankündigung eines Lieferabkommens in der vergangenen Woche wieder aufgenommen zu haben. Diese doppelte Reaktion auf der Angebotsseite – die Freigabe strategischer Reserven und die Rückkehr russischer Exporte – ist der erste wesentliche Eingriff gegen den Energieschock seit Beginn der Störungen in der Straße von Hormus. Der Erzeugerpreisanstieg von 6,3 % ist für den von der Fed bevorzugten Inflationsmaßstab relevant: Komponenten des Erzeugerpreisindex fließen direkt in die Berechnung des PCE ein. Daher ist ein Anstieg der Kern-Erzeugerpreise um 0,7 % für die Geldpolitik bedeutsamer als eine gleich große Überraschung bei den Verbraucherpreisen. Mit einer Jahresrate von 5,0 % liegt die Kern-Erzeugerinflation bei ungefähr dem Doppelten des Fed-Ziels von 2 %.
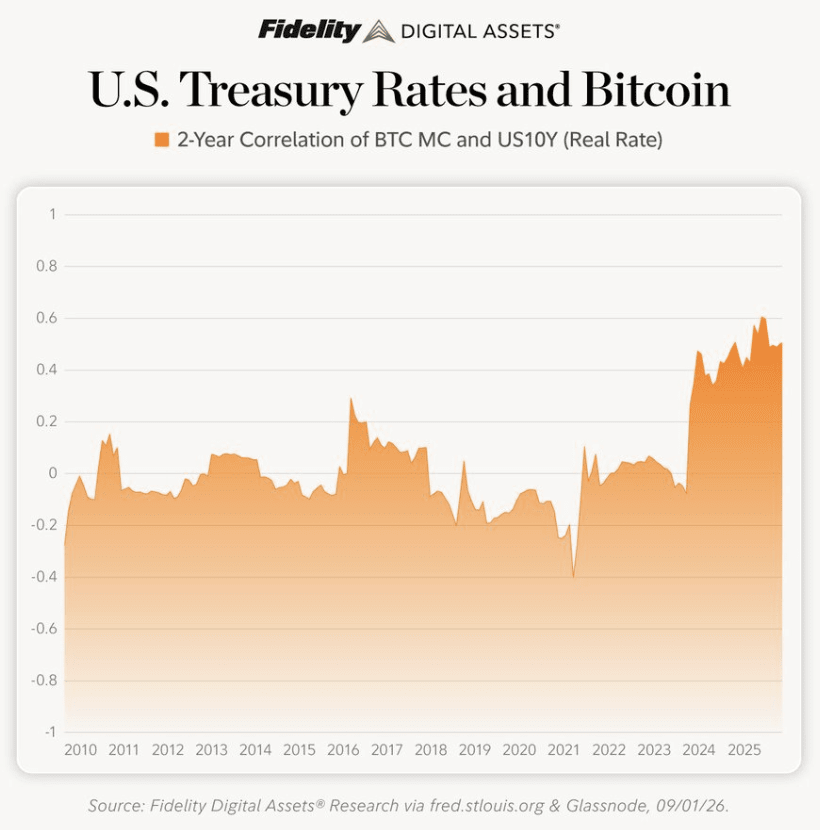
Fidelity Digital Assets zufolge liegt die Korrelation von Bitcoin mit dem realen Zinssatz zehnjähriger US-Staatsanleihen bei über 0,6 – ein Rekordwert. Als Grund nennt das Unternehmen die gemeinsame Empfindlichkeit gegenüber einer Verschlechterung der Finanzlage des Staates. Die Woche stellte diese These auf die Probe, und sie hielt nicht stand: Am Donnerstag sanken die Renditen um 13,6 Basispunkte, Bitcoin fiel; am Freitag stiegen die Renditen auf 5,097 %, und Bitcoin fiel erneut. Eine Übereinstimmung bei zwei Beobachtungen ergibt keine Korrelation von 0,6. Was den Zusammenhang überlagerte: Kreditstress im Bereich KI-Infrastruktur. Goldman maß eine Ausweitung der Spreads hochverzinslicher Anleihen mit KI-Bezug um 25 Basispunkte, während sich die Spreads ohne KI-Bezug kaum bewegten. Zudem verloren Halbleiteraktien innerhalb von acht Handelssitzungen rund 2 Billionen Dollar an Börsenwert. Jede Korrelation, die auf einem gemeinsamen Einflussfaktor beruht, bricht zusammen, wenn eine andere Kraft die Richtung vorgibt. Die von Fidelity angeführte Haushaltsrechnung ist stichhaltig und hängt nicht davon ab, ob die Korrelation Bestand hat: Die Bundesverschuldung liegt bei über 40 Billionen Dollar, die Zinszahlungen übersteigen die Ausgaben für Medicare und sind damit zum zweitgrößten Haushaltsposten geworden, und das Defizit im Haushaltsjahr 2026 beträgt 1,99 Billionen Dollar gegenüber 1,78 Billionen im Haushaltsjahr 2025. Doch Gold – die etabliertere Absicherung gegen Staatsverschuldung und Währungsentwertung – fiel trotz rekordhoher Goldkäufe der Zentralbanken von 288,9 Tonnen im zweiten Quartal um 27 % von seinem Januar-Rekordhoch bei 5.608 $ auf etwa 4.112 $. Wenn das Argument der Währungsentwertung Gold in dieser Phase nicht gestützt hat, muss der Mechanismus für Bitcoin erklärt werden. Auf diese Frage geht die Mitteilung von Fidelity nicht ein.
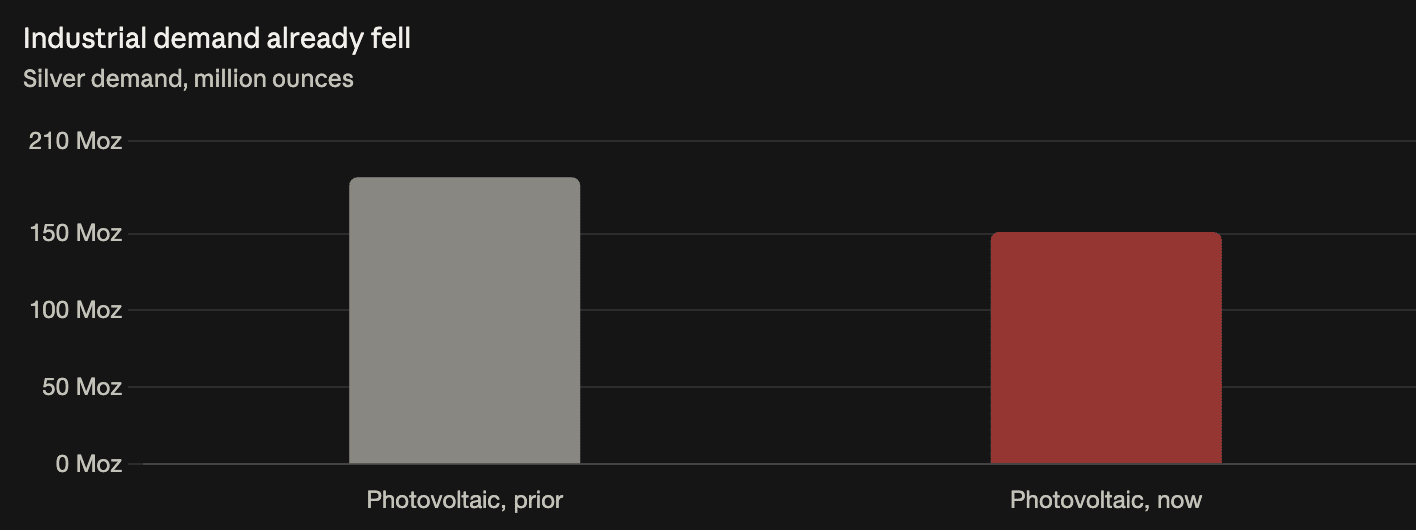
Gold fiel um 27 % von seinem Januar-Rekordhoch bei 5.608 $ auf etwa 4.112 $; Silber um 54 % von 121,62 $ auf etwa 56 $. Beide Metalle gaben nach, obwohl die Zentralbanken Gold in Rekordtempo kauften (288,9 Tonnen im zweiten Quartal, +62 % im Jahresvergleich) und bei Silber das sechste jährliche Angebotsdefizit in Folge verzeichnet wurde (46,3 Millionen Unzen gegenüber 40,3 Millionen). Daraus lässt sich eine konkrete Schlussfolgerung ziehen: Auf diesem Zeithorizont bestimmen die physischen Marktgleichgewichte nicht die Preise dieser Metalle. Der Silber-Höchststand im Januar wurde durch eine mechanische Kettenreaktion gebrochen: Die CME erhöhte am 27. Januar die Margin-Anforderungen von 9 % auf 11 %; Warshs Nominierung am 30. Januar sorgte für einen stärkeren Dollar und eine Neubewertung der Zinserwartungen; Silber verlor in einer einzigen Sitzung 26 % und fiel auf 85 $; die Margin-Anforderungen stiegen auf 15–16,5 %. Nicht das Angebotsdefizit, sondern gehebelte Positionen bestimmten den Preis. Die Nachfrage nach Silber für Photovoltaik sank im Jahresvergleich um 19 % auf 151 Millionen Unzen, da die Hersteller bei Preisen von über 100 $ den Silberverbrauch reduzierten – hohe Preise zerstören die industrielle Nachfrage, die das Defizit hervorruft. Auch der Rückgang um 54 % liegt bereits neun Monate zurück: Seit Juli bewegt sich Silber in einer Spanne zwischen Mitte und Ende der 50er-Dollar-Marke. Golds struktureller Bullenfall – Haushaltsdefizite, steigende Zinszahlungen des Bundes und eine stärkere Diversifizierung der Zentralbanken – ist beständiger als die industrielle These für Silber. Doch keines der beiden Argumente erklärt den Kursrückgang 2026, der durch Makrofaktoren und Positionierung getrieben war.