

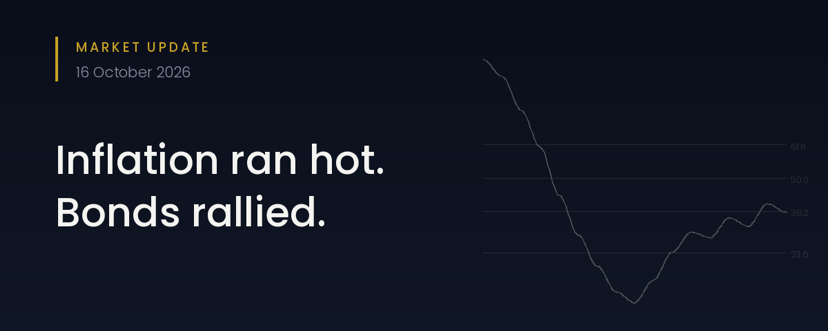
Am Dienstag haben wir erläutert, wie die Verbraucherpreisdaten (CPI) dieser Woche zu lesen sind: Bei der Gesamtinflation wurde ein Anstieg erwartet, der auf die Energiepreise zurückzuführen wäre. Eine Überraschung bei der Kerninflation hätte die Interpretation verändert. Und genau die gab es. Die Kernpreise stiegen im September gegenüber dem Vormonat um 0,3 %, verglichen mit erwarteten 0,2 %. Damit erhöhte sich die Jahresrate von 2,4 % auf 2,6 %. Die Gesamtinflation stieg um 0,6 % auf 3,7 %. Die Benzinpreise legten um 9,1 % zu und machten mehr als die Hälfte des monatlichen Anstiegs aus. Am Donnerstag folgten die Erzeugerpreise: Sie lagen 6,3 % über dem Vorjahreswert – der stärkste Anstieg seit Dezember 2022.
Der Anleihemarkt reagierte genau entgegengesetzt zu dem, was eine Überraschung bei der Kerninflation erwarten ließe. Nach der Veröffentlichung schnellte die Rendite der zehnjährigen Anleihe auf 5,33 % hoch und damit über den Schlussstand von 5,26 % vom Juni 2007. Noch am selben Tag kehrte sie jedoch um. Heute liegt sie bei etwa 5,10 %. Ein Datenwert allein bedeutet noch keine Akzeptanz. Innerhalb von etwa einer Woche büßte der Technologiesektor mehr als eine Billion Dollar an Marktwert ein, und US-Staatsanleihen wurden als sicherer Hafen gekauft. Wenn die Renditen am langen Ende trotz heißer Kerninflationsdaten sinken, deutet das darauf hin, dass der Markt die geldpolitische Straffung mehr fürchtet als die Inflation. Die Märkte rechnen nun wieder mit einer Zinserhöhung im Oktober; die Wahrscheinlichkeit liegt bei knapp 30 %. Eine Erhöhung im Dezember gilt weiterhin als wahrscheinlicher.
Die Rendite der 10-jährigen US-Staatsanleihe steuert auf einen zweiten Wochenschluss unter 5,26 % zu. Nach dem von uns veröffentlichten Rahmenwerk würde der Schlusskurs von 2007 damit zum Widerstand.
Bitcoin
$BTC handelte nicht mit Anleihen. Der Handel orientierte sich an Tech. Die Rally am CPI-Tag kam nahe 84.000 zum Stillstand, knapp unter 84.047 – dem 38,2-%-Retracement, das Bitcoin in der Vorwoche unterschritten hatte. Der Rückgang am Donnerstag führte dann zu einem tieferen Tief nahe 79.800. Damit wurden zum zweiten Mal innerhalb von zwei Wochen US-Staatsanleihen gekauft und Bitcoin verkauft.
Der erneute Test von unten scheiterte. $BTC bei etwa 81.500; auf dem von uns veröffentlichten Raster entspricht das einem Retracement von 34 %. Die Zurückweisung rückt 74.136, das 23,6-%-Retracement, als nächsten Referenzwert in den Fokus – etwa 9 % unter dem aktuellen Kurs. Ein nachhaltiger Anstieg über 84.047 würde die Zone von 83–87.000 wieder öffnen; erst ein nachhaltiger Anstieg über 87.000 würde die Struktur verändern.
Positionierung
Das Portfolio ist ausgewogen. Der seit mehreren Wochen gehaltenen BTC-Short-Position stehen Long-Positionen in $HBAR, $XLM und $AVAX gegenüber. AVAX wurde eröffnet und HBAR aufgestockt, als Bitcoin diese Woche nahe 80.000 notierte. Offenlegung: Die BTC-Short-Position wurde während der Erstellung des obigen Textes gehalten. Die Zone und der Punkt, an dem sie hinfällig wird, wurden am 3. September veröffentlicht – vor dem Einstieg in die Position.
Offene Positionen und vollständige Handelshistorie seit Beginn: app.binance.com/uni-qr/cpro/CapitalFlowTech
Kursmarken und Invalidierungen, keine Handelssignale. Keine Finanzberatung.