

#bonds
bonds
148,018 Aufrufe
512 Kommentare
Hot
Zuletzt

·
--
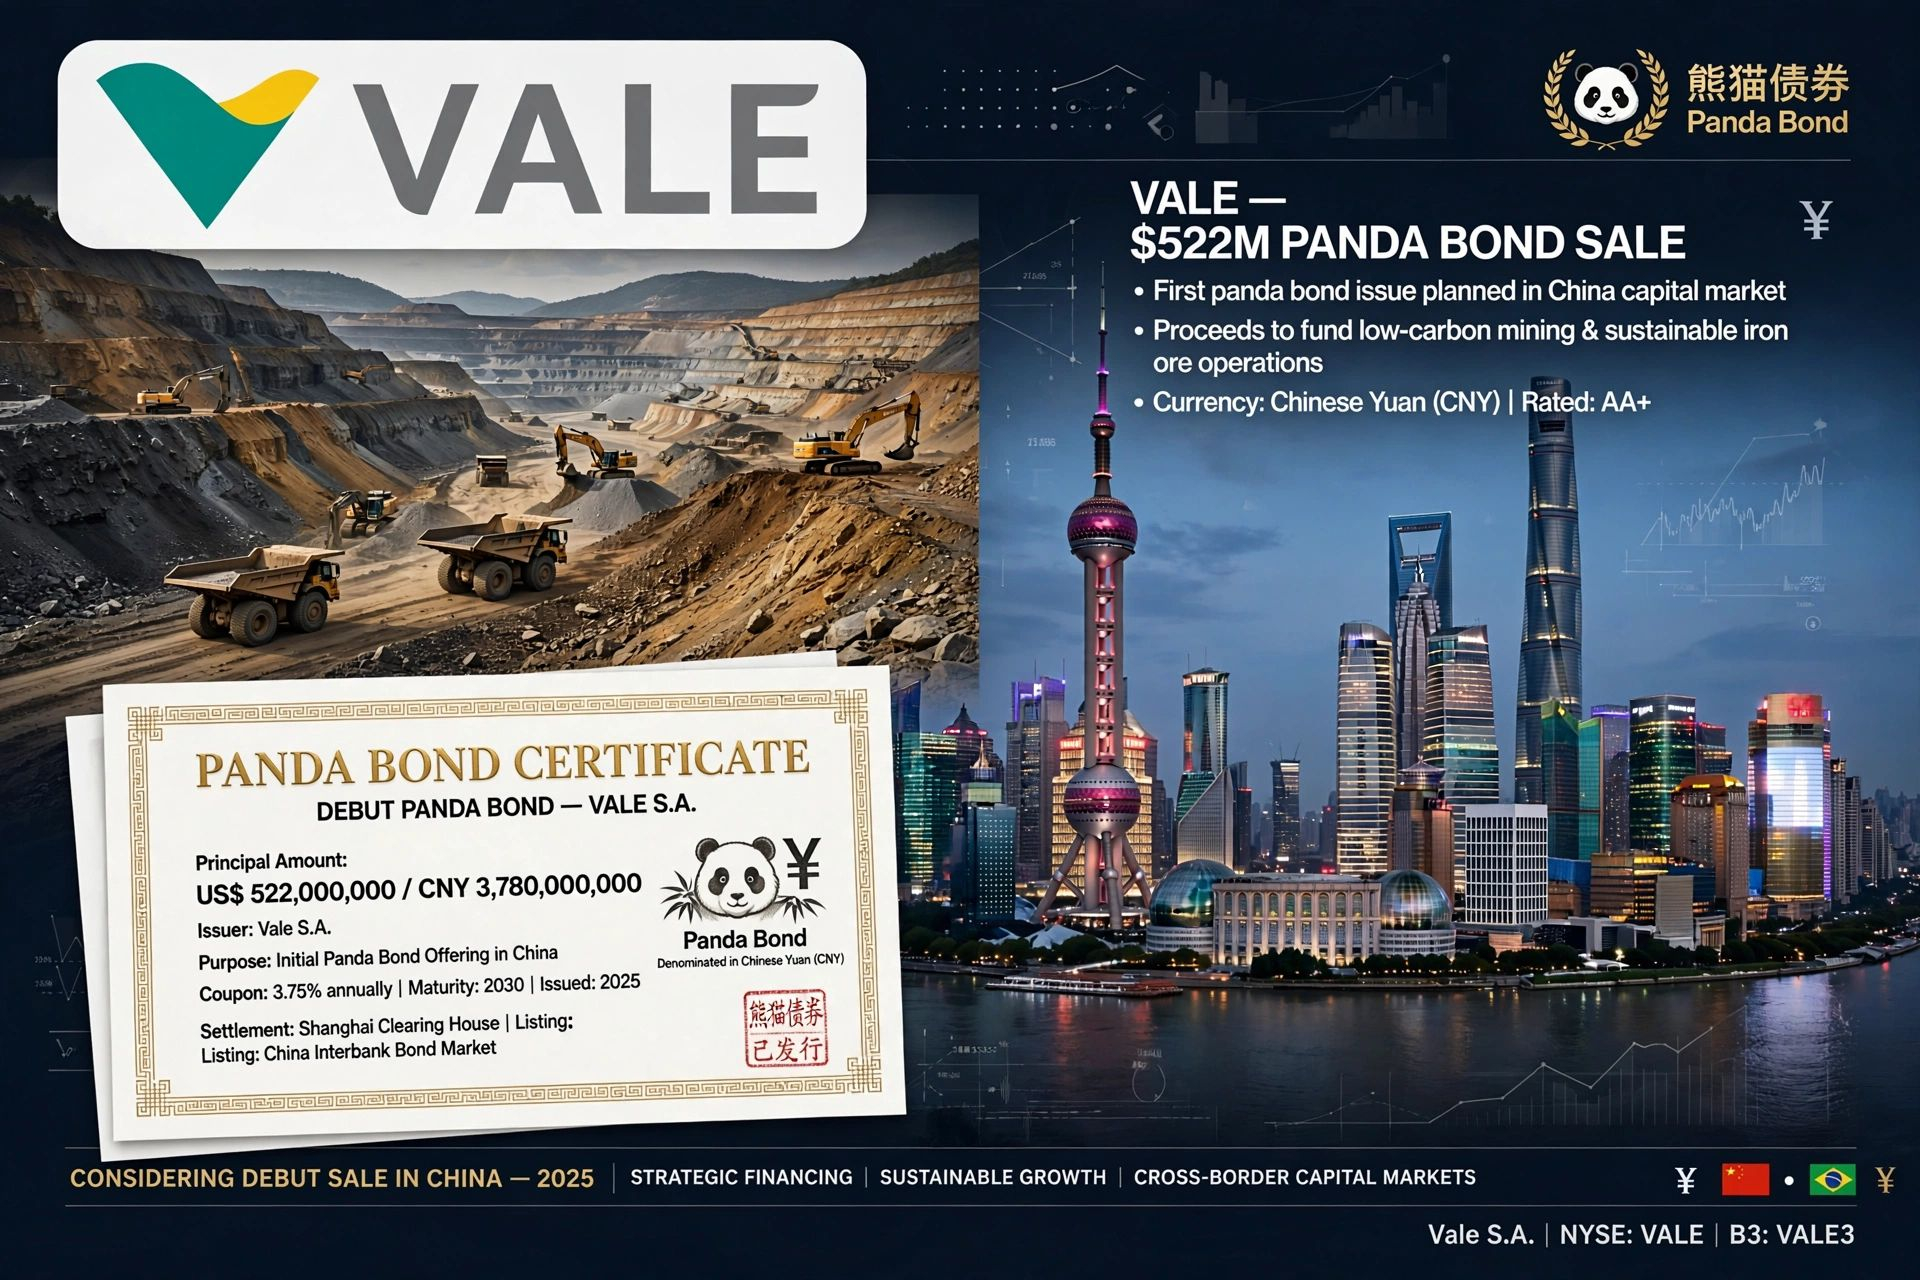
*⛏️ Vale Eyes $522M Panda Bond Debüt — Brasiliens Bergbaugigant setzt auf China*
Vale S.A. (NYSE: VALE), der weltweit größte Eisenerzproduzent, prüft einen strategischen Einstieg in den chinesischen Onshore-Schuldenmarkt.
Es wurde berichtet, dass Vale die Emission einer Panda-Anleihe mit einem Volumen von etwa 522 Millionen US-Dollar (rund 3,78 Milliarden CNY) erwägt — dabei handelt es sich um ihre allererste in Chinesischen Yuan (CNY) denominierte Anleihe, die in China ausgegeben werden soll.
Am 9. Sept. 2026 gab Vale eine Klarstellung:
Es gibt weiterhin keine Entscheidung zur Frage der Emission von Schuldtiteln, und wir prüfen regelmäßig verschiedene Finanzierungsmöglichkeiten im Rahmen unseres gewöhnlichen Finanzmanagements.
Sie prüfen zwar, haben aber noch nichts unterzeichnet.
Was ist eine Panda-Anleihe?
- Anleihen, die in China von einem AUSBÄNDISCHEN Unternehmen ausgegeben und in Yuan denominiert werden
- Verkauf am Chinesischen Interbanken-Anleihemarkt, Abwicklung über die Shanghai Clearing House
- Erfordert eine starke Bonität (für Vale werden AA+ oder höher erwartet)
Warum würde Vale diese Maßnahme ergreifen?
1. Finanzierung diversifizieren: Derzeit verfügt Vale über 5,5 Milliarden US-Dollar Barmittel, 5 Milliarden US-Dollar an Kreditlinien und eine Gesamtverschuldung von 17,3 Milliarden US-Dollar (laut Fitch). Der Panda-Markt bietet CNY-Zinsen, die niedriger sind als jene von USD-SOFR-Krediten.
2. *Mehr als 50 % des Eisenerzes von Vale gehen nach China:* Da Vale sowohl Einnahmen erzielt als auch Kredite in chinesischen Yuan aufnimmt, wirkt das als natürlicher Hedge.
3. Green Financing (grüne Finanzierung): Die Mittel sollen voraussichtlich für kohlenstoffarmen Bergbau, nachhaltige Eisenerzproduktion und Energie-Übergangsprojekte bereitgestellt werden.
4. Die Vertiefung der Beziehungen Brasiliens zu China passt zum wachsenden Trend lateinamerikanischer Unternehmen, auf chinesisches Kapital zuzugreifen.
#Vale #PandaBond #China #Mining #IronOre #VALE #Corporat$NVDAB eFinance #Brazil #CNY #Bonds
VALEUS+0,82%
159

🚨 JUST IN: Jim Cramer warnt vor einer Bewegung im Anleihemarkt, die viele Trader auf dem falschen Fuß erwischen könnte.
Seine Worte: „Ich denke, es könnte tatsächlich zu einem Bond-Short-Squeeze kommen.“
Die meisten, die daran vorbeiscrollen, werden nicht verstehen, warum das wichtig ist. Es ist sehr wichtig.
Eine Menge Geld wettet darauf, dass die Anleihekurse weiter fallen werden. Das ist der Short-Trade.
Aber ein Short-Squeeze passiert dann, wenn diese Wette schiefgeht. Die Kurse hören auf zu fallen und fangen an zu steigen. Trader, die short waren, werden dazu gezwungen, Anleihen zurückzukaufen, um ihre Verluste zu begrenzen.
Dieser Kauf treibt die Preise nach oben. Höhere Preise zwingen mehr Shorts zum Kauf. Und die Schleife füttert sich selbst.
Wenn die Anleihepreise stark anziehen, fallen die Renditen. Renditen bestimmen die Kosten von Hypotheken, Autokrediten, Unternehmensschulden und Staatsfinanzierungen.
Eine einzige heftige Bewegung bei Anleihen bleibt also nicht bei Anleihen. Sie kann durch Aktien, den Dollar und jedes Asset durchschlagen, das am risikofreien Zinssatz hängt.
Cramer sagt nicht, dass es sicher ist. Er sagt, dass es möglich ist. Aber Squeezes kündigen sich nicht an. Sie wirken still—und dann sind sie es nicht mehr.
Der überfüllte Trade ist nur so lange sicher, bis der Moment kommt, in dem er es nicht mehr ist.
Behalte die Renditen im Blick.
Folge für Echtzeit-Updates zu Makro und Märkten, während sich das entwickelt.
#Bonds #Markets #Finance #Economy #BreakingNews
1
60
·
--
Übersetzung ansehen
JUST NOW:Risky assets are reacting to the ongoing surge in global bond yields.
As yields rise, financial conditions tighten and the opportunity cost of holding riskier assets increases.
That can put pressure on equities, crypto, and other high-beta assets, especially if yields continue climbing.
The key question now: how high can yields go before markets start repricing risk more aggressively?
#bonds #crypto #bitcoin
22
·
--
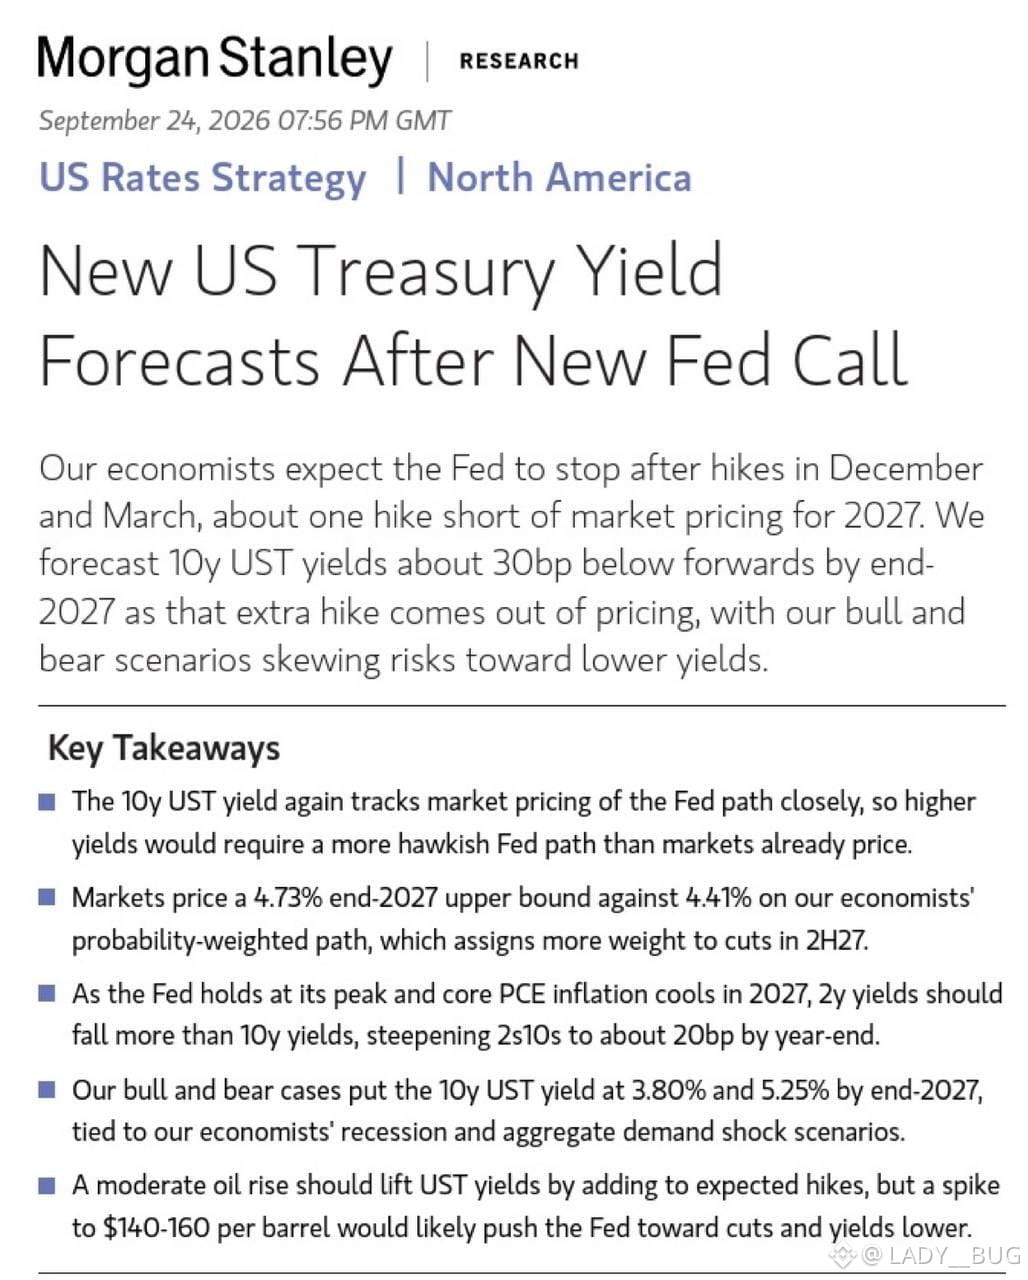
📉 Ausblick auf den Anleihemarkt
Die 10-jährige Rendite, die derzeit im Bereich von 5 % liegt, wird voraussichtlich nicht lange so bleiben.
Morgan Stanley erwartet, dass die Fed im Dezember um 25 Basispunkte anhebt und im März weitere 25 Basispunkte, dann bei 4,25–4,50 % hält.
Der Markt preist noch eine weitere Anhebung bis 2027 ein. Wenn diese Erwartungen nachlassen, könnten die Renditen von Staatsanleihen fallen.
Wichtiger Punkt: Die 2-jährige Rendite könnte in H2 2027 stärker fallen als die 10-jährige, wodurch sich die Zinskurve erneut steilt.
Beobachten: Ölpreise $CL $BZ & die Wirtschaft.
Fazit: Der Anleihemarkt reagiert offenbar über. In 2027 sind niedrigere Renditen von Staatsanleihen wahrscheinlicher als höhere.
#Bonds #Fed #TreasuryYields #Macro
NFA
84
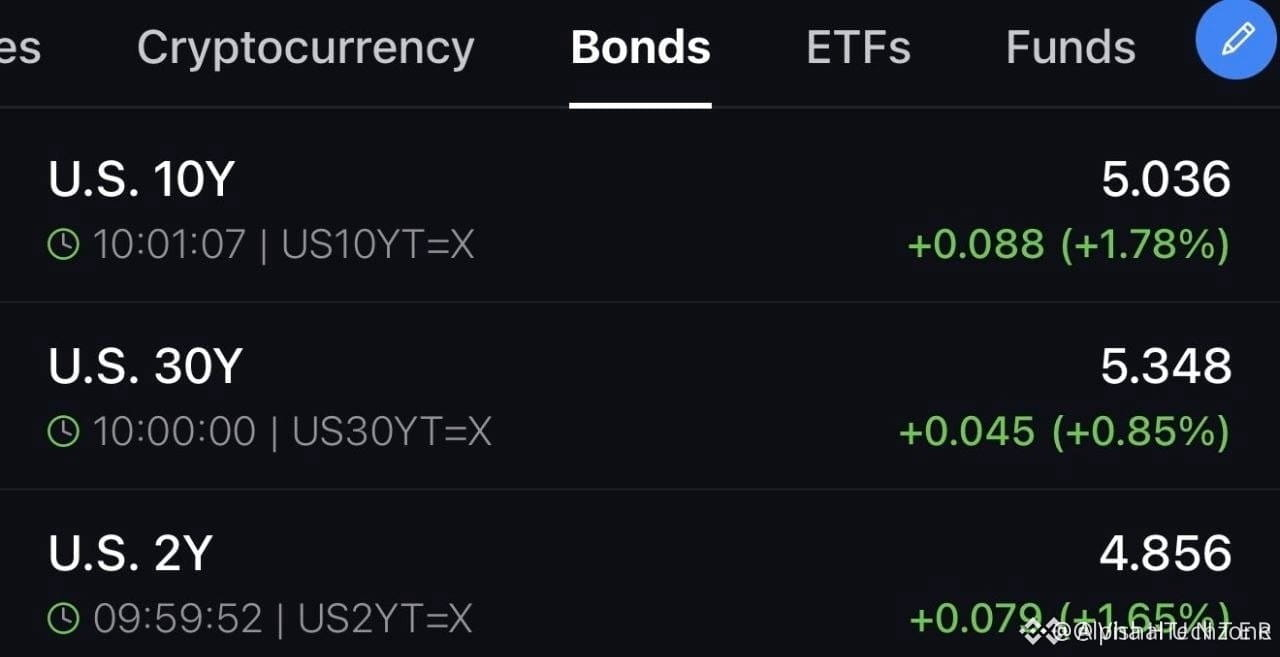
🚨 DIE RENDITEN VON US-ANLEIHEN BESCHLEUNIGEN
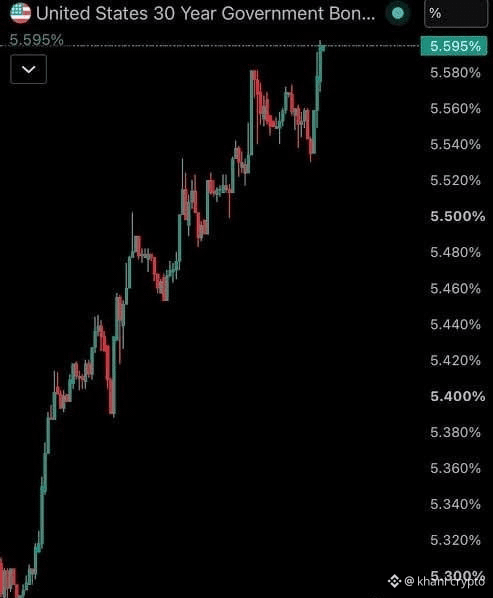
🇺🇸 Die Rendite des US-Schatzamts (10 Jahre) liegt wieder nahe an ihren höchsten Niveaus seit 2023, während die Rendite bei 30 Jahren 5,035 % erreicht – identisch mit den Werten von 2007.
Der Anstieg der Defizite, die Inflation und die globale Energiekrise üben weiterhin Druck auf die Renditen aus.
Das Zeitalter der Ultra-Niedrigzinsen könnte weiter entfernt sein, als erwartet.
#US #Treasury #Bonds
$XAU
{future}(XAUUSDT)
$BTC
{future}(BTCUSDT)
🚨 DIE RENDITEN VON US-ANLEIHEN BESCHLEUNIGEN
🇺🇸 Die Rendite des US-Schatzamts (10 Jahre) liegt wieder nahe an ihren höchsten Niveaus seit 2023, während die Rendite bei 30 Jahren 5,035 % erreicht – identisch mit den Werten von 2007.
Der Anstieg der Defizite, die Inflation und die globale Energiekrise üben weiterhin Druck auf die Renditen aus.
Das Zeitalter der Ultra-Niedrigzinsen könnte weiter entfernt sein, als erwartet.
#US #Treasury #Bonds
$XAU
$BTC
75
Verifiziert
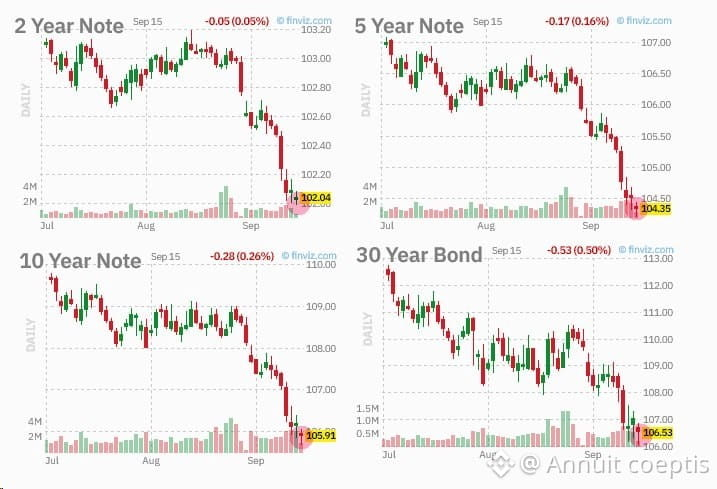
⚠️🇺🇸#bonds #usa #yields US-Staatsanleihen fallen erneut, Renditen steigen
Bessent sagte gerade, dass steigende Ölpreise für den Anstieg der Renditen verantwortlich seien
Nach Bessents Worten werden nun selbst die dümmsten Trader US-Anleihen verkaufen, wenn sie steigende Ölpreise sehen, sagen Analysten
Iran macht all das deutlich
Bessent sagte gerade, dass steigende Ölpreise für den Anstieg der Renditen verantwortlich seien
Nach Bessents Worten werden nun selbst die dümmsten Trader US-Anleihen verkaufen, wenn sie steigende Ölpreise sehen, sagen Analysten
Iran macht all das deutlich
713

·
--
Die Bank of England soll Berichten zufolge die Veräußerung von langfristigen Staatsanleihen pausieren, bevor der britische Finanzminister Jeremy Hunt am 28. Oktober seinen ersten Haushaltsentwurf veröffentlicht. Wie die „The Daily Telegraph“ berichtet, plant die Bank of England, die 20- und 30-jährigen Staatsanleihen nicht mehr abzugeben, die sie während der vergangenen Finanzkrise angesammelt hatte, um den Druck steigender Finanzierungskosten auf das Finanzministerium zu verringern.
Der Kern des Problems liegt in den enormen fiskalischen Verlusten. Ökonomen schätzen, dass der Verkauf dieser langfristigen Schuldtitel seit dem Start im Jahr 2022 den britischen Steuerzahlern bisher einen Verlust von etwa 22 Milliarden Pfund verursacht hat. In dem derzeitigen Umfeld, in dem globale Anleihen stark verkauft werden, könnte das Stoppen dieser Abschlagverkäufe dem Finanzministerium jährlich Ausgaben in Höhe von rund 2,5 Milliarden Pfund ersparen und dem neu ernannten Finanzminister damit einen gewissen politischen Spielraum eröffnen, auch wenn dadurch die Haushaltsregeln, um den laufenden Aufwand auszugleichen, noch komplexer werden.
Aus traditioneller Sicht der makroökonomischen Märkte beeinflusst die Anpassung des Tempos der Bilanzkürzung der Zentralbank unmittelbar die Angebots- und Nachfragestruktur am Anleihenmarkt. Das zeitweilige Aussetzen der Verkäufe langlaufender Staatsanleihen hilft, den Aufwärtsdruck auf die Renditen im Langlaufbereich vorübergehend zu dämpfen, und trägt in gewissem Maße dazu bei, die Marktstimmung gegenüber der britischen Staatsbonität zu stabilisieren. Gleichzeitig führen die daraus resultierenden Feinjustierungen auch zu einer Umstellung im Liquiditätsringen zwischen dem US-Dollar und dem Pfund Sterling.
Für den Kryptomarkt zeigt sich darin die reale Abwägung, vor der die wichtigsten Zentralbanken zwischen Liquiditätsstraffung und der Belastbarkeit der öffentlichen Finanzen stehen. Auch wenn dies nicht für eine umfassende geldpolitische Wende hin zur Lockerung steht, könnte die Entlastung beim Verkaufsdruck im Langlaufbereich das gesamtwirtschaftliche Liquiditätsumfeld zumindest leicht entspannen. Krypto-Investoren sollten die weiteren dynamischen Reaktionen der Staatsanleihenmärkte der wichtigsten Volkswirtschaften beobachten und Veränderungen in den Finanzierungsbedingungen strukturiert und rational einordnen. $BTC
#BankOfEngland #Bonds #MacroEconomy
52

Laut dem neuesten Bericht der britischen Zeitung „The Daily Telegraph“ bereitet die Bank of England (BOE) kurz vor der Veröffentlichung des ersten Haushaltsentwurfs von Finanzminister Jeremy Hunt (Jeremy Hunt) am 28. Oktober offenbar darauf vor, den Verkauf von langfristigen Staatsanleihen mit Laufzeiten von 20 und 30 Jahren einzustellen. Mit dieser Anpassung soll der enorme Druck auf das Finanzministerium durch einen starken Anstieg der Kreditkosten gelindert werden: Diese langfristigen Schulden, die während der Finanzkrise aufgebaut wurden, haben seit dem Verkaufsstart im Jahr 2022 dem Steuerzahler voraussichtlich rund 22 Milliarden Pfund schwere Verluste eingebracht.
Aus einer tiefgreifenden makroökonomischen Logik heraus betrachtet bedeutet das passive Einlegen der „Quantitative Tightening“-Bremse (QT) durch die Bank of England angesichts eines Gegenwinds durch den globalen Bond-Abverkauf im Kern einen scharfen Konflikt zwischen der Tragfähigkeit von Staatsschulden und einer straffen Geldpolitik. Zwar könnten durch das Stoppen des defizitären Verkaufs langfristiger Staatsanleihen jährlich etwa 2,5 Milliarden Pfund an bilanziellen Verlusten gespart werden, doch diese Konzession verdeckt nicht die tiefere finanzielle Verwundbarkeit Großbritanniens – und könnte die Bemühungen des Finanzministers, die täglichen Ausgaben im Rahmen der Regel zur Haushaltsausgleichsleistung zu balancieren, zusätzlich erschweren und ihn in eine passivere Position drängen.
Für klassische Finanzmärkte könnte die vorübergehende Aussetzung des Abverkaufs von Langläufern die schnellen Anstiege der Renditen von Langlauf-Anleihen kurzfristig dämpfen und den Liquiditätsdruck vorübergehend lindern. Diese erzwungene politische Anpassung signalisiert dem Markt jedoch eine Warnung: Der Normalisierungsprozess der Bilanz großer Notenbanken stößt offenbar auf eine harte Deckelung der Kosten souveräner Verschuldung. Wenn der Druck durch Haushaltsdefizite die Notenbank weiterhin dazu zwingt, die Bilanzverkürzung zu verlangsamen, werden sich die Risiken einer Ausweitung des Fiat-Kreditwachstums und die Gefahr eines zweiten Inflationsschubs weiter aufstauen.
Für den Kryptomarkt ist diese durch die Schuldenkrise ausgelöste geldpolitische Schwankung nicht vollständig positiv. Zwar könnte die Entspannung der Erwartungen an eine weitere Liquiditätsverknappung riskanten Vermögenswerten wie $BTC kurzfristig etwas Luft verschaffen, doch im Hintergrund spiegelt sich die Verwundbarkeit des souveränen Kreditsystems und die makroökonomische Unsicherheit wider. Diese könnten kurzfristig die Kursvolatilität von risikogetriebenen Ausweichbewegungen verstärken; Anleger sollten daher die Abwärtsrisiken im Zuge der Liquiditätssplittung im Blick behalten.
#BankOfEngland #Bonds #MacroEconomy
8
Die US-Anleiherenditen haben sich kurz vor wichtigen Entscheidungen durchgehend angepasst. Mit dem bevorstehenden neuesten geldpolitischen Beschluss der US-Notenbank (Fed) sind die Renditen der US-Staatsanleihen überwiegend gefallen: Die Rendite der zweijährigen Laufzeit sank um 3,3 Basispunkte auf 4,610 %, die Benchmark-Rendite der zehnjährigen Laufzeit fiel leicht um 1 Basispunkt auf 4,964 %, während die Rendite der 30-jährigen Laufzeit als einziger Posten im langen Ende gegen den Trend nur geringfügig um 0,8 Basispunkte auf 5,362 % stieg. Gleichzeitig hat der Analyst der TD Securities eine Warnung veröffentlicht. Demnach könnte die Fed nicht nur im September eine Zinserhöhung um 25 Basispunkte einleiten und damit eine neue Phase der Straffung starten, sondern bis zum ersten Quartal 2027 kumuliert weitere 75 Basispunkte anheben und in den darauffolgenden Monaten mehrere Male in einer weiterhin eher hawkischen Richtung agieren.
Diese Einschätzung steht in einem äußerst scharfen Widerspruch zu den Markterwartungen, die von einer geldpolitischen Wende hin zu einer Lockerung ausgehen. Die anhaltende „Zähigkeit“ der makroökonomischen Daten sowie die Einschätzungen von Institutionen, die von einer fortgesetzten Straffungsphase ausgehen, deuten darauf hin, dass die Beständigkeit des Inflationsdrucks womöglich deutlich stärker ist als von vielen Anlegern optimistisch angenommen. Sollte die Fed eine höhere und länger anhaltende Zinspfad-Strategie beibehalten oder sogar den Weg für weitere Zinserhöhungen erneut eröffnen, würde die Logik der Asset-Bepreisung, die in den vergangenen sechs Monaten auf Zinssenkungserwartungen beruhte, grundsätzlich auf den Kopf gestellt.
Aus Sicht der traditionellen Finanzmärkte spiegeln die subtilen Veränderungen der Renditekurve die doppelte Sorge des Kapitals wider: einerseits die Verknappung der Liquidität im kurzfristigen bis mittleren Bereich, andererseits das mögliche Abkühlen der langfristigen Konjunktur. Ein Umfeld mit hohen Zinsen bietet zwar eine starke Unterstützung für den US-Dollar, übt jedoch zugleich unmittelbaren Bewertungsdruck auf den Aktienmarkt sowie auf riskantere Assets mit hohen Bewertungen aus; die defensive Stimmung am Markt nimmt spürbar zu.
Für Krypto-Assets ist diese Erwartung einer langfristigen Liquiditätsschrumpfung eine besonders gravierende potenzielle Negativentwicklung. Vor dem Hintergrund, dass die Realzinsen auf hohem Niveau verbleiben, würde ein Zuwachs an Zuflüssen institutioneller Gelder massiv gebremst. Die Liquiditätsprämie bei $BTC sowie bei gängigen Krypto-Assets könnte sich entsprechend zusammenziehen. Anleger sollten äußerst vorsichtig bleiben und das Risiko von Deleveraging im Falle eines Scheiterns der Erwartung weiterer Straffung aufmerksam im Blick behalten.
#Fed #InterestRates #Bonds #CryptoMacro
36
·
--
Heute kommt es am japanischen Rentenmarkt zu neuen Entwicklungen. Infolge der Markterwartungen an eine Zinserhöhung der Bank of Japan stiegen die Renditen japanischer Staatsanleihen längerfristiger Laufzeit. Die Benchmark-Rendite der 10-jährigen japanischen Staatsanleihe stieg um 0,5 Basispunkte und schloss bei 2,990 %. Neben der Aufheizung der Erwartungen an inländische Politikmaßnahmen haben auch zuvor überraschend starke US-Verbraucherpreisdaten die Renditen der US-Treasuries nach oben getrieben, was sich synchron auf den japanischen Rentenmarkt auswirkte.
Der Kern hinter dieser Entwicklung liegt darin, dass die US-Notenbank (Fed) und die Bank of Japan in den kommenden Tagen wichtige geldpolitische Sitzungen abhalten werden. Der Markt richtet derzeit nicht nur seinen Fokus auf die Beschlüsse beider Zentralbanken, sondern beobachtet zudem aufmerksam die Lage in Iran sowie mögliche Schwankungen der Energiepreise. Bei der Verflechtung mehrerer makroökonomischer Unsicherheiten wird der Erwartungswettstreit der Anleger zunehmend intensiver.
Aus einer breiteren Perspektive der Finanzmärkte nähert sich die Rendite von japanischen Staatsanleihen wichtigen Schwellenwerten an. Dies spiegelt den zunehmenden Druck wider, die globalen Finanzierungskosten neu zu bewerten. Mit der Veränderung der Zinsdifferenz zwischen Japan und den USA sowie den Störungen, die geopolitische Entwicklungen bei Rohstoffen auslösen können, könnten Volatilität an den Devisenmärkten und globale Verschiebungen der Liquiditätsströme in der Folge spürbar beeinflusst werden.
Für den Kryptomarkt gilt: Der Zinsfahrplan der wichtigsten globalen Zentralbanken ist ein Gradmesser für die Richtung der Kapitalströme. Ein Anstieg der Renditen japanischer Staatsanleihen geht typischerweise mit einer möglichen Neuausrichtung der Yen-Carry-Trade-Strategien einher. In kurzfristiger Sicht sind die makroökonomischen Nachrichten dicht: In dieser Phase befinden sich riskante Vermögenswerte insgesamt, einschließlich $BTC , in einer Abwartens- und Informationsverarbeitungsphase. Wie sich die Lage künftig entwickelt, muss daher anhand der weiteren Klarheit der makroökonomischen Liquiditätslage beobachtet werden.
#BOJ #InterestRates #Bonds #MacroEconomics
42

Die Renditen australischer Staatsanleihen stiegen in jüngsten Handelssitzungen auf ihren höchsten Stand seit Mai 2011. Auslöser war ein massiver nächtlicher Verkaufsdruck bei US-Treasuries. Die Referenzrendite für 3-jährige australische Anleihen sprang um 18 Basispunkte auf 5,03%, während die Rendite für 10-jährige Anleihen um 13 Basispunkte auf 5,38% zulegte. Das spiegelt eine ausgeprägte globale Verkaufsneigung über alle Märkte für Staatsanleihen hinweg wider.
Dieser aggressive Anstieg der globalen Renditen wird vor allem durch sich zuspitzende geopolitische Spannungen im Nahen Osten befeuert, die die Ölpreise deutlich nach oben treiben. Steigende Energiekosten schüren erneut Inflationssorgen in großen Volkswirtschaften. Dadurch müssen Händler ihre Erwartungen an Zinssenkungen rasch zurückfahren und sich auf eine länger anhaltende, restriktive „höher-für-länger“-Geldpolitik globaler Zentralbanken einstellen.
Die breitere Finanzlandschaft spürt unmittelbar die Kälte der strafferen Bedingungen. Höhere Renditen bei Staatsanleihen erhöhen die Attraktivität von Staatsanleihen im Vergleich zu riskanterem Vermögen und üben dadurch starken Abwärtsdruck auf globale Aktien und Rohstoffe aus. Gleichzeitig steigen Fiat-Renditen, und Kapital fließt in konservative sichere Häfen wie Bargeld und den US-Dollar.
Für den Kryptosektor entziehen steigende Staatsrenditen spekulativen Assets typischerweise Liquidität. Da traditionelle risikofreie Renditen inzwischen 5% übersteigen, lässt die institutionelle Nachfrage nach High-Beta-Engagements wie $BTC diminishes in the near term nach und macht breite Märkte für digitale Vermögenswerte anfällig für eine Konsolidierung, bis sich die Energiepreise stabilisieren und die geopolitischen Spannungen abkühlen.
#bonds #macro #oil
14
US-makroökonomische Daten, die heute veröffentlicht wurden, zeigten, dass die bestehenden US-Immobilienverkäufe im August 3,98 Mio. Einheiten erreichten – dies entspricht den Erwartungen, liegt jedoch unter dem Niveau des Vormonats von 4,06 Mio. Gleichzeitig erholten sich die US-Großhandelsumsätze für Juli deutlich um 0,8% nach einem nach oben revidierten Rückgang von 2,9%, während die Renditen von US-Staatsanleihen mit 3- und 5-jähriger Laufzeit am selben Tag um 10 Basispunkte zulegten.
Dieses gemischte Konjunkturbild unterstreicht eine widerstandsfähige Gesamtwirtschaft, trotz anhaltender Straffheit in zinsreagiblen Segmenten. Während der Immobilienmarkt die abkühlende Wirkung erhöhter Hypothekenzinsen widerspiegelt, zeigt die starke Erholung bei den Großhandelsaktivitäten weiterhin vorhandene Inlandsnachfrage und einen anhaltenden wirtschaftlichen Grundimpuls.
Der schnelle Anstieg um 10 Basispunkte über die Renditen der Zwischenlaufzeit deutet darauf hin, dass die Anleihemärkte ihre Erwartungen an Zinssenkungen neu einpreisen. Das übt frischen Aufwärtsdruck auf die Finanzierungskosten aus und bietet dem US-Dollar kurzfristige Unterstützung. Wenn die Renditen steigen, passt sich die traditionelle Nachfrage nach sicheren Häfen an strengere Geldpolitik über einen längeren Zeitraum an.
Für Krypto-Märkte bedeuten erhöhte Anleiherenditen typischerweise eine Straffung der Liquidität bei Risk Assets und begrenzen im nahen Zeithorizont das aggressive Aufwärtspotenzial für $BTC . Anleger sollten bis klare Signale zur Liquidität und zu den künftigen geldpolitischen Lockerungspfaden der Fed vorliegen, mit einer Seitwärtskonsolidierung über die wichtigsten digitalen Assets hinweg rechnen.
#macro #bonds #crypto
23
Die Renditen britischer Staatsanleihen haben ihren starken Abverkauf am Donnerstag fortgesetzt und 19-Jahres-Höchststände erreicht, nachdem Rohöl erstmals seit sechs Wochen die Marke von 100 US-Dollar pro Barrel überschritten hatte. Das UK Debt Management Office hat eine Auktion über 5 Milliarden Pfund 2030er-Gilts mit einer durchschnittlichen Rendite von 4,786 % abgeschlossen – die höchste seit Oktober 2023 – nachdem es in der Vorwoche bereits ein 30-jähriges Anleihensegment platziert hatte, das Kursniveaus erreichte, die seit 1998 nicht mehr zu sehen gewesen waren.
Diese aggressive Neubewertung von Staatsanleihen macht die wachsende Marktsorge deutlich, dass die durch steigende Energiepreise neu entfacht bleibende Inflation hartnäckig bleibt. Wie Susannah Streeter von Wealth Club beobachtete, dient der rapide steigende Ölpreis als zentraler Auslöser und verstärkt strukturelle Verschiebungen, bei denen institutionelles Kapital zunehmend von traditionellen Staatsanleihen abwandert, um eine höhere Rendite zu suchen.
Steigende globale Renditen ziehen zwangsläufig eine Straffung der breiteren Finanzierungsbedingungen nach sich: Sie erhöhen die Kreditkosten über den gesamten Bereich hinweg und üben Abwärtsdruck auf Risikoassets, Aktien und Sektoren mit langfristigem Wachstum aus.
Für Krypto-Märkte bedeuten höhere Renditen als risikoarme Benchmark, dass die globale Liquidität enger wird und ein vorsichtiges „Risk-off“-Umfeld vorherrscht. Bis die Märkte für Staatsanleihen stabil werden und die durch Energie getriebene Inflationsangst abkühlt, $BTC und digitale Vermögenswerte könnten weiterhin mit kurzfristigen makroökonomischen Gegenwinden konfrontiert sein.
#bonds #macro #inflation
13
·
--
Bärisch
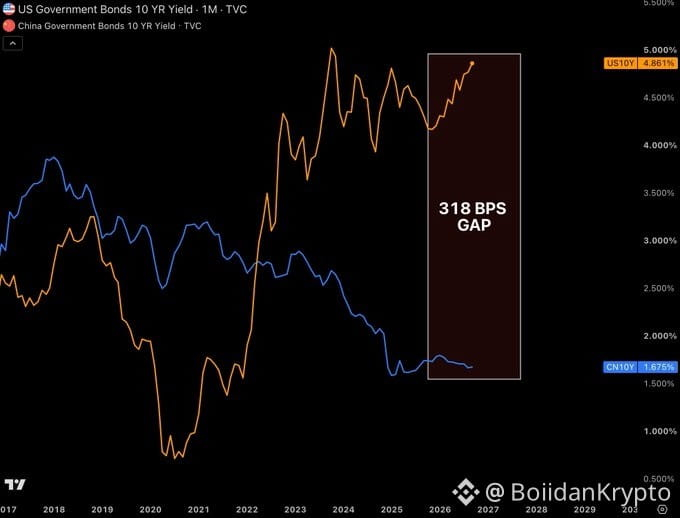
🚨 BOND-MARKT-WARNUNG 🇺🇸🇨🇳
Die Kluft zwischen der Rendite der US- und der chinesischen 10-jährigen Staatsanleihen weitet sich auf Werte aus, die man seit über einem Jahrzehnt selten gesehen hat — und fast niemand spricht darüber, was das für dein Portfolio bedeutet.
📈 US-Renditen steigen weiter — die Fed kämpft mit angespannten Händen gegen die Inflation, während das Finanzministerium still versucht, die Renditen wieder nach unten zu reden.
📉 Chinas Renditen liegen nahe an historischen Tiefständen — schwache Konjunkturdaten lassen die PBOC stärker auf Stimulus setzen.
Zwei der größten Volkswirtschaften der Welt bewegen sich in völlig entgegengesetzte Richtungen. 🌍⚡
Frage an die Kommentare 👇
Ist das die größte makroökonomische Divergenz des Jahrzehnts — oder eine drohende Bond-Falle? Wohin geht die Spanne von hier aus?
Schreib deine Meinung unten. Bullen vs. Bären — legen wir’s drauf an. 🔥
#Bonds #Macro #FederalReserve
$NVDA
{future}(NVDAUSDT)
$SPCX
{future}(SPCXUSDT)
$BTC
{future}(BTCUSDT)
🚨 BOND-MARKT-WARNUNG 🇺🇸🇨🇳
Die Kluft zwischen der Rendite der US- und der chinesischen 10-jährigen Staatsanleihen weitet sich auf Werte aus, die man seit über einem Jahrzehnt selten gesehen hat — und fast niemand spricht darüber, was das für dein Portfolio bedeutet.
📈 US-Renditen steigen weiter — die Fed kämpft mit angespannten Händen gegen die Inflation, während das Finanzministerium still versucht, die Renditen wieder nach unten zu reden.
📉 Chinas Renditen liegen nahe an historischen Tiefständen — schwache Konjunkturdaten lassen die PBOC stärker auf Stimulus setzen.
Zwei der größten Volkswirtschaften der Welt bewegen sich in völlig entgegengesetzte Richtungen. 🌍⚡
Frage an die Kommentare 👇
Ist das die größte makroökonomische Divergenz des Jahrzehnts — oder eine drohende Bond-Falle? Wohin geht die Spanne von hier aus?
Schreib deine Meinung unten. Bullen vs. Bären — legen wir’s drauf an. 🔥
#Bonds #Macro #FederalReserve
$NVDA
$SPCX
$BTC
191
Das US-SCHATZAMT steht kurz davor, mit Milliarden in den Anleihemarkt einzutreten.
Das Finanzministerium plant, morgen bis zu 6 MILLIARDEN US-Dollar an längerfristigen US-Schuldtiteln zurückzukaufen.
Das ist mehr als eine routinemäßige Transaktion.
Rückkäufe durch das Finanzministerium können dazu beitragen, die Liquidität zu verbessern und länger laufende Anleihen zu stützen – in einer Zeit, in der die Renditen hoch sind. Der Schritt erfolgt, während die Rendite der 10-jährigen US-Staatsanleihe bei etwa 4,8% verharrt, nahe den höchsten Niveaus der letzten Jahre.
Aber hier ist der Teil, auf den die Märkte achten sollten:
Die Regierung fährt gleichzeitig gigantische Defizite ein und steuert aktiv das Funktionieren des Treasury-Markts.
Das bedeutet, dass der Anleihemarkt zu einem der wichtigsten Druckpunkte für globale Märkte wird.
Wenn Rückkäufe dazu beitragen, die Renditen langfristiger Laufzeiten nach unten zu drücken, könnten sich die Finanzierungsbedingungen lockern.
Das könnte sich auf Aktien, Gold, den Dollar und Bitcoin auswirken.
Doch wenn Anleger weiterhin höhere Renditen verlangen, trotz der Intervention des Finanzministeriums, wird die Botschaft deutlich unangenehmer:
Der Markt verlangt mehr Entschädigung, um US-Schulden zu halten.
Und das ist ein Problem, das kein Rückkaufprogramm dauerhaft lösen kann.
Der eigentliche Kampf geht nicht nur um 6 Milliarden US-Dollar.
Es geht darum, ob der größte Anleihemarkt der Welt die enormen Kreditaufnahmen Amerikas verkraften kann, ohne dass fortlaufend höhere Renditen verlangt werden.
Der Rückkauf von morgen könnte klein ausfallen.
Das Signal, das er sendet, könnte jedoch riesig sein.
#Treasury #Bonds #Bitcoin #Gold #Markets
1
170
Das UK Debt Management Office bereitet darauf vor, am Dienstagabend ein syndiziertes Gilts-Angebot mit Fälligkeit im Januar 2056 zu bepreisen, nachdem die Finanzierungskosten auf ein Niveau gestiegen sind, das seit 1998 nicht mehr erreicht wurde. Ausgelöst wird das durch einen intensiven globalen Bond-Absverkauf, der britische Staatsanleihen härter traf als andere entwickelte Märkte: Die Rendite der 30-jährigen Anleihe sprang auf 5,83%, während die neue Emission mit 0,75 bis 1 Basispunkt über den 2055er Noten bepreist wird.
Diese Benchmark-Ausweitung—möglicherweise mit einem Emissionsvolumen von bis zu 5 Milliarden Pfund als Aufstockung einer bestehenden Linie über 59 Milliarden Pfund—macht eine enorme fiskalische Belastung deutlich. Die Aufnahme von Mitteln zu den höchsten Kosten seit der Gründung des Debt Office vor über 25 Jahren spiegelt tief verankerte Inflationserwartungen und zunehmenden Marktskeptizismus hinsichtlich der Tragfähigkeit langfristiger Staatsverschuldung wider.
Allgemein wirken stark steigende Gilt-Renditen über globale Märkte für festverzinsliche Wertpapiere hinweg: Term-Premien steigen, die finanziellen Bedingungen ziehen sich zusammen und verstärken das Umfeld „higher-for-longer“ in großen Volkswirtschaften. Diese Dynamik setzt weltweit sowohl den Druck auf Aktienbewertungen als auch auf Credit Spreads fort.
Für Krypto führen anhaltende Sprünge bei risikofreien Staatsrenditen direkt zu einem Abzug von Liquidität aus „risk-on“-Assets. Wenn Kapital in defensive Renditen zurückweicht, $BTC und der breitere Markt stehen vor Gegenwind und benötigen eine nachhaltige makroökonomische Stabilisierung, bevor sich der High-Beta-Impuls wirklich wieder entfalten kann. 📉
#bonds #macroeconomics #liquidity
14
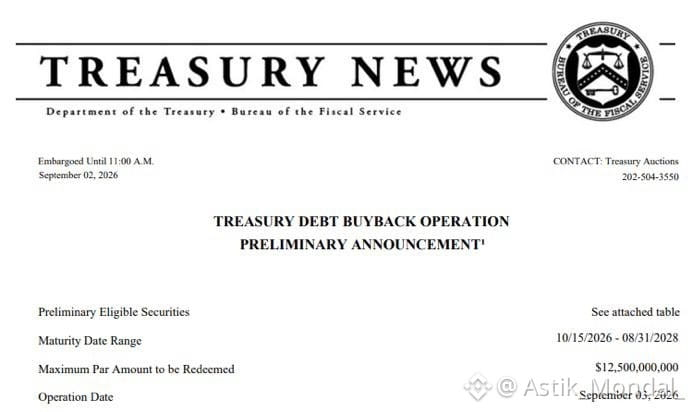
🚨 DAS U.S.-FINANZMINISTERIUM WILL GERADE SEINE EIGENEN SCHULDVERSCHREIBUNGEN ZURÜCKKAUFEN.
Und der Zeitpunkt ist verrückt. 🇺🇸💵
Die US-Regierung gibt inzwischen mehr als 1 BILLION US-Dollar pro Jahr nur für Zinsen aus.
Nun bereitet die Treasury vor, 12,5 MILLIARDEN US-Dollar an eigenen Anleihen zurückzukaufen – während die Renditen nahe ihren höchsten Werten in fast ZWEI JAHRZEHNTEN liegen.
Warum ist das wichtig?
Weil der Anleihemarkt zu einem der größten Druckpunkte in der US-Wirtschaft wird.
Höhere Renditen = höhere Kreditkosten.
Höhere Kreditkosten = noch mehr Zinsaufwand.
Und jetzt greift das Finanzministerium in den Markt ein.
Vor wenigen Tagen sagte der Finanzminister Scott Bessent beim G20:
„Ich habe bisher noch nichts gekauft.“
Aber die größere Warnung kam von dem legendären Investor Stanley Druckenmiller.
Bessents ehemaliger Mentor argumentierte öffentlich, dass die Regierung den Anleihemarkt NICHT beeinflussen sollte.
Das führt zu einem spannenden Aufeinandertreffen:
🇺🇸 Die Treasury will seine Schuldenlast steuern.
📈 Anleiheinvestoren wollen, dass Marktkräfte die Renditen bestimmen.
💰 Steuerzahler stehen bereits vor einer gewaltigen Zinsrechnung.
Und wenn die Rückkäufe der Treasury größer werden oder häufiger stattfinden, könnte der Anleihemarkt zu einer der größten makroökonomischen Geschichten des Zyklus werden.
Beobachten Sie US-Treasuries genau.
Unter der Oberfläche ändert sich etwas GROSSSES.
#Bitcoin #Economy #Bonds #Markets #Finance
1
43
Artikel
Anleihemärkte geraten unter Verkaufsdruck, da Inflationsrisiken zurückkehrenGlobale Anleihemärkte standen am Montag unter erneutem Druck, nachdem ein starker Anstieg der Ölpreise die Befürchtung verstärkte, dass die Inflation hartnäckig bleiben und Zentralbanken zwingen könnte, die Zinsen auf einem höheren Niveau zu halten. Die kurzfristigen Kreditkosten in Europa und Japan kletterten auf Mehrjahreshochs.
Der Ausverkauf beschleunigte sich, nachdem Brent-Rohöl über 90 US-Dollar je Barrel gestiegen war, vor dem Hintergrund erneuter militärischer Auseinandersetzungen zwischen den USA und Iran. Der Ölpreisanstieg erhöhte ein weiteres Inflationsrisiko, gerade als Anleger die Aussichten für die Geldpolitik neu bewerteten, nachdem der Fed-Vorsitzende Kevin Warsh bei seiner Rede auf dem Jackson-Hole-Treffen gesprochen hatte, wie Reuters berichtete.
Anleihemärkte geraten unter Verkaufsdruck, da Inflationsrisiken zurückkehren
Globale Anleihemärkte standen am Montag unter erneutem Druck, nachdem ein starker Anstieg der Ölpreise die Befürchtung verstärkte, dass die Inflation hartnäckig bleiben und Zentralbanken zwingen könnte, die Zinsen auf einem höheren Niveau zu halten. Die kurzfristigen Kreditkosten in Europa und Japan kletterten auf Mehrjahreshochs.
Der Ausverkauf beschleunigte sich, nachdem Brent-Rohöl über 90 US-Dollar je Barrel gestiegen war, vor dem Hintergrund erneuter militärischer Auseinandersetzungen zwischen den USA und Iran. Der Ölpreisanstieg erhöhte ein weiteres Inflationsrisiko, gerade als Anleger die Aussichten für die Geldpolitik neu bewerteten, nachdem der Fed-Vorsitzende Kevin Warsh bei seiner Rede auf dem Jackson-Hole-Treffen gesprochen hatte, wie Reuters berichtete.
Der Ausverkauf beschleunigte sich, nachdem Brent-Rohöl über 90 US-Dollar je Barrel gestiegen war, vor dem Hintergrund erneuter militärischer Auseinandersetzungen zwischen den USA und Iran. Der Ölpreisanstieg erhöhte ein weiteres Inflationsrisiko, gerade als Anleger die Aussichten für die Geldpolitik neu bewerteten, nachdem der Fed-Vorsitzende Kevin Warsh bei seiner Rede auf dem Jackson-Hole-Treffen gesprochen hatte, wie Reuters berichtete.
1
190
Die US-Finanzministerin Janet Yellen hat sich kürzlich zu den zunehmenden Sorgen über Stress im Staatsanleihenmarkt geäußert und Behauptungen von Fehlfunktionen entschieden zurückgewiesen. Bei ihren Ausführungen zu den aktuellen wirtschaftlichen Bedingungen betonte Yellen, dass sie keine Turbulenzen im US-Treasury-Markt sehe und dieser weiterhin besser abschneide als vergleichbare Märkte, trotz eines massiven Haushaltsdefizits.
Ihre Bemerkungen zielen darauf ab, die Markterwartungen zu verankern – in einer Zeit, in der hartnäckige Energiepreise und eskalierende Spannungen im Nahen Osten mit Blick auf den Iran den Druck auf die langfristigen Renditen nach oben verstärkt haben. Indem Yellen die Rückkäufe von Treasury-Anleihen als nicht störend verteidigt, wehrt sie sich aktiv gegen Kritik von Notenbankern, um eine planbare Schuldenverwaltung zu bewahren.
Für das klassische Finanzwesen trägt diese Beruhigung dazu bei, den Anleihenmarkt zu stabilisieren und einen sprunghaften Renditeanstieg zu verhindern, der andernfalls den DXY stärken und die Aktienmärkte verunsichern könnte. Wenn die energiegetriebene Inflation – wie erwartet – nachlässt, sollte die Zinsvolatilität sinken und riskanten Vermögenswerten mehr Spielraum verschaffen.
Für das Krypto-Ökosystem senken stabile Staatsanleihenmärkte die Gefahr eines aggressiven Abzugs von Liquidität und halten die Umschichtung von Kapital in $BTC und digitale Assets tragfähig, während die Makro-Panik nachlässt.
#treasury #economy #bonds
77
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
1
#MicronBeatsEarningsLiftsGuidance
87 Aufrufe
26 Kommentare
2
#CFTCSubmitsTwoEventContractRulesToWhiteHouse
1,072 Aufrufe
67 Kommentare
3
#BitcoinClears$85200
21,152 Aufrufe
268 Kommentare
4
#AltcoinSeasonIndexHoldsAbove60For5Days
110,054 Aufrufe
1,502 Kommentare
5
#USADPAdds90000JobsInSeptember
47,577 Aufrufe
836 Kommentare
6
#USCorePCEEasesTo3%InAugust
35,435 Aufrufe
620 Kommentare
7
#KospiPostsWorstQuarterSince2020
21,149 Aufrufe
557 Kommentare
8
#SECToClarifyOnChainFundraisingRules
54,510 Aufrufe
748 Kommentare
9
#UKFCAOpensCryptoFirmAuthorization
51,829 Aufrufe
604 Kommentare
10
#JapanMOFStudyGroupOnTokenizedGovtBonds
25,479 Aufrufe
450 Kommentare