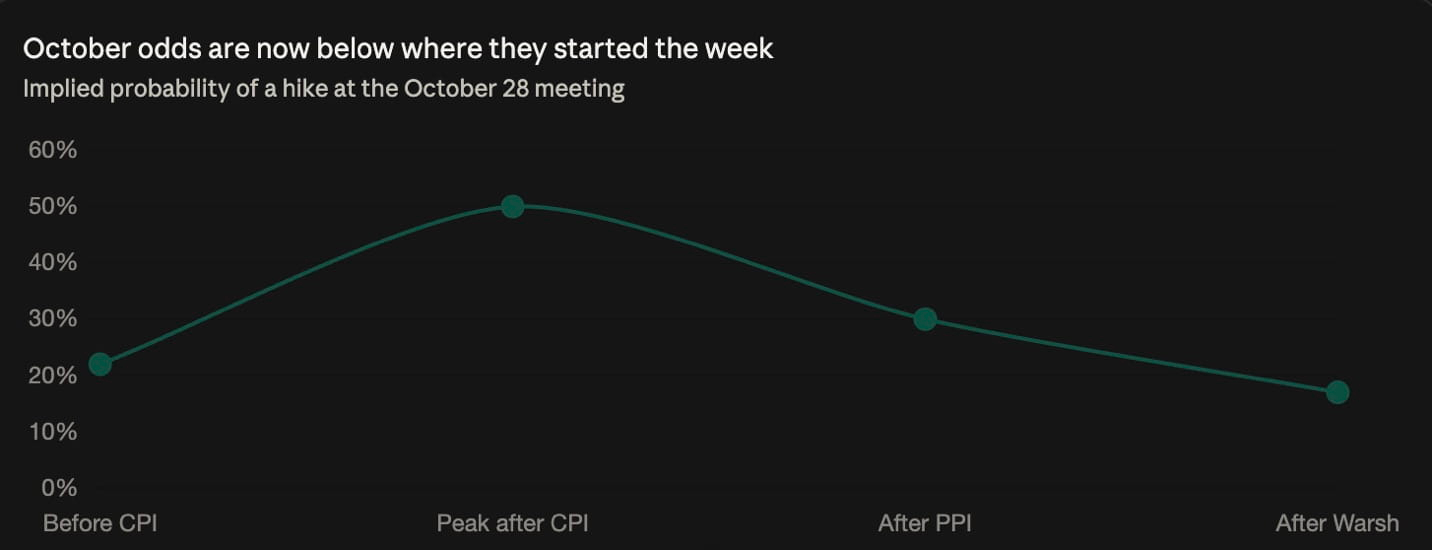
Warsh wollte bei den IWF-/Weltbanktreffen in Bangkok keine Aussage zum Ausgang im Oktober machen. Dadurch sanken die Chancen auf eine Zinserhöhung im Oktober von 30 % auf 17 % – für Dezember liegen sie jedoch bei 90 %. Die Zinserhöhung wurde also um eine Sitzung verschoben, nicht vom Tisch genommen. Zwei hohe Inflationswerte (VPI 3,7 %, Kern-Erzeugerpreisindex 0,7 % gegenüber erwarteten 0,3 %) führten zu keinerlei restriktiven Signalen. Bitcoin hielt sich über 82.000 $, nachdem der Kurs diese Woche zum dritten Mal die Marke von 80.000 $ verteidigt hatte. Der nicht realisierte Puffer kurzfristiger Halter ist jedoch von 16 % auf 10 % geschrumpft, während die jüngsten Käufer bei 82.000 bis 86.000 $ einsteigen – 8,8 % über der Schmerzgrenze. Kryptoaktien fielen, während Bitcoin stieg. Aktien aus dem Bereich optische Technologien legten zu, während Speicherwerte nachgaben – ein Hinweis auf Umschichtungen im KI-Bereich statt eines vollständigen Ausstiegs. Tesla präsentierte den neuen Roadster mit SpaceX-Düsenantrieb; Produktionsstart 2028.
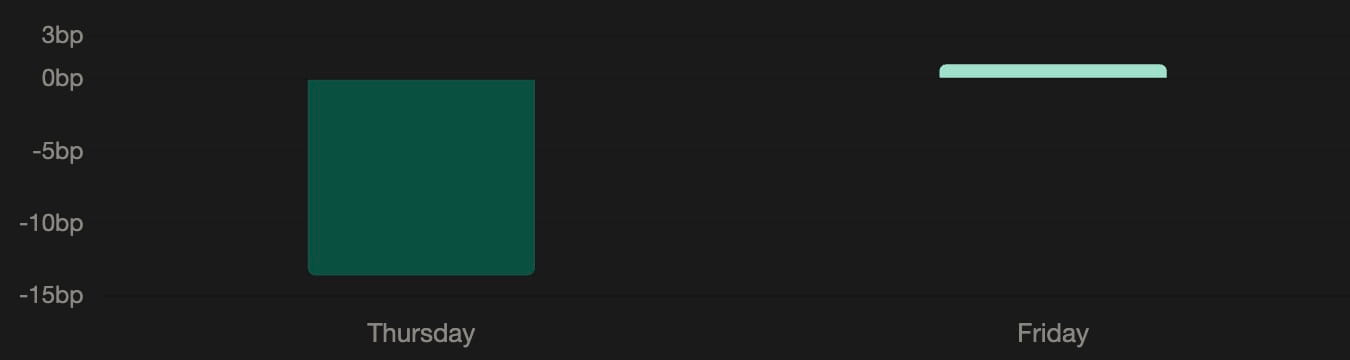
Bitcoin fiel am Donnerstag kurzzeitig auf 79.800 $, bevor Käufer den Kurs innerhalb von zwei Stunden wieder auf 82.500 $ hoben – die dritte Verteidigung der 80.000-$-Marke in fünf Sitzungen. Ein Niveau, das unterschritten und innerhalb weniger Stunden zurückerobert wird, erzählt eine andere Geschichte als eines, das ohne Weiteres hält: Die Nachfrage ist real, setzt aber eine Woche später tiefer an. Der KOSPI stieg nach sieben aufeinanderfolgenden Sitzungen, in denen er insgesamt etwa 21 % verloren hatte, um 3 % – die Erholung macht ungefähr ein Siebtel des Schadens wett. Der MSCI Asia Pacific legte um 1,3 % zu; Samsung und SK Hynix gewannen jeweils mehr als 2 %. TSMC gab trotz eines Rekordumsatzes von 1,49 Billionen NT$ im dritten Quartal und Analystenprognosen von etwa 65 % Gewinnwachstum nach. Wenn die besten Fundamentaldaten der Branche die Aktie nicht steigen lassen, liegt das Problem bei der Verfügbarkeit von Finanzierungen für den Ausbau, nicht bei den Gewinnen. Anleihen gaben 1 Basispunkt ihrer Rally von 13,6 Basispunkten am Donnerstag wieder ab; die Rendite zehnjähriger Anleihen lag bei 5,07 %. Wenn Aktien eine Erholung einpreisen, während der Anleihemarkt 93 % seiner Position angesichts der Wachstumssorgen beibehält, ist das eine Meinungsverschiedenheit, die man im Auge behalten sollte. 84.000 $ sind das Niveau, das echte Käufe bestätigen würde – dort kam die Erholung nach den Verbraucherpreisdaten am Mittwoch ins Stocken.
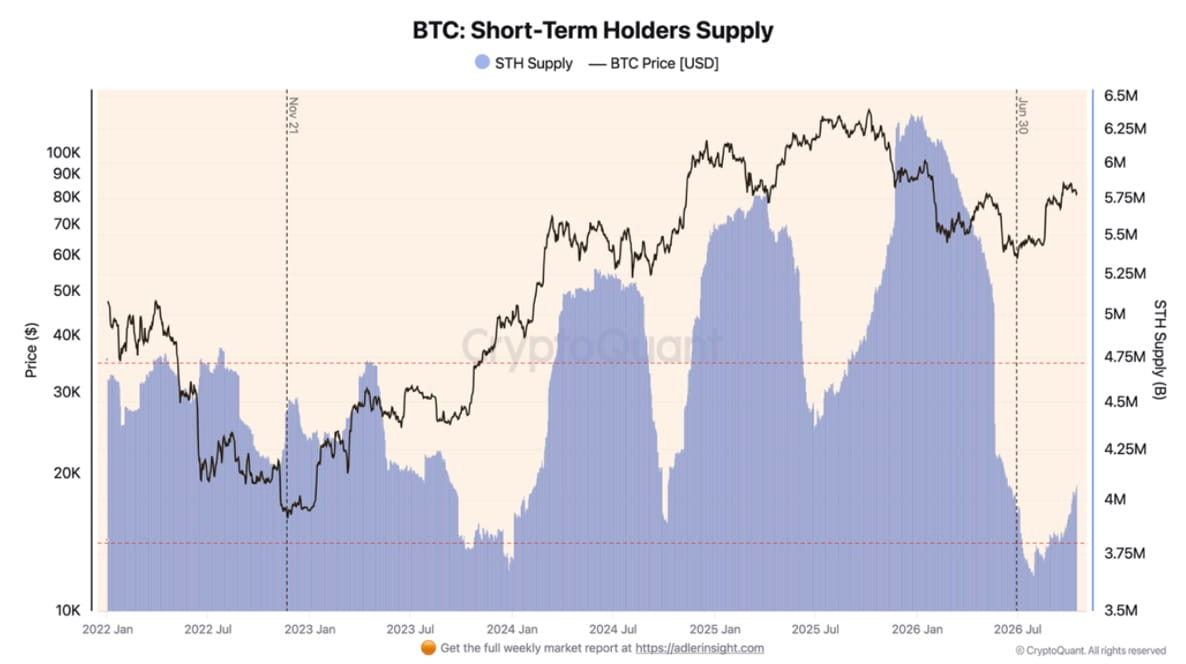
Der Bestand kurzfristiger Halter erreichte 4,08 Mio. BTC – ein Viermonatshoch und 422.000 mehr als am Tief vom 29. Juli. Neue Käufer steigen bei 82.000 bis 86.000 $ ein und liegen damit beiderseits des aktuellen Preises; ein erheblicher Anteil der jüngsten Käufergruppe liegt also bereits im Minus oder nahe daran. Der nicht realisierte Puffer der Gruppe schrumpfte durch zwei Faktoren gleichzeitig von 16 % auf 10 %: Der Preis fiel, und die durchschnittliche Kostenbasis stieg, weil Käufe über dem alten Durchschnitt den Break-even näher an den aktuellen Preis heranrückten. Das wöchentliche Kaufvolumen hat sich mehr als halbiert: etwa 106.000 BTC vorletzte Woche, etwa 48.000 BTC letzte Woche. Die Kostenbasis der Gruppe von 74.900 $ liegt 8,8 % unter dem aktuellen Preis – so weit ist es bis zu dem Niveau, bei dem die gesamte Gruppe kurzfristiger Halter in nicht realisierte Verluste rutscht, einer Schwelle, die in der Vergangenheit Verkäufe jüngster Käufer ausgelöst hat. Bitcoin testete noch am Donnerstag 79.800 $. Zum Vergleich: Langfristige Halter liegen bei einer Kostenbasis von 48.600 $ (72 % Puffer; ein Rückgang von 40 % wäre nötig, bevor sie durchschnittlich Verluste machen) – ein Rückgang, der für die eine Gruppe unangenehm wäre, ist für die andere irrelevant.
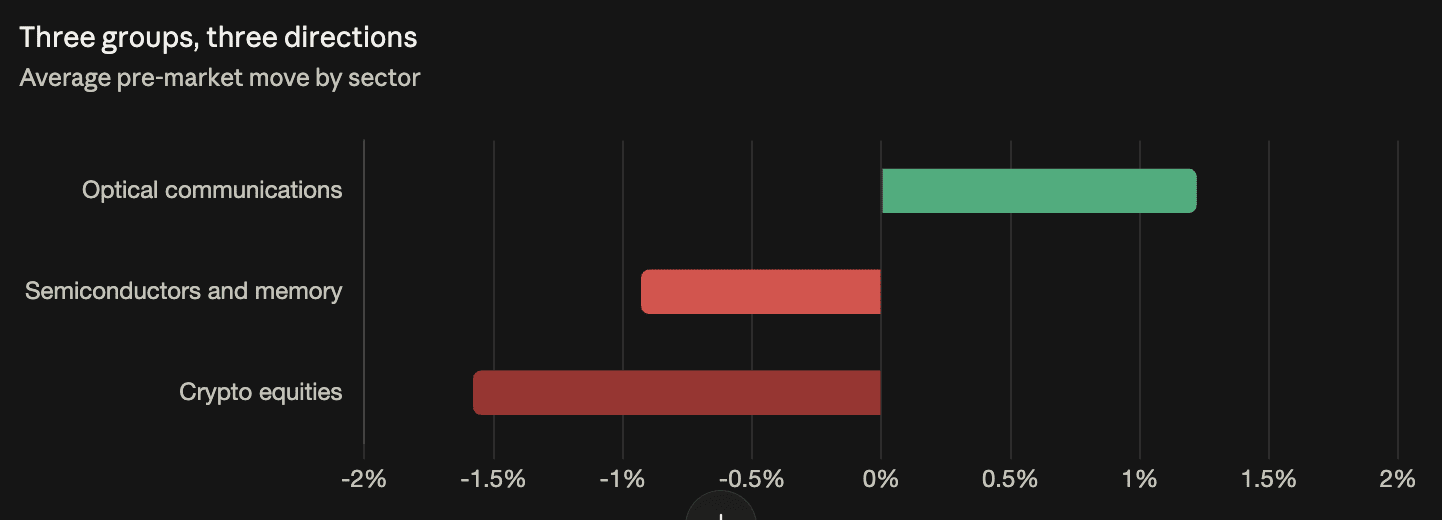
Alle fünf beobachteten Kryptoaktien fielen am Freitag im vorbörslichen US-Handel, während Bitcoin um 1,67 % zulegte: Strategy -2,66 %, Circle -1,81 %, SharpLink -1,34 %, Coinbase -1,15 %, BitMine -0,92 %. Diese Aktien verstärken normalerweise die Bewegungen von Bitcoin – dass sie sich entgegengesetzt entwickelten, deutet darauf hin, dass die Aktienmärkte größere Faktoren einpreisen (das Finanzierungsproblem im KI-Bereich, hartnäckige Inflation) und nicht nur den Spotpreis. Innerhalb der KI-Infrastruktur legten optische Kommunikationswerte zu (AAOI +2,11 %, Coherent +1,25 %, Ciena +1,20 %, Lumentum +0,80 %, AXT +0,74 % – im Durchschnitt +1,22 %), während Speicher- und Halbleiterwerte fielen (SanDisk -1,69 %, AMD -1,58 %, Micron -1,53 %; Nvidia war mit +0,41 % der einzige Gewinner). Beide Sektoren profitieren vom selben KI-Ausbau – sie entwickelten sich jedoch entgegengesetzt. Das bedeutet, dass Kapital innerhalb des KI-Themas umgeschichtet wird (hin zu Netzwerktechnik, weg von Speicher), statt sich vollständig daraus zurückzuziehen. Das ist eine wichtige Präzisierung der Marktbewegung vom Donnerstag, als der Ausverkauf in Korea noch wie ein umfassender Rückzug aus KI aussah.
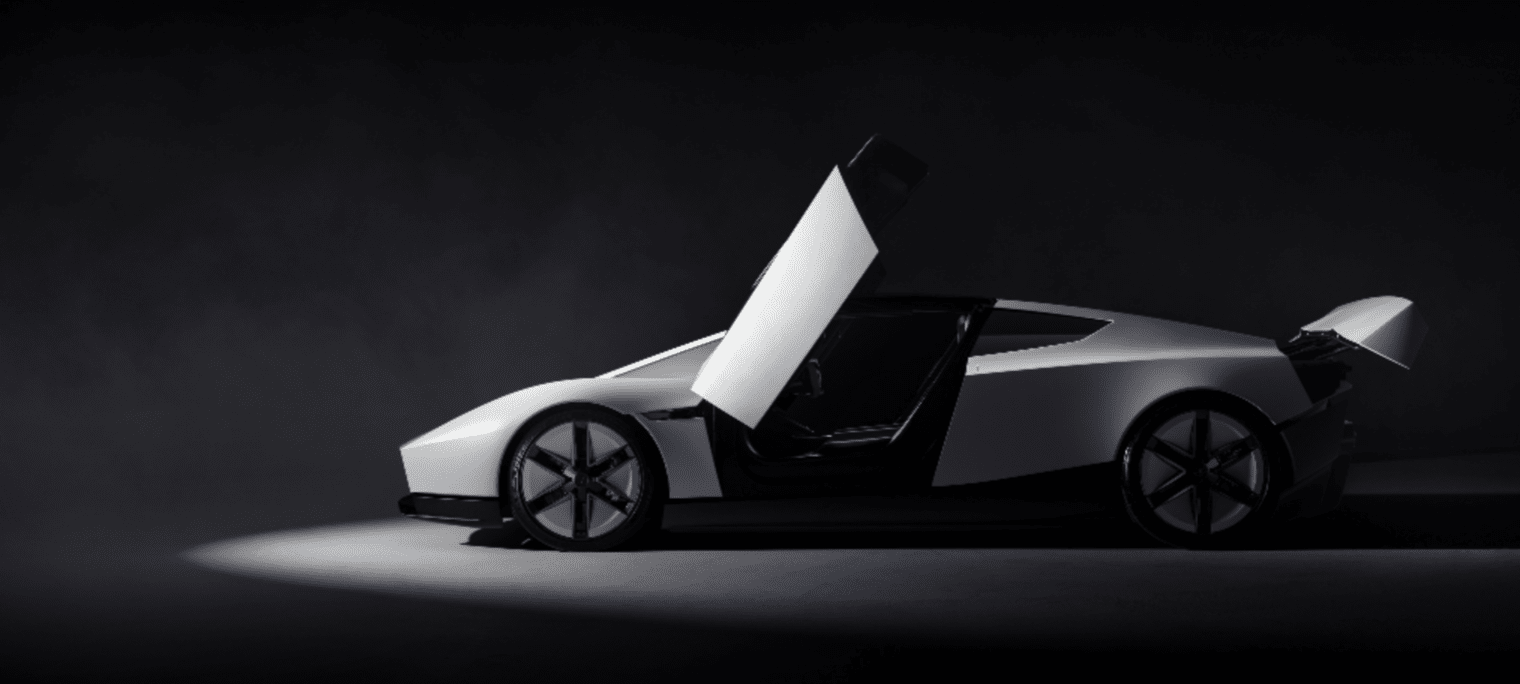
Tesla präsentierte am Donnerstag den neuen Roadster auf einem Testgelände von SpaceX nahe Waco. Der Prototyp nutzte mit SpaceX-Ingenieuren entwickelte Luftdüsen, um eine Rampe hinaufzufahren, sich zu überschlagen und über Teslas Fahrzeugpalette zu springen. Von 0 auf 60 mph in unter 1 Sekunde; zwei Sitze; Steer-by-Wire-Lenkung im Cybertruck-Stil. Drei Ausführungen: eine straßenzugelassene Performance-Version, die nur auf Einladung erhältliche „Rocket“-Variante (zweisitzig? nein: einsitzig und nicht für den Straßenverkehr zugelassen) und ein limitiertes „Thrust“-Rennpaket. Produktionsstart: 2028. Der ursprüngliche Roadster kam 2008 auf den Markt und wurde 2012 eingestellt. Die Vorstellung erfolgt nach aufeinanderfolgenden jährlichen Rückgängen der EV-Verkäufe und einer stagnierenden Modellpalette. Garrett Nelson von CFRA nannte das Fahrzeug „längst überfällig“ und sagte, die Marke brauche etwas Aufsehenerregendes. Andrew Rocco von Zacks meinte, der hohe Preis und der kleine adressierbare Gesamtmarkt machten es „nicht zu einem Gamechanger“. Die Zusammenarbeit mit SpaceX verstärkt Spekulationen über eine Fusion – Musk sagte kürzlich bei einer Telefonkonferenz zu den Quartalszahlen, die Unternehmen hätten „in so vielen Bereichen Überschneidungen“, und verwies auf Terafab, ihr gemeinsames Halbleiterwerk.
Warshs Rede in Bangkok drückte die Wahrscheinlichkeit einer Zinserhöhung im Oktober von etwa 30 % auf etwa 17 %, indem er im Grunde nichts sagte: „Ich lege mich nicht im Voraus auf Entscheidungen fest“ – und das nach zwei hohen Inflationswerten. Die Oktober-Wahrscheinlichkeit liegt nun unter dem Stand vor dem Verbraucherpreisindex am Mittwoch, obwohl die Daten stärker ausfielen als erwartet. Für sich genommen ist die Oktober-Prognose von 17 % irreführend: Die Wahrscheinlichkeit von 90 % für Dezember bedeutet, dass die Zinserhöhung um eine Sitzung verschoben wurde, nicht vom Tisch ist. Zu KI sagte Warsh, sie sei „wahrscheinlich die folgenreichste Veränderung“ seines Lebens; kurzfristig wirke sie inflationstreibend (Investitionsausgaben sorgen für Nachfrage), langfristig bringe sie disinflationäre Vorteile (Produktivitätszuwächse). „Der Weg vor uns dürfte sehr holprig sein.“ Zur synchronisierten globalen Straffung sagte er: „Es gibt keine Trittbrettfahrer“ – damit entfällt der übliche Ausgleich, bei dem eine lockerere Geldpolitik anderswo eine inländische Straffung abfedert. Wei Liang Chang von der DBS Bank sagte, Warshs mittelfristige Einordnung der KI-Produktivität könnte die Inflationserwartungen dämpfen; die breitere Marktentwicklung hänge davon ab, ob sich US-Aktien stabilisieren. Die Einschätzung des Marktes, Schweigen bedeute eine Pause, ist genau das, was Warsh mit seiner Ablehnung zukunftsgerichteter Hinweise verhindern wollte – doch die Märkte füllten die Lücke trotzdem, wie schon nach Jackson Hole.