

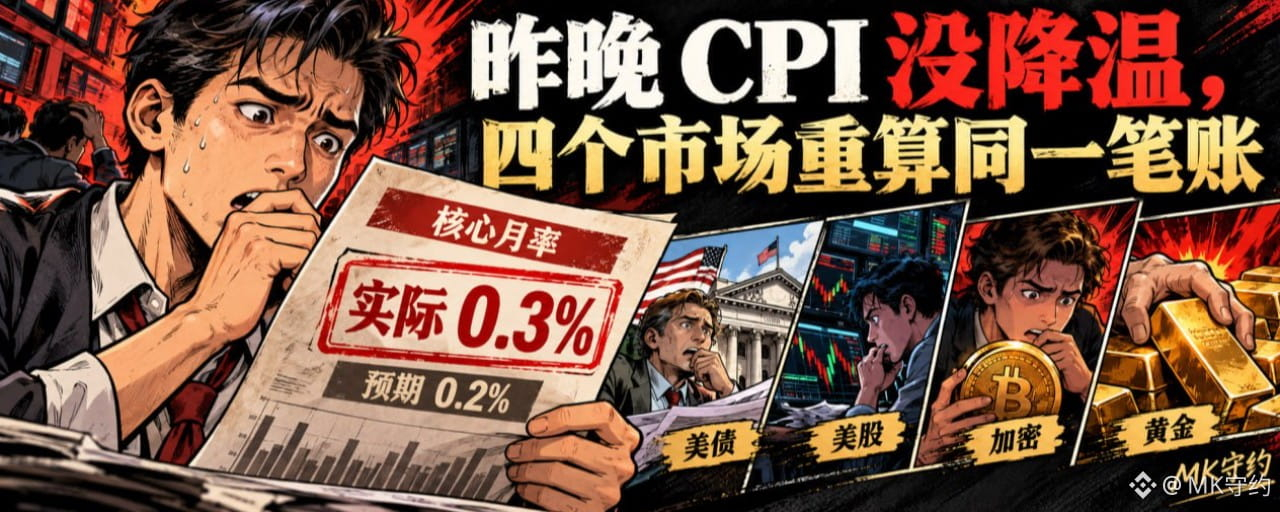


Die Inflation zieht an – warum fällt Gold?
Gilt Bitcoin nicht als Inflationsschutz? Warum fällt der Kurs dann auch?
Wenn du gestern Abend nur auf die Zahl „3,7 %“ geschaut hast, konntest du diese beiden Dinge leicht verwechseln.
Den Markt interessiert vor allem: Wie stark wird diese Inflation die Fed dazu bringen, den Preis des Geldes anzuheben?
Am 14. Oktober um 20:30 Uhr Pekinger Zeit veröffentlichte die USA den CPI für September.
Insgesamt 3,7 % im Jahresvergleich, erwartet wurden 3,6 %, zuvor waren es 3,4 %.
Insgesamt im Monatsvergleich 0,6 %, zuvor 0,4 %.
Kernrate im Jahresvergleich 2,6 %, erwartet wurden 2,5 %, zuvor waren es 2,4 %.
Kernrate im Monatsvergleich 0,3 %, erwartet wurden 0,2 %, zuvor waren es 0,3 %.
Genau diese letzte Zeile zeigt die Abweichung, auf die man gestern Abend am meisten achten sollte.
Der Markt hatte damit gerechnet, dass die monatliche Kerninflationsrate von 0,3 % auf 0,2 % sinken würde. Doch das tat sie nicht.
Erstens: Die Ölpreise treiben die Inflation an, aber man kann nicht alles auf sie schieben
Die Benzinpreise stiegen im September gegenüber dem Vormonat um 9,1 % und machten damit mehr als die Hälfte des monatlichen Anstiegs des Gesamt-CPI aus.
Das zeigt, dass Energie ein wichtiger Treiber des jüngsten Inflationsanstiegs ist.
Auch der monatliche Anstieg der Wohnkosten beschleunigte sich von 0,3 % auf 0,4 %, während die monatliche Kernrate ohne Nahrungsmittel und Energie weiterhin bei 0,3 % lag.
Mit den vier Worten „Verzerrung durch Ölpreise“ lässt sich dieser Bericht kaum vollständig erklären.
Shouyues Einschätzung: Dieser CPI-Bericht macht es schwieriger, auf eine „von selbst allmählich sinkende Inflation“ zu setzen.
Aber schwierige Bedingungen bedeuten nicht, dass die Fed bei ihrer nächsten Sitzung definitiv die Zinsen erhöht.
Die Daten verändern die Erwartungen an die Geldpolitik. Für die tatsächliche Entscheidung müssen aber auch Beschäftigung, Wachstum und Finanzierungsbedingungen berücksichtigt werden. Eine einzelne Überraschung direkt mit „Zinserhöhung steht fest“ gleichzusetzen, kann ebenfalls teuer werden.
Zweitens: US-Staatsanleihen bekamen zunächst einen Schlag ab, machten später aber einen großen Teil davon wieder wett
Zunächst die Richtung: Steigende Renditen von US-Staatsanleihen gehen mit fallenden Kursen bereits ausgegebener festverzinslicher Anleihen einher.
Nach der Veröffentlichung stieg die Rendite zehnjähriger US-Staatsanleihen zeitweise über 5,32 %, gab anschließend aber den größten Teil des Anstiegs wieder ab. Auch die kurzfristigen Renditen schossen zunächst nach oben und gingen dann zurück.
Dieser Verlauf ist aussagekräftiger, als nur auf den Tageshöchststand zu schauen.
In der ersten Welle bewertete der Markt die Wahrscheinlichkeit höherer Zinsen neu: Anleihen wurden verkauft und die Renditen nach oben getrieben.
Dass die Anleihekurse später wieder stiegen, zeigt, dass der anfängliche Rückschlag bis zum Schluss nicht in voller Höhe bestehen blieb. Auch die Nachfrage nach sicheren Anlagen und Anpassungen der Positionierung könnten eine Rolle gespielt haben. Man kann die gesamte Bewegung nicht allein dem CPI zuschreiben.
Für den Handel macht das einen großen Unterschied.
Ein plötzlicher Renditeanstieg im Tagesverlauf ist ein Schock.
Erst wenn die Renditen dauerhaft auf hohem Niveau bleiben, entsteht anhaltender Druck auf Finanzierung und Bewertungen.
Wer nur den Chart der ersten Minute zeigt und sagt: „US-Staatsanleihen sind die ganze Nacht eingebrochen“, lässt die zweite Hälfte außer Acht.
Drittens: Bei US-Aktien geht es darum, wie teuer sich künftige Gewinne heute noch verkaufen lassen
Zum Börsenschluss gestern Abend lag der S&P 500 etwa 1,1 % im Minus, der Nasdaq Composite etwa 1,9 % und der Dow Jones etwa 0,1 %. KI-bezogene Aktien führten die Verluste an.
Ein und derselbe CPI-Bericht trifft die drei Indizes unterschiedlich stark.
Wenn die Zinserwartungen steigen, reagieren Aktien, deren Bewertungen auf weiter in der Zukunft liegenden Gewinnen beruhen, oft besonders empfindlich. Für 100 Dollar Gewinn in der Zukunft ist der Markt heute möglicherweise bereit, weniger zu zahlen.
Das bedeutet nicht, dass die Aufträge eines Unternehmens genau in dem Moment verschwanden, als die Daten veröffentlicht wurden.
Das bedeutet, dass der Markt inzwischen eine höhere Rendite verlangt, um weiterhin bereit zu sein, die Risiken dieser Wachstumserzählungen zu tragen.
Wichtig ist auch: Nachdem die Renditen gestern Abend von ihren Höchstständen zurückgegangen waren, verschwand der Druck auf Aktien nicht gleichzeitig. Eine Momentaufnahme im Tagesverlauf an der New York Stock Exchange hielt diese Divergenz klar fest.
Ob sich US-Aktien anschließend erholen können, hängt also sowohl von den Zinsen als auch von den Unternehmensgewinnen ab. Den gesamten Druck, der bereits auf Chip- und KI-Aktien lastete, dem CPI zuzuschreiben, würde die Sache zu stark vereinfachen.
Viertens: Im Kryptomarkt wird zuerst auf die Dollarbedingungen geschaut – bei Bitcoin kommt es auch darauf an, ob Käufer bereitstehen
Laut einer Marktmomentaufnahme der New York Stock Exchange um 14:30 Uhr Ortszeit in New York lag Bitcoin bei etwa 81.600 US-Dollar.
Hier geht es um eine Momentaufnahme im Tagesverlauf, nicht um einen einheitlichen „Schlusskurs“ am Kryptomarkt.
Die langfristige Knappheitserzählung rund um Bitcoin und der kurzfristige Handel mit der Dollarliquidität können gleichzeitig bestehen.
Wenn eine höher als erwartete Inflation die Märkte befürchten lässt, dass die Zinsen höher und die Finanzierung teurer werden, können Anleger kurzfristig durchaus zuerst ihre volatileren Positionen abbauen.
Sind Long-Positionen mit Hebel stark konzentriert, können fallende Kurse außerdem automatische Zwangsliquidationen auslösen und den Schock verstärken. Ohne verifizierte Liquidationsdaten kann man den gesamten Rückgang von gestern Abend aber nicht auf „Liquidationen“ zurückführen.
Shouyue betont immer wieder: BTC ist der Anker des Kryptomarkts.
Dass sich BTC stabilisiert, ist eine wichtige Voraussetzung dafür, dass sich andere große Coins erholen können. Ein stabiler Anker bedeutet aber nicht, dass alle Coins gemeinsam steigen. Auch die Nachfrage am Kassamarkt, das Handelsvolumen und die Frage, ob die Erholung wichtige charttechnische Marken zurückerobert, sind entscheidend.
Ein negatives makroökonomisches Umfeld ist ein Grund, die Hürden für Long-Positionen höher anzusetzen. Für konkrete Short-Positionen sollte man weiterhin auf eine Bestätigung durch die Kursentwicklung warten.
Fünftens: Gold gilt als Inflationsschutz – warum fällt es diesmal trotzdem?
Zum Zeitpunkt des Reuters-Berichts war der Kassagoldpreis um etwa 1,45 % auf 4.096,58 US-Dollar je Unze gefallen; der Dollarindex legte um etwa 0,35 % zu.
Gold wirft keine Zinsen ab.
Wenn eine höher als erwartete Inflation zunächst die Zinserwartungen, die Anleiherenditen und den Dollar nach oben treibt, können die Opportunitätskosten von Gold und der Druck durch die Notierung in US-Dollar vorerst stärker wiegen als seine Funktion als Inflationsschutz.
Gold kann also langfristig vor Kaufkraftverlust schützen, ohne dass es bei jeder höher als erwartet ausgefallenen CPI-Zahl am selben Tag steigt.
Hier gibt es noch einen Punkt, der leicht missverstanden wird.
Man kann nicht einfach „nominale Rendite zehnjähriger US-Staatsanleihen minus aktuelle CPI-Jahresrate“ rechnen und das als den tatsächlichen Realzins am Markt ansehen. Um den Druck durch Realzinsen einzuschätzen, sollte man Marktindikatoren wie die Renditen inflationsgeschützter Staatsanleihen beobachten.
Wir können nicht allein deshalb, weil die nominalen Renditen im Tagesverlauf gestiegen sind, behaupten, dass die Realzinsen im gleichen Ausmaß zugelegt haben.
Wie es mit Gold weitergeht, hängt davon ab, wie sich Dollar, Realzinsen und Nachfrage nach sicheren Anlagen zusammengenommen entwickeln. Wer einfach sagt: „Hohe Inflation, also Gold kaufen“, lässt einige wichtige Faktoren außer Acht.
Sechstens: Worauf Shouyue als Nächstes achtet
Zuerst würde ich die Renditen kurzfristiger US-Staatsanleihen beobachten, um zu beurteilen, ob sich die Erwartungen an Zinserhöhungen halten können.
Als Nächstes sollte man die langfristigen Renditen und den Dollar beobachten, um festzustellen, ob der Finanzierungsdruck anhält.
Dann sollte man bei Tech-Aktien und BTC beobachten, ob nach einer Entspannung des Zinsdrucks tatsächlich wieder Käufer zurückkommen. Haben sich Anleihen bereits erholt, während Risikoanlagen nicht vom Fleck kommen, sollte man auf weiteren Druck am Markt achten.
Zum Schluss sollte man beobachten, ob Gold bei Veränderungen des Dollars und der Zinsen anhaltende Unterstützung findet.
Diese vier Märkte kann man weder unabhängig voneinander betrachten noch starr nach dem Motto „immer gemeinsam rauf oder runter“ beurteilen.
Die gemeinsame Frage gestern Abend lautete: Ist es bei einer hartnäckigeren Inflation als erwartet den Preis noch wert, Risiken einzugehen?
Mein Vorgehen ist klar.
Zunächst sollte man die Auswirkungen der Daten auf die Risikobereitschaft anerkennen und dann beobachten, ob der Markt den Schock verarbeitet. Eine Erholung im Tagesverlauf sollte anhand der kurzfristigen Kursstruktur beurteilt werden; für eine Trendbewertung sollte man eine Bestätigung auf höheren Zeitebenen abwarten.
Man sollte nicht aufgrund eines einzigen Datenpunkts alle Anlageklassen abschreiben.
Man sollte auch nicht wegen eines einzelnen Aufwärtsschubs so tun, als wäre Geld wieder billiger geworden.
Deine Anlagen können unterschiedlich sein, doch sie müssen alle dieselbe Frage beantworten: Bietet der aktuelle Preis genug Rendite, um das eingegangene Risiko auszugleichen?