

#cpi
cpi
5.4M Aufrufe
8,848 Kommentare
Hot
Zuletzt
·
--
Bullisch
Der CPI-Tag ruiniert keine Konten.
Ein übermäßiges Exposure am #cpi Tag schon!!!
Die Zahl ist nicht vorhersehbar. Wie stark du dich ihr aussetzt, entscheidest zu 100 % selbst. Das ist die ganze These von Artikel 1 – und genau das ist der Unterschied zwischen der 8:30-Uhr-ET-Kerze zuzusehen und selbst die 8:30-Uhr-ET-Kerze zu sein.
[Full breakdown](https://app.binance.com/uniqr/cpos/381088147600406?l=en&r=VY46L7Y7&uc=web_square_share_link&uco=ylp0eWsydhwritSwu04hgg&us=copylink)(einschließlich der Frage, warum ein rückläufiger Gesamtwert bei einem heißen Kernwert deine Positionen trotzdem abstürzen lassen kann)
Welcher CPI-Wert hat dich am meisten erwischt? Währungspaar + Kursbewegung in der ersten Stunde. Ich sammle sie. $BTC $ETH #EarningsSeason #Write2Earn
Der CPI-Tag ruiniert keine Konten.
Ein übermäßiges Exposure am #cpi Tag schon!!!
Die Zahl ist nicht vorhersehbar. Wie stark du dich ihr aussetzt, entscheidest zu 100 % selbst. Das ist die ganze These von Artikel 1 – und genau das ist der Unterschied zwischen der 8:30-Uhr-ET-Kerze zuzusehen und selbst die 8:30-Uhr-ET-Kerze zu sein.
Full breakdown(einschließlich der Frage, warum ein rückläufiger Gesamtwert bei einem heißen Kernwert deine Positionen trotzdem abstürzen lassen kann)
Welcher CPI-Wert hat dich am meisten erwischt? Währungspaar + Kursbewegung in der ersten Stunde. Ich sammle sie. $BTC $ETH #EarningsSeason #Write2Earn
94
·
--
Bullisch
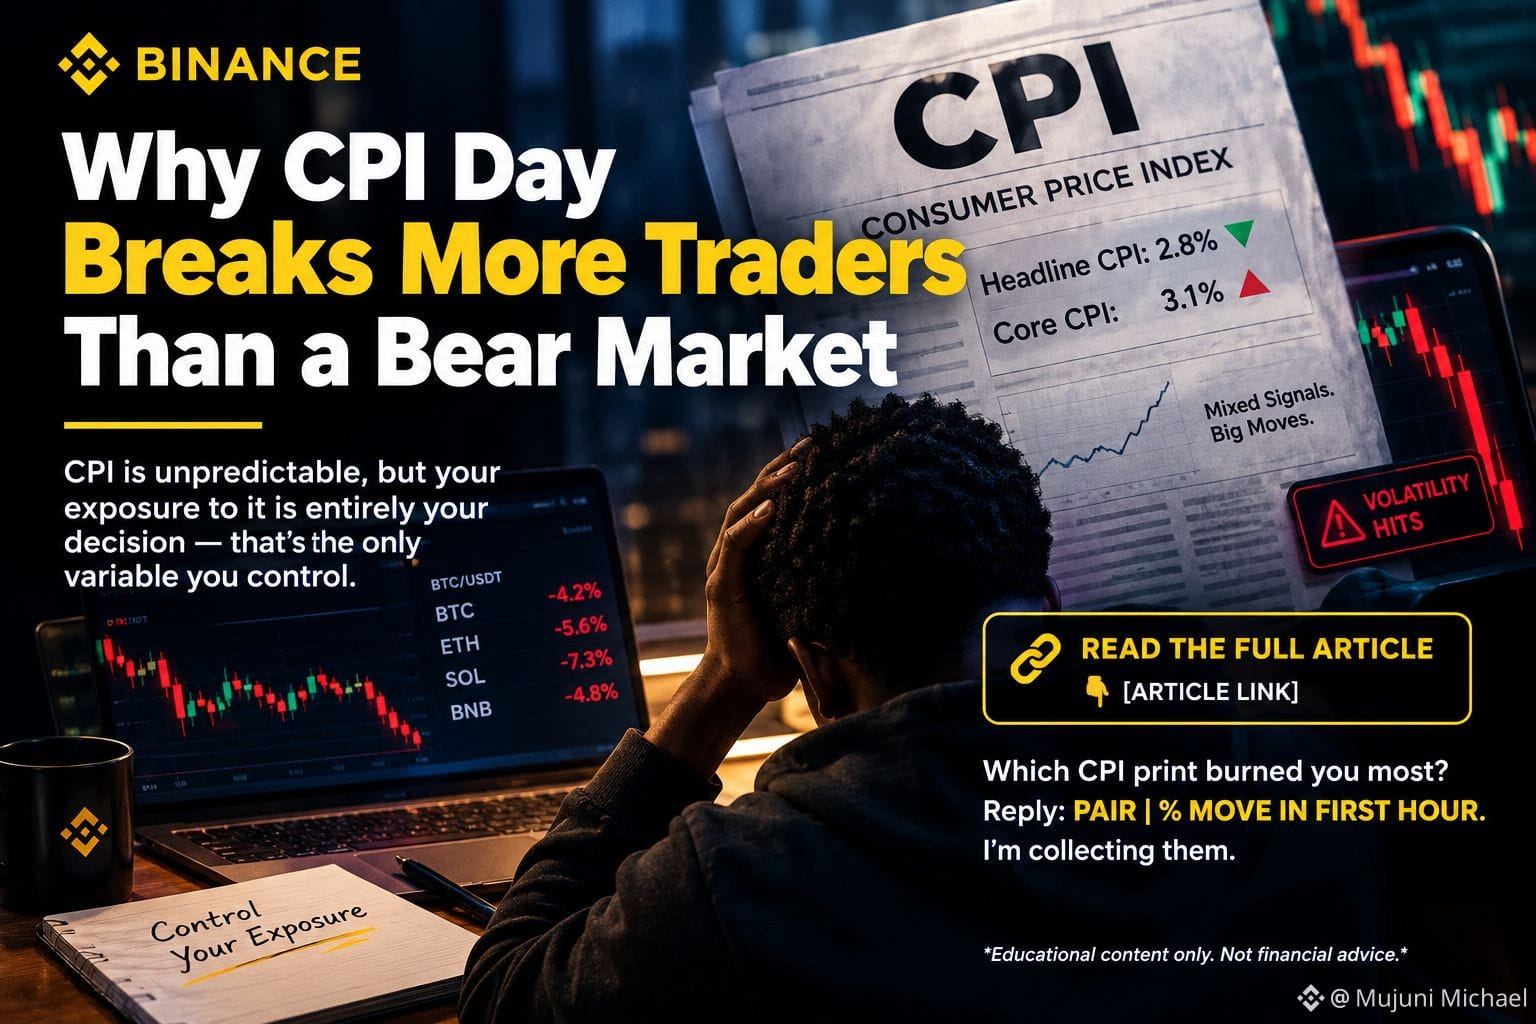
"Warum der CPI-Tag mehr Trader aus der Bahn wirft als ein Bärenmarkt"
Der CPI ist das vorhersehbarste Volatilitätsereignis im Kryptomarkt. Die Zahl selbst kannst du nicht kontrollieren, aber wie stark du ihr ausgesetzt bist.
Themen:
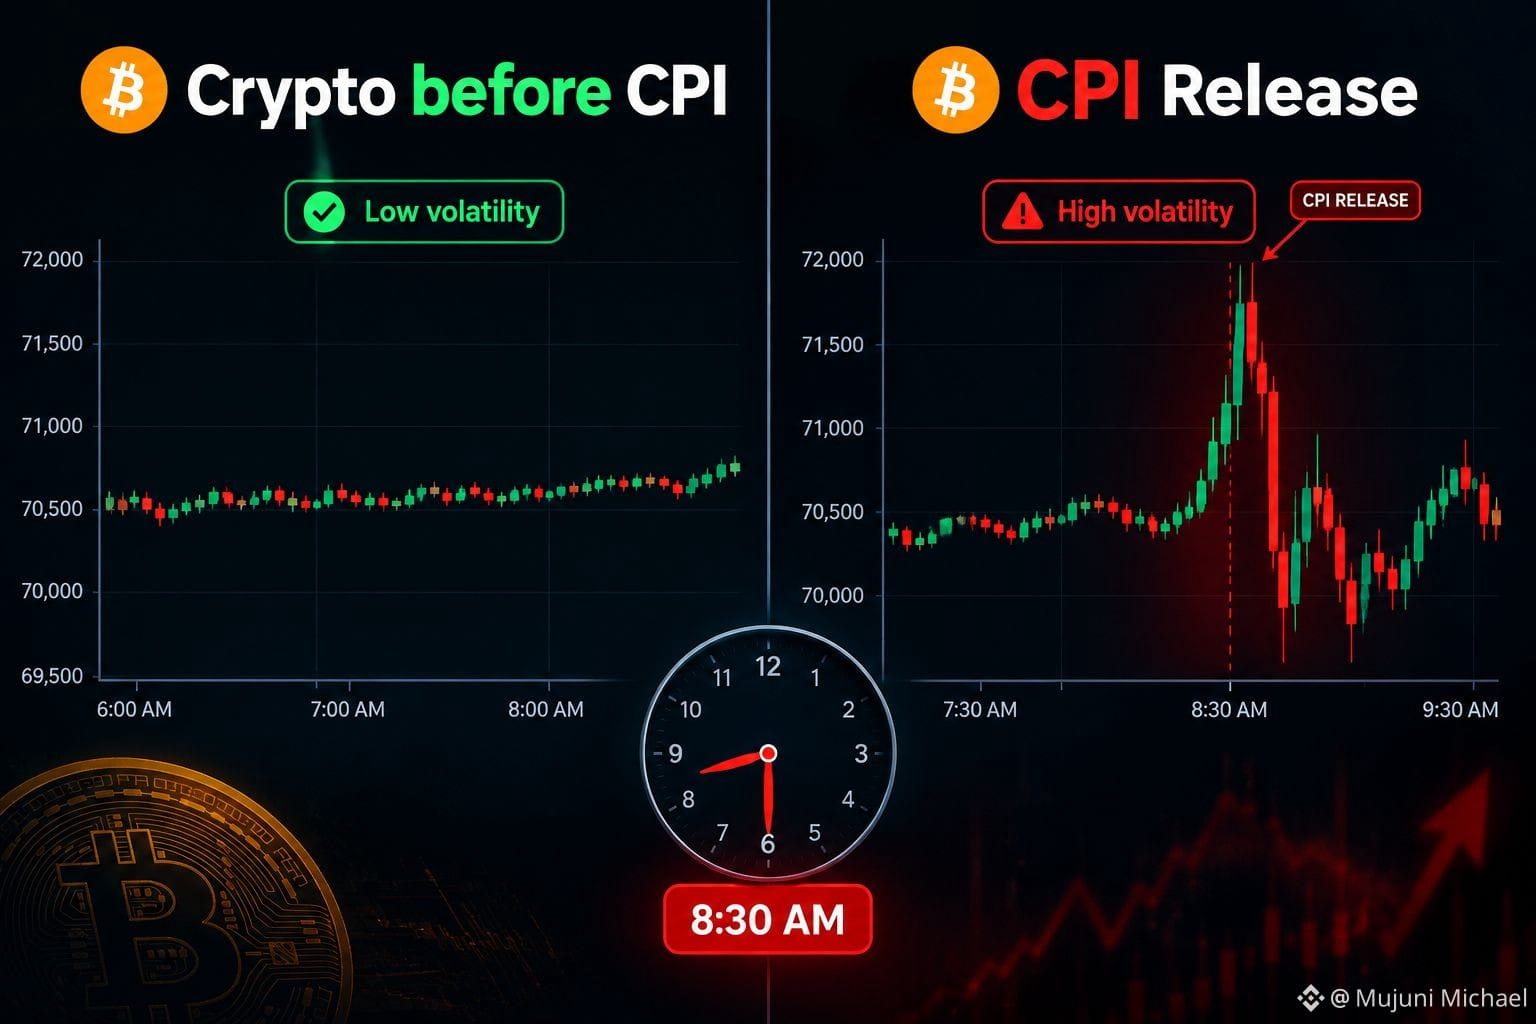
Das 8:30-Uhr-ET-Phänomen: Warum die Liquidität verschwindet und die Kurse in den ersten 60 Sekunden wild ausschlagen.
Die Kettenreaktion: Heißer #cpi → Erwartungen an die Fed-Zinsen steigen → Treasury-Renditen und Dollar legen zu → Risikoanlagen ($BTC , Altcoins) werden zuerst verkauft.
Gesamtinflation vs. Kerninflation #cpi : Warum oft die „hartnäckige“ Kerninflation die tatsächliche Marktbewegung bestimmt und weshalb ein Rückgang der Gesamtinflation bei gleichzeitig hoher Kerninflation den Markt trotzdem einbrechen lassen kann.
Ein schonungsloser Realitätscheck: $BTC legte im Dezember 2024 nach einem CPI-Wert von 3,1 % innerhalb von vier Stunden um 7 % zu und fiel im Juni 2025 nach einem Anstieg auf 4,2 % an einem Tag um 9 %.
„Welcher CPI-Wert hat dich am meisten verbrannt? Schreib das Handelspaar und die prozentuale Bewegung dazu, die du in den ersten 60 Minuten abbekommen hast. Ich fasse die Antworten in einem Folgebeitrag zusammen – ganz ohne Wertung, nur mit Daten.“
ALS NÄCHSTES!!! Donnerstag: Die 1-%-Regel: Die einzige Risikoregel, die du brauchst, bevor du mit Hebel handelst. Wenn du eine Position schon einmal nach Gefühl statt nach Zahlen bemessen hast, wird dich Artikel 2 auf die bestmögliche Art ins Schwitzen bringen.
Ich zeige dir die genaue Formel zur Berechnung der Positionsgröße und wende sie auf ein echtes Konto mit 5.000 $ an. Bis Donnerstag! #RiskManagement
#cryptouniverseofficial #Write2Earn [Check My Pinned Post](https://app.binance.com/uni-qr/cpos/379633547530285?l=en&r=VY46L7Y7&uc=web_square_share_link&uco=ylp0eWsydhwritSwu04hgg&us=copylink)
"Warum der CPI-Tag mehr Trader aus der Bahn wirft als ein Bärenmarkt"
Der CPI ist das vorhersehbarste Volatilitätsereignis im Kryptomarkt. Die Zahl selbst kannst du nicht kontrollieren, aber wie stark du ihr ausgesetzt bist.
Themen:
Das 8:30-Uhr-ET-Phänomen: Warum die Liquidität verschwindet und die Kurse in den ersten 60 Sekunden wild ausschlagen.
Die Kettenreaktion: Heißer #cpi → Erwartungen an die Fed-Zinsen steigen → Treasury-Renditen und Dollar legen zu → Risikoanlagen ($BTC , Altcoins) werden zuerst verkauft.
Gesamtinflation vs. Kerninflation #cpi : Warum oft die „hartnäckige“ Kerninflation die tatsächliche Marktbewegung bestimmt und weshalb ein Rückgang der Gesamtinflation bei gleichzeitig hoher Kerninflation den Markt trotzdem einbrechen lassen kann.
Ein schonungsloser Realitätscheck: $BTC legte im Dezember 2024 nach einem CPI-Wert von 3,1 % innerhalb von vier Stunden um 7 % zu und fiel im Juni 2025 nach einem Anstieg auf 4,2 % an einem Tag um 9 %.
„Welcher CPI-Wert hat dich am meisten verbrannt? Schreib das Handelspaar und die prozentuale Bewegung dazu, die du in den ersten 60 Minuten abbekommen hast. Ich fasse die Antworten in einem Folgebeitrag zusammen – ganz ohne Wertung, nur mit Daten.“
ALS NÄCHSTES!!! Donnerstag: Die 1-%-Regel: Die einzige Risikoregel, die du brauchst, bevor du mit Hebel handelst. Wenn du eine Position schon einmal nach Gefühl statt nach Zahlen bemessen hast, wird dich Artikel 2 auf die bestmögliche Art ins Schwitzen bringen.
Ich zeige dir die genaue Formel zur Berechnung der Positionsgröße und wende sie auf ein echtes Konto mit 5.000 $ an. Bis Donnerstag! #RiskManagement
#cryptouniverseofficial #Write2Earn Check My Pinned Post
66

·
--
Im September-CPI gibt es ein Detail, das nicht zu dem passt, was der Markt derzeit einpreist.
Die am 14. Oktober vom US Bureau of Labor Statistics veröffentlichten September-Daten: Der Gesamt-CPI stieg gegenüber dem Vormonat um 0,6 % und gegenüber dem Vorjahr um 3,7 % (im August waren es 3,4 %). Die Energiekomponente legte gegenüber dem Vormonat um 5,2 % zu (im August um 2,1 %) und gegenüber dem Vorjahr um 20,4 %. Benzin verteuerte sich gegenüber dem Vormonat um 9,1 % und gegenüber dem Vorjahr um 34,2 %; Heizöl gegenüber dem Vorjahr um 74,2 %. Allein Benzin machte mehr als die Hälfte des monatlichen Anstiegs des Gesamtindex aus.
Nun zur Kerninflation: Sie stieg gegenüber dem Vormonat um 0,3 %, exakt wie im August; gegenüber dem Vorjahr lag sie bei 2,6 %, nach 2,4 % im August. Die Kerninflation bei Waren betrug gegenüber dem Vorjahr lediglich 0,7 %.
Legt man diese beiden Zahlengruppen nebeneinander, zeigt sich das Problem. Die Energiepreise liegen gegenüber dem Vorjahr bereits 20,4 % höher, während die Kerninflation im Monatsvergleich seit zwei Monaten bei 0,3 % verharrt und sich nicht beschleunigt. Anders gesagt: Eine Weitergabe der Ölpreise an die Kerninflation ist in den Daten bislang kaum zu erkennen – mit einer Ausnahme: Flugpreise lagen gegenüber dem Vorjahr 22,4 % und gegenüber dem Vormonat 1,2 % höher. Flugzeugtreibstoff ist der Kostenfaktor im Kern-Dienstleistungsbereich, der am unmittelbarsten von den Energiekosten betroffen ist.
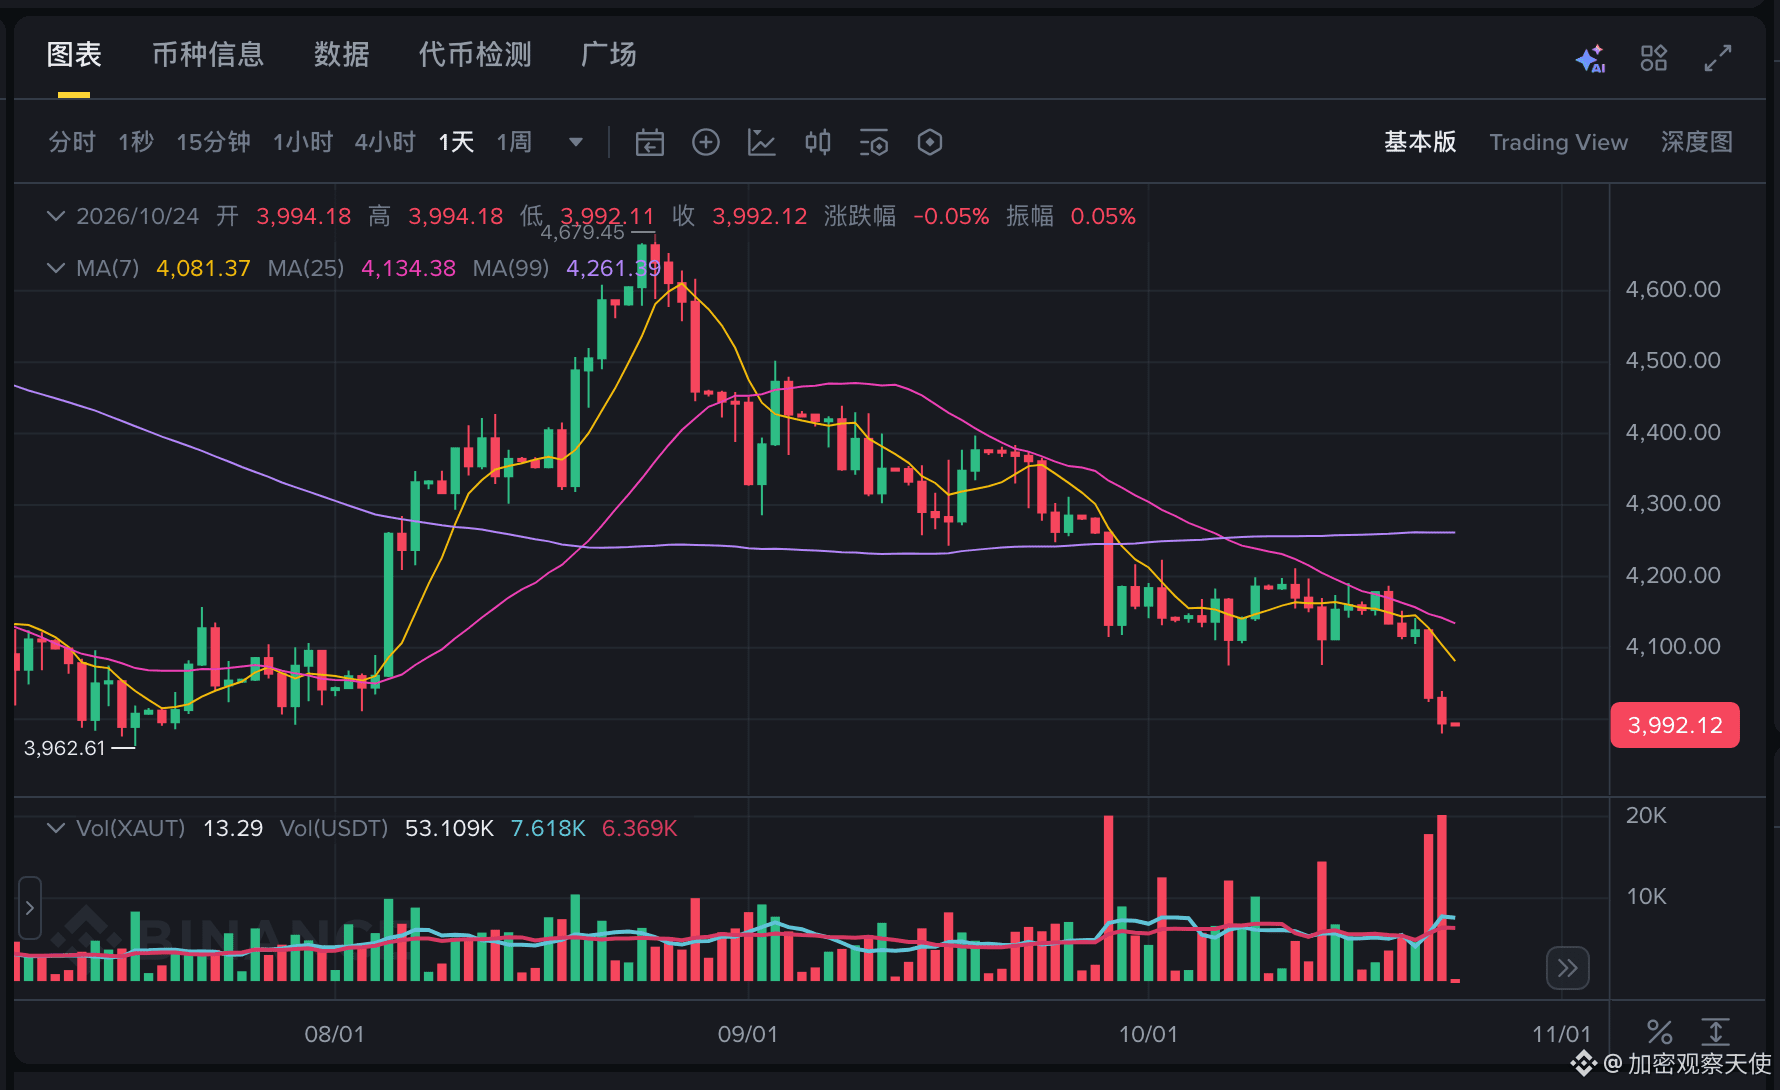
Der Markt wartet nicht auf diesen Beleg. Brent schloss am 23. Oktober bei 116,72 US-Dollar, ein Tagesplus von 3,14 %. Seit Anfang Oktober ist der Preis von unter 97 US-Dollar kontinuierlich gestiegen (Reuters, AP). Die Markterwartungen für eine Zinserhöhung im Dezember haben sich deutlich in Richtung einer Anhebung verschoben (AP: An der Wall Street bestehe eine „deutliche Tendenz“ zu einer weiteren Anhebung im Dezember). Gold fiel am 22. Oktober um 2,66 % (COMEX; Schlusskurs des Tages laut Xinhua Finance). Binance XAUT notiert aktuell bei 3.992,12 US-Dollar je Unze und liegt unter den gleitenden Durchschnitten für 7, 25 und 99 Tage.
Hier muss man den zeitlichen Versatz berücksichtigen: Der September-CPI erfasst den September, während der jüngste Ölpreisanstieg im Oktober stattfand. Der Oktober-CPI wird erst am 10. November veröffentlicht. Alle derzeitigen Marktpreise für eine „zweite Inflationswelle“ spiegeln also Erwartungen wider, keine bereits eingetretenen Zahlen.
Entscheidend ist nicht der Gesamt-CPI, sondern der monatliche Anstieg der Kerninflation um 0,3 %. Liegt er im Oktober erneut bei 0,3 %, fehlt der Aussage „Energie treibt die Kerninflation nach oben“ ein konkreter empirischer Beleg. Steigt er auf über 0,4 %, lässt sich das nicht allein mit den Flugpreisen erklären – dann muss man nach einer weiteren Komponente suchen.
Wenn die Kerninflation im Monatsvergleich auch im Oktober bei 0,3 % liegt: Worauf müsste sich die Aussage „Energie treibt die Kerninflation nach oben“ dann stützen? Bei welcher Komponente würdet ihr nach Belegen suchen?
Daten: CPI für den Erhebungsmonat September 2026, veröffentlicht vom BLS am 14.10.2026 um 08:30 Uhr ET (USDL-26-1574, https://www.bls.gov/news.release/cpi.nr0.htm ); Ölpreis: Schlusskurs vom 23.10.2026 bei 116,72 US-Dollar, Tagesplus von 3,14 % (Reuters, AP); COMEX-Goldpreis: New Yorker Schlusskurs vom 22.10.2026 (Xinhua Finance); XAUT: Momentaufnahme des Binance-Spotmarkts vom 24.10.2026 um 08:17 Uhr CST (3.992,12 USDT, MA7 4.081,37 / MA25 4.134,38 / MA99 4.261,72); Zinserwartungen für Dezember: qualitative Beschreibung in einem AP-Bericht zum Handelsschluss am 23.10.2026, ohne konkrete Wahrscheinlichkeitsangabe. Dies ist eine Beobachtung von Daten und keine Anlageberatung.
$XAUT #通胀 #原油 #CPI #Gold
461

·
--
Der Prognosemarkt entwickelt sich in Richtung eines „makroökonomischen Absicherungsinstruments“.
Kalshi plant, im Dezember 2026 Futures-Kontrakte einzuführen, die den US-Verbraucherpreisindex (CPI) und den Kern-CPI abbilden. Die Zielgruppe sind vor allem Großbanken und Hedgefonds. Damit soll ein standardisierterer Zugang zum Handel mit und zur Absicherung gegen Inflation geschaffen werden. Das unterscheidet sich vom Weg, Ereignismärkte für Privatanleger zu öffnen: Institutionen brauchen Kontrakte, die prüfbar und abstimmbar sind und sich in Risikomanagementsysteme integrieren lassen.
Sollte das Vorhaben umgesetzt werden, wird die Erzählung rund um den Kryptomarkt stärker vom makroökonomischen Kalender beeinflusst. Für Trader verschiebt sich der Fokus von der Frage „Wer hat das Ereignis richtig vorhergesagt?“ hin zu „Wie werden die Inflationserwartungen eingepreist?“
#Kalshi #CPI #预测市场 #Makro
3
·
--
Bullisch
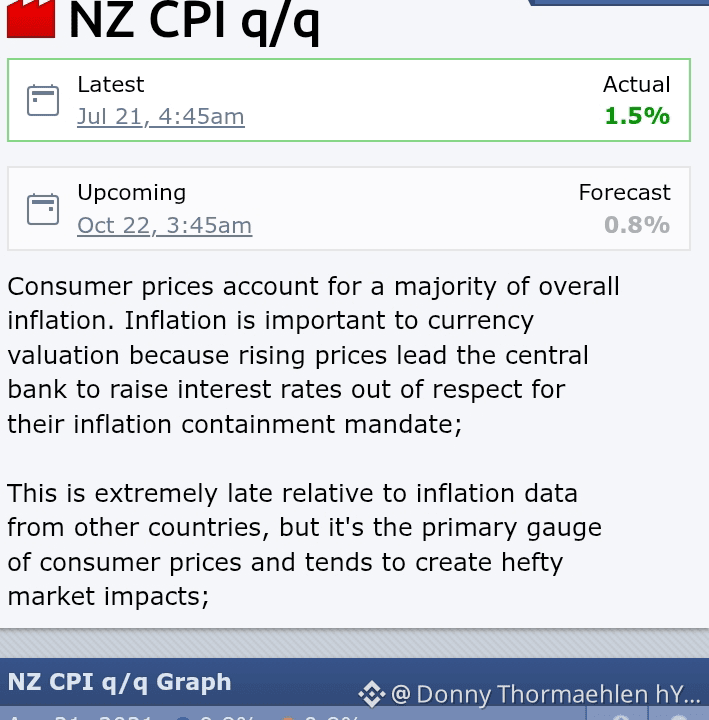
VPI 🆕 Heute 🆕
Änderung der Preise für Waren und Dienstleistungen, die von Verbrauchern gekauft werden;Üblicher Effekt: Ein „Ist“-Wert über der „Prognose“ ist gut für die Währung;HäufigkeitWird vierteljährlich veröffentlicht, etwa 18 Tage nach Ende des Quartals;FF-HinweiseDieser Wert erscheint im Vergleich zu Inflationsdaten aus anderen Ländern extrem spät, ist aber der wichtigste Maßstab für Verbraucherpreise und hat tendenziell erhebliche Auswirkungen auf die Märkte;Warum Händler
sich dafür interessierenDie Verbraucherpreise machen den Großteil der Gesamtinflation aus. Inflation ist für die Bewertung einer Währung wichtig, da steigende Preise die Zentralbank dazu veranlassen, die Zinssätze zu erhöhen, um ihrem Auftrag zur Eindämmung der Inflation nachzukommen;BerechnungDer Durchschnittspreis verschiedener Waren und Dienstleistungen wird ermittelt und anschließend mit der vorherigen Erhebung verglichen;Abkürzung ausgeschriebenVerbraucherpreisindex (VPI);
#EarningsSeason #EarningsSeason #CPI #newscrypto
{spot}(BTCUSDT)
{spot}(SPCXBUSDT)
{spot}(ETHUSDT)
VPI 🆕 Heute 🆕
Änderung der Preise für Waren und Dienstleistungen, die von Verbrauchern gekauft werden;Üblicher Effekt: Ein „Ist“-Wert über der „Prognose“ ist gut für die Währung;HäufigkeitWird vierteljährlich veröffentlicht, etwa 18 Tage nach Ende des Quartals;FF-HinweiseDieser Wert erscheint im Vergleich zu Inflationsdaten aus anderen Ländern extrem spät, ist aber der wichtigste Maßstab für Verbraucherpreise und hat tendenziell erhebliche Auswirkungen auf die Märkte;Warum Händler
sich dafür interessierenDie Verbraucherpreise machen den Großteil der Gesamtinflation aus. Inflation ist für die Bewertung einer Währung wichtig, da steigende Preise die Zentralbank dazu veranlassen, die Zinssätze zu erhöhen, um ihrem Auftrag zur Eindämmung der Inflation nachzukommen;BerechnungDer Durchschnittspreis verschiedener Waren und Dienstleistungen wird ermittelt und anschließend mit der vorherigen Erhebung verglichen;Abkürzung ausgeschriebenVerbraucherpreisindex (VPI);
#EarningsSeason #EarningsSeason #CPI #newscrypto
121

·
--
Bullisch
Verifiziert
Im letzten Post mit dem Tag habe ich darauf gewettet, dass der CPI eher den Dezember als den Oktober verschiebt. Genau so kam es auch – wenn auch nicht sofort)
#fomcвідстеження , bis zum FOMC am 28. Oktober
Core bei 2,6 % statt der erwarteten 2,5 %, CPI bei 3,7 %. Der PPI stieg im September um 1,3 % – der stärkste Anstieg seit März 2022
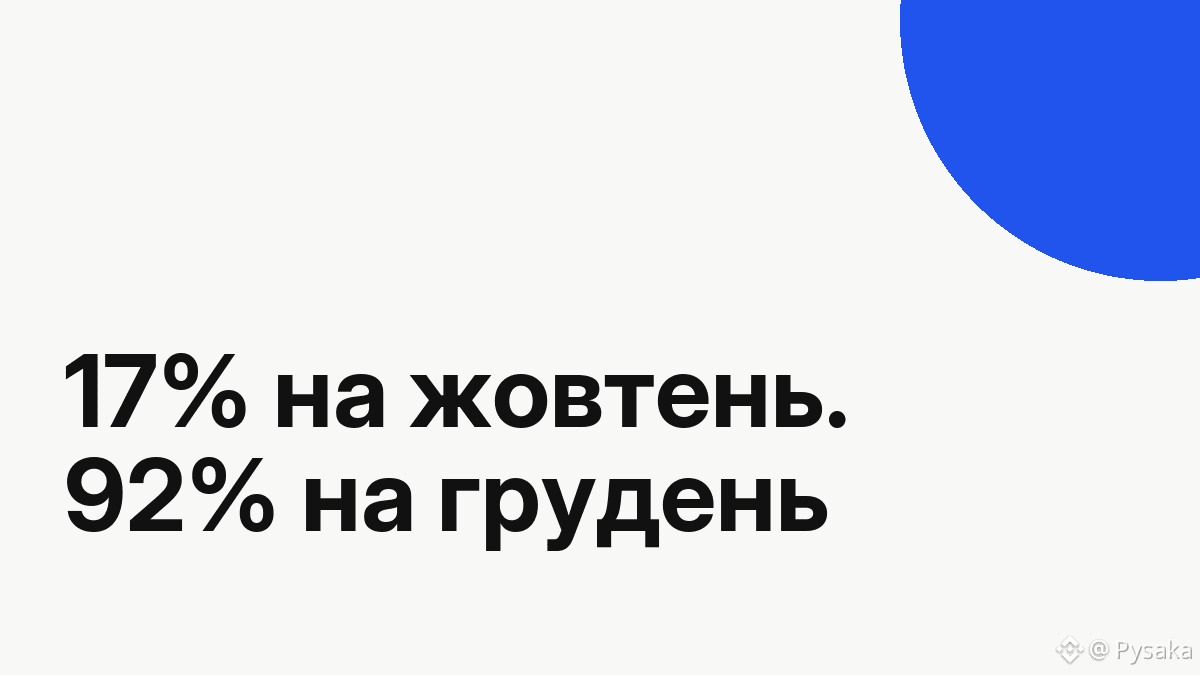
Nach dem CPI schnellten die Chancen für Oktober von 21 % auf 47 % hoch, nach Warshs Aussagen fielen sie auf 15 %. Aktuell liegt die Wahrscheinlichkeit laut CME FedWatch bei 17 %, vor dem CPI waren es 18,8 %. Für Dezember sind es 92 % statt 70,6 %
Warum der Oktober standhielt: Mehr als die Hälfte des monatlichen CPI-Anstiegs ging auf Benzin zurück, mehr als 80 % des PPI-Sprungs auf Energie
Ich bin weiterhin für eine Pause. PCE und BIP werden am 29. Oktober veröffentlicht, nach dem Beschluss
Ich beobachte, ob der Oktober unter 18,8 % bleibt. Steigt die Zahl, lag ich falsch
$BTC
{future}(BTCUSDT)
Beim PPI kurz 79.800 berührt, jetzt 3,8 % höher. Meine Stablecoins in Simple Earn rühre ich wegen der Nachrichten nicht an
Am 28. Oktober analysiere ich die Entscheidung. Folgt mir, wenn ihr den Tag verfolgt
#fomc #cpi
Im letzten Post mit dem Tag habe ich darauf gewettet, dass der CPI eher den Dezember als den Oktober verschiebt. Genau so kam es auch – wenn auch nicht sofort)
#fomcвідстеження , bis zum FOMC am 28. Oktober
Core bei 2,6 % statt der erwarteten 2,5 %, CPI bei 3,7 %. Der PPI stieg im September um 1,3 % – der stärkste Anstieg seit März 2022
Nach dem CPI schnellten die Chancen für Oktober von 21 % auf 47 % hoch, nach Warshs Aussagen fielen sie auf 15 %. Aktuell liegt die Wahrscheinlichkeit laut CME FedWatch bei 17 %, vor dem CPI waren es 18,8 %. Für Dezember sind es 92 % statt 70,6 %
Warum der Oktober standhielt: Mehr als die Hälfte des monatlichen CPI-Anstiegs ging auf Benzin zurück, mehr als 80 % des PPI-Sprungs auf Energie
Ich bin weiterhin für eine Pause. PCE und BIP werden am 29. Oktober veröffentlicht, nach dem Beschluss
Ich beobachte, ob der Oktober unter 18,8 % bleibt. Steigt die Zahl, lag ich falsch
$BTC
Beim PPI kurz 79.800 berührt, jetzt 3,8 % höher. Meine Stablecoins in Simple Earn rühre ich wegen der Nachrichten nicht an
Am 28. Oktober analysiere ich die Entscheidung. Folgt mir, wenn ihr den Tag verfolgt
#fomc #cpi
1
2.6k
·
--
Bullisch
📌 DAS MAKRO-SICHERE RISIKO-HANDBUCH: Übersicht der gesamten Serie
Ihr habt danach gefragt. Hier ist es. Sechs Artikel darüber, wie ihr die CPI-Volatilität übersteht, ohne euer Konto zu sprengen. Kostenlos, ohne Bezahlschranke, ohne Zugangshürden.
Woche 1
📉 Mo. 1: Warum der CPI-Tag mehr Trader aus dem Spiel nimmt als ein Bärenmarkt
🧮 Do. 2: Die 1-%-Regel: Die einzige Risikoregel, die ihr kennen müsst, bevor ihr Hebel einsetzt
Woche 2
⚓ Mo. 3: $BTC ist der Anker, Altcoins sind der Verstärker
🚦 Do. 4: Das Überlebensprotokoll für den CPI-Tag: drei Strategien, eine Regel
Woche 3
⏱ Mo. 5: Die #cpi -Kalendermethode: So bereitet ihr euch 48 Stunden vor der Veröffentlichung der Zahl vor
📓 Do. 6: Das Risik journal: So macht ihr aus jeder CPI-Veröffentlichung einen Vorteil
Am letzten Tag werden alle sechs Artikel in einem kostenlosen PDF zusammengefasst. Keine E-Mail-Adresse erforderlich. Hier dauerhaft angepinnt.
Jeder Artikel erscheint um 13:00 UTC. Folgt mir und aktiviert die Benachrichtigungen, damit der erste Artikel in eurem Feed landet – und nicht erst drei Tage später.
Auf welchen Artikel wartet ihr am meisten? Schreibt die Nummer 👇
Nur zu Bildungszwecken. Keine Finanzberatung. #RiskManagement #BTC #CryptoTrading $ETH #Write2Earn
1
1
281

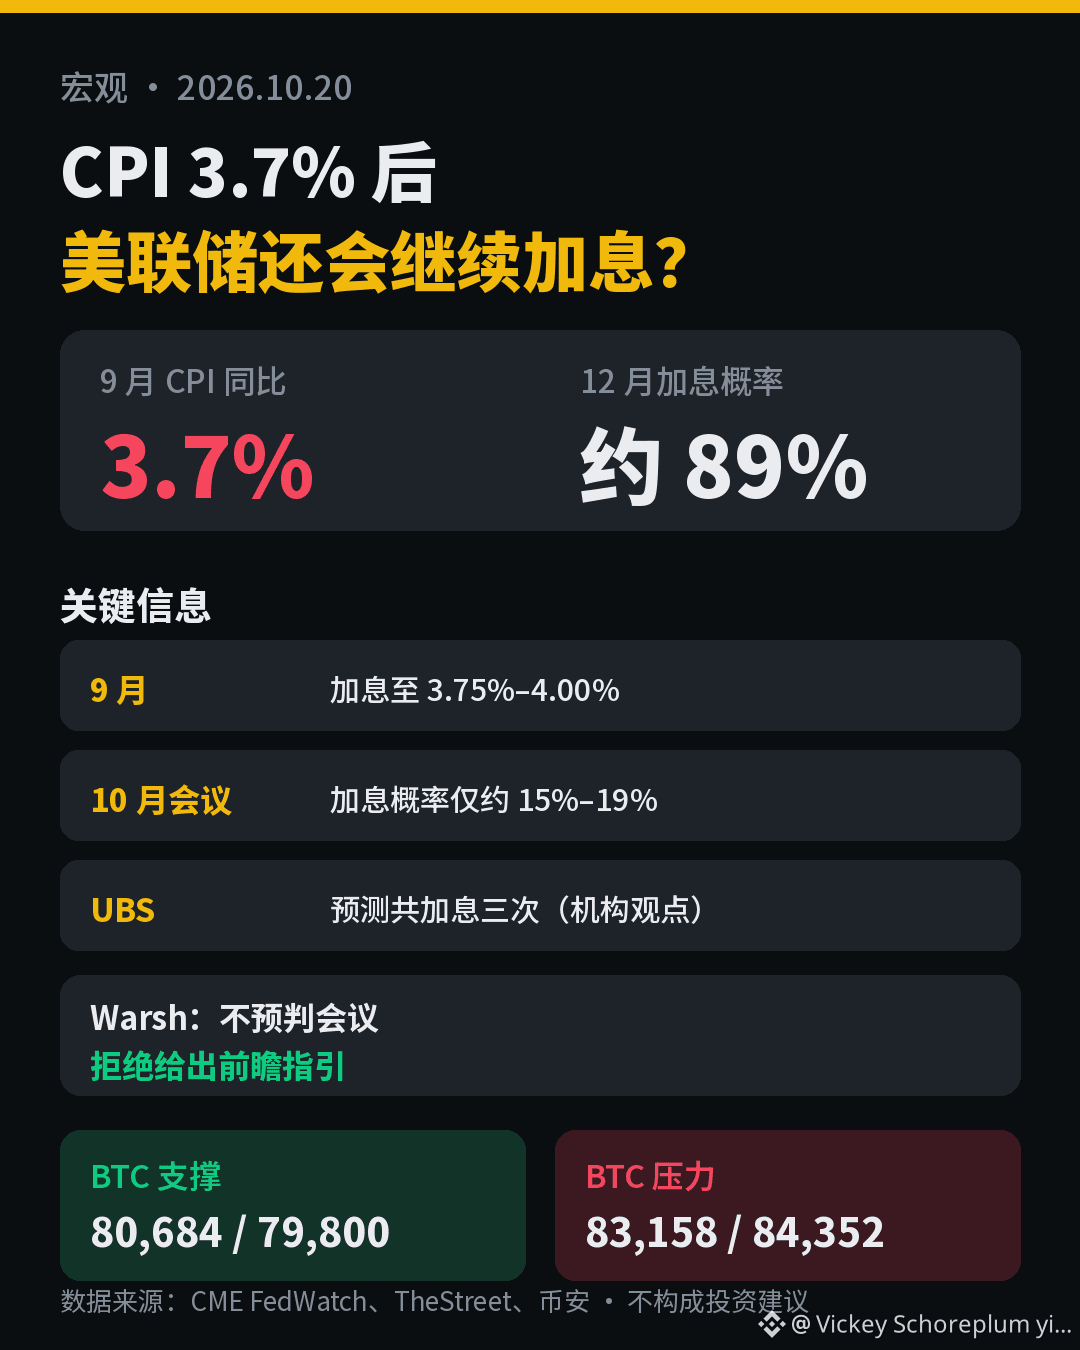
📈 Nach einer Inflation von 3,7 %: Wird die Fed die Zinsen weiter erhöhen? Was bedeutet das für BTC?
Der US-CPI stieg im September im Jahresvergleich auf 3,7 % (im August waren es 3,4 %), im Monatsvergleich um +0,6 %. Die Kerninflation lag im Jahresvergleich bei 2,6 %. Im September erhöhte die Fed den Leitzins gerade erst auf 3,75 %–4,00 % – die erste Zinserhöhung seit 2023.
🔍 Worauf setzt der Markt?
• CME FedWatch: Die Wahrscheinlichkeit einer Zinserhöhung bei der Sitzung am 27.–28. Oktober liegt nur bei etwa 15 %–19 %; wahrscheinlich bleiben die Zinsen unverändert.
• Die Wahrscheinlichkeit einer Zinserhöhung bei der Dezembersitzung liegt bei etwa 89 %.
• UBS prognostiziert insgesamt drei Zinserhöhungen in diesem Zyklus. Die verbleibenden zwei sollen im Dezember 2026 und im März 2027 erfolgen (nur eine Prognose des Instituts, keine Zusage der Fed).
• Fed-Chef Warsh sagte, er wolle „den Sitzungen nicht vorgreifen“, und lehnte konkrete Hinweise auf den künftigen Kurs ab.
📌 Auswirkungen auf BTC
Je höher die Zinsen sind und je länger sie hoch bleiben, desto stärker geraten Risikoanlagen unter Druck. Eine Zinserhöhung im Oktober ist jedoch bereits weitgehend als unwahrscheinlich eingepreist. Die eigentlichen Unwägbarkeiten sind die Wortwahl am 28. Oktober und die Erwartungen für Dezember.
📊 Aktuelle Position von BTC (Binance-Spot)
Der aktuelle Kurs liegt bei etwa 81.550 US-Dollar. Die Spanne der vergangenen zwei Wochen beträgt 79.800–84.352.
• Unterstützung: 80.684 → 79.800
• Widerstand: 83.158 → 84.352
🤔 Glaubst du, der Markt hat „drei weitere Zinserhöhungen“ bereits vorweggenommen, oder muss BTC noch eine Etage tiefer? Schreib deine Meinung in die Kommentare 👇
👉 BTC handeln: https://www.binance.com/zh-CN/trade/BTC_USDT
#交易员押注美联储再加息三次 #美联储 #CPI #BTC
⚠️ Dies stellt keine Anlageberatung dar. Bitte beachte die Risiken.
86
·
--
Artikel
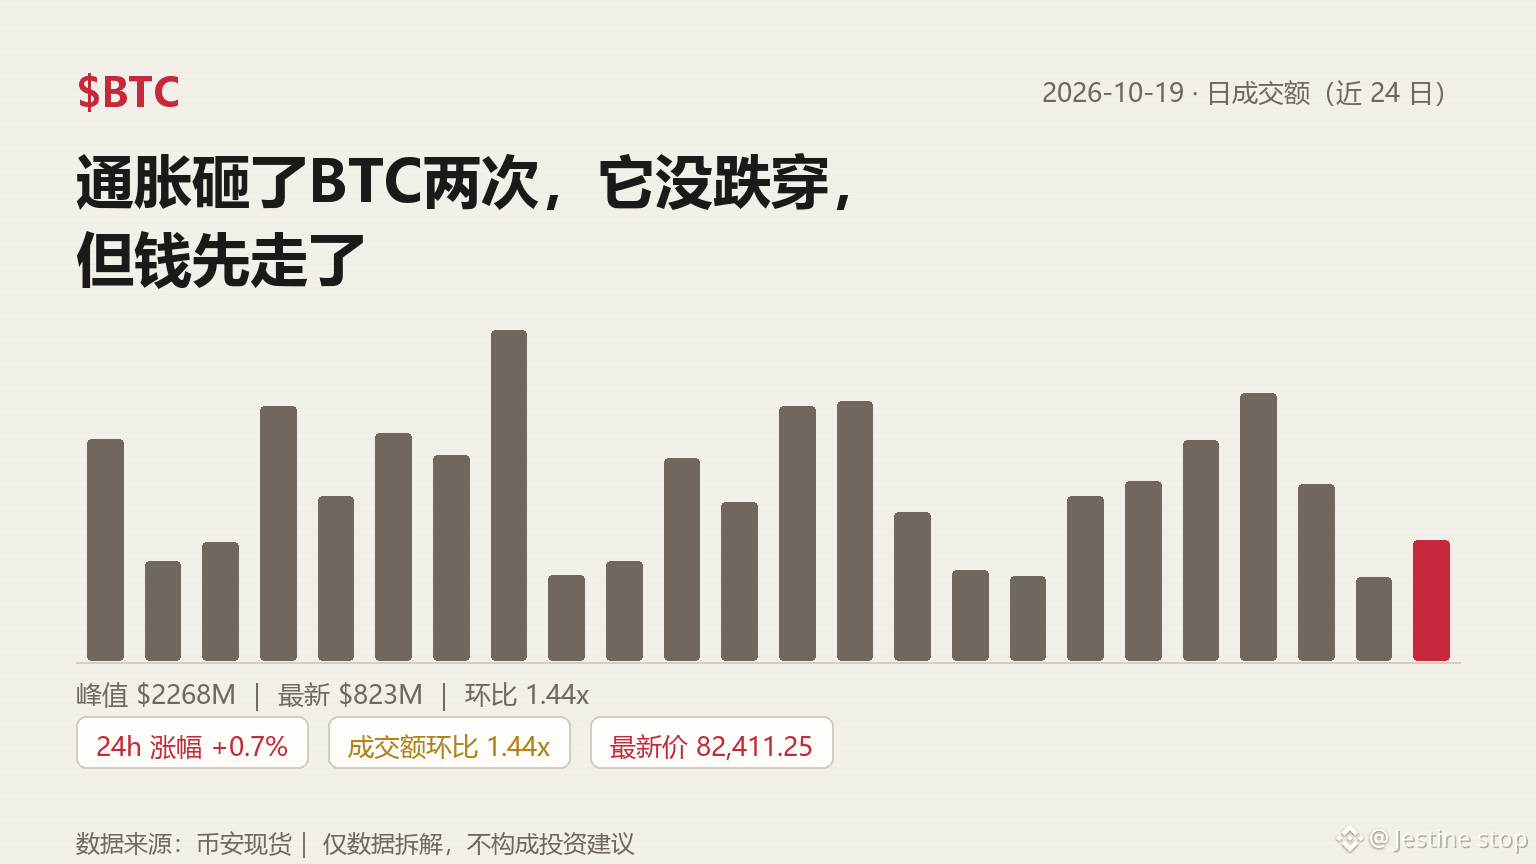
Die Inflation traf BTC zweimal. Der Kurs hielt stand, aber das Geld zog sich zuerst zurück.Wenn ich nur eine Zahl betrachten dürfte, wäre es das Handelsvolumen.
Am 15. Oktober belief sich das tägliche Handelsvolumen von BTC auf Binance Spot auf 1,837 Milliarden USDT. Am 17. Oktober waren es 574 Millionen.
Binnen zwei Tagen: 69 % weniger.
In derselben Woche kamen in den USA direkt hintereinander zwei Inflationsdaten – die zweite fiel noch härter aus als die erste. Ich habe die Woche nach Datum neu sortiert.
Mittwoch, 14. Oktober: Der US-CPI für September lag im Jahresvergleich bei 3,7 %, der Kern-CPI stieg im Monatsvergleich um 0,33 % – damit legte er den zweiten Monat in Folge kräftig zu.
BTC schloss an diesem Tag bei 81.682 US-Dollar, ein Minus von 1,79 %.
Donnerstag, 15. Oktober: Der PPI lag im Jahresvergleich bei 6,3 % und stieg im Monatsvergleich um 1,3 % – der stärkste Anstieg seit März 2022. Die Benzinpreise legten im September gegenüber dem Vormonat um 9,1 % zu. Allein dieser Posten machte mehr als die Hälfte des monatlichen CPI-Anstiegs aus.
Die Inflation traf BTC zweimal. Der Kurs hielt stand, aber das Geld zog sich zuerst zurück.
Wenn ich nur eine Zahl betrachten dürfte, wäre es das Handelsvolumen.
Am 15. Oktober belief sich das tägliche Handelsvolumen von BTC auf Binance Spot auf 1,837 Milliarden USDT. Am 17. Oktober waren es 574 Millionen.
Binnen zwei Tagen: 69 % weniger.
In derselben Woche kamen in den USA direkt hintereinander zwei Inflationsdaten – die zweite fiel noch härter aus als die erste. Ich habe die Woche nach Datum neu sortiert.
Mittwoch, 14. Oktober: Der US-CPI für September lag im Jahresvergleich bei 3,7 %, der Kern-CPI stieg im Monatsvergleich um 0,33 % – damit legte er den zweiten Monat in Folge kräftig zu.
BTC schloss an diesem Tag bei 81.682 US-Dollar, ein Minus von 1,79 %.
Donnerstag, 15. Oktober: Der PPI lag im Jahresvergleich bei 6,3 % und stieg im Monatsvergleich um 1,3 % – der stärkste Anstieg seit März 2022. Die Benzinpreise legten im September gegenüber dem Vormonat um 9,1 % zu. Allein dieser Posten machte mehr als die Hälfte des monatlichen CPI-Anstiegs aus.
1
128

·
--
🎯 Inflationsdaten explodieren, US-Staatsanleihen tun so, als hätten sie nichts gesehen
📰 Der US-CPI für September steigt auf 3,7 %, der PPI auf 6,3 % – beide Werte liegen über den Erwartungen. Die Rendite zehnjähriger US-Staatsanleihen steigt nur einen Tag lang und fällt dann wieder auf 5,05 % zurück.
💬 Früher schossen die langfristigen Renditen bei solchen Daten direkt in die Höhe. Diesmal machten sie die Bewegung sofort wieder rückgängig. Der Markt preist die Inflation nicht mehr ein, sondern schaut auf die KI-Investitionen. In der Kryptowelt ist es genauso: Schlechte Daten sind nicht der entscheidende Punkt – entscheidend ist, ob der Markt an die nächste Story glaubt.
🏷️ #美债收益率 #CPI #AI资本开支 #Makro
15
·
--
CPI schießt durch die Decke, der Markt setzt wieder auf „weitere Zinserhöhungen“ – BTC hält sich trotzdem über 81.000 ⚠️
📊 Daten (Quellen: CoinShares, BlockBeats, CoinGecko)
• US-CPI im September: 3,7 % im Jahresvergleich, über den erwarteten 3,6 %; Einzelhandelsumsätze: +0,8 % gegenüber dem Vormonat, deutlich über den erwarteten 0,3 %
• Diese Woche verzeichneten globale Digital-Asset-Produkte Nettoabflüsse von 434 Millionen US-Dollar
• Polymarket: etwa 75 % erwarten im Oktober unveränderte Zinsen, rund 25 % eine Erhöhung um 25 Basispunkte; die Erwartungen an eine weitere Zinserhöhung bis Jahresende nehmen zu
• Aktuelle Kurse: BTC 81.611 $ (24 h: -0,7 %), ETH 2.433 $, Fear-and-Greed-Index: 55
🧠 Meine Einschätzung
Hohe Inflation und robuste Nachfrage – die US-Notenbank kann die Geldschleusen nicht öffnen. Kurzfristig wird BTC durch die Zinserwartungen gebremst. Tom Lee ist jedoch der Ansicht, dass der Kryptomarkt auf ein Unterstützungsniveau zurückgefallen ist. Dass der Kurs trotz der Abflüsse nicht eingebrochen ist, deutet auf begrenzten Verkaufsdruck hin. Wichtige Marken: 80.000 nach unten, 83.000 nach oben.
👉 Glaubst du, dass es bis Jahresende tatsächlich noch eine Zinserhöhung geben wird? Fällt BTC zurück auf 80.000 oder steigt der Kurs zuerst auf 83.000? Schreib es in die Kommentare 👇
$BTC $ETH
#CPI #美联储 #Kryptomarkt
Nur meine persönliche Meinung, keine Anlageberatung
99
🔥 CPI erneut höher als erwartet – kann BTC noch auf Zinssenkungen hoffen?
Das US Bureau of Labor Statistics gab bekannt, dass der CPI im September im Jahresvergleich um 3,7 % gestiegen ist – mehr als die Markterwartung von 3,6 %. Im August hatte der Anstieg 3,4 % betragen. Im Monatsvergleich legte der Index um 0,6 % zu. Nach der Veröffentlichung fiel BTC zeitweise unter 82.000 $, in den folgenden Tagen sogar auf ein Tief von etwa 79.800 $.
📋 Die Daten im Überblick
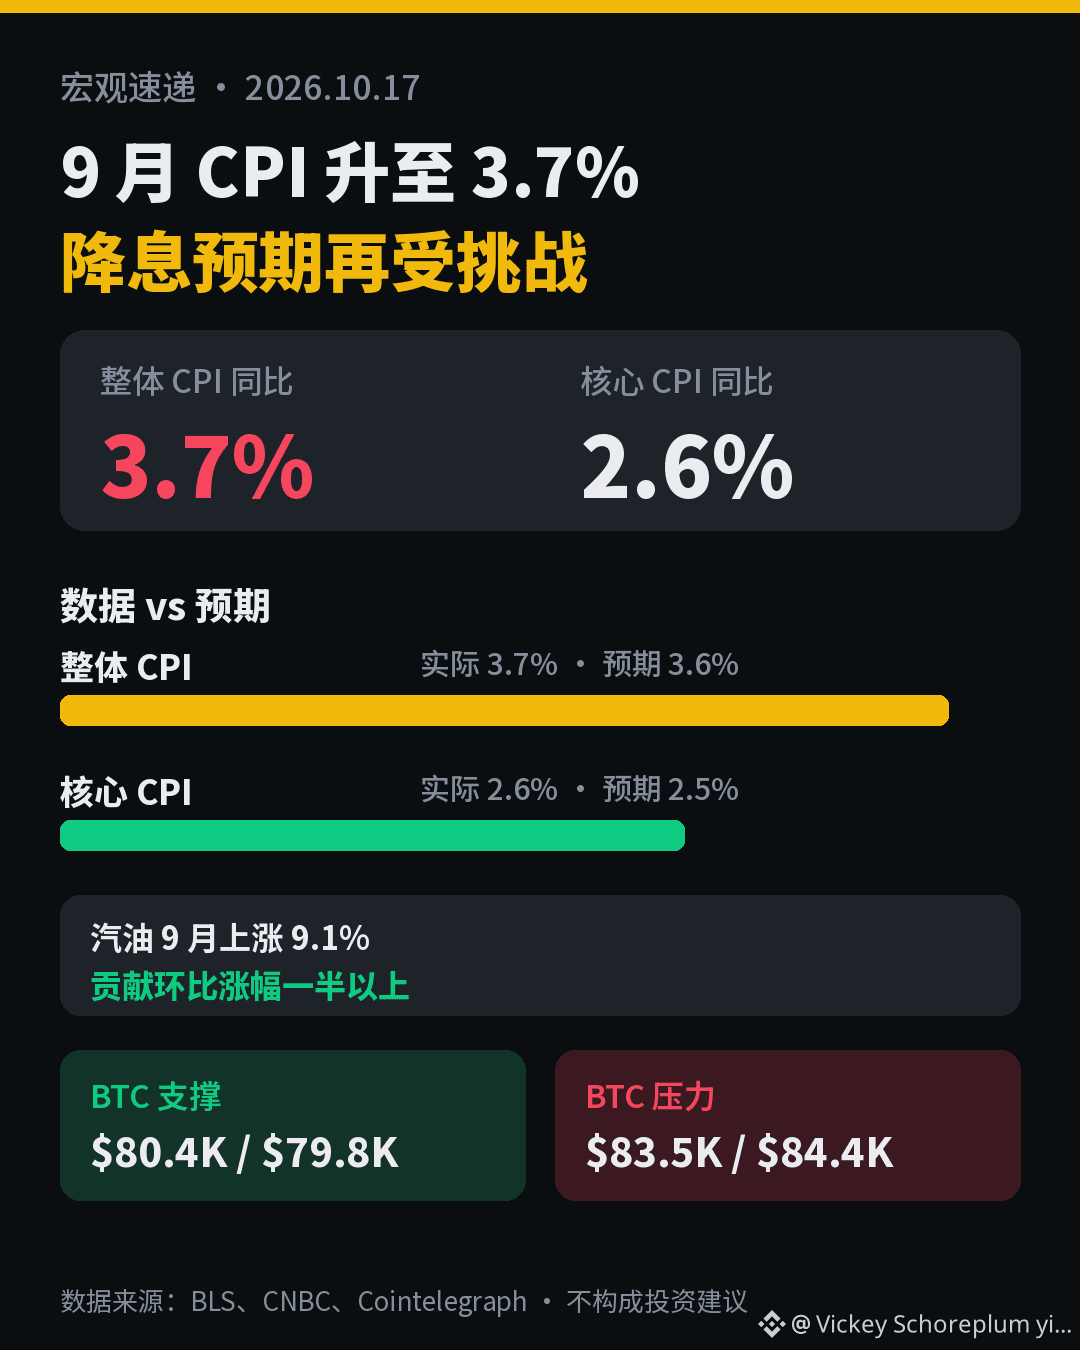
• Gesamt-CPI: 3,7 % (erwartet: 3,6 %)
• Kern-CPI: 2,6 % (erwartet: 2,5 %, zuvor: 2,4 %), im Monatsvergleich 0,3 %
• Die Benzinpreise stiegen im September um 9,1 % und machten mehr als die Hälfte des monatlichen Anstiegs aus
• Der Energieindex legte im selben Monat um 5,2 % zu
🏦 Was bedeutet das für die Fed?
Die Fed hat ihren Leitzins im September bereits um 25 Basispunkte auf 3,75 %–4,00 % angehoben. Die nächste Sitzung findet am 27.–28. Oktober statt. Laut CME FedWatch stieg die Wahrscheinlichkeit einer Zinserhöhung im Oktober nach den CPI-Daten zeitweise auf über 50 % (vor der Veröffentlichung lag sie bei etwa 22 %). Danach ging sie wieder etwas zurück – die Märkte passen ihre Erwartungen weiterhin laufend an.
📈 Auswirkungen auf BTC
• Höhere Zinsen über einen längeren Zeitraum setzen unverzinsliche Vermögenswerte tendenziell unter Druck
• Der Anstieg ist jedoch hauptsächlich auf die Energiepreise zurückzuführen. Sollten die Ölpreise sinken, könnte der Inflationsdruck nachlassen
• Dass der Kern-CPI wiederholt stark ausfällt, ist der eigentliche Grund zur Sorge für den Markt
🎯 Wichtige Kursmarken (basierend auf den Tagescharts der letzten 10 Tage)
• Unterstützung: 80.400 $ / 79.800 $
• Widerstand: 83.500 $ / 84.350 $
Der aktuelle Kurs liegt bei etwa 81.600 $ und damit in der Mitte der Spanne. Beobachtet die Kursbewegungen vor dem Zinsentscheid am 28. Oktober.
Was glaubt ihr: Wartet BTC erst den Zinsentscheid ab oder schlägt der Kurs schon vorher eine Richtung ein? Diskutiert in den Kommentaren 👇
👉 BTC handeln: https://www.binance.com/zh-CN/trade/BTC_USDT
#US-CPI-im-September-auf-3,7%-gestiegen #BTC #CPI #Fed
⚠️ Dies stellt keine Anlageberatung dar. Bitte beachtet die Risiken.
51
·
--
🇺🇸 Die Inflation in den USA hat sich im September leicht abgeschwächt.
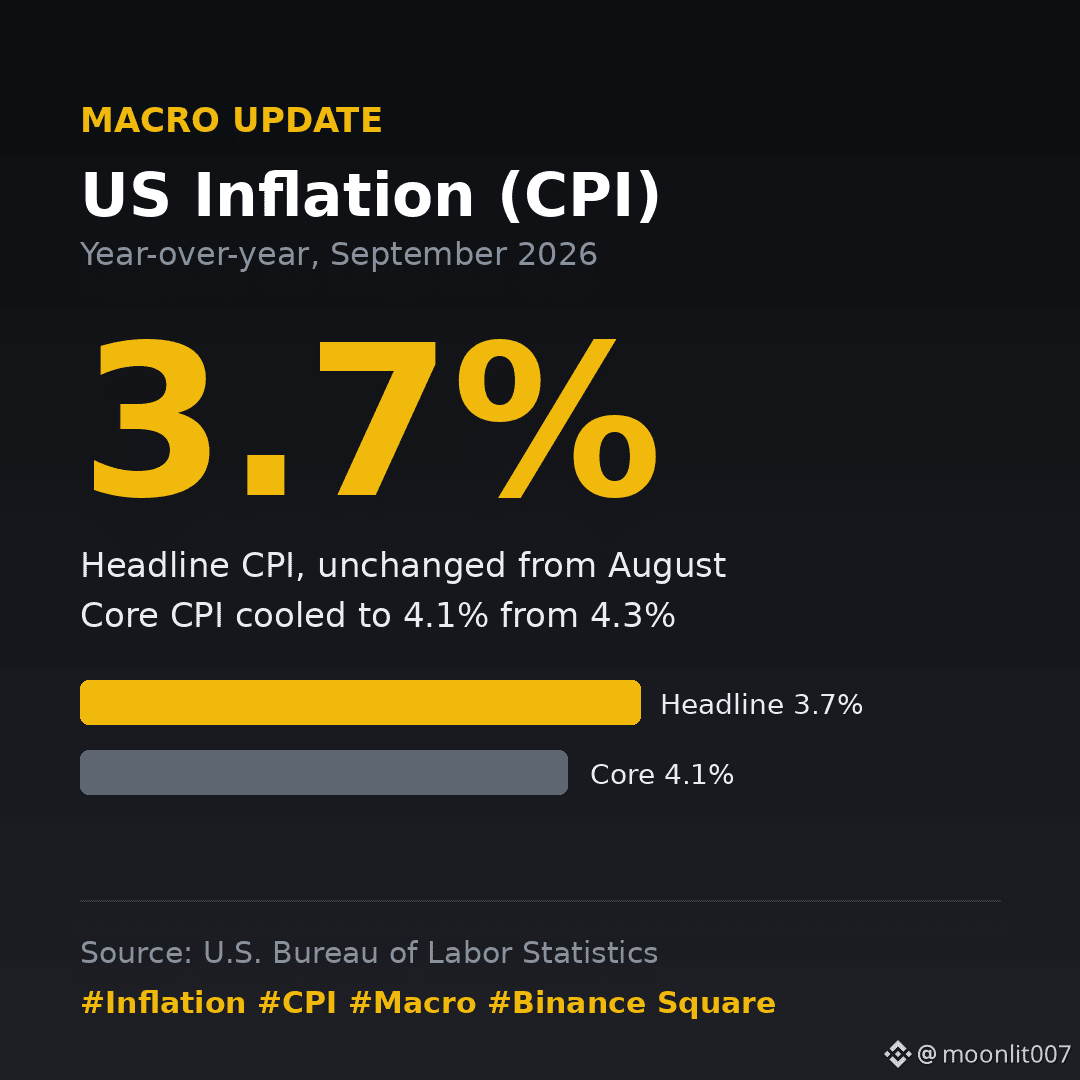
Der Verbraucherpreisindex stieg im Jahresvergleich um 3,7 % und blieb damit unverändert gegenüber August. Die Kerninflation, bei der Lebensmittel- und Energiepreise ausgeklammert werden, sank von 4,3 % auf 4,1 %.
Der größte Preistreiber waren weiterhin die Wohnkosten und die Kern-Dienstleistungen, die sich hartnäckig halten. Energie und Wohnkosten trieben die Preise nach oben, doch die Kerninflation zeigt gewisse Fortschritte.
Die Märkte werden beobachten, ob sich dieser Trend bis zur nächsten Veröffentlichung fortsetzt und wie die Fed darauf reagiert.
Was denkt ihr: Befindet sich die Inflation auf einem nachhaltigen Weg zurück zu 2 %? 👇
$DOT $SOXS
#USPPIRises6.3%YearOverYear #CPI #CRYPTO
{future}(SOXSUSDT)
{spot}(DOTUSDT)
🇺🇸 Die Inflation in den USA hat sich im September leicht abgeschwächt.
Der Verbraucherpreisindex stieg im Jahresvergleich um 3,7 % und blieb damit unverändert gegenüber August. Die Kerninflation, bei der Lebensmittel- und Energiepreise ausgeklammert werden, sank von 4,3 % auf 4,1 %.
Der größte Preistreiber waren weiterhin die Wohnkosten und die Kern-Dienstleistungen, die sich hartnäckig halten. Energie und Wohnkosten trieben die Preise nach oben, doch die Kerninflation zeigt gewisse Fortschritte.
Die Märkte werden beobachten, ob sich dieser Trend bis zur nächsten Veröffentlichung fortsetzt und wie die Fed darauf reagiert.
Was denkt ihr: Befindet sich die Inflation auf einem nachhaltigen Weg zurück zu 2 %? 👇
$DOT $SOXS
#USPPIRises6.3%YearOverYear #CPI #CRYPTO
398
·
--
US-Aktien über Nacht schwer unter Druck: Heiße CPI-Daten belasten – Nasdaq fast 2 % im MinusAm Mittwoch gaben die US-Aktienmärkte nach der Veröffentlichung heißer CPI-Daten deutlich nach: Dow Jones bei etwa 51.621 (ca. -0,1 %), S&P 500 bei etwa 7.719 (ca. -1,1 %), Nasdaq bei etwa 26.693 (ca. -1,9 %), Russell 2000 ca. -1,9 %. Wachstumswerte und Small Caps gerieten gleichermaßen unter Druck. Das zeigt, dass die Anleger höhere Diskontierungssätze einpreisen – und nicht nur die Auswirkungen der Energiepreise.
Strukturell traf es Technologie- und hoch bewertete Titel besonders stark. Die Unsicherheit rund um Bankbilanzen kam zum makroökonomischen Schock hinzu und drehte die Risikobereitschaft über Nacht auf defensiv. Nach dem sprunghaften Anstieg der Rendite zehnjähriger US-Staatsanleihen wurden zuerst Anlagen mit langer Duration abgebaut.
Meine Einschätzung: Diese rote Tageskerze sollte man als „Einpreisung der Erwartungsabweichung“ betrachten, nicht als Zeichen dafür, dass der Trend bereits feststeht. Heiße Daten treiben die Erwartungen an den Zinspfad nach oben. Entscheidend für die Richtung in der nächsten Woche ist jedoch, ob die Kerninflation hartnäckig bleibt und wie sich die Fed-Vertreter äußern. Bei der Positionierung sollte man zunächst das Risiko reduzieren und erst danach über einen Einstieg in die Schwäche nachdenken.
US-Aktien über Nacht schwer unter Druck: Heiße CPI-Daten belasten – Nasdaq fast 2 % im Minus
Am Mittwoch gaben die US-Aktienmärkte nach der Veröffentlichung heißer CPI-Daten deutlich nach: Dow Jones bei etwa 51.621 (ca. -0,1 %), S&P 500 bei etwa 7.719 (ca. -1,1 %), Nasdaq bei etwa 26.693 (ca. -1,9 %), Russell 2000 ca. -1,9 %. Wachstumswerte und Small Caps gerieten gleichermaßen unter Druck. Das zeigt, dass die Anleger höhere Diskontierungssätze einpreisen – und nicht nur die Auswirkungen der Energiepreise.
Strukturell traf es Technologie- und hoch bewertete Titel besonders stark. Die Unsicherheit rund um Bankbilanzen kam zum makroökonomischen Schock hinzu und drehte die Risikobereitschaft über Nacht auf defensiv. Nach dem sprunghaften Anstieg der Rendite zehnjähriger US-Staatsanleihen wurden zuerst Anlagen mit langer Duration abgebaut.
Meine Einschätzung: Diese rote Tageskerze sollte man als „Einpreisung der Erwartungsabweichung“ betrachten, nicht als Zeichen dafür, dass der Trend bereits feststeht. Heiße Daten treiben die Erwartungen an den Zinspfad nach oben. Entscheidend für die Richtung in der nächsten Woche ist jedoch, ob die Kerninflation hartnäckig bleibt und wie sich die Fed-Vertreter äußern. Bei der Positionierung sollte man zunächst das Risiko reduzieren und erst danach über einen Einstieg in die Schwäche nachdenken.
17
·
--
September-CPI fällt heißer aus: 0,6 % im Monatsvergleich, 3,7 % im Jahresvergleich – über den ErwartungenDer CPI für September ist da: Die Gesamtinflation lag im Monatsvergleich bei etwa +0,6 % und im Jahresvergleich bei etwa +3,7 %; die Kerninflation bei etwa +0,3 % bzw. +2,6 %. Die Gesamtinflation im Monatsvergleich entsprach weitgehend dem zuvor erwarteten Wert von rund 0,6 %, doch sowohl der Jahreswert als auch die beiden Kernwerte fielen höher aus als die zuvor niedrigeren Markterwartungen (etwa 3,6 %/0,2 %/2,5 %). Die Benzinpreise stiegen im Monatsvergleich um etwa 9,1 %, die Energiepreise um etwa 5,2 %; Mieten und Wohnkosten bleiben hartnäckig hoch.
Der Markt schrieb das Drehbuch sofort um: Statt der idealen Aufteilung „hohe Energiepreise, stabile Kerninflation“ wurde auch die Kerninflation nach oben gezogen – ein ungünstigeres Signal für die Diskontsatz-Story. Dass Wachstumsaktien, Kryptowährungen und hoch bewertete Softwareunternehmen in der vergangenen Nacht gemeinsam unter Druck gerieten, war keine Überraschung.
September-CPI fällt heißer aus: 0,6 % im Monatsvergleich, 3,7 % im Jahresvergleich – über den Erwartungen
Der CPI für September ist da: Die Gesamtinflation lag im Monatsvergleich bei etwa +0,6 % und im Jahresvergleich bei etwa +3,7 %; die Kerninflation bei etwa +0,3 % bzw. +2,6 %. Die Gesamtinflation im Monatsvergleich entsprach weitgehend dem zuvor erwarteten Wert von rund 0,6 %, doch sowohl der Jahreswert als auch die beiden Kernwerte fielen höher aus als die zuvor niedrigeren Markterwartungen (etwa 3,6 %/0,2 %/2,5 %). Die Benzinpreise stiegen im Monatsvergleich um etwa 9,1 %, die Energiepreise um etwa 5,2 %; Mieten und Wohnkosten bleiben hartnäckig hoch.
Der Markt schrieb das Drehbuch sofort um: Statt der idealen Aufteilung „hohe Energiepreise, stabile Kerninflation“ wurde auch die Kerninflation nach oben gezogen – ein ungünstigeres Signal für die Diskontsatz-Story. Dass Wachstumsaktien, Kryptowährungen und hoch bewertete Softwareunternehmen in der vergangenen Nacht gemeinsam unter Druck gerieten, war keine Überraschung.
Der Markt schrieb das Drehbuch sofort um: Statt der idealen Aufteilung „hohe Energiepreise, stabile Kerninflation“ wurde auch die Kerninflation nach oben gezogen – ein ungünstigeres Signal für die Diskontsatz-Story. Dass Wachstumsaktien, Kryptowährungen und hoch bewertete Softwareunternehmen in der vergangenen Nacht gemeinsam unter Druck gerieten, war keine Überraschung.
12
·
--
📚Nach dem „glühend heißen“ CPI: Warum hat bei dieser Erholung niemand den Hebel erhöht?
Der US-CPI für September lag gestern Abend mit einem Anstieg von 3,7 % im Jahresvergleich über den Erwartungen. BTC fiel zeitweise unter 80.000 US-Dollar. Am gesamten Markt wurden Positionen im Wert von 455 Millionen US-Dollar liquidiert, fast 90 % davon Long-Positionen. Der Fear-and-Greed-Index sank von 62 auf 53. Doch dann kamen Zahlen, die der Intuition widersprechen: Während sich der Preis erholte, ging das weltweite Open Interest bei Futures zurück. Die BTC-Finanzierungsrate lag nahe ihrem 90-Tage-Tief – diese Erholung wurde also nicht mit geliehenem Geld erkauft.
Einsteiger sollten sich drei Regeln für den Blick auf den Markt merken:
1️⃣ Bei Kursbewegungen zuerst auf die „Hebeltemperatur“ achten: Sehr niedrige Finanzierungsraten + sinkendes Open Interest = wenig Hebel im Markt. Nach unten gibt es nur wenige Positionen, die zwangsliquidiert werden können; der Verkaufsdruck ist daher begrenzt.
2️⃣ Nach Liquidationen fragen: „Wen hat es härter getroffen?“ Diesmal lag das Liquidationsvolumen bei ETH über dem von BTC. Bei Long-Positionen wurde der Hebel konsequenter abgebaut – dadurch wurden die schwachen Hände aus dem Markt gespült.
3️⃣ Bei negativen Makrodaten auf die „Abweichung von den Erwartungen“ achten: CPI über den Erwartungen → Erwartungen an Zinserhöhungen steigen → Tech-Aktien fallen zuerst, Krypto folgt. Sobald die Stimmung diesen Schock verarbeitet hat, stabilisieren sich die Kurse oft zunächst.
In der nächsten Folge erklären wir, wie du mithilfe einer Liquidations-Heatmap Widerstandszonen für eine Erholung einschätzen kannst.
Bleibst du aktuell lieber an der Seitenlinie oder steigst du gestaffelt zu niedrigeren Kursen ein? Auf welcher Seite stehst du? Schreib’s in die Kommentare 👇
#比特币 #以太坊 #CPI #合约
⚠️Persönliche Meinung. DYOR und achte auf die Risiken.
18
·
--
Benzinpreise gegenüber dem Vormonat um rund 9 % gestiegen: Wie die Energiekomponente die Gesamtinflation nach oben treibtBeim aktuellen CPI-Bericht waren Benzin mit einem Plus von rund 9,1 % gegenüber dem Vormonat und die Energiekomponente mit etwa +5,2 % wichtige Treiber des Gesamtanstiegs von rund 0,6 %. Der Markt hatte ursprünglich auf ein Szenario gehofft, in dem „Energie heiß läuft, die Kerninflation aber stabil bleibt“. Stattdessen fiel auch die Kerninflation mit etwa +0,3 % gegenüber dem Vormonat und rund +2,6 % im Jahresvergleich höher aus als erwartet – neben den Energiepreisschwankungen bleiben auch die Hartnäckigkeit bei Dienstleistungen und Wohnkosten bestehen.
Über verschiedene Anlageklassen hinweg leiden Wachstumswerte und Kryptowährungen zuerst, wenn die Inflationserwartungen für Energie steigen; Energieaktien und einige Substanzwerte halten sich vergleichsweise gut. Das ist jedoch keine Einladung, einseitig auf Energie zu setzen: Geopolitische Entwicklungen und Veränderungen bei den Lagerbeständen können das kurzfristige Szenario rasch verändern.
Meine Einschätzung: Ölpreise als Verstärker makroökonomischer Schwankungen betrachten. Entscheidend dafür, ob sich die Risikobereitschaft erholen kann, ist, ob die Kerninflation wieder auf einen Abwärtspfad einschwenkt. Bei der Positionierung sollte man zunächst das Risiko begrenzen; Themeninvestments kommen erst danach.
Benzinpreise gegenüber dem Vormonat um rund 9 % gestiegen: Wie die Energiekomponente die Gesamtinflation nach oben treibt
Beim aktuellen CPI-Bericht waren Benzin mit einem Plus von rund 9,1 % gegenüber dem Vormonat und die Energiekomponente mit etwa +5,2 % wichtige Treiber des Gesamtanstiegs von rund 0,6 %. Der Markt hatte ursprünglich auf ein Szenario gehofft, in dem „Energie heiß läuft, die Kerninflation aber stabil bleibt“. Stattdessen fiel auch die Kerninflation mit etwa +0,3 % gegenüber dem Vormonat und rund +2,6 % im Jahresvergleich höher aus als erwartet – neben den Energiepreisschwankungen bleiben auch die Hartnäckigkeit bei Dienstleistungen und Wohnkosten bestehen.
Über verschiedene Anlageklassen hinweg leiden Wachstumswerte und Kryptowährungen zuerst, wenn die Inflationserwartungen für Energie steigen; Energieaktien und einige Substanzwerte halten sich vergleichsweise gut. Das ist jedoch keine Einladung, einseitig auf Energie zu setzen: Geopolitische Entwicklungen und Veränderungen bei den Lagerbeständen können das kurzfristige Szenario rasch verändern.
Meine Einschätzung: Ölpreise als Verstärker makroökonomischer Schwankungen betrachten. Entscheidend dafür, ob sich die Risikobereitschaft erholen kann, ist, ob die Kerninflation wieder auf einen Abwärtspfad einschwenkt. Bei der Positionierung sollte man zunächst das Risiko begrenzen; Themeninvestments kommen erst danach.
17
·
--
Bullisch
🔥
{future}(BTCUSDT)
US-VPI BEI 3,7 %: DIREKTE AUSWIRKUNGEN AUF $BTC , ETH UND ZEN 🔥
Nachdem der US-VPI bei 3,7 % lag (höher als die erwarteten 3,4 %), setzte die Inflation den Kryptomarkt erneut unter Druck. So reagierte die Liquidität zwischen dem 15. und 16. Oktober 👇
• $BTC: Sofortiger Liquiditätssweep. Rückgang in Richtung der Unterstützungen bei $81K–$82K, mit einem Abbau von Hebelpositionen angesichts eines starken Dollars. Die Range-Struktur bleibt bestehen.
• $ETH H: Deutlich stärkere Reaktion. Rückgänge in den Bereich von $2.4K–$2.5K spiegeln eine geringere Risikobereitschaft bei DeFi und ETF-Zuflüssen wider.
• $ZEN : Hohe Volatilität. Als Altcoin mit geringerer Marktkapitalisierung verstärkte er die Korrektur, da Kapital vorübergehend in Stablecoins floss, wodurch sich Bereiche für Absorption öffneten.
💡 Kurz zusammengefasst: Ein höherer VPI wird die Zinsen länger auf hohem Niveau halten. Eine Gelegenheit für Range-Trader und für die Spot-Akkumulation an wichtigen Unterstützungen.
💬 Hast du den Rücksetzer gekauft oder wartest du außerhalb des Marktes ab? 👇
#CPI #BTC #ETH🔥🔥🔥🔥🔥🔥 #ZEN/USDT #BinanceSquare #CryptoMacroMix
{spot}(ZENUSDT)
{spot}(ETHUSDT)
🔥
US-VPI BEI 3,7 %: DIREKTE AUSWIRKUNGEN AUF $BTC , ETH UND ZEN 🔥
Nachdem der US-VPI bei 3,7 % lag (höher als die erwarteten 3,4 %), setzte die Inflation den Kryptomarkt erneut unter Druck. So reagierte die Liquidität zwischen dem 15. und 16. Oktober 👇
• $BTC : Sofortiger Liquiditätssweep. Rückgang in Richtung der Unterstützungen bei $81K–$82K, mit einem Abbau von Hebelpositionen angesichts eines starken Dollars. Die Range-Struktur bleibt bestehen.
• $ETH H: Deutlich stärkere Reaktion. Rückgänge in den Bereich von $2.4K–$2.5K spiegeln eine geringere Risikobereitschaft bei DeFi und ETF-Zuflüssen wider.
• $ZEN : Hohe Volatilität. Als Altcoin mit geringerer Marktkapitalisierung verstärkte er die Korrektur, da Kapital vorübergehend in Stablecoins floss, wodurch sich Bereiche für Absorption öffneten.
💡 Kurz zusammengefasst: Ein höherer VPI wird die Zinsen länger auf hohem Niveau halten. Eine Gelegenheit für Range-Trader und für die Spot-Akkumulation an wichtigen Unterstützungen.
💬 Hast du den Rücksetzer gekauft oder wartest du außerhalb des Marktes ab? 👇
#CPI #BTC #ETH🔥🔥🔥🔥🔥🔥 #ZEN/USDT #BinanceSquare #CryptoMacroMix
192

·
--
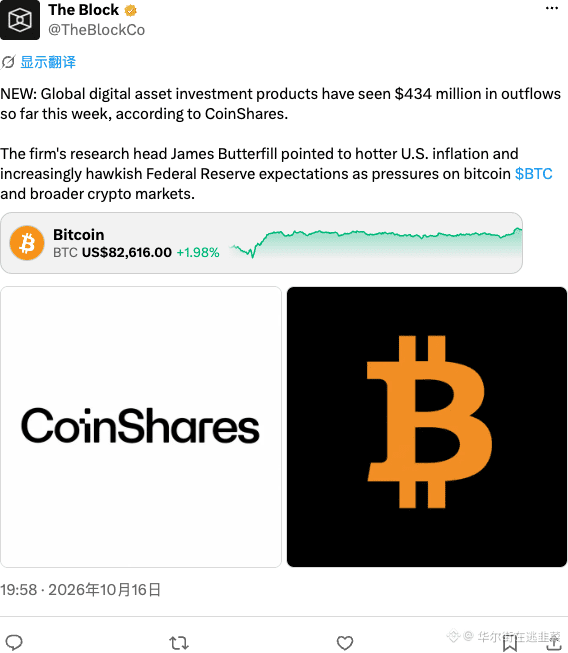
Bei globalen Anlageprodukten für digitale Vermögenswerte gab es diese Woche Nettoabflüsse in Höhe von 434 Millionen US-Dollar. Der Forschungsleiter von CoinShares schiebt die Schuld direkt auf die hartnäckige US-Inflation: Die Inflation bleibt brenzlig, die Erwartungen an eine restriktive Fed steigen – und Bitcoin gerät zwischen die Fronten und wird durchgeschüttelt.
Unterm Strich ist es wieder das alte Drehbuch: Solange der CPI nicht nachgibt, ist mit Zinssenkungen nicht zu rechnen. Wird der Dollar stärker, gehen Risikoanlagen kollektiv in die Knie. ETF-Geld ist keine Glaubenssache, sondern ein Fähnchen im Wind – sobald der makroökonomische Wind dreht, ist es schneller weg als alles andere. Also nicht vorschnell den Dip kaufen. Wartet lieber, bis die Fed ihre Rhetorik mildert.
$BTC #BTC #美联储 #CPI
55
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
1
#CanMicrosoftDeliverOnAI
87,710 Aufrufe
785 Kommentare
2
#CanGoogleDefindItsCore
43,343 Aufrufe
571 Kommentare
3
#FOMCWatch
9.1M Aufrufe
27,995 Kommentare
4
#EthereumDropsBelow$2300
11,161 Aufrufe
160 Kommentare
5
#BitcoinSlipsBelow$80KAgain
31,231 Aufrufe
123 Kommentare
6
#ThailandLaunchesWORPTStablecoinToQRPaymentApp
64,076 Aufrufe
807 Kommentare
7
#StrategySkipsBitcoinPurchasesSpends$205MOnSTRCBuybacks
12,071 Aufrufe
99 Kommentare
8
#BitmineAdds10452ETH
110,501 Aufrufe
1,219 Kommentare
9
#SouthKoreaConsidersEducationTaxOnCryptoExchanges
67,071 Aufrufe
855 Kommentare
10
#OCCUrgesCommunityBanksToEnterStablecoinPayments
44,757 Aufrufe
608 Kommentare