

Es ist jetzt der frühe Morgen des 12. Oktober. Heute bleibt der Kassamarkt für US-Staatsanleihen geschlossen.
Da Columbus Day ist, wird die offizielle Kurve nicht aktualisiert. Für die Preisbildung bleiben nur Dienstag und Mittwoch.
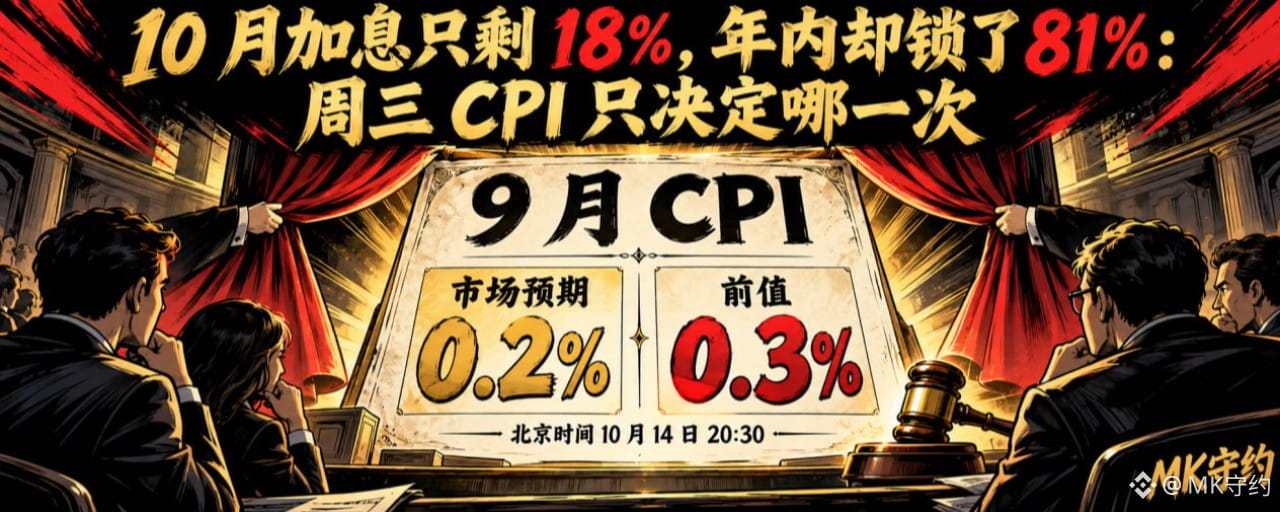
Am Mittwochabend um 20:30 Uhr wird der CPI für September veröffentlicht.
Der Markt will keine Antwort auf die Frage, ob die Inflation hoch ist.
Gesucht ist ein Zeitplan.
Mit Zeitplan ist gemeint: Diese Daten ändern nicht die Richtung, sondern nur den Zeitpunkt der Zinserhöhung.
Die Fed erhöhte den Zinssatz am 16. September auf 3,75 % bis 4,00 % – die erste Zinserhöhung seit 2023.
12 zu 0 – einstimmig angenommen.
Im Sitzungsprotokoll vom September waren die meisten Mitglieder der Ansicht, dass eine weitere Zinserhöhung im Laufe des Jahres angemessen wäre.
Im Dot Plot erwarten 16 von 18 Vertretern noch eine weitere Zinserhöhung.
Doch der Markt gibt einer Zinserhöhung im Oktober nur eine Wahrscheinlichkeit von 18 %.
Der Markt gibt einer Wahrscheinlichkeit von 81 % dafür, dass es dieses Jahr mindestens eine Zinserhöhung gibt.
Der Markt setzt die Wahrscheinlichkeit für Zinssenkungen im laufenden Jahr auf 0.
Die Uneinigkeit betrifft also nicht die Richtung, sondern nur den Zeitpunkt.
Greift die Fed am 28. Oktober ein oder verschiebt sie es auf den 9. Dezember?
Der Zinspfad für dieses Jahr hat sich bereits umgekehrt: Zu Jahresbeginn setzte der Markt auf Zinssenkungen, jetzt darauf, wann der nächste Schlag kommt.
Du musst also nicht wirklich einschätzen, ob die Inflation zurückgeht, sondern dafür, welches Szenario der Markt bereits einzupreisen beginnt.
Wenn man die Sache auf die Daten herunterbricht, bleibt nur eine Zahl, die man im Auge behalten muss.
Diesmal ist die monatliche Kernrate der Schiedsrichter.
Der vorherige Wert lag bei 0.3 %, die Markterwartung bei 0.2 %.
Die monatliche Kernrate ist der Schiedsrichter, weil sich Schwankungen bei Energie und Lebensmitteln herausrechnen lassen – bei der Kernrate nicht.
Die erwartete jährliche Kerninflationsrate liegt bei 2.5 %, der vorherige Wert bei 2.4 %.
Die erwartete jährliche Gesamtinflationsrate liegt bei 3.6 %, der vorherige Wert bei 3.4 %.
Die erwartete monatliche Gesamtinflationsrate liegt bei 0.6 %, der vorherige Wert bei 0.4 %.
Der Markt erwartet also keinen Rückgang der Inflation, sondern eine Beschleunigung.
Und das lange Ende verlangt dafür bereits seinen Preis.
Die Rendite 10-jähriger US-Staatsanleihen liegt bei 5.24 %, die der 30-jährigen bei 5.60 %.
Auch die kürzeren Laufzeiten liegen bei etwa 5 %.
Die gesamte Zinskurve ist nach oben geneigt.
Für die hohen Renditen am langen Ende gibt es zwei Erklärungen: Inflation oder das Angebot an Staatsanleihen.
Diese beiden Erklärungen haben völlig gegensätzliche Folgen für die Geldpolitik. Deshalb erzählen das lange und das kurze Ende derzeit unterschiedliche Geschichten.
Wenn ein Datensatz zwei gegensätzliche Interpretationen stützt, sorgt er zwangsläufig für stärkere Schwankungen als die Richtung selbst.
Das lange Ende sichert sich gegen Inflation ab.
Das kurze Ende wartet auf die Arbeitsmarktdaten.
Die Rendite 10-jähriger US-Staatsanleihen erreichte am 1. Oktober kurzzeitig 5.342 % – den höchsten Stand seit Anfang 2002.
Der reale Zinssatz für 10-jährige Anleihen liegt bei 2.91 %.
Der Realzins bedeutet, dass die tatsächlichen Kreditkosten auch nach Abzug der Inflation weiterhin sehr hoch sind.
Das ist der Stachel, der Gold und Aktienbewertungen belastet.
Kommen wir noch zu einem Aspekt, über den nur selten gesprochen wird: den Inflationserwartungen.
In der vorläufigen Oktober-Umfrage der University of Michigan liegen die Inflationserwartungen für ein Jahr bei 4.7 %, der vorherige Wert bei 4.6 %.
Die Inflationserwartung für die nächsten 5 bis 10 Jahre liegt bei 3.5 %, der vorherige Wert bei 3.4 %.
Beide bewegen sich nach oben.
Inflationserwartungen sind etwas, das die Fed auf keinen Fall außer Kontrolle geraten sehen will. Sie lassen sich schwerer wieder senken als die Inflation selbst.
Erwartungen lassen sich schwerer dämpfen als Preise.
Doch der Lageindex im selben Bericht fiel auf 44.7.
Im Vergleich zum vorherigen Wert ist das ein deutlicher Rückgang.
Die Erwartungen steigen, die aktuelle Lage bricht ein.
Das ist keine Kurve für eine sanfte Landung, sondern eine Stagflationskurve.
Also gibt es auch innerhalb der Fed keinen Konsens.
Einige Vertreter bezeichneten die Zinserhöhung im September als Absicherung gegen anhaltende Inflation.
Einige Vertreter sagten auch, die Zinserhöhung solle verhindern, dass sich die Energiepreise auf andere Bereiche übertragen.
Die Arbeitsmarktdaten der vergangenen Woche sprechen nicht für eine weitere Straffung. Im September kamen außerhalb der Landwirtschaft nur 29.000 Stellen hinzu.
Die monatliche Kernrate des PCE lag im August bei 0.2 % und damit ebenfalls unter den Markterwartungen.
Energie war in den letzten Wochen der unberechenbarste Faktor. Der Ölpreis stieg im September um etwa 14 %.
Die Lage ist also folgende: Die Inflationserwartungen steigen, während sich der Arbeitsmarkt abschwächt. Beides lässt sich nicht ignorieren.
Worauf solltest du jetzt also achten?
So sieht das Bild über die verschiedenen Anlageklassen hinweg aus.
Der Dollarindex liegt bei 102.23 und steckt unter der Marke von 102.50 fest.
Diesmal ist der Dollar den Zinsen nicht gefolgt. Seit mehreren Tagen steckt er auf diesem Niveau fest.
Gold notiert auf den Binance-Perpetuals bei 4,205 US-Dollar, das Tageshoch liegt bei 4,212.
Gold liegt trotz eines Realzinses von 2.91 % weiterhin über 4,200. Darüber solltest du einen Moment nachdenken.
Der S&P 500 steht bei 7,811 Punkten, der Nasdaq-100-ETF QQQ bei 751 US-Dollar.
Der Anstieg des S&P 500 und des Nasdaq hängt nicht nur von den Unternehmensgewinnen ab, sondern auch von niedrigen Diskontierungszinsen.
Beide liegen weiterhin im historisch hohen Bereich.
Bitcoin steht bei 83.700 US-Dollar, das offene Interesse bei 51.95 Milliarden US-Dollar.
Die Funding-Rate liegt bei nur 0.0026 %, das Long-Short-Verhältnis der Großanleger bei 1.55.
Über ihnen, auf dem Niveau von 84,450 bis 84,500 US-Dollar, liegen nur 31.56 Millionen US-Dollar an Verkaufsorders.
Diese Widerstandszone ist dünn.
Nach oben auszubrechen ist leicht.
Die Marktstruktur bei Kryptowährungen ist diesmal völlig anders als im vergangenen Jahr. Die Hebel wurden bereits einmal aus dem Markt gespült, deshalb sind die Schwankungen geringer.
Bei den Bewertungen hat es noch keine Bereinigung gegeben.
Zum Schluss noch meine Einschätzung zur Richtung.
Liegt die monatliche Kernrate bei 0.2 %, bleibt die Markterwartung bestehen: keine Zinserhöhung im Oktober, aber eine im Dezember.
Der Dollar dürfte zuerst nachgeben; Gold profitiert vor Kryptowährungen.
Die Renditen am langen Ende müssen nicht mit sinken, denn an der Emission von Staatsanleihen hat sich nichts geändert.
Auch ein Rückgang auf 0.2 % sollte nicht als positives Signal gelesen werden – damit wird das Problem lediglich auf den Dezember verschoben.
Liegt die monatliche Kernrate bei 0.3 % oder höher, kommen die Wetten auf eine Zinserhöhung im Oktober zurück.
Der US-Dollar dürfte die Marke von 102.50 testen, die Rendite 10-jähriger US-Staatsanleihen 5.342 %.
Umgekehrt bedeutet auch 0.3 % nicht den Beginn eines Absturzes. Es zieht den Zeitplan lediglich um anderthalb Monate vor.
Dann wären nicht die Kryptowährungen am stärksten betroffen.
Die Funding-Rate bei Kryptowährungen liegt bei nur 0.0026 %, die Hebelwirkung ist gering.
Am stärksten leiden die Bewertungen. S&P 500 und Nasdaq stehen beide auf hohem Niveau. Steigen die Zinsen weiter, trifft es sie zuerst.
Für Kryptowährungen liegt der Unterschied zwischen den beiden Szenarien im Timing, nicht in der Richtung.
Deshalb kann auch ich keine Gewissheit bieten.
Deshalb gebe ich dir in diesem Beitrag keine eindeutige Einschätzung.
Also musst du am Mittwochabend nur drei Zahlen im Auge behalten.
Die monatliche Kernrate des CPI, der Dollar bei 102.50 und die Rendite 10-jähriger US-Staatsanleihen bei 5.342 %.
Du musst nur darauf achten, welche der drei Zahlen zuerst durchbricht.
Bis dahin solltest du nicht davon ausgehen, dass die Inflation zurückgeht.
Wovor du dich aber weiterhin in Acht nehmen solltest, ist dein eigener Hebel.
——MK hält sein Wort