Ich habe mir angeschaut, wie sich unterschiedliche Pool-Typen auf STONfi verhalten, und dass der Unterschied zwischen Constant-Product und StableSwap in der Praxis greifbarer ist, als es zunächst erscheint.
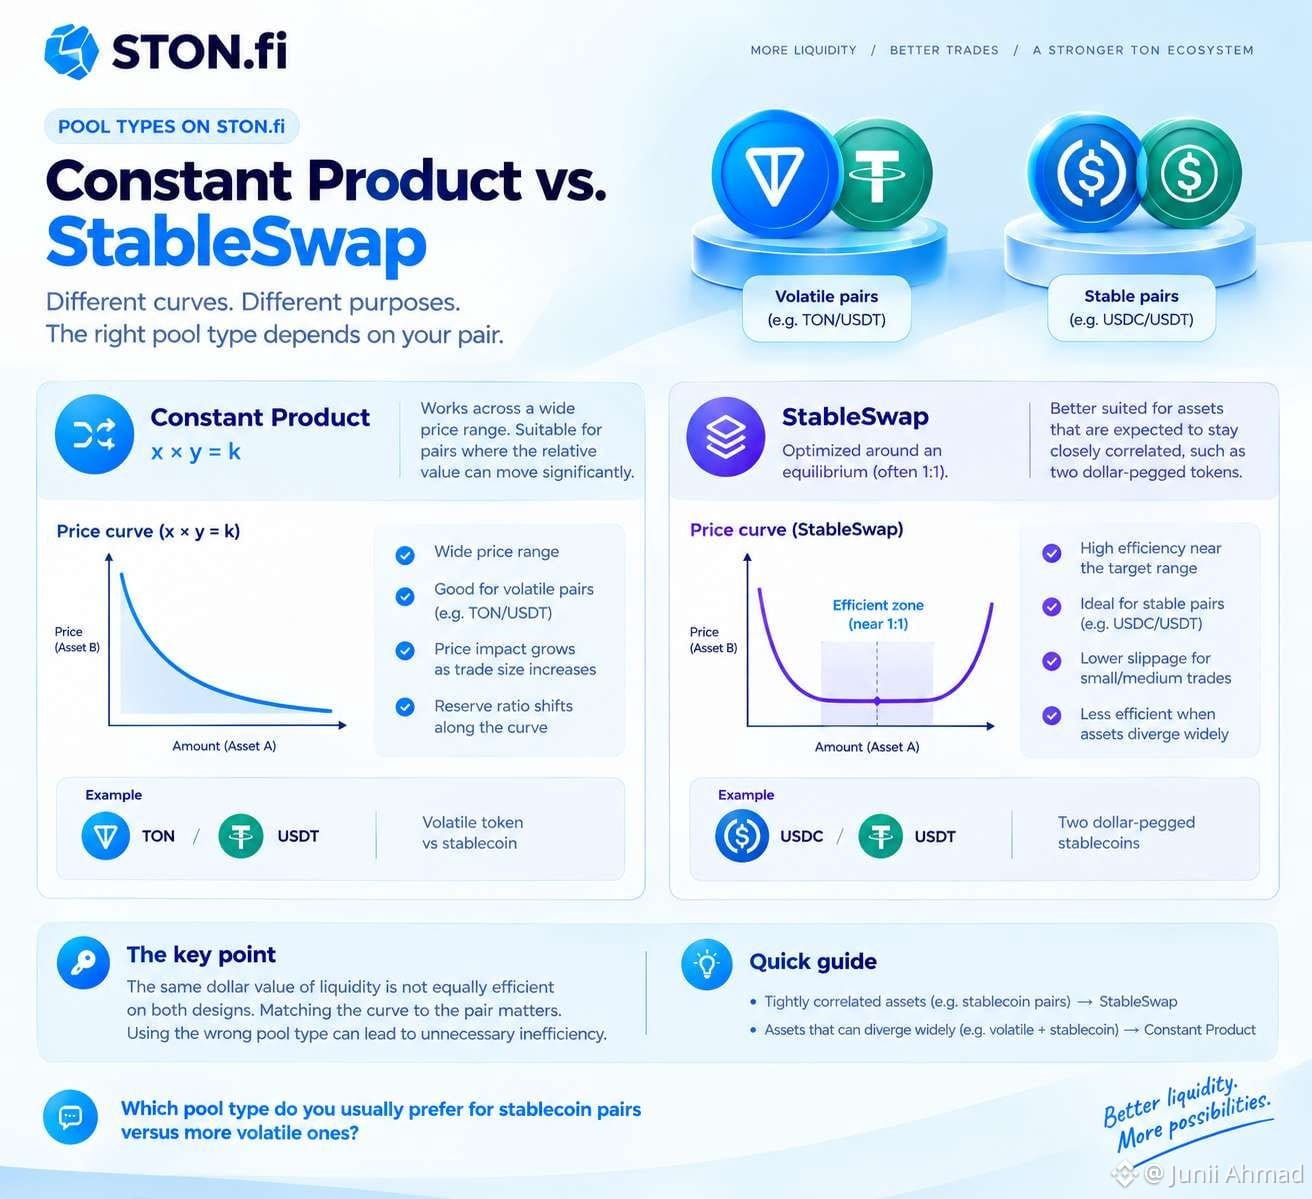
Constant-Product-Pools verwenden das klassische Modell x * y = k. Sie funktionieren über einen weiten Preisbereich, wodurch sie sich für Paare eignen, bei denen sich der relative Wert der beiden Assets deutlich verändern kann, zum Beispiel ein volatiles Token gegenüber einem Stablecoin. Mit zunehmender Handelsgröße wächst der Price Impact, weil sich das Verhältnis der Reserven weiter entlang der Kurve verschiebt.
StableSwap ist für eine andere Situation konzipiert. Es konzentriert die Effizienz um ein erwartetes Gleichgewicht, oft nahe 1:1. Das macht es besser geeignet für Assets, die voraussichtlich eng miteinander korreliert bleiben, etwa zwei an den US-Dollar gekoppelte Tokens. Mit der gleichen Liquiditätsmenge kann diese Kurve effizienter sein, wenn der Preis im Zielkorridor nahe bleibt.
Der entscheidende Punkt ist: Der gleiche Dollarwert an Liquidität ist in beiden Designs nicht gleich effizient. Die Anpassung der Kurve an das Paar ist wichtig. Wenn man für eng korrelierte Assets einen Constant-Product-Pool verwendet oder für Assets, die stark voneinander abweichen können, einen StableSwap-Pool, kann das zu unnötiger Ineffizienz führen.
Zu verstehen, welche Kurve zum Paar passt, hilft dabei, Pools zu beurteilen oder Liquidität bereitzustellen.
Welchen Pool-Typ bevorzugst du normalerweise für Stablecoin-Paare im Vergleich zu eher volatileren?
#defi #STONfi $GRAM