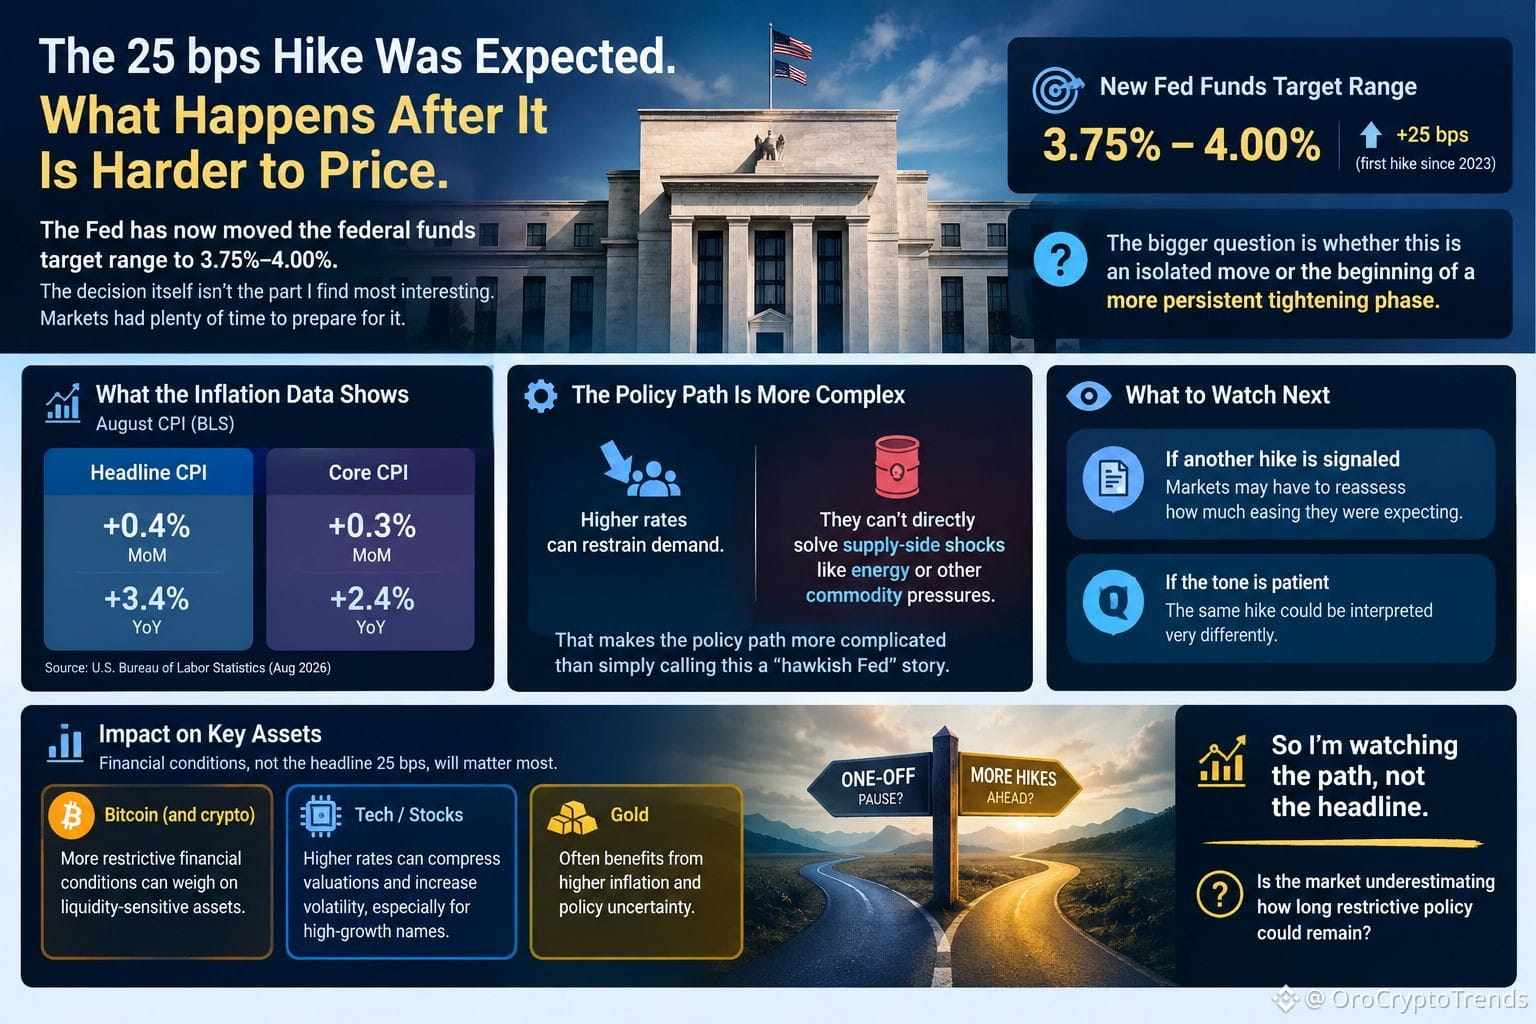
#FedRateWatch Der Anstieg um 25 Bp wurde erwartet. Was passiert danach, wenn es schwieriger wird, es einzupreisen.
Die Fed hat die Zielspanne für die Federal-Funds-Satz inzwischen auf 3,75%–4,00% angehoben. Die Entscheidung selbst ist nicht der Teil, der mich am meisten interessiert. Die Märkte hatten genügend Zeit, sich darauf vorzubereiten.
Die größere Frage ist, ob es sich um eine isolierte Bewegung handelt oder den Beginn einer nachhaltigeren Straffungsphase.
Die August-Inflation gibt der Fed einen Grund, vorsichtig zu bleiben. Die Schlagzeilen-Inflation (CPI) stieg um 0,4% gegenüber dem Vormonat und um 3,4% im Jahresvergleich, während der Kern-CPI im August um 0,3% zulegte und 2,4% im Jahresvergleich.
Aber hier gibt es eine wichtige Unterscheidung.
Höhere Zinsen können die Nachfrage bremsen. Sie können einen Inflationsschock, der von Energie oder anderen angebotsseitigen Belastungen ausgeht, nicht direkt lösen. Das macht den geldpolitischen Pfad komplizierter, als dies einfach als eine „hawkische Fed“-Geschichte zu bezeichnen.
Für Bitcoin und andere Vermögenswerte, die stark von der Liquidität abhängen, ist daher meiner Ansicht nach die entscheidende Variable die finanziellen Bedingungen von hier an — nicht die Schlagzeile der 25 Bp.
Wenn politische Entscheidungsträger signalisieren, dass ein weiterer Zinsschritt zunehmend Teil des Basisszenarios wird, müssen die Märkte möglicherweise neu bewerten, wie viel Lockerung sie eigentlich erwartet hatten. Wenn die Botschaft auf Geduld hindeutet, könnte derselbe Zinsschritt ganz anders interpretiert werden.
Ich beobachte also den Pfad, nicht die Schlagzeile.
Unterschätzt der Markt, wie lange eine restriktive Geldpolitik noch anhalten könnte?
Folgen Sie für mehr Analysen zu Makro und zur Infrastruktur-Schicht.
Die Fed hat die Zielspanne für die Federal-Funds-Satz inzwischen auf 3,75%–4,00% angehoben. Die Entscheidung selbst ist nicht der Teil, der mich am meisten interessiert. Die Märkte hatten genügend Zeit, sich darauf vorzubereiten.
Die größere Frage ist, ob es sich um eine isolierte Bewegung handelt oder den Beginn einer nachhaltigeren Straffungsphase.
Die August-Inflation gibt der Fed einen Grund, vorsichtig zu bleiben. Die Schlagzeilen-Inflation (CPI) stieg um 0,4% gegenüber dem Vormonat und um 3,4% im Jahresvergleich, während der Kern-CPI im August um 0,3% zulegte und 2,4% im Jahresvergleich.
Aber hier gibt es eine wichtige Unterscheidung.
Höhere Zinsen können die Nachfrage bremsen. Sie können einen Inflationsschock, der von Energie oder anderen angebotsseitigen Belastungen ausgeht, nicht direkt lösen. Das macht den geldpolitischen Pfad komplizierter, als dies einfach als eine „hawkische Fed“-Geschichte zu bezeichnen.
Für Bitcoin und andere Vermögenswerte, die stark von der Liquidität abhängen, ist daher meiner Ansicht nach die entscheidende Variable die finanziellen Bedingungen von hier an — nicht die Schlagzeile der 25 Bp.
Wenn politische Entscheidungsträger signalisieren, dass ein weiterer Zinsschritt zunehmend Teil des Basisszenarios wird, müssen die Märkte möglicherweise neu bewerten, wie viel Lockerung sie eigentlich erwartet hatten. Wenn die Botschaft auf Geduld hindeutet, könnte derselbe Zinsschritt ganz anders interpretiert werden.
Ich beobachte also den Pfad, nicht die Schlagzeile.
Unterschätzt der Markt, wie lange eine restriktive Geldpolitik noch anhalten könnte?
Folgen Sie für mehr Analysen zu Makro und zur Infrastruktur-Schicht.