Der größere RWA-Shift ist nicht Tokenisierung. Es geht darum, wo sich die Liquidität bildet.
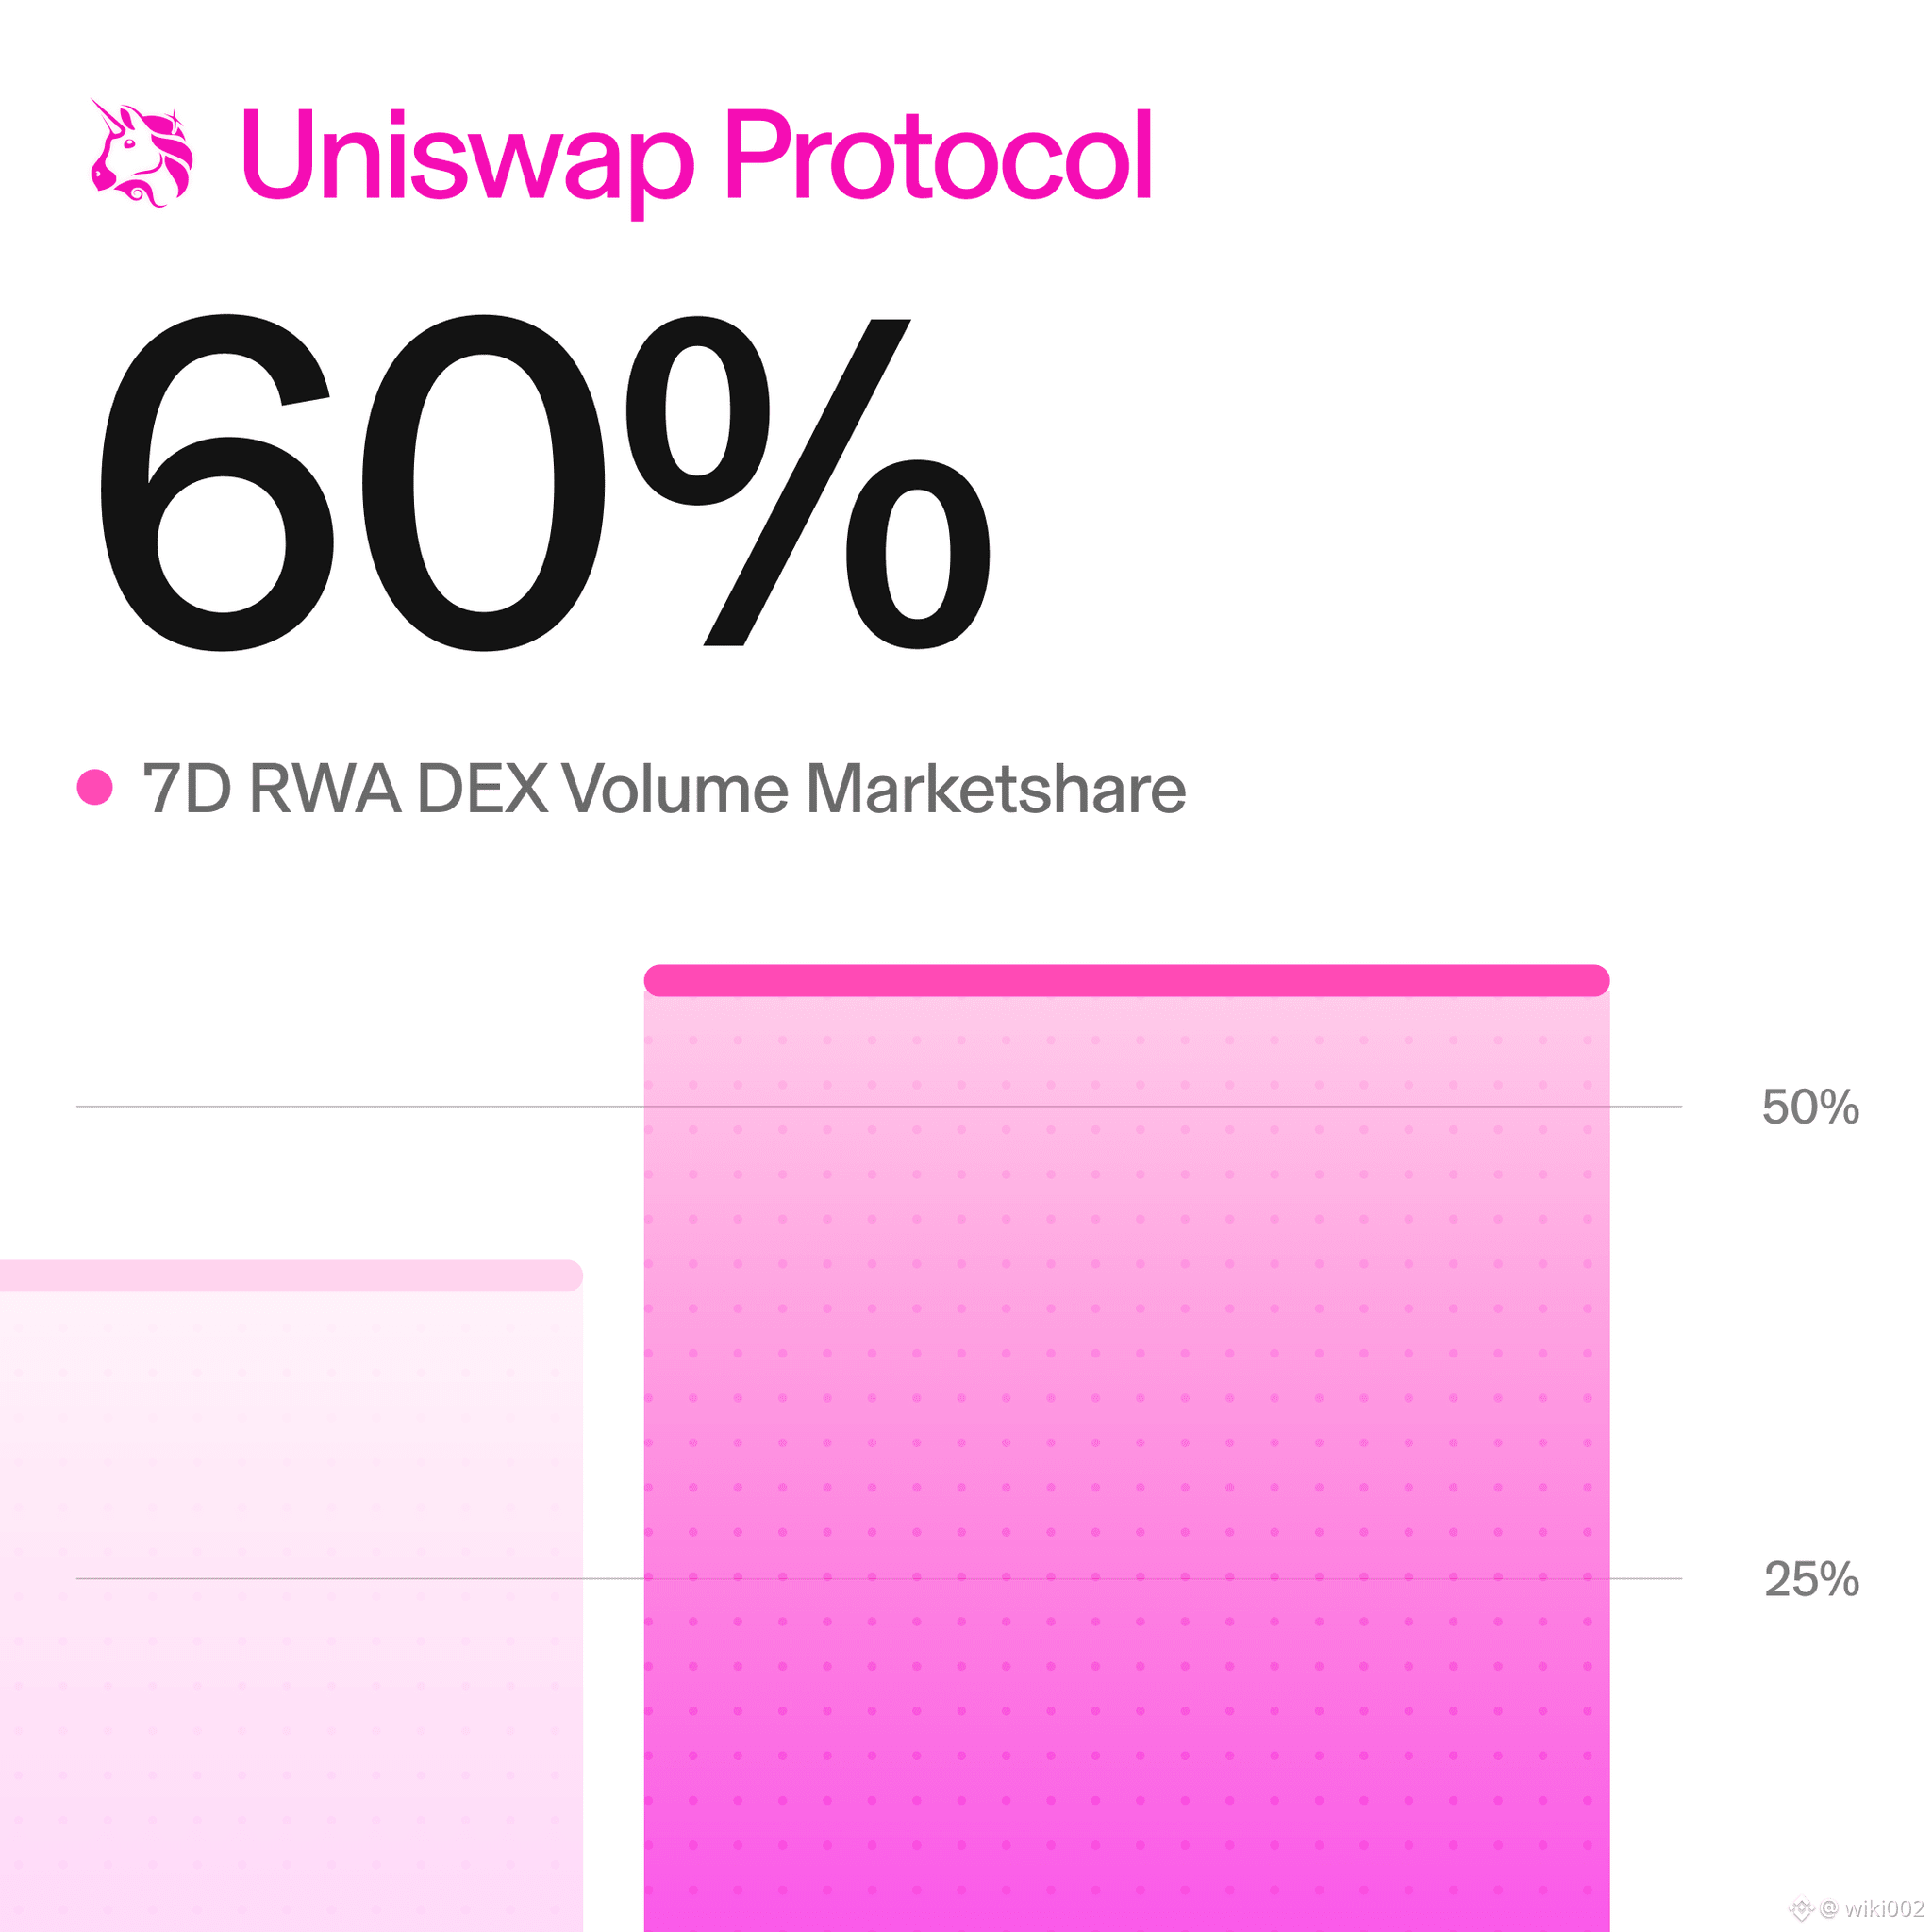
Letzte Woche liefen 60%+ des gesamten RWA-DEX-Volumens über Uniswap – von 40% in der Woche zuvor.
Für mich ist das ein Hinweis auf etwas Wichtigeres als nur einen einzelnen wöchentlichen Volumensprung.
RWA-Märkte müssen nicht zwangsläufig isolierte Liquiditäts-Plattformen von Grund auf neu aufbauen. Sie können zunehmend in Infrastruktur einsteigen, die bereits Swaps, Routing, Liquidität und Onchain-Abwicklung abdeckt.
Das erzeugt einen starken Effekt zweiter Ordnung. Die DeFi-Liquiditäts-Schicht kann zur Distributionsschicht für Real-World-Assets werden.
Anstatt separate Märkte für jedes tokenisierte Asset zu schaffen, können Emittenten möglicherweise auf bestehende Liquiditätsinfrastruktur und ihre etablierten Handelswege zurückgreifen.
Aber es gibt einen Trade-off.
Wenn sich die RWA-Aktivität stark auf eine kleine Zahl von Venues konzentriert, kann die Ausführung zwar besser werden, während Marktteilnehmer jedoch abhängiger von diesen Liquiditätsschichten werden.
Deshalb beobachte ich die Liquiditätsstruktur genauer als Tokenisierungs-Headlines.
Die wichtige Frage lautet nicht mehr nur, wie viel Real-World-Value onchain kommt.
Sondern ob sich dieser Wert dort zu tiefen, kompositionsfähigen Märkten entwickeln kann. 🔗
#RWA #DeFi #Uniswap #Tokenization
$UNI $LINK $AAVE
Letzte Woche liefen 60%+ des gesamten RWA-DEX-Volumens über Uniswap – von 40% in der Woche zuvor.
Für mich ist das ein Hinweis auf etwas Wichtigeres als nur einen einzelnen wöchentlichen Volumensprung.
RWA-Märkte müssen nicht zwangsläufig isolierte Liquiditäts-Plattformen von Grund auf neu aufbauen. Sie können zunehmend in Infrastruktur einsteigen, die bereits Swaps, Routing, Liquidität und Onchain-Abwicklung abdeckt.
Das erzeugt einen starken Effekt zweiter Ordnung. Die DeFi-Liquiditäts-Schicht kann zur Distributionsschicht für Real-World-Assets werden.
Anstatt separate Märkte für jedes tokenisierte Asset zu schaffen, können Emittenten möglicherweise auf bestehende Liquiditätsinfrastruktur und ihre etablierten Handelswege zurückgreifen.
Aber es gibt einen Trade-off.
Wenn sich die RWA-Aktivität stark auf eine kleine Zahl von Venues konzentriert, kann die Ausführung zwar besser werden, während Marktteilnehmer jedoch abhängiger von diesen Liquiditätsschichten werden.
Deshalb beobachte ich die Liquiditätsstruktur genauer als Tokenisierungs-Headlines.
Die wichtige Frage lautet nicht mehr nur, wie viel Real-World-Value onchain kommt.
Sondern ob sich dieser Wert dort zu tiefen, kompositionsfähigen Märkten entwickeln kann. 🔗
#RWA #DeFi #Uniswap #Tokenization
$UNI $LINK $AAVE