
#txn
txn
6,608 Aufrufe
46 Kommentare
Hot
Zuletzt

TXN: Umsatzzahlungen fallen auf den letzten Platz, Long-Inhaber bis auf 0 leerverkaufen
Wenn es zu stark steigt, muss es fallen—die Logik ist ganz einfach.
★ $TXN #TXN 【Haupt】
Aktuell $264.21, 24h-Änderung -0.71%
Der 24h-Handelsumsatz liegt nur bei $73,4 Mio. und damit am Ende des gesamten Markts
→ Das Volumen nimmt ab, der Preis fällt—die Short-Logik stimmt, weiter leerverkaufen bis auf 0
Rebound schwach, die Bären sind im Vorteil
Ein Rebound auf $317.05 ist der Short-Point, $348.76 heißt: rausgehen und die Segel streichen
Diese hier sind ebenfalls gute Gelegenheiten zum Leerverkauf:
····
$FLOCK
Aktuell $0.071040, 24h-Änderung +3.94%
Einstieg: $0.085248 Short-Limit setzen, Stop-Loss 10% ( $0.093773 )
····
$BTW
Aktuell $0.702400, 24h-Änderung -7.39%
Einstieg: $0.842880 Short-Limit setzen, Stop-Loss 10% ( $0.927168 )
····
⚠️ Für kleine Beträge zum Testen: strikt Stop-Loss setzen, keine Trades ohne Risiko- Kontrolle durchführen
#Shitcoins
TXN: Umsatzzahlungen fallen auf den letzten Platz, Long-Inhaber bis auf 0 leerverkaufen
Wenn es zu stark steigt, muss es fallen—die Logik ist ganz einfach.
★ $TXN #TXN 【Haupt】
Aktuell $264.21, 24h-Änderung -0.71%
Der 24h-Handelsumsatz liegt nur bei $73,4 Mio. und damit am Ende des gesamten Markts
→ Das Volumen nimmt ab, der Preis fällt—die Short-Logik stimmt, weiter leerverkaufen bis auf 0
Rebound schwach, die Bären sind im Vorteil
Ein Rebound auf $317.05 ist der Short-Point, $348.76 heißt: rausgehen und die Segel streichen
Diese hier sind ebenfalls gute Gelegenheiten zum Leerverkauf:
····
$FLOCK
Aktuell $0.071040, 24h-Änderung +3.94%
Einstieg: $0.085248 Short-Limit setzen, Stop-Loss 10% ( $0.093773 )
····
$BTW
Aktuell $0.702400, 24h-Änderung -7.39%
Einstieg: $0.842880 Short-Limit setzen, Stop-Loss 10% ( $0.927168 )
····
⚠️ Für kleine Beträge zum Testen: strikt Stop-Loss setzen, keine Trades ohne Risiko- Kontrolle durchführen
#Shitcoins
Wenn es zu stark steigt, muss es fallen—die Logik ist ganz einfach.
★ $TXN #TXN 【Haupt】
Aktuell $264.21, 24h-Änderung -0.71%
Der 24h-Handelsumsatz liegt nur bei $73,4 Mio. und damit am Ende des gesamten Markts
→ Das Volumen nimmt ab, der Preis fällt—die Short-Logik stimmt, weiter leerverkaufen bis auf 0
Rebound schwach, die Bären sind im Vorteil
Ein Rebound auf $317.05 ist der Short-Point, $348.76 heißt: rausgehen und die Segel streichen
Diese hier sind ebenfalls gute Gelegenheiten zum Leerverkauf:
····
$FLOCK
Aktuell $0.071040, 24h-Änderung +3.94%
Einstieg: $0.085248 Short-Limit setzen, Stop-Loss 10% ( $0.093773 )
····
$BTW
Aktuell $0.702400, 24h-Änderung -7.39%
Einstieg: $0.842880 Short-Limit setzen, Stop-Loss 10% ( $0.927168 )
····
⚠️ Für kleine Beträge zum Testen: strikt Stop-Loss setzen, keine Trades ohne Risiko- Kontrolle durchführen
#Shitcoins
16
Das Handelsvolumen dieser Coin fällt weiter, bleib also longlos/short bis auf 0.
Zuerst die Quintessenz: Short.
💥 $TXN #TXN 【Haupt】
Aktuell $263.97, 24h-Änderung -0.82%
24h-Volumen nur $740.000, letzter Platz im gesamten Markt
→ Volumenrückgang 54.9%, der Nachschub für einen Rebound nimmt ab, weiter short bis 0
Seitwärts in niedriger Zone, es fehlt an Rebound-Impuls
Short-Einstiegsreferenz bei $316.76, Stop-Loss bei $348.44
Diese hier sind ebenfalls gute Gelegenheiten für einen Short:
$LSK
Aktuell $0.373300, 24h-Änderung -53.05%
Einstieg: Short-Limit bei $0.447960, Stop-Loss 10% ( $0.492756 )
$FLOCK
Aktuell $0.071430, 24h-Änderung +3.48%
Einstieg: Short-Limit bei $0.085716, Stop-Loss 10% ( $0.094288 )
⚠️ Für kleine Beträge zum Testen: striktes Stop-Loss, keine Trades ohne Risikokontrolle
#实盘记录 #Marktkommentar
Das Handelsvolumen dieser Coin fällt weiter, bleib also longlos/short bis auf 0.
Zuerst die Quintessenz: Short.
💥 $TXN #TXN 【Haupt】
Aktuell $263.97, 24h-Änderung -0.82%
24h-Volumen nur $740.000, letzter Platz im gesamten Markt
→ Volumenrückgang 54.9%, der Nachschub für einen Rebound nimmt ab, weiter short bis 0
Seitwärts in niedriger Zone, es fehlt an Rebound-Impuls
Short-Einstiegsreferenz bei $316.76, Stop-Loss bei $348.44
Diese hier sind ebenfalls gute Gelegenheiten für einen Short:
$LSK
Aktuell $0.373300, 24h-Änderung -53.05%
Einstieg: Short-Limit bei $0.447960, Stop-Loss 10% ( $0.492756 )
$FLOCK
Aktuell $0.071430, 24h-Änderung +3.48%
Einstieg: Short-Limit bei $0.085716, Stop-Loss 10% ( $0.094288 )
⚠️ Für kleine Beträge zum Testen: striktes Stop-Loss, keine Trades ohne Risikokontrolle
#实盘记录 #Marktkommentar
Zuerst die Quintessenz: Short.
💥 $TXN #TXN 【Haupt】
Aktuell $263.97, 24h-Änderung -0.82%
24h-Volumen nur $740.000, letzter Platz im gesamten Markt
→ Volumenrückgang 54.9%, der Nachschub für einen Rebound nimmt ab, weiter short bis 0
Seitwärts in niedriger Zone, es fehlt an Rebound-Impuls
Short-Einstiegsreferenz bei $316.76, Stop-Loss bei $348.44
Diese hier sind ebenfalls gute Gelegenheiten für einen Short:
$LSK
Aktuell $0.373300, 24h-Änderung -53.05%
Einstieg: Short-Limit bei $0.447960, Stop-Loss 10% ( $0.492756 )
$FLOCK
Aktuell $0.071430, 24h-Änderung +3.48%
Einstieg: Short-Limit bei $0.085716, Stop-Loss 10% ( $0.094288 )
⚠️ Für kleine Beträge zum Testen: striktes Stop-Loss, keine Trades ohne Risikokontrolle
#实盘记录 #Marktkommentar
230
TXN schrumpft um 26,6 %, weiterhin bärisch
Zuerst das Fazit: bärisch.
💥 $TXN #TXN 【主】
Referenz-Leerpunkt $316.92, harter Stop-Loss $348.61
Aktueller Kurs $264.10, 24h Veränderung -0,92%
24h Handelsvolumen nur $220.000, Schlusslicht im gesamten Markt
→ Kontinuierlich Schrumpfen um 26,6 %, Gelder ziehen sich zurück, weiterhin Short bis 0
Seitwärtsbewegung auf niedrigem Niveau, es fehlt an Aufwärtsimpuls
Diese Punkte sind ebenfalls gute Gelegenheiten für Short:
····
$MARSCOIN
Aktuell $0.095660, 24h Veränderung -10,68%
Einstiegschance: $0.114792 mit Short-Order, Stop-Loss 10 % ( $0.126271 )
····
$MUBARAK
Aktuell $0.029930, 24h Veränderung -0,66%
Einstiegschance: $0.035916 mit Short-Order, Stop-Loss 10 % ( $0.039508 )
····
⚠️ Kleines Kapital testet, strikt Stop-Loss, kein Trading ohne Risikokontrolle
#短线交易 #Short-Strategie
TXN schrumpft um 26,6 %, weiterhin bärisch
Zuerst das Fazit: bärisch.
💥 $TXN #TXN 【主】
Referenz-Leerpunkt $316.92, harter Stop-Loss $348.61
Aktueller Kurs $264.10, 24h Veränderung -0,92%
24h Handelsvolumen nur $220.000, Schlusslicht im gesamten Markt
→ Kontinuierlich Schrumpfen um 26,6 %, Gelder ziehen sich zurück, weiterhin Short bis 0
Seitwärtsbewegung auf niedrigem Niveau, es fehlt an Aufwärtsimpuls
Diese Punkte sind ebenfalls gute Gelegenheiten für Short:
····
$MARSCOIN
Aktuell $0.095660, 24h Veränderung -10,68%
Einstiegschance: $0.114792 mit Short-Order, Stop-Loss 10 % ( $0.126271 )
····
$MUBARAK
Aktuell $0.029930, 24h Veränderung -0,66%
Einstiegschance: $0.035916 mit Short-Order, Stop-Loss 10 % ( $0.039508 )
····
⚠️ Kleines Kapital testet, strikt Stop-Loss, kein Trading ohne Risikokontrolle
#短线交易 #Short-Strategie
Zuerst das Fazit: bärisch.
💥 $TXN #TXN 【主】
Referenz-Leerpunkt $316.92, harter Stop-Loss $348.61
Aktueller Kurs $264.10, 24h Veränderung -0,92%
24h Handelsvolumen nur $220.000, Schlusslicht im gesamten Markt
→ Kontinuierlich Schrumpfen um 26,6 %, Gelder ziehen sich zurück, weiterhin Short bis 0
Seitwärtsbewegung auf niedrigem Niveau, es fehlt an Aufwärtsimpuls
Diese Punkte sind ebenfalls gute Gelegenheiten für Short:
····
$MARSCOIN
Aktuell $0.095660, 24h Veränderung -10,68%
Einstiegschance: $0.114792 mit Short-Order, Stop-Loss 10 % ( $0.126271 )
····
$MUBARAK
Aktuell $0.029930, 24h Veränderung -0,66%
Einstiegschance: $0.035916 mit Short-Order, Stop-Loss 10 % ( $0.039508 )
····
⚠️ Kleines Kapital testet, strikt Stop-Loss, kein Trading ohne Risikokontrolle
#短线交易 #Short-Strategie
16

·
--
$TXN vergangene 24 Stunden: +3,865 %, der Preis läuft auf 269,03. Der alte Hund warf einen Blick auf die Derivate-Daten: Die Funding-Rate ist völlig unverändert und steht bei null. Preis bewegt sich, aber die Funding-Rate bewegt sich nicht – diese Kombination ist schon etwas interessant.
So wie diese Kurssteigerung aussieht, wirkt es wie ein Alleingang im Spot. Wenn die Funding-Rate bei null liegt, heißt das, dass derzeit weder Long- noch Short-Seite jemandem Geld überweisen muss – die gehebelten Positionen haben noch keine klare gemeinsame Kraft gebildet. Schau dir zudem das Open Interest (OI) an: 1304,53 OI im Vergleich zu dem Volumen von über 640.000 in den letzten 24 Stunden ist der Anteil der Positionen extrem gering. Kurz gesagt: Der Schwung, der den Kurs gerade nach oben schiebt, dürfte höchstwahrscheinlich nicht durch gehebelte Longs aus den Perpetual-Futures aufgebaut worden sein, sondern eher durch den eigenen Spot-Kaufdruck.
Wenn bei traditionellen Aktienwerten On-Chain-Kontrakte so stark aus dem Ruder laufen, schätze ich, dass das Kapital zwei verschiedene Spiele spielt: Auf der einen Seite kaufen traditionelle Konten oder Spot-ETF-Kanäle Aktien nach der US-Aktien-Logik für $TXN. Auf der anderen Seite schauen die Spieler im Derivatemarkt nur zu – teils ohne überhaupt stark zu hebeln. Der Nullwert der Funding-Rate ist ein sehr „sauberer“ Zustand: kein Stau-Risiko auf der Long-Seite, und auch kein „Brennstoff“ durch einen Short-Squeeze.
Was ist das stärkste Gegenargument? Dass diese Kursrallye von einer starken, in unseren Daten nicht sichtbaren traditionellen Allokationskraft dominiert wird – zum Beispiel wenn große Fonds auf Basis der Fundamentals aufbauen. Dann ist ihnen der Kostenpunkt der On-Chain Funding-Rate in diesen paar Basispunkten schlicht egal. In dieser Logik kann der Spot langfristig kontinuierlich einsammeln, während sich OI und Funding im Derivatemarkt längerfristig abkoppeln können.
Der zweite Effekt liegt darin: Wenn der Spot-Kaufdruck anhält, wird der niedrige OI-Status im Derivatemarkt nicht allzu lange stabil bleiben. Sobald der Preis an einem bestimmten Schlüsselniveau fester steht, werden Derivate-Trader gezwungen sein einzusteigen – entweder hinterherlaufen und Longs aufmachen, um die Funding-Rate nach oben zu treiben, oder umgekehrt Shorts eröffnen, um die Gegenseite zu stellen. Die Kosten tragen am Ende diejenigen gehebelten Trader, die mit Verzögerung reagieren.
Mein Vorgehen ist klar: abwarten. Wenn du jetzt dem Spot hinterherrennst, musst du darauf vertrauen, dass diese unsichtbare traditionelle Kraft den Kauf weiter fortsetzt. Aber die Derivate-Daten mit null Funding und niedrigem OI geben mir das Gefühl, dass dem Markt kein gemeinsamer Konsens zugrunde liegt – ich werde an dieser Stelle keine schwere Wette platzieren. Die Invalidierungsbedingung ist ebenfalls simpel: Wenn als Nächstes die Funding-Rate für $TXN wieder positiv wird und das OI gleichzeitig mit dem Kurs deutlich ansteigt, dann heißt das, dass die gehebelten Longs endlich eingestiegen sind und das Ganze „zusammenklinkt“ – die Marktstruktur hat sich geändert. Bis dahin wähle ich abwarten.
Trading-Tag: #BinanceFutures #TradFi #USDⓈM #TXN #TXNUSDT $TXN
$TXN vergangene 24 Stunden: +3,865 %, der Preis läuft auf 269,03. Der alte Hund warf einen Blick auf die Derivate-Daten: Die Funding-Rate ist völlig unverändert und steht bei null. Preis bewegt sich, aber die Funding-Rate bewegt sich nicht – diese Kombination ist schon etwas interessant.
So wie diese Kurssteigerung aussieht, wirkt es wie ein Alleingang im Spot. Wenn die Funding-Rate bei null liegt, heißt das, dass derzeit weder Long- noch Short-Seite jemandem Geld überweisen muss – die gehebelten Positionen haben noch keine klare gemeinsame Kraft gebildet. Schau dir zudem das Open Interest (OI) an: 1304,53 OI im Vergleich zu dem Volumen von über 640.000 in den letzten 24 Stunden ist der Anteil der Positionen extrem gering. Kurz gesagt: Der Schwung, der den Kurs gerade nach oben schiebt, dürfte höchstwahrscheinlich nicht durch gehebelte Longs aus den Perpetual-Futures aufgebaut worden sein, sondern eher durch den eigenen Spot-Kaufdruck.
Wenn bei traditionellen Aktienwerten On-Chain-Kontrakte so stark aus dem Ruder laufen, schätze ich, dass das Kapital zwei verschiedene Spiele spielt: Auf der einen Seite kaufen traditionelle Konten oder Spot-ETF-Kanäle Aktien nach der US-Aktien-Logik für $TXN . Auf der anderen Seite schauen die Spieler im Derivatemarkt nur zu – teils ohne überhaupt stark zu hebeln. Der Nullwert der Funding-Rate ist ein sehr „sauberer“ Zustand: kein Stau-Risiko auf der Long-Seite, und auch kein „Brennstoff“ durch einen Short-Squeeze.
Was ist das stärkste Gegenargument? Dass diese Kursrallye von einer starken, in unseren Daten nicht sichtbaren traditionellen Allokationskraft dominiert wird – zum Beispiel wenn große Fonds auf Basis der Fundamentals aufbauen. Dann ist ihnen der Kostenpunkt der On-Chain Funding-Rate in diesen paar Basispunkten schlicht egal. In dieser Logik kann der Spot langfristig kontinuierlich einsammeln, während sich OI und Funding im Derivatemarkt längerfristig abkoppeln können.
Der zweite Effekt liegt darin: Wenn der Spot-Kaufdruck anhält, wird der niedrige OI-Status im Derivatemarkt nicht allzu lange stabil bleiben. Sobald der Preis an einem bestimmten Schlüsselniveau fester steht, werden Derivate-Trader gezwungen sein einzusteigen – entweder hinterherlaufen und Longs aufmachen, um die Funding-Rate nach oben zu treiben, oder umgekehrt Shorts eröffnen, um die Gegenseite zu stellen. Die Kosten tragen am Ende diejenigen gehebelten Trader, die mit Verzögerung reagieren.
Mein Vorgehen ist klar: abwarten. Wenn du jetzt dem Spot hinterherrennst, musst du darauf vertrauen, dass diese unsichtbare traditionelle Kraft den Kauf weiter fortsetzt. Aber die Derivate-Daten mit null Funding und niedrigem OI geben mir das Gefühl, dass dem Markt kein gemeinsamer Konsens zugrunde liegt – ich werde an dieser Stelle keine schwere Wette platzieren. Die Invalidierungsbedingung ist ebenfalls simpel: Wenn als Nächstes die Funding-Rate für $TXN wieder positiv wird und das OI gleichzeitig mit dem Kurs deutlich ansteigt, dann heißt das, dass die gehebelten Longs endlich eingestiegen sind und das Ganze „zusammenklinkt“ – die Marktstruktur hat sich geändert. Bis dahin wähle ich abwarten.
Trading-Tag: #BinanceFutures #TradFi #USDⓈM #TXN #TXNUSDT $TXN
So wie diese Kurssteigerung aussieht, wirkt es wie ein Alleingang im Spot. Wenn die Funding-Rate bei null liegt, heißt das, dass derzeit weder Long- noch Short-Seite jemandem Geld überweisen muss – die gehebelten Positionen haben noch keine klare gemeinsame Kraft gebildet. Schau dir zudem das Open Interest (OI) an: 1304,53 OI im Vergleich zu dem Volumen von über 640.000 in den letzten 24 Stunden ist der Anteil der Positionen extrem gering. Kurz gesagt: Der Schwung, der den Kurs gerade nach oben schiebt, dürfte höchstwahrscheinlich nicht durch gehebelte Longs aus den Perpetual-Futures aufgebaut worden sein, sondern eher durch den eigenen Spot-Kaufdruck.
Wenn bei traditionellen Aktienwerten On-Chain-Kontrakte so stark aus dem Ruder laufen, schätze ich, dass das Kapital zwei verschiedene Spiele spielt: Auf der einen Seite kaufen traditionelle Konten oder Spot-ETF-Kanäle Aktien nach der US-Aktien-Logik für $TXN . Auf der anderen Seite schauen die Spieler im Derivatemarkt nur zu – teils ohne überhaupt stark zu hebeln. Der Nullwert der Funding-Rate ist ein sehr „sauberer“ Zustand: kein Stau-Risiko auf der Long-Seite, und auch kein „Brennstoff“ durch einen Short-Squeeze.
Was ist das stärkste Gegenargument? Dass diese Kursrallye von einer starken, in unseren Daten nicht sichtbaren traditionellen Allokationskraft dominiert wird – zum Beispiel wenn große Fonds auf Basis der Fundamentals aufbauen. Dann ist ihnen der Kostenpunkt der On-Chain Funding-Rate in diesen paar Basispunkten schlicht egal. In dieser Logik kann der Spot langfristig kontinuierlich einsammeln, während sich OI und Funding im Derivatemarkt längerfristig abkoppeln können.
Der zweite Effekt liegt darin: Wenn der Spot-Kaufdruck anhält, wird der niedrige OI-Status im Derivatemarkt nicht allzu lange stabil bleiben. Sobald der Preis an einem bestimmten Schlüsselniveau fester steht, werden Derivate-Trader gezwungen sein einzusteigen – entweder hinterherlaufen und Longs aufmachen, um die Funding-Rate nach oben zu treiben, oder umgekehrt Shorts eröffnen, um die Gegenseite zu stellen. Die Kosten tragen am Ende diejenigen gehebelten Trader, die mit Verzögerung reagieren.
Mein Vorgehen ist klar: abwarten. Wenn du jetzt dem Spot hinterherrennst, musst du darauf vertrauen, dass diese unsichtbare traditionelle Kraft den Kauf weiter fortsetzt. Aber die Derivate-Daten mit null Funding und niedrigem OI geben mir das Gefühl, dass dem Markt kein gemeinsamer Konsens zugrunde liegt – ich werde an dieser Stelle keine schwere Wette platzieren. Die Invalidierungsbedingung ist ebenfalls simpel: Wenn als Nächstes die Funding-Rate für $TXN wieder positiv wird und das OI gleichzeitig mit dem Kurs deutlich ansteigt, dann heißt das, dass die gehebelten Longs endlich eingestiegen sind und das Ganze „zusammenklinkt“ – die Marktstruktur hat sich geändert. Bis dahin wähle ich abwarten.
Trading-Tag: #BinanceFutures #TradFi #USDⓈM #TXN #TXNUSDT $TXN

·
--
$TXN stieg an einem Handelstag um 4,615 %, der Preis stieg über 272,9 US-Dollar. Die politische Unsicherheit nimmt zu, Gelder fließen in defensive Sektoren, und das Cashflow-Geschäft dieses Industrie-Giganten wird zum sicheren Hafen. Der Funding-Satz dreht synchron ins Positive (auf 0,000227); die Stimmung der Bullen heizt sich auf, ist aber noch nicht überhitzt. In Kombination mit dem steigenden Kurs ergibt sich ein moderates Muster einer dominanten Long-Seite.
Die Gegenansicht: Wenn die politischen Risiken sich in der Folge rasch klären, könnten die Mittel schnell in Richtung Growth-Aktien umschichten. Die absolute Positionsgröße ist nicht sehr hoch, was die kurzfristige Durchschlagskraft begrenzt.
Handels-Tag: #TradFi #链上美股 #TXN
Wo glaubst du, dass diese Einschätzung am wahrscheinlichsten danebenliegt?
$TXN stieg an einem Handelstag um 4,615 %, der Preis stieg über 272,9 US-Dollar. Die politische Unsicherheit nimmt zu, Gelder fließen in defensive Sektoren, und das Cashflow-Geschäft dieses Industrie-Giganten wird zum sicheren Hafen. Der Funding-Satz dreht synchron ins Positive (auf 0,000227); die Stimmung der Bullen heizt sich auf, ist aber noch nicht überhitzt. In Kombination mit dem steigenden Kurs ergibt sich ein moderates Muster einer dominanten Long-Seite.
Die Gegenansicht: Wenn die politischen Risiken sich in der Folge rasch klären, könnten die Mittel schnell in Richtung Growth-Aktien umschichten. Die absolute Positionsgröße ist nicht sehr hoch, was die kurzfristige Durchschlagskraft begrenzt.
Handels-Tag: #TradFi #链上美股 #TXN
Wo glaubst du, dass diese Einschätzung am wahrscheinlichsten danebenliegt?
Die Gegenansicht: Wenn die politischen Risiken sich in der Folge rasch klären, könnten die Mittel schnell in Richtung Growth-Aktien umschichten. Die absolute Positionsgröße ist nicht sehr hoch, was die kurzfristige Durchschlagskraft begrenzt.
Handels-Tag: #TradFi #链上美股 #TXN
Wo glaubst du, dass diese Einschätzung am wahrscheinlichsten danebenliegt?
31
·
--
TXN ist in den letzten 24 Stunden um 4,615 % gestiegen, der Preis liegt bei 272,91. Die Funding-Rate beträgt 0,00022712; Longs zahlen damit Gebühren an Shorts.
Die politische Risikoprämie überlagert gerade den Branchenzyklus. Als US-amerikanischer Halbleiterhersteller im Inland setzt der Markt darauf, dass künftige Industriepolitik die Entwicklung unterstützt. Die Kurse steigen, während die Funding-Rate hoch bleibt; Longs jagen den Kursen hinterher und akkumulieren dadurch zusätzliche Kosten. Das Open Interest liegt bei 1498,10, was zeigt, dass sich die Positionen weiter ansammeln.
Das stärkste Gegenargument lautet: Wenn die Fed auf eine eher tauben (dovish) Haltung umschwenkt oder wenn die Nachfrage aus China die Erwartungen übertrifft und sich stärker erholt, würde das die Logik der Politikprämie schwächen.
Handels-Tag: #TradFi #链上美股 #TXN
Wo glaubst du, dass diese Einschätzung am wahrscheinlichsten falsch liegt?
TXN ist in den letzten 24 Stunden um 4,615 % gestiegen, der Preis liegt bei 272,91. Die Funding-Rate beträgt 0,00022712; Longs zahlen damit Gebühren an Shorts.
Die politische Risikoprämie überlagert gerade den Branchenzyklus. Als US-amerikanischer Halbleiterhersteller im Inland setzt der Markt darauf, dass künftige Industriepolitik die Entwicklung unterstützt. Die Kurse steigen, während die Funding-Rate hoch bleibt; Longs jagen den Kursen hinterher und akkumulieren dadurch zusätzliche Kosten. Das Open Interest liegt bei 1498,10, was zeigt, dass sich die Positionen weiter ansammeln.
Das stärkste Gegenargument lautet: Wenn die Fed auf eine eher tauben (dovish) Haltung umschwenkt oder wenn die Nachfrage aus China die Erwartungen übertrifft und sich stärker erholt, würde das die Logik der Politikprämie schwächen.
Handels-Tag: #TradFi #链上美股 #TXN
Wo glaubst du, dass diese Einschätzung am wahrscheinlichsten falsch liegt?
Die politische Risikoprämie überlagert gerade den Branchenzyklus. Als US-amerikanischer Halbleiterhersteller im Inland setzt der Markt darauf, dass künftige Industriepolitik die Entwicklung unterstützt. Die Kurse steigen, während die Funding-Rate hoch bleibt; Longs jagen den Kursen hinterher und akkumulieren dadurch zusätzliche Kosten. Das Open Interest liegt bei 1498,10, was zeigt, dass sich die Positionen weiter ansammeln.
Das stärkste Gegenargument lautet: Wenn die Fed auf eine eher tauben (dovish) Haltung umschwenkt oder wenn die Nachfrage aus China die Erwartungen übertrifft und sich stärker erholt, würde das die Logik der Politikprämie schwächen.
Handels-Tag: #TradFi #链上美股 #TXN
Wo glaubst du, dass diese Einschätzung am wahrscheinlichsten falsch liegt?
10
·
--
Bärisch
$TXN hält sich bei etwa 252,05 $ und bleibt ein interessantes Setup. Unterstützung liegt nahe der Zone von 248–250 $, während der Widerstand bei etwa 255–258 $ liegt. 🎯 Ein sauberer Ausbruch über den Widerstand könnte den Weg in Richtung 265 $ öffnen, während das Verlieren der Unterstützung den Kurs in Richtung 240–245 $ drücken kann. Stop-Loss: unter 246 $. Der nächste Schritt hängt davon ab, ob Käufer die Widerstandszone mit Kraft zurückerobern können. #TXN
$TXN hält sich bei etwa 252,05 $ und bleibt ein interessantes Setup. Unterstützung liegt nahe der Zone von 248–250 $, während der Widerstand bei etwa 255–258 $ liegt. 🎯 Ein sauberer Ausbruch über den Widerstand könnte den Weg in Richtung 265 $ öffnen, während das Verlieren der Unterstützung den Kurs in Richtung 240–245 $ drücken kann. Stop-Loss: unter 246 $. Der nächste Schritt hängt davon ab, ob Käufer die Widerstandszone mit Kraft zurückerobern können. #TXN
94
·
--
Markt-Update: $TXN 📊
Empfohlene Richtung: Short
Einstieg: 260.0145-261.8911
Referenz für Stop-Loss: 262.9336
Zielpreise: 258.5549/256.4698/253.3421
Analyse: Ach, TXN – diese Kursbewegung macht einen echt unruhig. Die kurzfristigen gleitenden Durchschnitte liegen bereits unter den langfristigen, und der MACD hat sogar einen bärischen Kreuz (Dead Cross) gebildet. Das ist doch ein klassisches Short-Signal. Der Kurs pendelt jetzt auch noch in der Nähe des kurzfristigen gleitenden Durchschnitts – das ist genau dieses nervenaufreibende „Abwarten“-Spiel. Ich empfehle allen, schnell auszusteigen. Den Stop-Loss habe ich auch schon markiert, bei etwa 262. Passt eure Positionsgröße bitte entsprechend eurer eigenen Risikotoleranz an. Lasst euch nicht von diesem Markt in die „Noob“-Ecke drängen.
Hinweis: Empfohlener Stop-Loss: 262.933632, bitte passt die Positionsgröße an eurem individuellen Risikoappetit an
#TXN
Markt-Update: $TXN 📊
Empfohlene Richtung: Short
Einstieg: 260.0145-261.8911
Referenz für Stop-Loss: 262.9336
Zielpreise: 258.5549/256.4698/253.3421
Analyse: Ach, TXN – diese Kursbewegung macht einen echt unruhig. Die kurzfristigen gleitenden Durchschnitte liegen bereits unter den langfristigen, und der MACD hat sogar einen bärischen Kreuz (Dead Cross) gebildet. Das ist doch ein klassisches Short-Signal. Der Kurs pendelt jetzt auch noch in der Nähe des kurzfristigen gleitenden Durchschnitts – das ist genau dieses nervenaufreibende „Abwarten“-Spiel. Ich empfehle allen, schnell auszusteigen. Den Stop-Loss habe ich auch schon markiert, bei etwa 262. Passt eure Positionsgröße bitte entsprechend eurer eigenen Risikotoleranz an. Lasst euch nicht von diesem Markt in die „Noob“-Ecke drängen.
Hinweis: Empfohlener Stop-Loss: 262.933632, bitte passt die Positionsgröße an eurem individuellen Risikoappetit an
#TXN
Empfohlene Richtung: Short
Einstieg: 260.0145-261.8911
Referenz für Stop-Loss: 262.9336
Zielpreise: 258.5549/256.4698/253.3421
Analyse: Ach, TXN – diese Kursbewegung macht einen echt unruhig. Die kurzfristigen gleitenden Durchschnitte liegen bereits unter den langfristigen, und der MACD hat sogar einen bärischen Kreuz (Dead Cross) gebildet. Das ist doch ein klassisches Short-Signal. Der Kurs pendelt jetzt auch noch in der Nähe des kurzfristigen gleitenden Durchschnitts – das ist genau dieses nervenaufreibende „Abwarten“-Spiel. Ich empfehle allen, schnell auszusteigen. Den Stop-Loss habe ich auch schon markiert, bei etwa 262. Passt eure Positionsgröße bitte entsprechend eurer eigenen Risikotoleranz an. Lasst euch nicht von diesem Markt in die „Noob“-Ecke drängen.
Hinweis: Empfohlener Stop-Loss: 262.933632, bitte passt die Positionsgröße an eurem individuellen Risikoappetit an
#TXN
19
·
--
TXNUSDT 260.55,24 Stunden +1,212%, Funding-Gebühr 0, Positionsgröße 931,68. Weder Long noch Short hat für die Politik gezahlt, die Funding-Gebühr steht bei null – niemand nutzt Hebel, um sich auf eine Seite zu stellen, und das OI zeigt auch keine Auffälligkeiten. Einschätzung: politics ist noch nicht eingepreist, der Preis folgt dem Spot. Die Gegenposition ist, dass es um 1,212% gestiegen ist, aber das reicht nicht für einen Ausbruch. Erst wenn die Funding-Gebühr ins Positive dreht oder unter 260.55 fällt, ändere ich meine Meinung. Im Moment stocke ich nicht auf, ich warte darauf, dass die Funding-Gebühr eine Richtung vorgibt.
Handels-Tag: #TradFi #链上美股 #TXN
Wo glaubst du, liegt die wahrscheinlichste Stelle, an der diese Einschätzung am ehesten falsch liegt?
TXNUSDT 260.55,24 Stunden +1,212%, Funding-Gebühr 0, Positionsgröße 931,68. Weder Long noch Short hat für die Politik gezahlt, die Funding-Gebühr steht bei null – niemand nutzt Hebel, um sich auf eine Seite zu stellen, und das OI zeigt auch keine Auffälligkeiten. Einschätzung: politics ist noch nicht eingepreist, der Preis folgt dem Spot. Die Gegenposition ist, dass es um 1,212% gestiegen ist, aber das reicht nicht für einen Ausbruch. Erst wenn die Funding-Gebühr ins Positive dreht oder unter 260.55 fällt, ändere ich meine Meinung. Im Moment stocke ich nicht auf, ich warte darauf, dass die Funding-Gebühr eine Richtung vorgibt.
Handels-Tag: #TradFi #链上美股 #TXN
Wo glaubst du, liegt die wahrscheinlichste Stelle, an der diese Einschätzung am ehesten falsch liegt?
Handels-Tag: #TradFi #链上美股 #TXN
Wo glaubst du, liegt die wahrscheinlichste Stelle, an der diese Einschätzung am ehesten falsch liegt?
40
·
--
$TXN 24 Stunden steigt 1,212%, bei 260,55, Funding hängt bei 0, OI 931,68. Politisch gibt es keine neuen Nachrichten. Diese 1,2% sind ein Abklingen der politischen Risikoaufschläge, nicht dass die Bullen nachzahlen und hinterherlaufen. Einzelnes Signal: Funding neutral, der Aufwärtstrend bekommt keine Finanzierungskosten-Unterstützung, ich erwarte eine Rebound mit geringer Reibung. Gegenbeweis: Der OI ist nicht gefallen; wenn politische Nachrichten eingepreist sind, sind diese Positionen weiterhin Verkaufsdruck. Handlung: Nicht nachkaufen. Wenn der Kurs unter 257,43 fällt, wird der gesamte Tagesanstieg wieder abgegeben, der Rebound ist dann gescheitert.
Trading-Tag: #TradFi #链上美股 #TXN
Wo denkst du, dass diese Einschätzung am ehesten falsch liegen könnte?
$TXN 24 Stunden steigt 1,212%, bei 260,55, Funding hängt bei 0, OI 931,68. Politisch gibt es keine neuen Nachrichten. Diese 1,2% sind ein Abklingen der politischen Risikoaufschläge, nicht dass die Bullen nachzahlen und hinterherlaufen. Einzelnes Signal: Funding neutral, der Aufwärtstrend bekommt keine Finanzierungskosten-Unterstützung, ich erwarte eine Rebound mit geringer Reibung. Gegenbeweis: Der OI ist nicht gefallen; wenn politische Nachrichten eingepreist sind, sind diese Positionen weiterhin Verkaufsdruck. Handlung: Nicht nachkaufen. Wenn der Kurs unter 257,43 fällt, wird der gesamte Tagesanstieg wieder abgegeben, der Rebound ist dann gescheitert.
Trading-Tag: #TradFi #链上美股 #TXN
Wo denkst du, dass diese Einschätzung am ehesten falsch liegen könnte?
Trading-Tag: #TradFi #链上美股 #TXN
Wo denkst du, dass diese Einschätzung am ehesten falsch liegen könnte?
19
·
--
$TXN 24 Stunden steigt um 1,212%, Preis 260,55, Funding-Rate 0, Position 931,68. Eine Gebühr von null bedeutet, dass Long und Short keine Positionskosten gezahlt haben; dieser Anstieg wirkt nicht wie von politischen Erwartungen getriebene richtungsbezogene Kaufwellen, sondern eher wie eine normale Schwankung im Orderbuch. Betrachtet man nur diese Kombination, hat das Hinterherjagen mit Long keinen Vorteil, und auch für die Short-Seite gibt es keinen Druck, der zu einem Short Squeeze führt. Solange die Funding-Rate nicht die Nulllinie verlässt oder die Positionen deutlich mit erhöhtem Volumen ansteigen, werte ich die 1,212% nur als Rauschen. Im Handeln: nicht nachkaufen, bei einem Test nur eine kleine Positionsgröße, die einen möglichen Verlust verkraftet, und keine richtungsbezogene Aufstockung.
Handels-Tag: #TradFi #链上美股 #TXN
Wo glaubst du, dass diese Einschätzung am wahrscheinlichsten falsch liegt?
$TXN 24 Stunden steigt um 1,212%, Preis 260,55, Funding-Rate 0, Position 931,68. Eine Gebühr von null bedeutet, dass Long und Short keine Positionskosten gezahlt haben; dieser Anstieg wirkt nicht wie von politischen Erwartungen getriebene richtungsbezogene Kaufwellen, sondern eher wie eine normale Schwankung im Orderbuch. Betrachtet man nur diese Kombination, hat das Hinterherjagen mit Long keinen Vorteil, und auch für die Short-Seite gibt es keinen Druck, der zu einem Short Squeeze führt. Solange die Funding-Rate nicht die Nulllinie verlässt oder die Positionen deutlich mit erhöhtem Volumen ansteigen, werte ich die 1,212% nur als Rauschen. Im Handeln: nicht nachkaufen, bei einem Test nur eine kleine Positionsgröße, die einen möglichen Verlust verkraftet, und keine richtungsbezogene Aufstockung.
Handels-Tag: #TradFi #链上美股 #TXN
Wo glaubst du, dass diese Einschätzung am wahrscheinlichsten falsch liegt?
Handels-Tag: #TradFi #链上美股 #TXN
Wo glaubst du, dass diese Einschätzung am wahrscheinlichsten falsch liegt?
19
·
--
TXNUSDT 24 Stunden +1,212 %, der Preis bleibt bei 260,55 stehen, funding auf null. Auf politischer Ebene gibt es derzeit keine neuen umgesetzten Maßnahmen. Weder Long noch Short ist bereit, für die Wahl- oder Zoll-Erzählung Positionsgebühren zu zahlen. Das OI von 931,68 zeigt, dass der Markt sehr dünn ist.
Das stärkste Gegenargument ist, dass so ein Stillstand am meisten Angst vor einer einzigen politischen Nachrichtenmeldung hat. Sobald diese kommt, wird der Bereich oberhalb von 260,55 den Nachzüglern (die hinterherlaufen) in Sekunden durchschlagen. Auch die Stop-Losses darunter werden schneller ausgelöst als sonst.
Im Handel: Ich mache nichts. Wenn du es unbedingt testen willst, warte, bis der Preis unter 260,55 fällt, dann mit geringer Positionsgröße short gehen; sobald der Preis wieder über 260,55 zurückkommt, aussteigen.
Handels-Tag: #TradFi #链上美股 #TXN
Wo glaubst du, liegt diese Einschätzung am wahrscheinlichsten falsch?
TXNUSDT 24 Stunden +1,212 %, der Preis bleibt bei 260,55 stehen, funding auf null. Auf politischer Ebene gibt es derzeit keine neuen umgesetzten Maßnahmen. Weder Long noch Short ist bereit, für die Wahl- oder Zoll-Erzählung Positionsgebühren zu zahlen. Das OI von 931,68 zeigt, dass der Markt sehr dünn ist.
Das stärkste Gegenargument ist, dass so ein Stillstand am meisten Angst vor einer einzigen politischen Nachrichtenmeldung hat. Sobald diese kommt, wird der Bereich oberhalb von 260,55 den Nachzüglern (die hinterherlaufen) in Sekunden durchschlagen. Auch die Stop-Losses darunter werden schneller ausgelöst als sonst.
Im Handel: Ich mache nichts. Wenn du es unbedingt testen willst, warte, bis der Preis unter 260,55 fällt, dann mit geringer Positionsgröße short gehen; sobald der Preis wieder über 260,55 zurückkommt, aussteigen.
Handels-Tag: #TradFi #链上美股 #TXN
Wo glaubst du, liegt diese Einschätzung am wahrscheinlichsten falsch?
Das stärkste Gegenargument ist, dass so ein Stillstand am meisten Angst vor einer einzigen politischen Nachrichtenmeldung hat. Sobald diese kommt, wird der Bereich oberhalb von 260,55 den Nachzüglern (die hinterherlaufen) in Sekunden durchschlagen. Auch die Stop-Losses darunter werden schneller ausgelöst als sonst.
Im Handel: Ich mache nichts. Wenn du es unbedingt testen willst, warte, bis der Preis unter 260,55 fällt, dann mit geringer Positionsgröße short gehen; sobald der Preis wieder über 260,55 zurückkommt, aussteigen.
Handels-Tag: #TradFi #链上美股 #TXN
Wo glaubst du, liegt diese Einschätzung am wahrscheinlichsten falsch?
29
·
--
$TXN Angebot 260.55, 24h +1.212%. Die Funding-Rate wird auf null gesetzt, daher will weder Long noch Short eine Prämie für die Richtung zahlen. Der Preis steigt nur um eine Stufe: Das zeigt, dass der kurzfristige Verkaufsdruck bereits vorbei ist, übrig bleibt nur noch vereinzelte Nachfrage. Politisch gab es in dieser Runde keine neuen Signale; der Markt wartet auf den konkreten Umsetzungspunkt der tatsächlichen Politik. Solch ein Orderbuch hat kaum Explosivität. Nur nach dem einzelnen Signal urteilen, nicht hinterherjagen. Wenn die Funding-Rate wieder ins Positive dreht und der Preis gleichzeitig hakt/seitwärts bleibt, reduziere ich die Testposition. Behalte die Null-Funding-Rate bei und solange der Preis die untere Grenze von 260.55 nicht durchbricht, halte ich einen Restbestand und warte auf die nächste Stufe.
Handels-Tag: #TradFi #链上美股 #TXN
Wo glaubst du, dass diese Einschätzung am ehesten falsch liegen könnte?
$TXN Angebot 260.55, 24h +1.212%. Die Funding-Rate wird auf null gesetzt, daher will weder Long noch Short eine Prämie für die Richtung zahlen. Der Preis steigt nur um eine Stufe: Das zeigt, dass der kurzfristige Verkaufsdruck bereits vorbei ist, übrig bleibt nur noch vereinzelte Nachfrage. Politisch gab es in dieser Runde keine neuen Signale; der Markt wartet auf den konkreten Umsetzungspunkt der tatsächlichen Politik. Solch ein Orderbuch hat kaum Explosivität. Nur nach dem einzelnen Signal urteilen, nicht hinterherjagen. Wenn die Funding-Rate wieder ins Positive dreht und der Preis gleichzeitig hakt/seitwärts bleibt, reduziere ich die Testposition. Behalte die Null-Funding-Rate bei und solange der Preis die untere Grenze von 260.55 nicht durchbricht, halte ich einen Restbestand und warte auf die nächste Stufe.
Handels-Tag: #TradFi #链上美股 #TXN
Wo glaubst du, dass diese Einschätzung am ehesten falsch liegen könnte?
Handels-Tag: #TradFi #链上美股 #TXN
Wo glaubst du, dass diese Einschätzung am ehesten falsch liegen könnte?
31
·
--
Schau während des Tages auf $TXN: In 24 Stunden ist es um 1,212% gestiegen, der Preis liegt bei 260,55. Die Funding-Rate ist genau 0.00000000; weder Longs noch Shorts zahlen Aufschläge, was darauf hindeutet, dass die politische Erzählung noch keine Positionen herausgepresst hat. Das Handelsvolumen beträgt 82153,75 US-Dollar, das Open Interest liegt bei 931,68 – die Aktie ist eher „kalt“, es fehlen ereignisbasierte handelbare Impulse aus der Politik. Dieser Equity-Contract läuft also weiterhin im Wesentlichen über die Branchen-Beta. Ich mache das nicht; ich warte, bis die Funding-Rate deutlich von null weg ist oder das Open Interest sich verdoppelt, bevor ich über eine Richtung spreche. Wenn man jetzt politischen Erwartungen hinterherläuft, kann ich auch keinen sinnvollen Stop-Loss-Wert nennen.
Trading-Tag: #TradFi #链上美股 #TXN
Wo glaubst du, ist diese Einschätzung am wahrscheinlichsten falsch?
Schau während des Tages auf $TXN : In 24 Stunden ist es um 1,212% gestiegen, der Preis liegt bei 260,55. Die Funding-Rate ist genau 0.00000000; weder Longs noch Shorts zahlen Aufschläge, was darauf hindeutet, dass die politische Erzählung noch keine Positionen herausgepresst hat. Das Handelsvolumen beträgt 82153,75 US-Dollar, das Open Interest liegt bei 931,68 – die Aktie ist eher „kalt“, es fehlen ereignisbasierte handelbare Impulse aus der Politik. Dieser Equity-Contract läuft also weiterhin im Wesentlichen über die Branchen-Beta. Ich mache das nicht; ich warte, bis die Funding-Rate deutlich von null weg ist oder das Open Interest sich verdoppelt, bevor ich über eine Richtung spreche. Wenn man jetzt politischen Erwartungen hinterherläuft, kann ich auch keinen sinnvollen Stop-Loss-Wert nennen.
Trading-Tag: #TradFi #链上美股 #TXN
Wo glaubst du, ist diese Einschätzung am wahrscheinlichsten falsch?
Trading-Tag: #TradFi #链上美股 #TXN
Wo glaubst du, ist diese Einschätzung am wahrscheinlichsten falsch?
35

·
--
Bärisch
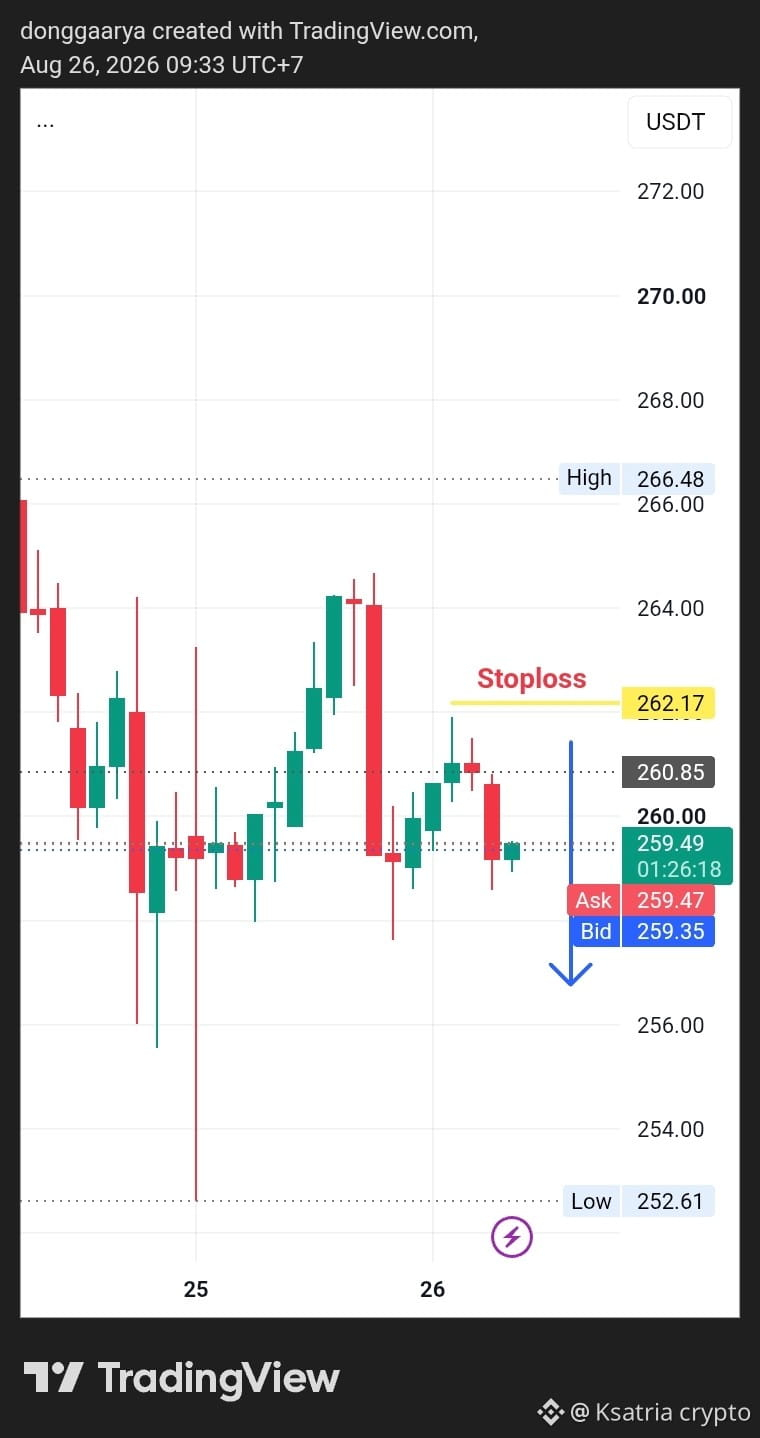
$TXN JETZT SHORT-POSITION EINGEHEN
SL 262,17 ( Daytrading )
$TXN Texas Instruments, jetzt eine Short-Position eröffnen, nachdem eine Fortsetzung abwärts sichtbar wurde: ein starker Bearish-Dump in den nächsten Momenten und die Möglichkeit, unsere nächste Unterstützungsebene im Bereich um 252,61 zu durchbrechen
Basierend auf unserer makroökonomischen, fundamentalen Analyse zeigt diese Münze ein positives Open Interest (OI). Das bedeutet, dass Kapitalzuflüsse die Kapitalabflüsse überwiegen $TXN
#Write2Earn #TXN #TXNUSDT #Texas #signaladvisor
{future}(TXNUSDT)
$TXN JETZT SHORT-POSITION EINGEHEN
SL 262,17 ( Daytrading )
$TXN Texas Instruments, jetzt eine Short-Position eröffnen, nachdem eine Fortsetzung abwärts sichtbar wurde: ein starker Bearish-Dump in den nächsten Momenten und die Möglichkeit, unsere nächste Unterstützungsebene im Bereich um 252,61 zu durchbrechen
Basierend auf unserer makroökonomischen, fundamentalen Analyse zeigt diese Münze ein positives Open Interest (OI). Das bedeutet, dass Kapitalzuflüsse die Kapitalabflüsse überwiegen $TXN
#Write2Earn #TXN #TXNUSDT #Texas #signaladvisor
SL 262,17 ( Daytrading )
$TXN Texas Instruments, jetzt eine Short-Position eröffnen, nachdem eine Fortsetzung abwärts sichtbar wurde: ein starker Bearish-Dump in den nächsten Momenten und die Möglichkeit, unsere nächste Unterstützungsebene im Bereich um 252,61 zu durchbrechen
Basierend auf unserer makroökonomischen, fundamentalen Analyse zeigt diese Münze ein positives Open Interest (OI). Das bedeutet, dass Kapitalzuflüsse die Kapitalabflüsse überwiegen $TXN
#Write2Earn #TXN #TXNUSDT #Texas #signaladvisor
1
189
·
--
Bärisch
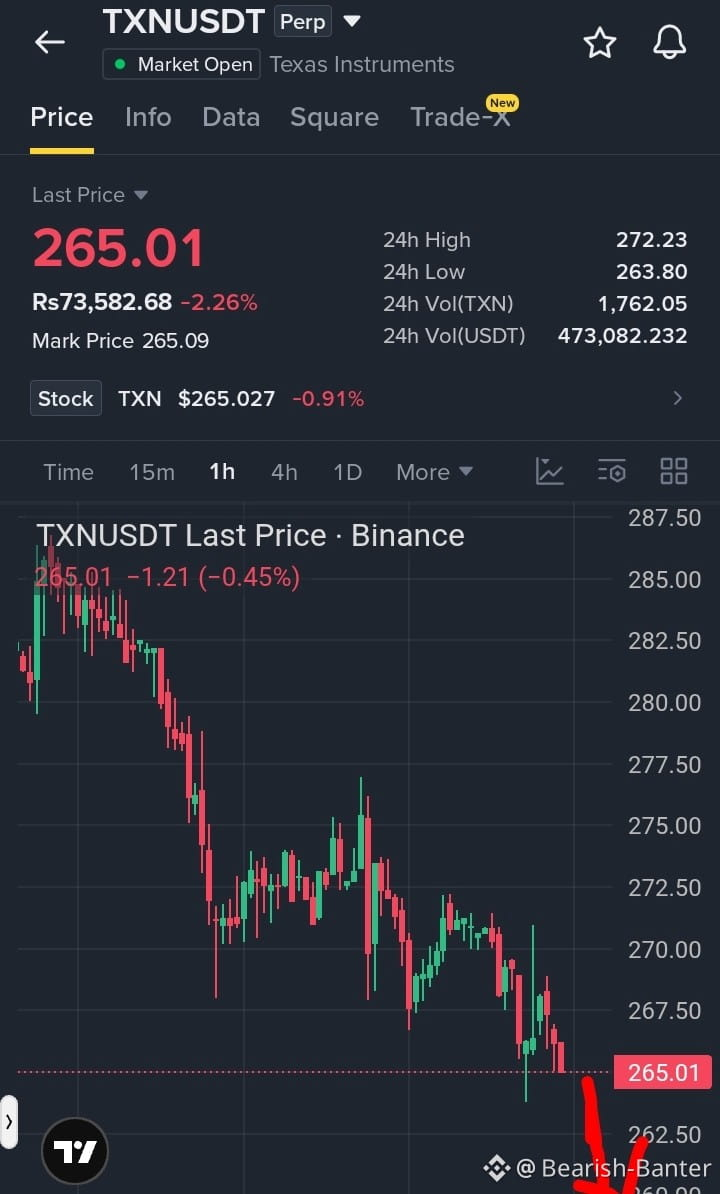
Also Leute, noch eine Münze $TXN hat einen starken Einstieg gegeben.
Sie zeigt gute Kerzen und eine starke Abwärtsbewegung, also könnt ihr nach einem Short-Trade-Setup Ausschau halten.
Ich erwarte hier eine gute Bewegung und hoffe, dass ihr einen schönen Gewinn mitnehmt.
Ich habe im Bild einen roten Pfeil markiert. Hoffentlich werden #TXN Kerzen sich in die gleiche Richtung weiterbewegen, über diesen Pfeil hinaus.
{future}(TXNUSDT)
$HANA
{future}(HANAUSDT)
$TREE
{spot}(TREEUSDT)
Also Leute, noch eine Münze $TXN hat einen starken Einstieg gegeben.
Sie zeigt gute Kerzen und eine starke Abwärtsbewegung, also könnt ihr nach einem Short-Trade-Setup Ausschau halten.
Ich erwarte hier eine gute Bewegung und hoffe, dass ihr einen schönen Gewinn mitnehmt.
Ich habe im Bild einen roten Pfeil markiert. Hoffentlich werden #TXN Kerzen sich in die gleiche Richtung weiterbewegen, über diesen Pfeil hinaus.
$HANA
$TREE
Sie zeigt gute Kerzen und eine starke Abwärtsbewegung, also könnt ihr nach einem Short-Trade-Setup Ausschau halten.
Ich erwarte hier eine gute Bewegung und hoffe, dass ihr einen schönen Gewinn mitnehmt.
Ich habe im Bild einen roten Pfeil markiert. Hoffentlich werden #TXN Kerzen sich in die gleiche Richtung weiterbewegen, über diesen Pfeil hinaus.
$HANA
$TREE
2
171
·
--
Bärisch
Kurzes Trade-Setup
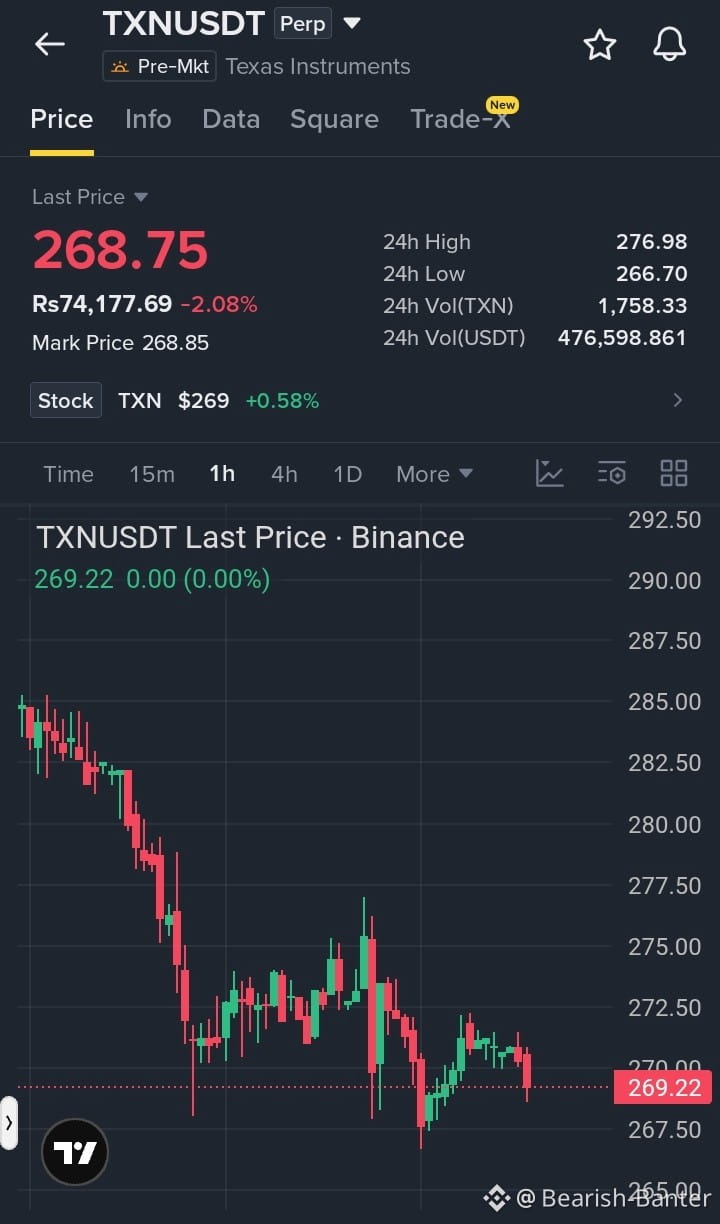
$TXN /USDT Short-Setup
#TXN /USDT zeigt nach einer Ablehnung im Bereich von $272–$275 auf dem 1H-Chart bärischen Momentum. Ein Short-Setup wirkt interessant unter $269, mit Abwärtszielen bei etwa $267 und $265. Warte auf eine Bestätigung und verwalte das Risiko sorgfältig.
{future}(TXNUSDT)
$BB
{spot}(BBUSDT)
$BTW
{future}(BTWUSDT)
Kurzes Trade-Setup
$TXN /USDT Short-Setup
#TXN /USDT zeigt nach einer Ablehnung im Bereich von $272–$275 auf dem 1H-Chart bärischen Momentum. Ein Short-Setup wirkt interessant unter $269, mit Abwärtszielen bei etwa $267 und $265. Warte auf eine Bestätigung und verwalte das Risiko sorgfältig.
$BB
$BTW
$TXN /USDT Short-Setup
#TXN /USDT zeigt nach einer Ablehnung im Bereich von $272–$275 auf dem 1H-Chart bärischen Momentum. Ein Short-Setup wirkt interessant unter $269, mit Abwärtszielen bei etwa $267 und $265. Warte auf eine Bestätigung und verwalte das Risiko sorgfältig.
$BB
$BTW
1
286
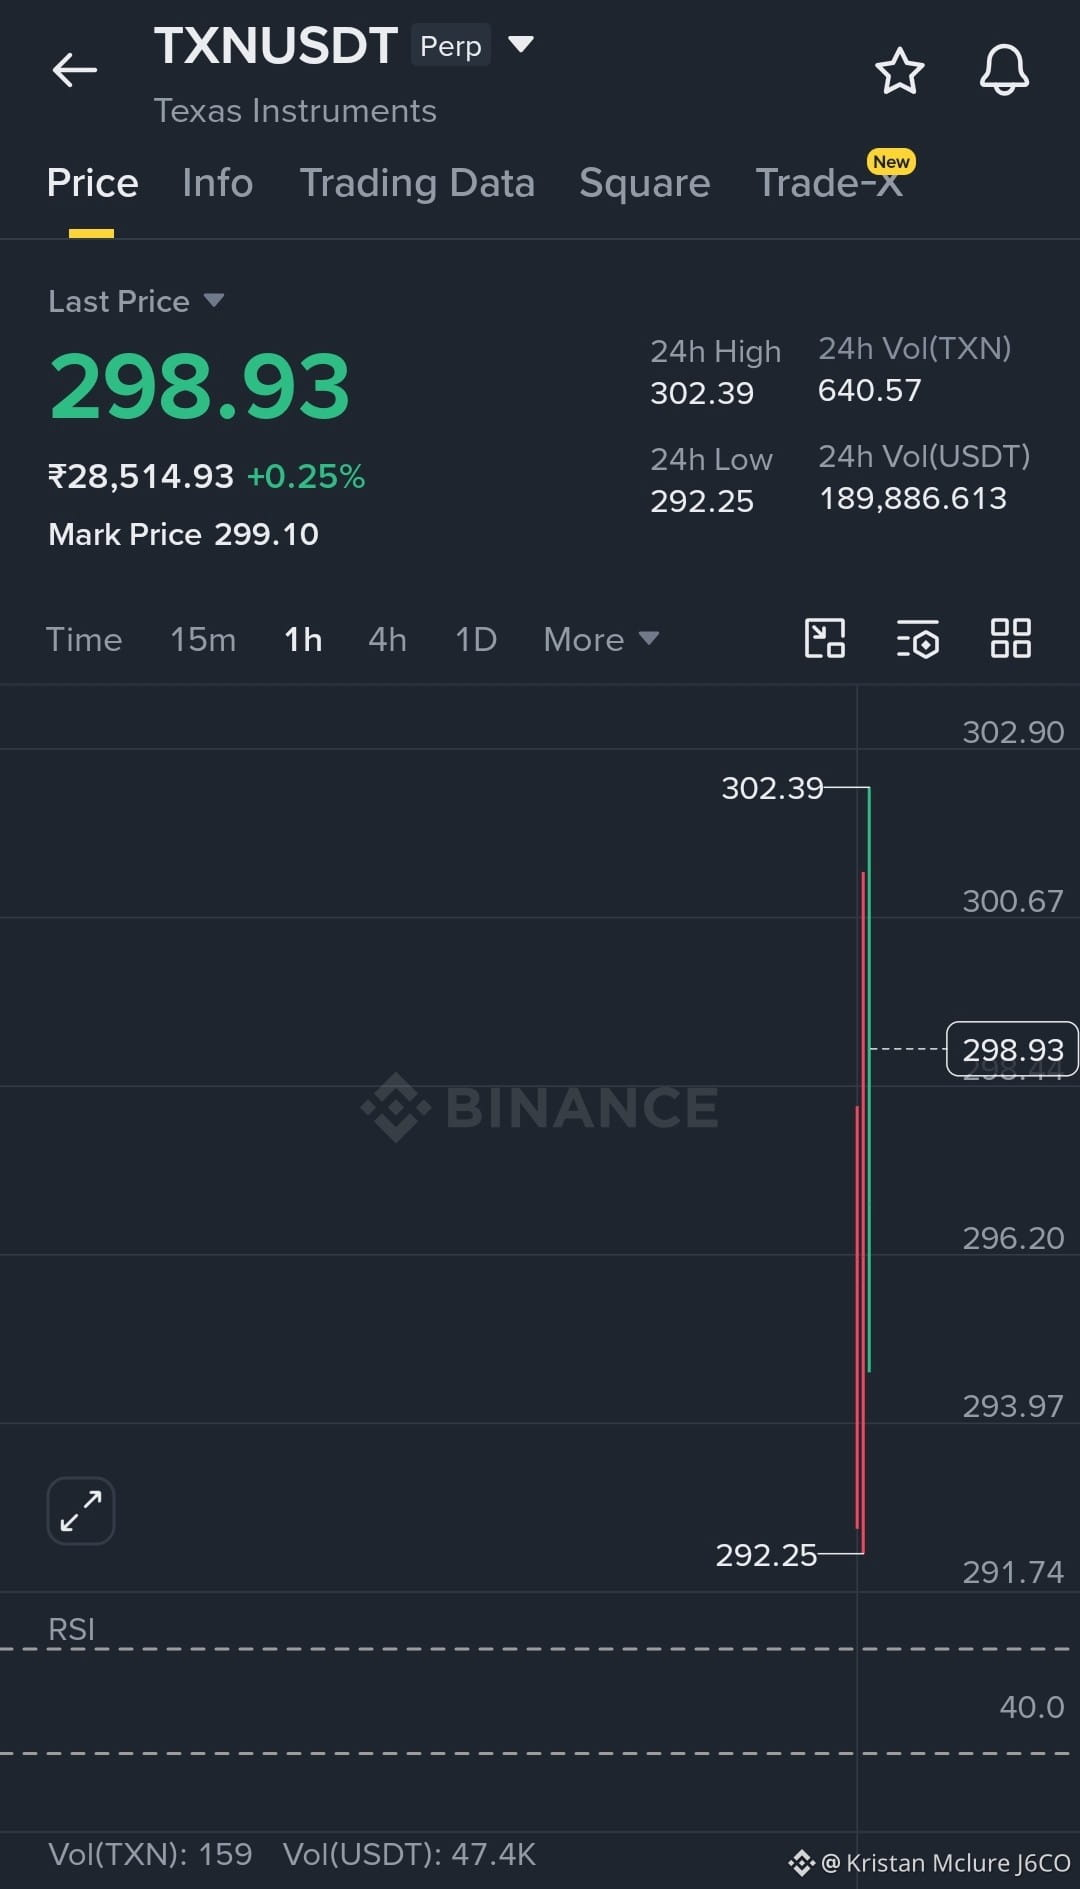
$TXN futures sind gerade eröffnet und haben sofort beide Seiten des Marktes leergekauft, wobei sie auf 292,25 $ fielen, bevor sie im selben Launch-Bereich auf 302,39 $ rissen. Genau diese Art von Preisfindungs-Action erwarten Trader von einem frischen Listing.
Setup:
• Einstieg: 297 – 299
• Ziel 1: 302,40 $ 🎯
• Ziel 2: 307,00 $ 🎯
• Ziel 3: 312,00 $ 🎯
• Stop-Loss: 294,00 $
Analyse: Da es praktisch keine Chart-Historie gibt, ist im Moment nur die Launch-Range die relevante Struktur. Der Flush auf 292,25 $ sieht nach einem frühen Liquidity-Grab aus, und Käufer reagierten sofort, indem sie den Preis über 300 $ trieben. Auffällig ist, dass TXN nicht lange auf den Tiefs blieb – jeder Rücksetzer wurde gekauft und der Preis kehrte schnell zurück in den mittleren bis oberen Bereich der Range. Solange 297–299 hält, bleiben die Bullen unter Kontrolle. Ein sauberer Ausbruch über 302,39 $ würde TXN in frische Preisfindung bringen und könnte eine weitere Welle von Momentum-Tradern anziehen. Unter 294,00 $ beginnt der Launch-Momentum nachzulassen und der Markt könnte mehr Zeit brauchen, um eine Basis aufzubauen.
Neue Futures-Listings sind am ersten Tag selten ein reiner Trend. Im Moment handelt sich TXN genau so, wie ein frischer Markt es sollte – hohe Volatilität, Liquidity-Sweeps und Trader, die sich darum streiten, einen fairen Wert zu etablieren. 🚀📈
Trade #TXN hier
{future}(TXNUSDT)
$DATAIP $BREV
$TXN futures sind gerade eröffnet und haben sofort beide Seiten des Marktes leergekauft, wobei sie auf 292,25 $ fielen, bevor sie im selben Launch-Bereich auf 302,39 $ rissen. Genau diese Art von Preisfindungs-Action erwarten Trader von einem frischen Listing.
Setup:
• Einstieg: 297 – 299
• Ziel 1: 302,40 $ 🎯
• Ziel 2: 307,00 $ 🎯
• Ziel 3: 312,00 $ 🎯
• Stop-Loss: 294,00 $
Analyse: Da es praktisch keine Chart-Historie gibt, ist im Moment nur die Launch-Range die relevante Struktur. Der Flush auf 292,25 $ sieht nach einem frühen Liquidity-Grab aus, und Käufer reagierten sofort, indem sie den Preis über 300 $ trieben. Auffällig ist, dass TXN nicht lange auf den Tiefs blieb – jeder Rücksetzer wurde gekauft und der Preis kehrte schnell zurück in den mittleren bis oberen Bereich der Range. Solange 297–299 hält, bleiben die Bullen unter Kontrolle. Ein sauberer Ausbruch über 302,39 $ würde TXN in frische Preisfindung bringen und könnte eine weitere Welle von Momentum-Tradern anziehen. Unter 294,00 $ beginnt der Launch-Momentum nachzulassen und der Markt könnte mehr Zeit brauchen, um eine Basis aufzubauen.
Neue Futures-Listings sind am ersten Tag selten ein reiner Trend. Im Moment handelt sich TXN genau so, wie ein frischer Markt es sollte – hohe Volatilität, Liquidity-Sweeps und Trader, die sich darum streiten, einen fairen Wert zu etablieren. 🚀📈
Trade #TXN hier
$DATAIP $BREV
Setup:
• Einstieg: 297 – 299
• Ziel 1: 302,40 $ 🎯
• Ziel 2: 307,00 $ 🎯
• Ziel 3: 312,00 $ 🎯
• Stop-Loss: 294,00 $
Analyse: Da es praktisch keine Chart-Historie gibt, ist im Moment nur die Launch-Range die relevante Struktur. Der Flush auf 292,25 $ sieht nach einem frühen Liquidity-Grab aus, und Käufer reagierten sofort, indem sie den Preis über 300 $ trieben. Auffällig ist, dass TXN nicht lange auf den Tiefs blieb – jeder Rücksetzer wurde gekauft und der Preis kehrte schnell zurück in den mittleren bis oberen Bereich der Range. Solange 297–299 hält, bleiben die Bullen unter Kontrolle. Ein sauberer Ausbruch über 302,39 $ würde TXN in frische Preisfindung bringen und könnte eine weitere Welle von Momentum-Tradern anziehen. Unter 294,00 $ beginnt der Launch-Momentum nachzulassen und der Markt könnte mehr Zeit brauchen, um eine Basis aufzubauen.
Neue Futures-Listings sind am ersten Tag selten ein reiner Trend. Im Moment handelt sich TXN genau so, wie ein frischer Markt es sollte – hohe Volatilität, Liquidity-Sweeps und Trader, die sich darum streiten, einen fairen Wert zu etablieren. 🚀📈
Trade #TXN hier
$DATAIP $BREV
1
376
@Square-Creator-5a9c08b8a02fe Aktueller Trend: 🟢 Bullisch (mittelfristig bis langfristig), mit kurzfristiger Konsolidierung
Kurs: Rund $293–300 nach einer starken Rally in den letzten Monaten.
Trend: Die Aktie bleibt oberhalb ihrer wichtigen langfristigen gleitenden Durchschnitte, was darauf hindeutet, dass der primäre Aufwärtstrend trotz der jüngsten Gewinnmitnahmen intakt ist.
Widerstand: $305–310, gefolgt vom Allzeithoch-Bereich nahe $330–335.
Unterstützung: $285–290, mit stärkerer Unterstützung bei $270–275.
Momentum: Neutral bis leicht bullisch. Ein Ausbruch über $305 könnte den nächsten Bewegungsschub hin zu den vorherigen Hochs auslösen, während der Verlust von $285 zu einer tieferen Korrektur führen kann.
Börsenausblick
Bullisches Szenario: Oberhalb von $290 halten und $305 brechen → Ziel $320–330.
Bearishes Szenario: Unterhalb von $285 schließen → Abwärtsrisiko Richtung $270.
Gesamtbewertung: Moderat bullisch (7,5/10). Der langfristige Trend bleibt positiv, doch Trader sollten auf einen bestätigten Ausbruch über den Widerstand achten, bevor sie mit einem weiteren starken Aufwärtsschub rechnen.
#TXN #USADP98KMiss #BitcoinWorstFirstHalfSince2022 #AvalancheTreasuryFlagsGoingConcernRisk #levelsabovemagical
$TXN
{future}(TXNUSDT)
$BIRB
{future}(BIRBUSDT)
$ALLO
{future}(ALLOUSDT)
@Levels Above Magical Aktueller Trend: 🟢 Bullisch (mittelfristig bis langfristig), mit kurzfristiger Konsolidierung
Kurs: Rund $293–300 nach einer starken Rally in den letzten Monaten.
Trend: Die Aktie bleibt oberhalb ihrer wichtigen langfristigen gleitenden Durchschnitte, was darauf hindeutet, dass der primäre Aufwärtstrend trotz der jüngsten Gewinnmitnahmen intakt ist.
Widerstand: $305–310, gefolgt vom Allzeithoch-Bereich nahe $330–335.
Unterstützung: $285–290, mit stärkerer Unterstützung bei $270–275.
Momentum: Neutral bis leicht bullisch. Ein Ausbruch über $305 könnte den nächsten Bewegungsschub hin zu den vorherigen Hochs auslösen, während der Verlust von $285 zu einer tieferen Korrektur führen kann.
Börsenausblick
Bullisches Szenario: Oberhalb von $290 halten und $305 brechen → Ziel $320–330.
Bearishes Szenario: Unterhalb von $285 schließen → Abwärtsrisiko Richtung $270.
Gesamtbewertung: Moderat bullisch (7,5/10). Der langfristige Trend bleibt positiv, doch Trader sollten auf einen bestätigten Ausbruch über den Widerstand achten, bevor sie mit einem weiteren starken Aufwärtsschub rechnen.
#TXN #USADP98KMiss #BitcoinWorstFirstHalfSince2022 #AvalancheTreasuryFlagsGoingConcernRisk #levelsabovemagical
$TXN
$BIRB
$ALLO
Kurs: Rund $293–300 nach einer starken Rally in den letzten Monaten.
Trend: Die Aktie bleibt oberhalb ihrer wichtigen langfristigen gleitenden Durchschnitte, was darauf hindeutet, dass der primäre Aufwärtstrend trotz der jüngsten Gewinnmitnahmen intakt ist.
Widerstand: $305–310, gefolgt vom Allzeithoch-Bereich nahe $330–335.
Unterstützung: $285–290, mit stärkerer Unterstützung bei $270–275.
Momentum: Neutral bis leicht bullisch. Ein Ausbruch über $305 könnte den nächsten Bewegungsschub hin zu den vorherigen Hochs auslösen, während der Verlust von $285 zu einer tieferen Korrektur führen kann.
Börsenausblick
Bullisches Szenario: Oberhalb von $290 halten und $305 brechen → Ziel $320–330.
Bearishes Szenario: Unterhalb von $285 schließen → Abwärtsrisiko Richtung $270.
Gesamtbewertung: Moderat bullisch (7,5/10). Der langfristige Trend bleibt positiv, doch Trader sollten auf einen bestätigten Ausbruch über den Widerstand achten, bevor sie mit einem weiteren starken Aufwärtsschub rechnen.
#TXN #USADP98KMiss #BitcoinWorstFirstHalfSince2022 #AvalancheTreasuryFlagsGoingConcernRisk #levelsabovemagical
$TXN
$BIRB
$ALLO
1
237

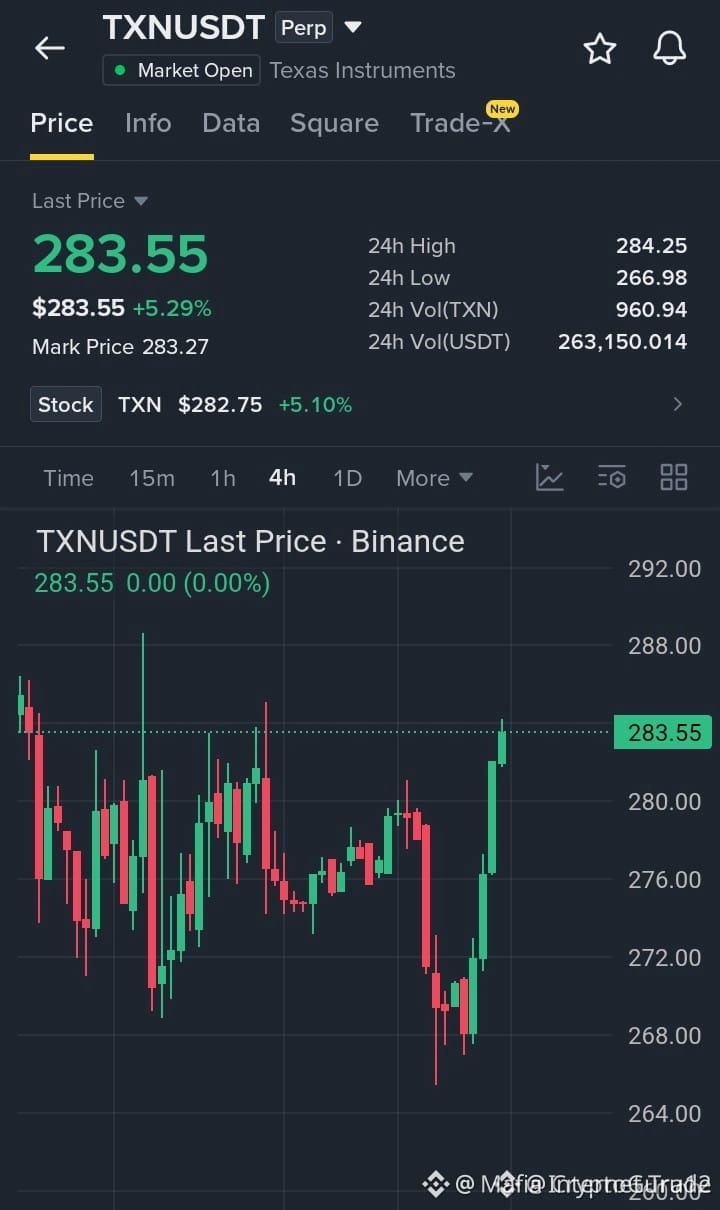
🚨 $TXN BULLS HALTEN DIE STELLUNG — BREAKOUT ENTFESSELT DIE NÄCHSTE WELLE NACH OBEN ⚡🐂
Einstieg: 282.50 – 284.00 ⚡
Ziel: 287.00 / 291.00 / 296.00 🚀
Stop Loss: 277.00 ⚠️
Käufer haben gerade Unterstützung in eine Festung verwandelt, absorbieren jeden Rücksetzer und drehen die Story um. 📊 Der Rückprall von dieser verteidigten Zone zeigt eine starke Kaufbereitschaft darunter — der Momentum ist wieder auf die Long-Seite gedreht. Der eigentliche Auslöser sitzt am jüngsten Hoch — mach das klar, dann öffnet sich der Markt mit frischer Luft nach oben.
Das Risiko-Fenster ist eng, mit einer klar strukturierten Invalidation bei 277.00 und gestapelten Zielen, die sich wunderschön stückweise realisieren lassen. 🎯 Den Einstieg erzwingen? Nein. Warte auf den bestätigten Breakout oder einen Retest von 282.50–284.00 — dann bekommst du das schärfere Chance-Risiko-Verhältnis. 🔍
💭 Kaufst du den Breakout oder wartest du den Retest ab, um nachzuladen? 👇
⚠️ Keine Finanzberatung. Vergiss nicht, dein Risiko zu managen. 🛡️
🏷️ #TXN #LongSetup #Breakout #Momentum #Crypto
📈 🎯
🚨 $TXN BULLS HALTEN DIE STELLUNG — BREAKOUT ENTFESSELT DIE NÄCHSTE WELLE NACH OBEN ⚡🐂
Einstieg: 282.50 – 284.00 ⚡
Ziel: 287.00 / 291.00 / 296.00 🚀
Stop Loss: 277.00 ⚠️
Käufer haben gerade Unterstützung in eine Festung verwandelt, absorbieren jeden Rücksetzer und drehen die Story um. 📊 Der Rückprall von dieser verteidigten Zone zeigt eine starke Kaufbereitschaft darunter — der Momentum ist wieder auf die Long-Seite gedreht. Der eigentliche Auslöser sitzt am jüngsten Hoch — mach das klar, dann öffnet sich der Markt mit frischer Luft nach oben.
Das Risiko-Fenster ist eng, mit einer klar strukturierten Invalidation bei 277.00 und gestapelten Zielen, die sich wunderschön stückweise realisieren lassen. 🎯 Den Einstieg erzwingen? Nein. Warte auf den bestätigten Breakout oder einen Retest von 282.50–284.00 — dann bekommst du das schärfere Chance-Risiko-Verhältnis. 🔍
💭 Kaufst du den Breakout oder wartest du den Retest ab, um nachzuladen? 👇
⚠️ Keine Finanzberatung. Vergiss nicht, dein Risiko zu managen. 🛡️
🏷️ #TXN #LongSetup #Breakout #Momentum #Crypto
📈 🎯
Einstieg: 282.50 – 284.00 ⚡
Ziel: 287.00 / 291.00 / 296.00 🚀
Stop Loss: 277.00 ⚠️
Käufer haben gerade Unterstützung in eine Festung verwandelt, absorbieren jeden Rücksetzer und drehen die Story um. 📊 Der Rückprall von dieser verteidigten Zone zeigt eine starke Kaufbereitschaft darunter — der Momentum ist wieder auf die Long-Seite gedreht. Der eigentliche Auslöser sitzt am jüngsten Hoch — mach das klar, dann öffnet sich der Markt mit frischer Luft nach oben.
Das Risiko-Fenster ist eng, mit einer klar strukturierten Invalidation bei 277.00 und gestapelten Zielen, die sich wunderschön stückweise realisieren lassen. 🎯 Den Einstieg erzwingen? Nein. Warte auf den bestätigten Breakout oder einen Retest von 282.50–284.00 — dann bekommst du das schärfere Chance-Risiko-Verhältnis. 🔍
💭 Kaufst du den Breakout oder wartest du den Retest ab, um nachzuladen? 👇
⚠️ Keine Finanzberatung. Vergiss nicht, dein Risiko zu managen. 🛡️
🏷️ #TXN #LongSetup #Breakout #Momentum #Crypto
📈 🎯
10
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
1
#BOJRaisesRatesTo31YearHigh
17,397 Aufrufe
513 Kommentare
2
#BuffettStepsDownAsBerkshireChairman
3,820 Aufrufe
181 Kommentare
3
#XRPExchangeReservesHitSevenYearLow
7,043 Aufrufe
210 Kommentare
4
#HKCompletesFirstHKDStablecoinUseCase
35,060 Aufrufe
752 Kommentare
5
#VietnamPlansFirstCryptoLicensesIn2026
25,941 Aufrufe
515 Kommentare
6
#BTCBreaks80K
272,923 Aufrufe
4,019 Kommentare
7
#比特币突破8万
142,581 Aufrufe
441 Kommentare
8
#BitcoinMarketCapTopsTesla
42,167 Aufrufe
835 Kommentare
9
#SOLJumpsAbout10%
55,878 Aufrufe
864 Kommentare
10
#EthereumReclaims$2600
4,751 Aufrufe
98 Kommentare