
#termmaxv2
termmaxv2
278 Aufrufe
13 Kommentare
Hot
Zuletzt
·
--
Verifiziert
#TermMaxV2 @termmax 圈子这几天最吵的,就是TermMax的空投分配查询上线了。
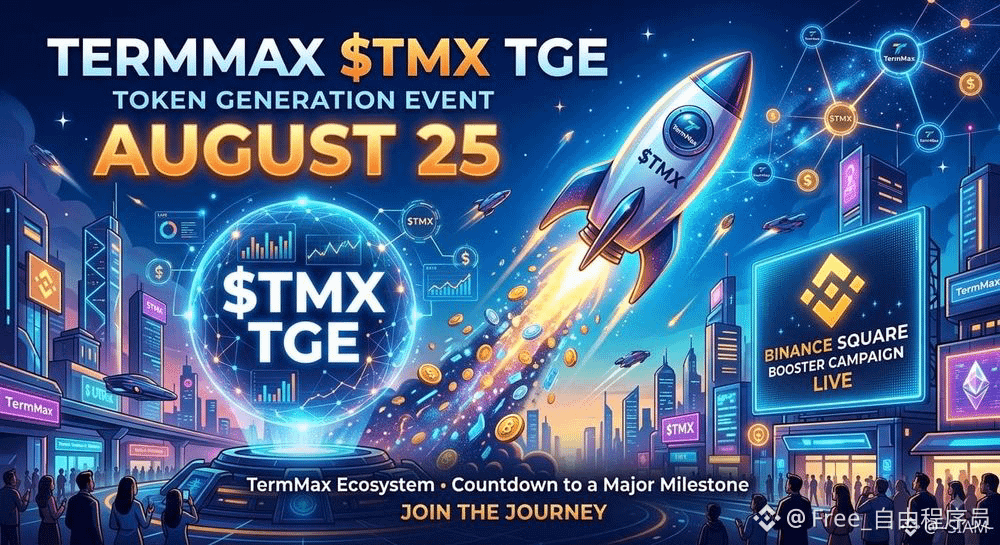
TGE定在25号,查询页昨天刚开,大家得在23号前把领取方案锁死。额度小的可以直接全领,或者质押换加成;额度大的得二选一:立刻拿30%放弃剩下70%,或者拿15%再把大头锁3到6个月。
社区讨论最热的就是这个选择本身。有人刷了百万交易量结果分配少得可怜,直接开喷;也有人拿了几万还在纠结要不要锁仓。说白了,项目想用这套机制筛出真正愿意留下来的用户,而不是一波砸盘党。
我的看法很直接:固定利率这条赛道本来就难做,TermMax能撑到90M+ TVL、十多条链、还有机构端产品,说明产品本身有东西。空投设计偏保守,短期流通会压得比较紧,对币价未必是坏事。但如果你前期交互主要是刷分,现在看到数字不满意,也正常——这波空投本来就不是人人暴富的局。
25号上线后真正值得看的,是协议能不能继续把固定利率玩出新花样。短期情绪肯定会波动,长期还是看产品能不能把机构资金真正留住。
现在就盯紧自己的方案选择,别错过截止时间。
#TermMaxV2 @TermMax 圈子这几天最吵的,就是TermMax的空投分配查询上线了。
TGE定在25号,查询页昨天刚开,大家得在23号前把领取方案锁死。额度小的可以直接全领,或者质押换加成;额度大的得二选一:立刻拿30%放弃剩下70%,或者拿15%再把大头锁3到6个月。
社区讨论最热的就是这个选择本身。有人刷了百万交易量结果分配少得可怜,直接开喷;也有人拿了几万还在纠结要不要锁仓。说白了,项目想用这套机制筛出真正愿意留下来的用户,而不是一波砸盘党。
我的看法很直接:固定利率这条赛道本来就难做,TermMax能撑到90M+ TVL、十多条链、还有机构端产品,说明产品本身有东西。空投设计偏保守,短期流通会压得比较紧,对币价未必是坏事。但如果你前期交互主要是刷分,现在看到数字不满意,也正常——这波空投本来就不是人人暴富的局。
25号上线后真正值得看的,是协议能不能继续把固定利率玩出新花样。短期情绪肯定会波动,长期还是看产品能不能把机构资金真正留住。
现在就盯紧自己的方案选择,别错过截止时间。
TGE定在25号,查询页昨天刚开,大家得在23号前把领取方案锁死。额度小的可以直接全领,或者质押换加成;额度大的得二选一:立刻拿30%放弃剩下70%,或者拿15%再把大头锁3到6个月。
社区讨论最热的就是这个选择本身。有人刷了百万交易量结果分配少得可怜,直接开喷;也有人拿了几万还在纠结要不要锁仓。说白了,项目想用这套机制筛出真正愿意留下来的用户,而不是一波砸盘党。
我的看法很直接:固定利率这条赛道本来就难做,TermMax能撑到90M+ TVL、十多条链、还有机构端产品,说明产品本身有东西。空投设计偏保守,短期流通会压得比较紧,对币价未必是坏事。但如果你前期交互主要是刷分,现在看到数字不满意,也正常——这波空投本来就不是人人暴富的局。
25号上线后真正值得看的,是协议能不能继续把固定利率玩出新花样。短期情绪肯定会波动,长期还是看产品能不能把机构资金真正留住。
现在就盯紧自己的方案选择,别错过截止时间。
1
148
·
--
Bevor ich dazu komme, zu sagen, dass das Aufbringen eines RWA (tokenisiertes Vermögenswert) auf eine Blockchain genauso funktioniert wie USDC: Es kann als Sicherheit hinterlegt werden, um mit einem festen Zinssatz Kredite aufzunehmen, und wenn nötig, kann man es verkaufen, um die Schulden zurückzuzahlen.
Doch als ich TermMax genauer untersuche, erkenne ich einen wichtigen Unterschied. Bei USDC kann das Protokoll sich stärker auf die Marktliquidität stützen, wenn es darum geht, Sicherheiten zu verwerten. Bei RWA ist Liquidität jedoch nicht jederzeit verfügbar, nur weil der Vermögenswert tokenisiert wurde.
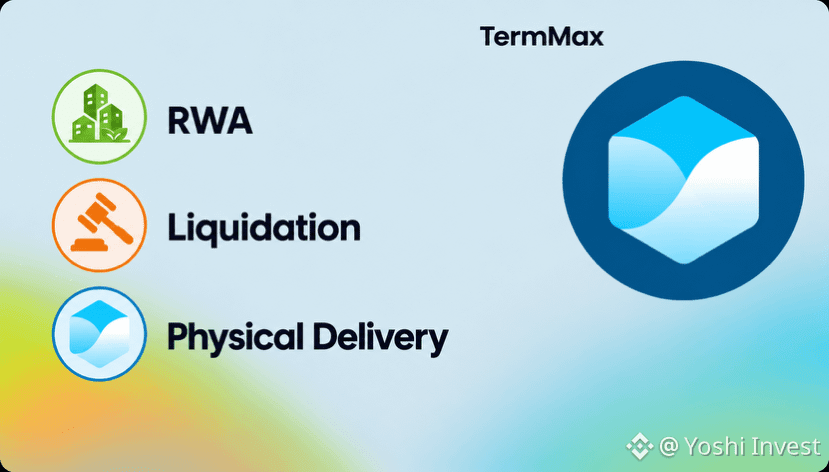
Das bringt mich auf Physical Delivery. Wenn die Liquidationsfrist abläuft und der Kredit immer noch nicht vollständig zurückgezahlt wurde oder nur teilweise abgewickelt werden kann, kann der FT-Holder das Eigentumsrecht umtauschen, um den entsprechenden Anteil am ursprünglichen Vermögenswert sowie an den Sicherheiten zu erhalten.
Erst dann verstehe ich, dass das Problem nicht nur darin liegt, ob RWA überhaupt zur Sicherheit werden kann. Wenn Liquidität am Markt nicht standardmäßig gegeben ist, muss das Protokoll bei einer nicht vollständig abgeschlossenen Liquidation auch einen anderen Umgang mit Sicherheiten berücksichtigen.
Das hat dazu geführt, dass ich TermMax-RWA anders betrachte. Sie bringen nicht nur eine weitere Art von Vermögenswert in den Lending-Markt, sondern müssen eine Kreditinfrastruktur für Sicherheiten entwerfen, die andere Eigenschaften haben als crypto-native Assets.
Was ich weiter beobachten möchte: Wenn RWA in der Praxis genutzt wird, wie wird TermMax dann mit dem Zusammenspiel aus Liquidität des Vermögenswerts, Eigentumsrechten und der Transparenz on-chain umgehen. @termmax #termmax #TermMax $BNB #TermMaxV2
Bevor ich dazu komme, zu sagen, dass das Aufbringen eines RWA (tokenisiertes Vermögenswert) auf eine Blockchain genauso funktioniert wie USDC: Es kann als Sicherheit hinterlegt werden, um mit einem festen Zinssatz Kredite aufzunehmen, und wenn nötig, kann man es verkaufen, um die Schulden zurückzuzahlen.
Doch als ich TermMax genauer untersuche, erkenne ich einen wichtigen Unterschied. Bei USDC kann das Protokoll sich stärker auf die Marktliquidität stützen, wenn es darum geht, Sicherheiten zu verwerten. Bei RWA ist Liquidität jedoch nicht jederzeit verfügbar, nur weil der Vermögenswert tokenisiert wurde.
Das bringt mich auf Physical Delivery. Wenn die Liquidationsfrist abläuft und der Kredit immer noch nicht vollständig zurückgezahlt wurde oder nur teilweise abgewickelt werden kann, kann der FT-Holder das Eigentumsrecht umtauschen, um den entsprechenden Anteil am ursprünglichen Vermögenswert sowie an den Sicherheiten zu erhalten.
Erst dann verstehe ich, dass das Problem nicht nur darin liegt, ob RWA überhaupt zur Sicherheit werden kann. Wenn Liquidität am Markt nicht standardmäßig gegeben ist, muss das Protokoll bei einer nicht vollständig abgeschlossenen Liquidation auch einen anderen Umgang mit Sicherheiten berücksichtigen.
Das hat dazu geführt, dass ich TermMax-RWA anders betrachte. Sie bringen nicht nur eine weitere Art von Vermögenswert in den Lending-Markt, sondern müssen eine Kreditinfrastruktur für Sicherheiten entwerfen, die andere Eigenschaften haben als crypto-native Assets.
Was ich weiter beobachten möchte: Wenn RWA in der Praxis genutzt wird, wie wird TermMax dann mit dem Zusammenspiel aus Liquidität des Vermögenswerts, Eigentumsrechten und der Transparenz on-chain umgehen. @TermMax #termmax #TermMax $BNB #TermMaxV2
Doch als ich TermMax genauer untersuche, erkenne ich einen wichtigen Unterschied. Bei USDC kann das Protokoll sich stärker auf die Marktliquidität stützen, wenn es darum geht, Sicherheiten zu verwerten. Bei RWA ist Liquidität jedoch nicht jederzeit verfügbar, nur weil der Vermögenswert tokenisiert wurde.
Das bringt mich auf Physical Delivery. Wenn die Liquidationsfrist abläuft und der Kredit immer noch nicht vollständig zurückgezahlt wurde oder nur teilweise abgewickelt werden kann, kann der FT-Holder das Eigentumsrecht umtauschen, um den entsprechenden Anteil am ursprünglichen Vermögenswert sowie an den Sicherheiten zu erhalten.
Erst dann verstehe ich, dass das Problem nicht nur darin liegt, ob RWA überhaupt zur Sicherheit werden kann. Wenn Liquidität am Markt nicht standardmäßig gegeben ist, muss das Protokoll bei einer nicht vollständig abgeschlossenen Liquidation auch einen anderen Umgang mit Sicherheiten berücksichtigen.
Das hat dazu geführt, dass ich TermMax-RWA anders betrachte. Sie bringen nicht nur eine weitere Art von Vermögenswert in den Lending-Markt, sondern müssen eine Kreditinfrastruktur für Sicherheiten entwerfen, die andere Eigenschaften haben als crypto-native Assets.
Was ich weiter beobachten möchte: Wenn RWA in der Praxis genutzt wird, wie wird TermMax dann mit dem Zusammenspiel aus Liquidität des Vermögenswerts, Eigentumsrechten und der Transparenz on-chain umgehen. @TermMax #termmax #TermMax $BNB #TermMaxV2
271
·
--
Bullisch
#termmax @termmax
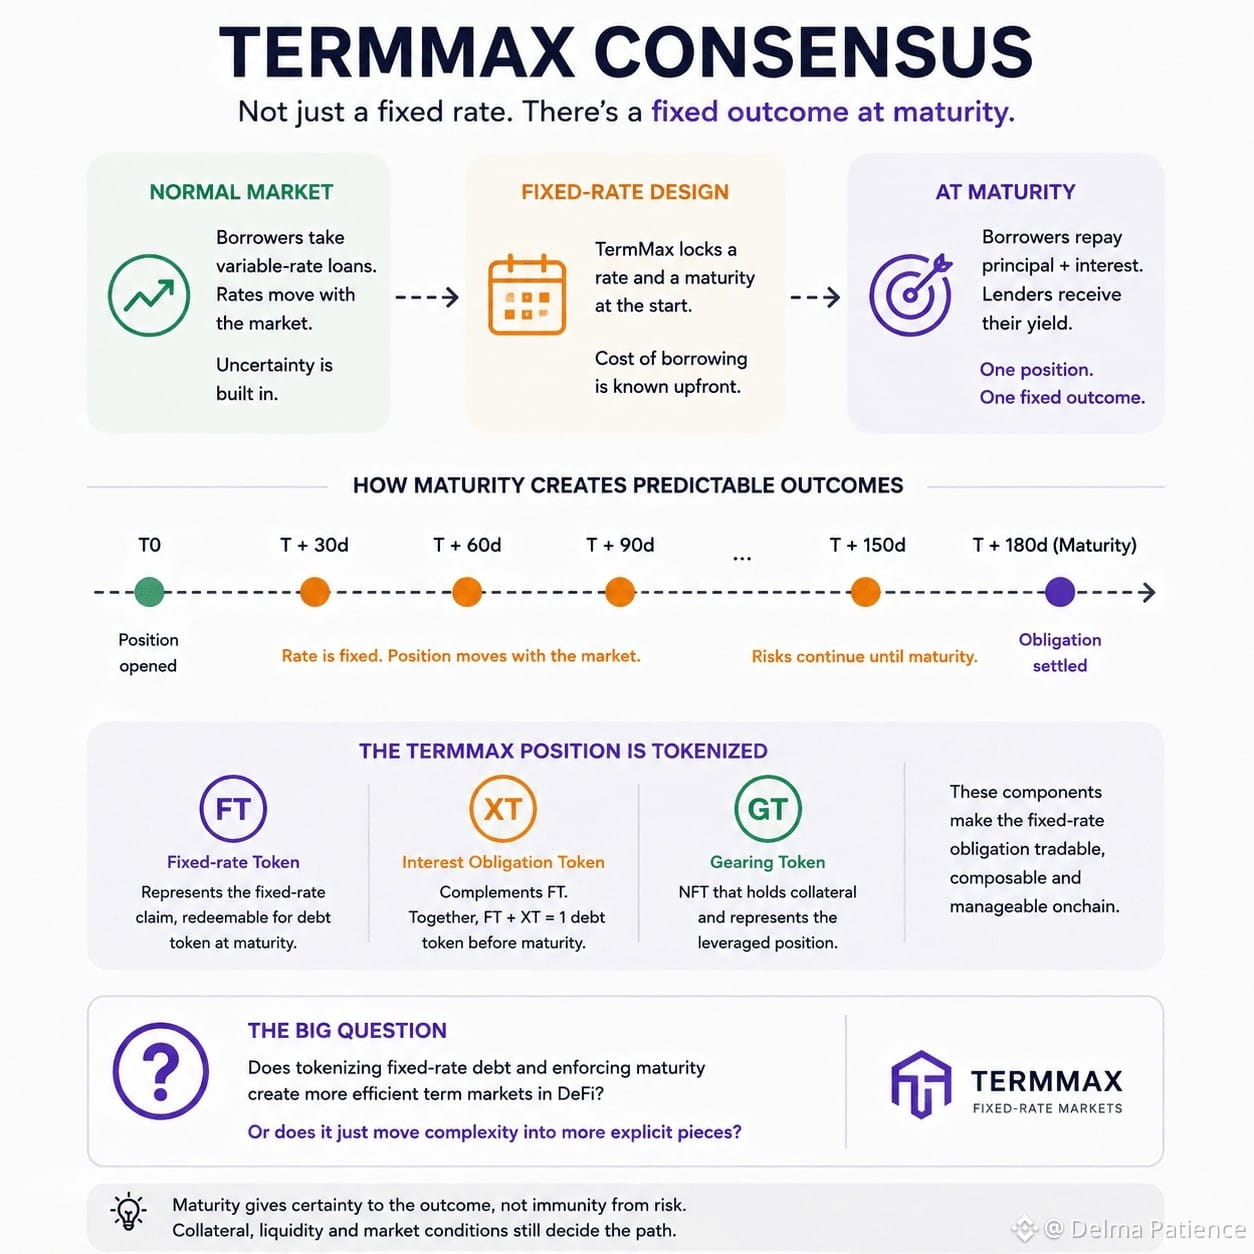
Ich dachte, eine Schuldposition sollte genau ein Token benötigen. Wenn man sich Geld leiht, schuldet man die Schuld – und das ist im Grunde die ganze Geschichte.
Dann habe ich mir TermMax angesehen und festgestellt, dass zwei unterschiedliche Tokens um dieselbe Schuldposition herumliegen. Zuerst dachte ich, das sei nur zusätzliche Komplexität für etwas, das Lending-Protokolle ohnehin schon wissen, wie man es macht.
Der Grund war jedoch spannender.
TermMax teilt die Schuld in einen Fixed-rate Token und einen Interest Obligation Token auf. Zusammen stellen sie die vollständige Schuld vor Fälligkeit dar, aber durch die Trennung wird die Festzins-Forderung selbst zu etwas, das unabhängig behandelt werden kann.
Das verändert die Struktur des Darlehens.
Anstatt Zinsen als etwas zu betrachten, das einfach im Hintergrund nur aufläuft, macht TermMax die Festzinsverpflichtung zu einem expliziten Bestandteil des Marktes.
Und genau dort denke ich, beginnt der eigentliche Trade-off.
Die Trennung der Bestandteile kann Festzins-Positionen flexibler machen, aber sie bedeutet auch, dass es nun mehr bewegliche Teile um eine einzige zugrunde liegende Verpflichtung gibt. Laufzeit, Sicherheiten und Liquidität müssen alle zusammenpassen, wenn die Position am Ende ankommt.
Was ich immer noch verstehen möchte, ist, ob diese Tokenisierung das Fixed-Rate-Lending tatsächlich effizienter macht – oder ob sie hauptsächlich die Komplexität sichtbar macht.
Denn wenn eine Schuld zwei Tokens braucht, um miteinander komponierbar zu werden, ist die interessante Frage nicht, warum TermMax es komplizierter gemacht hat.
Sondern was diese zusätzliche Struktur es DeFi ermöglicht zu tun, was eine normale Lending-Position nicht kann.
#TermMaxV2
#termmax @TermMax
Ich dachte, eine Schuldposition sollte genau ein Token benötigen. Wenn man sich Geld leiht, schuldet man die Schuld – und das ist im Grunde die ganze Geschichte.
Dann habe ich mir TermMax angesehen und festgestellt, dass zwei unterschiedliche Tokens um dieselbe Schuldposition herumliegen. Zuerst dachte ich, das sei nur zusätzliche Komplexität für etwas, das Lending-Protokolle ohnehin schon wissen, wie man es macht.
Der Grund war jedoch spannender.
TermMax teilt die Schuld in einen Fixed-rate Token und einen Interest Obligation Token auf. Zusammen stellen sie die vollständige Schuld vor Fälligkeit dar, aber durch die Trennung wird die Festzins-Forderung selbst zu etwas, das unabhängig behandelt werden kann.
Das verändert die Struktur des Darlehens.
Anstatt Zinsen als etwas zu betrachten, das einfach im Hintergrund nur aufläuft, macht TermMax die Festzinsverpflichtung zu einem expliziten Bestandteil des Marktes.
Und genau dort denke ich, beginnt der eigentliche Trade-off.
Die Trennung der Bestandteile kann Festzins-Positionen flexibler machen, aber sie bedeutet auch, dass es nun mehr bewegliche Teile um eine einzige zugrunde liegende Verpflichtung gibt. Laufzeit, Sicherheiten und Liquidität müssen alle zusammenpassen, wenn die Position am Ende ankommt.
Was ich immer noch verstehen möchte, ist, ob diese Tokenisierung das Fixed-Rate-Lending tatsächlich effizienter macht – oder ob sie hauptsächlich die Komplexität sichtbar macht.
Denn wenn eine Schuld zwei Tokens braucht, um miteinander komponierbar zu werden, ist die interessante Frage nicht, warum TermMax es komplizierter gemacht hat.
Sondern was diese zusätzliche Struktur es DeFi ermöglicht zu tun, was eine normale Lending-Position nicht kann.
#TermMaxV2
Ich dachte, eine Schuldposition sollte genau ein Token benötigen. Wenn man sich Geld leiht, schuldet man die Schuld – und das ist im Grunde die ganze Geschichte.
Dann habe ich mir TermMax angesehen und festgestellt, dass zwei unterschiedliche Tokens um dieselbe Schuldposition herumliegen. Zuerst dachte ich, das sei nur zusätzliche Komplexität für etwas, das Lending-Protokolle ohnehin schon wissen, wie man es macht.
Der Grund war jedoch spannender.
TermMax teilt die Schuld in einen Fixed-rate Token und einen Interest Obligation Token auf. Zusammen stellen sie die vollständige Schuld vor Fälligkeit dar, aber durch die Trennung wird die Festzins-Forderung selbst zu etwas, das unabhängig behandelt werden kann.
Das verändert die Struktur des Darlehens.
Anstatt Zinsen als etwas zu betrachten, das einfach im Hintergrund nur aufläuft, macht TermMax die Festzinsverpflichtung zu einem expliziten Bestandteil des Marktes.
Und genau dort denke ich, beginnt der eigentliche Trade-off.
Die Trennung der Bestandteile kann Festzins-Positionen flexibler machen, aber sie bedeutet auch, dass es nun mehr bewegliche Teile um eine einzige zugrunde liegende Verpflichtung gibt. Laufzeit, Sicherheiten und Liquidität müssen alle zusammenpassen, wenn die Position am Ende ankommt.
Was ich immer noch verstehen möchte, ist, ob diese Tokenisierung das Fixed-Rate-Lending tatsächlich effizienter macht – oder ob sie hauptsächlich die Komplexität sichtbar macht.
Denn wenn eine Schuld zwei Tokens braucht, um miteinander komponierbar zu werden, ist die interessante Frage nicht, warum TermMax es komplizierter gemacht hat.
Sondern was diese zusätzliche Struktur es DeFi ermöglicht zu tun, was eine normale Lending-Position nicht kann.
#TermMaxV2
Pakistani Friend:
Thanks for explanation.
4
13
97
·
--
#termmax Exploring @TermMax lately — es ist ein Festzins-DeFi-Protokoll, das als Kredit-AMM auf Uniswap aufgebaut ist und es Nutzern ermöglicht, mit vorhersehbaren Zinssätzen statt der üblichen Schwankungen bei variablen Zinssätzen zu leihen, zu verleihen und zu hebeln. Sein Zero-Coupon-Bond-Modell und das One-Click-Trading machen Fixed-Income-DeFi deutlich näher an TradFi – ohne die Zwischenhändler. Schauen Sie vorbei, wenn Sie in Ihrer DeFi-Strategie stabile, vorhersehbare Renditen erzielen möchten. #TermMaxV2
#termmax Exploring @TermMax lately — es ist ein Festzins-DeFi-Protokoll, das als Kredit-AMM auf Uniswap aufgebaut ist und es Nutzern ermöglicht, mit vorhersehbaren Zinssätzen statt der üblichen Schwankungen bei variablen Zinssätzen zu leihen, zu verleihen und zu hebeln. Sein Zero-Coupon-Bond-Modell und das One-Click-Trading machen Fixed-Income-DeFi deutlich näher an TradFi – ohne die Zwischenhändler. Schauen Sie vorbei, wenn Sie in Ihrer DeFi-Strategie stabile, vorhersehbare Renditen erzielen möchten. #TermMaxV2
76
·
--
Bullisch
#termmax @termmax
DeFi-Kreditvergabe hat ein Problem — variable Zinssätze machen Ihre Renditen unvorhersehbar. @termmax löst das, indem es ein Loan-AMM auf Basis eines neu erfundenen Uniswap-V3-Modells bereitstellt und feste Zinssätze fürs Leihen und Verleihen in einem Klick ermöglicht. One-Click-Looping, benutzerdefinierte Range-Orders und Preis-Kurven erlauben es Ihnen, sich zu engagieren, ohne mehrere Transaktionen zwischen verschiedenen Protokollen jonglieren zu müssen. Live auf Ethereum, Arbitrum und BNB Chain: TermMax erweitert nun auch die Cross-Chain-Liquidität. Im Grunde bringt es das stabile Fixed-Income-Modell aus TradFi on-chain — ein echter Fortschritt für DeFi. #TermMaxV2
#termmax @TermMax
DeFi-Kreditvergabe hat ein Problem — variable Zinssätze machen Ihre Renditen unvorhersehbar. @TermMax löst das, indem es ein Loan-AMM auf Basis eines neu erfundenen Uniswap-V3-Modells bereitstellt und feste Zinssätze fürs Leihen und Verleihen in einem Klick ermöglicht. One-Click-Looping, benutzerdefinierte Range-Orders und Preis-Kurven erlauben es Ihnen, sich zu engagieren, ohne mehrere Transaktionen zwischen verschiedenen Protokollen jonglieren zu müssen. Live auf Ethereum, Arbitrum und BNB Chain: TermMax erweitert nun auch die Cross-Chain-Liquidität. Im Grunde bringt es das stabile Fixed-Income-Modell aus TradFi on-chain — ein echter Fortschritt für DeFi. #TermMaxV2
DeFi-Kreditvergabe hat ein Problem — variable Zinssätze machen Ihre Renditen unvorhersehbar. @TermMax löst das, indem es ein Loan-AMM auf Basis eines neu erfundenen Uniswap-V3-Modells bereitstellt und feste Zinssätze fürs Leihen und Verleihen in einem Klick ermöglicht. One-Click-Looping, benutzerdefinierte Range-Orders und Preis-Kurven erlauben es Ihnen, sich zu engagieren, ohne mehrere Transaktionen zwischen verschiedenen Protokollen jonglieren zu müssen. Live auf Ethereum, Arbitrum und BNB Chain: TermMax erweitert nun auch die Cross-Chain-Liquidität. Im Grunde bringt es das stabile Fixed-Income-Modell aus TradFi on-chain — ein echter Fortschritt für DeFi. #TermMaxV2
101

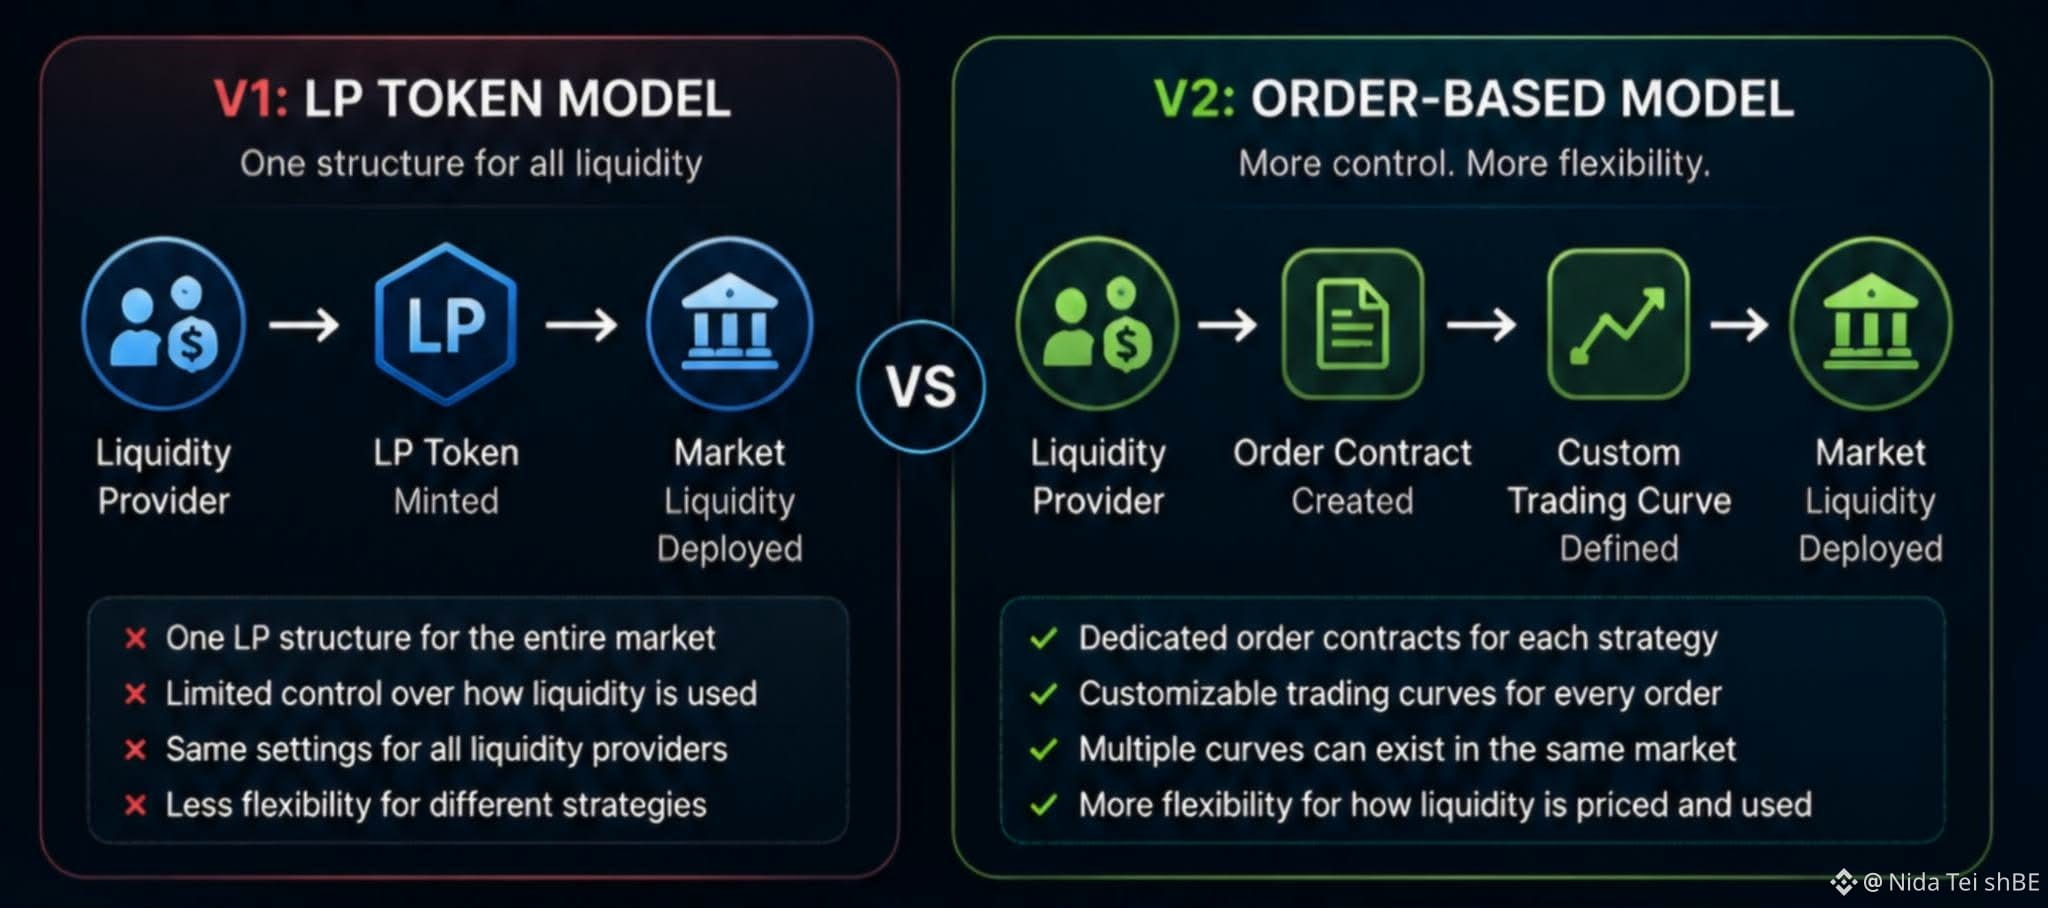
Ich habe in @termmax eine Änderung von V2 gefunden, mit der ich nicht gerechnet habe:
Sie haben das auf LP-Tokens basierende Liquiditätssystem aus V1 entfernt.
Zunächst klingt es nicht nach einer großen Funktion, etwas aus einem Protokoll zu entfernen.
Aber je mehr ich hineingesehen habe, desto interessanter wurde es.
In V1 wurde die Liquidität rund um LP-Tokens aufgebaut.
In V2 ist TermMax in Richtung eines anderen Modells gegangen:
Liquidität → Order Contracts → Trading Curves
Anstatt dass ein einziges LP-basiertes System alles abwickelt, können nun einzelne Order-Contracts ihre eigenen Trading-Curves definieren und verwalten.
Und mehrere Curves können innerhalb desselben Marktes existieren.
Warum ist das wichtig?
Weil Liquiditätsanbieter mehr Kontrolle darüber haben können, wie ihre Liquidität bepreist und eingesetzt wird.
Verschiedene Orders können unterschiedliche Strategien verfolgen, statt jeden Liquiditätsanbieter in dieselbe Struktur zu zwingen.
Also ist V2 nicht einfach:
„V1, aber mit einer neuen Oberfläche.“
Die zugrunde liegende Marktarchitektur hat sich ebenfalls verändert.
LP-Token-Modell → Order-basiertes Modell
Eine Liquiditätsstruktur → Mehrere konfigurierbare Curves
Weniger LP-Token-Verwaltung → Mehr Flexibilität beim Market Making
Das war wahrscheinlich eines der interessantesten Dinge, die ich beim Durchforsten von V2 gefunden habe.
Manchmal sagt dir das Verständnis dessen, was ein Protokoll entfernt, genauso viel wie das Verständnis dessen, was es hinzufügt.
#TermMax #DeFi #TermMaxV2
Ich habe in @TermMax eine Änderung von V2 gefunden, mit der ich nicht gerechnet habe:
Sie haben das auf LP-Tokens basierende Liquiditätssystem aus V1 entfernt.
Zunächst klingt es nicht nach einer großen Funktion, etwas aus einem Protokoll zu entfernen.
Aber je mehr ich hineingesehen habe, desto interessanter wurde es.
In V1 wurde die Liquidität rund um LP-Tokens aufgebaut.
In V2 ist TermMax in Richtung eines anderen Modells gegangen:
Liquidität → Order Contracts → Trading Curves
Anstatt dass ein einziges LP-basiertes System alles abwickelt, können nun einzelne Order-Contracts ihre eigenen Trading-Curves definieren und verwalten.
Und mehrere Curves können innerhalb desselben Marktes existieren.
Warum ist das wichtig?
Weil Liquiditätsanbieter mehr Kontrolle darüber haben können, wie ihre Liquidität bepreist und eingesetzt wird.
Verschiedene Orders können unterschiedliche Strategien verfolgen, statt jeden Liquiditätsanbieter in dieselbe Struktur zu zwingen.
Also ist V2 nicht einfach:
„V1, aber mit einer neuen Oberfläche.“
Die zugrunde liegende Marktarchitektur hat sich ebenfalls verändert.
LP-Token-Modell → Order-basiertes Modell
Eine Liquiditätsstruktur → Mehrere konfigurierbare Curves
Weniger LP-Token-Verwaltung → Mehr Flexibilität beim Market Making
Das war wahrscheinlich eines der interessantesten Dinge, die ich beim Durchforsten von V2 gefunden habe.
Manchmal sagt dir das Verständnis dessen, was ein Protokoll entfernt, genauso viel wie das Verständnis dessen, was es hinzufügt.
#TermMax #DeFi #TermMaxV2
Sie haben das auf LP-Tokens basierende Liquiditätssystem aus V1 entfernt.
Zunächst klingt es nicht nach einer großen Funktion, etwas aus einem Protokoll zu entfernen.
Aber je mehr ich hineingesehen habe, desto interessanter wurde es.
In V1 wurde die Liquidität rund um LP-Tokens aufgebaut.
In V2 ist TermMax in Richtung eines anderen Modells gegangen:
Liquidität → Order Contracts → Trading Curves
Anstatt dass ein einziges LP-basiertes System alles abwickelt, können nun einzelne Order-Contracts ihre eigenen Trading-Curves definieren und verwalten.
Und mehrere Curves können innerhalb desselben Marktes existieren.
Warum ist das wichtig?
Weil Liquiditätsanbieter mehr Kontrolle darüber haben können, wie ihre Liquidität bepreist und eingesetzt wird.
Verschiedene Orders können unterschiedliche Strategien verfolgen, statt jeden Liquiditätsanbieter in dieselbe Struktur zu zwingen.
Also ist V2 nicht einfach:
„V1, aber mit einer neuen Oberfläche.“
Die zugrunde liegende Marktarchitektur hat sich ebenfalls verändert.
LP-Token-Modell → Order-basiertes Modell
Eine Liquiditätsstruktur → Mehrere konfigurierbare Curves
Weniger LP-Token-Verwaltung → Mehr Flexibilität beim Market Making
Das war wahrscheinlich eines der interessantesten Dinge, die ich beim Durchforsten von V2 gefunden habe.
Manchmal sagt dir das Verständnis dessen, was ein Protokoll entfernt, genauso viel wie das Verständnis dessen, was es hinzufügt.
#TermMax #DeFi #TermMaxV2
6
1
6
78
·
--
Ich habe gerade meine @termmax -Airdrop-Zuteilung überprüft! 🔥
Gesamt: 5589.8 #TermMaxV2 一起 weiter bauen, danke an das Projektteam
Checke es selbst 👇
Ich habe gerade meine @TermMax -Airdrop-Zuteilung überprüft! 🔥
Gesamt: 5589.8 #TermMaxV2 一起 weiter bauen, danke an das Projektteam
Checke es selbst 👇
Gesamt: 5589.8 #TermMaxV2 一起 weiter bauen, danke an das Projektteam
Checke es selbst 👇
1
73
·
--
#termmax @termmax DeFi-Erträge können unvorhersehbar sein, aber @Square-Creator-0f84001b3db77 x verändert das Spiel, indem es festverzinsliches Borrowing und Lending in den Krypto-Bereich bringt. So können Trader und Investoren Risiken effizienter steuern—mit vorhersehbaren Zinssätzen und einer höheren Kapitalausnutzung.#TermMaxV2
#termmax @TermMax DeFi-Erträge können unvorhersehbar sein, aber @TermMaxxx x verändert das Spiel, indem es festverzinsliches Borrowing und Lending in den Krypto-Bereich bringt. So können Trader und Investoren Risiken effizienter steuern—mit vorhersehbaren Zinssätzen und einer höheren Kapitalausnutzung.#TermMaxV2
1
74
·
--
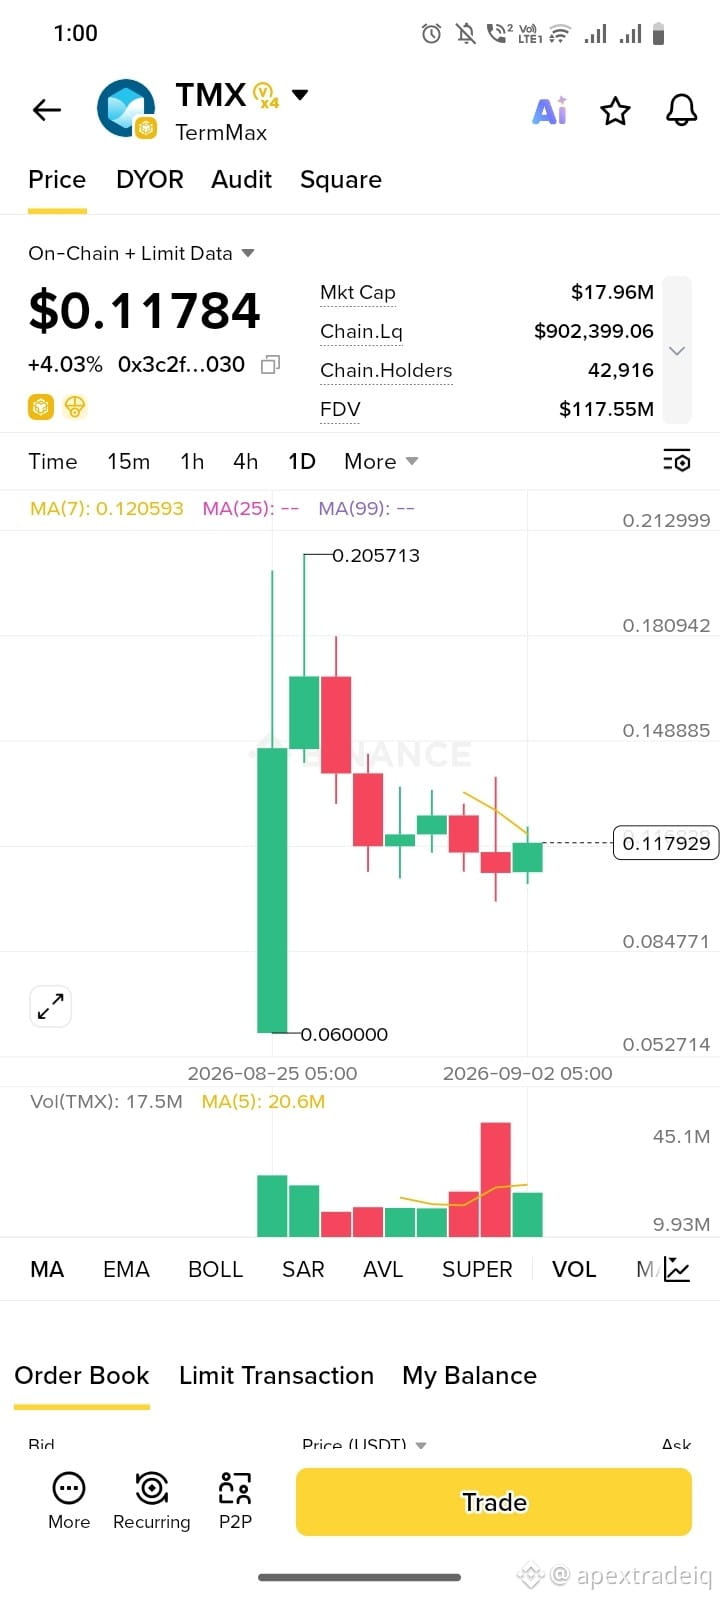
📊 $TMX (TermMax) hält wichtige Konsolidierungsunterstützung!
Derzeit wird bei 0,11784 USD gehandelt, mit einer grünen Tageskerze (+4,03%). TMX arbeitet daran, sich nach seinem Spike auf 0,2057 zu stabilisieren. Bei einer Marktkapitalisierung von 17,96 Mio. USD, solider Liquidität von 902K+ und über 42,9k Inhabern baut der Markt eine Grundlage in diesem unteren Bereich auf.
Wird $TMX von dieser Konsolidierungszone aus einen Bounce nach oben Richtung 0,15+ machen, oder sehen wir zuerst weiteres seitwärts gerichtetes Range-Trading? Was ist dein Setup hier? 👇
#TMX #TermMaxV2 #CryptoAnalysis #BinanceSquare #Altcoins
📊 $TMX (TermMax) hält wichtige Konsolidierungsunterstützung!
Derzeit wird bei 0,11784 USD gehandelt, mit einer grünen Tageskerze (+4,03%). TMX arbeitet daran, sich nach seinem Spike auf 0,2057 zu stabilisieren. Bei einer Marktkapitalisierung von 17,96 Mio. USD, solider Liquidität von 902K+ und über 42,9k Inhabern baut der Markt eine Grundlage in diesem unteren Bereich auf.
Wird $TMX von dieser Konsolidierungszone aus einen Bounce nach oben Richtung 0,15+ machen, oder sehen wir zuerst weiteres seitwärts gerichtetes Range-Trading? Was ist dein Setup hier? 👇
#TMX #TermMaxV2 #CryptoAnalysis #BinanceSquare #Altcoins
Derzeit wird bei 0,11784 USD gehandelt, mit einer grünen Tageskerze (+4,03%). TMX arbeitet daran, sich nach seinem Spike auf 0,2057 zu stabilisieren. Bei einer Marktkapitalisierung von 17,96 Mio. USD, solider Liquidität von 902K+ und über 42,9k Inhabern baut der Markt eine Grundlage in diesem unteren Bereich auf.
Wird $TMX von dieser Konsolidierungszone aus einen Bounce nach oben Richtung 0,15+ machen, oder sehen wir zuerst weiteres seitwärts gerichtetes Range-Trading? Was ist dein Setup hier? 👇
#TMX #TermMaxV2 #CryptoAnalysis #BinanceSquare #Altcoins
220
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
1
#BOJRaisesRatesTo31YearHigh
70,765 Aufrufe
1,146 Kommentare
2
#BuffettStepsDownAsBerkshireChairman
31,536 Aufrufe
537 Kommentare
3
#XRPExchangeReservesHitSevenYearLow
36,942 Aufrufe
504 Kommentare
4
#HKCompletesFirstHKDStablecoinUseCase
72,020 Aufrufe
1,033 Kommentare
5
#VietnamPlansFirstCryptoLicensesIn2026
47,020 Aufrufe
705 Kommentare
6
#BTCBreaks80K
358,478 Aufrufe
4,480 Kommentare
7
#比特币突破8万
157,185 Aufrufe
498 Kommentare
8
#BitcoinMarketCapTopsTesla
72,866 Aufrufe
1,001 Kommentare
9
#SOLJumpsAbout10%
81,472 Aufrufe
1,004 Kommentare
10
#EthereumReclaims$2600
7,461 Aufrufe
113 Kommentare