
#termmax
termmax
2.1M Aufrufe
58,849 Kommentare
Hot
Zuletzt
·
--
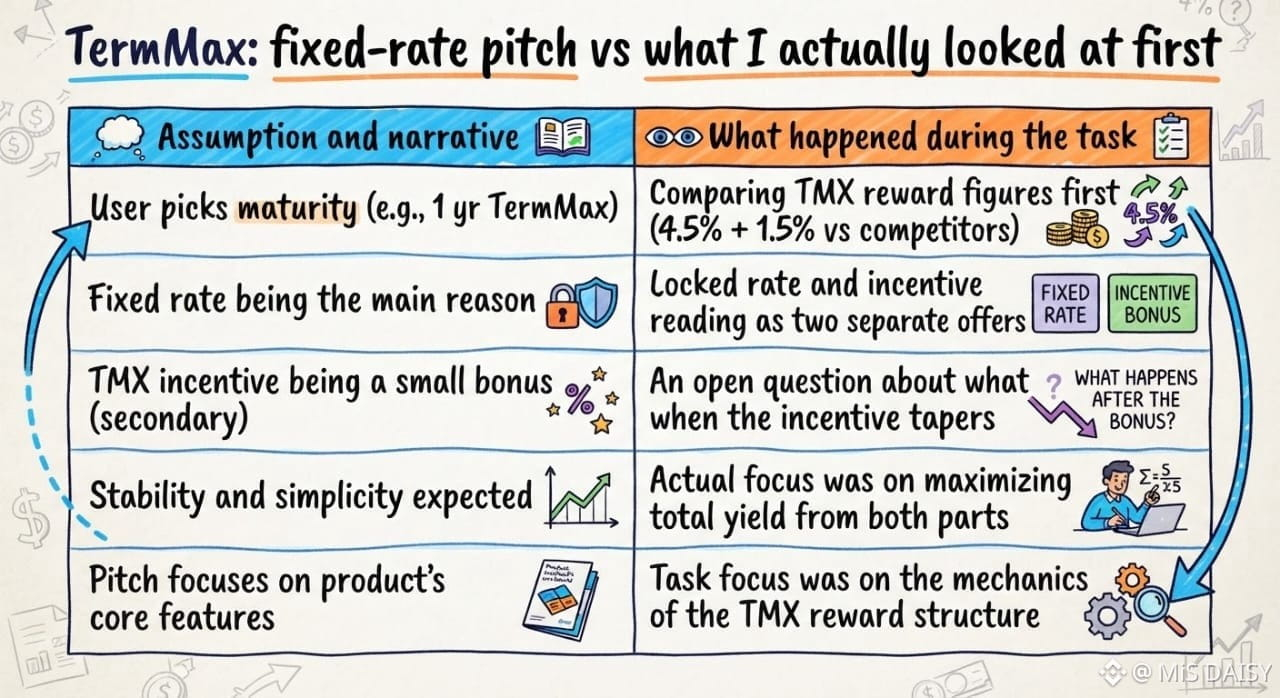
Was mich bei TermMax innehalten ließ, war, wie schnell meine Aufmerksamkeit am festen Zinssatz vorbeiglitt und sich der Zahl daneben zuwandte. Das Produkt beruht auf einer schlichten Idee: eine Laufzeit wählen, einen Zinssatz festschreiben und genau wissen, was man schuldet oder verdient. Das unterscheidet sich von Pools mit variablem Zinssatz, bei denen die Renditen stündlich schwanken. Doch als ich mit @termmax _ts die Aufgabe durchging, wirkten der Zinssatz, den ich tatsächlich festschreiben konnte, und der darauf aufgesattelte Anreiz wie zwei getrennte Angebote – und das zweite war deutlich verlockender. Wenn die Prämien von $TMX dafür sorgen, dass eine bestimmte Laufzeit attraktiv erscheint, wird der feste Zinssatz bei der Entscheidung eher zum Sicherheitsnetz als zum eigentlichen Grund dafür. Ich ertappte mich dabei, die Prämien zu vergleichen, bevor ich die Konditionen verglich – genau das Gegenteil der Gewohnheit, die ein Produkt mit festem Zinssatz offenbar fördern soll. Ich frage mich immer wieder, was Nutzer tun, wenn der Anreiz nachlässt und nur noch der schlichte festgeschriebene Zinssatz übrig bleibt. Vielleicht ist das Bedürfnis nach Sicherheit tatsächlich vorhanden, aber es wächst nur langsam, und die Prämien halten die Leute bloß lange genug im Raum, damit sie es bemerken. Oder vielleicht sind die Prämien das, woraus dieser Raum überhaupt besteht. #TermMax
Was mich bei TermMax innehalten ließ, war, wie schnell meine Aufmerksamkeit am festen Zinssatz vorbeiglitt und sich der Zahl daneben zuwandte. Das Produkt beruht auf einer schlichten Idee: eine Laufzeit wählen, einen Zinssatz festschreiben und genau wissen, was man schuldet oder verdient. Das unterscheidet sich von Pools mit variablem Zinssatz, bei denen die Renditen stündlich schwanken. Doch als ich mit @TermMax _ts die Aufgabe durchging, wirkten der Zinssatz, den ich tatsächlich festschreiben konnte, und der darauf aufgesattelte Anreiz wie zwei getrennte Angebote – und das zweite war deutlich verlockender. Wenn die Prämien von $TMX dafür sorgen, dass eine bestimmte Laufzeit attraktiv erscheint, wird der feste Zinssatz bei der Entscheidung eher zum Sicherheitsnetz als zum eigentlichen Grund dafür. Ich ertappte mich dabei, die Prämien zu vergleichen, bevor ich die Konditionen verglich – genau das Gegenteil der Gewohnheit, die ein Produkt mit festem Zinssatz offenbar fördern soll. Ich frage mich immer wieder, was Nutzer tun, wenn der Anreiz nachlässt und nur noch der schlichte festgeschriebene Zinssatz übrig bleibt. Vielleicht ist das Bedürfnis nach Sicherheit tatsächlich vorhanden, aber es wächst nur langsam, und die Prämien halten die Leute bloß lange genug im Raum, damit sie es bemerken. Oder vielleicht sind die Prämien das, woraus dieser Raum überhaupt besteht. #TermMax
1
837

·
--
🔍 TMX: Unterbewertete Chance oder Erholungsspekulation mit hohem Risiko?
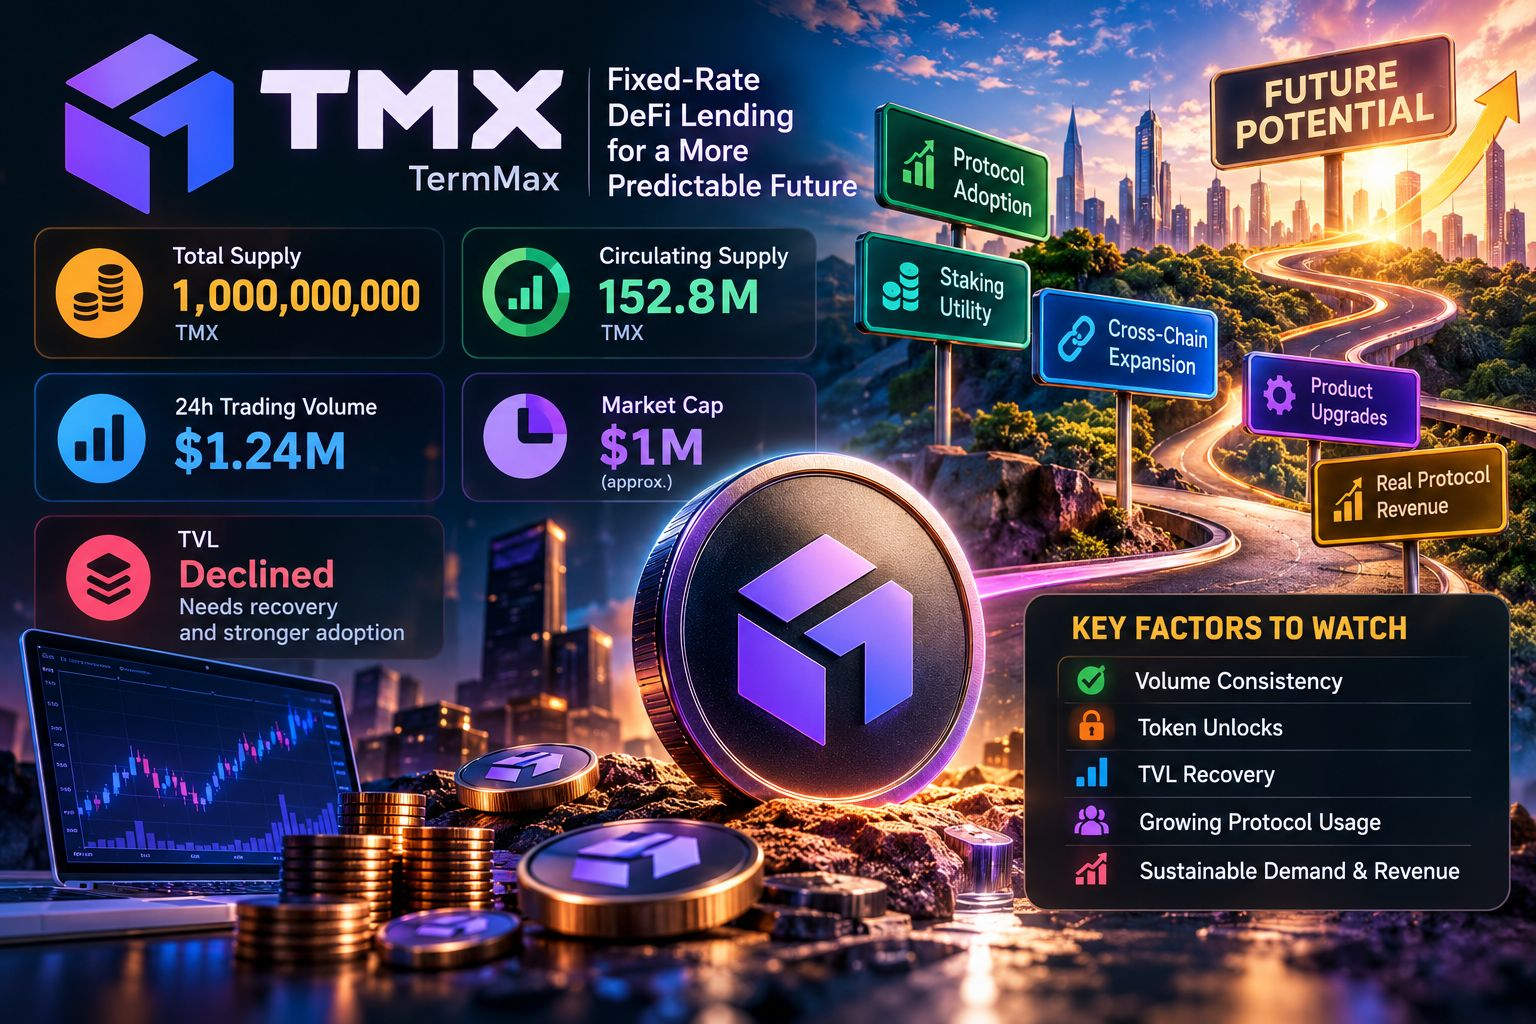
TMX hat ein festgelegtes maximales Angebot von 1 Milliarde Token, von denen sich derzeit etwa 152,8 Millionen im Umlauf befinden. Das gemeldete Handelsvolumen der letzten 24 Stunden liegt bei ungefähr 1,24 Mio. $, während die Marktkapitalisierung bei etwa 1 Mio. $ liegt. Der TVL von TermMax ist jedoch stark gesunken, weshalb die Akzeptanz des Protokolls eine wichtige Kennzahl bleibt, die es zu beobachten gilt.
Die langfristigen Aussichten hängen davon ab, ob DeFi-Kredite mit festem Zinssatz, Staking-Nutzen, die Expansion über mehrere Blockchains hinweg und bevorstehende Produkt-Upgrades eine nachhaltige Nachfrage anziehen können. Eine niedrige Bewertung allein garantiert keine Erholung. Bevor ich fundiertere Schlussfolgerungen ziehe, werde ich auf ein beständiges Handelsvolumen, Token-Freischaltungen, eine Erholung des TVL und tatsächliche Protokolleinnahmen achten.
Kann TMX durch tatsächliche Nutzung wieder an Schwung gewinnen?
$ZEC
{future}(ZECUSDT)
$DASH
{future}(DASHUSDT)
$TMX
{alpha}(560x3c2f61f2e27c865981d2e7aaf6b2cdf823030039)
#TermMax
🔍 TMX: Unterbewertete Chance oder Erholungsspekulation mit hohem Risiko?
TMX hat ein festgelegtes maximales Angebot von 1 Milliarde Token, von denen sich derzeit etwa 152,8 Millionen im Umlauf befinden. Das gemeldete Handelsvolumen der letzten 24 Stunden liegt bei ungefähr 1,24 Mio. $, während die Marktkapitalisierung bei etwa 1 Mio. $ liegt. Der TVL von TermMax ist jedoch stark gesunken, weshalb die Akzeptanz des Protokolls eine wichtige Kennzahl bleibt, die es zu beobachten gilt.
Die langfristigen Aussichten hängen davon ab, ob DeFi-Kredite mit festem Zinssatz, Staking-Nutzen, die Expansion über mehrere Blockchains hinweg und bevorstehende Produkt-Upgrades eine nachhaltige Nachfrage anziehen können. Eine niedrige Bewertung allein garantiert keine Erholung. Bevor ich fundiertere Schlussfolgerungen ziehe, werde ich auf ein beständiges Handelsvolumen, Token-Freischaltungen, eine Erholung des TVL und tatsächliche Protokolleinnahmen achten.
Kann TMX durch tatsächliche Nutzung wieder an Schwung gewinnen?
$ZEC
$DASH
$TMX
#TermMax
TMX hat ein festgelegtes maximales Angebot von 1 Milliarde Token, von denen sich derzeit etwa 152,8 Millionen im Umlauf befinden. Das gemeldete Handelsvolumen der letzten 24 Stunden liegt bei ungefähr 1,24 Mio. $, während die Marktkapitalisierung bei etwa 1 Mio. $ liegt. Der TVL von TermMax ist jedoch stark gesunken, weshalb die Akzeptanz des Protokolls eine wichtige Kennzahl bleibt, die es zu beobachten gilt.
Die langfristigen Aussichten hängen davon ab, ob DeFi-Kredite mit festem Zinssatz, Staking-Nutzen, die Expansion über mehrere Blockchains hinweg und bevorstehende Produkt-Upgrades eine nachhaltige Nachfrage anziehen können. Eine niedrige Bewertung allein garantiert keine Erholung. Bevor ich fundiertere Schlussfolgerungen ziehe, werde ich auf ein beständiges Handelsvolumen, Token-Freischaltungen, eine Erholung des TVL und tatsächliche Protokolleinnahmen achten.
Kann TMX durch tatsächliche Nutzung wieder an Schwung gewinnen?
$ZEC
$DASH
$TMX
#TermMax
5
2k
·
--
Das Fazit gleich vorweg: $TMX kommt erst mal auf meine Beobachtungsliste. Die Konzentration der Token lässt mich nämlich die Stirn runzeln. 🤔
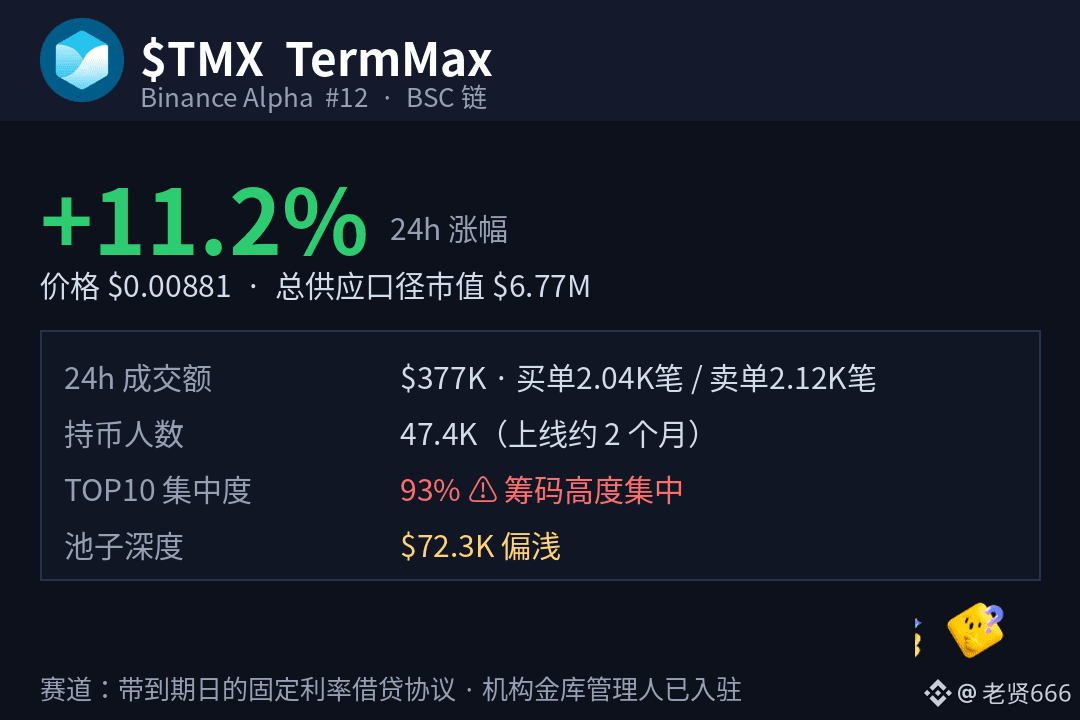
Heute habe ich mich durch die 280 Coins der Alpha-Rangliste geklickt. TMX (TermMax) liegt auf Platz 12, ist in 24 Stunden um 11,2 % gestiegen und steht bei 0,00881 $. Interessant ist, dass der Coin erst seit zwei Monaten gelistet ist und schon 47.000 Holder hat – bei der Geschwindigkeit, mit der neue Leute dazukommen, gehört er im Alpha-Segment zu den schnelleren.
On-Chain wurden in 24 Stunden 377.000 $ umgesetzt: 2,04K Kauforders und 2,12K Verkaufsorders. Käufe und Verkäufe halten sich also ungefähr die Waage. Das Interesse ist echt – hier schieben nicht bloß ein paar Adressen ihre Coins untereinander hin und her. 👀
Aber man muss auch die andere Seite sehen: Die TOP10-Wallets halten 93 % der Token, und der Pool hat gerade mal etwas über 70.000 $ – ziemlich dünn. Das ist ein typischer Fall von vielen Leuten, wenig verfügbaren Coins und einer Konzentration in wenigen Händen. Ein kleines Boot, das bei hohem Wellengang schnell ins Schaukeln gerät.
Worum geht es bei dem Projekt? Um ein Kreditprotokoll mit fester Verzinsung und Laufzeit. Wer dort einzahlt, legt Zinssatz und Laufzeit fest – Kreditgeber und Kreditnehmer müssen also nicht über variable Zinsen rätseln. Die Website ts.finance ist online, das Protokoll läuft bereits auf Ethereum, Arbitrum und der BNB Chain. Außerdem übernehmen Institutionen wie MEV Capital und Keyrock dort das Treasury-Management. Die Fundamentaldaten sind also nicht aus der Luft gegriffen.
Fazit: beobachten. Mein Punkt, an dem sich die Einschätzung erledigt, ist klar: Bleibt die Token-Verteilung so konzentriert und geht das Handelsvolumen zurück, fliegt der Coin von der Liste. Verteilen sich die Bestände dagegen breiter und wächst der Pool, stufe ich ihn zum genaueren Beobachten hoch.
Keine Anlageberatung. Coins im Alpha-Segment fallen oft ganz leise. Folgt mir – morgen sehen wir uns im Kassenbuch. 📒
#BinanceAlpha #TermMax #DeFi
Das Fazit gleich vorweg: $TMX kommt erst mal auf meine Beobachtungsliste. Die Konzentration der Token lässt mich nämlich die Stirn runzeln. 🤔
Heute habe ich mich durch die 280 Coins der Alpha-Rangliste geklickt. TMX (TermMax) liegt auf Platz 12, ist in 24 Stunden um 11,2 % gestiegen und steht bei 0,00881 $. Interessant ist, dass der Coin erst seit zwei Monaten gelistet ist und schon 47.000 Holder hat – bei der Geschwindigkeit, mit der neue Leute dazukommen, gehört er im Alpha-Segment zu den schnelleren.
On-Chain wurden in 24 Stunden 377.000 $ umgesetzt: 2,04K Kauforders und 2,12K Verkaufsorders. Käufe und Verkäufe halten sich also ungefähr die Waage. Das Interesse ist echt – hier schieben nicht bloß ein paar Adressen ihre Coins untereinander hin und her. 👀
Aber man muss auch die andere Seite sehen: Die TOP10-Wallets halten 93 % der Token, und der Pool hat gerade mal etwas über 70.000 $ – ziemlich dünn. Das ist ein typischer Fall von vielen Leuten, wenig verfügbaren Coins und einer Konzentration in wenigen Händen. Ein kleines Boot, das bei hohem Wellengang schnell ins Schaukeln gerät.
Worum geht es bei dem Projekt? Um ein Kreditprotokoll mit fester Verzinsung und Laufzeit. Wer dort einzahlt, legt Zinssatz und Laufzeit fest – Kreditgeber und Kreditnehmer müssen also nicht über variable Zinsen rätseln. Die Website ts.finance ist online, das Protokoll läuft bereits auf Ethereum, Arbitrum und der BNB Chain. Außerdem übernehmen Institutionen wie MEV Capital und Keyrock dort das Treasury-Management. Die Fundamentaldaten sind also nicht aus der Luft gegriffen.
Fazit: beobachten. Mein Punkt, an dem sich die Einschätzung erledigt, ist klar: Bleibt die Token-Verteilung so konzentriert und geht das Handelsvolumen zurück, fliegt der Coin von der Liste. Verteilen sich die Bestände dagegen breiter und wächst der Pool, stufe ich ihn zum genaueren Beobachten hoch.
Keine Anlageberatung. Coins im Alpha-Segment fallen oft ganz leise. Folgt mir – morgen sehen wir uns im Kassenbuch. 📒
#BinanceAlpha #TermMax #DeFi
Heute habe ich mich durch die 280 Coins der Alpha-Rangliste geklickt. TMX (TermMax) liegt auf Platz 12, ist in 24 Stunden um 11,2 % gestiegen und steht bei 0,00881 $. Interessant ist, dass der Coin erst seit zwei Monaten gelistet ist und schon 47.000 Holder hat – bei der Geschwindigkeit, mit der neue Leute dazukommen, gehört er im Alpha-Segment zu den schnelleren.
On-Chain wurden in 24 Stunden 377.000 $ umgesetzt: 2,04K Kauforders und 2,12K Verkaufsorders. Käufe und Verkäufe halten sich also ungefähr die Waage. Das Interesse ist echt – hier schieben nicht bloß ein paar Adressen ihre Coins untereinander hin und her. 👀
Aber man muss auch die andere Seite sehen: Die TOP10-Wallets halten 93 % der Token, und der Pool hat gerade mal etwas über 70.000 $ – ziemlich dünn. Das ist ein typischer Fall von vielen Leuten, wenig verfügbaren Coins und einer Konzentration in wenigen Händen. Ein kleines Boot, das bei hohem Wellengang schnell ins Schaukeln gerät.
Worum geht es bei dem Projekt? Um ein Kreditprotokoll mit fester Verzinsung und Laufzeit. Wer dort einzahlt, legt Zinssatz und Laufzeit fest – Kreditgeber und Kreditnehmer müssen also nicht über variable Zinsen rätseln. Die Website ts.finance ist online, das Protokoll läuft bereits auf Ethereum, Arbitrum und der BNB Chain. Außerdem übernehmen Institutionen wie MEV Capital und Keyrock dort das Treasury-Management. Die Fundamentaldaten sind also nicht aus der Luft gegriffen.
Fazit: beobachten. Mein Punkt, an dem sich die Einschätzung erledigt, ist klar: Bleibt die Token-Verteilung so konzentriert und geht das Handelsvolumen zurück, fliegt der Coin von der Liste. Verteilen sich die Bestände dagegen breiter und wächst der Pool, stufe ich ihn zum genaueren Beobachten hoch.
Keine Anlageberatung. Coins im Alpha-Segment fallen oft ganz leise. Folgt mir – morgen sehen wir uns im Kassenbuch. 📒
#BinanceAlpha #TermMax #DeFi
586

🚨 $TERMMAX BEWEIST, DASS SICH DEFI MIT FESTZINSEN VON ORDERBOOKS ZU AMM-LIQUIDITÄTSPools VERLAGERT! 🏦
Die Orderbook-Architektur ermöglicht einen präzisen Abgleich von Zinssätzen, doch die auf verschiedene feste Laufzeiten verteilte Liquidität beeinträchtigt die Ausführungsgeschwindigkeit erheblich. 🏦 Mit dem Wechsel zu AMMs mit individuellen Kurven tauscht $TERMMAX die Präzision der marginalen Preisbildung gegen kontinuierliche Pooltiefe ein. So kann Smart Money sofort Positionen eingehen und verlassen, ohne auf den Abgleich mit einer Gegenpartei warten zu müssen.
Diese strukturelle Entwicklung spiegelt die frühe Expansion der Spotmärkte wider und zeigt, dass automatisierte gebündelte Liquidität für die Skalierung von festverzinslichen Anlagen unverzichtbar ist. 💡 Eine gemeinsame Liquiditätsarchitektur beseitigt die Hürden illiquider Laufzeiten und ermöglicht bei nicht standardisierten Vermögenswerten einen echten institutionellen Durchsatz.
💬 Was ist dir wichtiger, wenn du feste Renditen sicherst: absolute Präzision beim Zinssatz oder sofort verfügbare Ausführungsliquidität? 👇
⚠️ Keine Finanzberatung. Behalte dein Risiko stets im Blick. 🛡️
🏷️ #TERMMAX #FixedRate #DeFi #Yield #Crypto
🎯 🦈
🚨 $TERMMAX BEWEIST, DASS SICH DEFI MIT FESTZINSEN VON ORDERBOOKS ZU AMM-LIQUIDITÄTSPools VERLAGERT! 🏦
Die Orderbook-Architektur ermöglicht einen präzisen Abgleich von Zinssätzen, doch die auf verschiedene feste Laufzeiten verteilte Liquidität beeinträchtigt die Ausführungsgeschwindigkeit erheblich. 🏦 Mit dem Wechsel zu AMMs mit individuellen Kurven tauscht $TERMMAX die Präzision der marginalen Preisbildung gegen kontinuierliche Pooltiefe ein. So kann Smart Money sofort Positionen eingehen und verlassen, ohne auf den Abgleich mit einer Gegenpartei warten zu müssen.
Diese strukturelle Entwicklung spiegelt die frühe Expansion der Spotmärkte wider und zeigt, dass automatisierte gebündelte Liquidität für die Skalierung von festverzinslichen Anlagen unverzichtbar ist. 💡 Eine gemeinsame Liquiditätsarchitektur beseitigt die Hürden illiquider Laufzeiten und ermöglicht bei nicht standardisierten Vermögenswerten einen echten institutionellen Durchsatz.
💬 Was ist dir wichtiger, wenn du feste Renditen sicherst: absolute Präzision beim Zinssatz oder sofort verfügbare Ausführungsliquidität? 👇
⚠️ Keine Finanzberatung. Behalte dein Risiko stets im Blick. 🛡️
🏷️ #TERMMAX #FixedRate #DeFi #Yield #Crypto
🎯 🦈
Die Orderbook-Architektur ermöglicht einen präzisen Abgleich von Zinssätzen, doch die auf verschiedene feste Laufzeiten verteilte Liquidität beeinträchtigt die Ausführungsgeschwindigkeit erheblich. 🏦 Mit dem Wechsel zu AMMs mit individuellen Kurven tauscht $TERMMAX die Präzision der marginalen Preisbildung gegen kontinuierliche Pooltiefe ein. So kann Smart Money sofort Positionen eingehen und verlassen, ohne auf den Abgleich mit einer Gegenpartei warten zu müssen.
Diese strukturelle Entwicklung spiegelt die frühe Expansion der Spotmärkte wider und zeigt, dass automatisierte gebündelte Liquidität für die Skalierung von festverzinslichen Anlagen unverzichtbar ist. 💡 Eine gemeinsame Liquiditätsarchitektur beseitigt die Hürden illiquider Laufzeiten und ermöglicht bei nicht standardisierten Vermögenswerten einen echten institutionellen Durchsatz.
💬 Was ist dir wichtiger, wenn du feste Renditen sicherst: absolute Präzision beim Zinssatz oder sofort verfügbare Ausführungsliquidität? 👇
⚠️ Keine Finanzberatung. Behalte dein Risiko stets im Blick. 🛡️
🏷️ #TERMMAX #FixedRate #DeFi #Yield #Crypto
🎯 🦈
38

·
--
LÖST $TERMMAX EINEN ECHTEN DEFI-BEDARF ODER GEHT ES NUR UM MARKTKOORDINATION? 🚨 📊
Die Kapitalallokation durch Smart Money bei $TERMMAX offenbart ein grundlegendes institutionelles Dilemma: vorhersehbare Renditen auf Schulden oder uneingeschränkte Flexibilität bei der Ausführung. 🌊 Während das Festschreiben von Laufzeitzinsen die Koordination der Strukturen erleichtert, war in Phasen hoher Volatilität historisch gesehen sofortige Liquidität oft wichtiger als feste Fälligkeitstermine.
Institutionelle Handelsteams, die präzise Cashflows und kostenfixierte Arbitrage benötigen, werden feste Zinssätze als Notwendigkeit betrachten. 💡 Privatanleger stimmen jedoch weiterhin mit den Füßen ab und bevorzugen eine schnelle Umschichtung ihrer Positionen, wenn sich die Marktstruktur unerwartet verändert.
Ob das Protokoll langfristig an Dynamik gewinnt, hängt von echter institutioneller Akzeptanz ab – nicht von oberflächlichen Zinssätzen in Tabellen. 💬 Worauf legt ihr in Zeiten hoher Volatilität mehr Wert: strukturelle Sicherheit durch festgeschriebene Konditionen oder die Flexibilität für einen Notausstieg? 👇
⚠️ Keine Finanzberatung. Behalte dein Risiko stets im Blick. 🛡️
🏷️ #TERMMAX #DeFi #Yield #MarketStructure #Crypto
🔥 💎
LÖST $TERMMAX EINEN ECHTEN DEFI-BEDARF ODER GEHT ES NUR UM MARKTKOORDINATION? 🚨 📊
Die Kapitalallokation durch Smart Money bei $TERMMAX offenbart ein grundlegendes institutionelles Dilemma: vorhersehbare Renditen auf Schulden oder uneingeschränkte Flexibilität bei der Ausführung. 🌊 Während das Festschreiben von Laufzeitzinsen die Koordination der Strukturen erleichtert, war in Phasen hoher Volatilität historisch gesehen sofortige Liquidität oft wichtiger als feste Fälligkeitstermine.
Institutionelle Handelsteams, die präzise Cashflows und kostenfixierte Arbitrage benötigen, werden feste Zinssätze als Notwendigkeit betrachten. 💡 Privatanleger stimmen jedoch weiterhin mit den Füßen ab und bevorzugen eine schnelle Umschichtung ihrer Positionen, wenn sich die Marktstruktur unerwartet verändert.
Ob das Protokoll langfristig an Dynamik gewinnt, hängt von echter institutioneller Akzeptanz ab – nicht von oberflächlichen Zinssätzen in Tabellen. 💬 Worauf legt ihr in Zeiten hoher Volatilität mehr Wert: strukturelle Sicherheit durch festgeschriebene Konditionen oder die Flexibilität für einen Notausstieg? 👇
⚠️ Keine Finanzberatung. Behalte dein Risiko stets im Blick. 🛡️
🏷️ #TERMMAX #DeFi #Yield #MarketStructure #Crypto
🔥 💎
Die Kapitalallokation durch Smart Money bei $TERMMAX offenbart ein grundlegendes institutionelles Dilemma: vorhersehbare Renditen auf Schulden oder uneingeschränkte Flexibilität bei der Ausführung. 🌊 Während das Festschreiben von Laufzeitzinsen die Koordination der Strukturen erleichtert, war in Phasen hoher Volatilität historisch gesehen sofortige Liquidität oft wichtiger als feste Fälligkeitstermine.
Institutionelle Handelsteams, die präzise Cashflows und kostenfixierte Arbitrage benötigen, werden feste Zinssätze als Notwendigkeit betrachten. 💡 Privatanleger stimmen jedoch weiterhin mit den Füßen ab und bevorzugen eine schnelle Umschichtung ihrer Positionen, wenn sich die Marktstruktur unerwartet verändert.
Ob das Protokoll langfristig an Dynamik gewinnt, hängt von echter institutioneller Akzeptanz ab – nicht von oberflächlichen Zinssätzen in Tabellen. 💬 Worauf legt ihr in Zeiten hoher Volatilität mehr Wert: strukturelle Sicherheit durch festgeschriebene Konditionen oder die Flexibilität für einen Notausstieg? 👇
⚠️ Keine Finanzberatung. Behalte dein Risiko stets im Blick. 🛡️
🏷️ #TERMMAX #DeFi #Yield #MarketStructure #Crypto
🔥 💎
39

·
--
🚨 $TERMMAX REVOLUTIONIERT DIE RWA-LIQUIDITÄT MIT INSTITUTIONELLEN MECHANISMEN ZUR PHYSISCHEN LIEFERUNG! 🦈
Die Übertragung realer Vermögenswerte auf die Blockchain bedeutet wenig, wenn die Liquidität am Sekundärmarkt unter Stress zusammenbricht. 🦈 Institutionelles Kapital erfordert strukturelle Sicherheit. Deshalb verändert $TERMMAX das Paradigma: Statt Marktliquidationen werden Vermögenswerte direkt an die Kreditgeber geliefert.
📌 Dadurch werden Slippage im Orderbuch vermieden und die Kapitaleffizienz bei hoher Volatilität erhalten – anders als bei herkömmlichen Zwangsliquidationen in $BTC oder $ETH -Pools. Kreditvergabe zu festen Zinssätzen mit direkter Abwicklung bietet die strukturelle Klarheit, die institutionelle Anleger verlangen, bevor sie ihre Positionen ausbauen. 📊
💬 Werden Mechanismen zur physischen Abwicklung zum verbindlichen Standard für institutionelle RWA-Protokolle? 👇
⚠️ Keine Anlageberatung. Behalten Sie Ihre Risiken stets im Blick. 🛡️
🏷️ #TERMMAX #RWA #DeFi #SmartMoney #Crypto
🎯 🦈
🚨 $TERMMAX REVOLUTIONIERT DIE RWA-LIQUIDITÄT MIT INSTITUTIONELLEN MECHANISMEN ZUR PHYSISCHEN LIEFERUNG! 🦈
Die Übertragung realer Vermögenswerte auf die Blockchain bedeutet wenig, wenn die Liquidität am Sekundärmarkt unter Stress zusammenbricht. 🦈 Institutionelles Kapital erfordert strukturelle Sicherheit. Deshalb verändert $TERMMAX das Paradigma: Statt Marktliquidationen werden Vermögenswerte direkt an die Kreditgeber geliefert.
📌 Dadurch werden Slippage im Orderbuch vermieden und die Kapitaleffizienz bei hoher Volatilität erhalten – anders als bei herkömmlichen Zwangsliquidationen in $BTC oder $ETH -Pools. Kreditvergabe zu festen Zinssätzen mit direkter Abwicklung bietet die strukturelle Klarheit, die institutionelle Anleger verlangen, bevor sie ihre Positionen ausbauen. 📊
💬 Werden Mechanismen zur physischen Abwicklung zum verbindlichen Standard für institutionelle RWA-Protokolle? 👇
⚠️ Keine Anlageberatung. Behalten Sie Ihre Risiken stets im Blick. 🛡️
🏷️ #TERMMAX #RWA #DeFi #SmartMoney #Crypto
🎯 🦈
Die Übertragung realer Vermögenswerte auf die Blockchain bedeutet wenig, wenn die Liquidität am Sekundärmarkt unter Stress zusammenbricht. 🦈 Institutionelles Kapital erfordert strukturelle Sicherheit. Deshalb verändert $TERMMAX das Paradigma: Statt Marktliquidationen werden Vermögenswerte direkt an die Kreditgeber geliefert.
📌 Dadurch werden Slippage im Orderbuch vermieden und die Kapitaleffizienz bei hoher Volatilität erhalten – anders als bei herkömmlichen Zwangsliquidationen in $BTC oder $ETH -Pools. Kreditvergabe zu festen Zinssätzen mit direkter Abwicklung bietet die strukturelle Klarheit, die institutionelle Anleger verlangen, bevor sie ihre Positionen ausbauen. 📊
💬 Werden Mechanismen zur physischen Abwicklung zum verbindlichen Standard für institutionelle RWA-Protokolle? 👇
⚠️ Keine Anlageberatung. Behalten Sie Ihre Risiken stets im Blick. 🛡️
🏷️ #TERMMAX #RWA #DeFi #SmartMoney #Crypto
🎯 🦈
75

🚨 $TERMMAX V2 ERSCHLIESST INSTITUTIONELLEN KAPITALEFFIZIENZ MIT EINER KOMPOSIERBAREN BASE-YIELD-ARCHITEKTUR! 💥
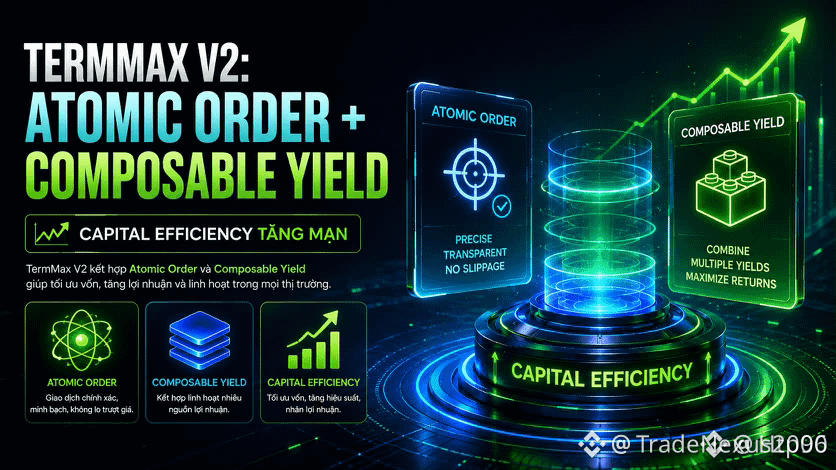
Institutionelle Smart-Money-Vaults leiden oft unter träger Liquidität, während sie auf das Matching zu festen Zinssätzen warten. 🏦 TermMax V2 behebt diese strukturelle Ineffizienz, indem es nicht zugeordnetes Kapital dynamisch in Base-Yield-Engines wie Aave und Morpho ERC-4626-Standard-Vaults leitet. 🔍
Durch den gleichzeitigen Einsatz virtueller Liquidität über mehrere Orderbücher hinweg, ohne das Risiko einer Doppelzuweisung, können große Whale-Borrower nun reibungslos tiefe Liquidität erschließen. 📊 Dieses strukturelle Upgrade maximiert die Kapitaleffizienz drastisch und optimiert die risikoadjustierten Renditen für Vault-Kuratoren. 💬 Werden komponierbare Base Yields künftig zur obligatorischen Blaupause für Fixed-Rate-DeFi-Protokolle? 👇
⚠️ Keine Finanzberatung. Verwalte stets dein Risiko. 🛡️
🏷️ #TERMMAX #DeFi #YieldOptimization #Crypto #FixedRate
🔥 💎
🚨 $TERMMAX V2 ERSCHLIESST INSTITUTIONELLEN KAPITALEFFIZIENZ MIT EINER KOMPOSIERBAREN BASE-YIELD-ARCHITEKTUR! 💥
Institutionelle Smart-Money-Vaults leiden oft unter träger Liquidität, während sie auf das Matching zu festen Zinssätzen warten. 🏦 TermMax V2 behebt diese strukturelle Ineffizienz, indem es nicht zugeordnetes Kapital dynamisch in Base-Yield-Engines wie Aave und Morpho ERC-4626-Standard-Vaults leitet. 🔍
Durch den gleichzeitigen Einsatz virtueller Liquidität über mehrere Orderbücher hinweg, ohne das Risiko einer Doppelzuweisung, können große Whale-Borrower nun reibungslos tiefe Liquidität erschließen. 📊 Dieses strukturelle Upgrade maximiert die Kapitaleffizienz drastisch und optimiert die risikoadjustierten Renditen für Vault-Kuratoren. 💬 Werden komponierbare Base Yields künftig zur obligatorischen Blaupause für Fixed-Rate-DeFi-Protokolle? 👇
⚠️ Keine Finanzberatung. Verwalte stets dein Risiko. 🛡️
🏷️ #TERMMAX #DeFi #YieldOptimization #Crypto #FixedRate
🔥 💎
Institutionelle Smart-Money-Vaults leiden oft unter träger Liquidität, während sie auf das Matching zu festen Zinssätzen warten. 🏦 TermMax V2 behebt diese strukturelle Ineffizienz, indem es nicht zugeordnetes Kapital dynamisch in Base-Yield-Engines wie Aave und Morpho ERC-4626-Standard-Vaults leitet. 🔍
Durch den gleichzeitigen Einsatz virtueller Liquidität über mehrere Orderbücher hinweg, ohne das Risiko einer Doppelzuweisung, können große Whale-Borrower nun reibungslos tiefe Liquidität erschließen. 📊 Dieses strukturelle Upgrade maximiert die Kapitaleffizienz drastisch und optimiert die risikoadjustierten Renditen für Vault-Kuratoren. 💬 Werden komponierbare Base Yields künftig zur obligatorischen Blaupause für Fixed-Rate-DeFi-Protokolle? 👇
⚠️ Keine Finanzberatung. Verwalte stets dein Risiko. 🛡️
🏷️ #TERMMAX #DeFi #YieldOptimization #Crypto #FixedRate
🔥 💎
40

·
--
Teilweise korrekt
🏦 CUMBERLAND DRW UNTERSTÜTZT $TERMMAX BEI DER LÖSUNG DES LAUFZEITRISIKOS IN DEFI MIT ON-CHAIN-ANLEIHEN 🔍
DeFi-Kredite leiden seit Langem unter ineffizienten Renditeschwankungen, die Liquiditätsanbieter unvorhersehbaren Zinsrisiken aussetzen. 🏦 Die institutionelle Präsenz hinter TermMax, angeführt von Cumberland DRW, signalisiert einen strukturellen Wandel hin zu festen Anleihelaufzeiten und einem echten Management des Laufzeitrisikos on-chain. 📊
Auch wenn die Kennzahlen in der frühen Phase einen bescheidenen TVL und den Einsatz auf einer einzelnen Blockchain zeigen, geht die Einführung vorhersehbarer, anleihenähnlicher Laufzeitstrukturen den zentralen Engpass für den Einstieg institutionellen Kapitals an. 🔍 Erfahrene Anleger wissen: Ausgereifte Finanzsysteme brauchen deterministische Renditekurven statt willkürlicher APY-Schwankungen. 💡
🤔 Werden Modelle mit fester Laufzeit institutionelle Treasury-Allokationen in DeFi endlich ermöglichen? 👇
⚠️ Keine Finanzberatung. Behalte deine Risiken stets im Blick. 🛡️
🏷️ #TERMMAX #DeFi #FixedIncome #SmartMoney
🏦 🔍
🏦 CUMBERLAND DRW UNTERSTÜTZT $TERMMAX BEI DER LÖSUNG DES LAUFZEITRISIKOS IN DEFI MIT ON-CHAIN-ANLEIHEN 🔍
DeFi-Kredite leiden seit Langem unter ineffizienten Renditeschwankungen, die Liquiditätsanbieter unvorhersehbaren Zinsrisiken aussetzen. 🏦 Die institutionelle Präsenz hinter TermMax, angeführt von Cumberland DRW, signalisiert einen strukturellen Wandel hin zu festen Anleihelaufzeiten und einem echten Management des Laufzeitrisikos on-chain. 📊
Auch wenn die Kennzahlen in der frühen Phase einen bescheidenen TVL und den Einsatz auf einer einzelnen Blockchain zeigen, geht die Einführung vorhersehbarer, anleihenähnlicher Laufzeitstrukturen den zentralen Engpass für den Einstieg institutionellen Kapitals an. 🔍 Erfahrene Anleger wissen: Ausgereifte Finanzsysteme brauchen deterministische Renditekurven statt willkürlicher APY-Schwankungen. 💡
🤔 Werden Modelle mit fester Laufzeit institutionelle Treasury-Allokationen in DeFi endlich ermöglichen? 👇
⚠️ Keine Finanzberatung. Behalte deine Risiken stets im Blick. 🛡️
🏷️ #TERMMAX #DeFi #FixedIncome #SmartMoney
🏦 🔍
DeFi-Kredite leiden seit Langem unter ineffizienten Renditeschwankungen, die Liquiditätsanbieter unvorhersehbaren Zinsrisiken aussetzen. 🏦 Die institutionelle Präsenz hinter TermMax, angeführt von Cumberland DRW, signalisiert einen strukturellen Wandel hin zu festen Anleihelaufzeiten und einem echten Management des Laufzeitrisikos on-chain. 📊
Auch wenn die Kennzahlen in der frühen Phase einen bescheidenen TVL und den Einsatz auf einer einzelnen Blockchain zeigen, geht die Einführung vorhersehbarer, anleihenähnlicher Laufzeitstrukturen den zentralen Engpass für den Einstieg institutionellen Kapitals an. 🔍 Erfahrene Anleger wissen: Ausgereifte Finanzsysteme brauchen deterministische Renditekurven statt willkürlicher APY-Schwankungen. 💡
🤔 Werden Modelle mit fester Laufzeit institutionelle Treasury-Allokationen in DeFi endlich ermöglichen? 👇
⚠️ Keine Finanzberatung. Behalte deine Risiken stets im Blick. 🛡️
🏷️ #TERMMAX #DeFi #FixedIncome #SmartMoney
🏦 🔍
1
626
🔍 EINBLICK IN DIE ARCHITEKTUR: DEFINIERT $TERMMAX DIE DEFI-LIQUIDITÄT NEU ODER DELEGIERT ES DIE KONTROLLE ÜBER RENDITEN? 🦈
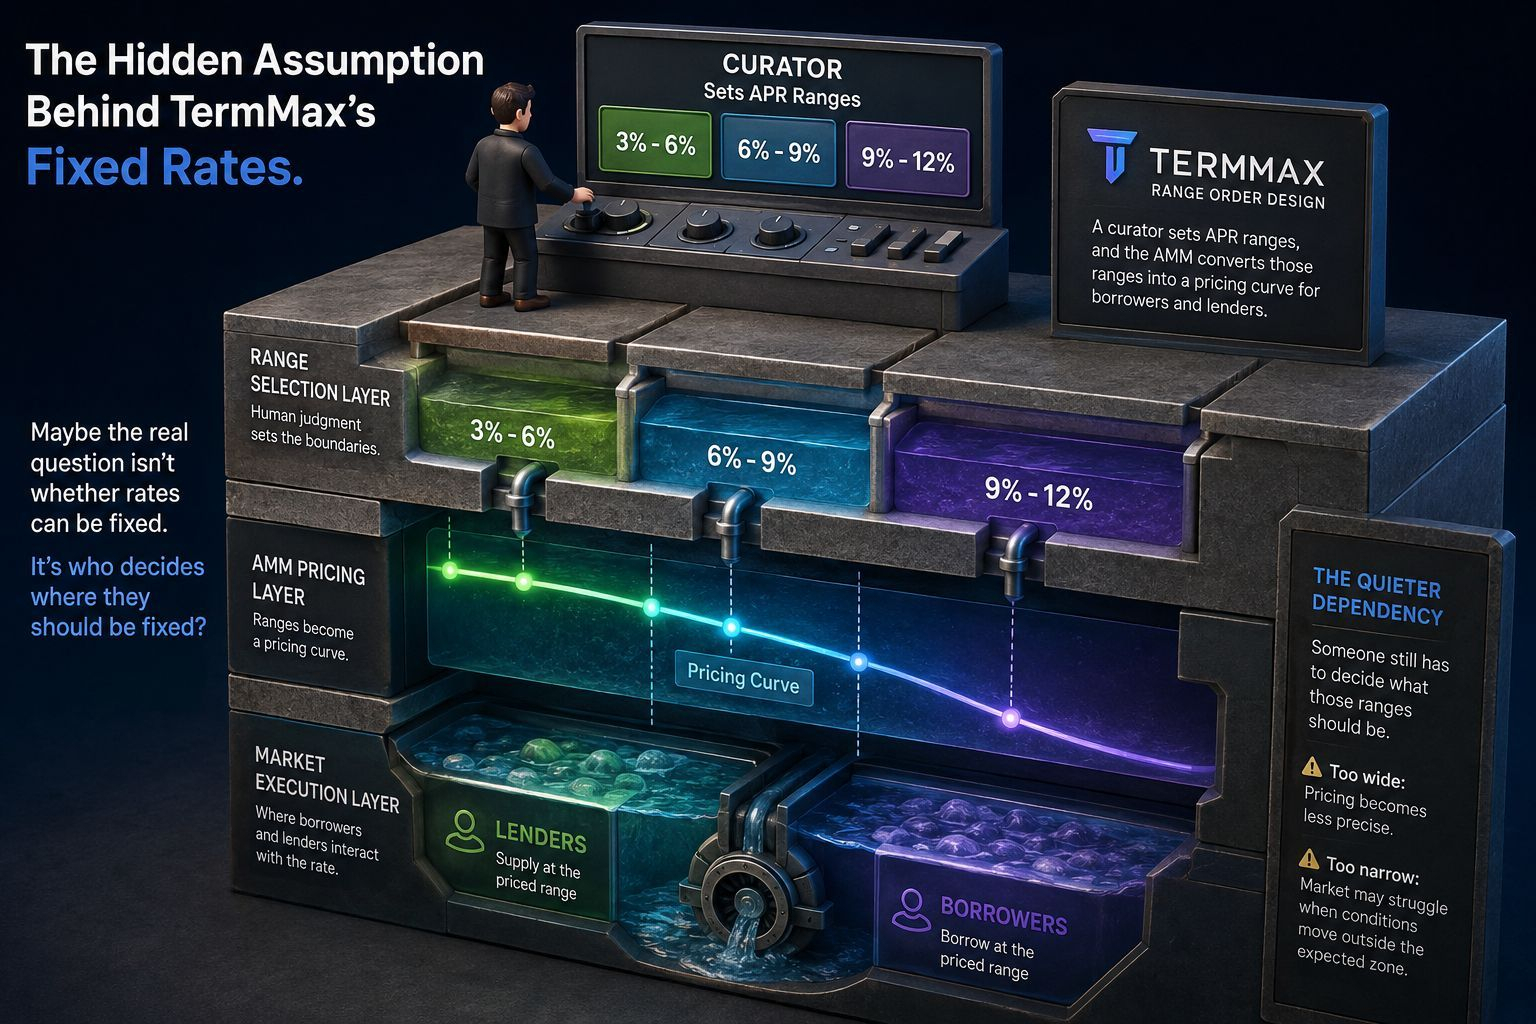
💡 Institutionelles DeFi mit festen Zinssätzen entwickelt sich weg von rein algorithmischen AMMs hin zu kuratierten Liquiditätsgrenzen. Das Range-Order-Design von TermMax überträgt die Preissetzungshoheit auf Kuratoren, die strukturelle Renditegrenzen für Marktteilnehmer festlegen. 🔍
🔒 Das steigert zwar die Kapitaleffizienz, doch die Ausführung hängt vollständig von einer präzisen Verwaltung der Parameter ab. Sind diese APR-Grenzen zu weit gefasst, leidet die Preisgenauigkeit; sind sie zu eng, kann plötzliche Volatilität die Liquidität aus der Spanne drängen. 📊
🤔 Wenn institutionelles Kapital in strukturierte Renditeprodukte fließt, werden kuratorgesteuerte Spannen dann zum Standard für die Ausführung von Festzinsgeschäften? 👇
⚠️ Keine Finanzberatung. Behalte deine Risiken stets im Blick. 🛡️
🏷️ #TERMMAX #DeFi #YieldCurve #SmartMoney #Crypto
🎯 🦈
🔍 EINBLICK IN DIE ARCHITEKTUR: DEFINIERT $TERMMAX DIE DEFI-LIQUIDITÄT NEU ODER DELEGIERT ES DIE KONTROLLE ÜBER RENDITEN? 🦈
💡 Institutionelles DeFi mit festen Zinssätzen entwickelt sich weg von rein algorithmischen AMMs hin zu kuratierten Liquiditätsgrenzen. Das Range-Order-Design von TermMax überträgt die Preissetzungshoheit auf Kuratoren, die strukturelle Renditegrenzen für Marktteilnehmer festlegen. 🔍
🔒 Das steigert zwar die Kapitaleffizienz, doch die Ausführung hängt vollständig von einer präzisen Verwaltung der Parameter ab. Sind diese APR-Grenzen zu weit gefasst, leidet die Preisgenauigkeit; sind sie zu eng, kann plötzliche Volatilität die Liquidität aus der Spanne drängen. 📊
🤔 Wenn institutionelles Kapital in strukturierte Renditeprodukte fließt, werden kuratorgesteuerte Spannen dann zum Standard für die Ausführung von Festzinsgeschäften? 👇
⚠️ Keine Finanzberatung. Behalte deine Risiken stets im Blick. 🛡️
🏷️ #TERMMAX #DeFi #YieldCurve #SmartMoney #Crypto
🎯 🦈
💡 Institutionelles DeFi mit festen Zinssätzen entwickelt sich weg von rein algorithmischen AMMs hin zu kuratierten Liquiditätsgrenzen. Das Range-Order-Design von TermMax überträgt die Preissetzungshoheit auf Kuratoren, die strukturelle Renditegrenzen für Marktteilnehmer festlegen. 🔍
🔒 Das steigert zwar die Kapitaleffizienz, doch die Ausführung hängt vollständig von einer präzisen Verwaltung der Parameter ab. Sind diese APR-Grenzen zu weit gefasst, leidet die Preisgenauigkeit; sind sie zu eng, kann plötzliche Volatilität die Liquidität aus der Spanne drängen. 📊
🤔 Wenn institutionelles Kapital in strukturierte Renditeprodukte fließt, werden kuratorgesteuerte Spannen dann zum Standard für die Ausführung von Festzinsgeschäften? 👇
⚠️ Keine Finanzberatung. Behalte deine Risiken stets im Blick. 🛡️
🏷️ #TERMMAX #DeFi #YieldCurve #SmartMoney #Crypto
🎯 🦈
42

·
--
🏦 WIE $TERMMAX INEFFIZIENZEN BEI DEFI-ERTRÄGEN MIT EINER INSTITUTIONELLEN FESTZINSARCHITEKTUR BEHEBT 🦈
Institutionelles Kapital meidet von Natur aus die Volatilität variabler Zinssätze und chaotische Ertragsschwankungen. Durch die Integration der Mechanismen von Nullkuponanleihen legt $TERMMAX feste Kreditkosten fest und ermöglicht eine planbare Kapitalallokation direkt on-chain. 📊
Dieses Festlaufzeitmodell verhindert plötzliche Zinssprünge und ermöglicht es erfahrenen Anlegern, strukturierte Kreditstrategien mit präzisen Risikoparametern aufzubauen. 💡 Keine Ratespiele, sondern vorhersehbare Fälligkeitstermine und reine strukturelle Stabilität. 📌 🤔 Ist eine Festzinsarchitektur der Schlüssel, um institutionelles Volumen on-chain freizusetzen? 👇
⚠️ Keine Finanzberatung. Behalte dein Risiko stets im Blick. 🛡️
🏷️ #TERMMAX #DeFi #Yield #Institutional #Crypto
🎯 🦈
🏦 WIE $TERMMAX INEFFIZIENZEN BEI DEFI-ERTRÄGEN MIT EINER INSTITUTIONELLEN FESTZINSARCHITEKTUR BEHEBT 🦈
Institutionelles Kapital meidet von Natur aus die Volatilität variabler Zinssätze und chaotische Ertragsschwankungen. Durch die Integration der Mechanismen von Nullkuponanleihen legt $TERMMAX feste Kreditkosten fest und ermöglicht eine planbare Kapitalallokation direkt on-chain. 📊
Dieses Festlaufzeitmodell verhindert plötzliche Zinssprünge und ermöglicht es erfahrenen Anlegern, strukturierte Kreditstrategien mit präzisen Risikoparametern aufzubauen. 💡 Keine Ratespiele, sondern vorhersehbare Fälligkeitstermine und reine strukturelle Stabilität. 📌 🤔 Ist eine Festzinsarchitektur der Schlüssel, um institutionelles Volumen on-chain freizusetzen? 👇
⚠️ Keine Finanzberatung. Behalte dein Risiko stets im Blick. 🛡️
🏷️ #TERMMAX #DeFi #Yield #Institutional #Crypto
🎯 🦈
Institutionelles Kapital meidet von Natur aus die Volatilität variabler Zinssätze und chaotische Ertragsschwankungen. Durch die Integration der Mechanismen von Nullkuponanleihen legt $TERMMAX feste Kreditkosten fest und ermöglicht eine planbare Kapitalallokation direkt on-chain. 📊
Dieses Festlaufzeitmodell verhindert plötzliche Zinssprünge und ermöglicht es erfahrenen Anlegern, strukturierte Kreditstrategien mit präzisen Risikoparametern aufzubauen. 💡 Keine Ratespiele, sondern vorhersehbare Fälligkeitstermine und reine strukturelle Stabilität. 📌 🤔 Ist eine Festzinsarchitektur der Schlüssel, um institutionelles Volumen on-chain freizusetzen? 👇
⚠️ Keine Finanzberatung. Behalte dein Risiko stets im Blick. 🛡️
🏷️ #TERMMAX #DeFi #Yield #Institutional #Crypto
🎯 🦈
68
·
--
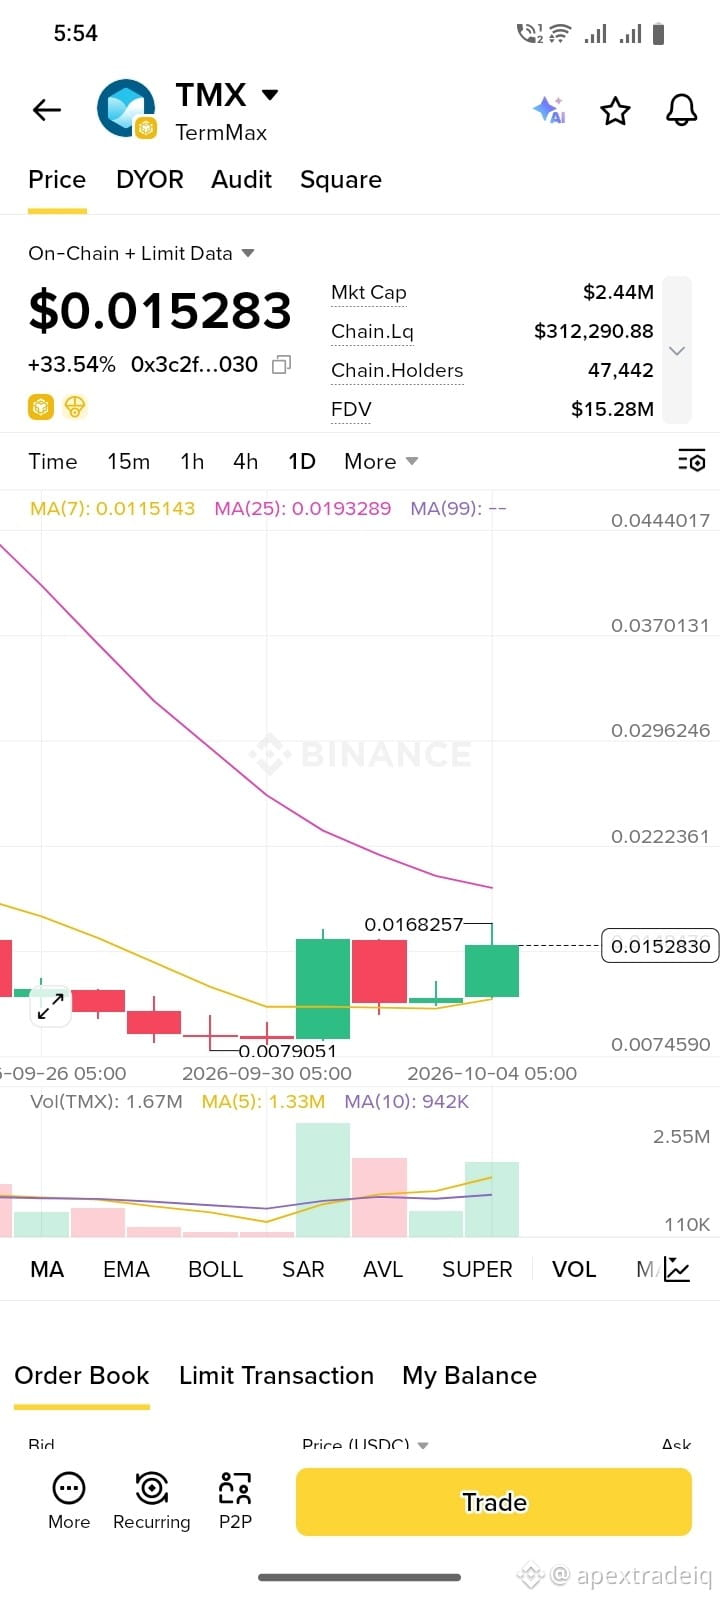
🚀 $TMX Zeigt eine starke bullische Erholung! 📈
$TMX (TermMax) gewinnt an Schwung, ist um +33,54% gestiegen und handelt bei $0.015283, nachdem es von seinem jüngsten Tief bei $0.007905 wieder abgeprallt ist. Mit einer grünen Kerze, die wichtige Niveaus über den kurzfristigen gleitenden Durchschnitten zurückerobert, nimmt das Kaufvolumen zu. Wird $TMX über den jüngsten Widerstand bei etwa $0.0168 hinausgehen, oder stehen wir vor einer Konsolidierungsphase? Denke immer daran, vor dem Eröffnen neuer Positionen DYOR zu machen! 💎✨
#TMX #BinanceSquare #CryptoTrading #TermMax
{alpha}(560x3c2f61f2e27c865981d2e7aaf6b2cdf823030039)
🚀 $TMX Zeigt eine starke bullische Erholung! 📈
$TMX (TermMax) gewinnt an Schwung, ist um +33,54% gestiegen und handelt bei $0.015283, nachdem es von seinem jüngsten Tief bei $0.007905 wieder abgeprallt ist. Mit einer grünen Kerze, die wichtige Niveaus über den kurzfristigen gleitenden Durchschnitten zurückerobert, nimmt das Kaufvolumen zu. Wird $TMX über den jüngsten Widerstand bei etwa $0.0168 hinausgehen, oder stehen wir vor einer Konsolidierungsphase? Denke immer daran, vor dem Eröffnen neuer Positionen DYOR zu machen! 💎✨
#TMX #BinanceSquare #CryptoTrading #TermMax
$TMX (TermMax) gewinnt an Schwung, ist um +33,54% gestiegen und handelt bei $0.015283, nachdem es von seinem jüngsten Tief bei $0.007905 wieder abgeprallt ist. Mit einer grünen Kerze, die wichtige Niveaus über den kurzfristigen gleitenden Durchschnitten zurückerobert, nimmt das Kaufvolumen zu. Wird $TMX über den jüngsten Widerstand bei etwa $0.0168 hinausgehen, oder stehen wir vor einer Konsolidierungsphase? Denke immer daran, vor dem Eröffnen neuer Positionen DYOR zu machen! 💎✨
#TMX #BinanceSquare #CryptoTrading #TermMax
496
·
--
Verifiziert
Was mir an TermMax auffällt, ist der Fokus darauf, die Kreditkosten in DeFi besser planbar zu machen. Das Modell für Festzins-Kredite bietet eine Alternative zu den ständig wechselnden Zinssätzen, die man in vielen Kreditprotokollen findet.
Funktionen wie One-Click-Leverage und die geplante Smart-Unwind-Funktionalität zeigen ebenfalls, dass man komplexe DeFi-Strategien vereinfachen möchte. Allerdings verdienen die Mechaniken des Redemption-Pools besondere Aufmerksamkeit, insbesondere wie zugrunde liegende Vermögenswerte und verbleibendes Sicherheitenkapital FT-Inhabern beeinflussen können, wenn Liquidationen nicht in der Lage sind, den gesamten Kredit zurückzuerlangen.
Aus Forschungssicht hängt das langfristige Potenzial von TermMax von Risikomanagement, Liquidität, Sicherheit von Smart Contracts und davon ab, wie effektiv seine Funktionen unter volatilen Marktbedingungen funktionieren.
$ENJ
{future}(ENJUSDT)
$INJ
{future}(INJUSDT)
$TMX
{alpha}(560x3c2f61f2e27c865981d2e7aaf6b2cdf823030039)
#TermMax
#TMX
#ENJ
#INJ
#NFPWatch
Was glaubst du, was als Nächstes passiert?
Was mir an TermMax auffällt, ist der Fokus darauf, die Kreditkosten in DeFi besser planbar zu machen. Das Modell für Festzins-Kredite bietet eine Alternative zu den ständig wechselnden Zinssätzen, die man in vielen Kreditprotokollen findet.
Funktionen wie One-Click-Leverage und die geplante Smart-Unwind-Funktionalität zeigen ebenfalls, dass man komplexe DeFi-Strategien vereinfachen möchte. Allerdings verdienen die Mechaniken des Redemption-Pools besondere Aufmerksamkeit, insbesondere wie zugrunde liegende Vermögenswerte und verbleibendes Sicherheitenkapital FT-Inhabern beeinflussen können, wenn Liquidationen nicht in der Lage sind, den gesamten Kredit zurückzuerlangen.
Aus Forschungssicht hängt das langfristige Potenzial von TermMax von Risikomanagement, Liquidität, Sicherheit von Smart Contracts und davon ab, wie effektiv seine Funktionen unter volatilen Marktbedingungen funktionieren.
$ENJ
$INJ
$TMX
#TermMax
#TMX
#ENJ
#INJ
#NFPWatch
Was glaubst du, was als Nächstes passiert?
Funktionen wie One-Click-Leverage und die geplante Smart-Unwind-Funktionalität zeigen ebenfalls, dass man komplexe DeFi-Strategien vereinfachen möchte. Allerdings verdienen die Mechaniken des Redemption-Pools besondere Aufmerksamkeit, insbesondere wie zugrunde liegende Vermögenswerte und verbleibendes Sicherheitenkapital FT-Inhabern beeinflussen können, wenn Liquidationen nicht in der Lage sind, den gesamten Kredit zurückzuerlangen.
Aus Forschungssicht hängt das langfristige Potenzial von TermMax von Risikomanagement, Liquidität, Sicherheit von Smart Contracts und davon ab, wie effektiv seine Funktionen unter volatilen Marktbedingungen funktionieren.
$ENJ
$INJ
$TMX
#TermMax
#TMX
#ENJ
#INJ
#NFPWatch
Was glaubst du, was als Nächstes passiert?
🟢 Buyers defend $0.011
57%
🔴 Breakdown below $0.011
9%
⚖️ Sideways consolidation
5%
🚀 Rebound toward $0.013
29%
21 Stimmen • Abstimmung beendet
1
5.8k
·
--
#termmax @termmax TermMax ist ein DeFi-Projekt, das sich auf den Markt für Kredite und Darlehen mit festen Zinssätzen konzentriert und Nutzern mehr Kontrolle über die Verwaltung ihrer Renditen und Kreditkosten ermöglicht. Das Projekt entwickelt Produkte wie Lending, Borrowing, Leverage und Vaults auf mehreren Blockchains. Besonders hervorzuheben ist, dass TermMax eine Fixed-Income-Infrastruktur für DeFi aufbauen und zugleich in den Bereich RWA sowie auf institutionelle Nutzer expandieren möchte. Der TMX-Token wird für Governance, Staking und die Förderung des Ökosystems eingesetzt. Das Projekt ist ein bemerkenswerter Vertreter des Trends zu DeFi und On-Chain-Finanzdienstleistungen.
#termmax @TermMax TermMax ist ein DeFi-Projekt, das sich auf den Markt für Kredite und Darlehen mit festen Zinssätzen konzentriert und Nutzern mehr Kontrolle über die Verwaltung ihrer Renditen und Kreditkosten ermöglicht. Das Projekt entwickelt Produkte wie Lending, Borrowing, Leverage und Vaults auf mehreren Blockchains. Besonders hervorzuheben ist, dass TermMax eine Fixed-Income-Infrastruktur für DeFi aufbauen und zugleich in den Bereich RWA sowie auf institutionelle Nutzer expandieren möchte. Der TMX-Token wird für Governance, Staking und die Förderung des Ökosystems eingesetzt. Das Projekt ist ein bemerkenswerter Vertreter des Trends zu DeFi und On-Chain-Finanzdienstleistungen.
1
22

·
--
#termmax @termmax $TMX Seien wir ehrlich – die ständige Volatilität im Kryptobereich kann ganz schön anstrengend sein. Deshalb fühlt sich Stabilität durch festverzinsliche Kredite wie ein frischer Wind an. @termmax leistet großartige Arbeit beim Aufbau planbarer Finanzinstrumente, die alltäglichen Nutzerinnen und Nutzern helfen, ihr hart verdientes Kapital zu schützen. #TermMax
#termmax @TermMax $TMX Seien wir ehrlich – die ständige Volatilität im Kryptobereich kann ganz schön anstrengend sein. Deshalb fühlt sich Stabilität durch festverzinsliche Kredite wie ein frischer Wind an. @TermMax leistet großartige Arbeit beim Aufbau planbarer Finanzinstrumente, die alltäglichen Nutzerinnen und Nutzern helfen, ihr hart verdientes Kapital zu schützen. #TermMax
84
·
--
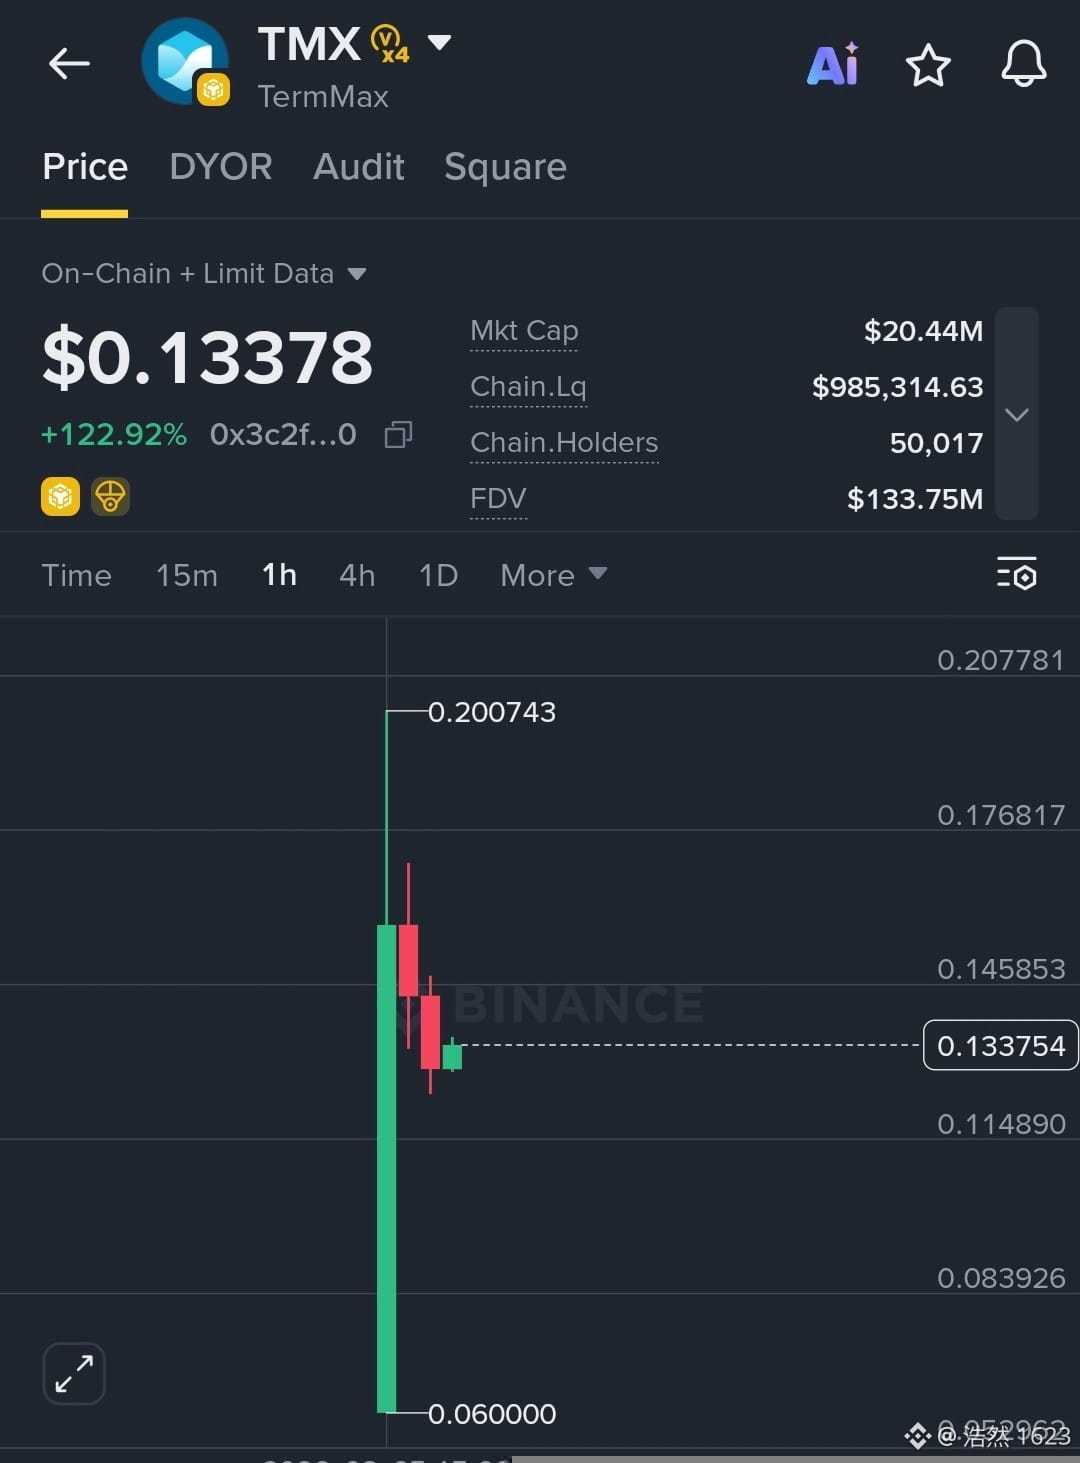
$TMX zeigt massive Volatilität nach einem scharfen anfänglichen Spike bis zu 0.200743, gefolgt von einem Rücksetzer in Richtung eines wichtigen Supports bei etwa 0.114890. Derzeit wird bei 0.13378 gehandelt, mit einem massiven Gewinn von +122.92%; der Chart zeigt starke frühe Kaufvolumen, gefolgt von aktiver Kursstabilisierung. Solange Käufer die Zone um 0.11500 als soliden Support halten, begünstigt das Setup eine mögliche Fortsetzung des Rebounds in Richtung der oberen Widerstandsbereiche.
Ziel 1: 0.1458 Ziel 2: 0.1768 Ziel 3: 0.2007
#TMX #TermMax #CryptoAnalysis
$ONG
{future}(ONGUSDT)
$CYS
{alpha}(560x0c69199c1562233640e0db5ce2c399a88eb507c7)
{alpha}(560x3c2f61f2e27c865981d2e7aaf6b2cdf823030039)
$TMX zeigt massive Volatilität nach einem scharfen anfänglichen Spike bis zu 0.200743, gefolgt von einem Rücksetzer in Richtung eines wichtigen Supports bei etwa 0.114890. Derzeit wird bei 0.13378 gehandelt, mit einem massiven Gewinn von +122.92%; der Chart zeigt starke frühe Kaufvolumen, gefolgt von aktiver Kursstabilisierung. Solange Käufer die Zone um 0.11500 als soliden Support halten, begünstigt das Setup eine mögliche Fortsetzung des Rebounds in Richtung der oberen Widerstandsbereiche.
Ziel 1: 0.1458 Ziel 2: 0.1768 Ziel 3: 0.2007
#TMX #TermMax #CryptoAnalysis
$ONG
$CYS
Ziel 1: 0.1458 Ziel 2: 0.1768 Ziel 3: 0.2007
#TMX #TermMax #CryptoAnalysis
$ONG
$CYS
1
45
·
--
Bullisch
#termmax Die Volatilität der Zinssätze zu steuern, war schon immer eines der größten Hindernisse für eine skalierbare Teilnahme an DeFi. Wenn variable Renditen von Block zu Block schwanken, sind sowohl Kreditgeber als auch Kreditnehmer mit unvorhersehbaren Erträgen und wechselnden Kreditkosten konfrontiert.
@termmax begegnet dieser Liquiditätsherausforderung, indem es dezentrale Kreditmärkte mit festen Zinssätzen und Laufzeiten schafft.
#termmax Die Volatilität der Zinssätze zu steuern, war schon immer eines der größten Hindernisse für eine skalierbare Teilnahme an DeFi. Wenn variable Renditen von Block zu Block schwanken, sind sowohl Kreditgeber als auch Kreditnehmer mit unvorhersehbaren Erträgen und wechselnden Kreditkosten konfrontiert.
@TermMax begegnet dieser Liquiditätsherausforderung, indem es dezentrale Kreditmärkte mit festen Zinssätzen und Laufzeiten schafft.
@TermMax begegnet dieser Liquiditätsherausforderung, indem es dezentrale Kreditmärkte mit festen Zinssätzen und Laufzeiten schafft.
1
1
133
·
--
#termmax Ich lese @termmax s Dokumente erneut und bleibe an einer Gruppe von Begriffen hängen: FT und XT. Am Anfang habe ich beide für zwei Bezeichnungen derselben Sache gehalten. Erst als es mir klar wurde, merkte ich, dass es sich dabei um eine Aufteilung einer Position in zwei Hälften handelt: Ertrag und Kosten.$SPCXB
In TermMax wird ein festlaufender Markt die Kapitalbeziehung auseinandergezogen und anders ausgedrückt. FT steht für den Anteil, der am Laufzeitende einen festen Betrag zurückbringt – wer Gläubiger ist, hält genau diesen Anteil. Die Logik ist ähnlich wie bei einem Anspruchspapier, das bei Fälligkeit eingelöst wird. Und auf der XT-Seite entspricht es dem anderen Ende der Struktur aus Hebel und Kosten.
Übersetzt in Alltagssprache: Bei demselben Festzins-Deal wird das in zwei Rollen zerlegt – in „den Ertrag, den man sicher zurückbekommt“ und in „die Kosten, die man trägt, um durch einen Hebel verstärkt Gewinne zu erzielen“. Je nach Bedarf nimmt man die entsprechende Rolle ein; nicht alle werden in dieselbe, vage Position hineingestopft.
Ich dachte zuerst, die Aufteilung sei nur buchhalterisch praktisch. Später verstand ich: Durch diese Trennung können Risiko und Ertrag separat bepreist und separat gehandelt werden. Wer Sicherheit will, hält FT; wer sein Exposure verstärken möchte, steht auf der anderen Seite – beide Anliegen werden in demselben Markt zusammengeführt.$SNDKB
Doch die Grenzen müssen trotzdem klar sein. Das „fest“ bei FT bezieht sich auf die Fälligkeitslogik, bedeutet nicht, dass du es zwischendurch jederzeit zum ursprünglichen Preis wieder verkaufen kannst – der Marktpreis schwankt mit den Zinsen und der verbleibenden Laufzeit. Die XT-Seite trägt dagegen von Natur aus das nach oben gepeitschte Risiko; wer sie hält, kann nicht einfach „so“ verdienen. Die Aufteilung trennt nur die Rollen – sie beseitigt keine Seite ihres jeweiligen Risikos.
Seit ich das gesehen habe, wird mir #TermMax noch klarer: Es hat kein Werkzeug erfunden, das garantiert risikofrei Gewinne bringt, sondern die beiden Bedürfnisse in einem Deal – „sicher“ und „flexibel“ – in zwei Objekte verwandelt, die jeweils für sich handelbar sind.
Ein Festzins kann die Form des Ertrags festlegen, aber nicht den Marktpreis, wenn du zwischendurch aussteigst.
@termmax #TermMax
#termmax Ich lese @TermMax s Dokumente erneut und bleibe an einer Gruppe von Begriffen hängen: FT und XT. Am Anfang habe ich beide für zwei Bezeichnungen derselben Sache gehalten. Erst als es mir klar wurde, merkte ich, dass es sich dabei um eine Aufteilung einer Position in zwei Hälften handelt: Ertrag und Kosten.$SPCXB
In TermMax wird ein festlaufender Markt die Kapitalbeziehung auseinandergezogen und anders ausgedrückt. FT steht für den Anteil, der am Laufzeitende einen festen Betrag zurückbringt – wer Gläubiger ist, hält genau diesen Anteil. Die Logik ist ähnlich wie bei einem Anspruchspapier, das bei Fälligkeit eingelöst wird. Und auf der XT-Seite entspricht es dem anderen Ende der Struktur aus Hebel und Kosten.
Übersetzt in Alltagssprache: Bei demselben Festzins-Deal wird das in zwei Rollen zerlegt – in „den Ertrag, den man sicher zurückbekommt“ und in „die Kosten, die man trägt, um durch einen Hebel verstärkt Gewinne zu erzielen“. Je nach Bedarf nimmt man die entsprechende Rolle ein; nicht alle werden in dieselbe, vage Position hineingestopft.
Ich dachte zuerst, die Aufteilung sei nur buchhalterisch praktisch. Später verstand ich: Durch diese Trennung können Risiko und Ertrag separat bepreist und separat gehandelt werden. Wer Sicherheit will, hält FT; wer sein Exposure verstärken möchte, steht auf der anderen Seite – beide Anliegen werden in demselben Markt zusammengeführt.$SNDKB
Doch die Grenzen müssen trotzdem klar sein. Das „fest“ bei FT bezieht sich auf die Fälligkeitslogik, bedeutet nicht, dass du es zwischendurch jederzeit zum ursprünglichen Preis wieder verkaufen kannst – der Marktpreis schwankt mit den Zinsen und der verbleibenden Laufzeit. Die XT-Seite trägt dagegen von Natur aus das nach oben gepeitschte Risiko; wer sie hält, kann nicht einfach „so“ verdienen. Die Aufteilung trennt nur die Rollen – sie beseitigt keine Seite ihres jeweiligen Risikos.
Seit ich das gesehen habe, wird mir #TermMax noch klarer: Es hat kein Werkzeug erfunden, das garantiert risikofrei Gewinne bringt, sondern die beiden Bedürfnisse in einem Deal – „sicher“ und „flexibel“ – in zwei Objekte verwandelt, die jeweils für sich handelbar sind.
Ein Festzins kann die Form des Ertrags festlegen, aber nicht den Marktpreis, wenn du zwischendurch aussteigst.
@TermMax #TermMax
In TermMax wird ein festlaufender Markt die Kapitalbeziehung auseinandergezogen und anders ausgedrückt. FT steht für den Anteil, der am Laufzeitende einen festen Betrag zurückbringt – wer Gläubiger ist, hält genau diesen Anteil. Die Logik ist ähnlich wie bei einem Anspruchspapier, das bei Fälligkeit eingelöst wird. Und auf der XT-Seite entspricht es dem anderen Ende der Struktur aus Hebel und Kosten.
Übersetzt in Alltagssprache: Bei demselben Festzins-Deal wird das in zwei Rollen zerlegt – in „den Ertrag, den man sicher zurückbekommt“ und in „die Kosten, die man trägt, um durch einen Hebel verstärkt Gewinne zu erzielen“. Je nach Bedarf nimmt man die entsprechende Rolle ein; nicht alle werden in dieselbe, vage Position hineingestopft.
Ich dachte zuerst, die Aufteilung sei nur buchhalterisch praktisch. Später verstand ich: Durch diese Trennung können Risiko und Ertrag separat bepreist und separat gehandelt werden. Wer Sicherheit will, hält FT; wer sein Exposure verstärken möchte, steht auf der anderen Seite – beide Anliegen werden in demselben Markt zusammengeführt.$SNDKB
Doch die Grenzen müssen trotzdem klar sein. Das „fest“ bei FT bezieht sich auf die Fälligkeitslogik, bedeutet nicht, dass du es zwischendurch jederzeit zum ursprünglichen Preis wieder verkaufen kannst – der Marktpreis schwankt mit den Zinsen und der verbleibenden Laufzeit. Die XT-Seite trägt dagegen von Natur aus das nach oben gepeitschte Risiko; wer sie hält, kann nicht einfach „so“ verdienen. Die Aufteilung trennt nur die Rollen – sie beseitigt keine Seite ihres jeweiligen Risikos.
Seit ich das gesehen habe, wird mir #TermMax noch klarer: Es hat kein Werkzeug erfunden, das garantiert risikofrei Gewinne bringt, sondern die beiden Bedürfnisse in einem Deal – „sicher“ und „flexibel“ – in zwei Objekte verwandelt, die jeweils für sich handelbar sind.
Ein Festzins kann die Form des Ertrags festlegen, aber nicht den Marktpreis, wenn du zwischendurch aussteigst.
@TermMax #TermMax
FT和XT到底差在哪?
100%
想要确定性该持有哪个?
0%
2 Stimmen • Abstimmung beendet
1
1
90

#termmax Um zwei Uhr morgens wollte ich noch eine stabile Coin-Kreditlinie aufmachen. Als ich bei Aave USDC-Borrowing aufrief, sprang der Kredit-Zinssatz innerhalb von einem Tag von 8% auf 13% – die Bucheinträge für diese Loop-Strategie lassen sich einfach nicht sauber ausrechnen. Ich habe es bei TermMax ausprobiert: Auf der Bestellseite lagen sofort das Fälligkeitsdatum und eine feste Zahl bereit. In dem Moment, in dem der Trade ausgeführt wurde, war die Gesamtkosten praktisch eingefroren. Ich starrte ein paar Sekunden auf den Bildschirm. Nach all den Jahren mit DeFi war das das erste Mal, dass ich vor dem Opening schon wusste, wie viel ich am Ende zurückzahlen muss.$SPCXB
Als ich das Mechanik-Konzept auseinandernahm, wurde mir klar, dass dieser Fixzins nicht vom Protokoll „per Beschluss“ festgelegt wird, sondern sich über Markttransaktionen herausbildet. Wenn du bei TermMax einen Kredit aufnimmst, ist das im Kern das Prägen von FT und das anschließende Verkaufen mit Abschlag. Der Abschlag – in Annualized umgerechnet – ist dann dein tatsächlicher Zinssatz. Beispiel: Nominalwert 100, FT mit drei Monaten Laufzeit wird zu 97 gehandelt, die Jahresrendite liegt grob bei knapp über 12%. Die Schuld ist im Moment der Prägung eine tote Zahl; was auch immer danach die Pool-Auslastung macht, betrifft dich nicht. Das ist etwas ganz anderes als Aave, das per Auslastungskurve in Echtzeit nachpreist – zwei komplett unterschiedliche Weltsichten.
Ich habe mir das mit echten Anforderungen einmal ausgerechnet. Nimm an: 50.000 U für eine Dreimonats-Strategie. Bei Aave rechnet man mit einem variablen Zinsmittel von 10%, aber dass die Zinsen bei warmem Markt auf 20%+ schießen, ist keineswegs selten. Die Zinsen über drei Monate können zwischen 1250 U und 2500 U hin- und herwandern. TermMax mit Fixierung auf 12%: Die Zinsen sind dann 1500 U – keinen Cent mehr. Vom reinen Mittelwert allein betrachtet ist es vielleicht nicht zwangsläufig günstiger, aber wenn die Strategie-Seite die Rendite fix macht, dann sind die variablen Kosten so etwas wie „blank“ – die Planbarkeit sollte man eben mit einpreisen.$SNDKB
Natürlich hat Festzins auch seinen Preis. Vorzeitige Rückzahlung bedeutet: Du musst FT zum damaligen Marktpreis zurückkaufen. Wenn die Zinsen fallen, steigen die FT-Preise – du gehst beim Ausstieg in eine Verlustzone. Außerdem bei kleineren Märkten frisst der Slippage beim Trading noch mal eine Ecke mit. Aktuell gibt es auf TermMax über hundert Märkte: Bei den gängigen Stablecoin-Märkten ist die Liquidität okay, in den Randmärkten ist das Orderbuch oft dünn. Darum: Vor dem Absenden der Order erst klären, ob dieses Geld bis zur Fälligkeit gebunden ist – oder ob du es jederzeit wieder zurückziehen könntest. Diese Einschätzung ist mehr wert als die Zinszahl an sich.
#TermMax @Square-Creator-0f84001b3db77 @TermMax
#termmax Um zwei Uhr morgens wollte ich noch eine stabile Coin-Kreditlinie aufmachen. Als ich bei Aave USDC-Borrowing aufrief, sprang der Kredit-Zinssatz innerhalb von einem Tag von 8% auf 13% – die Bucheinträge für diese Loop-Strategie lassen sich einfach nicht sauber ausrechnen. Ich habe es bei TermMax ausprobiert: Auf der Bestellseite lagen sofort das Fälligkeitsdatum und eine feste Zahl bereit. In dem Moment, in dem der Trade ausgeführt wurde, war die Gesamtkosten praktisch eingefroren. Ich starrte ein paar Sekunden auf den Bildschirm. Nach all den Jahren mit DeFi war das das erste Mal, dass ich vor dem Opening schon wusste, wie viel ich am Ende zurückzahlen muss.$SPCXB
Als ich das Mechanik-Konzept auseinandernahm, wurde mir klar, dass dieser Fixzins nicht vom Protokoll „per Beschluss“ festgelegt wird, sondern sich über Markttransaktionen herausbildet. Wenn du bei TermMax einen Kredit aufnimmst, ist das im Kern das Prägen von FT und das anschließende Verkaufen mit Abschlag. Der Abschlag – in Annualized umgerechnet – ist dann dein tatsächlicher Zinssatz. Beispiel: Nominalwert 100, FT mit drei Monaten Laufzeit wird zu 97 gehandelt, die Jahresrendite liegt grob bei knapp über 12%. Die Schuld ist im Moment der Prägung eine tote Zahl; was auch immer danach die Pool-Auslastung macht, betrifft dich nicht. Das ist etwas ganz anderes als Aave, das per Auslastungskurve in Echtzeit nachpreist – zwei komplett unterschiedliche Weltsichten.
Ich habe mir das mit echten Anforderungen einmal ausgerechnet. Nimm an: 50.000 U für eine Dreimonats-Strategie. Bei Aave rechnet man mit einem variablen Zinsmittel von 10%, aber dass die Zinsen bei warmem Markt auf 20%+ schießen, ist keineswegs selten. Die Zinsen über drei Monate können zwischen 1250 U und 2500 U hin- und herwandern. TermMax mit Fixierung auf 12%: Die Zinsen sind dann 1500 U – keinen Cent mehr. Vom reinen Mittelwert allein betrachtet ist es vielleicht nicht zwangsläufig günstiger, aber wenn die Strategie-Seite die Rendite fix macht, dann sind die variablen Kosten so etwas wie „blank“ – die Planbarkeit sollte man eben mit einpreisen.$SNDKB
Natürlich hat Festzins auch seinen Preis. Vorzeitige Rückzahlung bedeutet: Du musst FT zum damaligen Marktpreis zurückkaufen. Wenn die Zinsen fallen, steigen die FT-Preise – du gehst beim Ausstieg in eine Verlustzone. Außerdem bei kleineren Märkten frisst der Slippage beim Trading noch mal eine Ecke mit. Aktuell gibt es auf TermMax über hundert Märkte: Bei den gängigen Stablecoin-Märkten ist die Liquidität okay, in den Randmärkten ist das Orderbuch oft dünn. Darum: Vor dem Absenden der Order erst klären, ob dieses Geld bis zur Fälligkeit gebunden ist – oder ob du es jederzeit wieder zurückziehen könntest. Diese Einschätzung ist mehr wert als die Zinszahl an sich.
#TermMax @TalhaxAlpha @TermMax
Als ich das Mechanik-Konzept auseinandernahm, wurde mir klar, dass dieser Fixzins nicht vom Protokoll „per Beschluss“ festgelegt wird, sondern sich über Markttransaktionen herausbildet. Wenn du bei TermMax einen Kredit aufnimmst, ist das im Kern das Prägen von FT und das anschließende Verkaufen mit Abschlag. Der Abschlag – in Annualized umgerechnet – ist dann dein tatsächlicher Zinssatz. Beispiel: Nominalwert 100, FT mit drei Monaten Laufzeit wird zu 97 gehandelt, die Jahresrendite liegt grob bei knapp über 12%. Die Schuld ist im Moment der Prägung eine tote Zahl; was auch immer danach die Pool-Auslastung macht, betrifft dich nicht. Das ist etwas ganz anderes als Aave, das per Auslastungskurve in Echtzeit nachpreist – zwei komplett unterschiedliche Weltsichten.
Ich habe mir das mit echten Anforderungen einmal ausgerechnet. Nimm an: 50.000 U für eine Dreimonats-Strategie. Bei Aave rechnet man mit einem variablen Zinsmittel von 10%, aber dass die Zinsen bei warmem Markt auf 20%+ schießen, ist keineswegs selten. Die Zinsen über drei Monate können zwischen 1250 U und 2500 U hin- und herwandern. TermMax mit Fixierung auf 12%: Die Zinsen sind dann 1500 U – keinen Cent mehr. Vom reinen Mittelwert allein betrachtet ist es vielleicht nicht zwangsläufig günstiger, aber wenn die Strategie-Seite die Rendite fix macht, dann sind die variablen Kosten so etwas wie „blank“ – die Planbarkeit sollte man eben mit einpreisen.$SNDKB
Natürlich hat Festzins auch seinen Preis. Vorzeitige Rückzahlung bedeutet: Du musst FT zum damaligen Marktpreis zurückkaufen. Wenn die Zinsen fallen, steigen die FT-Preise – du gehst beim Ausstieg in eine Verlustzone. Außerdem bei kleineren Märkten frisst der Slippage beim Trading noch mal eine Ecke mit. Aktuell gibt es auf TermMax über hundert Märkte: Bei den gängigen Stablecoin-Märkten ist die Liquidität okay, in den Randmärkten ist das Orderbuch oft dünn. Darum: Vor dem Absenden der Order erst klären, ob dieses Geld bis zur Fälligkeit gebunden ist – oder ob du es jederzeit wieder zurückziehen könntest. Diese Einschätzung ist mehr wert als die Zinszahl an sich.
#TermMax @TalhaxAlpha @TermMax
固定利率我早就想要了
0%
还是觉得浮动更灵活
100%
看提前退出的实测
0%
1 Stimmen • Abstimmung beendet
1
80
·
--
#termmax @termmax
Ich sehe eine starke Idee @termmax darin, dass das Projekt versucht, einen vollwertigen Fixed-Rate-Markt in DeFi aufzubauen. Feste Laufzeiten, feste Zinssätze, Fremdkapitalhebel, Vault-Strategien und die Möglichkeit, mit renditetragenden Sicherheiten zu arbeiten, bilden die Grundlage für einen stärker strukturierten Finanzmarkt auf der Blockchain. Es ist spannend zu beobachten, wie sich dieses Konzept weiterentwickelt.
#termmax @TermMax
Ich sehe eine starke Idee @TermMax darin, dass das Projekt versucht, einen vollwertigen Fixed-Rate-Markt in DeFi aufzubauen. Feste Laufzeiten, feste Zinssätze, Fremdkapitalhebel, Vault-Strategien und die Möglichkeit, mit renditetragenden Sicherheiten zu arbeiten, bilden die Grundlage für einen stärker strukturierten Finanzmarkt auf der Blockchain. Es ist spannend zu beobachten, wie sich dieses Konzept weiterentwickelt.
Ich sehe eine starke Idee @TermMax darin, dass das Projekt versucht, einen vollwertigen Fixed-Rate-Markt in DeFi aufzubauen. Feste Laufzeiten, feste Zinssätze, Fremdkapitalhebel, Vault-Strategien und die Möglichkeit, mit renditetragenden Sicherheiten zu arbeiten, bilden die Grundlage für einen stärker strukturierten Finanzmarkt auf der Blockchain. Es ist spannend zu beobachten, wie sich dieses Konzept weiterentwickelt.
94
·
--
$BLESS $ENA
TermMax-Tresore können die Strategie in zwei sehr unterschiedlichen Geschwindigkeiten ändern – je nachdem, in welche Richtung die Risikoveränderung geht.
Ein Kurator, der die Risikobelichtung senkt – sich aus einem riskanten Markt zurückzieht, einen Parameter strafft – wirkt sofort. Kein Warten, keine Prüfung.
Ein Kurator, der die Risikobelichtung erhöht – einen neuen Markt hinzufügt, einen Risikoparameter lockert – muss zunächst in einen Timelock. Standardmäßig ist das ein Tag. In dieser Zeit kann eine separate Guardian-Rolle eingreifen und ihn rückgängig machen, bevor es überhaupt live geht.
Die Asymmetrie ist so gestaltet. Sie soll Kuratoren nicht grundsätzlich ausbremsen. Sie ist darauf ausgelegt, sie genau in eine Richtung zu bremsen – in der Richtung, in der das Geld der Einleger stärker exponiert wird, als es am Tag zuvor der Fall war.
Einleger vertrauen weiterhin darauf, dass eine Person ihr Kapital gut verwaltet. Was sich geändert hat, ist, wie viel Schaden dieses Vertrauen anrichten kann, bevor jemand anders die Gelegenheit bekommt, es zu erkennen und dagegenzuhalten.
#TermMax @termmax
{future}(ENAUSDT)
Sollten sich Änderungen beim Tresorrisiko symmetrisch verhalten?
$BLESS $ENA
TermMax-Tresore können die Strategie in zwei sehr unterschiedlichen Geschwindigkeiten ändern – je nachdem, in welche Richtung die Risikoveränderung geht.
Ein Kurator, der die Risikobelichtung senkt – sich aus einem riskanten Markt zurückzieht, einen Parameter strafft – wirkt sofort. Kein Warten, keine Prüfung.
Ein Kurator, der die Risikobelichtung erhöht – einen neuen Markt hinzufügt, einen Risikoparameter lockert – muss zunächst in einen Timelock. Standardmäßig ist das ein Tag. In dieser Zeit kann eine separate Guardian-Rolle eingreifen und ihn rückgängig machen, bevor es überhaupt live geht.
Die Asymmetrie ist so gestaltet. Sie soll Kuratoren nicht grundsätzlich ausbremsen. Sie ist darauf ausgelegt, sie genau in eine Richtung zu bremsen – in der Richtung, in der das Geld der Einleger stärker exponiert wird, als es am Tag zuvor der Fall war.
Einleger vertrauen weiterhin darauf, dass eine Person ihr Kapital gut verwaltet. Was sich geändert hat, ist, wie viel Schaden dieses Vertrauen anrichten kann, bevor jemand anders die Gelegenheit bekommt, es zu erkennen und dagegenzuhalten.
#TermMax @TermMax
Sollten sich Änderungen beim Tresorrisiko symmetrisch verhalten?
TermMax-Tresore können die Strategie in zwei sehr unterschiedlichen Geschwindigkeiten ändern – je nachdem, in welche Richtung die Risikoveränderung geht.
Ein Kurator, der die Risikobelichtung senkt – sich aus einem riskanten Markt zurückzieht, einen Parameter strafft – wirkt sofort. Kein Warten, keine Prüfung.
Ein Kurator, der die Risikobelichtung erhöht – einen neuen Markt hinzufügt, einen Risikoparameter lockert – muss zunächst in einen Timelock. Standardmäßig ist das ein Tag. In dieser Zeit kann eine separate Guardian-Rolle eingreifen und ihn rückgängig machen, bevor es überhaupt live geht.
Die Asymmetrie ist so gestaltet. Sie soll Kuratoren nicht grundsätzlich ausbremsen. Sie ist darauf ausgelegt, sie genau in eine Richtung zu bremsen – in der Richtung, in der das Geld der Einleger stärker exponiert wird, als es am Tag zuvor der Fall war.
Einleger vertrauen weiterhin darauf, dass eine Person ihr Kapital gut verwaltet. Was sich geändert hat, ist, wie viel Schaden dieses Vertrauen anrichten kann, bevor jemand anders die Gelegenheit bekommt, es zu erkennen und dagegenzuhalten.
#TermMax @TermMax
Sollten sich Änderungen beim Tresorrisiko symmetrisch verhalten?
⚖️ Yes, keep them equal
100%
⏳ No, risk-up needs a delay
0%
⚡ Risk-down should be instant
0%
🤔 Depends on the vault
0%
1 Stimmen • Abstimmung beendet
1
422
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
1
#USMidterms-WhatAreMarketsExpecting?
0 Aufrufe
22 Kommentare
2
#USOctoberNFP-AreRateCutsStillPossible
191,521 Aufrufe
1,411 Kommentare
3
#AMDBeatsExpectations-AINarrativeContinues
29 Aufrufe
19 Kommentare
4
#BinanceIncidentReport
105,592 Aufrufe
937 Kommentare
5
#BinanceReopensWithdrawalsForMoreAssets
244,155 Aufrufe
2,054 Kommentare
6
#BinanceHourlyDepositsExceedWithdrawals
108,610 Aufrufe
1,000 Kommentare
7
#SouthKoreaRulingPartyLeaderSeeksCryptoTaxDelay
1 Aufrufe
5 Kommentare
8
#BhutanGelephuCentralBankApprovedToHoldDigitalAssets
6 Aufrufe
2 Kommentare
9
#MorganStanleyAmongFirstBanksToUseDTCCTokenization
605 Aufrufe
32 Kommentare
10
#NasdaqRises0.8%AsChipStocksRebound
476 Aufrufe
19 Kommentare