
#rddt
rddt
23,379 Aufrufe
175 Kommentare
Hot
Zuletzt

Übersetzung ansehen
Worst volume contract on the market, keep shorting to zero
No chatter, straight to the analysis.
★ $RDDT #RDDT [Main]
Entry: $189.13 place short, stop loss 10% ($208.05)
Now at $157.61, 24h change -1.23%
24h volume only $2.06M, bottom of the market
→ Volumen abajo 46.7%, rebote insostenible, keep shorting to 0
Fondo tambaleante, sin señal clara de rebote
These are also good short entries:
---
$SKR
Now $0.019019, 24h change +7.66%
Entry: $0.022823 place short, stop loss 10% ($0.025105)
---
$VTHO
Now $0.000672, 24h change -0.07%
Entry: $0.000807 place short, stop loss 10% ($0.000888)
---
Solo tamaño pequeño de prueba, stops estrictos, nunca operar sin control de riesgo
#Trading
Worst volume contract on the market, keep shorting to zero
No chatter, straight to the analysis.
★ $RDDT #RDDT [Main]
Entry: $189.13 place short, stop loss 10% ($208.05)
Now at $157.61, 24h change -1.23%
24h volume only $2.06M, bottom of the market
→ Volumen abajo 46.7%, rebote insostenible, keep shorting to 0
Fondo tambaleante, sin señal clara de rebote
These are also good short entries:
---
$SKR
Now $0.019019, 24h change +7.66%
Entry: $0.022823 place short, stop loss 10% ($0.025105)
---
$VTHO
Now $0.000672, 24h change -0.07%
Entry: $0.000807 place short, stop loss 10% ($0.000888)
---
Solo tamaño pequeño de prueba, stops estrictos, nunca operar sin control de riesgo
#Trading
No chatter, straight to the analysis.
★ $RDDT #RDDT [Main]
Entry: $189.13 place short, stop loss 10% ($208.05)
Now at $157.61, 24h change -1.23%
24h volume only $2.06M, bottom of the market
→ Volumen abajo 46.7%, rebote insostenible, keep shorting to 0
Fondo tambaleante, sin señal clara de rebote
These are also good short entries:
---
$SKR
Now $0.019019, 24h change +7.66%
Entry: $0.022823 place short, stop loss 10% ($0.025105)
---
$VTHO
Now $0.000672, 24h change -0.07%
Entry: $0.000807 place short, stop loss 10% ($0.000888)
---
Solo tamaño pequeño de prueba, stops estrictos, nunca operar sin control de riesgo
#Trading
1
Das Volumen schrumpft weiter, halte den Short auf RDDT
Die Daten sind da, sieh selbst nach.
💥 RDDT #RDDT [Main]
Jetzt bei 158,57, 24h Veränderung -0,68%
24h Volumen nur 1,79 Mio. $, am Tief der Märkte
→ Volumen ist um 53,2% abgestürzt, die Buy-Side ist ausgetrocknet, weiter shorten bis 0
Boden-Köbeln, kein klares Rebound-Signal
Einstieg: 190,28 Short platzieren, Stop Loss 10% (209,31)
Das sind auch gute Short-Einstiege:
····
ZEC
Jetzt 1360,00, 24h Veränderung +15,16%
Einstieg: 1632,00 Short platzieren, Stop Loss 10% (1795,20)
····
ARB
Jetzt 0,164690, 24h Veränderung +6,84%
Einstieg: 0,197628 Short platzieren, Stop Loss 10% (0,217391)
····
Nur Small-Size-Test, strikte Stops, niemals ohne Risikokontrolle handeln
#ContractTrading
Das Volumen schrumpft weiter, halte den Short auf RDDT
Die Daten sind da, sieh selbst nach.
💥 RDDT #RDDT [Main]
Jetzt bei 158,57, 24h Veränderung -0,68%
24h Volumen nur 1,79 Mio. $, am Tief der Märkte
→ Volumen ist um 53,2% abgestürzt, die Buy-Side ist ausgetrocknet, weiter shorten bis 0
Boden-Köbeln, kein klares Rebound-Signal
Einstieg: 190,28 Short platzieren, Stop Loss 10% (209,31)
Das sind auch gute Short-Einstiege:
····
ZEC
Jetzt 1360,00, 24h Veränderung +15,16%
Einstieg: 1632,00 Short platzieren, Stop Loss 10% (1795,20)
····
ARB
Jetzt 0,164690, 24h Veränderung +6,84%
Einstieg: 0,197628 Short platzieren, Stop Loss 10% (0,217391)
····
Nur Small-Size-Test, strikte Stops, niemals ohne Risikokontrolle handeln
#ContractTrading
Die Daten sind da, sieh selbst nach.
💥 RDDT #RDDT [Main]
Jetzt bei 158,57, 24h Veränderung -0,68%
24h Volumen nur 1,79 Mio. $, am Tief der Märkte
→ Volumen ist um 53,2% abgestürzt, die Buy-Side ist ausgetrocknet, weiter shorten bis 0
Boden-Köbeln, kein klares Rebound-Signal
Einstieg: 190,28 Short platzieren, Stop Loss 10% (209,31)
Das sind auch gute Short-Einstiege:
····
ZEC
Jetzt 1360,00, 24h Veränderung +15,16%
Einstieg: 1632,00 Short platzieren, Stop Loss 10% (1795,20)
····
ARB
Jetzt 0,164690, 24h Veränderung +6,84%
Einstieg: 0,197628 Short platzieren, Stop Loss 10% (0,217391)
····
Nur Small-Size-Test, strikte Stops, niemals ohne Risikokontrolle handeln
#ContractTrading
RDDT 成交额垫底, hält den Short bis auf 0
Mach dir nichts aus den Nachrichten—Volumen und Preis haben das Problem bereits geklärt.
🔻 RDDT #RDDT 【主】
Wenn du leerverkaufen willst: Warte auf eine Gegenbewegung bis 189.78, Stop-Loss bei 208.76 setzen
Aktueller Kurs 158.15, 24h-Change -0.54%
24h-成交额 nur 168,5 Mio. USD, landesweit ganz hinten
→ Handelsvolumen schrumpft um 58,1%, die Kaufseite ist ausgetrocknet—weiter Short halten, bis 0
Seitwärts auf niedrigem Niveau, es fehlt an Aufwärts-Impuls
Auch diese sind gute Gelegenheiten für Short:
····
USELESS
Aktuell 0.243290, 24h-Change +9.66%
Einstiegszeitpunkt: 0.291948 Short-Limitauftrag, Stop-Loss 10% (0.321143)
····
ZEC
Aktuell 1379.03, 24h-Change +23.02%
Einstiegszeitpunkt: 1654.84 Short-Limitauftrag, Stop-Loss 10% (1820.32)
····
⚠️ Für kleines Kapital zum Ausprobieren: strikt Stop-Loss, keine Trades ohne Risikokontrolle
#量化交易
RDDT 成交额垫底, hält den Short bis auf 0
Mach dir nichts aus den Nachrichten—Volumen und Preis haben das Problem bereits geklärt.
🔻 RDDT #RDDT 【主】
Wenn du leerverkaufen willst: Warte auf eine Gegenbewegung bis 189.78, Stop-Loss bei 208.76 setzen
Aktueller Kurs 158.15, 24h-Change -0.54%
24h-成交额 nur 168,5 Mio. USD, landesweit ganz hinten
→ Handelsvolumen schrumpft um 58,1%, die Kaufseite ist ausgetrocknet—weiter Short halten, bis 0
Seitwärts auf niedrigem Niveau, es fehlt an Aufwärts-Impuls
Auch diese sind gute Gelegenheiten für Short:
····
USELESS
Aktuell 0.243290, 24h-Change +9.66%
Einstiegszeitpunkt: 0.291948 Short-Limitauftrag, Stop-Loss 10% (0.321143)
····
ZEC
Aktuell 1379.03, 24h-Change +23.02%
Einstiegszeitpunkt: 1654.84 Short-Limitauftrag, Stop-Loss 10% (1820.32)
····
⚠️ Für kleines Kapital zum Ausprobieren: strikt Stop-Loss, keine Trades ohne Risikokontrolle
#量化交易
Mach dir nichts aus den Nachrichten—Volumen und Preis haben das Problem bereits geklärt.
🔻 RDDT #RDDT 【主】
Wenn du leerverkaufen willst: Warte auf eine Gegenbewegung bis 189.78, Stop-Loss bei 208.76 setzen
Aktueller Kurs 158.15, 24h-Change -0.54%
24h-成交额 nur 168,5 Mio. USD, landesweit ganz hinten
→ Handelsvolumen schrumpft um 58,1%, die Kaufseite ist ausgetrocknet—weiter Short halten, bis 0
Seitwärts auf niedrigem Niveau, es fehlt an Aufwärts-Impuls
Auch diese sind gute Gelegenheiten für Short:
····
USELESS
Aktuell 0.243290, 24h-Change +9.66%
Einstiegszeitpunkt: 0.291948 Short-Limitauftrag, Stop-Loss 10% (0.321143)
····
ZEC
Aktuell 1379.03, 24h-Change +23.02%
Einstiegszeitpunkt: 1654.84 Short-Limitauftrag, Stop-Loss 10% (1820.32)
····
⚠️ Für kleines Kapital zum Ausprobieren: strikt Stop-Loss, keine Trades ohne Risikokontrolle
#量化交易
302
Das Volumen schrumpft weiter, halte den Short auf RDDT
Die Daten sind da, sieh selbst.
★ RDDT #RDDT [Main]
Entry: 190.86 short setzen, Stop-Loss 10% (209.95)
Jetzt bei 159.05, 24h Veränderung -0.16%
24h Volumen nur 1.54 Mio. $, Tiefststand des Marktes
→ Volumen -25.0%, braucht Bestätigung, weiter shorten bis 0
Totwasser, kein Rebound in Sicht
Das sind auch gute Short-Einstiege:
AIN
Jetzt 0.024250, 24h Veränderung -86.03%
Entry: 0.029100 short setzen, Stop-Loss 10% (0.032010)
FLOCK
Jetzt 0.063920, 24h Veränderung -6.51%
Entry: 0.076704 short setzen, Stop-Loss 10% (0.084374)
Nur kleine Positionsgröße testen, strikte Stops, niemals handeln ohne Risikokontrolle
#TechnicalAnalysis
Das Volumen schrumpft weiter, halte den Short auf RDDT
Die Daten sind da, sieh selbst.
★ RDDT #RDDT [Main]
Entry: 190.86 short setzen, Stop-Loss 10% (209.95)
Jetzt bei 159.05, 24h Veränderung -0.16%
24h Volumen nur 1.54 Mio. $, Tiefststand des Marktes
→ Volumen -25.0%, braucht Bestätigung, weiter shorten bis 0
Totwasser, kein Rebound in Sicht
Das sind auch gute Short-Einstiege:
AIN
Jetzt 0.024250, 24h Veränderung -86.03%
Entry: 0.029100 short setzen, Stop-Loss 10% (0.032010)
FLOCK
Jetzt 0.063920, 24h Veränderung -6.51%
Entry: 0.076704 short setzen, Stop-Loss 10% (0.084374)
Nur kleine Positionsgröße testen, strikte Stops, niemals handeln ohne Risikokontrolle
#TechnicalAnalysis
Die Daten sind da, sieh selbst.
★ RDDT #RDDT [Main]
Entry: 190.86 short setzen, Stop-Loss 10% (209.95)
Jetzt bei 159.05, 24h Veränderung -0.16%
24h Volumen nur 1.54 Mio. $, Tiefststand des Marktes
→ Volumen -25.0%, braucht Bestätigung, weiter shorten bis 0
Totwasser, kein Rebound in Sicht
Das sind auch gute Short-Einstiege:
AIN
Jetzt 0.024250, 24h Veränderung -86.03%
Entry: 0.029100 short setzen, Stop-Loss 10% (0.032010)
FLOCK
Jetzt 0.063920, 24h Veränderung -6.51%
Entry: 0.076704 short setzen, Stop-Loss 10% (0.084374)
Nur kleine Positionsgröße testen, strikte Stops, niemals handeln ohne Risikokontrolle
#TechnicalAnalysis
220
·
--
$RDDT / Tokenisierte Aktien——schau dir die offiziellen On-Chain-Daten an, nicht die Überschrift.
Token: RDDTon | zugrunde liegende Aktie: RDDT
On-Chain-Preis: $162.51 (24h +4.46%)
Anzahl der Hold-Addresses: 239 | Marktwert US-Aktien: $31,237,497,364
KGV: 34.85 | Dividendenrendite: 0.00%
52-Wochen-Spanne: $119.27 - $282.95
Status: paused (Pausiert für den Sitzungswechsel)
Meine Meinung: Tokenisierte Aktien verpacken echte Aktien auf der Blockchain. Solange die Verwahrungsnachweise rechtzeitig sind, wird die On-Chain-Preisabweichung gegenüber der zugrunde liegenden Aktie (Aufschlag/Abschlag) sehr klein sein——genau das ist die Bedeutung dieser Struktur. Ich werde darauf achten, ob der On-Chain-Preis mit der Aktie mithält.
Findest du Tokenisierung von Aktien gut oder ist das eher nur Spekulation?👇
#RDDT
$RDDT / Tokenisierte Aktien——schau dir die offiziellen On-Chain-Daten an, nicht die Überschrift.
Token: RDDTon | zugrunde liegende Aktie: RDDT
On-Chain-Preis: $162.51 (24h +4.46%)
Anzahl der Hold-Addresses: 239 | Marktwert US-Aktien: $31,237,497,364
KGV: 34.85 | Dividendenrendite: 0.00%
52-Wochen-Spanne: $119.27 - $282.95
Status: paused (Pausiert für den Sitzungswechsel)
Meine Meinung: Tokenisierte Aktien verpacken echte Aktien auf der Blockchain. Solange die Verwahrungsnachweise rechtzeitig sind, wird die On-Chain-Preisabweichung gegenüber der zugrunde liegenden Aktie (Aufschlag/Abschlag) sehr klein sein——genau das ist die Bedeutung dieser Struktur. Ich werde darauf achten, ob der On-Chain-Preis mit der Aktie mithält.
Findest du Tokenisierung von Aktien gut oder ist das eher nur Spekulation?👇
#RDDT
Token: RDDTon | zugrunde liegende Aktie: RDDT
On-Chain-Preis: $162.51 (24h +4.46%)
Anzahl der Hold-Addresses: 239 | Marktwert US-Aktien: $31,237,497,364
KGV: 34.85 | Dividendenrendite: 0.00%
52-Wochen-Spanne: $119.27 - $282.95
Status: paused (Pausiert für den Sitzungswechsel)
Meine Meinung: Tokenisierte Aktien verpacken echte Aktien auf der Blockchain. Solange die Verwahrungsnachweise rechtzeitig sind, wird die On-Chain-Preisabweichung gegenüber der zugrunde liegenden Aktie (Aufschlag/Abschlag) sehr klein sein——genau das ist die Bedeutung dieser Struktur. Ich werde darauf achten, ob der On-Chain-Preis mit der Aktie mithält.
Findest du Tokenisierung von Aktien gut oder ist das eher nur Spekulation?👇
#RDDT
79

·
--
Der alte Hund warf einen Blick auf das Orderbuch von $RDDT : In 24 Stunden ging es um 6,189% nach oben, der Preis hängt bei 165,58. Die Funding-Rate liegt stabil bei 0,00000000 – diese Zahl ist ein bisschen auffällig. Sie zeigt, dass Long und Short bei den Finanzierungskosten vorerst ein Unentschieden gespielt haben: Niemand zahlt dem anderen extra.
Der Kurs hat M2_semi anliegen. Das heißt, das Ding wird der Semi-/AI-Kette zugeordnet. Aber heute ist in der Vergleichsliste für den Secondary-Meme-Sektor nichts eingetragen – es gibt keine Preisvergleichsdaten zu den Schwestersektoren. Also sieht der alte Hund nur $RDDT selbst an. Eine wichtige Kennzahl: Das Open Interest (offene Kontrakte) liegt nur bei 3945,46 Kontrakten. Bei aktuellen Kursen entspricht das grob rund 650.000 US-Dollar+; gleichzeitig liegt das 24h-Volumen bei knapp 1,58 Mio. Das bedeutet: Die Intraday-Umschlagshäufigkeit ist nicht niedrig. Aber wer über Nacht durchhalten will, hat offenbar keine dicke Basisposition. Der Preis steigt, das OI steigt auch – aber der Anstieg passt nicht zum Ausmaß des Kursanstiegs. Das ist eher ein leichter, nachlaufender Follow-up-Effekt innerhalb eines einzelnen Signals, nicht das Bild, wie Hauptgeld groß und beeindruckend eine Position aufbaut.
Der alte Hund kommt zu folgender Einschätzung: Der Anstieg bei $RDDT wirkt mehr wie ein kurzfristiger Impuls, angetrieben durch hohe Umschlagsraten, statt wie der erste Schritt eines trendgetriebenen Kapitalaufbaus. Dass die Funding-Rate bei null liegt, bedeutet: Der aktuelle Preis hat bisher keinen starken Meinungsstreit zwischen Long und Short ausgelöst – der Widerstand ist kurzfristig nicht riesig. Gleichzeitig fehlt aber auch das dramatische „Fuel“ für einen Short Squeeze oder einen Long-Squeeze. In so einer Struktur werden Kursbewegungen leicht verstärkt, aber die Fortsetzung ist fraglich. Kurz gesagt: Der Markt hat den Eindruck, dass es steigen sollte – nur trauen sich nicht viele, schwer darauf zu wetten, dass es dauerhaft weiter steigt.
Die stärkste Gegenargumentation kommt aus der eigenen Positionsstruktur. Wenn der Preis weiter steigt und das OI gleichzeitig regelrecht „durch die Decke schießt“, während die Funding-Rate weiterhin flach bleibt oder sogar negativ wird, heißt das: Es steckt echtes Geld dabei, die Shorts gegen die Wand zu drücken. Dann würde ich die jetzige Einschätzung eines leichten, kurzfristigen Impulses verwerfen. Umgekehrt: Wenn der Preis seitwärts läuft und das OI langsam nach unten geht, dann bestätigt das, dass es nur Durchgangsgeld ist.
Als nächstes gilt: Wenn $RDDT es nicht schafft, sich schnell über 165 zu stabilisieren und dabei das OI deutlich zuzulegen, werden die kurzfristigen Mitläufer-Pools sehr schnell Gewinne mitnehmen – der Druck für einen Rücksetzer wird größer. Die Liquidität würde vom „Hochjagen“-Modus in einen Abwartemodus wechseln. Mein aktuelles Vorgehen: beobachten, nicht nachlegen. Wenn der Preis mit Volumen über 170 ausbricht und der OI-Anstieg mehr als 10% beträgt, würde ich über eine leichte Nachverfolgung nachdenken. Wenn der Preis unter 160 fällt, gebe ich das Asset komplett auf – denn selbst eine minimale Aufwärtsstruktur kann es nicht halten.
Trading-Tag: #BinanceFutures #TradFi #USDⓈM #RDDT #RDDTUSDT $RDDT
Der alte Hund warf einen Blick auf das Orderbuch von $RDDT : In 24 Stunden ging es um 6,189% nach oben, der Preis hängt bei 165,58. Die Funding-Rate liegt stabil bei 0,00000000 – diese Zahl ist ein bisschen auffällig. Sie zeigt, dass Long und Short bei den Finanzierungskosten vorerst ein Unentschieden gespielt haben: Niemand zahlt dem anderen extra.
Der Kurs hat M2_semi anliegen. Das heißt, das Ding wird der Semi-/AI-Kette zugeordnet. Aber heute ist in der Vergleichsliste für den Secondary-Meme-Sektor nichts eingetragen – es gibt keine Preisvergleichsdaten zu den Schwestersektoren. Also sieht der alte Hund nur $RDDT selbst an. Eine wichtige Kennzahl: Das Open Interest (offene Kontrakte) liegt nur bei 3945,46 Kontrakten. Bei aktuellen Kursen entspricht das grob rund 650.000 US-Dollar+; gleichzeitig liegt das 24h-Volumen bei knapp 1,58 Mio. Das bedeutet: Die Intraday-Umschlagshäufigkeit ist nicht niedrig. Aber wer über Nacht durchhalten will, hat offenbar keine dicke Basisposition. Der Preis steigt, das OI steigt auch – aber der Anstieg passt nicht zum Ausmaß des Kursanstiegs. Das ist eher ein leichter, nachlaufender Follow-up-Effekt innerhalb eines einzelnen Signals, nicht das Bild, wie Hauptgeld groß und beeindruckend eine Position aufbaut.
Der alte Hund kommt zu folgender Einschätzung: Der Anstieg bei $RDDT wirkt mehr wie ein kurzfristiger Impuls, angetrieben durch hohe Umschlagsraten, statt wie der erste Schritt eines trendgetriebenen Kapitalaufbaus. Dass die Funding-Rate bei null liegt, bedeutet: Der aktuelle Preis hat bisher keinen starken Meinungsstreit zwischen Long und Short ausgelöst – der Widerstand ist kurzfristig nicht riesig. Gleichzeitig fehlt aber auch das dramatische „Fuel“ für einen Short Squeeze oder einen Long-Squeeze. In so einer Struktur werden Kursbewegungen leicht verstärkt, aber die Fortsetzung ist fraglich. Kurz gesagt: Der Markt hat den Eindruck, dass es steigen sollte – nur trauen sich nicht viele, schwer darauf zu wetten, dass es dauerhaft weiter steigt.
Die stärkste Gegenargumentation kommt aus der eigenen Positionsstruktur. Wenn der Preis weiter steigt und das OI gleichzeitig regelrecht „durch die Decke schießt“, während die Funding-Rate weiterhin flach bleibt oder sogar negativ wird, heißt das: Es steckt echtes Geld dabei, die Shorts gegen die Wand zu drücken. Dann würde ich die jetzige Einschätzung eines leichten, kurzfristigen Impulses verwerfen. Umgekehrt: Wenn der Preis seitwärts läuft und das OI langsam nach unten geht, dann bestätigt das, dass es nur Durchgangsgeld ist.
Als nächstes gilt: Wenn $RDDT es nicht schafft, sich schnell über 165 zu stabilisieren und dabei das OI deutlich zuzulegen, werden die kurzfristigen Mitläufer-Pools sehr schnell Gewinne mitnehmen – der Druck für einen Rücksetzer wird größer. Die Liquidität würde vom „Hochjagen“-Modus in einen Abwartemodus wechseln. Mein aktuelles Vorgehen: beobachten, nicht nachlegen. Wenn der Preis mit Volumen über 170 ausbricht und der OI-Anstieg mehr als 10% beträgt, würde ich über eine leichte Nachverfolgung nachdenken. Wenn der Preis unter 160 fällt, gebe ich das Asset komplett auf – denn selbst eine minimale Aufwärtsstruktur kann es nicht halten.
Trading-Tag: #BinanceFutures #TradFi #USDⓈM #RDDT #RDDTUSDT $RDDT
Der Kurs hat M2_semi anliegen. Das heißt, das Ding wird der Semi-/AI-Kette zugeordnet. Aber heute ist in der Vergleichsliste für den Secondary-Meme-Sektor nichts eingetragen – es gibt keine Preisvergleichsdaten zu den Schwestersektoren. Also sieht der alte Hund nur $RDDT selbst an. Eine wichtige Kennzahl: Das Open Interest (offene Kontrakte) liegt nur bei 3945,46 Kontrakten. Bei aktuellen Kursen entspricht das grob rund 650.000 US-Dollar+; gleichzeitig liegt das 24h-Volumen bei knapp 1,58 Mio. Das bedeutet: Die Intraday-Umschlagshäufigkeit ist nicht niedrig. Aber wer über Nacht durchhalten will, hat offenbar keine dicke Basisposition. Der Preis steigt, das OI steigt auch – aber der Anstieg passt nicht zum Ausmaß des Kursanstiegs. Das ist eher ein leichter, nachlaufender Follow-up-Effekt innerhalb eines einzelnen Signals, nicht das Bild, wie Hauptgeld groß und beeindruckend eine Position aufbaut.
Der alte Hund kommt zu folgender Einschätzung: Der Anstieg bei $RDDT wirkt mehr wie ein kurzfristiger Impuls, angetrieben durch hohe Umschlagsraten, statt wie der erste Schritt eines trendgetriebenen Kapitalaufbaus. Dass die Funding-Rate bei null liegt, bedeutet: Der aktuelle Preis hat bisher keinen starken Meinungsstreit zwischen Long und Short ausgelöst – der Widerstand ist kurzfristig nicht riesig. Gleichzeitig fehlt aber auch das dramatische „Fuel“ für einen Short Squeeze oder einen Long-Squeeze. In so einer Struktur werden Kursbewegungen leicht verstärkt, aber die Fortsetzung ist fraglich. Kurz gesagt: Der Markt hat den Eindruck, dass es steigen sollte – nur trauen sich nicht viele, schwer darauf zu wetten, dass es dauerhaft weiter steigt.
Die stärkste Gegenargumentation kommt aus der eigenen Positionsstruktur. Wenn der Preis weiter steigt und das OI gleichzeitig regelrecht „durch die Decke schießt“, während die Funding-Rate weiterhin flach bleibt oder sogar negativ wird, heißt das: Es steckt echtes Geld dabei, die Shorts gegen die Wand zu drücken. Dann würde ich die jetzige Einschätzung eines leichten, kurzfristigen Impulses verwerfen. Umgekehrt: Wenn der Preis seitwärts läuft und das OI langsam nach unten geht, dann bestätigt das, dass es nur Durchgangsgeld ist.
Als nächstes gilt: Wenn $RDDT es nicht schafft, sich schnell über 165 zu stabilisieren und dabei das OI deutlich zuzulegen, werden die kurzfristigen Mitläufer-Pools sehr schnell Gewinne mitnehmen – der Druck für einen Rücksetzer wird größer. Die Liquidität würde vom „Hochjagen“-Modus in einen Abwartemodus wechseln. Mein aktuelles Vorgehen: beobachten, nicht nachlegen. Wenn der Preis mit Volumen über 170 ausbricht und der OI-Anstieg mehr als 10% beträgt, würde ich über eine leichte Nachverfolgung nachdenken. Wenn der Preis unter 160 fällt, gebe ich das Asset komplett auf – denn selbst eine minimale Aufwärtsstruktur kann es nicht halten.
Trading-Tag: #BinanceFutures #TradFi #USDⓈM #RDDT #RDDTUSDT $RDDT
18

·
--
RDDT ist in 24 Stunden um 5,706 % gestiegen; der Preis liegt bei 155,79. Die Funding-Rate steht weiterhin bei null, die Positionsgröße beträgt 3435,87. Der Preis schießt nach oben, aber die Funding-Rate bewegt sich nicht – diese Kombination ist schon ziemlich interessant. Der Markt wettet auf politische Ereignisse, zum Beispiel Wahlthemen oder Veränderungen im Regulierungsumfeld. Aber obwohl die Funding-Rate bei null steht, haben Longs und Shorts keine großen Wetten platziert – reine Stimmung treibt das Ganze. Aus Sicht des „Nicht-eingeschränkten Konsenses“ wirkt dieser Anstieg ziemlich unglaubwürdig: Politische Good News sind noch nicht belegt; sobald die Meldung vage bleibt, ziehen die Longs sofort zurück. Auf der zweiten Ebene bedeutet das: Wer hinterhergejagt hat, muss die anschließende Korrektur selbst tragen; die Shorts hocken derweil und warten auf die Liquidationsexplosion. Gültigkeitsbedingung/Fehlerkriterium: Wenn die Funding-Rate wieder positiv wird und über 160 steigt, erkenne ich den Verlust an und schließe die Position. Aktion: Bei 155,8 zum aktuellen Kurs short gehen, Stop-Loss bei 160, Take-Profit bei 145, Positionsgröße 20 % – ich wette darauf, dass die politischen Erwartungen sich nicht erfüllen.
Trading-Tag: #TradFi #链上美股 #RDDT
Wo denkst du, dass diese Einschätzung am wahrscheinlichsten falsch liegt?
RDDT ist in 24 Stunden um 5,706 % gestiegen; der Preis liegt bei 155,79. Die Funding-Rate steht weiterhin bei null, die Positionsgröße beträgt 3435,87. Der Preis schießt nach oben, aber die Funding-Rate bewegt sich nicht – diese Kombination ist schon ziemlich interessant. Der Markt wettet auf politische Ereignisse, zum Beispiel Wahlthemen oder Veränderungen im Regulierungsumfeld. Aber obwohl die Funding-Rate bei null steht, haben Longs und Shorts keine großen Wetten platziert – reine Stimmung treibt das Ganze. Aus Sicht des „Nicht-eingeschränkten Konsenses“ wirkt dieser Anstieg ziemlich unglaubwürdig: Politische Good News sind noch nicht belegt; sobald die Meldung vage bleibt, ziehen die Longs sofort zurück. Auf der zweiten Ebene bedeutet das: Wer hinterhergejagt hat, muss die anschließende Korrektur selbst tragen; die Shorts hocken derweil und warten auf die Liquidationsexplosion. Gültigkeitsbedingung/Fehlerkriterium: Wenn die Funding-Rate wieder positiv wird und über 160 steigt, erkenne ich den Verlust an und schließe die Position. Aktion: Bei 155,8 zum aktuellen Kurs short gehen, Stop-Loss bei 160, Take-Profit bei 145, Positionsgröße 20 % – ich wette darauf, dass die politischen Erwartungen sich nicht erfüllen.
Trading-Tag: #TradFi #链上美股 #RDDT
Wo denkst du, dass diese Einschätzung am wahrscheinlichsten falsch liegt?
Trading-Tag: #TradFi #链上美股 #RDDT
Wo denkst du, dass diese Einschätzung am wahrscheinlichsten falsch liegt?
1
13

·
--
In 24 Stunden steigt $RDDT um 5,851%, der aktuelle Preis liegt bei 155,58. Ein auffälliges Detail ist: Während der Preis steigt, bleibt die Funding-Rate der Perpetual-Futures (fundingRate) bei 0,00000000 stabil. Diese Struktur unterscheidet sich von den meisten Derivate-Spot-Coins („steigt der Preis, dann ist funding meist positiv“); sie deutet auf einen seltenen, exakten Gleichgewichtszustand der Long- und Short-Kräfte im aktuellen Leverage-Markt hin.
Der Preis bricht nach oben aus, aber der Derivatemarkt gibt keinen gleichwertigen bullishen Aufschlag. Das ist ein klares Signal. Dass die Funding-Rate bei null liegt, bedeutet, dass auf Kontraktseite keine Seite zusätzliche Kosten für die Position zahlen muss. Das tritt typischerweise in zwei Phasen auf: erstens am Anfang eines Trends, wenn das Spot-„Geld“ zuerst positioniert ist, während die Leverage-Positionen noch nicht nachgezogen haben; zweitens, wenn der Preis an einer kritischen Stelle feststeckt und weder Long noch Short zuerst wetten wollen. Gemessen an dem aktuellen Anstieg von 5,851% handelt es sich in der Regel eher um die erste Phase. Der Spot-Kaufdruck dominiert vorerst die Richtung, aber das Leverage-Kapital ist im Abwarten und hat noch keinen Konsens zum Nachkaufen in der Rally.
Das ist meine Kernannahme: Der kurzfristige Verlauf von $RDDT wird aktuell vollständig vom Spotmarkt getrieben. Die Kontrakt-seitige Null-Fee und die 3556,88 offenen Kontrakte (OI) zeigen, dass die Leverage-Positionen weder überfüllt noch aktiv sind—der Kursanstieg hat keine Bestätigung und keinen Anschub durch das Leverage-Kapital erhalten. Dieser „Decoupling“-Zustand ist nicht dauerhaft. Danach gibt es nur zwei mögliche Wege: Entweder versiegt der Spot-Kaufdruck, der Preis fällt zurück, und Shorts steigen ein—dann wird die Funding-Rate negativ; oder der Spot-Anstieg zieht Leverage-Longs nach, die Funding-Rate schaltet schnell ins Positive, der OI steigt, und es entsteht neue Aufwärtsdynamik.
Das stärkste Gegenargument lautet: Dass die Funding-Rate bei null liegt, ist an sich ein Zeichen für extrem große Differenzen zwischen Long und Short. Sobald die Richtung feststeht, werden Schwankungen in beide Richtungen durch die Low-Cost-Wetteinsatz-Mechanik stärker verstärkt. Das aktuelle Gleichgewicht ist sehr fragil. Wenn der Preis nach unten dreht, werden sich die „kostenlosen“ Short-Kontrakte rasch aufstauen und den Abverkauf beschleunigen. Die Bedingung dafür, dass meine Einschätzung nicht mehr gültig ist, wäre: Der Preis konsolidiert bei etwa 155,58 für längere Zeit, und der OI zeigt einen klaren Anstieg. Das würde bedeuten, dass das Leverage-Kapital eine neue Richtung aufbaut und das Gleichgewicht mit Null-Fee gebrochen wird.
Der Effekt in zweiter Ordnung: Trader, die derzeit Long-Spot halten, stehen kurzfristig im Vorteil. Ohne Leverage-Nachschub fehlt ihnen jedoch der Gegenpart, um Gewinne zu realisieren. Shorts haben es in diesem Moment auf Kontraktseite besonders leicht—sie warten auf ein Signal, dass der Spot-Kaufdruck nachlässt, bevor sie aktiv werden.
Handels-Tag: #TradFi #链上美股 #RDDT
Wo glaubst du, liegt bei dieser Einschätzung am ehesten der Denkfehler?
In 24 Stunden steigt $RDDT um 5,851%, der aktuelle Preis liegt bei 155,58. Ein auffälliges Detail ist: Während der Preis steigt, bleibt die Funding-Rate der Perpetual-Futures (fundingRate) bei 0,00000000 stabil. Diese Struktur unterscheidet sich von den meisten Derivate-Spot-Coins („steigt der Preis, dann ist funding meist positiv“); sie deutet auf einen seltenen, exakten Gleichgewichtszustand der Long- und Short-Kräfte im aktuellen Leverage-Markt hin.
Der Preis bricht nach oben aus, aber der Derivatemarkt gibt keinen gleichwertigen bullishen Aufschlag. Das ist ein klares Signal. Dass die Funding-Rate bei null liegt, bedeutet, dass auf Kontraktseite keine Seite zusätzliche Kosten für die Position zahlen muss. Das tritt typischerweise in zwei Phasen auf: erstens am Anfang eines Trends, wenn das Spot-„Geld“ zuerst positioniert ist, während die Leverage-Positionen noch nicht nachgezogen haben; zweitens, wenn der Preis an einer kritischen Stelle feststeckt und weder Long noch Short zuerst wetten wollen. Gemessen an dem aktuellen Anstieg von 5,851% handelt es sich in der Regel eher um die erste Phase. Der Spot-Kaufdruck dominiert vorerst die Richtung, aber das Leverage-Kapital ist im Abwarten und hat noch keinen Konsens zum Nachkaufen in der Rally.
Das ist meine Kernannahme: Der kurzfristige Verlauf von $RDDT wird aktuell vollständig vom Spotmarkt getrieben. Die Kontrakt-seitige Null-Fee und die 3556,88 offenen Kontrakte (OI) zeigen, dass die Leverage-Positionen weder überfüllt noch aktiv sind—der Kursanstieg hat keine Bestätigung und keinen Anschub durch das Leverage-Kapital erhalten. Dieser „Decoupling“-Zustand ist nicht dauerhaft. Danach gibt es nur zwei mögliche Wege: Entweder versiegt der Spot-Kaufdruck, der Preis fällt zurück, und Shorts steigen ein—dann wird die Funding-Rate negativ; oder der Spot-Anstieg zieht Leverage-Longs nach, die Funding-Rate schaltet schnell ins Positive, der OI steigt, und es entsteht neue Aufwärtsdynamik.
Das stärkste Gegenargument lautet: Dass die Funding-Rate bei null liegt, ist an sich ein Zeichen für extrem große Differenzen zwischen Long und Short. Sobald die Richtung feststeht, werden Schwankungen in beide Richtungen durch die Low-Cost-Wetteinsatz-Mechanik stärker verstärkt. Das aktuelle Gleichgewicht ist sehr fragil. Wenn der Preis nach unten dreht, werden sich die „kostenlosen“ Short-Kontrakte rasch aufstauen und den Abverkauf beschleunigen. Die Bedingung dafür, dass meine Einschätzung nicht mehr gültig ist, wäre: Der Preis konsolidiert bei etwa 155,58 für längere Zeit, und der OI zeigt einen klaren Anstieg. Das würde bedeuten, dass das Leverage-Kapital eine neue Richtung aufbaut und das Gleichgewicht mit Null-Fee gebrochen wird.
Der Effekt in zweiter Ordnung: Trader, die derzeit Long-Spot halten, stehen kurzfristig im Vorteil. Ohne Leverage-Nachschub fehlt ihnen jedoch der Gegenpart, um Gewinne zu realisieren. Shorts haben es in diesem Moment auf Kontraktseite besonders leicht—sie warten auf ein Signal, dass der Spot-Kaufdruck nachlässt, bevor sie aktiv werden.
Handels-Tag: #TradFi #链上美股 #RDDT
Wo glaubst du, liegt bei dieser Einschätzung am ehesten der Denkfehler?
Der Preis bricht nach oben aus, aber der Derivatemarkt gibt keinen gleichwertigen bullishen Aufschlag. Das ist ein klares Signal. Dass die Funding-Rate bei null liegt, bedeutet, dass auf Kontraktseite keine Seite zusätzliche Kosten für die Position zahlen muss. Das tritt typischerweise in zwei Phasen auf: erstens am Anfang eines Trends, wenn das Spot-„Geld“ zuerst positioniert ist, während die Leverage-Positionen noch nicht nachgezogen haben; zweitens, wenn der Preis an einer kritischen Stelle feststeckt und weder Long noch Short zuerst wetten wollen. Gemessen an dem aktuellen Anstieg von 5,851% handelt es sich in der Regel eher um die erste Phase. Der Spot-Kaufdruck dominiert vorerst die Richtung, aber das Leverage-Kapital ist im Abwarten und hat noch keinen Konsens zum Nachkaufen in der Rally.
Das ist meine Kernannahme: Der kurzfristige Verlauf von $RDDT wird aktuell vollständig vom Spotmarkt getrieben. Die Kontrakt-seitige Null-Fee und die 3556,88 offenen Kontrakte (OI) zeigen, dass die Leverage-Positionen weder überfüllt noch aktiv sind—der Kursanstieg hat keine Bestätigung und keinen Anschub durch das Leverage-Kapital erhalten. Dieser „Decoupling“-Zustand ist nicht dauerhaft. Danach gibt es nur zwei mögliche Wege: Entweder versiegt der Spot-Kaufdruck, der Preis fällt zurück, und Shorts steigen ein—dann wird die Funding-Rate negativ; oder der Spot-Anstieg zieht Leverage-Longs nach, die Funding-Rate schaltet schnell ins Positive, der OI steigt, und es entsteht neue Aufwärtsdynamik.
Das stärkste Gegenargument lautet: Dass die Funding-Rate bei null liegt, ist an sich ein Zeichen für extrem große Differenzen zwischen Long und Short. Sobald die Richtung feststeht, werden Schwankungen in beide Richtungen durch die Low-Cost-Wetteinsatz-Mechanik stärker verstärkt. Das aktuelle Gleichgewicht ist sehr fragil. Wenn der Preis nach unten dreht, werden sich die „kostenlosen“ Short-Kontrakte rasch aufstauen und den Abverkauf beschleunigen. Die Bedingung dafür, dass meine Einschätzung nicht mehr gültig ist, wäre: Der Preis konsolidiert bei etwa 155,58 für längere Zeit, und der OI zeigt einen klaren Anstieg. Das würde bedeuten, dass das Leverage-Kapital eine neue Richtung aufbaut und das Gleichgewicht mit Null-Fee gebrochen wird.
Der Effekt in zweiter Ordnung: Trader, die derzeit Long-Spot halten, stehen kurzfristig im Vorteil. Ohne Leverage-Nachschub fehlt ihnen jedoch der Gegenpart, um Gewinne zu realisieren. Shorts haben es in diesem Moment auf Kontraktseite besonders leicht—sie warten auf ein Signal, dass der Spot-Kaufdruck nachlässt, bevor sie aktiv werden.
Handels-Tag: #TradFi #链上美股 #RDDT
Wo glaubst du, liegt bei dieser Einschätzung am ehesten der Denkfehler?
43

·
--
🚨 $RDDT RECLAIMS $156 ZONE, SETTING STAGE FOR NEXT SURGE! 📈
Einstieg: 155-157 ⚡
Ziel: 159/162/165 🚀
Stop Loss: 152 ⚠️
📊 Der $156-Orderblock hat aggressiven Verkaufsdruck absorbiert und signalisiert eine Zone für Smart-Money-Ansammlung. 🦈 Frische bullische Kerze bestätigt, dass institutionelle Liquidität abgeholt wurde und nun unter der Kontrolle der Käufer ruht. 📌 Wenn der Preis den Retest im Bereich 155-156 respektiert, passt der nächste Widerstands-Cluster bei $159-$165 zum vorherigen Swing-High und bietet eine klare Leiter nach oben.
💡 Mit einem Risiko-Ertrags-Verhältnis deutlich über 1:2 belohnt das Setup disziplinierte Einstiege über das Retest-Fenster hinweg. 💬 Bist du bereit, die zurückeroberte Dynamik zu reiten, oder wartest du auf den nächsten Liquiditäts-Test? 👇
⚠️ Keine Finanzberatung. Verwalte immer dein Risiko. 🛡️
🏷️ #RDDT #LongSetup #Bullish #Crypto
🔥 💎
🚨 $RDDT RECLAIMS $156 ZONE, SETTING STAGE FOR NEXT SURGE! 📈
Einstieg: 155-157 ⚡
Ziel: 159/162/165 🚀
Stop Loss: 152 ⚠️
📊 Der $156-Orderblock hat aggressiven Verkaufsdruck absorbiert und signalisiert eine Zone für Smart-Money-Ansammlung. 🦈 Frische bullische Kerze bestätigt, dass institutionelle Liquidität abgeholt wurde und nun unter der Kontrolle der Käufer ruht. 📌 Wenn der Preis den Retest im Bereich 155-156 respektiert, passt der nächste Widerstands-Cluster bei $159-$165 zum vorherigen Swing-High und bietet eine klare Leiter nach oben.
💡 Mit einem Risiko-Ertrags-Verhältnis deutlich über 1:2 belohnt das Setup disziplinierte Einstiege über das Retest-Fenster hinweg. 💬 Bist du bereit, die zurückeroberte Dynamik zu reiten, oder wartest du auf den nächsten Liquiditäts-Test? 👇
⚠️ Keine Finanzberatung. Verwalte immer dein Risiko. 🛡️
🏷️ #RDDT #LongSetup #Bullish #Crypto
🔥 💎
Einstieg: 155-157 ⚡
Ziel: 159/162/165 🚀
Stop Loss: 152 ⚠️
📊 Der $156-Orderblock hat aggressiven Verkaufsdruck absorbiert und signalisiert eine Zone für Smart-Money-Ansammlung. 🦈 Frische bullische Kerze bestätigt, dass institutionelle Liquidität abgeholt wurde und nun unter der Kontrolle der Käufer ruht. 📌 Wenn der Preis den Retest im Bereich 155-156 respektiert, passt der nächste Widerstands-Cluster bei $159-$165 zum vorherigen Swing-High und bietet eine klare Leiter nach oben.
💡 Mit einem Risiko-Ertrags-Verhältnis deutlich über 1:2 belohnt das Setup disziplinierte Einstiege über das Retest-Fenster hinweg. 💬 Bist du bereit, die zurückeroberte Dynamik zu reiten, oder wartest du auf den nächsten Liquiditäts-Test? 👇
⚠️ Keine Finanzberatung. Verwalte immer dein Risiko. 🛡️
🏷️ #RDDT #LongSetup #Bullish #Crypto
🔥 💎

24

·
--
🚀 $RDDT SURGES PAST $156, BEREIT, DIE NÄCHSTE WIDERSTANDSZON E UNTEN ZU JAGEN! 🟢
Einstieg: 155-157 ⚡
Ziel: 159 🚀
Ziel: 162 🚀
Ziel: 165 🚀
Stop Loss: 152 ⚠️
📊 Käufer rissen die $145-Unterstützung nieder und eroberten den $156-Answerdemand-Block mit einer feueratmenden Kerze zurück – spülten Verkaufsorders weg und ermöglichten es den Walen, sich im Bereich $155-$156 neu zu beladen. 🦈 Wenn der Retest hält, leuchtet der nächste Widerstands-Korridor bei $159-$165 auf – gestützt durch steigendes Volumen im 4-Stunden-Chart und einen bullischen RSI-Bounce. ⚡
💬 Bist du bereit, beim Retest einzusteigen, oder wartest du auf den nächsten Liquiditäts-Grab? 👇
⚠️ Keine finanzielle Beratung. Verwalte immer dein Risiko. 🛡️
🏷️ #RDDT #LongSetup #Bullish #Crypto
🔥 💎
🚀 $RDDT SURGES PAST $156, BEREIT, DIE NÄCHSTE WIDERSTANDSZON E UNTEN ZU JAGEN! 🟢
Einstieg: 155-157 ⚡
Ziel: 159 🚀
Ziel: 162 🚀
Ziel: 165 🚀
Stop Loss: 152 ⚠️
📊 Käufer rissen die $145-Unterstützung nieder und eroberten den $156-Answerdemand-Block mit einer feueratmenden Kerze zurück – spülten Verkaufsorders weg und ermöglichten es den Walen, sich im Bereich $155-$156 neu zu beladen. 🦈 Wenn der Retest hält, leuchtet der nächste Widerstands-Korridor bei $159-$165 auf – gestützt durch steigendes Volumen im 4-Stunden-Chart und einen bullischen RSI-Bounce. ⚡
💬 Bist du bereit, beim Retest einzusteigen, oder wartest du auf den nächsten Liquiditäts-Grab? 👇
⚠️ Keine finanzielle Beratung. Verwalte immer dein Risiko. 🛡️
🏷️ #RDDT #LongSetup #Bullish #Crypto
🔥 💎
Einstieg: 155-157 ⚡
Ziel: 159 🚀
Ziel: 162 🚀
Ziel: 165 🚀
Stop Loss: 152 ⚠️
📊 Käufer rissen die $145-Unterstützung nieder und eroberten den $156-Answerdemand-Block mit einer feueratmenden Kerze zurück – spülten Verkaufsorders weg und ermöglichten es den Walen, sich im Bereich $155-$156 neu zu beladen. 🦈 Wenn der Retest hält, leuchtet der nächste Widerstands-Korridor bei $159-$165 auf – gestützt durch steigendes Volumen im 4-Stunden-Chart und einen bullischen RSI-Bounce. ⚡
💬 Bist du bereit, beim Retest einzusteigen, oder wartest du auf den nächsten Liquiditäts-Grab? 👇
⚠️ Keine finanzielle Beratung. Verwalte immer dein Risiko. 🛡️
🏷️ #RDDT #LongSetup #Bullish #Crypto
🔥 💎

28

·
--
Bullisch
$RDDT LONG SETUP ..... KÄUFER SIND ZURÜCK MIT STARKER ERHOLUNG
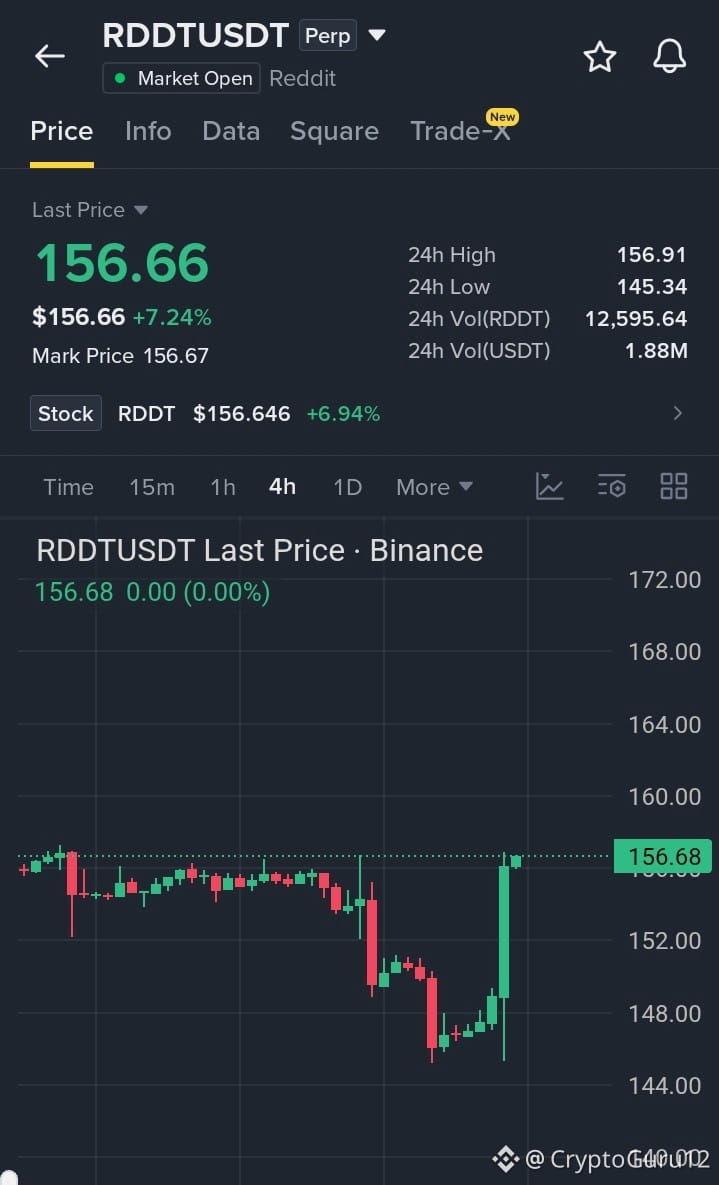
#RDDT ist scharf vom $145-Unterstützungsbereich abgeprallt und hat die $156-Zone mit einer starken bullischen Kerze zurückerobert. Die Käufer zeigen frischen Aufwärtsimpuls, und wenn der Kurs oberhalb von $156 hält, könnte eine weitere Bewegung in Richtung der nächsten Widerstandslevel folgen.
Trade-Setup
Einstieg: $155.0–$157.0
TP1: $159.0
TP2: $162.0
TP3: $165.0
Stop Loss: $152.0
Risikomanagement: Warten Sie auf einen erfolgreichen Re-Test der $155–$156-Zone, bevor Sie einsteigen.
Verkaufen und Trade
{future}(RDDTUSDT)
$ZEC
{future}(ZECUSDT)
$BTR
{future}(BTRUSDT)
$RDDT LONG SETUP ..... KÄUFER SIND ZURÜCK MIT STARKER ERHOLUNG
#RDDT ist scharf vom $145-Unterstützungsbereich abgeprallt und hat die $156-Zone mit einer starken bullischen Kerze zurückerobert. Die Käufer zeigen frischen Aufwärtsimpuls, und wenn der Kurs oberhalb von $156 hält, könnte eine weitere Bewegung in Richtung der nächsten Widerstandslevel folgen.
Trade-Setup
Einstieg: $155.0–$157.0
TP1: $159.0
TP2: $162.0
TP3: $165.0
Stop Loss: $152.0
Risikomanagement: Warten Sie auf einen erfolgreichen Re-Test der $155–$156-Zone, bevor Sie einsteigen.
Verkaufen und Trade
$ZEC
$BTR
#RDDT ist scharf vom $145-Unterstützungsbereich abgeprallt und hat die $156-Zone mit einer starken bullischen Kerze zurückerobert. Die Käufer zeigen frischen Aufwärtsimpuls, und wenn der Kurs oberhalb von $156 hält, könnte eine weitere Bewegung in Richtung der nächsten Widerstandslevel folgen.
Trade-Setup
Einstieg: $155.0–$157.0
TP1: $159.0
TP2: $162.0
TP3: $165.0
Stop Loss: $152.0
Risikomanagement: Warten Sie auf einen erfolgreichen Re-Test der $155–$156-Zone, bevor Sie einsteigen.
Verkaufen und Trade
$ZEC
$BTR
1
534

🚀 $RDDT BREAKOUT MOMENTUM DURCHBRICHT WIDERSTAND! 💥
Einstieg: 155,0-156,0 ⚡
Ziel: 158,0 🚀
Ziel: 160,0 🚀
Ziel: 162,0 🚀
Stop Loss: 152,5 ⚠️
🦈 Smart Money hat die letzte Sell-Wall geräumt, und der Orderblock um 155 ist jetzt ein Magnet für aggressive Kauforders. 📊 Volumen-Spikes auf dem 15‑Minuten-Chart bestätigen einen Liquidity Sweep, der den Aufwärtstrend füttert. ⚡ Mit drei gestapelten Profit-Zonen schreit das Chance-Risiko-Profil nach einem sauberen Swing-Trade. 💡 Die nächste Welle könnte frischen Kaufdruck sichern, bevor der Markt für einen Pullback pausiert.
💬 Lade ich gerade $RDDT vor der nächsten Explosion? 👇
⚠️ Keine Finanzberatung. Stets dein Risiko managen. 🛡️
🏷️ #RDDT #Breakout #LongSetup #Crypto
🚀 💎
🚀 $RDDT BREAKOUT MOMENTUM DURCHBRICHT WIDERSTAND! 💥
Einstieg: 155,0-156,0 ⚡
Ziel: 158,0 🚀
Ziel: 160,0 🚀
Ziel: 162,0 🚀
Stop Loss: 152,5 ⚠️
🦈 Smart Money hat die letzte Sell-Wall geräumt, und der Orderblock um 155 ist jetzt ein Magnet für aggressive Kauforders. 📊 Volumen-Spikes auf dem 15‑Minuten-Chart bestätigen einen Liquidity Sweep, der den Aufwärtstrend füttert. ⚡ Mit drei gestapelten Profit-Zonen schreit das Chance-Risiko-Profil nach einem sauberen Swing-Trade. 💡 Die nächste Welle könnte frischen Kaufdruck sichern, bevor der Markt für einen Pullback pausiert.
💬 Lade ich gerade $RDDT vor der nächsten Explosion? 👇
⚠️ Keine Finanzberatung. Stets dein Risiko managen. 🛡️
🏷️ #RDDT #Breakout #LongSetup #Crypto
🚀 💎
Einstieg: 155,0-156,0 ⚡
Ziel: 158,0 🚀
Ziel: 160,0 🚀
Ziel: 162,0 🚀
Stop Loss: 152,5 ⚠️
🦈 Smart Money hat die letzte Sell-Wall geräumt, und der Orderblock um 155 ist jetzt ein Magnet für aggressive Kauforders. 📊 Volumen-Spikes auf dem 15‑Minuten-Chart bestätigen einen Liquidity Sweep, der den Aufwärtstrend füttert. ⚡ Mit drei gestapelten Profit-Zonen schreit das Chance-Risiko-Profil nach einem sauberen Swing-Trade. 💡 Die nächste Welle könnte frischen Kaufdruck sichern, bevor der Markt für einen Pullback pausiert.
💬 Lade ich gerade $RDDT vor der nächsten Explosion? 👇
⚠️ Keine Finanzberatung. Stets dein Risiko managen. 🛡️
🏷️ #RDDT #Breakout #LongSetup #Crypto
🚀 💎

11
·
--
$RDDT In den letzten 24 Stunden +6,8 %, der Preis hat 156,56 berührt, aber die Funding-Rate ist null. Umsatz: 1,8 Millionen Kontrakte, Open Interest: 3.787 Kontrakte. Die Zahlen sind zwar nicht groß, aber eine Null-Funding-Rate mit einem Pull-up-Orderbuch zu kombinieren ist selten. Kurz gesagt: Der Kurs ist gestiegen, aber die Longs haben dem Short keine Zahlung geleistet.
Ich denke, dieser Anstieg hat keine Bestätigung durch eine überfüllte Long-Seite. Normalerweise treibt ein steigender Kurs die Funding-Rate nach oben. Wenn die Rate jetzt völlig unverändert bleibt, heißt das entweder, dass die Long-Positionen noch nicht aufgeholt haben, oder dass die Shorts gleichzeitig mit aufstocken, um zu hedgen—beide Seiten sind derzeit vorübergehend im Gleichgewicht. Dieses Gleichgewicht ist jedoch fragil: Wenn der Kurs seitwärts/rückläufig konsolidiert, wird die Geschwindigkeit, mit der die Longs ihre Positionen ohne Kosten wieder abbauen, sehr schnell sein.
Das stärkste Gegenargument: Eine Null-Funding-Rate kann auch so interpretiert werden, dass der Anstieg „gesund“ ist und es keine Hebel-Überschuldung gibt. Aber der alte Hund meint: Ein gesunder Anstieg braucht Volumen im Positionsbestand, um verstärkt zu werden. Da sich das OI kaum verändert hat, wirkt es eher so, als würde sich nur bereits vorhandenes Kapital im Spiel befinden. Als nächstes: Wenn der Kurs bei 156,56 stabil bleibt und das vorherige Hoch durchbricht, während die Funding-Rate weiterhin nicht ansteigt—oder sogar negativ wird—dann wäre das das klassische Short-Squeeze-Signal. Dann würde Liquidität sehr schnell auf die Long-Seite strömen.
Mein Vorgehen: Abwarten. In der aktuellen Lage weder nachkaufen noch leerverkaufen. Bedingungen für einen zusätzlichen Einstieg: Der Preis bricht mit Volumen das vorherige Hoch, und gleichzeitig dreht die Funding-Rate ins Negative—das zeigt, dass die Shorts beginnen, gezwungen auszusteigen.
Trading-Tag: #BinanceFutures #TradFi #USDⓈM #RDDT #RDDTUSDT $RDDT
$RDDT In den letzten 24 Stunden +6,8 %, der Preis hat 156,56 berührt, aber die Funding-Rate ist null. Umsatz: 1,8 Millionen Kontrakte, Open Interest: 3.787 Kontrakte. Die Zahlen sind zwar nicht groß, aber eine Null-Funding-Rate mit einem Pull-up-Orderbuch zu kombinieren ist selten. Kurz gesagt: Der Kurs ist gestiegen, aber die Longs haben dem Short keine Zahlung geleistet.
Ich denke, dieser Anstieg hat keine Bestätigung durch eine überfüllte Long-Seite. Normalerweise treibt ein steigender Kurs die Funding-Rate nach oben. Wenn die Rate jetzt völlig unverändert bleibt, heißt das entweder, dass die Long-Positionen noch nicht aufgeholt haben, oder dass die Shorts gleichzeitig mit aufstocken, um zu hedgen—beide Seiten sind derzeit vorübergehend im Gleichgewicht. Dieses Gleichgewicht ist jedoch fragil: Wenn der Kurs seitwärts/rückläufig konsolidiert, wird die Geschwindigkeit, mit der die Longs ihre Positionen ohne Kosten wieder abbauen, sehr schnell sein.
Das stärkste Gegenargument: Eine Null-Funding-Rate kann auch so interpretiert werden, dass der Anstieg „gesund“ ist und es keine Hebel-Überschuldung gibt. Aber der alte Hund meint: Ein gesunder Anstieg braucht Volumen im Positionsbestand, um verstärkt zu werden. Da sich das OI kaum verändert hat, wirkt es eher so, als würde sich nur bereits vorhandenes Kapital im Spiel befinden. Als nächstes: Wenn der Kurs bei 156,56 stabil bleibt und das vorherige Hoch durchbricht, während die Funding-Rate weiterhin nicht ansteigt—oder sogar negativ wird—dann wäre das das klassische Short-Squeeze-Signal. Dann würde Liquidität sehr schnell auf die Long-Seite strömen.
Mein Vorgehen: Abwarten. In der aktuellen Lage weder nachkaufen noch leerverkaufen. Bedingungen für einen zusätzlichen Einstieg: Der Preis bricht mit Volumen das vorherige Hoch, und gleichzeitig dreht die Funding-Rate ins Negative—das zeigt, dass die Shorts beginnen, gezwungen auszusteigen.
Trading-Tag: #BinanceFutures #TradFi #USDⓈM #RDDT #RDDTUSDT $RDDT
Ich denke, dieser Anstieg hat keine Bestätigung durch eine überfüllte Long-Seite. Normalerweise treibt ein steigender Kurs die Funding-Rate nach oben. Wenn die Rate jetzt völlig unverändert bleibt, heißt das entweder, dass die Long-Positionen noch nicht aufgeholt haben, oder dass die Shorts gleichzeitig mit aufstocken, um zu hedgen—beide Seiten sind derzeit vorübergehend im Gleichgewicht. Dieses Gleichgewicht ist jedoch fragil: Wenn der Kurs seitwärts/rückläufig konsolidiert, wird die Geschwindigkeit, mit der die Longs ihre Positionen ohne Kosten wieder abbauen, sehr schnell sein.
Das stärkste Gegenargument: Eine Null-Funding-Rate kann auch so interpretiert werden, dass der Anstieg „gesund“ ist und es keine Hebel-Überschuldung gibt. Aber der alte Hund meint: Ein gesunder Anstieg braucht Volumen im Positionsbestand, um verstärkt zu werden. Da sich das OI kaum verändert hat, wirkt es eher so, als würde sich nur bereits vorhandenes Kapital im Spiel befinden. Als nächstes: Wenn der Kurs bei 156,56 stabil bleibt und das vorherige Hoch durchbricht, während die Funding-Rate weiterhin nicht ansteigt—oder sogar negativ wird—dann wäre das das klassische Short-Squeeze-Signal. Dann würde Liquidität sehr schnell auf die Long-Seite strömen.
Mein Vorgehen: Abwarten. In der aktuellen Lage weder nachkaufen noch leerverkaufen. Bedingungen für einen zusätzlichen Einstieg: Der Preis bricht mit Volumen das vorherige Hoch, und gleichzeitig dreht die Funding-Rate ins Negative—das zeigt, dass die Shorts beginnen, gezwungen auszusteigen.
Trading-Tag: #BinanceFutures #TradFi #USDⓈM #RDDT #RDDTUSDT $RDDT
10
·
--
$RDDT Diese Runde ging schnell auf fast +9%, der Preis stieg wieder von einem Bereich um 157 US-Dollar an; das Handelsvolumen lag bei 1,66 Mio. US-Dollar. Aber der alte Hund hat kurz in die Daten zu den Perpetual-Futures geschaut: Die Funding Rate ist flach, also bei 0. Innerhalb von 24 Stunden ein fast +9%-Sprung, aber die Funding Rate bewegt sich kein bisschen. Allein das ist schon auffällig.
Dass die Funding Rate bei null liegt, bedeutet: Longs müssen den Shorts kein Geld zahlen. Das heißt, in den Perpetual-Futures ist die Kräftebalance zwischen Long und Short vorerst ausgeglichen – oder direkter gesagt: Die Shorts haben sich offenbar kaum zur Gegenwehr gemeldet. Das Open Interest beträgt 2094,98; im Vergleich zu der Kursbewegung und dem Volumen ist keine Situation entstanden, in der die Positionen massiv explodiert sind. Mit dieser Kombination deutet sich ein mögliches Szenario an: Entweder der Anstieg kam dadurch zustande, dass die Shorts schnell zurückgezogen sind und der Kurs passiv mit nach oben gedrückt wurde, oder der Spot wird von Käufen dominiert, aber der Kontrakthandel ist nicht im gleichen Tempo nachgezogen. Die Perpetual-Futures liefern keinerlei Hinweise auf Überkauf.
Mein Fazit: Solange die Funding Rate nicht schnell positiv wird, ist die „Treibstoff“-Menge für diesen Anstieg möglicherweise noch nicht vollständig aufgebraucht. Wenn der Kurs über 157 steigt, ist der nächste Punkt, auf den man nicht irgendeinen exakten Kurswert schaut, sondern ob sich die Funding Rate dreht. Wenn die Funding Rate plötzlich auf über 0,01% hochzieht und der Kurs beginnt zu seitwärts bzw. träge zu laufen, wäre das die erste Warnung dafür, dass die Longs überfüllt sind. Davor tendiere ich dazu, die Positionierung zu beobachten, nicht leichtfertig zuzulegen und auch nicht eilig leerzugehen.
Trading-Tag: #BinanceFutures #TradFi #USDⓈM #RDDT #RDDTUSDT $RDDT
$RDDT Diese Runde ging schnell auf fast +9%, der Preis stieg wieder von einem Bereich um 157 US-Dollar an; das Handelsvolumen lag bei 1,66 Mio. US-Dollar. Aber der alte Hund hat kurz in die Daten zu den Perpetual-Futures geschaut: Die Funding Rate ist flach, also bei 0. Innerhalb von 24 Stunden ein fast +9%-Sprung, aber die Funding Rate bewegt sich kein bisschen. Allein das ist schon auffällig.
Dass die Funding Rate bei null liegt, bedeutet: Longs müssen den Shorts kein Geld zahlen. Das heißt, in den Perpetual-Futures ist die Kräftebalance zwischen Long und Short vorerst ausgeglichen – oder direkter gesagt: Die Shorts haben sich offenbar kaum zur Gegenwehr gemeldet. Das Open Interest beträgt 2094,98; im Vergleich zu der Kursbewegung und dem Volumen ist keine Situation entstanden, in der die Positionen massiv explodiert sind. Mit dieser Kombination deutet sich ein mögliches Szenario an: Entweder der Anstieg kam dadurch zustande, dass die Shorts schnell zurückgezogen sind und der Kurs passiv mit nach oben gedrückt wurde, oder der Spot wird von Käufen dominiert, aber der Kontrakthandel ist nicht im gleichen Tempo nachgezogen. Die Perpetual-Futures liefern keinerlei Hinweise auf Überkauf.
Mein Fazit: Solange die Funding Rate nicht schnell positiv wird, ist die „Treibstoff“-Menge für diesen Anstieg möglicherweise noch nicht vollständig aufgebraucht. Wenn der Kurs über 157 steigt, ist der nächste Punkt, auf den man nicht irgendeinen exakten Kurswert schaut, sondern ob sich die Funding Rate dreht. Wenn die Funding Rate plötzlich auf über 0,01% hochzieht und der Kurs beginnt zu seitwärts bzw. träge zu laufen, wäre das die erste Warnung dafür, dass die Longs überfüllt sind. Davor tendiere ich dazu, die Positionierung zu beobachten, nicht leichtfertig zuzulegen und auch nicht eilig leerzugehen.
Trading-Tag: #BinanceFutures #TradFi #USDⓈM #RDDT #RDDTUSDT $RDDT
Dass die Funding Rate bei null liegt, bedeutet: Longs müssen den Shorts kein Geld zahlen. Das heißt, in den Perpetual-Futures ist die Kräftebalance zwischen Long und Short vorerst ausgeglichen – oder direkter gesagt: Die Shorts haben sich offenbar kaum zur Gegenwehr gemeldet. Das Open Interest beträgt 2094,98; im Vergleich zu der Kursbewegung und dem Volumen ist keine Situation entstanden, in der die Positionen massiv explodiert sind. Mit dieser Kombination deutet sich ein mögliches Szenario an: Entweder der Anstieg kam dadurch zustande, dass die Shorts schnell zurückgezogen sind und der Kurs passiv mit nach oben gedrückt wurde, oder der Spot wird von Käufen dominiert, aber der Kontrakthandel ist nicht im gleichen Tempo nachgezogen. Die Perpetual-Futures liefern keinerlei Hinweise auf Überkauf.
Mein Fazit: Solange die Funding Rate nicht schnell positiv wird, ist die „Treibstoff“-Menge für diesen Anstieg möglicherweise noch nicht vollständig aufgebraucht. Wenn der Kurs über 157 steigt, ist der nächste Punkt, auf den man nicht irgendeinen exakten Kurswert schaut, sondern ob sich die Funding Rate dreht. Wenn die Funding Rate plötzlich auf über 0,01% hochzieht und der Kurs beginnt zu seitwärts bzw. träge zu laufen, wäre das die erste Warnung dafür, dass die Longs überfüllt sind. Davor tendiere ich dazu, die Positionierung zu beobachten, nicht leichtfertig zuzulegen und auch nicht eilig leerzugehen.
Trading-Tag: #BinanceFutures #TradFi #USDⓈM #RDDT #RDDTUSDT $RDDT
6
·
--
$RDDT 24 Stunden lang um 8,65% auf 157,42 gestiegen, Finanzierungskostenrate gleich null, Position 2125。
Trump kauft/handelt, erwartet einen Anstieg bei US-Aktien, aber das gehebelte Kapital ist überhaupt nicht in Bewegung geraten. Dass die Finanzierungskostenrate null ist, bedeutet, dass auf beiden Seiten keine Emotionen vorhanden sind. Der Anstieg könnte daher nur durch die Stimmung von Privatanlegern getrieben sein, oder es gibt ein Ereignis, das noch nicht in die Hebelpositionen eingepreist wurde。
Im Vergleich zur Vergangenheit: Wenn Trump-Themen heiß werden, zieht die Finanzierungskostenrate häufig zuerst ins Positive und danach steigt es. Jetzt ist die Finanzierungskostenrate null zwar „sicherer“, aber es heißt auch, dass es keinen gemeinsamen Konsens gibt。
Gegenargument: Wenn Trumps Politik Technologiewerten zugutekommt, könnte <$RDDT > als Social-Plattform möglicherweise direkt über 160 ausbrechen. Aber ohne konkrete Nachrichten ist das reine Spekulation。
Sekundäre Auswirkungen: Der Kurs steigt weiter, Short-Seller beginnen, Gewinne/Stopps zu setzen, die Positionen sind niedrigliquide und daher kann es leicht zu einem Short Squeeze kommen. Aber aktuell, da die Finanzierungskostenrate null ist, sind Short und Long nicht überfüllt.
Ungültigkeitsbedingungen: Wenn der Kurs unter 150 fällt oder eine negative Trump-Nachricht auftaucht, ist die Einschätzung ungültig。
Vorgehen: Abwarten. Wenn der Kurs über 160 steigt und die Finanzierungskostenrate auf >0,0001 wechselt, dann Long-Setup versuchen, Stop-Loss bei 155. Aktuell nicht anfassen。
Handels-Tag: #TradFi #链上美股 #RDDT
Wo glaubst du, dass diese Einschätzung am wahrscheinlichsten falsch liegt?
$RDDT 24 Stunden lang um 8,65% auf 157,42 gestiegen, Finanzierungskostenrate gleich null, Position 2125。
Trump kauft/handelt, erwartet einen Anstieg bei US-Aktien, aber das gehebelte Kapital ist überhaupt nicht in Bewegung geraten. Dass die Finanzierungskostenrate null ist, bedeutet, dass auf beiden Seiten keine Emotionen vorhanden sind. Der Anstieg könnte daher nur durch die Stimmung von Privatanlegern getrieben sein, oder es gibt ein Ereignis, das noch nicht in die Hebelpositionen eingepreist wurde。
Im Vergleich zur Vergangenheit: Wenn Trump-Themen heiß werden, zieht die Finanzierungskostenrate häufig zuerst ins Positive und danach steigt es. Jetzt ist die Finanzierungskostenrate null zwar „sicherer“, aber es heißt auch, dass es keinen gemeinsamen Konsens gibt。
Gegenargument: Wenn Trumps Politik Technologiewerten zugutekommt, könnte <$RDDT > als Social-Plattform möglicherweise direkt über 160 ausbrechen. Aber ohne konkrete Nachrichten ist das reine Spekulation。
Sekundäre Auswirkungen: Der Kurs steigt weiter, Short-Seller beginnen, Gewinne/Stopps zu setzen, die Positionen sind niedrigliquide und daher kann es leicht zu einem Short Squeeze kommen. Aber aktuell, da die Finanzierungskostenrate null ist, sind Short und Long nicht überfüllt.
Ungültigkeitsbedingungen: Wenn der Kurs unter 150 fällt oder eine negative Trump-Nachricht auftaucht, ist die Einschätzung ungültig。
Vorgehen: Abwarten. Wenn der Kurs über 160 steigt und die Finanzierungskostenrate auf >0,0001 wechselt, dann Long-Setup versuchen, Stop-Loss bei 155. Aktuell nicht anfassen。
Handels-Tag: #TradFi #链上美股 #RDDT
Wo glaubst du, dass diese Einschätzung am wahrscheinlichsten falsch liegt?
Trump kauft/handelt, erwartet einen Anstieg bei US-Aktien, aber das gehebelte Kapital ist überhaupt nicht in Bewegung geraten. Dass die Finanzierungskostenrate null ist, bedeutet, dass auf beiden Seiten keine Emotionen vorhanden sind. Der Anstieg könnte daher nur durch die Stimmung von Privatanlegern getrieben sein, oder es gibt ein Ereignis, das noch nicht in die Hebelpositionen eingepreist wurde。
Im Vergleich zur Vergangenheit: Wenn Trump-Themen heiß werden, zieht die Finanzierungskostenrate häufig zuerst ins Positive und danach steigt es. Jetzt ist die Finanzierungskostenrate null zwar „sicherer“, aber es heißt auch, dass es keinen gemeinsamen Konsens gibt。
Gegenargument: Wenn Trumps Politik Technologiewerten zugutekommt, könnte <$RDDT > als Social-Plattform möglicherweise direkt über 160 ausbrechen. Aber ohne konkrete Nachrichten ist das reine Spekulation。
Sekundäre Auswirkungen: Der Kurs steigt weiter, Short-Seller beginnen, Gewinne/Stopps zu setzen, die Positionen sind niedrigliquide und daher kann es leicht zu einem Short Squeeze kommen. Aber aktuell, da die Finanzierungskostenrate null ist, sind Short und Long nicht überfüllt.
Ungültigkeitsbedingungen: Wenn der Kurs unter 150 fällt oder eine negative Trump-Nachricht auftaucht, ist die Einschätzung ungültig。
Vorgehen: Abwarten. Wenn der Kurs über 160 steigt und die Finanzierungskostenrate auf >0,0001 wechselt, dann Long-Setup versuchen, Stop-Loss bei 155. Aktuell nicht anfassen。
Handels-Tag: #TradFi #链上美股 #RDDT
Wo glaubst du, dass diese Einschätzung am wahrscheinlichsten falsch liegt?
12
·
--
$RDDT 24 Stunden steigt um 8,655% auf 157,42, aber die Kontrakt-Funding-Rate wird auf null gesetzt.
Dieses Signal ist merkwürdig. Bei so einem starken Anstieg zahlen weder die Longs noch die Shorts dem jeweils anderen Geld – das zeigt, dass sowohl die Nachkauf-Longs als auch die Short-Spekulanten ruhig abwarten. Betrachtet man es eindimensional, ist weder eine Überfüllung der Long-Seite zu sehen noch ein Herausdrängen der Shorts. Dass der Kurs nach oben gezogen wird, könnte daher nicht auf starke Kontrakt-Funding-Wetten zurückgehen, sondern eher auf Spot-Stimmung oder einen ereignisgetriebenen, einmaligen Impuls.
Stärkstes Gegenargument: Manche werden sagen, das sei eine vorweggenommene Preisbildung des „Trump“-Themas; dass das Funding auf null fällt, liege daran, dass sich Longs und Shorts vor der Umsetzung der Politik nicht trauen, hohe Einsätze zu platzieren. Der zweite Effekt ist jedoch, dass diese abwartenden Positionen sich schnell in Verkaufsdruck verwandeln können, falls es danach keine substanzielle positive Entwicklung gibt – denn die Positionskosten sind null, und sie können ohne Belastung loslaufen.
Ungültigkeitsbedingungen: Fällt der Kurs unter das Tief des Vortages. Wenn ein Rücksetzer diese Kerze (den Aufwärtsschub) „auffrisst“, bedeutet das, dass der Impuls gescheitert ist und das Abwarten sich kollektiv auflöst.
Jetzt direkt Short zu gehen wäre zu aggressiv, weil die Funding-Rate dem Short keine Kosten liefert. Ich entscheide mich dafür, auf einen zweitöchsten Punkt zu warten und mit kleiner Position einen Short zu testen: oberhalb von 157. Stop-Loss bei 160.5. Ich setze darauf, dass es nach dem Ereignis-Trade zu einem Rücksetzer kommt.
Handels-Tag: #TradFi #链上美股 #RDDT
Wo glaubst du, dass diese Einschätzung am wahrscheinlichsten falsch liegt?
$RDDT 24 Stunden steigt um 8,655% auf 157,42, aber die Kontrakt-Funding-Rate wird auf null gesetzt.
Dieses Signal ist merkwürdig. Bei so einem starken Anstieg zahlen weder die Longs noch die Shorts dem jeweils anderen Geld – das zeigt, dass sowohl die Nachkauf-Longs als auch die Short-Spekulanten ruhig abwarten. Betrachtet man es eindimensional, ist weder eine Überfüllung der Long-Seite zu sehen noch ein Herausdrängen der Shorts. Dass der Kurs nach oben gezogen wird, könnte daher nicht auf starke Kontrakt-Funding-Wetten zurückgehen, sondern eher auf Spot-Stimmung oder einen ereignisgetriebenen, einmaligen Impuls.
Stärkstes Gegenargument: Manche werden sagen, das sei eine vorweggenommene Preisbildung des „Trump“-Themas; dass das Funding auf null fällt, liege daran, dass sich Longs und Shorts vor der Umsetzung der Politik nicht trauen, hohe Einsätze zu platzieren. Der zweite Effekt ist jedoch, dass diese abwartenden Positionen sich schnell in Verkaufsdruck verwandeln können, falls es danach keine substanzielle positive Entwicklung gibt – denn die Positionskosten sind null, und sie können ohne Belastung loslaufen.
Ungültigkeitsbedingungen: Fällt der Kurs unter das Tief des Vortages. Wenn ein Rücksetzer diese Kerze (den Aufwärtsschub) „auffrisst“, bedeutet das, dass der Impuls gescheitert ist und das Abwarten sich kollektiv auflöst.
Jetzt direkt Short zu gehen wäre zu aggressiv, weil die Funding-Rate dem Short keine Kosten liefert. Ich entscheide mich dafür, auf einen zweitöchsten Punkt zu warten und mit kleiner Position einen Short zu testen: oberhalb von 157. Stop-Loss bei 160.5. Ich setze darauf, dass es nach dem Ereignis-Trade zu einem Rücksetzer kommt.
Handels-Tag: #TradFi #链上美股 #RDDT
Wo glaubst du, dass diese Einschätzung am wahrscheinlichsten falsch liegt?
Dieses Signal ist merkwürdig. Bei so einem starken Anstieg zahlen weder die Longs noch die Shorts dem jeweils anderen Geld – das zeigt, dass sowohl die Nachkauf-Longs als auch die Short-Spekulanten ruhig abwarten. Betrachtet man es eindimensional, ist weder eine Überfüllung der Long-Seite zu sehen noch ein Herausdrängen der Shorts. Dass der Kurs nach oben gezogen wird, könnte daher nicht auf starke Kontrakt-Funding-Wetten zurückgehen, sondern eher auf Spot-Stimmung oder einen ereignisgetriebenen, einmaligen Impuls.
Stärkstes Gegenargument: Manche werden sagen, das sei eine vorweggenommene Preisbildung des „Trump“-Themas; dass das Funding auf null fällt, liege daran, dass sich Longs und Shorts vor der Umsetzung der Politik nicht trauen, hohe Einsätze zu platzieren. Der zweite Effekt ist jedoch, dass diese abwartenden Positionen sich schnell in Verkaufsdruck verwandeln können, falls es danach keine substanzielle positive Entwicklung gibt – denn die Positionskosten sind null, und sie können ohne Belastung loslaufen.
Ungültigkeitsbedingungen: Fällt der Kurs unter das Tief des Vortages. Wenn ein Rücksetzer diese Kerze (den Aufwärtsschub) „auffrisst“, bedeutet das, dass der Impuls gescheitert ist und das Abwarten sich kollektiv auflöst.
Jetzt direkt Short zu gehen wäre zu aggressiv, weil die Funding-Rate dem Short keine Kosten liefert. Ich entscheide mich dafür, auf einen zweitöchsten Punkt zu warten und mit kleiner Position einen Short zu testen: oberhalb von 157. Stop-Loss bei 160.5. Ich setze darauf, dass es nach dem Ereignis-Trade zu einem Rücksetzer kommt.
Handels-Tag: #TradFi #链上美股 #RDDT
Wo glaubst du, dass diese Einschätzung am wahrscheinlichsten falsch liegt?
6
·
--
$RDDT 24 Stunden steigt um 8,655% auf 157,42, die Finanzierungsrate ist auf 0 fixiert, und es gibt nur 2125 Kontrakte im Bestand.
Dieser Move ist ein typisches Abbild des „Trump-Trades“ im US-Aktienmarkt: Ein Post von ihm auf Social Media reicht, um RDDT nach oben zu ziehen. Aber der Kontraktmarkt ist zu kalt; dass die Finanzierungsrate null ist, zeigt, dass kein starkes Leverage von Longs oder Shorts in den Markt eingestiegen ist. Der Anstieg wird daher fast ausschließlich von der Stimmung im Spot getragen. Bei so niedrigem Open Interest gibt es bei Verkaufsdruck keinerlei Puffer.
Das stärkste Gegenargument: Wenn Trump plötzlich umschwenkt und anfängt, Technologiewerte öffentlich anzuzählen oder anzuschauben, würde RDDT den Anstieg direkt wieder abgeben. Die Leute, die jetzt Long hinterherjagen, setzen im Grunde darauf, dass Trump weiter mit „Krawall-Posts“ Druck macht—das ist ein ereignisgetriebener Wetteinsatz auf eine einseitige Bewegung. Der zweite Effekt wäre: Wenn der Preis über 160 ausbricht, würden einige Stop-Loss-Orders ausgelöst, die die Volatilität zusätzlich nach oben treiben. Aber solange die Finanzierungsrate bei null bleibt, muss ein weiterer Push letztlich nur von Spot-Geld getragen werden, das hart nachkauft.
Die Ungültigkeitsbedingungen sind einfach: Wenn der Preis unter 155 fällt, gebe ich auf und schließe die Position. Aktuell ist die Struktur so: Spot stark, Kontrakte schwach. Ich plane, bei 156 einen kleinen Long zu platzieren, mit einem strikten Stop-Loss bei 154. Ich wette nicht darauf, dass Trump dauerhaft freundlich bleibt—ich will nur diese Spanne des Event-Premiums mitnehmen.
Trading-Tag: #TradFi #链上美股 #RDDT
Wo denkst du, dass diese Einschätzung am wahrscheinlichsten falsch liegt?
$RDDT 24 Stunden steigt um 8,655% auf 157,42, die Finanzierungsrate ist auf 0 fixiert, und es gibt nur 2125 Kontrakte im Bestand.
Dieser Move ist ein typisches Abbild des „Trump-Trades“ im US-Aktienmarkt: Ein Post von ihm auf Social Media reicht, um RDDT nach oben zu ziehen. Aber der Kontraktmarkt ist zu kalt; dass die Finanzierungsrate null ist, zeigt, dass kein starkes Leverage von Longs oder Shorts in den Markt eingestiegen ist. Der Anstieg wird daher fast ausschließlich von der Stimmung im Spot getragen. Bei so niedrigem Open Interest gibt es bei Verkaufsdruck keinerlei Puffer.
Das stärkste Gegenargument: Wenn Trump plötzlich umschwenkt und anfängt, Technologiewerte öffentlich anzuzählen oder anzuschauben, würde RDDT den Anstieg direkt wieder abgeben. Die Leute, die jetzt Long hinterherjagen, setzen im Grunde darauf, dass Trump weiter mit „Krawall-Posts“ Druck macht—das ist ein ereignisgetriebener Wetteinsatz auf eine einseitige Bewegung. Der zweite Effekt wäre: Wenn der Preis über 160 ausbricht, würden einige Stop-Loss-Orders ausgelöst, die die Volatilität zusätzlich nach oben treiben. Aber solange die Finanzierungsrate bei null bleibt, muss ein weiterer Push letztlich nur von Spot-Geld getragen werden, das hart nachkauft.
Die Ungültigkeitsbedingungen sind einfach: Wenn der Preis unter 155 fällt, gebe ich auf und schließe die Position. Aktuell ist die Struktur so: Spot stark, Kontrakte schwach. Ich plane, bei 156 einen kleinen Long zu platzieren, mit einem strikten Stop-Loss bei 154. Ich wette nicht darauf, dass Trump dauerhaft freundlich bleibt—ich will nur diese Spanne des Event-Premiums mitnehmen.
Trading-Tag: #TradFi #链上美股 #RDDT
Wo denkst du, dass diese Einschätzung am wahrscheinlichsten falsch liegt?
Dieser Move ist ein typisches Abbild des „Trump-Trades“ im US-Aktienmarkt: Ein Post von ihm auf Social Media reicht, um RDDT nach oben zu ziehen. Aber der Kontraktmarkt ist zu kalt; dass die Finanzierungsrate null ist, zeigt, dass kein starkes Leverage von Longs oder Shorts in den Markt eingestiegen ist. Der Anstieg wird daher fast ausschließlich von der Stimmung im Spot getragen. Bei so niedrigem Open Interest gibt es bei Verkaufsdruck keinerlei Puffer.
Das stärkste Gegenargument: Wenn Trump plötzlich umschwenkt und anfängt, Technologiewerte öffentlich anzuzählen oder anzuschauben, würde RDDT den Anstieg direkt wieder abgeben. Die Leute, die jetzt Long hinterherjagen, setzen im Grunde darauf, dass Trump weiter mit „Krawall-Posts“ Druck macht—das ist ein ereignisgetriebener Wetteinsatz auf eine einseitige Bewegung. Der zweite Effekt wäre: Wenn der Preis über 160 ausbricht, würden einige Stop-Loss-Orders ausgelöst, die die Volatilität zusätzlich nach oben treiben. Aber solange die Finanzierungsrate bei null bleibt, muss ein weiterer Push letztlich nur von Spot-Geld getragen werden, das hart nachkauft.
Die Ungültigkeitsbedingungen sind einfach: Wenn der Preis unter 155 fällt, gebe ich auf und schließe die Position. Aktuell ist die Struktur so: Spot stark, Kontrakte schwach. Ich plane, bei 156 einen kleinen Long zu platzieren, mit einem strikten Stop-Loss bei 154. Ich wette nicht darauf, dass Trump dauerhaft freundlich bleibt—ich will nur diese Spanne des Event-Premiums mitnehmen.
Trading-Tag: #TradFi #链上美股 #RDDT
Wo denkst du, dass diese Einschätzung am wahrscheinlichsten falsch liegt?
10
·
--
24 Stunden lang ging es um 9,248% hoch, der Preis bleibt bei 158,3 stehen – in den US‑Aktien‑Ewigkeit‑Futures ist dieses Ausmaß schon recht auffällig. Aber der „alte Hund“ hat auf die Funding Rate geschaut: Nur 0,00001302, nicht einmal ein Zehntel Promille. Dann noch ein Blick auf das Open Interest: 2023.09. So ein heftiger Anstieg, aber Funding Rate und Open Interest ändern sich so zurückhaltend – da stimmt etwas nicht.
Kernaussage: Eine Tagesrally von knapp einem Zehntel Prozent (nahezu 10%), kombiniert mit der niedrigsten positiven Funding Rate auf dem Markt, zeigt, dass das keine überfüllte Rally ist, die von der Begeisterung der Longs getrieben wird. Es wirkt eher so, als ob Shorts Positionen schließen oder der Preis sich in einer Liquiditäts‑„Vakuum“-Situation vor einer bestimmten Marke schnell nach oben bewegt. Der Preis steigt, aber die Funding Rate folgt nicht. Das heißt: Die Bereitschaft neuer Longs, sich einzukaufen, ist nicht stark – oder die vorhandenen Shorts ziehen sich eher passiv zurück. Das Open‑Interest‑Zahlenwerk allein lässt sich nicht sauber interpretieren, weil ich die Veränderungsmenge vor 24 Stunden nicht habe. Ich kann nur „Zahlen lesen“ und sie als Kombination aus Preis, Funding Rate und Open Interest betrachten. Preis steigt, Funding Rate ist positiv, absoluter Open‑Interest‑Wert ist klein – alle drei Signale deuten auf eine ähnliche, nicht ganz stabile Struktur hin: Der Anstieg fehlt es an aggressivem Nachschub neuen Kapitals.
Darum ist die Einschätzung des alten Hundes: Die Fortsetzung dieser Rally ist zweifelhaft. Der Markt sagt, $RDDT habe „guten Nachrichten alles abgeholt und müsse nun korrigieren“. Dagegen habe ich Einwände, denn es gab im Grunde keine traditionelle Häufung von „Good News“. Die Bewegung wirkt eher wie ein technisches Ereignis als wie ein Schub aus Stimmung oder Konsens. Die Funding Rate liegt nahe null. Das bedeutet: Auf beiden Seiten zahlt man sich nichts gegenseitig. Diese Rally hat den Longs keine zusätzlichen Kosten verursacht und damit auch keine Long‑Gewinne aufgebaut, die man in einem Squeeze herausdrücken müsste. Umgekehrt heißt das: Die Short‑Kraft ist relativ schwach – oder die Shorts haben bereits kapituliert, weil sich der Preis bewegt, aber die Funding Rate nicht nachzieht.
Was kommt als Nächstes? Wenn der Preis über 150 stabil bleibt, könnten die Shorts, die zwischendurch ausgestiegen sind, und auch die abwartenden Longs ihre Bewertung neu vornehmen und zu neuem Kaufdruck werden. Wer dann die Kosten trägt, wären die Longs, die jetzt den Anstieg sehen und aus FOMO einsteigen – und deren Einstieg könnte genau an den aktuellen Liquiditätspunkten liegen.
Meine Handlung ist sehr klar: Solange der Preis über 150 läuft, bleibe ich beobachtend mit leichter Positionierung – ohne hinzuzufügen oder zu reduzieren. Der echte Auslöser für meine Aktion ist, ob der Preis die 160er‑Marke mit Volumen nach oben durchbricht. Wenn es dazu kommt, könnte aus der Rally mit niedriger Funding Rate ein Trend werden; dann würde ich die Position aufstocken. Wenn der Preis stattdessen dreht und unter 150 fällt, gehe ich sofort raus – denn das würde beweisen, dass der 9%‑Anstieg nur ein technischer Rebound durch Short‑Covering war, ohne tragende Unterstützung.
Trading‑Tag: #BinanceFutures #TradFi #USDⓈM #RDDT #RDDTUSDT $RDDT
24 Stunden lang ging es um 9,248% hoch, der Preis bleibt bei 158,3 stehen – in den US‑Aktien‑Ewigkeit‑Futures ist dieses Ausmaß schon recht auffällig. Aber der „alte Hund“ hat auf die Funding Rate geschaut: Nur 0,00001302, nicht einmal ein Zehntel Promille. Dann noch ein Blick auf das Open Interest: 2023.09. So ein heftiger Anstieg, aber Funding Rate und Open Interest ändern sich so zurückhaltend – da stimmt etwas nicht.
Kernaussage: Eine Tagesrally von knapp einem Zehntel Prozent (nahezu 10%), kombiniert mit der niedrigsten positiven Funding Rate auf dem Markt, zeigt, dass das keine überfüllte Rally ist, die von der Begeisterung der Longs getrieben wird. Es wirkt eher so, als ob Shorts Positionen schließen oder der Preis sich in einer Liquiditäts‑„Vakuum“-Situation vor einer bestimmten Marke schnell nach oben bewegt. Der Preis steigt, aber die Funding Rate folgt nicht. Das heißt: Die Bereitschaft neuer Longs, sich einzukaufen, ist nicht stark – oder die vorhandenen Shorts ziehen sich eher passiv zurück. Das Open‑Interest‑Zahlenwerk allein lässt sich nicht sauber interpretieren, weil ich die Veränderungsmenge vor 24 Stunden nicht habe. Ich kann nur „Zahlen lesen“ und sie als Kombination aus Preis, Funding Rate und Open Interest betrachten. Preis steigt, Funding Rate ist positiv, absoluter Open‑Interest‑Wert ist klein – alle drei Signale deuten auf eine ähnliche, nicht ganz stabile Struktur hin: Der Anstieg fehlt es an aggressivem Nachschub neuen Kapitals.
Darum ist die Einschätzung des alten Hundes: Die Fortsetzung dieser Rally ist zweifelhaft. Der Markt sagt, $RDDT habe „guten Nachrichten alles abgeholt und müsse nun korrigieren“. Dagegen habe ich Einwände, denn es gab im Grunde keine traditionelle Häufung von „Good News“. Die Bewegung wirkt eher wie ein technisches Ereignis als wie ein Schub aus Stimmung oder Konsens. Die Funding Rate liegt nahe null. Das bedeutet: Auf beiden Seiten zahlt man sich nichts gegenseitig. Diese Rally hat den Longs keine zusätzlichen Kosten verursacht und damit auch keine Long‑Gewinne aufgebaut, die man in einem Squeeze herausdrücken müsste. Umgekehrt heißt das: Die Short‑Kraft ist relativ schwach – oder die Shorts haben bereits kapituliert, weil sich der Preis bewegt, aber die Funding Rate nicht nachzieht.
Was kommt als Nächstes? Wenn der Preis über 150 stabil bleibt, könnten die Shorts, die zwischendurch ausgestiegen sind, und auch die abwartenden Longs ihre Bewertung neu vornehmen und zu neuem Kaufdruck werden. Wer dann die Kosten trägt, wären die Longs, die jetzt den Anstieg sehen und aus FOMO einsteigen – und deren Einstieg könnte genau an den aktuellen Liquiditätspunkten liegen.
Meine Handlung ist sehr klar: Solange der Preis über 150 läuft, bleibe ich beobachtend mit leichter Positionierung – ohne hinzuzufügen oder zu reduzieren. Der echte Auslöser für meine Aktion ist, ob der Preis die 160er‑Marke mit Volumen nach oben durchbricht. Wenn es dazu kommt, könnte aus der Rally mit niedriger Funding Rate ein Trend werden; dann würde ich die Position aufstocken. Wenn der Preis stattdessen dreht und unter 150 fällt, gehe ich sofort raus – denn das würde beweisen, dass der 9%‑Anstieg nur ein technischer Rebound durch Short‑Covering war, ohne tragende Unterstützung.
Trading‑Tag: #BinanceFutures #TradFi #USDⓈM #RDDT #RDDTUSDT $RDDT
Kernaussage: Eine Tagesrally von knapp einem Zehntel Prozent (nahezu 10%), kombiniert mit der niedrigsten positiven Funding Rate auf dem Markt, zeigt, dass das keine überfüllte Rally ist, die von der Begeisterung der Longs getrieben wird. Es wirkt eher so, als ob Shorts Positionen schließen oder der Preis sich in einer Liquiditäts‑„Vakuum“-Situation vor einer bestimmten Marke schnell nach oben bewegt. Der Preis steigt, aber die Funding Rate folgt nicht. Das heißt: Die Bereitschaft neuer Longs, sich einzukaufen, ist nicht stark – oder die vorhandenen Shorts ziehen sich eher passiv zurück. Das Open‑Interest‑Zahlenwerk allein lässt sich nicht sauber interpretieren, weil ich die Veränderungsmenge vor 24 Stunden nicht habe. Ich kann nur „Zahlen lesen“ und sie als Kombination aus Preis, Funding Rate und Open Interest betrachten. Preis steigt, Funding Rate ist positiv, absoluter Open‑Interest‑Wert ist klein – alle drei Signale deuten auf eine ähnliche, nicht ganz stabile Struktur hin: Der Anstieg fehlt es an aggressivem Nachschub neuen Kapitals.
Darum ist die Einschätzung des alten Hundes: Die Fortsetzung dieser Rally ist zweifelhaft. Der Markt sagt, $RDDT habe „guten Nachrichten alles abgeholt und müsse nun korrigieren“. Dagegen habe ich Einwände, denn es gab im Grunde keine traditionelle Häufung von „Good News“. Die Bewegung wirkt eher wie ein technisches Ereignis als wie ein Schub aus Stimmung oder Konsens. Die Funding Rate liegt nahe null. Das bedeutet: Auf beiden Seiten zahlt man sich nichts gegenseitig. Diese Rally hat den Longs keine zusätzlichen Kosten verursacht und damit auch keine Long‑Gewinne aufgebaut, die man in einem Squeeze herausdrücken müsste. Umgekehrt heißt das: Die Short‑Kraft ist relativ schwach – oder die Shorts haben bereits kapituliert, weil sich der Preis bewegt, aber die Funding Rate nicht nachzieht.
Was kommt als Nächstes? Wenn der Preis über 150 stabil bleibt, könnten die Shorts, die zwischendurch ausgestiegen sind, und auch die abwartenden Longs ihre Bewertung neu vornehmen und zu neuem Kaufdruck werden. Wer dann die Kosten trägt, wären die Longs, die jetzt den Anstieg sehen und aus FOMO einsteigen – und deren Einstieg könnte genau an den aktuellen Liquiditätspunkten liegen.
Meine Handlung ist sehr klar: Solange der Preis über 150 läuft, bleibe ich beobachtend mit leichter Positionierung – ohne hinzuzufügen oder zu reduzieren. Der echte Auslöser für meine Aktion ist, ob der Preis die 160er‑Marke mit Volumen nach oben durchbricht. Wenn es dazu kommt, könnte aus der Rally mit niedriger Funding Rate ein Trend werden; dann würde ich die Position aufstocken. Wenn der Preis stattdessen dreht und unter 150 fällt, gehe ich sofort raus – denn das würde beweisen, dass der 9%‑Anstieg nur ein technischer Rebound durch Short‑Covering war, ohne tragende Unterstützung.
Trading‑Tag: #BinanceFutures #TradFi #USDⓈM #RDDT #RDDTUSDT $RDDT
30
·
--
老狗扫了下 $RDDT 的盘面,24小时拉了8.362%,现价卡在157.45,资金费率干到0.00059829,持仓量2087.67。这涨幅配合正费率,多头付空头是板上钉钉的事,说明场内多头仓位已经相当拥挤。
角度是 M4_mover,看24小时异动,核心就盯资金费率和持仓量的变化。资金费率0.00059829这个数字,直接对应着方向铁律:费率大于零,就是多头在掏钱给空头,通常意味着多头杠杆押注太集中,价格往上冲的时候大家抢着做多,把费率给买上去了。现在价格涨了超过八个点,费率还在正区间,这俩信号叠在一起,老狗的判断是短期拉盘的燃料有点透支,多头靠情绪和资金堆上去的,后面如果买盘跟不上,很容易出现获利了结甚至反向挤压。持仓量2087.67,单看这个绝对值没法比,但结合当前价格和成交量1402480,能感觉出场内有仓位在扛,一旦价格波动放大,这些持仓的松动会直接加剧抛压。
我的 take 很明确:现在追多性价比极低。触发条件是,如果价格回踩到155以下,或者资金费率继续往上飙到0.001附近,我会主动减掉一半的多头仓位,锁住利润。反共识的地方在于,很多人看到这种连续拉升会觉得势头正猛,但我认为正费率下多头太挤,反而容易成为回调的导火索,成本就由追高的这批人承担。仓位上,老狗自己现在是半仓观望,不加新仓,等个回调再说。
这判断最可能错在哪里?如果市场情绪突变,出现新的买盘力量硬拉价格突破160,并且资金费率能快速回落到0.0005以下,同时持仓量大幅增加,那说明多头拥挤被新资金消化了,趋势可能延续,我这个短期见顶的判断就失效。反之,如果价格在157附近盘整,费率却悄悄往上涨,那就是更危险的信号。
交易标签:#BinanceFutures #TradFi #USDⓈM #RDDT #RDDTUSDT $RDDT
老狗扫了下 $RDDT 的盘面,24小时拉了8.362%,现价卡在157.45,资金费率干到0.00059829,持仓量2087.67。这涨幅配合正费率,多头付空头是板上钉钉的事,说明场内多头仓位已经相当拥挤。
角度是 M4_mover,看24小时异动,核心就盯资金费率和持仓量的变化。资金费率0.00059829这个数字,直接对应着方向铁律:费率大于零,就是多头在掏钱给空头,通常意味着多头杠杆押注太集中,价格往上冲的时候大家抢着做多,把费率给买上去了。现在价格涨了超过八个点,费率还在正区间,这俩信号叠在一起,老狗的判断是短期拉盘的燃料有点透支,多头靠情绪和资金堆上去的,后面如果买盘跟不上,很容易出现获利了结甚至反向挤压。持仓量2087.67,单看这个绝对值没法比,但结合当前价格和成交量1402480,能感觉出场内有仓位在扛,一旦价格波动放大,这些持仓的松动会直接加剧抛压。
我的 take 很明确:现在追多性价比极低。触发条件是,如果价格回踩到155以下,或者资金费率继续往上飙到0.001附近,我会主动减掉一半的多头仓位,锁住利润。反共识的地方在于,很多人看到这种连续拉升会觉得势头正猛,但我认为正费率下多头太挤,反而容易成为回调的导火索,成本就由追高的这批人承担。仓位上,老狗自己现在是半仓观望,不加新仓,等个回调再说。
这判断最可能错在哪里?如果市场情绪突变,出现新的买盘力量硬拉价格突破160,并且资金费率能快速回落到0.0005以下,同时持仓量大幅增加,那说明多头拥挤被新资金消化了,趋势可能延续,我这个短期见顶的判断就失效。反之,如果价格在157附近盘整,费率却悄悄往上涨,那就是更危险的信号。
交易标签:#BinanceFutures #TradFi #USDⓈM #RDDT #RDDTUSDT $RDDT
角度是 M4_mover,看24小时异动,核心就盯资金费率和持仓量的变化。资金费率0.00059829这个数字,直接对应着方向铁律:费率大于零,就是多头在掏钱给空头,通常意味着多头杠杆押注太集中,价格往上冲的时候大家抢着做多,把费率给买上去了。现在价格涨了超过八个点,费率还在正区间,这俩信号叠在一起,老狗的判断是短期拉盘的燃料有点透支,多头靠情绪和资金堆上去的,后面如果买盘跟不上,很容易出现获利了结甚至反向挤压。持仓量2087.67,单看这个绝对值没法比,但结合当前价格和成交量1402480,能感觉出场内有仓位在扛,一旦价格波动放大,这些持仓的松动会直接加剧抛压。
我的 take 很明确:现在追多性价比极低。触发条件是,如果价格回踩到155以下,或者资金费率继续往上飙到0.001附近,我会主动减掉一半的多头仓位,锁住利润。反共识的地方在于,很多人看到这种连续拉升会觉得势头正猛,但我认为正费率下多头太挤,反而容易成为回调的导火索,成本就由追高的这批人承担。仓位上,老狗自己现在是半仓观望,不加新仓,等个回调再说。
这判断最可能错在哪里?如果市场情绪突变,出现新的买盘力量硬拉价格突破160,并且资金费率能快速回落到0.0005以下,同时持仓量大幅增加,那说明多头拥挤被新资金消化了,趋势可能延续,我这个短期见顶的判断就失效。反之,如果价格在157附近盘整,费率却悄悄往上涨,那就是更危险的信号。
交易标签:#BinanceFutures #TradFi #USDⓈM #RDDT #RDDTUSDT $RDDT
54
·
--
$RDDT 24 Stunden stieg es um 8,488 %; der Kassapreis liegt bei 157,47. Hinter dieser Kursabweichung ist die Funding-Rate positiv: 0,00036337. Nach eiserner Logik zahlt damit die Long-Seite dem Short-Volumen Geld. Wenn der Kurs steigt und die Funding ebenfalls positiv ist, deutet das darauf hin, dass die Long-Positionen vielleicht etwas überfüllt sind – zugleich bedeutet es aber, dass die Kaufseite aktiv den Anstieg vorantreibt. OI 2124,03. Es gibt zwar keine Vergleichs-Coins aus derselben Kategorie, aber dass diese zusätzliche Kapitalzufuhr stimmungsmäßig eher bullish ist, ist eine Tatsache.
Meine Einschätzung: Die Long-Seite hat kurzfristig noch eine gewisse Trägheit, aber dass die Funding-Rate positiv ist, zeigt bereits eine gelbe Warnlampe.
Trading-Tag: #BinanceFutures #TradFi #USDⓈM #RDDT #RDDTUSDT $RDDT
$RDDT 24 Stunden stieg es um 8,488 %; der Kassapreis liegt bei 157,47. Hinter dieser Kursabweichung ist die Funding-Rate positiv: 0,00036337. Nach eiserner Logik zahlt damit die Long-Seite dem Short-Volumen Geld. Wenn der Kurs steigt und die Funding ebenfalls positiv ist, deutet das darauf hin, dass die Long-Positionen vielleicht etwas überfüllt sind – zugleich bedeutet es aber, dass die Kaufseite aktiv den Anstieg vorantreibt. OI 2124,03. Es gibt zwar keine Vergleichs-Coins aus derselben Kategorie, aber dass diese zusätzliche Kapitalzufuhr stimmungsmäßig eher bullish ist, ist eine Tatsache.
Meine Einschätzung: Die Long-Seite hat kurzfristig noch eine gewisse Trägheit, aber dass die Funding-Rate positiv ist, zeigt bereits eine gelbe Warnlampe.
Trading-Tag: #BinanceFutures #TradFi #USDⓈM #RDDT #RDDTUSDT $RDDT
Meine Einschätzung: Die Long-Seite hat kurzfristig noch eine gewisse Trägheit, aber dass die Funding-Rate positiv ist, zeigt bereits eine gelbe Warnlampe.
Trading-Tag: #BinanceFutures #TradFi #USDⓈM #RDDT #RDDTUSDT $RDDT
31
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
1
#NEARSurges26%Past$3.45
135 Aufrufe
23 Kommentare
2
#BOJHikesRatesTo31YearHigh
3,218 Aufrufe
163 Kommentare
3
#ChainlinkPowersBottomlinePaymentPlatform
7,833 Aufrufe
252 Kommentare
4
#DtcpayCompletes$25MSeriesA
39 Aufrufe
3 Kommentare
5
#StellarActivatesProtocol28At211TPS
16,801 Aufrufe
422 Kommentare
6
#SECGrantsInnovationExemptionForTokenizedStocks
13,581 Aufrufe
342 Kommentare
7
#XRPGains3%AsRippleAddsMPPSupport
11,570 Aufrufe
265 Kommentare
8
#SPGlobalToAcquireOpenZeppelin
6,184 Aufrufe
159 Kommentare
9
#WorldLaunchesSelfCustodyAppIn150Countries
3,309 Aufrufe
82 Kommentare
10
#BitcoinSurpasses$77000
22,606 Aufrufe
256 Kommentare