

#palantir
palantir
67,291 Aufrufe
580 Kommentare
Hot
Zuletzt

·
--
Palantir PLTR: An der 200-Dollar-Marke festgefahren – der Quartalsbericht am 2. November ist die wichtigste Prüfung des Jahres.
Zunächst zur aktuellen Lage: Zum US-Börsenschluss am 26. Oktober notierte PLTR bei 198,84 US-Dollar, ein Tagesplus von 2,09 US-Dollar (+1,06 %). Im Handelsverlauf am 27. Oktober bewegte sich die Aktie weiterhin um die 199-Dollar-Marke. Die 52-Wochen-Spanne reicht von 106,37 bis 212,94 US-Dollar; der aktuelle Kurs liegt rund 7 % unter dem Hoch. Die Marktkapitalisierung beträgt etwa 460 Milliarden US-Dollar. Die entscheidende Hürde liegt direkt darüber: Zwischen 199,42 und 200,83 US-Dollar befindet sich ein klarer Widerstandsbereich. Gelingt der Ausbruch, rückt die Marke von etwa 213 US-Dollar in den Blick; scheitert er, liegt die nächste Unterstützung zunächst im Bereich von etwa 184 US-Dollar.
Warum wiegt dieser Quartalsbericht besonders schwer? Die Zahlen für das dritte Quartal werden am 2. November nach US-Börsenschluss veröffentlicht (in der Nacht zum 3. November Pekinger Zeit). Das Unternehmen stellt einen Umsatz von 2,160 bis 2,164 Milliarden US-Dollar und ein bereinigtes operatives Ergebnis von 1,29 bis 1,30 Milliarden US-Dollar in Aussicht. Der Markt erwartet einen Gewinn je Aktie von etwa 0,41 US-Dollar und einen Umsatz von rund 2,18 Milliarden US-Dollar – gegenüber 0,21 US-Dollar beziehungsweise 1,18 Milliarden US-Dollar im Vorjahresquartal nahezu eine Verdopplung. Schon diese Erwartungen setzen die Messlatte hoch: Im zweiten Quartal lag der Umsatz bei 1,94 Milliarden US-Dollar, 93 % mehr als im Vorjahr. Der Umsatz im US-Geschäft mit Unternehmen stieg um 149 % auf 764 Millionen US-Dollar, der Umsatz mit Regierungsstellen um 90 % auf 809 Millionen US-Dollar. Der Gewinn je Aktie von 0,41 US-Dollar übertraf die Erwartungen. Der Markt geht inzwischen davon aus, dass sich dieses Szenario im dritten Quartal wiederholt.
Die Haltung der Wall Street lautet: „positiv, aber zu einem Einstieg auf diesem Niveau fehlt der Mut“. Citi bestätigte am 22. Oktober ihre Kaufempfehlung und hob das Kursziel von 245 auf 250 US-Dollar an. Piper Sandler bestätigte am folgenden Tag die Einstufung „Übergewichten“ und erhöhte das Kursziel auf 231 US-Dollar. Das durchschnittliche Kursziel liegt jedoch nur bei etwa 203 bis 206 US-Dollar und damit praktisch auf Höhe des aktuellen Kurses. Im Zentrum der Meinungsverschiedenheiten steht die Bewertung: Das Kurs-Gewinn-Verhältnis liegt bei etwa 170, das erwartete bei rund 95 – deutlich höher als bei Salesforce mit etwa 22 und ServiceNow mit etwa 96. Das Wachstum ist tatsächlich rasant, doch der Kurs nimmt das Wachstum der kommenden Jahre bereits vorweg. Deshalb sagen manche Analysten offen: Selbst starke Zahlen für das dritte Quartal müssen keinen kräftigen Kursanstieg auslösen; sollte sich das Wachstum hingegen verlangsamen, könnte der Rückschlag erheblich sein. Im ersten Halbjahr fiel die Aktie zeitweise bereits um rund 34 %. Hohe Volatilität gehört bei diesem Titel zum Alltag.
Meine Einschätzung: PLTR ist keine „KI-Aktie“, sondern ein Prüfstein dafür, ob KI tatsächlich zu Kundenaufträgen und Gewinnen führt. Am 2. November sollte man auf drei Punkte achten: Kann das Wachstum des US-Unternehmenskundengeschäfts dreistellig bleiben? Gibt es zusätzliche Dynamik bei den Regierungsaufträgen? Wird die Umsatzprognose für das Gesamtjahr 2026 (8,15 bis 8,16 Milliarden US-Dollar) nochmals angehoben? Werden alle drei Erwartungen erfüllt, könnte sich ein Anstieg über 200 US-Dollar als nachhaltig erweisen. Wenn auch nur ein Punkt enttäuscht, dürfte die hohe Bewertung zuerst für den Markt zum Problem werden.
Risiken: Quartalszahlen unter den Erwartungen, Schwankungen bei den Regierungshaushalten, nachlassendes Wachstum im Unternehmensgeschäft, ein Rückgang bei KI-Aktien insgesamt sowie eine Kompression der hohen Bewertung.
$PLTR #Palantir #AI软件 #美股财报 #Datenanalyse
Persönliche Recherche, keine Anlageberatung.
46

·
--
⚡ $PLTR ERSCHAFFT DURCH EINE MASSIVE PARTNERSCHAFT MIT KNOX SYSTEMS DEN ULTIMATIVEN VERTEIDIGUNGSWALL! 🏦
Palantir baut im Stillen eine undurchdringliche Mautstelle für die Einführung von Software auf Bundesebene. Durch die Zusammenarbeit mit Knox Systems verkürzt $PLTR die FedRAMP-Zulassungsfristen effektiv auf 90 Tage und bindet kommerzielle Anbieter direkt an Palantirs akkreditierte Infrastruktur. 💡
Das ist institutionelle Positionierung in ihrer besten Form – bürokratische Reibungsverluste werden in einen exklusiven Vertriebskanal mit wachsendem Umsatzpotenzial verwandelt. 📊 Kluge Anleger suchen nach operativen Schutzgräben, die monopolähnliche Züge tragen, und diese Zusammenarbeit festigt ihre Dominanz im Unternehmensbereich. 💬 Wird diese Expansion auf Bundesebene eine neue Welle institutioneller Käufe auslösen, oder unterschätzt der Markt die Bedeutung dieser Entwicklung? 👇
⚠️ Keine Anlageberatung. Behalte dein Risiko stets im Blick. 🛡️
🏷️ #PLTR #Palantir #TechMomentum #EnterpriseSoftware
🎯 🦈
1

#Palantir fiel am Freitag um etwa 7 % und schloss bei rund 186 $, als Teil eines breiteren Ausverkaufs im Technologiesektor.
Der Rückgang spiegelte die nachlassende Risikobereitschaft bei KI-Unternehmen mit hohen Bewertungen wider und war nicht auf ein unternehmensspezifisches Verfehlen der Gewinnerwartungen zurückzuführen. Obwohl das Unternehmen weiterhin ein starkes Wachstum verzeichnet, legen Anleger angesichts höherer Kreditkosten und Fragen zur Rendite von KI-Investitionen strengere Bewertungsmaßstäbe an.
{spot}(PLTRBUSDT)
Die Aufmerksamkeit richtet sich nun auf die nächsten Quartalsergebnisse. Dabei werden Umsatzwachstum, Margen und messbare Erfolge bei KI-Verträgen entscheidend sein, um den Bewertungsaufschlag zu rechtfertigen.
#PLTR #AI #Stocks #CoinVahini
#Palantir fiel am Freitag um etwa 7 % und schloss bei rund 186 $, als Teil eines breiteren Ausverkaufs im Technologiesektor.
Der Rückgang spiegelte die nachlassende Risikobereitschaft bei KI-Unternehmen mit hohen Bewertungen wider und war nicht auf ein unternehmensspezifisches Verfehlen der Gewinnerwartungen zurückzuführen. Obwohl das Unternehmen weiterhin ein starkes Wachstum verzeichnet, legen Anleger angesichts höherer Kreditkosten und Fragen zur Rendite von KI-Investitionen strengere Bewertungsmaßstäbe an.
Die Aufmerksamkeit richtet sich nun auf die nächsten Quartalsergebnisse. Dabei werden Umsatzwachstum, Margen und messbare Erfolge bei KI-Verträgen entscheidend sein, um den Bewertungsaufschlag zu rechtfertigen.
#PLTR #AI #Stocks #CoinVahini
95
·
--
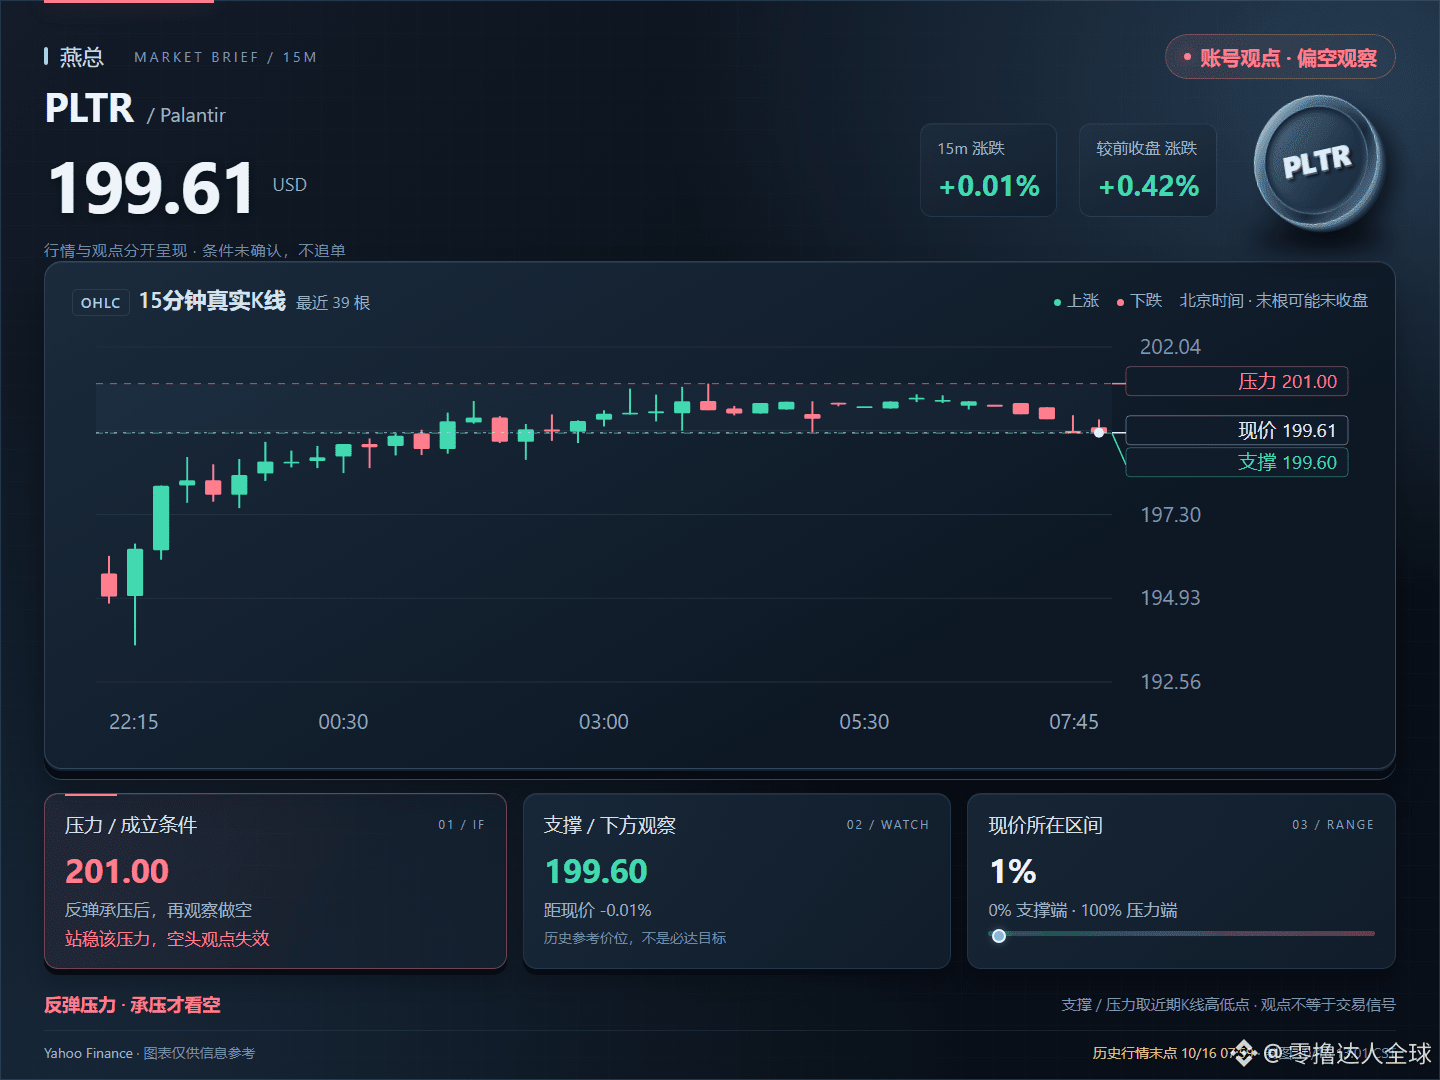
13:01|Historischer Kursverlauf|KI-US-Aktien|PLTR: Erholung bei 201,00 abgewehrt, erneut short gehen; bei stabilem Kurs darüber ist das Short-Szenario hinfällig. Unterstützung bei 199,60 im Blick. $PLTR #Palantir
13:01|Historischer Kursverlauf|KI-US-Aktien|PLTR: Erholung bei 201,00 abgewehrt, erneut short gehen; bei stabilem Kurs darüber ist das Short-Szenario hinfällig. Unterstützung bei 199,60 im Blick. $PLTR #Palantir
12
·
--
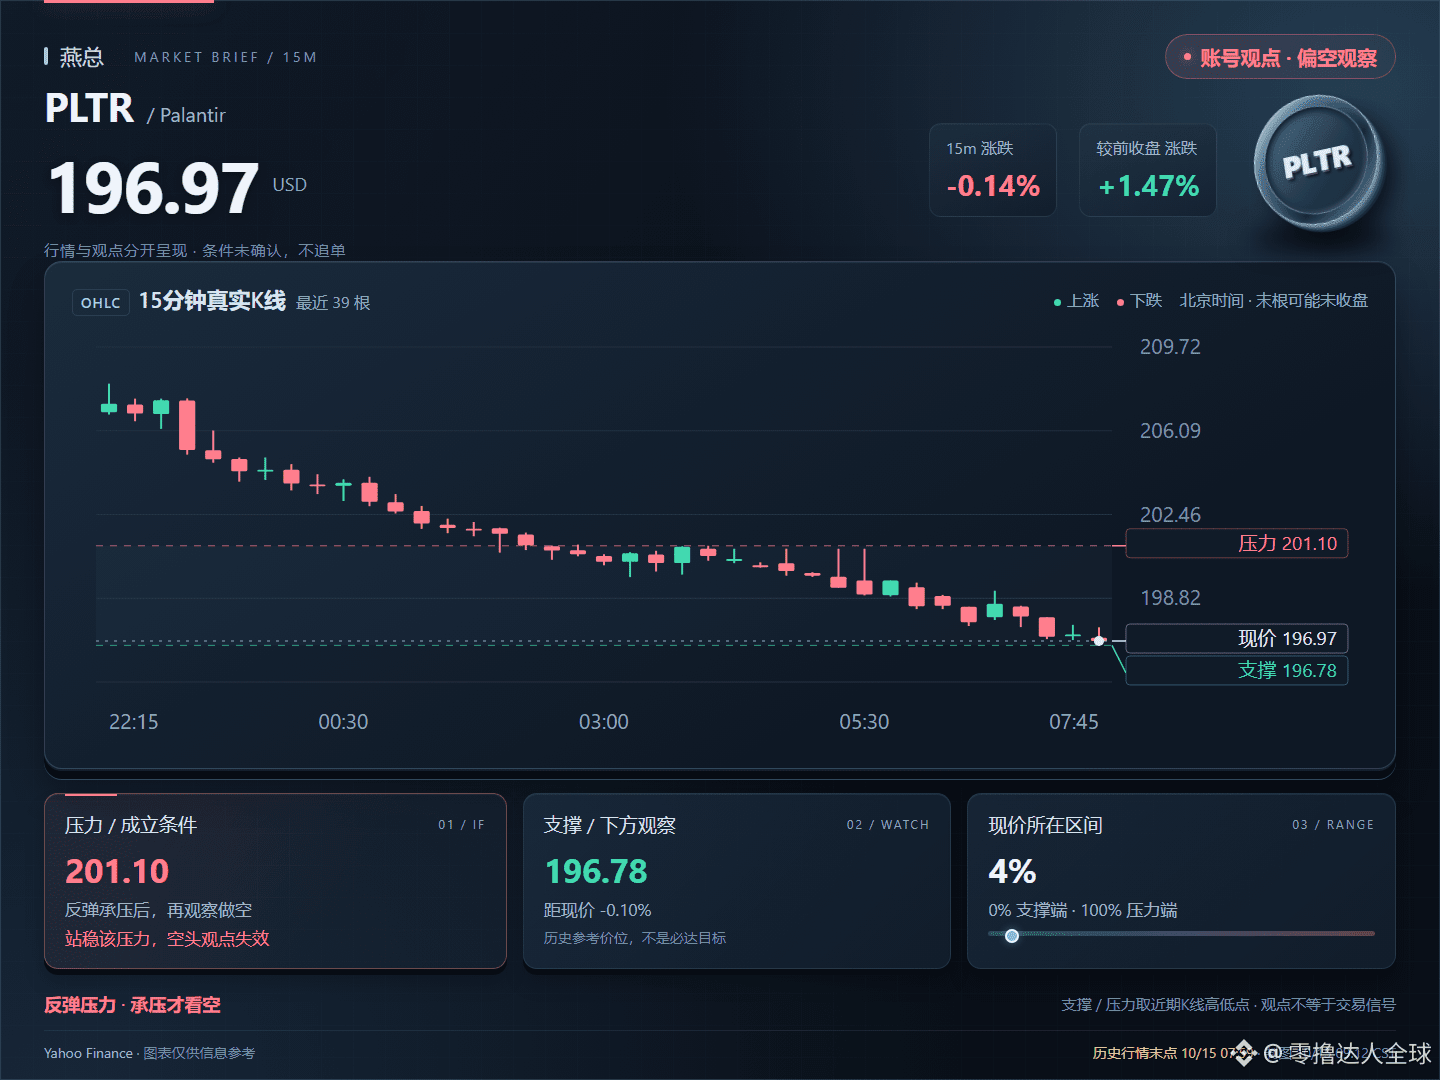
09:12|Historische Kurse|KI-US-Aktien|PLTR: Bei einem Anstieg auf 201,10 auf Widerstand gestoßen – erneut short gehen. Hält sich der Kurs darüber, ist das Short-Szenario hinfällig; Unterstützung bei 196,78 beachten. $PLTR #Palantir
09:12|Historische Kurse|KI-US-Aktien|PLTR: Bei einem Anstieg auf 201,10 auf Widerstand gestoßen – erneut short gehen. Hält sich der Kurs darüber, ist das Short-Szenario hinfällig; Unterstützung bei 196,78 beachten. $PLTR #Palantir
63

·
--
Bullisch
🤖 KI ist mehr als Chatbots! $PLTR
{future}(PLTRUSDT)
Palantir unterstützt Unternehmen dabei, Daten zu analysieren und operative Entscheidungen mithilfe seiner Softwareplattformen zu treffen. Während Unternehmen die Möglichkeiten der KI erkunden, lautet die eigentliche Frage: Welche Unternehmen können die Begeisterung in wiederkehrende Umsätze und nachhaltige Gewinne verwandeln?
⚠️ Denk daran: Selbst ein vielversprechendes Unternehmen kann bei einer falschen Bewertung eine überteuerte Aktie sein.
💬 Frage: Ist Unternehmens-KI die nächste große Anlagechance?
#Palantir #PLTR #artificialintelligence #stockmarket #Investing
🤖 KI ist mehr als Chatbots! $PLTR
Palantir unterstützt Unternehmen dabei, Daten zu analysieren und operative Entscheidungen mithilfe seiner Softwareplattformen zu treffen. Während Unternehmen die Möglichkeiten der KI erkunden, lautet die eigentliche Frage: Welche Unternehmen können die Begeisterung in wiederkehrende Umsätze und nachhaltige Gewinne verwandeln?
⚠️ Denk daran: Selbst ein vielversprechendes Unternehmen kann bei einer falschen Bewertung eine überteuerte Aktie sein.
💬 Frage: Ist Unternehmens-KI die nächste große Anlagechance?
#Palantir #PLTR #artificialintelligence #stockmarket #Investing
1
163
·
--
Bärisch
$PLTRB
$PLTR
‼️PALANTIR-Führungskräfte verkaufen …
2026 keine Käufe …
Was sie getan haben:
20. Februar: Alex Karp verkaufte Aktien im Wert von 65,9 Millionen Dollar
2. März: Peter Thiel verkaufte Aktien im Wert von rund 290 Millionen Dollar
20. August: Alex Karp verkaufte weitere Aktien im Wert von 86 Millionen Dollar
Im August: insgesamt rund 95 Millionen Dollar von 6 Führungskräften
#PALANTIR
162
·
--
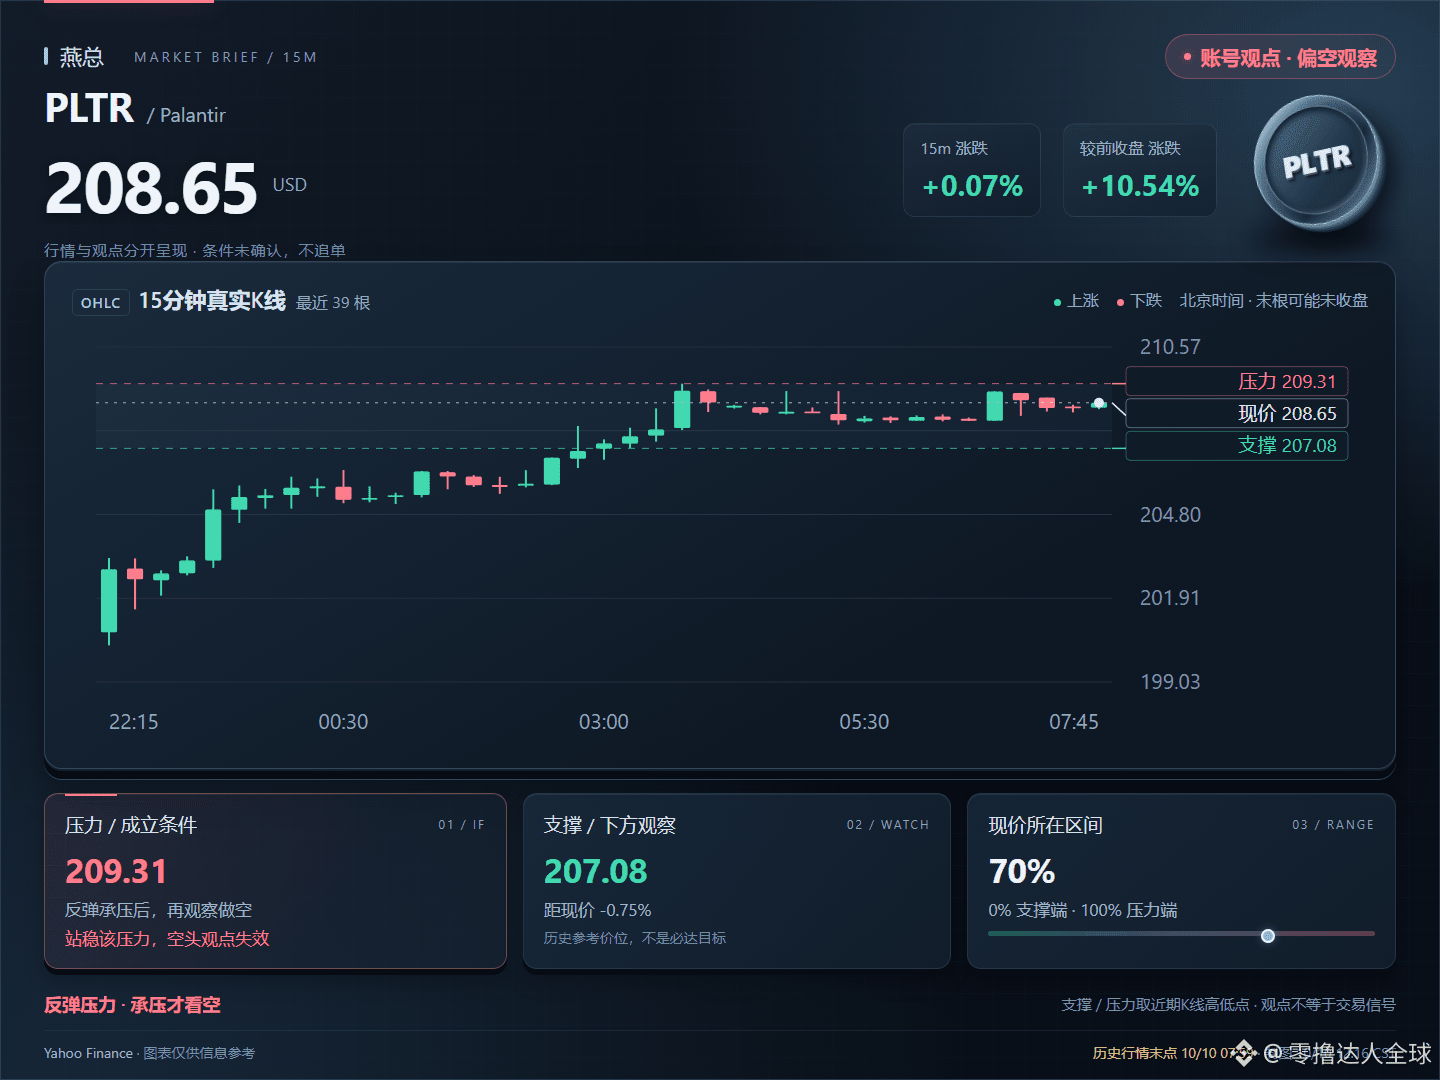
12:16|Historische Kursdaten|KI-US-Aktien|PLTR: Erholung bei 209.31 abgeprallt – erneut short gehen. Hält sich der Kurs darüber, ist das Short-Szenario hinfällig; Unterstützung bei 207.08 im Blick. $PLTR #Palantir
12:16|Historische Kursdaten|KI-US-Aktien|PLTR: Erholung bei 209.31 abgeprallt – erneut short gehen. Hält sich der Kurs darüber, ist das Short-Szenario hinfällig; Unterstützung bei 207.08 im Blick. $PLTR #Palantir
26
·
--
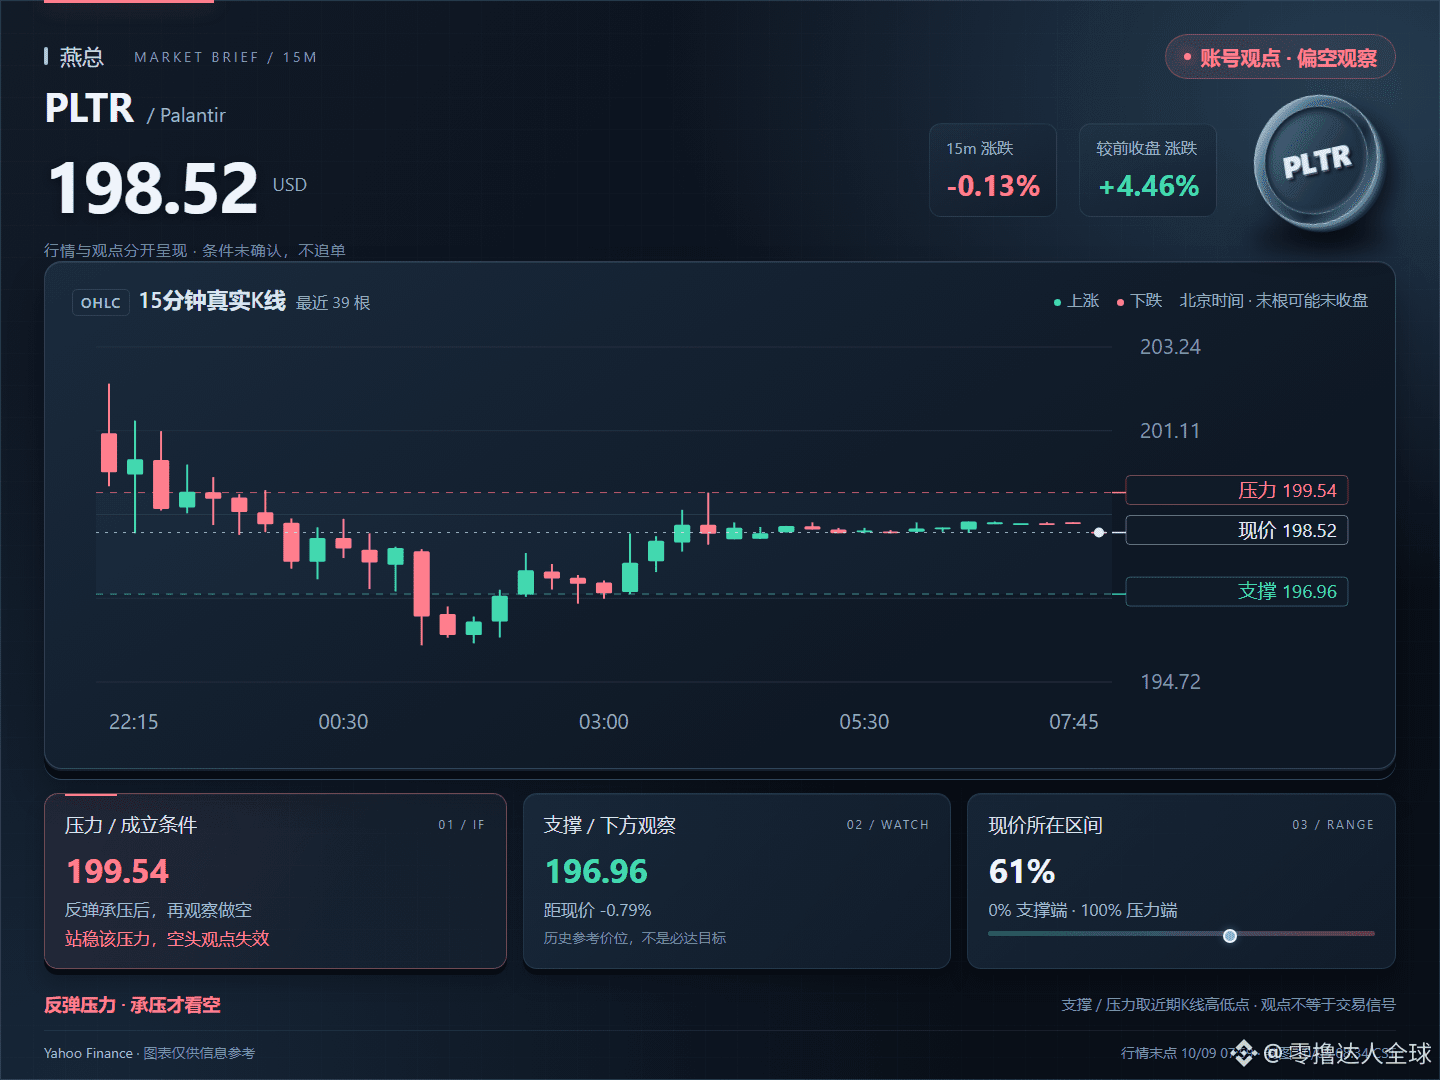
08:34|KI-US-Aktien|PLTR aktuell bei 198.52; bei 199.54 auf Widerstand achten und dann erneut Short gehen. Hält sich der Kurs darüber, ist das Short-Szenario hinfällig; zunächst 196.96. $PLTR #Palantir
08:34|KI-US-Aktien|PLTR aktuell bei 198.52; bei 199.54 auf Widerstand achten und dann erneut Short gehen. Hält sich der Kurs darüber, ist das Short-Szenario hinfällig; zunächst 196.96. $PLTR #Palantir
79
·
--
$PLTRB ist bei Binance bStocks um 2,63% gestiegen, während der Nasdaq gleichzeitig fällt und Software-Aktien sich kaum bewegen – angetrieben wurde das durch einen Schwenk von Goldman Sachs 🧐
Laut einem Bericht von Investing.com hat Goldman Sachs die Bewertung für Palantir von „Neutral“ auf „Kaufen“ angehoben, mit einem Kursziel von 230 USD. Das entspricht rund 18% Spielraum gegenüber dem US-Schlusskurs vom Mittwoch in Höhe von 194,12 USD.
Binance bStocks-Preis (Pekingzeit 10-09 00:34): PLTRB 198,27 USDT, 24h Hoch/Tief 204,33 / 192,62.
Die Begründung von Goldman Sachs: Souveränes KI und branchenspezifische Anwendungen erweitern den Marktspielraum von Palantir. Der jährliche Umsatz liegt bei etwa 8 Milliarden USD, das jährliche Wachstum bei rund 100%.
Ungünstiges Umfeld: Der Ölpreis ist aufgrund der Lage im Iran stark angesprungen, und die Rendite 10-jähriger US-Staatsanleihen liegt über 5,2%.
Wenn PLTRB 192,6 hält und über 204,3 steigt, gibt es Potenzial, dass die positive Einschätzung weiter anhält. Wenn es jedoch unter 194 zurückfällt, zeigt das, dass die positiven News vom Gesamtmarkt „aufgefressen“ wurden – dann verliert diese Einschätzung ihre Gültigkeit.
Hinweis: bStocks sind tokens, die an den Kurs gekoppelt sind, sie stehen nicht für Aktionärsrechte. Die Bewertung ist zudem weiterhin umstritten – hält die Bewertung auch höheren Zinssätzen von über 5% bei US-Staatsanleihen stand?
Quelle: Investing.com, 24/7 Wall St.
$PLTRB #Palantir #US-Aktien
#Binance-Plaza
⚠️ Das Folgende dient der Informationsaufbereitung und persönlichen Meinung und stellt keine Anlageberatung dar. DYOR.
26
·
--
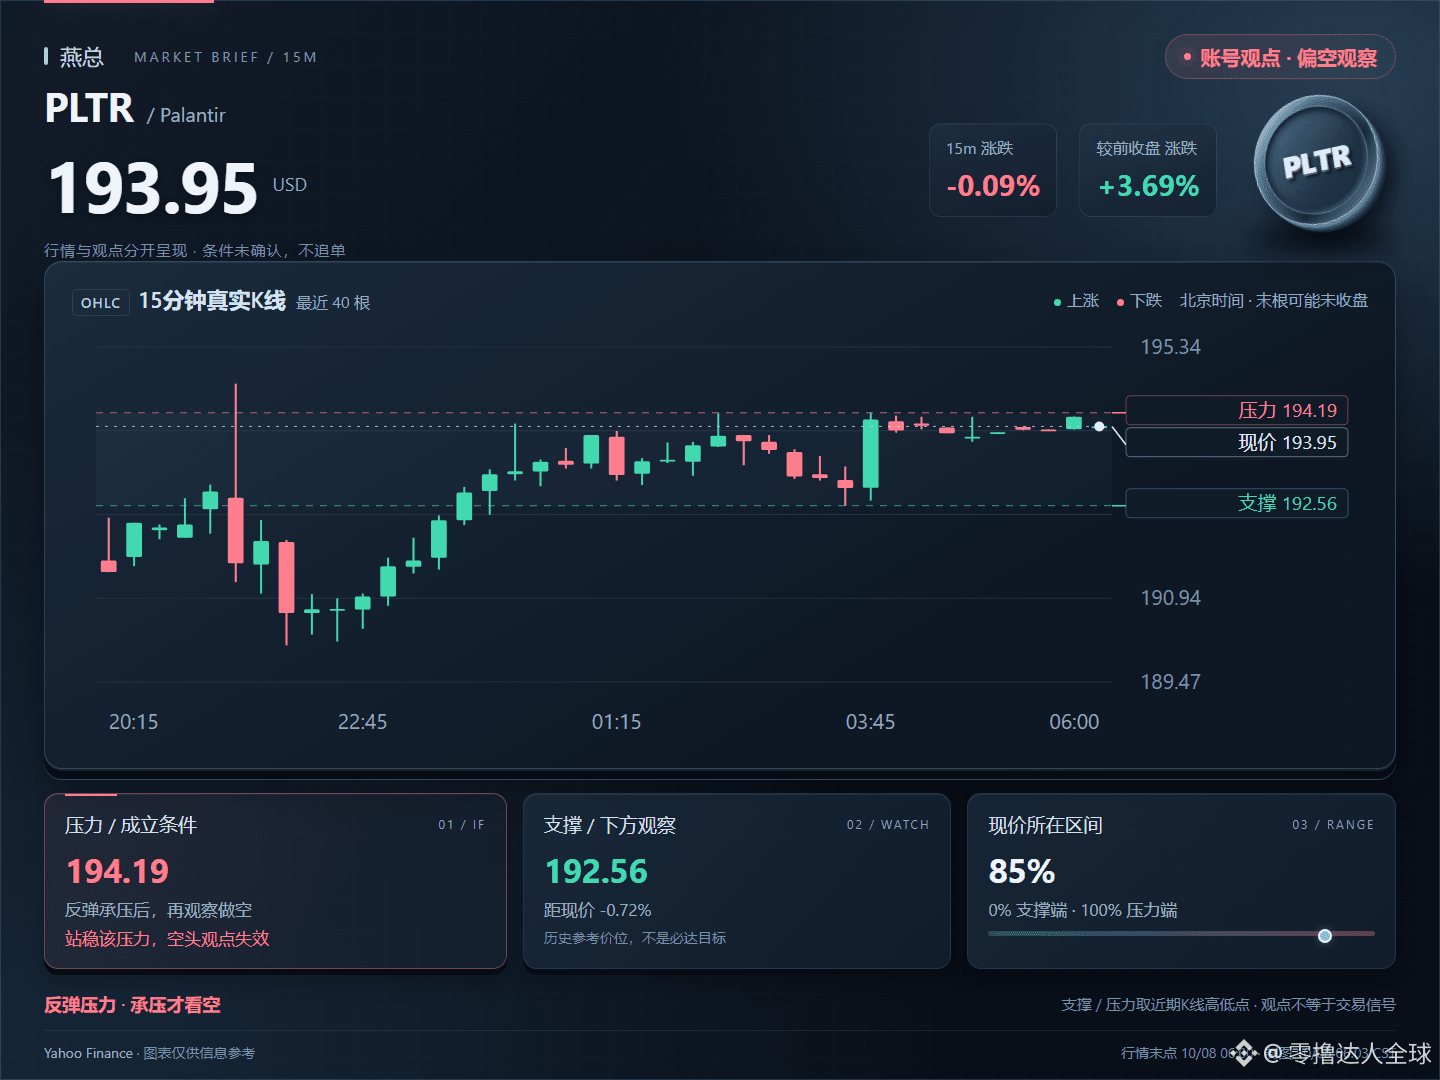
06:03|KI-US-Aktien|PLTR aktuell bei 193,95. Bei 194,19 erneut auf Widerstand achten und dann auf fallende Kurse setzen. Hält sich der Kurs darüber, ist die Short-These hinfällig. Erstes Ziel: 192,56. $PLTR #Palantir
06:03|KI-US-Aktien|PLTR aktuell bei 193,95. Bei 194,19 erneut auf Widerstand achten und dann auf fallende Kurse setzen. Hält sich der Kurs darüber, ist die Short-These hinfällig. Erstes Ziel: 192,56. $PLTR #Palantir
33
·
--
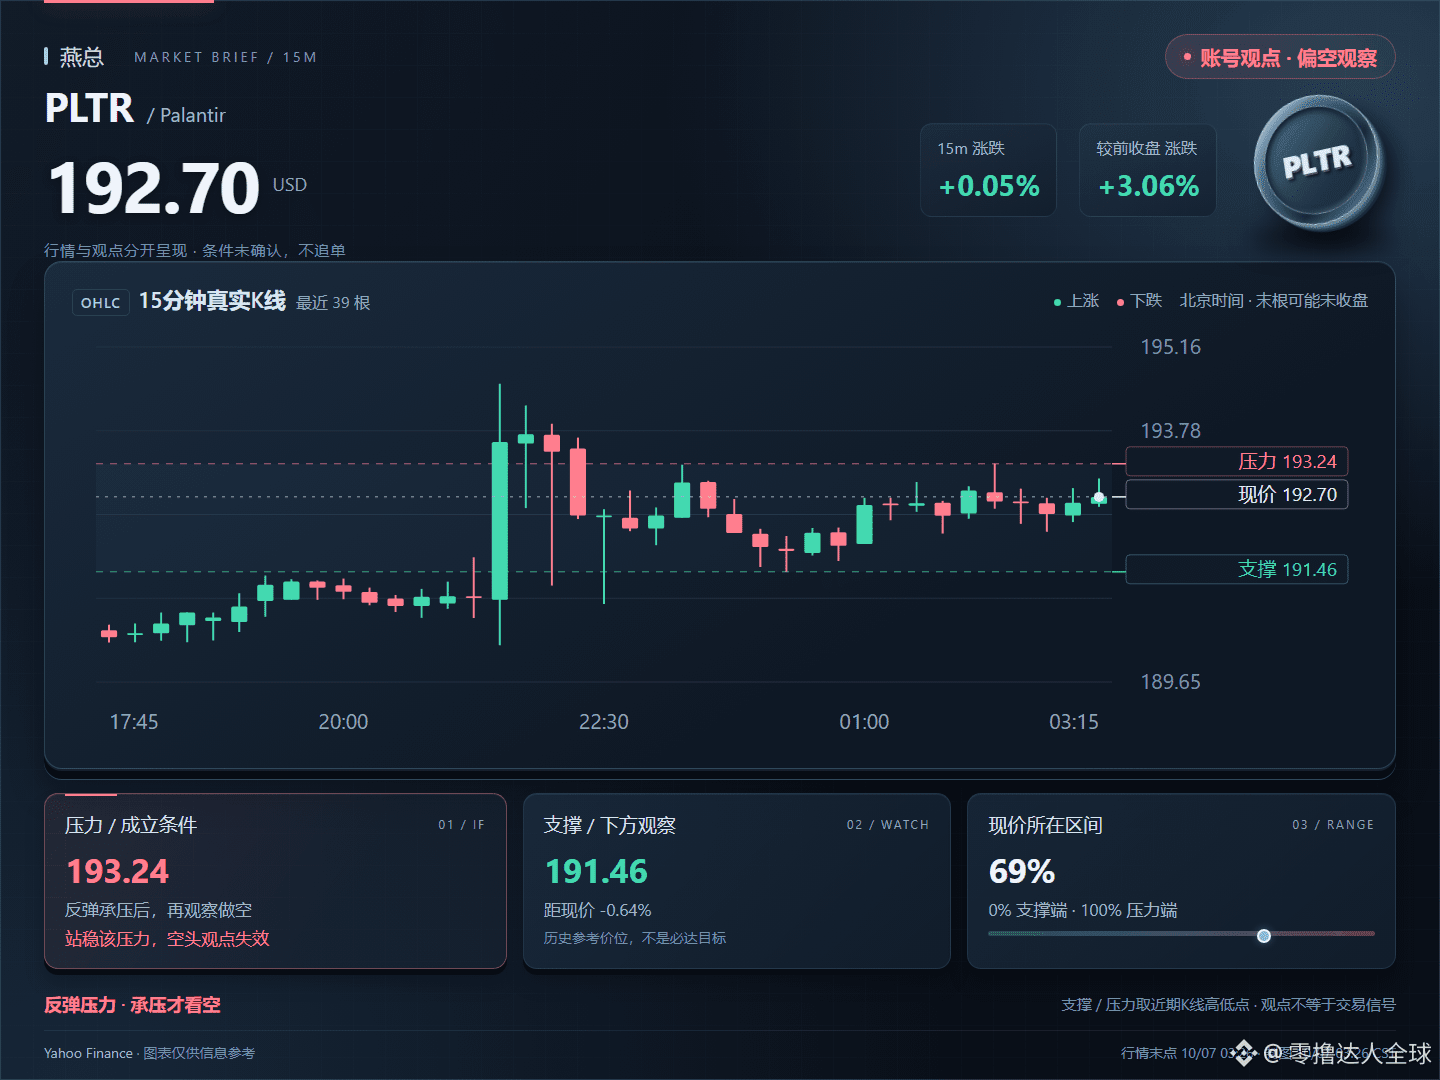
03:26|KI-US-Aktien|PLTR aktuell bei 192,70; bei einem Widerstand bei 193,24 erneut bearish, bei einem stabilen Anstieg darüber ist das Short-Szenario hinfällig; zunächst 191,46 im Blick. $PLTR #Palantir
03:26|KI-US-Aktien|PLTR aktuell bei 192,70; bei einem Widerstand bei 193,24 erneut bearish, bei einem stabilen Anstieg darüber ist das Short-Szenario hinfällig; zunächst 191,46 im Blick. $PLTR #Palantir
48
·
--
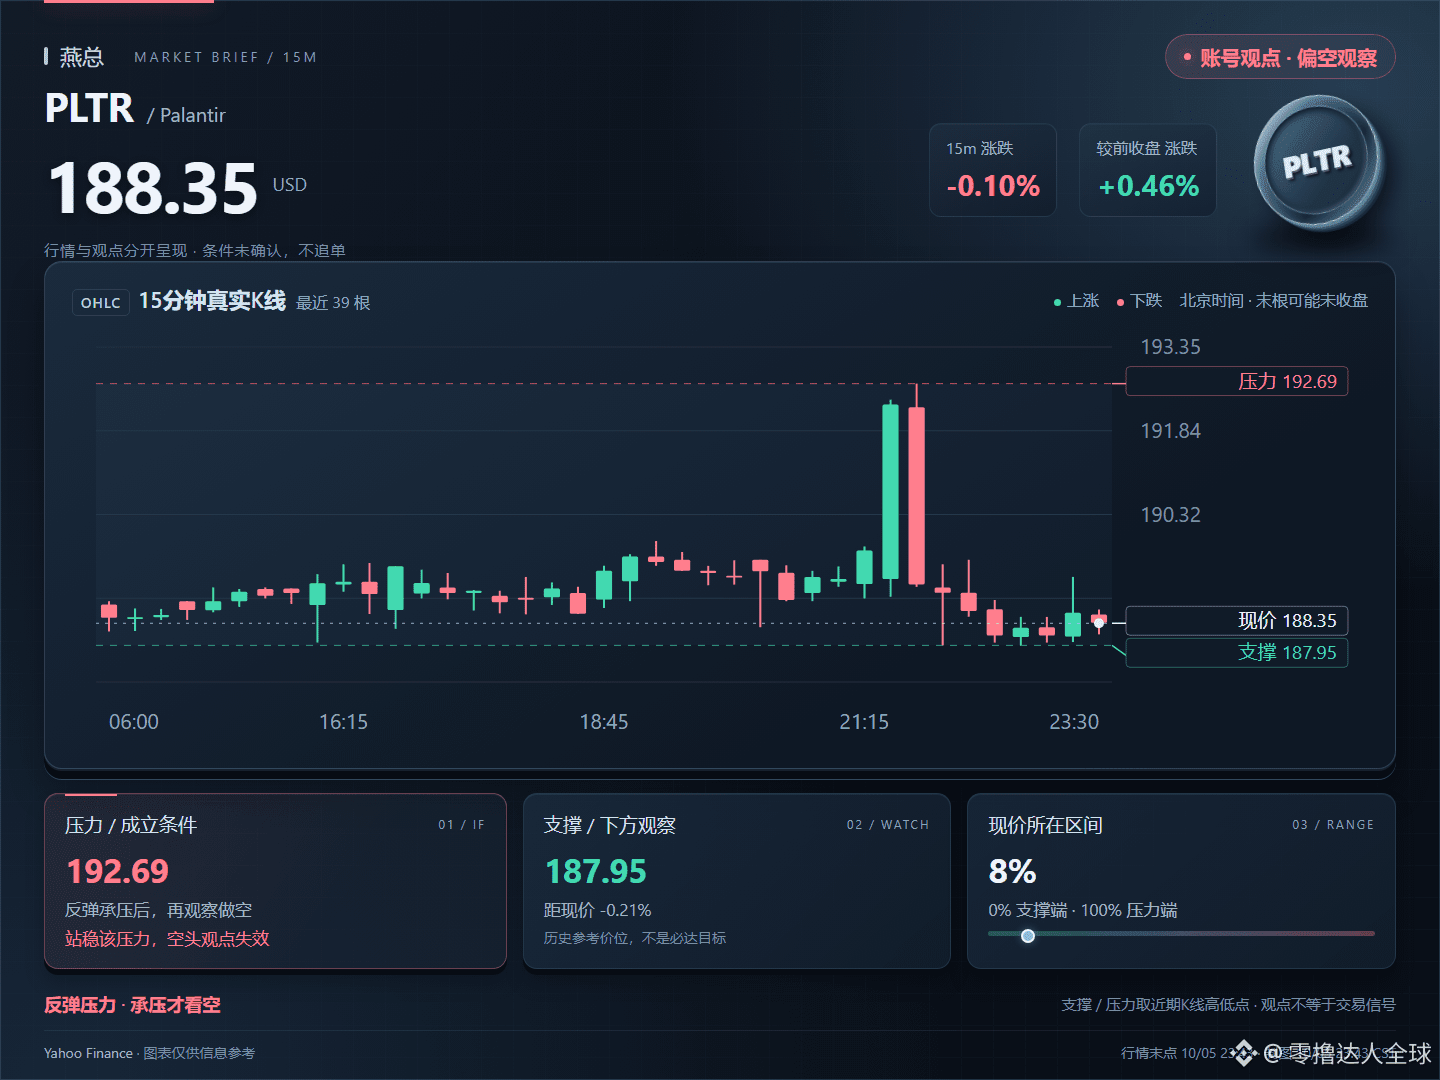
23:43|KI-US-Aktien|PLTR notiert aktuell bei 188,35. Bei einem Widerstand bei 192,69 erneut auf fallende Kurse setzen; hält sich der Kurs darüber, ist das Short-Szenario hinfällig. Zunächst 187,95 im Blick. $PLTR #Palantir
23:43|KI-US-Aktien|PLTR notiert aktuell bei 188,35. Bei einem Widerstand bei 192,69 erneut auf fallende Kurse setzen; hält sich der Kurs darüber, ist das Short-Szenario hinfällig. Zunächst 187,95 im Blick. $PLTR #Palantir
1
50
·
--
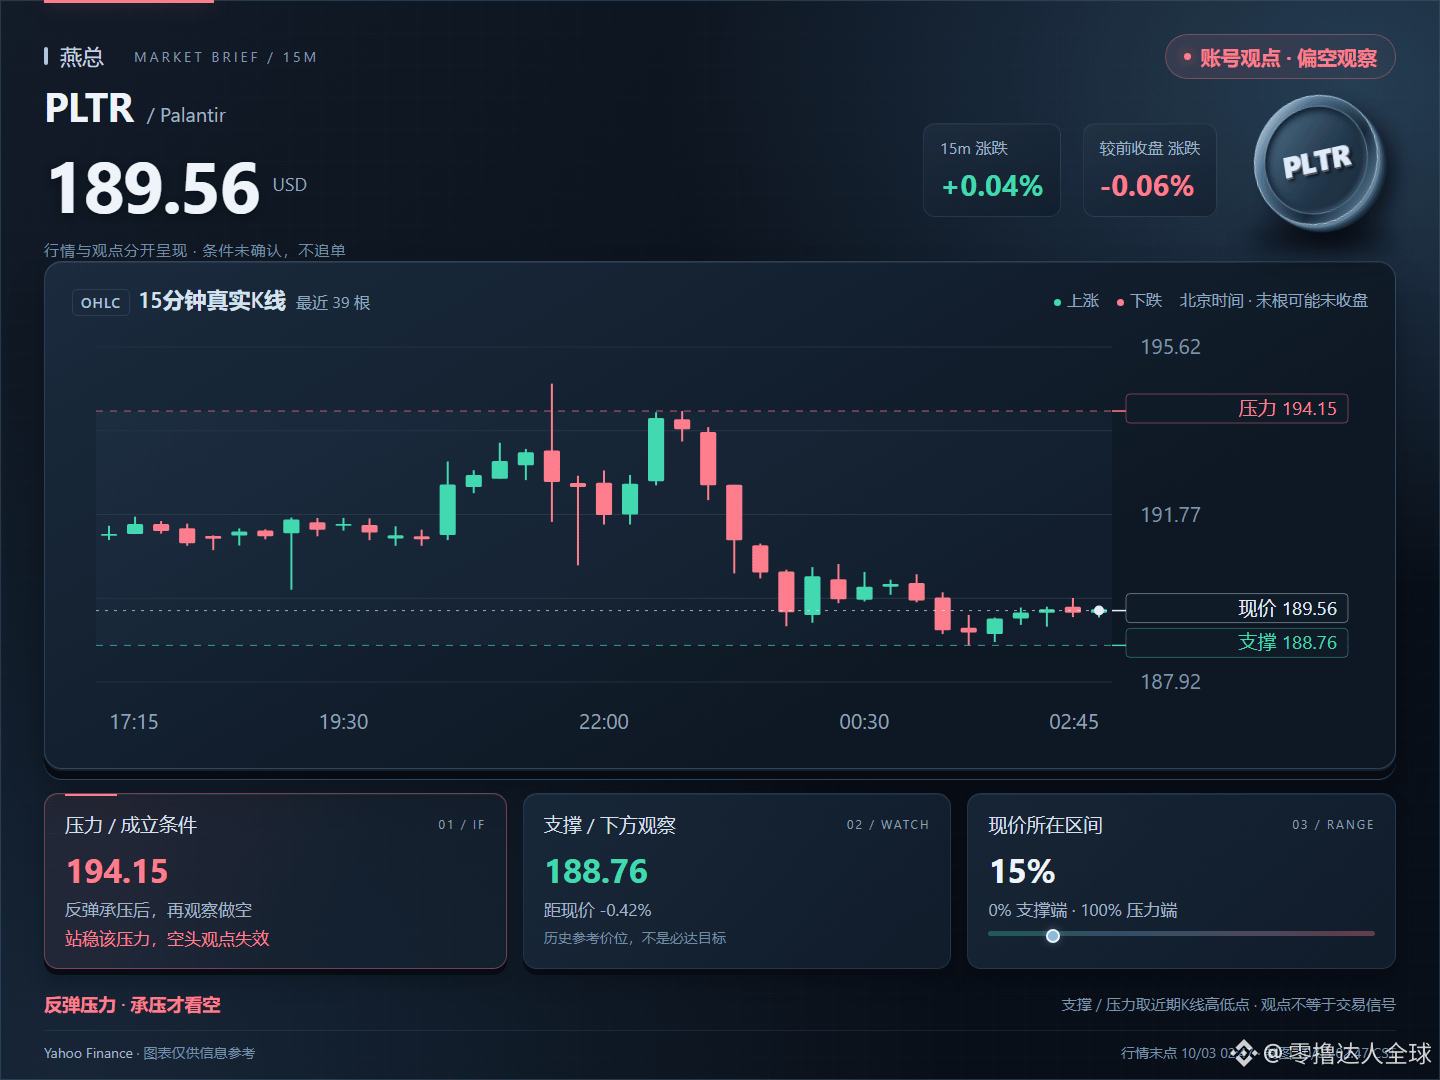
02:47|KI US-Aktien|PLTR aktueller Kurs 189,56, 194,15 trifft auf Widerstand: erneut bärisch schauen; wenn sie fest steht, ist der Short ungültig; zuerst 188,76. $PLTR #Palantir
02:47|KI US-Aktien|PLTR aktueller Kurs 189,56, 194,15 trifft auf Widerstand: erneut bärisch schauen; wenn sie fest steht, ist der Short ungültig; zuerst 188,76. $PLTR #Palantir
36
·
--
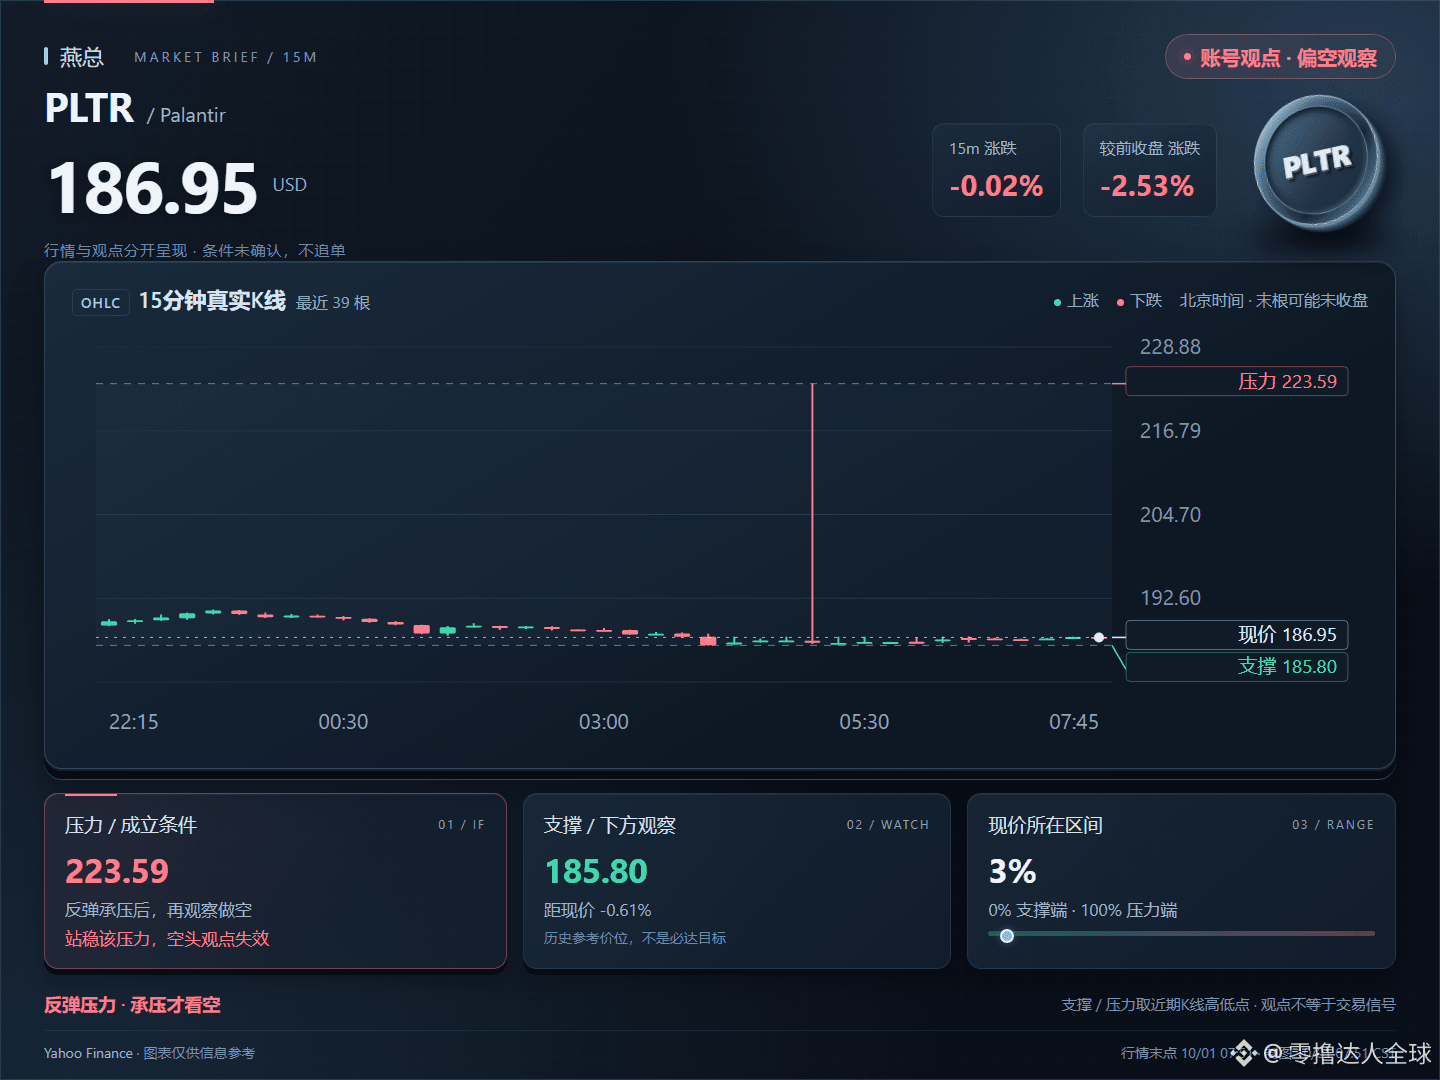
07:51|KI-Aktien USA|PLTR aktueller Kurs 186,95, 223,59 stößt erneut auf Widerstand, erneut bärisch; wenn es hält, ist die bärische Seite wirkungslos; zuerst 185,80 beobachten. $PLTR #Palantir
07:51|KI-Aktien USA|PLTR aktueller Kurs 186,95, 223,59 stößt erneut auf Widerstand, erneut bärisch; wenn es hält, ist die bärische Seite wirkungslos; zuerst 185,80 beobachten. $PLTR #Palantir
42
·
--
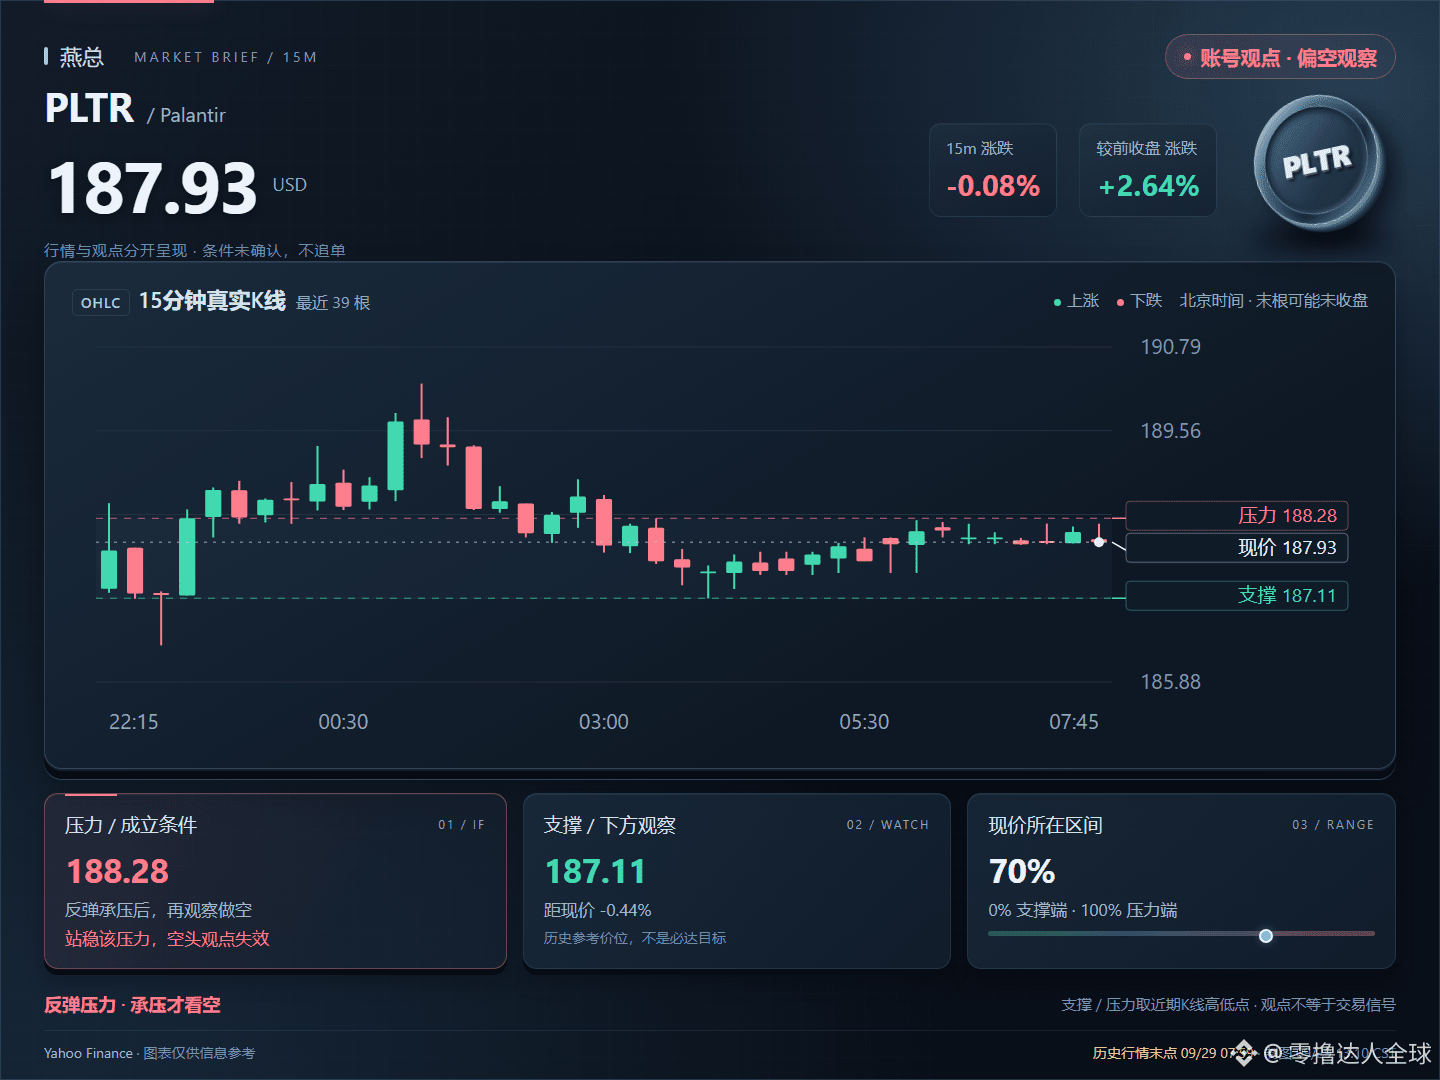
13:10|Verlaufshistorie|AI-Aktien in den USA|PLTR: Der Rücklauf bei 188,28 stößt erneut auf Widerstand – erneut leerverkaufen; wenn die Kurse darüber bleiben, ist die Short-These nicht mehr gültig. Achten Sie auf die Unterstützung bei 187,11. $PLTR #Palantir
13:10|Verlaufshistorie|AI-Aktien in den USA|PLTR: Der Rücklauf bei 188,28 stößt erneut auf Widerstand – erneut leerverkaufen; wenn die Kurse darüber bleiben, ist die Short-These nicht mehr gültig. Achten Sie auf die Unterstützung bei 187,11. $PLTR #Palantir
48

·
--
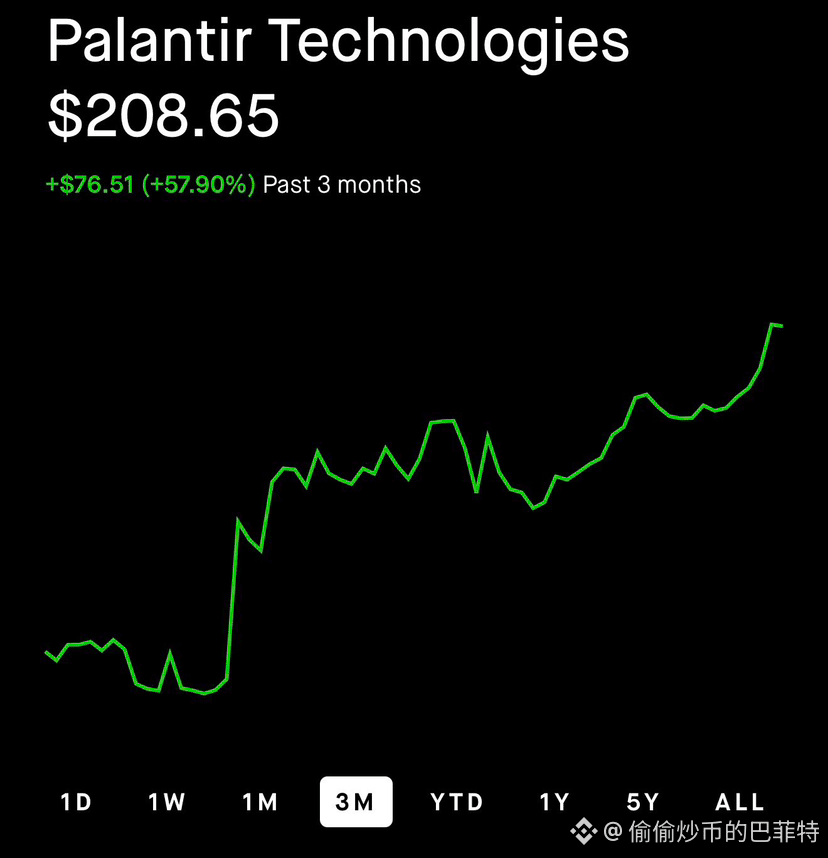
Palantir steigt an einem Tag um 5,7 %, und das Kapital rotiert eindeutig innerhalb des Software-Infrastruktur-Sektors.
Das ist keine Einzelaktien-Bewegung, sondern ein Signal für einen Stilwechsel: Der Markt verlagert die Bewertungsprämie vom reinen KI-Hardware-Narrativ wieder hin zu der Ebene „praxisnahe Einsatzszenarien + Daten-Backbone“. Als Vertreter von GovTech- und Enterprise-KI-Aufträgen ist PLTR der Erste, der dieses Wechsel-Rotationkapital auffängt.
Ein paar Punkte, die es zu beachten gilt:
1. Software-Infrastruktur wird neu bepreist, was zeigt, dass der Markt für „KI-Umsatzrealisierung“ statt für „KI-Konzepte“ bezahlt;
2. Sektor-interne Rotation liegt einer Indexbewegung oft voraus und ist häufig ein Frühindikator für einen mittelfristigen Stilwechsel;
3. Übertragung auf den Kryptomarkt: Wenn KI- und Daten-Narrative an den US-Märkten anziehen, werden Projekte aus dem Bereich On-Chain-KI sowie DePIN-Datenlayer voraussichtlich der Stimmungsausbreitung folgen.
Kurzfristig nicht hinterherlaufen; im Fokus steht, ob beim Rücksetzer das Volumen die Unterstützung halten kann. Mittelfristig die Entwicklung der Regierungsaufträge und das Wachstum der ARR bei kommerziellen Kunden beobachten – das ist der eigentliche Anker für die PLTR-Bewertung.
#Palantir #AI基建 #板块轮动
65
·
--
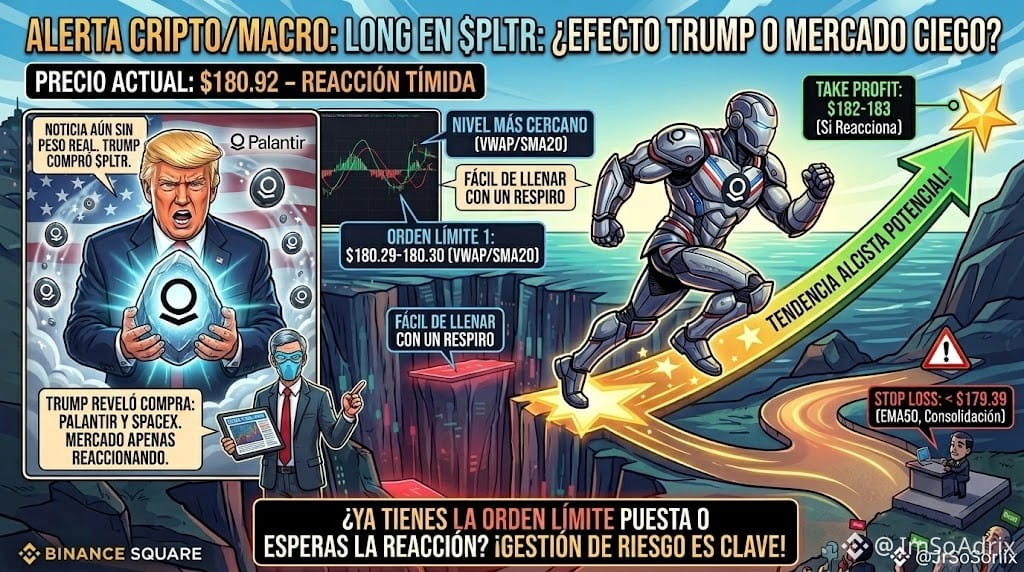
💥LANG $PLTR — Trump enthüllte, dass er die Aktie gekauft hat, der Markt reagiert kaum💥
Es wurde bekannt, dass Trump Aktien von Palantir, SpaceX und anderen gekauft hat – laut den Aufzeichnungen seiner letzten Transaktionen. $PLTR stieg heute gerade einmal um +0,63% auf $180,92; der Markt hat der Nachricht bisher noch kein echtes Gewicht gegeben.
Die Transaktion: Limitorder bei $180,29-180,30 (VWAP/SMA20, das nächstliegende Level) — fast am aktuellen Kurs, kann sich daher leicht füllen, wenn es auch nur einen kurzen positiven Impuls gibt.
Stop Loss: unter $179,39 (EMA50).
Take Profit: $182-183, wenn der Markt in den nächsten Tagen stärker auf die Nachricht reagiert.
🔺 Wenn die Nachricht an Zug gewinnt (mehr Medien greifen sie auf) → kann sie mit mehr Käufern beschleunigen, die wegen des Namens der Person kaufen, die sie gekauft hat
🔻 Wenn sie seitwärts läuft → der Markt hat das bereits eingepreist, besser nach einer anderen Gelegenheit suchen
Die Aktie hat sich noch nicht stark bewegt – der richtige Zeitpunkt zum Einstieg ist bevor sie reagiert, nicht danach.
Hast du sie schon im Blick? 👇
#PLTR #Palantir #Acciones #Trading
2
432

·
--
Palantir zahlt die „außergewöhnliche“ Bilanz ab! Umsatz explodiert, der Aktienkurs schießt in nur einer Woche wie verrückt nach oben – beeindruckt die Wall Street
Der Geheimtipp im Bereich Künstliche Intelligenz übernimmt den Markt komplett! Der Big-Data-Analytik-Gigant #Palantir veröffentlicht einen überraschenden Quartalsbericht für das zweite Quartal, der die Branche erschüttert: Der Umsatz ist im Vergleich zum Vorjahr nicht nur deutlich um 93% gestiegen, sondern auch das US-Geschäftsvolumen um satte 149% durch die Decke gegangen.
CEO Alex Karp spricht Klartext und beschreibt dieses Quartal unverblümt als „Otherworldly“ („außerweltlich“). Getrieben von dieser Aussage legt der Kurs von Palantir sprunghaft zu und erreicht die beste einwöchige Performance der letzten Jahre. Damit werden die bisherigen Zweifel am hohen Bewertungsniveau des Unternehmens endgültig zerstreut.
Der Schlüssel zu diesem starken Ergebnis liegt darin, dass Palantir seine KI-Technologie erfolgreich in echte wirtschaftliche Vorteile auf Unternehmensebene übersetzt. Sein „Rule of 40“-Kennwert erreicht sogar unglaubliche 155%, und der Free Cashflow durchbricht die Marke von 1,2 Milliarden US-Dollar. Während der Gesamtwert der Unternehmensverträge und die Zahl der Kunden weiterhin Rekorde schreiben, hebt Palantir parallel seine Umsatzprognose für das Gesamtjahr deutlich an.
Das sichert nicht nur seine Vorherrschaft bei KI-Betriebssystemen für Unternehmen, sondern sendet auch eine Botschaft an die ganze Welt: Die KI-Goldrausch-Phase ist in die gewinnbringende Erntezeit eingetreten – und die wahren Könige, die wirklich Geld verdienen, sind bereits geboren!
2
419
·
--
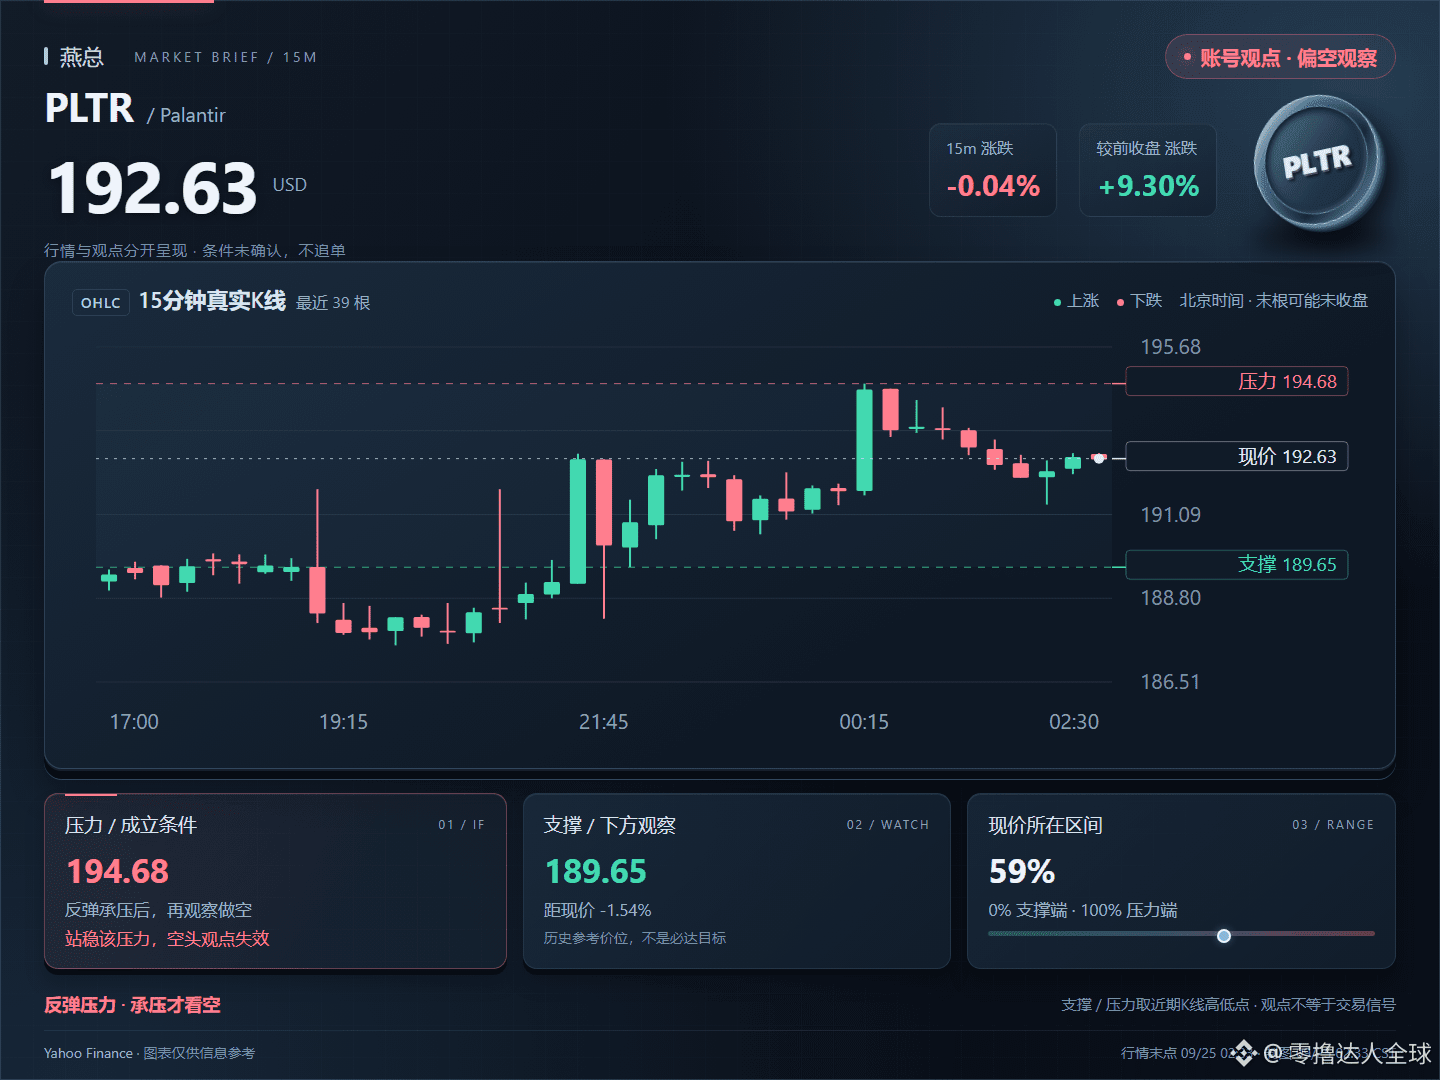
02:33|KI-Aktien in den USA|PLTR aktueller Kurs 192,63, 194,68 blockiert erneut: erst dann bearish, bei Stabilisierung gilt der Abwärtsdruck als wirkungslos; zunächst auf 189,65 schauen. $PLTR #Palantir
02:33|KI-Aktien in den USA|PLTR aktueller Kurs 192,63, 194,68 blockiert erneut: erst dann bearish, bei Stabilisierung gilt der Abwärtsdruck als wirkungslos; zunächst auf 189,65 schauen. $PLTR #Palantir
66
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
1
#CanMicrosoftDeliverOnAI
85,425 Aufrufe
775 Kommentare
2
#CanGoogleDefindItsCore
42,732 Aufrufe
566 Kommentare
3
#FOMCWatch
9.1M Aufrufe
27,986 Kommentare
4
#EthereumDropsBelow$2300
11,000 Aufrufe
159 Kommentare
5
#BitcoinSlipsBelow$80KAgain
31,059 Aufrufe
123 Kommentare
6
#ThailandLaunchesWORPTStablecoinToQRPaymentApp
63,641 Aufrufe
803 Kommentare
7
#StrategySkipsBitcoinPurchasesSpends$205MOnSTRCBuybacks
12,020 Aufrufe
98 Kommentare
8
#BitmineAdds10452ETH
109,798 Aufrufe
1,216 Kommentare
9
#SouthKoreaConsidersEducationTaxOnCryptoExchanges
65,677 Aufrufe
853 Kommentare
10
#OCCUrgesCommunityBanksToEnterStablecoinPayments
44,511 Aufrufe
608 Kommentare