
#moneybasics
moneybasics
1,022 Aufrufe
5 Kommentare
Hot
Zuletzt

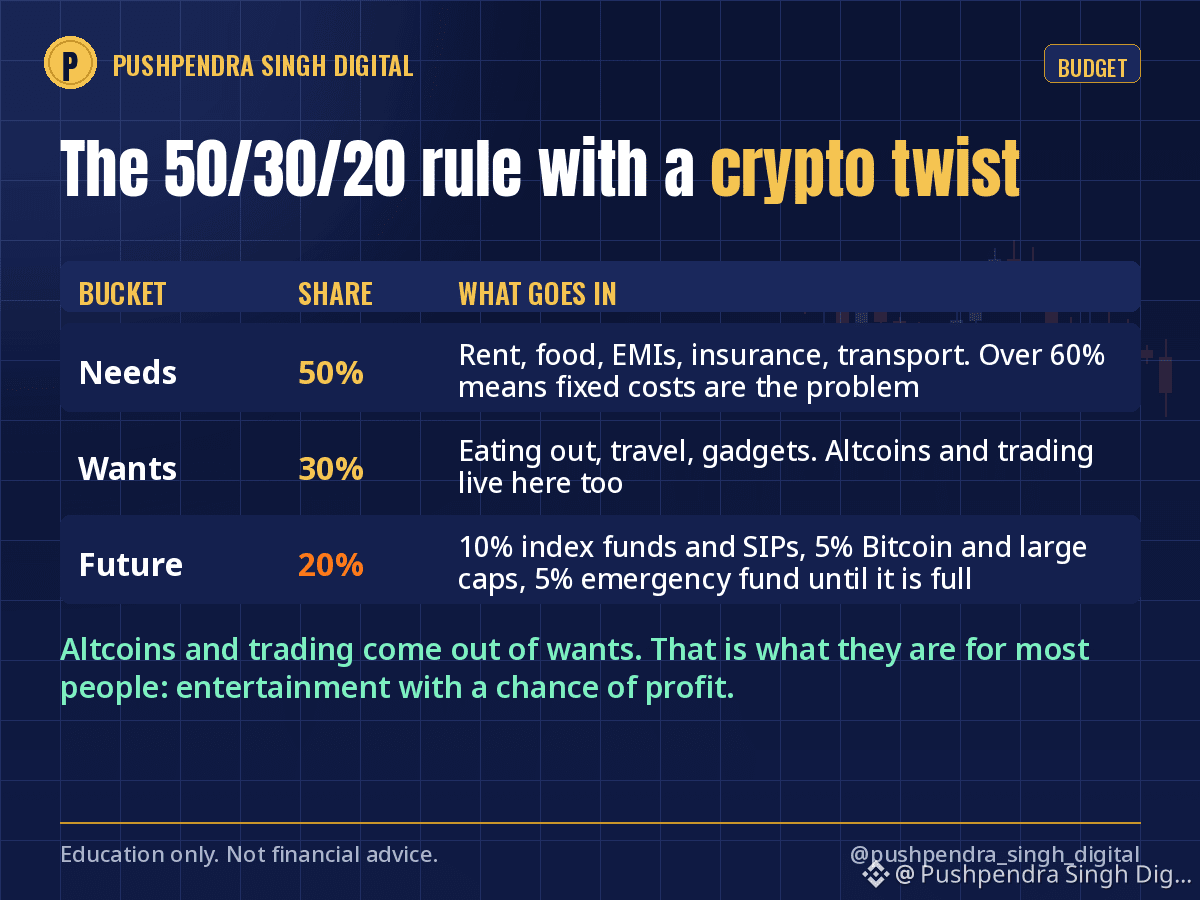
Die 50/30/20-Regel ist das einfachste Budget, das ich kenne. So passe ich sie für jemanden an, der auch Kryptowährungen hält.
50 % Grundbedarf: Miete, Lebensmittel, Kreditraten, Versicherungen, Transport. Wenn dieser Anteil über 60 % liegt, ist nicht deine Geldanlage das Problem, sondern deine Fixkosten.
30 % Wünsche: auswärts essen, Reisen, Gadgets, Abos. Ohne schlechtes Gewissen, solange du im Rahmen bleibst.
20 % Zukunft: Hier kommt der Kniff.
Diese 20 % teile ich so auf:
10 % für langweiligen Vermögensaufbau durch Zinseszins: Indexfonds, EPF oder PPF, SIPs.
5 % für Bitcoin und große Kryptowährungen, monatlich gekauft, ohne den richtigen Zeitpunkt abpassen zu wollen.
5 % für den Notgroschen, bis er sechs Monatsausgaben abdeckt; danach fließt das Geld in den Bereich, der es am nötigsten hat.
Altcoins und Trading bekommen keine eigene Budgetposition. Sie werden aus den 30 % für Wünsche bezahlt, denn für die meisten sind sie genau das: Unterhaltung mit Gewinnchance.
Vielleicht hart. Aber so sorgt ein schlechter Monat nicht dafür, dass du an das Geld musst, mit dem du dir tatsächlich dein Leben aufbaust.
Wie sieht deine Aufteilung gerade aus? Ganz ehrlich?
Nur zu Bildungszwecken, keine Finanzberatung.
$BTC #PersonalFinance #Budgeting #MoneyBasics
Die 50/30/20-Regel ist das einfachste Budget, das ich kenne. So passe ich sie für jemanden an, der auch Kryptowährungen hält.
50 % Grundbedarf: Miete, Lebensmittel, Kreditraten, Versicherungen, Transport. Wenn dieser Anteil über 60 % liegt, ist nicht deine Geldanlage das Problem, sondern deine Fixkosten.
30 % Wünsche: auswärts essen, Reisen, Gadgets, Abos. Ohne schlechtes Gewissen, solange du im Rahmen bleibst.
20 % Zukunft: Hier kommt der Kniff.
Diese 20 % teile ich so auf:
10 % für langweiligen Vermögensaufbau durch Zinseszins: Indexfonds, EPF oder PPF, SIPs.
5 % für Bitcoin und große Kryptowährungen, monatlich gekauft, ohne den richtigen Zeitpunkt abpassen zu wollen.
5 % für den Notgroschen, bis er sechs Monatsausgaben abdeckt; danach fließt das Geld in den Bereich, der es am nötigsten hat.
Altcoins und Trading bekommen keine eigene Budgetposition. Sie werden aus den 30 % für Wünsche bezahlt, denn für die meisten sind sie genau das: Unterhaltung mit Gewinnchance.
Vielleicht hart. Aber so sorgt ein schlechter Monat nicht dafür, dass du an das Geld musst, mit dem du dir tatsächlich dein Leben aufbaust.
Wie sieht deine Aufteilung gerade aus? Ganz ehrlich?
Nur zu Bildungszwecken, keine Finanzberatung.
$BTC #PersonalFinance #Budgeting #MoneyBasics
50 % Grundbedarf: Miete, Lebensmittel, Kreditraten, Versicherungen, Transport. Wenn dieser Anteil über 60 % liegt, ist nicht deine Geldanlage das Problem, sondern deine Fixkosten.
30 % Wünsche: auswärts essen, Reisen, Gadgets, Abos. Ohne schlechtes Gewissen, solange du im Rahmen bleibst.
20 % Zukunft: Hier kommt der Kniff.
Diese 20 % teile ich so auf:
10 % für langweiligen Vermögensaufbau durch Zinseszins: Indexfonds, EPF oder PPF, SIPs.
5 % für Bitcoin und große Kryptowährungen, monatlich gekauft, ohne den richtigen Zeitpunkt abpassen zu wollen.
5 % für den Notgroschen, bis er sechs Monatsausgaben abdeckt; danach fließt das Geld in den Bereich, der es am nötigsten hat.
Altcoins und Trading bekommen keine eigene Budgetposition. Sie werden aus den 30 % für Wünsche bezahlt, denn für die meisten sind sie genau das: Unterhaltung mit Gewinnchance.
Vielleicht hart. Aber so sorgt ein schlechter Monat nicht dafür, dass du an das Geld musst, mit dem du dir tatsächlich dein Leben aufbaust.
Wie sieht deine Aufteilung gerade aus? Ganz ehrlich?
Nur zu Bildungszwecken, keine Finanzberatung.
$BTC #PersonalFinance #Budgeting #MoneyBasics
1
244
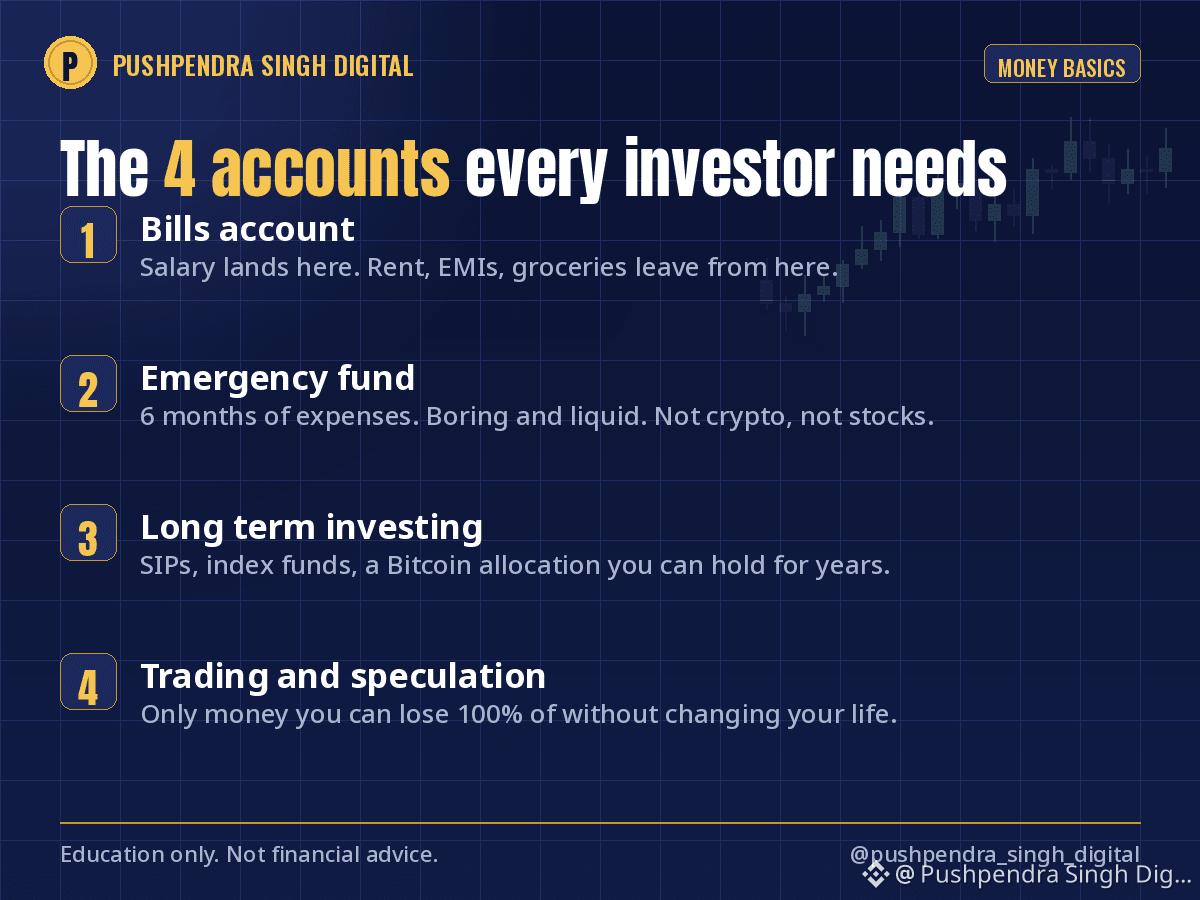
Bevor du die nächste Münze oder Aktie kaufst, prüfe, ob dein Geld ein Zuhause hat.
Hier ist die einfache Struktur, die ich mit jedem Einsteiger teile:
1. Konten für Geld mit festen Kosten: Miete, Ratenkredite (EMIs), Lebensmittel. Dein Gehalt kommt hier an, die fixen Ausgaben gehen von hier weg.
2. Notfallfonds: 6 Monate deiner Ausgaben, auf langweilig gehalten und liquide. Nicht in Krypto, nicht in Aktien.
3. Langfristiges Investieren: Sparpläne (SIPs), Indexfonds und eine Bitcoin-Zuteilung, die du über Jahre halten kannst.
4. Trading und Spekulation: Geld, das du zu 100% verlieren kannst, ohne dein Leben zu verändern.
Die meisten überspringen Schritt 2 und springen direkt zu Schritt 4. Dann zwingt sie ein schlechter Monat, gute Positionen zum schlechtesten möglichen Zeitpunkt zu verkaufen.
Welche dieser vier fehlt aktuell in deinem Setup? Antworte ehrlich, ich lese jeden Kommentar.
Nur Bildung, keine Finanzberatung.
$BTC #PersonalFinance #CryptoEducation #MoneyBasics
Bevor du die nächste Münze oder Aktie kaufst, prüfe, ob dein Geld ein Zuhause hat.
Hier ist die einfache Struktur, die ich mit jedem Einsteiger teile:
1. Konten für Geld mit festen Kosten: Miete, Ratenkredite (EMIs), Lebensmittel. Dein Gehalt kommt hier an, die fixen Ausgaben gehen von hier weg.
2. Notfallfonds: 6 Monate deiner Ausgaben, auf langweilig gehalten und liquide. Nicht in Krypto, nicht in Aktien.
3. Langfristiges Investieren: Sparpläne (SIPs), Indexfonds und eine Bitcoin-Zuteilung, die du über Jahre halten kannst.
4. Trading und Spekulation: Geld, das du zu 100% verlieren kannst, ohne dein Leben zu verändern.
Die meisten überspringen Schritt 2 und springen direkt zu Schritt 4. Dann zwingt sie ein schlechter Monat, gute Positionen zum schlechtesten möglichen Zeitpunkt zu verkaufen.
Welche dieser vier fehlt aktuell in deinem Setup? Antworte ehrlich, ich lese jeden Kommentar.
Nur Bildung, keine Finanzberatung.
$BTC #PersonalFinance #CryptoEducation #MoneyBasics
Hier ist die einfache Struktur, die ich mit jedem Einsteiger teile:
1. Konten für Geld mit festen Kosten: Miete, Ratenkredite (EMIs), Lebensmittel. Dein Gehalt kommt hier an, die fixen Ausgaben gehen von hier weg.
2. Notfallfonds: 6 Monate deiner Ausgaben, auf langweilig gehalten und liquide. Nicht in Krypto, nicht in Aktien.
3. Langfristiges Investieren: Sparpläne (SIPs), Indexfonds und eine Bitcoin-Zuteilung, die du über Jahre halten kannst.
4. Trading und Spekulation: Geld, das du zu 100% verlieren kannst, ohne dein Leben zu verändern.
Die meisten überspringen Schritt 2 und springen direkt zu Schritt 4. Dann zwingt sie ein schlechter Monat, gute Positionen zum schlechtesten möglichen Zeitpunkt zu verkaufen.
Welche dieser vier fehlt aktuell in deinem Setup? Antworte ehrlich, ich lese jeden Kommentar.
Nur Bildung, keine Finanzberatung.
$BTC #PersonalFinance #CryptoEducation #MoneyBasics
2
2
848
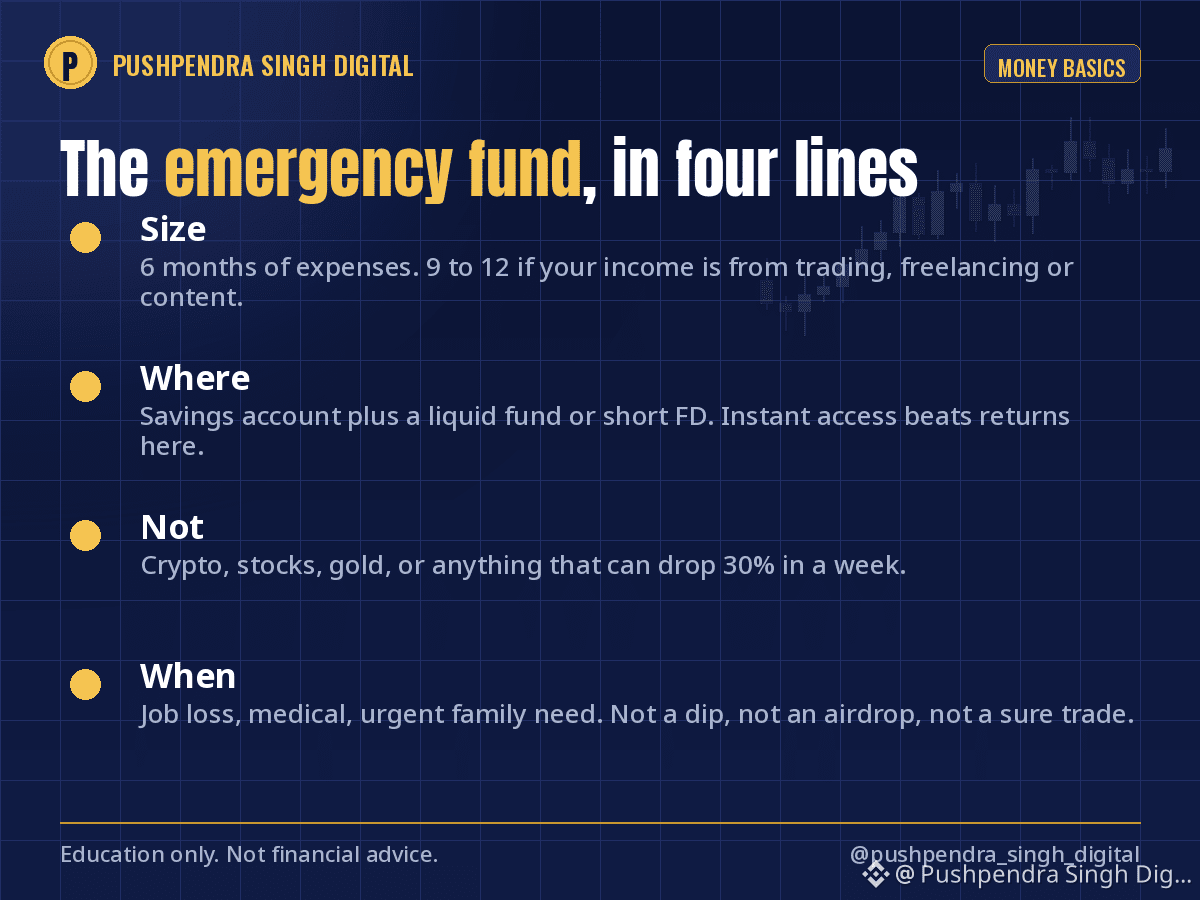
Der Notgroschen ist das am wenigsten aufregende Thema der persönlichen Finanzen. Er ist aber auch der Grund, warum manche Menschen einen Crash überleben und andere nicht.
Die Regeln, die ich befolge:
Größe: 6 Monate Ausgaben. Wenn dein Einkommen aus Trading, Freelancing oder Content kommt, dann 9 bis 12.
Wo: Aufteilen zwischen einem Sparkonto und einem liquiden Fonds oder einer kurzfristigen Festgeldanlage. Sofortiger Zugriff ist wichtiger als die Rendite.
Nicht: Krypto, Aktien, Gold oder irgendetwas, das in einer Woche um 30% fallen kann.
Wann verwenden: Jobverlust, medizinische Ausgaben, dringender Bedarf in der Familie. Kein Dip, kein Airdrop, kein „sicheres“ Trading.
Wenn der Notgroschen voll ist, hörst du auf, Angst-Entscheidungen am Markt zu treffen. Du kannst einen roten Monat durchstehen, weil die Miete nicht davon abhängt.
Wie viele Monate an Ausgaben hast du heute zur Seite gelegt? Sei ehrlich – kein Urteil hier.
#EmergencyFund #PersonalFinance #MoneyBasics
Der Notgroschen ist das am wenigsten aufregende Thema der persönlichen Finanzen. Er ist aber auch der Grund, warum manche Menschen einen Crash überleben und andere nicht.
Die Regeln, die ich befolge:
Größe: 6 Monate Ausgaben. Wenn dein Einkommen aus Trading, Freelancing oder Content kommt, dann 9 bis 12.
Wo: Aufteilen zwischen einem Sparkonto und einem liquiden Fonds oder einer kurzfristigen Festgeldanlage. Sofortiger Zugriff ist wichtiger als die Rendite.
Nicht: Krypto, Aktien, Gold oder irgendetwas, das in einer Woche um 30% fallen kann.
Wann verwenden: Jobverlust, medizinische Ausgaben, dringender Bedarf in der Familie. Kein Dip, kein Airdrop, kein „sicheres“ Trading.
Wenn der Notgroschen voll ist, hörst du auf, Angst-Entscheidungen am Markt zu treffen. Du kannst einen roten Monat durchstehen, weil die Miete nicht davon abhängt.
Wie viele Monate an Ausgaben hast du heute zur Seite gelegt? Sei ehrlich – kein Urteil hier.
#EmergencyFund #PersonalFinance #MoneyBasics
Die Regeln, die ich befolge:
Größe: 6 Monate Ausgaben. Wenn dein Einkommen aus Trading, Freelancing oder Content kommt, dann 9 bis 12.
Wo: Aufteilen zwischen einem Sparkonto und einem liquiden Fonds oder einer kurzfristigen Festgeldanlage. Sofortiger Zugriff ist wichtiger als die Rendite.
Nicht: Krypto, Aktien, Gold oder irgendetwas, das in einer Woche um 30% fallen kann.
Wann verwenden: Jobverlust, medizinische Ausgaben, dringender Bedarf in der Familie. Kein Dip, kein Airdrop, kein „sicheres“ Trading.
Wenn der Notgroschen voll ist, hörst du auf, Angst-Entscheidungen am Markt zu treffen. Du kannst einen roten Monat durchstehen, weil die Miete nicht davon abhängt.
Wie viele Monate an Ausgaben hast du heute zur Seite gelegt? Sei ehrlich – kein Urteil hier.
#EmergencyFund #PersonalFinance #MoneyBasics
1
850
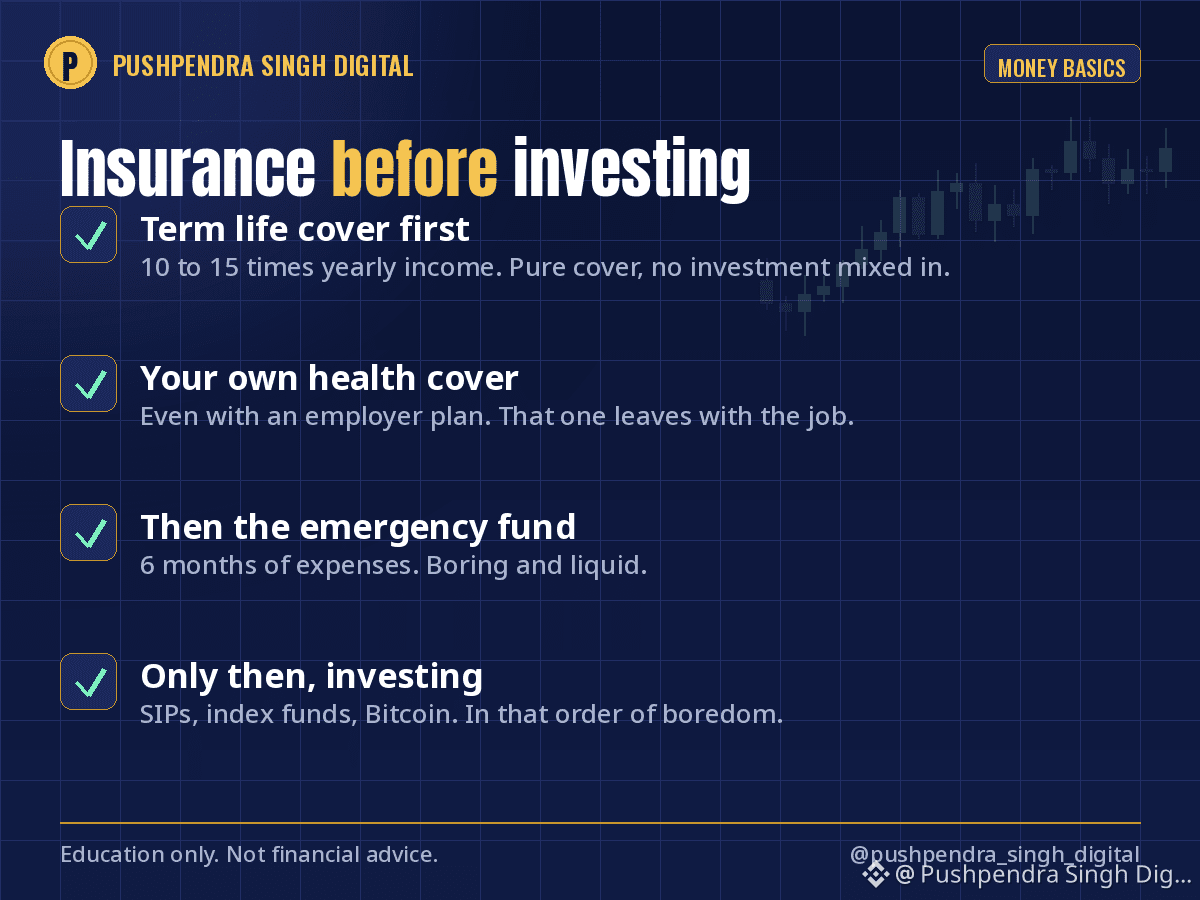
Bevor du deinen ersten SIP abschließt oder deinen ersten Bitcoin kaufst, kommen zwei Dinge zuerst. Mit keinem von beiden verdienst du jemals Geld, und beide entscheiden darüber, ob deine Geldanlage Krisen übersteht.
Risikolebensversicherung. Reiner Versicherungsschutz, ohne Anlagekomponente. Faustregel: das 10- bis 15-Fache deines Jahreseinkommens, und zwar so lange, bis deine Angehörigen nicht mehr auf dich angewiesen sind. Ein gesunder 30-Jähriger bekommt eine Versicherungssumme von 1 Crore in der Regel für etwa so viel wie zwei Restaurantbesuche im Monat.
Krankenversicherung. Eine eigene, selbst wenn dein Arbeitgeber dir eine anbietet, denn mit dem Job endet auch dieser Schutz. Eine Grundabsicherung von 10 Lakh mit einer Zusatzdeckung ist für Familien ein üblicher Einstieg und kostet weit weniger, als viele erwarten.
Warum zuerst: Eine Krankenhausrechnung ohne Versicherungsschutz wird nicht von deinem Sparkonto bezahlt. Sie wird aus deinen Geldanlagen beglichen – zu welchem Kurs der Markt an diesem Tag auch steht. Ich habe erlebt, wie Menschen Bitcoin zum Tiefstkurs verkauft haben, um eine Krankenhausrechnung zu bezahlen. Eine Versicherung verhindert, dass du dazu gezwungen bist.
Lass die Finger von Plänen, die Versicherung und Geldanlage miteinander kombinieren. Trenne die beiden Aufgaben, dann werden beide besser erfüllt.
Hast du eine eigene Krankenversicherung oder nur die über deinen Arbeitgeber?
Nur zu Bildungszwecken, keine Finanz- oder Versicherungsberatung.
$BTC #Insurance #PersonalFinance #MoneyBasics
Bevor du deinen ersten SIP abschließt oder deinen ersten Bitcoin kaufst, kommen zwei Dinge zuerst. Mit keinem von beiden verdienst du jemals Geld, und beide entscheiden darüber, ob deine Geldanlage Krisen übersteht.
Risikolebensversicherung. Reiner Versicherungsschutz, ohne Anlagekomponente. Faustregel: das 10- bis 15-Fache deines Jahreseinkommens, und zwar so lange, bis deine Angehörigen nicht mehr auf dich angewiesen sind. Ein gesunder 30-Jähriger bekommt eine Versicherungssumme von 1 Crore in der Regel für etwa so viel wie zwei Restaurantbesuche im Monat.
Krankenversicherung. Eine eigene, selbst wenn dein Arbeitgeber dir eine anbietet, denn mit dem Job endet auch dieser Schutz. Eine Grundabsicherung von 10 Lakh mit einer Zusatzdeckung ist für Familien ein üblicher Einstieg und kostet weit weniger, als viele erwarten.
Warum zuerst: Eine Krankenhausrechnung ohne Versicherungsschutz wird nicht von deinem Sparkonto bezahlt. Sie wird aus deinen Geldanlagen beglichen – zu welchem Kurs der Markt an diesem Tag auch steht. Ich habe erlebt, wie Menschen Bitcoin zum Tiefstkurs verkauft haben, um eine Krankenhausrechnung zu bezahlen. Eine Versicherung verhindert, dass du dazu gezwungen bist.
Lass die Finger von Plänen, die Versicherung und Geldanlage miteinander kombinieren. Trenne die beiden Aufgaben, dann werden beide besser erfüllt.
Hast du eine eigene Krankenversicherung oder nur die über deinen Arbeitgeber?
Nur zu Bildungszwecken, keine Finanz- oder Versicherungsberatung.
$BTC #Insurance #PersonalFinance #MoneyBasics
Risikolebensversicherung. Reiner Versicherungsschutz, ohne Anlagekomponente. Faustregel: das 10- bis 15-Fache deines Jahreseinkommens, und zwar so lange, bis deine Angehörigen nicht mehr auf dich angewiesen sind. Ein gesunder 30-Jähriger bekommt eine Versicherungssumme von 1 Crore in der Regel für etwa so viel wie zwei Restaurantbesuche im Monat.
Krankenversicherung. Eine eigene, selbst wenn dein Arbeitgeber dir eine anbietet, denn mit dem Job endet auch dieser Schutz. Eine Grundabsicherung von 10 Lakh mit einer Zusatzdeckung ist für Familien ein üblicher Einstieg und kostet weit weniger, als viele erwarten.
Warum zuerst: Eine Krankenhausrechnung ohne Versicherungsschutz wird nicht von deinem Sparkonto bezahlt. Sie wird aus deinen Geldanlagen beglichen – zu welchem Kurs der Markt an diesem Tag auch steht. Ich habe erlebt, wie Menschen Bitcoin zum Tiefstkurs verkauft haben, um eine Krankenhausrechnung zu bezahlen. Eine Versicherung verhindert, dass du dazu gezwungen bist.
Lass die Finger von Plänen, die Versicherung und Geldanlage miteinander kombinieren. Trenne die beiden Aufgaben, dann werden beide besser erfüllt.
Hast du eine eigene Krankenversicherung oder nur die über deinen Arbeitgeber?
Nur zu Bildungszwecken, keine Finanz- oder Versicherungsberatung.
$BTC #Insurance #PersonalFinance #MoneyBasics
443
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
1
#WhoWillSucceedJensenHuangatNvidia?
34,469 Aufrufe
487 Kommentare
2
#WhatWillDriveCryptoandStocks’NextRebound?
344,061 Aufrufe
2,454 Kommentare
3
#USPPIMissMayEaseBTCPressure
156,527 Aufrufe
1,718 Kommentare
4
#TONStrategyReports$23.97MQ3NetLoss
1,173 Aufrufe
24 Kommentare
5
#PolkadotCommunityApprovesNewStrategyWith97%Vote
6,746 Aufrufe
120 Kommentare
6
#dYdXPlansV9.9UpgradeToShiftUSDCToInjective
3,193 Aufrufe
102 Kommentare
7
#TradFiForBeginners
673,345 Aufrufe
4,375 Kommentare
8
#MANTRAPausesUnstakingFor7DaysAfterKeplrSecurityIncident
2,861 Aufrufe
43 Kommentare
9
#BitcoinCoreDisclosesTorTrafficVulnerability
69,116 Aufrufe
943 Kommentare
10
#BitcoinBreaksBelow200WeekMovingAverage
157,311 Aufrufe
974 Kommentare