
#housingcrisis
housingcrisis
40,086 Aufrufe
66 Kommentare
Hot
Zuletzt
·
--
Bärisch
🔥 BREAKING: Kevin Warsh hat gerade eine Granate auf die Fed geworfen — und ihre aktuelle Politik als „Zwangsjacke“ für den US-Immobilienmarkt bezeichnet.
Während die Fed die Inflation mit Zinserhöhungen bekämpft, werden alltägliche Amerikaner aus dem Immobilienmarkt verdrängt, Bauunternehmen kürzen Projekte, und die Mietpreis-Inflation beschleunigt sich in manchen Metropolen sogar.
Hier ist die unangenehme Wahrheit: Die Fed behebt keine Wohnungsprobleme — sie friert sie ein. 🥶
Höhere Zinsen ersticken das Angebot, bremsen Neubauten aus und fangen aktuelle Hausbesitzer ein, die andernfalls verkaufen würden. Das Ergebnis? Weniger Häuser, höhere Preise und ein Markt, den nur Käufer mit Bargeld bespielen können.
Also frage ich in die Runde:
👉 Ist die Fed heimlich pro–Wall Street und anti–Main Street?
👉 Oder macht Warsh der Zentralbank nur als Sündenbock für eine Angebotskrise die Schuld, die der Kongress nicht anpackt?
Schreib deine Meinung unten — und gib mir nicht den „es ist kompliziert“-Ausweg. 💬
#HousingCrisis #FedPolicy #RealEstateDebate
$NVDA
{future}(NVDAUSDT)
$SPCX
{future}(SPCXUSDT)
$BTC
{future}(BTCUSDT)
🔥 BREAKING: Kevin Warsh hat gerade eine Granate auf die Fed geworfen — und ihre aktuelle Politik als „Zwangsjacke“ für den US-Immobilienmarkt bezeichnet.
Während die Fed die Inflation mit Zinserhöhungen bekämpft, werden alltägliche Amerikaner aus dem Immobilienmarkt verdrängt, Bauunternehmen kürzen Projekte, und die Mietpreis-Inflation beschleunigt sich in manchen Metropolen sogar.
Hier ist die unangenehme Wahrheit: Die Fed behebt keine Wohnungsprobleme — sie friert sie ein. 🥶
Höhere Zinsen ersticken das Angebot, bremsen Neubauten aus und fangen aktuelle Hausbesitzer ein, die andernfalls verkaufen würden. Das Ergebnis? Weniger Häuser, höhere Preise und ein Markt, den nur Käufer mit Bargeld bespielen können.
Also frage ich in die Runde:
👉 Ist die Fed heimlich pro–Wall Street und anti–Main Street?
👉 Oder macht Warsh der Zentralbank nur als Sündenbock für eine Angebotskrise die Schuld, die der Kongress nicht anpackt?
Schreib deine Meinung unten — und gib mir nicht den „es ist kompliziert“-Ausweg. 💬
#HousingCrisis #FedPolicy #RealEstateDebate
$NVDA
$SPCX
$BTC
Während die Fed die Inflation mit Zinserhöhungen bekämpft, werden alltägliche Amerikaner aus dem Immobilienmarkt verdrängt, Bauunternehmen kürzen Projekte, und die Mietpreis-Inflation beschleunigt sich in manchen Metropolen sogar.
Hier ist die unangenehme Wahrheit: Die Fed behebt keine Wohnungsprobleme — sie friert sie ein. 🥶
Höhere Zinsen ersticken das Angebot, bremsen Neubauten aus und fangen aktuelle Hausbesitzer ein, die andernfalls verkaufen würden. Das Ergebnis? Weniger Häuser, höhere Preise und ein Markt, den nur Käufer mit Bargeld bespielen können.
Also frage ich in die Runde:
👉 Ist die Fed heimlich pro–Wall Street und anti–Main Street?
👉 Oder macht Warsh der Zentralbank nur als Sündenbock für eine Angebotskrise die Schuld, die der Kongress nicht anpackt?
Schreib deine Meinung unten — und gib mir nicht den „es ist kompliziert“-Ausweg. 💬
#HousingCrisis #FedPolicy #RealEstateDebate
$NVDA
$SPCX
$BTC
290
Den Mietdiskurs neu denken: Eine differenziertere Sicht auf Vermieter und Wohnungsdruck
Die laufende Diskussion über Wohnungs- und Mietmärkte stellt Vermieter und Mieter oft als Gegenspieler dar. Jüngste Perspektiven von Kleinanlegern zeigen jedoch eine komplexere Realität – eine, die durch wirtschaftlichen Druck, persönliche Umstände und ein angespanntes Wohnungssystem geprägt ist.
Viele Vermieter, insbesondere „zufällige“ Vermieter, betreten den Mietmarkt nicht als großangelegte Investoren, sondern aus Notwendigkeit. Für einige wird die Vermietung von Immobilien zu einem Mittel des finanziellen Überlebens während Lebensunterbrechungen wie Krankheiten oder Einkommensverlust. Im Laufe der Zeit können diese Personen bescheiden expandieren, wobei sie oft enge Beziehungen zu Mietern pflegen und die Instandhaltung der Immobilien priorisieren.
Gleichzeitig sehen sich die Vermieter selbst zunehmenden Herausforderungen gegenüber. Steigende Hypothekenzinsen, höhere Instandhaltungskosten und wachsende regulatorische und steuerliche Belastungen machen den Immobilienbesitz weniger rentabel. Infolgedessen verlassen viele Kleinanleger den Markt, was das Mietangebot verringern und Mieter verdrängen kann.
Eine andere Perspektive betont verantwortungsvolle Immobilienverwaltung, wobei einige Vermieter hohe Lebensstandards und stabile Mietstrukturen aufrechterhalten. Diese Stimmen plädieren für eine ausgewogenere öffentliche Erzählung – eine, die zwischen verantwortungsvollen Vermietern und solchen, die ausbeuterische Praktiken anwenden, unterscheidet.
Letztendlich spiegelt das Problem breitere systemische Herausforderungen wider. Eingeschränkter Zugang zu Wohneigentum, insbesondere für systemrelevante Arbeitnehmer, und ein sich verengendes Mietangebot weisen auf die Notwendigkeit struktureller Lösungen hin, anstatt vereinfachte Narrative zu verfolgen.
#HousingCrisis #RentalMarket #PropertyDebate #Landlords #AffordableHousing
$PENDLE
{spot}(PENDLEUSDT)
$DOLO
{spot}(DOLOUSDT)
$JUP
{spot}(JUPUSDT)
Den Mietdiskurs neu denken: Eine differenziertere Sicht auf Vermieter und Wohnungsdruck
Die laufende Diskussion über Wohnungs- und Mietmärkte stellt Vermieter und Mieter oft als Gegenspieler dar. Jüngste Perspektiven von Kleinanlegern zeigen jedoch eine komplexere Realität – eine, die durch wirtschaftlichen Druck, persönliche Umstände und ein angespanntes Wohnungssystem geprägt ist.
Viele Vermieter, insbesondere „zufällige“ Vermieter, betreten den Mietmarkt nicht als großangelegte Investoren, sondern aus Notwendigkeit. Für einige wird die Vermietung von Immobilien zu einem Mittel des finanziellen Überlebens während Lebensunterbrechungen wie Krankheiten oder Einkommensverlust. Im Laufe der Zeit können diese Personen bescheiden expandieren, wobei sie oft enge Beziehungen zu Mietern pflegen und die Instandhaltung der Immobilien priorisieren.
Gleichzeitig sehen sich die Vermieter selbst zunehmenden Herausforderungen gegenüber. Steigende Hypothekenzinsen, höhere Instandhaltungskosten und wachsende regulatorische und steuerliche Belastungen machen den Immobilienbesitz weniger rentabel. Infolgedessen verlassen viele Kleinanleger den Markt, was das Mietangebot verringern und Mieter verdrängen kann.
Eine andere Perspektive betont verantwortungsvolle Immobilienverwaltung, wobei einige Vermieter hohe Lebensstandards und stabile Mietstrukturen aufrechterhalten. Diese Stimmen plädieren für eine ausgewogenere öffentliche Erzählung – eine, die zwischen verantwortungsvollen Vermietern und solchen, die ausbeuterische Praktiken anwenden, unterscheidet.
Letztendlich spiegelt das Problem breitere systemische Herausforderungen wider. Eingeschränkter Zugang zu Wohneigentum, insbesondere für systemrelevante Arbeitnehmer, und ein sich verengendes Mietangebot weisen auf die Notwendigkeit struktureller Lösungen hin, anstatt vereinfachte Narrative zu verfolgen.
#HousingCrisis #RentalMarket #PropertyDebate #Landlords #AffordableHousing
$PENDLE
$DOLO
$JUP
Die laufende Diskussion über Wohnungs- und Mietmärkte stellt Vermieter und Mieter oft als Gegenspieler dar. Jüngste Perspektiven von Kleinanlegern zeigen jedoch eine komplexere Realität – eine, die durch wirtschaftlichen Druck, persönliche Umstände und ein angespanntes Wohnungssystem geprägt ist.
Viele Vermieter, insbesondere „zufällige“ Vermieter, betreten den Mietmarkt nicht als großangelegte Investoren, sondern aus Notwendigkeit. Für einige wird die Vermietung von Immobilien zu einem Mittel des finanziellen Überlebens während Lebensunterbrechungen wie Krankheiten oder Einkommensverlust. Im Laufe der Zeit können diese Personen bescheiden expandieren, wobei sie oft enge Beziehungen zu Mietern pflegen und die Instandhaltung der Immobilien priorisieren.
Gleichzeitig sehen sich die Vermieter selbst zunehmenden Herausforderungen gegenüber. Steigende Hypothekenzinsen, höhere Instandhaltungskosten und wachsende regulatorische und steuerliche Belastungen machen den Immobilienbesitz weniger rentabel. Infolgedessen verlassen viele Kleinanleger den Markt, was das Mietangebot verringern und Mieter verdrängen kann.
Eine andere Perspektive betont verantwortungsvolle Immobilienverwaltung, wobei einige Vermieter hohe Lebensstandards und stabile Mietstrukturen aufrechterhalten. Diese Stimmen plädieren für eine ausgewogenere öffentliche Erzählung – eine, die zwischen verantwortungsvollen Vermietern und solchen, die ausbeuterische Praktiken anwenden, unterscheidet.
Letztendlich spiegelt das Problem breitere systemische Herausforderungen wider. Eingeschränkter Zugang zu Wohneigentum, insbesondere für systemrelevante Arbeitnehmer, und ein sich verengendes Mietangebot weisen auf die Notwendigkeit struktureller Lösungen hin, anstatt vereinfachte Narrative zu verfolgen.
#HousingCrisis #RentalMarket #PropertyDebate #Landlords #AffordableHousing
$PENDLE
$DOLO
$JUP
190
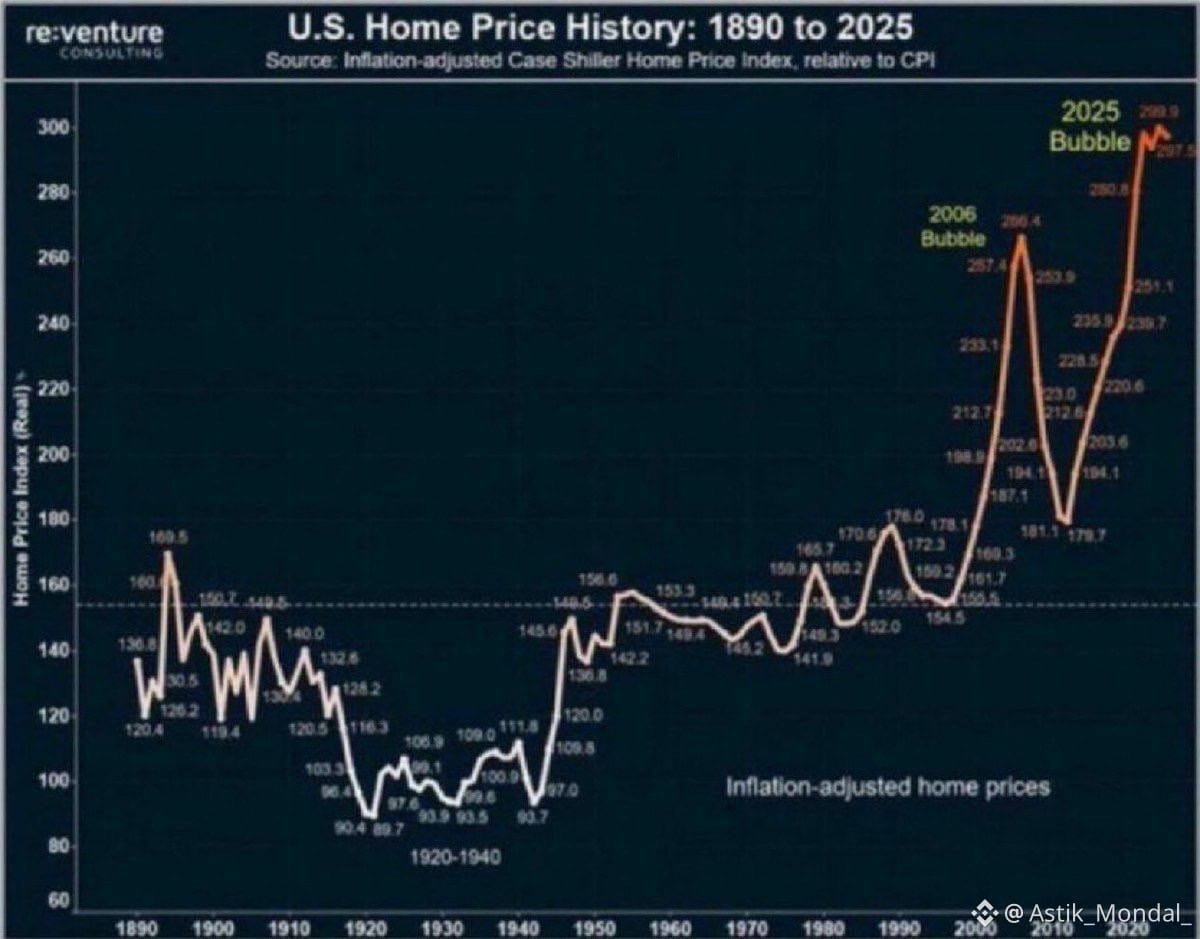
Die Erschwinglichkeit von Wohneigentum in den USA hat soeben ihren schlechtesten Stand in 135 Jahren der aufgezeichneten Daten erreicht. Die „Blase“ im Jahr 2025 ist größer als 2006. Größer als alles in dieser Grafik, die bis zurück ins Jahr 1890 reicht.
Schau dir diese Grafik genau an.
Von 1890 bis 2020 haben inflationsbereinigte Hauspreise auf diesem Index nie nachhaltig 270 überschritten. Nicht während der „Roaring Twenties“. Nicht während des Nachkriegsbooms. Nicht einmal beim Höhepunkt der 2006er-Blase, die die schlimmste Finanzkrise seit der Großen Depression ausgelöst hat.
Der Wert von 2025 erreichte fast 300.
Ein neuer Rekord aller Zeiten. Mit großem Abstand. Über 135 Jahre Daten.
Und 90% der Amerikaner unter 40 spüren das ganz direkt.
Das Preis-Einkommens-Verhältnis ist auf das 3,5-fache gestiegen. Monatliche Zahlungen für ein normales Zuhause sind um 64% gestiegen. Nicht von einer niedrigen Basis. Von Preisen, die bereits historisch hoch waren.
Darum ziehen Hausverkäufer Inserate in dem Tempo zurück, das man sonst aus der Pandemiezeit kennt. Die Kluft zwischen dem, was Verkäufer erwarten, und dem, was Käufer sich leisten können, war noch nie größer. Der Markt räumt nicht auf. Er friert ein.
Die Fed kann die Zinsen nicht senken bei 5% Inflation. Hypothekenzinsen bleiben hoch. Jeder Monat, in dem die Zinsen hoch bleiben, ist ein weiterer Monat, in dem sich die Erschwinglichkeitsrechnung für Erstkäufer weiter verschlechtert.
Die Generation, die aufwuchs, um zuzusehen, wie ihre Eltern in den 20ern und 30ern Häuser kauften, mietet jetzt bis in die 40er—in Städten, die sie sich kaum leisten können.
Die Mitarbeitervergütung ist gerade auf ein 78-Jahres-Tief als Anteil am Unternehmenseinkommen gefallen. Die Unternehmensgewinne haben gerade einen Allzeit-Höchststand als Anteil am BIP erreicht. Das Kurswert-zu-BIP-Verhältnis liegt gerade bei 238%.
Vermögensbesitzer gewinnen alles.
Vermögenssuchende kommen nicht durch die Tür.
Die Immobilienblase von 2025 ist inzwischen keine Prognose mehr.
Sie ist die Beschriftung auf der Grafik.
#HousingCrisis #HousingBubble #Affordability #RealEstate #Economy
Die Erschwinglichkeit von Wohneigentum in den USA hat soeben ihren schlechtesten Stand in 135 Jahren der aufgezeichneten Daten erreicht. Die „Blase“ im Jahr 2025 ist größer als 2006. Größer als alles in dieser Grafik, die bis zurück ins Jahr 1890 reicht.
Schau dir diese Grafik genau an.
Von 1890 bis 2020 haben inflationsbereinigte Hauspreise auf diesem Index nie nachhaltig 270 überschritten. Nicht während der „Roaring Twenties“. Nicht während des Nachkriegsbooms. Nicht einmal beim Höhepunkt der 2006er-Blase, die die schlimmste Finanzkrise seit der Großen Depression ausgelöst hat.
Der Wert von 2025 erreichte fast 300.
Ein neuer Rekord aller Zeiten. Mit großem Abstand. Über 135 Jahre Daten.
Und 90% der Amerikaner unter 40 spüren das ganz direkt.
Das Preis-Einkommens-Verhältnis ist auf das 3,5-fache gestiegen. Monatliche Zahlungen für ein normales Zuhause sind um 64% gestiegen. Nicht von einer niedrigen Basis. Von Preisen, die bereits historisch hoch waren.
Darum ziehen Hausverkäufer Inserate in dem Tempo zurück, das man sonst aus der Pandemiezeit kennt. Die Kluft zwischen dem, was Verkäufer erwarten, und dem, was Käufer sich leisten können, war noch nie größer. Der Markt räumt nicht auf. Er friert ein.
Die Fed kann die Zinsen nicht senken bei 5% Inflation. Hypothekenzinsen bleiben hoch. Jeder Monat, in dem die Zinsen hoch bleiben, ist ein weiterer Monat, in dem sich die Erschwinglichkeitsrechnung für Erstkäufer weiter verschlechtert.
Die Generation, die aufwuchs, um zuzusehen, wie ihre Eltern in den 20ern und 30ern Häuser kauften, mietet jetzt bis in die 40er—in Städten, die sie sich kaum leisten können.
Die Mitarbeitervergütung ist gerade auf ein 78-Jahres-Tief als Anteil am Unternehmenseinkommen gefallen. Die Unternehmensgewinne haben gerade einen Allzeit-Höchststand als Anteil am BIP erreicht. Das Kurswert-zu-BIP-Verhältnis liegt gerade bei 238%.
Vermögensbesitzer gewinnen alles.
Vermögenssuchende kommen nicht durch die Tür.
Die Immobilienblase von 2025 ist inzwischen keine Prognose mehr.
Sie ist die Beschriftung auf der Grafik.
#HousingCrisis #HousingBubble #Affordability #RealEstate #Economy
Schau dir diese Grafik genau an.
Von 1890 bis 2020 haben inflationsbereinigte Hauspreise auf diesem Index nie nachhaltig 270 überschritten. Nicht während der „Roaring Twenties“. Nicht während des Nachkriegsbooms. Nicht einmal beim Höhepunkt der 2006er-Blase, die die schlimmste Finanzkrise seit der Großen Depression ausgelöst hat.
Der Wert von 2025 erreichte fast 300.
Ein neuer Rekord aller Zeiten. Mit großem Abstand. Über 135 Jahre Daten.
Und 90% der Amerikaner unter 40 spüren das ganz direkt.
Das Preis-Einkommens-Verhältnis ist auf das 3,5-fache gestiegen. Monatliche Zahlungen für ein normales Zuhause sind um 64% gestiegen. Nicht von einer niedrigen Basis. Von Preisen, die bereits historisch hoch waren.
Darum ziehen Hausverkäufer Inserate in dem Tempo zurück, das man sonst aus der Pandemiezeit kennt. Die Kluft zwischen dem, was Verkäufer erwarten, und dem, was Käufer sich leisten können, war noch nie größer. Der Markt räumt nicht auf. Er friert ein.
Die Fed kann die Zinsen nicht senken bei 5% Inflation. Hypothekenzinsen bleiben hoch. Jeder Monat, in dem die Zinsen hoch bleiben, ist ein weiterer Monat, in dem sich die Erschwinglichkeitsrechnung für Erstkäufer weiter verschlechtert.
Die Generation, die aufwuchs, um zuzusehen, wie ihre Eltern in den 20ern und 30ern Häuser kauften, mietet jetzt bis in die 40er—in Städten, die sie sich kaum leisten können.
Die Mitarbeitervergütung ist gerade auf ein 78-Jahres-Tief als Anteil am Unternehmenseinkommen gefallen. Die Unternehmensgewinne haben gerade einen Allzeit-Höchststand als Anteil am BIP erreicht. Das Kurswert-zu-BIP-Verhältnis liegt gerade bei 238%.
Vermögensbesitzer gewinnen alles.
Vermögenssuchende kommen nicht durch die Tür.
Die Immobilienblase von 2025 ist inzwischen keine Prognose mehr.
Sie ist die Beschriftung auf der Grafik.
#HousingCrisis #HousingBubble #Affordability #RealEstate #Economy
10
·
--
🚨💰💰UBC-Student Tim Chen fliegt Calgary ➡️ Vancouver für den Unterricht⏸️ ✈️
Monatliche Flüge: $1.200 💸
Miete in Vancouver: $2.100+ 🏠
Wenn die Miete teurer ist als die Flugkosten, wird das Pendeln zur Wohnpolitik 📉
Was ist dein Schmerzpunkt bei der Miete?🚨 🤔
#HousingCrisis #Vancouver #UBC
🚨💰💰UBC-Student Tim Chen fliegt Calgary ➡️ Vancouver für den Unterricht⏸️ ✈️
Monatliche Flüge: $1.200 💸
Miete in Vancouver: $2.100+ 🏠
Wenn die Miete teurer ist als die Flugkosten, wird das Pendeln zur Wohnpolitik 📉
Was ist dein Schmerzpunkt bei der Miete?🚨 🤔
#HousingCrisis #Vancouver #UBC
Monatliche Flüge: $1.200 💸
Miete in Vancouver: $2.100+ 🏠
Wenn die Miete teurer ist als die Flugkosten, wird das Pendeln zur Wohnpolitik 📉
Was ist dein Schmerzpunkt bei der Miete?🚨 🤔
#HousingCrisis #Vancouver #UBC
45

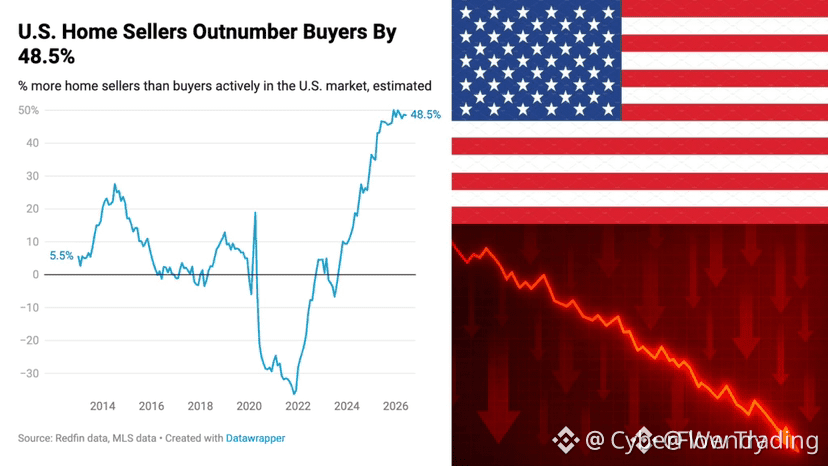
WOHNUNGSEIGENTÜMER ÜBERTRIFFEN KÄUFER UM 48,5% — $BTC ALERT ⚡
Der US-Immobilienmarkt hat gerade eine neue Rekordmarke bei einer Verkäufer-Käufer-Unebenheit von 48,5% erreicht. Das bedeutet: fast 1,5 Millionen Verkäufer gegenüber nur 1 Million Käufern. Wenn die Erschwinglichkeit so stark einbricht, leidet der Konsum, und Kapital fließt tendenziell in Richtung sichererer Häfen.
Das ist genau die Art von makroökonomischem Druck, der Liquiditätsverschiebungen erzwingt. Wenn die Risiko-Abneigung aufkommt und sich ausweitet, könnte BTC kurzfristig einen Rücksetzer sehen — oder sich entkoppeln, wie zuvor bereits geschehen. In welchem Lager bist du?
Keine Finanzberatung. Manage dein Risiko immer.
#BTC #HousingCrisis #Macro #RiskOff #Crypto
⚡
WOHNUNGSEIGENTÜMER ÜBERTRIFFEN KÄUFER UM 48,5% — $BTC ALERT ⚡
Der US-Immobilienmarkt hat gerade eine neue Rekordmarke bei einer Verkäufer-Käufer-Unebenheit von 48,5% erreicht. Das bedeutet: fast 1,5 Millionen Verkäufer gegenüber nur 1 Million Käufern. Wenn die Erschwinglichkeit so stark einbricht, leidet der Konsum, und Kapital fließt tendenziell in Richtung sichererer Häfen.
Das ist genau die Art von makroökonomischem Druck, der Liquiditätsverschiebungen erzwingt. Wenn die Risiko-Abneigung aufkommt und sich ausweitet, könnte BTC kurzfristig einen Rücksetzer sehen — oder sich entkoppeln, wie zuvor bereits geschehen. In welchem Lager bist du?
Keine Finanzberatung. Manage dein Risiko immer.
#BTC #HousingCrisis #Macro #RiskOff #Crypto
⚡
Der US-Immobilienmarkt hat gerade eine neue Rekordmarke bei einer Verkäufer-Käufer-Unebenheit von 48,5% erreicht. Das bedeutet: fast 1,5 Millionen Verkäufer gegenüber nur 1 Million Käufern. Wenn die Erschwinglichkeit so stark einbricht, leidet der Konsum, und Kapital fließt tendenziell in Richtung sichererer Häfen.
Das ist genau die Art von makroökonomischem Druck, der Liquiditätsverschiebungen erzwingt. Wenn die Risiko-Abneigung aufkommt und sich ausweitet, könnte BTC kurzfristig einen Rücksetzer sehen — oder sich entkoppeln, wie zuvor bereits geschehen. In welchem Lager bist du?
Keine Finanzberatung. Manage dein Risiko immer.
#BTC #HousingCrisis #Macro #RiskOff #Crypto
⚡
38
Vermögensbemerkungen lösen politischen Gegenwind in Schottland vor der Wahl aus
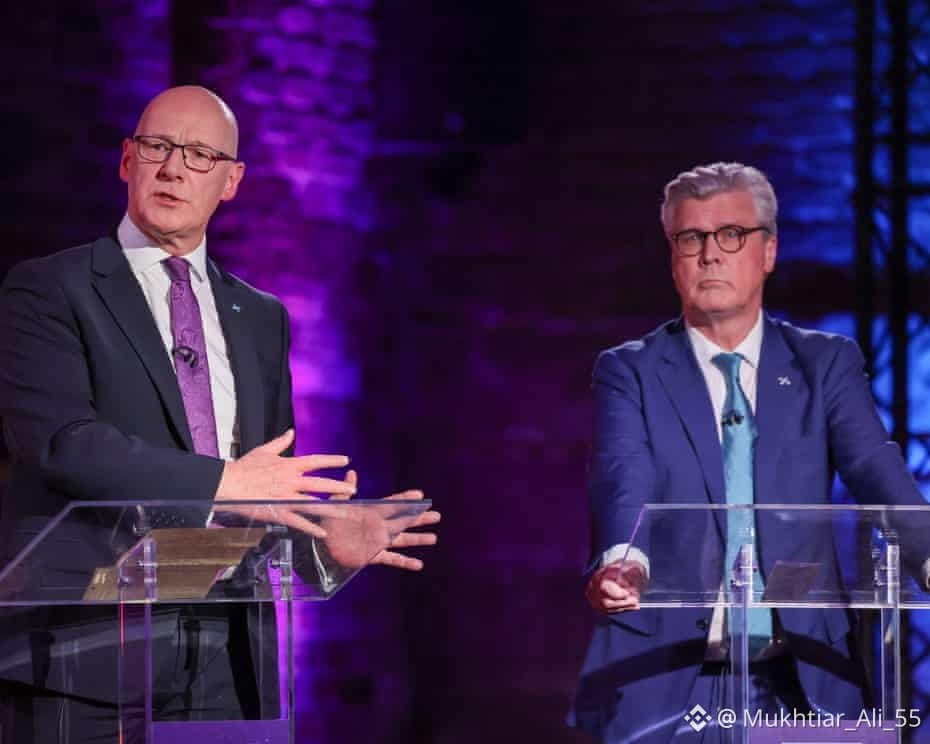
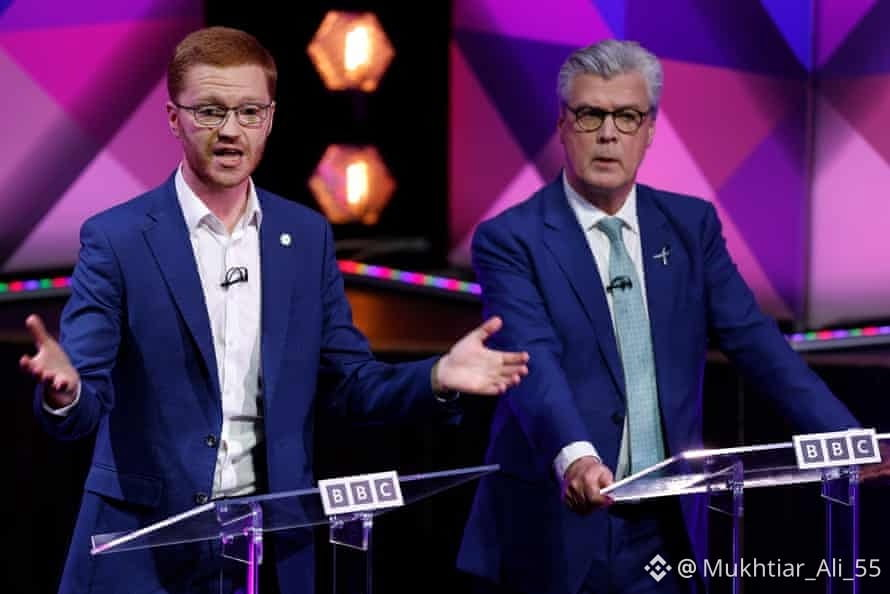
Eine politische Kontroverse ist in Schottland entstanden, nachdem Malcolm Offord in einer Fernsehdiskussion zur Wahl für seine Kommentare, in denen er seinen persönlichen finanziellen Erfolg, einschließlich des Besitzes mehrerer Häuser, Autos und Boote, hervorhob, kritisiert wurde.
Oppositionsführer, darunter John Swinney, beschrieben die Bemerkungen als „tonlos“ und argumentierten, sie spiegeln eine Disconnect von den Realitäten wider, mit denen viele Bürger angesichts einer anhaltenden Wohnungskrise konfrontiert sind. Swinney hat vorgeschlagen, dass alle Parteiführer ihre Steuererklärungen vor der bevorstehenden Wahl veröffentlichen, um Transparenz und Verantwortung zu fördern.
Die Debatte erlebte auch starke Reaktionen von anderen politischen Persönlichkeiten, die in Frage stellten, ob solche Vermögensanzeigen mit der Lösung von Problemen wie Wohnungsmangel und Erschwinglichkeit in Einklang stehen. Kritiker betonten, dass steigende Lebenshaltungskosten und Obdachlosigkeit nach wie vor drängende Anliegen in ganz Schottland bleiben.
Der Vorfall hat die Diskussionen über wirtschaftliche Ungleichheit, politische Verantwortung und die Rolle der Führung bei der Vertretung öffentlicher Anliegen intensiviert, während die Wähler sich darauf vorbereiten, an die Urnen zu gehen.
#ScottishPolitics #EconomicInequality #Leadership #HousingCrisis #Elections
$DAM
{alpha}(560xf9ca3fe094212ffa705742d3626a8ab96aababf8)
$STABLE
{future}(STABLEUSDT)
$SIREN
{future}(SIRENUSDT)
Vermögensbemerkungen lösen politischen Gegenwind in Schottland vor der Wahl aus
Eine politische Kontroverse ist in Schottland entstanden, nachdem Malcolm Offord in einer Fernsehdiskussion zur Wahl für seine Kommentare, in denen er seinen persönlichen finanziellen Erfolg, einschließlich des Besitzes mehrerer Häuser, Autos und Boote, hervorhob, kritisiert wurde.
Oppositionsführer, darunter John Swinney, beschrieben die Bemerkungen als „tonlos“ und argumentierten, sie spiegeln eine Disconnect von den Realitäten wider, mit denen viele Bürger angesichts einer anhaltenden Wohnungskrise konfrontiert sind. Swinney hat vorgeschlagen, dass alle Parteiführer ihre Steuererklärungen vor der bevorstehenden Wahl veröffentlichen, um Transparenz und Verantwortung zu fördern.
Die Debatte erlebte auch starke Reaktionen von anderen politischen Persönlichkeiten, die in Frage stellten, ob solche Vermögensanzeigen mit der Lösung von Problemen wie Wohnungsmangel und Erschwinglichkeit in Einklang stehen. Kritiker betonten, dass steigende Lebenshaltungskosten und Obdachlosigkeit nach wie vor drängende Anliegen in ganz Schottland bleiben.
Der Vorfall hat die Diskussionen über wirtschaftliche Ungleichheit, politische Verantwortung und die Rolle der Führung bei der Vertretung öffentlicher Anliegen intensiviert, während die Wähler sich darauf vorbereiten, an die Urnen zu gehen.
#ScottishPolitics #EconomicInequality #Leadership #HousingCrisis #Elections
$DAM
$STABLE
$SIREN
Eine politische Kontroverse ist in Schottland entstanden, nachdem Malcolm Offord in einer Fernsehdiskussion zur Wahl für seine Kommentare, in denen er seinen persönlichen finanziellen Erfolg, einschließlich des Besitzes mehrerer Häuser, Autos und Boote, hervorhob, kritisiert wurde.
Oppositionsführer, darunter John Swinney, beschrieben die Bemerkungen als „tonlos“ und argumentierten, sie spiegeln eine Disconnect von den Realitäten wider, mit denen viele Bürger angesichts einer anhaltenden Wohnungskrise konfrontiert sind. Swinney hat vorgeschlagen, dass alle Parteiführer ihre Steuererklärungen vor der bevorstehenden Wahl veröffentlichen, um Transparenz und Verantwortung zu fördern.
Die Debatte erlebte auch starke Reaktionen von anderen politischen Persönlichkeiten, die in Frage stellten, ob solche Vermögensanzeigen mit der Lösung von Problemen wie Wohnungsmangel und Erschwinglichkeit in Einklang stehen. Kritiker betonten, dass steigende Lebenshaltungskosten und Obdachlosigkeit nach wie vor drängende Anliegen in ganz Schottland bleiben.
Der Vorfall hat die Diskussionen über wirtschaftliche Ungleichheit, politische Verantwortung und die Rolle der Führung bei der Vertretung öffentlicher Anliegen intensiviert, während die Wähler sich darauf vorbereiten, an die Urnen zu gehen.
#ScottishPolitics #EconomicInequality #Leadership #HousingCrisis #Elections
$DAM
$STABLE
$SIREN
1
302
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
1
#StellarActivatesProtocol28At211TPS
663 Aufrufe
58 Kommentare
2
#SECGrantsInnovationExemptionForTokenizedStocks
1,014 Aufrufe
83 Kommentare
3
#XRPGains3%AsRippleAddsMPPSupport
583 Aufrufe
63 Kommentare
4
#SPGlobalToAcquireOpenZeppelin
470 Aufrufe
44 Kommentare
5
#BitcoinSurpasses$77000
19,226 Aufrufe
234 Kommentare
6
#ParadigmDisclosesZECHolding
78,094 Aufrufe
1,154 Kommentare
7
#BitcoinETFsShed$450M
27,626 Aufrufe
221 Kommentare
8
#USWeeklyJoblessClaimsFallTo196K
43,349 Aufrufe
659 Kommentare
9
#ArkhamSaysBlackRockBuys$1.5BInETH
7,397 Aufrufe
74 Kommentare
10
#ElSalvadorBTCHoldingsRiseTo7777
74,102 Aufrufe
913 Kommentare