

#cryptoliquidity
cryptoliquidity
313,166 Aufrufe
1,057 Kommentare
Hot
Zuletzt

·
--
🚨 $BTC UND GROẞE RESERVEN FEDERN MIT SAFU-RÜCKENDECKUNG EINE BEISPIELLOSE ABFLUSSWELLE AB! 🛡️
🌊 Massiver Kapitaldruck stellte gerade den Orderflow der Börsen auf die Probe, nachdem ein beispielloser Sicherheitsvorfall Abflüsse in Milliardenhöhe bei $BTC und $ETH ausgelöst hatte. Vermögenswerte im Wert von über 3 Milliarden Dollar wurden umgehend eingefroren, wodurch der Schaden eingedämmt wurde, während interne Schutzmaßnahmen verstärkt wurden, um Konten abzusichern.
📊 Die Bilanzen der Plattformen absorbierten den Schock problemlos: Die Reserven von $BTC sanken lediglich um 3,1 %, und eigens dafür vorgesehene SAFU-Reserven wurden zugesagt, um sämtliche betroffenen Guthaben wieder aufzufüllen. Erfahrene Anleger beobachten, wie Systeme extremen Belastungen standhalten – und diese Liquiditätsfestung zeigte sich angesichts der historischen Belastung kaum beeindruckt.
💡 Eine ausgeprägte institutionelle Widerstandsfähigkeit unterscheidet solide Marktgrundlagen von fragilen Akteuren, wenn Schwarze Schwäne auftreten. 🤔 Stärkt diese Fähigkeit, Belastungen bilanziell abzufedern, dein Vertrauen in die Marktinfrastruktur, oder hältst du dich lieber zurück?
⚠️ Keine Finanzberatung. Behalte stets dein Risiko im Blick. 🛡️
🏷️ #BTC #ETH #MarketResilience #CryptoLiquidity
🛡️ ⚡
2

·
--
🚨 Der Stablecoin-Markt schrumpft um 12,7 Mrd. $ auf 300,36 Mrd. $, angeführt von USDCs Abflüssen in Höhe von 4,69 Mrd. $ innerhalb von 30 Tagen. Während ein sinkendes Angebot normalerweise die Preise unter Druck setzt, könnte die Verlagerung von Liquidität in Altcoins eher auf eine Rotation als auf eine rein pessimistische Stimmung hindeuten.
Was ist dein Plan: Cash halten oder der Rotation hinterherjagen? 👇
#CryptoLiquidity
$USDC #TradingSignal #CryptoAnalysis
Was ist dein Plan: Cash halten oder der Rotation hinterherjagen? 👇
#CryptoLiquidity
$USDC #TradingSignal #CryptoAnalysis
3

🚨 EINE STABLECOIN-WELLE IM WERT VON 1,0 MRD. $ HAT GERADE DEN MARKT ERREICHT – $USDC GIBT DEN TON AN! 🌊
Offensichtlich häufen erfahrene Anleger frisches Kapital an, während das Stablecoin-Angebot innerhalb von nur sieben Tagen um mehr als eine Milliarde Dollar steigt. 📊 $USDC dominierte den Zufluss mit 584,0 Mio. $, während $USDE und $PYUSD jeweils 280,8 Mio. $ und 149,4 Mio. $ beisteuerten.
Diese plötzliche Kapitalzufuhr signalisiert, dass Institutionen sich aktiv an der Seitenlinie für den nächsten großen Volatilitätsschub positionieren. ⚡ Wenn die Liquiditätsflut so stark steigt, bleiben Kapitalreserven nicht lange ungenutzt.
💬 Glaubst du, dass dieser Einsatz von durch Fiatgeld gedecktem Kapital den nächsten Altcoin-Aufschwung auslöst oder einen großen Bitcoin-Anstieg unterstützt? 👇
⚠️ Keine Finanzberatung. Behalte dein Risiko stets im Blick. 🛡️
🏷️ #USDC #Stablecoins #CryptoLiquidity #MarketInsights
🌊 💎
7

·
--
Die Stablecoin-Flüsse wirken heute etwas träge. Das Minting von USDT und USDC hat sich verlangsamt, sodass weniger frisches Kapital ins System fließt. Während die Börsenreserven stabil bleiben, lässt der Mangel an neuen Zuflüssen $ETH nahe 2387.4 schwerfällig wirken. Ohne einen Liquiditätsschub heißt es für $BTC und den Rest des Marktes abwarten. _
#Stablecoins #CryptoLiquidity #ETH
#Stablecoins #CryptoLiquidity #ETH
1
3

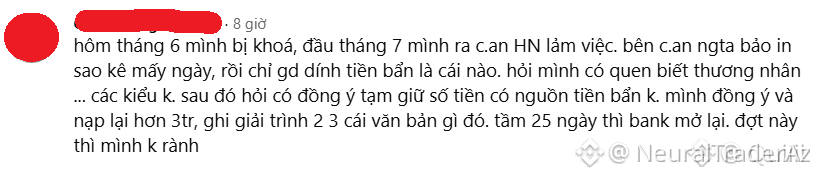
🚨 $USDT PEER-TO-PEER-LIQUIDITÄTSRISIKEN NEHMEN ZU, DA KONTOSPERREN DIE FALLSTRICKE BEIM FIAT-AUSSTIEG OFFENLEGEN 🛡️
Das institutionelle Risikomanagement beginnt lange vor der Ausführung. Dennoch bleibt das Kontrahentenrisiko bei herkömmlichen Peer-to-Peer-Zahlungswegen ein oft übersehener blinder Fleck im operativen Geschäft. 🔍 Aktuelle Berichte zeigen, dass Bankkonten nach Transaktionen mit verdächtigen Fiat-Gegenparteien beinahe einen Monat lang eingefroren blieben. Betroffene mussten aufwendige Unterlagen einreichen und Kapital zurückfordern, nur um wieder grundlegenden Zugriff zu erhalten.
💡 Erfahrene Marktteilnehmer meiden chaotische Peer-to-Peer-Wege und verlagern ihre Transaktionen auf strukturierte Abwicklungsprotokolle, um die Integrität ihrer gesamten Bilanz zu wahren. 🌊 Kapitaleffizienz zu erhalten bedeutet, die Fiat-Zahlungswege ebenso streng abzusichern wie das eigene Trading-Setup. 🤔 Wie schützen Sie derzeit Ihren Fiat-Ausstieg vor unerwarteten Problemen mit Gegenparteien? 👇
⚠️ Keine Finanzberatung. Achten Sie stets auf Ihr Risikomanagement. 🛡️
🏷️ #USDT #P2PTrading #RiskManagement #CryptoLiquidity
🛡️ 👁️
11
·
--
Ich wende mich vom $PAXG -Chart ab, weil die Makro-Liquiditätsstory viel überzeugender ist. Tether und Circle drucken Rekordmengen, während die Börsenreserven prall mit trockenem Pulver gefüllt bleiben. Dieses Kapital an der Seitenlinie ist eine gewaltige gespannte Feder, auch wenn $BTC in einer Handelsspanne verharrt. Der Treibstoff ist bereit; wir brauchen nur noch den Funken. _
#Stablecoins #CryptoLiquidity #PAXG
#Stablecoins #CryptoLiquidity #PAXG
1
3
·
--
Tiefe Orderbücher führen Trades nicht nur schneller aus, sondern verringern auch Slippage bei extremer Volatilität. Wenn marktweite Liquidationen Kaskaden an kleineren Börsen auslösen, federt die hohe Dichte von Kauf- und Verkaufsaufträgen bei Binance die Schockwellen ab. Dadurch wird die Platzierung von Orders vom spekulativen Glücksspiel zu einer präzisen Ausführungsstrategie.
#TradingPsychology #CryptoLiquidity #BTC
#TradingPsychology #CryptoLiquidity #BTC
1
·
--
Übersetzung ansehen
Stablecoin supply is ticking up fast. Consistent minting on TRON and ETH suggests the sidelines are ready to step in. Total market cap expansion provides a massive liquidity cushion, while the SSR oscillator signals deep buying power waiting for a trigger. Keeping an eye on how this dry powder flows into $SUI at 0.9888. $BTC
_
#Stablecoins #CryptoLiquidity #SUI
_
#Stablecoins #CryptoLiquidity #SUI
1
13

·
--
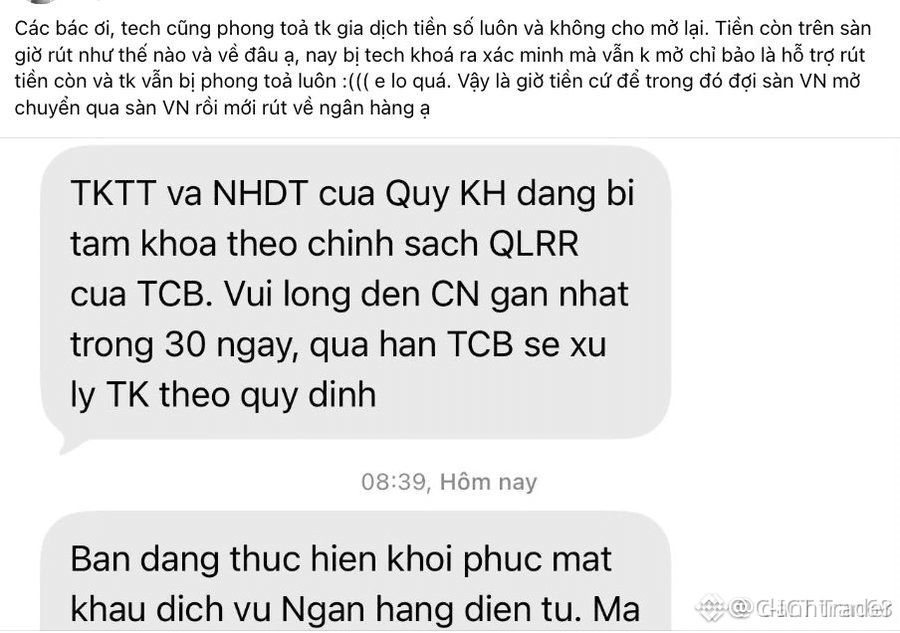
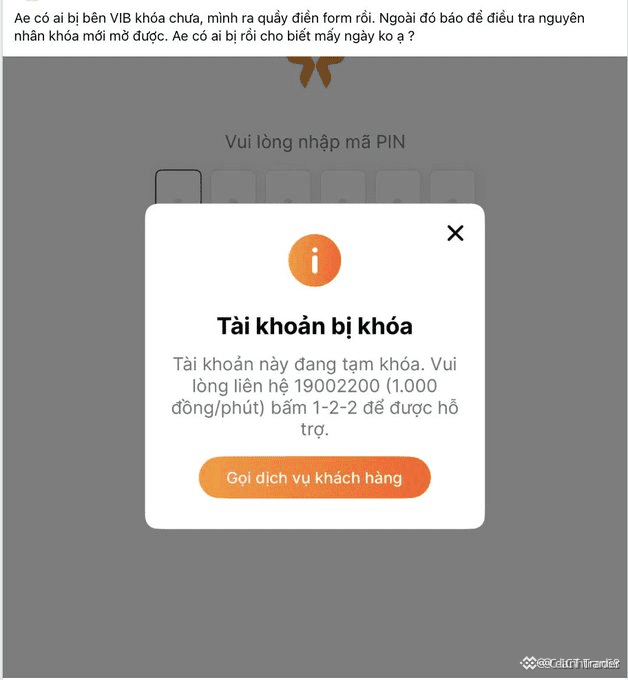
🚨 $USDT P2P: REIBUNGSSPITZEN – ECHTER LIQUIDITÄTSENGPASS ODER ERFUNDENE STIMMUNGSMACHE? 🦈
🔍 Jüngste Berichte über Kontosperrungen bei verschiedenen Banken sorgen für plötzliche Reibungen im Peer-to-Peer-Handel. Während Spekulationen nahelegen, dass alternative Liquiditätsanbieter die Verunsicherung verstärken, um den Auftragsfluss umzulenken, setzen methodisch vorgehende Marktteilnehmer auf eine disziplinierte Ausführung statt auf emotionale Störgeräusche. 🌊
💡 Um den Umlauf Ihres Kapitals abzusichern, sind eine strenge Überprüfung der Gegenparteien, gestaffelte Auftragsgrößen und die Einhaltung von Sicherheitsstandards auf institutionellem Niveau erforderlich. 📊 Die Aufrechterhaltung von Off-Ramp-Kanälen erfordert genau dieselbe Disziplin im Risikomanagement wie die Analyse der Chartstruktur. 💬 Erleben Sie echte Abwicklungsprobleme oder handelt es sich lediglich um inszeniertes Marktgeräusch? 👇
⚠️ Keine Finanzberatung. Behalten Sie Ihr Risiko stets im Blick. 🛡️
🏷️ #USDT #P2P #RiskManagement #CryptoLiquidity
🎯 🦈
49
🌊 $USDC ENTFESSELT EINE MASSIVE LIQUIDITÄTSEXPANSION IN 40 LÄNDERN, UM DIE STABLECOIN-DOMINANZ HERAUSZUFORDERN! ⚡
Cleveres Kapital sichert sich strategisch Anteile in 40 Schwellenländern, während der Umlauf von $USDC auf über 73 Milliarden Dollar steigt. 📊 Zahlungsinfrastrukturen für Abwicklungen in der realen Welt sichern sich umfangreiche institutionelle Investitionen, gestützt durch Bündnisse mit Branchenriesen und ein stark wachsendes Zahlungsvolumen autonomer KI-Agenten.
Da im Januar wichtige Impulse durch regulatorische Rahmenbedingungen erwartet werden, bahnt diese aggressive Expansion in Entwicklungsländern einen großen Liquiditätskonflikt mit $USDT an. ⚡ Das traditionelle Finanzwesen verlagert sich still und leise auf die Blockchain, während unbedarfte Marktteilnehmer wegsehen.
🤔 Wird diese rasante grenzüberschreitende Expansion das Liquiditätsgleichgewicht im Stablecoin-Sektor kippen, oder behält Tether die Krone? 👇
⚠️ Keine Finanzberatung. Behalte dein Risiko immer im Blick. 🛡️
🏷️ #USDC #Stablecoins #CryptoLiquidity #Binance
🎯 🦈
8

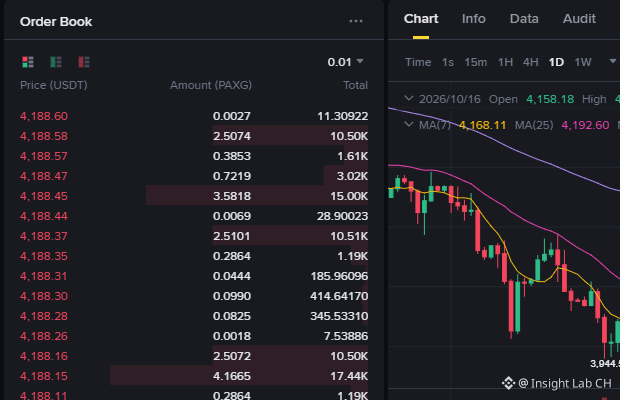
Die Bank of America (BofA) verweist auf die jüngsten EPFR-Daten: In der Woche bis Mittwoch verzeichneten Aktienfonds Nettozuflüsse von 64,5 Milliarden US-Dollar. Davon entfielen 39,1 Milliarden auf US-Aktien und 10 Milliarden auf Technologiewerte. Demgegenüber stiegen die Gold-Futures in New York im Tagesverlauf um mehr als 1,00 Prozent und erreichten mit 4.211,90 US-Dollar je Unze einen Höchststand. Auch US-Staatsanleihenfonds verzeichneten 16 Wochen in Folge Nettozuflüsse.
Während Kapital in risikoreiche Anlagen strömt, um Renditen zu erzielen, wird gleichzeitig massiv in sichere Häfen wie Gold und Staatsanleihen investiert. Diese extreme Divergenz offenbart die tiefgreifenden Widersprüche und Ängste der Marktteilnehmer. Die Long-Positionen beruhen auf einem fragilen Liquiditätsspiel und nicht auf echtem Vertrauen in die wirtschaftlichen Aussichten.
Angesichts der anhaltenden Inflationsrisiken und der Unsicherheit über eine straffe Geldpolitik können die stark gehebelten und überfüllten Trades in Technologiewerten leicht von einem Liquiditätsentzug getroffen werden. Sollten sich die makroökonomischen Daten erneut verschlechtern, dürfte ein Wiederanstieg der Renditen von US-Staatsanleihen rasch eine Enthebelung über verschiedene Märkte hinweg und Neubewertungen von Vermögenswerten auslösen.
Am Kryptomarkt führt die übermäßige Konzentration des Kapitals auf traditionelle, führende Anlageklassen in Verbindung mit einer ausgeprägten Risikoaversion dazu, dass digitale Vermögenswerte wie $BTC mit einem Mangel an zusätzlicher Liquidität konfrontiert sind. Anleger sollten sich vor dem Risiko eines synchronisierten Kursrückgangs nach dem Abklingen der Stimmung hüten.
#Gold #GlobalMacro #CryptoLiquidity
2

·
--
🦈 VERSCHIEBUNG INSTITUTIONELLER LIQUIDITÄT: BINANCE.US ZIELT AUF KAPITALZUFUHR VON 100 MIO. $ IM ZUGE DES NEUAUFBAUS $BNB ! ⚡
🔍 Die Kapitalrestrukturierung bei einer Bewertung von 1 Milliarde Dollar markiert eine strategische Neuausrichtung der institutionellen Markttiefe in den USA. Die Wiedererlangung staatlicher Zulassungen und die Sicherung von bis zu 100 Millionen Dollar an frischem Kapital zielen unmittelbar darauf ab, die Liquidität im heimischen Orderbuch wieder aufzubauen.
💡 Bei der institutionellen Marktstruktur sind Infrastruktur und Widerstandsfähigkeit der Bilanz weit wichtiger als die Dynamik von Retail-Narrativen. Größere Liquiditätspools werden die Spreads verringern und makroökonomische Orderflüsse effizienter auffangen.
🤔 Wird dieser erneute Vorstoß für mehr Orderbuchtiefe ihren Platz gegenüber großen heimischen Handelsplätzen wirksam wiederherstellen?
⚠️ Keine Finanzberatung. Achte immer auf dein Risikomanagement. 🛡️
🏷️ #BNB #CryptoLiquidity #MarketStructure #OrderFlow
🎯 🦈
10
·
--
Während die Kurse seitwärts pendeln, beobachte ich die tatsächlichen Geldströme. Die Prägemengen von USDT und USDC steigen wieder rasant. Das ist pures Kapital, das an der Seitenlinie bereitsteht. Die Börsenreserven schwellen an – normalerweise ein Vorbote einer großen Rotation. $BNB hält sich unauffällig bei 734.43, während sich im Hintergrund still und leise Liquidität aufbaut.
#Stablecoins #CryptoLiquidity #BNB
#Stablecoins #CryptoLiquidity #BNB
1
3
🏦 $BNB ÖKOSYSTEM ABSORBIERT 1 MRD. $, WÄHREND TOKENISIERTE AKTIEN ON-CHAIN-REKORDE BRECHEN! ⚡
Die Rotation von Smart Money hin zu tokenisierten Aktien beschleunigt sich im institutionellen Tempo. 📊 Mit einem verwalteten Vermögen von über 1 Milliarde US-Dollar in nur vier Monaten und einem kumulierten Handelsvolumen von mehr als 40 Milliarden US-Dollar verankert sich tiefe Liquidität nun fest in den Orderbüchern.
🔍 Dieser strukturelle Wandel geht weit über den einfachen Spot-Handel hinaus. Durch die Freischaltung einer Abwicklung rund um die Uhr und der Nutzung als Sicherheit für fast 100 Vermögenswerte mit direkten Umtauschvorgängen im Wert von 6 Milliarden US-Dollar wird die Kapitaleffizienz in großem Maßstab neu definiert. 🌊
💡 Traditionelle Aktienpools verschmelzen dauerhaft mit der On-Chain-Finanzinfrastruktur. 🤔 Werden tokenisierte Sicherheiten in diesem Zyklus zum wichtigsten Treiber institutioneller Liquidität? 👇
⚠️ Keine Finanzberatung. Behalte dein Risiko stets im Blick. 🛡️
🏷️ #BNB #RWA #Tokenization #CryptoLiquidity
🎯 🦈
9
·
--
Bis spät in die Nacht wach bleiben, um der Geldspur zu folgen. Während $PAXG 4115.79 hält, sind die aggressiven Prägungsereignisse von USDT und USDC das wahre Signal. Die Börsenreserven schwellen mit frischem Kapital an, und der SSR deutet auf eine gewaltige Liquiditätswand hin, die an der Seitenlinie wartet. Institutionelle Anleger positionieren sich still und leise vor dem nächsten Volatilitätsschub. $BTC
#Stablecoins #CryptoLiquidity #PAXG
#Stablecoins #CryptoLiquidity #PAXG
4
·
--
🚨 REGULATORISCHER DRUCK BEDROHT 80 % DER REGIONALEN $USDT LIQUIDITÄT, WÄHREND DIE ZENTRALBANK EINGREIFT 📉
Eine bedeutende regionale Handelsplattform, auf die rund 80 % des lokalen Handelsvolumens zwischen Fiatwährungen und Stablecoins entfallen, steht unter erheblichem regulatorischem Druck. Die Behörden begrenzen die Einzahlungsmöglichkeiten. 🌊 Wenn institutionelle Zugangswege eingeschränkt werden, bricht die Markttiefe vor Ort ein. Dadurch müssen erfahrene Marktteilnehmer die strukturelle Verteilung von Stablecoins und Offshore-Abwicklungswege neu bewerten. 🔍
Angesichts des Ausscheidens wichtiger Führungskräfte und mehr als 18 Millionen betroffener Konten bereiten sich sekundäre Liquiditätspools auf eine Verlagerung der Orderströme vor. 💡 Wird diese regionale Verschärfung eine strukturelle Abwanderung hin zu dezentralen Lösungen oder zentralisierten Alternativen auslösen? 👇
⚠️ Keine Finanzberatung. Behalte stets dein Risiko im Blick. 🛡️
🏷️ #USDT #CryptoLiquidity #Stablecoins #MarketStructure
🎯 🦈
14

·
--
Sky hat gerade eine Liquidität von 4,4 Milliarden US-Dollar offengelegt. Das erklärt, warum Auszahlungen von USDS spezielle Bankkanäle benötigen. Die Geldströme in der Stablecoin-Welt sind komplexer als gedacht – es ist nicht so einfach wie „Dollar einzahlen, Kryptowährungen abheben“.
Skys jüngste Offenlegung von 4,4 Milliarden US-Dollar an Liquidität erklärt, warum Auszahlungen von USDS spezielle Bankkanäle benötigen. Das Stablecoin-Ökosystem ist komplexer als nur „Fiat rein, Krypto raus“ – hinter den Kulissen findet ein ausgeklügeltes Zusammenspiel zwischen traditionellem Finanzwesen und digitalen Vermögenswerten statt.
#Stablecoin #CryptoLiquidity
$USDS $SKY
102
⚡ $RSR SICHERT SICH FRISCHE BÖRSENLIQUIDITÄT, WÄHREND WICHTIGE HANDELSPAARE LIVE GEHEN! 🦈
Neue Spot-Liquidität fließt in $RSR , während eine große Börse heute KRW- und USDT-Orderbücher aktiviert. 🌊 Diese strukturelle Erweiterung bringt erhebliche Kapitalzuflüsse direkt in den umlaufenden Bestand und schafft entscheidende Volatilitätswendepunkte in wichtigen Marktstrukturen. 📊
Wenn wichtige Fiat-Handelspaare eröffnet werden, beobachten wir regelmäßig, wie das Orderbuch zunächst unmittelbar Liquidität absorbiert und anschließend aggressive Liquiditätsabfischungen an den aktuellen Handelsspannen stattfinden. 💡 Wenn wir verfolgen, wie die Marktteilnehmer diese neue institutionelle Markttiefe aufnehmen, wird klarer, ob der Orderflow eine entschlossene Ausweitung in eine bestimmte Richtung tragen kann. 💬 Erwartest du eine unmittelbare Liquiditätsabfischung oder wartest du, bis sich die Handelsspanne stabilisiert? 👇
⚠️ Keine Finanzberatung. Achte immer auf ein angemessenes Risikomanagement. 🛡️
🏷️ #RSR #CryptoLiquidity #OrderFlow #Altcoins
🎯 🦈
82
·
--
🚨 $ZEST ERÖFFNET EINEN NEUEN REGIONALEN LIQUIDITÄTSPOOL MIT STRIKTEN STRUKTURELLEN SCHUTZMECHANISMEN! 🌊
Einstieg: 262 KRW ⚡
Eine große Börse hat den Zugang zu Liquidität für $ZEST -Handelspaare auf der BNB Smart Chain eröffnet und den Start der Preisfindung auf einen Referenzwert von 262 KRW festgelegt. 🌊
Der frühe Orderflow wird durch kontrollierte Volatilitätsgrenzen reguliert. Die Spreads werden auf einen Bereich von -10 % bis +100 % begrenzt, und es sind ausschließlich Limit-Orders möglich, um Slippage einzudämmen. 📊 Sobald die anfängliche fünfminütige Beschränkung aufgehoben ist und die natürliche institutionelle Nachfrage einen fairen Wert bestimmt, werden erfahrene Anleger das Orderbuch genau beobachten. 💡
💬 Wird dieser kontrollierte Liquiditätsstart eine anhaltende Akkumulation oder eine sofortige Konsolidierung auslösen? 👇
⚠️ Keine Finanzberatung. Behalte dein Risiko stets im Griff. 🛡️
🏷️ #ZEST #CryptoLiquidity #BNBChain #Altcoins
🎯 🦈
60

·
--
Stell dir vor: Dein Portfolio zeigt auf dem Bildschirm einen sechsstelligen Saldo, aber in dem Moment, in dem du auszahlen willst, verdampft die Markttiefe einfach unter deinen Füßen.
Die meisten Trader merken nie, dass ihre Buchgewinne völlig theoretisch sind, bis hohe Volatilität zuschlägt. Wenn Panik einsetzt, frisst Slippage deine Gewinne auf, weil Tausende von Marktteilnehmern gleichzeitig durch exakt dieselbe schmale Ausgangstür wollen.
Wir haben genau dieses Muster während des FTX-Crashs und erneut im gesamten Liquiditätsschock vom März 2020 gesehen. An ruhigen Handelstagen wirken Orderbücher über große Assets wie $BTC und $ETH dicht gefüllt mit Kaufaufträgen und erzeugen die beruhigende Illusion unendlicher Tiefe. Doch Liquidität im Kryptomarkt ist größtenteils opportunistisch und reflexiv. Market Maker ziehen ihre Kurse sofort zurück, sobald die Volatilität anzieht, und lassen große Marktorders durch leere Orderbücher ins Bodenlose fallen.
Es ist die klassische Dynamik eines Bank Runs, die sich im Hochfrequenzhandel abspielt. Ähnlich wie Netzwerkauslastung und Kaskadenliquidationen in der Vergangenheit die Ausstiegskapazität auf $SOL bei Marktschocks belasteten, ist Liquidität nur dann reichlich vorhanden, wenn niemand sie dringend braucht. In dem Moment, in dem sich die Marktstimmung von Gier zu bloßem Überlebenswillen wandelt, wird aus einem scheinbar tiefen Markt innerhalb von Minuten eine illiquide Falle.
Wo glaubst du, wird sich der Liquiditätsstress zuerst zeigen, wenn der nächste große Marktdruck einsetzt?
#CryptoLiquidity #TradingPsychology #MarketStructure
26
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
1
#TRMCambodianCasinosReceived$1.07BInCrypto
1 Aufrufe
8 Kommentare
2
#IolePlansToSellAll151.21Bitcoin
364 Aufrufe
39 Kommentare
3
#SuspectedNorthKoreaAttacksAccountForNearly89%OfCryptoHackLosses
2,436 Aufrufe
47 Kommentare
4
#OpenAICutsFundraisingTargetBy$10B
722 Aufrufe
48 Kommentare
5
#ASICHasReceivedNoPredictionMarketApplications
10,094 Aufrufe
337 Kommentare
6
#RecallAnnouncesLiquidationPlansToBurn35.86%OfSupply
451 Aufrufe
20 Kommentare
7
#TetherReports$191.5BInQ3Reserves
164 Aufrufe
17 Kommentare
8
#UniswapA16zSeekDeFiExemptionFromIllinoisCryptoTax
67,587 Aufrufe
1,273 Kommentare
9
#HKDollarStablecoinHKDAPToLaunchOnSolana
50,551 Aufrufe
841 Kommentare
10
#$1.5BInLeveragedCryptoBetsLiquidated
85,255 Aufrufe
296 Kommentare